Binance Square

镰刀判官

Binance Square Vérifié
地图元帅 键盘政治家 历史发明家 赛博诸葛亮
Ouvert au trading
Trade fréquemment
2.3 an(s)
28 Suivis
2.5K+ Abonnés
2.6K+ J’aime
Publications
Portefeuille
·
--
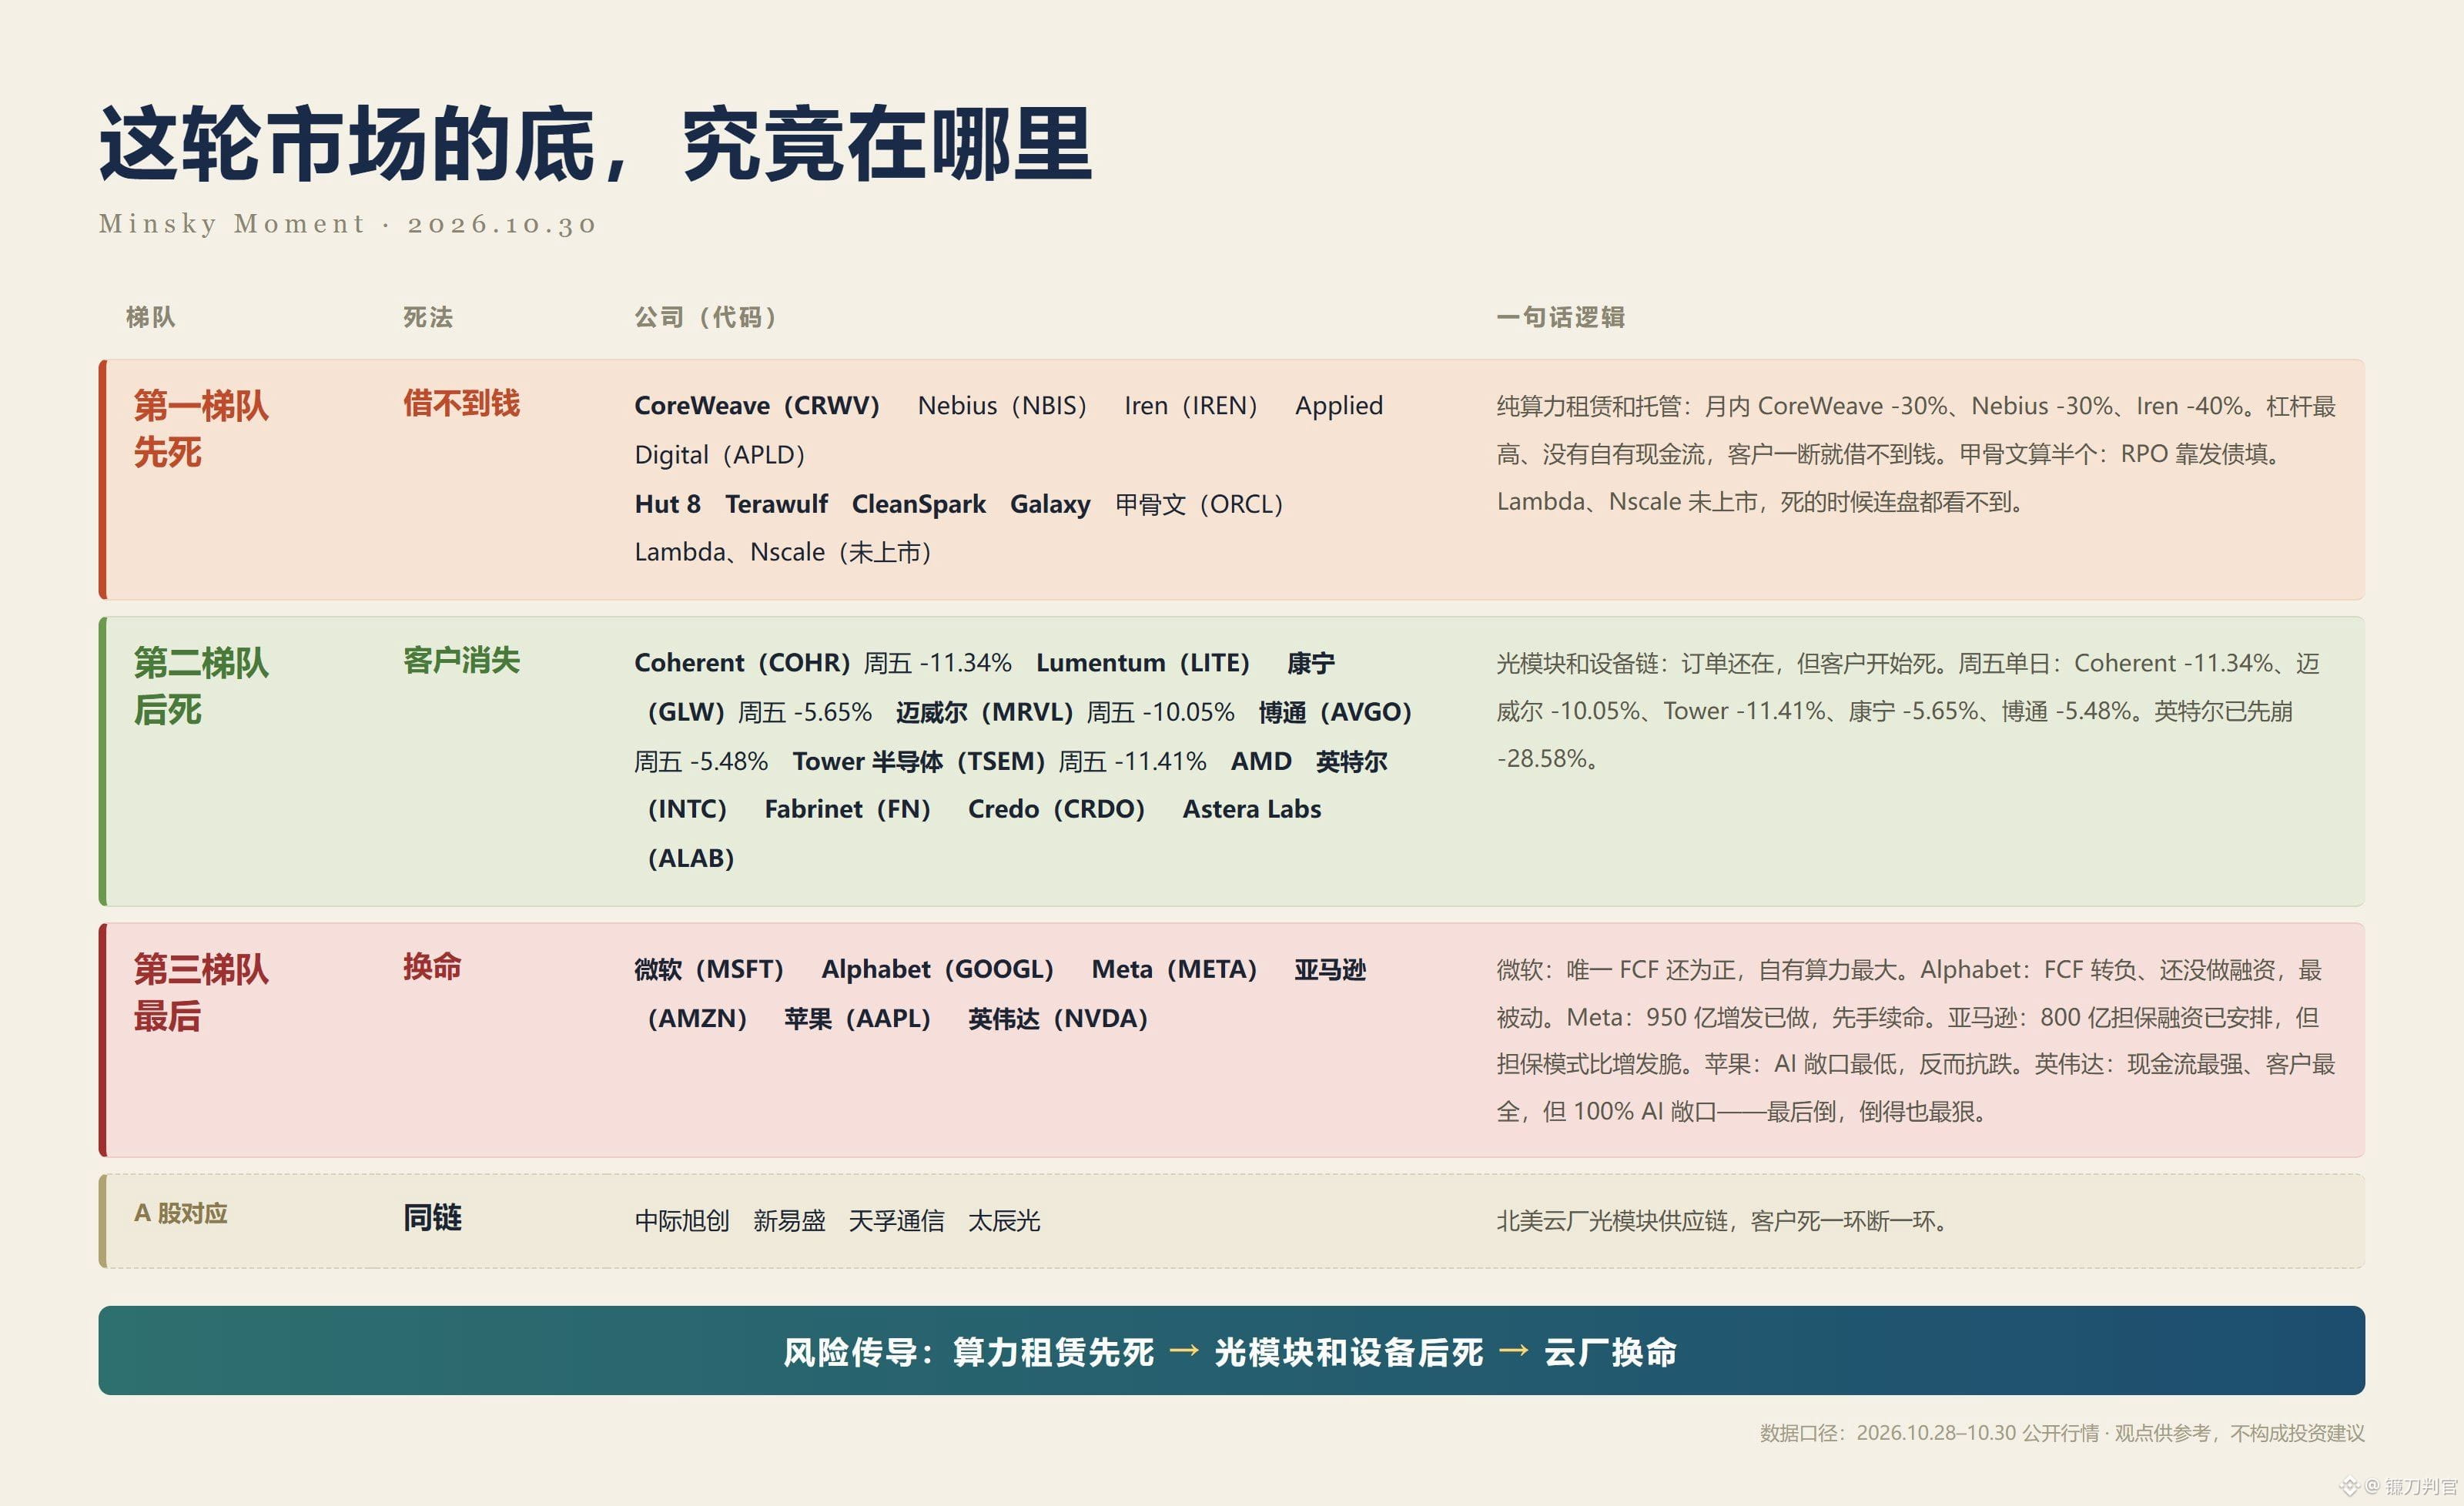
Si l’IA tourne vraiment mal cette fois, tout le monde ne va pas y passer. Dans mon précédent article, je disais que les fournisseurs tomberaient les premiers, et que les leaders encore debout pourraient même être propulsés à la hausse. Voici maintenant la liste complète. Les premiers à tomber seront ceux qui ne peuvent pas emprunter. Les néoclouds et la location de capacité de calcul. CoreWeave : -30 % sur le mois, CDS à 5 ans au-dessus de 1 000 points de base. Nebius : -30 %, même modèle, Microsoft est l’un de ses gros clients. Iren : -40 %, transition depuis le minage, endettement le plus lourd. Applied Digital : que des dépenses d’investissement, aucun flux de trésorerie. Et les sociétés minières qui se tournent vers l’hébergement : Hut 8, Terawulf, CleanSpark, Galaxy. Le coût de l’électricité est incompressible. Si elles ne peuvent pas louer leur capacité de calcul, elles meurent. Oracle compte à moitié dans cette catégorie. Grande envergure, clients solides, mais tout son RPO dépend de l’émission de dette. C’est un néocloud en version amplifiée. Lambda et Nscale ne sont pas cotées. S’il y a un problème, on ne pourra le déduire qu’à partir des annonces de leurs clients. Deuxième catégorie : ceux qui meurent quand leurs clients disparaissent. Les modules optiques et les équipements. Les commandes sont toujours là, mais les clients commencent à tomber. Vendredi, les valeurs des communications optiques ont chuté en bloc : Coherent a perdu plus de 9 %, Marvell -10 %, Tower Semiconductor -11 %, Lumentum, Corning et Broadcom ont suivi la baisse. Broadcom fournit les TPU de Google. Les commandes sont toujours là, mais ses clients sont trop concentrés. AMD et Intel sont aussi dans cette catégorie. Intel s’est déjà effondré en premier : -28,58 %, sa deuxième plus forte baisse quotidienne de l’histoire. La même chaîne dans les actions de catégorie A en Chine : Zhongji Innolight, Eoptolink, TFC Communication et Taichuanguang. Si un maillon client disparaît, elles perdent un maillon. Les géants ne viennent qu’en dernier. Ils ne meurent pas, mais doivent changer de stratégie pour survivre. Deux facteurs feront la différence : leur capacité de calcul propre et leurs réserves de liquidités. Microsoft : le seul des quatre grands fournisseurs cloud à encore afficher un FCF positif, c’est le plus résistant. Meta : ses quelque 95 milliards de dollars de voies de financement sont déjà en place, de quoi prolonger sa survie à court terme. Amazon : 80 milliards de dollars de financement garanti, plus 48,1 milliards de nouvelle dette. Elle a pris les devants, mais la structure de garantie est plus fragile qu’une augmentation de capital. Alphabet : FCF négatif, financement par dette et par actions déjà lancé. Parmi les quatre ayant déjà publié leurs résultats, c’est la plus passive. Apple : exposition à l’IA la plus faible, réserves de liquidités les plus importantes, donc relativement à l’abri de la baisse. Nvidia ferme la marche. Ses flux de trésorerie sont les plus solides et sa clientèle la plus diversifiée, donc elle sera la dernière à tomber. Mais son exposition à l’IA est la plus pure : si on en arrive là, la sanction sur sa valorisation sera aussi la plus sévère. En résumé, trois lignes. Première catégorie : ils meurent faute de pouvoir emprunter. Deuxième catégorie : ils meurent quand leurs clients disparaissent. Troisième catégorie : ils ne meurent pas ; ils échangent leurs liquidités et leur capital contre une chance de tenir jusqu’au bout. Les petits porteurs pensent toujours qu’en cas de baisse, tout le monde baisse ensemble. C’est faux. À la fin, les trajectoires divergent : certains s’effondrent, d’autres sont propulsés vers de nouveaux sommets. Alors, inutile d’essayer de deviner quel jour ça va exploser. $NVDA {future}(NVDAUSDT) #美股财报季来袭
Si l’IA tourne vraiment mal cette fois, tout le monde ne va pas y passer.

Dans mon précédent article, je disais que les fournisseurs tomberaient les premiers, et que les leaders encore debout pourraient même être propulsés à la hausse.

Voici maintenant la liste complète.

Les premiers à tomber seront ceux qui ne peuvent pas emprunter.

Les néoclouds et la location de capacité de calcul.

CoreWeave : -30 % sur le mois, CDS à 5 ans au-dessus de 1 000 points de base. Nebius : -30 %, même modèle, Microsoft est l’un de ses gros clients.

Iren : -40 %, transition depuis le minage, endettement le plus lourd.

Applied Digital : que des dépenses d’investissement, aucun flux de trésorerie.

Et les sociétés minières qui se tournent vers l’hébergement : Hut 8, Terawulf, CleanSpark, Galaxy.

Le coût de l’électricité est incompressible. Si elles ne peuvent pas louer leur capacité de calcul, elles meurent.

Oracle compte à moitié dans cette catégorie.

Grande envergure, clients solides, mais tout son RPO dépend de l’émission de dette.

C’est un néocloud en version amplifiée.

Lambda et Nscale ne sont pas cotées. S’il y a un problème, on ne pourra le déduire qu’à partir des annonces de leurs clients.

Deuxième catégorie : ceux qui meurent quand leurs clients disparaissent. Les modules optiques et les équipements.

Les commandes sont toujours là, mais les clients commencent à tomber.

Vendredi, les valeurs des communications optiques ont chuté en bloc : Coherent a perdu plus de 9 %, Marvell -10 %, Tower Semiconductor -11 %, Lumentum, Corning et Broadcom ont suivi la baisse.

Broadcom fournit les TPU de Google. Les commandes sont toujours là, mais ses clients sont trop concentrés.

AMD et Intel sont aussi dans cette catégorie. Intel s’est déjà effondré en premier : -28,58 %, sa deuxième plus forte baisse quotidienne de l’histoire.

La même chaîne dans les actions de catégorie A en Chine : Zhongji Innolight, Eoptolink, TFC Communication et Taichuanguang. Si un maillon client disparaît, elles perdent un maillon.

Les géants ne viennent qu’en dernier.

Ils ne meurent pas, mais doivent changer de stratégie pour survivre. Deux facteurs feront la différence : leur capacité de calcul propre et leurs réserves de liquidités.

Microsoft : le seul des quatre grands fournisseurs cloud à encore afficher un FCF positif, c’est le plus résistant.

Meta : ses quelque 95 milliards de dollars de voies de financement sont déjà en place, de quoi prolonger sa survie à court terme.

Amazon : 80 milliards de dollars de financement garanti, plus 48,1 milliards de nouvelle dette. Elle a pris les devants, mais la structure de garantie est plus fragile qu’une augmentation de capital.

Alphabet : FCF négatif, financement par dette et par actions déjà lancé. Parmi les quatre ayant déjà publié leurs résultats, c’est la plus passive.

Apple : exposition à l’IA la plus faible, réserves de liquidités les plus importantes, donc relativement à l’abri de la baisse.

Nvidia ferme la marche.

Ses flux de trésorerie sont les plus solides et sa clientèle la plus diversifiée, donc elle sera la dernière à tomber.

Mais son exposition à l’IA est la plus pure : si on en arrive là, la sanction sur sa valorisation sera aussi la plus sévère.

En résumé, trois lignes.

Première catégorie : ils meurent faute de pouvoir emprunter. Deuxième catégorie : ils meurent quand leurs clients disparaissent. Troisième catégorie : ils ne meurent pas ; ils échangent leurs liquidités et leur capital contre une chance de tenir jusqu’au bout.

Les petits porteurs pensent toujours qu’en cas de baisse, tout le monde baisse ensemble.

C’est faux. À la fin, les trajectoires divergent : certains s’effondrent, d’autres sont propulsés vers de nouveaux sommets.

Alors, inutile d’essayer de deviner quel jour ça va exploser.
$NVDA
#美股财报季来袭
镰刀判官
·
--
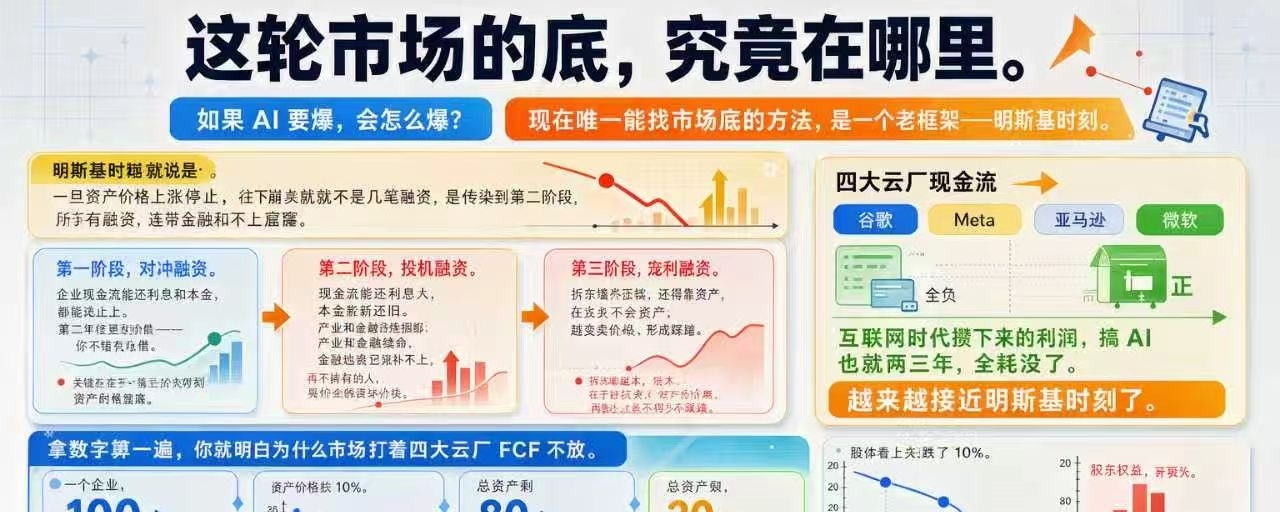
Où se trouve vraiment le point bas de ce cycle de marché ? Si l’IA doit exploser, comment cela se passera-t-il ?
Le seul moyen de trouver le point bas du marché aujourd’hui, c’est de revenir à un vieux cadre d’analyse : le moment Minsky.
Le moment Minsky, c’est ceci : dès que la hausse des prix des actifs s’arrête, ce ne sont pas seulement quelques financements qui s’effondrent. La contagion gagne tous les financements de la deuxième phase, et la finance comme l’industrie se retrouvent incapables de combler les trous.
Parmi les quatre géants du cloud, Google, Meta et Amazon affichent tous un flux de trésorerie disponible négatif.
Seul Microsoft reste dans le vert.
Les profits accumulés à l’ère d’Internet ont été entièrement engloutis par l’IA en seulement deux ou trois ans.
On se rapproche de plus en plus du moment Minsky.

Minsky divise le financement en trois phases.
NVDA+0,71%
GOOGUS-0,86%
GOOGLB+0,57%
Article
Où se trouve vraiment le point bas de ce cycle de marché ? Si l’IA doit exploser, comment cela se passera-t-il ?Le seul moyen de trouver le point bas du marché aujourd’hui, c’est de revenir à un vieux cadre d’analyse : le moment Minsky. Le moment Minsky, c’est ceci : dès que la hausse des prix des actifs s’arrête, ce ne sont pas seulement quelques financements qui s’effondrent. La contagion gagne tous les financements de la deuxième phase, et la finance comme l’industrie se retrouvent incapables de combler les trous. Parmi les quatre géants du cloud, Google, Meta et Amazon affichent tous un flux de trésorerie disponible négatif. Seul Microsoft reste dans le vert. Les profits accumulés à l’ère d’Internet ont été entièrement engloutis par l’IA en seulement deux ou trois ans. On se rapproche de plus en plus du moment Minsky. Minsky divise le financement en trois phases.

Où se trouve vraiment le point bas de ce cycle de marché ? Si l’IA doit exploser, comment cela se passera-t-il ?

Le seul moyen de trouver le point bas du marché aujourd’hui, c’est de revenir à un vieux cadre d’analyse : le moment Minsky.
Le moment Minsky, c’est ceci : dès que la hausse des prix des actifs s’arrête, ce ne sont pas seulement quelques financements qui s’effondrent. La contagion gagne tous les financements de la deuxième phase, et la finance comme l’industrie se retrouvent incapables de combler les trous.
Parmi les quatre géants du cloud, Google, Meta et Amazon affichent tous un flux de trésorerie disponible négatif.
Seul Microsoft reste dans le vert.
Les profits accumulés à l’ère d’Internet ont été entièrement engloutis par l’IA en seulement deux ou trois ans.
On se rapproche de plus en plus du moment Minsky.
Minsky divise le financement en trois phases.
Suite de l’épisode précédent : Le rapport du troisième trimestre que vous voyez maintenant ne fait que relater de mauvaises nouvelles qui datent déjà de plusieurs mois. Quand vous aurez compris, les positions auront déjà été ajustées depuis longtemps. Passons maintenant au rebond. Après la publication des résultats, il y a forcément un rebond : c’est le scénario classique après le pic d’un cycle boursier. Le scénario se déroule en trois actes : les médias ne parlent que de la croissance en glissement annuel, les entreprises multiplient les annonces positives et le marché repart à la hausse pour se reprendre. Le seul objectif : écouler les titres restants auprès des particuliers qui entrent sur le marché à leur tour ou qui s’apprêtent à acheter au plus bas. Le procédé est toujours le même, mais les personnes qui se font piéger changent à chaque fois. Impossible de prévoir avec précision quand le rebond arrivera ni combien de temps il durera. Vendredi, fin de mois, décisions du FOMC annoncées hier soir : les variables ne manquent pas. Tout ce qu’on peut dire, c’est qu’un véritable rebond ne sera pas fait de flambées et de chutes brutales. Les séances aux variations extrêmes ont rarement une suite durable. Pour ceux qui détiennent encore des positions liées à l’IA, gardez bien cela en tête. Ce rebond est une occasion de sortir des positions dans lesquelles vous êtes coincés, pas une occasion de renforcer vos positions pour récupérer vos pertes. Si vous n’arrivez plus à tenir et que vous voulez sortir avant, aucun problème. Vous pouvez aussi attendre le rebond pour sortir. Mais ne vous bercez pas de l’illusion que, si vous attendez encore un peu, le cours atteindra peut-être un nouveau sommet. Dès que le cycle s’inverse, les résultats ne font que se dégrader de trimestre en trimestre. À moins qu’une bonne nouvelle ne tombe du ciel. Mais aucune bonne nouvelle tombée du ciel ne peut sauver un cycle. $NVDA {future}(NVDAUSDT) #美股财报周来袭
Suite de l’épisode précédent :

Le rapport du troisième trimestre que vous voyez maintenant ne fait que relater de mauvaises nouvelles qui datent déjà de plusieurs mois.

Quand vous aurez compris, les positions auront déjà été ajustées depuis longtemps.

Passons maintenant au rebond.

Après la publication des résultats, il y a forcément un rebond : c’est le scénario classique après le pic d’un cycle boursier.

Le scénario se déroule en trois actes : les médias ne parlent que de la croissance en glissement annuel, les entreprises multiplient les annonces positives et le marché repart à la hausse pour se reprendre.

Le seul objectif : écouler les titres restants auprès des particuliers qui entrent sur le marché à leur tour ou qui s’apprêtent à acheter au plus bas.

Le procédé est toujours le même, mais les personnes qui se font piéger changent à chaque fois.

Impossible de prévoir avec précision quand le rebond arrivera ni combien de temps il durera.

Vendredi, fin de mois, décisions du FOMC annoncées hier soir : les variables ne manquent pas.

Tout ce qu’on peut dire, c’est qu’un véritable rebond ne sera pas fait de flambées et de chutes brutales.

Les séances aux variations extrêmes ont rarement une suite durable.

Pour ceux qui détiennent encore des positions liées à l’IA, gardez bien cela en tête.

Ce rebond est une occasion de sortir des positions dans lesquelles vous êtes coincés, pas une occasion de renforcer vos positions pour récupérer vos pertes.

Si vous n’arrivez plus à tenir et que vous voulez sortir avant, aucun problème.

Vous pouvez aussi attendre le rebond pour sortir.

Mais ne vous bercez pas de l’illusion que, si vous attendez encore un peu, le cours atteindra peut-être un nouveau sommet.

Dès que le cycle s’inverse, les résultats ne font que se dégrader de trimestre en trimestre.

À moins qu’une bonne nouvelle ne tombe du ciel.

Mais aucune bonne nouvelle tombée du ciel ne peut sauver un cycle.
$NVDA
#美股财报周来袭
镰刀判官
·
--
En juillet, je l’avais dit : cette baisse présente les caractéristiques d’un retournement à long terme.

Pour savoir si cela se confirme, il faut voir si le rebond parvient à dépasser le précédent sommet.

Trois mois plus tard, le rebond n’a pas réussi à dépasser le précédent sommet : le retournement est donc pratiquement confirmé.

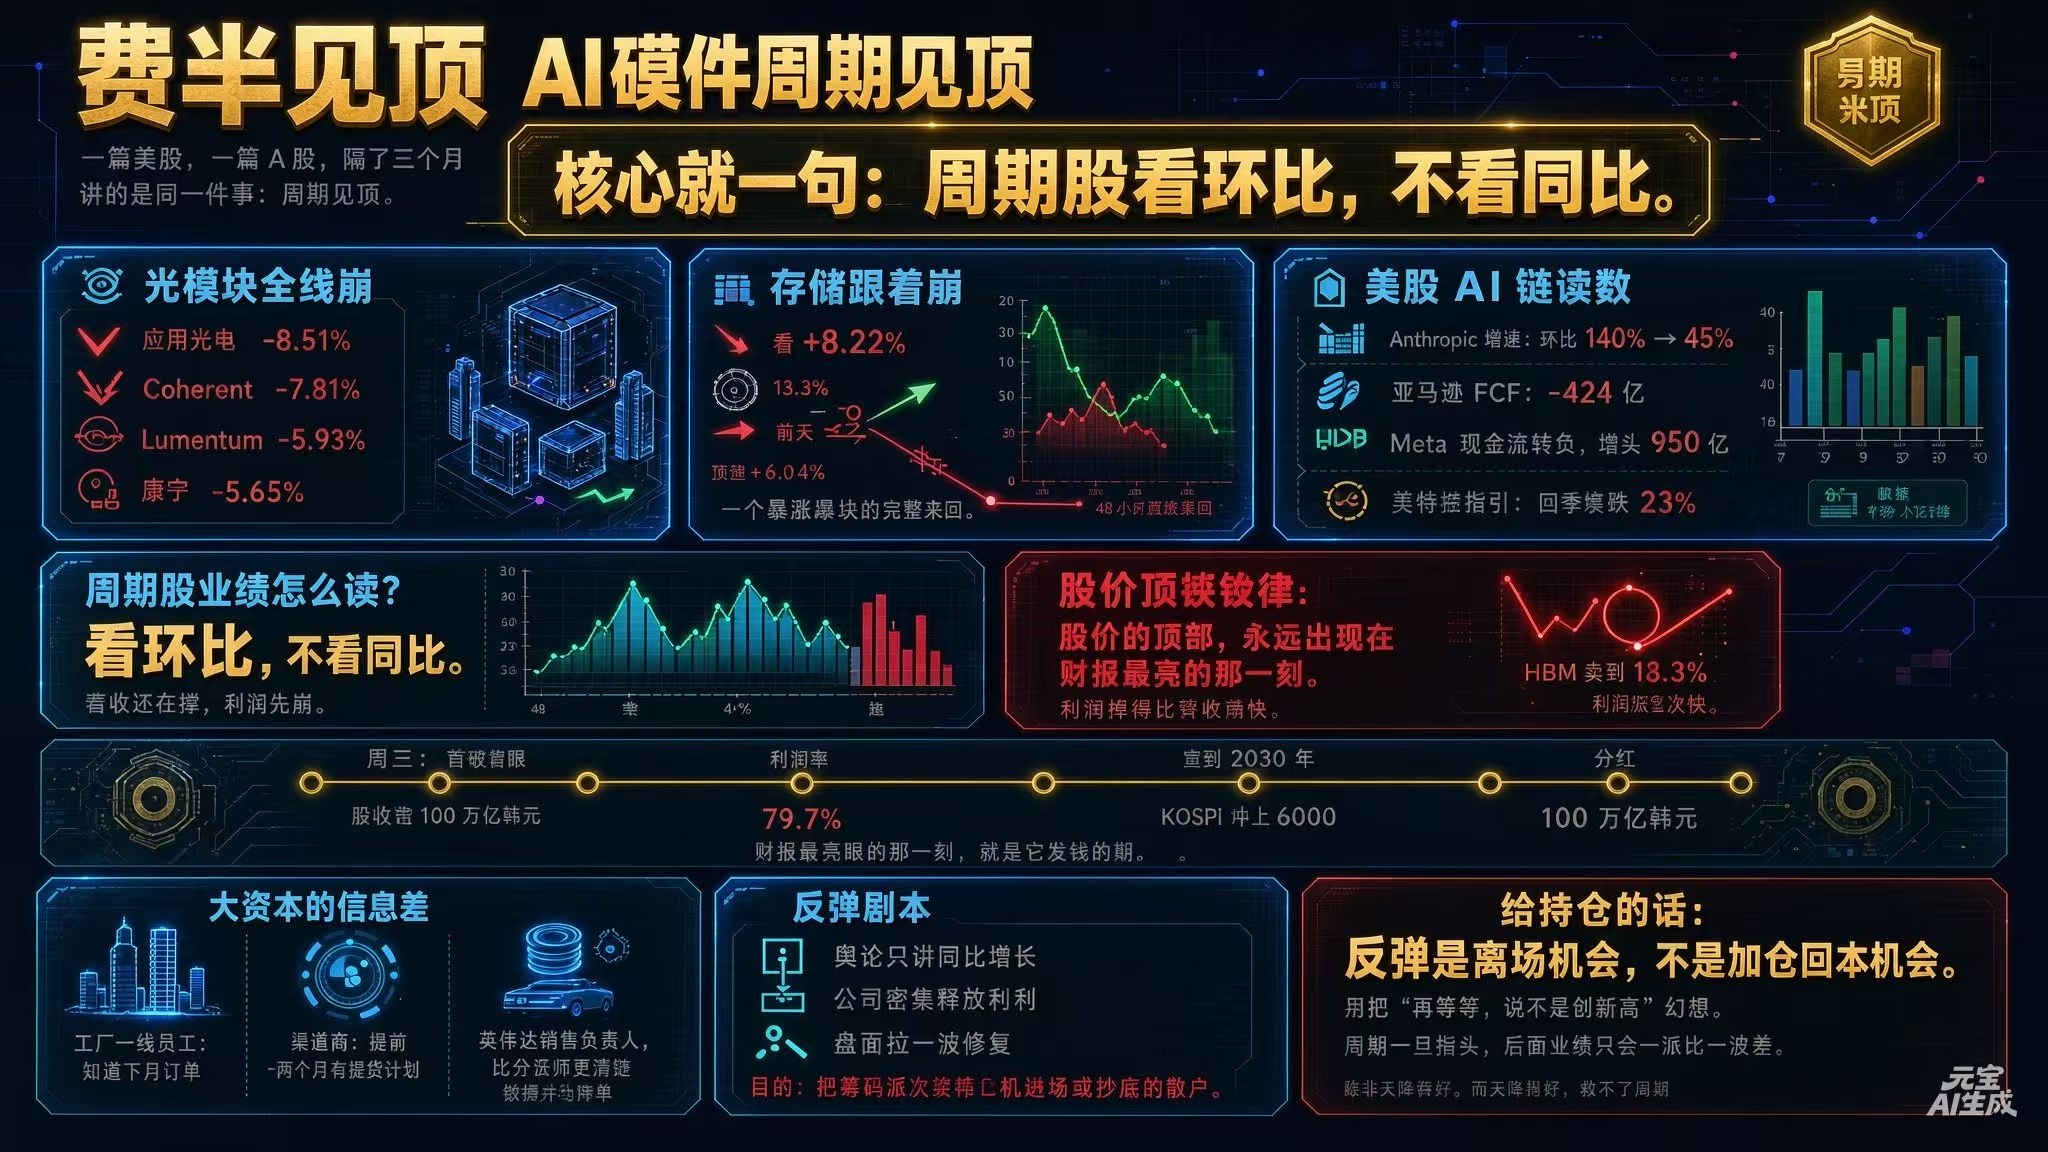
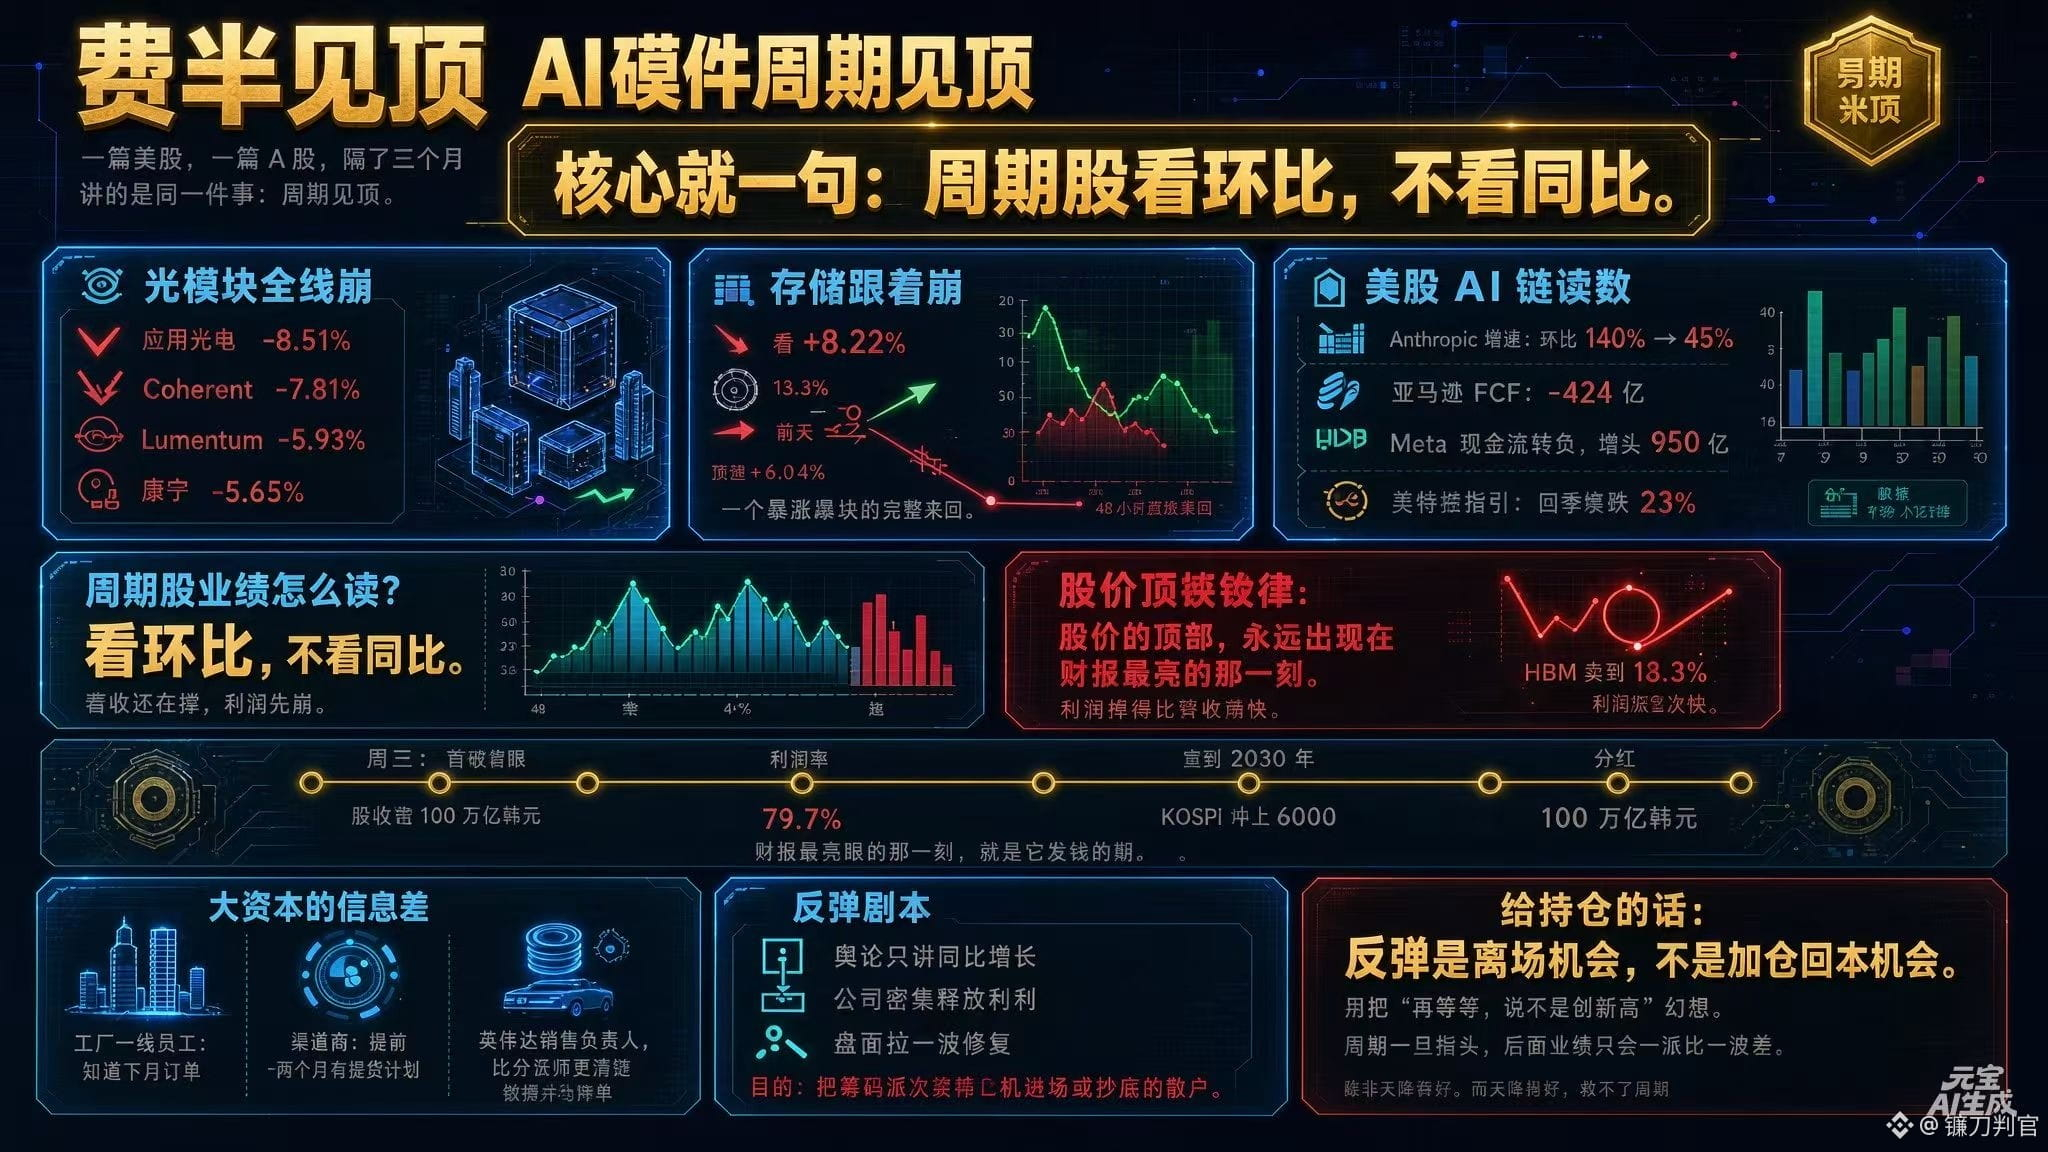
Aujourd’hui, je vais pousser l’analyse un peu plus loin : les cycles des modules optiques et du matériel d’IA ont atteint leur sommet.

L’idée essentielle tient en une phrase : pour les valeurs cycliques, on regarde l’évolution d’un trimestre à l’autre, pas d’une année sur l’autre.

La preuve, c’est ce qui s’est passé la semaine dernière.

Les modules optiques se sont effondrés dans leur ensemble.

Les valeurs des communications optiques ont chuté de concert en une seule séance : Coherent et Lumentum ont perdu plus de 7 à 8 %, Applied Optoelectronics a baissé de plus de 8 %, et Corning a suivi le mouvement.

Les valeurs des mémoires ont suivi. Le jour de la publication des résultats, SK Hynix a brièvement gagné plus de 13 % en séance, avant de reperdre plus de 6 % au cours des séances suivantes.

En quelques séances seulement, un aller-retour complet marqué par une envolée puis un effondrement.

Comment lire les résultats des valeurs cycliques ?

On regarde l’évolution d’un trimestre à l’autre, pas d’une année sur l’autre.

Au deuxième trimestre, les leaders du secteur ont signé des résultats historiques ; au troisième, les chiffres ont reculé par rapport au trimestre précédent, et les bénéfices ont chuté plus vite que le chiffre d’affaires.

Le chiffre d’affaires tient encore, mais les bénéfices s’effondrent déjà.

C’est le signal le plus caractéristique d’un sommet de cycle.

La chaîne américaine de l’IA donne les mêmes indications.

La croissance d’Anthropic est passée de 140 % à 45 % d’un trimestre à l’autre.

Le flux de trésorerie disponible d’Amazon est négatif de 42,4 milliards. Le flux de trésorerie de Meta est passé dans le rouge, et l’entreprise a aussitôt annoncé une augmentation de capital de 95 milliards.

Le chiffre d’affaires d’Intel au troisième trimestre a dépassé les attentes, mais ses prévisions pour le quatrième trimestre sont très inférieures aux attentes ; le titre a chuté de plus de 23 % après la clôture.

Or, une règle des valeurs cycliques s’est révélée particulièrement évidente au cours de ce cycle de l’IA :

Le sommet du cours survient souvent au moment où les résultats sont les plus éclatants.

SK Hynix en est un exemple frappant.

Le jour de la publication des résultats, son chiffre d’affaires a dépassé pour la première fois les 100 000 milliards de wons, sa marge opérationnelle avoisinait les 80 %, ses commandes de HBM étaient déjà assurées jusqu’en 2030, et le titre a gagné plus de 13 % en séance. Le KOSPI a franchi la barre des 6 000 points.

Le même jour, l’entreprise a annoncé le versement de 100 000 milliards de wons de dividendes.

Le moment où les résultats sont les plus brillants, c’est aussi celui où l’entreprise distribue l’argent.

La vieille règle des sommets de cycle : l’argent ne sert pas à augmenter les capacités de production, il revient aux actionnaires.

Il en va de même pour l’asymétrie d’information.

Les employés sur le terrain, dans les usines, savent si les commandes du mois prochain seront nombreuses ou non ; les distributeurs disposent de leurs plans de livraison un à deux mois à l’avance.

Du côté des actions américaines, le responsable commercial de Nvidia connaît les commandes des centres de données mieux que n’importe quel analyste.

Les grands investisseurs ne se fient jamais aux résultats financiers. Les résultats sont publiés pour les petits porteurs.

Dès le milieu de l’année, les investisseurs institutionnels avaient déjà fait leurs comptes pour l’année entière.
(La suite dans les réponses)

$SKHY

#美股财报季来袭
En juillet, je l’avais dit : cette baisse présente les caractéristiques d’un retournement à long terme. Pour savoir si cela se confirme, il faut voir si le rebond parvient à dépasser le précédent sommet. Trois mois plus tard, le rebond n’a pas réussi à dépasser le précédent sommet : le retournement est donc pratiquement confirmé. Aujourd’hui, je vais pousser l’analyse un peu plus loin : les cycles des modules optiques et du matériel d’IA ont atteint leur sommet. L’idée essentielle tient en une phrase : pour les valeurs cycliques, on regarde l’évolution d’un trimestre à l’autre, pas d’une année sur l’autre. La preuve, c’est ce qui s’est passé la semaine dernière. Les modules optiques se sont effondrés dans leur ensemble. Les valeurs des communications optiques ont chuté de concert en une seule séance : Coherent et Lumentum ont perdu plus de 7 à 8 %, Applied Optoelectronics a baissé de plus de 8 %, et Corning a suivi le mouvement. Les valeurs des mémoires ont suivi. Le jour de la publication des résultats, SK Hynix a brièvement gagné plus de 13 % en séance, avant de reperdre plus de 6 % au cours des séances suivantes. En quelques séances seulement, un aller-retour complet marqué par une envolée puis un effondrement. Comment lire les résultats des valeurs cycliques ? On regarde l’évolution d’un trimestre à l’autre, pas d’une année sur l’autre. Au deuxième trimestre, les leaders du secteur ont signé des résultats historiques ; au troisième, les chiffres ont reculé par rapport au trimestre précédent, et les bénéfices ont chuté plus vite que le chiffre d’affaires. Le chiffre d’affaires tient encore, mais les bénéfices s’effondrent déjà. C’est le signal le plus caractéristique d’un sommet de cycle. La chaîne américaine de l’IA donne les mêmes indications. La croissance d’Anthropic est passée de 140 % à 45 % d’un trimestre à l’autre. Le flux de trésorerie disponible d’Amazon est négatif de 42,4 milliards. Le flux de trésorerie de Meta est passé dans le rouge, et l’entreprise a aussitôt annoncé une augmentation de capital de 95 milliards. Le chiffre d’affaires d’Intel au troisième trimestre a dépassé les attentes, mais ses prévisions pour le quatrième trimestre sont très inférieures aux attentes ; le titre a chuté de plus de 23 % après la clôture. Or, une règle des valeurs cycliques s’est révélée particulièrement évidente au cours de ce cycle de l’IA : Le sommet du cours survient souvent au moment où les résultats sont les plus éclatants. SK Hynix en est un exemple frappant. Le jour de la publication des résultats, son chiffre d’affaires a dépassé pour la première fois les 100 000 milliards de wons, sa marge opérationnelle avoisinait les 80 %, ses commandes de HBM étaient déjà assurées jusqu’en 2030, et le titre a gagné plus de 13 % en séance. Le KOSPI a franchi la barre des 6 000 points. Le même jour, l’entreprise a annoncé le versement de 100 000 milliards de wons de dividendes. Le moment où les résultats sont les plus brillants, c’est aussi celui où l’entreprise distribue l’argent. La vieille règle des sommets de cycle : l’argent ne sert pas à augmenter les capacités de production, il revient aux actionnaires. Il en va de même pour l’asymétrie d’information. Les employés sur le terrain, dans les usines, savent si les commandes du mois prochain seront nombreuses ou non ; les distributeurs disposent de leurs plans de livraison un à deux mois à l’avance. Du côté des actions américaines, le responsable commercial de Nvidia connaît les commandes des centres de données mieux que n’importe quel analyste. Les grands investisseurs ne se fient jamais aux résultats financiers. Les résultats sont publiés pour les petits porteurs. Dès le milieu de l’année, les investisseurs institutionnels avaient déjà fait leurs comptes pour l’année entière. (La suite dans les réponses) $SKHY {future}(SKHYUSDT) #美股财报季来袭
En juillet, je l’avais dit : cette baisse présente les caractéristiques d’un retournement à long terme.

Pour savoir si cela se confirme, il faut voir si le rebond parvient à dépasser le précédent sommet.

Trois mois plus tard, le rebond n’a pas réussi à dépasser le précédent sommet : le retournement est donc pratiquement confirmé.

Aujourd’hui, je vais pousser l’analyse un peu plus loin : les cycles des modules optiques et du matériel d’IA ont atteint leur sommet.

L’idée essentielle tient en une phrase : pour les valeurs cycliques, on regarde l’évolution d’un trimestre à l’autre, pas d’une année sur l’autre.

La preuve, c’est ce qui s’est passé la semaine dernière.

Les modules optiques se sont effondrés dans leur ensemble.

Les valeurs des communications optiques ont chuté de concert en une seule séance : Coherent et Lumentum ont perdu plus de 7 à 8 %, Applied Optoelectronics a baissé de plus de 8 %, et Corning a suivi le mouvement.

Les valeurs des mémoires ont suivi. Le jour de la publication des résultats, SK Hynix a brièvement gagné plus de 13 % en séance, avant de reperdre plus de 6 % au cours des séances suivantes.

En quelques séances seulement, un aller-retour complet marqué par une envolée puis un effondrement.

Comment lire les résultats des valeurs cycliques ?

On regarde l’évolution d’un trimestre à l’autre, pas d’une année sur l’autre.

Au deuxième trimestre, les leaders du secteur ont signé des résultats historiques ; au troisième, les chiffres ont reculé par rapport au trimestre précédent, et les bénéfices ont chuté plus vite que le chiffre d’affaires.

Le chiffre d’affaires tient encore, mais les bénéfices s’effondrent déjà.

C’est le signal le plus caractéristique d’un sommet de cycle.

La chaîne américaine de l’IA donne les mêmes indications.

La croissance d’Anthropic est passée de 140 % à 45 % d’un trimestre à l’autre.

Le flux de trésorerie disponible d’Amazon est négatif de 42,4 milliards. Le flux de trésorerie de Meta est passé dans le rouge, et l’entreprise a aussitôt annoncé une augmentation de capital de 95 milliards.

Le chiffre d’affaires d’Intel au troisième trimestre a dépassé les attentes, mais ses prévisions pour le quatrième trimestre sont très inférieures aux attentes ; le titre a chuté de plus de 23 % après la clôture.

Or, une règle des valeurs cycliques s’est révélée particulièrement évidente au cours de ce cycle de l’IA :

Le sommet du cours survient souvent au moment où les résultats sont les plus éclatants.

SK Hynix en est un exemple frappant.

Le jour de la publication des résultats, son chiffre d’affaires a dépassé pour la première fois les 100 000 milliards de wons, sa marge opérationnelle avoisinait les 80 %, ses commandes de HBM étaient déjà assurées jusqu’en 2030, et le titre a gagné plus de 13 % en séance. Le KOSPI a franchi la barre des 6 000 points.

Le même jour, l’entreprise a annoncé le versement de 100 000 milliards de wons de dividendes.

Le moment où les résultats sont les plus brillants, c’est aussi celui où l’entreprise distribue l’argent.

La vieille règle des sommets de cycle : l’argent ne sert pas à augmenter les capacités de production, il revient aux actionnaires.

Il en va de même pour l’asymétrie d’information.

Les employés sur le terrain, dans les usines, savent si les commandes du mois prochain seront nombreuses ou non ; les distributeurs disposent de leurs plans de livraison un à deux mois à l’avance.

Du côté des actions américaines, le responsable commercial de Nvidia connaît les commandes des centres de données mieux que n’importe quel analyste.

Les grands investisseurs ne se fient jamais aux résultats financiers. Les résultats sont publiés pour les petits porteurs.

Dès le milieu de l’année, les investisseurs institutionnels avaient déjà fait leurs comptes pour l’année entière.
(La suite dans les réponses)

$SKHY
#美股财报季来袭
镰刀判官
·
--
Et si vous détenez encore du spot sur les actions américaines, comment la suite se déroule ?
D’abord, une mise en garde : cette vague de baisse présente les caractéristiques d’un tournant à long terme. Est-ce que c’est confirmé ? Cela dépend de savoir si la reprise parvient à franchir le plus haut précédent.

D’abord, la conclusion :

La tendance de l’écran est en baisse ; dans le pire des cas, la mauvaise décision n’est pas de couper immédiatement en plein trend baissier, mais d’attendre une reprise.
Mais quelle est la nature de cette reprise — inversion ou faux rebond pour attirer des acheteurs ? Il n’y a qu’un seul moyen de le vérifier.

D’abord, expliquons pourquoi cette baisse est différente de celles d’avant.

Le 1er juillet, la séance a chuté de -6,27 %, le 2 juillet encore de -5,44 % ; en deux jours, la baisse cumulée dépasse 11 %.
L’étincelle vient du fait que Meta a annoncé louer à l’extérieur des capacités de calcul d’IA inoccupées, ce qui ébranle directement le récit central selon lequel « la capacité de calcul est définitivement rare ».
« La porcherie du vieux Wang » (suite) Après avoir compté l’argent, Aqiang jeta un coup d’œil à son enclos : il était vide. Sans porcs, impossible de continuer son commerce. La prochaine fois que quelqu’un viendrait en acheter, que pourrait-il lui vendre ? Et si les prix du porc partaient à la dérive, sur quoi pourrait-il s’appuyer ? « Il faut que je remplisse à nouveau l’enclos », dit Aqiang. Mais pour l’instant, les prix du porc étaient toujours élevés. En acheter à ce moment-là revenait à rendre tout l’argent qu’il venait de gagner. Aqiang ne fit donc rien. Au village, les gens pensaient encore au voleur de cette nuit-là. Tous les deux ou trois jours, quelqu’un demandait : « La porcherie est toujours en sécurité ? » Aqiang ne démentait pas la rumeur et ne cherchait pas non plus à les rassurer. Il se contentait de soupirer : « Qui sait ? Il y a peut-être encore un voleur. » De plus en plus de gens paniquaient. Certains se dépêchaient d’échanger leurs bons pour des porcs contre de l’argent ; d’autres vendaient carrément leurs porcs à bas prix. Les prix baissaient de jour en jour, tandis qu’Aqiang gardait de plus en plus son sang-froid. Quelqu’un le supplia : « Frère Qiang, tu es marchand de porcs. Avec des prix aussi bas, tu pourrais quand même en acheter quelques-uns ! » Aqiang agita la main : « Pour ce qui est du marché, laissons le marché décider. » Ce n’est que lorsque les prix chutèrent au point que plus personne n’osait acheter, et que même les éleveurs de porcs songeaient à changer de métier, qu’Aqiang ouvrit lentement la porte de son enclos et se mit à en acheter, un par un. Peu de temps après, son enclos était encore plus plein qu’avant le vol. Le vieux Wang lui demanda : « Au bout du compte, combien as-tu gagné dans cette histoire ? » Aqiang fit le calcul : « Quand les prix étaient élevés, je t’ai vendu les porcs. Quand ils ont baissé, je les ai rachetés aux gens du village. Ce sont toujours les mêmes porcs, mais j’ai beaucoup plus d’argent. » Il referma la porte de l’enclos et ajouta : « Le voleur n’a volé qu’une fois ; moi, j’ai fait deux bonnes affaires. La première fois, j’ai pris l’argent de la porcherie ; la deuxième, j’ai pris les porcs de tout le village. »
« La porcherie du vieux Wang » (suite)

Après avoir compté l’argent, Aqiang jeta un coup d’œil à son enclos : il était vide.

Sans porcs, impossible de continuer son commerce. La prochaine fois que quelqu’un viendrait en acheter, que pourrait-il lui vendre ? Et si les prix du porc partaient à la dérive, sur quoi pourrait-il s’appuyer ?

« Il faut que je remplisse à nouveau l’enclos », dit Aqiang.

Mais pour l’instant, les prix du porc étaient toujours élevés. En acheter à ce moment-là revenait à rendre tout l’argent qu’il venait de gagner.

Aqiang ne fit donc rien.

Au village, les gens pensaient encore au voleur de cette nuit-là. Tous les deux ou trois jours, quelqu’un demandait : « La porcherie est toujours en sécurité ? » Aqiang ne démentait pas la rumeur et ne cherchait pas non plus à les rassurer. Il se contentait de soupirer : « Qui sait ? Il y a peut-être encore un voleur. »

De plus en plus de gens paniquaient. Certains se dépêchaient d’échanger leurs bons pour des porcs contre de l’argent ; d’autres vendaient carrément leurs porcs à bas prix. Les prix baissaient de jour en jour, tandis qu’Aqiang gardait de plus en plus son sang-froid.

Quelqu’un le supplia : « Frère Qiang, tu es marchand de porcs. Avec des prix aussi bas, tu pourrais quand même en acheter quelques-uns ! »

Aqiang agita la main : « Pour ce qui est du marché, laissons le marché décider. »

Ce n’est que lorsque les prix chutèrent au point que plus personne n’osait acheter, et que même les éleveurs de porcs songeaient à changer de métier, qu’Aqiang ouvrit lentement la porte de son enclos et se mit à en acheter, un par un.

Peu de temps après, son enclos était encore plus plein qu’avant le vol.

Le vieux Wang lui demanda : « Au bout du compte, combien as-tu gagné dans cette histoire ? »

Aqiang fit le calcul : « Quand les prix étaient élevés, je t’ai vendu les porcs. Quand ils ont baissé, je les ai rachetés aux gens du village. Ce sont toujours les mêmes porcs, mais j’ai beaucoup plus d’argent. »

Il referma la porte de l’enclos et ajouta :
« Le voleur n’a volé qu’une fois ; moi, j’ai fait deux bonnes affaires. La première fois, j’ai pris l’argent de la porcherie ; la deuxième, j’ai pris les porcs de tout le village. »
镰刀判官
·
--
« La porcherie du vieux Wang »

Le vieux Wang avait ouvert une porcherie. Tous les habitants du village lui confiaient leurs cochons. Il remettait à chaque famille un bon indiquant le nombre de cochons qu’elle lui avait confiés ; il suffisait de présenter ce bon pour venir les récupérer à tout moment.

Le vieux Wang avait aussi un beau-frère, Aqiang, qui faisait le marchand de cochons à la porcherie : quand quelqu’un voulait vendre des cochons, il les lui achetait ; quand quelqu’un voulait en acheter, il lui en vendait. C’était lui qui soutenait les prix. Il gardait un grand enclos rempli de ses propres cochons, qu’il faisait tourner pour en tirer profit.

Une nuit, des voleurs arrivèrent et dérobèrent un grand nombre de cochons dans les enclos où ils étaient confiés.

Le lendemain, les villageois paniquèrent et firent la queue avec leurs bons pour récupérer leurs cochons. Le vieux Wang fit le compte : il n’y en avait pas assez dans les enclos pour honorer les bons. Si la porcherie ne pouvait pas rendre les cochons, sa réputation serait ruinée.

Le vieux Wang n’eut d’autre choix que d’aller trouver Aqiang : « Vends à la porcherie les cochons de ton enclos, pour combler le manque. »

Aqiang acquiesça : « D’accord, mais les cochons se font rares en ce moment. Il faudra payer le prix du jour. »

Quand la nouvelle du vol se répandit, les prix des cochons s’effondrèrent d’abord sous l’effet de la panique. Aqiang avait depuis longtemps un enclos rempli de cochons. Il attendit que le vieux Wang soit pressé d’en acheter et que tout le village se précipite pour récupérer les siens. Alors, les prix remontèrent en flèche. Il vendit ses cochons à prix fort à la porcherie de son beau-frère et empocha une fortune au passage.

Quand on fit les comptes, le constat était simple : le vieux Wang avait remplacé les cochons volés avec son propre argent ; et la plus grande partie de cet argent avait fini dans les poches d’Aqiang. Le trou dans les comptes de la porcherie était toujours là ; il avait simplement changé de nom : de « cochons volés », il était devenu « dette envers le beau-frère ».

Les villageois récupérèrent leurs cochons et félicitèrent tous le vieux Wang pour avoir tenu parole.
Aqiang comptait son argent. Il n’avait qu’une pensée en tête :
« Les voleurs ont pris les cochons de la porcherie ; moi, j’ai pris l’argent de la porcherie. La viande pourrit dans la marmite, mais la louche est entre mes mains. »
Article
L’agneau promis à l’abattoir VS la Corée du Nord sous-estimée6,3 milliards de dollars, ça représente quoi ? Plus d’un an et demi de dépenses militaires nord-coréennes — environ 4 milliards de dollars par an. 26 millions de Nord-Coréens, à qui l’on donnerait 242 dollars chacun. Selon les chiffres du Programme alimentaire mondial, 0,5 dollar suffit à nourrir un enfant pendant une journée — cette somme suffirait à nourrir tous les Nord-Coréens pendant un an et quatre mois. Cela équivaut aussi à ce que tout le pays cesse de travailler et vive gratuitement pendant deux mois et demi. Et cette somme a disparu de Binance dans la nuit du 29 octobre. Le plus grand vol de l’histoire de l’humanité. En une nuit. L’évaluation de la société de renseignement blockchain Elliptic tient en une phrase : ce sont des pirates informatiques nord-coréens qui l’ont commis.

L’agneau promis à l’abattoir VS la Corée du Nord sous-estimée

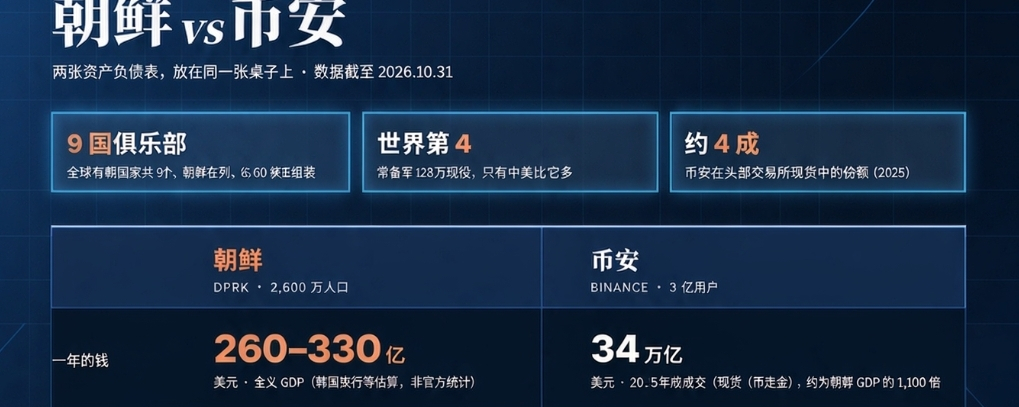
6,3 milliards de dollars, ça représente quoi ?
Plus d’un an et demi de dépenses militaires nord-coréennes — environ 4 milliards de dollars par an.
26 millions de Nord-Coréens, à qui l’on donnerait 242 dollars chacun.
Selon les chiffres du Programme alimentaire mondial, 0,5 dollar suffit à nourrir un enfant pendant une journée — cette somme suffirait à nourrir tous les Nord-Coréens pendant un an et quatre mois.
Cela équivaut aussi à ce que tout le pays cesse de travailler et vive gratuitement pendant deux mois et demi.
Et cette somme a disparu de Binance dans la nuit du 29 octobre.
Le plus grand vol de l’histoire de l’humanité. En une nuit.
L’évaluation de la société de renseignement blockchain Elliptic tient en une phrase : ce sont des pirates informatiques nord-coréens qui l’ont commis.
« La porcherie du vieux Wang » Le vieux Wang avait ouvert une porcherie. Tous les habitants du village lui confiaient leurs cochons. Il remettait à chaque famille un bon indiquant le nombre de cochons qu’elle lui avait confiés ; il suffisait de présenter ce bon pour venir les récupérer à tout moment. Le vieux Wang avait aussi un beau-frère, Aqiang, qui faisait le marchand de cochons à la porcherie : quand quelqu’un voulait vendre des cochons, il les lui achetait ; quand quelqu’un voulait en acheter, il lui en vendait. C’était lui qui soutenait les prix. Il gardait un grand enclos rempli de ses propres cochons, qu’il faisait tourner pour en tirer profit. Une nuit, des voleurs arrivèrent et dérobèrent un grand nombre de cochons dans les enclos où ils étaient confiés. Le lendemain, les villageois paniquèrent et firent la queue avec leurs bons pour récupérer leurs cochons. Le vieux Wang fit le compte : il n’y en avait pas assez dans les enclos pour honorer les bons. Si la porcherie ne pouvait pas rendre les cochons, sa réputation serait ruinée. Le vieux Wang n’eut d’autre choix que d’aller trouver Aqiang : « Vends à la porcherie les cochons de ton enclos, pour combler le manque. » Aqiang acquiesça : « D’accord, mais les cochons se font rares en ce moment. Il faudra payer le prix du jour. » Quand la nouvelle du vol se répandit, les prix des cochons s’effondrèrent d’abord sous l’effet de la panique. Aqiang avait depuis longtemps un enclos rempli de cochons. Il attendit que le vieux Wang soit pressé d’en acheter et que tout le village se précipite pour récupérer les siens. Alors, les prix remontèrent en flèche. Il vendit ses cochons à prix fort à la porcherie de son beau-frère et empocha une fortune au passage. Quand on fit les comptes, le constat était simple : le vieux Wang avait remplacé les cochons volés avec son propre argent ; et la plus grande partie de cet argent avait fini dans les poches d’Aqiang. Le trou dans les comptes de la porcherie était toujours là ; il avait simplement changé de nom : de « cochons volés », il était devenu « dette envers le beau-frère ». Les villageois récupérèrent leurs cochons et félicitèrent tous le vieux Wang pour avoir tenu parole. Aqiang comptait son argent. Il n’avait qu’une pensée en tête : « Les voleurs ont pris les cochons de la porcherie ; moi, j’ai pris l’argent de la porcherie. La viande pourrit dans la marmite, mais la louche est entre mes mains. »
« La porcherie du vieux Wang »

Le vieux Wang avait ouvert une porcherie. Tous les habitants du village lui confiaient leurs cochons. Il remettait à chaque famille un bon indiquant le nombre de cochons qu’elle lui avait confiés ; il suffisait de présenter ce bon pour venir les récupérer à tout moment.

Le vieux Wang avait aussi un beau-frère, Aqiang, qui faisait le marchand de cochons à la porcherie : quand quelqu’un voulait vendre des cochons, il les lui achetait ; quand quelqu’un voulait en acheter, il lui en vendait. C’était lui qui soutenait les prix. Il gardait un grand enclos rempli de ses propres cochons, qu’il faisait tourner pour en tirer profit.

Une nuit, des voleurs arrivèrent et dérobèrent un grand nombre de cochons dans les enclos où ils étaient confiés.

Le lendemain, les villageois paniquèrent et firent la queue avec leurs bons pour récupérer leurs cochons. Le vieux Wang fit le compte : il n’y en avait pas assez dans les enclos pour honorer les bons. Si la porcherie ne pouvait pas rendre les cochons, sa réputation serait ruinée.

Le vieux Wang n’eut d’autre choix que d’aller trouver Aqiang : « Vends à la porcherie les cochons de ton enclos, pour combler le manque. »

Aqiang acquiesça : « D’accord, mais les cochons se font rares en ce moment. Il faudra payer le prix du jour. »

Quand la nouvelle du vol se répandit, les prix des cochons s’effondrèrent d’abord sous l’effet de la panique. Aqiang avait depuis longtemps un enclos rempli de cochons. Il attendit que le vieux Wang soit pressé d’en acheter et que tout le village se précipite pour récupérer les siens. Alors, les prix remontèrent en flèche. Il vendit ses cochons à prix fort à la porcherie de son beau-frère et empocha une fortune au passage.

Quand on fit les comptes, le constat était simple : le vieux Wang avait remplacé les cochons volés avec son propre argent ; et la plus grande partie de cet argent avait fini dans les poches d’Aqiang. Le trou dans les comptes de la porcherie était toujours là ; il avait simplement changé de nom : de « cochons volés », il était devenu « dette envers le beau-frère ».

Les villageois récupérèrent leurs cochons et félicitèrent tous le vieux Wang pour avoir tenu parole.
Aqiang comptait son argent. Il n’avait qu’une pensée en tête :
« Les voleurs ont pris les cochons de la porcherie ; moi, j’ai pris l’argent de la porcherie. La viande pourrit dans la marmite, mais la louche est entre mes mains. »
Les prétendus contrats décentralisés se feront tôt ou tard attaquer de manière ciblée par l’IA ! Ces derniers mois, dans le monde des cryptos, un projet se fait piller chaque mois. C’est putain de près de devenir la norme. À chaque piratage, une société de sécurité publie un rapport, les petits investisseurs crient « la décentralisation n’est pas responsable », puis le projet suivant se fait dépouiller à son tour ! Dix ans à triturer l’écosystème crypto, et tout ça pour des besoins fictifs. Au final, tout le monde travaille pour la Corée du Nord ! Prenons la faille EIP-7702 exploitée par les hackers cette fois-ci. Cette mise à niveau permet à un contrat d’exercer n’importe quelle fonction à la place de votre clé privée. Avec une seule signature. Et en plus, c’est dissimulé dans le code. Pour les autorisations ERC20, on peut encore les détecter et les révoquer. La délégation 7702, impossible à détecter. Elle n’apparaît pas dans la liste des autorisations : elle fait partie du code lui-même. Avant, pour trouver une faille, les hackers devaient lire le code ligne par ligne, puis vérifier manuellement. Et maintenant ? L’IA le lit pour eux. En masse. Elle teste protocole par protocole. Une attaque ciblée, ça veut dire : je ne suis pas tombé sur toi par hasard, je t’ai choisi. Regardons maintenant le bilan de ces dix dernières années. « Code is law » a été réfuté à moitié : derrière la loi, il y a la police ; derrière le code, il n’y a que du code. « Ton portefeuille est vraiment à toi », réfuté aussi : après 7702, ton portefeuille peut ne plus t’obéir. Et le système bancaire serait obsolète ? Quelle blague. Il est ancien parce qu’un État se tient derrière lui. Qu’est-ce qui garantit le dollar ? Les armes nucléaires, les F-35, les porte-avions. Qu’est-ce qui garantit le yuan ? Les Dongfeng, les avions de sixième génération. Qu’est-ce qui garantit l’euro ? Les Rafale, le porte-avions Charles-de-Gaulle. Certains disent que ces monnaies se déprécient. Le rouble, malgré quatre ou cinq ans de guerre minable, ne s’est pas tant déprécié que ça ; le yen, qui ne cesse de baisser, ne s’est jamais effondré non plus. Essayez donc de pirater la banque centrale d’une grande puissance. Si vous osez la voler, elle vous pulvérisera, jusqu’à réduire vos os en poussière. Binance a des armes nucléaires ? Non. Mais ceux qui volent Binance en ont peut-être. Alors, un exchange sans le soutien d’un État, face aux attaques de l’IA, c’est de la viande sur une planche à découper. Au bout du compte, ce marché va converger vers une seule forme : Une blockchain fortement simplifiée. Capable de faire circuler des stablecoins, de vérifier l’identité des utilisateurs et d’être comprise par les régulateurs. Ce n’est pas la foi dans la décentralisation qui a gagné. C’est qu’après l’explosion de toutes les fanfreluches, le marché ne garde que ce qui sert vraiment. La décentralisation est un moyen. Certains en ont fait une religion. Mais la foi ne résiste pas aux attaques ciblées. $BTC {future}(BTCUSDT) #BTC
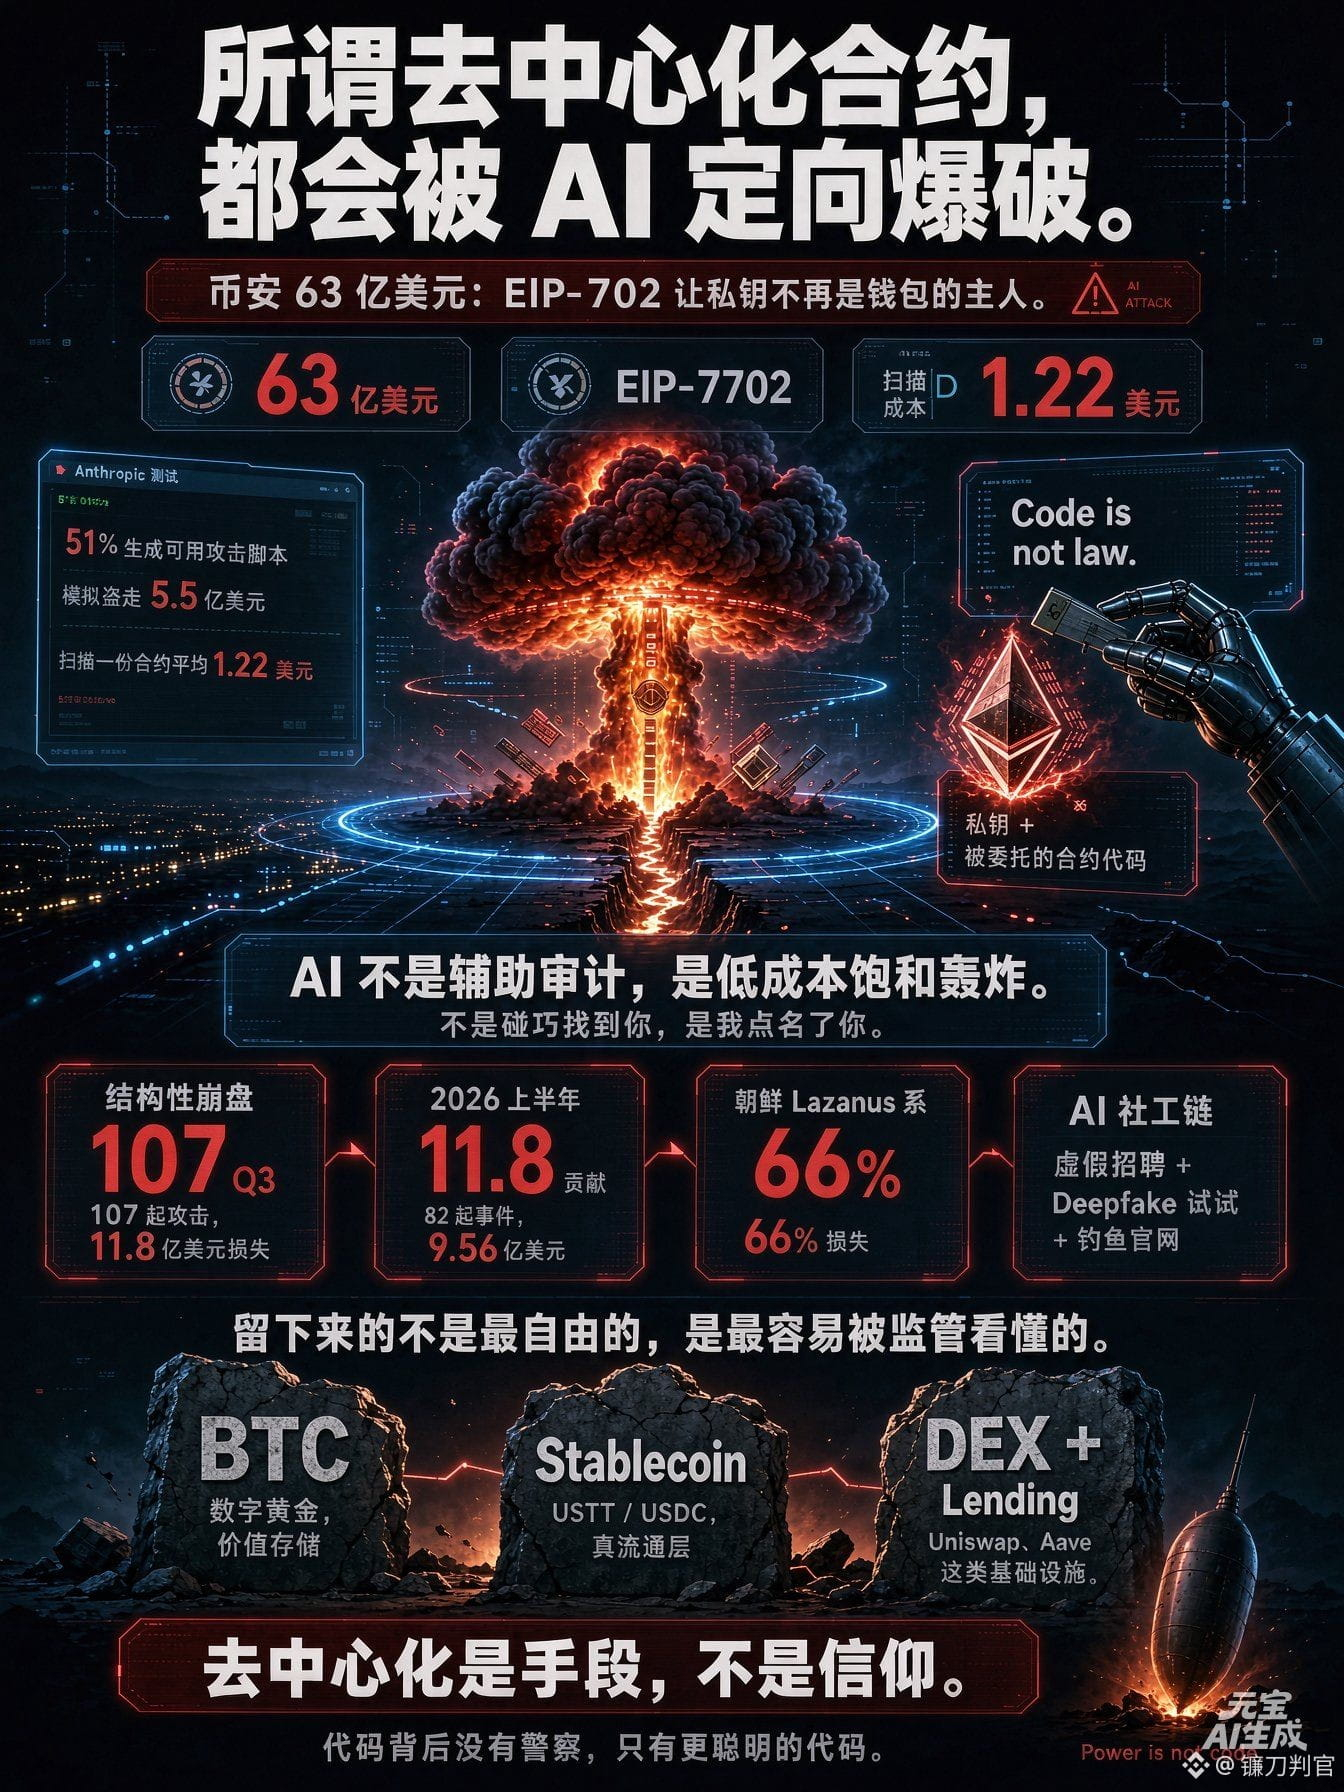
Les prétendus contrats décentralisés se feront tôt ou tard attaquer de manière ciblée par l’IA !

Ces derniers mois, dans le monde des cryptos, un projet se fait piller chaque mois. C’est putain de près de devenir la norme.

À chaque piratage, une société de sécurité publie un rapport, les petits investisseurs crient « la décentralisation n’est pas responsable », puis le projet suivant se fait dépouiller à son tour !

Dix ans à triturer l’écosystème crypto, et tout ça pour des besoins fictifs.

Au final, tout le monde travaille pour la Corée du Nord !

Prenons la faille EIP-7702 exploitée par les hackers cette fois-ci.

Cette mise à niveau permet à un contrat d’exercer n’importe quelle fonction à la place de votre clé privée.
Avec une seule signature.

Et en plus, c’est dissimulé dans le code.

Pour les autorisations ERC20, on peut encore les détecter et les révoquer.

La délégation 7702, impossible à détecter.
Elle n’apparaît pas dans la liste des autorisations : elle fait partie du code lui-même.

Avant, pour trouver une faille, les hackers devaient lire le code ligne par ligne, puis vérifier manuellement.

Et maintenant ?

L’IA le lit pour eux.
En masse.
Elle teste protocole par protocole.

Une attaque ciblée, ça veut dire : je ne suis pas tombé sur toi par hasard, je t’ai choisi.

Regardons maintenant le bilan de ces dix dernières années.

« Code is law » a été réfuté à moitié : derrière la loi, il y a la police ; derrière le code, il n’y a que du code.

« Ton portefeuille est vraiment à toi », réfuté aussi : après 7702, ton portefeuille peut ne plus t’obéir.

Et le système bancaire serait obsolète ? Quelle blague.

Il est ancien parce qu’un État se tient derrière lui.

Qu’est-ce qui garantit le dollar ? Les armes nucléaires, les F-35, les porte-avions.

Qu’est-ce qui garantit le yuan ? Les Dongfeng, les avions de sixième génération.

Qu’est-ce qui garantit l’euro ? Les Rafale, le porte-avions Charles-de-Gaulle.

Certains disent que ces monnaies se déprécient.
Le rouble, malgré quatre ou cinq ans de guerre minable, ne s’est pas tant déprécié que ça ; le yen, qui ne cesse de baisser, ne s’est jamais effondré non plus.

Essayez donc de pirater la banque centrale d’une grande puissance.

Si vous osez la voler, elle vous pulvérisera, jusqu’à réduire vos os en poussière.

Binance a des armes nucléaires ?

Non.

Mais ceux qui volent Binance en ont peut-être.

Alors, un exchange sans le soutien d’un État, face aux attaques de l’IA, c’est de la viande sur une planche à découper.

Au bout du compte, ce marché va converger vers une seule forme :

Une blockchain fortement simplifiée. Capable de faire circuler des stablecoins, de vérifier l’identité des utilisateurs et d’être comprise par les régulateurs.

Ce n’est pas la foi dans la décentralisation qui a gagné.

C’est qu’après l’explosion de toutes les fanfreluches, le marché ne garde que ce qui sert vraiment.

La décentralisation est un moyen.

Certains en ont fait une religion.

Mais la foi ne résiste pas aux attaques ciblées.
$BTC
#BTC
Vérifié
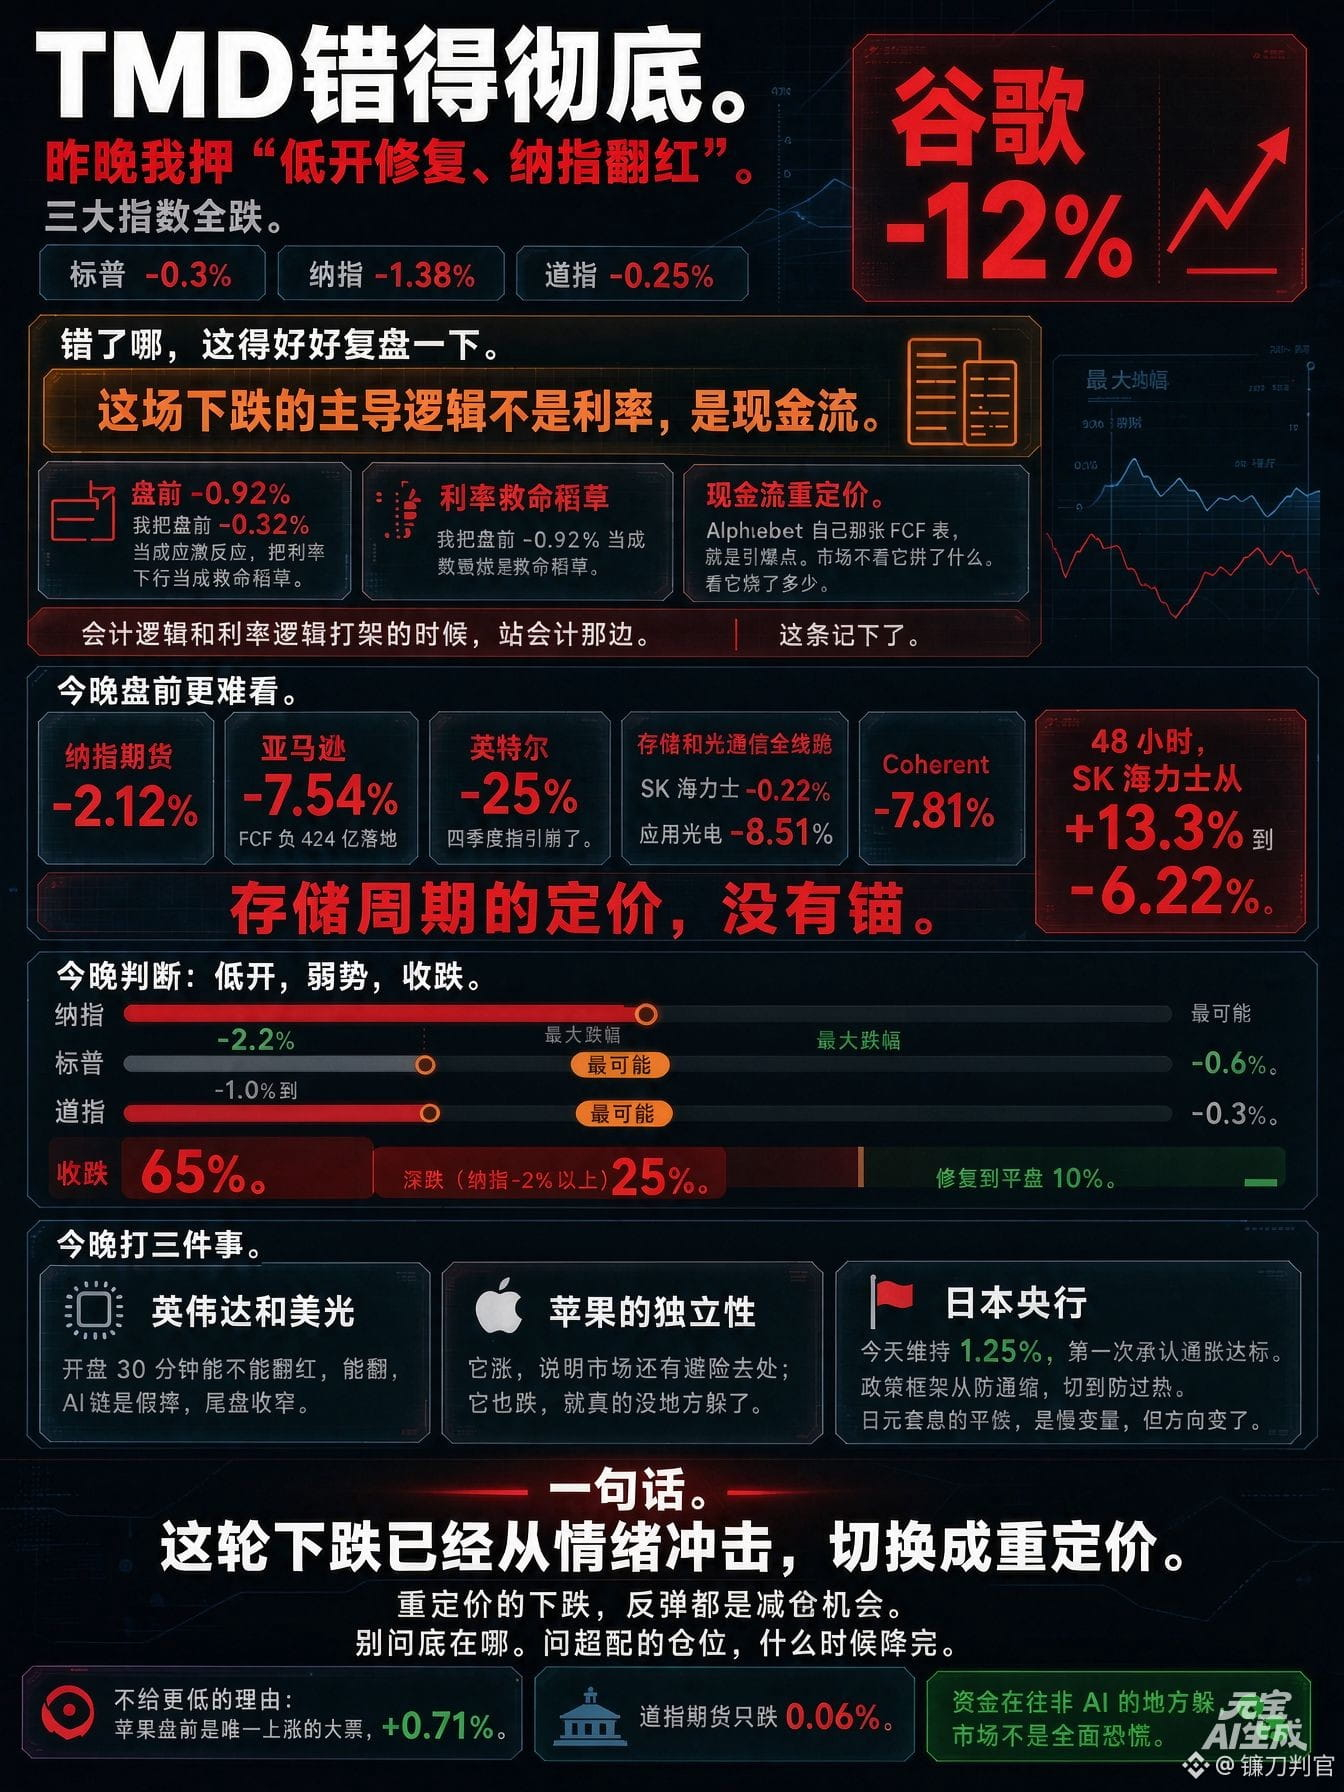
Hier soir, j’ai parié sur une ouverture en baisse suivie d’un rebond, et sur un Nasdaq qui repasserait dans le vert. Putain, je me suis complètement planté. Les trois grands indices ont tous baissé : S&P 500 -0,3 %, Nasdaq -1,38 %, Dow Jones -0,25 %. Le pire, c’est Google, qui a perdu 12 %. Il faut vraiment revenir sur ce qui n’a pas marché. J’ai pris le -0,92 % d’avant l’ouverture pour une réaction de panique et la baisse des taux pour une bouée de sauvetage. Mais le moteur de cette baisse, ce n’étaient pas les taux : c’était les flux de trésorerie. Le tableau des flux de trésorerie disponibles (FCF) d’Alphabet a mis le feu aux poudres. Le marché ne regarde pas ce qu’elle raconte, mais combien elle brûle. Quand la logique comptable et celle des taux s’opposent, il faut se ranger du côté de la comptabilité. C’est noté. Les échanges avant l’ouverture de ce soir sont encore plus inquiétants. Contrats à terme sur le Nasdaq : -2,12 %. Amazon : -7,54 %, avec un FCF négatif de 42,4 milliards. Intel : -25 %, les prévisions pour le quatrième trimestre se sont effondrées. Les valeurs des mémoires et des communications optiques sont toutes à genoux : SK Hynix -6,22 %, Applied Optoelectronics -8,51 %, Coherent -7,81 %. En 48 heures, SK Hynix est passé de +13,3 % à -6,22 %. La valorisation du cycle des mémoires n’a aucun point d’ancrage. Mon scénario pour ce soir : ouverture en baisse, marché faible, clôture en recul. Nasdaq : de -2,2 % à -0,5 %, avec -1,2 % comme scénario le plus probable. S&P 500 : de -1,0 % à -0,2 %, avec -0,6 % comme scénario le plus probable. Dow Jones : de -0,8 % à +0,2 %, avec -0,3 % comme scénario le plus probable. 65 % de chances de clôturer en baisse. 25 % de chances d’une forte baisse (Nasdaq à -2 % ou moins). 10 % de chances d’un rebond jusqu’à l’équilibre. Pourquoi je ne table pas sur une baisse plus forte : Apple est la seule grande valeur en hausse avant l’ouverture, à +0,71 %. Les contrats à terme sur le Dow ne reculent que de 0,06 %. Les capitaux se réfugient dans les secteurs non liés à l’IA : le marché n’est pas en panique généralisée. Mais pas de faux espoirs de rebond non plus. L’enquête de Bank of America vient de paraître : la surpondération des valeurs technologiques est à son plus haut depuis août 2020. Qui dit surpondération dit absence d’acheteurs pour amortir la chute en cas de ventes paniques. Tom Lee appelle à acheter la baisse. Il l’a déjà fait l’an dernier, avec un taux de réussite moyen. Par ailleurs, la Banque du Japon a maintenu aujourd’hui son taux à 1,25 % et reconnu pour la première fois que l’inflation avait atteint son objectif. Le cadre de politique monétaire passe de la lutte contre la déflation à celle contre la surchauffe. Le dénouement des opérations de portage en yens est un facteur lent, mais la direction a changé. Trois choses à surveiller ce soir. Nvidia et Micron peuvent-elles repasser dans le vert dans les 30 premières minutes de cotation ? Si oui, la baisse des valeurs liées à l’IA n’est qu’un faux départ et les pertes se réduiront en fin de séance. L’indépendance d’Apple : si elle monte, cela montre qu’il reste un refuge sur le marché ; si elle baisse aussi, il n’y aura vraiment plus nulle part où se cacher. En un mot : Cette baisse est passée du choc émotionnel à une réévaluation des prix. Lors d’une baisse liée à une réévaluation, chaque rebond est une occasion de réduire ses positions. Ne demandez pas où se trouve le plancher. Demandez-vous quand les positions surpondérées auront fini de se réduire. $AAPL {future}(AAPLUSDT) #美股财报季
Hier soir, j’ai parié sur une ouverture en baisse suivie d’un rebond, et sur un Nasdaq qui repasserait dans le vert.

Putain, je me suis complètement planté.

Les trois grands indices ont tous baissé : S&P 500 -0,3 %, Nasdaq -1,38 %, Dow Jones -0,25 %.

Le pire, c’est Google, qui a perdu 12 %.

Il faut vraiment revenir sur ce qui n’a pas marché.

J’ai pris le -0,92 % d’avant l’ouverture pour une réaction de panique et la baisse des taux pour une bouée de sauvetage.

Mais le moteur de cette baisse, ce n’étaient pas les taux : c’était les flux de trésorerie.

Le tableau des flux de trésorerie disponibles (FCF) d’Alphabet a mis le feu aux poudres. Le marché ne regarde pas ce qu’elle raconte, mais combien elle brûle.

Quand la logique comptable et celle des taux s’opposent, il faut se ranger du côté de la comptabilité. C’est noté.

Les échanges avant l’ouverture de ce soir sont encore plus inquiétants.

Contrats à terme sur le Nasdaq : -2,12 %. Amazon : -7,54 %, avec un FCF négatif de 42,4 milliards. Intel : -25 %, les prévisions pour le quatrième trimestre se sont effondrées.

Les valeurs des mémoires et des communications optiques sont toutes à genoux : SK Hynix -6,22 %, Applied Optoelectronics -8,51 %, Coherent -7,81 %.

En 48 heures, SK Hynix est passé de +13,3 % à -6,22 %. La valorisation du cycle des mémoires n’a aucun point d’ancrage.

Mon scénario pour ce soir : ouverture en baisse, marché faible, clôture en recul.

Nasdaq : de -2,2 % à -0,5 %, avec -1,2 % comme scénario le plus probable.

S&P 500 : de -1,0 % à -0,2 %, avec -0,6 % comme scénario le plus probable.

Dow Jones : de -0,8 % à +0,2 %, avec -0,3 % comme scénario le plus probable.

65 % de chances de clôturer en baisse. 25 % de chances d’une forte baisse (Nasdaq à -2 % ou moins). 10 % de chances d’un rebond jusqu’à l’équilibre.

Pourquoi je ne table pas sur une baisse plus forte : Apple est la seule grande valeur en hausse avant l’ouverture, à +0,71 %.
Les contrats à terme sur le Dow ne reculent que de 0,06 %.
Les capitaux se réfugient dans les secteurs non liés à l’IA : le marché n’est pas en panique généralisée.

Mais pas de faux espoirs de rebond non plus.

L’enquête de Bank of America vient de paraître : la surpondération des valeurs technologiques est à son plus haut depuis août 2020.

Qui dit surpondération dit absence d’acheteurs pour amortir la chute en cas de ventes paniques.
Tom Lee appelle à acheter la baisse. Il l’a déjà fait l’an dernier, avec un taux de réussite moyen.

Par ailleurs, la Banque du Japon a maintenu aujourd’hui son taux à 1,25 % et reconnu pour la première fois que l’inflation avait atteint son objectif.

Le cadre de politique monétaire passe de la lutte contre la déflation à celle contre la surchauffe. Le dénouement des opérations de portage en yens est un facteur lent, mais la direction a changé.

Trois choses à surveiller ce soir.

Nvidia et Micron peuvent-elles repasser dans le vert dans les 30 premières minutes de cotation ? Si oui, la baisse des valeurs liées à l’IA n’est qu’un faux départ et les pertes se réduiront en fin de séance.

L’indépendance d’Apple : si elle monte, cela montre qu’il reste un refuge sur le marché ; si elle baisse aussi, il n’y aura vraiment plus nulle part où se cacher.

En un mot :

Cette baisse est passée du choc émotionnel à une réévaluation des prix.

Lors d’une baisse liée à une réévaluation, chaque rebond est une occasion de réduire ses positions.

Ne demandez pas où se trouve le plancher. Demandez-vous quand les positions surpondérées auront fini de se réduire.
$AAPL
#美股财报季
镰刀判官
·
--
Hier soir, j’ai parié sur une ouverture en hausse, une évolution latérale avant le FOMC, une volatilité accrue après la décision, des prises de bénéfices en fin de séance pour éviter les résultats, et une clôture dans le vert.

En réalité : S&P 500 +0,28 %, Nasdaq +0,27 %, Dow Jones +0,19 %, trois séances de hausse consécutives. Les trois indices sont restés dans la fourchette prévue, et le Dow Jones a été exact au centième près.

Trois sur trois.

Mais il y a un élément dans la structure qui va à l’encontre de mon scénario et que je dois relever : le Nasdaq n’a gagné que 0,27 %, ce qui en fait le plus faible des trois.

Pourquoi ? Parce que les résultats d’Alphabet et de Microsoft étaient attendus après la clôture. Hier soir, le Nasdaq n’avait pas encore commencé à intégrer les mauvaises nouvelles.

Les données de ce matin ont envoyé au marché deux signaux contradictoires.

Les chiffres mensuels : en septembre, l’indice PCE global s’est établi à 3,6 %, et le PCE de base à 0,3 % et 3,1 %, exactement comme prévu. Pas de surprise, donc pas de nouvelle pression en faveur d’une hausse des taux.

Ce sont les chiffres trimestriels qui comptent : le PCE de base est passé de 3,3 % à 2,5 %, et l’indice des prix PCE de 5,0 % à 2,1 %.

C’est le point que même la personne la plus hawkish de ce rapport doit reconnaître : l’inflation trimestrielle ralentit rapidement.

Mais une fissure apparaît du côté de la croissance.

Le PIB à 3,4 % dépasse les attentes, mais le PCE réel de septembre est à 0,0 % en variation mensuelle et les revenus personnels n’ont progressé que de 0,2 %.

La croissance du troisième trimestre est venue des deux premiers mois ; en septembre, elle s’est arrêtée.

La croissance est « forte en chiffres réalisés », et non « en train de s’accélérer ».

Le marché obligataire a donné la réponse en premier : le rendement des bons du Trésor à 10 ans recule et se dirige sous les 5 %.

« Croissance forte, inflation en baisse » : c’est la meilleure combinaison macroéconomique que les valeurs de croissance puissent espérer.

Pourtant, le Nasdaq perdait précisément 0,92 % avant l’ouverture.

Pourquoi ? Hier soir, les résultats d’Alphabet et de Microsoft ont mis sur la table la question des dépenses massives dans l’IA. La baisse avant l’ouverture est une réaction à chaud, pas un ajustement des cours déjà achevé.

Alors, pour ce soir, je mise sur une ouverture en baisse suivie d’un rebond, avec un Nasdaq qui repasse dans le vert.

S&P 500 : de -0,3 % à +0,5 %, avec +0,2 % comme scénario le plus probable.

Nasdaq : de -0,6 % à +0,6 %, avec +0,2 % comme scénario le plus probable.

Dow Jones : de -0,2 % à +0,3 %, avec +0,1 % comme scénario le plus probable.

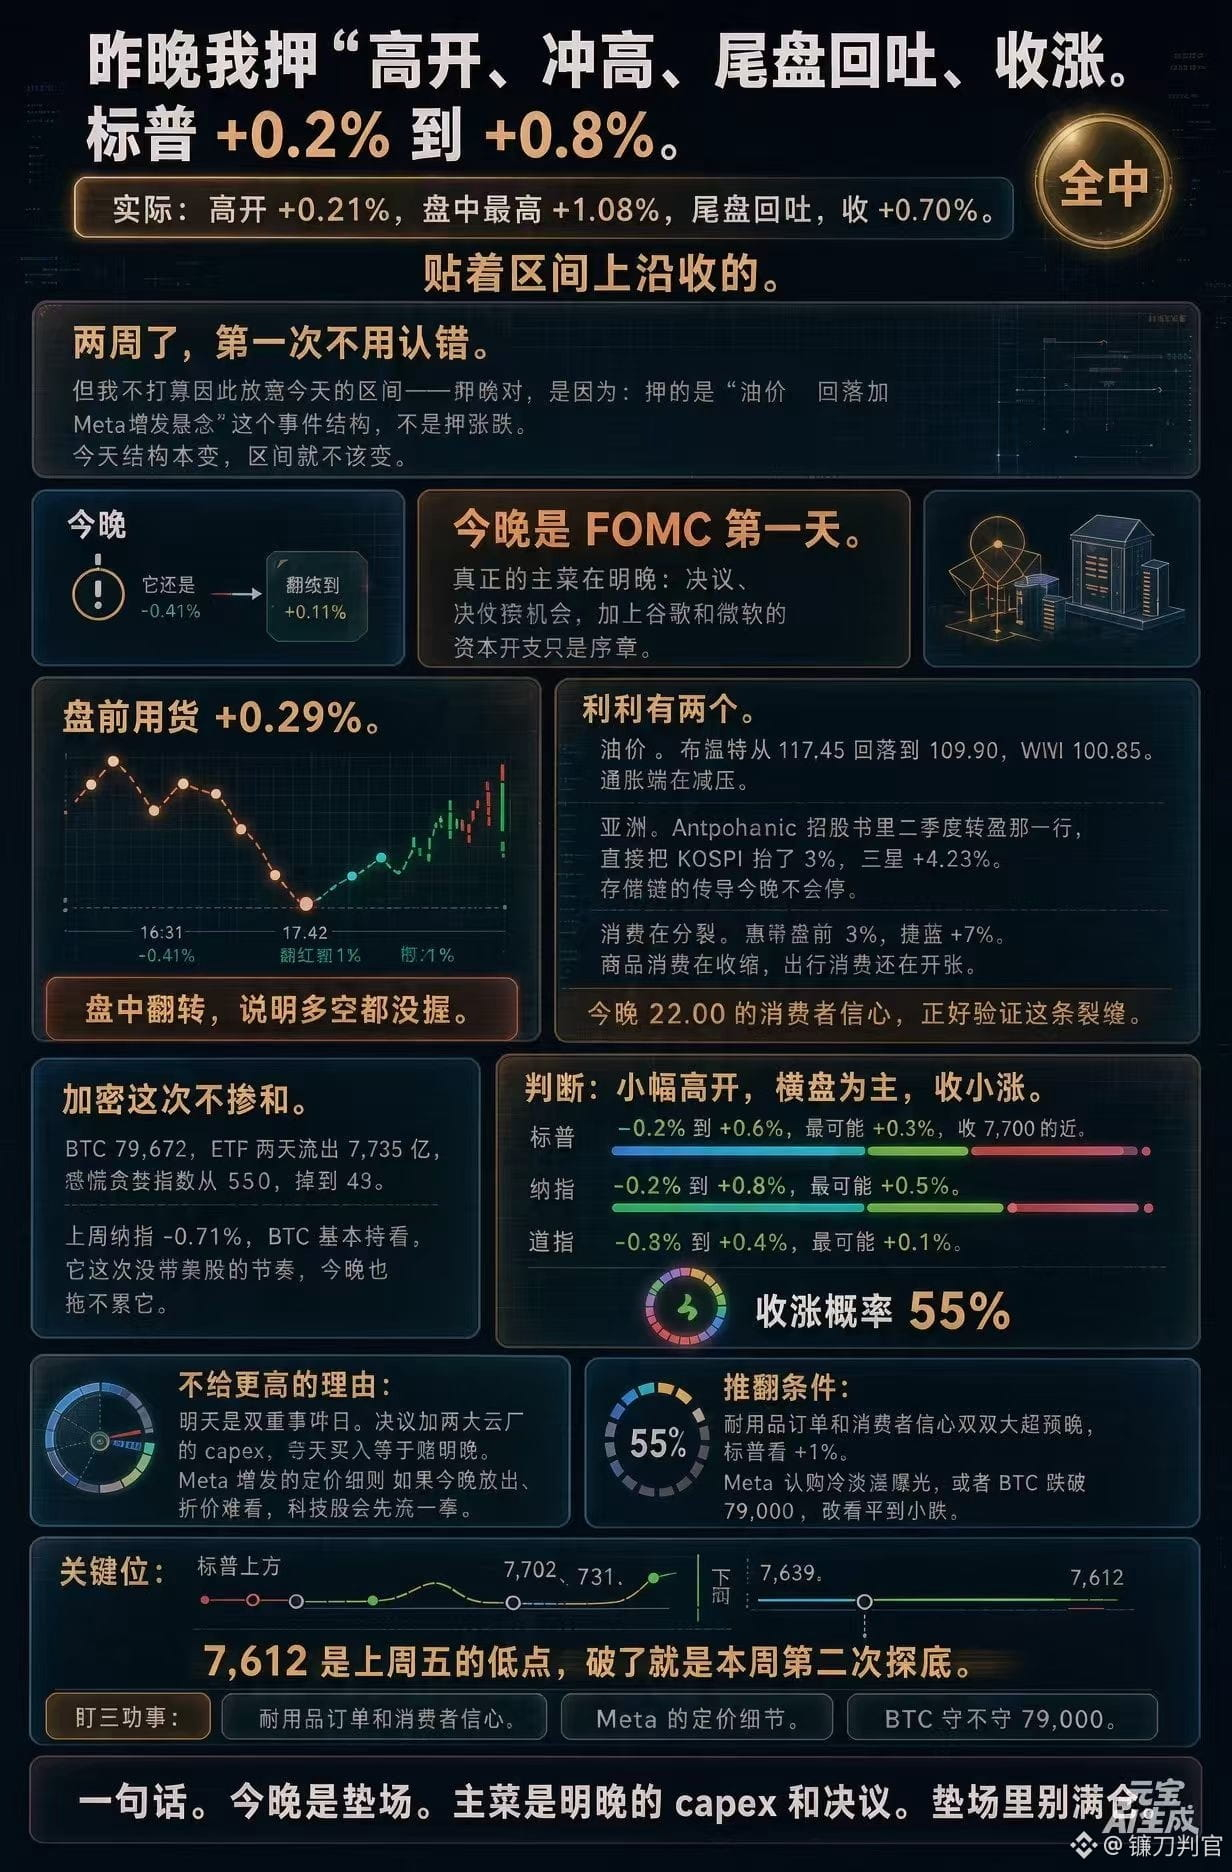
Probabilité d’une clôture en hausse : 55 %.

Pourquoi ne pas miser davantage ? Les résultats d’Amazon seront publiés après la clôture. Parmi les quatre géants, c’est le seul qui n’a pas encore franchi l’obstacle du FCF soulevé par la FTC. Ce soir, certains réduiront forcément leurs positions en fin de séance pour s’en protéger.

Scénario invalidé si : le Nasdaq est toujours sous -0,5 % 30 minutes après l’ouverture. Cela signifierait que le marché ne croit pas au scénario de rebond ; la séance serait alors baissière, avec un S&P 500 à -0,8 %.

À l’inverse, si le rendement à 10 ans continue de baisser et que le Nasdaq repasse dans le vert dans l’heure qui suit l’ouverture, le S&P 500 pourrait atteindre +0,5 %.

Niveaux clés : S&P 500 à 7 744, avec une résistance à 7 757 — le sommet du 21 octobre, qui pourrait former un double sommet. En dessous : 7 700 et 7 677.
$QQQ

#股票财报季
Tout ce qu’il y a de plus honnête dans le monde des cryptos se trouve sur ce graphique. Acheter au plus bas ➔ Racheter au plus bas ➔ Miser le tout ➔ Couper ses pertes ➔ Vendre à découvert. Les gros acteurs ont transféré avec précision l’argent de votre portefeuille vers leur compte. $BTC {future}(BTCUSDT) #BTC
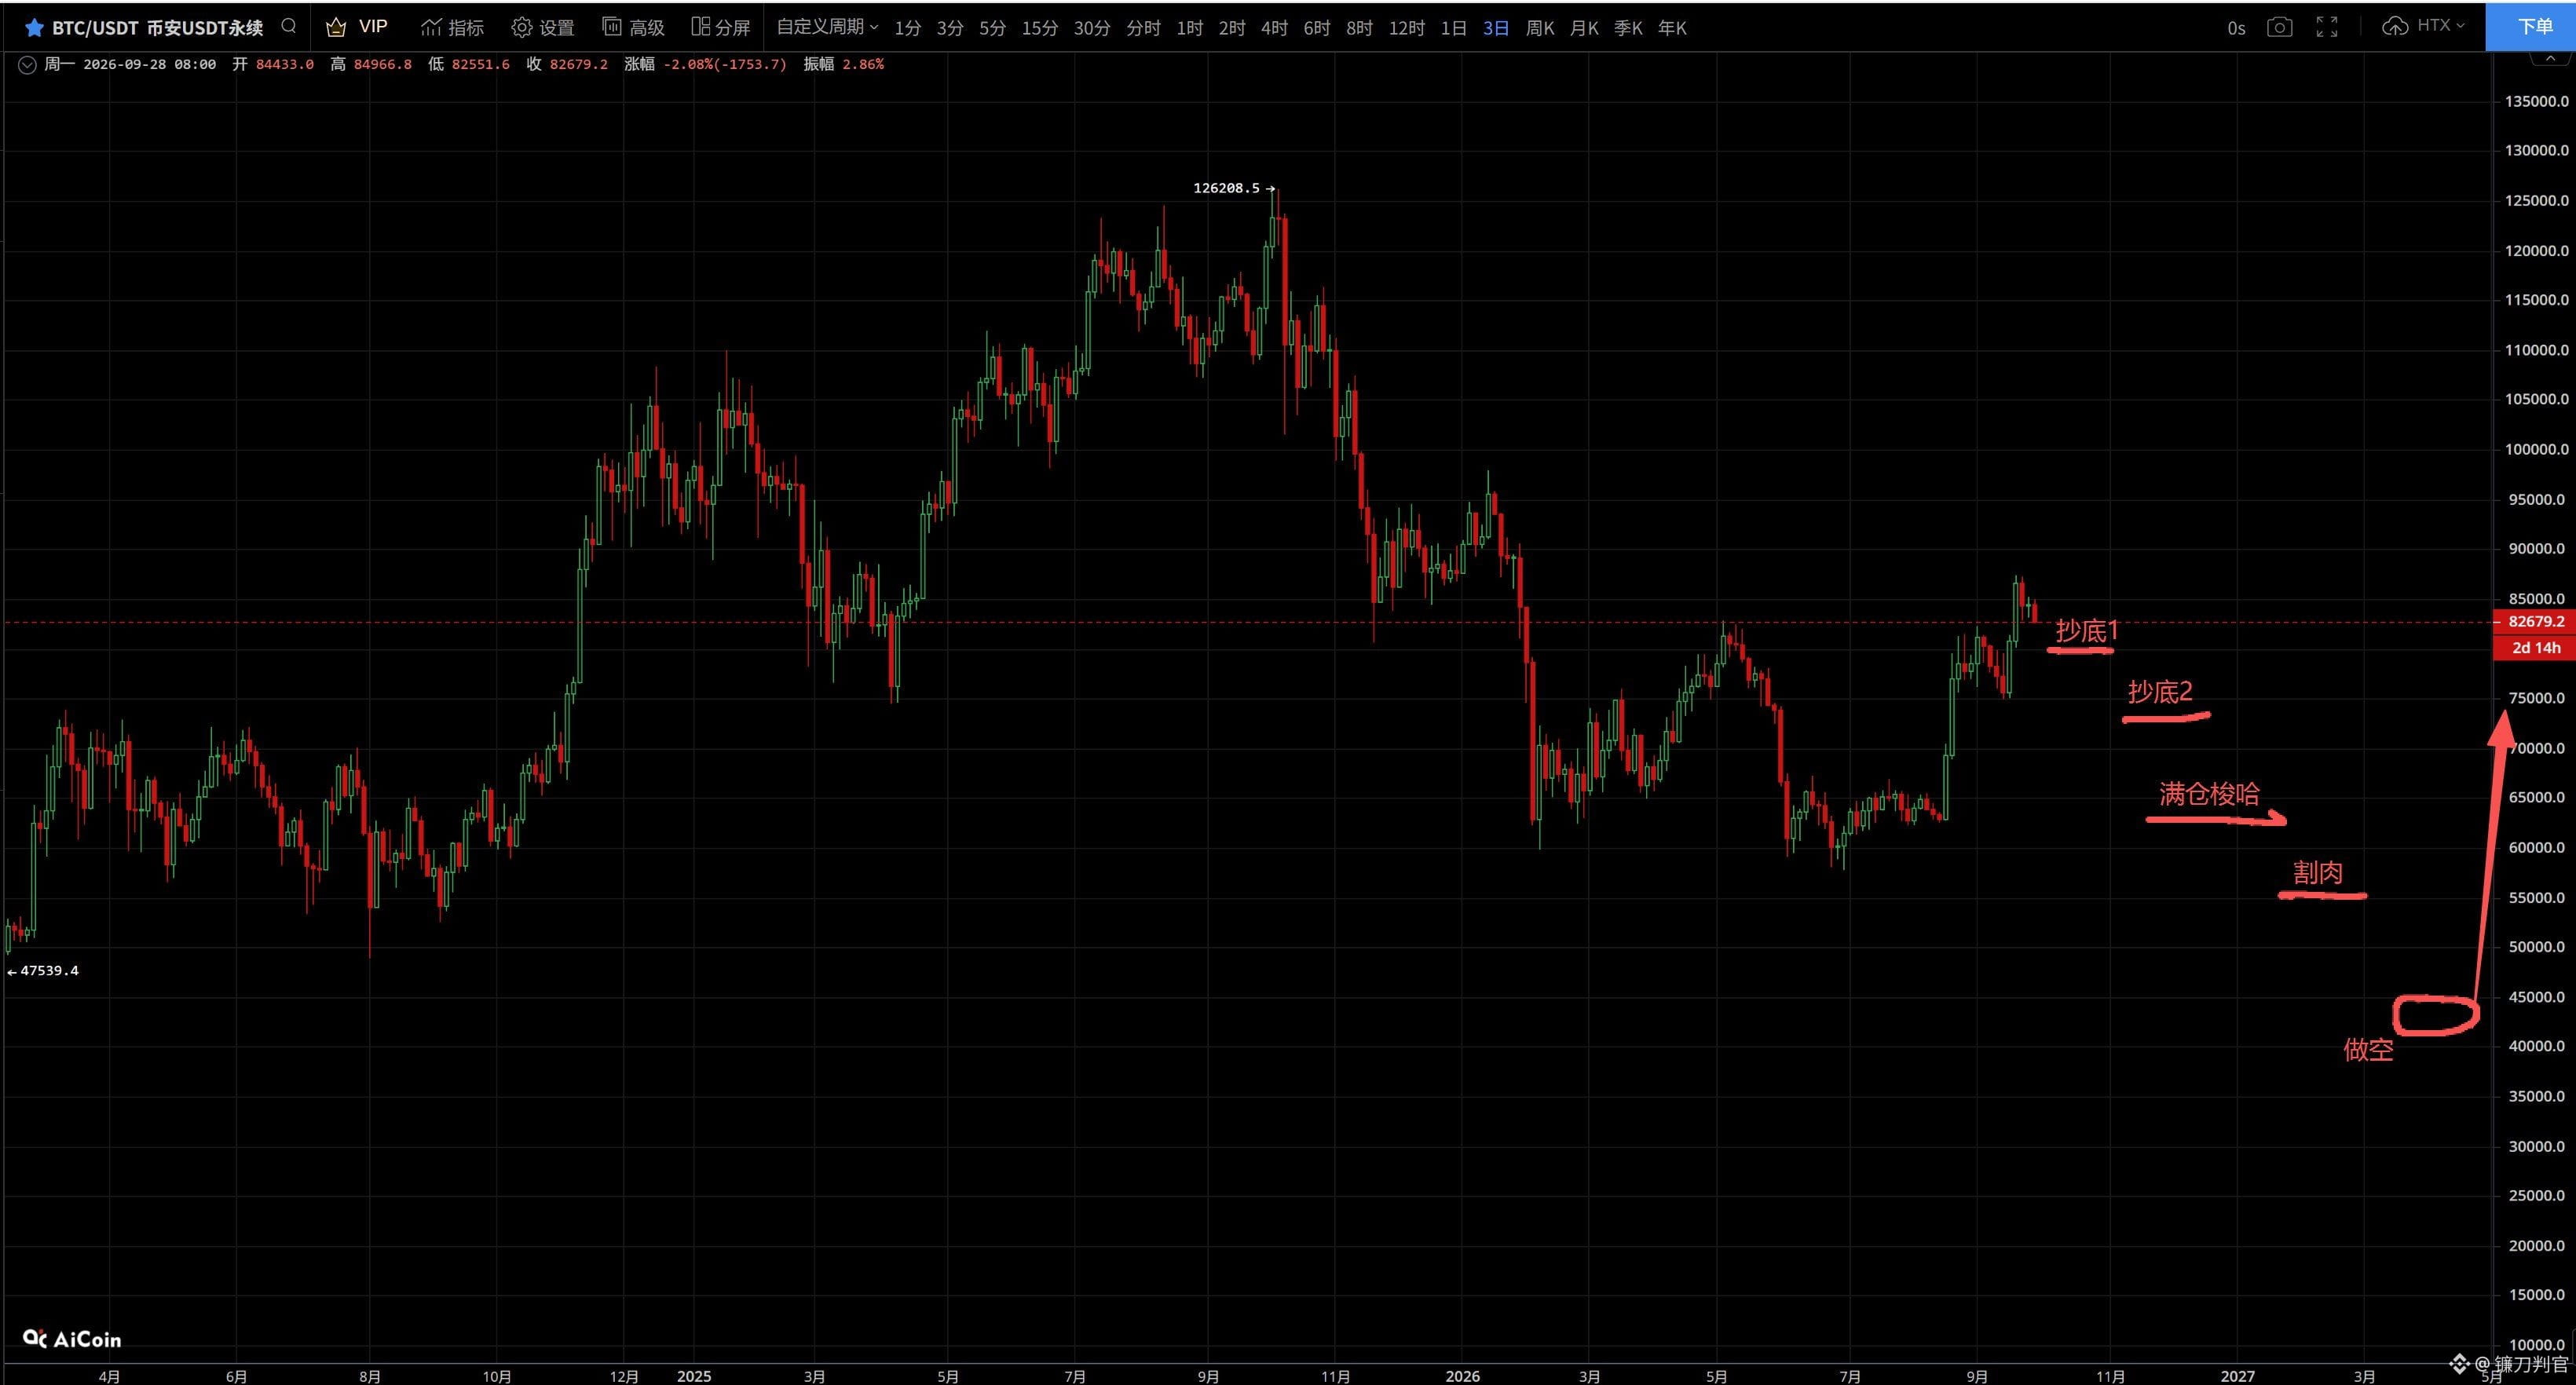
Tout ce qu’il y a de plus honnête dans le monde des cryptos se trouve sur ce graphique.

Acheter au plus bas ➔ Racheter au plus bas ➔ Miser le tout ➔ Couper ses pertes ➔ Vendre à découvert.

Les gros acteurs ont transféré avec précision l’argent de votre portefeuille vers leur compte.
$BTC
#BTC
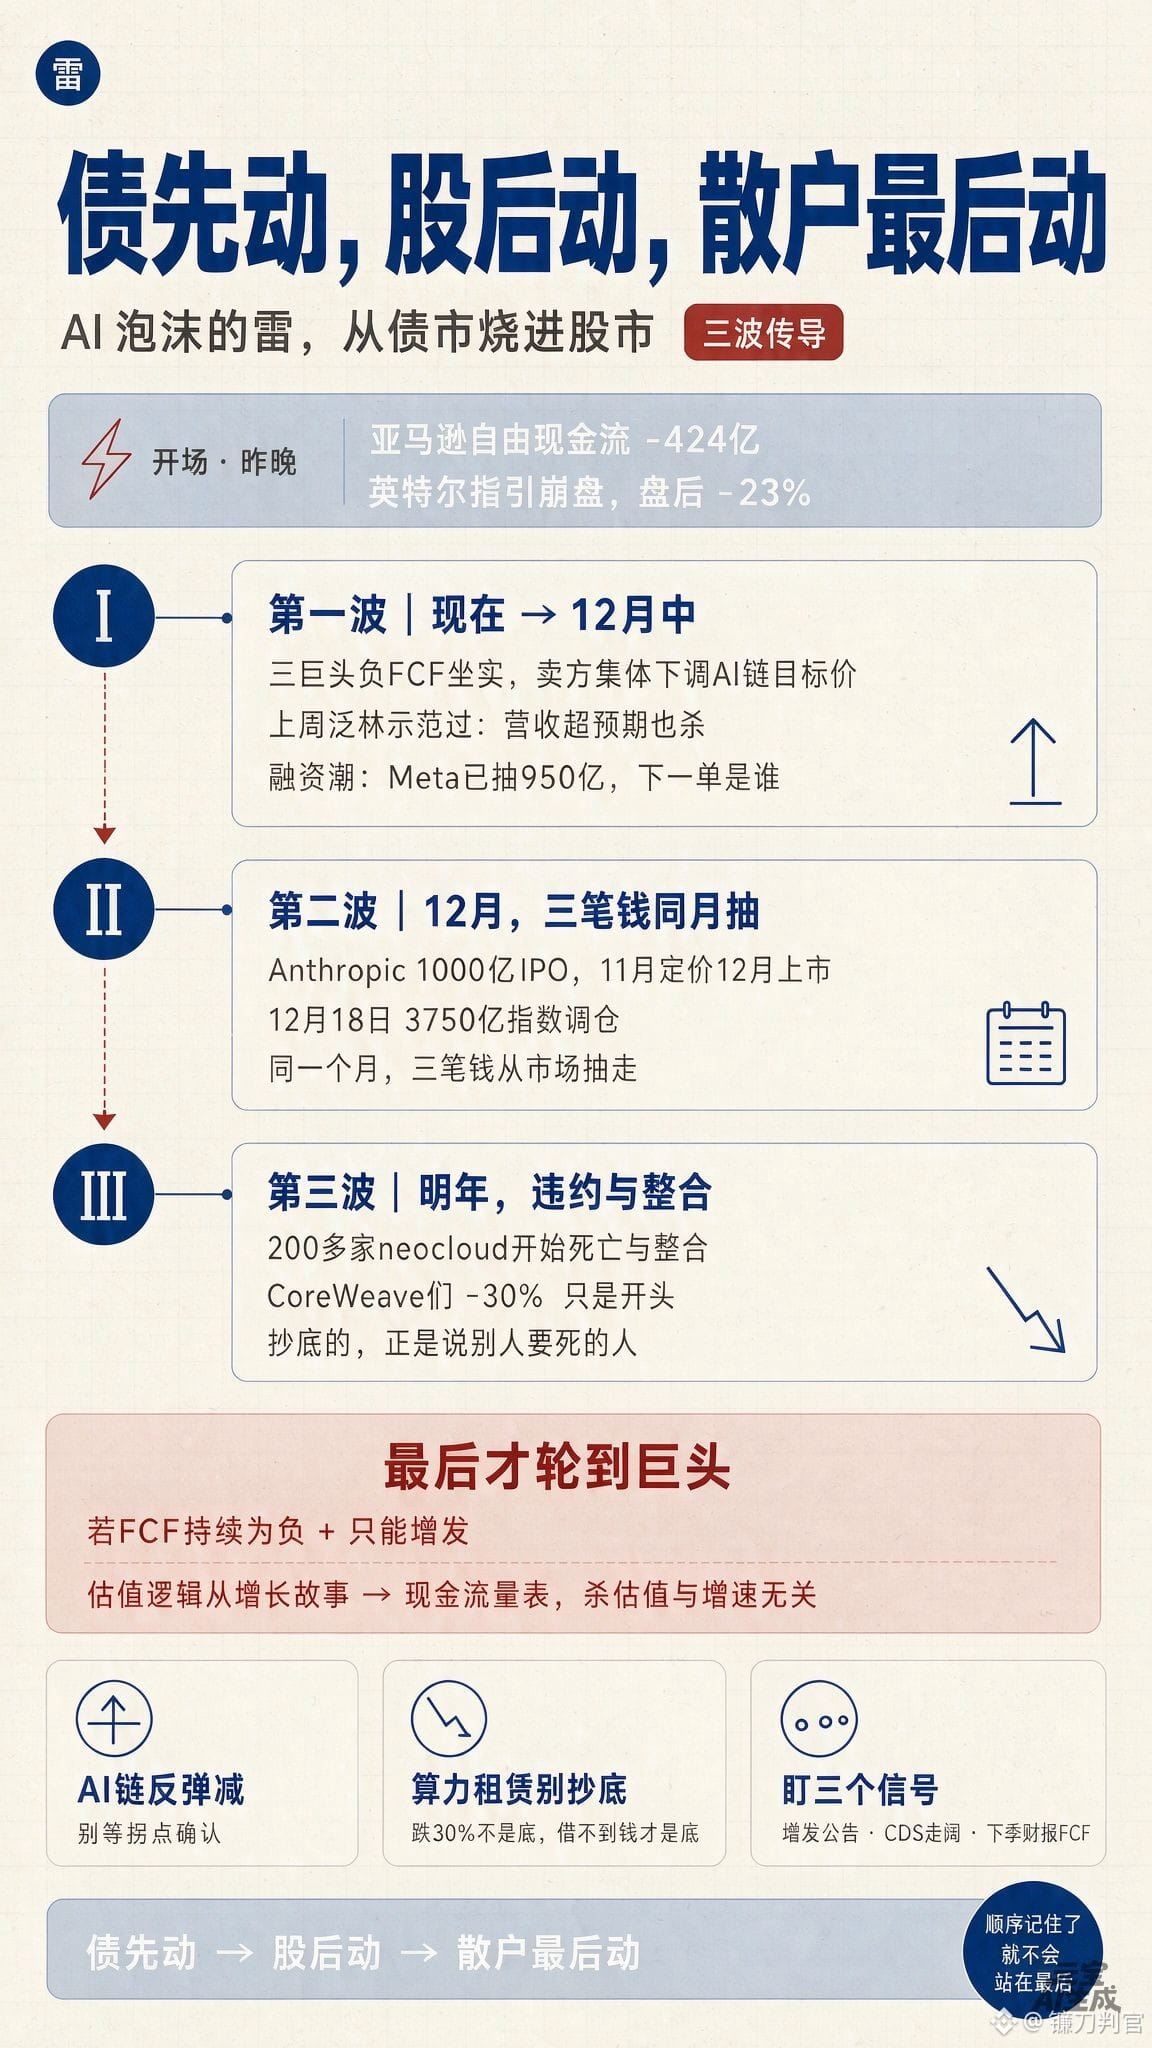
La bombe de la bulle de l’IA vient officiellement de passer du marché obligataire au marché des actions. Comment ? Voir mon précédent article, je ne vais pas me répéter ici. Les deux coups de tonnerre d’hier soir n’étaient qu’un début : le flux de trésorerie disponible d’Amazon est négatif de 42,4 milliards, les prévisions d’Intel se sont effondrées et son action a chuté de 23 % après la clôture. Alors, que va-t-il se passer ensuite ? Première vague : elle commence maintenant et durera jusqu’à la mi-décembre. Les flux de trésorerie disponibles négatifs des trois géants sont désormais confirmés ; les analystes vendeurs vont collectivement abaisser leurs objectifs de cours pour la chaîne de valeur de l’IA. Lam Research nous en a déjà donné un aperçu la semaine dernière : même avec un chiffre d’affaires supérieur aux prévisions, l’action s’est fait massacrer. Puis viendra la vague de financement. Meta a levé 95 milliards : ce n’est que la première opération. Alphabet va-t-il suivre et émettre des actions ? Et Amazon ? Avec 400 milliards de dépenses d’investissement par an, l’argent des actionnaires ne suffira plus ; la prochaine source de financement sera le marché obligataire. Quand les émissions obligataires se multiplieront, les écarts de crédit s’élargiront encore. Deuxième vague : décembre. Deux événements majeurs se télescopent sur la même période. L’introduction en Bourse d’Anthropic, à hauteur de 100 milliards : prix fixé en novembre, cotation en décembre, et des liquidités aspirées hors du marché. À cela s’ajoute le rééquilibrage indiciel du 18 décembre, d’un montant de 375 milliards. Le même mois, trois opérations vont aspirer de l’argent hors du marché. Troisième vague : l’année prochaine. Les fournisseurs de puissance de calcul commenceront à faire défaut et à se consolider. Comme l’a dit Musk : plus de 200 entreprises de neocloud, vouées à disparaître ou à se consolider. Les CoreWeave et autres qui perdent 30 % en un mois, ce n’est que le début. Ne prenez pas cette phrase pour un avertissement. C’est l’annonce de futures acquisitions. Musk possède X et xAI, et va bientôt les fusionner avec SpaceX. Ce qui lui manque, c’est de la puissance de calcul et des centres de données. Quand la vague de faillites arrivera, les GPU, les centres de données et la fibre optique seront tous bradés. Ceux qui disent que les autres vont mourir sont souvent ceux qui se préparent à acheter à bon compte. Puis les banques et les fonds obligataires qui leur ont prêté de l’argent seront à leur tour touchés. C’est ainsi que s’est terminée la crise de Lucent. Les géants eux-mêmes ne seront touchés qu’en dernier. Si les flux de trésorerie disponibles restent négatifs et qu’ils ne peuvent que continuer à émettre des actions, la logique de valorisation changera complètement : on passera d’un récit de croissance au tableau des flux de trésorerie. À ce moment-là, la dévalorisation n’aura rien à voir avec le taux de croissance ni avec les hausses ou les baisses du marché : il suffira qu’un signe négatif apparaisse pour que l’action se fasse massacrer. Pour ceux qui en détiennent, trois conseils. Pour les positions liées à la chaîne de valeur de l’IA, allégez lors des rebonds ; n’attendez pas la confirmation d’un retournement. Dans cette chaîne, le retournement commence toujours par la dette. Pour le neocloud et la location de puissance de calcul, ne cherchez pas à acheter au creux. Une baisse de 30 % ne marque pas le plancher ; le plancher, c’est quand on ne peut plus emprunter. Surveillez trois signaux : les annonces d’émissions d’actions, l’élargissement des écarts de CDS et la ligne des flux de trésorerie disponibles dans les prochains résultats trimestriels. La dette bouge d’abord, les actions ensuite, et les petits investisseurs en dernier. Retenez cet ordre, et vous ne serez pas le dernier à réagir. $NVDA {future}(NVDAUSDT) $ANTHROPIC {future}(ANTHROPICUSDT)
La bombe de la bulle de l’IA vient officiellement de passer du marché obligataire au marché des actions.

Comment ? Voir mon précédent article, je ne vais pas me répéter ici.

Les deux coups de tonnerre d’hier soir n’étaient qu’un début : le flux de trésorerie disponible d’Amazon est négatif de 42,4 milliards, les prévisions d’Intel se sont effondrées et son action a chuté de 23 % après la clôture.

Alors, que va-t-il se passer ensuite ?

Première vague : elle commence maintenant et durera jusqu’à la mi-décembre.

Les flux de trésorerie disponibles négatifs des trois géants sont désormais confirmés ; les analystes vendeurs vont collectivement abaisser leurs objectifs de cours pour la chaîne de valeur de l’IA.

Lam Research nous en a déjà donné un aperçu la semaine dernière : même avec un chiffre d’affaires supérieur aux prévisions, l’action s’est fait massacrer.

Puis viendra la vague de financement.

Meta a levé 95 milliards : ce n’est que la première opération.

Alphabet va-t-il suivre et émettre des actions ? Et Amazon ? Avec 400 milliards de dépenses d’investissement par an, l’argent des actionnaires ne suffira plus ; la prochaine source de financement sera le marché obligataire.

Quand les émissions obligataires se multiplieront, les écarts de crédit s’élargiront encore.

Deuxième vague : décembre.

Deux événements majeurs se télescopent sur la même période.

L’introduction en Bourse d’Anthropic, à hauteur de 100 milliards : prix fixé en novembre, cotation en décembre, et des liquidités aspirées hors du marché.

À cela s’ajoute le rééquilibrage indiciel du 18 décembre, d’un montant de 375 milliards.

Le même mois, trois opérations vont aspirer de l’argent hors du marché.

Troisième vague : l’année prochaine.

Les fournisseurs de puissance de calcul commenceront à faire défaut et à se consolider.

Comme l’a dit Musk : plus de 200 entreprises de neocloud, vouées à disparaître ou à se consolider. Les CoreWeave et autres qui perdent 30 % en un mois, ce n’est que le début.

Ne prenez pas cette phrase pour un avertissement.

C’est l’annonce de futures acquisitions.

Musk possède X et xAI, et va bientôt les fusionner avec SpaceX. Ce qui lui manque, c’est de la puissance de calcul et des centres de données.

Quand la vague de faillites arrivera, les GPU, les centres de données et la fibre optique seront tous bradés.

Ceux qui disent que les autres vont mourir sont souvent ceux qui se préparent à acheter à bon compte.

Puis les banques et les fonds obligataires qui leur ont prêté de l’argent seront à leur tour touchés. C’est ainsi que s’est terminée la crise de Lucent.

Les géants eux-mêmes ne seront touchés qu’en dernier.

Si les flux de trésorerie disponibles restent négatifs et qu’ils ne peuvent que continuer à émettre des actions, la logique de valorisation changera complètement : on passera d’un récit de croissance au tableau des flux de trésorerie.

À ce moment-là, la dévalorisation n’aura rien à voir avec le taux de croissance ni avec les hausses ou les baisses du marché : il suffira qu’un signe négatif apparaisse pour que l’action se fasse massacrer.

Pour ceux qui en détiennent, trois conseils.

Pour les positions liées à la chaîne de valeur de l’IA, allégez lors des rebonds ; n’attendez pas la confirmation d’un retournement. Dans cette chaîne, le retournement commence toujours par la dette.

Pour le neocloud et la location de puissance de calcul, ne cherchez pas à acheter au creux. Une baisse de 30 % ne marque pas le plancher ; le plancher, c’est quand on ne peut plus emprunter.

Surveillez trois signaux : les annonces d’émissions d’actions, l’élargissement des écarts de CDS et la ligne des flux de trésorerie disponibles dans les prochains résultats trimestriels.

La dette bouge d’abord, les actions ensuite, et les petits investisseurs en dernier.

Retenez cet ordre, et vous ne serez pas le dernier à réagir.
$NVDA
$ANTHROPIC
镰刀判官
·
--
Le risque de l’IA ne se trouve pas en Bourse, mais sur le marché obligataire.
Il s’est passé quelque chose d’étrange récemment.
Aucune entreprise de l’IA n’a fait défaut, mais dans le marché obligataire américain, l’écart de taux des obligations à haut rendement liées à l’IA a bondi de 55 points de base en une semaine, pour atteindre 377 points de base.
Qu’est-ce qu’un écart de taux ?
Autrement dit, combien d’intérêts de plus faut-il payer pour emprunter des dollars dans le secteur de l’IA que pour emprunter auprès de l’emprunteur le plus solvable ?
Plus l’écart est important, moins les prêteurs sont rassurés.
Les obligations pourries les moins bien notées, classées CCC, affichent un rendement qui grimpe à 15,85 %.

En clair : pour emprunter 100 dollars dans l’IA, il faut payer plus de 15 dollars d’intérêts par an pour que quelqu’un accepte de prêter.

Et ce n’est pas tout.

Le volume hebdomadaire des transactions sur les CDS liés à l’IA est passé de 2 milliards de dollars en juillet à 9 milliards en quatre mois, soit plus du double.
Vérifié
Hier soir, j’ai parié sur une ouverture en hausse, une évolution latérale avant le FOMC, une volatilité accrue après la décision, des prises de bénéfices en fin de séance pour éviter les résultats, et une clôture dans le vert. En réalité : S&P 500 +0,28 %, Nasdaq +0,27 %, Dow Jones +0,19 %, trois séances de hausse consécutives. Les trois indices sont restés dans la fourchette prévue, et le Dow Jones a été exact au centième près. Trois sur trois. Mais il y a un élément dans la structure qui va à l’encontre de mon scénario et que je dois relever : le Nasdaq n’a gagné que 0,27 %, ce qui en fait le plus faible des trois. Pourquoi ? Parce que les résultats d’Alphabet et de Microsoft étaient attendus après la clôture. Hier soir, le Nasdaq n’avait pas encore commencé à intégrer les mauvaises nouvelles. Les données de ce matin ont envoyé au marché deux signaux contradictoires. Les chiffres mensuels : en septembre, l’indice PCE global s’est établi à 3,6 %, et le PCE de base à 0,3 % et 3,1 %, exactement comme prévu. Pas de surprise, donc pas de nouvelle pression en faveur d’une hausse des taux. Ce sont les chiffres trimestriels qui comptent : le PCE de base est passé de 3,3 % à 2,5 %, et l’indice des prix PCE de 5,0 % à 2,1 %. C’est le point que même la personne la plus hawkish de ce rapport doit reconnaître : l’inflation trimestrielle ralentit rapidement. Mais une fissure apparaît du côté de la croissance. Le PIB à 3,4 % dépasse les attentes, mais le PCE réel de septembre est à 0,0 % en variation mensuelle et les revenus personnels n’ont progressé que de 0,2 %. La croissance du troisième trimestre est venue des deux premiers mois ; en septembre, elle s’est arrêtée. La croissance est « forte en chiffres réalisés », et non « en train de s’accélérer ». Le marché obligataire a donné la réponse en premier : le rendement des bons du Trésor à 10 ans recule et se dirige sous les 5 %. « Croissance forte, inflation en baisse » : c’est la meilleure combinaison macroéconomique que les valeurs de croissance puissent espérer. Pourtant, le Nasdaq perdait précisément 0,92 % avant l’ouverture. Pourquoi ? Hier soir, les résultats d’Alphabet et de Microsoft ont mis sur la table la question des dépenses massives dans l’IA. La baisse avant l’ouverture est une réaction à chaud, pas un ajustement des cours déjà achevé. Alors, pour ce soir, je mise sur une ouverture en baisse suivie d’un rebond, avec un Nasdaq qui repasse dans le vert. S&P 500 : de -0,3 % à +0,5 %, avec +0,2 % comme scénario le plus probable. Nasdaq : de -0,6 % à +0,6 %, avec +0,2 % comme scénario le plus probable. Dow Jones : de -0,2 % à +0,3 %, avec +0,1 % comme scénario le plus probable. Probabilité d’une clôture en hausse : 55 %. Pourquoi ne pas miser davantage ? Les résultats d’Amazon seront publiés après la clôture. Parmi les quatre géants, c’est le seul qui n’a pas encore franchi l’obstacle du FCF soulevé par la FTC. Ce soir, certains réduiront forcément leurs positions en fin de séance pour s’en protéger. Scénario invalidé si : le Nasdaq est toujours sous -0,5 % 30 minutes après l’ouverture. Cela signifierait que le marché ne croit pas au scénario de rebond ; la séance serait alors baissière, avec un S&P 500 à -0,8 %. À l’inverse, si le rendement à 10 ans continue de baisser et que le Nasdaq repasse dans le vert dans l’heure qui suit l’ouverture, le S&P 500 pourrait atteindre +0,5 %. Niveaux clés : S&P 500 à 7 744, avec une résistance à 7 757 — le sommet du 21 octobre, qui pourrait former un double sommet. En dessous : 7 700 et 7 677. $QQQ {future}(QQQUSDT) #股票财报季
Hier soir, j’ai parié sur une ouverture en hausse, une évolution latérale avant le FOMC, une volatilité accrue après la décision, des prises de bénéfices en fin de séance pour éviter les résultats, et une clôture dans le vert.

En réalité : S&P 500 +0,28 %, Nasdaq +0,27 %, Dow Jones +0,19 %, trois séances de hausse consécutives. Les trois indices sont restés dans la fourchette prévue, et le Dow Jones a été exact au centième près.

Trois sur trois.

Mais il y a un élément dans la structure qui va à l’encontre de mon scénario et que je dois relever : le Nasdaq n’a gagné que 0,27 %, ce qui en fait le plus faible des trois.

Pourquoi ? Parce que les résultats d’Alphabet et de Microsoft étaient attendus après la clôture. Hier soir, le Nasdaq n’avait pas encore commencé à intégrer les mauvaises nouvelles.

Les données de ce matin ont envoyé au marché deux signaux contradictoires.

Les chiffres mensuels : en septembre, l’indice PCE global s’est établi à 3,6 %, et le PCE de base à 0,3 % et 3,1 %, exactement comme prévu. Pas de surprise, donc pas de nouvelle pression en faveur d’une hausse des taux.

Ce sont les chiffres trimestriels qui comptent : le PCE de base est passé de 3,3 % à 2,5 %, et l’indice des prix PCE de 5,0 % à 2,1 %.

C’est le point que même la personne la plus hawkish de ce rapport doit reconnaître : l’inflation trimestrielle ralentit rapidement.

Mais une fissure apparaît du côté de la croissance.

Le PIB à 3,4 % dépasse les attentes, mais le PCE réel de septembre est à 0,0 % en variation mensuelle et les revenus personnels n’ont progressé que de 0,2 %.

La croissance du troisième trimestre est venue des deux premiers mois ; en septembre, elle s’est arrêtée.

La croissance est « forte en chiffres réalisés », et non « en train de s’accélérer ».

Le marché obligataire a donné la réponse en premier : le rendement des bons du Trésor à 10 ans recule et se dirige sous les 5 %.

« Croissance forte, inflation en baisse » : c’est la meilleure combinaison macroéconomique que les valeurs de croissance puissent espérer.

Pourtant, le Nasdaq perdait précisément 0,92 % avant l’ouverture.

Pourquoi ? Hier soir, les résultats d’Alphabet et de Microsoft ont mis sur la table la question des dépenses massives dans l’IA. La baisse avant l’ouverture est une réaction à chaud, pas un ajustement des cours déjà achevé.

Alors, pour ce soir, je mise sur une ouverture en baisse suivie d’un rebond, avec un Nasdaq qui repasse dans le vert.

S&P 500 : de -0,3 % à +0,5 %, avec +0,2 % comme scénario le plus probable.

Nasdaq : de -0,6 % à +0,6 %, avec +0,2 % comme scénario le plus probable.

Dow Jones : de -0,2 % à +0,3 %, avec +0,1 % comme scénario le plus probable.

Probabilité d’une clôture en hausse : 55 %.

Pourquoi ne pas miser davantage ? Les résultats d’Amazon seront publiés après la clôture. Parmi les quatre géants, c’est le seul qui n’a pas encore franchi l’obstacle du FCF soulevé par la FTC. Ce soir, certains réduiront forcément leurs positions en fin de séance pour s’en protéger.

Scénario invalidé si : le Nasdaq est toujours sous -0,5 % 30 minutes après l’ouverture. Cela signifierait que le marché ne croit pas au scénario de rebond ; la séance serait alors baissière, avec un S&P 500 à -0,8 %.

À l’inverse, si le rendement à 10 ans continue de baisser et que le Nasdaq repasse dans le vert dans l’heure qui suit l’ouverture, le S&P 500 pourrait atteindre +0,5 %.

Niveaux clés : S&P 500 à 7 744, avec une résistance à 7 757 — le sommet du 21 octobre, qui pourrait former un double sommet. En dessous : 7 700 et 7 677.
$QQQ
#股票财报季
镰刀判官
·
--
Hier soir, je pariais sur une légère ouverture en hausse : S&P 500 à +0,3 %, clôture autour de 7 700

Résultat : ouverture à +0,30 %, exactement comme prévu. Clôture à +0,60 %, à 7 722,60

Trois bonnes prévisions de direction d’affilée. Mais cela fait trois jours que la clôture frôle le haut de la fourchette

La troisième fois, ce n’est plus une coïncidence : le marché est plus fort que mon cadre d’analyse

Alors, je révise ce cadre : je remonte toute la fourchette d’un cran pour ce soir

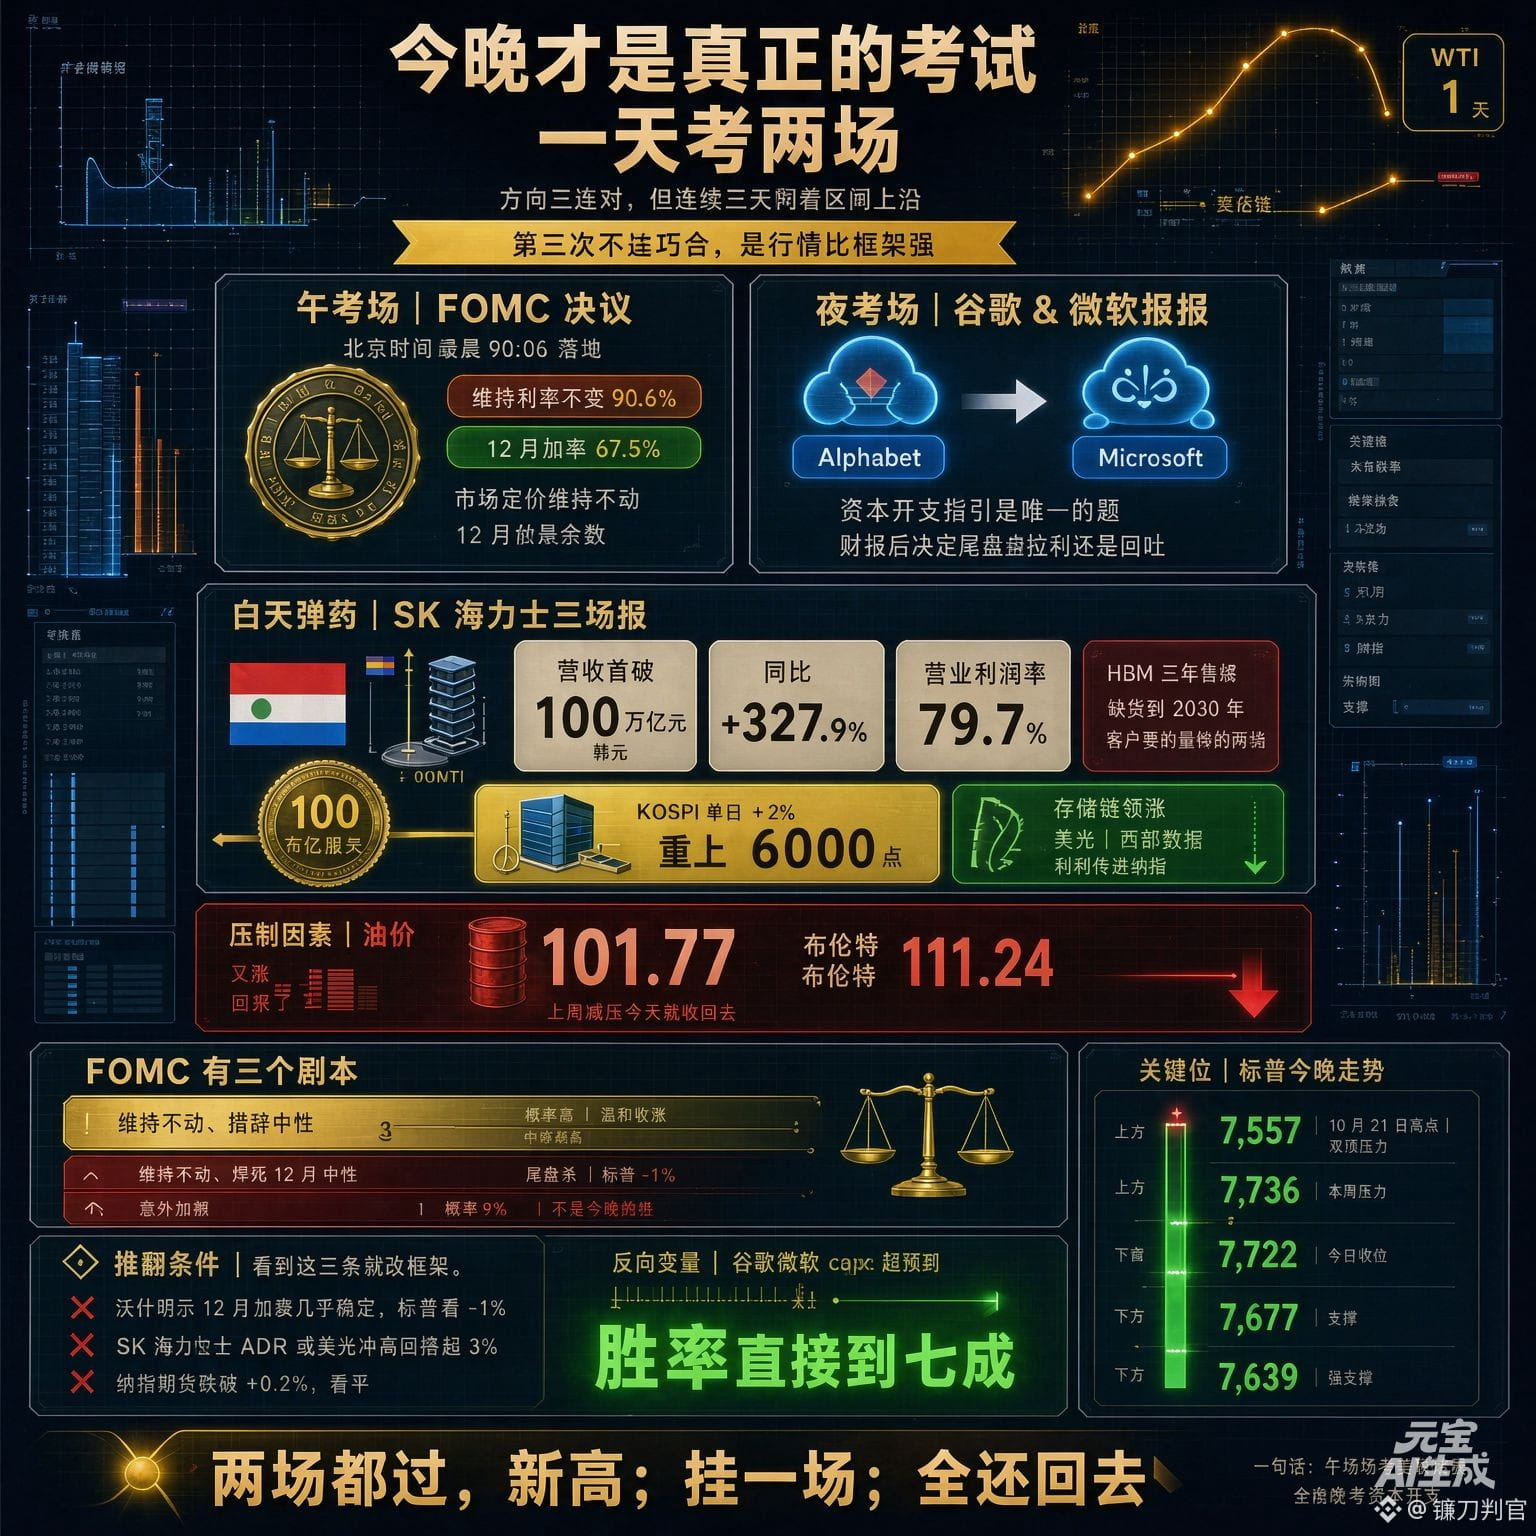
C’est ce soir que se joue le véritable examen de la semaine, avec deux épreuves en une journée

Épreuve de midi : décision du FOMC, annoncée à 02 h 00, heure de Pékin. Le marché estime à 90,6 % la probabilité d’un statu quo et à 67,5 % celle d’une hausse des taux en décembre

Épreuve de nuit : après 04 h 00, résultats de Google et de Microsoft. Les prévisions de dépenses d’investissement sont la seule question qui compte

Si les deux épreuves sont réussies, la semaine se termine sur un nouveau sommet
Si l’une échoue, tous les gains de la semaine seront effacés

Commençons par les munitions du jour

Les résultats du troisième trimestre de SK Hynix sont les plus explosifs que j’aie vus cette année

Le chiffre d’affaires a dépassé pour la première fois les 100 000 milliards de wons, en hausse de 327,9 % sur un an.
La marge opérationnelle atteint 79,7 % — parmi les grandes entreprises mondiales, seule Micron fait mieux

La direction a directement répondu à la thèse selon laquelle « le marché de la mémoire a atteint son sommet » : la production de HBM est vendue pour les trois prochaines années, les pénuries dureront jusqu’en 2030 et les clients demandent deux fois plus que l’offre disponible

Puis l’entreprise a annoncé 100 000 milliards de wons de retours aux actionnaires

Le KOSPI a gagné 6 % en une séance et a repassé la barre des 6 000 points

Les investisseurs coréens ont voté avec leurs pieds : pour eux, le cycle de la mémoire n’est pas terminé

Ce catalyseur positif de ce soir devrait se transmettre à Nasdaq via Micron, SanDisk et Western Digital

Mais les facteurs de pression sont aussi de retour

Le pétrole. Le WTI à 101,77, le Brent à 111,24, tous deux encore en hausse de 2 %. Le répit de la semaine dernière s’est déjà envolé aujourd’hui

Prévision : ouverture en hausse, les valeurs de la mémoire en tête, marché stable avant le FOMC, volatilité en hausse après la décision, puis prises de bénéfices en fin de séance avant les résultats. Clôture en hausse.

S&P 500 : de -0,1 % à +0,8 %, scénario le plus probable à +0,4 %, clôture autour de 7 753

Nasdaq : de 0 à +1,2 %, scénario le plus probable à +0,8 %

Dow Jones : de -0,2 % à +0,5 %, scénario le plus probable à +0,2 %

Probabilité de clôture en hausse : 60 %

Trois scénarios pour le FOMC

Statu quo et ton neutre : scénario le plus probable. Le marché pousse un soupir de soulagement et clôture en légère hausse

Statu quo, mais Warsh ferme définitivement la porte à une hausse en décembre. Ventes en fin de séance, S&P 500 à -1 %

Hausse surprise des taux. Probabilité : 9 %. Dans ce cas, ce ne sera pas seulement l’affaire de ce soir, mais celle de toute la décennie

Je mise sur le premier scénario

Conditions d’invalidation : si Warsh indique clairement qu’une hausse en décembre est quasiment certaine, le S&P 500 pourrait tomber à -1 % ; si l’ADR de SK Hynix ou Micron recule de plus de 3 % après avoir grimpé, cela signifierait que le rebond des valeurs de la mémoire est un faux départ et que le Nasdaq passera dans le rouge
Si les contrats à terme sur le Nasdaq passent sous +0,2 %, scénario stable

$SKHY

#谷歌财报能否守住基本盘
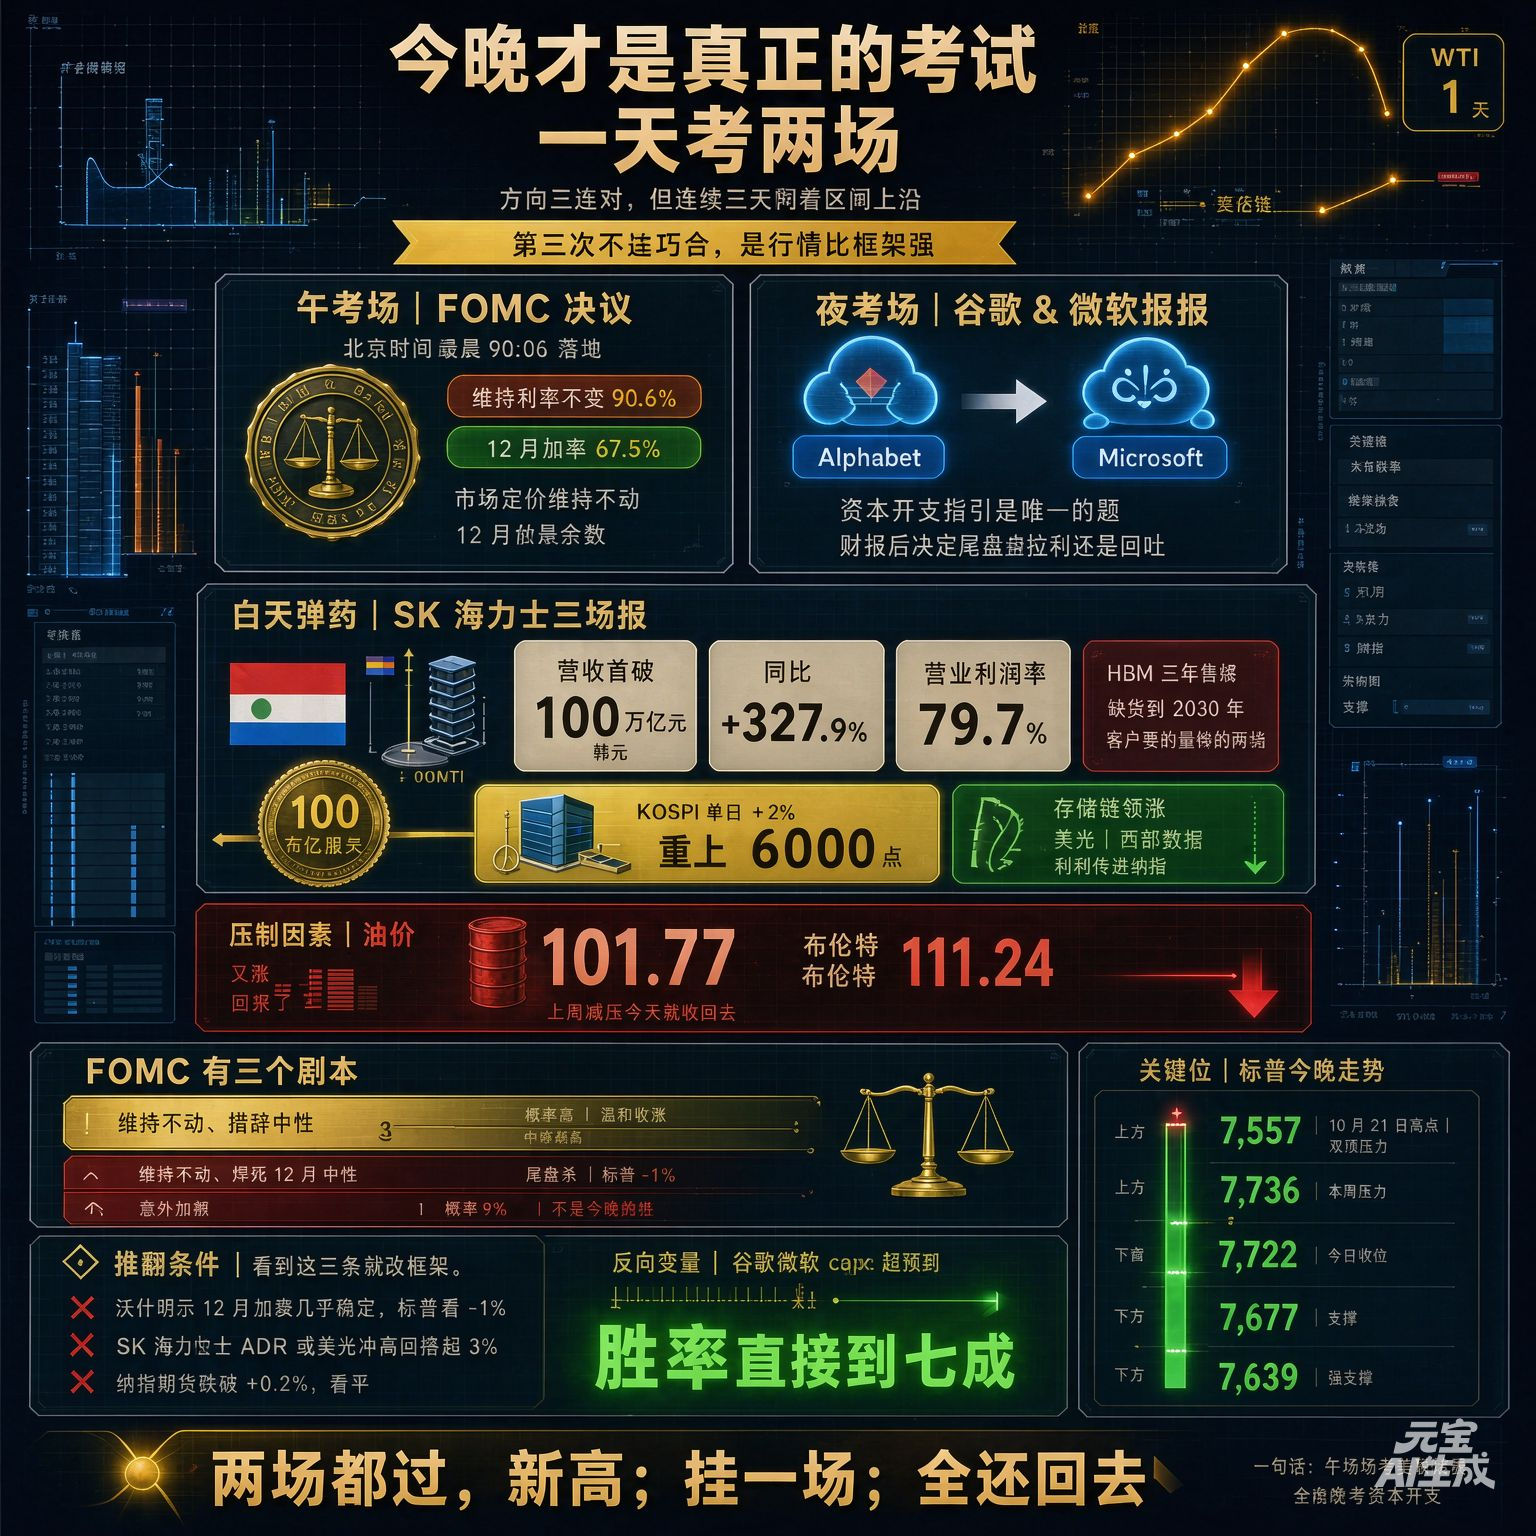
Vérifié
Article
Le risque de l’IA ne se trouve pas en Bourse, mais sur le marché obligataire.Il s’est passé quelque chose d’étrange récemment. Aucune entreprise de l’IA n’a fait défaut, mais dans le marché obligataire américain, l’écart de taux des obligations à haut rendement liées à l’IA a bondi de 55 points de base en une semaine, pour atteindre 377 points de base. Qu’est-ce qu’un écart de taux ? Autrement dit, combien d’intérêts de plus faut-il payer pour emprunter des dollars dans le secteur de l’IA que pour emprunter auprès de l’emprunteur le plus solvable ? Plus l’écart est important, moins les prêteurs sont rassurés. Les obligations pourries les moins bien notées, classées CCC, affichent un rendement qui grimpe à 15,85 %. En clair : pour emprunter 100 dollars dans l’IA, il faut payer plus de 15 dollars d’intérêts par an pour que quelqu’un accepte de prêter. Et ce n’est pas tout. Le volume hebdomadaire des transactions sur les CDS liés à l’IA est passé de 2 milliards de dollars en juillet à 9 milliards en quatre mois, soit plus du double.

Le risque de l’IA ne se trouve pas en Bourse, mais sur le marché obligataire.

Il s’est passé quelque chose d’étrange récemment.
Aucune entreprise de l’IA n’a fait défaut, mais dans le marché obligataire américain, l’écart de taux des obligations à haut rendement liées à l’IA a bondi de 55 points de base en une semaine, pour atteindre 377 points de base.
Qu’est-ce qu’un écart de taux ?
Autrement dit, combien d’intérêts de plus faut-il payer pour emprunter des dollars dans le secteur de l’IA que pour emprunter auprès de l’emprunteur le plus solvable ?
Plus l’écart est important, moins les prêteurs sont rassurés.
Les obligations pourries les moins bien notées, classées CCC, affichent un rendement qui grimpe à 15,85 %.
En clair : pour emprunter 100 dollars dans l’IA, il faut payer plus de 15 dollars d’intérêts par an pour que quelqu’un accepte de prêter.
Et ce n’est pas tout.
Le volume hebdomadaire des transactions sur les CDS liés à l’IA est passé de 2 milliards de dollars en juillet à 9 milliards en quatre mois, soit plus du double.
Article
Le véritable événement de la nuit dernière, ce n’était pas la Fed. C’est le tableau des flux de trésorerie disponible d’Alphabet.Le véritable événement de la nuit dernière, ce n’était pas la Fed. C’est le tableau des flux de trésorerie disponible d’Alphabet. Elle a ramené à la comptabilité une question qui planait depuis des mois — « L’IA brûle tellement d’argent, mais jusqu’où peut-on tenir ? » — en la faisant passer du récit aux comptes. Ce soir, c’est au tour d’Amazon. Si l’entreprise affiche elle aussi un FCF négatif, alors là, ça va vraiment foutre le bordel. D’abord, la Fed : considérez-la simplement comme un élément de décor. La décision a été adoptée par 10 voix contre 2. Les taux restent inchangés, entre 3,75 % et 4 %. Waller n’a même pas donné la moindre indication sur la suite et, au passage, a aussi modifié les règles des réunions du FOMC. Après l’annonce de la décision, la probabilité d’une hausse des taux en décembre est passée directement de 67,5 % à plus de 86 %.

Le véritable événement de la nuit dernière, ce n’était pas la Fed. C’est le tableau des flux de trésorerie disponible d’Alphabet.

Le véritable événement de la nuit dernière, ce n’était pas la Fed.
C’est le tableau des flux de trésorerie disponible d’Alphabet.
Elle a ramené à la comptabilité une question qui planait depuis des mois — « L’IA brûle tellement d’argent, mais jusqu’où peut-on tenir ? » — en la faisant passer du récit aux comptes.
Ce soir, c’est au tour d’Amazon. Si l’entreprise affiche elle aussi un FCF négatif, alors là, ça va vraiment foutre le bordel.
D’abord, la Fed : considérez-la simplement comme un élément de décor.
La décision a été adoptée par 10 voix contre 2. Les taux restent inchangés, entre 3,75 % et 4 %. Waller n’a même pas donné la moindre indication sur la suite et, au passage, a aussi modifié les règles des réunions du FOMC.
Après l’annonce de la décision, la probabilité d’une hausse des taux en décembre est passée directement de 67,5 % à plus de 86 %.
GOOGUS-0,86%
Vérifié
Hier soir, je pariais sur une légère ouverture en hausse : S&P 500 à +0,3 %, clôture autour de 7 700 Résultat : ouverture à +0,30 %, exactement comme prévu. Clôture à +0,60 %, à 7 722,60 Trois bonnes prévisions de direction d’affilée. Mais cela fait trois jours que la clôture frôle le haut de la fourchette La troisième fois, ce n’est plus une coïncidence : le marché est plus fort que mon cadre d’analyse Alors, je révise ce cadre : je remonte toute la fourchette d’un cran pour ce soir C’est ce soir que se joue le véritable examen de la semaine, avec deux épreuves en une journée Épreuve de midi : décision du FOMC, annoncée à 02 h 00, heure de Pékin. Le marché estime à 90,6 % la probabilité d’un statu quo et à 67,5 % celle d’une hausse des taux en décembre Épreuve de nuit : après 04 h 00, résultats de Google et de Microsoft. Les prévisions de dépenses d’investissement sont la seule question qui compte Si les deux épreuves sont réussies, la semaine se termine sur un nouveau sommet Si l’une échoue, tous les gains de la semaine seront effacés Commençons par les munitions du jour Les résultats du troisième trimestre de SK Hynix sont les plus explosifs que j’aie vus cette année Le chiffre d’affaires a dépassé pour la première fois les 100 000 milliards de wons, en hausse de 327,9 % sur un an. La marge opérationnelle atteint 79,7 % — parmi les grandes entreprises mondiales, seule Micron fait mieux La direction a directement répondu à la thèse selon laquelle « le marché de la mémoire a atteint son sommet » : la production de HBM est vendue pour les trois prochaines années, les pénuries dureront jusqu’en 2030 et les clients demandent deux fois plus que l’offre disponible Puis l’entreprise a annoncé 100 000 milliards de wons de retours aux actionnaires Le KOSPI a gagné 6 % en une séance et a repassé la barre des 6 000 points Les investisseurs coréens ont voté avec leurs pieds : pour eux, le cycle de la mémoire n’est pas terminé Ce catalyseur positif de ce soir devrait se transmettre à Nasdaq via Micron, SanDisk et Western Digital Mais les facteurs de pression sont aussi de retour Le pétrole. Le WTI à 101,77, le Brent à 111,24, tous deux encore en hausse de 2 %. Le répit de la semaine dernière s’est déjà envolé aujourd’hui Prévision : ouverture en hausse, les valeurs de la mémoire en tête, marché stable avant le FOMC, volatilité en hausse après la décision, puis prises de bénéfices en fin de séance avant les résultats. Clôture en hausse. S&P 500 : de -0,1 % à +0,8 %, scénario le plus probable à +0,4 %, clôture autour de 7 753 Nasdaq : de 0 à +1,2 %, scénario le plus probable à +0,8 % Dow Jones : de -0,2 % à +0,5 %, scénario le plus probable à +0,2 % Probabilité de clôture en hausse : 60 % Trois scénarios pour le FOMC Statu quo et ton neutre : scénario le plus probable. Le marché pousse un soupir de soulagement et clôture en légère hausse Statu quo, mais Warsh ferme définitivement la porte à une hausse en décembre. Ventes en fin de séance, S&P 500 à -1 % Hausse surprise des taux. Probabilité : 9 %. Dans ce cas, ce ne sera pas seulement l’affaire de ce soir, mais celle de toute la décennie Je mise sur le premier scénario Conditions d’invalidation : si Warsh indique clairement qu’une hausse en décembre est quasiment certaine, le S&P 500 pourrait tomber à -1 % ; si l’ADR de SK Hynix ou Micron recule de plus de 3 % après avoir grimpé, cela signifierait que le rebond des valeurs de la mémoire est un faux départ et que le Nasdaq passera dans le rouge Si les contrats à terme sur le Nasdaq passent sous +0,2 %, scénario stable $SKHY {future}(SKHYUSDT) #谷歌财报能否守住基本盘
Hier soir, je pariais sur une légère ouverture en hausse : S&P 500 à +0,3 %, clôture autour de 7 700

Résultat : ouverture à +0,30 %, exactement comme prévu. Clôture à +0,60 %, à 7 722,60

Trois bonnes prévisions de direction d’affilée. Mais cela fait trois jours que la clôture frôle le haut de la fourchette

La troisième fois, ce n’est plus une coïncidence : le marché est plus fort que mon cadre d’analyse

Alors, je révise ce cadre : je remonte toute la fourchette d’un cran pour ce soir

C’est ce soir que se joue le véritable examen de la semaine, avec deux épreuves en une journée

Épreuve de midi : décision du FOMC, annoncée à 02 h 00, heure de Pékin. Le marché estime à 90,6 % la probabilité d’un statu quo et à 67,5 % celle d’une hausse des taux en décembre

Épreuve de nuit : après 04 h 00, résultats de Google et de Microsoft. Les prévisions de dépenses d’investissement sont la seule question qui compte

Si les deux épreuves sont réussies, la semaine se termine sur un nouveau sommet
Si l’une échoue, tous les gains de la semaine seront effacés

Commençons par les munitions du jour

Les résultats du troisième trimestre de SK Hynix sont les plus explosifs que j’aie vus cette année

Le chiffre d’affaires a dépassé pour la première fois les 100 000 milliards de wons, en hausse de 327,9 % sur un an.
La marge opérationnelle atteint 79,7 % — parmi les grandes entreprises mondiales, seule Micron fait mieux

La direction a directement répondu à la thèse selon laquelle « le marché de la mémoire a atteint son sommet » : la production de HBM est vendue pour les trois prochaines années, les pénuries dureront jusqu’en 2030 et les clients demandent deux fois plus que l’offre disponible

Puis l’entreprise a annoncé 100 000 milliards de wons de retours aux actionnaires

Le KOSPI a gagné 6 % en une séance et a repassé la barre des 6 000 points

Les investisseurs coréens ont voté avec leurs pieds : pour eux, le cycle de la mémoire n’est pas terminé

Ce catalyseur positif de ce soir devrait se transmettre à Nasdaq via Micron, SanDisk et Western Digital

Mais les facteurs de pression sont aussi de retour

Le pétrole. Le WTI à 101,77, le Brent à 111,24, tous deux encore en hausse de 2 %. Le répit de la semaine dernière s’est déjà envolé aujourd’hui

Prévision : ouverture en hausse, les valeurs de la mémoire en tête, marché stable avant le FOMC, volatilité en hausse après la décision, puis prises de bénéfices en fin de séance avant les résultats. Clôture en hausse.

S&P 500 : de -0,1 % à +0,8 %, scénario le plus probable à +0,4 %, clôture autour de 7 753

Nasdaq : de 0 à +1,2 %, scénario le plus probable à +0,8 %

Dow Jones : de -0,2 % à +0,5 %, scénario le plus probable à +0,2 %

Probabilité de clôture en hausse : 60 %

Trois scénarios pour le FOMC

Statu quo et ton neutre : scénario le plus probable. Le marché pousse un soupir de soulagement et clôture en légère hausse

Statu quo, mais Warsh ferme définitivement la porte à une hausse en décembre. Ventes en fin de séance, S&P 500 à -1 %

Hausse surprise des taux. Probabilité : 9 %. Dans ce cas, ce ne sera pas seulement l’affaire de ce soir, mais celle de toute la décennie

Je mise sur le premier scénario

Conditions d’invalidation : si Warsh indique clairement qu’une hausse en décembre est quasiment certaine, le S&P 500 pourrait tomber à -1 % ; si l’ADR de SK Hynix ou Micron recule de plus de 3 % après avoir grimpé, cela signifierait que le rebond des valeurs de la mémoire est un faux départ et que le Nasdaq passera dans le rouge
Si les contrats à terme sur le Nasdaq passent sous +0,2 %, scénario stable

$SKHY
#谷歌财报能否守住基本盘
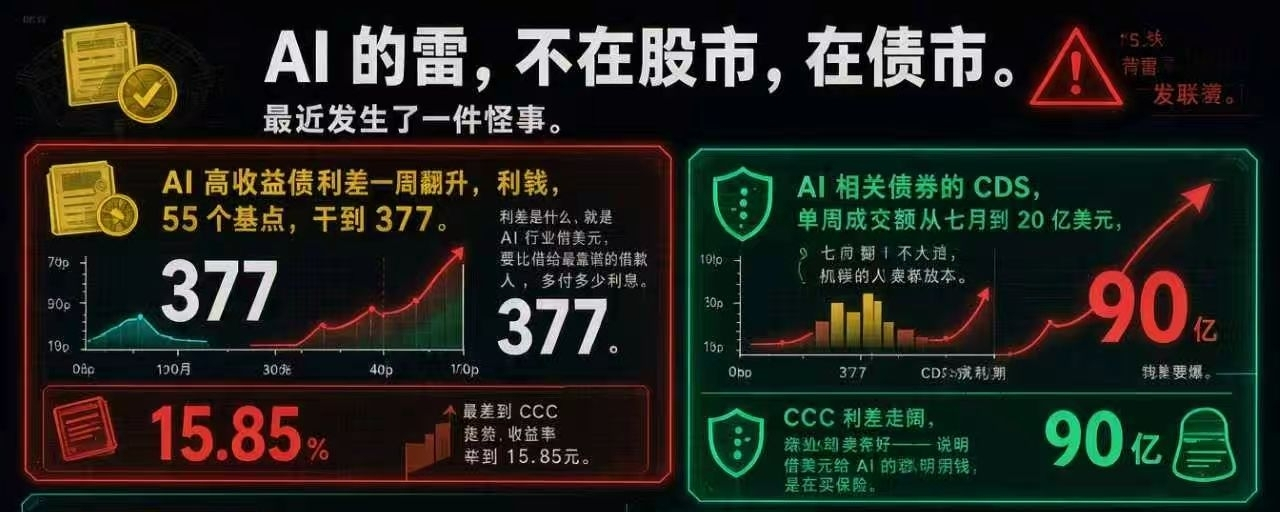
镰刀判官
·
--
Hier soir, j’ai parié sur « ouverture en hausse, accélération, reprise en fin de séance, clôture en hausse », avec le S&P entre +0,2 % et +0,8 %.

En réalité : ouverture à +0,21 %, plus haut intrajournalier à +1,03 %, reprise en fin de séance, clôture à +0,70 %.

Tout juste. Clôture au bord supérieur de la fourchette.

Cela fait deux semaines, et pour la première fois je n’ai pas eu à reconnaître mon erreur.
Mais je ne compte pas pour autant élargir la fourchette d’aujourd’hui — si j’avais eu raison hier soir, c’était parce que j’avais parié sur une structure d’événement, « recul du pétrole + suspense sur une éventuelle émission d’actions de Meta », pas sur la hausse ou la baisse en soi. La structure d’aujourd’hui n’a pas changé, donc la fourchette ne doit pas changer non plus.

Ce soir, c’est le premier jour du FOMC.

Le vrai plat principal, c’est pour demain soir : décision, conférence de presse de Waller, et en plus les indications de capex de Google et Microsoft.

Aujourd’hui n’est qu’un prologue.

Les futures préouverture sont à +0,29 %. Attention, à 16:31 elles étaient encore à -0,41 %, puis à 17:42 elles sont repassées dans le vert à +0,11 %.

Le renversement en séance montre que ni les haussiers ni les baissiers n’ont vraiment la main.

Il y a deux catalyseurs positifs.

Le pétrole. Le Brent est retombé de 117,45 à 109,90, le WTI à 100,85.
La pression sur l’inflation se relâche.

L’Asie. Dans le prospectus d’Anthropic, la ligne montrant un passage au bénéfice au deuxième trimestre a propulsé le KOSPI de 3 %, et Samsung de +4,23 %.
La transmission vers la chaîne mémoire ne s’arrêtera pas ce soir.

La consommation est en train de se scinder. Whirlpool est à -9 % avant l’ouverture, JetBlue à +7 %.
La consommation de biens se contracte, tandis que la demande de voyages continue de s’étendre.

La confiance des consommateurs à 22:00 ce soir servira justement à confirmer cette fracture.

Les cryptos ne s’en mêlent pas cette fois.
BTC est à 79 672, les ETF ont enregistré 773,5 millions de sorties sur deux jours, et l’indice peur/avidité est passé de 51 à 43.

Mais la semaine dernière, le Nasdaq a perdu 0,71 %, tandis que BTC est resté pratiquement à plat.
Il n’a pas donné le tempo aux actions américaines cette fois, et ce soir il ne les alourdira pas non plus.

Conclusion : légère ouverture en hausse, séance latérale pour l’essentiel, clôture en petite hausse.

S&P : de -0,2 % à +0,6 %, le plus probable étant +0,3 %, clôture autour de 7 700.

Nasdaq : de -0,2 % à +0,8 %, le plus probable étant +0,5 %.

Dow Jones : de -0,3 % à +0,4 %, le plus probable étant +0,1 %.

Probabilité de clôture en hausse : 55 %

Pas de raison d’être plus optimiste : demain est une journée à double événement

La décision plus les capex des deux géants du cloud : acheter aujourd’hui, c’est parier sur demain soir

Si les détails du pricing de l’émission de Meta tombent ce soir et que la décote est peu attrayante, les valeurs technologiques prendront d’abord un coup

Condition d’invalidation : les commandes de biens durables et la confiance des consommateurs dépassent toutes deux nettement les attentes, le S&P viserait alors +1 %

Si la faiblesse de la demande pour l’abonnement à Meta est révélée, ou si BTC passe sous 79 000, on repasse sur une vision stable à légèrement baissière

Niveaux clés : au-dessus du S&P, 7 702 et 7 731 ; en dessous, 7 639 et 7 612. 7 612 est le plus bas de vendredi dernier ; s’il casse, ce sera le deuxième test des plus bas cette semaine.
$QQQ

#FOMC会议
Vérifié
L’euro meurt, le dollar renaît ! Quand Bessent a pris ses fonctions, certains disaient déjà qu’il était de l’école Soros. Une fois au pouvoir, il allait forcément s’attaquer à un pays en le vendant à découvert : c’est la seule façon de sauver le dollar ! À l’époque, on soupçonnait le Japon, à cause du carry trade sur le yen et des opérations de base sur les bons du Trésor américain. Mais aujourd’hui, le Japon semble peu probable : c’est un pilier du système du dollar, le toucher reviendrait à se tirer une balle dans le pied. Le Japon détient plus de mille milliards de dollars de bons du Trésor américain. En retirant les liquidités en yens, la première pièce à tomber serait les bons du Trésor eux-mêmes. Personne ne serait assez stupide pour faire ça. Mais il faut bien qu’il y ait une cible. Par élimination, il ne reste que l’Europe. Plus précisément : pas un pays européen en particulier, mais l’euro. La logique n’est pas compliquée. Pour sauver le dollar, il faut que l’argent retourne aux États-Unis ; pour que l’argent retourne aux États-Unis, il faut d’abord qu’un marché suffisamment important s’effondre. À l’échelle mondiale, seule la zone euro a un poids suffisant. Le renminbi ne s’ouvre pas. Le yen est un pilier auquel on ne peut pas toucher. Il ne reste que l’euro. Alors, où frapper ? En France. S’attaquer à la France, c’est abattre un mur porteur. La France est le deuxième marché obligataire de la zone euro, avec un encours d’OAT supérieur à 2,5 billions d’euros. Ce n’est pas une façade, c’est une fondation. Si la fondation se fissure, l’écart de taux entre la France et l’Allemagne s’élargit, l’argent fuit vers les obligations d’État allemandes et toute la zone euro se retrouve coupée en deux sur-le-champ. D’un côté, un refuge. De l’autre, un brasier. D’un côté, on peut encore parler de monnaie. De l’autre, il ne reste que des créances douteuses. Regardez où nous en sommes. Le rendement des obligations d’État françaises dépasse les 5 %. Paris est en feu. Le budget ne passe pas au Parlement. La Banque centrale européenne ne peut ni relever ni baisser ses taux. La méthode, cette fois, est aussi différente de celle de 1992. En 1992, il s’agissait d’une attaque ciblée, réglée d’un seul coup. Cette fois, c’est une saignée lente. Écarts de taux, CDS, notation, vide politique : on dépouille couche après couche. Plus lent, mais plus radical. Retournons dans le passé. En 1992, l’attaque contre la livre visait à faire sortir le Royaume-Uni du mécanisme de change. Cette fois, s’attaquer à la France vise à empêcher l’euro de s’asseoir un jour à la deuxième place parmi les monnaies de réserve. Pour vendre à découvert un pays, trois conditions sont indispensables. Une structure d’endettement vulnérable Un vide dans la volonté politique Un adversaire prêt à prendre le relais L’Europe remplit déjà la première condition. La deuxième est en gestation. La troisième n’est pas encore réunie. Voilà pourquoi je ne dis pas que tout va s’effondrer demain. Je dis ceci : quand « sauver le dollar » deviendra un consensus à Washington, l’Europe sera la facture qu’il faudra payer. À ce moment-là, ne regardez pas le rendement des obligations d’État françaises. Regardez l’euro. $NVDA {future}(NVDAUSDT)
L’euro meurt, le dollar renaît !

Quand Bessent a pris ses fonctions, certains disaient déjà qu’il était de l’école Soros.

Une fois au pouvoir, il allait forcément s’attaquer à un pays en le vendant à découvert : c’est la seule façon de sauver le dollar !

À l’époque, on soupçonnait le Japon, à cause du carry trade sur le yen et des opérations de base sur les bons du Trésor américain. Mais aujourd’hui, le Japon semble peu probable : c’est un pilier du système du dollar, le toucher reviendrait à se tirer une balle dans le pied.

Le Japon détient plus de mille milliards de dollars de bons du Trésor américain.
En retirant les liquidités en yens, la première pièce à tomber serait les bons du Trésor eux-mêmes.

Personne ne serait assez stupide pour faire ça.

Mais il faut bien qu’il y ait une cible.

Par élimination, il ne reste que l’Europe.

Plus précisément : pas un pays européen en particulier, mais l’euro.

La logique n’est pas compliquée.

Pour sauver le dollar, il faut que l’argent retourne aux États-Unis ;

pour que l’argent retourne aux États-Unis, il faut d’abord qu’un marché suffisamment important s’effondre.

À l’échelle mondiale, seule la zone euro a un poids suffisant.

Le renminbi ne s’ouvre pas.
Le yen est un pilier auquel on ne peut pas toucher.
Il ne reste que l’euro.

Alors, où frapper ? En France.

S’attaquer à la France, c’est abattre un mur porteur.

La France est le deuxième marché obligataire de la zone euro, avec un encours d’OAT supérieur à 2,5 billions d’euros. Ce n’est pas une façade, c’est une fondation.

Si la fondation se fissure, l’écart de taux entre la France et l’Allemagne s’élargit, l’argent fuit vers les obligations d’État allemandes et toute la zone euro se retrouve coupée en deux sur-le-champ.

D’un côté, un refuge. De l’autre, un brasier.

D’un côté, on peut encore parler de monnaie. De l’autre, il ne reste que des créances douteuses.

Regardez où nous en sommes.

Le rendement des obligations d’État françaises dépasse les 5 %. Paris est en feu. Le budget ne passe pas au Parlement. La Banque centrale européenne ne peut ni relever ni baisser ses taux.

La méthode, cette fois, est aussi différente de celle de 1992.

En 1992, il s’agissait d’une attaque ciblée, réglée d’un seul coup.

Cette fois, c’est une saignée lente. Écarts de taux, CDS, notation, vide politique : on dépouille couche après couche.

Plus lent, mais plus radical.

Retournons dans le passé.

En 1992, l’attaque contre la livre visait à faire sortir le Royaume-Uni du mécanisme de change.

Cette fois, s’attaquer à la France vise à empêcher l’euro de s’asseoir un jour à la deuxième place parmi les monnaies de réserve.

Pour vendre à découvert un pays, trois conditions sont indispensables.

Une structure d’endettement vulnérable
Un vide dans la volonté politique
Un adversaire prêt à prendre le relais

L’Europe remplit déjà la première condition.
La deuxième est en gestation.
La troisième n’est pas encore réunie.

Voilà pourquoi je ne dis pas que tout va s’effondrer demain.

Je dis ceci : quand « sauver le dollar » deviendra un consensus à Washington, l’Europe sera la facture qu’il faudra payer.

À ce moment-là, ne regardez pas le rendement des obligations d’État françaises.

Regardez l’euro.
$NVDA
Hier soir, j’ai parié sur « ouverture en hausse, accélération, reprise en fin de séance, clôture en hausse », avec le S&P entre +0,2 % et +0,8 %. En réalité : ouverture à +0,21 %, plus haut intrajournalier à +1,03 %, reprise en fin de séance, clôture à +0,70 %. Tout juste. Clôture au bord supérieur de la fourchette. Cela fait deux semaines, et pour la première fois je n’ai pas eu à reconnaître mon erreur. Mais je ne compte pas pour autant élargir la fourchette d’aujourd’hui — si j’avais eu raison hier soir, c’était parce que j’avais parié sur une structure d’événement, « recul du pétrole + suspense sur une éventuelle émission d’actions de Meta », pas sur la hausse ou la baisse en soi. La structure d’aujourd’hui n’a pas changé, donc la fourchette ne doit pas changer non plus. Ce soir, c’est le premier jour du FOMC. Le vrai plat principal, c’est pour demain soir : décision, conférence de presse de Waller, et en plus les indications de capex de Google et Microsoft. Aujourd’hui n’est qu’un prologue. Les futures préouverture sont à +0,29 %. Attention, à 16:31 elles étaient encore à -0,41 %, puis à 17:42 elles sont repassées dans le vert à +0,11 %. Le renversement en séance montre que ni les haussiers ni les baissiers n’ont vraiment la main. Il y a deux catalyseurs positifs. Le pétrole. Le Brent est retombé de 117,45 à 109,90, le WTI à 100,85. La pression sur l’inflation se relâche. L’Asie. Dans le prospectus d’Anthropic, la ligne montrant un passage au bénéfice au deuxième trimestre a propulsé le KOSPI de 3 %, et Samsung de +4,23 %. La transmission vers la chaîne mémoire ne s’arrêtera pas ce soir. La consommation est en train de se scinder. Whirlpool est à -9 % avant l’ouverture, JetBlue à +7 %. La consommation de biens se contracte, tandis que la demande de voyages continue de s’étendre. La confiance des consommateurs à 22:00 ce soir servira justement à confirmer cette fracture. Les cryptos ne s’en mêlent pas cette fois. BTC est à 79 672, les ETF ont enregistré 773,5 millions de sorties sur deux jours, et l’indice peur/avidité est passé de 51 à 43. Mais la semaine dernière, le Nasdaq a perdu 0,71 %, tandis que BTC est resté pratiquement à plat. Il n’a pas donné le tempo aux actions américaines cette fois, et ce soir il ne les alourdira pas non plus. Conclusion : légère ouverture en hausse, séance latérale pour l’essentiel, clôture en petite hausse. S&P : de -0,2 % à +0,6 %, le plus probable étant +0,3 %, clôture autour de 7 700. Nasdaq : de -0,2 % à +0,8 %, le plus probable étant +0,5 %. Dow Jones : de -0,3 % à +0,4 %, le plus probable étant +0,1 %. Probabilité de clôture en hausse : 55 % Pas de raison d’être plus optimiste : demain est une journée à double événement La décision plus les capex des deux géants du cloud : acheter aujourd’hui, c’est parier sur demain soir Si les détails du pricing de l’émission de Meta tombent ce soir et que la décote est peu attrayante, les valeurs technologiques prendront d’abord un coup Condition d’invalidation : les commandes de biens durables et la confiance des consommateurs dépassent toutes deux nettement les attentes, le S&P viserait alors +1 % Si la faiblesse de la demande pour l’abonnement à Meta est révélée, ou si BTC passe sous 79 000, on repasse sur une vision stable à légèrement baissière Niveaux clés : au-dessus du S&P, 7 702 et 7 731 ; en dessous, 7 639 et 7 612. 7 612 est le plus bas de vendredi dernier ; s’il casse, ce sera le deuxième test des plus bas cette semaine. $QQQ {future}(QQQUSDT) #FOMC会议
Hier soir, j’ai parié sur « ouverture en hausse, accélération, reprise en fin de séance, clôture en hausse », avec le S&P entre +0,2 % et +0,8 %.

En réalité : ouverture à +0,21 %, plus haut intrajournalier à +1,03 %, reprise en fin de séance, clôture à +0,70 %.

Tout juste. Clôture au bord supérieur de la fourchette.

Cela fait deux semaines, et pour la première fois je n’ai pas eu à reconnaître mon erreur.
Mais je ne compte pas pour autant élargir la fourchette d’aujourd’hui — si j’avais eu raison hier soir, c’était parce que j’avais parié sur une structure d’événement, « recul du pétrole + suspense sur une éventuelle émission d’actions de Meta », pas sur la hausse ou la baisse en soi. La structure d’aujourd’hui n’a pas changé, donc la fourchette ne doit pas changer non plus.

Ce soir, c’est le premier jour du FOMC.

Le vrai plat principal, c’est pour demain soir : décision, conférence de presse de Waller, et en plus les indications de capex de Google et Microsoft.

Aujourd’hui n’est qu’un prologue.

Les futures préouverture sont à +0,29 %. Attention, à 16:31 elles étaient encore à -0,41 %, puis à 17:42 elles sont repassées dans le vert à +0,11 %.

Le renversement en séance montre que ni les haussiers ni les baissiers n’ont vraiment la main.

Il y a deux catalyseurs positifs.

Le pétrole. Le Brent est retombé de 117,45 à 109,90, le WTI à 100,85.
La pression sur l’inflation se relâche.

L’Asie. Dans le prospectus d’Anthropic, la ligne montrant un passage au bénéfice au deuxième trimestre a propulsé le KOSPI de 3 %, et Samsung de +4,23 %.
La transmission vers la chaîne mémoire ne s’arrêtera pas ce soir.

La consommation est en train de se scinder. Whirlpool est à -9 % avant l’ouverture, JetBlue à +7 %.
La consommation de biens se contracte, tandis que la demande de voyages continue de s’étendre.

La confiance des consommateurs à 22:00 ce soir servira justement à confirmer cette fracture.

Les cryptos ne s’en mêlent pas cette fois.
BTC est à 79 672, les ETF ont enregistré 773,5 millions de sorties sur deux jours, et l’indice peur/avidité est passé de 51 à 43.

Mais la semaine dernière, le Nasdaq a perdu 0,71 %, tandis que BTC est resté pratiquement à plat.
Il n’a pas donné le tempo aux actions américaines cette fois, et ce soir il ne les alourdira pas non plus.

Conclusion : légère ouverture en hausse, séance latérale pour l’essentiel, clôture en petite hausse.

S&P : de -0,2 % à +0,6 %, le plus probable étant +0,3 %, clôture autour de 7 700.

Nasdaq : de -0,2 % à +0,8 %, le plus probable étant +0,5 %.

Dow Jones : de -0,3 % à +0,4 %, le plus probable étant +0,1 %.

Probabilité de clôture en hausse : 55 %

Pas de raison d’être plus optimiste : demain est une journée à double événement

La décision plus les capex des deux géants du cloud : acheter aujourd’hui, c’est parier sur demain soir

Si les détails du pricing de l’émission de Meta tombent ce soir et que la décote est peu attrayante, les valeurs technologiques prendront d’abord un coup

Condition d’invalidation : les commandes de biens durables et la confiance des consommateurs dépassent toutes deux nettement les attentes, le S&P viserait alors +1 %

Si la faiblesse de la demande pour l’abonnement à Meta est révélée, ou si BTC passe sous 79 000, on repasse sur une vision stable à légèrement baissière

Niveaux clés : au-dessus du S&P, 7 702 et 7 731 ; en dessous, 7 639 et 7 612. 7 612 est le plus bas de vendredi dernier ; s’il casse, ce sera le deuxième test des plus bas cette semaine.
$QQQ
#FOMC会议
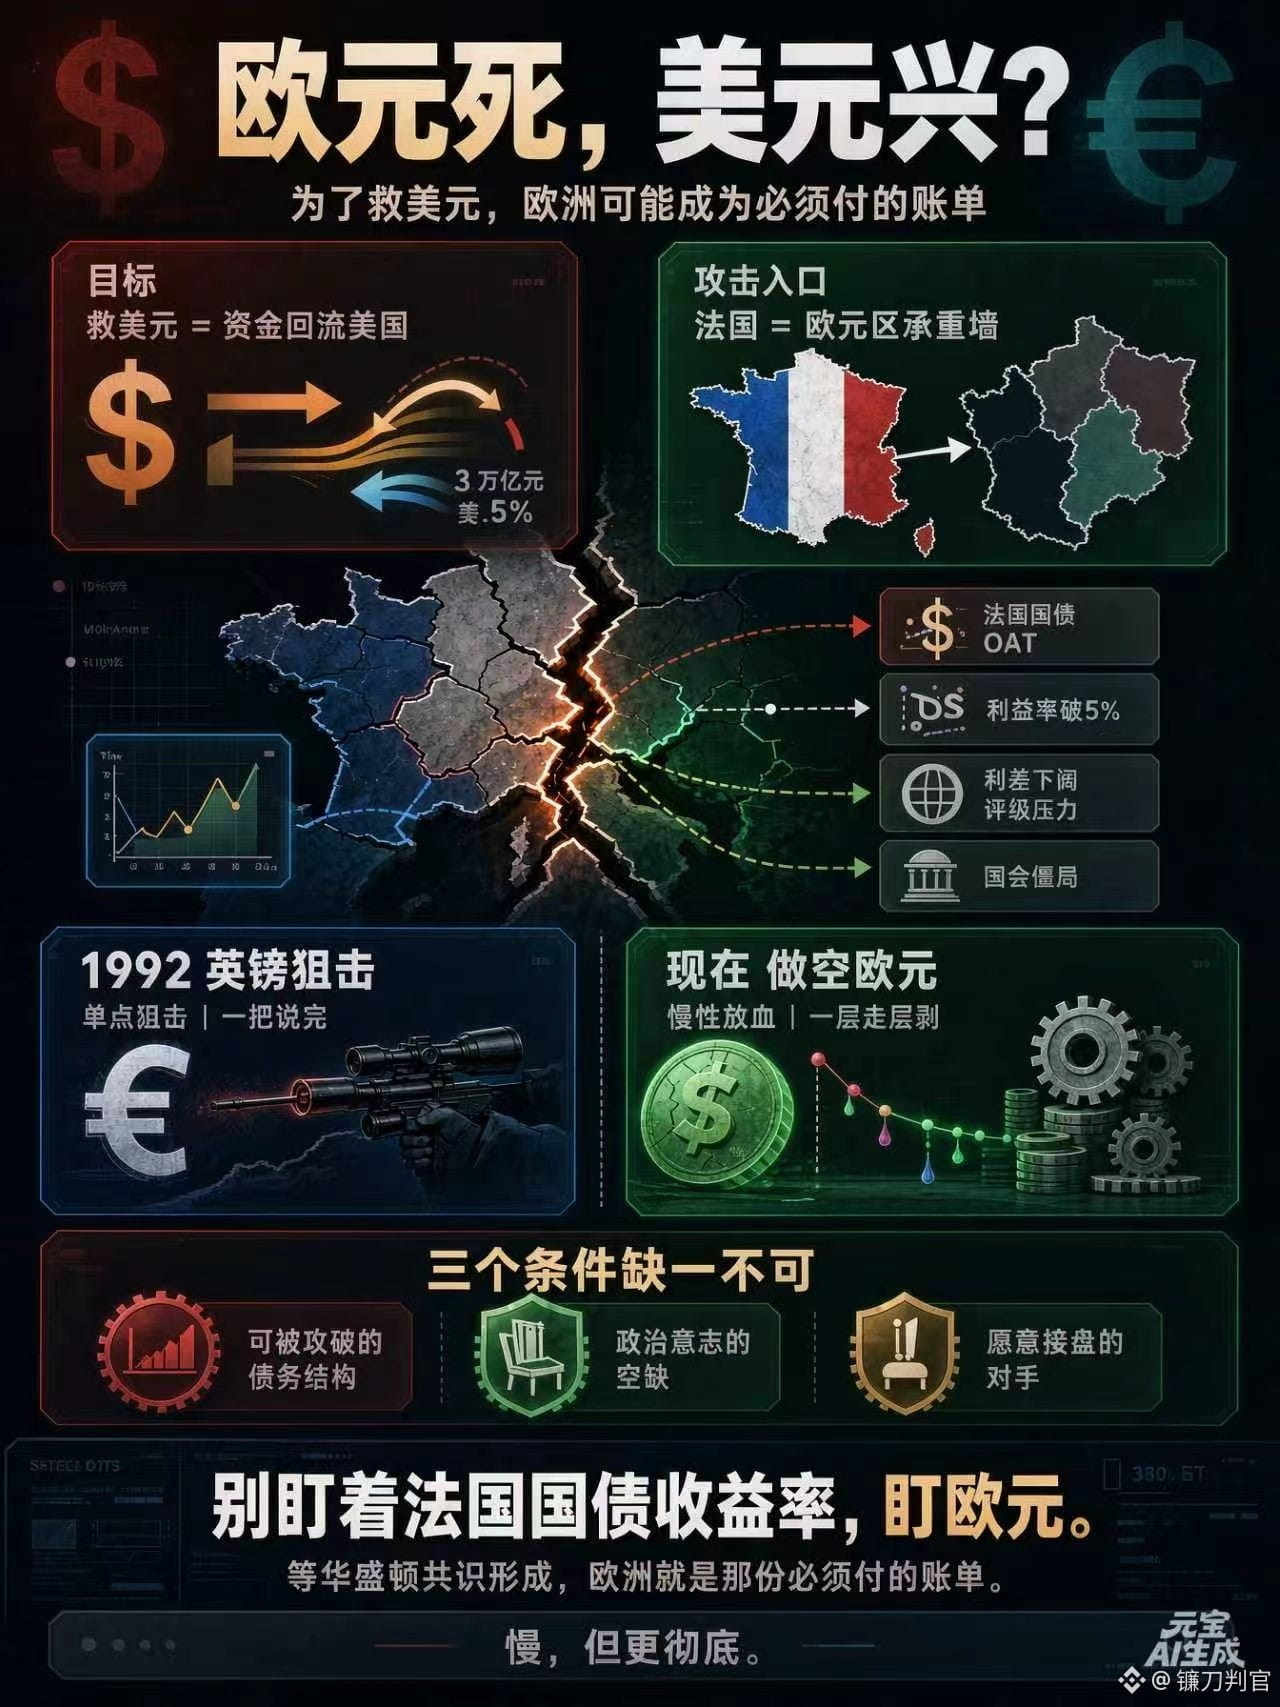
镰刀判官
·
--
Le week-end, j’ai parié sur un léger gap haussier lundi, avec le S&P entre +0,1 % et +0,5 %, probabilité 55 %.

Les futures en préouverture sont maintenant à +0,66 %, donc la direction est la bonne.

En réalité, la seule variable ce soir, c’est la façon dont les 95 milliards de Meta vont être valorisés.

En détail : 35 milliards d’actions ordinaires, plus 12,5 milliards d’actions privilégiées obligatoirement convertibles, à trois ans, avec un dividende de 6 % à 6,5 %, et en plus 60 milliards de capacité d’émission supplémentaire sur le marché.

Nvidia, AMD et Broadcom ont indiqué qu’ils étaient prêts à souscrire jusqu’à 5 milliards selon les termes.

Le contexte, c’est que Meta a vu son free cash flow devenir négatif pour la première fois il y a trois semaines, et qu’elle procède immédiatement à une nouvelle émission.

C’est le vrai coût des dépenses d’investissement dans l’IA.
La semaine dernière, Jensen Huang a dit que “la contrainte de capital freine la croissance” ; Meta a répondu à cette phrase par des actes.

Ce soir, il y a deux scénarios.

Si Nvidia et les autres souscrivent réellement selon les termes, cela signifie que le capital industriel est prêt à soutenir le marché, que le récit IA se stabilise et que les actions technologiques se redressent.

Si la décote est trop forte et que la souscription est réduite, cela veut dire que même le capital industriel juge le prix trop élevé, et que l’ensemble du secteur technologique subit une pression.

Hier soir, Musk a ajouté un coup de griffe : plus de 200 nouveaux fournisseurs de cloud “vont mourir ou se consolider”.

CoreWeave et Nebius ont chuté de 30 % en un mois, Iren de 40 %, et ils baissent encore de 4 % en préouverture.

Il y a aussi un signal que le monde chinois a presque totalement ignoré.

SK Hynix annoncera le 28 octobre un retour aux actionnaires de 50 000 à 60 000 milliards de wons, soit environ 38 à 45 milliards de dollars, un record historique.
Avec les rachats déjà réalisés, le total de cette année est d’environ sept fois celui de l’an dernier.

Dans le cycle de la mémoire, l’argent passe de l’expansion de capacité aux dividendes.

C’est le geste classique d’un cycle à son sommet.

Donc, mon jugement pour ce soir : ouverture en hausse, poussée intrajournalière, puis une partie des gains rendue en fin de séance, clôture dans le vert.

S&P +0,2 % à +0,8 %, le plus probable +0,4 %, clôture vers 7 654.

Nasdaq +0,3 % à +1,0 %, le plus probable +0,6 %.

Dow Jones de 0 à +0,5 %, le plus probable +0,2 %.

Probabilité de clôturer en hausse : 60 %.

Il y a trois raisons de ne pas être plus haussier.

Premièrement, le FOMC a lieu demain ou après-demain, la décision tombe mercredi, et une hausse de taux en décembre est déjà pricée à 67,5 %. À la veille de la décision, personne n’ose prendre une position lourde.

Deuxièmement, le Brésil. Le retournement de Lula a fait plonger XP de 47 % et PAGS de 31 % ; ce soir, la valeur liquidative des fonds émergents sera laide, avec des ventes forcées potentielles.

Troisièmement, le chiffre de Hartnett chez BofA : l’écart de surperformance de l’indice égal pondéré par rapport à l’indice pondéré par la capitalisation est le sixième plus important depuis 1990, avec une divergence de trois écarts-types.

La rotation est déjà à l’extrême ; la rotation suivante ne serait plus qu’un retournement.
$META

#股票财报季
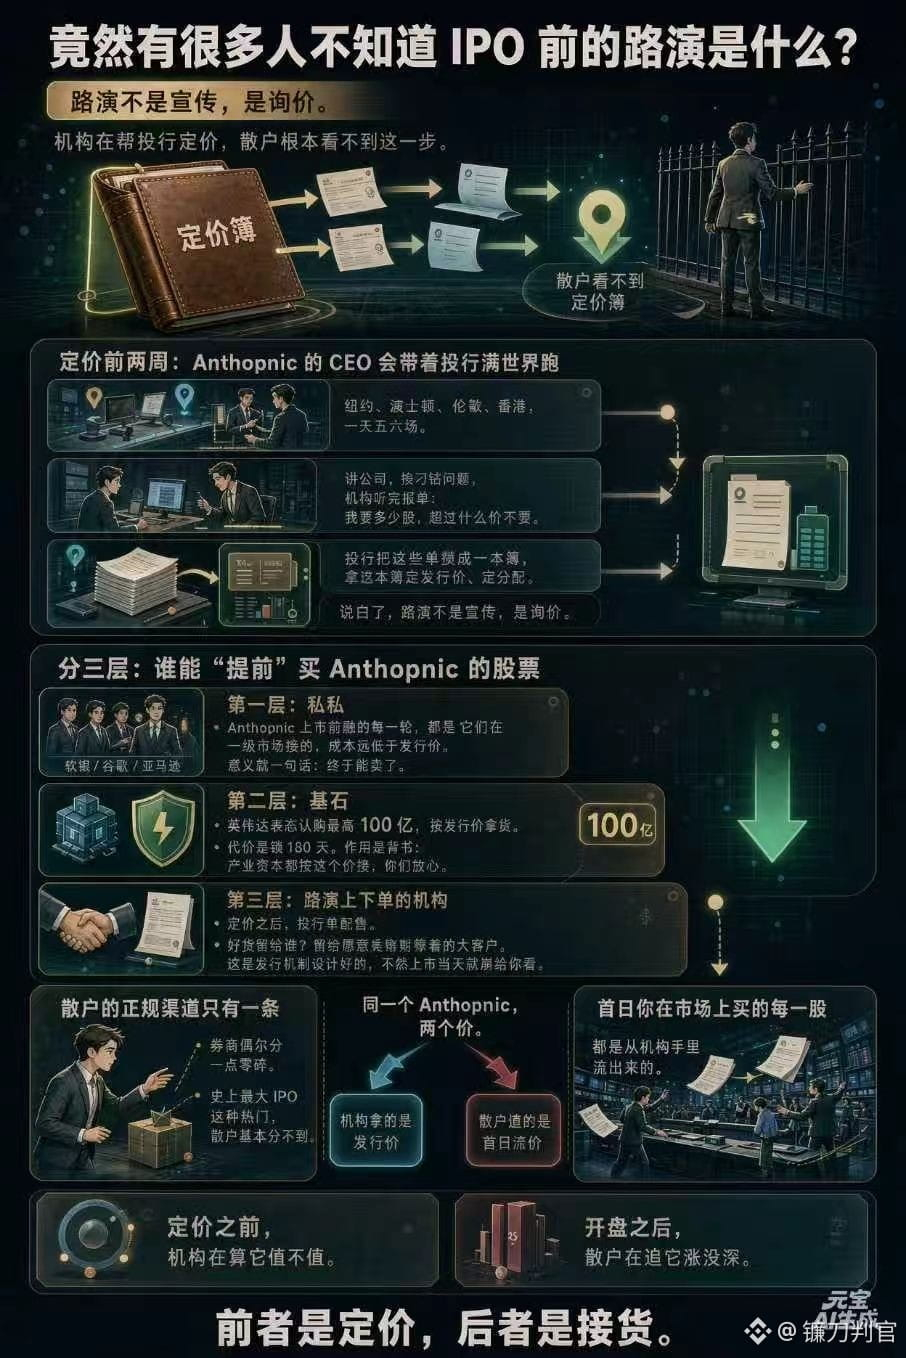
Partiellement vrai
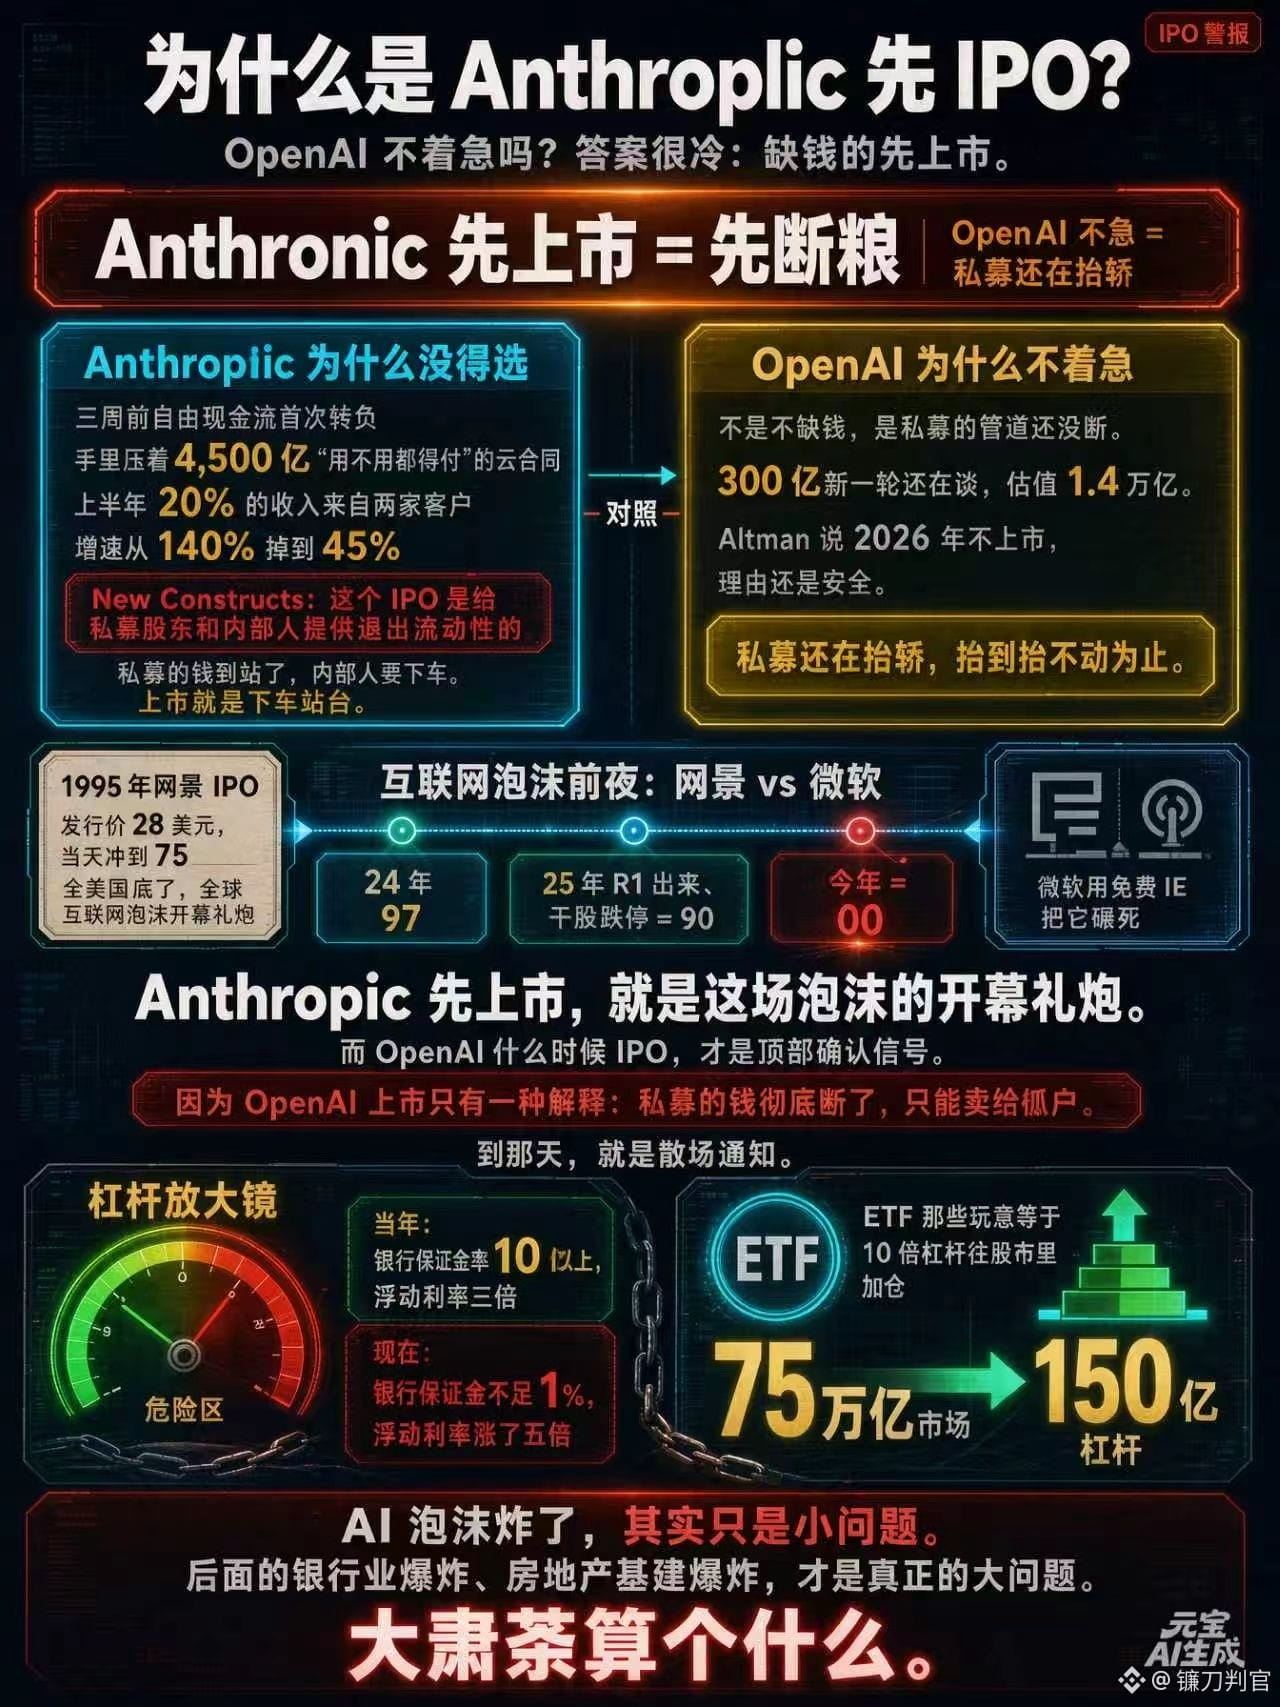
Étonnamment, beaucoup de gens ne savent pas ce qu’est la tournée de présentation avant une IPO ? Une tournée de présentation n’est pas un concert ou une danse. C’est l’étape la plus cruciale avant l’introduction en bourse, et aussi une étape que les petits investisseurs ne voient jamais. Deux semaines avant la fixation du prix, le CEO d’Anthropic fera le tour du monde avec les banques d’investissement pour rencontrer les grands investisseurs institutionnels. New York, Boston, Londres, Hong Kong : cinq ou six réunions par jour. Il présente l’entreprise, essuie des questions pointues, et les institutions, après l’avoir écouté, passent leurs ordres : combien d’actions je veux, et au-delà de quel prix je n’en veux plus. La banque d’investissement rassemble ces ordres dans un carnet, puis s’en sert pour fixer le prix d’émission et l’allocation. En clair, la tournée de présentation n’est pas de la promotion, c’est une phase de découverte des prix. Les institutions aident la banque d’investissement à fixer le prix, et les particuliers ne voient tout simplement pas cette étape. C’est aussi pourquoi certains peuvent toujours acheter les actions d’Anthropic “à l’avance”. Il y a trois niveaux. Les premiers à entrer sont les investisseurs privés. SoftBank, Google, Amazon : chaque tour de financement levé par Anthropic avant son introduction en bourse a été souscrit par eux sur le marché primaire, à un coût bien inférieur au prix d’émission. Pour eux, la signification de l’IPO tient en une phrase : enfin pouvoir vendre. Le deuxième niveau, ce sont les investisseurs de référence. NVIDIA a annoncé une souscription pouvant aller jusqu’à 10 milliards de dollars, en achetant au prix d’émission. En échange, les titres sont bloqués pendant 180 jours. L’intérêt, c’est la validation : si des capitaux industriels achètent à ce prix, vous pouvez avoir confiance. Le troisième niveau, ce sont les institutions qui passent des ordres pendant la tournée de présentation. Une fois le prix fixé, la banque d’investissement répartit les actions selon les ordres. Les meilleures parts pour qui ? Pour les gros clients qui sont prêts à conserver longtemps leurs titres. C’est prévu par le mécanisme d’émission ; sinon, le premier jour de cotation, tout s’effondrerait immédiatement. Le seul canal officiel pour les particuliers, c’est celui-ci : les courtiers en attribuent parfois une petite fraction. Pour une IPO géante et historique comme celle-ci, les particuliers n’obtiennent pratiquement rien. Chaque action que vous achetez sur le marché le premier jour provient en réalité des mains d’investisseurs institutionnels. Pour finir, soyons clairs. Le même Anthropic a deux prix. Les institutions achètent au prix d’émission, tandis que les particuliers courent après la prime du premier jour. Avant la fixation du prix, les institutions calculent si cela en vaut la peine. Après l’ouverture, les particuliers se demandent si le titre monte. Les premiers fixent le prix, les seconds récupèrent la marchandise. $ANTHROPIC {future}(ANTHROPICUSDT) #Anthropic预计今日公布S1招股书
Étonnamment, beaucoup de gens ne savent pas ce qu’est la tournée de présentation avant une IPO ?

Une tournée de présentation n’est pas un concert ou une danse.
C’est l’étape la plus cruciale avant l’introduction en bourse, et aussi une étape que les petits investisseurs ne voient jamais.

Deux semaines avant la fixation du prix, le CEO d’Anthropic fera le tour du monde avec les banques d’investissement pour rencontrer les grands investisseurs institutionnels. New York, Boston, Londres, Hong Kong : cinq ou six réunions par jour.

Il présente l’entreprise, essuie des questions pointues, et les institutions, après l’avoir écouté, passent leurs ordres : combien d’actions je veux, et au-delà de quel prix je n’en veux plus.

La banque d’investissement rassemble ces ordres dans un carnet, puis s’en sert pour fixer le prix d’émission et l’allocation.

En clair, la tournée de présentation n’est pas de la promotion, c’est une phase de découverte des prix.
Les institutions aident la banque d’investissement à fixer le prix, et les particuliers ne voient tout simplement pas cette étape.

C’est aussi pourquoi certains peuvent toujours acheter les actions d’Anthropic “à l’avance”.

Il y a trois niveaux.

Les premiers à entrer sont les investisseurs privés.
SoftBank, Google, Amazon : chaque tour de financement levé par Anthropic avant son introduction en bourse a été souscrit par eux sur le marché primaire, à un coût bien inférieur au prix d’émission.

Pour eux, la signification de l’IPO tient en une phrase : enfin pouvoir vendre.

Le deuxième niveau, ce sont les investisseurs de référence.
NVIDIA a annoncé une souscription pouvant aller jusqu’à 10 milliards de dollars, en achetant au prix d’émission.

En échange, les titres sont bloqués pendant 180 jours.
L’intérêt, c’est la validation : si des capitaux industriels achètent à ce prix, vous pouvez avoir confiance.

Le troisième niveau, ce sont les institutions qui passent des ordres pendant la tournée de présentation.
Une fois le prix fixé, la banque d’investissement répartit les actions selon les ordres.

Les meilleures parts pour qui ?
Pour les gros clients qui sont prêts à conserver longtemps leurs titres.
C’est prévu par le mécanisme d’émission ; sinon, le premier jour de cotation, tout s’effondrerait immédiatement.

Le seul canal officiel pour les particuliers, c’est celui-ci : les courtiers en attribuent parfois une petite fraction.

Pour une IPO géante et historique comme celle-ci, les particuliers n’obtiennent pratiquement rien.

Chaque action que vous achetez sur le marché le premier jour provient en réalité des mains d’investisseurs institutionnels.

Pour finir, soyons clairs.

Le même Anthropic a deux prix.

Les institutions achètent au prix d’émission, tandis que les particuliers courent après la prime du premier jour.

Avant la fixation du prix, les institutions calculent si cela en vaut la peine.

Après l’ouverture, les particuliers se demandent si le titre monte.

Les premiers fixent le prix, les seconds récupèrent la marchandise.
$ANTHROPIC
#Anthropic预计今日公布S1招股书
Partiellement vrai
Pourquoi Anthropic est-il le premier à entrer en IPO, OpenAI n’est-elle pas pressée ? La réponse est très froide : celle qui manque de cash s’introduit en bourse en premier. Anthropic est passée pour la première fois en flux de trésorerie disponible négatif il y a trois semaines, avec 450 milliards de contrats cloud « à payer quoi qu’il arrive » sur les bras ; au premier semestre, 20 % de son chiffre d’affaires provenaient de deux clients, et sa croissance est tombée de 140 % à 45 %. Elle n’a pas le choix. Cette phrase de New Constructs est désagréable, mais juste : cette IPO sert à offrir une liquidité de sortie aux actionnaires privés et aux initiés. En clair, l’argent du private equity est arrivé à destination, et les initiés veulent descendre du train. L’introduction en bourse, c’est le quai de débarquement. Et OpenAI ? Pas pressée. Ce n’est pas qu’elle ne manque pas d’argent, c’est simplement que le robinet du private n’est pas encore coupé. La nouvelle levée de 30 milliards est encore en discussion, avec une valorisation de 1,4 trillion. Altman dit qu’il n’y aura pas d’introduction en bourse en 2026, toujours pour des raisons de sécurité. Traduction en une phrase : le private continue de porter la chaise à bras, jusqu’à ce qu’il n’y arrive plus. Ce scénario, la bulle internet l’a déjà joué une fois. À l’époque, Anthropic et OpenAI, c’étaient Netscape et Microsoft. En 1995, Netscape est entrée en bourse à 28 dollars l’action, et a grimpé à 75 dollars le jour même. Toute l’Amérique est devenue folle. C’était le coup d’envoi de la bulle internet mondiale. La suite, on la connaît. Microsoft l’a écrasée avec son Internet Explorer gratuit. Le lever de rideau de la bulle, c’était l’IPO de Netscape. L’effondrement de la bulle a aussi commencé avec la chute de Netscape. Faisons le parallèle. La vague de 2024 correspond à 1997. 2025, avec la sortie de R1 et les milliers d’actions bloquées à la limite de baisse, correspond à 1999. Cette année, c’est 2000. L’introduction en bourse d’Anthropic, c’est le coup de canon d’ouverture de cette bulle. Et le moment où OpenAI fera son IPO, ce sera le vrai signal de confirmation du sommet. Car il n’existe qu’une seule explication à une IPO d’OpenAI : l’argent du private s’est complètement tari, et il ne reste plus qu’à vendre au grand public. Ce jour-là, ce sera l’annonce de la fin du spectacle. Ce qui est encore plus désespérant, c’est le levier À l’époque de la bulle internet, les États-Unis avaient encore des réserves. Le ratio de marge bancaire dépassait 10 %, et même avec des taux flottants multipliés par trois, cela passait encore. Aujourd’hui, la marge bancaire est inférieure à 1 %, les taux flottants ont été multipliés par cinq, et ces machins d’ETF équivalent à ajouter des positions avec un effet de levier de 10 fois sur le marché actions. Sur un marché de 75 000 milliards, il y a 150 000 milliards de levier en surplomb. Même une simple répétition du type d’effondrement de la bulle internet, et le résultat serait déjà apocalyptique. Donc, si la bulle de l’IA explose, en réalité ce n’est qu’un petit problème. L’explosion du secteur bancaire après, puis l’explosion de l’immobilier et des infrastructures, voilà les vrais gros problèmes. La Grande Dépression ? Qu’est-ce que c’est, à côté. $OPENAI {future}(OPENAIUSDT) $ANTHROPIC {future}(ANTHROPICUSDT)
Pourquoi Anthropic est-il le premier à entrer en IPO, OpenAI n’est-elle pas pressée ?

La réponse est très froide : celle qui manque de cash s’introduit en bourse en premier.

Anthropic est passée pour la première fois en flux de trésorerie disponible négatif il y a trois semaines, avec 450 milliards de contrats cloud « à payer quoi qu’il arrive » sur les bras ; au premier semestre, 20 % de son chiffre d’affaires provenaient de deux clients, et sa croissance est tombée de 140 % à 45 %.

Elle n’a pas le choix.

Cette phrase de New Constructs est désagréable, mais juste : cette IPO sert à offrir une liquidité de sortie aux actionnaires privés et aux initiés.

En clair, l’argent du private equity est arrivé à destination, et les initiés veulent descendre du train.
L’introduction en bourse, c’est le quai de débarquement.

Et OpenAI ? Pas pressée.

Ce n’est pas qu’elle ne manque pas d’argent, c’est simplement que le robinet du private n’est pas encore coupé.
La nouvelle levée de 30 milliards est encore en discussion, avec une valorisation de 1,4 trillion.
Altman dit qu’il n’y aura pas d’introduction en bourse en 2026, toujours pour des raisons de sécurité.

Traduction en une phrase : le private continue de porter la chaise à bras, jusqu’à ce qu’il n’y arrive plus.

Ce scénario, la bulle internet l’a déjà joué une fois.

À l’époque, Anthropic et OpenAI, c’étaient Netscape et Microsoft.

En 1995, Netscape est entrée en bourse à 28 dollars l’action, et a grimpé à 75 dollars le jour même. Toute l’Amérique est devenue folle. C’était le coup d’envoi de la bulle internet mondiale.

La suite, on la connaît. Microsoft l’a écrasée avec son Internet Explorer gratuit.

Le lever de rideau de la bulle, c’était l’IPO de Netscape.
L’effondrement de la bulle a aussi commencé avec la chute de Netscape.

Faisons le parallèle.

La vague de 2024 correspond à 1997.

2025, avec la sortie de R1 et les milliers d’actions bloquées à la limite de baisse, correspond à 1999.

Cette année, c’est 2000.

L’introduction en bourse d’Anthropic, c’est le coup de canon d’ouverture de cette bulle.

Et le moment où OpenAI fera son IPO, ce sera le vrai signal de confirmation du sommet.

Car il n’existe qu’une seule explication à une IPO d’OpenAI : l’argent du private s’est complètement tari, et il ne reste plus qu’à vendre au grand public.

Ce jour-là, ce sera l’annonce de la fin du spectacle.

Ce qui est encore plus désespérant, c’est le levier

À l’époque de la bulle internet, les États-Unis avaient encore des réserves.
Le ratio de marge bancaire dépassait 10 %, et même avec des taux flottants multipliés par trois, cela passait encore.

Aujourd’hui, la marge bancaire est inférieure à 1 %, les taux flottants ont été multipliés par cinq, et ces machins d’ETF équivalent à ajouter des positions avec un effet de levier de 10 fois sur le marché actions.

Sur un marché de 75 000 milliards, il y a 150 000 milliards de levier en surplomb.

Même une simple répétition du type d’effondrement de la bulle internet, et le résultat serait déjà apocalyptique.

Donc, si la bulle de l’IA explose, en réalité ce n’est qu’un petit problème.

L’explosion du secteur bancaire après, puis l’explosion de l’immobilier et des infrastructures, voilà les vrais gros problèmes.

La Grande Dépression ? Qu’est-ce que c’est, à côté.

$OPENAI

$ANTHROPIC
镰刀判官
·
--
Combien vaut vraiment l’introduction en Bourse d’Anthropic ?

L’un dit 2 000 milliards. L’autre dit 150 milliards.

Un écart de 13 fois.

Le chiffre de 150 milliards vient du cabinet de recherche indépendant New Constructs. Son verdict est sans détour : « L’IPO la plus absurde de 2026 ».

Il la compare même à WeWork en 2019.
À l’époque, WeWork était valorisée 47 milliards ; six semaines après la publication du rapport, l’introduction en Bourse a été retirée, puis l’entreprise a fait faillite en 2023.

Hier soir, j’ai dit qu’elle venait pour sucer le sang. Aujourd’hui, calculons d’abord combien elle pèse vraiment.

Le calcul des vendeurs à découvert est implacable.

En 2025, le chiffre d’affaires est de 4,6 milliards, pour une perte nette de 42 milliards. Sur la base de 2 000 milliards et d’un chiffre d’affaires annualisé de 65 milliards, le ratio cours/ventes est de 31 fois.

NVIDIA n’est qu’à un peu plus de 20 fois.

Pour tenir une capitalisation de 2 000 milliards, il faudrait générer deux fois les bénéfices de NVIDIA.
Les quatre derniers trimestres de NVIDIA affichent un bénéfice net supérieur à 190 milliards.

C’est pourquoi la conclusion de New Constructs est encore plus cinglante : cette IPO n’est pas destinée aux investisseurs du marché public, mais à permettre aux actionnaires privés et aux initiés de sortir.

Les partisans ont aussi leurs calculs.

Le S-1 indique qu’au deuxième trimestre, le bénéfice d’exploitation a atteint 974 millions, et que la perte d’exploitation du premier semestre s’est réduite à 693 millions. Le chiffre d’affaires est de 16,29 milliards, soit 13 fois plus qu’un an plus tôt.

En prenant les 190 à 200 milliards de revenus pour 2028 avancés par la société elle-même, le ratio cours/ventes de 2 000 milliards n’est plus que de 10 fois.

Certains crient déjà : Anthropic pourrait être la première entreprise à 10 000 milliards de dollars.

Même jeu de données, deux conclusions.

La différence ne tient pas aux chiffres, mais à l’hypothèse de sortie.
L’un regarde la courbe du chiffre d’affaires dans trois ans, l’autre fixe la facture des coûts de cette année.

Ce qui m’intéresse davantage, c’est la trajectoire après l’introduction.
Une IPO géante ne se lit pas en termes de hausse ou de baisse, mais de scénario.

Le scénario CoreWeave : roadshow tiède, prix d’émission raboté de 47 à 55 à 40, valorisation ramenée de 32 milliards à 23 milliards.
Le risque est absorbé au moment du pricing, si bien qu’après l’introduction, le titre ne s’effondre pas.

Le scénario Unitree : +629 % le premier jour, puis une capitalisation qui tombe de 44,49 milliards à 17 milliards 50 jours plus tard. Le marché secondaire paie l’optimisme du marché primaire.

Le scénario Facebook : en 2012, le titre chute sous le prix d’introduction le premier jour, jusqu’à 17,58, mais le modèle « d’abord l’échelle, ensuite la monétisation » finit par tenir, puis l’action rebondit de plus de 40 %.

La place d’Anthropic parmi ces scénarios dépend de deux choses : le prix aura-t-il été suffisamment abaissé, et qui rachètera quand la période de lock-up prendra fin ?

Trois mécanismes peuvent amplifier la volatilité

Le flottant est minuscule. S&P n’accorde pas de voie rapide, donc longtemps après l’introduction il n’y a pas de soutien d’acheteurs passifs. La période de lock-up est de 180 jours ; le jour où MiniMax a été débloquée, l’action a chuté de 18 %.
$ANTHROPIC
Vérifié
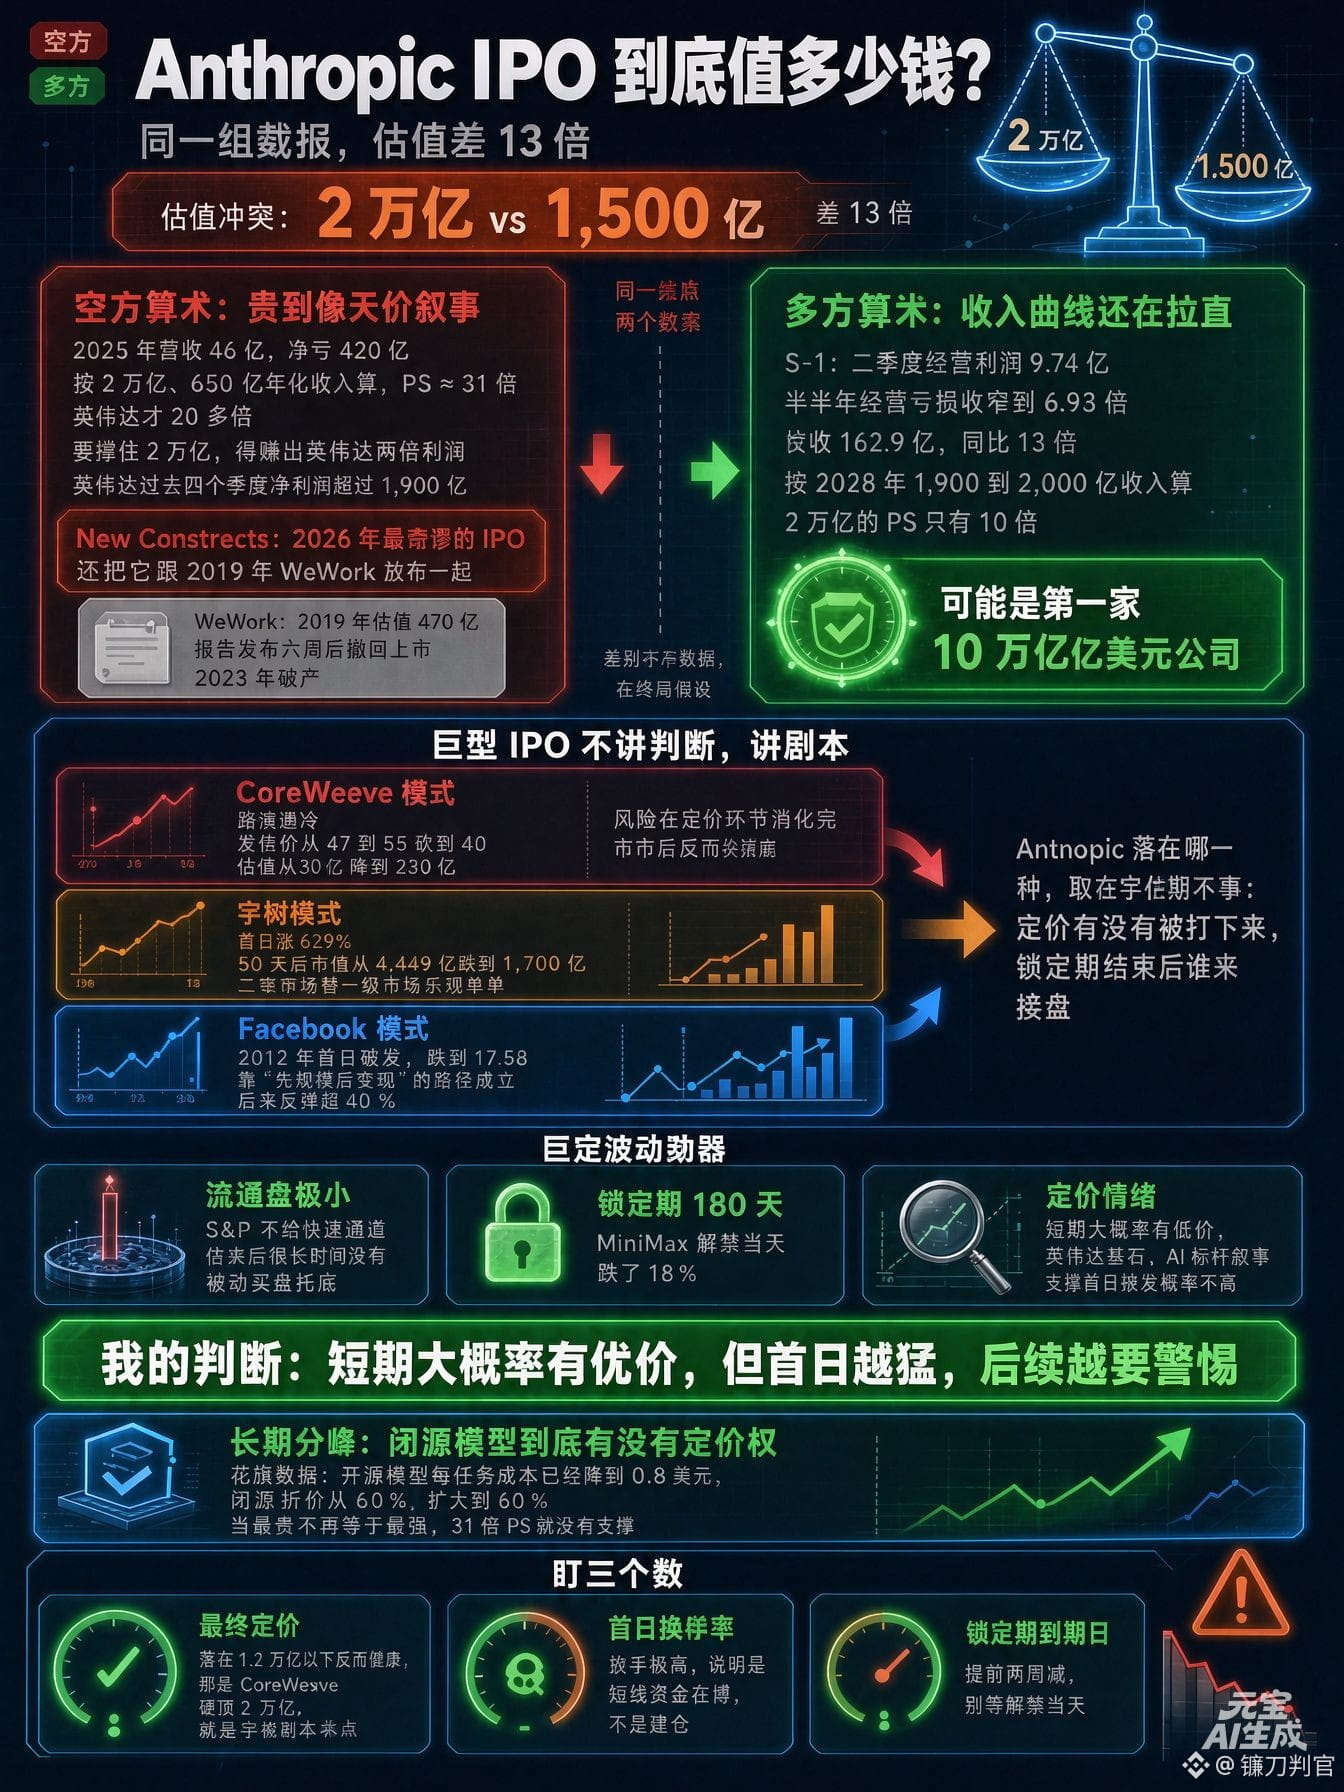
Combien vaut vraiment l’introduction en Bourse d’Anthropic ? L’un dit 2 000 milliards. L’autre dit 150 milliards. Un écart de 13 fois. Le chiffre de 150 milliards vient du cabinet de recherche indépendant New Constructs. Son verdict est sans détour : « L’IPO la plus absurde de 2026 ». Il la compare même à WeWork en 2019. À l’époque, WeWork était valorisée 47 milliards ; six semaines après la publication du rapport, l’introduction en Bourse a été retirée, puis l’entreprise a fait faillite en 2023. Hier soir, j’ai dit qu’elle venait pour sucer le sang. Aujourd’hui, calculons d’abord combien elle pèse vraiment. Le calcul des vendeurs à découvert est implacable. En 2025, le chiffre d’affaires est de 4,6 milliards, pour une perte nette de 42 milliards. Sur la base de 2 000 milliards et d’un chiffre d’affaires annualisé de 65 milliards, le ratio cours/ventes est de 31 fois. NVIDIA n’est qu’à un peu plus de 20 fois. Pour tenir une capitalisation de 2 000 milliards, il faudrait générer deux fois les bénéfices de NVIDIA. Les quatre derniers trimestres de NVIDIA affichent un bénéfice net supérieur à 190 milliards. C’est pourquoi la conclusion de New Constructs est encore plus cinglante : cette IPO n’est pas destinée aux investisseurs du marché public, mais à permettre aux actionnaires privés et aux initiés de sortir. Les partisans ont aussi leurs calculs. Le S-1 indique qu’au deuxième trimestre, le bénéfice d’exploitation a atteint 974 millions, et que la perte d’exploitation du premier semestre s’est réduite à 693 millions. Le chiffre d’affaires est de 16,29 milliards, soit 13 fois plus qu’un an plus tôt. En prenant les 190 à 200 milliards de revenus pour 2028 avancés par la société elle-même, le ratio cours/ventes de 2 000 milliards n’est plus que de 10 fois. Certains crient déjà : Anthropic pourrait être la première entreprise à 10 000 milliards de dollars. Même jeu de données, deux conclusions. La différence ne tient pas aux chiffres, mais à l’hypothèse de sortie. L’un regarde la courbe du chiffre d’affaires dans trois ans, l’autre fixe la facture des coûts de cette année. Ce qui m’intéresse davantage, c’est la trajectoire après l’introduction. Une IPO géante ne se lit pas en termes de hausse ou de baisse, mais de scénario. Le scénario CoreWeave : roadshow tiède, prix d’émission raboté de 47 à 55 à 40, valorisation ramenée de 32 milliards à 23 milliards. Le risque est absorbé au moment du pricing, si bien qu’après l’introduction, le titre ne s’effondre pas. Le scénario Unitree : +629 % le premier jour, puis une capitalisation qui tombe de 44,49 milliards à 17 milliards 50 jours plus tard. Le marché secondaire paie l’optimisme du marché primaire. Le scénario Facebook : en 2012, le titre chute sous le prix d’introduction le premier jour, jusqu’à 17,58, mais le modèle « d’abord l’échelle, ensuite la monétisation » finit par tenir, puis l’action rebondit de plus de 40 %. La place d’Anthropic parmi ces scénarios dépend de deux choses : le prix aura-t-il été suffisamment abaissé, et qui rachètera quand la période de lock-up prendra fin ? Trois mécanismes peuvent amplifier la volatilité Le flottant est minuscule. S&P n’accorde pas de voie rapide, donc longtemps après l’introduction il n’y a pas de soutien d’acheteurs passifs. La période de lock-up est de 180 jours ; le jour où MiniMax a été débloquée, l’action a chuté de 18 %. $ANTHROPIC {future}(ANTHROPICUSDT)
Combien vaut vraiment l’introduction en Bourse d’Anthropic ?

L’un dit 2 000 milliards. L’autre dit 150 milliards.

Un écart de 13 fois.

Le chiffre de 150 milliards vient du cabinet de recherche indépendant New Constructs. Son verdict est sans détour : « L’IPO la plus absurde de 2026 ».

Il la compare même à WeWork en 2019.
À l’époque, WeWork était valorisée 47 milliards ; six semaines après la publication du rapport, l’introduction en Bourse a été retirée, puis l’entreprise a fait faillite en 2023.

Hier soir, j’ai dit qu’elle venait pour sucer le sang. Aujourd’hui, calculons d’abord combien elle pèse vraiment.

Le calcul des vendeurs à découvert est implacable.

En 2025, le chiffre d’affaires est de 4,6 milliards, pour une perte nette de 42 milliards. Sur la base de 2 000 milliards et d’un chiffre d’affaires annualisé de 65 milliards, le ratio cours/ventes est de 31 fois.

NVIDIA n’est qu’à un peu plus de 20 fois.

Pour tenir une capitalisation de 2 000 milliards, il faudrait générer deux fois les bénéfices de NVIDIA.
Les quatre derniers trimestres de NVIDIA affichent un bénéfice net supérieur à 190 milliards.

C’est pourquoi la conclusion de New Constructs est encore plus cinglante : cette IPO n’est pas destinée aux investisseurs du marché public, mais à permettre aux actionnaires privés et aux initiés de sortir.

Les partisans ont aussi leurs calculs.

Le S-1 indique qu’au deuxième trimestre, le bénéfice d’exploitation a atteint 974 millions, et que la perte d’exploitation du premier semestre s’est réduite à 693 millions. Le chiffre d’affaires est de 16,29 milliards, soit 13 fois plus qu’un an plus tôt.

En prenant les 190 à 200 milliards de revenus pour 2028 avancés par la société elle-même, le ratio cours/ventes de 2 000 milliards n’est plus que de 10 fois.

Certains crient déjà : Anthropic pourrait être la première entreprise à 10 000 milliards de dollars.

Même jeu de données, deux conclusions.

La différence ne tient pas aux chiffres, mais à l’hypothèse de sortie.
L’un regarde la courbe du chiffre d’affaires dans trois ans, l’autre fixe la facture des coûts de cette année.

Ce qui m’intéresse davantage, c’est la trajectoire après l’introduction.
Une IPO géante ne se lit pas en termes de hausse ou de baisse, mais de scénario.

Le scénario CoreWeave : roadshow tiède, prix d’émission raboté de 47 à 55 à 40, valorisation ramenée de 32 milliards à 23 milliards.
Le risque est absorbé au moment du pricing, si bien qu’après l’introduction, le titre ne s’effondre pas.

Le scénario Unitree : +629 % le premier jour, puis une capitalisation qui tombe de 44,49 milliards à 17 milliards 50 jours plus tard. Le marché secondaire paie l’optimisme du marché primaire.

Le scénario Facebook : en 2012, le titre chute sous le prix d’introduction le premier jour, jusqu’à 17,58, mais le modèle « d’abord l’échelle, ensuite la monétisation » finit par tenir, puis l’action rebondit de plus de 40 %.

La place d’Anthropic parmi ces scénarios dépend de deux choses : le prix aura-t-il été suffisamment abaissé, et qui rachètera quand la période de lock-up prendra fin ?

Trois mécanismes peuvent amplifier la volatilité

Le flottant est minuscule. S&P n’accorde pas de voie rapide, donc longtemps après l’introduction il n’y a pas de soutien d’acheteurs passifs. La période de lock-up est de 180 jours ; le jour où MiniMax a été débloquée, l’action a chuté de 18 %.
$ANTHROPIC
镰刀判官
·
--
Le plus grand vampire de l’histoire fait officiellement son apparition aujourd’hui.
La dernière fois, c’était l’IPO de SPCX. Tout le monde se souvient sûrement de la violence des dégâts sur le marché !
Le 26 octobre, Anthropic a déposé son formulaire S-1 en vue d’une introduction au Nasdaq : la plus grande IPO de l’histoire des marchés de capitaux mondiaux.
Une valorisation de 1 500 milliards. Et elle veut en aspirer 100 milliards d’un seul coup.

Et elle ne vient pas seule.

La semaine dernière, Meta a déjà saigné 95 milliards. En décembre, 375 milliards de capitaux passifs attendent leur tour pour être réalloués.

Trois sommes d’argent, un même bassin, les mêmes vaisseaux sanguins.

Le sang accumulé par les actions américaines ces trois derniers mois suffira-t-il à les nourrir ?

Commençons par le bilan de santé de ce vampire.

16,3 milliards de revenus au premier semestre, 16,8 milliards au troisième trimestre. Le sang est chaud, les revenus sont bien réels.
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Plan du site
Préférences de cookies
CGU de la plateforme