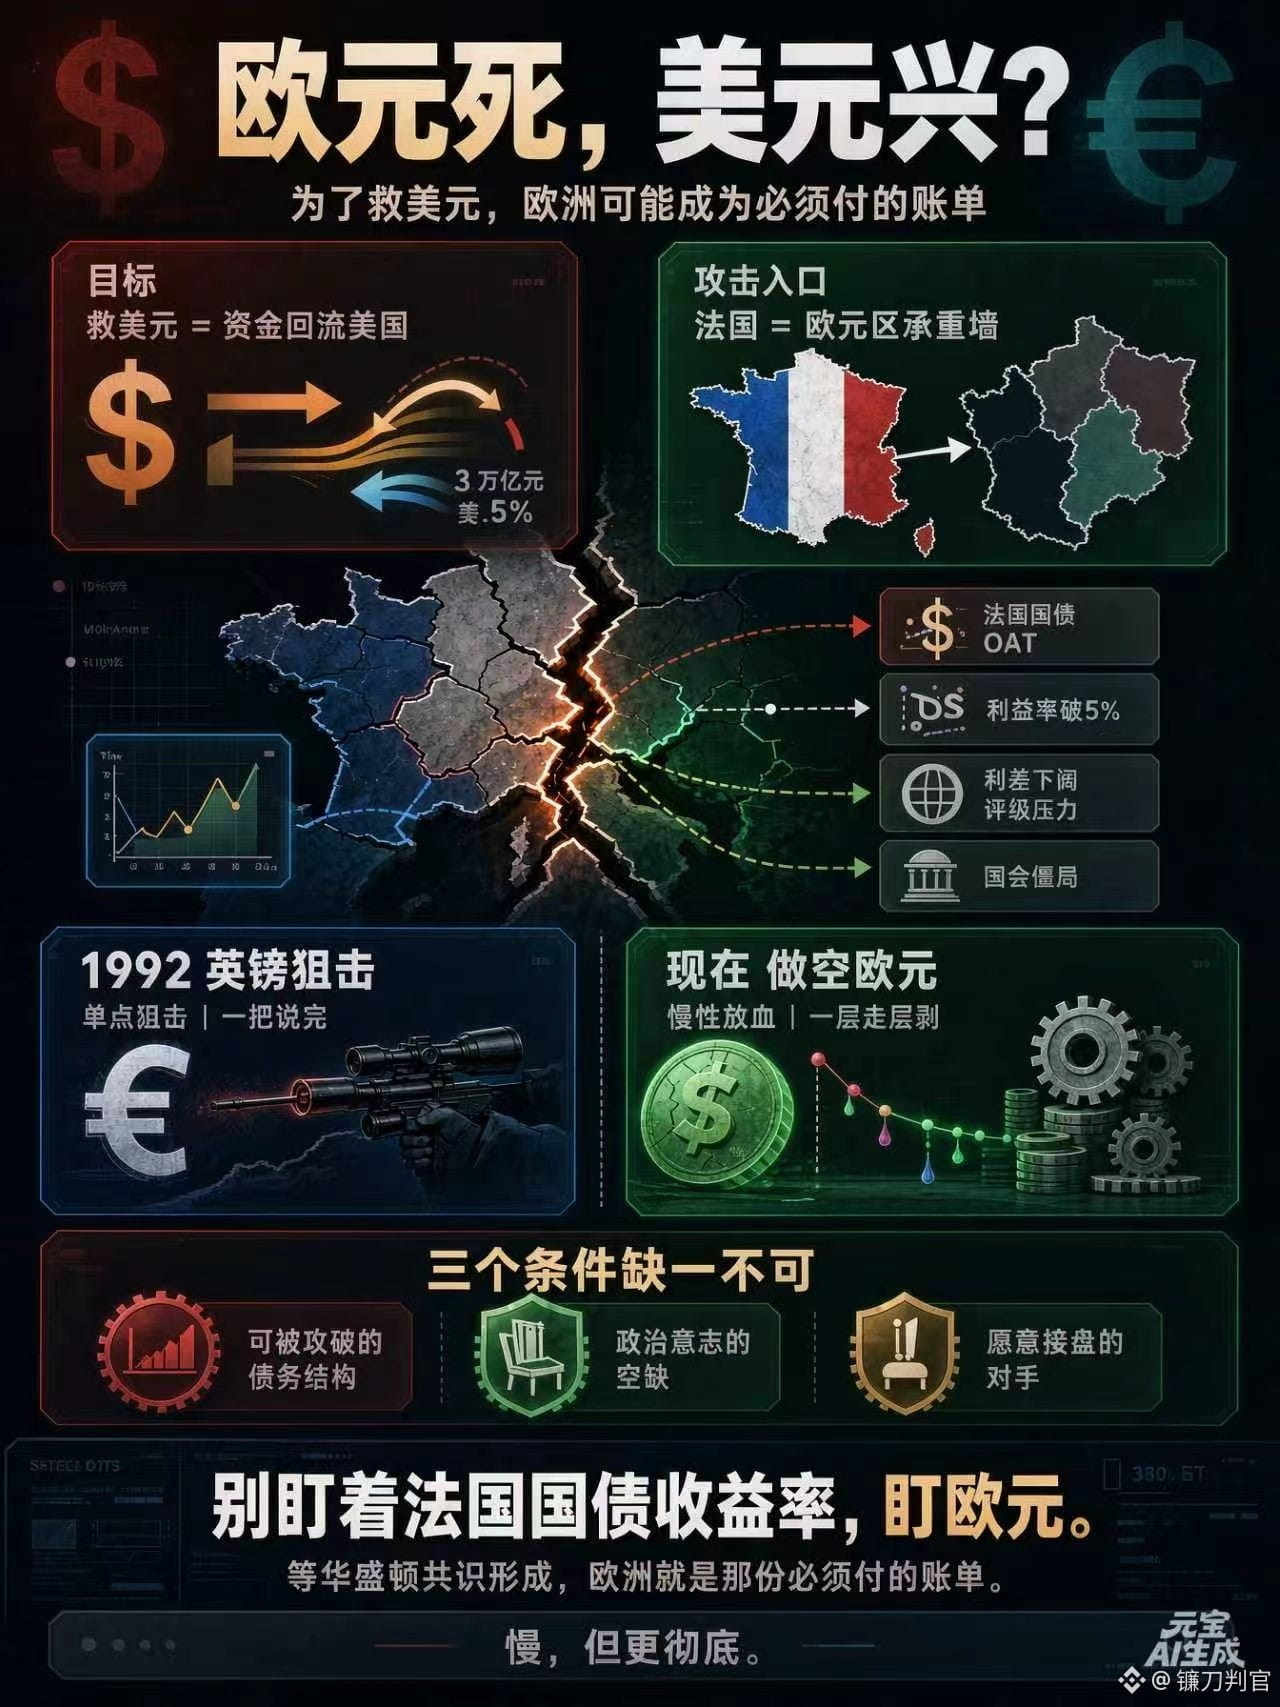
L’euro meurt, le dollar renaît !
Quand Bessent a pris ses fonctions, certains disaient déjà qu’il était de l’école Soros.
Une fois au pouvoir, il allait forcément s’attaquer à un pays en le vendant à découvert : c’est la seule façon de sauver le dollar !
À l’époque, on soupçonnait le Japon, à cause du carry trade sur le yen et des opérations de base sur les bons du Trésor américain. Mais aujourd’hui, le Japon semble peu probable : c’est un pilier du système du dollar, le toucher reviendrait à se tirer une balle dans le pied.
Le Japon détient plus de mille milliards de dollars de bons du Trésor américain.
En retirant les liquidités en yens, la première pièce à tomber serait les bons du Trésor eux-mêmes.
Personne ne serait assez stupide pour faire ça.
Mais il faut bien qu’il y ait une cible.
Par élimination, il ne reste que l’Europe.
Plus précisément : pas un pays européen en particulier, mais l’euro.
La logique n’est pas compliquée.
Pour sauver le dollar, il faut que l’argent retourne aux États-Unis ;
pour que l’argent retourne aux États-Unis, il faut d’abord qu’un marché suffisamment important s’effondre.
À l’échelle mondiale, seule la zone euro a un poids suffisant.
Le renminbi ne s’ouvre pas.
Le yen est un pilier auquel on ne peut pas toucher.
Il ne reste que l’euro.
Alors, où frapper ? En France.
S’attaquer à la France, c’est abattre un mur porteur.
La France est le deuxième marché obligataire de la zone euro, avec un encours d’OAT supérieur à 2,5 billions d’euros. Ce n’est pas une façade, c’est une fondation.
Si la fondation se fissure, l’écart de taux entre la France et l’Allemagne s’élargit, l’argent fuit vers les obligations d’État allemandes et toute la zone euro se retrouve coupée en deux sur-le-champ.
D’un côté, un refuge. De l’autre, un brasier.
D’un côté, on peut encore parler de monnaie. De l’autre, il ne reste que des créances douteuses.
Regardez où nous en sommes.
Le rendement des obligations d’État françaises dépasse les 5 %. Paris est en feu. Le budget ne passe pas au Parlement. La Banque centrale européenne ne peut ni relever ni baisser ses taux.
La méthode, cette fois, est aussi différente de celle de 1992.
En 1992, il s’agissait d’une attaque ciblée, réglée d’un seul coup.
Cette fois, c’est une saignée lente. Écarts de taux, CDS, notation, vide politique : on dépouille couche après couche.
Plus lent, mais plus radical.
Retournons dans le passé.
En 1992, l’attaque contre la livre visait à faire sortir le Royaume-Uni du mécanisme de change.
Cette fois, s’attaquer à la France vise à empêcher l’euro de s’asseoir un jour à la deuxième place parmi les monnaies de réserve.
Pour vendre à découvert un pays, trois conditions sont indispensables.
Une structure d’endettement vulnérable
Un vide dans la volonté politique
Un adversaire prêt à prendre le relais
L’Europe remplit déjà la première condition.
La deuxième est en gestation.
La troisième n’est pas encore réunie.
Voilà pourquoi je ne dis pas que tout va s’effondrer demain.
Je dis ceci : quand « sauver le dollar » deviendra un consensus à Washington, l’Europe sera la facture qu’il faudra payer.
À ce moment-là, ne regardez pas le rendement des obligations d’État françaises.
Regardez l’euro.
$NVDA