
Hier soir, j’ai parié sur une ouverture en baisse suivie d’un rebond, et sur un Nasdaq qui repasserait dans le vert.
Putain, je me suis complètement planté.
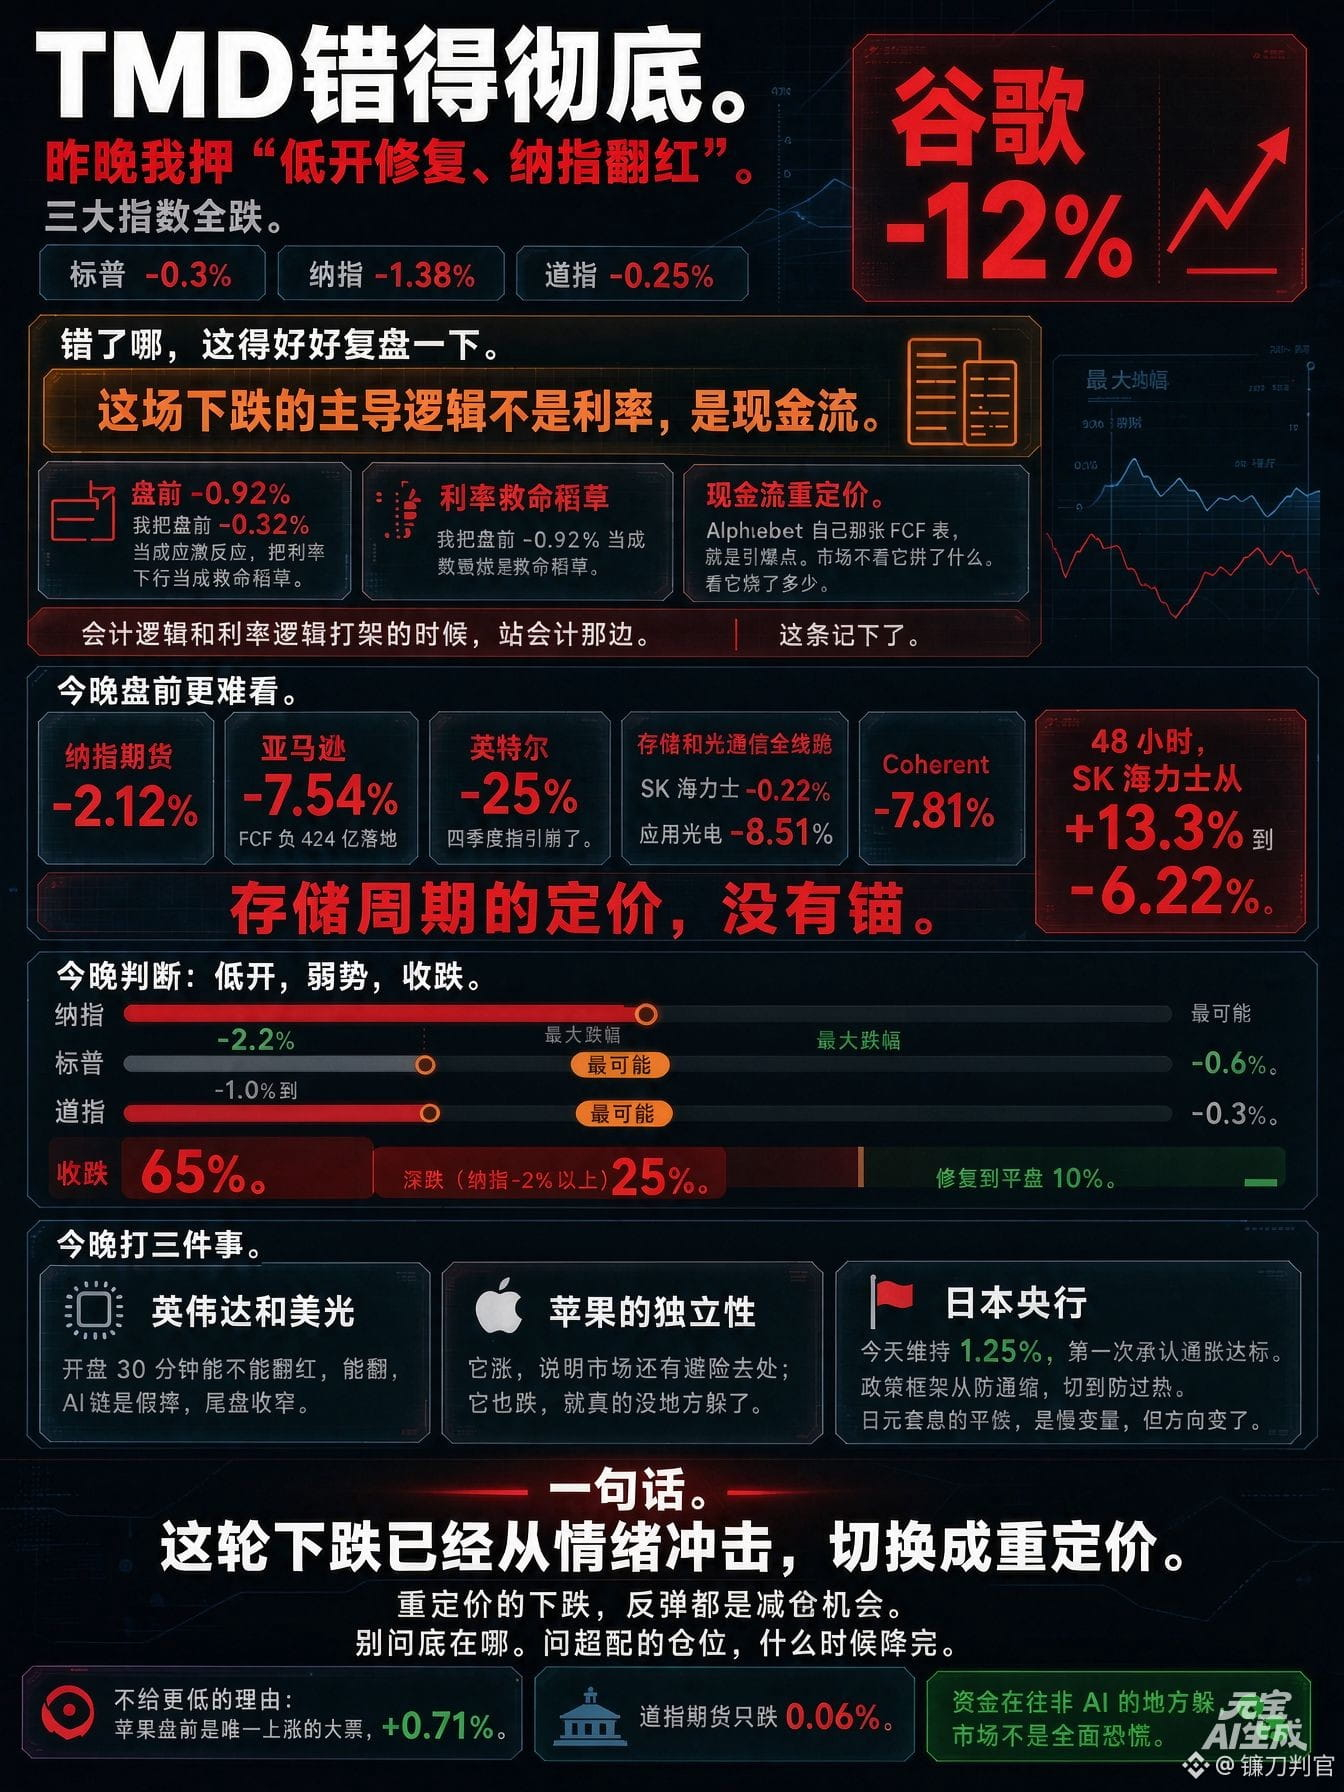
Les trois grands indices ont tous baissé : S&P 500 -0,3 %, Nasdaq -1,38 %, Dow Jones -0,25 %.
Le pire, c’est Google, qui a perdu 12 %.
Il faut vraiment revenir sur ce qui n’a pas marché.
J’ai pris le -0,92 % d’avant l’ouverture pour une réaction de panique et la baisse des taux pour une bouée de sauvetage.
Mais le moteur de cette baisse, ce n’étaient pas les taux : c’était les flux de trésorerie.
Le tableau des flux de trésorerie disponibles (FCF) d’Alphabet a mis le feu aux poudres. Le marché ne regarde pas ce qu’elle raconte, mais combien elle brûle.
Quand la logique comptable et celle des taux s’opposent, il faut se ranger du côté de la comptabilité. C’est noté.
Les échanges avant l’ouverture de ce soir sont encore plus inquiétants.
Contrats à terme sur le Nasdaq : -2,12 %. Amazon : -7,54 %, avec un FCF négatif de 42,4 milliards. Intel : -25 %, les prévisions pour le quatrième trimestre se sont effondrées.
Les valeurs des mémoires et des communications optiques sont toutes à genoux : SK Hynix -6,22 %, Applied Optoelectronics -8,51 %, Coherent -7,81 %.
En 48 heures, SK Hynix est passé de +13,3 % à -6,22 %. La valorisation du cycle des mémoires n’a aucun point d’ancrage.
Mon scénario pour ce soir : ouverture en baisse, marché faible, clôture en recul.
Nasdaq : de -2,2 % à -0,5 %, avec -1,2 % comme scénario le plus probable.
S&P 500 : de -1,0 % à -0,2 %, avec -0,6 % comme scénario le plus probable.
Dow Jones : de -0,8 % à +0,2 %, avec -0,3 % comme scénario le plus probable.
65 % de chances de clôturer en baisse. 25 % de chances d’une forte baisse (Nasdaq à -2 % ou moins). 10 % de chances d’un rebond jusqu’à l’équilibre.
Pourquoi je ne table pas sur une baisse plus forte : Apple est la seule grande valeur en hausse avant l’ouverture, à +0,71 %.
Les contrats à terme sur le Dow ne reculent que de 0,06 %.
Les capitaux se réfugient dans les secteurs non liés à l’IA : le marché n’est pas en panique généralisée.
Mais pas de faux espoirs de rebond non plus.
L’enquête de Bank of America vient de paraître : la surpondération des valeurs technologiques est à son plus haut depuis août 2020.
Qui dit surpondération dit absence d’acheteurs pour amortir la chute en cas de ventes paniques.
Tom Lee appelle à acheter la baisse. Il l’a déjà fait l’an dernier, avec un taux de réussite moyen.
Par ailleurs, la Banque du Japon a maintenu aujourd’hui son taux à 1,25 % et reconnu pour la première fois que l’inflation avait atteint son objectif.
Le cadre de politique monétaire passe de la lutte contre la déflation à celle contre la surchauffe. Le dénouement des opérations de portage en yens est un facteur lent, mais la direction a changé.
Trois choses à surveiller ce soir.
Nvidia et Micron peuvent-elles repasser dans le vert dans les 30 premières minutes de cotation ? Si oui, la baisse des valeurs liées à l’IA n’est qu’un faux départ et les pertes se réduiront en fin de séance.
L’indépendance d’Apple : si elle monte, cela montre qu’il reste un refuge sur le marché ; si elle baisse aussi, il n’y aura vraiment plus nulle part où se cacher.
En un mot :
Cette baisse est passée du choc émotionnel à une réévaluation des prix.
Lors d’une baisse liée à une réévaluation, chaque rebond est une occasion de réduire ses positions.
Ne demandez pas où se trouve le plancher. Demandez-vous quand les positions surpondérées auront fini de se réduire.
$AAPL
#美股财报季
Putain, je me suis complètement planté.
Les trois grands indices ont tous baissé : S&P 500 -0,3 %, Nasdaq -1,38 %, Dow Jones -0,25 %.
Le pire, c’est Google, qui a perdu 12 %.
Il faut vraiment revenir sur ce qui n’a pas marché.
J’ai pris le -0,92 % d’avant l’ouverture pour une réaction de panique et la baisse des taux pour une bouée de sauvetage.
Mais le moteur de cette baisse, ce n’étaient pas les taux : c’était les flux de trésorerie.
Le tableau des flux de trésorerie disponibles (FCF) d’Alphabet a mis le feu aux poudres. Le marché ne regarde pas ce qu’elle raconte, mais combien elle brûle.
Quand la logique comptable et celle des taux s’opposent, il faut se ranger du côté de la comptabilité. C’est noté.
Les échanges avant l’ouverture de ce soir sont encore plus inquiétants.
Contrats à terme sur le Nasdaq : -2,12 %. Amazon : -7,54 %, avec un FCF négatif de 42,4 milliards. Intel : -25 %, les prévisions pour le quatrième trimestre se sont effondrées.
Les valeurs des mémoires et des communications optiques sont toutes à genoux : SK Hynix -6,22 %, Applied Optoelectronics -8,51 %, Coherent -7,81 %.
En 48 heures, SK Hynix est passé de +13,3 % à -6,22 %. La valorisation du cycle des mémoires n’a aucun point d’ancrage.
Mon scénario pour ce soir : ouverture en baisse, marché faible, clôture en recul.
Nasdaq : de -2,2 % à -0,5 %, avec -1,2 % comme scénario le plus probable.
S&P 500 : de -1,0 % à -0,2 %, avec -0,6 % comme scénario le plus probable.
Dow Jones : de -0,8 % à +0,2 %, avec -0,3 % comme scénario le plus probable.
65 % de chances de clôturer en baisse. 25 % de chances d’une forte baisse (Nasdaq à -2 % ou moins). 10 % de chances d’un rebond jusqu’à l’équilibre.
Pourquoi je ne table pas sur une baisse plus forte : Apple est la seule grande valeur en hausse avant l’ouverture, à +0,71 %.
Les contrats à terme sur le Dow ne reculent que de 0,06 %.
Les capitaux se réfugient dans les secteurs non liés à l’IA : le marché n’est pas en panique généralisée.
Mais pas de faux espoirs de rebond non plus.
L’enquête de Bank of America vient de paraître : la surpondération des valeurs technologiques est à son plus haut depuis août 2020.
Qui dit surpondération dit absence d’acheteurs pour amortir la chute en cas de ventes paniques.
Tom Lee appelle à acheter la baisse. Il l’a déjà fait l’an dernier, avec un taux de réussite moyen.
Par ailleurs, la Banque du Japon a maintenu aujourd’hui son taux à 1,25 % et reconnu pour la première fois que l’inflation avait atteint son objectif.
Le cadre de politique monétaire passe de la lutte contre la déflation à celle contre la surchauffe. Le dénouement des opérations de portage en yens est un facteur lent, mais la direction a changé.
Trois choses à surveiller ce soir.
Nvidia et Micron peuvent-elles repasser dans le vert dans les 30 premières minutes de cotation ? Si oui, la baisse des valeurs liées à l’IA n’est qu’un faux départ et les pertes se réduiront en fin de séance.
L’indépendance d’Apple : si elle monte, cela montre qu’il reste un refuge sur le marché ; si elle baisse aussi, il n’y aura vraiment plus nulle part où se cacher.
En un mot :
Cette baisse est passée du choc émotionnel à une réévaluation des prix.
Lors d’une baisse liée à une réévaluation, chaque rebond est une occasion de réduire ses positions.
Ne demandez pas où se trouve le plancher. Demandez-vous quand les positions surpondérées auront fini de se réduire.
$AAPL
#美股财报季