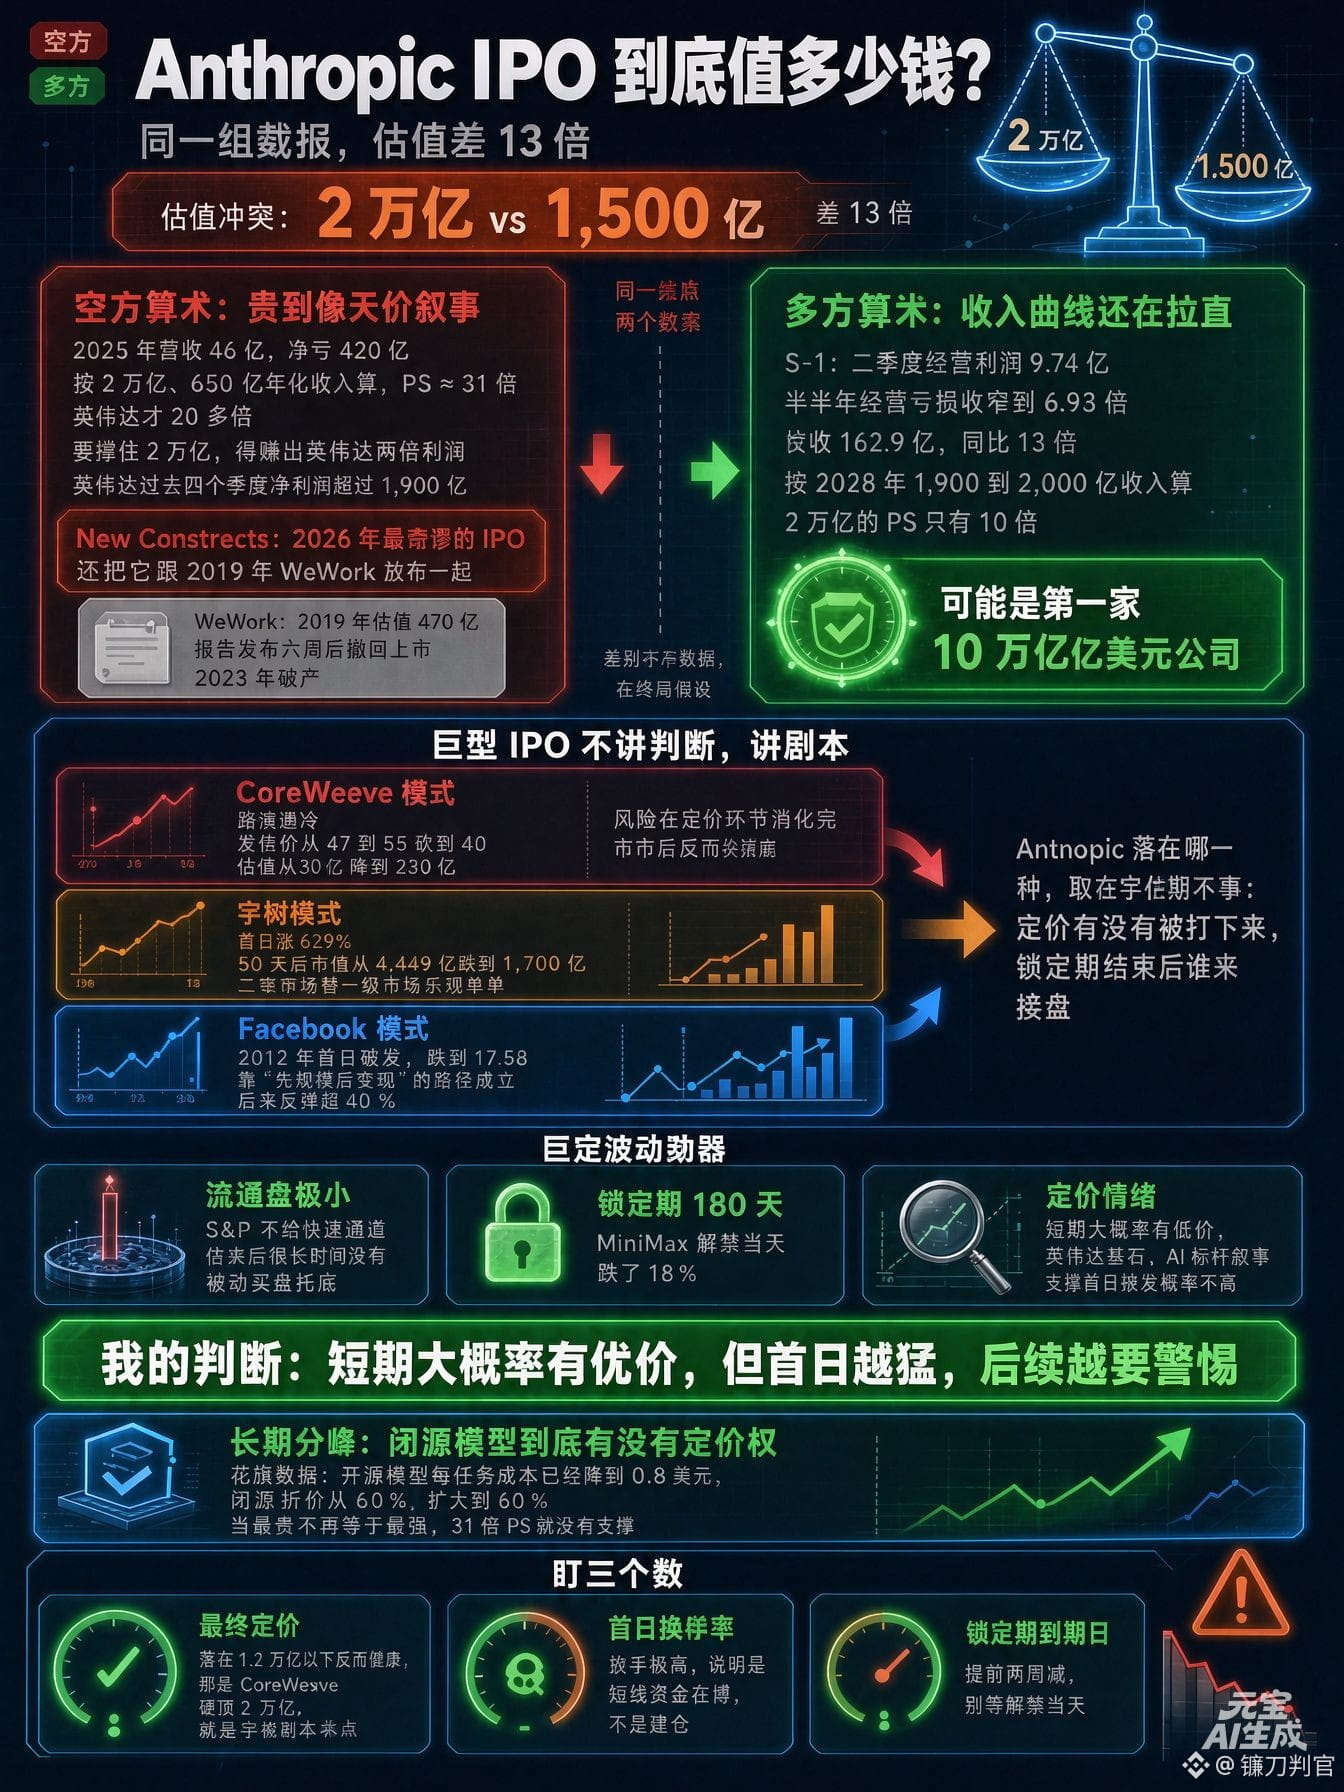
Combien vaut vraiment l’introduction en Bourse d’Anthropic ?
L’un dit 2 000 milliards. L’autre dit 150 milliards.
Un écart de 13 fois.
Le chiffre de 150 milliards vient du cabinet de recherche indépendant New Constructs. Son verdict est sans détour : « L’IPO la plus absurde de 2026 ».
Il la compare même à WeWork en 2019.
À l’époque, WeWork était valorisée 47 milliards ; six semaines après la publication du rapport, l’introduction en Bourse a été retirée, puis l’entreprise a fait faillite en 2023.
Hier soir, j’ai dit qu’elle venait pour sucer le sang. Aujourd’hui, calculons d’abord combien elle pèse vraiment.
Le calcul des vendeurs à découvert est implacable.
En 2025, le chiffre d’affaires est de 4,6 milliards, pour une perte nette de 42 milliards. Sur la base de 2 000 milliards et d’un chiffre d’affaires annualisé de 65 milliards, le ratio cours/ventes est de 31 fois.
NVIDIA n’est qu’à un peu plus de 20 fois.
Pour tenir une capitalisation de 2 000 milliards, il faudrait générer deux fois les bénéfices de NVIDIA.
Les quatre derniers trimestres de NVIDIA affichent un bénéfice net supérieur à 190 milliards.
C’est pourquoi la conclusion de New Constructs est encore plus cinglante : cette IPO n’est pas destinée aux investisseurs du marché public, mais à permettre aux actionnaires privés et aux initiés de sortir.
Les partisans ont aussi leurs calculs.
Le S-1 indique qu’au deuxième trimestre, le bénéfice d’exploitation a atteint 974 millions, et que la perte d’exploitation du premier semestre s’est réduite à 693 millions. Le chiffre d’affaires est de 16,29 milliards, soit 13 fois plus qu’un an plus tôt.
En prenant les 190 à 200 milliards de revenus pour 2028 avancés par la société elle-même, le ratio cours/ventes de 2 000 milliards n’est plus que de 10 fois.
Certains crient déjà : Anthropic pourrait être la première entreprise à 10 000 milliards de dollars.
Même jeu de données, deux conclusions.
La différence ne tient pas aux chiffres, mais à l’hypothèse de sortie.
L’un regarde la courbe du chiffre d’affaires dans trois ans, l’autre fixe la facture des coûts de cette année.
Ce qui m’intéresse davantage, c’est la trajectoire après l’introduction.
Une IPO géante ne se lit pas en termes de hausse ou de baisse, mais de scénario.
Le scénario CoreWeave : roadshow tiède, prix d’émission raboté de 47 à 55 à 40, valorisation ramenée de 32 milliards à 23 milliards.
Le risque est absorbé au moment du pricing, si bien qu’après l’introduction, le titre ne s’effondre pas.
Le scénario Unitree : +629 % le premier jour, puis une capitalisation qui tombe de 44,49 milliards à 17 milliards 50 jours plus tard. Le marché secondaire paie l’optimisme du marché primaire.
Le scénario Facebook : en 2012, le titre chute sous le prix d’introduction le premier jour, jusqu’à 17,58, mais le modèle « d’abord l’échelle, ensuite la monétisation » finit par tenir, puis l’action rebondit de plus de 40 %.
La place d’Anthropic parmi ces scénarios dépend de deux choses : le prix aura-t-il été suffisamment abaissé, et qui rachètera quand la période de lock-up prendra fin ?
Trois mécanismes peuvent amplifier la volatilité
Le flottant est minuscule. S&P n’accorde pas de voie rapide, donc longtemps après l’introduction il n’y a pas de soutien d’acheteurs passifs. La période de lock-up est de 180 jours ; le jour où MiniMax a été débloquée, l’action a chuté de 18 %.
$ANTHROPIC