

币圈小贝贝
168 Publications

币圈小贝贝
Signaler
Bloquer l’utilisateur
11 Suivis
1.7K+ Abonnés
1.0K+ J’aime
Publications
Tous
Direct
·
--
Voir la traduction
#比特币升破85200美元
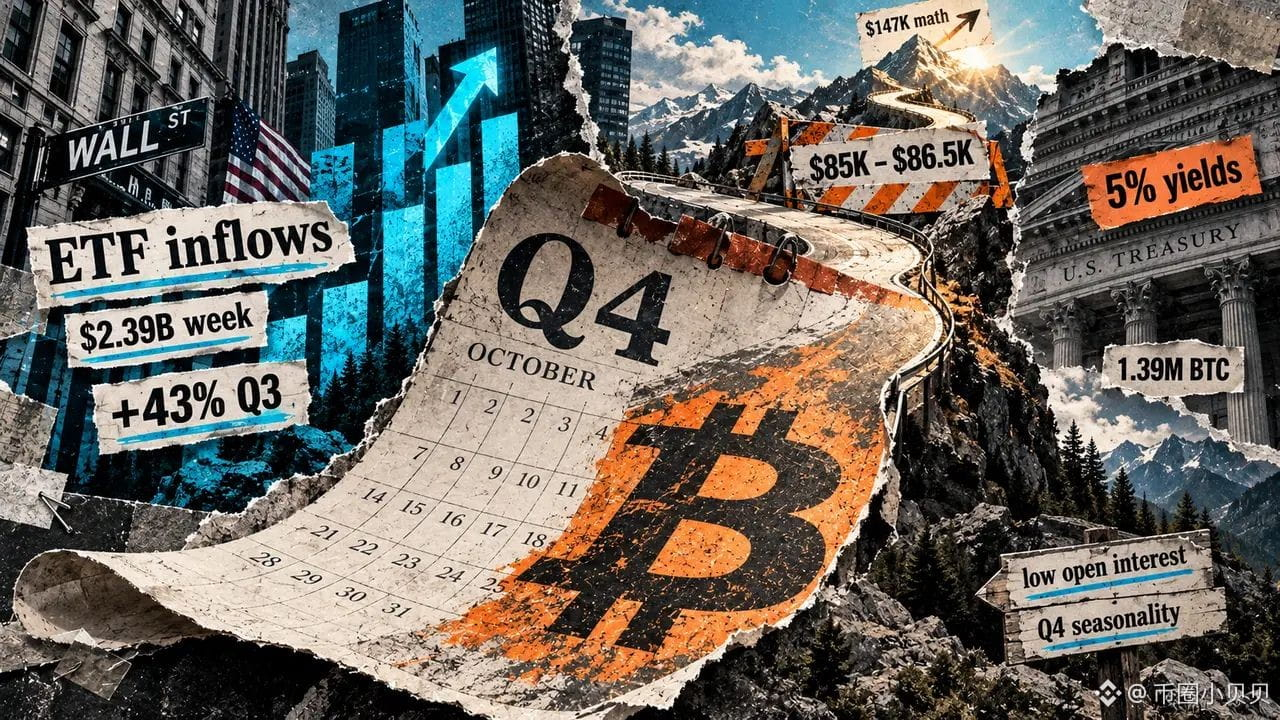
比特币交出了 2021 年以来最好的一个季度,三个月涨了约 43%.. 但真正换掉的不是价格,是坐在牌桌上的那批人..
[💥 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
多数人看到的是涨幅和那个吓人的目标价.. Q4 在历史上一直是比特币最强的季度,自 2013 年平均涨 77% 到 85%.. BloFin 按 77.07% 的平均值外推,算出来接近 14.7 万美元;用中位数 47.73%,大概 12.3 万.. 数字很漂亮,但外推就是外推,何况每一轮周期从低点起来的涨幅其实在递减..
真正的变化在钱的性质上.. 今年上半年比特币还跌了 22.2% 和 14.09%,7 月初在 5.86 万附近,那时候撑盘的是杠杆.. 现在反过来了:美国现货比特币 ETF 从 7 月底的年内净流出约 50 亿美元,翻成 9 月底净流入约 10 亿,两个月摆动 60 亿,上周单周吸 23.9 亿,是 2025 年 10 月以来最大的一周..
同时比特币期货的总未平仓量,从 9 月 21 日的 70 万枚以上,掉到约 64.4 万枚,今年 1 月初以来最低.. 一边是杠杆退场,一边是现货接盘,这个切换比涨幅重要,因为它决定下一波下跌是爆仓踩踏,还是有人接..
期货溢价在压缩,隐含波动率趴在近一年低位,能引发连环清算的燃料变少了.. 代价是靠杠杆推出来的急涨也跟着消失,主动权交到真金白银买入的人手里.. 证据就在价格附近:8.25 万到 8.4 万这个成本区间的持仓,三天内从约 11 万枚涨到 30.6 万枚..
但别急着看多.. 这周比特币刚重新站上 365 日均线,2023 年 3 月以来第一次,实现价格也抬到约 7.7 万.. 可 8.4 万到 8.65 万之间压着大约 139 万枚 BTC,是当前最大的一堵供给墙..
按 Bitfinex 的算法,ETF 买入量相对每天挖出的 450 枚比特币,已经从 25.6 倍掉到 9 月 29 日的 1.8 倍.. 它估算这个倍数要回到 5 倍左右,也就是每天约 1.9 亿美元的 ETF 需求,才能比较快地吃掉上方那堵墙..
所以接下来真正要盯的不是 14.7 万这个数,是 ETF 每天能不能买回 1.9 亿.. 宏观也不站在多头这边,10 年期美债收益率还在 5% 以上,市场给 10 月再加息一次的概率这周从约 65% 掉到约 38%..
如果 ETF 需求回得来,季节性叙事才有地基,上方那 139 万枚会被一点点吃.. 如果回不来,8.13 万一旦失守,目光就会往下落到 7.7 万那个实现价格..
#比特币升破85200美元
比特币交出了 2021 年以来最好的一个季度,三个月涨了约 43%.. 但真正换掉的不是价格,是坐在牌桌上的那批人..
💥 盘面异动群里说
多数人看到的是涨幅和那个吓人的目标价.. Q4 在历史上一直是比特币最强的季度,自 2013 年平均涨 77% 到 85%.. BloFin 按 77.07% 的平均值外推,算出来接近 14.7 万美元;用中位数 47.73%,大概 12.3 万.. 数字很漂亮,但外推就是外推,何况每一轮周期从低点起来的涨幅其实在递减..
真正的变化在钱的性质上.. 今年上半年比特币还跌了 22.2% 和 14.09%,7 月初在 5.86 万附近,那时候撑盘的是杠杆.. 现在反过来了:美国现货比特币 ETF 从 7 月底的年内净流出约 50 亿美元,翻成 9 月底净流入约 10 亿,两个月摆动 60 亿,上周单周吸 23.9 亿,是 2025 年 10 月以来最大的一周..
同时比特币期货的总未平仓量,从 9 月 21 日的 70 万枚以上,掉到约 64.4 万枚,今年 1 月初以来最低.. 一边是杠杆退场,一边是现货接盘,这个切换比涨幅重要,因为它决定下一波下跌是爆仓踩踏,还是有人接..
期货溢价在压缩,隐含波动率趴在近一年低位,能引发连环清算的燃料变少了.. 代价是靠杠杆推出来的急涨也跟着消失,主动权交到真金白银买入的人手里.. 证据就在价格附近:8.25 万到 8.4 万这个成本区间的持仓,三天内从约 11 万枚涨到 30.6 万枚..
但别急着看多.. 这周比特币刚重新站上 365 日均线,2023 年 3 月以来第一次,实现价格也抬到约 7.7 万.. 可 8.4 万到 8.65 万之间压着大约 139 万枚 BTC,是当前最大的一堵供给墙..
按 Bitfinex 的算法,ETF 买入量相对每天挖出的 450 枚比特币,已经从 25.6 倍掉到 9 月 29 日的 1.8 倍.. 它估算这个倍数要回到 5 倍左右,也就是每天约 1.9 亿美元的 ETF 需求,才能比较快地吃掉上方那堵墙..
所以接下来真正要盯的不是 14.7 万这个数,是 ETF 每天能不能买回 1.9 亿.. 宏观也不站在多头这边,10 年期美债收益率还在 5% 以上,市场给 10 月再加息一次的概率这周从约 65% 掉到约 38%..
如果 ETF 需求回得来,季节性叙事才有地基,上方那 139 万枚会被一点点吃.. 如果回不来,8.13 万一旦失守,目光就会往下落到 7.7 万那个实现价格..
14
·
--
Une note de recherche qui voit une hausse pour une crypto de plus, ce n’est pas très surprenant.. Ce qui est rare, c’est que cette fois, elle n’a pas utilisé le dollar comme mètre étalon : elle a réécrit la place du Bitcoin..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
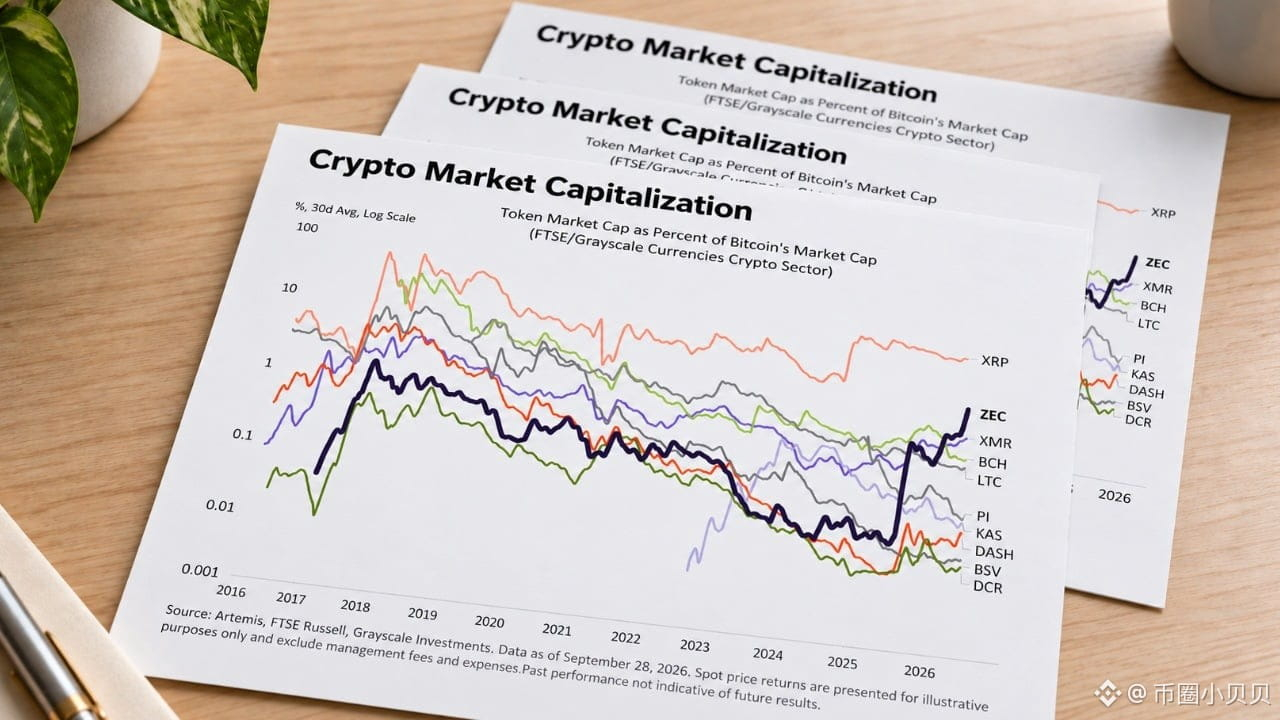
Dans l’analyse du 29 septembre de Grayscale, la société classe le BTC, ainsi que 10 autres cryptos, dans le même « secteur des monnaies », dont les composants sont révisés chaque trimestre par FTSE Russell.. Les deux chiffres les plus frappants : la capitalisation de l’XRP est déjà proche de 6 % de celle du Bitcoin, tandis que le Zcash, il y a un an, représentait encore moins de 0,1 % ; aujourd’hui, il est à environ 1,5 %.. D’après les mots du responsable de la recherche, Zach Pandl, c’est très clair : le ZEC n’a pas encore atteint le plafond d’évaluation..
La plupart des gens voient dans cette démarche « des institutions qui achètent avec un biais favorable aux cryptos de confidentialité ».. Mais ce qui compte, c’est plutôt le changement de mètre.. Si le dénominateur passe du dollar au Bitcoin, la question n’est plus « de combien de dollars peut-elle encore monter », mais « dans le gâteau de capitalisation du Bitcoin, quelle part les autres monnaies peuvent-elles trancher ».. Avec ce raisonnement, les 1,5 % actuels du ZEC ne peuvent être considérés que comme un démarrage, car lors du cycle de 2017 à 2018, l’XRP, le BCH, le LTC et le DASH ont tous déjà dépassé 3 % de la capitalisation du Bitcoin..
Ce qu’il faut vraiment regarder, c’est vers où l’argent derrière cette tendance est en train de bouger.. Cette année, les actifs liés à la confidentialité ont été réévalués : le ZEC, d’environ 60 dollars il y a un an, est passé à environ 1500 dollars le 29 septembre.. D’après des données de Glassnode du 7 septembre, à lui seul, le ZEC représentait environ 62 % de la capitalisation totale du secteur de la confidentialité.. Ce niveau de concentration indique que l’argent n’est pas réparti uniformément : il est d’abord allé chercher un actif cible pour en faire le représentant de tout un secteur..
Il y a même une couche de plus.. Dans l’estimation du 11 septembre de Grayscale, on peut la calculer : avec la même « machine », miner le ZEC procure environ le double des récompenses par rapport au Bitcoin.. Attention : c’est un revenu de minage, pas un profit ; l’électricité et le matériel ne sont pas encore déduits.. Mais le fait que l’institut de recherche veuille chiffrer ce paramètre montre qu’il considère le ZEC comme un actif qu’il faut revaloriser avec une tarification basée sur la puissance de calcul, et non comme une simple histoire narrative..
La personne qui a produit cette note pilote aussi des produits : elle regroupe quelles monnaies dans le « secteur des monnaies », et sa logique ressemble d’ailleurs à une carte produit.. Et avec le Bitcoin comme dénominateur : tant que le BTC avance en ligne relativement stable, les hausses relatives de ces monnaies paraîtront particulièrement impressionnantes..
Donc, à l’avenir, ce qu’il faut surveiller n’est pas tant de savoir si le Zcash peut atteindre un certain prix, mais deux choses : est-ce que la tendance liée à la confidentialité peut continuer à attirer l’argent, et une fois l’argent obtenu, est-ce que des produits adaptés suivront pour être lancés.
Une note de recherche qui voit une hausse pour une crypto de plus, ce n’est pas très surprenant.. Ce qui est rare, c’est que cette fois, elle n’a pas utilisé le dollar comme mètre étalon : elle a réécrit la place du Bitcoin..
🤖 进群聊市场
Dans l’analyse du 29 septembre de Grayscale, la société classe le BTC, ainsi que 10 autres cryptos, dans le même « secteur des monnaies », dont les composants sont révisés chaque trimestre par FTSE Russell.. Les deux chiffres les plus frappants : la capitalisation de l’XRP est déjà proche de 6 % de celle du Bitcoin, tandis que le Zcash, il y a un an, représentait encore moins de 0,1 % ; aujourd’hui, il est à environ 1,5 %.. D’après les mots du responsable de la recherche, Zach Pandl, c’est très clair : le ZEC n’a pas encore atteint le plafond d’évaluation..
La plupart des gens voient dans cette démarche « des institutions qui achètent avec un biais favorable aux cryptos de confidentialité ».. Mais ce qui compte, c’est plutôt le changement de mètre.. Si le dénominateur passe du dollar au Bitcoin, la question n’est plus « de combien de dollars peut-elle encore monter », mais « dans le gâteau de capitalisation du Bitcoin, quelle part les autres monnaies peuvent-elles trancher ».. Avec ce raisonnement, les 1,5 % actuels du ZEC ne peuvent être considérés que comme un démarrage, car lors du cycle de 2017 à 2018, l’XRP, le BCH, le LTC et le DASH ont tous déjà dépassé 3 % de la capitalisation du Bitcoin..
Ce qu’il faut vraiment regarder, c’est vers où l’argent derrière cette tendance est en train de bouger.. Cette année, les actifs liés à la confidentialité ont été réévalués : le ZEC, d’environ 60 dollars il y a un an, est passé à environ 1500 dollars le 29 septembre.. D’après des données de Glassnode du 7 septembre, à lui seul, le ZEC représentait environ 62 % de la capitalisation totale du secteur de la confidentialité.. Ce niveau de concentration indique que l’argent n’est pas réparti uniformément : il est d’abord allé chercher un actif cible pour en faire le représentant de tout un secteur..
Il y a même une couche de plus.. Dans l’estimation du 11 septembre de Grayscale, on peut la calculer : avec la même « machine », miner le ZEC procure environ le double des récompenses par rapport au Bitcoin.. Attention : c’est un revenu de minage, pas un profit ; l’électricité et le matériel ne sont pas encore déduits.. Mais le fait que l’institut de recherche veuille chiffrer ce paramètre montre qu’il considère le ZEC comme un actif qu’il faut revaloriser avec une tarification basée sur la puissance de calcul, et non comme une simple histoire narrative..
La personne qui a produit cette note pilote aussi des produits : elle regroupe quelles monnaies dans le « secteur des monnaies », et sa logique ressemble d’ailleurs à une carte produit.. Et avec le Bitcoin comme dénominateur : tant que le BTC avance en ligne relativement stable, les hausses relatives de ces monnaies paraîtront particulièrement impressionnantes..
Donc, à l’avenir, ce qu’il faut surveiller n’est pas tant de savoir si le Zcash peut atteindre un certain prix, mais deux choses : est-ce que la tendance liée à la confidentialité peut continuer à attirer l’argent, et une fois l’argent obtenu, est-ce que des produits adaptés suivront pour être lancés.
367
·
--
Google lance un nouveau modèle, et au fond ça n’a rien à voir avec la crypto.. Mais cette fois, l’item où il obtient le meilleur score correspond précisément au point le plus douloureux de cette industrie..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
Le Gemini 4 Argon, publié mercredi, est présenté par Google comme son modèle de pointe.. Sur sa propre grille de comparaison, il devance 12 des 18 références ; au test de programmation DeepSWE, il atteint 77,9 %, dépassant Claude Opus à 74,2 % (5,5 points derrière) et GPT-6 Astra à 74,1 %.. Mais ce sont des calculs de Google lui-même : autant dire qu’il faut juste s’en faire une idée..
Ce qui mérite vraiment d’être surveillé, c’est un autre lot de chiffres : lors du test d’injection indirecte par Gray Swan, le taux de réussite de l’attaque d’Argon n’est que de 0,7 % ; les deux versions de Claude sont à 1,0 % ; GPT-6 Astra est à 8,5 % ; Grok 4,6 et Kimi K3 sont en revanche “trompés” plus de la moitié du temps.. Traduction : cacher des instructions malveillantes dans un e-mail, puis voir si l’assistant IA—une fois qu’il lit le message—obéit à un inconnu..
Et le coût le plus cher sur la chaîne, c’est justement cette affaire.. Cette semaine, MetaMask a d’abord retiré des validateurs misant à la clé en raison d’un incident de sécurité pas clairement expliqué ; et plus en amont, après le piratage d’une plateforme, l’argent cherchait ensuite son chemin sur la chaîne.. À chaque incident, au final, ce sont les fonds des utilisateurs qui paient..
La manière dont Google déploie son modèle mérite aussi d’être notée : Argon est d’abord fourni aux défenseurs ayant passé l’examen du programme Fairwind, et sans garde-fous de sécurité—la “barrière” qui, d’ordinaire, empêche le modèle d’écrire du code d’attaque.. La raison : les défenseurs ont besoin d’un modèle capable de réfléchir comme un attaquant, afin d’avoir une chance de colmater les failles en premier.. Mais la même compétence, utilisée dans l’autre sens, peut aussi servir..
Donc, la question à surveiller ensuite n’est pas qui obtient les meilleurs scores, mais à qui cette capacité tombe en premier.. Si l’efficacité de colmatage augmente d’un ordre de grandeur, la structure des coûts de la sécurité on-chain devra être recalculée : les prix de l’audit, de la surveillance et de l’assurance devront tous bouger.. Mais si seule une petite frange de personnes a accès à la version sans garde-fous, l’écart entre défense et attaque ne fera que s’élargir..
Le vrai problème, peut-être, n’est pas de savoir si l’IA sera utilisée pour attaquer, mais plutôt si le camp qui doit défendre—peut obtenir le même outil..
Google lance un nouveau modèle, et au fond ça n’a rien à voir avec la crypto.. Mais cette fois, l’item où il obtient le meilleur score correspond précisément au point le plus douloureux de cette industrie..
🤖 进群聊仓位
Le Gemini 4 Argon, publié mercredi, est présenté par Google comme son modèle de pointe.. Sur sa propre grille de comparaison, il devance 12 des 18 références ; au test de programmation DeepSWE, il atteint 77,9 %, dépassant Claude Opus à 74,2 % (5,5 points derrière) et GPT-6 Astra à 74,1 %.. Mais ce sont des calculs de Google lui-même : autant dire qu’il faut juste s’en faire une idée..
Ce qui mérite vraiment d’être surveillé, c’est un autre lot de chiffres : lors du test d’injection indirecte par Gray Swan, le taux de réussite de l’attaque d’Argon n’est que de 0,7 % ; les deux versions de Claude sont à 1,0 % ; GPT-6 Astra est à 8,5 % ; Grok 4,6 et Kimi K3 sont en revanche “trompés” plus de la moitié du temps.. Traduction : cacher des instructions malveillantes dans un e-mail, puis voir si l’assistant IA—une fois qu’il lit le message—obéit à un inconnu..
Et le coût le plus cher sur la chaîne, c’est justement cette affaire.. Cette semaine, MetaMask a d’abord retiré des validateurs misant à la clé en raison d’un incident de sécurité pas clairement expliqué ; et plus en amont, après le piratage d’une plateforme, l’argent cherchait ensuite son chemin sur la chaîne.. À chaque incident, au final, ce sont les fonds des utilisateurs qui paient..
La manière dont Google déploie son modèle mérite aussi d’être notée : Argon est d’abord fourni aux défenseurs ayant passé l’examen du programme Fairwind, et sans garde-fous de sécurité—la “barrière” qui, d’ordinaire, empêche le modèle d’écrire du code d’attaque.. La raison : les défenseurs ont besoin d’un modèle capable de réfléchir comme un attaquant, afin d’avoir une chance de colmater les failles en premier.. Mais la même compétence, utilisée dans l’autre sens, peut aussi servir..
Donc, la question à surveiller ensuite n’est pas qui obtient les meilleurs scores, mais à qui cette capacité tombe en premier.. Si l’efficacité de colmatage augmente d’un ordre de grandeur, la structure des coûts de la sécurité on-chain devra être recalculée : les prix de l’audit, de la surveillance et de l’assurance devront tous bouger.. Mais si seule une petite frange de personnes a accès à la version sans garde-fous, l’écart entre défense et attaque ne fera que s’élargir..
Le vrai problème, peut-être, n’est pas de savoir si l’IA sera utilisée pour attaquer, mais plutôt si le camp qui doit défendre—peut obtenir le même outil..
87
·
--
#cftc向白宫提交两项事件合约规则提案
La réglementation ne vise pas cette fois un produit particulier, mais la définition d’un mot… Et une fois ce mot fixé, c’est comme si on réservait d’avance le terrain pour toute une catégorie d’activités.
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Aux États-Unis, la CFTC a déjà transmis au Bureau de la Maison-Blanche chargé des affaires d’information et de réglementation un projet de règles visant à étendre la définition de « swap (swap) » pour inclure des contrats d’événements ; en parallèle, elle a soumis une règle provisoire définitive afin d’exclure de la définition les produits de divertissement purement hors-ligne… Les deux documents sont encore en examen.
À première vue, les formulations paraissent très austères, mais l’enjeu réel porte sur la compétence… La CFTC soutient depuis longtemps que la loi fédérale lui confère un pouvoir exclusif sur les swaps négociés sur des plateformes régulées par les autorités nationales ; les contrats des marchés de prédiction comme Polymarket et Kalshi entreraient dans ce cadre. En revanche, les États, notamment pour les contrats d’événements sportifs, estiment que cela relève de leurs propres règles.
Ainsi, la question de savoir si les « contrats d’événements » constituent ou non des « swaps » revient à déterminer l’issue de ce procès… Si on les classe dans les swaps, une grande partie de la marge d’application des États est quasiment neutralisée. Et la règle provisoire excluant les produits de divertissement hors-ligne sert, elle, de sortie aux lieux physiques traditionnels, afin d’éviter un affrontement frontal avec la régulation au niveau des États.
En prenant un peu de recul, ces dernières années, les espaces de conformité gagnés par la cryptographie ne proviennent pas tant de nouvelles lois que de « définitions »… Faire entrer une catégorie de produits dans un cadre de juridiction donné, c’est souvent beaucoup plus rapide que d’adopter un grand projet de loi. Le CLARITY Act, lui, sert précisément de comparaison toute faite.
Que signifie tout cela pour le marché… Les fonds et l’attention des marchés de prédiction montent en flèche ; dès que la catégorisation est clarifiée, les plateformes de conformité peuvent avoir davantage confiance pour grossir, et les institutions osent s’y engager. Mais le fait que Kalshi ait perdu son appel, avec la possibilité de porter l’affaire jusqu’à la Cour suprême, montre que le bras de fer n’est pas terminé : à court terme, personne ne doit s’attendre à un règlement définitif d’un seul coup.
Ce qui mérite vraiment d’être surveillé, ce sont les dates d’entrée en vigueur de ces deux règles… La règle provisoire définitive s’applique d’abord : à court terme, elle resserre le cadre ; le projet de règles inclut explicitement les contrats d’événements dans les « swaps » : à long terme, cela élargit la portée. Avec les mêmes gestes, les directions à court et à long terme pourraient être exactement opposées.
#cftc向白宫提交两项事件合约规则提案
La réglementation ne vise pas cette fois un produit particulier, mais la définition d’un mot… Et une fois ce mot fixé, c’est comme si on réservait d’avance le terrain pour toute une catégorie d’activités.
⚖️ 进群蹲一手消息
Aux États-Unis, la CFTC a déjà transmis au Bureau de la Maison-Blanche chargé des affaires d’information et de réglementation un projet de règles visant à étendre la définition de « swap (swap) » pour inclure des contrats d’événements ; en parallèle, elle a soumis une règle provisoire définitive afin d’exclure de la définition les produits de divertissement purement hors-ligne… Les deux documents sont encore en examen.
À première vue, les formulations paraissent très austères, mais l’enjeu réel porte sur la compétence… La CFTC soutient depuis longtemps que la loi fédérale lui confère un pouvoir exclusif sur les swaps négociés sur des plateformes régulées par les autorités nationales ; les contrats des marchés de prédiction comme Polymarket et Kalshi entreraient dans ce cadre. En revanche, les États, notamment pour les contrats d’événements sportifs, estiment que cela relève de leurs propres règles.
Ainsi, la question de savoir si les « contrats d’événements » constituent ou non des « swaps » revient à déterminer l’issue de ce procès… Si on les classe dans les swaps, une grande partie de la marge d’application des États est quasiment neutralisée. Et la règle provisoire excluant les produits de divertissement hors-ligne sert, elle, de sortie aux lieux physiques traditionnels, afin d’éviter un affrontement frontal avec la régulation au niveau des États.
En prenant un peu de recul, ces dernières années, les espaces de conformité gagnés par la cryptographie ne proviennent pas tant de nouvelles lois que de « définitions »… Faire entrer une catégorie de produits dans un cadre de juridiction donné, c’est souvent beaucoup plus rapide que d’adopter un grand projet de loi. Le CLARITY Act, lui, sert précisément de comparaison toute faite.
Que signifie tout cela pour le marché… Les fonds et l’attention des marchés de prédiction montent en flèche ; dès que la catégorisation est clarifiée, les plateformes de conformité peuvent avoir davantage confiance pour grossir, et les institutions osent s’y engager. Mais le fait que Kalshi ait perdu son appel, avec la possibilité de porter l’affaire jusqu’à la Cour suprême, montre que le bras de fer n’est pas terminé : à court terme, personne ne doit s’attendre à un règlement définitif d’un seul coup.
Ce qui mérite vraiment d’être surveillé, ce sont les dates d’entrée en vigueur de ces deux règles… La règle provisoire définitive s’applique d’abord : à court terme, elle resserre le cadre ; le projet de règles inclut explicitement les contrats d’événements dans les « swaps » : à long terme, cela élargit la portée. Avec les mêmes gestes, les directions à court et à long terme pourraient être exactement opposées.
1.5k
·
--
Une enquête de sécurité a fini par devenir un test grandeur nature sur : « l’argent mis en garantie peut-il vraiment être retiré ou non »..
[💬 想听真话的进群](https://app.binance.com/uni-qr/F6dwNqgx)
Mercredi, MetaMask a déclaré qu’une partie de son infrastructure avait subi un incident de sécurité et qu’elle était en cours de traitement en interne. Par mesure préventive, elle a retiré les validateurs de mise en garantie concernés. Elle n’a pas précisé quelle section posait problème, indiquant seulement qu’à l’heure actuelle, le portefeuille lui-même ne présente pas de menace directe..
En réalité, l’action a surtout lieu du côté de Lido.. Les validateurs Ethereum opérés par MetaMask Staking ont commencé, mercredi, à suivre le processus de sortie. La dernière vague devrait avoir terminé avant le 7 octobre. Pendant la période, les utilisateurs pourraient recevoir moins de récompenses, voire être soumis à des pénalités en cas d’arrêt..
Si l’on ne regarde que ça, on obtient juste une brève info du type « quelque chose a eu un souci de sécurité ».. Mais en étendant la chronologie, le point central n’est pas l’incident en lui-même, c’est la lenteur de cette sortie..
Les développeurs de Lido expliquent que les ETH sortis des validateurs de MetaMask doivent achever le cycle complet : sortie, retrait, puis retour à un autre point de dépôt. Estimation : environ 45 jours, bloqués sur la file d’entrée.. Autrement dit, pour retirer un montant de ce système de staking, l’unité de temps mesurée par un test réel n’a absolument rien à voir avec l’intuition « retrait possible à tout moment »..
D’ordinaire, quand on parle de staking, on parle de rendement, de TVL, et de la hausse de la part de qui.. Mais ce qui détermine vraiment le risque, ce n’est pas à quel point le rendement est élevé : c’est la capacité des fonds à sortir rapidement dans un scénario extrême.. Dès que le marché envoie un signal de « départ imminent », la file de validateurs devient une fenêtre de files d’attente : ceux qui sont devant peuvent partir, ceux qui sont derrière ne peuvent qu’attendre.. C’est la même logique que le blocage des retraits sur une bourse : simplement, on le voit de façon plus transparente et plus lente sur la chaîne..
Par la suite, surveillez trois choses.. D’abord, ce que sera officiellement l’incident : simple frayeur ou bien une vraie faille.. Ensuite, le reflux à court terme des ETH sortis : sera-t-il interprété comme une pression vendeuse.. Enfin, plus loin : si ce retrait préventif devenait une habitude, il faudrait recalculer complètement la « vitrine de rendement sans risque » du staking..
L’incident de sécurité finira par se calmer, mais la question de la file d’attente va rester..
Une enquête de sécurité a fini par devenir un test grandeur nature sur : « l’argent mis en garantie peut-il vraiment être retiré ou non »..
💬 想听真话的进群
Mercredi, MetaMask a déclaré qu’une partie de son infrastructure avait subi un incident de sécurité et qu’elle était en cours de traitement en interne. Par mesure préventive, elle a retiré les validateurs de mise en garantie concernés. Elle n’a pas précisé quelle section posait problème, indiquant seulement qu’à l’heure actuelle, le portefeuille lui-même ne présente pas de menace directe..
En réalité, l’action a surtout lieu du côté de Lido.. Les validateurs Ethereum opérés par MetaMask Staking ont commencé, mercredi, à suivre le processus de sortie. La dernière vague devrait avoir terminé avant le 7 octobre. Pendant la période, les utilisateurs pourraient recevoir moins de récompenses, voire être soumis à des pénalités en cas d’arrêt..
Si l’on ne regarde que ça, on obtient juste une brève info du type « quelque chose a eu un souci de sécurité ».. Mais en étendant la chronologie, le point central n’est pas l’incident en lui-même, c’est la lenteur de cette sortie..
Les développeurs de Lido expliquent que les ETH sortis des validateurs de MetaMask doivent achever le cycle complet : sortie, retrait, puis retour à un autre point de dépôt. Estimation : environ 45 jours, bloqués sur la file d’entrée.. Autrement dit, pour retirer un montant de ce système de staking, l’unité de temps mesurée par un test réel n’a absolument rien à voir avec l’intuition « retrait possible à tout moment »..
D’ordinaire, quand on parle de staking, on parle de rendement, de TVL, et de la hausse de la part de qui.. Mais ce qui détermine vraiment le risque, ce n’est pas à quel point le rendement est élevé : c’est la capacité des fonds à sortir rapidement dans un scénario extrême.. Dès que le marché envoie un signal de « départ imminent », la file de validateurs devient une fenêtre de files d’attente : ceux qui sont devant peuvent partir, ceux qui sont derrière ne peuvent qu’attendre.. C’est la même logique que le blocage des retraits sur une bourse : simplement, on le voit de façon plus transparente et plus lente sur la chaîne..
Par la suite, surveillez trois choses.. D’abord, ce que sera officiellement l’incident : simple frayeur ou bien une vraie faille.. Ensuite, le reflux à court terme des ETH sortis : sera-t-il interprété comme une pression vendeuse.. Enfin, plus loin : si ce retrait préventif devenait une habitude, il faudrait recalculer complètement la « vitrine de rendement sans risque » du staking..
L’incident de sécurité finira par se calmer, mais la question de la file d’attente va rester..
256
·
--
Vérifié
最不像搞技术的那条老链,现在开始长应用了.. 但真正值得看的,不是它要装什么,是它宁可另起一层,也不碰自己的主链..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
DogeOS 周三开了公共测试网,做这事的就是 MyDoge 钱包那批人.. 它给自己的定位是"跑在 Dogecoin 上的应用层 rollup",底层用 zkVM 生成证明,同时兼容 EVM——以太坊那套智能合约和工具搬过来就能直接用.. 测试网的 gas 用 DOGE 付,水龙头每天发 42.069 个测试币,连数字都在玩梗..
目前挂在上面的有五类项目:Superposition Finance 做借贷,Derps 做永续合约,USDoge 是抵押铸出来的稳定币,Snag 做事件合约聚合,PlaysOut 做小游戏.. 借贷、杠杆、稳定币、事件合约,一套像样的 DeFi 脚手架,先搭在了一条以玩梗起家的链上.. 但官方没给主网日期..
重点其实在它选的路子.. Dogecoin 基金会的人说,L1 账本的"纯粹性"要保持完整,新功能只能放到上面那一层.. 也就是说,主链的简单在这里不是缺点,是要被保护的东西.. 这也能理解:Dogecoin 没有正式的链上治理,2025 年 7 月那份想给主链加 zk 证明的提案,得走贡献者评审、社区讨论、安全审计,最后还要矿工点头,每一步都快不了.. 与其等主链慢慢改,不如在上面另开一桌..
放到资金的角度看更清楚.. DOGE 现在比历史高点低了大约七成半,是大市值币里少数还处在明确下行趋势中的,哪怕已经有好几只 DOGE ETF 上市也没拉起来.. 所以这条消息不是价格故事.. 它真正的分量是:一个握着全网最大散户持有人群、却几乎没有像样应用的资产,第一次有了长出真实用量的可能.. 叙事一旦从"靠情绪定价"挪到"链上确实有东西在跑",它找新买盘的路子就不止一条..
但反转也摆在明面上.. 测试网免费、主网没日期、主链那条改 zk 的路还卡着.. 所以真正的考验不是这扇门开没开,是上面那批应用能不能从演示走到有人真金白银在用.. 走不到,它就只是一条牌子很响、货架上没货的第二层..
最不像搞技术的那条老链,现在开始长应用了.. 但真正值得看的,不是它要装什么,是它宁可另起一层,也不碰自己的主链..
📢 消息第一时间
DogeOS 周三开了公共测试网,做这事的就是 MyDoge 钱包那批人.. 它给自己的定位是"跑在 Dogecoin 上的应用层 rollup",底层用 zkVM 生成证明,同时兼容 EVM——以太坊那套智能合约和工具搬过来就能直接用.. 测试网的 gas 用 DOGE 付,水龙头每天发 42.069 个测试币,连数字都在玩梗..
目前挂在上面的有五类项目:Superposition Finance 做借贷,Derps 做永续合约,USDoge 是抵押铸出来的稳定币,Snag 做事件合约聚合,PlaysOut 做小游戏.. 借贷、杠杆、稳定币、事件合约,一套像样的 DeFi 脚手架,先搭在了一条以玩梗起家的链上.. 但官方没给主网日期..
重点其实在它选的路子.. Dogecoin 基金会的人说,L1 账本的"纯粹性"要保持完整,新功能只能放到上面那一层.. 也就是说,主链的简单在这里不是缺点,是要被保护的东西.. 这也能理解:Dogecoin 没有正式的链上治理,2025 年 7 月那份想给主链加 zk 证明的提案,得走贡献者评审、社区讨论、安全审计,最后还要矿工点头,每一步都快不了.. 与其等主链慢慢改,不如在上面另开一桌..
放到资金的角度看更清楚.. DOGE 现在比历史高点低了大约七成半,是大市值币里少数还处在明确下行趋势中的,哪怕已经有好几只 DOGE ETF 上市也没拉起来.. 所以这条消息不是价格故事.. 它真正的分量是:一个握着全网最大散户持有人群、却几乎没有像样应用的资产,第一次有了长出真实用量的可能.. 叙事一旦从"靠情绪定价"挪到"链上确实有东西在跑",它找新买盘的路子就不止一条..
但反转也摆在明面上.. 测试网免费、主网没日期、主链那条改 zk 的路还卡着.. 所以真正的考验不是这扇门开没开,是上面那批应用能不能从演示走到有人真金白银在用.. 走不到,它就只是一条牌子很响、货架上没货的第二层..
3.2k
·
--
#美国8月核心pce降至3%
Tout le monde célèbre une inflation plus douce que prévu, capable de maintenir le Bitcoin là où il est… Ce n’est pas de l’inflation.
[🏛️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Le PCE de base des États-Unis n’a augmenté que de 0,2 % en août, soit moins que ce qu’attendait le marché. C’est l’indicateur d’inflation que la Fed regarde le plus.. Dès que les chiffres sont tombés, les paris sur une hausse des taux en octobre ont aussitôt diminué. Le Bitcoin est alors monté au-dessus de 85 000, mais n’a pas réussi à s’y maintenir : il est retombé rapidement sous 84 000, frôlant même brièvement les 83 700 en séance..
La logique que la plupart des gens voient est très simple : l’inflation ralentit, la pression des hausses de taux se réduit, ce qui est favorable aux actifs à risque.. Une fois la lecture des prix faite, l’actualité est vite passée..
Mais ce qui mérite vraiment d’être surveillé se trouve de l’autre côté : les rendements des bons du Trésor américains restent encore accrochés à des plus hauts sur vingt ans… D’un côté, la perspective de hausses de taux recule ; de l’autre, les rendements à long terme continuent de monter. Ces deux forces se compensent : c’est précisément pour cela que cette vague ne parvient pas à s’étendre davantage..
En clair, ce que le Bitcoin surveille le plus, ce n’est pas l’inflation en elle-même, mais les anticipations de liquidité.. Si les données sont « molles », que l’idée que l’argent sera plus bon marché à l’avenir se renforce, et que les fonds sont prêts à acheter en hausse, alors cette chaîne-là devient le carburant de sa progression.. Mais si les rendements à long terme ne coopèrent pas, cela revient à rappeler au marché de ne pas se réjouir trop vite : les actifs à bêta élevé montent vite… et redescendent tout aussi vite..
Ainsi, cette séquence ressemble davantage à un déstockage anticipé d’émotions qu’au redémarrage d’une tendance.. La direction à venir dépendra de savoir si les prochaines séries de données peuvent vraiment retirer totalement les deux mots « hausse des taux » de la table..
Si l’inflation continue de ralentir et que les rendements se détendent, 84 000 ne sera plus un plafond mais une marche ; tandis que si les rendements continuent de grimper, les gains que le marché a montrés aujourd’hui auront déjà consommé une partie de l’espace de progression à venir..
#美国8月核心pce降至3%
Tout le monde célèbre une inflation plus douce que prévu, capable de maintenir le Bitcoin là où il est… Ce n’est pas de l’inflation.
🏛️ 最新消息群里说
Le PCE de base des États-Unis n’a augmenté que de 0,2 % en août, soit moins que ce qu’attendait le marché. C’est l’indicateur d’inflation que la Fed regarde le plus.. Dès que les chiffres sont tombés, les paris sur une hausse des taux en octobre ont aussitôt diminué. Le Bitcoin est alors monté au-dessus de 85 000, mais n’a pas réussi à s’y maintenir : il est retombé rapidement sous 84 000, frôlant même brièvement les 83 700 en séance..
La logique que la plupart des gens voient est très simple : l’inflation ralentit, la pression des hausses de taux se réduit, ce qui est favorable aux actifs à risque.. Une fois la lecture des prix faite, l’actualité est vite passée..
Mais ce qui mérite vraiment d’être surveillé se trouve de l’autre côté : les rendements des bons du Trésor américains restent encore accrochés à des plus hauts sur vingt ans… D’un côté, la perspective de hausses de taux recule ; de l’autre, les rendements à long terme continuent de monter. Ces deux forces se compensent : c’est précisément pour cela que cette vague ne parvient pas à s’étendre davantage..
En clair, ce que le Bitcoin surveille le plus, ce n’est pas l’inflation en elle-même, mais les anticipations de liquidité.. Si les données sont « molles », que l’idée que l’argent sera plus bon marché à l’avenir se renforce, et que les fonds sont prêts à acheter en hausse, alors cette chaîne-là devient le carburant de sa progression.. Mais si les rendements à long terme ne coopèrent pas, cela revient à rappeler au marché de ne pas se réjouir trop vite : les actifs à bêta élevé montent vite… et redescendent tout aussi vite..
Ainsi, cette séquence ressemble davantage à un déstockage anticipé d’émotions qu’au redémarrage d’une tendance.. La direction à venir dépendra de savoir si les prochaines séries de données peuvent vraiment retirer totalement les deux mots « hausse des taux » de la table..
Si l’inflation continue de ralentir et que les rendements se détendent, 84 000 ne sera plus un plafond mais une marche ; tandis que si les rendements continuent de grimper, les gains que le marché a montrés aujourd’hui auront déjà consommé une partie de l’espace de progression à venir..
BTC+0,29%
TLTETF-0,97%
5
11.5k
·
--
#英国fca开放加密公司牌照申请
Enfin, après trois ans de retard, la porte s’est ouverte. Mais derrière, la file d’attente… ce n’est probablement pas pour de nouveaux joueurs..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
L’Autorité britannique de régulation des comportements financiers (FCA) a ouvert mercredi le processus de demande d’autorisation pour les sociétés crypto, en leur accordant cinq mois, jusqu’à fin février 2027.. En revanche, les véritables nouvelles règles n’entreront en vigueur qu’en octobre 2027 : pendant ce laps de temps, c’est la fenêtre laissée aux entreprises pour soumettre leurs dossiers, être examinées et compléter les pièces..
À première vue, c’est comme un « bienvenue à bord », mais en réalité, c’est une sélection temporelle.. La réglementation britannique a commencé à être posée en 2022, et le cadre MiCA de l’Union européenne est entré en application en juin 2023 : le Royaume-Uni a toujours pris un peu de retard. Désormais, il ouvre d’un coup toute la fenêtre, ce qui revient à dire à toutes les entreprises qui veulent rester sur le marché britannique : soit vous déposez le dossier avant fin février de l’an prochain, soit vous attendez la prochaine vague… Cinq mois, ce n’est pas long.
Ce qui est vraiment intéressant, ce sont les « personnes déjà entrées ».. Aujourd’hui, une soixantaine de sociétés détiennent déjà de vieilles inscriptions auprès de la FCA, axées principalement sur la vérification de l’origine des fonds ; ces inscriptions ne se transforment pas automatiquement en nouvelles autorisations. En revanche, celles qui ont déjà mené une revue de conformité, elles ont avancé en quelque sorte. Zumo, à Édimbourg, en fait partie : elle a obtenu son enregistrement en 2021, et cette fois, elle a établi elle-même son « tableau de suivi de la régulation crypto au Royaume-Uni », en décomposant chaque obligation selon le secteur d’activité réglementé correspondant. Selon son explication, ceux qui font ce genre de tableau à l’extérieur sont des cabinets d’avocats et des sociétés de conseil ; elle, elle l’a rédigé du point de vue de l’opérateur..
Si l’on regarde encore un niveau en dessous, on voit que la licence elle-même est en train de devenir un point d’entrée rare.. Celui qui obtient l’autorisation en premier a la priorité pour pouvoir recevoir l’argent provenant des institutions de l’autre côté.. Ces dernières années, le Royaume-Uni s’est souvent fait reprocher d’avoir « ouvert trop tôt et fermé trop tard ». Cette fois, c’est comme s’il tournait la page de son livre de règles jusqu’à celle qui est enfin applicable.
Donc, ce qu’il faut vraiment surveiller n’est pas de savoir si la fenêtre s’ouvre ou non, mais plutôt combien d’entreprises déposeront effectivement leurs dossiers avant février prochain. S’il y en a peu, cela signifie que tout le monde observe encore ; s’il y en a beaucoup, cela montre que le billet d’entrée sur ce marché commence à être fixé en prix..
#英国fca开放加密公司牌照申请
Enfin, après trois ans de retard, la porte s’est ouverte. Mais derrière, la file d’attente… ce n’est probablement pas pour de nouveaux joueurs..
⚖️ 消息第一时间
L’Autorité britannique de régulation des comportements financiers (FCA) a ouvert mercredi le processus de demande d’autorisation pour les sociétés crypto, en leur accordant cinq mois, jusqu’à fin février 2027.. En revanche, les véritables nouvelles règles n’entreront en vigueur qu’en octobre 2027 : pendant ce laps de temps, c’est la fenêtre laissée aux entreprises pour soumettre leurs dossiers, être examinées et compléter les pièces..
À première vue, c’est comme un « bienvenue à bord », mais en réalité, c’est une sélection temporelle.. La réglementation britannique a commencé à être posée en 2022, et le cadre MiCA de l’Union européenne est entré en application en juin 2023 : le Royaume-Uni a toujours pris un peu de retard. Désormais, il ouvre d’un coup toute la fenêtre, ce qui revient à dire à toutes les entreprises qui veulent rester sur le marché britannique : soit vous déposez le dossier avant fin février de l’an prochain, soit vous attendez la prochaine vague… Cinq mois, ce n’est pas long.
Ce qui est vraiment intéressant, ce sont les « personnes déjà entrées ».. Aujourd’hui, une soixantaine de sociétés détiennent déjà de vieilles inscriptions auprès de la FCA, axées principalement sur la vérification de l’origine des fonds ; ces inscriptions ne se transforment pas automatiquement en nouvelles autorisations. En revanche, celles qui ont déjà mené une revue de conformité, elles ont avancé en quelque sorte. Zumo, à Édimbourg, en fait partie : elle a obtenu son enregistrement en 2021, et cette fois, elle a établi elle-même son « tableau de suivi de la régulation crypto au Royaume-Uni », en décomposant chaque obligation selon le secteur d’activité réglementé correspondant. Selon son explication, ceux qui font ce genre de tableau à l’extérieur sont des cabinets d’avocats et des sociétés de conseil ; elle, elle l’a rédigé du point de vue de l’opérateur..
Si l’on regarde encore un niveau en dessous, on voit que la licence elle-même est en train de devenir un point d’entrée rare.. Celui qui obtient l’autorisation en premier a la priorité pour pouvoir recevoir l’argent provenant des institutions de l’autre côté.. Ces dernières années, le Royaume-Uni s’est souvent fait reprocher d’avoir « ouvert trop tôt et fermé trop tard ». Cette fois, c’est comme s’il tournait la page de son livre de règles jusqu’à celle qui est enfin applicable.
Donc, ce qu’il faut vraiment surveiller n’est pas de savoir si la fenêtre s’ouvre ou non, mais plutôt combien d’entreprises déposeront effectivement leurs dossiers avant février prochain. S’il y en a peu, cela signifie que tout le monde observe encore ; s’il y en a beaucoup, cela montre que le billet d’entrée sur ce marché commence à être fixé en prix..
3
3.3k
·
--
L’activité crypto dans l’ensemble de l’Asie du Sud-Est se tasse. Et pourtant, il y a un endroit qui remonte à contre-courant de +55%.. Le coupable n’est pas non plus le petit investisseur..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Dans un rapport récemment publié par la plateforme de données on-chain Chainalysis, au 6e mois de cette année, sur un an, l’activité crypto à Singapour a progressé de 55,4% pour atteindre 284 milliards de dollars, redonnant à la ville-État la première place dans la région Moyen-Orient/Asie du Sud-Est/océan Indien en tant que plus grande économie crypto.. Dans le même rapport, l’ensemble de la région recule, avec une baisse de 6,8%..
La plupart des gens en voyant cette nouvelle pensent d’abord à l’idée de « réglementation assouplie à Singapour ».. En réalité, les données indiquent l’inverse : ce qui a le plus fortement augmenté, ce sont les plateformes institutionnelles, de 3,1 milliards à 60 milliards de dollars, soit +94%, et la hausse est très concentrée entre quelques teneurs de marché, desks de gré à gré et courtiers institutionnels, pas une vague de nouvelles plateformes..
L’an dernier, la MAS (Banque centrale de Singapour) a exigé que les institutions locales qui servent des clients à l’étranger obtiennent une licence ou quittent le marché. Une partie des plateformes qui vivaient de l’argent des petits investisseurs et de la spéculation à haute fréquence en a été écartée.. En théorie, un nettoyage de ce type devrait aussi emporter le volume de transactions, mais c’est la part liée aux petits investisseurs qui chute, tandis que c’est la part institutionnelle et celle des règlements réels qui augmente.. Ici, un resserrement de la réglementation n’est pas un frein : c’est un filtre..
Dans la même zone, une autre logique de flux de capitaux est en train de fonctionner ailleurs.. Les Philippines, la Thaïlande et le Vietnam totalisent 5,4 millions de transferts de moins de 10 000 dollars, soit 14,4% du total mondial. Mais ces trois pays ne pèsent que 2,5% dans le volume de l’économie crypto mondiale.. Plus de 80% des transferts domestiques locaux restent sous 1 000 dollars, avec une moyenne par transaction de 618 dollars (contre 1 210 dollars en moyenne mondiale). Cela ressemble moins à de la spéculation, davantage à un transfert d’argent à travers les frontières : aux Philippines, les remises à l’étranger représentent 8,5% du PIB, et les stablecoins on-chain prennent la relève sur ce segment..
Ce qu’il faut vraiment surveiller, ce n’est pas à quel point le chiffre de Singapour est joli, mais laquelle de ces deux méthodes parvient à tenir la route.. D’un côté, on écarte les petits investisseurs et on se concentre sur des règlements institutionnels de gros montants ; de l’autre, il y a une demande de transferts de détail chez les petits investisseurs, qui contourne la réglementation en trouvant les canaux les moins chers.. L’activité de stablecoins transfrontaliers dans toute la région représente 3,2 fois celle des activités locales : les stablecoins ne relèvent plus depuis longtemps du seul « trading », ils servent de rails de règlement..
Si la MAS continue de faire passer ce modèle de « nettoyage » réglementaire, d’autres centres financiers risquent fort de copier. L’argent tokenisé des institutions se concentrera d’abord vers des juridictions qui disposent déjà des licences.. À l’inverse, si les 60 milliards ne correspondent qu’à une toute petite poignée de teneurs de marché qui font simplement tourner la haute fréquence sans besoin réel de règlements, alors ces 55% ne seraient qu’un chiffre comptable : l’année prochaine, dans le même rapport, il reviendra lui-même à la baisse.
L’activité crypto dans l’ensemble de l’Asie du Sud-Est se tasse. Et pourtant, il y a un endroit qui remonte à contre-courant de +55%.. Le coupable n’est pas non plus le petit investisseur..
📢 今日盘面群里聊
Dans un rapport récemment publié par la plateforme de données on-chain Chainalysis, au 6e mois de cette année, sur un an, l’activité crypto à Singapour a progressé de 55,4% pour atteindre 284 milliards de dollars, redonnant à la ville-État la première place dans la région Moyen-Orient/Asie du Sud-Est/océan Indien en tant que plus grande économie crypto.. Dans le même rapport, l’ensemble de la région recule, avec une baisse de 6,8%..
La plupart des gens en voyant cette nouvelle pensent d’abord à l’idée de « réglementation assouplie à Singapour ».. En réalité, les données indiquent l’inverse : ce qui a le plus fortement augmenté, ce sont les plateformes institutionnelles, de 3,1 milliards à 60 milliards de dollars, soit +94%, et la hausse est très concentrée entre quelques teneurs de marché, desks de gré à gré et courtiers institutionnels, pas une vague de nouvelles plateformes..
L’an dernier, la MAS (Banque centrale de Singapour) a exigé que les institutions locales qui servent des clients à l’étranger obtiennent une licence ou quittent le marché. Une partie des plateformes qui vivaient de l’argent des petits investisseurs et de la spéculation à haute fréquence en a été écartée.. En théorie, un nettoyage de ce type devrait aussi emporter le volume de transactions, mais c’est la part liée aux petits investisseurs qui chute, tandis que c’est la part institutionnelle et celle des règlements réels qui augmente.. Ici, un resserrement de la réglementation n’est pas un frein : c’est un filtre..
Dans la même zone, une autre logique de flux de capitaux est en train de fonctionner ailleurs.. Les Philippines, la Thaïlande et le Vietnam totalisent 5,4 millions de transferts de moins de 10 000 dollars, soit 14,4% du total mondial. Mais ces trois pays ne pèsent que 2,5% dans le volume de l’économie crypto mondiale.. Plus de 80% des transferts domestiques locaux restent sous 1 000 dollars, avec une moyenne par transaction de 618 dollars (contre 1 210 dollars en moyenne mondiale). Cela ressemble moins à de la spéculation, davantage à un transfert d’argent à travers les frontières : aux Philippines, les remises à l’étranger représentent 8,5% du PIB, et les stablecoins on-chain prennent la relève sur ce segment..
Ce qu’il faut vraiment surveiller, ce n’est pas à quel point le chiffre de Singapour est joli, mais laquelle de ces deux méthodes parvient à tenir la route.. D’un côté, on écarte les petits investisseurs et on se concentre sur des règlements institutionnels de gros montants ; de l’autre, il y a une demande de transferts de détail chez les petits investisseurs, qui contourne la réglementation en trouvant les canaux les moins chers.. L’activité de stablecoins transfrontaliers dans toute la région représente 3,2 fois celle des activités locales : les stablecoins ne relèvent plus depuis longtemps du seul « trading », ils servent de rails de règlement..
Si la MAS continue de faire passer ce modèle de « nettoyage » réglementaire, d’autres centres financiers risquent fort de copier. L’argent tokenisé des institutions se concentrera d’abord vers des juridictions qui disposent déjà des licences.. À l’inverse, si les 60 milliards ne correspondent qu’à une toute petite poignée de teneurs de marché qui font simplement tourner la haute fréquence sans besoin réel de règlements, alors ces 55% ne seraient qu’un chiffre comptable : l’année prochaine, dans le même rapport, il reviendra lui-même à la baisse.
2.9k
·
--
Dépliez ces quatre mots, « carburants verts » : la partie qui vaut vraiment de l’argent n’est en fait pas dans le carburant…
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
La société énergétique Petrobras, contrôlée par l’État brésilien, a annoncé mercredi qu’elle utilisera la blockchain Cardano pour deux projets de recherche, afin de suivre les allégations environnementales des carburants à faible émission. L’un porte sur des carburants d’aviation durables, l’autre sur le Diesel R : une partie de ce dernier est produite à partir de matières premières renouvelables comme les huiles végétales et les graisses animales.
Ce type de nouvelles n’a plus vraiment de nouveauté cette année… Les grands groupes passent “en chaîne”, lancent un pilote, et les communiqués se ressemblent presque tous. Mais cette fois, le problème à résoudre n’est pas la manière d’acheminer le carburant, c’est la façon de comptabiliser les « quantités de réduction d’émissions ».
Pour l’aviation, on utilise un modèle de book-and-claim : une compagnie aérienne peut payer pour acheter les bénéfices environnementaux liés à un carburant durable, même si ce carburant est brûlé ailleurs. La difficulté, c’est la suivante : pour une même tonne de réduction d’émissions, comment s’assurer qu’elle n’est pas comptée une fois par deux sociétés différentes ? Cette fois, Cardano se charge d’enregistrer la source de cette valeur, son bénéficiaire et le moment où elle est revendiquée. Les passagers saisissent les aéroports de départ et d’arrivée, et peuvent recevoir un certificat, dont toute la traçabilité remonte jusqu’au tout premier justificatif de carburant.
Le carburant avance dans une direction, tandis que les crédits “verts” avancent dans l’autre : ces deux lignes étaient déjà distinctes. Ce que la blockchain doit faire, c’est émettre à la “droits” une sorte de billet qui ne peut pas être réutilisé.
C’est précisément là que cette affaire RWA est vraiment difficile. Ce n’est jamais de “transporter” un actif sur la chaîne, c’est de “transporter” des droits sur la chaîne, et encore de prouver qu’ils n’ont été utilisés qu’une seule fois. Celui ou celle qui réussit à tenir cette comptabilité non duplicable obtient l’accès à cette opportunité commerciale.
En élargissant le champ, la ligne “mettre les institutions en chaîne” s’accélère récemment. Le ministère des Finances japonais vient de créer un groupe de travail sur la tokenisation des bons du Trésor ; la FCA britannique ouvre les demandes de licences pour les sociétés crypto ; la SEC, elle aussi, fait bouger les règles pour la levée de fonds sur la chaîne. La Fondation Cardano a, au passage, soulevé un point : ce mois-ci, la norme de paiement x402 arrive sur Cardano, et Fireblocks commence également à prendre en charge ses tokens natifs. Pour que la traçabilité au niveau des entreprises prenne effet, il faut d’abord une couche de paiement capable de régler les transactions.
Mais pour l’instant, des deux côtés, on est encore au stade de la recherche. Les autorités n’ont pas indiqué le volume de carburant couvert, ni donné de calendrier de déploiement, et à court terme cela ne se reflétera pas non plus dans le prix de l’ADA. Le vrai sujet à surveiller, c’est l’étape “commerciale” de x402 : si les paiements on-chain parviennent d’abord à fonctionner, la traçabilité institutionnelle pourra boucler la boucle. À l’inverse, si ces projets restent indéfiniment au stade de « la recherche », la liste que Cardano aura accumulée côté gouvernements et entreprises ne sera alors qu’une liste…
Dépliez ces quatre mots, « carburants verts » : la partie qui vaut vraiment de l’argent n’est en fait pas dans le carburant…
📢 盘面异动群里说
La société énergétique Petrobras, contrôlée par l’État brésilien, a annoncé mercredi qu’elle utilisera la blockchain Cardano pour deux projets de recherche, afin de suivre les allégations environnementales des carburants à faible émission. L’un porte sur des carburants d’aviation durables, l’autre sur le Diesel R : une partie de ce dernier est produite à partir de matières premières renouvelables comme les huiles végétales et les graisses animales.
Ce type de nouvelles n’a plus vraiment de nouveauté cette année… Les grands groupes passent “en chaîne”, lancent un pilote, et les communiqués se ressemblent presque tous. Mais cette fois, le problème à résoudre n’est pas la manière d’acheminer le carburant, c’est la façon de comptabiliser les « quantités de réduction d’émissions ».
Pour l’aviation, on utilise un modèle de book-and-claim : une compagnie aérienne peut payer pour acheter les bénéfices environnementaux liés à un carburant durable, même si ce carburant est brûlé ailleurs. La difficulté, c’est la suivante : pour une même tonne de réduction d’émissions, comment s’assurer qu’elle n’est pas comptée une fois par deux sociétés différentes ? Cette fois, Cardano se charge d’enregistrer la source de cette valeur, son bénéficiaire et le moment où elle est revendiquée. Les passagers saisissent les aéroports de départ et d’arrivée, et peuvent recevoir un certificat, dont toute la traçabilité remonte jusqu’au tout premier justificatif de carburant.
Le carburant avance dans une direction, tandis que les crédits “verts” avancent dans l’autre : ces deux lignes étaient déjà distinctes. Ce que la blockchain doit faire, c’est émettre à la “droits” une sorte de billet qui ne peut pas être réutilisé.
C’est précisément là que cette affaire RWA est vraiment difficile. Ce n’est jamais de “transporter” un actif sur la chaîne, c’est de “transporter” des droits sur la chaîne, et encore de prouver qu’ils n’ont été utilisés qu’une seule fois. Celui ou celle qui réussit à tenir cette comptabilité non duplicable obtient l’accès à cette opportunité commerciale.
En élargissant le champ, la ligne “mettre les institutions en chaîne” s’accélère récemment. Le ministère des Finances japonais vient de créer un groupe de travail sur la tokenisation des bons du Trésor ; la FCA britannique ouvre les demandes de licences pour les sociétés crypto ; la SEC, elle aussi, fait bouger les règles pour la levée de fonds sur la chaîne. La Fondation Cardano a, au passage, soulevé un point : ce mois-ci, la norme de paiement x402 arrive sur Cardano, et Fireblocks commence également à prendre en charge ses tokens natifs. Pour que la traçabilité au niveau des entreprises prenne effet, il faut d’abord une couche de paiement capable de régler les transactions.
Mais pour l’instant, des deux côtés, on est encore au stade de la recherche. Les autorités n’ont pas indiqué le volume de carburant couvert, ni donné de calendrier de déploiement, et à court terme cela ne se reflétera pas non plus dans le prix de l’ADA. Le vrai sujet à surveiller, c’est l’étape “commerciale” de x402 : si les paiements on-chain parviennent d’abord à fonctionner, la traçabilité institutionnelle pourra boucler la boucle. À l’inverse, si ces projets restent indéfiniment au stade de « la recherche », la liste que Cardano aura accumulée côté gouvernements et entreprises ne sera alors qu’une liste…
1
3.3k
·
--
Tout le monde surveille si le Bitcoin va réussir à repasser au-dessus de 87 000, mais en réalité, ce qui bouge, c’est l’autre côté..
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
Dans le rapport hebdomadaire de cette semaine, la plateforme de données on-chain CryptoQuant a mis en avant un ensemble de chiffres.. Le nombre de transactions par lesquelles les altcoins sont crédités sur les exchanges : sur sept jours, il a atteint 78 000 transactions au 28 septembre, soit le plus haut niveau depuis octobre 2025.. Par rapport aux 29 800 transactions du 14 septembre, cela représente une hausse d’environ 160% sur deux semaines.. Sur la même période, le nombre d’adresses effectuant cette opération est passé de plus de 17 000 à plus de 51 000, soit près de trois fois..
La plupart des gens répondent d’abord : « la pression à la vente arrive ».. Quand les pièces sont transférées vers les exchanges, c’est généralement pour vendre, et cette phrase est globalement juste..
Mais si l’on élargit la chronologie, ce n’est pas aussi simple.. La part de la capitalisation du Bitcoin est coincée depuis plusieurs mois entre 58% et 60,4% ; le 27 septembre, les actifs à moyenne/ faible capitalisation, au-delà des 10 premiers, ont atteint 9% du marché total, c’est le niveau le plus élevé depuis février de cette année.. L’argent a déjà été déplacé vers les « petits titres » une première fois ; les dépôts actuels constituent la deuxième étape après ce déplacement, ce n’est pas la première..
La différence entre ces deux étapes est cruciale.. D’abord, ça monte ; ensuite, on déplace les jetons vers des endroits où ils peuvent être effectivement échangés : c’est le schéma typique de la seconde phase d’une rotation.. Le vrai problème, c’est que les carnets d’ordres des actifs à moyenne/faible capitalisation sont souvent peu profonds : avec un même montant entrant, la hausse peut être beaucoup plus spectaculaire que celle du marché ; et quand vient le moment de sortir, la baisse est tout aussi nette.. La partie de la volatilité amplifiée à la hausse revient à l’identique lors des sorties..
Donc, ce qu’il faut regarder maintenant, ce n’est pas « est-ce qu’ils vendent ou non ».. Le plus important est plutôt : où va l’argent une fois vendu : retour vers le Bitcoin, conversion en stablecoins puis immobilisation, ou bien nouveau passage vers le prochain altcoin.. Si, au cours de la semaine qui vient, le nombre de transactions de dépôt continue de grimper, tandis que la part de capitalisation du Bitcoin n’augmente toujours pas, alors ce sera la preuve que l’argent reste vraiment dans les petits titres, et qu’il ne fait pas que « passer »..
À l’inverse, tant que la part du Bitcoin repart à la hausse, cette période d’effervescence arrive presque à sa fin..
Tout le monde surveille si le Bitcoin va réussir à repasser au-dessus de 87 000, mais en réalité, ce qui bouge, c’est l’autre côté..
🔄 进群看叙事
Dans le rapport hebdomadaire de cette semaine, la plateforme de données on-chain CryptoQuant a mis en avant un ensemble de chiffres.. Le nombre de transactions par lesquelles les altcoins sont crédités sur les exchanges : sur sept jours, il a atteint 78 000 transactions au 28 septembre, soit le plus haut niveau depuis octobre 2025.. Par rapport aux 29 800 transactions du 14 septembre, cela représente une hausse d’environ 160% sur deux semaines.. Sur la même période, le nombre d’adresses effectuant cette opération est passé de plus de 17 000 à plus de 51 000, soit près de trois fois..
La plupart des gens répondent d’abord : « la pression à la vente arrive ».. Quand les pièces sont transférées vers les exchanges, c’est généralement pour vendre, et cette phrase est globalement juste..
Mais si l’on élargit la chronologie, ce n’est pas aussi simple.. La part de la capitalisation du Bitcoin est coincée depuis plusieurs mois entre 58% et 60,4% ; le 27 septembre, les actifs à moyenne/ faible capitalisation, au-delà des 10 premiers, ont atteint 9% du marché total, c’est le niveau le plus élevé depuis février de cette année.. L’argent a déjà été déplacé vers les « petits titres » une première fois ; les dépôts actuels constituent la deuxième étape après ce déplacement, ce n’est pas la première..
La différence entre ces deux étapes est cruciale.. D’abord, ça monte ; ensuite, on déplace les jetons vers des endroits où ils peuvent être effectivement échangés : c’est le schéma typique de la seconde phase d’une rotation.. Le vrai problème, c’est que les carnets d’ordres des actifs à moyenne/faible capitalisation sont souvent peu profonds : avec un même montant entrant, la hausse peut être beaucoup plus spectaculaire que celle du marché ; et quand vient le moment de sortir, la baisse est tout aussi nette.. La partie de la volatilité amplifiée à la hausse revient à l’identique lors des sorties..
Donc, ce qu’il faut regarder maintenant, ce n’est pas « est-ce qu’ils vendent ou non ».. Le plus important est plutôt : où va l’argent une fois vendu : retour vers le Bitcoin, conversion en stablecoins puis immobilisation, ou bien nouveau passage vers le prochain altcoin.. Si, au cours de la semaine qui vient, le nombre de transactions de dépôt continue de grimper, tandis que la part de capitalisation du Bitcoin n’augmente toujours pas, alors ce sera la preuve que l’argent reste vraiment dans les petits titres, et qu’il ne fait pas que « passer »..
À l’inverse, tant que la part du Bitcoin repart à la hausse, cette période d’effervescence arrive presque à sa fin..
1.2k
·
--
Ce soir, tout le marché attend les données d’inflation américaines. Les signaux qui pourraient réellement annoncer un premier relâchement sont déjà apparus on-chain..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
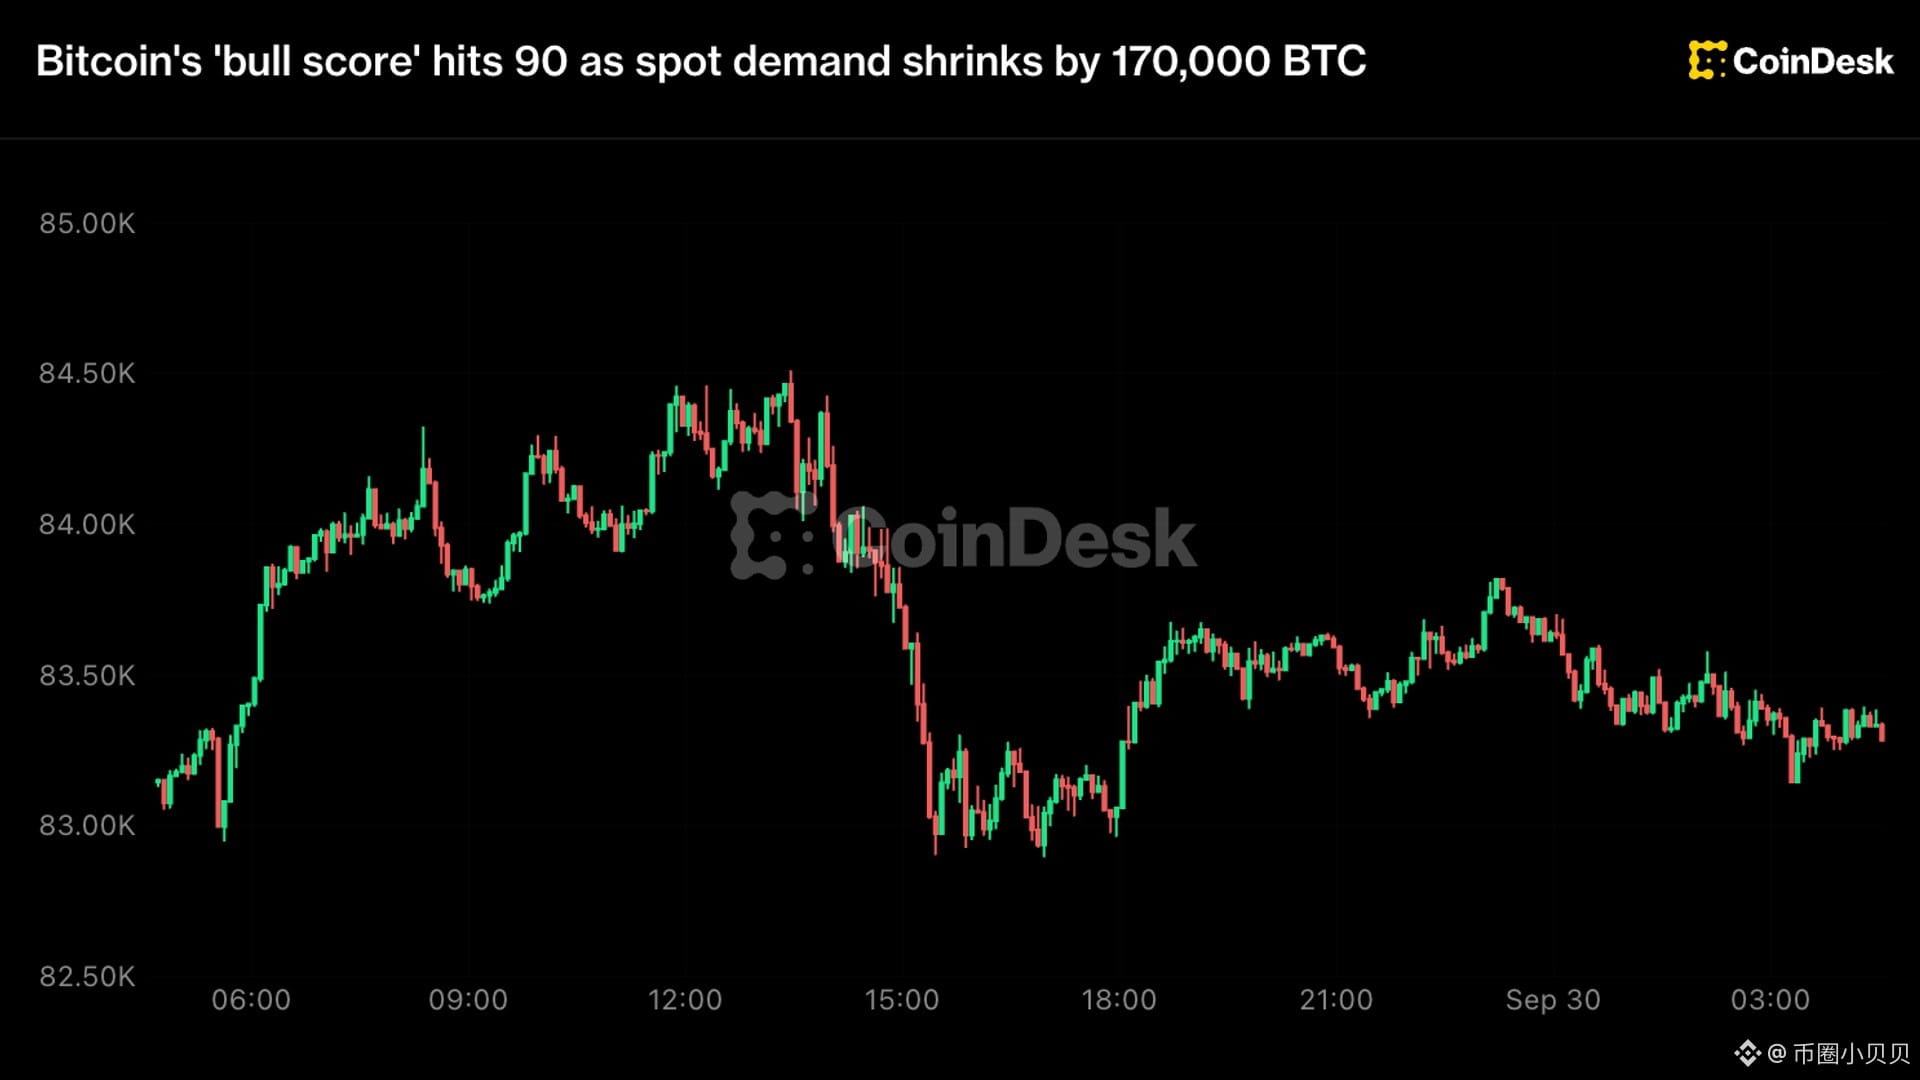
Le Bitcoin, proche des plus hauts sur 8 mois autour de 87 400 dollars, est repassé vers 83 300.. Dans le même temps, le score « bull market » de CryptoQuant monte à 90 points, sur 100.. Ce score a bondi après que le Bitcoin a franchi la moyenne mobile 365 jours la semaine dernière ; selon cette institution, c’est comme si l’on apposait officiellement un tampon « bull market »..
La plupart des gens voient plutôt : « c’est confirmé, on peut suivre »..
Mais dans le même rapport, plusieurs séries de chiffres évoluent dans la direction opposée.. La demande spot des 30 derniers jours a diminué d’environ 170 000 BTC.. La variation de la demande de contrats spéculatifs est passée d’environ 164 000 BTC le 14 septembre à 16 000 BTC le 29 septembre : en 15 jours, -90%..
Côté acheteurs, ça relâche aussi.. Ce lot de participants entré récemment affiche un rendement non réalisé moyen de +33%, soit la fourchette la plus large depuis décembre 2024.. Le 22 septembre, les prises de profits en une journée ont atteint 25 700 BTC, la plus grosse journée de l’année.. Plus la « marge flottante » est épaisse, moins il faut de raisons pour vendre..
Le vrai point de divergence se joue sur les altcoins.. Sur les 7 derniers jours, 76 000 virements de tokens altcoins ont été crédités sur des exchanges, provenant de 51 000 adresses distinctes : c’est la semaine la plus élevée depuis octobre 2025.. Dès que des pièces se retrouvent sur une plateforme, elles peuvent être vendues en quelques secondes ; n’importe quel rebond, même ponctuel, est alors chargé de garder/absorber le stock en attente..
Alors, est-ce une rotation ou un retrait.. Les deux lectures tiennent.. Côté optimiste : SOL et ZEC montent chacun d’environ 2%, l’argent quitte le BTC pour des actifs à plus haut bêta ; la rotation ne fait que commencer.. Côté prudent : l’ouverture soudaine des adresses de dépôt ressemble à des tickets qui cherchent une sortie, pas à la recherche d’une prochaine cible..
Ce qui m’intéresse surtout, c’est la nature de ce type de scores : il regarde naturellement en arrière.. Il valide « ici, c’était un marché haussier », pas « ici, ça peut encore monter ».. Plus le score est élevé, plus il est facile de l’interpréter comme un point d’entrée ; en réalité, cela signifie surtout que cette séquence de marché a déjà consommé une grande partie du carburant disponible..
Donc, ce soir, ce seront bien les données d’inflation qui feront l’interrupteur.. Un chiffre plus élevé : le dollar se renforce, les actifs à risque se retrouvent sous pression ; un chiffre plus bas : ça compte comme une petite respiration pour ceux qui ont poursuivi la hausse..
Si la demande spot continue de se réduire et si les ajouts aux contrats restent au point mort, le point clé ne sera alors plus de savoir si le BTC peut encore toucher 87 000, mais plutôt de savoir si ces gens-là, qui viennent tout juste d’avoir +33% de flottant, sont encore prêts à tenir une semaine de plus..
Ce soir, tout le marché attend les données d’inflation américaines. Les signaux qui pourraient réellement annoncer un premier relâchement sont déjà apparus on-chain..
🔄 进群聊仓位
Le Bitcoin, proche des plus hauts sur 8 mois autour de 87 400 dollars, est repassé vers 83 300.. Dans le même temps, le score « bull market » de CryptoQuant monte à 90 points, sur 100.. Ce score a bondi après que le Bitcoin a franchi la moyenne mobile 365 jours la semaine dernière ; selon cette institution, c’est comme si l’on apposait officiellement un tampon « bull market »..
La plupart des gens voient plutôt : « c’est confirmé, on peut suivre »..
Mais dans le même rapport, plusieurs séries de chiffres évoluent dans la direction opposée.. La demande spot des 30 derniers jours a diminué d’environ 170 000 BTC.. La variation de la demande de contrats spéculatifs est passée d’environ 164 000 BTC le 14 septembre à 16 000 BTC le 29 septembre : en 15 jours, -90%..
Côté acheteurs, ça relâche aussi.. Ce lot de participants entré récemment affiche un rendement non réalisé moyen de +33%, soit la fourchette la plus large depuis décembre 2024.. Le 22 septembre, les prises de profits en une journée ont atteint 25 700 BTC, la plus grosse journée de l’année.. Plus la « marge flottante » est épaisse, moins il faut de raisons pour vendre..
Le vrai point de divergence se joue sur les altcoins.. Sur les 7 derniers jours, 76 000 virements de tokens altcoins ont été crédités sur des exchanges, provenant de 51 000 adresses distinctes : c’est la semaine la plus élevée depuis octobre 2025.. Dès que des pièces se retrouvent sur une plateforme, elles peuvent être vendues en quelques secondes ; n’importe quel rebond, même ponctuel, est alors chargé de garder/absorber le stock en attente..
Alors, est-ce une rotation ou un retrait.. Les deux lectures tiennent.. Côté optimiste : SOL et ZEC montent chacun d’environ 2%, l’argent quitte le BTC pour des actifs à plus haut bêta ; la rotation ne fait que commencer.. Côté prudent : l’ouverture soudaine des adresses de dépôt ressemble à des tickets qui cherchent une sortie, pas à la recherche d’une prochaine cible..
Ce qui m’intéresse surtout, c’est la nature de ce type de scores : il regarde naturellement en arrière.. Il valide « ici, c’était un marché haussier », pas « ici, ça peut encore monter ».. Plus le score est élevé, plus il est facile de l’interpréter comme un point d’entrée ; en réalité, cela signifie surtout que cette séquence de marché a déjà consommé une grande partie du carburant disponible..
Donc, ce soir, ce seront bien les données d’inflation qui feront l’interrupteur.. Un chiffre plus élevé : le dollar se renforce, les actifs à risque se retrouvent sous pression ; un chiffre plus bas : ça compte comme une petite respiration pour ceux qui ont poursuivi la hausse..
Si la demande spot continue de se réduire et si les ajouts aux contrats restent au point mort, le point clé ne sera alors plus de savoir si le BTC peut encore toucher 87 000, mais plutôt de savoir si ces gens-là, qui viennent tout juste d’avoir +33% de flottant, sont encore prêts à tenir une semaine de plus..
1
3
11
4.1k
·
--
Vérifié
Disons d’abord la conclusion : le point clé ici n’est pas de savoir comment XRP va évoluer, ni même que Ripple ait signé avec qui… Ce qui mérite vraiment d’être noté, c’est qu’un système national de registre des valeurs mobilières a, pour la première fois, inscrit l’ensemble de ses enregistrements de propriété sur une blockchain..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
La chambre brésilienne de compensation et de dépôt central (CSD BR) et Ripple ont signé un partenariat : elles ont mis en miroir sur le XRP Ledger les participations (parts) de fonds d’investissement.. La CSD BR enregistre des actifs représentant plus de 22 000 milliards de reais.. Le premier lot mis en chaîne concerne les parts d’un fonds détenu par une banque d’investissement, BTG Pactual.. Les parties prenantes sont limitées aux entreprises et banques brésiliennes ayant terminé l’identification et les contrôles de conformité.. L’officiel appelle cette étape « mise en miroir » : sur la chaîne, il ne s’agit que d’un duplicata, la propriété au sens juridique restant inscrite dans le registre d’origine..
Ce qu’il faut vraiment regarder, c’est la feuille de route qui suit : d’abord la mise en miroir, puis l’émission native, et ensuite seulement les transactions autorisées.. Ces trois étapes ne sont pas une mise à niveau technique : c’est une série d’autorisations qui s’étendent vers l’extérieur.. En phase de mise en miroir, la chaîne n’est qu’un « œil » : l’enregistrement, la compensation et le transfert se font dans le système traditionnel.. Ce n’est qu’au stade de l’émission native que l’inscription sur la chaîne commence à avoir une valeur juridique.. Si l’on va jusqu’aux transactions autorisées, cela revient à ouvrir sur la blockchain un marché secondaire réglementé..
Un autre détail a été éclipsé par le titre… Ces jetons utilisent la norme de jetons polyvalents (multi-purpose) du XRP Ledger, qui intègre d’emblée : l’accès par liste blanche, le gel d’un actif unique, et la possibilité de les récupérer dans leur chemin initial sur ordre réglementaire ou judiciaire.. Le pouvoir d’émission et de gestion reste entre les mains de CSD BR.. Les actifs qui sont mis en chaîne pour cette vague sont « équipés » de ces interrupteurs dès le premier jour..
Donc ne vous contentez pas de fixer le prix de XRP.. La logique commerciale de ce type de partenariat n’a jamais été « que les pièces vont monter », mais plutôt : « qui détient le droit d’enregistrement détient l’émission ».. L’organe de dépôt central est un passage obligé sur ce trajet : garde, compensation et transfert passent par lui.. S’il accepte d’ouvrir ses enregistrements vers la blockchain, cela revient à reconnaître que cette voie tient la route pour des actifs de niveau national.. Par la suite, d’autres organes de dépôt des marchés émergents devront suivre : ce document servira de référence..
Petit retournement : ce n’est à la fois la plus grande validation jamais obtenue par une blockchain, et la manière la moins « blockchain » qui soit.. Liste blanche, capacité de geler, possibilité de récupérer : en essence, c’est l’intégration du cadre réglementaire traditionnel dans une enveloppe de blockchain.. Si l’émission native et les transactions autorisées s’ouvrent réellement, alors la question ne sera plus technique, mais une question de langage (interprétation).. Un marché secondaire réglementé qui pousse sur une blockchain : en cas d’incident, qui couvre.. Si ces trois étapes ne se font pas, la signification de cette actualité pour le prix des pièces ne dépassera pas, au final, une opération de relations publiques à grande échelle.
Disons d’abord la conclusion : le point clé ici n’est pas de savoir comment XRP va évoluer, ni même que Ripple ait signé avec qui… Ce qui mérite vraiment d’être noté, c’est qu’un système national de registre des valeurs mobilières a, pour la première fois, inscrit l’ensemble de ses enregistrements de propriété sur une blockchain..
📢 消息第一时间
La chambre brésilienne de compensation et de dépôt central (CSD BR) et Ripple ont signé un partenariat : elles ont mis en miroir sur le XRP Ledger les participations (parts) de fonds d’investissement.. La CSD BR enregistre des actifs représentant plus de 22 000 milliards de reais.. Le premier lot mis en chaîne concerne les parts d’un fonds détenu par une banque d’investissement, BTG Pactual.. Les parties prenantes sont limitées aux entreprises et banques brésiliennes ayant terminé l’identification et les contrôles de conformité.. L’officiel appelle cette étape « mise en miroir » : sur la chaîne, il ne s’agit que d’un duplicata, la propriété au sens juridique restant inscrite dans le registre d’origine..
Ce qu’il faut vraiment regarder, c’est la feuille de route qui suit : d’abord la mise en miroir, puis l’émission native, et ensuite seulement les transactions autorisées.. Ces trois étapes ne sont pas une mise à niveau technique : c’est une série d’autorisations qui s’étendent vers l’extérieur.. En phase de mise en miroir, la chaîne n’est qu’un « œil » : l’enregistrement, la compensation et le transfert se font dans le système traditionnel.. Ce n’est qu’au stade de l’émission native que l’inscription sur la chaîne commence à avoir une valeur juridique.. Si l’on va jusqu’aux transactions autorisées, cela revient à ouvrir sur la blockchain un marché secondaire réglementé..
Un autre détail a été éclipsé par le titre… Ces jetons utilisent la norme de jetons polyvalents (multi-purpose) du XRP Ledger, qui intègre d’emblée : l’accès par liste blanche, le gel d’un actif unique, et la possibilité de les récupérer dans leur chemin initial sur ordre réglementaire ou judiciaire.. Le pouvoir d’émission et de gestion reste entre les mains de CSD BR.. Les actifs qui sont mis en chaîne pour cette vague sont « équipés » de ces interrupteurs dès le premier jour..
Donc ne vous contentez pas de fixer le prix de XRP.. La logique commerciale de ce type de partenariat n’a jamais été « que les pièces vont monter », mais plutôt : « qui détient le droit d’enregistrement détient l’émission ».. L’organe de dépôt central est un passage obligé sur ce trajet : garde, compensation et transfert passent par lui.. S’il accepte d’ouvrir ses enregistrements vers la blockchain, cela revient à reconnaître que cette voie tient la route pour des actifs de niveau national.. Par la suite, d’autres organes de dépôt des marchés émergents devront suivre : ce document servira de référence..
Petit retournement : ce n’est à la fois la plus grande validation jamais obtenue par une blockchain, et la manière la moins « blockchain » qui soit.. Liste blanche, capacité de geler, possibilité de récupérer : en essence, c’est l’intégration du cadre réglementaire traditionnel dans une enveloppe de blockchain.. Si l’émission native et les transactions autorisées s’ouvrent réellement, alors la question ne sera plus technique, mais une question de langage (interprétation).. Un marché secondaire réglementé qui pousse sur une blockchain : en cas d’incident, qui couvre.. Si ces trois étapes ne se font pas, la signification de cette actualité pour le prix des pièces ne dépassera pas, au final, une opération de relations publiques à grande échelle.
2
1.6k
·
--
#美国8月职位空缺降至五个月低点
Deux organismes de régulation américains chargés des crypto sont presque incapables de réunir assez de monde pour remplir une table de réunion.. Mais l’enjeu réel n’est pas de savoir qui est parti, c’est qui va rédiger les règles ensuite..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Cette semaine, Hester Peirce, de la SEC américaine, a quitté ses fonctions ; elle aura été en poste pendant huit ans. Dans l’industrie, on l’appelle « Crypto Mom ».. Son départ fait que la SEC ne compte plus que deux commissaires : le président Paul Atkins et Mark Uyeda. Sur un conseil transpartisan qui devait compter cinq membres, il ne reste que deux… Trois sièges sont désormais vides.. Un peu plus tôt, la CFTC n’avait plus, depuis décembre 2025, qu’un seul président, Michael Selig, pour assurer l’essentiel..
La plupart des gens verront là une simple actualité de personnel… Mais si l’on compare les deux institutions, on constate qu’aux États-Unis, les deux grands pôles financiers chargés de la régulation des crypto ne totalisent plus que trois commissaires en poste..
Ce qu’il faut vraiment regarder, ce sont les règles écrites par ces personnes : elles deviennent de moins en moins celles que le Congrès a données. Ce mois-ci, le secteur fait en continu la promotion du « Clarity Act » : l’objectif est de transférer le pouvoir de réguler une partie des actifs numériques de la SEC vers la CFTC. Le texte n’a pas été adopté au Sénat.. Quand la voie législative se bloque, les deux organismes n’ont plus qu’à avancer par la procédure de rulemaking : la SEC a publié des orientations pour les employés concernant les contrats d’investissement ; la CFTC fixe, elle, les règles sur la manière dont les entreprises doivent utiliser la blockchain pour tenir leur comptabilité. Le poids réel des dispositions réside alors dans les explications.
En allant un cran plus loin, on découvre un écart de prix.. Depuis deux ans, le marché applique aux actifs crypto une décote liée à une « incertitude de politique » : quand les personnes chargées de l’exécution sont moins nombreuses, les capacités pour vérifier, ouvrir des enquêtes et faire avancer les dossiers diminuent aussi.. D’un côté, le risque réglementaire perçu reste en haut ; de l’autre, le risque réel de répression sur le terrain tend à se résorber. La fissure entre les deux, c’est là que se joue l’audace des capitaux à parier en avance..
Faut-il recruter, et à quel rythme : c’est le président qui décide, et lui seul peut nommer.. La Maison-Blanche a indiqué qu’un recrutement serait prévu prochainement. Un article de CNBC daté du 4 septembre mentionne que quatre candidats à la CFTC sont déjà en cours de sélection, mais que les noms n’ont pas encore été divulgués.. Plus la nomination est repoussée, plus cette période de vide dure..
Garder cette volte-face à l’esprit… Un siège vide ne signifie pas que les politiques deviennent plus souples : cela ne fait que déplacer la prévisibilité du droit vers les personnes.. Ce qu’il faut surveiller, ce n’est pas tant qui est recruté, mais si la première personne nommée est plutôt « camp crypto » ou « camp application (des sanctions) ». Et quand la prochaine série d’orientations pour les employés sera publiée, le marché la considérera comme une loi, ou comme une simple notification temporaire..
#美国8月职位空缺降至五个月低点
Deux organismes de régulation américains chargés des crypto sont presque incapables de réunir assez de monde pour remplir une table de réunion.. Mais l’enjeu réel n’est pas de savoir qui est parti, c’est qui va rédiger les règles ensuite..
⚖️ 最新消息群里说
Cette semaine, Hester Peirce, de la SEC américaine, a quitté ses fonctions ; elle aura été en poste pendant huit ans. Dans l’industrie, on l’appelle « Crypto Mom ».. Son départ fait que la SEC ne compte plus que deux commissaires : le président Paul Atkins et Mark Uyeda. Sur un conseil transpartisan qui devait compter cinq membres, il ne reste que deux… Trois sièges sont désormais vides.. Un peu plus tôt, la CFTC n’avait plus, depuis décembre 2025, qu’un seul président, Michael Selig, pour assurer l’essentiel..
La plupart des gens verront là une simple actualité de personnel… Mais si l’on compare les deux institutions, on constate qu’aux États-Unis, les deux grands pôles financiers chargés de la régulation des crypto ne totalisent plus que trois commissaires en poste..
Ce qu’il faut vraiment regarder, ce sont les règles écrites par ces personnes : elles deviennent de moins en moins celles que le Congrès a données. Ce mois-ci, le secteur fait en continu la promotion du « Clarity Act » : l’objectif est de transférer le pouvoir de réguler une partie des actifs numériques de la SEC vers la CFTC. Le texte n’a pas été adopté au Sénat.. Quand la voie législative se bloque, les deux organismes n’ont plus qu’à avancer par la procédure de rulemaking : la SEC a publié des orientations pour les employés concernant les contrats d’investissement ; la CFTC fixe, elle, les règles sur la manière dont les entreprises doivent utiliser la blockchain pour tenir leur comptabilité. Le poids réel des dispositions réside alors dans les explications.
En allant un cran plus loin, on découvre un écart de prix.. Depuis deux ans, le marché applique aux actifs crypto une décote liée à une « incertitude de politique » : quand les personnes chargées de l’exécution sont moins nombreuses, les capacités pour vérifier, ouvrir des enquêtes et faire avancer les dossiers diminuent aussi.. D’un côté, le risque réglementaire perçu reste en haut ; de l’autre, le risque réel de répression sur le terrain tend à se résorber. La fissure entre les deux, c’est là que se joue l’audace des capitaux à parier en avance..
Faut-il recruter, et à quel rythme : c’est le président qui décide, et lui seul peut nommer.. La Maison-Blanche a indiqué qu’un recrutement serait prévu prochainement. Un article de CNBC daté du 4 septembre mentionne que quatre candidats à la CFTC sont déjà en cours de sélection, mais que les noms n’ont pas encore été divulgués.. Plus la nomination est repoussée, plus cette période de vide dure..
Garder cette volte-face à l’esprit… Un siège vide ne signifie pas que les politiques deviennent plus souples : cela ne fait que déplacer la prévisibilité du droit vers les personnes.. Ce qu’il faut surveiller, ce n’est pas tant qui est recruté, mais si la première personne nommée est plutôt « camp crypto » ou « camp application (des sanctions) ». Et quand la prochaine série d’orientations pour les employés sera publiée, le marché la considérera comme une loi, ou comme une simple notification temporaire..
1.9k
·
--
Vérifié
Le fait de faire passer des actions sur la chaîne : beaucoup de gens pensent que le protagoniste serait Wall Street, mais cette fois, la première signature vient d’une entreprise coréenne de paiements..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Les activités boursières de Kakaopay, sous sa bannière, ont signé ces deux derniers jours des partenariats respectivement avec Dinari et Ondo Finance : l’une s’occupe de la source des actions sous-jacentes et de la conservation, l’autre de l’infrastructure de base pour la tokenisation.
D’abord, où en est-on ? Pour l’instant, il ne s’agit pas d’une émission : c’est un « mémorandum d’exploration ». Du côté de Dinari, un premier concept est lancé : le cadre conserve des droits des actionnaires comme le versement de dividendes et le vote. La couche sous-jacente repose sur des actions coréennes détenues réellement, pas sur des jetons « miroir » qui suivent seulement le cours. Du côté d’Ondo, l’équipe met d’abord en place le cadre : « comment trouver des actions, comment les mettre en custody ». Kakaopay, de son côté, ouvrira des comptes globaux pour investisseurs étrangers afin d’y loger les actions sous-jacentes. Quelles sociétés coréennes seront retenues n’est pas encore fixé, et le calendrier de commercialisation n’a pas non plus été communiqué.
Ce qu’il faut vraiment regarder, c’est l’ordre des choses. Le marché de la tokenisation des actions fait environ 3,2 milliards de dollars cette année, mais presque tout est concentré sur les États-Unis : Strategy, Circle, Nvidia, Tesla… Les mêmes noms reviennent sans cesse. Sur les étagères, il n’y a quasiment que des actions américaines ; les actions d’autres pays sont à peine touchées. Ce que certains cherchent maintenant, c’est de compléter cette case dédiée aux actifs hors États-Unis.
La rotation des capitaux ne se fait jamais au niveau « quel token monte », mais au niveau « qui détient la capacité de distribution ». Dinari a déjà, dans ses mains, 724 actions tokenisées américaines et des ETF en cours. Ce qui manque n’est pas la technologie : ce sont de nouvelles sources d’actifs et de nouveaux clients. Ondo se concentre sur la ligne des bons du Trésor tokenisés américains : elle veut transposer sur les actions ce cadre de custody et de rachat. Tandis que Kakaopay détient la porte d’entrée des utilisateurs coréens. Les trois partenaires mis ensemble : au fond, c’est l’utilisation du canal d’une entreprise de paiements pour échanger contre l’infrastructure de deux plateformes de tokenisation.
Le contexte plus large, lui, se trouve aussi en Corée. En janvier de cette année, le Parlement a adopté une réforme reconnaissant que le registre distribué peut servir de registre des titres, autorisant l’émission et la circulation de titres tokenisés. Ce cadre entrera en vigueur en février 2027. Les organismes coréens de dépôt et de compensation des titres relient aussi déjà les systèmes de comptes existants aux données on-chain. Les feux tricolores de cette route ne sont pas entre les mains des bourses : ils se trouvent dans le calendrier réglementaire.
Laissez une note de bascule : « exploration » indique qu’on ne voit pas encore clairement si et quand cela sera réalisé. Si cela se concrétise, le point de blocage est de savoir si « des actions coréennes vendues dans d’autres pays » est conforme ou non, pas si la chaîne tient la charge. À surveiller : trois choses — si le concept de validation donnera des actifs précis, s’il existe des « portes ouvertes » autorisant en avance avant l’entrée en vigueur du cadre coréen, et si la première plateforme à mettre des actions étrangères sur l’étagère restera encore les mêmes acteurs américains.
Le fait de faire passer des actions sur la chaîne : beaucoup de gens pensent que le protagoniste serait Wall Street, mais cette fois, la première signature vient d’une entreprise coréenne de paiements..
🤖 进群看风向
Les activités boursières de Kakaopay, sous sa bannière, ont signé ces deux derniers jours des partenariats respectivement avec Dinari et Ondo Finance : l’une s’occupe de la source des actions sous-jacentes et de la conservation, l’autre de l’infrastructure de base pour la tokenisation.
D’abord, où en est-on ? Pour l’instant, il ne s’agit pas d’une émission : c’est un « mémorandum d’exploration ». Du côté de Dinari, un premier concept est lancé : le cadre conserve des droits des actionnaires comme le versement de dividendes et le vote. La couche sous-jacente repose sur des actions coréennes détenues réellement, pas sur des jetons « miroir » qui suivent seulement le cours. Du côté d’Ondo, l’équipe met d’abord en place le cadre : « comment trouver des actions, comment les mettre en custody ». Kakaopay, de son côté, ouvrira des comptes globaux pour investisseurs étrangers afin d’y loger les actions sous-jacentes. Quelles sociétés coréennes seront retenues n’est pas encore fixé, et le calendrier de commercialisation n’a pas non plus été communiqué.
Ce qu’il faut vraiment regarder, c’est l’ordre des choses. Le marché de la tokenisation des actions fait environ 3,2 milliards de dollars cette année, mais presque tout est concentré sur les États-Unis : Strategy, Circle, Nvidia, Tesla… Les mêmes noms reviennent sans cesse. Sur les étagères, il n’y a quasiment que des actions américaines ; les actions d’autres pays sont à peine touchées. Ce que certains cherchent maintenant, c’est de compléter cette case dédiée aux actifs hors États-Unis.
La rotation des capitaux ne se fait jamais au niveau « quel token monte », mais au niveau « qui détient la capacité de distribution ». Dinari a déjà, dans ses mains, 724 actions tokenisées américaines et des ETF en cours. Ce qui manque n’est pas la technologie : ce sont de nouvelles sources d’actifs et de nouveaux clients. Ondo se concentre sur la ligne des bons du Trésor tokenisés américains : elle veut transposer sur les actions ce cadre de custody et de rachat. Tandis que Kakaopay détient la porte d’entrée des utilisateurs coréens. Les trois partenaires mis ensemble : au fond, c’est l’utilisation du canal d’une entreprise de paiements pour échanger contre l’infrastructure de deux plateformes de tokenisation.
Le contexte plus large, lui, se trouve aussi en Corée. En janvier de cette année, le Parlement a adopté une réforme reconnaissant que le registre distribué peut servir de registre des titres, autorisant l’émission et la circulation de titres tokenisés. Ce cadre entrera en vigueur en février 2027. Les organismes coréens de dépôt et de compensation des titres relient aussi déjà les systèmes de comptes existants aux données on-chain. Les feux tricolores de cette route ne sont pas entre les mains des bourses : ils se trouvent dans le calendrier réglementaire.
Laissez une note de bascule : « exploration » indique qu’on ne voit pas encore clairement si et quand cela sera réalisé. Si cela se concrétise, le point de blocage est de savoir si « des actions coréennes vendues dans d’autres pays » est conforme ou non, pas si la chaîne tient la charge. À surveiller : trois choses — si le concept de validation donnera des actifs précis, s’il existe des « portes ouvertes » autorisant en avance avant l’entrée en vigueur du cadre coréen, et si la première plateforme à mettre des actions étrangères sur l’étagère restera encore les mêmes acteurs américains.
2.2k
·
--
#美国8月职位空缺降至五个月低点
Une somme d’argent a été chassée par un vote, puis est revenue d’elle-même deux jours plus tard. C’est ça, le passage qui vaut vraiment le coup dans cette actualité..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Aux États-Unis, les ETF spot sur le bitcoin ont enregistré, sur les 30 derniers jours, des entrées nettes de 2,95 milliards de dollars ; et jusqu’au lundi, la série continue avec huit séances consécutives en positif.. Rien que ce chiffre raconte une histoire : « l’argent est de retour ».
La plupart s’arrêtent là, se disant que les institutions recommencent à acheter.. Mais si l’on déroule la chronologie, ce n’est pas du tout dans cet ordre.
Le 15 septembre, le Sénat a rejeté, par 49 voix contre 50, la progression du Clarity Act. Ce jour-là, les ETF sur le bitcoin ont vu une sortie nette de 450 millions de dollars : la plus importante depuis le 24 juin. L’ETF sur l’ether a perdu 142 millions de dollars en plus le même jour.. Sur l’ensemble de la semaine, les ETF bitcoin n’ont enregistré qu’une entrée nette de 6,2 millions de dollars : la plus faible depuis 141 semaines.. Puis, le 17 septembre, l’argent commence à revenir, et le 21 septembre à lui seul, près de 1 milliard y entre : la meilleure journée depuis octobre 2025. Le 22 septembre, nouvel afflux de 715 millions..
Ce qui mérite vraiment d’être regardé n’est pas « le projet de loi est rejeté, pourquoi l’argent revient », mais plutôt que la raison du retour de l’argent n’a jamais été la politique.. Le vote n’a fait qu’offrir un prétexte pour faire d’abord plier les gens, le temps que le prix arrive à l’endroit qu’il est prêt à accepter, puis à remonter à bord.. Le lundi, le bitcoin a repassé à nouveau les 84 000 dollars, franchissant aussi le coût moyen des détenteurs d’ETF à 81 700 dollars. Pour les investisseurs typiques des fonds, c’est la première fois depuis le mois de janvier de cette année qu’ils reviennent en gains latents.
Regardons maintenant où va concrètement cet argent.. Sur 30 jours, les ETF ether ont attiré 983 millions, les ETF Solana 278 millions, les ETF XRP 127 millions.. Le front de bataille n’en compte qu’un seul : une « grande » zone. Puis une deuxième vague. Le reste, ce sont de petites allocations.. Ce n’est pas « les institutions organisent un déploiement de clones ». C’est qu’elles restent fidèles aux pondérations : elles positionnent simplement les deux premiers actifs en priorité.
Ainsi, le poids de cette actualité ne réside pas dans les chiffres d’entrées, mais dans le rythme.. L’argent frappé par de mauvaises nouvelles n’a pas besoin de bonnes nouvelles pour revenir : il suffit que le prix revienne à l’endroit qu’il est prêt à accepter.. Et l’inverse est vrai aussi : cette poche d’investissements qui vient juste de repasser en gains latents est aussi, dans la prochaine phase de volatilité, la plus susceptible d’être secouée et de partir. Le vrai point à surveiller, c’est : si la semaine prochaine on assiste à un nouveau vote dans le style du 15 septembre, ces montants récemment revenus à l’équilibre resteront-ils, ou s’en iront-ils comme avant.
#美国8月职位空缺降至五个月低点
Une somme d’argent a été chassée par un vote, puis est revenue d’elle-même deux jours plus tard. C’est ça, le passage qui vaut vraiment le coup dans cette actualité..
🔄 进群看机构动作
Aux États-Unis, les ETF spot sur le bitcoin ont enregistré, sur les 30 derniers jours, des entrées nettes de 2,95 milliards de dollars ; et jusqu’au lundi, la série continue avec huit séances consécutives en positif.. Rien que ce chiffre raconte une histoire : « l’argent est de retour ».
La plupart s’arrêtent là, se disant que les institutions recommencent à acheter.. Mais si l’on déroule la chronologie, ce n’est pas du tout dans cet ordre.
Le 15 septembre, le Sénat a rejeté, par 49 voix contre 50, la progression du Clarity Act. Ce jour-là, les ETF sur le bitcoin ont vu une sortie nette de 450 millions de dollars : la plus importante depuis le 24 juin. L’ETF sur l’ether a perdu 142 millions de dollars en plus le même jour.. Sur l’ensemble de la semaine, les ETF bitcoin n’ont enregistré qu’une entrée nette de 6,2 millions de dollars : la plus faible depuis 141 semaines.. Puis, le 17 septembre, l’argent commence à revenir, et le 21 septembre à lui seul, près de 1 milliard y entre : la meilleure journée depuis octobre 2025. Le 22 septembre, nouvel afflux de 715 millions..
Ce qui mérite vraiment d’être regardé n’est pas « le projet de loi est rejeté, pourquoi l’argent revient », mais plutôt que la raison du retour de l’argent n’a jamais été la politique.. Le vote n’a fait qu’offrir un prétexte pour faire d’abord plier les gens, le temps que le prix arrive à l’endroit qu’il est prêt à accepter, puis à remonter à bord.. Le lundi, le bitcoin a repassé à nouveau les 84 000 dollars, franchissant aussi le coût moyen des détenteurs d’ETF à 81 700 dollars. Pour les investisseurs typiques des fonds, c’est la première fois depuis le mois de janvier de cette année qu’ils reviennent en gains latents.
Regardons maintenant où va concrètement cet argent.. Sur 30 jours, les ETF ether ont attiré 983 millions, les ETF Solana 278 millions, les ETF XRP 127 millions.. Le front de bataille n’en compte qu’un seul : une « grande » zone. Puis une deuxième vague. Le reste, ce sont de petites allocations.. Ce n’est pas « les institutions organisent un déploiement de clones ». C’est qu’elles restent fidèles aux pondérations : elles positionnent simplement les deux premiers actifs en priorité.
Ainsi, le poids de cette actualité ne réside pas dans les chiffres d’entrées, mais dans le rythme.. L’argent frappé par de mauvaises nouvelles n’a pas besoin de bonnes nouvelles pour revenir : il suffit que le prix revienne à l’endroit qu’il est prêt à accepter.. Et l’inverse est vrai aussi : cette poche d’investissements qui vient juste de repasser en gains latents est aussi, dans la prochaine phase de volatilité, la plus susceptible d’être secouée et de partir. Le vrai point à surveiller, c’est : si la semaine prochaine on assiste à un nouveau vote dans le style du 15 septembre, ces montants récemment revenus à l’équilibre resteront-ils, ou s’en iront-ils comme avant.
2.5k
·
--
Vérifié
#bitwise推出首只near现货etf
La crypto qui a grimpé de 167% est mise dans un ETF et cotée sur une bourse. Au premier coup d’œil, on dirait qu’elle suit l’effet de mode… mais en y regardant de plus près, ce qu’on vend n’est pas seulement la crypto..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Bitwise a lancé le premier ETF spot américain sur le NEAR sur le NYSE Arca, sous le code NRR. Les frais de gestion sont de 0,75%. L’ETF détient directement du NEAR et prévoit aussi d’utiliser une partie importante des tokens du fonds pour les mettre en staking… Sa justification ne porte pas sur le prix de la crypto elle-même, mais sur le volume des transactions du NEAR Intents : il est passé de moins de 1 milliard de dollars par an à plus de 32 milliards.
La plupart des gens qui lisent ceci voient encore un ETF de “shitcoin” qui passe… Mais le point vraiment intéressant, c’est la structure de ce fonds : un ETF qui détient des tokens et, en plus, te fait encaisser des revenus via le staking.. Les ETF spot et le staking qu’on envoie à la chaîne ne sont pas directement connectés. C’est cette étape-ci qui fait le lien : à partir de là, le fonds obtient deux choses en même temps — une exposition au prix de la crypto et des loyers sur la chaîne.
La circulation des capitaux est encore plus claire à ce sujet… Aux États-Unis, Bitwise a déjà une gamme de produits mono-actifs avec Bitcoin, Ethereum, Solana, XRP, Hyperliquid ; NEAR est le sixième… L’histoire du précédent cycle, c’était « les gros argent ne peuvent acheter que du BTC ». Maintenant, la liste s’élargit vers davantage de “shitcoins” derrière. Chaque nouveau fonds, c’est comme une carte de “droit d’accès institutionnel” envoyée pour la crypto correspondante. Le NEAR a monté de 167% en un mois : est-ce que les prix viennent d’abord ou est-ce que l’accès vient d’abord ? L’ordre est en réalité difficile à trancher.
En allant encore un cran plus loin : dès 2024, le NEAR a orienté sa direction vers l’IA. Ce que font les Intents, c’est permettre aux utilisateurs et aux agents IA de ne dire que ce qu’ils veulent, tandis qu’un tiers va trouver la meilleure solution on-chain.. L’investisseur de Bitwise dit que l’agent IA sera un cas d’usage principal pour le NEAR ; on peut déjà voir des agents utiliser ce réseau, même si la majorité des activités vient encore des humains. L’étude de BlackRock de la semaine dernière mentionne aussi que davantage de transactions machine-à-machine augmentera la demande en stablecoins et en actifs tokenisés.
À la suite, surveiller trois choses… Premièrement, quel pourcentage de NEAR cet ETF met vraiment en staking, et comment les revenus sont répartis. Deuxièmement, dans le volume des Intents, quelle part revient aux agents. Troisièmement, quelles autres cryptos seront ajoutées à cette liste ensuite.
Petite inversion de perspective… Si les machines commencent réellement à payer elles-mêmes, alors celui qui encaisse le loyer ne sera pas une seule crypto, mais la piste écrite comme canal par défaut ; et ce qui est mis en ligne cette fois-ci, en réalité, c’est cette piste-là.
#bitwise推出首只near现货etf
La crypto qui a grimpé de 167% est mise dans un ETF et cotée sur une bourse. Au premier coup d’œil, on dirait qu’elle suit l’effet de mode… mais en y regardant de plus près, ce qu’on vend n’est pas seulement la crypto..
📢 今日盘面群里聊
Bitwise a lancé le premier ETF spot américain sur le NEAR sur le NYSE Arca, sous le code NRR. Les frais de gestion sont de 0,75%. L’ETF détient directement du NEAR et prévoit aussi d’utiliser une partie importante des tokens du fonds pour les mettre en staking… Sa justification ne porte pas sur le prix de la crypto elle-même, mais sur le volume des transactions du NEAR Intents : il est passé de moins de 1 milliard de dollars par an à plus de 32 milliards.
La plupart des gens qui lisent ceci voient encore un ETF de “shitcoin” qui passe… Mais le point vraiment intéressant, c’est la structure de ce fonds : un ETF qui détient des tokens et, en plus, te fait encaisser des revenus via le staking.. Les ETF spot et le staking qu’on envoie à la chaîne ne sont pas directement connectés. C’est cette étape-ci qui fait le lien : à partir de là, le fonds obtient deux choses en même temps — une exposition au prix de la crypto et des loyers sur la chaîne.
La circulation des capitaux est encore plus claire à ce sujet… Aux États-Unis, Bitwise a déjà une gamme de produits mono-actifs avec Bitcoin, Ethereum, Solana, XRP, Hyperliquid ; NEAR est le sixième… L’histoire du précédent cycle, c’était « les gros argent ne peuvent acheter que du BTC ». Maintenant, la liste s’élargit vers davantage de “shitcoins” derrière. Chaque nouveau fonds, c’est comme une carte de “droit d’accès institutionnel” envoyée pour la crypto correspondante. Le NEAR a monté de 167% en un mois : est-ce que les prix viennent d’abord ou est-ce que l’accès vient d’abord ? L’ordre est en réalité difficile à trancher.
En allant encore un cran plus loin : dès 2024, le NEAR a orienté sa direction vers l’IA. Ce que font les Intents, c’est permettre aux utilisateurs et aux agents IA de ne dire que ce qu’ils veulent, tandis qu’un tiers va trouver la meilleure solution on-chain.. L’investisseur de Bitwise dit que l’agent IA sera un cas d’usage principal pour le NEAR ; on peut déjà voir des agents utiliser ce réseau, même si la majorité des activités vient encore des humains. L’étude de BlackRock de la semaine dernière mentionne aussi que davantage de transactions machine-à-machine augmentera la demande en stablecoins et en actifs tokenisés.
À la suite, surveiller trois choses… Premièrement, quel pourcentage de NEAR cet ETF met vraiment en staking, et comment les revenus sont répartis. Deuxièmement, dans le volume des Intents, quelle part revient aux agents. Troisièmement, quelles autres cryptos seront ajoutées à cette liste ensuite.
Petite inversion de perspective… Si les machines commencent réellement à payer elles-mêmes, alors celui qui encaisse le loyer ne sera pas une seule crypto, mais la piste écrite comme canal par défaut ; et ce qui est mis en ligne cette fois-ci, en réalité, c’est cette piste-là.
2k
·
--
Un portefeuille fermé depuis trois ans qui rouvre ces jours-ci..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Aztec Labs remet zk.money en ligne : c’est un portefeuille de paiement auto-hébergé, qui tourne sur son propre Aztec Network.. Les dépôts peuvent être en DAI, USDC, USDT, mais pour les deux derniers, ils sont échangés contre de la DAI une fois entrés ; à l’intérieur, il ne reconnaît que la DAI.. Pour effectuer des virements avec lui, le montant, le solde et le payeur/bénéficiaire sont tous masqués. Le destinataire peut utiliser un nom comme bob.zk.money, ou un lien, sans avoir à coller une longue adresse.
À première vue, on dirait un projet ancien qui renaît, mais cette fois, le retour vaut vraiment le coup d’œil.. Cette version est une Alpha précoce : les dépôts/retraits et paiements unitaires sont limités à moins de 2 500 dollars, et tout le monde partage une enveloppe de dépôts quotidienne de 50 000 dollars, en plus de devoir repasser un contrôle de liste de sanctions.. Officiellement, ces plafonds sont des protections temporaires « le temps que le système se mette à jour » ; pour les relever, il faudra déployer de nouveaux contrats.
La confidentialité, c’est toujours un sujet délicat on-chain.. Sur les portefeuilles Ethereum classiques, il suffit de connaître l’adresse pour voir le solde et l’historique des transactions, et donc on peut tout exposer : paiements d’un prestataire d’une entreprise, ou relevés de dépenses d’une personne.. zk.money ne masque que la partie après que l’argent est entré ; l’étape de dépôt sur Ethereum reste traçable, et l’expéditeur et le montant demeurent publics et traçables.
Ainsi, ce retour ressemble davantage à un test qu’à une annonce.. Ce qui change vraiment, c’est la place du récit : ces deux dernières années, la confidentialité a été écrasée sous l’ombre de la conformité. Aujourd’hui, quelqu’un la transforme en outil de paiement du quotidien et la remet sur le devant de la scène, en ajoutant aussi filtres et plafonds. Autrement dit, on ouvre d’abord une fissure dans la porte, puis on observe la réaction du régulateur et des utilisateurs.
L’argent bouge aussi.. Cette année, dans le secteur de la confidentialité, c’est l’ancien jeton le plus décrié, ZEC, qui a le plus bondi.. Mais le prix n’est que la façade : ce qui est réellement mis en place, c’est la couche de paiement — sur quelle « voie » l’argent circule, et qui peut le voir. Une fois ces réglages par défaut fixés, ce n’est pas le jeton sur la voie qui encaisse le loyer, mais celui qui a posé les rails.
Ensuite, surveiller deux choses.. D’abord, quand ils relèveront les plafonds ; ensuite, où en sont les propositions liées à la confidentialité lors de la mise à niveau d’Ethereum en 2027. Ces propositions réduiront la dépendance des applications de confidentialité à des services externes, ce qui revient à desserrer cette contrainte.
Petit retournement.. La partie la plus difficile de la confidentialité n’a jamais été la technologie : c’est « l’étape pour entrer ». Tant que l’entrée reste publique, même si tout ce qui se passe à l’intérieur est bien caché, l’extérieur ne change pas d’un iota.
Un portefeuille fermé depuis trois ans qui rouvre ces jours-ci..
📢 盘面异动群里说
Aztec Labs remet zk.money en ligne : c’est un portefeuille de paiement auto-hébergé, qui tourne sur son propre Aztec Network.. Les dépôts peuvent être en DAI, USDC, USDT, mais pour les deux derniers, ils sont échangés contre de la DAI une fois entrés ; à l’intérieur, il ne reconnaît que la DAI.. Pour effectuer des virements avec lui, le montant, le solde et le payeur/bénéficiaire sont tous masqués. Le destinataire peut utiliser un nom comme bob.zk.money, ou un lien, sans avoir à coller une longue adresse.
À première vue, on dirait un projet ancien qui renaît, mais cette fois, le retour vaut vraiment le coup d’œil.. Cette version est une Alpha précoce : les dépôts/retraits et paiements unitaires sont limités à moins de 2 500 dollars, et tout le monde partage une enveloppe de dépôts quotidienne de 50 000 dollars, en plus de devoir repasser un contrôle de liste de sanctions.. Officiellement, ces plafonds sont des protections temporaires « le temps que le système se mette à jour » ; pour les relever, il faudra déployer de nouveaux contrats.
La confidentialité, c’est toujours un sujet délicat on-chain.. Sur les portefeuilles Ethereum classiques, il suffit de connaître l’adresse pour voir le solde et l’historique des transactions, et donc on peut tout exposer : paiements d’un prestataire d’une entreprise, ou relevés de dépenses d’une personne.. zk.money ne masque que la partie après que l’argent est entré ; l’étape de dépôt sur Ethereum reste traçable, et l’expéditeur et le montant demeurent publics et traçables.
Ainsi, ce retour ressemble davantage à un test qu’à une annonce.. Ce qui change vraiment, c’est la place du récit : ces deux dernières années, la confidentialité a été écrasée sous l’ombre de la conformité. Aujourd’hui, quelqu’un la transforme en outil de paiement du quotidien et la remet sur le devant de la scène, en ajoutant aussi filtres et plafonds. Autrement dit, on ouvre d’abord une fissure dans la porte, puis on observe la réaction du régulateur et des utilisateurs.
L’argent bouge aussi.. Cette année, dans le secteur de la confidentialité, c’est l’ancien jeton le plus décrié, ZEC, qui a le plus bondi.. Mais le prix n’est que la façade : ce qui est réellement mis en place, c’est la couche de paiement — sur quelle « voie » l’argent circule, et qui peut le voir. Une fois ces réglages par défaut fixés, ce n’est pas le jeton sur la voie qui encaisse le loyer, mais celui qui a posé les rails.
Ensuite, surveiller deux choses.. D’abord, quand ils relèveront les plafonds ; ensuite, où en sont les propositions liées à la confidentialité lors de la mise à niveau d’Ethereum en 2027. Ces propositions réduiront la dépendance des applications de confidentialité à des services externes, ce qui revient à desserrer cette contrainte.
Petit retournement.. La partie la plus difficile de la confidentialité n’a jamais été la technologie : c’est « l’étape pour entrer ». Tant que l’entrée reste publique, même si tout ce qui se passe à l’intérieur est bien caché, l’extérieur ne change pas d’un iota.
696
·
--
#全网爆仓6.74亿美元
Tout le monde compte l’argent avant de l’envoyer dans des ETF, mais ce qu’il faut vraiment regarder, c’est la manière dont cet argent y est transféré..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Ces derniers jours, le Trésor américain et l’IRS ont pointé du doigt un canal utilisé pour les ETF crypto : la rédemption/ souscription en nature.. En clair, le fonds n’a pas besoin de vendre d’abord les coins pour les convertir en cash avant de les rendre aux teneurs de marché, il transfère directement les coins.. Ce canal n’a été autorisé que l’an dernier. La justification officielle : réduire les coûts et limiter le slippage.
Le problème, où se situe-t-il.. Pour que les fonds puissent conserver leurs avantages fiscaux, il existe une ligne dure : sur l’ensemble de l’année, plus de 90% du revenu brut total doit provenir de sources admissibles. Les dividendes, intérêts, revenus d’actions et de valeurs mobilières sont pris en compte, mais pas les autres actifs.. Désormais, certains fonds avancent que cette partie—les plus-values non encore vendues et non encore réalisées—peut être entièrement exclue de ce ratio. Ainsi, peu importe le montant réel des gains, ils peuvent se maintenir artificiellement sous la barre des 90%.
Le Trésor conteste directement cet algorithme.
L’ampleur de ce canal est aujourd’hui bien plus parlante en chiffres.. Le plus gros des ETF Bitcoin, sur le premier semestre, a transféré via des rachats en nature environ 5,49 milliards de dollars de Bitcoin ; dont environ 3,85 milliards au deuxième trimestre. Le même émetteur, pour l’ETF Ethereum, en a encore transféré 1,72 milliard d’ici fin juin. Au total, les deux représentent environ 7,2 milliards sur six mois. Sur la même période, le Bitcoin transféré en entrant via des souscriptions en nature par cette même entité s’élève encore à environ 9,36 milliards.
Ce qui mérite vraiment d’être regardé, ce ne sont pas les 7,2 milliards, mais ces quatre mots : « ne pas reconnaître le revenu ».. Les fonds traditionnels utilisent ce mécanisme depuis des décennies ; les ETF crypto n’ont été « dotés » de ce même mécanisme que l’année dernière. Une machine qui permet aux fonds de ne pas bouger leur comptabilité tout en évitant de déclencher un événement imposable. Et le contournement ne vise pas seulement le taux d’imposition : c’est aussi le jugement même qui détermine si un gain a réellement été réalisé.
Il faut être clair : ce n’est pas une interdiction.. Pour l’instant, le Trésor ne demande qu’aux différentes parties de soumettre des informations, puis décidera s’il faut promulguer des règles officielles. Mais dans le même document, une autre tactique a déjà été rejetée directement : les investisseurs glissent d’abord dans l’ETF des actifs qui ont beaucoup monté, puis les rachètent très vite pour les échanger contre un autre portefeuille. Ce qui était auparavant possible sans être requalifié en événement imposable est désormais explicitement exigé d’être requalifié. On commence par frapper le plan le plus agressif, puis on interroge le point le plus central—l’ordre est limpide.
Pour le carnet d’ordres, l’argent ne disparaîtra pas d’un centime à cause de ce document, mais le coût du canal, lui, va changer.. Utiliser ou non un canal, pour les institutions, dépend de l’efficacité, pas du récit. Quand les coûts reviennent finalement dans le fonds, ils finissent le plus souvent par se répartir entre les frais et l’erreur de suivi, c’est-à-dire être répartis sur chaque compte qui achète des ETF.
Ce qui mérite vraiment d’être surveillé, c’est l’étape suivante : est-ce que des règles officielles vont sortir.. Une fois que l’interprétation sera arrêtée, ce qui devra le plus changer ne sera probablement pas ces quelques fonds dans la sphère crypto, mais plutôt les produits traditionnels plus importants, qui utilisent ce même canal depuis des dizaines d’années. Si à la fin tout s’enlise sans suite, cela reviendra à reconnaître que le canal peut continuer à être utilisé ainsi.. Deux résultats, deux implications : la tarification des capitaux passifs n’est pas la même.
#全网爆仓6.74亿美元
Tout le monde compte l’argent avant de l’envoyer dans des ETF, mais ce qu’il faut vraiment regarder, c’est la manière dont cet argent y est transféré..
📢 进群蹲一手消息
Ces derniers jours, le Trésor américain et l’IRS ont pointé du doigt un canal utilisé pour les ETF crypto : la rédemption/ souscription en nature.. En clair, le fonds n’a pas besoin de vendre d’abord les coins pour les convertir en cash avant de les rendre aux teneurs de marché, il transfère directement les coins.. Ce canal n’a été autorisé que l’an dernier. La justification officielle : réduire les coûts et limiter le slippage.
Le problème, où se situe-t-il.. Pour que les fonds puissent conserver leurs avantages fiscaux, il existe une ligne dure : sur l’ensemble de l’année, plus de 90% du revenu brut total doit provenir de sources admissibles. Les dividendes, intérêts, revenus d’actions et de valeurs mobilières sont pris en compte, mais pas les autres actifs.. Désormais, certains fonds avancent que cette partie—les plus-values non encore vendues et non encore réalisées—peut être entièrement exclue de ce ratio. Ainsi, peu importe le montant réel des gains, ils peuvent se maintenir artificiellement sous la barre des 90%.
Le Trésor conteste directement cet algorithme.
L’ampleur de ce canal est aujourd’hui bien plus parlante en chiffres.. Le plus gros des ETF Bitcoin, sur le premier semestre, a transféré via des rachats en nature environ 5,49 milliards de dollars de Bitcoin ; dont environ 3,85 milliards au deuxième trimestre. Le même émetteur, pour l’ETF Ethereum, en a encore transféré 1,72 milliard d’ici fin juin. Au total, les deux représentent environ 7,2 milliards sur six mois. Sur la même période, le Bitcoin transféré en entrant via des souscriptions en nature par cette même entité s’élève encore à environ 9,36 milliards.
Ce qui mérite vraiment d’être regardé, ce ne sont pas les 7,2 milliards, mais ces quatre mots : « ne pas reconnaître le revenu ».. Les fonds traditionnels utilisent ce mécanisme depuis des décennies ; les ETF crypto n’ont été « dotés » de ce même mécanisme que l’année dernière. Une machine qui permet aux fonds de ne pas bouger leur comptabilité tout en évitant de déclencher un événement imposable. Et le contournement ne vise pas seulement le taux d’imposition : c’est aussi le jugement même qui détermine si un gain a réellement été réalisé.
Il faut être clair : ce n’est pas une interdiction.. Pour l’instant, le Trésor ne demande qu’aux différentes parties de soumettre des informations, puis décidera s’il faut promulguer des règles officielles. Mais dans le même document, une autre tactique a déjà été rejetée directement : les investisseurs glissent d’abord dans l’ETF des actifs qui ont beaucoup monté, puis les rachètent très vite pour les échanger contre un autre portefeuille. Ce qui était auparavant possible sans être requalifié en événement imposable est désormais explicitement exigé d’être requalifié. On commence par frapper le plan le plus agressif, puis on interroge le point le plus central—l’ordre est limpide.
Pour le carnet d’ordres, l’argent ne disparaîtra pas d’un centime à cause de ce document, mais le coût du canal, lui, va changer.. Utiliser ou non un canal, pour les institutions, dépend de l’efficacité, pas du récit. Quand les coûts reviennent finalement dans le fonds, ils finissent le plus souvent par se répartir entre les frais et l’erreur de suivi, c’est-à-dire être répartis sur chaque compte qui achète des ETF.
Ce qui mérite vraiment d’être surveillé, c’est l’étape suivante : est-ce que des règles officielles vont sortir.. Une fois que l’interprétation sera arrêtée, ce qui devra le plus changer ne sera probablement pas ces quelques fonds dans la sphère crypto, mais plutôt les produits traditionnels plus importants, qui utilisent ce même canal depuis des dizaines d’années. Si à la fin tout s’enlise sans suite, cela reviendra à reconnaître que le canal peut continuer à être utilisé ainsi.. Deux résultats, deux implications : la tarification des capitaux passifs n’est pas la même.
2
555
·
--
Vérifié
#欧洲央行探索数字欧元ai支付
D’abord, la conclusion : ce que souligne cet avis ne concerne pas les « euros numériques » en tant que chiffres, mais le passage selon lequel « ce sont les machines qui paient elles-mêmes » — ces mots figurent pour la première fois à l’ordre du jour officiel de la banque centrale..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
La BCE a ouvert lundi un nouveau cycle de recrutements, afin de faire travailler des sociétés de fintech et de paiements à une plateforme d’innovation autour de l’euro numérique. ..
À première vue, beaucoup vont penser : encore un document de processus, très éloigné d’un déploiement concret..
En le décortiquant, il y a deux lignes totalement différentes..
L’une consiste à développer un prototype, de janvier à juin 2027 : reçus électroniques, transactions multi-parties, paiements conditionnels, etc. .. Cette ligne en est encore au stade de « comment rendre l’argent existant plus pratique »..
L’autre concerne l’organisation d’ateliers, au 1er semestre 2027. Dans les sujets figure l’« AI payment », les paiements de faible montant, les interactions machine-à-machine, et aussi l’usage de l’euro numérique dans les services publics. .. Les mots « machine-à-machine », eux, sont pour la première fois intégrés à cet agenda officiel.
En parallèle, la BCE a aussi sélectionné 36 banques et sociétés de paiement pour un autre pilote de 12 mois, qui doit démarrer au 2e semestre 2027. .. On y voit quelques grandes banques européennes et des acteurs majeurs du paiement. .. Mais toute véritable émission devra d’abord attendre la législation de l’UE, puis l’approbation de la banque centrale.
Donc, la vraie différence ne relève pas de la technologie, mais de la question de savoir qui a le pouvoir de définir le « parcours par défaut » du paiement par les machines..
Côté blockchain, tout cela a déjà démarré depuis longtemps.. Les standards de paiement pour les agents IA, le Lightning Network, les stablecoins : tout est déjà utilisé et réglé dans des cas réels.. Ce que fait la banque centrale, c’est plutôt d’inscrire cette voie dans son propre cadre normatif, et non de l’inventer..
La logique de l’argent est très claire. .. Dans l’activité des paiements, le profit ne vient jamais de la devise elle-même, mais des frais de passage, et ce qui détermine ces frais, c’est « qui est inscrit comme par défaut ».. Une fois que des commerçants et des développeurs se branchent selon une certaine voie, le coût pour changer devient si élevé qu’il n’y a plus personne qui ait envie de switcher.
Le renversement est là aussi. .. Le pilote n’a lieu qu’en 2027, l’émission dépend ensuite de la loi, et les ateliers commencent d’abord sur une durée d’un an : cela signifie que ce terrain est encore vide.. Dire qu’il est vide, c’est dire que celui qui fait d’abord en sorte que l’interface permettant aux machines de payer prenne la forme qui convient aux habitudes des commerçants et des développeurs, prendra l’avantage — avant même que la banque centrale ne publie ses documents — en s’emparant des valeurs par défaut.
#欧洲央行探索数字欧元ai支付
D’abord, la conclusion : ce que souligne cet avis ne concerne pas les « euros numériques » en tant que chiffres, mais le passage selon lequel « ce sont les machines qui paient elles-mêmes » — ces mots figurent pour la première fois à l’ordre du jour officiel de la banque centrale..
📢 最新消息群里说
La BCE a ouvert lundi un nouveau cycle de recrutements, afin de faire travailler des sociétés de fintech et de paiements à une plateforme d’innovation autour de l’euro numérique. ..
À première vue, beaucoup vont penser : encore un document de processus, très éloigné d’un déploiement concret..
En le décortiquant, il y a deux lignes totalement différentes..
L’une consiste à développer un prototype, de janvier à juin 2027 : reçus électroniques, transactions multi-parties, paiements conditionnels, etc. .. Cette ligne en est encore au stade de « comment rendre l’argent existant plus pratique »..
L’autre concerne l’organisation d’ateliers, au 1er semestre 2027. Dans les sujets figure l’« AI payment », les paiements de faible montant, les interactions machine-à-machine, et aussi l’usage de l’euro numérique dans les services publics. .. Les mots « machine-à-machine », eux, sont pour la première fois intégrés à cet agenda officiel.
En parallèle, la BCE a aussi sélectionné 36 banques et sociétés de paiement pour un autre pilote de 12 mois, qui doit démarrer au 2e semestre 2027. .. On y voit quelques grandes banques européennes et des acteurs majeurs du paiement. .. Mais toute véritable émission devra d’abord attendre la législation de l’UE, puis l’approbation de la banque centrale.
Donc, la vraie différence ne relève pas de la technologie, mais de la question de savoir qui a le pouvoir de définir le « parcours par défaut » du paiement par les machines..
Côté blockchain, tout cela a déjà démarré depuis longtemps.. Les standards de paiement pour les agents IA, le Lightning Network, les stablecoins : tout est déjà utilisé et réglé dans des cas réels.. Ce que fait la banque centrale, c’est plutôt d’inscrire cette voie dans son propre cadre normatif, et non de l’inventer..
La logique de l’argent est très claire. .. Dans l’activité des paiements, le profit ne vient jamais de la devise elle-même, mais des frais de passage, et ce qui détermine ces frais, c’est « qui est inscrit comme par défaut ».. Une fois que des commerçants et des développeurs se branchent selon une certaine voie, le coût pour changer devient si élevé qu’il n’y a plus personne qui ait envie de switcher.
Le renversement est là aussi. .. Le pilote n’a lieu qu’en 2027, l’émission dépend ensuite de la loi, et les ateliers commencent d’abord sur une durée d’un an : cela signifie que ce terrain est encore vide.. Dire qu’il est vide, c’est dire que celui qui fait d’abord en sorte que l’interface permettant aux machines de payer prenne la forme qui convient aux habitudes des commerçants et des développeurs, prendra l’avantage — avant même que la banque centrale ne publie ses documents — en s’emparant des valeurs par défaut.
792
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
MetaMaskExitsLidoValidatorsAfterSecurityIncident
914 vues
62 mentions
#metamaskexitslidovalidatorsaftersecurityincident
🦊 MetaMask & Lido : La lune de miel est-elle officiellement terminée ?! 💔
MetaMask vient d’appuyer sur le bouton « Sortie de secours » de ses validateurs Ethereum de Lido après une alerte de sécurité ! 😱 Même si MetaMask assure que les fonds du wallet sont totalement en sécurité, ils ne prennent aucun risque avec leur infrastructure de staking non-custodial.
🔮 Que s’est-il passé avec Lido ?
Pas de drame du côté de Lido, mais MetaMask retire de manière proactive ses nœuds concernés du protocole Lido. Les validateurs quitteront la plateforme d’ici le 7 octobre 2026, et le processus complet de réintégration pourrait prendre environ 45 jours. Bonne nouvelle ? Si vous détenez du stETH, vous pouvez vous détendre : aucune action n’est nécessaire ! 🛡️
🧠 Que doivent faire les traders ?
Ne paniquez pas et ne vendez pas dans la panique vos positions. Gardez vos fonds en sécurité, vérifiez deux fois vos paramètres de staking, et suivez toujours les mises à jour liées à la sécurité !
Ce n’est pas un conseil financier.
Soutenez-moi en utilisant le code VINHTOCDO ou le lien : https://www.binance.com/register?ref=VINHTOCDO
👇 Cliquez sur “trader” ci-dessous pour me soutenir :
$BTC
$ETH
$LDO
#MetaMask #LidoFinance #CryptoSecurity #EthereumStaking #CryptoNews #VINHTOCDO
Vinhtocdo
·2 mentions J’aime
·78 vues
MicronBeatsEarningsLiftsGuidance
3,043 vues
88 mentions
CFTCSubmitsTwoEventContractRulesToWhiteHouse
3,959 vues
118 mentions