
#yieldcurve
yieldcurve
5,126 vues
95 mentions
Populaire
Récents

·
--
Les investisseurs de la TradFi sont habitués à une courbe des taux — des bons du Trésor à court terme qui rapportent moins que des obligations d’entreprise à long terme, avec un risque de duration tarifé de manière transparente. La crypto n’en a jamais eu. Jusqu’à maintenant.
La DeFi développe discrètement sa propre courbe des rendements, et elle est plus transparente que tout ce que Wall Street n’a jamais construit.
À l’extrémité courte : le prêt adossé à des stablecoins sur les principaux protocoles offre 3 à 8 % — l’équivalent crypto d’un fonds monétaire. En montant l’échelle de la duration : le rendement du staking sur ETH à 3–4 % de base, le restaking ajoutant 2–5 % supplémentaires, et les déploiements AVS en long lock poussant le rendement composite vers 8–12 %. Puis, l’extrémité la plus risquée : des positions concentrées de LP sur des DEX ETH et BNB où une gestion active peut atteindre 15–40 %, mais où une perte impermanente peut tout effacer.
L’idée clé ? Ces rendements sont tous on-chain, vérifiables en temps réel et réglés sans une seule signature de contrepartie. Pas d’agence de notation. Pas de dépôts trimestriels. Les smart contracts exécutent le rendement, et les blockchains le vérifient.
C’est crucial pour l’adoption institutionnelle. Les fonds de pension et les trésoreries n’ont pas besoin que la crypto soit excitante — ils ont besoin qu’elle soit lisible. Une courbe des rendements transparente, avec une stratification claire du risque lié à la duration, est le pont entre le capital de la TradFi et l’infrastructure DeFi.
Nous assistons à la reconstruction du manuel à revenu fixe institutionnel sur des blockchains publiques, un bloc à la fois.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
Les investisseurs de la TradFi sont habitués à une courbe des taux — des bons du Trésor à court terme qui rapportent moins que des obligations d’entreprise à long terme, avec un risque de duration tarifé de manière transparente. La crypto n’en a jamais eu. Jusqu’à maintenant.
La DeFi développe discrètement sa propre courbe des rendements, et elle est plus transparente que tout ce que Wall Street n’a jamais construit.
À l’extrémité courte : le prêt adossé à des stablecoins sur les principaux protocoles offre 3 à 8 % — l’équivalent crypto d’un fonds monétaire. En montant l’échelle de la duration : le rendement du staking sur ETH à 3–4 % de base, le restaking ajoutant 2–5 % supplémentaires, et les déploiements AVS en long lock poussant le rendement composite vers 8–12 %. Puis, l’extrémité la plus risquée : des positions concentrées de LP sur des DEX ETH et BNB où une gestion active peut atteindre 15–40 %, mais où une perte impermanente peut tout effacer.
L’idée clé ? Ces rendements sont tous on-chain, vérifiables en temps réel et réglés sans une seule signature de contrepartie. Pas d’agence de notation. Pas de dépôts trimestriels. Les smart contracts exécutent le rendement, et les blockchains le vérifient.
C’est crucial pour l’adoption institutionnelle. Les fonds de pension et les trésoreries n’ont pas besoin que la crypto soit excitante — ils ont besoin qu’elle soit lisible. Une courbe des rendements transparente, avec une stratification claire du risque lié à la duration, est le pont entre le capital de la TradFi et l’infrastructure DeFi.
Nous assistons à la reconstruction du manuel à revenu fixe institutionnel sur des blockchains publiques, un bloc à la fois.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
La DeFi développe discrètement sa propre courbe des rendements, et elle est plus transparente que tout ce que Wall Street n’a jamais construit.
À l’extrémité courte : le prêt adossé à des stablecoins sur les principaux protocoles offre 3 à 8 % — l’équivalent crypto d’un fonds monétaire. En montant l’échelle de la duration : le rendement du staking sur ETH à 3–4 % de base, le restaking ajoutant 2–5 % supplémentaires, et les déploiements AVS en long lock poussant le rendement composite vers 8–12 %. Puis, l’extrémité la plus risquée : des positions concentrées de LP sur des DEX ETH et BNB où une gestion active peut atteindre 15–40 %, mais où une perte impermanente peut tout effacer.
L’idée clé ? Ces rendements sont tous on-chain, vérifiables en temps réel et réglés sans une seule signature de contrepartie. Pas d’agence de notation. Pas de dépôts trimestriels. Les smart contracts exécutent le rendement, et les blockchains le vérifient.
C’est crucial pour l’adoption institutionnelle. Les fonds de pension et les trésoreries n’ont pas besoin que la crypto soit excitante — ils ont besoin qu’elle soit lisible. Une courbe des rendements transparente, avec une stratification claire du risque lié à la duration, est le pont entre le capital de la TradFi et l’infrastructure DeFi.
Nous assistons à la reconstruction du manuel à revenu fixe institutionnel sur des blockchains publiques, un bloc à la fois.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
65

·
--
Les matières premières chutent en unisson.
Le pétrole, l'or, l'argent, le cuivre ont tous chuté ensemble : Le rendement à 10 ans explique pourquoi
La chute simultanée des prix du pétrole, de l'or, de l'argent et du cuivre signale un changement de marché plus large, potentiellement entraîné par des rendements en hausse. Ce mouvement défie le dénouement du premium géopolitique attendu, qui aurait dû faire grimper l'or et l'argent. Les traders devraient surveiller le rendement à 10 ans pour plus d'informations.
#Commodities #Inflation #YieldCurve #Crypto
Les matières premières chutent en unisson.
Le pétrole, l'or, l'argent, le cuivre ont tous chuté ensemble : Le rendement à 10 ans explique pourquoi
La chute simultanée des prix du pétrole, de l'or, de l'argent et du cuivre signale un changement de marché plus large, potentiellement entraîné par des rendements en hausse. Ce mouvement défie le dénouement du premium géopolitique attendu, qui aurait dû faire grimper l'or et l'argent. Les traders devraient surveiller le rendement à 10 ans pour plus d'informations.
#Commodities #Inflation #YieldCurve #Crypto
Le pétrole, l'or, l'argent, le cuivre ont tous chuté ensemble : Le rendement à 10 ans explique pourquoi
La chute simultanée des prix du pétrole, de l'or, de l'argent et du cuivre signale un changement de marché plus large, potentiellement entraîné par des rendements en hausse. Ce mouvement défie le dénouement du premium géopolitique attendu, qui aurait dû faire grimper l'or et l'argent. Les traders devraient surveiller le rendement à 10 ans pour plus d'informations.
#Commodities #Inflation #YieldCurve #Crypto
215
*Commentaire d'Analyste Indépendant – 100 mots*
Le graphique des points d'intérêt agressif de la Fed signale des taux plus élevés pour plus longtemps, faisant monter les rendements à court terme plus rapidement que ceux à long terme. C'est ce qui aplatit la courbe. Le marché anticipe désormais moins de baisses en 2026, forçant les banques et les actions de croissance à réévaluer le risque.
Pour le Nigeria, une courbe américaine plus plate signifie deux choses : 1) Le financement en dollars reste tendu, gardant la CBN vigilante sur les devises et les taux. 2) L'argent chaud pourrait se retirer des actions des marchés émergents pour investir dans des T-bills américains, exerçant une pression sur la liquidité de la NGX à court terme.
Mais l'aplatissement réduit également les risques de récession si les rendements longs restent ancrés. Les traders restent investis : évitez le risque de durée, privilégiez les actions de qualité, les banques et les générateurs de dollars comme MTNN/Seplat jusqu'à ce que la courbe se redresse à nouveau.
*#Fed #Agressif #GraphiqueDesPoints #YieldCurve
$NVDAB $BTC $SPCXB
*Commentaire d'Analyste Indépendant – 100 mots*
Le graphique des points d'intérêt agressif de la Fed signale des taux plus élevés pour plus longtemps, faisant monter les rendements à court terme plus rapidement que ceux à long terme. C'est ce qui aplatit la courbe. Le marché anticipe désormais moins de baisses en 2026, forçant les banques et les actions de croissance à réévaluer le risque.
Pour le Nigeria, une courbe américaine plus plate signifie deux choses : 1) Le financement en dollars reste tendu, gardant la CBN vigilante sur les devises et les taux. 2) L'argent chaud pourrait se retirer des actions des marchés émergents pour investir dans des T-bills américains, exerçant une pression sur la liquidité de la NGX à court terme.
Mais l'aplatissement réduit également les risques de récession si les rendements longs restent ancrés. Les traders restent investis : évitez le risque de durée, privilégiez les actions de qualité, les banques et les générateurs de dollars comme MTNN/Seplat jusqu'à ce que la courbe se redresse à nouveau.
*#Fed #Agressif #GraphiqueDesPoints #YieldCurve
$NVDAB $BTC $SPCXB
Le graphique des points d'intérêt agressif de la Fed signale des taux plus élevés pour plus longtemps, faisant monter les rendements à court terme plus rapidement que ceux à long terme. C'est ce qui aplatit la courbe. Le marché anticipe désormais moins de baisses en 2026, forçant les banques et les actions de croissance à réévaluer le risque.
Pour le Nigeria, une courbe américaine plus plate signifie deux choses : 1) Le financement en dollars reste tendu, gardant la CBN vigilante sur les devises et les taux. 2) L'argent chaud pourrait se retirer des actions des marchés émergents pour investir dans des T-bills américains, exerçant une pression sur la liquidité de la NGX à court terme.
Mais l'aplatissement réduit également les risques de récession si les rendements longs restent ancrés. Les traders restent investis : évitez le risque de durée, privilégiez les actions de qualité, les banques et les générateurs de dollars comme MTNN/Seplat jusqu'à ce que la courbe se redresse à nouveau.
*#Fed #Agressif #GraphiqueDesPoints #YieldCurve
$NVDAB $BTC $SPCXB
112

·
--
Alors que la plupart des traders sont obsédés par les dernières fluctuations de prix du Bitcoin, les investisseurs avisés prêtent attention à la crise croissante de la dette souveraine, qui alimente discrètement un nouveau récit : le Bitcoin en tant que couverture macro.
Récemment, Bitwise a publié un rapport soulignant l'augmentation alarmante de la dette souveraine, qui compresse les marchés obligataires à l'échelle mondiale et, par conséquent, renforce l'argument en faveur du Bitcoin comme actif refuge.
#BitcoinMacroHedge #DebtCrisis #MacroMomentum
Lorsque les marchés obligataires s'effondrent, le Bitcoin a tendance à briller. C'est exactement ce que nous observons actuellement. À mesure que les investisseurs deviennent de plus en plus inquiets face à l'augmentation des niveaux de dette, l'attrait du Bitcoin en tant que réserve de valeur et couverture contre l'inflation reçoit un coup de pouce majeur.
Gardez un œil attentif sur la corrélation du Bitcoin avec la courbe des rendements et surveillez le moment où il commence à se décorréler de sa corrélation traditionnelle avec les obligations #YieldCurve.
Le récit macro du Bitcoin va-t-il gagner en traction à mesure que la crise de la dette s'aggrave ?
Alors que la plupart des traders sont obsédés par les dernières fluctuations de prix du Bitcoin, les investisseurs avisés prêtent attention à la crise croissante de la dette souveraine, qui alimente discrètement un nouveau récit : le Bitcoin en tant que couverture macro.
Récemment, Bitwise a publié un rapport soulignant l'augmentation alarmante de la dette souveraine, qui compresse les marchés obligataires à l'échelle mondiale et, par conséquent, renforce l'argument en faveur du Bitcoin comme actif refuge.
#BitcoinMacroHedge #DebtCrisis #MacroMomentum
Lorsque les marchés obligataires s'effondrent, le Bitcoin a tendance à briller. C'est exactement ce que nous observons actuellement. À mesure que les investisseurs deviennent de plus en plus inquiets face à l'augmentation des niveaux de dette, l'attrait du Bitcoin en tant que réserve de valeur et couverture contre l'inflation reçoit un coup de pouce majeur.
Gardez un œil attentif sur la corrélation du Bitcoin avec la courbe des rendements et surveillez le moment où il commence à se décorréler de sa corrélation traditionnelle avec les obligations #YieldCurve.
Le récit macro du Bitcoin va-t-il gagner en traction à mesure que la crise de la dette s'aggrave ?
Récemment, Bitwise a publié un rapport soulignant l'augmentation alarmante de la dette souveraine, qui compresse les marchés obligataires à l'échelle mondiale et, par conséquent, renforce l'argument en faveur du Bitcoin comme actif refuge.
#BitcoinMacroHedge #DebtCrisis #MacroMomentum
Lorsque les marchés obligataires s'effondrent, le Bitcoin a tendance à briller. C'est exactement ce que nous observons actuellement. À mesure que les investisseurs deviennent de plus en plus inquiets face à l'augmentation des niveaux de dette, l'attrait du Bitcoin en tant que réserve de valeur et couverture contre l'inflation reçoit un coup de pouce majeur.
Gardez un œil attentif sur la corrélation du Bitcoin avec la courbe des rendements et surveillez le moment où il commence à se décorréler de sa corrélation traditionnelle avec les obligations #YieldCurve.
Le récit macro du Bitcoin va-t-il gagner en traction à mesure que la crise de la dette s'aggrave ?
78
·
--
Le rendement des obligations indexées sur l’inflation à 10 ans des États-Unis (TIPS 10Y) vient de franchir le seuil de 2,622 %, son plus haut niveau depuis 2008. Dans le même temps, les tensions au Moyen-Orient s’intensifient : le ministère des Affaires étrangères du Yémen a lancé un avertissement de représailles à l’encontre de l’Arabie saoudite après une série de 300 frappes aériennes menées en l’espace de 5 jours, selon la télévision nationale iranienne (IRIB).
Les rendements réels (real yields) atteignent un sommet sur 16 ans, reflétant un resserrement brutal du coût du capital réel. Par ailleurs, la pression sur l’inflation à long terme n’arrive pas à retomber alors que le risque géopolitique dans la région du Golfe menace directement la chaîne d’approvisionnement mondiale du pétrole.
Cette évolution déclenche, à grande échelle, un état d’esprit prudent sur les marchés financiers. Des rendements réels élevés, à des niveaux record, maintiennent le dollar américain dans une position forte et exercent une pression à la baisse directe sur les actifs ne produisant pas de revenus (comme l’or), tout en affaiblissant l’évaluation du segment des actions de croissance.
Sur le marché crypto, un environnement de liquidité plus contraint et une hausse du coût d’opportunité des flux de capitaux limiteront les entrées de fonds spéculatifs vers $BTC c et les altcoins. Les investisseurs devraient se préparer à des épisodes de forte volatilité et privilégier la gestion du risque de liquidité à court terme.
#YieldCurve #Inflation #Geopolitics
Le rendement des obligations indexées sur l’inflation à 10 ans des États-Unis (TIPS 10Y) vient de franchir le seuil de 2,622 %, son plus haut niveau depuis 2008. Dans le même temps, les tensions au Moyen-Orient s’intensifient : le ministère des Affaires étrangères du Yémen a lancé un avertissement de représailles à l’encontre de l’Arabie saoudite après une série de 300 frappes aériennes menées en l’espace de 5 jours, selon la télévision nationale iranienne (IRIB).
Les rendements réels (real yields) atteignent un sommet sur 16 ans, reflétant un resserrement brutal du coût du capital réel. Par ailleurs, la pression sur l’inflation à long terme n’arrive pas à retomber alors que le risque géopolitique dans la région du Golfe menace directement la chaîne d’approvisionnement mondiale du pétrole.
Cette évolution déclenche, à grande échelle, un état d’esprit prudent sur les marchés financiers. Des rendements réels élevés, à des niveaux record, maintiennent le dollar américain dans une position forte et exercent une pression à la baisse directe sur les actifs ne produisant pas de revenus (comme l’or), tout en affaiblissant l’évaluation du segment des actions de croissance.
Sur le marché crypto, un environnement de liquidité plus contraint et une hausse du coût d’opportunité des flux de capitaux limiteront les entrées de fonds spéculatifs vers $BTC c et les altcoins. Les investisseurs devraient se préparer à des épisodes de forte volatilité et privilégier la gestion du risque de liquidité à court terme.
#YieldCurve #Inflation #Geopolitics
Les rendements réels (real yields) atteignent un sommet sur 16 ans, reflétant un resserrement brutal du coût du capital réel. Par ailleurs, la pression sur l’inflation à long terme n’arrive pas à retomber alors que le risque géopolitique dans la région du Golfe menace directement la chaîne d’approvisionnement mondiale du pétrole.
Cette évolution déclenche, à grande échelle, un état d’esprit prudent sur les marchés financiers. Des rendements réels élevés, à des niveaux record, maintiennent le dollar américain dans une position forte et exercent une pression à la baisse directe sur les actifs ne produisant pas de revenus (comme l’or), tout en affaiblissant l’évaluation du segment des actions de croissance.
Sur le marché crypto, un environnement de liquidité plus contraint et une hausse du coût d’opportunité des flux de capitaux limiteront les entrées de fonds spéculatifs vers $BTC c et les altcoins. Les investisseurs devraient se préparer à des épisodes de forte volatilité et privilégier la gestion du risque de liquidité à court terme.
#YieldCurve #Inflation #Geopolitics
58

Mardi, les rendements des obligations d’État japonaises affichent une tendance à la hausse. Katsutoshi Inadome, stratège senior en gestion d’actifs chez Mitsui Sumitomo Trust Asset Management, a indiqué depuis Tokyo que, alors que les négociations sur la réduction des impôts sur l’alimentation et les mesures de soutien aux ménages progressent, les inquiétudes du marché concernant un déficit de financement des finances publiques se sont nettement intensifiées. Le gouvernement japonais a arrêté un plan de réduction d’impôts et de subventions à l’approche, mais n’a toujours pas précisé la source précise des fonds, et le remplacement du ministre du Travail et de la Santé (qui supervise le GPIF, le fonds public de pension) dans le remaniement du cabinet a suscité une vive alerte quant à un éventuel changement d’allocation des capitaux des institutions japonaises.
Cette évolution mérite une attention particulière, car l’écart se creuse entre la dette souveraine massive accumulée de longue date par le Japon et les dépenses budgétaires rigides. Le marché s’attend largement à ce que la Banque du Japon avance difficilement sur la voie de la normalisation monétaire, tandis que l’élargissement supplémentaire du stimulus budgétaire du gouvernement, en l’absence de sources de financement stables, revient à accroître directement la pression sur l’offre d’obligations d’État. Sans un engagement à grande échelle de capitaux comme ceux du GPIF et d’autres « équipes nationales », la soutenabilité de cette dette souveraine de longue durée ferait de nouveau l’objet de tests sévères.
Du point de vue des marchés financiers traditionnels, la hausse des rendements des obligations japonaises entraînera inévitablement un retour des capitaux vers le Japon, ce qui contribuera à relever davantage le plancher des taux sans risque à l’échelle mondiale et à accroître le risque systémique potentiel de clôture forcée des opérations de portage en yen (Carry Trade). À mesure que la prime de risque liée au crédit souverain est réévaluée, les rendements des obligations d’État à longue échéance pourraient subir une pression haussière passive, et la volatilité du marché des changes serait nettement amplifiée, rendant l’environnement macroéconomique très défavorable aux actifs à valorisations élevées.
Pour le marché des cryptomonnaies, $BTC ainsi que les actifs à risque dominants feront face à un double défi : resserrement de la liquidité et montée de l’aversion pour le risque. Le retrait de liquidité mondial déclenché par la hausse des rendements des obligations d’État est de nature à provoquer très facilement une dégradation forcée des positions des capitaux à effet de levier inter-marchés. Dans un contexte où les anticipations de politique macroéconomique se mêlent aux risques géopolitiques, les investisseurs doivent se prémunir au maximum contre les fluctuations à la baisse induites par la transmission de la liquidité ; adopter une posture défensive à court terme est un choix plus rationnel.
#JapanBonds #YieldCurve #MacroEconomics
Mardi, les rendements des obligations d’État japonaises affichent une tendance à la hausse. Katsutoshi Inadome, stratège senior en gestion d’actifs chez Mitsui Sumitomo Trust Asset Management, a indiqué depuis Tokyo que, alors que les négociations sur la réduction des impôts sur l’alimentation et les mesures de soutien aux ménages progressent, les inquiétudes du marché concernant un déficit de financement des finances publiques se sont nettement intensifiées. Le gouvernement japonais a arrêté un plan de réduction d’impôts et de subventions à l’approche, mais n’a toujours pas précisé la source précise des fonds, et le remplacement du ministre du Travail et de la Santé (qui supervise le GPIF, le fonds public de pension) dans le remaniement du cabinet a suscité une vive alerte quant à un éventuel changement d’allocation des capitaux des institutions japonaises.
Cette évolution mérite une attention particulière, car l’écart se creuse entre la dette souveraine massive accumulée de longue date par le Japon et les dépenses budgétaires rigides. Le marché s’attend largement à ce que la Banque du Japon avance difficilement sur la voie de la normalisation monétaire, tandis que l’élargissement supplémentaire du stimulus budgétaire du gouvernement, en l’absence de sources de financement stables, revient à accroître directement la pression sur l’offre d’obligations d’État. Sans un engagement à grande échelle de capitaux comme ceux du GPIF et d’autres « équipes nationales », la soutenabilité de cette dette souveraine de longue durée ferait de nouveau l’objet de tests sévères.
Du point de vue des marchés financiers traditionnels, la hausse des rendements des obligations japonaises entraînera inévitablement un retour des capitaux vers le Japon, ce qui contribuera à relever davantage le plancher des taux sans risque à l’échelle mondiale et à accroître le risque systémique potentiel de clôture forcée des opérations de portage en yen (Carry Trade). À mesure que la prime de risque liée au crédit souverain est réévaluée, les rendements des obligations d’État à longue échéance pourraient subir une pression haussière passive, et la volatilité du marché des changes serait nettement amplifiée, rendant l’environnement macroéconomique très défavorable aux actifs à valorisations élevées.
Pour le marché des cryptomonnaies, $BTC ainsi que les actifs à risque dominants feront face à un double défi : resserrement de la liquidité et montée de l’aversion pour le risque. Le retrait de liquidité mondial déclenché par la hausse des rendements des obligations d’État est de nature à provoquer très facilement une dégradation forcée des positions des capitaux à effet de levier inter-marchés. Dans un contexte où les anticipations de politique macroéconomique se mêlent aux risques géopolitiques, les investisseurs doivent se prémunir au maximum contre les fluctuations à la baisse induites par la transmission de la liquidité ; adopter une posture défensive à court terme est un choix plus rationnel.
#JapanBonds #YieldCurve #MacroEconomics
Cette évolution mérite une attention particulière, car l’écart se creuse entre la dette souveraine massive accumulée de longue date par le Japon et les dépenses budgétaires rigides. Le marché s’attend largement à ce que la Banque du Japon avance difficilement sur la voie de la normalisation monétaire, tandis que l’élargissement supplémentaire du stimulus budgétaire du gouvernement, en l’absence de sources de financement stables, revient à accroître directement la pression sur l’offre d’obligations d’État. Sans un engagement à grande échelle de capitaux comme ceux du GPIF et d’autres « équipes nationales », la soutenabilité de cette dette souveraine de longue durée ferait de nouveau l’objet de tests sévères.
Du point de vue des marchés financiers traditionnels, la hausse des rendements des obligations japonaises entraînera inévitablement un retour des capitaux vers le Japon, ce qui contribuera à relever davantage le plancher des taux sans risque à l’échelle mondiale et à accroître le risque systémique potentiel de clôture forcée des opérations de portage en yen (Carry Trade). À mesure que la prime de risque liée au crédit souverain est réévaluée, les rendements des obligations d’État à longue échéance pourraient subir une pression haussière passive, et la volatilité du marché des changes serait nettement amplifiée, rendant l’environnement macroéconomique très défavorable aux actifs à valorisations élevées.
Pour le marché des cryptomonnaies, $BTC ainsi que les actifs à risque dominants feront face à un double défi : resserrement de la liquidité et montée de l’aversion pour le risque. Le retrait de liquidité mondial déclenché par la hausse des rendements des obligations d’État est de nature à provoquer très facilement une dégradation forcée des positions des capitaux à effet de levier inter-marchés. Dans un contexte où les anticipations de politique macroéconomique se mêlent aux risques géopolitiques, les investisseurs doivent se prémunir au maximum contre les fluctuations à la baisse induites par la transmission de la liquidité ; adopter une posture défensive à court terme est un choix plus rationnel.
#JapanBonds #YieldCurve #MacroEconomics
127

·
--
🚨 LA COURBE DES TAUX JAPONAISE ATTEINT DES SOMMETS INÉDITS DEPUIS 1996, ALORS QUE LA LIQUIDITÉ MACROÉCONOMIQUE DU $JPY ÉVOLUE ! 📊
L’inquiétude budgétaire et les anticipations croissantes de hausses des taux par la Banque du Japon provoquent une réévaluation structurelle des marchés mondiaux des capitaux. 🦈 Les investisseurs institutionnels se détournent des obligations d’État japonaises, faisant grimper les rendements à 10 ans de 5,5 points de base, à 2,93 % — un sommet inégalé depuis 1996 — tandis que les rendements à 30 ans bondissent à 4,06 %.
Cette forte hausse de la courbe des taux signale un important retrait des liquidités, susceptible de se répercuter directement sur les actifs à risque à bêta élevé. 💡 Alors que les stratégies de carry trade subissent des pressions structurelles, les investisseurs avisés se préparent à des épisodes de volatilité dans les flux d’ordres mondiaux. 💬 Comment positionnez-vous votre portefeuille alors que les banques centrales resserrent les liquidités à l’échelle mondiale ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
🚨 LA COURBE DES TAUX JAPONAISE ATTEINT DES SOMMETS INÉDITS DEPUIS 1996, ALORS QUE LA LIQUIDITÉ MACROÉCONOMIQUE DU $JPY ÉVOLUE ! 📊
L’inquiétude budgétaire et les anticipations croissantes de hausses des taux par la Banque du Japon provoquent une réévaluation structurelle des marchés mondiaux des capitaux. 🦈 Les investisseurs institutionnels se détournent des obligations d’État japonaises, faisant grimper les rendements à 10 ans de 5,5 points de base, à 2,93 % — un sommet inégalé depuis 1996 — tandis que les rendements à 30 ans bondissent à 4,06 %.
Cette forte hausse de la courbe des taux signale un important retrait des liquidités, susceptible de se répercuter directement sur les actifs à risque à bêta élevé. 💡 Alors que les stratégies de carry trade subissent des pressions structurelles, les investisseurs avisés se préparent à des épisodes de volatilité dans les flux d’ordres mondiaux. 💬 Comment positionnez-vous votre portefeuille alors que les banques centrales resserrent les liquidités à l’échelle mondiale ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
L’inquiétude budgétaire et les anticipations croissantes de hausses des taux par la Banque du Japon provoquent une réévaluation structurelle des marchés mondiaux des capitaux. 🦈 Les investisseurs institutionnels se détournent des obligations d’État japonaises, faisant grimper les rendements à 10 ans de 5,5 points de base, à 2,93 % — un sommet inégalé depuis 1996 — tandis que les rendements à 30 ans bondissent à 4,06 %.
Cette forte hausse de la courbe des taux signale un important retrait des liquidités, susceptible de se répercuter directement sur les actifs à risque à bêta élevé. 💡 Alors que les stratégies de carry trade subissent des pressions structurelles, les investisseurs avisés se préparent à des épisodes de volatilité dans les flux d’ordres mondiaux. 💬 Comment positionnez-vous votre portefeuille alors que les banques centrales resserrent les liquidités à l’échelle mondiale ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
26

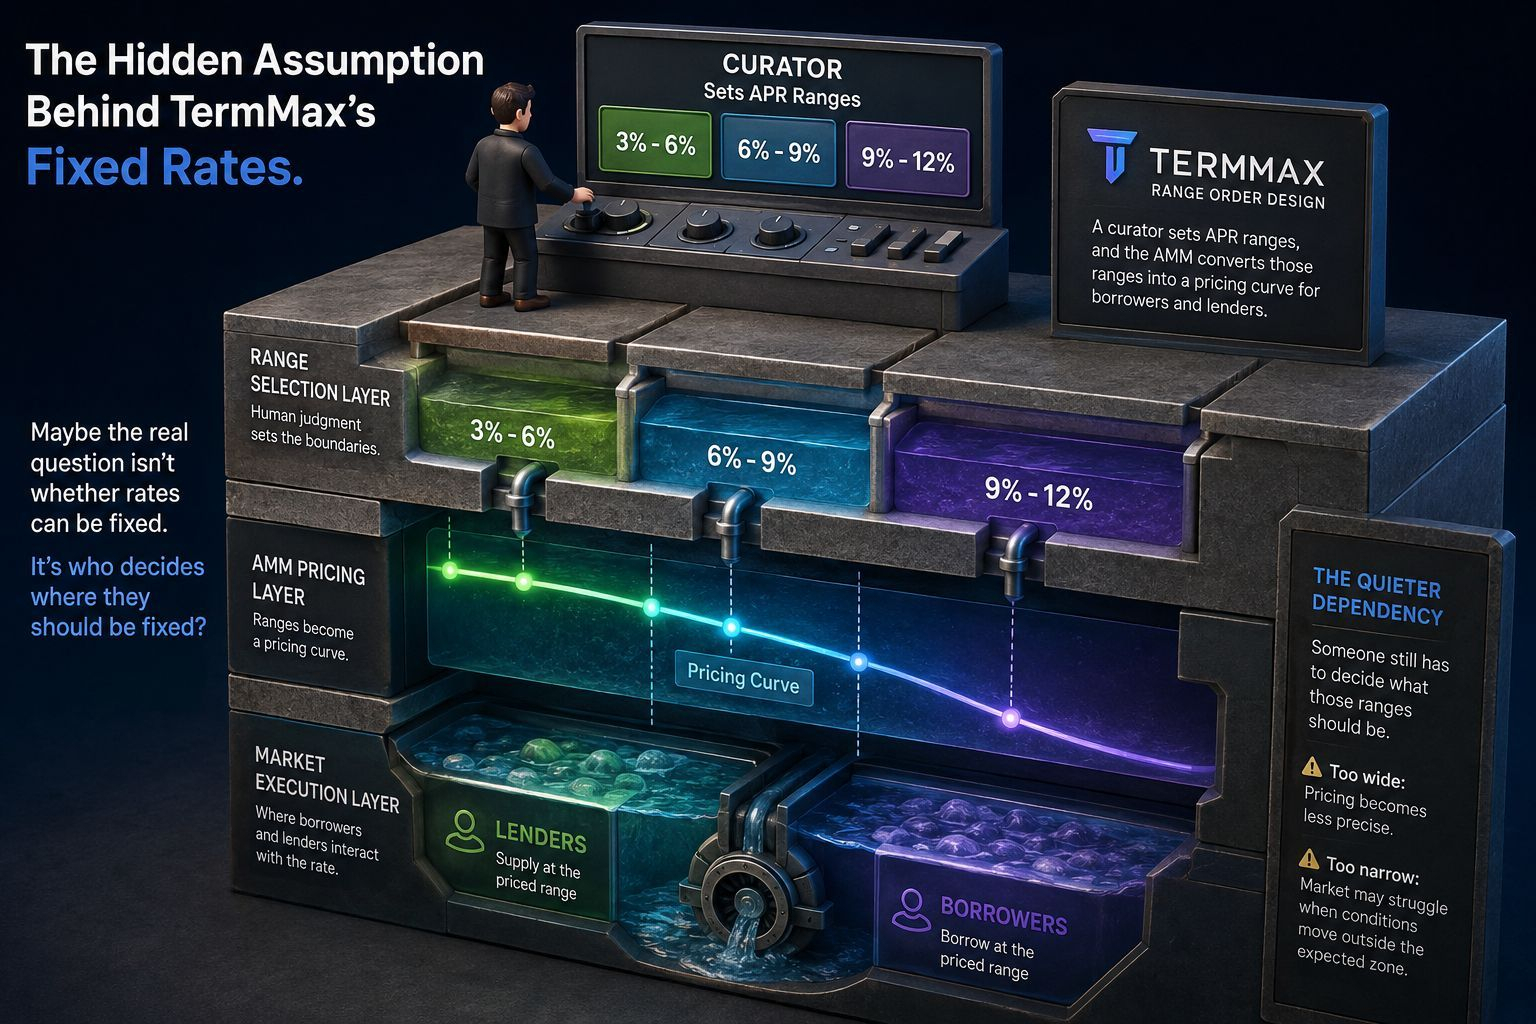
🔍 ARCHITECTURE INTERNE : $TERMMAX REPENSE-T-IL LA LIQUIDITÉ DEFI OU DÉLÈGUE-T-IL LE CONTRÔLE DES RENDEMENTS ? 🦈
💡 La DeFi institutionnelle à taux fixe délaisse les AMM purement algorithmiques au profit de plages de liquidité sélectionnées. La conception des ordres à plage de TermMax confie le pouvoir de fixation des prix à des curateurs, qui définissent les limites structurelles de rendement pour les acteurs du marché. 🔍
🔒 Si cela optimise l’efficacité du capital, l’exécution dépend entièrement d’une gestion précise des paramètres. Des limites de taux annuel en pourcentage trop larges réduisent la précision des prix ; trop étroites, elles exposent la liquidité aux brusques fluctuations de volatilité. 📊
🤔 À mesure que les capitaux institutionnels se tournent vers des produits de rendement structurés, les plages définies par les curateurs deviendront-elles la norme pour les opérations à taux fixe ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
🔍 ARCHITECTURE INTERNE : $TERMMAX REPENSE-T-IL LA LIQUIDITÉ DEFI OU DÉLÈGUE-T-IL LE CONTRÔLE DES RENDEMENTS ? 🦈
💡 La DeFi institutionnelle à taux fixe délaisse les AMM purement algorithmiques au profit de plages de liquidité sélectionnées. La conception des ordres à plage de TermMax confie le pouvoir de fixation des prix à des curateurs, qui définissent les limites structurelles de rendement pour les acteurs du marché. 🔍
🔒 Si cela optimise l’efficacité du capital, l’exécution dépend entièrement d’une gestion précise des paramètres. Des limites de taux annuel en pourcentage trop larges réduisent la précision des prix ; trop étroites, elles exposent la liquidité aux brusques fluctuations de volatilité. 📊
🤔 À mesure que les capitaux institutionnels se tournent vers des produits de rendement structurés, les plages définies par les curateurs deviendront-elles la norme pour les opérations à taux fixe ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
💡 La DeFi institutionnelle à taux fixe délaisse les AMM purement algorithmiques au profit de plages de liquidité sélectionnées. La conception des ordres à plage de TermMax confie le pouvoir de fixation des prix à des curateurs, qui définissent les limites structurelles de rendement pour les acteurs du marché. 🔍
🔒 Si cela optimise l’efficacité du capital, l’exécution dépend entièrement d’une gestion précise des paramètres. Des limites de taux annuel en pourcentage trop larges réduisent la précision des prix ; trop étroites, elles exposent la liquidité aux brusques fluctuations de volatilité. 📊
🤔 À mesure que les capitaux institutionnels se tournent vers des produits de rendement structurés, les plages définies par les curateurs deviendront-elles la norme pour les opérations à taux fixe ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
42
·
--
#fedhawkishdotplotflattensyieldcurve
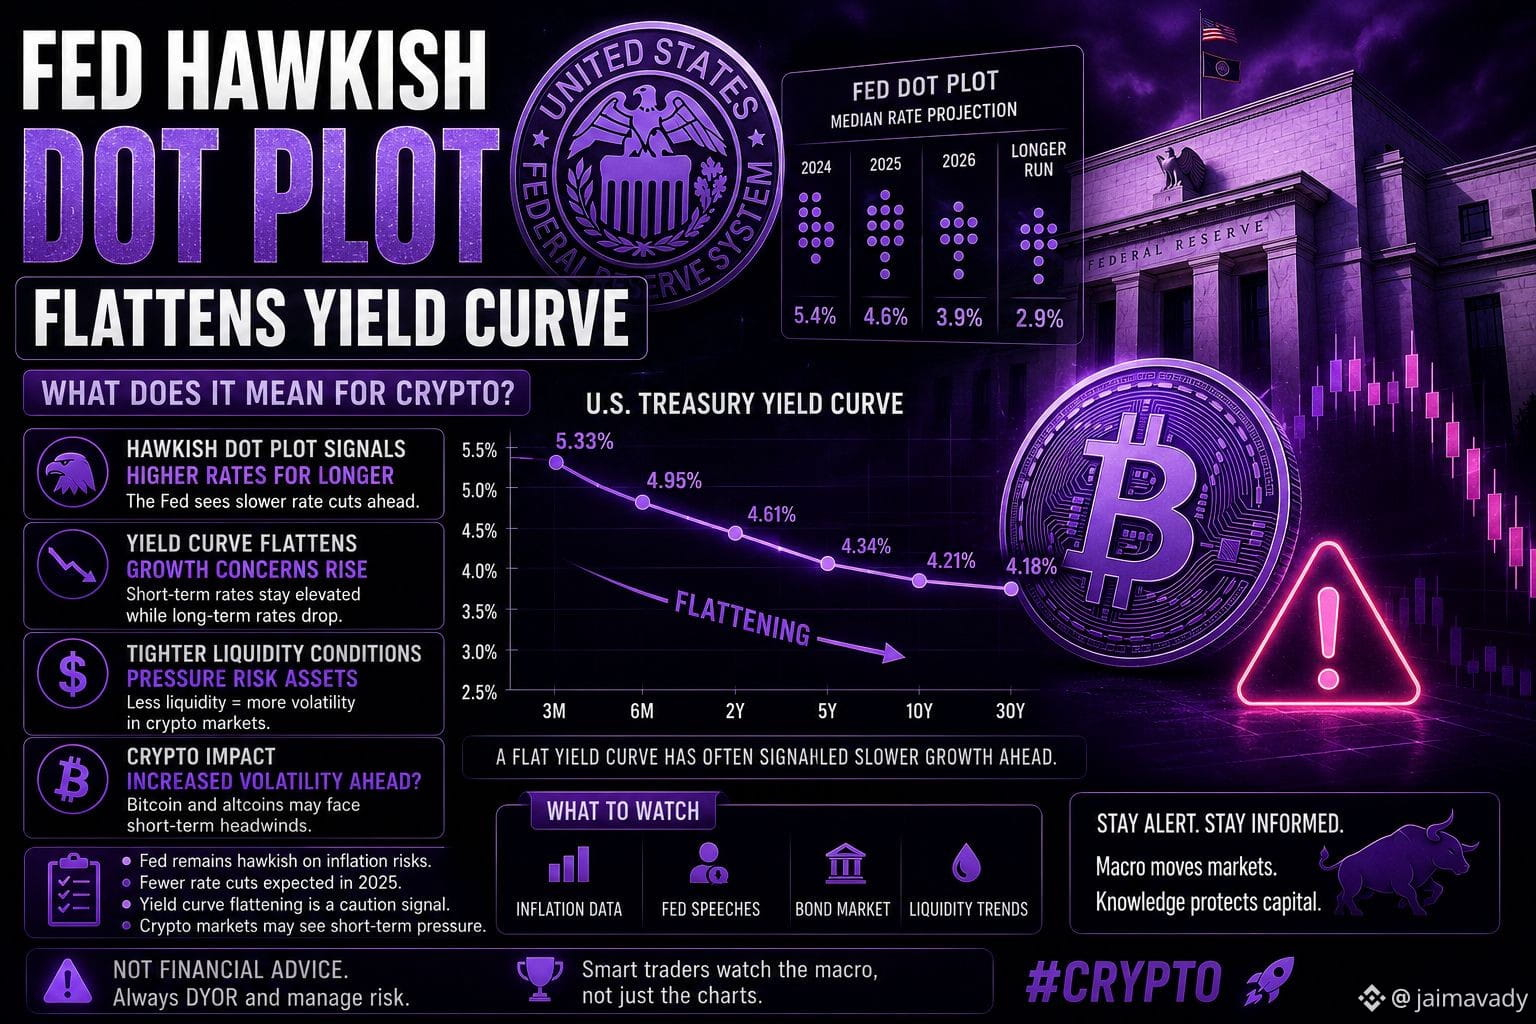
🚨 Le graphique des points du Fed hawkish aplati la courbe des rendements — Signal d'alerte pour la crypto ? 📉🔥
La Réserve Fédérale a présenté un graphique des points hawkish, et les marchés réagissent rapidement alors que la courbe des rendements commence à se aplatir à nouveau 👀📊
Pour les traders macro, cela signale généralement que la Fed reste prudente concernant les futures baisses de taux… et les actifs à risque comme la crypto sont très attentifs 🌍💰
💥 Pourquoi cela importe-t-il pour les marchés crypto ?
✅ Une Fed hawkish signifie des conditions de liquidité plus strictes ⚠️
✅ L'aplatissement de la courbe des rendements signale souvent une croissance économique plus lente 📉
✅ Les investisseurs peuvent temporairement réduire leur exposition au risque
✅ Bitcoin BTC et les altcoins réagissent souvent négativement à une politique de taux élevés pour longtemps
✅ La volatilité à court terme pourrait augmenter sur les marchés crypto 🚀📊
Lorsque la liquidité se resserre, les actifs spéculatifs subissent généralement la pression en premier… et les traders crypto savent que la politique macro peut changer le sentiment très rapidement 👀💎
Mais les marchés essaient maintenant de répondre à une question clé :
Est-ce juste une prudence temporaire de la part de la Fed… ou un signe que le prochain rallye pourrait être retardé ? 🔥
L'argent intelligent surveille les indicateurs macro, les marchés obligataires et le langage de la Fed — pas seulement les graphiques de prix ⚡
La grande question maintenant…
🌙 La crypto va-t-elle absorber la pression et continuer à monter… ou la politique hawkish de la Fed déclenchera-t-elle une autre correction d'abord ? 📈📉
⚠️ Ce n'est pas un conseil financier. Toujours faire vos propres recherches (DYOR) et gérer les risques.
#FED #Macro #YieldCurve #Trading
{future}(BTCUSDT)
{spot}(XRPUSDT)
{spot}(MUBUSDT)
#fedhawkishdotplotflattensyieldcurve
🚨 Le graphique des points du Fed hawkish aplati la courbe des rendements — Signal d'alerte pour la crypto ? 📉🔥
La Réserve Fédérale a présenté un graphique des points hawkish, et les marchés réagissent rapidement alors que la courbe des rendements commence à se aplatir à nouveau 👀📊
Pour les traders macro, cela signale généralement que la Fed reste prudente concernant les futures baisses de taux… et les actifs à risque comme la crypto sont très attentifs 🌍💰
💥 Pourquoi cela importe-t-il pour les marchés crypto ?
✅ Une Fed hawkish signifie des conditions de liquidité plus strictes ⚠️
✅ L'aplatissement de la courbe des rendements signale souvent une croissance économique plus lente 📉
✅ Les investisseurs peuvent temporairement réduire leur exposition au risque
✅ Bitcoin BTC et les altcoins réagissent souvent négativement à une politique de taux élevés pour longtemps
✅ La volatilité à court terme pourrait augmenter sur les marchés crypto 🚀📊
Lorsque la liquidité se resserre, les actifs spéculatifs subissent généralement la pression en premier… et les traders crypto savent que la politique macro peut changer le sentiment très rapidement 👀💎
Mais les marchés essaient maintenant de répondre à une question clé :
Est-ce juste une prudence temporaire de la part de la Fed… ou un signe que le prochain rallye pourrait être retardé ? 🔥
L'argent intelligent surveille les indicateurs macro, les marchés obligataires et le langage de la Fed — pas seulement les graphiques de prix ⚡
La grande question maintenant…
🌙 La crypto va-t-elle absorber la pression et continuer à monter… ou la politique hawkish de la Fed déclenchera-t-elle une autre correction d'abord ? 📈📉
⚠️ Ce n'est pas un conseil financier. Toujours faire vos propres recherches (DYOR) et gérer les risques.
#FED #Macro #YieldCurve #Trading
🚨 Le graphique des points du Fed hawkish aplati la courbe des rendements — Signal d'alerte pour la crypto ? 📉🔥
La Réserve Fédérale a présenté un graphique des points hawkish, et les marchés réagissent rapidement alors que la courbe des rendements commence à se aplatir à nouveau 👀📊
Pour les traders macro, cela signale généralement que la Fed reste prudente concernant les futures baisses de taux… et les actifs à risque comme la crypto sont très attentifs 🌍💰
💥 Pourquoi cela importe-t-il pour les marchés crypto ?
✅ Une Fed hawkish signifie des conditions de liquidité plus strictes ⚠️
✅ L'aplatissement de la courbe des rendements signale souvent une croissance économique plus lente 📉
✅ Les investisseurs peuvent temporairement réduire leur exposition au risque
✅ Bitcoin BTC et les altcoins réagissent souvent négativement à une politique de taux élevés pour longtemps
✅ La volatilité à court terme pourrait augmenter sur les marchés crypto 🚀📊
Lorsque la liquidité se resserre, les actifs spéculatifs subissent généralement la pression en premier… et les traders crypto savent que la politique macro peut changer le sentiment très rapidement 👀💎
Mais les marchés essaient maintenant de répondre à une question clé :
Est-ce juste une prudence temporaire de la part de la Fed… ou un signe que le prochain rallye pourrait être retardé ? 🔥
L'argent intelligent surveille les indicateurs macro, les marchés obligataires et le langage de la Fed — pas seulement les graphiques de prix ⚡
La grande question maintenant…
🌙 La crypto va-t-elle absorber la pression et continuer à monter… ou la politique hawkish de la Fed déclenchera-t-elle une autre correction d'abord ? 📈📉
⚠️ Ce n'est pas un conseil financier. Toujours faire vos propres recherches (DYOR) et gérer les risques.
#FED #Macro #YieldCurve #Trading
3
1
1.1k
·
--
La hausse des rendements obligataires au Japon approfondit le fossé entre les actions des banques régionales 📈
Les rendements obligataires en hausse au Japon devraient élargir l'écart de performance des actions entre les prêteurs régionaux. Les analystes prévoient que les banques avec des portefeuilles d'investissement plus faibles seront impactées négativement, tandis que celles avec des actifs plus solides seront plus résilientes. Cette divergence de performance sera probablement alimentée par la capacité variable des banques régionales à naviguer dans le nouvel environnement des taux d'intérêt. Alors que les rendements obligataires continuent d'augmenter, les investisseurs suivront de près la performance des banques régionales, ce qui pourrait entraîner une volatilité accrue sur le marché. L'impact sur le marché financier plus large devrait être significatif, avec des effets d'entraînement potentiels sur l'économie mondiale.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
La hausse des rendements obligataires au Japon approfondit le fossé entre les actions des banques régionales 📈
Les rendements obligataires en hausse au Japon devraient élargir l'écart de performance des actions entre les prêteurs régionaux. Les analystes prévoient que les banques avec des portefeuilles d'investissement plus faibles seront impactées négativement, tandis que celles avec des actifs plus solides seront plus résilientes. Cette divergence de performance sera probablement alimentée par la capacité variable des banques régionales à naviguer dans le nouvel environnement des taux d'intérêt. Alors que les rendements obligataires continuent d'augmenter, les investisseurs suivront de près la performance des banques régionales, ce qui pourrait entraîner une volatilité accrue sur le marché. L'impact sur le marché financier plus large devrait être significatif, avec des effets d'entraînement potentiels sur l'économie mondiale.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
Les rendements obligataires en hausse au Japon devraient élargir l'écart de performance des actions entre les prêteurs régionaux. Les analystes prévoient que les banques avec des portefeuilles d'investissement plus faibles seront impactées négativement, tandis que celles avec des actifs plus solides seront plus résilientes. Cette divergence de performance sera probablement alimentée par la capacité variable des banques régionales à naviguer dans le nouvel environnement des taux d'intérêt. Alors que les rendements obligataires continuent d'augmenter, les investisseurs suivront de près la performance des banques régionales, ce qui pourrait entraîner une volatilité accrue sur le marché. L'impact sur le marché financier plus large devrait être significatif, avec des effets d'entraînement potentiels sur l'économie mondiale.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
56
🚨 LE RACHAT DU TRÉSOR AMÉRICAIN APLATIT LA COURBE DES TAUX : $BTC SE PRÉPARE À UNE ROTATION DE LIQUIDITÉ ⚡
L’annonce de rachat du Département du Trésor américain a déclenché un net aplatissement sur l’ensemble de la courbe des rendements, signalant une réallocation institutionnelle de capitaux. 🌊 Les “smart money” interprètent ce changement structurel comme un filet de sécurité macro de liquidité, comprimant les rendements à court terme et canalisant les flux d’ordres systématiques vers des actifs à risque rares. 📊
Alors que les dynamiques de la dette souveraine se rééquilibrent, les acteurs institutionnels scrutent des inefficiences macro clés en $BTC avant la prochaine phase d’expansion de la volatilité. 💡 Lorsque la volatilité des obligations souveraines se stabilise, le capital recherche généralement le rendement et un potentiel de hausse asymétrique dans des poches de liquidité “high-beta”. 🔍
Vous repositionnez-vous avant cet aplatissement macro de la courbe des taux, ou attendez-vous une confirmation structurelle sur le secondaire ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
🚨 LE RACHAT DU TRÉSOR AMÉRICAIN APLATIT LA COURBE DES TAUX : $BTC SE PRÉPARE À UNE ROTATION DE LIQUIDITÉ ⚡
L’annonce de rachat du Département du Trésor américain a déclenché un net aplatissement sur l’ensemble de la courbe des rendements, signalant une réallocation institutionnelle de capitaux. 🌊 Les “smart money” interprètent ce changement structurel comme un filet de sécurité macro de liquidité, comprimant les rendements à court terme et canalisant les flux d’ordres systématiques vers des actifs à risque rares. 📊
Alors que les dynamiques de la dette souveraine se rééquilibrent, les acteurs institutionnels scrutent des inefficiences macro clés en $BTC avant la prochaine phase d’expansion de la volatilité. 💡 Lorsque la volatilité des obligations souveraines se stabilise, le capital recherche généralement le rendement et un potentiel de hausse asymétrique dans des poches de liquidité “high-beta”. 🔍
Vous repositionnez-vous avant cet aplatissement macro de la courbe des taux, ou attendez-vous une confirmation structurelle sur le secondaire ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
L’annonce de rachat du Département du Trésor américain a déclenché un net aplatissement sur l’ensemble de la courbe des rendements, signalant une réallocation institutionnelle de capitaux. 🌊 Les “smart money” interprètent ce changement structurel comme un filet de sécurité macro de liquidité, comprimant les rendements à court terme et canalisant les flux d’ordres systématiques vers des actifs à risque rares. 📊
Alors que les dynamiques de la dette souveraine se rééquilibrent, les acteurs institutionnels scrutent des inefficiences macro clés en $BTC avant la prochaine phase d’expansion de la volatilité. 💡 Lorsque la volatilité des obligations souveraines se stabilise, le capital recherche généralement le rendement et un potentiel de hausse asymétrique dans des poches de liquidité “high-beta”. 🔍
Vous repositionnez-vous avant cet aplatissement macro de la courbe des taux, ou attendez-vous une confirmation structurelle sur le secondaire ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
13
·
--
Tout portefeuille traditionnel commence avec un taux sans risque. Bons du Trésor, pensions (repo), prêts interbancaires — ces références ancrent toutes les autres décisions d’investissement. Mais la crypto n’en a jamais eu. Jusqu’à maintenant.
Les marchés de prêt adossés aux stablecoins construisent discrètement la première courbe des taux du dollar, transparente, en temps réel et accessible à l’échelle mondiale. Aave, Compound, Morpho et des dizaines de protocoles de crédit spécialisés génèrent des millions de points de données chaque heure — taux d’emprunt pour USDC et USDT selon les échéances, les types de collatéral et les niveaux de risque. Aucun appel d’analyste. Aucune déclaration de la Fed le vendredi après-midi. Juste une découverte continue, en chaîne, du prix du coût de la liquidité en dollars.
Cela compte pour trois raisons.
D’abord, la construction de portefeuille. Quand les investisseurs crypto peuvent gagner 5 à 12 % sur des dépôts de stablecoins via le prêt DeFi, cela devient le coût d’opportunité de chaque autre position. La question passe de « dois-je détenir du BTC ? » à « cette position BTC justifie-t-elle le rendement que j’abandonne sur mon allocation en stablecoins ? » C’est un cadre fondamentalement différent.
Ensuite, la transmission de la politique monétaire. Les rendements des stablecoins répondent à l’offre et à la demande propres à la crypto, et non aux décisions de la Fed. Quand la demande d’emprunt DeFi augmente, les taux montent instantanément — sans délai, sans retard lié à l’intermédiation. Cela crée un mécanisme de transmission monétaire parallèle, fonctionnant à la vitesse d’Internet.
Troisièmement, l’allocation de capitaux institutionnels. Une courbe de rendement est la condition préalable aux produits structurés, aux instruments à revenu fixe et aux références de performance ajustées du risque. À mesure que les courbes de rendement des stablecoins mûrissent, les institutions disposent des outils pour construire des portefeuilles crypto ajustés à la durée, comparables au revenu fixe traditionnel.
Les chaînes qui hébergent les marchés de prêt en stablecoins les plus profonds — $ETH avec sa pile DeFi arrivée à maturité, $BNB avec une infrastructure de règlement à faibles frais, et $SOL avec un encours de prêts (lending TVL) en pleine croissance — construisent discrètement l’élément le plus important de l’infrastructure financière crypto : une référence du coût du capital.
Le taux sans risque n’existait pas dans la crypto il y a trois ans. Aujourd’hui, il se met à jour à chaque bloc.
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
Tout portefeuille traditionnel commence avec un taux sans risque. Bons du Trésor, pensions (repo), prêts interbancaires — ces références ancrent toutes les autres décisions d’investissement. Mais la crypto n’en a jamais eu. Jusqu’à maintenant.
Les marchés de prêt adossés aux stablecoins construisent discrètement la première courbe des taux du dollar, transparente, en temps réel et accessible à l’échelle mondiale. Aave, Compound, Morpho et des dizaines de protocoles de crédit spécialisés génèrent des millions de points de données chaque heure — taux d’emprunt pour USDC et USDT selon les échéances, les types de collatéral et les niveaux de risque. Aucun appel d’analyste. Aucune déclaration de la Fed le vendredi après-midi. Juste une découverte continue, en chaîne, du prix du coût de la liquidité en dollars.
Cela compte pour trois raisons.
D’abord, la construction de portefeuille. Quand les investisseurs crypto peuvent gagner 5 à 12 % sur des dépôts de stablecoins via le prêt DeFi, cela devient le coût d’opportunité de chaque autre position. La question passe de « dois-je détenir du BTC ? » à « cette position BTC justifie-t-elle le rendement que j’abandonne sur mon allocation en stablecoins ? » C’est un cadre fondamentalement différent.
Ensuite, la transmission de la politique monétaire. Les rendements des stablecoins répondent à l’offre et à la demande propres à la crypto, et non aux décisions de la Fed. Quand la demande d’emprunt DeFi augmente, les taux montent instantanément — sans délai, sans retard lié à l’intermédiation. Cela crée un mécanisme de transmission monétaire parallèle, fonctionnant à la vitesse d’Internet.
Troisièmement, l’allocation de capitaux institutionnels. Une courbe de rendement est la condition préalable aux produits structurés, aux instruments à revenu fixe et aux références de performance ajustées du risque. À mesure que les courbes de rendement des stablecoins mûrissent, les institutions disposent des outils pour construire des portefeuilles crypto ajustés à la durée, comparables au revenu fixe traditionnel.
Les chaînes qui hébergent les marchés de prêt en stablecoins les plus profonds — $ETH avec sa pile DeFi arrivée à maturité, $BNB avec une infrastructure de règlement à faibles frais, et $SOL avec un encours de prêts (lending TVL) en pleine croissance — construisent discrètement l’élément le plus important de l’infrastructure financière crypto : une référence du coût du capital.
Le taux sans risque n’existait pas dans la crypto il y a trois ans. Aujourd’hui, il se met à jour à chaque bloc.
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
Les marchés de prêt adossés aux stablecoins construisent discrètement la première courbe des taux du dollar, transparente, en temps réel et accessible à l’échelle mondiale. Aave, Compound, Morpho et des dizaines de protocoles de crédit spécialisés génèrent des millions de points de données chaque heure — taux d’emprunt pour USDC et USDT selon les échéances, les types de collatéral et les niveaux de risque. Aucun appel d’analyste. Aucune déclaration de la Fed le vendredi après-midi. Juste une découverte continue, en chaîne, du prix du coût de la liquidité en dollars.
Cela compte pour trois raisons.
D’abord, la construction de portefeuille. Quand les investisseurs crypto peuvent gagner 5 à 12 % sur des dépôts de stablecoins via le prêt DeFi, cela devient le coût d’opportunité de chaque autre position. La question passe de « dois-je détenir du BTC ? » à « cette position BTC justifie-t-elle le rendement que j’abandonne sur mon allocation en stablecoins ? » C’est un cadre fondamentalement différent.
Ensuite, la transmission de la politique monétaire. Les rendements des stablecoins répondent à l’offre et à la demande propres à la crypto, et non aux décisions de la Fed. Quand la demande d’emprunt DeFi augmente, les taux montent instantanément — sans délai, sans retard lié à l’intermédiation. Cela crée un mécanisme de transmission monétaire parallèle, fonctionnant à la vitesse d’Internet.
Troisièmement, l’allocation de capitaux institutionnels. Une courbe de rendement est la condition préalable aux produits structurés, aux instruments à revenu fixe et aux références de performance ajustées du risque. À mesure que les courbes de rendement des stablecoins mûrissent, les institutions disposent des outils pour construire des portefeuilles crypto ajustés à la durée, comparables au revenu fixe traditionnel.
Les chaînes qui hébergent les marchés de prêt en stablecoins les plus profonds — $ETH avec sa pile DeFi arrivée à maturité, $BNB avec une infrastructure de règlement à faibles frais, et $SOL avec un encours de prêts (lending TVL) en pleine croissance — construisent discrètement l’élément le plus important de l’infrastructure financière crypto : une référence du coût du capital.
Le taux sans risque n’existait pas dans la crypto il y a trois ans. Aujourd’hui, il se met à jour à chaque bloc.
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
116
·
--

Article
## 📊 Perspectives du Marché $BTC : Le Resserrement Macro Rencontre le Flush de LiquiditéMa thèse de marché principale reste complètement inchangée. Comme prévu, l'action des prix a devancé le récit d'assouplissement quantitatif, et notre fenêtre temporelle du 16 au 17 juin s'est déroulée avec précision.
## 🔍 Structure de Marché Actuelle & Instantané de Liquidité
* Épuisement à la hausse : Le rejet clair du niveau de résistance de 67,3K $ confirme que la majorité de la liquidité d'achat a été balayée.
* Construction à la baisse : Les pools de liquidité du côté vendeur continuent de s'accumuler fortement en dessous des niveaux actuels.
* Pressions Macroéconomiques : La hausse des taux de la Banque du Japon (BOJ) à 1 % le 16 juin a déclenché un désengagement lent du carry trade en yen. Cette pression macro renforce une trajectoire baissière à court terme.
## 📊 Perspectives du Marché $BTC : Le Resserrement Macro Rencontre le Flush de Liquidité
Ma thèse de marché principale reste complètement inchangée. Comme prévu, l'action des prix a devancé le récit d'assouplissement quantitatif, et notre fenêtre temporelle du 16 au 17 juin s'est déroulée avec précision.
## 🔍 Structure de Marché Actuelle & Instantané de Liquidité
* Épuisement à la hausse : Le rejet clair du niveau de résistance de 67,3K $ confirme que la majorité de la liquidité d'achat a été balayée.
* Construction à la baisse : Les pools de liquidité du côté vendeur continuent de s'accumuler fortement en dessous des niveaux actuels.
* Pressions Macroéconomiques : La hausse des taux de la Banque du Japon (BOJ) à 1 % le 16 juin a déclenché un désengagement lent du carry trade en yen. Cette pression macro renforce une trajectoire baissière à court terme.
## 🔍 Structure de Marché Actuelle & Instantané de Liquidité
* Épuisement à la hausse : Le rejet clair du niveau de résistance de 67,3K $ confirme que la majorité de la liquidité d'achat a été balayée.
* Construction à la baisse : Les pools de liquidité du côté vendeur continuent de s'accumuler fortement en dessous des niveaux actuels.
* Pressions Macroéconomiques : La hausse des taux de la Banque du Japon (BOJ) à 1 % le 16 juin a déclenché un désengagement lent du carry trade en yen. Cette pression macro renforce une trajectoire baissière à court terme.
33
·
--
📉#FedHawkishDotPlotFlattensYieldCurve
Le dernier graphique en points de la Fed a envoyé un message agressif, augmentant les attentes pour des taux plus élevés sur une période prolongée. En conséquence, la courbe des rendements s'est aplatie, reflétant des conditions financières plus strictes et un sentiment de marché prudent.
🔹 Perspective de taux plus élevés sur le long terme
🔹 Le marché obligataire s'ajuste aux projections de la Fed
🔹 Les investisseurs surveillent de près l'inflation et la croissance
🔹 Les cryptos et les actifs à risque pourraient faire face à une pression à court terme
📊 Le prochain catalyseur clé reste les données économiques à venir et les commentaires futurs de la Fed.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Crypto #Marchés #Trading #BinanceSquare #Investissement #Finance
📉#FedHawkishDotPlotFlattensYieldCurve
Le dernier graphique en points de la Fed a envoyé un message agressif, augmentant les attentes pour des taux plus élevés sur une période prolongée. En conséquence, la courbe des rendements s'est aplatie, reflétant des conditions financières plus strictes et un sentiment de marché prudent.
🔹 Perspective de taux plus élevés sur le long terme
🔹 Le marché obligataire s'ajuste aux projections de la Fed
🔹 Les investisseurs surveillent de près l'inflation et la croissance
🔹 Les cryptos et les actifs à risque pourraient faire face à une pression à court terme
📊 Le prochain catalyseur clé reste les données économiques à venir et les commentaires futurs de la Fed.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Crypto #Marchés #Trading #BinanceSquare #Investissement #Finance
Le dernier graphique en points de la Fed a envoyé un message agressif, augmentant les attentes pour des taux plus élevés sur une période prolongée. En conséquence, la courbe des rendements s'est aplatie, reflétant des conditions financières plus strictes et un sentiment de marché prudent.
🔹 Perspective de taux plus élevés sur le long terme
🔹 Le marché obligataire s'ajuste aux projections de la Fed
🔹 Les investisseurs surveillent de près l'inflation et la croissance
🔹 Les cryptos et les actifs à risque pourraient faire face à une pression à court terme
📊 Le prochain catalyseur clé reste les données économiques à venir et les commentaires futurs de la Fed.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Crypto #Marchés #Trading #BinanceSquare #Investissement #Finance
31
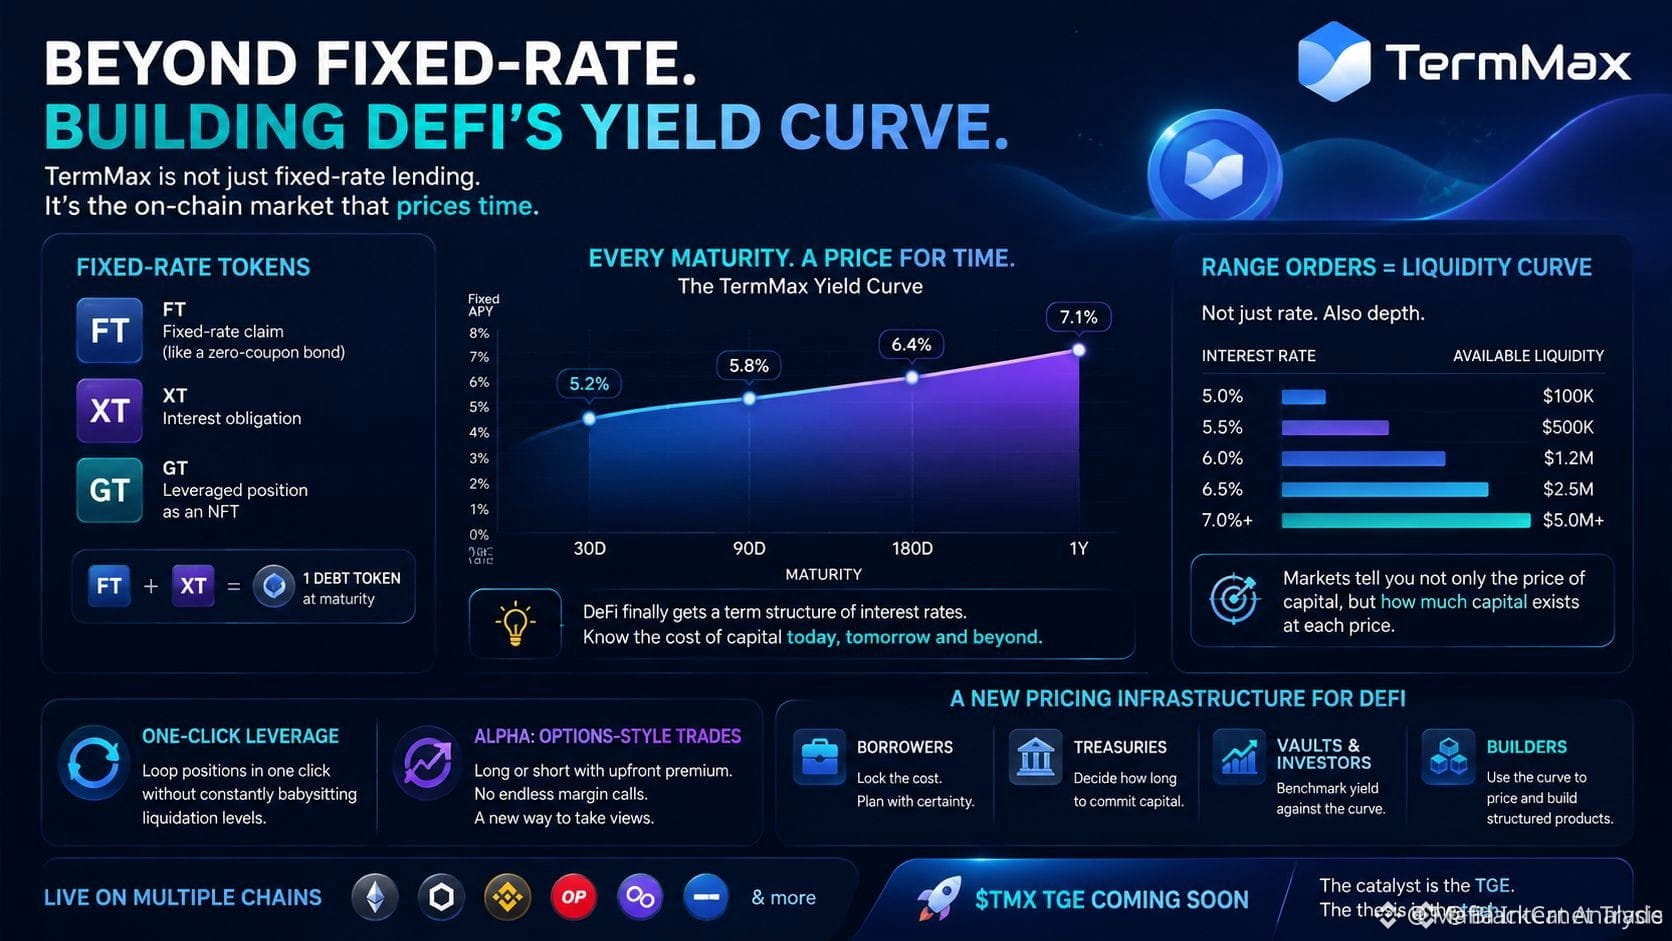
⚡ $TERMMAX CONSTRUIT LA COURBE DE RENDEMENT MANQUANTE POUR TARIFER LE TEMPS DANS LA DEFI ! 📊
La plupart des traders considèrent le rendement comme un seul APY statique, mais l’argent intelligent a besoin d’une vraie structure par échéance. En valorisant le capital de 30 jours à 1 an selon différentes maturités, avec la profondeur du carnet d’ordres, $TERMMAX résout le plus grand angle mort de la DeFi : valoriser correctement le temps. 📊
Lorsque les trésors, les vaults et les produits structurés pourront enfin comparer l’efficacité du capital sur une véritable courbe de rendement, les flux de liquidité se revaloriseront instantanément. 💡 Cette évolution, du simple fait de courir après un APY brut, vers des courbes de maturité de niveau institutionnel, c’est là que vit la véritable alpha structurelle. 🌊
🤔 Les courbes de rendement on-chain déclencheront-elles la prochaine vague de capitaux institutionnels entrant dans la DeFi ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
⚡ $TERMMAX CONSTRUIT LA COURBE DE RENDEMENT MANQUANTE POUR TARIFER LE TEMPS DANS LA DEFI ! 📊
La plupart des traders considèrent le rendement comme un seul APY statique, mais l’argent intelligent a besoin d’une vraie structure par échéance. En valorisant le capital de 30 jours à 1 an selon différentes maturités, avec la profondeur du carnet d’ordres, $TERMMAX résout le plus grand angle mort de la DeFi : valoriser correctement le temps. 📊
Lorsque les trésors, les vaults et les produits structurés pourront enfin comparer l’efficacité du capital sur une véritable courbe de rendement, les flux de liquidité se revaloriseront instantanément. 💡 Cette évolution, du simple fait de courir après un APY brut, vers des courbes de maturité de niveau institutionnel, c’est là que vit la véritable alpha structurelle. 🌊
🤔 Les courbes de rendement on-chain déclencheront-elles la prochaine vague de capitaux institutionnels entrant dans la DeFi ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
La plupart des traders considèrent le rendement comme un seul APY statique, mais l’argent intelligent a besoin d’une vraie structure par échéance. En valorisant le capital de 30 jours à 1 an selon différentes maturités, avec la profondeur du carnet d’ordres, $TERMMAX résout le plus grand angle mort de la DeFi : valoriser correctement le temps. 📊
Lorsque les trésors, les vaults et les produits structurés pourront enfin comparer l’efficacité du capital sur une véritable courbe de rendement, les flux de liquidité se revaloriseront instantanément. 💡 Cette évolution, du simple fait de courir après un APY brut, vers des courbes de maturité de niveau institutionnel, c’est là que vit la véritable alpha structurelle. 🌊
🤔 Les courbes de rendement on-chain déclencheront-elles la prochaine vague de capitaux institutionnels entrant dans la DeFi ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
16
·
--
La crypto n’a jamais eu de courbe de rendement. Le TradFi a intégré le temps dans les prix depuis des siècles — 3 mois contre 10 ans, prime de terme, inversions comme signaux d’avertissement de récession. En DeFi, on n’avait que des taux flottants qui se réajustaient à chaque bloc.
C’est en train de changer. Les protocoles à taux fixe tokenisent désormais le rendement futur en instruments négociables, et une vraie structure par échéance émerge à l’échelle on-chain.
Pourquoi c’est important : une courbe de rendement reflète l’opinion du marché sur l’avenir. Lorsque les taux des stablecoins à court terme restent stables mais montent bien au-dessus des taux fixes de plus longue durée, la demande de levier devient désespérée — les traders paient n’importe quoi pour obtenir un capital immédiat. C’est l’équivalent on-chain d’une courbe inversée, et historiquement, elle précède des enchaînements de désendettement.
Quand la courbe se normalise — taux fixes supérieurs aux taux flottants — le marché s’attend à une baisse des taux : le levier se calme, et les collatéraux abondent.
Les institutions pensent en termes de structure par échéance. Un fonds de pension ne peut pas garantir un APY flottant qui change chaque heure. Les taux fixes, les courbes forward et des échéances standardisées sont les “canalisations” qui permettent au capital traditionnel de dimensionner des positions on-chain. Une courbe fonctionnelle peut compter plus qu’un autre chiffre de TVL.
Le signal à surveiller : l’écart entre les rendements fixes à 3 mois et les taux des money-market flottants. Il se resserre quand le marché est confiant. Il s’élargit quand le marché est terrifié.
Le temps, semble-t-il, est la dernière primitive de la crypto que le marché n’avait pas encore intégrée.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
La crypto n’a jamais eu de courbe de rendement. Le TradFi a intégré le temps dans les prix depuis des siècles — 3 mois contre 10 ans, prime de terme, inversions comme signaux d’avertissement de récession. En DeFi, on n’avait que des taux flottants qui se réajustaient à chaque bloc.
C’est en train de changer. Les protocoles à taux fixe tokenisent désormais le rendement futur en instruments négociables, et une vraie structure par échéance émerge à l’échelle on-chain.
Pourquoi c’est important : une courbe de rendement reflète l’opinion du marché sur l’avenir. Lorsque les taux des stablecoins à court terme restent stables mais montent bien au-dessus des taux fixes de plus longue durée, la demande de levier devient désespérée — les traders paient n’importe quoi pour obtenir un capital immédiat. C’est l’équivalent on-chain d’une courbe inversée, et historiquement, elle précède des enchaînements de désendettement.
Quand la courbe se normalise — taux fixes supérieurs aux taux flottants — le marché s’attend à une baisse des taux : le levier se calme, et les collatéraux abondent.
Les institutions pensent en termes de structure par échéance. Un fonds de pension ne peut pas garantir un APY flottant qui change chaque heure. Les taux fixes, les courbes forward et des échéances standardisées sont les “canalisations” qui permettent au capital traditionnel de dimensionner des positions on-chain. Une courbe fonctionnelle peut compter plus qu’un autre chiffre de TVL.
Le signal à surveiller : l’écart entre les rendements fixes à 3 mois et les taux des money-market flottants. Il se resserre quand le marché est confiant. Il s’élargit quand le marché est terrifié.
Le temps, semble-t-il, est la dernière primitive de la crypto que le marché n’avait pas encore intégrée.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
C’est en train de changer. Les protocoles à taux fixe tokenisent désormais le rendement futur en instruments négociables, et une vraie structure par échéance émerge à l’échelle on-chain.
Pourquoi c’est important : une courbe de rendement reflète l’opinion du marché sur l’avenir. Lorsque les taux des stablecoins à court terme restent stables mais montent bien au-dessus des taux fixes de plus longue durée, la demande de levier devient désespérée — les traders paient n’importe quoi pour obtenir un capital immédiat. C’est l’équivalent on-chain d’une courbe inversée, et historiquement, elle précède des enchaînements de désendettement.
Quand la courbe se normalise — taux fixes supérieurs aux taux flottants — le marché s’attend à une baisse des taux : le levier se calme, et les collatéraux abondent.
Les institutions pensent en termes de structure par échéance. Un fonds de pension ne peut pas garantir un APY flottant qui change chaque heure. Les taux fixes, les courbes forward et des échéances standardisées sont les “canalisations” qui permettent au capital traditionnel de dimensionner des positions on-chain. Une courbe fonctionnelle peut compter plus qu’un autre chiffre de TVL.
Le signal à surveiller : l’écart entre les rendements fixes à 3 mois et les taux des money-market flottants. Il se resserre quand le marché est confiant. Il s’élargit quand le marché est terrifié.
Le temps, semble-t-il, est la dernière primitive de la crypto que le marché n’avait pas encore intégrée.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
77
·
--
La DeFi construit sa propre courbe de rendement
Pendant des années, les marchés de prêt DeFi offraient un seul taux : variable, flottant et réactif. Cela est en train de changer.
Des protocoles à taux fixe et des prêts à terme construisent discrètement quelque chose que la TradFi tient pour acquis : une courbe de rendement. Et cela compte bien plus que ce que beaucoup réalisent.
Une courbe de rendement est la structure par terme des taux d’intérêt — la relation entre la durée d’emprunt/prêt et le taux que vous payez ou que vous gagnez. En TradFi, c’est l’épine dorsale de chaque décision de crédit, de chaque hypothèque, de chaque obligation d’entreprise. En chaîne, elle existait à peine jusqu’à récemment.
Désormais, on voit apparaître des protocoles de prêt à taux fixe, la tokenisation de rendement et des marchés de taux qui décomposent les rendements variables en composantes fixes + flottantes. Ce n’est pas seulement de la variété produit — c’est une découverte des prix pour le temps lui-même.
Voici pourquoi c’est important :
1. Transfert de risque : Les taux fixes permettent aux prêteurs de verrouiller leur rendement et aux emprunteurs de verrouiller leur coût. Les deux parties peuvent planifier.
2. Primes de terme : Une courbe de rendement on-chain à pente positive signale une demande saine de capitaux. Une courbe inversée signale un stress — comme en TradFi.
3. Références on-chain : Une courbe de rendement native DeFi réduit la dépendance aux taux des bons du Trésor (T-bills) et aux taux de référence de la TradFi. La DeFi obtient son propre taux d’actualisation.
4. Efficacité du capital : La structure par terme permet l’appariement des durées, la couverture et des produits structurés — les éléments constitutifs de marchés matures.
Les protocoles qui construisent cette infrastructure ne sont pas les plus bruyants. Mais une courbe de rendement DeFi est une condition préalable pour que les marchés de crédit on-chain passent du stade spéculatif au stade structurel.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
La DeFi construit sa propre courbe de rendement
Pendant des années, les marchés de prêt DeFi offraient un seul taux : variable, flottant et réactif. Cela est en train de changer.
Des protocoles à taux fixe et des prêts à terme construisent discrètement quelque chose que la TradFi tient pour acquis : une courbe de rendement. Et cela compte bien plus que ce que beaucoup réalisent.
Une courbe de rendement est la structure par terme des taux d’intérêt — la relation entre la durée d’emprunt/prêt et le taux que vous payez ou que vous gagnez. En TradFi, c’est l’épine dorsale de chaque décision de crédit, de chaque hypothèque, de chaque obligation d’entreprise. En chaîne, elle existait à peine jusqu’à récemment.
Désormais, on voit apparaître des protocoles de prêt à taux fixe, la tokenisation de rendement et des marchés de taux qui décomposent les rendements variables en composantes fixes + flottantes. Ce n’est pas seulement de la variété produit — c’est une découverte des prix pour le temps lui-même.
Voici pourquoi c’est important :
1. Transfert de risque : Les taux fixes permettent aux prêteurs de verrouiller leur rendement et aux emprunteurs de verrouiller leur coût. Les deux parties peuvent planifier.
2. Primes de terme : Une courbe de rendement on-chain à pente positive signale une demande saine de capitaux. Une courbe inversée signale un stress — comme en TradFi.
3. Références on-chain : Une courbe de rendement native DeFi réduit la dépendance aux taux des bons du Trésor (T-bills) et aux taux de référence de la TradFi. La DeFi obtient son propre taux d’actualisation.
4. Efficacité du capital : La structure par terme permet l’appariement des durées, la couverture et des produits structurés — les éléments constitutifs de marchés matures.
Les protocoles qui construisent cette infrastructure ne sont pas les plus bruyants. Mais une courbe de rendement DeFi est une condition préalable pour que les marchés de crédit on-chain passent du stade spéculatif au stade structurel.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
Pendant des années, les marchés de prêt DeFi offraient un seul taux : variable, flottant et réactif. Cela est en train de changer.
Des protocoles à taux fixe et des prêts à terme construisent discrètement quelque chose que la TradFi tient pour acquis : une courbe de rendement. Et cela compte bien plus que ce que beaucoup réalisent.
Une courbe de rendement est la structure par terme des taux d’intérêt — la relation entre la durée d’emprunt/prêt et le taux que vous payez ou que vous gagnez. En TradFi, c’est l’épine dorsale de chaque décision de crédit, de chaque hypothèque, de chaque obligation d’entreprise. En chaîne, elle existait à peine jusqu’à récemment.
Désormais, on voit apparaître des protocoles de prêt à taux fixe, la tokenisation de rendement et des marchés de taux qui décomposent les rendements variables en composantes fixes + flottantes. Ce n’est pas seulement de la variété produit — c’est une découverte des prix pour le temps lui-même.
Voici pourquoi c’est important :
1. Transfert de risque : Les taux fixes permettent aux prêteurs de verrouiller leur rendement et aux emprunteurs de verrouiller leur coût. Les deux parties peuvent planifier.
2. Primes de terme : Une courbe de rendement on-chain à pente positive signale une demande saine de capitaux. Une courbe inversée signale un stress — comme en TradFi.
3. Références on-chain : Une courbe de rendement native DeFi réduit la dépendance aux taux des bons du Trésor (T-bills) et aux taux de référence de la TradFi. La DeFi obtient son propre taux d’actualisation.
4. Efficacité du capital : La structure par terme permet l’appariement des durées, la couverture et des produits structurés — les éléments constitutifs de marchés matures.
Les protocoles qui construisent cette infrastructure ne sont pas les plus bruyants. Mais une courbe de rendement DeFi est une condition préalable pour que les marchés de crédit on-chain passent du stade spéculatif au stade structurel.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
70

·
--
Haussier
#FedHawkishDotPlotFlattensYieldCurve
🚨 CHANGEMENT MACRO MAJEUR : Taux Plus Élevés Plus Longtemps à Venir ! 📉🔥
La Fed vient de lâcher une bombe hawkish ! Les taux maintenus à 3.5%-3.75%, mais le Dot Plot est devenu nettement plus agressif — la projection médiane des taux pour 2026 a grimpé à 3.8% (contre 3.4%), avec 9 responsables prévoyant désormais au moins une AUGMENTATION des taux cette année.
Résultat ? Un aplatissement classique du marché obligataire américain — les rendements à court terme explosent tandis que ceux à long terme se maintiennent, signalant une politique plus stricte et des craintes d'inflation persistante.
Ce que cela signifie pour vous :
Un USD plus fort à court terme
Pression sur les actifs à risque (actions + crypto) alors que le récit "plus haut plus longtemps" revient
Mais... cela pourrait forcer une meilleure discipline sur les marchés à long terme
Surveillez la volatilité — les baisses pourraient être des opportunités d'achat si le macro se stabilise
C'est le genre de surprise qui sépare l'argent intelligent de la foule. Taux plus élevés plus longtemps ? Ou juste un ton hawkish temporaire ?
Traders crypto : Comment vous positionnez-vous $BTC & $ETH autour de ça ? Douleur à court terme ou chargement sur les baisses ? Laissez vos pensées et prédictions ci-dessous 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
{spot}(BTCUSDT)
#FedHawkishDotPlotFlattensYieldCurve
🚨 CHANGEMENT MACRO MAJEUR : Taux Plus Élevés Plus Longtemps à Venir ! 📉🔥
La Fed vient de lâcher une bombe hawkish ! Les taux maintenus à 3.5%-3.75%, mais le Dot Plot est devenu nettement plus agressif — la projection médiane des taux pour 2026 a grimpé à 3.8% (contre 3.4%), avec 9 responsables prévoyant désormais au moins une AUGMENTATION des taux cette année.
Résultat ? Un aplatissement classique du marché obligataire américain — les rendements à court terme explosent tandis que ceux à long terme se maintiennent, signalant une politique plus stricte et des craintes d'inflation persistante.
Ce que cela signifie pour vous :
Un USD plus fort à court terme
Pression sur les actifs à risque (actions + crypto) alors que le récit "plus haut plus longtemps" revient
Mais... cela pourrait forcer une meilleure discipline sur les marchés à long terme
Surveillez la volatilité — les baisses pourraient être des opportunités d'achat si le macro se stabilise
C'est le genre de surprise qui sépare l'argent intelligent de la foule. Taux plus élevés plus longtemps ? Ou juste un ton hawkish temporaire ?
Traders crypto : Comment vous positionnez-vous $BTC & $ETH autour de ça ? Douleur à court terme ou chargement sur les baisses ? Laissez vos pensées et prédictions ci-dessous 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
🚨 CHANGEMENT MACRO MAJEUR : Taux Plus Élevés Plus Longtemps à Venir ! 📉🔥
La Fed vient de lâcher une bombe hawkish ! Les taux maintenus à 3.5%-3.75%, mais le Dot Plot est devenu nettement plus agressif — la projection médiane des taux pour 2026 a grimpé à 3.8% (contre 3.4%), avec 9 responsables prévoyant désormais au moins une AUGMENTATION des taux cette année.
Résultat ? Un aplatissement classique du marché obligataire américain — les rendements à court terme explosent tandis que ceux à long terme se maintiennent, signalant une politique plus stricte et des craintes d'inflation persistante.
Ce que cela signifie pour vous :
Un USD plus fort à court terme
Pression sur les actifs à risque (actions + crypto) alors que le récit "plus haut plus longtemps" revient
Mais... cela pourrait forcer une meilleure discipline sur les marchés à long terme
Surveillez la volatilité — les baisses pourraient être des opportunités d'achat si le macro se stabilise
C'est le genre de surprise qui sépare l'argent intelligent de la foule. Taux plus élevés plus longtemps ? Ou juste un ton hawkish temporaire ?
Traders crypto : Comment vous positionnez-vous $BTC & $ETH autour de ça ? Douleur à court terme ou chargement sur les baisses ? Laissez vos pensées et prédictions ci-dessous 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
2
131

🚨 EST-CE QUE $TERMMAX CONSTRUIT LA PREMIÈRE VRAIE COURBE DE RENDEMENT INSTITUTIONNELLE SUR-CHAÎNE DANS DEFI ? 💡
La plupart de la liquidité des protocoles traite le rendement comme un indicateur ponctuel statique, incapable de valoriser la durée. En établissant des marchés à échéance fixe sur des maturités définies, $TERMMAX introduit une authentique structure par termes des taux d’intérêt que les institutions utilisent pour valoriser le capital. 📊
Avec une profondeur cartographiée sur des paliers de taux distincts via les ordres Range, le capital intelligent peut enfin évaluer la profondeur de liquidité du marché aux côtés de la valeur temporelle. 🔍 Cela fait évoluer les marchés monétaires on-chain : d’une simple chasse au Taux Annuel (APY) vers une valorisation sophistiquée par structure des termes pour les trésoreries de DAO et les protocoles de vault. 💡
💬 Une courbe de rendement on-chain deviendra-t-elle la référence principale pour la tarification du risque de duration dans tout DeFi ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
🚨 EST-CE QUE $TERMMAX CONSTRUIT LA PREMIÈRE VRAIE COURBE DE RENDEMENT INSTITUTIONNELLE SUR-CHAÎNE DANS DEFI ? 💡
La plupart de la liquidité des protocoles traite le rendement comme un indicateur ponctuel statique, incapable de valoriser la durée. En établissant des marchés à échéance fixe sur des maturités définies, $TERMMAX introduit une authentique structure par termes des taux d’intérêt que les institutions utilisent pour valoriser le capital. 📊
Avec une profondeur cartographiée sur des paliers de taux distincts via les ordres Range, le capital intelligent peut enfin évaluer la profondeur de liquidité du marché aux côtés de la valeur temporelle. 🔍 Cela fait évoluer les marchés monétaires on-chain : d’une simple chasse au Taux Annuel (APY) vers une valorisation sophistiquée par structure des termes pour les trésoreries de DAO et les protocoles de vault. 💡
💬 Une courbe de rendement on-chain deviendra-t-elle la référence principale pour la tarification du risque de duration dans tout DeFi ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
La plupart de la liquidité des protocoles traite le rendement comme un indicateur ponctuel statique, incapable de valoriser la durée. En établissant des marchés à échéance fixe sur des maturités définies, $TERMMAX introduit une authentique structure par termes des taux d’intérêt que les institutions utilisent pour valoriser le capital. 📊
Avec une profondeur cartographiée sur des paliers de taux distincts via les ordres Range, le capital intelligent peut enfin évaluer la profondeur de liquidité du marché aux côtés de la valeur temporelle. 🔍 Cela fait évoluer les marchés monétaires on-chain : d’une simple chasse au Taux Annuel (APY) vers une valorisation sophistiquée par structure des termes pour les trésoreries de DAO et les protocoles de vault. 💡
💬 Une courbe de rendement on-chain deviendra-t-elle la référence principale pour la tarification du risque de duration dans tout DeFi ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
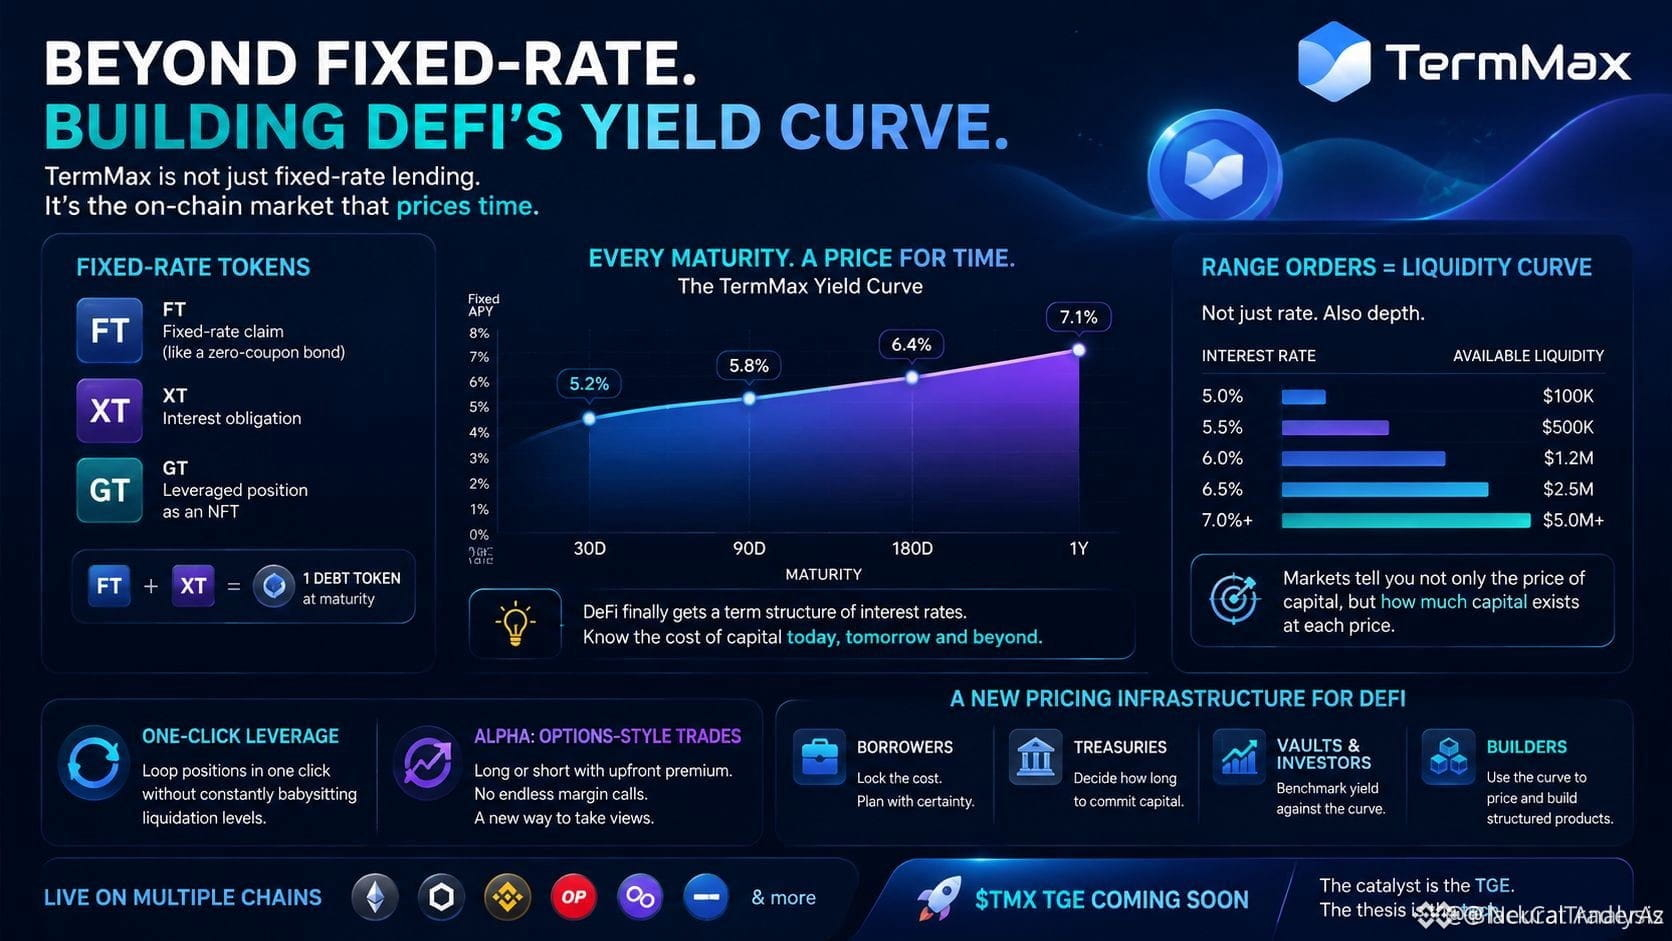
14
🚨 POWELL SURPASSANT LES PRÉVISIONS HAWKISH REPRICING FAIT APLATIR LA COURBE DES TAUX ALORS QUE $BTC HEATS UP 💥
Le marché obligataire vient de livrer un classique réajustement institutionnel : les taux à courte échéance bondissent de 5 points de base pour atteindre 4,28 % après des commentaires plus fermes de la Fed. 📊 Les “smart money” intègrent un resserrement monétaire prolongé alors que les responsables réaffirment leur poussée implacable vers l’objectif de 2 %.
Cette compression de la courbe des taux signale un rééquilibrage immédiat de la liquidité macroéconomique sur l’ensemble des actifs à risque. 🔍 Alors que le capital traverse des anticipations de resserrement, les flux institutionnels iront de façon agressive chasser les poches de liquidité sous-jacentes avant d’établir une dynamique directionnelle claire.
💬 Cette pression sur les rendements macro se prépare-t-elle à balayer les actifs à risque, ou la liquidité va-t-elle absorber la vente ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
🚨 POWELL SURPASSANT LES PRÉVISIONS HAWKISH REPRICING FAIT APLATIR LA COURBE DES TAUX ALORS QUE $BTC HEATS UP 💥
Le marché obligataire vient de livrer un classique réajustement institutionnel : les taux à courte échéance bondissent de 5 points de base pour atteindre 4,28 % après des commentaires plus fermes de la Fed. 📊 Les “smart money” intègrent un resserrement monétaire prolongé alors que les responsables réaffirment leur poussée implacable vers l’objectif de 2 %.
Cette compression de la courbe des taux signale un rééquilibrage immédiat de la liquidité macroéconomique sur l’ensemble des actifs à risque. 🔍 Alors que le capital traverse des anticipations de resserrement, les flux institutionnels iront de façon agressive chasser les poches de liquidité sous-jacentes avant d’établir une dynamique directionnelle claire.
💬 Cette pression sur les rendements macro se prépare-t-elle à balayer les actifs à risque, ou la liquidité va-t-elle absorber la vente ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
Le marché obligataire vient de livrer un classique réajustement institutionnel : les taux à courte échéance bondissent de 5 points de base pour atteindre 4,28 % après des commentaires plus fermes de la Fed. 📊 Les “smart money” intègrent un resserrement monétaire prolongé alors que les responsables réaffirment leur poussée implacable vers l’objectif de 2 %.
Cette compression de la courbe des taux signale un rééquilibrage immédiat de la liquidité macroéconomique sur l’ensemble des actifs à risque. 🔍 Alors que le capital traverse des anticipations de resserrement, les flux institutionnels iront de façon agressive chasser les poches de liquidité sous-jacentes avant d’établir une dynamique directionnelle claire.
💬 Cette pression sur les rendements macro se prépare-t-elle à balayer les actifs à risque, ou la liquidité va-t-elle absorber la vente ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
29
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceRestores28FiatWithdrawals
22,681 vues
467 mentions
2
#BinanceProcesses$4.65BWithdrawals
71,012 vues
311 mentions
3
#HKMALaunchesSAGEAgenticFinanceProject
0 vues
2 mentions
4
#ETHFalls16.1%InOctober
6,290 vues
168 mentions
5
#BitcoinETFsSee$643MOutflowLargestSinceJune
2 vues
7 mentions
6
#SouthKoreaPlans11%TaxOnUSStockPerpetualFutures
190 vues
24 mentions
7
#BitcoinClosesAbove50WeekMAFor7thStraightWeek
9,241 vues
164 mentions
8
#HongKongEnablesRoundTheClockTokenizedSettlement
602 vues
34 mentions
9
#IndiaRBIAndFIUReviewOverseasCryptoCards
1,548 vues
43 mentions
10
#BitcoinSpotETFsPost$203MWeeklyOutflow
7,373 vues
49 mentions