Le marché obligataire vient de remettre un ultimatum à Washington.
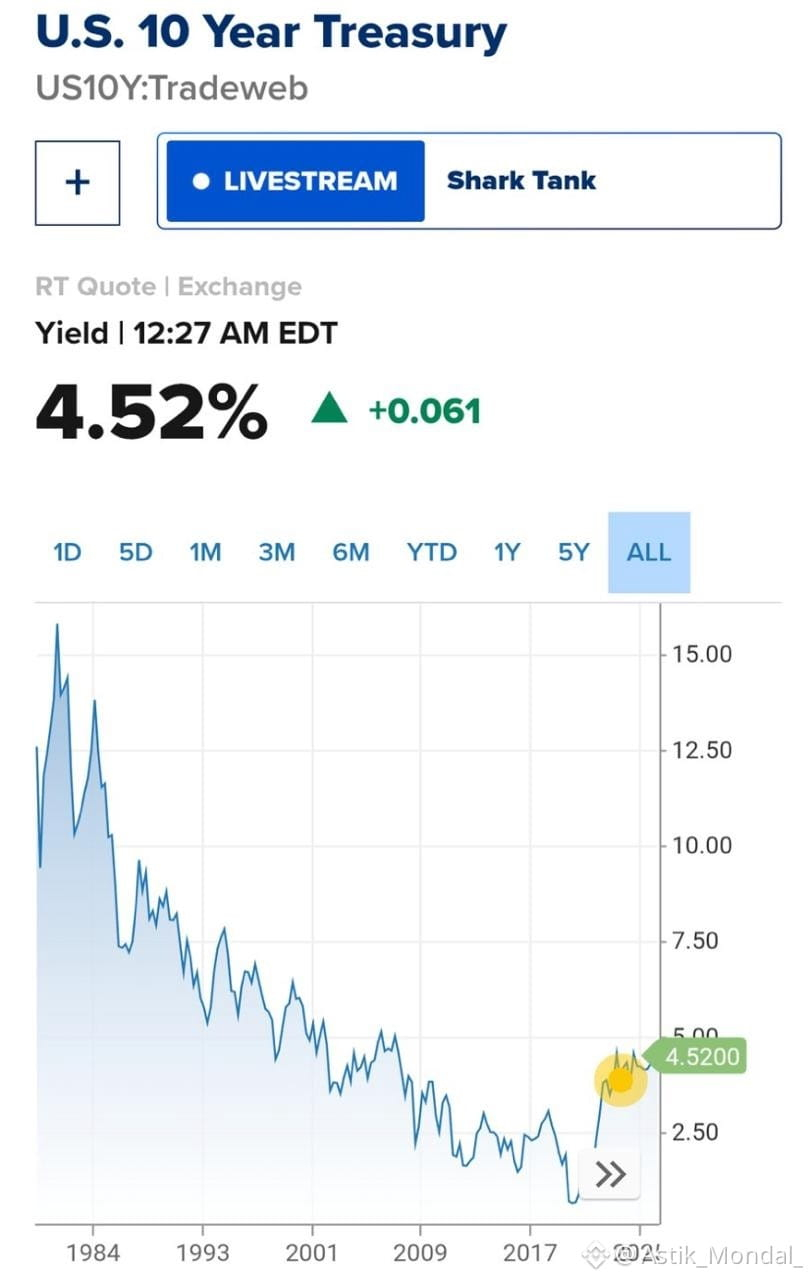
4,52 % sur le 10 ans.
Première fois depuis juin 2025.
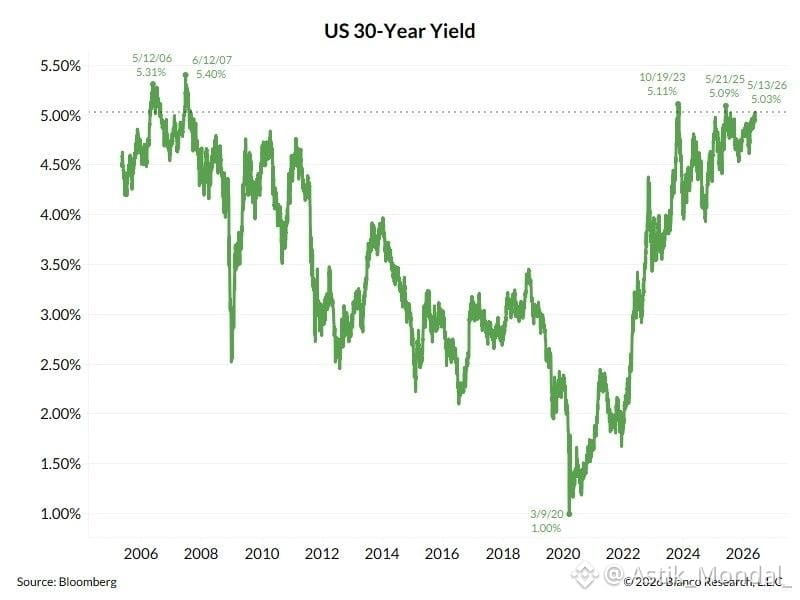
Rendement à 30 ans ? 5,00 %.
Prêts hypothécaires à 30 ans ? En route vers 7 %.
Inflation ? Au plus haut depuis 3 ans.
En avril dernier, ce niveau exact de 10Y a forcé Trump à mettre ses tarifs en pause.
Et maintenant, il est de retour.
Le marché ne demande pas cette fois-ci.
Il impose.
↓
La dernière fois que nous avons atteint 4,50 % sur le 10Y, l'administration a cédé.
Les tarifs ont été annulés en quelques jours.
La configuration d'aujourd'hui est pire :
→ Inflation plus élevée
→ Rendements à long terme plus élevés
→ Conditions financières plus strictes sans pivot de la Fed en vue
Les obligations font le travail de la Fed pour elle.
↓
Voici ce qui va casser ensuite :
La demande hypothécaire s'effondre déjà près de 7 %.
Les banques régionales détiennent des trésoreries à long terme et des MBS — les pertes non réalisées reviennent.
Et le Trésor continue d'inonder le marché d'offre avec moins d'acheteurs marginaux.
Quelque chose doit céder.
↓
Soit l'administration change encore de politique — tarifs, dépenses, ou les deux — soit les rendements continuent de grimper jusqu'à ce que les conditions de crédit craquent.
Le 10Y à 4,50 % n'est pas une ligne dans le sable.
C'est un fil déclencheur.
La dernière fois, cela a déclenché une pause.
Et cette fois-ci ?
Cela pourrait être un renversement complet.
↓
Surveillez les 48 prochaines heures.
Si les rendements tiennent ici ou montent, la pression passe de la parole à l'action.
Les vigilantes des obligations sont de retour.
Et ils se fichent des cycles électoraux.
#BondMarket #10YearYield #MacroAlert #TrumpTariffs #YieldCurve
4,52 % sur le 10 ans.
Première fois depuis juin 2025.
Rendement à 30 ans ? 5,00 %.
Prêts hypothécaires à 30 ans ? En route vers 7 %.
Inflation ? Au plus haut depuis 3 ans.
En avril dernier, ce niveau exact de 10Y a forcé Trump à mettre ses tarifs en pause.
Et maintenant, il est de retour.
Le marché ne demande pas cette fois-ci.
Il impose.
↓
La dernière fois que nous avons atteint 4,50 % sur le 10Y, l'administration a cédé.
Les tarifs ont été annulés en quelques jours.
La configuration d'aujourd'hui est pire :
→ Inflation plus élevée
→ Rendements à long terme plus élevés
→ Conditions financières plus strictes sans pivot de la Fed en vue
Les obligations font le travail de la Fed pour elle.
↓
Voici ce qui va casser ensuite :
La demande hypothécaire s'effondre déjà près de 7 %.
Les banques régionales détiennent des trésoreries à long terme et des MBS — les pertes non réalisées reviennent.
Et le Trésor continue d'inonder le marché d'offre avec moins d'acheteurs marginaux.
Quelque chose doit céder.
↓
Soit l'administration change encore de politique — tarifs, dépenses, ou les deux — soit les rendements continuent de grimper jusqu'à ce que les conditions de crédit craquent.
Le 10Y à 4,50 % n'est pas une ligne dans le sable.
C'est un fil déclencheur.
La dernière fois, cela a déclenché une pause.
Et cette fois-ci ?
Cela pourrait être un renversement complet.
↓
Surveillez les 48 prochaines heures.
Si les rendements tiennent ici ou montent, la pression passe de la parole à l'action.
Les vigilantes des obligations sont de retour.
Et ils se fichent des cycles électoraux.
#BondMarket #10YearYield #MacroAlert #TrumpTariffs #YieldCurve