
#crcl
crcl
659,948 vues
3,057 mentions
Populaire
Récents

·
--
$CRCL 24 heures, hausse de 8,97 %, le prix atteint 92,32, mais le taux de financement sur la même période n’est que de 0,00008267. Mettre ces données ensemble est plutôt intrigant.
Le prix grimpe fortement, mais les flux de financement ne suivent pas : cela suggère que le coût des positions longues qui poursuivent la hausse ne s’accumule pas rapidement. Le volume de positions représente 1,2 million de contrats pour cet essor, et l’ampleur des paris des longs avec effet de levier n’est pas extrême. À en juger uniquement par ce signal, la hausse manque d’une propulsion par des capitaux fortement levierés ; elle ressemble davantage à un mouvement porté par le comptant ou à une couverture de positions vendeuses.
Le point contradictoire, c’est ceci : le taux est positif, donc les longs paient les vendeurs. Or le prix monte, mais les longs continuent de payer. Ce n’est généralement pas le schéma habituel d’une tendance forte. Soit la hausse est allée trop vite et les longs n’ont pas encore eu le temps d’empiler des positions ; soit de gros intervenants ont, pendant la hausse, conservé des ordres vendeurs en couverture, ce qui a contenu le taux de financement. En l’absence de nouvelles externes pour étayer, je ne peux pas dire lequel.
La preuve la plus solide du contraire serait la suivante : si, ce soir, il y avait un bon facteur inattendu au niveau macro, comme une montée brutale des anticipations de baisse des taux, cela pourrait pousser directement le prix à franchir un seuil, faisant affluer en un instant les capitaux à levier qui observent actuellement, et le taux de financement s’envolerait. La divergence actuelle serait alors infirmée.
Si le prix s’installe ici en consolidation, tandis que le taux de financement remonte lentement au-delà de 0,0001, je réévaluerai la nécessité de poursuivre la hausse. Avec cette structure, le rapport qualité/prix de l’achat après coup n’est pas bon.
Étiquette de trading : #TradFi #链上美股 #CRCL
Où penses-tu que ce raisonnement est le plus susceptible de se tromper ?
$CRCL 24 heures, hausse de 8,97 %, le prix atteint 92,32, mais le taux de financement sur la même période n’est que de 0,00008267. Mettre ces données ensemble est plutôt intrigant.
Le prix grimpe fortement, mais les flux de financement ne suivent pas : cela suggère que le coût des positions longues qui poursuivent la hausse ne s’accumule pas rapidement. Le volume de positions représente 1,2 million de contrats pour cet essor, et l’ampleur des paris des longs avec effet de levier n’est pas extrême. À en juger uniquement par ce signal, la hausse manque d’une propulsion par des capitaux fortement levierés ; elle ressemble davantage à un mouvement porté par le comptant ou à une couverture de positions vendeuses.
Le point contradictoire, c’est ceci : le taux est positif, donc les longs paient les vendeurs. Or le prix monte, mais les longs continuent de payer. Ce n’est généralement pas le schéma habituel d’une tendance forte. Soit la hausse est allée trop vite et les longs n’ont pas encore eu le temps d’empiler des positions ; soit de gros intervenants ont, pendant la hausse, conservé des ordres vendeurs en couverture, ce qui a contenu le taux de financement. En l’absence de nouvelles externes pour étayer, je ne peux pas dire lequel.
La preuve la plus solide du contraire serait la suivante : si, ce soir, il y avait un bon facteur inattendu au niveau macro, comme une montée brutale des anticipations de baisse des taux, cela pourrait pousser directement le prix à franchir un seuil, faisant affluer en un instant les capitaux à levier qui observent actuellement, et le taux de financement s’envolerait. La divergence actuelle serait alors infirmée.
Si le prix s’installe ici en consolidation, tandis que le taux de financement remonte lentement au-delà de 0,0001, je réévaluerai la nécessité de poursuivre la hausse. Avec cette structure, le rapport qualité/prix de l’achat après coup n’est pas bon.
Étiquette de trading : #TradFi #链上美股 #CRCL
Où penses-tu que ce raisonnement est le plus susceptible de se tromper ?
Le prix grimpe fortement, mais les flux de financement ne suivent pas : cela suggère que le coût des positions longues qui poursuivent la hausse ne s’accumule pas rapidement. Le volume de positions représente 1,2 million de contrats pour cet essor, et l’ampleur des paris des longs avec effet de levier n’est pas extrême. À en juger uniquement par ce signal, la hausse manque d’une propulsion par des capitaux fortement levierés ; elle ressemble davantage à un mouvement porté par le comptant ou à une couverture de positions vendeuses.
Le point contradictoire, c’est ceci : le taux est positif, donc les longs paient les vendeurs. Or le prix monte, mais les longs continuent de payer. Ce n’est généralement pas le schéma habituel d’une tendance forte. Soit la hausse est allée trop vite et les longs n’ont pas encore eu le temps d’empiler des positions ; soit de gros intervenants ont, pendant la hausse, conservé des ordres vendeurs en couverture, ce qui a contenu le taux de financement. En l’absence de nouvelles externes pour étayer, je ne peux pas dire lequel.
La preuve la plus solide du contraire serait la suivante : si, ce soir, il y avait un bon facteur inattendu au niveau macro, comme une montée brutale des anticipations de baisse des taux, cela pourrait pousser directement le prix à franchir un seuil, faisant affluer en un instant les capitaux à levier qui observent actuellement, et le taux de financement s’envolerait. La divergence actuelle serait alors infirmée.
Si le prix s’installe ici en consolidation, tandis que le taux de financement remonte lentement au-delà de 0,0001, je réévaluerai la nécessité de poursuivre la hausse. Avec cette structure, le rapport qualité/prix de l’achat après coup n’est pas bon.
Étiquette de trading : #TradFi #链上美股 #CRCL
Où penses-tu que ce raisonnement est le plus susceptible de se tromper ?
947
·
--
Voir la traduction
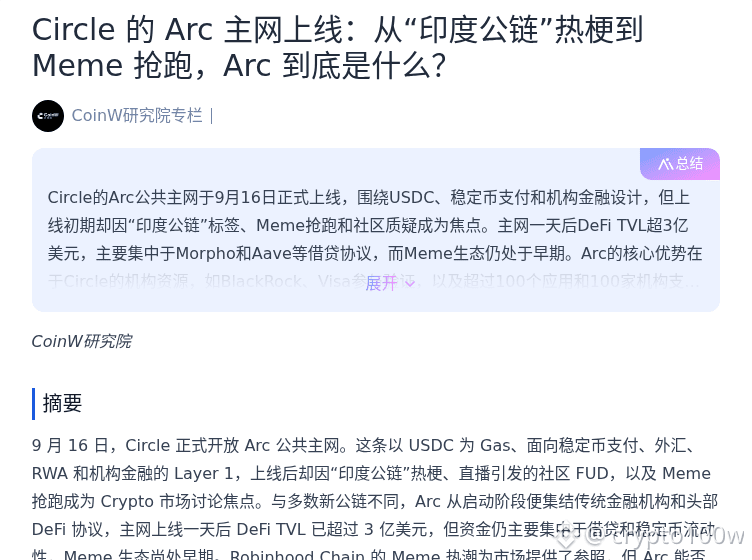
Circle Arc主网上线,USDC金融网络叙事升温
Circle 的 Arc 公共主网已开放,主打以 USDC 支付 Gas、面向稳定币支付、外汇、RWA 和机构金融的 EVM Layer 1。上线初期 Arc DeFi TVL 已超过 3 亿美元,资金主要流向 Morpho、Aave、Uniswap 等头部协议,BlackRock、Visa 等机构参与验证也强化了金融基础设施标签。 这对 USDC 生态和 Circle 偏利多,核心不是 Meme 抢跑,而是 Circle 正在把稳定币发行收入延伸到链上网络和金融服务收入。交易上,CRCL 比大量早期 Arc Meme 更直接映射这条叙事;短线重点看 TVL、DEX 成交和真实支付/RWA业务能否持续增长。
来源:PANews
#CRCL #USDC
配图1:Circle Arc主网上线,USDC金融网络叙事升温 · 来源页面局部截图
图片来源:https://www.panewslab.com/zh/articles/01a0b274-4bff-70fd-8e82-e46fb59f869b
Circle Arc主网上线,USDC金融网络叙事升温
Circle 的 Arc 公共主网已开放,主打以 USDC 支付 Gas、面向稳定币支付、外汇、RWA 和机构金融的 EVM Layer 1。上线初期 Arc DeFi TVL 已超过 3 亿美元,资金主要流向 Morpho、Aave、Uniswap 等头部协议,BlackRock、Visa 等机构参与验证也强化了金融基础设施标签。 这对 USDC 生态和 Circle 偏利多,核心不是 Meme 抢跑,而是 Circle 正在把稳定币发行收入延伸到链上网络和金融服务收入。交易上,CRCL 比大量早期 Arc Meme 更直接映射这条叙事;短线重点看 TVL、DEX 成交和真实支付/RWA业务能否持续增长。
来源:PANews
#CRCL #USDC
配图1:Circle Arc主网上线,USDC金融网络叙事升温 · 来源页面局部截图
图片来源:https://www.panewslab.com/zh/articles/01a0b274-4bff-70fd-8e82-e46fb59f869b
Circle 的 Arc 公共主网已开放,主打以 USDC 支付 Gas、面向稳定币支付、外汇、RWA 和机构金融的 EVM Layer 1。上线初期 Arc DeFi TVL 已超过 3 亿美元,资金主要流向 Morpho、Aave、Uniswap 等头部协议,BlackRock、Visa 等机构参与验证也强化了金融基础设施标签。 这对 USDC 生态和 Circle 偏利多,核心不是 Meme 抢跑,而是 Circle 正在把稳定币发行收入延伸到链上网络和金融服务收入。交易上,CRCL 比大量早期 Arc Meme 更直接映射这条叙事;短线重点看 TVL、DEX 成交和真实支付/RWA业务能否持续增长。
来源:PANews
#CRCL #USDC
配图1:Circle Arc主网上线,USDC金融网络叙事升温 · 来源页面局部截图
图片来源:https://www.panewslab.com/zh/articles/01a0b274-4bff-70fd-8e82-e46fb59f869b
130
·
--
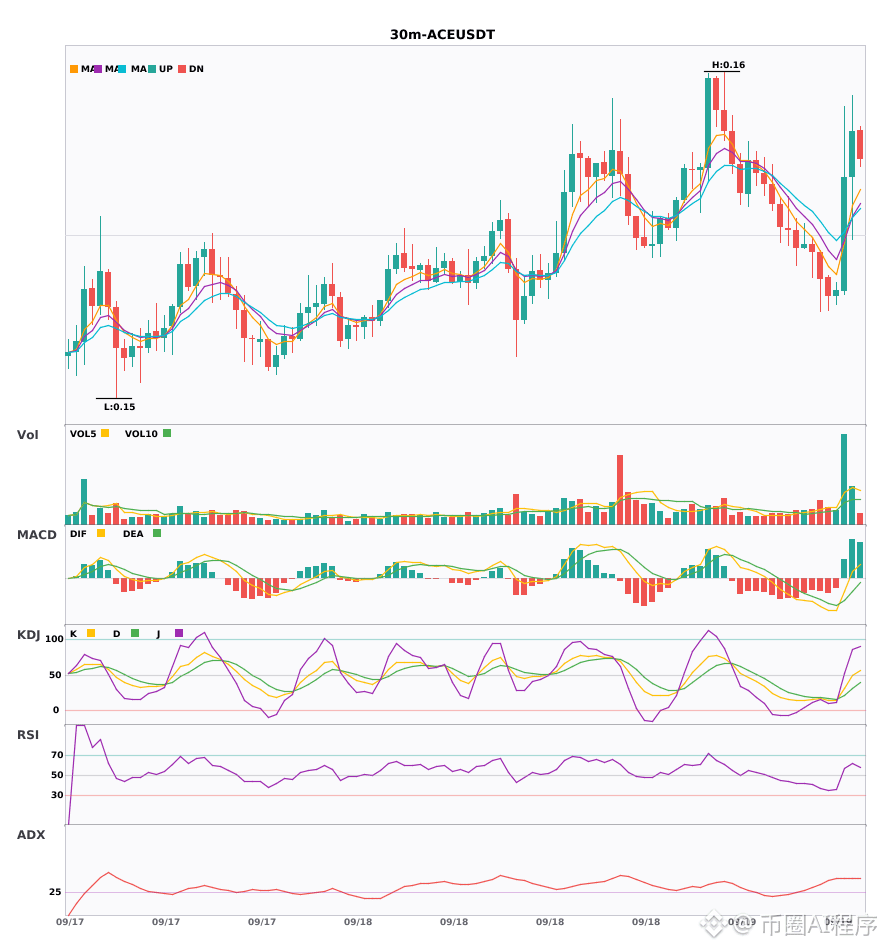
Rupture en résonance multi-périodes : $ACE / $AAVE / $CRCL 30 minutes en force, confirmation de la tendance haussière sur 4 heures🔥
════════════════════
🔴 $ACE 30 minutes Signal haussier
⚠️ Analyse technique : résonance multi-périodes ! Confirmation haussière sur 4 heures, signaux d’entrée/sortie sur 30 minutes : MACD avec volume en hausse et cassure de la ligne zéro, alignement haussier des moyennes mobiles courtes, KDJ K croise D sans être en surachat, volume des transactions x4.
════════════════════
🔴 $AAVE 30 minutes Signal haussier
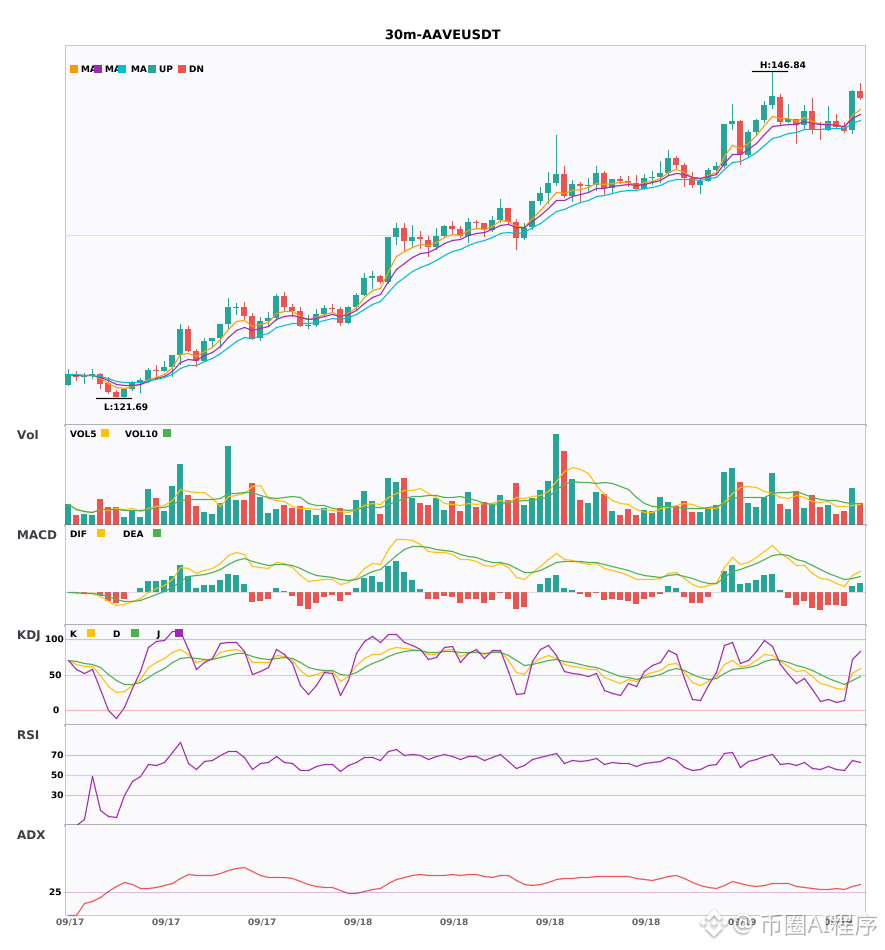
⚠️ Analyse technique : résonance multi-périodes ! Confirmation haussière sur 4 heures, signaux d’entrée/sortie sur 30 minutes : MACD en or croisé au-dessus de zéro avec augmentation du volume, barres rouges qui s’amplifient, alignement haussier des moyennes mobiles courtes, KDJ en croisement doré sans être en surachat, dynamisme des volumes x1,7.
════════════════════
🔴 $CRCL 30 minutes Signal haussier
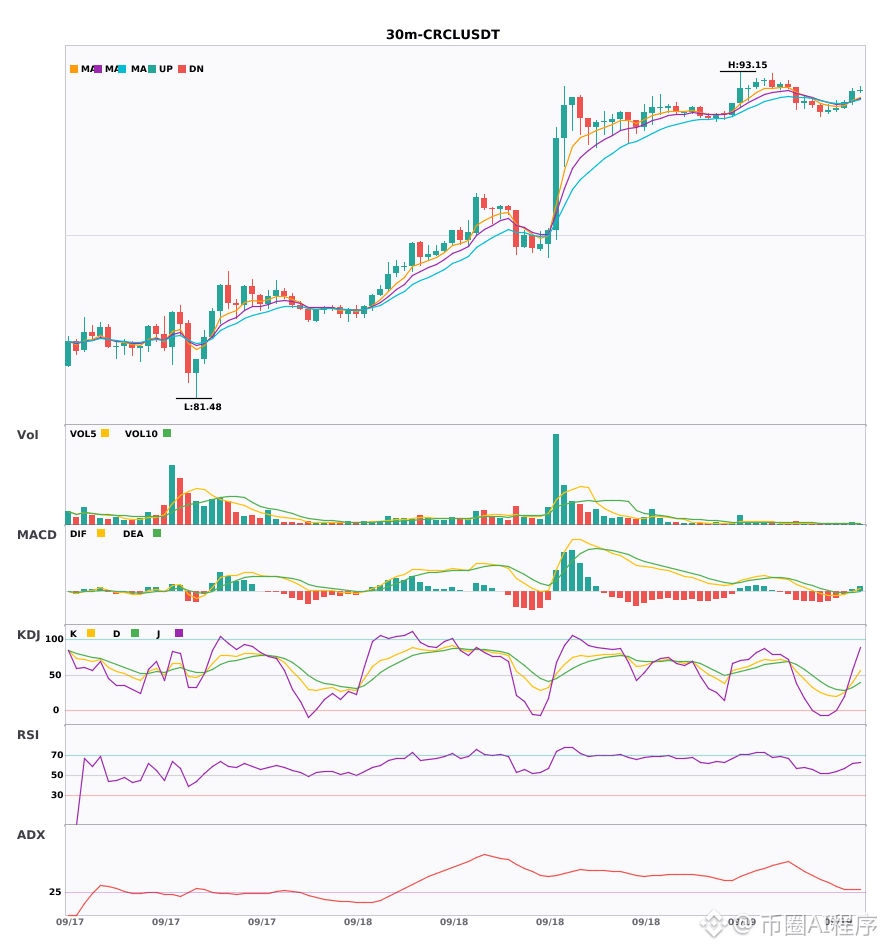
⚠️ Analyse technique : résonance multi-périodes ! Confirmation haussière sur 4 heures, signaux d’entrée/sortie sur 30 minutes : MACD en or croisé au-dessus de zéro avec augmentation du volume, alignement haussier des moyennes mobiles courtes venant de se former, KDJ en croisement doré sans être en surachat, volume des transactions en hausse x1,7.
════════════════════
🔔 Surveillez pour obtenir en premier les variations de marché 🔔
#多周期共振 #ACE #AAVE #CRCL
📌 Pendant la négociation, faites attention à savoir si la configuration des bougies correspond
Rupture en résonance multi-périodes : $ACE / $AAVE / $CRCL 30 minutes en force, confirmation de la tendance haussière sur 4 heures🔥
════════════════════
🔴 $ACE 30 minutes Signal haussier
⚠️ Analyse technique : résonance multi-périodes ! Confirmation haussière sur 4 heures, signaux d’entrée/sortie sur 30 minutes : MACD avec volume en hausse et cassure de la ligne zéro, alignement haussier des moyennes mobiles courtes, KDJ K croise D sans être en surachat, volume des transactions x4.
════════════════════
🔴 $AAVE 30 minutes Signal haussier
⚠️ Analyse technique : résonance multi-périodes ! Confirmation haussière sur 4 heures, signaux d’entrée/sortie sur 30 minutes : MACD en or croisé au-dessus de zéro avec augmentation du volume, barres rouges qui s’amplifient, alignement haussier des moyennes mobiles courtes, KDJ en croisement doré sans être en surachat, dynamisme des volumes x1,7.
════════════════════
🔴 $CRCL 30 minutes Signal haussier
⚠️ Analyse technique : résonance multi-périodes ! Confirmation haussière sur 4 heures, signaux d’entrée/sortie sur 30 minutes : MACD en or croisé au-dessus de zéro avec augmentation du volume, alignement haussier des moyennes mobiles courtes venant de se former, KDJ en croisement doré sans être en surachat, volume des transactions en hausse x1,7.
════════════════════
🔔 Surveillez pour obtenir en premier les variations de marché 🔔
#多周期共振 #ACE #AAVE #CRCL
📌 Pendant la négociation, faites attention à savoir si la configuration des bougies correspond
════════════════════
🔴 $ACE 30 minutes Signal haussier
⚠️ Analyse technique : résonance multi-périodes ! Confirmation haussière sur 4 heures, signaux d’entrée/sortie sur 30 minutes : MACD avec volume en hausse et cassure de la ligne zéro, alignement haussier des moyennes mobiles courtes, KDJ K croise D sans être en surachat, volume des transactions x4.
════════════════════
🔴 $AAVE 30 minutes Signal haussier
⚠️ Analyse technique : résonance multi-périodes ! Confirmation haussière sur 4 heures, signaux d’entrée/sortie sur 30 minutes : MACD en or croisé au-dessus de zéro avec augmentation du volume, barres rouges qui s’amplifient, alignement haussier des moyennes mobiles courtes, KDJ en croisement doré sans être en surachat, dynamisme des volumes x1,7.
════════════════════
🔴 $CRCL 30 minutes Signal haussier
⚠️ Analyse technique : résonance multi-périodes ! Confirmation haussière sur 4 heures, signaux d’entrée/sortie sur 30 minutes : MACD en or croisé au-dessus de zéro avec augmentation du volume, alignement haussier des moyennes mobiles courtes venant de se former, KDJ en croisement doré sans être en surachat, volume des transactions en hausse x1,7.
════════════════════
🔔 Surveillez pour obtenir en premier les variations de marché 🔔
#多周期共振 #ACE #AAVE #CRCL
📌 Pendant la négociation, faites attention à savoir si la configuration des bougies correspond
151
$CRCL Actuellement 91,67, hausse de 5,745 % sur 24 heures, mais le taux de financement est à 0. Pour un contrat CryptoLink sur les actions américaines on-chain, ce taux est un peu étrange en période politiquement sensible : cela indique que ni les haussiers ni les baissiers ne se sont vraiment précipités pour passer à l’action.
Lorsque le taux de financement est à 0 alors que le prix monte, c’est un signal unique : le marché fait du sursis, et les achats proviennent soit du spot, soit d’un segment de spéculation à court terme, tandis que la dynamique côté contrats ne suit pas. À l’approche de la période cruciale de la campagne électorale américaine, tout bruit autour de droits de douane envers la Chine ou des politiques technologiques peut frapper directement des actifs de ce type dans la filière CryptoLink. Avec un taux de financement à zéro, soit les acheteurs avec effet de levier n’ont pas encore construit de grosses positions, soit les vendeurs à découvert attendent un signal de politique plus clair avant d’entrer.
La preuve la plus forte à contre-courant : si un jour surgit une annonce vérifiable d’un assouplissement des droits de douane américains envers la Chine, les baissiers pourraient être brusquement squeezés ; le taux de financement passerait immédiatement en positif, et le prix bondirait rapidement.
L’impact de second ordre : si le cadre politique reste flou, cette structure de taux peut faire fuir les acteurs les plus fortement levierisés, ce qui dégrade la liquidité. Une fois que la volatilité repart, il devient alors plus facile pour des capitaux modestes de prendre le contrôle. Les détenteurs de positions longues ont un coût faible, mais ne touchent pas les gains liés aux taux ; à la longue, ils finiront par clôturer et changer d’emplacement.
Conditions d’invalidation : si le prix se maintient au-dessus de 92,5 et que le taux de financement repasse en positif, cela signifie que le marché des contrats commence à poursuivre la hausse ; mon analyse attentiste serait alors erronée.
Tags de transaction : #TradFi #链上美股 #CRCL
Selon vous, à quel endroit cette grille d’analyse a le plus de chances de se tromper ?
$CRCL Actuellement 91,67, hausse de 5,745 % sur 24 heures, mais le taux de financement est à 0. Pour un contrat CryptoLink sur les actions américaines on-chain, ce taux est un peu étrange en période politiquement sensible : cela indique que ni les haussiers ni les baissiers ne se sont vraiment précipités pour passer à l’action.
Lorsque le taux de financement est à 0 alors que le prix monte, c’est un signal unique : le marché fait du sursis, et les achats proviennent soit du spot, soit d’un segment de spéculation à court terme, tandis que la dynamique côté contrats ne suit pas. À l’approche de la période cruciale de la campagne électorale américaine, tout bruit autour de droits de douane envers la Chine ou des politiques technologiques peut frapper directement des actifs de ce type dans la filière CryptoLink. Avec un taux de financement à zéro, soit les acheteurs avec effet de levier n’ont pas encore construit de grosses positions, soit les vendeurs à découvert attendent un signal de politique plus clair avant d’entrer.
La preuve la plus forte à contre-courant : si un jour surgit une annonce vérifiable d’un assouplissement des droits de douane américains envers la Chine, les baissiers pourraient être brusquement squeezés ; le taux de financement passerait immédiatement en positif, et le prix bondirait rapidement.
L’impact de second ordre : si le cadre politique reste flou, cette structure de taux peut faire fuir les acteurs les plus fortement levierisés, ce qui dégrade la liquidité. Une fois que la volatilité repart, il devient alors plus facile pour des capitaux modestes de prendre le contrôle. Les détenteurs de positions longues ont un coût faible, mais ne touchent pas les gains liés aux taux ; à la longue, ils finiront par clôturer et changer d’emplacement.
Conditions d’invalidation : si le prix se maintient au-dessus de 92,5 et que le taux de financement repasse en positif, cela signifie que le marché des contrats commence à poursuivre la hausse ; mon analyse attentiste serait alors erronée.
Tags de transaction : #TradFi #链上美股 #CRCL
Selon vous, à quel endroit cette grille d’analyse a le plus de chances de se tromper ?
Lorsque le taux de financement est à 0 alors que le prix monte, c’est un signal unique : le marché fait du sursis, et les achats proviennent soit du spot, soit d’un segment de spéculation à court terme, tandis que la dynamique côté contrats ne suit pas. À l’approche de la période cruciale de la campagne électorale américaine, tout bruit autour de droits de douane envers la Chine ou des politiques technologiques peut frapper directement des actifs de ce type dans la filière CryptoLink. Avec un taux de financement à zéro, soit les acheteurs avec effet de levier n’ont pas encore construit de grosses positions, soit les vendeurs à découvert attendent un signal de politique plus clair avant d’entrer.
La preuve la plus forte à contre-courant : si un jour surgit une annonce vérifiable d’un assouplissement des droits de douane américains envers la Chine, les baissiers pourraient être brusquement squeezés ; le taux de financement passerait immédiatement en positif, et le prix bondirait rapidement.
L’impact de second ordre : si le cadre politique reste flou, cette structure de taux peut faire fuir les acteurs les plus fortement levierisés, ce qui dégrade la liquidité. Une fois que la volatilité repart, il devient alors plus facile pour des capitaux modestes de prendre le contrôle. Les détenteurs de positions longues ont un coût faible, mais ne touchent pas les gains liés aux taux ; à la longue, ils finiront par clôturer et changer d’emplacement.
Conditions d’invalidation : si le prix se maintient au-dessus de 92,5 et que le taux de financement repasse en positif, cela signifie que le marché des contrats commence à poursuivre la hausse ; mon analyse attentiste serait alors erronée.
Tags de transaction : #TradFi #链上美股 #CRCL
Selon vous, à quel endroit cette grille d’analyse a le plus de chances de se tromper ?
32
·
--
Voir la traduction
$CRCL #CRCL #合约交易
做多警报 | CRCL 关键区域接近
大额爆仓清算区 93.8589
距现价 1.7%
上方区域 93.8589
下方区域 90.7211
现价 91.9900
触发位 93.8589
失效位 91.4889
观察位 93.8589 / 93.4917
资金费 +0.0221% (多付空收)
盘面线索:上方50x空头触发区 / 距离现价1.7% / 15m量能2.6x / RSI15=67.7
临近大额爆仓清算区,可等触发位确认后追多,失效位为止损位。
$CRCL #CRCL #合约交易
做多警报 | CRCL 关键区域接近
大额爆仓清算区 93.8589
距现价 1.7%
上方区域 93.8589
下方区域 90.7211
现价 91.9900
触发位 93.8589
失效位 91.4889
观察位 93.8589 / 93.4917
资金费 +0.0221% (多付空收)
盘面线索:上方50x空头触发区 / 距离现价1.7% / 15m量能2.6x / RSI15=67.7
临近大额爆仓清算区,可等触发位确认后追多,失效位为止损位。
做多警报 | CRCL 关键区域接近
大额爆仓清算区 93.8589
距现价 1.7%
上方区域 93.8589
下方区域 90.7211
现价 91.9900
触发位 93.8589
失效位 91.4889
观察位 93.8589 / 93.4917
资金费 +0.0221% (多付空收)
盘面线索:上方50x空头触发区 / 距离现价1.7% / 15m量能2.6x / RSI15=67.7
临近大额爆仓清算区,可等触发位确认后追多,失效位为止损位。
41

·
--
Voir la traduction
🚨 $CRCL SHOWS HEAVY INSTITUTIONAL DISTRIBUTION AS NARRATIVE EXHAUSTION FUELS SHORT EXPOSURE 🔻
Empty promotional announcements are failing to generate genuine buying momentum for $CRCL , creating a classic divergence between dev sentiment and market reality. Smart money is actively using these hypes to build short distribution off structural supply zones. 📉
Price action continues to print lower highs, with liquidity steadily accumulating below major swing lows. As volume fades on upside attempts, the path of least resistance points toward an aggressive sell-side liquidity sweep. 📊
💬 Are you positioning with institutional order flow for a downside expansion, or waiting for structural reclaim? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #CRCL #ShortSetup #Bearish #MarketStructure #Crypto
🎯 🐻
🚨 $CRCL SHOWS HEAVY INSTITUTIONAL DISTRIBUTION AS NARRATIVE EXHAUSTION FUELS SHORT EXPOSURE 🔻
Empty promotional announcements are failing to generate genuine buying momentum for $CRCL , creating a classic divergence between dev sentiment and market reality. Smart money is actively using these hypes to build short distribution off structural supply zones. 📉
Price action continues to print lower highs, with liquidity steadily accumulating below major swing lows. As volume fades on upside attempts, the path of least resistance points toward an aggressive sell-side liquidity sweep. 📊
💬 Are you positioning with institutional order flow for a downside expansion, or waiting for structural reclaim? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #CRCL #ShortSetup #Bearish #MarketStructure #Crypto
🎯 🐻
Empty promotional announcements are failing to generate genuine buying momentum for $CRCL , creating a classic divergence between dev sentiment and market reality. Smart money is actively using these hypes to build short distribution off structural supply zones. 📉
Price action continues to print lower highs, with liquidity steadily accumulating below major swing lows. As volume fades on upside attempts, the path of least resistance points toward an aggressive sell-side liquidity sweep. 📊
💬 Are you positioning with institutional order flow for a downside expansion, or waiting for structural reclaim? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #CRCL #ShortSetup #Bearish #MarketStructure #Crypto
🎯 🐻
32
{spot}(CRCLBUSDT)
🚨 $CRCLB revient au-dessus de 90$ — et ensuite ?
Le $CRCLB de Circle affiche un élan sérieux après avoir reconquis la zone des 90$.
Sur le graphique 1H, le prix est autour de 92,73$, en trading au-dessus des moyennes mobiles 7, 25 et 99 — une configuration haussière. Mais le RSI est proche de 78, ce qui signifie que les acheteurs pourraient être en surchauffe. Un repli sain vers 90–91$ pourrait offrir un meilleur test de la demande.
Le grand niveau à surveiller est à 98$. Une cassure convaincante pourrait remettre le niveau psychologique des 100$ au centre, tandis que la perte des 90$ pourrait faire revenir en jeu le support à 86–87$.
Sur le plan fondamental, Circle accélère : la circulation de l’USDC a atteint 73,3 Md$, Arc a lancé son mainnet, et Circle a annoncé une acquisition de 400 M$ via Tazapay.
$CRCLB a du momentum — mais les haussiers peuvent-ils franchir 98$ ? 👀
#CRCL #CRCLB #Circle #stockssignal
🚨 $CRCLB revient au-dessus de 90$ — et ensuite ?
Le $CRCLB de Circle affiche un élan sérieux après avoir reconquis la zone des 90$.
Sur le graphique 1H, le prix est autour de 92,73$, en trading au-dessus des moyennes mobiles 7, 25 et 99 — une configuration haussière. Mais le RSI est proche de 78, ce qui signifie que les acheteurs pourraient être en surchauffe. Un repli sain vers 90–91$ pourrait offrir un meilleur test de la demande.
Le grand niveau à surveiller est à 98$. Une cassure convaincante pourrait remettre le niveau psychologique des 100$ au centre, tandis que la perte des 90$ pourrait faire revenir en jeu le support à 86–87$.
Sur le plan fondamental, Circle accélère : la circulation de l’USDC a atteint 73,3 Md$, Arc a lancé son mainnet, et Circle a annoncé une acquisition de 400 M$ via Tazapay.
$CRCLB a du momentum — mais les haussiers peuvent-ils franchir 98$ ? 👀
#CRCL #CRCLB #Circle #stockssignal
Le $CRCLB de Circle affiche un élan sérieux après avoir reconquis la zone des 90$.
Sur le graphique 1H, le prix est autour de 92,73$, en trading au-dessus des moyennes mobiles 7, 25 et 99 — une configuration haussière. Mais le RSI est proche de 78, ce qui signifie que les acheteurs pourraient être en surchauffe. Un repli sain vers 90–91$ pourrait offrir un meilleur test de la demande.
Le grand niveau à surveiller est à 98$. Une cassure convaincante pourrait remettre le niveau psychologique des 100$ au centre, tandis que la perte des 90$ pourrait faire revenir en jeu le support à 86–87$.
Sur le plan fondamental, Circle accélère : la circulation de l’USDC a atteint 73,3 Md$, Arc a lancé son mainnet, et Circle a annoncé une acquisition de 400 M$ via Tazapay.
$CRCLB a du momentum — mais les haussiers peuvent-ils franchir 98$ ? 👀
#CRCL #CRCLB #Circle #stockssignal
99
·
--
Voir la traduction
#crcl 终于走到了对岸,最多浮亏4万u,硬是挺过来了。。
下面来讲讲crcl的逻辑:
USDC 储备资产产生的利息收入
公式大致为:
利息收入 = USDC 平均流通量 × 储备资产收益率
再扣除给 Coinbase 等渠道的分销成本、运营费用和税。
USDC 储备主要是现金和短期美国国债/回购,因此对美联储短端利率极度敏感。高利率时,Circle 能把储备配置到收益率更高的短债,收入快速上升;降息时则相反。
产业正向点:
· 合规稳定币龙头:USDC 透明度、审计、机构合作强于 USDT,若美国稳定币立法落地,Circle 是主要受益者。
· 链上美元基础设施:跨境支付、B2B 结算、汇款、DeFi 抵押、代币化资产结算,长期 TAM 很大。
· 网络效应:与 Coinbase、BlackRock、Visa/Mastercard、交易所和钱包合作。
· 运营杠杆:储备利息收入增长快于固定成本,高利率下利润弹性大。
基于以上,我会持续做多crcl,必须先干到120美金,长期干到500美金!!!!#
#crcl 终于走到了对岸,最多浮亏4万u,硬是挺过来了。。
下面来讲讲crcl的逻辑:
USDC 储备资产产生的利息收入
公式大致为:
利息收入 = USDC 平均流通量 × 储备资产收益率
再扣除给 Coinbase 等渠道的分销成本、运营费用和税。
USDC 储备主要是现金和短期美国国债/回购,因此对美联储短端利率极度敏感。高利率时,Circle 能把储备配置到收益率更高的短债,收入快速上升;降息时则相反。
产业正向点:
· 合规稳定币龙头:USDC 透明度、审计、机构合作强于 USDT,若美国稳定币立法落地,Circle 是主要受益者。
· 链上美元基础设施:跨境支付、B2B 结算、汇款、DeFi 抵押、代币化资产结算,长期 TAM 很大。
· 网络效应:与 Coinbase、BlackRock、Visa/Mastercard、交易所和钱包合作。
· 运营杠杆:储备利息收入增长快于固定成本,高利率下利润弹性大。
基于以上,我会持续做多crcl,必须先干到120美金,长期干到500美金!!!!#
下面来讲讲crcl的逻辑:
USDC 储备资产产生的利息收入
公式大致为:
利息收入 = USDC 平均流通量 × 储备资产收益率
再扣除给 Coinbase 等渠道的分销成本、运营费用和税。
USDC 储备主要是现金和短期美国国债/回购,因此对美联储短端利率极度敏感。高利率时,Circle 能把储备配置到收益率更高的短债,收入快速上升;降息时则相反。
产业正向点:
· 合规稳定币龙头:USDC 透明度、审计、机构合作强于 USDT,若美国稳定币立法落地,Circle 是主要受益者。
· 链上美元基础设施:跨境支付、B2B 结算、汇款、DeFi 抵押、代币化资产结算,长期 TAM 很大。
· 网络效应:与 Coinbase、BlackRock、Visa/Mastercard、交易所和钱包合作。
· 运营杠杆:储备利息收入增长快于固定成本,高利率下利润弹性大。
基于以上,我会持续做多crcl,必须先干到120美金,长期干到500美金!!!!#
2
360

·
--
Voir la traduction
$CRCL 24小时涨6.865%到91.38,资金费率卡在0没动,持仓量125万左右。这组合说明价格上来了但多空都没加码。
特朗普又放话影响美股,情绪带了一波,可链上合约这边冷静得离谱。资金费率零值,多头没追高,空头也没恐慌,两边都在等信号。
反方觉得这是虚涨,等特朗普热度一过或者美股数据打脸,价格直接回落。确实,没有资金费支撑的上涨,根基不牢。
下一步看谁先动手。空头如果继续观望,可能被逼在更高位平仓;多头零成本持仓,但缺催化容易散。
我判断失效的点是价格跌破89,或者资金费转负。只要稳在90上面,这结构还能往上走一走。
现在91附近我轻仓试多,止损88,目标95。仓位控制在一成,跌破89直接认错撤。
交易标签:#TradFi #链上美股 #CRCL
你认为这套判断最可能错在哪?
$CRCL 24小时涨6.865%到91.38,资金费率卡在0没动,持仓量125万左右。这组合说明价格上来了但多空都没加码。
特朗普又放话影响美股,情绪带了一波,可链上合约这边冷静得离谱。资金费率零值,多头没追高,空头也没恐慌,两边都在等信号。
反方觉得这是虚涨,等特朗普热度一过或者美股数据打脸,价格直接回落。确实,没有资金费支撑的上涨,根基不牢。
下一步看谁先动手。空头如果继续观望,可能被逼在更高位平仓;多头零成本持仓,但缺催化容易散。
我判断失效的点是价格跌破89,或者资金费转负。只要稳在90上面,这结构还能往上走一走。
现在91附近我轻仓试多,止损88,目标95。仓位控制在一成,跌破89直接认错撤。
交易标签:#TradFi #链上美股 #CRCL
你认为这套判断最可能错在哪?
特朗普又放话影响美股,情绪带了一波,可链上合约这边冷静得离谱。资金费率零值,多头没追高,空头也没恐慌,两边都在等信号。
反方觉得这是虚涨,等特朗普热度一过或者美股数据打脸,价格直接回落。确实,没有资金费支撑的上涨,根基不牢。
下一步看谁先动手。空头如果继续观望,可能被逼在更高位平仓;多头零成本持仓,但缺催化容易散。
我判断失效的点是价格跌破89,或者资金费转负。只要稳在90上面,这结构还能往上走一走。
现在91附近我轻仓试多,止损88,目标95。仓位控制在一成,跌破89直接认错撤。
交易标签:#TradFi #链上美股 #CRCL
你认为这套判断最可能错在哪?
47
·
--
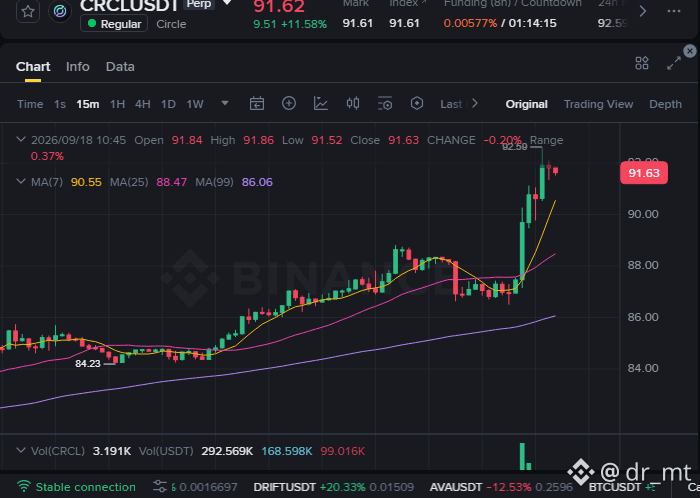
$CRCL breakout s'est déroulé à merveille ✅
Entrée : 88.3700
TP1 : 89.2537 touché
TP2 : 90.1374 touché
TP3 : 91.0211 touché
Prix actuel : 91.7100
C’est une exécution complète et propre — le signal original est TERMINÉ.
Gros félicitations à tous ceux qui ont suivi le plan et l’ont fait étape par étape...
Pas de suppositions, pas de poursuite. Juste de l’exécution.
Si vous l’avez attrapé, laissez un commentaire 👇
Et suivez @dr_mt pour le prochain setup.
#CRCL #Breakout #CryptoTrading
$CRCL breakout s'est déroulé à merveille ✅
Entrée : 88.3700
TP1 : 89.2537 touché
TP2 : 90.1374 touché
TP3 : 91.0211 touché
Prix actuel : 91.7100
C’est une exécution complète et propre — le signal original est TERMINÉ.
Gros félicitations à tous ceux qui ont suivi le plan et l’ont fait étape par étape...
Pas de suppositions, pas de poursuite. Juste de l’exécution.
Si vous l’avez attrapé, laissez un commentaire 👇
Et suivez @dr_mt pour le prochain setup.
#CRCL #Breakout #CryptoTrading
Entrée : 88.3700
TP1 : 89.2537 touché
TP2 : 90.1374 touché
TP3 : 91.0211 touché
Prix actuel : 91.7100
C’est une exécution complète et propre — le signal original est TERMINÉ.
Gros félicitations à tous ceux qui ont suivi le plan et l’ont fait étape par étape...
Pas de suppositions, pas de poursuite. Juste de l’exécution.
Si vous l’avez attrapé, laissez un commentaire 👇
Et suivez @dr_mt pour le prochain setup.
#CRCL #Breakout #CryptoTrading
56
·
--
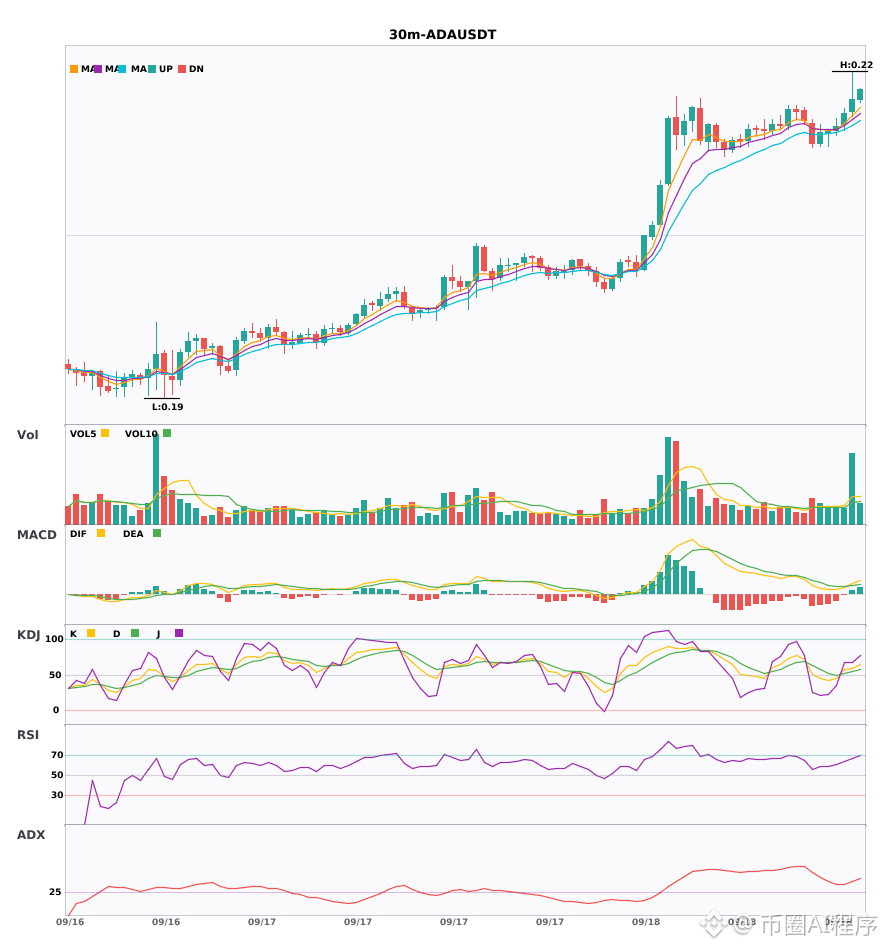
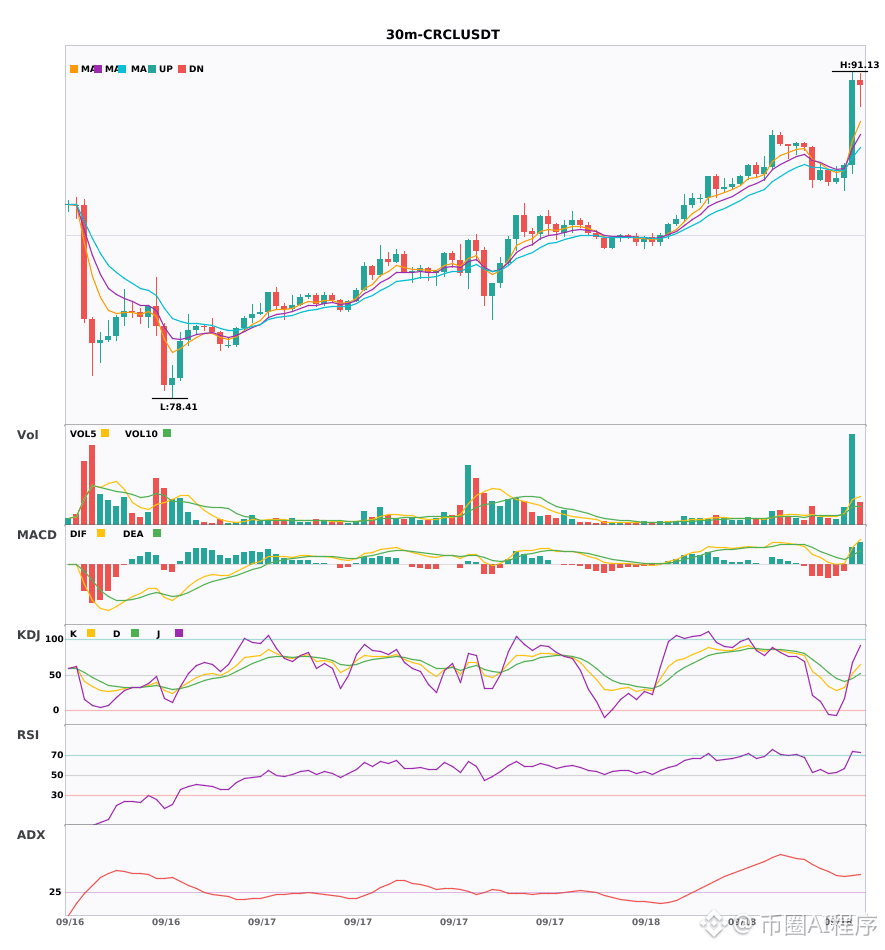
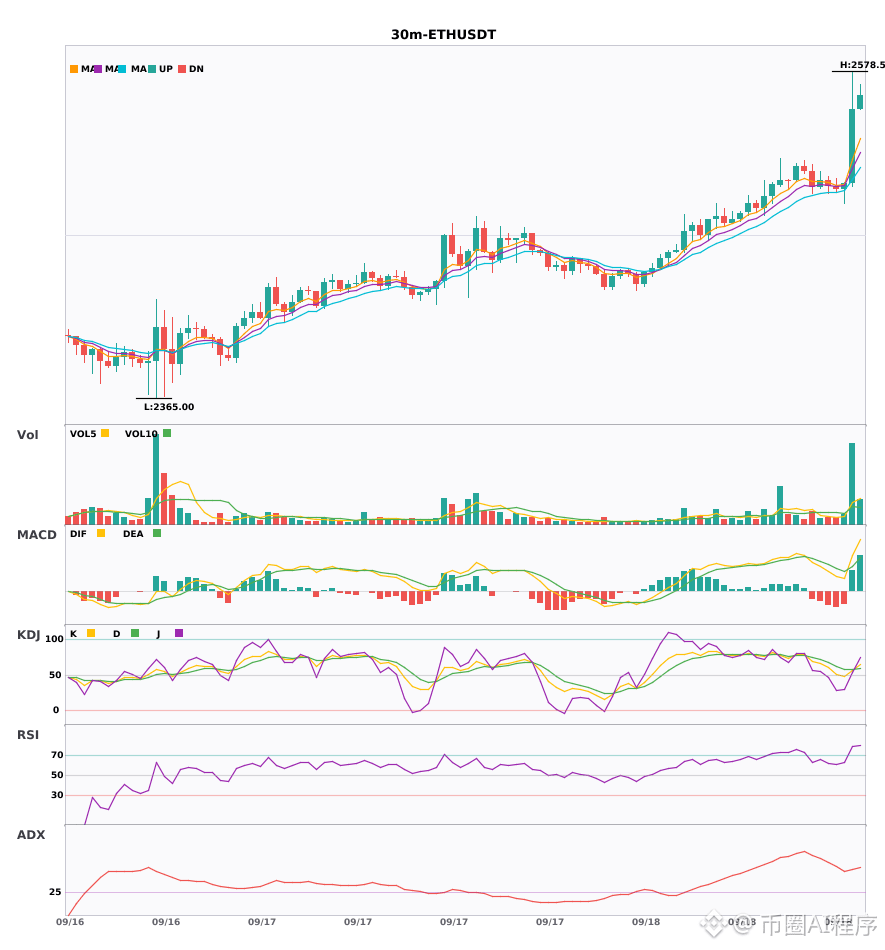
$ADA / $CRCL / $ETH 30 minutes signal haussier, confirmation de la tendance haussière sur 4 heures 🔥
════════════════════
🔴 $ADA 30 minutes signal haussier
⚠️ Analyse technique : confirmation de la résonance haussière sur 4 heures | entrée sur 30 minutes : croisement MACD en zone positive (golden cross), libération de la dynamique haussière | EMA5 > EMA8 > EMA13, configuration haussière | KDJ en forte progression, avantage aux haussiers (K à 58,9 D à 54,4) | explosion du volume (x3,1)
════════════════════
🔴 $CRCL 30 minutes signal haussier
⚠️ Analyse technique : confirmation de la résonance haussière sur 4 heures | entrée sur 30 minutes : croisement MACD en zone positive, libération de la dynamique haussière | EMA5 franchit EMA8, passage à la hausse à court terme | croisement KDJ, biais haussier à court terme (K à 52,7 D à 44,9) | explosion du volume (x5,0)
════════════════════
🔴 $ETH 30 minutes signal haussier
⚠️ Analyse technique : résonance sur plusieurs périodes ! confirmation haussière sur 4 heures, signaux d’entrée/sortie sur 30 minutes : MACD en zone positive (croisement), augmentation du volume, alignement haussier des moyennes mobiles, KDJ plutôt fort sans être en surachat, volume multiplié par 4,3.
════════════════════
🔔 Surveillez pour obtenir en premier les mouvements anormaux du marché 🔔
#多周期共振 #ADA #CRCL #ETH
📌 Pendant les transactions, faites attention à savoir si la configuration des bougies correspond
$ADA / $CRCL / $ETH 30 minutes signal haussier, confirmation de la tendance haussière sur 4 heures 🔥
════════════════════
🔴 $ADA 30 minutes signal haussier
⚠️ Analyse technique : confirmation de la résonance haussière sur 4 heures | entrée sur 30 minutes : croisement MACD en zone positive (golden cross), libération de la dynamique haussière | EMA5 > EMA8 > EMA13, configuration haussière | KDJ en forte progression, avantage aux haussiers (K à 58,9 D à 54,4) | explosion du volume (x3,1)
════════════════════
🔴 $CRCL 30 minutes signal haussier
⚠️ Analyse technique : confirmation de la résonance haussière sur 4 heures | entrée sur 30 minutes : croisement MACD en zone positive, libération de la dynamique haussière | EMA5 franchit EMA8, passage à la hausse à court terme | croisement KDJ, biais haussier à court terme (K à 52,7 D à 44,9) | explosion du volume (x5,0)
════════════════════
🔴 $ETH 30 minutes signal haussier
⚠️ Analyse technique : résonance sur plusieurs périodes ! confirmation haussière sur 4 heures, signaux d’entrée/sortie sur 30 minutes : MACD en zone positive (croisement), augmentation du volume, alignement haussier des moyennes mobiles, KDJ plutôt fort sans être en surachat, volume multiplié par 4,3.
════════════════════
🔔 Surveillez pour obtenir en premier les mouvements anormaux du marché 🔔
#多周期共振 #ADA #CRCL #ETH
📌 Pendant les transactions, faites attention à savoir si la configuration des bougies correspond
════════════════════
🔴 $ADA 30 minutes signal haussier
⚠️ Analyse technique : confirmation de la résonance haussière sur 4 heures | entrée sur 30 minutes : croisement MACD en zone positive (golden cross), libération de la dynamique haussière | EMA5 > EMA8 > EMA13, configuration haussière | KDJ en forte progression, avantage aux haussiers (K à 58,9 D à 54,4) | explosion du volume (x3,1)
════════════════════
🔴 $CRCL 30 minutes signal haussier
⚠️ Analyse technique : confirmation de la résonance haussière sur 4 heures | entrée sur 30 minutes : croisement MACD en zone positive, libération de la dynamique haussière | EMA5 franchit EMA8, passage à la hausse à court terme | croisement KDJ, biais haussier à court terme (K à 52,7 D à 44,9) | explosion du volume (x5,0)
════════════════════
🔴 $ETH 30 minutes signal haussier
⚠️ Analyse technique : résonance sur plusieurs périodes ! confirmation haussière sur 4 heures, signaux d’entrée/sortie sur 30 minutes : MACD en zone positive (croisement), augmentation du volume, alignement haussier des moyennes mobiles, KDJ plutôt fort sans être en surachat, volume multiplié par 4,3.
════════════════════
🔔 Surveillez pour obtenir en premier les mouvements anormaux du marché 🔔
#多周期共振 #ADA #CRCL #ETH
📌 Pendant les transactions, faites attention à savoir si la configuration des bougies correspond
311
·
--
Voir la traduction
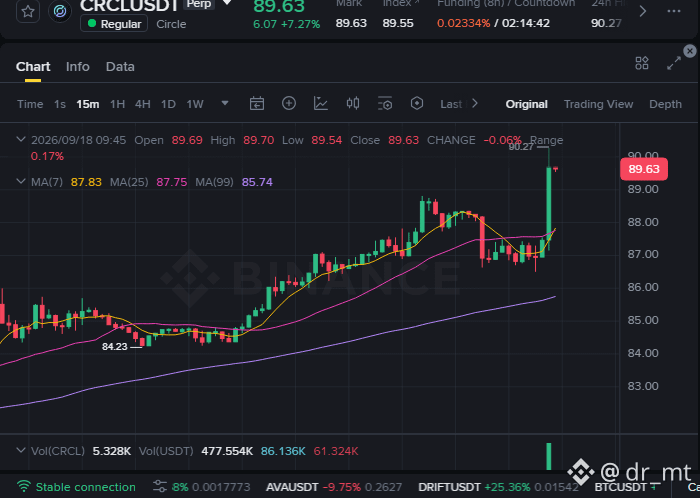
$CRCL hit TP1 ✅
Breakout long from 88.3700
First target at 89.2537 got tagged
Nice follow-through from the entry...
Now it’s time to protect profit, not chase it.
If you’re still in the trade:
- consider booking some
- move risk up
- let the rest work only if the market gives you reason
Current price: 89.6800
TP2: 90.1374
TP3: 91.0211
Stop loss: 86.6026
Clean trade management matters more than being greedy.
Drop a comment if you took this one...
And follow @dr_mt for more setups.
#CRCL #Breakout #CryptoTrading
$CRCL hit TP1 ✅
Breakout long from 88.3700
First target at 89.2537 got tagged
Nice follow-through from the entry...
Now it’s time to protect profit, not chase it.
If you’re still in the trade:
- consider booking some
- move risk up
- let the rest work only if the market gives you reason
Current price: 89.6800
TP2: 90.1374
TP3: 91.0211
Stop loss: 86.6026
Clean trade management matters more than being greedy.
Drop a comment if you took this one...
And follow @dr_mt for more setups.
#CRCL #Breakout #CryptoTrading
Breakout long from 88.3700
First target at 89.2537 got tagged
Nice follow-through from the entry...
Now it’s time to protect profit, not chase it.
If you’re still in the trade:
- consider booking some
- move risk up
- let the rest work only if the market gives you reason
Current price: 89.6800
TP2: 90.1374
TP3: 91.0211
Stop loss: 86.6026
Clean trade management matters more than being greedy.
Drop a comment if you took this one...
And follow @dr_mt for more setups.
#CRCL #Breakout #CryptoTrading
110
·
--
Voir la traduction
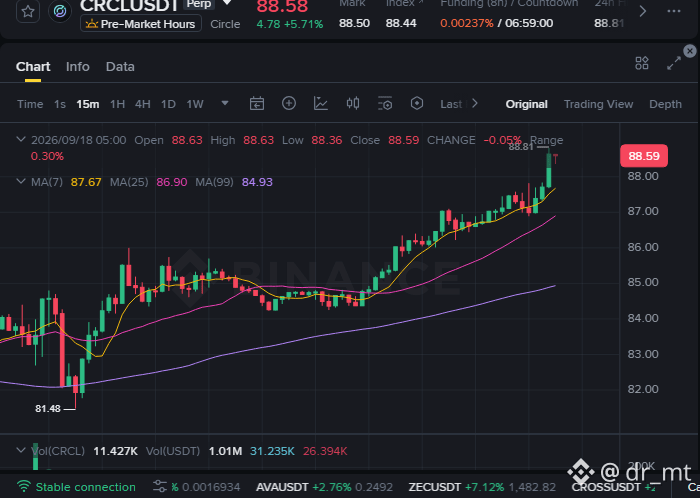
$CRCL is not just poking the level — it’s holding the break 🔥
Price pushed through 87.8400 and the move is still alive after the confirmed close at 88.6400.
That’s the key: no immediate rejection, no ugly dump back into the range... just continuation pressure.
ENTRY: 88.3700
This is the zone where the breakout stays actionable as long as price keeps accepting above the reclaimed area.
TP1: 89.2537
First spot to lock in partial profits.
TP2: 90.1374
Next continuation shelf if buyers keep pressing.
TP3: 91.0211
Stretch target if this expansion keeps running clean.
STOP LOSS: 86.6026
Lose that level, and the breakout thesis weakens fast.
Risk reminder: breakout trades can snap back hard — take partials and respect the stop ⚠️
$CRCL looks ready for continuation. Are you in this long? 👇
#CRCL #Breakout #CryptoTrading #BinanceSquare
$CRCL is not just poking the level — it’s holding the break 🔥
Price pushed through 87.8400 and the move is still alive after the confirmed close at 88.6400.
That’s the key: no immediate rejection, no ugly dump back into the range... just continuation pressure.
ENTRY: 88.3700
This is the zone where the breakout stays actionable as long as price keeps accepting above the reclaimed area.
TP1: 89.2537
First spot to lock in partial profits.
TP2: 90.1374
Next continuation shelf if buyers keep pressing.
TP3: 91.0211
Stretch target if this expansion keeps running clean.
STOP LOSS: 86.6026
Lose that level, and the breakout thesis weakens fast.
Risk reminder: breakout trades can snap back hard — take partials and respect the stop ⚠️
$CRCL looks ready for continuation. Are you in this long? 👇
#CRCL #Breakout #CryptoTrading #BinanceSquare
Price pushed through 87.8400 and the move is still alive after the confirmed close at 88.6400.
That’s the key: no immediate rejection, no ugly dump back into the range... just continuation pressure.
ENTRY: 88.3700
This is the zone where the breakout stays actionable as long as price keeps accepting above the reclaimed area.
TP1: 89.2537
First spot to lock in partial profits.
TP2: 90.1374
Next continuation shelf if buyers keep pressing.
TP3: 91.0211
Stretch target if this expansion keeps running clean.
STOP LOSS: 86.6026
Lose that level, and the breakout thesis weakens fast.
Risk reminder: breakout trades can snap back hard — take partials and respect the stop ⚠️
$CRCL looks ready for continuation. Are you in this long? 👇
#CRCL #Breakout #CryptoTrading #BinanceSquare
39

·
--
Voir la traduction
Are you tracking $CRCL today? Locking in a structured short entry with tight parameters.
⚡ $CRCL — SHORT SETUP
📍 Entry: 88.86 – 89.4
🎯 TP1: 87.8
🎯 TP2: 87.09
🎯 TP3: 86.03
🛑 Stop Loss: 89.93
Trade here 👇
📌 Trade management rules: see pinned post.
Are you taking this short or staying on the sidelines? Drop your take below and follow for more setups!
#WriteToEarn #CRCL #CryptoTrading #BinanceSquare #Crypto
Are you tracking $CRCL today? Locking in a structured short entry with tight parameters.
⚡ $CRCL — SHORT SETUP
📍 Entry: 88.86 – 89.4
🎯 TP1: 87.8
🎯 TP2: 87.09
🎯 TP3: 86.03
🛑 Stop Loss: 89.93
Trade here 👇
📌 Trade management rules: see pinned post.
Are you taking this short or staying on the sidelines? Drop your take below and follow for more setups!
#WriteToEarn #CRCL #CryptoTrading #BinanceSquare #Crypto
⚡ $CRCL — SHORT SETUP
📍 Entry: 88.86 – 89.4
🎯 TP1: 87.8
🎯 TP2: 87.09
🎯 TP3: 86.03
🛑 Stop Loss: 89.93
Trade here 👇
📌 Trade management rules: see pinned post.
Are you taking this short or staying on the sidelines? Drop your take below and follow for more setups!
#WriteToEarn #CRCL #CryptoTrading #BinanceSquare #Crypto
16
$CRCL 24 heures, a augmenté de 5,46 %, le prix atteignant 86,93. Le volume de positions a aussi atteint 1,31 million, mais le taux de financement est à 0. Cet ensemble est plutôt intéressant.
Quand le prix monte et que les frais restent stables, cela signifie que pour l’instant, les positions longues et courtes sont en équilibre, sans pari unilatéral extrême. Ce type de structure apparaît souvent avant une actualité politique, quand le marché construit progressivement des positions, sans encore être dans la phase FOMO. Il pourrait attendre une déclaration de Trump concernant la réglementation financière ou les taux pour déclencher une forte volatilité.
Je prépare maintenant un plan de trading basé sur Trump.
Étiquette de transaction : #TradFi #链上美股 #CRCL
Selon vous, à quel endroit cette analyse a le plus de chances d’être erronée ?
$CRCL 24 heures, a augmenté de 5,46 %, le prix atteignant 86,93. Le volume de positions a aussi atteint 1,31 million, mais le taux de financement est à 0. Cet ensemble est plutôt intéressant.
Quand le prix monte et que les frais restent stables, cela signifie que pour l’instant, les positions longues et courtes sont en équilibre, sans pari unilatéral extrême. Ce type de structure apparaît souvent avant une actualité politique, quand le marché construit progressivement des positions, sans encore être dans la phase FOMO. Il pourrait attendre une déclaration de Trump concernant la réglementation financière ou les taux pour déclencher une forte volatilité.
Je prépare maintenant un plan de trading basé sur Trump.
Étiquette de transaction : #TradFi #链上美股 #CRCL
Selon vous, à quel endroit cette analyse a le plus de chances d’être erronée ?
Quand le prix monte et que les frais restent stables, cela signifie que pour l’instant, les positions longues et courtes sont en équilibre, sans pari unilatéral extrême. Ce type de structure apparaît souvent avant une actualité politique, quand le marché construit progressivement des positions, sans encore être dans la phase FOMO. Il pourrait attendre une déclaration de Trump concernant la réglementation financière ou les taux pour déclencher une forte volatilité.
Je prépare maintenant un plan de trading basé sur Trump.
Étiquette de transaction : #TradFi #链上美股 #CRCL
Selon vous, à quel endroit cette analyse a le plus de chances d’être erronée ?
60
·
--
Vérifié
Vite, les memecoins liés aux actions crypto mème ont grimpé en flèche tout de suite : $牛来 $MarsCoin , ainsi que les tokens de la plateforme d’envoi $PUMP , en une seule montée ; le point de déclenchement, c’est l’assouplissement des politiques sur les actions crypto.
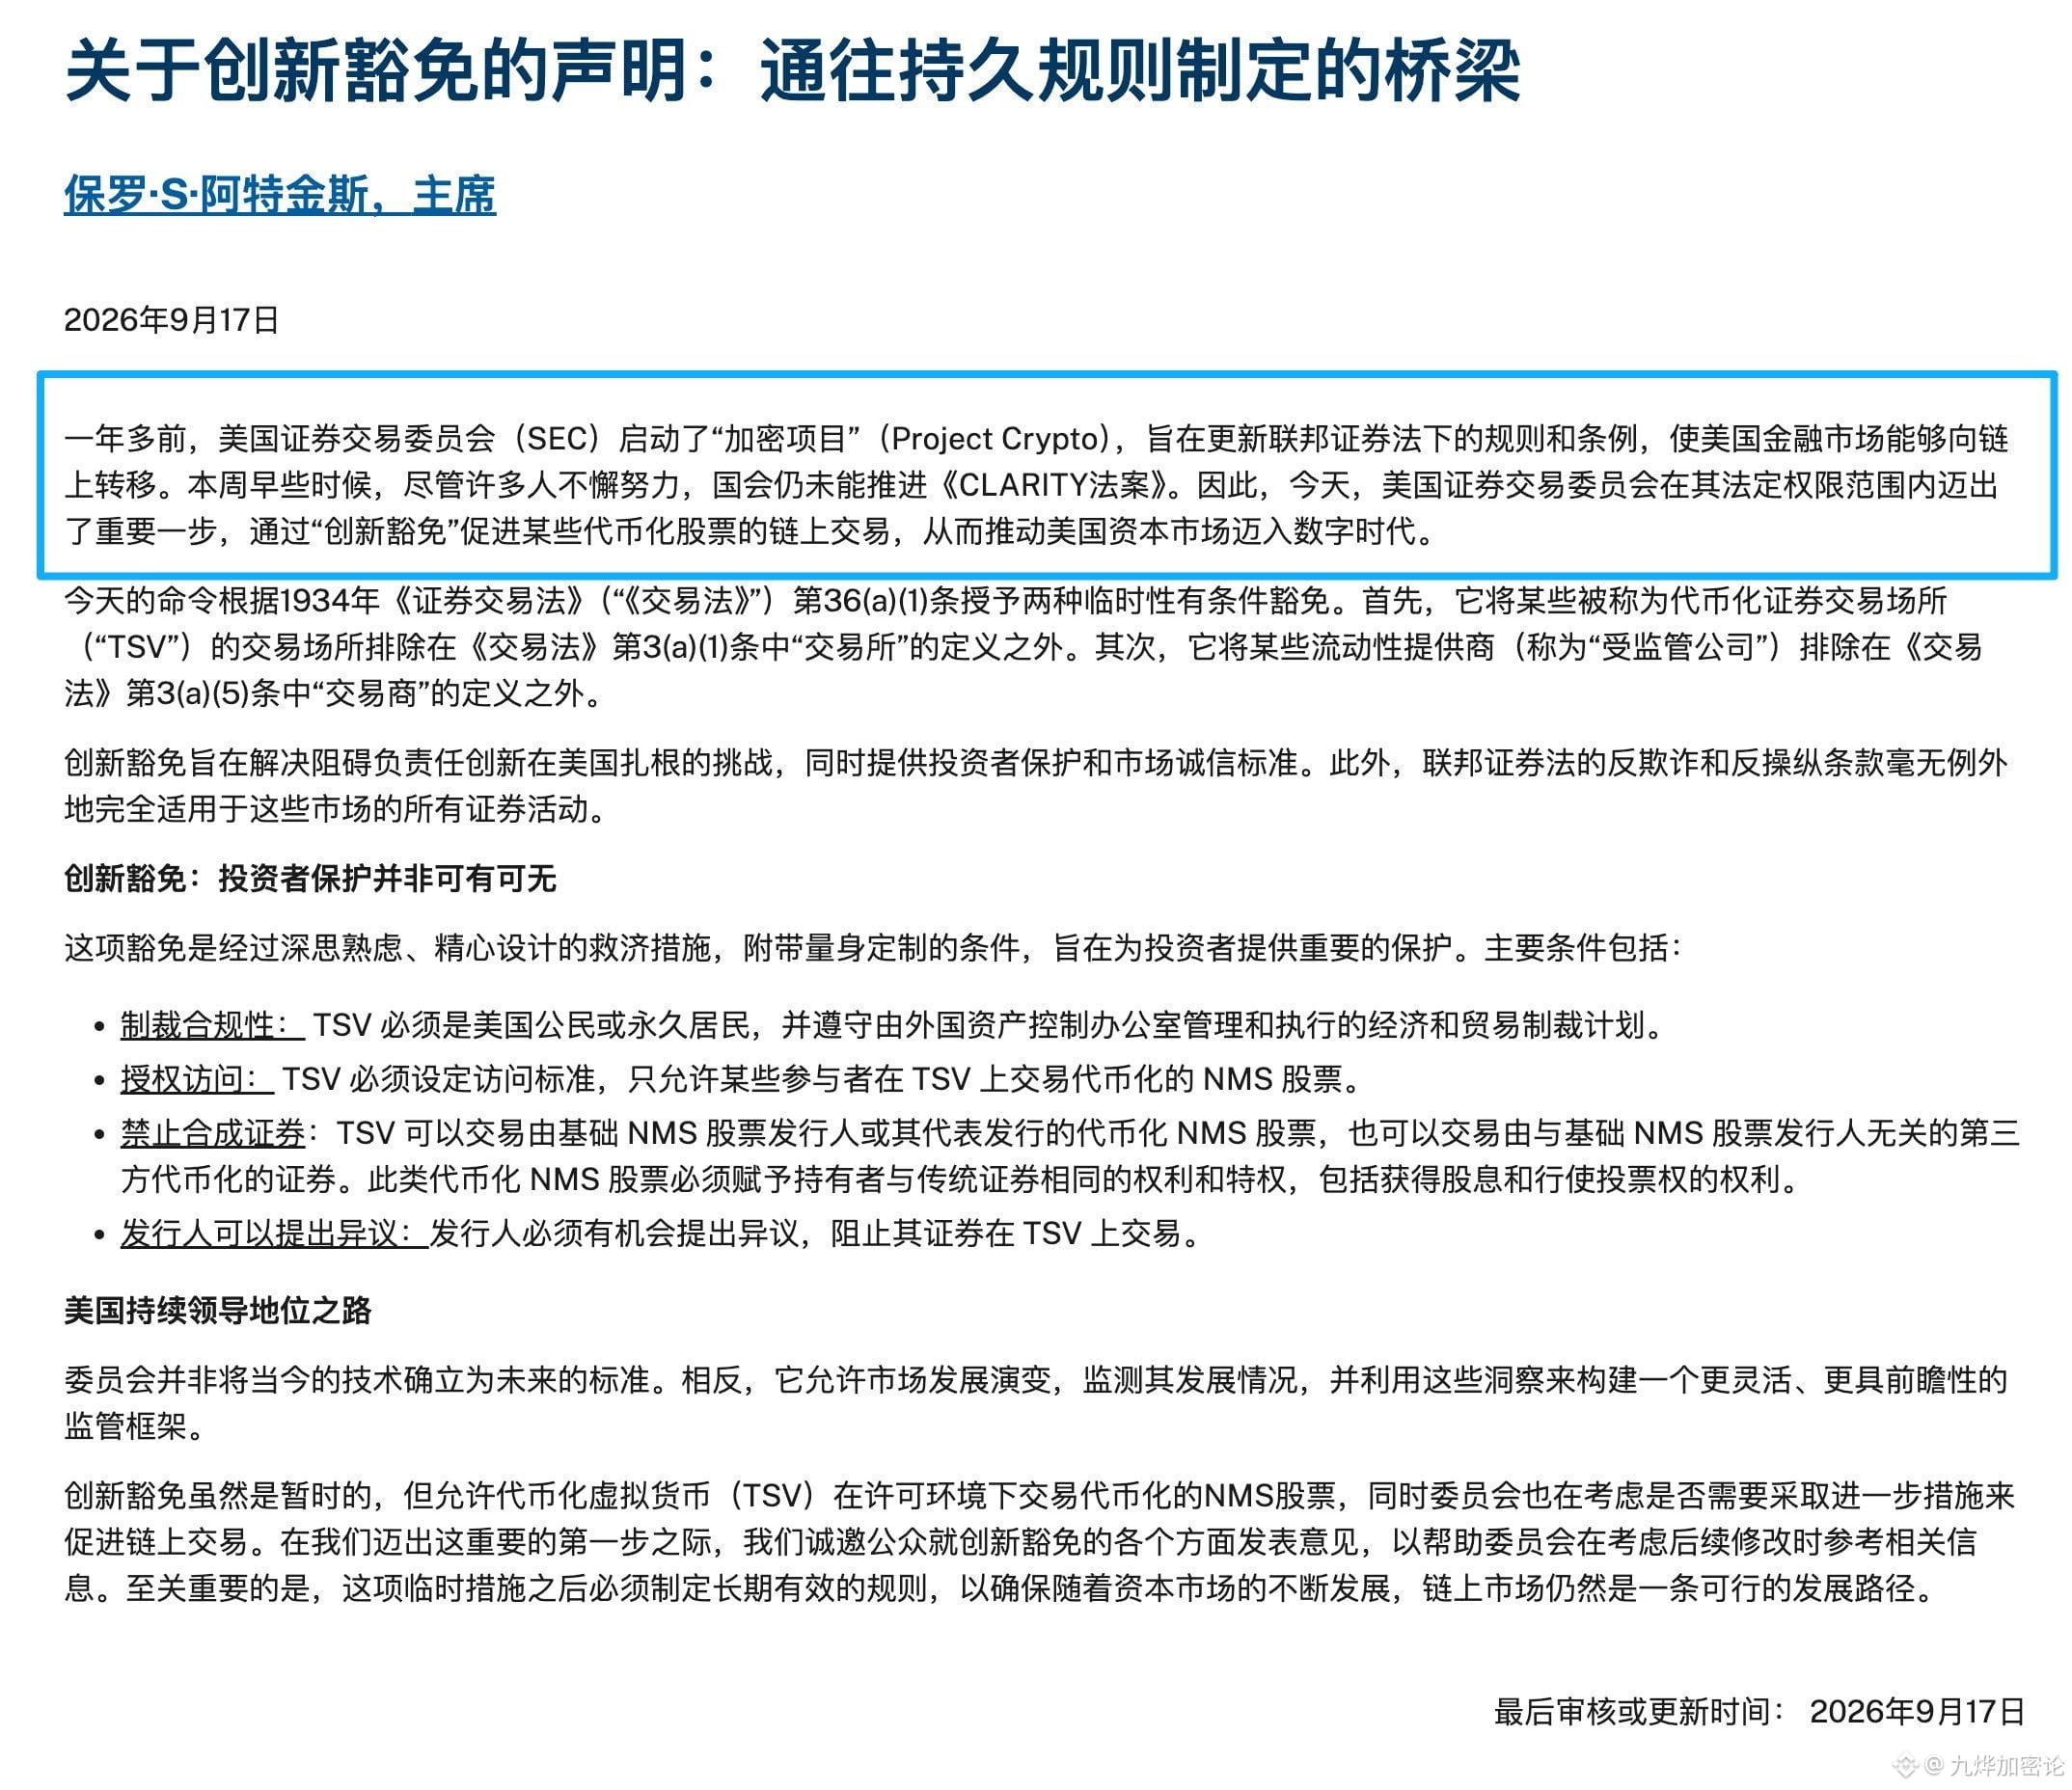
Le parti démocrate bloque le Clarity ACT (loi sur la clarté), qui a été gelé ; ensuite, la SEC et la CFTC vont se mettre à publier en masse toutes sortes de politiques en tant que solutions de remplacement.
La Securities and Exchange Commission (SEC) des États-Unis a approuvé des règles temporaires assorties de conditions, autorisant un nombre limité de transactions de valeurs mobilières tokenisées sur des plateformes en chaîne.
Les actions crypto ont désormais leur réglage officiel par défaut. #币股代币化+美股合约化 deviendra sans aucun doute le récit déclencheur de ce cycle de marché haussier ; vas-y ! Jeune homme.
#RH链 #CRCL
Vite, les memecoins liés aux actions crypto mème ont grimpé en flèche tout de suite : $牛来 $MarsCoin , ainsi que les tokens de la plateforme d’envoi $PUMP , en une seule montée ; le point de déclenchement, c’est l’assouplissement des politiques sur les actions crypto.
Le parti démocrate bloque le Clarity ACT (loi sur la clarté), qui a été gelé ; ensuite, la SEC et la CFTC vont se mettre à publier en masse toutes sortes de politiques en tant que solutions de remplacement.
La Securities and Exchange Commission (SEC) des États-Unis a approuvé des règles temporaires assorties de conditions, autorisant un nombre limité de transactions de valeurs mobilières tokenisées sur des plateformes en chaîne.
Les actions crypto ont désormais leur réglage officiel par défaut. #币股代币化+美股合约化 deviendra sans aucun doute le récit déclencheur de ce cycle de marché haussier ; vas-y ! Jeune homme.
#RH链 #CRCL
Le parti démocrate bloque le Clarity ACT (loi sur la clarté), qui a été gelé ; ensuite, la SEC et la CFTC vont se mettre à publier en masse toutes sortes de politiques en tant que solutions de remplacement.
La Securities and Exchange Commission (SEC) des États-Unis a approuvé des règles temporaires assorties de conditions, autorisant un nombre limité de transactions de valeurs mobilières tokenisées sur des plateformes en chaîne.
Les actions crypto ont désormais leur réglage officiel par défaut. #币股代币化+美股合约化 deviendra sans aucun doute le récit déclencheur de ce cycle de marché haussier ; vas-y ! Jeune homme.
#RH链 #CRCL
九烨加密论
·
--
Les personnes qui veulent le plus faire passer ce projet de loi sont précisément celles qui en sont la raison de l’échec. Le Sénat, hier soir, a procédé à un vote procédural : 50 voix contre 49. Le seuil de 60 voix n’a pas été atteint, et #CLARITY法案 a été gelé.
Les démocrates ne bloquent que pour un point : la clause sur les conflits d’intérêts — la famille Trump a tiré plus de 1,4 milliard de dollars de bénéfices de ses activités liées aux cryptomonnaies, mais la clause n’empêche pas pour autant qu’il continue d’en gagner.
L’industrie a investi quelques centaines de millions de dollars en lobbying, et a finalement battu l’opposition de Wall Street, avant de mourir sur l’écueil suivant : « ceux qui rédigent les règles ne veulent pas lâcher leur propre affaire ». Le vide réglementaire continue de durer ; l’année prochaine, il est très probable que ce ne soit pas pour cette fois.
$BTC $ETH #Bitcoin retour d’expérience individuel, ne constitue pas un conseil en investissement
Les démocrates ne bloquent que pour un point : la clause sur les conflits d’intérêts — la famille Trump a tiré plus de 1,4 milliard de dollars de bénéfices de ses activités liées aux cryptomonnaies, mais la clause n’empêche pas pour autant qu’il continue d’en gagner.
L’industrie a investi quelques centaines de millions de dollars en lobbying, et a finalement battu l’opposition de Wall Street, avant de mourir sur l’écueil suivant : « ceux qui rédigent les règles ne veulent pas lâcher leur propre affaire ». Le vide réglementaire continue de durer ; l’année prochaine, il est très probable que ce ne soit pas pour cette fois.
$BTC $ETH #Bitcoin retour d’expérience individuel, ne constitue pas un conseil en investissement
宝三爷P u p p i e S:
puppies值得拥有
1
2
4k
·
--
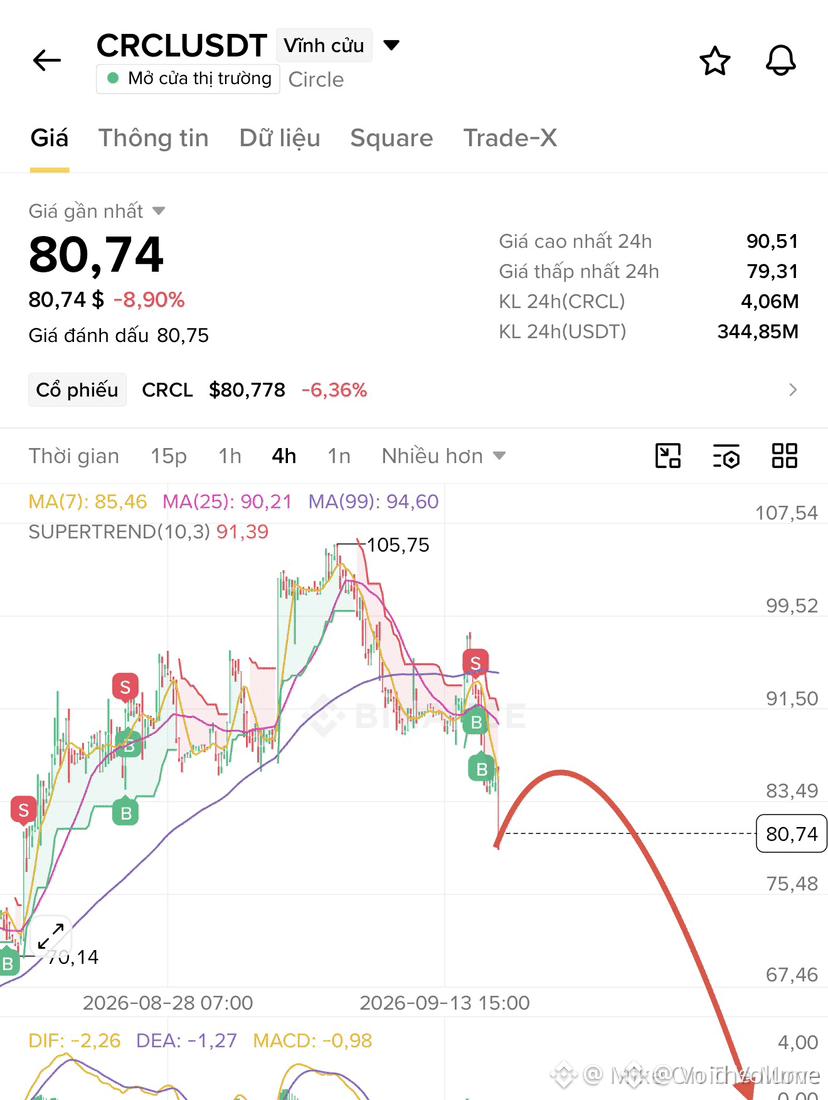
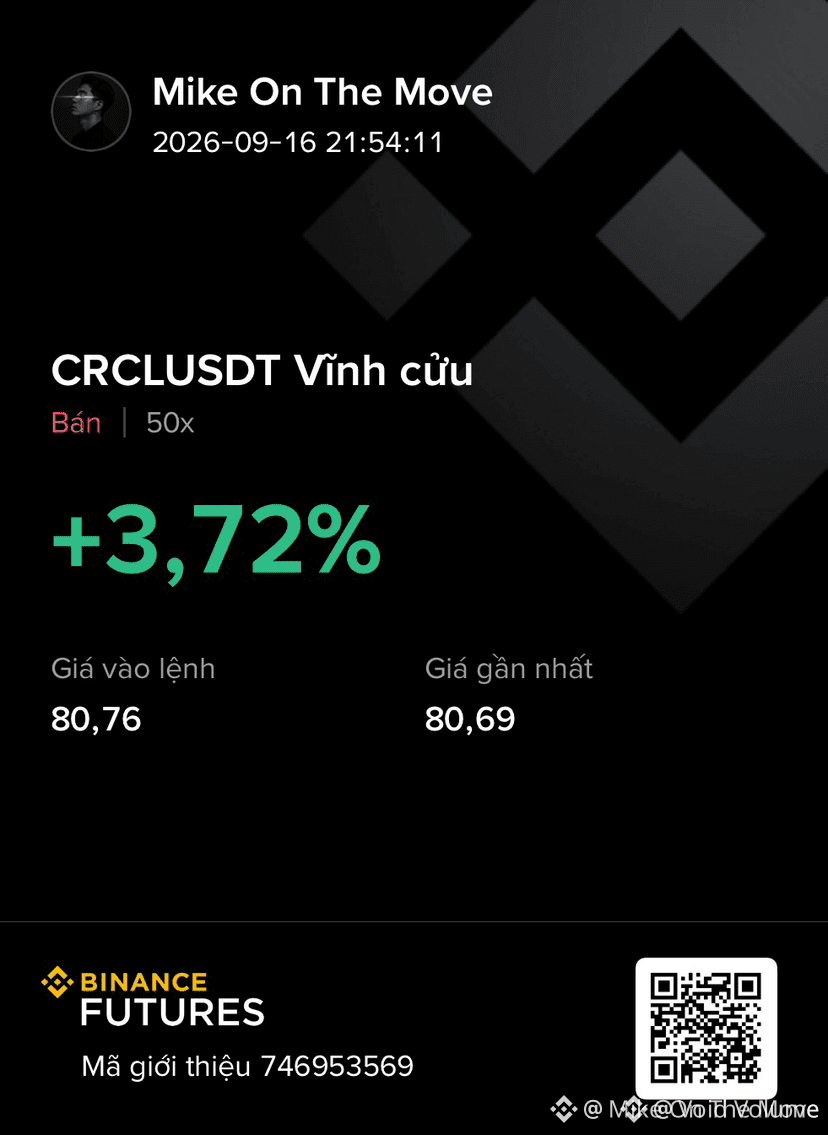
🔴 $CRCL FORTE REJET À LA ZONE D’OFFRE ; LES SIGNAUX BAISSIERS ANNONCENT UNE CHASSE À LA LIQUIDITÉ À VENIR 📉
Entrée : 80.0 - 82.0 ⚡
Objectif : 72.5 🎯
Stop Loss : 87.5 ⚠️
🔍 Le flux d’ordres institutionnels sur $CRCL indique une forte exhaustion à la hausse, alors que le prix touche directement une offre premium. Les “smart money” se déchargent sous la pression des acheteurs tardifs, laissant un déséquilibre de liquidité distinct en attente d’être comblé en dessous. 📊
📉 À mesure que la vélocité baissière reprend, la structure favorise un balayage propre de la liquidité du côté vendeur via les niveaux de support clés. Les paramètres de risque restent solidement ancrés au-dessus du plus haut de la distribution pour un agencement optimal risque/récompense. 💬 Vous vous positionnez en short sur cette reteste ou attendez-vous une confirmation de cassure ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #CRCL #ShortSetup #Bearish #MarketStructure #Crypto
🐻 🔻
🔴 $CRCL FORTE REJET À LA ZONE D’OFFRE ; LES SIGNAUX BAISSIERS ANNONCENT UNE CHASSE À LA LIQUIDITÉ À VENIR 📉
Entrée : 80.0 - 82.0 ⚡
Objectif : 72.5 🎯
Stop Loss : 87.5 ⚠️
🔍 Le flux d’ordres institutionnels sur $CRCL indique une forte exhaustion à la hausse, alors que le prix touche directement une offre premium. Les “smart money” se déchargent sous la pression des acheteurs tardifs, laissant un déséquilibre de liquidité distinct en attente d’être comblé en dessous. 📊
📉 À mesure que la vélocité baissière reprend, la structure favorise un balayage propre de la liquidité du côté vendeur via les niveaux de support clés. Les paramètres de risque restent solidement ancrés au-dessus du plus haut de la distribution pour un agencement optimal risque/récompense. 💬 Vous vous positionnez en short sur cette reteste ou attendez-vous une confirmation de cassure ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #CRCL #ShortSetup #Bearish #MarketStructure #Crypto
🐻 🔻
Entrée : 80.0 - 82.0 ⚡
Objectif : 72.5 🎯
Stop Loss : 87.5 ⚠️
🔍 Le flux d’ordres institutionnels sur $CRCL indique une forte exhaustion à la hausse, alors que le prix touche directement une offre premium. Les “smart money” se déchargent sous la pression des acheteurs tardifs, laissant un déséquilibre de liquidité distinct en attente d’être comblé en dessous. 📊
📉 À mesure que la vélocité baissière reprend, la structure favorise un balayage propre de la liquidité du côté vendeur via les niveaux de support clés. Les paramètres de risque restent solidement ancrés au-dessus du plus haut de la distribution pour un agencement optimal risque/récompense. 💬 Vous vous positionnez en short sur cette reteste ou attendez-vous une confirmation de cassure ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #CRCL #ShortSetup #Bearish #MarketStructure #Crypto
🐻 🔻
46
·
--
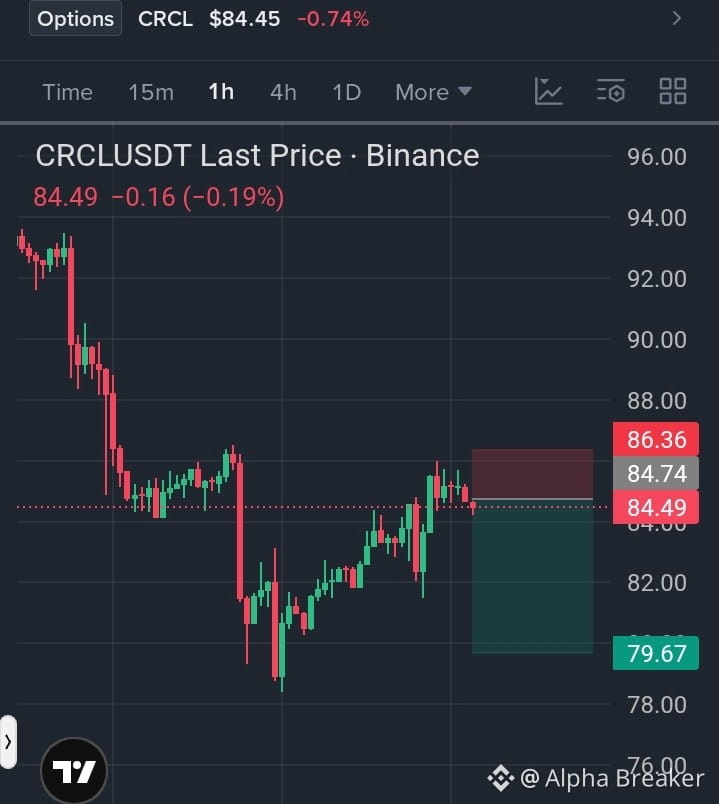
Baissier
$CRCL USDT : REJET BAISSIER AU SOMMET LOCAL
Zone d’entrée : 84.74
Objectif (TP) : 82.00 / 79.67
Stop Loss : 86.36
$CRCL trend 📉 ici 👇🏼
{future}(CRCLUSDT)
#USWeeklyJoblessClaimsFallTo196K #CRCL #ShortSignal #TradingStrategy
$CRCL USDT : REJET BAISSIER AU SOMMET LOCAL
Zone d’entrée : 84.74
Objectif (TP) : 82.00 / 79.67
Stop Loss : 86.36
$CRCL trend 📉 ici 👇🏼
#USWeeklyJoblessClaimsFallTo196K #CRCL #ShortSignal #TradingStrategy
Zone d’entrée : 84.74
Objectif (TP) : 82.00 / 79.67
Stop Loss : 86.36
$CRCL trend 📉 ici 👇🏼
#USWeeklyJoblessClaimsFallTo196K #CRCL #ShortSignal #TradingStrategy
97
·
--
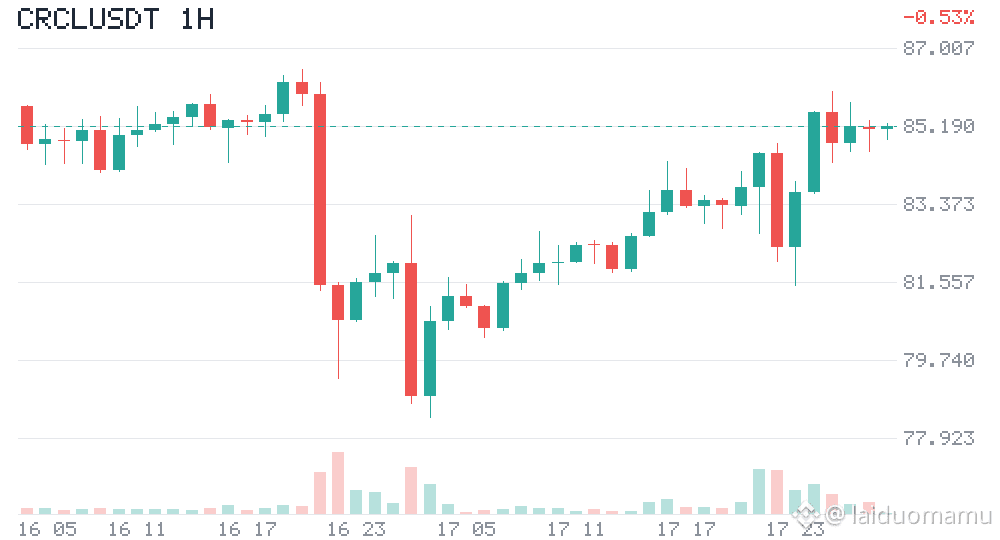
【CRCL·HAUSSE】CRCLUSDT Le prix actuel est de 85,22, +5,4 % sur 24 h, et le volume des transactions sur 24 h s’élève à 340 millions de dollars. Raison haussière : recul de 13 % par rapport au plus haut des 7 jours à 98,13 ; le prix actuel se situe au milieu du rang (50 %) de l’intervalle des 7 jours ; hausse du volume à 1,5 fois la moyenne des 7 jours.$CRCL #CRCL
Source des données : BinanceSkillsHub, uniquement à titre indicatif, ne constitue pas un conseil en investissement
【CRCL·HAUSSE】CRCLUSDT Le prix actuel est de 85,22, +5,4 % sur 24 h, et le volume des transactions sur 24 h s’élève à 340 millions de dollars. Raison haussière : recul de 13 % par rapport au plus haut des 7 jours à 98,13 ; le prix actuel se situe au milieu du rang (50 %) de l’intervalle des 7 jours ; hausse du volume à 1,5 fois la moyenne des 7 jours.$CRCL #CRCL
Source des données : BinanceSkillsHub, uniquement à titre indicatif, ne constitue pas un conseil en investissement
Source des données : BinanceSkillsHub, uniquement à titre indicatif, ne constitue pas un conseil en investissement
15

·
--
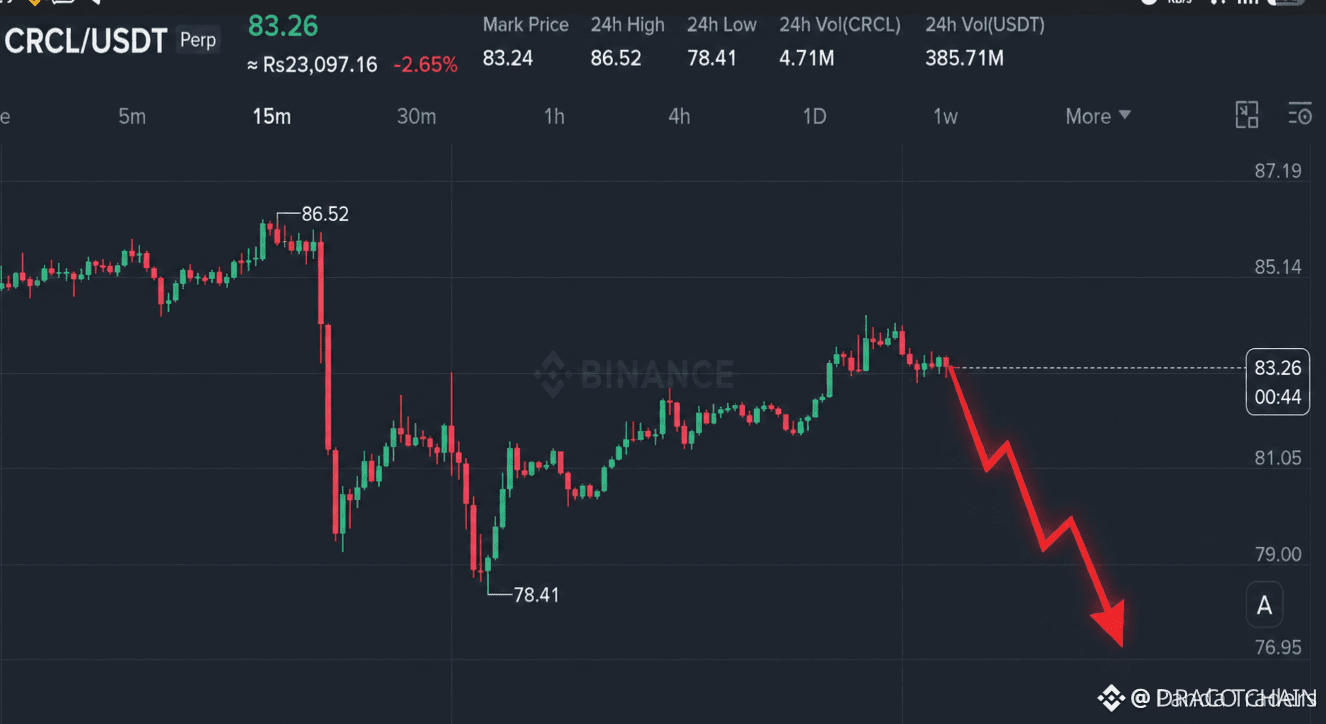
🚨 $CRCL REFUSE L’IGNORANCE À LA RÉSISTANCE HTF ALORS QUE L’ARGENT “SMART” SE PRÉPARE À UN DÉSENCLENCHEMENT VERS LE BAS ET DÉVERSE LA LIQUIDITÉ ! 📉
Entrée : 83.20 - 84.40 📉
Objectif : 81.60 / 79.40 / 78.00 🔴
Stop Loss : 87.00 ⚠️
L’action des prix sur $CRCL montre un rebond correctif classique à faible volume directement dans un bloc de supply (offre) de plus haut timeframe. 📊 Le flux d’ordres institutionnel reste nettement baissier tandis que les acheteurs tardifs n’arrivent pas à générer une acceptation structurelle au-dessus de la résistance. 🔍
Si le volume côté vente s’intensifie depuis cette zone d’entrée premium, attendez-vous à un dénouement rapide vers des poches de liquidité en attente en dessous. 🌊 Le profil de risque favorise la positionnement de l’argent intelligent tandis que l’élan baissier s’accélère. 💬 Vous êtes short sur ce rejet structurel ou vous attendez que le support local se rompe ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #CRCL #ShortSetup #Trading #Crypto #MarketStructure
🐻 📉
🚨 $CRCL REFUSE L’IGNORANCE À LA RÉSISTANCE HTF ALORS QUE L’ARGENT “SMART” SE PRÉPARE À UN DÉSENCLENCHEMENT VERS LE BAS ET DÉVERSE LA LIQUIDITÉ ! 📉
Entrée : 83.20 - 84.40 📉
Objectif : 81.60 / 79.40 / 78.00 🔴
Stop Loss : 87.00 ⚠️
L’action des prix sur $CRCL montre un rebond correctif classique à faible volume directement dans un bloc de supply (offre) de plus haut timeframe. 📊 Le flux d’ordres institutionnel reste nettement baissier tandis que les acheteurs tardifs n’arrivent pas à générer une acceptation structurelle au-dessus de la résistance. 🔍
Si le volume côté vente s’intensifie depuis cette zone d’entrée premium, attendez-vous à un dénouement rapide vers des poches de liquidité en attente en dessous. 🌊 Le profil de risque favorise la positionnement de l’argent intelligent tandis que l’élan baissier s’accélère. 💬 Vous êtes short sur ce rejet structurel ou vous attendez que le support local se rompe ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #CRCL #ShortSetup #Trading #Crypto #MarketStructure
🐻 📉
Entrée : 83.20 - 84.40 📉
Objectif : 81.60 / 79.40 / 78.00 🔴
Stop Loss : 87.00 ⚠️
L’action des prix sur $CRCL montre un rebond correctif classique à faible volume directement dans un bloc de supply (offre) de plus haut timeframe. 📊 Le flux d’ordres institutionnel reste nettement baissier tandis que les acheteurs tardifs n’arrivent pas à générer une acceptation structurelle au-dessus de la résistance. 🔍
Si le volume côté vente s’intensifie depuis cette zone d’entrée premium, attendez-vous à un dénouement rapide vers des poches de liquidité en attente en dessous. 🌊 Le profil de risque favorise la positionnement de l’argent intelligent tandis que l’élan baissier s’accélère. 💬 Vous êtes short sur ce rejet structurel ou vous attendez que le support local se rompe ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #CRCL #ShortSetup #Trading #Crypto #MarketStructure
🐻 📉
30
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BOJRaisesRatesTo31YearHigh
50,973 vues
977 mentions
2
#BuffettStepsDownAsBerkshireChairman
20,372 vues
435 mentions
3
#XRPExchangeReservesHitSevenYearLow
26,202 vues
430 mentions
4
#HKCompletesFirstHKDStablecoinUseCase
58,558 vues
943 mentions
5
#VietnamPlansFirstCryptoLicensesIn2026
40,494 vues
653 mentions
6
#BTCBreaks80K
330,842 vues
4,333 mentions
7
#比特币突破8万
152,065 vues
475 mentions
8
#BitcoinMarketCapTopsTesla
61,914 vues
958 mentions
9
#SOLJumpsAbout10%
72,361 vues
963 mentions
10
#EthereumReclaims$2600
6,596 vues
109 mentions