

#swiftrollsoutblockchainledgerfor17banks
swiftrollsoutblockchainledgerfor17banks
59,793 vues
377 mentions
Populaire
Récents
·
--
#swiftrollsoutblockchainledgerfor17banks
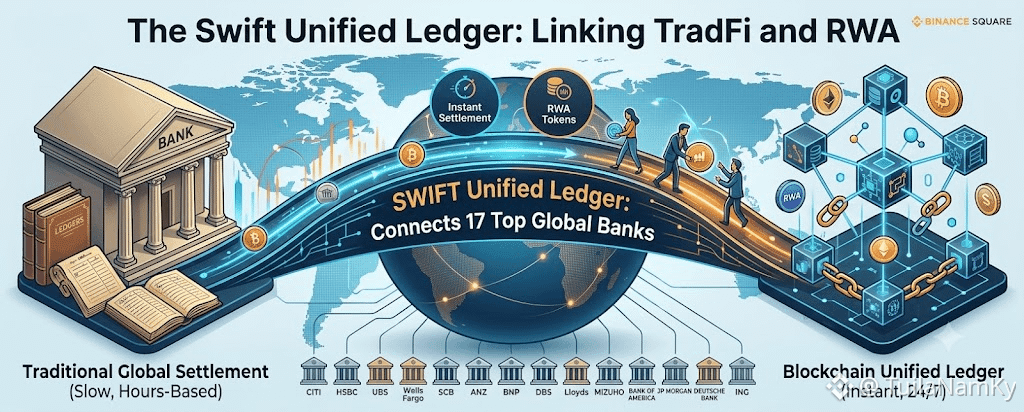
🚀 SWIFT officielle "On-Chain" : 17 des plus grandes banques du monde prêtes !
Salut la team Square ! 💥 Une actualité macro extrêmement importante pour l’avenir du marché Crypto et de la finance traditionnelle (TradFi) :
SWIFT (le réseau mondial de paiements) vient de lancer son propre registre Blockchain.
Ce n’est plus une simple expérimentation sur le papier. 17 géants bancaires mondiaux (dont Citi, HSBC, UBS, Standard Chartered et Wells Fargo) participent officiellement au réseau pour tester des paiements transfrontaliers 24/7 grâce à des dépôts en monnaie tokenisée.
Pourquoi cet événement est-il aussi énorme ?
- Fin du "Temps d’attente" : l’ancien système peut prendre plusieurs jours, mais grâce au Ledger de SWIFT, les paiements peuvent être finalisés instantanément (Instant Settlement), y compris le week-end ou la nuit.
- Le label "Or" pour $RWA (Real World Assets) : le fait que des institutions TradFi adoptent cette technologie constitue un tournant majeur, renforçant la tendance à la Tokenisation des actifs du monde réel.
- Des flux de capitaux qui affluent : c’est la preuve la plus claire que les plus grandes institutions du monde construisent des infrastructures pour "se transformer" en Web3.
👉 Qu’en pensez-vous ? Est-ce que ce pas en avant pourrait être le pont qui permettra très bientôt à d’énormes capitaux de la TradFi d’affluer massivement vers des actifs comme le Bitcoin et l’Ethereum ? Laissez vos commentaires ! 👇
#BTC #ETH #BankingNews #TradFi
2
9
1.1k
·
--
Vérifié
#swiftrollsoutblockchainledgerfor17banks 🚨 Swift vient de faire un grand pas avec la technologie blockchain.
La grande entreprise bancaire SWIFT a commencé à utiliser un grand livre basé sur la blockchain.
Dix-sept grandes banques du monde entier se préparent à tester des transactions en direct sur ce nouveau système.
Alors pourquoi est-ce un tel événement ?
SWIFT est un nom dans le secteur bancaire.
Les banques pourraient bientôt pouvoir envoyer de l’argent aux personnes tout le temps, le week-end et les jours fériés.
C’est quelque chose que la banque traditionnelle a eu du mal à faire.
Le système utilise la technologie blockchain pour rendre les transferts d’argent plus rapides à travers les frontières.
Il le fait tout en respectant l’ensemble des règles bancaires existantes.
Ce réseau est différent des blockchains parce qu’il ne fonctionne qu’avec des types particuliers de monnaie que les banques émettent, et non avec la monnaie que les gens peuvent acheter et vendre eux-mêmes.
C’est une étape vers la modernisation des paiements mondiaux.
Cela pourrait changer la façon dont les banques font concurrence aux entreprises qui gèrent l’argent.
SWIFT reste un acteur dans le monde bancaire.
Pensez-vous que l’utilisation de la technologie blockchain par les banques donnera envie à davantage de personnes d’utiliser de l’argent, ou bien qu’il s’agira d’un concurrent face à d’autres formes de monnaie numérique ?
Ethereum (ETH), XRP et Chainlink (LINK) pourraient être les plus grands bénéficiaires de l’initiative blockchain de SWIFT.
La nouvelle renforce la confiance dans la finance basée sur la blockchain et met en évidence le rôle croissant des infrastructures d’actifs numériques dans les paiements mondiaux.
Dites-nous ce que vous en pensez.
#blockchain #Swift #Khan62 #Web3
$LINK $XRP $ETH
{future}(ETHUSDT)
{future}(XRPUSDT)
{future}(LINKUSDT)
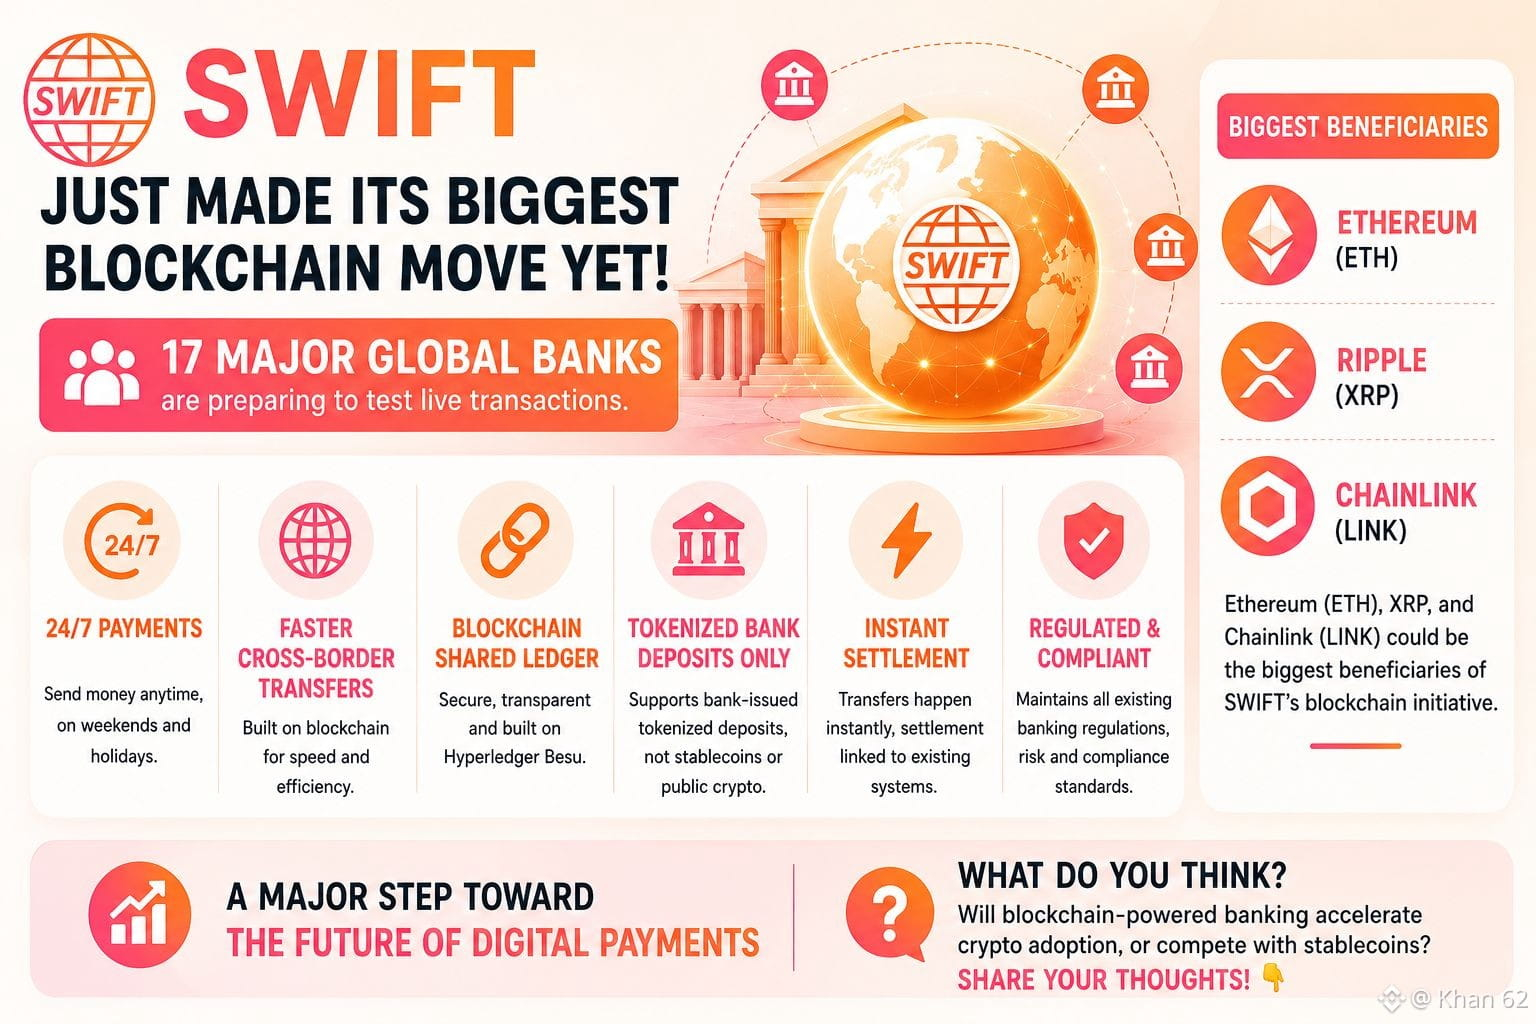
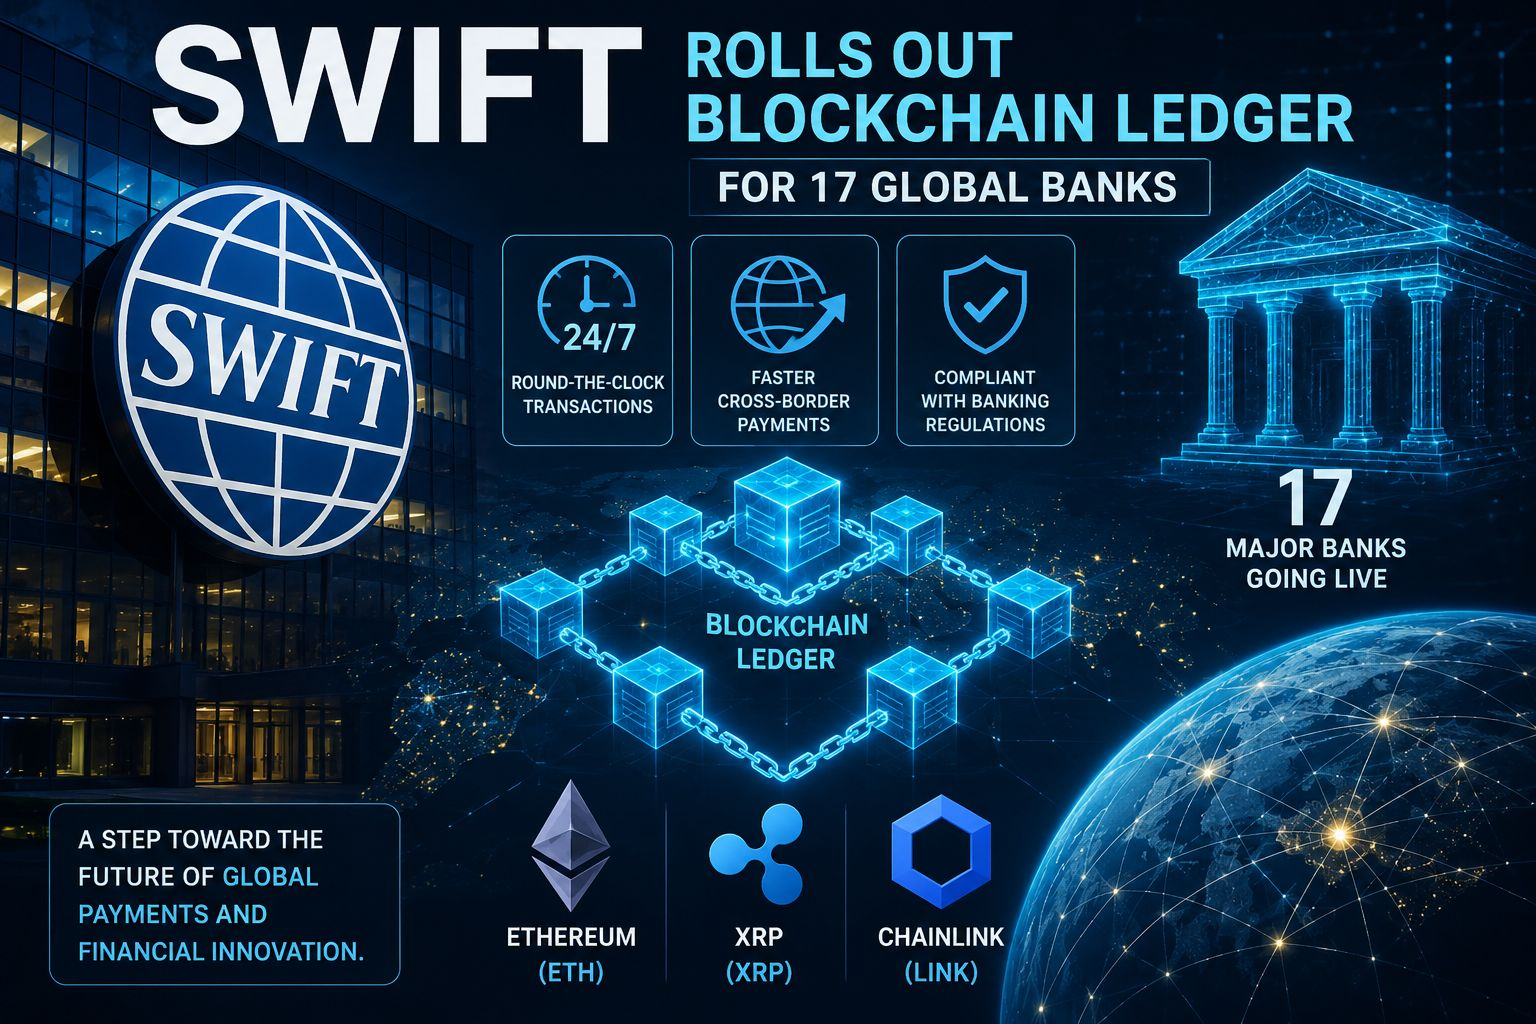
#swiftrollsoutblockchainledgerfor17banks 🚨 Swift vient de faire un grand pas avec la technologie blockchain.
La grande entreprise bancaire SWIFT a commencé à utiliser un grand livre basé sur la blockchain.
Dix-sept grandes banques du monde entier se préparent à tester des transactions en direct sur ce nouveau système.
Alors pourquoi est-ce un tel événement ?
SWIFT est un nom dans le secteur bancaire.
Les banques pourraient bientôt pouvoir envoyer de l’argent aux personnes tout le temps, le week-end et les jours fériés.
C’est quelque chose que la banque traditionnelle a eu du mal à faire.
Le système utilise la technologie blockchain pour rendre les transferts d’argent plus rapides à travers les frontières.
Il le fait tout en respectant l’ensemble des règles bancaires existantes.
Ce réseau est différent des blockchains parce qu’il ne fonctionne qu’avec des types particuliers de monnaie que les banques émettent, et non avec la monnaie que les gens peuvent acheter et vendre eux-mêmes.
C’est une étape vers la modernisation des paiements mondiaux.
Cela pourrait changer la façon dont les banques font concurrence aux entreprises qui gèrent l’argent.
SWIFT reste un acteur dans le monde bancaire.
Pensez-vous que l’utilisation de la technologie blockchain par les banques donnera envie à davantage de personnes d’utiliser de l’argent, ou bien qu’il s’agira d’un concurrent face à d’autres formes de monnaie numérique ?
Ethereum (ETH), XRP et Chainlink (LINK) pourraient être les plus grands bénéficiaires de l’initiative blockchain de SWIFT.
La nouvelle renforce la confiance dans la finance basée sur la blockchain et met en évidence le rôle croissant des infrastructures d’actifs numériques dans les paiements mondiaux.
Dites-nous ce que vous en pensez.
#blockchain #Swift #Khan62 #Web3
$LINK $XRP $ETH
2
18
11.6k
#SwiftRollsOutBlockchainLedgerFor17Banks
SWIFT a lancé un registre partagé basé sur la blockchain, qui sera initialement testé par 17 grandes banques réparties sur six continents. Le nouveau système vise à permettre des paiements transfrontaliers 24 h/24 et 7 j/7 grâce à des dépôts bancaires tokenisés, afin que les transactions puissent se poursuivre même la nuit et le week-end, tout en maintenant la conformité bancaire et les processus de règlement existants.
Il s’agit d’une étape importante vers l’intégration de la blockchain dans la finance traditionnelle. Bien qu’il ne remplace pas le réseau actuel de SWIFT, il ajoute une nouvelle infrastructure numérique qui pourrait rendre les paiements internationaux plus rapides, plus efficaces et mieux préparés aux innovations futures, telles que l’argent programmable et les actifs tokenisés. #Mahanadi

SWIFT 🏳️
De Digital Mahanadi
1
155

·
--
#SwiftRollsOutBlockchainLedgerFor17Banks
🚨 SWIFT dévoile un système de paiement basé sur la blockchain
SWIFT a introduit un système basé sur la blockchain pour des paiements transfrontaliers 24/7, avec 17 banques mondiales chargées de tester des transactions en conditions réelles en utilisant des dépôts tokenisés.
🧠 Pourquoi c’est important :
Cela montre que les grandes banques continuent d’adopter la technologie blockchain afin de rendre les paiements internationaux plus rapides et plus efficaces.
109

·
--
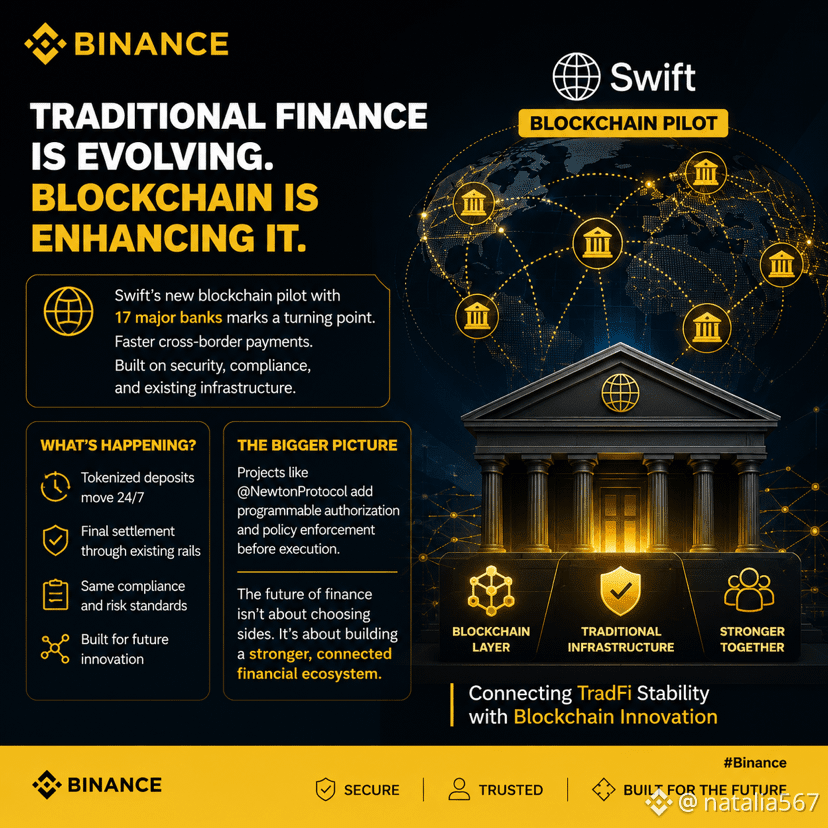
L’adoption de la blockchain entre dans une phase différente.
Au lieu d’essayer de remplacer la finance traditionnelle, de nombreuses institutions cherchent à améliorer les systèmes qu’elles utilisent déjà.
Le dernier pilote blockchain de Swift avec 17 banques mondiales illustre ce changement. L’enjeu n’est pas de reconstruire l’infrastructure de paiement à partir de zéro : il s’agit d’améliorer les transactions transfrontalières tout en préservant les processus de conformité, de sécurité et de règlement dont les banques ont besoin.
La même tendance se dessine à l’échelle de Web3.
Des projets comme @NewtonProtocol abordent le défi sous un autre angle en introduisant une autorisation programmable et l’application de politiques avant l’exécution des transactions, ce qui contribue à renforcer les contrôles opérationnels de la finance onchain.
Pour moi, l’image globale est claire.
La prochaine génération d’infrastructure financière combinera probablement des systèmes bancaires de confiance avec la transparence et la programmabilité de la blockchain, plutôt que de les considérer comme des alternatives concurrentes.
#Binance #Newt $NEWT #SwiftRollsOutBlockchainLedgerFor17Banks #USJoblessClaimsFallTo215K
7
6
434
#swiftrollsoutblockchainledgerfor17banks
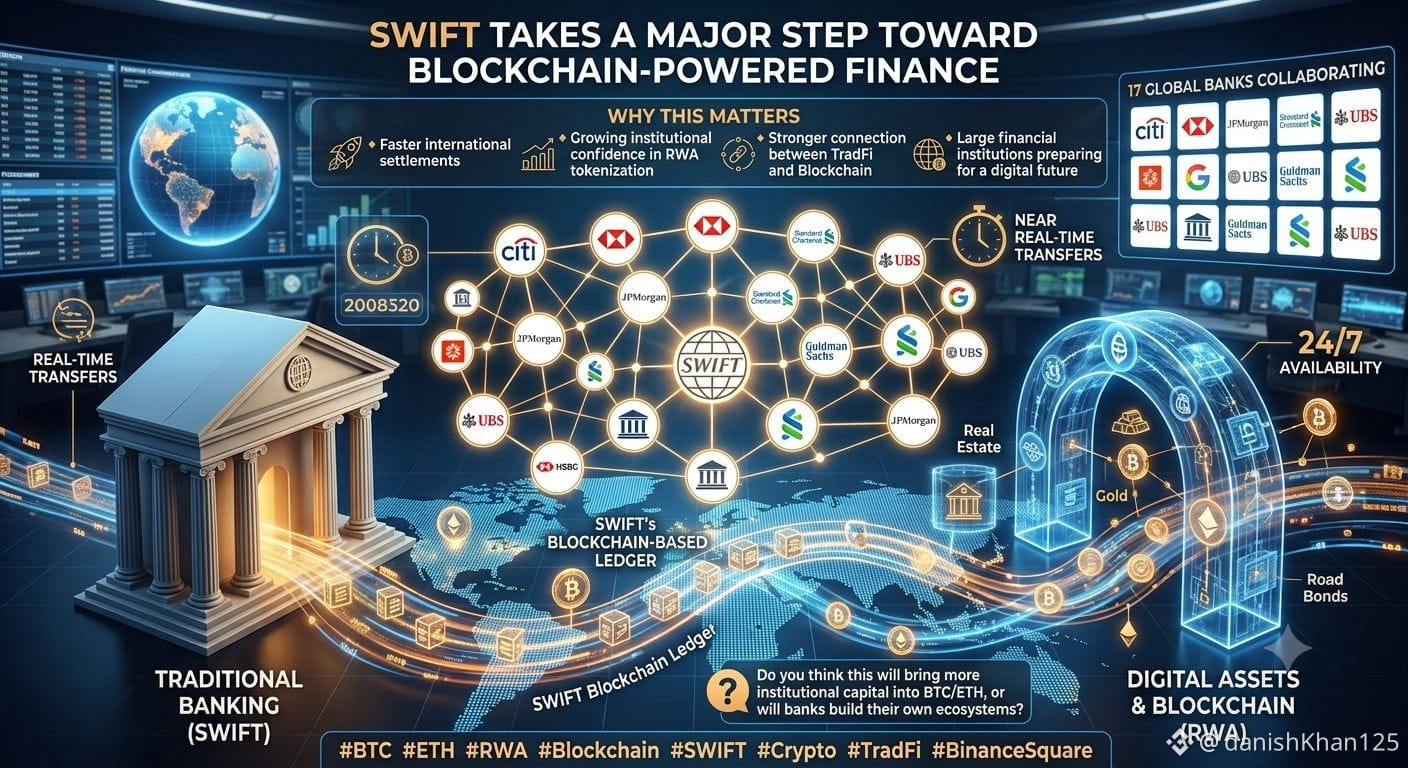
🚨 SWIFT franchit une étape majeure vers une finance alimentée par la blockchain
L’écart entre la banque traditionnelle et les actifs numériques se réduit.
SWIFT a lancé une nouvelle initiative de registre basé sur la blockchain, réunissant 17 grandes banques mondiales pour explorer des paiements transfrontaliers 24/7 grâce à des dépôts tokenisés. Cela indique que la blockchain n’est plus seulement une expérience : elle s’intègre désormais à une infrastructure financière réelle.
Pourquoi c’est important : 🔹 Des règlements internationaux plus rapides, avec un potentiel de transferts presque en temps réel. 🔹 Une confiance institutionnelle grandissante dans la tokenisation des Real World Assets (RWA). 🔹 Un lien renforcé entre la finance traditionnelle et la technologie blockchain. 🔹 Plus de preuves que les grandes institutions financières se préparent à un avenir numérique.
Cela ne signifie pas automatiquement que le marché des crypto-monnaies va forcément repartir à la hausse, mais cela montre que l’adoption de la blockchain au niveau institutionnel continue de prendre de l’ampleur.
💬 Selon vous, ce type d’avancées finira-t-il par attirer davantage de capitaux institutionnels vers Bitcoin, Ethereum et l’ensemble du marché des actifs numériques, ou les banques vont-elles continuer à développer leurs propres écosystèmes blockchain ?
Partagez votre avis ci-dessous ! 👇
$BTC $ETH
#BTC #ETH #RWA #Blockchain
4
5
2.7k
·
--
Haussier
#swiftrollsoutblockchainledgerfor17banks
TRADFI A OFFICIELLEMENT RENCONTRÉ WEB3 : SWIFT LANCE UN GRAND LIVRE BLOCKCHAIN POUR 17 GÉANTS BANCAIRES ! 🌍⛓️
La validation ultime de la technologie blockchain est désormais arrivée sur la scène mondiale. Swift, le réseau mondial de messagerie financière, moteur de plus de 11 500 institutions, a officiellement dévoilé son grand livre partagé natif, interopérable et basé sur la blockchain.
Ce n’est pas un simple test conceptuel : 17 des plus grands groupes bancaires de la planète, répartis sur six continents, se préparent activement à piloter des transactions en conditions réelles.
Si vous suivez les infrastructures crypto, la tokenisation ou la rotation macro des capitaux, voici l’analyse professionnelle expliquant pourquoi cet événement change durablement la donne :
🤯 Le basculement bancaire mondial en continu
Les infrastructures bancaires traditionnelles ont toujours souffert de gels de règlement restrictifs le week-end et la nuit. Ce nouveau grand livre partagé change tout :
Liquidité « Always-On » : Les banques participantes peuvent orchestrer et déplacer instantanément les fonds des clients 24/7/365 grâce à des dépôts tokenisés.
Le pont d’interopérabilité : Plutôt que de remplacer le système monétaire actuel, la couche de Swift agit comme un pont d’orchestration sécurisé, reliant plusieurs blockchains aux circuits de paiement existants hérités.
Indicateurs de vitesse : Alors que 75 % des paiements sur Swift sont déjà réglés en moins de 10 minutes, cette couche blockchain élimine entièrement la friction du week-end, améliorant l’efficacité de la liquidité mondiale.
🏦 Le roster institutionnel
Ce n’est pas une expérience mineure ; le groupe pilote initial réunit des géants incontestés de la finance mondiale :
CitigroupHSBCWells FargoUBSBNP ParibasBNYDBS BankStandard Chartered
(...aux côtés de ANZ, First Abu Dhabi Bank, MUFG, et d’autres).
💡 L’essentiel pour les marchés crypto
Les stablecoins natifs de la crypto dominent depuis des années les paiements transfrontaliers sans interruption, parce que les systèmes hérités « dormaient ». En intégrant des dépôts tokenisés émis par des banques dans un cadre blockchain de confiance, Swift étend officiellement la conformité bancaire traditionnelle aux frontières de la valeur numérique.
Cela jette une base solide — et régulée — pour le déploiement massif de
#swiftrollsoutblockchainledgerfor17banks #Swift
2
1.2k
·
--
⚡ Test du grand livre blockchain Swift 📊✅
Le nouveau grand livre blockchain de Swift est prêt pour des tests en conditions réelles avec 17 grandes banques, dont HSBC, UBS, Citi et Wells Fargo. Le système permet des paiements transfrontaliers 24h/24 et 7j/7 via des dépôts tokenisés sur six continents, marquant une étape importante dans l’intégration de la finance traditionnelle à la technologie blockchain pour les règlements institutionnels. $VANRY $TAG $SOXL
{future}(TAGUSDT)
{future}(VANRYUSDT)
#SwiftRollsOutBlockchainLedgerFor17Banks
⚡ Test du grand livre blockchain Swift 📊✅
Le nouveau grand livre blockchain de Swift est prêt pour des tests en conditions réelles avec 17 grandes banques, dont HSBC, UBS, Citi et Wells Fargo. Le système permet des paiements transfrontaliers 24h/24 et 7j/7 via des dépôts tokenisés sur six continents, marquant une étape importante dans l’intégration de la finance traditionnelle à la technologie blockchain pour les règlements institutionnels. $VANRY $TAG $SOXL
#SwiftRollsOutBlockchainLedgerFor17Banks
1
1
237
**Que signifie le fait que Swift lance un ledger blockchain pour 17 banques ?**
Swift est le réseau qui fait circuler presque tout l’argent entre les banques du monde. Jusqu’à présent, il utilisait une infrastructure centralisée et lente. Désormais, il teste un **ledger distribué** (blockchain) pour régler les transactions entre institutions.
**Pourquoi est-ce important ?** Parce que si Swift adopte la blockchain à grande échelle, cela valide une technologie que la crypto promeut depuis des années : registres immuables, règlement instantané, réduction des intermédiaires.
**Ce n’est pas une décentralisation pure** (Swift conserve le contrôle de l’accès), mais c’est un pont entre la finance traditionnelle et la logique crypto. Si ça marche, d’autres banques suivront. Si ça échoue, cela renforce le récit selon lequel la blockchain n’est que pour les natifs du numérique.
Pour un trader, c’est important parce que, chaque fois que le système financier traditionnel adopte une technologie blockchain, **cela réduit l’écart** entre TradFi et DeFi. Plus d’intégration = davantage de capitaux institutionnels qui affluent vers les actifs numériques.
Le futur n’est pas TradFi contre crypto. C’est TradFi en utilisant les rails que la crypto a construits.
**Abonne-toi pour plus d’analyses sans bruit.**
#SwiftRollsOutBlockchainLedgerFor17Banks
107
#swiftrollsoutblockchainledgerfor17banks 🚨
Un grand changement est en cours dans la finance mondiale.
SWIFT a annoncé un nouveau registre alimenté par la blockchain, avec 17 grandes banques internationales qui se préparent à tester des transactions en conditions réelles sur le réseau. Ce n’est pas seulement un autre pilote : c’est un signal fort indiquant que la finance traditionnelle se rapproche de plus en plus de l’infrastructure blockchain.
Pourquoi est-ce important ?
✅ Règlements transfrontaliers plus rapides
✅ Possibilité de virements 24/7, y compris le week-end et les jours fériés
✅ Efficacité améliorée tout en restant conforme aux réglementations bancaires existantes
Contrairement aux blockchains publiques, ce système est conçu pour des actifs numériques réglementés émis par des institutions financières, plutôt que pour des crypto-monnaies librement négociées. L’objectif est de moderniser les paiements mondiaux sans perturber le cadre bancaire actuel.
Pour le marché crypto, ce développement est particulièrement intéressant. Il renforce l’idée que la technologie blockchain devient une composante essentielle de l’infrastructure financière, plutôt qu’une simple alternative.
Des projets comme Ethereum ($ETH), XRP ($XRP) et Chainlink ($LINK) pourraient y gagner, alors que l’adoption institutionnelle de la blockchain continue de s’étendre.
La finance traditionnelle ne se demande plus si la blockchain jouera un rôle — elle explore désormais comment l’intégrer.
Qu’en pensez-vous ?
Les réseaux blockchain pilotés par les banques vont-ils accélérer l’adoption de la crypto, ou vont-ils devenir de solides concurrents des écosystèmes de blockchains publiques ?
#blockchain #SWIFT #Web3 #Crypto $ETH $XRP $LINK
#swiftrollsoutblockchainledgerfor17banks 🚨
Un grand changement est en cours dans la finance mondiale.
SWIFT a annoncé un nouveau registre alimenté par la blockchain, avec 17 grandes banques internationales qui se préparent à tester des transactions en conditions réelles sur le réseau. Ce n’est pas seulement un autre pilote : c’est un signal fort indiquant que la finance traditionnelle se rapproche de plus en plus de l’infrastructure blockchain.
Pourquoi est-ce important ?
✅ Règlements transfrontaliers plus rapides
✅ Possibilité de virements 24/7, y compris le week-end et les jours fériés
✅ Efficacité améliorée tout en restant conforme aux réglementations bancaires existantes
Contrairement aux blockchains publiques, ce système est conçu pour des actifs numériques réglementés émis par des institutions financières, plutôt que pour des crypto-monnaies librement négociées. L’objectif est de moderniser les paiements mondiaux sans perturber le cadre bancaire actuel.
Pour le marché crypto, ce développement est particulièrement intéressant. Il renforce l’idée que la technologie blockchain devient une composante essentielle de l’infrastructure financière, plutôt qu’une simple alternative.
Des projets comme Ethereum ($ETH ), XRP ($XRP ) et Chainlink ($LINK ) pourraient y gagner, alors que l’adoption institutionnelle de la blockchain continue de s’étendre.
La finance traditionnelle ne se demande plus si la blockchain jouera un rôle — elle explore désormais comment l’intégrer.
Qu’en pensez-vous ?
Les réseaux blockchain pilotés par les banques vont-ils accélérer l’adoption de la crypto, ou vont-ils devenir de solides concurrents des écosystèmes de blockchains publiques ?
#blockchain #SWIFT #Web3 #Crypto $ETH $XRP $LINK
3
13
8.7k
·
--
Le titre sur les paiements compte davantage que le titre sur le stablecoin$BTC $ETH La lecture la plus simple est la suivante : l’actualité sur le stablecoin de Sony est positive, car une autre grande marque veut des dollars en chaîne. Mon interprétation est plus étroite. Le vrai signal, c’est l’autorisation de l’infrastructure, pas la demande instantanée.
La banque Sony obtient un feu vert d’un régulateur américain et Swift déploie un registre blockchain pour 17 banques : tout deux pointent vers le même thème. Les rails de trésorerie tokenisée passent des plateformes natives de la crypto vers une distribution réglementée. Cela ne veut pas dire que chaque “pièce” de paiement se déploie aujourd’hui. Cela signifie que la plomberie de liquidité devient le moteur de la transaction.
Le titre sur les paiements compte davantage que le titre sur le stablecoin
$BTC $ETH La lecture la plus simple est la suivante : l’actualité sur le stablecoin de Sony est positive, car une autre grande marque veut des dollars en chaîne. Mon interprétation est plus étroite. Le vrai signal, c’est l’autorisation de l’infrastructure, pas la demande instantanée.
La banque Sony obtient un feu vert d’un régulateur américain et Swift déploie un registre blockchain pour 17 banques : tout deux pointent vers le même thème. Les rails de trésorerie tokenisée passent des plateformes natives de la crypto vers une distribution réglementée. Cela ne veut pas dire que chaque “pièce” de paiement se déploie aujourd’hui. Cela signifie que la plomberie de liquidité devient le moteur de la transaction.
La banque Sony obtient un feu vert d’un régulateur américain et Swift déploie un registre blockchain pour 17 banques : tout deux pointent vers le même thème. Les rails de trésorerie tokenisée passent des plateformes natives de la crypto vers une distribution réglementée. Cela ne veut pas dire que chaque “pièce” de paiement se déploie aujourd’hui. Cela signifie que la plomberie de liquidité devient le moteur de la transaction.
83
·
--
#ARBJumps19%
#ChinaAdds15TonnesOfGoldToReservesInJune
#SwiftRollsOutBlockchainLedgerFor17Banks
#CFTCWarnsFullCryptoRulesIfClarityActStalls
Ces derniers temps, je vois des « agents IA » partout dans la crypto, mais une question revient sans cesse : comment fait-on réellement pour leur faire confiance avec ses fonds ?
C’est ce qui m’a poussé à passer du temps à me renseigner sur le Newton Protocol (NEWT). Je n’ai pas trouvé d’annonce majeure au cours des 24 dernières heures, alors je suis revenu à l’objectif du projet : comprendre ce qu’il cherche à résoudre.
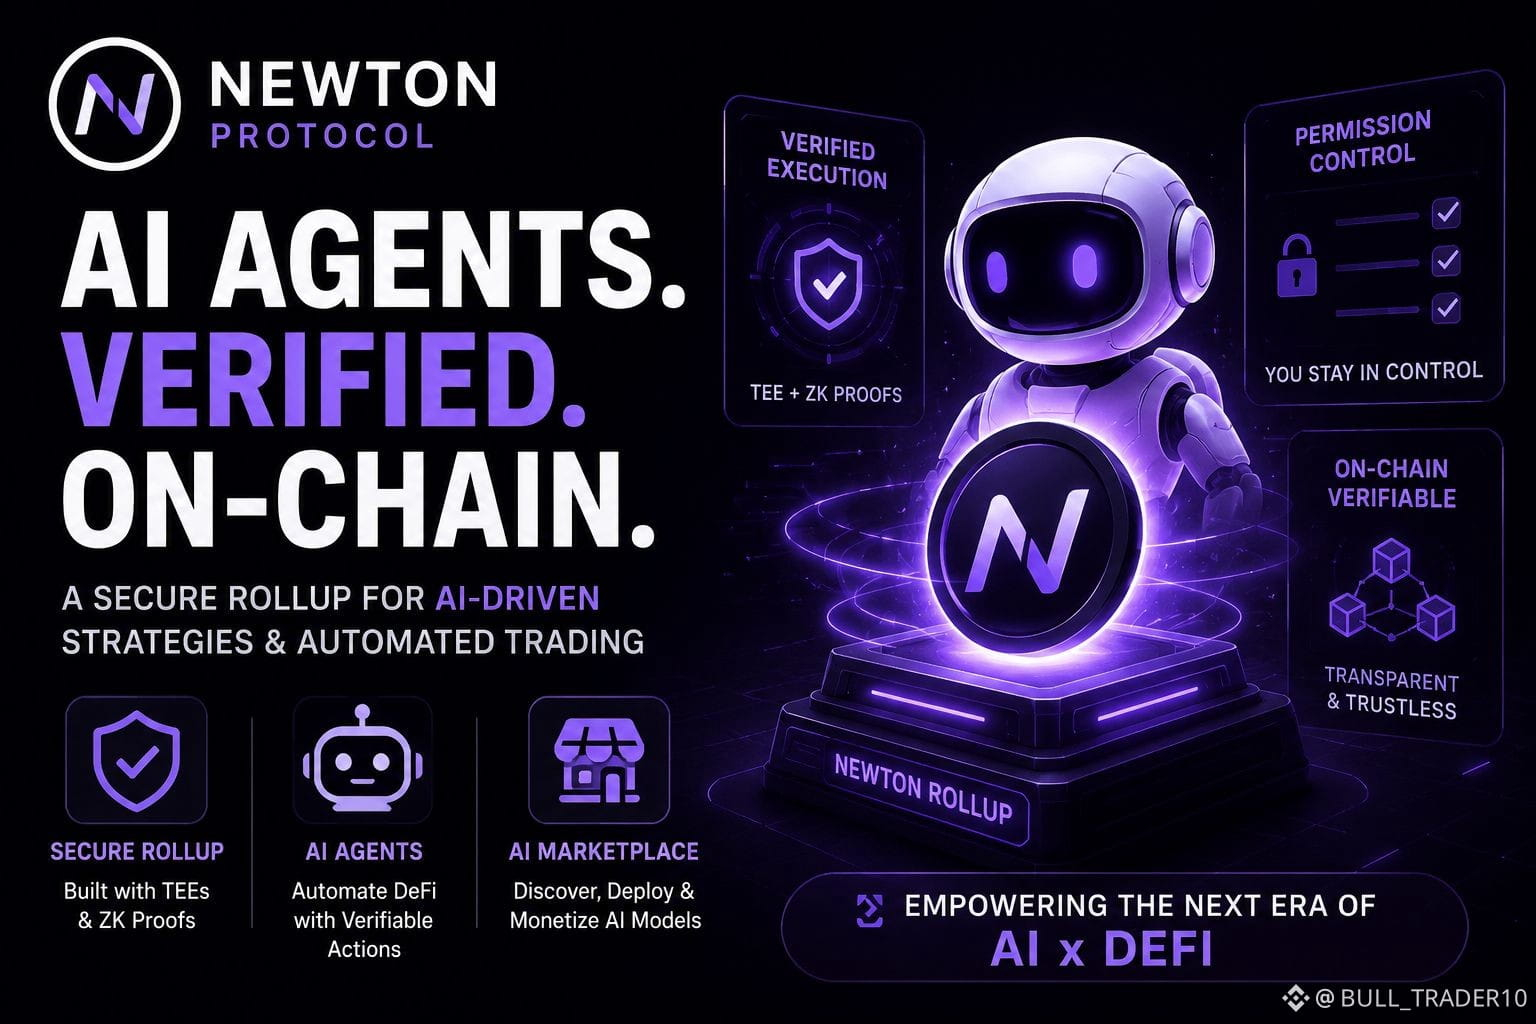
La plupart des outils d’automatisation vous demandent de faire confiance au bot. Vous lui accordez des autorisations, espérez qu’il respectera la stratégie, et c’est à peu près tout. Newton emprunte une voie différente. Il construit un rollup sécurisé où des agents IA peuvent exécuter des actions on-chain, mais ces actions sont soutenues par des environnements d’exécution de confiance et des preuves à connaissance zéro, afin qu’elles puissent être vérifiées au lieu d’être suivies aveuglément.
Un autre point intéressant, c’est sa marketplace destinée aux développeurs d’IA : elle permet de déployer différents modèles d’IA tout en laissant les utilisateurs contrôler ce que ces agents ont le droit de faire.
Je pense que c’est une direction plus pragmatique pour l’IA dans la DeFi. Une automatisation plus intelligente est une bonne chose, mais une automatisation vérifiable me semble encore plus importante.
Qu’en pensez-vous — feriez-vous confiance à un agent IA pour gérer une partie de votre portefeuille si chaque action pouvait être vérifiée on-chain ?
$US
{alpha}(CT_7840xee962a61432231c2ede6946515beb02290cb516ad087bb06a731e922b2a5f57a::us::US)
$EVAA
{alpha}(560xaa036928c9c0df07d525b55ea8ee690bb5a628c1)
$AIN
{future}(AINUSDT)
#ARBJumps19%
#ChinaAdds15TonnesOfGoldToReservesInJune
#SwiftRollsOutBlockchainLedgerFor17Banks
#CFTCWarnsFullCryptoRulesIfClarityActStalls
Ces derniers temps, je vois des « agents IA » partout dans la crypto, mais une question revient sans cesse : comment fait-on réellement pour leur faire confiance avec ses fonds ?
C’est ce qui m’a poussé à passer du temps à me renseigner sur le Newton Protocol (NEWT). Je n’ai pas trouvé d’annonce majeure au cours des 24 dernières heures, alors je suis revenu à l’objectif du projet : comprendre ce qu’il cherche à résoudre.
La plupart des outils d’automatisation vous demandent de faire confiance au bot. Vous lui accordez des autorisations, espérez qu’il respectera la stratégie, et c’est à peu près tout. Newton emprunte une voie différente. Il construit un rollup sécurisé où des agents IA peuvent exécuter des actions on-chain, mais ces actions sont soutenues par des environnements d’exécution de confiance et des preuves à connaissance zéro, afin qu’elles puissent être vérifiées au lieu d’être suivies aveuglément.
Un autre point intéressant, c’est sa marketplace destinée aux développeurs d’IA : elle permet de déployer différents modèles d’IA tout en laissant les utilisateurs contrôler ce que ces agents ont le droit de faire.
Je pense que c’est une direction plus pragmatique pour l’IA dans la DeFi. Une automatisation plus intelligente est une bonne chose, mais une automatisation vérifiable me semble encore plus importante.
Qu’en pensez-vous — feriez-vous confiance à un agent IA pour gérer une partie de votre portefeuille si chaque action pouvait être vérifiée on-chain ?
$US
$EVAA
$AIN
1
1
237
·
--
Haussier
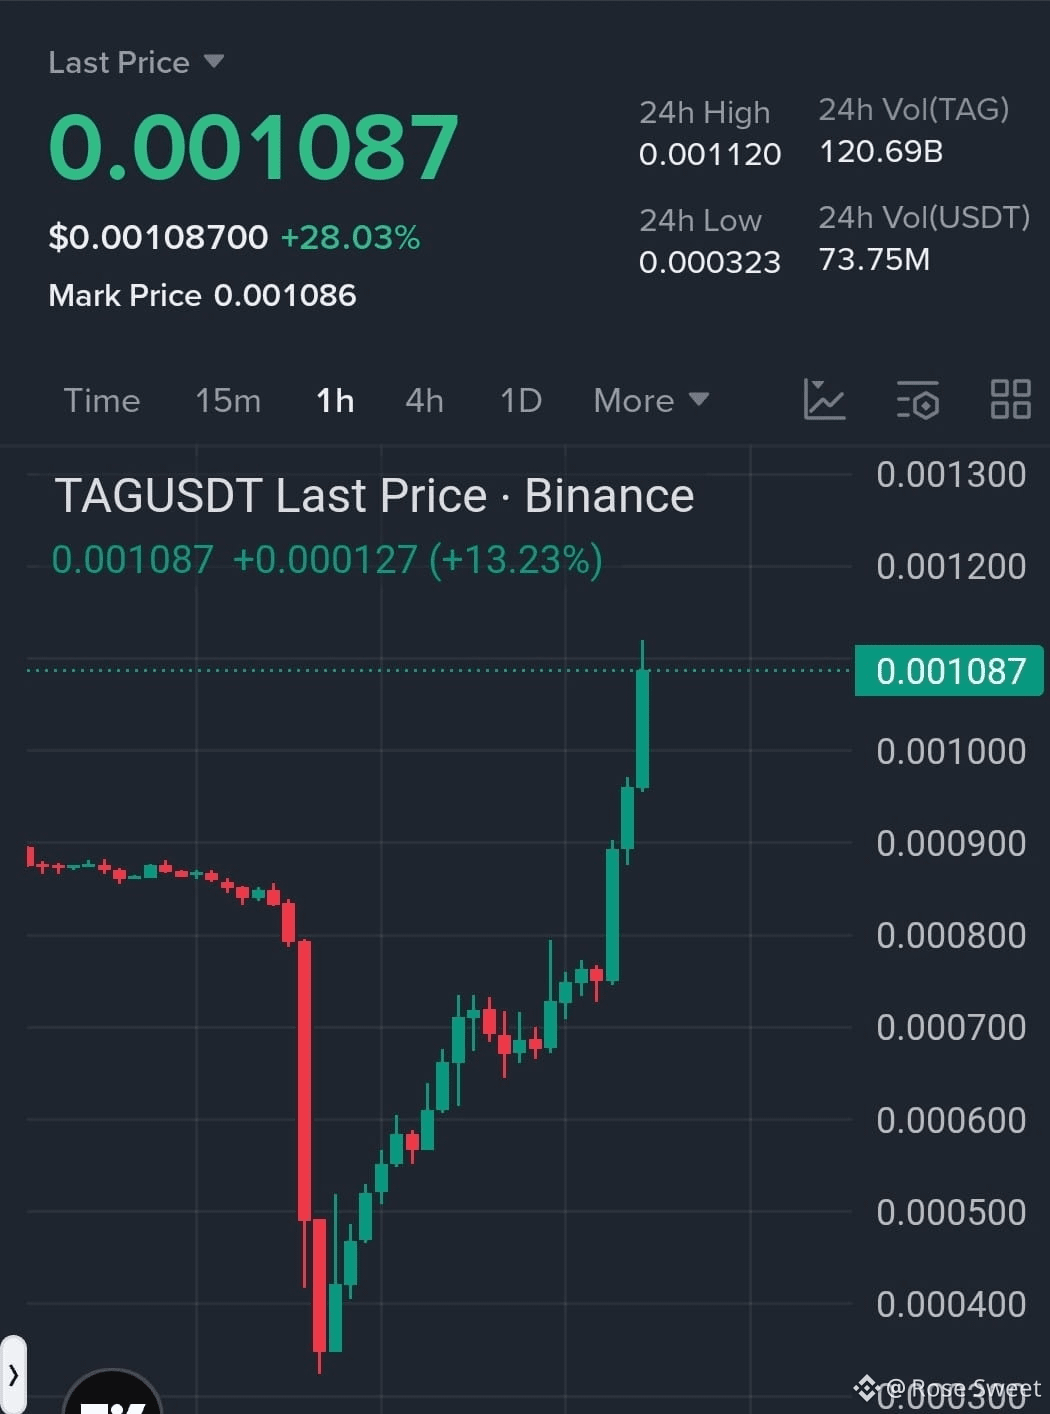
Trade : Long $TAG (Futures, Isolé)
Levier : 10x
Entrée : 0,00107 $ – 0,00109 $
Objectif 1 : 0,00115 $
Objectif 2 : 0,00122 $
Objectif 3 : 0,00130 $
Stop Loss : 0,00098 $
Pourquoi : Forte tendance haussière en 1H avec volume élevé. Maintien au-dessus de la cassure. Rupture de 0,00112 $ pour la prochaine impulsion.
$TAG
{future}(TAGUSDT)
$DOT
{spot}(DOTUSDT)
ParadigmRaises$1,2BThirdFundForAIAndRobotics#SwiftRollsOutBlockchainLedgerFor17Banks #HKSFCOrdersBrokersToReplaceOTPLogins CXMTToOpen$4,3BIPOSubscriptions
Trade : Long $TAG (Futures, Isolé)
Levier : 10x
Entrée : 0,00107 $ – 0,00109 $
Objectif 1 : 0,00115 $
Objectif 2 : 0,00122 $
Objectif 3 : 0,00130 $
Stop Loss : 0,00098 $
Pourquoi : Forte tendance haussière en 1H avec volume élevé. Maintien au-dessus de la cassure. Rupture de 0,00112 $ pour la prochaine impulsion.
$TAG
$DOT
ParadigmRaises$1,2BThirdFundForAIAndRobotics#SwiftRollsOutBlockchainLedgerFor17Banks #HKSFCOrdersBrokersToReplaceOTPLogins CXMTToOpen$4,3BIPOSubscriptions
143
·
--
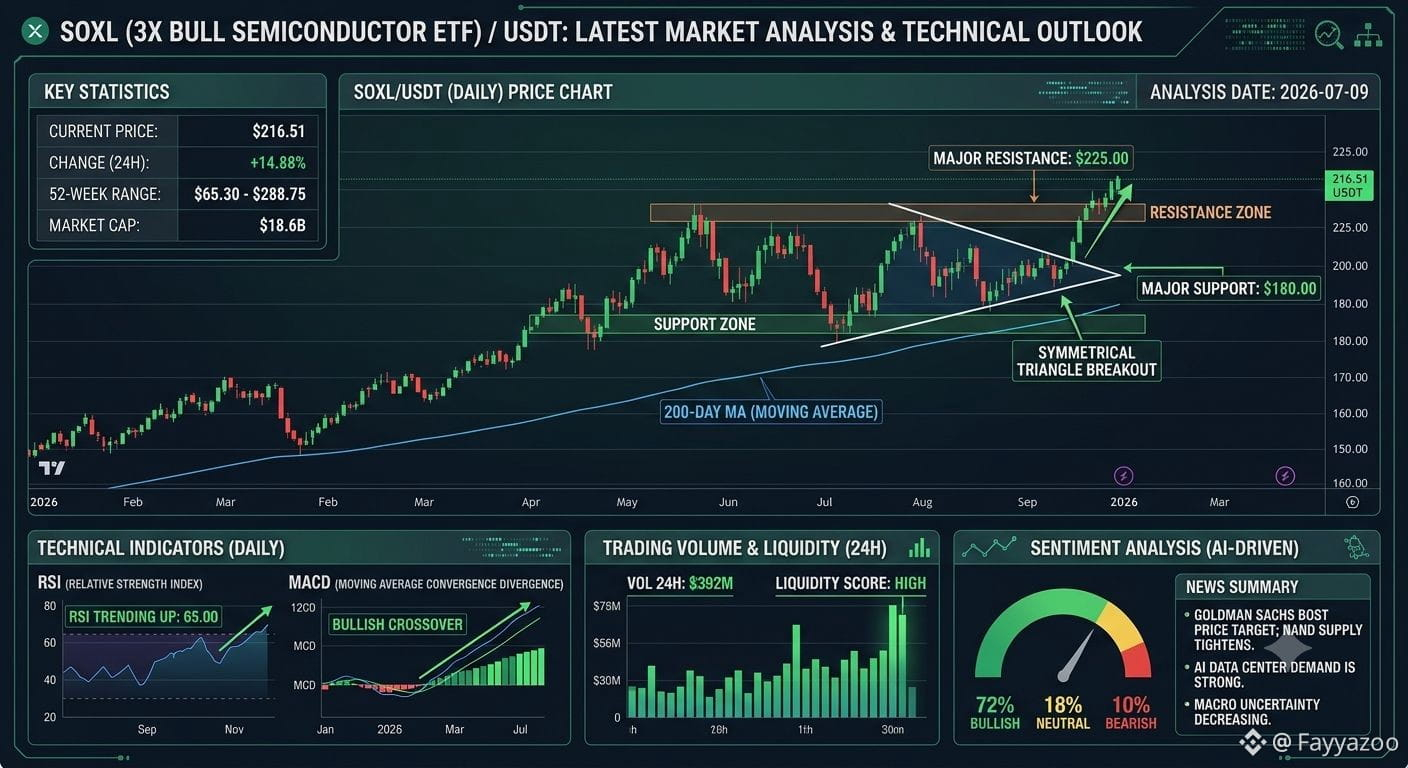
Voici une brève analyse de $SOXL L (Direxion Daily Semiconductor Bull 3X ETF) basée sur les dernières données de juillet 2026 :
* **Évolution récente du marché :** Après un rallye explosif de 80 % dans le secteur des semi-conducteurs au cours du deuxième trimestre, SOXL a subi de fortes baisses au début du mois de juillet. La prise de profits et les inquiétudes liées à un éventuel surcapacités de calcul pour l’IA ont entraîné des ventes sur plusieurs jours, dont une baisse de 18,4 % le 1er juillet. Toutefois, les achats sur repli ont récemment alimenté un rebond solide, grâce à la demande continue en infrastructures d’IA.
* **Perspectives techniques :** Malgré le rebond récent, les moyennes mobiles quotidiennes et les indicateurs techniques signalent largement un « Strong Sell », avec un RSI sur 14 jours d’environ 44,7. L’ETF se négocie actuellement entre un niveau de support majeur à 72 $ et une résistance proche de 300 $.
* **Avertissement sur les risques :** Étant donné que SOXL est un ETF à effet de levier x3, il se réinitialise chaque jour et subit une « décroissance de la volatilité » (son financement via swaps/futures érode discrètement la valeur liquidative au fil du temps). Il est très sensible aux variations macroéconomiques, comme les données sur l’inflation et les décisions de la Réserve fédérale.
*Note : Bien que des actions tokenisées existent sur des plateformes crypto sous forme de paires SOXL/USDT, elles suivent le sous-jacent de l’action traditionnelle libellée en USD.*
{future}(SOXLUSDT)
#USJoblessClaimsFallTo215K #CFTCWarnsFullCryptoRulesIfClarityActStalls #ChinaAdds15TonnesOfGoldToReservesInJune #KoreaCentralBankUrgesWonStablecoinFramework #SwiftRollsOutBlockchainLedgerFor17Banks
Voici une brève analyse de $SOXL L (Direxion Daily Semiconductor Bull 3X ETF) basée sur les dernières données de juillet 2026 :
* **Évolution récente du marché :** Après un rallye explosif de 80 % dans le secteur des semi-conducteurs au cours du deuxième trimestre, SOXL a subi de fortes baisses au début du mois de juillet. La prise de profits et les inquiétudes liées à un éventuel surcapacités de calcul pour l’IA ont entraîné des ventes sur plusieurs jours, dont une baisse de 18,4 % le 1er juillet. Toutefois, les achats sur repli ont récemment alimenté un rebond solide, grâce à la demande continue en infrastructures d’IA.
* **Perspectives techniques :** Malgré le rebond récent, les moyennes mobiles quotidiennes et les indicateurs techniques signalent largement un « Strong Sell », avec un RSI sur 14 jours d’environ 44,7. L’ETF se négocie actuellement entre un niveau de support majeur à 72 $ et une résistance proche de 300 $.
* **Avertissement sur les risques :** Étant donné que SOXL est un ETF à effet de levier x3, il se réinitialise chaque jour et subit une « décroissance de la volatilité » (son financement via swaps/futures érode discrètement la valeur liquidative au fil du temps). Il est très sensible aux variations macroéconomiques, comme les données sur l’inflation et les décisions de la Réserve fédérale.
*Note : Bien que des actions tokenisées existent sur des plateformes crypto sous forme de paires SOXL/USDT, elles suivent le sous-jacent de l’action traditionnelle libellée en USD.*
#USJoblessClaimsFallTo215K #CFTCWarnsFullCryptoRulesIfClarityActStalls #ChinaAdds15TonnesOfGoldToReservesInJune #KoreaCentralBankUrgesWonStablecoinFramework #SwiftRollsOutBlockchainLedgerFor17Banks
160

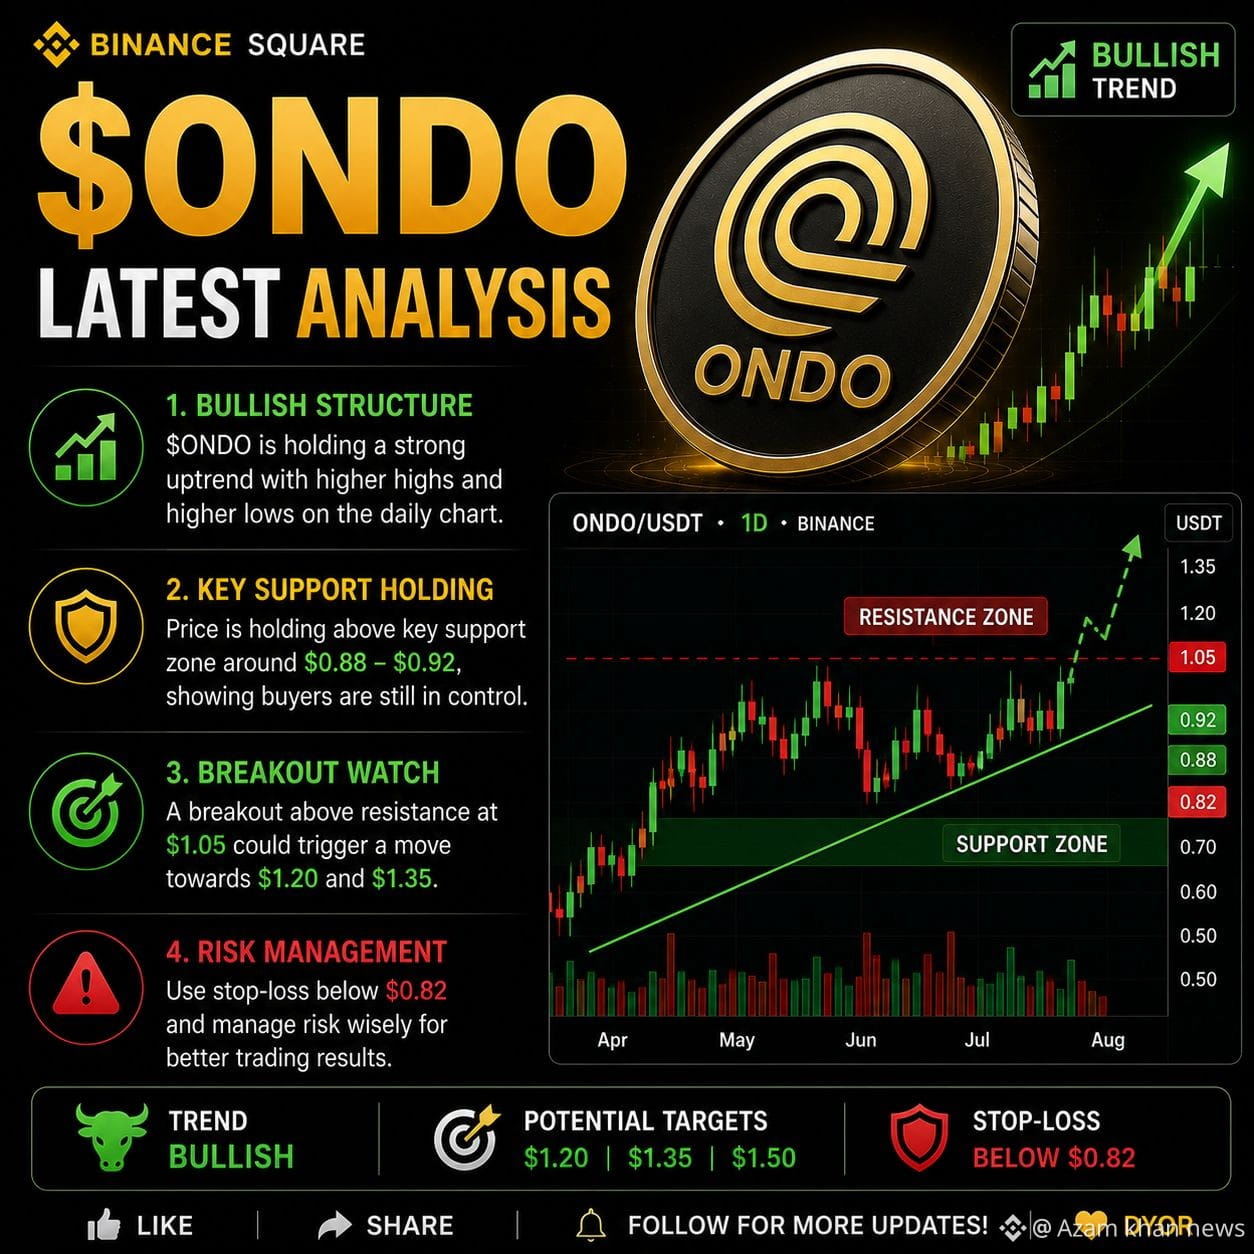
🚀 $ONDO
{spot}(ONDOUSDT)
📈 $ONDO continue à maintenir une structure haussière, les acheteurs défendant un support clé.
🔥 Une cassure au-dessus de la résistance pourrait déclencher le prochain fort mouvement à la hausse.
📊 Le volume en hausse sera la clé de la confirmation pour la poursuite de l'élan.
🎯 Tradez avec une gestion appropriée du risque et utilisez toujours un stop-loss.#USJoblessClaimsFallTo215K #HKSFCOrdersBrokersToReplaceOTPLogins #SwiftRollsOutBlockchainLedgerFor17Banks #ParadigmRaises$1.2BThirdFundForAIAndRobotics #KoreaCentralBankUrgesWonStablecoinFramework
🚀 $ONDO
📈 $ONDO continue à maintenir une structure haussière, les acheteurs défendant un support clé.
🔥 Une cassure au-dessus de la résistance pourrait déclencher le prochain fort mouvement à la hausse.
📊 Le volume en hausse sera la clé de la confirmation pour la poursuite de l'élan.
🎯 Tradez avec une gestion appropriée du risque et utilisez toujours un stop-loss.#USJoblessClaimsFallTo215K #HKSFCOrdersBrokersToReplaceOTPLogins #SwiftRollsOutBlockchainLedgerFor17Banks #ParadigmRaises$1.2BThirdFundForAIAndRobotics #KoreaCentralBankUrgesWonStablecoinFramework
82

·
--
Haussier
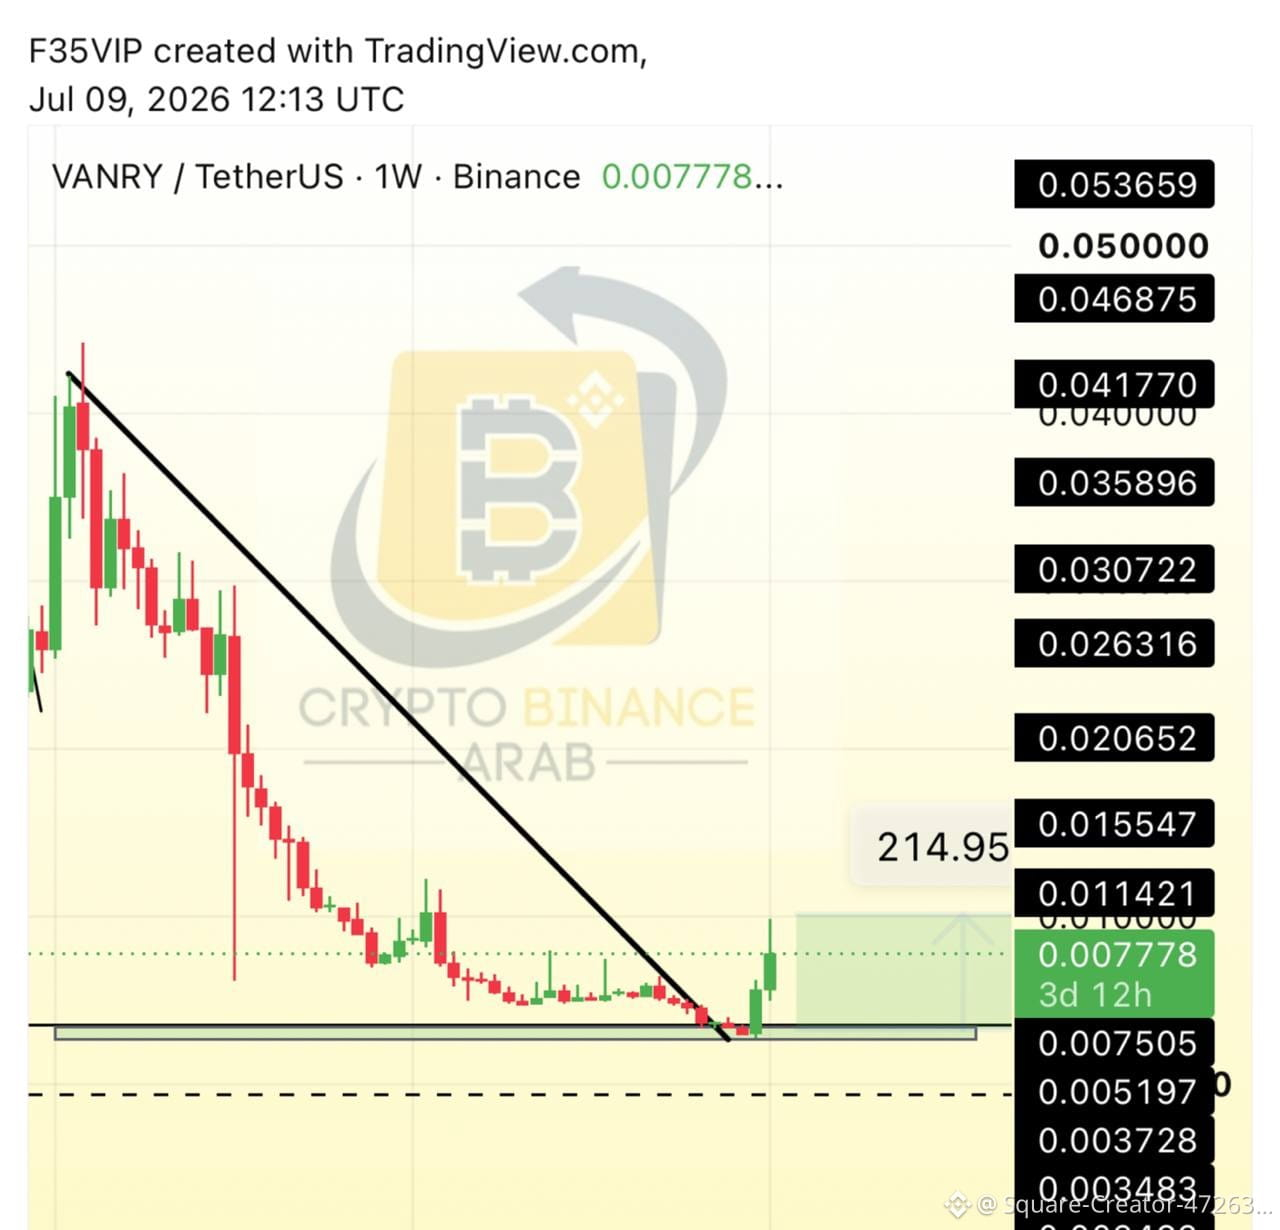
❇️VANRY/USDT
🔱 ACHETER : 0.075 - 0.077
T 🎯 :
1️⃣ : 0.0785
2️⃣ : 0.0800
3️⃣ : 0.0830
4️⃣ : 0.0880
5️⃣ : 0.0970
🔴STOP 0.073 FERMER pendant 4 heures maximum
#SwiftRollsOutBlockchainLedgerFor17Banks
$VANRY
{spot}(VANRYUSDT)
❇️VANRY/USDT
🔱 ACHETER : 0.075 - 0.077
T 🎯 :
1️⃣ : 0.0785
2️⃣ : 0.0800
3️⃣ : 0.0830
4️⃣ : 0.0880
5️⃣ : 0.0970
🔴STOP 0.073 FERMER pendant 4 heures maximum
#SwiftRollsOutBlockchainLedgerFor17Banks
$VANRY
🔱 ACHETER : 0.075 - 0.077
T 🎯 :
1️⃣ : 0.0785
2️⃣ : 0.0800
3️⃣ : 0.0830
4️⃣ : 0.0880
5️⃣ : 0.0970
🔴STOP 0.073 FERMER pendant 4 heures maximum
#SwiftRollsOutBlockchainLedgerFor17Banks
$VANRY
93
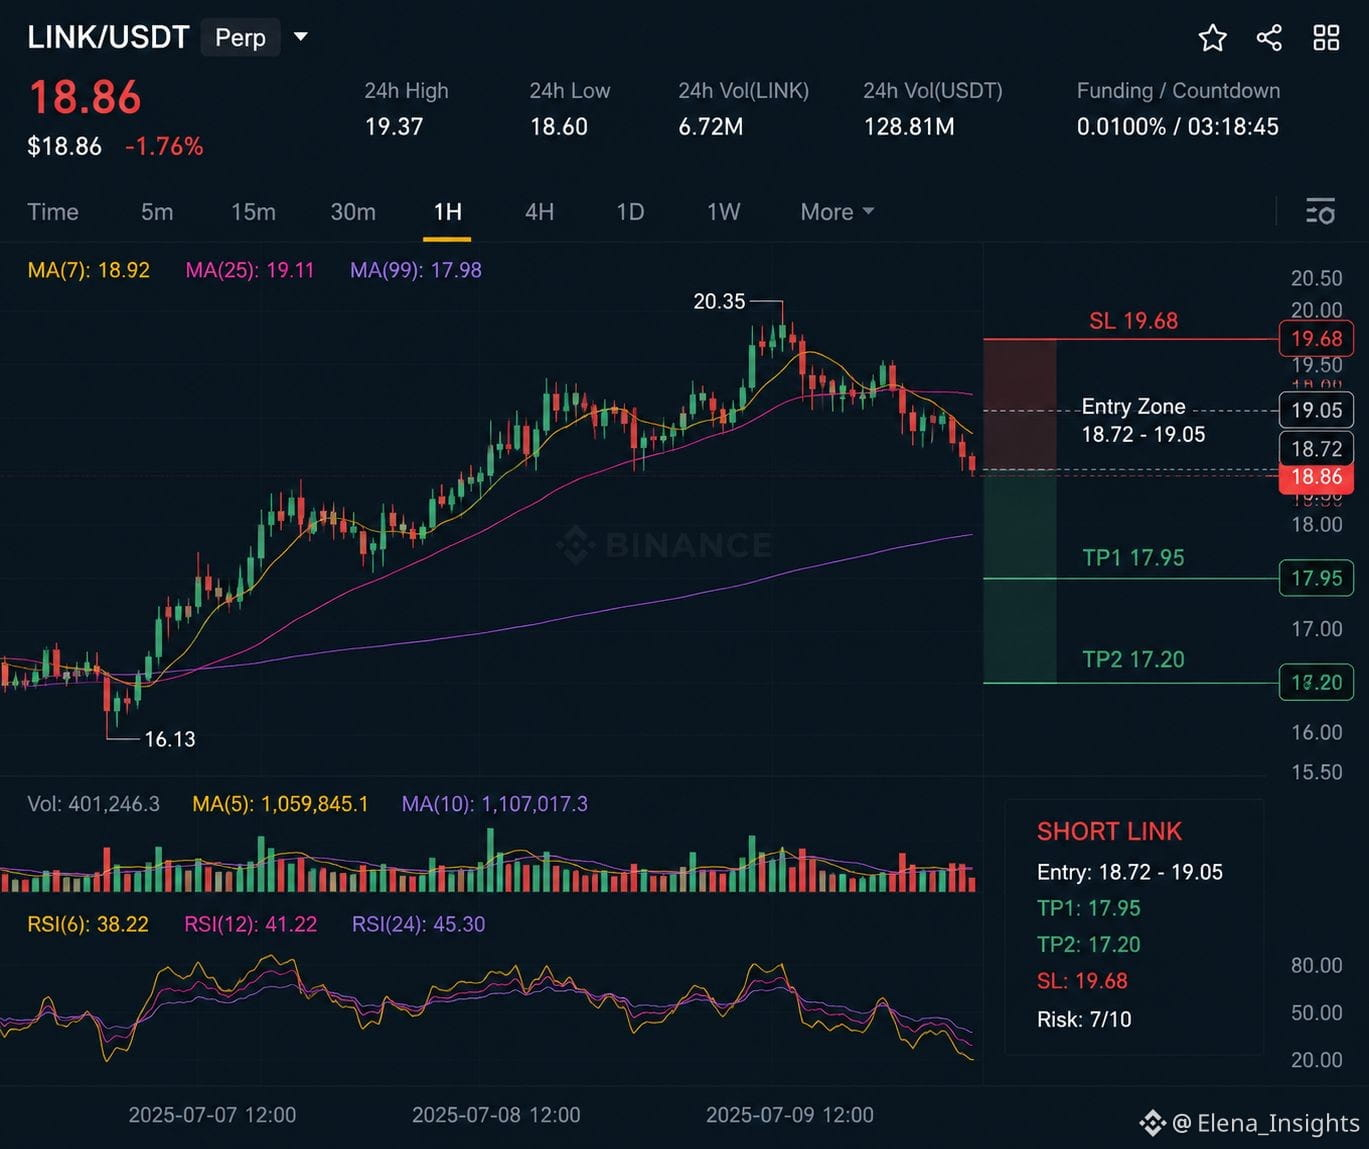
$LINK montre des signes de faiblesse après plusieurs tentatives de cassure échouées. Les vendeurs reprennent le contrôle.
Idée courte pour $LINK
Configuration active :
Entrée : 18,72 – 19,05
TP1 : 17,95
TP2 : 17,20
SL : 19,68
Risque : 7/10
LINK a du mal sous une résistance clé. Le momentum faiblit et les baissiers pourraient chercher une nouvelle jambe vers le bas.
$BTC $ETH
#USJoblessClaimsFallTo215K #CFTCWarnsFullCryptoRulesIfClarityActStalls #ChinaAdds15TonnesOfGoldToReservesInJune #KoreaCentralBankUrgesWonStablecoinFramework #SwiftRollsOutBlockchainLedgerFor17Banks
Restez patient. Laissez le marché venir à vous. 👇👇👇
{spot}(LINKUSDT)
{spot}(BTCUSDT)
{spot}(ETHUSDT)
$LINK montre des signes de faiblesse après plusieurs tentatives de cassure échouées. Les vendeurs reprennent le contrôle.
Idée courte pour $LINK
Configuration active :
Entrée : 18,72 – 19,05
TP1 : 17,95
TP2 : 17,20
SL : 19,68
Risque : 7/10
LINK a du mal sous une résistance clé. Le momentum faiblit et les baissiers pourraient chercher une nouvelle jambe vers le bas.
$BTC $ETH
#USJoblessClaimsFallTo215K #CFTCWarnsFullCryptoRulesIfClarityActStalls #ChinaAdds15TonnesOfGoldToReservesInJune #KoreaCentralBankUrgesWonStablecoinFramework #SwiftRollsOutBlockchainLedgerFor17Banks
Restez patient. Laissez le marché venir à vous. 👇👇👇
89
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#ADAGains10%Above$0.27
7,689 vues
141 mentions
2
#ETHUp70%InQ3ButLiquidityFalls
93,895 vues
852 mentions
3
#EthStakingExitQueueHits2026High
35,381 vues
639 mentions
4
#FedOctoberHoldOdds82.3%
34,596 vues
606 mentions
5
#Nikkei225Jumps2.5%ToThreeMonthHigh
66,257 vues
990 mentions
6
#CircleMints$2.75BUSDCOnSolanaIn7Days
1,256 vues
37 mentions
7
#DriftHackVictimsBeginClaims
152,094 vues
1,631 mentions
8
#SolanaTokenizedStockVolumeTops$4.4BInSeptember
12,038 vues
129 mentions
9
#BitcoinSpotETFsDraw$6.34BInflowsInQ3
49,150 vues
259 mentions
10
#EthereumValidatorExitQueueJumps392%
283,282 vues
2,491 mentions