
#remittances
remittances
11,534 vues
121 mentions
Populaire
Récents

·
--
Envoyer 200 $ à l’étranger pour 2,18 % ? C’est le nouveau chiffre du FMI sur les transferts de fonds en stablecoins.
Une étude du FMI (relayée par COINOTAG) évalue à 2,18 % le coût d’un transfert de 200 $ en stablecoins, bien en dessous des frais généralement facturés par les services traditionnels pour les petits transferts.
Pendant que le marché débat des piratages et des sorties de fonds des ETF, voici un cas d’usage discret qui continue de se développer : des paiements transfrontaliers rapides et peu coûteux via $USDT et $USDC rails.
À mon avis, le vrai test, c’est le dernier kilomètre. Un transfert on-chain peu coûteux ne sert à rien si le retrait en monnaie locale est cher.
Utiliseriez-vous des stablecoins pour envoyer de l’argent à votre famille ? Qu’est-ce qui vous convaincrait : des frais plus bas, la rapidité ou la facilité de retrait ?
#Stablecoins #Remittances #IMF #Crypto
Envoyer 200 $ à l’étranger pour 2,18 % ? C’est le nouveau chiffre du FMI sur les transferts de fonds en stablecoins.
Une étude du FMI (relayée par COINOTAG) évalue à 2,18 % le coût d’un transfert de 200 $ en stablecoins, bien en dessous des frais généralement facturés par les services traditionnels pour les petits transferts.
Pendant que le marché débat des piratages et des sorties de fonds des ETF, voici un cas d’usage discret qui continue de se développer : des paiements transfrontaliers rapides et peu coûteux via $USDT et $USDC rails.
À mon avis, le vrai test, c’est le dernier kilomètre. Un transfert on-chain peu coûteux ne sert à rien si le retrait en monnaie locale est cher.
Utiliseriez-vous des stablecoins pour envoyer de l’argent à votre famille ? Qu’est-ce qui vous convaincrait : des frais plus bas, la rapidité ou la facilité de retrait ?
#Stablecoins #Remittances #IMF #Crypto
Une étude du FMI (relayée par COINOTAG) évalue à 2,18 % le coût d’un transfert de 200 $ en stablecoins, bien en dessous des frais généralement facturés par les services traditionnels pour les petits transferts.
Pendant que le marché débat des piratages et des sorties de fonds des ETF, voici un cas d’usage discret qui continue de se développer : des paiements transfrontaliers rapides et peu coûteux via $USDT et $USDC rails.
À mon avis, le vrai test, c’est le dernier kilomètre. Un transfert on-chain peu coûteux ne sert à rien si le retrait en monnaie locale est cher.
Utiliseriez-vous des stablecoins pour envoyer de l’argent à votre famille ? Qu’est-ce qui vous convaincrait : des frais plus bas, la rapidité ou la facilité de retrait ?
#Stablecoins #Remittances #IMF #Crypto

·
--
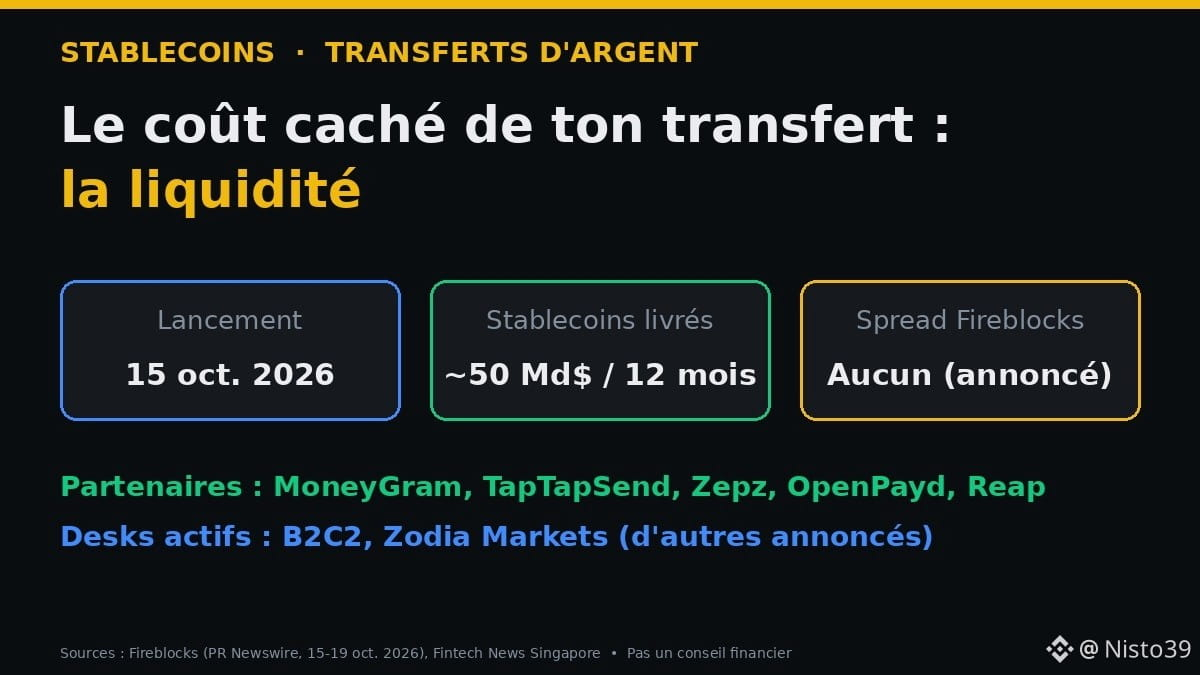
💸 Quand tu envoies de l'argent vers Dakar ou Bamako, le frais visible n'est qu'une partie du coût. L'autre partie se joue en coulisses : la liquidité.
📌 Les faits (Fireblocks, 15 oct. 2026)
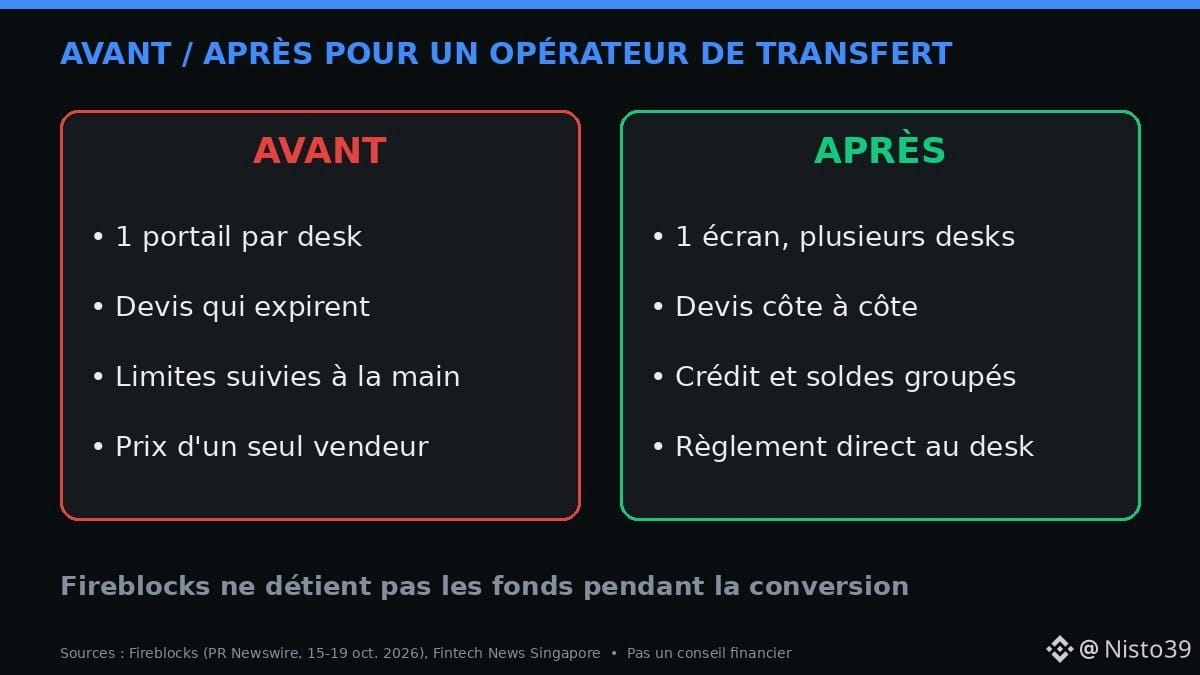
• Lancement de « Liquidity Market » : les sociétés de paiement comparent les prix de plusieurs desks OTC (gros vendeurs de stablecoins) sur un seul écran
• Partenaires de conception : MoneyGram, TapTapSend, Zepz, OpenPayd, Reap
• Desks actifs : B2C2 et Zodia Markets ; Wintermute, FalconX, GSR et d'autres annoncés
• Près de 50 Md$ de stablecoins livrés aux sociétés de paiement sur 12 mois via le réseau Fireblocks
• Fireblocks dit ne prendre aucun spread ni la garde des fonds
🧠 Le mécanisme
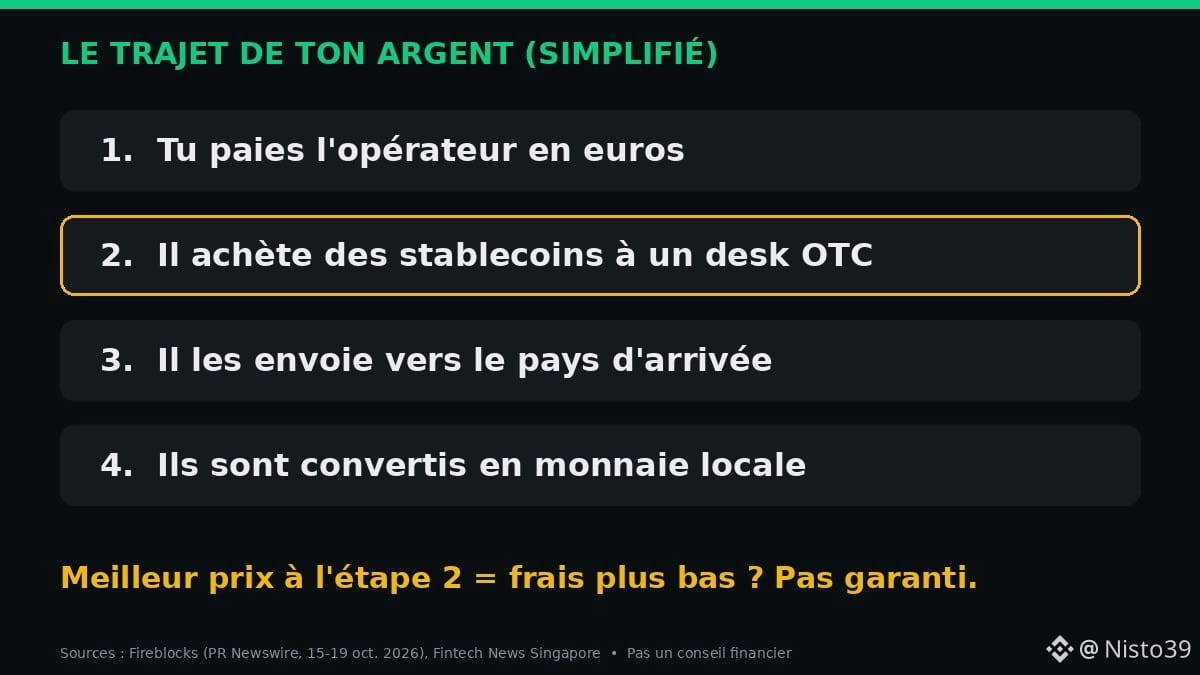
Pour payer en $USDT ou $USDC, l'opérateur doit d'abord en acheter. Avec un seul fournisseur, il prend son prix. En comparant plusieurs devis, l'écart peut baisser, surtout sur les couloirs « difficiles ».
👤 Imagine Mariam (personnage fictif), aide-soignante à Paris, qui envoie 100 € par mois à sa mère à Kayes. Si l'opérateur achète moins cher, une partie peut lui revenir… ou rester dans sa marge.
⚖️ Nuance : outil réservé aux clients Fireblocks, aucun chiffre public sur la baisse des frais.
✅ Moins cher pour toi 🟢 / surtout pour les opérateurs 🔴 / à voir 🟡 ? 👇
Pas un conseil financier. DYOR.
Sources : Fireblocks (PR Newswire), Fintech News Singapore.
#Stablecoins #Remittances #CryptoNews
💸 Quand tu envoies de l'argent vers Dakar ou Bamako, le frais visible n'est qu'une partie du coût. L'autre partie se joue en coulisses : la liquidité.
📌 Les faits (Fireblocks, 15 oct. 2026)
• Lancement de « Liquidity Market » : les sociétés de paiement comparent les prix de plusieurs desks OTC (gros vendeurs de stablecoins) sur un seul écran
• Partenaires de conception : MoneyGram, TapTapSend, Zepz, OpenPayd, Reap
• Desks actifs : B2C2 et Zodia Markets ; Wintermute, FalconX, GSR et d'autres annoncés
• Près de 50 Md$ de stablecoins livrés aux sociétés de paiement sur 12 mois via le réseau Fireblocks
• Fireblocks dit ne prendre aucun spread ni la garde des fonds
🧠 Le mécanisme
Pour payer en $USDT ou $USDC , l'opérateur doit d'abord en acheter. Avec un seul fournisseur, il prend son prix. En comparant plusieurs devis, l'écart peut baisser, surtout sur les couloirs « difficiles ».
👤 Imagine Mariam (personnage fictif), aide-soignante à Paris, qui envoie 100 € par mois à sa mère à Kayes. Si l'opérateur achète moins cher, une partie peut lui revenir… ou rester dans sa marge.
⚖️ Nuance : outil réservé aux clients Fireblocks, aucun chiffre public sur la baisse des frais.
✅ Moins cher pour toi 🟢 / surtout pour les opérateurs 🔴 / à voir 🟡 ? 👇
Pas un conseil financier. DYOR.
Sources : Fireblocks (PR Newswire), Fintech News Singapore.
#Stablecoins #Remittances #CryptoNews
📌 Les faits (Fireblocks, 15 oct. 2026)
• Lancement de « Liquidity Market » : les sociétés de paiement comparent les prix de plusieurs desks OTC (gros vendeurs de stablecoins) sur un seul écran
• Partenaires de conception : MoneyGram, TapTapSend, Zepz, OpenPayd, Reap
• Desks actifs : B2C2 et Zodia Markets ; Wintermute, FalconX, GSR et d'autres annoncés
• Près de 50 Md$ de stablecoins livrés aux sociétés de paiement sur 12 mois via le réseau Fireblocks
• Fireblocks dit ne prendre aucun spread ni la garde des fonds
🧠 Le mécanisme
Pour payer en $USDT ou $USDC , l'opérateur doit d'abord en acheter. Avec un seul fournisseur, il prend son prix. En comparant plusieurs devis, l'écart peut baisser, surtout sur les couloirs « difficiles ».
👤 Imagine Mariam (personnage fictif), aide-soignante à Paris, qui envoie 100 € par mois à sa mère à Kayes. Si l'opérateur achète moins cher, une partie peut lui revenir… ou rester dans sa marge.
⚖️ Nuance : outil réservé aux clients Fireblocks, aucun chiffre public sur la baisse des frais.
✅ Moins cher pour toi 🟢 / surtout pour les opérateurs 🔴 / à voir 🟡 ? 👇
Pas un conseil financier. DYOR.
Sources : Fireblocks (PR Newswire), Fintech News Singapore.
#Stablecoins #Remittances #CryptoNews
4
·
--
🚨 FLUX DE CAPITAUX TRANSFRONTALIERS : DÉCRYPTAGE DU MOTEUR DES TRANSFERTS DE FONDS DE 250 MD$ 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Les chiffres phares, qui font état de plus de 250 milliards de dollars de transferts de fonds annuels sortant des États-Unis vers l’étranger, illustrent l’un des corridors de paiement structurels les plus essentiels au monde.
Pour les économies en développement — notamment le Mexique, la Colombie, les Philippines, l’Inde et la Chine — ces flux de capitaux personnels sont essentiels à l’équilibre de la balance des paiements. Ils financent les soins de santé des ménages, la sécurité alimentaire, l’accès à l’éducation et les projets d’investissement locaux.
$XRP 🌐
Ripple ($XRP) est au cœur même de la thèse de liquidité transfrontalière grâce à ses réseaux On-Demand Liquidity (ODL). L’utilisation d’actifs numériques comme actifs relais évite d’avoir à préfinancer des comptes bancaires dans les pays destinataires. Surveillez les indicateurs de volume des principaux corridors institutionnels et les niveaux de support horizontaux à la recherche de signaux structurels.
$PHA ⚙️
Phala Network ($PHA) cible le calcul confidentiel et les couches d’exécution préservant la confidentialité pour les architectures Web3. À l’heure où la surveillance des transactions transfrontalières s’intensifie, les cadres décentralisés de protection de la vie privée des données restent un axe technologique majeur.
$PUMP ⚡
Pump.fun ($PUMP) suit la liquidité spéculative des plateformes de lancement de mèmes sur Solana. Contrairement aux actifs d’infrastructure transfrontalière, son évolution dépend uniquement de la dynamique des volumes des particuliers et des indicateurs de création de jetons. Gérez votre capital avec prudence autour des niveaux de support locaux sur les unités de temps courtes.
🛑 Avertissement sur les risques liés au trading :
Trader les actualités macroéconomiques et les jetons d’infrastructure de paiement pendant les périodes de forte volatilité comporte des risques élevés d’exécution, de glissement et de liquidation ! Protégez votre portefeuille de trading : définissez des paramètres stricts de Stop-Loss (SL), limitez prudemment votre effet de levier sur les contrats perpétuels (maximum de 2x à 5x) et appliquez une gestion rigoureuse des risques ! 🛡️⚡
💬 Pensez-vous que le volume des paiements transfrontaliers basculera rapidement vers les stablecoins et les actifs relais au cours de ce cycle, ou les opérateurs traditionnels de transfert d’argent conserveront-ils leur part de marché ? Partagez vos stratégies ci-dessous ! 👇
#Binance #Remittances #PUMP
#PaiementsTransfrontaliers
🚨 FLUX DE CAPITAUX TRANSFRONTALIERS : DÉCRYPTAGE DU MOTEUR DES TRANSFERTS DE FONDS DE 250 MD$ 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Les chiffres phares, qui font état de plus de 250 milliards de dollars de transferts de fonds annuels sortant des États-Unis vers l’étranger, illustrent l’un des corridors de paiement structurels les plus essentiels au monde.
Pour les économies en développement — notamment le Mexique, la Colombie, les Philippines, l’Inde et la Chine — ces flux de capitaux personnels sont essentiels à l’équilibre de la balance des paiements. Ils financent les soins de santé des ménages, la sécurité alimentaire, l’accès à l’éducation et les projets d’investissement locaux.
$XRP 🌐
Ripple ($XRP ) est au cœur même de la thèse de liquidité transfrontalière grâce à ses réseaux On-Demand Liquidity (ODL). L’utilisation d’actifs numériques comme actifs relais évite d’avoir à préfinancer des comptes bancaires dans les pays destinataires. Surveillez les indicateurs de volume des principaux corridors institutionnels et les niveaux de support horizontaux à la recherche de signaux structurels.
$PHA ⚙️
Phala Network ($PHA ) cible le calcul confidentiel et les couches d’exécution préservant la confidentialité pour les architectures Web3. À l’heure où la surveillance des transactions transfrontalières s’intensifie, les cadres décentralisés de protection de la vie privée des données restent un axe technologique majeur.
$PUMP ⚡
Pump.fun ($PUMP ) suit la liquidité spéculative des plateformes de lancement de mèmes sur Solana. Contrairement aux actifs d’infrastructure transfrontalière, son évolution dépend uniquement de la dynamique des volumes des particuliers et des indicateurs de création de jetons. Gérez votre capital avec prudence autour des niveaux de support locaux sur les unités de temps courtes.
🛑 Avertissement sur les risques liés au trading :
Trader les actualités macroéconomiques et les jetons d’infrastructure de paiement pendant les périodes de forte volatilité comporte des risques élevés d’exécution, de glissement et de liquidation ! Protégez votre portefeuille de trading : définissez des paramètres stricts de Stop-Loss (SL), limitez prudemment votre effet de levier sur les contrats perpétuels (maximum de 2x à 5x) et appliquez une gestion rigoureuse des risques ! 🛡️⚡
💬 Pensez-vous que le volume des paiements transfrontaliers basculera rapidement vers les stablecoins et les actifs relais au cours de ce cycle, ou les opérateurs traditionnels de transfert d’argent conserveront-ils leur part de marché ? Partagez vos stratégies ci-dessous ! 👇
#Binance #Remittances #PUMP
#PaiementsTransfrontaliers
🔥 Les chiffres phares, qui font état de plus de 250 milliards de dollars de transferts de fonds annuels sortant des États-Unis vers l’étranger, illustrent l’un des corridors de paiement structurels les plus essentiels au monde.
Pour les économies en développement — notamment le Mexique, la Colombie, les Philippines, l’Inde et la Chine — ces flux de capitaux personnels sont essentiels à l’équilibre de la balance des paiements. Ils financent les soins de santé des ménages, la sécurité alimentaire, l’accès à l’éducation et les projets d’investissement locaux.
$XRP 🌐
Ripple ($XRP ) est au cœur même de la thèse de liquidité transfrontalière grâce à ses réseaux On-Demand Liquidity (ODL). L’utilisation d’actifs numériques comme actifs relais évite d’avoir à préfinancer des comptes bancaires dans les pays destinataires. Surveillez les indicateurs de volume des principaux corridors institutionnels et les niveaux de support horizontaux à la recherche de signaux structurels.
$PHA ⚙️
Phala Network ($PHA ) cible le calcul confidentiel et les couches d’exécution préservant la confidentialité pour les architectures Web3. À l’heure où la surveillance des transactions transfrontalières s’intensifie, les cadres décentralisés de protection de la vie privée des données restent un axe technologique majeur.
$PUMP ⚡
Pump.fun ($PUMP ) suit la liquidité spéculative des plateformes de lancement de mèmes sur Solana. Contrairement aux actifs d’infrastructure transfrontalière, son évolution dépend uniquement de la dynamique des volumes des particuliers et des indicateurs de création de jetons. Gérez votre capital avec prudence autour des niveaux de support locaux sur les unités de temps courtes.
🛑 Avertissement sur les risques liés au trading :
Trader les actualités macroéconomiques et les jetons d’infrastructure de paiement pendant les périodes de forte volatilité comporte des risques élevés d’exécution, de glissement et de liquidation ! Protégez votre portefeuille de trading : définissez des paramètres stricts de Stop-Loss (SL), limitez prudemment votre effet de levier sur les contrats perpétuels (maximum de 2x à 5x) et appliquez une gestion rigoureuse des risques ! 🛡️⚡
💬 Pensez-vous que le volume des paiements transfrontaliers basculera rapidement vers les stablecoins et les actifs relais au cours de ce cycle, ou les opérateurs traditionnels de transfert d’argent conserveront-ils leur part de marché ? Partagez vos stratégies ci-dessous ! 👇
#Binance #Remittances #PUMP
#PaiementsTransfrontaliers
1
395
·
--
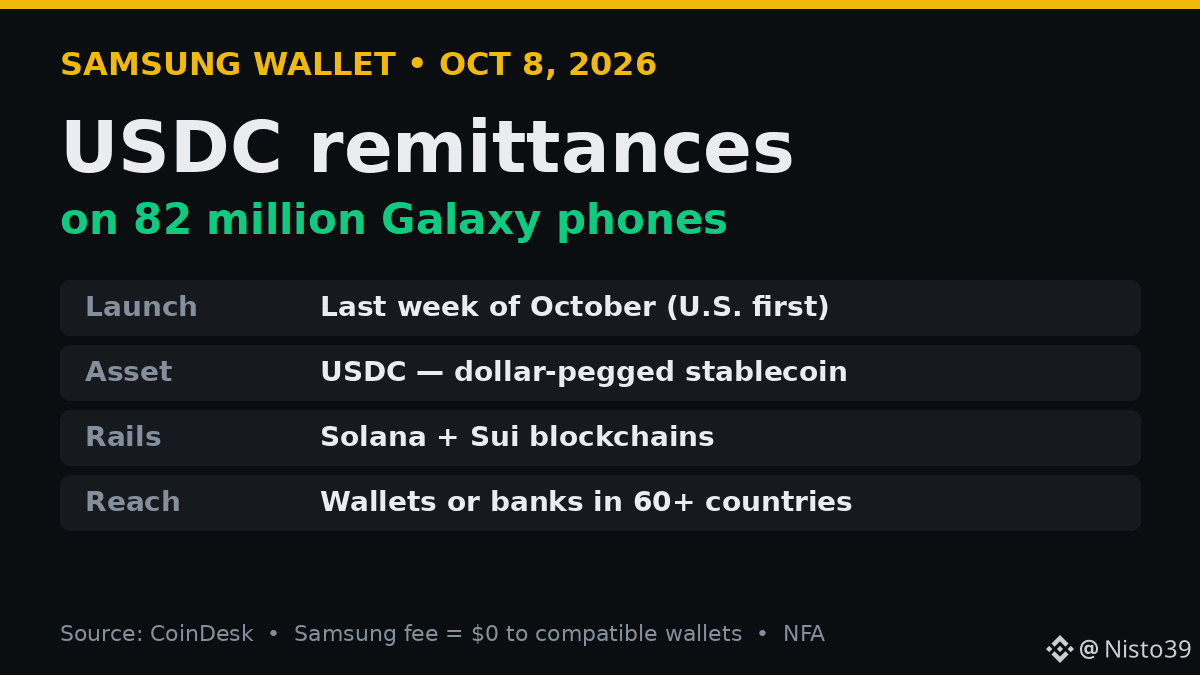
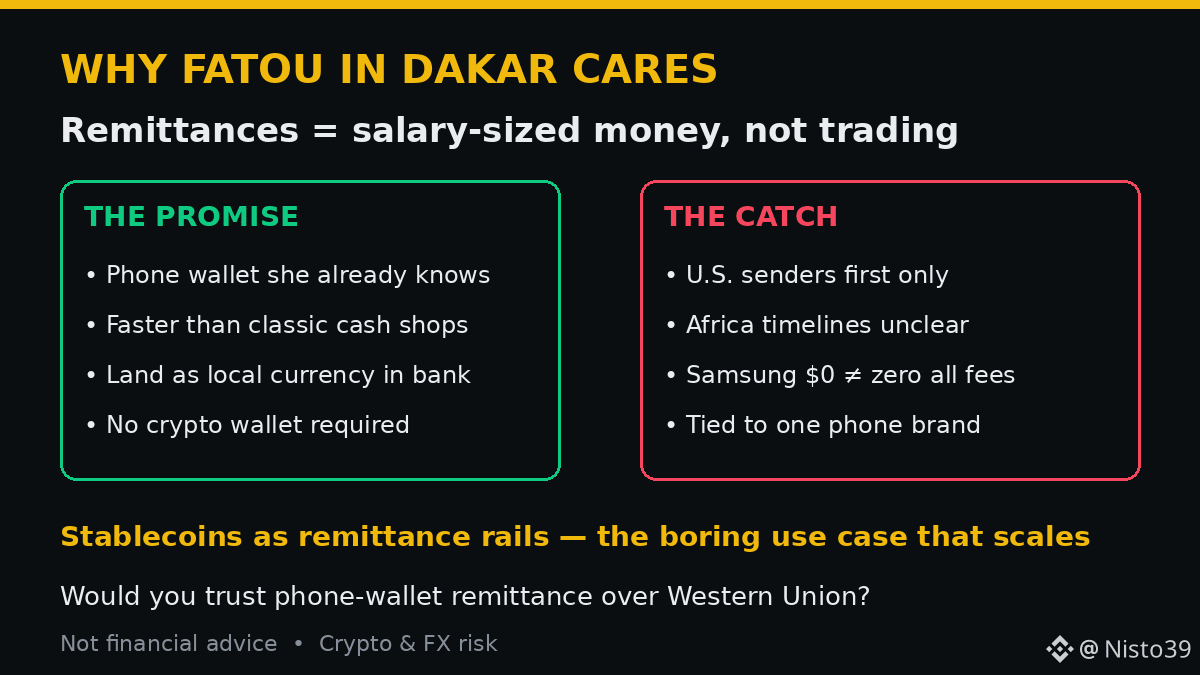
Samsung vient d’intégrer les transferts de stablecoins à 82 millions de téléphones Galaxy 📱
Le 8 octobre, CoinDesk a rapporté qu’à partir de la dernière semaine d’octobre, les utilisateurs américains de Galaxy admissibles pourront envoyer des USDC (un stablecoin indexé sur le dollar — conçu pour valoir environ un dollar par USDC) via Samsung Wallet.
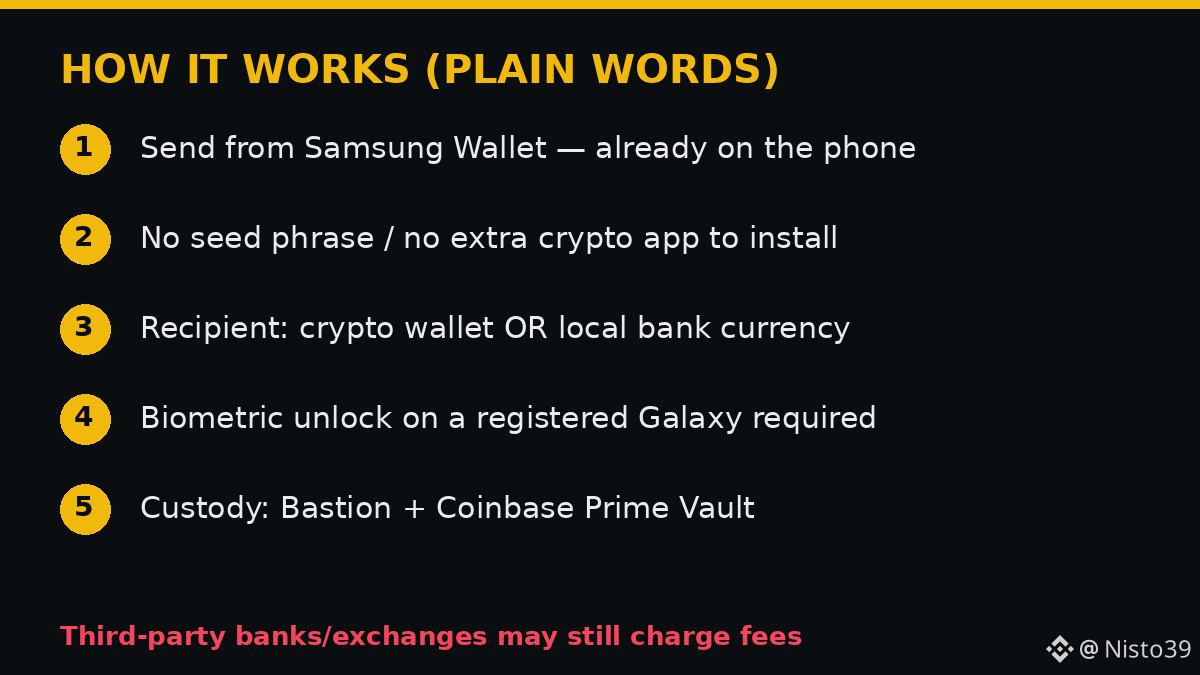
Les infrastructures derrière le service : $SOL et Sui pour les opérations sur la blockchain. Conservation des fonds assurée par Bastion / Coinbase Prime Vault. Pas besoin d’installer une nouvelle application crypto. Pas de phrase de récupération à mémoriser.
Ce que les destinataires reçoivent :
• Des USDC dans un portefeuille crypto compatible à l’étranger, OU
• De la monnaie locale sur un compte bancaire dans plus de 60 pays — sans ouvrir de portefeuille crypto
• Samsung ne facture aucuns frais pour les transferts vers des portefeuilles externes compatibles (les banques ou plateformes d’échange des destinataires peuvent tout de même prélever leur part)
Pourquoi c’est important pour quelqu’un comme Fatou, à Dakar :
Son cousin à Houston utilise déjà Samsung Wallet pour ses cartes et ses cartes d’embarquement. Les transferts d’argent impliquent généralement les frais de Western Union, des délais et un déplacement à un point de retrait. Si l’argent peut quitter un portefeuille sur téléphone et arriver sur un compte bancaire en francs CFA, alors voilà le service de transfert d’argent dont les Africains ont réellement besoin — pas une autre application de trading.
Les nuances que les titres passeront sous silence 👇
• Lancement d’abord aux États-Unis. Le déploiement à l’étranger dépend de la réglementation locale — le calendrier pour le Sénégal, le Ghana et le Nigeria n’est pas clair.
• « Aucuns frais » signifie aucuns frais facturés par Samsung. Des tiers peuvent toujours en facturer.
• Une authentification biométrique sur un Galaxy enregistré est obligatoire — c’est bien pour la sécurité, mais cela lie le service à une seule marque d’appareils.
Les stablecoins utilisés pour transférer des sommes équivalentes à un salaire : voilà le cas d’usage peu spectaculaire qui pourrait survivre aux cycles d’engouement. Quand les fabricants de téléphones l’intègrent, cela cesse d’être de la « crypto » et devient simplement « envoyer de l’argent ».
Feriez-vous confiance à un transfert d’argent via un portefeuille sur téléphone plutôt qu’à une agence classique — ou pas encore ? 👇
Ceci ne constitue pas un conseil financier. Les cryptos et les transferts d’argent comportent des risques : les frais, les taux de change, la réglementation et la conservation des fonds peuvent évoluer. Ne transférez que de l’argent dont vous comprenez les enjeux.
#USDC #Solana #Remittances
Samsung vient d’intégrer les transferts de stablecoins à 82 millions de téléphones Galaxy 📱
Le 8 octobre, CoinDesk a rapporté qu’à partir de la dernière semaine d’octobre, les utilisateurs américains de Galaxy admissibles pourront envoyer des USDC (un stablecoin indexé sur le dollar — conçu pour valoir environ un dollar par USDC) via Samsung Wallet.
Les infrastructures derrière le service : $SOL et Sui pour les opérations sur la blockchain. Conservation des fonds assurée par Bastion / Coinbase Prime Vault. Pas besoin d’installer une nouvelle application crypto. Pas de phrase de récupération à mémoriser.
Ce que les destinataires reçoivent :
• Des USDC dans un portefeuille crypto compatible à l’étranger, OU
• De la monnaie locale sur un compte bancaire dans plus de 60 pays — sans ouvrir de portefeuille crypto
• Samsung ne facture aucuns frais pour les transferts vers des portefeuilles externes compatibles (les banques ou plateformes d’échange des destinataires peuvent tout de même prélever leur part)
Pourquoi c’est important pour quelqu’un comme Fatou, à Dakar :
Son cousin à Houston utilise déjà Samsung Wallet pour ses cartes et ses cartes d’embarquement. Les transferts d’argent impliquent généralement les frais de Western Union, des délais et un déplacement à un point de retrait. Si l’argent peut quitter un portefeuille sur téléphone et arriver sur un compte bancaire en francs CFA, alors voilà le service de transfert d’argent dont les Africains ont réellement besoin — pas une autre application de trading.
Les nuances que les titres passeront sous silence 👇
• Lancement d’abord aux États-Unis. Le déploiement à l’étranger dépend de la réglementation locale — le calendrier pour le Sénégal, le Ghana et le Nigeria n’est pas clair.
• « Aucuns frais » signifie aucuns frais facturés par Samsung. Des tiers peuvent toujours en facturer.
• Une authentification biométrique sur un Galaxy enregistré est obligatoire — c’est bien pour la sécurité, mais cela lie le service à une seule marque d’appareils.
Les stablecoins utilisés pour transférer des sommes équivalentes à un salaire : voilà le cas d’usage peu spectaculaire qui pourrait survivre aux cycles d’engouement. Quand les fabricants de téléphones l’intègrent, cela cesse d’être de la « crypto » et devient simplement « envoyer de l’argent ».
Feriez-vous confiance à un transfert d’argent via un portefeuille sur téléphone plutôt qu’à une agence classique — ou pas encore ? 👇
Ceci ne constitue pas un conseil financier. Les cryptos et les transferts d’argent comportent des risques : les frais, les taux de change, la réglementation et la conservation des fonds peuvent évoluer. Ne transférez que de l’argent dont vous comprenez les enjeux.
#USDC #Solana #Remittances
Le 8 octobre, CoinDesk a rapporté qu’à partir de la dernière semaine d’octobre, les utilisateurs américains de Galaxy admissibles pourront envoyer des USDC (un stablecoin indexé sur le dollar — conçu pour valoir environ un dollar par USDC) via Samsung Wallet.
Les infrastructures derrière le service : $SOL et Sui pour les opérations sur la blockchain. Conservation des fonds assurée par Bastion / Coinbase Prime Vault. Pas besoin d’installer une nouvelle application crypto. Pas de phrase de récupération à mémoriser.
Ce que les destinataires reçoivent :
• Des USDC dans un portefeuille crypto compatible à l’étranger, OU
• De la monnaie locale sur un compte bancaire dans plus de 60 pays — sans ouvrir de portefeuille crypto
• Samsung ne facture aucuns frais pour les transferts vers des portefeuilles externes compatibles (les banques ou plateformes d’échange des destinataires peuvent tout de même prélever leur part)
Pourquoi c’est important pour quelqu’un comme Fatou, à Dakar :
Son cousin à Houston utilise déjà Samsung Wallet pour ses cartes et ses cartes d’embarquement. Les transferts d’argent impliquent généralement les frais de Western Union, des délais et un déplacement à un point de retrait. Si l’argent peut quitter un portefeuille sur téléphone et arriver sur un compte bancaire en francs CFA, alors voilà le service de transfert d’argent dont les Africains ont réellement besoin — pas une autre application de trading.
Les nuances que les titres passeront sous silence 👇
• Lancement d’abord aux États-Unis. Le déploiement à l’étranger dépend de la réglementation locale — le calendrier pour le Sénégal, le Ghana et le Nigeria n’est pas clair.
• « Aucuns frais » signifie aucuns frais facturés par Samsung. Des tiers peuvent toujours en facturer.
• Une authentification biométrique sur un Galaxy enregistré est obligatoire — c’est bien pour la sécurité, mais cela lie le service à une seule marque d’appareils.
Les stablecoins utilisés pour transférer des sommes équivalentes à un salaire : voilà le cas d’usage peu spectaculaire qui pourrait survivre aux cycles d’engouement. Quand les fabricants de téléphones l’intègrent, cela cesse d’être de la « crypto » et devient simplement « envoyer de l’argent ».
Feriez-vous confiance à un transfert d’argent via un portefeuille sur téléphone plutôt qu’à une agence classique — ou pas encore ? 👇
Ceci ne constitue pas un conseil financier. Les cryptos et les transferts d’argent comportent des risques : les frais, les taux de change, la réglementation et la conservation des fonds peuvent évoluer. Ne transférez que de l’argent dont vous comprenez les enjeux.
#USDC #Solana #Remittances
84
·
--
En Afrique subsaharienne, les transferts d'argent depuis la diaspora
représentent plus de 50 milliards de dollars par an.
Et Western Union, MoneyGram, les banques correspondantes
en prélèvent entre 6 et 12% au passage.
Ce sont des milliards volés aux familles. Légalement.
La crypto, et notamment les stablecoins sur Lightning ou Stellar,
ramènent ces frais à moins de 0,1%.
Ce n'est pas de la technologie pour la technologie.
C'est de l'argent rendu à ceux à qui il appartient.
GoldenBridge éduque sur ces usages parce qu'ils comptent vraiment.
#Remittances
#AfriqueFintech
#Stablecoins
#InclusionFinancière
En Afrique subsaharienne, les transferts d'argent depuis la diaspora
représentent plus de 50 milliards de dollars par an.
Et Western Union, MoneyGram, les banques correspondantes
en prélèvent entre 6 et 12% au passage.
Ce sont des milliards volés aux familles. Légalement.
La crypto, et notamment les stablecoins sur Lightning ou Stellar,
ramènent ces frais à moins de 0,1%.
Ce n'est pas de la technologie pour la technologie.
C'est de l'argent rendu à ceux à qui il appartient.
GoldenBridge éduque sur ces usages parce qu'ils comptent vraiment.
#Remittances
#AfriqueFintech
#Stablecoins
#InclusionFinancière
représentent plus de 50 milliards de dollars par an.
Et Western Union, MoneyGram, les banques correspondantes
en prélèvent entre 6 et 12% au passage.
Ce sont des milliards volés aux familles. Légalement.
La crypto, et notamment les stablecoins sur Lightning ou Stellar,
ramènent ces frais à moins de 0,1%.
Ce n'est pas de la technologie pour la technologie.
C'est de l'argent rendu à ceux à qui il appartient.
GoldenBridge éduque sur ces usages parce qu'ils comptent vraiment.
#Remittances
#AfriqueFintech
#Stablecoins
#InclusionFinancière
166
Les gens sous-estiment TRON parce que ce n’est pas tape-à-l’œil. Il n’y a ni engouement NFT ni frénésie de memecoin. Ce qu’il offre, c’est une utilité qui compte vraiment. Les virements transfrontaliers coûtent seulement quelques centimes sur TRON. Comparez cela aux frais de Western Union, qui facturent 7 à 10 %. Pour quelqu’un qui envoie 200 dollars à sa famille restée au pays, cette différence change la vie. TRON, c’est l’inclusion financière sans le budget marketing. Le réseau traite plus de 2 milliards de dollars de transferts USDT chaque jour. Ce volume parle plus fort que n’importe quel fil Twitter. Une adoption réelle, discrète mais implacable. #TRON #Remittances
Les gens sous-estiment TRON parce que ce n’est pas tape-à-l’œil. Il n’y a ni engouement NFT ni frénésie de memecoin. Ce qu’il offre, c’est une utilité qui compte vraiment. Les virements transfrontaliers coûtent seulement quelques centimes sur TRON. Comparez cela aux frais de Western Union, qui facturent 7 à 10 %. Pour quelqu’un qui envoie 200 dollars à sa famille restée au pays, cette différence change la vie. TRON, c’est l’inclusion financière sans le budget marketing. Le réseau traite plus de 2 milliards de dollars de transferts USDT chaque jour. Ce volume parle plus fort que n’importe quel fil Twitter. Une adoption réelle, discrète mais implacable. #TRON #Remittances
1
36
·
--
Les remises viennent de prendre une grosse upgrade avec $XRP. Bitso, un échange crypto majeur, amène un nouveau stablecoin appelé MXNB sur le XRP Ledger. Ce stablecoin est adossé au peso mexicain, ce qui signifie qu'un MXNB va toujours valoir un peso mexicain. Ce partenariat avec Ripple vise à rendre l'envoi d'argent entre les États-Unis et le Mexique beaucoup plus rapide et moins cher, surtout pour les grandes institutions. C'est tout un truc pour rendre les paiements transfrontaliers plus efficaces à l'échelle mondiale. Ce mouvement met en avant l'adoption croissante des stablecoins pour des cas d'utilisation concrets, en particulier dans les pays avec de gros flux de remises. Ça montre que la crypto ne concerne pas seulement le trading ; elle offre des solutions tangibles pour les défis financiers quotidiens. On pourrait voir davantage de partenariats similaires dans d'autres régions. Cela pourrait faire de $XRP un acteur clé dans les remises mondiales. Qu'est-ce que vous en pensez ? Gardez un œil sur $STG, le meilleur gagnant du jour à +46.13%! #Stablecoins #XRPL #Remittances
Les remises viennent de prendre une grosse upgrade avec $XRP . Bitso, un échange crypto majeur, amène un nouveau stablecoin appelé MXNB sur le XRP Ledger. Ce stablecoin est adossé au peso mexicain, ce qui signifie qu'un MXNB va toujours valoir un peso mexicain. Ce partenariat avec Ripple vise à rendre l'envoi d'argent entre les États-Unis et le Mexique beaucoup plus rapide et moins cher, surtout pour les grandes institutions. C'est tout un truc pour rendre les paiements transfrontaliers plus efficaces à l'échelle mondiale. Ce mouvement met en avant l'adoption croissante des stablecoins pour des cas d'utilisation concrets, en particulier dans les pays avec de gros flux de remises. Ça montre que la crypto ne concerne pas seulement le trading ; elle offre des solutions tangibles pour les défis financiers quotidiens. On pourrait voir davantage de partenariats similaires dans d'autres régions. Cela pourrait faire de $XRP un acteur clé dans les remises mondiales. Qu'est-ce que vous en pensez ? Gardez un œil sur $STG, le meilleur gagnant du jour à +46.13%! #Stablecoins #XRPL #Remittances
236

·
--
Article
Le PDG de TripleA affirme que les stablecoins pourraient remplacer les remittances traditionnellesEric Barbier, PDG de TripleA, a exprimé une vision tournée vers l’avenir concernant les envois de fonds, suggérant qu’à l’avenir, les méthodes traditionnelles d’envoi de fonds pourraient devenir obsolètes. S’exprimant à ChainCatcher, Barbier a déclaré ne pas croire au modèle courant d’acheminement des fonds fiduciaires (fiat) vers des stablecoins puis vers du fiat, actuellement répandu dans de nombreux services de transfert transfrontaliers.
Au lieu de cela, Barbier a souligné que les stablecoins pourraient permettre aux populations des marchés émergents de détenir directement des devises plus fortes, en évitant la nécessité de convertir en monnaies locales plus faibles ou de recourir à des intermédiaires financiers traditionnels. Il a fait valoir que les stablecoins offrent une alternative plus efficace et plus accessible pour les flux de remittances, en particulier dans les régions où l’infrastructure bancaire est limitée.
Le PDG de TripleA affirme que les stablecoins pourraient remplacer les remittances traditionnelles
Eric Barbier, PDG de TripleA, a exprimé une vision tournée vers l’avenir concernant les envois de fonds, suggérant qu’à l’avenir, les méthodes traditionnelles d’envoi de fonds pourraient devenir obsolètes. S’exprimant à ChainCatcher, Barbier a déclaré ne pas croire au modèle courant d’acheminement des fonds fiduciaires (fiat) vers des stablecoins puis vers du fiat, actuellement répandu dans de nombreux services de transfert transfrontaliers.
Au lieu de cela, Barbier a souligné que les stablecoins pourraient permettre aux populations des marchés émergents de détenir directement des devises plus fortes, en évitant la nécessité de convertir en monnaies locales plus faibles ou de recourir à des intermédiaires financiers traditionnels. Il a fait valoir que les stablecoins offrent une alternative plus efficace et plus accessible pour les flux de remittances, en particulier dans les régions où l’infrastructure bancaire est limitée.
Au lieu de cela, Barbier a souligné que les stablecoins pourraient permettre aux populations des marchés émergents de détenir directement des devises plus fortes, en évitant la nécessité de convertir en monnaies locales plus faibles ou de recourir à des intermédiaires financiers traditionnels. Il a fait valoir que les stablecoins offrent une alternative plus efficace et plus accessible pour les flux de remittances, en particulier dans les régions où l’infrastructure bancaire est limitée.
57
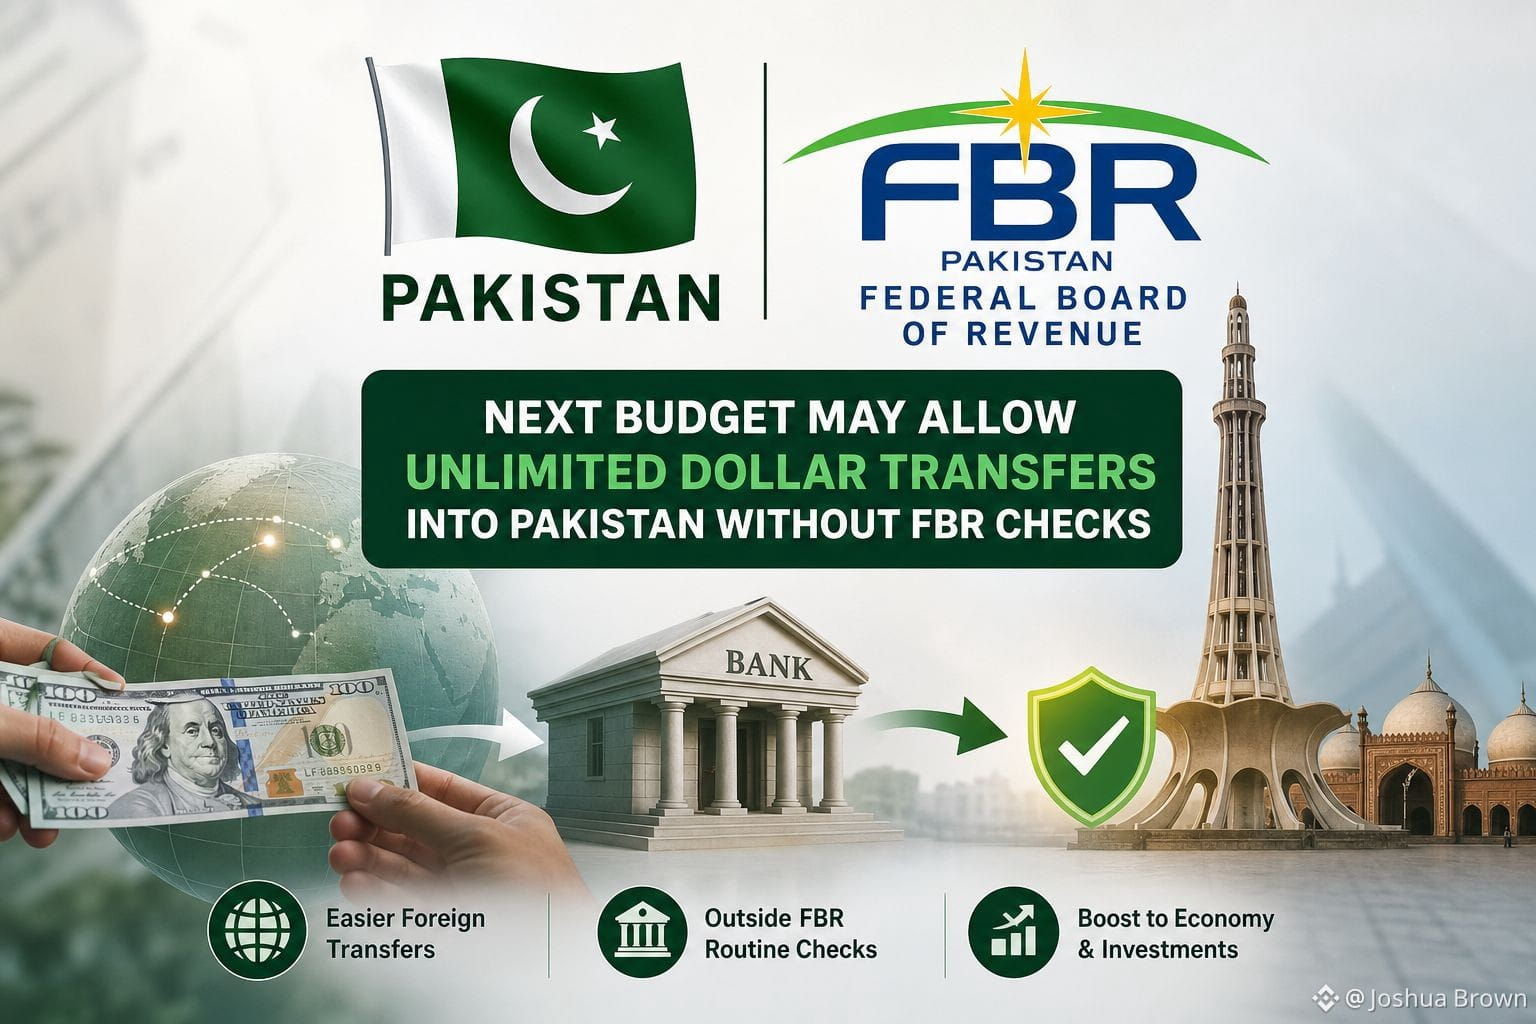
#news $BTC Le Pakistan pourrait bientôt supprimer le plafond de 5 millions de roupies sur les transferts de devises étrangères reçus via les banques. Si cette mesure est approuvée, les fonds envoyés par le biais des canaux bancaires officiels pourraient rester en dehors des interrogations de routine de la FBR en vertu de l’article 111(4).
De mon point de vue, il s’agit d’un signal positif pour les Pakistanais résidant à l’étranger et pour le secteur bancaire. Cela peut contribuer à faire entrer davantage de flux de transferts dans les circuits officiels, à améliorer la confiance dans le système, et à rendre les transferts transfrontaliers plus pratiques pour de nombreuses familles et investisseurs.
Un circuit bancaire renforcé pour les fonds entrants pourrait aussi soutenir les réserves de change à long terme. L’impact réel dépendra des détails finaux de la politique, mais la direction semble encourageante.
Je vais suivre de près la manière dont le gouvernement mettra en place le cadre final et ce que cela signifie pour les futures entrées de capitaux au Pakistan.
#crypto #Remittances #FBR #Banking #Économie #Finance #Investissement
{spot}(BTCUSDT)
{spot}(ETHUSDT)
{spot}(BNBUSDT)
#news $BTC Le Pakistan pourrait bientôt supprimer le plafond de 5 millions de roupies sur les transferts de devises étrangères reçus via les banques. Si cette mesure est approuvée, les fonds envoyés par le biais des canaux bancaires officiels pourraient rester en dehors des interrogations de routine de la FBR en vertu de l’article 111(4).
De mon point de vue, il s’agit d’un signal positif pour les Pakistanais résidant à l’étranger et pour le secteur bancaire. Cela peut contribuer à faire entrer davantage de flux de transferts dans les circuits officiels, à améliorer la confiance dans le système, et à rendre les transferts transfrontaliers plus pratiques pour de nombreuses familles et investisseurs.
Un circuit bancaire renforcé pour les fonds entrants pourrait aussi soutenir les réserves de change à long terme. L’impact réel dépendra des détails finaux de la politique, mais la direction semble encourageante.
Je vais suivre de près la manière dont le gouvernement mettra en place le cadre final et ce que cela signifie pour les futures entrées de capitaux au Pakistan.
#crypto #Remittances #FBR #Banking #Économie #Finance #Investissement
De mon point de vue, il s’agit d’un signal positif pour les Pakistanais résidant à l’étranger et pour le secteur bancaire. Cela peut contribuer à faire entrer davantage de flux de transferts dans les circuits officiels, à améliorer la confiance dans le système, et à rendre les transferts transfrontaliers plus pratiques pour de nombreuses familles et investisseurs.
Un circuit bancaire renforcé pour les fonds entrants pourrait aussi soutenir les réserves de change à long terme. L’impact réel dépendra des détails finaux de la politique, mais la direction semble encourageante.
Je vais suivre de près la manière dont le gouvernement mettra en place le cadre final et ce que cela signifie pour les futures entrées de capitaux au Pakistan.
#crypto #Remittances #FBR #Banking #Économie #Finance #Investissement
4
118
La fonctionnalité de transfert de stablecoin sans frais de gaz de @trondao est révolutionnaire. Imaginez envoyer des USDT sans payer de frais de gaz du tout. C’est ce qui est testé sur TRON. Cela supprime le dernier obstacle à une adoption grand public. Quand envoyer de l’argent ne coûte rien, il n’y a aucune raison de ne pas utiliser la blockchain. L’industrie traditionnelle des transferts de fonds facture 7 à 10 %. TRON le rend gratuit. Ce n’est pas une amélioration progressive. C’est une rupture. @trondao @justinsun @tether_to #GasFree #Stablecoins #Remittances
La fonctionnalité de transfert de stablecoin sans frais de gaz de @trondao est révolutionnaire. Imaginez envoyer des USDT sans payer de frais de gaz du tout. C’est ce qui est testé sur TRON. Cela supprime le dernier obstacle à une adoption grand public. Quand envoyer de l’argent ne coûte rien, il n’y a aucune raison de ne pas utiliser la blockchain. L’industrie traditionnelle des transferts de fonds facture 7 à 10 %. TRON le rend gratuit. Ce n’est pas une amélioration progressive. C’est une rupture. @trondao @justinsun @tether_to #GasFree #Stablecoins #Remittances
40

·
--
Vérifié
Pourquoi une banque régionale sud-coréenne se tourne-t-elle vers la technologie de paiement de Ripple ? La banque Jeonbuk déploie Ripple Payments pour les transferts de fonds transfrontaliers, devenant ainsi la première banque régionale du pays à le faire. Le service s’adresse à des entreprises telles que les sociétés d’import-export, les startups informatiques et les créateurs de contenu en ligne. Les virements traditionnels peuvent prendre des jours, car les paiements passent par plusieurs banques intermédiaires, tandis que le réseau de Ripple règle les transactions en quelques secondes ou minutes et fonctionne 24 heures sur 24. Le président de la banque a déclaré que ce partenariat aide Jeonbuk à dépasser son rôle régional et à devenir un leader de la finance numérique conforme aux standards mondiaux. Cet accord fait suite à deux autres collaborations de Ripple en Corée du Sud cette année, dont un projet d’obligation d’État tokenisée avec Kyobo Life Insurance et une preuve de concept de transfert transfrontalier avec KBank. Le RLUSD serait désormais listé sur les quatre plus grandes plateformes d’échange de crypto du pays. $XRP #XRP #Ripple #Crypto #Remittances
Pourquoi une banque régionale sud-coréenne se tourne-t-elle vers la technologie de paiement de Ripple ? La banque Jeonbuk déploie Ripple Payments pour les transferts de fonds transfrontaliers, devenant ainsi la première banque régionale du pays à le faire. Le service s’adresse à des entreprises telles que les sociétés d’import-export, les startups informatiques et les créateurs de contenu en ligne. Les virements traditionnels peuvent prendre des jours, car les paiements passent par plusieurs banques intermédiaires, tandis que le réseau de Ripple règle les transactions en quelques secondes ou minutes et fonctionne 24 heures sur 24. Le président de la banque a déclaré que ce partenariat aide Jeonbuk à dépasser son rôle régional et à devenir un leader de la finance numérique conforme aux standards mondiaux. Cet accord fait suite à deux autres collaborations de Ripple en Corée du Sud cette année, dont un projet d’obligation d’État tokenisée avec Kyobo Life Insurance et une preuve de concept de transfert transfrontalier avec KBank. Le RLUSD serait désormais listé sur les quatre plus grandes plateformes d’échange de crypto du pays. $XRP #XRP #Ripple #Crypto #Remittances
74

·
--
Tout le monde pense que l’application de transfert la moins chère gagne, mais en réalité, un prix identique peut cacher des risques très différents.
Les traders de crypto comparent souvent les frais, se ruient sur le premier produit qui semble bon marché, puis ne découvrent que plus tard une liquidité faible, un règlement lent ou l’absence de véritable avantage. Des frais bas ne signifient pas automatiquement une meilleure sortie ou un transfert plus sûr.
1) Deux startups de transfert lancent sur le même couloir. 2) Elles opèrent dans les mêmes juridictions. 3) Leurs frais sont presque identiques. Le jour 1, elles peuvent sembler impossibles à distinguer.
C’est là que l’erreur commence. Si les deux sociétés s’appuient sur les mêmes infrastructures, y compris des actifs tels que $USDC, $USDT ou $XRP, la vraie différence peut venir de la liquidité, de la conformité, de la vitesse de règlement et de la fidélisation des utilisateurs. Les frais sont l’étiquette de prix, pas l’ensemble du produit.
Choisiriez-vous uniquement en fonction des frais, ou attendriez-vous de voir quelle startup prouve sa différence ?
#Crypto #Remittances #Payments
Tout le monde pense que l’application de transfert la moins chère gagne, mais en réalité, un prix identique peut cacher des risques très différents.
Les traders de crypto comparent souvent les frais, se ruient sur le premier produit qui semble bon marché, puis ne découvrent que plus tard une liquidité faible, un règlement lent ou l’absence de véritable avantage. Des frais bas ne signifient pas automatiquement une meilleure sortie ou un transfert plus sûr.
1) Deux startups de transfert lancent sur le même couloir. 2) Elles opèrent dans les mêmes juridictions. 3) Leurs frais sont presque identiques. Le jour 1, elles peuvent sembler impossibles à distinguer.
C’est là que l’erreur commence. Si les deux sociétés s’appuient sur les mêmes infrastructures, y compris des actifs tels que $USDC , $USDT ou $XRP , la vraie différence peut venir de la liquidité, de la conformité, de la vitesse de règlement et de la fidélisation des utilisateurs. Les frais sont l’étiquette de prix, pas l’ensemble du produit.
Choisiriez-vous uniquement en fonction des frais, ou attendriez-vous de voir quelle startup prouve sa différence ?
#Crypto #Remittances #Payments
Les traders de crypto comparent souvent les frais, se ruient sur le premier produit qui semble bon marché, puis ne découvrent que plus tard une liquidité faible, un règlement lent ou l’absence de véritable avantage. Des frais bas ne signifient pas automatiquement une meilleure sortie ou un transfert plus sûr.
1) Deux startups de transfert lancent sur le même couloir. 2) Elles opèrent dans les mêmes juridictions. 3) Leurs frais sont presque identiques. Le jour 1, elles peuvent sembler impossibles à distinguer.
C’est là que l’erreur commence. Si les deux sociétés s’appuient sur les mêmes infrastructures, y compris des actifs tels que $USDC , $USDT ou $XRP , la vraie différence peut venir de la liquidité, de la conformité, de la vitesse de règlement et de la fidélisation des utilisateurs. Les frais sont l’étiquette de prix, pas l’ensemble du produit.
Choisiriez-vous uniquement en fonction des frais, ou attendriez-vous de voir quelle startup prouve sa différence ?
#Crypto #Remittances #Payments
78

·
--
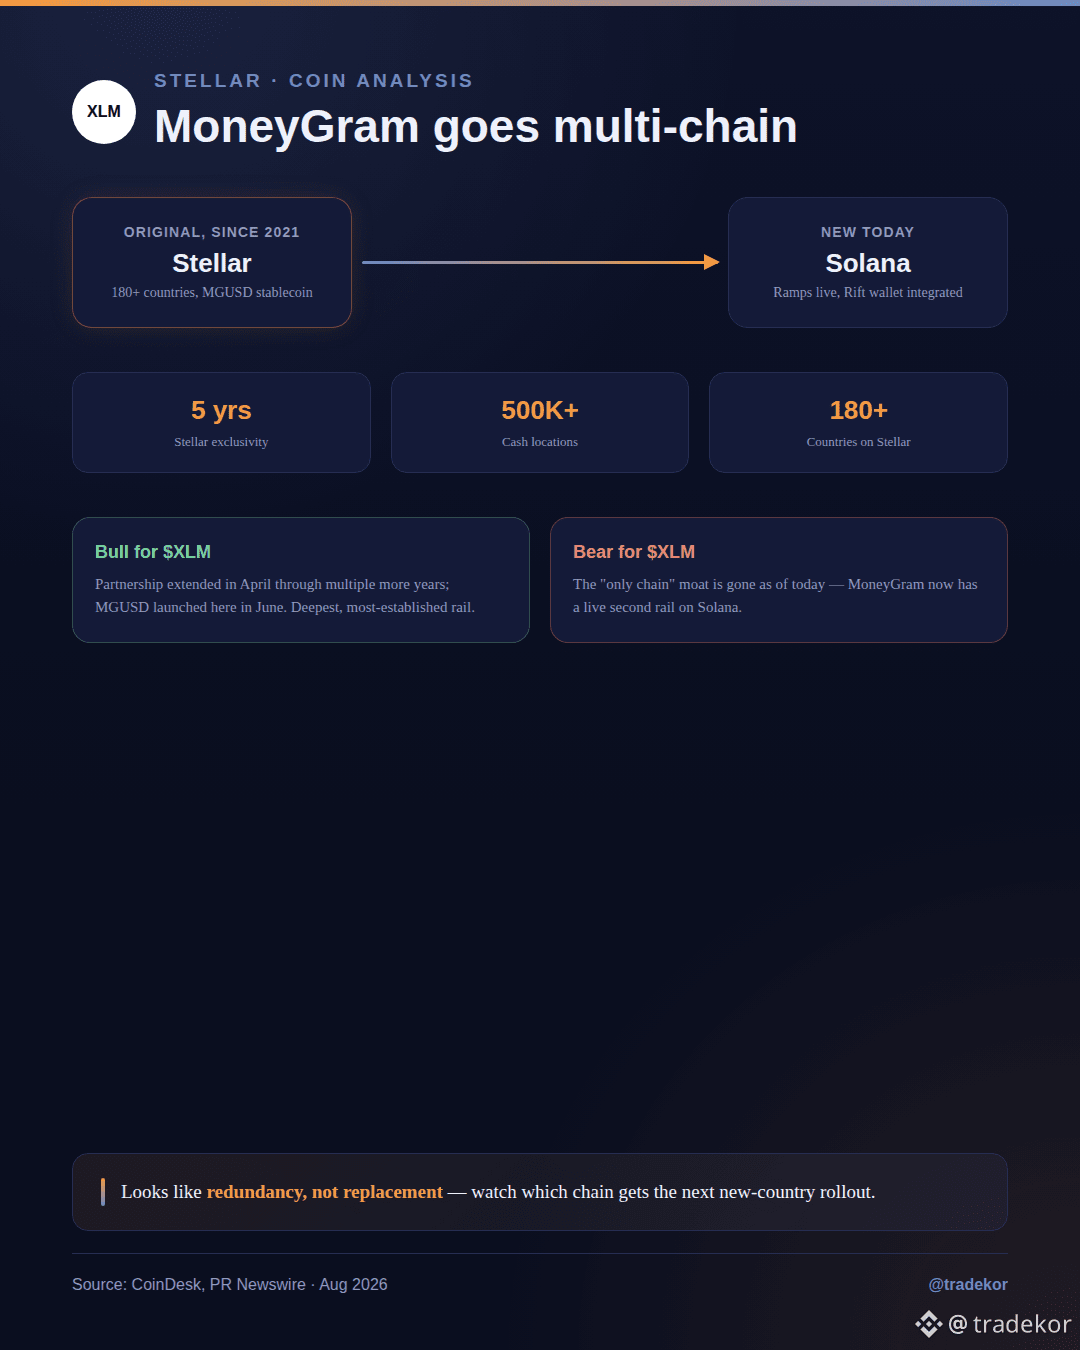
Après 5 ans à n’être que sur Stellar, MoneyGram vient de lancer aujourd’hui son service de transferts sur une seconde blockchain.
Le scénario haussier pour XLM : ce n’est pas une rupture. MoneyGram et Stellar ont prolongé leur partenariat en avril pour plusieurs années supplémentaires, MGUSD (le propre stablecoin en dollars de MoneyGram) a été lancé sur Stellar en juin, et l’intégration couvre désormais 180+ pays et 500 000+ points de retrait. Stellar demeure la partie la plus profonde et la plus établie de la pile de MoneyGram.
Le scénario baissier : aujourd’hui, les Ramps de MoneyGram sont aussi passés en ligne sur Solana, avec Rift comme première intégration de portefeuille — et ce, en plus du fait que MoneyGram est devenu un validateur actif sur Solana dès le mois de juin. C’est un vrai signal de diversification. La “moat” de Stellar ici était d’être la seule blockchain de MoneyGram ; ce n’est plus le cas.
Notre lecture : on dirait que MoneyGram construit de la redondance et de la portée, sans remplacer Stellar — l’infrastructure de transferts bénéficie de plusieurs “rails”, et l’intégration plus profonde et plus ancienne de Stellar (180+ pays contre un lancement récent sur Solana) est difficile à supplanter rapidement. Testable : si le volume du stablecoin de MoneyGram ou les nouvelles ouvertures de pays commencent à avantager Solana plutôt que Stellar au cours des deux prochains trimestres, ce sera une perte de parts réelle pour Stellar. Si Stellar continue de recevoir la majorité des nouvelles intégrations de MoneyGram, alors c’était un ajout.
Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR).
#Stellar #MoneyGram #Remittances #CryptoAnalysis
Après 5 ans à n’être que sur Stellar, MoneyGram vient de lancer aujourd’hui son service de transferts sur une seconde blockchain.
Le scénario haussier pour XLM : ce n’est pas une rupture. MoneyGram et Stellar ont prolongé leur partenariat en avril pour plusieurs années supplémentaires, MGUSD (le propre stablecoin en dollars de MoneyGram) a été lancé sur Stellar en juin, et l’intégration couvre désormais 180+ pays et 500 000+ points de retrait. Stellar demeure la partie la plus profonde et la plus établie de la pile de MoneyGram.
Le scénario baissier : aujourd’hui, les Ramps de MoneyGram sont aussi passés en ligne sur Solana, avec Rift comme première intégration de portefeuille — et ce, en plus du fait que MoneyGram est devenu un validateur actif sur Solana dès le mois de juin. C’est un vrai signal de diversification. La “moat” de Stellar ici était d’être la seule blockchain de MoneyGram ; ce n’est plus le cas.
Notre lecture : on dirait que MoneyGram construit de la redondance et de la portée, sans remplacer Stellar — l’infrastructure de transferts bénéficie de plusieurs “rails”, et l’intégration plus profonde et plus ancienne de Stellar (180+ pays contre un lancement récent sur Solana) est difficile à supplanter rapidement. Testable : si le volume du stablecoin de MoneyGram ou les nouvelles ouvertures de pays commencent à avantager Solana plutôt que Stellar au cours des deux prochains trimestres, ce sera une perte de parts réelle pour Stellar. Si Stellar continue de recevoir la majorité des nouvelles intégrations de MoneyGram, alors c’était un ajout.
Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR).
#Stellar #MoneyGram #Remittances #CryptoAnalysis
Le scénario haussier pour XLM : ce n’est pas une rupture. MoneyGram et Stellar ont prolongé leur partenariat en avril pour plusieurs années supplémentaires, MGUSD (le propre stablecoin en dollars de MoneyGram) a été lancé sur Stellar en juin, et l’intégration couvre désormais 180+ pays et 500 000+ points de retrait. Stellar demeure la partie la plus profonde et la plus établie de la pile de MoneyGram.
Le scénario baissier : aujourd’hui, les Ramps de MoneyGram sont aussi passés en ligne sur Solana, avec Rift comme première intégration de portefeuille — et ce, en plus du fait que MoneyGram est devenu un validateur actif sur Solana dès le mois de juin. C’est un vrai signal de diversification. La “moat” de Stellar ici était d’être la seule blockchain de MoneyGram ; ce n’est plus le cas.
Notre lecture : on dirait que MoneyGram construit de la redondance et de la portée, sans remplacer Stellar — l’infrastructure de transferts bénéficie de plusieurs “rails”, et l’intégration plus profonde et plus ancienne de Stellar (180+ pays contre un lancement récent sur Solana) est difficile à supplanter rapidement. Testable : si le volume du stablecoin de MoneyGram ou les nouvelles ouvertures de pays commencent à avantager Solana plutôt que Stellar au cours des deux prochains trimestres, ce sera une perte de parts réelle pour Stellar. Si Stellar continue de recevoir la majorité des nouvelles intégrations de MoneyGram, alors c’était un ajout.
Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR).
#Stellar #MoneyGram #Remittances #CryptoAnalysis
67
·
--

Article
Focus sur l'Efficacité des Transferts Transfrontaliers💸 Valeur Sans Frontières : Comment $BTC
Révolutionne les Transferts Transfrontaliers 🌍
Le système de paiement international traditionnel est fondamentalement cassé, rongé par des temps de traitement lents, des frais de banque intermédiaire prédateurs et des heures d'ouverture rigides. Heureusement, @Bitcoinworld offre une alternative sans friction en agissant comme un réseau de règlement financier mondial et open-source. Grâce à ce protocole décentralisé, quiconque ayant une connexion Internet peut envoyer des capitaux à travers la planète instantanément pour une fraction de dollar.
Focus sur l'Efficacité des Transferts Transfrontaliers
💸 Valeur Sans Frontières : Comment $BTC
Révolutionne les Transferts Transfrontaliers 🌍
Le système de paiement international traditionnel est fondamentalement cassé, rongé par des temps de traitement lents, des frais de banque intermédiaire prédateurs et des heures d'ouverture rigides. Heureusement, @Bitcoinworld offre une alternative sans friction en agissant comme un réseau de règlement financier mondial et open-source. Grâce à ce protocole décentralisé, quiconque ayant une connexion Internet peut envoyer des capitaux à travers la planète instantanément pour une fraction de dollar.
Révolutionne les Transferts Transfrontaliers 🌍
Le système de paiement international traditionnel est fondamentalement cassé, rongé par des temps de traitement lents, des frais de banque intermédiaire prédateurs et des heures d'ouverture rigides. Heureusement, @Bitcoinworld offre une alternative sans friction en agissant comme un réseau de règlement financier mondial et open-source. Grâce à ce protocole décentralisé, quiconque ayant une connexion Internet peut envoyer des capitaux à travers la planète instantanément pour une fraction de dollar.
66
RAILS DE PAIEMENT TRANSFRONTALIERS DE TRON : RELIER LE MONDE 💸
Les paiements transfrontaliers sont l’un des cas d’usage les plus convaincants de la blockchain, et TRON est devenu le réseau de référence pour les transferts internationaux.
Les transferts transfrontaliers traditionnels prennent 3 à 5 jours et coûtent 5 à 10 % en frais. Les transferts TRON sont réglés en 3 secondes pour moins de 0,01 $.
Pour les 280 millions de migrants dans le monde qui envoient de l’argent à leurs proches, TRON offre une bouée de sauvetage.
À mesure que le commerce mondial se numérise, l’infrastructure transfrontalière de TRON devient de plus en plus précieuse.
@TRON DAO
#TRONEcoStar #CrossBorder #Remittances
RAILS DE PAIEMENT TRANSFRONTALIERS DE TRON : RELIER LE MONDE 💸
Les paiements transfrontaliers sont l’un des cas d’usage les plus convaincants de la blockchain, et TRON est devenu le réseau de référence pour les transferts internationaux.
Les transferts transfrontaliers traditionnels prennent 3 à 5 jours et coûtent 5 à 10 % en frais. Les transferts TRON sont réglés en 3 secondes pour moins de 0,01 $.
Pour les 280 millions de migrants dans le monde qui envoient de l’argent à leurs proches, TRON offre une bouée de sauvetage.
À mesure que le commerce mondial se numérise, l’infrastructure transfrontalière de TRON devient de plus en plus précieuse.
@TRON DAO
#TRONEcoStar #CrossBorder #Remittances
Les paiements transfrontaliers sont l’un des cas d’usage les plus convaincants de la blockchain, et TRON est devenu le réseau de référence pour les transferts internationaux.
Les transferts transfrontaliers traditionnels prennent 3 à 5 jours et coûtent 5 à 10 % en frais. Les transferts TRON sont réglés en 3 secondes pour moins de 0,01 $.
Pour les 280 millions de migrants dans le monde qui envoient de l’argent à leurs proches, TRON offre une bouée de sauvetage.
À mesure que le commerce mondial se numérise, l’infrastructure transfrontalière de TRON devient de plus en plus précieuse.
@TRON DAO
#TRONEcoStar #CrossBorder #Remittances
18

🚨 À L'INSTANT : La Corée du Sud devient de plus en plus sérieuse au sujet de l'infrastructure crypto.
Toss Bank, qui gère plus de 30 trillions de wons d'actifs et sert 15 millions d'utilisateurs, a conclu un partenariat avec $SOL pour explorer les remises basées sur la blockchain, y compris les transferts de stablecoins.
C'est un gros coup que beaucoup de gens ne réalisent pas.
Depuis des années, la crypto parle de remplacer les paiements transfrontaliers lents et coûteux. Maintenant, nous voyons des institutions financières établies tester réellement cette idée avec de vrais utilisateurs, pas seulement des natifs de la crypto.
Toss devient la première banque uniquement en ligne en Corée du Sud et seulement la deuxième institution financière coréenne à s'associer avec Solana. Si cela réussit, cela pourrait rendre les transferts internationaux plus rapides, moins chers et disponibles 24 heures sur 24.
Le marché aime se concentrer sur les mèmes et le battage médiatique, mais des histoires d'adoption comme celle-ci sont ce qui compte vraiment à long terme.
👀 Une autre étape vers le passage de la blockchain de la spéculation à l'utilité dans le monde réel.
#Crypto #Stablecoins #Blockchain #Remittances #Web3
{future}(SOLUSDT)
🚨 À L'INSTANT : La Corée du Sud devient de plus en plus sérieuse au sujet de l'infrastructure crypto.
Toss Bank, qui gère plus de 30 trillions de wons d'actifs et sert 15 millions d'utilisateurs, a conclu un partenariat avec $SOL pour explorer les remises basées sur la blockchain, y compris les transferts de stablecoins.
C'est un gros coup que beaucoup de gens ne réalisent pas.
Depuis des années, la crypto parle de remplacer les paiements transfrontaliers lents et coûteux. Maintenant, nous voyons des institutions financières établies tester réellement cette idée avec de vrais utilisateurs, pas seulement des natifs de la crypto.
Toss devient la première banque uniquement en ligne en Corée du Sud et seulement la deuxième institution financière coréenne à s'associer avec Solana. Si cela réussit, cela pourrait rendre les transferts internationaux plus rapides, moins chers et disponibles 24 heures sur 24.
Le marché aime se concentrer sur les mèmes et le battage médiatique, mais des histoires d'adoption comme celle-ci sont ce qui compte vraiment à long terme.
👀 Une autre étape vers le passage de la blockchain de la spéculation à l'utilité dans le monde réel.
#Crypto #Stablecoins #Blockchain #Remittances #Web3
Toss Bank, qui gère plus de 30 trillions de wons d'actifs et sert 15 millions d'utilisateurs, a conclu un partenariat avec $SOL pour explorer les remises basées sur la blockchain, y compris les transferts de stablecoins.
C'est un gros coup que beaucoup de gens ne réalisent pas.
Depuis des années, la crypto parle de remplacer les paiements transfrontaliers lents et coûteux. Maintenant, nous voyons des institutions financières établies tester réellement cette idée avec de vrais utilisateurs, pas seulement des natifs de la crypto.
Toss devient la première banque uniquement en ligne en Corée du Sud et seulement la deuxième institution financière coréenne à s'associer avec Solana. Si cela réussit, cela pourrait rendre les transferts internationaux plus rapides, moins chers et disponibles 24 heures sur 24.
Le marché aime se concentrer sur les mèmes et le battage médiatique, mais des histoires d'adoption comme celle-ci sont ce qui compte vraiment à long terme.
👀 Une autre étape vers le passage de la blockchain de la spéculation à l'utilité dans le monde réel.
#Crypto #Stablecoins #Blockchain #Remittances #Web3
210
·
--
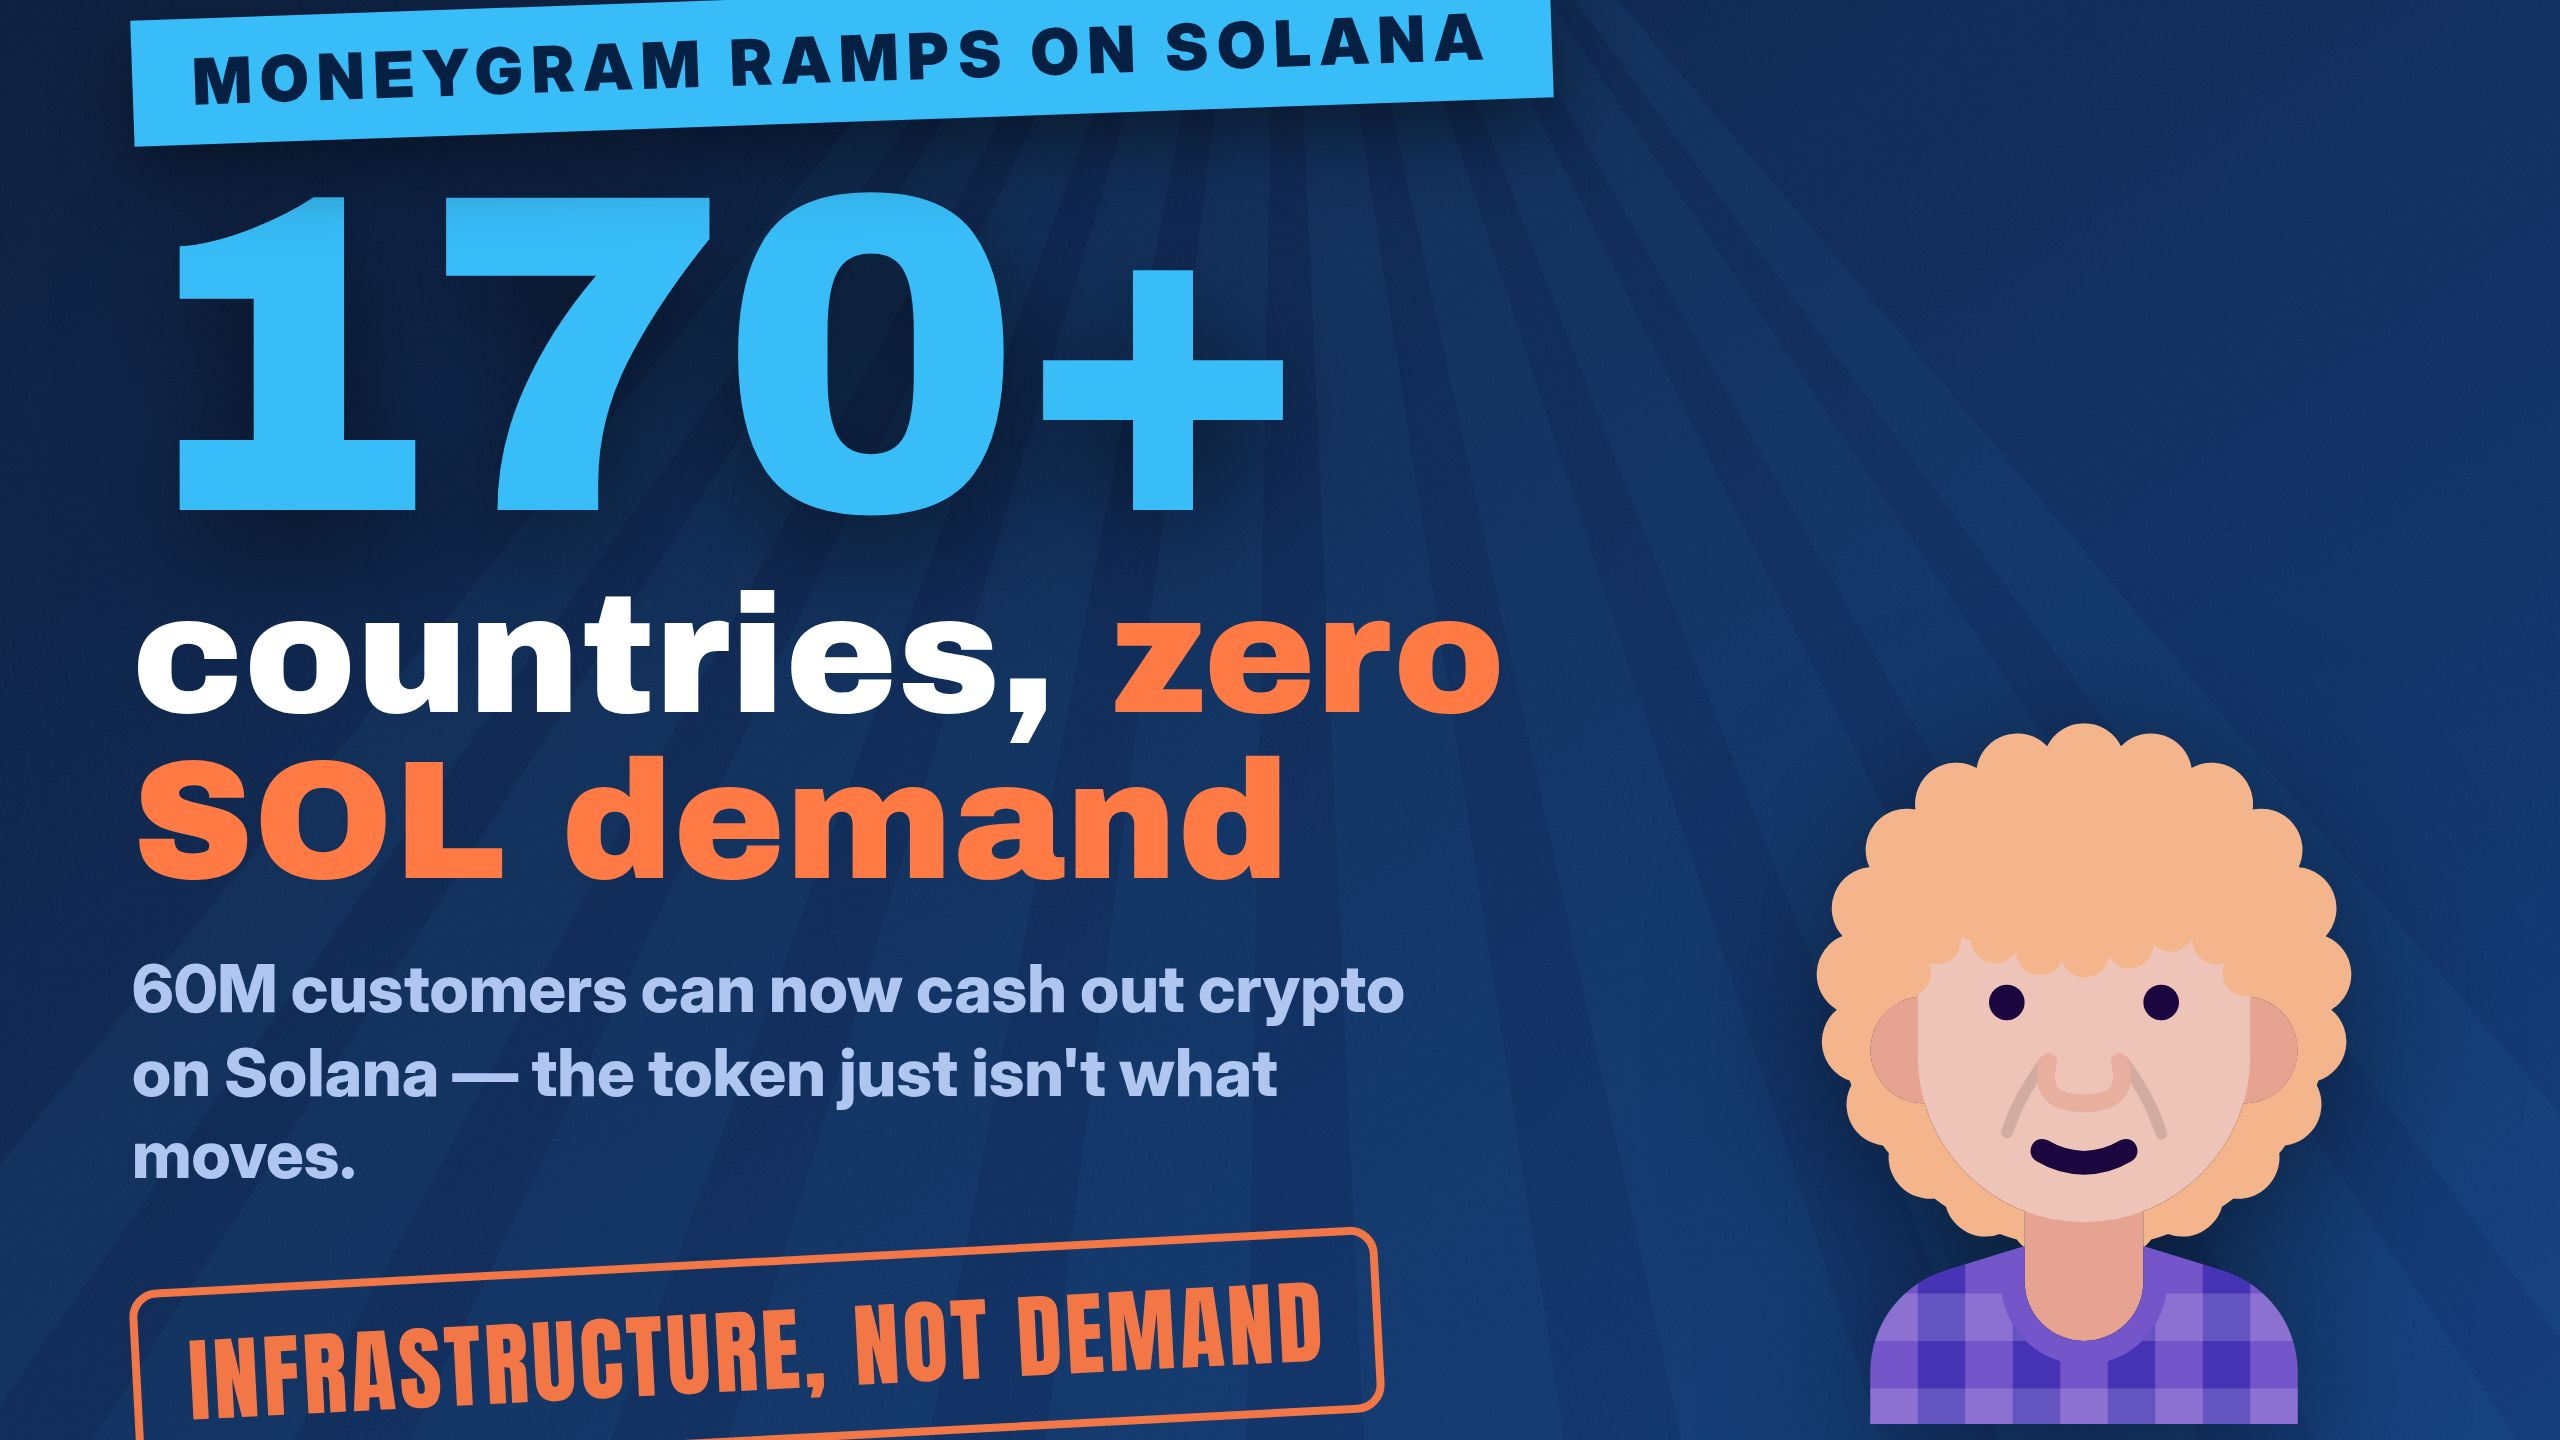
MoneyGram a branché 60 millions de clients et 500 000 points de retrait en espèces sur Solana — et $SOL ne profite toujours pas directement d’un seul dollar qui y transite.
La nouvelle : l’API « Ramps » de MoneyGram est passée en ligne sur Solana vers le 10-12 août, permettant aux gens de déposer du cash dans 25+ pays et de retirer du cash dans 170+ pays/territoires directement depuis un portefeuille Solana. Rift est devenu le premier wallet à l’intégrer. Il s’agit d’un pont cash-to-crypto livré et opérationnel, pas d’une annonce de partenariat ni d’un protocole d’entente (MOU).
Le hic : ce qui circule sur cette « voie », ce sont des stablecoins, pas du SOL. Solana est la couche de règlement en dessous — un espace de blocs rapide et peu coûteux — mais les clients convertissent leur argent en USDC, au lieu d’acheter du SOL. Le rôle du token est celui d’une infrastructure, pas du produit, et Solana dispose déjà de plusieurs partenaires concurrents pour les rampes : c’est donc un ajout, pas quelque chose d’exclusif.
Le SOL est repassé au-dessus de la résistance de 75 $ vers le 15 août, aidé par environ 8,8 M$ d’entrées d’ETF et des opérations de rachats de positions courtes — distinct de cette intégration, et à ne pas confondre avec elle.
Notre lecture : une preuve réelle et durable de Solana comme rail de règlement transfrontalier — réellement utile pour les transferts de fonds et la paie en crypto. C’est un gain pour la pertinence du réseau, pas un choc direct de la demande de SOL. Falsifiable : surveillez si le volume de stablecoins de MoneyGram sur Solana apparaît on-chain, et si cela fait réellement monter les frais/activités liées au SOL.
L’adoption d’une infrastructure fait-elle vraiment bouger le token, ou est-ce le même écart que l’on voit toujours ?
Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR).
$SOL #Solana #MoneyGram #CryptoAdoption #Remittances
MoneyGram a branché 60 millions de clients et 500 000 points de retrait en espèces sur Solana — et $SOL ne profite toujours pas directement d’un seul dollar qui y transite.
La nouvelle : l’API « Ramps » de MoneyGram est passée en ligne sur Solana vers le 10-12 août, permettant aux gens de déposer du cash dans 25+ pays et de retirer du cash dans 170+ pays/territoires directement depuis un portefeuille Solana. Rift est devenu le premier wallet à l’intégrer. Il s’agit d’un pont cash-to-crypto livré et opérationnel, pas d’une annonce de partenariat ni d’un protocole d’entente (MOU).
Le hic : ce qui circule sur cette « voie », ce sont des stablecoins, pas du SOL. Solana est la couche de règlement en dessous — un espace de blocs rapide et peu coûteux — mais les clients convertissent leur argent en USDC, au lieu d’acheter du SOL. Le rôle du token est celui d’une infrastructure, pas du produit, et Solana dispose déjà de plusieurs partenaires concurrents pour les rampes : c’est donc un ajout, pas quelque chose d’exclusif.
Le SOL est repassé au-dessus de la résistance de 75 $ vers le 15 août, aidé par environ 8,8 M$ d’entrées d’ETF et des opérations de rachats de positions courtes — distinct de cette intégration, et à ne pas confondre avec elle.
Notre lecture : une preuve réelle et durable de Solana comme rail de règlement transfrontalier — réellement utile pour les transferts de fonds et la paie en crypto. C’est un gain pour la pertinence du réseau, pas un choc direct de la demande de SOL. Falsifiable : surveillez si le volume de stablecoins de MoneyGram sur Solana apparaît on-chain, et si cela fait réellement monter les frais/activités liées au SOL.
L’adoption d’une infrastructure fait-elle vraiment bouger le token, ou est-ce le même écart que l’on voit toujours ?
Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR).
$SOL #Solana #MoneyGram #CryptoAdoption #Remittances
La nouvelle : l’API « Ramps » de MoneyGram est passée en ligne sur Solana vers le 10-12 août, permettant aux gens de déposer du cash dans 25+ pays et de retirer du cash dans 170+ pays/territoires directement depuis un portefeuille Solana. Rift est devenu le premier wallet à l’intégrer. Il s’agit d’un pont cash-to-crypto livré et opérationnel, pas d’une annonce de partenariat ni d’un protocole d’entente (MOU).
Le hic : ce qui circule sur cette « voie », ce sont des stablecoins, pas du SOL. Solana est la couche de règlement en dessous — un espace de blocs rapide et peu coûteux — mais les clients convertissent leur argent en USDC, au lieu d’acheter du SOL. Le rôle du token est celui d’une infrastructure, pas du produit, et Solana dispose déjà de plusieurs partenaires concurrents pour les rampes : c’est donc un ajout, pas quelque chose d’exclusif.
Le SOL est repassé au-dessus de la résistance de 75 $ vers le 15 août, aidé par environ 8,8 M$ d’entrées d’ETF et des opérations de rachats de positions courtes — distinct de cette intégration, et à ne pas confondre avec elle.
Notre lecture : une preuve réelle et durable de Solana comme rail de règlement transfrontalier — réellement utile pour les transferts de fonds et la paie en crypto. C’est un gain pour la pertinence du réseau, pas un choc direct de la demande de SOL. Falsifiable : surveillez si le volume de stablecoins de MoneyGram sur Solana apparaît on-chain, et si cela fait réellement monter les frais/activités liées au SOL.
L’adoption d’une infrastructure fait-elle vraiment bouger le token, ou est-ce le même écart que l’on voit toujours ?
Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR).
$SOL #Solana #MoneyGram #CryptoAdoption #Remittances
30
WhatsApp active les paiements crypto en Amérique Latine ! ⚡️📱
Un jalon total pour l'adoption dans notre région. WhatsApp devient officiellement une interface de paiements en cryptomonnaies en Latam, permettant aux utilisateurs d'envoyer et de recevoir des actifs numériques et des stablecoins (comme $USDT ) directement dans leurs discussions. Ce mouvement promet de révolutionner le marché des remises et l'inclusion financière de millions de personnes n'ayant pas accès à la banque traditionnelle. 🚀💸
✅ L'avantage : Envois transfrontaliers instantanés, sans frictions techniques et avec des frais microscopiques. ✅ L'impact : La Web3 devient massive en s'intégrant dans l'application la plus utilisée du continent.
As-tu déjà configuré ton portefeuille numérique sur @Binance pour te connecter aux nouvelles économies de messagerie ? 📊
#WhatsApp #Stablecoins #Remittances #LatinAmerica #Binance $BTC $ETH
WhatsApp active les paiements crypto en Amérique Latine ! ⚡️📱
Un jalon total pour l'adoption dans notre région. WhatsApp devient officiellement une interface de paiements en cryptomonnaies en Latam, permettant aux utilisateurs d'envoyer et de recevoir des actifs numériques et des stablecoins (comme $USDT ) directement dans leurs discussions. Ce mouvement promet de révolutionner le marché des remises et l'inclusion financière de millions de personnes n'ayant pas accès à la banque traditionnelle. 🚀💸
✅ L'avantage : Envois transfrontaliers instantanés, sans frictions techniques et avec des frais microscopiques. ✅ L'impact : La Web3 devient massive en s'intégrant dans l'application la plus utilisée du continent.
As-tu déjà configuré ton portefeuille numérique sur @Binance pour te connecter aux nouvelles économies de messagerie ? 📊
#WhatsApp #Stablecoins #Remittances #LatinAmerica #Binance $BTC $ETH
Un jalon total pour l'adoption dans notre région. WhatsApp devient officiellement une interface de paiements en cryptomonnaies en Latam, permettant aux utilisateurs d'envoyer et de recevoir des actifs numériques et des stablecoins (comme $USDT ) directement dans leurs discussions. Ce mouvement promet de révolutionner le marché des remises et l'inclusion financière de millions de personnes n'ayant pas accès à la banque traditionnelle. 🚀💸
✅ L'avantage : Envois transfrontaliers instantanés, sans frictions techniques et avec des frais microscopiques. ✅ L'impact : La Web3 devient massive en s'intégrant dans l'application la plus utilisée du continent.
As-tu déjà configuré ton portefeuille numérique sur @Binance pour te connecter aux nouvelles économies de messagerie ? 📊
#WhatsApp #Stablecoins #Remittances #LatinAmerica #Binance $BTC $ETH
2
195
·
--
Article
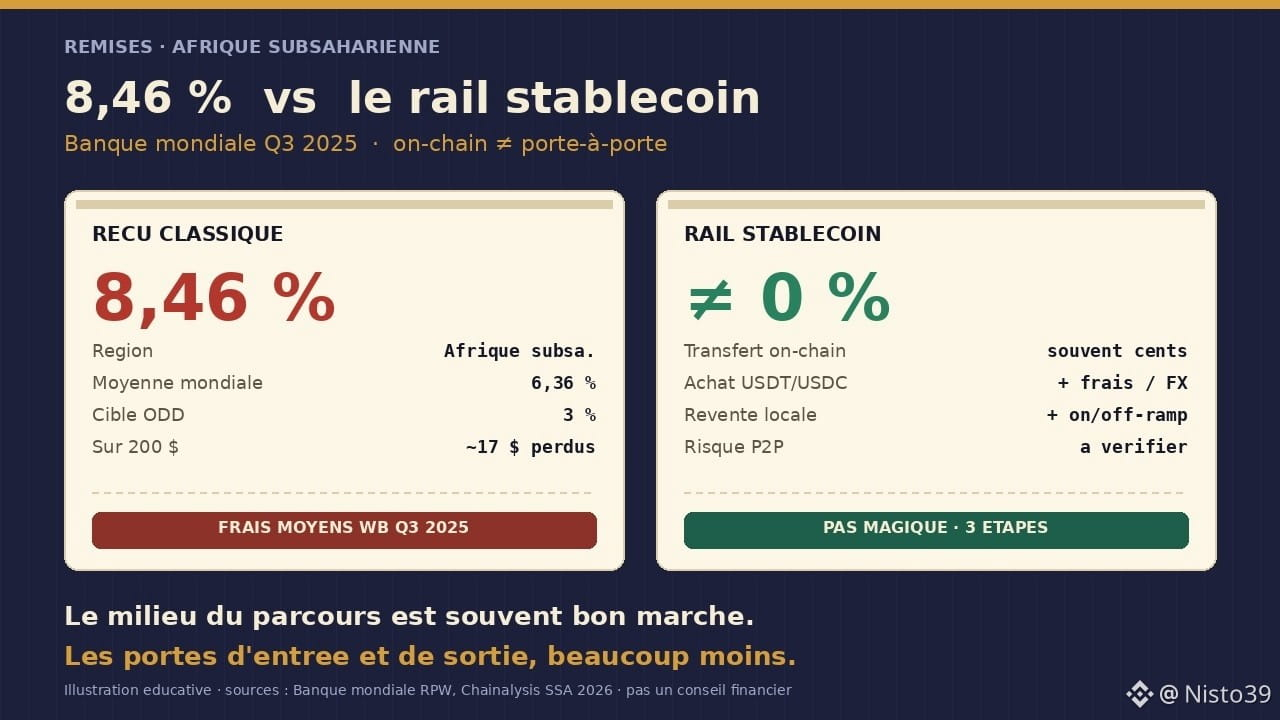
8,46 % : le vrai prix d’envoyer de l’argent en Afrique8,46 %. C'est le coût moyen d'un transfert d'argent vers l'Afrique subsaharienne au troisième trimestre 2025, selon Remittance Prices Worldwide de la Banque mondiale. La moyenne mondiale est à 6,36 %. L'Afrique reste la région la plus chère. L'objectif de développement durable, lui, vise 3 %. On n'y est pas.
Je ne dis pas que les stablecoins ont « résolu » les envois d'argent. Je dis que le gap entre le prix classique et ce que permet un rail numérique mérite d'être regardé en face, sans magie ni marketing.
Les chiffres qui tiennent la route
Les banques ont longtemps tourné autour de 15 % sur certains corridors. Les opérateurs de money transfer ont baissé la moyenne, mais 8,46 % sur un envoi de 200 dollars, c'est encore près de 17 dollars qui ne rejoignent jamais le destinataire. Sur des flux régionaux estimés autour de 41 milliards de dollars d'entrées de remises en 2025 (chiffre Banque mondiale repris par Chainalysis), chaque point de pourcentage compte.
Du côté crypto, Chainalysis (Sub-Saharan Africa 2026) note une économie crypto régionale passée à 101 milliards de dollars entre juillet 2025 et juin 2026 (+13,4 %). La valeur des remises en stablecoins a à peu près doublé, de 235 millions à 492 millions de dollars. Les flux crypto-remises depuis les pays occidentaux vers la région atteignent environ 888 millions (+36 % sur un an), avec plus d'un million de transferts. Ce n'est plus anecdotique. Ce n'est pas non plus la majorité des envois.
Ce que les gens comparent souvent mal
On met côte à côte « frais on-chain de quelques cents » et « 8,46 % Western Union / banque ». C'est trompeur. Le vrai parcours stablecoin a trois étapes : acheter $USDT ou $USDC (P2P, banque, exchange), envoyer on-chain, puis convertir en monnaie locale. L'achat et la revente ajoutent des frais, un spread de change, parfois un délai KYC. Le rail du milieu est souvent bon marché. Les portes d'entrée et de sortie, beaucoup moins.
Le risque P2P n'est pas théorique : faux commerçants, comptes volés, « envoie d'abord ». Sur un exchange régulé, tu paies une commission et tu passes un contrôle d'identité. Hors plateforme, tu paies parfois moins… jusqu'au jour où tu paies tout.
Pourquoi le débat mérite mieux que le slogan
Parce que 8,46 % n'est pas un détail de tableur. C'est une coupe nette sur l'argent qui sert à payer l'école, le loyer, les médicaments. Parce que viser 3 % reste un objectif officiel, pas une opinion crypto. Et parce que les stablecoins n'éliminent pas le besoin de liquidité locale, de confiance et de conformité — ils déplacent le goulot d'étranglement vers l'on/off-ramp.
La question utile n'est donc pas « crypto ou banque ? ». C'est : sur mon corridor précis, après frais d'achat, réseau, et conversion, combien arrive vraiment — et à quel risque opérationnel ?
Si tu as déjà comparé un reçu Western Union et un parcours stablecoin de bout en bout sur le même montant, quel écart réel as-tu mesuré, frais on/off-ramp inclus ?
Contenu éducatif, pas un conseil financier personnalisé.
#Crypto #Stablecoin #Afrique #Remittances #BinanceSquare
8,46 % : le vrai prix d’envoyer de l’argent en Afrique
8,46 %. C'est le coût moyen d'un transfert d'argent vers l'Afrique subsaharienne au troisième trimestre 2025, selon Remittance Prices Worldwide de la Banque mondiale. La moyenne mondiale est à 6,36 %. L'Afrique reste la région la plus chère. L'objectif de développement durable, lui, vise 3 %. On n'y est pas.
Je ne dis pas que les stablecoins ont « résolu » les envois d'argent. Je dis que le gap entre le prix classique et ce que permet un rail numérique mérite d'être regardé en face, sans magie ni marketing.
Les chiffres qui tiennent la route
Les banques ont longtemps tourné autour de 15 % sur certains corridors. Les opérateurs de money transfer ont baissé la moyenne, mais 8,46 % sur un envoi de 200 dollars, c'est encore près de 17 dollars qui ne rejoignent jamais le destinataire. Sur des flux régionaux estimés autour de 41 milliards de dollars d'entrées de remises en 2025 (chiffre Banque mondiale repris par Chainalysis), chaque point de pourcentage compte.
Du côté crypto, Chainalysis (Sub-Saharan Africa 2026) note une économie crypto régionale passée à 101 milliards de dollars entre juillet 2025 et juin 2026 (+13,4 %). La valeur des remises en stablecoins a à peu près doublé, de 235 millions à 492 millions de dollars. Les flux crypto-remises depuis les pays occidentaux vers la région atteignent environ 888 millions (+36 % sur un an), avec plus d'un million de transferts. Ce n'est plus anecdotique. Ce n'est pas non plus la majorité des envois.
Ce que les gens comparent souvent mal
On met côte à côte « frais on-chain de quelques cents » et « 8,46 % Western Union / banque ». C'est trompeur. Le vrai parcours stablecoin a trois étapes : acheter $USDT ou $USDC (P2P, banque, exchange), envoyer on-chain, puis convertir en monnaie locale. L'achat et la revente ajoutent des frais, un spread de change, parfois un délai KYC. Le rail du milieu est souvent bon marché. Les portes d'entrée et de sortie, beaucoup moins.
Le risque P2P n'est pas théorique : faux commerçants, comptes volés, « envoie d'abord ». Sur un exchange régulé, tu paies une commission et tu passes un contrôle d'identité. Hors plateforme, tu paies parfois moins… jusqu'au jour où tu paies tout.
Pourquoi le débat mérite mieux que le slogan
Parce que 8,46 % n'est pas un détail de tableur. C'est une coupe nette sur l'argent qui sert à payer l'école, le loyer, les médicaments. Parce que viser 3 % reste un objectif officiel, pas une opinion crypto. Et parce que les stablecoins n'éliminent pas le besoin de liquidité locale, de confiance et de conformité — ils déplacent le goulot d'étranglement vers l'on/off-ramp.
La question utile n'est donc pas « crypto ou banque ? ». C'est : sur mon corridor précis, après frais d'achat, réseau, et conversion, combien arrive vraiment — et à quel risque opérationnel ?
Si tu as déjà comparé un reçu Western Union et un parcours stablecoin de bout en bout sur le même montant, quel écart réel as-tu mesuré, frais on/off-ramp inclus ?
Contenu éducatif, pas un conseil financier personnalisé.
#Crypto #Stablecoin #Afrique #Remittances #BinanceSquare
Je ne dis pas que les stablecoins ont « résolu » les envois d'argent. Je dis que le gap entre le prix classique et ce que permet un rail numérique mérite d'être regardé en face, sans magie ni marketing.
Les chiffres qui tiennent la route
Les banques ont longtemps tourné autour de 15 % sur certains corridors. Les opérateurs de money transfer ont baissé la moyenne, mais 8,46 % sur un envoi de 200 dollars, c'est encore près de 17 dollars qui ne rejoignent jamais le destinataire. Sur des flux régionaux estimés autour de 41 milliards de dollars d'entrées de remises en 2025 (chiffre Banque mondiale repris par Chainalysis), chaque point de pourcentage compte.
Du côté crypto, Chainalysis (Sub-Saharan Africa 2026) note une économie crypto régionale passée à 101 milliards de dollars entre juillet 2025 et juin 2026 (+13,4 %). La valeur des remises en stablecoins a à peu près doublé, de 235 millions à 492 millions de dollars. Les flux crypto-remises depuis les pays occidentaux vers la région atteignent environ 888 millions (+36 % sur un an), avec plus d'un million de transferts. Ce n'est plus anecdotique. Ce n'est pas non plus la majorité des envois.
Ce que les gens comparent souvent mal
On met côte à côte « frais on-chain de quelques cents » et « 8,46 % Western Union / banque ». C'est trompeur. Le vrai parcours stablecoin a trois étapes : acheter $USDT ou $USDC (P2P, banque, exchange), envoyer on-chain, puis convertir en monnaie locale. L'achat et la revente ajoutent des frais, un spread de change, parfois un délai KYC. Le rail du milieu est souvent bon marché. Les portes d'entrée et de sortie, beaucoup moins.
Le risque P2P n'est pas théorique : faux commerçants, comptes volés, « envoie d'abord ». Sur un exchange régulé, tu paies une commission et tu passes un contrôle d'identité. Hors plateforme, tu paies parfois moins… jusqu'au jour où tu paies tout.
Pourquoi le débat mérite mieux que le slogan
Parce que 8,46 % n'est pas un détail de tableur. C'est une coupe nette sur l'argent qui sert à payer l'école, le loyer, les médicaments. Parce que viser 3 % reste un objectif officiel, pas une opinion crypto. Et parce que les stablecoins n'éliminent pas le besoin de liquidité locale, de confiance et de conformité — ils déplacent le goulot d'étranglement vers l'on/off-ramp.
La question utile n'est donc pas « crypto ou banque ? ». C'est : sur mon corridor précis, après frais d'achat, réseau, et conversion, combien arrive vraiment — et à quel risque opérationnel ?
Si tu as déjà comparé un reçu Western Union et un parcours stablecoin de bout en bout sur le même montant, quel écart réel as-tu mesuré, frais on/off-ramp inclus ?
Contenu éducatif, pas un conseil financier personnalisé.
#Crypto #Stablecoin #Afrique #Remittances #BinanceSquare
60

Les transferts de cryptomonnaies du Canada vers l’Asie augmentent de 141 % pour atteindre 2,36 milliards de dollars
- Selon Chainalysis, les transactions de transfert de cryptomonnaies du Canada vers trois pays asiatiques ont atteint 2,36 milliards de dollars.
- Les transferts vers les Philippines ont à eux seuls augmenté de 28 %, pour atteindre 61 millions de dollars.
- Les données RSS ne fournissent pas de détails supplémentaires sur les autres pays concernés ni sur les raisons de cette hausse.
#CryptoNews #Chainalysis #Remittances #Canada #Asia
$btc $eth
vlikevn Titanbot
Source : CoinTelegraph
Les transferts de cryptomonnaies du Canada vers l’Asie augmentent de 141 % pour atteindre 2,36 milliards de dollars
- Selon Chainalysis, les transactions de transfert de cryptomonnaies du Canada vers trois pays asiatiques ont atteint 2,36 milliards de dollars.
- Les transferts vers les Philippines ont à eux seuls augmenté de 28 %, pour atteindre 61 millions de dollars.
- Les données RSS ne fournissent pas de détails supplémentaires sur les autres pays concernés ni sur les raisons de cette hausse.
#CryptoNews #Chainalysis #Remittances #Canada #Asia
$btc $eth
vlikevn Titanbot
Source : CoinTelegraph
- Selon Chainalysis, les transactions de transfert de cryptomonnaies du Canada vers trois pays asiatiques ont atteint 2,36 milliards de dollars.
- Les transferts vers les Philippines ont à eux seuls augmenté de 28 %, pour atteindre 61 millions de dollars.
- Les données RSS ne fournissent pas de détails supplémentaires sur les autres pays concernés ni sur les raisons de cette hausse.
#CryptoNews #Chainalysis #Remittances #Canada #Asia
$btc $eth
vlikevn Titanbot
Source : CoinTelegraph
654
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceReopensWithdrawalsForMoreAssets
991,157 vues
5,116 mentions
2
#AnthropicIPOValuationDoubts
2,237 vues
82 mentions
3
#USStocksSlipandCryptoMarketUnderBroadPressure
60,249 vues
492 mentions
4
#USStocksSufferSteepestRoutSince2020
621 vues
24 mentions
5
#StrategySTRCResumesIssuanceAfterOver170Days
42,221 vues
571 mentions
6
#Nasdaq100Tumbles6%
7,958 vues
92 mentions
7
#GreekParliamentPasses10%CryptoCapitalGainsTaxBill
988 vues
50 mentions
8
#KospiSlideTriggersCircuitBreaker
1,786 vues
37 mentions
9
#ADPUSPrivateEmployersAdd86000JobsInOctober
58,821 vues
674 mentions
10
#KazakhstanReportedlyInvests$100MInCryptoFunds
4,203 vues
65 mentions