
Tommy大叔
25 Publications

Tommy大叔
Signaler
Bloquer l’utilisateur
一个爱折腾「AI和赚钱」的“交易大叔”
拒绝金融黑话
只分享“被AI玩”和“花式亏钱”的真实日常😭
0 Suivis
194 Abonnés
22 J’aime
Publications
Tous
Citations
PINNED
·
--
Article
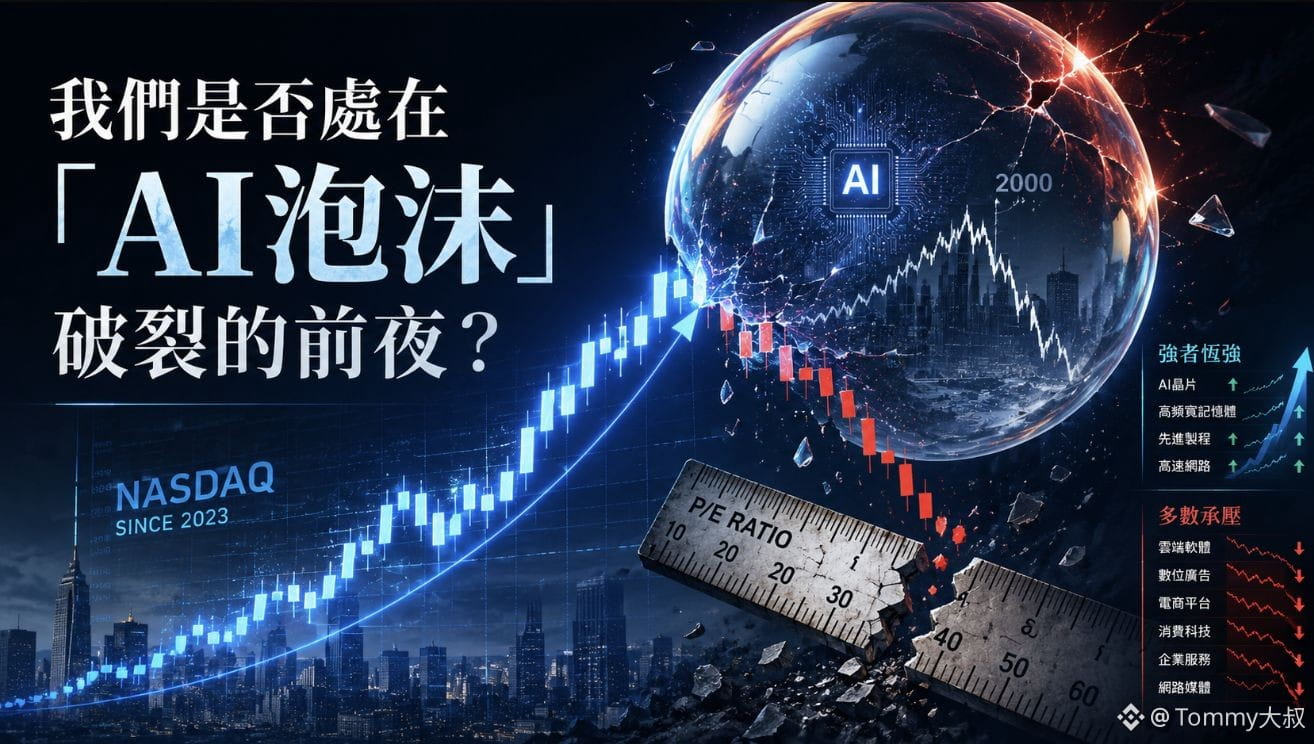
Sommes-nous à la veille de l’éclatement de « la bulle de l’IA » ? — Analyse basée sur une comparaison des données historiques et réponse apportéeOuverture
Sans s’en rendre compte, l’indice Nasdaq 100 est passé d’environ 12 000 points au début de 2023 à environ 29 000 points en juin 2026, soit une hausse cumulée d’environ 140 %. À la surface des indices, tout reste carrément haussier.
Mais si tu ouvres le carnet d’ordres, tu verras à quel point ce marché est fragmenté.
En partant des plus hauts historiques (au 06/2026) : Coinbase a chuté d’environ 67 %, Oracle d’environ 57 %, Salesforce d’environ 43 %, ServiceNow d’environ 54 %, Netflix et Palantir d’environ 45 %, Microsoft d’environ 33 %, Meta d’environ 31 %… Même Nvidia et Amazon ont aussi reculé d’environ 18 %.
Ce ne sont pas de petites valeurs : ce sont les actifs les plus centraux de l’IA. Résultat : la plupart sont déjà profondément piégés dans un marché baissier. Si l’indice ne s’est pas effondré, c’est grâce à quoi ? Des acteurs de la fabrication de puces comme Micron et Hynix : leurs résultats explosent, et leurs cours montent à toute vitesse. C’est à peu près les seuls dont on peut encore sentir l’odeur d’un marché haussier ; le reste se fait frapper.
Sommes-nous à la veille de l’éclatement de « la bulle de l’IA » ? — Analyse basée sur une comparaison des données historiques et réponse apportée
Ouverture
Sans s’en rendre compte, l’indice Nasdaq 100 est passé d’environ 12 000 points au début de 2023 à environ 29 000 points en juin 2026, soit une hausse cumulée d’environ 140 %. À la surface des indices, tout reste carrément haussier.
Mais si tu ouvres le carnet d’ordres, tu verras à quel point ce marché est fragmenté.
En partant des plus hauts historiques (au 06/2026) : Coinbase a chuté d’environ 67 %, Oracle d’environ 57 %, Salesforce d’environ 43 %, ServiceNow d’environ 54 %, Netflix et Palantir d’environ 45 %, Microsoft d’environ 33 %, Meta d’environ 31 %… Même Nvidia et Amazon ont aussi reculé d’environ 18 %.
Ce ne sont pas de petites valeurs : ce sont les actifs les plus centraux de l’IA. Résultat : la plupart sont déjà profondément piégés dans un marché baissier. Si l’indice ne s’est pas effondré, c’est grâce à quoi ? Des acteurs de la fabrication de puces comme Micron et Hynix : leurs résultats explosent, et leurs cours montent à toute vitesse. C’est à peu près les seuls dont on peut encore sentir l’odeur d’un marché haussier ; le reste se fait frapper.
Sans s’en rendre compte, l’indice Nasdaq 100 est passé d’environ 12 000 points au début de 2023 à environ 29 000 points en juin 2026, soit une hausse cumulée d’environ 140 %. À la surface des indices, tout reste carrément haussier.
Mais si tu ouvres le carnet d’ordres, tu verras à quel point ce marché est fragmenté.
En partant des plus hauts historiques (au 06/2026) : Coinbase a chuté d’environ 67 %, Oracle d’environ 57 %, Salesforce d’environ 43 %, ServiceNow d’environ 54 %, Netflix et Palantir d’environ 45 %, Microsoft d’environ 33 %, Meta d’environ 31 %… Même Nvidia et Amazon ont aussi reculé d’environ 18 %.
Ce ne sont pas de petites valeurs : ce sont les actifs les plus centraux de l’IA. Résultat : la plupart sont déjà profondément piégés dans un marché baissier. Si l’indice ne s’est pas effondré, c’est grâce à quoi ? Des acteurs de la fabrication de puces comme Micron et Hynix : leurs résultats explosent, et leurs cours montent à toute vitesse. C’est à peu près les seuls dont on peut encore sentir l’odeur d’un marché haussier ; le reste se fait frapper.
2
5.7k
·
--
Ces derniers temps, je voyage, donc j’ai publié moins souvent. Merci de bien vouloir me pardonner.
Pendant mon voyage, je réfléchissais constamment à une question :
Face à l’immense narration autour de l’IA, comment un investisseur ordinaire peut-il y participer—sans rater facilement la phase de forte hausse, tout en ayant une chance de dégager de véritables performances supérieures ?
Ma première idée est : « 70 % pour défendre la trajectoire, 30 % pour surprendre ».
👉 70 % confiés aux fonds actifs ou aux ETF
Choisir des produits déjà validés par une performance de long terme, afin de laisser une équipe professionnelle nous aider à suivre l’évolution du secteur et à ajuster la composition. Cette partie ne vise pas à tomber à chaque fois sur la prochaine valeur vedette, mais plutôt à ne pas manquer la grande tendance de croissance à long terme de l’industrie de l’IA.
👉 30 % pour « envoyer des satellites »
Cibler des leaders de sous-secteurs de l’IA aux petites capitalisations sur le marché américain. Construire progressivement lorsque la valorisation, les tendances industrielles et les fondamentaux de l’entreprise entrent en résonance, et leur laisser suffisamment de temps pour croître. Cette partie autorise des erreurs, mais il faut contrôler le poids d’une seule position. Tant que quelques entreprises réussissent vraiment à s’envoler, elles peuvent contribuer à la majorité du gain de performance excédentaire du portefeuille.
Aujourd’hui, je veux vous emmener étudier Ouster ($OUST.US ), qui est une des « étoiles satellites » que je suis en train d’observer.
C’est l’un des acteurs importants de la couche de perception de l’IA physique. Son produit central est le lidar (capteurs laser à télémétrie). Jusqu’à récemment, le marché comprenait le lidar surtout comme « les yeux de la conduite autonome ». Mais avec le développement des robots, des transports intelligents et de l’automatisation industrielle, il devient une entrée clé pour que les machines comprennent le monde réel.
Ouster vient de publier ses résultats, et le cours a aussi nettement rebondi. À ce moment-là, l’étudier ne vise pas à courir après la hausse, mais à répondre à trois questions :
1. Sa feuille de route technologique a-t-elle vraiment permis de construire un avantage en termes de coûts ?
2. Peut-elle passer du statut de fabricant de radars à celui de plateforme de perception de l’IA physique ?
3. L’évaluation actuelle a-t-elle déjà anticipé à l’avance la croissance future ?
Dans la suite, dans cet article long, nous allons démêler ensemble l’histoire d’Ouster, de son prototype de garage à sa position de cœur de l’IA physique—et voir s’il s’agit vraiment d’une étoile satellite susceptible de s’envoler, ou d’un autre actif à risque, emballé par une narration grandiose.
Ces derniers temps, je voyage, donc j’ai publié moins souvent. Merci de bien vouloir me pardonner.
Pendant mon voyage, je réfléchissais constamment à une question :
Face à l’immense narration autour de l’IA, comment un investisseur ordinaire peut-il y participer—sans rater facilement la phase de forte hausse, tout en ayant une chance de dégager de véritables performances supérieures ?
Ma première idée est : « 70 % pour défendre la trajectoire, 30 % pour surprendre ».
👉 70 % confiés aux fonds actifs ou aux ETF
Choisir des produits déjà validés par une performance de long terme, afin de laisser une équipe professionnelle nous aider à suivre l’évolution du secteur et à ajuster la composition. Cette partie ne vise pas à tomber à chaque fois sur la prochaine valeur vedette, mais plutôt à ne pas manquer la grande tendance de croissance à long terme de l’industrie de l’IA.
👉 30 % pour « envoyer des satellites »
Cibler des leaders de sous-secteurs de l’IA aux petites capitalisations sur le marché américain. Construire progressivement lorsque la valorisation, les tendances industrielles et les fondamentaux de l’entreprise entrent en résonance, et leur laisser suffisamment de temps pour croître. Cette partie autorise des erreurs, mais il faut contrôler le poids d’une seule position. Tant que quelques entreprises réussissent vraiment à s’envoler, elles peuvent contribuer à la majorité du gain de performance excédentaire du portefeuille.
Aujourd’hui, je veux vous emmener étudier Ouster ($OUST.US ), qui est une des « étoiles satellites » que je suis en train d’observer.
C’est l’un des acteurs importants de la couche de perception de l’IA physique. Son produit central est le lidar (capteurs laser à télémétrie). Jusqu’à récemment, le marché comprenait le lidar surtout comme « les yeux de la conduite autonome ». Mais avec le développement des robots, des transports intelligents et de l’automatisation industrielle, il devient une entrée clé pour que les machines comprennent le monde réel.
Ouster vient de publier ses résultats, et le cours a aussi nettement rebondi. À ce moment-là, l’étudier ne vise pas à courir après la hausse, mais à répondre à trois questions :
1. Sa feuille de route technologique a-t-elle vraiment permis de construire un avantage en termes de coûts ?
2. Peut-elle passer du statut de fabricant de radars à celui de plateforme de perception de l’IA physique ?
3. L’évaluation actuelle a-t-elle déjà anticipé à l’avance la croissance future ?
Dans la suite, dans cet article long, nous allons démêler ensemble l’histoire d’Ouster, de son prototype de garage à sa position de cœur de l’IA physique—et voir s’il s’agit vraiment d’une étoile satellite susceptible de s’envoler, ou d’un autre actif à risque, emballé par une narration grandiose.
Pendant mon voyage, je réfléchissais constamment à une question :
Face à l’immense narration autour de l’IA, comment un investisseur ordinaire peut-il y participer—sans rater facilement la phase de forte hausse, tout en ayant une chance de dégager de véritables performances supérieures ?
Ma première idée est : « 70 % pour défendre la trajectoire, 30 % pour surprendre ».
👉 70 % confiés aux fonds actifs ou aux ETF
Choisir des produits déjà validés par une performance de long terme, afin de laisser une équipe professionnelle nous aider à suivre l’évolution du secteur et à ajuster la composition. Cette partie ne vise pas à tomber à chaque fois sur la prochaine valeur vedette, mais plutôt à ne pas manquer la grande tendance de croissance à long terme de l’industrie de l’IA.
👉 30 % pour « envoyer des satellites »
Cibler des leaders de sous-secteurs de l’IA aux petites capitalisations sur le marché américain. Construire progressivement lorsque la valorisation, les tendances industrielles et les fondamentaux de l’entreprise entrent en résonance, et leur laisser suffisamment de temps pour croître. Cette partie autorise des erreurs, mais il faut contrôler le poids d’une seule position. Tant que quelques entreprises réussissent vraiment à s’envoler, elles peuvent contribuer à la majorité du gain de performance excédentaire du portefeuille.
Aujourd’hui, je veux vous emmener étudier Ouster ($OUST.US ), qui est une des « étoiles satellites » que je suis en train d’observer.
C’est l’un des acteurs importants de la couche de perception de l’IA physique. Son produit central est le lidar (capteurs laser à télémétrie). Jusqu’à récemment, le marché comprenait le lidar surtout comme « les yeux de la conduite autonome ». Mais avec le développement des robots, des transports intelligents et de l’automatisation industrielle, il devient une entrée clé pour que les machines comprennent le monde réel.
Ouster vient de publier ses résultats, et le cours a aussi nettement rebondi. À ce moment-là, l’étudier ne vise pas à courir après la hausse, mais à répondre à trois questions :
1. Sa feuille de route technologique a-t-elle vraiment permis de construire un avantage en termes de coûts ?
2. Peut-elle passer du statut de fabricant de radars à celui de plateforme de perception de l’IA physique ?
3. L’évaluation actuelle a-t-elle déjà anticipé à l’avance la croissance future ?
Dans la suite, dans cet article long, nous allons démêler ensemble l’histoire d’Ouster, de son prototype de garage à sa position de cœur de l’IA physique—et voir s’il s’agit vraiment d’une étoile satellite susceptible de s’envoler, ou d’un autre actif à risque, emballé par une narration grandiose.
Tommy大叔
·
--
《L’histoire des actions américaines à succès que les rapports financiers n’expliquent pas》第26e épisode : Du prototype à ruban en atelier au cœur de l’IA physique — l’incroyable ascension de l’Ouster ( $OUST )
Ces dernières années, le secteur des LiDAR ressemble à une immense partie de « loup-garou ».
Luminar (LAZR) a chuté de près de 90 % par rapport à son pic, Quanergy a fait faillite et a été radiée, Velodyne a été rachetée. Wall Street s’est depuis longtemps habituée au discours sur « les yeux de la conduite autonome » ; même rien que d’entendre le mot « LiDAR », on a déjà envie de raccrocher.
Mais l’IA physique est en train de faire évoluer toute cette logique de tarification.
Qu’il s’agisse de la conduite autonome, des robots de stockage ou des transports intelligents, pour que l’IA entre dans le monde réel, elle doit d’abord réussir à voir avec précision et à comprendre l’environnement qui l’entoure. C’est pourquoi le LiDAR n’est plus seulement une pièce de rechange pour les voitures : il pourrait devenir un point d’entrée crucial pour la perception de l’IA physique.
Luminar (LAZR) a chuté de près de 90 % par rapport à son pic, Quanergy a fait faillite et a été radiée, Velodyne a été rachetée. Wall Street s’est depuis longtemps habituée au discours sur « les yeux de la conduite autonome » ; même rien que d’entendre le mot « LiDAR », on a déjà envie de raccrocher.
Mais l’IA physique est en train de faire évoluer toute cette logique de tarification.
Qu’il s’agisse de la conduite autonome, des robots de stockage ou des transports intelligents, pour que l’IA entre dans le monde réel, elle doit d’abord réussir à voir avec précision et à comprendre l’environnement qui l’entoure. C’est pourquoi le LiDAR n’est plus seulement une pièce de rechange pour les voitures : il pourrait devenir un point d’entrée crucial pour la perception de l’IA physique.
OUSTUS-9,72%
208
·
--
Partiellement vrai
Article
《L’histoire des actions américaines à succès que les rapports financiers n’expliquent pas》第26e épisode : Du prototype à ruban en atelier au cœur de l’IA physique — l’incroyable ascension de l’Ouster ( $OUST )Ces dernières années, le secteur des LiDAR ressemble à une immense partie de « loup-garou ».
Luminar (LAZR) a chuté de près de 90 % par rapport à son pic, Quanergy a fait faillite et a été radiée, Velodyne a été rachetée. Wall Street s’est depuis longtemps habituée au discours sur « les yeux de la conduite autonome » ; même rien que d’entendre le mot « LiDAR », on a déjà envie de raccrocher.
Mais l’IA physique est en train de faire évoluer toute cette logique de tarification.
Qu’il s’agisse de la conduite autonome, des robots de stockage ou des transports intelligents, pour que l’IA entre dans le monde réel, elle doit d’abord réussir à voir avec précision et à comprendre l’environnement qui l’entoure. C’est pourquoi le LiDAR n’est plus seulement une pièce de rechange pour les voitures : il pourrait devenir un point d’entrée crucial pour la perception de l’IA physique.
《L’histoire des actions américaines à succès que les rapports financiers n’expliquent pas》第26e épisode : Du prototype à ruban en atelier au cœur de l’IA physique — l’incroyable ascension de l’Ouster ( $OUST )
Ces dernières années, le secteur des LiDAR ressemble à une immense partie de « loup-garou ».
Luminar (LAZR) a chuté de près de 90 % par rapport à son pic, Quanergy a fait faillite et a été radiée, Velodyne a été rachetée. Wall Street s’est depuis longtemps habituée au discours sur « les yeux de la conduite autonome » ; même rien que d’entendre le mot « LiDAR », on a déjà envie de raccrocher.
Mais l’IA physique est en train de faire évoluer toute cette logique de tarification.
Qu’il s’agisse de la conduite autonome, des robots de stockage ou des transports intelligents, pour que l’IA entre dans le monde réel, elle doit d’abord réussir à voir avec précision et à comprendre l’environnement qui l’entoure. C’est pourquoi le LiDAR n’est plus seulement une pièce de rechange pour les voitures : il pourrait devenir un point d’entrée crucial pour la perception de l’IA physique.
Luminar (LAZR) a chuté de près de 90 % par rapport à son pic, Quanergy a fait faillite et a été radiée, Velodyne a été rachetée. Wall Street s’est depuis longtemps habituée au discours sur « les yeux de la conduite autonome » ; même rien que d’entendre le mot « LiDAR », on a déjà envie de raccrocher.
Mais l’IA physique est en train de faire évoluer toute cette logique de tarification.
Qu’il s’agisse de la conduite autonome, des robots de stockage ou des transports intelligents, pour que l’IA entre dans le monde réel, elle doit d’abord réussir à voir avec précision et à comprendre l’environnement qui l’entoure. C’est pourquoi le LiDAR n’est plus seulement une pièce de rechange pour les voitures : il pourrait devenir un point d’entrée crucial pour la perception de l’IA physique.
1
303
·
--
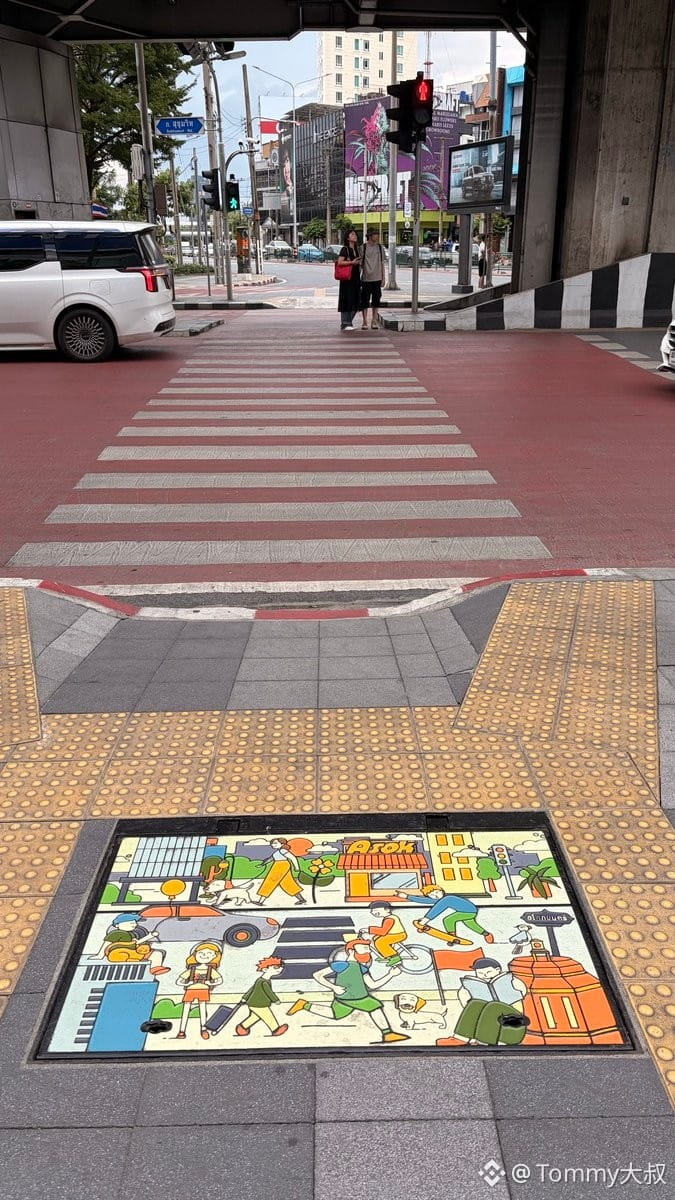
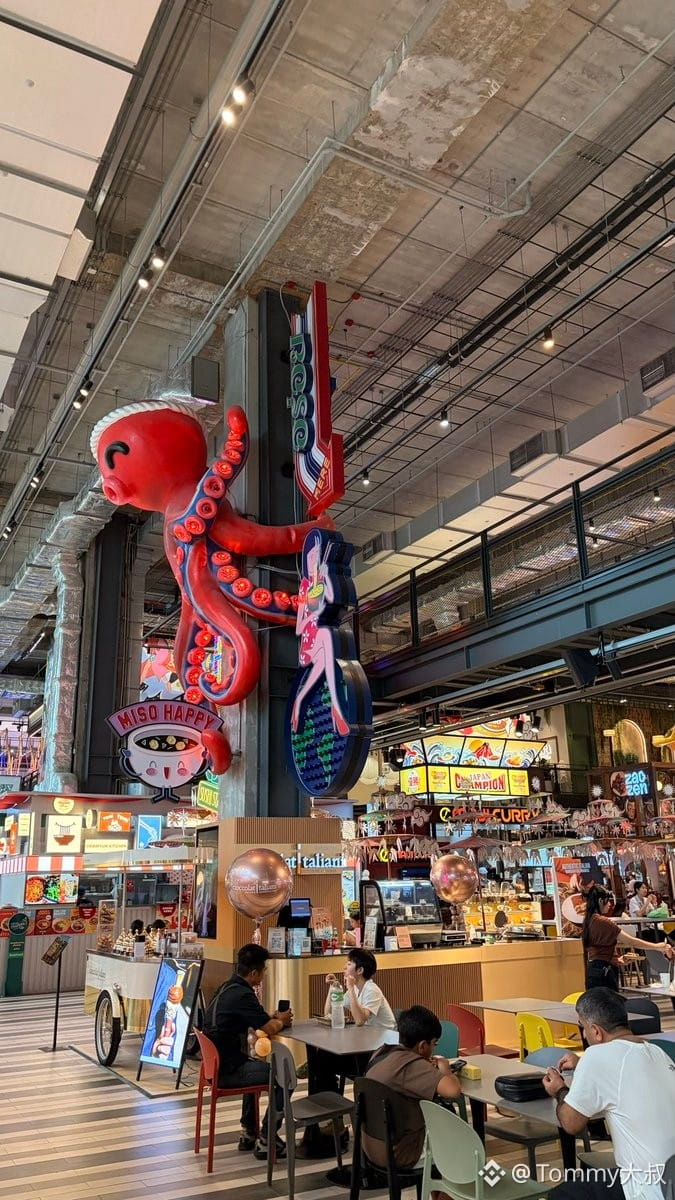
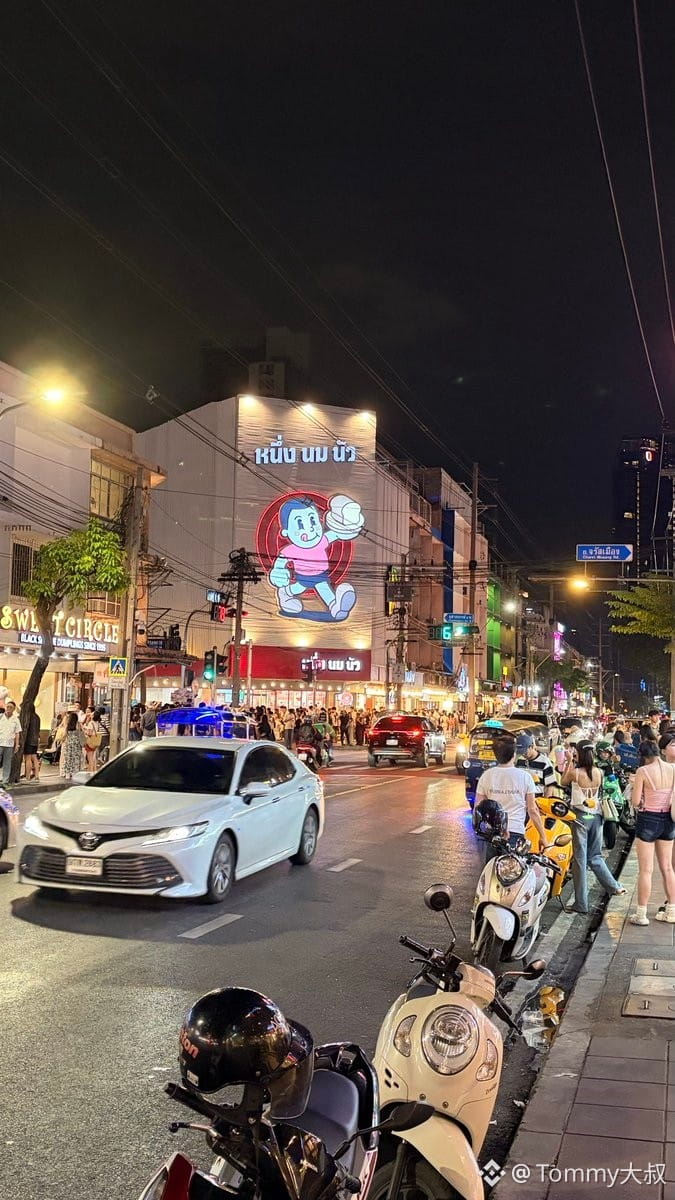
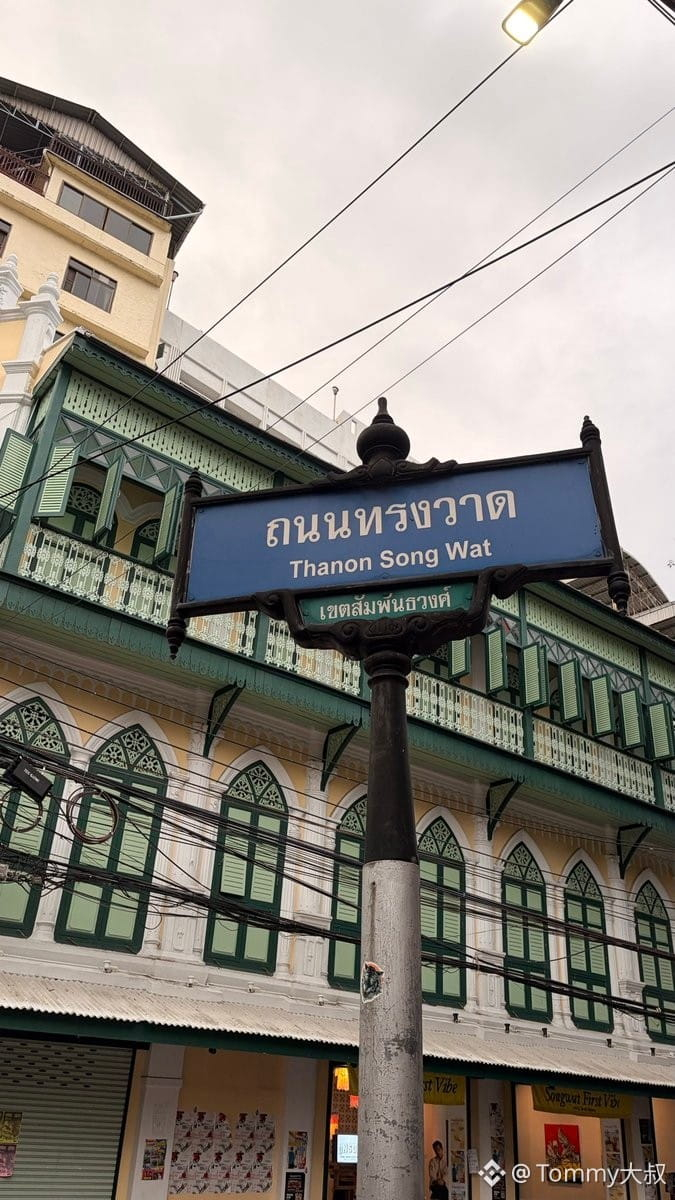
Quelques impressions de ce voyage à Bangkok :
1. Les prix ont déjà dépassé ceux des grandes villes de Chine continentale (au moins dans les centres commerciaux. Le grand public ne les a peut-être pas pleinement ressentis, mais en voyant le 711 dans toute la ville, on se rend compte que ses prix ne sont vraiment pas bas non plus).
2. Partout il y a des gens ; le nombre de touristes ne cesse d’augmenter par rapport aux années précédentes, en particulier les touristes du Moyen-Orient ! (J’émets l’hypothèse que cela est lié aux risques géopolitiques actuels.)
3. Les infrastructures restent en retard et l’écart entre riches et pauvres demeure très important (des tours et des immeubles ne cessent de pousser, mais juste en dessous se trouvent des bidonvilles délabrés et insalubres ; la plupart des rues piétonnes sont très en mauvais état ; dans l’ensemble, la ville n’a pratiquement pas de viaducs ; la circulation est chaotique, et il y a des bouchons partout.)
4. Un point qui ressemble à la Chine : dans toute la ville, des livreurs de repas occupés à faire leurs tournées, portant des uniformes Line tout sales, traversant ce décor de néons et de paillettes.
Concernant la sécurité, tout au long du séjour, je n’ai ressenti aucun danger. En faisant du shopping, pas besoin non plus de s’inquiéter d’être volé, trompé, de se faire forcer la main ou de tomber dans les pièges typiques des sites touristiques… rien de tout ça ! Cette sensation de détente, on la comprend dès qu’on est sur place.
Quelques impressions de ce voyage à Bangkok :
1. Les prix ont déjà dépassé ceux des grandes villes de Chine continentale (au moins dans les centres commerciaux. Le grand public ne les a peut-être pas pleinement ressentis, mais en voyant le 711 dans toute la ville, on se rend compte que ses prix ne sont vraiment pas bas non plus).
2. Partout il y a des gens ; le nombre de touristes ne cesse d’augmenter par rapport aux années précédentes, en particulier les touristes du Moyen-Orient ! (J’émets l’hypothèse que cela est lié aux risques géopolitiques actuels.)
3. Les infrastructures restent en retard et l’écart entre riches et pauvres demeure très important (des tours et des immeubles ne cessent de pousser, mais juste en dessous se trouvent des bidonvilles délabrés et insalubres ; la plupart des rues piétonnes sont très en mauvais état ; dans l’ensemble, la ville n’a pratiquement pas de viaducs ; la circulation est chaotique, et il y a des bouchons partout.)
4. Un point qui ressemble à la Chine : dans toute la ville, des livreurs de repas occupés à faire leurs tournées, portant des uniformes Line tout sales, traversant ce décor de néons et de paillettes.
Concernant la sécurité, tout au long du séjour, je n’ai ressenti aucun danger. En faisant du shopping, pas besoin non plus de s’inquiéter d’être volé, trompé, de se faire forcer la main ou de tomber dans les pièges typiques des sites touristiques… rien de tout ça ! Cette sensation de détente, on la comprend dès qu’on est sur place.
1. Les prix ont déjà dépassé ceux des grandes villes de Chine continentale (au moins dans les centres commerciaux. Le grand public ne les a peut-être pas pleinement ressentis, mais en voyant le 711 dans toute la ville, on se rend compte que ses prix ne sont vraiment pas bas non plus).
2. Partout il y a des gens ; le nombre de touristes ne cesse d’augmenter par rapport aux années précédentes, en particulier les touristes du Moyen-Orient ! (J’émets l’hypothèse que cela est lié aux risques géopolitiques actuels.)
3. Les infrastructures restent en retard et l’écart entre riches et pauvres demeure très important (des tours et des immeubles ne cessent de pousser, mais juste en dessous se trouvent des bidonvilles délabrés et insalubres ; la plupart des rues piétonnes sont très en mauvais état ; dans l’ensemble, la ville n’a pratiquement pas de viaducs ; la circulation est chaotique, et il y a des bouchons partout.)
4. Un point qui ressemble à la Chine : dans toute la ville, des livreurs de repas occupés à faire leurs tournées, portant des uniformes Line tout sales, traversant ce décor de néons et de paillettes.
Concernant la sécurité, tout au long du séjour, je n’ai ressenti aucun danger. En faisant du shopping, pas besoin non plus de s’inquiéter d’être volé, trompé, de se faire forcer la main ou de tomber dans les pièges typiques des sites touristiques… rien de tout ça ! Cette sensation de détente, on la comprend dès qu’on est sur place.
7
11
14.2k
·
--
Récemment, j’ai découvert un phénomène assez intéressant.
Les actions américaines ne cessent de osciller à la baisse ou d’effectuer des replis, mais le BTC, lui, est devenu beaucoup plus “solide” qu’avant.
Ces dernières années, chaque fois que le Nasdaq corrigeait, le Bitcoin chutait souvent plus violemment, et tout le monde le traitait comme une valeur technologique à bêta élevé. Mais ces derniers temps, malgré les turbulences sur les marchés américains, le BTC est resté constamment près des plus hauts. Après de brèves sorties de capitaux des ETF, les entrées nettes ont rapidement repris, et le prix n’a pas connu l’effet de panique comme auparavant.
Je pense que derrière tout cela, ce n’est peut-être pas seulement une question d’émotions : le marché est en train de réévaluer le Bitcoin.
J’ai passé en revue plusieurs événements qui pourraient avoir un impact sur le marché crypto au cours du mois à venir, et j’ai constaté que, pour l’essentiel, il n’y en avait vraiment que trois à surveiller.
D’abord, il y a le projet de loi américain “CLARITY Act”.
Beaucoup de gens discutent de la baisse des taux, mais ils passent à côté de ce texte. Si auparavant la loi “GENIUS” visait à résoudre le sujet des stablecoins, alors le “CLARITY” détermine réellement comment les États-Unis vont, à l’avenir, réglementer l’ensemble de l’industrie des actifs numériques : la position juridique, y compris celle de la SEC, de la CFTC, des bourses, de la DeFi et de toutes sortes de Tokens.
Si le processus avance sans encombre, je pense que l’importance de l’ensemble de l’industrie pourrait même dépasser celle de l’approbation des ETF.
Ensuite, les détails de la réglementation des stablecoins commencent à être mis en œuvre.
Ce qui détermine si des acteurs comme l’USDC, l’USDT, Visa, PayPal, Stripe peuvent se développer à grande échelle, ce n’est pas le fait que la loi soit adoptée, mais l’application des règles.
Les stablecoins ressemblent de plus en plus à une “autoroute” en dollars pour le monde crypto. Plus les règles sont claires, plus les barrières pour faire entrer du capital sur la chaîne sont faibles.
Troisièmement, il y a le FOMC en fin de mois.
Bien sûr, la Réserve fédérale reste importante.
Mais je sens de plus en plus que, désormais, le BTC ne se concentre plus autant qu’avant sur le CPI et les baisses de taux.
Ce que le marché veut vraiment savoir, c’est si la Fed va envoyer un signal de liquidité plus clair, et si les capitaux des ETF continueront d’affluer.
À présent, la variable la plus influente sur le BTC ressemble de plus en plus à une question d’offre et de demande, plutôt qu’à une question d’émotions.
Il y a aussi un changement que, je pense, beaucoup n’ont pas encore remarqué.
Auparavant, quand on analysait le BTC, on avait toujours tendance à le comparer au Nasdaq.
Mais si, au cours des prochaines années, un grand nombre d’institutions continuent d’acheter via des ETF, tandis que les stablecoins injectent de plus en plus de dollars dans la chaîne, alors le BTC pourrait progressivement construire son propre système de valorisation.
Il ne s’en détachera pas forcément totalement des actions américaines : en cas de crise de liquidité vraiment sévère, il baissera encore.
En revanche, sa corrélation devient de plus en plus faible, et je pense que c’est un signal qui mérite vraiment d’être observé attentivement.
Au cours du mois à venir, le grand frère va surtout se concentrer sur trois choses :
• Le “CLARITY Act” a-t-il franchi un cap ;
• Comment les détails de la réglementation des stablecoins sont-ils mis en œuvre ;
• Les flux de capitaux des ETF continuent-ils d’être des entrées nettes.
Si ces trois points évoluent en même temps dans un sens favorable, je pense que la vigueur du BTC cette fois-ci pourrait ne pas être seulement un simple rebond : ce serait en train de se transformer progressivement, passant de “l’actif à risque” vers “une catégorie d’actifs indépendante”.
Qu’en pensez-vous : la force récente du BTC, c’est juste un découplage temporaire, ou bien une nouvelle ère de valorisation a déjà commencé ?
Récemment, j’ai découvert un phénomène assez intéressant.
Les actions américaines ne cessent de osciller à la baisse ou d’effectuer des replis, mais le BTC, lui, est devenu beaucoup plus “solide” qu’avant.
Ces dernières années, chaque fois que le Nasdaq corrigeait, le Bitcoin chutait souvent plus violemment, et tout le monde le traitait comme une valeur technologique à bêta élevé. Mais ces derniers temps, malgré les turbulences sur les marchés américains, le BTC est resté constamment près des plus hauts. Après de brèves sorties de capitaux des ETF, les entrées nettes ont rapidement repris, et le prix n’a pas connu l’effet de panique comme auparavant.
Je pense que derrière tout cela, ce n’est peut-être pas seulement une question d’émotions : le marché est en train de réévaluer le Bitcoin.
J’ai passé en revue plusieurs événements qui pourraient avoir un impact sur le marché crypto au cours du mois à venir, et j’ai constaté que, pour l’essentiel, il n’y en avait vraiment que trois à surveiller.
D’abord, il y a le projet de loi américain “CLARITY Act”.
Beaucoup de gens discutent de la baisse des taux, mais ils passent à côté de ce texte. Si auparavant la loi “GENIUS” visait à résoudre le sujet des stablecoins, alors le “CLARITY” détermine réellement comment les États-Unis vont, à l’avenir, réglementer l’ensemble de l’industrie des actifs numériques : la position juridique, y compris celle de la SEC, de la CFTC, des bourses, de la DeFi et de toutes sortes de Tokens.
Si le processus avance sans encombre, je pense que l’importance de l’ensemble de l’industrie pourrait même dépasser celle de l’approbation des ETF.
Ensuite, les détails de la réglementation des stablecoins commencent à être mis en œuvre.
Ce qui détermine si des acteurs comme l’USDC, l’USDT, Visa, PayPal, Stripe peuvent se développer à grande échelle, ce n’est pas le fait que la loi soit adoptée, mais l’application des règles.
Les stablecoins ressemblent de plus en plus à une “autoroute” en dollars pour le monde crypto. Plus les règles sont claires, plus les barrières pour faire entrer du capital sur la chaîne sont faibles.
Troisièmement, il y a le FOMC en fin de mois.
Bien sûr, la Réserve fédérale reste importante.
Mais je sens de plus en plus que, désormais, le BTC ne se concentre plus autant qu’avant sur le CPI et les baisses de taux.
Ce que le marché veut vraiment savoir, c’est si la Fed va envoyer un signal de liquidité plus clair, et si les capitaux des ETF continueront d’affluer.
À présent, la variable la plus influente sur le BTC ressemble de plus en plus à une question d’offre et de demande, plutôt qu’à une question d’émotions.
Il y a aussi un changement que, je pense, beaucoup n’ont pas encore remarqué.
Auparavant, quand on analysait le BTC, on avait toujours tendance à le comparer au Nasdaq.
Mais si, au cours des prochaines années, un grand nombre d’institutions continuent d’acheter via des ETF, tandis que les stablecoins injectent de plus en plus de dollars dans la chaîne, alors le BTC pourrait progressivement construire son propre système de valorisation.
Il ne s’en détachera pas forcément totalement des actions américaines : en cas de crise de liquidité vraiment sévère, il baissera encore.
En revanche, sa corrélation devient de plus en plus faible, et je pense que c’est un signal qui mérite vraiment d’être observé attentivement.
Au cours du mois à venir, le grand frère va surtout se concentrer sur trois choses :
• Le “CLARITY Act” a-t-il franchi un cap ;
• Comment les détails de la réglementation des stablecoins sont-ils mis en œuvre ;
• Les flux de capitaux des ETF continuent-ils d’être des entrées nettes.
Si ces trois points évoluent en même temps dans un sens favorable, je pense que la vigueur du BTC cette fois-ci pourrait ne pas être seulement un simple rebond : ce serait en train de se transformer progressivement, passant de “l’actif à risque” vers “une catégorie d’actifs indépendante”.
Qu’en pensez-vous : la force récente du BTC, c’est juste un découplage temporaire, ou bien une nouvelle ère de valorisation a déjà commencé ?
Les actions américaines ne cessent de osciller à la baisse ou d’effectuer des replis, mais le BTC, lui, est devenu beaucoup plus “solide” qu’avant.
Ces dernières années, chaque fois que le Nasdaq corrigeait, le Bitcoin chutait souvent plus violemment, et tout le monde le traitait comme une valeur technologique à bêta élevé. Mais ces derniers temps, malgré les turbulences sur les marchés américains, le BTC est resté constamment près des plus hauts. Après de brèves sorties de capitaux des ETF, les entrées nettes ont rapidement repris, et le prix n’a pas connu l’effet de panique comme auparavant.
Je pense que derrière tout cela, ce n’est peut-être pas seulement une question d’émotions : le marché est en train de réévaluer le Bitcoin.
J’ai passé en revue plusieurs événements qui pourraient avoir un impact sur le marché crypto au cours du mois à venir, et j’ai constaté que, pour l’essentiel, il n’y en avait vraiment que trois à surveiller.
D’abord, il y a le projet de loi américain “CLARITY Act”.
Beaucoup de gens discutent de la baisse des taux, mais ils passent à côté de ce texte. Si auparavant la loi “GENIUS” visait à résoudre le sujet des stablecoins, alors le “CLARITY” détermine réellement comment les États-Unis vont, à l’avenir, réglementer l’ensemble de l’industrie des actifs numériques : la position juridique, y compris celle de la SEC, de la CFTC, des bourses, de la DeFi et de toutes sortes de Tokens.
Si le processus avance sans encombre, je pense que l’importance de l’ensemble de l’industrie pourrait même dépasser celle de l’approbation des ETF.
Ensuite, les détails de la réglementation des stablecoins commencent à être mis en œuvre.
Ce qui détermine si des acteurs comme l’USDC, l’USDT, Visa, PayPal, Stripe peuvent se développer à grande échelle, ce n’est pas le fait que la loi soit adoptée, mais l’application des règles.
Les stablecoins ressemblent de plus en plus à une “autoroute” en dollars pour le monde crypto. Plus les règles sont claires, plus les barrières pour faire entrer du capital sur la chaîne sont faibles.
Troisièmement, il y a le FOMC en fin de mois.
Bien sûr, la Réserve fédérale reste importante.
Mais je sens de plus en plus que, désormais, le BTC ne se concentre plus autant qu’avant sur le CPI et les baisses de taux.
Ce que le marché veut vraiment savoir, c’est si la Fed va envoyer un signal de liquidité plus clair, et si les capitaux des ETF continueront d’affluer.
À présent, la variable la plus influente sur le BTC ressemble de plus en plus à une question d’offre et de demande, plutôt qu’à une question d’émotions.
Il y a aussi un changement que, je pense, beaucoup n’ont pas encore remarqué.
Auparavant, quand on analysait le BTC, on avait toujours tendance à le comparer au Nasdaq.
Mais si, au cours des prochaines années, un grand nombre d’institutions continuent d’acheter via des ETF, tandis que les stablecoins injectent de plus en plus de dollars dans la chaîne, alors le BTC pourrait progressivement construire son propre système de valorisation.
Il ne s’en détachera pas forcément totalement des actions américaines : en cas de crise de liquidité vraiment sévère, il baissera encore.
En revanche, sa corrélation devient de plus en plus faible, et je pense que c’est un signal qui mérite vraiment d’être observé attentivement.
Au cours du mois à venir, le grand frère va surtout se concentrer sur trois choses :
• Le “CLARITY Act” a-t-il franchi un cap ;
• Comment les détails de la réglementation des stablecoins sont-ils mis en œuvre ;
• Les flux de capitaux des ETF continuent-ils d’être des entrées nettes.
Si ces trois points évoluent en même temps dans un sens favorable, je pense que la vigueur du BTC cette fois-ci pourrait ne pas être seulement un simple rebond : ce serait en train de se transformer progressivement, passant de “l’actif à risque” vers “une catégorie d’actifs indépendante”.
Qu’en pensez-vous : la force récente du BTC, c’est juste un découplage temporaire, ou bien une nouvelle ère de valorisation a déjà commencé ?
1
1
5k
·
--
Partiellement vrai

Article
« L’histoire de la fortune américaine que les comptes ne racontent pas » — Épisode 25 : la prochaine grande star du marché des anti-obésité ?! — Zealand Pharma($ZEAL)Dans le supermarché de l’obésité, dominé par Novo Nordisk et Eli Lilly, une petite société danoise s’est soudain retrouvée sous les projecteurs.
Le 7 mai 2026, Zealand Pharma (ZEAL) a envoyé plusieurs signaux qui ont forcé le marché secondaire à revoir sa valorisation : le candidat principal petrelintide en monothérapie prévoit d’entrer en phase 3 au second semestre 2026 ; auparavant, la société avait également indiqué que les données de l’essai ZUPREME-1 seraient publiées au premier semestre 2026.
Plus inhabituel encore, Zealand a annoncé simultanément le lancement d’un programme de rachat d’actions de 200 millions de dollars.
C’est très rare dans le milieu de la biotech. Alors que beaucoup de sociétés biotechnologiques brûlent encore du cash, lèvent des fonds et diluent leurs actionnaires, Zealand ose racheter ses propres actions avec de l’argent bien réel. Le signal est clair : la direction estime que l’entreprise est sous-évaluée et qu’elle ne manque pas de liquidités.
« L’histoire de la fortune américaine que les comptes ne racontent pas » — Épisode 25 : la prochaine grande star du marché des anti-obésité ?! — Zealand Pharma($ZEAL)
Dans le supermarché de l’obésité, dominé par Novo Nordisk et Eli Lilly, une petite société danoise s’est soudain retrouvée sous les projecteurs.
Le 7 mai 2026, Zealand Pharma (ZEAL) a envoyé plusieurs signaux qui ont forcé le marché secondaire à revoir sa valorisation : le candidat principal petrelintide en monothérapie prévoit d’entrer en phase 3 au second semestre 2026 ; auparavant, la société avait également indiqué que les données de l’essai ZUPREME-1 seraient publiées au premier semestre 2026.
Plus inhabituel encore, Zealand a annoncé simultanément le lancement d’un programme de rachat d’actions de 200 millions de dollars.
C’est très rare dans le milieu de la biotech. Alors que beaucoup de sociétés biotechnologiques brûlent encore du cash, lèvent des fonds et diluent leurs actionnaires, Zealand ose racheter ses propres actions avec de l’argent bien réel. Le signal est clair : la direction estime que l’entreprise est sous-évaluée et qu’elle ne manque pas de liquidités.
Le 7 mai 2026, Zealand Pharma (ZEAL) a envoyé plusieurs signaux qui ont forcé le marché secondaire à revoir sa valorisation : le candidat principal petrelintide en monothérapie prévoit d’entrer en phase 3 au second semestre 2026 ; auparavant, la société avait également indiqué que les données de l’essai ZUPREME-1 seraient publiées au premier semestre 2026.
Plus inhabituel encore, Zealand a annoncé simultanément le lancement d’un programme de rachat d’actions de 200 millions de dollars.
C’est très rare dans le milieu de la biotech. Alors que beaucoup de sociétés biotechnologiques brûlent encore du cash, lèvent des fonds et diluent leurs actionnaires, Zealand ose racheter ses propres actions avec de l’argent bien réel. Le signal est clair : la direction estime que l’entreprise est sous-évaluée et qu’elle ne manque pas de liquidités.
3.5k
·
--
Citadel Securities est passée à l’action. Citadel Securities réalise un investissement stratégique de 400 millions de dollars, portant la valorisation de l’entreprise à 20 milliards de dollars.
À noter : il ne s’agit ni d’une société de capital-risque (VC), ni d’un fonds natif de la cryptomonnaie (crypto). C’est plutôt l’un des plus importants teneurs de marché de la finance traditionnelle à l’échelle mondiale.
La réflexion de l’oncle :
Si cette opération avait eu lieu il y a un an, elle aurait déjà été une grande actualité.
Mais à l’approche de l’entrée en vigueur de la loi américaine « CLARITY Act », cela ressemble davantage à un signal.
Ces dernières années, de nombreuses institutions de Wall Street n’étaient pas forcément réticentes à l’idée de faire du Crypto ; elles s’inquiétaient surtout du fait que les règles réglementaires n’étaient pas suffisamment claires.
Aujourd’hui, à mesure que le cadre réglementaire devient de plus en plus clair, les grandes institutions financières commencent à miser de l’argent « en dur ».
Beaucoup pensent que le marché haussier a commencé parce que des particuliers sont entrés en masse.
En réalité, l’histoire est souvent l’inverse.
Les vrais gros capitaux, en général, finalisent leur positionnement bien avant que les règles ne soient officiellement fixées.
Citadel Securities est passée à l’action. Citadel Securities réalise un investissement stratégique de 400 millions de dollars, portant la valorisation de l’entreprise à 20 milliards de dollars.
À noter : il ne s’agit ni d’une société de capital-risque (VC), ni d’un fonds natif de la cryptomonnaie (crypto). C’est plutôt l’un des plus importants teneurs de marché de la finance traditionnelle à l’échelle mondiale.
La réflexion de l’oncle :
Si cette opération avait eu lieu il y a un an, elle aurait déjà été une grande actualité.
Mais à l’approche de l’entrée en vigueur de la loi américaine « CLARITY Act », cela ressemble davantage à un signal.
Ces dernières années, de nombreuses institutions de Wall Street n’étaient pas forcément réticentes à l’idée de faire du Crypto ; elles s’inquiétaient surtout du fait que les règles réglementaires n’étaient pas suffisamment claires.
Aujourd’hui, à mesure que le cadre réglementaire devient de plus en plus clair, les grandes institutions financières commencent à miser de l’argent « en dur ».
Beaucoup pensent que le marché haussier a commencé parce que des particuliers sont entrés en masse.
En réalité, l’histoire est souvent l’inverse.
Les vrais gros capitaux, en général, finalisent leur positionnement bien avant que les règles ne soient officiellement fixées.
À noter : il ne s’agit ni d’une société de capital-risque (VC), ni d’un fonds natif de la cryptomonnaie (crypto). C’est plutôt l’un des plus importants teneurs de marché de la finance traditionnelle à l’échelle mondiale.
La réflexion de l’oncle :
Si cette opération avait eu lieu il y a un an, elle aurait déjà été une grande actualité.
Mais à l’approche de l’entrée en vigueur de la loi américaine « CLARITY Act », cela ressemble davantage à un signal.
Ces dernières années, de nombreuses institutions de Wall Street n’étaient pas forcément réticentes à l’idée de faire du Crypto ; elles s’inquiétaient surtout du fait que les règles réglementaires n’étaient pas suffisamment claires.
Aujourd’hui, à mesure que le cadre réglementaire devient de plus en plus clair, les grandes institutions financières commencent à miser de l’argent « en dur ».
Beaucoup pensent que le marché haussier a commencé parce que des particuliers sont entrés en masse.
En réalité, l’histoire est souvent l’inverse.
Les vrais gros capitaux, en général, finalisent leur positionnement bien avant que les règles ne soient officiellement fixées.
7.5k
·
--
Vérifié
Quand ce signal rare apparaît — comme maintenant — la probabilité que le marché boursier entre en marché baissier est de 67 %.
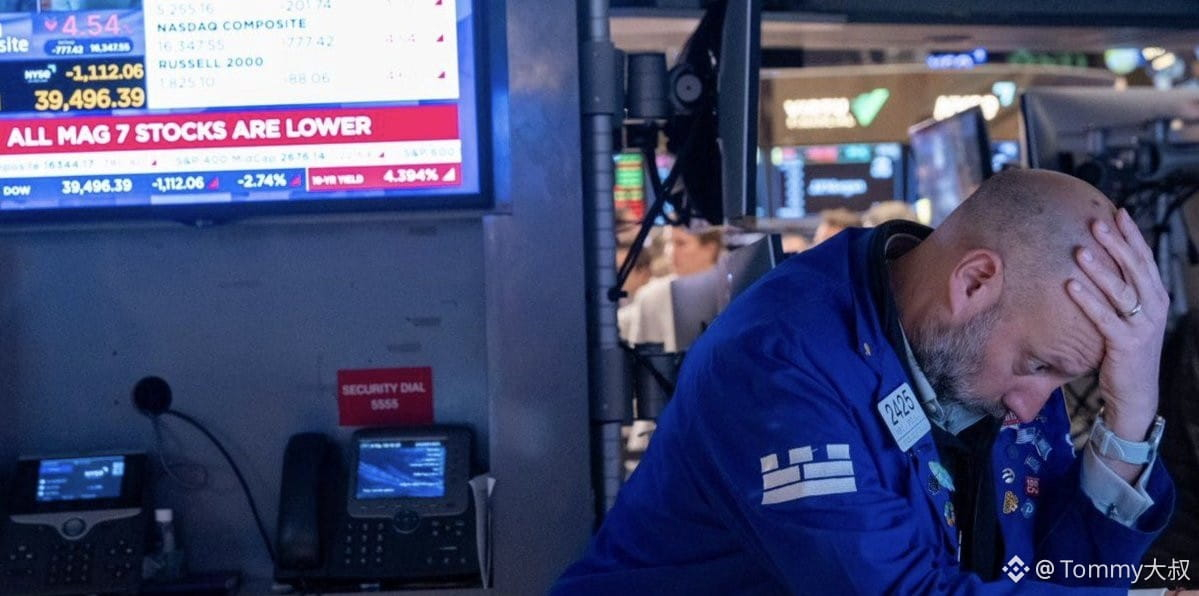
D’après l’analyse d’un rédacteur senior de MarketWatch, Mark Hulbert, l’écart des performances sur 7 jours entre le Dow et le Nasdaq atteint désormais 5,5 points de pourcentage (Dow +0,5 % contre Nasdaq -5,0 %), révélant une divergence rare entre le Dow et le Nasdaq.
Il s’agit d’une divergence extrême qui n’apparaît qu’environ 1 % des jours de bourse depuis 1971. Les données montrent que, chaque fois qu’une telle divergence se produit, il existe une probabilité de 66,9 % que le marché entre en marché baissier dans les 3 mois.
En comparaison avec le sommet de la bulle Internet en 2000 : parmi les 10 jours de bourse précédant le pic de la bulle, 7 jours ont connu une divergence équivalente ou plus importante. Ensuite, le Nasdaq a chuté d’environ 80 %. Ainsi, les analystes qui disent « ce n’est que une rotation saine des secteurs » trompent soit les autres, soit eux-mêmes. La divergence actuelle est un événement proche de la « borne trois sigma » ; ce n’est pas une simple fluctuation.
Idée d’investissement : cet indicateur n’est pas une bombe à retardement, mais il mérite d’être pris au sérieux. Je vais vérifier mes positions longues, en particulier celles dont la concentration sur certaines actions est élevée, et envisager même d’acheter des couvertures (par exemple des options sur le VIX ou un put spread sur le S&P).
Quand ce signal rare apparaît — comme maintenant — la probabilité que le marché boursier entre en marché baissier est de 67 %.
D’après l’analyse d’un rédacteur senior de MarketWatch, Mark Hulbert, l’écart des performances sur 7 jours entre le Dow et le Nasdaq atteint désormais 5,5 points de pourcentage (Dow +0,5 % contre Nasdaq -5,0 %), révélant une divergence rare entre le Dow et le Nasdaq.
Il s’agit d’une divergence extrême qui n’apparaît qu’environ 1 % des jours de bourse depuis 1971. Les données montrent que, chaque fois qu’une telle divergence se produit, il existe une probabilité de 66,9 % que le marché entre en marché baissier dans les 3 mois.
En comparaison avec le sommet de la bulle Internet en 2000 : parmi les 10 jours de bourse précédant le pic de la bulle, 7 jours ont connu une divergence équivalente ou plus importante. Ensuite, le Nasdaq a chuté d’environ 80 %. Ainsi, les analystes qui disent « ce n’est que une rotation saine des secteurs » trompent soit les autres, soit eux-mêmes. La divergence actuelle est un événement proche de la « borne trois sigma » ; ce n’est pas une simple fluctuation.
Idée d’investissement : cet indicateur n’est pas une bombe à retardement, mais il mérite d’être pris au sérieux. Je vais vérifier mes positions longues, en particulier celles dont la concentration sur certaines actions est élevée, et envisager même d’acheter des couvertures (par exemple des options sur le VIX ou un put spread sur le S&P).
D’après l’analyse d’un rédacteur senior de MarketWatch, Mark Hulbert, l’écart des performances sur 7 jours entre le Dow et le Nasdaq atteint désormais 5,5 points de pourcentage (Dow +0,5 % contre Nasdaq -5,0 %), révélant une divergence rare entre le Dow et le Nasdaq.
Il s’agit d’une divergence extrême qui n’apparaît qu’environ 1 % des jours de bourse depuis 1971. Les données montrent que, chaque fois qu’une telle divergence se produit, il existe une probabilité de 66,9 % que le marché entre en marché baissier dans les 3 mois.
En comparaison avec le sommet de la bulle Internet en 2000 : parmi les 10 jours de bourse précédant le pic de la bulle, 7 jours ont connu une divergence équivalente ou plus importante. Ensuite, le Nasdaq a chuté d’environ 80 %. Ainsi, les analystes qui disent « ce n’est que une rotation saine des secteurs » trompent soit les autres, soit eux-mêmes. La divergence actuelle est un événement proche de la « borne trois sigma » ; ce n’est pas une simple fluctuation.
Idée d’investissement : cet indicateur n’est pas une bombe à retardement, mais il mérite d’être pris au sérieux. Je vais vérifier mes positions longues, en particulier celles dont la concentration sur certaines actions est élevée, et envisager même d’acheter des couvertures (par exemple des options sur le VIX ou un put spread sur le S&P).
1
2
4.3k
·
--
Vérifié
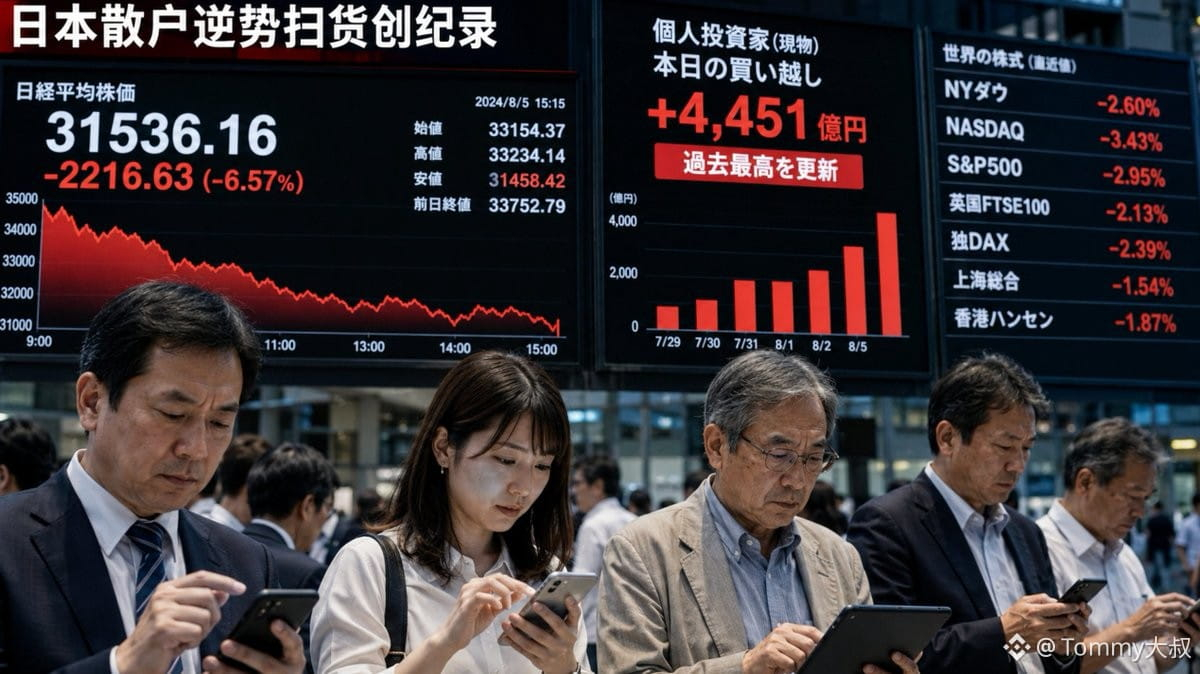
Vous pensez que seul le marché boursier coréen est fou ? Les investisseurs particuliers japonais ont tout acheté à contre-courant la semaine dernière, un record !
Selon Bloomberg, pendant la baisse des marchés boursiers mondiaux la semaine dernière, les investisseurs particuliers japonais ont enregistré un achat net d’actions atteignant un niveau historique. Les données montrent que, dans la panique, les particuliers japonais ont choisi la stratégie « acheter quand ça baisse », une opération à contre-courant : le volume d’achats dépasse celui de n’importe quelle autre semaine auparavant.
L’indice Nikkei ($.N225) a reculé de façon notable la semaine dernière, dans une ambiance mondiale très « risk-off », mais les particuliers japonais ne se sont pas enfuis : au contraire, ils ont accumulé l’achat net hebdomadaire le plus élevé de l’histoire. Les particuliers japonais sont historiquement connus comme des « traders à contre-courant ». Ce record indique donc deux possibilités : soit c’est un signal de bonnes affaires à saisir, soit les particuliers sont en train de rattraper une « lame qui tombe » (sur un mouvement baissier). Compte tenu du fait que la Banque du Japon est toujours dans un cycle de hausse des taux (même si c’est très lent), les conditions de liquidité pour les actions japonaises ne sont pas si accommodantes.
Idée d’investissement : comme les particuliers japonais ont autant « repêché » cette fois-ci, si la baisse se poursuit ensuite, la pression à la vente pourrait venir du côté des particuliers et former une rétroaction négative. Pour l’instant, je ne poursuis pas la hausse sur le marché japonais ; j’attendrai que cette vague d’échanges de positions se soit faite avant de me prononcer.
Vous pensez que seul le marché boursier coréen est fou ? Les investisseurs particuliers japonais ont tout acheté à contre-courant la semaine dernière, un record !
Selon Bloomberg, pendant la baisse des marchés boursiers mondiaux la semaine dernière, les investisseurs particuliers japonais ont enregistré un achat net d’actions atteignant un niveau historique. Les données montrent que, dans la panique, les particuliers japonais ont choisi la stratégie « acheter quand ça baisse », une opération à contre-courant : le volume d’achats dépasse celui de n’importe quelle autre semaine auparavant.
L’indice Nikkei ($.N225) a reculé de façon notable la semaine dernière, dans une ambiance mondiale très « risk-off », mais les particuliers japonais ne se sont pas enfuis : au contraire, ils ont accumulé l’achat net hebdomadaire le plus élevé de l’histoire. Les particuliers japonais sont historiquement connus comme des « traders à contre-courant ». Ce record indique donc deux possibilités : soit c’est un signal de bonnes affaires à saisir, soit les particuliers sont en train de rattraper une « lame qui tombe » (sur un mouvement baissier). Compte tenu du fait que la Banque du Japon est toujours dans un cycle de hausse des taux (même si c’est très lent), les conditions de liquidité pour les actions japonaises ne sont pas si accommodantes.
Idée d’investissement : comme les particuliers japonais ont autant « repêché » cette fois-ci, si la baisse se poursuit ensuite, la pression à la vente pourrait venir du côté des particuliers et former une rétroaction négative. Pour l’instant, je ne poursuis pas la hausse sur le marché japonais ; j’attendrai que cette vague d’échanges de positions se soit faite avant de me prononcer.
Selon Bloomberg, pendant la baisse des marchés boursiers mondiaux la semaine dernière, les investisseurs particuliers japonais ont enregistré un achat net d’actions atteignant un niveau historique. Les données montrent que, dans la panique, les particuliers japonais ont choisi la stratégie « acheter quand ça baisse », une opération à contre-courant : le volume d’achats dépasse celui de n’importe quelle autre semaine auparavant.
L’indice Nikkei ($.N225) a reculé de façon notable la semaine dernière, dans une ambiance mondiale très « risk-off », mais les particuliers japonais ne se sont pas enfuis : au contraire, ils ont accumulé l’achat net hebdomadaire le plus élevé de l’histoire. Les particuliers japonais sont historiquement connus comme des « traders à contre-courant ». Ce record indique donc deux possibilités : soit c’est un signal de bonnes affaires à saisir, soit les particuliers sont en train de rattraper une « lame qui tombe » (sur un mouvement baissier). Compte tenu du fait que la Banque du Japon est toujours dans un cycle de hausse des taux (même si c’est très lent), les conditions de liquidité pour les actions japonaises ne sont pas si accommodantes.
Idée d’investissement : comme les particuliers japonais ont autant « repêché » cette fois-ci, si la baisse se poursuit ensuite, la pression à la vente pourrait venir du côté des particuliers et former une rétroaction négative. Pour l’instant, je ne poursuis pas la hausse sur le marché japonais ; j’attendrai que cette vague d’échanges de positions se soit faite avant de me prononcer.
1
9.4k
·
--
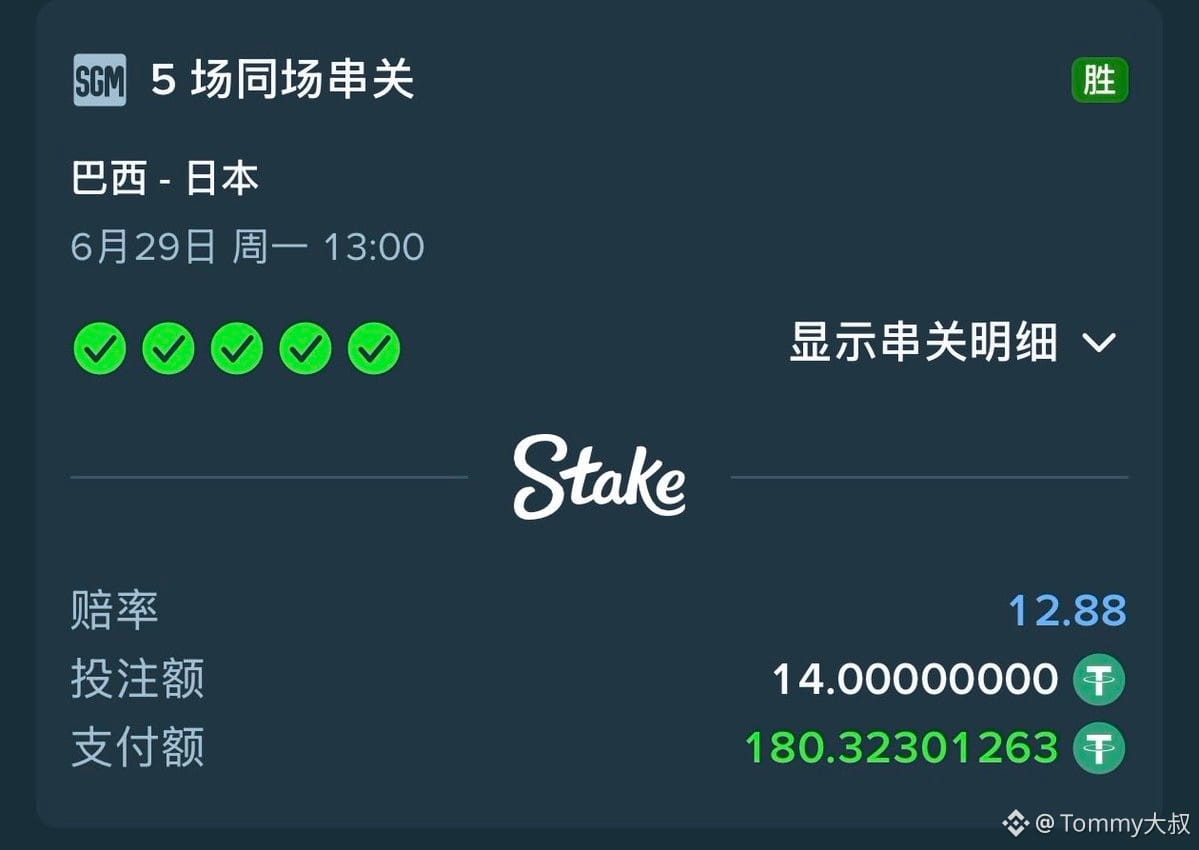
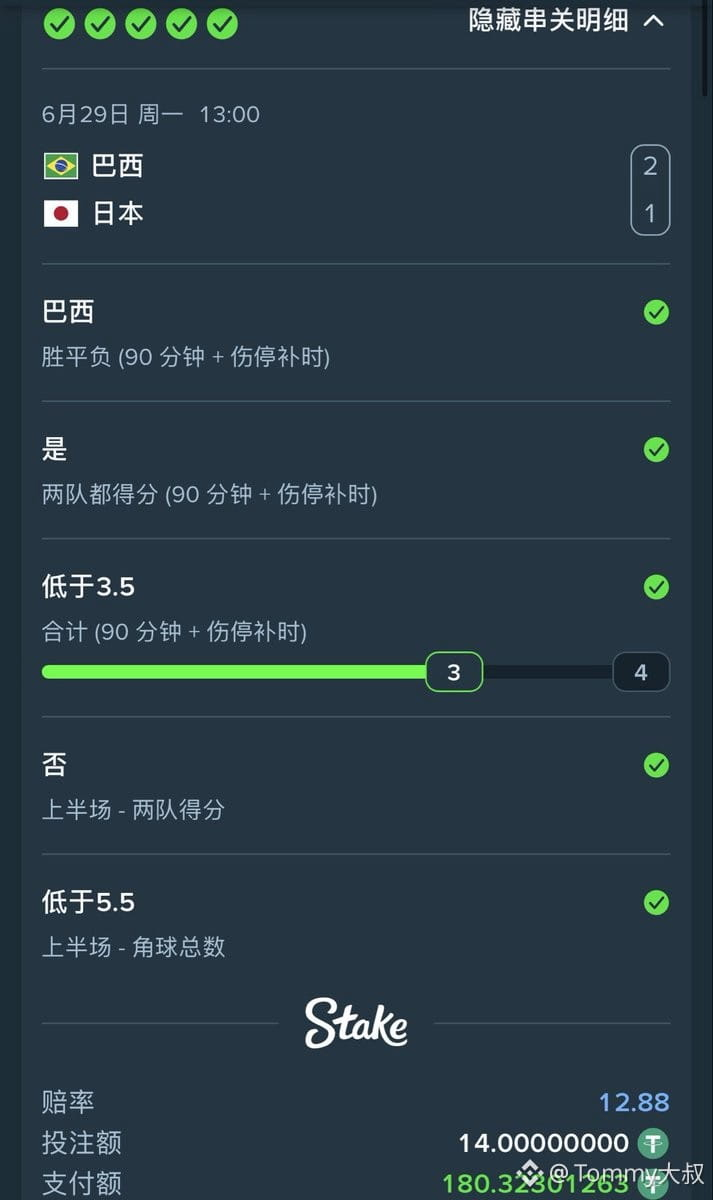
L’équipe japonaise🇯🇵… c’est vraiment dommage…
Montrer un peu du niveau avec un 5 en 1, petit pari pour le plaisir 😏
#世界杯 #日本队
L’équipe japonaise🇯🇵… c’est vraiment dommage…
Montrer un peu du niveau avec un 5 en 1, petit pari pour le plaisir 😏
#世界杯 #日本队
Montrer un peu du niveau avec un 5 en 1, petit pari pour le plaisir 😏
#世界杯 #日本队
9
4.7k
·
--
23 juin : hécatombe dans les valeurs technologiques, mais ne paniquez pas
Aujourd’hui, le KOSPI sud-coréen a chuté de près de 10 % (avec un coupe-circuit en séance), tandis que les futures Nasdaq ont baissé de 3 %. La mèche n’est qu’une seule : le régulateur sud-coréen a admis avoir approuvé trop précipitamment des ETF à effet de levier sur les puces, en avertissant les investisseurs particuliers de ne pas jouer avec des positions trop levierisées — résultat : l’ensemble des positions à effet de levier a été liquidé collectivement, les faisant s’écraser eux-mêmes.
Samsung et SK Hynix ont reculé de plus de 12 % en une seule journée ; ces deux titres représentent 71 % de la baisse de l’indice sud-coréen. Une fois l’information arrivée aux États-Unis, Micron baisse de 9 % avant l’ouverture, AMD et Intel reculent de 6 à 7 % ; le secteur technologique continue de saigner à blanc.
Mais attention : aucun cygne noir. Aucune contraction de la demande, aucune faillite d’entreprise, aucun bris de chaîne d’approvisionnement. C’est simplement que l’IA / les semi-conducteurs ont trop monté : cette année, la Bourse sud-coréenne a progressé de 95 %, et les prises de bénéfices sont donc très nombreuses. Au moindre bruit, on piétine pour fuir.
Il s’agit d’un cas typique de « démantèlement d’un trade trop bondé ».
Les fondamentaux du stockage n’ont pas changé. La demande en HBM reste supérieure à l’offre, et de nombreux produits en 2026 sont déjà vendus. Les résultats de Micron restent solides : la marge brute est proche des plus hauts historiques. La logique de demande incompressible en mémoire liée à l’IA n’a pas été invalidée ; la baisse, c’est la valorisation, pas l’activité.
Ce phénomène s’est déjà produit : à chaque cycle d’euphorie de l’IA, il y a ensuite un fort ajustement, puis une phase de consolidation latérale ; enfin, ceux qui ont de la patience continuent de gagner de l’argent.
Conclusion : c’est simple — ne paniquez pas, évitez de pousser le levier, et attendez que le marché se stabilise. Dans un marché haussier, ce type de repli est généralement « le père », pas la mort.
23 juin : hécatombe dans les valeurs technologiques, mais ne paniquez pas
Aujourd’hui, le KOSPI sud-coréen a chuté de près de 10 % (avec un coupe-circuit en séance), tandis que les futures Nasdaq ont baissé de 3 %. La mèche n’est qu’une seule : le régulateur sud-coréen a admis avoir approuvé trop précipitamment des ETF à effet de levier sur les puces, en avertissant les investisseurs particuliers de ne pas jouer avec des positions trop levierisées — résultat : l’ensemble des positions à effet de levier a été liquidé collectivement, les faisant s’écraser eux-mêmes.
Samsung et SK Hynix ont reculé de plus de 12 % en une seule journée ; ces deux titres représentent 71 % de la baisse de l’indice sud-coréen. Une fois l’information arrivée aux États-Unis, Micron baisse de 9 % avant l’ouverture, AMD et Intel reculent de 6 à 7 % ; le secteur technologique continue de saigner à blanc.
Mais attention : aucun cygne noir. Aucune contraction de la demande, aucune faillite d’entreprise, aucun bris de chaîne d’approvisionnement. C’est simplement que l’IA / les semi-conducteurs ont trop monté : cette année, la Bourse sud-coréenne a progressé de 95 %, et les prises de bénéfices sont donc très nombreuses. Au moindre bruit, on piétine pour fuir.
Il s’agit d’un cas typique de « démantèlement d’un trade trop bondé ».
Les fondamentaux du stockage n’ont pas changé. La demande en HBM reste supérieure à l’offre, et de nombreux produits en 2026 sont déjà vendus. Les résultats de Micron restent solides : la marge brute est proche des plus hauts historiques. La logique de demande incompressible en mémoire liée à l’IA n’a pas été invalidée ; la baisse, c’est la valorisation, pas l’activité.
Ce phénomène s’est déjà produit : à chaque cycle d’euphorie de l’IA, il y a ensuite un fort ajustement, puis une phase de consolidation latérale ; enfin, ceux qui ont de la patience continuent de gagner de l’argent.
Conclusion : c’est simple — ne paniquez pas, évitez de pousser le levier, et attendez que le marché se stabilise. Dans un marché haussier, ce type de repli est généralement « le père », pas la mort.
Aujourd’hui, le KOSPI sud-coréen a chuté de près de 10 % (avec un coupe-circuit en séance), tandis que les futures Nasdaq ont baissé de 3 %. La mèche n’est qu’une seule : le régulateur sud-coréen a admis avoir approuvé trop précipitamment des ETF à effet de levier sur les puces, en avertissant les investisseurs particuliers de ne pas jouer avec des positions trop levierisées — résultat : l’ensemble des positions à effet de levier a été liquidé collectivement, les faisant s’écraser eux-mêmes.
Samsung et SK Hynix ont reculé de plus de 12 % en une seule journée ; ces deux titres représentent 71 % de la baisse de l’indice sud-coréen. Une fois l’information arrivée aux États-Unis, Micron baisse de 9 % avant l’ouverture, AMD et Intel reculent de 6 à 7 % ; le secteur technologique continue de saigner à blanc.
Mais attention : aucun cygne noir. Aucune contraction de la demande, aucune faillite d’entreprise, aucun bris de chaîne d’approvisionnement. C’est simplement que l’IA / les semi-conducteurs ont trop monté : cette année, la Bourse sud-coréenne a progressé de 95 %, et les prises de bénéfices sont donc très nombreuses. Au moindre bruit, on piétine pour fuir.
Il s’agit d’un cas typique de « démantèlement d’un trade trop bondé ».
Les fondamentaux du stockage n’ont pas changé. La demande en HBM reste supérieure à l’offre, et de nombreux produits en 2026 sont déjà vendus. Les résultats de Micron restent solides : la marge brute est proche des plus hauts historiques. La logique de demande incompressible en mémoire liée à l’IA n’a pas été invalidée ; la baisse, c’est la valorisation, pas l’activité.
Ce phénomène s’est déjà produit : à chaque cycle d’euphorie de l’IA, il y a ensuite un fort ajustement, puis une phase de consolidation latérale ; enfin, ceux qui ont de la patience continuent de gagner de l’argent.
Conclusion : c’est simple — ne paniquez pas, évitez de pousser le levier, et attendez que le marché se stabilise. Dans un marché haussier, ce type de repli est généralement « le père », pas la mort.
1
3.7k
·
--
Vérifié
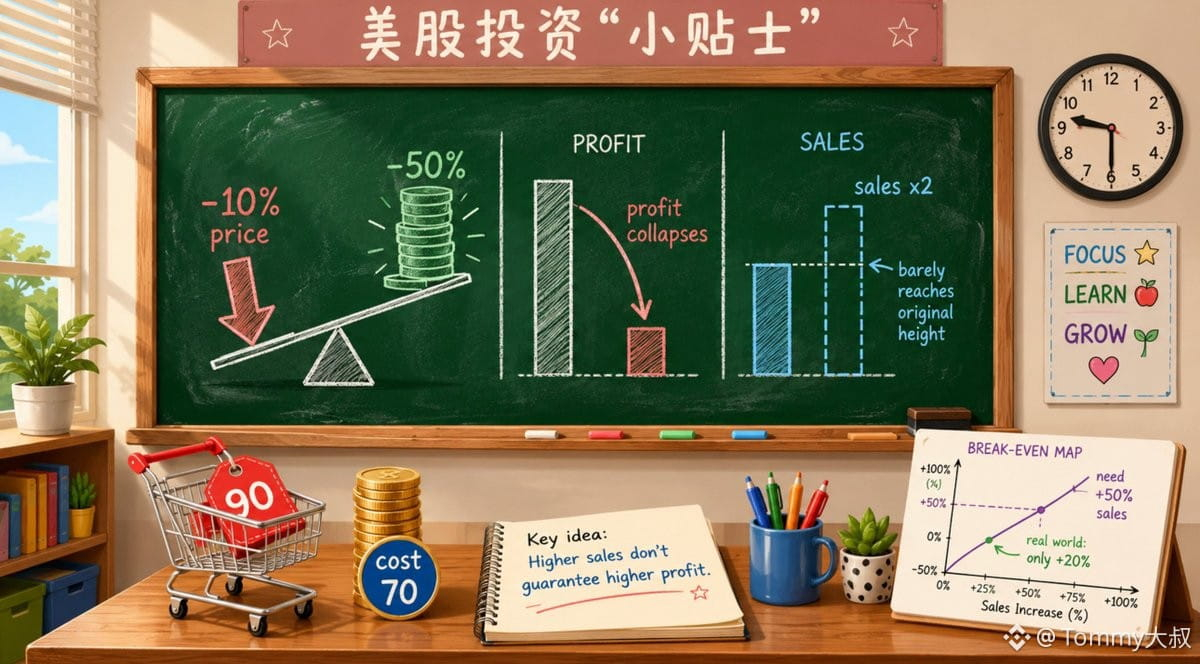
« Conseils pour investir en Bourse US » : « Marge brute et guerre des prix » — pourquoi une baisse de prix de 10 % peut réduire le profit de moitié ?
💡 Baisser de 10 % pour gagner des parts de marché ? Attention : les profits risquent d’abord de « s’effondrer de moitié ».
❌ Erreur fréquente :
On pense que la baisse des prix peut être compensée par l’augmentation des volumes. Mais lorsque la marge brute est faible, la guerre des prix agit comme un levier qui amplifie les fluctuations du profit ; doubler le volume ne comble pas forcément le « trou » de rentabilité.
📔 Décomposition des notions :
🅐 Marge brute (Gross Margin)
Correspond à la part du chiffre d’affaires après déduction des coûts directs. Par exemple, si on vend 100 yuans et que le coût est de 60 yuans, la marge brute est de 40 %. C’est ce qui détermine le « point de départ » pour gagner de l’argent.
🅑 Effet de levier de la guerre des prix
Une baisse de prix réduit directement le chiffre d’affaires, tandis que les coûts restent inchangés. Plus la marge brute est faible, plus l’impact du rabais sur le profit est important. Par exemple, avec une marge brute de 20 %, une baisse de 10 % peut faire chuter le profit de moitié (selon un modèle idéal où les coûts restent identiques).
🅒 La limite mathématique de la compensation par le volume
Pour conserver le même niveau de profit, il faut que le volume augmente fortement après la baisse des prix. Mais dans la réalité, l’élasticité de la demande est limitée et les concurrents suivent souvent, entraînant un « double perdant ».
🌰 Un exemple concret
Un cas réel : Target (TGT) au deuxième trimestre 2022. À ce moment-là, Target n’était pas en train de voir ses revenus s’effondrer parce que les ventes ne décollaient pas ; au contraire, son chiffre d’affaires total a même augmenté de 3,3 % et les ventes comparables de 2,6 %.
Le problème se situe du côté des profits. Pour écouler les stocks de produits discrétionnaires comme les vêtements et l’équipement domestique, Target a intensifié les remises et les efforts de liquidation. Résultat : la marge brute est passée de 30,4 % sur la période équivalente de l’année précédente à 21,5 %. Le bénéfice d’exploitation est passé de 2,5 milliards de dollars à 321 millions de dollars, soit une baisse de 87 %.
🔑 À retenir :
🅐 Pour les entreprises dont la marge brute est inférieure à 30 %, une baisse de prix de 10 % peut faire chuter le profit de plus de 30 %.
🅑 Avant d’entrer dans une guerre des prix, calculez l’« augmentation du volume à l’équilibre » ; ne vous fiez pas au seul ressenti.
🅒 Les entreprises à forte marge brute (par exemple > 60 %) peuvent mieux encaisser une baisse des prix, mais elles doivent aussi se prémunir d’une riposte des concurrents.
😊 Enfin, gardez ceci en tête : une baisse de prix est un levier sur les profits ; quand le levier part vers le bas, la chute est souvent plus lourde que ce qu’on imagine.
#美股 #投资教育 #毛利率 #价格战 #Analyse des états financiers
« Conseils pour investir en Bourse US » : « Marge brute et guerre des prix » — pourquoi une baisse de prix de 10 % peut réduire le profit de moitié ?
💡 Baisser de 10 % pour gagner des parts de marché ? Attention : les profits risquent d’abord de « s’effondrer de moitié ».
❌ Erreur fréquente :
On pense que la baisse des prix peut être compensée par l’augmentation des volumes. Mais lorsque la marge brute est faible, la guerre des prix agit comme un levier qui amplifie les fluctuations du profit ; doubler le volume ne comble pas forcément le « trou » de rentabilité.
📔 Décomposition des notions :
🅐 Marge brute (Gross Margin)
Correspond à la part du chiffre d’affaires après déduction des coûts directs. Par exemple, si on vend 100 yuans et que le coût est de 60 yuans, la marge brute est de 40 %. C’est ce qui détermine le « point de départ » pour gagner de l’argent.
🅑 Effet de levier de la guerre des prix
Une baisse de prix réduit directement le chiffre d’affaires, tandis que les coûts restent inchangés. Plus la marge brute est faible, plus l’impact du rabais sur le profit est important. Par exemple, avec une marge brute de 20 %, une baisse de 10 % peut faire chuter le profit de moitié (selon un modèle idéal où les coûts restent identiques).
🅒 La limite mathématique de la compensation par le volume
Pour conserver le même niveau de profit, il faut que le volume augmente fortement après la baisse des prix. Mais dans la réalité, l’élasticité de la demande est limitée et les concurrents suivent souvent, entraînant un « double perdant ».
🌰 Un exemple concret
Un cas réel : Target (TGT) au deuxième trimestre 2022. À ce moment-là, Target n’était pas en train de voir ses revenus s’effondrer parce que les ventes ne décollaient pas ; au contraire, son chiffre d’affaires total a même augmenté de 3,3 % et les ventes comparables de 2,6 %.
Le problème se situe du côté des profits. Pour écouler les stocks de produits discrétionnaires comme les vêtements et l’équipement domestique, Target a intensifié les remises et les efforts de liquidation. Résultat : la marge brute est passée de 30,4 % sur la période équivalente de l’année précédente à 21,5 %. Le bénéfice d’exploitation est passé de 2,5 milliards de dollars à 321 millions de dollars, soit une baisse de 87 %.
🔑 À retenir :
🅐 Pour les entreprises dont la marge brute est inférieure à 30 %, une baisse de prix de 10 % peut faire chuter le profit de plus de 30 %.
🅑 Avant d’entrer dans une guerre des prix, calculez l’« augmentation du volume à l’équilibre » ; ne vous fiez pas au seul ressenti.
🅒 Les entreprises à forte marge brute (par exemple > 60 %) peuvent mieux encaisser une baisse des prix, mais elles doivent aussi se prémunir d’une riposte des concurrents.
😊 Enfin, gardez ceci en tête : une baisse de prix est un levier sur les profits ; quand le levier part vers le bas, la chute est souvent plus lourde que ce qu’on imagine.
#美股 #投资教育 #毛利率 #价格战 #Analyse des états financiers
💡 Baisser de 10 % pour gagner des parts de marché ? Attention : les profits risquent d’abord de « s’effondrer de moitié ».
❌ Erreur fréquente :
On pense que la baisse des prix peut être compensée par l’augmentation des volumes. Mais lorsque la marge brute est faible, la guerre des prix agit comme un levier qui amplifie les fluctuations du profit ; doubler le volume ne comble pas forcément le « trou » de rentabilité.
📔 Décomposition des notions :
🅐 Marge brute (Gross Margin)
Correspond à la part du chiffre d’affaires après déduction des coûts directs. Par exemple, si on vend 100 yuans et que le coût est de 60 yuans, la marge brute est de 40 %. C’est ce qui détermine le « point de départ » pour gagner de l’argent.
🅑 Effet de levier de la guerre des prix
Une baisse de prix réduit directement le chiffre d’affaires, tandis que les coûts restent inchangés. Plus la marge brute est faible, plus l’impact du rabais sur le profit est important. Par exemple, avec une marge brute de 20 %, une baisse de 10 % peut faire chuter le profit de moitié (selon un modèle idéal où les coûts restent identiques).
🅒 La limite mathématique de la compensation par le volume
Pour conserver le même niveau de profit, il faut que le volume augmente fortement après la baisse des prix. Mais dans la réalité, l’élasticité de la demande est limitée et les concurrents suivent souvent, entraînant un « double perdant ».
🌰 Un exemple concret
Un cas réel : Target (TGT) au deuxième trimestre 2022. À ce moment-là, Target n’était pas en train de voir ses revenus s’effondrer parce que les ventes ne décollaient pas ; au contraire, son chiffre d’affaires total a même augmenté de 3,3 % et les ventes comparables de 2,6 %.
Le problème se situe du côté des profits. Pour écouler les stocks de produits discrétionnaires comme les vêtements et l’équipement domestique, Target a intensifié les remises et les efforts de liquidation. Résultat : la marge brute est passée de 30,4 % sur la période équivalente de l’année précédente à 21,5 %. Le bénéfice d’exploitation est passé de 2,5 milliards de dollars à 321 millions de dollars, soit une baisse de 87 %.
🔑 À retenir :
🅐 Pour les entreprises dont la marge brute est inférieure à 30 %, une baisse de prix de 10 % peut faire chuter le profit de plus de 30 %.
🅑 Avant d’entrer dans une guerre des prix, calculez l’« augmentation du volume à l’équilibre » ; ne vous fiez pas au seul ressenti.
🅒 Les entreprises à forte marge brute (par exemple > 60 %) peuvent mieux encaisser une baisse des prix, mais elles doivent aussi se prémunir d’une riposte des concurrents.
😊 Enfin, gardez ceci en tête : une baisse de prix est un levier sur les profits ; quand le levier part vers le bas, la chute est souvent plus lourde que ce qu’on imagine.
#美股 #投资教育 #毛利率 #价格战 #Analyse des états financiers
1
801
·
--
Article
《财报不写的美股发家史》第22期 : Le retour du roi de la fabrication de puces - Intel ($INTC)Le 18 juin, une nouvelle de Bloomberg a fait exploser le marché : Trump a loué en public l'accord de puces entre Intel et Apple, disant que c'était “une grande victoire pour l'industrie manufacturière américaine”. Une fois l'info sortie, le prix de l'action Intel a flambé, atteignant un prix de clôture de 133,99 dollars.
L'émotion du marché s'est enflammée instantanément - sur les réseaux sociaux, le subreddit WallStreetBets a commencé à crier “INTC to the moon”, et certains ont même annoncé “l'équipe nationale des semi-conducteurs est là”.
Après avoir vu cette nouvelle, ma première réaction était : cette montée, c'est un pari sur l'avenir ou juste une bulle émotionnelle ?
Depuis qu'elle a été poussée par TSMC, jusqu'à ce que le processus 18A crie “le roi est de retour”, et maintenant avec les rumeurs de commandes d'Apple - l'histoire est bien plus captivante que la courbe du prix des actions. Aujourd'hui, on va décortiquer comment ce géant des puces, autrefois au sommet, a réussi à rendre le marché si fou.
《财报不写的美股发家史》第22期 : Le retour du roi de la fabrication de puces - Intel ($INTC)
Le 18 juin, une nouvelle de Bloomberg a fait exploser le marché : Trump a loué en public l'accord de puces entre Intel et Apple, disant que c'était “une grande victoire pour l'industrie manufacturière américaine”. Une fois l'info sortie, le prix de l'action Intel a flambé, atteignant un prix de clôture de 133,99 dollars.
L'émotion du marché s'est enflammée instantanément - sur les réseaux sociaux, le subreddit WallStreetBets a commencé à crier “INTC to the moon”, et certains ont même annoncé “l'équipe nationale des semi-conducteurs est là”.
Après avoir vu cette nouvelle, ma première réaction était : cette montée, c'est un pari sur l'avenir ou juste une bulle émotionnelle ?
Depuis qu'elle a été poussée par TSMC, jusqu'à ce que le processus 18A crie “le roi est de retour”, et maintenant avec les rumeurs de commandes d'Apple - l'histoire est bien plus captivante que la courbe du prix des actions. Aujourd'hui, on va décortiquer comment ce géant des puces, autrefois au sommet, a réussi à rendre le marché si fou.
L'émotion du marché s'est enflammée instantanément - sur les réseaux sociaux, le subreddit WallStreetBets a commencé à crier “INTC to the moon”, et certains ont même annoncé “l'équipe nationale des semi-conducteurs est là”.
Après avoir vu cette nouvelle, ma première réaction était : cette montée, c'est un pari sur l'avenir ou juste une bulle émotionnelle ?
Depuis qu'elle a été poussée par TSMC, jusqu'à ce que le processus 18A crie “le roi est de retour”, et maintenant avec les rumeurs de commandes d'Apple - l'histoire est bien plus captivante que la courbe du prix des actions. Aujourd'hui, on va décortiquer comment ce géant des puces, autrefois au sommet, a réussi à rendre le marché si fou.
2
360
·
--
「Conseils d'investissement en actions américaines」 : Comment lire les "guides haussiers/bassiens" : Tu penses que haussier c'est bon pour le marché, mais ça pourrait juste être la direction qui "balance des fausses promesses" ?
💡 Ne te laisse pas berner par les chiffres, regarde d'abord l'historique des "blabla" de la direction, est-ce qu'ils ont été fiables ?
❌ Idées reçues
Guides haussiers = l'entreprise va décoller, baissiers = il faut fuir. En réalité, un guide haussier peut juste être une manipulation de prévisions basses, tandis qu'un guide baissier peut être une reconnaissance honnête des difficultés. L'important est de comparer la précision historique.
📔 Décomposition des concepts
🅐 Qu'est-ce qu'un guide : C'est la fourchette de prévisions de revenus/bénéfices d'une entreprise pour l'avenir, pas une promesse, plus comme un "teaser".
🅑 Les pièges des haussiers : La direction commence souvent par baisser les prévisions (conservateur), puis les augmente, pour "surperformer" le marché. Ne fais pas confiance à un guide haussier avec une faible précision historique.
🅒 Les signaux des baissiers : Un ajustement à la baisse honnête (comme une explosion des coûts) peut provoquer la panique, mais si l'entreprise est généralement précise, cela peut être une opportunité d'achat.
🌰 Exemple concret
En juillet 2023, Intel (INTC) a relevé son guide Q3, le marché a applaudi, le prix de l'action a grimpé d'environ 6% le jour même. Mais en regardant les deux dernières années, son historique de précision des guides est faible, résultat : le rapport Q3 a montré des revenus supérieurs à la fourchette relevée, et l'action a clôturé en baisse d'environ 1,4%. En revanche, en octobre 2022, Microsoft (MSFT) a abaissé son guide, et comme il était généralement précis, le marché a légèrement chuté avant de rebondir d'environ 35% en six mois.
🔑 Points clés
🅐 Vérifie d'abord l'historique de précision des guides de l'entreprise (tu peux utiliser les comptes rendus des appels de résultats).
🅑 Un guide haussier n'implique pas d'acheter, un guide baissier n'implique pas de vendre, regarde la "note de crédit" de la direction.
🅒 Ne te concentre pas uniquement sur les chiffres, comparer avec les pairs et l'environnement macroéconomique est plus fiable.
😊 Enfin, souviens-toi de cette phrase : un guide est le "teaser" de la direction, pas le "film complet", vérifie d'abord la réputation du réalisateur avant de croire.
#美股 #投资教育 #指引 #财报 #analyse d'actions
「Conseils d'investissement en actions américaines」 : Comment lire les "guides haussiers/bassiens" : Tu penses que haussier c'est bon pour le marché, mais ça pourrait juste être la direction qui "balance des fausses promesses" ?
💡 Ne te laisse pas berner par les chiffres, regarde d'abord l'historique des "blabla" de la direction, est-ce qu'ils ont été fiables ?
❌ Idées reçues
Guides haussiers = l'entreprise va décoller, baissiers = il faut fuir. En réalité, un guide haussier peut juste être une manipulation de prévisions basses, tandis qu'un guide baissier peut être une reconnaissance honnête des difficultés. L'important est de comparer la précision historique.
📔 Décomposition des concepts
🅐 Qu'est-ce qu'un guide : C'est la fourchette de prévisions de revenus/bénéfices d'une entreprise pour l'avenir, pas une promesse, plus comme un "teaser".
🅑 Les pièges des haussiers : La direction commence souvent par baisser les prévisions (conservateur), puis les augmente, pour "surperformer" le marché. Ne fais pas confiance à un guide haussier avec une faible précision historique.
🅒 Les signaux des baissiers : Un ajustement à la baisse honnête (comme une explosion des coûts) peut provoquer la panique, mais si l'entreprise est généralement précise, cela peut être une opportunité d'achat.
🌰 Exemple concret
En juillet 2023, Intel (INTC) a relevé son guide Q3, le marché a applaudi, le prix de l'action a grimpé d'environ 6% le jour même. Mais en regardant les deux dernières années, son historique de précision des guides est faible, résultat : le rapport Q3 a montré des revenus supérieurs à la fourchette relevée, et l'action a clôturé en baisse d'environ 1,4%. En revanche, en octobre 2022, Microsoft (MSFT) a abaissé son guide, et comme il était généralement précis, le marché a légèrement chuté avant de rebondir d'environ 35% en six mois.
🔑 Points clés
🅐 Vérifie d'abord l'historique de précision des guides de l'entreprise (tu peux utiliser les comptes rendus des appels de résultats).
🅑 Un guide haussier n'implique pas d'acheter, un guide baissier n'implique pas de vendre, regarde la "note de crédit" de la direction.
🅒 Ne te concentre pas uniquement sur les chiffres, comparer avec les pairs et l'environnement macroéconomique est plus fiable.
😊 Enfin, souviens-toi de cette phrase : un guide est le "teaser" de la direction, pas le "film complet", vérifie d'abord la réputation du réalisateur avant de croire.
#美股 #投资教育 #指引 #财报 #analyse d'actions
💡 Ne te laisse pas berner par les chiffres, regarde d'abord l'historique des "blabla" de la direction, est-ce qu'ils ont été fiables ?
❌ Idées reçues
Guides haussiers = l'entreprise va décoller, baissiers = il faut fuir. En réalité, un guide haussier peut juste être une manipulation de prévisions basses, tandis qu'un guide baissier peut être une reconnaissance honnête des difficultés. L'important est de comparer la précision historique.
📔 Décomposition des concepts
🅐 Qu'est-ce qu'un guide : C'est la fourchette de prévisions de revenus/bénéfices d'une entreprise pour l'avenir, pas une promesse, plus comme un "teaser".
🅑 Les pièges des haussiers : La direction commence souvent par baisser les prévisions (conservateur), puis les augmente, pour "surperformer" le marché. Ne fais pas confiance à un guide haussier avec une faible précision historique.
🅒 Les signaux des baissiers : Un ajustement à la baisse honnête (comme une explosion des coûts) peut provoquer la panique, mais si l'entreprise est généralement précise, cela peut être une opportunité d'achat.
🌰 Exemple concret
En juillet 2023, Intel (INTC) a relevé son guide Q3, le marché a applaudi, le prix de l'action a grimpé d'environ 6% le jour même. Mais en regardant les deux dernières années, son historique de précision des guides est faible, résultat : le rapport Q3 a montré des revenus supérieurs à la fourchette relevée, et l'action a clôturé en baisse d'environ 1,4%. En revanche, en octobre 2022, Microsoft (MSFT) a abaissé son guide, et comme il était généralement précis, le marché a légèrement chuté avant de rebondir d'environ 35% en six mois.
🔑 Points clés
🅐 Vérifie d'abord l'historique de précision des guides de l'entreprise (tu peux utiliser les comptes rendus des appels de résultats).
🅑 Un guide haussier n'implique pas d'acheter, un guide baissier n'implique pas de vendre, regarde la "note de crédit" de la direction.
🅒 Ne te concentre pas uniquement sur les chiffres, comparer avec les pairs et l'environnement macroéconomique est plus fiable.
😊 Enfin, souviens-toi de cette phrase : un guide est le "teaser" de la direction, pas le "film complet", vérifie d'abord la réputation du réalisateur avant de croire.
#美股 #投资教育 #指引 #财报 #analyse d'actions
136
·
--
Récemment, les discussions sur la possibilité que « MicroStrategy » explose, entraînant tout le coin de la crypto avec elle, fusent de toutes parts. Alors, $STRC est-il vraiment un « système de Ponzi » ? Aujourd'hui, le vieux briscard va vous expliquer —
D'abord, la conclusion : ce n'est pas un Ponzi classique, mais ça y ressemble beaucoup.
1️⃣ Que fait-elle ?
L'actif principal, c'est une énorme quantité de BTC, l'activité logicielle est accessoire.
La logique de profit est simple et brutale : prix du BTC qui monte → prix de l'action qui grimpe → émission de nouvelles actions/actions préférentielles → achat de nouveaux BTC → cycle continu (Saylor Loop). Le dividende des actions préférentielles est d'environ 11,5 % par an, financé par de nouveaux investissements, pas par les profits logiciels.
Structure de capital (2026.5) :
• Obligations convertibles : ~67 milliards $
• Actions préférentielles : ~155 milliards $ de valeur nominale
• Réserves de liquidités : ~870-900 millions $ (suffisantes pour couvrir quelques mois de dividendes)
• Bitcoin par action : ~220,900 sats (cela sera encore dilué)
Ils disent qu'ils ne vendront jamais de BTC, en réalité, ils en ont vendu à petite échelle, et les actions préférentielles ont déjà chuté en dessous de la valeur nominale.
2️⃣ Points communs et différences
Ressemblances avec un Ponzi :
• La croissance dépend entièrement des nouveaux capitaux entrants, si l'argent s'arrête, le cycle se brise.
• Émissions continues diluant les anciens actionnaires.
• Les profits logiciels ne suffisent pas à couvrir les miettes des dividendes.
• Haut levier + paiements fixes, chute du BTC + difficulté de financement = cycle vicieux.
Différences :
• Détention de BTC réels, transparence sur la chaîne + audit par la SEC.
• Pas de promesse de capital garanti, chacun est responsable de ses gains et pertes.
• Société cotée légalement, bonne liquidité.
• La hausse du BTC peut effectivement couvrir la dette.
3️⃣ Conclusion finale
Ce n'est pas un système de Ponzi au sens légal. Mais c'est essentiellement un outil de proxy BTC à fort levier, dont la valeur dépend entièrement de : la hausse continue du BTC, la volonté du marché de le surpayer, et la capacité de lever de nouveaux fonds à bas coût.
Si l'un de ces éléments échoue, c'est la pression des dividendes, l'explosion de la dette, et un cycle vicieux de dilution supplémentaire.
Pour les gens ordinaires, acheter directement du BTC ou des ETF est beaucoup plus sûr.
📌 En tant que « lambdas », nous devons surveiller trois indicateurs :
• Bitcoin par action (ne pas se faire diluer)
• Multiple mNAV (prime ou décote)
• Réserves de liquidités + taux de couverture des dividendes (combien de temps l'argent peut tenir)
Le jour où la magie du financement commence à échouer, le carrousel de $STRC risque de s'arrêter. Les détenteurs d'actions préférentielles paniqueront en premier, le prix de l'action s'effondrera, et à ce moment-là, ce ne sera plus une question académique de « Ponzi ou pas ».
Alors, MicroStrategy n'est pas une arnaque, mais c'est un pari à fort levier à découvert. Vous pariez que le BTC va monter à long terme, et ça, c'est une chose, mais parier avec une société qui parie avec 3 fois le levier sur le BTC à long terme, c'est une autre paire de manches.
Récemment, les discussions sur la possibilité que « MicroStrategy » explose, entraînant tout le coin de la crypto avec elle, fusent de toutes parts. Alors, $STRC est-il vraiment un « système de Ponzi » ? Aujourd'hui, le vieux briscard va vous expliquer —
D'abord, la conclusion : ce n'est pas un Ponzi classique, mais ça y ressemble beaucoup.
1️⃣ Que fait-elle ?
L'actif principal, c'est une énorme quantité de BTC, l'activité logicielle est accessoire.
La logique de profit est simple et brutale : prix du BTC qui monte → prix de l'action qui grimpe → émission de nouvelles actions/actions préférentielles → achat de nouveaux BTC → cycle continu (Saylor Loop). Le dividende des actions préférentielles est d'environ 11,5 % par an, financé par de nouveaux investissements, pas par les profits logiciels.
Structure de capital (2026.5) :
• Obligations convertibles : ~67 milliards $
• Actions préférentielles : ~155 milliards $ de valeur nominale
• Réserves de liquidités : ~870-900 millions $ (suffisantes pour couvrir quelques mois de dividendes)
• Bitcoin par action : ~220,900 sats (cela sera encore dilué)
Ils disent qu'ils ne vendront jamais de BTC, en réalité, ils en ont vendu à petite échelle, et les actions préférentielles ont déjà chuté en dessous de la valeur nominale.
2️⃣ Points communs et différences
Ressemblances avec un Ponzi :
• La croissance dépend entièrement des nouveaux capitaux entrants, si l'argent s'arrête, le cycle se brise.
• Émissions continues diluant les anciens actionnaires.
• Les profits logiciels ne suffisent pas à couvrir les miettes des dividendes.
• Haut levier + paiements fixes, chute du BTC + difficulté de financement = cycle vicieux.
Différences :
• Détention de BTC réels, transparence sur la chaîne + audit par la SEC.
• Pas de promesse de capital garanti, chacun est responsable de ses gains et pertes.
• Société cotée légalement, bonne liquidité.
• La hausse du BTC peut effectivement couvrir la dette.
3️⃣ Conclusion finale
Ce n'est pas un système de Ponzi au sens légal. Mais c'est essentiellement un outil de proxy BTC à fort levier, dont la valeur dépend entièrement de : la hausse continue du BTC, la volonté du marché de le surpayer, et la capacité de lever de nouveaux fonds à bas coût.
Si l'un de ces éléments échoue, c'est la pression des dividendes, l'explosion de la dette, et un cycle vicieux de dilution supplémentaire.
Pour les gens ordinaires, acheter directement du BTC ou des ETF est beaucoup plus sûr.
📌 En tant que « lambdas », nous devons surveiller trois indicateurs :
• Bitcoin par action (ne pas se faire diluer)
• Multiple mNAV (prime ou décote)
• Réserves de liquidités + taux de couverture des dividendes (combien de temps l'argent peut tenir)
Le jour où la magie du financement commence à échouer, le carrousel de $STRC risque de s'arrêter. Les détenteurs d'actions préférentielles paniqueront en premier, le prix de l'action s'effondrera, et à ce moment-là, ce ne sera plus une question académique de « Ponzi ou pas ».
Alors, MicroStrategy n'est pas une arnaque, mais c'est un pari à fort levier à découvert. Vous pariez que le BTC va monter à long terme, et ça, c'est une chose, mais parier avec une société qui parie avec 3 fois le levier sur le BTC à long terme, c'est une autre paire de manches.
D'abord, la conclusion : ce n'est pas un Ponzi classique, mais ça y ressemble beaucoup.
1️⃣ Que fait-elle ?
L'actif principal, c'est une énorme quantité de BTC, l'activité logicielle est accessoire.
La logique de profit est simple et brutale : prix du BTC qui monte → prix de l'action qui grimpe → émission de nouvelles actions/actions préférentielles → achat de nouveaux BTC → cycle continu (Saylor Loop). Le dividende des actions préférentielles est d'environ 11,5 % par an, financé par de nouveaux investissements, pas par les profits logiciels.
Structure de capital (2026.5) :
• Obligations convertibles : ~67 milliards $
• Actions préférentielles : ~155 milliards $ de valeur nominale
• Réserves de liquidités : ~870-900 millions $ (suffisantes pour couvrir quelques mois de dividendes)
• Bitcoin par action : ~220,900 sats (cela sera encore dilué)
Ils disent qu'ils ne vendront jamais de BTC, en réalité, ils en ont vendu à petite échelle, et les actions préférentielles ont déjà chuté en dessous de la valeur nominale.
2️⃣ Points communs et différences
Ressemblances avec un Ponzi :
• La croissance dépend entièrement des nouveaux capitaux entrants, si l'argent s'arrête, le cycle se brise.
• Émissions continues diluant les anciens actionnaires.
• Les profits logiciels ne suffisent pas à couvrir les miettes des dividendes.
• Haut levier + paiements fixes, chute du BTC + difficulté de financement = cycle vicieux.
Différences :
• Détention de BTC réels, transparence sur la chaîne + audit par la SEC.
• Pas de promesse de capital garanti, chacun est responsable de ses gains et pertes.
• Société cotée légalement, bonne liquidité.
• La hausse du BTC peut effectivement couvrir la dette.
3️⃣ Conclusion finale
Ce n'est pas un système de Ponzi au sens légal. Mais c'est essentiellement un outil de proxy BTC à fort levier, dont la valeur dépend entièrement de : la hausse continue du BTC, la volonté du marché de le surpayer, et la capacité de lever de nouveaux fonds à bas coût.
Si l'un de ces éléments échoue, c'est la pression des dividendes, l'explosion de la dette, et un cycle vicieux de dilution supplémentaire.
Pour les gens ordinaires, acheter directement du BTC ou des ETF est beaucoup plus sûr.
📌 En tant que « lambdas », nous devons surveiller trois indicateurs :
• Bitcoin par action (ne pas se faire diluer)
• Multiple mNAV (prime ou décote)
• Réserves de liquidités + taux de couverture des dividendes (combien de temps l'argent peut tenir)
Le jour où la magie du financement commence à échouer, le carrousel de $STRC risque de s'arrêter. Les détenteurs d'actions préférentielles paniqueront en premier, le prix de l'action s'effondrera, et à ce moment-là, ce ne sera plus une question académique de « Ponzi ou pas ».
Alors, MicroStrategy n'est pas une arnaque, mais c'est un pari à fort levier à découvert. Vous pariez que le BTC va monter à long terme, et ça, c'est une chose, mais parier avec une société qui parie avec 3 fois le levier sur le BTC à long terme, c'est une autre paire de manches.
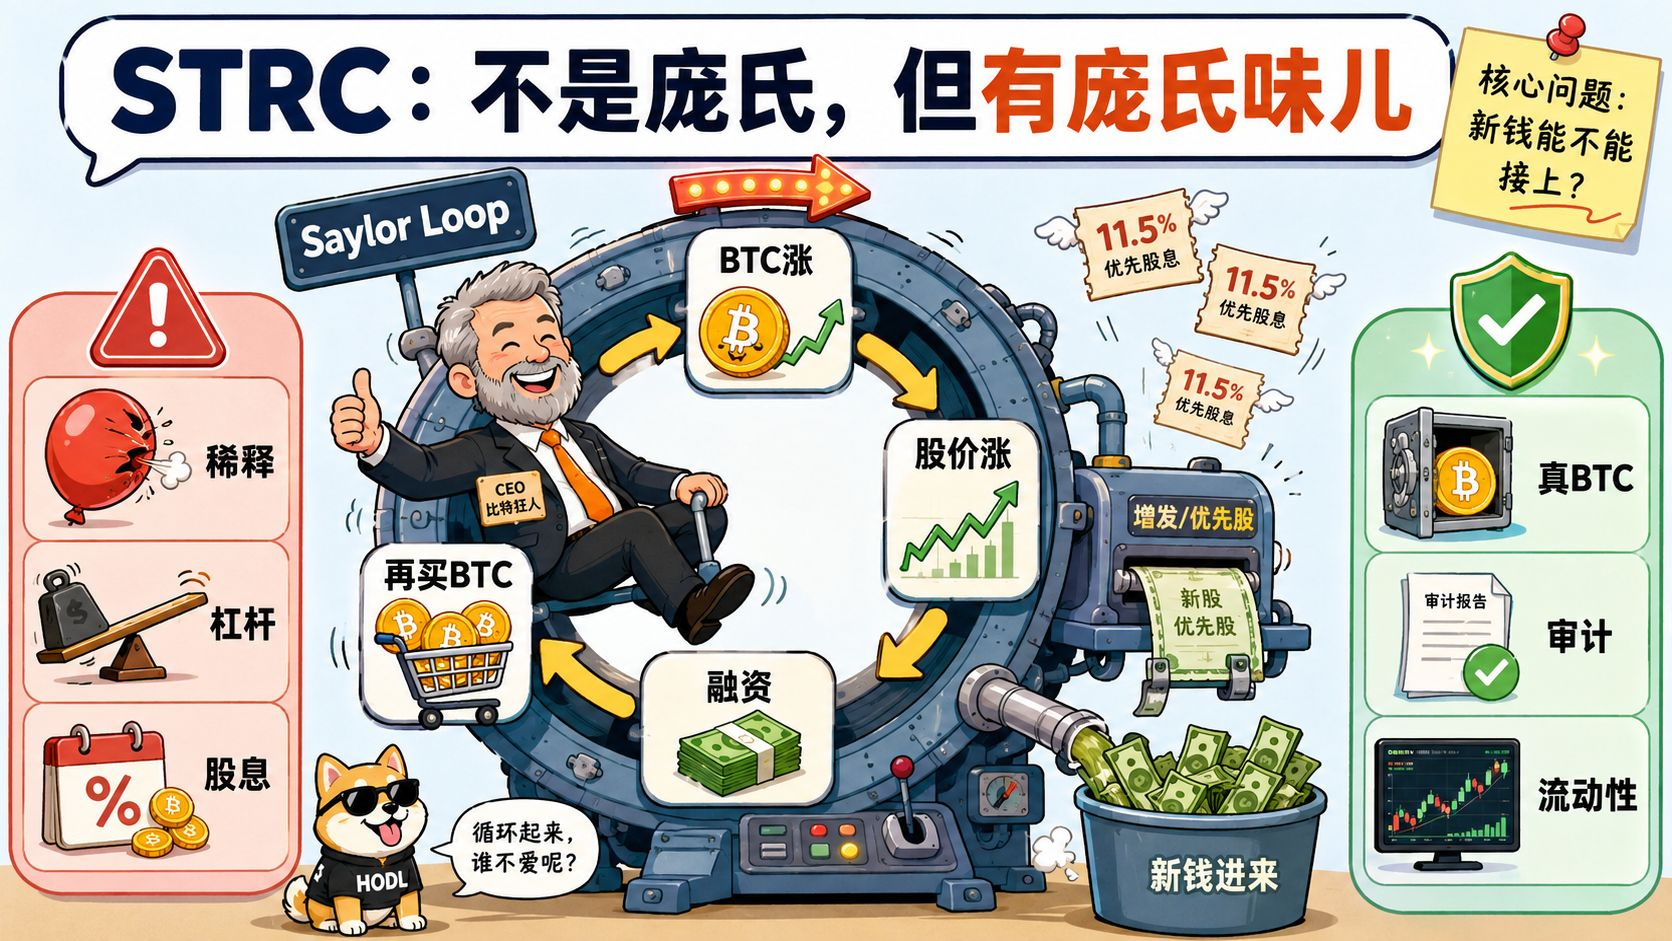
1
434
·
--
Article
Épisode 21 de "L'histoire des actions américaines qui n'écrivent pas de rapports financiers" : Comment la "petite Suisse des semi-conducteurs" a fait fortune en silence ? - ARM ($ARM)L'expression "la petite Suisse des semi-conducteurs" est souvent utilisée pour décrire ARM, indiquant qu'elle maintient une neutralité dans la géopolitique mondiale tout en profitant d'un modèle commercial basé sur les licences.
Certains comparent ARM à Nvidia dans le récit de l'IA, disant que c'est "le prochain Nvidia". Mais j'ai juste jeté un œil à ses données financières - les revenus des licences montent et descendent comme des montagnes russes. Selon le rapport financier, les revenus des licences pour le quatrième trimestre de l'exercice 2024 ont chuté de 3 % par rapport à l'année précédente, puis ont rebondi de 25 % au premier trimestre de l'exercice 2025.
Avec une telle volatilité, comment faire pour raconter une histoire à long terme ? Je me suis demandé, cette entreprise, c'est une machine à imprimer des billets ou une tondeuse à gazon ? Dans cet épisode, on va commencer par cette petite fabrique discrète de Cambridge, au Royaume-Uni, et voir comment cette "Suisse des semi-conducteurs" est passée de la vente de plans à devenir un roi de la location en silence.
Épisode 21 de "L'histoire des actions américaines qui n'écrivent pas de rapports financiers" : Comment la "petite Suisse des semi-conducteurs" a fait fortune en silence ? - ARM ($ARM)
L'expression "la petite Suisse des semi-conducteurs" est souvent utilisée pour décrire ARM, indiquant qu'elle maintient une neutralité dans la géopolitique mondiale tout en profitant d'un modèle commercial basé sur les licences.
Certains comparent ARM à Nvidia dans le récit de l'IA, disant que c'est "le prochain Nvidia". Mais j'ai juste jeté un œil à ses données financières - les revenus des licences montent et descendent comme des montagnes russes. Selon le rapport financier, les revenus des licences pour le quatrième trimestre de l'exercice 2024 ont chuté de 3 % par rapport à l'année précédente, puis ont rebondi de 25 % au premier trimestre de l'exercice 2025.
Avec une telle volatilité, comment faire pour raconter une histoire à long terme ? Je me suis demandé, cette entreprise, c'est une machine à imprimer des billets ou une tondeuse à gazon ? Dans cet épisode, on va commencer par cette petite fabrique discrète de Cambridge, au Royaume-Uni, et voir comment cette "Suisse des semi-conducteurs" est passée de la vente de plans à devenir un roi de la location en silence.
Certains comparent ARM à Nvidia dans le récit de l'IA, disant que c'est "le prochain Nvidia". Mais j'ai juste jeté un œil à ses données financières - les revenus des licences montent et descendent comme des montagnes russes. Selon le rapport financier, les revenus des licences pour le quatrième trimestre de l'exercice 2024 ont chuté de 3 % par rapport à l'année précédente, puis ont rebondi de 25 % au premier trimestre de l'exercice 2025.
Avec une telle volatilité, comment faire pour raconter une histoire à long terme ? Je me suis demandé, cette entreprise, c'est une machine à imprimer des billets ou une tondeuse à gazon ? Dans cet épisode, on va commencer par cette petite fabrique discrète de Cambridge, au Royaume-Uni, et voir comment cette "Suisse des semi-conducteurs" est passée de la vente de plans à devenir un roi de la location en silence.
132
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
CryptoSelloffTriggersMultipleWhaleLiquidations
150,175 vues
1,624 mentions
Les liquidations crypto dépassent les 2 milliards de dollars en 24 heures, 329 000 traders sont balayés
Binance News
·39 mentions J’aime
·47.7k vues
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
140,908 vues
1,473 mentions
WillFOMCMinutesReinforceRateHikeExpectations?
39,145 vues
681 mentions