

L'expression "la petite Suisse des semi-conducteurs" est souvent utilisée pour décrire ARM, indiquant qu'elle maintient une neutralité dans la géopolitique mondiale tout en profitant d'un modèle commercial basé sur les licences.
Certains comparent ARM à Nvidia dans le récit de l'IA, disant que c'est "le prochain Nvidia". Mais j'ai juste jeté un œil à ses données financières - les revenus des licences montent et descendent comme des montagnes russes. Selon le rapport financier, les revenus des licences pour le quatrième trimestre de l'exercice 2024 ont chuté de 3 % par rapport à l'année précédente, puis ont rebondi de 25 % au premier trimestre de l'exercice 2025.
Avec une telle volatilité, comment faire pour raconter une histoire à long terme ? Je me suis demandé, cette entreprise, c'est une machine à imprimer des billets ou une tondeuse à gazon ? Dans cet épisode, on va commencer par cette petite fabrique discrète de Cambridge, au Royaume-Uni, et voir comment cette "Suisse des semi-conducteurs" est passée de la vente de plans à devenir un roi de la location en silence.
Chapitre 1 : Le « rêve d'économiser l'électricité » dans un pub de Cambridge
L'histoire d'ARM n'a pas commencé dans un garage de la Silicon Valley, mais dans un pub de Cambridge, en Angleterre.
Dans les années 1980, Hermann Hauser et Chris Curry ont eu l'idée d'Acorn Computers dans un bar.
À cette époque, le marché informatique britannique était dominé par BBC Micro. Si Acorn voulait y avoir sa part, il lui fallait trouver des processeurs pour ses propres ordinateurs. Ils essayèrent les puces Motorola, mais elles étaient trop chères ; ils essayèrent les puces Intel, mais elles consommaient trop d’énergie. Hauser frappa du poing sur la table : « Concevons-les nous-mêmes ! »
Cette décision a par la suite bouleversé toute l'histoire des puces mobiles.
Les figures clés étaient deux ingénieurs de Cambridge : Sophie Wilson et Steve Furber.
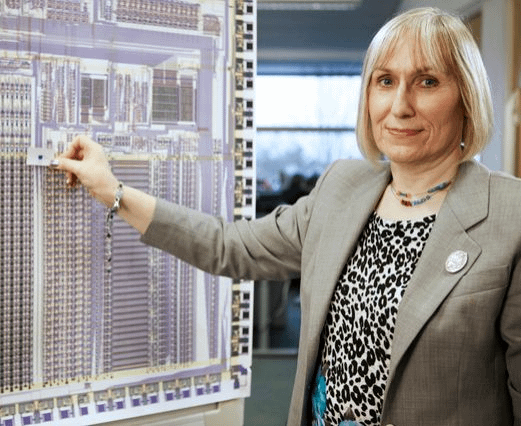
Wilson était un génie. Lors de la conception du processeur d'Acorn, elle a choisi l'architecture RISC (Reduced Instruction Set Computing), alors peu répandue, ce qui signifiait que la puce pouvait faire plus avec moins de transistors et consommer seulement un dixième de l'énergie de ses concurrents.
Ferber était responsable de la conception matérielle, et tous deux travaillèrent sur la première puce ARM dans un laboratoire de Cambridge. À l'époque, personne n'imaginait son succès futur : lente et peu puissante, elle était pourtant incroyablement économe en énergie. La consommation d'énergie d'une puce ARM était bien inférieure à celle d'une puce Intel.
En 1985, Acorn lançait son premier processeur ARM, appelé ARM1. La même année, Apple sortait le Macintosh en janvier 1984, et Intel dominait le marché des PC avec son processeur 386.
Acorn ne parvenait même pas à trouver un client convenable pour ses puces, et Hauser envisagea même de vendre l'entreprise. Mais Wilson et Furber restèrent fidèles à une conviction : l'avenir ne résidait pas dans une course à la puissance de calcul, mais dans une course à la consommation d'énergie. Ils avaient vu juste, mais avec une décennie d'avance.
À l'époque, personne n'imaginait que ce « rêve d'économie d'énergie » deviendrait une véritable mine d'or à l'ère du smartphone. Je me dis parfois que si Hauser avait réellement vendu Acorn à ce moment-là, l'histoire des puces serait bien différente aujourd'hui : Nvidia fabriquerait peut-être encore des cartes graphiques et Qualcomm n'existerait pas.
Chapitre deux : Le pari d'un million de livres sterling d'Apple
En 1990, Acorn s'est séparée d'ARM et a commencé à fonctionner de manière indépendante. C'est alors qu'un « ange » crucial est arrivé : Apple.
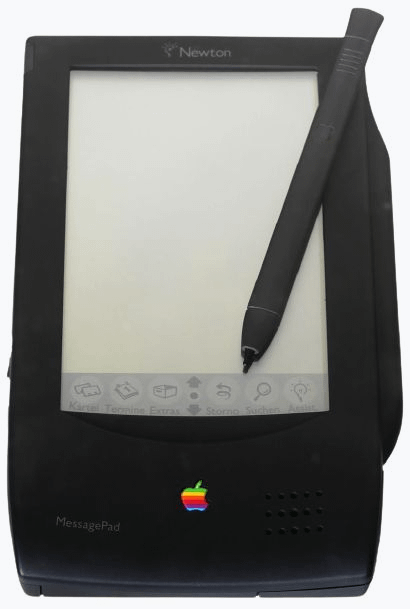
À l'époque, Apple recherchait une puce basse consommation pour son ordinateur de poche Newton. Bien que Steve Jobs ait quitté Apple (il avait été évincé), l'équipe technique de la société fut impressionnée par les performances énergétiques des puces ARM. Apple investit 1,5 million de livres sterling, acquérant ainsi environ 43 % du capital d'ARM, en échange du droit d'utiliser la puce.
Pour ARM, ces 1,5 million de livres sterling représentaient une bouée de sauvetage : l’entreprise n’avait plus que quelques mois de salaires en poche et peinait à payer son loyer. L’investissement d’Apple fut par la suite salué par beaucoup comme « le pari le plus judicieux de l’histoire ».
ARM a choisi une voie totalement différente d'Intel et d'AMD : « l'octroi de licences, mais pas la fabrication ». L'entreprise ne construit pas d'usines, ne vend pas de puces, vend uniquement des plans de conception et perçoit des redevances sur chaque puce.
Ce modèle s'apparente à celui d'un « propriétaire de technologies » : les clients utilisent l'architecture d'ARM pour fabriquer des puces, et ARM perçoit un « loyer » pour chaque puce vendue. Le premier client important fut VLSI Technology, une entreprise américaine spécialisée dans les semi-conducteurs, qui a aidé ARM à introduire son architecture sur le marché de la téléphonie mobile.
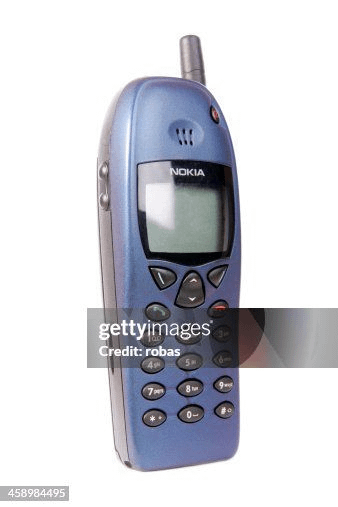
Le Nokia 6110, équipé d'un processeur ARM, est sorti en 1998, devenant ainsi l'un des premiers téléphones mobiles au monde à adopter cette technologie. Cette année-là, les revenus de redevances d'ARM ont commencé à croître, et les commandes de Nokia ont permis à Hauser d'entrevoir l'avenir : les frais de licence explosaient.
Lors de son introduction en bourse en 1998, ARM avait déjà concédé ses licences à plus de 20 entreprises, dont Texas Instruments, Samsung et Sharp. Son introduction en bourse, initialement fixée à environ 6,60 dollars, a atteint 14 dollars dès son premier jour de cotation, lui conférant une capitalisation boursière d'environ 3 milliards de dollars.
Dans une interview ultérieure, Masayoshi Son a déclaré qu'il avait raté l'introduction en bourse d'ARM parce qu'il ne comprenait pas le modèle commercial de « vente de plans ».
Ce qui a véritablement propulsé la valorisation d'ARM, c'est la sortie de l'iPhone en 2008 : les puces de la série A d'Apple utilisaient l'architecture ARM, et Qualcomm, Samsung et Huawei ont suivi, faisant de 95 % des puces pour téléphones mobiles du monde des « locataires » d'ARM.
D'un capital initial de 1,5 million de livres sterling à une capitalisation boursière de plusieurs centaines de milliards de dollars, cet historique de financement prouve que l'activité la plus rentable n'est pas la vente de pelles, mais la location des droits de conception des pelles.
Chapitre 3 : Le « propriétaire invisible » à l'ère du mobile
Après l'essor des smartphones, ARM est devenu le maître d'œuvre invisible de l'industrie des puces mobiles. Qualcomm Snapdragon, Apple série A, Huawei Kirin, Samsung Exynos : toutes ces puces de renom reposent sur l'architecture ARM. ARM ne fabrique aucune puce, mais perçoit une commission sur chaque téléphone vendu.
Après l'essor des smartphones, les puces Qualcomm Snapdragon, Apple série A, Huawei Kirin, Samsung et autres ont toutes adopté l'architecture ARM, faisant d'ARM le « propriétaire invisible » de l'industrie des puces mobiles.
Plus vous avez de clients, plus votre coût marginal se rapproche de zéro : pour chaque client supplémentaire, les dépenses de R&D d'ARM restent quasiment inchangées, mais ses revenus augmentent de façon linéaire.
Au cours de l'exercice 2016 (clos le 31 mars 2016), le chiffre d'affaires total d'ARM s'élevait à environ 1,479 milliard de dollars, avec une marge bénéficiaire nette d'environ 27 à 30 %.
Masayoshi Son, de SoftBank, a perçu le potentiel de cette machine à imprimer de l'argent et a acquis ARM en 2016 pour environ 32 milliards de dollars. À l'époque, il avait déclaré aux médias qu'ARM serait « l'Intel de l'ère de l'Internet des objets ».
Le plan de Masayoshi Son reposait sur l'essor fulgurant des objets connectés et la production de milliards de puces utilisant l'architecture ARM, ce qui permettrait de multiplier ses revenus de redevances. Cependant, face à l'opposition des autorités de la concurrence et d'autres organismes de réglementation, le projet de SoftBank de vendre ARM à Nvidia a échoué en 2022, contraignant finalement Son à réintroduire ARM au Nasdaq.
En septembre 2023, ARM a fait son retour au Nasdaq avec un prix d'introduction en bourse de 51 dollars. L'action a progressé de 25 % dès son premier jour de cotation, atteignant une capitalisation boursière d'environ 60 milliards de dollars. Le jour de son introduction en bourse, j'ai vu sur Xueqiu (une plateforme d'investissement chinoise) que certains qualifiaient ARM de « Coca-Cola de l'industrie des semi-conducteurs », tandis que d'autres la raillaient en disant : « SoftBank a enfin trouvé un acheteur. »
Avec le recul, l'avantage concurrentiel d'ARM est indéniable : le coût de la migration vers l'écosystème des puces mobiles est extrêmement élevé. Qualcomm et Apple sont tous deux liés à l'architecture ARM ; qui oserait changer ? Le prix à payer serait des années de problèmes de compatibilité. Cette fidélité est au cœur de la discrète accumulation de richesse d'ARM.
Chapitre quatre : Les montagnes russes des rapports financiers après l'introduction en bourse
Les résultats financiers d'ARM depuis son introduction en bourse ont été très fluctuants. Selon son exercice fiscal 2025 (clos le 31 mars 2025), son chiffre d'affaires total s'élevait à environ 3,23 milliards de dollars et sa marge bénéficiaire nette à environ 9,8 %, mais la croissance a été irrégulière.
Le problème réside dans le cycle de renouvellement des équipements clients : celui des puces Apple et Qualcomm est passé de deux à trois, voire quatre ans. Une fois la licence expirée, les revenus seront interrompus l’année suivante.
Par exemple, la puce A17 Pro d'Apple, qui utilise l'architecture ARM v9, a été lancée en septembre 2023. Bien que la sortie d'une nouvelle puce puisse augmenter les revenus de redevances ARM, ces revenus sont affectés par divers facteurs, et Apple a également lancé les puces de la série A18 en septembre 2024.
Le marché peine à se développer correctement : à l’ère de l’IA, on s’attend à une croissance fulgurante, mais ARM se comporte davantage comme un propriétaire, augmentant ses redevances de 5 à 10 % par an, laissant les clients libres d’accepter ou de refuser. Cette « stabilité » représente un handicap en période de croissance, mais une véritable mine d’or en période de récession.
Mais voici le problème : la valorisation d’ARM a été artificiellement gonflée, dépassant largement le ratio cours/bénéfice de Nvidia, et étant nettement supérieure à celle d’Intel (PER négatif). Sur quoi parie exactement le marché ? Miser sur le fait qu’ARM deviendra le prochain Nvidia, ou sur le maintien de son modèle économique « suisse » ?
Chapitre 5 : Le positionnement de la « Suisse » dans les récits sur l'IA
À l'ère de l'IA, ARM s'est trouvé un nouveau rôle.
Nvidia vend des « pelles » avec des GPU, tandis qu'ARM vend des « plans pour concevoir des pelles » — les processeurs NVIDIA Grace, AWS Graviton et Microsoft Azure Cobalt dans les serveurs d'IA utilisent tous l'architecture ARM.
Le rapport de Bloomberg indique qu'ARM maintient sa neutralité dans le jeu géopolitique, en concédant ses services sous licence à la fois aux États-Unis (Apple, Nvidia) et à la Chine (Huawei, Alibaba).
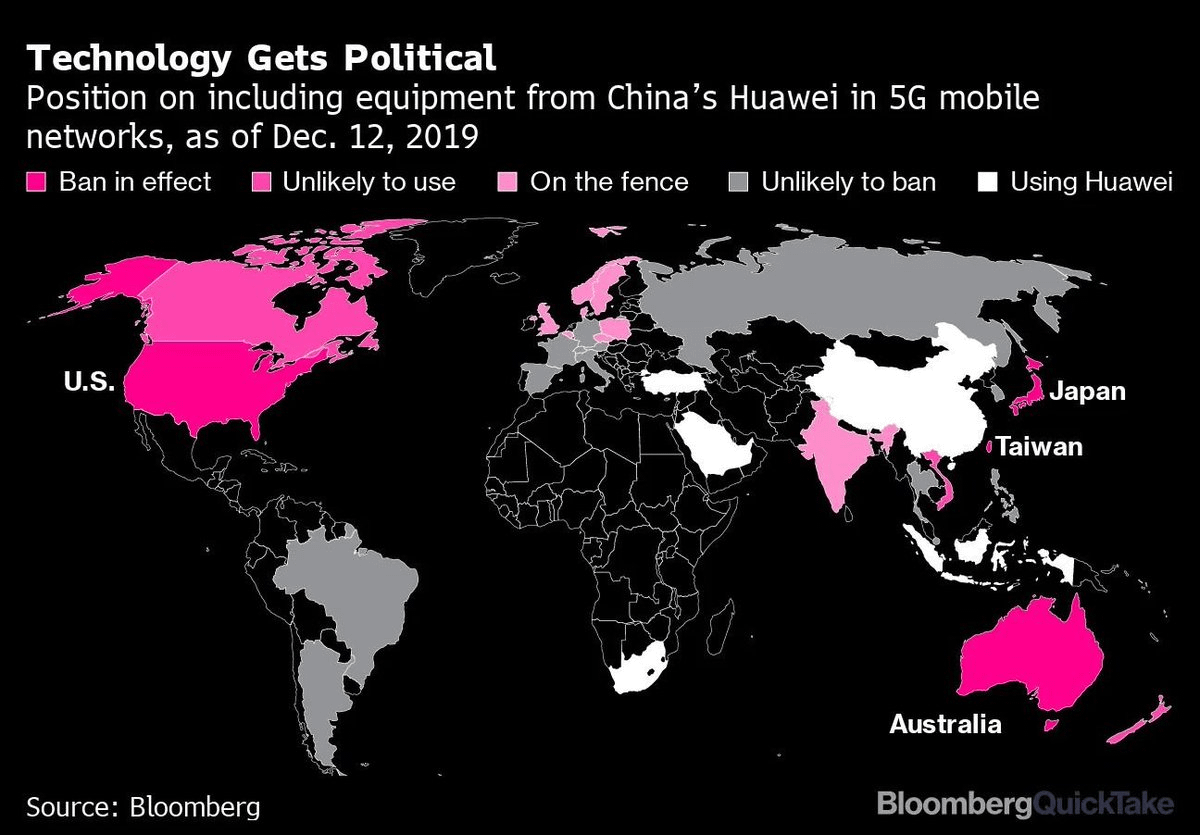
Cette position « suisse » lui a permis de rester indemne malgré les sanctions imposées aux fabricants de semi-conducteurs : les États-Unis n’osent pas interdire ARM car Apple et Qualcomm ne peuvent pas fonctionner sans cette technologie ; la Chine n’ose pas non plus bloquer ARM car les puces Kirin de Huawei en dépendent entièrement. ARM est ainsi devenu le seul acteur du secteur des semi-conducteurs à tirer son épingle du jeu.
Cependant, je ne crois pas à l'idée, répandue sur Xueqiu, selon laquelle « ARM serait le prochain Nvidia ». Les frais de licence d'ARM ne représentent qu'un très faible pourcentage des revenus générés par les puces d'inférence IA. Même si les livraisons de puces IA étaient multipliées par dix, la croissance des revenus d'ARM resterait limitée ; contrairement à Nvidia, l'entreprise ne peut pas dégager d'énormes profits grâce aux surcoûts liés aux puces.
Quel que soit le volume de trafic, les péages ne peuvent percevoir qu'un tarif fixe et ne profitent pas de l'augmentation de la valeur du flux de circulation. Paradoxalement, plus l'IA se développe, plus Nvidia gagne d'argent, tandis qu'ARM se retrouve dans une situation délicate : les clients utilisent les GPU de Nvidia, et les CPU d'ARM ne sont qu'un complément.
Cela explique pourquoi le marché valorise ARM moins que Nvidia : elle ne bénéficie pas du même « effet de levier financier » que Nvidia.
Chapitre six : Deux factions au sein du groupe
Les avis sur ARM sur les réseaux sociaux sont partagés. Certains affirment : « ARM est le Coca-Cola de l’industrie des semi-conducteurs ; la formule reste la même, mais les profits continuent d’affluer. » Ses partisans apprécient son réseau de licences monopolistique : 95 % des puces pour téléphones mobiles dans le monde utilisent l’architecture ARM, et les clients ne peuvent pas changer, même s’ils le souhaitent.
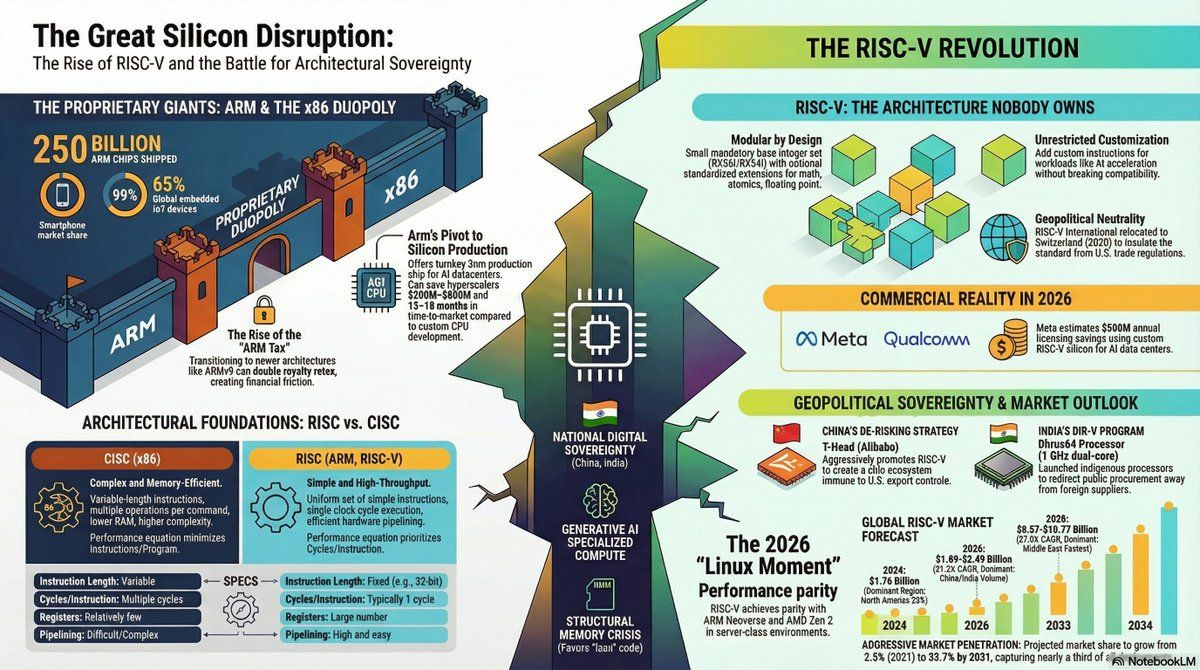
Un autre camp défend ardemment sur le forum : « L’architecture Zen d’AMD et l’architecture open source RISC-V cannibalisent ARM, et les frais de licence finiront tôt ou tard par diminuer. » RISC-V est un jeu d’instructions open source que chacun peut utiliser gratuitement, et Amazon, Google et Alibaba mènent des recherches sur les puces RISC-V.
Bien que RISC-V soit encore loin derrière dans l'écosystème des téléphones mobiles, il montre déjà des signes de remplacement dans les puces IoT (maison intelligente, capteurs).
Certains analystes ont souligné que RISC-V pourrait menacer ARM sur le marché des puces IoT d'ici 2027, mais le coût d'une migration vers les écosystèmes des téléphones mobiles et des serveurs est extrêmement élevé ; il s'agit peut-être là de la fenêtre d'opportunité d'ARM pour les dix prochaines années. Je partage largement cet avis : le principal atout d'ARM ne réside pas dans sa technologie, mais dans son écosystème.
Mais tant qu'Apple et Qualcomm ne modifieront pas leur architecture, ARM pourra percevoir des « rentes » pendant encore dix ans.
Chapitre sept : Réflexions sur les cours boursiers
Au 12 juin 2026, le cours de l'action ARM oscillait entre 380 et 385 dollars, avec un ratio cours/bénéfice nettement supérieur à celui de Nvidia, tandis que celui d'Intel était négatif. La prime géopolitique accordée par le marché est-elle réellement justifiée ?
Selon Bloomberg, ARM est comparable à la Suisse, mais la Suisse tire également des revenus stables de ses secteurs bancaire et pharmaceutique. La « stabilité » d'ARM provient-elle de son avantage technologique ou simplement de l'absence de concurrents pour le moment ? J'aurais tendance à croire que c'est la seconde option.
Les fluctuations des redevances de licence d'ARM illustrent son caractère cyclique : la croissance de son chiffre d'affaires est directement liée aux cycles de renouvellement des équipements clients. Si l'essor des puces d'IA entraîne un doublement des redevances de licence d'ARM, sa valorisation pourrait se maintenir. En revanche, si l'architecture RISC-V grignote des parts de marché à l'Internet des objets d'ici 2027, sa valorisation pourrait être divisée par deux.
Je suis tombé sur un message sur Reddit où quelqu'un avait fait le calcul : ARM perçoit des redevances sur chaque puce, et les livraisons mondiales de smartphones devraient dépasser 1,5 milliard d'unités, tandis qu'ARM a livré un total de 30,6 milliards de puces au cours de l'exercice 2023.
Le plafond est trop évident : contrairement à Nvidia, qui a pu augmenter le prix de ses GPU de 1 000 $ à 5 000 $, le prix unitaire d’ARM est quasiment figé. À moins d’une augmentation significative de son taux de redevance (qui provoquerait une révolte des clients) ou d’une diversification vers des segments plus onéreux (comme les processeurs pour serveurs d’IA).
D'un point de vue investissement, ARM s'apparente davantage à une option d'achat : si les puces pour serveurs d'IA décollent, son cours pourrait atteindre 500 $ ; si RISC-V bouleverse le marché, il pourrait retomber à 200 $. Personnellement, je préfère ne pas investir, mais je suivrai son évolution de près.
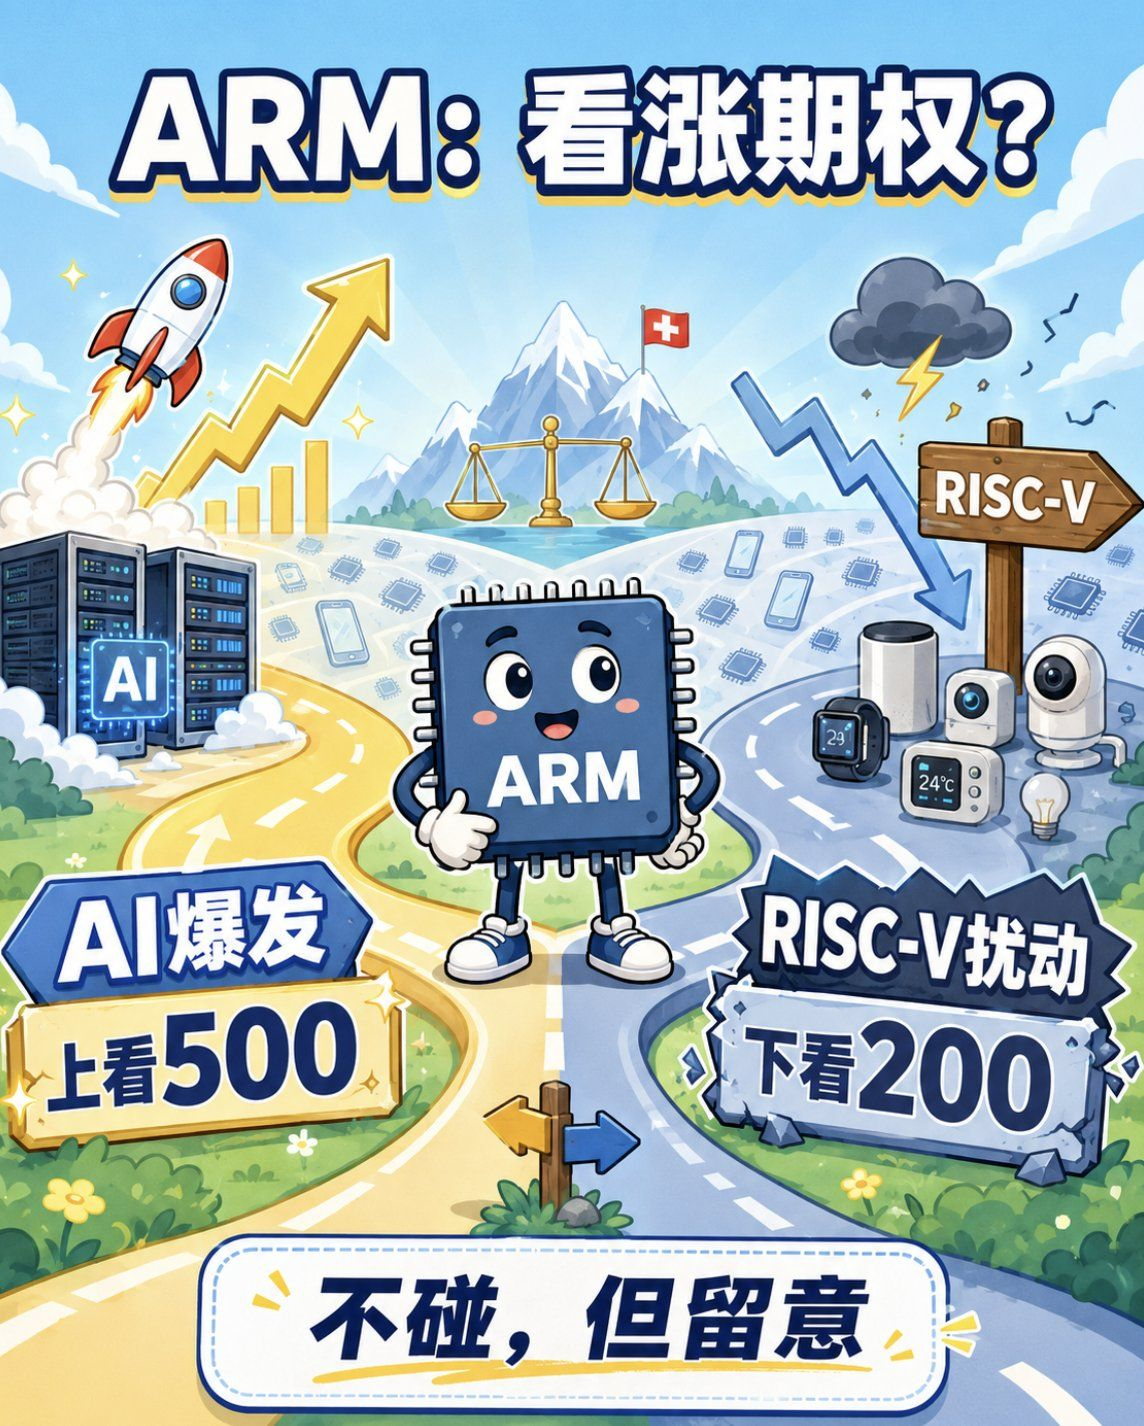
Le statut suisse d'ARM me rassure quant à sa stabilité, mais la forte volatilité des frais de licence et la menace potentielle que représente RISC-V me poussent à renoncer aux gains à court terme. Si le cours d'ARM chute sous les 300 $, j'envisagerai une petite prise de position pour tâter le terrain, misant sur la pérennité de son écosystème au cours de la prochaine décennie.
Sinon, je préférerais investir mon argent dans Nvidia — au moins sa courbe de croissance est linéaire.
-La fin-
Avertissement : Cet article reflète l’opinion personnelle de son auteur et ne constitue en aucun cas un conseil en investissement. Les adultes sont responsables de leurs propres décisions d’investissement.
#美股 #ARM