

Ces dernières années, le secteur des LiDAR ressemble à une immense partie de « loup-garou ».
Luminar (LAZR) a chuté de près de 90 % par rapport à son pic, Quanergy a fait faillite et a été radiée, Velodyne a été rachetée. Wall Street s’est depuis longtemps habituée au discours sur « les yeux de la conduite autonome » ; même rien que d’entendre le mot « LiDAR », on a déjà envie de raccrocher.
Mais l’IA physique est en train de faire évoluer toute cette logique de tarification.
Qu’il s’agisse de la conduite autonome, des robots de stockage ou des transports intelligents, pour que l’IA entre dans le monde réel, elle doit d’abord réussir à voir avec précision et à comprendre l’environnement qui l’entoure. C’est pourquoi le LiDAR n’est plus seulement une pièce de rechange pour les voitures : il pourrait devenir un point d’entrée crucial pour la perception de l’IA physique.
Alors que tout le secteur était vivement critiqué, Ouster (OUST) a rebondi de plus de 150 % par rapport à son plus bas sur 52 semaines, à 16,40 dollars, tandis que la part des positions vendeuses restait élevée, à 18 %. Le débat ne porte plus seulement sur le nombre de lidars que l’entreprise peut vendre, mais sur sa capacité à évoluer d’un fabricant de matériel vers une plateforme de perception pour l’IA physique.
Plusieurs signaux récents concernant l’entreprise méritent attention : le cadre de coopération avec un fournisseur européen de rang 1 a été prolongé jusqu’en 2029 et couvre la prochaine génération de lidars à semi-conducteurs ; la direction a pour la première fois fixé l’objectif de maintenir la marge brute trimestrielle au-dessus de 40 % ; enfin, les quelque 320 millions de dollars de trésorerie et de placements à court terme lui donnent le temps nécessaire pour viser un flux de trésorerie disponible positif en 2027.
Alors que ses concurrents rivalisaient encore sur les faisceaux de câbles et la précision mécanique, Ouster avait déjà intégré les composants d’émission et de réception dans des puces CMOS. Cette approche, autrefois considérée comme hérétique, pourrait transformer le lidar, matériel coûteux et fabriqué sur mesure, en un capteur numérique reproductible à grande échelle. Ouster se sert-elle de l’IA physique pour raconter une histoire plus ambitieuse, ou peut-elle devenir l’infrastructure visuelle qui relie les machines au monde réel ? C’est la question que cet article va examiner.
Chapitre 1 : Le premier million d’un paria de la Silicon Valley
Angus Pacala n’est pas un fondateur typique de la Silicon Valley. Il a étudié le génie mécanique à Princeton, puis préparé un doctorat dans un laboratoire d’optique, où il travaillait sur les composants essentiels du lidar à semi-conducteurs. Son directeur de thèse ne mâchait pas ses mots : il serait plus doué pour gagner de l’argent que pour publier des articles. Pacala a repris cette phrase à plusieurs reprises en entretien, sur un ton légèrement autodérisoire, mais surtout approbateur. Il n’a effectivement pas fait de longues études universitaires : au milieu de son doctorat, il a rempli les formalités pour abandonner, estimant qu’au lieu d’attendre trois ans pour publier des articles, mieux valait se lancer tant que le secteur du lidar n’était pas encore saturé.
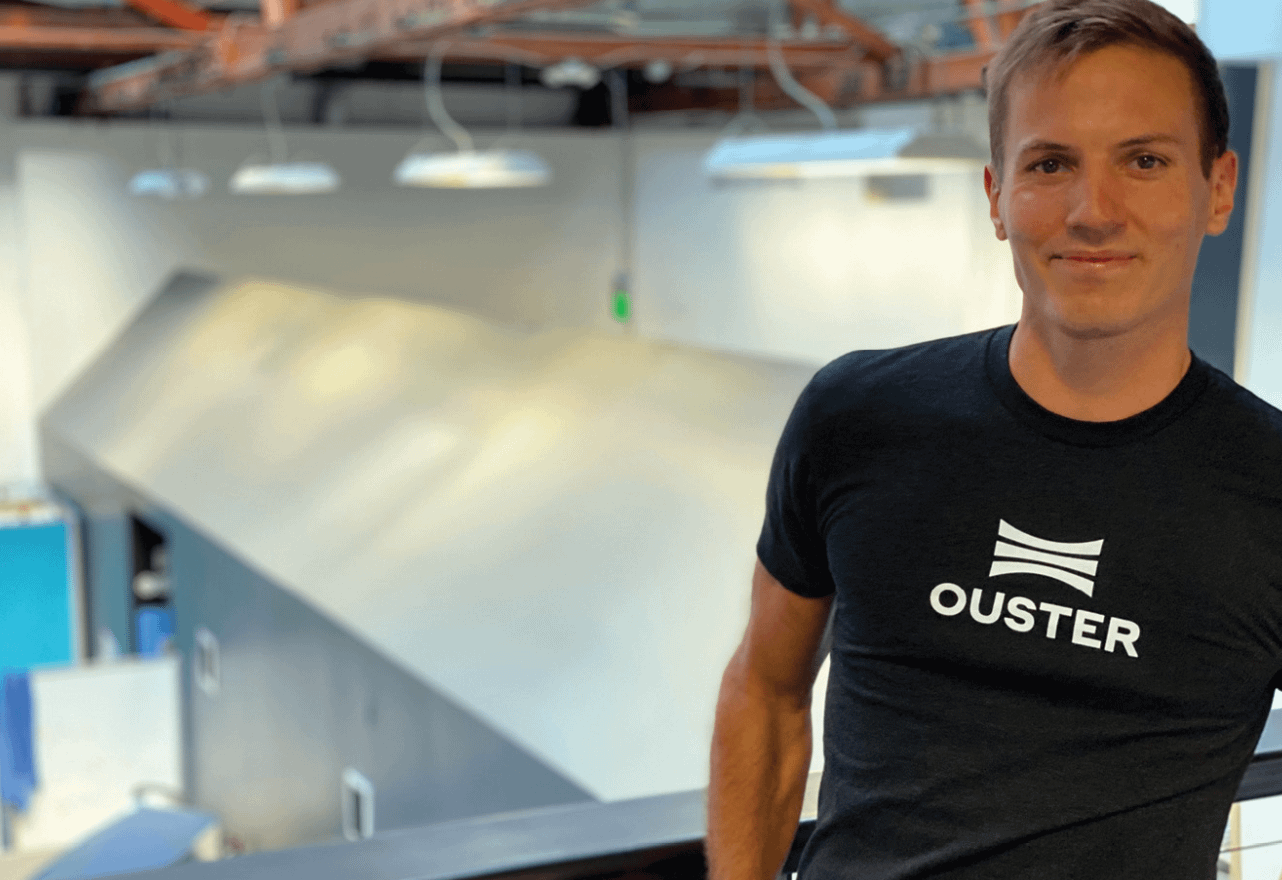
Angus Pacala a étudié le génie mécanique et l’optique à l’université de Princeton.
En 2015, Pacala a utilisé un investissement providentiel de Quanergy pour commencer à construire les premiers prototypes. Quanergy était alors la vedette incontestée du secteur du lidar : elle avait levé des centaines de millions de dollars, sa valorisation ne cessait de grimper et son slogan était de remplacer les radars mécaniques rotatifs par des solutions à semi-conducteurs. Pacala y est resté moins d’un an. La version officielle évoquait des divergences sur la voie technologique, mais la véritable raison était le choc entre les exigences du capital et les réalités de l’ingénierie. Quanergy voulait rapidement lancer la production de masse pour décrocher des commandes auprès des constructeurs automobiles ; Pacala estimait qu’il fallait d’abord perfectionner la solution à base de puce, faute de quoi les produits fabriqués en série ne seraient que de la ferraille. Aucun des deux camps n’a réussi à convaincre l’autre, et ils ont fini par se séparer.
Cette expérience a profondément marqué Pacala. Il se souviendra plus tard que Quanergy lui avait appris une chose : le capital peut faire mûrir une entreprise avant l’heure, mais pas une technologie. Après son départ, il a installé un établi rudimentaire dans le garage de Stanford et réalisé une démonstration avec du matériel d’occasion et des échantillons sortis du laboratoire. À l’époque, il avait peu d’argent et subvenait à ses besoins en acceptant de petits travaux de conception optique. Au plus fort de ses difficultés, il avait dépassé le plafond de trois cartes de crédit.
Le tournant est arrivé à la fin de 2015. Pacala s’est présenté à un entretien auprès de l’incubateur YC avec un prototype maintenu par du ruban adhésif. La machine ressemblait à un projet d’étudiant, mais sa démonstration a laissé les recruteurs sans voix pendant quelques secondes : elle pouvait effectuer un balayage sans mécanisme rotatif, et son composant principal était une puce de la taille d’un ongle. YC lui a accordé 120 000 dollars de financement d’amorçage, à condition qu’il produise en trois mois un prototype pouvant faire l’objet d’une démonstration reproductible. Avec deux ingénieurs qui, comme lui, avaient quitté de grandes entreprises, Pacala a travaillé plus de soixante-dix jours d’affilée dans les bureaux de YC et a finalement construit le premier prototype fonctionnel de lidar numérique.
« Il ne vend pas une machine, mais une promesse sur l’évolution des coûts. La Silicon Valley est prête à payer pour ce genre de promesse, à condition que vous prouviez d’abord que vous n’êtes pas fou. »
La première véritable levée de fonds externe a eu lieu au début de 2016. Grâce à son réseau chez YC, Pacala a rencontré des associés de plusieurs fonds de capital-risque en phase d’amorçage de la Silicon Valley. L’un d’eux est ensuite devenu investisseur providentiel d’Ouster. Les négociations ont duré six semaines et le principal désaccord portait sur la valorisation et la répartition du capital. Pacala tenait à conserver suffisamment de contrôle, tandis que l’investisseur craignait qu’il soit trop jeune et manque d’expérience en production de masse. Finalement, chacun a fait un pas vers l’autre : un tour d’amorçage de 5 millions de dollars, une valorisation post-investissement de 25 millions, 20 % du capital pour l’investisseur et un droit de veto réservé à Pacala en tant que fondateur. Cet argent a permis à Ouster de quitter le garage pour s’installer dans un petit bureau du quartier de SoMa, à San Francisco. Il a aussi fait comprendre à Pacala pour la première fois que la levée de fonds est, par essence, un échange entre contrôle et ressources.
Chapitre 2 : Du bord de la faillite à la Bourse de New York — l’homme qui a dit non à Huawei
2019 a été l’année où Ouster a été le plus près de la faillite. À cette époque, le produit de l’entreprise en était déjà à sa troisième génération, mais ses seuls clients étaient quelques petites entreprises spécialisées dans les essais de conduite autonome et des laboratoires universitaires. Son chiffre d’affaires annuel était inférieur à 3 millions de dollars. La trésorerie ne permettait de tenir que six mois, les délais de paiement des fournisseurs s’allongeaient et certains d’entre eux sont même venus réclamer leur dû directement devant les bureaux. Pacala a pris deux mesures : il a réduit son salaire annuel à 1 dollar et s’est porté caution à titre personnel pour emprunter 2 millions de dollars à la banque afin de payer les salaires. Il plaisantait plus tard en disant qu’à l’époque, son seul actif était ses options sur actions, qui ne valaient alors pas un sou.
Le conseil d’administration a commencé à envisager la possibilité de vendre l’entreprise à bas prix. Plusieurs concurrents et investisseurs industriels avaient manifesté leur intérêt pour un rachat. L’offre la plus élevée venait d’un grand groupe chinois des télécommunications, qui proposait une prime de 60 % en échange du contrôle de l’entreprise et de tous ses brevets technologiques essentiels. Cette opération a déclenché un vif débat au sein du conseil : certains y voyaient la seule chance de survie, tandis que d’autres craignaient qu’un transfert de technologie ne prive définitivement l’entreprise de son indépendance. Pacala a eu le dernier mot. Lors d’une réunion du conseil, il a déclaré sans détour : « Je ne veux pas qu’une entreprise chinoise possède les yeux de la conduite autonome américaine. » Les médias ont souvent repris cette phrase par la suite, faisant de lui un héros pour les uns et un extrémiste pour les autres.
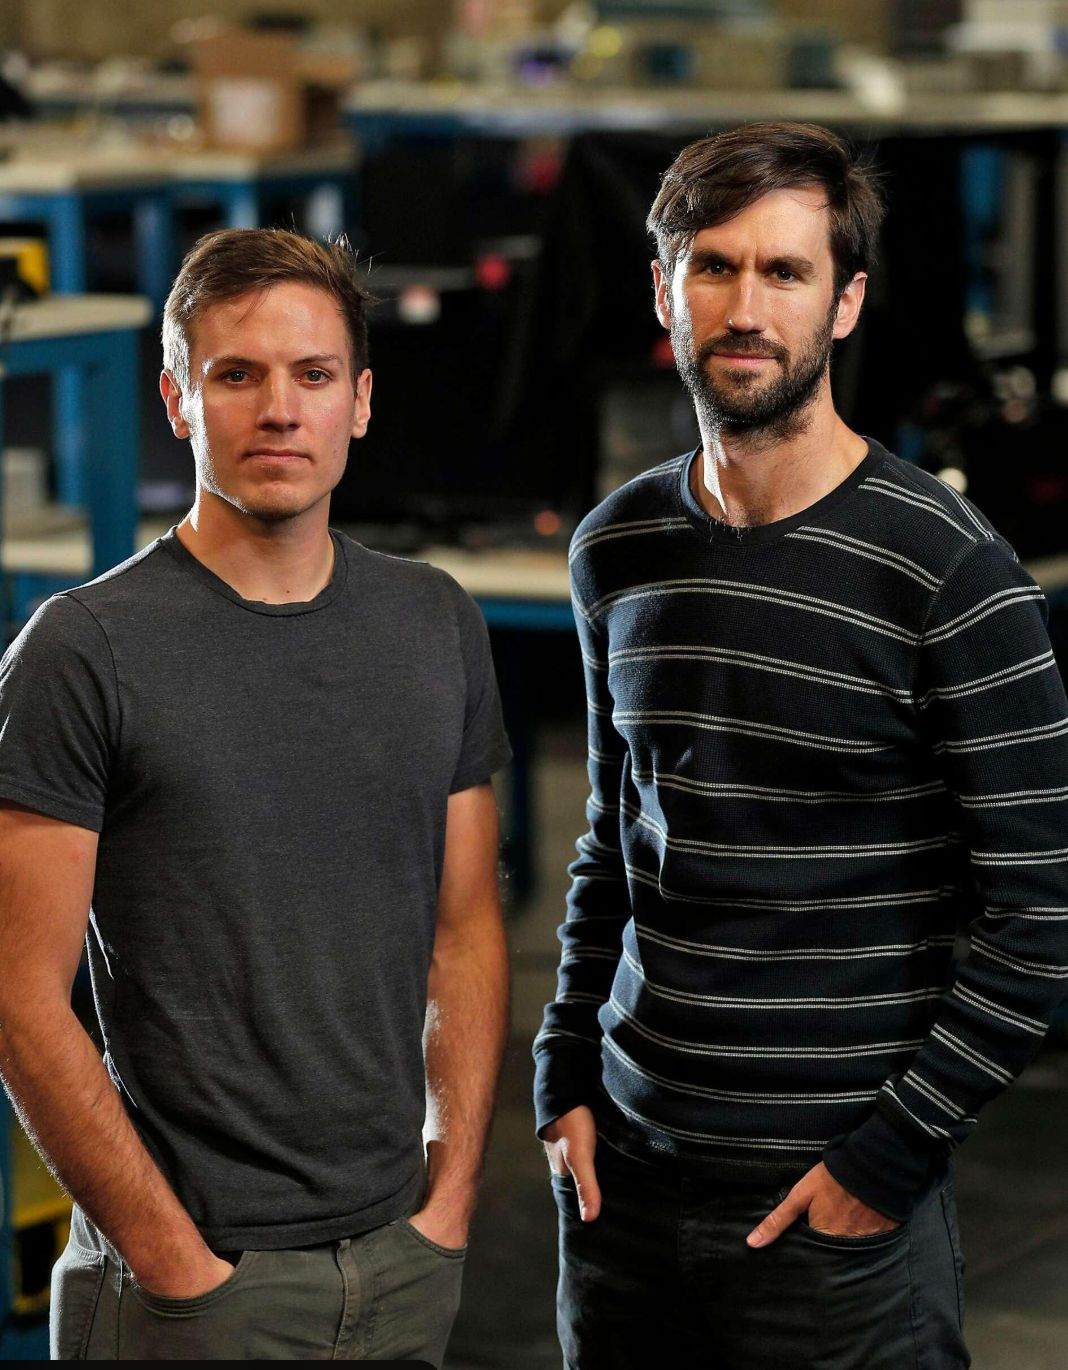
Lorsque les finances de l’entreprise étaient au plus bas, le conseil d’administration a un temps examiné différentes options pour assurer sa survie, notamment une vente. Pacala a finalement choisi de poursuivre le développement indépendant de l’entreprise et de maintenir le cap sur la technologie lidar numérique d’Ouster. Sur la photo figurent les deux cofondateurs, Angus Pacala et Mark Frichtl. Elle a été prise dans les premières installations de production d’Ouster, à San Francisco.
Le prix du refus de l’acquisition était de devoir trouver soi-même une solution de financement. Au second semestre 2019, Pacala a fait le tour de presque tous les fonds de capital-risque connus de la Silicon Valley, essuyant d’innombrables refus. Enfin, début 2020, un investissement conjoint européen et américain de 48 millions de dollars a été bouclé, pour une valorisation post-investissement de 180 millions de dollars. Cet argent a permis à Ouster de survivre, mais les parts de l’équipe fondatrice ont été diluées à moins de 15 %. Pacala relativisait, disant : « Il faut être en vie pour pouvoir parler de contrôle. »
Début 2021, la vague des SPAC a déferlé sur Wall Street. Colonnade Acquisition Corp était une société à chèque en blanc, sans actif cible, et sa direction s’est intéressée à Ouster à la recherche d’une entreprise avec laquelle fusionner. Les négociations ont duré moins de deux mois. La valorisation atteignait 1,9 milliard de dollars, alors que le chiffre d’affaires d’Ouster pour l’année ne devait pas dépasser 30 millions de dollars. Cette opération a fait de Pacala un milliardaire sur le papier du jour au lendemain, mais la réaction du marché secondaire a été peu enthousiaste : dès le premier jour de cotation, le cours est passé sous le prix d’émission. Entre la valorisation du marché primaire et celle du marché secondaire se creuse un fossé appelé rentabilité.
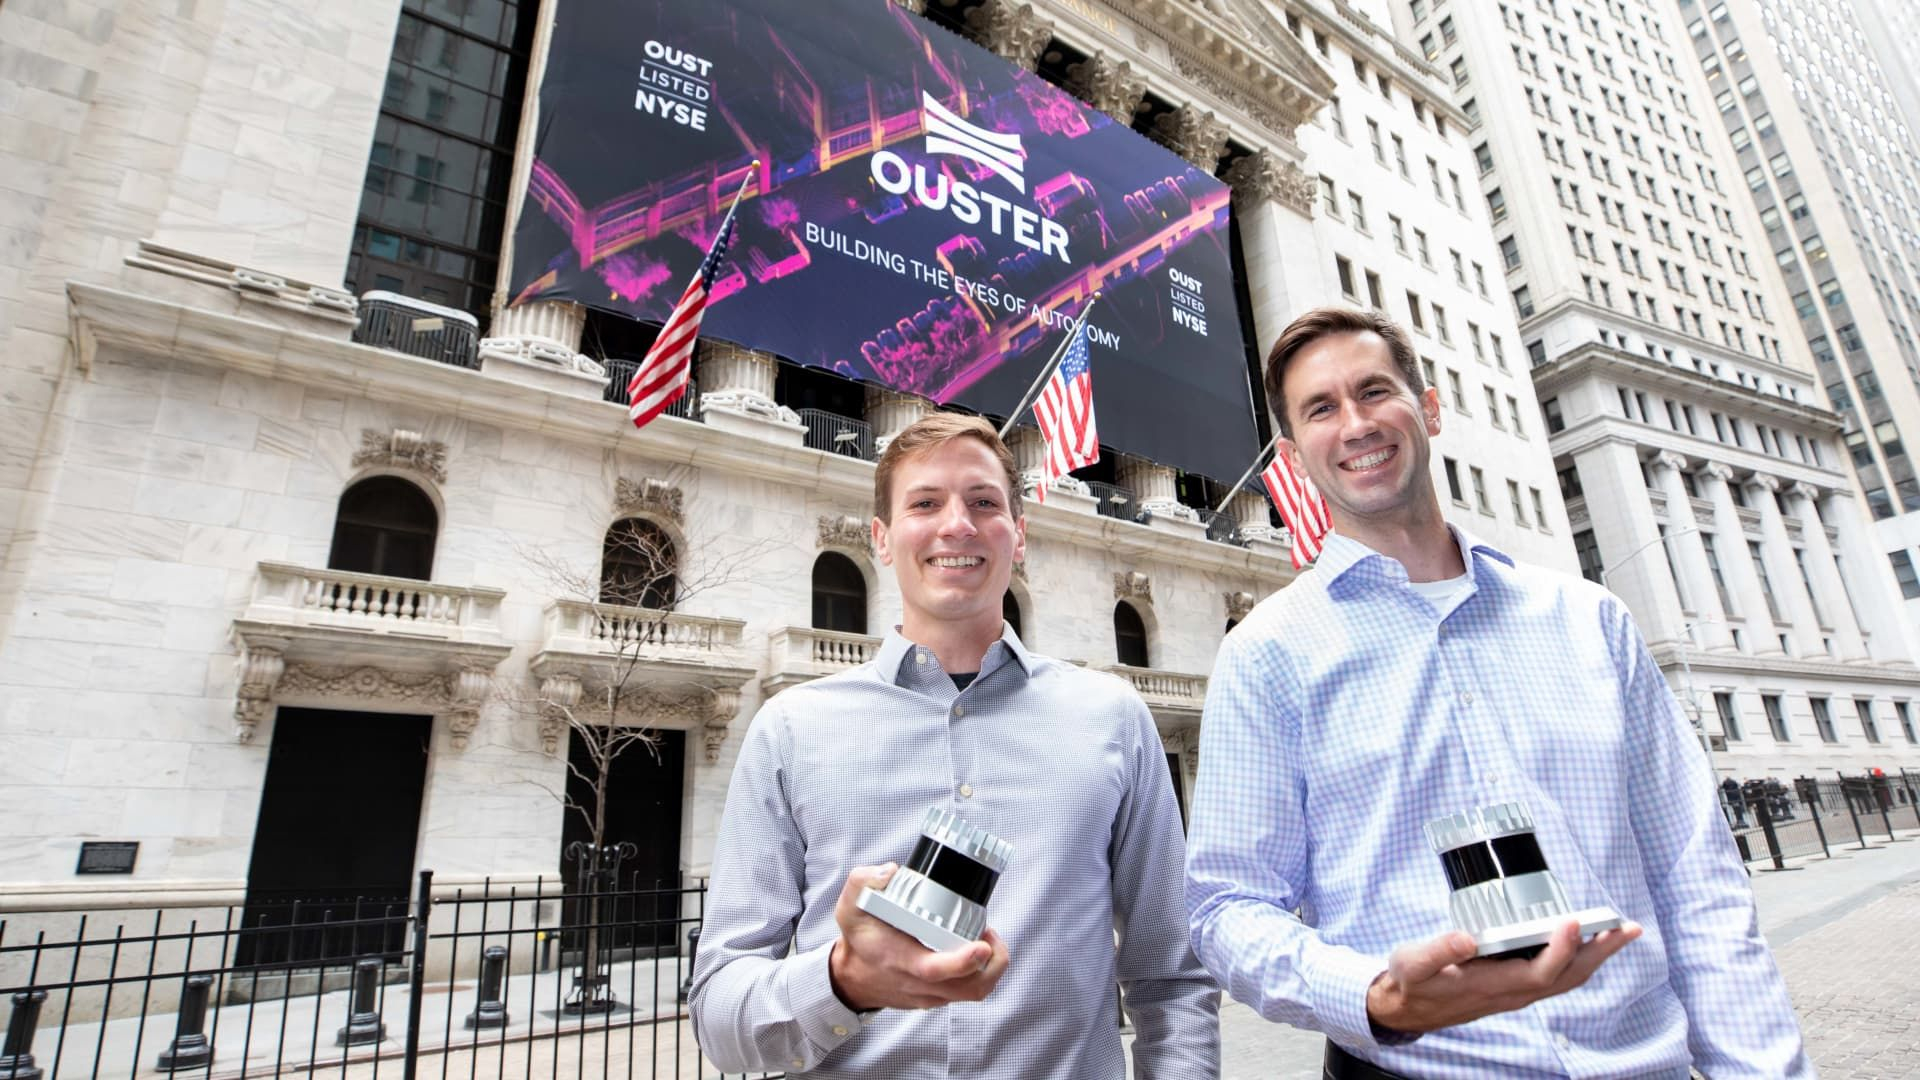
En mars 2021, Ouster est entrée à la Bourse de New York en fusionnant avec la société d’acquisition à vocation spécifique Colonnade Acquisition Corp. Lors de l’annonce préalable de l’opération, la valorisation de l’entreprise était d’environ 1,9 milliard de dollars. Cette transaction SPAC a rapporté environ 300 millions de dollars à Ouster et marqué son entrée officielle sur les marchés financiers.
« Au fond, lever des fonds consiste à raconter une histoire. Mais quand l’histoire est terminée, il faut apporter du concret. Une SPAC ne fait que raconter de nouveau, sur le marché secondaire, l’histoire du marché primaire : le public a changé, et les critères aussi. »
Chapitre 3 : La révolution numérique de la Silicon Valley — comment une puce a bouleversé l’équation des coûts du lidar
Le problème des lidars mécaniques traditionnels, c’est qu’ils sont essentiellement des instruments rotatifs de précision. Des dizaines d’émetteurs laser et des dizaines de récepteurs, qu’il faut calibrer et emballer séparément. Le temps nécessaire à la fabrication d’un radar suffit à assembler une voiture particulière. Cette conception entraîne une réalité physique implacable : les coûts ne peuvent pas baisser et la production ne peut pas augmenter. Velodyne, le leader du secteur, a passé vingt ans sans parvenir à résoudre ce problème et n’a finalement pu maintenir ses bénéfices qu’en vendant des produits haut de gamme.
La solution d’Ouster a été de changer de voie. L’entreprise a intégré tout le système d’émission et de réception dans une puce CMOS, en utilisant les procédés de fabrication des semi-conducteurs pour produire des composants optiques. Ainsi, quand il faut plusieurs heures aux autres pour fabriquer un radar, Ouster n’a besoin que de quelques minutes : les puces sont produites en série, et les étapes d’encapsulation et de calibration sont considérablement simplifiées. La courbe des coûts s’en trouve totalement bouleversée : les lidars mécaniques coûtent plusieurs milliers de dollars, tandis qu’une fois la production de masse lancée, le prix unitaire du lidar numérique d’Ouster peut descendre à quelques centaines de dollars, voire moins.
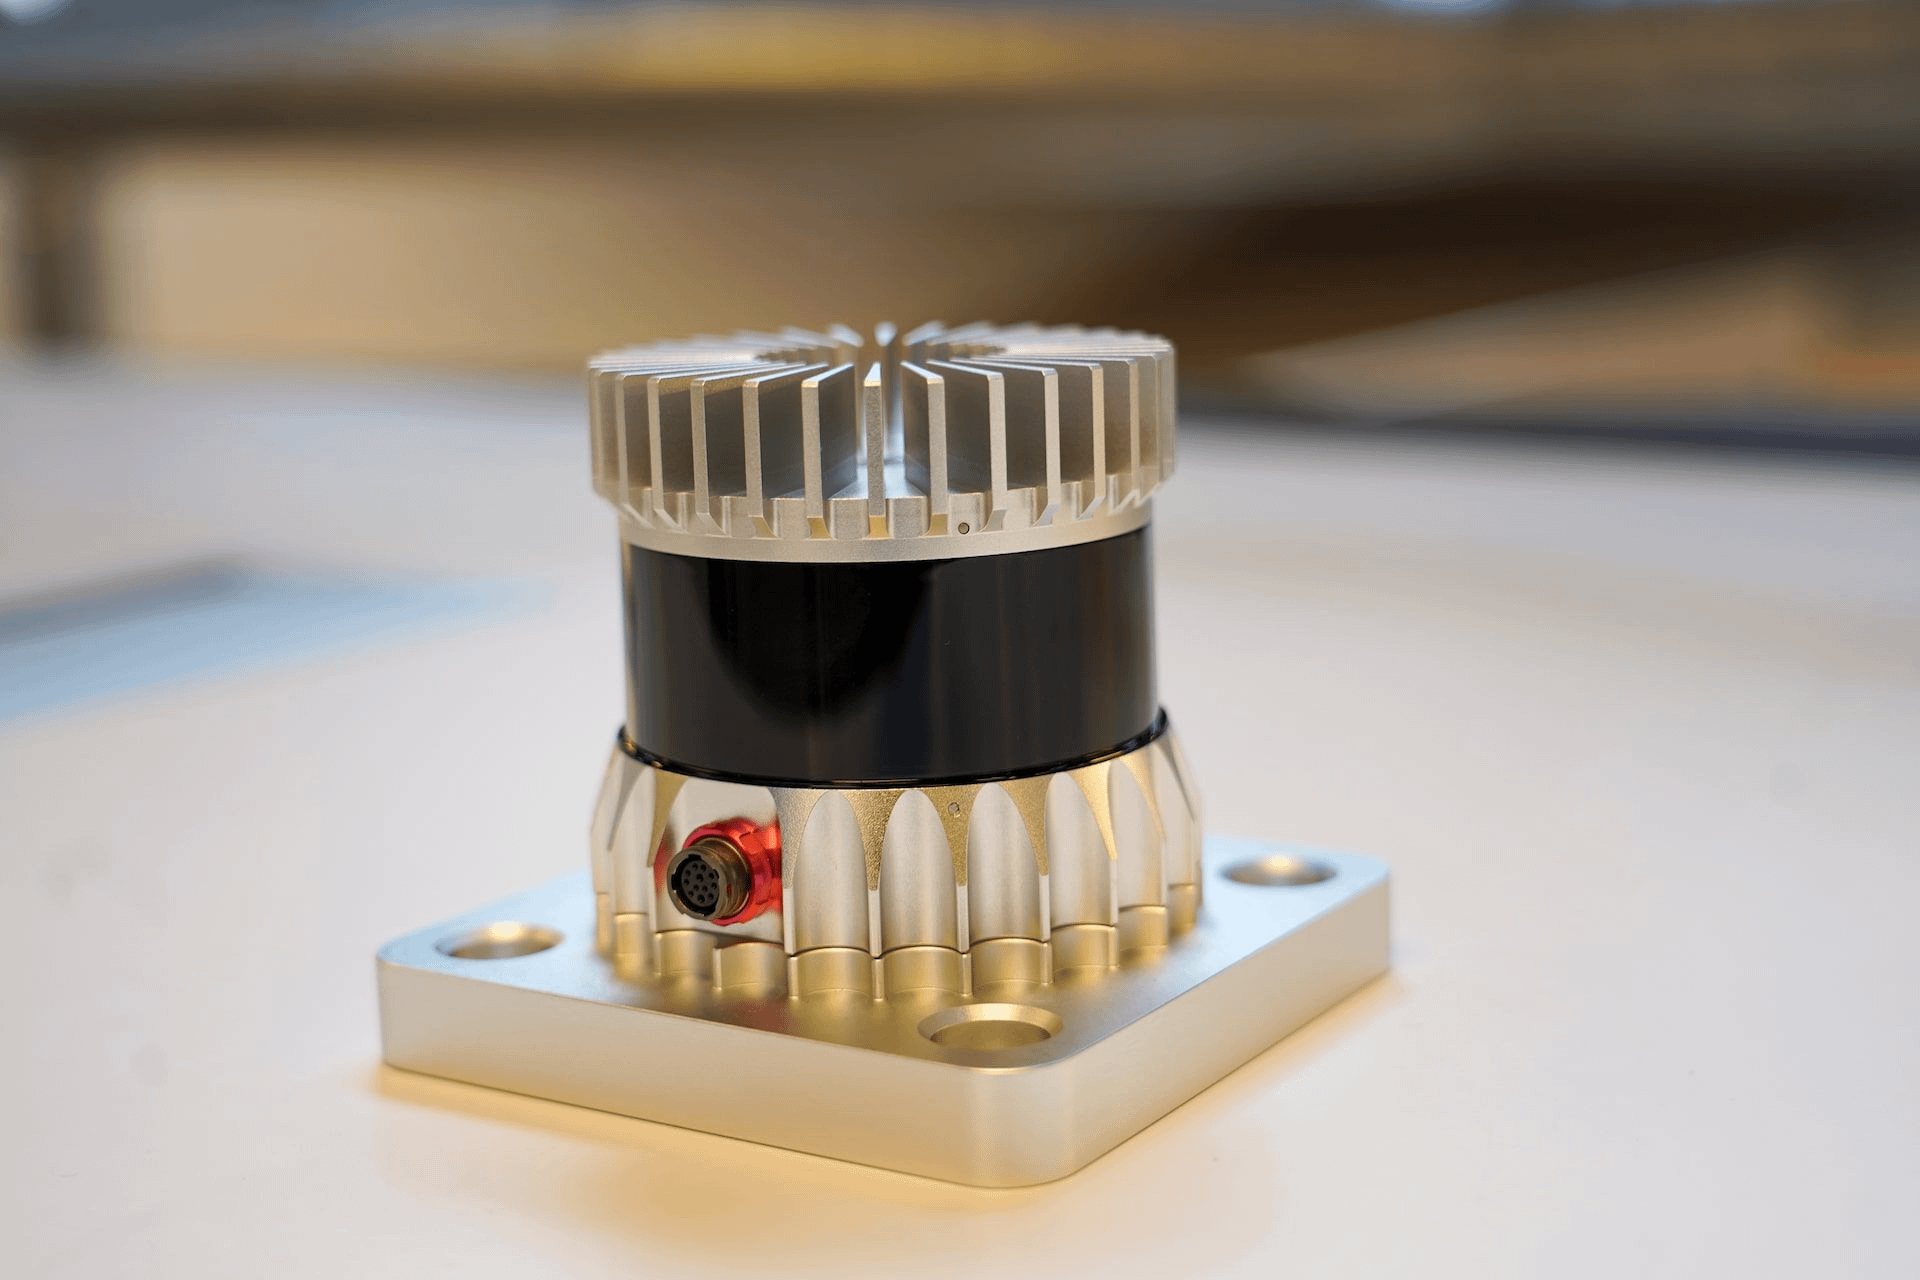
Ouster intègre les systèmes d’émission et de réception du lidar sur une puce et fabrique ses composants optiques à l’aide de procédés issus de l’industrie des semi-conducteurs. Cela simplifie considérablement le processus de production et réduit les coûts.
En 2023, la fusion d’Ouster et de Velodyne a réuni les deux leaders du secteur dans une opération de survie commune. Avant la fusion, la marge brute d’Ouster stagnait depuis longtemps un peu au-dessus de 20 %, car sa taille était trop réduite et son pouvoir de négociation vis-à-vis de la chaîne d’approvisionnement trop faible. Après la fusion, les capacités de production et les ressources clients des deux entreprises ont été combinées, les coûts d’approvisionnement ont baissé et l’utilisation des capacités de production a augmenté. La marge brute est ainsi passée de 24 % en 2023 à une fourchette de 38 à 42 % en 2025. Cette amélioration rapide a incité de nombreux analystes à s’intéresser de nouveau au secteur, mais elle a aussi suscité des doutes : cette hausse de la marge brute traduit-elle une amélioration structurelle, ou est-elle un avantage temporaire obtenu au prix d’une baisse des investissements en recherche et développement ?
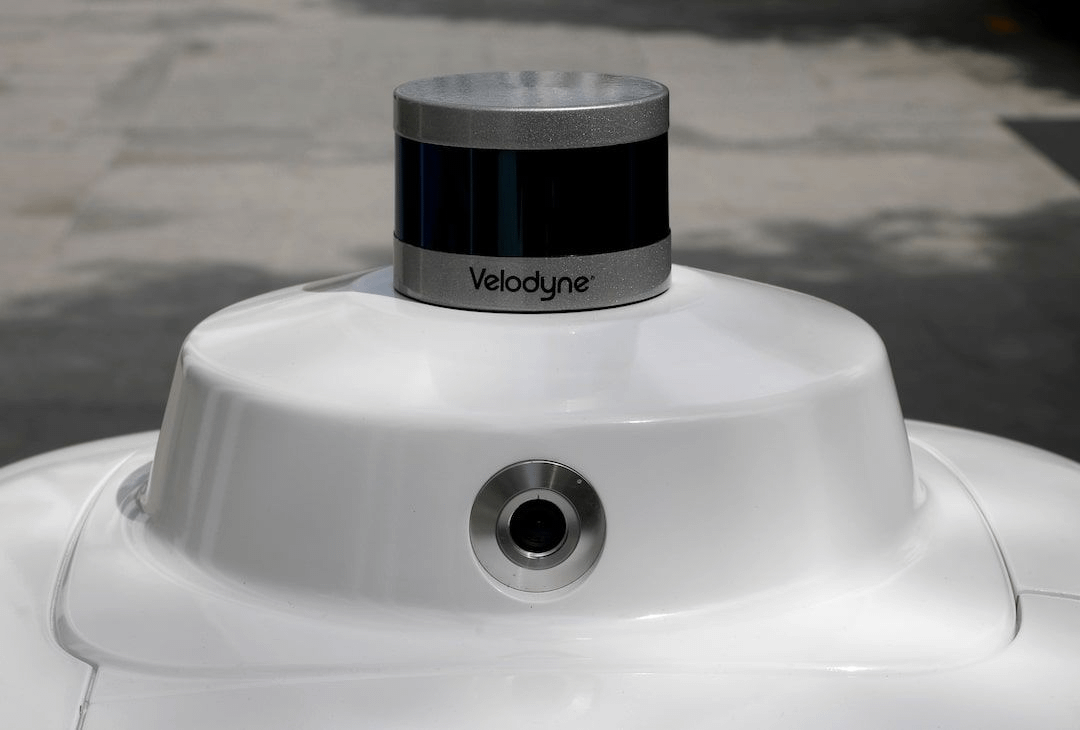
En 2023, Ouster a fusionné avec un géant du secteur. En combinant leurs capacités de production et leurs ressources clients, les deux entreprises ont réduit efficacement leurs coûts d’approvisionnement et considérablement amélioré la marge brute de la société issue de la fusion.
La comparaison avec les autres approches permet d’y voir plus clair. Luminar a choisi la voie semi-solide : ses composants optiques essentiels nécessitent toujours un assemblage de précision, et ses coûts baissent bien moins vite que ceux des solutions intégrées sur puce. Hesai Technology a poussé les lidars mécaniques à leur maximum et ses coûts sont nettement inférieurs à ceux de Velodyne, mais l’entreprise reste elle aussi limitée par les contraintes physiques des composants discrets. L’avantage traditionnel de Valeo réside dans son expérience de la production en série répondant aux normes automobiles, mais son approche technologique reste orientée vers des solutions éprouvées plutôt que vers l’innovation radicale. La stratégie « numérique et à semi-conducteurs » d’Ouster présente bel et bien la courbe de baisse des coûts la plus raide — à condition que les rendements de production continuent de s’améliorer et que les clients acceptent d’adopter cette nouvelle approche technologique.
« Ce qu’elle vend, ce n’est pas un lidar, mais les économies d’échelle de l’industrie des semi-conducteurs. Si cette voie aboutit, la baisse des coûts dépassera les prévisions linéaires de la plupart des gens. »
Chapitre 4 : Les angles morts des états financiers — les secrets cachés dans la marge brute et les stocks
Au cours des exercices 2024 et 2025, la croissance du chiffre d’affaires d’Ouster a ralenti pour atteindre environ 20 %, une nette décélération par rapport aux taux parfois supérieurs à 100 % des années précédentes. Le marché s’intéresse désormais moins à la « croissance » qu’à la « capacité à générer ses propres liquidités », signe que les investisseurs commencent à exiger de l’entreprise qu’elle respecte les critères des sociétés matures. Selon les normes GAAP, les pertes se réduisent : la perte nette de l’exercice 2025 s’élève à environ 110 millions de dollars, une nette amélioration par rapport aux 180 millions de 2023. Mais les retraitements non conformes aux normes GAAP restent controversés. Les frais de rémunération en actions et de restructuration exclus par la direction ne sont pas nécessairement des « charges non récurrentes » aux yeux des investisseurs.
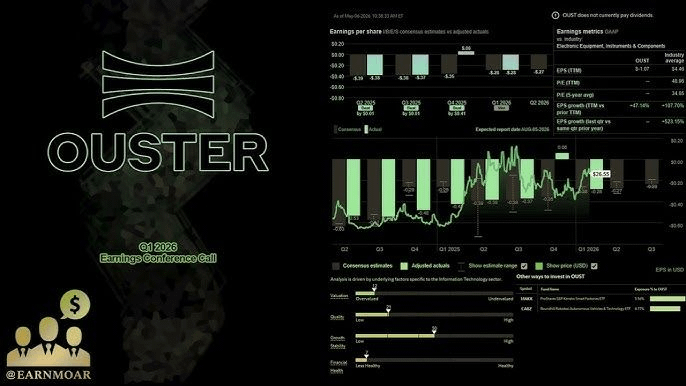
Avec le ralentissement de la croissance du chiffre d’affaires, le marché s’intéresse désormais moins à la forte croissance d’Ouster qu’à sa rentabilité. Les investisseurs commencent à évaluer ses résultats financiers selon les critères appliqués aux entreprises plus matures.
Le délai de rotation des stocks est un indicateur à surveiller. À la fin de 2024, celui d’Ouster était passé d’environ 90 jours l’année précédente à 140 jours, ce qui a amené certains analystes à se demander si l’entreprise ne chargeait pas ses distributeurs pour gonfler son chiffre d’affaires. L’entreprise explique avoir constitué des stocks en vue de la production en série d’un nouveau modèle, dont les livraisons devraient commencer au deuxième trimestre 2026. Cette explication est plausible, car les commandes existent bel et bien. Mais le risque du stockage forcé est le suivant : si les clients retardent le calendrier de production, les stocks deviennent un gouffre pour la trésorerie. Au troisième trimestre 2025, le délai a légèrement reculé, aux alentours de 120 jours, mais il reste élevé en valeur absolue.
À la fin de 2024, le délai de rotation des stocks d’Ouster est monté à 140 jours, suscitant des interrogations sur le fait de savoir si la constitution de stocks pour la production de nouveaux modèles n’avait pas entraîné un excédent de stock dans les canaux de distribution.
Les frais de rémunération en actions constituent un autre coût caché que les états financiers ne mettent pas en évidence. Chaque année, les options sur actions et les RSU attribuées par Ouster représentent depuis longtemps plus de 15 % de son chiffre d’affaires, ce qui signifie que la part des actionnaires historiques est diluée un peu plus chaque année. La direction soutient qu’il s’agit d’un coût nécessaire pour retenir les ingénieurs clés, car les talents spécialisés dans la recherche et le développement du lidar sont très recherchés. Mais du point de vue des investisseurs, c’est un coût réel, même s’il n’apparaît pas à l’endroit le plus visible du compte de résultat. Si l’on réintègre les frais de rémunération en actions dans les pertes, Ouster brûle en réalité bien plus de liquidités que ne le laissent penser les chiffres comptables.
« L’amélioration de la marge brute est réelle, mais les stocks et la rémunération en actions ressemblent à de l’eau cachée dans une éponge : il suffit de presser un peu pour en faire sortir. La question est de savoir ce qui relève de l’apparence et ce qui constitue un progrès bien réel. »
Chapitre 5 : Trois paris risqués — la bataille des commandes dans la conduite autonome, la robotique et les villes intelligentes
À la fin de 2024, Ouster a signé avec un fournisseur européen de rang 1 un accord-cadre de 800 millions de dollars, à exécuter sur cinq ans. Le jour de l’annonce, l’action a progressé de 12 %, mais en y regardant de plus près, le chiffre d’affaires comptabilisé la première année représente moins de 10 % du montant total, ce qui jette un sérieux doute sur la valeur réelle de l’accord. Un accord-cadre n’est pas une commande ; il ressemble davantage à une lettre d’intention : le client envisage des achats, mais leur concrétisation dépend de l’avancement de la production des modèles et de la réception des produits. Les incertitudes sont nombreuses pour ce type d’accord, et le secteur du lidar a connu bien des déconvenues ces dernières années avec de telles « grosses commandes ».
Ouster signe un accord-cadre de 800 millions de dollars avec un fournisseur européen de rang 1.
La robotique est le deuxième moteur de croissance, et celui qui progresse le plus rapidement. Au premier semestre 2025, les AGV à fourche et les robots de livraison ont représenté environ 30 % du chiffre d’affaires, avec une marge brute supérieure à celle de l’activité automobile. En effet, les robots industriels sont moins sensibles aux prix et privilégient la fiabilité et la rapidité de livraison, deux domaines dans lesquels la solution intégrée sur puce d’Ouster présente justement des avantages. Sur l’ensemble de l’année 2025, le chiffre d’affaires de l’activité robotique a progressé de plus de 80 % sur un an, devenant le principal moteur de croissance de l’entreprise. Certains analystes prévoient qu’en 2027, cette activité dépassera l’automobile pour devenir la première source de revenus.
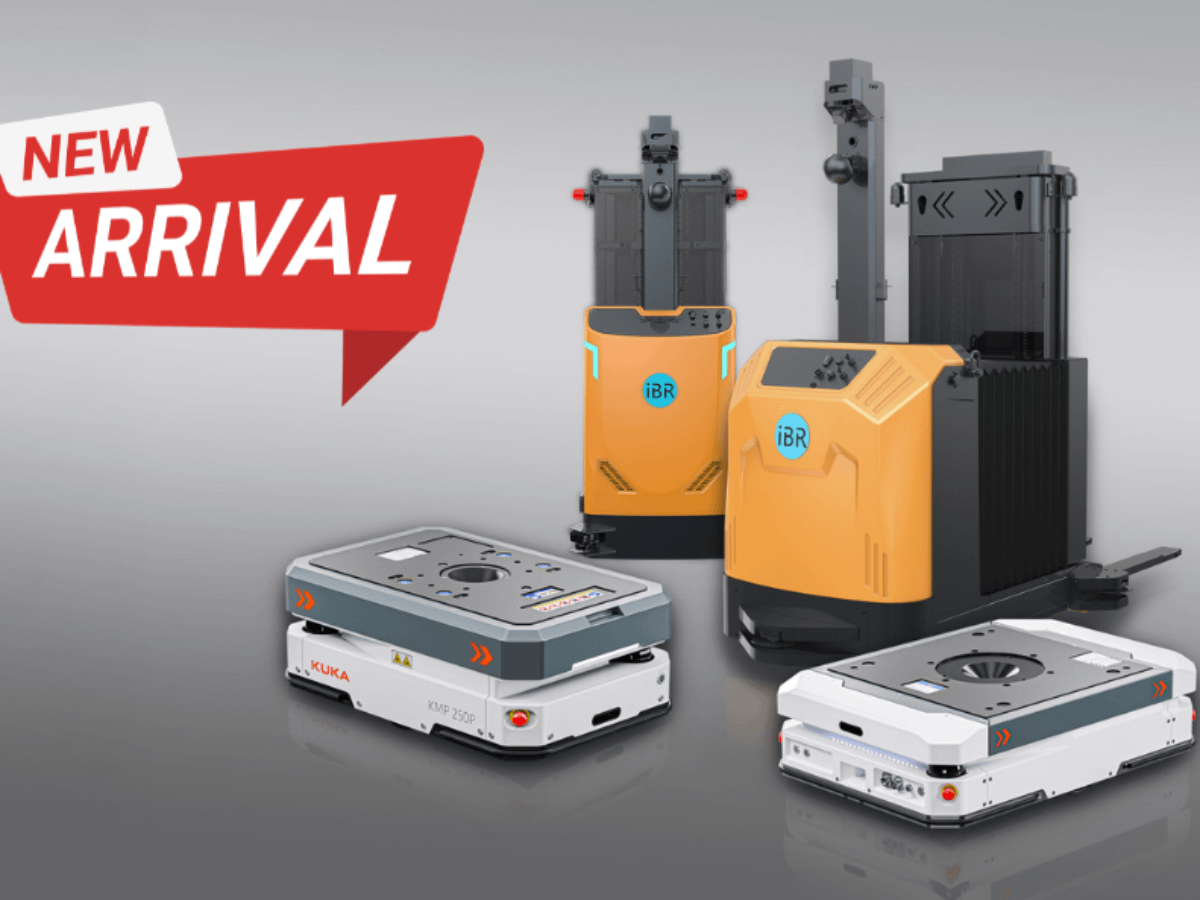
Le secteur des robots industriels est devenu le deuxième moteur de croissance le plus rapide d’Ouster. Les AGV à fourche et les robots de livraison exigent du lidar une grande fiabilité et des délais de livraison courts.
Les infrastructures intelligentes sont un morceau difficile à avaler. Les projets d’automatisation des ports et des sites miniers ont des cycles de commande longs ; il faut souvent plus de deux ans entre l’appel d’offres et la réception des travaux, ce qui allonge considérablement le délai de recouvrement des créances. Les états financiers de 2025 montrent que les créances échues depuis plus d’un an représentent 12 % du total, une proportion en hausse. Certains investisseurs commencent à s’inquiéter du risque de créances irrécouvrables, d’autant que, pour certains projets à l’étranger, les payeurs sont des collectivités locales ou des entreprises publiques, dont les rythmes de paiement dépendent fortement des décisions politiques et budgétaires. La diversification répartit les risques, mais elle fait aussi du recouvrement des créances un exercice qui exige une gestion minutieuse.
« Les trois paris ne misent pas sur la même chose : l’automobile veut du volume, la robotique veut des marges, et les infrastructures intelligentes veulent des flux de trésorerie. Les deux premiers commencent à porter leurs fruits ; le troisième doit encore faire ses preuves avec le temps. »
Chapitre 6 : Le pari de Wall Street — les vendeurs à découvert, les haussiers inconditionnels et la logique du « vendeur de pelles »
Début 2025, le cours d’Ouster a rebondi de plus de 150 % par rapport à son plus bas, mais les positions vendeuses représentaient toujours jusqu’à 18 % des actions. Une telle confrontation entre haussiers et baissiers est rare dans le secteur du lidar : la plupart des concurrents ont été durement malmenés par les vendeurs à découvert, tandis qu’Ouster parvient encore à progresser malgré leur forte pression. La thèse des vendeurs à découvert est simple : l’entreprise est toujours déficitaire, sa valorisation n’est pas bon marché et sa voie technologique est prise en étau entre Luminar et Hesai. Celle des haussiers inconditionnels repose sur une vision à plus long terme : si la conduite autonome finit par s’imposer, le lidar est un capteur incontournable, et Ouster est l’acteur dont la courbe de baisse des coûts est la plus raide.
Début 2025, l’action Ouster a rebondi de plus de 150 % contre la tendance, mais les positions vendeuses représentaient toujours jusqu’à 18 % des actions, signe de l’intense affrontement entre haussiers et baissiers dans le secteur du lidar.
Dans les communautés d’investisseurs, une formule revient souvent : le lidar est le vendeur de pelles de la conduite autonome, mais il pourrait y avoir plus d’un vendeur de pelles. L’image est parlante, mais elle cache aussi une dure réalité : le vendeur de pelles ne sert à rien s’il ne survit pas jusqu’à la fin de la ruée vers l’or ; les acteurs qui décrochent en cours de route risquent même de perdre leurs pelles. Luminar suit une stratégie haut de gamme et travaille étroitement avec de grands constructeurs automobiles pour proposer des solutions sur mesure. Hesai conquiert le marché grâce à la production de masse à grande échelle et à la guerre des prix. La différence d’Ouster réside dans l’avantage de coût procuré par l’intégration sur puce. Chacune de ces trois stratégies a ses partisans, mais une ou deux seulement pourraient survivre au bout du compte.
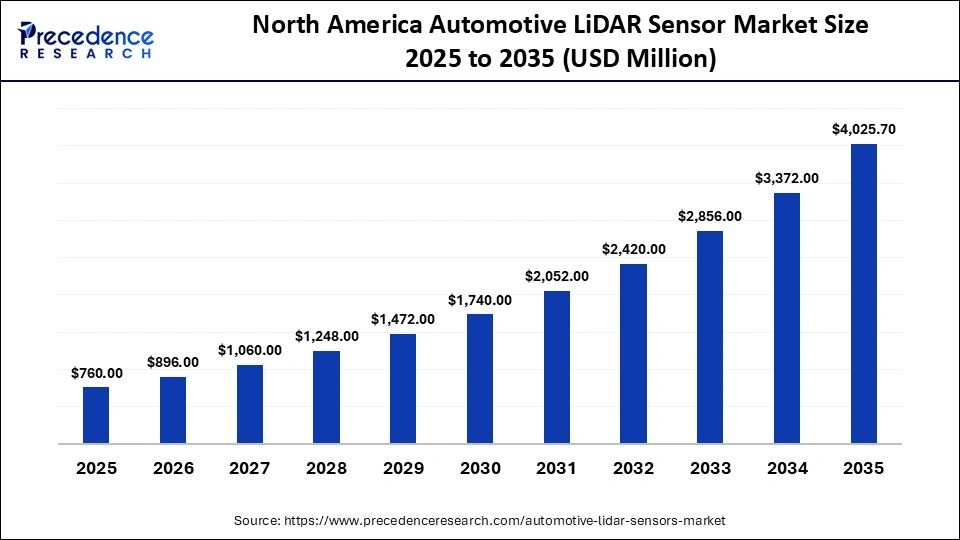
La concurrence est féroce dans le secteur du lidar. Luminar, Hesai et Ouster suivent des stratégies différentes — haut de gamme et sur mesure, production de masse à grande échelle et réduction des coûts grâce à l’intégration sur puce — pour conquérir des parts de marché.
Sur Internet, le débat entre investisseurs particuliers et institutionnels autour des solutions « à semi-conducteurs » et « semi-solides » s’envenime. La technologie elle-même passe au second plan ; le véritable enjeu est celui des positions, car haussiers et baissiers ont chacun leurs intérêts, et les choix technologiques ne sont qu’un moyen de défendre leur point de vue. Certains internautes ont ressorti de vieux articles sur la quasi-faillite d’Ouster en 2019 pour la railler, la qualifiant d’« entreprise repêchée dans une décharge ». D’autres ont répliqué en citant six trimestres consécutifs d’amélioration de la marge brute, accusant les vendeurs à découvert d’ignorer l’évolution des fondamentaux. Ce débat n’aura pas de vainqueur à court terme, mais il révèle un fait : l’actionnariat d’Ouster est devenu suffisamment complexe pour que le cours soit influencé par le sentiment du marché autant que par les fondamentaux.
« Le marché regarde la croissance ; moi, je regarde la qualité des flux de trésorerie. Une entreprise peut tenir un an ou deux grâce à de belles histoires, mais pas pendant tout un cycle industriel. »
Chapitre 7 : Les cartes en main de l’oncle
Nous sommes le 11 août. L’action OUST s’échange autour de 45,13 dollars et sa capitalisation boursière avoisine les 6,7 milliards de dollars. Le ratio cours/chiffre d’affaires, calculé sur le chiffre d’affaires prévisionnel de 2026, est d’environ 6. Cette valorisation est inférieure à celle de Luminar, supérieure à celle de Hesai, et se situe dans la moyenne du secteur du lidar.
Si je devais choisir deux éléments importants que les états financiers ne révèlent pas, ce seraient les stocks et la rémunération en actions. Le délai de rotation des stocks dépasse 120 jours, ce qui est élevé pour une entreprise dont le chiffre d’affaires annuel est inférieur à un milliard de dollars. Si la production en série des nouveaux modèles ne répond pas aux attentes au troisième trimestre 2026, les dépréciations de stocks pèseront directement sur la marge brute. Les frais de rémunération en actions dépassent 15 % du chiffre d’affaires, ce qui signifie que la dilution des actionnaires historiques est plus rapide que ne le suggèrent les pertes comptables. Si l’on réintègre ces deux éléments, le déficit réel de flux de trésorerie disponible de l’entreprise est plus important que ne le montrent les états financiers. La direction affirme que le flux de trésorerie disponible deviendra positif en 2027, mais à condition que la croissance du chiffre d’affaires reste supérieure à 20 % et que la marge brute se maintienne à 40 % — si l’une de ces deux conditions n’est pas remplie, l’échéance devra être repoussée.
Ma position est la suivante : du point de vue de la tendance, 45 dollars correspond à la limite supérieure d’une zone de fortes transactions antérieures ; le support à court terme se situe entre 38 et 40 dollars, et la résistance aux environs de 50 dollars. Le potentiel de hausse dépend de la capacité de l’activité robotique à continuer de dépasser les attentes, tandis que les risques de baisse viennent de l’avancement des grosses commandes automobiles et du rythme de consommation de trésorerie. Je détiens actuellement une petite position, limitée à moins de 2 % de mon patrimoine total. Je ne renforcerai pas à ce niveau ; j’attendrai deux signaux : d’abord, une marge brute supérieure à 40 % pendant deux trimestres consécutifs, ensuite, un flux de trésorerie disponible trimestriel positif. La valorisation accordée par le marché ne rémunère pas les pertes d’aujourd’hui, mais cette courbe des coûts que personne n’a encore réussi à suivre jusqu’au bout — le problème, c’est que les états financiers ne permettent pas de savoir si elle est réalisable.
=Merci de votre lecture, fin du texte=
Note : cet article reflète l’opinion personnelle de son auteur et ne constitue en aucun cas un conseil en investissement. Les adultes sont responsables de leurs propres décisions d’investissement.
#美股 #OUST