digitalpayments

197,095 vues
764 mentions
baryorjr
·
--
Article
Transferts d’argent internationaux : que faut-il savoir avant d’envoyer de l’argent ? Transferts d’argent internationauxTransferts d’argent internationaux : que faut-il savoir avant d’envoyer de l’argent ? Les transferts d’argent internationaux sont devenus un élément important des activités financières quotidiennes. Que vous aidiez votre famille, payiez des services ou gériez des transactions commerciales, choisir la bonne plateforme de paiement nécessite une réflexion approfondie. Les plateformes de paiement numérique comme BiyaPay font partie du secteur en pleine croissance des technologies financières et offrent aux utilisateurs des options à explorer pour gérer leurs paiements internationaux. Voici quelques points importants à connaître avant d’envoyer de l’argent à l’étranger.

Transferts d’argent internationaux : que faut-il savoir avant d’envoyer de l’argent ? Transferts d’argent internationaux

Transferts d’argent internationaux : que faut-il savoir avant d’envoyer de l’argent ?
Les transferts d’argent internationaux sont devenus un élément important des activités financières quotidiennes. Que vous aidiez votre famille, payiez des services ou gériez des transactions commerciales, choisir la bonne plateforme de paiement nécessite une réflexion approfondie.
Les plateformes de paiement numérique comme BiyaPay font partie du secteur en pleine croissance des technologies financières et offrent aux utilisateurs des options à explorer pour gérer leurs paiements internationaux.
Voici quelques points importants à connaître avant d’envoyer de l’argent à l’étranger.
🌍 LA GRANDE INITIATIVE DE LA BANQUE MONDIALE : $USDC représente-t-il l’avenir des paiements internationaux ? Le monde de la finance entre dans une nouvelle ère ! 🌐 Le 17 novembre 2026, le Groupe de la Banque mondiale a annoncé une initiative avec Citi et Circle afin d’étudier l’utilisation des stablecoins USDC pour les paiements internationaux. 🚀 Pourquoi est-ce important ? Les transferts internationaux traditionnels peuvent prendre du temps et impliquer plusieurs institutions financières. La technologie blockchain pourrait contribuer à rendre les paiements plus rapides, plus transparents et potentiellement moins coûteux. 💎 3 grandes opportunités Des paiements plus rapides : la blockchain peut favoriser des règlements internationaux plus rapides. Des coûts réduits : les systèmes de paiement numériques pourraient réduire certains frais de transfert. Un accès mondial : les stablecoins pourraient ouvrir de nouvelles possibilités pour les services financiers numériques. 🔥 Pourquoi l’USDC est important L’USDC est un stablecoin adossé au dollar et émis par Circle. Son rôle potentiel dans les paiements internationaux attire l’attention des institutions financières traditionnelles. ⚠️ Important : cette initiative est encore à l’étude. Cela ne signifie pas que tous les paiements internationaux sont passés à l’USDC. 📢 Mon avis L’avenir de la finance ne consistera peut-être pas à choisir entre les banques traditionnelles et les cryptomonnaies. Il pourrait s’agir de réunir ces deux systèmes. 💬 Question à la communauté : Feriez-vous confiance aux paiements fondés sur la blockchain pour les transferts d’argent internationaux ? Pourquoi, ou pourquoi pas ? Partagez votre avis ci-dessous ! #$USDC #BanqueMondiale #ActualitésCrypto #Blockchain #Finance2026 #BinanceSquare #DigitalPayments #CanNvidia’sDataCenterGrowthContinue? #LedgerHardwareImplantReportsExtendToDubai {spot}(USDCUSDT)
🌍 LA GRANDE INITIATIVE DE LA BANQUE MONDIALE : $USDC représente-t-il l’avenir des paiements internationaux ?

Le monde de la finance entre dans une nouvelle ère ! 🌐

Le 17 novembre 2026, le Groupe de la Banque mondiale a annoncé une initiative avec Citi et Circle afin d’étudier l’utilisation des stablecoins USDC pour les paiements internationaux.

🚀 Pourquoi est-ce important ?

Les transferts internationaux traditionnels peuvent prendre du temps et impliquer plusieurs institutions financières. La technologie blockchain pourrait contribuer à rendre les paiements plus rapides, plus transparents et potentiellement moins coûteux.

💎 3 grandes opportunités

Des paiements plus rapides : la blockchain peut favoriser des règlements internationaux plus rapides.

Des coûts réduits : les systèmes de paiement numériques pourraient réduire certains frais de transfert.

Un accès mondial : les stablecoins pourraient ouvrir de nouvelles possibilités pour les services financiers numériques.

🔥 Pourquoi l’USDC est important

L’USDC est un stablecoin adossé au dollar et émis par Circle. Son rôle potentiel dans les paiements internationaux attire l’attention des institutions financières traditionnelles.

⚠️ Important : cette initiative est encore à l’étude. Cela ne signifie pas que tous les paiements internationaux sont passés à l’USDC.

📢 Mon avis

L’avenir de la finance ne consistera peut-être pas à choisir entre les banques traditionnelles et les cryptomonnaies. Il pourrait s’agir de réunir ces deux systèmes.

💬 Question à la communauté :

Feriez-vous confiance aux paiements fondés sur la blockchain pour les transferts d’argent internationaux ? Pourquoi, ou pourquoi pas ?

Partagez votre avis ci-dessous !

#$USDC #BanqueMondiale #ActualitésCrypto #Blockchain #Finance2026 #BinanceSquare #DigitalPayments
#CanNvidia’sDataCenterGrowthContinue? #LedgerHardwareImplantReportsExtendToDubai
·
--
Haussier
🚨 LA BANQUE MONDIALE TESTE LES STABLECOINS POUR LES PAIEMENTS INTERNATIONAUX ! La technologie blockchain pourrait bientôt jouer un rôle plus important dans les transferts transfrontaliers des fonds destinés au développement. Le 17 novembre, le Groupe de la Banque mondiale a annoncé une initiative avec Citi et Circle visant à étudier les paiements fondés sur la blockchain utilisant l’USDC. 📊 QUE SE PASSE-T-IL ? 🔹 La Banque mondiale étudie les transferts de fonds utilisant des stablecoins. 🔹 Citi reliera le projet aux infrastructures bancaires traditionnelles. 🔹 Circle fournira l’infrastructure de paiement en stablecoins, notamment le règlement en USDC. 🔹 L’objectif est d’accélérer les transferts internationaux de fonds et de potentiellement en réduire le coût. 🌍 POURQUOI EST-CE IMPORTANT ? La Banque mondiale finance des projets dans les pays en développement. Les paiements internationaux traditionnels peuvent impliquer plusieurs banques, des délais de traitement et des coûts opérationnels. Les transferts fondés sur la blockchain pourraient contribuer à améliorer la circulation et le suivi des fonds. L’initiative prévoit de fonctionner parallèlement aux systèmes bancaires traditionnels, sans les remplacer complètement. ⚠️ IMPORTANT : Il s’agit d’une initiative d’étude et de test. Cela ne signifie pas que la Banque mondiale remplace ses systèmes de paiement actuels par des stablecoins. 🔥 LA GRANDE QUESTION : Si de grandes institutions internationales commencent à utiliser la blockchain pour transférer de l’argent, les stablecoins pourraient-ils devenir un élément important de l’infrastructure financière mondiale ? Ou les systèmes bancaires traditionnels resteront-ils dominants ? Sentiment du marché : HAUSSIER 🟢 #Stablecoins #USDC #Blockchain #CryptoNews #digitalpayments
🚨 LA BANQUE MONDIALE TESTE LES STABLECOINS POUR LES PAIEMENTS INTERNATIONAUX !

La technologie blockchain pourrait bientôt jouer un rôle plus important dans les transferts transfrontaliers des fonds destinés au développement.

Le 17 novembre, le Groupe de la Banque mondiale a annoncé une initiative avec Citi et Circle visant à étudier les paiements fondés sur la blockchain utilisant l’USDC.

📊 QUE SE PASSE-T-IL ?

🔹 La Banque mondiale étudie les transferts de fonds utilisant des stablecoins.

🔹 Citi reliera le projet aux infrastructures bancaires traditionnelles.

🔹 Circle fournira l’infrastructure de paiement en stablecoins, notamment le règlement en USDC.

🔹 L’objectif est d’accélérer les transferts internationaux de fonds et de potentiellement en réduire le coût.

🌍 POURQUOI EST-CE IMPORTANT ?

La Banque mondiale finance des projets dans les pays en développement.

Les paiements internationaux traditionnels peuvent impliquer plusieurs banques, des délais de traitement et des coûts opérationnels.

Les transferts fondés sur la blockchain pourraient contribuer à améliorer la circulation et le suivi des fonds.

L’initiative prévoit de fonctionner parallèlement aux systèmes bancaires traditionnels, sans les remplacer complètement.

⚠️ IMPORTANT :

Il s’agit d’une initiative d’étude et de test. Cela ne signifie pas que la Banque mondiale remplace ses systèmes de paiement actuels par des stablecoins.

🔥 LA GRANDE QUESTION :

Si de grandes institutions internationales commencent à utiliser la blockchain pour transférer de l’argent, les stablecoins pourraient-ils devenir un élément important de l’infrastructure financière mondiale ?

Ou les systèmes bancaires traditionnels resteront-ils dominants ?

Sentiment du marché : HAUSSIER 🟢

#Stablecoins #USDC #Blockchain #CryptoNews #digitalpayments
💵 USDC : les banques traditionnelles adoptent-elles les stablecoins ? $USDC {spot}(USDCUSDT) L’USDC devient un élément important de l’écosystème mondial des paiements numériques. 📰 Quoi de neuf ? La PNC Bank a lancé un projet pilote limité permettant à certains clients entreprises de recevoir des paiements en USDC sur Ethereum et de les convertir en dollars américains grâce à l’infrastructure de Coinbase. Pourquoi est-ce important ? - Davantage de liens entre les banques et la blockchain. - Des paiements en dollars numériques plus rapides. - Un intérêt croissant des institutions pour les stablecoins. - De nouvelles possibilités pour les transactions transfrontalières. 📊 Croissance de l’USDC : Circle a indiqué que la circulation moyenne de l’USDC s’élevait à 73,3 milliards de dollars au troisième trimestre 2026, tandis que le volume des transactions on-chain atteignait 13 900 milliards de dollars. Mon avis : L’USDC est bien plus qu’un outil de trading. Son potentiel dans les paiements et les infrastructures financières mérite qu’on s’y intéresse. Pensez-vous que les stablecoins feront bientôt partie intégrante des opérations bancaires quotidiennes ? #USDC" #Stablecoin #Circle #CryptoNews #digitalpayments Contenu à visée éducative uniquement. Ceci ne constitue pas un conseil financier. Faites toujours vos propres recherches.
💵 USDC : les banques traditionnelles adoptent-elles les stablecoins ?

$USDC
L’USDC devient un élément important de l’écosystème mondial des paiements numériques.

📰 Quoi de neuf ?
La PNC Bank a lancé un projet pilote limité permettant à certains clients entreprises de recevoir des paiements en USDC sur Ethereum et de les convertir en dollars américains grâce à l’infrastructure de Coinbase.

Pourquoi est-ce important ?

- Davantage de liens entre les banques et la blockchain.
- Des paiements en dollars numériques plus rapides.
- Un intérêt croissant des institutions pour les stablecoins.
- De nouvelles possibilités pour les transactions transfrontalières.

📊 Croissance de l’USDC :
Circle a indiqué que la circulation moyenne de l’USDC s’élevait à 73,3 milliards de dollars au troisième trimestre 2026, tandis que le volume des transactions on-chain atteignait 13 900 milliards de dollars.

Mon avis :
L’USDC est bien plus qu’un outil de trading. Son potentiel dans les paiements et les infrastructures financières mérite qu’on s’y intéresse.

Pensez-vous que les stablecoins feront bientôt partie intégrante des opérations bancaires quotidiennes ?

#USDC" #Stablecoin #Circle #CryptoNews #digitalpayments

Contenu à visée éducative uniquement. Ceci ne constitue pas un conseil financier. Faites toujours vos propres recherches.
🌍 LES CRYPTOMONNAIES VONT AU-DELÀ DU TRADING ! Visa et Western Union étendent l’utilisation des stablecoins pour le règlement des paiements. C’est une évolution importante, car les stablecoins peuvent faciliter le transfert de dollars numériques via les réseaux blockchain. 💡 En résumé : la technologie blockchain s’intègre aux infrastructures financières mondiales. #CryptoNews #Stablecoins #Blockchain #PaiementsNumériques
🌍 LES CRYPTOMONNAIES VONT AU-DELÀ DU TRADING !

Visa et Western Union étendent l’utilisation des stablecoins pour le règlement des paiements.

C’est une évolution importante, car les stablecoins peuvent faciliter le transfert de dollars numériques via les réseaux blockchain.

💡 En résumé : la technologie blockchain s’intègre aux infrastructures financières mondiales.

#CryptoNews #Stablecoins #Blockchain #PaiementsNumériques
VUS+0,56%
Les agents IA arrivent au paiement : qui contrôle le bouton « Acheter » ? Le passage d’une IA qui recommande à une IA capable d’effectuer des achats se concrétise dans de vrais produits grand public. Le Wall Street Journal rapporte que des assistants de Meta, dont Muse et Instinct, ont récemment été autorisés à effectuer des achats au nom des titulaires de cartes ; Amazon a empêché Muse d’effectuer des achats. Les banques évaluent les questions de fraude, de retours et de responsabilité juridique que cela soulève. Pourquoi c’est important : déléguer ses achats soulève des questions pratiques — que peut acheter un agent, quelle limite de dépenses s’applique et qui règle le problème en cas de commande erronée ? Le commerce piloté par des agents IA nécessite des autorisations claires, une confirmation de l’utilisateur pour les achats inhabituels et des moyens simples d’interrompre ou d’annuler une action. Mon avis : la commodité ne fonctionne que si les contrôles des dépenses sont explicites et révocables. Laisseriez-vous une IA gérer vos achats courants ? Source : The Wall Street Journal — https://www.wsj.com/finance/ai-bots-are-using-credit-cards-banks-are-racing-to-keep-up-c30dda30 #AI #DigitalPayments #ConsumerTech
Les agents IA arrivent au paiement : qui contrôle le bouton « Acheter » ?

Le passage d’une IA qui recommande à une IA capable d’effectuer des achats se concrétise dans de vrais produits grand public.

Le Wall Street Journal rapporte que des assistants de Meta, dont Muse et Instinct, ont récemment été autorisés à effectuer des achats au nom des titulaires de cartes ; Amazon a empêché Muse d’effectuer des achats. Les banques évaluent les questions de fraude, de retours et de responsabilité juridique que cela soulève.

Pourquoi c’est important : déléguer ses achats soulève des questions pratiques — que peut acheter un agent, quelle limite de dépenses s’applique et qui règle le problème en cas de commande erronée ? Le commerce piloté par des agents IA nécessite des autorisations claires, une confirmation de l’utilisateur pour les achats inhabituels et des moyens simples d’interrompre ou d’annuler une action.

Mon avis : la commodité ne fonctionne que si les contrôles des dépenses sont explicites et révocables. Laisseriez-vous une IA gérer vos achats courants ?

Source : The Wall Street Journal — https://www.wsj.com/finance/ai-bots-are-using-credit-cards-banks-are-racing-to-keep-up-c30dda30

#AI #DigitalPayments #ConsumerTech
🚀 $XRP (RIPPLE) : l’avenir des paiements numériques mondiaux ? Le marché des cryptomonnaies évolue, et XRP (Ripple) est l’un des projets qui attirent l’attention des investisseurs et des passionnés de technologies financières. 🌍 Pourquoi XRP est-il intéressant ? XRP est conçu pour faciliter des paiements numériques rapides et efficaces, notamment au-delà des frontières internationales. Voici quatre évolutions importantes à suivre : Paiements mondiaux : XRP vise à rendre les transferts d’argent internationaux plus rapides et plus efficaces. Adoption institutionnelle : Ripple continue de développer des partenariats financiers et des services liés aux actifs numériques. Améliorations technologiques : la communauté XRP Ledger étudie des fonctionnalités de sécurité résistantes à l’informatique quantique. Activité du marché : des rapports récents font état d’une hausse des achats effectués par les baleines, bien que la demande du marché demeure incertaine. 📊 Qu’en est-il de l’avenir ? XRP a du potentiel, mais ses performances futures dépendent des conditions du marché, de son adoption, de la réglementation et de la demande des investisseurs. Au moment de la rédaction, le XRP s’échange autour de 1,06 $, selon les données du marché du 11 novembre. 💡 Mon avis Je pense que les cryptomonnaies ayant des cas d’usage concrets méritent qu’on s’y intéresse. XRP est un projet intéressant à étudier, mais personne ne peut garantir son prix futur. Faites toujours vos propres recherches avant d’investir. N’investissez jamais d’argent que vous ne pouvez pas vous permettre de perdre. Qu’en pensez-vous ? 🔥 XRP est-il un projet solide à long terme ? Partagez vos avis dans les commentaires ! #$XRP #Ripple #Crypto #BinanceSquare #Finance #Blockchain #ActualitésCrypto #DigitalPayments #HotCPIDecemberHikePriced #AnthropicRejectsIPODelayValuationinQuestion #CoreWeaveJumps10%On168%RevenueGrowth #CanNvidiaEarningsEaseMarketConcerns? {spot}(XRPUSDT)
🚀 $XRP (RIPPLE) : l’avenir des paiements numériques mondiaux ?

Le marché des cryptomonnaies évolue, et XRP (Ripple) est l’un des projets qui attirent l’attention des investisseurs et des passionnés de technologies financières.

🌍 Pourquoi XRP est-il intéressant ?

XRP est conçu pour faciliter des paiements numériques rapides et efficaces, notamment au-delà des frontières internationales.

Voici quatre évolutions importantes à suivre :

Paiements mondiaux : XRP vise à rendre les transferts d’argent internationaux plus rapides et plus efficaces.

Adoption institutionnelle : Ripple continue de développer des partenariats financiers et des services liés aux actifs numériques.

Améliorations technologiques : la communauté XRP Ledger étudie des fonctionnalités de sécurité résistantes à l’informatique quantique.

Activité du marché : des rapports récents font état d’une hausse des achats effectués par les baleines, bien que la demande du marché demeure incertaine.

📊 Qu’en est-il de l’avenir ?

XRP a du potentiel, mais ses performances futures dépendent des conditions du marché, de son adoption, de la réglementation et de la demande des investisseurs.

Au moment de la rédaction, le XRP s’échange autour de 1,06 $, selon les données du marché du 11 novembre.

💡 Mon avis

Je pense que les cryptomonnaies ayant des cas d’usage concrets méritent qu’on s’y intéresse. XRP est un projet intéressant à étudier, mais personne ne peut garantir son prix futur.

Faites toujours vos propres recherches avant d’investir. N’investissez jamais d’argent que vous ne pouvez pas vous permettre de perdre.

Qu’en pensez-vous ?

🔥 XRP est-il un projet solide à long terme ?

Partagez vos avis dans les commentaires !

#$XRP #Ripple #Crypto #BinanceSquare #Finance #Blockchain #ActualitésCrypto #DigitalPayments
#HotCPIDecemberHikePriced #AnthropicRejectsIPODelayValuationinQuestion #CoreWeaveJumps10%On168%RevenueGrowth #CanNvidiaEarningsEaseMarketConcerns?
Détention de 0.1 USDT en $USDC
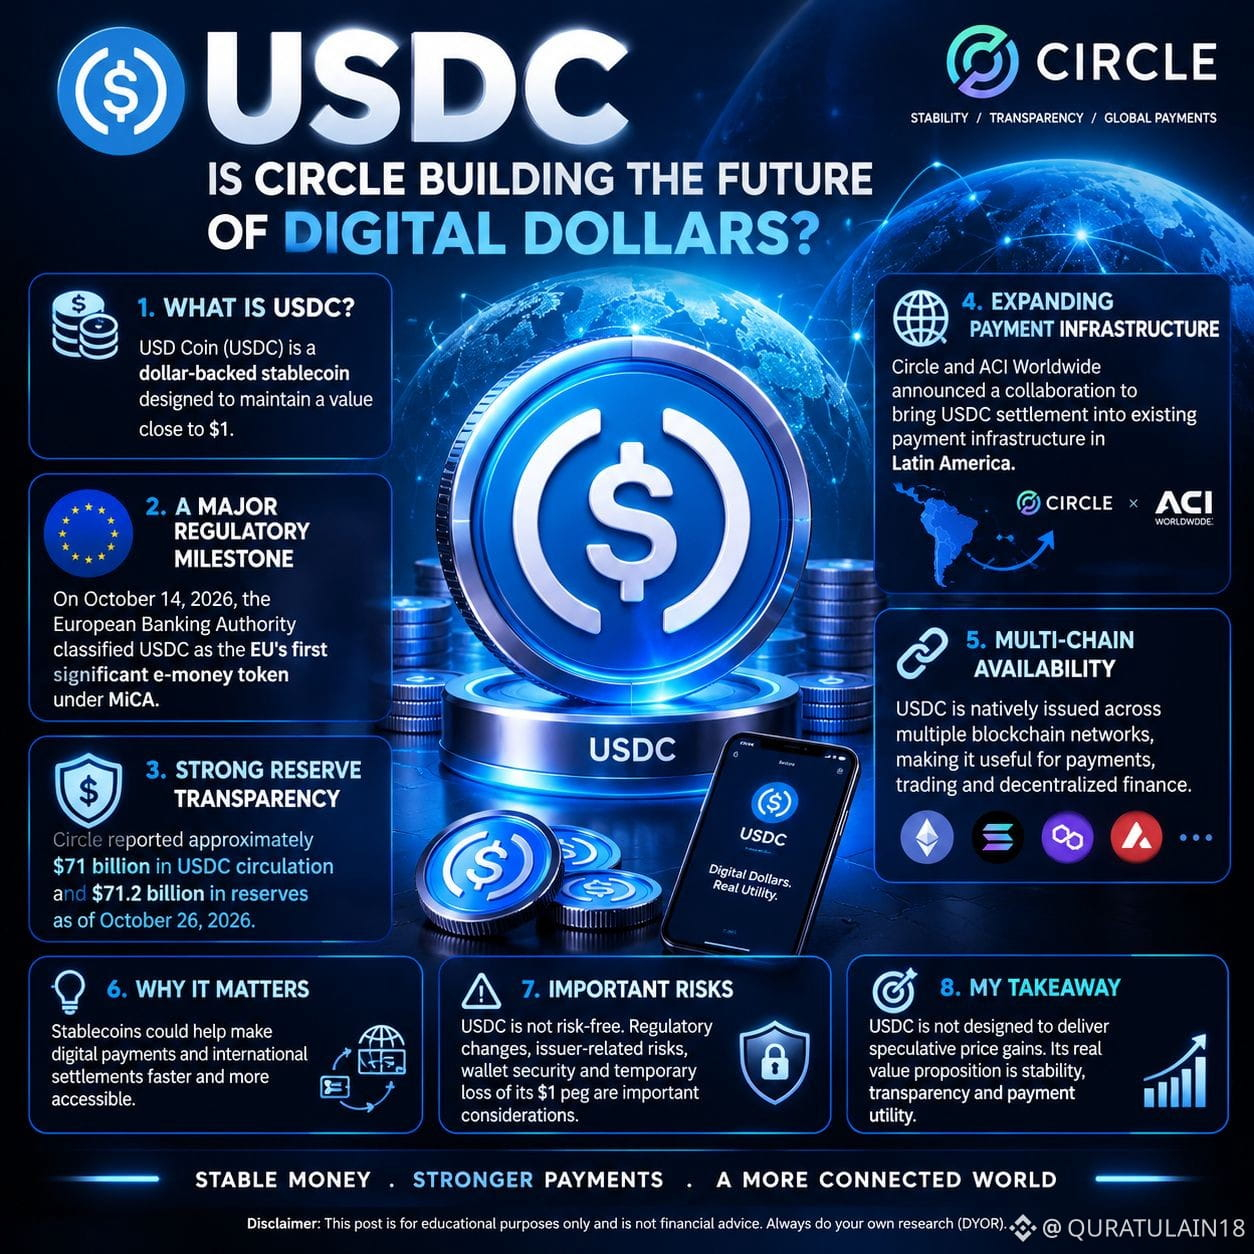
USDC : Circle construit-elle l’avenir des dollars numériques ? 💵 $USDC {spot}(USDCUSDT) 1. Qu’est-ce que l’USDC ? USD Coin (USDC) est un stablecoin adossé au dollar, conçu pour conserver une valeur proche de 1 $. 2. Une étape réglementaire majeure 🏦 Le 14 octobre 2026, l’Autorité bancaire européenne a classé l’USDC comme le premier jeton de monnaie électronique significatif de l’UE au titre du règlement MiCA. 3. Une forte transparence des réserves Circle a fait état d’environ 71 milliards de dollars d’USDC en circulation et de 71,2 milliards de dollars de réserves au 26 octobre 2026. 4. Une infrastructure de paiement en expansion 🌍 Circle et ACI Worldwide ont annoncé une collaboration visant à intégrer le règlement en USDC aux infrastructures de paiement existantes en Amérique latine. 5. Disponible sur plusieurs blockchains L’USDC est émis nativement sur plusieurs réseaux blockchain, ce qui le rend utile pour les paiements, le trading et la finance décentralisée. 6. Pourquoi est-ce important ? Les stablecoins pourraient contribuer à rendre les paiements numériques et les règlements internationaux plus rapides et plus accessibles. 7. Risques importants ⚠️ L’USDC n’est pas sans risque. Les changements réglementaires, les risques liés à l’émetteur, la sécurité des portefeuilles et une perte temporaire de son ancrage à 1 $ sont des éléments importants à prendre en compte. 8. Ce qu’il faut retenir L’USDC n’est pas conçu pour générer des gains spéculatifs. Sa véritable proposition de valeur repose sur la stabilité, la transparence et son utilité pour les paiements. 💬 Question : Pensez-vous que les stablecoins comme l’USDC occuperont une place majeure dans les paiements mondiaux ? #USDC #Circle #Stablecoins #CryptoNews #digitalpayments Avertissement : Cette publication est à but éducatif uniquement et ne constitue pas un conseil financier. Faites toujours vos propres recherches (DYOR)
USDC : Circle construit-elle l’avenir des dollars numériques ? 💵

$USDC
1. Qu’est-ce que l’USDC ?
USD Coin (USDC) est un stablecoin adossé au dollar, conçu pour conserver une valeur proche de 1 $.

2. Une étape réglementaire majeure 🏦
Le 14 octobre 2026, l’Autorité bancaire européenne a classé l’USDC comme le premier jeton de monnaie électronique significatif de l’UE au titre du règlement MiCA.

3. Une forte transparence des réserves
Circle a fait état d’environ 71 milliards de dollars d’USDC en circulation et de 71,2 milliards de dollars de réserves au 26 octobre 2026.

4. Une infrastructure de paiement en expansion 🌍
Circle et ACI Worldwide ont annoncé une collaboration visant à intégrer le règlement en USDC aux infrastructures de paiement existantes en Amérique latine.

5. Disponible sur plusieurs blockchains
L’USDC est émis nativement sur plusieurs réseaux blockchain, ce qui le rend utile pour les paiements, le trading et la finance décentralisée.

6. Pourquoi est-ce important ?
Les stablecoins pourraient contribuer à rendre les paiements numériques et les règlements internationaux plus rapides et plus accessibles.

7. Risques importants ⚠️
L’USDC n’est pas sans risque. Les changements réglementaires, les risques liés à l’émetteur, la sécurité des portefeuilles et une perte temporaire de son ancrage à 1 $ sont des éléments importants à prendre en compte.

8. Ce qu’il faut retenir
L’USDC n’est pas conçu pour générer des gains spéculatifs. Sa véritable proposition de valeur repose sur la stabilité, la transparence et son utilité pour les paiements.

💬 Question : Pensez-vous que les stablecoins comme l’USDC occuperont une place majeure dans les paiements mondiaux ?

#USDC #Circle #Stablecoins #CryptoNews #digitalpayments

Avertissement : Cette publication est à but éducatif uniquement et ne constitue pas un conseil financier. Faites toujours vos propres recherches (DYOR)
·
--
Haussier
Le compte officiel de WalletConnect a annoncé le lancement du service WalletConnect Pay aux Bermudes, en partenariat avec la société PartnersPenrose. Détails de l’annonce : les commerçants de toute l’île pourront bientôt accepter directement les paiements en cryptomonnaies. Le déploiement commencera avec les billets d’événements via Premier Tickets (PTIX). Les paiements sont effectués instantanément et directement entre les clients et les organisateurs d’événements, en quelques secondes. Impact sur les cryptomonnaies (WCT et adoption générale) : Renforcer l’adoption dans le monde réel : l’utilisation accrue des infrastructures de paiement numérique dans les secteurs des services et des loisirs augmente l’utilisation concrète de la technologie blockchain. Soutenir la valeur de marché du réseau : ce type de partenariat stratégique renforce l’écosystème et la monnaie de WalletConnect, et accroît la confiance des investisseurs dans les solutions de paiement décentralisées. Effet positif sur le secteur des paiements numériques : mettre en avant la rapidité et la simplicité des transactions contribue à une perception favorable des cryptomonnaies liées aux infrastructures et aux paiements du Web3. #digitalpayments #WalletConnect #bullish #Web3 #trending $WCT {spot}(WCTUSDT)
Le compte officiel de WalletConnect a annoncé le lancement du service WalletConnect Pay aux Bermudes, en partenariat avec la société PartnersPenrose.
Détails de l’annonce : les commerçants de toute l’île pourront bientôt accepter directement les paiements en cryptomonnaies. Le déploiement commencera avec les billets d’événements via Premier Tickets (PTIX). Les paiements sont effectués instantanément et directement entre les clients et les organisateurs d’événements, en quelques secondes.
Impact sur les cryptomonnaies (WCT et adoption générale) :
Renforcer l’adoption dans le monde réel : l’utilisation accrue des infrastructures de paiement numérique dans les secteurs des services et des loisirs augmente l’utilisation concrète de la technologie blockchain.
Soutenir la valeur de marché du réseau : ce type de partenariat stratégique renforce l’écosystème et la monnaie de WalletConnect, et accroît la confiance des investisseurs dans les solutions de paiement décentralisées.
Effet positif sur le secteur des paiements numériques : mettre en avant la rapidité et la simplicité des transactions contribue à une perception favorable des cryptomonnaies liées aux infrastructures et aux paiements du Web3.
#digitalpayments #WalletConnect #bullish #Web3 #trending $WCT
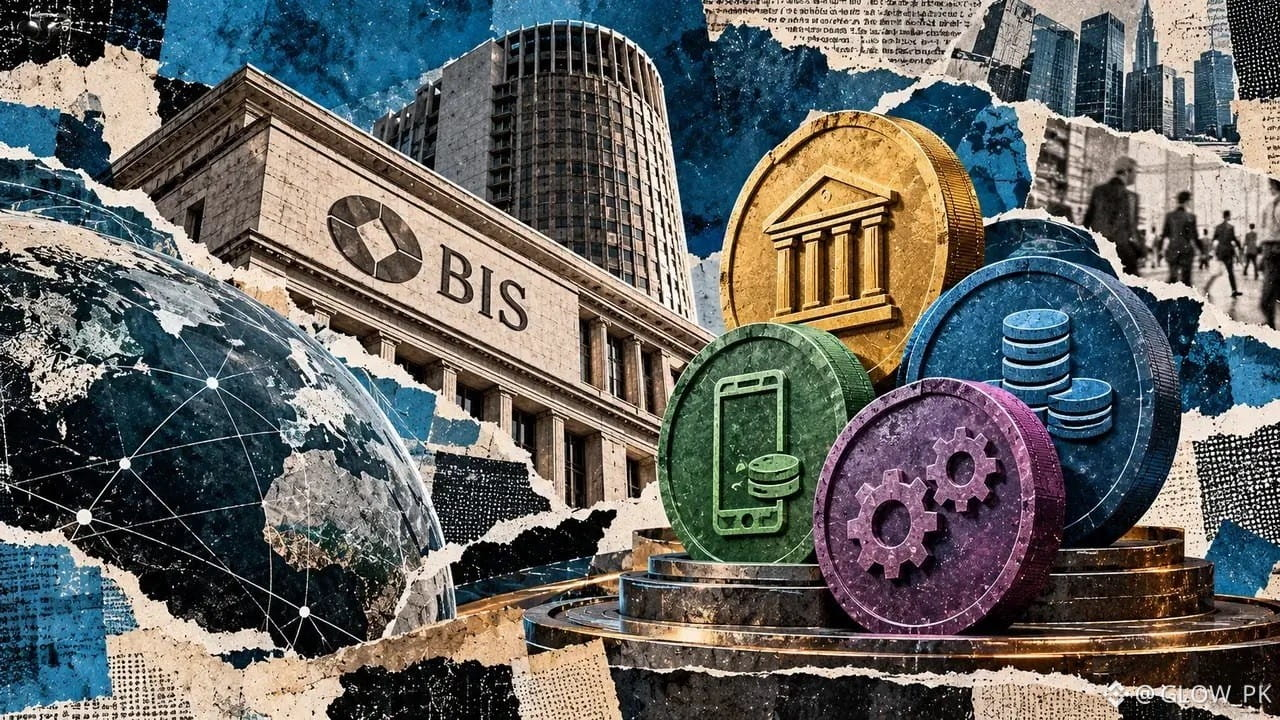
🚨 Les banques centrales se préparent à un avenir marqué par les stablecoins ! Les stablecoins occupent une place de plus en plus importante dans le secteur des paiements, et les banques centrales commencent à définir leur rôle au sein de ce système financier en pleine évolution. Le cadre du CPMI hébergé par la BRI met en avant quatre rôles clés pour les banques centrales : émetteur, opérateur, superviseur et catalyseur. 💡 Ce qui est intéressant ? La monnaie de banque centrale reste le socle de confiance pour le règlement, tandis que les entreprises privées peuvent continuer à proposer de nouvelles idées et solutions de paiement. À mon avis, l’avenir des paiements ne consistera pas nécessairement à choisir entre la finance traditionnelle et les cryptomonnaies. Il pourrait plutôt s’agir de trouver le bon équilibre entre confiance, innovation et réglementation. 🔥 La grande question est la suivante : les stablecoins peuvent-ils accélérer les paiements sans compromettre la stabilité financière ? $PARTI $BLESS $MAGMA {future}(PARTIUSDT) {future}(BLESSUSDT) {future}(MAGMAUSDT) #Stablecoins #CryptoNewss #BIS #blockchain #digitalpayments
🚨 Les banques centrales se préparent à un avenir marqué par les stablecoins !

Les stablecoins occupent une place de plus en plus importante dans le secteur des paiements, et les banques centrales commencent à définir leur rôle au sein de ce système financier en pleine évolution.

Le cadre du CPMI hébergé par la BRI met en avant quatre rôles clés pour les banques centrales : émetteur, opérateur, superviseur et catalyseur.

💡 Ce qui est intéressant ? La monnaie de banque centrale reste le socle de confiance pour le règlement, tandis que les entreprises privées peuvent continuer à proposer de nouvelles idées et solutions de paiement.

À mon avis, l’avenir des paiements ne consistera pas nécessairement à choisir entre la finance traditionnelle et les cryptomonnaies. Il pourrait plutôt s’agir de trouver le bon équilibre entre confiance, innovation et réglementation.

🔥 La grande question est la suivante : les stablecoins peuvent-ils accélérer les paiements sans compromettre la stabilité financière ?

$PARTI $BLESS $MAGMA

#Stablecoins #CryptoNewss #BIS #blockchain #digitalpayments
·
--
Haussier
#occurgescommunitybankstoenterstablecoinpayments 🚨 LE RÉGULATEUR BANCAIRE AMÉRICAIN VEUT QUE LES BANQUES COMMUNAUTAIRES SE LANCENT SUR LE MARCHÉ DES STABLECOINS ! Une nouvelle évolution pourrait rapprocher les banques américaines traditionnelles de l’avenir des paiements numériques. 🇺🇸 Que se passe-t-il ? L’Office of the Comptroller of the Currency (OCC) encourage les banques communautaires à étudier les services de stablecoins de paiement et à envisager de demander l’agrément pour devenir des émetteurs autorisés en vertu du GENIUS Act. 🔹 Pourquoi est-ce important ? 🏦 Une participation accrue des banques : les banques de plus petite taille pourraient explorer de nouvelles façons de participer aux paiements numériques. 💵 Concurrence entre stablecoins : les institutions financières traditionnelles pourraient s’impliquer davantage dans l’écosystème des stablecoins de paiement. 📋 Cadre réglementaire : l’OCC a finalisé ses règles relatives au GENIUS Act le 21 octobre 2026. ⏳ Détail important : les demandes ne sont pas encore ouvertes. L’OCC indique qu’il annoncera le début de leur réception. La règle définitive entrera en vigueur le 18 janvier 2027. 📊 Vue d’ensemble Cela pourrait créer de nouvelles possibilités pour les paiements numériques réglementés, mais leur adoption dépendra des licences, des coûts de conformité, de la demande des clients et de la manière dont les banques géreront les dépôts et les réserves. 💬 Question aux utilisateurs de Binance : les stablecoins émis par des banques pourraient-ils devenir un élément majeur des paiements du quotidien, ou les stablecoins crypto déjà établis resteront-ils dominants ? #Stablecoins #ActualitésCrypto #RéglementationCrypto #Blockchain #DigitalPayments $MORPHO $USDC $NIL {future}(NILUSDT) {future}(USDCUSDT) {future}(MORPHOUSDT)
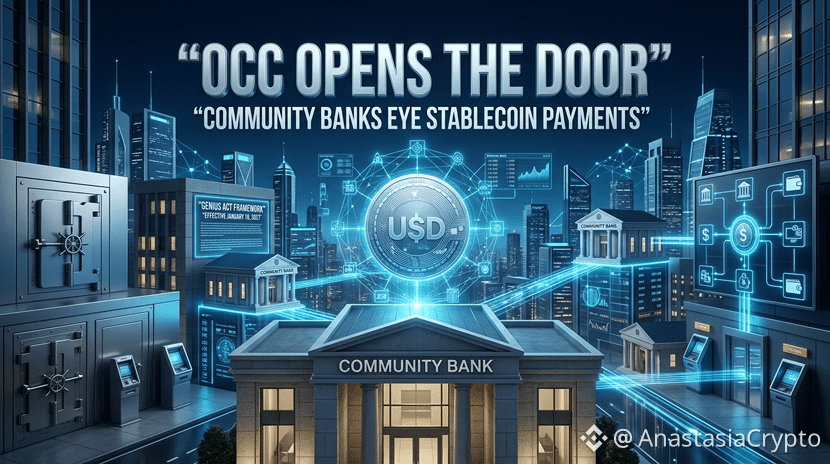
#occurgescommunitybankstoenterstablecoinpayments 🚨 LE RÉGULATEUR BANCAIRE AMÉRICAIN VEUT QUE LES BANQUES COMMUNAUTAIRES SE LANCENT SUR LE MARCHÉ DES STABLECOINS !

Une nouvelle évolution pourrait rapprocher les banques américaines traditionnelles de l’avenir des paiements numériques.

🇺🇸 Que se passe-t-il ?

L’Office of the Comptroller of the Currency (OCC) encourage les banques communautaires à étudier les services de stablecoins de paiement et à envisager de demander l’agrément pour devenir des émetteurs autorisés en vertu du GENIUS Act.

🔹 Pourquoi est-ce important ?

🏦 Une participation accrue des banques : les banques de plus petite taille pourraient explorer de nouvelles façons de participer aux paiements numériques.

💵 Concurrence entre stablecoins : les institutions financières traditionnelles pourraient s’impliquer davantage dans l’écosystème des stablecoins de paiement.

📋 Cadre réglementaire : l’OCC a finalisé ses règles relatives au GENIUS Act le 21 octobre 2026.

⏳ Détail important : les demandes ne sont pas encore ouvertes. L’OCC indique qu’il annoncera le début de leur réception. La règle définitive entrera en vigueur le 18 janvier 2027.

📊 Vue d’ensemble

Cela pourrait créer de nouvelles possibilités pour les paiements numériques réglementés, mais leur adoption dépendra des licences, des coûts de conformité, de la demande des clients et de la manière dont les banques géreront les dépôts et les réserves.

💬 Question aux utilisateurs de Binance : les stablecoins émis par des banques pourraient-ils devenir un élément majeur des paiements du quotidien, ou les stablecoins crypto déjà établis resteront-ils dominants ?

#Stablecoins #ActualitésCrypto #RéglementationCrypto #Blockchain #DigitalPayments
$MORPHO $USDC $NIL
🔥 L’OCC ENCOURAGE LES BANQUES COMMUNAUTAIRES À SE LANCER SUR LE MARCHÉ DES STABLECOINS ! 🏦💵 L’Office of the Comptroller of the Currency (OCC) des États-Unis encourage les banques communautaires à envisager l’émission de stablecoins indexés sur le dollar dans le cadre de la loi GENIUS — une évolution importante dans le développement des paiements numériques. 📚 Qu’est-ce que cela signifie ? 🔹 1. Que sont les stablecoins ? Les stablecoins sont des cryptomonnaies conçues pour conserver une valeur stable. Par exemple, un stablecoin indexé sur le dollar américain vise à maintenir une valeur de 1 $. 🔹 2. Pourquoi les banques s’y intéressent-elles ? Les banques pourraient utiliser les stablecoins pour faciliter des paiements numériques plus rapides, améliorer l’efficacité des règlements et faire face à la concurrence dans le secteur en plein essor de la finance numérique. 🔹 3. Qu’est-ce que la loi GENIUS ? La loi GENIUS établit un cadre réglementaire fédéral pour les stablecoins de paiement aux États-Unis. Elle prévoit notamment des exigences concernant les émetteurs admissibles, les réserves de garantie et la supervision réglementaire. 🔹 4. Pourquoi est-ce important pour les cryptomonnaies ? Une participation accrue des banques réglementées pourrait contribuer à rapprocher la finance traditionnelle de la technologie blockchain, et potentiellement renforcer la confiance, l’adoption et l’implication des institutions. 🔹 5. Cela signifie-t-il que toutes les banques émettront des stablecoins ? Non. Les banques doivent respecter les exigences légales et réglementaires applicables. Cette possibilité ne garantit pas que chaque banque communautaire lancera son propre stablecoin. 🚀 VUE D’ENSEMBLE Le secteur financier étudie comment les paiements fondés sur la blockchain peuvent coexister avec les services bancaires traditionnels. Si davantage de banques se lancent sur le marché des stablecoins, la concurrence et l’innovation dans les paiements numériques pourraient s’intensifier. ⚠️ À retenir : les stablecoins ne sont pas sans risque. Leur fiabilité dépend de la qualité des réserves, des modalités de remboursement, du respect de la réglementation et de la capacité de l’émetteur à maintenir leur parité. $USDC $BTC $ETH #CryptoNews #Stablecoins #GENIUSAct #DigitalPayments #CryptoEducation
🔥 L’OCC ENCOURAGE LES BANQUES COMMUNAUTAIRES À SE LANCER SUR LE MARCHÉ DES STABLECOINS ! 🏦💵

L’Office of the Comptroller of the Currency (OCC) des États-Unis encourage les banques communautaires à envisager l’émission de stablecoins indexés sur le dollar dans le cadre de la loi GENIUS — une évolution importante dans le développement des paiements numériques.

📚 Qu’est-ce que cela signifie ?

🔹 1. Que sont les stablecoins ?
Les stablecoins sont des cryptomonnaies conçues pour conserver une valeur stable. Par exemple, un stablecoin indexé sur le dollar américain vise à maintenir une valeur de 1 $.

🔹 2. Pourquoi les banques s’y intéressent-elles ?
Les banques pourraient utiliser les stablecoins pour faciliter des paiements numériques plus rapides, améliorer l’efficacité des règlements et faire face à la concurrence dans le secteur en plein essor de la finance numérique.

🔹 3. Qu’est-ce que la loi GENIUS ?
La loi GENIUS établit un cadre réglementaire fédéral pour les stablecoins de paiement aux États-Unis. Elle prévoit notamment des exigences concernant les émetteurs admissibles, les réserves de garantie et la supervision réglementaire.

🔹 4. Pourquoi est-ce important pour les cryptomonnaies ?
Une participation accrue des banques réglementées pourrait contribuer à rapprocher la finance traditionnelle de la technologie blockchain, et potentiellement renforcer la confiance, l’adoption et l’implication des institutions.

🔹 5. Cela signifie-t-il que toutes les banques émettront des stablecoins ?
Non. Les banques doivent respecter les exigences légales et réglementaires applicables. Cette possibilité ne garantit pas que chaque banque communautaire lancera son propre stablecoin.

🚀 VUE D’ENSEMBLE

Le secteur financier étudie comment les paiements fondés sur la blockchain peuvent coexister avec les services bancaires traditionnels. Si davantage de banques se lancent sur le marché des stablecoins, la concurrence et l’innovation dans les paiements numériques pourraient s’intensifier.

⚠️ À retenir : les stablecoins ne sont pas sans risque. Leur fiabilité dépend de la qualité des réserves, des modalités de remboursement, du respect de la réglementation et de la capacité de l’émetteur à maintenir leur parité.
$USDC $BTC $ETH

#CryptoNews #Stablecoins #GENIUSAct #DigitalPayments #CryptoEducation
🚀 PAYPAL (PYPL) : les paiements numériques peuvent-ils faire leur retour en force ? $PYPLB {spot}(PYPLBUSDT) PayPal continue de rivaliser dans le secteur des paiements numériques, qui évolue rapidement. 🔹 Paiements numériques : PayPal aide les consommateurs et les entreprises à envoyer, recevoir et gérer des paiements en ligne. 🔹 Opportunités dans le commerce électronique : la croissance des achats en ligne crée des opportunités, mais la concurrence reste intense. 🔹 Résultats financiers à surveiller : les investisseurs suivront le volume des transactions, la croissance des revenus, les marges bénéficiaires et les perspectives de la direction. 🔹 Concurrence : PayPal subit la pression des portefeuilles numériques, des entreprises de technologie financière et des services de paiement intégrés aux grandes plateformes. 🔹 La grande question : PayPal peut-il renforcer l’engagement de ses clients et générer une croissance durable de ses bénéfices ? 📊 À retenir : même une marque de paiement réputée peut rencontrer des difficultés commerciales. Les performances à long terme dépendent de la qualité d’exécution, de la rentabilité et de la croissance du nombre de clients. ⚠️ La publication des prochains résultats peut entraîner de la volatilité. Ne partez jamais du principe qu’une action va monter simplement parce que les attentes sont élevées. #PayPal #PYPLUSDT #fintech #DigitalPayments #stockmarket Avertissement : cette publication est destinée à des fins éducatives uniquement et ne constitue pas un conseil financier. Faites toujours vos propres recherches (DYOR).
🚀 PAYPAL (PYPL) : les paiements numériques peuvent-ils faire leur retour en force ?

$PYPLB
PayPal continue de rivaliser dans le secteur des paiements numériques, qui évolue rapidement.

🔹 Paiements numériques : PayPal aide les consommateurs et les entreprises à envoyer, recevoir et gérer des paiements en ligne.

🔹 Opportunités dans le commerce électronique : la croissance des achats en ligne crée des opportunités, mais la concurrence reste intense.

🔹 Résultats financiers à surveiller : les investisseurs suivront le volume des transactions, la croissance des revenus, les marges bénéficiaires et les perspectives de la direction.

🔹 Concurrence : PayPal subit la pression des portefeuilles numériques, des entreprises de technologie financière et des services de paiement intégrés aux grandes plateformes.

🔹 La grande question : PayPal peut-il renforcer l’engagement de ses clients et générer une croissance durable de ses bénéfices ?

📊 À retenir : même une marque de paiement réputée peut rencontrer des difficultés commerciales. Les performances à long terme dépendent de la qualité d’exécution, de la rentabilité et de la croissance du nombre de clients.

⚠️ La publication des prochains résultats peut entraîner de la volatilité. Ne partez jamais du principe qu’une action va monter simplement parce que les attentes sont élevées.

#PayPal #PYPLUSDT #fintech #DigitalPayments #stockmarket

Avertissement : cette publication est destinée à des fins éducatives uniquement et ne constitue pas un conseil financier. Faites toujours vos propres recherches (DYOR).
⚡ DERNIÈRE MINUTE : Elon Musk lance une nouvelle façon de donner un pourboire sur X ! 🚀💸 Les utilisateurs pourraient bientôt envoyer directement 1 $ à quelqu’un en appuyant longuement sur le bouton J’aime via X Money. 👀 🔥 Aimez une publication, témoignez votre appréciation au créateur et envoyez un pourboire — le tout en une seule action simple ! 💰 Serait-ce l’avenir des paiements sur les réseaux sociaux ? Qu’en pensez-vous ? Utiliseriez-vous cette fonctionnalité ? 👇 $LAB {future}(LABUSDT) $BTC {future}(BTCUSDT) #ElonMusk #Fintech #DigitalPayments #Innovation #BinanceSquare $MSFTB
⚡ DERNIÈRE MINUTE : Elon Musk lance une nouvelle façon de donner un pourboire sur X ! 🚀💸

Les utilisateurs pourraient bientôt envoyer directement 1 $ à quelqu’un en appuyant longuement sur le bouton J’aime via X Money. 👀

🔥 Aimez une publication, témoignez votre appréciation au créateur et envoyez un pourboire — le tout en une seule action simple !

💰 Serait-ce l’avenir des paiements sur les réseaux sociaux ?

Qu’en pensez-vous ? Utiliseriez-vous cette fonctionnalité ? 👇
$LAB
$BTC

#ElonMusk #Fintech #DigitalPayments #Innovation #BinanceSquare $MSFTB
🚨💸 DERNIÈRE MINUTE : ELON MUSK VEUT QUE VOTRE « J’AIME » VALE 1 $ Imaginez aimer une publication et payer réellement son créateur. Elon Musk affirme que X ajoute une fonctionnalité qui permettra aux utilisateurs d’envoyer 1 $ à quelqu’un en appuyant longuement sur le bouton « J’aime » via X Money. 📱 POURQUOI CELA POURRAIT COMPTER : 🔹 Les CRÉATEURS pourraient recevoir des paiements directs de personnes qui apprécient sincèrement leur contenu. 🔹 Les UTILISATEURS pourraient récompenser instantanément les publications utiles, sans quitter l’application. 🔹 X pourrait aller au-delà des mentions « J’aime », des publicités et des abonnements, vers une économie où les créateurs sont rémunérés plus directement. ⚠️ MAIS VOICI LA GRANDE QUESTION : Les gens paieront-ils vraiment pour du contenu avec lequel ils interagissent actuellement gratuitement ? Et si des millions d’utilisateurs se mettent à envoyer de petits pourboires, les paiements directs pourraient-ils devenir une source de revenus importante pour les créateurs moins connus, ou la plupart des gens continueront-ils à se contenter de mentions « J’aime » gratuites ? La date de lancement de la fonctionnalité, les critères d’admissibilité et les éventuels frais de transaction n’ont pas encore été entièrement communiqués. 🌍 VUE D’ENSEMBLE Les réseaux sociaux ont traditionnellement monétisé l’attention grâce à la publicité. X explore un modèle dans lequel les utilisateurs peuvent aussi attribuer une valeur monétaire directe au contenu qu’ils apprécient. 💬 QU’EN PENSEZ-VOUS : Dépenseriez-vous 1 $ pour récompenser une excellente publication, ou les mentions « J’aime » devraient-elles toujours rester gratuites ? #ElonMusk #XMoney #EconomieDesCreateurs #ReseauxSociaux #Fintech #DigitalPayments
🚨💸 DERNIÈRE MINUTE : ELON MUSK VEUT QUE VOTRE « J’AIME » VALE 1 $

Imaginez aimer une publication et payer réellement son créateur.

Elon Musk affirme que X ajoute une fonctionnalité qui permettra aux utilisateurs d’envoyer 1 $ à quelqu’un en appuyant longuement sur le bouton « J’aime » via X Money.

📱 POURQUOI CELA POURRAIT COMPTER :

🔹 Les CRÉATEURS pourraient recevoir des paiements directs de personnes qui apprécient sincèrement leur contenu.
🔹 Les UTILISATEURS pourraient récompenser instantanément les publications utiles, sans quitter l’application.
🔹 X pourrait aller au-delà des mentions « J’aime », des publicités et des abonnements, vers une économie où les créateurs sont rémunérés plus directement.

⚠️ MAIS VOICI LA GRANDE QUESTION :

Les gens paieront-ils vraiment pour du contenu avec lequel ils interagissent actuellement gratuitement ?

Et si des millions d’utilisateurs se mettent à envoyer de petits pourboires, les paiements directs pourraient-ils devenir une source de revenus importante pour les créateurs moins connus, ou la plupart des gens continueront-ils à se contenter de mentions « J’aime » gratuites ?

La date de lancement de la fonctionnalité, les critères d’admissibilité et les éventuels frais de transaction n’ont pas encore été entièrement communiqués.

🌍 VUE D’ENSEMBLE

Les réseaux sociaux ont traditionnellement monétisé l’attention grâce à la publicité. X explore un modèle dans lequel les utilisateurs peuvent aussi attribuer une valeur monétaire directe au contenu qu’ils apprécient.

💬 QU’EN PENSEZ-VOUS : Dépenseriez-vous 1 $ pour récompenser une excellente publication, ou les mentions « J’aime » devraient-elles toujours rester gratuites ?

#ElonMusk #XMoney #EconomieDesCreateurs #ReseauxSociaux #Fintech #DigitalPayments
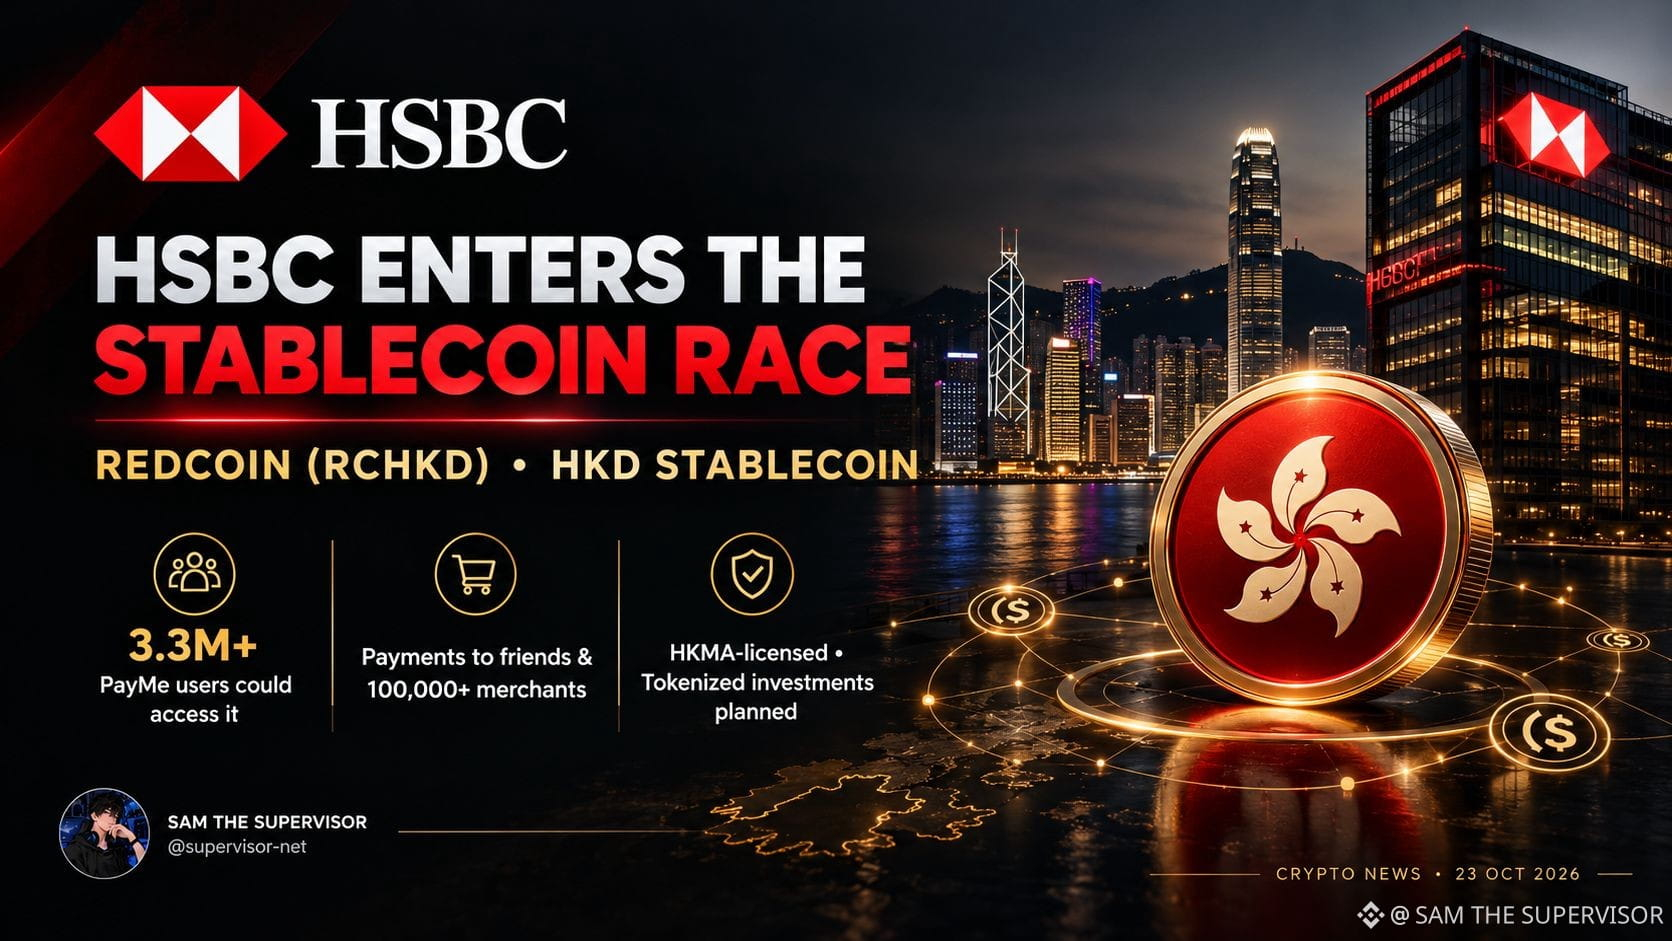
🚨 HSBC VIENT DE SE LANCER DANS LA COURSE AUX STABLECOINS Les paiements en crypto viennent d’accueillir un nouveau concurrent intéressant. Le 23 octobre, HSBC a lancé $RED $Coin (RCHKD), un stablecoin indexé sur le dollar de Hong Kong et intégré à PayMe. Voici pourquoi c’est important : ✅ Plus de 3,3 millions d’utilisateurs de PayMe pourraient y accéder ✅ Des paiements entre amis et auprès de plus de 100 000 commerçants ✅ Agréé et réglementé par l’Autorité monétaire de Hong Kong ✅ Des projets d’expansion vers les investissements tokenisés Mon avis : l’élément le plus marquant n’est pas l’apparition d’un nouveau ticker crypto. C’est une banque traditionnelle qui intègre les stablecoins à une application que les gens utilisent déjà. Mais un lancement ne garantit pas l’adoption. L’utilisation réelle, la transparence et la confiance des utilisateurs détermineront sa réussite. Les stablecoins adossés à des banques pourraient-ils faire partie des paiements du quotidien, ou les moyens de paiement existants resteront-ils dominants ? COMMENTEZ SIMPLEMENT « Yes, Sir » © SAM THE SUPERVISOR™ | @supervisor-net #Stablecoins #CryptoNews🚀🔥 #digitalpayments #BinanceSquare
🚨 HSBC VIENT DE SE LANCER DANS LA COURSE AUX STABLECOINS

Les paiements en crypto viennent d’accueillir un nouveau concurrent intéressant.

Le 23 octobre, HSBC a lancé $RED $Coin (RCHKD), un stablecoin indexé sur le dollar de Hong Kong et intégré à PayMe.

Voici pourquoi c’est important :

✅ Plus de 3,3 millions d’utilisateurs de PayMe pourraient y accéder
✅ Des paiements entre amis et auprès de plus de 100 000 commerçants
✅ Agréé et réglementé par l’Autorité monétaire de Hong Kong
✅ Des projets d’expansion vers les investissements tokenisés

Mon avis : l’élément le plus marquant n’est pas l’apparition d’un nouveau ticker crypto. C’est une banque traditionnelle qui intègre les stablecoins à une application que les gens utilisent déjà.

Mais un lancement ne garantit pas l’adoption. L’utilisation réelle, la transparence et la confiance des utilisateurs détermineront sa réussite.

Les stablecoins adossés à des banques pourraient-ils faire partie des paiements du quotidien, ou les moyens de paiement existants resteront-ils dominants ?

COMMENTEZ SIMPLEMENT « Yes, Sir »

© SAM THE SUPERVISOR™ |
@supervisor-net
#Stablecoins #CryptoNews🚀🔥 #digitalpayments #BinanceSquare
🌏 Trois banques centrales. Mais pas encore de réseau commun de paiement en stablecoins. Singapour, la Malaisie et la Thaïlande collaborent dans le cadre de BLOOM sur le règlement transfrontalier impliquant des stablecoins réglementés et des dépôts bancaires tokenisés. Il ne s’agit pas du lancement d’un service de paiement opérationnel. Le plus grand défi ? Faire fonctionner ensemble différents systèmes financiers en toute sécurité. 📊 Quel est le problème le plus difficile à résoudre : l’interopérabilité ou la confiance réglementaire ? #Stablecoins #digitalpayments #bloom #MalaysiaAndThailandJoinSingaporeStablecoinInitiative
🌏 Trois banques centrales. Mais pas encore de réseau commun de paiement en stablecoins.

Singapour, la Malaisie et la Thaïlande collaborent dans le cadre de BLOOM sur le règlement transfrontalier impliquant des stablecoins réglementés et des dépôts bancaires tokenisés.

Il ne s’agit pas du lancement d’un service de paiement opérationnel.

Le plus grand défi ? Faire fonctionner ensemble différents systèmes financiers en toute sécurité.

📊 Quel est le problème le plus difficile à résoudre : l’interopérabilité ou la confiance réglementaire ?

#Stablecoins #digitalpayments #bloom #MalaysiaAndThailandJoinSingaporeStablecoinInitiative
Le débat suédois sur l’e-krona est de retour — et le contrôle des paiements est en jeu. 👀 La Riksbank considère qu’une couronne numérique est essentielle pour garantir la sécurité des paiements nationaux et préserver le contrôle monétaire, alors que les stablecoins et l’euro numérique se profilent à l’horizon. Ce qui retient mon attention : il ne s’agit pas seulement de numériser l’argent. Il s’agit de savoir qui garde le contrôle quand les paiements évoluent. 🏦 Pour vos paiements du quotidien, préféreriez-vous une monnaie numérique de banque centrale ou un stablecoin — et qu’est-ce qui ferait pencher la balance ? #Stablecoins #CBDC #DigitalPayments
Le débat suédois sur l’e-krona est de retour — et le contrôle des paiements est en jeu. 👀

La Riksbank considère qu’une couronne numérique est essentielle pour garantir la sécurité des paiements nationaux et préserver le contrôle monétaire, alors que les stablecoins et l’euro numérique se profilent à l’horizon.

Ce qui retient mon attention : il ne s’agit pas seulement de numériser l’argent. Il s’agit de savoir qui garde le contrôle quand les paiements évoluent. 🏦

Pour vos paiements du quotidien, préféreriez-vous une monnaie numérique de banque centrale ou un stablecoin — et qu’est-ce qui ferait pencher la balance ?

#Stablecoins #CBDC #DigitalPayments
·
--
Haussier
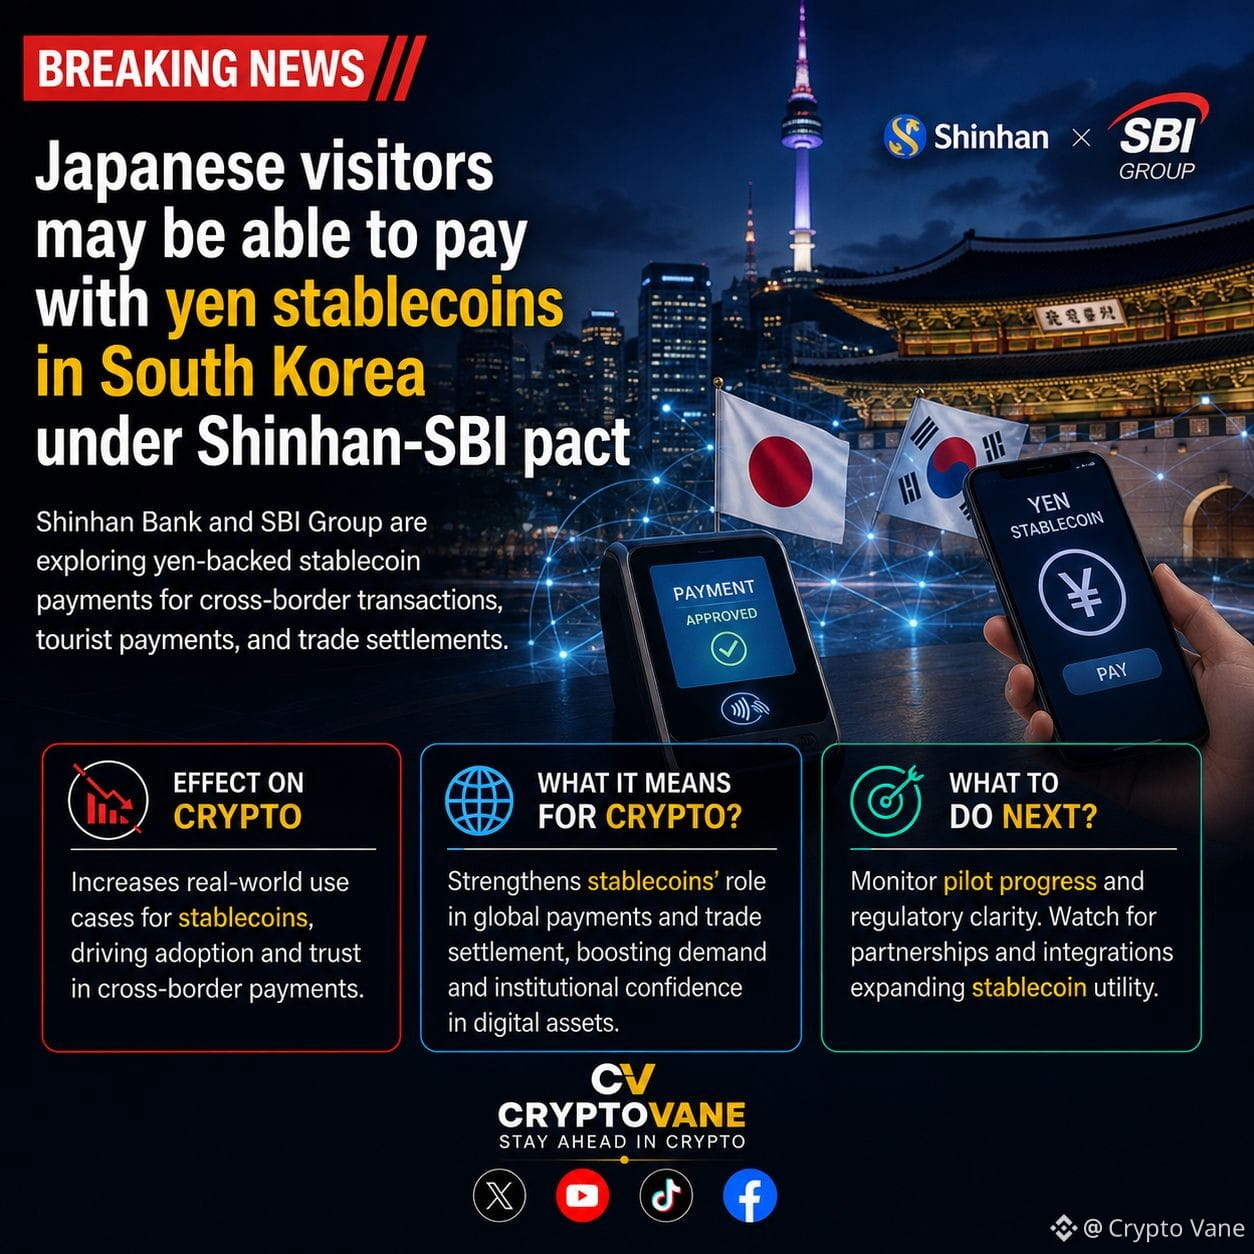
Accord sur un stablecoin entre le Japon et la Corée du Sud ? Les paiements en yens pourraient se mondialiser Shinhan Bank et le groupe japonais SBI étudient la possibilité de mettre en place des paiements au moyen d’un stablecoin adossé au yen, à destination des visiteurs japonais en Corée du Sud et pour les échanges transfrontaliers. Cette collaboration envisagée pourrait favoriser l’adoption des stablecoins dans le monde réel, renforcer les paiements numériques et accélérer les transactions internationales fondées sur la blockchain. #Stablecoins #CryptoNews #blockchain #CryptoAdoption #DigitalPayments {future}(BTCUSDT)
Accord sur un stablecoin entre le Japon et la Corée du Sud ? Les paiements en yens pourraient se mondialiser

Shinhan Bank et le groupe japonais SBI étudient la possibilité de mettre en place des paiements au moyen d’un stablecoin adossé au yen, à destination des visiteurs japonais en Corée du Sud et pour les échanges transfrontaliers. Cette collaboration envisagée pourrait favoriser l’adoption des stablecoins dans le monde réel, renforcer les paiements numériques et accélérer les transactions internationales fondées sur la blockchain.

#Stablecoins #CryptoNews #blockchain #CryptoAdoption #DigitalPayments
BNB Up or Down on October 21?

BNB Up or Down on October 21?

99%Up1%Down
Volume $227,294.73
🇬🇧 LE ROYAUME-UNI VEUT OUVRIR LES PAIEMENTS SANS CONTACT SUR IPHONE À LA CONCURRENCE L’Autorité britannique de la concurrence et des marchés (CMA) a proposé des mesures visant à permettre aux applications de paiement concurrentes d’accéder plus largement à la technologie sans contact de l’iPhone d’Apple, tout en réduisant considérablement les frais d’accès. 📱 Ce que cela pourrait signifier - Une concurrence accrue pour Apple Pay - Davantage de possibilités pour les portefeuilles numériques et les entreprises de la fintech - Des obstacles potentiellement moins importants pour les fournisseurs de paiement concurrents ⚠️ La proposition fait toujours l’objet d’une consultation. La décision finale n’a pas encore été prise. Si elles sont mises en œuvre, ces mesures pourraient transformer la concurrence sur le marché britannique des paiements mobiles. #Apple #UKNews #fintech #digitalpayments
🇬🇧 LE ROYAUME-UNI VEUT OUVRIR LES PAIEMENTS SANS CONTACT SUR IPHONE À LA CONCURRENCE

L’Autorité britannique de la concurrence et des marchés (CMA) a proposé des mesures visant à permettre aux applications de paiement concurrentes d’accéder plus largement à la technologie sans contact de l’iPhone d’Apple, tout en réduisant considérablement les frais d’accès.

📱 Ce que cela pourrait signifier

- Une concurrence accrue pour Apple Pay
- Davantage de possibilités pour les portefeuilles numériques et les entreprises de la fintech
- Des obstacles potentiellement moins importants pour les fournisseurs de paiement concurrents

⚠️ La proposition fait toujours l’objet d’une consultation. La décision finale n’a pas encore été prise.

Si elles sont mises en œuvre, ces mesures pourraient transformer la concurrence sur le marché britannique des paiements mobiles.

#Apple #UKNews #fintech #digitalpayments
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone