

Herculis Gold Coin XAUH
100 Publicaciones

Herculis Gold Coin XAUH
Denunciar
Bloquear usuario
XAUH is a payment crypto token fully backed by LBMA-certified fine gold bullion (999.9 purity), refined in Switzerland and listed on DEX and CEX.
4 Siguiendo
32 Seguidores
143 Me gusta
Publicaciones
Todo
Cotizaciones
Vídeos
$XAUH ya está disponible en ChangeNOW.
Un gran paso para ampliar el acceso global al oro físico tokenizado.
ChangeNOW, en funcionamiento desde 2017, ha creado un ecosistema cripto global que presta servicio a:
10M+ usuarios en todo el mundo 175 países
5.000+ socios de API
50.000+ exchanges todos los días
CghangeNow, esta infraestructura global proporciona otra puerta de entrada a $XAUH: un activo digital respaldado 1:1 por 1 gramo de oro fino Swiss LBMA 999,9, almacenado de forma segura y asegurado en Suiza.
Respaldo en oro físico, acceso digital 24/7.
Intercambios cripto sencillos.
Mayor accesibilidad global.
El ecosistema de ChangeNOW admite 1.000+ criptoactivos, mientras que su infraestructura de cotización conecta activos con miles de socios y millones de usuarios.
Oro físico.
Movilidad digital.
Acceso global.
5
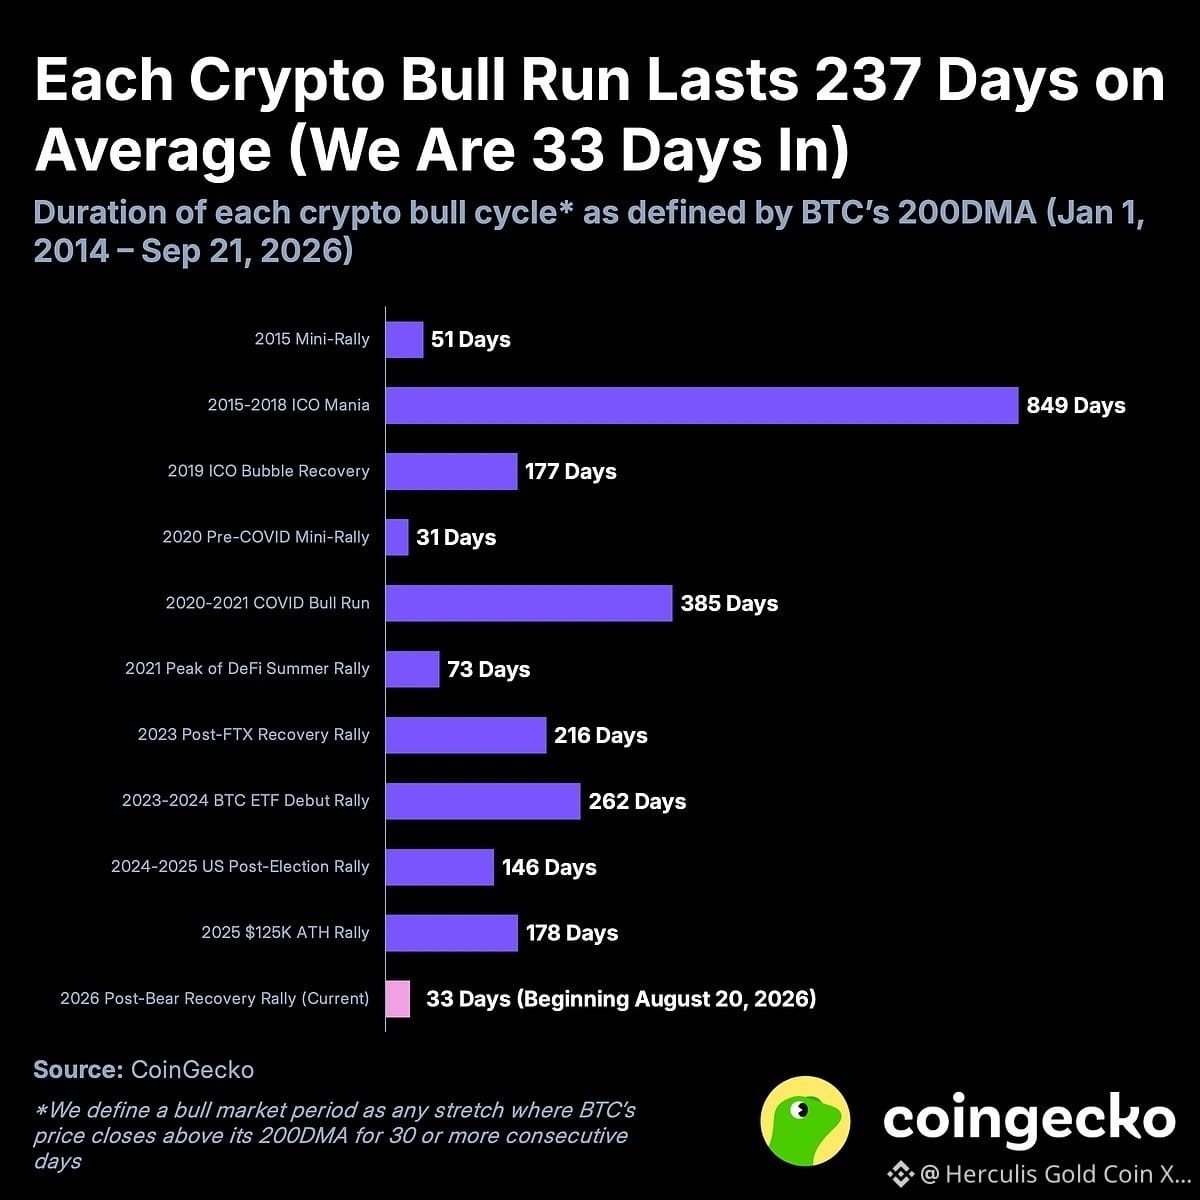
Bitcoin subió hasta un máximo de 87,158 dólares la semana pasada, más de un 25% desde que comenzó el último ciclo alcista el 20 de agosto de 2026. Los datos históricos muestran que los ciclos alcistas de Bitcoin han durado 169 días en promedio, excluyendo un ciclo inusualmente largo, y que el BTC ganó +130.5% de inicio a máximo en promedio. Este es el 11.º mercado alcista de Bitcoin desde 2014. Bitcoin cerró por encima de su media móvil de 200 días el 20 de agosto, poniendo fin al mercado bajista de 2025–2026 después de 290 días. Usando la definición inversa del mercado bajista, consideramos que Bitcoin está en un ciclo alcista cuando cotiza por encima de su media móvil de 200 días durante al menos 30 días consecutivos. En los nueve ciclos completados desde 2014, Bitcoin subió un promedio de +130.5% desde el inicio de cada ciclo alcista hasta su pico, excluyendo el rally extremo de 2015–2018.
Bitcoin subió hasta un máximo de 87,158 dólares la semana pasada, más de un 25% desde que comenzó el último ciclo alcista el 20 de agosto de 2026. Los datos históricos muestran que los ciclos alcistas de Bitcoin han durado 169 días en promedio, excluyendo un ciclo inusualmente largo, y que el BTC ganó +130.5% de inicio a máximo en promedio. Este es el 11.º mercado alcista de Bitcoin desde 2014. Bitcoin cerró por encima de su media móvil de 200 días el 20 de agosto, poniendo fin al mercado bajista de 2025–2026 después de 290 días. Usando la definición inversa del mercado bajista, consideramos que Bitcoin está en un ciclo alcista cuando cotiza por encima de su media móvil de 200 días durante al menos 30 días consecutivos. En los nueve ciclos completados desde 2014, Bitcoin subió un promedio de +130.5% desde el inicio de cada ciclo alcista hasta su pico, excluyendo el rally extremo de 2015–2018.
1
104
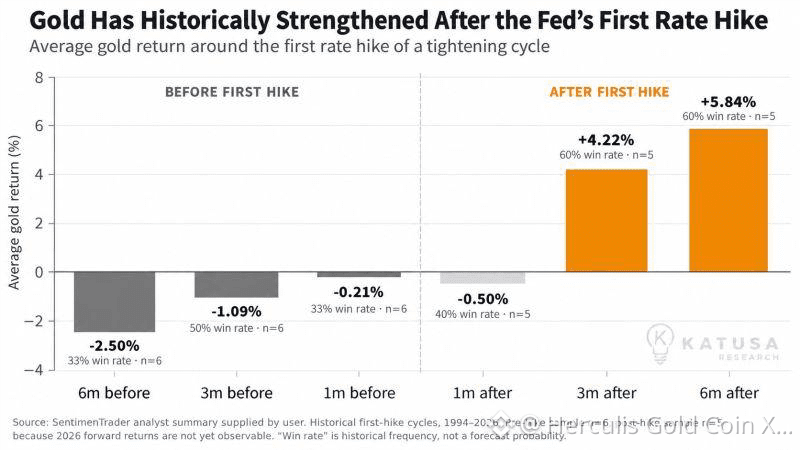
El oro históricamente se ha fortalecido después de la primera subida de tipos de la Fed.
La relación del oro con el endurecimiento monetario a menudo se malinterpreta. La sabiduría convencional sugiere que las tasas de interés más altas deberían ser automáticamente negativas para el oro. La historia cuenta una historia más matizada.
Como muestra el gráfico, el oro ha tendido a debilitarse en los meses previos a la primera subida de tipos de la Reserva Federal, ya que los mercados descuentan con antelación condiciones monetarias más restrictivas. Pero después de la primera subida, el patrón ha tendido a revertirse.
En los ciclos históricos de endurecimiento que se muestran en el gráfico:
6 meses antes de la primera subida: el oro promedió −2.50% 3 meses antes: −1.09% 1 mes antes: −0.21% 1 mes después: −0.50% 3 meses después: +4.22% 6 meses después: +5.84%
El punto clave es que los mercados miran hacia adelante. Para cuando la Fed sube efectivamente las tasas, es posible que una parte significativa de las expectativas de endurecimiento ya esté reflejada en el precio del oro.
1
148
Mantener el poder adquisitivo del dinero es difícil. Una simple taza de café cuenta la historia. Si un café costaba 1,00 € en enero de 2002, ese mismo euro habría tenido que crecer hasta aproximadamente 1,69 € en julio de 2026 solo para preservar su poder adquisitivo, según la ilustración del Eurostat sobre el HICP en la zona del euro. Ese es el efecto silencioso de la inflación: el saldo de tu cuenta puede permanecer igual mientras la cantidad que puede comprar va disminuyendo gradualmente. Para los inversores, la lección es clara. Preservar la riqueza no consiste únicamente en evitar pérdidas en términos nominales: se trata de generar rendimientos que protejan el poder adquisitivo a lo largo del tiempo.
Mantener el poder adquisitivo del dinero es difícil. Una simple taza de café cuenta la historia. Si un café costaba 1,00 € en enero de 2002, ese mismo euro habría tenido que crecer hasta aproximadamente 1,69 € en julio de 2026 solo para preservar su poder adquisitivo, según la ilustración del Eurostat sobre el HICP en la zona del euro. Ese es el efecto silencioso de la inflación: el saldo de tu cuenta puede permanecer igual mientras la cantidad que puede comprar va disminuyendo gradualmente. Para los inversores, la lección es clara. Preservar la riqueza no consiste únicamente en evitar pérdidas en términos nominales: se trata de generar rendimientos que protejan el poder adquisitivo a lo largo del tiempo.
1
341
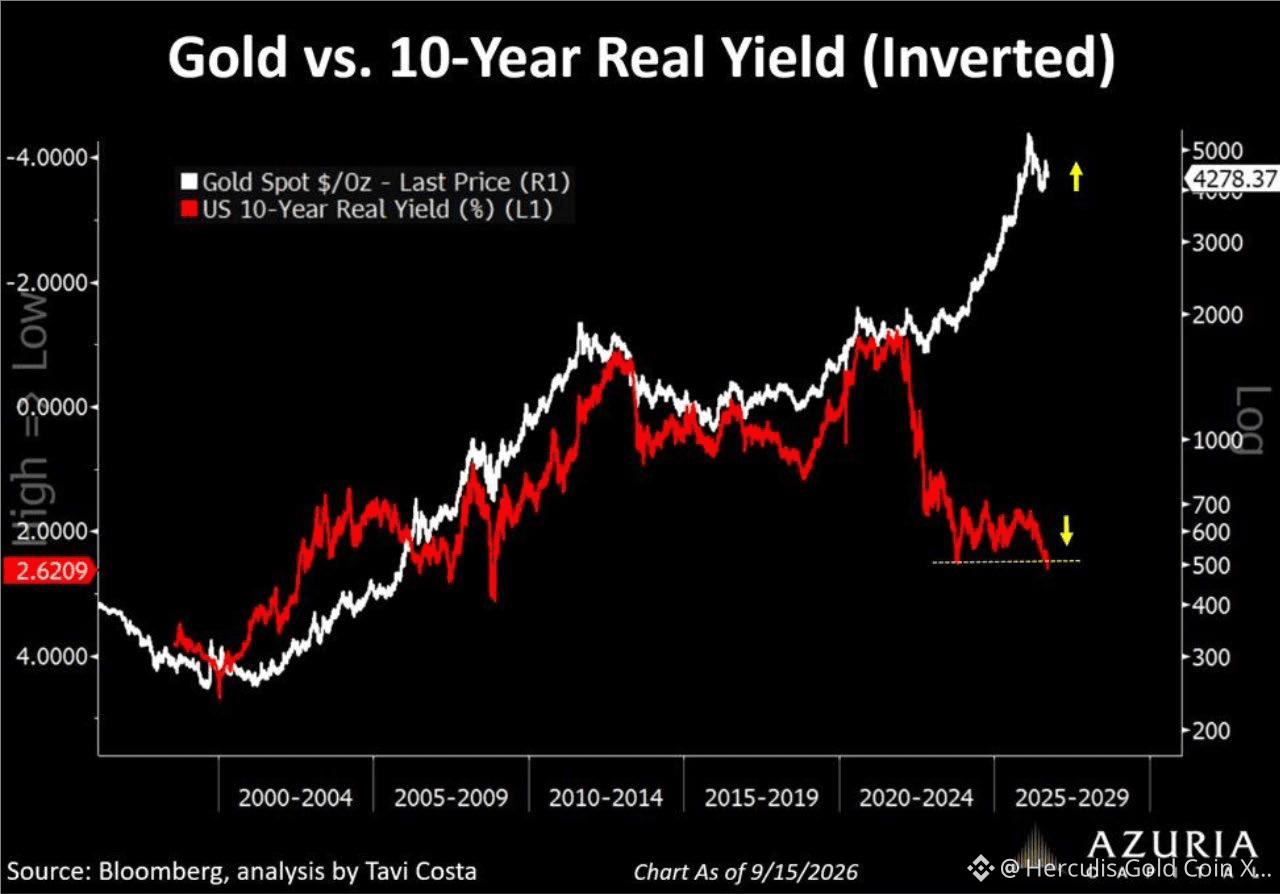
Durante décadas, la regla fue sencilla: el aumento de las tasas reales implicaba la caída de los precios del oro. Esta relación funcionó porque los bonos del Tesoro servían como la garantía definitiva: políticamente neutrales y financieramente líquidos. Desde el congelamiento de las reservas rusas en 2022, esa neutralidad ha desaparecido. Un activo denominado en dólares ya no es solo un derecho sobre EE. UU.; también es un derecho sujeto a la jurisdicción estadounidense.
Por lo tanto, el oro ya no se compra únicamente como cobertura contra la inflación. Se adquiere como garantía, sin riesgo de sanciones. Esta es la razón por la que el oro puede subir junto con las tasas de interés reales. No es una anomalía de correlación. Es una revaluación del riesgo político incorporado en las reservas en divisas extranjeras.
Y nadie comprende mejor este cambio que Pekín. Las tenencias oficialmente reportadas de bonos del Tesoro por parte de China cayeron a 618 mil millones de dólares en julio, su nivel más bajo desde agosto de 2008, frente a más de 1.300 mil millones de dólares en su pico de noviembre de 2013.
China no está llevando a cabo una venta drástica, ya que no tiene interés en derrumbar el activo del que se desprende. Está orquestando un cambio lento, disciplinado y estratégico hacia el oro, los bonos de agencias, ciertos activos reales y su propio ecosistema financiero. Los inversores deberían hacer lo mismo.
China no está apostando por el colapso repentino de EE. UU.; se está protegiendo contra la erosión gradual de la “prerrogativa” estadounidense. No está vendiendo un precio. Está vendiendo una dependencia.
1
163
La relación de India con el oro está cambiando: la inversión está superando a la joyería
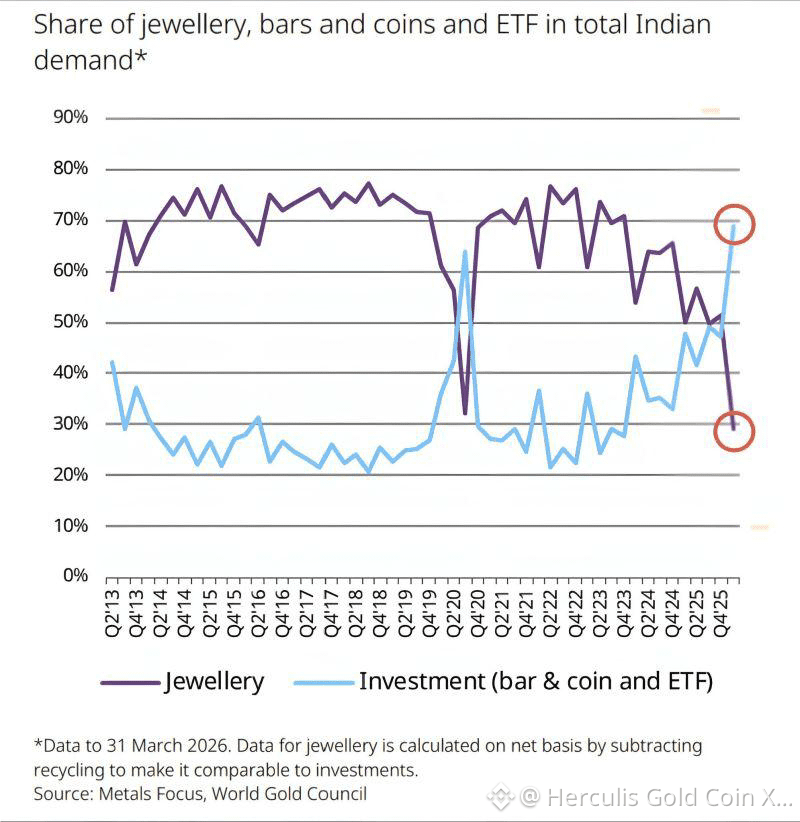
Durante generaciones, India ha sido sinónimo de joyería de oro. Pero los últimos datos apuntan a un cambio importante: los indios están comprando oro cada vez más como inversión, y no solo como joyería.
En el primer trimestre de 2026, la demanda de inversión en barras, monedas y ETF de oro alcanzó 82 toneladas, un 54% interanual, frente a 66 toneladas de demanda de joyería. En la base neta comparable usada en la gráfica, la inversión representó casi el 70% de la demanda de oro en India, mientras que la joyería cayó a alrededor del 30%, su menor participación en los datos del World Gold Council desde 2000.
El mercado físico resulta especialmente llamativo. Los indios compraron 62 toneladas de barras y monedas, un 34% más año contra año y el primer trimestre más fuerte desde 2013. Los ETF de oro añadieron otras 20 toneladas récord, y las tenencias de ETF alcanzaron 115 toneladas a finales de marzo.
Esto no es solo un cambio en la forma en que los indios compran oro. Es un cambio en el motivo por el que lo poseen.
Esto refuerza nuestra visión alcista a largo plazo sobre el oro. India es uno de los mercados de oro más grandes del mundo, y una migración estructural de la joyería hacia barras, monedas, ETF y formas digitales de oro podría hacer que la demanda sea cada vez más impulsada por la inversión y sensible al precio al alza.
Mantendríamos una asignación estratégica de oro del 5–10% en carteras diversificadas y utilizaríamos correcciones de precio significativas para construir posiciones, en lugar de perseguir subidas bruscas.
El mensaje más grande que transmite la gráfica es claro: el oro en India está evolucionando de algo que se usa a algo en lo que se invierte.
1
169
¿Preocupado de que las acciones de EE. UU. estén en una burbuja? Una burbuja puede seguir inflándose durante meses, a veces años. Llamarla burbuja te dice muy poco sobre cuánto potencial al alza queda antes de que estalle. Esa es la parte incómoda de la decisión de inversión. Tomemos el Nasdaq-100. Desde el inicio de 2020, había ganado alrededor de un 233% (a cierre del 10 de septiembre de 2026). En el periodo equivalente que comenzó en 1991, la ganancia fue de alrededor del 450%. Y la racha alcista de los años 90 distaba mucho de haber terminado. A partir de ese punto en septiembre de 1997, el índice subió otro 327% antes de alcanzar su máximo de marzo de 2000. Luego perdió un 83% para octubre de 2002.
¿Preocupado de que las acciones de EE. UU. estén en una burbuja? Una burbuja puede seguir inflándose durante meses, a veces años. Llamarla burbuja te dice muy poco sobre cuánto potencial al alza queda antes de que estalle. Esa es la parte incómoda de la decisión de inversión. Tomemos el Nasdaq-100. Desde el inicio de 2020, había ganado alrededor de un 233% (a cierre del 10 de septiembre de 2026). En el periodo equivalente que comenzó en 1991, la ganancia fue de alrededor del 450%. Y la racha alcista de los años 90 distaba mucho de haber terminado. A partir de ese punto en septiembre de 1997, el índice subió otro 327% antes de alcanzar su máximo de marzo de 2000. Luego perdió un 83% para octubre de 2002.
1
112
Taiwan Semiconductor Manufacturing Company (TSMC) ahora representa un extraordinario 41,4% de la capitalización bursátil total de la Bolsa de Valores de Taiwán.
La transformación ha sido notable: la participación de TSMC en el mercado accionario de Taiwán pasó de 16,3% en 2016 a 22,7% en 2019, 28,9% en 2021, 38,3% en 2025 y aproximadamente 41,4% para agosto de 2026.
TSMC se encuentra en el centro del ecosistema global de semiconductores y es uno de los principales beneficiarios del auge de la infraestructura de IA.
1
1
250
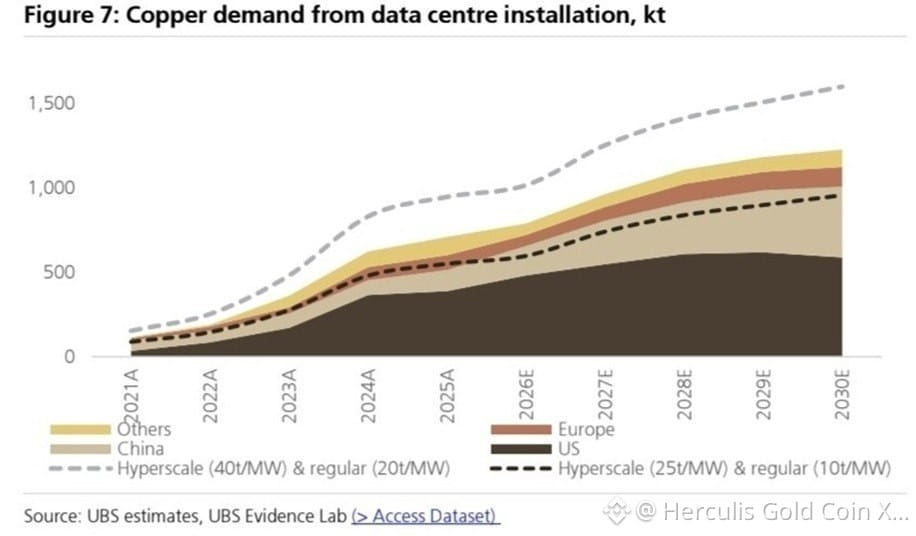
Según UBS, se espera que la demanda de cobre por parte de los centros de datos aumente de forma pronunciada hasta 2030, ya que la rápida expansión de la infraestructura de IA añade otra gran fuente de consumo a un mercado que ya está ajustado.
Al mismo tiempo, parece que está llegando a su fin la era del cobre de fácil acceso y bajo coste. Muchos de los nuevos yacimientos se encuentran en regiones remotas, a profundidades extremas, o contienen menas de menor ley, lo que hace que la producción futura sea cada vez más costosa. Además, es poco probable que los nuevos proyectos mineros compensen por completo la disminución natural de la producción de las minas existentes, generando una presión persistente sobre la oferta global.
Los precios del cobre ya han respondido a este entorno de estrechez, alcanzando recientemente niveles récord de alrededor de 14.800 dólares por tonelada.
Sin embargo, el argumento de inversión a más largo plazo va mucho más allá de la IA. En un contexto de oferta estancada, el consumo de cobre sigue aumentando debido a la transición energética global, incluida la energía renovable, los vehículos eléctricos y la enorme inversión en redes eléctricas; mientras que la expansión explosiva de los centros de datos de IA está creando una fuente adicional de demanda estructural.
Mantenemos una visión estructuralmente alcista sobre el cobre a un horizonte de inversión de 3 a 5 años, pero después del movimiento reciente hacia máximos históricos, evitaríamos perseguir con fuerza el metal a los precios actuales.
Entre las acciones, preferiríamos productores de alta calidad con grandes reservas existentes, costes de producción relativamente bajos y la capacidad de ampliar la producción sin depender por completo de proyectos en “greenfield”. Freeport-McMoRan, BHP, Rio Tinto, Antofagasta y Lundin Mining son candidatos particularmente interesantes para un análisis adicional.
1
143
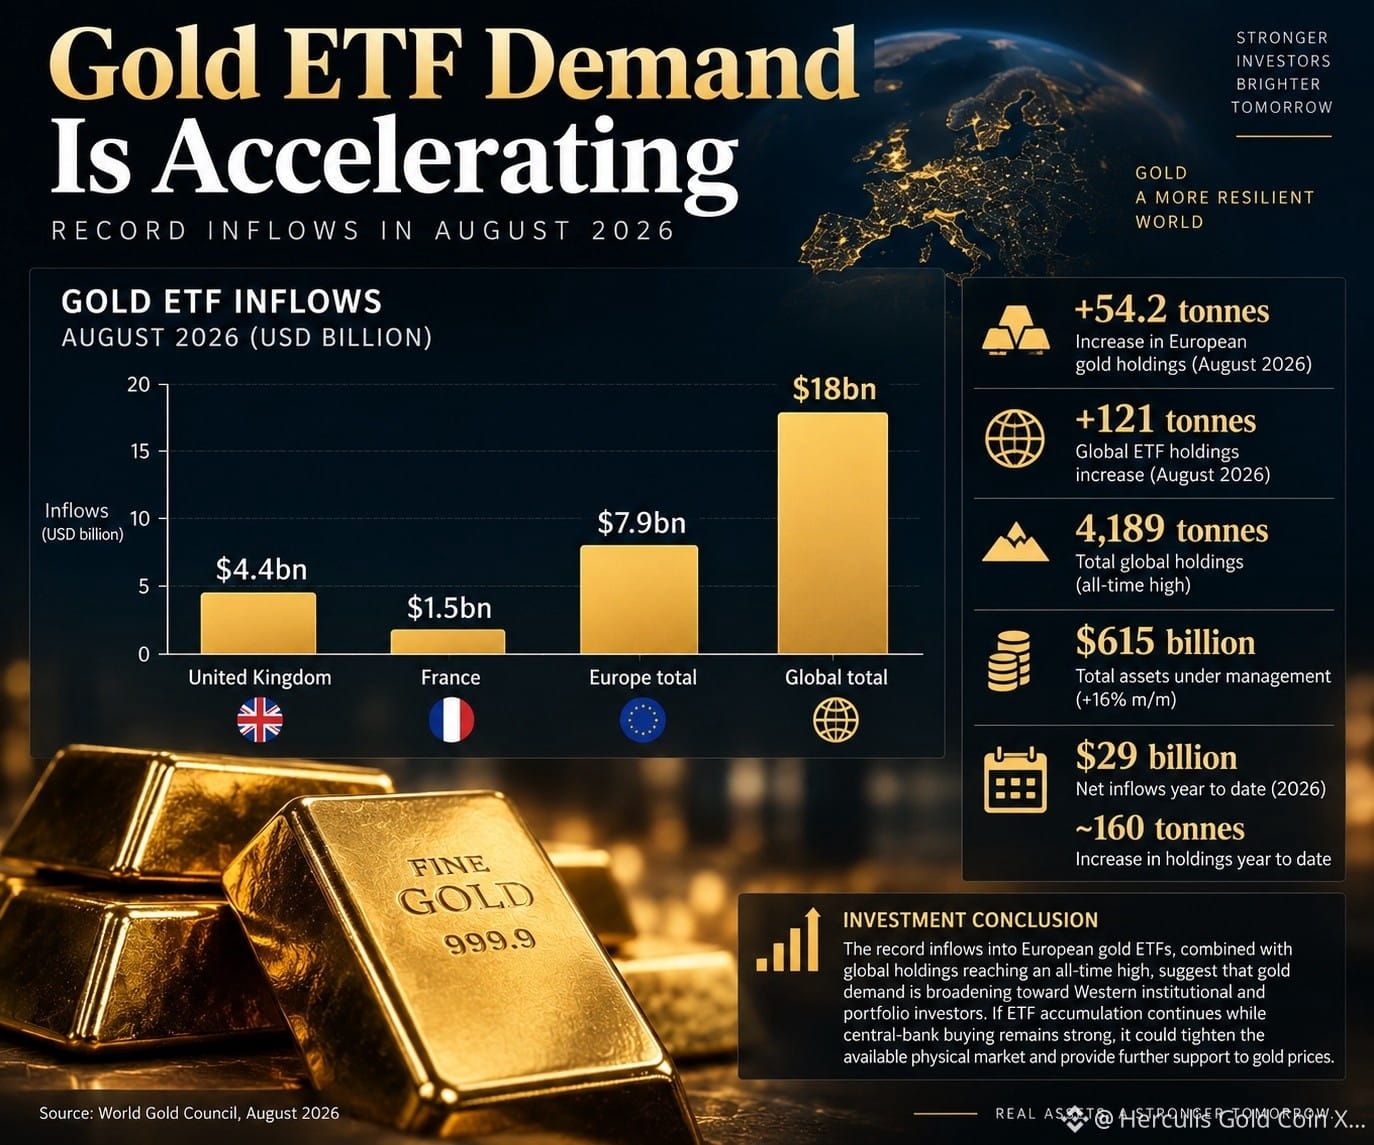
Los ETF de oro europeos atraen un récord de 7.900 millones de dólares
Los fondos europeos cotizados respaldados por oro físico atrajeron un récord de 7.900 millones de dólares en agosto de 2026, aumentando sus tenencias de oro en 54,2 toneladas, según un informe del World Gold Council (WGC). El Reino Unido representó la mayor parte de las entradas, con 4.400 millones de dólares, marcando la segunda mayor entrada mensual registrada en el país. Los fondos franceses atrajeron 1.500 millones de dólares.
A nivel global, los ETF de oro registraron 18.000 millones de dólares en entradas en agosto, la segunda mayor entrada mensual en términos de dólares registrada hasta ahora, según la organización. Impulsados por fuertes entradas de inversores y por el alza de los precios del oro, los activos totales bajo gestión aumentaron un 16% durante el mes hasta 615.000 millones de dólares.
Las tenencias globales de ETF de oro aumentaron en 121 toneladas hasta un máximo histórico de 4.189 toneladas. Desde el inicio del año, los ETF de oro han atraído 29.000 millones de dólares en entradas netas y han incrementado sus tenencias de oro físico en aproximadamente 160 toneladas. Las entradas récord en los ETF de oro europeos, combinadas con que las tenencias globales alcanzan un máximo histórico, sugieren que la demanda de oro se está ampliando más allá de los bancos centrales y los inversores asiáticos hacia inversores institucionales y de carteras occidentales.
Este es un importante indicio estructural: si la acumulación vía ETF continúa mientras la compra de los bancos centrales se mantiene sólida, la demanda incremental de inversión podría tensar el mercado físico disponible y brindar un mayor respaldo a los precios del oro.
1
189
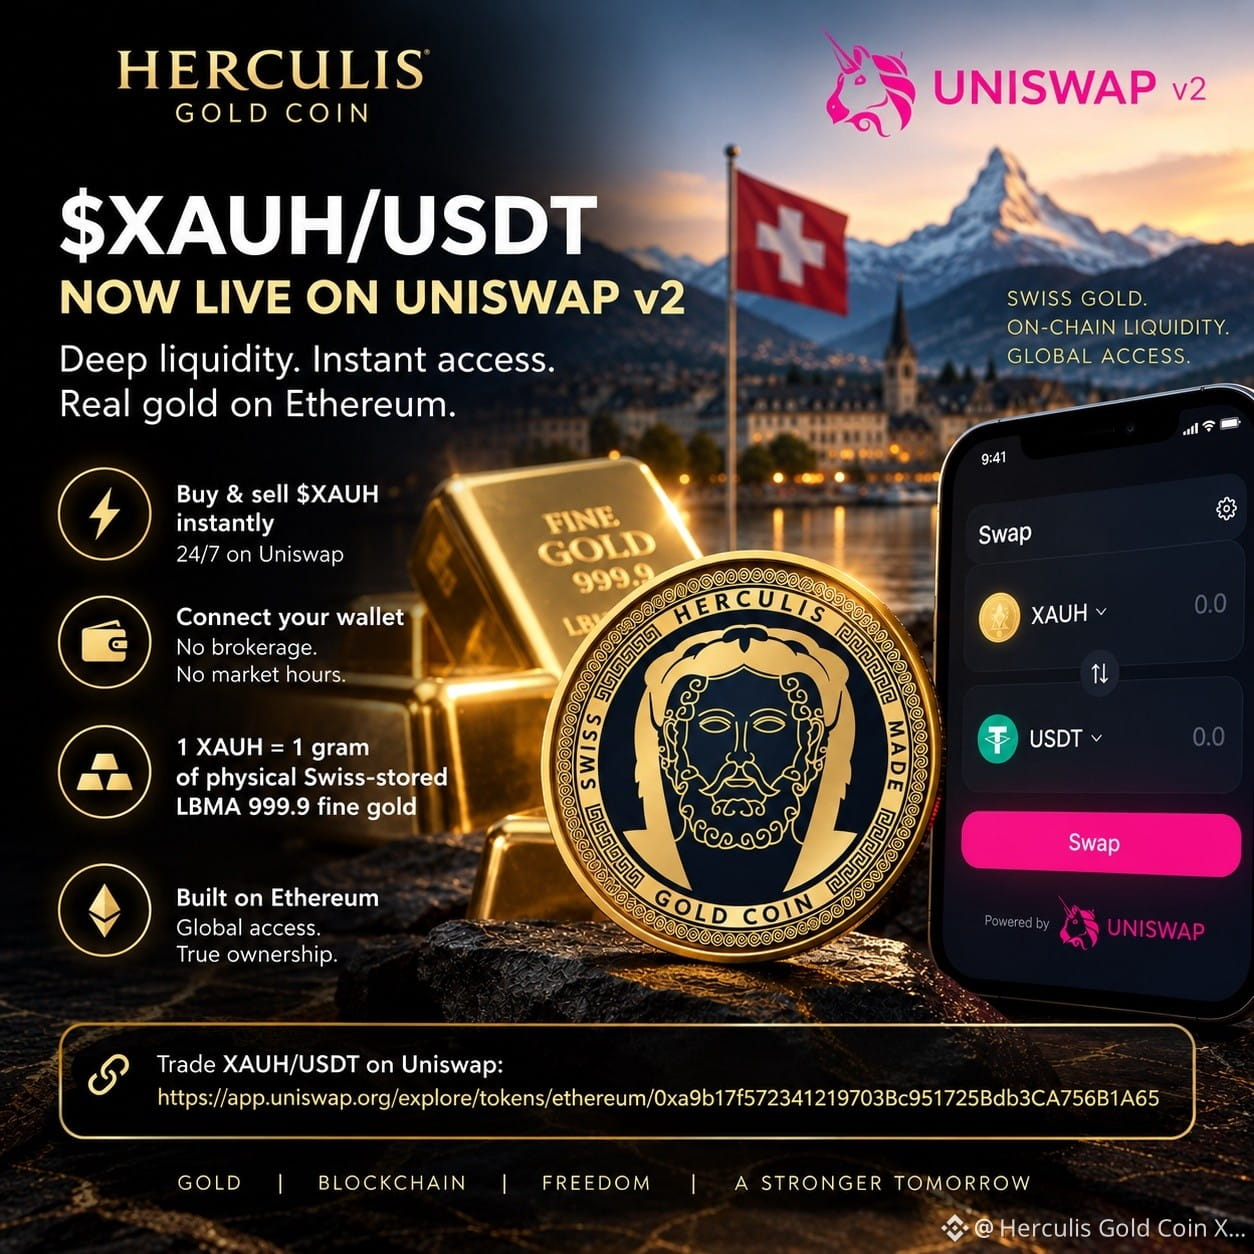
🚀 Otro hito para la Moneda de Oro Herculis ($XAUH).
Nos complace anunciar el lanzamiento del pool de liquidez XAUH/USDT en Uniswap v2, aportando una liquidez on-chain profunda para $XAUH en Ethereum.
Los inversores de Ethereum ahora pueden comprar y vender $XAUH al instante en Uniswap, directamente desde sus propias carteras, 24/7.
🪙 1 XAUH = 1 gramo de oro fino de 999.9 LBMA almacenado en Suiza
Sin intermediarios tradicionales. Sin restricciones de horario de mercado. Solo conecta tu cartera y accede al oro físico a través del ecosistema de Ethereum.
🔗 Opera XAUH/USDT en Uniswap:
Oro suizo. Liquidez on-chain. Acceso global.
$XAUH #Oro #RWA #Tokenización #Ethereum #Uniswap #DeFi
1
68
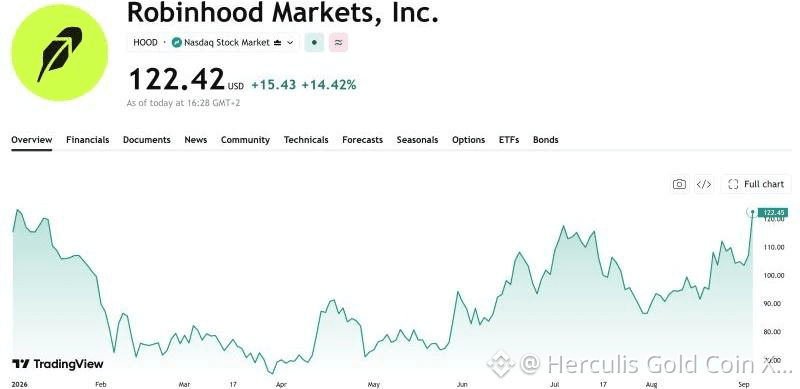
Robinhood está teniendo un día de locos.
$HOOD se disparó un 13% mientras Robinhood Chain destrozaba sus registros anteriores, generando aproximadamente $4 millones en ingresos onchain el 2 de septiembre, más que cualquier otra blockchain ese día. Su ambición es llevar acciones, ETF, activos privados y otros activos del mundo real a onchain—permitiendo operaciones 24/7, autocustodia, préstamos e integración con las finanzas descentralizadas. Morgan Stanley acaba de subir $HOOD a Sobreponderar con un precio objetivo de $150, mientras que Scotiabank inició la cobertura con una calificación de Desempeño superior del sector. Robinhood está evolucionando cada vez más de una corredora minorista hacia una plataforma de infraestructura financiera onchain integrada verticalmente. Si Robinhood Chain logra mover volúmenes significativos de acciones, ETF y activos privados a onchain, $HOOD podría capturar la economía en trading, tokenización, custodia, préstamos y liquidación. $HOOD ofrece una de las apuestas sobre renta variable pública más claras en la convergencia entre las finanzas tradicionales, la tokenización y la infraestructura cripto.
$HOOD se disparó un 13% mientras Robinhood Chain destrozaba sus registros anteriores, generando aproximadamente $4 millones en ingresos onchain el 2 de septiembre, más que cualquier otra blockchain ese día. Su ambición es llevar acciones, ETF, activos privados y otros activos del mundo real a onchain—permitiendo operaciones 24/7, autocustodia, préstamos e integración con las finanzas descentralizadas. Morgan Stanley acaba de subir $HOOD a Sobreponderar con un precio objetivo de $150, mientras que Scotiabank inició la cobertura con una calificación de Desempeño superior del sector. Robinhood está evolucionando cada vez más de una corredora minorista hacia una plataforma de infraestructura financiera onchain integrada verticalmente. Si Robinhood Chain logra mover volúmenes significativos de acciones, ETF y activos privados a onchain, $HOOD podría capturar la economía en trading, tokenización, custodia, préstamos y liquidación. $HOOD ofrece una de las apuestas sobre renta variable pública más claras en la convergencia entre las finanzas tradicionales, la tokenización y la infraestructura cripto.
1
168
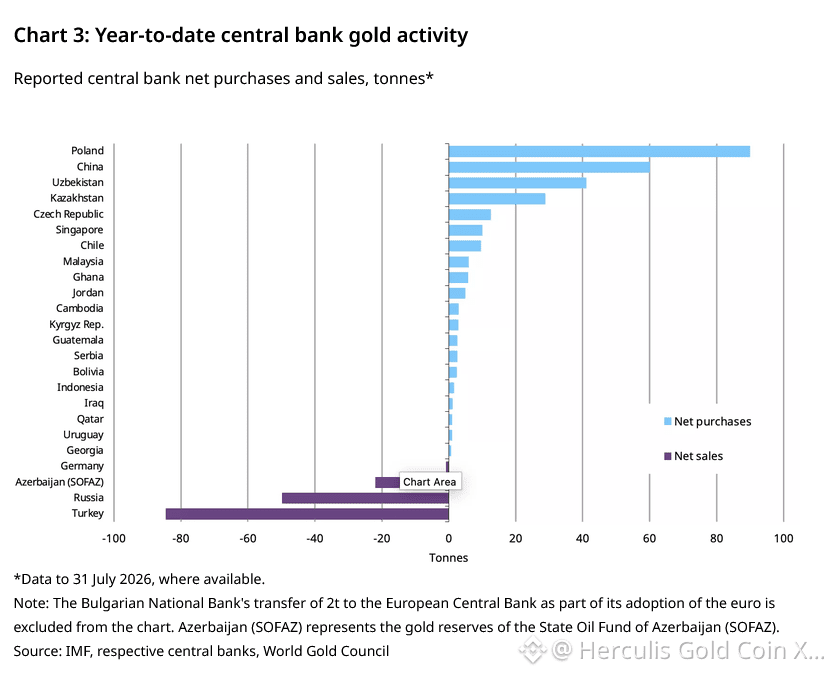
Los bancos centrales se mantienen positivos en julio con compras netas de 23t.
- El Banco Nacional de Polonia continuó su racha de acumulación de oro, con 8t compradas este mes. El país ha acumulado 640t de oro, frente a su objetivo de 700t, o aproximadamente el 28% de sus reservas totales.
- En su 21.º mes consecutivo de compras, el Banco Central de China añadió 20t a sus reservas de oro en julio. China ha añadido 60t a sus reservas de oro de enero a la fecha. Las reservas oficiales de oro de China se sitúan ahora en el 8% de las reservas totales, o alrededor de 2.366t.
- El Banco Central de Uzbekistán vendió 1t este mes; sus compras de oro de enero a la fecha ascienden a 40t. El oro de Uzbekistán se sitúa ahora en el 87% de las reservas totales, o aproximadamente 431t.
- El Banco Nacional Checo también compró 2t de oro este mes en su 41.º mes consecutivo de compras netas. El banco central ha comprado 12t de enero a la fecha, elevando sus tenencias de oro al 6% de sus reservas totales, o 84t.
- El Banco Nacional de Kazajistán (NBK) compró 1t de oro este mes. En términos de enero a la fecha, el NBK ha acumulado 29t de oro y se encuentra entre los cinco principales acumuladores de oro a nivel mundial. Las tenencias de oro de Kazajistán se sitúan en el 75% de sus reservas totales.
- El Banco Central de Rusia continuó sus ventas netas en julio, al deshacerse de otros 6t de oro. Rusia ha vendido 50t de oro de enero a la fecha, reduciendo sus tenencias totales de oro a 2.277t.
- El Banco Central de la República de Turquía vendió 1t de oro este mes, elevando sus ventas totales en lo que va de año a 85t.
1
4
·
--
Alcista
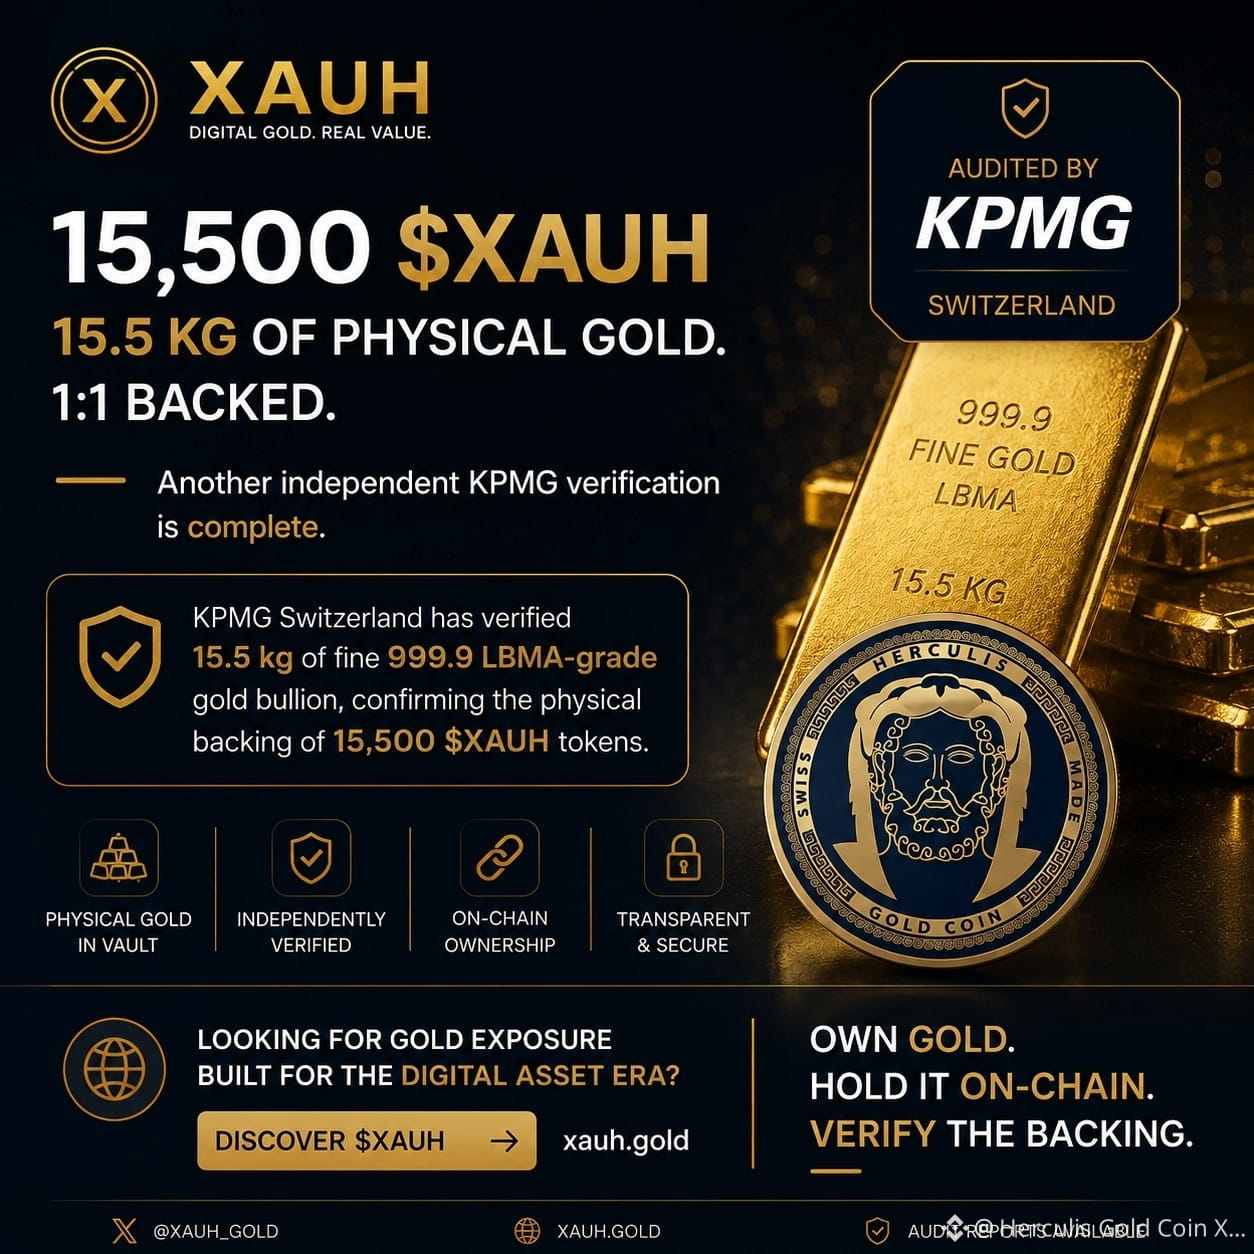
🥇 15,500 $XAUH. 15.5 KG DE ORO FÍSICO. RESPALDADO 1:1.
Se ha completado otra verificación independiente de KPMG.
KPMG Suiza ha verificado 15.5 kg de lingotes de oro fino 999.9 de grado LBMA, confirmando el respaldo físico de 15,500 tokens $XAUH.
El informe de auditoría completo de KPMG está disponible en www.xauh.gold
Sin respaldo algorítmico.
Sin exposición sintética.
Sin promesas.
1 $XAUH = 1 gramo de oro físico.
Propiedad en cadena. Respaldo de oro físico. Verificado de forma independiente.
Oro real. Reservas reales. En cadena. 🔗🥇
¿Busca una exposición al oro diseñada para la era de los activos digitales?
Descubra $XAUH → xauh.gold
Posea oro. Consérvelo en cadena. Verifique el respaldo.
1
100
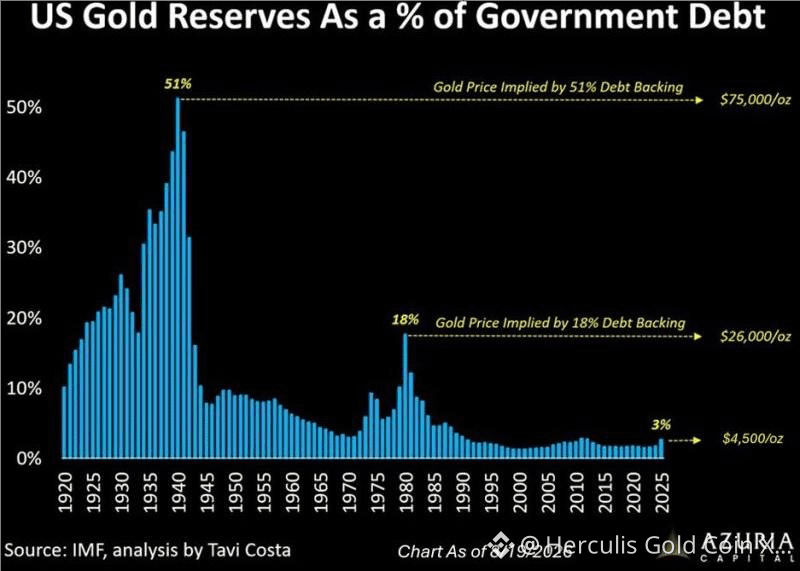
El gráfico trata sobre el valor de mercado de las reservas de oro estadounidenses en relación con la deuda pública, más que sobre la idea de que los bonos del Tesoro estén literalmente “respaldados” por oro. No obstante, el contraste subyacente es llamativo: las tenencias oficiales de oro de EE. UU. siguen en torno a las 8.133 toneladas, mientras que el stock de deuda se ha expandido enormemente.
El punto clave no es que EE. UU. necesite volver a un patrón oro. Lo importante es la enorme divergencia entre un stock de oro soberano prácticamente fijo y un stock de pasivos soberanos que se expande exponencialmente. EE. UU. no puede fabricar oro adicional para igualar una deuda adicional.
Esto crea un mecanismo de ajuste asimétrico: si se deteriora la confianza en la deuda soberana, la cantidad de oro estadounidense no necesita aumentar; el ajuste puede hacerlo el precio en dólares de ese stock fijo de oro. El gráfico ilustra la magnitud: restablecer la valoración de oro frente a deuda de aproximadamente el 18% observada alrededor de 1980 implicaría oro en torno a 26.000 USD/onza, mientras que volver hacia la extraordinaria proporción de la era de la Segunda Guerra Mundial implicaría aproximadamente 75.000 USD/onza. Estas son escenarios de valoración, no previsiones de precios. Un análisis histórico similar sitúa la ratio de principios de la década de 1940 en alrededor del 51%.
Por lo tanto, el argumento de inversión en oro va más allá de las expectativas sobre inflación o tipos de interés. El oro representa cada vez más un seguro frente a la expansión del balance soberano y la dilución monetaria. Con el denominador—la deuda pública—continuando su crecimiento mientras el stock de oro de EE. UU. se mantiene esencialmente fijo, incluso una modesta revaloración estratégica del oro respecto a los pasivos soberanos podría sostener precios considerablemente más altos.
1
127
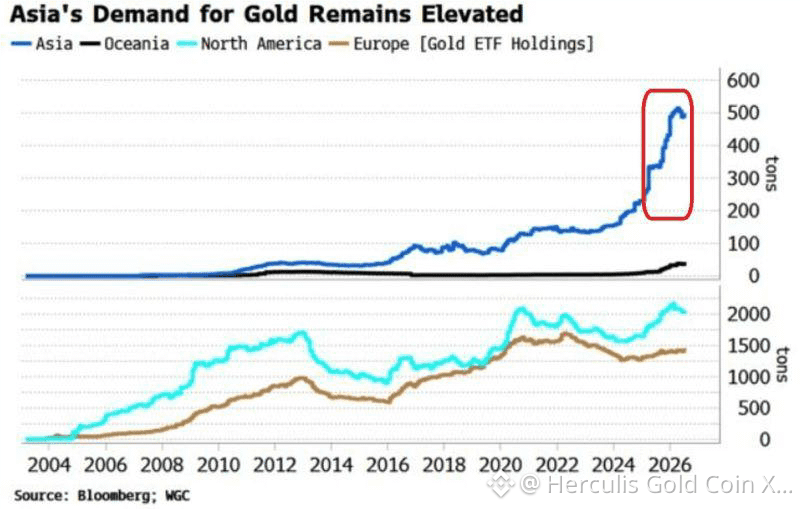
La demanda de oro en Asia sigue siendo excepcionalmente fuerte.
Las tenencias de ETF de oro asiáticos se han más que duplicado durante el último año, superando por primera vez en este siglo las 500 toneladas, con China impulsando gran parte del repunte. En cambio, las tenencias de ETF de oro en Norteamérica y Europa se han mantenido en términos generales estables. Lo que está cambiando es la demanda de los inversores. Los inversores asiáticos, especialmente en China, están acumulando oro a un ritmo cada vez más acelerado.
Lo que hace que este movimiento sea especialmente importante es su escala y velocidad: las tenencias de ETF en Asia no solo se están recuperando, sino que están superando de manera decisiva su rango histórico previo. Esto sugiere una reasignación estructural hacia el oro, cada vez más impulsada por inversores privados junto con una demanda de los bancos centrales que ya es sólida.
El aumento de la demanda en Asia añade otro pilar estructural al mercado alcista del oro. Si las asignaciones chinas y del conjunto de Asia siguen convergiendo hacia los niveles de Occidente mientras que las tenencias de ETF en Occidente solo se mantienen estables, la demanda incremental resultante podría ajustarse de forma material al mercado físico. Por ello, seguimos siendo estratégicamente optimistas con el oro y veríamos correcciones de precio significativas como oportunidades de acumulación en lugar de una reversión de la tendencia a largo plazo.
1
147
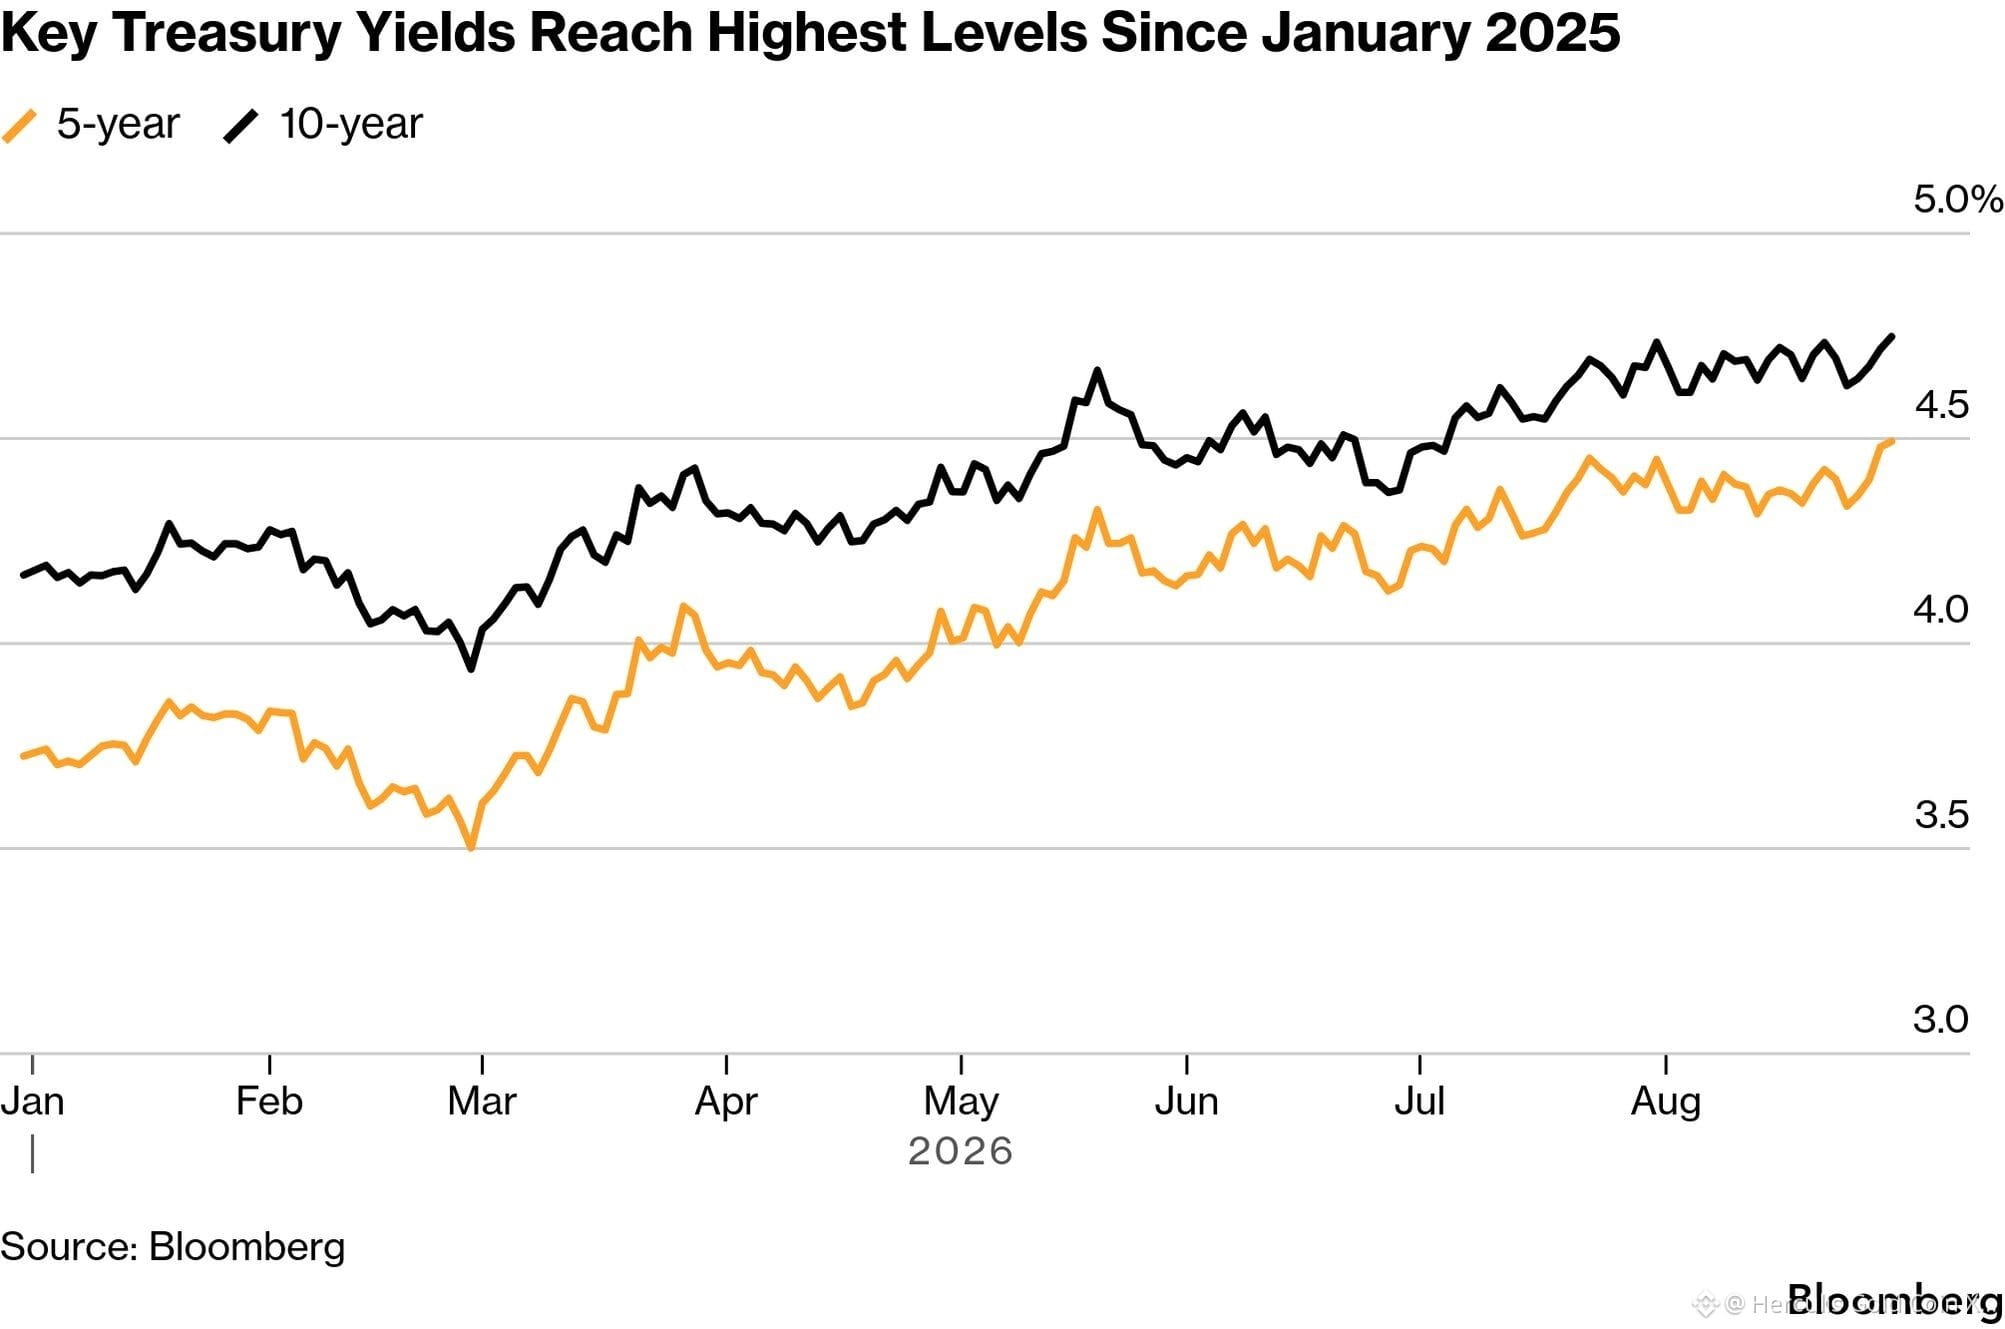
Los rendimientos del Tesoro de EE. UU. a 10 años superaron el 4.75% el lunes por primera vez desde enero de 2025, después de un repunte en los precios del petróleo vinculado a la reanudación de los combates en torno al estrecho de Ormuz y al estancamiento en la guerra entre Estados Unidos e Israel de seis meses con Irán.
Los rendimientos a cinco años también alcanzan su nivel más alto desde principios del año pasado, mientras que los rendimientos a 30 años, que han sido objeto de mucha discusión tras el hecho de que EE. UU. superara la deuda de 40 billones de dólares, superaron los máximos de la semana pasada.
En paralelo,
- el JGB japonés a 10 años ha llegado al 3% por primera vez desde 1996,
- los bonos australianos vuelven a estar en sus niveles de 2011,
- y Europa sigue el mismo camino:
o Francia en 4.16%, el nivel más alto desde 2008;
o Alemania en 3.31%, el nivel más alto desde 2011;
o Italia en 4.15%;
o España en 3.76%;
o Portugal en 3.67%.
El mercado de bonos no necesariamente señala una crisis inminente. Indica algo más específico y más preocupante. La inflación, los déficits presupuestarios, la guerra, la inteligencia artificial y el deterioro de la credibilidad política ahora deben financiarse simultáneamente.
Bienvenido a la guerra de desgaste del capital. ¿Quién gana?
1
2
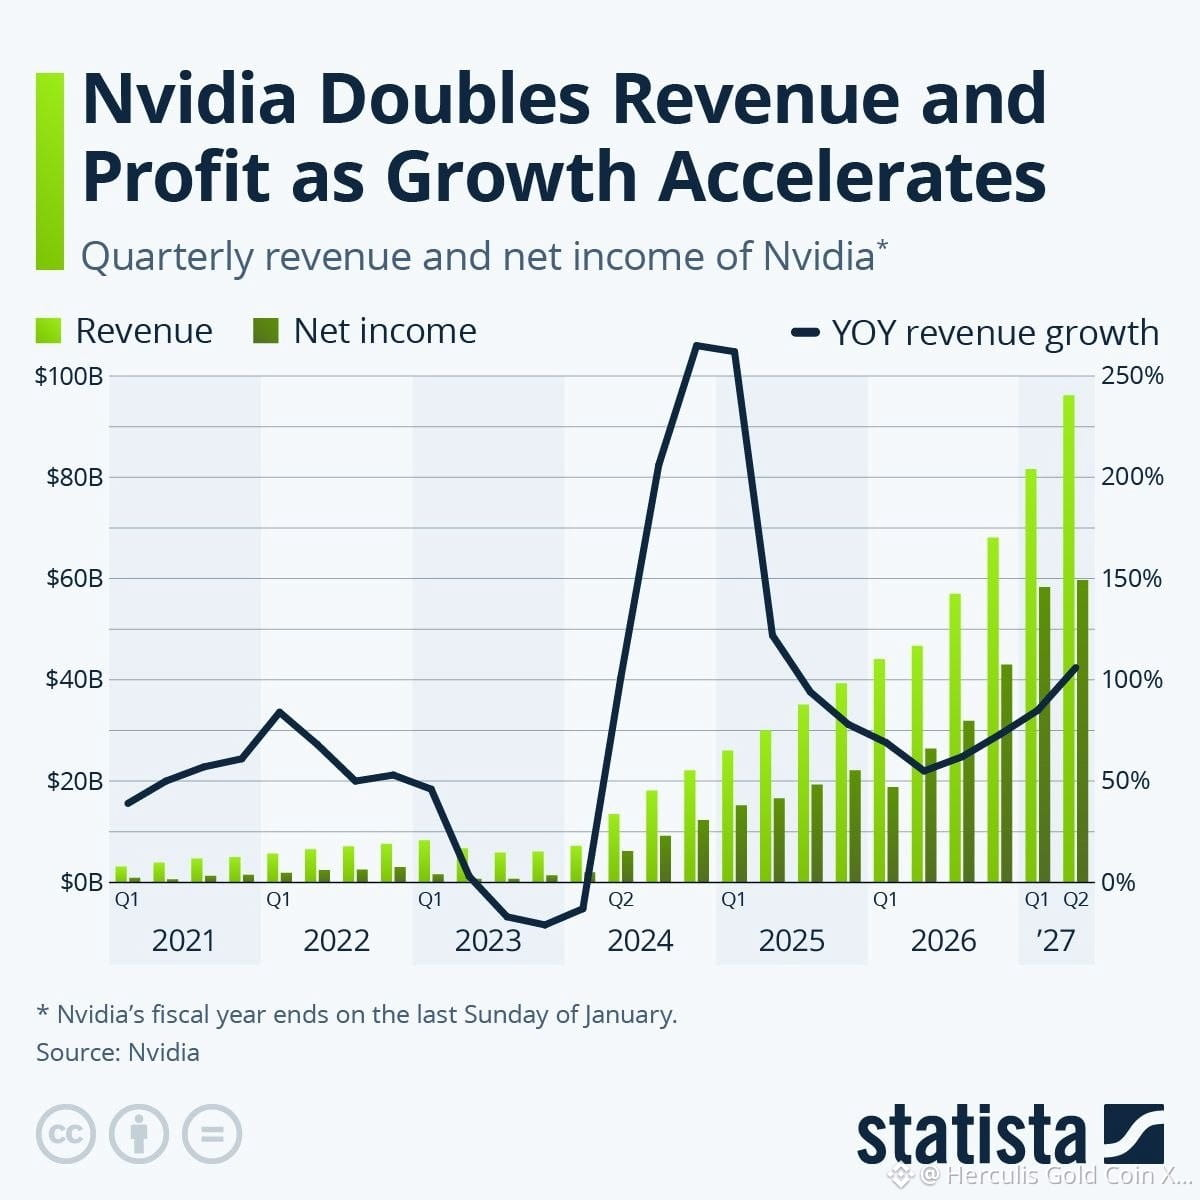
Para los tres meses finalizados el 26 de julio, los ingresos de Nvidia aumentaron un 106% interanual hasta alcanzar 96.200 millones de dólares, superando tanto su propia previsión de 91.000 millones como las expectativas de los analistas.
El beneficio neto más que se duplicó hasta 59.700 millones de dólares, situando a Nvidia firmemente en el camino para convertirse en la primera empresa del mundo con un beneficio neto anual superior a 200.000 millones.
La característica más notable no es simplemente el crecimiento de los ingresos del 106%, sino la economía que hay detrás: Nvidia mantuvo un margen bruto del 75% mientras generaba 59.700 millones de dólares de beneficio neto trimestral. Los ingresos del segmento de Data Center alcanzaron 89.0 mil millones de dólares, con un crecimiento del 117% interanual. Esta combinación de hipercrescimiento, márgenes excepcionales y una intensidad de capital relativamente baja hace que Nvidia se parezca cada vez más a una plataforma de infraestructura de IA altamente escalable en lugar de un fabricante convencional de semiconductores.
Nvidia sigue siendo una de las exposiciones estructurales de mayor calidad al gasto mundial en infraestructura de IA.
Nvidia ya no se limita a vender los chips que impulsan la revolución de la IA: está capturando una parte extraordinaria del valor económico que se está creando gracias a ella.
1
130
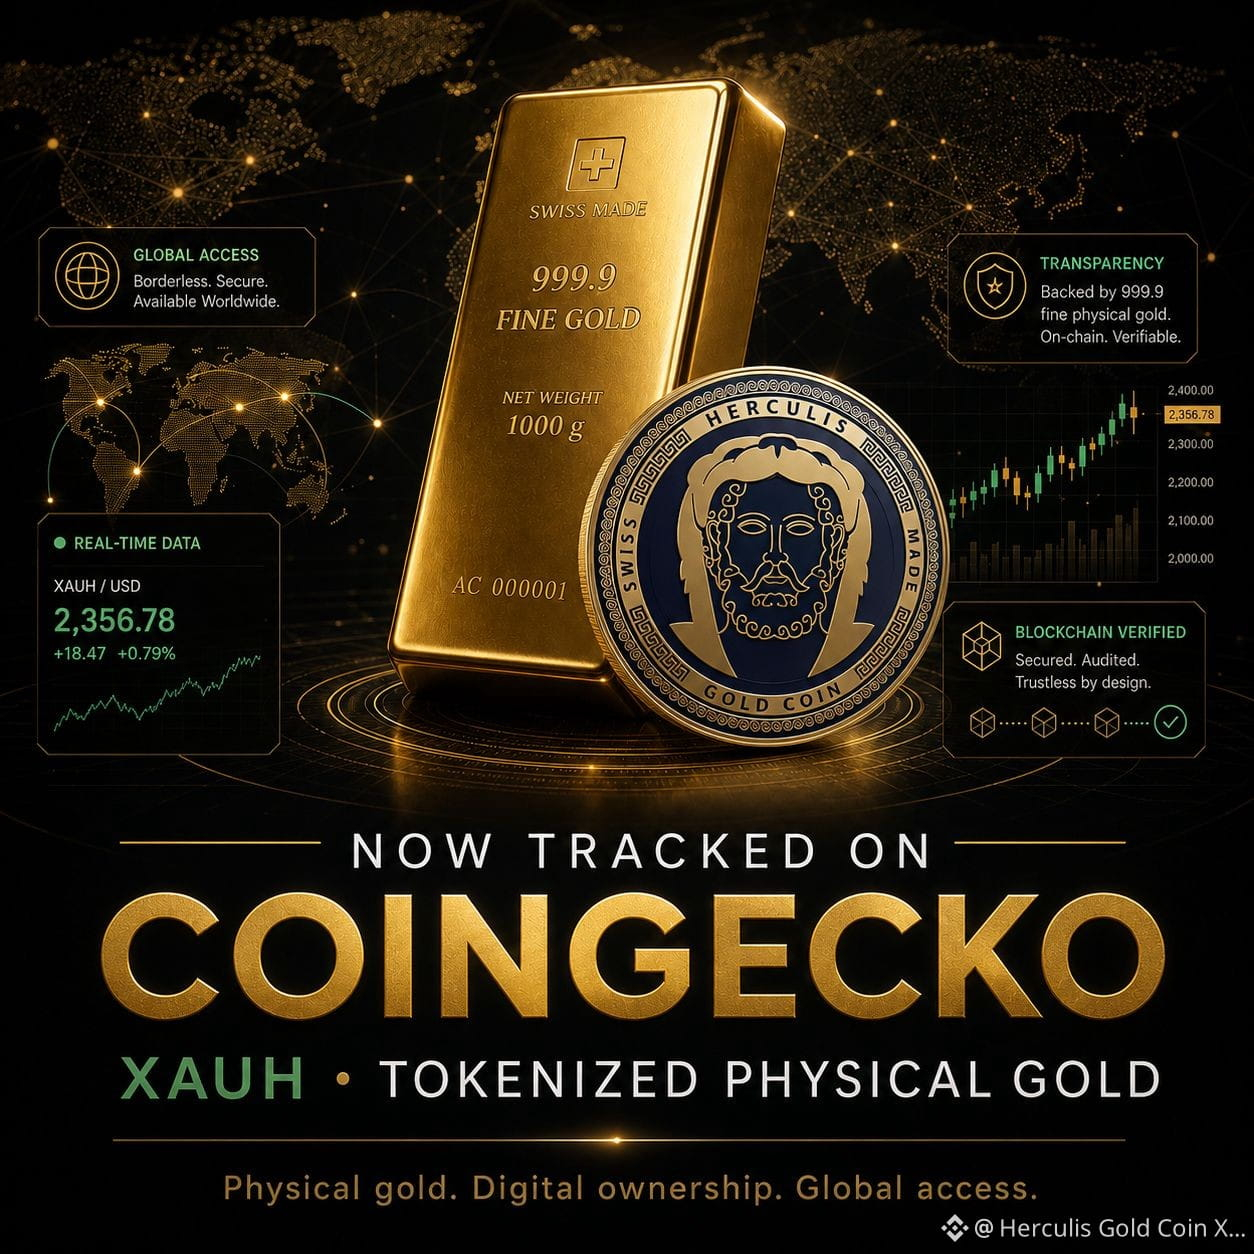
🏆 Otro hito importante para la Herculis Gold Coin ($XAUH)!
Nos complace anunciar que $XAUH ya está listado en CoinGecko, una de las principales plataformas independientes de datos de criptomonedas del mundo.
Este listado brinda a los inversores mayor visibilidad, transparencia y acceso a datos de mercado sobre $XAUH, incluyendo precios en tiempo real, capitalización de mercado, volúmenes de negociación, intercambios disponibles, liquidez y otras métricas clave.
Para $XAUH, el listado en CoinGecko representa otro paso importante para construir un ecosistema transparente y globalmente accesible de oro físico tokenizado, uniendo la seguridad del oro físico suizo con la eficiencia y la accesibilidad de la tecnología blockchain.
Oro físico. Propiedad digital. Acceso global. $XAUH.
1
75
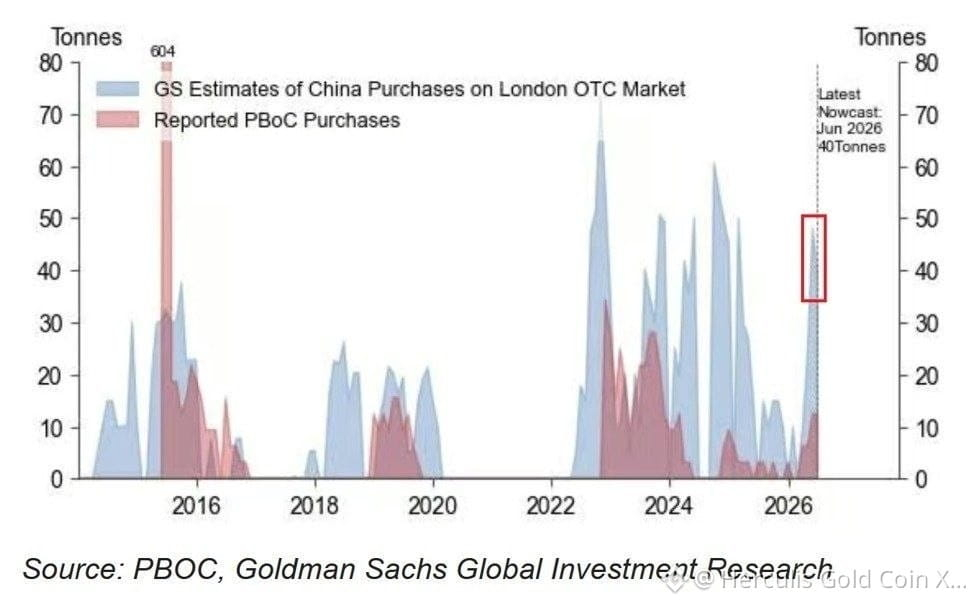
En junio, China compró más de 40 toneladas de oro a través del mercado extrabursátil (OTC) de Londres, marcando su segunda mayor compra mensual desde el inicio de 2025.
Esto fue un 167% más que las cifras oficiales publicadas por el Banco Popular de China (PBoC), que informó compras de oro por 15 toneladas en junio.
También se estima que China compró aproximadamente 48 toneladas adicionales de oro a través del mercado OTC en mayo, un 380% más que la compra oficialmente reportada por el banco central de 10 toneladas.
Mientras tanto, en julio, el PBoC aumentó oficialmente sus reservas de oro en 20 toneladas, lo que representa su mayor compra mensual desde octubre de 2023.
Desde el inicio del año, China ha incrementado oficialmente sus reservas de oro en 60 toneladas, elevando sus tenencias totales a un récord de 2.366 toneladas.
Así, China compró aproximadamente 88 toneladas de oro a través del mercado OTC solo en mayo y junio—más que la cantidad oficialmente reportada para todo lo transcurrido del año. Esto sugiere que China está adquiriendo mucho más oro de lo que reflejan sus datos oficiales.
1
65
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BitcoinRejectedAt$87K
19,515 visualizaciones
56 participa(n) en el debate
🚨🚨 $BTC está preparando el último bombeo antes de la gran ola bajista...
$87K roto, ~12 días de acumulación, barrido final cargando en $88K-$90K
No habra FONDO hasta que se barran los liquidos de abajo, sin barrido = sin bombeo real...
Aqui está el roadmap que estoy viendo ahora mismo:
-> Bombeo a $88K-$90K
-> Retroceso por debajo de $87K
-> Distribución entra en acción + caída a $75K
-> Relleno de FVG + barrido de $61K
-> La gran ola alcista comienza, objetivo $100K
#blackRock #BlackRock #blacrock
Chrsphr291
·1 «Me gusta»
·2.4k visualizaciones
FedOctoberRateHikeOddsFallTo17%
14,648 visualizaciones
284 participa(n) en el debate
NvidiaHitsRecordHighUp2.4%
3,111 visualizaciones
178 participa(n) en el debate