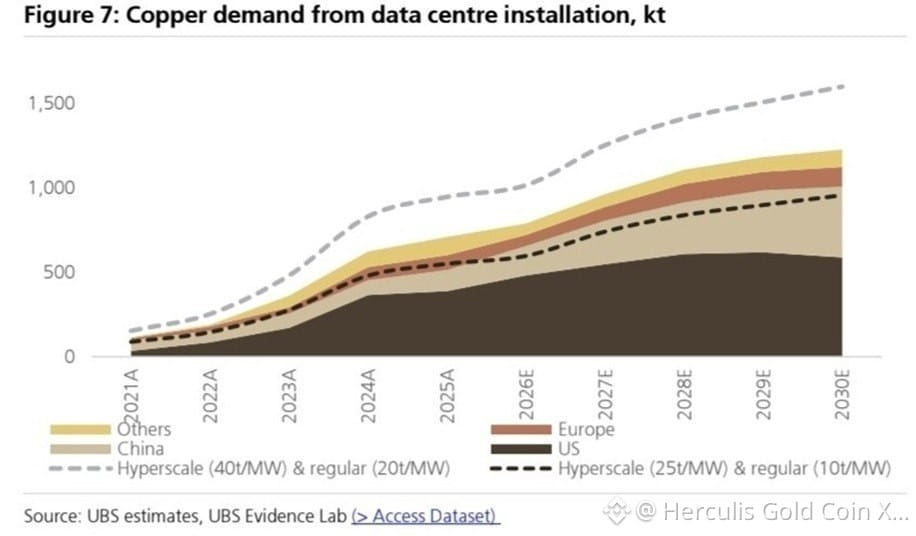
Según UBS, se espera que la demanda de cobre por parte de los centros de datos aumente de forma pronunciada hasta 2030, ya que la rápida expansión de la infraestructura de IA añade otra gran fuente de consumo a un mercado que ya está ajustado.
Al mismo tiempo, parece que está llegando a su fin la era del cobre de fácil acceso y bajo coste. Muchos de los nuevos yacimientos se encuentran en regiones remotas, a profundidades extremas, o contienen menas de menor ley, lo que hace que la producción futura sea cada vez más costosa. Además, es poco probable que los nuevos proyectos mineros compensen por completo la disminución natural de la producción de las minas existentes, generando una presión persistente sobre la oferta global.
Los precios del cobre ya han respondido a este entorno de estrechez, alcanzando recientemente niveles récord de alrededor de 14.800 dólares por tonelada.
Sin embargo, el argumento de inversión a más largo plazo va mucho más allá de la IA. En un contexto de oferta estancada, el consumo de cobre sigue aumentando debido a la transición energética global, incluida la energía renovable, los vehículos eléctricos y la enorme inversión en redes eléctricas; mientras que la expansión explosiva de los centros de datos de IA está creando una fuente adicional de demanda estructural.
Mantenemos una visión estructuralmente alcista sobre el cobre a un horizonte de inversión de 3 a 5 años, pero después del movimiento reciente hacia máximos históricos, evitaríamos perseguir con fuerza el metal a los precios actuales.
Entre las acciones, preferiríamos productores de alta calidad con grandes reservas existentes, costes de producción relativamente bajos y la capacidad de ampliar la producción sin depender por completo de proyectos en “greenfield”. Freeport-McMoRan, BHP, Rio Tinto, Antofagasta y Lundin Mining son candidatos particularmente interesantes para un análisis adicional.