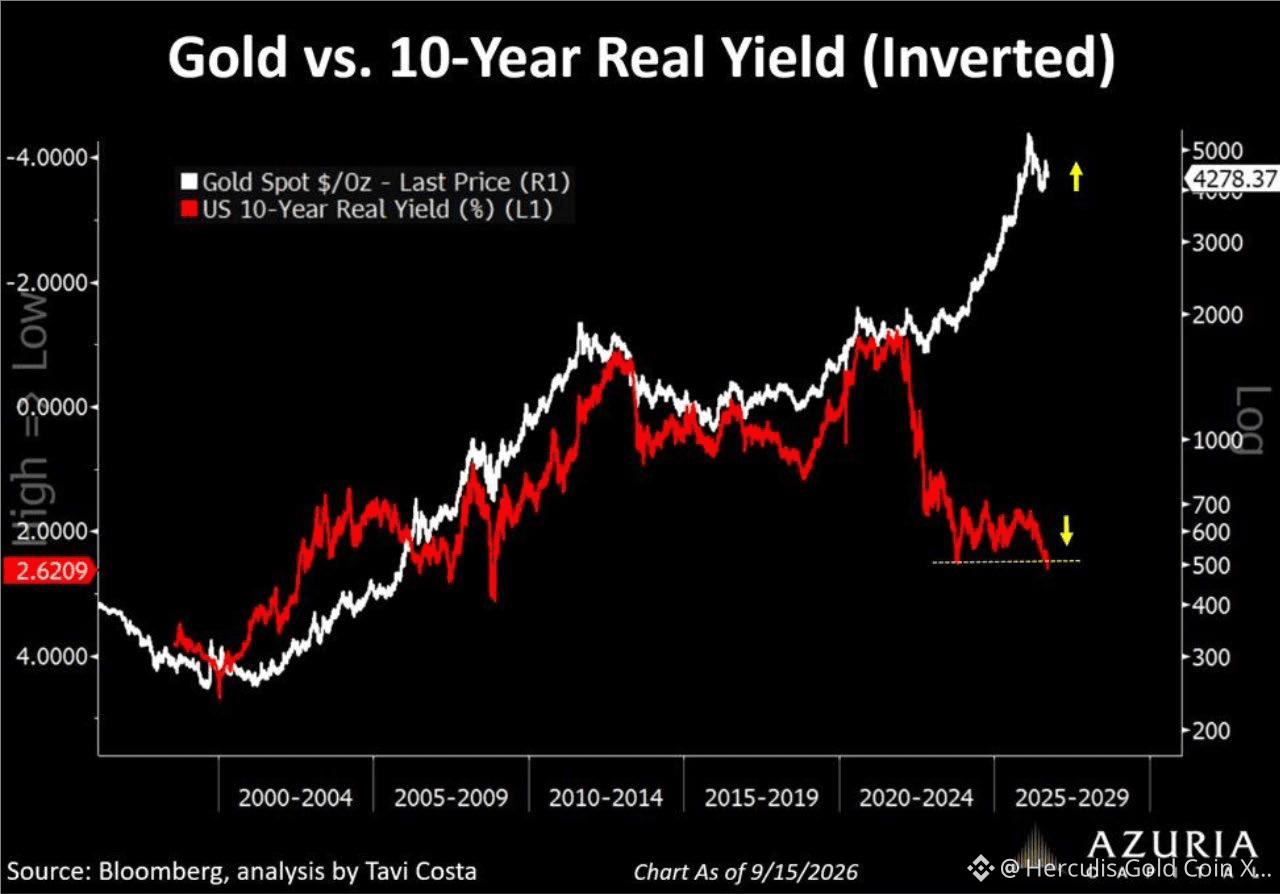
Durante décadas, la regla fue sencilla: el aumento de las tasas reales implicaba la caída de los precios del oro. Esta relación funcionó porque los bonos del Tesoro servían como la garantía definitiva: políticamente neutrales y financieramente líquidos. Desde el congelamiento de las reservas rusas en 2022, esa neutralidad ha desaparecido. Un activo denominado en dólares ya no es solo un derecho sobre EE. UU.; también es un derecho sujeto a la jurisdicción estadounidense.
Por lo tanto, el oro ya no se compra únicamente como cobertura contra la inflación. Se adquiere como garantía, sin riesgo de sanciones. Esta es la razón por la que el oro puede subir junto con las tasas de interés reales. No es una anomalía de correlación. Es una revaluación del riesgo político incorporado en las reservas en divisas extranjeras.
Y nadie comprende mejor este cambio que Pekín. Las tenencias oficialmente reportadas de bonos del Tesoro por parte de China cayeron a 618 mil millones de dólares en julio, su nivel más bajo desde agosto de 2008, frente a más de 1.300 mil millones de dólares en su pico de noviembre de 2013.
China no está llevando a cabo una venta drástica, ya que no tiene interés en derrumbar el activo del que se desprende. Está orquestando un cambio lento, disciplinado y estratégico hacia el oro, los bonos de agencias, ciertos activos reales y su propio ecosistema financiero. Los inversores deberían hacer lo mismo.
China no está apostando por el colapso repentino de EE. UU.; se está protegiendo contra la erosión gradual de la “prerrogativa” estadounidense. No está vendiendo un precio. Está vendiendo una dependencia.