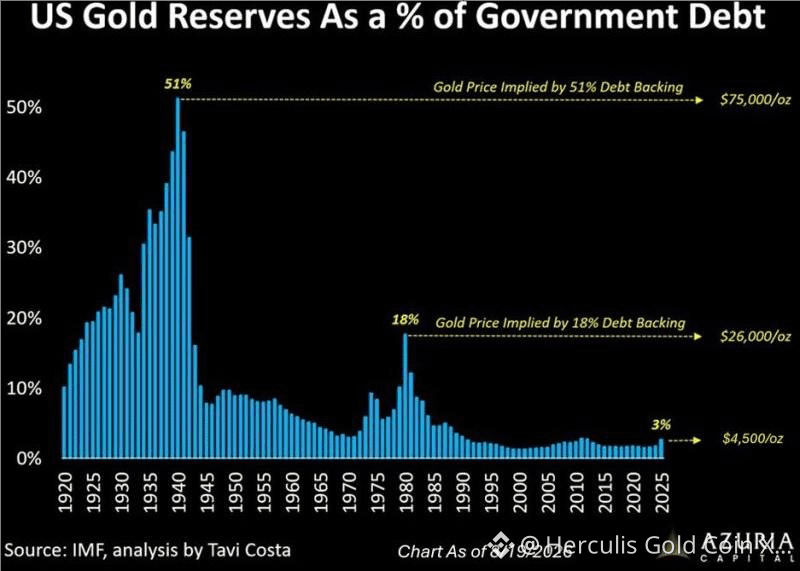
El gráfico trata sobre el valor de mercado de las reservas de oro estadounidenses en relación con la deuda pública, más que sobre la idea de que los bonos del Tesoro estén literalmente “respaldados” por oro. No obstante, el contraste subyacente es llamativo: las tenencias oficiales de oro de EE. UU. siguen en torno a las 8.133 toneladas, mientras que el stock de deuda se ha expandido enormemente.
El punto clave no es que EE. UU. necesite volver a un patrón oro. Lo importante es la enorme divergencia entre un stock de oro soberano prácticamente fijo y un stock de pasivos soberanos que se expande exponencialmente. EE. UU. no puede fabricar oro adicional para igualar una deuda adicional.
Esto crea un mecanismo de ajuste asimétrico: si se deteriora la confianza en la deuda soberana, la cantidad de oro estadounidense no necesita aumentar; el ajuste puede hacerlo el precio en dólares de ese stock fijo de oro. El gráfico ilustra la magnitud: restablecer la valoración de oro frente a deuda de aproximadamente el 18% observada alrededor de 1980 implicaría oro en torno a 26.000 USD/onza, mientras que volver hacia la extraordinaria proporción de la era de la Segunda Guerra Mundial implicaría aproximadamente 75.000 USD/onza. Estas son escenarios de valoración, no previsiones de precios. Un análisis histórico similar sitúa la ratio de principios de la década de 1940 en alrededor del 51%.
Por lo tanto, el argumento de inversión en oro va más allá de las expectativas sobre inflación o tipos de interés. El oro representa cada vez más un seguro frente a la expansión del balance soberano y la dilución monetaria. Con el denominador—la deuda pública—continuando su crecimiento mientras el stock de oro de EE. UU. se mantiene esencialmente fijo, incluso una modesta revaloración estratégica del oro respecto a los pasivos soberanos podría sostener precios considerablemente más altos.