
HorizonNest
3.5k Publicaciones
HorizonNest
Denunciar
Bloquear usuario
40 Siguiendo
9.4K+ Seguidores
3.3K+ Me gusta
Publicaciones
Todo
Cotizaciones
Directo
·
--
Alcista
Llevo suficiente tiempo en el mundo de las criptomonedas como para saber que, al cabo de un tiempo, la mayoría de las grandes promesas suenan conocidas. Cada ciclo trae otro proyecto que afirma poder solucionarlo todo. Así que, cuando pienso en Space and Time SXT, siempre vuelvo a una pregunta sencilla: ¿quién necesita confiar en los datos y qué se le está pidiendo realmente que revele?
Entiendo por qué una empresa querría mantener privados sus registros financieros o los datos de su cadena de suministro. No todas las empresas quieren que su información quede en una blockchain pública. Lo interesante de SXT es poder demostrar que un cálculo es correcto sin revelar los datos subyacentes.
Pero las DeFi públicas tienen un problema distinto. La gente necesita poder verificar las cosas por sí misma. No puede simplemente confiar en lo que alguien le diga. Ahí es donde SXT Chain pública empieza a tener sentido.
Lo que me parece interesante es que estos dos enfoques no tienen por qué competir. Una empresa podría mantener sus datos privados y, aun así, compartir una prueba que otros puedan verificar. Eso parece útil, pero no creo que lo resuelva todo. Si los datos originales son incorrectos, una prueba criptográfica no los corregirá por arte de magia.
He visto muchos proyectos presentar tecnologías complejas como si su éxito fuera algo obvio. La verdadera prueba siempre está en lo que ocurre cuando la gente tiene que usarlas de verdad.
No estoy seguro de qué lado crecerá más rápido. La adopción empresarial podría producirse discretamente, mientras que las DeFi públicas podrían hacer que sus ventajas sean más fáciles de apreciar.
Sinceramente, prefiero observar cómo usa la gente SXT antes que escuchar otra gran promesa.
¿Cuál crees que se adoptará primero: el sector empresarial o las DeFi públicas?
#sxt $SXT @SpaceandTimeDB
Llevo suficiente tiempo en el mundo de las criptomonedas como para saber que, al cabo de un tiempo, la mayoría de las grandes promesas suenan conocidas. Cada ciclo trae otro proyecto que afirma poder solucionarlo todo. Así que, cuando pienso en Space and Time SXT, siempre vuelvo a una pregunta sencilla: ¿quién necesita confiar en los datos y qué se le está pidiendo realmente que revele?
Entiendo por qué una empresa querría mantener privados sus registros financieros o los datos de su cadena de suministro. No todas las empresas quieren que su información quede en una blockchain pública. Lo interesante de SXT es poder demostrar que un cálculo es correcto sin revelar los datos subyacentes.
Pero las DeFi públicas tienen un problema distinto. La gente necesita poder verificar las cosas por sí misma. No puede simplemente confiar en lo que alguien le diga. Ahí es donde SXT Chain pública empieza a tener sentido.
Lo que me parece interesante es que estos dos enfoques no tienen por qué competir. Una empresa podría mantener sus datos privados y, aun así, compartir una prueba que otros puedan verificar. Eso parece útil, pero no creo que lo resuelva todo. Si los datos originales son incorrectos, una prueba criptográfica no los corregirá por arte de magia.
He visto muchos proyectos presentar tecnologías complejas como si su éxito fuera algo obvio. La verdadera prueba siempre está en lo que ocurre cuando la gente tiene que usarlas de verdad.
No estoy seguro de qué lado crecerá más rápido. La adopción empresarial podría producirse discretamente, mientras que las DeFi públicas podrían hacer que sus ventajas sean más fáciles de apreciar.
Sinceramente, prefiero observar cómo usa la gente SXT antes que escuchar otra gran promesa.
¿Cuál crees que se adoptará primero: el sector empresarial o las DeFi públicas?
#sxt $SXT @SpaceandTime
Entiendo por qué una empresa querría mantener privados sus registros financieros o los datos de su cadena de suministro. No todas las empresas quieren que su información quede en una blockchain pública. Lo interesante de SXT es poder demostrar que un cálculo es correcto sin revelar los datos subyacentes.
Pero las DeFi públicas tienen un problema distinto. La gente necesita poder verificar las cosas por sí misma. No puede simplemente confiar en lo que alguien le diga. Ahí es donde SXT Chain pública empieza a tener sentido.
Lo que me parece interesante es que estos dos enfoques no tienen por qué competir. Una empresa podría mantener sus datos privados y, aun así, compartir una prueba que otros puedan verificar. Eso parece útil, pero no creo que lo resuelva todo. Si los datos originales son incorrectos, una prueba criptográfica no los corregirá por arte de magia.
He visto muchos proyectos presentar tecnologías complejas como si su éxito fuera algo obvio. La verdadera prueba siempre está en lo que ocurre cuando la gente tiene que usarlas de verdad.
No estoy seguro de qué lado crecerá más rápido. La adopción empresarial podría producirse discretamente, mientras que las DeFi públicas podrían hacer que sus ventajas sean más fáciles de apreciar.
Sinceramente, prefiero observar cómo usa la gente SXT antes que escuchar otra gran promesa.
¿Cuál crees que se adoptará primero: el sector empresarial o las DeFi públicas?
#sxt $SXT @SpaceandTime
1
3
377
·
--
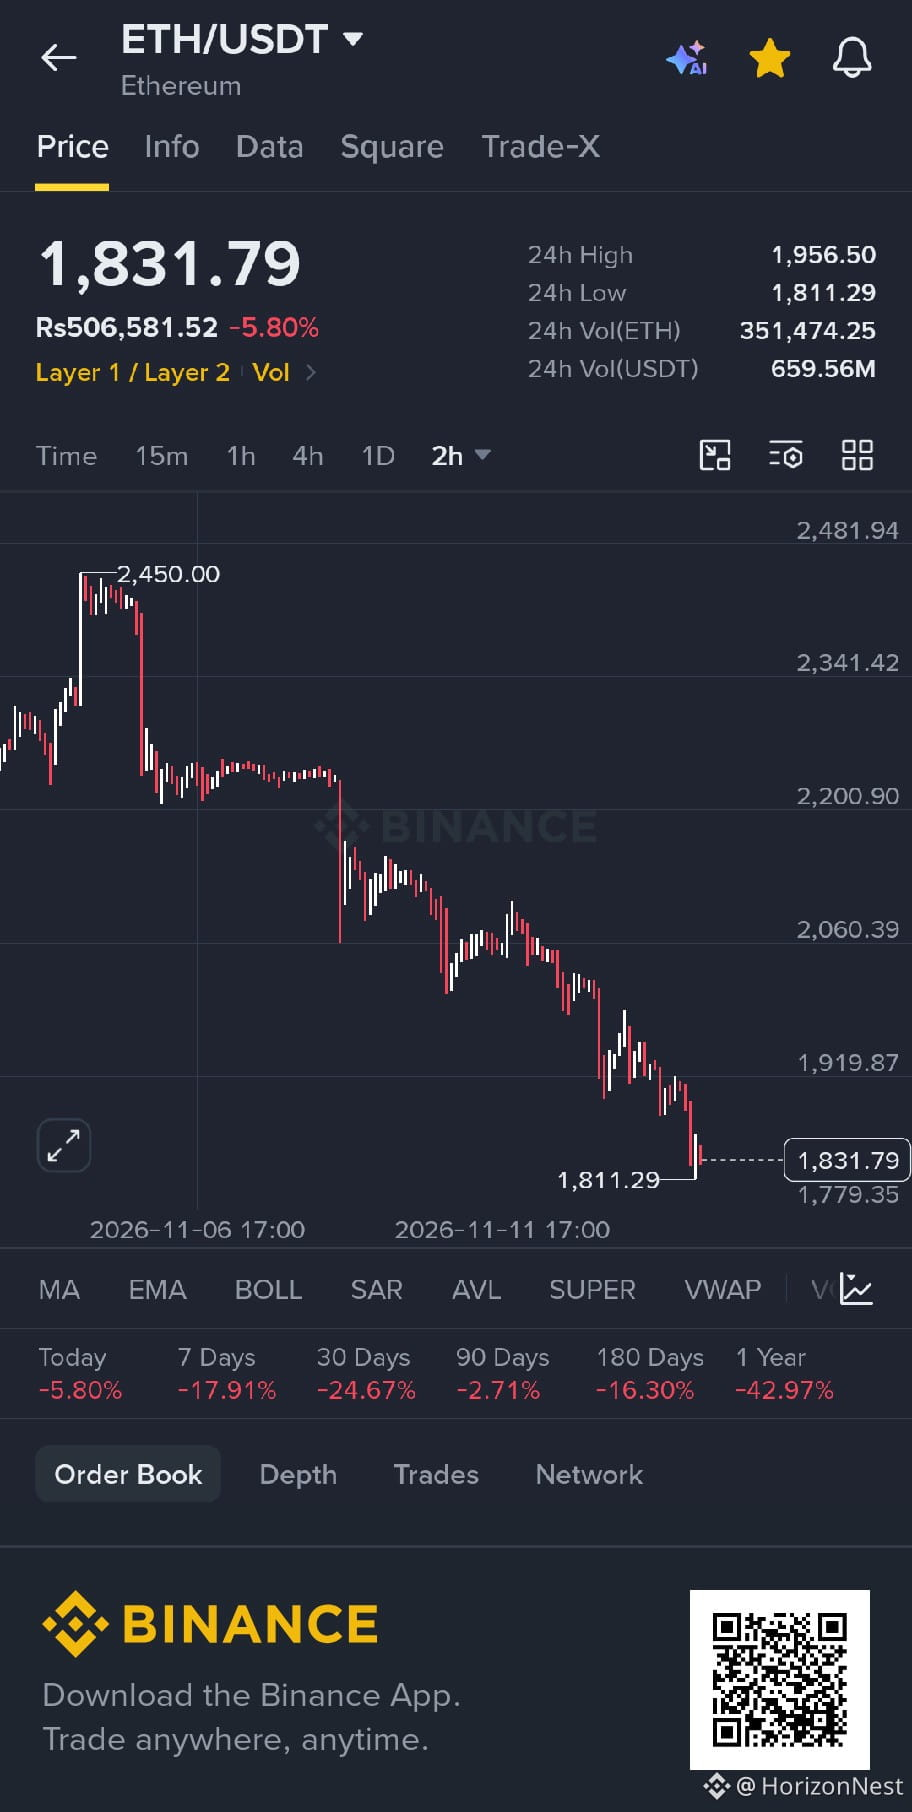
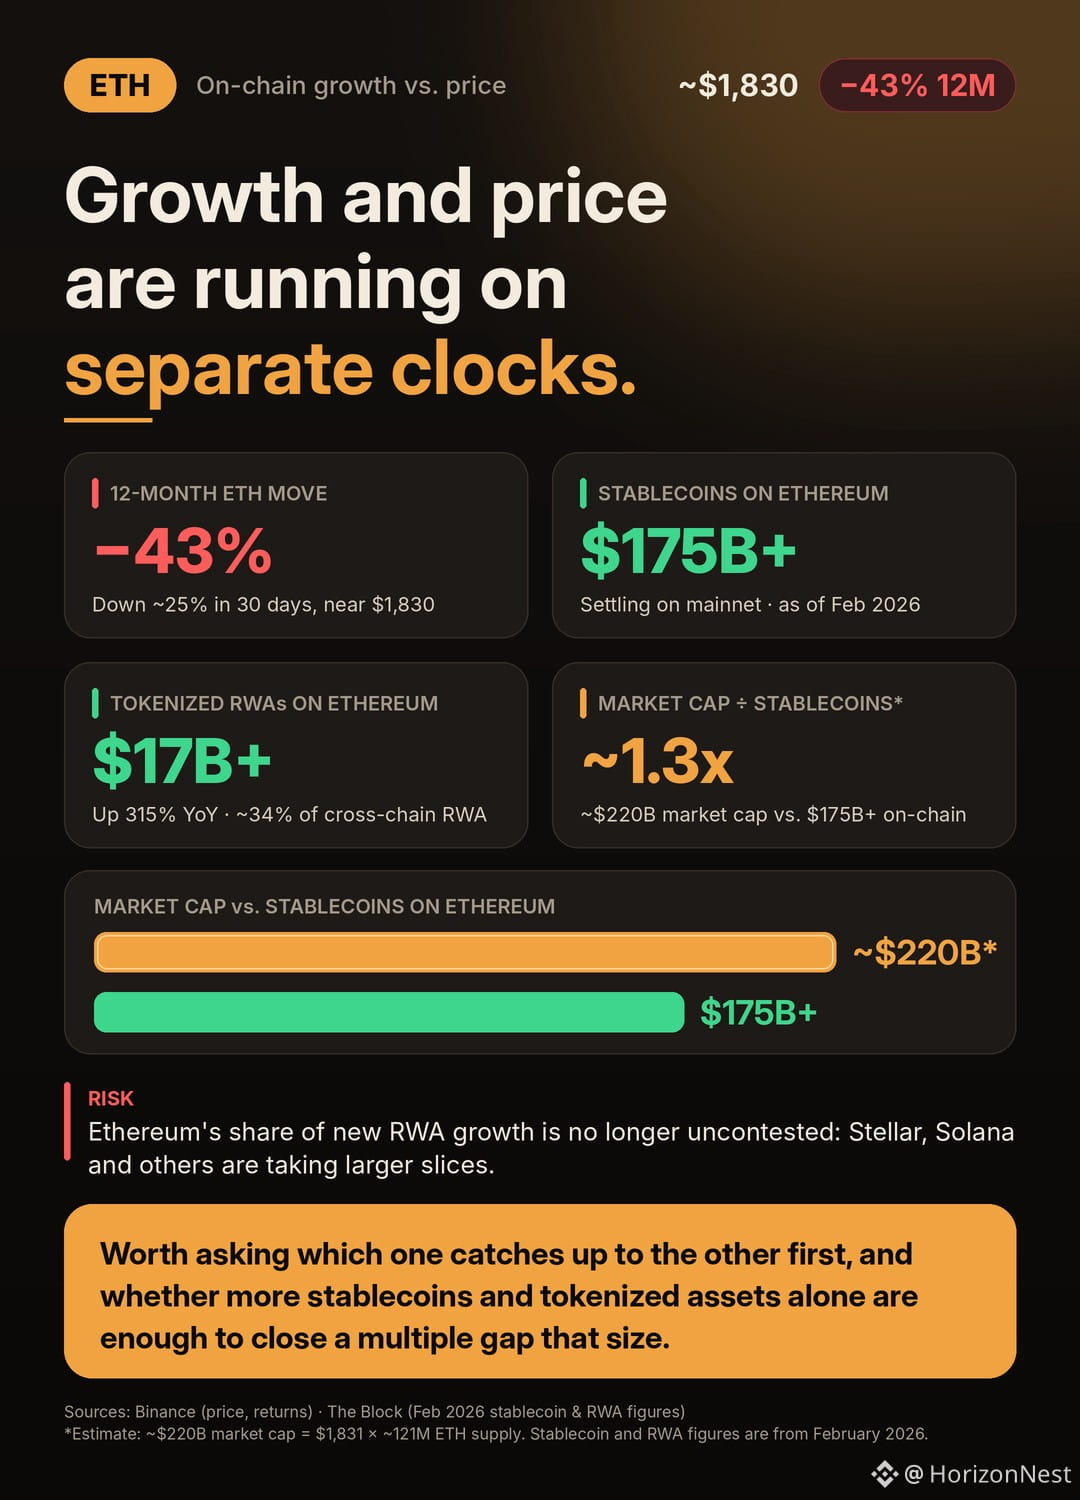
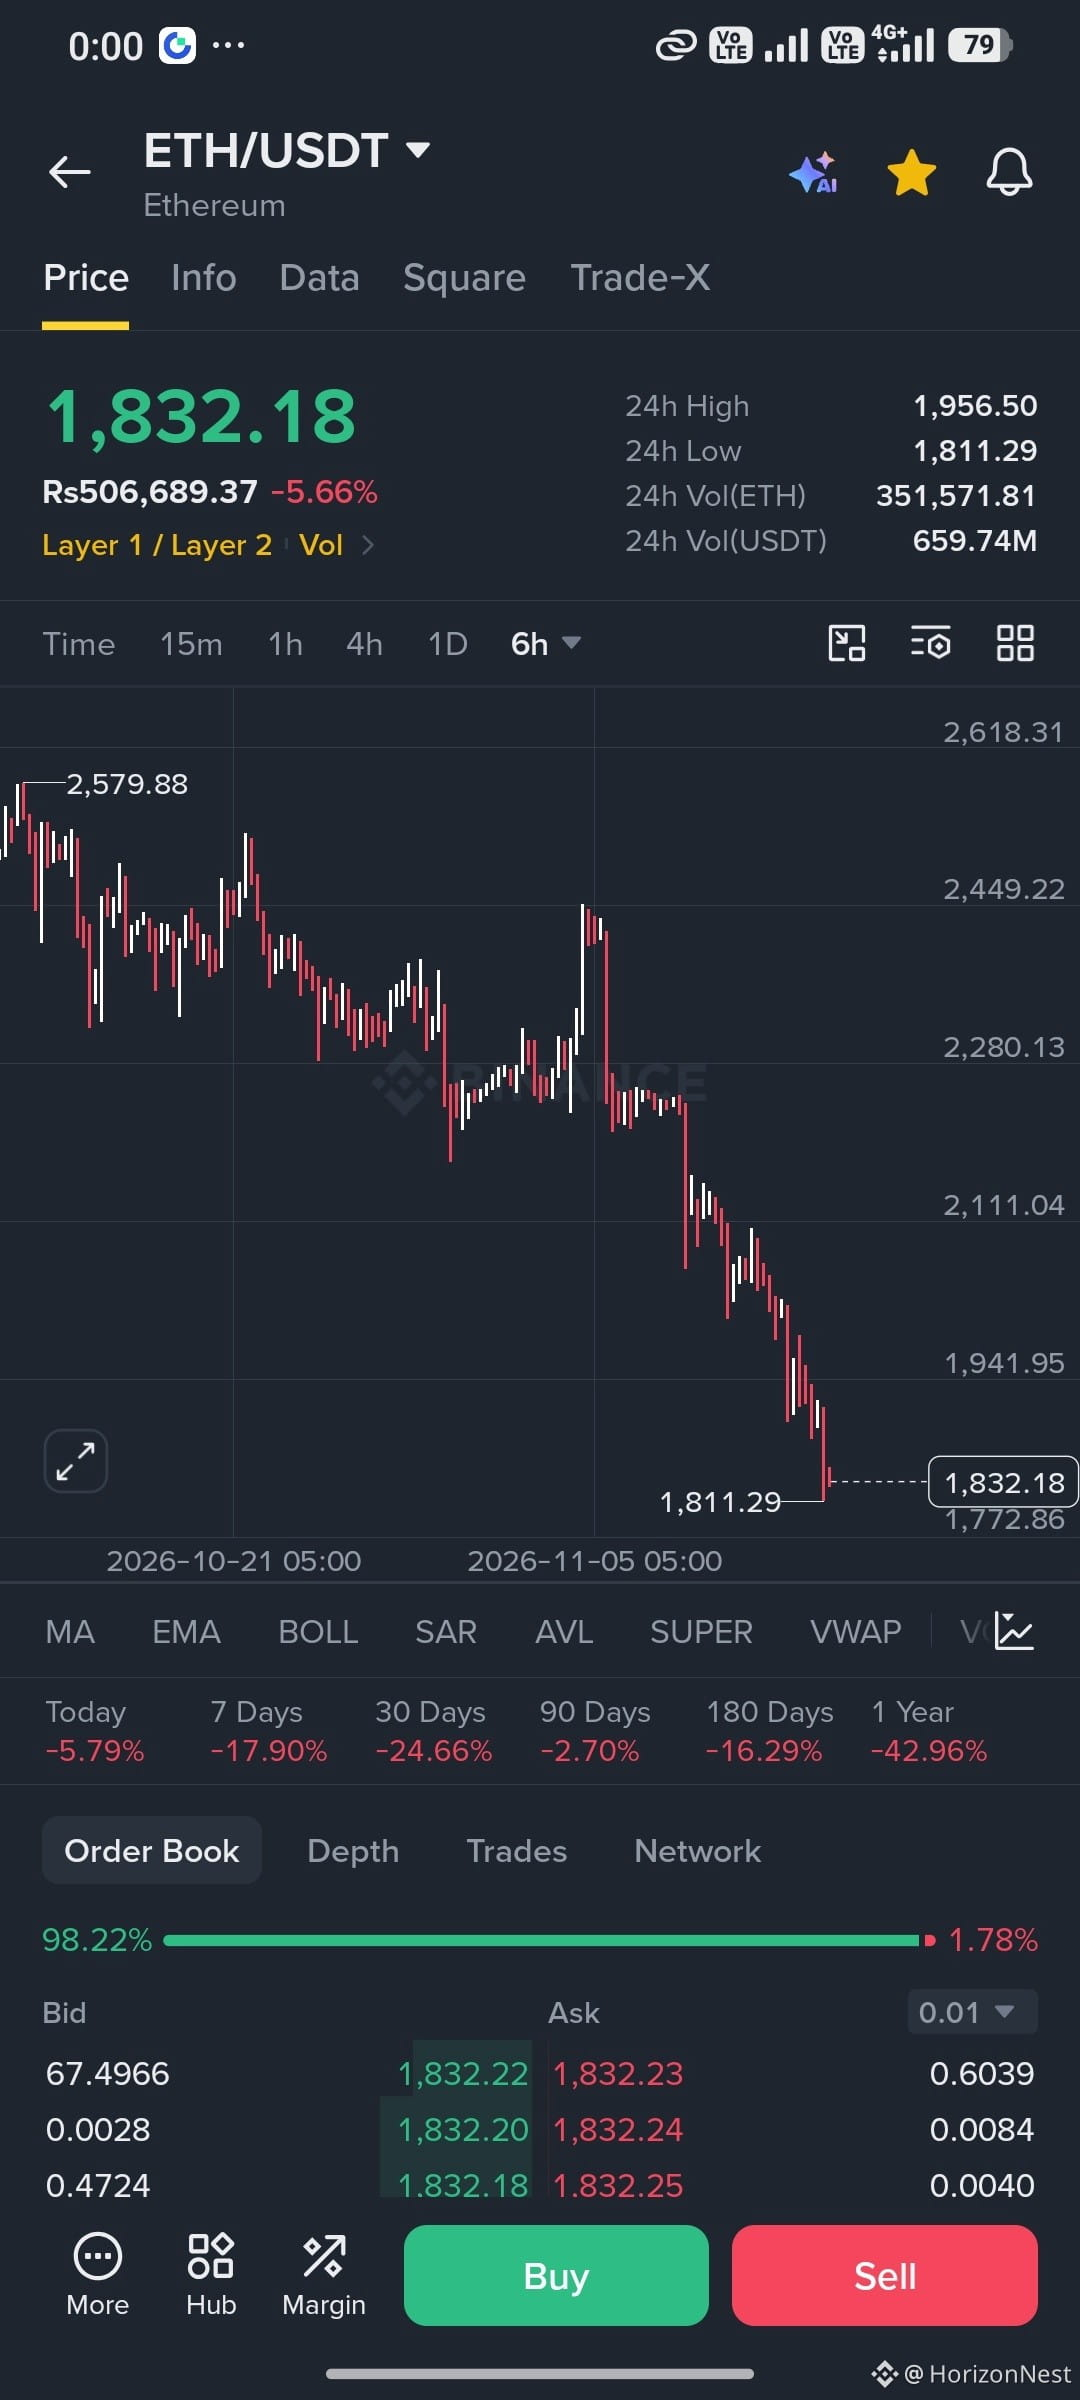
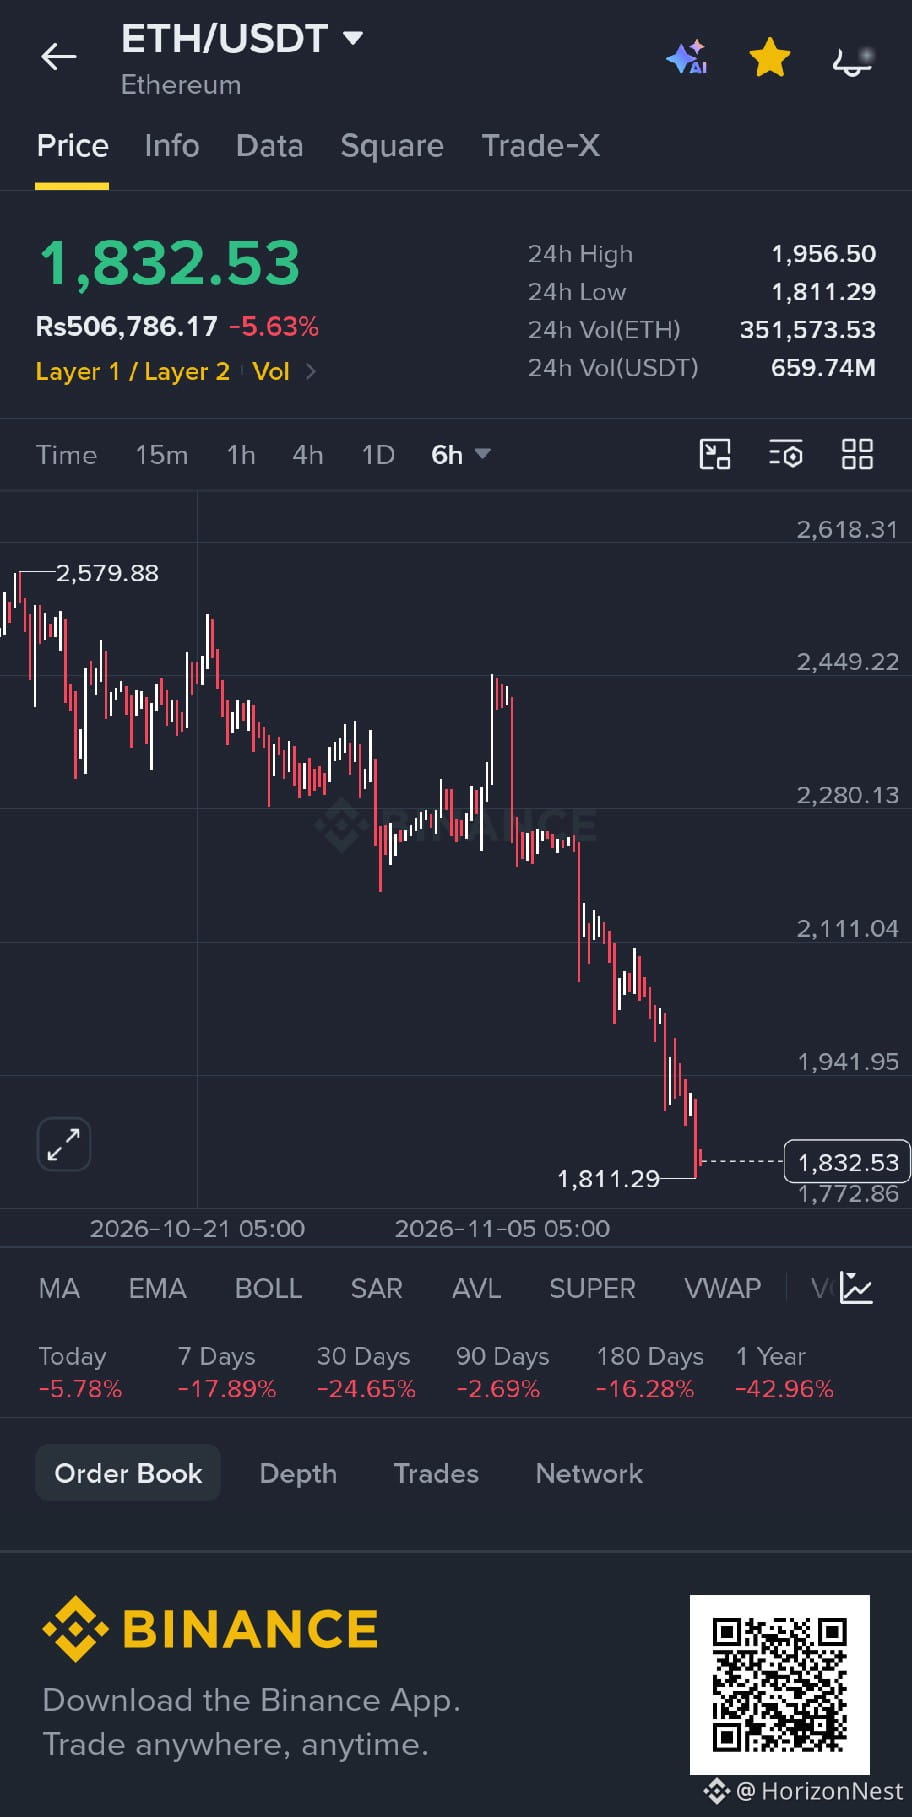
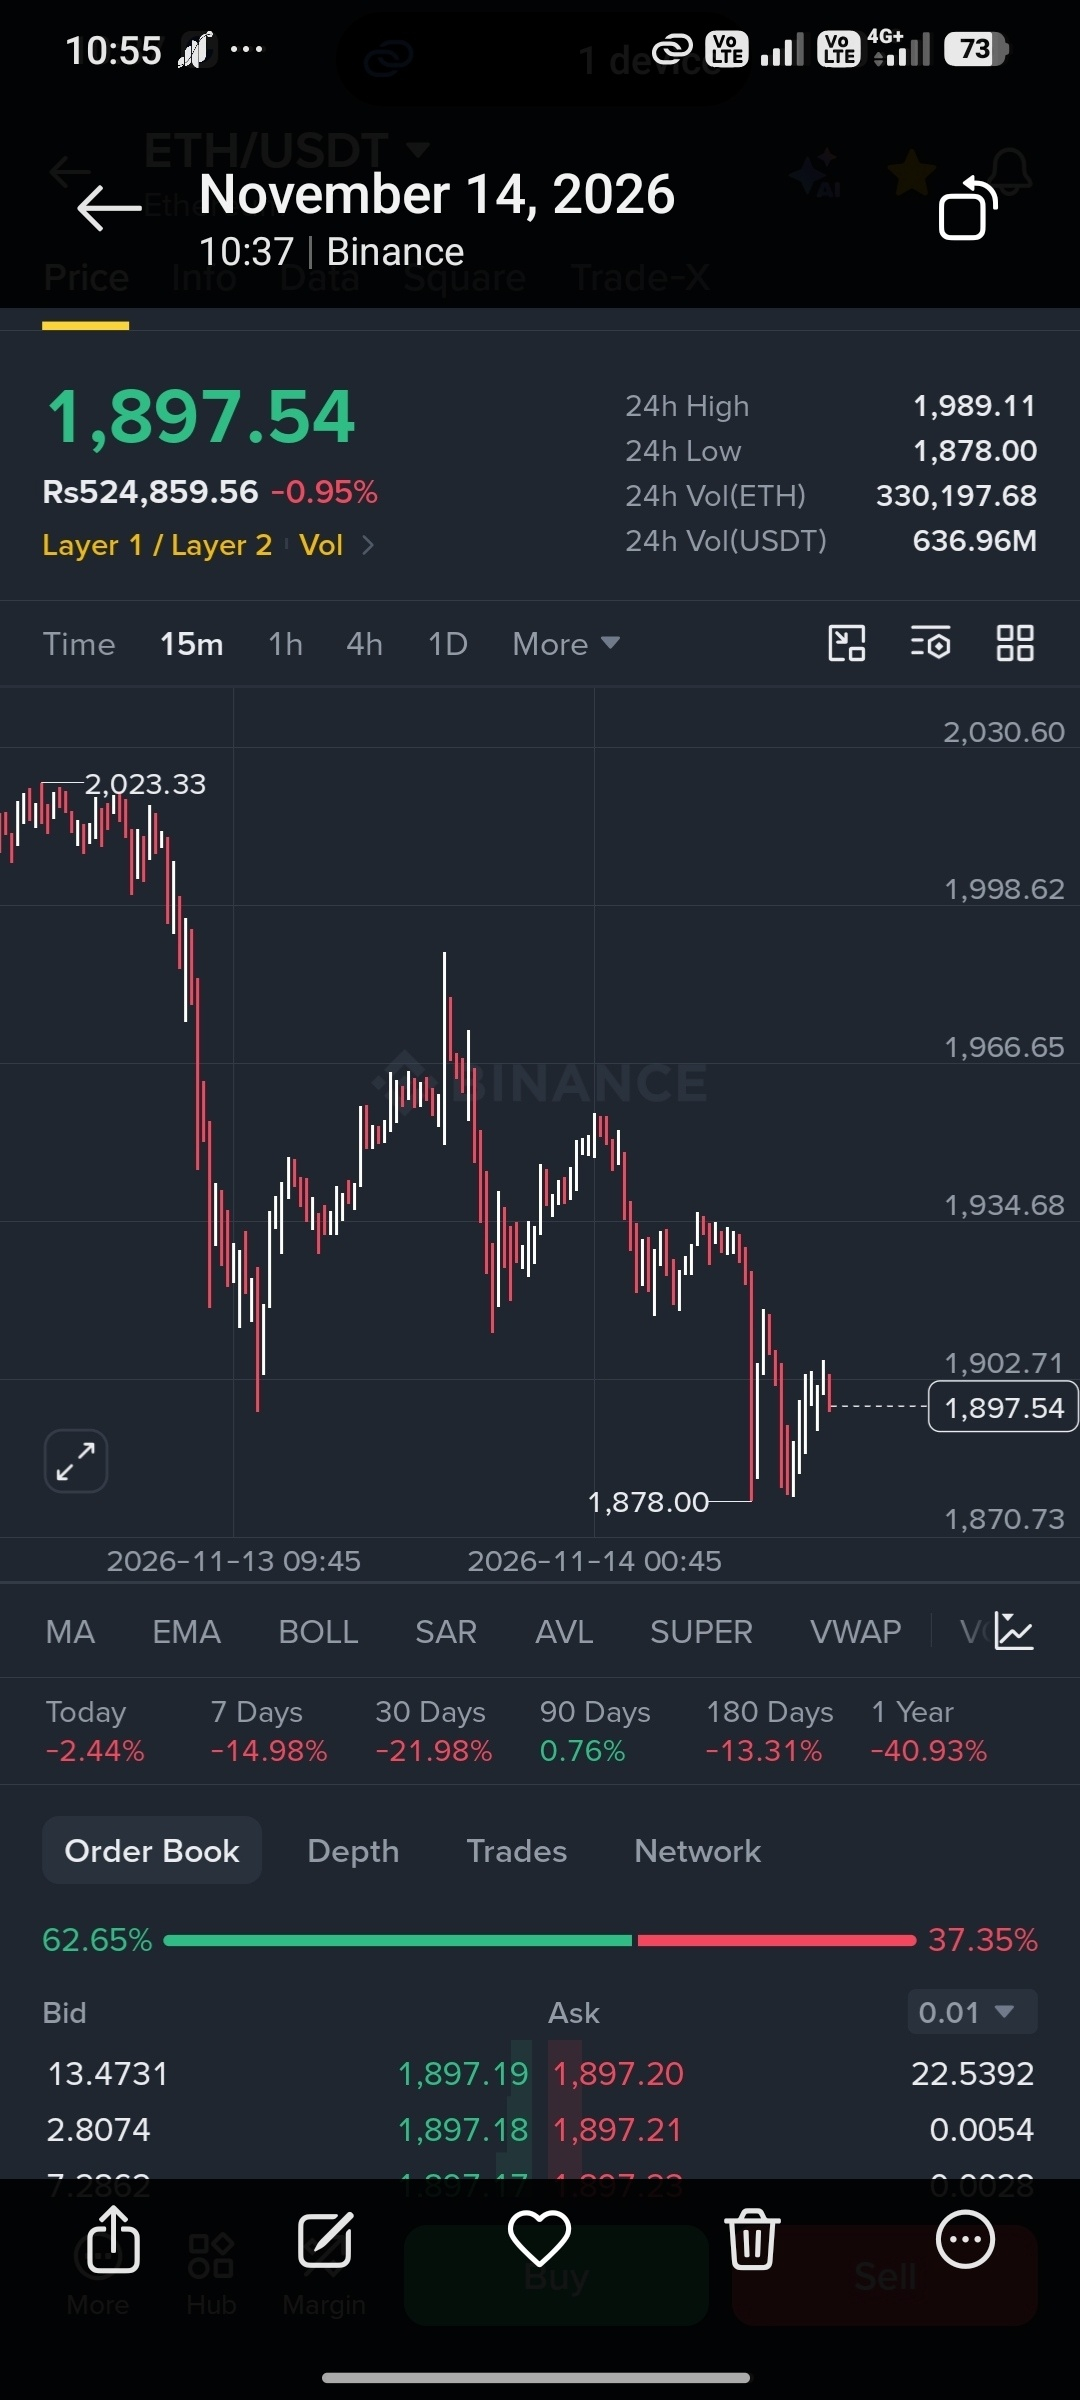
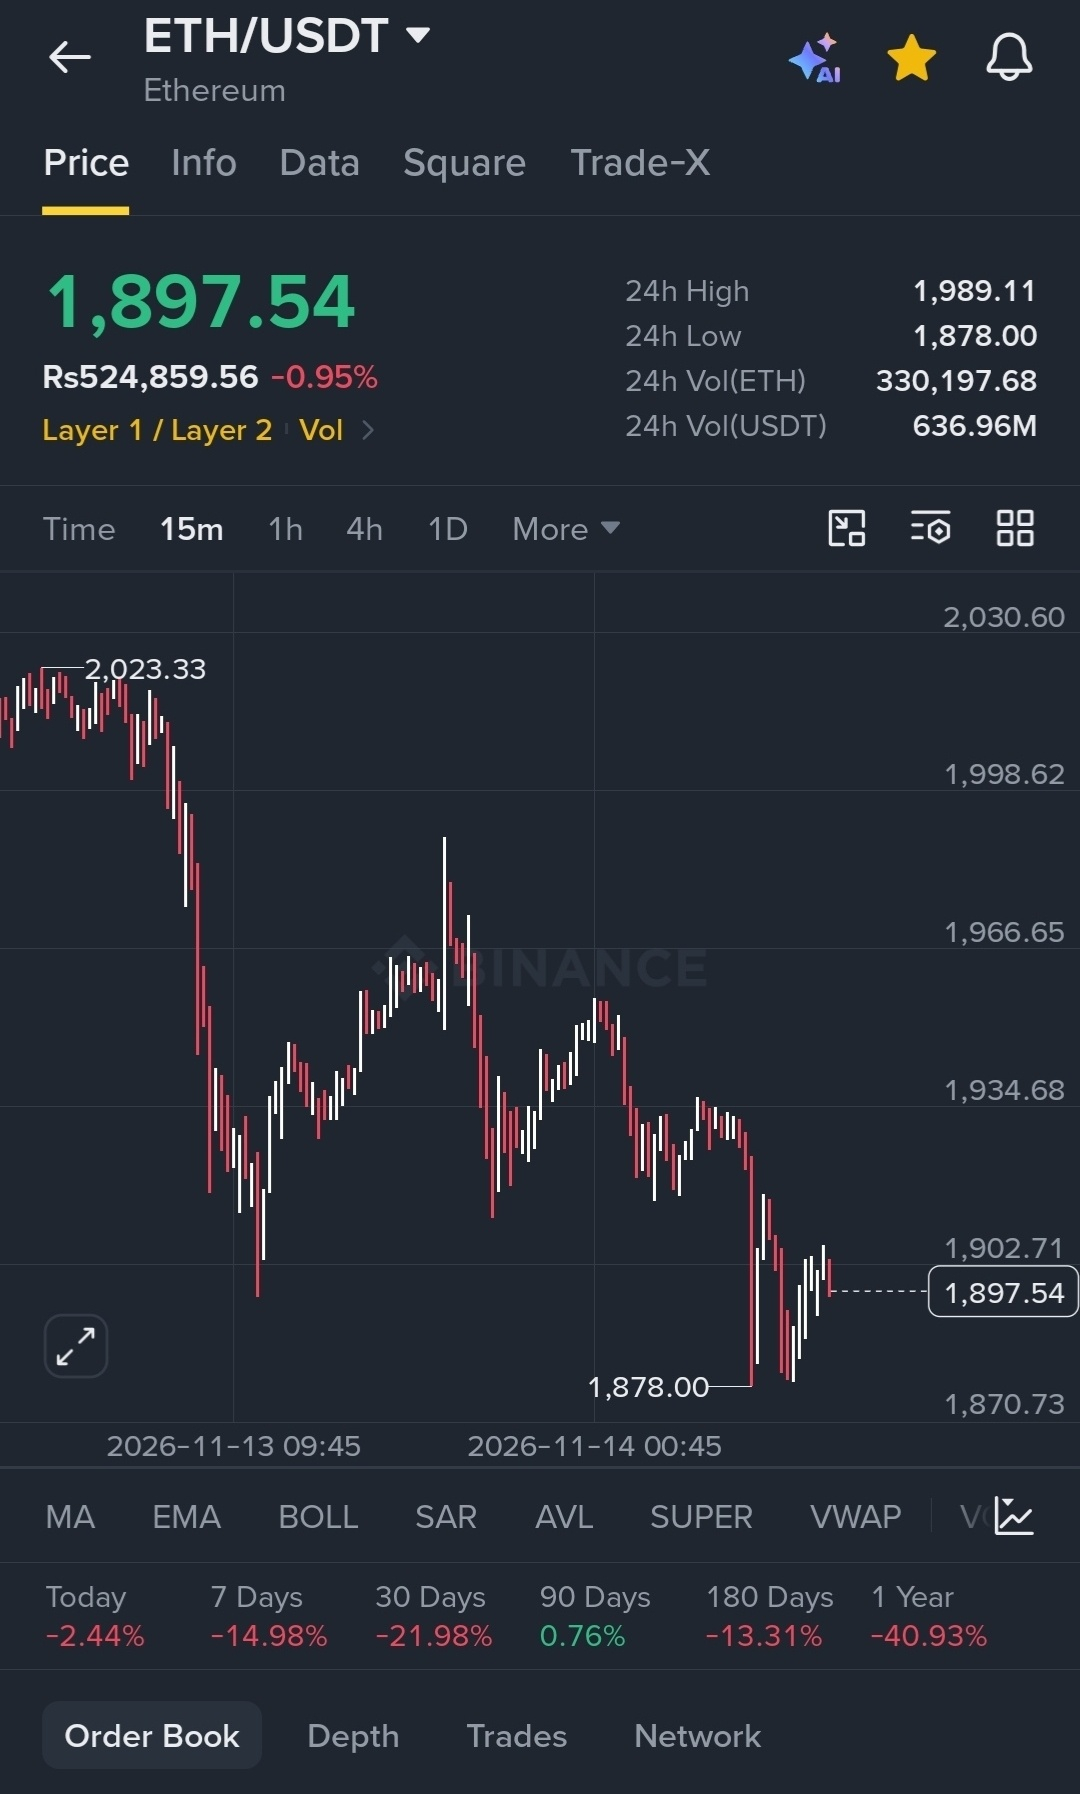
ETH ha caído ~43% en 12 meses y ~25% en 30 días, y cotiza cerca de los 1.830 $. En el mismo período, la red principal de Ethereum ha mantenido más de 175.000 M$ en monedas estables y su base de activos del mundo real (RWA) tokenizados ha superado los 17.000 M$, un aumento interanual del 315%. Eso es uso real, no una narrativa.
Con una capitalización de mercado de unos 220.000 M$, ETH cotiza ahora a ~1,3 veces la oferta de monedas estables que se liquida en su propia cadena. Esa proporción es la más alta del conjunto de datos que pude encontrar. En marzo era de 0,69 veces, y ya se encontraba en el percentil 99 de su historial. El balance de la red sigue creciendo mientras el múltiplo del token se comprime hacia él.
La presencia de Ethereum sigue ampliándose. Representa alrededor del 34% del valor de los RWA entre cadenas, y las materias primas por sí solas superan los 5.000 M$ de su base tokenizada. Las transacciones semanales han alcanzado recientemente los 17,3 M, mientras que las comisiones rondan mínimos históricos. Liquidar a menor costo ha generado más liquidaciones.
Un riesgo menos evidente: la cuota de Ethereum en el crecimiento de los nuevos RWA ya no está fuera de discusión. Stellar, Solana y otras redes se están llevando porciones cada vez mayores de las entradas netas, y la ventaja de Ethereum depende cada vez más del tamaño de su base y menos de su ritmo de crecimiento.
Nada de esto significa que el token esté equivocado. Significa que la historia del crecimiento en cadena y la historia del precio avanzan ahora a ritmos distintos. Vale la pena preguntarse cuál alcanzará primero a la otra, y si más monedas estables y activos tokenizados bastan por sí solos para cerrar una brecha de múltiplos de ese tamaño.
{spot}(ETHUSDT)
{spot}(BTCUSDT)
{spot}(SOLUSDT)
ETH ha caído ~43% en 12 meses y ~25% en 30 días, y cotiza cerca de los 1.830 $. En el mismo período, la red principal de Ethereum ha mantenido más de 175.000 M$ en monedas estables y su base de activos del mundo real (RWA) tokenizados ha superado los 17.000 M$, un aumento interanual del 315%. Eso es uso real, no una narrativa.
Con una capitalización de mercado de unos 220.000 M$, ETH cotiza ahora a ~1,3 veces la oferta de monedas estables que se liquida en su propia cadena. Esa proporción es la más alta del conjunto de datos que pude encontrar. En marzo era de 0,69 veces, y ya se encontraba en el percentil 99 de su historial. El balance de la red sigue creciendo mientras el múltiplo del token se comprime hacia él.
La presencia de Ethereum sigue ampliándose. Representa alrededor del 34% del valor de los RWA entre cadenas, y las materias primas por sí solas superan los 5.000 M$ de su base tokenizada. Las transacciones semanales han alcanzado recientemente los 17,3 M, mientras que las comisiones rondan mínimos históricos. Liquidar a menor costo ha generado más liquidaciones.
Un riesgo menos evidente: la cuota de Ethereum en el crecimiento de los nuevos RWA ya no está fuera de discusión. Stellar, Solana y otras redes se están llevando porciones cada vez mayores de las entradas netas, y la ventaja de Ethereum depende cada vez más del tamaño de su base y menos de su ritmo de crecimiento.
Nada de esto significa que el token esté equivocado. Significa que la historia del crecimiento en cadena y la historia del precio avanzan ahora a ritmos distintos. Vale la pena preguntarse cuál alcanzará primero a la otra, y si más monedas estables y activos tokenizados bastan por sí solos para cerrar una brecha de múltiplos de ese tamaño.
Con una capitalización de mercado de unos 220.000 M$, ETH cotiza ahora a ~1,3 veces la oferta de monedas estables que se liquida en su propia cadena. Esa proporción es la más alta del conjunto de datos que pude encontrar. En marzo era de 0,69 veces, y ya se encontraba en el percentil 99 de su historial. El balance de la red sigue creciendo mientras el múltiplo del token se comprime hacia él.
La presencia de Ethereum sigue ampliándose. Representa alrededor del 34% del valor de los RWA entre cadenas, y las materias primas por sí solas superan los 5.000 M$ de su base tokenizada. Las transacciones semanales han alcanzado recientemente los 17,3 M, mientras que las comisiones rondan mínimos históricos. Liquidar a menor costo ha generado más liquidaciones.
Un riesgo menos evidente: la cuota de Ethereum en el crecimiento de los nuevos RWA ya no está fuera de discusión. Stellar, Solana y otras redes se están llevando porciones cada vez mayores de las entradas netas, y la ventaja de Ethereum depende cada vez más del tamaño de su base y menos de su ritmo de crecimiento.
Nada de esto significa que el token esté equivocado. Significa que la historia del crecimiento en cadena y la historia del precio avanzan ahora a ritmos distintos. Vale la pena preguntarse cuál alcanzará primero a la otra, y si más monedas estables y activos tokenizados bastan por sí solos para cerrar una brecha de múltiplos de ese tamaño.
1
320
·
--
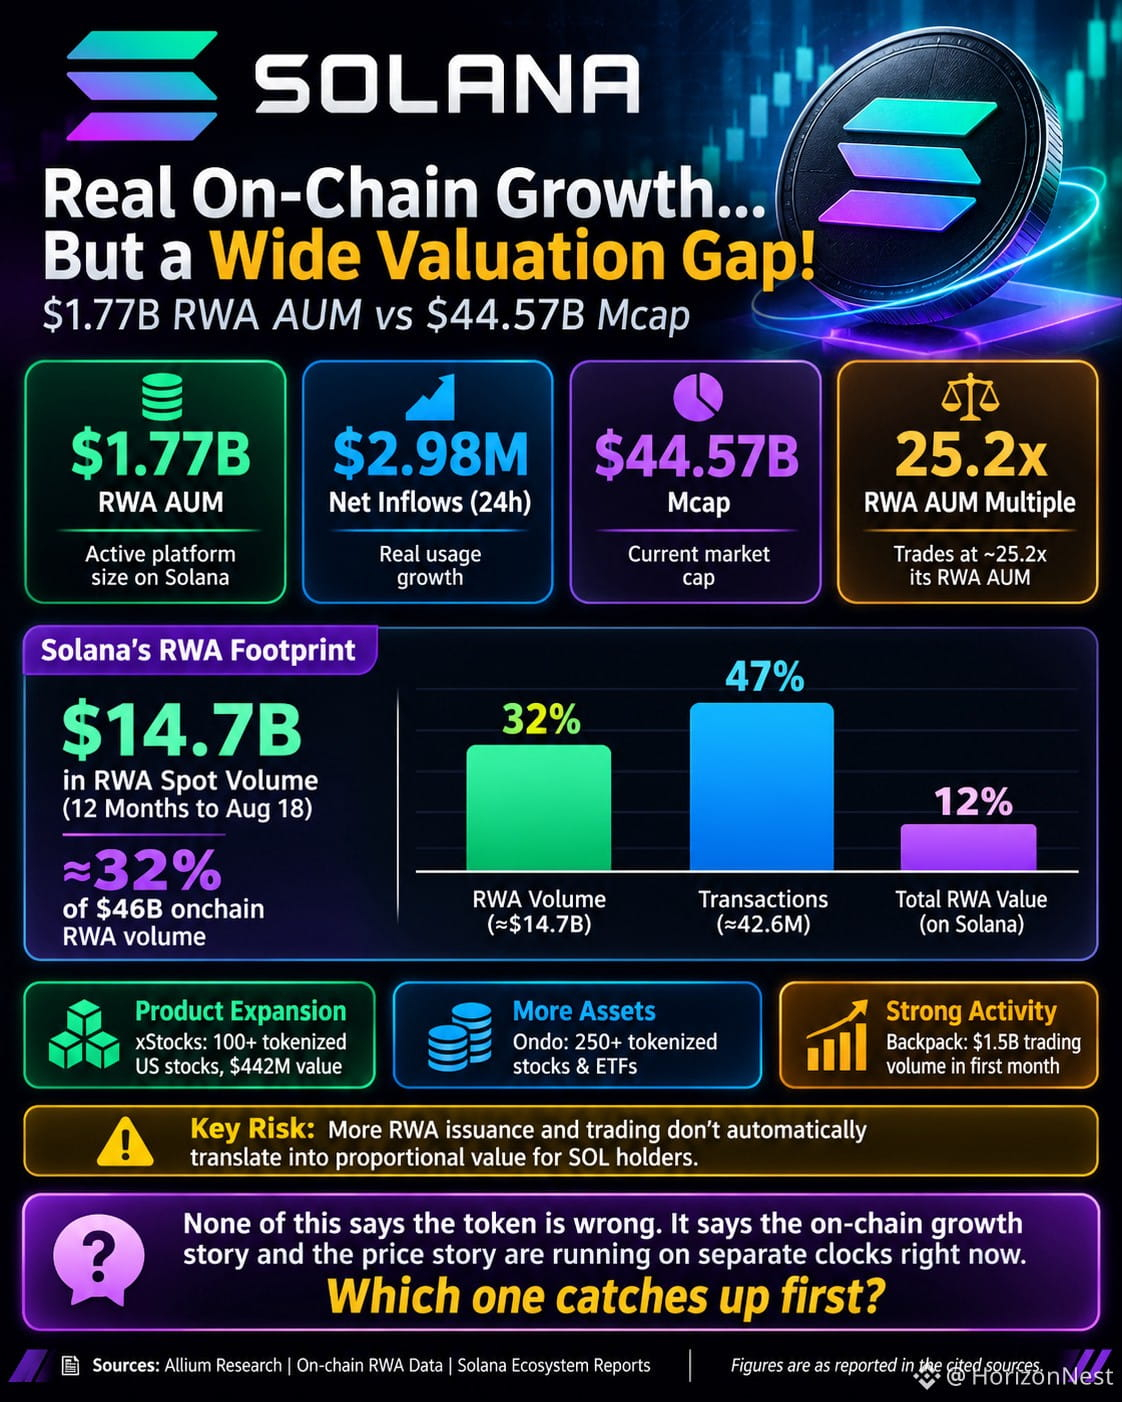
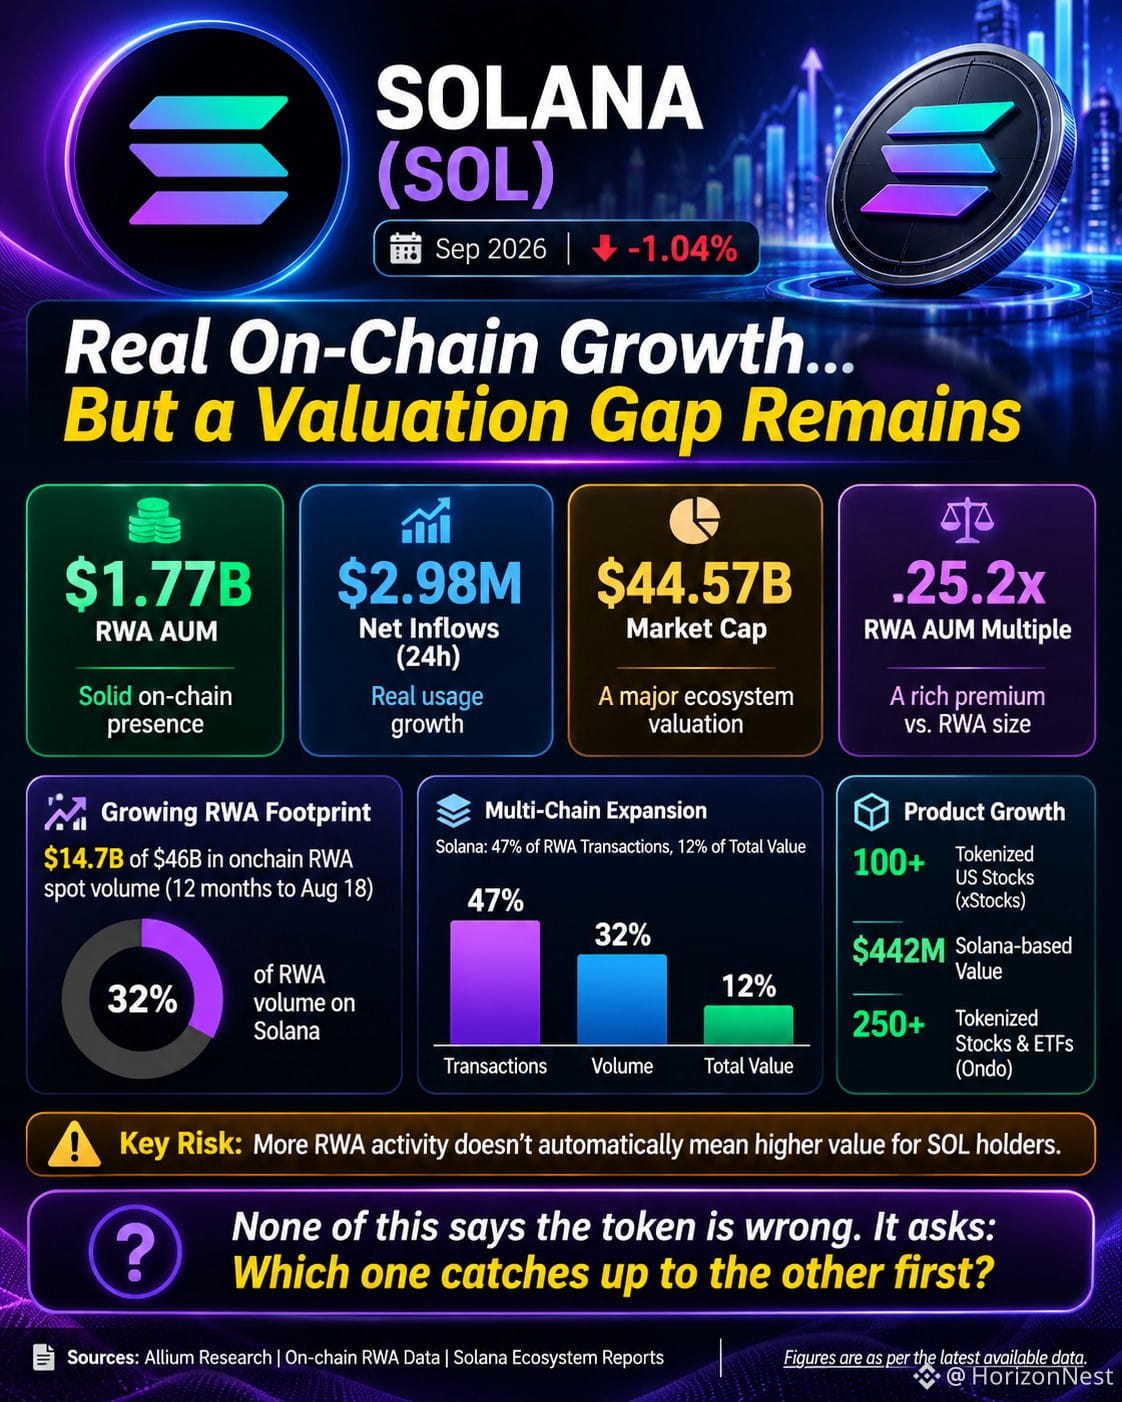
Solana cuenta actualmente con aproximadamente 1,77 mil millones de dólares en activos bajo gestión (AUM) de RWA activos, con entradas netas de 2,98 millones de dólares en las últimas 24 horas. Eso es uso real, no una simple narrativa. Pero la valoración cuenta otra historia: la capitalización de mercado circulante de SOL, de 44,57 mil millones de dólares, equivale a unas 25,2 veces el AUM de RWA activo. Se trata de un indicador aproximado de la valoración del ecosistema, no de un múltiplo directo de los ingresos del protocolo, y Allium Research no ha publicado un múltiplo de valoración comparable para SOL. DefiLlama +1
Es más difícil descartar la actividad subyacente. La investigación de septiembre de 2026 de Allium reveló que Solana procesó 14,7 mil millones de dólares de los 46 mil millones en volumen al contado de RWA onchain durante los 12 meses hasta el 18 de agosto, además de 42,6 millones de transacciones de un total de 91 millones en todas las cadenas. Esto representa aproximadamente el 32 % del volumen y el 47 % de las transacciones, pese a que Solana concentra apenas el 12 % del valor total de RWA onchain. Las acciones tokenizadas, los productos institucionales del Tesoro y el crédito privado se están convirtiendo en componentes importantes de esa actividad. Allium +1
La expansión de productos es igual de notable. xStocks incorporó más de 100 acciones y ETF estadounidenses tokenizados, con un valor de 442 millones de dólares en Solana a finales de julio. Ondo amplió su catálogo a más de 250 acciones y ETF tokenizados, mientras que los valores emitidos por Backpack generaron 1,5 mil millones de dólares en volumen de negociación durante su primer mes. Solana Media
La cuestión menos evidente es la captura de valor. Un mayor volumen de emisiones y operaciones de RWA no se traduce automáticamente en una acumulación proporcional de valor para los titulares de SOL. Las comisiones de la red y la economía del token aún deben justificar la prima por sí solas, independientemente del crecimiento del ecosistema.
Nada de esto significa que el token esté equivocado. Significa que, por ahora, la historia del crecimiento onchain y la historia del precio avanzan a ritmos distintos. Vale la pena preguntarse cuál alcanzará primero a la otra, y si por sí solos bastan más activos institucionales, mayor volumen de transacciones y la expansión de productos para justificar un múltiplo de valoración de ese tamaño.
{spot}(SOLUSDT)
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
Solana cuenta actualmente con aproximadamente 1,77 mil millones de dólares en activos bajo gestión (AUM) de RWA activos, con entradas netas de 2,98 millones de dólares en las últimas 24 horas. Eso es uso real, no una simple narrativa. Pero la valoración cuenta otra historia: la capitalización de mercado circulante de SOL, de 44,57 mil millones de dólares, equivale a unas 25,2 veces el AUM de RWA activo. Se trata de un indicador aproximado de la valoración del ecosistema, no de un múltiplo directo de los ingresos del protocolo, y Allium Research no ha publicado un múltiplo de valoración comparable para SOL. DefiLlama +1
Es más difícil descartar la actividad subyacente. La investigación de septiembre de 2026 de Allium reveló que Solana procesó 14,7 mil millones de dólares de los 46 mil millones en volumen al contado de RWA onchain durante los 12 meses hasta el 18 de agosto, además de 42,6 millones de transacciones de un total de 91 millones en todas las cadenas. Esto representa aproximadamente el 32 % del volumen y el 47 % de las transacciones, pese a que Solana concentra apenas el 12 % del valor total de RWA onchain. Las acciones tokenizadas, los productos institucionales del Tesoro y el crédito privado se están convirtiendo en componentes importantes de esa actividad. Allium +1
La expansión de productos es igual de notable. xStocks incorporó más de 100 acciones y ETF estadounidenses tokenizados, con un valor de 442 millones de dólares en Solana a finales de julio. Ondo amplió su catálogo a más de 250 acciones y ETF tokenizados, mientras que los valores emitidos por Backpack generaron 1,5 mil millones de dólares en volumen de negociación durante su primer mes. Solana Media
La cuestión menos evidente es la captura de valor. Un mayor volumen de emisiones y operaciones de RWA no se traduce automáticamente en una acumulación proporcional de valor para los titulares de SOL. Las comisiones de la red y la economía del token aún deben justificar la prima por sí solas, independientemente del crecimiento del ecosistema.
Nada de esto significa que el token esté equivocado. Significa que, por ahora, la historia del crecimiento onchain y la historia del precio avanzan a ritmos distintos. Vale la pena preguntarse cuál alcanzará primero a la otra, y si por sí solos bastan más activos institucionales, mayor volumen de transacciones y la expansión de productos para justificar un múltiplo de valoración de ese tamaño.
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
Es más difícil descartar la actividad subyacente. La investigación de septiembre de 2026 de Allium reveló que Solana procesó 14,7 mil millones de dólares de los 46 mil millones en volumen al contado de RWA onchain durante los 12 meses hasta el 18 de agosto, además de 42,6 millones de transacciones de un total de 91 millones en todas las cadenas. Esto representa aproximadamente el 32 % del volumen y el 47 % de las transacciones, pese a que Solana concentra apenas el 12 % del valor total de RWA onchain. Las acciones tokenizadas, los productos institucionales del Tesoro y el crédito privado se están convirtiendo en componentes importantes de esa actividad. Allium +1
La expansión de productos es igual de notable. xStocks incorporó más de 100 acciones y ETF estadounidenses tokenizados, con un valor de 442 millones de dólares en Solana a finales de julio. Ondo amplió su catálogo a más de 250 acciones y ETF tokenizados, mientras que los valores emitidos por Backpack generaron 1,5 mil millones de dólares en volumen de negociación durante su primer mes. Solana Media
La cuestión menos evidente es la captura de valor. Un mayor volumen de emisiones y operaciones de RWA no se traduce automáticamente en una acumulación proporcional de valor para los titulares de SOL. Las comisiones de la red y la economía del token aún deben justificar la prima por sí solas, independientemente del crecimiento del ecosistema.
Nada de esto significa que el token esté equivocado. Significa que, por ahora, la historia del crecimiento onchain y la historia del precio avanzan a ritmos distintos. Vale la pena preguntarse cuál alcanzará primero a la otra, y si por sí solos bastan más activos institucionales, mayor volumen de transacciones y la expansión de productos para justificar un múltiplo de valoración de ese tamaño.
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
1
182
·
--
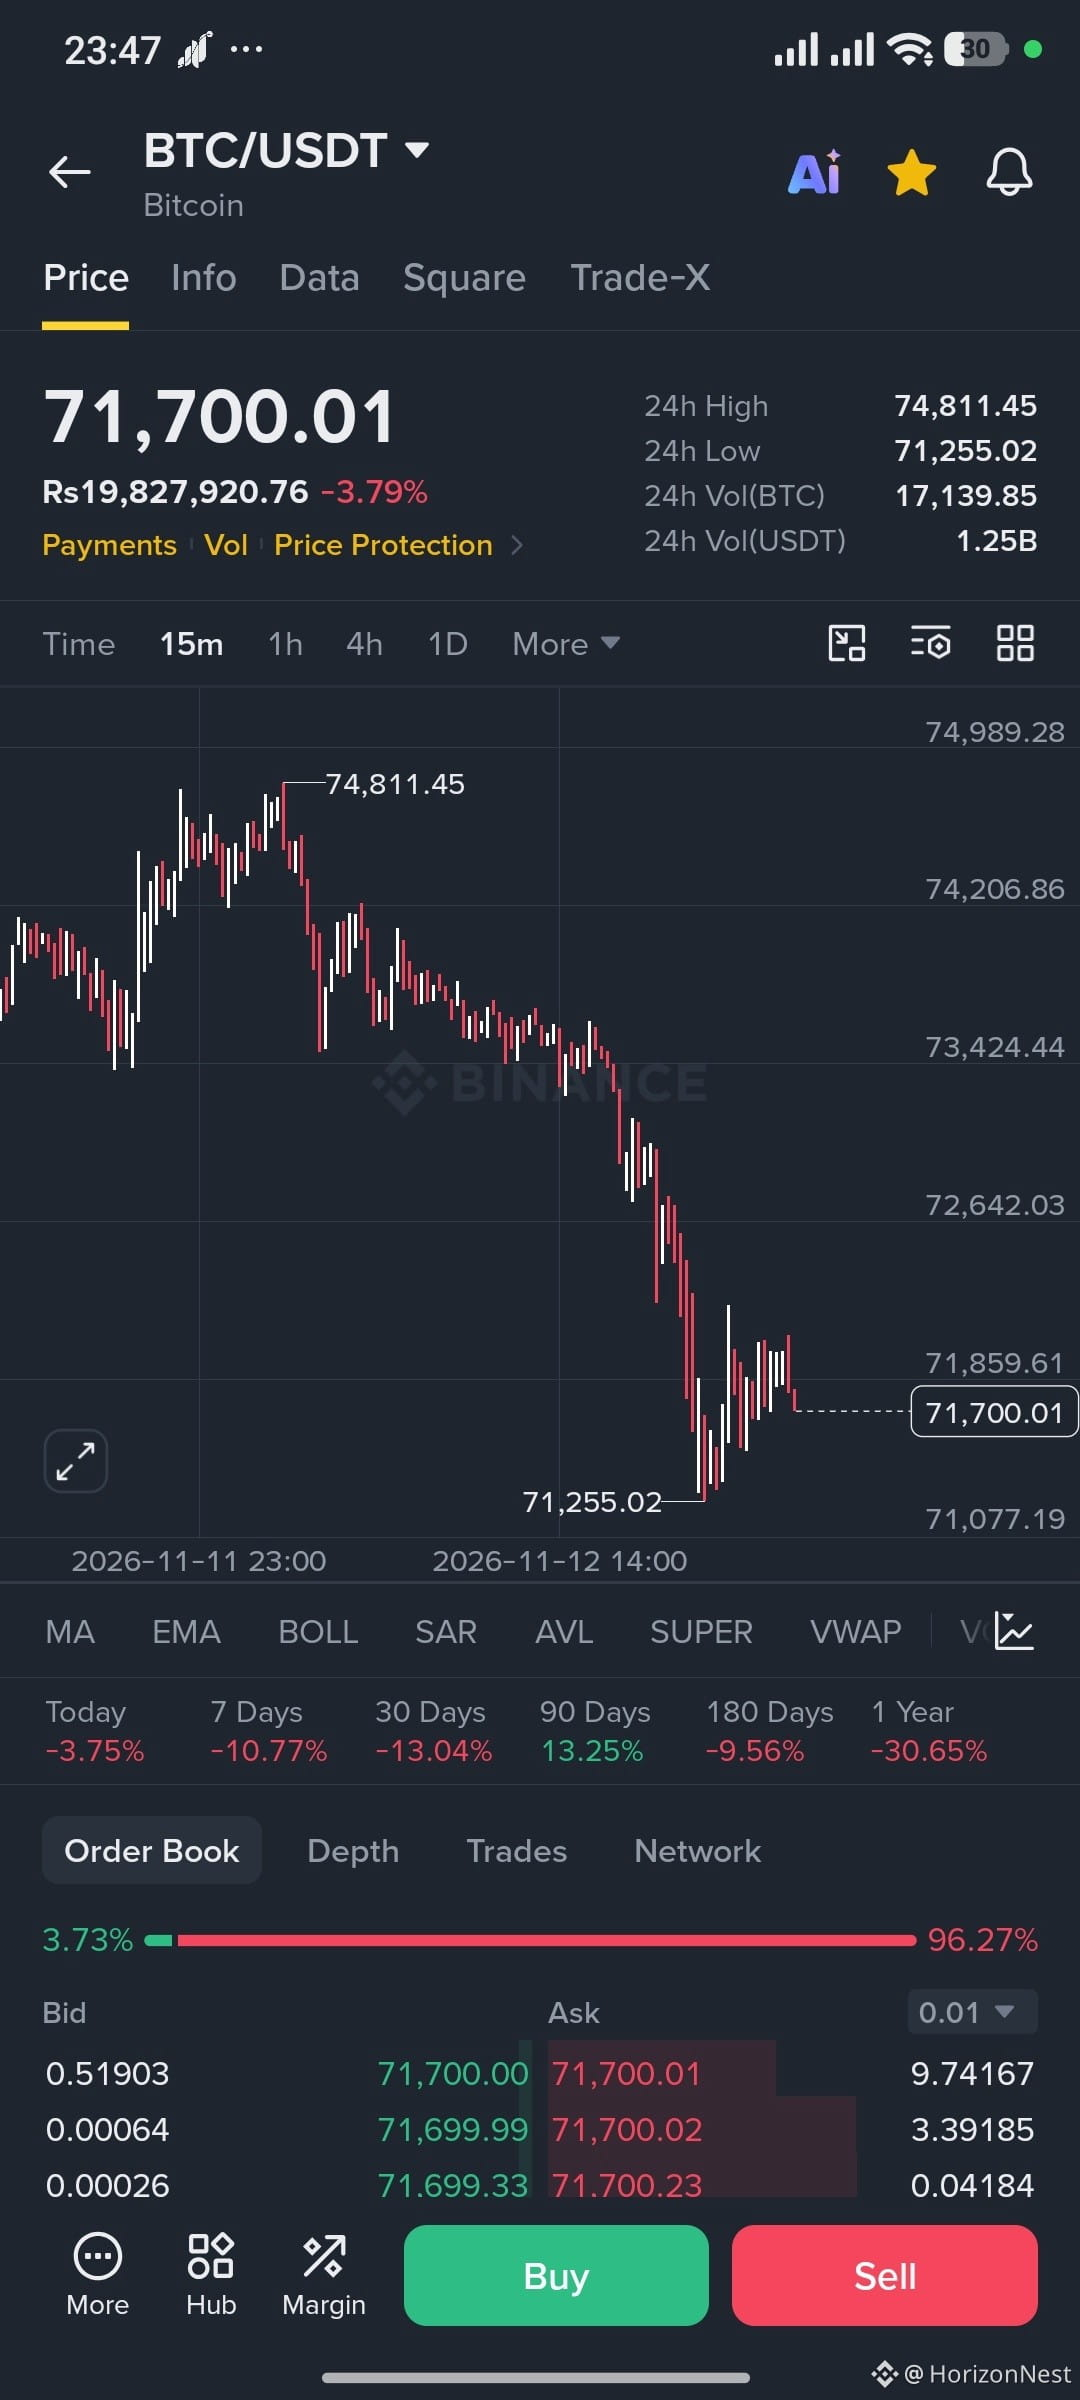
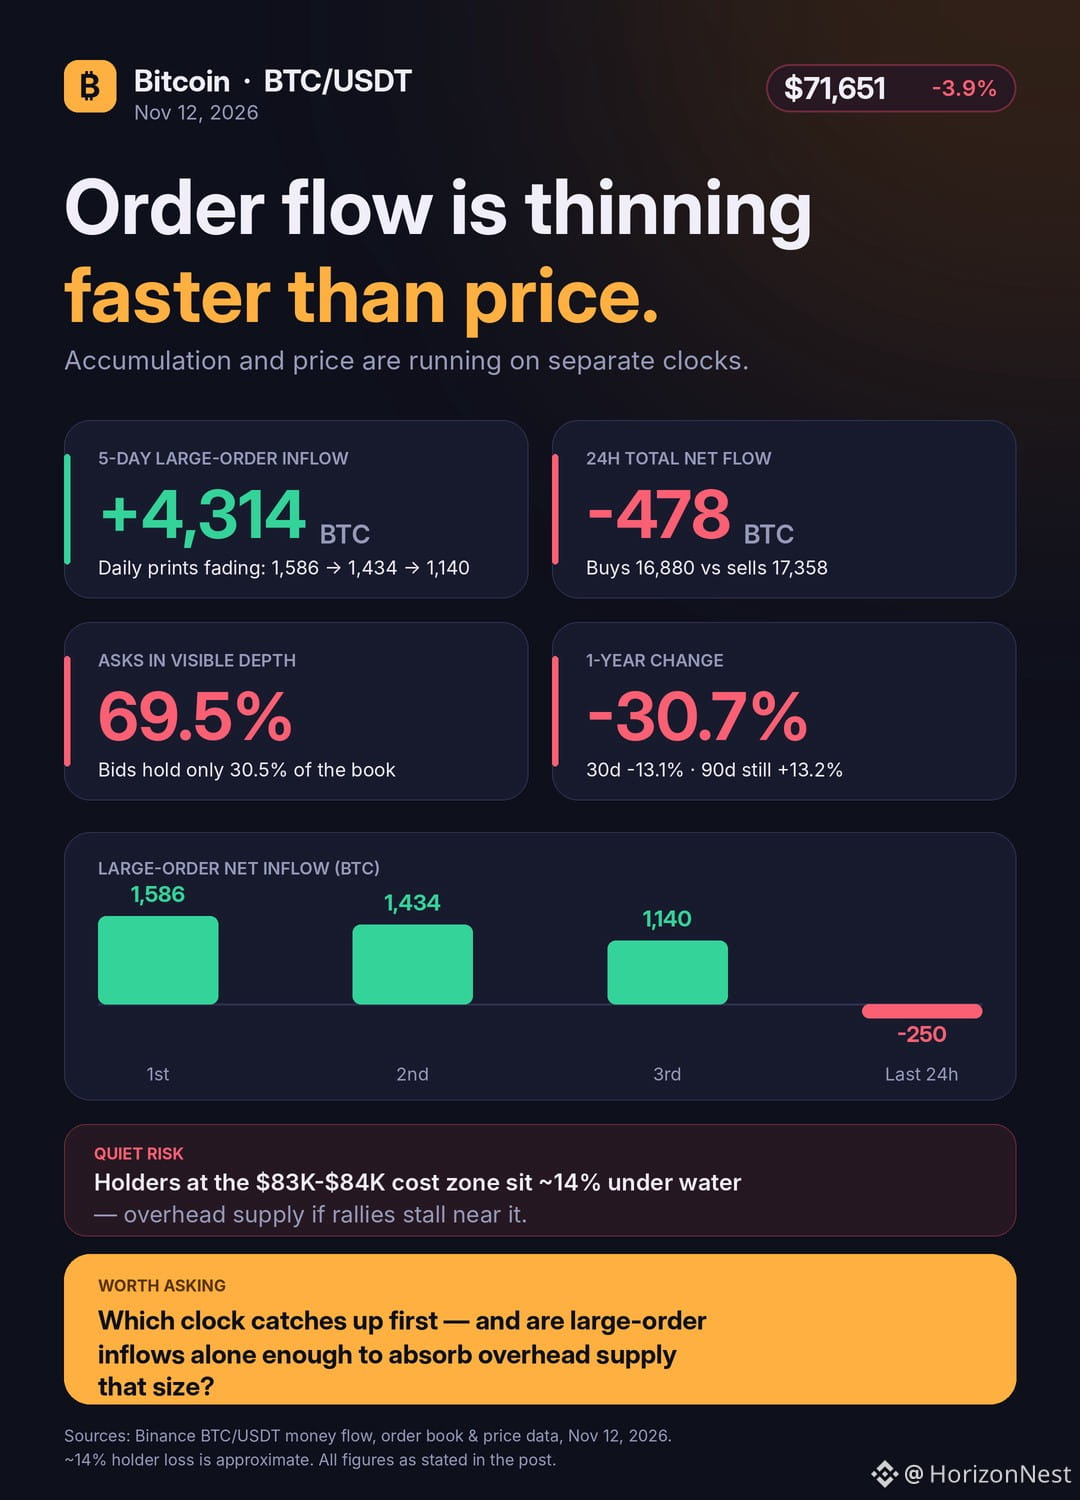
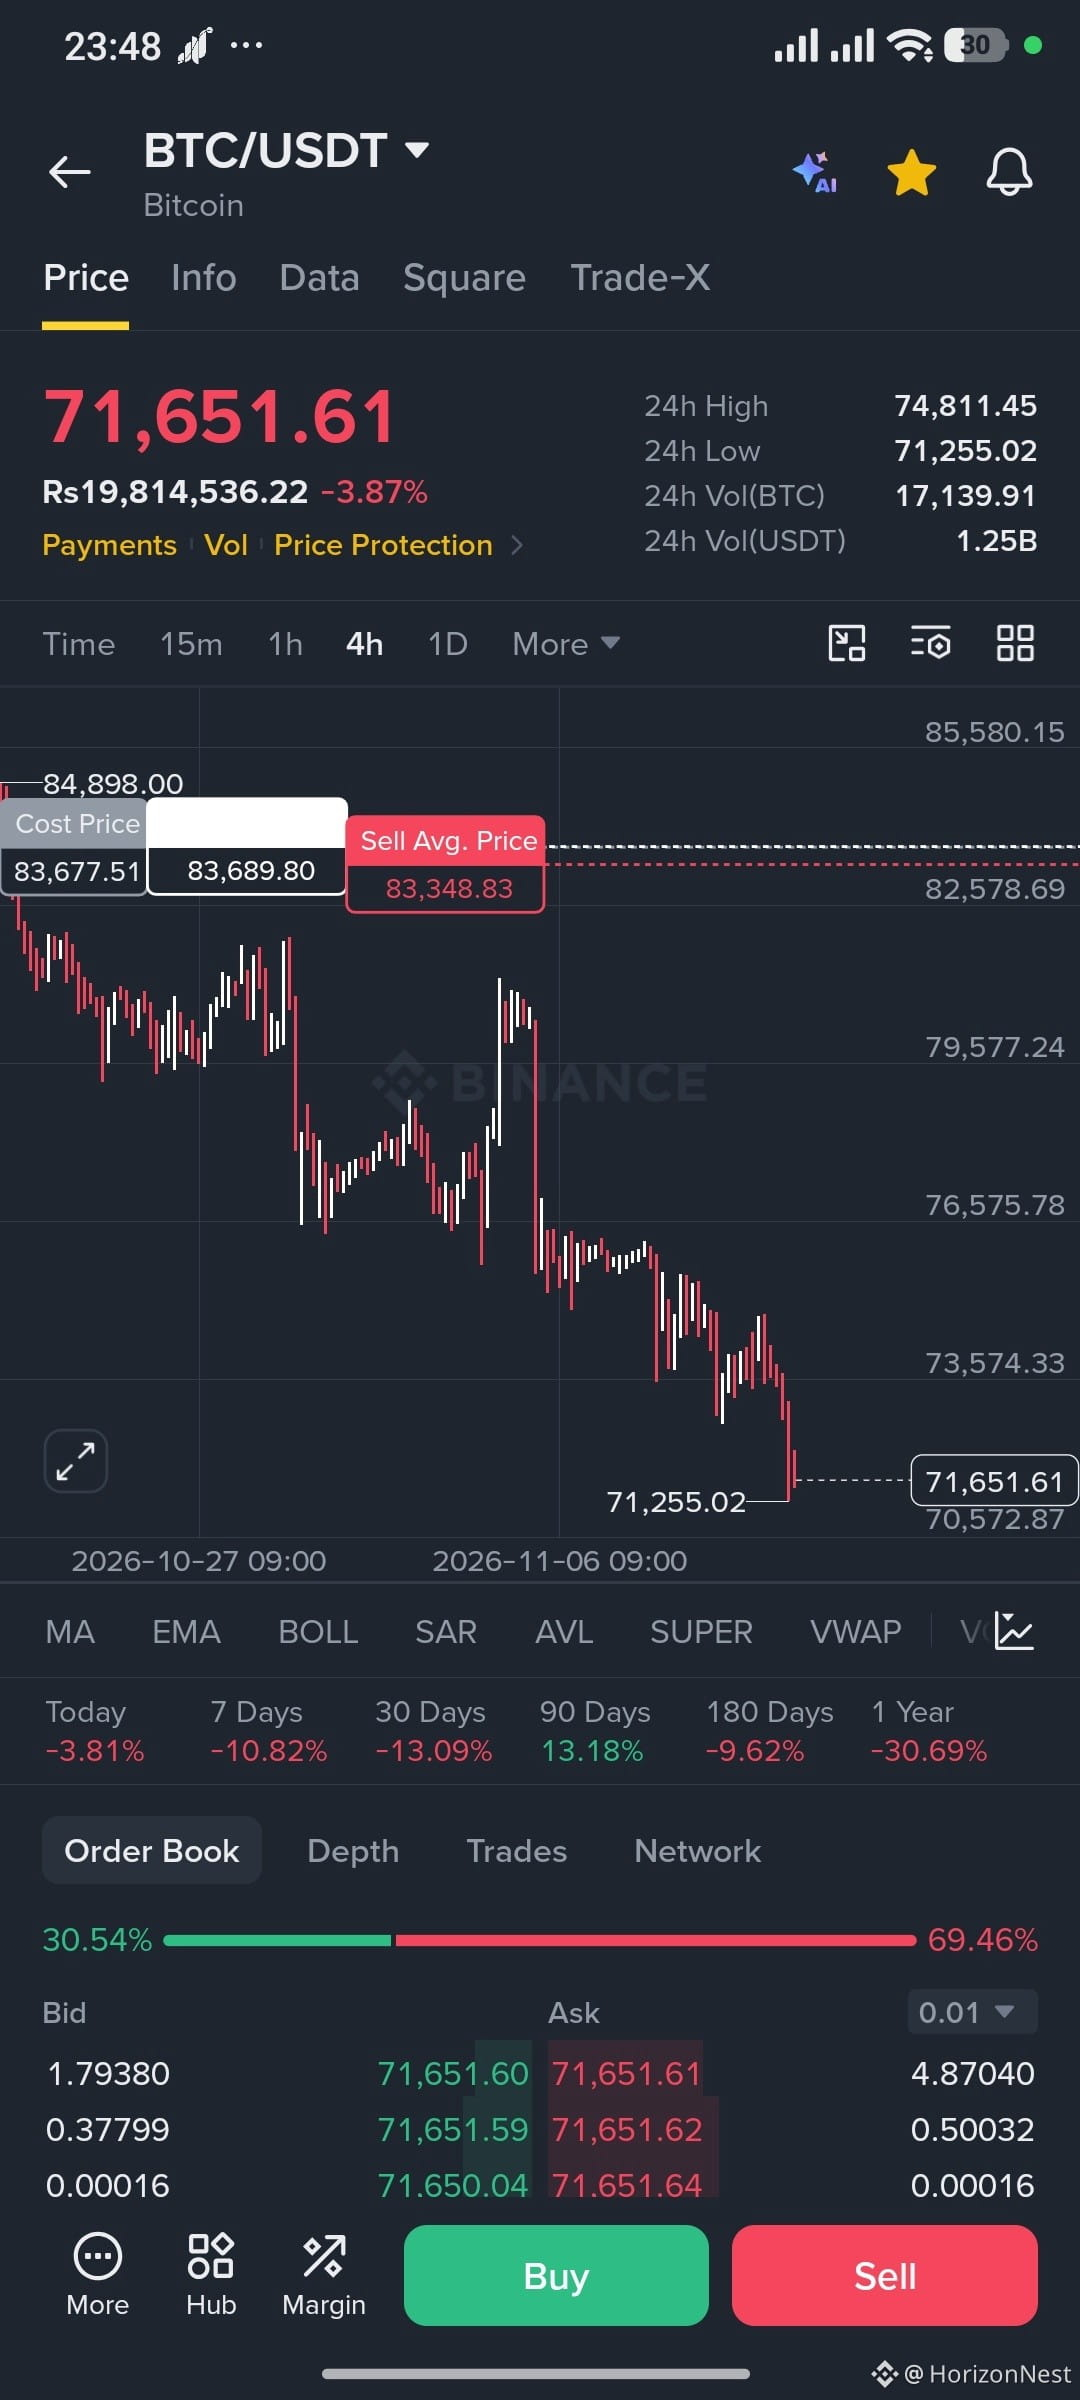
Bitcoin cotiza a 71.651 $ tras caer un 3,9 % en el día, con 17.140 BTC (unos 1.250 millones de dólares) negociados en el mercado al contado de Binance en 24 horas. El flujo de órdenes grandes fue netamente positivo en 4.314 BTC durante cinco días, pero las cifras diarias están disminuyendo: 1.586, luego 1.434 y después 1.140. En las últimas 24 horas, las órdenes grandes pasaron a ser netamente negativas, con -250 BTC. Eso es flujo real de órdenes, no una narrativa.
El flujo se está debilitando más rápido que el precio. Las compras totales de 16.880 BTC frente a las ventas de 17.358 BTC dejan una salida neta de 478 BTC. Las órdenes medianas registraron -191 BTC y las pequeñas, -37 BTC, así que la presión vendedora es generalizada y no se limita a los inversores minoristas. El libro de órdenes se inclina en la misma dirección: las órdenes de compra representan el 30,5 % de la profundidad visible y las de venta, el 69,5 %.
El precio también se ha alejado mucho del nivel en el que comenzó la entrada de capital de cinco días. BTC ha bajado un 10,8 % en 7 días, un 13,1 % en 30 días y un 30,7 % en un año; el rango de las últimas 24 horas fue de 74.811 $ a 71.255 $. La variación a 90 días sigue siendo de +13,2 %, así que la tendencia alcista de más largo plazo no se ha roto del todo. Sin embargo, el gráfico de 4 horas muestra que el precio cotiza muy por debajo de la zona de coste y promedio de venta de 83.000 $-84.000 $. Quienes compraron allí acumulan una pérdida de aproximadamente el 14 %, y esa oferta es el riesgo latente si los repuntes se estancan cerca de ese nivel.
Nada de esto significa que el activo esté condenado. Significa que la historia de acumulación y la del precio avanzan ahora a ritmos distintos. Cabe preguntarse cuál alcanzará a la otra primero y si las entradas de grandes órdenes bastan por sí solas para absorber una oferta de ese tamaño que pesa sobre el precio.
{spot}(BTCUSDT)
Bitcoin cotiza a 71.651 $ tras caer un 3,9 % en el día, con 17.140 BTC (unos 1.250 millones de dólares) negociados en el mercado al contado de Binance en 24 horas. El flujo de órdenes grandes fue netamente positivo en 4.314 BTC durante cinco días, pero las cifras diarias están disminuyendo: 1.586, luego 1.434 y después 1.140. En las últimas 24 horas, las órdenes grandes pasaron a ser netamente negativas, con -250 BTC. Eso es flujo real de órdenes, no una narrativa.
El flujo se está debilitando más rápido que el precio. Las compras totales de 16.880 BTC frente a las ventas de 17.358 BTC dejan una salida neta de 478 BTC. Las órdenes medianas registraron -191 BTC y las pequeñas, -37 BTC, así que la presión vendedora es generalizada y no se limita a los inversores minoristas. El libro de órdenes se inclina en la misma dirección: las órdenes de compra representan el 30,5 % de la profundidad visible y las de venta, el 69,5 %.
El precio también se ha alejado mucho del nivel en el que comenzó la entrada de capital de cinco días. BTC ha bajado un 10,8 % en 7 días, un 13,1 % en 30 días y un 30,7 % en un año; el rango de las últimas 24 horas fue de 74.811 $ a 71.255 $. La variación a 90 días sigue siendo de +13,2 %, así que la tendencia alcista de más largo plazo no se ha roto del todo. Sin embargo, el gráfico de 4 horas muestra que el precio cotiza muy por debajo de la zona de coste y promedio de venta de 83.000 $-84.000 $. Quienes compraron allí acumulan una pérdida de aproximadamente el 14 %, y esa oferta es el riesgo latente si los repuntes se estancan cerca de ese nivel.
Nada de esto significa que el activo esté condenado. Significa que la historia de acumulación y la del precio avanzan ahora a ritmos distintos. Cabe preguntarse cuál alcanzará a la otra primero y si las entradas de grandes órdenes bastan por sí solas para absorber una oferta de ese tamaño que pesa sobre el precio.
El flujo se está debilitando más rápido que el precio. Las compras totales de 16.880 BTC frente a las ventas de 17.358 BTC dejan una salida neta de 478 BTC. Las órdenes medianas registraron -191 BTC y las pequeñas, -37 BTC, así que la presión vendedora es generalizada y no se limita a los inversores minoristas. El libro de órdenes se inclina en la misma dirección: las órdenes de compra representan el 30,5 % de la profundidad visible y las de venta, el 69,5 %.
El precio también se ha alejado mucho del nivel en el que comenzó la entrada de capital de cinco días. BTC ha bajado un 10,8 % en 7 días, un 13,1 % en 30 días y un 30,7 % en un año; el rango de las últimas 24 horas fue de 74.811 $ a 71.255 $. La variación a 90 días sigue siendo de +13,2 %, así que la tendencia alcista de más largo plazo no se ha roto del todo. Sin embargo, el gráfico de 4 horas muestra que el precio cotiza muy por debajo de la zona de coste y promedio de venta de 83.000 $-84.000 $. Quienes compraron allí acumulan una pérdida de aproximadamente el 14 %, y esa oferta es el riesgo latente si los repuntes se estancan cerca de ese nivel.
Nada de esto significa que el activo esté condenado. Significa que la historia de acumulación y la del precio avanzan ahora a ritmos distintos. Cabe preguntarse cuál alcanzará a la otra primero y si las entradas de grandes órdenes bastan por sí solas para absorber una oferta de ese tamaño que pesa sobre el precio.
1
188
·
--
Alcista
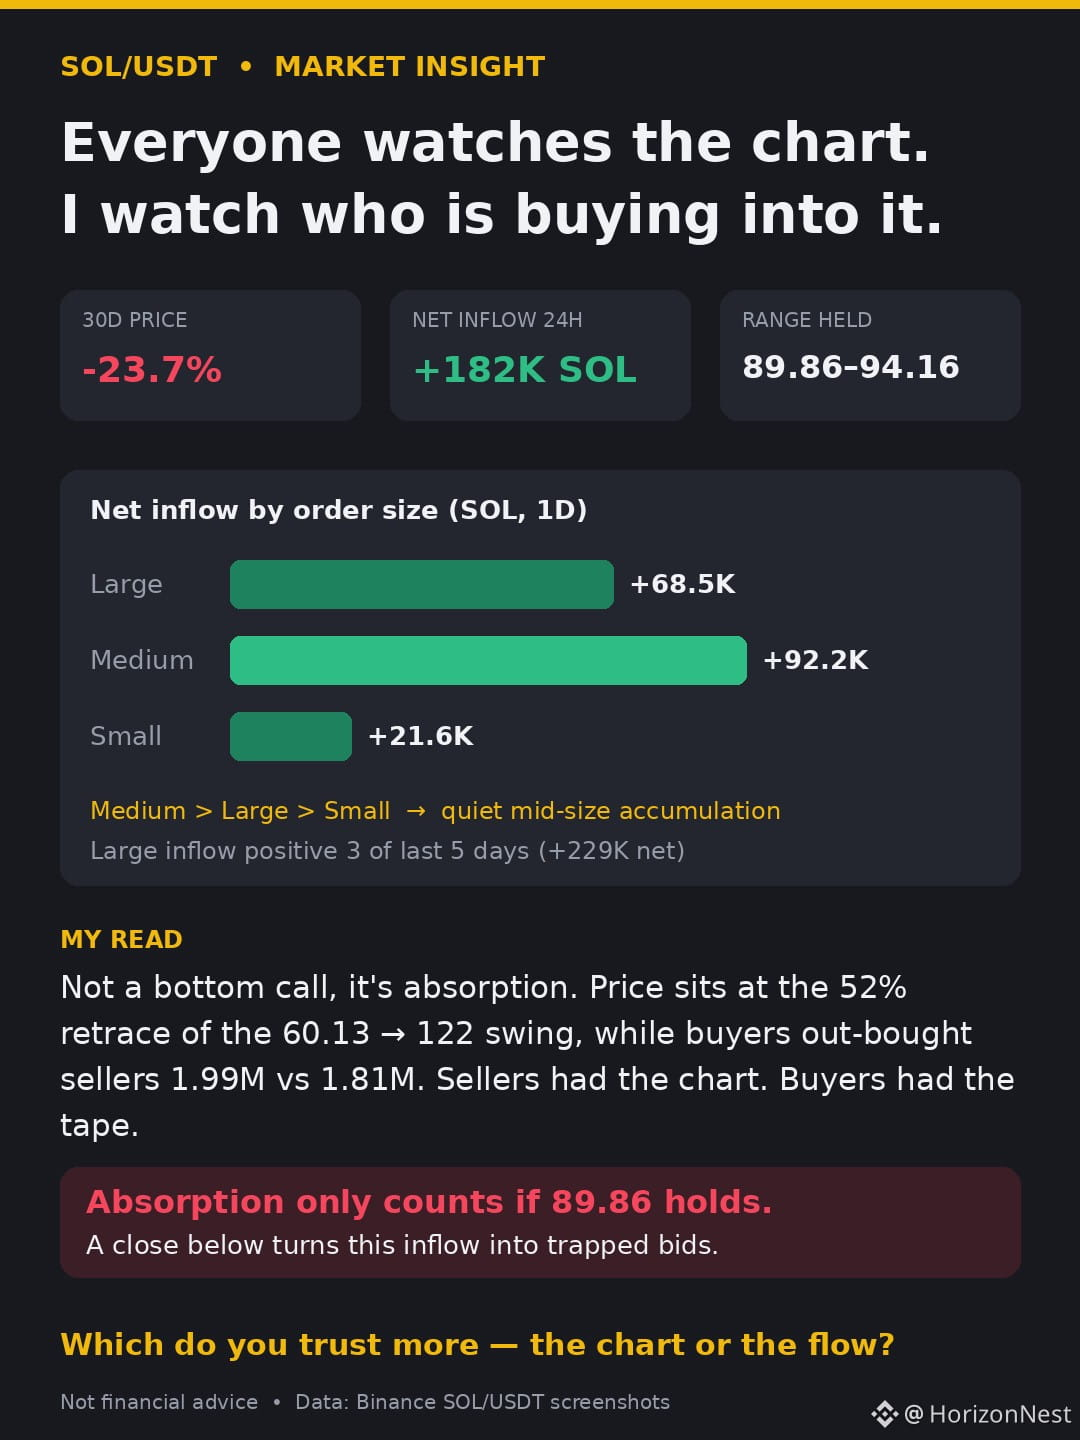
Todo el mundo está mirando la vela de 30 días de SOL, con una caída del 23,7 %. Yo me fijo en quién está comprando en medio de esa caída.
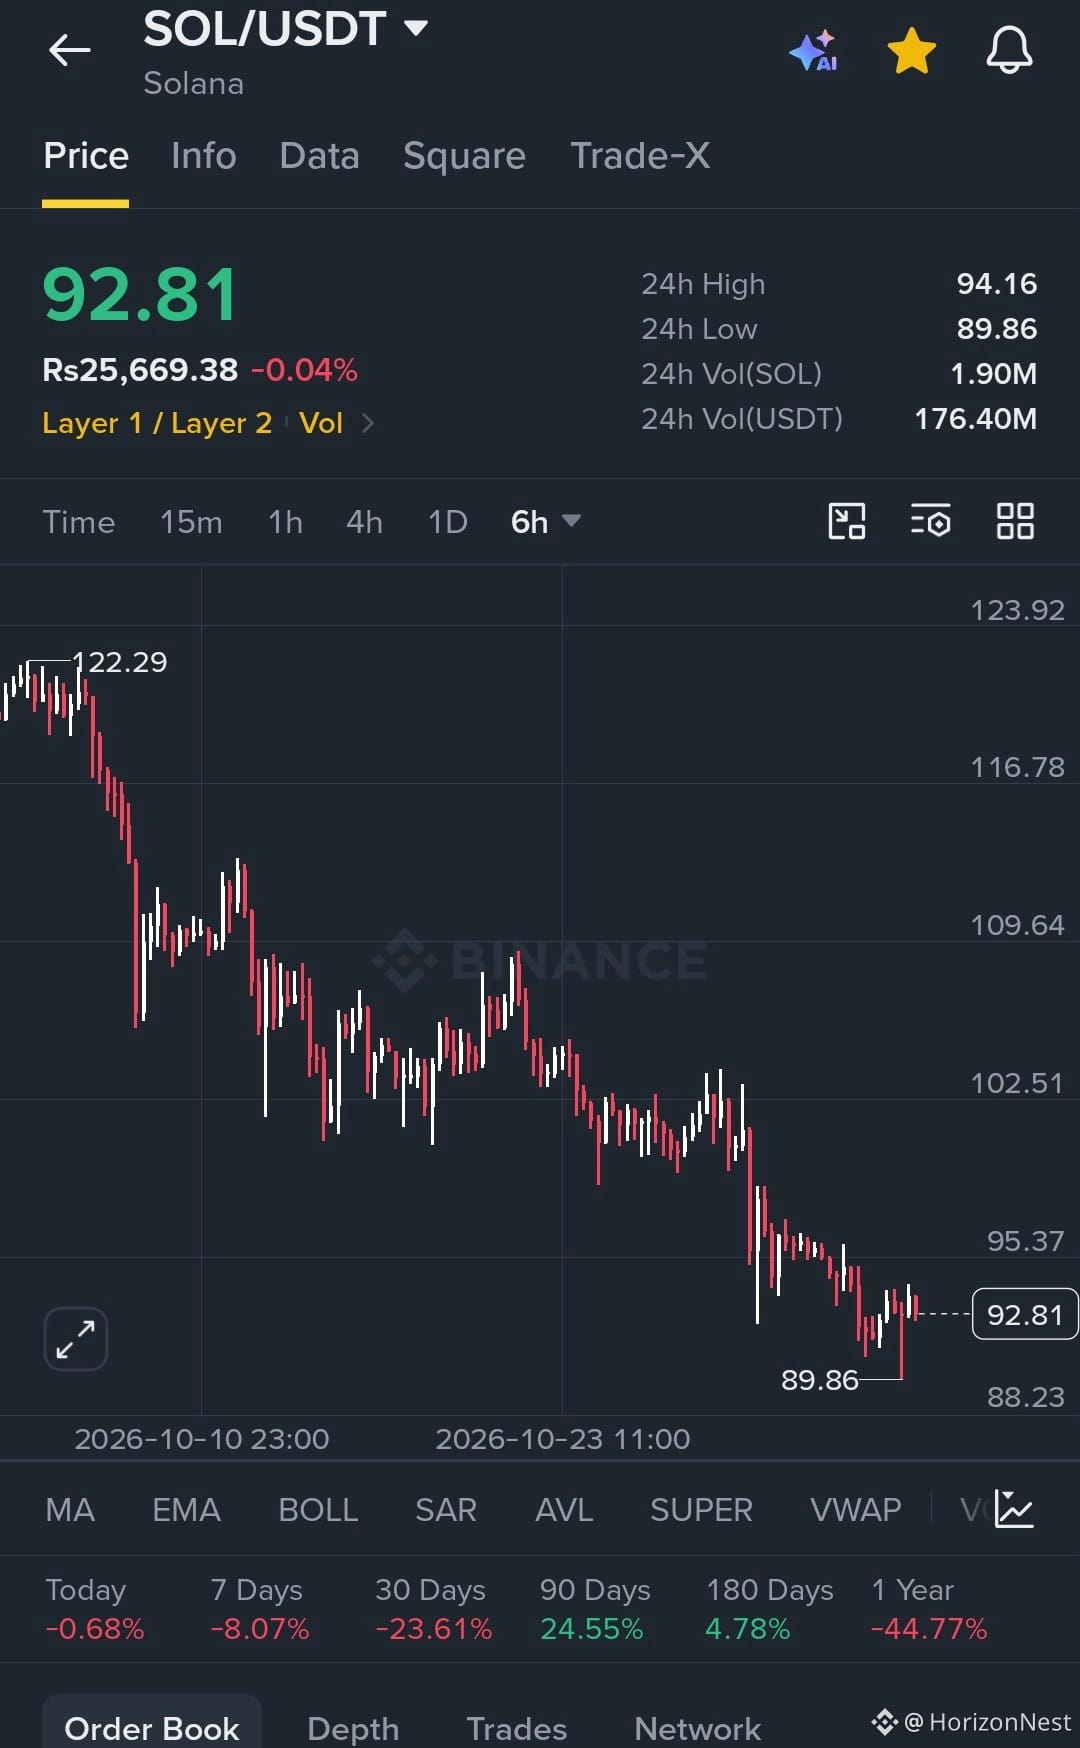
El precio bajó de ~122 a 89.86, pero en las últimas 24 h se compraron 1.99M SOL frente a 1.81M vendidos: +182K SOL netos, unos $16.9M, cerca del 10 % del volumen diario de $176M. Los vendedores tenían el gráfico. Los compradores, el flujo de operaciones.
El detalle importante: las órdenes medianas (+92K) acumularon más que las grandes (+68K), mientras que las pequeñas apenas suman +21K. No es pánico minorista ni una sola ballena; son carteras medianas entrando poco a poco y en silencio. Además, las grandes entradas han sido positivas en 3 de los últimos 5 días (229K netos).
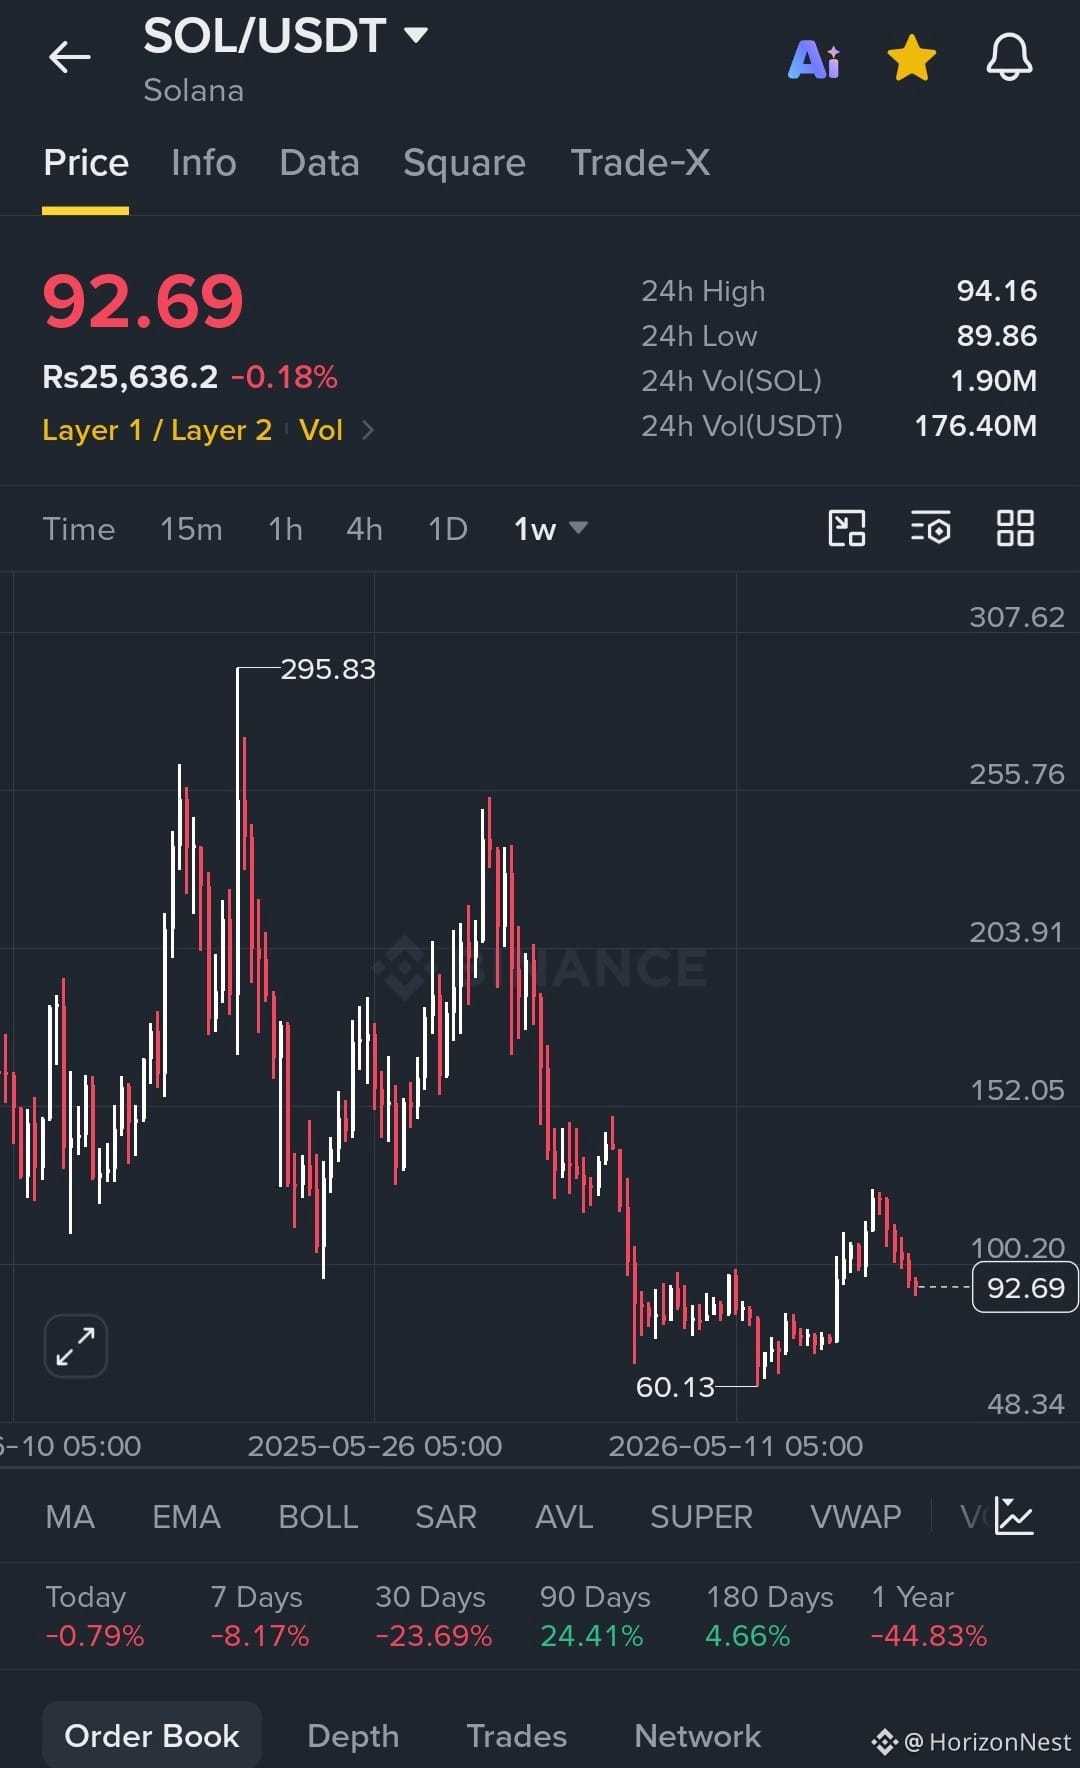
Al ampliar la perspectiva: el movimiento desde el mínimo de 60.13 hasta ~122 ha retrocedido cerca de un 52 %, dejando el precio en el punto medio, dentro de un rango estrecho de 89.86–94.16.
Mi interpretación: esto no es un llamado a comprar en el fondo, sino absorción. La absorción solo cuenta si se mantiene 89.86. Un cierre por debajo convertiría estas entradas en órdenes de compra atrapadas.
¿Qué te inspira más confianza: el gráfico o el flujo?
*(~910 caracteres, elaborado a partir de tus tres capturas de pantalla: datos de precio/rango, la estructura de 6 h y 1 sem., y el desglose del flujo de dinero. No es asesoramiento financiero.)*
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
Todo el mundo está mirando la vela de 30 días de SOL, con una caída del 23,7 %. Yo me fijo en quién está comprando en medio de esa caída.
El precio bajó de ~122 a 89.86, pero en las últimas 24 h se compraron 1.99M SOL frente a 1.81M vendidos: +182K SOL netos, unos $16.9M, cerca del 10 % del volumen diario de $176M. Los vendedores tenían el gráfico. Los compradores, el flujo de operaciones.
El detalle importante: las órdenes medianas (+92K) acumularon más que las grandes (+68K), mientras que las pequeñas apenas suman +21K. No es pánico minorista ni una sola ballena; son carteras medianas entrando poco a poco y en silencio. Además, las grandes entradas han sido positivas en 3 de los últimos 5 días (229K netos).
Al ampliar la perspectiva: el movimiento desde el mínimo de 60.13 hasta ~122 ha retrocedido cerca de un 52 %, dejando el precio en el punto medio, dentro de un rango estrecho de 89.86–94.16.
Mi interpretación: esto no es un llamado a comprar en el fondo, sino absorción. La absorción solo cuenta si se mantiene 89.86. Un cierre por debajo convertiría estas entradas en órdenes de compra atrapadas.
¿Qué te inspira más confianza: el gráfico o el flujo?
*(~910 caracteres, elaborado a partir de tus tres capturas de pantalla: datos de precio/rango, la estructura de 6 h y 1 sem., y el desglose del flujo de dinero. No es asesoramiento financiero.)*
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
El precio bajó de ~122 a 89.86, pero en las últimas 24 h se compraron 1.99M SOL frente a 1.81M vendidos: +182K SOL netos, unos $16.9M, cerca del 10 % del volumen diario de $176M. Los vendedores tenían el gráfico. Los compradores, el flujo de operaciones.
El detalle importante: las órdenes medianas (+92K) acumularon más que las grandes (+68K), mientras que las pequeñas apenas suman +21K. No es pánico minorista ni una sola ballena; son carteras medianas entrando poco a poco y en silencio. Además, las grandes entradas han sido positivas en 3 de los últimos 5 días (229K netos).
Al ampliar la perspectiva: el movimiento desde el mínimo de 60.13 hasta ~122 ha retrocedido cerca de un 52 %, dejando el precio en el punto medio, dentro de un rango estrecho de 89.86–94.16.
Mi interpretación: esto no es un llamado a comprar en el fondo, sino absorción. La absorción solo cuenta si se mantiene 89.86. Un cierre por debajo convertiría estas entradas en órdenes de compra atrapadas.
¿Qué te inspira más confianza: el gráfico o el flujo?
*(~910 caracteres, elaborado a partir de tus tres capturas de pantalla: datos de precio/rango, la estructura de 6 h y 1 sem., y el desglose del flujo de dinero. No es asesoramiento financiero.)*
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
816
·
--
Alcista
Participar en las predicciones del mercado de Binance Pick es una excelente manera de analizar tendencias y ganar puntos.
#BinancePick #BinanceSquare
Participar en las predicciones del mercado de Binance Pick es una excelente manera de analizar tendencias y ganar puntos.
#BinancePick #BinanceSquare
#BinancePick #BinanceSquare
9
·
--
Alcista
🚀 Explora el futuro de Web3 y la innovación descentralizada
Descubre herramientas avanzadas de trading, programas seguros de staking y un crecimiento fluido del ecosistema. ¡Únete al movimiento y maximiza tu potencial hoy!
#Crypto #Web3 #Blockchain #Binance #Trading
#BinancePick
🚀 Explora el futuro de Web3 y la innovación descentralizada
Descubre herramientas avanzadas de trading, programas seguros de staking y un crecimiento fluido del ecosistema. ¡Únete al movimiento y maximiza tu potencial hoy!
#Crypto #Web3 #Blockchain #Binance #Trading
#BinancePick
Descubre herramientas avanzadas de trading, programas seguros de staking y un crecimiento fluido del ecosistema. ¡Únete al movimiento y maximiza tu potencial hoy!
#Crypto #Web3 #Blockchain #Binance #Trading
#BinancePick
30
·
--
¡Registro diario completado, participaste en Binance Pick y estás ganando puntos en Binance Square!
#BinanceSquare #BinancePick #BinancePick
¡Registro diario completado, participaste en Binance Pick y estás ganando puntos en Binance Square!
#BinanceSquare #BinancePick #BinancePick
#BinanceSquare #BinancePick #BinancePick
22
·
--
#BinancePick
¡Acabo de hacer mis predicciones en Binance Pick! ¿Cuáles son tus pronósticos para la próxima tendencia del mercado? ¡Déjanos tus comentarios abajo!
#BinancePick
¡Acabo de hacer mis predicciones en Binance Pick! ¿Cuáles son tus pronósticos para la próxima tendencia del mercado? ¡Déjanos tus comentarios abajo!
¡Acabo de hacer mis predicciones en Binance Pick! ¿Cuáles son tus pronósticos para la próxima tendencia del mercado? ¡Déjanos tus comentarios abajo!
93
·
--
¡Hoy hago mis predicciones en Binance Pick! Con ganas de escalar posiciones en la clasificación y conseguir recompensas. ¡Únete ahora! 🚀
#BinancePick
¡Hoy hago mis predicciones en Binance Pick! Con ganas de escalar posiciones en la clasificación y conseguir recompensas. ¡Únete ahora! 🚀
#BinancePick
#BinancePick
88
·
--
Alcista
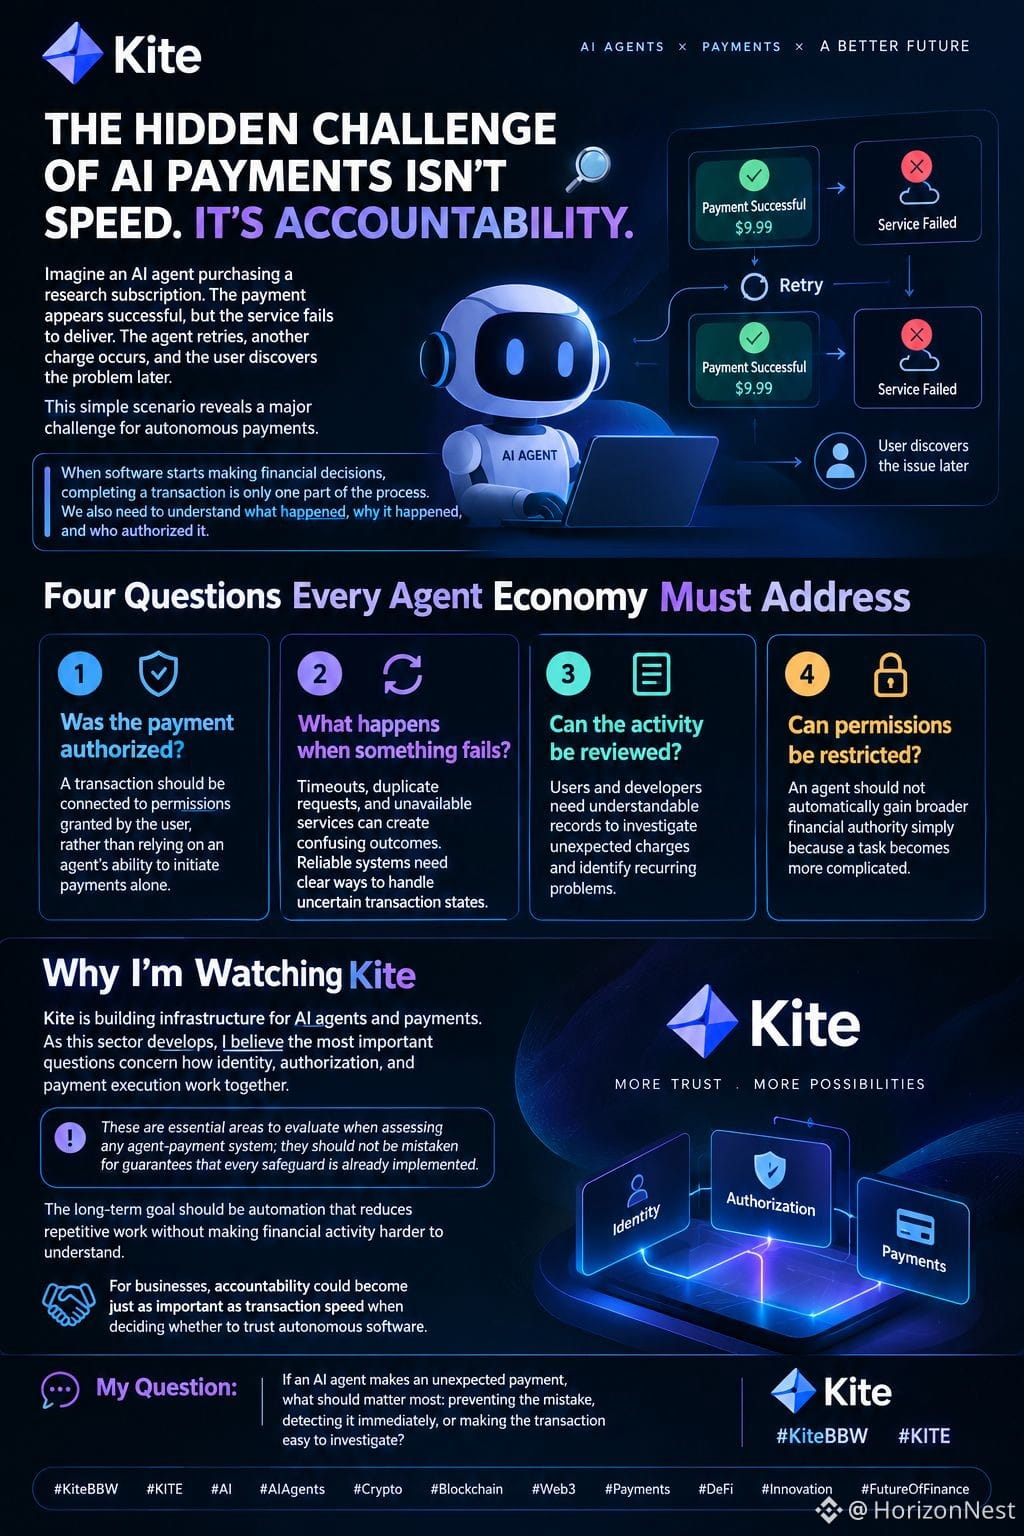
EL DESAFÍO OCULTO DE LOS PAGOS CON IA NO ES LA VELOCIDAD. ES LA RESPONSABILIDAD. 🔍
Imagina que un agente de IA compra una suscripción de investigación. El pago parece haberse realizado correctamente, pero el servicio no cumple con lo prometido. El agente vuelve a intentarlo, se produce otro cobro y el usuario descubre el problema más tarde.
Este sencillo escenario revela un desafío importante para los pagos autónomos.
Cuando el software empieza a tomar decisiones financieras, completar una transacción es solo una parte del proceso. También necesitamos entender qué ocurrió, por qué ocurrió y quién lo autorizó.
Cuatro preguntas que toda economía de agentes debe responder
1. ¿Se autorizó el pago?
Una transacción debería estar vinculada a los permisos otorgados por el usuario, en lugar de depender únicamente de la capacidad de un agente para iniciar pagos.
2. ¿Qué ocurre cuando algo falla?
Los tiempos de espera, las solicitudes duplicadas y los servicios no disponibles pueden generar resultados confusos. Los sistemas fiables necesitan formas claras de gestionar los estados inciertos de las transacciones.
3. ¿Se puede revisar la actividad?
Los usuarios y desarrolladores necesitan registros comprensibles para investigar cargos inesperados e identificar problemas recurrentes.
4. ¿Se pueden restringir los permisos?
Un agente no debería obtener automáticamente más autoridad financiera simplemente porque una tarea se vuelve más complicada.
Por qué estoy pendiente de Kite
Kite está desarrollando infraestructura para agentes de IA y pagos. A medida que este sector evoluciona, creo que las preguntas más importantes tienen que ver con cómo interactúan la identidad, la autorización y la ejecución de pagos.
Estos son aspectos esenciales que hay que evaluar al analizar cualquier sistema de pagos para agentes; no deben confundirse con garantías de que todas las medidas de protección ya estén implementadas.
El objetivo a largo plazo debería ser una automatización que reduzca el trabajo repetitivo sin dificultar la comprensión de la actividad financiera.
Para las empresas, la responsabilidad podría llegar a ser tan importante como la velocidad de las transacciones a la hora de decidir si confían en el software autónomo.
Mi pregunta: si un agente de IA realiza un pago inesperado, ¿qué debería importar más: prevenir el error, detectarlo de inmediato o facilitar la investigación de la transacción?
#KiteBBW $KITE @GoKiteAI
EL DESAFÍO OCULTO DE LOS PAGOS CON IA NO ES LA VELOCIDAD. ES LA RESPONSABILIDAD. 🔍
Imagina que un agente de IA compra una suscripción de investigación. El pago parece haberse realizado correctamente, pero el servicio no cumple con lo prometido. El agente vuelve a intentarlo, se produce otro cobro y el usuario descubre el problema más tarde.
Este sencillo escenario revela un desafío importante para los pagos autónomos.
Cuando el software empieza a tomar decisiones financieras, completar una transacción es solo una parte del proceso. También necesitamos entender qué ocurrió, por qué ocurrió y quién lo autorizó.
Cuatro preguntas que toda economía de agentes debe responder
1. ¿Se autorizó el pago?
Una transacción debería estar vinculada a los permisos otorgados por el usuario, en lugar de depender únicamente de la capacidad de un agente para iniciar pagos.
2. ¿Qué ocurre cuando algo falla?
Los tiempos de espera, las solicitudes duplicadas y los servicios no disponibles pueden generar resultados confusos. Los sistemas fiables necesitan formas claras de gestionar los estados inciertos de las transacciones.
3. ¿Se puede revisar la actividad?
Los usuarios y desarrolladores necesitan registros comprensibles para investigar cargos inesperados e identificar problemas recurrentes.
4. ¿Se pueden restringir los permisos?
Un agente no debería obtener automáticamente más autoridad financiera simplemente porque una tarea se vuelve más complicada.
Por qué estoy pendiente de Kite
Kite está desarrollando infraestructura para agentes de IA y pagos. A medida que este sector evoluciona, creo que las preguntas más importantes tienen que ver con cómo interactúan la identidad, la autorización y la ejecución de pagos.
Estos son aspectos esenciales que hay que evaluar al analizar cualquier sistema de pagos para agentes; no deben confundirse con garantías de que todas las medidas de protección ya estén implementadas.
El objetivo a largo plazo debería ser una automatización que reduzca el trabajo repetitivo sin dificultar la comprensión de la actividad financiera.
Para las empresas, la responsabilidad podría llegar a ser tan importante como la velocidad de las transacciones a la hora de decidir si confían en el software autónomo.
Mi pregunta: si un agente de IA realiza un pago inesperado, ¿qué debería importar más: prevenir el error, detectarlo de inmediato o facilitar la investigación de la transacción?
#KiteBBW $KITE @GoKiteAI
Imagina que un agente de IA compra una suscripción de investigación. El pago parece haberse realizado correctamente, pero el servicio no cumple con lo prometido. El agente vuelve a intentarlo, se produce otro cobro y el usuario descubre el problema más tarde.
Este sencillo escenario revela un desafío importante para los pagos autónomos.
Cuando el software empieza a tomar decisiones financieras, completar una transacción es solo una parte del proceso. También necesitamos entender qué ocurrió, por qué ocurrió y quién lo autorizó.
Cuatro preguntas que toda economía de agentes debe responder
1. ¿Se autorizó el pago?
Una transacción debería estar vinculada a los permisos otorgados por el usuario, en lugar de depender únicamente de la capacidad de un agente para iniciar pagos.
2. ¿Qué ocurre cuando algo falla?
Los tiempos de espera, las solicitudes duplicadas y los servicios no disponibles pueden generar resultados confusos. Los sistemas fiables necesitan formas claras de gestionar los estados inciertos de las transacciones.
3. ¿Se puede revisar la actividad?
Los usuarios y desarrolladores necesitan registros comprensibles para investigar cargos inesperados e identificar problemas recurrentes.
4. ¿Se pueden restringir los permisos?
Un agente no debería obtener automáticamente más autoridad financiera simplemente porque una tarea se vuelve más complicada.
Por qué estoy pendiente de Kite
Kite está desarrollando infraestructura para agentes de IA y pagos. A medida que este sector evoluciona, creo que las preguntas más importantes tienen que ver con cómo interactúan la identidad, la autorización y la ejecución de pagos.
Estos son aspectos esenciales que hay que evaluar al analizar cualquier sistema de pagos para agentes; no deben confundirse con garantías de que todas las medidas de protección ya estén implementadas.
El objetivo a largo plazo debería ser una automatización que reduzca el trabajo repetitivo sin dificultar la comprensión de la actividad financiera.
Para las empresas, la responsabilidad podría llegar a ser tan importante como la velocidad de las transacciones a la hora de decidir si confían en el software autónomo.
Mi pregunta: si un agente de IA realiza un pago inesperado, ¿qué debería importar más: prevenir el error, detectarlo de inmediato o facilitar la investigación de la transacción?
#KiteBBW $KITE @GoKiteAI
130
·
--
Alcista
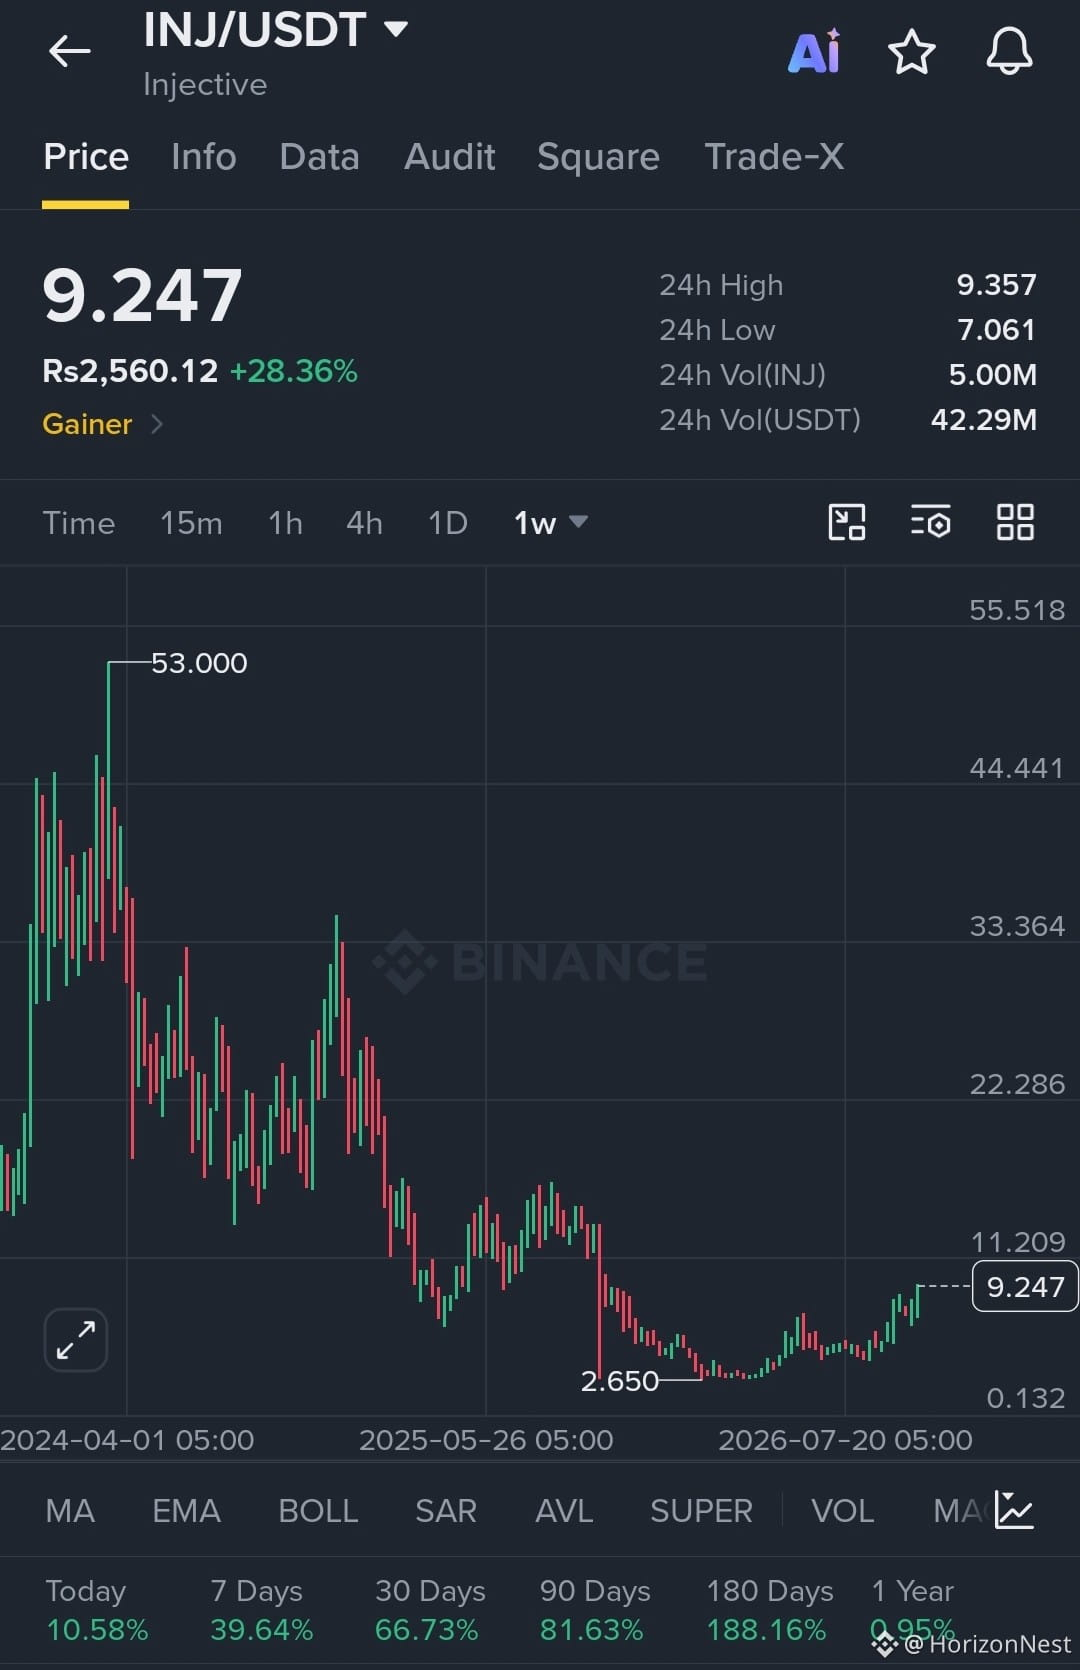
$INJ está manteniendo el soporte mientras los compradores absorben la caída reciente.
Entrada (larga): 8.80 – 9.25
SL: 7.90
TP1: 11.20
TP2: 15.50
TP3: 22.00
La presión vendedora está disminuyendo y la estructura sigue siendo favorable. Si el soporte se mantiene, el precio podría volver a subir hacia los máximos recientes.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
{spot}(INJUSDT)
$INJ está manteniendo el soporte mientras los compradores absorben la caída reciente.
Entrada (larga): 8.80 – 9.25
SL: 7.90
TP1: 11.20
TP2: 15.50
TP3: 22.00
La presión vendedora está disminuyendo y la estructura sigue siendo favorable. Si el soporte se mantiene, el precio podría volver a subir hacia los máximos recientes.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
Entrada (larga): 8.80 – 9.25
SL: 7.90
TP1: 11.20
TP2: 15.50
TP3: 22.00
La presión vendedora está disminuyendo y la estructura sigue siendo favorable. Si el soporte se mantiene, el precio podría volver a subir hacia los máximos recientes.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
149
·
--
Alcista
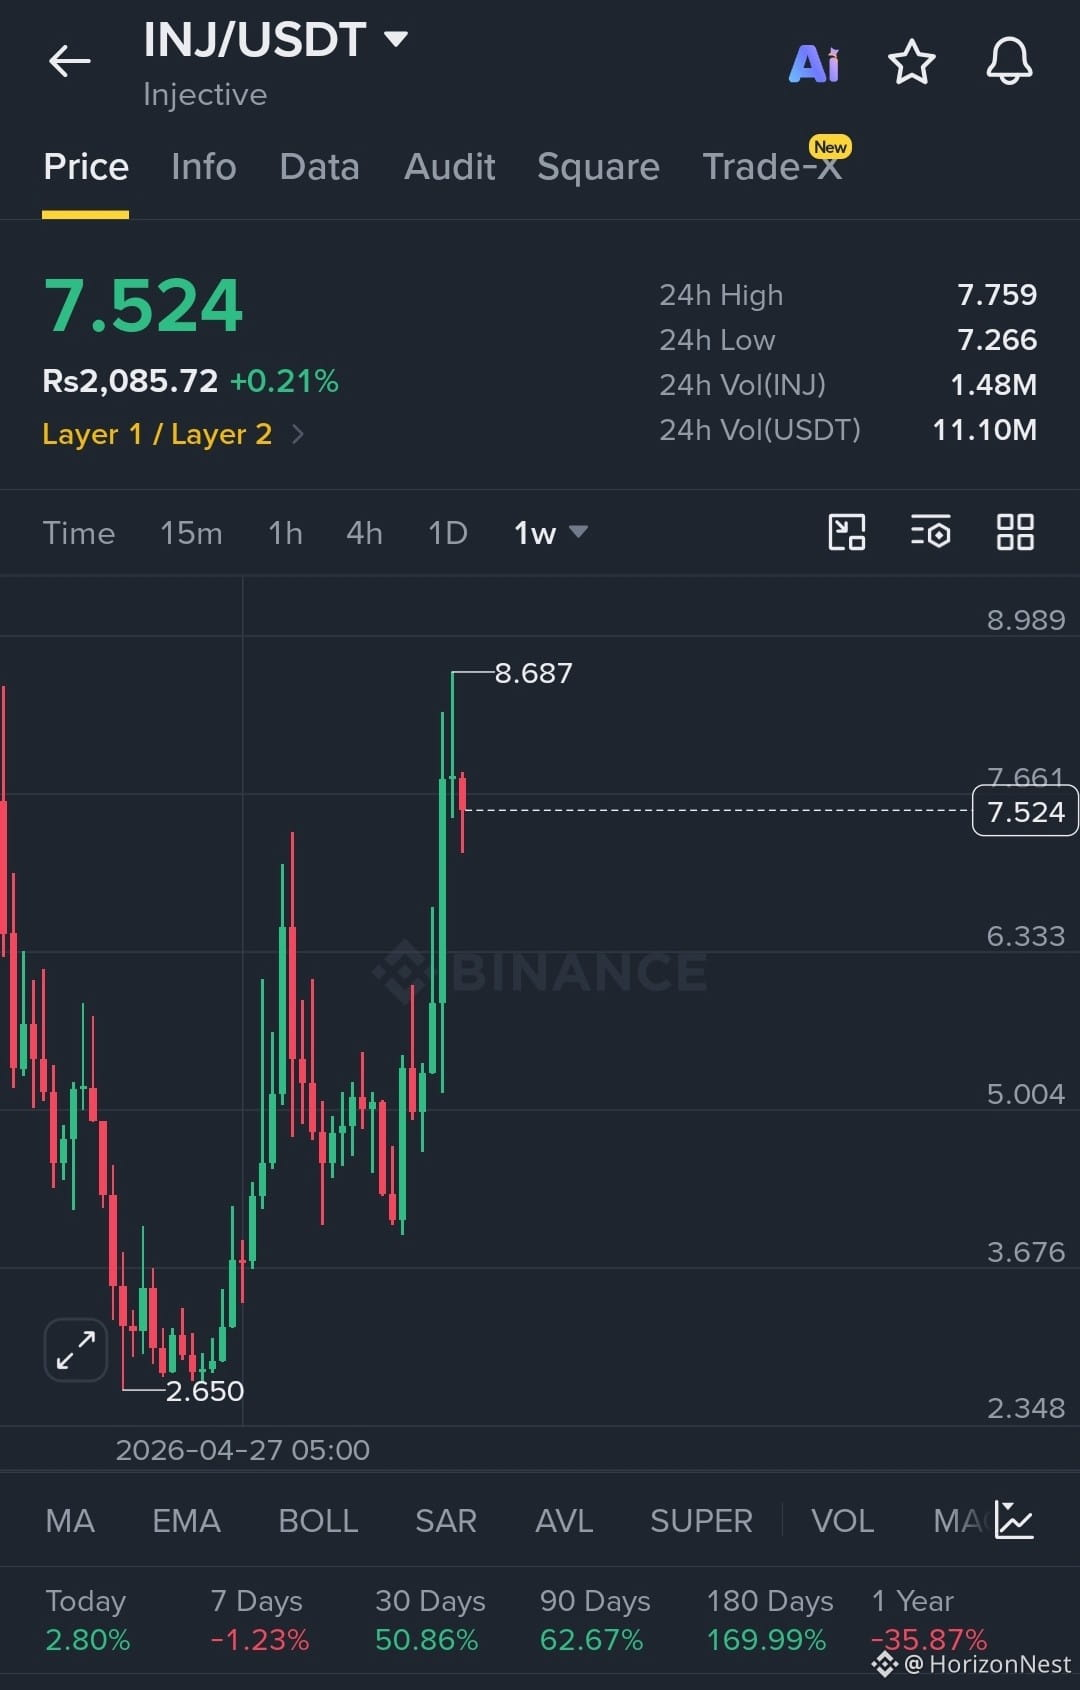
$INJ está sosteniendo el soporte mientras los compradores absorben la reciente caída. Entrada (Largo): 7.20 – 7.50 SL: 6.95 TP1: 7.85 TP2: 8.35 TP3: 8.90 La presión vendedora se está debilitando y la estructura sigue siendo constructiva. Si el soporte se mantiene, el precio podría volver a subir hacia los máximos recientes.
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
{spot}(INJUSDT)
$INJ está sosteniendo el soporte mientras los compradores absorben la reciente caída. Entrada (Largo): 7.20 – 7.50 SL: 6.95 TP1: 7.85 TP2: 8.35 TP3: 8.90 La presión vendedora se está debilitando y la estructura sigue siendo constructiva. Si el soporte se mantiene, el precio podría volver a subir hacia los máximos recientes.
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
246
·
--
Alcista
Con verificación
Siempre me resulta interesante el día del IPC porque la cifra principal rara vez cuenta toda la historia.
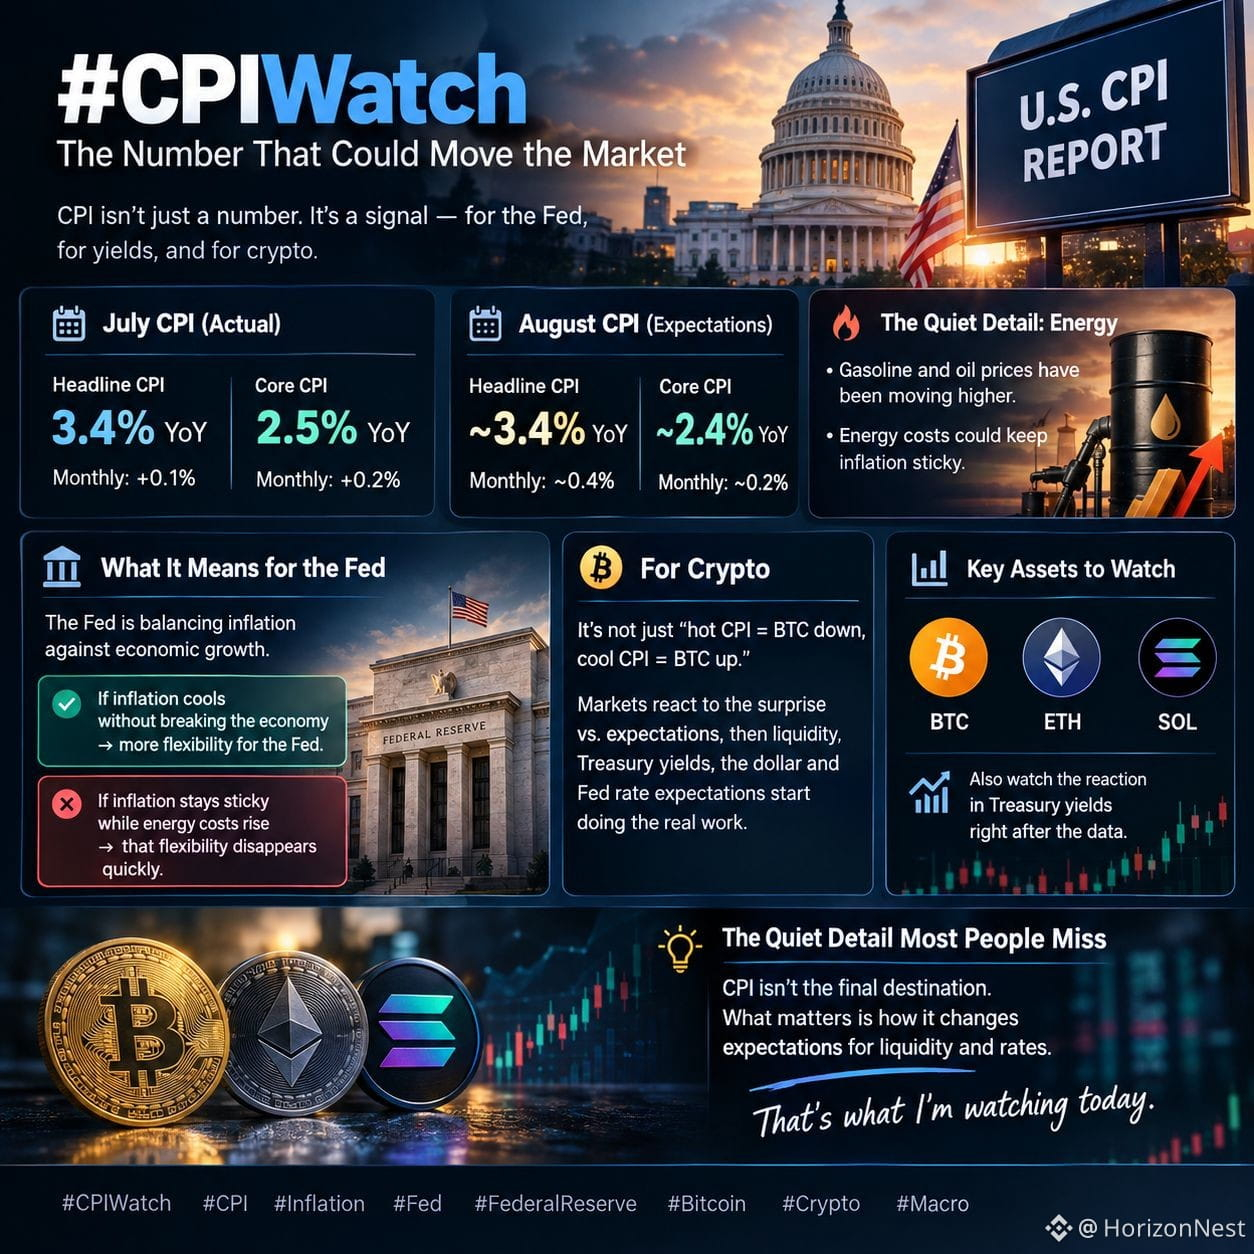
El IPC de julio llegó al 3.4% interanual, mientras que el IPC subyacente fue del 2.5%. La inflación mensual del titular subió un 0.1%, con el subyacente al alza un 0.2%.
Para agosto, los mercados buscan aproximadamente una inflación del 3.4% en el titular y del 2.4% en el subyacente. Pero el detalle silencioso es la energía. Los precios de la gasolina y el petróleo han venido subiendo, lo que podría mantener la inflación “pegajosa”.
Esto importa porque la Fed está equilibrando la inflación con el crecimiento económico. Si la inflación se enfría sin que la economía se rompa, la Fed gana más margen.
Si la inflación se mantiene pegajosa mientras suben los costos de la energía, ese margen desaparece rápidamente.
Para cripto, no creo que la historia simple de “IPC caliente = BTC baja, IPC frío = BTC sube” sea suficiente. Los mercados reaccionan a la sorpresa frente a lo esperado, y luego la liquidez, los rendimientos del Tesoro, el dólar y las expectativas sobre la tasa de la Fed empiezan a hacer el trabajo real.
Estoy siguiendo BTC, ETH y SOL, pero también la reacción en los rendimientos inmediatamente después de los datos.
El detalle silencioso que la mayoría pasa por alto: el IPC en sí no es el destino final. Lo que importa es cómo cambia las expectativas sobre liquidez y tasas.
Eso es lo que estoy observando hoy.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
{spot}(ETHUSDT)
{spot}(SOLUSDT)
{spot}(BTCUSDT)
Siempre me resulta interesante el día del IPC porque la cifra principal rara vez cuenta toda la historia.
El IPC de julio llegó al 3.4% interanual, mientras que el IPC subyacente fue del 2.5%. La inflación mensual del titular subió un 0.1%, con el subyacente al alza un 0.2%.
Para agosto, los mercados buscan aproximadamente una inflación del 3.4% en el titular y del 2.4% en el subyacente. Pero el detalle silencioso es la energía. Los precios de la gasolina y el petróleo han venido subiendo, lo que podría mantener la inflación “pegajosa”.
Esto importa porque la Fed está equilibrando la inflación con el crecimiento económico. Si la inflación se enfría sin que la economía se rompa, la Fed gana más margen.
Si la inflación se mantiene pegajosa mientras suben los costos de la energía, ese margen desaparece rápidamente.
Para cripto, no creo que la historia simple de “IPC caliente = BTC baja, IPC frío = BTC sube” sea suficiente. Los mercados reaccionan a la sorpresa frente a lo esperado, y luego la liquidez, los rendimientos del Tesoro, el dólar y las expectativas sobre la tasa de la Fed empiezan a hacer el trabajo real.
Estoy siguiendo BTC, ETH y SOL, pero también la reacción en los rendimientos inmediatamente después de los datos.
El detalle silencioso que la mayoría pasa por alto: el IPC en sí no es el destino final. Lo que importa es cómo cambia las expectativas sobre liquidez y tasas.
Eso es lo que estoy observando hoy.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
El IPC de julio llegó al 3.4% interanual, mientras que el IPC subyacente fue del 2.5%. La inflación mensual del titular subió un 0.1%, con el subyacente al alza un 0.2%.
Para agosto, los mercados buscan aproximadamente una inflación del 3.4% en el titular y del 2.4% en el subyacente. Pero el detalle silencioso es la energía. Los precios de la gasolina y el petróleo han venido subiendo, lo que podría mantener la inflación “pegajosa”.
Esto importa porque la Fed está equilibrando la inflación con el crecimiento económico. Si la inflación se enfría sin que la economía se rompa, la Fed gana más margen.
Si la inflación se mantiene pegajosa mientras suben los costos de la energía, ese margen desaparece rápidamente.
Para cripto, no creo que la historia simple de “IPC caliente = BTC baja, IPC frío = BTC sube” sea suficiente. Los mercados reaccionan a la sorpresa frente a lo esperado, y luego la liquidez, los rendimientos del Tesoro, el dólar y las expectativas sobre la tasa de la Fed empiezan a hacer el trabajo real.
Estoy siguiendo BTC, ETH y SOL, pero también la reacción en los rendimientos inmediatamente después de los datos.
El detalle silencioso que la mayoría pasa por alto: el IPC en sí no es el destino final. Lo que importa es cómo cambia las expectativas sobre liquidez y tasas.
Eso es lo que estoy observando hoy.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
25
17
657
·
--
Alcista
#dusk $DUSK @Dusk_Foundation
El verdadero problema
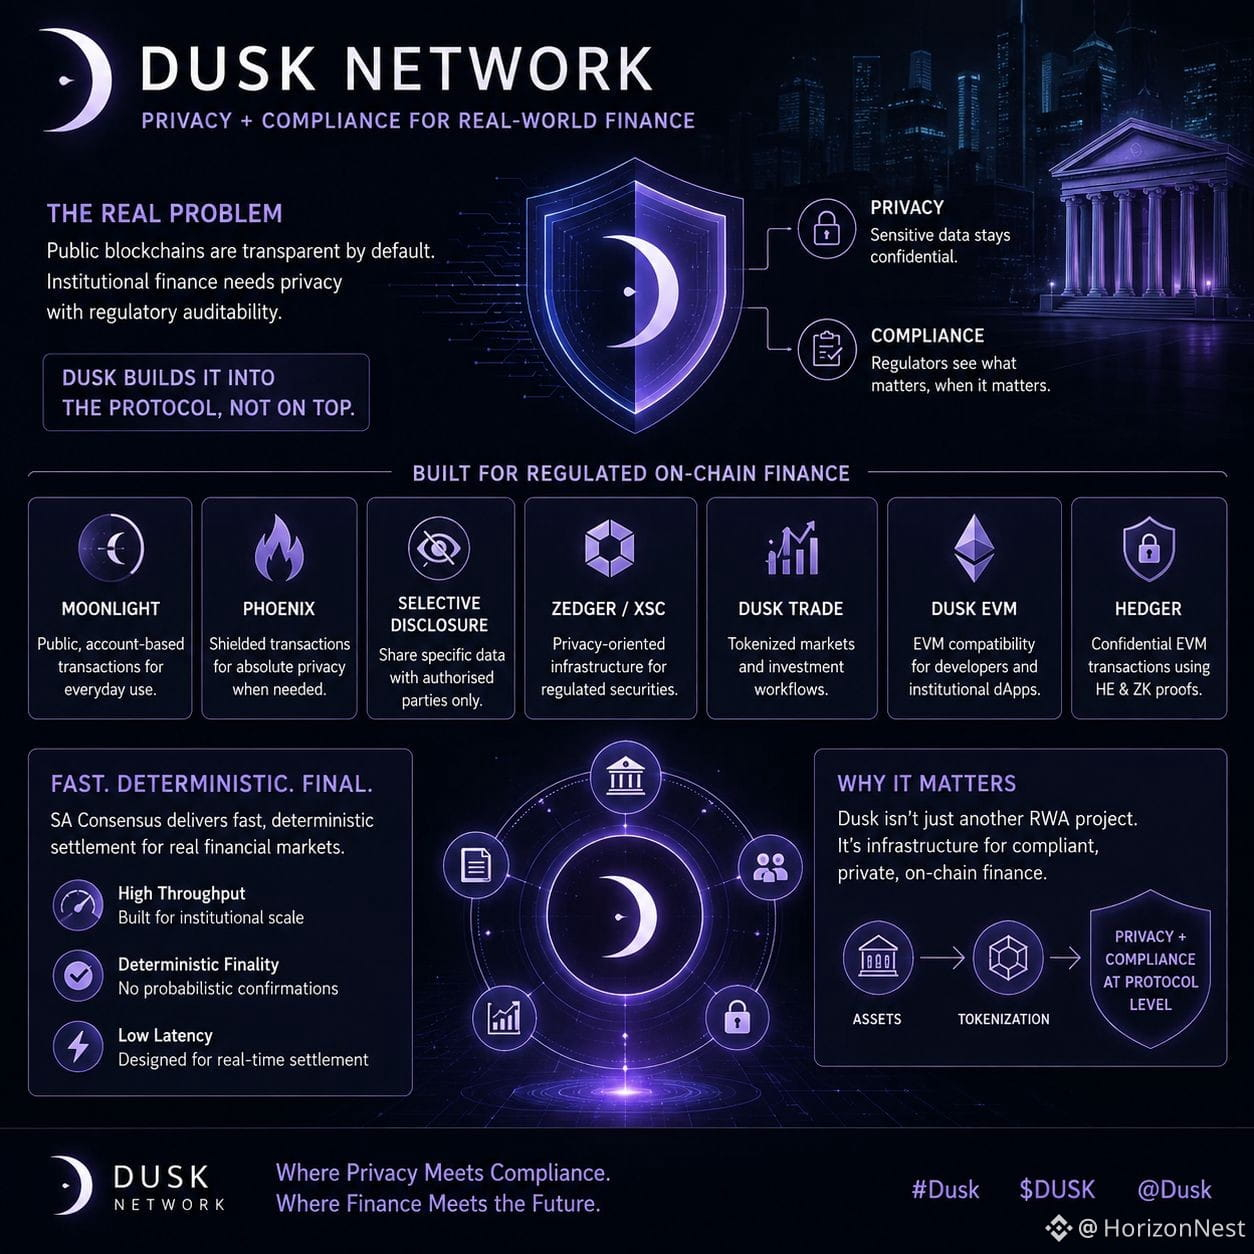
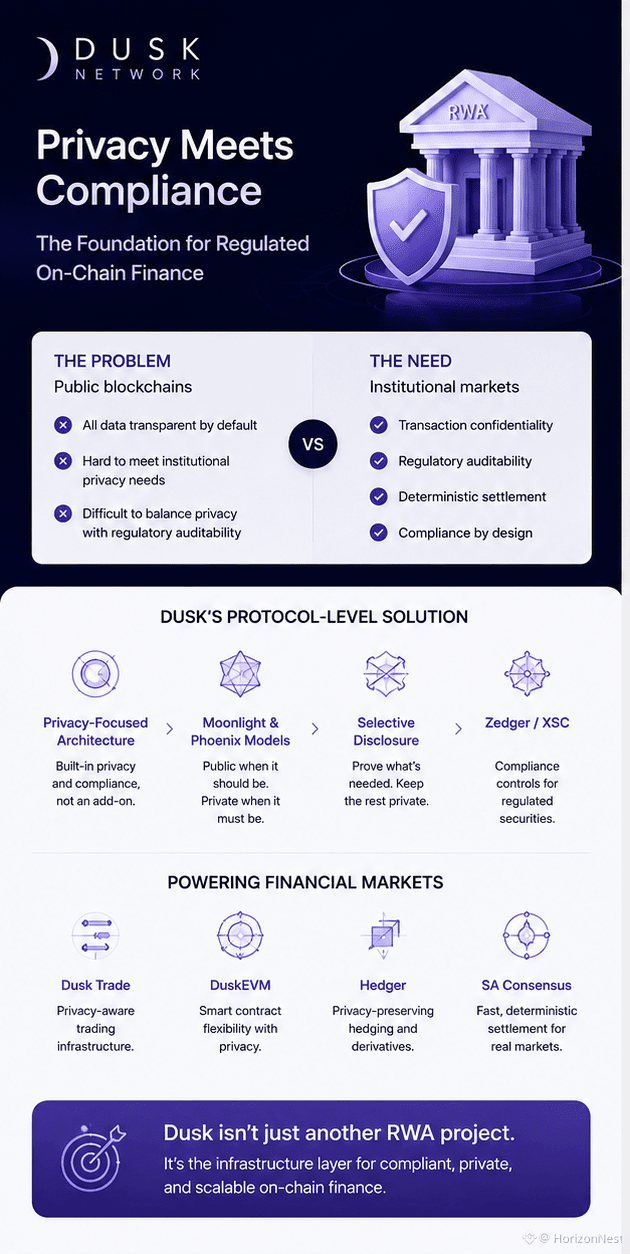
La mayoría de las blockchains públicas tratan la transparencia como una característica. En los mercados institucionales, a menudo se ve como una desventaja.
Por eso Dusk llamó mi atención. Su tesis no es simplemente "poner los RWAs en cadena". Está más cerca de: ¿puede la financiación regulada operar en cadena sin exponer cada transacción sensible?
Dusk aborda eso a nivel de protocolo. Moonlight gestiona transferencias públicas basadas en cuentas, mientras que Phoenix se diseñó para transacciones protegidas. Zedger/XSC añade infraestructura orientada a la privacidad para valores regulados, y la divulgación selectiva busca conservar la visibilidad que los reguladores realmente necesitan.
Luego está el stack más amplio: Dusk Trade para flujos de mercado tokenizados, DuskEVM para aplicaciones basadas en EVM y Hedger para flujos de transacciones EVM confidenciales usando cifrado homomórfico y pruebas de conocimiento cero. La liquidación se construye alrededor del consenso SA, con el objetivo de conseguir una finalidad rápida y determinista, en lugar de dejar los mercados financieros dependientes de confirmaciones probabilísticas.
Sigo siendo escéptico con cualquier narrativa sobre RWAs que asume que la tokenización, por sí sola, crea adopción. No es así.
Lo que importa es si las instituciones pueden operar realmente con privacidad, auditabilidad y cumplimiento en el mismo sistema.
Eso es lo que hace que Dusk me resulte más interesante que otro token de RWA.
Para la adopción institucional, ¿qué es más difícil de resolver: la privacidad o el cumplimiento regulatorio?
#Dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
El verdadero problema
La mayoría de las blockchains públicas tratan la transparencia como una característica. En los mercados institucionales, a menudo se ve como una desventaja.
Por eso Dusk llamó mi atención. Su tesis no es simplemente "poner los RWAs en cadena". Está más cerca de: ¿puede la financiación regulada operar en cadena sin exponer cada transacción sensible?
Dusk aborda eso a nivel de protocolo. Moonlight gestiona transferencias públicas basadas en cuentas, mientras que Phoenix se diseñó para transacciones protegidas. Zedger/XSC añade infraestructura orientada a la privacidad para valores regulados, y la divulgación selectiva busca conservar la visibilidad que los reguladores realmente necesitan.
Luego está el stack más amplio: Dusk Trade para flujos de mercado tokenizados, DuskEVM para aplicaciones basadas en EVM y Hedger para flujos de transacciones EVM confidenciales usando cifrado homomórfico y pruebas de conocimiento cero. La liquidación se construye alrededor del consenso SA, con el objetivo de conseguir una finalidad rápida y determinista, en lugar de dejar los mercados financieros dependientes de confirmaciones probabilísticas.
Sigo siendo escéptico con cualquier narrativa sobre RWAs que asume que la tokenización, por sí sola, crea adopción. No es así.
Lo que importa es si las instituciones pueden operar realmente con privacidad, auditabilidad y cumplimiento en el mismo sistema.
Eso es lo que hace que Dusk me resulte más interesante que otro token de RWA.
Para la adopción institucional, ¿qué es más difícil de resolver: la privacidad o el cumplimiento regulatorio?
#Dusk $DUSK @Dusk
El verdadero problema
La mayoría de las blockchains públicas tratan la transparencia como una característica. En los mercados institucionales, a menudo se ve como una desventaja.
Por eso Dusk llamó mi atención. Su tesis no es simplemente "poner los RWAs en cadena". Está más cerca de: ¿puede la financiación regulada operar en cadena sin exponer cada transacción sensible?
Dusk aborda eso a nivel de protocolo. Moonlight gestiona transferencias públicas basadas en cuentas, mientras que Phoenix se diseñó para transacciones protegidas. Zedger/XSC añade infraestructura orientada a la privacidad para valores regulados, y la divulgación selectiva busca conservar la visibilidad que los reguladores realmente necesitan.
Luego está el stack más amplio: Dusk Trade para flujos de mercado tokenizados, DuskEVM para aplicaciones basadas en EVM y Hedger para flujos de transacciones EVM confidenciales usando cifrado homomórfico y pruebas de conocimiento cero. La liquidación se construye alrededor del consenso SA, con el objetivo de conseguir una finalidad rápida y determinista, en lugar de dejar los mercados financieros dependientes de confirmaciones probabilísticas.
Sigo siendo escéptico con cualquier narrativa sobre RWAs que asume que la tokenización, por sí sola, crea adopción. No es así.
Lo que importa es si las instituciones pueden operar realmente con privacidad, auditabilidad y cumplimiento en el mismo sistema.
Eso es lo que hace que Dusk me resulte más interesante que otro token de RWA.
Para la adopción institucional, ¿qué es más difícil de resolver: la privacidad o el cumplimiento regulatorio?
#Dusk $DUSK @Dusk
123
·
--
Alcista
#dusk $DUSK @Dusk_Foundation
Las blockchains públicas han hecho que la transparencia sea el valor predeterminado.
Eso suena genial—hasta que intentas poner valores regulados en la cadena.
Las instituciones necesitan privacidad, pero los reguladores todavía necesitan capacidad de auditoría. Esa tensión es lo que más me interesa de @Dusk.
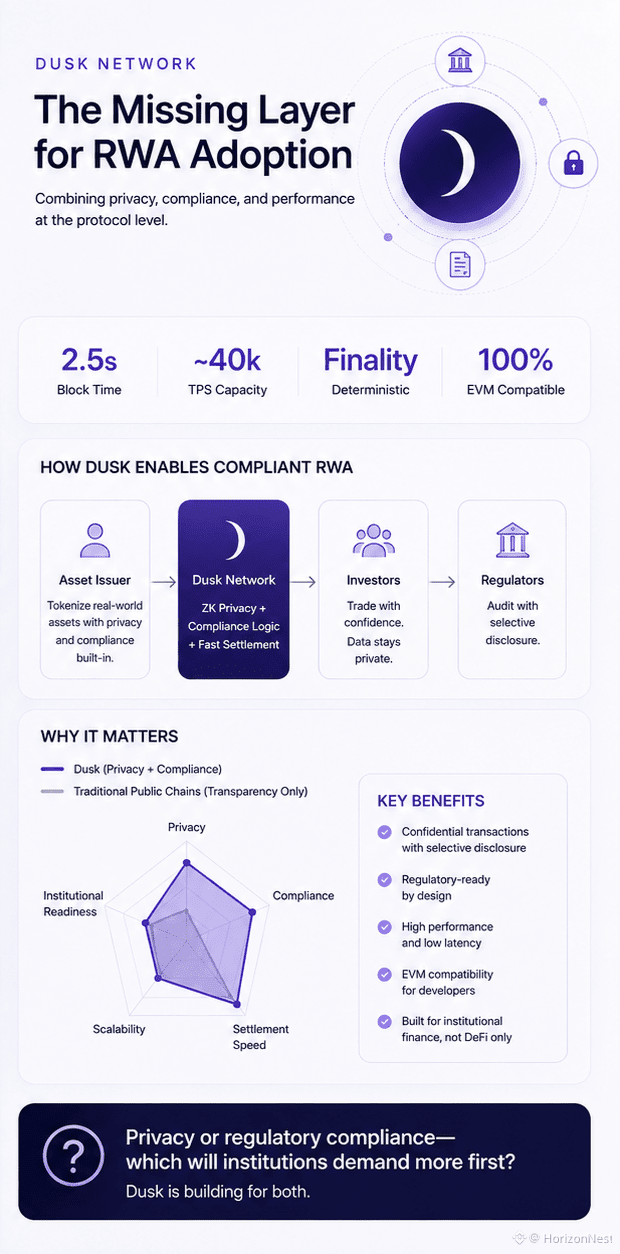
Dusk lo aborda a nivel de protocolo: Moonlight mantiene los flujos públicos cuando la visibilidad importa, mientras que Phoenix utiliza transacciones protegidas basadas en ZK con divulgación selectiva cuando la confidencialidad importa. Zedger/XSC agrega controles centrados en el cumplimiento para valores regulados, mientras que Dusk Trade, DuskEVM y Hedger impulsan esas capacidades hacia flujos de trabajo reales del mercado.
Luego está el consenso SA, diseñado para una liquidación rápida y determinista—algo que los mercados financieros valoran mucho más que otro número llamativo de TPS.
Por eso no veo a Dusk como simplemente otra operación de tokenización de RWA.
La apuesta más grande es la infraestructura donde la privacidad y el cumplimiento conviven desde el principio.
La pregunta real: para las instituciones que se mueven a la cadena, ¿qué es más difícil de resolver—la privacidad o el cumplimiento normativo?
#Dusk $DUSK
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Las blockchains públicas han hecho que la transparencia sea el valor predeterminado.
Eso suena genial—hasta que intentas poner valores regulados en la cadena.
Las instituciones necesitan privacidad, pero los reguladores todavía necesitan capacidad de auditoría. Esa tensión es lo que más me interesa de @Dusk.
Dusk lo aborda a nivel de protocolo: Moonlight mantiene los flujos públicos cuando la visibilidad importa, mientras que Phoenix utiliza transacciones protegidas basadas en ZK con divulgación selectiva cuando la confidencialidad importa. Zedger/XSC agrega controles centrados en el cumplimiento para valores regulados, mientras que Dusk Trade, DuskEVM y Hedger impulsan esas capacidades hacia flujos de trabajo reales del mercado.
Luego está el consenso SA, diseñado para una liquidación rápida y determinista—algo que los mercados financieros valoran mucho más que otro número llamativo de TPS.
Por eso no veo a Dusk como simplemente otra operación de tokenización de RWA.
La apuesta más grande es la infraestructura donde la privacidad y el cumplimiento conviven desde el principio.
La pregunta real: para las instituciones que se mueven a la cadena, ¿qué es más difícil de resolver—la privacidad o el cumplimiento normativo?
#Dusk $DUSK
Las blockchains públicas han hecho que la transparencia sea el valor predeterminado.
Eso suena genial—hasta que intentas poner valores regulados en la cadena.
Las instituciones necesitan privacidad, pero los reguladores todavía necesitan capacidad de auditoría. Esa tensión es lo que más me interesa de @Dusk.
Dusk lo aborda a nivel de protocolo: Moonlight mantiene los flujos públicos cuando la visibilidad importa, mientras que Phoenix utiliza transacciones protegidas basadas en ZK con divulgación selectiva cuando la confidencialidad importa. Zedger/XSC agrega controles centrados en el cumplimiento para valores regulados, mientras que Dusk Trade, DuskEVM y Hedger impulsan esas capacidades hacia flujos de trabajo reales del mercado.
Luego está el consenso SA, diseñado para una liquidación rápida y determinista—algo que los mercados financieros valoran mucho más que otro número llamativo de TPS.
Por eso no veo a Dusk como simplemente otra operación de tokenización de RWA.
La apuesta más grande es la infraestructura donde la privacidad y el cumplimiento conviven desde el principio.
La pregunta real: para las instituciones que se mueven a la cadena, ¿qué es más difícil de resolver—la privacidad o el cumplimiento normativo?
#Dusk $DUSK
132
·
--
Alcista
#dusk $DUSK @Dusk_Foundation
El crepúsculo captó mi atención por una razón que tiene poco que ver con la narrativa habitual de la «RWA».
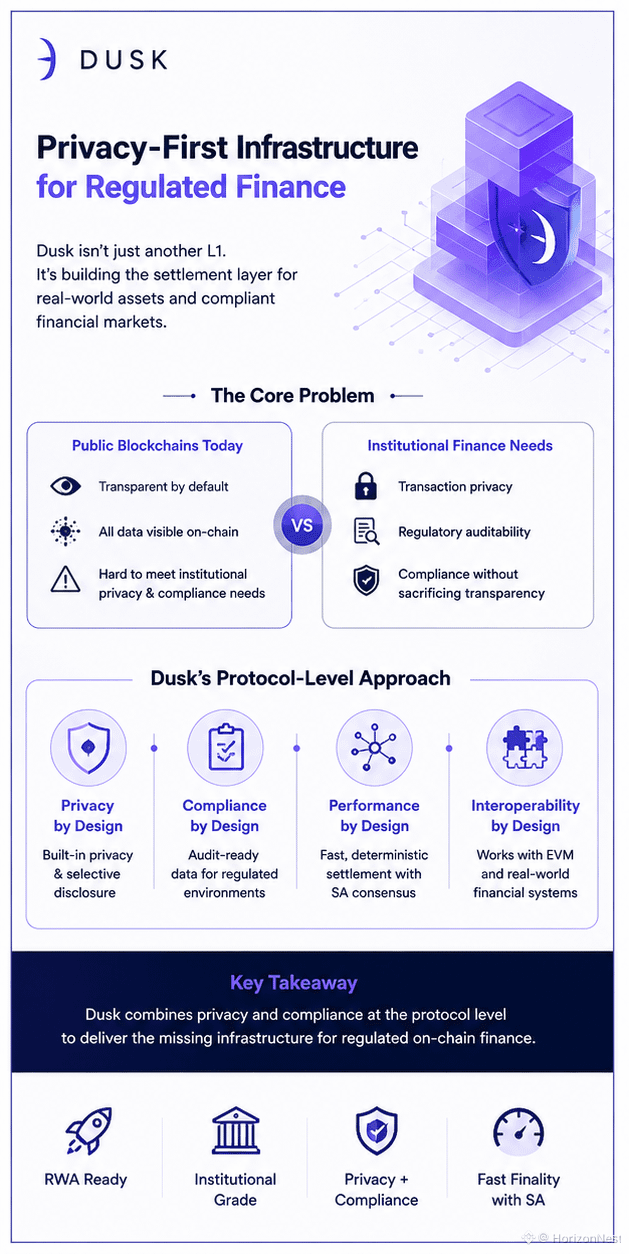
Las blockchains públicas son transparentes por defecto. Eso es genial para la verificación, pero es incómodo para los mercados financieros que necesitan privacidad y un rastro de auditoría.
Dusk está atacando ese problema a nivel de protocolo.
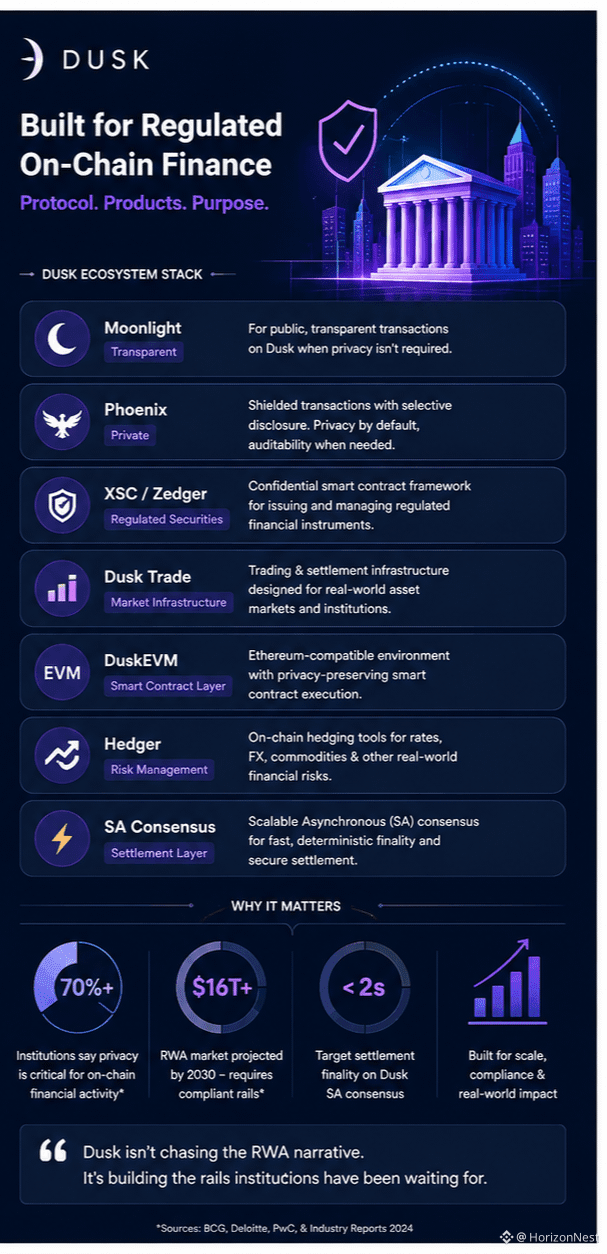
Moonlight gestiona transacciones transparentes, mientras que Phoenix permite transferencias protegidas con divulgación selectiva cuando las partes autorizadas necesitan verificar información. Zedger/XSC amplía ese modelo hacia valores regulados, con Dusk Trade centrado en flujos de trabajo reales del mercado. DuskEVM y Hedger aportan una ejecución confidencial y orientada al cumplimiento dentro de un entorno EVM.
La otra pieza que sigo vigilando es el settlement (liquidación). El consenso SA de Dusk está diseñado para una finalidad rápida y determinista, en lugar de dejar a los mercados financieros expuestos a una incertidumbre probabilística interminable.
Eso hace que Dusk se sienta menos como «otro proyecto de RWA» y más como un intento de construir las vías subyacentes para las finanzas on-chain reguladas.
Sigo siendo cauteloso, especialmente después del incidente del puente-wallet de enero de 2026, que Dusk afirma que fue una vulneración operativa del puente y no un fallo de consenso o de protocolo.
Pero la pregunta más grande sigue siendo:
Para las instituciones, ¿qué es en realidad más difícil de resolver a escala: la privacidad o el cumplimiento regulatorio?
#Dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
El crepúsculo captó mi atención por una razón que tiene poco que ver con la narrativa habitual de la «RWA».
Las blockchains públicas son transparentes por defecto. Eso es genial para la verificación, pero es incómodo para los mercados financieros que necesitan privacidad y un rastro de auditoría.
Dusk está atacando ese problema a nivel de protocolo.
Moonlight gestiona transacciones transparentes, mientras que Phoenix permite transferencias protegidas con divulgación selectiva cuando las partes autorizadas necesitan verificar información. Zedger/XSC amplía ese modelo hacia valores regulados, con Dusk Trade centrado en flujos de trabajo reales del mercado. DuskEVM y Hedger aportan una ejecución confidencial y orientada al cumplimiento dentro de un entorno EVM.
La otra pieza que sigo vigilando es el settlement (liquidación). El consenso SA de Dusk está diseñado para una finalidad rápida y determinista, en lugar de dejar a los mercados financieros expuestos a una incertidumbre probabilística interminable.
Eso hace que Dusk se sienta menos como «otro proyecto de RWA» y más como un intento de construir las vías subyacentes para las finanzas on-chain reguladas.
Sigo siendo cauteloso, especialmente después del incidente del puente-wallet de enero de 2026, que Dusk afirma que fue una vulneración operativa del puente y no un fallo de consenso o de protocolo.
Pero la pregunta más grande sigue siendo:
Para las instituciones, ¿qué es en realidad más difícil de resolver a escala: la privacidad o el cumplimiento regulatorio?
#Dusk $DUSK @Dusk
El crepúsculo captó mi atención por una razón que tiene poco que ver con la narrativa habitual de la «RWA».
Las blockchains públicas son transparentes por defecto. Eso es genial para la verificación, pero es incómodo para los mercados financieros que necesitan privacidad y un rastro de auditoría.
Dusk está atacando ese problema a nivel de protocolo.
Moonlight gestiona transacciones transparentes, mientras que Phoenix permite transferencias protegidas con divulgación selectiva cuando las partes autorizadas necesitan verificar información. Zedger/XSC amplía ese modelo hacia valores regulados, con Dusk Trade centrado en flujos de trabajo reales del mercado. DuskEVM y Hedger aportan una ejecución confidencial y orientada al cumplimiento dentro de un entorno EVM.
La otra pieza que sigo vigilando es el settlement (liquidación). El consenso SA de Dusk está diseñado para una finalidad rápida y determinista, en lugar de dejar a los mercados financieros expuestos a una incertidumbre probabilística interminable.
Eso hace que Dusk se sienta menos como «otro proyecto de RWA» y más como un intento de construir las vías subyacentes para las finanzas on-chain reguladas.
Sigo siendo cauteloso, especialmente después del incidente del puente-wallet de enero de 2026, que Dusk afirma que fue una vulneración operativa del puente y no un fallo de consenso o de protocolo.
Pero la pregunta más grande sigue siendo:
Para las instituciones, ¿qué es en realidad más difícil de resolver a escala: la privacidad o el cumplimiento regulatorio?
#Dusk $DUSK @Dusk
89
·
--
Alcista
#termmax @termmax
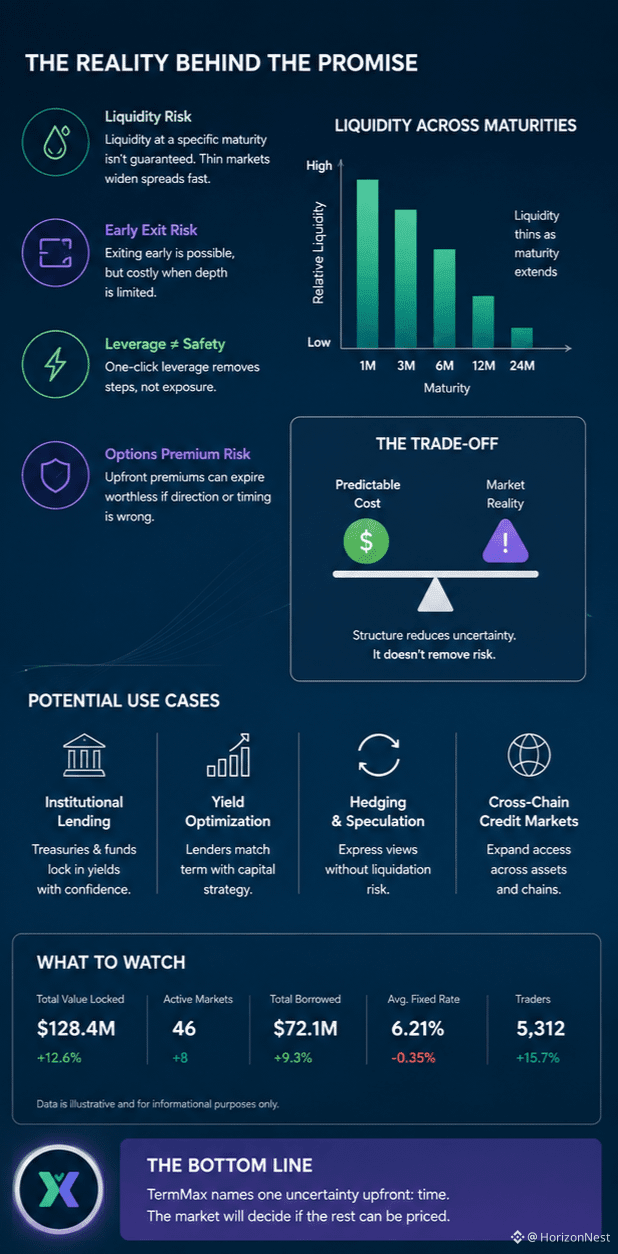
Estoy notando TermMax mientras el lending en DeFi se siente predecible de la peor manera: las tasas se ven tranquilas, los incentivos se desvanecen y la posición que entendías empieza a comportarse como una operación.
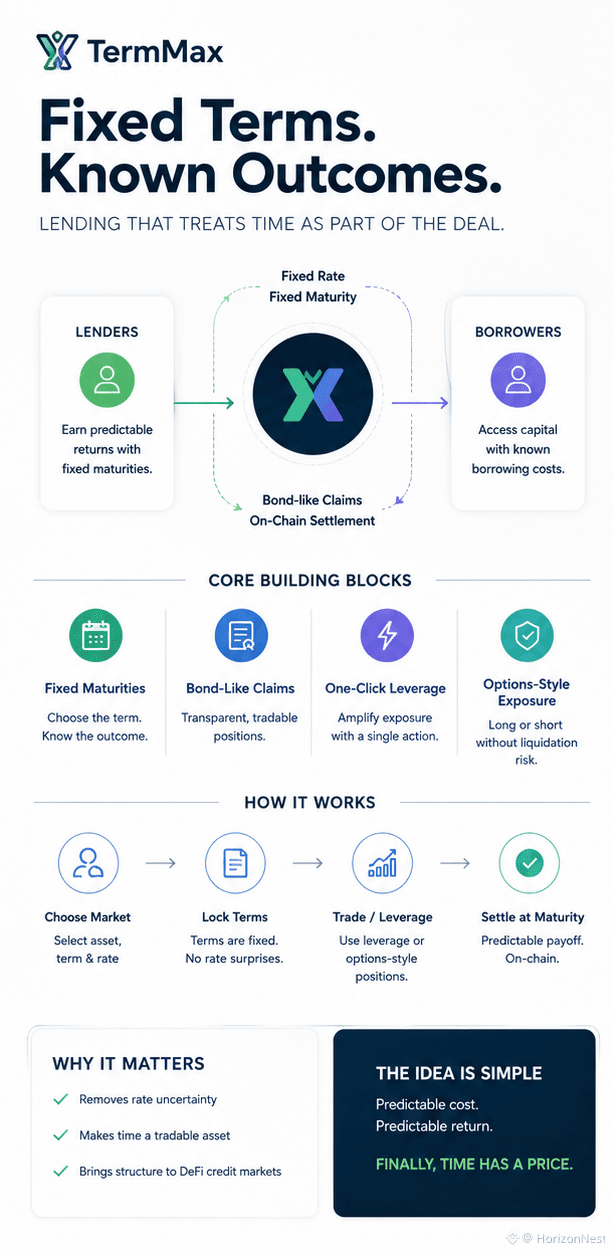
He visto protocolos de tasa fija aparecer y desaparecer, así que la promesa por sí sola no me mueve. TermMax usa vencimientos fijos y derechos similares a bonos para darle a los prestamistas un rendimiento conocido y a los prestatarios un costo conocido, y luego agrega apalancamiento con un clic y exposición estilo opciones, larga/corta. Algo de esto se siente diferente, no porque el riesgo desaparezca, sino porque una incertidumbre se nombra de entrada.
Sigo notando la parte incómoda. Una tasa fija solo importa si existe liquidez en el vencimiento que necesitas. Divide los mercados por plazos, colaterales y cadenas, y el precio puede adelgazar rápidamente. Puede existir una salida anticipada, pero volverse costosa cuando ya no hay nadie del otro lado. El apalancamiento con un clic elimina transacciones, no la exposición. Pagar una prima de opciones por adelantado puede evitar llamadas de margen, pero no puede corregir una mala fijación de precios ni impedir que esa prima se vaya a cero.
Ya he visto esto antes: una maquinaria elegante esperando prestatarios reales. No confío del todo en los smart contracts, los curadores ni las suposiciones sobre el colateral porque el número de repago está fijado. El costo predecible no es un resultado predecible. Aún no estoy seguro, pero después de años de caos con tasa variable vendido como flexibilidad, TermMax está trabajando en algo que las finanzas nunca han tratado como opcional: el tiempo.
#termmax @TermMax
Estoy notando TermMax mientras el lending en DeFi se siente predecible de la peor manera: las tasas se ven tranquilas, los incentivos se desvanecen y la posición que entendías empieza a comportarse como una operación.
He visto protocolos de tasa fija aparecer y desaparecer, así que la promesa por sí sola no me mueve. TermMax usa vencimientos fijos y derechos similares a bonos para darle a los prestamistas un rendimiento conocido y a los prestatarios un costo conocido, y luego agrega apalancamiento con un clic y exposición estilo opciones, larga/corta. Algo de esto se siente diferente, no porque el riesgo desaparezca, sino porque una incertidumbre se nombra de entrada.
Sigo notando la parte incómoda. Una tasa fija solo importa si existe liquidez en el vencimiento que necesitas. Divide los mercados por plazos, colaterales y cadenas, y el precio puede adelgazar rápidamente. Puede existir una salida anticipada, pero volverse costosa cuando ya no hay nadie del otro lado. El apalancamiento con un clic elimina transacciones, no la exposición. Pagar una prima de opciones por adelantado puede evitar llamadas de margen, pero no puede corregir una mala fijación de precios ni impedir que esa prima se vaya a cero.
Ya he visto esto antes: una maquinaria elegante esperando prestatarios reales. No confío del todo en los smart contracts, los curadores ni las suposiciones sobre el colateral porque el número de repago está fijado. El costo predecible no es un resultado predecible. Aún no estoy seguro, pero después de años de caos con tasa variable vendido como flexibilidad, TermMax está trabajando en algo que las finanzas nunca han tratado como opcional: el tiempo.
Estoy notando TermMax mientras el lending en DeFi se siente predecible de la peor manera: las tasas se ven tranquilas, los incentivos se desvanecen y la posición que entendías empieza a comportarse como una operación.
He visto protocolos de tasa fija aparecer y desaparecer, así que la promesa por sí sola no me mueve. TermMax usa vencimientos fijos y derechos similares a bonos para darle a los prestamistas un rendimiento conocido y a los prestatarios un costo conocido, y luego agrega apalancamiento con un clic y exposición estilo opciones, larga/corta. Algo de esto se siente diferente, no porque el riesgo desaparezca, sino porque una incertidumbre se nombra de entrada.
Sigo notando la parte incómoda. Una tasa fija solo importa si existe liquidez en el vencimiento que necesitas. Divide los mercados por plazos, colaterales y cadenas, y el precio puede adelgazar rápidamente. Puede existir una salida anticipada, pero volverse costosa cuando ya no hay nadie del otro lado. El apalancamiento con un clic elimina transacciones, no la exposición. Pagar una prima de opciones por adelantado puede evitar llamadas de margen, pero no puede corregir una mala fijación de precios ni impedir que esa prima se vaya a cero.
Ya he visto esto antes: una maquinaria elegante esperando prestatarios reales. No confío del todo en los smart contracts, los curadores ni las suposiciones sobre el colateral porque el número de repago está fijado. El costo predecible no es un resultado predecible. Aún no estoy seguro, pero después de años de caos con tasa variable vendido como flexibilidad, TermMax está trabajando en algo que las finanzas nunca han tratado como opcional: el tiempo.
120
·
--
Alcista
#dusk $DUSK @Dusk_Foundation
He estado en el mundo cripto el tiempo suficiente para saber que la palabra “privacidad” puede significar casi cualquier cosa hoy en día.
Cada ciclo trae proyectos que prometen un sistema financiero mejor, más seguro y más privado. Luego la realidad se impone. Los usuarios quieren comodidad, los reguladores quieren visibilidad, los desarrolladores quieren herramientas sencillas y los mercados quieren liquidez. Esas cosas no siempre encajan perfectamente entre sí.
Por eso, en parte, sigo fijándome en Dusk Network.
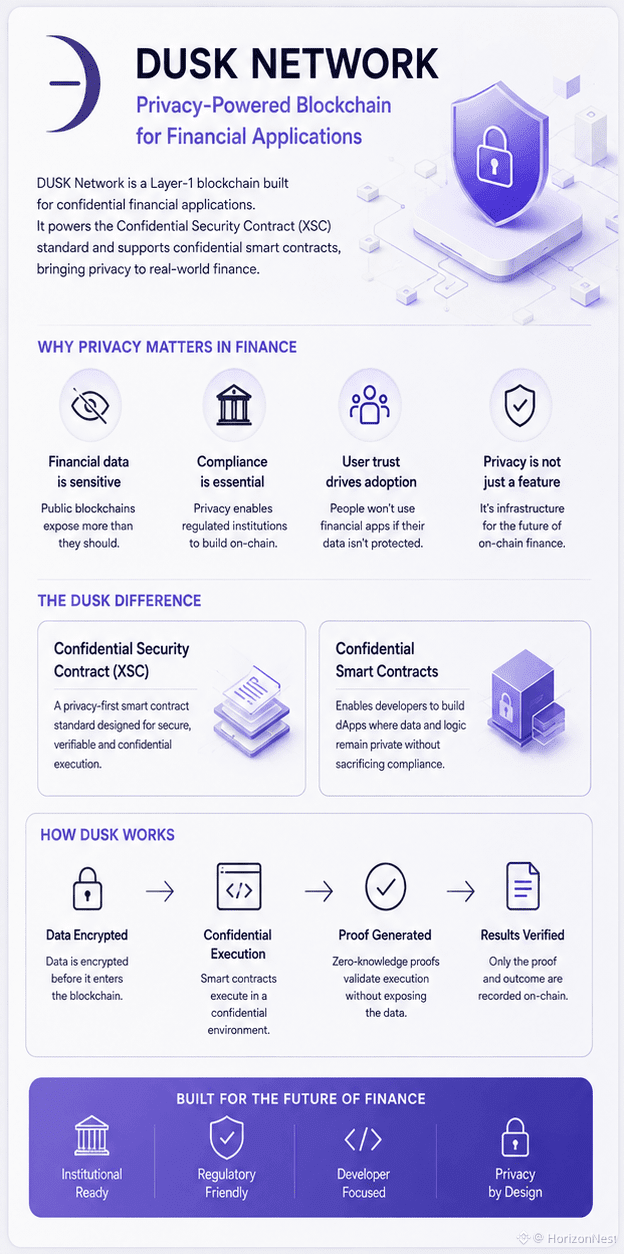
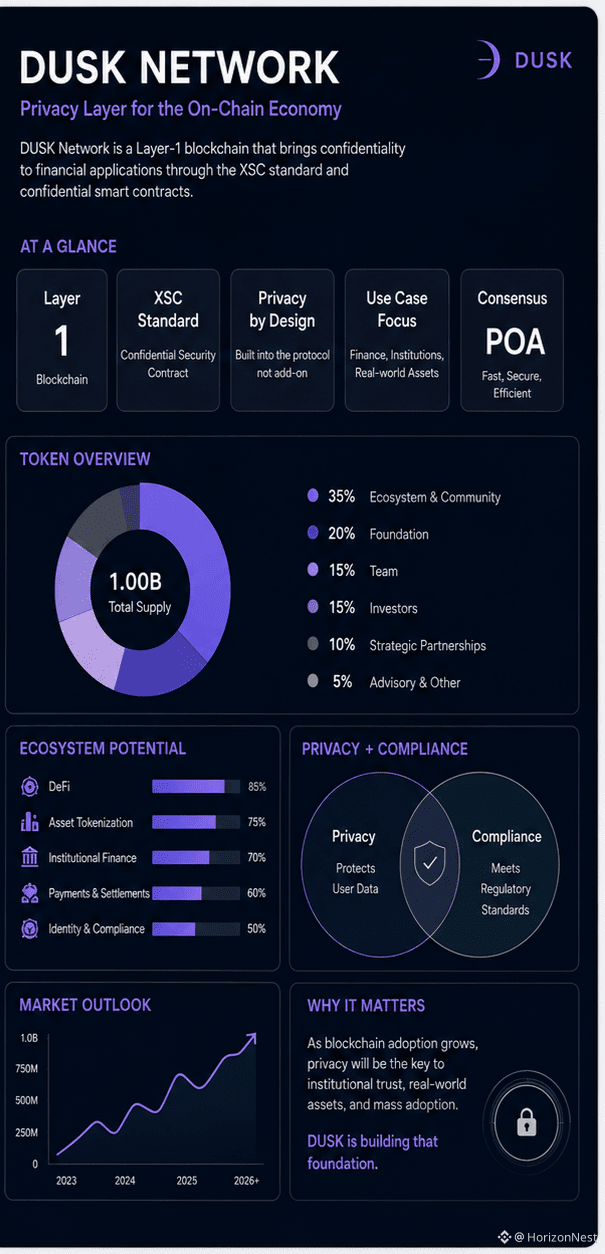
Lo que me interesa no es la etiqueta en sí, sino el problema que intenta abordar. Dusk está construyendo una capa 1 orientada a aplicaciones financieras en la que la confidencialidad forma parte del diseño, con su estándar Confidential Security Contract y el soporte para contratos inteligentes confidenciales.
Me gusta la dirección, pero no estoy listo para llamarlo un avance decisivo. He visto demasiadas buenas ideas en cripto fracasar porque la tecnología era solo una pieza del rompecabezas.
La pregunta difícil es si la gente realmente la usa cuando hay alternativas más fáciles y más ruidosas alrededor.
No confío completamente en los proyectos solo porque su arquitectura suene bien. Pero después de ver varios ciclos, he empezado a prestar más atención a los equipos que trabajan en problemas aburridos que quizá importen más adelante.
Dusk se siente un poco así para mí.
No algo de lo que sea ciegamente optimista. Solo algo que observo en silencio.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
He estado en el mundo cripto el tiempo suficiente para saber que la palabra “privacidad” puede significar casi cualquier cosa hoy en día.
Cada ciclo trae proyectos que prometen un sistema financiero mejor, más seguro y más privado. Luego la realidad se impone. Los usuarios quieren comodidad, los reguladores quieren visibilidad, los desarrolladores quieren herramientas sencillas y los mercados quieren liquidez. Esas cosas no siempre encajan perfectamente entre sí.
Por eso, en parte, sigo fijándome en Dusk Network.
Lo que me interesa no es la etiqueta en sí, sino el problema que intenta abordar. Dusk está construyendo una capa 1 orientada a aplicaciones financieras en la que la confidencialidad forma parte del diseño, con su estándar Confidential Security Contract y el soporte para contratos inteligentes confidenciales.
Me gusta la dirección, pero no estoy listo para llamarlo un avance decisivo. He visto demasiadas buenas ideas en cripto fracasar porque la tecnología era solo una pieza del rompecabezas.
La pregunta difícil es si la gente realmente la usa cuando hay alternativas más fáciles y más ruidosas alrededor.
No confío completamente en los proyectos solo porque su arquitectura suene bien. Pero después de ver varios ciclos, he empezado a prestar más atención a los equipos que trabajan en problemas aburridos que quizá importen más adelante.
Dusk se siente un poco así para mí.
No algo de lo que sea ciegamente optimista. Solo algo que observo en silencio.
He estado en el mundo cripto el tiempo suficiente para saber que la palabra “privacidad” puede significar casi cualquier cosa hoy en día.
Cada ciclo trae proyectos que prometen un sistema financiero mejor, más seguro y más privado. Luego la realidad se impone. Los usuarios quieren comodidad, los reguladores quieren visibilidad, los desarrolladores quieren herramientas sencillas y los mercados quieren liquidez. Esas cosas no siempre encajan perfectamente entre sí.
Por eso, en parte, sigo fijándome en Dusk Network.
Lo que me interesa no es la etiqueta en sí, sino el problema que intenta abordar. Dusk está construyendo una capa 1 orientada a aplicaciones financieras en la que la confidencialidad forma parte del diseño, con su estándar Confidential Security Contract y el soporte para contratos inteligentes confidenciales.
Me gusta la dirección, pero no estoy listo para llamarlo un avance decisivo. He visto demasiadas buenas ideas en cripto fracasar porque la tecnología era solo una pieza del rompecabezas.
La pregunta difícil es si la gente realmente la usa cuando hay alternativas más fáciles y más ruidosas alrededor.
No confío completamente en los proyectos solo porque su arquitectura suene bien. Pero después de ver varios ciclos, he empezado a prestar más atención a los equipos que trabajan en problemas aburridos que quizá importen más adelante.
Dusk se siente un poco así para mí.
No algo de lo que sea ciegamente optimista. Solo algo que observo en silencio.
100
·
--
Alcista
#termmax @termmax
Estoy notando TermMax por una razón que no esperaba: trata el tiempo como parte de la deuda, no como letra pequeña debajo de un APY.
He visto que las tasas en DeFi se mantienen tranquilas hasta que la liquidez se retira. Entonces los costos de endeudamiento suben y la estrategia “segura” se convierte en una carrera para deshacer posiciones. Arreglar la tasa y el vencimiento no soluciona el cripto, pero elimina una incertidumbre que la gente a menudo descubre demasiado tarde.
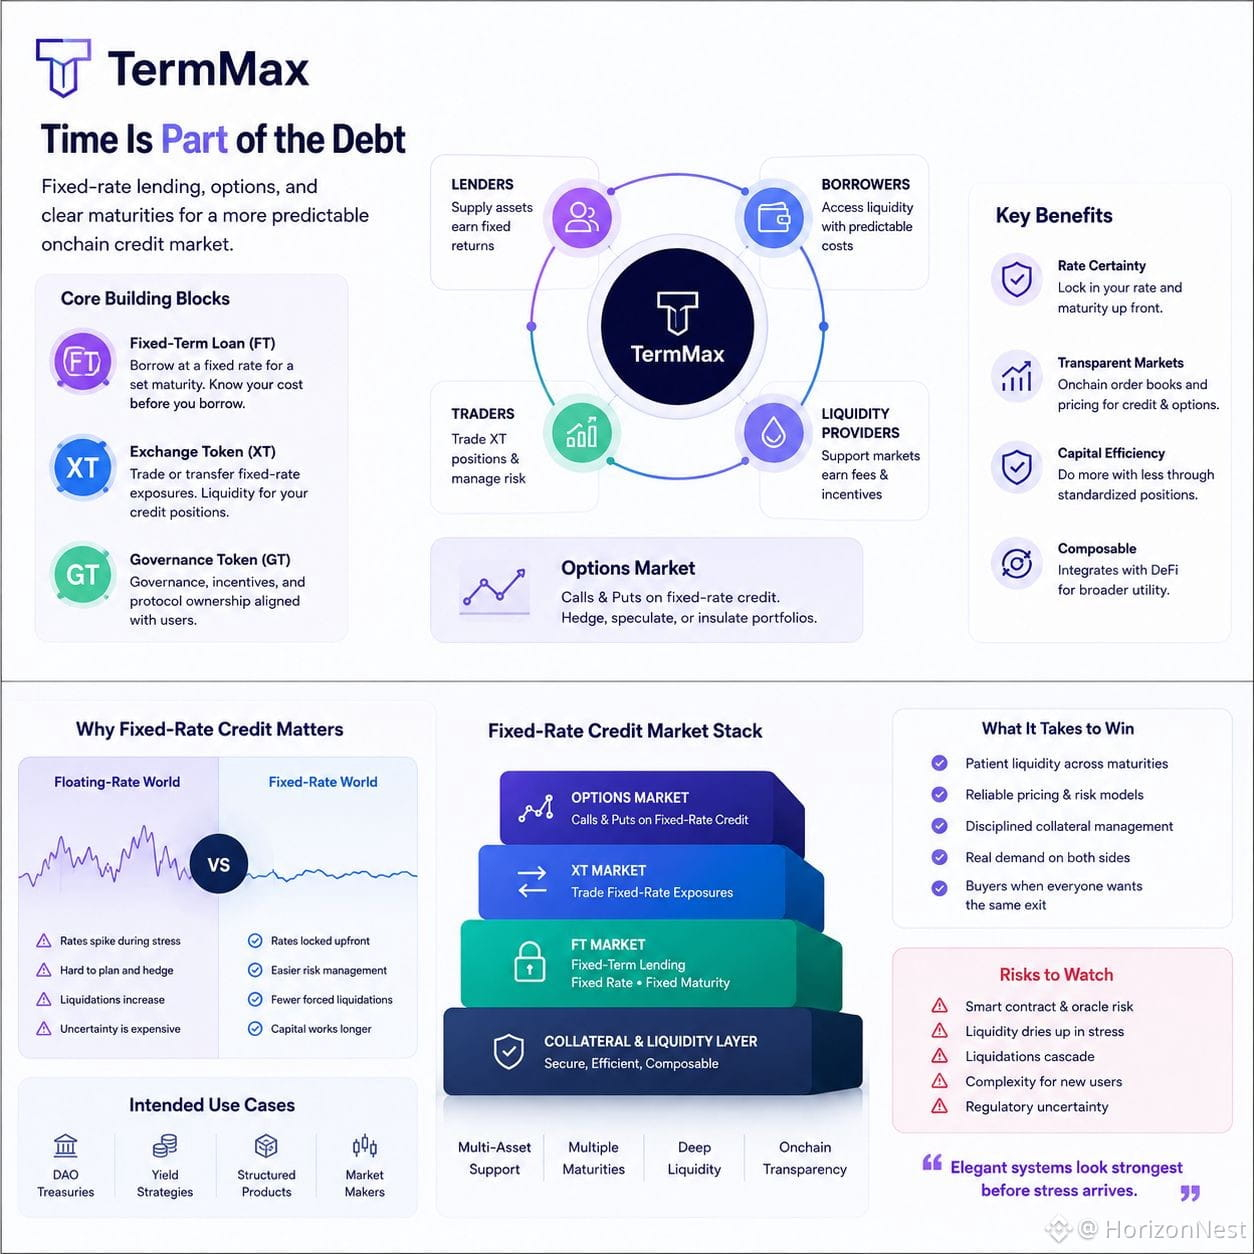
TermMax convierte esa idea en posiciones FT, XT y GT. Entiendo el atractivo. También veo la fricción. Cada token adicional le pide al usuario comprender otra reclamación, el vencimiento y la ruta hacia la liquidación. La ejecución con un clic puede parecer simple; el riesgo debajo de eso no.
El lado de las opciones vuelve a captar mi atención. Las calls y puts junto con crédito a tasa fija hacen que esto se sienta menos como otro fondo de rendimiento y más como un pequeño mercado financiero que se está ensamblando onchain. Hay algo que se siente diferente, aunque necesita más que contratos ingeniosos. Requiere liquidez paciente en distintos vencimientos, precios confiables, colateral disciplinado y compradores cuando todos quieren la misma salida.
He visto sistemas elegantes verse más fuertes antes de que llegue el estrés. Las auditorías pueden inspeccionar código; no pueden auditar el pánico. No estoy seguro de que TermMax escape a ese patrón, y todavía no confío plenamente en él. Pero está trabajando en un problema que sobrevive después de que desaparecen los incentivos: el dinero necesita un precio, y a veces ese precio necesita dejar de moverse.
#termmax @TermMax
Estoy notando TermMax por una razón que no esperaba: trata el tiempo como parte de la deuda, no como letra pequeña debajo de un APY.
He visto que las tasas en DeFi se mantienen tranquilas hasta que la liquidez se retira. Entonces los costos de endeudamiento suben y la estrategia “segura” se convierte en una carrera para deshacer posiciones. Arreglar la tasa y el vencimiento no soluciona el cripto, pero elimina una incertidumbre que la gente a menudo descubre demasiado tarde.
TermMax convierte esa idea en posiciones FT, XT y GT. Entiendo el atractivo. También veo la fricción. Cada token adicional le pide al usuario comprender otra reclamación, el vencimiento y la ruta hacia la liquidación. La ejecución con un clic puede parecer simple; el riesgo debajo de eso no.
El lado de las opciones vuelve a captar mi atención. Las calls y puts junto con crédito a tasa fija hacen que esto se sienta menos como otro fondo de rendimiento y más como un pequeño mercado financiero que se está ensamblando onchain. Hay algo que se siente diferente, aunque necesita más que contratos ingeniosos. Requiere liquidez paciente en distintos vencimientos, precios confiables, colateral disciplinado y compradores cuando todos quieren la misma salida.
He visto sistemas elegantes verse más fuertes antes de que llegue el estrés. Las auditorías pueden inspeccionar código; no pueden auditar el pánico. No estoy seguro de que TermMax escape a ese patrón, y todavía no confío plenamente en él. Pero está trabajando en un problema que sobrevive después de que desaparecen los incentivos: el dinero necesita un precio, y a veces ese precio necesita dejar de moverse.
Estoy notando TermMax por una razón que no esperaba: trata el tiempo como parte de la deuda, no como letra pequeña debajo de un APY.
He visto que las tasas en DeFi se mantienen tranquilas hasta que la liquidez se retira. Entonces los costos de endeudamiento suben y la estrategia “segura” se convierte en una carrera para deshacer posiciones. Arreglar la tasa y el vencimiento no soluciona el cripto, pero elimina una incertidumbre que la gente a menudo descubre demasiado tarde.
TermMax convierte esa idea en posiciones FT, XT y GT. Entiendo el atractivo. También veo la fricción. Cada token adicional le pide al usuario comprender otra reclamación, el vencimiento y la ruta hacia la liquidación. La ejecución con un clic puede parecer simple; el riesgo debajo de eso no.
El lado de las opciones vuelve a captar mi atención. Las calls y puts junto con crédito a tasa fija hacen que esto se sienta menos como otro fondo de rendimiento y más como un pequeño mercado financiero que se está ensamblando onchain. Hay algo que se siente diferente, aunque necesita más que contratos ingeniosos. Requiere liquidez paciente en distintos vencimientos, precios confiables, colateral disciplinado y compradores cuando todos quieren la misma salida.
He visto sistemas elegantes verse más fuertes antes de que llegue el estrés. Las auditorías pueden inspeccionar código; no pueden auditar el pánico. No estoy seguro de que TermMax escape a ese patrón, y todavía no confío plenamente en él. Pero está trabajando en un problema que sobrevive después de que desaparecen los incentivos: el dinero necesita un precio, y a veces ese precio necesita dejar de moverse.
2
133
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BTCReboundsAbove$60KAmidWhaleDipBuying
34,591 visualizaciones
197 participa(n) en el debate
Abraxas Capital y otras ballenas compran la caída de BTC mientras Bitcoin recupera brevemente los 60.000 dólares
Binance News
·31 «Me gusta»
·48.7k visualizaciones
SolanaSets2027RoadmapToDoubleComputeCapacity
18,264 visualizaciones
478 participa(n) en el debate
CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
5,205 visualizaciones
65 participa(n) en el debate