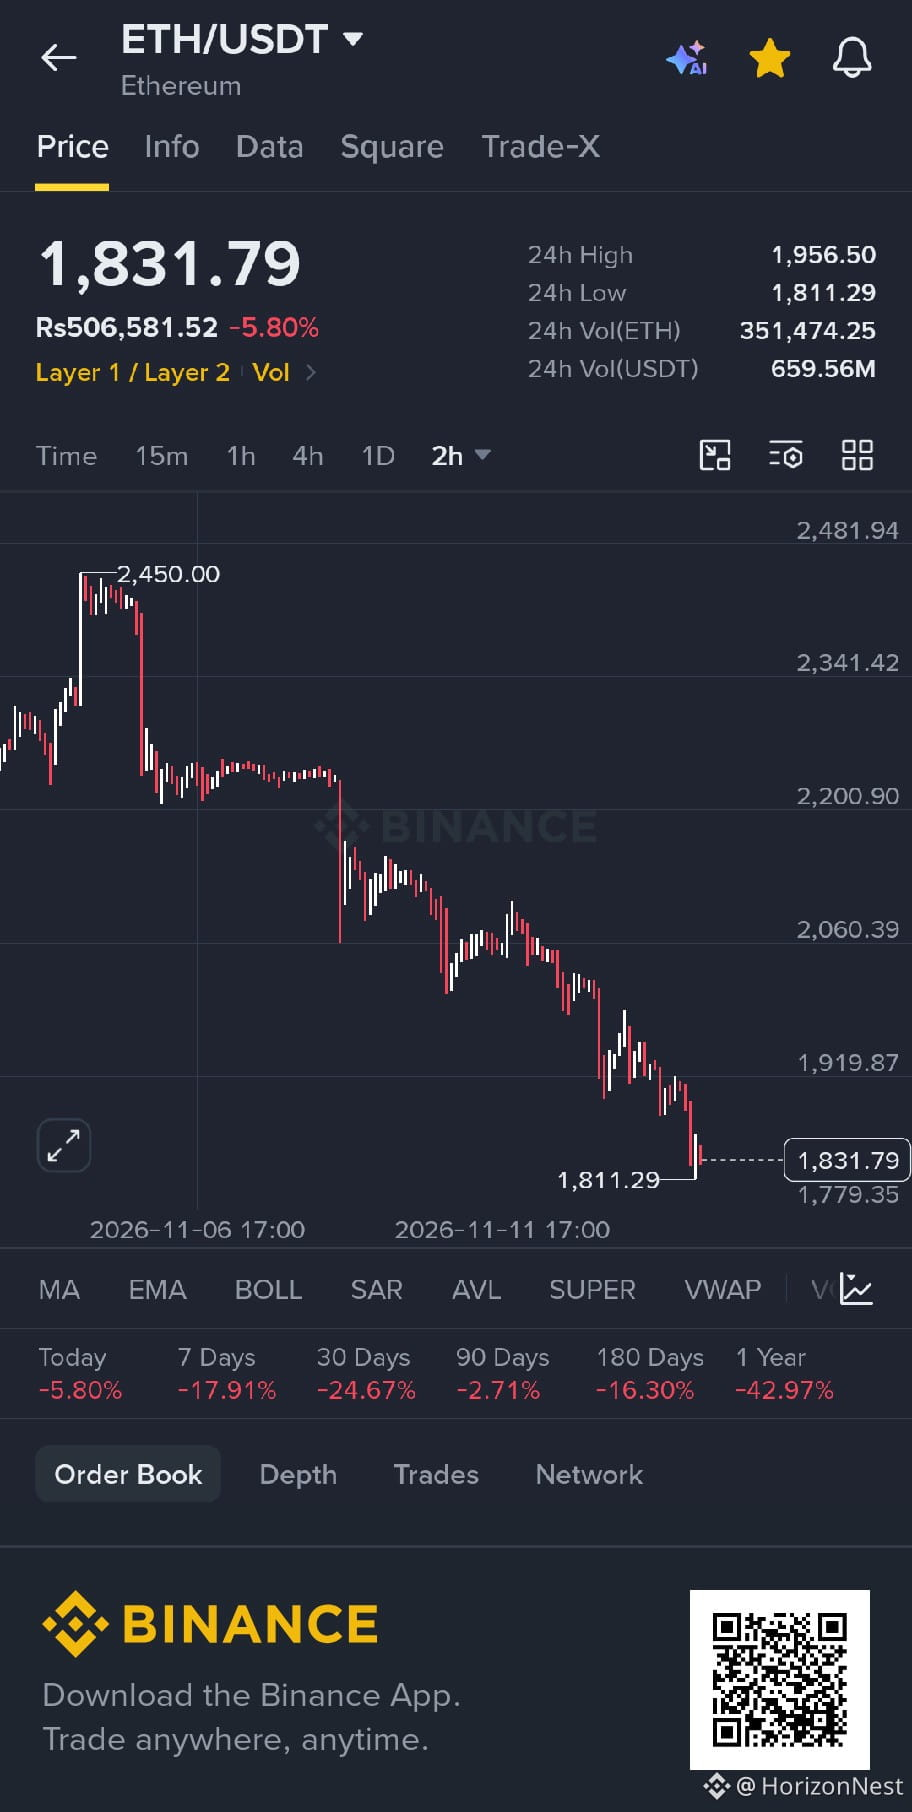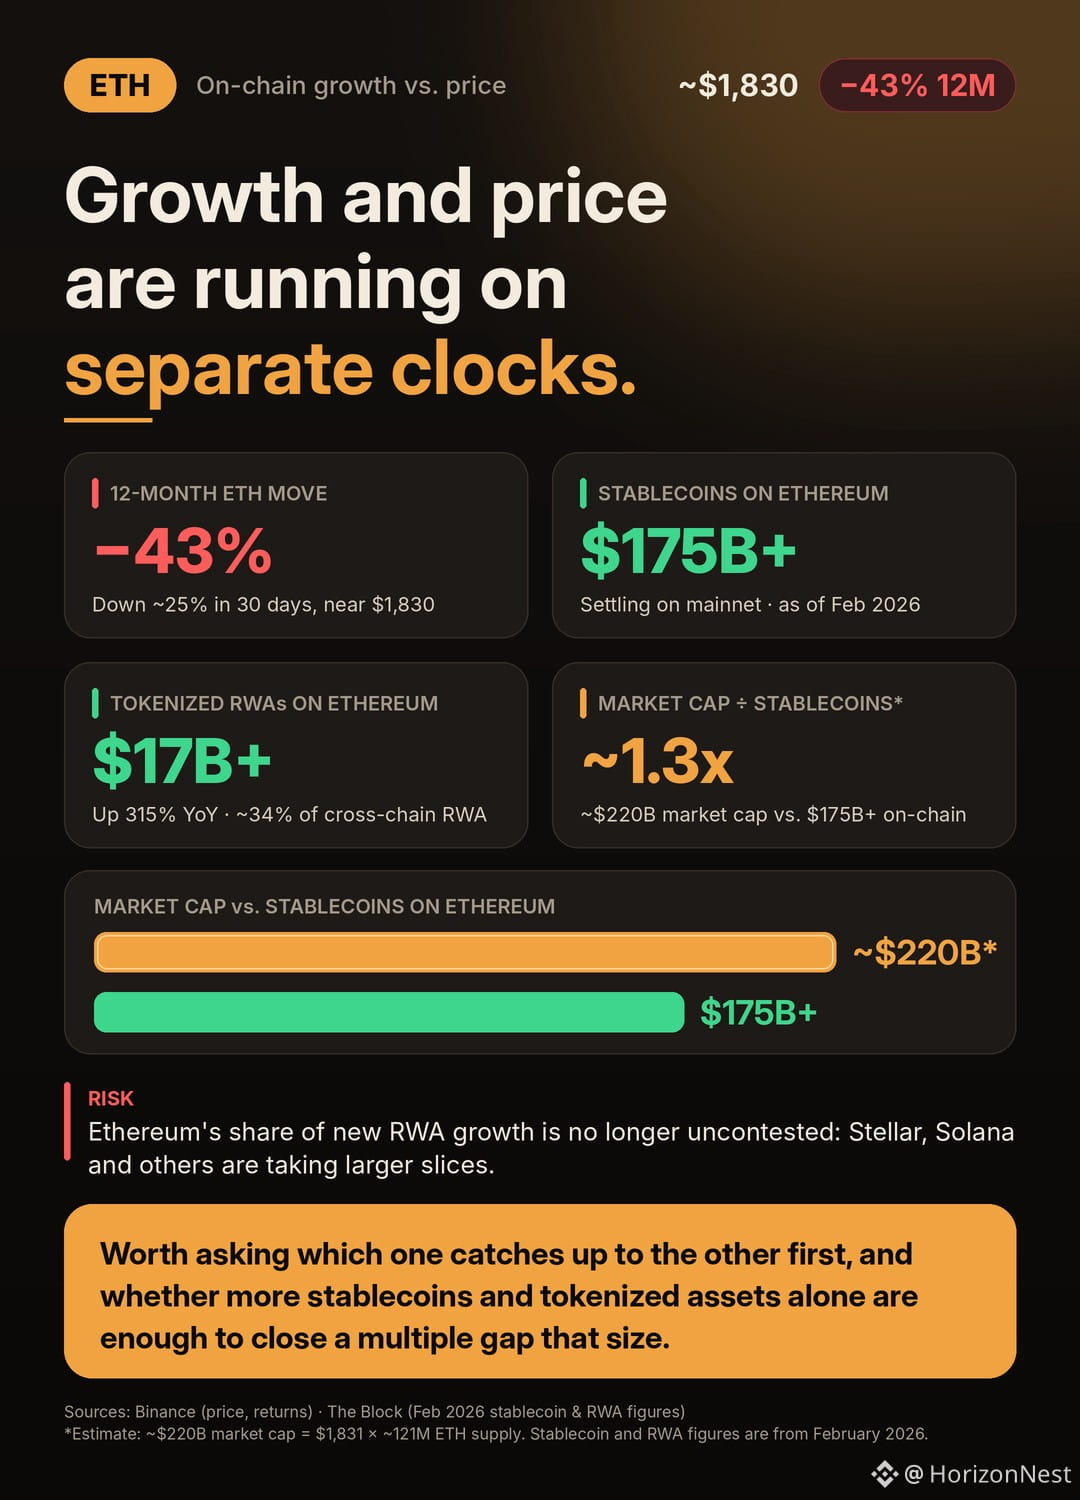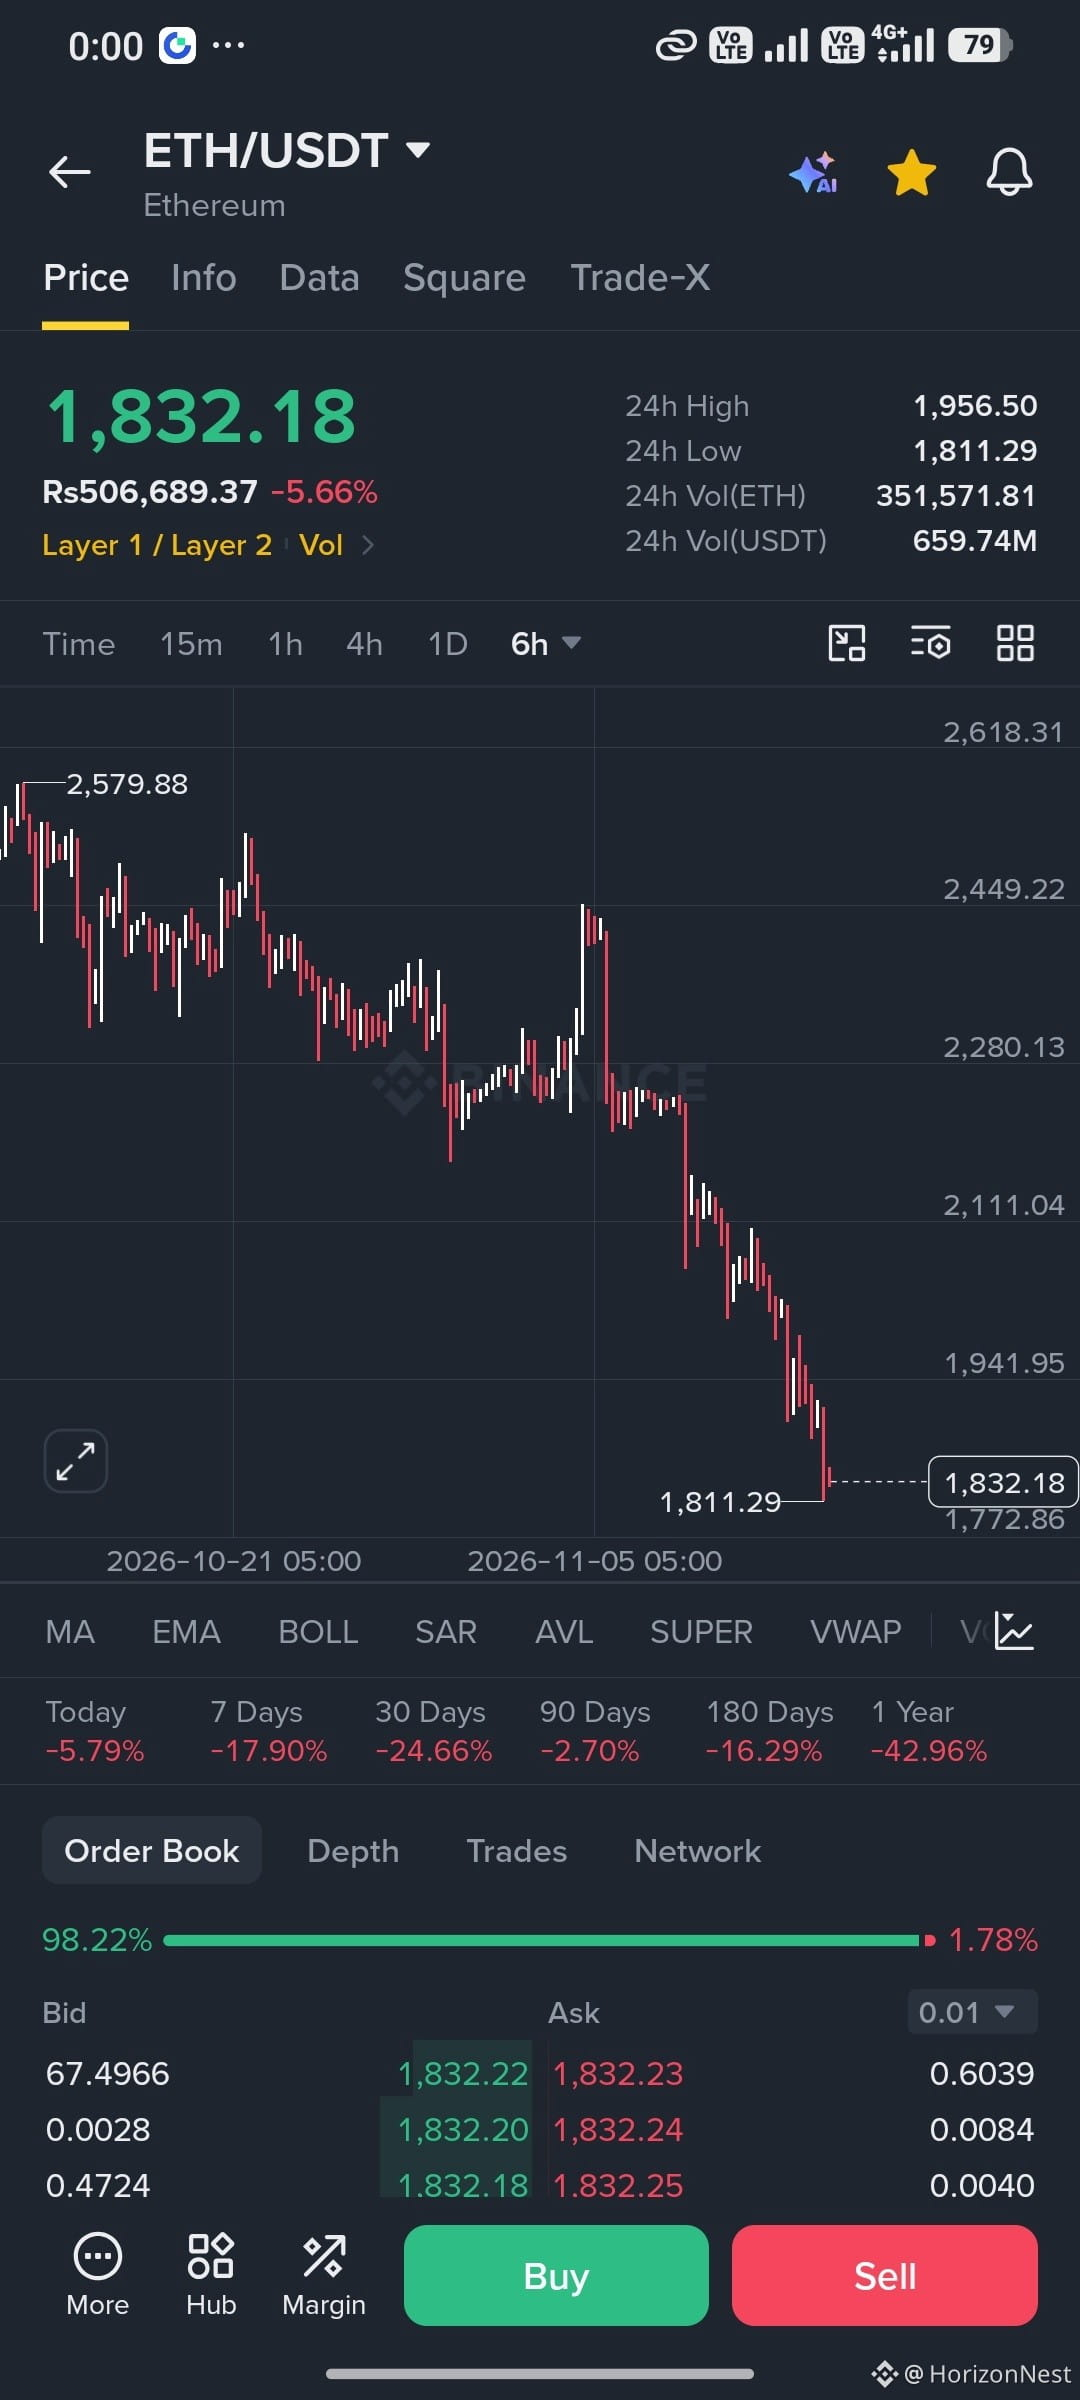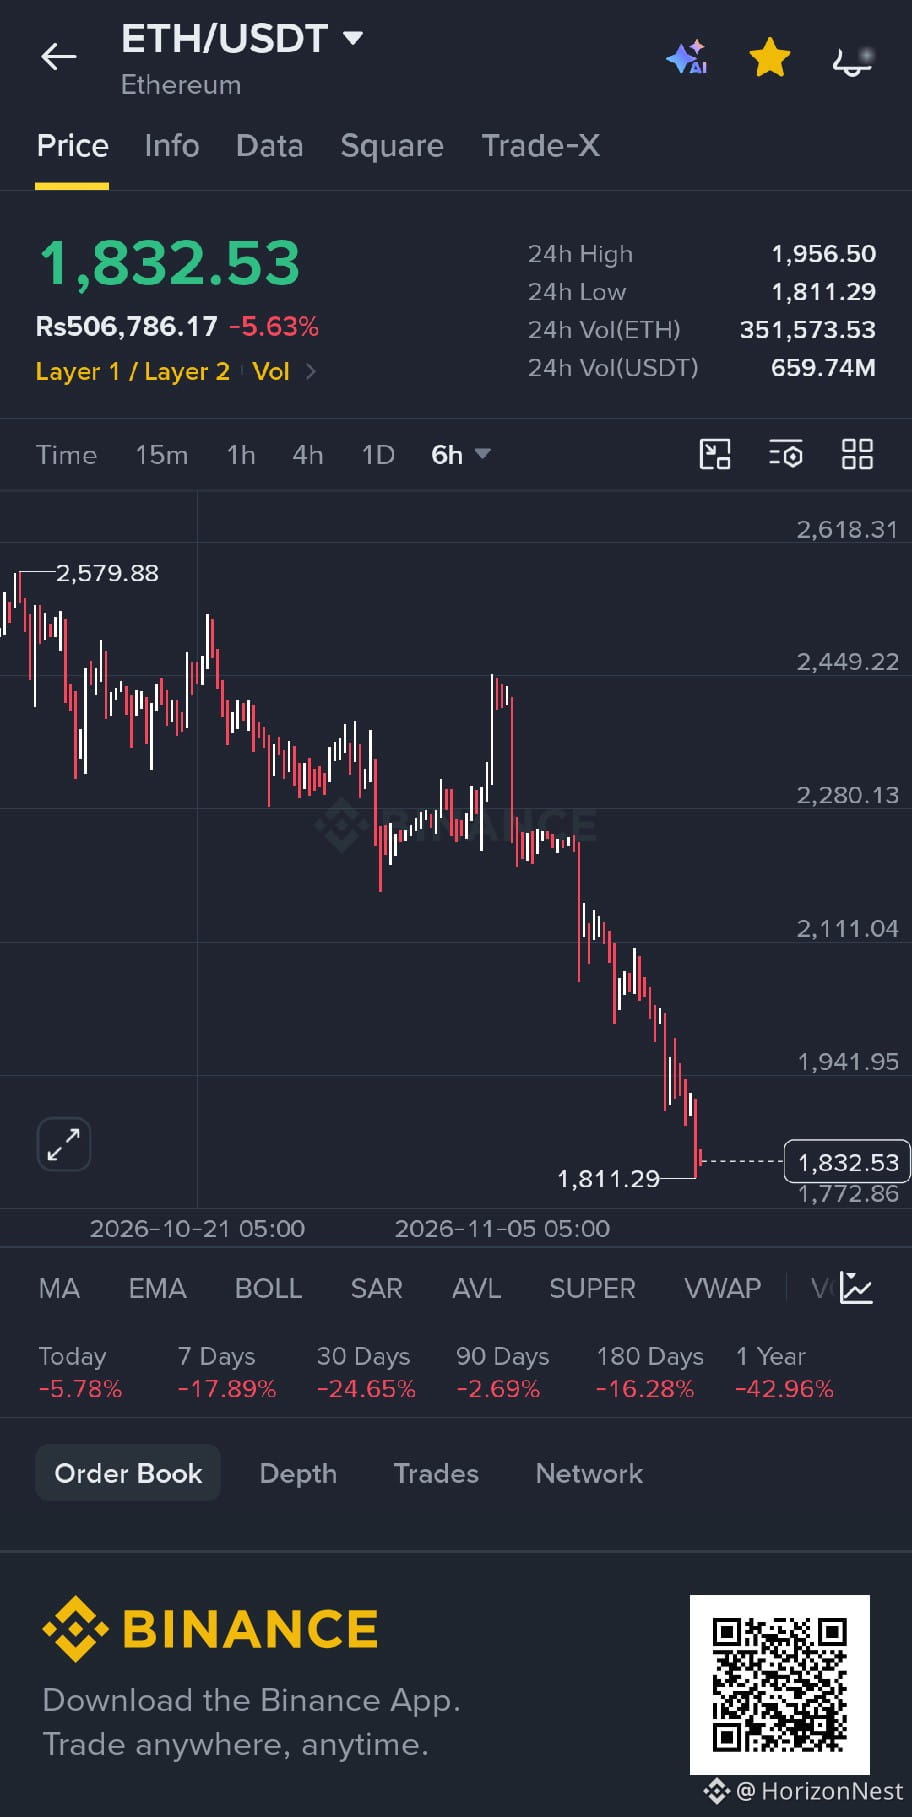
ETH ha caído ~43% en 12 meses y ~25% en 30 días, y cotiza cerca de los 1.830 $. En el mismo período, la red principal de Ethereum ha mantenido más de 175.000 M$ en monedas estables y su base de activos del mundo real (RWA) tokenizados ha superado los 17.000 M$, un aumento interanual del 315%. Eso es uso real, no una narrativa.
Con una capitalización de mercado de unos 220.000 M$, ETH cotiza ahora a ~1,3 veces la oferta de monedas estables que se liquida en su propia cadena. Esa proporción es la más alta del conjunto de datos que pude encontrar. En marzo era de 0,69 veces, y ya se encontraba en el percentil 99 de su historial. El balance de la red sigue creciendo mientras el múltiplo del token se comprime hacia él.
La presencia de Ethereum sigue ampliándose. Representa alrededor del 34% del valor de los RWA entre cadenas, y las materias primas por sí solas superan los 5.000 M$ de su base tokenizada. Las transacciones semanales han alcanzado recientemente los 17,3 M, mientras que las comisiones rondan mínimos históricos. Liquidar a menor costo ha generado más liquidaciones.
Un riesgo menos evidente: la cuota de Ethereum en el crecimiento de los nuevos RWA ya no está fuera de discusión. Stellar, Solana y otras redes se están llevando porciones cada vez mayores de las entradas netas, y la ventaja de Ethereum depende cada vez más del tamaño de su base y menos de su ritmo de crecimiento.
Nada de esto significa que el token esté equivocado. Significa que la historia del crecimiento en cadena y la historia del precio avanzan ahora a ritmos distintos. Vale la pena preguntarse cuál alcanzará primero a la otra, y si más monedas estables y activos tokenizados bastan por sí solos para cerrar una brecha de múltiplos de ese tamaño.
Con una capitalización de mercado de unos 220.000 M$, ETH cotiza ahora a ~1,3 veces la oferta de monedas estables que se liquida en su propia cadena. Esa proporción es la más alta del conjunto de datos que pude encontrar. En marzo era de 0,69 veces, y ya se encontraba en el percentil 99 de su historial. El balance de la red sigue creciendo mientras el múltiplo del token se comprime hacia él.
La presencia de Ethereum sigue ampliándose. Representa alrededor del 34% del valor de los RWA entre cadenas, y las materias primas por sí solas superan los 5.000 M$ de su base tokenizada. Las transacciones semanales han alcanzado recientemente los 17,3 M, mientras que las comisiones rondan mínimos históricos. Liquidar a menor costo ha generado más liquidaciones.
Un riesgo menos evidente: la cuota de Ethereum en el crecimiento de los nuevos RWA ya no está fuera de discusión. Stellar, Solana y otras redes se están llevando porciones cada vez mayores de las entradas netas, y la ventaja de Ethereum depende cada vez más del tamaño de su base y menos de su ritmo de crecimiento.
Nada de esto significa que el token esté equivocado. Significa que la historia del crecimiento en cadena y la historia del precio avanzan ahora a ritmos distintos. Vale la pena preguntarse cuál alcanzará primero a la otra, y si más monedas estables y activos tokenizados bastan por sí solos para cerrar una brecha de múltiplos de ese tamaño.