
Logan BTC
20.9k Publicaciones
Logan BTC
 Verificado de Square
Denunciar
Bloquear usuario
Crypto enthusiast | Web3 believer | Exploring blockchain innovations | Sharing insights on trading. Let's build the future of finance together!

Titular de USD1
Trader ocasional
6.6 años
598 Siguiendo
36.7K+ Seguidores
16.2K+ Me gusta
Publicaciones
Todo
Cotizaciones
Directo
·
--
$US USDT Configuración Long
Entrada: 0.02673 - 0.02681
TP1: 0.02740 | TP2: 0.02820 | TP3: 0.02901
SL: 0.02619
24h: +26.40% (24h) — tendencia alcista
No es asesoramiento financiero. HAZ TU PROPIA INVESTIGACIÓN (DYOR) - opera bajo tu propio riesgo.
$US USDT Configuración Long
Entrada: 0.02673 - 0.02681
TP1: 0.02740 | TP2: 0.02820 | TP3: 0.02901
SL: 0.02619
24h: +26.40% (24h) — tendencia alcista
No es asesoramiento financiero. HAZ TU PROPIA INVESTIGACIÓN (DYOR) - opera bajo tu propio riesgo.
Entrada: 0.02673 - 0.02681
TP1: 0.02740 | TP2: 0.02820 | TP3: 0.02901
SL: 0.02619
24h: +26.40% (24h) — tendencia alcista
No es asesoramiento financiero. HAZ TU PROPIA INVESTIGACIÓN (DYOR) - opera bajo tu propio riesgo.
291
·
--
$RARE USDT Configuración Larga
Entrada: 0.02231 - 0.02238
TP1: 0.02287 | TP2: 0.02354 | TP3: 0.02421
SL: 0.02186
24h: +36.78% (24h) — fuerte ruptura
No es asesoramiento financiero. Investiga por tu cuenta (DYOR) - opera bajo tu propio riesgo.
$RARE USDT Configuración Larga
Entrada: 0.02231 - 0.02238
TP1: 0.02287 | TP2: 0.02354 | TP3: 0.02421
SL: 0.02186
24h: +36.78% (24h) — fuerte ruptura
No es asesoramiento financiero. Investiga por tu cuenta (DYOR) - opera bajo tu propio riesgo.
Entrada: 0.02231 - 0.02238
TP1: 0.02287 | TP2: 0.02354 | TP3: 0.02421
SL: 0.02186
24h: +36.78% (24h) — fuerte ruptura
No es asesoramiento financiero. Investiga por tu cuenta (DYOR) - opera bajo tu propio riesgo.
337
·
--
$AMP USDT Configuración Larga
Entrada: 0.0007478 - 0.0007501
TP1: 0.0007666 | TP2: 0.0007892 | TP3: 0.0008117
SL: 0.0007328
24h: +48.97% (24h) — gran impulsor
No es asesoramiento financiero. Haz tu propia investigación (DYOR) — opera bajo tu propio riesgo.
$AMP USDT Configuración Larga
Entrada: 0.0007478 - 0.0007501
TP1: 0.0007666 | TP2: 0.0007892 | TP3: 0.0008117
SL: 0.0007328
24h: +48.97% (24h) — gran impulsor
No es asesoramiento financiero. Haz tu propia investigación (DYOR) — opera bajo tu propio riesgo.
Entrada: 0.0007478 - 0.0007501
TP1: 0.0007666 | TP2: 0.0007892 | TP3: 0.0008117
SL: 0.0007328
24h: +48.97% (24h) — gran impulsor
No es asesoramiento financiero. Haz tu propia investigación (DYOR) — opera bajo tu propio riesgo.
1
479
·
--
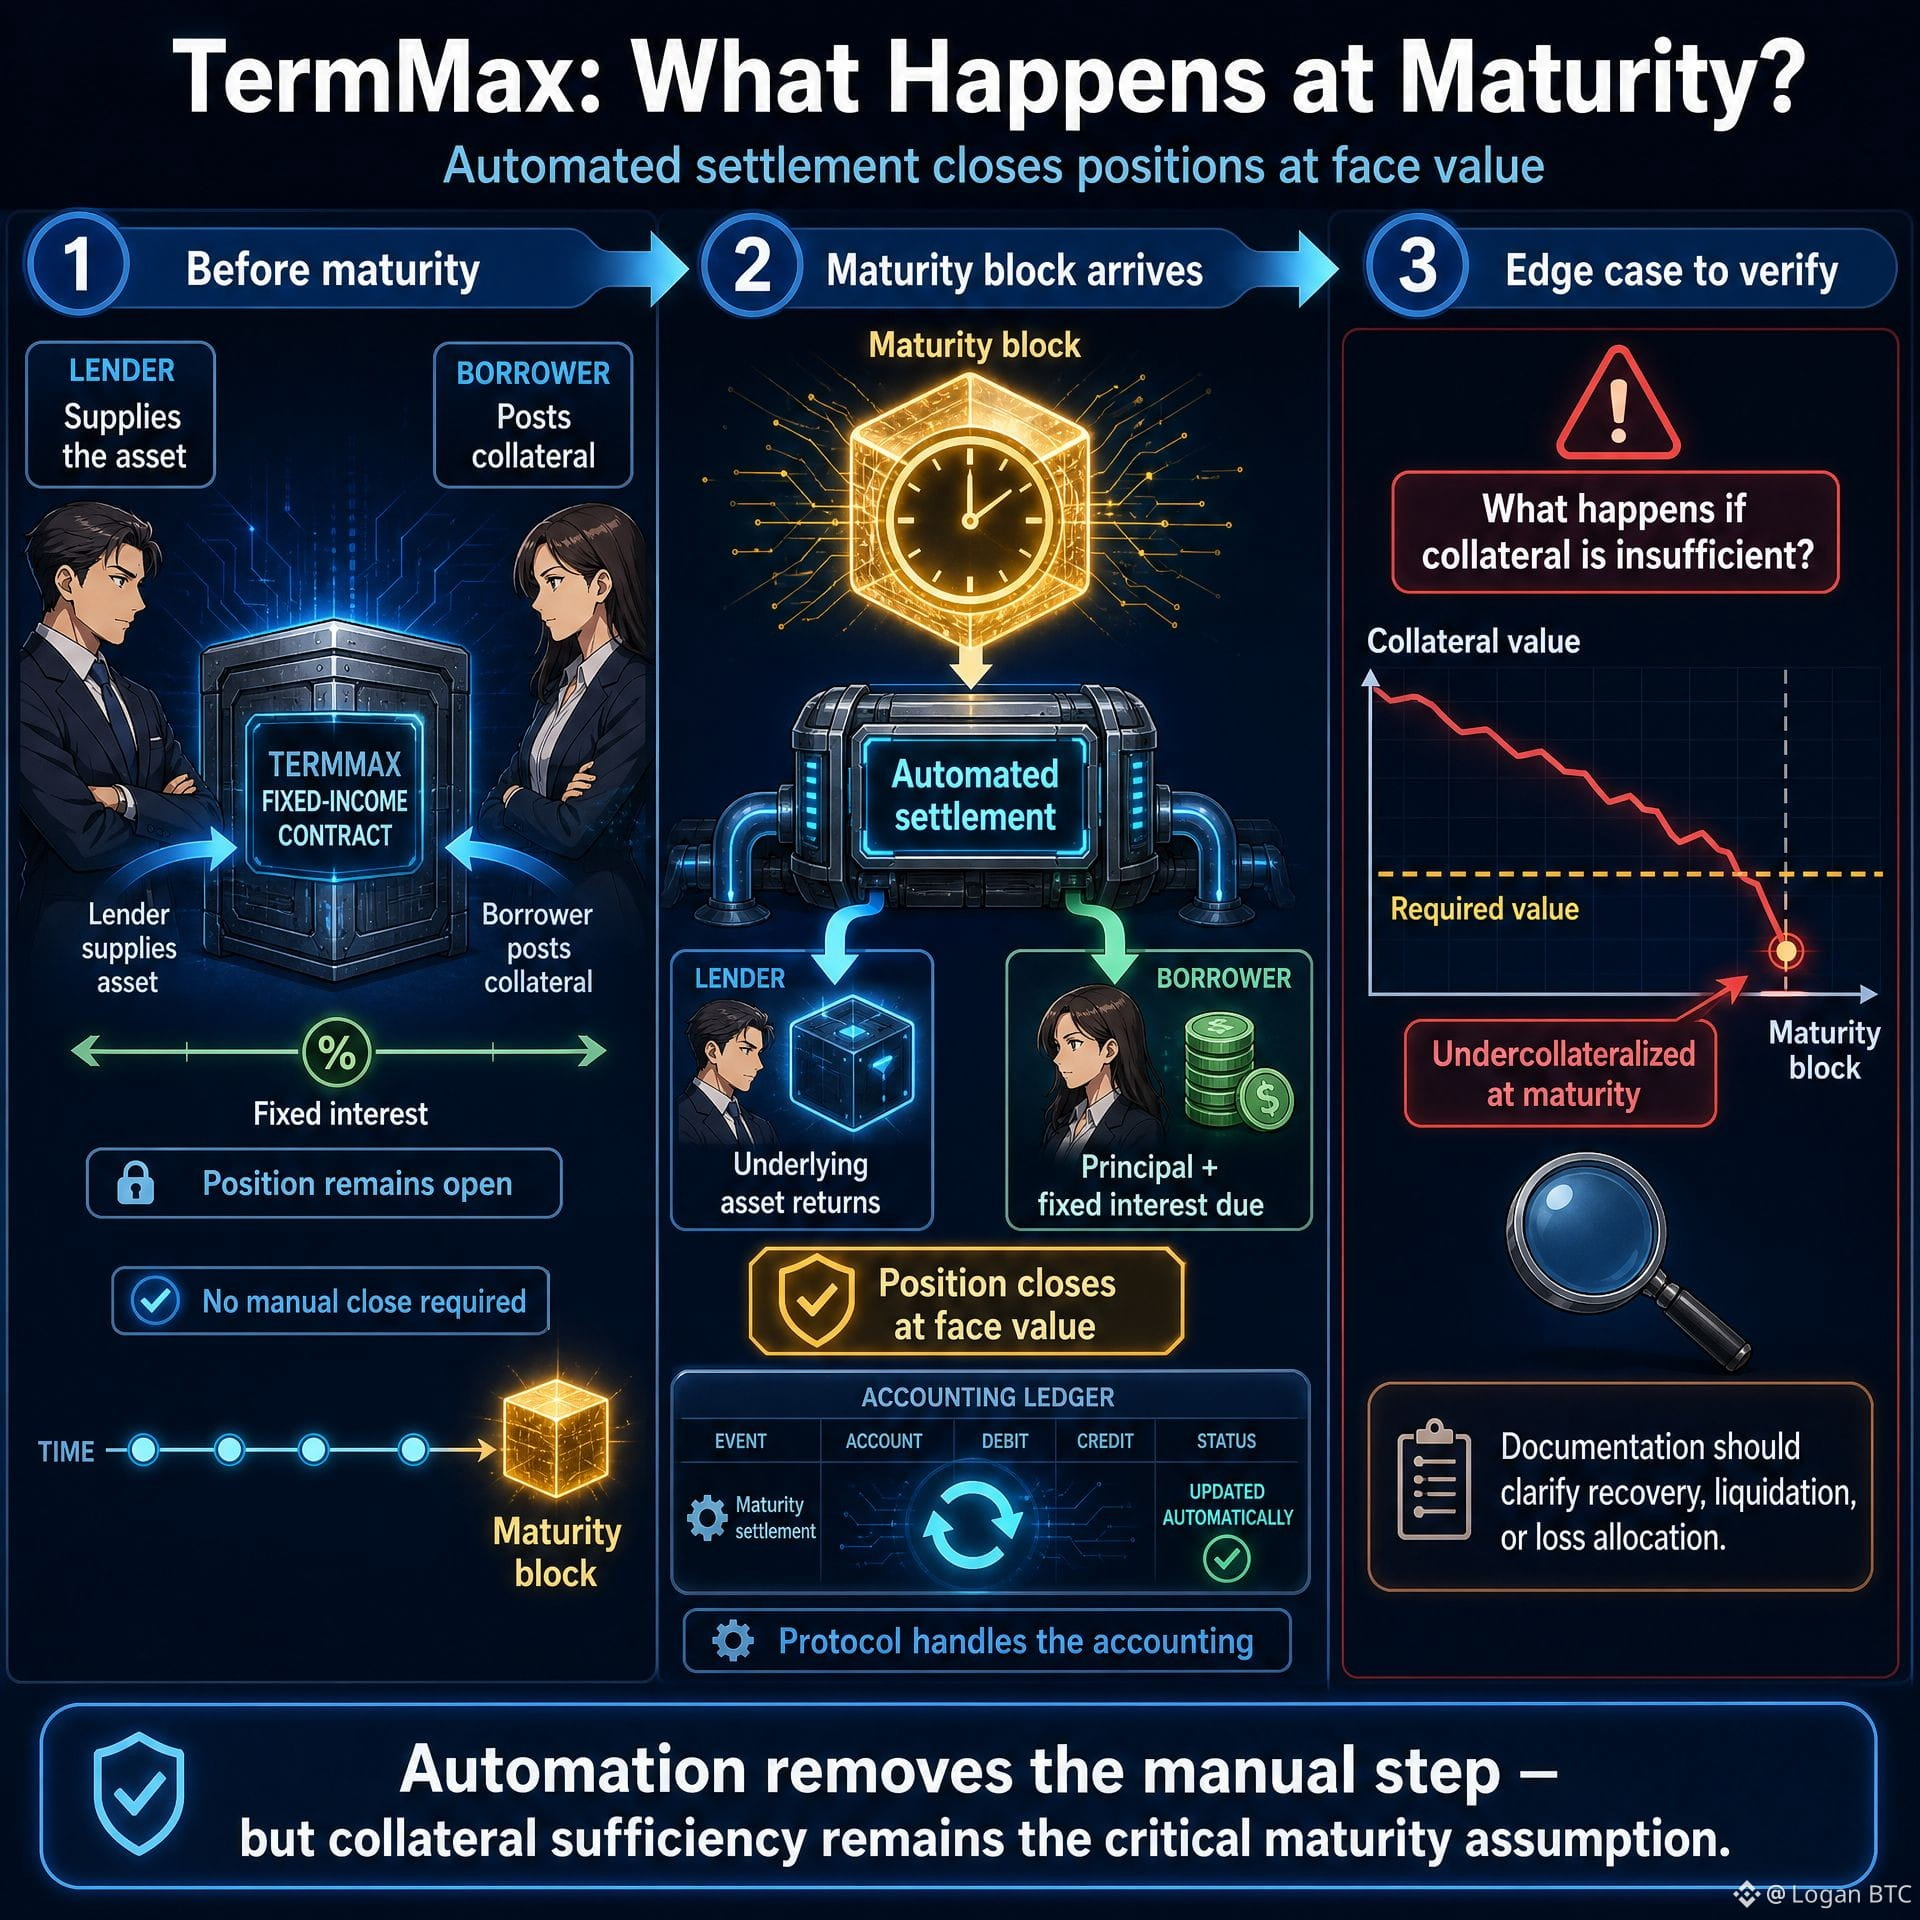
No comprometí capital en un mercado de TermMax hasta que tracé exactamente qué hace el protocolo al vencimiento sin ninguna acción por mi parte.
La liquidación automatizada en TermMax significa que las posiciones se cierran al valor nominal cuando llega el bloque de vencimiento. El activo subyacente vuelve a los prestamistas, los prestatarios reembolsan el principal más el interés fijo, y el protocolo gestiona la contabilidad sin requerir intervención manual.
Lo que seguía presionando era el caso límite. ¿Qué ocurre si el colateral de un prestatario ha caído lo suficiente como para que la posición esté subcolateralizada en el momento de la liquidación por vencimiento?
El proceso automatizado asume que el colateral es suficiente. La documentación sobre qué sucede cuando no lo es era más escasa de lo que yo quería antes de comprometer cualquier cosa.
#termmax @termmax
No comprometí capital en un mercado de TermMax hasta que tracé exactamente qué hace el protocolo al vencimiento sin ninguna acción por mi parte.
La liquidación automatizada en TermMax significa que las posiciones se cierran al valor nominal cuando llega el bloque de vencimiento. El activo subyacente vuelve a los prestamistas, los prestatarios reembolsan el principal más el interés fijo, y el protocolo gestiona la contabilidad sin requerir intervención manual.
Lo que seguía presionando era el caso límite. ¿Qué ocurre si el colateral de un prestatario ha caído lo suficiente como para que la posición esté subcolateralizada en el momento de la liquidación por vencimiento?
El proceso automatizado asume que el colateral es suficiente. La documentación sobre qué sucede cuando no lo es era más escasa de lo que yo quería antes de comprometer cualquier cosa.
#termmax @TermMax
La liquidación automatizada en TermMax significa que las posiciones se cierran al valor nominal cuando llega el bloque de vencimiento. El activo subyacente vuelve a los prestamistas, los prestatarios reembolsan el principal más el interés fijo, y el protocolo gestiona la contabilidad sin requerir intervención manual.
Lo que seguía presionando era el caso límite. ¿Qué ocurre si el colateral de un prestatario ha caído lo suficiente como para que la posición esté subcolateralizada en el momento de la liquidación por vencimiento?
El proceso automatizado asume que el colateral es suficiente. La documentación sobre qué sucede cuando no lo es era más escasa de lo que yo quería antes de comprometer cualquier cosa.
#termmax @TermMax
4
6
640
·
--
Parcialmente cierto
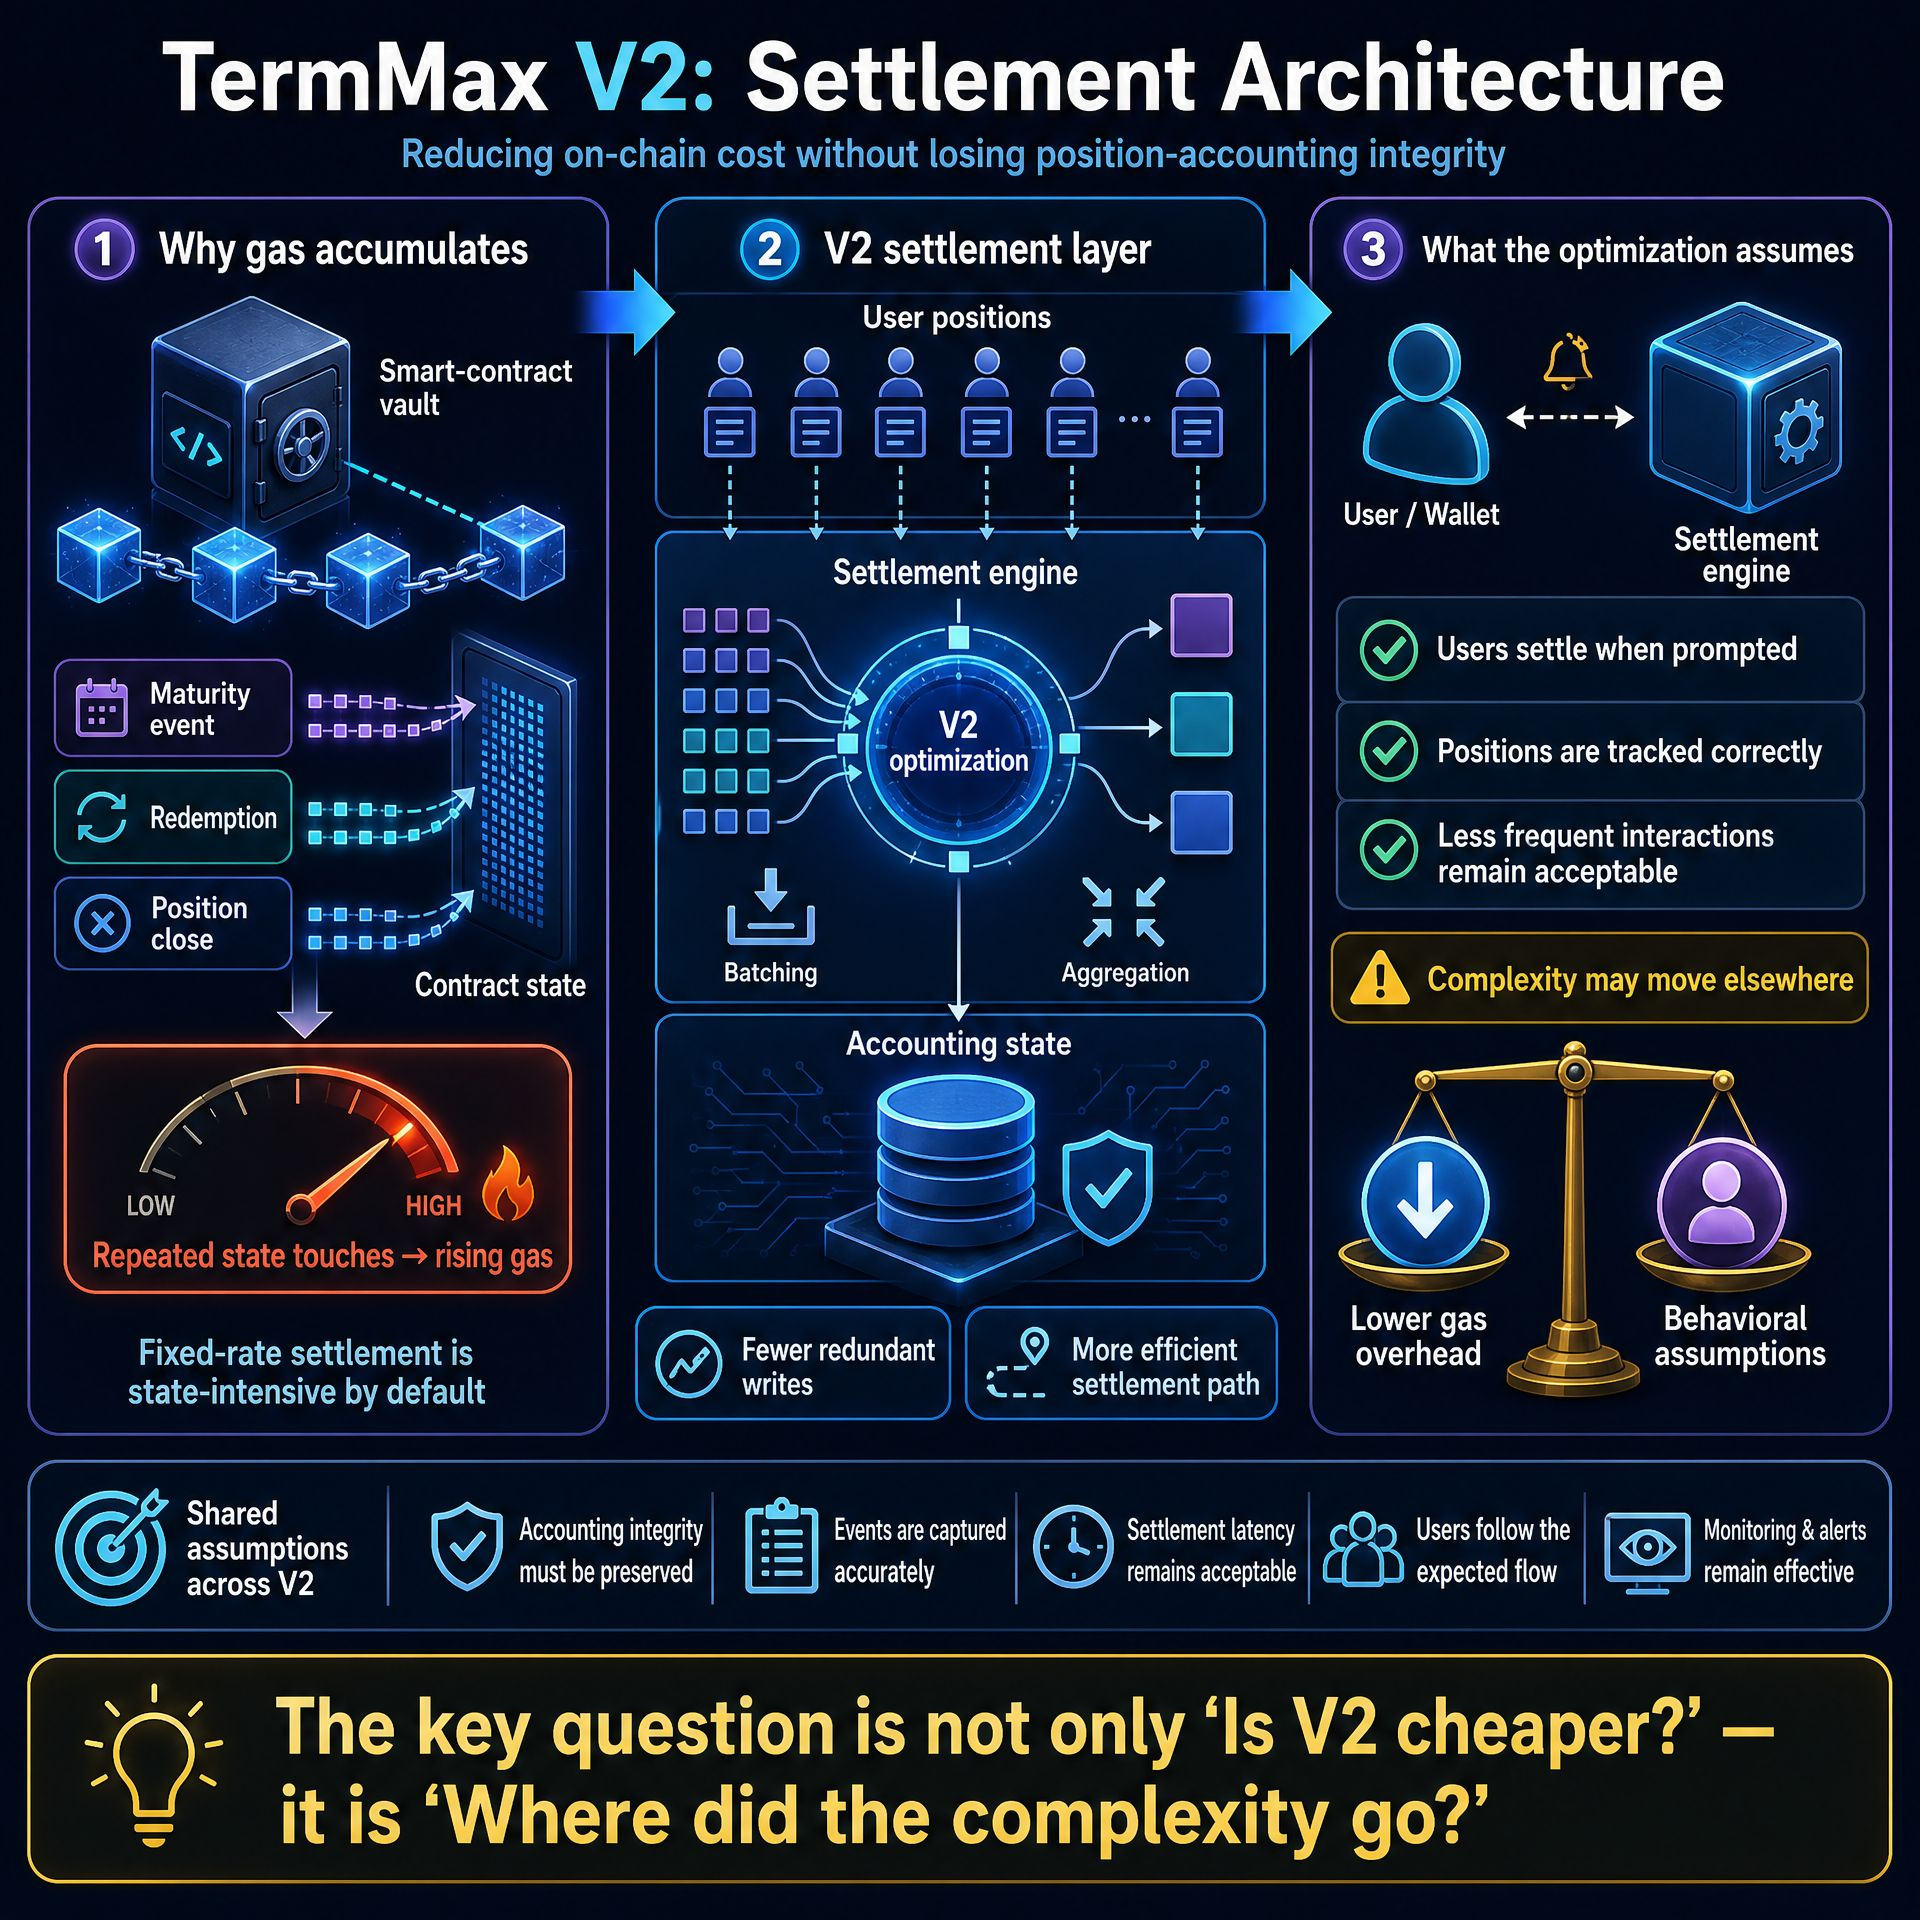
No presté atención a la arquitectura de liquidación de TermMax hasta que empecé a comparar los costes de gas entre protocolos de renta fija y vi que los números divergían de maneras que necesitaban una explicación.
La liquidación con tipo fijo en cadena es costosa por defecto. Cada evento de vencimiento, cada rescate, cada cierre de posición toca el estado del contrato de maneras que acumulan costes de gas rápidamente en una base de usuarios grande. TermMax V2 reestructuró la capa de liquidación específicamente para reducir ese coste sin comprometer la integridad del registro de posiciones.
Lo que quería verificar era si la optimización de gas provenía de mejoras arquitectónicas genuinas o de simplificaciones que desplazaron la complejidad a algún lugar menos visible.
La documentación de la V2 me mostró las mejoras. Me tomó más tiempo encontrar qué supuestos sobre el comportamiento del usuario incluían esas mejoras.
#termmax @termmax
$MRNAon
{alpha}(560x01486675da0764ee780ea7cb65c33062e9b2d28c)
$BOME
{future}(BOMEUSDT)
$BTW
{future}(BTWUSDT)
No presté atención a la arquitectura de liquidación de TermMax hasta que empecé a comparar los costes de gas entre protocolos de renta fija y vi que los números divergían de maneras que necesitaban una explicación.
La liquidación con tipo fijo en cadena es costosa por defecto. Cada evento de vencimiento, cada rescate, cada cierre de posición toca el estado del contrato de maneras que acumulan costes de gas rápidamente en una base de usuarios grande. TermMax V2 reestructuró la capa de liquidación específicamente para reducir ese coste sin comprometer la integridad del registro de posiciones.
Lo que quería verificar era si la optimización de gas provenía de mejoras arquitectónicas genuinas o de simplificaciones que desplazaron la complejidad a algún lugar menos visible.
La documentación de la V2 me mostró las mejoras. Me tomó más tiempo encontrar qué supuestos sobre el comportamiento del usuario incluían esas mejoras.
#termmax @TermMax
$MRNAon
$BOME
$BTW
La liquidación con tipo fijo en cadena es costosa por defecto. Cada evento de vencimiento, cada rescate, cada cierre de posición toca el estado del contrato de maneras que acumulan costes de gas rápidamente en una base de usuarios grande. TermMax V2 reestructuró la capa de liquidación específicamente para reducir ese coste sin comprometer la integridad del registro de posiciones.
Lo que quería verificar era si la optimización de gas provenía de mejoras arquitectónicas genuinas o de simplificaciones que desplazaron la complejidad a algún lugar menos visible.
La documentación de la V2 me mostró las mejoras. Me tomó más tiempo encontrar qué supuestos sobre el comportamiento del usuario incluían esas mejoras.
#termmax @TermMax
$MRNAon
$BOME
$BTW
2
4
624
·
--
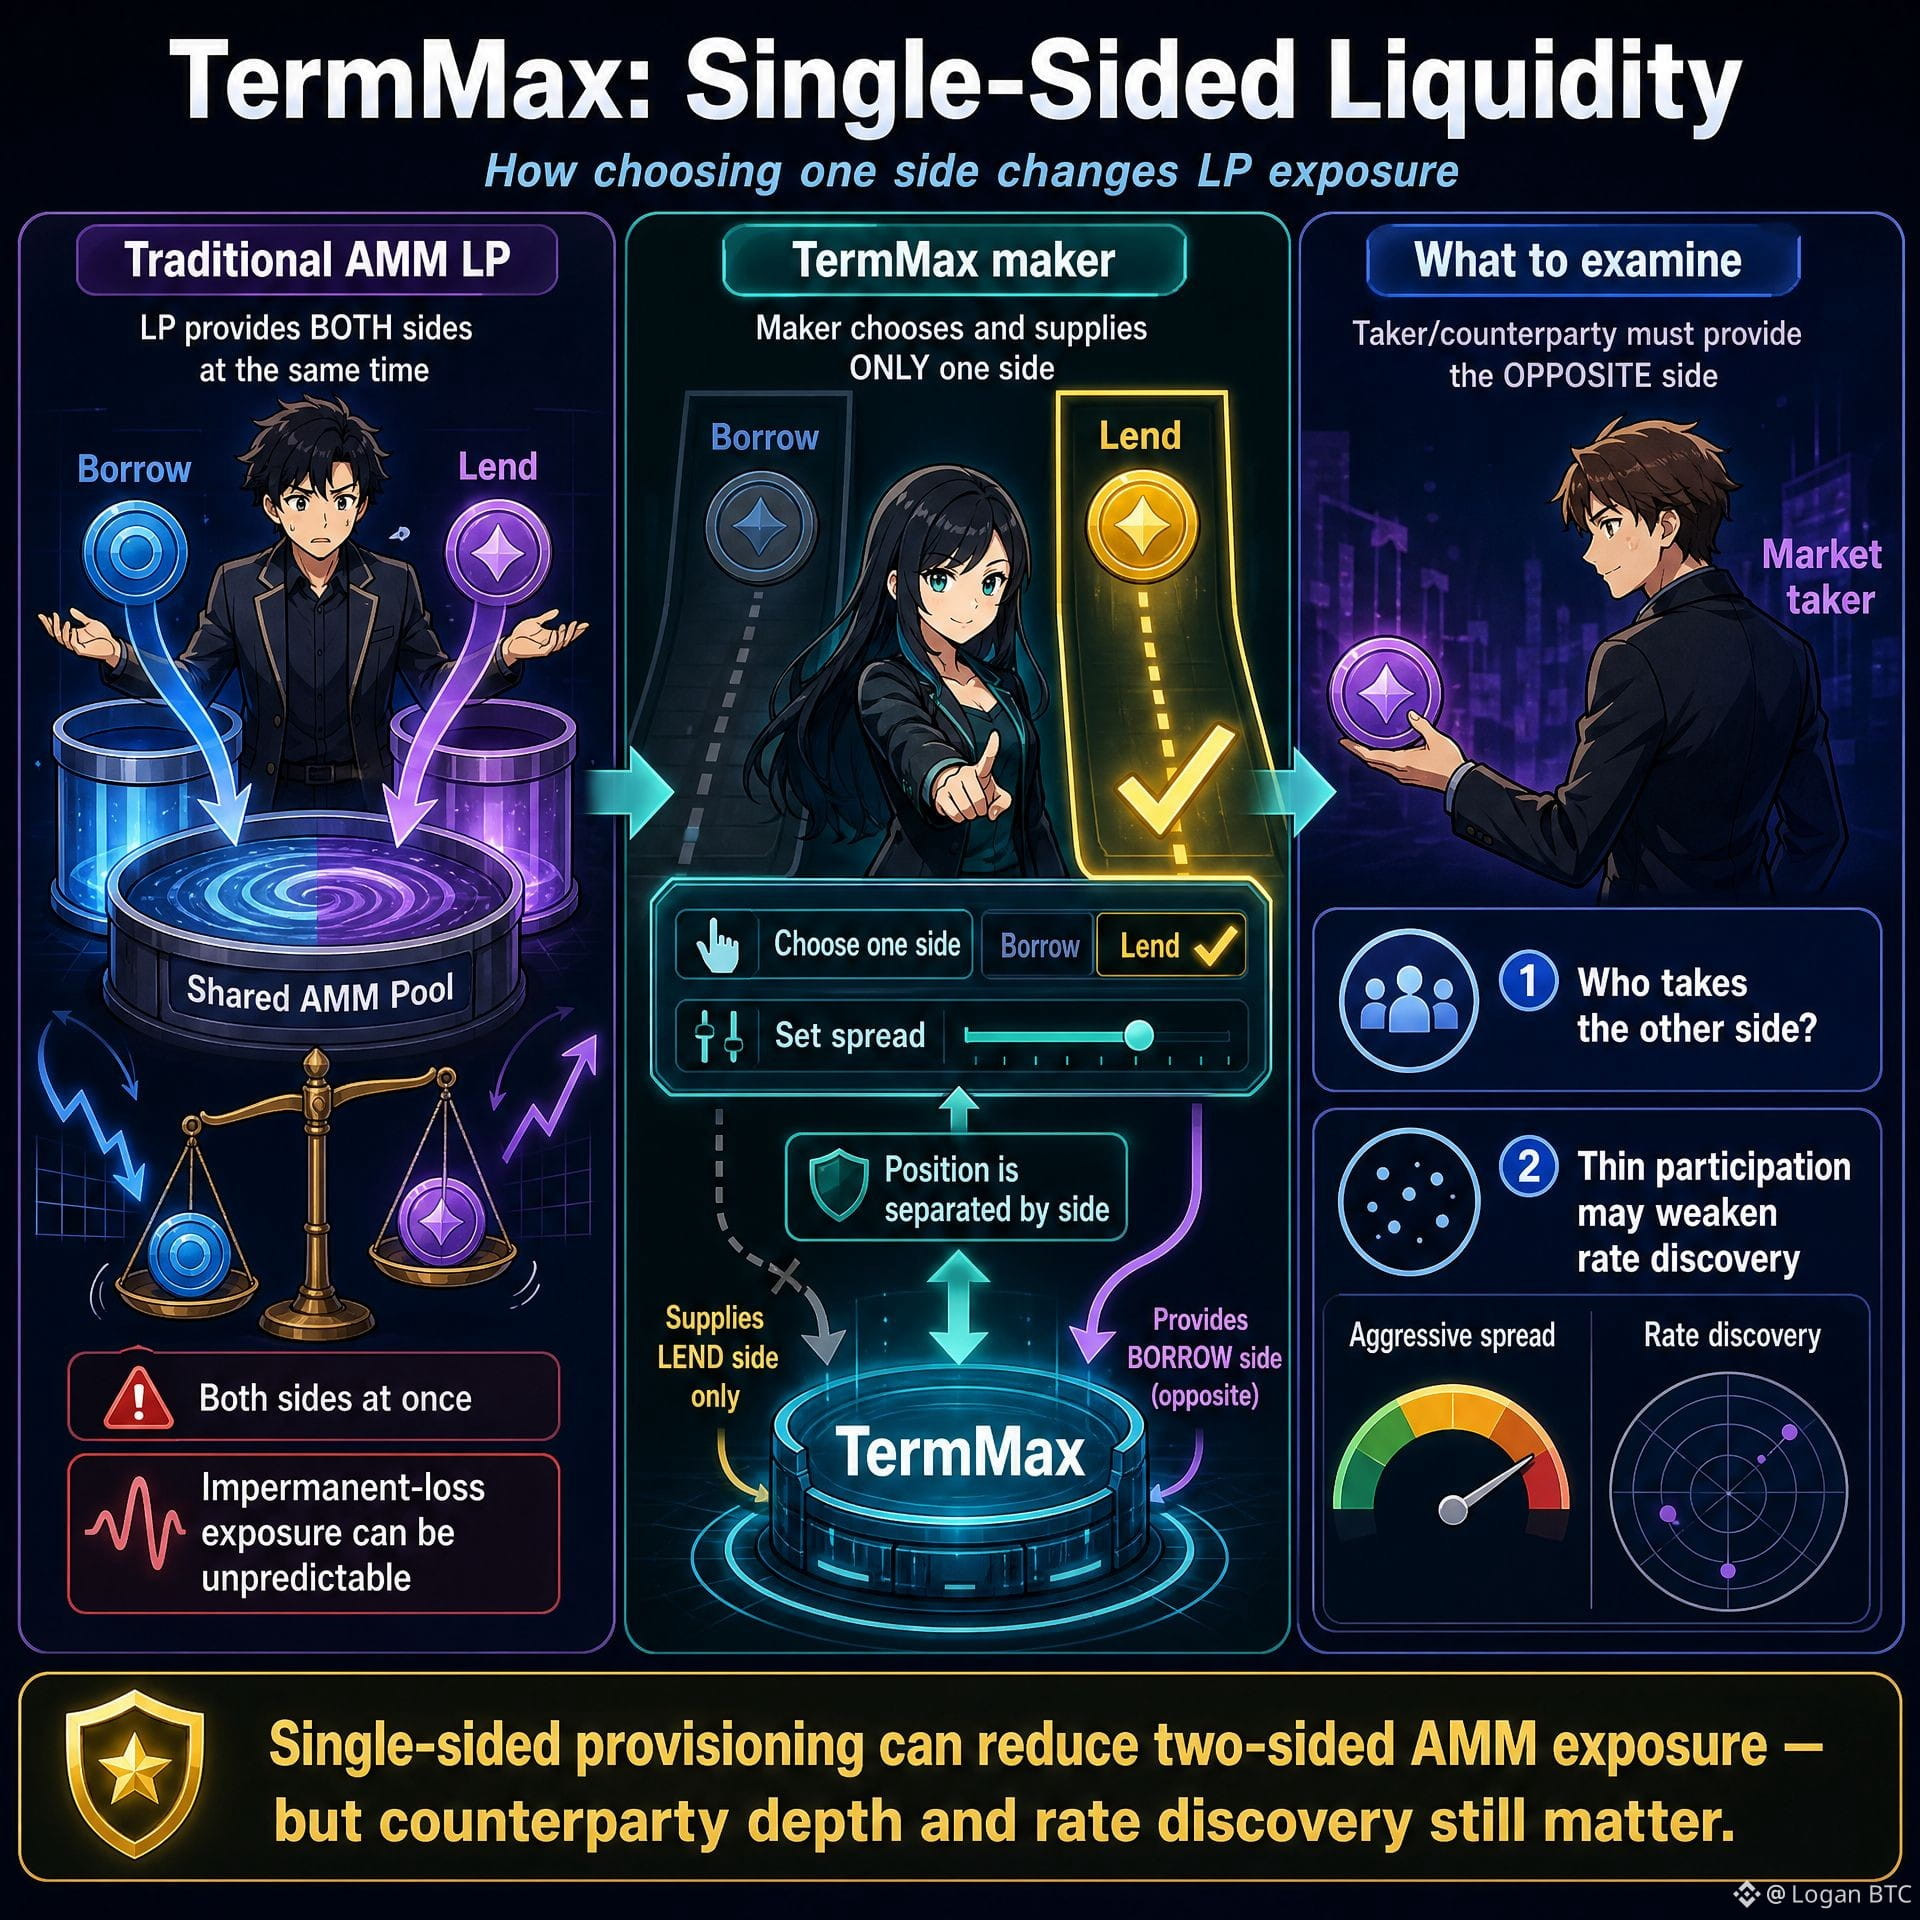
No consideré proporcionar liquidez en TermMax hasta que entendí qué significaba realmente la provisión de liquidez de un solo lado para mi exposición al riesgo en comparación con las posiciones de liquidez tradicionales de AMM.
En la mayoría de los AMM, los proveedores de liquidez están en ambos lados del mercado simultáneamente. TermMax los separa. Un creador elige un lado, pedir prestado o prestar, y configura sus propios parámetros de spread dentro de esa posición. El protocolo no te obliga a tomar ambos lados de una operación; solo quieres un lado.
Ese diseño reduce la dinámica de pérdida impermanente que hace que la provisión de liquidez en AMM tradicionales sea impredecible para instrumentos de renta fija.
Lo que seguí examinando fue quién toma el otro lado cuando los spreads se establecen de forma agresiva y si una participación escasa en un lado afecta el descubrimiento de la tasa para todos los demás.
#termmax @termmax
No consideré proporcionar liquidez en TermMax hasta que entendí qué significaba realmente la provisión de liquidez de un solo lado para mi exposición al riesgo en comparación con las posiciones de liquidez tradicionales de AMM.
En la mayoría de los AMM, los proveedores de liquidez están en ambos lados del mercado simultáneamente. TermMax los separa. Un creador elige un lado, pedir prestado o prestar, y configura sus propios parámetros de spread dentro de esa posición. El protocolo no te obliga a tomar ambos lados de una operación; solo quieres un lado.
Ese diseño reduce la dinámica de pérdida impermanente que hace que la provisión de liquidez en AMM tradicionales sea impredecible para instrumentos de renta fija.
Lo que seguí examinando fue quién toma el otro lado cuando los spreads se establecen de forma agresiva y si una participación escasa en un lado afecta el descubrimiento de la tasa para todos los demás.
#termmax @TermMax
En la mayoría de los AMM, los proveedores de liquidez están en ambos lados del mercado simultáneamente. TermMax los separa. Un creador elige un lado, pedir prestado o prestar, y configura sus propios parámetros de spread dentro de esa posición. El protocolo no te obliga a tomar ambos lados de una operación; solo quieres un lado.
Ese diseño reduce la dinámica de pérdida impermanente que hace que la provisión de liquidez en AMM tradicionales sea impredecible para instrumentos de renta fija.
Lo que seguí examinando fue quién toma el otro lado cuando los spreads se establecen de forma agresiva y si una participación escasa en un lado afecta el descubrimiento de la tasa para todos los demás.
#termmax @TermMax
11
10
379
·
--
🎙️ Mantener el equilibrio ecológico y construir la Plaza Binance

Finalizado
04 h 07 min 39 s
7.5k
35
88
·
--
🎙️ Hablemos del mercado primario: invierte en BNB de forma periódica
Finalizado
02 h 21 min 29 s
15.7k
33
39
·
--
No confié en el mecanismo de tasa fija de TermMax hasta que me senté con las matemáticas el tiempo suficiente para entender de dónde proviene realmente la tasa.
TermMax utiliza curvas de bonos personalizadas en lugar de precios lineales para calcular tasas fijas en diferentes puntos de vencimiento. La no linealidad es intencional. Los mercados de tasas de interés no se comportan de manera lineal y una curva que finge hacerlo se equivoca en la valoración del riesgo en los extremos donde más importa.
Lo que produce la curva de bonos es una tasa que responde a la oferta y la demanda dentro de un tramo de vencimiento sin requerir ajustes manuales constantes. El mecanismo es elegante en principio.
Lo que seguí comprobando era si los parámetros de la curva los configuraba el protocolo, la gobernanza o alguien con intereses que debería entender antes de prestar cualquier cosa.
#termmax @termmax
$STAR
{future}(STARUSDT)
$RED
{future}(REDUSDT)
$ACE
{future}(ACEUSDT)
No confié en el mecanismo de tasa fija de TermMax hasta que me senté con las matemáticas el tiempo suficiente para entender de dónde proviene realmente la tasa.
TermMax utiliza curvas de bonos personalizadas en lugar de precios lineales para calcular tasas fijas en diferentes puntos de vencimiento. La no linealidad es intencional. Los mercados de tasas de interés no se comportan de manera lineal y una curva que finge hacerlo se equivoca en la valoración del riesgo en los extremos donde más importa.
Lo que produce la curva de bonos es una tasa que responde a la oferta y la demanda dentro de un tramo de vencimiento sin requerir ajustes manuales constantes. El mecanismo es elegante en principio.
Lo que seguí comprobando era si los parámetros de la curva los configuraba el protocolo, la gobernanza o alguien con intereses que debería entender antes de prestar cualquier cosa.
#termmax @TermMax
$STAR
$RED
$ACE
TermMax utiliza curvas de bonos personalizadas en lugar de precios lineales para calcular tasas fijas en diferentes puntos de vencimiento. La no linealidad es intencional. Los mercados de tasas de interés no se comportan de manera lineal y una curva que finge hacerlo se equivoca en la valoración del riesgo en los extremos donde más importa.
Lo que produce la curva de bonos es una tasa que responde a la oferta y la demanda dentro de un tramo de vencimiento sin requerir ajustes manuales constantes. El mecanismo es elegante en principio.
Lo que seguí comprobando era si los parámetros de la curva los configuraba el protocolo, la gobernanza o alguien con intereses que debería entender antes de prestar cualquier cosa.
#termmax @TermMax
$STAR
$RED
$ACE
12
7
650
·
--
No entendí por qué TermMax combinó un libro de órdenes con un AMM hasta que dejé de preguntar qué modelo era mejor y empecé a preguntar en qué falla cada uno por separado.
Los AMM puros luchan con el préstamo a tasa fija. La fórmula de producto constante no fue diseñada para instrumentos con vencimientos definidos y flujos de caja predecibles.
Los libros de órdenes puros luchan con la liquidez en mercados delgados. El enfoque híbrido de TermMax coloca el AMM donde la liquidez es escasa y el libro de órdenes donde los participantes quieren control del precio.
Esa combinación tiene sentido teórico. Lo que sigo examinando es si los dos mecanismos interactúan de forma limpia bajo condiciones de estrés o si el híbrido crea casos límite que ninguno de los dos modelos produciría por sí solo.
#termmax @termmax
No entendí por qué TermMax combinó un libro de órdenes con un AMM hasta que dejé de preguntar qué modelo era mejor y empecé a preguntar en qué falla cada uno por separado.
Los AMM puros luchan con el préstamo a tasa fija. La fórmula de producto constante no fue diseñada para instrumentos con vencimientos definidos y flujos de caja predecibles.
Los libros de órdenes puros luchan con la liquidez en mercados delgados. El enfoque híbrido de TermMax coloca el AMM donde la liquidez es escasa y el libro de órdenes donde los participantes quieren control del precio.
Esa combinación tiene sentido teórico. Lo que sigo examinando es si los dos mecanismos interactúan de forma limpia bajo condiciones de estrés o si el híbrido crea casos límite que ninguno de los dos modelos produciría por sí solo.
#termmax @TermMax
Los AMM puros luchan con el préstamo a tasa fija. La fórmula de producto constante no fue diseñada para instrumentos con vencimientos definidos y flujos de caja predecibles.
Los libros de órdenes puros luchan con la liquidez en mercados delgados. El enfoque híbrido de TermMax coloca el AMM donde la liquidez es escasa y el libro de órdenes donde los participantes quieren control del precio.
Esa combinación tiene sentido teórico. Lo que sigo examinando es si los dos mecanismos interactúan de forma limpia bajo condiciones de estrés o si el híbrido crea casos límite que ninguno de los dos modelos produciría por sí solo.
#termmax @TermMax
10
9
265
·
--
He visto redes que funcionaron con solvencia en la documentación colapsar bajo la carga de un lanzamiento popular de tokens. Guerras de gas. Transacciones fallidas. Backlogs de la mempool que duraban horas. Las redes que lo gestionaron bien no necesariamente eran más rápidas. Eran mejores gestionando la prioridad y la secuenciación bajo presión.
Las afirmaciones de Dusk sobre la prevención de la congestión se basan en su consenso de Succinct Attestation y en la producción de bloques determinista que conlleva. No hay guerras de pujas en la mempool. Las transacciones se incluyen en función de las reglas del protocolo, y no de subastas de tarifas.
La lógica de diseño es sólida. Lo que quiero ver es un evento de tokenización de alto volumen realmente ejecutándose en mainnet.
La documentación describe el comportamiento previsto. Las pruebas de carga revelan el comportamiento real. Esas dos cosas no siempre hablan el mismo idioma.
#dusk $DUSK @Dusk_Foundation
$P
{alpha}(560x810df4c7daf4ee06ae7c621d0680e73a505c9a06)
$PORTAL
{spot}(PORTALUSDT)
¿Qué validaría mejor las afirmaciones de congestión de Dusk?
He visto redes que funcionaron con solvencia en la documentación colapsar bajo la carga de un lanzamiento popular de tokens. Guerras de gas. Transacciones fallidas. Backlogs de la mempool que duraban horas. Las redes que lo gestionaron bien no necesariamente eran más rápidas. Eran mejores gestionando la prioridad y la secuenciación bajo presión.
Las afirmaciones de Dusk sobre la prevención de la congestión se basan en su consenso de Succinct Attestation y en la producción de bloques determinista que conlleva. No hay guerras de pujas en la mempool. Las transacciones se incluyen en función de las reglas del protocolo, y no de subastas de tarifas.
La lógica de diseño es sólida. Lo que quiero ver es un evento de tokenización de alto volumen realmente ejecutándose en mainnet.
La documentación describe el comportamiento previsto. Las pruebas de carga revelan el comportamiento real. Esas dos cosas no siempre hablan el mismo idioma.
#dusk $DUSK @Dusk
$P
$PORTAL
¿Qué validaría mejor las afirmaciones de congestión de Dusk?
Las afirmaciones de Dusk sobre la prevención de la congestión se basan en su consenso de Succinct Attestation y en la producción de bloques determinista que conlleva. No hay guerras de pujas en la mempool. Las transacciones se incluyen en función de las reglas del protocolo, y no de subastas de tarifas.
La lógica de diseño es sólida. Lo que quiero ver es un evento de tokenización de alto volumen realmente ejecutándose en mainnet.
La documentación describe el comportamiento previsto. Las pruebas de carga revelan el comportamiento real. Esas dos cosas no siempre hablan el mismo idioma.
#dusk $DUSK @Dusk
$P
$PORTAL
¿Qué validaría mejor las afirmaciones de congestión de Dusk?
🔹 Mainnet stress test
25%
🔹 High-volume token launch
50%
🔹 Independent benchmark
0%
🔹 All of the above
25%
4 Votos • Votación cerrada
8
8
827
·
--
Con verificación
He aprendido a reducir la velocidad cada vez que un proyecto aplica un porcentaje de reducción específico a una afirmación sobre redes. El cincuenta por ciento es lo bastante preciso como para sonar medido y lo bastante ambiguo como para ser incuestionable sin ver la metodología del benchmark.
Kadcast es el protocolo P2P de Dusk, construido sobre una topología estructurada basada en Kademlia en lugar del “gossip flooding” que usa la mayoría de las redes blockchain. Los protocolos de gossip son simples y resistentes, pero derrochadores. Cada nodo recibe cada mensaje varias veces. Kadcast enruta los mensajes con más intención, reduciendo transmisiones redundantes.
El argumento de eficiencia es real. El enrutamiento estructurado usa menos ancho de banda que el gossip no estructurado en condiciones normales.
Mi pregunta es qué ocurre en condiciones adversarias. La redundancia de los gossip también es su resiliencia. Una topología de enrutamiento más eficiente puede verse afectada de manera más eficiente.
La afirmación del cincuenta por ciento necesita un benchmark publicado antes de que la trate como una especificación.
#dusk $DUSK @Dusk_Foundation
¿Qué es lo más importante para la afirmación de eficiencia del 50% de Kadcast?
$COW
{spot}(COWUSDT)
$GAIX
{alpha}(560xc12efb9e4a1a753e7f6523482c569793c2271dbb)
He aprendido a reducir la velocidad cada vez que un proyecto aplica un porcentaje de reducción específico a una afirmación sobre redes. El cincuenta por ciento es lo bastante preciso como para sonar medido y lo bastante ambiguo como para ser incuestionable sin ver la metodología del benchmark.
Kadcast es el protocolo P2P de Dusk, construido sobre una topología estructurada basada en Kademlia en lugar del “gossip flooding” que usa la mayoría de las redes blockchain. Los protocolos de gossip son simples y resistentes, pero derrochadores. Cada nodo recibe cada mensaje varias veces. Kadcast enruta los mensajes con más intención, reduciendo transmisiones redundantes.
El argumento de eficiencia es real. El enrutamiento estructurado usa menos ancho de banda que el gossip no estructurado en condiciones normales.
Mi pregunta es qué ocurre en condiciones adversarias. La redundancia de los gossip también es su resiliencia. Una topología de enrutamiento más eficiente puede verse afectada de manera más eficiente.
La afirmación del cincuenta por ciento necesita un benchmark publicado antes de que la trate como una especificación.
#dusk $DUSK @Dusk
¿Qué es lo más importante para la afirmación de eficiencia del 50% de Kadcast?
$COW
$GAIX
Kadcast es el protocolo P2P de Dusk, construido sobre una topología estructurada basada en Kademlia en lugar del “gossip flooding” que usa la mayoría de las redes blockchain. Los protocolos de gossip son simples y resistentes, pero derrochadores. Cada nodo recibe cada mensaje varias veces. Kadcast enruta los mensajes con más intención, reduciendo transmisiones redundantes.
El argumento de eficiencia es real. El enrutamiento estructurado usa menos ancho de banda que el gossip no estructurado en condiciones normales.
Mi pregunta es qué ocurre en condiciones adversarias. La redundancia de los gossip también es su resiliencia. Una topología de enrutamiento más eficiente puede verse afectada de manera más eficiente.
La afirmación del cincuenta por ciento necesita un benchmark publicado antes de que la trate como una especificación.
#dusk $DUSK @Dusk
¿Qué es lo más importante para la afirmación de eficiencia del 50% de Kadcast?
$COW
$GAIX
🔹 Real-world benchmarks
83%
🔹 Adversarial tests
17%
🔹 Independent verification
0%
🔹 All three
0%
6 Votos • Votación cerrada
2
2
593
·
--
🎙️ Guarda como rey; el sector de almacenamiento se ha disparado; incluso la cuantitativa puede comer un poco de las ganancias del carrito de hormigas

Finalizado
04 h 13 min 40 s
11.5k
19
28
·
--
🎙️ Análisis completo de las seis principales secciones de Binance: ¿Por qué BNB es el activo central más estable?

Finalizado
03 h 21 min 34 s
5k
10
15
·
--
🎙️ Conversación sobre el mercado en las criptomonedas; ¡resolución de dudas para nuevos ✅ construyamos la comunidad! ¡Difundamos la idea de libertad! ¡Mantengamos el equilibrio ecológico!

Finalizado
03 h 14 min 12 s
9.8k
35
86
·
--
Parcialmente cierto
Wasmer es un entorno de ejecución de WebAssembly listo para producción con un historial real fuera de la cadena de bloques. Eso importa. La mayoría de las cadenas centradas en ZK construyen entornos de ejecución sobre infraestructura experimental y luego pasan años solucionando los problemas de estabilidad que produce esa infraestructura experimental.
La decisión de Dusk de usar Wasmer como motor de ejecución de Piecrust la interpreto como una elección deliberadamente conservadora en la dirección correcta. No estás inventando un nuevo entorno de ejecución cuando ya existe uno probado en batalla y que se puede adaptar.
La cuestión de la adaptación es lo que examiné con cuidado. Wasmer gestiona la ejecución general de WASM de forma limpia. La generación de pruebas de conocimiento cero dentro de un entorno WASM introduce limitaciones para las que los entornos generales no fueron diseñados.
Cómo Piecrust gestiona la frontera entre la ejecución de WASM y la generación de circuitos de ZK es la conexión técnica que vale la pena entender antes de asumir que la integración es perfecta.
#dusk $DUSK @Dusk_Foundation
Wasmer es un entorno de ejecución de WebAssembly listo para producción con un historial real fuera de la cadena de bloques. Eso importa. La mayoría de las cadenas centradas en ZK construyen entornos de ejecución sobre infraestructura experimental y luego pasan años solucionando los problemas de estabilidad que produce esa infraestructura experimental.
La decisión de Dusk de usar Wasmer como motor de ejecución de Piecrust la interpreto como una elección deliberadamente conservadora en la dirección correcta. No estás inventando un nuevo entorno de ejecución cuando ya existe uno probado en batalla y que se puede adaptar.
La cuestión de la adaptación es lo que examiné con cuidado. Wasmer gestiona la ejecución general de WASM de forma limpia. La generación de pruebas de conocimiento cero dentro de un entorno WASM introduce limitaciones para las que los entornos generales no fueron diseñados.
Cómo Piecrust gestiona la frontera entre la ejecución de WASM y la generación de circuitos de ZK es la conexión técnica que vale la pena entender antes de asumir que la integración es perfecta.
#dusk $DUSK @Dusk
La decisión de Dusk de usar Wasmer como motor de ejecución de Piecrust la interpreto como una elección deliberadamente conservadora en la dirección correcta. No estás inventando un nuevo entorno de ejecución cuando ya existe uno probado en batalla y que se puede adaptar.
La cuestión de la adaptación es lo que examiné con cuidado. Wasmer gestiona la ejecución general de WASM de forma limpia. La generación de pruebas de conocimiento cero dentro de un entorno WASM introduce limitaciones para las que los entornos generales no fueron diseñados.
Cómo Piecrust gestiona la frontera entre la ejecución de WASM y la generación de circuitos de ZK es la conexión técnica que vale la pena entender antes de asumir que la integración es perfecta.
#dusk $DUSK @Dusk
13
6
241
·
--
🎙️ ¿Superar la parte baja del ciclo? Recapitulación de los puntos calientes del mercado completo | Guía completa para participar en DUSK

Finalizado
02 h 27 min 11 s
7.1k
19
15
·
--
🎙️ Sin un mercado con entusiasmo, debemos investigar bnb desde múltiples perspectivas

Finalizado
02 h 03 min 41 s
7.5k
18
23
·
--
🎙️ Mantener el equilibrio ecológico y construir la Plaza Binance

Finalizado
04 h 17 min 20 s
7.8k
34
99
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceReopensWithdrawalsForMoreAssets
7,684 visualizaciones
321 participa(n) en el debate
Incidente de seguridad | Actualización de recuperación n.º 6: Se reanudan los retiros de más activos (2026-11-03)
Binance Announcement
·105 «Me gusta»
·261.8k visualizaciones
AppleReportsMixedResults
5,318 visualizaciones
268 participa(n) en el debate
BinanceWithdrawalScamWarning
88,948 visualizaciones
1,103 participa(n) en el debate