

火星Trader
419 Publicaciones

火星Trader
Denunciar
Bloquear usuario
美股交易分享
25 Siguiendo
710 Seguidores
380 Me gusta
Publicaciones
Todo
Cotizaciones
Directo
·
--
Ver traducción
恩智浦拿到大众合作,先别把平台资格算成订单金额
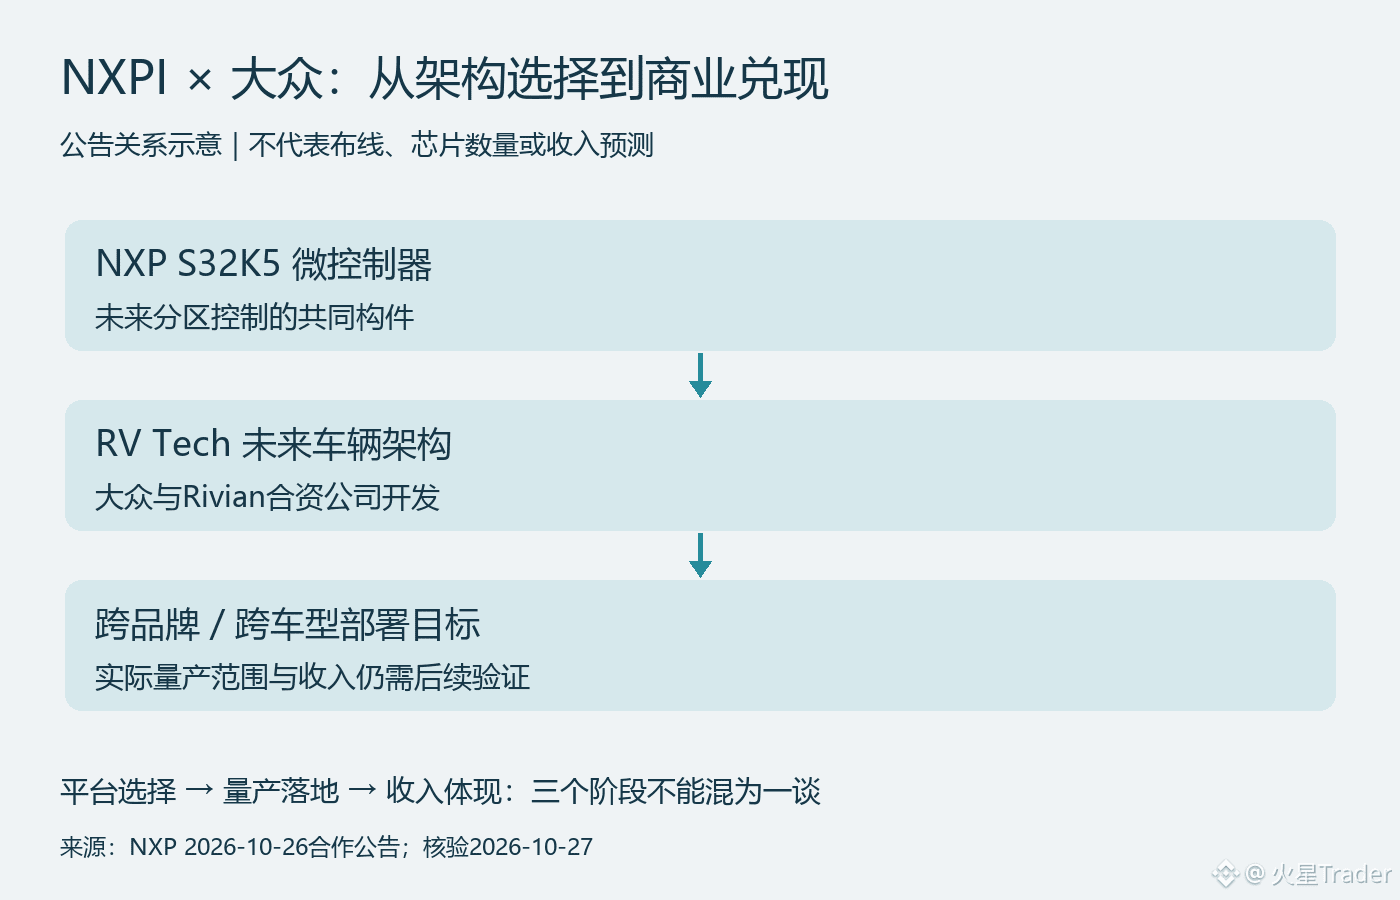
NXPI这条新消息的价值,在于进入未来车型架构的核心部件选择,而不是公告已经给出了多少收入。大众与恩智浦10月26日宣布战略合作,涉及S32K5微控制器成为未来分区式软件定义汽车架构的共同构件。方向值得重视,金额却不能自己补。
公告把这套架构与Rivian、大众的合资公司RV Tech联系起来,目标是支持跨品牌、跨车型的应用。对芯片公司来说,我认为真正有吸引力的是平台复用:同一技术基础如果能在多个车型落地,研发与验证投入就有机会服务更大的量产范围。这里是对商业潜力的判断,并不是已经确认的车型销量或供应收入。
但“跨品牌”不等于大众所有现有车辆已经装上了同一款芯片,更不意味着每辆车的芯片价值量确定上涨。未来采用范围、单车数量、价格和量产节奏都要分别看。没有这些输入,用大众年销量乘一个想象中的芯片单价,算出来的所谓订单规模没有证据基础。
另一个容易混淆的地方,是把汽车的软件化全部理解成高算力芯片。此次公告明确谈的是分区控制相关的微控制器,以及实时计算、软件更新等能力。它与中央计算可以是同一汽车架构中的不同环节,不能把这笔合作直接写成恩智浦拿下了整车全部计算芯片。
我暂时把它视为长期设计导入的积极信号,短期还要回到财报。公司安排在10月27日美股收盘后发布Q3,也就是北京时间28日清晨。现在Q3还没公布,合作公告不能替代汽车业务实际收入、库存与下一季展望;即使管理层讨论该合作,也要分清定性描述和可量化贡献。
后面最有价值的更新,是采用范围变得具体、量产进度得到确认,以及相关收入开始有可核验的体现。若只有合作标题而缺少落地进展,就不该反复上调预期;若平台复用真正扩大,长期逻辑才会逐步得到财务数据支持。今天先确认设计位置,别提前把多年可能性兑现成当季利润。
来源:NXP合作公告2026-10-26、财报日程公告2026-10-06;2026-10-27核验。配图为公告关系示意,不是实际汽车布线或芯片数量图。
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
101
·
--
Los pedidos de Lockheed alcanzan un nuevo máximo, pero la conversión en efectivo no se puede juzgar solo por el titular
Los pedidos de Lockheed Martin LMT son muy sólidos, pero pedidos, ingresos y efectivo son tres estados distintos. Ver una cartera de pedidos de 292.000 millones de dólares y asumir de inmediato que eso garantiza beneficios es saltarse la parte más importante: cómo se producen y entregan esos programas, y cómo se cobra el efectivo.
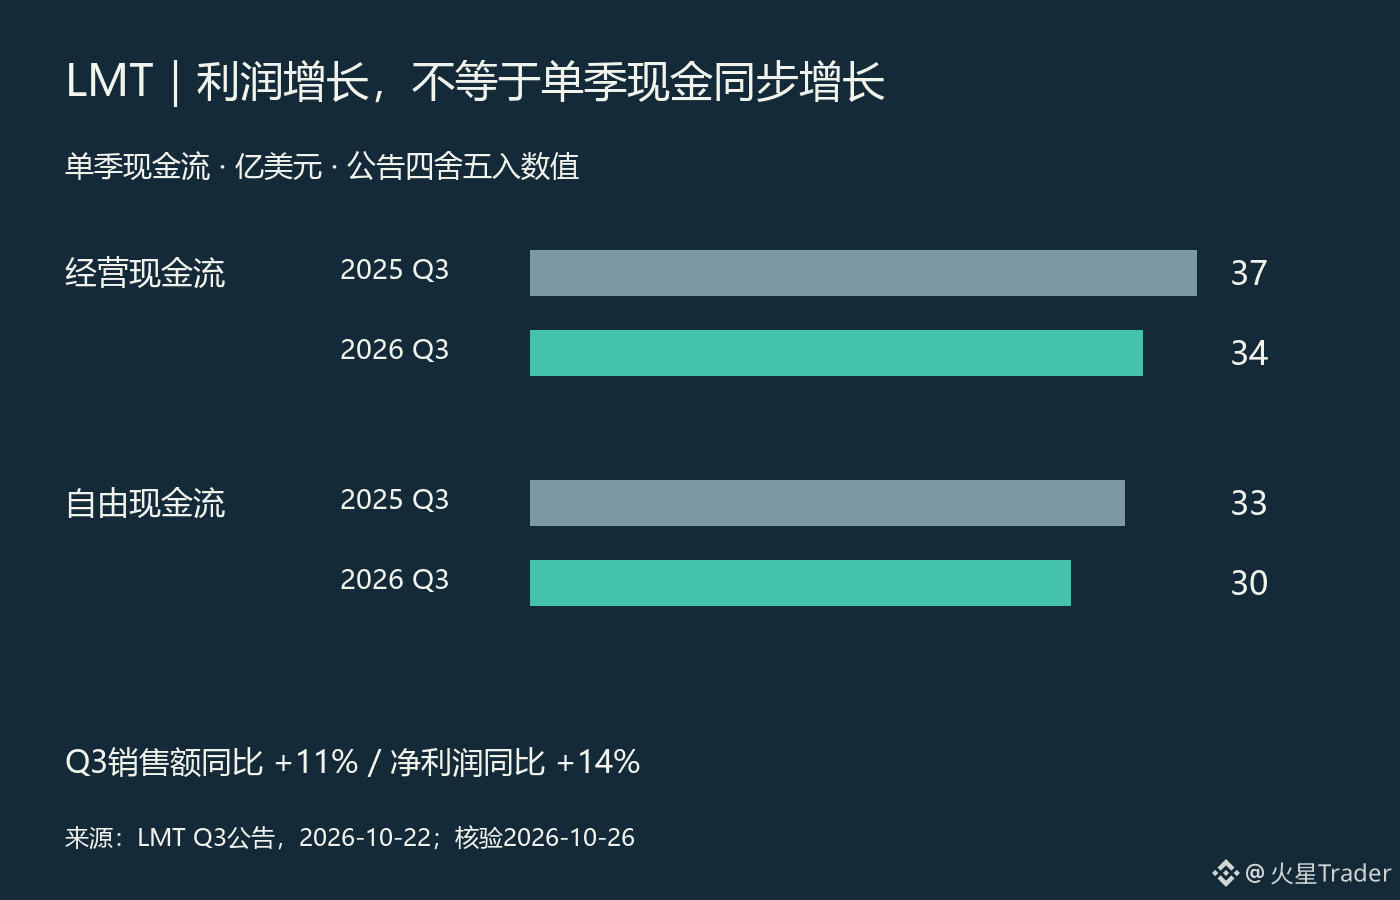
En los resultados del tercer trimestre publicados el 22 de octubre, las ventas fueron de 20.700 millones de dólares, un 11% más interanual; el beneficio neto fue de 1.800 millones de dólares, un 14% más. Al mismo tiempo, el flujo de caja operativo cayó de 3.700 millones de dólares en el mismo periodo del año anterior a 3.400 millones, y el flujo de caja libre bajó de 3.300 millones a 3.000 millones. Todos los datos salen del mismo comunicado: que crezcan los beneficios y que caiga el flujo de caja del trimestre no es una contradicción, y tampoco permite declarar que la operación haya mejorado o empeorado en su conjunto solo por escoger un lado.
El peso de los pedidos también hay que desglosarlo. Al cierre del trimestre, la cartera de pedidos era de 292.000 millones de dólares, de los cuales 52.500 millones estaban relacionados con contratos plurianuales del interceptor PAC-3 MSE. Los contratos plurianuales aumentan la visibilidad del negocio futuro, pero no se convierten por completo en ingresos en el trimestre en que se firman, y mucho menos equivalen a que ese mismo importe ya esté en caja. Dividir el total de pedidos entre los ingresos de un trimestre y tomar el resultado como un crecimiento asegurado para los próximos años ignora tanto el ciclo de ejecución como la estructura de los programas.
Mi lectura es que los pedidos resuelven solo una parte de la pregunta de “si hay trabajo”, mientras que la materialización depende de “si se puede completar el trabajo dentro del coste y el calendario previstos”. La subida de capacidad, las entregas de proveedores y los cobros por hitos influyen en el ritmo de conversión. Aquí estoy explicando un marco de análisis, no afirmando que la empresa haya sufrido este trimestre un fallo concreto de entrega; por una caída interanual del flujo de caja no se puede identificar con precisión la causa.
Del mismo modo, seguir teniendo 3.000 millones de dólares de flujo de caja libre positivo no permite describir la caída como una sequía de efectivo. Lo más útil es observar si en los próximos trimestres las entregas y el efectivo avanzan junto con los ingresos, en lugar de exigir que cada trimestre el crecimiento del efectivo se mueva exactamente al mismo ritmo que el beneficio.
Yo centraría la validación de la siguiente etapa en la conversión de pedidos, la rentabilidad de los programas y la generación de efectivo. Si los pedidos siguen aumentando pero la conversión es lenta y la presión de costes se amplía, habrá que rebajar la valoración de la calidad de los pedidos; si las entregas y el efectivo acompañan, el crecimiento será más sólido. La narrativa de largo plazo de la demanda de defensa puede ser cierta, pero no sustituye el examen puntual de los resultados operativos de una empresa, ni permite deducir automáticamente que la acción actual merece ser perseguida.
Fuente: Lockheed Martin 2026 Q3, trimestre cerrado el 27 de septiembre; comunicado del 22 de octubre, verificado el 26 de octubre. En el gráfico, el flujo de caja corresponde a un solo trimestre y los pedidos a la cartera al cierre, por lo que no se mezclan bajo la misma base de cálculo.
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
36
·
--
Ver traducción
CME交易量创新高,别漏看每张合约收多少钱
市场波动大,交易所就一定更赚钱?方向可能对,但少了一步:新增交易带来的收入,要看每张合约的收费和产品结构。CME这份Q3财报,正好能把这个问题说清楚。
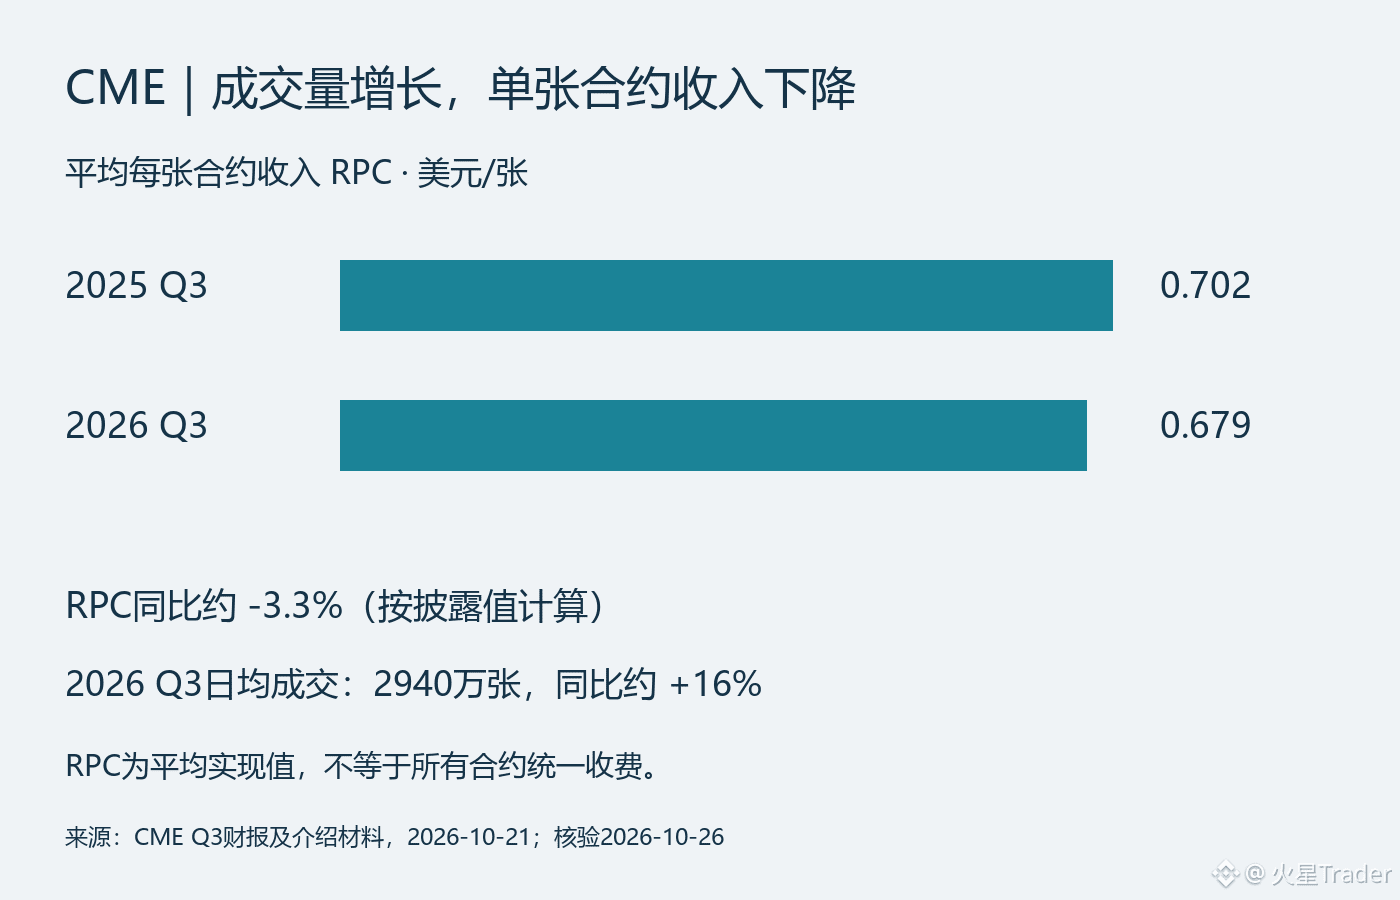
公司10月21日公布,Q3日均成交2940万张合约,创历年第三季度纪录,同比增长约16%;平均每张合约收入RPC为0.679美元,去年同期是0.702美元。按这两个披露值计算,RPC同比下降约3.3%。成交更活跃与单张合约收入下降,可以同时发生,不能只挑其中一个数字下结论。
RPC是实际交易结构下的平均值,不等于交易所把所有产品的挂牌收费都降了。不同合约、客户类型和优惠结构都可能影响平均值;没有进一步拆分前,不能把均价下降全归因于竞争降价,也不能假设新增成交都和旧成交一样值钱。
做个只看量价的粗略演示:把成交增幅16%与RPC变化相乘,1.16×0.679÷0.702,得到约1.122,也就是约12.2%的增幅。这不是公司收入预测,也不是财报收入增速的精确复原;日均量还要考虑交易天数,其他收入也不能塞进这个乘法。它只说明,量增长16%,并不自动等于交易收费收入也增长16%。
还有一条不同的收入线:市场数据收入当季达到2.43亿美元,同比增长20%。这给分析增加了另一个维度,但不能据此把整家公司都当成订阅软件。交易与清算仍要看市场活跃度,数据业务也需要单独考察增长来源与持续性。
我更看重后续新增成交能留下多少收入。若成交持续强、RPC趋稳,量的扩张更容易兑现;若成交增长放缓而RPC继续下降,单靠“波动受益”四个字就不够了。这里讨论的是公司经营,不代表市场越跌它的股价就一定越涨,估值和已经计入的预期仍是另一道题。
资料:CME 2026 Q3,公告2026-10-21;2026-10-26核验。RPC及日均量为季度口径;12.2%为文中简化算例,非公司指引。
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
42
·
--
Cuantos más robots quirúrgicos se venden, más importa saber cuánto los usan los hospitales
Al analizar Intuitive Surgical (ISRG), me fijo sobre todo en si el volumen de cirugías puede seguir el ritmo de la expansión de los equipos. Que un equipo llegue a un hospital es solo el comienzo del ciclo comercial; su uso continuado es lo que determina los ingresos posteriores por instrumentos, consumibles y arrendamientos. Este informe del tercer trimestre muestra un crecimiento sólido, pero no hay que considerar cada nueva instalación como una venta puntual que se cobra de inmediato.
La empresa informó el 20 de octubre que, en el trimestre finalizado el 30 de septiembre, el volumen mundial de cirugías con da Vinci aumentó aproximadamente un 14% interanual, el de cirugías con Ion cerca de un 31% y el de ambos sistemas en conjunto, alrededor de un 15%. No se pueden promediar sin más el 14% y el 31%: las plataformas tienen tamaños distintos y cada una aporta un peso diferente al crecimiento combinado. En consonancia con ello, los ingresos por instrumentos y accesorios aumentaron un 18%, hasta los 1.800 millones de dólares, lo que muestra que el crecimiento de los ingresos no depende únicamente de los equipos.
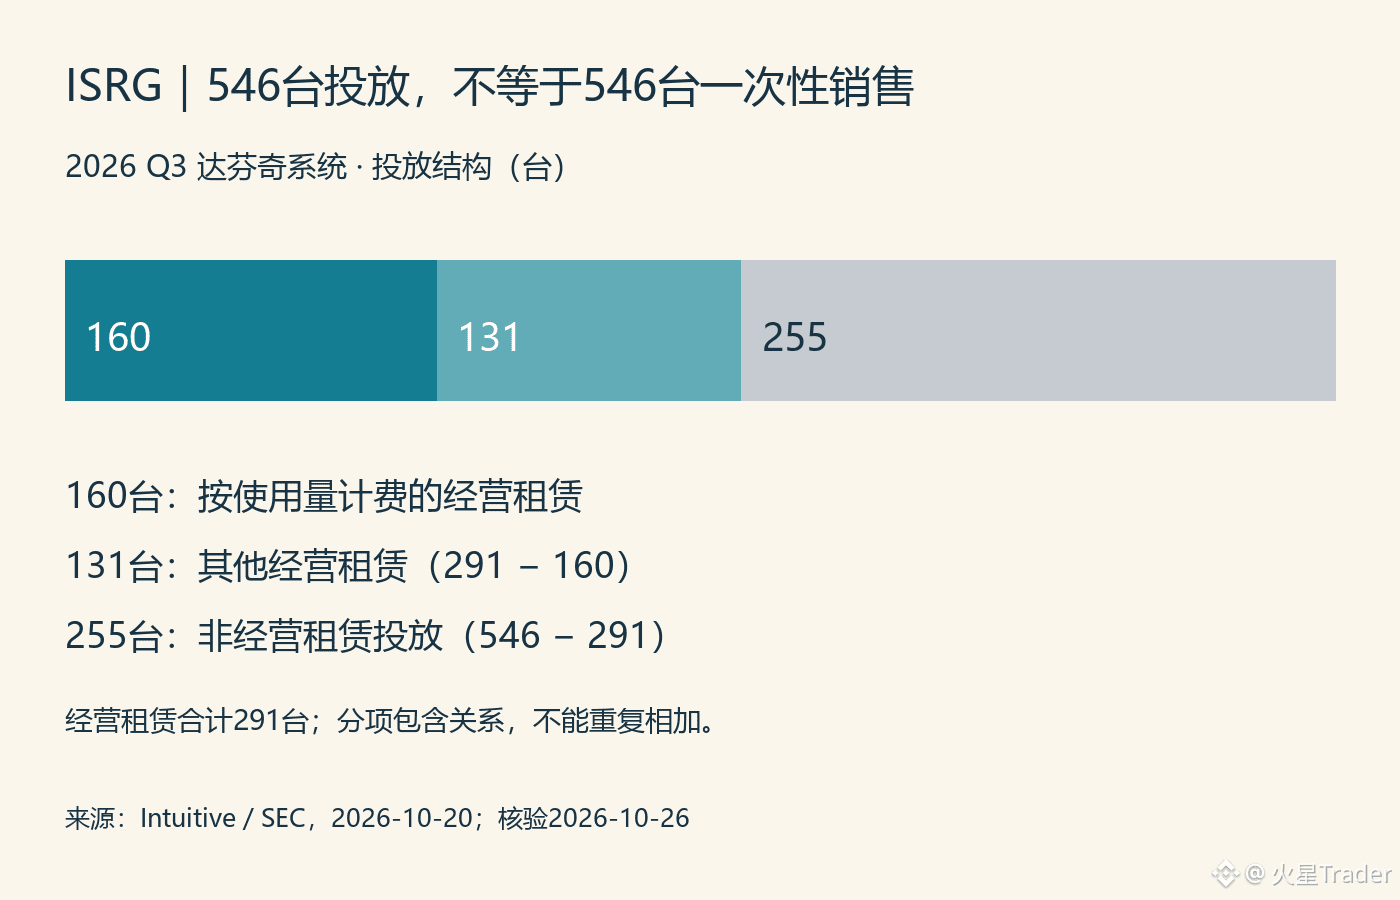
Durante el trimestre se colocaron 546 sistemas da Vinci; 291 se ofrecieron mediante arrendamiento operativo y, de estos, 160 se facturaron según el uso. Estas cifras se solapan: no representan tres grupos de máquinas distintos. Más de la mitad de los sistemas colocados fueron mediante arrendamiento operativo, por lo que estimar los ingresos del trimestre por sistemas multiplicando las 546 unidades por un precio unitario supuesto llevaría a contabilizarlos de forma incorrecta.
Mi interpretación es que el arrendamiento añade una capa de «uso» entre la instalación y la generación de ingresos. En el caso de los equipos cuyo pago depende del uso, conviene seguir más de cerca la frecuencia con que los hospitales los utilizan. Sin embargo, el volumen total de cirugías del trimestre y el número de equipos instalados al cierre del periodo no bastan para calcular con precisión la tasa de utilización de esos mismos equipos: también hay que tener en cuenta la antigüedad de los equipos, cuándo se instalaron y las diferencias entre plataformas.
Esto también explica por qué no quiero definir la empresa únicamente como una apuesta por los robots. La demanda sostenida de cirugías impulsa el consumo de instrumentos, una ventaja del modelo de negocio. Si en el futuro las instalaciones se expanden rápidamente, pero el volumen de cirugías y los ingresos por instrumentos no siguen el mismo ritmo, habrá que analizar si los equipos están llegando realmente a un uso habitual. A la inversa, una fluctuación en las instalaciones de un trimestre no implica necesariamente un debilitamiento repentino de la demanda, siempre que el uso y los ingresos posteriores se mantengan estables.
En la próxima actualización, analizaré conjuntamente las instalaciones, el volumen de cirugías y los ingresos por instrumentos, y explicaré los cambios teniendo en cuenta la estructura de arrendamientos. Por ahora, los datos respaldan la expansión del negocio, pero no bastan por sí solos para determinar si la valoración es atractiva; mucho menos permiten concluir que el precio de la acción vaya a subir solo porque aumenten las ventas.
Fuentes: Intuitive Q3 2026, trimestre finalizado el 30 de septiembre; comunicado publicado el 20 de octubre; verificado el 26 de octubre. La imagen adjunta muestra la distribución de los sistemas colocados durante el trimestre, no la proporción de los ingresos.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
1
69
·
--
En los resultados de IBM, no basta con fijarse en las cuatro palabras «crecimiento del software»
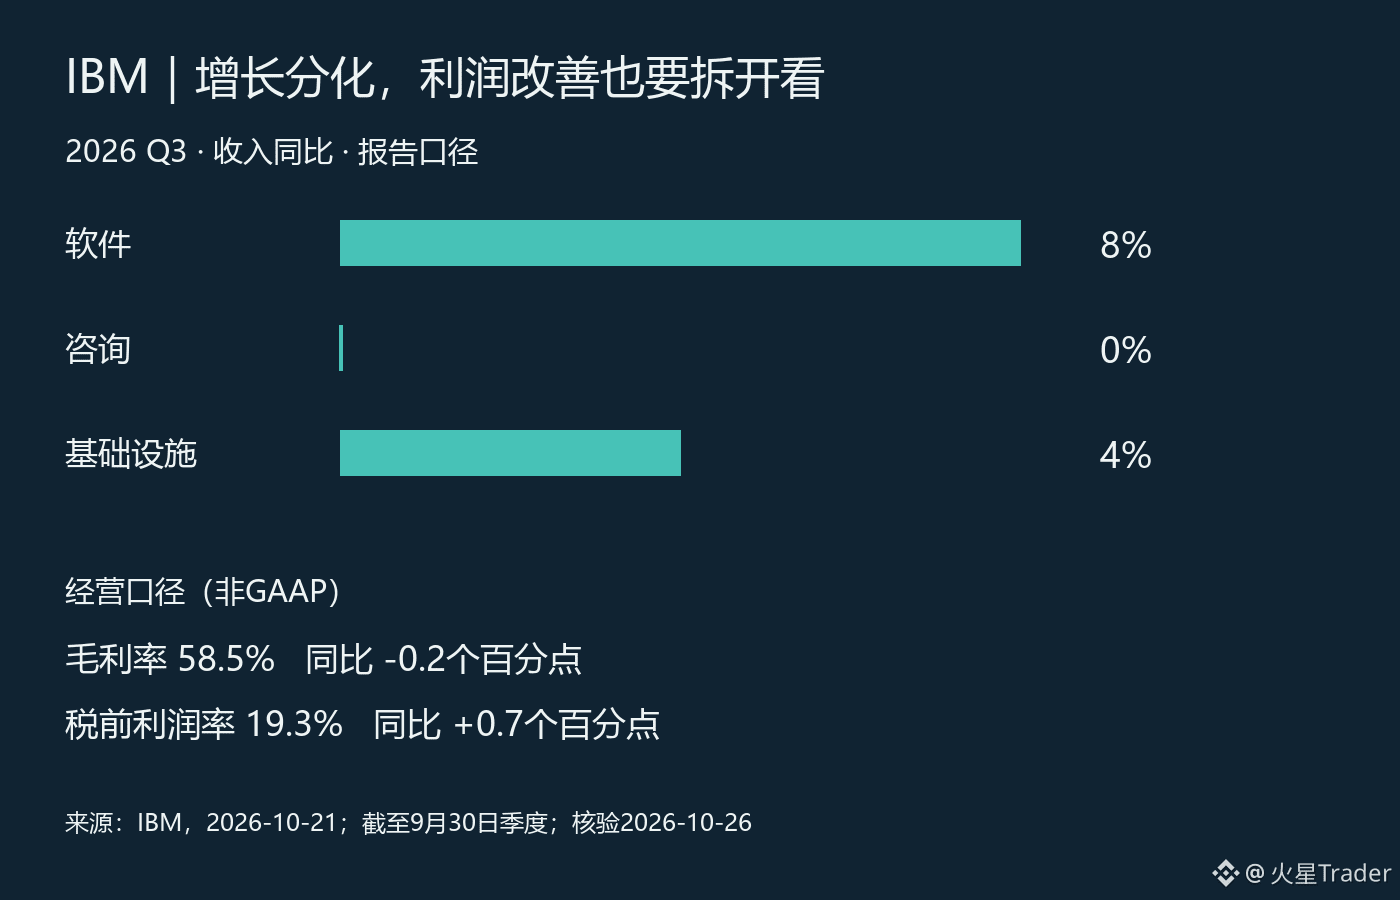
IBM mejoró en el tercer trimestre, pero no todos sus negocios avanzan a la vez. Lo que más me interesa es que el software está impulsando el crecimiento, mientras que la consultoría no lo acompaña de forma clara; además, una mejora de los beneficios no significa que los márgenes brutos ya se estén fortaleciendo. Separar estos dos aspectos permite ver con claridad de dónde obtiene sus ingresos la empresa en este momento.
En los datos trimestrales publicados el 21 de octubre, los ingresos totales ascendieron a 17.100 millones de dólares, un 5 % más interanual y un 6 % más a tipo de cambio constante. Los ingresos del software crecieron un 8 %, los de consultoría se mantuvieron estables y los de infraestructura aumentaron un 4 %; estas tres últimas cifras corresponden a los datos reportados. El propio negocio de software tampoco evolucionó de manera uniforme: Data creció un 19 %, mientras que Automation cayó un 3 %. La cifra global de «crecimiento del software» oculta dos realidades empresariales muy distintas.
A mi juicio, por ahora es más adecuado considerar que IBM está creciendo con una evolución desigual entre sus negocios, y no tomarlo como prueba de una recuperación generalizada de los presupuestos de tecnología empresarial. Que el software se venda mejor no implica necesariamente que los clientes estén aumentando al mismo tiempo el gasto en implementación, transformación y consultoría; claro que, basándose únicamente en las tasas de crecimiento de estos segmentos, tampoco se puede concluir lo contrario y afirmar que los clientes están recortando presupuestos. Para confirmar que la demanda se está extendiendo, habrá que ver en los próximos trimestres que los ingresos de consultoría acompañan de forma sostenida, y no limitarse a escuchar el relato de la dirección sobre la tecnología.
También hay un contraste en los beneficios. El margen operativo de beneficio antes de impuestos, según la métrica no GAAP, subió al 19,3 %, una mejora interanual de 0,7 puntos porcentuales; sin embargo, el margen bruto calculado con la misma métrica cayó 0,2 puntos porcentuales, hasta el 58,5 %. Por eso, la mejora del margen de beneficio antes de impuestos no puede interpretarse directamente como una mayor capacidad para subir los precios de los productos. Hay que analizar por separado la eficiencia de los gastos, la combinación de negocios y las partidas de ajuste; no conviene mezclar márgenes de beneficios de distintos niveles. Además, la métrica operativa no sustituye a los resultados GAAP.
El flujo de caja es otro factor favorable: la empresa elevó su previsión de flujo de caja libre para todo el año a un aumento interanual de más de 1.000 millones de dólares, al tiempo que mantuvo su previsión de crecimiento de los ingresos anuales del 4 % al 5 % a tipo de cambio constante. Esto parece indicar una mejora en las expectativas de conversión en efectivo, no una revisión general al alza del objetivo de ingresos anuales.
Por ahora, me inclino a reconocer la mejora, pero no a extrapolarla como una aceleración generalizada. En el próximo trimestre me fijaré en tres aspectos: si la consultoría logra seguir el ritmo del software, si se reducen las debilidades dentro del propio negocio de software y si el margen bruto consigue estabilizarse. Si solo mejora la eficiencia de los gastos, la historia de crecimiento aún necesitará más pruebas; si la demanda se extiende y la calidad de los beneficios también mejora, entonces sí merecerá la pena revisar al alza la valoración. Este es un análisis operativo y no implica que la valoración actual sea barata ni que el precio de la acción vaya a subir.
Fuente: IBM, tercer trimestre de 2026; trimestre finalizado el 30 de septiembre, comunicado publicado el 21 de octubre; datos verificados el 26 de octubre. Los porcentajes son interanuales y se indica la base de cálculo correspondiente.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
74
·
--
Coca-Cola en el 2T: crece el volumen, pero la combinación de precios en Asia sigue lastrando los resultados
Al 25 de octubre, el informe trimestral más reciente de Coca-Cola no es el del 3T, sino el del 2T, publicado el 28 de julio; los resultados del 3T no se conocerán hasta antes de la apertura de la bolsa estadounidense el 27 de octubre. Por ahora, lo que merece atención no es la etiqueta de «acción defensiva», sino si el crecimiento del volumen puede traducirse en una calidad de ingresos más equilibrada.
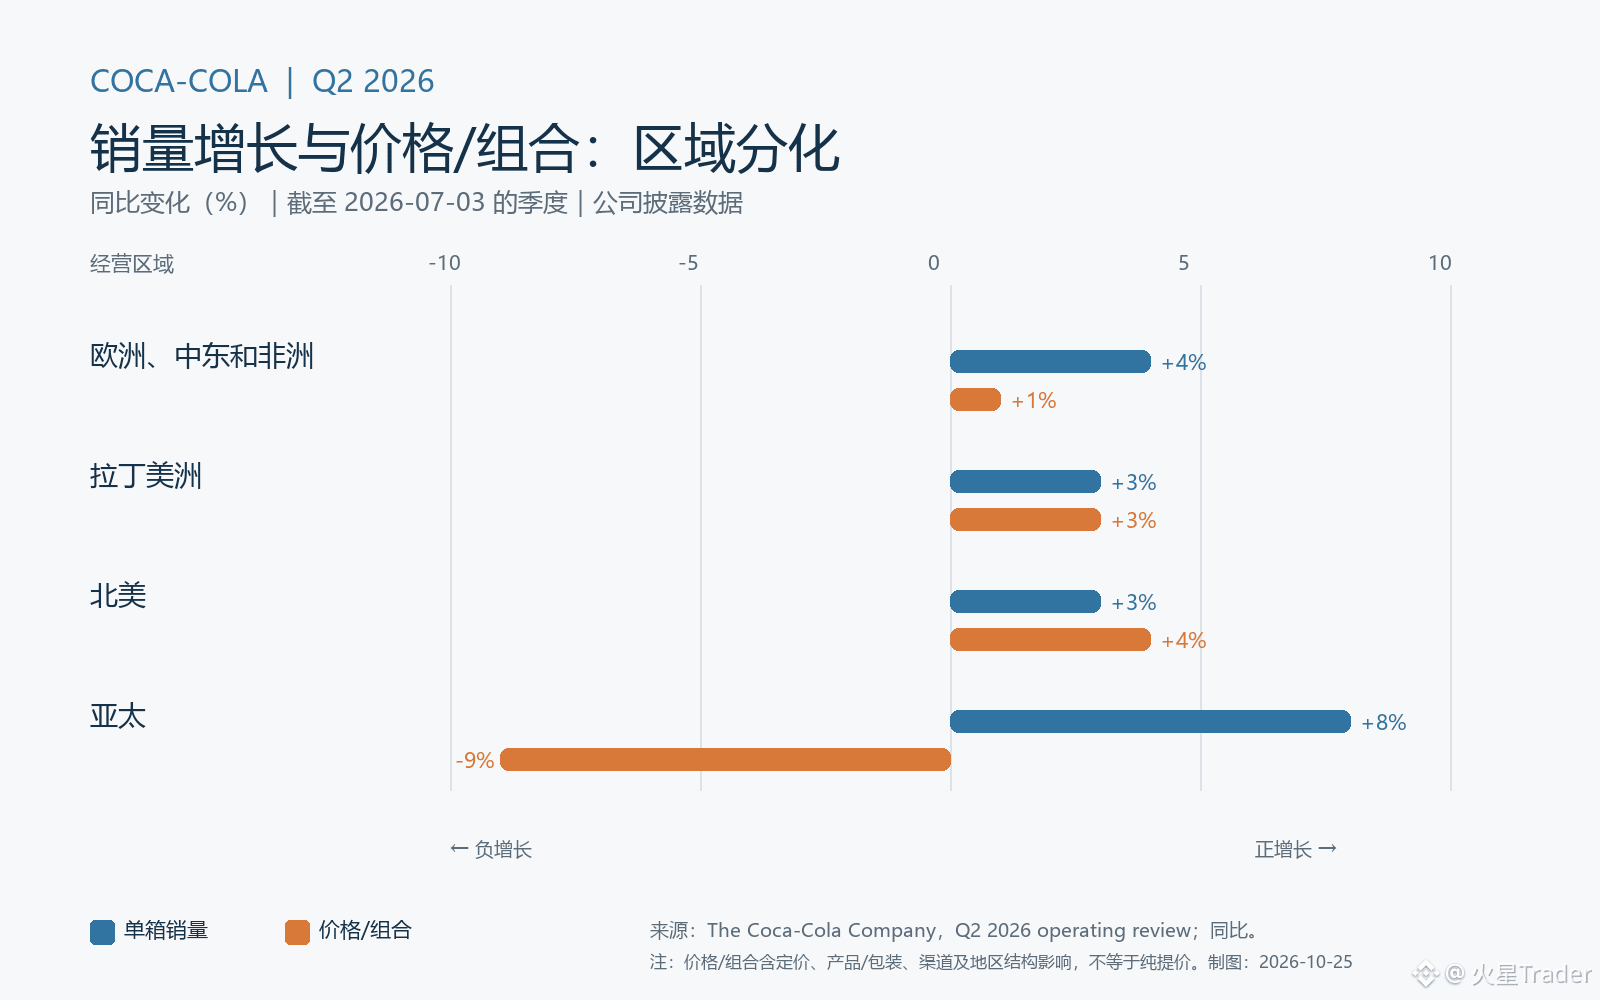
Los datos publicados del 2T muestran que el volumen global de ventas por caja de la empresa creció un 5% interanual; los ingresos netos aumentaron un 7%, hasta los 13.400 millones de dólares, y los ingresos orgánicos crecieron un 6%. El precio/la combinación aportó un 2% y las ventas de concentrado, un 4%. El beneficio comparable por acción fue de 0,97 dólares, un 11% más que el año anterior, y el margen operativo comparable fue del 35,6%, frente al 34,7% del mismo periodo del año pasado. La empresa afirmó que durante el trimestre aumentó su cuota de valor en el conjunto de las bebidas no alcohólicas listas para consumir.
Los datos por región muestran un claro contraste: en Asia-Pacífico, el volumen de ventas por caja creció un 8%, pero el precio/la combinación cayó un 9%. La empresa explicó que esto se debió principalmente a una combinación desfavorable y a medidas de asequibilidad, y que perdió cuota de valor en India. En Norteamérica, el volumen aumentó un 3% y el precio/la combinación, un 4%; en Latinoamérica, ambos crecieron un 3%. Esto demuestra que el crecimiento no depende solo de cuántas cajas se venden, sino también de qué productos se venden, en qué mercados y a qué precios. En Asia, una combinación más asequible permite mantener el volumen a corto plazo, pero podría reducir los ingresos por caja. Esta es una interpretación de los datos regionales, no una previsión de beneficios de la empresa.
A mi juicio, el 2T demuestra que la marca, los canales y los nuevos productos siguen impulsando el volumen, pero que el margen para crecer mediante subidas de precios no es uniforme. La empresa afirmó que la innovación contribuyó al crecimiento del volumen y que la expansión del margen comparable se vio favorecida por el crecimiento orgánico, la reducción de gastos y un efecto favorable de los tipos de cambio. Al mismo tiempo, el aumento de los costes de las materias primas y la mayor inversión en marketing siguen siendo factores compensatorios. Por tanto, no se puede extrapolar sin más la mejora del margen de este trimestre como una expansión sostenida.
La actualización del 3T del 27 de octubre será el próximo punto de referencia: habrá que ver si el volumen global se mantiene, si el saldo negativo del precio/la combinación en Asia se reduce y si la empresa vuelve a revisar sus perspectivas para todo el año. Si el volumen sigue fuerte mientras empeora la diferencia de precios, el mercado tendrá que determinar si se trata de una estrategia temporal de asequibilidad o de un debilitamiento de la estructura del crecimiento. Antes de la publicación de los resultados, las cifras del 3T aún se desconocen.
Fuentes: trimestre finalizado el 2026-07-03; comunicado del 2026-07-28; verificado el 2026-10-25. Precio/la combinación no equivale a una subida pura de precios.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
148
·
--
Revisión de resultados de Apple: BPA de 2,02 dólares; primero, separar esos 0,11 dólares
Antes de analizar el próximo informe financiero de Apple, primero aclararía la base de comparación del trimestre anterior. El crecimiento de los beneficios es un resultado real publicado, pero si incluye el efecto favorable de partidas específicas, extrapolar directamente la tasa de crecimiento puede mezclar mejoras de distinto origen.
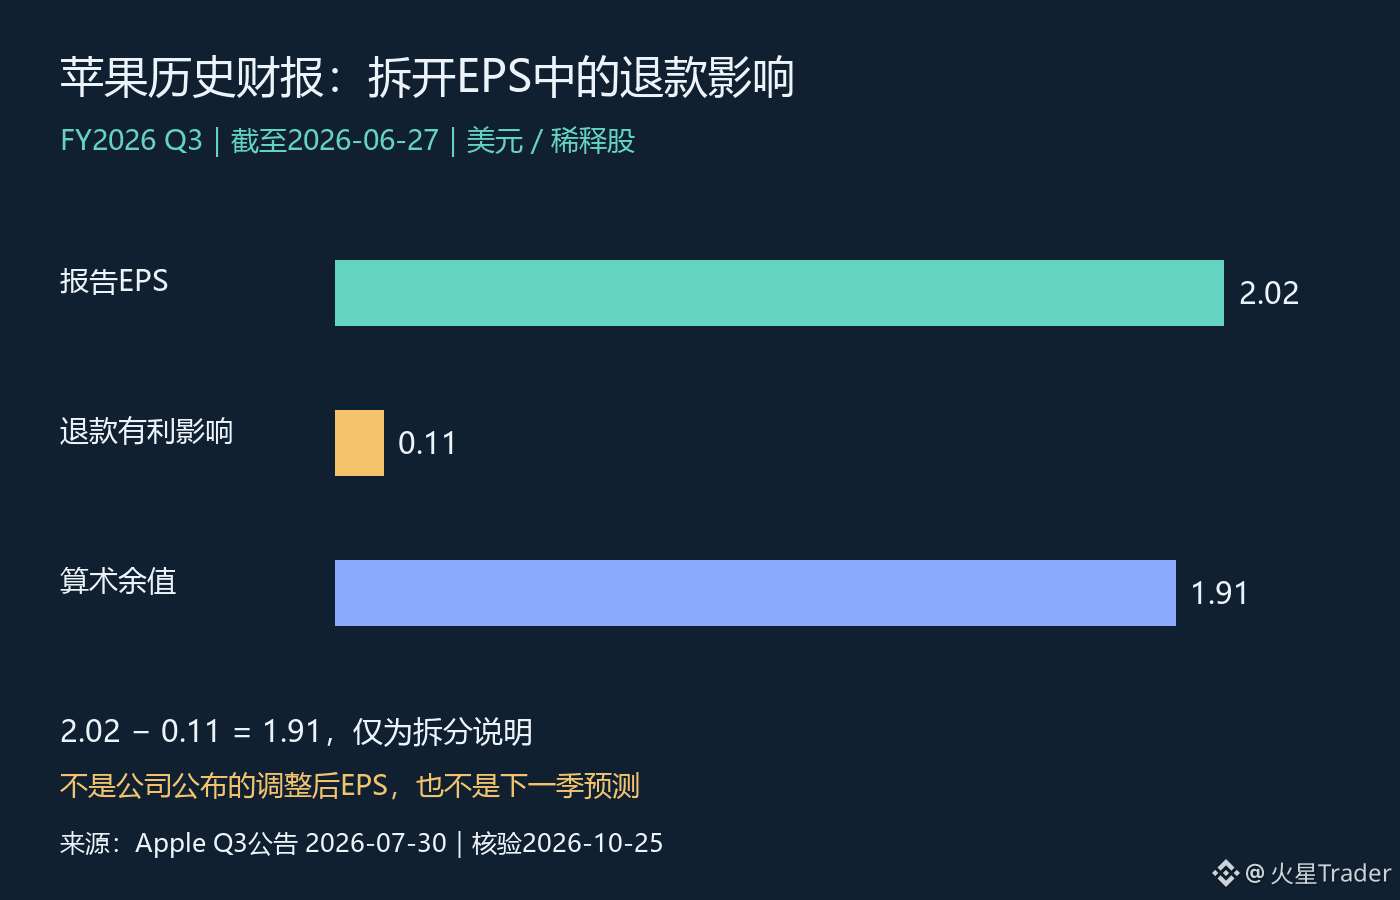
Esta revisión retrospectiva corresponde al tercer trimestre del ejercicio fiscal 2026, publicado el 30 de julio y cerrado el 27 de junio; no se trata de los resultados recién anunciados. Apple comunicó entonces un beneficio diluido por acción de 2,02 dólares, un 29 % más interanual, cifra que incluía un efecto favorable de 0,11 dólares por acción derivado de un reembolso de aranceles. El margen bruto de la compañía fue del 50,1 %, e incluía también un efecto favorable de aproximadamente 2 puntos porcentuales por ese reembolso.
Una resta sencilla a partir de las cifras publicadas da 2,02 menos 0,11, es decir, 1,91 dólares. Ese 1,91 es solo un valor aritmético que ayuda a entender el efecto de esa partida; no es otra medida completa de beneficios ajustados publicada por la compañía, y tampoco debe usarse directamente para calcular el crecimiento interanual: aún no se han ajustado conjuntamente la base del mismo período del año anterior, los cambios en el número de acciones ni otras partidas.
Este es también el paso que más fácilmente se pasa por alto al revisar los resultados. Ver que el BPA creció un 29 % no significa que todo se deba al volumen de ventas de productos o a la eficiencia operativa; y ver la contribución del reembolso tampoco invalida el crecimiento operativo del trimestre en su conjunto. En el mismo comunicado, Apple informó de unos ingresos de 109.400 millones de dólares, un 16 % más interanual. Los ingresos y el beneficio por acción aportan información distinta; al analizarlos, conviene separar los cambios operativos, el impacto de los costes y las cifras por acción, en lugar de usar una sola cifra para sustituir todo el análisis.
Lo mismo ocurre con el margen bruto. El efecto de aproximadamente 2 puntos porcentuales se refiere a puntos porcentuales del margen, no a multiplicar de nuevo el 50,1 % por 2. Confundir las unidades puede parecer un pequeño error de cálculo, pero acabar llevando a una valoración completamente distinta de la rentabilidad. Incluso si se descuenta este efecto de forma aproximada, eso no permite afirmar que el margen bruto restante vaya a mantenerse en todas las próximas temporadas.
En los próximos informes financieros, me fijaré especialmente en si siguen apareciendo partidas favorables similares, cómo cambia la combinación de productos y servicios, y cómo explica la dirección las presiones sobre los costes. Si los nuevos resultados están respaldados principalmente por factores operativos, la evaluación de su sostenibilidad debería ser distinta a la de una mejora impulsada por partidas específicas. En cuanto a si el reembolso puede repetirse y cuál podría ser su importe futuro, este comunicado histórico no ofrece una respuesta que pueda extrapolarse directamente.
Mi conclusión es que un buen análisis de resultados no se limita a confirmar que las cifras han crecido: también debe explicar de dónde viene ese crecimiento. Primero, conservar las cifras declaradas; después, desglosar por separado las partidas identificables; y, por último, esperar a que los datos operativos posteriores permitan comprobar si la mejora es sostenible. Este artículo es una revisión retrospectiva de resultados históricos; no incluye el precio actual de las acciones, una valoración ni previsiones de resultados aún no publicados.
Fuentes: comunicado de Apple del tercer trimestre del ejercicio fiscal 2026, publicado el 30-07-2026, con datos hasta el 27-06-2026; verificado el 25-10-2026. La imagen se elaboró a partir de las cifras publicadas; 1,91 dólares es un desglose aritmético, no un BPA ajustado oficial.
Fuente: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
85
·
--
Resultados de Microsoft la próxima semana: más inversión en IA no significa que la demanda ya se haya materializado
Al analizar la historia de la IA de Microsoft, me interesa más confirmar cómo la inversión se convierte en pagos de los clientes que fijarme únicamente en su magnitud. Gastar en construir infraestructura puede indicar que la empresa está preparando la oferta; que los clientes estén dispuestos a usarla de forma continuada y pagar por ella es la validación del otro lado. Entre ambas cosas hay un desfase temporal y también riesgos de ejecución.
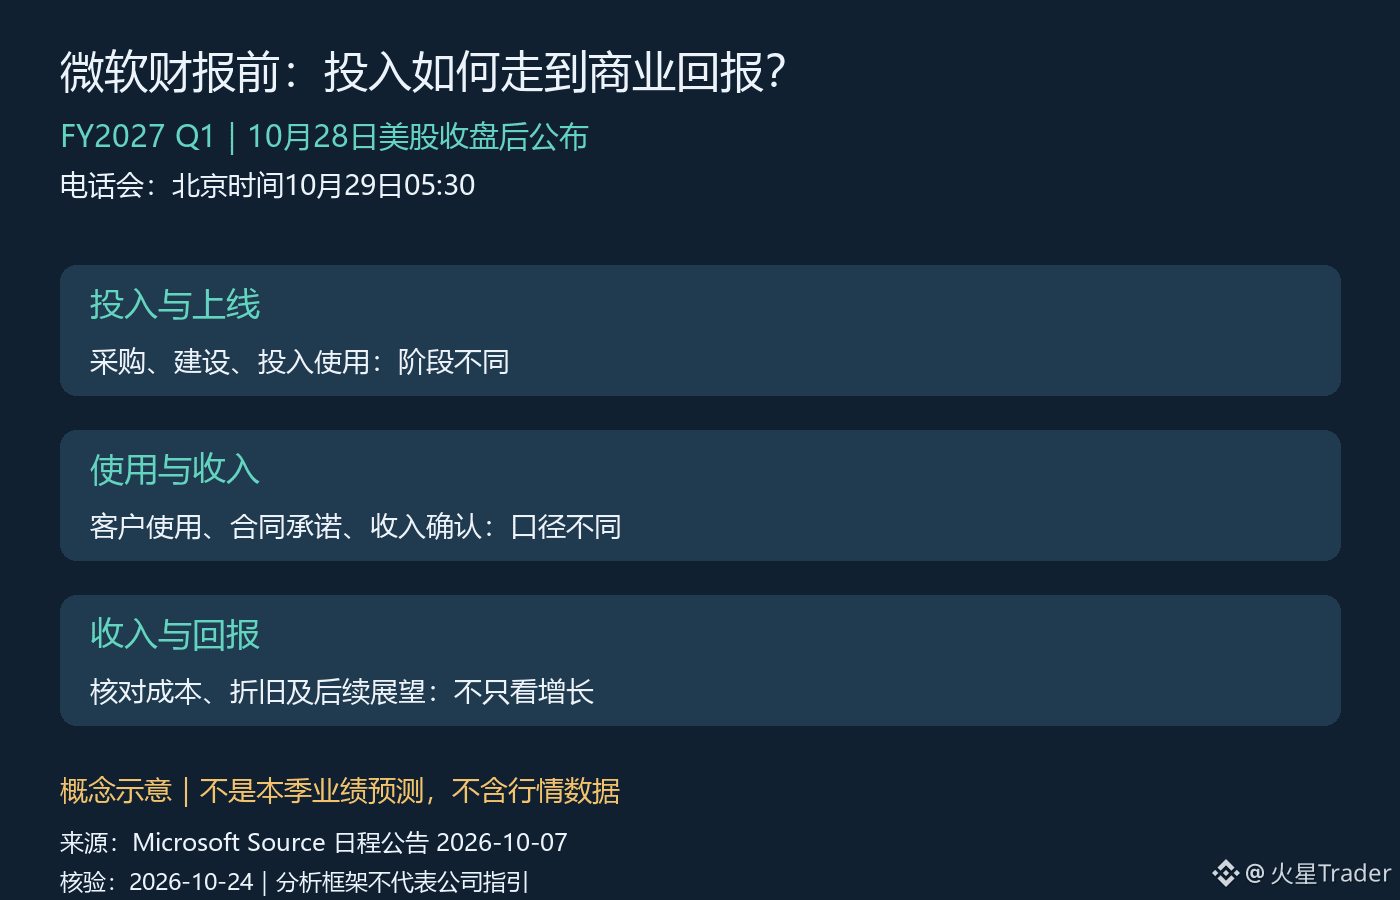
Microsoft anunció el 7 de octubre que publicará los resultados del primer trimestre del año fiscal 2027 el miércoles 28 de octubre, después del cierre del mercado en Estados Unidos. La conferencia telefónica tendrá lugar a las 14:30, hora del Pacífico. Con el horario de verano vigente ese día, serán las 05:30 del 29 de octubre en Pekín. Por ahora, lo único que podemos confirmar es el calendario; no corresponde anticipar para estos resultados aún no publicados una tasa de crecimiento, el gasto de capital ni las previsiones de la dirección.
Esta vez limitaré el análisis a la cadena «inversión–uso–rentabilidad». Primero, la oferta: ¿en qué etapa se encuentra la inversión adicional: adquisición, construcción o puesta en funcionamiento? Si la capacidad aún no está operativa, no se pueden emparejar de forma mecánica los gastos actuales con los ingresos del mismo periodo. El aumento de la inversión, por sí solo, no demuestra ni que la demanda sea insuficiente ni que la comercialización ya haya tenido éxito; hay que evaluarlo a partir del calendario de puesta en marcha que comunique la empresa.
En segundo lugar, la demanda. Hay que contrastar los ingresos reales con las explicaciones de la dirección sobre el uso por parte de los clientes, en lugar de tratar contratos, pedidos o compromisos futuros como si fueran ingresos actuales. Si la empresa publica indicadores relacionados, primero hay que revisar sus definiciones, el periodo de reconocimiento y los criterios de comparación antes de analizar sus variaciones. Un compromiso comercial que abarca varios años y un servicio ya prestado durante un trimestre no se pueden medir con la misma vara.
El tercer paso es evaluar la rentabilidad. Aunque aumente el uso, si los costes necesarios para prestar el servicio también suben, los beneficios que quedan para los accionistas podrían no crecer al mismo ritmo. La depreciación de la infraestructura, los costes operativos y su nivel de utilización deben analizarse junto con los ingresos. Este es un marco de análisis, no una afirmación de que Microsoft haya registrado este trimestre un cambio concreto en sus costes o en la utilización de su infraestructura.
Conviene evitar especialmente dos conclusiones apresuradas: ver un aumento de la inversión y dar por hecho que la demanda de IA ya se expande sin límite, o ver un elevado gasto de caja y concluir que la rentabilidad a largo plazo está condenada al fracaso. Las inversiones y sus rendimientos suelen producirse en distintos periodos. La verdadera pregunta es si los datos posteriores pueden ir reduciendo ese desfase, en lugar de usar las cifras de un solo trimestre para juzgar todo el ciclo.
Lo mismo se aplica a la valoración de MSFT. Entre el crecimiento operativo y el atractivo de la cotización se interponen las expectativas previas del mercado y el precio que se paga. Este artículo no ha verificado la valoración actual ni las previsiones de consenso, por lo que no afirma que la acción esté «infravalorada» ni que vaya a «superar inevitablemente las expectativas». Tras la publicación de los resultados, primero habrá que comprobar las pruebas de que la demanda se está materializando; después, analizar las explicaciones sobre costes e inversión; y, por último, verificar que las perspectivas futuras sean coherentes. Solo cuando encajen todas estas piezas podrá evaluarse mejor la rentabilidad comercial de la inversión en IA.
Fuentes: anuncio oficial de Microsoft sobre la fecha de publicación de resultados (2026-10-07), verificado el 2026-10-24. El texto, salvo el calendario, presenta un análisis pendiente de validación; no incluye resultados aún no publicados ni cotizaciones en tiempo real. La imagen es ilustrativa.
Fuente: https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
39
·
--
Ver traducción
纳斯达克公司财报:指数业务很强,但别把ARR当成季度收入
看纳斯达克公司NDAQ,不能直接套用纳指涨跌的逻辑。它是一家经营金融基础设施和相关服务的上市公司;指数行情是另一个对象。周末拆这份财报,我更关心不同业务的增长能否互相支撑。
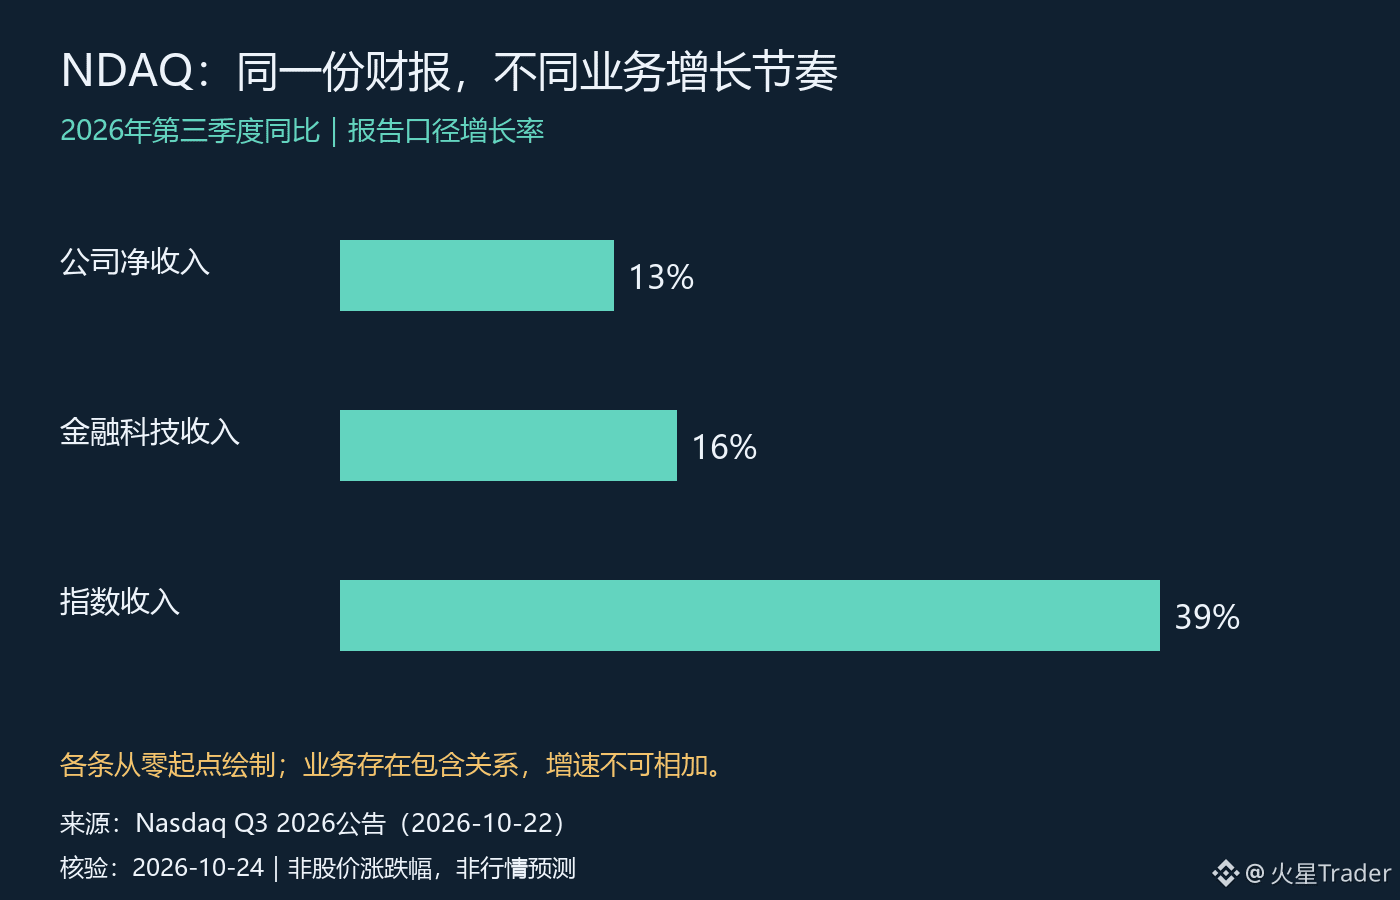
10月22日公布的三季度数据里,公司净收入约15亿美元,同比增长13%;金融科技收入5.29亿美元,同比增长16%;指数业务收入2.86亿美元,同比增长39%。同一个季度,不同业务的增速差异已经足够明显,不能只用一个总体增速概括。
指数业务的39%尤其醒目,但增速高不等于它就是全部增长的来源。较小基数上的高增长,与较大业务体量上的稳步增长,对最终收入的贡献不同。分析时既要看百分比,也要看对应金额;只挑最高的数字,很容易高估单一业务对整家公司的影响。
另一个容易混淆的数字是34亿美元ARR,也就是年化经常性收入指标,公司披露其同比增长12%,有机口径增长14%。它和当季确认的净收入不是同一时间口径,更不能把34亿美元直接加到15亿美元上,拼出一个更大的“营收”。我会把ARR当作观察经常性业务规模的补充线索,再用后续实际收入和现金表现检验,而不是把年化数当成已经到账的钱。
有机增长与报告增长也应分开。两种口径的差距提醒我们,总体变化不一定全部来自原有业务自身扩张。要判断增长质量,仍需查看公司对口径调整的解释,不能把较高的那个数字直接当作更真实的结果。
我的判断是,这份财报提供了业务增长分化的具体证据:指数业务弹性突出,金融科技也在增长,但“收入增长”距离“股东回报改善”还有成本、投入与估值这几道检验。收入扩张时,如果为了维持增长需要同步增加很多费用,利润兑现节奏就可能不同;如果经常性业务扩张还能带来稳定现金流,判断才更扎实。
接下来关注三件事:指数收入的高增速能否延续,金融科技收入与经常性指标是否相互印证,以及新增收入能留下多少利润和现金。本篇没有核验当前股价或一致预期,不据此认定NDAQ便宜,也不把它当作纳指方向的替代判断。
来源:Nasdaq公司2026年第三季度业绩公告,2026-10-22发布,2026-10-24核验。图表均为相对2025年第三季度的报告口径增长率,业务之间存在包含关系,不可相加;分析部分为条件判断。
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
63
·
--
Repaso del fin de semana: las subidas y bajadas después del cierre tras la publicación de resultados, ¿confirman una tendencia?
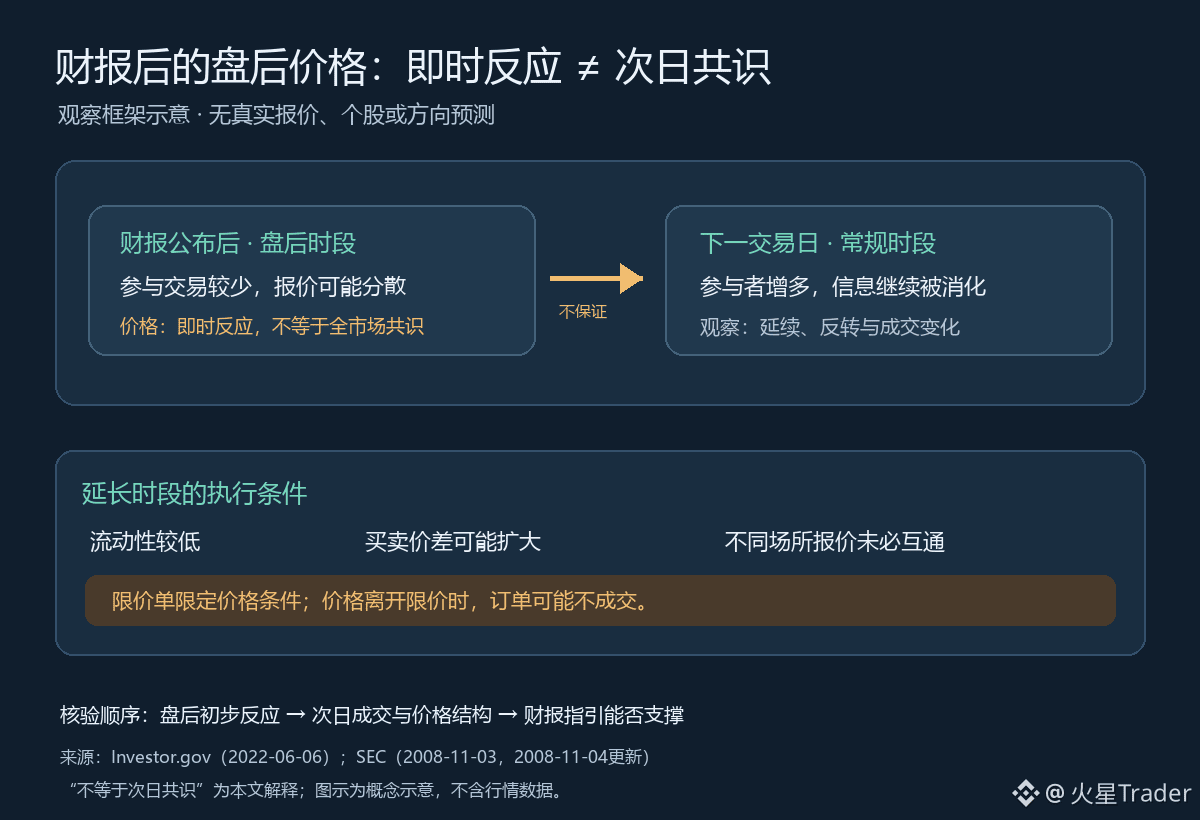
Cuando se publican los resultados, el precio después del cierre se mueve de inmediato, y es fácil pensar que el mercado ya ha dado «la respuesta para la próxima jornada bursátil». Prefiero verlo como una reevaluación inmediata durante una sesión de negociación: muestra cómo reaccionaron a la nueva información quienes operaban en ese momento, pero no representa directamente el consenso del mercado para la siguiente jornada.
La razón está, en primer lugar, en las condiciones de negociación. Un aviso para inversores de la Comisión de Bolsa y Valores de Estados Unidos advierte que, durante el horario extendido, suele haber menos interés en negociar. La falta de liquidez puede dificultar las operaciones y reducir la competencia entre precios; además, el diferencial entre los precios de compra y de venta puede ampliarse. Es cierto que una empresa puede publicar sus resultados fuera del horario habitual y provocar movimientos considerables en el precio, pero el precio después del cierre no tiene por qué coincidir con el de la sesión habitual ni con el precio de apertura del siguiente día hábil. Los distintos sistemas de negociación tampoco tienen por qué estar conectados entre sí, por lo que las cotizaciones que aparecen en pantalla no necesariamente representan los precios a los que se puede operar en todos los mercados.
En segundo lugar, los resultados no se explican con una sola cifra. Los ingresos, los beneficios, las previsiones, el flujo de caja y las expectativas previas del mercado pueden transmitir señales distintas. Una subida después del cierre puede deberse a que algún resultado superó las expectativas o a que estas ya eran bajas. Del mismo modo, una caída no basta por sí sola para concluir que la lógica de largo plazo del negocio ha cambiado. Esta distinción entre la «reacción del precio» y la «evaluación de los fundamentos» no es una conclusión sobre la cotización de ninguna empresa concreta.
Por eso, las subidas y bajadas después del cierre se parecen más a una señal preliminar pendiente de confirmación que a una votación sobre el consenso del día siguiente. En la siguiente jornada habrá que observar, una vez que participen más inversores, si el precio se mantiene, si aumenta el volumen negociado, si se estrecha el diferencial entre compra y venta y cómo asimila el mercado el conjunto de los resultados y las previsiones de la dirección. Si la dirección cambia después de la apertura, ese salto posterior al cierre no puede considerarse una confirmación de tendencia; y si el movimiento continúa, aun así debe estar respaldado por los datos del negocio, en lugar de extraer conclusiones basándose únicamente en un cambio puntual del precio.
Las órdenes también tienen sus límites. Investor.gov señala que muchos intermediarios solo aceptan órdenes limitadas durante el horario extendido. Una orden limitada permite fijar el precio de ejecución, pero puede no ejecutarse si el precio de mercado se aleja del límite. Controla las condiciones de precio, pero no garantiza la ejecución ni, mucho menos, la evolución posterior. Las normas concretas, los valores disponibles para negociar y el período de validez de las órdenes dependen de cada intermediario.
Yo dividiría el análisis de los resultados en dos pasos: primero, registrar la reacción inicial del mercado a la nueva información después del cierre; luego, esperar a que la participación más amplia durante la siguiente jornada y las previsiones posteriores permitan confirmarla. El precio después del cierre aporta información, pero no sustituye al consenso del día siguiente. La imagen es una ilustración conceptual y no contiene acciones, cotizaciones ni previsiones reales.
Fuentes: Investor.gov, «Extended-Hours Trading: Investor Bulletin» (2022-06-06); Comisión de Bolsa y Valores de Estados Unidos, «After-Hours Trading: Understanding the Risks» (la página indica 2008-11-03 y actualización el 2008-11-04); ambas consultadas nuevamente el 2026-10-24. La afirmación de que «la reacción inicial no representa el consenso del día siguiente» es una interpretación de la información sobre los horarios de negociación, la liquidez y la incertidumbre de los precios, no una cita textual de los organismos reguladores. No se refiere a ninguna empresa concreta ni a las cotizaciones actuales.
Fuentes:
https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-42
https://www.sec.gov/about/reports-publications/investorpubsafterhourshtm
85
·
--
Ver traducción
台积电先进制程占到79%,就能给整个半导体板块抬估值吗?
台积电的先进制程很强,但把它直接翻译成“所有半导体公司都值得更高估值”,我认为跳得太快了。看美股TSM,先把公司已经交出的成绩,和市场愿意为未来付多少钱分开。
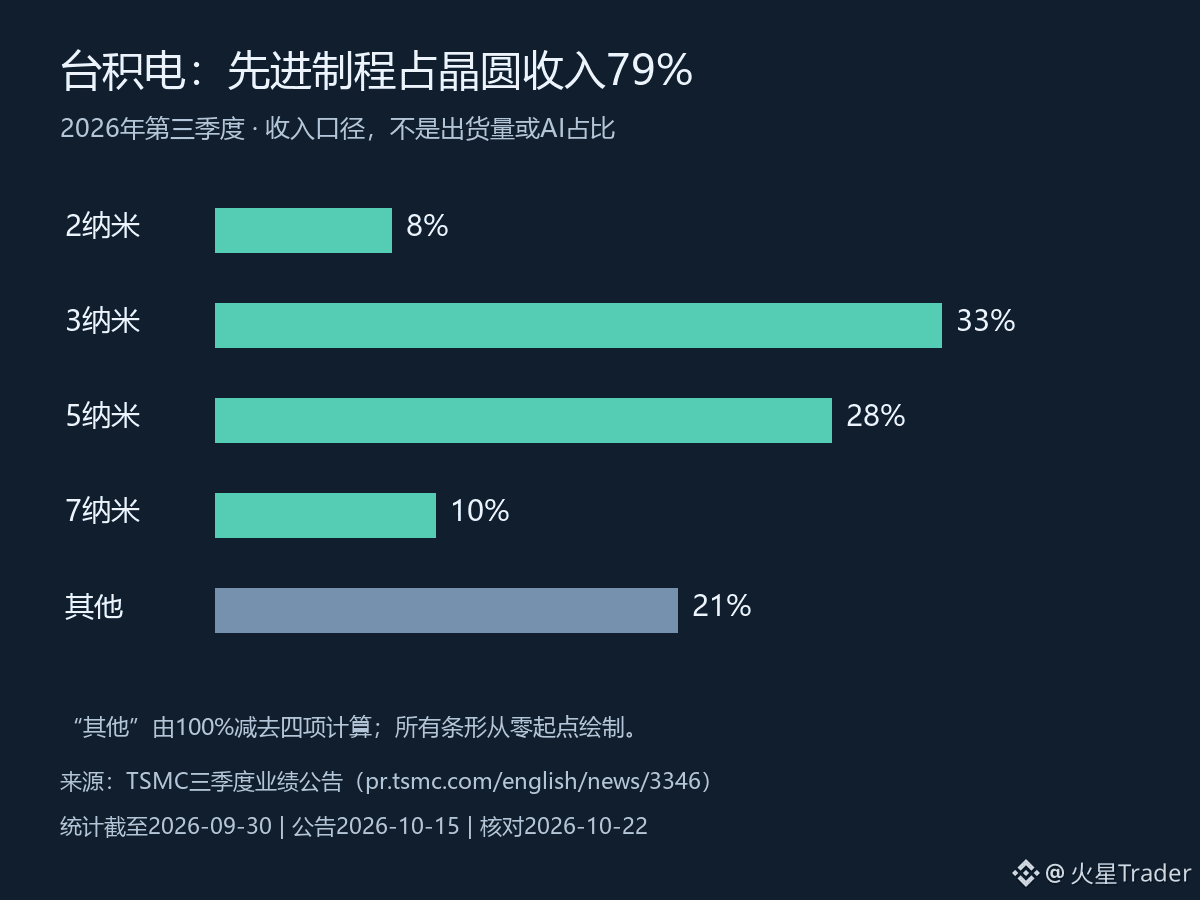
10月15日公布的三季报里,有一组比单独盯利润更值得拆的数据:2纳米、3纳米、5纳米和7纳米,分别贡献晶圆收入的8%、33%、28%和10%。7纳米及更先进制程合计79%。这是截至9月30日那个季度的收入结构,不是今天的订单快报。
79%说明什么?至少说明先进制程已经是这门生意的主体,不能再只当成远期故事。但它不等于“79%的收入来自AI”。制程是制造技术口径,AI是终端用途口径,两者不能直接画等号。
这里最容易出现的误判,就是把一家公司某个环节的强势,沿着产业链一路外推。对设计公司,要看产品卖出去以后能留下多少利润;对设备公司,要看客户资本开支何时变成订单;对存储公司,还要看供需和价格。大家都在半导体板块里,利润兑现的时间却未必一致。
我的理解是,这份收入结构对台积电自身的竞争位置有解释力,却不足以单独证明整个板块出现了新的盈利上修。甚至对TSM本身,也不能只看先进制程占比越高就越乐观:占比是分子除以分母,具体收入规模、制造成本和新增产能回报仍然要一起检查。
如果市场此前已经给了很高的增长预期,业绩强并不自动意味着股价还有同样大的空间。这里没有核验当前股价与一致预期,因此我不会把这份财报写成“已经超预期”,更不会据此判断今天便宜还是贵。
接下来更有用的验证,是看后续财报里先进制程的收入贡献能否延续,同时核对毛利率与产能投入;再看相关设计、设备和存储公司的订单及盈利指引,是否各自给出印证。只有这些证据逐步接上,板块层面的判断才有依据。
资料:台积电2026年第三季度业绩公告,发布于2026-10-15,统计期截至2026-09-30;2026-10-23再次核对。配图按公告数据原创绘制,“其他21%”为100%减去四项的计算值。以上产业链与估值讨论为分析,不是公司指引。
https://pr.tsmc.com/english/news/3346
中文公告复核:https://pr.tsmc.com/chinese/news/3346
1
34
·
--
La Fed se reúne la próxima semana: ¿las acciones de crecimiento esperan respuestas o miran primero las expectativas?
La reunión de la Fed de la próxima semana no significa que el mercado ya conozca el resultado de las tasas. Para las acciones de crecimiento, lo que realmente hay que analizar por separado son estos dos factores: los cambios en la tasa de descuento y las expectativas de beneficios empresariales. Traducir directamente «recorte de tasas» como «las acciones necesariamente subirán» es pasar por alto una condición clave.
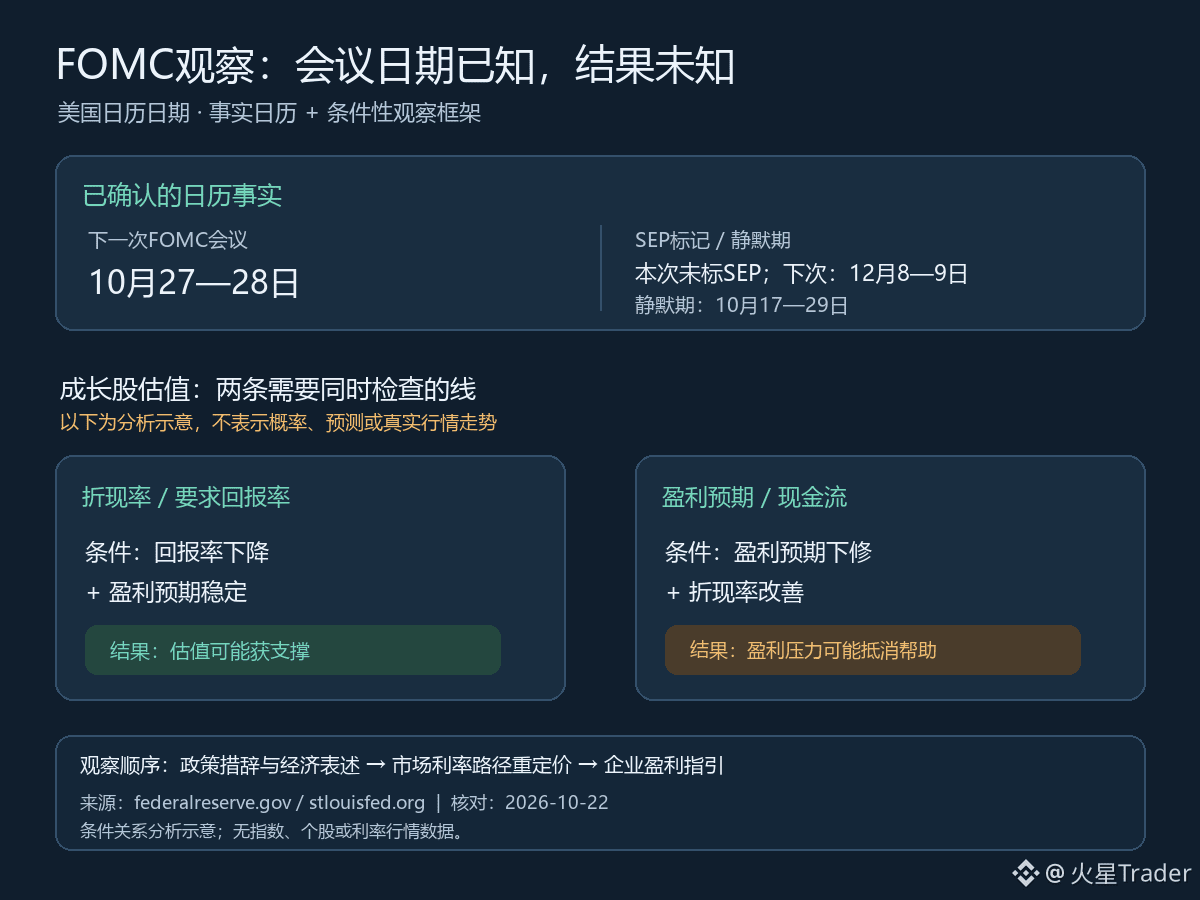
Lo que puede confirmarse en el calendario es lo siguiente: la próxima reunión del Comité Federal de Mercado Abierto (FOMC) de la Fed está programada para el 27 y 28 de octubre, según el calendario estadounidense. El calendario publicado por la Fed no señala un resumen de proyecciones económicas (SEP) para esta reunión; la siguiente reunión marcada con un SEP es la del 8 y 9 de diciembre. Otro límite temporal que puede verificarse es que el período de silencio de los funcionarios de la Fed se extiende del 17 al 29 de octubre. Lo anterior se refiere únicamente al calendario de reuniones y comunicaciones; no incluye conclusiones sobre las decisiones de tasas ni sobre su valoración en el mercado.
La valoración de las acciones de crecimiento es más sensible a los flujos de caja futuros. Si disminuye la rentabilidad que exige el mercado y las expectativas sobre los beneficios futuros de las empresas se mantienen estables, las valoraciones podrían recibir apoyo. Sin embargo, si los cambios en las tasas vienen acompañados de una revisión a la baja de las expectativas de beneficios, la presión sobre los flujos de caja podría contrarrestar el efecto favorable de la tasa de descuento. A la inversa, incluso si las tasas no evolucionan como imaginan los inversores, algunas acciones podrían comportarse de manera diferente si las expectativas de beneficios son más sólidas. Este es un análisis condicional, no una predicción sobre el resultado de la reunión ni sobre la dirección de los precios de las acciones.
También hay que tener en cuenta que la tasa de política monetaria y la tasa de descuento utilizada para valorar las acciones no son lo mismo. Los rendimientos de los bonos del Tesoro a largo plazo, las primas de riesgo y la opinión de los inversores sobre la sostenibilidad del crecimiento pueden cambiar la rentabilidad que exige el mercado. Incluso si las medidas de política monetaria se ajustan a las expectativas, la reacción real podría ser contraria a lo que sugeriría la buena noticia en sí, si los precios de las acciones ya habían incorporado una mayor relajación monetaria. Aquí se analiza el mecanismo de las sorpresas frente a las expectativas; no se utilizan probabilidades actuales de recortes de tasas que no hayan sido verificadas.
Por eso, el día de la reunión observaré por separado el lenguaje de la Fed, sus comentarios sobre la economía y la inflación, y la nueva valoración que haga el mercado de la trayectoria de las tasas tras la reunión; después los compararé con las previsiones de beneficios de las grandes empresas de crecimiento. Una sola fluctuación inmediata del índice no basta para demostrar que la lógica de la tasa de descuento ya domina el mercado; tampoco basta con fijarse en las palabras «recorte de tasas» para sustituir la comprobación de los beneficios.
A continuación, primero observaré las comunicaciones de la reunión del 27 y 28 de octubre y luego comprobaré si los resultados y las previsiones de las empresas pueden mantener las expectativas de beneficios. Solo cuando se aclaren más tanto la trayectoria de las tasas como la dirección de los cambios en las expectativas de flujos de caja será más fácil explicar la reacción de las valoraciones de las acciones de crecimiento. Las dos trayectorias del gráfico son un marco de observación, no representan probabilidades ni una predicción del mercado.
Fuentes: calendario de reuniones del FOMC de la Fed y calendario de períodos de silencio para las comunicaciones de los funcionarios de la Reserva Federal de San Luis; ambos se volvieron a verificar el 2026-10-23. Las fechas de las reuniones se indican según el calendario estadounidense para evitar ambigüedades por la conversión horaria. El análisis sobre valoración y reacción del mercado es condicional y no incluye predicciones de tasas, datos actuales del mercado ni estimaciones de probabilidades.
Fuentes:
https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
https://www.stlouisfed.org/about-us/resources/blackout-periods
71
·
--
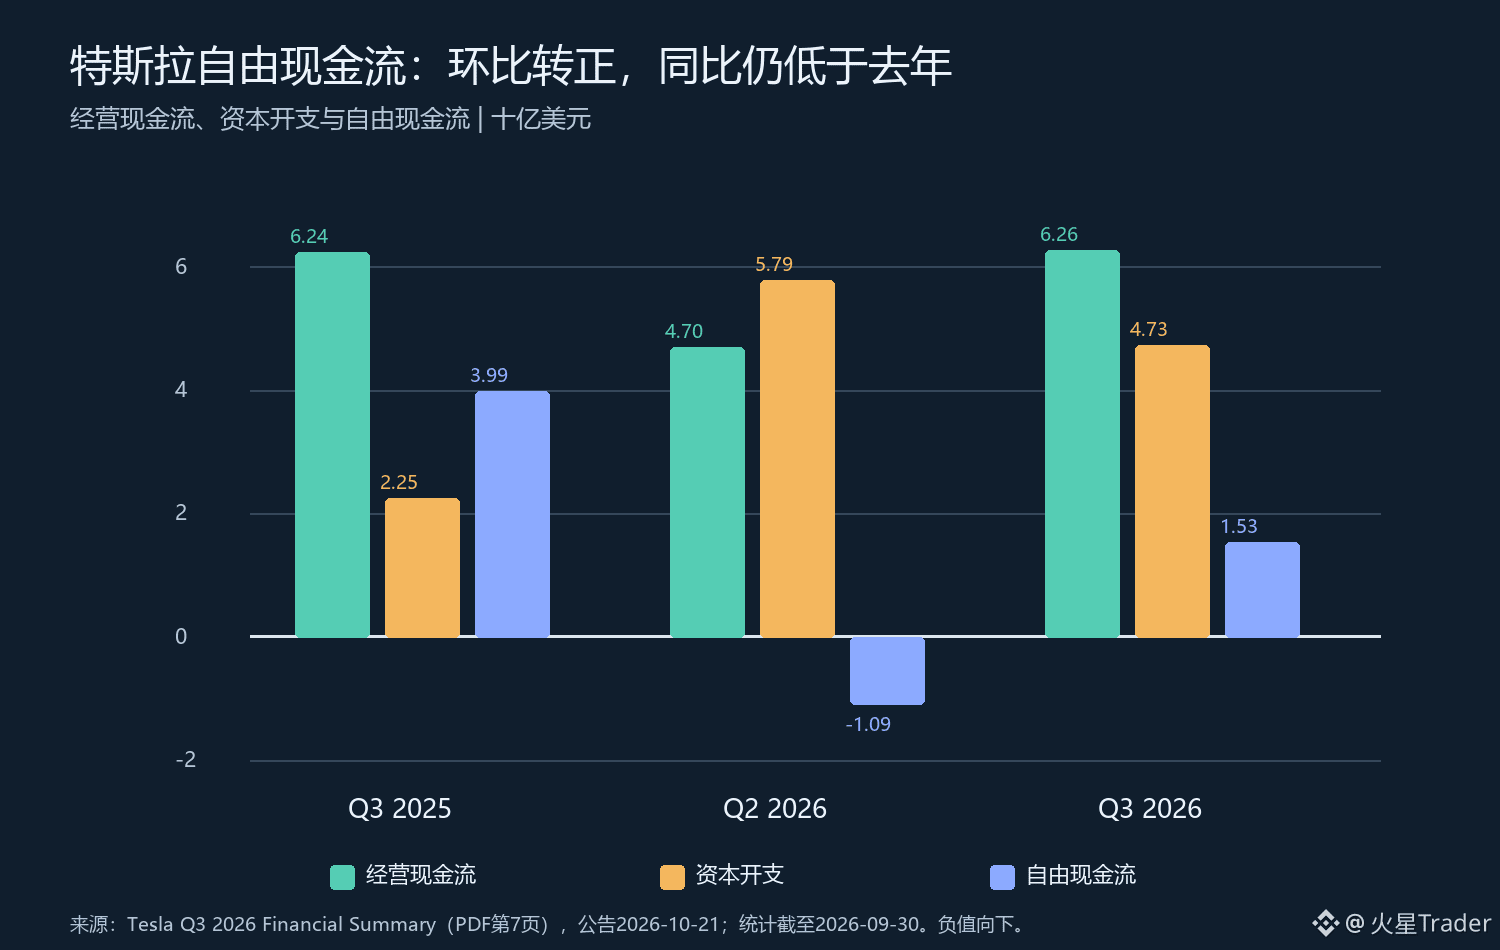
El flujo de caja libre de Tesla volvió a terreno positivo en el tercer trimestre: repuntó frente al trimestre anterior, pero eso no equivale a una mejora interanual
El flujo de caja libre de Tesla volvió a terreno positivo en el tercer trimestre. Si se mira únicamente la comparación con el trimestre anterior, parece un claro repunte; pero al poner al lado el mismo periodo del año pasado, la conclusión ya no resulta tan alentadora. La mejora del flujo de caja de este trimestre no permite afirmar directamente que la tendencia operativa se haya fortalecido.
Primero, pongamos las tres cifras en la misma base de comparación. En el tercer trimestre de 2025, el flujo de caja operativo fue de 6.238 millones de dólares, los gastos de capital ascendieron a 2.248 millones y el flujo de caja libre fue de 3.990 millones. En el segundo trimestre de 2026, las tres cifras fueron, respectivamente, 4.697 millones, 5.789 millones y -1.092 millones de dólares. En el tercer trimestre de 2026, el flujo de caja operativo volvió a 6.263 millones de dólares, los gastos de capital bajaron a 4.732 millones y el flujo de caja libre fue positivo, de 1.531 millones. Aquí, el flujo de caja libre se calcula restando los gastos de capital al flujo de caja operativo.
Por tanto, el cambio trimestral es evidente: el flujo de caja operativo aumentó en 1.566 millones de dólares, los gastos de capital disminuyeron en 1.057 millones y el flujo de caja libre mejoró en 2.623 millones, cruzando la línea de cero. Sin embargo, en la comparación interanual, el flujo de caja operativo solo superó en 25 millones de dólares el del mismo periodo del año pasado; los gastos de capital fueron 2.484 millones mayores y el flujo de caja libre cayó en 2.459 millones, alrededor de un 61,6 %. El regreso a terreno positivo es real, pero todavía queda camino para volver al nivel del año pasado.
Estas dos comparaciones responden a preguntas distintas. La comparación trimestral indica que el flujo de caja se recuperó este trimestre tras el elevado gasto de efectivo del trimestre anterior; la comparación interanual muestra que la retención de efectivo sigue por debajo de la de hace un año. La reducción de los gastos de capital podría deberse a cambios en el calendario de los proyectos, pero estas tres cifras agregadas no bastan para demostrar que haya mejorado la eficiencia de las inversiones ni para determinar que la calidad del flujo de caja haya mejorado. Factores como el capital de trabajo y el calendario de pagos y cobros también pueden influir en el flujo de caja operativo, por lo que conviene seguir analizando el estado de flujos de efectivo completo.
Mi conclusión es que estos datos respaldan la idea de que «la presión sobre el flujo de caja trimestral se ha aliviado», pero no bastan para afirmar que «la capacidad de generar efectivo se ha recuperado». En particular, los gastos de capital siguen siendo claramente superiores a los del mismo periodo del año pasado. A continuación, habrá que observar tanto si el flujo de caja operativo se mantiene como si la capacidad productiva, las entregas o los beneficios derivados de las nuevas inversiones llegan a materializarse. Si la inversión se mantiene elevada y el flujo de caja operativo permanece cerca de su nivel actual, el flujo de caja libre podría seguir bajo presión. Si las operaciones continúan mejorando y generan efectivo suficiente para cubrir las inversiones, el regreso a terreno positivo tendrá un significado más sólido.
A continuación, esperaré los informes de los próximos trimestres y prestaré especial atención a la continuidad del flujo de caja operativo, al ritmo de los gastos de capital y a los cambios en las partidas del capital de trabajo. Que el flujo de caja libre vuelva a terreno positivo en un solo trimestre es una señal de inflexión que merece la pena registrar, pero no confirma una tendencia; una reducción de la brecha interanual sería una señal de validación más convincente.
Fuentes: materiales sobre los resultados de Tesla del tercer trimestre de 2026, publicados el 2026-10-21; periodo estadístico hasta el 2026-09-30; Financial Summary. Los importes se expresan en millones de dólares; los gráficos, en miles de millones de dólares. El flujo de caja libre se calcula restando los gastos de capital al flujo de caja operativo. Las diferencias y los porcentajes interanuales y trimestrales se han calculado a partir de las cifras publicadas; las observaciones sobre el calendario y las condiciones futuras son análisis, no previsiones de la empresa.
Fuente: https://ir.tesla.com/_flysystem/s3/sec/000162828026066738/tsla-20261021-gen.pdf
Fecha de verificación: 2026-10-23.
66
·
--
Los beneficios de Texas Instruments se disparan, pero el punto medio de la previsión de ingresos para el T4 está cerca de mantenerse sin cambios respecto al trimestre anterior
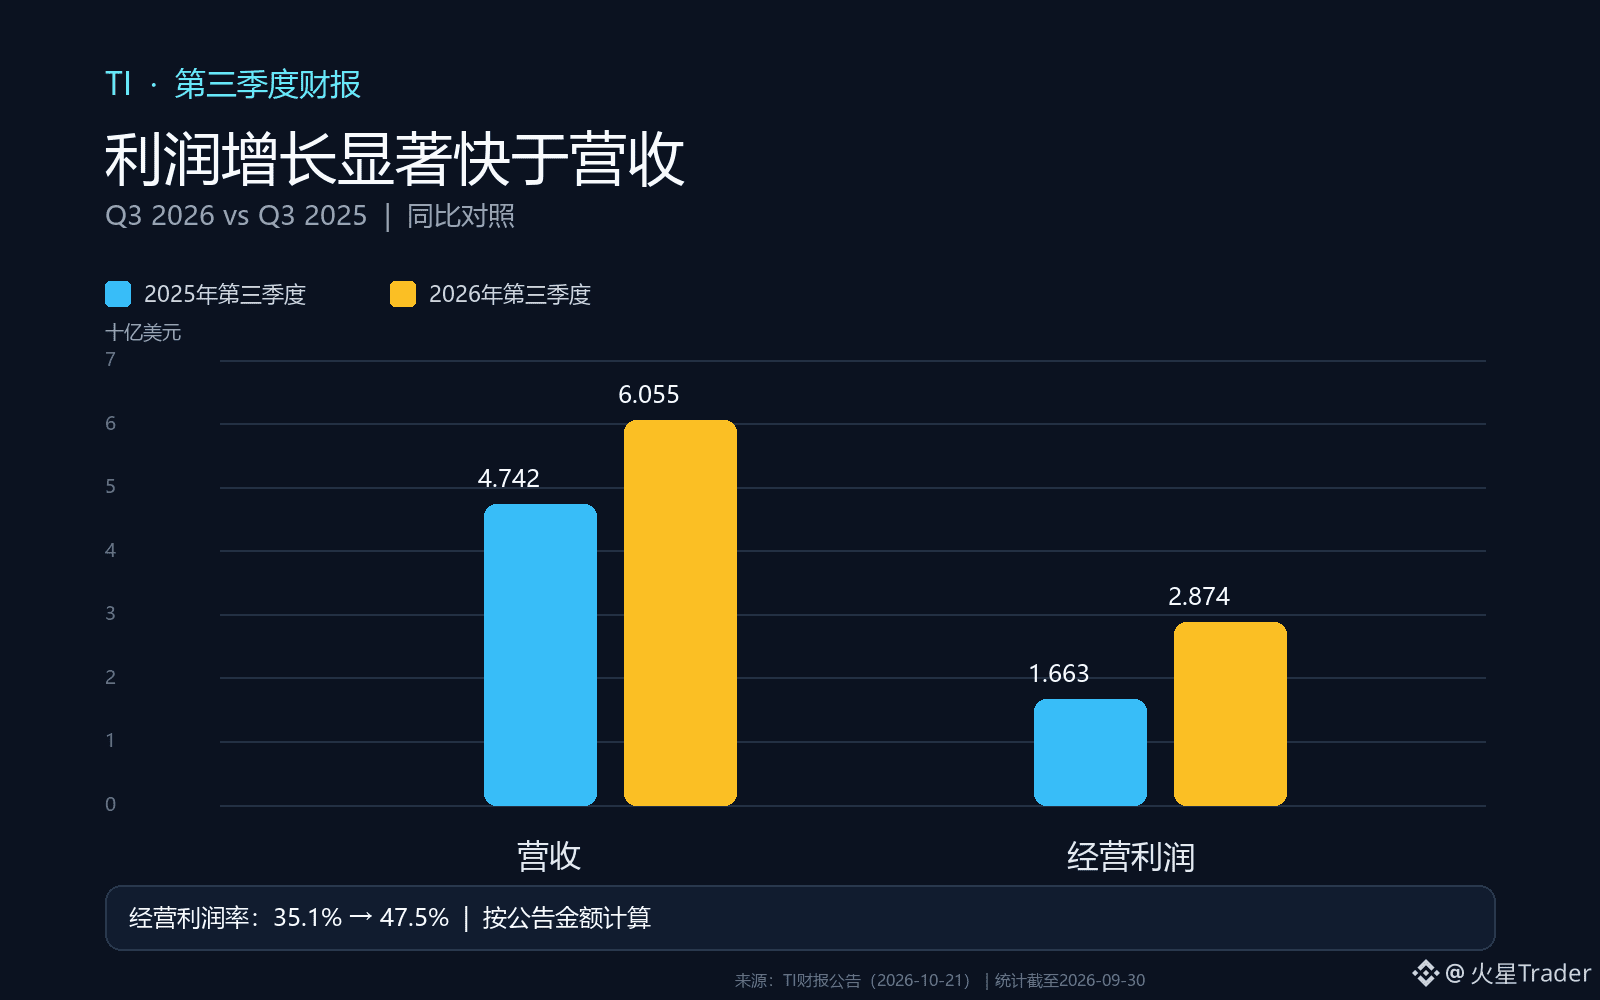
La recuperación de los beneficios de TI en el tercer trimestre es muy llamativa, pero prefiero analizar por separado el crecimiento interanual y el impulso para el próximo trimestre. Los ingresos aumentaron un 28% interanual y el beneficio operativo, un 73%. Esto demuestra que la recuperación de la rentabilidad fue mucho más rápida que la de los ingresos, pero no permite concluir directamente que en el cuarto trimestre vaya a acelerarse el crecimiento intertrimestral.
En el Q3, finalizado el 30 de septiembre, los ingresos de TI fueron de 6.055 millones de dólares, frente a los 4.742 millones del mismo periodo del año pasado; el beneficio operativo fue de 2.874 millones de dólares, frente a los 1.663 millones del año pasado. Al calcular el margen operativo como el beneficio operativo dividido entre los ingresos, este pasó de aproximadamente el 35,1% al 47,5%, un aumento de unos 12,4 puntos porcentuales. Lo más destacable del gráfico no es que ambas barras sean más altas, sino que el beneficio creció mucho más que los ingresos: mientras estos se expandían, disminuyó la presión relativa de los costes y gastos, lo que amplificó el beneficio.
Sin embargo, no se puede atribuir todo este cambio en el margen a la palanca operativa del trimestre. En el mismo periodo del año pasado se contabilizaron 85 millones de dólares en costes de reestructuración, mientras que este año no hubo ninguno; este año, en cambio, hubo 7 millones de dólares en gastos de adquisición. En comparación con la variación del beneficio operativo, ambos importes son pequeños, pero nos recuerdan que las bases de comparación no son totalmente homogéneas. La conclusión más prudente es que los resultados de beneficios mejoraron notablemente, pero para evaluar si esa mejora es sostenible habrá que seguir observando la composición de los ingresos, los costes de fabricación y el gasto en los próximos trimestres, en lugar de extrapolar sin más el crecimiento interanual del 73%.
La demanda también ofrece respaldo, aunque por ahora la evidencia procede de la descripción que la empresa hizo del trimestre. TI señaló que los negocios industrial, automotriz y de centros de datos continuaron creciendo de forma generalizada. Esto ofrece más solidez que el impulso procedente de un único mercado final, pero el comunicado no detalla en ese pasaje la contribución al crecimiento de cada mercado, así que no afirmaría que todas las líneas de productos estén recuperándose al mismo tiempo. Habrá que comprobar si los pedidos de estos mercados finales y los datos por segmentos de la empresa siguen confirmándolo.
La previsión de ingresos para el Q4 es de entre 5.800 y 6.300 millones de dólares, con un punto medio de 6.050 millones, casi igual a los 6.055 millones del Q3. El rango es bastante amplio, lo que significa que la empresa ofrece un intervalo sujeto a distintas condiciones, no una promesa de alcanzar el punto medio. Como mínimo, no aporta pruebas claras de que «los ingresos vayan a seguir aumentando el próximo trimestre»; por otro lado, los ingresos del Q4 también podrían situarse en el extremo superior del rango. La base de comparación interanual, la estacionalidad y el ritmo de la demanda de los mercados finales influirán en el resultado real, así que no se puede concluir que el crecimiento se haya estancado basándose únicamente en el punto medio.
Por ahora, interpreto estos resultados así: la recuperación de la rentabilidad ya se ha materializado, pero la aceleración intertrimestral aún está por confirmar. A continuación, habrá que observar en qué punto del rango previsto se sitúan los ingresos reales del Q4 y si el margen operativo puede mantenerse en los niveles actuales. Si los ingresos se mantienen más o menos estables mientras el margen operativo sigue mejorando, habrá que determinar si esa mejora se debe a la combinación de productos, a la eficiencia de costes o al ritmo del gasto. Si los ingresos se debilitan y el margen operativo retrocede, la fuerte expansión interanual del beneficio de este trimestre probablemente refleje tanto la recuperación del ciclo como el efecto de la base de comparación.
Fuentes: comunicado de resultados del tercer trimestre de 2026 de Texas Instruments, publicado el 21-10-2026, con datos correspondientes al periodo finalizado el 30-09-2026; verificado el 23-10-2026. El margen operativo se calcula dividiendo el beneficio operativo entre los ingresos, y se redondea a un decimal; el punto medio de la previsión para el Q4 es la media aritmética de los dos extremos del rango. Gráfico original elaborado a partir de los datos del comunicado.
Fuente: https://investor.ti.com/news-releases/news-release-details/ti-reports-third-quarter-2026-financial-results-and-shareholder
124
·
--
Después de un desdoblamiento de acciones, el precio baja. ¿También se abarata la valoración de la empresa?
Después de un desdoblamiento, el precio por acción baja y aumenta el número de acciones que se poseen, pero eso no significa que la empresa se haya vuelto más barata de repente. Tomar «cuánto cuesta una acción» como medida directa de «si toda la empresa es cara o barata» es uno de los errores más comunes al entender los desdoblamientos.
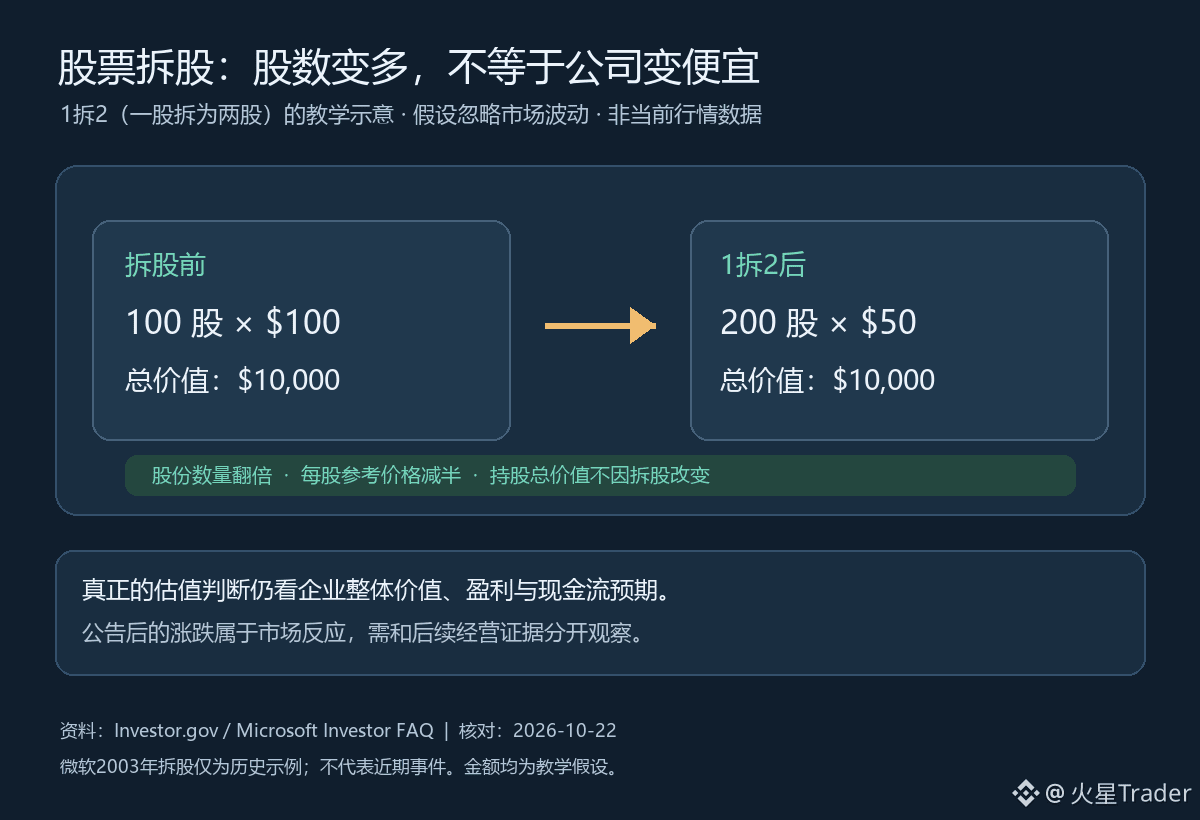
Veamos un ejemplo puramente hipotético: supongamos que un inversor posee 100 acciones de una empresa a 100 dólares cada una, con un valor total de 10.000 dólares. Si se hace un desdoblamiento de 2 por 1 (cada acción se divide en dos), la cantidad de acciones pasa a ser 200 y el precio de referencia por acción, a 50 dólares; el valor total sigue siendo de 10.000 dólares y la participación en la empresa tampoco cambia. Aquí se ignoran las fluctuaciones del mercado y solo se muestra el efecto mecánico del desdoblamiento: este no aumenta de la nada los ingresos, las ganancias ni el flujo de caja de la empresa. Investor.gov también ilustra que un desdoblamiento no cambia por sí solo el valor de la participación: 100 acciones multiplicadas por 100 dólares pasan a ser 200 acciones multiplicadas por 50 dólares.
Un desdoblamiento puede hacer que el precio de cada acción resulte más accesible para más inversores y también cambia la forma en que se presentan las métricas por acción. Pero «parece más barato comprar una acción» y «la valoración de la empresa es menor» son dos cosas distintas. Para evaluar la valoración, hay que volver a considerar la capitalización bursátil total de la empresa, sus ganancias y las expectativas de flujo de caja, así como cuánto están dispuestos a pagar los inversores por esas expectativas. Métricas como las ganancias por acción también se ajustan según el número de acciones después de un desdoblamiento; al comparar cifras de antes y después, hay que asegurarse de que se utilicen criterios coherentes.
El ejemplo histórico de un desdoblamiento de 2003 que aparece en las preguntas frecuentes para inversores de Microsoft es el siguiente: 100 acciones a 50 dólares cada una se convierten en 200 acciones a 25 dólares cada una, y el valor total sigue siendo de 5.000 dólares, hasta que cambia el precio de mercado. Este ejemplo solo explica el mecanismo de los desdoblamientos; no significa que Microsoft haya hecho un desdoblamiento recientemente, ni permite deducir el precio o la valoración actual de ninguna acción.
El día en que se anuncia un desdoblamiento, el precio de las acciones puede subir, bajar o permanecer prácticamente igual. Eso refleja la reacción del mercado a la noticia, no un cambio en el valor de la empresa causado por las matemáticas del desdoblamiento. Si el precio sube después, aún hay que distinguir si se debe al sentimiento del mercado, a las expectativas de liquidez o a una mejora real de las previsiones de ganancias y los datos operativos. Si las expectativas sobre la actividad empresarial no cambian, el simple hecho de dividir las acciones difícilmente aporta un nuevo motivo relacionado con el flujo de caja.
Por eso, al analizar un desdoblamiento, primero hay que ajustar proporcionalmente el número de acciones y el precio por acción, y luego examinar el valor total de la empresa y las pruebas sobre sus ganancias. Cuando vuelva a encontrar noticias de un desdoblamiento, seguiré observando si la reacción del mercado tras el anuncio queda respaldada por los resultados y las previsiones posteriores, en vez de fijarme únicamente en las cifras por acción ajustadas. Los importes de la imagen son ejemplos didácticos, no cotizaciones actuales.
Fuentes: entrada «Stock Split» de Investor.gov y ejemplo histórico del desdoblamiento de 2003 en las preguntas frecuentes de Relaciones con Inversores de Microsoft; ambas fuentes consultadas el 22/10/2026. El ejemplo de 100 acciones × 100 dólares es hipotético; el caso de Microsoft es una referencia histórica y no representa un evento actual.
https://www.investor.gov/introduction-investing/investing-basics/glossary/stock-split
https://www.microsoft.com/en-us/investor/FAQ
132
·
--
【Noticias intradía】 BNB supera los 750 USDT; sube un 2,22 % en 24 horas
· No te precipites cuando lleguen buenas noticias: comprueba si el mercado ya había subido antes.
· Espera a que el precio vuelva al rango previo a la noticia; solo si lo mantiene podrá decirse que esta noticia tuvo efecto.
· $BNB
· No te precipites cuando lleguen buenas noticias: comprueba si el mercado ya había subido antes.
· Espera a que el precio vuelva al rango previo a la noticia; solo si lo mantiene podrá decirse que esta noticia tuvo efecto.
· $BNB
18
·
--
La constancia es más importante que la inteligencia.
En el trading, hacer bien pequeñas cosas de forma constante es más útil que acertar de vez en cuando en algo grande.
Al terminar de hablar, echó un vistazo: $ETH cotizaba a 2511.33 (24 h +3.24 %). ¿Se han fijado alguna vez reglas de trading?
La constancia es más importante que la inteligencia.
En el trading, hacer bien pequeñas cosas de forma constante es más útil que acertar de vez en cuando en algo grande.
Al terminar de hablar, echó un vistazo: $ETH cotizaba a 2511.33 (24 h +3.24 %). ¿Se han fijado alguna vez reglas de trading?
En el trading, hacer bien pequeñas cosas de forma constante es más útil que acertar de vez en cuando en algo grande.
Al terminar de hablar, echó un vistazo: $ETH cotizaba a 2511.33 (24 h +3.24 %). ¿Se han fijado alguna vez reglas de trading?
222
·
--
Los ETF de Bitcoin registraron ayer salidas netas de 403 BTC, y los ETF de Ethereum, salidas netas de 12.700 ETH.
¿Cómo interpretar los movimientos institucionales? Las salidas institucionales pueden afectar fácilmente al ánimo del mercado a corto plazo. Lo importante es ver si se trata de movimientos puntuales o de salidas sostenidas.
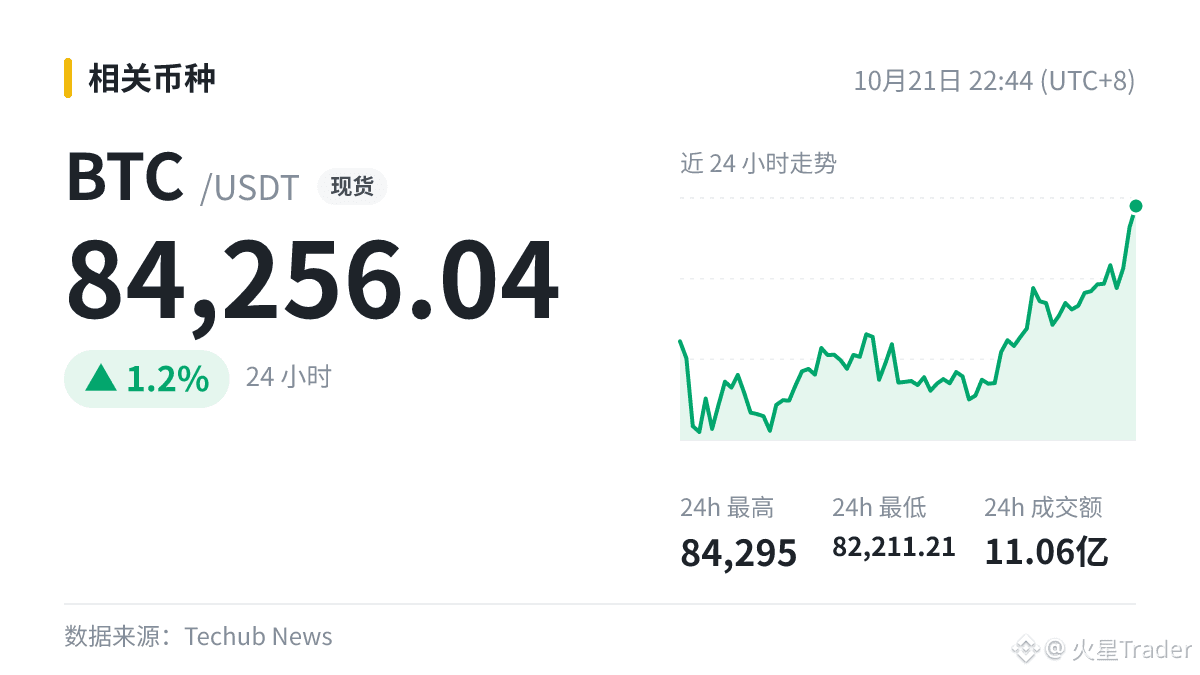
$BTC Precio actual: 84256.04. ¿Se inclinan al alza o a la baja para lo que viene?
#BTC
44
·
--
Ver traducción
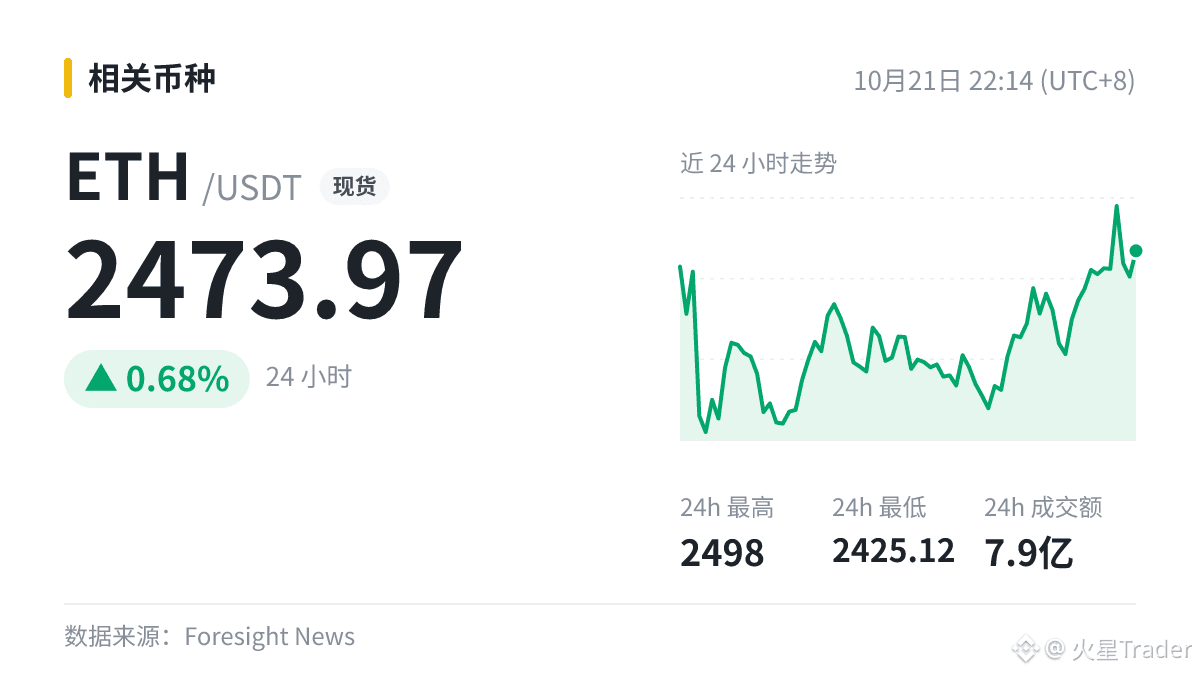
Safe Labs 交易安全网络 Safenet 结束 Beta 阶段,推出生产版本
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
Safe Labs 交易安全网络 Safenet 结束 Beta 阶段,推出生产版本
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
20
·
--
En la plaza se está hablando de este tema: #Solana今日将激活Alpenglow升级
Una ruptura válida necesita ir acompañada de volumen; las rupturas con poco volumen suelen volver al rango.
$SOL 24h +2.35%
En la plaza se está hablando de este tema: #Solana今日将激活Alpenglow升级
Una ruptura válida necesita ir acompañada de volumen; las rupturas con poco volumen suelen volver al rango.
$SOL 24h +2.35%
Una ruptura válida necesita ir acompañada de volumen; las rupturas con poco volumen suelen volver al rango.
$SOL 24h +2.35%
97
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
CanMicrosoftDeliverOnAI
54,598 visualizaciones
638 participa(n) en el debate
Sesión 3 de la temporada de resultados: ¿Superarán Google y Microsoft las expectativas?
Binance Square Official
·60 «Me gusta»
·14.6k visualizaciones
CanGoogleDefindItsCore
28,681 visualizaciones
475 participa(n) en el debate
FOMCWatch
9M visualizaciones
27,824 participa(n) en el debate