El volumen de negociación de CME alcanza un récord: no pases por alto cuánto cobra por cada contrato
Cuando el mercado es volátil, ¿la bolsa gana necesariamente más? La idea puede ser correcta, pero falta un paso: los ingresos generados por el aumento de la negociación dependen de las tarifas por contrato y de la composición de los productos. El informe de resultados del tercer trimestre de CME permite aclarar precisamente esta cuestión.
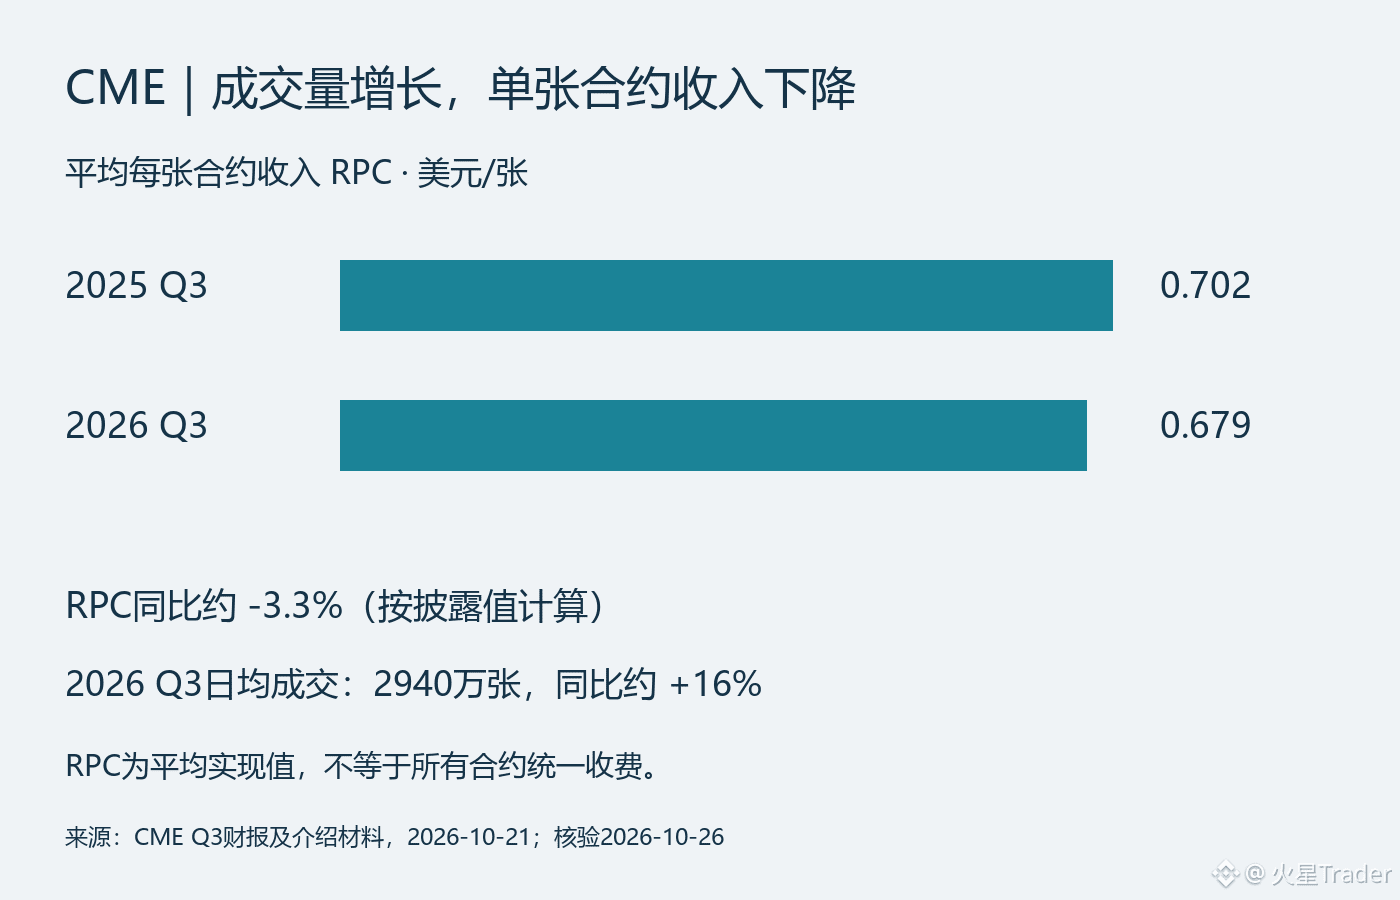
La empresa anunció el 21 de octubre que el volumen diario promedio del tercer trimestre fue de 29,4 millones de contratos, un récord para cualquier tercer trimestre y un aumento interanual de aproximadamente el 16 %. Los ingresos promedio por contrato (RPC) fueron de 0,679 dólares, frente a los 0,702 dólares del mismo período del año pasado. Según estos dos datos publicados, el RPC cayó aproximadamente un 3,3 % interanual. El aumento de la actividad y la caída de los ingresos por contrato pueden darse al mismo tiempo; no se debe sacar una conclusión basándose únicamente en una de estas cifras.
El RPC es un promedio basado en la composición real de las operaciones; no significa que la bolsa haya reducido las tarifas de cotización de todos sus productos. Los distintos contratos, tipos de clientes y estructuras de descuentos pueden influir en el promedio. Sin un desglose más detallado, no se puede atribuir toda la caída del precio medio a una reducción de tarifas por competencia, ni asumir que las nuevas operaciones valen lo mismo que las anteriores.
Veamos un cálculo aproximado que solo considera el volumen y los ingresos por contrato: al multiplicar el aumento del volumen del 16 % por el cambio del RPC, 1,16 × 0,679 ÷ 0,702, se obtiene aproximadamente 1,122, es decir, un aumento de alrededor del 12,2 %. Esto no es una previsión de ingresos de la empresa ni una reconstrucción exacta del crecimiento de los ingresos declarado en el informe. El volumen diario promedio también depende del número de días de negociación, y otros ingresos no pueden incluirse en esta multiplicación. El cálculo solo muestra que un crecimiento del volumen del 16 % no significa automáticamente que los ingresos por comisiones de negociación también aumenten un 16 %.
Hay otra fuente de ingresos distinta: los ingresos por datos de mercado alcanzaron los 243 millones de dólares en el trimestre, un aumento interanual del 20 %. Esto añade otra dimensión al análisis, pero no permite considerar a toda la empresa como si fuera una compañía de software por suscripción. La negociación y la compensación siguen dependiendo de la actividad del mercado, y el negocio de datos también requiere analizar por separado las fuentes y la sostenibilidad de su crecimiento.
Me importa más cuántos ingresos generará el volumen adicional de operaciones en el futuro. Si la actividad sigue siendo fuerte y el RPC se estabiliza, será más fácil que la expansión del volumen se traduzca en ingresos. Si el crecimiento de la actividad se desacelera y el RPC continúa cayendo, ya no bastará con decir que la empresa «se beneficia de la volatilidad». Este análisis trata de las operaciones de la empresa; no significa que cuanto más caiga el mercado, más subirá necesariamente su cotización. La valoración y las expectativas ya incorporadas en el precio son otra cuestión.
Fuentes: CME, tercer trimestre de 2026; comunicado del 21-10-2026; verificado el 26-10-2026. El RPC y el volumen diario promedio corresponden al trimestre; el 12,2 % es un ejemplo simplificado del texto, no una previsión de la empresa.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57