Coca-Cola en el 2T: crece el volumen, pero la combinación de precios en Asia sigue lastrando los resultados
Al 25 de octubre, el informe trimestral más reciente de Coca-Cola no es el del 3T, sino el del 2T, publicado el 28 de julio; los resultados del 3T no se conocerán hasta antes de la apertura de la bolsa estadounidense el 27 de octubre. Por ahora, lo que merece atención no es la etiqueta de «acción defensiva», sino si el crecimiento del volumen puede traducirse en una calidad de ingresos más equilibrada.
Los datos publicados del 2T muestran que el volumen global de ventas por caja de la empresa creció un 5% interanual; los ingresos netos aumentaron un 7%, hasta los 13.400 millones de dólares, y los ingresos orgánicos crecieron un 6%. El precio/la combinación aportó un 2% y las ventas de concentrado, un 4%. El beneficio comparable por acción fue de 0,97 dólares, un 11% más que el año anterior, y el margen operativo comparable fue del 35,6%, frente al 34,7% del mismo periodo del año pasado. La empresa afirmó que durante el trimestre aumentó su cuota de valor en el conjunto de las bebidas no alcohólicas listas para consumir.
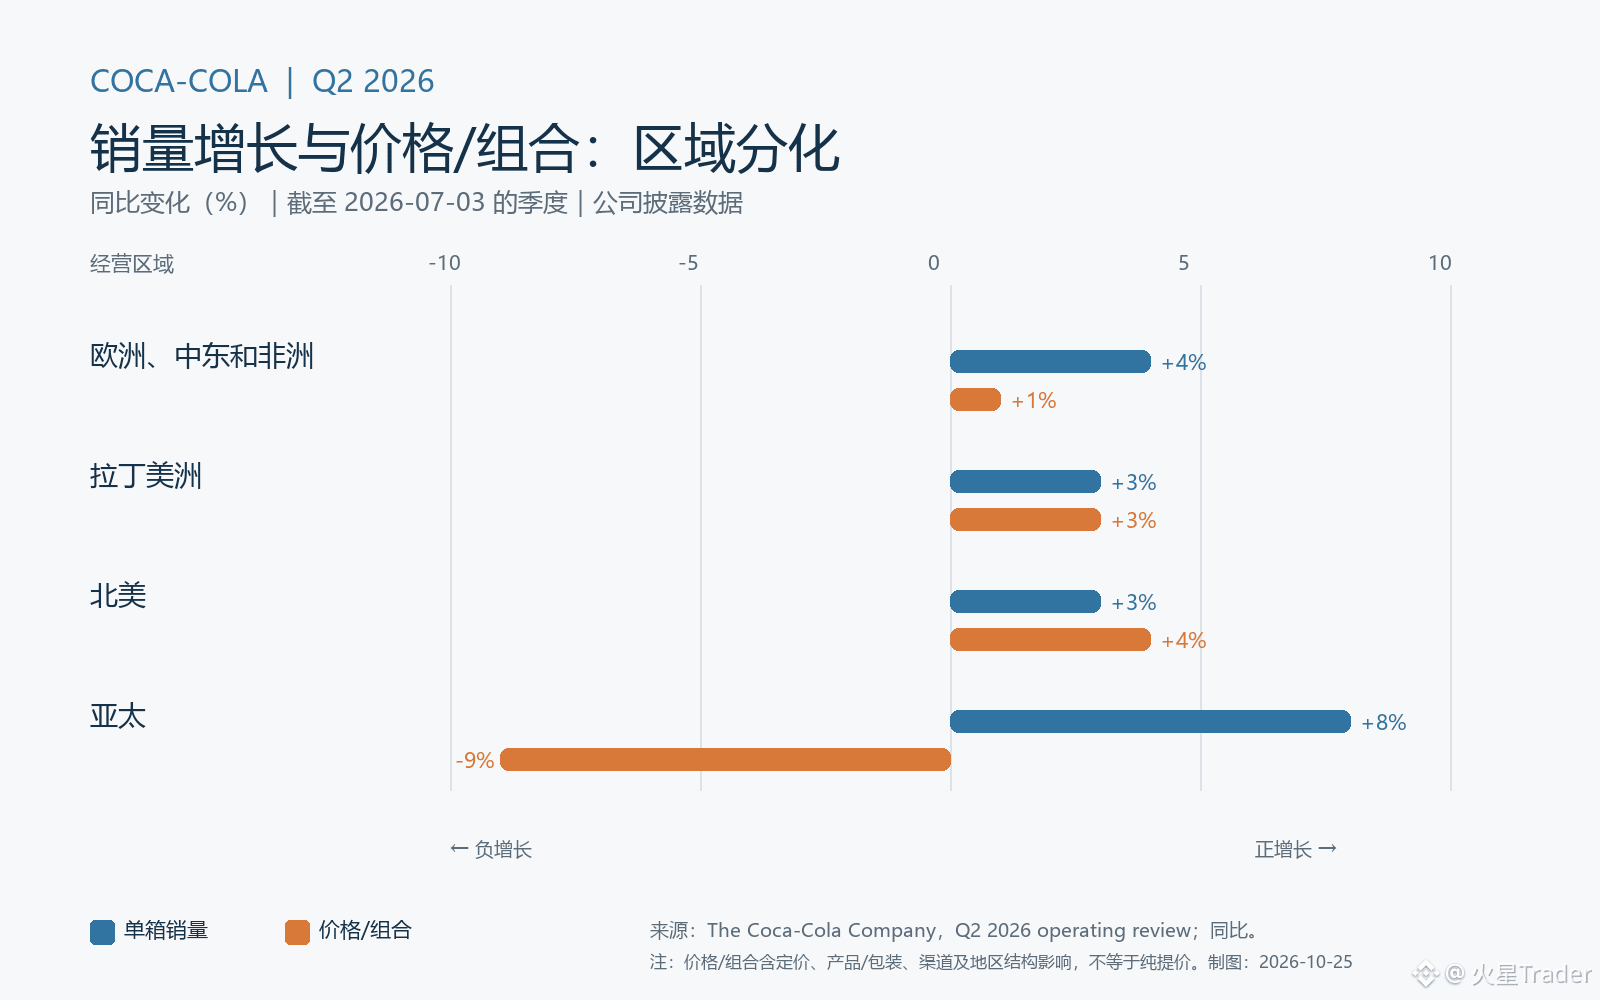
Los datos por región muestran un claro contraste: en Asia-Pacífico, el volumen de ventas por caja creció un 8%, pero el precio/la combinación cayó un 9%. La empresa explicó que esto se debió principalmente a una combinación desfavorable y a medidas de asequibilidad, y que perdió cuota de valor en India. En Norteamérica, el volumen aumentó un 3% y el precio/la combinación, un 4%; en Latinoamérica, ambos crecieron un 3%. Esto demuestra que el crecimiento no depende solo de cuántas cajas se venden, sino también de qué productos se venden, en qué mercados y a qué precios. En Asia, una combinación más asequible permite mantener el volumen a corto plazo, pero podría reducir los ingresos por caja. Esta es una interpretación de los datos regionales, no una previsión de beneficios de la empresa.
A mi juicio, el 2T demuestra que la marca, los canales y los nuevos productos siguen impulsando el volumen, pero que el margen para crecer mediante subidas de precios no es uniforme. La empresa afirmó que la innovación contribuyó al crecimiento del volumen y que la expansión del margen comparable se vio favorecida por el crecimiento orgánico, la reducción de gastos y un efecto favorable de los tipos de cambio. Al mismo tiempo, el aumento de los costes de las materias primas y la mayor inversión en marketing siguen siendo factores compensatorios. Por tanto, no se puede extrapolar sin más la mejora del margen de este trimestre como una expansión sostenida.
La actualización del 3T del 27 de octubre será el próximo punto de referencia: habrá que ver si el volumen global se mantiene, si el saldo negativo del precio/la combinación en Asia se reduce y si la empresa vuelve a revisar sus perspectivas para todo el año. Si el volumen sigue fuerte mientras empeora la diferencia de precios, el mercado tendrá que determinar si se trata de una estrategia temporal de asequibilidad o de un debilitamiento de la estructura del crecimiento. Antes de la publicación de los resultados, las cifras del 3T aún se desconocen.
Fuentes: trimestre finalizado el 2026-07-03; comunicado del 2026-07-28; verificado el 2026-10-25. Precio/la combinación no equivale a una subida pura de precios.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release