手术机器人卖得多,更要看医院用得多不多
看直觉外科ISRG,我更重视手术量能否跟上设备扩张。设备进了医院,只是商业循环的起点;能否持续使用,才关系到后续器械、耗材和租赁收入。这份Q3有增长支撑,但不能把新增装机直接当作一次性卖机回款。
公司10月20日披露,截至9月30日的季度,全球达芬奇手术量同比约增14%,Ion手术量约增31%,两者合计约增15%。这里不能把14%和31%简单平均:平台体量不同,合计增速有自己的权重。与之对应,器械及附件收入增18%至18亿美元,说明收入增长并不只有设备这一条线。
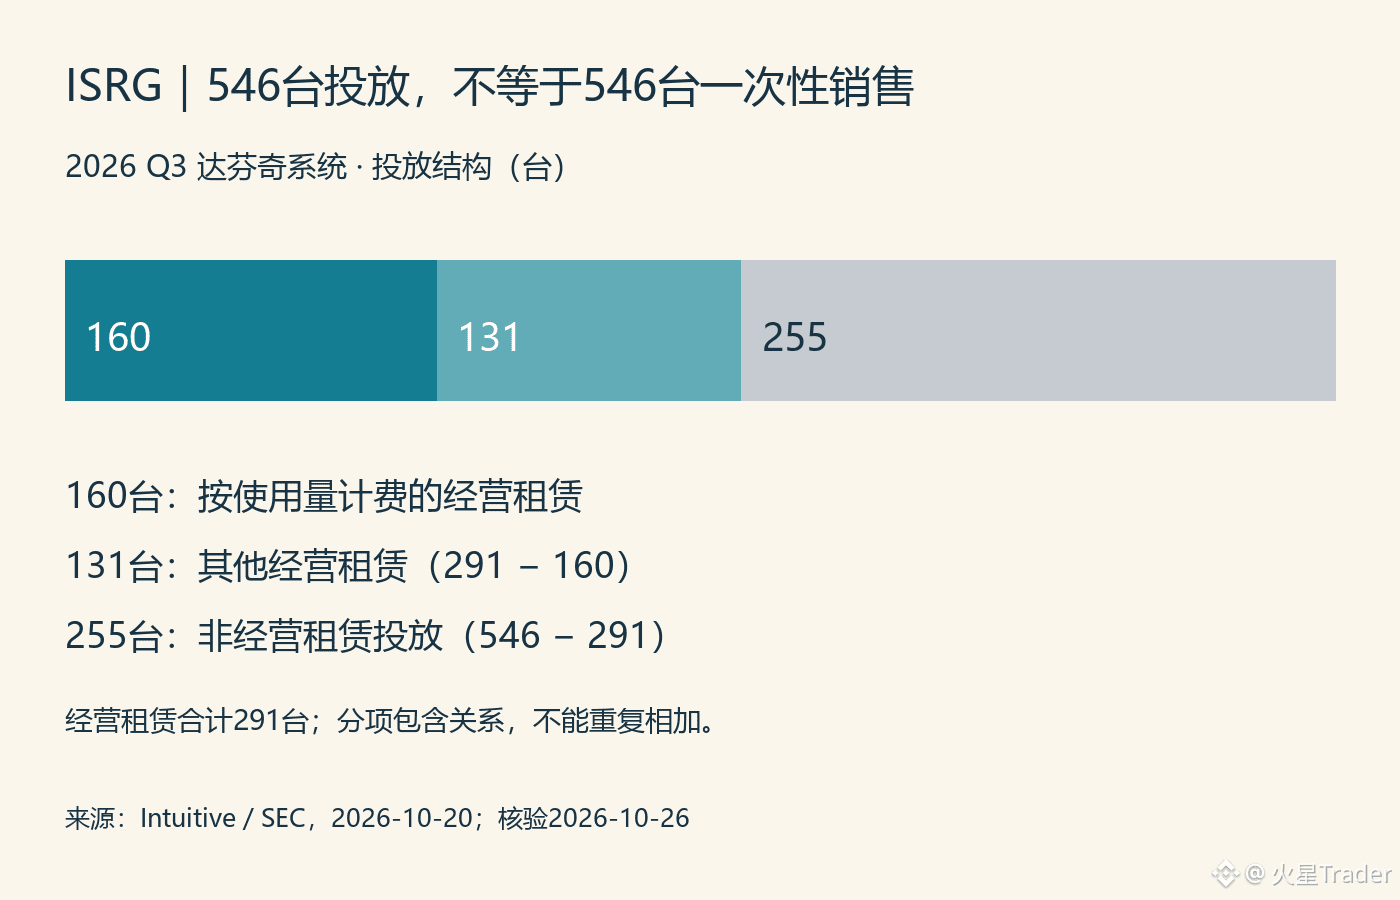
当季达芬奇系统投放546台,其中291台采用经营租赁,租赁中又有160台按使用量计费。这三个数字是包含关系,不是三批互不重叠的机器。经营租赁超过投放的一半,因此用546台乘一个假设单价去估算当季系统收入,会把确认方式算错。
我的理解是,租赁让装机与收入兑现之间多了一层“使用”。按使用量付费的设备,医院实际使用频率更值得追踪;但仅凭当季手术总量和期末装机数量,不能精确算出同一批设备的利用率,新旧设备、投放时点和平台差异都需要处理。
这也解释了为什么我不愿只用机器人概念给公司定性。持续手术需求能支撑器械消耗,是商业模式的优势;如果未来装机扩张很快,手术与器械增长却跟不上,就要检查设备是否真正进入常态使用。相反,设备投放某季波动,只要使用和后续收入仍稳,也未必意味着需求突然转弱。
下一份更新,我会把投放、手术量、器械收入放在一起看,再结合租赁结构解释变化。现在的数据支持业务扩张,尚不足以单独回答估值是否划算,更不能从销量增长直接推出股价必涨。
资料:Intuitive Q3 2026,季度截至9月30日,公告10月20日;10月26日核验。配图是当季投放结构,不是收入占比。
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm