

小恐龙说趋势
588 Publicaciones
 LIVE
小恐龙说趋势
Denunciar
Bloquear usuario
X:XiaoKongLong_88 , 6 年加密市场经历 , 牛市里见过疯狂,熊市里见过人性
6 Siguiendo
2.1K+ Seguidores
3.1K+ Me gusta
Publicaciones
Todo
Directo
·
--
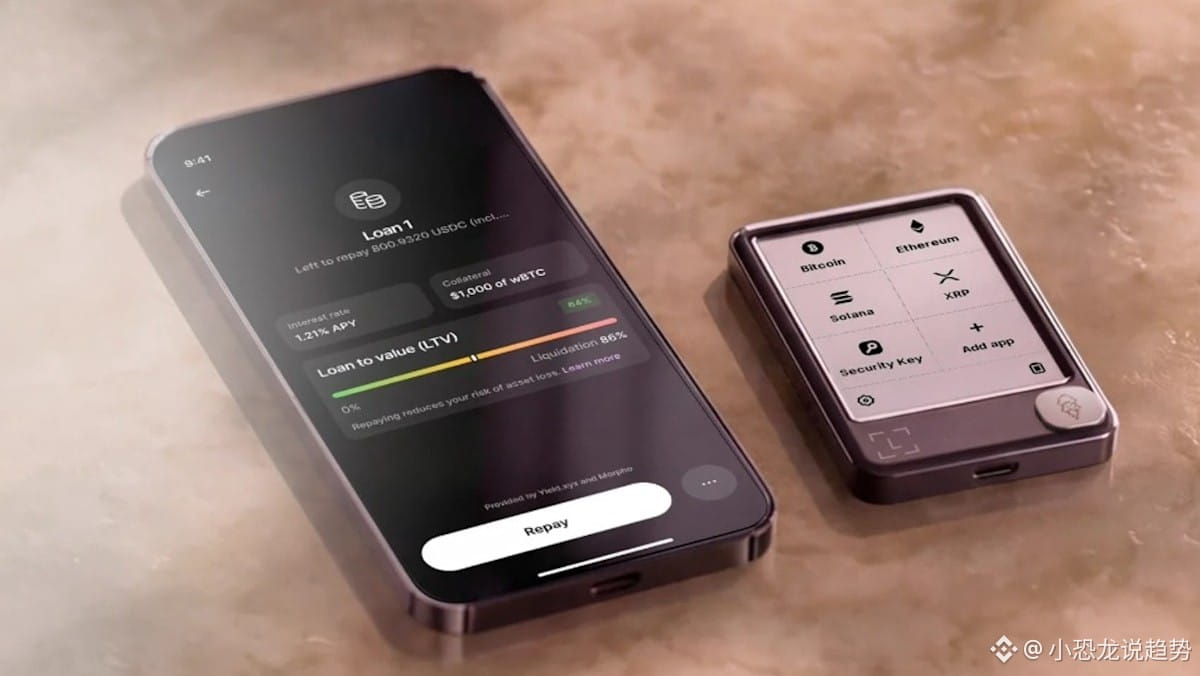
Dos monederos comprados en tiendas minoristas se llevaron 3,5 millones
[🕐 最新解读群里更新](https://app.binance.com/uni-qr/JpwCPfBj)
La policía de Singapur informó el día 28 que, desde el 10 de septiembre hasta ahora, ha recibido al menos dos denuncias. Las víctimas compraron monederos físicos Ledger en tiendas minoristas locales. Las pérdidas suman unos 3,5 millones de dólares singapurenses, equivalentes a unos 18 millones de yuanes
El método no es nuevo, pero el lugar donde actuaron es muy difícil de detectar. La investigación descubrió que estos dispositivos tenían componentes de hardware adicionales instalados. Su función era registrar la frase de recuperación o la clave privada cuando la introducías. Después, alguien iniciaba sesión en el monedero sin que lo vieras y transfería los activos. No hace falta que hagas clic en ningún enlace sospechoso ni que autorices ninguna operación
Esto es completamente distinto del phishing habitual. El phishing intenta engañarte para que actúes; la manipulación de la cadena de suministro incorpora el software malicioso al propio dispositivo. Sigues paso a paso las instrucciones y, precisamente así, entregas las llaves. Un monedero físico cuesta entre unas decenas y algo más de cien dólares; en dos casos se llevaron 3,5 millones de dólares singapurenses. Una rentabilidad disparatada 💸
El principal atractivo de los monederos físicos es que las claves privadas se mantienen fuera de línea y que hay que confirmar cada transacción pulsando un botón en el dispositivo. Pero eso depende de que el dispositivo esté limpio. Si alguien lo abre después de salir de fábrica, durante el transporte o en el estante de una tienda, esa premisa deja de cumplirse. Lo único que queda es una placa de circuitos con aspecto de monedero
La policía dijo que está en contacto con Ledger y que la investigación sigue en curso. También dio algunas recomendaciones: si sospechas que el dispositivo ha sido manipulado, no lo uses para gestionar ni operar con criptomonedas. Contacta únicamente con los canales oficiales de asistencia del fabricante y no introduzcas tu frase de recuperación en un dispositivo sospechoso. Si es posible que la frase se haya filtrado, crea un monedero nuevo con un dispositivo que no haya sido manipulado. Deja que el dispositivo genere una frase de recuperación completamente nueva y luego transfiere allí los activos restantes ⚠️
Yo sigo tres reglas: comprar solo en la web oficial o a través de canales autorizados por el fabricante; al recibir el dispositivo, comprobar que los precintos y el embalaje no se hayan vuelto a pegar; y, al configurarlo, dejar que el dispositivo genere la frase de recuperación. Nunca importes una frase antigua. Importarla equivale a entregar las llaves viejas a una máquina que aún no has verificado 🔐
Y hay otra trampa que suele aparecer después: cualquiera que diga ser del fabricante del monedero, de una plataforma de intercambio o de las fuerzas del orden y te pida la frase de recuperación, la clave privada o la frase semilla es un estafador. Lo mismo vale para quien afirme que puede ayudarte a verificar el monedero o recuperar tus activos. En Singapur puedes llamar al 1799
El bitcóin sigue rondando los 81.000 dólares. Mañana a las 2 de la madrugada también se conocerá la decisión de la Reserva Federal. Cuando los precios se mueven, es más fácil actuar con prisa al transferir fondos y saltarse los pasos de seguridad. Las oportunidades pueden esperar; si pierdes la clave privada, no hay una segunda oportunidad 🦖
Cuéntame en los comentarios: ¿dónde compraste tu monedero físico? ¿Comprobaste el precinto al abrirlo?
Cada día te ayudo a seguir las noticias más relevantes sobre seguridad cripto. No solo te cuento qué ha pasado: también te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
Dos monederos comprados en tiendas minoristas se llevaron 3,5 millones
🕐 最新解读群里更新
La policía de Singapur informó el día 28 que, desde el 10 de septiembre hasta ahora, ha recibido al menos dos denuncias. Las víctimas compraron monederos físicos Ledger en tiendas minoristas locales. Las pérdidas suman unos 3,5 millones de dólares singapurenses, equivalentes a unos 18 millones de yuanes
El método no es nuevo, pero el lugar donde actuaron es muy difícil de detectar. La investigación descubrió que estos dispositivos tenían componentes de hardware adicionales instalados. Su función era registrar la frase de recuperación o la clave privada cuando la introducías. Después, alguien iniciaba sesión en el monedero sin que lo vieras y transfería los activos. No hace falta que hagas clic en ningún enlace sospechoso ni que autorices ninguna operación
Esto es completamente distinto del phishing habitual. El phishing intenta engañarte para que actúes; la manipulación de la cadena de suministro incorpora el software malicioso al propio dispositivo. Sigues paso a paso las instrucciones y, precisamente así, entregas las llaves. Un monedero físico cuesta entre unas decenas y algo más de cien dólares; en dos casos se llevaron 3,5 millones de dólares singapurenses. Una rentabilidad disparatada 💸
El principal atractivo de los monederos físicos es que las claves privadas se mantienen fuera de línea y que hay que confirmar cada transacción pulsando un botón en el dispositivo. Pero eso depende de que el dispositivo esté limpio. Si alguien lo abre después de salir de fábrica, durante el transporte o en el estante de una tienda, esa premisa deja de cumplirse. Lo único que queda es una placa de circuitos con aspecto de monedero
La policía dijo que está en contacto con Ledger y que la investigación sigue en curso. También dio algunas recomendaciones: si sospechas que el dispositivo ha sido manipulado, no lo uses para gestionar ni operar con criptomonedas. Contacta únicamente con los canales oficiales de asistencia del fabricante y no introduzcas tu frase de recuperación en un dispositivo sospechoso. Si es posible que la frase se haya filtrado, crea un monedero nuevo con un dispositivo que no haya sido manipulado. Deja que el dispositivo genere una frase de recuperación completamente nueva y luego transfiere allí los activos restantes ⚠️
Yo sigo tres reglas: comprar solo en la web oficial o a través de canales autorizados por el fabricante; al recibir el dispositivo, comprobar que los precintos y el embalaje no se hayan vuelto a pegar; y, al configurarlo, dejar que el dispositivo genere la frase de recuperación. Nunca importes una frase antigua. Importarla equivale a entregar las llaves viejas a una máquina que aún no has verificado 🔐
Y hay otra trampa que suele aparecer después: cualquiera que diga ser del fabricante del monedero, de una plataforma de intercambio o de las fuerzas del orden y te pida la frase de recuperación, la clave privada o la frase semilla es un estafador. Lo mismo vale para quien afirme que puede ayudarte a verificar el monedero o recuperar tus activos. En Singapur puedes llamar al 1799
El bitcóin sigue rondando los 81.000 dólares. Mañana a las 2 de la madrugada también se conocerá la decisión de la Reserva Federal. Cuando los precios se mueven, es más fácil actuar con prisa al transferir fondos y saltarse los pasos de seguridad. Las oportunidades pueden esperar; si pierdes la clave privada, no hay una segunda oportunidad 🦖
Cuéntame en los comentarios: ¿dónde compraste tu monedero físico? ¿Comprobaste el precinto al abrirlo?
Cada día te ayudo a seguir las noticias más relevantes sobre seguridad cripto. No solo te cuento qué ha pasado: también te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
22
·
--
#fomc会议
El 90,6 % apuesta a que la Fed mantendrá los tipos sin cambios, pero Bitcoin ya rozó los 81.687 dólares 🦖
[📣 盘面异动群里喊](https://app.binance.com/uni-qr/JpwCPfBj)
El 28 de octubre, durante la sesión asiática, el índice surcoreano KOSPI cerró con una subida del 6,63 % y volvió a superar los 6.000 puntos. En lo que va de semana, acumula un alza del 9,3 %. Al mismo tiempo, Bitcoin llegó a alcanzar los 81.687 dólares en Bitstamp, recuperando el terreno perdido tras caer por debajo de los 80.000 hace unos días. Quedan solo ocho horas para la decisión de la reunión del FOMC, prevista para las 2 de la madrugada, hora de Pekín.
Mike Wilson, estratega jefe de renta variable estadounidense de Morgan Stanley, dijo algo muy importante en CNBC: «La mayor parte de la corrección ya terminó. Llevamos cuatro o cinco meses ajustándonos y el mercado lo ha asimilado con mucha eficiencia». 📈
Lo importante de sus palabras no es que hablara de Bitcoin, sino de las acciones tecnológicas. Pero, en los últimos dos meses, la correlación entre Bitcoin y el Nasdaq ha sido inusualmente alta. La ola de ventas de octubre llegó a hundir Bitcoin hasta cerca de los 75.000 dólares, impulsada por la preocupación ante el gasto de capital en IA y la financiación mediante deuda. Así que, cuando vuelve el apetito por el riesgo, el mundo cripto también respira aliviado.
La verdadera disputa está en torno a los 82.000 dólares. Los dos intentos de superar ese nivel fueron rechazados, mientras que las órdenes de compra en los 79.000 y 80.000 dólares se han acumulado claramente. El mapa de liquidaciones muestra una gran cantidad de órdenes de protección de posiciones largas en esos dos niveles. El analista Rekt Capital comparó el gráfico semanal actual con el mercado bajista de 2022 y dijo que la zona de acumulación macro entre los 60.000 y los 80.000 dólares aún no se ha roto. ⚠️
Mi opinión es que es poco probable que la reunión del FOMC de esta noche sea, por sí sola, el detonante. El 90,6 % de probabilidades de que no haya cambios ya está descontado en los precios. Lo que realmente marcará el rumbo será el tono del comunicado posterior a la decisión. Si la descripción de la inflación se vuelve un poco más moderada, el mercado lo interpretará enseguida como una señal de mayor flexibilización en diciembre. En cambio, si se insiste en que la inflación sigue siendo persistente, los 82.000 dólares se convertirán en un nuevo techo.
Hay otro detalle que es fácil pasar por alto: esta recuperación cuenta con el respaldo de entradas de capital. Ayer, los ETF de Bitcoin al contado de Estados Unidos registraron entradas netas de 176 millones de dólares, algo poco común desde octubre. Esto indica que las instituciones han optado por mantenerse en el mercado antes de la decisión, en lugar de salir primero y preguntar después.
¿Qué crees que pasará después de esta noche: Bitcoin superará primero los 82.000 dólares o volverá a probar los 75.000? Cuéntanos en los comentarios cómo tienes posicionada tu cartera. 👀
Toca el avatar para ver la transmisión en directo.
Todos los días te ayudamos a seguir las novedades sobre Bitcoin y la Reserva Federal. No solo te contamos qué está pasando: también te ayudamos a entender la lógica y las oportunidades que hay detrás. 👀🚀
#fomc会议
El 90,6 % apuesta a que la Fed mantendrá los tipos sin cambios, pero Bitcoin ya rozó los 81.687 dólares 🦖
📣 盘面异动群里喊
El 28 de octubre, durante la sesión asiática, el índice surcoreano KOSPI cerró con una subida del 6,63 % y volvió a superar los 6.000 puntos. En lo que va de semana, acumula un alza del 9,3 %. Al mismo tiempo, Bitcoin llegó a alcanzar los 81.687 dólares en Bitstamp, recuperando el terreno perdido tras caer por debajo de los 80.000 hace unos días. Quedan solo ocho horas para la decisión de la reunión del FOMC, prevista para las 2 de la madrugada, hora de Pekín.
Mike Wilson, estratega jefe de renta variable estadounidense de Morgan Stanley, dijo algo muy importante en CNBC: «La mayor parte de la corrección ya terminó. Llevamos cuatro o cinco meses ajustándonos y el mercado lo ha asimilado con mucha eficiencia». 📈
Lo importante de sus palabras no es que hablara de Bitcoin, sino de las acciones tecnológicas. Pero, en los últimos dos meses, la correlación entre Bitcoin y el Nasdaq ha sido inusualmente alta. La ola de ventas de octubre llegó a hundir Bitcoin hasta cerca de los 75.000 dólares, impulsada por la preocupación ante el gasto de capital en IA y la financiación mediante deuda. Así que, cuando vuelve el apetito por el riesgo, el mundo cripto también respira aliviado.
La verdadera disputa está en torno a los 82.000 dólares. Los dos intentos de superar ese nivel fueron rechazados, mientras que las órdenes de compra en los 79.000 y 80.000 dólares se han acumulado claramente. El mapa de liquidaciones muestra una gran cantidad de órdenes de protección de posiciones largas en esos dos niveles. El analista Rekt Capital comparó el gráfico semanal actual con el mercado bajista de 2022 y dijo que la zona de acumulación macro entre los 60.000 y los 80.000 dólares aún no se ha roto. ⚠️
Mi opinión es que es poco probable que la reunión del FOMC de esta noche sea, por sí sola, el detonante. El 90,6 % de probabilidades de que no haya cambios ya está descontado en los precios. Lo que realmente marcará el rumbo será el tono del comunicado posterior a la decisión. Si la descripción de la inflación se vuelve un poco más moderada, el mercado lo interpretará enseguida como una señal de mayor flexibilización en diciembre. En cambio, si se insiste en que la inflación sigue siendo persistente, los 82.000 dólares se convertirán en un nuevo techo.
Hay otro detalle que es fácil pasar por alto: esta recuperación cuenta con el respaldo de entradas de capital. Ayer, los ETF de Bitcoin al contado de Estados Unidos registraron entradas netas de 176 millones de dólares, algo poco común desde octubre. Esto indica que las instituciones han optado por mantenerse en el mercado antes de la decisión, en lugar de salir primero y preguntar después.
¿Qué crees que pasará después de esta noche: Bitcoin superará primero los 82.000 dólares o volverá a probar los 75.000? Cuéntanos en los comentarios cómo tienes posicionada tu cartera. 👀
Toca el avatar para ver la transmisión en directo.
Todos los días te ayudamos a seguir las novedades sobre Bitcoin y la Reserva Federal. No solo te contamos qué está pasando: también te ayudamos a entender la lógica y las oportunidades que hay detrás. 👀🚀
306
·
--
La cuarta red más grande del mundo de activos tokenizados obtuvo el visto bueno del emisor de BUIDL de BlackRock 🦖
[📢 ⏰ 消息群里第一时间说](https://app.binance.com/uni-qr/JpwCPfBj)
El 28 de octubre, durante la conferencia Meridian 2026 en Lisboa, la plataforma de tokenización Securitize anunció que dará soporte a Stellar, una blockchain pública lanzada en 2017. Hasta ahora, solo admitía Ethereum, Solana y Avalanche. Y Securitize gestiona el fondo monetario tokenizado BUIDL de BlackRock.
No se trata simplemente de añadir otra blockchain. La parte más difícil de la tokenización nunca ha sido trasladar activos a la cadena, sino poder seguir gestionándolos una vez allí: poder congelarlos y presentar un informe de cumplimiento normativo cuando entra una gran cantidad de dinero.
La respuesta de Stellar es que los activos pueden incorporar directamente en la cadena tres funciones: verificación de identidad, cláusulas de recuperación y controles frente a listas de sanciones. Las tres se integran en el propio token, en lugar de añadirse mediante parches fuera de la cadena. El fondo monetario tokenizado de Franklin Templeton ya está en esta blockchain, y MoneyGram mueve dinero allí todos los días 💼
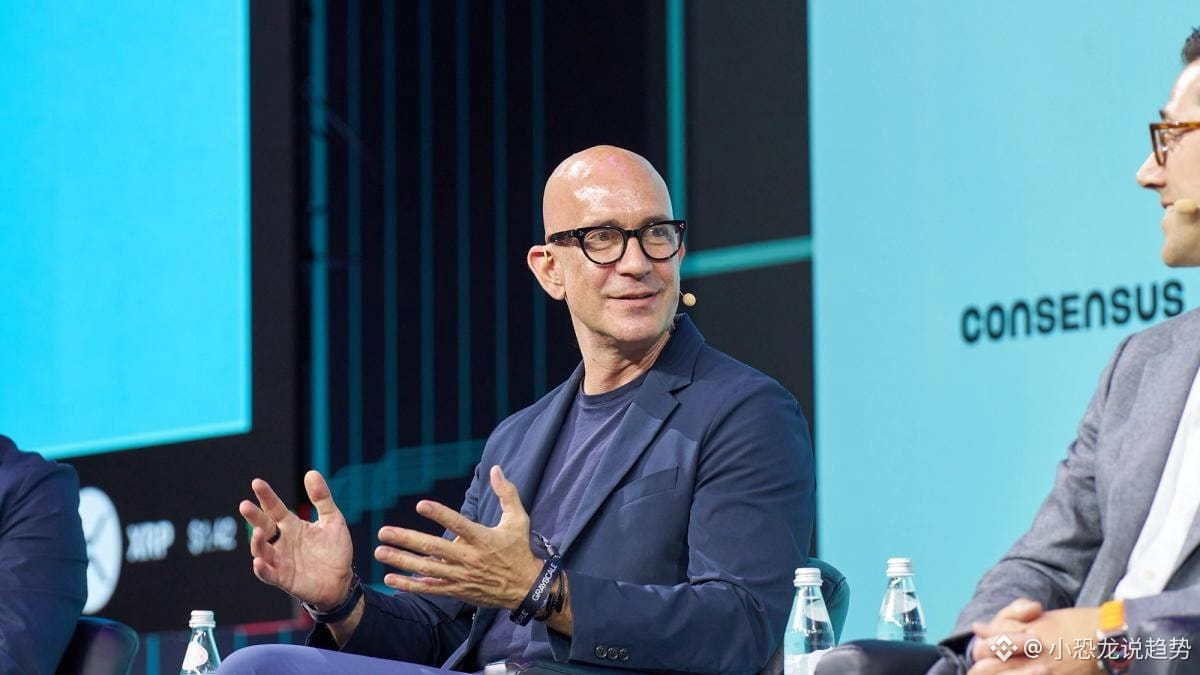
Carlos Domingo, director ejecutivo de Securitize, afirma que Stellar ya es el cuarto mayor ecosistema de activos del mundo real tokenizados. El subtexto es muy claro: los criterios que usan las instituciones para elegir una blockchain han cambiado. Hace tres años se fijaban en la capacidad de procesamiento y las comisiones; ahora, en si los departamentos jurídico y de cumplimiento normativo pueden dar su aprobación.
Hay otro detalle que es fácil pasar por alto: en julio de este año, Securitize salió a bolsa en la Bolsa de Nueva York. El primer día, sus acciones llegaron a alcanzar los 13,70 dólares. Al mismo tiempo, la empresa trasladó acciones propias por valor de 295 millones de dólares a Solana y Avalanche. Una compañía dedicada a la tokenización tokenizó primero sus propios activos. Eso resulta más convincente que cualquier libro blanco.
En mi opinión, lo importante de esta noticia no es si sube o baja una determinada blockchain, sino que la tokenización está entrando en su segunda fase. En la primera, se tokenizaban fondos y acciones, y la competencia era por ver quién los emitía más rápido. En la segunda, se trata de ver qué blockchain pueden aceptar al mismo tiempo los custodios, los auditores y los reguladores. En la primera se compite con marketing; en la segunda, con sistemas de liquidación y compensación e interfaces de cumplimiento normativo. Quien consiga ofrecer de forma predeterminada la verificación de identidad, la recuperación y los controles frente a listas de sanciones podrá captar la próxima ola de capital institucional de verdad.
El verdadero umbral nunca ha sido cuántas transacciones puede procesar por segundo, sino si, cuando llega el momento de ingresar 100 millones de dólares, el gestor del fondo se atreve a pulsar directamente el botón de confirmación 📈
¿Crees que las instituciones acabarán concentrándose en dos o tres blockchains o cada una irá por su lado? Cuéntanos en los comentarios.
Cada día te ponemos al tanto de las novedades sobre tokenización. No solo te contamos qué pasa: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
La cuarta red más grande del mundo de activos tokenizados obtuvo el visto bueno del emisor de BUIDL de BlackRock 🦖
📢 ⏰ 消息群里第一时间说
El 28 de octubre, durante la conferencia Meridian 2026 en Lisboa, la plataforma de tokenización Securitize anunció que dará soporte a Stellar, una blockchain pública lanzada en 2017. Hasta ahora, solo admitía Ethereum, Solana y Avalanche. Y Securitize gestiona el fondo monetario tokenizado BUIDL de BlackRock.
No se trata simplemente de añadir otra blockchain. La parte más difícil de la tokenización nunca ha sido trasladar activos a la cadena, sino poder seguir gestionándolos una vez allí: poder congelarlos y presentar un informe de cumplimiento normativo cuando entra una gran cantidad de dinero.
La respuesta de Stellar es que los activos pueden incorporar directamente en la cadena tres funciones: verificación de identidad, cláusulas de recuperación y controles frente a listas de sanciones. Las tres se integran en el propio token, en lugar de añadirse mediante parches fuera de la cadena. El fondo monetario tokenizado de Franklin Templeton ya está en esta blockchain, y MoneyGram mueve dinero allí todos los días 💼
Carlos Domingo, director ejecutivo de Securitize, afirma que Stellar ya es el cuarto mayor ecosistema de activos del mundo real tokenizados. El subtexto es muy claro: los criterios que usan las instituciones para elegir una blockchain han cambiado. Hace tres años se fijaban en la capacidad de procesamiento y las comisiones; ahora, en si los departamentos jurídico y de cumplimiento normativo pueden dar su aprobación.
Hay otro detalle que es fácil pasar por alto: en julio de este año, Securitize salió a bolsa en la Bolsa de Nueva York. El primer día, sus acciones llegaron a alcanzar los 13,70 dólares. Al mismo tiempo, la empresa trasladó acciones propias por valor de 295 millones de dólares a Solana y Avalanche. Una compañía dedicada a la tokenización tokenizó primero sus propios activos. Eso resulta más convincente que cualquier libro blanco.
En mi opinión, lo importante de esta noticia no es si sube o baja una determinada blockchain, sino que la tokenización está entrando en su segunda fase. En la primera, se tokenizaban fondos y acciones, y la competencia era por ver quién los emitía más rápido. En la segunda, se trata de ver qué blockchain pueden aceptar al mismo tiempo los custodios, los auditores y los reguladores. En la primera se compite con marketing; en la segunda, con sistemas de liquidación y compensación e interfaces de cumplimiento normativo. Quien consiga ofrecer de forma predeterminada la verificación de identidad, la recuperación y los controles frente a listas de sanciones podrá captar la próxima ola de capital institucional de verdad.
El verdadero umbral nunca ha sido cuántas transacciones puede procesar por segundo, sino si, cuando llega el momento de ingresar 100 millones de dólares, el gestor del fondo se atreve a pulsar directamente el botón de confirmación 📈
¿Crees que las instituciones acabarán concentrándose en dos o tres blockchains o cada una irá por su lado? Cuéntanos en los comentarios.
Cada día te ponemos al tanto de las novedades sobre tokenización. No solo te contamos qué pasa: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
10
·
--
En un año, su valoración se multiplicó por cinco y llegó a los 5.000 millones de dólares, pero las recargas apenas se movieron en los últimos dos meses 🦖
[🚨 行情变了群里说](https://app.binance.com/uni-qr/JpwCPfBj)
El 26 de octubre, Bloomberg citó a fuentes conocedoras del asunto que afirmaron que RedotPay, una empresa hongkonesa de tarjetas de pago con stablecoins, planea presentar confidencialmente una solicitud para salir a bolsa en Estados Unidos antes de fin de año, con una valoración objetivo de al menos 5.000 millones de dólares. También negocia una ronda de financiación pre-IPO de entre 4.000 y 5.000 millones de dólares. Fundada en 2023, la compañía tiene más de 9 millones de clientes, ingresos anualizados superiores a 180 millones de dólares y un margen operativo de más del 50 %.
Primero, pongamos las cifras en perspectiva: con una valoración de 5.000 millones de dólares, equivale a 28 veces sus ingresos anualizados. Si calculamos a grandes rasgos con un margen del 50 %, el múltiplo sobre el beneficio operativo es de unas 55 veces. Circle, la emisora de stablecoins que ya cotiza en bolsa, tiene ahora una relación precio-beneficio de unas 50 veces. La valoración de una empresa de tarjetas ya está a la altura de la de una emisora de stablecoins 💰
Lo que sostiene ese precio es el crecimiento. En los tres primeros trimestres de este año, el gasto con tarjeta fue de unos 3.080 millones de dólares, frente a los 1.870 millones del mismo periodo del año pasado: un crecimiento de alrededor del 64 %. Pero si nos acercamos a los dos últimos meses, la imagen cambia. Las recargas on-chain fueron de 537,9 millones de dólares en septiembre y de 534,4 millones en agosto: prácticamente lo mismo. El gasto con tarjeta fue de 403,2 millones de dólares en septiembre y de 403,6 millones en agosto: no se movió ⚠️
Aún más llamativa es su cuota de mercado. Entre los cerca de 30 proyectos de tarjetas que sigue Paymentscan, la proporción del gasto correspondiente a RedotPay llegó a superar el 90 % en 2024; en septiembre de este año ya había caído a alrededor del 33 %. En el mismo periodo, EtherFi creció un 42,5 % en los últimos 90 días y KAST, un 35,5 %; la propia RedotPay solo un 12,9 %. El sector no se está enfriando: en julio, el gasto mensual con tarjetas cripto superó por primera vez los 1.000 millones de dólares y en septiembre ya alcanzaba unos 1.230 millones. La que se está quedando atrás es RedotPay 📉
No es difícil encontrar el motivo: las barreras para emitir tarjetas se han desplomado. Rain, proveedor de infraestructura y miembro principal tanto de Visa como de Mastercard, emite tarjetas para más de 200 empresas. En enero de este año cerró una ronda Serie C con una valoración de 1.950 millones de dólares. Las marcas pueden conectarse a su plataforma y lanzar una tarjeta en unos pocos meses. El foso de RedotPay, en cambio, está en sus canales físicos, y el coste se refleja en las tarifas: 10 dólares por emitir una tarjeta virtual y 100 por una física; un recargo total de aproximadamente el 2,2 % al 2,3 % en compras en moneda extranjera. Quien recomienda a un cliente recibe entre el 20 % y el 40 % de la comisión de emisión y, además, entre el 0,05 % y el 0,25 % del importe de las transacciones. Si la competencia hace bajar las tarifas, también se reducirá el presupuesto para promociones.
Las cuentas de cumplimiento normativo tampoco están cerradas. A finales de octubre, al adquirir una plataforma de intercambio local japonesa, la empresa reconoció que no tenía licencia japonesa para operar como proveedor de servicios de intercambio de criptoactivos. Ha suspendido el registro de nuevos usuarios en el país y retirado la aplicación. En Estados Unidos, su producto de tarjeta aún no se ha lanzado. Por ahora, los 180 millones de dólares de ingresos anualizados proceden íntegramente de procesadores de pagos con licencia fuera de Estados Unidos. Además, hay una disputa contractual de unos 470 millones de dólares pendiente de resolución en los tribunales de Hong Kong.
Mi opinión: lo que se compra con esta valoración no es una tarjeta, sino la historia de cómo las stablecoins llegan al consumo cotidiano. Pero las tarjetas son un negocio de distribución fácil de replicar, y las barreras están cayendo más rápido de lo que crece la base de usuarios. El verdadero punto de inflexión estará en el folleto de salida a bolsa: los ingresos trimestrales, la distribución geográfica de los usuarios y si las tarifas pueden mantenerse. Cuando se publiquen esos tres datos, sabremos si 5.000 millones de dólares es caro o barato.
¿Has pagado alguna vez con stablecoins? ¿Te importan más las comisiones o el cashback? Cuéntanos en los comentarios 👀
Cada día te traemos las novedades sobre pagos cripto y stablecoins. No solo te contamos qué pasa: también te ayudamos a entender la lógica y las oportunidades que hay detrás 🚀
En un año, su valoración se multiplicó por cinco y llegó a los 5.000 millones de dólares, pero las recargas apenas se movieron en los últimos dos meses 🦖
🚨 行情变了群里说
El 26 de octubre, Bloomberg citó a fuentes conocedoras del asunto que afirmaron que RedotPay, una empresa hongkonesa de tarjetas de pago con stablecoins, planea presentar confidencialmente una solicitud para salir a bolsa en Estados Unidos antes de fin de año, con una valoración objetivo de al menos 5.000 millones de dólares. También negocia una ronda de financiación pre-IPO de entre 4.000 y 5.000 millones de dólares. Fundada en 2023, la compañía tiene más de 9 millones de clientes, ingresos anualizados superiores a 180 millones de dólares y un margen operativo de más del 50 %.
Primero, pongamos las cifras en perspectiva: con una valoración de 5.000 millones de dólares, equivale a 28 veces sus ingresos anualizados. Si calculamos a grandes rasgos con un margen del 50 %, el múltiplo sobre el beneficio operativo es de unas 55 veces. Circle, la emisora de stablecoins que ya cotiza en bolsa, tiene ahora una relación precio-beneficio de unas 50 veces. La valoración de una empresa de tarjetas ya está a la altura de la de una emisora de stablecoins 💰
Lo que sostiene ese precio es el crecimiento. En los tres primeros trimestres de este año, el gasto con tarjeta fue de unos 3.080 millones de dólares, frente a los 1.870 millones del mismo periodo del año pasado: un crecimiento de alrededor del 64 %. Pero si nos acercamos a los dos últimos meses, la imagen cambia. Las recargas on-chain fueron de 537,9 millones de dólares en septiembre y de 534,4 millones en agosto: prácticamente lo mismo. El gasto con tarjeta fue de 403,2 millones de dólares en septiembre y de 403,6 millones en agosto: no se movió ⚠️
Aún más llamativa es su cuota de mercado. Entre los cerca de 30 proyectos de tarjetas que sigue Paymentscan, la proporción del gasto correspondiente a RedotPay llegó a superar el 90 % en 2024; en septiembre de este año ya había caído a alrededor del 33 %. En el mismo periodo, EtherFi creció un 42,5 % en los últimos 90 días y KAST, un 35,5 %; la propia RedotPay solo un 12,9 %. El sector no se está enfriando: en julio, el gasto mensual con tarjetas cripto superó por primera vez los 1.000 millones de dólares y en septiembre ya alcanzaba unos 1.230 millones. La que se está quedando atrás es RedotPay 📉
No es difícil encontrar el motivo: las barreras para emitir tarjetas se han desplomado. Rain, proveedor de infraestructura y miembro principal tanto de Visa como de Mastercard, emite tarjetas para más de 200 empresas. En enero de este año cerró una ronda Serie C con una valoración de 1.950 millones de dólares. Las marcas pueden conectarse a su plataforma y lanzar una tarjeta en unos pocos meses. El foso de RedotPay, en cambio, está en sus canales físicos, y el coste se refleja en las tarifas: 10 dólares por emitir una tarjeta virtual y 100 por una física; un recargo total de aproximadamente el 2,2 % al 2,3 % en compras en moneda extranjera. Quien recomienda a un cliente recibe entre el 20 % y el 40 % de la comisión de emisión y, además, entre el 0,05 % y el 0,25 % del importe de las transacciones. Si la competencia hace bajar las tarifas, también se reducirá el presupuesto para promociones.
Las cuentas de cumplimiento normativo tampoco están cerradas. A finales de octubre, al adquirir una plataforma de intercambio local japonesa, la empresa reconoció que no tenía licencia japonesa para operar como proveedor de servicios de intercambio de criptoactivos. Ha suspendido el registro de nuevos usuarios en el país y retirado la aplicación. En Estados Unidos, su producto de tarjeta aún no se ha lanzado. Por ahora, los 180 millones de dólares de ingresos anualizados proceden íntegramente de procesadores de pagos con licencia fuera de Estados Unidos. Además, hay una disputa contractual de unos 470 millones de dólares pendiente de resolución en los tribunales de Hong Kong.
Mi opinión: lo que se compra con esta valoración no es una tarjeta, sino la historia de cómo las stablecoins llegan al consumo cotidiano. Pero las tarjetas son un negocio de distribución fácil de replicar, y las barreras están cayendo más rápido de lo que crece la base de usuarios. El verdadero punto de inflexión estará en el folleto de salida a bolsa: los ingresos trimestrales, la distribución geográfica de los usuarios y si las tarifas pueden mantenerse. Cuando se publiquen esos tres datos, sabremos si 5.000 millones de dólares es caro o barato.
¿Has pagado alguna vez con stablecoins? ¿Te importan más las comisiones o el cashback? Cuéntanos en los comentarios 👀
Cada día te traemos las novedades sobre pagos cripto y stablecoins. No solo te contamos qué pasa: también te ayudamos a entender la lógica y las oportunidades que hay detrás 🚀
61
·
--
Una empresa de minería de Bitcoin pidió prestados 129 millones de dólares al 9% de interés anual, con una relación préstamo-valor del 80%, para comprar 2.303 tarjetas gráficas 🦖
[⚡ 有大动静群里说](https://app.binance.com/uni-qr/JpwCPfBj)
El 28 de octubre, HIVE Digital Technologies anunció que su filial BUZZ Alpha Cloud firmó con un prestamista institucional un acuerdo de crédito a tasa fija por unos 129 millones de dólares, con un interés anual del 9,0%, un plazo de tres años y una relación préstamo-valor de aproximadamente el 80%. El uso de los fondos está muy claro: comprar un clúster de GPU de IA, principalmente sistemas NVIDIA GB200 NVL72, además de la infraestructura relacionada.
Este préstamo corresponde a una compra de aproximadamente 165 millones de dólares: 2.303 GB200. La parte financiada con capital propio proviene de los bonos convertibles al 0% que la empresa emitió a principios de este año. La entrega está prevista para finales del cuarto trimestre de 2026. Detrás hay un contrato de tres años con un cliente de IA soberana firmado con Cohere.
Si ponemos juntos los cuatro datos —129 millones de préstamo, una tasa fija del 9%, una relación préstamo-valor del 80% y un plazo de tres años—, esta estructura no parece valorar a una empresa con flujos de caja estables, sino a un montón de equipos que se depreciarán 💰
Si dividimos 129 entre 0,8, obtenemos una valoración de la garantía de unos 161 millones de dólares, prácticamente igual al precio de compra de 165 millones. Esto indica que el prestamista básicamente concedió el préstamo con un descuento sobre el precio de compra. La garantía es cuánto podrán vender estas tarjetas aceleradoras dentro de tres años, no cuánto dinero generará el contrato de IA.
El plazo de tres años también es significativo: el contrato dura tres años y el préstamo también; ambos están alineados. Si el cliente no renueva, el propio hardware se convierte en la fuente de recuperación. La lógica es clara, pero para una empresa minera supone un cambio de identidad. Antes, todo el sector dependía de vender monedas para cubrir la electricidad; ahora empieza a endeudarse para comprar capacidad de cómputo. El precio de las criptomonedas ya no determina directamente el flujo de caja: lo hacen los ingresos por alquiler de GPU y su valor residual.
El mercado tiende a interpretar el giro de la minería hacia la IA como algo unidireccionalmente positivo: vender menos monedas significa una capa menos de presión vendedora. Eso es cierto, pero también hay otra cara: si las instalaciones, la electricidad y el personal de operación se destinan a ejecutar inferencias, el crecimiento de la tasa de hash de Bitcoin se ralentizará ⚠️
A corto plazo, hay una capa menos de presión vendedora por parte de los mineros. A largo plazo, hay una capa menos de crecimiento de la capacidad de cómputo. A menudo se mezclan estas dos cosas. El mercado de comisiones ya es bastante débil: una menor competencia en el lado de la oferta es buena para los mineros, pero no necesariamente para el presupuesto de seguridad de la red.
Hay otro detalle que vale la pena recordar: un 9% no es barato en el sector de los centros de datos. Ni siquiera el respaldo de un contrato con un cliente soberano logra reducirlo. La prima se debe en parte al descuento que el mercado aplica a las empresas mineras y en parte al seguro frente a la posibilidad de que la próxima generación de plataformas reemplace a las GB200 el año que viene.
Yo vigilaría tres cosas: primero, si la entrega podrá completarse antes de finales del cuarto trimestre; segundo, si Cohere renovará el contrato o si habrá nuevos clientes cuando venza; y tercero, qué vida útil de depreciación se asignará a este hardware en el próximo informe trimestral. Cuanto más larga se fije la vida útil, mejor se verán las cuentas; el flujo de caja será más sincero.
Cuéntame en los comentarios: ¿crees que una empresa minera que pide dinero al 9% para comprar tarjetas gráficas está buscando una segunda oportunidad, o simplemente está cambiando el riesgo del ciclo por el riesgo de depreciación? 👀
Cada día te traigo las últimas novedades del mundo cripto. No solo te cuento qué pasa, sino que también te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en directo
Una empresa de minería de Bitcoin pidió prestados 129 millones de dólares al 9% de interés anual, con una relación préstamo-valor del 80%, para comprar 2.303 tarjetas gráficas 🦖
⚡ 有大动静群里说
El 28 de octubre, HIVE Digital Technologies anunció que su filial BUZZ Alpha Cloud firmó con un prestamista institucional un acuerdo de crédito a tasa fija por unos 129 millones de dólares, con un interés anual del 9,0%, un plazo de tres años y una relación préstamo-valor de aproximadamente el 80%. El uso de los fondos está muy claro: comprar un clúster de GPU de IA, principalmente sistemas NVIDIA GB200 NVL72, además de la infraestructura relacionada.
Este préstamo corresponde a una compra de aproximadamente 165 millones de dólares: 2.303 GB200. La parte financiada con capital propio proviene de los bonos convertibles al 0% que la empresa emitió a principios de este año. La entrega está prevista para finales del cuarto trimestre de 2026. Detrás hay un contrato de tres años con un cliente de IA soberana firmado con Cohere.
Si ponemos juntos los cuatro datos —129 millones de préstamo, una tasa fija del 9%, una relación préstamo-valor del 80% y un plazo de tres años—, esta estructura no parece valorar a una empresa con flujos de caja estables, sino a un montón de equipos que se depreciarán 💰
Si dividimos 129 entre 0,8, obtenemos una valoración de la garantía de unos 161 millones de dólares, prácticamente igual al precio de compra de 165 millones. Esto indica que el prestamista básicamente concedió el préstamo con un descuento sobre el precio de compra. La garantía es cuánto podrán vender estas tarjetas aceleradoras dentro de tres años, no cuánto dinero generará el contrato de IA.
El plazo de tres años también es significativo: el contrato dura tres años y el préstamo también; ambos están alineados. Si el cliente no renueva, el propio hardware se convierte en la fuente de recuperación. La lógica es clara, pero para una empresa minera supone un cambio de identidad. Antes, todo el sector dependía de vender monedas para cubrir la electricidad; ahora empieza a endeudarse para comprar capacidad de cómputo. El precio de las criptomonedas ya no determina directamente el flujo de caja: lo hacen los ingresos por alquiler de GPU y su valor residual.
El mercado tiende a interpretar el giro de la minería hacia la IA como algo unidireccionalmente positivo: vender menos monedas significa una capa menos de presión vendedora. Eso es cierto, pero también hay otra cara: si las instalaciones, la electricidad y el personal de operación se destinan a ejecutar inferencias, el crecimiento de la tasa de hash de Bitcoin se ralentizará ⚠️
A corto plazo, hay una capa menos de presión vendedora por parte de los mineros. A largo plazo, hay una capa menos de crecimiento de la capacidad de cómputo. A menudo se mezclan estas dos cosas. El mercado de comisiones ya es bastante débil: una menor competencia en el lado de la oferta es buena para los mineros, pero no necesariamente para el presupuesto de seguridad de la red.
Hay otro detalle que vale la pena recordar: un 9% no es barato en el sector de los centros de datos. Ni siquiera el respaldo de un contrato con un cliente soberano logra reducirlo. La prima se debe en parte al descuento que el mercado aplica a las empresas mineras y en parte al seguro frente a la posibilidad de que la próxima generación de plataformas reemplace a las GB200 el año que viene.
Yo vigilaría tres cosas: primero, si la entrega podrá completarse antes de finales del cuarto trimestre; segundo, si Cohere renovará el contrato o si habrá nuevos clientes cuando venza; y tercero, qué vida útil de depreciación se asignará a este hardware en el próximo informe trimestral. Cuanto más larga se fije la vida útil, mejor se verán las cuentas; el flujo de caja será más sincero.
Cuéntame en los comentarios: ¿crees que una empresa minera que pide dinero al 9% para comprar tarjetas gráficas está buscando una segunda oportunidad, o simplemente está cambiando el riesgo del ciclo por el riesgo de depreciación? 👀
Cada día te traigo las últimas novedades del mundo cripto. No solo te cuento qué pasa, sino que también te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en directo
16
·
--
Con verificación
RLUSD apenas representa el 1,4 % de USDT, pero Moody’s le otorgó una calificación de depósitos A2 🦖
[🤔 有想法进群聊](https://app.binance.com/uni-qr/JpwCPfBj)
El 28 de octubre, Moody’s otorgó a la stablecoin vinculada al dólar RLUSD, emitida por Ripple, una calificación de depósitos a largo plazo A2 y una calificación de depósitos a corto plazo P-1. El alcance se refiere específicamente a RLUSD emitido de forma nativa en XRP Ledger y Ethereum: no son participaciones de un fondo disfrazadas.
En los motivos de la calificación se mencionan dos aspectos: las medidas de respaldo de los activos de reserva y la exposición al riesgo de los titulares en caso de quiebra del emisor. En otras palabras, Moody’s no está evaluando las subidas y bajadas del bitcoin ni si RLUSD puede mantener la paridad con 1 dólar, sino cuánto podrían recuperar los titulares si el emisor quebrara.
Si ampliamos la perspectiva, estas calificaciones no son bajas. A2 se sitúa en el tramo medio-alto de grado de inversión dentro de la escala de calificaciones a largo plazo de Moody’s, mientras que P-1 es la categoría más alta de las calificaciones a corto plazo. Los pasivos en dólares de un emisor de stablecoins se han incluido en la misma tabla que los depósitos bancarios a plazo.
Veamos ahora el tamaño del mercado. Según los datos en tiempo real de CoinGecko, la capitalización de mercado de RLUSD ronda los 2.615 millones de dólares; la de USDT, los 181.600 millones; y la de USDC, los 71.190 millones. Eso significa que RLUSD equivale apenas al 1,4 % de USDT y al 3,7 % de USDC. La calificación es alta, pero su tamaño sigue siendo una fracción 📊
La discrepancia es lo interesante. La competencia entre las stablecoins está pasando de centrarse en quién ofrece más transparencia sobre sus reservas a quién tiene cláusulas de aislamiento concursal que las agencias de calificación estén dispuestas a aceptar. La prueba de reservas responde a si hay dinero; la calificación de depósitos responde a en qué orden se reparte el dinero si algo sale mal. Esta última es la cláusula que las instituciones realmente deben revisar antes de tratar una stablecoin como equivalente de efectivo, garantía o activo bajo custodia.
Los inversores minoristas deben distinguir una cosa: la calificación es una etiqueta sobre el riesgo del emisor, no sobre el rendimiento, y mucho menos una promesa sobre el precio. A2 se refiere a las expectativas de recuperación en caso de impago, no garantiza que la paridad nunca se rompa ⚠️
En cuanto a los precios en cadena, antes y después de conocerse la noticia, XRP cotizaba a 1,32 dólares, con una subida del 2,03 % en 24 horas y una capitalización de mercado de unos 83.900 millones de dólares. Bitcoin cotizaba a 80.798 dólares, con una subida del 1,25 %, y Ethereum a 2.349 dólares, con una subida del 1,66 %. Está claro que el mercado no lo interpretó como una reevaluación, sino como información de contexto.
Yo estaré pendiente de tres cosas: primero, si otros emisores solicitan calificaciones similares; segundo, si una modificación de la estructura de las reservas provoca una rebaja de la calificación; y tercero, si estos criterios pueden ajustarse a los requisitos de divulgación del marco GENIUS. Si las tres cosas avanzan en la misma dirección, las stablecoins habrán logrado realmente entrar en la tabla del sistema bancario.
Cuéntame en los comentarios: cuando eliges una stablecoin, ¿te fijas primero en su capitalización de mercado o en la calificación y los acuerdos de custodia del emisor? 👀
Cada día te traigo las noticias más destacadas del mundo cripto. No solo te cuento qué pasa, también te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en directo
RLUSD apenas representa el 1,4 % de USDT, pero Moody’s le otorgó una calificación de depósitos A2 🦖
🤔 有想法进群聊
El 28 de octubre, Moody’s otorgó a la stablecoin vinculada al dólar RLUSD, emitida por Ripple, una calificación de depósitos a largo plazo A2 y una calificación de depósitos a corto plazo P-1. El alcance se refiere específicamente a RLUSD emitido de forma nativa en XRP Ledger y Ethereum: no son participaciones de un fondo disfrazadas.
En los motivos de la calificación se mencionan dos aspectos: las medidas de respaldo de los activos de reserva y la exposición al riesgo de los titulares en caso de quiebra del emisor. En otras palabras, Moody’s no está evaluando las subidas y bajadas del bitcoin ni si RLUSD puede mantener la paridad con 1 dólar, sino cuánto podrían recuperar los titulares si el emisor quebrara.
Si ampliamos la perspectiva, estas calificaciones no son bajas. A2 se sitúa en el tramo medio-alto de grado de inversión dentro de la escala de calificaciones a largo plazo de Moody’s, mientras que P-1 es la categoría más alta de las calificaciones a corto plazo. Los pasivos en dólares de un emisor de stablecoins se han incluido en la misma tabla que los depósitos bancarios a plazo.
Veamos ahora el tamaño del mercado. Según los datos en tiempo real de CoinGecko, la capitalización de mercado de RLUSD ronda los 2.615 millones de dólares; la de USDT, los 181.600 millones; y la de USDC, los 71.190 millones. Eso significa que RLUSD equivale apenas al 1,4 % de USDT y al 3,7 % de USDC. La calificación es alta, pero su tamaño sigue siendo una fracción 📊
La discrepancia es lo interesante. La competencia entre las stablecoins está pasando de centrarse en quién ofrece más transparencia sobre sus reservas a quién tiene cláusulas de aislamiento concursal que las agencias de calificación estén dispuestas a aceptar. La prueba de reservas responde a si hay dinero; la calificación de depósitos responde a en qué orden se reparte el dinero si algo sale mal. Esta última es la cláusula que las instituciones realmente deben revisar antes de tratar una stablecoin como equivalente de efectivo, garantía o activo bajo custodia.
Los inversores minoristas deben distinguir una cosa: la calificación es una etiqueta sobre el riesgo del emisor, no sobre el rendimiento, y mucho menos una promesa sobre el precio. A2 se refiere a las expectativas de recuperación en caso de impago, no garantiza que la paridad nunca se rompa ⚠️
En cuanto a los precios en cadena, antes y después de conocerse la noticia, XRP cotizaba a 1,32 dólares, con una subida del 2,03 % en 24 horas y una capitalización de mercado de unos 83.900 millones de dólares. Bitcoin cotizaba a 80.798 dólares, con una subida del 1,25 %, y Ethereum a 2.349 dólares, con una subida del 1,66 %. Está claro que el mercado no lo interpretó como una reevaluación, sino como información de contexto.
Yo estaré pendiente de tres cosas: primero, si otros emisores solicitan calificaciones similares; segundo, si una modificación de la estructura de las reservas provoca una rebaja de la calificación; y tercero, si estos criterios pueden ajustarse a los requisitos de divulgación del marco GENIUS. Si las tres cosas avanzan en la misma dirección, las stablecoins habrán logrado realmente entrar en la tabla del sistema bancario.
Cuéntame en los comentarios: cuando eliges una stablecoin, ¿te fijas primero en su capitalización de mercado o en la calificación y los acuerdos de custodia del emisor? 👀
Cada día te traigo las noticias más destacadas del mundo cripto. No solo te cuento qué pasa, también te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en directo
2
7
3.4k
·
--
#比特币再度跌破8万美元
Tres semanas consecutivas a la baja: el umbral de los 80.000 dólares cayó antes de la decisión 🦖
[📣 盘面异动群里喊](https://app.binance.com/uni-qr/JpwCPfBj)
El bitcoin cayó el martes por debajo de los 80.000 dólares y llegó a tocar los 79.700. Bajó cerca de un 0,4% en 24 horas y un 2,43% durante toda la semana pasada. Ya son tres semanas consecutivas a la baja. El nivel clave señalado por el creador de mercado Wintermute está muy claro: los 82.500 dólares son el soporte; tras perderlos, los 80.000 son la última barrera psicológica. Más abajo están los 76.000, y una ruptura firme podría llevarlo a la zona de los 70.000.
Lo extraño es que los mercados externos suben. El KOSPI surcoreano avanzó un 3,1% ese día y las tecnológicas asiáticas cerraron en verde, pero el mercado cripto no las siguió. Ethereum cayó un 0,5% y el índice DeFi, un 1,8%, la peor caída entre los índices seguidos por CoinDesk. Ahora el bitcoin está muy correlacionado con el Nasdaq y las acciones de IA. Que las acciones suban mientras él no lo hace indica que la presión vendedora no viene del apetito por el riesgo macroeconómico, sino de las posiciones propias de este mercado.
El mercado de opciones ya refleja claramente el ánimo en los precios. La opción de bitcoin con mayor volumen negociado en las últimas 24 horas fue una opción de venta con vencimiento el 25 de diciembre y un precio de ejercicio de 72.000 dólares. Además, el sesgo de opciones de venta frente a opciones de compra a 25 delta es positivo en todos los vencimientos. El significado es muy claro: hay más gente comprando protección que apostando por una subida, y están dispuestos a pagar una prima más alta.
La verdadera variable llegará dentro de unas horas. La probabilidad de que la Reserva Federal mantenga los tipos sin cambios esta vez ronda el 90%, pero la de una subida de tipos en diciembre ya supera el 80%. El mercado no teme que esta vez no los mueva, sino que Warsh los mantenga sin cambios y, al mismo tiempo, cierre la puerta a una subida en diciembre. El IPC interanual de septiembre fue del 3,7% y el subyacente, del 2,6%: ambos subieron 0,3 puntos porcentuales respecto a agosto. La inflación no le ha dado margen.
En mi opinión, ahora la barrera de los 80.000 dólares no es una cuestión técnica, sino de lenguaje. La propia Wintermute también afirma que, antes de conocer la decisión de la Reserva Federal, el PIB de Estados Unidos del tercer trimestre y el PCE de septiembre, falta convicción sobre la dirección del mercado. En otras palabras, basta con que uno de esos tres datos salga más caliente de lo esperado para que los 76.000 pasen de ser una posibilidad a una realidad. En cambio, si Warsh deja abierta la puerta a diciembre y el precio vuelve a situarse entre los 82.000 y los 82.500 dólares, se puede pasar página a la racha de tres semanas consecutivas a la baja.
¿Qué opinas? ¿Esta caída antes de la decisión es un falso susto o el preludio de los 76.000? Hablemos en los comentarios ⚠️
Cada día te ayudamos a seguir los niveles clave y las noticias más relevantes del bitcoin. No solo te contamos qué está pasando: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
#比特币再度跌破8万美元
Tres semanas consecutivas a la baja: el umbral de los 80.000 dólares cayó antes de la decisión 🦖
📣 盘面异动群里喊
El bitcoin cayó el martes por debajo de los 80.000 dólares y llegó a tocar los 79.700. Bajó cerca de un 0,4% en 24 horas y un 2,43% durante toda la semana pasada. Ya son tres semanas consecutivas a la baja. El nivel clave señalado por el creador de mercado Wintermute está muy claro: los 82.500 dólares son el soporte; tras perderlos, los 80.000 son la última barrera psicológica. Más abajo están los 76.000, y una ruptura firme podría llevarlo a la zona de los 70.000.
Lo extraño es que los mercados externos suben. El KOSPI surcoreano avanzó un 3,1% ese día y las tecnológicas asiáticas cerraron en verde, pero el mercado cripto no las siguió. Ethereum cayó un 0,5% y el índice DeFi, un 1,8%, la peor caída entre los índices seguidos por CoinDesk. Ahora el bitcoin está muy correlacionado con el Nasdaq y las acciones de IA. Que las acciones suban mientras él no lo hace indica que la presión vendedora no viene del apetito por el riesgo macroeconómico, sino de las posiciones propias de este mercado.
El mercado de opciones ya refleja claramente el ánimo en los precios. La opción de bitcoin con mayor volumen negociado en las últimas 24 horas fue una opción de venta con vencimiento el 25 de diciembre y un precio de ejercicio de 72.000 dólares. Además, el sesgo de opciones de venta frente a opciones de compra a 25 delta es positivo en todos los vencimientos. El significado es muy claro: hay más gente comprando protección que apostando por una subida, y están dispuestos a pagar una prima más alta.
La verdadera variable llegará dentro de unas horas. La probabilidad de que la Reserva Federal mantenga los tipos sin cambios esta vez ronda el 90%, pero la de una subida de tipos en diciembre ya supera el 80%. El mercado no teme que esta vez no los mueva, sino que Warsh los mantenga sin cambios y, al mismo tiempo, cierre la puerta a una subida en diciembre. El IPC interanual de septiembre fue del 3,7% y el subyacente, del 2,6%: ambos subieron 0,3 puntos porcentuales respecto a agosto. La inflación no le ha dado margen.
En mi opinión, ahora la barrera de los 80.000 dólares no es una cuestión técnica, sino de lenguaje. La propia Wintermute también afirma que, antes de conocer la decisión de la Reserva Federal, el PIB de Estados Unidos del tercer trimestre y el PCE de septiembre, falta convicción sobre la dirección del mercado. En otras palabras, basta con que uno de esos tres datos salga más caliente de lo esperado para que los 76.000 pasen de ser una posibilidad a una realidad. En cambio, si Warsh deja abierta la puerta a diciembre y el precio vuelve a situarse entre los 82.000 y los 82.500 dólares, se puede pasar página a la racha de tres semanas consecutivas a la baja.
¿Qué opinas? ¿Esta caída antes de la decisión es un falso susto o el preludio de los 76.000? Hablemos en los comentarios ⚠️
Cada día te ayudamos a seguir los niveles clave y las noticias más relevantes del bitcoin. No solo te contamos qué está pasando: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
328
·
--
16 instituciones financieras coreanas, golpeadas por la misma oleada de ataques; se filtraron 38.490 registros de clientes de una casa de bolsa 🦖
[📢 ⏰ 消息群里第一时间说](https://app.binance.com/uni-qr/JpwCPfBj)
El martes de esta semana, una plataforma de intercambio de Corea del Sur descubrió que habían vulnerado el sistema de telefonía móvil que se utiliza para el trabajo interno. Ese mismo día lo notificó al Instituto de Promoción de Internet de Corea y a la Comisión de Protección de Información Personal. Todavía están verificando si se filtraron datos de sus miembros. La plataforma recalcó que el sistema de trabajo interno está separado del sistema de compraventa de activos virtuales, por lo que los activos de los clientes no pueden verse afectados desde ese punto de acceso.
Esta afirmación es clave, y también es fácil malinterpretarla: que los activos no puedan verse afectados no significa que no haya motivo de preocupación.
Primero, veamos el panorama general. Según las estadísticas de la Comisión de Servicios Financieros de Corea del 14 de octubre, este año ya han sufrido ciberataques 16 instituciones financieras coreanas. Otra casa de bolsa, Daishin Securities, confirmó que se filtró información personal y crediticia de 38.490 clientes. La gestora de activos Mirae Asset también reconoció que algunos de sus sistemas de red recibieron accesos externos anómalos y que está investigando.
En otras palabras, no se trata de un incidente aislado en una sola plataforma de intercambio, sino de una cadena de la industria que está siendo puesta a prueba de forma continua.
Volvamos a esta plataforma. Actualmente está reforzando sus controles internos de cara a su salida a bolsa prevista para 2028. Que se produzca un incidente de seguridad en este momento solo hará que el escrutinio de los reguladores sea más minucioso. No solo preguntarán si se perdió algo esta vez, sino también cómo se distribuyen los permisos y por qué los móviles de los empleados pueden conectarse a los datos de los miembros. ⚠️
Mi opinión es que, en 2026, la verdadera exposición al riesgo de las plataformas de intercambio ya ha pasado de las claves privadas a las cuentas de los empleados. Las billeteras frías, las firmas múltiples y las listas blancas de retiros pueden impedir el robo de criptomonedas en la cadena, pero no pueden protegerte de un móvil de empleado víctima de phishing.
El robo de una clave privada es algo puntual: se pierde y ya está. El robo de una cuenta de empleado es persistente. Los atacantes pueden husmear y buscar poco a poco desde dentro. Para cuando se detecte, es posible que los datos lleven varios meses circulando por internet.
Para los usuarios comunes, vale más la pena vigilar los efectos secundarios que el incidente en sí. Los datos de los miembros suelen incluir números de teléfono, correos electrónicos y hábitos de trading. Al combinarse, forman una lista de objetivos perfecta para estafas. Después llegan las llamadas de quienes se hacen pasar por atención al cliente, personal de gestión de riesgos o especialistas en desbloqueos. 📉
Así que lo que realmente debemos observar esta vez no es el precio de las criptomonedas ni si los activos están seguros, sino si el comunicado oficial admite que se accedió a los datos de los miembros. Si lo admite, es muy probable que las denuncias por phishing aumenten notablemente en el mercado coreano durante las próximas semanas.
¿Dejaste tu número de teléfono real o uno secundario en la plataforma? ¿Crees que la plataforma debería indemnizar por separado a los afectados por la filtración de datos? Hablemos en los comentarios.
Cada día te traigo las novedades sobre seguridad cripto y las plataformas de intercambio. No solo te cuento qué pasó: también te ayudo a entender la lógica y las oportunidades que hay detrás. 👀🚀
16 instituciones financieras coreanas, golpeadas por la misma oleada de ataques; se filtraron 38.490 registros de clientes de una casa de bolsa 🦖
📢 ⏰ 消息群里第一时间说
El martes de esta semana, una plataforma de intercambio de Corea del Sur descubrió que habían vulnerado el sistema de telefonía móvil que se utiliza para el trabajo interno. Ese mismo día lo notificó al Instituto de Promoción de Internet de Corea y a la Comisión de Protección de Información Personal. Todavía están verificando si se filtraron datos de sus miembros. La plataforma recalcó que el sistema de trabajo interno está separado del sistema de compraventa de activos virtuales, por lo que los activos de los clientes no pueden verse afectados desde ese punto de acceso.
Esta afirmación es clave, y también es fácil malinterpretarla: que los activos no puedan verse afectados no significa que no haya motivo de preocupación.
Primero, veamos el panorama general. Según las estadísticas de la Comisión de Servicios Financieros de Corea del 14 de octubre, este año ya han sufrido ciberataques 16 instituciones financieras coreanas. Otra casa de bolsa, Daishin Securities, confirmó que se filtró información personal y crediticia de 38.490 clientes. La gestora de activos Mirae Asset también reconoció que algunos de sus sistemas de red recibieron accesos externos anómalos y que está investigando.
En otras palabras, no se trata de un incidente aislado en una sola plataforma de intercambio, sino de una cadena de la industria que está siendo puesta a prueba de forma continua.
Volvamos a esta plataforma. Actualmente está reforzando sus controles internos de cara a su salida a bolsa prevista para 2028. Que se produzca un incidente de seguridad en este momento solo hará que el escrutinio de los reguladores sea más minucioso. No solo preguntarán si se perdió algo esta vez, sino también cómo se distribuyen los permisos y por qué los móviles de los empleados pueden conectarse a los datos de los miembros. ⚠️
Mi opinión es que, en 2026, la verdadera exposición al riesgo de las plataformas de intercambio ya ha pasado de las claves privadas a las cuentas de los empleados. Las billeteras frías, las firmas múltiples y las listas blancas de retiros pueden impedir el robo de criptomonedas en la cadena, pero no pueden protegerte de un móvil de empleado víctima de phishing.
El robo de una clave privada es algo puntual: se pierde y ya está. El robo de una cuenta de empleado es persistente. Los atacantes pueden husmear y buscar poco a poco desde dentro. Para cuando se detecte, es posible que los datos lleven varios meses circulando por internet.
Para los usuarios comunes, vale más la pena vigilar los efectos secundarios que el incidente en sí. Los datos de los miembros suelen incluir números de teléfono, correos electrónicos y hábitos de trading. Al combinarse, forman una lista de objetivos perfecta para estafas. Después llegan las llamadas de quienes se hacen pasar por atención al cliente, personal de gestión de riesgos o especialistas en desbloqueos. 📉
Así que lo que realmente debemos observar esta vez no es el precio de las criptomonedas ni si los activos están seguros, sino si el comunicado oficial admite que se accedió a los datos de los miembros. Si lo admite, es muy probable que las denuncias por phishing aumenten notablemente en el mercado coreano durante las próximas semanas.
¿Dejaste tu número de teléfono real o uno secundario en la plataforma? ¿Crees que la plataforma debería indemnizar por separado a los afectados por la filtración de datos? Hablemos en los comentarios.
Cada día te traigo las novedades sobre seguridad cripto y las plataformas de intercambio. No solo te cuento qué pasó: también te ayudo a entender la lógica y las oportunidades que hay detrás. 👀🚀
101
·
--
150 millones de dólares en bitcoin y, durante cuatro meses, ni una sola moneda se puede retirar. La acción cae un 48 % en un día 🦖
[🚨 行情变了群里说](https://app.binance.com/uni-qr/JpwCPfBj)
Durante la sesión bursátil estadounidense del 27 de octubre, la empresa cotizada en el Nasdaq Datavault AI reveló que desde junio de 2026 no puede retirar los bitcoins que tiene depositados en una plataforma de intercambio. En el mismo conjunto de documentos también admitió que necesita reexpresar sus estados financieros. La acción llegó a caer un 48 %, casi a la mitad.
El origen de estas monedas no es complicado. En septiembre de 2025, Datavault realizó una operación de capital con Scilex Holding. La otra parte aceptó comprar acciones y warrants de Datavault por un valor de 150 millones de dólares en bitcoin. Las monedas no pasaron por la cadena de bloques: se abonaron directamente en la billetera de la empresa en una plataforma de intercambio mediante una transferencia fuera de cadena 📉
El problema está precisamente en esas cuatro palabras: transferencia fuera de cadena.
Las monedas nunca llegaron a una dirección que la empresa pudiera firmar por sí misma. En esencia, ese número que aparece en los libros es una deuda de la plataforma contigo. Si la plataforma lo reconoce, ahí está. Si no, no es más que un registro interno.
¿Qué significan cuatro meses? Durante este periodo, el bitcoin ha estado oscilando alrededor de los 80.000 dólares. Hoy cotiza a 80.843 dólares, un 1,1 % más. Pero lo que hizo desplomarse esta vez la acción no fue el mercado, sino la duda de si esas monedas siguen ahí.
Cuando una empresa cotizada incluye bitcoin en su balance, lo que los auditores deben revisar no son capturas de pantalla del sistema interno, sino quién controla las claves privadas y cuál es el saldo verificable en la cadena de bloques. Si no se puede retirar, los activos líquidos podrían convertirse en activos dudosos. La palabra «reexpresar» significa que, probablemente, los estados financieros anteriores fueron demasiado optimistas al contabilizar esta partida.
Este es también el punto más débil del relato de las empresas que acumulan criptomonedas. En los últimos dos años, muchas compañías han utilizado sus tenencias de criptomonedas para conseguir una prima en el precio de sus acciones. El mercado está dispuesto a valorarlas por encima de sus activos netos, siempre que las monedas estén realmente en sus manos. Pero las monedas que figuran en una cuenta de una plataforma de intercambio equivalen a confiar el destino de la empresa a la gestión de riesgos y la solvencia de un tercero.
Dicho más claramente: esto no es un hackeo ni una liquidación forzosa 💥. Es un problema contable que se ha convertido en un problema de confianza. En un hackeo, al menos se puede reconstruir la vía del ataque. Cuando los activos se registran fuera de cadena, incluso conseguir pruebas es difícil.
Mi conclusión es que el mercado empezará a diferenciar a las empresas que acumulan criptomonedas. Las que pueden firmar por sí mismas y las que solo pueden ver un saldo en el sistema interno no deberían recibir la misma valoración. Las primeras tienen activos; las segundas, exposición crediticia.
Lo mismo vale para los inversores particulares: el saldo que ves en una plataforma y las monedas que puedes retirar a tu propia billetera nunca han sido lo mismo.
¿Dejarías tus fondos en una plataforma de intercambio a largo plazo, o prefieres complicarte un poco y gestionar tú mismo las claves privadas? Cuéntamelo en los comentarios.
Cada día te traigo las noticias más destacadas de bitcoin y del mercado cripto. No solo vemos qué ha pasado, sino que también te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
150 millones de dólares en bitcoin y, durante cuatro meses, ni una sola moneda se puede retirar. La acción cae un 48 % en un día 🦖
🚨 行情变了群里说
Durante la sesión bursátil estadounidense del 27 de octubre, la empresa cotizada en el Nasdaq Datavault AI reveló que desde junio de 2026 no puede retirar los bitcoins que tiene depositados en una plataforma de intercambio. En el mismo conjunto de documentos también admitió que necesita reexpresar sus estados financieros. La acción llegó a caer un 48 %, casi a la mitad.
El origen de estas monedas no es complicado. En septiembre de 2025, Datavault realizó una operación de capital con Scilex Holding. La otra parte aceptó comprar acciones y warrants de Datavault por un valor de 150 millones de dólares en bitcoin. Las monedas no pasaron por la cadena de bloques: se abonaron directamente en la billetera de la empresa en una plataforma de intercambio mediante una transferencia fuera de cadena 📉
El problema está precisamente en esas cuatro palabras: transferencia fuera de cadena.
Las monedas nunca llegaron a una dirección que la empresa pudiera firmar por sí misma. En esencia, ese número que aparece en los libros es una deuda de la plataforma contigo. Si la plataforma lo reconoce, ahí está. Si no, no es más que un registro interno.
¿Qué significan cuatro meses? Durante este periodo, el bitcoin ha estado oscilando alrededor de los 80.000 dólares. Hoy cotiza a 80.843 dólares, un 1,1 % más. Pero lo que hizo desplomarse esta vez la acción no fue el mercado, sino la duda de si esas monedas siguen ahí.
Cuando una empresa cotizada incluye bitcoin en su balance, lo que los auditores deben revisar no son capturas de pantalla del sistema interno, sino quién controla las claves privadas y cuál es el saldo verificable en la cadena de bloques. Si no se puede retirar, los activos líquidos podrían convertirse en activos dudosos. La palabra «reexpresar» significa que, probablemente, los estados financieros anteriores fueron demasiado optimistas al contabilizar esta partida.
Este es también el punto más débil del relato de las empresas que acumulan criptomonedas. En los últimos dos años, muchas compañías han utilizado sus tenencias de criptomonedas para conseguir una prima en el precio de sus acciones. El mercado está dispuesto a valorarlas por encima de sus activos netos, siempre que las monedas estén realmente en sus manos. Pero las monedas que figuran en una cuenta de una plataforma de intercambio equivalen a confiar el destino de la empresa a la gestión de riesgos y la solvencia de un tercero.
Dicho más claramente: esto no es un hackeo ni una liquidación forzosa 💥. Es un problema contable que se ha convertido en un problema de confianza. En un hackeo, al menos se puede reconstruir la vía del ataque. Cuando los activos se registran fuera de cadena, incluso conseguir pruebas es difícil.
Mi conclusión es que el mercado empezará a diferenciar a las empresas que acumulan criptomonedas. Las que pueden firmar por sí mismas y las que solo pueden ver un saldo en el sistema interno no deberían recibir la misma valoración. Las primeras tienen activos; las segundas, exposición crediticia.
Lo mismo vale para los inversores particulares: el saldo que ves en una plataforma y las monedas que puedes retirar a tu propia billetera nunca han sido lo mismo.
¿Dejarías tus fondos en una plataforma de intercambio a largo plazo, o prefieres complicarte un poco y gestionar tú mismo las claves privadas? Cuéntamelo en los comentarios.
Cada día te traigo las noticias más destacadas de bitcoin y del mercado cripto. No solo vemos qué ha pasado, sino que también te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
1
116
·
--
Con verificación
#fomc会议
Las expectativas de una subida de tipos del 70% se desplomaron al 15% en un mes por obra de los propios funcionarios 🦖
La estrategia de hablar poco que impulsó el presidente de la Fed, Warsh, tras asumir el cargo está siendo cuestionada públicamente por sus colegas. El 27 de octubre, Nick Timiraos, de la nueva agencia de noticias de la Fed, publicó un recuento: desde el final de la última reunión de política monetaria hasta el inicio del periodo de silencio de esta semana, 16 funcionarios con al menos un año en el cargo dieron un total de 59 discursos y declaraciones públicas, incluso más que los aproximadamente 54 del mismo periodo del año anterior. El presidente guarda silencio, pero los demás hablan aún más 📉
[⚡ 有大动静群里说](https://app.binance.com/uni-qr/JpwCPfBj)
La reacción del mercado es más sincera que las palabras. Tras la subida de tipos del mes pasado, el mercado dedujo de la rueda de prensa de Warsh que era muy probable que hubiera subidas consecutivas. Después, dos vicepresidentes declararon uno tras otro que no tenían prisa por actuar. La probabilidad de una subida en octubre cayó del 70% al 15%. Durante ese tiempo, ningún dato clave empeoró de forma evidente. Lo único que cambió fue quién hablaba.
Ese es el núcleo del debate: no se trata de si hay que recuperar las orientaciones prospectivas basadas en compromisos. Casi ningún funcionario quiere volver al estilo de comunicación de antes de 2021. La cuestión es si los funcionarios deberían explicar al público cómo responderían a los cambios económicos. En Bangkok, Warsh dijo: «No voy a decir ahora qué haremos en las reuniones que quedan este año. Este es un nuevo capítulo para la Fed. Ya no hacemos esas cosas». Barkin, presidente de la Fed de Richmond, dijo que le agradaría que eso se convirtiera en una práctica habitual de la institución.
Las voces en contra también fueron directas. Hammack, presidenta de la Fed de Cleveland, dijo: «Si los hogares y las empresas se endeudan basándose en una evaluación equivocada, el costo puede ser muy alto». Subrayó que explicar el marco no equivale a hacer promesas. Musalem, presidente de la Fed de San Luis, fue aún más tajante en Londres: «Un banco central que guarda silencio sobre su propio marco no consigue que el mercado se centre en los datos; las conjeturas solo generan ruido» ⚖️ El gobernador Waller describió aquella semana como «tirar al bebé junto con el agua de la bañera». Kohn, exvicepresidente de la Fed, dijo que antes de enviar una señal tan importante solía consultar al presidente, algo que, al parecer, no ocurrió esta vez.
En mi opinión, se está subestimando el impacto de esto en el mundo cripto. Lo que realmente se ha perdido no son las expectativas de subidas de tipos, sino el lenguaje común que el mercado utiliza para fijar los precios. Un grupo de trabajo formado por expertos externos está preparando recomendaciones sobre comunicación, que se espera presentar antes de fin de año. Cualquier cambio también deberá contar con la aprobación de todo el comité. Hasta entonces, cada publicación de datos y cada comentario improvisado de un funcionario se amplificarán y se interpretarán como señales de dirección. Bitcoin ronda ahora los 80.800 dólares y Ethereum, los 2.351 dólares. El poder de fijar el precio de la volatilidad está pasando de la trayectoria de la política monetaria a las propias palabras 💥
¿Crees que la Fed es ahora más transparente o simplemente hace más ruido? Cuéntanos en los comentarios.
Cada día te traemos las noticias más relevantes de la Fed y los mercados cripto. No solo te contamos qué pasa: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
#fomc会议
Las expectativas de una subida de tipos del 70% se desplomaron al 15% en un mes por obra de los propios funcionarios 🦖
La estrategia de hablar poco que impulsó el presidente de la Fed, Warsh, tras asumir el cargo está siendo cuestionada públicamente por sus colegas. El 27 de octubre, Nick Timiraos, de la nueva agencia de noticias de la Fed, publicó un recuento: desde el final de la última reunión de política monetaria hasta el inicio del periodo de silencio de esta semana, 16 funcionarios con al menos un año en el cargo dieron un total de 59 discursos y declaraciones públicas, incluso más que los aproximadamente 54 del mismo periodo del año anterior. El presidente guarda silencio, pero los demás hablan aún más 📉
⚡ 有大动静群里说
La reacción del mercado es más sincera que las palabras. Tras la subida de tipos del mes pasado, el mercado dedujo de la rueda de prensa de Warsh que era muy probable que hubiera subidas consecutivas. Después, dos vicepresidentes declararon uno tras otro que no tenían prisa por actuar. La probabilidad de una subida en octubre cayó del 70% al 15%. Durante ese tiempo, ningún dato clave empeoró de forma evidente. Lo único que cambió fue quién hablaba.
Ese es el núcleo del debate: no se trata de si hay que recuperar las orientaciones prospectivas basadas en compromisos. Casi ningún funcionario quiere volver al estilo de comunicación de antes de 2021. La cuestión es si los funcionarios deberían explicar al público cómo responderían a los cambios económicos. En Bangkok, Warsh dijo: «No voy a decir ahora qué haremos en las reuniones que quedan este año. Este es un nuevo capítulo para la Fed. Ya no hacemos esas cosas». Barkin, presidente de la Fed de Richmond, dijo que le agradaría que eso se convirtiera en una práctica habitual de la institución.
Las voces en contra también fueron directas. Hammack, presidenta de la Fed de Cleveland, dijo: «Si los hogares y las empresas se endeudan basándose en una evaluación equivocada, el costo puede ser muy alto». Subrayó que explicar el marco no equivale a hacer promesas. Musalem, presidente de la Fed de San Luis, fue aún más tajante en Londres: «Un banco central que guarda silencio sobre su propio marco no consigue que el mercado se centre en los datos; las conjeturas solo generan ruido» ⚖️ El gobernador Waller describió aquella semana como «tirar al bebé junto con el agua de la bañera». Kohn, exvicepresidente de la Fed, dijo que antes de enviar una señal tan importante solía consultar al presidente, algo que, al parecer, no ocurrió esta vez.
En mi opinión, se está subestimando el impacto de esto en el mundo cripto. Lo que realmente se ha perdido no son las expectativas de subidas de tipos, sino el lenguaje común que el mercado utiliza para fijar los precios. Un grupo de trabajo formado por expertos externos está preparando recomendaciones sobre comunicación, que se espera presentar antes de fin de año. Cualquier cambio también deberá contar con la aprobación de todo el comité. Hasta entonces, cada publicación de datos y cada comentario improvisado de un funcionario se amplificarán y se interpretarán como señales de dirección. Bitcoin ronda ahora los 80.800 dólares y Ethereum, los 2.351 dólares. El poder de fijar el precio de la volatilidad está pasando de la trayectoria de la política monetaria a las propias palabras 💥
¿Crees que la Fed es ahora más transparente o simplemente hace más ruido? Cuéntanos en los comentarios.
Cada día te traemos las noticias más relevantes de la Fed y los mercados cripto. No solo te contamos qué pasa: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
1
5
5.4k
·
--
De 12.000 millones de dólares a 5.800 millones: parece una gran retirada, pero medido en ETH casi no ha cambiado 🦖
El interés abierto de los contratos perpetuos de Ethereum en Binance ronda ahora los 5.800 millones de dólares. El verano pasado alcanzó un pico de más de 12.000 millones. En un año, se redujo a más de la mitad. Este es el análisis que publicó el 28 de octubre BaykusCharts, analista de CryptoQuant. Pero el contraste aparece en la siguiente frase:
[🕐 最新解读群里更新](https://app.binance.com/uni-qr/JpwCPfBj)
Durante el mismo periodo, el precio de Ethereum también cayó aproximadamente a la mitad. Así que, al convertir el valor en dólares a ETH, ahora hay unos 2,5 millones de ETH, prácticamente los mismos que en el pico. En una frase: el apalancamiento no se ha ido; solo ha disminuido la unidad de medida.
Este es el aspecto más engañoso de medirlo en dólares 📉. Cuando el precio se reduce a la mitad, el valor del interés abierto también cae automáticamente a la mitad. Parece que se ha eliminado el riesgo, pero la exposición real sigue donde estaba.
Veamos ahora la tasa de financiación. Las grandes primas positivas de 2021 y principios de 2024 ya han desaparecido. Este año ha habido varios periodos con tasas negativas y, actualmente, apenas está por encima de cero. Los alcistas no están pagando una prima significativa por mantener sus posiciones, y los bajistas tampoco han acorralado a los alcistas. Ninguno de los dos bandos está sobrecargado.
Las implicaciones de esta situación son muy concretas: se ha reducido el riesgo de una cascada de liquidaciones en una sola dirección. Por otro lado, una ruptura decisiva en cualquiera de las dos direcciones podría acelerarse rápidamente, porque las posiciones siguen ahí, pero nadie se atreve a tomar partido primero.
El analista señaló dos señales que se pueden comprobar: si el precio sube mientras la tasa de financiación se dispara, significa que las posiciones alcistas empiezan a aglomerarse; si el precio baja mientras el interés abierto aumenta, significa que los bajistas están abriendo posiciones discretamente.
También hay que tener en cuenta los niveles. Según los cálculos de una plataforma de datos, si Ethereum cae por debajo de los 2.205 dólares, la intensidad acumulada de liquidación de posiciones largas en los principales exchanges rondaría los 919 millones de dólares. El precio actual es de 2.347 dólares, un 1,1 % más en 24 horas ⚠️. Está a solo un 6 % de ese nivel.
Mi conclusión es que juzgar el nivel de apalancamiento por su valor en dólares en el entorno de precios de este año conduce sistemáticamente a conclusiones erróneas. Lo que realmente merece la pena vigilar no es el tamaño del interés abierto, sino cuándo la tasa de financiación se dispara desde cerca de cero. Ese será el momento en que el capital empiece a inclinarse claramente hacia un solo lado. Y el paso del equilibrio a un mercado unidireccional suele ser más rápido que el propio movimiento del precio.
¿Crees que Ethereum está formando un suelo o haciendo una pausa antes de continuar? Cuéntanoslo en los comentarios 📊
Cada día te acercamos las noticias más destacadas del mundo cripto: no solo te contamos qué ocurre, sino que también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
De 12.000 millones de dólares a 5.800 millones: parece una gran retirada, pero medido en ETH casi no ha cambiado 🦖
El interés abierto de los contratos perpetuos de Ethereum en Binance ronda ahora los 5.800 millones de dólares. El verano pasado alcanzó un pico de más de 12.000 millones. En un año, se redujo a más de la mitad. Este es el análisis que publicó el 28 de octubre BaykusCharts, analista de CryptoQuant. Pero el contraste aparece en la siguiente frase:
🕐 最新解读群里更新
Durante el mismo periodo, el precio de Ethereum también cayó aproximadamente a la mitad. Así que, al convertir el valor en dólares a ETH, ahora hay unos 2,5 millones de ETH, prácticamente los mismos que en el pico. En una frase: el apalancamiento no se ha ido; solo ha disminuido la unidad de medida.
Este es el aspecto más engañoso de medirlo en dólares 📉. Cuando el precio se reduce a la mitad, el valor del interés abierto también cae automáticamente a la mitad. Parece que se ha eliminado el riesgo, pero la exposición real sigue donde estaba.
Veamos ahora la tasa de financiación. Las grandes primas positivas de 2021 y principios de 2024 ya han desaparecido. Este año ha habido varios periodos con tasas negativas y, actualmente, apenas está por encima de cero. Los alcistas no están pagando una prima significativa por mantener sus posiciones, y los bajistas tampoco han acorralado a los alcistas. Ninguno de los dos bandos está sobrecargado.
Las implicaciones de esta situación son muy concretas: se ha reducido el riesgo de una cascada de liquidaciones en una sola dirección. Por otro lado, una ruptura decisiva en cualquiera de las dos direcciones podría acelerarse rápidamente, porque las posiciones siguen ahí, pero nadie se atreve a tomar partido primero.
El analista señaló dos señales que se pueden comprobar: si el precio sube mientras la tasa de financiación se dispara, significa que las posiciones alcistas empiezan a aglomerarse; si el precio baja mientras el interés abierto aumenta, significa que los bajistas están abriendo posiciones discretamente.
También hay que tener en cuenta los niveles. Según los cálculos de una plataforma de datos, si Ethereum cae por debajo de los 2.205 dólares, la intensidad acumulada de liquidación de posiciones largas en los principales exchanges rondaría los 919 millones de dólares. El precio actual es de 2.347 dólares, un 1,1 % más en 24 horas ⚠️. Está a solo un 6 % de ese nivel.
Mi conclusión es que juzgar el nivel de apalancamiento por su valor en dólares en el entorno de precios de este año conduce sistemáticamente a conclusiones erróneas. Lo que realmente merece la pena vigilar no es el tamaño del interés abierto, sino cuándo la tasa de financiación se dispara desde cerca de cero. Ese será el momento en que el capital empiece a inclinarse claramente hacia un solo lado. Y el paso del equilibrio a un mercado unidireccional suele ser más rápido que el propio movimiento del precio.
¿Crees que Ethereum está formando un suelo o haciendo una pausa antes de continuar? Cuéntanoslo en los comentarios 📊
Cada día te acercamos las noticias más destacadas del mundo cripto: no solo te contamos qué ocurre, sino que también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
233
·
--
#btc
Se crearon de la nada casi 4.000 bitcoins y al final solo se recuperaron 3.400 🐋
[📊 进群看每日策略](https://app.binance.com/uni-qr/JpwCPfBj)
La sidechain de Bitcoin Liquid publicó su último balance tras una transferencia de prueba. El déficit de reservas se redujo a unos 602 bitcoins, y la cobertura de reservas es de apenas el 85,8 %. Todo empezó con una vulnerabilidad: un atacante aprovechó un fallo en la caché de verificación de rangeproof de Elements para emitir unos 4.000 L-BTC sin contar con el respaldo suficiente en bitcoins. Después, retiró unos 4.000 bitcoins a través del canal de canje de SideSwap, miembro de la federación 💥
Al precio actual, algo por encima de los 80.000 dólares, estas monedas creadas de la nada valen casi 320 millones de dólares. El atacante devolvió 3.400 monedas; las 602 restantes siguen pendientes en el balance, lo que equivale a unos 48,6 millones de dólares. Samson Mow, miembro de la federación de Liquid, dijo que se espera que los fondos restantes lleguen en unos días. Pero para reanudar los canjes directos, las reservas deben estar totalmente respaldadas. Por ahora, este servicio sigue suspendido ⚠️
Las medidas adoptadas fueron considerables. Blockstream suspendió los nodos puente de Liquid y avisó a los exchanges para que pausaran los depósitos y retiros de L-BTC. También lanzó un parche de emergencia y publicó Elements v23.3.4. Las transacciones de la red ya se han reanudado, pero los canjes directos siguen deshabilitados. En otras palabras, admiten que el problema de liquidez aún no está resuelto 🦖
En mi opinión, lo verdaderamente alarmante no son los 602 bitcoins, sino esas cuatro palabras: «emitidos de la nada». Una sidechain cuya propuesta de valor es Bitcoin terminó dependiendo de la verificación de caché de los miembros de la federación. Si se elude esa verificación, las monedas del balance se desvinculan de los bitcoins que las respaldan. El saldo que ven los usuarios es real; las reservas, no. Hasta que alguien hace una auditoría 📉
Por eso, el 85,8 % resulta más inquietante que cualquier disculpa. En las finanzas tradicionales, que la cobertura de reservas de un banco caiga por debajo del 100 % desencadena una corrida bancaria. En el mundo on-chain, solo se refleja en un porcentaje y en una promesa de que los fondos llegarán en unos días. Aquí, la confianza no depende del código, sino de la buena voluntad de los miembros de la federación.
Para quienes tienen bitcoins, solo queda una lección: los activos tokenizados siempre conllevan una capa adicional de riesgo de contraparte frente a los activos nativos. Las sidechains, los puentes cross-chain y los recibos que generan intereses forman parte de esa categoría. En tiempos normales no se nota, pero cuando algo sale mal, lo que tienes en tus manos es un pagaré, no una moneda.
¿Crees que vale la pena mantener a largo plazo este tipo de sidechains y activos tokenizados cross-chain? Cuéntanos en los comentarios.
Cada día te traemos las novedades sobre seguridad del ecosistema Bitcoin: no solo te contamos qué ocurre, también te ayudamos a entender la lógica y las oportunidades detrás de cada noticia 👀🚀
#btc
Se crearon de la nada casi 4.000 bitcoins y al final solo se recuperaron 3.400 🐋
📊 进群看每日策略
La sidechain de Bitcoin Liquid publicó su último balance tras una transferencia de prueba. El déficit de reservas se redujo a unos 602 bitcoins, y la cobertura de reservas es de apenas el 85,8 %. Todo empezó con una vulnerabilidad: un atacante aprovechó un fallo en la caché de verificación de rangeproof de Elements para emitir unos 4.000 L-BTC sin contar con el respaldo suficiente en bitcoins. Después, retiró unos 4.000 bitcoins a través del canal de canje de SideSwap, miembro de la federación 💥
Al precio actual, algo por encima de los 80.000 dólares, estas monedas creadas de la nada valen casi 320 millones de dólares. El atacante devolvió 3.400 monedas; las 602 restantes siguen pendientes en el balance, lo que equivale a unos 48,6 millones de dólares. Samson Mow, miembro de la federación de Liquid, dijo que se espera que los fondos restantes lleguen en unos días. Pero para reanudar los canjes directos, las reservas deben estar totalmente respaldadas. Por ahora, este servicio sigue suspendido ⚠️
Las medidas adoptadas fueron considerables. Blockstream suspendió los nodos puente de Liquid y avisó a los exchanges para que pausaran los depósitos y retiros de L-BTC. También lanzó un parche de emergencia y publicó Elements v23.3.4. Las transacciones de la red ya se han reanudado, pero los canjes directos siguen deshabilitados. En otras palabras, admiten que el problema de liquidez aún no está resuelto 🦖
En mi opinión, lo verdaderamente alarmante no son los 602 bitcoins, sino esas cuatro palabras: «emitidos de la nada». Una sidechain cuya propuesta de valor es Bitcoin terminó dependiendo de la verificación de caché de los miembros de la federación. Si se elude esa verificación, las monedas del balance se desvinculan de los bitcoins que las respaldan. El saldo que ven los usuarios es real; las reservas, no. Hasta que alguien hace una auditoría 📉
Por eso, el 85,8 % resulta más inquietante que cualquier disculpa. En las finanzas tradicionales, que la cobertura de reservas de un banco caiga por debajo del 100 % desencadena una corrida bancaria. En el mundo on-chain, solo se refleja en un porcentaje y en una promesa de que los fondos llegarán en unos días. Aquí, la confianza no depende del código, sino de la buena voluntad de los miembros de la federación.
Para quienes tienen bitcoins, solo queda una lección: los activos tokenizados siempre conllevan una capa adicional de riesgo de contraparte frente a los activos nativos. Las sidechains, los puentes cross-chain y los recibos que generan intereses forman parte de esa categoría. En tiempos normales no se nota, pero cuando algo sale mal, lo que tienes en tus manos es un pagaré, no una moneda.
¿Crees que vale la pena mantener a largo plazo este tipo de sidechains y activos tokenizados cross-chain? Cuéntanos en los comentarios.
Cada día te traemos las novedades sobre seguridad del ecosistema Bitcoin: no solo te contamos qué ocurre, también te ayudamos a entender la lógica y las oportunidades detrás de cada noticia 👀🚀
3
2.6k
·
--
Más del 90 % de las stablecoins están respaldadas por el mismo papel. El secretario del Tesoro de EE. UU. lo considera la nueva ventaja competitiva del dólar 🦖💵
[📣 盘面异动群里喊](https://app.binance.com/uni-qr/JpwCPfBj)
El 27 de octubre, el secretario del Tesoro de EE. UU., Bessent, conversó con Brad Garlinghouse en la conferencia Swell de Ripple. Dijo que los activos digitales ayudarán al dólar a seguir ganando terreno. Resumió la base que ha sostenido al dólar durante las últimas décadas como un paraguas de protección militar, y añadió que ahora se parece cada vez más a un paraguas de protección tecnológica.
Lo importante de sus palabras no es que mostrara una actitud amistosa, sino que incluyó las stablecoins en las cuentas nacionales. Según las cifras que dio, más del 90 % de las stablecoins del mundo están respaldadas por activos en dólares. Los emisores reciben dinero y muchos destinan sus reservas a comprar bonos del Tesoro de EE. UU. Así que, cuanto mayor sea el mercado de las stablecoins, más compradores tendrá el Tesoro estadounidense. Según las capitalizaciones de mercado más recientes, USDT ronda los 182.000 millones de dólares y USDC, los 71.000 millones. Las cinco mayores stablecoins suman unos 272.000 millones de dólares. Es una tubería que ya está en funcionamiento, no una promesa sobre el papel.
La hoja de ruta regulatoria también está clara. La ley GENIUS ya estableció un marco federal para las stablecoins, pero la ley CLARITY, más amplia, fracasó en el Senado en septiembre por 49 votos a 50. Bessent reconoció su decepción y enseguida señaló que el Tesoro tiene amplias facultades de convocatoria y puede reunir a la SEC y la CFTC para cubrir el vacío con normas administrativas. También mencionó que hay que evitar que los bancos corten los servicios a las empresas de criptomonedas.
A mi juicio, el orden de los verdaderos beneficiarios de esta tendencia no incluye a todas las monedas por igual. Las stablecoins y la custodia regulada serán las primeras en aprovecharla, porque son los contenedores que llevan el dólar al extranjero. Bitcoin se parece más a un activo de reserva y un indicador del sentimiento dentro de este sistema. No va a dispararse por una sola declaración del secretario del Tesoro, pero la llegada de más usuarios de mercados emergentes a la cadena gracias a las stablecoins en dólares sí podría añadir una fuente de demanda a largo plazo. Hoy, Bitcoin está en 80.825 dólares, con una subida del 1,1 %, y Ethereum, en 2.348 dólares, con una subida del 1,8 %. La reacción del mercado es muy tibia, señal de que todos siguen esperando la reunión del FOMC de esta semana y las declaraciones de Warsh.
También hay un aspecto negativo que es fácil pasar por alto: las normas administrativas pueden flexibilizarse hoy y endurecerse mañana. El fracaso de la ley significa que la próxima administración podría revocar este marco en cualquier momento. Las empresas no pueden basar sus planes a tres o cinco años únicamente en las preferencias de un secretario.
¿Crees que el crecimiento de las stablecoins impulsará a Bitcoin o desviará el dinero que de otro modo habría ido a Bitcoin? Hablemos en los comentarios 🦕⚖️
Cada día te ponemos al tanto de las novedades sobre regulación cripto y flujos de capital. No solo te contamos qué pasa: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
Más del 90 % de las stablecoins están respaldadas por el mismo papel. El secretario del Tesoro de EE. UU. lo considera la nueva ventaja competitiva del dólar 🦖💵
📣 盘面异动群里喊
El 27 de octubre, el secretario del Tesoro de EE. UU., Bessent, conversó con Brad Garlinghouse en la conferencia Swell de Ripple. Dijo que los activos digitales ayudarán al dólar a seguir ganando terreno. Resumió la base que ha sostenido al dólar durante las últimas décadas como un paraguas de protección militar, y añadió que ahora se parece cada vez más a un paraguas de protección tecnológica.
Lo importante de sus palabras no es que mostrara una actitud amistosa, sino que incluyó las stablecoins en las cuentas nacionales. Según las cifras que dio, más del 90 % de las stablecoins del mundo están respaldadas por activos en dólares. Los emisores reciben dinero y muchos destinan sus reservas a comprar bonos del Tesoro de EE. UU. Así que, cuanto mayor sea el mercado de las stablecoins, más compradores tendrá el Tesoro estadounidense. Según las capitalizaciones de mercado más recientes, USDT ronda los 182.000 millones de dólares y USDC, los 71.000 millones. Las cinco mayores stablecoins suman unos 272.000 millones de dólares. Es una tubería que ya está en funcionamiento, no una promesa sobre el papel.
La hoja de ruta regulatoria también está clara. La ley GENIUS ya estableció un marco federal para las stablecoins, pero la ley CLARITY, más amplia, fracasó en el Senado en septiembre por 49 votos a 50. Bessent reconoció su decepción y enseguida señaló que el Tesoro tiene amplias facultades de convocatoria y puede reunir a la SEC y la CFTC para cubrir el vacío con normas administrativas. También mencionó que hay que evitar que los bancos corten los servicios a las empresas de criptomonedas.
A mi juicio, el orden de los verdaderos beneficiarios de esta tendencia no incluye a todas las monedas por igual. Las stablecoins y la custodia regulada serán las primeras en aprovecharla, porque son los contenedores que llevan el dólar al extranjero. Bitcoin se parece más a un activo de reserva y un indicador del sentimiento dentro de este sistema. No va a dispararse por una sola declaración del secretario del Tesoro, pero la llegada de más usuarios de mercados emergentes a la cadena gracias a las stablecoins en dólares sí podría añadir una fuente de demanda a largo plazo. Hoy, Bitcoin está en 80.825 dólares, con una subida del 1,1 %, y Ethereum, en 2.348 dólares, con una subida del 1,8 %. La reacción del mercado es muy tibia, señal de que todos siguen esperando la reunión del FOMC de esta semana y las declaraciones de Warsh.
También hay un aspecto negativo que es fácil pasar por alto: las normas administrativas pueden flexibilizarse hoy y endurecerse mañana. El fracaso de la ley significa que la próxima administración podría revocar este marco en cualquier momento. Las empresas no pueden basar sus planes a tres o cinco años únicamente en las preferencias de un secretario.
¿Crees que el crecimiento de las stablecoins impulsará a Bitcoin o desviará el dinero que de otro modo habría ido a Bitcoin? Hablemos en los comentarios 🦕⚖️
Cada día te ponemos al tanto de las novedades sobre regulación cripto y flujos de capital. No solo te contamos qué pasa: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
1
1.4k
·
--
Bitcoin está a un 36% de su máximo histórico. Algunos señalan como causa una máquina que todavía no se ha construido 🦖
[📢 ⏰ 消息群里第一时间说](https://app.binance.com/uni-qr/JpwCPfBj)
Muneeb Ali, fundador de Stacks, hizo una declaración contundente en el pódcast Chain Reaction de Cointelegraph: el miedo a la computación cuántica ha puesto un techo al crecimiento de Bitcoin ⚛️ Las instituciones no temen la volatilidad, sino un calendario de actualización poco claro. A sus ojos, un activo sin hoja de ruta merece cotizar con descuento.
La fecha que dio es muy concreta: las directrices del Instituto Nacional de Estándares y Tecnología de Estados Unidos establecen que la transición a una seguridad resistente a la computación cuántica debe completarse en 2030. Considera que el período más peligroso será 2028. Si para entonces los desarrolladores no presentan avances creíbles, Bitcoin entrará en una etapa más peligrosa ⚠️ Y hay algo más preocupante: la IA está acelerando la investigación en computación cuántica, así que el plazo previsto para 2030 podría adelantarse a 2029.
La actualización no se resuelve con un simple anuncio. Los cambios en el protocolo suelen llevar años y, una vez realizados, los usuarios necesitan tiempo para transferir sus bitcoins de las direcciones antiguas a las nuevas. Ese período de migración es la verdadera exposición al riesgo: se puede ver en la cadena quién mueve los fondos de las direcciones antiguas y cuándo lo hace.
No es que no haya avances técnicos. En septiembre de este año, StarkWare dijo que, tras una semana de optimización, redujo en un 79% el costo estimado de cómputo de una transacción experimental de Bitcoin resistente a la computación cuántica, sin necesidad de cambiar las reglas de consenso. Sin embargo, esa cifra solo se ha alcanzado en pruebas de referencia. La propia empresa la considera una medida de último recurso; la solución a largo plazo sigue siendo una actualización a nivel de protocolo.
En mi opinión, a corto plazo esto es una narrativa; a largo plazo, afecta a la valoración. Bitcoin cotiza ahora a 80.682 dólares, sube un 1,17% en las últimas 24 horas y tiene una capitalización de 1,62 billones de dólares. Está claro que el mercado no está valorando el riesgo cuántico. Pero las instituciones no deciden sus inversiones fijándose solo en cuánto sube hoy un activo, sino en si podrán salir en el peor de los casos. Una ruta de actualización sin calendario equivale a un descuento invisible aplicado a toda la valoración.
Ali también mencionó algo contraintuitivo: es más probable que quienes construyan esa máquina sean grandes laboratorios, no hackers anónimos. Google y Microsoft no tienen motivos para robar bitcoins; las consecuencias legales están claras. Así que el verdadero riesgo no es que los roben, sino que todos esperen a que otro actúe primero. Si Bitcoin recibe un golpe, todos los proyectos posteriores también lo recibirán 💥
¿Crees que la amenaza cuántica es un riesgo real o una narrativa que se repite cada año? Cuéntanos en los comentarios.
Cada día te acercamos a las novedades de Bitcoin y el mundo cripto. No solo te contamos qué pasa, sino que también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en directo
Bitcoin está a un 36% de su máximo histórico. Algunos señalan como causa una máquina que todavía no se ha construido 🦖
📢 ⏰ 消息群里第一时间说
Muneeb Ali, fundador de Stacks, hizo una declaración contundente en el pódcast Chain Reaction de Cointelegraph: el miedo a la computación cuántica ha puesto un techo al crecimiento de Bitcoin ⚛️ Las instituciones no temen la volatilidad, sino un calendario de actualización poco claro. A sus ojos, un activo sin hoja de ruta merece cotizar con descuento.
La fecha que dio es muy concreta: las directrices del Instituto Nacional de Estándares y Tecnología de Estados Unidos establecen que la transición a una seguridad resistente a la computación cuántica debe completarse en 2030. Considera que el período más peligroso será 2028. Si para entonces los desarrolladores no presentan avances creíbles, Bitcoin entrará en una etapa más peligrosa ⚠️ Y hay algo más preocupante: la IA está acelerando la investigación en computación cuántica, así que el plazo previsto para 2030 podría adelantarse a 2029.
La actualización no se resuelve con un simple anuncio. Los cambios en el protocolo suelen llevar años y, una vez realizados, los usuarios necesitan tiempo para transferir sus bitcoins de las direcciones antiguas a las nuevas. Ese período de migración es la verdadera exposición al riesgo: se puede ver en la cadena quién mueve los fondos de las direcciones antiguas y cuándo lo hace.
No es que no haya avances técnicos. En septiembre de este año, StarkWare dijo que, tras una semana de optimización, redujo en un 79% el costo estimado de cómputo de una transacción experimental de Bitcoin resistente a la computación cuántica, sin necesidad de cambiar las reglas de consenso. Sin embargo, esa cifra solo se ha alcanzado en pruebas de referencia. La propia empresa la considera una medida de último recurso; la solución a largo plazo sigue siendo una actualización a nivel de protocolo.
En mi opinión, a corto plazo esto es una narrativa; a largo plazo, afecta a la valoración. Bitcoin cotiza ahora a 80.682 dólares, sube un 1,17% en las últimas 24 horas y tiene una capitalización de 1,62 billones de dólares. Está claro que el mercado no está valorando el riesgo cuántico. Pero las instituciones no deciden sus inversiones fijándose solo en cuánto sube hoy un activo, sino en si podrán salir en el peor de los casos. Una ruta de actualización sin calendario equivale a un descuento invisible aplicado a toda la valoración.
Ali también mencionó algo contraintuitivo: es más probable que quienes construyan esa máquina sean grandes laboratorios, no hackers anónimos. Google y Microsoft no tienen motivos para robar bitcoins; las consecuencias legales están claras. Así que el verdadero riesgo no es que los roben, sino que todos esperen a que otro actúe primero. Si Bitcoin recibe un golpe, todos los proyectos posteriores también lo recibirán 💥
¿Crees que la amenaza cuántica es un riesgo real o una narrativa que se repite cada año? Cuéntanos en los comentarios.
Cada día te acercamos a las novedades de Bitcoin y el mundo cripto. No solo te contamos qué pasa, sino que también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en directo
148
·
--
Un canal de remesas de miles de millones de dólares al año: el 15 % ya opera en la cadena. Ahora, una sola institución bancaria federal se hará cargo de la custodia en ambos extremos 🦖
[🚨 行情变了群里说](https://app.binance.com/uni-qr/JpwCPfBj)
El 27 de octubre, Anchorage Digital anunció que ampliará su colaboración con la plataforma latinoamericana Bitso en materia de custodia y listado de tokens. Por un lado, incorporará la stablecoin de pesos mexicanos de Bitso, MXNB, a su sistema de custodia y la desplegará en seis cadenas: Arbitrum, Base, Ethereum, Polygon, Avalanche y Arc. Por otro, Bitso listará USDPT, de Western Union, y USAT, la stablecoin estadounidense regulada de Tether. Ambas son emitidas y custodiadas por Anchorage.
¿Qué tan grande es este canal? Cada año circulan decenas de miles de millones de dólares en remesas entre México y Estados Unidos, uno de los mayores flujos de pagos transfronterizos del mundo. Actualmente, alrededor del 15 % ya pasa por la infraestructura de Bitso. La mayor parte del resto sigue dando vueltas por bancos corresponsales, transferencias bancarias y puntos de envío de efectivo: un proceso lento y caro 💸
El verdadero cambio no está en las monedas, sino en la custodia. Antes, el atractivo de las stablecoins era su paridad y transparencia. Ahora se suma otra capa: ¿de quién es la licencia y de quién es el balance? Que un banco con licencia federal esté en ambos extremos del canal significa que cualquier emisor o banco que quiera acceder a él tendrá que pasar, por defecto, por esta entidad.
Nathan McCauley, director ejecutivo de Anchorage, lo expresó sin rodeos: el corredor entre México y Estados Unidos es donde las stablecoins pasan de ser una tesis a convertirse en dinero real. Ahora, Anchorage es la capa de custodia institucional en ambos extremos de este flujo de fondos. Ben Reid, responsable de stablecoins en Bitso, dijo que los clientes podrán recorrer todo el canal de dólares a pesos íntegramente en la cadena, con el respaldo de un banco con licencia federal. Ninguna de las dos partes reveló los términos financieros.
En el panorama más amplio, este es otro paso en la competencia por las stablecoins en Latinoamérica. Circle acaba de realizar una prueba piloto de liquidación con USDC en Colombia, mientras que Anchorage ya era el emisor de USAT. Ahora conecta en una sola línea la emisión, la custodia y el listado, y pasa de ser un proveedor de servicios a convertirse en infraestructura ⚖️
Mi lectura es que la competencia en los corredores de remesas ha pasado de centrarse en los tipos de cambio y las comisiones a enfocarse en la custodia regulada y las stablecoins de monedas locales. Quien logre conectar las stablecoins de moneda local con el sistema bancario se quedará con los clientes empresariales. El costo es una mayor concentración: si una sola entidad custodia ambos extremos del canal, cualquier problema tendrá un impacto más amplio 📉
Habrá que estar atentos a si entra una segunda institución bancaria federal. En cuanto haya dos o más, las tarifas de custodia de este canal podrían bajar.
¿Conoces a alguien que use stablecoins para enviar dinero a casa? ¿Cuánto tardan en llegar y cuánto cuestan las comisiones en comparación con las de un banco?
Toca el avatar para ver la transmisión en directo.
Cada día te contamos las novedades sobre stablecoins y pagos transfronterizos. No solo vemos qué pasa en las noticias: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
Un canal de remesas de miles de millones de dólares al año: el 15 % ya opera en la cadena. Ahora, una sola institución bancaria federal se hará cargo de la custodia en ambos extremos 🦖
🚨 行情变了群里说
El 27 de octubre, Anchorage Digital anunció que ampliará su colaboración con la plataforma latinoamericana Bitso en materia de custodia y listado de tokens. Por un lado, incorporará la stablecoin de pesos mexicanos de Bitso, MXNB, a su sistema de custodia y la desplegará en seis cadenas: Arbitrum, Base, Ethereum, Polygon, Avalanche y Arc. Por otro, Bitso listará USDPT, de Western Union, y USAT, la stablecoin estadounidense regulada de Tether. Ambas son emitidas y custodiadas por Anchorage.
¿Qué tan grande es este canal? Cada año circulan decenas de miles de millones de dólares en remesas entre México y Estados Unidos, uno de los mayores flujos de pagos transfronterizos del mundo. Actualmente, alrededor del 15 % ya pasa por la infraestructura de Bitso. La mayor parte del resto sigue dando vueltas por bancos corresponsales, transferencias bancarias y puntos de envío de efectivo: un proceso lento y caro 💸
El verdadero cambio no está en las monedas, sino en la custodia. Antes, el atractivo de las stablecoins era su paridad y transparencia. Ahora se suma otra capa: ¿de quién es la licencia y de quién es el balance? Que un banco con licencia federal esté en ambos extremos del canal significa que cualquier emisor o banco que quiera acceder a él tendrá que pasar, por defecto, por esta entidad.
Nathan McCauley, director ejecutivo de Anchorage, lo expresó sin rodeos: el corredor entre México y Estados Unidos es donde las stablecoins pasan de ser una tesis a convertirse en dinero real. Ahora, Anchorage es la capa de custodia institucional en ambos extremos de este flujo de fondos. Ben Reid, responsable de stablecoins en Bitso, dijo que los clientes podrán recorrer todo el canal de dólares a pesos íntegramente en la cadena, con el respaldo de un banco con licencia federal. Ninguna de las dos partes reveló los términos financieros.
En el panorama más amplio, este es otro paso en la competencia por las stablecoins en Latinoamérica. Circle acaba de realizar una prueba piloto de liquidación con USDC en Colombia, mientras que Anchorage ya era el emisor de USAT. Ahora conecta en una sola línea la emisión, la custodia y el listado, y pasa de ser un proveedor de servicios a convertirse en infraestructura ⚖️
Mi lectura es que la competencia en los corredores de remesas ha pasado de centrarse en los tipos de cambio y las comisiones a enfocarse en la custodia regulada y las stablecoins de monedas locales. Quien logre conectar las stablecoins de moneda local con el sistema bancario se quedará con los clientes empresariales. El costo es una mayor concentración: si una sola entidad custodia ambos extremos del canal, cualquier problema tendrá un impacto más amplio 📉
Habrá que estar atentos a si entra una segunda institución bancaria federal. En cuanto haya dos o más, las tarifas de custodia de este canal podrían bajar.
¿Conoces a alguien que use stablecoins para enviar dinero a casa? ¿Cuánto tardan en llegar y cuánto cuestan las comisiones en comparación con las de un banco?
Toca el avatar para ver la transmisión en directo.
Cada día te contamos las novedades sobre stablecoins y pagos transfronterizos. No solo vemos qué pasa en las noticias: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
155
·
--
#fomc会议
Este mes, los ETF registran salidas netas de 314 millones de dólares, pero Bitcoin vuelve a superar los 80.000 🦖
[🧭 群里聊方向](https://app.binance.com/uni-qr/JpwCPfBj)
El 27 de octubre, durante la sesión asiática, Bitcoin seguía por debajo de los 80.000 dólares y llegó a tocar un mínimo cercano a los 79.700. En la madrugada del 28 de octubre, durante la sesión estadounidense, volvió a los 80.577 dólares, con una subida del 0,87 % en 24 horas. Ethereum subió un 1,38 %, hasta los 2.342,87 dólares, y SOL avanzó un 0,65 %, hasta los 100,89 dólares. Los tres principales activos volvieron a terreno positivo.
Lo inusual está en los flujos de capital. Los ETF estadounidenses de Bitcoin al contado acumulan en octubre salidas netas de unos 314 millones de dólares. Solo el jueves y el viernes de la semana pasada salieron 773 millones; el lunes regresaron apenas 110,3 millones, y todo ese dinero fue a parar a un mismo fondo. En los demás productos no hubo entradas ni salidas. El precio se recupera, pero el principal canal de inversión al contado sigue registrando salidas netas.
El momento también es clave. La Reserva Federal se reúne entre el 27 y el 28 de octubre, y el resultado se anunciará a las 2:00 de la madrugada del 29 de octubre, hora de Pekín. Lo más probable es que los tipos se mantengan entre el 3,75 % y el 4,00 %. En septiembre hubo una subida, la primera desde julio de 2023, así que esta vez al mercado no le importa tanto si habrá o no un cambio, sino cómo describirá el comunicado la reunión de diciembre.
Mi opinión: un rebote sin el respaldo de compras al contado pierde calidad. Para consolidarse en los 80.000 dólares, necesitamos ver entradas netas en los ETF durante varios días consecutivos, no que el mercado de derivados impulse el precio de vuelta a ese nivel y luego haya que esperar a que se consolide. Ahora parece más un reajuste de posiciones antes de la decisión que un regreso de capital. Si el tono es restrictivo, el primer nivel a vigilar tras perder los 80.000 será 75.000. Si el tono es moderado, primero miraría los 82.000, el nivel desde el que comenzaron las subidas de agosto y septiembre ⚠️
Hay otro detalle que vale la pena observar: Ethereum ha subido más que Bitcoin en estas 24 horas, lo que indica que el apetito por el riesgo realmente está volviendo. Pero que los activos de beta alta se muevan primero también significa que serán los primeros en caer si hay una corrección. Una estructura realmente sólida sería que Bitcoin se estabilizara primero y que después el capital se extendiera a Ethereum y las altcoins. Cuando el orden se invierte, la tendencia normalmente no dura mucho 📊
Antes de que se conozca la decisión sobre los tipos, el tamaño de la posición importa más que las opiniones. No uses todo el apalancamiento; deja margen para posibles mechas bruscas.
¿Crees que esta vuelta por encima de los 80.000 es el comienzo de un cambio de tendencia o un movimiento falso antes de la decisión?
Haz clic en el avatar para ver la transmisión en directo.
Cada día te ayudamos a seguir las noticias de Bitcoin y las reuniones de la Reserva Federal. No solo te contamos qué ocurre, sino que también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
#fomc会议
Este mes, los ETF registran salidas netas de 314 millones de dólares, pero Bitcoin vuelve a superar los 80.000 🦖
🧭 群里聊方向
El 27 de octubre, durante la sesión asiática, Bitcoin seguía por debajo de los 80.000 dólares y llegó a tocar un mínimo cercano a los 79.700. En la madrugada del 28 de octubre, durante la sesión estadounidense, volvió a los 80.577 dólares, con una subida del 0,87 % en 24 horas. Ethereum subió un 1,38 %, hasta los 2.342,87 dólares, y SOL avanzó un 0,65 %, hasta los 100,89 dólares. Los tres principales activos volvieron a terreno positivo.
Lo inusual está en los flujos de capital. Los ETF estadounidenses de Bitcoin al contado acumulan en octubre salidas netas de unos 314 millones de dólares. Solo el jueves y el viernes de la semana pasada salieron 773 millones; el lunes regresaron apenas 110,3 millones, y todo ese dinero fue a parar a un mismo fondo. En los demás productos no hubo entradas ni salidas. El precio se recupera, pero el principal canal de inversión al contado sigue registrando salidas netas.
El momento también es clave. La Reserva Federal se reúne entre el 27 y el 28 de octubre, y el resultado se anunciará a las 2:00 de la madrugada del 29 de octubre, hora de Pekín. Lo más probable es que los tipos se mantengan entre el 3,75 % y el 4,00 %. En septiembre hubo una subida, la primera desde julio de 2023, así que esta vez al mercado no le importa tanto si habrá o no un cambio, sino cómo describirá el comunicado la reunión de diciembre.
Mi opinión: un rebote sin el respaldo de compras al contado pierde calidad. Para consolidarse en los 80.000 dólares, necesitamos ver entradas netas en los ETF durante varios días consecutivos, no que el mercado de derivados impulse el precio de vuelta a ese nivel y luego haya que esperar a que se consolide. Ahora parece más un reajuste de posiciones antes de la decisión que un regreso de capital. Si el tono es restrictivo, el primer nivel a vigilar tras perder los 80.000 será 75.000. Si el tono es moderado, primero miraría los 82.000, el nivel desde el que comenzaron las subidas de agosto y septiembre ⚠️
Hay otro detalle que vale la pena observar: Ethereum ha subido más que Bitcoin en estas 24 horas, lo que indica que el apetito por el riesgo realmente está volviendo. Pero que los activos de beta alta se muevan primero también significa que serán los primeros en caer si hay una corrección. Una estructura realmente sólida sería que Bitcoin se estabilizara primero y que después el capital se extendiera a Ethereum y las altcoins. Cuando el orden se invierte, la tendencia normalmente no dura mucho 📊
Antes de que se conozca la decisión sobre los tipos, el tamaño de la posición importa más que las opiniones. No uses todo el apalancamiento; deja margen para posibles mechas bruscas.
¿Crees que esta vuelta por encima de los 80.000 es el comienzo de un cambio de tendencia o un movimiento falso antes de la decisión?
Haz clic en el avatar para ver la transmisión en directo.
Cada día te ayudamos a seguir las noticias de Bitcoin y las reuniones de la Reserva Federal. No solo te contamos qué ocurre, sino que también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
4.5k
·
--
#strategy未购比特币斥资2.05亿美元回购strc
La empresa que acumuló 840.000 bitcoins de repente dejó de comprar y, en cambio, gastó 205 millones de dólares en recomprar sus propias acciones preferentes 🦖
[📈 进群一起分析行情](https://app.binance.com/uni-qr/JpwCPfBj)
El formulario 8-K presentado por Strategy el 26 de octubre muestra que durante los siete días completos, del 19 al 25 de octubre, no compró ningún bitcoin ni vendió una sola acción mediante emisiones a precio de mercado. Es la primera semana completa en que se queda al margen desde mediados de septiembre. Antes de eso, había comprado durante cinco semanas seguidas y su tenencia quedó en 848517 bitcoins, con un coste acumulado de 64.020 millones de dólares y un precio medio de 75446 dólares por bitcoin.
El verdadero foco pasó a sus propias acciones preferentes STRC. Esta semana gastó 204,9 millones de dólares en recomprar 2068459 acciones, un récord semanal. Desde que puso en marcha las recompras a finales de julio, ya ha desembolsado más de 2.000 millones de dólares. Las cifras de las dos semanas anteriores fueron 193,1 y 192,4 millones, respectivamente: cada semana, más que la anterior.
El coste se refleja directamente en el efectivo 💰. El efectivo en dólares disponible para uso libre cayó de 447,3 millones a 242,4 millones: casi la mitad en una semana. La reserva de 4.830 millones de dólares destinada específicamente a los dividendos de las acciones preferentes y a los intereses de la deuda no se tocó. El límite autorizado para las recompras es de 3.000 millones de dólares; después de lo utilizado, quedan 956,8 millones disponibles.
Lo más sutil es el precio. El precio medio de la última recompra fue de unos 99,06 dólares, mientras que el de la primera fue de apenas 86,52 dólares. Cuanto más se acerca al valor nominal de 100 dólares, más cuesta por acción sostener el precio. El analista Ragnar estima que la propia Strategy representó el 28% del volumen negociado de STRC durante la semana.
Lo interesante es lo que ocurrió en paralelo esa misma semana: Strive, otra empresa que acumula bitcoins, gastó 511 millones de dólares en comprarlos. Una frena y otra toma el relevo. El puesto del comprador marginal está cambiando de manos.
En mi opinión, el mecanismo circular de emitir acciones preferentes y bonos convertibles para comprar bitcoins giró claramente en sentido contrario por primera vez. Cuando hay que sostener el precio de las acciones preferentes, el efectivo se dirige primero a ellas, no al bitcoin. Eso no significa que tenga una visión bajista, pero sí muestra que, a un precio de 80.000 dólares, el mayor tenedor empieza a priorizar la estabilidad del balance frente a seguir aumentando sus posiciones.
El 28 de octubre, los accionistas también votarán si las acciones preferentes deben pasar a pagar dividendos diarios. La tasa anual del 12% se mantiene por ahora. Si se aprueba la propuesta, STRC podría acercarse más a su valor nominal y disminuiría la presión para recomprar acciones. Si el efectivo sigue cayendo, es muy probable que la pausa dure más de una semana ⚠️
¿Crees que esta pausa de Strategy es un ajuste de posiciones a corto plazo o un punto de inflexión en su estrategia de acumulación de bitcoins?
Haz clic en el avatar para ver la transmisión en directo.
Cada día te ayudamos a seguir las tendencias de Bitcoin y los flujos de capital institucional. No solo te contamos qué pasa en las noticias: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
#strategy未购比特币斥资2.05亿美元回购strc
La empresa que acumuló 840.000 bitcoins de repente dejó de comprar y, en cambio, gastó 205 millones de dólares en recomprar sus propias acciones preferentes 🦖
📈 进群一起分析行情
El formulario 8-K presentado por Strategy el 26 de octubre muestra que durante los siete días completos, del 19 al 25 de octubre, no compró ningún bitcoin ni vendió una sola acción mediante emisiones a precio de mercado. Es la primera semana completa en que se queda al margen desde mediados de septiembre. Antes de eso, había comprado durante cinco semanas seguidas y su tenencia quedó en 848517 bitcoins, con un coste acumulado de 64.020 millones de dólares y un precio medio de 75446 dólares por bitcoin.
El verdadero foco pasó a sus propias acciones preferentes STRC. Esta semana gastó 204,9 millones de dólares en recomprar 2068459 acciones, un récord semanal. Desde que puso en marcha las recompras a finales de julio, ya ha desembolsado más de 2.000 millones de dólares. Las cifras de las dos semanas anteriores fueron 193,1 y 192,4 millones, respectivamente: cada semana, más que la anterior.
El coste se refleja directamente en el efectivo 💰. El efectivo en dólares disponible para uso libre cayó de 447,3 millones a 242,4 millones: casi la mitad en una semana. La reserva de 4.830 millones de dólares destinada específicamente a los dividendos de las acciones preferentes y a los intereses de la deuda no se tocó. El límite autorizado para las recompras es de 3.000 millones de dólares; después de lo utilizado, quedan 956,8 millones disponibles.
Lo más sutil es el precio. El precio medio de la última recompra fue de unos 99,06 dólares, mientras que el de la primera fue de apenas 86,52 dólares. Cuanto más se acerca al valor nominal de 100 dólares, más cuesta por acción sostener el precio. El analista Ragnar estima que la propia Strategy representó el 28% del volumen negociado de STRC durante la semana.
Lo interesante es lo que ocurrió en paralelo esa misma semana: Strive, otra empresa que acumula bitcoins, gastó 511 millones de dólares en comprarlos. Una frena y otra toma el relevo. El puesto del comprador marginal está cambiando de manos.
En mi opinión, el mecanismo circular de emitir acciones preferentes y bonos convertibles para comprar bitcoins giró claramente en sentido contrario por primera vez. Cuando hay que sostener el precio de las acciones preferentes, el efectivo se dirige primero a ellas, no al bitcoin. Eso no significa que tenga una visión bajista, pero sí muestra que, a un precio de 80.000 dólares, el mayor tenedor empieza a priorizar la estabilidad del balance frente a seguir aumentando sus posiciones.
El 28 de octubre, los accionistas también votarán si las acciones preferentes deben pasar a pagar dividendos diarios. La tasa anual del 12% se mantiene por ahora. Si se aprueba la propuesta, STRC podría acercarse más a su valor nominal y disminuiría la presión para recomprar acciones. Si el efectivo sigue cayendo, es muy probable que la pausa dure más de una semana ⚠️
¿Crees que esta pausa de Strategy es un ajuste de posiciones a corto plazo o un punto de inflexión en su estrategia de acumulación de bitcoins?
Haz clic en el avatar para ver la transmisión en directo.
Cada día te ayudamos a seguir las tendencias de Bitcoin y los flujos de capital institucional. No solo te contamos qué pasa en las noticias: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
1.3k
·
--
El 78% del volumen de operaciones provino de cuentas corporativas; los inversores minoristas solo representaron el 22%. Tras unas elecciones, las empresas cambiaron su moneda local por stablecoins en dólares 🦖💵
[🕐 最新解读群里更新](https://app.binance.com/uni-qr/JpwCPfBj)
El domingo después de que se conocieran los resultados de las elecciones en Brasil, las cuentas corporativas de una plataforma de trading local generaron el 78% del volumen de operaciones, mientras que los inversores minoristas representaron apenas el 22%. El volumen de operaciones con USDT, una stablecoin vinculada al dólar, se disparó casi un 800% respecto a la semana anterior. El volumen de Bitcoin aumentó un 865% frente al domingo previo.
Al día siguiente, cuando abrieron los mercados tradicionales, el índice bursátil de referencia cayó un 14% en una sola jornada, su peor resultado desde marzo de 2020. El real se depreció más de un 8% frente al dólar en un día, la mayor caída diaria desde 1999. Las empresas se habían anticipado justo un día antes de la depreciación.
Y las cifras no terminan ahí. El lunes, el volumen total de operaciones con stablecoins frente al real alcanzó los 1.840 millones de reales, unos 350 millones de dólares, un 65% más que la semana anterior. El volumen de Bitcoin subió hasta las 1.336 monedas, nueve veces más de lo habitual. Los datos de otra plataforma que agrega información de diez mercados muestran que las operaciones de USDT frente al real aumentaron un 150%, y las de USDC frente al real, un 318%.
Lo más revelador es la estructura. Ese mismo domingo, el volumen global de operaciones de Bitcoin frente al dólar cayó un 25%, pero el de Bitcoin frente al real aumentó un 370%. Bitcoin subió un 9,4% frente al real, mientras que frente al dólar solo cayó un 0,2%. El precio apenas se movió; lo que se movió fue la moneda local.
Mi opinión es que esta oleada de compras no es especulativa: los departamentos financieros de las empresas están cubriendo el riesgo cambiario. Cuando los bancos están cerrados y la bolsa no opera, las stablecoins se convierten en el único canal en dólares disponible las 24 horas. Además, se puede empezar con cantidades pequeñas. Antes, dolarizar una economía emergente implicaba abrir una cuenta en el extranjero y hacer fila; ahora basta con un teléfono.
El verdadero riesgo también está cambiando. Si las empresas de un país empiezan a acostumbrarse a usar stablecoins para protegerse de su moneda local, lo más probable es que el siguiente paso de los reguladores no sea controlar el precio de las criptomonedas, sino los canales de acceso. Llegarán los controles de capital, los límites de transacción y las verificaciones de identidad ⚠️
¿Dónde crees que será el próximo país en sufrir una depreciación de su moneda local y ver cómo sus empresas se pasan en masa a las stablecoins? 📉
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te ayudamos a seguir las novedades sobre stablecoins y los flujos de fondos en cadena. No solo te contamos qué pasa en las noticias: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
El 78% del volumen de operaciones provino de cuentas corporativas; los inversores minoristas solo representaron el 22%. Tras unas elecciones, las empresas cambiaron su moneda local por stablecoins en dólares 🦖💵
🕐 最新解读群里更新
El domingo después de que se conocieran los resultados de las elecciones en Brasil, las cuentas corporativas de una plataforma de trading local generaron el 78% del volumen de operaciones, mientras que los inversores minoristas representaron apenas el 22%. El volumen de operaciones con USDT, una stablecoin vinculada al dólar, se disparó casi un 800% respecto a la semana anterior. El volumen de Bitcoin aumentó un 865% frente al domingo previo.
Al día siguiente, cuando abrieron los mercados tradicionales, el índice bursátil de referencia cayó un 14% en una sola jornada, su peor resultado desde marzo de 2020. El real se depreció más de un 8% frente al dólar en un día, la mayor caída diaria desde 1999. Las empresas se habían anticipado justo un día antes de la depreciación.
Y las cifras no terminan ahí. El lunes, el volumen total de operaciones con stablecoins frente al real alcanzó los 1.840 millones de reales, unos 350 millones de dólares, un 65% más que la semana anterior. El volumen de Bitcoin subió hasta las 1.336 monedas, nueve veces más de lo habitual. Los datos de otra plataforma que agrega información de diez mercados muestran que las operaciones de USDT frente al real aumentaron un 150%, y las de USDC frente al real, un 318%.
Lo más revelador es la estructura. Ese mismo domingo, el volumen global de operaciones de Bitcoin frente al dólar cayó un 25%, pero el de Bitcoin frente al real aumentó un 370%. Bitcoin subió un 9,4% frente al real, mientras que frente al dólar solo cayó un 0,2%. El precio apenas se movió; lo que se movió fue la moneda local.
Mi opinión es que esta oleada de compras no es especulativa: los departamentos financieros de las empresas están cubriendo el riesgo cambiario. Cuando los bancos están cerrados y la bolsa no opera, las stablecoins se convierten en el único canal en dólares disponible las 24 horas. Además, se puede empezar con cantidades pequeñas. Antes, dolarizar una economía emergente implicaba abrir una cuenta en el extranjero y hacer fila; ahora basta con un teléfono.
El verdadero riesgo también está cambiando. Si las empresas de un país empiezan a acostumbrarse a usar stablecoins para protegerse de su moneda local, lo más probable es que el siguiente paso de los reguladores no sea controlar el precio de las criptomonedas, sino los canales de acceso. Llegarán los controles de capital, los límites de transacción y las verificaciones de identidad ⚠️
¿Dónde crees que será el próximo país en sufrir una depreciación de su moneda local y ver cómo sus empresas se pasan en masa a las stablecoins? 📉
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te ayudamos a seguir las novedades sobre stablecoins y los flujos de fondos en cadena. No solo te contamos qué pasa en las noticias: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
179
·
--
Una gestora veterana de 500.000 millones de dólares llevó todo el Nasdaq 100 a la cadena con un solo fondo 🦖
[🔭 进群看资金去哪](https://app.binance.com/uni-qr/JpwCPfBj)
El 27 de octubre, la gestora londinense Janus Henderson y la plataforma blockchain Centrifuge lanzaron en Stellar JQQQ, un fondo on-chain que sigue directamente el índice Nasdaq 100. Entre sus cien componentes están Nvidia, Apple y Microsoft. El fondo lo emite y gestiona la propia Janus Henderson; Nasdaq se encarga de autorizar el índice.
Es el primer fondo indexado tokenizado autorizado por Nasdaq. El anterior fue SPXA, que lanzó el año pasado y obtuvo la autorización de S&P Dow Jones. En un año, las dos mayores empresas de índices han dado licencia a productos on-chain 📈
Lo interesante no es el tamaño, sino la estructura. Se trata de un modelo en el que el emisor opera por cuenta propia: la gestora emite el fondo, la plataforma blockchain aporta la infraestructura y la empresa de índices concede la autorización. Cada una se ocupa de una parte. En cambio, la mayoría de los tokens de acciones del mercado los crean terceros. Detrás puede haber acciones en custodia o un instrumento creado para seguir el precio de una acción. Quien los compra no necesariamente posee las acciones subyacentes ni obtiene derechos de accionista.
En los últimos días, cuatro empresas cotizadas se han opuesto públicamente a que un exchange y un grupo de bolsas de futuros tokenicen sus acciones. La disputa es sobre quién tiene derecho a llevar las acciones a la cadena. El modelo del emisor resuelve el problema desde el origen, porque tanto el emisor como la empresa del índice han dado su visto bueno ⚖️
Las cifras juntas son aún más interesantes. Esta empresa gestiona unos 500.000 millones de dólares, mientras que su plataforma de inversión on-chain apenas supera los 1.000 millones en total, repartidos entre bonos del Tesoro estadounidense, crédito estructurado y acciones. Eso equivale a cerca del 0,2 % de sus activos gestionados. En otras palabras, su actividad on-chain todavía está dando sus primeros pasos, pero ya no se limita a los bonos del Tesoro.
Sean Wasserman, responsable de gestión de productos de índices de Nasdaq, afirma que los inversores están recurriendo a la infraestructura digital para encontrar nuevas formas de acceder a los mercados y que sigue creciendo la demanda de índices de referencia consolidados y transparentes. Anil Sood, director de estrategia y crecimiento de Centrifuge, lo expresó de forma más directa: la tokenización solo resulta realmente útil cuando los activos que los inversores quieren tener pueden convertirse también en piezas del sistema financiero on-chain.
Dicho de otro modo, el siguiente paso no consiste en comprar y vender más rápido, sino en usar los activos como garantía. Si las participaciones de un fondo de acciones pueden servir para obtener préstamos o moverse libremente entre aplicaciones on-chain, dejan de ser un simple comprobante y se convierten en una garantía. Pero esto depende del apoyo de los reguladores y las plataformas. Todavía no hemos llegado a ese punto.
Mi conclusión es que el punto de inflexión para las acciones tokenizadas no es la velocidad de ejecución, sino los derechos: quién las emite, quién las autoriza y si sus titulares tienen derechos de accionista. Estas tres cosas determinan si son valores o simples representaciones sin derechos. Una vez que funcione la vía de la autorización de índices, quienes la seguirán serán más empresas de índices, no más plataformas de negociación.
En los mercados, Bitcoin está a 80.489 dólares, con una subida del 0,19 % en 24 horas; Ethereum, a 2.345 dólares, con una subida del 0,89 %. La decisión de la Reserva Federal sobre los tipos se anunciará el 29 de octubre a las 2:00 a. m., hora de Pekín. Lo más probable es que los tipos se mantengan entre el 3,75 % y el 4,00 %.
¿Preferirías comprar un fondo indexado on-chain o elegir tú mismo unas cuantas acciones? Hablemos en los comentarios 👀
Cada día te traigo las novedades más destacadas del mercado cripto. No solo te cuento qué sucede: también te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
Una gestora veterana de 500.000 millones de dólares llevó todo el Nasdaq 100 a la cadena con un solo fondo 🦖
🔭 进群看资金去哪
El 27 de octubre, la gestora londinense Janus Henderson y la plataforma blockchain Centrifuge lanzaron en Stellar JQQQ, un fondo on-chain que sigue directamente el índice Nasdaq 100. Entre sus cien componentes están Nvidia, Apple y Microsoft. El fondo lo emite y gestiona la propia Janus Henderson; Nasdaq se encarga de autorizar el índice.
Es el primer fondo indexado tokenizado autorizado por Nasdaq. El anterior fue SPXA, que lanzó el año pasado y obtuvo la autorización de S&P Dow Jones. En un año, las dos mayores empresas de índices han dado licencia a productos on-chain 📈
Lo interesante no es el tamaño, sino la estructura. Se trata de un modelo en el que el emisor opera por cuenta propia: la gestora emite el fondo, la plataforma blockchain aporta la infraestructura y la empresa de índices concede la autorización. Cada una se ocupa de una parte. En cambio, la mayoría de los tokens de acciones del mercado los crean terceros. Detrás puede haber acciones en custodia o un instrumento creado para seguir el precio de una acción. Quien los compra no necesariamente posee las acciones subyacentes ni obtiene derechos de accionista.
En los últimos días, cuatro empresas cotizadas se han opuesto públicamente a que un exchange y un grupo de bolsas de futuros tokenicen sus acciones. La disputa es sobre quién tiene derecho a llevar las acciones a la cadena. El modelo del emisor resuelve el problema desde el origen, porque tanto el emisor como la empresa del índice han dado su visto bueno ⚖️
Las cifras juntas son aún más interesantes. Esta empresa gestiona unos 500.000 millones de dólares, mientras que su plataforma de inversión on-chain apenas supera los 1.000 millones en total, repartidos entre bonos del Tesoro estadounidense, crédito estructurado y acciones. Eso equivale a cerca del 0,2 % de sus activos gestionados. En otras palabras, su actividad on-chain todavía está dando sus primeros pasos, pero ya no se limita a los bonos del Tesoro.
Sean Wasserman, responsable de gestión de productos de índices de Nasdaq, afirma que los inversores están recurriendo a la infraestructura digital para encontrar nuevas formas de acceder a los mercados y que sigue creciendo la demanda de índices de referencia consolidados y transparentes. Anil Sood, director de estrategia y crecimiento de Centrifuge, lo expresó de forma más directa: la tokenización solo resulta realmente útil cuando los activos que los inversores quieren tener pueden convertirse también en piezas del sistema financiero on-chain.
Dicho de otro modo, el siguiente paso no consiste en comprar y vender más rápido, sino en usar los activos como garantía. Si las participaciones de un fondo de acciones pueden servir para obtener préstamos o moverse libremente entre aplicaciones on-chain, dejan de ser un simple comprobante y se convierten en una garantía. Pero esto depende del apoyo de los reguladores y las plataformas. Todavía no hemos llegado a ese punto.
Mi conclusión es que el punto de inflexión para las acciones tokenizadas no es la velocidad de ejecución, sino los derechos: quién las emite, quién las autoriza y si sus titulares tienen derechos de accionista. Estas tres cosas determinan si son valores o simples representaciones sin derechos. Una vez que funcione la vía de la autorización de índices, quienes la seguirán serán más empresas de índices, no más plataformas de negociación.
En los mercados, Bitcoin está a 80.489 dólares, con una subida del 0,19 % en 24 horas; Ethereum, a 2.345 dólares, con una subida del 0,89 %. La decisión de la Reserva Federal sobre los tipos se anunciará el 29 de octubre a las 2:00 a. m., hora de Pekín. Lo más probable es que los tipos se mantengan entre el 3,75 % y el 4,00 %.
¿Preferirías comprar un fondo indexado on-chain o elegir tú mismo unas cuantas acciones? Hablemos en los comentarios 👀
Cada día te traigo las novedades más destacadas del mercado cripto. No solo te cuento qué sucede: también te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
33
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
CanMicrosoftDeliverOnAI
244,692 visualizaciones
1,982 participa(n) en el debate
Sesión 3 de la temporada de resultados: ¿Superarán Google y Microsoft las expectativas?
Binance Square Official
·114 «Me gusta»
·44.3k visualizaciones
CanGoogleDefindItsCore
141,326 visualizaciones
1,449 participa(n) en el debate
EarningsSeason
5.8M visualizaciones
27,983 participa(n) en el debate