

小恐龙说趋势
395 Publicaciones
 LIVE
小恐龙说趋势
Denunciar
Bloquear usuario
6 Siguiendo
2.0K+ Seguidores
2.2K+ Me gusta
Publicaciones
Todo
Directo
·
--
#山寨季指数连续五日守稳60上方
En un trimestre, Ethereum subió un 71%; le llevó a Bitcoin una ventaja de 28 puntos porcentuales sobre el 42,71% 🦖
[🔍 进群聊行情](https://app.binance.com/uni-qr/JpwCPfBj)
Cierre del tercer trimestre: aquí está el informe. Bitcoin subió 42,71%, el mayor incremento trimestral desde el 4T de 2024 y el trimestre con mejor rendimiento desde 2017; pero el verdadero protagonista cambió: las altcoins. En el mismo periodo, Ethereum subió cerca de un 71%, superando con claridad.
La diferencia no está solo en el precio. En el lado de los ETF spot en EE. UU., el dinero se distribuyó de forma muy clara: los ETF de Bitcoin registraron una entrada neta de unos 6.340 millones de dólares, revirtiendo la salida neta de alrededor de 5.000 millones del 2T; mientras que los ETF de Ethereum tuvieron una entrada neta de unos 3.050 millones de dólares, y en el 2T todavía era una salida neta de unos 714 millones. La participación de las altcoins también va en aumento: los ETF relacionados con XRP atrajeron aproximadamente 308 millones de dólares en el 3T, llevando la entrada neta acumulada a cerca de 1.790 millones; solo en septiembre, los ETF de SOL y ZEC registraron entradas netas de unos 272 millones y 246 millones de dólares, respectivamente.
Luces encendidas tanto en cadena como en los índices 📈. El índice de temporada de altcoins ya lleva cinco días por encima de 60; la señal de ciclo de altcoins de Glassnode cambió la semana pasada a una postura alcista; la proporción de la capitalización de mercado de Bitcoin ha estado atrapada entre 58% y 60,4% desde el 27 de mayo, sin poder superar el 60%. El 27 de septiembre, las altcoins fuera del top 10 ya representaban cerca del 9% del mercado total, el nivel más alto desde febrero de este año.
Pero no te apresures a gritar “llegó la temporada de altcoins” ⚠️. El boletín semanal de CryptoQuant mostró un conjunto de datos inversos: el 28 de septiembre, el total de transacciones de recarga (depósitos) de altcoins en siete días llegó a 78.000 operaciones, el máximo desde octubre del año pasado, alrededor de un 160% más que el 14 de septiembre. El número de direcciones que participaron en las recargas subió de unas 17.600 a unas 51.600, casi el triple. Su frase es bastante directa: «Los tenedores mueven sus monedas a las bolsas normalmente es para preparar una venta».
Esta es la contradicción más real del momento: el precio está superando, el dinero se está desviando, pero a la vez hay muchas fichas antiguas moviéndose hacia las bolsas.
Mi opinión es que, por ahora, no tomes “el índice por encima de 60” como el toque de inicio de la temporada de altcoins. 60 es solo el umbral aprobatorio; la temporada real suele mirarse por encima de 75. Ahora mismo se parece más a un ciclo de rotación por tandas que a una fiesta generalizada; y cuando la recarga se dispara, suele ocurrir en la segunda mitad de la rotación, no al comienzo. Lo que ahora hay que vigilar de verdad es esto: ¿esas fichas que entran a las bolsas están siendo absorbidas por la demanda del spot, o están soltando directamente una gran vela bajista? Lo primero es un recambio saludable; lo segundo es repetir el guion del máximo. 💥
Comenta en la sección: ¿crees que esta racha donde las altcoins superan es el preludio de la temporada de altcoins, o es una subida para atraer a quién?
Haz clic en el avatar para ver la transmisión en vivo
Cada día te acompaño para seguir los temas más candentes de las criptomonedas. No solo para ver qué pasa en las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
#山寨季指数连续五日守稳60上方
En un trimestre, Ethereum subió un 71%; le llevó a Bitcoin una ventaja de 28 puntos porcentuales sobre el 42,71% 🦖
🔍 进群聊行情
Cierre del tercer trimestre: aquí está el informe. Bitcoin subió 42,71%, el mayor incremento trimestral desde el 4T de 2024 y el trimestre con mejor rendimiento desde 2017; pero el verdadero protagonista cambió: las altcoins. En el mismo periodo, Ethereum subió cerca de un 71%, superando con claridad.
La diferencia no está solo en el precio. En el lado de los ETF spot en EE. UU., el dinero se distribuyó de forma muy clara: los ETF de Bitcoin registraron una entrada neta de unos 6.340 millones de dólares, revirtiendo la salida neta de alrededor de 5.000 millones del 2T; mientras que los ETF de Ethereum tuvieron una entrada neta de unos 3.050 millones de dólares, y en el 2T todavía era una salida neta de unos 714 millones. La participación de las altcoins también va en aumento: los ETF relacionados con XRP atrajeron aproximadamente 308 millones de dólares en el 3T, llevando la entrada neta acumulada a cerca de 1.790 millones; solo en septiembre, los ETF de SOL y ZEC registraron entradas netas de unos 272 millones y 246 millones de dólares, respectivamente.
Luces encendidas tanto en cadena como en los índices 📈. El índice de temporada de altcoins ya lleva cinco días por encima de 60; la señal de ciclo de altcoins de Glassnode cambió la semana pasada a una postura alcista; la proporción de la capitalización de mercado de Bitcoin ha estado atrapada entre 58% y 60,4% desde el 27 de mayo, sin poder superar el 60%. El 27 de septiembre, las altcoins fuera del top 10 ya representaban cerca del 9% del mercado total, el nivel más alto desde febrero de este año.
Pero no te apresures a gritar “llegó la temporada de altcoins” ⚠️. El boletín semanal de CryptoQuant mostró un conjunto de datos inversos: el 28 de septiembre, el total de transacciones de recarga (depósitos) de altcoins en siete días llegó a 78.000 operaciones, el máximo desde octubre del año pasado, alrededor de un 160% más que el 14 de septiembre. El número de direcciones que participaron en las recargas subió de unas 17.600 a unas 51.600, casi el triple. Su frase es bastante directa: «Los tenedores mueven sus monedas a las bolsas normalmente es para preparar una venta».
Esta es la contradicción más real del momento: el precio está superando, el dinero se está desviando, pero a la vez hay muchas fichas antiguas moviéndose hacia las bolsas.
Mi opinión es que, por ahora, no tomes “el índice por encima de 60” como el toque de inicio de la temporada de altcoins. 60 es solo el umbral aprobatorio; la temporada real suele mirarse por encima de 75. Ahora mismo se parece más a un ciclo de rotación por tandas que a una fiesta generalizada; y cuando la recarga se dispara, suele ocurrir en la segunda mitad de la rotación, no al comienzo. Lo que ahora hay que vigilar de verdad es esto: ¿esas fichas que entran a las bolsas están siendo absorbidas por la demanda del spot, o están soltando directamente una gran vela bajista? Lo primero es un recambio saludable; lo segundo es repetir el guion del máximo. 💥
Comenta en la sección: ¿crees que esta racha donde las altcoins superan es el preludio de la temporada de altcoins, o es una subida para atraer a quién?
Haz clic en el avatar para ver la transmisión en vivo
Cada día te acompaño para seguir los temas más candentes de las criptomonedas. No solo para ver qué pasa en las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
383
·
--
📉 28 mil millones de dólares de presión pasiva vendedora: una nueva norma de índices golpea directamente al gran acaparador de cripto
[🕐 最新解读群里更新](https://app.binance.com/uni-qr/JpwCPfBj)
El gigante que elabora índices, MSCI, planea clasificar compañías como Strategy y Metaplanet (empresas que “acumulan cripto”) como empresas no operativas y excluirlas directamente de sus índices globales. El Instituto de Investigación de Políticas sobre Bitcoin (BPI) lanzó un ataque el 30 de septiembre con una pregunta que hiere: ¿quién escribió en realidad esta regla?🦖
Esto no ocurrió de la noche a la mañana. MSCI ya había mencionado en 2025 que quería excluir las “empresas de reservas de activos digitales”; este año, en enero, fue criticado y se detuvo; el 3 de agosto volvió con una formulación más amplia, sin señalar directamente a las criptomonedas y cambiando el término por “empresas no operativas”. Pero el BPI, en su informe 《El comité invisible de Wall Street》, sacó a la luz los metadatos: en los borradores originales de la presentación de este documento de consulta existe una carpeta interna dedicada a “empresas de reservas de activos digitales”. Cambian la etiqueta, pero el cuchillo es el mismo.⚖️
Los resultados de simulación de MSCI son muy claros: con el nuevo método, Strategy, Metaplanet y Yellow Cake (que invierte en minería de uranio) quedarían fuera del índice. Esto no es poca cosa. En 2025, JPMorgan calculó una cifra: si Strategy es excluida, los fondos que siguen el índice se verían obligados a vender; solo esa empresa podría provocar salidas de unos 2.800 millones de dólares. Y antes, incluso se había estimado una presión vendedora pasiva de nivel de 15.000 millones de dólares para todo el sector de “empresas que acumulan cripto”.💥
El BPI también detecta otra rendija: los “activos operativos” que MSCI usa para decidir. En EE. UU. bajo normas contables y bajo NIIF internacionales, no es una categoría estándar. Es decir, cómo se clasifican el efectivo, las inversiones, las obras en curso y las participaciones estratégicas depende únicamente de la frase de MSCI. Si hoy pueden decidir así sobre las reservas cripto, mañana podrían decidir igual sobre minas de carbón y redes satelitales: esas empresas de activos intensivos que queman dinero durante años antes de generar ingresos también serían igual de peligrosas.
La línea de tiempo ya está fijada: la fecha límite para recibir retroalimentación de MSCI es el 30 de septiembre; el resultado se publicará, como máximo, el 16 de octubre. Si realmente hay cambios, entrarían en vigor con las evaluaciones de índices de noviembre. En ese intervalo, todo el dinero pasivo está esperando una respuesta.
Mi opinión: el problema no es que “MSCI odie el Bitcoin”, sino que en los índices pasivos no existe realmente un eslabón de “negociación”. Si el índice dice que no eres una empresa, miles de millones de dólares en fondos pasivos se ven obligados a vender de forma mecánica, sin importar el precio ni los fundamentos. Strategy tiene 847,666 bitcoins; cuanto más una posición está atada por el índice, más miedo tiene a este tipo de ventas sin margen para discutir.
Esto no es la primera vez, y tampoco será la última. Cuando los activos cripto quieren entrar al canal del dinero mainstream, el poder de fijación de precios a veces no está en sus manos, sino en unos cuantos comités que no salen a la vista.
Hablemos en la sección de comentarios: ¿crees que MSCI al final sí tomará medidas, o volverá a levantar la mano en alto y soltarla con ligereza?
Haz clic en el avatar para ver la transmisión en vivo
Cada día te llevo a seguir los temas candentes de las criptomonedas: no solo ver qué pasa en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
📉 28 mil millones de dólares de presión pasiva vendedora: una nueva norma de índices golpea directamente al gran acaparador de cripto
🕐 最新解读群里更新
El gigante que elabora índices, MSCI, planea clasificar compañías como Strategy y Metaplanet (empresas que “acumulan cripto”) como empresas no operativas y excluirlas directamente de sus índices globales. El Instituto de Investigación de Políticas sobre Bitcoin (BPI) lanzó un ataque el 30 de septiembre con una pregunta que hiere: ¿quién escribió en realidad esta regla?🦖
Esto no ocurrió de la noche a la mañana. MSCI ya había mencionado en 2025 que quería excluir las “empresas de reservas de activos digitales”; este año, en enero, fue criticado y se detuvo; el 3 de agosto volvió con una formulación más amplia, sin señalar directamente a las criptomonedas y cambiando el término por “empresas no operativas”. Pero el BPI, en su informe 《El comité invisible de Wall Street》, sacó a la luz los metadatos: en los borradores originales de la presentación de este documento de consulta existe una carpeta interna dedicada a “empresas de reservas de activos digitales”. Cambian la etiqueta, pero el cuchillo es el mismo.⚖️
Los resultados de simulación de MSCI son muy claros: con el nuevo método, Strategy, Metaplanet y Yellow Cake (que invierte en minería de uranio) quedarían fuera del índice. Esto no es poca cosa. En 2025, JPMorgan calculó una cifra: si Strategy es excluida, los fondos que siguen el índice se verían obligados a vender; solo esa empresa podría provocar salidas de unos 2.800 millones de dólares. Y antes, incluso se había estimado una presión vendedora pasiva de nivel de 15.000 millones de dólares para todo el sector de “empresas que acumulan cripto”.💥
El BPI también detecta otra rendija: los “activos operativos” que MSCI usa para decidir. En EE. UU. bajo normas contables y bajo NIIF internacionales, no es una categoría estándar. Es decir, cómo se clasifican el efectivo, las inversiones, las obras en curso y las participaciones estratégicas depende únicamente de la frase de MSCI. Si hoy pueden decidir así sobre las reservas cripto, mañana podrían decidir igual sobre minas de carbón y redes satelitales: esas empresas de activos intensivos que queman dinero durante años antes de generar ingresos también serían igual de peligrosas.
La línea de tiempo ya está fijada: la fecha límite para recibir retroalimentación de MSCI es el 30 de septiembre; el resultado se publicará, como máximo, el 16 de octubre. Si realmente hay cambios, entrarían en vigor con las evaluaciones de índices de noviembre. En ese intervalo, todo el dinero pasivo está esperando una respuesta.
Mi opinión: el problema no es que “MSCI odie el Bitcoin”, sino que en los índices pasivos no existe realmente un eslabón de “negociación”. Si el índice dice que no eres una empresa, miles de millones de dólares en fondos pasivos se ven obligados a vender de forma mecánica, sin importar el precio ni los fundamentos. Strategy tiene 847,666 bitcoins; cuanto más una posición está atada por el índice, más miedo tiene a este tipo de ventas sin margen para discutir.
Esto no es la primera vez, y tampoco será la última. Cuando los activos cripto quieren entrar al canal del dinero mainstream, el poder de fijación de precios a veces no está en sus manos, sino en unos cuantos comités que no salen a la vista.
Hablemos en la sección de comentarios: ¿crees que MSCI al final sí tomará medidas, o volverá a levantar la mano en alto y soltarla con ligereza?
Haz clic en el avatar para ver la transmisión en vivo
Cada día te llevo a seguir los temas candentes de las criptomonedas: no solo ver qué pasa en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
1
114
·
--
#metamask安全事件后撤出lido验证节点
En 19 nodos de validación, 18 enviaron las recompensas de producción de bloques a una dirección desconocida; 520.000 ETH en cola durante la noche para salir 🦖⚠️
[📣 盘面异动群里喊](https://app.binance.com/uni-qr/JpwCPfBj)
El 1 de octubre, el gigante de las carteras MetaMask confirmó que parte de sus servicios de staking de Ethereum sufrieron un incidente de seguridad (revelado por primera vez el miércoles). La empresa ya desactivó y desconectó los nodos de validación afectados. El investigador de seguridad en cadena Kaden desglosó los detalles en X: de los 19 nodos de validación de MetaMask que realmente produjeron bloques y cobraron comisiones, 18 enviaron los beneficios a una dirección “fuera de lo previsto”, con un total transferido de aproximadamente 0,36 ETH. En el mismo periodo, Lookonchain detectó que una cartera marcada como vinculada al cofundador de Ethereum, Joseph Lubin, transfirió 133.298 ETH de una sola vez, con un valor de alrededor de 356 millones de dólares.
No te apresures a gritar “fue un robo”. La frase exacta de MetaMask es: “Por el momento no se ha detectado una amenaza inmediata para las carteras de los usuarios”. La clave es que “cartera” y “staking” son dos sistemas distintos: la dirección que usan los nodos para cobrar comisiones, y a dónde puede finalmente retirarse el capital del usuario; en la capa base de Ethereum, eso se configura por separado. Es decir, lo que se modificó en esta ocasión fue solo la “entrada para cobrar”, mientras que la ruta para retirar el principal sigue en manos del propio usuario; el riesgo de la cartera se mantuvo temporalmente fuera del perímetro.
Pero el costo igual se paga. El miércoles, Lido anunció que los nodos de validación operados por MetaMask ya comenzaron a salir de su pool de staking; el último lote se prevé que deje de producir bloques antes del 7 de octubre. Lo problemático es el camino de “salir y volver a entrar”: la cola de entrada y salida del staking de Ethereum puede tardar unos 45 días. Durante el tiempo en que el nodo está desconectado no se reciben recompensas. Y si no se completa el proceso y el nodo cae fuera, se aplican penalizaciones. Las cifras estimadas por el investigador llaman aún más la atención: los nodos de validación retirados en esta ocasión podrían llegar a 17.000, con un total de alrededor de 523.000 ETH, lo que al tipo de cambio actual ronda los 1.400 millones de dólares 💥. Sin embargo, hasta ahora MetaMask no ha confirmado estos números ni ha publicado exactamente cómo se eludió el sistema.
Ya han empezado a asomar las reacciones en cadena: el emisor de stablecoins Ethena retiró de urgencia aproximadamente 75 millones de dólares (bóveda RLUSD) y 60 millones de dólares (bóveda PYUSD) de un protocolo de préstamos mediante Morpho. Posteriormente, afirmó que se trató de una operación preventiva y que, una vez que el panorama estuvo claro, se volvió a invertir.
🐋 Mi lectura: aún no llega a clasificarse como “hackeo, robo y fuga”; parece más bien un incidente de confianza en el que se tocó la administración de credenciales. Una transferencia individual de 0,36 ETH es demasiado pequeña como para parecer un asalto, pero el hecho de que 18 de 19 nodos se desviaran simultáneamente indica que la falla está en el eslabón de claves para la operación por lotes, no en que la cartera del usuario haya sido forzada. Los puntos clave son dos: si MetaMask emitirá un informe completo de causa raíz; y, tras la salida de 520.000 ETH, si antes del 7 de octubre se producirá una relajación estructural de la tasa de staking en Ethereum.
¿Crees que esto fue un gran revuelo o solo una falsa alarma? Hablemos en los comentarios 🔒
Haz clic en el avatar para ver la transmisión
Cada día te llevo a seguir los temas candentes de las criptomonedas. No solo para ver qué pasó en las noticias, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
#metamask安全事件后撤出lido验证节点
En 19 nodos de validación, 18 enviaron las recompensas de producción de bloques a una dirección desconocida; 520.000 ETH en cola durante la noche para salir 🦖⚠️
📣 盘面异动群里喊
El 1 de octubre, el gigante de las carteras MetaMask confirmó que parte de sus servicios de staking de Ethereum sufrieron un incidente de seguridad (revelado por primera vez el miércoles). La empresa ya desactivó y desconectó los nodos de validación afectados. El investigador de seguridad en cadena Kaden desglosó los detalles en X: de los 19 nodos de validación de MetaMask que realmente produjeron bloques y cobraron comisiones, 18 enviaron los beneficios a una dirección “fuera de lo previsto”, con un total transferido de aproximadamente 0,36 ETH. En el mismo periodo, Lookonchain detectó que una cartera marcada como vinculada al cofundador de Ethereum, Joseph Lubin, transfirió 133.298 ETH de una sola vez, con un valor de alrededor de 356 millones de dólares.
No te apresures a gritar “fue un robo”. La frase exacta de MetaMask es: “Por el momento no se ha detectado una amenaza inmediata para las carteras de los usuarios”. La clave es que “cartera” y “staking” son dos sistemas distintos: la dirección que usan los nodos para cobrar comisiones, y a dónde puede finalmente retirarse el capital del usuario; en la capa base de Ethereum, eso se configura por separado. Es decir, lo que se modificó en esta ocasión fue solo la “entrada para cobrar”, mientras que la ruta para retirar el principal sigue en manos del propio usuario; el riesgo de la cartera se mantuvo temporalmente fuera del perímetro.
Pero el costo igual se paga. El miércoles, Lido anunció que los nodos de validación operados por MetaMask ya comenzaron a salir de su pool de staking; el último lote se prevé que deje de producir bloques antes del 7 de octubre. Lo problemático es el camino de “salir y volver a entrar”: la cola de entrada y salida del staking de Ethereum puede tardar unos 45 días. Durante el tiempo en que el nodo está desconectado no se reciben recompensas. Y si no se completa el proceso y el nodo cae fuera, se aplican penalizaciones. Las cifras estimadas por el investigador llaman aún más la atención: los nodos de validación retirados en esta ocasión podrían llegar a 17.000, con un total de alrededor de 523.000 ETH, lo que al tipo de cambio actual ronda los 1.400 millones de dólares 💥. Sin embargo, hasta ahora MetaMask no ha confirmado estos números ni ha publicado exactamente cómo se eludió el sistema.
Ya han empezado a asomar las reacciones en cadena: el emisor de stablecoins Ethena retiró de urgencia aproximadamente 75 millones de dólares (bóveda RLUSD) y 60 millones de dólares (bóveda PYUSD) de un protocolo de préstamos mediante Morpho. Posteriormente, afirmó que se trató de una operación preventiva y que, una vez que el panorama estuvo claro, se volvió a invertir.
🐋 Mi lectura: aún no llega a clasificarse como “hackeo, robo y fuga”; parece más bien un incidente de confianza en el que se tocó la administración de credenciales. Una transferencia individual de 0,36 ETH es demasiado pequeña como para parecer un asalto, pero el hecho de que 18 de 19 nodos se desviaran simultáneamente indica que la falla está en el eslabón de claves para la operación por lotes, no en que la cartera del usuario haya sido forzada. Los puntos clave son dos: si MetaMask emitirá un informe completo de causa raíz; y, tras la salida de 520.000 ETH, si antes del 7 de octubre se producirá una relajación estructural de la tasa de staking en Ethereum.
¿Crees que esto fue un gran revuelo o solo una falsa alarma? Hablemos en los comentarios 🔒
Haz clic en el avatar para ver la transmisión
Cada día te llevo a seguir los temas candentes de las criptomonedas. No solo para ver qué pasó en las noticias, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
231
·
--
#美国8月核心pce降至3%
La inflación se enfría, pero Bitcoin solo se alegró unas horas: subió a 85,500 dólares y lo volvieron a hundir en 83,700 dólares 🦖
[🏛️ ⏰ 消息群里第一时间说](https://app.binance.com/uni-qr/JpwCPfBj)
Sale el dato de PCE de EE. UU. de agosto: el total sube 3.4% interanual; el PCE “subyacente” (sin alimentos ni energía) sube 3.0% interanual, y el avance mensual (m/m) es solo de 0.2%, todo por debajo de lo esperado. El indicador de inflación que más mira la Reserva Federal se enfría; en principio, era una noticia claramente positiva.
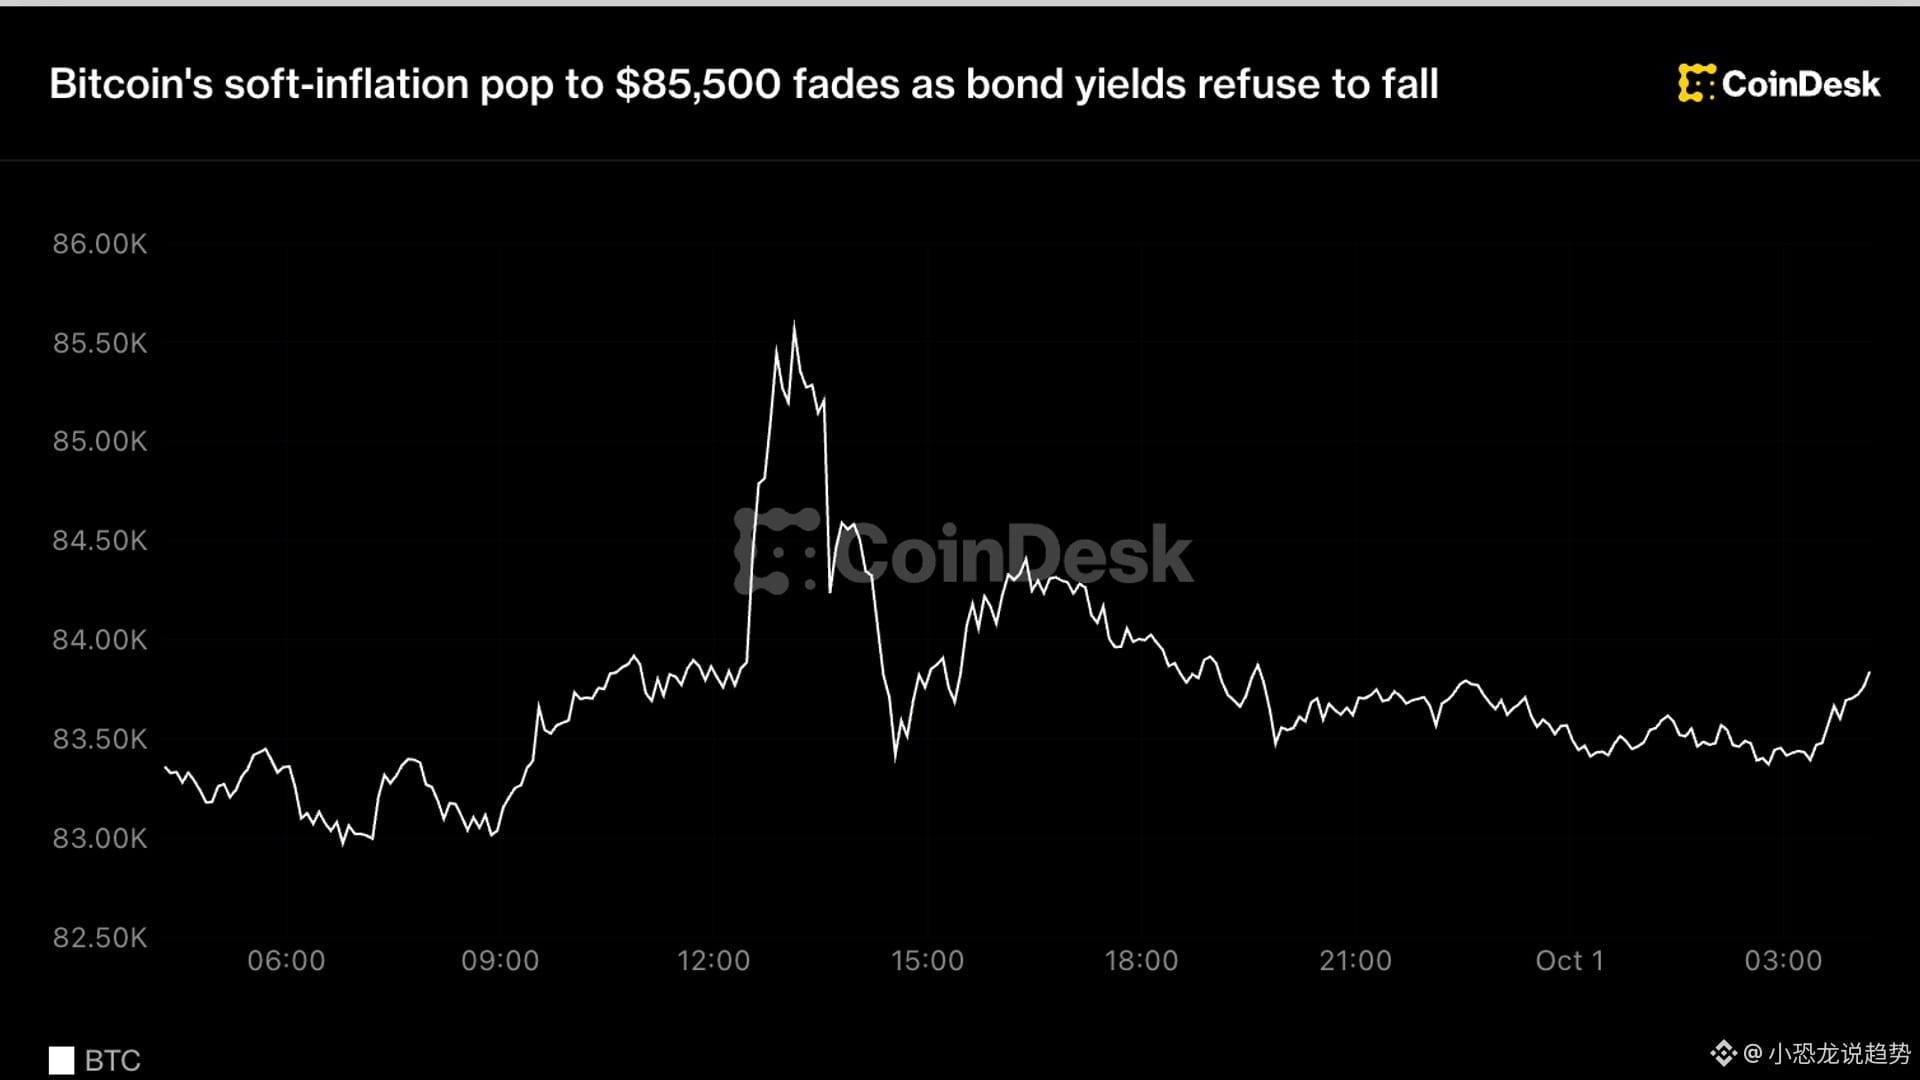
Tras la publicación, el miércoles Bitcoin se fue de golpe por encima de los 85,500 dólares. Pero el jueves, en el inicio del día en Asia, el precio ya rondaba solo los 83,700 dólares; el alza se redujo a 0.4%, casi sin moverse 📉. Lo que lo arrastró de vuelta no fueron los bajistas, sino el mercado de bonos: el rendimiento de los Treasuries a 10 años está en 5.28%, el de 30 años se mantiene en 5.62% y, durante el día, incluso tocó el nivel más alto desde 2002.
Traduce esta lógica. El enfriamiento de la inflación cambia directamente la trayectoria de subidas de tasas: el analista jefe de LVRG Research, Dan Khus, señala que la probabilidad de una nueva subida en octubre se reduce; diciembre se vuelve el momento más probable. Pero del otro lado, los rendimientos de la parte larga de la curva siguen sin caer, lo que indica que el “precio del dinero” en el mercado aún es caro. Para cripto, un activo de alta volatilidad, mientras el costo de financiación no baje, no se atreve a entrar nuevo capital; así que cada repunte se queda a falta de un empujón ⚠️.
Comparémoslo en horizontal para verlo más claro. Los resultados de Micron superaron lo esperado y empujaron a las acciones de chips: los futuros del Nasdaq 100 suben 0.8%, los del S&P 500 suben 0.4%, el Nikkei sube 2.7% y el KOSPI de Corea sube 1.2%. En cripto, en cambio, es otra historia: HYPE sube 3% hasta cerca de 89 dólares; Dogecoin sube casi 2% y se acerca a 0.10 dólares; Ethereum, BNB, TRX y ZEC avanzan menos de 1%; XRP se queda quieto en 1.50 dólares; y SOL cae en realidad cerca de 1% hasta debajo de 119 dólares.
🦕 Mi conclusión: este sube y baja que vemos no expone un problema del Bitcoin en sí, sino que la liquidez todavía no se ha aflojado. La señal real a vigilar es solo una: cuándo el rendimiento a 10 años empieza a bajar de forma sostenida. Mientras no caiga, Bitcoin por encima de 85,000 dólares siempre le faltará un “pie” que se mantenga firme; en cuanto se afloje, esta ola que ha estado contenida será el inicio real de la tendencia.
¿Qué te importa más: la incertidumbre de la ruta de subidas en diciembre, o que primero se ablande el rendimiento del 5.28%? ¡Hablemos en los comentarios 👀
Haz clic en el avatar para ver la transmisión
Cada día te llevo a seguir lo más destacado de las criptomonedas: no solo ver qué pasa en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 🚀
#美国8月核心pce降至3%
La inflación se enfría, pero Bitcoin solo se alegró unas horas: subió a 85,500 dólares y lo volvieron a hundir en 83,700 dólares 🦖
🏛️ ⏰ 消息群里第一时间说
Sale el dato de PCE de EE. UU. de agosto: el total sube 3.4% interanual; el PCE “subyacente” (sin alimentos ni energía) sube 3.0% interanual, y el avance mensual (m/m) es solo de 0.2%, todo por debajo de lo esperado. El indicador de inflación que más mira la Reserva Federal se enfría; en principio, era una noticia claramente positiva.
Tras la publicación, el miércoles Bitcoin se fue de golpe por encima de los 85,500 dólares. Pero el jueves, en el inicio del día en Asia, el precio ya rondaba solo los 83,700 dólares; el alza se redujo a 0.4%, casi sin moverse 📉. Lo que lo arrastró de vuelta no fueron los bajistas, sino el mercado de bonos: el rendimiento de los Treasuries a 10 años está en 5.28%, el de 30 años se mantiene en 5.62% y, durante el día, incluso tocó el nivel más alto desde 2002.
Traduce esta lógica. El enfriamiento de la inflación cambia directamente la trayectoria de subidas de tasas: el analista jefe de LVRG Research, Dan Khus, señala que la probabilidad de una nueva subida en octubre se reduce; diciembre se vuelve el momento más probable. Pero del otro lado, los rendimientos de la parte larga de la curva siguen sin caer, lo que indica que el “precio del dinero” en el mercado aún es caro. Para cripto, un activo de alta volatilidad, mientras el costo de financiación no baje, no se atreve a entrar nuevo capital; así que cada repunte se queda a falta de un empujón ⚠️.
Comparémoslo en horizontal para verlo más claro. Los resultados de Micron superaron lo esperado y empujaron a las acciones de chips: los futuros del Nasdaq 100 suben 0.8%, los del S&P 500 suben 0.4%, el Nikkei sube 2.7% y el KOSPI de Corea sube 1.2%. En cripto, en cambio, es otra historia: HYPE sube 3% hasta cerca de 89 dólares; Dogecoin sube casi 2% y se acerca a 0.10 dólares; Ethereum, BNB, TRX y ZEC avanzan menos de 1%; XRP se queda quieto en 1.50 dólares; y SOL cae en realidad cerca de 1% hasta debajo de 119 dólares.
🦕 Mi conclusión: este sube y baja que vemos no expone un problema del Bitcoin en sí, sino que la liquidez todavía no se ha aflojado. La señal real a vigilar es solo una: cuándo el rendimiento a 10 años empieza a bajar de forma sostenida. Mientras no caiga, Bitcoin por encima de 85,000 dólares siempre le faltará un “pie” que se mantenga firme; en cuanto se afloje, esta ola que ha estado contenida será el inicio real de la tendencia.
¿Qué te importa más: la incertidumbre de la ruta de subidas en diciembre, o que primero se ablande el rendimiento del 5.28%? ¡Hablemos en los comentarios 👀
Haz clic en el avatar para ver la transmisión
Cada día te llevo a seguir lo más destacado de las criptomonedas: no solo ver qué pasa en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 🚀
86
·
--
#比特币升破85200美元
En tres meses sube 42,70%. Bitcoin entrega su mejor trimestre en nueve años, pero justo el último día, el dinero dio la vuelta 🦖
[📈 进群一起分析行情](https://app.binance.com/uni-qr/JpwCPfBj)
Primero, veamos los datos principales. En el tercer trimestre de 2026 (del 1 de julio al 30 de septiembre), Bitcoin pasó de 58.566 dólares hasta 83.576 dólares; en tres meses subió 42,70%, y dentro del trimestre llegó a tocar un máximo de 86.597 dólares. Con este ritmo, es el tercer trimestre más fuerte desde 2017: exactamente nueve años sin que ocurriera. Ethereum, en sincronía, lo superó: de 1.569,83 dólares subió hasta 2.684,71 dólares; el crecimiento del trimestre fue de 71,02%, y marcó directamente un récord propio de su trimestre 📈
Pero lo verdaderamente digno de análisis es el último dato del tercer trimestre. El 30 de septiembre, los ETF de Bitcoin al contado de Estados Unidos registraron una salida neta total de 148,69 millones de dólares: es la primera salida neta después de 10 días de entradas netas consecutivas. Desglosemos: Fidelity (FBTC) sola registró una salida de 125,58 millones de dólares; Bitwise (BITB) salió 13,63 millones; BlackRock (IBIT) salió 9,48 millones; y el resto de fondos prácticamente no se movió. En todo septiembre, los ETF de Bitcoin al contado siguieron siendo entradas netas de alrededor de 2.650 millones de dólares: es decir, el dinero no se retiró en masa, solo el último día pisó el freno.
Ahora, en el lado de la demanda. El indicador de “demanda visible” de los analistas on-chain de Darkfost muestra que el Bitcoin actual está en -112.500 BTC. Aunque es notablemente mejor que el -207.000 BTC del 20 de septiembre, y además se sostuvo una parte gracias a las compras aproximadas de 28.000 BTC vía ETF, la lectura sigue siendo negativa ⚠️
Traducción en claro: este informe trimestral es muy bonito en el papel, pero no se ha resuelto la pregunta de “quién está comprando”. El precio subió 42,70%, pero la brecha en la compra spot todavía existe. Sostener gran parte del rebote se parece más a las suscripciones de ETF que a la entrada de nuevo dinero incremental desde fuera. Mi lectura es que el punto clave del cuarto trimestre no es si Bitcoin puede marcar nuevos máximos de inmediato, sino si las entradas netas diarias de los ETF pueden volver a ser positivas. En cuanto las salidas netas consecutivas se vuelvan una constante, cuando falte compra spot, el precio será más fácil de devolver de golpe a su estado anterior con una gran vela roja. Ahora mismo, Bitcoin fluctúa alrededor de 84.234 dólares; Ethereum, alrededor de 2.716 dólares.
¿Crees que este trimestre más fuerte en nueve años es el tramo medio de un mercado alcista, o el último impulso antes del final? Hablemos en los comentarios.
Haz clic en el avatar para ver la transmisión
Todos los días te traigo los temas candentes de las criptomonedas: no solo ver qué pasó en las noticias, sino entender también la lógica y las oportunidades que hay detrás 👀🚀
#比特币升破85200美元
En tres meses sube 42,70%. Bitcoin entrega su mejor trimestre en nueve años, pero justo el último día, el dinero dio la vuelta 🦖
📈 进群一起分析行情
Primero, veamos los datos principales. En el tercer trimestre de 2026 (del 1 de julio al 30 de septiembre), Bitcoin pasó de 58.566 dólares hasta 83.576 dólares; en tres meses subió 42,70%, y dentro del trimestre llegó a tocar un máximo de 86.597 dólares. Con este ritmo, es el tercer trimestre más fuerte desde 2017: exactamente nueve años sin que ocurriera. Ethereum, en sincronía, lo superó: de 1.569,83 dólares subió hasta 2.684,71 dólares; el crecimiento del trimestre fue de 71,02%, y marcó directamente un récord propio de su trimestre 📈
Pero lo verdaderamente digno de análisis es el último dato del tercer trimestre. El 30 de septiembre, los ETF de Bitcoin al contado de Estados Unidos registraron una salida neta total de 148,69 millones de dólares: es la primera salida neta después de 10 días de entradas netas consecutivas. Desglosemos: Fidelity (FBTC) sola registró una salida de 125,58 millones de dólares; Bitwise (BITB) salió 13,63 millones; BlackRock (IBIT) salió 9,48 millones; y el resto de fondos prácticamente no se movió. En todo septiembre, los ETF de Bitcoin al contado siguieron siendo entradas netas de alrededor de 2.650 millones de dólares: es decir, el dinero no se retiró en masa, solo el último día pisó el freno.
Ahora, en el lado de la demanda. El indicador de “demanda visible” de los analistas on-chain de Darkfost muestra que el Bitcoin actual está en -112.500 BTC. Aunque es notablemente mejor que el -207.000 BTC del 20 de septiembre, y además se sostuvo una parte gracias a las compras aproximadas de 28.000 BTC vía ETF, la lectura sigue siendo negativa ⚠️
Traducción en claro: este informe trimestral es muy bonito en el papel, pero no se ha resuelto la pregunta de “quién está comprando”. El precio subió 42,70%, pero la brecha en la compra spot todavía existe. Sostener gran parte del rebote se parece más a las suscripciones de ETF que a la entrada de nuevo dinero incremental desde fuera. Mi lectura es que el punto clave del cuarto trimestre no es si Bitcoin puede marcar nuevos máximos de inmediato, sino si las entradas netas diarias de los ETF pueden volver a ser positivas. En cuanto las salidas netas consecutivas se vuelvan una constante, cuando falte compra spot, el precio será más fácil de devolver de golpe a su estado anterior con una gran vela roja. Ahora mismo, Bitcoin fluctúa alrededor de 84.234 dólares; Ethereum, alrededor de 2.716 dólares.
¿Crees que este trimestre más fuerte en nueve años es el tramo medio de un mercado alcista, o el último impulso antes del final? Hablemos en los comentarios.
Haz clic en el avatar para ver la transmisión
Todos los días te traigo los temas candentes de las criptomonedas: no solo ver qué pasó en las noticias, sino entender también la lógica y las oportunidades que hay detrás 👀🚀
46
·
--
Un mes robado: 768,8 millones de dólares. Septiembre se convirtió en el peor mes de 2026 🦖
[🗣️ 你的看法呢,群里说](https://app.binance.com/uni-qr/JpwCPfBj)
Dos empresas de seguridad on-chain acaban de terminar de cuadrar las cuentas de septiembre: CertiK registra 97 incidentes, con pérdidas de 768,4 millones de dólares; PeckShield registra 55 eventos graves, con pérdidas de 766,5 millones. Las dos métricas se confirman entre sí: es el mes con mayores pérdidas en lo que va de 2026, muy por encima de agosto, no una simple fluctuación.
Detrás de estos números hay dos grandes robos, pero no te apresures: lo verdaderamente llamativo aún está en el balance del año.
Los principales responsables de esta cifra son dos ataques de nivel de miles de millones de dólares: uno es el caso en el que se sustrajeron 388 millones de dólares de cierta plataforma de intercambio, y el otro es el desfalco de 320 millones de dólares a Liquid Network. La buena noticia es que, de la segunda operación, se recuperaron más de 270 millones de dólares por parte de white hats y la red ya se reinició—pero robar y recuperar son dos cosas distintas: en los libros contables, primero siempre se descuenta el total; la recuperación es suerte, no la norma.
El resto de los “sobrantes” también es impactante: Safe Wallet perdió 7,8 millones de dólares, DCENT 6 millones, Duelbits 5,9 millones. Si lo ampliamos y lo vemos a lo largo de todo el año, el panel de CertiK muestra que en 2026 se acumularon 656 incidentes de seguridad, con pérdidas totales de 2.680 millones de dólares. Es decir, solo septiembre absorbió casi un 30% de las pérdidas de todo el año.
🦖 Mi opinión: en esta racha, todos miran el precio, pero ignoran que otra línea se está poniendo cada vez peor. El área de ataque se está expandiendo: desde exchanges y puentes cross-chain hasta billeteras y contratos. Las técnicas se parecen cada vez más a un proceso industrial. SlowMist rastrea el caso de los 388 millones de dólares hasta una vulnerabilidad zero-day del 31 de agosto, lo que indica que el atacante ya había preparado el terreno antes de que empezara la caída.
Para el usuario común, esto no es una razón para “no tocar las monedas”, sino un recordatorio de “no poner todos los huevos en una sola canasta”.
⚠️ Tres cosas que puedes hacer ahora mismo: cambiar activos de gran cuantía por monederos de hardware en frío; revocar autorizaciones que ya no se usen una por una; y en el caso de protocolos con rendimientos demasiado buenos para ser verdad, aclara primero de dónde sale realmente el dinero. Los incidentes de seguridad ocurren pocas veces con sincronía exacta respecto al precio, pero suelen ir por delante de las oscilaciones del mercado. Los 768,8 millones de septiembre quizá sean solo el inicio.
¿Qué opinas: este tipo de incidentes empujará más fondos hacia carteras en frío, o los llevará hacia la custodia institucional? Comenta en la sección 👇
Todos los días te traigo lo más relevante sobre seguridad cripto y tendencias del mercado: no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
Un mes robado: 768,8 millones de dólares. Septiembre se convirtió en el peor mes de 2026 🦖
🗣️ 你的看法呢,群里说
Dos empresas de seguridad on-chain acaban de terminar de cuadrar las cuentas de septiembre: CertiK registra 97 incidentes, con pérdidas de 768,4 millones de dólares; PeckShield registra 55 eventos graves, con pérdidas de 766,5 millones. Las dos métricas se confirman entre sí: es el mes con mayores pérdidas en lo que va de 2026, muy por encima de agosto, no una simple fluctuación.
Detrás de estos números hay dos grandes robos, pero no te apresures: lo verdaderamente llamativo aún está en el balance del año.
Los principales responsables de esta cifra son dos ataques de nivel de miles de millones de dólares: uno es el caso en el que se sustrajeron 388 millones de dólares de cierta plataforma de intercambio, y el otro es el desfalco de 320 millones de dólares a Liquid Network. La buena noticia es que, de la segunda operación, se recuperaron más de 270 millones de dólares por parte de white hats y la red ya se reinició—pero robar y recuperar son dos cosas distintas: en los libros contables, primero siempre se descuenta el total; la recuperación es suerte, no la norma.
El resto de los “sobrantes” también es impactante: Safe Wallet perdió 7,8 millones de dólares, DCENT 6 millones, Duelbits 5,9 millones. Si lo ampliamos y lo vemos a lo largo de todo el año, el panel de CertiK muestra que en 2026 se acumularon 656 incidentes de seguridad, con pérdidas totales de 2.680 millones de dólares. Es decir, solo septiembre absorbió casi un 30% de las pérdidas de todo el año.
🦖 Mi opinión: en esta racha, todos miran el precio, pero ignoran que otra línea se está poniendo cada vez peor. El área de ataque se está expandiendo: desde exchanges y puentes cross-chain hasta billeteras y contratos. Las técnicas se parecen cada vez más a un proceso industrial. SlowMist rastrea el caso de los 388 millones de dólares hasta una vulnerabilidad zero-day del 31 de agosto, lo que indica que el atacante ya había preparado el terreno antes de que empezara la caída.
Para el usuario común, esto no es una razón para “no tocar las monedas”, sino un recordatorio de “no poner todos los huevos en una sola canasta”.
⚠️ Tres cosas que puedes hacer ahora mismo: cambiar activos de gran cuantía por monederos de hardware en frío; revocar autorizaciones que ya no se usen una por una; y en el caso de protocolos con rendimientos demasiado buenos para ser verdad, aclara primero de dónde sale realmente el dinero. Los incidentes de seguridad ocurren pocas veces con sincronía exacta respecto al precio, pero suelen ir por delante de las oscilaciones del mercado. Los 768,8 millones de septiembre quizá sean solo el inicio.
¿Qué opinas: este tipo de incidentes empujará más fondos hacia carteras en frío, o los llevará hacia la custodia institucional? Comenta en la sección 👇
Todos los días te traigo lo más relevante sobre seguridad cripto y tendencias del mercado: no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
55
·
--
成本 0.31 dólares的币,今天值 356 millones de dólares—este leviatán ancestral deambula 🐋
[🧭 群里聊方向](https://app.binance.com/uni-qr/JpwCPfBj)
El 1 de octubre, la analista on-chain Ai Yí (@ai_9684xtpa) detectó que: un “gigante antiguo” que suscribió 560.000 ETH en el ICO de Ethereum de 2015 envió hace 5 horas 133.298 ETH (aprox. 356 millones de dólares) a una dirección totalmente nueva, 0x69e…27e93. Esta es la primera vez que, tras 4 años, vuelve a transferir en una sola operación ETH por más de 100 millones de dólares.
Primero, pongamos los números sobre la mesa. El precio del ICO de Ethereum de 2015 era de 0.31 dólares por ETH; es decir, el costo de entrada de este gran tiburón en ese entonces, visto hoy, prácticamente es insignificante: los 133.298 ETH transferidos, en su momento costaron menos de 42.000 dólares; ahora valen 356 millones de dólares, aproximadamente 8.600 veces más 📈. Si los 560.000 ETH suscritos entonces se valoraran íntegramente al precio actual, serían activos contables de nivel 1.500 millones de dólares.
Lo verdaderamente digno de analizar es el “por qué se movió”. El monitoreo on-chain solo puede ver que los fondos se trasladan, pero no puede ver la intención de las personas. Al transferir a una dirección nueva, normalmente hay tres explicaciones: cambiar de billetera, mover a custodia o preparar ventas en tandas. Las dos primeras son asuntos domésticos; la tercera es una presión vendedora potencial real: tomando el precio actual de Ethereum, de unos 2.686 dólares, solo estas 133.000 (≈133,3 mil) monedas equivalen a alrededor del 0.11% de la oferta en circulación.
El momento también es delicado. El índice de temporada de altcoins lleva cinco días por encima de 60, mientras que Ethereum en 24 horas apenas sube 0.35%; el mercado está atrapado en la tensión de “querer subir pero no atreverse a perseguir”. Hace unos días, además, una gran casa de intercambio fue trasladada con 387,5 millones de dólares; la ansiedad por la seguridad de los fondos on-chain todavía no se ha disipado. En este contexto, un leviatán con costo casi cero moviendo monedas por varios cientos de millones de dólares a una dirección nueva—no importa cuál sea la motivación—terminará interpretándose como una señal.
🦖 Mi opinión: no se apresuren a gritar “el leviatán va a aplastar el mercado”. La posición con costo de 0.31 dólares ya se despegó por completo de la zona de costos; si de verdad quisiera vender, tiene formas mucho más cómodas de hacerlo, y no necesitaría una sola transferencia para anunciarlo a todo el mundo. Pero esto sí hay que registrarlo: en el lado de la oferta de Ethereum, la variable más dura nunca fue el minero ni el ETF, sino estas direcciones ancestrales que han sobrevivido desde la era del ICO y cuyo costo está prácticamente en cero. Cada vez que presionan el botón de enviar, están probando, de forma potencial, el “techo” del precio.
⚠️ Un recordatorio: los datos on-chain solo prueban que “las monedas se movieron”, no que “se vayan a vender”. Ver transferencias de gran cuantía y entrar en pánico suele terminar regalando las fichas baratas a otras personas.
¿Qué opinas de este leviatán que vive desde 2015 hasta hoy: está ordenando su billetera, o preparando el camino para vender? Comenta en la sección de comentarios.
Cada día te llevo a seguir el movimiento de los grandes tiburones on-chain: no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
成本 0.31 dólares的币,今天值 356 millones de dólares—este leviatán ancestral deambula 🐋
🧭 群里聊方向
El 1 de octubre, la analista on-chain Ai Yí (@ai_9684xtpa) detectó que: un “gigante antiguo” que suscribió 560.000 ETH en el ICO de Ethereum de 2015 envió hace 5 horas 133.298 ETH (aprox. 356 millones de dólares) a una dirección totalmente nueva, 0x69e…27e93. Esta es la primera vez que, tras 4 años, vuelve a transferir en una sola operación ETH por más de 100 millones de dólares.
Primero, pongamos los números sobre la mesa. El precio del ICO de Ethereum de 2015 era de 0.31 dólares por ETH; es decir, el costo de entrada de este gran tiburón en ese entonces, visto hoy, prácticamente es insignificante: los 133.298 ETH transferidos, en su momento costaron menos de 42.000 dólares; ahora valen 356 millones de dólares, aproximadamente 8.600 veces más 📈. Si los 560.000 ETH suscritos entonces se valoraran íntegramente al precio actual, serían activos contables de nivel 1.500 millones de dólares.
Lo verdaderamente digno de analizar es el “por qué se movió”. El monitoreo on-chain solo puede ver que los fondos se trasladan, pero no puede ver la intención de las personas. Al transferir a una dirección nueva, normalmente hay tres explicaciones: cambiar de billetera, mover a custodia o preparar ventas en tandas. Las dos primeras son asuntos domésticos; la tercera es una presión vendedora potencial real: tomando el precio actual de Ethereum, de unos 2.686 dólares, solo estas 133.000 (≈133,3 mil) monedas equivalen a alrededor del 0.11% de la oferta en circulación.
El momento también es delicado. El índice de temporada de altcoins lleva cinco días por encima de 60, mientras que Ethereum en 24 horas apenas sube 0.35%; el mercado está atrapado en la tensión de “querer subir pero no atreverse a perseguir”. Hace unos días, además, una gran casa de intercambio fue trasladada con 387,5 millones de dólares; la ansiedad por la seguridad de los fondos on-chain todavía no se ha disipado. En este contexto, un leviatán con costo casi cero moviendo monedas por varios cientos de millones de dólares a una dirección nueva—no importa cuál sea la motivación—terminará interpretándose como una señal.
🦖 Mi opinión: no se apresuren a gritar “el leviatán va a aplastar el mercado”. La posición con costo de 0.31 dólares ya se despegó por completo de la zona de costos; si de verdad quisiera vender, tiene formas mucho más cómodas de hacerlo, y no necesitaría una sola transferencia para anunciarlo a todo el mundo. Pero esto sí hay que registrarlo: en el lado de la oferta de Ethereum, la variable más dura nunca fue el minero ni el ETF, sino estas direcciones ancestrales que han sobrevivido desde la era del ICO y cuyo costo está prácticamente en cero. Cada vez que presionan el botón de enviar, están probando, de forma potencial, el “techo” del precio.
⚠️ Un recordatorio: los datos on-chain solo prueban que “las monedas se movieron”, no que “se vayan a vender”. Ver transferencias de gran cuantía y entrar en pánico suele terminar regalando las fichas baratas a otras personas.
¿Qué opinas de este leviatán que vive desde 2015 hasta hoy: está ordenando su billetera, o preparando el camino para vender? Comenta en la sección de comentarios.
Cada día te llevo a seguir el movimiento de los grandes tiburones on-chain: no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
52
·
--
#metamask安全事件后撤出lido验证节点
🦖 Este año, en relación con Corea del Norte, los robos ya superaron los 1.000 millones de dólares
⚖️ El mayor monedero autocustodiado se retira de inmediato y saca su nodo validador de Ethereum
[🙋 想聊的进群](https://app.binance.com/uni-qr/JpwCPfBj)
El 30 de septiembre, MetaMask anunció que está gestionando un incidente de seguridad que afecta a parte de su infraestructura. Como medida preventiva, comenzó a retirarse de los nodos validadores de Ethereum que opera dentro del protocolo Lido. Lido confirmó posteriormente: se espera que los nodos validadores afectados se retiren por completo antes del 7 de octubre. En cuanto a qué ocurrió exactamente, MetaMask no dijo ni una palabra; solo subrayó que, por el momento, no se ha detectado ninguna amenaza directa contra el monedero en sí.
Primero, pongamos los hechos sobre la mesa. En esta ocasión se movió el negocio de “staking” no custodio de MetaMask: los usuarios le entregan el ETH para que ejecute los nodos validadores, y la clave privada permanece siempre en manos de los propios usuarios. Retirarse no es “tirar” el mercado: el ETH volverá al protocolo siguiendo el proceso. Pero el desarrollador de Lido, Will Shannon, dijo que debido a que el “equipo de entrada” a Ethereum es demasiado largo, completar todo el ciclo de salida, extracción y posterior re-staking podría tardar hasta unos 45 días. El dinero está, solo que está bloqueado en el camino.
Ahora mirémoslo en el contexto más amplio, y queda claro por qué esta acción resulta tan llamativa. Hace solo unos días, una de las principales casas de cambio fue víctima de un robo por 387,5 millones de dólares. Después, el atacante introdujo alrededor de 2.700 ZEC (unos 3,8 millones de dólares) en el “pool” de privacidad de Zcash. El analista on-chain ZachXBT ya señaló públicamente al respecto. La firma de análisis blockchain Elliptic considera que la relación con Corea del Norte es “altamente probable”, y afirma que se trataría del mayor supuesto robo vinculado a Corea del Norte en 2026, superando las pérdidas de este tipo acumuladas a lo largo de este año, que ya pasaron la barrera de los 1.000 millones de dólares. Los incidentes de seguridad ya no son algo esporádico: se han vuelto la norma.
La reacción del mercado fue directa: el precio actual de Ethereum ronda los 2686 dólares, con un aumento apenas del 0,4% en 24 horas; nada del otro mundo. Pero el token nativo de Lido, LDO, cayó un 7,16% ⚠️. Con el mismo mensaje, el token baja primero y el ETH no se mueve, lo que sugiere que el mercado cree que lo afectado es la confianza en el negocio del staking, no el Ethereum en sí.
Mi opinión: esta jugada de MetaMask es correcta, pero no queda bien. Mejor retirar todos los nodos validadores, antes que aclarar qué fue lo que pasó; y el hecho de no decirlo es, en sí mismo, una señal. No es que tema que roben los activos: lo que le preocupa es que la obliguen a dar explicaciones sobre su idoneidad/capacidad. Para el usuario común, 🔒 los fondos del monedero probablemente están a salvo, pero la cuestión de “a quién le das tus monedas para que genere rendimiento” en 2026 habrá que volver a replantearla. Los límites de la autocustodia se están ampliando: ya no solo es “quién tiene la clave privada”, sino “quién corre los nodos en tu nombre”.
¿Vas a seguir poniendo tu ETH en el staking integrado de tu monedero? ¿O prefieres tenerlo tú mismo y no moverlo? Comenta en la sección de abajo.
Cada día te llevo a seguir los temas candentes de seguridad cripto: no solo ver qué pasa en las noticias, sino entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión
#metamask安全事件后撤出lido验证节点
🦖 Este año, en relación con Corea del Norte, los robos ya superaron los 1.000 millones de dólares
⚖️ El mayor monedero autocustodiado se retira de inmediato y saca su nodo validador de Ethereum
🙋 想聊的进群
El 30 de septiembre, MetaMask anunció que está gestionando un incidente de seguridad que afecta a parte de su infraestructura. Como medida preventiva, comenzó a retirarse de los nodos validadores de Ethereum que opera dentro del protocolo Lido. Lido confirmó posteriormente: se espera que los nodos validadores afectados se retiren por completo antes del 7 de octubre. En cuanto a qué ocurrió exactamente, MetaMask no dijo ni una palabra; solo subrayó que, por el momento, no se ha detectado ninguna amenaza directa contra el monedero en sí.
Primero, pongamos los hechos sobre la mesa. En esta ocasión se movió el negocio de “staking” no custodio de MetaMask: los usuarios le entregan el ETH para que ejecute los nodos validadores, y la clave privada permanece siempre en manos de los propios usuarios. Retirarse no es “tirar” el mercado: el ETH volverá al protocolo siguiendo el proceso. Pero el desarrollador de Lido, Will Shannon, dijo que debido a que el “equipo de entrada” a Ethereum es demasiado largo, completar todo el ciclo de salida, extracción y posterior re-staking podría tardar hasta unos 45 días. El dinero está, solo que está bloqueado en el camino.
Ahora mirémoslo en el contexto más amplio, y queda claro por qué esta acción resulta tan llamativa. Hace solo unos días, una de las principales casas de cambio fue víctima de un robo por 387,5 millones de dólares. Después, el atacante introdujo alrededor de 2.700 ZEC (unos 3,8 millones de dólares) en el “pool” de privacidad de Zcash. El analista on-chain ZachXBT ya señaló públicamente al respecto. La firma de análisis blockchain Elliptic considera que la relación con Corea del Norte es “altamente probable”, y afirma que se trataría del mayor supuesto robo vinculado a Corea del Norte en 2026, superando las pérdidas de este tipo acumuladas a lo largo de este año, que ya pasaron la barrera de los 1.000 millones de dólares. Los incidentes de seguridad ya no son algo esporádico: se han vuelto la norma.
La reacción del mercado fue directa: el precio actual de Ethereum ronda los 2686 dólares, con un aumento apenas del 0,4% en 24 horas; nada del otro mundo. Pero el token nativo de Lido, LDO, cayó un 7,16% ⚠️. Con el mismo mensaje, el token baja primero y el ETH no se mueve, lo que sugiere que el mercado cree que lo afectado es la confianza en el negocio del staking, no el Ethereum en sí.
Mi opinión: esta jugada de MetaMask es correcta, pero no queda bien. Mejor retirar todos los nodos validadores, antes que aclarar qué fue lo que pasó; y el hecho de no decirlo es, en sí mismo, una señal. No es que tema que roben los activos: lo que le preocupa es que la obliguen a dar explicaciones sobre su idoneidad/capacidad. Para el usuario común, 🔒 los fondos del monedero probablemente están a salvo, pero la cuestión de “a quién le das tus monedas para que genere rendimiento” en 2026 habrá que volver a replantearla. Los límites de la autocustodia se están ampliando: ya no solo es “quién tiene la clave privada”, sino “quién corre los nodos en tu nombre”.
¿Vas a seguir poniendo tu ETH en el staking integrado de tu monedero? ¿O prefieres tenerlo tú mismo y no moverlo? Comenta en la sección de abajo.
Cada día te llevo a seguir los temas candentes de seguridad cripto: no solo ver qué pasa en las noticias, sino entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión
638
·
--
Parcialmente cierto
#比特币升破85200美元
La inflación baja a 3%; el Bitcoin sube hasta 85,598 dólares… pero lo vuelven a frenar
[📢 进群一起分析行情](https://app.binance.com/uni-qr/JpwCPfBj)
Los últimos datos de inflación de EE. UU. acaban de salir: el PCE básico interanual sube un 3.0%, frente al 3.3% esperado; es decir, 0.3 puntos porcentuales menos. El PCE general interanual queda en 3.4%, también por debajo del 3.7% previsto. Este es el indicador de inflación que más mira la Reserva Federal. Apenas se publicaron las cifras, el mercado ajustó a la baja las expectativas de una subida de tipos en octubre: según el CME FedWatch, la probabilidad de mantener sin cambios sube al 62%, y la probabilidad de una subida de 25 puntos básicos se queda en 37%.
El Bitcoin, de inmediato, pasó de 83,624 dólares a 85,598.94 dólares, parecía que iba a romper; pero la reversión fue rápida: después cayó a 84,376.09 dólares. En el día, el incremento quedó en solo 0.9% y, una vez más, no logró superar el techo de 85,599 dólares, que lo ha presionado durante toda la semana. El tema oficial “El Bitcoin supera los 85,200 dólares”: hoy ya tiene 146,000 vistas. Todo el mercado está pendiente del mismo punto y lo ha estado toda la semana.
¿Por qué no se materializó el optimismo en una ruptura? La respuesta está en el mercado de bonos. El rendimiento de los bonos del Tesoro de 10 años subió hasta alrededor del 5.25%, el nivel más alto desde 2002; en el mismo periodo, el S&P 500 cayó 0.2% hasta 7,670.84; el Dow bajó 0.3% y el Nasdaq cayó 0.1%. El petróleo Brent llegó a superar los 100 dólares y luego retrocedió a 96.16 dólares. La “bomba” de la inflación se desactivó por ahora, pero en el mercado de bonos todavía cuelga otra.
En la cadena, la señal es distinta. El Bitcoin ha estado siete días lateral en el rango de 82,600 a 85,600 dólares. Tras el gran ingreso en un solo día del mayor ETF de 2026 el 21 de septiembre, que empujó el precio hasta 87,354 dólares, la demanda compradora claramente no se pudo sostener. En análisis técnico: la media móvil de 50 días (77,809.88 dólares) está por encima de la de 200 días (74,423.93 dólares); el “cruce dorado” sigue vigente. Sin embargo, el precio actual está apenas ~8% por encima de la media de 50 días. El RSI está en 63.4: los compradores dominan, pero aún no está sobrecalentado.
El mercado tampoco es demasiado optimista en sus precios: en plataformas como Myriad, la probabilidad de que el Bitcoin rompa el máximo histórico de 126,199.63 dólares antes de 2027 es solo 7%, lo que implica que tendría que subir aproximadamente 50% en tres meses. Solo el 21% cree que antes del lunes alcanzará los 86,000.
Mi opinión: en esencia, es un “ajuste” tras digerir la mala noticia, pero el impulso positivo no es suficiente. No llegó el recorte de tasas, pero tampoco se alejaron los aumentos: el mercado se quedó atrapado en el punto intermedio. 85,599 no es un número cualquiera: lo ha presionado cuatro veces durante toda la semana. Para superarlo no basta un dato de inflación; lo que se necesita es una entrada sostenida de compras spot. Los flujos hacia los ETF se frenaron con claridad después del 21 de septiembre, y esa es la señal en la que más deberíamos fijarnos.
¿Tú crees que esta es la corrección tras haberse agotado el buen dato, o el último sacudón antes de intentar romper 85,599? ¡Comenta en la sección de comentarios lo que piensas!
Cada día te sigo los temas del Bitcoin: no solo para ver qué pasó en las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión
#比特币升破85200美元
La inflación baja a 3%; el Bitcoin sube hasta 85,598 dólares… pero lo vuelven a frenar
📢 进群一起分析行情
Los últimos datos de inflación de EE. UU. acaban de salir: el PCE básico interanual sube un 3.0%, frente al 3.3% esperado; es decir, 0.3 puntos porcentuales menos. El PCE general interanual queda en 3.4%, también por debajo del 3.7% previsto. Este es el indicador de inflación que más mira la Reserva Federal. Apenas se publicaron las cifras, el mercado ajustó a la baja las expectativas de una subida de tipos en octubre: según el CME FedWatch, la probabilidad de mantener sin cambios sube al 62%, y la probabilidad de una subida de 25 puntos básicos se queda en 37%.
El Bitcoin, de inmediato, pasó de 83,624 dólares a 85,598.94 dólares, parecía que iba a romper; pero la reversión fue rápida: después cayó a 84,376.09 dólares. En el día, el incremento quedó en solo 0.9% y, una vez más, no logró superar el techo de 85,599 dólares, que lo ha presionado durante toda la semana. El tema oficial “El Bitcoin supera los 85,200 dólares”: hoy ya tiene 146,000 vistas. Todo el mercado está pendiente del mismo punto y lo ha estado toda la semana.
¿Por qué no se materializó el optimismo en una ruptura? La respuesta está en el mercado de bonos. El rendimiento de los bonos del Tesoro de 10 años subió hasta alrededor del 5.25%, el nivel más alto desde 2002; en el mismo periodo, el S&P 500 cayó 0.2% hasta 7,670.84; el Dow bajó 0.3% y el Nasdaq cayó 0.1%. El petróleo Brent llegó a superar los 100 dólares y luego retrocedió a 96.16 dólares. La “bomba” de la inflación se desactivó por ahora, pero en el mercado de bonos todavía cuelga otra.
En la cadena, la señal es distinta. El Bitcoin ha estado siete días lateral en el rango de 82,600 a 85,600 dólares. Tras el gran ingreso en un solo día del mayor ETF de 2026 el 21 de septiembre, que empujó el precio hasta 87,354 dólares, la demanda compradora claramente no se pudo sostener. En análisis técnico: la media móvil de 50 días (77,809.88 dólares) está por encima de la de 200 días (74,423.93 dólares); el “cruce dorado” sigue vigente. Sin embargo, el precio actual está apenas ~8% por encima de la media de 50 días. El RSI está en 63.4: los compradores dominan, pero aún no está sobrecalentado.
El mercado tampoco es demasiado optimista en sus precios: en plataformas como Myriad, la probabilidad de que el Bitcoin rompa el máximo histórico de 126,199.63 dólares antes de 2027 es solo 7%, lo que implica que tendría que subir aproximadamente 50% en tres meses. Solo el 21% cree que antes del lunes alcanzará los 86,000.
Mi opinión: en esencia, es un “ajuste” tras digerir la mala noticia, pero el impulso positivo no es suficiente. No llegó el recorte de tasas, pero tampoco se alejaron los aumentos: el mercado se quedó atrapado en el punto intermedio. 85,599 no es un número cualquiera: lo ha presionado cuatro veces durante toda la semana. Para superarlo no basta un dato de inflación; lo que se necesita es una entrada sostenida de compras spot. Los flujos hacia los ETF se frenaron con claridad después del 21 de septiembre, y esa es la señal en la que más deberíamos fijarnos.
¿Tú crees que esta es la corrección tras haberse agotado el buen dato, o el último sacudón antes de intentar romper 85,599? ¡Comenta en la sección de comentarios lo que piensas!
Cada día te sigo los temas del Bitcoin: no solo para ver qué pasó en las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión
2
167
·
--
En una sola cadena, se realizaron 53 emisiones de tokens, y la misma banda se llevó aproximadamente 18,43 millones de dólares.
[💬 加入行情讨论群](https://app.binance.com/uni-qr/EXpjD4Vi)
El analista on-chain Wazz descubrió que en la cadena Robinhood Chain hubo al menos 53 nuevas emisiones de monedas, y en todos los casos terminaron yendo al mismo «grupo que roba fondos», acumulando aproximadamente 18,43 millones de dólares en total. Dividido entre todas, cada token fue «desviado» en promedio por unos 350.000 dólares.
Primero, expliquemos el modus operandi.
Este tipo de plataforma de suscripción (airdrop/launch) para evitar que los robots «se adelanten» cobra una penalización, a modo de «impuesto de francotirador», a quienes compran justo en el momento del debut. Pero en las reglas queda una brecha: las direcciones en la lista blanca están exentas de impuestos.
El hallazgo de Wazz es que los creadores de estos proyectos introdujeron una cadena de sus propias carteras en la lista blanca exenta. Luego, usan esas direcciones para barrer primero a precio mínimo de apertura; cuando los usuarios minoristas ven la tendencia y se suman para empujar el precio hacia arriba, entonces concentran la venta, salen del mercado y retiran la liquidez.
Misma plantilla, replicada 53 veces. Al menos 10 de los proyectos que salieron mal, provienen de la versión V2 de la misma plataforma de suscripción.
Lo más llamativo es la reacción en cadena.
El propio token del mismo plataforma, PONS, tampoco aguantó: en el pasado tiempo, cayó alrededor de 10% en 24 horas. Un tiburón intercambió, en lotes, 5,34 millones de PONS por 1315 ETH (unos 3,6 millones de dólares), saliendo con una pérdida de alrededor de 578.000 dólares; los ingresos por comisiones de la plataforma, desde el pico de principios de septiembre de aproximadamente 11,24 millones de dólares, cayeron hasta unos 2,37 millones. En 19 días, se redujo alrededor de 5 veces; en el último día solo se destruyeron 440.000 PONS, lo que representa el 0,044% del total, muy por debajo de las más de 1,0 millones de la víspera.
En el plano técnico, PONS está apoyándose justo en el nivel de 0,55 dólares. Arriba, se observa 0,95; si se pierde el 0,55, el espacio hacia abajo se abriría hasta cerca de 0,37.
Mi opinión: el riesgo real de una suscripción/buscador de nuevas monedas nunca es «si este token subirá o no», sino «quién define las reglas».
La lista blanca que exime del impuesto de francotirador, los permisos para retirar liquidez en el momento de apertura, los interruptores de la tasa… toda la interpretación de estas herramientas la tiene el equipo del proyecto. Lo que la plataforma pretende es protegerse de los robots, pero el mismo mecanismo se convierte, al revés, en el «derecho preferente de abordar» legal para insiders.
Los 18,43 millones de dólares son el total acumulado de esas 53 emisiones. Y para una plataforma en la que las comisiones diarias aún están en el orden de varios millones de dólares, esta pérdida ni siquiera sería algo realmente importante. Ahí es donde hay que prestar especial atención: el dinero de los minoristas dentro del sistema se trata como combustible, no como participación.
¿Vas a seguir participando en suscripción de nuevas monedas on-chain? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevo a seguir los temas candentes del mercado cripto. No solo para ver qué noticia ocurre, sino para ayudarte a entender la lógica y las oportunidades detrás 👀🚀
En una sola cadena, se realizaron 53 emisiones de tokens, y la misma banda se llevó aproximadamente 18,43 millones de dólares.
💬 加入行情讨论群
El analista on-chain Wazz descubrió que en la cadena Robinhood Chain hubo al menos 53 nuevas emisiones de monedas, y en todos los casos terminaron yendo al mismo «grupo que roba fondos», acumulando aproximadamente 18,43 millones de dólares en total. Dividido entre todas, cada token fue «desviado» en promedio por unos 350.000 dólares.
Primero, expliquemos el modus operandi.
Este tipo de plataforma de suscripción (airdrop/launch) para evitar que los robots «se adelanten» cobra una penalización, a modo de «impuesto de francotirador», a quienes compran justo en el momento del debut. Pero en las reglas queda una brecha: las direcciones en la lista blanca están exentas de impuestos.
El hallazgo de Wazz es que los creadores de estos proyectos introdujeron una cadena de sus propias carteras en la lista blanca exenta. Luego, usan esas direcciones para barrer primero a precio mínimo de apertura; cuando los usuarios minoristas ven la tendencia y se suman para empujar el precio hacia arriba, entonces concentran la venta, salen del mercado y retiran la liquidez.
Misma plantilla, replicada 53 veces. Al menos 10 de los proyectos que salieron mal, provienen de la versión V2 de la misma plataforma de suscripción.
Lo más llamativo es la reacción en cadena.
El propio token del mismo plataforma, PONS, tampoco aguantó: en el pasado tiempo, cayó alrededor de 10% en 24 horas. Un tiburón intercambió, en lotes, 5,34 millones de PONS por 1315 ETH (unos 3,6 millones de dólares), saliendo con una pérdida de alrededor de 578.000 dólares; los ingresos por comisiones de la plataforma, desde el pico de principios de septiembre de aproximadamente 11,24 millones de dólares, cayeron hasta unos 2,37 millones. En 19 días, se redujo alrededor de 5 veces; en el último día solo se destruyeron 440.000 PONS, lo que representa el 0,044% del total, muy por debajo de las más de 1,0 millones de la víspera.
En el plano técnico, PONS está apoyándose justo en el nivel de 0,55 dólares. Arriba, se observa 0,95; si se pierde el 0,55, el espacio hacia abajo se abriría hasta cerca de 0,37.
Mi opinión: el riesgo real de una suscripción/buscador de nuevas monedas nunca es «si este token subirá o no», sino «quién define las reglas».
La lista blanca que exime del impuesto de francotirador, los permisos para retirar liquidez en el momento de apertura, los interruptores de la tasa… toda la interpretación de estas herramientas la tiene el equipo del proyecto. Lo que la plataforma pretende es protegerse de los robots, pero el mismo mecanismo se convierte, al revés, en el «derecho preferente de abordar» legal para insiders.
Los 18,43 millones de dólares son el total acumulado de esas 53 emisiones. Y para una plataforma en la que las comisiones diarias aún están en el orden de varios millones de dólares, esta pérdida ni siquiera sería algo realmente importante. Ahí es donde hay que prestar especial atención: el dinero de los minoristas dentro del sistema se trata como combustible, no como participación.
¿Vas a seguir participando en suscripción de nuevas monedas on-chain? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevo a seguir los temas candentes del mercado cripto. No solo para ver qué noticia ocurre, sino para ayudarte a entender la lógica y las oportunidades detrás 👀🚀
2
1.5k
·
--
Con verificación
#bitwise提交near现货etf最终招股书
El ETF de NEAR aún no ha comenzado oficialmente a cotizar, pero el precio de las monedas ya subió 26% en dos días: NEAR alcanzó un máximo de un año y dejó atrás a Bitcoin.
[🔄 加入行情讨论群](https://app.binance.com/uni-qr/EXpjD4Vi)
El ETF spot de NEAR de Bitwise (código NRR) ya obtuvo la aprobación para cotizar y operar en NYSE Arca, y el prospecto final (424B3) también se publicó en el sitio web de la SEC; Bitwise solo publicó una frase en redes sociales: «The future is near. 09/29/2026», sugiriendo que la negociación podría empezar a más tardar el 29 de septiembre. El mismo día que salió la noticia, NEAR se disparó directamente desde el retroceso: subió 17% en un solo día; en las últimas 24 horas añadió otro 9%. En total, en dos días acumuló alrededor de 26% y marcó un máximo de un año. Al mismo tiempo, Bitcoin apenas subió menos de 1% en 24 horas.
Lo que está subiendo no es solo el tema del ETF. La cantidad bloqueada en Near Intents dentro del ecosistema acaba de refrescarse hasta un nuevo máximo de 249 millones de dólares; desde febrero de este año, este protocolo destina todos los ingresos a recomprar NEAR en el mercado abierto, lo que equivale a estar retirando liquidez del supply circulante cada día; además, el protocolo subyacente quema el 70% de las tarifas de gas. Y sumado a que el custodio del ETF es una bolsa estadounidense cotizada, según sus términos, tomará NEAR para apostarlo y, además, aproximadamente el 67% de las recompensas del staking se entregarán al custodio: entrada de dinero nuevo, mientras se aprieta la oferta; las tres “pinzas” se ajustan a la vez.
Pero lo verdaderamente digno de analizar es cuánta divergencia existe. En el prospecto presentado por Bitwise, para NEAR hasta 2030 el precio base es de 155 dólares; en el escenario optimista, 562 dólares; y en el peor caso solo se menciona 1.63 dólares: en el mismo documento, la diferencia entre arriba y abajo es de 344 veces. Sin embargo, la realidad actual es: el precio spot de NEAR ronda los 5.44 dólares; cuando sube hasta 5.21 dólares, lo vuelven a presionar. En el mercado spot se han vendido aproximadamente 760.000 unidades, y el RSI también cayó de 66 a 61.
Mi opinión: en esta tanda de ETFs de altcoins —después de SOL y de Dogecoin— lo que realmente se está vendiendo es la expectativa de que “la próxima” altcoin se integrará al conjunto de activos mainstream; el dinero llega primero, y el efecto del producto se materializa más tarde. Por eso, este tipo de movimiento suele aparecer rápido y también es fácil que vuelva: lo que de verdad determina si puede avanzar a largo plazo es si, después de cotizar, hay suscripciones continuas; no la simple aprobación.
Hablemos en la sección de comentarios: ¿crees que el impulso de NEAR en esta ocasión es una reversión real provocada por el ETF, o es otra vez un caso de «comprar la expectativa, vender el hecho»? ¿Sigues teniendo alguna altcoin en tu cartera?
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas candentes del mundo cripto: no solo para ver qué noticia ocurre, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
#bitwise提交near现货etf最终招股书
El ETF de NEAR aún no ha comenzado oficialmente a cotizar, pero el precio de las monedas ya subió 26% en dos días: NEAR alcanzó un máximo de un año y dejó atrás a Bitcoin.
🔄 加入行情讨论群
El ETF spot de NEAR de Bitwise (código NRR) ya obtuvo la aprobación para cotizar y operar en NYSE Arca, y el prospecto final (424B3) también se publicó en el sitio web de la SEC; Bitwise solo publicó una frase en redes sociales: «The future is near. 09/29/2026», sugiriendo que la negociación podría empezar a más tardar el 29 de septiembre. El mismo día que salió la noticia, NEAR se disparó directamente desde el retroceso: subió 17% en un solo día; en las últimas 24 horas añadió otro 9%. En total, en dos días acumuló alrededor de 26% y marcó un máximo de un año. Al mismo tiempo, Bitcoin apenas subió menos de 1% en 24 horas.
Lo que está subiendo no es solo el tema del ETF. La cantidad bloqueada en Near Intents dentro del ecosistema acaba de refrescarse hasta un nuevo máximo de 249 millones de dólares; desde febrero de este año, este protocolo destina todos los ingresos a recomprar NEAR en el mercado abierto, lo que equivale a estar retirando liquidez del supply circulante cada día; además, el protocolo subyacente quema el 70% de las tarifas de gas. Y sumado a que el custodio del ETF es una bolsa estadounidense cotizada, según sus términos, tomará NEAR para apostarlo y, además, aproximadamente el 67% de las recompensas del staking se entregarán al custodio: entrada de dinero nuevo, mientras se aprieta la oferta; las tres “pinzas” se ajustan a la vez.
Pero lo verdaderamente digno de analizar es cuánta divergencia existe. En el prospecto presentado por Bitwise, para NEAR hasta 2030 el precio base es de 155 dólares; en el escenario optimista, 562 dólares; y en el peor caso solo se menciona 1.63 dólares: en el mismo documento, la diferencia entre arriba y abajo es de 344 veces. Sin embargo, la realidad actual es: el precio spot de NEAR ronda los 5.44 dólares; cuando sube hasta 5.21 dólares, lo vuelven a presionar. En el mercado spot se han vendido aproximadamente 760.000 unidades, y el RSI también cayó de 66 a 61.
Mi opinión: en esta tanda de ETFs de altcoins —después de SOL y de Dogecoin— lo que realmente se está vendiendo es la expectativa de que “la próxima” altcoin se integrará al conjunto de activos mainstream; el dinero llega primero, y el efecto del producto se materializa más tarde. Por eso, este tipo de movimiento suele aparecer rápido y también es fácil que vuelva: lo que de verdad determina si puede avanzar a largo plazo es si, después de cotizar, hay suscripciones continuas; no la simple aprobación.
Hablemos en la sección de comentarios: ¿crees que el impulso de NEAR en esta ocasión es una reversión real provocada por el ETF, o es otra vez un caso de «comprar la expectativa, vender el hecho»? ¿Sigues teniendo alguna altcoin en tu cartera?
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas candentes del mundo cripto: no solo para ver qué noticia ocurre, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
2
777
·
--
#本周strategy与strive增持2305枚btc
Hace medio mes, salieron corriendo por la puerta; siete días después, volvieron a barrerlo todo: 29.800 millones de dólares. Las instituciones han rellenado el “hoyo” de Bitcoin.
[💰 一起进群看行情](https://app.binance.com/uni-qr/EXpjD4Vi)
Los ETF de Bitcoin al contado en Estados Unidos ya acumulan entradas netas consecutivas durante siete sesiones, por un total aproximado de 2.980 millones de dólares. Y justo el 15 y 16 de septiembre, en solo dos días, se toparon con un revés: por el fracaso en el Senado de la ley CLARITY, les “martillaron” con una salida neta de 746 millones de dólares. En el mismo periodo, las empresas que acumulan Bitcoin, Strategy y Strive, continuaron sumando a sus tenencias; incluso el CEO de Strive, en su declaración más reciente, insinuó que seguirían comprando.
Primero, veamos la línea de los ETF: el giro es lo más evidente. El día más fuerte de los últimos siete fue el 21 de septiembre; la entrada neta del día rondó los 1.000 millones de dólares, el mejor día desde octubre de 2025. Con esta sola vela alcista, Bitcoin quedó empujado por encima del nivel del costo promedio de tenencia de los ETF (81.722 dólares). Este número proviene del análisis de Bloomberg del analista James Seyffart. Es decir, desde enero de este año hasta ahora, los inversores minoristas que compran ETF regresan por primera vez a una situación de ganancia flotante.
También se está pasando página en el “libro” del año. El 13 de julio, aún faltaban 5.690 millones de dólares para que los ETF de Bitcoin volvieran a terreno positivo en entradas netas del año; pero al jueves pasado ya eran 886,8 millones de dólares en entradas netas, y en más de dos meses el movimiento superó los 6.600 millones de dólares. Desde su lanzamiento, las entradas netas acumuladas son de 58.000 millones de dólares; el patrimonio neto total ronda 108.400 millones de dólares, mientras que el precio actual de Bitcoin es de aproximadamente 84.000 dólares.
Ahora, miramos a las empresas que acumulan Bitcoin. Esta semana, Strategy y Strive sumaron en total 2.305 bitcoins más; la cifra no es algo “estratosférico”, pero la dirección es muy clara: los ETF compran, y las empresas cotizadas también compran; van de la mano. El trasfondo es que la Reserva Federal a mediados de septiembre acaba de subir la tasa al rango de 3,75%-4,00%: es el primer aumento desde julio de 2023. En teoría, eso debería ser un viento en contra para los activos de riesgo, pero la demanda de las instituciones no se detuvo.
Mi punto de vista es que la señal real de esta ronda no está en las velas (K), sino en quién está comprando. Hace medio mes, el mercado temía un “vacío regulatorio”: la ley CLARITY no pasó por 49 a 50. Luego, durante los días siguientes, la SEC y la CFTC se pusieron manos a la obra y redactaron reglas por su cuenta; el pánico de no saber quién mandaba se convirtió en una carrera por ponerse a regular. La acción institucional fue rápida, mientras que el sentimiento minorista aún estaba atascado en la caída de hace medio mes. Este desfase temporal suele ser justamente el proceso de intercambio de posiciones.
También toca echar agua fría: 2.980 millones de dólares suenan mucho, pero las entradas netas de ETF en todo 2025 suman 21.350 millones de dólares; para igualarlo, al final del año habría que entrar todavía alrededor de 300 millones de dólares al día. El ritmo actual alcanza, pero no deja mucho margen de error.
¿Crees que esta ola es una compra “de oro real” por parte de las instituciones construyendo posiciones en el fondo, o un movimiento ficticio antes de un rebote una vez que el viento contrario de la subida de tasas empiece a aflojar? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas más candentes de las criptomonedas; no solo para ver qué pasa en las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
#本周strategy与strive增持2305枚btc
Hace medio mes, salieron corriendo por la puerta; siete días después, volvieron a barrerlo todo: 29.800 millones de dólares. Las instituciones han rellenado el “hoyo” de Bitcoin.
💰 一起进群看行情
Los ETF de Bitcoin al contado en Estados Unidos ya acumulan entradas netas consecutivas durante siete sesiones, por un total aproximado de 2.980 millones de dólares. Y justo el 15 y 16 de septiembre, en solo dos días, se toparon con un revés: por el fracaso en el Senado de la ley CLARITY, les “martillaron” con una salida neta de 746 millones de dólares. En el mismo periodo, las empresas que acumulan Bitcoin, Strategy y Strive, continuaron sumando a sus tenencias; incluso el CEO de Strive, en su declaración más reciente, insinuó que seguirían comprando.
Primero, veamos la línea de los ETF: el giro es lo más evidente. El día más fuerte de los últimos siete fue el 21 de septiembre; la entrada neta del día rondó los 1.000 millones de dólares, el mejor día desde octubre de 2025. Con esta sola vela alcista, Bitcoin quedó empujado por encima del nivel del costo promedio de tenencia de los ETF (81.722 dólares). Este número proviene del análisis de Bloomberg del analista James Seyffart. Es decir, desde enero de este año hasta ahora, los inversores minoristas que compran ETF regresan por primera vez a una situación de ganancia flotante.
También se está pasando página en el “libro” del año. El 13 de julio, aún faltaban 5.690 millones de dólares para que los ETF de Bitcoin volvieran a terreno positivo en entradas netas del año; pero al jueves pasado ya eran 886,8 millones de dólares en entradas netas, y en más de dos meses el movimiento superó los 6.600 millones de dólares. Desde su lanzamiento, las entradas netas acumuladas son de 58.000 millones de dólares; el patrimonio neto total ronda 108.400 millones de dólares, mientras que el precio actual de Bitcoin es de aproximadamente 84.000 dólares.
Ahora, miramos a las empresas que acumulan Bitcoin. Esta semana, Strategy y Strive sumaron en total 2.305 bitcoins más; la cifra no es algo “estratosférico”, pero la dirección es muy clara: los ETF compran, y las empresas cotizadas también compran; van de la mano. El trasfondo es que la Reserva Federal a mediados de septiembre acaba de subir la tasa al rango de 3,75%-4,00%: es el primer aumento desde julio de 2023. En teoría, eso debería ser un viento en contra para los activos de riesgo, pero la demanda de las instituciones no se detuvo.
Mi punto de vista es que la señal real de esta ronda no está en las velas (K), sino en quién está comprando. Hace medio mes, el mercado temía un “vacío regulatorio”: la ley CLARITY no pasó por 49 a 50. Luego, durante los días siguientes, la SEC y la CFTC se pusieron manos a la obra y redactaron reglas por su cuenta; el pánico de no saber quién mandaba se convirtió en una carrera por ponerse a regular. La acción institucional fue rápida, mientras que el sentimiento minorista aún estaba atascado en la caída de hace medio mes. Este desfase temporal suele ser justamente el proceso de intercambio de posiciones.
También toca echar agua fría: 2.980 millones de dólares suenan mucho, pero las entradas netas de ETF en todo 2025 suman 21.350 millones de dólares; para igualarlo, al final del año habría que entrar todavía alrededor de 300 millones de dólares al día. El ritmo actual alcanza, pero no deja mucho margen de error.
¿Crees que esta ola es una compra “de oro real” por parte de las instituciones construyendo posiciones en el fondo, o un movimiento ficticio antes de un rebote una vez que el viento contrario de la subida de tasas empiece a aflojar? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas más candentes de las criptomonedas; no solo para ver qué pasa en las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
721
·
--
Con verificación
V神 le trazó a Ethereum una línea para 2030: para entonces, probablemente todavía se llamará blockchain, pero el núcleo de la idea de «recalcular todo el mundo» se reemplazará por completo: el tiempo final de una transferencia, él lo redujo a entre 8 y 32 segundos.
[📢 进群一起盯盘](https://app.binance.com/uni-qr/EXpjD4Vi)
El cofundador de Ethereum, Vitalik Buterin, publicó el domingo un largo artículo titulado «The cryptographic world computer», en el que plantea una ruta tecnológica para llegar a 2030: cambiar Ethereum, que ahora es una máquina donde «todos los nodos repiten el mismo conjunto de cálculos», para que pase a ser una estructura de «pocos nodos ejecutan y producen pruebas matemáticas, mientras que otros nodos las verifican rápidamente».
¿En qué se atasca hoy? Ahora, cada nodo que valida toda la cadena de Ethereum tiene que volver a recalcular todas las operaciones detrás de cada transacción; por ejemplo, comprobar si el remitente tiene saldo suficiente y si el contrato se ejecutó según las reglas. Esto evita el fraude, pero el costo es que, aunque agregues más máquinas, el rendimiento no aumentará automáticamente, porque todos siguen recalculando y verificando lo mismo.
La solución que propone V es la prueba criptográfica. La máquina que ejecuta hace el trabajo y adjunta una prueba matemática muy corta; las demás máquinas solo necesitan verificar esa prueba para confirmar que se cumplió la norma, mucho más rápido que recalcularlo todo. Dice que los desarrolladores ya habían pensado esta idea hace diez años, pero en aquel entonces no se pudo lograr por una única razón: faltaba el eslabón de «verificación».
La parte de la privacidad es aún más digna de reflexión. Para consultar el saldo de una billetera, normalmente hay que preguntar a servidores externos por una dirección; el operador puede saber qué cuentas sigues, incluso si la propia transferencia es privada. El nuevo esquema pretende ocultar estas solicitudes de consulta, junto con los detalles del pago y las reglas de autorización de la cuenta.
El calendario también es claro: la actualización Hegotá, planeada para implementarse el próximo año, será el último “fork” «normal», construido con la tecnología que quienes llevaban trabajo en la red desde 2015 pueden entender. Después de Hegotá, la prueba matemática, las herramientas para revisar errores de código y la seguridad resistente a lo cuántico se convertirán en la “historia principal” de Ethereum.
Esto no es un caso aislado. Zcash ya ha estado haciendo algo similar: el viernes, en su “pool” de blindaje había alrededor de 4,9 millones de ZEC; el precio el domingo rondaba los 1660 dólares, con un alza semanal de aproximadamente 15%. Otro equipo, que publicó el jueves el paper de Shielded Bitcoin, también planea trasladar este diseño de privacidad a Bitcoin. La diferencia radica en que, hoy, la ruta de Bitcoin sigue poniendo estabilidad por delante; Ethereum, en cambio, eligió reestructurar la base desde cero.
Mi opinión: no es un simple anuncio de actualización, sino un punto de inflexión en la elección de ruta. Ethereum está eligiendo el camino de «cómputo verificable»: si se logra, mejora el rendimiento, el costo y la privacidad al mismo tiempo; si no se logra, primero hay que resolver problemas difíciles como que las pruebas son demasiado caras y que las tareas en paralelo se estorban entre sí. Actualmente Ethereum (ETH) cotiza a 2685 dólares, con una capitalización de alrededor de 3281 mil millones de dólares; en las últimas 24 horas básicamente se ha mantenido plano. Bitcoin (BTC) está en 84495 dólares, con una capitalización de alrededor de 1,698 billones de dólares. El mercado, por ahora, no le está poniendo una prima al relato de 2030; lo que compra es el presente, no una visión.
¿Qué te parece esta ruta de Ethereum de «prueba en lugar de recálculo»? ¿Es un verdadero salto tecnológico o es otro relato diseñado para 2030? ¡Hablemos en la sección de comentarios!
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevo a seguir los temas candentes de Ethereum y la tecnología cripto. No solo ver qué noticias pasan, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
V神 le trazó a Ethereum una línea para 2030: para entonces, probablemente todavía se llamará blockchain, pero el núcleo de la idea de «recalcular todo el mundo» se reemplazará por completo: el tiempo final de una transferencia, él lo redujo a entre 8 y 32 segundos.
📢 进群一起盯盘
El cofundador de Ethereum, Vitalik Buterin, publicó el domingo un largo artículo titulado «The cryptographic world computer», en el que plantea una ruta tecnológica para llegar a 2030: cambiar Ethereum, que ahora es una máquina donde «todos los nodos repiten el mismo conjunto de cálculos», para que pase a ser una estructura de «pocos nodos ejecutan y producen pruebas matemáticas, mientras que otros nodos las verifican rápidamente».
¿En qué se atasca hoy? Ahora, cada nodo que valida toda la cadena de Ethereum tiene que volver a recalcular todas las operaciones detrás de cada transacción; por ejemplo, comprobar si el remitente tiene saldo suficiente y si el contrato se ejecutó según las reglas. Esto evita el fraude, pero el costo es que, aunque agregues más máquinas, el rendimiento no aumentará automáticamente, porque todos siguen recalculando y verificando lo mismo.
La solución que propone V es la prueba criptográfica. La máquina que ejecuta hace el trabajo y adjunta una prueba matemática muy corta; las demás máquinas solo necesitan verificar esa prueba para confirmar que se cumplió la norma, mucho más rápido que recalcularlo todo. Dice que los desarrolladores ya habían pensado esta idea hace diez años, pero en aquel entonces no se pudo lograr por una única razón: faltaba el eslabón de «verificación».
La parte de la privacidad es aún más digna de reflexión. Para consultar el saldo de una billetera, normalmente hay que preguntar a servidores externos por una dirección; el operador puede saber qué cuentas sigues, incluso si la propia transferencia es privada. El nuevo esquema pretende ocultar estas solicitudes de consulta, junto con los detalles del pago y las reglas de autorización de la cuenta.
El calendario también es claro: la actualización Hegotá, planeada para implementarse el próximo año, será el último “fork” «normal», construido con la tecnología que quienes llevaban trabajo en la red desde 2015 pueden entender. Después de Hegotá, la prueba matemática, las herramientas para revisar errores de código y la seguridad resistente a lo cuántico se convertirán en la “historia principal” de Ethereum.
Esto no es un caso aislado. Zcash ya ha estado haciendo algo similar: el viernes, en su “pool” de blindaje había alrededor de 4,9 millones de ZEC; el precio el domingo rondaba los 1660 dólares, con un alza semanal de aproximadamente 15%. Otro equipo, que publicó el jueves el paper de Shielded Bitcoin, también planea trasladar este diseño de privacidad a Bitcoin. La diferencia radica en que, hoy, la ruta de Bitcoin sigue poniendo estabilidad por delante; Ethereum, en cambio, eligió reestructurar la base desde cero.
Mi opinión: no es un simple anuncio de actualización, sino un punto de inflexión en la elección de ruta. Ethereum está eligiendo el camino de «cómputo verificable»: si se logra, mejora el rendimiento, el costo y la privacidad al mismo tiempo; si no se logra, primero hay que resolver problemas difíciles como que las pruebas son demasiado caras y que las tareas en paralelo se estorban entre sí. Actualmente Ethereum (ETH) cotiza a 2685 dólares, con una capitalización de alrededor de 3281 mil millones de dólares; en las últimas 24 horas básicamente se ha mantenido plano. Bitcoin (BTC) está en 84495 dólares, con una capitalización de alrededor de 1,698 billones de dólares. El mercado, por ahora, no le está poniendo una prima al relato de 2030; lo que compra es el presente, no una visión.
¿Qué te parece esta ruta de Ethereum de «prueba en lugar de recálculo»? ¿Es un verdadero salto tecnológico o es otro relato diseñado para 2030? ¡Hablemos en la sección de comentarios!
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevo a seguir los temas candentes de Ethereum y la tecnología cripto. No solo ver qué noticias pasan, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
958
·
--
#circle与tether冻结bitget黑客钱包
Se robaron 3,87 mil millones de dólares (aprox. 3.87 mil millones de yuanes), y al final solo se congelaron 318.000 dólares.
[💬 群里一起聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
El 24 de septiembre, un gran exchange cripto vio comprometido su sistema de monederos. Aproximadamente 3,87 mil millones de dólares fueron transferidos a direcciones controladas por los atacantes. Circle y Tether posteriormente incluyeron las carteras del hacker en listas negras, pero lo que se bloqueó fue solo alrededor de 318.000 dólares. Lo que realmente generó polémica fue otra cuestión: un protocolo descentralizado rechazó públicamente la idea de “bloquear direcciones”.
Primero, aclaremos la contabilidad del congelamiento. Circle actuó el viernes a las 05:00 UTC, usando el interruptor incorporado de congelación en el contrato de USDC para bloquear 99.990 unidades de USDC. Aproximadamente siete horas después, Tether, mediante multi-firma (multisig), añadió la misma dirección a la lista negra de USDT, bloqueando otras 218.023 unidades de USDT. En total, unos 318.000 dólares, apenas alrededor del 0,08% de los 387 millones. En el mismo monedero también yacen cerca de 170 ETH, sin que se moviera ni un solo centavo. El rastreo on-chain muestra que otras direcciones relacionadas con el atacante aún conservan más de 63.000 ETH, y ninguna entidad emisora tiene derecho a tocarlas.
Las razones no son complicadas: el emisor solo puede congelar los tokens que él mismo emite; no puede congelar el propio Ethereum. El hacker fue más rápido: en cuestión de minutos intercambió los stablecoins por ETH y los dispersó en nuevos monederos, convirtiendo primero “la parte que se podía congelar” en “una parte que nadie puede congelar”.
Ahora miremos esta pelea de dimes y diretes. THORChain se autodefine como “tan descentralizado como Bitcoin y Ethereum, sin permisos”, y rechazó públicamente ofrecer servicios de intercambio y de cross-chain para aterrizar los fondos robados. El CEO del exchange víctima les habló directamente: “La descentralización es un principio de diseño, no un escudo para ayudar a huir con dinero robado conocido”. Otro fundador de un exchange respondió: los activos de THORChain los controlan conjuntamente nodos validadores seleccionados mediante un TSS en un tesoro; si se alcanza el umbral de firmas, se pueden mover. “Al dispersar al intermediario, no significa que no exista intermediario”; además, sacó a la luz un asunto previo: en mayo, el tesoro fue robado por unos 10,7 millones de dólares, se presionó directamente el botón de pausa, y la red estuvo caída durante alrededor de 5 semanas antes de reiniciar el 22 de junio. La plataforma de rastreo on-chain MistTrack también remató: la descentralización no debería convertirse en un comodín universal.
Mi opinión: lo que se llama “congelar” nunca ha sido una capacidad de la cadena. Más bien, es un interruptor que el emisor deja previamente incrustado en el contrato. Los activos que se pueden congelar son, por naturaleza, limitados. En cuanto el dinero se mueve a ETH o a un protocolo cross-chain, básicamente entra en un “territorio sin dueño”. En cambio, si un protocolo descentralizado es exigido a “bloquear direcciones”, solo quedan dos caminos: o bien demostrar que en realidad también puede operar de forma centralizada, o cargar con la reputación de “haberle abierto la puerta al ladrón”. El exchange víctima ya ofreció una recompensa del 5% y un fondo de protección a usuarios de más de 464 millones de dólares responde como respaldo.
Entonces, viene la pregunta: ¿crees que un protocolo descentralizado debería o no cooperar para bloquear las direcciones de los fondos robados? Hablemos en los comentarios.
Cada día te traigo los puntos clave de seguridad cripto, no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en la foto de perfil para ver la transmisión en vivo
#circle与tether冻结bitget黑客钱包
Se robaron 3,87 mil millones de dólares (aprox. 3.87 mil millones de yuanes), y al final solo se congelaron 318.000 dólares.
💬 群里一起聊行情
El 24 de septiembre, un gran exchange cripto vio comprometido su sistema de monederos. Aproximadamente 3,87 mil millones de dólares fueron transferidos a direcciones controladas por los atacantes. Circle y Tether posteriormente incluyeron las carteras del hacker en listas negras, pero lo que se bloqueó fue solo alrededor de 318.000 dólares. Lo que realmente generó polémica fue otra cuestión: un protocolo descentralizado rechazó públicamente la idea de “bloquear direcciones”.
Primero, aclaremos la contabilidad del congelamiento. Circle actuó el viernes a las 05:00 UTC, usando el interruptor incorporado de congelación en el contrato de USDC para bloquear 99.990 unidades de USDC. Aproximadamente siete horas después, Tether, mediante multi-firma (multisig), añadió la misma dirección a la lista negra de USDT, bloqueando otras 218.023 unidades de USDT. En total, unos 318.000 dólares, apenas alrededor del 0,08% de los 387 millones. En el mismo monedero también yacen cerca de 170 ETH, sin que se moviera ni un solo centavo. El rastreo on-chain muestra que otras direcciones relacionadas con el atacante aún conservan más de 63.000 ETH, y ninguna entidad emisora tiene derecho a tocarlas.
Las razones no son complicadas: el emisor solo puede congelar los tokens que él mismo emite; no puede congelar el propio Ethereum. El hacker fue más rápido: en cuestión de minutos intercambió los stablecoins por ETH y los dispersó en nuevos monederos, convirtiendo primero “la parte que se podía congelar” en “una parte que nadie puede congelar”.
Ahora miremos esta pelea de dimes y diretes. THORChain se autodefine como “tan descentralizado como Bitcoin y Ethereum, sin permisos”, y rechazó públicamente ofrecer servicios de intercambio y de cross-chain para aterrizar los fondos robados. El CEO del exchange víctima les habló directamente: “La descentralización es un principio de diseño, no un escudo para ayudar a huir con dinero robado conocido”. Otro fundador de un exchange respondió: los activos de THORChain los controlan conjuntamente nodos validadores seleccionados mediante un TSS en un tesoro; si se alcanza el umbral de firmas, se pueden mover. “Al dispersar al intermediario, no significa que no exista intermediario”; además, sacó a la luz un asunto previo: en mayo, el tesoro fue robado por unos 10,7 millones de dólares, se presionó directamente el botón de pausa, y la red estuvo caída durante alrededor de 5 semanas antes de reiniciar el 22 de junio. La plataforma de rastreo on-chain MistTrack también remató: la descentralización no debería convertirse en un comodín universal.
Mi opinión: lo que se llama “congelar” nunca ha sido una capacidad de la cadena. Más bien, es un interruptor que el emisor deja previamente incrustado en el contrato. Los activos que se pueden congelar son, por naturaleza, limitados. En cuanto el dinero se mueve a ETH o a un protocolo cross-chain, básicamente entra en un “territorio sin dueño”. En cambio, si un protocolo descentralizado es exigido a “bloquear direcciones”, solo quedan dos caminos: o bien demostrar que en realidad también puede operar de forma centralizada, o cargar con la reputación de “haberle abierto la puerta al ladrón”. El exchange víctima ya ofreció una recompensa del 5% y un fondo de protección a usuarios de más de 464 millones de dólares responde como respaldo.
Entonces, viene la pregunta: ¿crees que un protocolo descentralizado debería o no cooperar para bloquear las direcciones de los fondos robados? Hablemos en los comentarios.
Cada día te traigo los puntos clave de seguridad cripto, no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en la foto de perfil para ver la transmisión en vivo
2
634
·
--
Un bug de firmware sembrado en 2021 que, durante un periodo de 25 minutos el 30 de julio, vació alrededor de 500 carteras y se llevó unas 594 bitcoins (unos 38 millones de dólares en aquel momento). — Y esta semana, alguien de verdad ha recuperado sus monedas.
[💬 进群看盘面](https://app.binance.com/uni-qr/EXpjD4Vi)
Primero, hablemos de esta novedad. El 23 de septiembre, una firma fiduciaria legal en Wyoming, Estados Unidos (Crypto Recovery Trust), anunció que ha devuelto más de 20 bitcoins, equivalentes a aproximadamente 1,7 millones de dólares, a un titular original. El asesor de este fideicomiso proviene del equipo de seguridad nacional del despacho Steptoe, no de un abogado típico del sector cripto.
Ahora, veamos lo anormal que fue todo. La afectada era una cartera de hardware Coldcard, fabricada por la empresa canadiense Coinkite, que durante años se ha considerado dentro del sector como un referente de almacenamiento en frío. El fallo no fue phishing, ni un troyano en el ordenador, ni el robo del papel de respaldo: la cartera ya estaba mal en el momento mismo en que se generaron las frases mnemotécnicas. En lugar de proporcionar un generador de números aleatorios de 128 bits de entropía, una macro se escribió como 0, y de forma silenciosa volvió a un algoritmo de software determinista; en consecuencia, la aleatoriedad real se redujo a unos 40 bits. En otras palabras, esas frases mnemotécnicas pueden enumerarse (exhaustivamente) desde el primer segundo en que “nacen”.
El atacante ni siquiera necesitaba tocar tu dispositivo. Calculaban todas las frases mnemotécnicas candidatas offline, luego las contrastaban en la cadena para ver en qué direcciones había fondos y finalmente barrían todo de una sola vez. El análisis de la investigación en cadena Galaxy Research lo resume así: los robos principales se completaron en torno a unos 25 minutos (del 30 de julio 01:31 a 01:56 UTC); después se identificaron alrededor de 1196 direcciones y hasta 1083 bitcoins, con un valor cercano a 70 millones de dólares. Para el 10 de agosto, el monto total sustraído superaba los 2000 bitcoins.
Mi opinión: la verdadera información de este asunto no está en el “recupero”, sino en el “porcentaje recuperado”. De más de dos mil monedas, solo se han devuelto íntegramente unas pocas decenas, menos del uno por ciento. La irreversibilidad de Bitcoin es su compromiso más fuerte y su coste más duro: si una clave privada se filtra, no hay atención al cliente en la cadena, ni un botón de congelación. Esta vez, poder recuperarlas no se debió a una corrección del protocolo, sino a herramientas judiciales fuera de la cadena mediante un despacho y un fideicomiso; y probablemente solo sea efectivo para titulares con identidades claras y dispuestos a colaborar.
Una recomendación más práctica para usuarios comunes es: una cartera de hardware no es “compra y olvida”. Lo que de verdad determina el límite de seguridad es cómo se generaron esos 12 a 24 palabras: de qué forma se “aleatorizaron”. Y precisamente ese es el paso que los usuarios menos ven y que más difícilmente pueden verificar por sí mismos.
¿Qué opinas? ¿Esta crisis de confianza en carteras de hardware empujará a la gente hacia la custodia, o en cambio obligará a los fabricantes a hacer verificable el asunto de los “números aleatorios”? Cuéntalo en los comentarios.
Haz clic en la foto del avatar para ver la transmisión en vivo.
Cada día te llevo de la mano para seguir temas candentes de seguridad cripto y carteras de hardware; no solo ver qué noticia ocurre, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Un bug de firmware sembrado en 2021 que, durante un periodo de 25 minutos el 30 de julio, vació alrededor de 500 carteras y se llevó unas 594 bitcoins (unos 38 millones de dólares en aquel momento). — Y esta semana, alguien de verdad ha recuperado sus monedas.
💬 进群看盘面
Primero, hablemos de esta novedad. El 23 de septiembre, una firma fiduciaria legal en Wyoming, Estados Unidos (Crypto Recovery Trust), anunció que ha devuelto más de 20 bitcoins, equivalentes a aproximadamente 1,7 millones de dólares, a un titular original. El asesor de este fideicomiso proviene del equipo de seguridad nacional del despacho Steptoe, no de un abogado típico del sector cripto.
Ahora, veamos lo anormal que fue todo. La afectada era una cartera de hardware Coldcard, fabricada por la empresa canadiense Coinkite, que durante años se ha considerado dentro del sector como un referente de almacenamiento en frío. El fallo no fue phishing, ni un troyano en el ordenador, ni el robo del papel de respaldo: la cartera ya estaba mal en el momento mismo en que se generaron las frases mnemotécnicas. En lugar de proporcionar un generador de números aleatorios de 128 bits de entropía, una macro se escribió como 0, y de forma silenciosa volvió a un algoritmo de software determinista; en consecuencia, la aleatoriedad real se redujo a unos 40 bits. En otras palabras, esas frases mnemotécnicas pueden enumerarse (exhaustivamente) desde el primer segundo en que “nacen”.
El atacante ni siquiera necesitaba tocar tu dispositivo. Calculaban todas las frases mnemotécnicas candidatas offline, luego las contrastaban en la cadena para ver en qué direcciones había fondos y finalmente barrían todo de una sola vez. El análisis de la investigación en cadena Galaxy Research lo resume así: los robos principales se completaron en torno a unos 25 minutos (del 30 de julio 01:31 a 01:56 UTC); después se identificaron alrededor de 1196 direcciones y hasta 1083 bitcoins, con un valor cercano a 70 millones de dólares. Para el 10 de agosto, el monto total sustraído superaba los 2000 bitcoins.
Mi opinión: la verdadera información de este asunto no está en el “recupero”, sino en el “porcentaje recuperado”. De más de dos mil monedas, solo se han devuelto íntegramente unas pocas decenas, menos del uno por ciento. La irreversibilidad de Bitcoin es su compromiso más fuerte y su coste más duro: si una clave privada se filtra, no hay atención al cliente en la cadena, ni un botón de congelación. Esta vez, poder recuperarlas no se debió a una corrección del protocolo, sino a herramientas judiciales fuera de la cadena mediante un despacho y un fideicomiso; y probablemente solo sea efectivo para titulares con identidades claras y dispuestos a colaborar.
Una recomendación más práctica para usuarios comunes es: una cartera de hardware no es “compra y olvida”. Lo que de verdad determina el límite de seguridad es cómo se generaron esos 12 a 24 palabras: de qué forma se “aleatorizaron”. Y precisamente ese es el paso que los usuarios menos ven y que más difícilmente pueden verificar por sí mismos.
¿Qué opinas? ¿Esta crisis de confianza en carteras de hardware empujará a la gente hacia la custodia, o en cambio obligará a los fabricantes a hacer verificable el asunto de los “números aleatorios”? Cuéntalo en los comentarios.
Haz clic en la foto del avatar para ver la transmisión en vivo.
Cada día te llevo de la mano para seguir temas candentes de seguridad cripto y carteras de hardware; no solo ver qué noticia ocurre, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
2
1.1k
·
--
#circle与tether冻结bitget黑客钱包
3.875 mil millones de dólares se los llevaron, y el emisor de la stablecoin solo logró congelar 318.000 dólares al final.
[⚖️ 进群看每日策略](https://app.binance.com/uni-qr/EXpjD4Vi)
El 24 de septiembre a las 18:31 (UTC), una bolsa global de primer nivel, empezó a mostrar transferencias anómalas desde sus hot wallets. La cifra de las pérdidas se corrigió de los 183 millones de dólares estimados inicialmente a 351,6 millones en 24 horas y, hoy, a 387,5 millones; se trata del mayor robo de criptomonedas de este año. La parte más grave fue aproximadamente 103 millones de XRP, valorados en unos 157 millones de dólares; el resto de los activos se desviaron a través de al menos 5 cadenas.
Lo más clave es que nadie robó las llaves privadas. El CEO de la bolsa explicó en un directo y en tuits que el atacante comprometió un sistema backend dentro de la infraestructura de la cartera, falsificó los datos de la transacción y se saltó el propio flujo de autorización del sistema, logrando que las transferencias anómalas se aprobaran como si fueran operaciones habituales. La recarga y el trading funcionaron con normalidad en todo momento; solo se suspendieron los retiros.
El detective on-chain DCF GOD encontró pistas antes: una wallet recién creada gastó 19,67 millones de dólares en USDT0 en apenas 6 minutos; compró 7.111 ETH, con un precio de ejecución aproximadamente un 5% por encima del precio de mercado; el recorrido fue UniswapX y 1inch Fusion. Por el momento, la salida de fondos se ha detenido. La investigación, en la que participan la plataforma junto con Mandiant y SlowMist, continúa. El CEO afirma que parte de las IP coincide con elecciones de VPN que suelen usar ciertos grupos de hackers norcoreanos.
Veamos ahora el intento de recuperación. Circle bloqueó el viernes a las 05:00 (UTC) una dirección marcada como “Exploiter 8”; allí solo había 170,47 ETH, 218.023 USDT y 99.990 USDC, en total unos 318.000 dólares. Tether también bloqueó posteriormente esa dirección. Otras direcciones de hackers aún controlan más de 63.000 ETH, y ningún emisor puede mover esos fondos. 318.000 dividido entre 387,5 millones da una tasa de recuperación del 0,08%.
El verdadero plan de respaldo lo asume la propia plataforma: el fondo de protección para usuarios de esa bolsa supera los 464 millones de dólares. El CEO dijo que cubrirá la pérdida en su totalidad y que el saldo de las cuentas de los usuarios no se verá afectado; este fondo en 2023 todavía era solo de 300 millones. En comparación con el robo de 285 millones de dólares a Drift en abril, cuando el hacker movió unos 232 millones de dólares en USDC desde Solana a Ethereum usando herramientas de cruce de Circle, ZachXBT y otros criticaron en ese momento que Circle actuó demasiado lento.
Traducción: esta ronda de ataque no necesita robar llaves privadas; lo que falsifica es “la autorización” en sí. El relato completo de seguridad —carteras frías, multi-firma y autocustodia— no constituye una barrera frente a la falsificación de credenciales. Lo que más conviene recordar es el techo de la capacidad de congelación: lo que el emisor de stablecoins puede congelar on-chain es solo una capa muy delgada de stablecoins. Tras el fracaso del proyecto de ley CLARITY 49 a 50, en EE. UU. no existe una normativa federal unificada; al final, quien cubre a los usuarios no es la regulación ni el emisor, sino qué tan gruesa es la protección del fondo en el balance de la plataforma de intercambio.
Cuando eliges una plataforma, ¿miras su tamaño de fondo de protección y su estructura de reservas? ¿O crees que si pasa algo, total alguien lo cubre? Hablemos en la sección de comentarios.
Todos los días te llevo a seguir los temas de seguridad en cripto. No solo ver lo que pasa en las noticias, sino también ayudarte a entender la lógica y las oportunidades detrás 👀🚀
Haz clic en el avatar para ver el directo
#circle与tether冻结bitget黑客钱包
3.875 mil millones de dólares se los llevaron, y el emisor de la stablecoin solo logró congelar 318.000 dólares al final.
⚖️ 进群看每日策略
El 24 de septiembre a las 18:31 (UTC), una bolsa global de primer nivel, empezó a mostrar transferencias anómalas desde sus hot wallets. La cifra de las pérdidas se corrigió de los 183 millones de dólares estimados inicialmente a 351,6 millones en 24 horas y, hoy, a 387,5 millones; se trata del mayor robo de criptomonedas de este año. La parte más grave fue aproximadamente 103 millones de XRP, valorados en unos 157 millones de dólares; el resto de los activos se desviaron a través de al menos 5 cadenas.
Lo más clave es que nadie robó las llaves privadas. El CEO de la bolsa explicó en un directo y en tuits que el atacante comprometió un sistema backend dentro de la infraestructura de la cartera, falsificó los datos de la transacción y se saltó el propio flujo de autorización del sistema, logrando que las transferencias anómalas se aprobaran como si fueran operaciones habituales. La recarga y el trading funcionaron con normalidad en todo momento; solo se suspendieron los retiros.
El detective on-chain DCF GOD encontró pistas antes: una wallet recién creada gastó 19,67 millones de dólares en USDT0 en apenas 6 minutos; compró 7.111 ETH, con un precio de ejecución aproximadamente un 5% por encima del precio de mercado; el recorrido fue UniswapX y 1inch Fusion. Por el momento, la salida de fondos se ha detenido. La investigación, en la que participan la plataforma junto con Mandiant y SlowMist, continúa. El CEO afirma que parte de las IP coincide con elecciones de VPN que suelen usar ciertos grupos de hackers norcoreanos.
Veamos ahora el intento de recuperación. Circle bloqueó el viernes a las 05:00 (UTC) una dirección marcada como “Exploiter 8”; allí solo había 170,47 ETH, 218.023 USDT y 99.990 USDC, en total unos 318.000 dólares. Tether también bloqueó posteriormente esa dirección. Otras direcciones de hackers aún controlan más de 63.000 ETH, y ningún emisor puede mover esos fondos. 318.000 dividido entre 387,5 millones da una tasa de recuperación del 0,08%.
El verdadero plan de respaldo lo asume la propia plataforma: el fondo de protección para usuarios de esa bolsa supera los 464 millones de dólares. El CEO dijo que cubrirá la pérdida en su totalidad y que el saldo de las cuentas de los usuarios no se verá afectado; este fondo en 2023 todavía era solo de 300 millones. En comparación con el robo de 285 millones de dólares a Drift en abril, cuando el hacker movió unos 232 millones de dólares en USDC desde Solana a Ethereum usando herramientas de cruce de Circle, ZachXBT y otros criticaron en ese momento que Circle actuó demasiado lento.
Traducción: esta ronda de ataque no necesita robar llaves privadas; lo que falsifica es “la autorización” en sí. El relato completo de seguridad —carteras frías, multi-firma y autocustodia— no constituye una barrera frente a la falsificación de credenciales. Lo que más conviene recordar es el techo de la capacidad de congelación: lo que el emisor de stablecoins puede congelar on-chain es solo una capa muy delgada de stablecoins. Tras el fracaso del proyecto de ley CLARITY 49 a 50, en EE. UU. no existe una normativa federal unificada; al final, quien cubre a los usuarios no es la regulación ni el emisor, sino qué tan gruesa es la protección del fondo en el balance de la plataforma de intercambio.
Cuando eliges una plataforma, ¿miras su tamaño de fondo de protección y su estructura de reservas? ¿O crees que si pasa algo, total alguien lo cubre? Hablemos en la sección de comentarios.
Todos los días te llevo a seguir los temas de seguridad en cripto. No solo ver lo que pasa en las noticias, sino también ayudarte a entender la lógica y las oportunidades detrás 👀🚀
Haz clic en el avatar para ver el directo
2
817
·
--
#coinmarketcap完成收购coinglass
1.15 mil millones de personas están mirando los precios; solo 5 millones están pendientes del apalancamiento. Ahora, estos dos números están en manos de la misma empresa.
[💥 进群一起分析行情](https://app.binance.com/uni-qr/EXpjD4Vi)
El 25 de septiembre, la plataforma de datos del mercado CoinMarketCap completó la adquisición de la plataforma de datos de derivados CoinGlass. El monto no fue divulgado. CoinGlass cubre 28 exchanges, más de 2,500 tipos de contratos, y sigue el rastro de contratos abiertos, la tasa de financiamiento, las liquidaciones, las posiciones long/short, opciones y el flujo de fondos de los ETF. La marca, el sitio web, la app, las herramientas gratuitas, la API y la fijación de precios se mantienen exactamente igual; el equipo tampoco se integra en la organización de la empresa matriz y continúa operando de forma independiente.
Las diferencias de tamaño entre ambos son muy claras. CoinGlass tiene más de 5 millones de usuarios activos mensuales; sus clientes de API paga son aproximadamente 10,000. CoinMarketCap, según lo que publica por sí mismo, tiene alrededor de 115 millones de usuarios activos mensuales. Es decir: con el mismo conjunto de datos de apalancamiento, el canal de distribución pasó de 5 millones a más de cien millones de personas. En abril de 2020, CoinMarketCap ya había sido absorbida por una de las mayores empresas de intercambio del mundo; esta vez, CoinGlass entra en la misma estructura.
¿Por qué vale la pena hablar de esto? Porque los precios al contado están a la vista de todos, mientras que los datos de apalancamiento son para unos pocos. Los derivados representan la mayor parte del volumen del trading cripto: los contratos abiertos indican cuántas posiciones todavía están en juego, la tasa de financiamiento funciona como un termómetro de la diferencia entre el precio de los perpetuos y su prima/descuento, y los datos de liquidación señalan directamente en qué niveles el apalancamiento se fuerza a liquidar. Ya hubo un caso real este febrero: según los datos publicados por CoinGlass, tres empresas (Hyperliquid, Aster y Lighter) se contradijeron entre sí en volumen de operaciones, contratos abiertos y cifras de liquidaciones, lo que desató directamente una “guerra de datos” sobre contratos perpetuos en la cadena. Quien controla el criterio (el “mouthpiece”), controla el relato.
Traducido a lo simple: el verdadero valor de esta compra no es solo agregar una página más, sino meter cosas que afectan directamente la volatilidad de corto plazo —como el mapa de calor de las liquidaciones y la distribución de posiciones— en un canal de distribución más grande. Para los usuarios comunes, a corto plazo no hay nada malo: las herramientas gratuitas seguirán ahí. Pero hay que entender que, cuando los datos de contado, los datos de derivados y los datos de liquidaciones se van agrupando bajo el mismo criterio, también se concentra la capacidad de definir qué tan “caliente” está el apalancamiento. La cotización de Bitcoin nunca es solo precio: detrás, está quién está apalancándose y quién no aguanta primero.
Cuando miras el mercado normalmente, ¿vas a revisar los contratos abiertos y la tasa de financiamiento, o solo miras la curva de precios? Hablemos en la sección de comentarios.
Cada día, te llevo a seguir los temas más candentes del mercado cripto: no solo ver qué pasó en las noticias, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
#coinmarketcap完成收购coinglass
1.15 mil millones de personas están mirando los precios; solo 5 millones están pendientes del apalancamiento. Ahora, estos dos números están en manos de la misma empresa.
💥 进群一起分析行情
El 25 de septiembre, la plataforma de datos del mercado CoinMarketCap completó la adquisición de la plataforma de datos de derivados CoinGlass. El monto no fue divulgado. CoinGlass cubre 28 exchanges, más de 2,500 tipos de contratos, y sigue el rastro de contratos abiertos, la tasa de financiamiento, las liquidaciones, las posiciones long/short, opciones y el flujo de fondos de los ETF. La marca, el sitio web, la app, las herramientas gratuitas, la API y la fijación de precios se mantienen exactamente igual; el equipo tampoco se integra en la organización de la empresa matriz y continúa operando de forma independiente.
Las diferencias de tamaño entre ambos son muy claras. CoinGlass tiene más de 5 millones de usuarios activos mensuales; sus clientes de API paga son aproximadamente 10,000. CoinMarketCap, según lo que publica por sí mismo, tiene alrededor de 115 millones de usuarios activos mensuales. Es decir: con el mismo conjunto de datos de apalancamiento, el canal de distribución pasó de 5 millones a más de cien millones de personas. En abril de 2020, CoinMarketCap ya había sido absorbida por una de las mayores empresas de intercambio del mundo; esta vez, CoinGlass entra en la misma estructura.
¿Por qué vale la pena hablar de esto? Porque los precios al contado están a la vista de todos, mientras que los datos de apalancamiento son para unos pocos. Los derivados representan la mayor parte del volumen del trading cripto: los contratos abiertos indican cuántas posiciones todavía están en juego, la tasa de financiamiento funciona como un termómetro de la diferencia entre el precio de los perpetuos y su prima/descuento, y los datos de liquidación señalan directamente en qué niveles el apalancamiento se fuerza a liquidar. Ya hubo un caso real este febrero: según los datos publicados por CoinGlass, tres empresas (Hyperliquid, Aster y Lighter) se contradijeron entre sí en volumen de operaciones, contratos abiertos y cifras de liquidaciones, lo que desató directamente una “guerra de datos” sobre contratos perpetuos en la cadena. Quien controla el criterio (el “mouthpiece”), controla el relato.
Traducido a lo simple: el verdadero valor de esta compra no es solo agregar una página más, sino meter cosas que afectan directamente la volatilidad de corto plazo —como el mapa de calor de las liquidaciones y la distribución de posiciones— en un canal de distribución más grande. Para los usuarios comunes, a corto plazo no hay nada malo: las herramientas gratuitas seguirán ahí. Pero hay que entender que, cuando los datos de contado, los datos de derivados y los datos de liquidaciones se van agrupando bajo el mismo criterio, también se concentra la capacidad de definir qué tan “caliente” está el apalancamiento. La cotización de Bitcoin nunca es solo precio: detrás, está quién está apalancándose y quién no aguanta primero.
Cuando miras el mercado normalmente, ¿vas a revisar los contratos abiertos y la tasa de financiamiento, o solo miras la curva de precios? Hablemos en la sección de comentarios.
Cada día, te llevo a seguir los temas más candentes del mercado cripto: no solo ver qué pasó en las noticias, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
518
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
KoreaProposesTokenizingStocksAndBonds
4,599 visualizaciones
151 participa(n) en el debate
Corea del Sur impulsa la tokenización de acciones y bonos, una propuesta que podría transformar la forma en que se emiten, negocian y liquidan activos financieros tradicionales.
La idea es llevar instrumentos como acciones, bonos y otros valores a infraestructura blockchain, lo que potencialmente permitiría procesos más eficientes, mayor trazabilidad y acceso a mercados con horarios más amplios. También podría reducir intermediarios en ciertas etapas de liquidación, aunque el avance dependerá de reglas claras sobre custodia, protección al inversor, cumplimiento y supervisión regulatoria.
Para el ecosistema cripto, este tipo de iniciativas refuerza la conversación sobre los activos del mundo real tokenizados: no se trata solo de crear nuevos tokens, sino de conectar mercados financieros tradicionales con tecnología blockchain bajo marcos regulados.
La tokenización no elimina el riesgo de mercado ni garantiza liquidez o rendimientos, pero sí abre una nueva etapa para la infraestructura financiera digital.
¿Crees que los activos tokenizados terminarán siendo parte habitual de la bolsa y el mercado de bonos?
$AAPLB
Sígueme para más contexto sobre cripto, regulación y mercados tokenizados.
#noticias
#KoreaProposesTokenizingStocksAndBonds
$MSFTB
$TSMB
ALØNDRACRYPTØ1
·2 «Me gusta»
·650 visualizaciones
MetaMaskExitsLidoValidatorsAfterSecurityIncident
64,958 visualizaciones
884 participa(n) en el debate
MicronBeatsEarningsLiftsGuidance
39,258 visualizaciones
680 participa(n) en el debate