

W Shakespeare
1.8k Publicaciones
W Shakespeare
Denunciar
Bloquear usuario
It's vacation time
Titular de U
Trader frecuente
8.8 años
205 Siguiendo
1.4K+ Seguidores
2.7K+ Me gusta
Publicaciones
Todo
Cotizaciones
¿Te encanta $BNB ?
Escribe "sí" para recibir un paquete de mí 👇
¿Te encanta $BNB ?
Escribe "sí" para recibir un paquete de mí 👇
Escribe "sí" para recibir un paquete de mí 👇
512
1
15
512
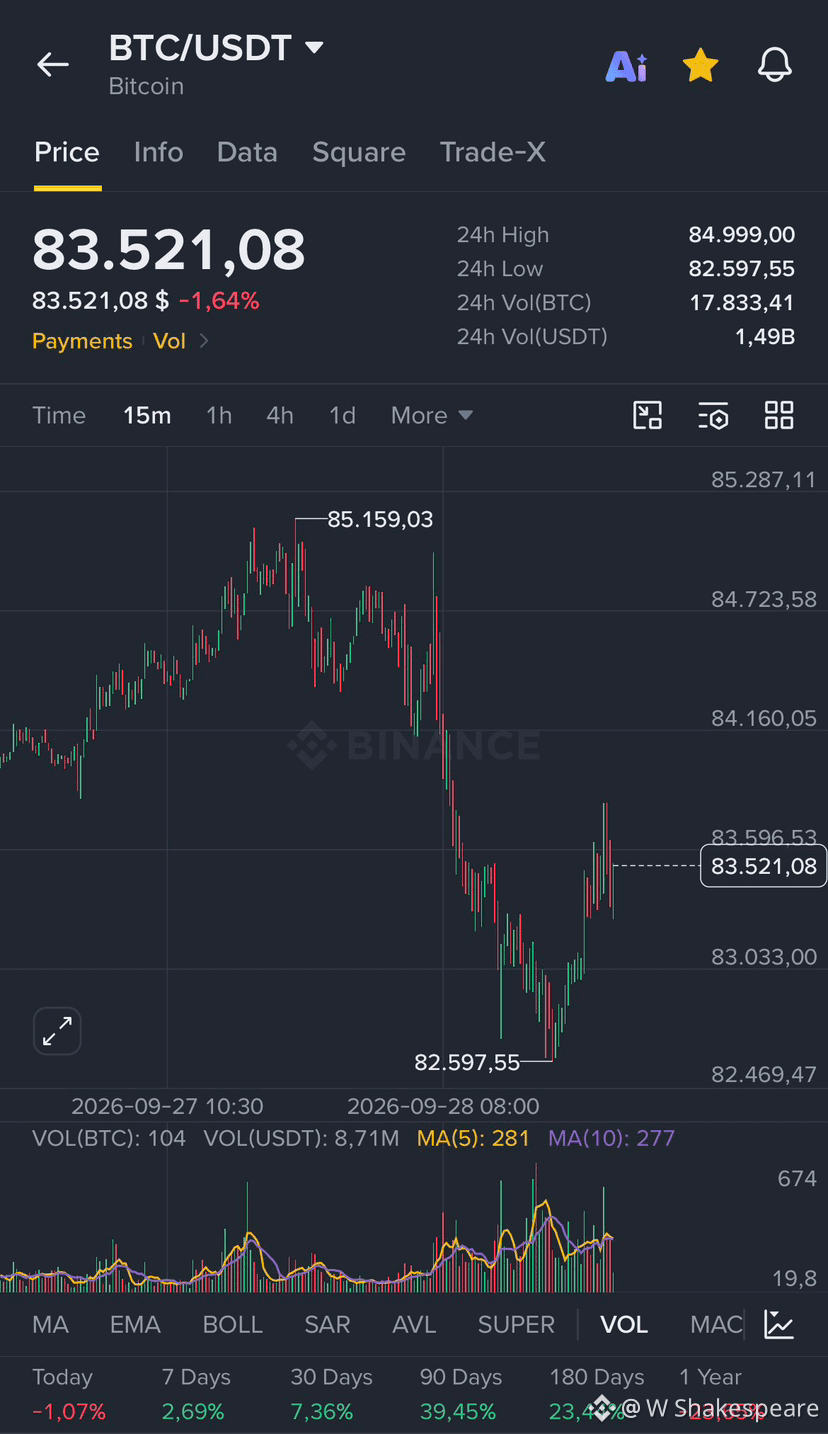
Mal día para todos los mercados; tanto BTC como $XAU van en caída
Mal día para todos los mercados; tanto BTC como $XAU van en caída
236
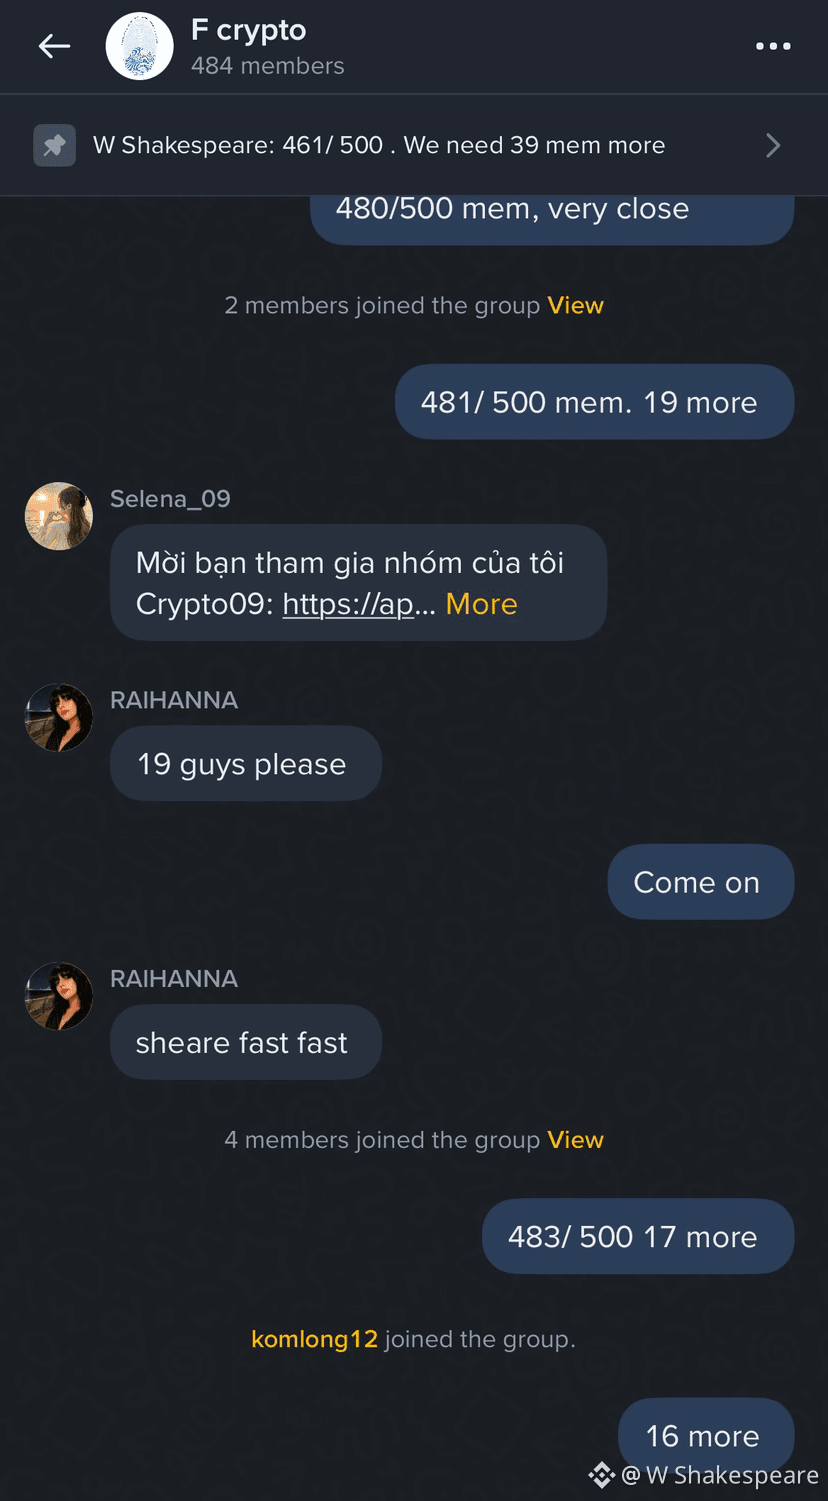
$ZEC Mi grupo de chat de Binance acaba de llegar a 484 miembros. Únete con nosotros ahora: [HERE!!!](https://www.binance.com/vi/groupChatLanding?channelToken=WE6u2rLXMtOrOXLze_26GAyYuITtfo0y4UkwC8-hrkQHbepE2GsAEY3V0XmQdXsj8I7AWq9VpQE8fi98sSSPaA&entrySource=new_sharing_link&inviteBy=GbdJGmBwzccH8vA7LYkmuQ&type=2&utm_medium=app_share&utm_source=chat)
$ZEC Mi grupo de chat de Binance acaba de llegar a 484 miembros. Únete con nosotros ahora: HERE!!!
1
1
3
737
Acabo de crear un grupo de chat en Binance, es gratis, solo disfrútalo: [https://app.binance.com/uni-qr/64Py3R6k](https://app.binance.com/uni-qr/64Py3R6k)
Acabo de crear un grupo de chat en Binance, es gratis, solo disfrútalo: https://app.binance.com/uni-qr/64Py3R6k
2
44
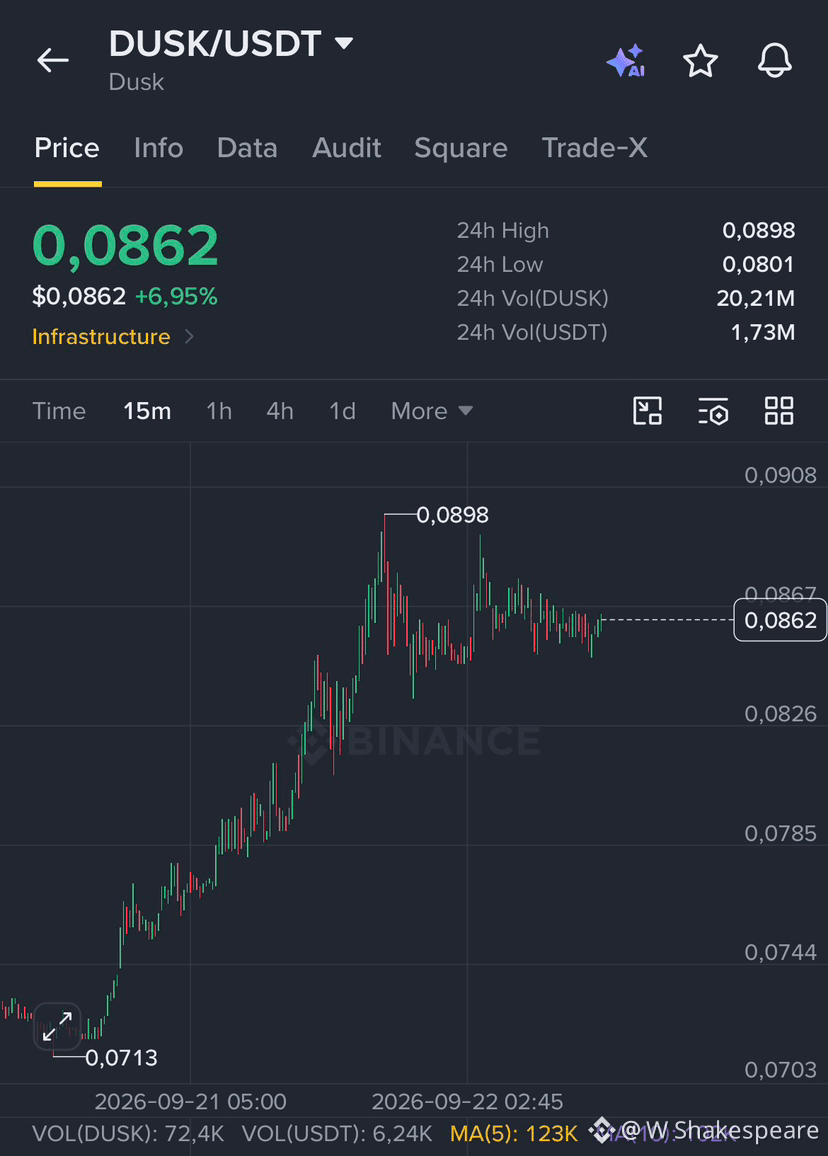
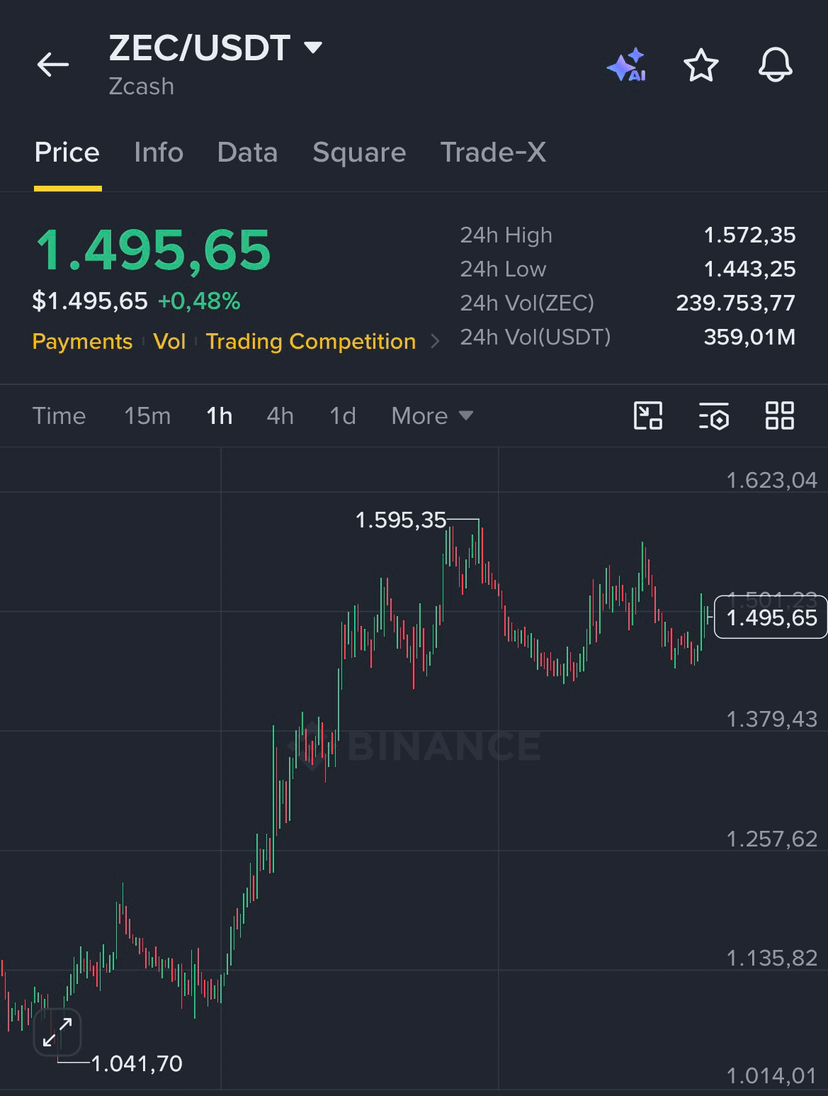
Tanto $ZEC como $DUSK son monedas de privacidad. Así que el gráfico es similar entre sí
{future}(ZECUSDT)
Tanto $ZEC como $DUSK son monedas de privacidad. Así que el gráfico es similar entre sí
1
5
705
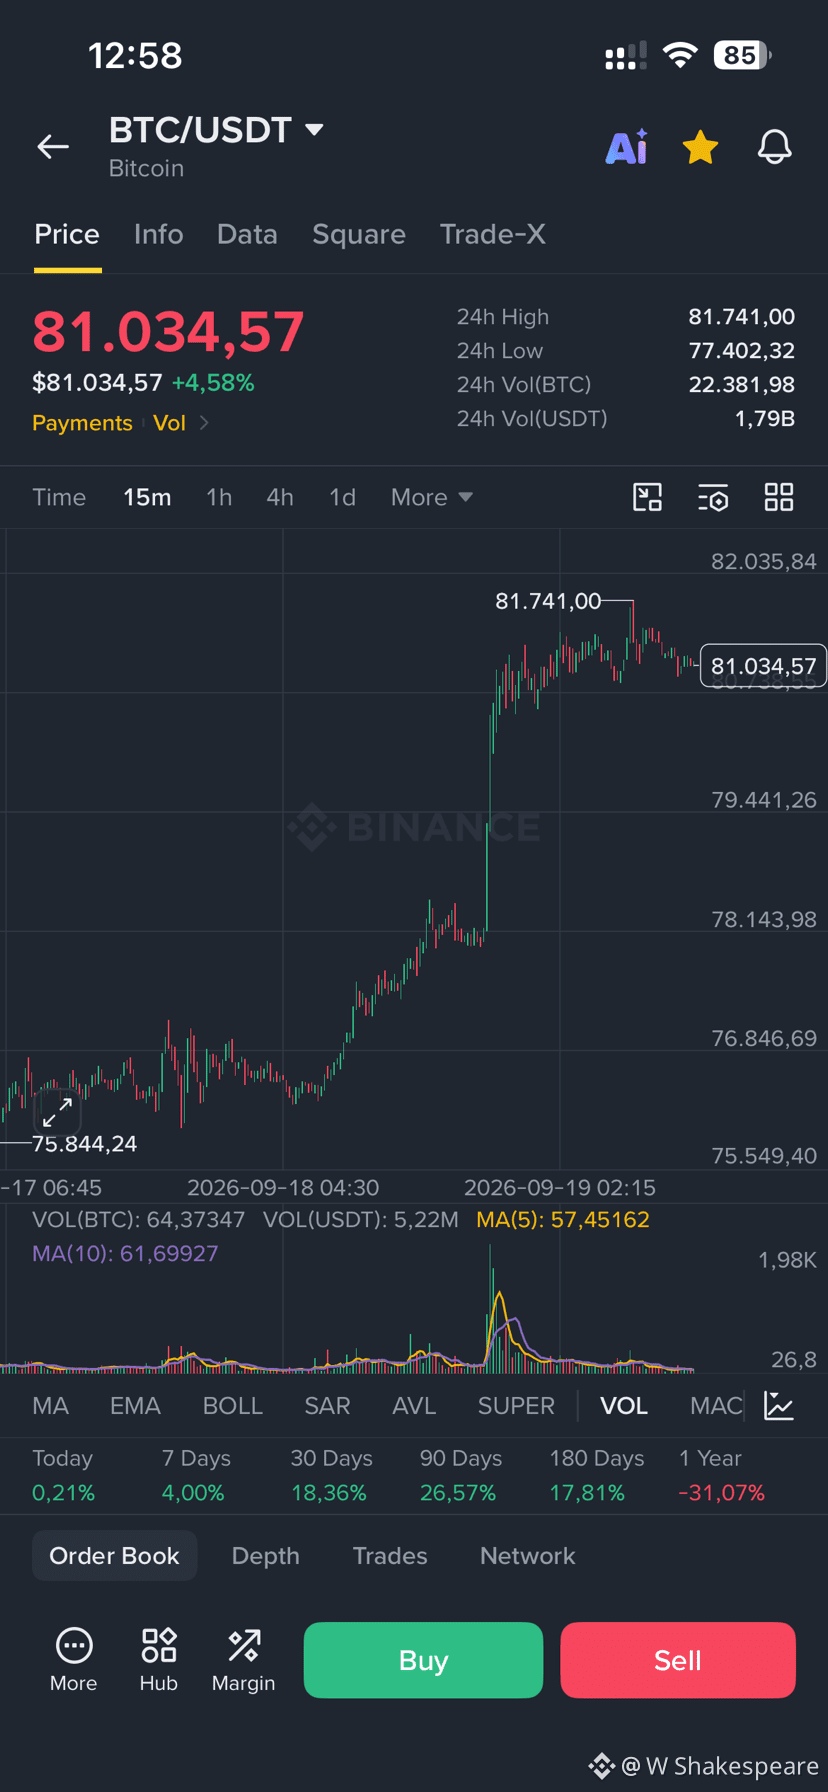
Toda la subida del mercado sin ningún motivo😂
$BNB $BTC
Toda la subida del mercado sin ningún motivo😂
$BNB $BTC
$BNB $BTC
1
147
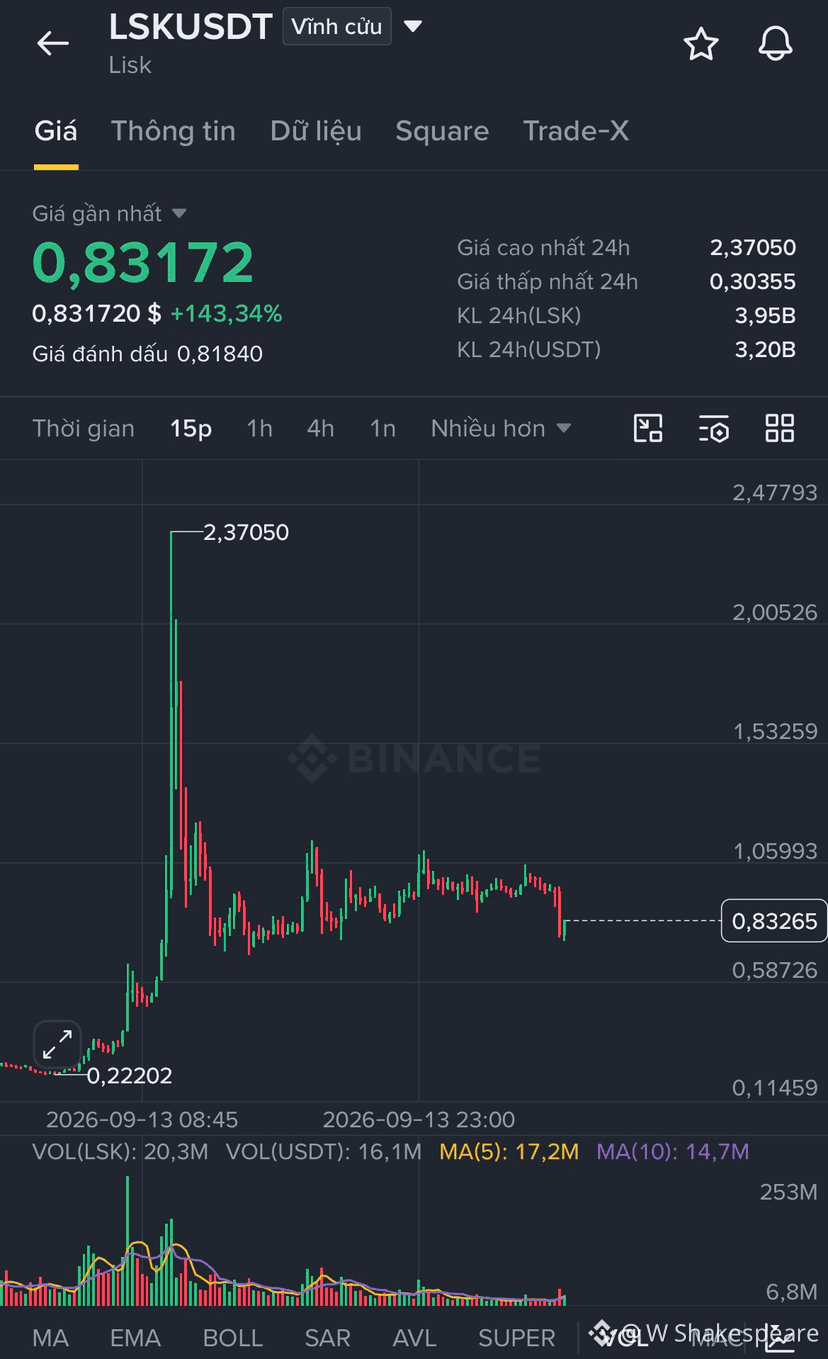
$LSK el precio aún no es igual entre Binance y otras CEX. Es una gran trampa de financiación para que los usuarios hagan arbitraje entre múltiples plataformas
$LSK el precio aún no es igual entre Binance y otras CEX. Es una gran trampa de financiación para que los usuarios hagan arbitraje entre múltiples plataformas
1
375
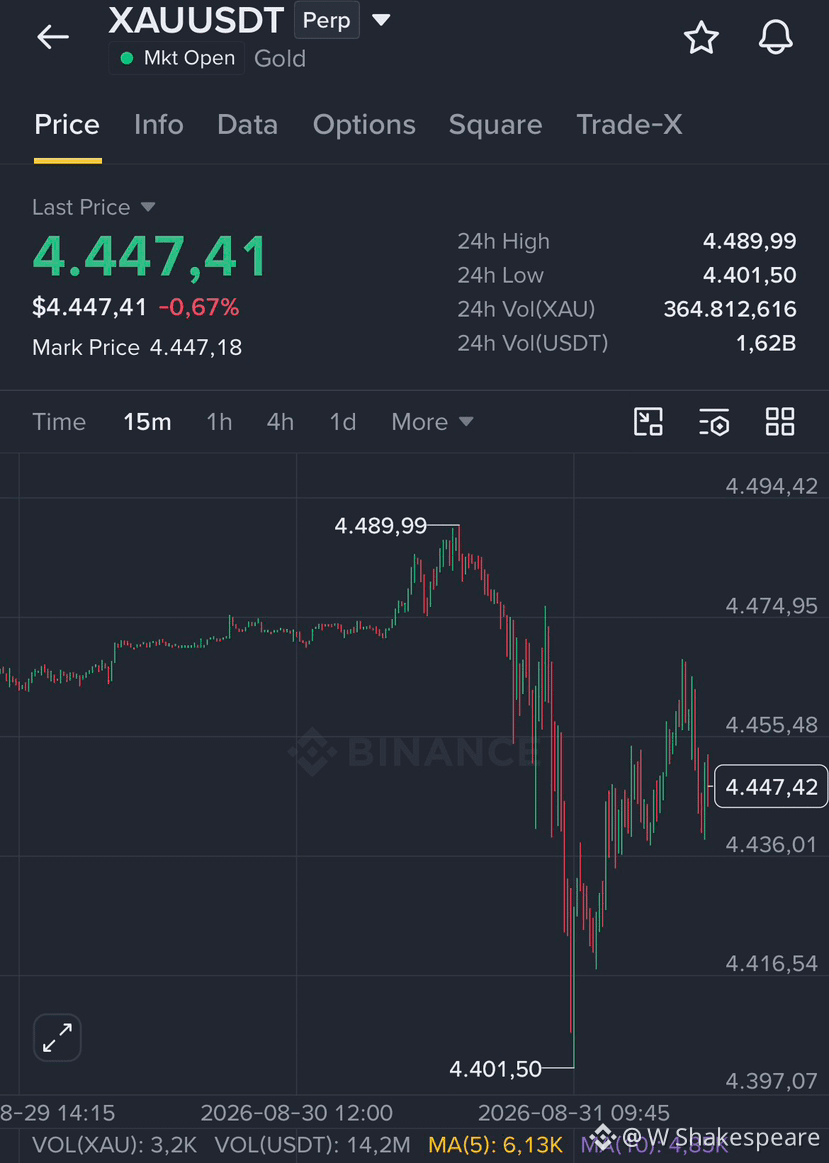
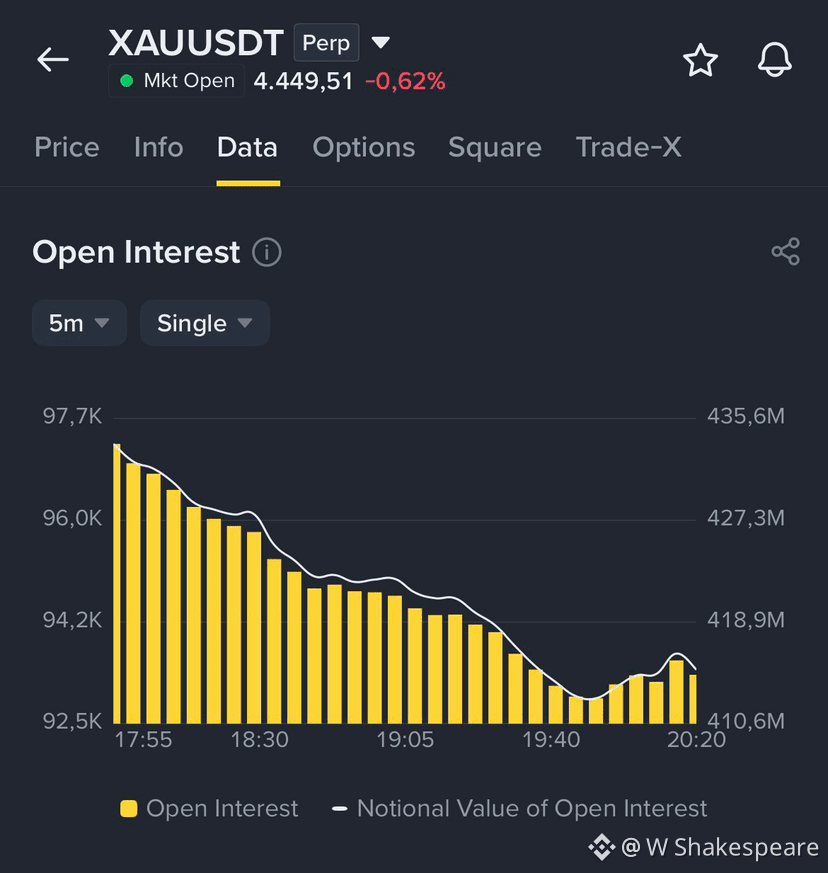
$XAU inicia una nueva semana con interés abierto alcanzando ~410M
{future}(XAUUSDT)
$XAU inicia una nueva semana con interés abierto alcanzando ~410M
985
$PROM + 40% en 24h con interés abierto alcance ~ $29M
{future}(PROMUSDT)
$PROM + 40% en 24h con interés abierto alcance ~ $29M
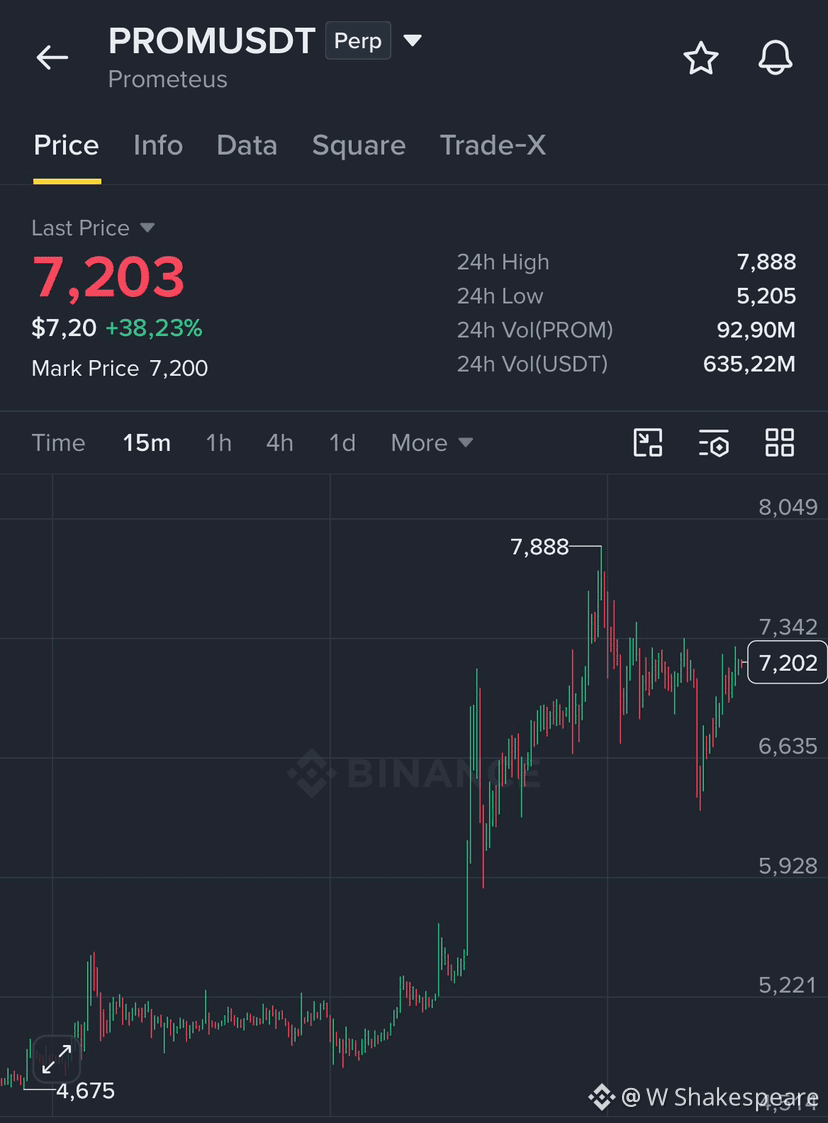
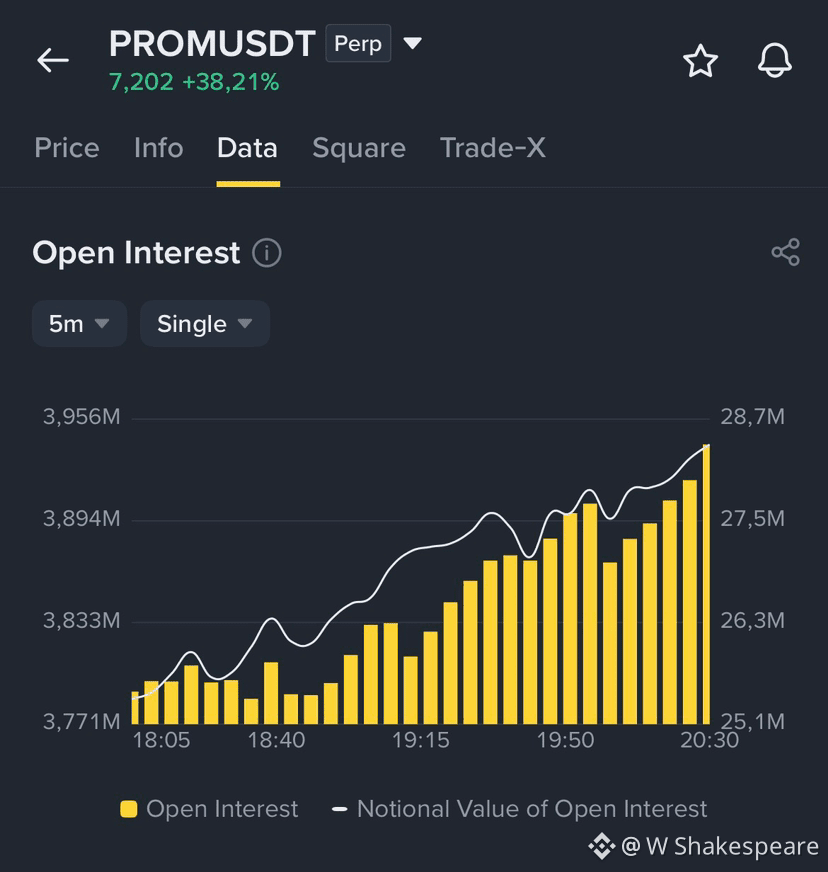
1
1.2k
$ZEC bomba con volumen superior en binance
{future}(ZECUSDT)
$ZEC bomba con volumen superior en binance
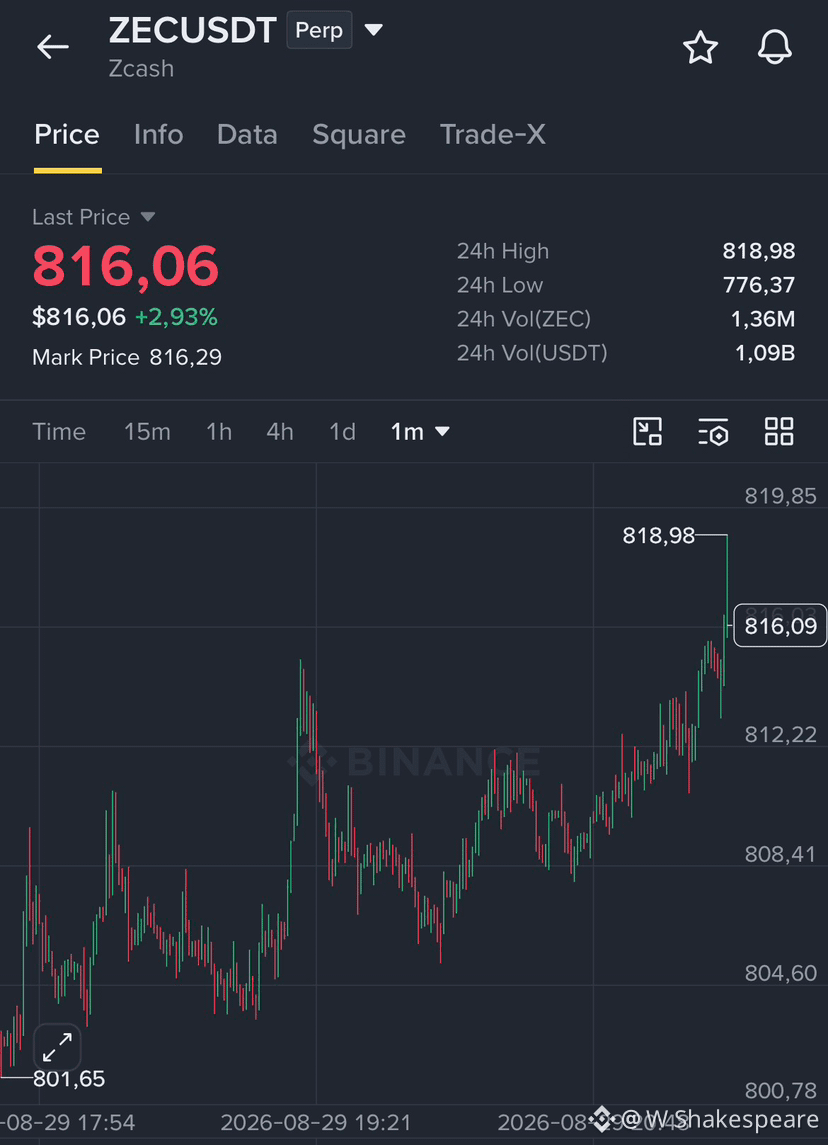
2
911
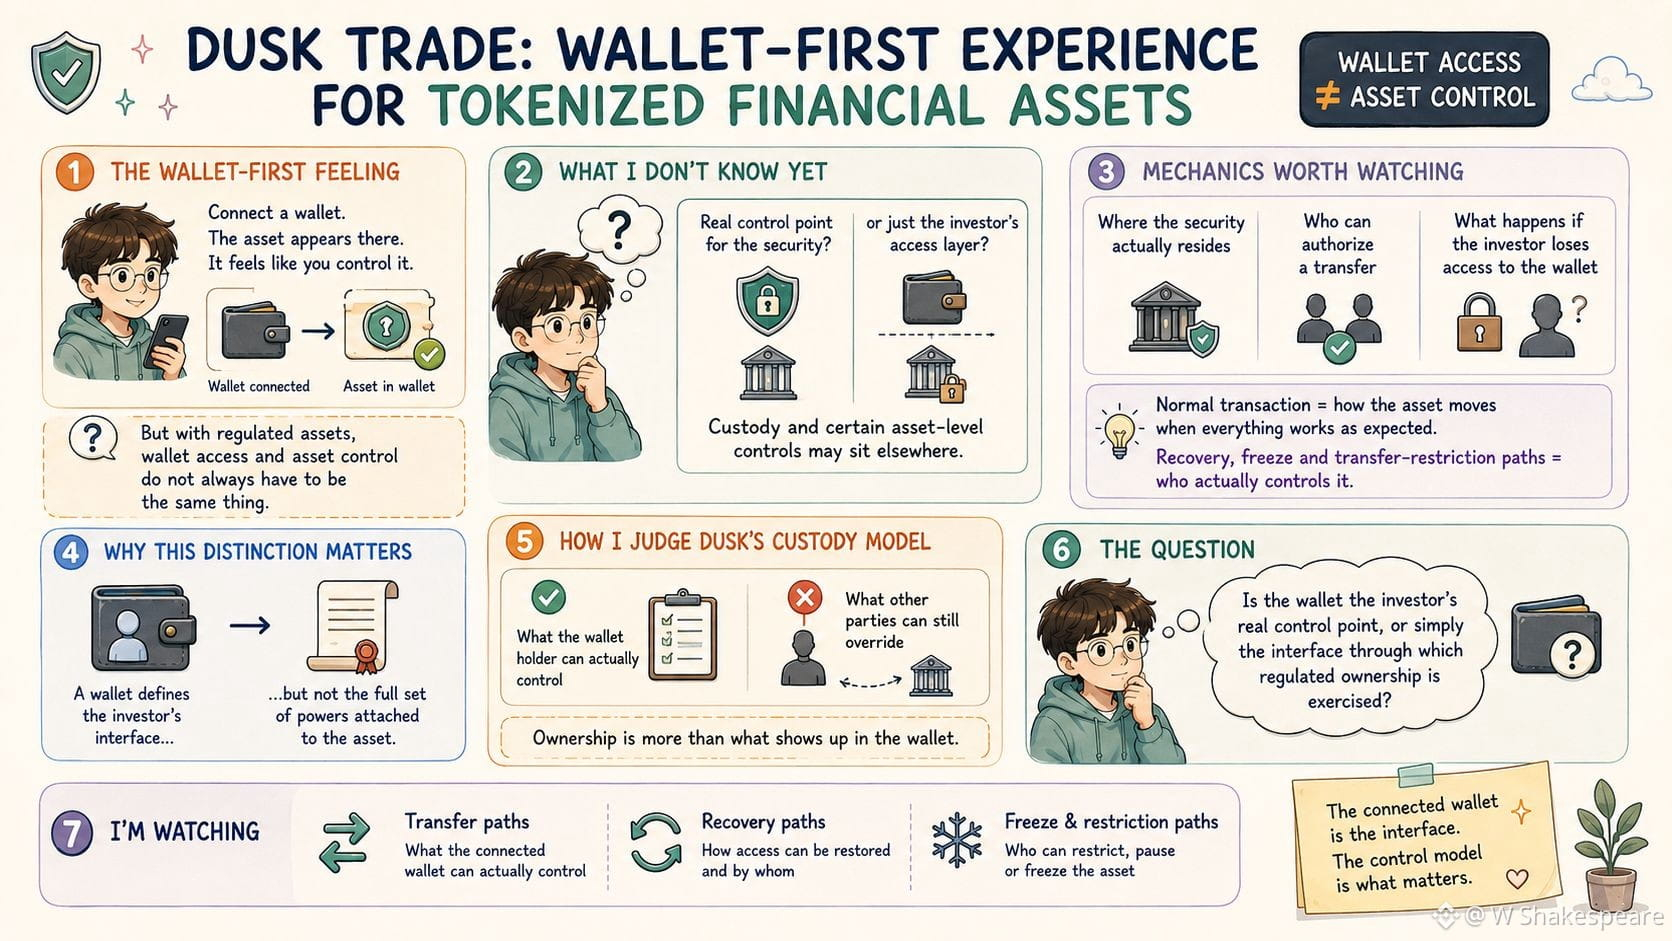
Sigo volviendo a la experiencia de Dusk Trade basada en el monedero para activos financieros tokenizados. Conectar un monedero hace que el modelo de propiedad se sienta sencillo. Tu monedero está conectado, el activo aparece allí y la suposición natural es que tú lo controlas. Pero, con activos regulados, el acceso al monedero y el control del activo no siempre tienen que ser lo mismo. Lo que todavía no sé es si un monedero conectado es realmente el punto de control de la seguridad, o simplemente la capa de acceso del inversor mientras la custodia y ciertos controles a nivel de activos permanecen en otro lugar.
Los mecanismos que vale la pena observar son dónde reside realmente la seguridad, quién puede autorizar una transferencia y qué ocurre si el inversor pierde el acceso al monedero. La transacción normal solo me dice cómo se mueve el activo cuando todo funciona como se espera. Las rutas de recuperación, congelación y restricción de transferencias me revelan mucho más sobre quién lo controla de verdad. Esa distinción importa porque un monedero puede definir la interfaz del inversor sin definir el conjunto completo de poderes asociados al activo.
Yo juzgaría el modelo de custodia de Dusk por lo que el titular del monedero puede controlar realmente y por lo que otras partes aún pueden anular.
La pregunta es si el monedero es el verdadero punto de control del inversor, o simplemente la interfaz a través de la cual se ejerce la propiedad regulada. Estoy observando las rutas de transferencia, recuperación y congelación para ver qué es lo que el monedero conectado puede controlar realmente.
#dusk $DUSK @Dusk_Foundation 🔥
Sigo volviendo a la experiencia de Dusk Trade basada en el monedero para activos financieros tokenizados. Conectar un monedero hace que el modelo de propiedad se sienta sencillo. Tu monedero está conectado, el activo aparece allí y la suposición natural es que tú lo controlas. Pero, con activos regulados, el acceso al monedero y el control del activo no siempre tienen que ser lo mismo. Lo que todavía no sé es si un monedero conectado es realmente el punto de control de la seguridad, o simplemente la capa de acceso del inversor mientras la custodia y ciertos controles a nivel de activos permanecen en otro lugar.
Los mecanismos que vale la pena observar son dónde reside realmente la seguridad, quién puede autorizar una transferencia y qué ocurre si el inversor pierde el acceso al monedero. La transacción normal solo me dice cómo se mueve el activo cuando todo funciona como se espera. Las rutas de recuperación, congelación y restricción de transferencias me revelan mucho más sobre quién lo controla de verdad. Esa distinción importa porque un monedero puede definir la interfaz del inversor sin definir el conjunto completo de poderes asociados al activo.
Yo juzgaría el modelo de custodia de Dusk por lo que el titular del monedero puede controlar realmente y por lo que otras partes aún pueden anular.
La pregunta es si el monedero es el verdadero punto de control del inversor, o simplemente la interfaz a través de la cual se ejerce la propiedad regulada. Estoy observando las rutas de transferencia, recuperación y congelación para ver qué es lo que el monedero conectado puede controlar realmente.
#dusk $DUSK @Dusk 🔥
3
5
349
Con verificación
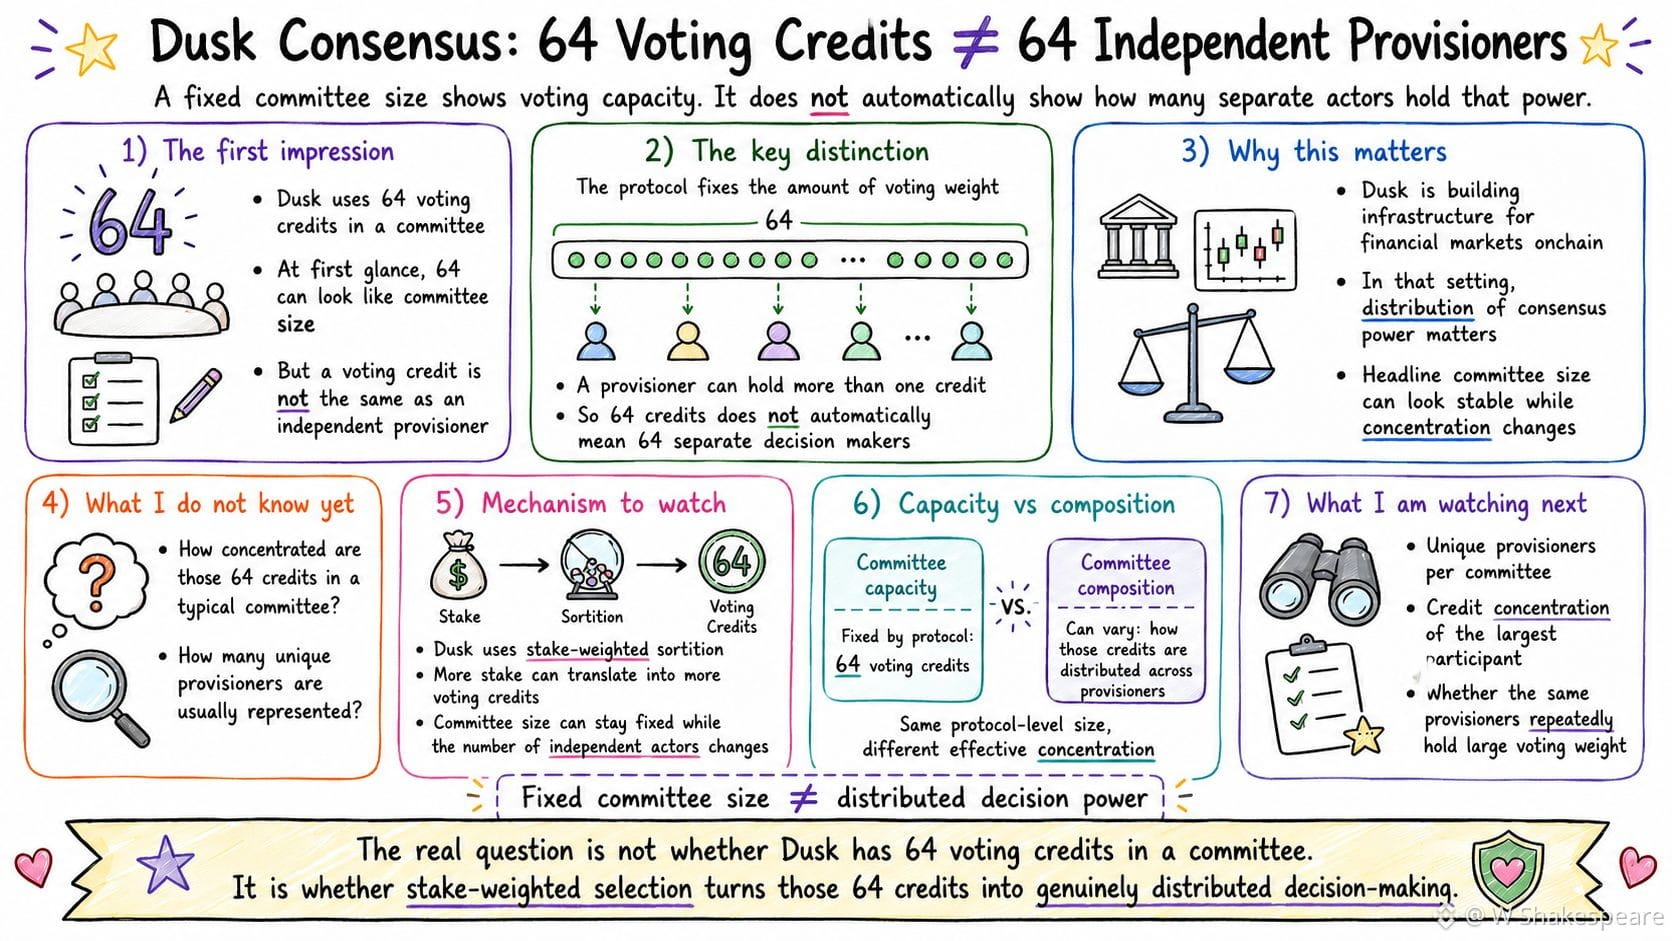
Sigo pensando en el uso que hace Dusk de 64 créditos de voto en sus comités de consenso.
A primera vista, 64 suena como una medida directa del tamaño del comité. Pero un crédito de voto no es lo mismo que un provisionador independiente. Eso importa a medida que Dusk empuja para llevar los mercados financieros onchain con instituciones con licencia de la UE, donde la distribución del poder de consenso importa más que el tamaño del comité que aparece en el titular.
La estructura de 64 créditos me dice cuánta capacidad de voto existe dentro de un comité. No me dice cuántos actores separados sostienen realmente ese peso, porque un provisionador puede tener más de un crédito. Lo que aún no sé es qué tan concentrados están esos 64 créditos entre los provisionadores seleccionados para un comité típico.
La selección por sorteo ponderada por la participación de Dusk ofrece un mecanismo útil para observar. Más participación puede traducirse en más créditos de voto, lo que significa que el tamaño nominal del comité puede permanecer fijo incluso mientras cambia el número de responsables independientes de la toma de decisiones que hay detrás. Eso hace que "64" sea una señal de descentralización más débil de lo que parece al principio.
La diferencia importante está entre la capacidad del comité y la composición del comité. Una está fijada por el protocolo; la otra puede cambiar de una selección a la siguiente. Por lo tanto, la evidencia más sólida sería el número de provisionadores únicos representados en cada comité, cuántos créditos tiene el participante con mayor participación y si los mismos provisionadores vuelven a aparecer repetidamente y concentran una gran parte del peso de voto. El mismo tamaño del comité a nivel de protocolo puede producir concentraciones efectivas de poder de voto muy diferentes según cómo se distribuyan esos créditos.
Eso cambia la forma en que evaluaría el diseño de los comités de Dusk.
La pregunta es si la selección de Dusk ponderada por la participación convierte de manera consistente esos 64 créditos en una toma de decisiones distribuida, o si un tamaño de comité fijo puede ocultar un poder de voto concentrado. Voy a observar provisionadores únicos por comité, la concentración de créditos y la composición repetida de los comités a continuación.
#dusk $DUSK @Dusk_Foundation ✨
Sigo pensando en el uso que hace Dusk de 64 créditos de voto en sus comités de consenso.
A primera vista, 64 suena como una medida directa del tamaño del comité. Pero un crédito de voto no es lo mismo que un provisionador independiente. Eso importa a medida que Dusk empuja para llevar los mercados financieros onchain con instituciones con licencia de la UE, donde la distribución del poder de consenso importa más que el tamaño del comité que aparece en el titular.
La estructura de 64 créditos me dice cuánta capacidad de voto existe dentro de un comité. No me dice cuántos actores separados sostienen realmente ese peso, porque un provisionador puede tener más de un crédito. Lo que aún no sé es qué tan concentrados están esos 64 créditos entre los provisionadores seleccionados para un comité típico.
La selección por sorteo ponderada por la participación de Dusk ofrece un mecanismo útil para observar. Más participación puede traducirse en más créditos de voto, lo que significa que el tamaño nominal del comité puede permanecer fijo incluso mientras cambia el número de responsables independientes de la toma de decisiones que hay detrás. Eso hace que "64" sea una señal de descentralización más débil de lo que parece al principio.
La diferencia importante está entre la capacidad del comité y la composición del comité. Una está fijada por el protocolo; la otra puede cambiar de una selección a la siguiente. Por lo tanto, la evidencia más sólida sería el número de provisionadores únicos representados en cada comité, cuántos créditos tiene el participante con mayor participación y si los mismos provisionadores vuelven a aparecer repetidamente y concentran una gran parte del peso de voto. El mismo tamaño del comité a nivel de protocolo puede producir concentraciones efectivas de poder de voto muy diferentes según cómo se distribuyan esos créditos.
Eso cambia la forma en que evaluaría el diseño de los comités de Dusk.
La pregunta es si la selección de Dusk ponderada por la participación convierte de manera consistente esos 64 créditos en una toma de decisiones distribuida, o si un tamaño de comité fijo puede ocultar un poder de voto concentrado. Voy a observar provisionadores únicos por comité, la concentración de créditos y la composición repetida de los comités a continuación.
#dusk $DUSK @Dusk ✨
1
2
394
Con verificación
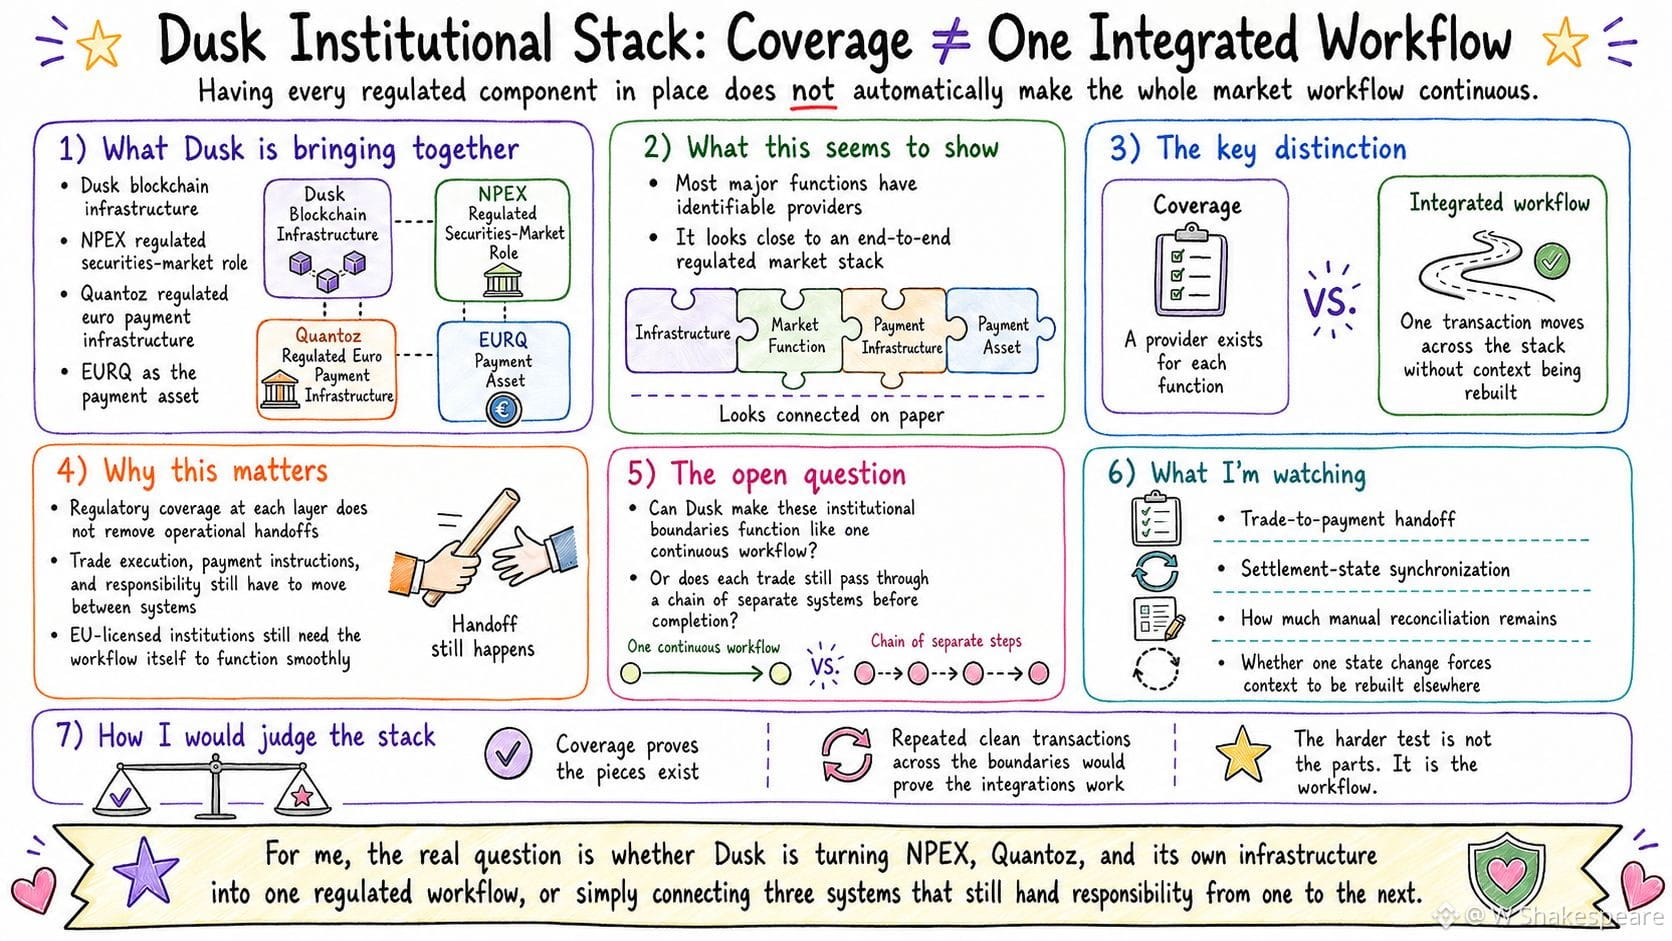
El crepúsculo está uniendo su infraestructura blockchain con el papel regulado de NPEX en los mercados de valores y con la infraestructura de pagos en euros regulada de Quantoz alrededor de EURQ.|
Eso le da a Dusk muchas de las piezas necesarias para un mercado regulado de extremo a extremo. Pero la cobertura regulatoria en cada capa no convierte automáticamente esas piezas en un flujo de trabajo continuo.
Lo que todavía no sé es si Dusk puede hacer que la ejecución de las operaciones, los pagos y la liquidación se comporten como una transacción conectada, o si la responsabilidad aún tiene que pasar entre sistemas separados en el camino.
Las mecánicas dignas de vigilar son el traspaso de la operación al pago, cómo el estado de la liquidación se mantiene sincronizado en los distintos componentes y dónde todavía se requiere conciliación manual.
Tener un proveedor para cada función me dice que la pila está cubierta. Una transacción que se mueve con fluidez a través de esos límites me dice algo más útil: si las integraciones entre ellos realmente funcionan. Eso importa a medida que Dusk busca llevar los mercados financieros onchain con instituciones con licencia en la UE. La prueba más difícil no es si existe cada componente necesario, sino si esos componentes pueden conservar el estado de la transacción y la responsabilidad de un paso al siguiente.
La pregunta es si Dusk está convirtiendo a NPEX, Quantoz y su propia infraestructura en un solo flujo de trabajo regulado, o si está conectando sistemas que todavía operan como etapas separadas. Me fijo en los traspasos de operación a pago, la sincronización del estado de liquidación y en dónde todavía sobrevive la conciliación.
#dusk $DUSK @Dusk_Foundation 🔥
El crepúsculo está uniendo su infraestructura blockchain con el papel regulado de NPEX en los mercados de valores y con la infraestructura de pagos en euros regulada de Quantoz alrededor de EURQ.|
Eso le da a Dusk muchas de las piezas necesarias para un mercado regulado de extremo a extremo. Pero la cobertura regulatoria en cada capa no convierte automáticamente esas piezas en un flujo de trabajo continuo.
Lo que todavía no sé es si Dusk puede hacer que la ejecución de las operaciones, los pagos y la liquidación se comporten como una transacción conectada, o si la responsabilidad aún tiene que pasar entre sistemas separados en el camino.
Las mecánicas dignas de vigilar son el traspaso de la operación al pago, cómo el estado de la liquidación se mantiene sincronizado en los distintos componentes y dónde todavía se requiere conciliación manual.
Tener un proveedor para cada función me dice que la pila está cubierta. Una transacción que se mueve con fluidez a través de esos límites me dice algo más útil: si las integraciones entre ellos realmente funcionan. Eso importa a medida que Dusk busca llevar los mercados financieros onchain con instituciones con licencia en la UE. La prueba más difícil no es si existe cada componente necesario, sino si esos componentes pueden conservar el estado de la transacción y la responsabilidad de un paso al siguiente.
La pregunta es si Dusk está convirtiendo a NPEX, Quantoz y su propia infraestructura en un solo flujo de trabajo regulado, o si está conectando sistemas que todavía operan como etapas separadas. Me fijo en los traspasos de operación a pago, la sincronización del estado de liquidación y en dónde todavía sobrevive la conciliación.
#dusk $DUSK @Dusk 🔥
1
5
376
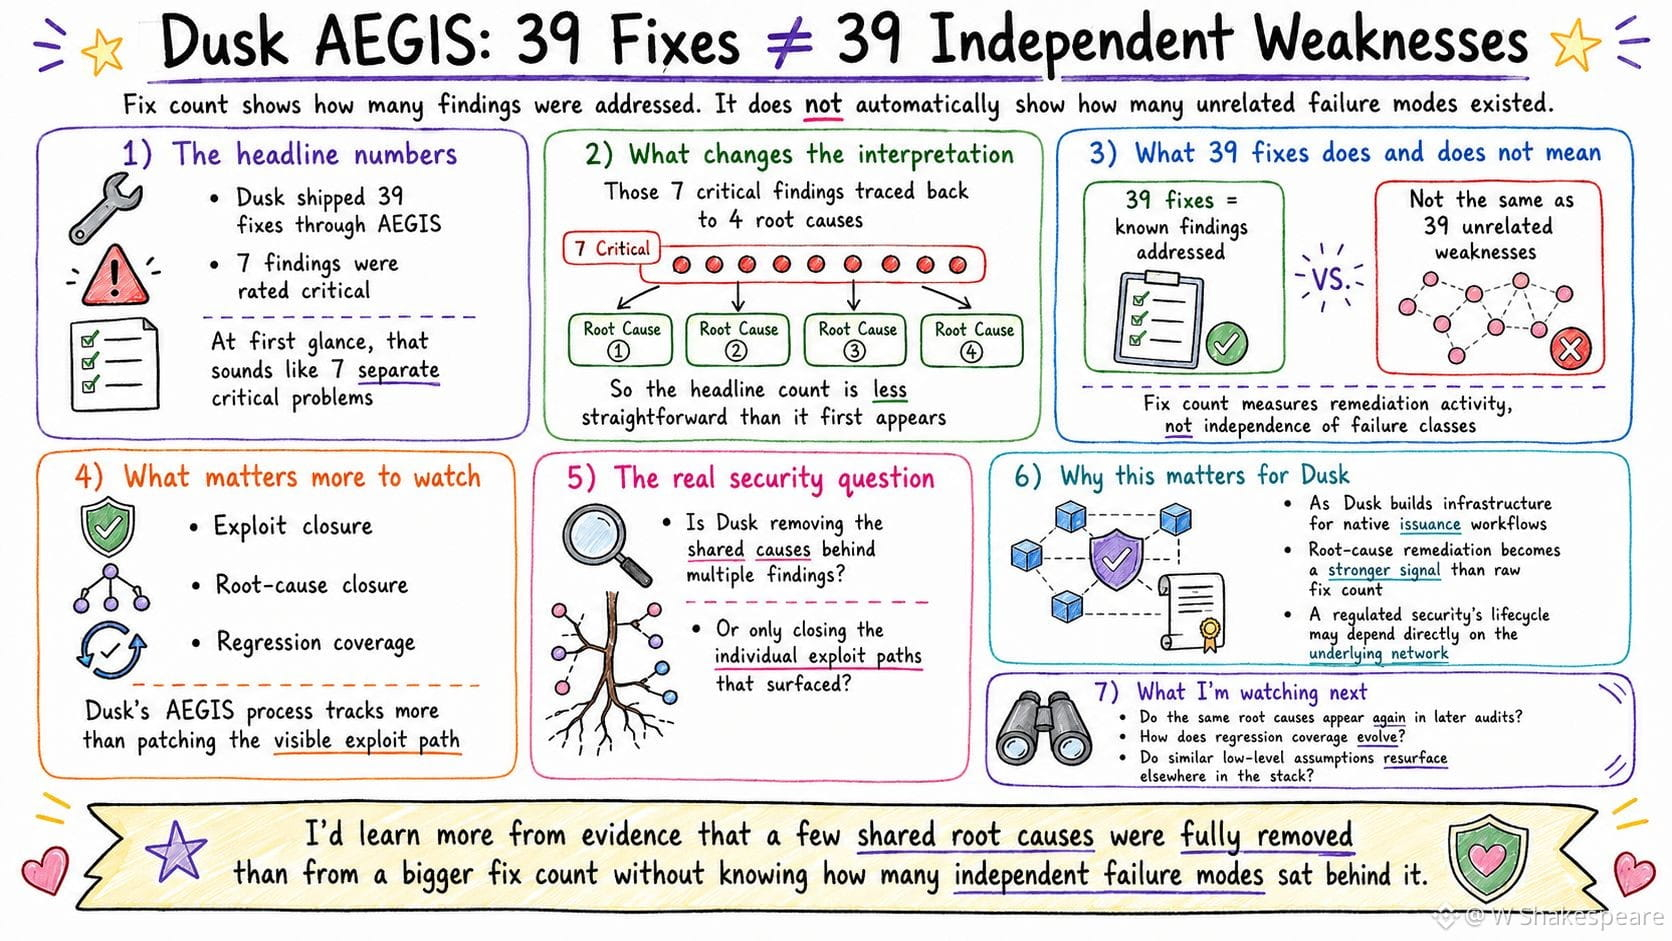
Dusk entregó 39 correcciones a través de AEGIS. Entre los hallazgos detrás de esa remediación, 7 se calificaron como críticos. Eso suena a una gran cantidad de problemas de seguridad separados. Pero esos 7 hallazgos críticos se redujeron a solo 4 causas raíz, lo que hace que el recuento del titular sea menos directo de lo que parece.
Treinta y nueve correcciones me dicen la magnitud del trabajo de remediación de Dusk. No me dicen cuántos modos de fallo independientes estaban abordando realmente esas correcciones. Lo que aún no sé es si el proceso de remediación de Dusk elimina de manera consistente las causas compartidas detrás de múltiples hallazgos, en lugar de solo cerrar las rutas de explotación individuales que casualmente salieron a la luz.
El propio proceso de AEGIS de Dusk ofrece un mecanismo útil para observar. La remediación crítica se rastrea no solo mediante el cierre de la explotación, sino también mediante el cierre de la causa raíz y la cobertura de regresión. Eso hace que la recurrencia futura sea más útil para mí que el recuento bruto de correcciones. Publicar un parche demuestra que se abordó un problema conocido. Una evidencia más sólida sería ver que la misma clase subyacente de fallo deje de reaparecer en revisiones posteriores o en partes adyacentes del stack.
A medida que Dusk construye infraestructura para flujos de emisión nativos, donde más del ciclo de vida de la seguridad regulada puede depender directamente de la red subyacente, la remediación de causas raíz se convierte en una señal de seguridad más significativa que el número bruto de correcciones enviadas.
Aprendería más de la evidencia de que se eliminaron por completo algunas causas raíz compartidas que de un recuento de correcciones más grande sin saber cuántos modos de fallo independientes estaban detrás.
La pregunta es si el proceso de seguridad de Dusk está reduciendo las clases subyacentes de fallos, y no solo el número de hallazgos abiertos. Estoy observando si las mismas causas raíz vuelven a aparecer en auditorías posteriores, cómo evoluciona la cobertura de regresión y si supuestos de bajo nivel similares resurgen en otras partes del stack.
#dusk $DUSK @Dusk_Foundation ✨
Dusk entregó 39 correcciones a través de AEGIS. Entre los hallazgos detrás de esa remediación, 7 se calificaron como críticos. Eso suena a una gran cantidad de problemas de seguridad separados. Pero esos 7 hallazgos críticos se redujeron a solo 4 causas raíz, lo que hace que el recuento del titular sea menos directo de lo que parece.
Treinta y nueve correcciones me dicen la magnitud del trabajo de remediación de Dusk. No me dicen cuántos modos de fallo independientes estaban abordando realmente esas correcciones. Lo que aún no sé es si el proceso de remediación de Dusk elimina de manera consistente las causas compartidas detrás de múltiples hallazgos, en lugar de solo cerrar las rutas de explotación individuales que casualmente salieron a la luz.
El propio proceso de AEGIS de Dusk ofrece un mecanismo útil para observar. La remediación crítica se rastrea no solo mediante el cierre de la explotación, sino también mediante el cierre de la causa raíz y la cobertura de regresión. Eso hace que la recurrencia futura sea más útil para mí que el recuento bruto de correcciones. Publicar un parche demuestra que se abordó un problema conocido. Una evidencia más sólida sería ver que la misma clase subyacente de fallo deje de reaparecer en revisiones posteriores o en partes adyacentes del stack.
A medida que Dusk construye infraestructura para flujos de emisión nativos, donde más del ciclo de vida de la seguridad regulada puede depender directamente de la red subyacente, la remediación de causas raíz se convierte en una señal de seguridad más significativa que el número bruto de correcciones enviadas.
Aprendería más de la evidencia de que se eliminaron por completo algunas causas raíz compartidas que de un recuento de correcciones más grande sin saber cuántos modos de fallo independientes estaban detrás.
La pregunta es si el proceso de seguridad de Dusk está reduciendo las clases subyacentes de fallos, y no solo el número de hallazgos abiertos. Estoy observando si las mismas causas raíz vuelven a aparecer en auditorías posteriores, cómo evoluciona la cobertura de regresión y si supuestos de bajo nivel similares resurgen en otras partes del stack.
#dusk $DUSK @Dusk ✨
8
10
691
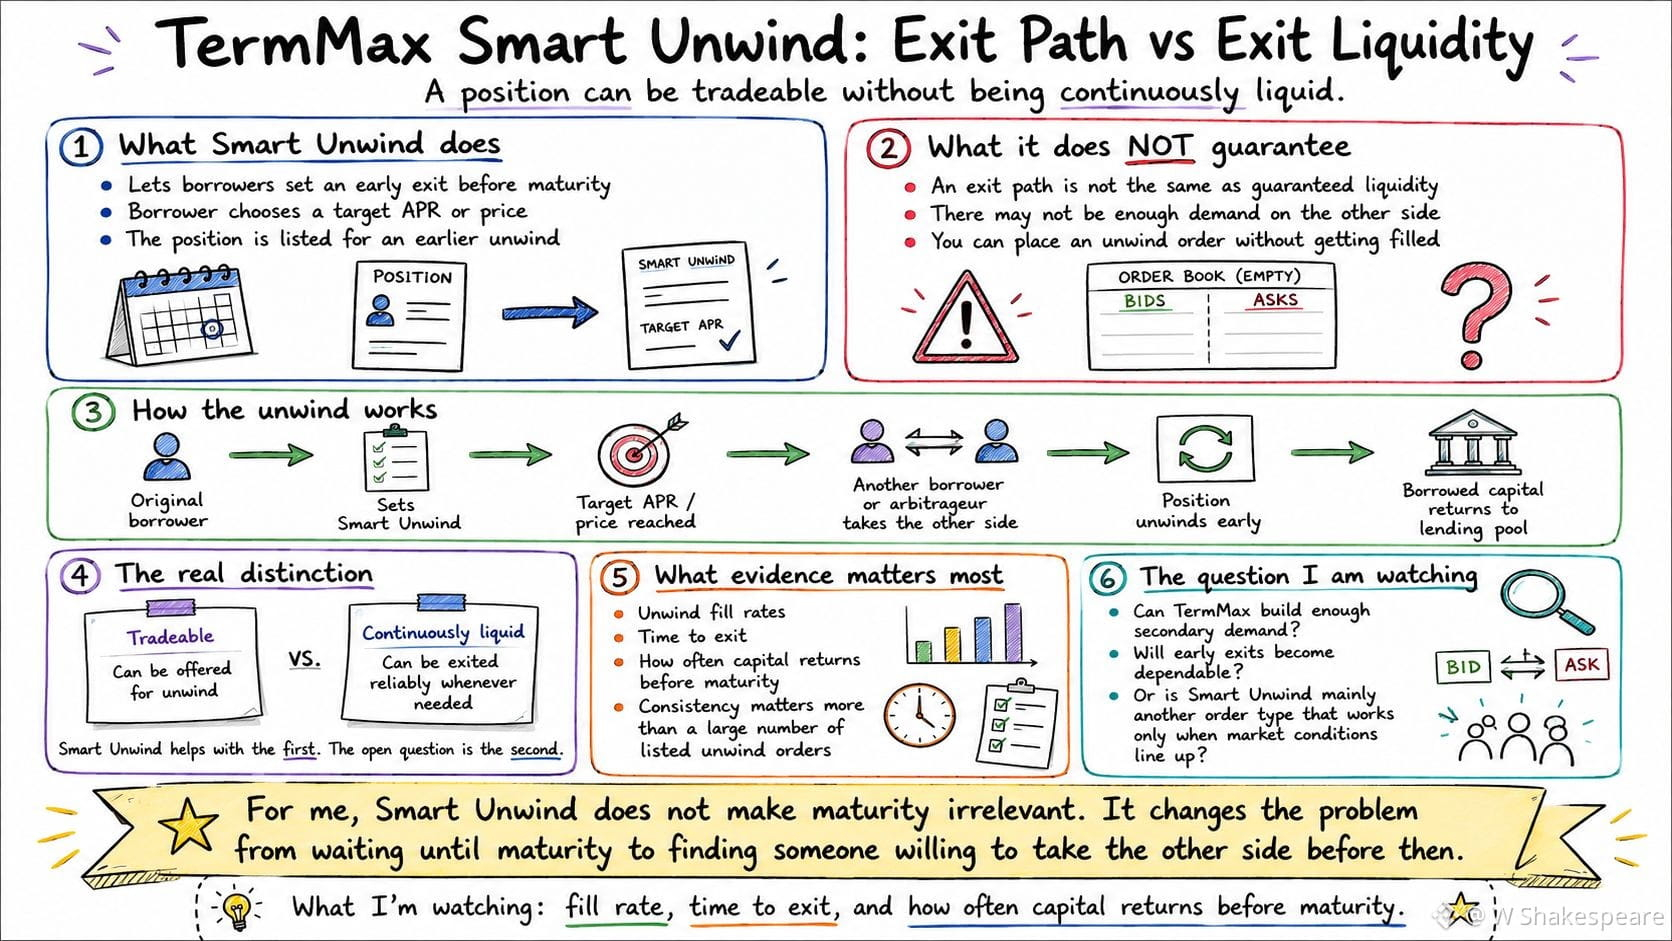
Sigo volviendo a Smart Unwind, el mecanismo de TermMax para que los prestatarios establezcan una salida anticipada en posiciones a plazo fijo antes del vencimiento.
En papel, eso hace que la deuda a plazo fijo parezca mucho más líquida. Pero tener una vía de salida y poder usarla cuando uno quiera son dos cosas distintas. Smart Unwind me dice que un prestatario puede poner una posición existente a disposición de una salida anticipada a un APR (tasa) o precio objetivo. No me dice que siempre habrá suficiente demanda para tomar el otro lado. Lo que aún no sé es si TermMax puede hacer que esas salidas anticipadas sean fiables, o si principalmente crea una vía de salida que solo funciona cuando las condiciones del mercado y la demanda secundaria coinciden.
La mecánica marca esa distinción con más claridad. Si se alcanza el objetivo, otro prestatario o un arbitrajista puede tomar el otro lado, lo que permite que la posición original se deshaga (se “desenrede”) y el capital prestado regrese al fondo de préstamos antes de su vencimiento original.
Por lo tanto, una posición puede ser negociable sin ser continuamente líquida. La evidencia más sólida no es cuántas órdenes de Smart Unwind pueden colocar los prestatarios, sino qué tan a menudo esas órdenes se ejecutan (se liquidan), cuánto tardan las salidas y con qué frecuencia el capital regresa al lado de los préstamos antes del vencimiento.
Aprendería más de un número menor de posiciones que salen de forma consistente que de un número mucho mayor simplemente sentado allí, disponible para deshacerse. Smart Unwind no vuelve irrelevante el vencimiento. Cambia el problema de tener que mantener una posición hasta el vencimiento a encontrar a alguien dispuesto a tomar el otro lado antes de ese momento.
La pregunta es si TermMax puede crear suficiente demanda secundaria para que las posiciones a plazo fijo realmente sean más fáciles de salir, o si principalmente agrega otro tipo de orden cuya utilidad aún depende de las condiciones del mercado.
Estoy observando las tasas de llenado de “unwind”, el tiempo para salir y la frecuencia con la que el capital regresa antes del vencimiento.
#termmax @termmax 🔥
Sigo volviendo a Smart Unwind, el mecanismo de TermMax para que los prestatarios establezcan una salida anticipada en posiciones a plazo fijo antes del vencimiento.
En papel, eso hace que la deuda a plazo fijo parezca mucho más líquida. Pero tener una vía de salida y poder usarla cuando uno quiera son dos cosas distintas. Smart Unwind me dice que un prestatario puede poner una posición existente a disposición de una salida anticipada a un APR (tasa) o precio objetivo. No me dice que siempre habrá suficiente demanda para tomar el otro lado. Lo que aún no sé es si TermMax puede hacer que esas salidas anticipadas sean fiables, o si principalmente crea una vía de salida que solo funciona cuando las condiciones del mercado y la demanda secundaria coinciden.
La mecánica marca esa distinción con más claridad. Si se alcanza el objetivo, otro prestatario o un arbitrajista puede tomar el otro lado, lo que permite que la posición original se deshaga (se “desenrede”) y el capital prestado regrese al fondo de préstamos antes de su vencimiento original.
Por lo tanto, una posición puede ser negociable sin ser continuamente líquida. La evidencia más sólida no es cuántas órdenes de Smart Unwind pueden colocar los prestatarios, sino qué tan a menudo esas órdenes se ejecutan (se liquidan), cuánto tardan las salidas y con qué frecuencia el capital regresa al lado de los préstamos antes del vencimiento.
Aprendería más de un número menor de posiciones que salen de forma consistente que de un número mucho mayor simplemente sentado allí, disponible para deshacerse. Smart Unwind no vuelve irrelevante el vencimiento. Cambia el problema de tener que mantener una posición hasta el vencimiento a encontrar a alguien dispuesto a tomar el otro lado antes de ese momento.
La pregunta es si TermMax puede crear suficiente demanda secundaria para que las posiciones a plazo fijo realmente sean más fáciles de salir, o si principalmente agrega otro tipo de orden cuya utilidad aún depende de las condiciones del mercado.
Estoy observando las tasas de llenado de “unwind”, el tiempo para salir y la frecuencia con la que el capital regresa antes del vencimiento.
#termmax @TermMax 🔥
2
2
383
Con verificación
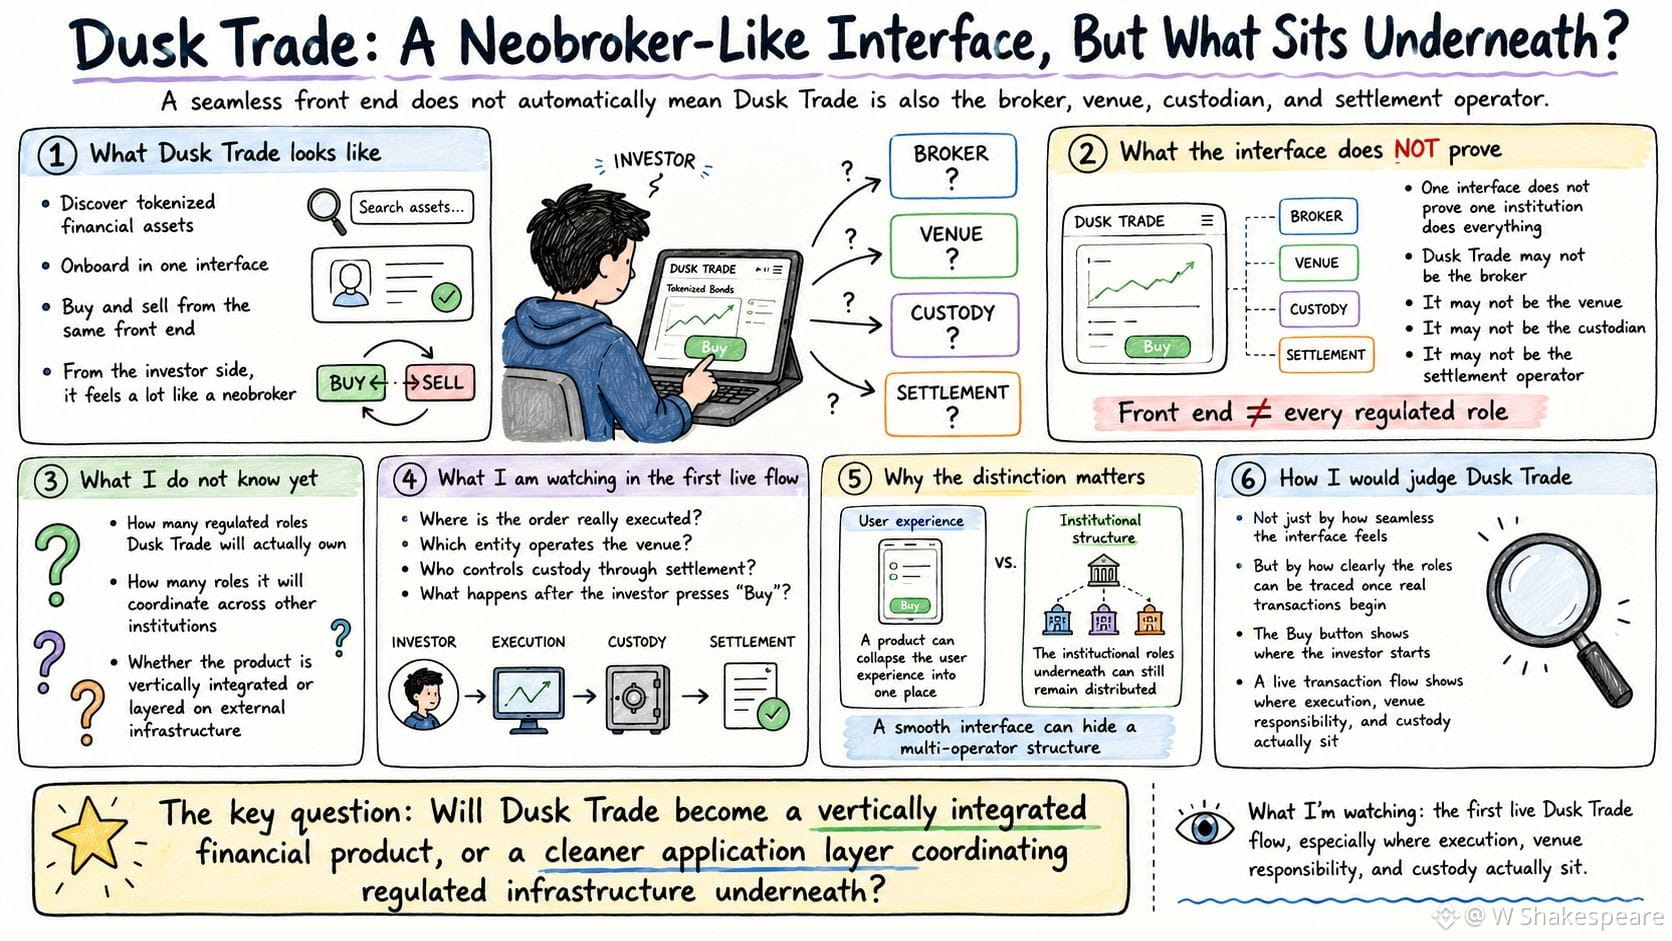
Sigo volviendo a cómo Dusk Trade se posiciona como un lugar para descubrir, comprar y vender activos financieros tokenizados.
Desde el lado del inversor, eso se parece mucho a un neobroker. Una sola interfaz puede encargarse del descubrimiento, la incorporación y la propia operación. Pero un front end sin fricciones no significa que Dusk Trade también sea el broker, el centro (venue), el custodio o el operador de liquidaciones por debajo.
Lo que aún no sé es cuántos de esos roles regulados Dusk Trade realmente poseerá y cuántos coordinará con otras instituciones.
Los mecanismos que vale la pena vigilar son dónde se ejecuta realmente una orden, qué entidad opera el centro, y quién controla la custodia a través de la liquidación.
El botón de Comprar solo me indica dónde el inversor inicia la operación. Un flujo de transacción en vivo me dice algo más útil: dónde se ubican realmente la ejecución, la custodia y la responsabilidad del centro.
Esa distinción importa porque un producto puede simplificar la experiencia del usuario en un solo lugar mientras los roles institucionales subyacentes siguen distribuidos entre varios operadores regulados.
Así que yo juzgaría Dusk Trade menos por qué tan fluida se siente la interfaz y más por qué tan claramente esos roles pueden rastrearse una vez que comienzan las transacciones reales.
La pregunta es si Dusk Trade se convierte en un producto financiero verticalmente integrado, o en una capa de aplicación más limpia que coordina la infraestructura regulada subyacente. Estoy siguiendo de cerca el primer flujo en vivo de Dusk Trade para ver exactamente dónde se ubican la ejecución, la responsabilidad del centro y la custodia.
#dusk $DUSK @Dusk_Foundation ✨
Sigo volviendo a cómo Dusk Trade se posiciona como un lugar para descubrir, comprar y vender activos financieros tokenizados.
Desde el lado del inversor, eso se parece mucho a un neobroker. Una sola interfaz puede encargarse del descubrimiento, la incorporación y la propia operación. Pero un front end sin fricciones no significa que Dusk Trade también sea el broker, el centro (venue), el custodio o el operador de liquidaciones por debajo.
Lo que aún no sé es cuántos de esos roles regulados Dusk Trade realmente poseerá y cuántos coordinará con otras instituciones.
Los mecanismos que vale la pena vigilar son dónde se ejecuta realmente una orden, qué entidad opera el centro, y quién controla la custodia a través de la liquidación.
El botón de Comprar solo me indica dónde el inversor inicia la operación. Un flujo de transacción en vivo me dice algo más útil: dónde se ubican realmente la ejecución, la custodia y la responsabilidad del centro.
Esa distinción importa porque un producto puede simplificar la experiencia del usuario en un solo lugar mientras los roles institucionales subyacentes siguen distribuidos entre varios operadores regulados.
Así que yo juzgaría Dusk Trade menos por qué tan fluida se siente la interfaz y más por qué tan claramente esos roles pueden rastrearse una vez que comienzan las transacciones reales.
La pregunta es si Dusk Trade se convierte en un producto financiero verticalmente integrado, o en una capa de aplicación más limpia que coordina la infraestructura regulada subyacente. Estoy siguiendo de cerca el primer flujo en vivo de Dusk Trade para ver exactamente dónde se ubican la ejecución, la responsabilidad del centro y la custodia.
#dusk $DUSK @Dusk ✨
17
11
682
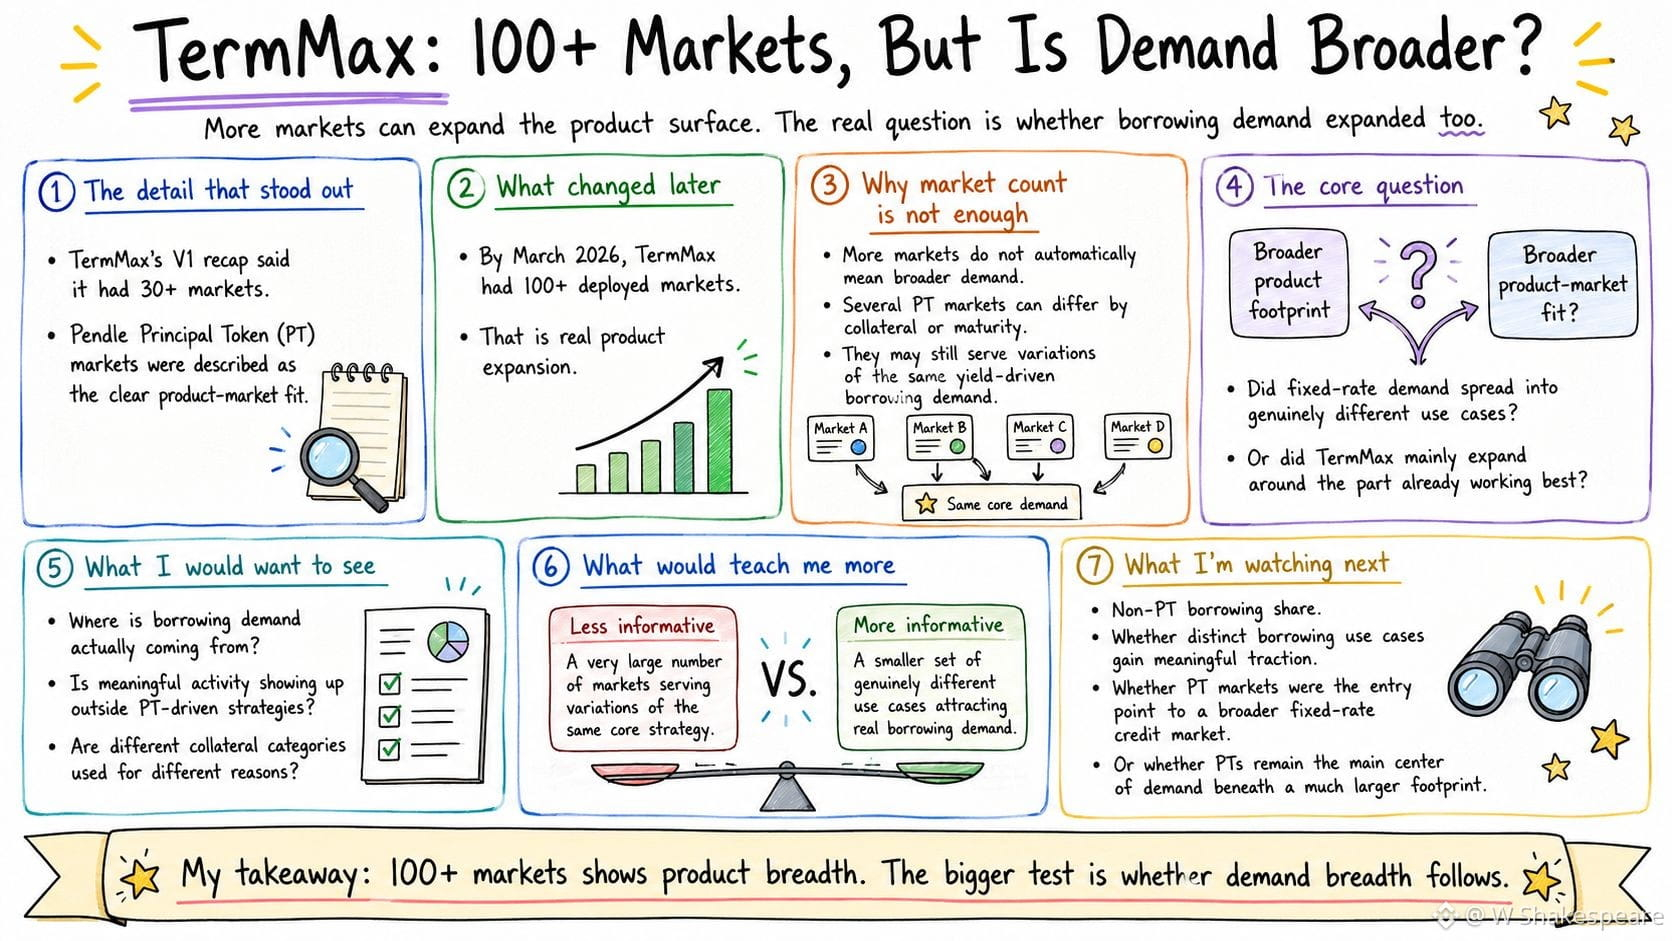
Sigo volviendo a lo rápido que TermMax amplió su presencia en el mercado. En su resumen de V1, TermMax dijo que había lanzado 30+ mercados, y que los mercados del Token Principal de Pendle (PT) surgieron como la opción de encaje producto-mercado más clara. Para marzo de 2026, esa presencia había crecido hasta más de 100 mercados desplegados. Eso me dice que TermMax se ha vuelto mucho más amplio como producto. Lo que no me dice es si la demanda subyacente a esa expansión también se ha ampliado con ella.
Las estrategias respaldadas por PT encajaron de forma natural como una opción inicial para TermMax. El préstamo a tasa fija funciona especialmente bien cuando los usuarios pueden pedir prestado contra posiciones que generan rendimiento y estructurar operaciones apalancadas alrededor de un costo de préstamo conocido. Así que el impulso en esos mercados me dice algo útil sobre dónde TermMax encontró demanda por primera vez.
Lo que aún no sé es si, desde entonces, TermMax ha encontrado razones igual de convincentes para que los prestatarios usen sus mercados fuera de esa cuña original.
Eso es lo que haría que el salto de 30+ a 100+ mercados sea más significativo para mí.
Prestar fuera de las estrategias impulsadas por PT sería una evidencia más sólida, especialmente si proviene de casos de uso que no dependen de la misma estructura de operación con rendimiento. Eso mostraría que TermMax no solo está añadiendo más lugares para pedir prestado, sino encontrando más razones para que la gente pida prestado a tasa fija.
Aprendería más de un conjunto más pequeño de casos de uso de préstamos verdaderamente diferentes que ganen tracción real que de un número mucho mayor de mercados desplegados construidos sobre variaciones de una demanda que TermMax ya había demostrado.
La pregunta es si TermMax está usando su encaje temprano producto-mercado de PT como una cuña para un mercado de crédito a tasa fija más amplio, o si ese caso de uso original todavía explica la mayor parte de la demanda subyacente a su mayor huella. Estoy observando de dónde proviene la demanda de préstamos no basada en PT de TermMax y qué nuevos casos de uso empiezan a ganar una tracción significativa.
#termmax @termmax ✨
Sigo volviendo a lo rápido que TermMax amplió su presencia en el mercado. En su resumen de V1, TermMax dijo que había lanzado 30+ mercados, y que los mercados del Token Principal de Pendle (PT) surgieron como la opción de encaje producto-mercado más clara. Para marzo de 2026, esa presencia había crecido hasta más de 100 mercados desplegados. Eso me dice que TermMax se ha vuelto mucho más amplio como producto. Lo que no me dice es si la demanda subyacente a esa expansión también se ha ampliado con ella.
Las estrategias respaldadas por PT encajaron de forma natural como una opción inicial para TermMax. El préstamo a tasa fija funciona especialmente bien cuando los usuarios pueden pedir prestado contra posiciones que generan rendimiento y estructurar operaciones apalancadas alrededor de un costo de préstamo conocido. Así que el impulso en esos mercados me dice algo útil sobre dónde TermMax encontró demanda por primera vez.
Lo que aún no sé es si, desde entonces, TermMax ha encontrado razones igual de convincentes para que los prestatarios usen sus mercados fuera de esa cuña original.
Eso es lo que haría que el salto de 30+ a 100+ mercados sea más significativo para mí.
Prestar fuera de las estrategias impulsadas por PT sería una evidencia más sólida, especialmente si proviene de casos de uso que no dependen de la misma estructura de operación con rendimiento. Eso mostraría que TermMax no solo está añadiendo más lugares para pedir prestado, sino encontrando más razones para que la gente pida prestado a tasa fija.
Aprendería más de un conjunto más pequeño de casos de uso de préstamos verdaderamente diferentes que ganen tracción real que de un número mucho mayor de mercados desplegados construidos sobre variaciones de una demanda que TermMax ya había demostrado.
La pregunta es si TermMax está usando su encaje temprano producto-mercado de PT como una cuña para un mercado de crédito a tasa fija más amplio, o si ese caso de uso original todavía explica la mayor parte de la demanda subyacente a su mayor huella. Estoy observando de dónde proviene la demanda de préstamos no basada en PT de TermMax y qué nuevos casos de uso empiezan a ganar una tracción significativa.
#termmax @TermMax ✨
2
4
341
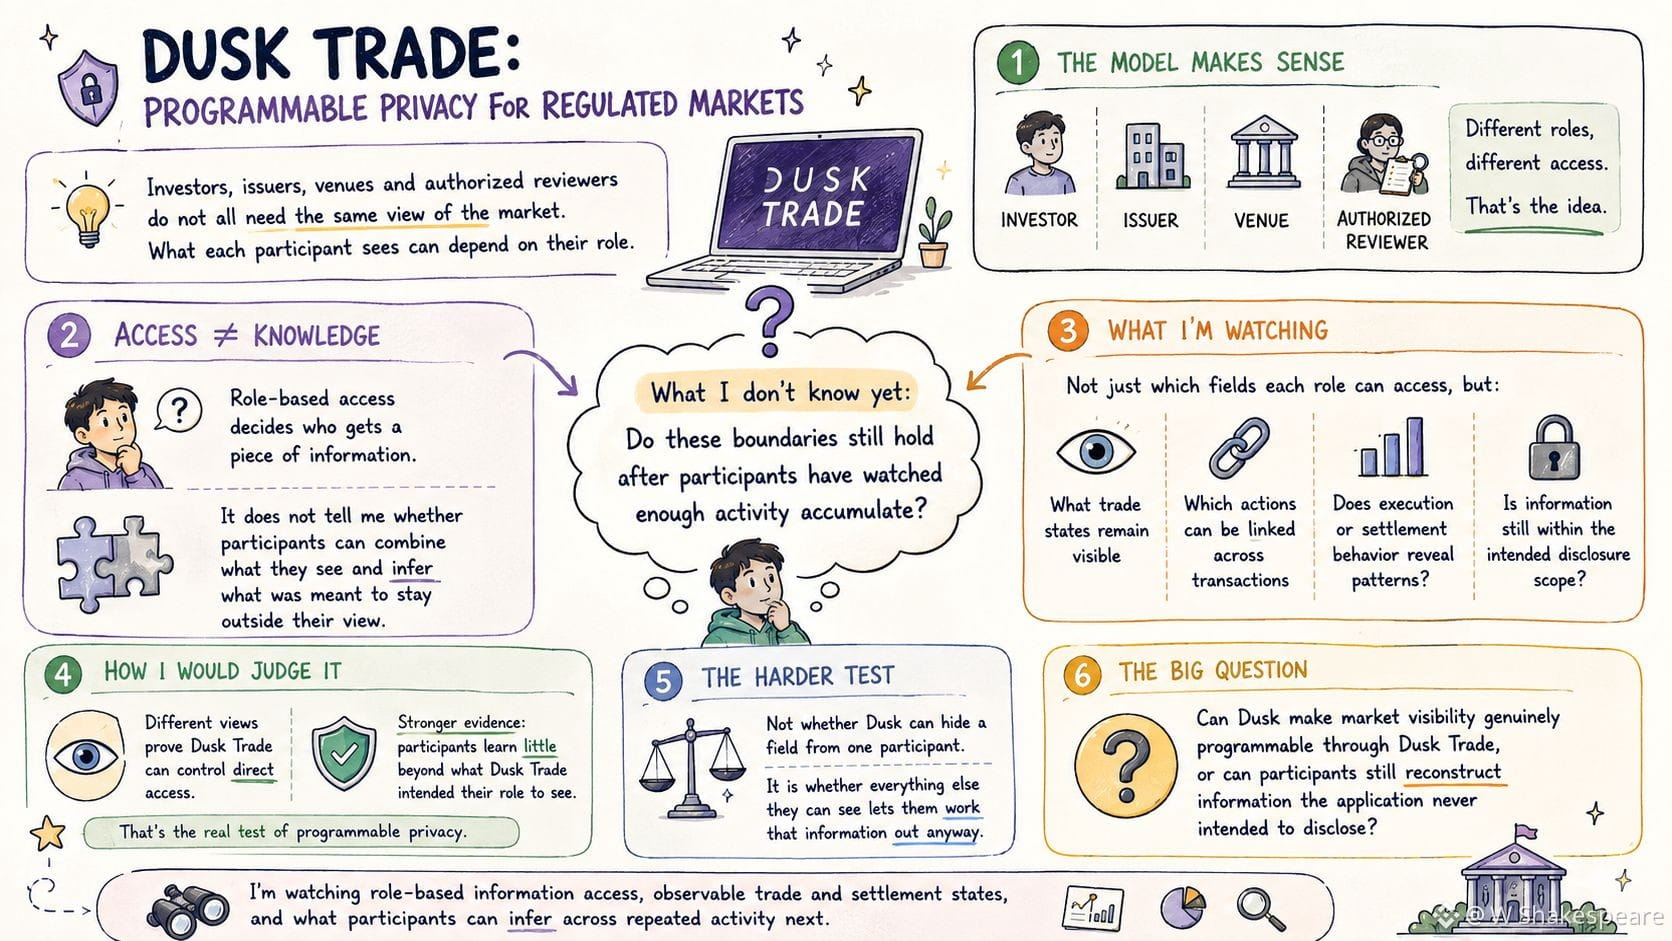
Sigo volviendo a la idea de Dusk de la privacidad programable para mercados regulados, especialmente a cómo se desarrolla dentro de Dusk Trade.
El modelo tiene sentido. Inversionistas, emisores, centros de negociación y revisores autorizados no necesitan tener todos la misma visión del mercado, por lo que lo que cada participante ve puede depender de su función.
Pero controlar lo que a alguien se le muestra directamente no es lo mismo que controlar lo que finalmente puede aprender.
El acceso basado en roles me dice que Dusk puede decidir quién obtiene una determinada pieza de información. No me dice si los participantes pueden unir la actividad que pueden ver y deducir algo que se pretendía mantener fuera de su vista.
Lo que aún no sé es si esas fronteras se mantienen después de que los participantes hayan visto suficiente actividad acumulada.
Por lo tanto, las señales que vale la pena observar no son solo qué campos puede acceder cada rol, sino qué estados de las operaciones permanecen visibles, qué acciones pueden vincularse entre transacciones y si el comportamiento de ejecución o de liquidación revela patrones más allá del alcance de divulgación previsto.
Ofrecer a distintos participantes distintas vistas demostraría que Dusk Trade puede controlar el acceso directo. Una evidencia más sólida sería que aprendan poco más de lo que Dusk Trade pretendía que vieran según su función.
Eso cambia la forma en que yo juzgaría el modelo de privacidad programable de Dusk.
La prueba más difícil no es si Dusk puede ocultar un campo a un participante. Es si todo lo demás que ese participante puede ver le permite, aun así, deducir esa información.
La pregunta es si Dusk puede hacer que la visibilidad del mercado sea genuinamente programable a través de Dusk Trade, o si los participantes aún pueden reconstruir información que la aplicación nunca pretendió divulgar.
Estoy observando el acceso a información basado en roles, los estados observables de negociación y liquidación, y lo que los participantes pueden inferir a partir de la actividad repetida a continuación.
#dusk $DUSK @Dusk_Foundation ✨
Sigo volviendo a la idea de Dusk de la privacidad programable para mercados regulados, especialmente a cómo se desarrolla dentro de Dusk Trade.
El modelo tiene sentido. Inversionistas, emisores, centros de negociación y revisores autorizados no necesitan tener todos la misma visión del mercado, por lo que lo que cada participante ve puede depender de su función.
Pero controlar lo que a alguien se le muestra directamente no es lo mismo que controlar lo que finalmente puede aprender.
El acceso basado en roles me dice que Dusk puede decidir quién obtiene una determinada pieza de información. No me dice si los participantes pueden unir la actividad que pueden ver y deducir algo que se pretendía mantener fuera de su vista.
Lo que aún no sé es si esas fronteras se mantienen después de que los participantes hayan visto suficiente actividad acumulada.
Por lo tanto, las señales que vale la pena observar no son solo qué campos puede acceder cada rol, sino qué estados de las operaciones permanecen visibles, qué acciones pueden vincularse entre transacciones y si el comportamiento de ejecución o de liquidación revela patrones más allá del alcance de divulgación previsto.
Ofrecer a distintos participantes distintas vistas demostraría que Dusk Trade puede controlar el acceso directo. Una evidencia más sólida sería que aprendan poco más de lo que Dusk Trade pretendía que vieran según su función.
Eso cambia la forma en que yo juzgaría el modelo de privacidad programable de Dusk.
La prueba más difícil no es si Dusk puede ocultar un campo a un participante. Es si todo lo demás que ese participante puede ver le permite, aun así, deducir esa información.
La pregunta es si Dusk puede hacer que la visibilidad del mercado sea genuinamente programable a través de Dusk Trade, o si los participantes aún pueden reconstruir información que la aplicación nunca pretendió divulgar.
Estoy observando el acceso a información basado en roles, los estados observables de negociación y liquidación, y lo que los participantes pueden inferir a partir de la actividad repetida a continuación.
#dusk $DUSK @Dusk ✨
9
10
837
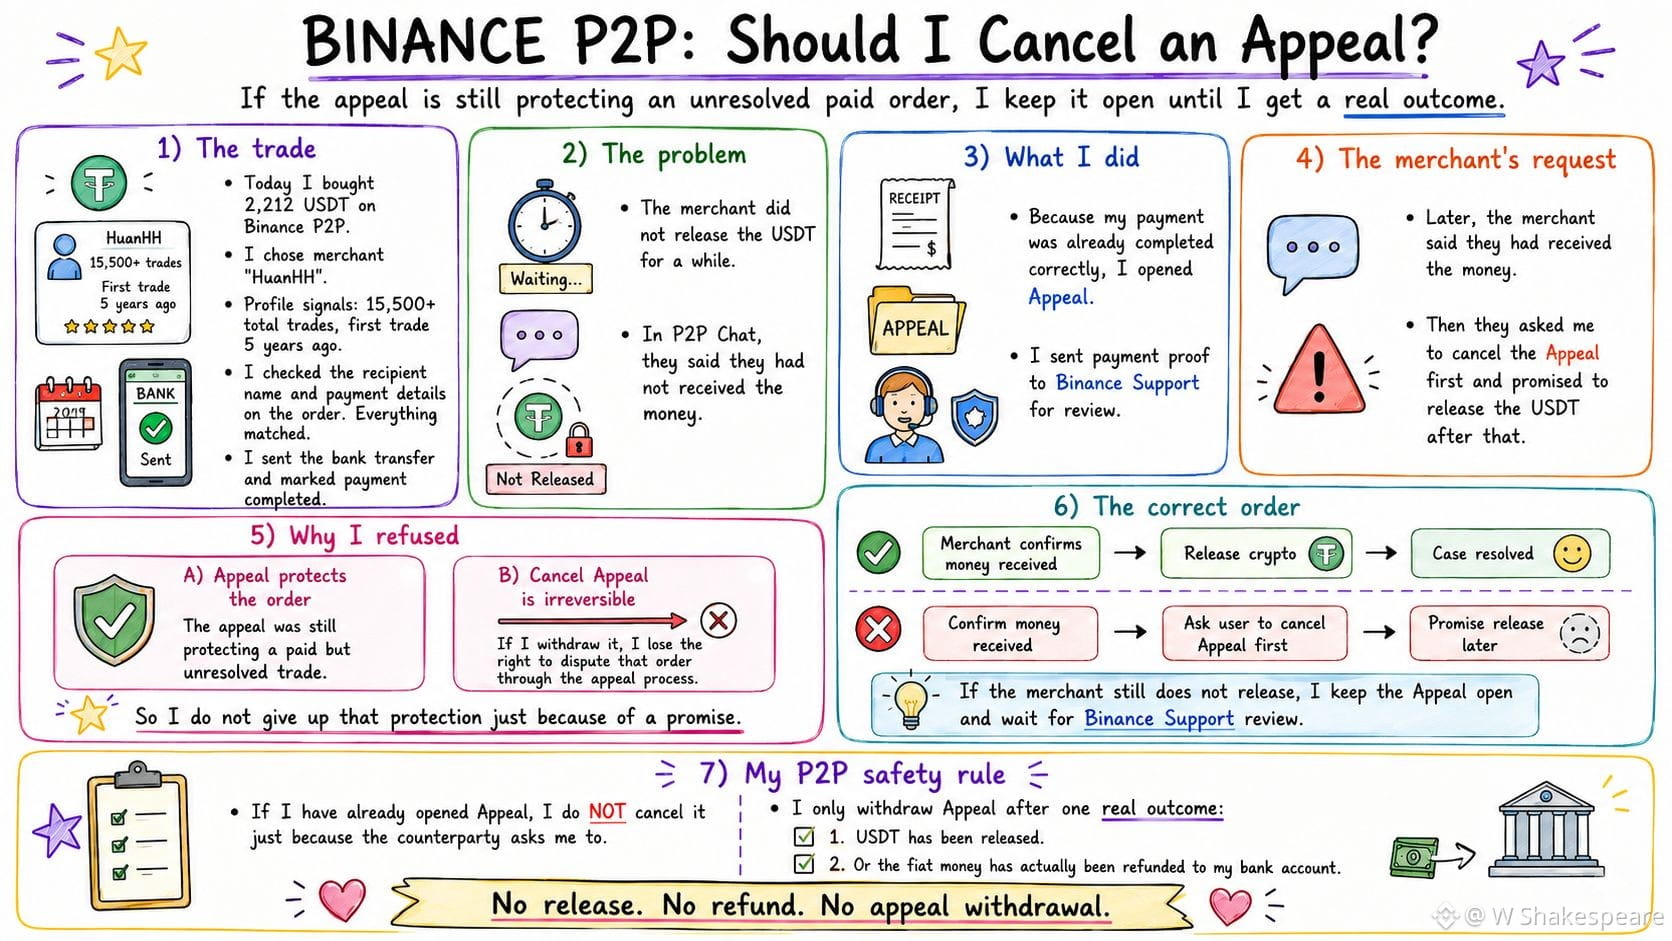
Hoy, compré 2.212 USDT a través de Binance P2P. La contraparte que elegí fue el comerciante "HuanHH". Es un comerciante confiable con muchos años de experiencia, cuyo perfil tiene más de 15.500 operaciones totales y su primer trade data de hace 5 años.
Hice el pedido y abrí la app bancaria para realizar la transferencia. Verifiqué cuidadosamente el nombre del destinatario y los detalles del pago en el pedido. La información coincidía, así que envié el dinero y luego marqué el pago como completado.
Pero esperé bastante y el comerciante seguía sin liberar el cripto. Le envié un mensaje en el Chat de P2P y me dijeron que aún no habían recibido el dinero.
Como mi transferencia ya estaba completada correctamente según la información del pedido, abrí una Apelación (Appeal) y envié las pruebas del pago a Binance Support para que revisaran el caso.
Justo después, el comerciante me escribió diciendo que ya habían recibido el dinero. Sin embargo, me exigieron que cancelara la Apelación antes y recién entonces liberarían los USDT.
No estoy de acuerdo y les pedí que liberen primero el cripto.
La razón es bastante simple. En este momento, la Apelación todavía protege un pedido que no se ha resuelto. Además, Cancelar la Apelación es irreversible. Si retiro la Apelación, perderé el derecho a disputar ese pedido mediante el proceso de apelación.
Por lo tanto, no hay ninguna razón para que yo quite la capa de protección solo por la promesa de que el cripto se liberará después.
Si el comerciante ha confirmado que recibió el dinero, el siguiente paso debería ser liberar el cripto. Si aún así no lo hacen, seguiré con la Apelación y esperaré el resultado de la revisión del caso por parte de Binance Support.
Este caso me hizo darme cuenta de que, cuando se abre una Apelación, el orden de los pasos es muy importante.
Mis reglas de seguridad para P2P son bastante específicas: si ya abrí una Apelación, no la cancelaré por la solicitud o la promesa de la contraparte. Solo la retiraré cuando los USDT se hayan liberado o cuando el dinero fiduciario se haya reembolsado de verdad a la cuenta de mi banco.
Si no ocurre ninguno de esos dos resultados, mantengo la Apelación activa.
#binancep2pantoan @Binance_Vietnam ✨
Hoy, compré 2.212 USDT a través de Binance P2P. La contraparte que elegí fue el comerciante "HuanHH". Es un comerciante confiable con muchos años de experiencia, cuyo perfil tiene más de 15.500 operaciones totales y su primer trade data de hace 5 años.
Hice el pedido y abrí la app bancaria para realizar la transferencia. Verifiqué cuidadosamente el nombre del destinatario y los detalles del pago en el pedido. La información coincidía, así que envié el dinero y luego marqué el pago como completado.
Pero esperé bastante y el comerciante seguía sin liberar el cripto. Le envié un mensaje en el Chat de P2P y me dijeron que aún no habían recibido el dinero.
Como mi transferencia ya estaba completada correctamente según la información del pedido, abrí una Apelación (Appeal) y envié las pruebas del pago a Binance Support para que revisaran el caso.
Justo después, el comerciante me escribió diciendo que ya habían recibido el dinero. Sin embargo, me exigieron que cancelara la Apelación antes y recién entonces liberarían los USDT.
No estoy de acuerdo y les pedí que liberen primero el cripto.
La razón es bastante simple. En este momento, la Apelación todavía protege un pedido que no se ha resuelto. Además, Cancelar la Apelación es irreversible. Si retiro la Apelación, perderé el derecho a disputar ese pedido mediante el proceso de apelación.
Por lo tanto, no hay ninguna razón para que yo quite la capa de protección solo por la promesa de que el cripto se liberará después.
Si el comerciante ha confirmado que recibió el dinero, el siguiente paso debería ser liberar el cripto. Si aún así no lo hacen, seguiré con la Apelación y esperaré el resultado de la revisión del caso por parte de Binance Support.
Este caso me hizo darme cuenta de que, cuando se abre una Apelación, el orden de los pasos es muy importante.
Mis reglas de seguridad para P2P son bastante específicas: si ya abrí una Apelación, no la cancelaré por la solicitud o la promesa de la contraparte. Solo la retiraré cuando los USDT se hayan liberado o cuando el dinero fiduciario se haya reembolsado de verdad a la cuenta de mi banco.
Si no ocurre ninguno de esos dos resultados, mantengo la Apelación activa.
#binancep2pantoan @Binance Vietnam ✨
2
4
1.1k
Parcialmente cierto
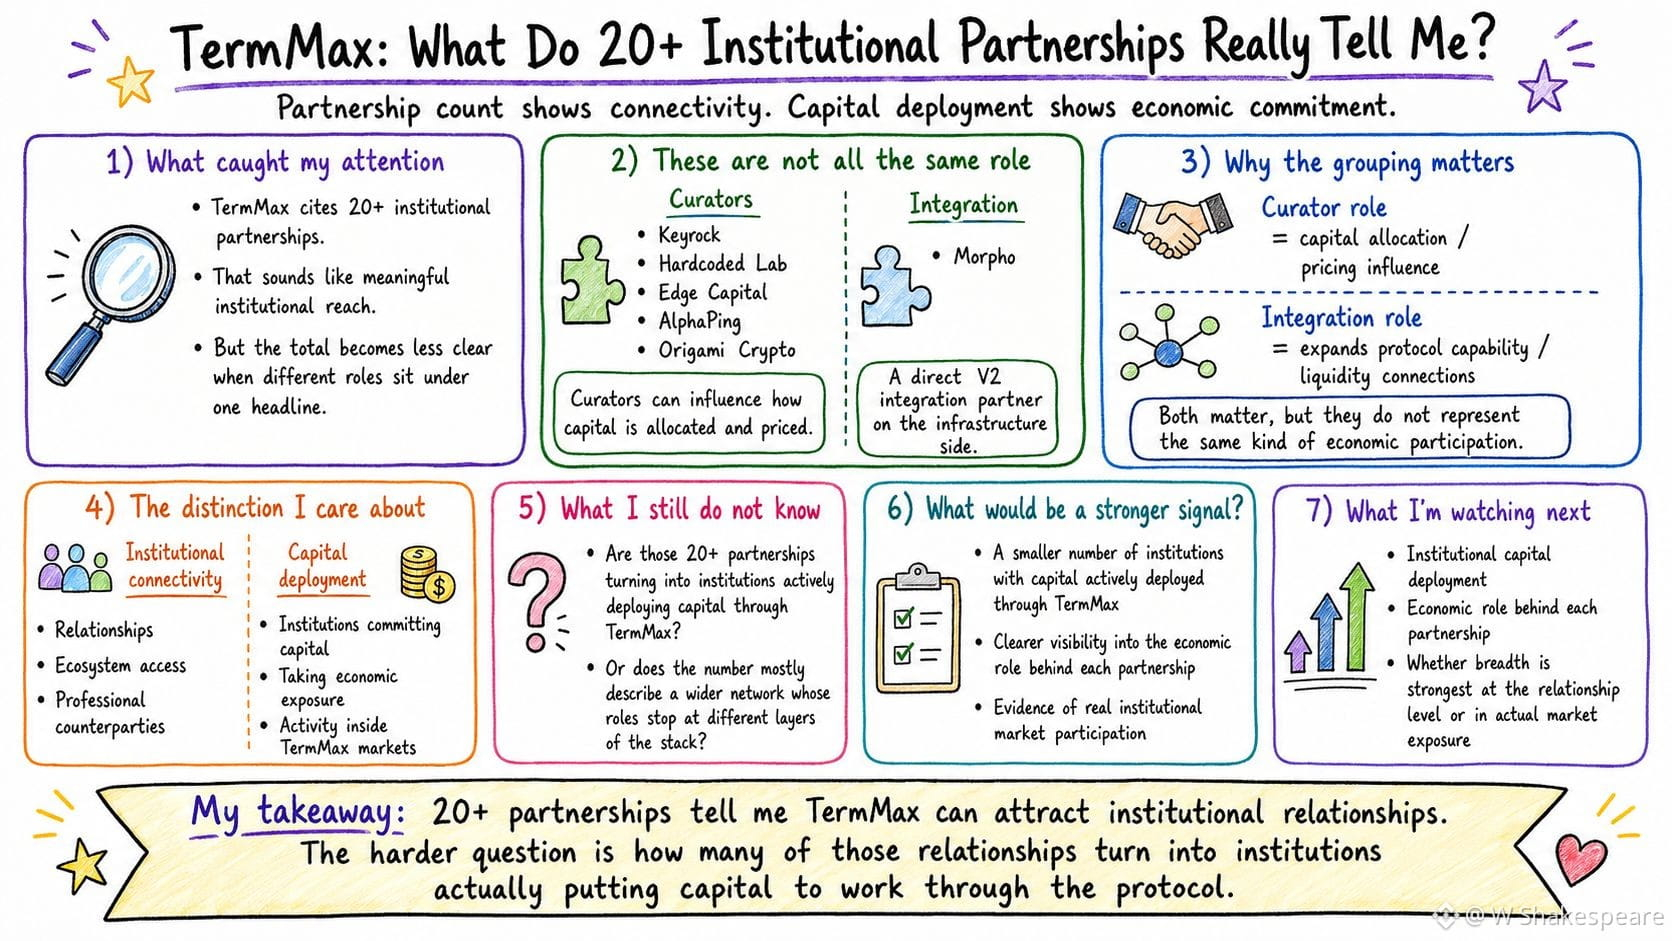
Sigo volviendo a TermMax, un protocolo descentralizado de préstamos y préstamos a tasa fija, citando más de 20 asociaciones institucionales.
Eso suena a una tracción institucional significativa. Pero el número se vuelve menos claro cuando pregunto qué representa económicamente realmente una “asociación”.
Las instituciones pueden encontrarse en partes muy diferentes del ecosistema de TermMax. Una relación podría ampliar la infraestructura o la distribución. Otra podría estar más cerca del precio, la provisión de liquidez o la asignación directa de capital. Todas pueden ser importantes, pero agruparlas en un solo titular dificulta ver cuánto de ese alcance institucional se ha traducido realmente en participación de capital.
Lo que aún no sé es si esas más de 20 asociaciones se están convirtiendo en una base amplia de instituciones con exposición económica real a través de TermMax, o si gran parte de ese alcance todavía se sitúa en otras capas del ecosistema. Ahí es donde el capital desplegado se convierte en una señal más fuerte. Una vez que una institución realmente pone dinero a trabajar a través de TermMax, la relación tiene que superar una prueba económica que por sí sola una asociación o una integración no garantiza. La institución tiene que aceptar el riesgo, el rendimiento y las condiciones de mercado asociadas a esa posición, en lugar de limitarse a estar conectada al protocolo. Así, la amplitud de la relación y la amplitud del capital no son lo mismo. TermMax puede construir una red institucional amplia, mientras que el dinero que realmente se mueve a través de sus mercados sigue viniendo de un subconjunto mucho más pequeño.
Aprendería más de un grupo más reducido de instituciones con capital desplegado activamente a través de TermMax que de un conteo de asociaciones mucho mayor en el que el papel económico detrás de cada relación sigue sin estar claro.
La pregunta es si TermMax está construyendo una red institucional amplia alrededor del protocolo o si está convirtiendo esa amplitud en una base igual de amplia de participación de capital institucional. Estoy observando cuánto de ese alcance institucional se materializa realmente como capital desplegado a continuación.
#termmax @termmax ✨$BTW
Sigo volviendo a TermMax, un protocolo descentralizado de préstamos y préstamos a tasa fija, citando más de 20 asociaciones institucionales.
Eso suena a una tracción institucional significativa. Pero el número se vuelve menos claro cuando pregunto qué representa económicamente realmente una “asociación”.
Las instituciones pueden encontrarse en partes muy diferentes del ecosistema de TermMax. Una relación podría ampliar la infraestructura o la distribución. Otra podría estar más cerca del precio, la provisión de liquidez o la asignación directa de capital. Todas pueden ser importantes, pero agruparlas en un solo titular dificulta ver cuánto de ese alcance institucional se ha traducido realmente en participación de capital.
Lo que aún no sé es si esas más de 20 asociaciones se están convirtiendo en una base amplia de instituciones con exposición económica real a través de TermMax, o si gran parte de ese alcance todavía se sitúa en otras capas del ecosistema. Ahí es donde el capital desplegado se convierte en una señal más fuerte. Una vez que una institución realmente pone dinero a trabajar a través de TermMax, la relación tiene que superar una prueba económica que por sí sola una asociación o una integración no garantiza. La institución tiene que aceptar el riesgo, el rendimiento y las condiciones de mercado asociadas a esa posición, en lugar de limitarse a estar conectada al protocolo. Así, la amplitud de la relación y la amplitud del capital no son lo mismo. TermMax puede construir una red institucional amplia, mientras que el dinero que realmente se mueve a través de sus mercados sigue viniendo de un subconjunto mucho más pequeño.
Aprendería más de un grupo más reducido de instituciones con capital desplegado activamente a través de TermMax que de un conteo de asociaciones mucho mayor en el que el papel económico detrás de cada relación sigue sin estar claro.
La pregunta es si TermMax está construyendo una red institucional amplia alrededor del protocolo o si está convirtiendo esa amplitud en una base igual de amplia de participación de capital institucional. Estoy observando cuánto de ese alcance institucional se materializa realmente como capital desplegado a continuación.
#termmax @TermMax ✨$BTW
6
8
563
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
NFPWatch
10.5M visualizaciones
17,650 participa(n) en el debate
Noticias de cripto | Bitcoin se acerca a 85.000 dólares mientras los rendimientos del Tesoro caen antes del informe NFP de EE. UU.
Binance News
·28 «Me gusta»
·35.5k visualizaciones
BitcoinFundingRateTriplesTo10%
502 visualizaciones
75 participa(n) en el debate
BitcoinSurpasses$86KUp2.99%
652 visualizaciones
18 participa(n) en el debate