

#mortgagerates
mortgagerates
7,267 visualizaciones
41 participa(n) en el debate
Populares
Novedades

·
--
El presidente de Estados Unidos, Donald Trump, firmó oficialmente en la Casa Blanca una nueva orden ejecutiva para reducir los costos de vivienda en todo el país y algunas tasas hipotecarias. Según el documento publicado por la Casa Blanca, la orden instruye a la Agencia Federal de Financiamiento de la Vivienda a poner en marcha un programa piloto que permita a los prestatarios cancelar automáticamente el seguro hipotecario cuando cumplan los requisitos de capital acumulado. También exige al Departamento de Agricultura y al Departamento de Asuntos de los Veteranos coordinar sus esfuerzos para reducir directamente las tasas de los préstamos para viviendas ocupadas por sus propietarios bajo la jurisdicción de cada departamento, y crear un grupo de trabajo específico para promover la innovación en la construcción prefabricada y reducir los costos de edificación.
La medida ha captado la atención del mercado porque las tasas hipotecarias y los costos de vivienda, que se han mantenido elevados durante mucho tiempo, son factores clave que frenan el consumo de los hogares estadounidenses y la liquidez del mercado inmobiliario. La intervención directa del poder ejecutivo en los costos del crédito y la optimización de los procesos busca evitar los prolongados mecanismos de transmisión de los ciclos macroeconómicos tradicionales y enviar directamente a los compradores de vivienda una señal de alivio. Esto difiere en cierta medida de la expectativa generalizada del mercado de que habría que esperar pasivamente a un giro de la política monetaria.
Para los mercados financieros tradicionales, esta política podría afectar a corto plazo los beneficios de algunas instituciones financieras dedicadas a los valores respaldados por hipotecas (MBS) y a los seguros relacionados, pero a mediano y largo plazo podría impulsar la actividad en segmentos del mercado inmobiliario. Al mismo tiempo, si la reducción administrativa de los costos de endeudamiento provoca una expansión del crédito en algunas zonas, será una variable que deberán sopesar los rendimientos de los bonos del Tesoro estadounidense y las expectativas de inflación.
En cuanto al mercado de las criptomonedas, este tipo de política de alivio estructural genera principalmente efectos indirectos a través de la liquidez disponible de los hogares. En un contexto de expectativas cambiantes sobre la liquidez macroeconómica, los inversores minoristas suelen mantener una actitud cautelosa frente al riesgo. Queda por ver si $BTC y los principales criptoactivos podrán atraer más liquidez incremental; para ello, habrá que observar la evolución real del entorno crediticio general y del ciclo macroeconómico.🏛️
#Trump #MortgageRates #RealEstate
3
·
--
🚨 ¡El mercado inmobiliario de EE. UU. alcanza un nuevo mínimo! 🇺🇸🏠
Según Bloomberg, las ventas pendientes de viviendas existentes en Estados Unidos cayeron a un mínimo histórico en septiembre, lo que pone de manifiesto la creciente presión sobre el mercado inmobiliario.
📉 ¿Qué hay detrás de esta caída?
Las altas tasas hipotecarias siguen encareciendo la compra de viviendas, lo que presiona a los compradores y debilita la demanda. A muchos posibles propietarios les resulta difícil afrontar los pagos mensuales de la hipoteca, mientras que otros quizá estén aplazando sus compras con la esperanza de que mejoren las condiciones de financiación.
🏠 ¿Por qué es importante?
La desaceleración de las ventas pendientes de viviendas indica que los elevados costos de financiación siguen afectando a la economía estadounidense. Si las tasas hipotecarias se mantienen altas, la demanda de viviendas podría afrontar más dificultades, lo que presionaría las ventas de viviendas y las industrias relacionadas.
📊 ¿Qué sigue?
Los mercados estarán atentos a las tasas hipotecarias, los próximos datos del sector inmobiliario y las decisiones de política monetaria de la Reserva Federal para determinar si las condiciones mejorarán. Sin embargo, no está garantizado que bajen las tasas de interés, y la recuperación del mercado inmobiliario dependerá de varios factores económicos.
🇺🇸 En resumen: El mercado inmobiliario estadounidense sigue afrontando importantes problemas de asequibilidad; las altas tasas hipotecarias pesan sobre los compradores y las ventas pendientes de viviendas alcanzaron un mínimo histórico en septiembre.
#USA #HousingMarket #MortgageRates #economy #Bloomberg #FederalReserve
3

Según los datos publicados el miércoles por la Asociación de Banqueros Hipotecarios (MBA), la tasa hipotecaria fija a 30 años de EE. UU. subió al 7,50 % durante la semana que terminó el 9 de octubre. Este hito marca el costo de endeudamiento más alto desde noviembre de 2023, lo que provocó una caída del 4 % en las solicitudes de compra y marcó el sexto descenso semanal consecutivo.
Este endurecimiento agresivo del crédito para vivienda pone de relieve la persistente presión alcista sobre los rendimientos de referencia, revirtiendo las primeras señales de estabilización del mercado inmobiliario. Aunque las ventas de viviendas existentes habían mostrado cierta resiliencia, el economista jefe de la Asociación Nacional de Agentes Inmobiliarios, Lawrence Yun, advirtió que el volumen de transacciones del cuarto trimestre caerá drásticamente a medida que el impacto de las tasas elevadas se haga sentir.
En los mercados macroeconómicos, los elevados costos hipotecarios sostenidos reflejan las expectativas de un entorno de tasas altas prolongado, lo que respalda los rendimientos de los bonos del Tesoro y fortalece el dólar estadounidense. El endurecimiento de las condiciones del crédito al consumo suele frenar la demanda económica general y restringir la liquidez en las clases de activos tradicionales.
En el caso de los activos digitales, las condiciones monetarias restrictivas y los elevados costos del servicio de la deuda siguen limitando las entradas de capital minorista en los activos de riesgo. Los inversionistas deberían esperar que $BTC y los mercados cripto en general se mantengan dentro de un rango hasta que las condiciones de liquidez macroeconómica muestren señales claras de distensión. #MortgageRates #RealEstate #EconomíaMacro
24

#usmortgageratesriseto7.49%
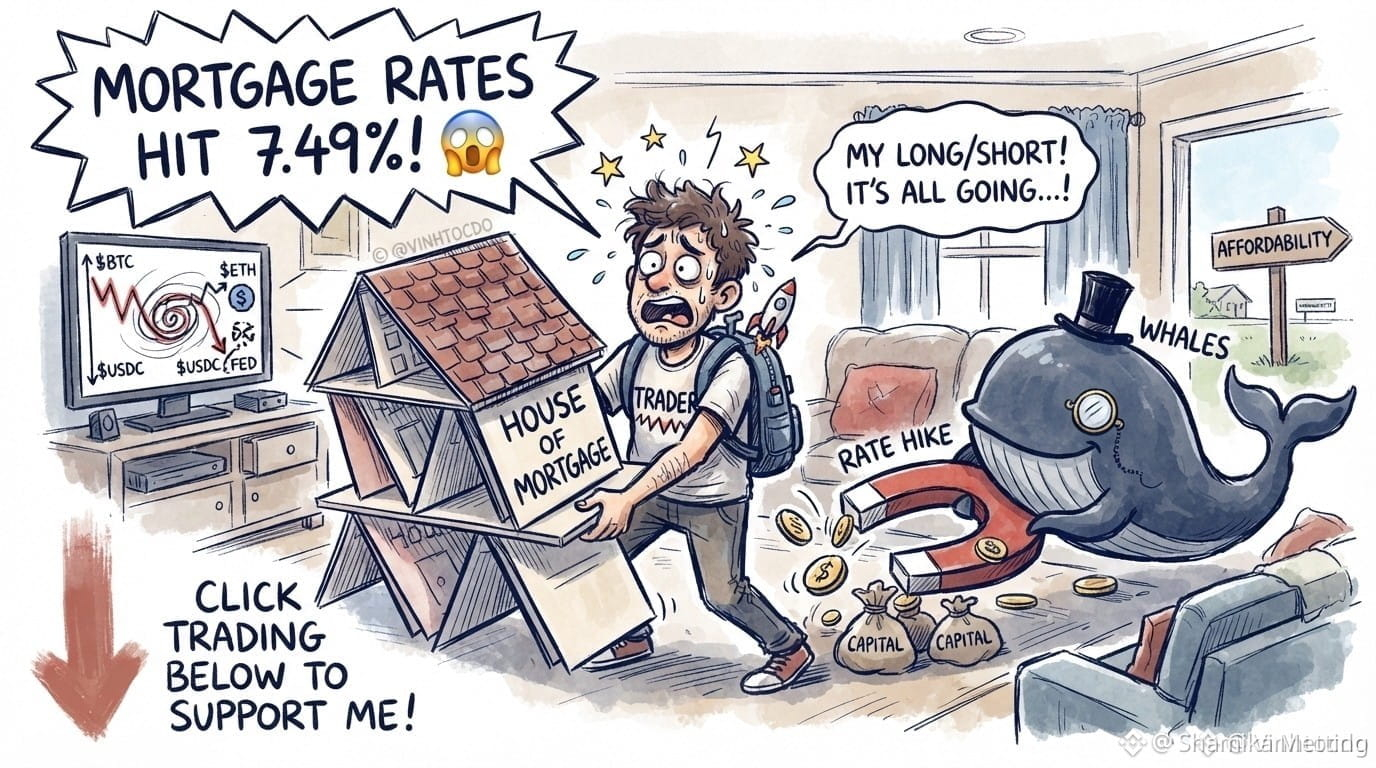
¡La tasa de interés hipotecaria en Estados Unidos alcanzó el 7,49 %, su nivel más alto en 3 años! 😱
En pocas palabras, la «tasa hipotecaria» (Mortgage Rate) es el interés que pagas cuando pides dinero prestado para comprar una casa, dejando la propia casa como garantía para el banco. El aumento de los intereses significa que la mayor parte de lo que la gente gana con tanto esfuerzo se destina a pagar deudas, por lo que disminuye su interés en comprar viviendas.
¿Cuál es el impacto?
Para la Reserva Federal/las ballenas: la Reserva Federal (el banco central de Estados Unidos) lucha contra la persistencia de la inflación, mientras las ballenas (Whales) se preparan para reestructurar los flujos de capital.
Para los traders: la liquidez se reduce, la liquidez del mercado se asfixia y los gráficos pueden desviarse bruscamente.
¿Qué hace el trader? Mantiene la calma y gestiona el riesgo, reduce las operaciones aleatorias de compra y venta para no hipotecar «lo último que posee».
⚠️ Esto no es asesoramiento financiero.
Por favor, síganme
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#Fed #CryptoTrader #MortgageRates #MacroEconomy
#usmortgageratesriseto7.49%
¡La tasa de interés hipotecaria en Estados Unidos alcanzó el 7,49 %, su nivel más alto en 3 años! 😱
En pocas palabras, la «tasa hipotecaria» (Mortgage Rate) es el interés que pagas cuando pides dinero prestado para comprar una casa, dejando la propia casa como garantía para el banco. El aumento de los intereses significa que la mayor parte de lo que la gente gana con tanto esfuerzo se destina a pagar deudas, por lo que disminuye su interés en comprar viviendas.
¿Cuál es el impacto?
Para la Reserva Federal/las ballenas: la Reserva Federal (el banco central de Estados Unidos) lucha contra la persistencia de la inflación, mientras las ballenas (Whales) se preparan para reestructurar los flujos de capital.
Para los traders: la liquidez se reduce, la liquidez del mercado se asfixia y los gráficos pueden desviarse bruscamente.
¿Qué hace el trader? Mantiene la calma y gestiona el riesgo, reduce las operaciones aleatorias de compra y venta para no hipotecar «lo último que posee».
⚠️ Esto no es asesoramiento financiero.
Por favor, síganme
$ETH
$BNB
#Fed #CryptoTrader #MortgageRates #MacroEconomy
1
32
Según los datos publicados el miércoles por la Mortgage Bankers Association (MBA) para la semana que terminó el 2 de octubre, la tasa hipotecaria fija a 30 años de EE. UU. se disparó 19 puntos básicos, hasta el 7,49 %. Este es el séptimo aumento semanal consecutivo y la sitúa en su nivel más alto desde noviembre de 2023.
El fuerte aumento de aproximadamente 0,5 puntos porcentuales en tres semanas refleja las persistentes presiones inflacionarias. Junto con los altos precios de las viviendas, el encarecimiento de los préstamos provocó una caída del 2,1 % en las solicitudes de préstamos para la compra de viviendas y del 7,5 % en la actividad de refinanciación.
En los mercados financieros en general, el encarecimiento de los préstamos coincide con el aumento de los rendimientos de los bonos del Tesoro a largo plazo y con un dólar fuerte. Esta tendencia presiona los presupuestos de los hogares y reduce el apetito general por el riesgo en los mercados de renta variable.
En el caso de las criptomonedas, las condiciones restrictivas para obtener préstamos y la menor liquidez limitan las entradas de capital especulativo. Es posible que activos importantes como $BTC sigan consolidándose hasta que los indicadores de liquidez macroeconómica señalen una flexibilización monetaria sostenida. 📊
#MortgageRates #MacroEconomy #HousingMarket
34

Las tasas de hipotecas en EE. UU. por fin parpadearon. 👀
Las tasas hipotecarias a 30 años en EE. UU. bajaron de 6.69% → 6.67%, poniendo fin a una racha de 5 semanas de alzas consecutivas.
Al mismo tiempo, el mercado laboral se está enfriando y el IPC de julio sigue mostrando que la presión inflacionaria disminuye.
Tasas hipotecarias: “Okay, me relajo.”
Fed: “Por fin.” 💀
Si esta tendencia continúa, la presión para que la Fed mantenga una postura demasiado hawkish podría ir reduciéndose gradualmente.
¿La gente piensa que esta es la primera señal de que las condiciones financieras empiezan a respirar mejor, o es todavía demasiado pronto para sacar conclusiones?
#USGovernment #MortgageRates
289
·
--
La demanda de refinanciamiento hipotecario se desploma un 18% mientras las tasas se disparan 🚨
Las tasas hipotecarias han alcanzado su nivel más alto en nueve meses, impactando significativamente la demanda de refinanciamiento. El reciente aumento ha llevado a una caída del 18% en la actividad de refinanciamiento, ya que los propietarios están desalentados por los costos en aumento. Aunque los compradores de viviendas también han desacelerado, siguen siendo más activos que en esta época del año pasado. Se espera que el cambio en las tasas hipotecarias tenga un efecto dominó en el mercado en general, influyendo en el gasto del consumidor y el crecimiento económico. A medida que el mercado continúa evolucionando, los inversores están observando de cerca los desarrollos en el sector hipotecario.
#MortgageRates #RefinanceDemand #HousingMarket #Economy #FinancialNews
23
·
--
Las tasas de hipoteca en EE.UU. se disparan al nivel más alto desde agosto 🚨
Las tasas de hipoteca en EE.UU. han subido a su nivel más alto desde agosto, impactando significativamente el mercado de la vivienda. Este aumento ha llevado a una caída en la actividad de compra de viviendas y una fuerte baja en el refinanciamiento. Como resultado, el mercado está experimentando una desaceleración, lo que podría tener un efecto dominó en la economía en general. Se espera que el aumento en las tasas de hipoteca continúe, dificultando que los compradores potenciales consigan préstamos. Este cambio en el mercado hipotecario también podría influir en las decisiones de inversión, particularmente en los mercados cripto y tradicionales.
#Crypto #Markets #MortgageRates #HousingMarket #Economía
10

Los últimos datos publicados por el gigante hipotecario estadounidense Freddie Mac muestran que la tasa de las hipotecas fijas a 30 años en Estados Unidos se mantiene actualmente en un elevado 7,4%. Lleva ocho semanas consecutivas sin bajar y se acerca al máximo registrado desde noviembre del año pasado. Durante este periodo, los costes acumulados de los préstamos han subido 75 puntos básicos, lo que provocó directamente una caída mensual del 4% en los contratos de compraventa de viviendas pendientes en septiembre, la mayor en más de tres años.
Desde una perspectiva técnica y macroeconómica, los datos inmobiliarios, como indicadores económicos rezagados, confirman que la contracción del volumen de transacciones refleja la transmisión efectiva del ciclo de endurecimiento monetario. El rápido enfriamiento de la demanda inmobiliaria podría acelerar el giro a la baja de las expectativas de inflación y favorecer un cambio hacia una política macroeconómica más expansiva, lo que abriría una posible oportunidad para los activos de riesgo presionados por las valoraciones.
Aunque los tipos de interés elevados han lastrado a corto plazo el desempeño de los activos crediticios tradicionales, los rendimientos de los bonos del Tesoro estadounidense y el índice del dólar muestran señales de pérdida de impulso alcista ante varios niveles de resistencia. Los activos refugio tradicionales y los activos de riesgo están volviendo a equilibrarse, y el capital comienza a desplazarse hacia activos de cobertura contra la inflación con mayor elasticidad y características no tradicionales.
En cuanto al mercado de las criptomonedas, el enfriamiento de la economía real —incluido el mercado inmobiliario— refuerza la reasignación de fondos dentro de los fondos de liquidez. $BTC muestra una gran resistencia a las caídas y señales de acumulación de posiciones en una zona de soporte clave. Cuando los elevados costes de financiación reducen el atractivo de la inversión tradicional en la economía real, los activos de alta liquidez en cadena podrían beneficiarse de un retorno estructural de las compras.
#InterestRates #MortgageRates #Macroeconomía
113
·
--
Bajista
#usmortgageratesriseto7.49% 🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨 🚨🇺🇸¡LAS TASAS HIPOTECARIAS DE EE. UU. ALCANZAN EL 7,49%: ¡UNA GRAN SEÑAL DE ALERTA MACROECONÓMICA!
La tasa hipotecaria promedio a 30 años en EE. UU. subió al 7,49%, su nivel más alto desde finales de 2023. 📈 (Reuters)
🔍 ¿POR QUÉ DEBERÍAN PREOCUPARSE LOS MERCADOS?
• 🏠 Los mayores costos de los préstamos presionan el mercado inmobiliario
• 📊 Las tasas hipotecarias están estrechamente vinculadas a los rendimientos de los bonos del Tesoro a 10 años
• 🔥 El aumento de los rendimientos puede indicar que persiste la preocupación por la inflación
• 💵 Los mayores rendimientos pueden endurecer las condiciones financieras en los activos de riesgo
Las solicitudes de hipotecas ya cayeron un 4,2% la semana pasada, al aumentar los costos de los préstamos. (Reuters)
⚠️ Los operadores de criptomonedas deberían seguir de cerca esta situación.
Si los rendimientos se mantienen elevados, la liquidez podría seguir bajo presión, lo que potencialmente generaría más volatilidad para BTC y otros activos de riesgo.
👉 La pregunta clave ahora:
¿Se convertirán los rendimientos crecientes en el próximo gran obstáculo para las criptomonedas?
$BTC $ETH $SOL
#Bitcoin #Cripto #Macro #Fed #MortgageRates
{spot}(SOLUSDT)
{spot}(ETHUSDT)
{spot}(BTCUSDT)
#usmortgageratesriseto7.49% 🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨 🚨🇺🇸¡LAS TASAS HIPOTECARIAS DE EE. UU. ALCANZAN EL 7,49%: ¡UNA GRAN SEÑAL DE ALERTA MACROECONÓMICA!
La tasa hipotecaria promedio a 30 años en EE. UU. subió al 7,49%, su nivel más alto desde finales de 2023. 📈 (Reuters)
🔍 ¿POR QUÉ DEBERÍAN PREOCUPARSE LOS MERCADOS?
• 🏠 Los mayores costos de los préstamos presionan el mercado inmobiliario
• 📊 Las tasas hipotecarias están estrechamente vinculadas a los rendimientos de los bonos del Tesoro a 10 años
• 🔥 El aumento de los rendimientos puede indicar que persiste la preocupación por la inflación
• 💵 Los mayores rendimientos pueden endurecer las condiciones financieras en los activos de riesgo
Las solicitudes de hipotecas ya cayeron un 4,2% la semana pasada, al aumentar los costos de los préstamos. (Reuters)
⚠️ Los operadores de criptomonedas deberían seguir de cerca esta situación.
Si los rendimientos se mantienen elevados, la liquidez podría seguir bajo presión, lo que potencialmente generaría más volatilidad para BTC y otros activos de riesgo.
👉 La pregunta clave ahora:
¿Se convertirán los rendimientos crecientes en el próximo gran obstáculo para las criptomonedas?
$BTC $ETH $SOL
#Bitcoin #Cripto #Macro #Fed #MortgageRates
1
5
3.4k

#usmortgageratesriseto7.49%
📈 Las tasas hipotecarias a 30 años en EE. UU. alcanzan el 7,49%: implicaciones macroeconómicas para las criptomonedas
Los costos de los préstamos hipotecarios en EE. UU. han subido al 7,49%, lo que restringe el crédito al consumo y aumenta la presión sobre el sector inmobiliario en general.
Principales canales de transmisión a seguir:
Liquidez de los consumidores: El aumento de los costos mensuales del servicio de la deuda reduce directamente el capital disponible de los hogares para gastos discrecionales.
Contracción del crédito: Las tasas de interés persistentemente altas ralentizan la actividad de la economía real y reducen la tolerancia al riesgo en los mercados especulativos.
El dilema de la Fed: La persistencia de las tensiones crediticias en el sector inmobiliario podría acelerar el enfriamiento de la economía, influyendo en el calendario de cualquier futura flexibilización monetaria o giro hacia la liquidez.
Las tasas altas mantienen la liquidez restringida a corto plazo, pero una fricción financiera prolongada suele preparar el terreno para cambios en la política macroeconómica. Sigue de cerca el DXY y los rendimientos de los bonos del Tesoro, junto con los activos de riesgo, a medida que evolucionan las condiciones financieras.
(Análisis únicamente con fines educativos. No constituye asesoramiento financiero; gestiona el riesgo en consecuencia.)
$BTC
{future}(BTCUSDT)
#MortgageRates #HousingMarket #MacroEconomy
#usmortgageratesriseto7.49%
📈 Las tasas hipotecarias a 30 años en EE. UU. alcanzan el 7,49%: implicaciones macroeconómicas para las criptomonedas
Los costos de los préstamos hipotecarios en EE. UU. han subido al 7,49%, lo que restringe el crédito al consumo y aumenta la presión sobre el sector inmobiliario en general.
Principales canales de transmisión a seguir:
Liquidez de los consumidores: El aumento de los costos mensuales del servicio de la deuda reduce directamente el capital disponible de los hogares para gastos discrecionales.
Contracción del crédito: Las tasas de interés persistentemente altas ralentizan la actividad de la economía real y reducen la tolerancia al riesgo en los mercados especulativos.
El dilema de la Fed: La persistencia de las tensiones crediticias en el sector inmobiliario podría acelerar el enfriamiento de la economía, influyendo en el calendario de cualquier futura flexibilización monetaria o giro hacia la liquidez.
Las tasas altas mantienen la liquidez restringida a corto plazo, pero una fricción financiera prolongada suele preparar el terreno para cambios en la política macroeconómica. Sigue de cerca el DXY y los rendimientos de los bonos del Tesoro, junto con los activos de riesgo, a medida que evolucionan las condiciones financieras.
(Análisis únicamente con fines educativos. No constituye asesoramiento financiero; gestiona el riesgo en consecuencia.)
$BTC
#MortgageRates #HousingMarket #MacroEconomy
164

Los últimos datos publicados por la Asociación de Banqueros Hipotecarios de Estados Unidos (MBA) para la semana que terminó el 2 de octubre muestran que la tasa de las hipotecas fijas a 30 años en Estados Unidos subió 19 puntos básicos en una semana, hasta el 7,49 %, su nivel más alto en casi tres años. Esto marca la séptima semana consecutiva de subidas de las tasas hipotecarias en todo el país. Además, solo en las últimas tres semanas han aumentado alrededor de 0,5 puntos porcentuales, al ritmo de endurecimiento más acelerado desde principios de 2023.
Como uno de los ámbitos de la economía real más sensibles a la transmisión de las políticas, el descontrol de los costos de endeudamiento tendrá un impacto sustancial en la demanda de vivienda. El último índice de solicitudes de compra de vivienda de la MBA cayó un 2,1 % respecto al mes anterior, hasta su nivel más bajo en más de un año. El índice de refinanciación también se desplomó un 7,5 %, lo que indica que el apalancamiento de los hogares y su deseo de adquirir una vivienda se están enfriando rápidamente. La doble presión de las altas tasas de interés y los elevados precios de la vivienda ha desvanecido por completo las expectativas de recuperación del mercado inmobiliario.
El aumento simultáneo de las tasas hipotecarias y los rendimientos de los bonos del Tesoro estadounidense a largo plazo refuerza las sombrías expectativas de los mercados de capitales sobre un endurecimiento prolongado de la liquidez macroeconómica. Los elevados costos del crédito no solo frenarán el consumo de bienes duraderos y la inversión en activos fijos, sino que también agravarán el riesgo de impago de los activos hipotecarios del sector bancario y elevarán las presiones de cola sobre el sistema financiero en su conjunto.
En un contexto en el que los activos de alto rendimiento siguen absorbiendo liquidez, los activos de alto riesgo, como los del mercado de las criptomonedas, se enfrentan a una dura prueba de financiación. Si los costos de endeudamiento se mantienen durante mucho tiempo en niveles restrictivos, los nuevos fondos procedentes del mercado extrabursátil actuarán con mayor cautela. Los inversores deben estar atentos al riesgo de que $BTC sufra un descuento por falta de liquidez y una mayor volatilidad a la baja. #MortgageRates #InterestRates #MacroEconomics
139

·
--
Las tasas de préstamos hipotecarios a 30 años en Estados Unidos ya han superado oficialmente el umbral del 7%, alcanzando el 7.22% el 15/9. El nivel máximo registrado desde enero de 2025 refleja principalmente el fuerte repunte de los rendimientos de los bonos del Tesoro de EE. UU. a 10 años, lo que incrementa de manera significativa el costo de capital del sistema de bancos comerciales.
Este desarrollo es muy importante porque asfixia directamente el mercado inmobiliario estadounidense. Un informe de la National Association of Realtors muestra que las ventas de viviendas en agosto cayeron un 2% hasta 3.98 millones de unidades (el nivel más bajo desde junio del año pasado), y con ello las previsiones de crecimiento para las ventas de 2026 se recortaron con fuerza, de 4.3% a solo 1.3%, cuando se espera que la Fed mantenga una política restrictiva, lo que sigue presionando.
En general, en los mercados financieros, los costos de endeudamiento que escalan a máximos récord y los rendimientos elevados que se mantienen en niveles altos están atrayendo la liquidez desde los activos de riesgo. El dólar estadounidense y los rendimientos a plazos largos conservan su fortaleza, generando presión para ajustar las valoraciones en el mercado bursátil cuando grandes flujos de dinero tienden a trasladarse a canales de mayor seguridad.
En el mercado de las criptomonedas, el entorno de tasas altas y prolongadas es una gran prueba para la liquidez total. Cuando aumenta el costo de oportunidad del capital fiduciario, el nuevo flujo de fondos hacia $BTC v y Altcoins se volverá más cauteloso, obligando al mercado a atravesar una etapa de acumulación estricta antes de que aparezcan señales más claras de un giro en la política.
#MacroEconomics #InterestRates #MortgageRates
54

🚨 ÚLTIMA HORA: El costo de comprar una casa en Estados Unidos volvió a subir: 7,49 % para una hipoteca a 30 años, el nivel más alto desde noviembre de 2023.
La Asociación de Banqueros Hipotecarios informó que la tasa fija promedio a 30 años subió 19 puntos básicos en la semana que terminó el 2 de octubre, hasta alcanzar un nivel que no se veía desde hacía casi tres años.
El factor determinante es el mercado de bonos. Las tasas hipotecarias siguen de cerca el rendimiento de los bonos del Tesoro a 10 años, que acaba de alcanzar su nivel más alto en 24 años, impulsado por la preocupación ante las presiones inflacionarias derivadas del fuerte aumento de los precios del petróleo y los datos que muestran que la economía estadounidense creció más rápido de lo que se había calculado inicialmente durante la primera mitad del año.
El momento no podría ser peor. Esto ocurre cuatro semanas antes de las elecciones de mitad de mandato, que determinarán si los republicanos mantienen el control del Congreso, y la asequibilidad ya es uno de los principales temas económicos para los votantes.
La Reserva Federal tampoco ofrece un alivio rápido. Las autoridades han señalado que prevén otra subida de tasas antes de fin de año, aunque actualmente los mercados apuestan a que no habrá cambios en la reunión del 28 de octubre.
El impacto en la vida real ya se está notando: las solicitudes de hipotecas cayeron un 4,2 % la semana pasada, con un fuerte descenso de la actividad de refinanciación. «Muy pocos propietarios tienen incentivos para refinanciar con estas tasas, y el aumento de los costos de los préstamos ha hecho que muchos posibles prestatarios se retiren del mercado de compra», afirmó Joel Kan, economista jefe adjunto de la Asociación de Banqueros Hipotecarios.
Estas tasas tan altas ya no son solo una cifra en un gráfico. Están dejando a la gente fuera del mercado en tiempo real, justo cuando las consecuencias políticas en torno a la economía están a punto de alcanzar su punto máximo.
#MortgageRates #Housing #Economy #Fed #RealEstate
1
43
·
--
Alcista
Con verificación
#usmortgageratesriseto7.49%
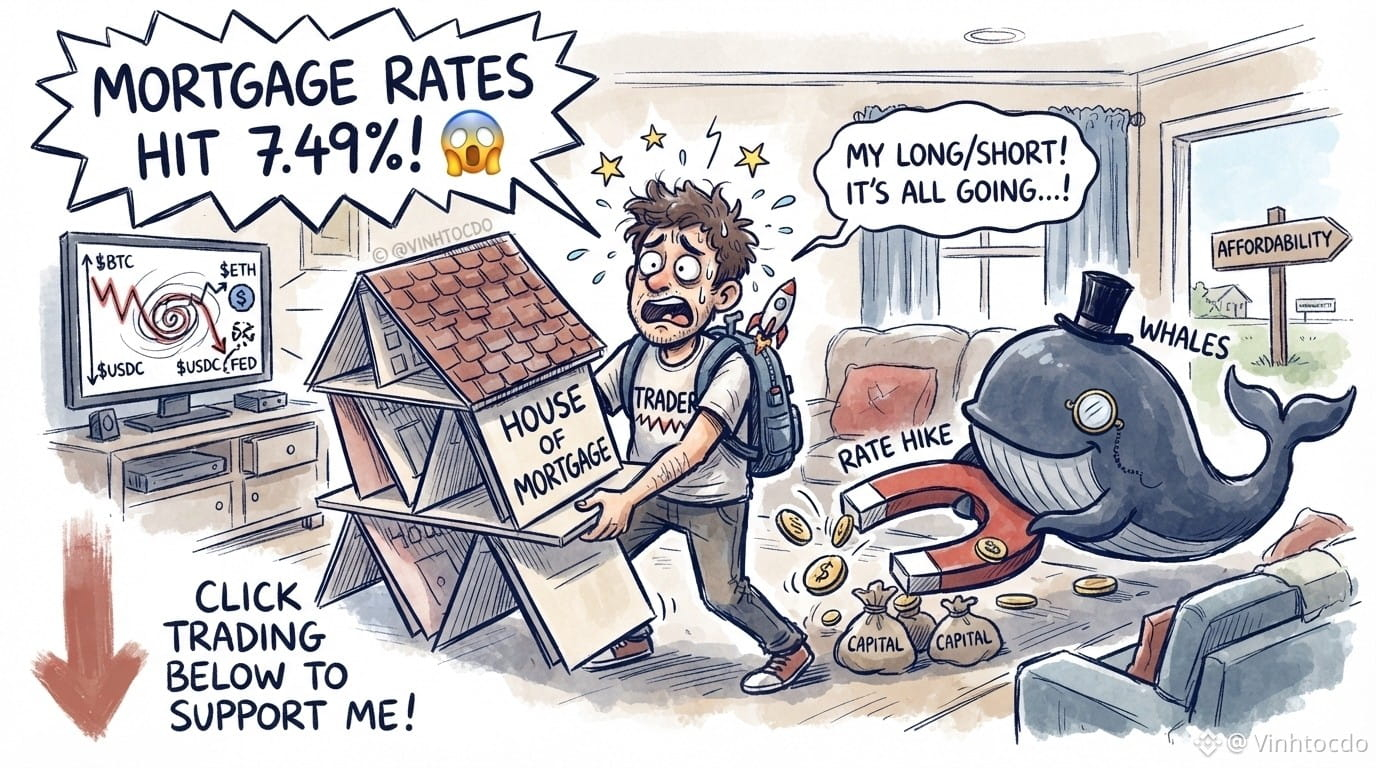
¡La tasa hipotecaria de EE. UU. alcanza el 7,49%, su nivel más alto en 3 años! 😱
En pocas palabras, la «tasa hipotecaria» (Mortgage Rate) es el interés que pagas cuando pides dinero prestado para comprar una casa y la pones como garantía ante el banco. Si suben los intereses, el dinero por el que tanto trabajas se va a pagar la deuda y la gente compra menos viviendas.
¿Qué impacto tiene?
Para la Fed/las ballenas: la Fed (Reserva Federal) se preocupa por la persistencia de la inflación, mientras que las ballenas (Whales) ya empiezan a reorganizar sus flujos de capital. Para los traders: se restringe el flujo de dinero, la liquidez del mercado se ahoga y los gráficos pueden dar giros bruscos.
¿Qué deben hacer los traders? Mantenerse al margen, gestionar el riesgo y evitar abrir posiciones largas o cortas a lo loco, ¡no vaya a ser que acabes «hipotecando» hasta el cinturón!
⚠️ Esto no es asesoramiento financiero.
¡Regístrate en Binance con el código VINHTOCDO o en el enlace: [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO) para recibir beneficios!
Haz clic en «Operar» abajo para apoyarme: $BTC
{future}(BTCUSDT)
, $ETH
{future}(ETHUSDT)
, $BNB
{future}(BNBUSDT)
#Fed #CryptoTrader #MortgageRates #MacroEconomy #VINHTOCDO
#usmortgageratesriseto7.49%
¡La tasa hipotecaria de EE. UU. alcanza el 7,49%, su nivel más alto en 3 años! 😱
En pocas palabras, la «tasa hipotecaria» (Mortgage Rate) es el interés que pagas cuando pides dinero prestado para comprar una casa y la pones como garantía ante el banco. Si suben los intereses, el dinero por el que tanto trabajas se va a pagar la deuda y la gente compra menos viviendas.
¿Qué impacto tiene?
Para la Fed/las ballenas: la Fed (Reserva Federal) se preocupa por la persistencia de la inflación, mientras que las ballenas (Whales) ya empiezan a reorganizar sus flujos de capital. Para los traders: se restringe el flujo de dinero, la liquidez del mercado se ahoga y los gráficos pueden dar giros bruscos.
¿Qué deben hacer los traders? Mantenerse al margen, gestionar el riesgo y evitar abrir posiciones largas o cortas a lo loco, ¡no vaya a ser que acabes «hipotecando» hasta el cinturón!
⚠️ Esto no es asesoramiento financiero.
¡Regístrate en Binance con el código VINHTOCDO o en el enlace: https://www.binance.com/register?ref=VINHTOCDO para recibir beneficios!
Haz clic en «Operar» abajo para apoyarme: $BTC
, $ETH
, $BNB
#Fed #CryptoTrader #MortgageRates #MacroEconomy #VINHTOCDO
4
679
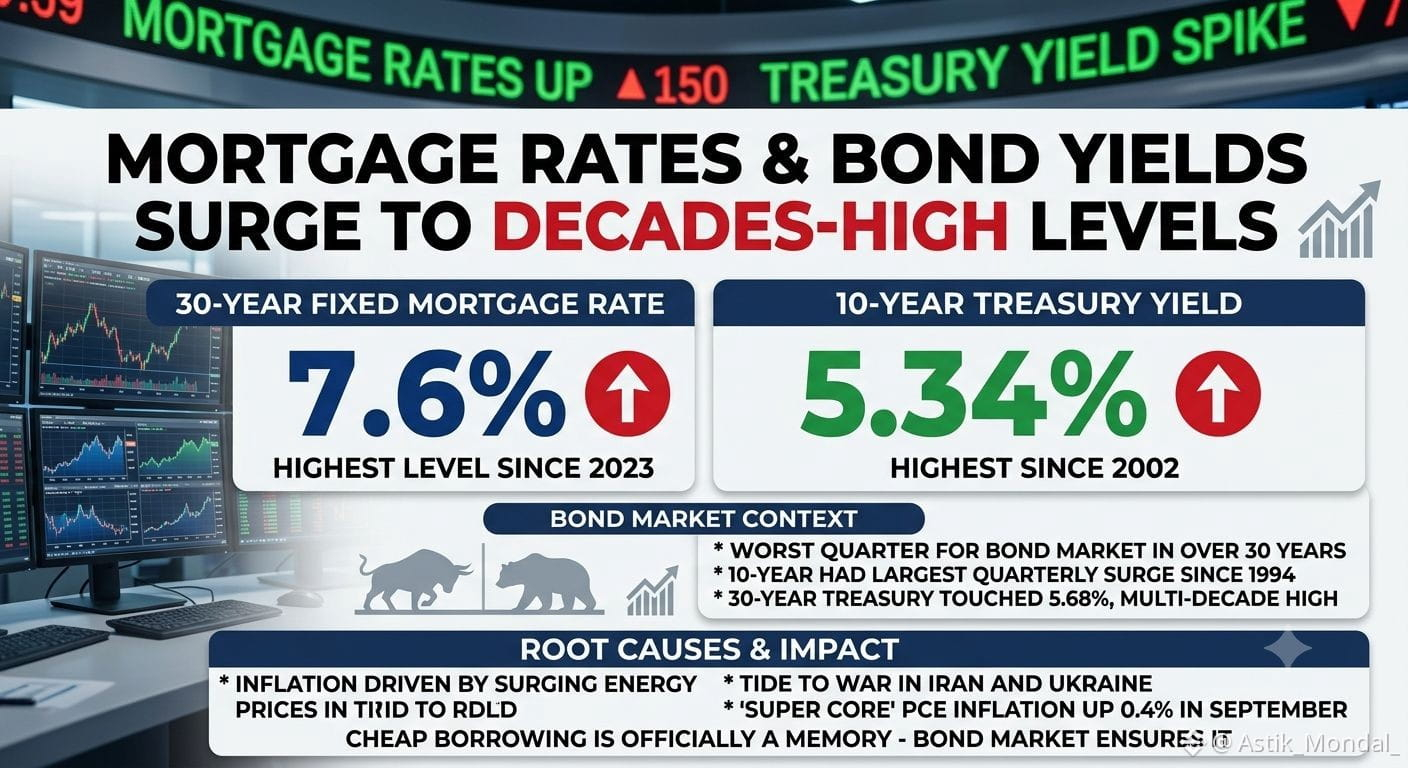
🚨 ÚLTIMA HORA: Las tasas hipotecarias acaban de alcanzar su nivel más alto desde 2023, y el mercado de bonos detrás de ellas tuvo su peor trimestre en más de 30 años.
La tasa promedio de hipoteca fija a 30 años subió a 7,6% a última hora del miércoles, la más alta desde finales de 2023. Esto aleja aún más la posibilidad de ser propietarios para millones de compradores potenciales justo en el momento equivocado para la oferta de vivienda: las casas sin vender en el mercado acaban de alcanzar su nivel más alto en más de una década.
El motor es el mercado de bonos, y es verdaderamente histórico. El rendimiento del Tesoro a 10 años se disparó hasta 5,34%, su nivel más alto desde 2002. En los tres meses que terminaron el miércoles, el 10 años registró el mayor aumento trimestral desde 1994, hace 32 años.
El Tesoro a 30 años no va muy atrás: tocó 5,68% intradía, también un máximo de varias décadas.
La causa raíz que lo explica todo: la inflación impulsada por el alza de los precios de la energía, vinculada directamente a las guerras en curso en Irán y Ucrania. Incluso la inflación PCE “super core”, la medida que excluye alimentos y energía para detectar con precisión la presión de precios subyacente, aún así aumentó 0,4% solo en septiembre.
Un estratega de Fundstrat destacó el nivel que todos ahora están mirando: una vez que el 30 años cruza aproximadamente 5,5%, las valoraciones en todos los frentes comienzan a comprimirse, obligando a inversores, corporaciones y consumidores cotidianos a rehacer las cuentas de casi cada decisión financiera importante que toman.
El crédito barato ya es oficialmente un recuerdo. El mercado de bonos se encargó de eso.
#MortgageRates #Treasury #Inflation #Housing #Economy
TLTETF+0,31 %
IEFETF+0,49 %
1
11
·
--
Alcista
🇺🇸 Las ventas de nuevas viviendas en EE.UU. en abril caen por debajo de las expectativas
El mercado inmobiliario de EE.UU. mostró signos de debilidad nuevamente, ya que las ventas de nuevas viviendas en abril llegaron por debajo de las expectativas del mercado, destacando la presión continua de las altas tasas hipotecarias y las preocupaciones sobre la asequibilidad. Los analistas dicen que muchos compradores aún están luchando con los precios elevados de las viviendas y los costos de financiamiento.
🏠 Factores clave detrás de la desaceleración: • El aumento de las tasas hipotecarias sigue reduciendo la demanda de los compradores
• La inflación y la incertidumbre económica están afectando la confianza del consumidor
• La asequibilidad de la vivienda sigue siendo un gran problema en EE.UU.
• Los constructores están ofreciendo cada vez más descuentos e incentivos para atraer compradores
📉 A pesar del aumento del inventario de viviendas en algunas regiones, la actividad general del mercado sigue siendo lenta. Los expertos creen que el sector de la vivienda puede seguir bajo presión a menos que las tasas de interés comiencen a disminuir más adelante en 2026.
#USHousing #NewHomeSales #MortgageRates #Economy #CryptoNews
200
·
--
Bajista
Con verificación
🚨 ÚLTIMA HORA: 🇺🇸 Las tasas hipotecarias han subido a su nivel más alto en más de un año, añadiendo una presión renovada al mercado de vivienda de EE. UU.
Los mayores costos de endeudamiento podrían frenar la compra de viviendas, reducir la actividad de refinanciamiento y mantener la asequibilidad bajo presión para los compradores.
Con los mercados siguiendo de cerca la inflación y la política de la Reserva Federal, las tasas hipotecarias siguen siendo un indicador clave para la economía en general.
$BTC
#MortgageRates #HousingMarket #FederalReserve #Economy #BreakingNews
2
651

LAS TARIFAS EN ASCENSO SE PROPAGAN POR LA VIVIENDA — $BTC LOS CRÉDITOS SE APRIETAN LIQUIDEZ 📊🔥
Los costes globales de financiación se están reajustando en conjunto. Las hipotecas estadounidenses a 30 años acaban de tocar el 6,67% — el nivel más alto en más de un año — mientras que las tasas del Reino Unido, Alemania y Francia subieron todas en este trimestre. El conflicto entre EE. UU. e Irán impulsó los precios de la energía al alza, reavivando las preocupaciones por la inflación y haciendo subir los rendimientos de los bonos del Tesoro y las tasas de los swaps. 🌍📈
Esto no es solo una historia de vivienda. El efecto de "bloqueo de tipos bajos" en EE. UU. está congelando las transacciones, y los acuerdos inmobiliarios del Reino Unido cayeron casi un 10% interanual. Cuando el mercado inmobiliario se estanca y los costes de la deuda suben, la liquidez se aprieta en todos los activos de riesgo — incluidos los activos digitales. 🏠💧
¿Durante cuánto tiempo puede persistir este entorno de “más alto por más tiempo” antes de que los mercados de riesgo lo incorporen por completo? 💭
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #BTC #Macro #MortgageRates #Inflation #RiskOff
🔍📊
21
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
18,334 visualizaciones
165 participa(n) en el debate
2
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
31,654 visualizaciones
613 participa(n) en el debate
3
#CZSaysCompensationIsinPlaceUsersAreProtected
36,687 visualizaciones
498 participa(n) en el debate
4
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
6,046 visualizaciones
36 participa(n) en el debate
5
#IntelHasItsWorstDaySince1974
5,311 visualizaciones
170 participa(n) en el debate
6
#TRMCambodianCasinosReceived$1.07BInCrypto
1,418 visualizaciones
46 participa(n) en el debate
7
#USDCCirculationFallsAbout800MInSevenDays
22,546 visualizaciones
346 participa(n) en el debate
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
8,439 visualizaciones
74 participa(n) en el debate
9
#OpenAICutsFundraisingTargetBy$10B
1,727 visualizaciones
57 participa(n) en el debate
10
#ASICHasReceivedNoPredictionMarketApplications
33,332 visualizaciones
763 participa(n) en el debate