
#doordash
doordash
7,073 visualizaciones
28 participa(n) en el debate
Populares
Novedades

·
--
DoorDash se expande al reparto de comestibles con un acuerdo de 17.000 millones de dólares para adquirir Instacart
🛒 DoorDash acordó comprar Instacart por 65 dólares por acción, una prima del 26% respecto al precio de cierre del 22 de octubre. El acuerdo valora el capital de Instacart en aproximadamente 17.000 millones de dólares.
🔗 La combinación de la red de reparto de DoorDash con la tecnología de gestión de pedidos y las relaciones con minoristas de Instacart podría ampliar su alcance más allá de las comidas y reforzar la competencia con Amazon y Walmart.
💵 Al menos el 75% de la contraprestación se pagará en efectivo, financiado con efectivo disponible y préstamos. Esta escala exige una mayor eficiencia del capital y una integración más compleja.
⚖️ Se espera que la operación se cierre a finales de 2027 o durante el primer semestre de 2028, sujeta a la aprobación de los accionistas y de las autoridades reguladoras. El examen antimonopolio sigue siendo un factor clave antes de que los posibles beneficios puedan traducirse en resultados empresariales.
#DoorDash $DASH.US
DoorDash se expande al reparto de comestibles con un acuerdo de 17.000 millones de dólares para adquirir Instacart
🛒 DoorDash acordó comprar Instacart por 65 dólares por acción, una prima del 26% respecto al precio de cierre del 22 de octubre. El acuerdo valora el capital de Instacart en aproximadamente 17.000 millones de dólares.
🔗 La combinación de la red de reparto de DoorDash con la tecnología de gestión de pedidos y las relaciones con minoristas de Instacart podría ampliar su alcance más allá de las comidas y reforzar la competencia con Amazon y Walmart.
💵 Al menos el 75% de la contraprestación se pagará en efectivo, financiado con efectivo disponible y préstamos. Esta escala exige una mayor eficiencia del capital y una integración más compleja.
⚖️ Se espera que la operación se cierre a finales de 2027 o durante el primer semestre de 2028, sujeta a la aprobación de los accionistas y de las autoridades reguladoras. El examen antimonopolio sigue siendo un factor clave antes de que los posibles beneficios puedan traducirse en resultados empresariales.
#DoorDash $DASH.US
🛒 DoorDash acordó comprar Instacart por 65 dólares por acción, una prima del 26% respecto al precio de cierre del 22 de octubre. El acuerdo valora el capital de Instacart en aproximadamente 17.000 millones de dólares.
🔗 La combinación de la red de reparto de DoorDash con la tecnología de gestión de pedidos y las relaciones con minoristas de Instacart podría ampliar su alcance más allá de las comidas y reforzar la competencia con Amazon y Walmart.
💵 Al menos el 75% de la contraprestación se pagará en efectivo, financiado con efectivo disponible y préstamos. Esta escala exige una mayor eficiencia del capital y una integración más compleja.
⚖️ Se espera que la operación se cierre a finales de 2027 o durante el primer semestre de 2028, sujeta a la aprobación de los accionistas y de las autoridades reguladoras. El examen antimonopolio sigue siendo un factor clave antes de que los posibles beneficios puedan traducirse en resultados empresariales.
#DoorDash $DASH.US
DASHUS-3,31 %
29
·
--
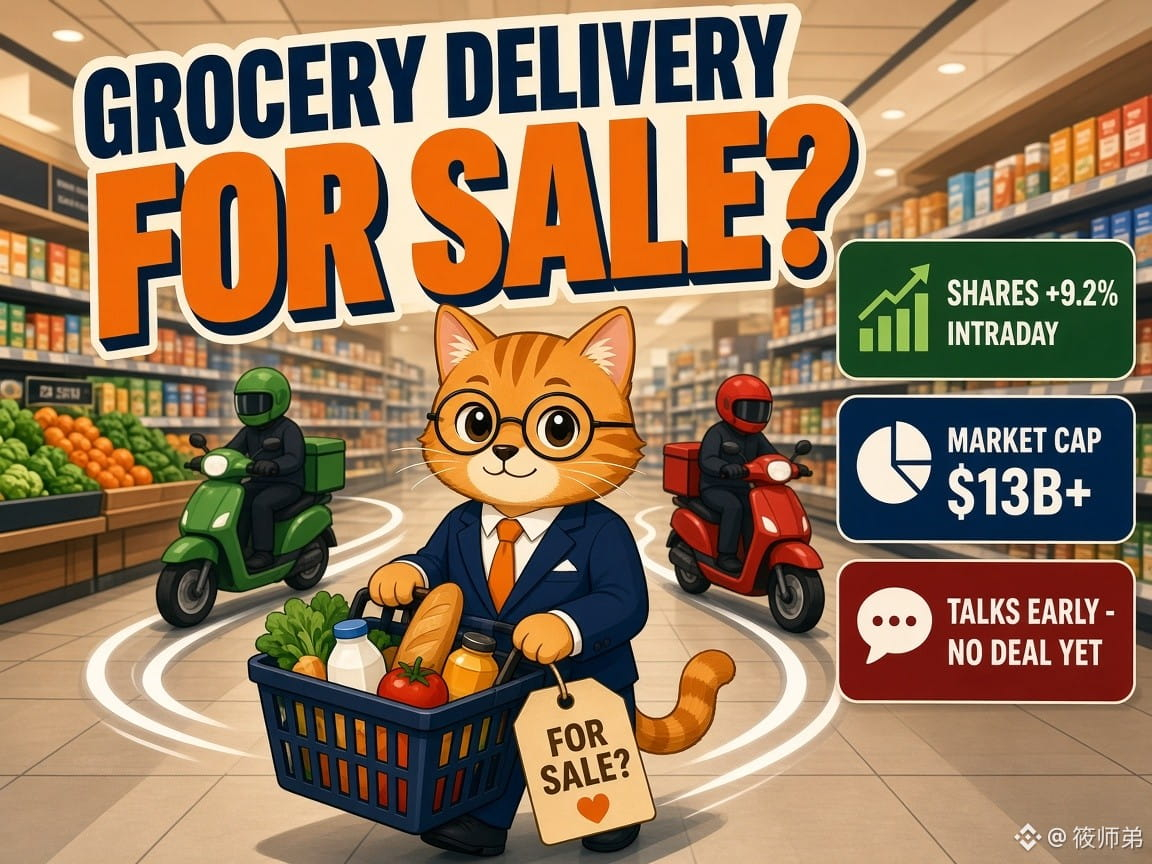
Instacart estaría buscando comprador: Uber se retiró, DoorDash está en conversaciones y la acción llegó a subir un 9,2% durante la sesión
📰 The Information, 23/10: Instacart (Maplebear) contrató a un banco de inversión para evaluar sus opciones y mantiene conversaciones preliminares con DoorDash sobre una posible adquisición.
📰 Bloomberg: Instacart ofreció venderse a Uber, pero Uber se retiró de las negociaciones. La noticia hizo que sus acciones subieran hasta un 9,2% durante la sesión, hasta los 56,44 dólares. Ese día, Uber y DoorDash cayeron alrededor de un 3,4% y un 3,5%, respectivamente.
📰 TechCrunch: Instacart tiene una capitalización bursátil superior a los 13.000 millones de dólares y acumula una subida de alrededor del 25% en lo que va de año. Las partes no hicieron comentarios; las negociaciones aún están en una fase inicial y podrían fracasar.
【Opinión】
El sector de las entregas ultrarrápidas está pasando de una competencia entre tres a una fase de consolidación. Uber y DoorDash siguen ganando terreno en el negocio de los comestibles. Aprovechar la subida de la acción en lo que va de año para vender a buen precio sería una decisión racional para Instacart. Sin embargo, la caída de las acciones de las posibles compradoras indica que el mercado teme tanto el sobreprecio como el escrutinio antimonopolio: que las dos mayores plataformas de comida a domicilio de Estados Unidos absorban al mayor operador de entrega de comestibles difícilmente obtendrá luz verde sin obstáculos por parte de los reguladores.
【Oportunidades y riesgos】
✅ Si DoorDash presenta una oferta formal, conviene prestar atención a la prima de adquisición y a la proporción entre efectivo y acciones. Un canje de acciones diluiría más a los accionistas de DASH.
⚠️ El principal factor de incertidumbre es la regulación antimonopolio. Si las negociaciones fracasan, la «prima de adquisición» de CART podría desvanecerse rápidamente.
👀 Esta semana coinciden una semana de resultados empresariales clave en la bolsa estadounidense y la reunión del FOMC del miércoles. Los cambios en el apetito por el riesgo podrían amplificar la volatilidad de las acciones vinculadas a operaciones de adquisición.
¿Crees que DoorDash debería comprar Instacart? ¿Superaría el obstáculo antimonopolio?
#美股 #并购 #Instacart #DoorDash $BTC
Solo con fines informativos; no constituye asesoramiento de inversión
Instacart estaría buscando comprador: Uber se retiró, DoorDash está en conversaciones y la acción llegó a subir un 9,2% durante la sesión
📰 The Information, 23/10: Instacart (Maplebear) contrató a un banco de inversión para evaluar sus opciones y mantiene conversaciones preliminares con DoorDash sobre una posible adquisición.
📰 Bloomberg: Instacart ofreció venderse a Uber, pero Uber se retiró de las negociaciones. La noticia hizo que sus acciones subieran hasta un 9,2% durante la sesión, hasta los 56,44 dólares. Ese día, Uber y DoorDash cayeron alrededor de un 3,4% y un 3,5%, respectivamente.
📰 TechCrunch: Instacart tiene una capitalización bursátil superior a los 13.000 millones de dólares y acumula una subida de alrededor del 25% en lo que va de año. Las partes no hicieron comentarios; las negociaciones aún están en una fase inicial y podrían fracasar.
【Opinión】
El sector de las entregas ultrarrápidas está pasando de una competencia entre tres a una fase de consolidación. Uber y DoorDash siguen ganando terreno en el negocio de los comestibles. Aprovechar la subida de la acción en lo que va de año para vender a buen precio sería una decisión racional para Instacart. Sin embargo, la caída de las acciones de las posibles compradoras indica que el mercado teme tanto el sobreprecio como el escrutinio antimonopolio: que las dos mayores plataformas de comida a domicilio de Estados Unidos absorban al mayor operador de entrega de comestibles difícilmente obtendrá luz verde sin obstáculos por parte de los reguladores.
【Oportunidades y riesgos】
✅ Si DoorDash presenta una oferta formal, conviene prestar atención a la prima de adquisición y a la proporción entre efectivo y acciones. Un canje de acciones diluiría más a los accionistas de DASH.
⚠️ El principal factor de incertidumbre es la regulación antimonopolio. Si las negociaciones fracasan, la «prima de adquisición» de CART podría desvanecerse rápidamente.
👀 Esta semana coinciden una semana de resultados empresariales clave en la bolsa estadounidense y la reunión del FOMC del miércoles. Los cambios en el apetito por el riesgo podrían amplificar la volatilidad de las acciones vinculadas a operaciones de adquisición.
¿Crees que DoorDash debería comprar Instacart? ¿Superaría el obstáculo antimonopolio?
#美股 #并购 #Instacart #DoorDash $BTC
Solo con fines informativos; no constituye asesoramiento de inversión
📰 The Information, 23/10: Instacart (Maplebear) contrató a un banco de inversión para evaluar sus opciones y mantiene conversaciones preliminares con DoorDash sobre una posible adquisición.
📰 Bloomberg: Instacart ofreció venderse a Uber, pero Uber se retiró de las negociaciones. La noticia hizo que sus acciones subieran hasta un 9,2% durante la sesión, hasta los 56,44 dólares. Ese día, Uber y DoorDash cayeron alrededor de un 3,4% y un 3,5%, respectivamente.
📰 TechCrunch: Instacart tiene una capitalización bursátil superior a los 13.000 millones de dólares y acumula una subida de alrededor del 25% en lo que va de año. Las partes no hicieron comentarios; las negociaciones aún están en una fase inicial y podrían fracasar.
【Opinión】
El sector de las entregas ultrarrápidas está pasando de una competencia entre tres a una fase de consolidación. Uber y DoorDash siguen ganando terreno en el negocio de los comestibles. Aprovechar la subida de la acción en lo que va de año para vender a buen precio sería una decisión racional para Instacart. Sin embargo, la caída de las acciones de las posibles compradoras indica que el mercado teme tanto el sobreprecio como el escrutinio antimonopolio: que las dos mayores plataformas de comida a domicilio de Estados Unidos absorban al mayor operador de entrega de comestibles difícilmente obtendrá luz verde sin obstáculos por parte de los reguladores.
【Oportunidades y riesgos】
✅ Si DoorDash presenta una oferta formal, conviene prestar atención a la prima de adquisición y a la proporción entre efectivo y acciones. Un canje de acciones diluiría más a los accionistas de DASH.
⚠️ El principal factor de incertidumbre es la regulación antimonopolio. Si las negociaciones fracasan, la «prima de adquisición» de CART podría desvanecerse rápidamente.
👀 Esta semana coinciden una semana de resultados empresariales clave en la bolsa estadounidense y la reunión del FOMC del miércoles. Los cambios en el apetito por el riesgo podrían amplificar la volatilidad de las acciones vinculadas a operaciones de adquisición.
¿Crees que DoorDash debería comprar Instacart? ¿Superaría el obstáculo antimonopolio?
#美股 #并购 #Instacart #DoorDash $BTC
Solo con fines informativos; no constituye asesoramiento de inversión
DASHUS-3,31 %
UBERUS-0,77 %
CARTUS+0,07 %
59

·
--
Parcialmente cierto
Artículo
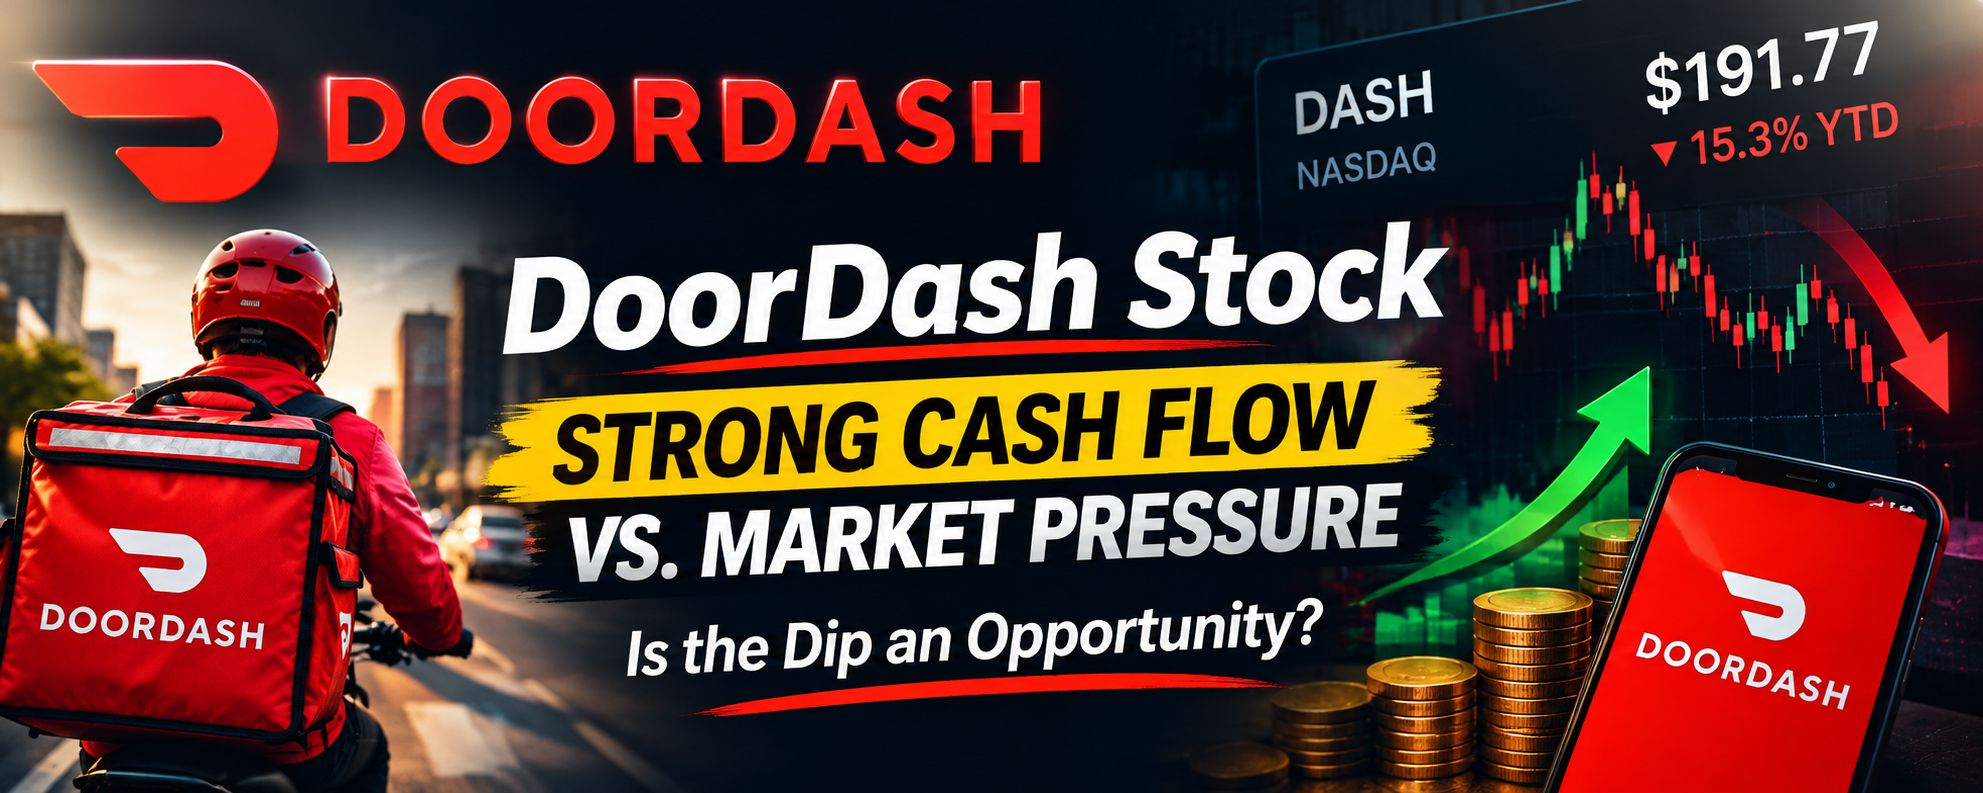
Acciones de DoorDash: sólido flujo de caja frente a la presión del mercado: ¿es la caída una oportunidad?DoorDash presenta un caso interesante para los inversores: una empresa con un flujo de caja operativo considerable y una sólida presencia en el mercado, pero cuyas acciones han tenido dificultades para generar rentabilidades positivas en 2026.
La pregunta clave es si el desempeño subyacente del negocio de la empresa puede traducirse en un valor sostenible para los accionistas.
Sólidos fundamentos pese a la debilidad de las acciones
Según las cifras presentadas en el informe mencionado, las acciones de DoorDash cerraron a 191,77 dólares el 5 de octubre, mientras que se informó que habían caído aproximadamente un 15,3 % en lo que va de año. El informe también destacó una subida posterior del precio, que refleja un renovado interés del mercado.
Acciones de DoorDash: sólido flujo de caja frente a la presión del mercado: ¿es la caída una oportunidad?
DoorDash presenta un caso interesante para los inversores: una empresa con un flujo de caja operativo considerable y una sólida presencia en el mercado, pero cuyas acciones han tenido dificultades para generar rentabilidades positivas en 2026.
La pregunta clave es si el desempeño subyacente del negocio de la empresa puede traducirse en un valor sostenible para los accionistas.
Sólidos fundamentos pese a la debilidad de las acciones
Según las cifras presentadas en el informe mencionado, las acciones de DoorDash cerraron a 191,77 dólares el 5 de octubre, mientras que se informó que habían caído aproximadamente un 15,3 % en lo que va de año. El informe también destacó una subida posterior del precio, que refleja un renovado interés del mercado.
La pregunta clave es si el desempeño subyacente del negocio de la empresa puede traducirse en un valor sostenible para los accionistas.
Sólidos fundamentos pese a la debilidad de las acciones
Según las cifras presentadas en el informe mencionado, las acciones de DoorDash cerraron a 191,77 dólares el 5 de octubre, mientras que se informó que habían caído aproximadamente un 15,3 % en lo que va de año. El informe también destacó una subida posterior del precio, que refleja un renovado interés del mercado.
DASH-2,99 %
DASHUS-3,31 %
4
528
🚀 Evercore ISI se mantiene alcista en DoorDash ($DASH )!
Evercore ISI ha reiterado su calificación de Outperform en DoorDash con un objetivo de precio de $300, lo que sugiere un potencial de alrededor del 45% desde los niveles recientes.
📊 Aspectos destacados de Q2:
• 📦 Las órdenes totales aumentaron un 28% interanual hasta 970M
• 💰 El Valor Bruto de las Órdenes creció un 36% hasta $33.1B
• 💵 Los ingresos alcanzaron $4.45B, superando las expectativas de $4.34B
• ✅ El EPS se situó en $0.46, coincidiendo con las estimaciones
La fuerte demanda de los suscriptores de DashPass sigue impulsando el crecimiento de las órdenes, mientras que el impulso se mantiene sólido en el negocio principal de entregas de la compañía.
📈 Las acciones subieron aproximadamente un 3% tras los resultados y ya acumulan un 27% en los últimos tres meses, aunque todavía están cerca de un 6% por debajo en lo que va del año.
¿Continuará DoorDash su recuperación y alcanzará el objetivo de $300 de Evercore? 👀
#DoorDash #DASH #Stocks #Earnings #Investing
{spot}(DASHUSDT)
🚀 Evercore ISI se mantiene alcista en DoorDash ($DASH )!
Evercore ISI ha reiterado su calificación de Outperform en DoorDash con un objetivo de precio de $300, lo que sugiere un potencial de alrededor del 45% desde los niveles recientes.
📊 Aspectos destacados de Q2:
• 📦 Las órdenes totales aumentaron un 28% interanual hasta 970M
• 💰 El Valor Bruto de las Órdenes creció un 36% hasta $33.1B
• 💵 Los ingresos alcanzaron $4.45B, superando las expectativas de $4.34B
• ✅ El EPS se situó en $0.46, coincidiendo con las estimaciones
La fuerte demanda de los suscriptores de DashPass sigue impulsando el crecimiento de las órdenes, mientras que el impulso se mantiene sólido en el negocio principal de entregas de la compañía.
📈 Las acciones subieron aproximadamente un 3% tras los resultados y ya acumulan un 27% en los últimos tres meses, aunque todavía están cerca de un 6% por debajo en lo que va del año.
¿Continuará DoorDash su recuperación y alcanzará el objetivo de $300 de Evercore? 👀
#DoorDash #DASH #Stocks #Earnings #Investing
Evercore ISI ha reiterado su calificación de Outperform en DoorDash con un objetivo de precio de $300, lo que sugiere un potencial de alrededor del 45% desde los niveles recientes.
📊 Aspectos destacados de Q2:
• 📦 Las órdenes totales aumentaron un 28% interanual hasta 970M
• 💰 El Valor Bruto de las Órdenes creció un 36% hasta $33.1B
• 💵 Los ingresos alcanzaron $4.45B, superando las expectativas de $4.34B
• ✅ El EPS se situó en $0.46, coincidiendo con las estimaciones
La fuerte demanda de los suscriptores de DashPass sigue impulsando el crecimiento de las órdenes, mientras que el impulso se mantiene sólido en el negocio principal de entregas de la compañía.
📈 Las acciones subieron aproximadamente un 3% tras los resultados y ya acumulan un 27% en los últimos tres meses, aunque todavía están cerca de un 6% por debajo en lo que va del año.
¿Continuará DoorDash su recuperación y alcanzará el objetivo de $300 de Evercore? 👀
#DoorDash #DASH #Stocks #Earnings #Investing
60
·
--
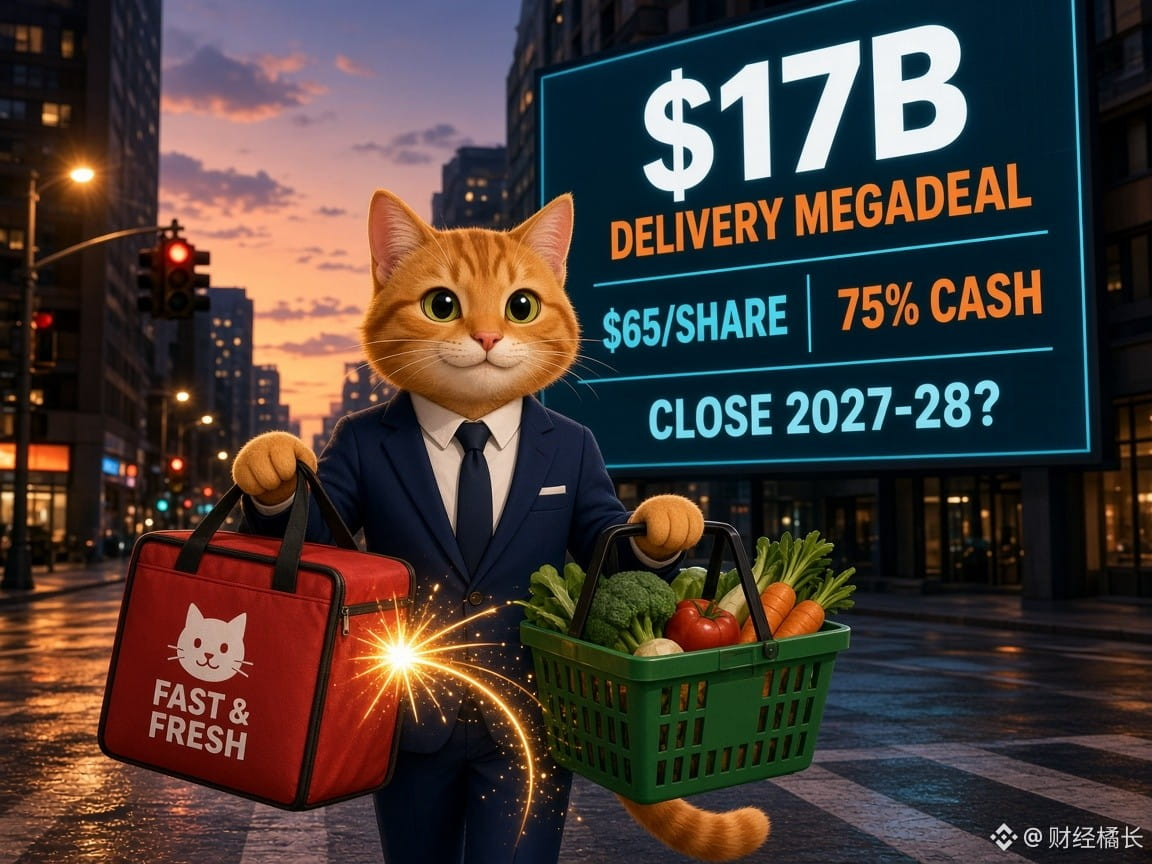
🛵 El gigante del reparto se traga al líder de la compra de alimentos: DoorDash adquiere Instacart por unos 17.000 millones de dólares
📌 DoorDash y Maplebear, matriz de Instacart, anunciaron el 29/10 un acuerdo definitivo: 65 dólares por acción, con un valor patrimonial de unos 17.000 millones de dólares, una prima del 26% respecto al cierre del 22/10, antes de los rumores (comunicado de la empresa/CNBC)
📌 Al menos el 75% se pagará en efectivo; los accionistas podrán elegir efectivo, 0,3372 acciones de DASH o una combinación. La parte en efectivo se financiará con fondos propios y un préstamo puente a 364 días de JPMorgan Chase, con el objetivo de mantener una calificación de grado de inversión (documento 425 de la SEC)
📌 Se prevé que la operación se cierre entre finales de 2027 y el primer semestre de 2028, sujeta a la aprobación de los accionistas y a las autorizaciones antimonopolio de EE. UU. (HSR), Canadá e Israel, entre otras. Accionistas que poseen alrededor del 19% ya se comprometieron a votar a favor
📌 DASH subía alrededor del 7% antes de la apertura (al mismo tiempo, los ingresos y el EBITDA del tercer trimestre superaron las expectativas); CART subió alrededor del 4,8% y luego se suspendió su cotización (CNBC)
【Análisis】
Las acciones de la compradora suben, mientras que la prima para la adquirida es modesta: el mercado está votando a favor de las «sinergias». Tras combinar el reparto de comida con la compra de alimentos frescos, DoorDash aumentaría notablemente su influencia en el comercio local inmediato de EE. UU. Sin embargo, el cierre tardará entre uno y dos años, y la mayor incógnita es la regulación antimonopolio. Ese mismo día, Alphabet caía un 11% antes de la apertura y ServiceNow un 20%; el capital está rotando rápidamente entre empresas con «flujo de caja sólido y capacidad de integración» y empresas que «queman dinero en IA».
【Oportunidades/riesgos】
✅ A tener en cuenta: la diferencia entre el precio actual de CART y el precio de adquisición de 65 dólares (refleja la confianza del mercado en la aprobación regulatoria); el volumen de deuda que emita DASH y la evolución de su calificación
⚠️ Riesgos: la FTC podría iniciar una segunda revisión e incluso presentar una demanda para bloquear la operación; los bonos del Tesoro de EE. UU. a 10 años siguen cerca del 5% y la probabilidad de una subida de tipos en diciembre ronda el 80%, por lo que el coste de financiación de una adquisición apalancada es elevado
👀 Una eventual recuperación del apetito por el riesgo en la bolsa estadounidense también podría repercutir en $BTC (ahora fluctúa cerca de los 80.000)
¿Crees que esta operación superará sin problemas el examen antimonopolio? ¿La unión del reparto de comida y la compra de alimentos será buena o mala para los usuarios de la plataforma?
#美股 #并购 #DoorDash #宏观 #Bitcoin
Solo con fines informativos; no constituye asesoramiento de inversión
🛵 El gigante del reparto se traga al líder de la compra de alimentos: DoorDash adquiere Instacart por unos 17.000 millones de dólares
📌 DoorDash y Maplebear, matriz de Instacart, anunciaron el 29/10 un acuerdo definitivo: 65 dólares por acción, con un valor patrimonial de unos 17.000 millones de dólares, una prima del 26% respecto al cierre del 22/10, antes de los rumores (comunicado de la empresa/CNBC)
📌 Al menos el 75% se pagará en efectivo; los accionistas podrán elegir efectivo, 0,3372 acciones de DASH o una combinación. La parte en efectivo se financiará con fondos propios y un préstamo puente a 364 días de JPMorgan Chase, con el objetivo de mantener una calificación de grado de inversión (documento 425 de la SEC)
📌 Se prevé que la operación se cierre entre finales de 2027 y el primer semestre de 2028, sujeta a la aprobación de los accionistas y a las autorizaciones antimonopolio de EE. UU. (HSR), Canadá e Israel, entre otras. Accionistas que poseen alrededor del 19% ya se comprometieron a votar a favor
📌 DASH subía alrededor del 7% antes de la apertura (al mismo tiempo, los ingresos y el EBITDA del tercer trimestre superaron las expectativas); CART subió alrededor del 4,8% y luego se suspendió su cotización (CNBC)
【Análisis】
Las acciones de la compradora suben, mientras que la prima para la adquirida es modesta: el mercado está votando a favor de las «sinergias». Tras combinar el reparto de comida con la compra de alimentos frescos, DoorDash aumentaría notablemente su influencia en el comercio local inmediato de EE. UU. Sin embargo, el cierre tardará entre uno y dos años, y la mayor incógnita es la regulación antimonopolio. Ese mismo día, Alphabet caía un 11% antes de la apertura y ServiceNow un 20%; el capital está rotando rápidamente entre empresas con «flujo de caja sólido y capacidad de integración» y empresas que «queman dinero en IA».
【Oportunidades/riesgos】
✅ A tener en cuenta: la diferencia entre el precio actual de CART y el precio de adquisición de 65 dólares (refleja la confianza del mercado en la aprobación regulatoria); el volumen de deuda que emita DASH y la evolución de su calificación
⚠️ Riesgos: la FTC podría iniciar una segunda revisión e incluso presentar una demanda para bloquear la operación; los bonos del Tesoro de EE. UU. a 10 años siguen cerca del 5% y la probabilidad de una subida de tipos en diciembre ronda el 80%, por lo que el coste de financiación de una adquisición apalancada es elevado
👀 Una eventual recuperación del apetito por el riesgo en la bolsa estadounidense también podría repercutir en $BTC (ahora fluctúa cerca de los 80.000)
¿Crees que esta operación superará sin problemas el examen antimonopolio? ¿La unión del reparto de comida y la compra de alimentos será buena o mala para los usuarios de la plataforma?
#美股 #并购 #DoorDash #宏观 #Bitcoin
Solo con fines informativos; no constituye asesoramiento de inversión
📌 DoorDash y Maplebear, matriz de Instacart, anunciaron el 29/10 un acuerdo definitivo: 65 dólares por acción, con un valor patrimonial de unos 17.000 millones de dólares, una prima del 26% respecto al cierre del 22/10, antes de los rumores (comunicado de la empresa/CNBC)
📌 Al menos el 75% se pagará en efectivo; los accionistas podrán elegir efectivo, 0,3372 acciones de DASH o una combinación. La parte en efectivo se financiará con fondos propios y un préstamo puente a 364 días de JPMorgan Chase, con el objetivo de mantener una calificación de grado de inversión (documento 425 de la SEC)
📌 Se prevé que la operación se cierre entre finales de 2027 y el primer semestre de 2028, sujeta a la aprobación de los accionistas y a las autorizaciones antimonopolio de EE. UU. (HSR), Canadá e Israel, entre otras. Accionistas que poseen alrededor del 19% ya se comprometieron a votar a favor
📌 DASH subía alrededor del 7% antes de la apertura (al mismo tiempo, los ingresos y el EBITDA del tercer trimestre superaron las expectativas); CART subió alrededor del 4,8% y luego se suspendió su cotización (CNBC)
【Análisis】
Las acciones de la compradora suben, mientras que la prima para la adquirida es modesta: el mercado está votando a favor de las «sinergias». Tras combinar el reparto de comida con la compra de alimentos frescos, DoorDash aumentaría notablemente su influencia en el comercio local inmediato de EE. UU. Sin embargo, el cierre tardará entre uno y dos años, y la mayor incógnita es la regulación antimonopolio. Ese mismo día, Alphabet caía un 11% antes de la apertura y ServiceNow un 20%; el capital está rotando rápidamente entre empresas con «flujo de caja sólido y capacidad de integración» y empresas que «queman dinero en IA».
【Oportunidades/riesgos】
✅ A tener en cuenta: la diferencia entre el precio actual de CART y el precio de adquisición de 65 dólares (refleja la confianza del mercado en la aprobación regulatoria); el volumen de deuda que emita DASH y la evolución de su calificación
⚠️ Riesgos: la FTC podría iniciar una segunda revisión e incluso presentar una demanda para bloquear la operación; los bonos del Tesoro de EE. UU. a 10 años siguen cerca del 5% y la probabilidad de una subida de tipos en diciembre ronda el 80%, por lo que el coste de financiación de una adquisición apalancada es elevado
👀 Una eventual recuperación del apetito por el riesgo en la bolsa estadounidense también podría repercutir en $BTC (ahora fluctúa cerca de los 80.000)
¿Crees que esta operación superará sin problemas el examen antimonopolio? ¿La unión del reparto de comida y la compra de alimentos será buena o mala para los usuarios de la plataforma?
#美股 #并购 #DoorDash #宏观 #Bitcoin
Solo con fines informativos; no constituye asesoramiento de inversión
309
·
--
Alcista
#KelpDAOExploitFreeze
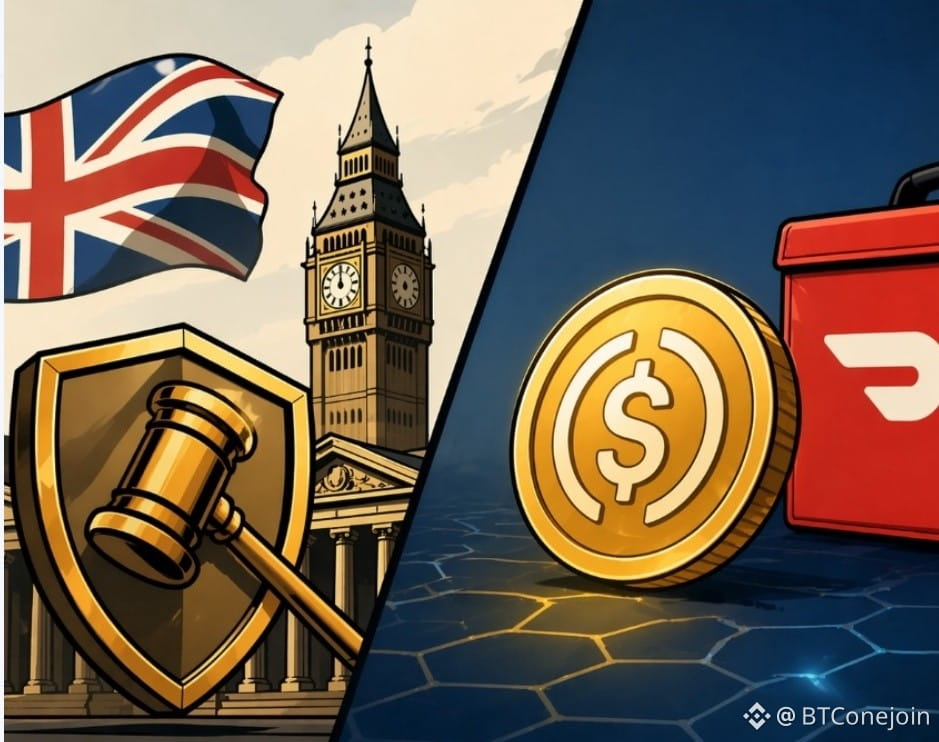
🇬🇧Reino Unido acelera regulación digital mientras DoorDash apuesta por stablecoins.🇬🇧$USDC
{future}(USDCUSDT)
#DoorDash El HM Treasury ha presentado un plan para unificar la regulación de los sistemas de pago, integrando en un solo marco los servicios tradicionales, las stablecoins y los depósitos tokenizados. La propuesta fue anunciada durante la London Fintech Week como parte de una estrategia más amplia para modernizar el sistema financiero del Reino Unido.
La ministra Lucy Rigby explicó que la iniciativa busca fomentar la innovación y adaptar la infraestructura de pagos a tecnologías emergentes como la tokenización y los sistemas basados en blockchain. Entre las medidas destacadas, se incluye la regulación específica de las stablecoins utilizadas en pagos y la ampliación de competencias de la Financial Conduct Authority en áreas como la banca abierta.$BTC
{spot}(BTCUSDT)
#KelpDAOExploitFreeze
🇬🇧Reino Unido acelera regulación digital mientras DoorDash apuesta por stablecoins.🇬🇧$USDC
#DoorDash El HM Treasury ha presentado un plan para unificar la regulación de los sistemas de pago, integrando en un solo marco los servicios tradicionales, las stablecoins y los depósitos tokenizados. La propuesta fue anunciada durante la London Fintech Week como parte de una estrategia más amplia para modernizar el sistema financiero del Reino Unido.
La ministra Lucy Rigby explicó que la iniciativa busca fomentar la innovación y adaptar la infraestructura de pagos a tecnologías emergentes como la tokenización y los sistemas basados en blockchain. Entre las medidas destacadas, se incluye la regulación específica de las stablecoins utilizadas en pagos y la ampliación de competencias de la Financial Conduct Authority en áreas como la banca abierta.$BTC
🇬🇧Reino Unido acelera regulación digital mientras DoorDash apuesta por stablecoins.🇬🇧$USDC
#DoorDash El HM Treasury ha presentado un plan para unificar la regulación de los sistemas de pago, integrando en un solo marco los servicios tradicionales, las stablecoins y los depósitos tokenizados. La propuesta fue anunciada durante la London Fintech Week como parte de una estrategia más amplia para modernizar el sistema financiero del Reino Unido.
La ministra Lucy Rigby explicó que la iniciativa busca fomentar la innovación y adaptar la infraestructura de pagos a tecnologías emergentes como la tokenización y los sistemas basados en blockchain. Entre las medidas destacadas, se incluye la regulación específica de las stablecoins utilizadas en pagos y la ampliación de competencias de la Financial Conduct Authority en áreas como la banca abierta.$BTC
109
NUEVO: #DoorDash para ofrecer pagos a conductores en #stablecoins a través de la @Tempo #blockchain, avanzando hacia pagos diarios de #crypto .
NUEVO: #DoorDash para ofrecer pagos a conductores en #stablecoins a través de la @Tempo #blockchain, avanzando hacia pagos diarios de #crypto .
1
11
DoorDash está a punto de pagar a sus conductores en stablecoins.
No es una startup de criptomonedas. No es un experimento de Web3.
La aplicación en los teléfonos de 37 millones de estadounidenses.
Este es el momento en que las stablecoins dejan de ser un concepto financiero y comienzan a ser un salario.
Piensa en la escala de lo que acaba de cambiar.
DoorDash tiene cientos de miles de conductores en los EE. UU. Trabajadores por encargo. Personas que viven de depósito en depósito. Personas para quienes esperar 2-3 días hábiles para una transferencia bancaria no es un inconveniente —
Es un problema.
Los pagos en stablecoins significan liquidación instantánea. Sin horarios bancarios. Sin períodos de espera. Sin "sus fondos estarán disponibles el viernes."
Completa la entrega. Te pagan. Punto.
Y aquí está lo que nadie está diciendo todavía
Esto no es solo sobre los conductores de DoorDash.
Esta es la prueba de concepto que cada Uber, cada Instacart, cada Lyft, cada plataforma de trabajo por encargo en la Tierra ha estado esperando en silencio que alguien más pruebe primero.
Si funciona, y funcionará, la plantilla se copiará a gran escala en toda la economía de trabajo por encargo.
Cientos de millones de trabajadores a nivel mundial. Muchos sin cuentas bancarias confiables. Todos de repente alcanzables por un pago digital vinculado al dólar que se liquida en segundos.
El Reino Unido acaba de incluir stablecoins en su marco de pagos.
Japón puso bonos en la cadena.
Ahora DoorDash está poniendo stablecoins en las billeteras de los trabajadores.
El momento de la corriente principal no está por venir.
Está entregándose a tu puerta.
#Stablecoins #DoorDash #CryptoAdoption #GigEconomy #BreakingNews
DoorDash está a punto de pagar a sus conductores en stablecoins.
No es una startup de criptomonedas. No es un experimento de Web3.
La aplicación en los teléfonos de 37 millones de estadounidenses.
Este es el momento en que las stablecoins dejan de ser un concepto financiero y comienzan a ser un salario.
Piensa en la escala de lo que acaba de cambiar.
DoorDash tiene cientos de miles de conductores en los EE. UU. Trabajadores por encargo. Personas que viven de depósito en depósito. Personas para quienes esperar 2-3 días hábiles para una transferencia bancaria no es un inconveniente —
Es un problema.
Los pagos en stablecoins significan liquidación instantánea. Sin horarios bancarios. Sin períodos de espera. Sin "sus fondos estarán disponibles el viernes."
Completa la entrega. Te pagan. Punto.
Y aquí está lo que nadie está diciendo todavía
Esto no es solo sobre los conductores de DoorDash.
Esta es la prueba de concepto que cada Uber, cada Instacart, cada Lyft, cada plataforma de trabajo por encargo en la Tierra ha estado esperando en silencio que alguien más pruebe primero.
Si funciona, y funcionará, la plantilla se copiará a gran escala en toda la economía de trabajo por encargo.
Cientos de millones de trabajadores a nivel mundial. Muchos sin cuentas bancarias confiables. Todos de repente alcanzables por un pago digital vinculado al dólar que se liquida en segundos.
El Reino Unido acaba de incluir stablecoins en su marco de pagos.
Japón puso bonos en la cadena.
Ahora DoorDash está poniendo stablecoins en las billeteras de los trabajadores.
El momento de la corriente principal no está por venir.
Está entregándose a tu puerta.
#Stablecoins #DoorDash #CryptoAdoption #GigEconomy #BreakingNews
No es una startup de criptomonedas. No es un experimento de Web3.
La aplicación en los teléfonos de 37 millones de estadounidenses.
Este es el momento en que las stablecoins dejan de ser un concepto financiero y comienzan a ser un salario.
Piensa en la escala de lo que acaba de cambiar.
DoorDash tiene cientos de miles de conductores en los EE. UU. Trabajadores por encargo. Personas que viven de depósito en depósito. Personas para quienes esperar 2-3 días hábiles para una transferencia bancaria no es un inconveniente —
Es un problema.
Los pagos en stablecoins significan liquidación instantánea. Sin horarios bancarios. Sin períodos de espera. Sin "sus fondos estarán disponibles el viernes."
Completa la entrega. Te pagan. Punto.
Y aquí está lo que nadie está diciendo todavía
Esto no es solo sobre los conductores de DoorDash.
Esta es la prueba de concepto que cada Uber, cada Instacart, cada Lyft, cada plataforma de trabajo por encargo en la Tierra ha estado esperando en silencio que alguien más pruebe primero.
Si funciona, y funcionará, la plantilla se copiará a gran escala en toda la economía de trabajo por encargo.
Cientos de millones de trabajadores a nivel mundial. Muchos sin cuentas bancarias confiables. Todos de repente alcanzables por un pago digital vinculado al dólar que se liquida en segundos.
El Reino Unido acaba de incluir stablecoins en su marco de pagos.
Japón puso bonos en la cadena.
Ahora DoorDash está poniendo stablecoins en las billeteras de los trabajadores.
El momento de la corriente principal no está por venir.
Está entregándose a tu puerta.
#Stablecoins #DoorDash #CryptoAdoption #GigEconomy #BreakingNews
29
·
--

Artículo
"DoorDash paga a sus conductores en cripto en 40 países — ¡y el mundo aún no se ha dado cuenta! 🛵💰"#Btc #Ethereum #Bnb #chainlik #DoorDash
¡Este es el respaldo real que el cripto estaba esperando! 👀
DoorDash comenzó hoy 26 de abril a pagar a los conductores y comerciantes a través de stablecoins en más de 40 países alrededor del mundo! (Intellectia.AI)
Significa simplemente 👇
¡Millones de conductores y comerciantes están recibiendo su dinero en cripto a diario, y muchos no lo saben!
"DoorDash paga a sus conductores en cripto en 40 países — ¡y el mundo aún no se ha dado cuenta! 🛵💰"
#Btc #Ethereum #Bnb #chainlik #DoorDash
¡Este es el respaldo real que el cripto estaba esperando! 👀
DoorDash comenzó hoy 26 de abril a pagar a los conductores y comerciantes a través de stablecoins en más de 40 países alrededor del mundo! (Intellectia.AI)
Significa simplemente 👇
¡Millones de conductores y comerciantes están recibiendo su dinero en cripto a diario, y muchos no lo saben!
¡Este es el respaldo real que el cripto estaba esperando! 👀
DoorDash comenzó hoy 26 de abril a pagar a los conductores y comerciantes a través de stablecoins en más de 40 países alrededor del mundo! (Intellectia.AI)
Significa simplemente 👇
¡Millones de conductores y comerciantes están recibiendo su dinero en cripto a diario, y muchos no lo saben!
2
190
·
--
🚗 DOORDASH SUPERA EXPECTATIVAS DE GANANCIAS GRACIAS AL AUMENTO DE PEDIDOS 🍕
DoorDash Inc. presentó un pronóstico de ganancias que superó ampliamente las proyecciones de Wall Street, según reportó Bloomberg 📊.
El sólido desempeño financiero de la plataforma se vio impulsado por un incremento en la frecuencia de compras de sus usuarios suscriptores, quienes aumentaron sus órdenes tanto de comida preparada como de víveres y comestibles 🛍️.
El resultado refleja la resiliencia en la demanda del comercio a domicilio y la consolidación de su modelo de suscripción pagada 📈.
#DoorDash #Acciones #WallStreet #ResultadosFinancieros #Mercados
$BTC
{spot}(BTCUSDT)
$BNB
{spot}(BNBUSDT)
$ETH
{spot}(ETHUSDT)
🚗 DOORDASH SUPERA EXPECTATIVAS DE GANANCIAS GRACIAS AL AUMENTO DE PEDIDOS 🍕
DoorDash Inc. presentó un pronóstico de ganancias que superó ampliamente las proyecciones de Wall Street, según reportó Bloomberg 📊.
El sólido desempeño financiero de la plataforma se vio impulsado por un incremento en la frecuencia de compras de sus usuarios suscriptores, quienes aumentaron sus órdenes tanto de comida preparada como de víveres y comestibles 🛍️.
El resultado refleja la resiliencia en la demanda del comercio a domicilio y la consolidación de su modelo de suscripción pagada 📈.
#DoorDash #Acciones #WallStreet #ResultadosFinancieros #Mercados
$BTC
$BNB
$ETH
DoorDash Inc. presentó un pronóstico de ganancias que superó ampliamente las proyecciones de Wall Street, según reportó Bloomberg 📊.
El sólido desempeño financiero de la plataforma se vio impulsado por un incremento en la frecuencia de compras de sus usuarios suscriptores, quienes aumentaron sus órdenes tanto de comida preparada como de víveres y comestibles 🛍️.
El resultado refleja la resiliencia en la demanda del comercio a domicilio y la consolidación de su modelo de suscripción pagada 📈.
#DoorDash #Acciones #WallStreet #ResultadosFinancieros #Mercados
$BTC
$BNB
$ETH
269

·
--
DoorDash $DASH se está acercando a pagos globales instantáneos ⚡
Si el asentamiento de stablecoin se implementa a través de Tempo, la verdadera historia es la velocidad del tesoro y un flujo de efectivo más limpio, no solo una nueva vía de pago. Ese tipo de plomería puede atraer a más comerciantes y mensajeros al reducir la fricción del asentamiento, mientras el mercado observa si esto se convierte en un verdadero desbloqueo de eficiencia o solo en combustible para los titulares.
No es asesoramiento financiero. Administra tu riesgo y protege tu capital.
#Crypto #Stablecoin #FinTech #DoorDash #Web3 ↗
{future}(DASHUSDT)
DoorDash $DASH se está acercando a pagos globales instantáneos ⚡
Si el asentamiento de stablecoin se implementa a través de Tempo, la verdadera historia es la velocidad del tesoro y un flujo de efectivo más limpio, no solo una nueva vía de pago. Ese tipo de plomería puede atraer a más comerciantes y mensajeros al reducir la fricción del asentamiento, mientras el mercado observa si esto se convierte en un verdadero desbloqueo de eficiencia o solo en combustible para los titulares.
No es asesoramiento financiero. Administra tu riesgo y protege tu capital.
#Crypto #Stablecoin #FinTech #DoorDash #Web3 ↗
Si el asentamiento de stablecoin se implementa a través de Tempo, la verdadera historia es la velocidad del tesoro y un flujo de efectivo más limpio, no solo una nueva vía de pago. Ese tipo de plomería puede atraer a más comerciantes y mensajeros al reducir la fricción del asentamiento, mientras el mercado observa si esto se convierte en un verdadero desbloqueo de eficiencia o solo en combustible para los titulares.
No es asesoramiento financiero. Administra tu riesgo y protege tu capital.
#Crypto #Stablecoin #FinTech #DoorDash #Web3 ↗
211
·
--
🚨 DoorDash Agrega Pagos con Stablecoin
Se informa que DoorDash está integrando pagos con stablecoin a través de un sistema de blockchain respaldado por Stripe.
Este es otro gran paso hacia la adopción masiva de criptomonedas, mostrando que los activos digitales se están convirtiendo lentamente en parte del gasto diario.
Desde la entrega de alimentos hasta pagos globales, las stablecoins están ingresando al mundo real.
#DoorDash #Stablecoins #CryptoAdoption #Blockchain
🚨 DoorDash Agrega Pagos con Stablecoin
Se informa que DoorDash está integrando pagos con stablecoin a través de un sistema de blockchain respaldado por Stripe.
Este es otro gran paso hacia la adopción masiva de criptomonedas, mostrando que los activos digitales se están convirtiendo lentamente en parte del gasto diario.
Desde la entrega de alimentos hasta pagos globales, las stablecoins están ingresando al mundo real.
#DoorDash #Stablecoins #CryptoAdoption #Blockchain
Se informa que DoorDash está integrando pagos con stablecoin a través de un sistema de blockchain respaldado por Stripe.
Este es otro gran paso hacia la adopción masiva de criptomonedas, mostrando que los activos digitales se están convirtiendo lentamente en parte del gasto diario.
Desde la entrega de alimentos hasta pagos globales, las stablecoins están ingresando al mundo real.
#DoorDash #Stablecoins #CryptoAdoption #Blockchain
10
·
--
📉 APPLOVIN SE DESPLOMA UN 18% TRAS DECEPCIONAR CON SUS PREVISIONES DEL 3T 🔻
Las acciones de AppLovin cayeron cerca de un 18% en el after-hours tras proyectar un EBITDA ajustado para el 3T de entre $1,710M y $1,740M, por debajo de los $1,750M esperados por Wall Street 📊.
Además, la firma incumplió las estimaciones de ingresos del 2T.
En otros movimientos:
DoorDash subió 1% tras superar ingresos ($4,450M frente a $4,340M esperados) 🍕.
Zillow cayó 9% tras nombrar a Jeremy Hofmann como COO y presentar sus resultados 🏠.
#AppLovin #WallStreet #Acciones #DoorDash #Mercados
$BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
$BNB
{spot}(BNBUSDT)
📉 APPLOVIN SE DESPLOMA UN 18% TRAS DECEPCIONAR CON SUS PREVISIONES DEL 3T 🔻
Las acciones de AppLovin cayeron cerca de un 18% en el after-hours tras proyectar un EBITDA ajustado para el 3T de entre $1,710M y $1,740M, por debajo de los $1,750M esperados por Wall Street 📊.
Además, la firma incumplió las estimaciones de ingresos del 2T.
En otros movimientos:
DoorDash subió 1% tras superar ingresos ($4,450M frente a $4,340M esperados) 🍕.
Zillow cayó 9% tras nombrar a Jeremy Hofmann como COO y presentar sus resultados 🏠.
#AppLovin #WallStreet #Acciones #DoorDash #Mercados
$BTC
$ETH
$BNB
Las acciones de AppLovin cayeron cerca de un 18% en el after-hours tras proyectar un EBITDA ajustado para el 3T de entre $1,710M y $1,740M, por debajo de los $1,750M esperados por Wall Street 📊.
Además, la firma incumplió las estimaciones de ingresos del 2T.
En otros movimientos:
DoorDash subió 1% tras superar ingresos ($4,450M frente a $4,340M esperados) 🍕.
Zillow cayó 9% tras nombrar a Jeremy Hofmann como COO y presentar sus resultados 🏠.
#AppLovin #WallStreet #Acciones #DoorDash #Mercados
$BTC
$ETH
$BNB
72

·
--
🚀 ¡Grandes movimientos en la economía de trabajos temporales! DoorDash está oficialmente avanzando hacia el futuro. Según The Information, el gigante de las entregas se está asociando con "Tempo", la blockchain de pagos respaldada por Stripe, para implementar "pagos en stablecoin" para los conductores. Esto no es solo una actualización tecnológica; es una "disrupción financiera" masiva destinada a aplastar los tiempos de liquidación lentos y las altas tarifas. Al aprovechar el "dinero programable", DoorDash se está posicionando a la vanguardia de la "transición Web3" para servicios del mundo real. ¿Estás listo para la era de la "liquidez instantánea"?
#DoorDash #Stablecoins #Stripe #GigEconomy #CryptoPayments
¿Podrían los pagos en stablecoin convertirse en el nuevo estándar global para todos los trabajadores temporales para 2027?
🚀 ¡Grandes movimientos en la economía de trabajos temporales! DoorDash está oficialmente avanzando hacia el futuro. Según The Information, el gigante de las entregas se está asociando con "Tempo", la blockchain de pagos respaldada por Stripe, para implementar "pagos en stablecoin" para los conductores. Esto no es solo una actualización tecnológica; es una "disrupción financiera" masiva destinada a aplastar los tiempos de liquidación lentos y las altas tarifas. Al aprovechar el "dinero programable", DoorDash se está posicionando a la vanguardia de la "transición Web3" para servicios del mundo real. ¿Estás listo para la era de la "liquidez instantánea"?
#DoorDash #Stablecoins #Stripe #GigEconomy #CryptoPayments
¿Podrían los pagos en stablecoin convertirse en el nuevo estándar global para todos los trabajadores temporales para 2027?
#DoorDash #Stablecoins #Stripe #GigEconomy #CryptoPayments
¿Podrían los pagos en stablecoin convertirse en el nuevo estándar global para todos los trabajadores temporales para 2027?
133
·
--
DoorDash ($DASH.US ) alcanza los $222, subiendo más de un 50% desde su base de junio.
🏆 Wall Street sigue siendo muy alcista con una sólida calificación de consenso de "Compra" del 74%.
🎯 El precio objetivo se sitúa en $254.97, respaldado por un sólido crecimiento de membresía y métricas de entrega.
{stock_us}(DASH.US)
#DoorDash #DASH #StocksToWatch #TechStocks #GrowthInvesting
DoorDash ($DASH.US ) alcanza los $222, subiendo más de un 50% desde su base de junio.
🏆 Wall Street sigue siendo muy alcista con una sólida calificación de consenso de "Compra" del 74%.
🎯 El precio objetivo se sitúa en $254.97, respaldado por un sólido crecimiento de membresía y métricas de entrega.
#DoorDash #DASH #StocksToWatch #TechStocks #GrowthInvesting
🏆 Wall Street sigue siendo muy alcista con una sólida calificación de consenso de "Compra" del 74%.
🎯 El precio objetivo se sitúa en $254.97, respaldado por un sólido crecimiento de membresía y métricas de entrega.
#DoorDash #DASH #StocksToWatch #TechStocks #GrowthInvesting
DASHUS-3,31 %
68
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#BinanceReopensWithdrawalsForMoreAssets
65,676 visualizaciones
1,231 participa(n) en el debate
2
#BinanceHourlyDepositsExceedWithdrawals
25,354 visualizaciones
490 participa(n) en el debate
3
#AnthropicIPOPricedDownasInvestorsEye$1.5T
304 visualizaciones
21 participa(n) en el debate
4
#AppleReportsMixedResults
35,718 visualizaciones
802 participa(n) en el debate
5
#PalantirSlides3PercentOn$2BRevenue
2,098 visualizaciones
32 participa(n) en el debate
6
#FrenchAssemblyRejectsTwoCryptoExitTaxProposals
2,214 visualizaciones
89 participa(n) en el debate
7
#USMidtermElections
781,622 visualizaciones
4,238 participa(n) en el debate
8
#ThailandSECProposesDerivativesLicensesForDigitalAssetOperators
138 visualizaciones
10 participa(n) en el debate
9
#Nasdaq100EntersCorrection
5,507 visualizaciones
121 participa(n) en el debate
10
#USOctoberNFP-AreRateCutsStillPossible
140,127 visualizaciones
1,120 participa(n) en el debate