

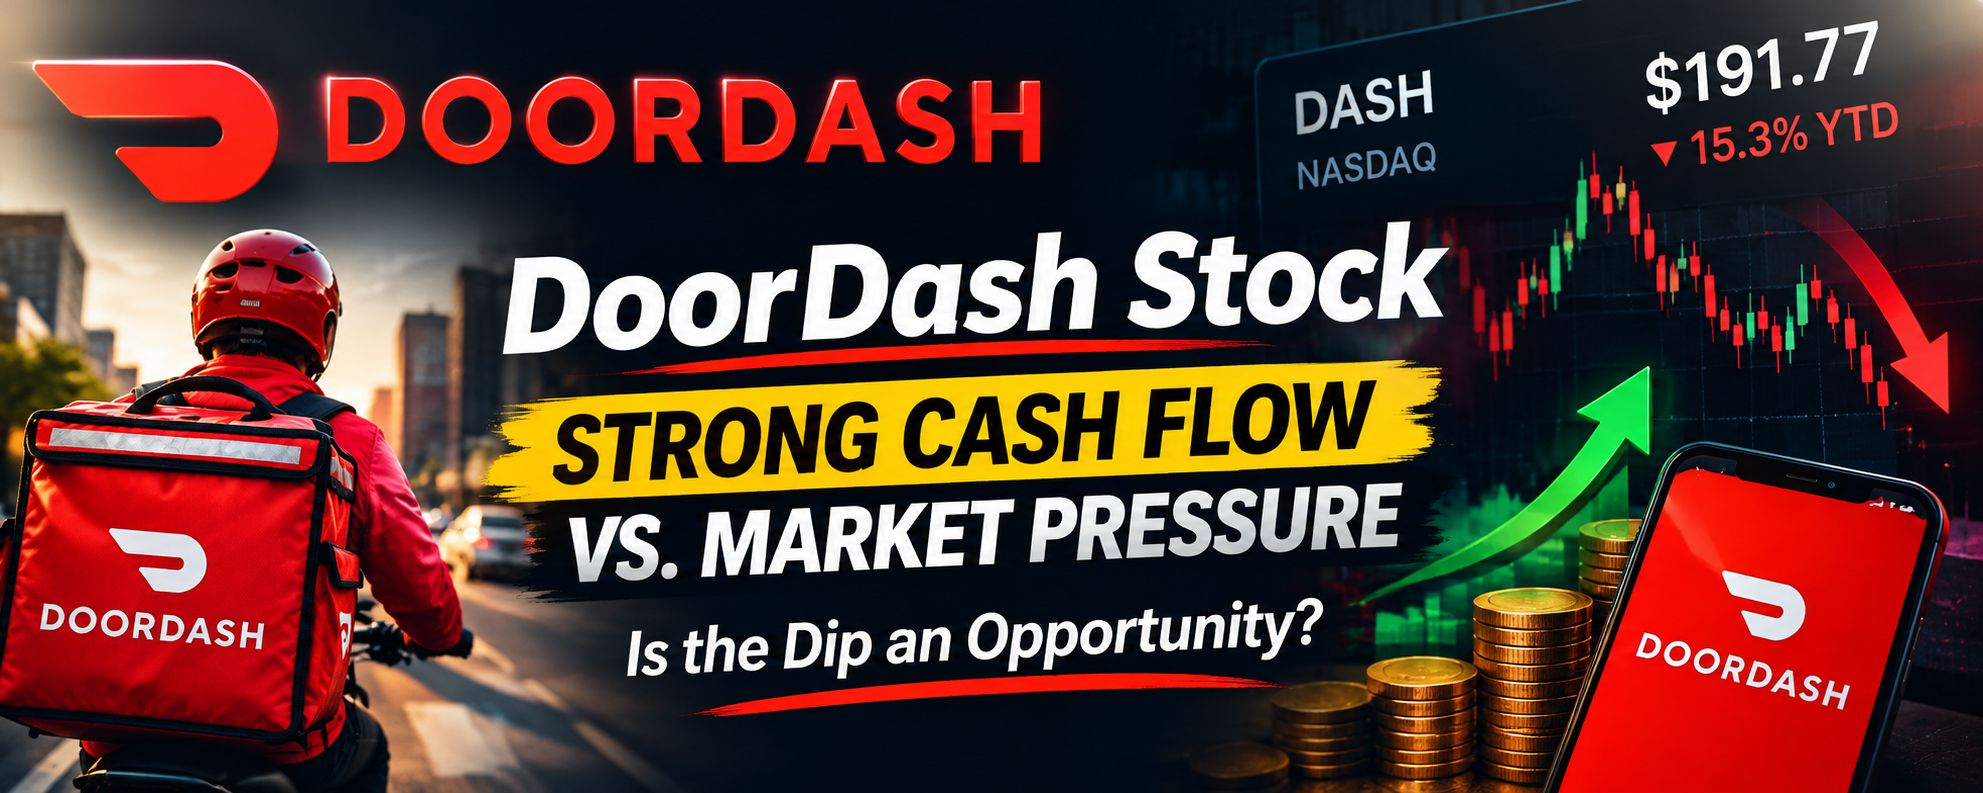

DoorDash presenta un caso interesante para los inversores: una empresa con un flujo de caja operativo considerable y una sólida presencia en el mercado, pero cuyas acciones han tenido dificultades para generar rentabilidades positivas en 2026.
La pregunta clave es si el desempeño subyacente del negocio de la empresa puede traducirse en un valor sostenible para los accionistas.
Sólidos fundamentos pese a la debilidad de las acciones
Según las cifras presentadas en el informe mencionado, las acciones de DoorDash cerraron a 191,77 dólares el 5 de octubre, mientras que se informó que habían caído aproximadamente un 15,3 % en lo que va de año. El informe también destacó una subida posterior del precio, que refleja un renovado interés del mercado.
Más allá de los movimientos de precios a corto plazo, la escala del negocio de DoorDash sigue siendo un factor importante. La empresa cuenta con una amplia red de comercios y una posición sólida en el mercado estadounidense de entrega de comidas. El informe citó aproximadamente 2.830 millones de dólares en flujo de caja operativo durante los últimos doce meses, lo que destaca la capacidad de la empresa para generar efectivo a partir de sus operaciones.
El crecimiento de los ingresos también sigue siendo una parte importante de la tesis de inversión. El crecimiento de los ingresos informado para el segundo trimestre de 2026 fue de aproximadamente un 35,6 %, incluida Deliveroo, y de alrededor del 24 % sin incluirla. Estas cifras apuntan a una expansión continua, aunque los inversores deberían distinguir entre el crecimiento impulsado por adquisiciones y el desempeño orgánico del negocio.
¿Qué podría impulsar el próximo movimiento?
Hay tres factores que merecen especial atención:
1. Sostenibilidad del flujo de caja
Una sólida generación de efectivo puede respaldar la reinversión, la flexibilidad operativa y el desarrollo del negocio a largo plazo. Sin embargo, los inversores deberían analizar si el flujo de caja sigue creciendo junto con los ingresos y si se traduce en una mayor rentabilidad.
2. Integración de Deliveroo
La integración de Deliveroo podría ampliar el alcance geográfico y las oportunidades de crecimiento de DoorDash. El beneficio a largo plazo dependerá de la ejecución, la gestión de costos y la capacidad de la empresa para generar rendimientos atractivos con las operaciones combinadas.
3. Márgenes operativos y competencia
El crecimiento de los ingresos por sí solo no garantiza un mejor desempeño financiero. Los incentivos, los gastos relacionados con la mano de obra, la competencia y otros costos operativos pueden presionar los márgenes. Mejorar la rentabilidad y mantener el crecimiento será una prueba importante para la dirección.
¿Es comprar durante la caída la estrategia adecuada?
La caída del precio de una acción puede atraer a los inversores, pero por sí sola no demuestra que esté infravalorada. La decisión depende de la valoración, las expectativas sobre las ganancias futuras, la ejecución del negocio y los riesgos que ya refleja el precio de mercado.
Un escenario alcista implicaría un crecimiento sostenido del flujo de caja, una integración exitosa y una mejora de la eficiencia operativa. Un escenario bajista podría surgir si los costos aumentan más rápido que los ingresos o si el crecimiento se desacelera lo suficiente como para debilitar la confianza de los inversores.
En lugar de centrarse únicamente en los movimientos recientes del precio, los inversores deberían comparar el desempeño financiero de la empresa con su valoración y seguir de cerca los próximos resultados para buscar indicios de avances sostenibles.
Perspectivas finales
La tesis de inversión de DoorDash se basa en la relación entre el crecimiento, la generación de efectivo y la rentabilidad. El desempeño operativo informado ofrece motivos para prestar atención, pero la ejecución y la valoración siguen siendo aspectos esenciales.
La acción podría representar una oportunidad si los resultados futuros justifican las expectativas del mercado. Sin embargo, unos fundamentos sólidos no eliminan el riesgo de caídas, y una recuperación nunca está garantizada.
Conclusión clave: Vigile el flujo de caja, los márgenes y los avances en la integración, no solo el precio de las acciones. El desempeño a largo plazo dependerá de que DoorDash logre convertir su escala y crecimiento en valor duradero para los accionistas.
Aviso legal: Este artículo tiene fines exclusivamente informativos y educativos; no constituye asesoramiento financiero ni una recomendación para comprar o vender ningún valor.
#DoorDash #DASH #stockmarket #Investing #LongTermInvesting $DASH.US $DASH