

#cryptolaw
cryptolaw
272,710 views
994 Discussing
Hot
Latest
·
--
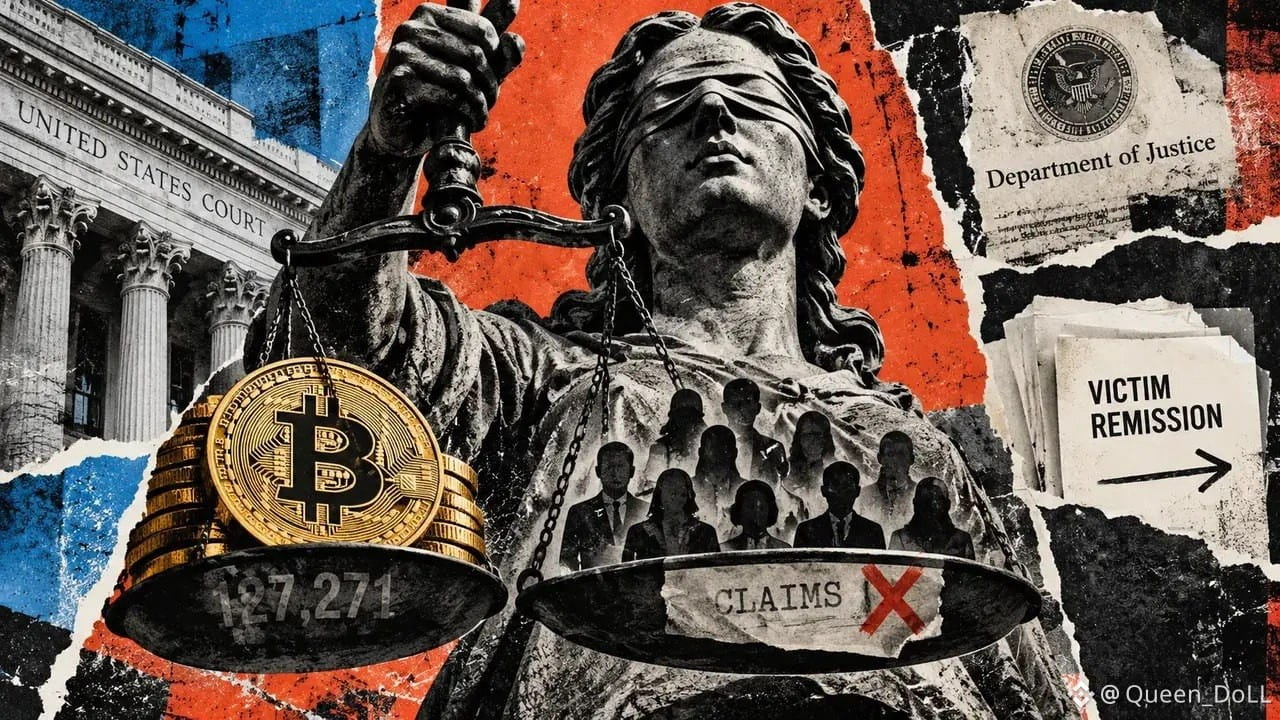
127,271 BTC are at the center of a major U.S.
forfeiture case — but the latest ruling is narrower than the headline suggests.
A federal judge rejected two timely victim claims and denied seven late filings. The key issue was standing: the claimants did not plausibly show that their specific losses could be traced to the Bitcoin wallets targeted for forfeiture.
That does not mean the court has finally decided who owns the Bitcoin.
If the government ultimately wins forfeiture, eligible victims may still pursue DOJ remission for documented losses. But that is a separate process, and recovery is not guaranteed.
The bigger takeaway for crypto is simple: proving that you were a victim is different from proving a legal connection to the exact assets being seized.
$BTW $STX $MOVR
#Bitcoin #BTC #CryptoNews #CryptoLaw #Binance
1
50
California ban hành luật cấm quan chức tự phát hành hoặc hợp tác làm meme coin.
Thống đốc Gavin Newsom vừa ký thông qua dự luật AB 2409 nhằm siết chặt việc các quan chức lạm dụng vị trí công để kiếm lợi từ meme coin.
Luật cấm toàn bộ quan chức và một số nhân viên công tại California tự đứng ra phát hành meme coin.
Kể từ ngày 1/1/2027, các nền tảng crypto sẽ bị cấm cung cấp cho người dùng tại California các meme coin mới do hoặc có sự hợp tác phát hành từ quan chức liên bang, bang hay địa phương.
Cơ quan chức năng có quyền yêu cầu hoàn trả toàn bộ lợi ích thu được nếu vi phạm.
Luật này chỉ nhắm vào vấn đề xung đột lợi ích của giới quan chức chứ không cấm meme coin nói chung. Các đồng coin quen thuộc như DOGE, SHIB, PEPE vẫn hoạt động hoàn toàn bình thường.
Bài viết chỉ mang tính chất cập nhật tin tức và giải trí, không phải lời khuyên đầu tư. Nếu bạn lỡ ôm meme coin của quan chức mà bị hủy niêm yết thì do chọn nhầm phe, còn nếu mua DOGE hay PEPE mà đu đỉnh thì hoàn toàn do duyên số, người viết không chịu trách nhiệm.
#California #MemeCoin #CryptoRegulation #CryptoNews #CryptoLaw
117
Kalshi just hit a massive roadblock in the 6th Circuit, keeping state-level sports betting rules firmly in play. Prediction markets are booming, but regulatory friction is scaling right alongside them. If this heads to the Supreme Court, it could redefine how decentralized and event-based contracts operate nationwide. The legal battle lines are officially drawn for the future of forecasting platforms. #PredictionMarkets #Regulation #CryptoLaw
Kalshi just hit a massive roadblock in the 6th Circuit, keeping state-level sports betting rules firmly in play. Prediction markets are booming, but regulatory friction is scaling right alongside them. If this heads to the Supreme Court, it could redefine how decentralized and event-based contracts operate nationwide. The legal battle lines are officially drawn for the future of forecasting platforms. #PredictionMarkets #Regulation #CryptoLaw
4
·
--
Article
¿QUÉ PASA CON TUS CRIPTOMONEDAS SI EL EXCHANGE QUIEBRA?Tener Bitcoin en una plataforma no elimina el riesgo de contraparte
Imaginemos una situación que para muchos usuarios parece casi imposible.
Entrás a tu exchange.
Ves tu saldo.
Tenés Bitcoin, USDT, Ethereum y otros activos.
Todo parece normal.
Hasta que un día la plataforma anuncia que tiene problemas financieros.
Después llegan las restricciones de retiros.
Más tarde aparecen investigaciones.
Y finalmente surge la palabra que ningún usuario quiere leer:
insolvencia.
Entonces aparece una pregunta que va mucho más allá de la tecnología:
¿Qué pasa con las criptomonedas que yo tenía dentro de esa plataforma?
La respuesta no puede reducirse a:
“Son tuyas, así que simplemente te las tienen que devolver.”
Pero tampoco necesariamente significa:
“Las perdiste automáticamente.”
El resultado depende de algo fundamental:
qué relación jurídica existía entre el usuario y la plataforma, cómo estaban custodiados los activos, qué decían los contratos, dónde estaba domiciliada la empresa y qué legislación resulta aplicable.
Y acá aparece uno de los conceptos más importantes del mundo cripto:
El riesgo de custodia.
Tener criptomonedas no significa solamente asumir riesgo de precio
Cuando una persona compra Bitcoin, normalmente piensa en un riesgo:
“¿Bitcoin va a subir o bajar?”
Pero existen otros riesgos.
Podemos tener:
Riesgo de mercado
El precio puede caer.
Riesgo tecnológico
Puede producirse un hackeo, fallo o vulnerabilidad.
Riesgo operativo
Puede existir un error en retiros, transferencias o sistemas.
Riesgo de seguridad
Una cuenta puede ser comprometida.
Riesgo de contraparte
La empresa con la que operás puede tener problemas.
Y este último es el que muchas veces queda olvidado.
Porque cuando utilizamos un exchange centralizado, no solamente estamos interactuando con blockchain.
También estamos confiando en una empresa.
¿Qué significa realmente tener Bitcoin en un exchange?
Esta es una de las primeras preguntas que debemos hacernos.
Si tenés una wallet de autocustodia, normalmente controlás las claves necesarias para autorizar las operaciones.
Pero cuando mantenés activos dentro de un exchange, la situación puede ser diferente.
La plataforma puede mantener la custodia o administrar los mecanismos que permiten mover los activos.
Entonces aparecen tres niveles diferentes:
Blockchain → Exchange → Usuario
La blockchain registra determinadas transacciones.
El exchange mantiene una relación contractual y operativa con el usuario.
Y el usuario tiene determinados derechos sobre el saldo o activos según la estructura utilizada.
Por eso:
El saldo que aparece en tu pantalla no necesariamente equivale a tener las claves privadas de los activos.
¿Entonces el exchange es dueño de mis criptomonedas?
No debemos responder automáticamente que sí.
Esta es una de las cuestiones más delicadas.
Que un exchange tenga la custodia técnica no significa necesariamente que jurídicamente pueda disponer de los activos del cliente como si fueran patrimonio propio.
Pero tampoco podemos afirmar automáticamente lo contrario.
Todo depende de la estructura.
Hay que analizar:
el contrato con el usuario;los términos de custodia;la jurisdicción;la legislación aplicable;la forma de registro de los activos;si existe segregación patrimonial;cómo se mantienen las reservas;qué derechos tiene el cliente;y qué ocurre en caso de insolvencia.
Por eso, cuando hablamos de exchanges, la letra pequeña puede ser tan importante como la tecnología.
¿Qué significa “segregación” de activos?
Imaginemos dos modelos.
Modelo A
Los activos de los clientes están claramente separados de los activos propios de la empresa.
Modelo B
Los activos de clientes y de la empresa están mezclados o la relación jurídica no está claramente estructurada como una custodia separada.
Ante una insolvencia, la diferencia puede ser enorme.
En el primer escenario puede existir una base jurídica más clara para reclamar la restitución de determinados activos.
En el segundo, puede surgir una controversia mucho más compleja.
Pero hay una precisión fundamental:
que una plataforma diga que mantiene reservas no significa automáticamente que el usuario tenga una garantía absoluta de recuperación.
Hay que analizar qué activos existen, dónde están, quién los controla y qué derechos jurídicos tiene cada cliente.
¿Qué pasa si el exchange utilizó los activos de sus clientes?
Aquí entramos en una situación todavía más delicada.
Supongamos que un usuario deposita:
1 BTC
en una plataforma.
Y la plataforma utiliza esos activos para:
préstamos;operaciones de financiación;inversiones;staking;estrategias de rendimiento;garantías;o actividades con terceros.
Si la operación sale mal, aparece una pregunta:
¿Quién soporta la pérdida?
El usuario podría pensar:
“Yo solamente dejé mi Bitcoin allí.”
Pero jurídicamente habrá que determinar qué servicio contrató realmente.
No es lo mismo:
custodia simple
que
préstamo de activos
que
staking
que
producto de rendimiento
que
cuenta con utilización de activos por parte de la plataforma.
Cada estructura puede tener consecuencias diferentes.
Y acá aparece una diferencia fundamental
Cuando alguien dice:
“Tengo mis criptomonedas en un exchange.”
deberíamos preguntar:
“¿En qué producto?”
Porque no es necesariamente lo mismo tener:
BTC en una cuenta spot
que tener:
BTC comprometido en un producto de rendimiento.
La palabra “exchange” puede ocultar múltiples relaciones contractuales.
¿Qué ocurre cuando llega la insolvencia?
En términos generales, cuando una empresa entra en un procedimiento concursal, ya no se trata simplemente de que cada cliente pueda retirar su dinero como si nada hubiera ocurrido.
En Paraguay, la Ley N.º 154/1969 de Quiebras establece que la declaración de quiebra supone insolvencia y que el procedimiento tiene por objeto realizar y liquidar los bienes, derechos, acciones y obligaciones del deudor, con las excepciones legales. También prevé el desapoderamiento del fallido y la administración de los bienes por el síndico.
Pero acá debemos hacer una precisión jurídica muy importante:
La Ley paraguaya de Quiebras no fue diseñada específicamente para exchanges de criptomonedas.
Por eso no podemos decir simplemente:
“La Ley 154 dice exactamente qué ocurre con tus Bitcoin en Binance.”
No lo dice.
Lo que sí proporciona es el marco general concursal paraguayo.
Si una plataforma extranjera entra en insolvencia en otra jurisdicción, probablemente serán determinantes las leyes del país donde está constituida la empresa y las reglas internacionales aplicables.
¿Y si el exchange está en otro país?
Este es uno de los grandes riesgos que los usuarios suelen olvidar.
Vos podés estar sentado en Paraguay.
Pero la empresa puede estar constituida en otro país.
Entonces surge una pregunta:
¿Dónde tendría que reclamar el usuario?
La respuesta puede depender de:
domicilio de la empresa;contrato;cláusulas de jurisdicción;estructura corporativa;ubicación de determinados activos;procedimiento concursal;legislación local;reconocimiento de decisiones extranjeras.
Por eso utilizar una plataforma internacional implica también una dimensión jurídica internacional.
El problema de la “pantalla”
Hay algo psicológicamente poderoso en los exchanges.
Abrís la aplicación y ves:
0,35 BTC
Eso genera la sensación de propiedad inmediata.
Pero una pantalla no es una escritura.
La interfaz muestra información sobre una relación con la plataforma.
La verdadera pregunta jurídica es:
¿Qué derecho representa ese saldo?
Puede representar una obligación de la plataforma frente al usuario.
Puede existir custodia.
Puede existir derecho de restitución.
Puede existir otra estructura contractual.
Y esa diferencia puede convertirse en decisiva si la empresa deja de cumplir.
¿Por qué la autocustodia cambia el problema?
Si utilizás una wallet de autocustodia, eliminás una parte del riesgo de contraparte asociado a un exchange.
No dependés de que una empresa te permita retirar tus activos.
Pero aparece otro conjunto de riesgos.
Ahora vos sos responsable de:
las claves;la frase semilla;la seguridad;las copias de respaldo;los dispositivos;las transacciones;las direcciones;y la recuperación.
Es decir:
menos dependencia de terceros, pero más responsabilidad personal.
Exchange versus autocustodia
Podemos resumirlo así:
Ningún modelo elimina todos los riesgos.
Simplemente distribuye los riesgos de manera diferente.
¿Paraguay tiene regulación sobre criptoactivos?
Acá hay que actualizar una afirmación que durante años se repetía:
“En Paraguay las criptomonedas no están reguladas.”
Dicha así, hoy es demasiado amplia.
Paraguay mantiene la posición del BCP de que Bitcoin y otras criptomonedas privadas no son moneda de curso legal y no tienen garantía estatal.
Pero, por otro lado, la Ley N.º 6960/2022 incorporó a los proveedores de servicios de activos virtuales —PSAV— como sujetos obligados dentro del régimen paraguayo de prevención de lavado de activos y financiamiento del terrorismo.
Además, la Superintendencia de Valores emitió en 2025 una advertencia específica señalando que las criptomonedas no son registradas ni autorizadas por esa Superintendencia ni por el BCP y que no cuentan con respaldo estatal.
Por tanto, la realidad jurídica es más precisa:
Paraguay no trata a todas las criptomonedas como moneda de curso legal ni existe un régimen único que convierta automáticamente a todos los criptoactivos en valores regulados, pero sí existen normas que alcanzan determinadas actividades relacionadas con activos virtuales.
¿Y la nueva Ley de Mercado de Valores?
Acá aparece una evolución importante.
La Ley N.º 7572/2025 de Mercado de Valores y Productos amplió y modernizó el régimen paraguayo.
La ley incluye dentro de la definición de valores determinados acuerdos de inversión en proyectos colectivos con expectativa de ganancias y derechos negociables destinados a captar recursos del público.
Además, contempla expresamente valores emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos (DLT).
Esto es muy importante para entender el futuro.
Porque blockchain no significa automáticamente:
“fuera de la regulación”.
Si una estructura tokenizada reúne determinadas características jurídicas, puede entrar en el perímetro regulatorio correspondiente.
¿Esto protege automáticamente al usuario de un exchange?
No.
Y es muy importante no vender una falsa sensación de seguridad.
La existencia de regulación sobre determinadas actividades:
no significa que cada Bitcoin depositado en un exchange tenga garantía estatal.
El BCP continúa señalando expresamente que las criptomonedas privadas no cuentan con garantía del Estado.
Por eso:
regulación ≠ garantía de inversión.
Son conceptos completamente diferentes.
¿Qué debería preguntar un usuario antes de dejar grandes cantidades en un exchange?
Podemos hacer una especie de “checklist jurídico”.
1. ¿Quién es exactamente la empresa?
No solamente el nombre comercial.
Hay que identificar la entidad jurídica.
2. ¿En qué país está constituida?
Esto puede determinar qué legislación y tribunales podrían intervenir.
3. ¿Qué contrato acepté?
Los términos de servicio pueden contener cláusulas fundamentales.
4. ¿Quién controla las claves?
¿La plataforma?
¿Un custodio?
¿El usuario?
5. ¿Los activos están segregados?
Esto puede ser crucial en caso de insolvencia.
6. ¿La plataforma puede utilizar mis activos?
Hay que entender exactamente qué autorizamos.
7. ¿Qué ocurre si la plataforma quiebra?
La respuesta debería estar contemplada contractualmente y dependerá de la legislación aplicable.
8. ¿Qué ocurre con los retiros?
¿Hay límites?
¿Existe congelamiento?
¿Existen condiciones especiales?
9. ¿Qué entidad regula o supervisa la actividad?
No debemos confundir registro fiscal, licencia financiera, autorización de valores y obligaciones de prevención de lavado.
Son cosas diferentes.
El usuario debería pensar como un abogado antes de pensar como un trader
Esta puede ser una de las mejores enseñanzas de este artículo.
Antes de preguntar:
“¿Cuánto puede subir Bitcoin?”
también deberíamos preguntar:
“¿Qué pasa si la empresa que custodia mis activos deja de existir?”
Porque podemos tener razón sobre Bitcoin y equivocarnos sobre la contraparte.
Una nueva forma de entender el riesgo cripto
El riesgo no está solamente en:
Bitcoin.
También puede estar en:
la plataforma,
el custodio,
el contrato,
la infraestructura,
la seguridad,
la jurisdicción,
la liquidez
y
la estructura de custodia.
Por eso, una cartera cripto madura no debería analizar únicamente rentabilidad.
También debería analizar quién controla los activos y qué ocurre si algo sale mal.
Conclusión
Cuando ves tus Bitcoin en una aplicación, estás viendo un saldo.
Pero detrás de ese saldo puede existir una compleja relación jurídica, tecnológica y financiera.
La pregunta importante no es solamente:
“¿Cuánto tengo?”
También es:
“¿Dónde está custodiado, quién lo controla y qué derechos tengo si la plataforma falla?”
La autocustodia no es necesariamente mejor para todos.
Un exchange tampoco es necesariamente inseguro por definición.
Lo importante es comprender qué riesgo estás asumiendo.
Porque en el mundo cripto existe una diferencia enorme entre:
tener exposición a Bitcoin
y
tener control directo sobre Bitcoin.
Y también existe una diferencia entre:
ser cliente de una plataforma
y
tener una garantía jurídica de recuperación de los activos.
La tecnología blockchain puede permitir transferencias sin intermediarios.
Pero cuando elegimos utilizar un intermediario, volvemos a entrar en un terreno muy conocido por el Derecho:
contratos, obligaciones, custodia, responsabilidad, insolvencia y jurisdicción.
Y ahí empieza una de las preguntas más importantes de la economía digital:
Cuando tu dinero está en una plataforma, ¿realmente sabés qué derecho tenés sobre él?
Preguntas interesantes
¿Si un exchange quiebra pierdo automáticamente mis Bitcoin?
No necesariamente. Dependerá de la estructura de custodia, contrato, legislación aplicable y situación concursal. No existe una respuesta universal.
¿Un exchange garantiza mis criptomonedas?
No debe asumirse. En Paraguay, el BCP señala que las criptomonedas privadas no cuentan con garantía estatal.
¿Es más seguro tener las criptomonedas en una wallet propia?
La autocustodia elimina parte del riesgo de contraparte, pero traslada al usuario una mayor responsabilidad sobre las claves y la seguridad.
¿Si el exchange tiene reservas significa que mis fondos están garantizados?
No necesariamente. Hay que saber qué significa exactamente “reservas”, cómo se custodian, si están segregadas y qué derechos tiene el cliente.
¿Qué pasa si el exchange es extranjero?
La jurisdicción, el contrato y las leyes del país donde opera la entidad pueden ser determinantes.
¿Paraguay regula los exchanges?
Paraguay tiene normas que alcanzan determinadas actividades de proveedores de servicios de activos virtuales en materia de prevención de lavado, pero eso no significa que todo exchange internacional esté automáticamente autorizado o supervisado por el BCP. La Ley 6960/2022 incorporó a los PSAV como sujetos obligados.
¿Tener Bitcoin en un exchange es lo mismo que tenerlo en una wallet propia?
No desde el punto de vista del control técnico. En una wallet propia, el usuario puede controlar directamente las claves; en un servicio custodial, ese control puede estar en manos del proveedor.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#CryptoLaw #CryptoSecurity #SelfCustody #DigitalAssets #CryptoEducation
¿QUÉ PASA CON TUS CRIPTOMONEDAS SI EL EXCHANGE QUIEBRA?
Tener Bitcoin en una plataforma no elimina el riesgo de contraparte
Imaginemos una situación que para muchos usuarios parece casi imposible.
Entrás a tu exchange.
Ves tu saldo.
Tenés Bitcoin, USDT, Ethereum y otros activos.
Todo parece normal.
Hasta que un día la plataforma anuncia que tiene problemas financieros.
Después llegan las restricciones de retiros.
Más tarde aparecen investigaciones.
Y finalmente surge la palabra que ningún usuario quiere leer:
insolvencia.
Entonces aparece una pregunta que va mucho más allá de la tecnología:
¿Qué pasa con las criptomonedas que yo tenía dentro de esa plataforma?
La respuesta no puede reducirse a:
“Son tuyas, así que simplemente te las tienen que devolver.”
Pero tampoco necesariamente significa:
“Las perdiste automáticamente.”
El resultado depende de algo fundamental:
qué relación jurídica existía entre el usuario y la plataforma, cómo estaban custodiados los activos, qué decían los contratos, dónde estaba domiciliada la empresa y qué legislación resulta aplicable.
Y acá aparece uno de los conceptos más importantes del mundo cripto:
El riesgo de custodia.
Tener criptomonedas no significa solamente asumir riesgo de precio
Cuando una persona compra Bitcoin, normalmente piensa en un riesgo:
“¿Bitcoin va a subir o bajar?”
Pero existen otros riesgos.
Podemos tener:
Riesgo de mercado
El precio puede caer.
Riesgo tecnológico
Puede producirse un hackeo, fallo o vulnerabilidad.
Riesgo operativo
Puede existir un error en retiros, transferencias o sistemas.
Riesgo de seguridad
Una cuenta puede ser comprometida.
Riesgo de contraparte
La empresa con la que operás puede tener problemas.
Y este último es el que muchas veces queda olvidado.
Porque cuando utilizamos un exchange centralizado, no solamente estamos interactuando con blockchain.
También estamos confiando en una empresa.
¿Qué significa realmente tener Bitcoin en un exchange?
Esta es una de las primeras preguntas que debemos hacernos.
Si tenés una wallet de autocustodia, normalmente controlás las claves necesarias para autorizar las operaciones.
Pero cuando mantenés activos dentro de un exchange, la situación puede ser diferente.
La plataforma puede mantener la custodia o administrar los mecanismos que permiten mover los activos.
Entonces aparecen tres niveles diferentes:
Blockchain → Exchange → Usuario
La blockchain registra determinadas transacciones.
El exchange mantiene una relación contractual y operativa con el usuario.
Y el usuario tiene determinados derechos sobre el saldo o activos según la estructura utilizada.
Por eso:
El saldo que aparece en tu pantalla no necesariamente equivale a tener las claves privadas de los activos.
¿Entonces el exchange es dueño de mis criptomonedas?
No debemos responder automáticamente que sí.
Esta es una de las cuestiones más delicadas.
Que un exchange tenga la custodia técnica no significa necesariamente que jurídicamente pueda disponer de los activos del cliente como si fueran patrimonio propio.
Pero tampoco podemos afirmar automáticamente lo contrario.
Todo depende de la estructura.
Hay que analizar:
el contrato con el usuario;los términos de custodia;la jurisdicción;la legislación aplicable;la forma de registro de los activos;si existe segregación patrimonial;cómo se mantienen las reservas;qué derechos tiene el cliente;y qué ocurre en caso de insolvencia.
Por eso, cuando hablamos de exchanges, la letra pequeña puede ser tan importante como la tecnología.
¿Qué significa “segregación” de activos?
Imaginemos dos modelos.
Modelo A
Los activos de los clientes están claramente separados de los activos propios de la empresa.
Modelo B
Los activos de clientes y de la empresa están mezclados o la relación jurídica no está claramente estructurada como una custodia separada.
Ante una insolvencia, la diferencia puede ser enorme.
En el primer escenario puede existir una base jurídica más clara para reclamar la restitución de determinados activos.
En el segundo, puede surgir una controversia mucho más compleja.
Pero hay una precisión fundamental:
que una plataforma diga que mantiene reservas no significa automáticamente que el usuario tenga una garantía absoluta de recuperación.
Hay que analizar qué activos existen, dónde están, quién los controla y qué derechos jurídicos tiene cada cliente.
¿Qué pasa si el exchange utilizó los activos de sus clientes?
Aquí entramos en una situación todavía más delicada.
Supongamos que un usuario deposita:
1 BTC
en una plataforma.
Y la plataforma utiliza esos activos para:
préstamos;operaciones de financiación;inversiones;staking;estrategias de rendimiento;garantías;o actividades con terceros.
Si la operación sale mal, aparece una pregunta:
¿Quién soporta la pérdida?
El usuario podría pensar:
“Yo solamente dejé mi Bitcoin allí.”
Pero jurídicamente habrá que determinar qué servicio contrató realmente.
No es lo mismo:
custodia simple
que
préstamo de activos
que
staking
que
producto de rendimiento
que
cuenta con utilización de activos por parte de la plataforma.
Cada estructura puede tener consecuencias diferentes.
Y acá aparece una diferencia fundamental
Cuando alguien dice:
“Tengo mis criptomonedas en un exchange.”
deberíamos preguntar:
“¿En qué producto?”
Porque no es necesariamente lo mismo tener:
BTC en una cuenta spot
que tener:
BTC comprometido en un producto de rendimiento.
La palabra “exchange” puede ocultar múltiples relaciones contractuales.
¿Qué ocurre cuando llega la insolvencia?
En términos generales, cuando una empresa entra en un procedimiento concursal, ya no se trata simplemente de que cada cliente pueda retirar su dinero como si nada hubiera ocurrido.
En Paraguay, la Ley N.º 154/1969 de Quiebras establece que la declaración de quiebra supone insolvencia y que el procedimiento tiene por objeto realizar y liquidar los bienes, derechos, acciones y obligaciones del deudor, con las excepciones legales. También prevé el desapoderamiento del fallido y la administración de los bienes por el síndico.
Pero acá debemos hacer una precisión jurídica muy importante:
La Ley paraguaya de Quiebras no fue diseñada específicamente para exchanges de criptomonedas.
Por eso no podemos decir simplemente:
“La Ley 154 dice exactamente qué ocurre con tus Bitcoin en Binance.”
No lo dice.
Lo que sí proporciona es el marco general concursal paraguayo.
Si una plataforma extranjera entra en insolvencia en otra jurisdicción, probablemente serán determinantes las leyes del país donde está constituida la empresa y las reglas internacionales aplicables.
¿Y si el exchange está en otro país?
Este es uno de los grandes riesgos que los usuarios suelen olvidar.
Vos podés estar sentado en Paraguay.
Pero la empresa puede estar constituida en otro país.
Entonces surge una pregunta:
¿Dónde tendría que reclamar el usuario?
La respuesta puede depender de:
domicilio de la empresa;contrato;cláusulas de jurisdicción;estructura corporativa;ubicación de determinados activos;procedimiento concursal;legislación local;reconocimiento de decisiones extranjeras.
Por eso utilizar una plataforma internacional implica también una dimensión jurídica internacional.
El problema de la “pantalla”
Hay algo psicológicamente poderoso en los exchanges.
Abrís la aplicación y ves:
0,35 BTC
Eso genera la sensación de propiedad inmediata.
Pero una pantalla no es una escritura.
La interfaz muestra información sobre una relación con la plataforma.
La verdadera pregunta jurídica es:
¿Qué derecho representa ese saldo?
Puede representar una obligación de la plataforma frente al usuario.
Puede existir custodia.
Puede existir derecho de restitución.
Puede existir otra estructura contractual.
Y esa diferencia puede convertirse en decisiva si la empresa deja de cumplir.
¿Por qué la autocustodia cambia el problema?
Si utilizás una wallet de autocustodia, eliminás una parte del riesgo de contraparte asociado a un exchange.
No dependés de que una empresa te permita retirar tus activos.
Pero aparece otro conjunto de riesgos.
Ahora vos sos responsable de:
las claves;la frase semilla;la seguridad;las copias de respaldo;los dispositivos;las transacciones;las direcciones;y la recuperación.
Es decir:
menos dependencia de terceros, pero más responsabilidad personal.
Exchange versus autocustodia
Podemos resumirlo así:
Ningún modelo elimina todos los riesgos.
Simplemente distribuye los riesgos de manera diferente.
¿Paraguay tiene regulación sobre criptoactivos?
Acá hay que actualizar una afirmación que durante años se repetía:
“En Paraguay las criptomonedas no están reguladas.”
Dicha así, hoy es demasiado amplia.
Paraguay mantiene la posición del BCP de que Bitcoin y otras criptomonedas privadas no son moneda de curso legal y no tienen garantía estatal.
Pero, por otro lado, la Ley N.º 6960/2022 incorporó a los proveedores de servicios de activos virtuales —PSAV— como sujetos obligados dentro del régimen paraguayo de prevención de lavado de activos y financiamiento del terrorismo.
Además, la Superintendencia de Valores emitió en 2025 una advertencia específica señalando que las criptomonedas no son registradas ni autorizadas por esa Superintendencia ni por el BCP y que no cuentan con respaldo estatal.
Por tanto, la realidad jurídica es más precisa:
Paraguay no trata a todas las criptomonedas como moneda de curso legal ni existe un régimen único que convierta automáticamente a todos los criptoactivos en valores regulados, pero sí existen normas que alcanzan determinadas actividades relacionadas con activos virtuales.
¿Y la nueva Ley de Mercado de Valores?
Acá aparece una evolución importante.
La Ley N.º 7572/2025 de Mercado de Valores y Productos amplió y modernizó el régimen paraguayo.
La ley incluye dentro de la definición de valores determinados acuerdos de inversión en proyectos colectivos con expectativa de ganancias y derechos negociables destinados a captar recursos del público.
Además, contempla expresamente valores emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos (DLT).
Esto es muy importante para entender el futuro.
Porque blockchain no significa automáticamente:
“fuera de la regulación”.
Si una estructura tokenizada reúne determinadas características jurídicas, puede entrar en el perímetro regulatorio correspondiente.
¿Esto protege automáticamente al usuario de un exchange?
No.
Y es muy importante no vender una falsa sensación de seguridad.
La existencia de regulación sobre determinadas actividades:
no significa que cada Bitcoin depositado en un exchange tenga garantía estatal.
El BCP continúa señalando expresamente que las criptomonedas privadas no cuentan con garantía del Estado.
Por eso:
regulación ≠ garantía de inversión.
Son conceptos completamente diferentes.
¿Qué debería preguntar un usuario antes de dejar grandes cantidades en un exchange?
Podemos hacer una especie de “checklist jurídico”.
1. ¿Quién es exactamente la empresa?
No solamente el nombre comercial.
Hay que identificar la entidad jurídica.
2. ¿En qué país está constituida?
Esto puede determinar qué legislación y tribunales podrían intervenir.
3. ¿Qué contrato acepté?
Los términos de servicio pueden contener cláusulas fundamentales.
4. ¿Quién controla las claves?
¿La plataforma?
¿Un custodio?
¿El usuario?
5. ¿Los activos están segregados?
Esto puede ser crucial en caso de insolvencia.
6. ¿La plataforma puede utilizar mis activos?
Hay que entender exactamente qué autorizamos.
7. ¿Qué ocurre si la plataforma quiebra?
La respuesta debería estar contemplada contractualmente y dependerá de la legislación aplicable.
8. ¿Qué ocurre con los retiros?
¿Hay límites?
¿Existe congelamiento?
¿Existen condiciones especiales?
9. ¿Qué entidad regula o supervisa la actividad?
No debemos confundir registro fiscal, licencia financiera, autorización de valores y obligaciones de prevención de lavado.
Son cosas diferentes.
El usuario debería pensar como un abogado antes de pensar como un trader
Esta puede ser una de las mejores enseñanzas de este artículo.
Antes de preguntar:
“¿Cuánto puede subir Bitcoin?”
también deberíamos preguntar:
“¿Qué pasa si la empresa que custodia mis activos deja de existir?”
Porque podemos tener razón sobre Bitcoin y equivocarnos sobre la contraparte.
Una nueva forma de entender el riesgo cripto
El riesgo no está solamente en:
Bitcoin.
También puede estar en:
la plataforma,
el custodio,
el contrato,
la infraestructura,
la seguridad,
la jurisdicción,
la liquidez
y
la estructura de custodia.
Por eso, una cartera cripto madura no debería analizar únicamente rentabilidad.
También debería analizar quién controla los activos y qué ocurre si algo sale mal.
Conclusión
Cuando ves tus Bitcoin en una aplicación, estás viendo un saldo.
Pero detrás de ese saldo puede existir una compleja relación jurídica, tecnológica y financiera.
La pregunta importante no es solamente:
“¿Cuánto tengo?”
También es:
“¿Dónde está custodiado, quién lo controla y qué derechos tengo si la plataforma falla?”
La autocustodia no es necesariamente mejor para todos.
Un exchange tampoco es necesariamente inseguro por definición.
Lo importante es comprender qué riesgo estás asumiendo.
Porque en el mundo cripto existe una diferencia enorme entre:
tener exposición a Bitcoin
y
tener control directo sobre Bitcoin.
Y también existe una diferencia entre:
ser cliente de una plataforma
y
tener una garantía jurídica de recuperación de los activos.
La tecnología blockchain puede permitir transferencias sin intermediarios.
Pero cuando elegimos utilizar un intermediario, volvemos a entrar en un terreno muy conocido por el Derecho:
contratos, obligaciones, custodia, responsabilidad, insolvencia y jurisdicción.
Y ahí empieza una de las preguntas más importantes de la economía digital:
Cuando tu dinero está en una plataforma, ¿realmente sabés qué derecho tenés sobre él?
Preguntas interesantes
¿Si un exchange quiebra pierdo automáticamente mis Bitcoin?
No necesariamente. Dependerá de la estructura de custodia, contrato, legislación aplicable y situación concursal. No existe una respuesta universal.
¿Un exchange garantiza mis criptomonedas?
No debe asumirse. En Paraguay, el BCP señala que las criptomonedas privadas no cuentan con garantía estatal.
¿Es más seguro tener las criptomonedas en una wallet propia?
La autocustodia elimina parte del riesgo de contraparte, pero traslada al usuario una mayor responsabilidad sobre las claves y la seguridad.
¿Si el exchange tiene reservas significa que mis fondos están garantizados?
No necesariamente. Hay que saber qué significa exactamente “reservas”, cómo se custodian, si están segregadas y qué derechos tiene el cliente.
¿Qué pasa si el exchange es extranjero?
La jurisdicción, el contrato y las leyes del país donde opera la entidad pueden ser determinantes.
¿Paraguay regula los exchanges?
Paraguay tiene normas que alcanzan determinadas actividades de proveedores de servicios de activos virtuales en materia de prevención de lavado, pero eso no significa que todo exchange internacional esté automáticamente autorizado o supervisado por el BCP. La Ley 6960/2022 incorporó a los PSAV como sujetos obligados.
¿Tener Bitcoin en un exchange es lo mismo que tenerlo en una wallet propia?
No desde el punto de vista del control técnico. En una wallet propia, el usuario puede controlar directamente las claves; en un servicio custodial, ese control puede estar en manos del proveedor.
$BTC
$ETH
$BNB
#CryptoLaw #CryptoSecurity #SelfCustody #DigitalAssets #CryptoEducation
1
1
1.1k
·
--
⚡ Hong Kong Jails Ex-Banker Over $1.6B Fraud, Crypto Bribes
📌 Key Highlights:
• Former banking official sentenced to 4 years for falsifying $1.6B in letters of credit and accepting $470,000 in crypto bribes
• Total illicit crypto value: ,000, highlighting regulatory scrutiny on illicit crypto flows
• Signals tightening enforcement on financial crimes involving digital assets, prompting banks to bolster AML controls
📊 Market Takeaway:
Regulatory crackdowns may dampen short‑term sentiment in crypto‑linked banking services, but the broader market remains resilient, with futures gains led by and .
#Regulation #AML #CryptoLaw
1
36
📉 tin nóng vừa đây: Cuộc tụng giữa Celsius estate và BitMEX đã hé lộ bi kịch 6.360 BTC – khoảng $490 triệu – bị tiêu thanh trong vụ sập thị trường tháng 3/2020.
Theo Cointelegraph, các bên Celsius đang tố BitMEX sai trái khi giao dịch khép kín, đánh vào điểm yếu lớn nhất của nhiều sàn: an ninh vốn người dùng khi thị trường run. Việc này đang diễn ra song song với estrategia BitMEX đóng cửa, khiến nhiều investor thắc mắc về tính minh bạch và an toàn trên sàn giao dịch.
Cuộc đấu này không chỉ liên quan đến số tiền khổng lồ mà còn đặt câu hỏi: Ai nên bảo vệ tài sản của chúng ta khi sàn gặp nguy hiểm?
Bạn nghĩ vụ kiện này sẽ làm biến đổi quy định an ninh sàn như thế nào trong tương lai? Chia sẻ view của bạn nhé! #Bitcoin #CryptoLaw #ExchangeSecurity #Celsius #BitMEX
155
·
--
Regulation tries to map legacy borders onto code that ignores them.
Many think this Senate bill defines $ETH or $BNB, but decentralization is a technical reality, not a legal one. Confusing compliance with protocol sovereignty is a dangerous mistake. As states tighten their grip, watch how immutable networks prove their value as a hedge against central failure.
#Decentralization #CryptoLaw #Markets
Regulation tries to map legacy borders onto code that ignores them.
Many think this Senate bill defines $ETH or $BNB , but decentralization is a technical reality, not a legal one. Confusing compliance with protocol sovereignty is a dangerous mistake. As states tighten their grip, watch how immutable networks prove their value as a hedge against central failure.
#Decentralization #CryptoLaw #Markets
55
·
--
Article
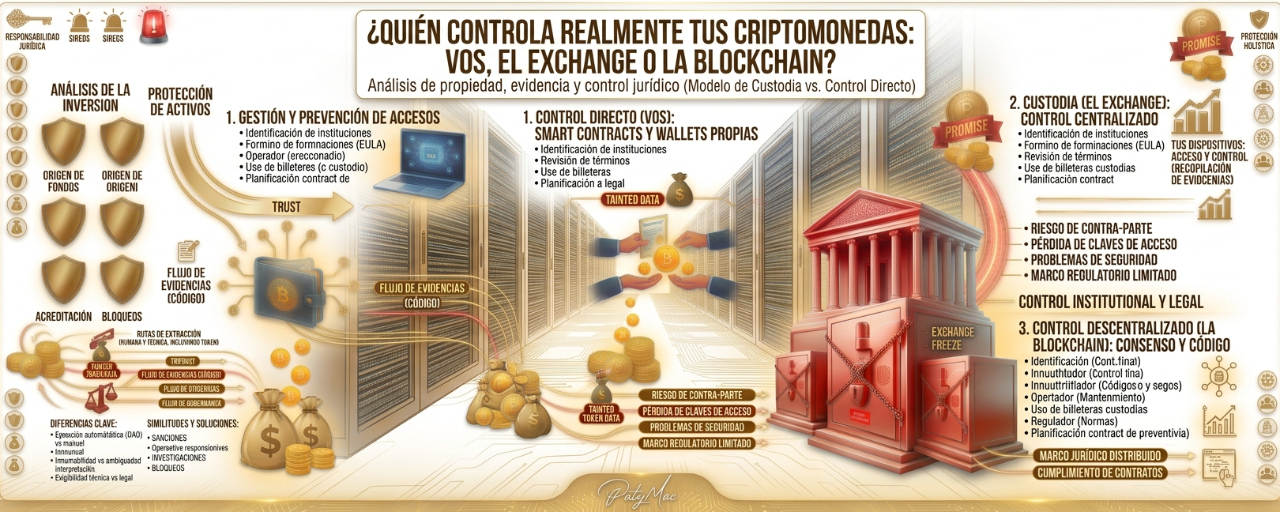
¿QUIÉN CONTROLA REALMENTE TUS CRIPTOMONEDAS: VOS, EL EXCHANGE O LA BLOCKCHAIN?Tener criptomonedas no siempre significa tener el mismo nivel de control sobre ellas
Hay una frase que se repite constantemente en el mundo cripto:
“Not your keys, not your coins.”
“No son tus claves, no son tus monedas.”
La frase nació como una advertencia frente a la custodia de terceros y, aunque simplifica una cuestión mucho más compleja, contiene una idea fundamental: tener un saldo visible en una plataforma y controlar directamente las claves que permiten mover un activo digital no son exactamente la misma situación.
Esto nos lleva a una pregunta que parece tecnológica, pero que también tiene una dimensión económica y jurídica:
Cuando comprás Bitcoin en un exchange, ¿quién controla realmente ese Bitcoin?
La respuesta depende de cómo esté estructurada la operación, del tipo de custodia, de los términos contractuales y, sobre todo, de quién posee las claves privadas que permiten autorizar una transferencia.
La primera confusión: saldo no siempre significa control técnico
Cuando una persona compra Bitcoin en un exchange, normalmente ve algo muy sencillo:
BTC: 0,01
Y puede pensar:
“Tengo 0,01 Bitcoin en mi billetera.”
Pero técnicamente hay una diferencia entre una wallet bajo autocustodia y una cuenta dentro de una plataforma que administra la custodia.
En una wallet de autocustodia, el usuario controla las claves privadas o el mecanismo equivalente que permite autorizar movimientos.
En cambio, cuando los activos están bajo custodia de un tercero, el usuario puede tener un derecho contractual o económico sobre esos activos, mientras que la capacidad técnica de moverlos puede estar bajo control del custodio.
Por eso conviene separar tres conceptos:
propiedad o titularidad jurídica, custodia y control técnico.
No son necesariamente sinónimos.
¿Qué significa realmente “tener” una criptomoneda?
En el mundo tradicional estamos acostumbrados a pensar en la propiedad de una manera relativamente intuitiva.
Si tengo un automóvil, existe un registro.
Si tengo una casa, existe una escritura y una inscripción.
Si tengo dinero en una cuenta bancaria, existe una relación jurídica con la entidad financiera.
En blockchain la situación puede ser diferente.
La red registra que determinada dirección puede realizar determinadas operaciones, pero la existencia de esa dirección no necesariamente responde por sí sola todas las preguntas jurídicas sobre quién es el titular económico, quién tiene derecho frente a un tercero o qué relación contractual existe entre las partes.
Blockchain puede demostrar determinados hechos técnicos.
Pero el Derecho puede necesitar analizar mucho más.
La clave privada cambia la ecuación
Una de las características particulares de los criptoactivos es que el control técnico suele estar relacionado con las claves criptográficas.
Quien controla las credenciales necesarias puede tener la capacidad de ordenar una transferencia.
Esto genera una situación muy particular:
Una persona puede tener un derecho sobre un activo sin ser necesariamente quien controla técnicamente las claves que permiten moverlo.
Y también puede suceder lo contrario:
Una persona puede tener control técnico sobre una dirección sin que eso resuelva por sí solo todas las cuestiones jurídicas sobre la titularidad del activo.
Esto es fundamental.
Porque una cosa es:
“¿Quién puede mover estos fondos?”
y otra:
“¿Quién tiene jurídicamente derecho sobre esos fondos?”
El exchange introduce una tercera figura
Cuando utilizás un exchange, aparecen al menos tres elementos:
vos → el custodio → la blockchain.
Vos tenés una relación con la plataforma.
La plataforma mantiene determinados activos o registros relacionados con tu cuenta.
Y la blockchain registra las transacciones que efectivamente se realizan en la red.
Por eso, cuando alguien dice:
“Mi Bitcoin está en Binance.”
técnicamente habría que preguntar qué significa exactamente esa afirmación.
Puede significar:
“Tengo una cuenta en Binance que refleja un saldo de BTC.”
Pero eso no es necesariamente equivalente a:
“Tengo las claves privadas correspondientes a una dirección blockchain que controlo personalmente.”
¿Entonces el exchange “es dueño” de tu Bitcoin?
Tampoco debemos caer en el extremo contrario.
No sería correcto decir automáticamente:
“Si está en un exchange, el exchange es el dueño.”
La respuesta depende de la estructura jurídica y contractual de la plataforma, de la legislación aplicable y de cómo se mantiene la custodia.
Por eso, la pregunta correcta no es simplemente:
“¿De quién es?”
sino:
¿quién tiene la titularidad?¿quién tiene la custodia?¿quién controla las claves?¿qué dice el contrato con el usuario?¿los activos están segregados?¿qué ocurre ante insolvencia?¿qué derechos tiene el cliente frente al custodio?
Ahí es donde comienza realmente el análisis jurídico.
Custodia no es lo mismo que propiedad
Imaginemos un ejemplo tradicional.
Entregás un bien a una persona para que lo custodie.
El hecho de que esa persona tenga físicamente el bien no significa necesariamente que se convierta en su propietario.
En el mundo financiero existen numerosas relaciones donde una entidad administra o custodia activos pertenecientes económicamente a sus clientes.
En cripto, sin embargo, la tecnología agrega una particularidad:
el control técnico puede estar concentrado en el custodio.
Por eso, el análisis jurídico debe convivir con el análisis tecnológico.
¿Y qué ocurre con una wallet propia?
Acá aparece la diferencia que hizo famosa la expresión:
“Not your keys, not your coins.”
Si utilizás una wallet de autocustodia y controlás las claves privadas, nadie necesita autorizar técnicamente cada transferencia que realices.
Eso puede darte un nivel de autonomía mucho mayor.
Pero tampoco significa:
“Estoy fuera del alcance de la ley.”
Una wallet propia puede dificultar determinadas medidas técnicas, pero no convierte mágicamente un activo en jurídicamente inexistente.
Si existe una obligación, una controversia judicial o una investigación, pueden existir otras formas de identificar al titular, seguir movimientos, obtener información de terceros o analizar evidencia.
Autocustodia no significa inmunidad jurídica.
La paradoja de la autocustodia
La autocustodia puede reducir la dependencia de terceros.
Pero también concentra la responsabilidad en el usuario.
Si perdés las claves:
podés perder el acceso.
Si entregás tu frase semilla:
podés perder el control.
Si firmás una transacción maliciosa:
la blockchain puede ejecutarla sin preguntarte si realmente querías hacerlo.
Por eso, tener el control técnico significa también asumir una parte mayor del riesgo operativo.
¿Qué ocurre si el exchange desaparece?
Esta es una de las preguntas más importantes.
Supongamos que tenés:
USD 20.000 en criptoactivos
dentro de una plataforma.
Un día la plataforma enfrenta problemas financieros.
La pregunta inmediata sería:
“¿Puedo simplemente reclamar mis Bitcoin?”
No necesariamente será tan sencillo.
Habrá que analizar:
el contrato;la jurisdicción;la estructura de custodia;la segregación de activos;la legislación de insolvencia;la naturaleza de la relación entre cliente y plataforma;y la forma en que estaban registrados y administrados los activos.
Por eso, el riesgo de custodia es diferente del riesgo de mercado.
Podés acertar con Bitcoin y aun así asumir un riesgo derivado de dónde lo custodiás.
Paraguay: ¿la tecnología deja al activo fuera del Derecho?
No.
Paraguay ya posee un marco legal que contempla a los proveedores de servicios de activos virtuales dentro de las obligaciones de prevención de lavado. La Ley N.º 6960/2022 incorporó expresamente a los PSAV como sujetos obligados bajo la Ley 1015.
Esto significa que el ecosistema de activos virtuales no opera en un vacío jurídico absoluto.
Pero hay que ser precisos:
que exista regulación de determinadas actividades relacionadas con activos virtuales no significa que todos los criptoactivos tengan una clasificación jurídica única ni que todas las plataformas estén sometidas exactamente al mismo régimen.
La blockchain no reemplaza al Derecho
Esta es probablemente la idea más importante del artículo.
Blockchain puede responder:
“¿Qué dirección recibió estos fondos?”
Puede registrar:
“Esta transacción ocurrió en determinado momento.”
Puede mostrar:
“Estos activos fueron transferidos desde determinada dirección hacia otra.”
Pero no necesariamente responde:
“¿Quién es jurídicamente el propietario?”
“¿Existió consentimiento?”
“¿Hubo fraude?”
“¿Quién tenía obligación de custodiar?”
“¿Quién debe responder por el perjuicio?”
Esas son preguntas jurídicas.
¿Y si alguien roba tus claves?
Aquí se vuelve todavía más interesante.
Imaginemos que alguien consigue tu frase semilla y transfiere tus Bitcoin.
La blockchain puede registrar la transferencia.
Pero que la transacción sea técnicamente válida no significa necesariamente que el acto sea jurídicamente legítimo.
La red blockchain no tiene un botón que diga:
“Esta transferencia fue producto de un delito, devolver fondos.”
La tecnología ejecuta las reglas del protocolo.
El Derecho analiza la conducta humana que produjo esa operación.
Control técnico versus control jurídico
Podemos resumirlo de esta manera:
CONTROL TÉCNICO
¿Quién puede firmar o autorizar la transacción?
CONTROL ECONÓMICO
¿Quién obtiene el beneficio o soporta el riesgo económico?
TITULARIDAD JURÍDICA
¿Quién tiene el derecho reconocido sobre el activo?
CUSTODIA
¿Quién mantiene o administra las claves o los activos?
RESPONSABILIDAD
¿Quién responde si algo sale mal?
Y estas cinco preguntas pueden tener respuestas diferentes.
El futuro será probablemente híbrido
No parece que el futuro financiero vaya a ser simplemente:
exchange versus wallet.
Probablemente veremos diferentes modelos:
autocustodia;custodia institucional;wallets reguladas;activos tokenizados;fondos digitales;infraestructura bancaria con tecnología blockchain;y sistemas híbridos.
La verdadera discusión no será solamente:
“¿Dónde están mis criptomonedas?”
Sino:
“¿Qué derechos tengo sobre ellas, quién las controla técnicamente y qué ocurre si ese tercero falla?”
Conclusión
En cripto, una de las preguntas más importantes no debería ser únicamente:
“¿Cuánto tengo?”
También deberíamos preguntar:
“¿Quién controla lo que tengo?”
Porque tener un saldo, tener una clave, tener la custodia y tener un derecho jurídico sobre un activo pueden ser situaciones diferentes.
La descentralización puede devolver al usuario una enorme capacidad de control.
Pero también puede trasladarle una enorme responsabilidad.
Y quizás esa sea una de las grandes lecciones de la economía digital:
La verdadera soberanía financiera no consiste solamente en poseer un activo. Consiste en comprender quién puede controlarlo, moverlo, congelarlo, recuperarlo —o perderlo.
Preguntas interesantes
¿Si mis criptomonedas están en un exchange dejan de ser mías?
No necesariamente. Hay que analizar la relación contractual y jurídica con la plataforma, su modelo de custodia y la legislación aplicable.
¿Tener la clave privada demuestra automáticamente que soy propietario?
Demuestra un nivel importante de control técnico, pero no necesariamente resuelve por sí solo todas las cuestiones jurídicas de titularidad.
¿Una wallet privada está fuera del alcance de un juez?
No debe confundirse dificultad técnica con inmunidad jurídica. La autocustodia puede dificultar determinadas medidas sobre las claves, pero no elimina las obligaciones legales ni la posibilidad de investigar la titularidad o los movimientos.
¿Blockchain demuestra quién es el dueño?
Blockchain registra transacciones y direcciones, pero la determinación de la titularidad jurídica puede requerir evidencia adicional.
¿Qué es más seguro: exchange o autocustodia?
No existe una respuesta universal. El exchange introduce riesgo de contraparte y custodia; la autocustodia reduce esa dependencia, pero aumenta la responsabilidad del usuario sobre claves, seguridad y recuperación.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#CryptoLaw #SelfCustody #Blockchain #DigitalAssets #CryptoEducation
¿QUIÉN CONTROLA REALMENTE TUS CRIPTOMONEDAS: VOS, EL EXCHANGE O LA BLOCKCHAIN?
Tener criptomonedas no siempre significa tener el mismo nivel de control sobre ellas
Hay una frase que se repite constantemente en el mundo cripto:
“Not your keys, not your coins.”
“No son tus claves, no son tus monedas.”
La frase nació como una advertencia frente a la custodia de terceros y, aunque simplifica una cuestión mucho más compleja, contiene una idea fundamental: tener un saldo visible en una plataforma y controlar directamente las claves que permiten mover un activo digital no son exactamente la misma situación.
Esto nos lleva a una pregunta que parece tecnológica, pero que también tiene una dimensión económica y jurídica:
Cuando comprás Bitcoin en un exchange, ¿quién controla realmente ese Bitcoin?
La respuesta depende de cómo esté estructurada la operación, del tipo de custodia, de los términos contractuales y, sobre todo, de quién posee las claves privadas que permiten autorizar una transferencia.
La primera confusión: saldo no siempre significa control técnico
Cuando una persona compra Bitcoin en un exchange, normalmente ve algo muy sencillo:
BTC: 0,01
Y puede pensar:
“Tengo 0,01 Bitcoin en mi billetera.”
Pero técnicamente hay una diferencia entre una wallet bajo autocustodia y una cuenta dentro de una plataforma que administra la custodia.
En una wallet de autocustodia, el usuario controla las claves privadas o el mecanismo equivalente que permite autorizar movimientos.
En cambio, cuando los activos están bajo custodia de un tercero, el usuario puede tener un derecho contractual o económico sobre esos activos, mientras que la capacidad técnica de moverlos puede estar bajo control del custodio.
Por eso conviene separar tres conceptos:
propiedad o titularidad jurídica, custodia y control técnico.
No son necesariamente sinónimos.
¿Qué significa realmente “tener” una criptomoneda?
En el mundo tradicional estamos acostumbrados a pensar en la propiedad de una manera relativamente intuitiva.
Si tengo un automóvil, existe un registro.
Si tengo una casa, existe una escritura y una inscripción.
Si tengo dinero en una cuenta bancaria, existe una relación jurídica con la entidad financiera.
En blockchain la situación puede ser diferente.
La red registra que determinada dirección puede realizar determinadas operaciones, pero la existencia de esa dirección no necesariamente responde por sí sola todas las preguntas jurídicas sobre quién es el titular económico, quién tiene derecho frente a un tercero o qué relación contractual existe entre las partes.
Blockchain puede demostrar determinados hechos técnicos.
Pero el Derecho puede necesitar analizar mucho más.
La clave privada cambia la ecuación
Una de las características particulares de los criptoactivos es que el control técnico suele estar relacionado con las claves criptográficas.
Quien controla las credenciales necesarias puede tener la capacidad de ordenar una transferencia.
Esto genera una situación muy particular:
Una persona puede tener un derecho sobre un activo sin ser necesariamente quien controla técnicamente las claves que permiten moverlo.
Y también puede suceder lo contrario:
Una persona puede tener control técnico sobre una dirección sin que eso resuelva por sí solo todas las cuestiones jurídicas sobre la titularidad del activo.
Esto es fundamental.
Porque una cosa es:
“¿Quién puede mover estos fondos?”
y otra:
“¿Quién tiene jurídicamente derecho sobre esos fondos?”
El exchange introduce una tercera figura
Cuando utilizás un exchange, aparecen al menos tres elementos:
vos → el custodio → la blockchain.
Vos tenés una relación con la plataforma.
La plataforma mantiene determinados activos o registros relacionados con tu cuenta.
Y la blockchain registra las transacciones que efectivamente se realizan en la red.
Por eso, cuando alguien dice:
“Mi Bitcoin está en Binance.”
técnicamente habría que preguntar qué significa exactamente esa afirmación.
Puede significar:
“Tengo una cuenta en Binance que refleja un saldo de BTC.”
Pero eso no es necesariamente equivalente a:
“Tengo las claves privadas correspondientes a una dirección blockchain que controlo personalmente.”
¿Entonces el exchange “es dueño” de tu Bitcoin?
Tampoco debemos caer en el extremo contrario.
No sería correcto decir automáticamente:
“Si está en un exchange, el exchange es el dueño.”
La respuesta depende de la estructura jurídica y contractual de la plataforma, de la legislación aplicable y de cómo se mantiene la custodia.
Por eso, la pregunta correcta no es simplemente:
“¿De quién es?”
sino:
¿quién tiene la titularidad?¿quién tiene la custodia?¿quién controla las claves?¿qué dice el contrato con el usuario?¿los activos están segregados?¿qué ocurre ante insolvencia?¿qué derechos tiene el cliente frente al custodio?
Ahí es donde comienza realmente el análisis jurídico.
Custodia no es lo mismo que propiedad
Imaginemos un ejemplo tradicional.
Entregás un bien a una persona para que lo custodie.
El hecho de que esa persona tenga físicamente el bien no significa necesariamente que se convierta en su propietario.
En el mundo financiero existen numerosas relaciones donde una entidad administra o custodia activos pertenecientes económicamente a sus clientes.
En cripto, sin embargo, la tecnología agrega una particularidad:
el control técnico puede estar concentrado en el custodio.
Por eso, el análisis jurídico debe convivir con el análisis tecnológico.
¿Y qué ocurre con una wallet propia?
Acá aparece la diferencia que hizo famosa la expresión:
“Not your keys, not your coins.”
Si utilizás una wallet de autocustodia y controlás las claves privadas, nadie necesita autorizar técnicamente cada transferencia que realices.
Eso puede darte un nivel de autonomía mucho mayor.
Pero tampoco significa:
“Estoy fuera del alcance de la ley.”
Una wallet propia puede dificultar determinadas medidas técnicas, pero no convierte mágicamente un activo en jurídicamente inexistente.
Si existe una obligación, una controversia judicial o una investigación, pueden existir otras formas de identificar al titular, seguir movimientos, obtener información de terceros o analizar evidencia.
Autocustodia no significa inmunidad jurídica.
La paradoja de la autocustodia
La autocustodia puede reducir la dependencia de terceros.
Pero también concentra la responsabilidad en el usuario.
Si perdés las claves:
podés perder el acceso.
Si entregás tu frase semilla:
podés perder el control.
Si firmás una transacción maliciosa:
la blockchain puede ejecutarla sin preguntarte si realmente querías hacerlo.
Por eso, tener el control técnico significa también asumir una parte mayor del riesgo operativo.
¿Qué ocurre si el exchange desaparece?
Esta es una de las preguntas más importantes.
Supongamos que tenés:
USD 20.000 en criptoactivos
dentro de una plataforma.
Un día la plataforma enfrenta problemas financieros.
La pregunta inmediata sería:
“¿Puedo simplemente reclamar mis Bitcoin?”
No necesariamente será tan sencillo.
Habrá que analizar:
el contrato;la jurisdicción;la estructura de custodia;la segregación de activos;la legislación de insolvencia;la naturaleza de la relación entre cliente y plataforma;y la forma en que estaban registrados y administrados los activos.
Por eso, el riesgo de custodia es diferente del riesgo de mercado.
Podés acertar con Bitcoin y aun así asumir un riesgo derivado de dónde lo custodiás.
Paraguay: ¿la tecnología deja al activo fuera del Derecho?
No.
Paraguay ya posee un marco legal que contempla a los proveedores de servicios de activos virtuales dentro de las obligaciones de prevención de lavado. La Ley N.º 6960/2022 incorporó expresamente a los PSAV como sujetos obligados bajo la Ley 1015.
Esto significa que el ecosistema de activos virtuales no opera en un vacío jurídico absoluto.
Pero hay que ser precisos:
que exista regulación de determinadas actividades relacionadas con activos virtuales no significa que todos los criptoactivos tengan una clasificación jurídica única ni que todas las plataformas estén sometidas exactamente al mismo régimen.
La blockchain no reemplaza al Derecho
Esta es probablemente la idea más importante del artículo.
Blockchain puede responder:
“¿Qué dirección recibió estos fondos?”
Puede registrar:
“Esta transacción ocurrió en determinado momento.”
Puede mostrar:
“Estos activos fueron transferidos desde determinada dirección hacia otra.”
Pero no necesariamente responde:
“¿Quién es jurídicamente el propietario?”
“¿Existió consentimiento?”
“¿Hubo fraude?”
“¿Quién tenía obligación de custodiar?”
“¿Quién debe responder por el perjuicio?”
Esas son preguntas jurídicas.
¿Y si alguien roba tus claves?
Aquí se vuelve todavía más interesante.
Imaginemos que alguien consigue tu frase semilla y transfiere tus Bitcoin.
La blockchain puede registrar la transferencia.
Pero que la transacción sea técnicamente válida no significa necesariamente que el acto sea jurídicamente legítimo.
La red blockchain no tiene un botón que diga:
“Esta transferencia fue producto de un delito, devolver fondos.”
La tecnología ejecuta las reglas del protocolo.
El Derecho analiza la conducta humana que produjo esa operación.
Control técnico versus control jurídico
Podemos resumirlo de esta manera:
CONTROL TÉCNICO
¿Quién puede firmar o autorizar la transacción?
CONTROL ECONÓMICO
¿Quién obtiene el beneficio o soporta el riesgo económico?
TITULARIDAD JURÍDICA
¿Quién tiene el derecho reconocido sobre el activo?
CUSTODIA
¿Quién mantiene o administra las claves o los activos?
RESPONSABILIDAD
¿Quién responde si algo sale mal?
Y estas cinco preguntas pueden tener respuestas diferentes.
El futuro será probablemente híbrido
No parece que el futuro financiero vaya a ser simplemente:
exchange versus wallet.
Probablemente veremos diferentes modelos:
autocustodia;custodia institucional;wallets reguladas;activos tokenizados;fondos digitales;infraestructura bancaria con tecnología blockchain;y sistemas híbridos.
La verdadera discusión no será solamente:
“¿Dónde están mis criptomonedas?”
Sino:
“¿Qué derechos tengo sobre ellas, quién las controla técnicamente y qué ocurre si ese tercero falla?”
Conclusión
En cripto, una de las preguntas más importantes no debería ser únicamente:
“¿Cuánto tengo?”
También deberíamos preguntar:
“¿Quién controla lo que tengo?”
Porque tener un saldo, tener una clave, tener la custodia y tener un derecho jurídico sobre un activo pueden ser situaciones diferentes.
La descentralización puede devolver al usuario una enorme capacidad de control.
Pero también puede trasladarle una enorme responsabilidad.
Y quizás esa sea una de las grandes lecciones de la economía digital:
La verdadera soberanía financiera no consiste solamente en poseer un activo. Consiste en comprender quién puede controlarlo, moverlo, congelarlo, recuperarlo —o perderlo.
Preguntas interesantes
¿Si mis criptomonedas están en un exchange dejan de ser mías?
No necesariamente. Hay que analizar la relación contractual y jurídica con la plataforma, su modelo de custodia y la legislación aplicable.
¿Tener la clave privada demuestra automáticamente que soy propietario?
Demuestra un nivel importante de control técnico, pero no necesariamente resuelve por sí solo todas las cuestiones jurídicas de titularidad.
¿Una wallet privada está fuera del alcance de un juez?
No debe confundirse dificultad técnica con inmunidad jurídica. La autocustodia puede dificultar determinadas medidas sobre las claves, pero no elimina las obligaciones legales ni la posibilidad de investigar la titularidad o los movimientos.
¿Blockchain demuestra quién es el dueño?
Blockchain registra transacciones y direcciones, pero la determinación de la titularidad jurídica puede requerir evidencia adicional.
¿Qué es más seguro: exchange o autocustodia?
No existe una respuesta universal. El exchange introduce riesgo de contraparte y custodia; la autocustodia reduce esa dependencia, pero aumenta la responsabilidad del usuario sobre claves, seguridad y recuperación.
$BTC
$ETH
$BNB
#CryptoLaw #SelfCustody #Blockchain #DigitalAssets #CryptoEducation
2
323

·
--
🚨 $UNI TRIAL HEATS UP: UNICOIN VS UNISWAP TRADEMARK WAR 🦈
📊 The courtroom showdown could reshape how generic tokens stake claim on branding. Unicoin argues “UNI” is a public‑domain term, citing 3,600 USPTO filings, while Uniswap leans on its early market dominance to lock the trademark. ⚡️ With the SEC already on Unicoin’s tail, the legal pressure cooker is bubbling, and smart‑money eyes the fallout as a potential liquidity shift for the $UNI token. 🌊
💬 Who’s likely to walk out with the rights, and will this spark a broader branding battle across DeFi? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #UNI #TrademarkBattle #CryptoLaw #DeFi
🔥 💎
24

LEGAL PRECEDENT REJECTS ASYMMETRIC DOWNSIDE CLAUSES IN CRYPTO LOAN CONTRACTS WITH $USDT 🚨 🔍
Institutional-grade risk management requires understanding counterparty legal structures when issuing private liquidity. A recent judicial ruling invalidated a peer-to-peer debt agreement that guaranteed full asset price appreciation while completely protecting the lender from market depreciation. 🔍
Because asymmetric return structures function as illegal exchange mechanisms under regional regulatory frameworks, the contract was deemed invalid, forcing straight property loss compensation instead of enforcement of speculative profits. 📊 Institutional participants must ensure peer-to-peer credit terms feature symmetric risk parameters to prevent complete loss of contractual legal protection. 💡
💬 How do you structure counterparty risk when managing off-chain liquidity transactions? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #USDT #CryptoLaw #RiskManagement #Institutional
🎯 🛡️
15

·
--
El mercado lleva años esperando algo más importante que el hype: reglas claras.
Se espera el texto final de la Ley CLARITY por parte del Congreso de EE. UU., con votación en el Senado en camino. Si avanza, podría ser uno de los momentos regulatorios más relevantes para Bitcoin y el mercado cripto en años.
El precio se mueve por titulares. El crecimiento sostenible viene de la certeza. Cuando el marco legal es más claro, los inversores institucionales, creadores y grandes capitales ganan confianza.
La pregunta no es si la regulación importa, sino cuándo el mercado la incorpora al precio.
¿El próximo gran movimiento de BTC comenzará cuando los traders anticipen la ley, o después de que se apruebe?
Mi lectura: las expectativas mueven primero, la certeza sostiene después.
💎 Comercia aquí 👉 $BTC
#BTC #Regulation #CryptoLaw
138
📰 Crypto in the Courtroom: Week in Review: On-chain evidence takes center stage
On August 2, 2026, on-chain data played an increasingly central role in courtroom proceedings this week, from tracing stolen funds to establishing market manipulation.
The trend follows the industry's maturation: the market now spans $2.26T in value across 18,102 tracked cryptocurrencies.
📌 Key Takeaway:
Blockchain's transparency cuts both ways — the same ledger that protects users gives regulators a forensic map. Expect on-chain evidence to keep growing.
#CryptoLaw #Regulation
#BinanceAlphaAlert
13

·
--
Article
🏛️ The CLARITY Act on a Tightrope⚖️ ¿El Último Disparo de EE.UU. o un Espejismo ya Descontado?
El reloj de arena del Senado estadounidense corre implacable hacia el receso del **7 de agosto**, y con él, el destino del marco regulatorio más importante para los activos digitales en la historia del país. Justo un año después de que la Cámara de Representantes aprobara la **Ley CLARITY** (Digital Asset Market Clarity Act) con un contundente consenso bipartidista de 294 votos, el proyecto de ley vuelve a estar bajo los reflectores de Wall Street.
Con Bitcoin cotizando en **$63,275.05** (con una leve presión a la baja del **-0.46%** en las últimas 24 horas) y las probabilidades de aprobación en Polymarket desplomándose drásticamente de un optimista **74% a un frío 43%**, el ecosistema se debate en una encrucijada existencial: ¿está la claridad regulatoria ya descontada en el mercado, o será el catalizador de la próxima gran ola de adopción global?
### 📊 El Termómetro del Mercado: Entre Entradas Millonarias y el Miedo del Retail
Los flujos de capital muestran a un mercado que intenta adelantarse desesperadamente al calendario político. Durante las fases de avance legislativo, se registraron entradas masivas de **$857 millones** hacia el sector. Sin embargo, a medida que la probabilidad de un consenso en el Senado disminuye, los ETFs de criptomonedas ya reflejan salidas de **$231 millones**.
Para analistas de la industria, un Índice de Miedo y Codicia hundido en **20** (miedo extremo) sugiere que el peor escenario ya está en el radar de los inversionistas de a pie. Sin embargo, la realidad matemática del Senado es implacable: se necesitan **60 votos** para aprobar el proyecto, lo que obliga a que al menos **cinco senadores demócratas** crucen el pasillo político. De no lograrse un acuerdo antes del 7 de agosto, la próxima ventana de oportunidad legislativa se abrirá hasta el **2027**.
### 📉 Análisis Técnico Rápido: El Latido de BTC
🔥🔸* **Precio y Tendencia:** BTC cotiza en **$63,275.05** (-0.46%), moviéndose por debajo de la EMA(7) de **$64,873.09** que actúa como resistencia inmediata.
🔥🔸* **Fuerza (RSI):** Se ubica en **37.97**, confirmando que los vendedores mantienen el control del mercado en el corto plazo.
🔥🔸 * **Impulso (MACD & Stochastic):** El MACD es bajista en **-121.01**, pero con un Stochastic RSI en **28.99** que ya entra en sobreventa, sugiriendo un posible rebote de alivio pronto.
### 🔍 Lo que Pasa "Bajo la Mesa": La Guerra Silenciosa por los Depósitos Bancarios
Mientras el debate público se enfoca en si la SEC o la CFTC controlarán las criptomonedas, la verdadera batalla de poder se libra en los pasillos del Congreso, impulsada por el cabildeo de la banca tradicional. El punto crítico que pocos están discutiendo es **el intento de los bancos por asfixiar las recompensas de las stablecoins**.
Los bancos tradicionales temen una fuga masiva de depósitos si los usuarios pueden migrar sus ahorros a stablecoins que ofrezcan rendimientos pasivos integrados. Para evitar el colapso del sistema de depósitos bancarios tradicionales, los legisladores han tenido que estructurar un delicado compromiso: **se prohibirán los rendimientos que funcionen como "intereses sobre depósitos" para las stablecoins**, pero se permitirán incentivos basados en el uso directo de la red (como el staking o incentivos de transacciones). Este sutil detalle legal definirá si las stablecoins se convierten en un verdadero sistema financiero alternativo o si quedan limitadas a ser meras herramientas de intercambio de corto plazo.
### ⚖️ El Abismo de la "Certificación" y el Éxodo de los Desarrolladores
Otro factor que pasa desapercibido es la colosal carga burocrática que la ley impondrá sobre los proyectos. Para que un token sea clasificado como "mercancía digital" (bajo la CFTC) y no como un "contrato de inversión" (bajo la estricta SEC), las empresas deberán certificar ante los reguladores que su red está verdaderamente descentralizada. Pocas startups cuentan actualmente con los recursos legales o la estructura operativa para superar este escrutinio técnico.
Como señalan líderes de la industria, esta es la última oportunidad de EE.UU. para establecer las reglas del juego. Si la ley fracasa y se posterga hasta 2027, la fuga de cerebros y capital hacia jurisdicciones con reglas claras como los **Emiratos Árabes Unidos (UAE), Singapur o Europa** será masiva e irreversible. No es solo una votación; es el último disparo de la superpotencia para retener el futuro del dinero dentro de sus fronteras.
### 🌍 El Impacto Invisible: Control Cambiario, Privacidad y el Filtro del KYC Global
Un aspecto crucial que está pasando completamente por debajo de la mesa es el impacto que las nuevas directrices de intercambio de información fiscal y las regulaciones internacionales tendrán en los usuarios que operan desde **jurisdicciones con fuertes controles cambiarios**. Con la integración de normativas globales, los exchanges y plataformas DeFi se verán obligados a endurecer drásticamente sus protocolos de **"Conoce a tu Cliente" (KYC)**.
Este endurecimiento no solo compromete la privacidad de los datos personales en regiones con marcos jurídicos débiles o inestables, sino que expone a los usuarios a un escrutinio fiscal asfixiante por parte de gobiernos locales. La triangulación de información financiera internacional, bajo la bandera de combatir el lavado de dinero, se convertirá en un filtro invisible pero implacable, obligando a los inversionistas de estos países a elegir entre una exposición regulatoria peligrosa en su territorio natal o la exclusión total de los mercados financieros globales más líquidos.
#BitcoinDown32.9%YTDAsETFsShed$4.9B #EtherFallsTwiceAsHardAsBitcoin #CryptoRegulationBattle #Cryptolaw
🏛️ The CLARITY Act on a Tightrope⚖️
¿El Último Disparo de EE.UU. o un Espejismo ya Descontado?
El reloj de arena del Senado estadounidense corre implacable hacia el receso del **7 de agosto**, y con él, el destino del marco regulatorio más importante para los activos digitales en la historia del país. Justo un año después de que la Cámara de Representantes aprobara la **Ley CLARITY** (Digital Asset Market Clarity Act) con un contundente consenso bipartidista de 294 votos, el proyecto de ley vuelve a estar bajo los reflectores de Wall Street.
Con Bitcoin cotizando en **$63,275.05** (con una leve presión a la baja del **-0.46%** en las últimas 24 horas) y las probabilidades de aprobación en Polymarket desplomándose drásticamente de un optimista **74% a un frío 43%**, el ecosistema se debate en una encrucijada existencial: ¿está la claridad regulatoria ya descontada en el mercado, o será el catalizador de la próxima gran ola de adopción global?
### 📊 El Termómetro del Mercado: Entre Entradas Millonarias y el Miedo del Retail
Los flujos de capital muestran a un mercado que intenta adelantarse desesperadamente al calendario político. Durante las fases de avance legislativo, se registraron entradas masivas de **$857 millones** hacia el sector. Sin embargo, a medida que la probabilidad de un consenso en el Senado disminuye, los ETFs de criptomonedas ya reflejan salidas de **$231 millones**.
Para analistas de la industria, un Índice de Miedo y Codicia hundido en **20** (miedo extremo) sugiere que el peor escenario ya está en el radar de los inversionistas de a pie. Sin embargo, la realidad matemática del Senado es implacable: se necesitan **60 votos** para aprobar el proyecto, lo que obliga a que al menos **cinco senadores demócratas** crucen el pasillo político. De no lograrse un acuerdo antes del 7 de agosto, la próxima ventana de oportunidad legislativa se abrirá hasta el **2027**.
### 📉 Análisis Técnico Rápido: El Latido de BTC
🔥🔸* **Precio y Tendencia:** BTC cotiza en **$63,275.05** (-0.46%), moviéndose por debajo de la EMA(7) de **$64,873.09** que actúa como resistencia inmediata.
🔥🔸* **Fuerza (RSI):** Se ubica en **37.97**, confirmando que los vendedores mantienen el control del mercado en el corto plazo.
🔥🔸 * **Impulso (MACD & Stochastic):** El MACD es bajista en **-121.01**, pero con un Stochastic RSI en **28.99** que ya entra en sobreventa, sugiriendo un posible rebote de alivio pronto.
### 🔍 Lo que Pasa "Bajo la Mesa": La Guerra Silenciosa por los Depósitos Bancarios
Mientras el debate público se enfoca en si la SEC o la CFTC controlarán las criptomonedas, la verdadera batalla de poder se libra en los pasillos del Congreso, impulsada por el cabildeo de la banca tradicional. El punto crítico que pocos están discutiendo es **el intento de los bancos por asfixiar las recompensas de las stablecoins**.
Los bancos tradicionales temen una fuga masiva de depósitos si los usuarios pueden migrar sus ahorros a stablecoins que ofrezcan rendimientos pasivos integrados. Para evitar el colapso del sistema de depósitos bancarios tradicionales, los legisladores han tenido que estructurar un delicado compromiso: **se prohibirán los rendimientos que funcionen como "intereses sobre depósitos" para las stablecoins**, pero se permitirán incentivos basados en el uso directo de la red (como el staking o incentivos de transacciones). Este sutil detalle legal definirá si las stablecoins se convierten en un verdadero sistema financiero alternativo o si quedan limitadas a ser meras herramientas de intercambio de corto plazo.
### ⚖️ El Abismo de la "Certificación" y el Éxodo de los Desarrolladores
Otro factor que pasa desapercibido es la colosal carga burocrática que la ley impondrá sobre los proyectos. Para que un token sea clasificado como "mercancía digital" (bajo la CFTC) y no como un "contrato de inversión" (bajo la estricta SEC), las empresas deberán certificar ante los reguladores que su red está verdaderamente descentralizada. Pocas startups cuentan actualmente con los recursos legales o la estructura operativa para superar este escrutinio técnico.
Como señalan líderes de la industria, esta es la última oportunidad de EE.UU. para establecer las reglas del juego. Si la ley fracasa y se posterga hasta 2027, la fuga de cerebros y capital hacia jurisdicciones con reglas claras como los **Emiratos Árabes Unidos (UAE), Singapur o Europa** será masiva e irreversible. No es solo una votación; es el último disparo de la superpotencia para retener el futuro del dinero dentro de sus fronteras.
### 🌍 El Impacto Invisible: Control Cambiario, Privacidad y el Filtro del KYC Global
Un aspecto crucial que está pasando completamente por debajo de la mesa es el impacto que las nuevas directrices de intercambio de información fiscal y las regulaciones internacionales tendrán en los usuarios que operan desde **jurisdicciones con fuertes controles cambiarios**. Con la integración de normativas globales, los exchanges y plataformas DeFi se verán obligados a endurecer drásticamente sus protocolos de **"Conoce a tu Cliente" (KYC)**.
Este endurecimiento no solo compromete la privacidad de los datos personales en regiones con marcos jurídicos débiles o inestables, sino que expone a los usuarios a un escrutinio fiscal asfixiante por parte de gobiernos locales. La triangulación de información financiera internacional, bajo la bandera de combatir el lavado de dinero, se convertirá en un filtro invisible pero implacable, obligando a los inversionistas de estos países a elegir entre una exposición regulatoria peligrosa en su territorio natal o la exclusión total de los mercados financieros globales más líquidos.
#BitcoinDown32.9%YTDAsETFsShed$4.9B #EtherFallsTwiceAsHardAsBitcoin #CryptoRegulationBattle #Cryptolaw
4
2
349
·
--
Did you know a major legal case that could shape crypto privacy is being pushed way back?
The Tornado Cash developer's retrial has been delayed until April 2027. This isn't just about one person; it's a big moment for understanding how privacy tools in crypto fit within existing laws. Think of it like this: imagine you use a special pen that makes your handwriting completely unreadable to anyone else. Now, imagine the government says that pen is too good at hiding things and wants to prosecute the pen maker. That's a simplified way to look at the Tornado Cash situation. It's about the intersection of financial privacy and regulation. #CryptoLaw #PrivacyTools
The reason for the delay? The judge is waiting on a decision about the developer's request for his case to be thrown out. This means we have a long wait to see how this legal precedent plays out.
This delay gives us more time to understand the arguments and implications. It's crucial to stay informed because future regulations could be influenced by cases like this. #CryptoNews
What are your thoughts on the legal challenges facing crypto privacy projects?
9
·
--
Article
CONTRATOS Y CRIPTO: ¿QUÉ ESTÁS ACEPTANDO REALMENTE?Hay una frase que probablemente todos hemos visto:
“He leído y acepto los términos y condiciones.”
Y después hacemos clic en:
ACEPTAR.
Pero seamos sinceros:
¿Cuántas personas realmente leen todo el documento antes de comenzar a operar con criptomonedas?
Y acá aparece una cuestión jurídica que considero fundamental:
Cuando operamos con crypto, también estamos entrando en relaciones contractuales.
No todo es blockchain.
No todo es código.
No todo es tecnología.
También existen:
contratos, obligaciones, derechos, jurisdicción y mecanismos de resolución de conflictos.
₿ ¿CUÁNDO APARECE EL CONTRATO?
Puede aparecer desde el momento en que abrimos una cuenta en una plataforma.
Dependiendo del servicio, podemos encontrar condiciones relacionadas con:
apertura y utilización de la cuenta;custodia;compraventa;transferencias;retiros;suspensión de cuentas;tratamiento de datos;responsabilidad;resolución de conflictos.
Y esto significa que una persona puede estar utilizando un servicio financiero-tecnológico sin haber leído realmente las condiciones jurídicas que aceptó.
🔎 ¿QUÉ DEBERÍAMOS BUSCAR?
Antes de utilizar una plataforma o invertir en un proyecto crypto, yo revisaría al menos:
1️⃣ ¿QUIÉN ES LA CONTRAPARTE?
¿Quién presta el servicio?
¿Una empresa?
¿Una sociedad?
¿Dónde está constituida?
2️⃣ ¿QUÉ ESTÁS COMPRANDO?
¿Bitcoin?
¿Un token?
¿Una participación?
¿Un derecho económico?
¿Un activo que representa otro bien?
Esto es fundamental.
Porque tener un token no necesariamente significa ser propietario del activo subyacente.
3️⃣ ¿QUIÉN CUSTODIA LOS ACTIVOS?
¿Vos?
¿La plataforma?
¿Un tercero?
¿Existe custodia colectiva?
La respuesta puede cambiar completamente el análisis jurídico.
4️⃣ ¿QUÉ PASA SI LA PLATAFORMA SUSPENDE TU CUENTA?
Esto es algo que muchas personas recién comienzan a preguntarse cuando ya tienen el problema.
¿Podés retirar tus activos?
¿Existe algún procedimiento?
¿En qué circunstancias pueden restringirse determinadas operaciones?
5️⃣ ¿QUÉ LEY SE APLICA?
Esta pregunta es fundamental.
Podés estar operando desde Paraguay con una plataforma constituida en otro país.
Entonces:
¿Qué legislación regula la relación contractual?
6️⃣ ¿DÓNDE SE RESUELVE EL CONFLICTO?
Y acá aparece otra cuestión que casi nadie mira.
El contrato puede establecer:
tribunales de determinada jurisdicción
o
arbitraje.
Esto puede ser decisivo si algún día existe una controversia.
🌎 EL PROBLEMA DE LOS CONTRATOS CRYPTO INTERNACIONALES
El mundo crypto es global.
Pero el Derecho sigue teniendo jurisdicciones.
Una persona puede:
🇵🇾 estar en Paraguay;
🌎 utilizar una plataforma extranjera;
₿ comprar un activo digital;
💰 transferir fondos desde una cuenta bancaria local;
y tener una controversia con una empresa ubicada en otro país.
Por eso la pregunta:
“¿Dónde reclamo?”
puede ser tan importante como:
“¿Cuánto vale mi inversión?”
🤖 ¿Y QUÉ PASA CON LOS SMART CONTRACTS?
Acá tenemos otro tema fascinante.
Un smart contract puede ejecutar automáticamente determinadas instrucciones.
Pero:
¿Código y contrato jurídico son exactamente lo mismo?
No necesariamente.
Un código puede ejecutar una operación automáticamente.
Pero si existe una controversia sobre:
consentimiento;error;fraude;incumplimiento;representación;derechos de terceros;
la cuestión puede trascender la ejecución técnica del código.
Por eso no deberíamos pensar:
“Está en blockchain, entonces no existe Derecho.”
Es exactamente al contrario.
Cuanto más se utilicen estos sistemas para realizar operaciones económicas, más importante será determinar qué derechos y obligaciones existen detrás de la tecnología.
🇵🇾 ¿Y EN PARAGUAY?
El Banco Central del Paraguay ha advertido que los criptoactivos no emitidos por un Banco Central no tienen curso legal ni fuerza cancelatoria y ha señalado los riesgos asociados a su utilización y a las cuentas en exchanges.
Al mismo tiempo, Paraguay cuenta con normativa de prevención de lavado de activos aplicable a determinados proveedores y actividades vinculadas con activos virtuales, por lo que tampoco sería correcto decir simplemente que “crypto no tiene ninguna regulación”.
Esta distinción es importante:
Que un activo no sea moneda de curso legal no significa que cualquier relación jurídica relacionada con él carezca de consecuencias legales.
💡 MI REGLA ANTES DE ACEPTAR UN CONTRATO CRYPTO
Antes de hacer clic en “ACEPTO”, preguntate:
¿Quién?
¿Con quién estoy contratando?
¿Qué?
¿Qué estoy adquiriendo?
¿Dónde?
¿Dónde está constituida la empresa?
¿Cómo?
¿Cómo se custodian mis activos?
¿Qué pasa si…?
¿Qué ocurre si hay un conflicto?
Porque:
La verdadera pregunta no es solamente “¿puedo comprarlo?”
Es: “¿qué derechos estoy adquiriendo y qué obligaciones estoy aceptando?”
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#bitcoin #ContratosInteligentes #CryptoLaw #FinanzasDigitales #LegalTech
CONTRATOS Y CRIPTO: ¿QUÉ ESTÁS ACEPTANDO REALMENTE?
Hay una frase que probablemente todos hemos visto:
“He leído y acepto los términos y condiciones.”
Y después hacemos clic en:
ACEPTAR.
Pero seamos sinceros:
¿Cuántas personas realmente leen todo el documento antes de comenzar a operar con criptomonedas?
Y acá aparece una cuestión jurídica que considero fundamental:
Cuando operamos con crypto, también estamos entrando en relaciones contractuales.
No todo es blockchain.
No todo es código.
No todo es tecnología.
También existen:
contratos, obligaciones, derechos, jurisdicción y mecanismos de resolución de conflictos.
₿ ¿CUÁNDO APARECE EL CONTRATO?
Puede aparecer desde el momento en que abrimos una cuenta en una plataforma.
Dependiendo del servicio, podemos encontrar condiciones relacionadas con:
apertura y utilización de la cuenta;custodia;compraventa;transferencias;retiros;suspensión de cuentas;tratamiento de datos;responsabilidad;resolución de conflictos.
Y esto significa que una persona puede estar utilizando un servicio financiero-tecnológico sin haber leído realmente las condiciones jurídicas que aceptó.
🔎 ¿QUÉ DEBERÍAMOS BUSCAR?
Antes de utilizar una plataforma o invertir en un proyecto crypto, yo revisaría al menos:
1️⃣ ¿QUIÉN ES LA CONTRAPARTE?
¿Quién presta el servicio?
¿Una empresa?
¿Una sociedad?
¿Dónde está constituida?
2️⃣ ¿QUÉ ESTÁS COMPRANDO?
¿Bitcoin?
¿Un token?
¿Una participación?
¿Un derecho económico?
¿Un activo que representa otro bien?
Esto es fundamental.
Porque tener un token no necesariamente significa ser propietario del activo subyacente.
3️⃣ ¿QUIÉN CUSTODIA LOS ACTIVOS?
¿Vos?
¿La plataforma?
¿Un tercero?
¿Existe custodia colectiva?
La respuesta puede cambiar completamente el análisis jurídico.
4️⃣ ¿QUÉ PASA SI LA PLATAFORMA SUSPENDE TU CUENTA?
Esto es algo que muchas personas recién comienzan a preguntarse cuando ya tienen el problema.
¿Podés retirar tus activos?
¿Existe algún procedimiento?
¿En qué circunstancias pueden restringirse determinadas operaciones?
5️⃣ ¿QUÉ LEY SE APLICA?
Esta pregunta es fundamental.
Podés estar operando desde Paraguay con una plataforma constituida en otro país.
Entonces:
¿Qué legislación regula la relación contractual?
6️⃣ ¿DÓNDE SE RESUELVE EL CONFLICTO?
Y acá aparece otra cuestión que casi nadie mira.
El contrato puede establecer:
tribunales de determinada jurisdicción
o
arbitraje.
Esto puede ser decisivo si algún día existe una controversia.
🌎 EL PROBLEMA DE LOS CONTRATOS CRYPTO INTERNACIONALES
El mundo crypto es global.
Pero el Derecho sigue teniendo jurisdicciones.
Una persona puede:
🇵🇾 estar en Paraguay;
🌎 utilizar una plataforma extranjera;
₿ comprar un activo digital;
💰 transferir fondos desde una cuenta bancaria local;
y tener una controversia con una empresa ubicada en otro país.
Por eso la pregunta:
“¿Dónde reclamo?”
puede ser tan importante como:
“¿Cuánto vale mi inversión?”
🤖 ¿Y QUÉ PASA CON LOS SMART CONTRACTS?
Acá tenemos otro tema fascinante.
Un smart contract puede ejecutar automáticamente determinadas instrucciones.
Pero:
¿Código y contrato jurídico son exactamente lo mismo?
No necesariamente.
Un código puede ejecutar una operación automáticamente.
Pero si existe una controversia sobre:
consentimiento;error;fraude;incumplimiento;representación;derechos de terceros;
la cuestión puede trascender la ejecución técnica del código.
Por eso no deberíamos pensar:
“Está en blockchain, entonces no existe Derecho.”
Es exactamente al contrario.
Cuanto más se utilicen estos sistemas para realizar operaciones económicas, más importante será determinar qué derechos y obligaciones existen detrás de la tecnología.
🇵🇾 ¿Y EN PARAGUAY?
El Banco Central del Paraguay ha advertido que los criptoactivos no emitidos por un Banco Central no tienen curso legal ni fuerza cancelatoria y ha señalado los riesgos asociados a su utilización y a las cuentas en exchanges.
Al mismo tiempo, Paraguay cuenta con normativa de prevención de lavado de activos aplicable a determinados proveedores y actividades vinculadas con activos virtuales, por lo que tampoco sería correcto decir simplemente que “crypto no tiene ninguna regulación”.
Esta distinción es importante:
Que un activo no sea moneda de curso legal no significa que cualquier relación jurídica relacionada con él carezca de consecuencias legales.
💡 MI REGLA ANTES DE ACEPTAR UN CONTRATO CRYPTO
Antes de hacer clic en “ACEPTO”, preguntate:
¿Quién?
¿Con quién estoy contratando?
¿Qué?
¿Qué estoy adquiriendo?
¿Dónde?
¿Dónde está constituida la empresa?
¿Cómo?
¿Cómo se custodian mis activos?
¿Qué pasa si…?
¿Qué ocurre si hay un conflicto?
Porque:
La verdadera pregunta no es solamente “¿puedo comprarlo?”
Es: “¿qué derechos estoy adquiriendo y qué obligaciones estoy aceptando?”
$BTC
$ETH
$BNB
#bitcoin #ContratosInteligentes #CryptoLaw #FinanzasDigitales #LegalTech
202
⚖️ CLARITY ACT — SENATE SHOWDOWN
#CLARITYAct #Stablecoins #Cryptolaw
The CLARITY Act faces 100+ amendments ahead of the Senate vote, with fierce debates on yield-bearing stablecoins and crypto asset rules. Senator Warren is leading with 40+ proposals that could reshape the landscape.
⚖️ CLARITY ACT — SENATE SHOWDOWN
#CLARITYAct #Stablecoins #Cryptolaw
The CLARITY Act faces 100+ amendments ahead of the Senate vote, with fierce debates on yield-bearing stablecoins and crypto asset rules. Senator Warren is leading with 40+ proposals that could reshape the landscape.
#CLARITYAct #Stablecoins #Cryptolaw
The CLARITY Act faces 100+ amendments ahead of the Senate vote, with fierce debates on yield-bearing stablecoins and crypto asset rules. Senator Warren is leading with 40+ proposals that could reshape the landscape.
108
·
--
🔴 UPDATE CRUCIAL: Hakim NY Bekukan Gugatan Klaim 39.069 Dompet Bitcoin Mati! 🚨
Kabar besar untuk industri kripto! Hakim Agung NY, Kathy J. King, resmi menunda (stay) gugatan kontroversial dari penggugat anonim "Noah Doe" yang mencoba mengklaim 39.069 dompet Bitcoin (BTC) mati senilai lebih dari $235 Miliar. Sidang lanjutan ditunda hingga 14 Juli 2026! ⚖️
Penggugat mencoba menggunakan hukum "barang hilang" tradisional untuk merebut 3.8 juta BTC (termasuk dana era Satoshi & Mt. Gox) lewat mekanisme pengadilan. Namun, intervensi hukum menegaskan bahwa Bitcoin di dalam blockchain global tidak bisa disamakan dengan barang fisik yang dibuang di jalanan.
Menariknya, setelah gugatan ini mencuat, beberapa dompet era 2011 yang dikira "mati" justru terpantau mulai bergerak memindahkan dana mereka! Ini membuktikan aset tersebut aman disimpan, bukan hilang. Secara teknis pun, pengadilan tidak punya kuasa memindahkan koin tanpa private keys.
Badai hukum sementara mereda, fondasi desentralisasi Bitcoin tetap aman! 🛡️
Bagaimana opini kalian? Apakah hukum tradisional punya hak atas dompet dormant? 👇
#NYJudgePausesDormantBitcoinWalletsLa #Bitcoin #CryptoNews #SatoshiNakamoto #BinanceSquare #CryptoLaw
129
⚖️ US Arbitration Giant Unveils Legal Layer for AI Agent Commerce
On June 25, 2026, a major US arbitration firm announced a groundbreaking legal layer designed for agentic commerce — where AI agents execute transactions autonomously. This could reshape how smart contracts and crypto transactions handle disputes.
What the legal layer does:
- Provides a framework for dispute resolution when AI agents enter into binding commercial agreements.
- Bridges the gap between traditional legal systems and blockchain-based smart contracts.
- Could be integrated into platforms like Ethereum $ETH, Solana $SOL, and Hyperliquid $HYPE to provide legal recourse for automated transactions.
- Represents the convergence of AI, crypto, and traditional law — a trend that's accelerating rapidly.
This development could unlock massive institutional capital that has been waiting for legal clarity around autonomous transactions.
📌 Key Takeaway:
The legal layer for AI agent commerce bridges crypto smart contracts with traditional arbitration — a critical piece of infrastructure for institutional adoption.
#AIAgents #CryptoLaw
#BinanceAlphaAlert
⚖️ US Arbitration Giant Unveils Legal Layer for AI Agent Commerce
On June 25, 2026, a major US arbitration firm announced a groundbreaking legal layer designed for agentic commerce — where AI agents execute transactions autonomously. This could reshape how smart contracts and crypto transactions handle disputes.
What the legal layer does:
- Provides a framework for dispute resolution when AI agents enter into binding commercial agreements.
- Bridges the gap between traditional legal systems and blockchain-based smart contracts.
- Could be integrated into platforms like Ethereum $ETH , Solana $SOL , and Hyperliquid $HYPE to provide legal recourse for automated transactions.
- Represents the convergence of AI, crypto, and traditional law — a trend that's accelerating rapidly.
This development could unlock massive institutional capital that has been waiting for legal clarity around autonomous transactions.
📌 Key Takeaway:
The legal layer for AI agent commerce bridges crypto smart contracts with traditional arbitration — a critical piece of infrastructure for institutional adoption.
#AIAgents #CryptoLaw
#BinanceAlphaAlert
90
·
--
Most traders are focused on the BitMEX lawsuit's headlines. Smart money is watching the *real* impact on market liquidity.
The core of the BitMEX legal drama isn't just about a few hundred BTC. It's about a historical precedent for how exchanges handle liquidations and, more importantly, how that impacts the *available* supply on chain. Think about it: if exchanges are accused of profiting by *not* returning customer assets, that effectively removes those assets from circulation in a less transparent way than a direct sell-off. This subtle drain, over time, can be more significant than any temporary price dip.
#CryptoLaw #MarketLiquidity #Bitcoin
This isn't about blaming BitMEX. It's about understanding the mechanics. When liquidations are perceived as potentially advantageous for the exchange, it changes the incentive structure. In a bull run, this might be less noticeable. But in volatile markets, it can exacerbate price swings and create artificial scarcity. We're talking about potential shifts in the actual amount of Bitcoin available for trading, not just paper gains. This lawsuit, regardless of outcome, highlights a systemic risk many have overlooked.
The real signal to watch is not just the price of Bitcoin, but the on-chain data around exchange inflows and outflows, particularly for older, less frequently moved BTC. Are we seeing signs of these "unreturned" assets being consolidated or moved?
#OnChainAnalysis
As this case unfolds, are you prepared for how potential changes in exchange practices could affect your portfolio's resilience?
43

·
--
Article
Former Magic Eden General Counsel Joins Fomo as General CounselJoe, also known as sh0edog, the former General Counsel of Magic Eden, has joined Fomo as its new General Counsel. According to ChainCatcher, Joe has a rich background in the legal side of the crypto industry, having previously advised Day One Law and worked at Fenwick West. He entered the crypto space in 2016, gaining extensive experience in legal and regulatory matters relevant to digital assets.
In his new role at Fomo, Joe will oversee legal and compliance matters for the consumer crypto finance app, which is rapidly growing in the industry. Fomo is currently recognized as one of the fastest-growing consumer finance platforms, with daily spot trading volume exceeding $100 million and more than 61,000 daily active users, highlighting its expanding footprint in the crypto ecosystem.
Joe expressed confidence in Fomo’s growth trajectory, emphasizing the platform’s innovative approach to consumer finance and the importance of a strong legal foundation to support its expansion. His appointment signals Fomo’s commitment to maintaining regulatory compliance and fostering trust among its rapidly growing user base.
His extensive experience in crypto law and his background advising top industry players are expected to be valuable assets for Fomo as it navigates the evolving regulatory landscape. Stakeholders will be watching to see how his expertise influences the company’s legal strategies moving forward. #CryptoLaw #Fomo #LegalExpert
Former Magic Eden General Counsel Joins Fomo as General Counsel
Joe, also known as sh0edog, the former General Counsel of Magic Eden, has joined Fomo as its new General Counsel. According to ChainCatcher, Joe has a rich background in the legal side of the crypto industry, having previously advised Day One Law and worked at Fenwick West. He entered the crypto space in 2016, gaining extensive experience in legal and regulatory matters relevant to digital assets.
In his new role at Fomo, Joe will oversee legal and compliance matters for the consumer crypto finance app, which is rapidly growing in the industry. Fomo is currently recognized as one of the fastest-growing consumer finance platforms, with daily spot trading volume exceeding $100 million and more than 61,000 daily active users, highlighting its expanding footprint in the crypto ecosystem.
Joe expressed confidence in Fomo’s growth trajectory, emphasizing the platform’s innovative approach to consumer finance and the importance of a strong legal foundation to support its expansion. His appointment signals Fomo’s commitment to maintaining regulatory compliance and fostering trust among its rapidly growing user base.
His extensive experience in crypto law and his background advising top industry players are expected to be valuable assets for Fomo as it navigates the evolving regulatory landscape. Stakeholders will be watching to see how his expertise influences the company’s legal strategies moving forward. #CryptoLaw #Fomo #LegalExpert
23
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
Email / Phone number
Trending Topics
1
#ZcashETFPostsFirstWeeklyOutflow$93.6M
32,696 views
96 Discussing
2
#GreekPoliceBustCryptoScamRingArrest17
65,629 views
647 Discussing
3
#BitcoinRejectedAt$87K
116,877 views
154 Discussing
4
#FedOctoberRateHikeOddsFallTo17%
92,070 views
931 Discussing
5
#NvidiaHitsRecordHighUp2.4%
60,895 views
677 Discussing
6
#CanaryFilesAmendedS1ForPEPEETF
17,414 views
477 Discussing
7
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal
27,952 views
473 Discussing
8
#BitcoinParesGainsAfterRallyTo$86.5K
46,541 views
163 Discussing
9
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
112,707 views
1,088 Discussing
10
#SECProposesCryptoCustodyRules
151,934 views
1,364 Discussing