
Z E R I O N
520 Beiträge
Z E R I O N
Melden
Nutzer blockieren
CRYPTO LOVER
Trade eröffnen
Gelegenheitstrader
8.7 Monate
2 Following
7.9K+ Follower
1.2K+ Like gegeben
Beiträge
Portfolio
·
--
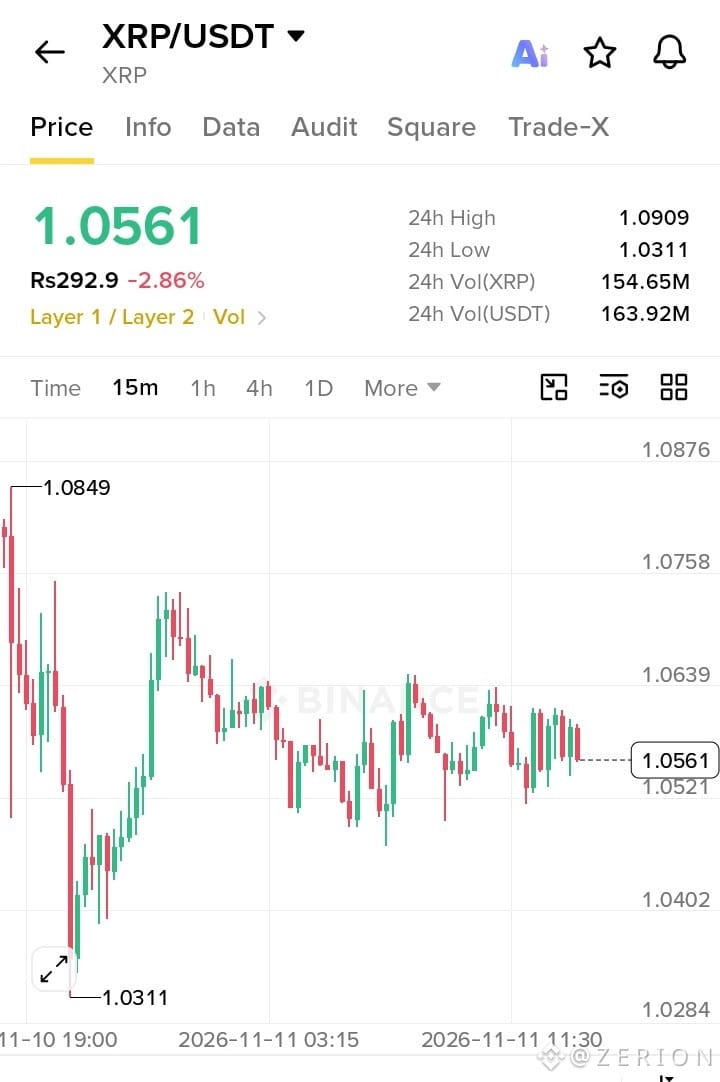
🚀 $XRP /USDT — LONG-SIGNAL 🟢
💰 Einstieg: $1.0560 – $1.0580
🎯 TP1: $1.0640
🎯 TP2: $1.0700
🎯 TP3: $1.0750
🛑 Stop-Loss: $1.0510
📈 Tendenz: Bullisch — Achte auf die Bestätigung des Ausbruchs!
⚡
$LAB
{future}(LABUSDT)
$INIT
{spot}(INITUSDT)
#AnthropicRejectsIPODelayValuationinQuestion #CanNvidiaEarningsEaseMarketConcerns? #DeutscheBankLaunchesDigitalAssetCustodyForBTCETH #TrumpMediaAdds1510BTCInQ3 #ADPWeeklyEstimateShowsUSPrivatePayrollsUp19750
🚀 $XRP /USDT — LONG-SIGNAL 🟢
💰 Einstieg: $1.0560 – $1.0580
🎯 TP1: $1.0640
🎯 TP2: $1.0700
🎯 TP3: $1.0750
🛑 Stop-Loss: $1.0510
📈 Tendenz: Bullisch — Achte auf die Bestätigung des Ausbruchs!
⚡
$LAB
$INIT
#AnthropicRejectsIPODelayValuationinQuestion #CanNvidiaEarningsEaseMarketConcerns? #DeutscheBankLaunchesDigitalAssetCustodyForBTCETH #TrumpMediaAdds1510BTCInQ3 #ADPWeeklyEstimateShowsUSPrivatePayrollsUp19750
💰 Einstieg: $1.0560 – $1.0580
🎯 TP1: $1.0640
🎯 TP2: $1.0700
🎯 TP3: $1.0750
🛑 Stop-Loss: $1.0510
📈 Tendenz: Bullisch — Achte auf die Bestätigung des Ausbruchs!
⚡
$LAB
$INIT
#AnthropicRejectsIPODelayValuationinQuestion #CanNvidiaEarningsEaseMarketConcerns? #DeutscheBankLaunchesDigitalAssetCustodyForBTCETH #TrumpMediaAdds1510BTCInQ3 #ADPWeeklyEstimateShowsUSPrivatePayrollsUp19750
2
366
·
--
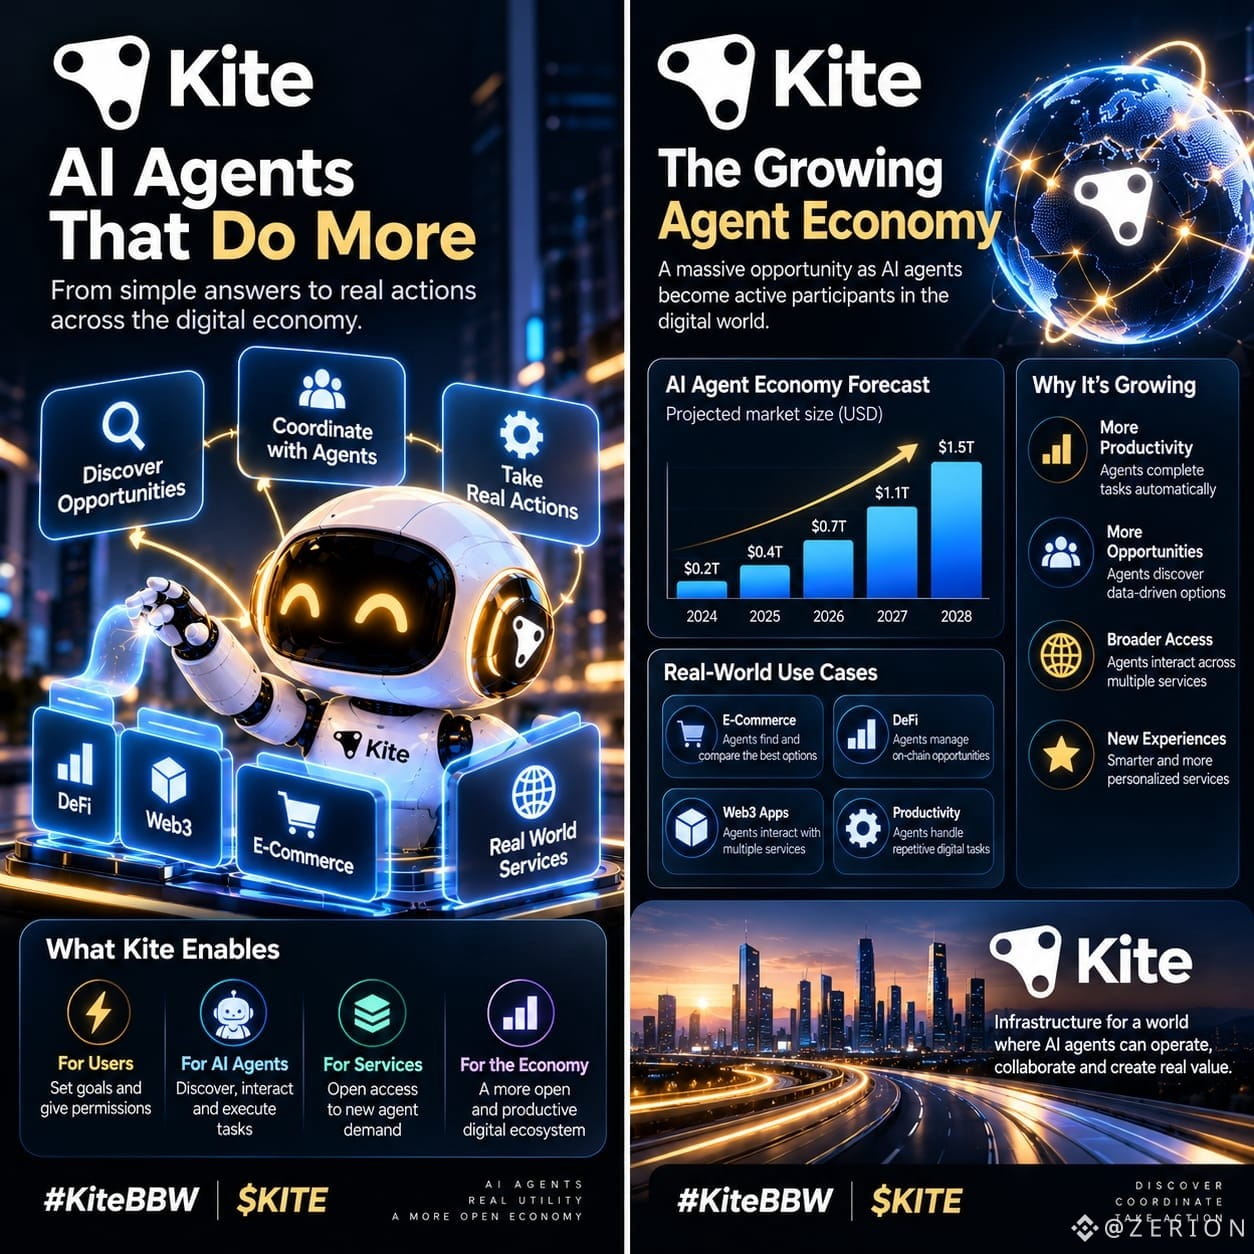
Kite ist für mich interessant, weil das Projekt über das aktuelle Modell von KI-Assistenten hinausblickt.
Der nächste Schritt besteht nicht nur darin, Agenten intelligenter zu machen – sondern ihnen die Infrastruktur zu geben, um tatsächlich tätig zu werden. Ein Agent, der ein Ziel verstehen, nützliche Optionen entdecken, sich mit anderen Agenten abstimmen und mit digitalen Diensten interagieren kann, könnte viel mehr sein als ein Chatbot.
Genau da wird die Agentenökonomie meiner Meinung nach richtig spannend.
Anstatt dass Menschen jeden Schritt manuell miteinander verbinden, könnten Agenten irgendwann Teile des Prozesses selbst übernehmen und sich dabei weiterhin an die von den Nutzern festgelegten Regeln und Berechtigungen halten.
Was mir an Kite gefällt, ist der Fokus auf die Infrastruktur, die diesem Wandel zugrunde liegt. Die eigentliche Herausforderung besteht nicht darin, eine beeindruckende KI-Demo zu erstellen, sondern ein Umfeld zu schaffen, in dem Agenten zuverlässig interagieren, zusammenarbeiten und nützliche Ergebnisse erzielen können.
Wir stehen noch ganz am Anfang, aber ich beobachte die Entwicklung genau, denn die Projekte, die heute dieses Fundament schaffen, könnten prägen, wie autonome Agenten an der digitalen Wirtschaft von morgen teilhaben.
#KiteBBW $KITE
{spot}(KITEUSDT)
Kite ist für mich interessant, weil das Projekt über das aktuelle Modell von KI-Assistenten hinausblickt.
Der nächste Schritt besteht nicht nur darin, Agenten intelligenter zu machen – sondern ihnen die Infrastruktur zu geben, um tatsächlich tätig zu werden. Ein Agent, der ein Ziel verstehen, nützliche Optionen entdecken, sich mit anderen Agenten abstimmen und mit digitalen Diensten interagieren kann, könnte viel mehr sein als ein Chatbot.
Genau da wird die Agentenökonomie meiner Meinung nach richtig spannend.
Anstatt dass Menschen jeden Schritt manuell miteinander verbinden, könnten Agenten irgendwann Teile des Prozesses selbst übernehmen und sich dabei weiterhin an die von den Nutzern festgelegten Regeln und Berechtigungen halten.
Was mir an Kite gefällt, ist der Fokus auf die Infrastruktur, die diesem Wandel zugrunde liegt. Die eigentliche Herausforderung besteht nicht darin, eine beeindruckende KI-Demo zu erstellen, sondern ein Umfeld zu schaffen, in dem Agenten zuverlässig interagieren, zusammenarbeiten und nützliche Ergebnisse erzielen können.
Wir stehen noch ganz am Anfang, aber ich beobachte die Entwicklung genau, denn die Projekte, die heute dieses Fundament schaffen, könnten prägen, wie autonome Agenten an der digitalen Wirtschaft von morgen teilhaben.
#KiteBBW $KITE
Der nächste Schritt besteht nicht nur darin, Agenten intelligenter zu machen – sondern ihnen die Infrastruktur zu geben, um tatsächlich tätig zu werden. Ein Agent, der ein Ziel verstehen, nützliche Optionen entdecken, sich mit anderen Agenten abstimmen und mit digitalen Diensten interagieren kann, könnte viel mehr sein als ein Chatbot.
Genau da wird die Agentenökonomie meiner Meinung nach richtig spannend.
Anstatt dass Menschen jeden Schritt manuell miteinander verbinden, könnten Agenten irgendwann Teile des Prozesses selbst übernehmen und sich dabei weiterhin an die von den Nutzern festgelegten Regeln und Berechtigungen halten.
Was mir an Kite gefällt, ist der Fokus auf die Infrastruktur, die diesem Wandel zugrunde liegt. Die eigentliche Herausforderung besteht nicht darin, eine beeindruckende KI-Demo zu erstellen, sondern ein Umfeld zu schaffen, in dem Agenten zuverlässig interagieren, zusammenarbeiten und nützliche Ergebnisse erzielen können.
Wir stehen noch ganz am Anfang, aber ich beobachte die Entwicklung genau, denn die Projekte, die heute dieses Fundament schaffen, könnten prägen, wie autonome Agenten an der digitalen Wirtschaft von morgen teilhaben.
#KiteBBW $KITE
1
213
·
--
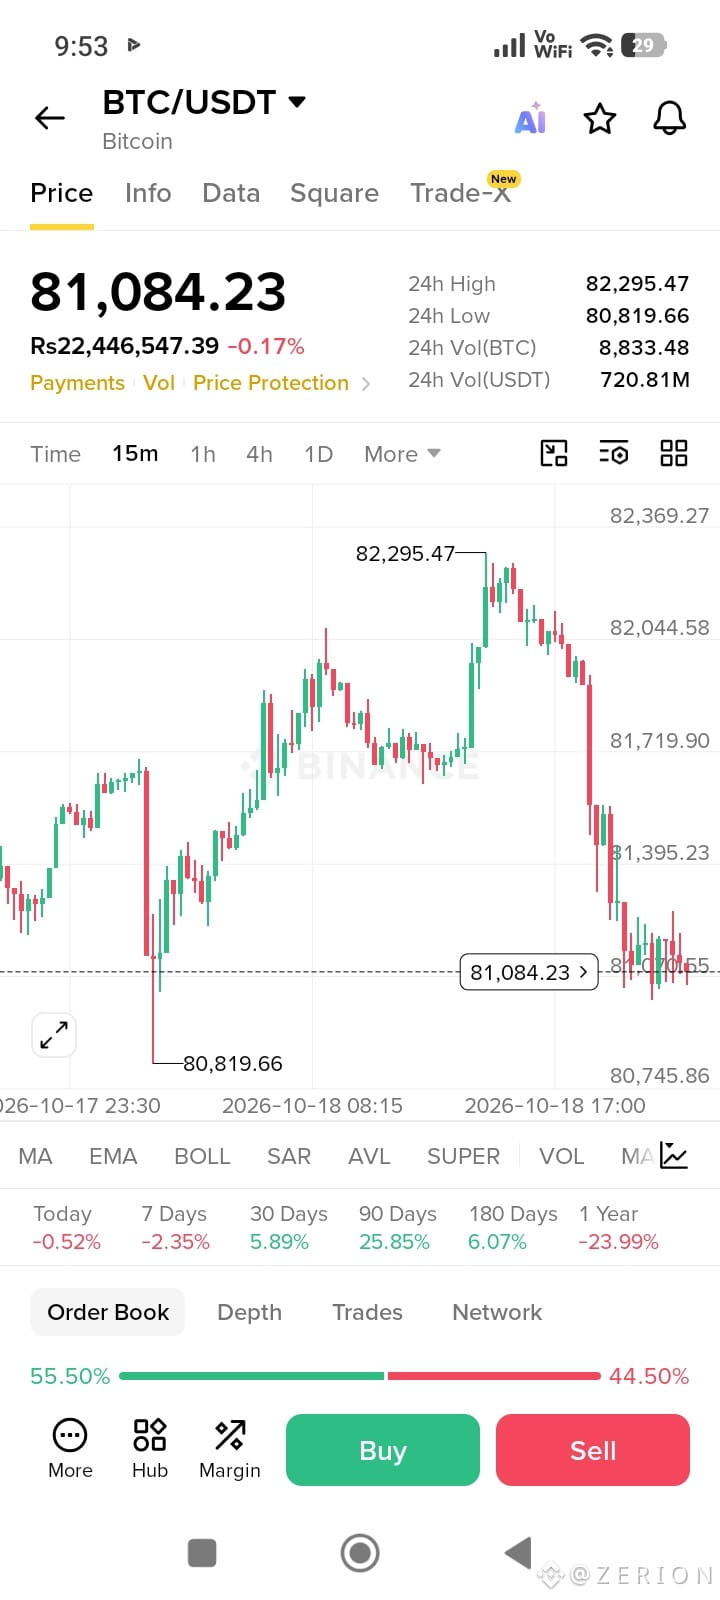
📊 $BTC /USDT — SHORT-SIGNAL 🔴
💰 Einstieg: $81,100–$81,250 🎯 TP1: $80,900 🎯 TP2: $80,820 🎯 TP3: $80,650 🛑 SL: $81,450
⚠️ Warte auf eine Bestätigung. Handle mit angemessenem Risikomanagement.
$BTC
{spot}(BTCUSDT)
#GrayscaleAndRepublicLaunchThreeCryptoFunds #ElSalvadorBitcoinHoldingsSurpass7800BTC #CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #USPPIRises6.3%YearOverYear
📊 $BTC /USDT — SHORT-SIGNAL 🔴
💰 Einstieg: $81,100–$81,250 🎯 TP1: $80,900 🎯 TP2: $80,820 🎯 TP3: $80,650 🛑 SL: $81,450
⚠️ Warte auf eine Bestätigung. Handle mit angemessenem Risikomanagement.
$BTC
#GrayscaleAndRepublicLaunchThreeCryptoFunds #ElSalvadorBitcoinHoldingsSurpass7800BTC #CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #USPPIRises6.3%YearOverYear
💰 Einstieg: $81,100–$81,250 🎯 TP1: $80,900 🎯 TP2: $80,820 🎯 TP3: $80,650 🛑 SL: $81,450
⚠️ Warte auf eine Bestätigung. Handle mit angemessenem Risikomanagement.
$BTC
#GrayscaleAndRepublicLaunchThreeCryptoFunds #ElSalvadorBitcoinHoldingsSurpass7800BTC #CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #USPPIRises6.3%YearOverYear
1
257
·
--
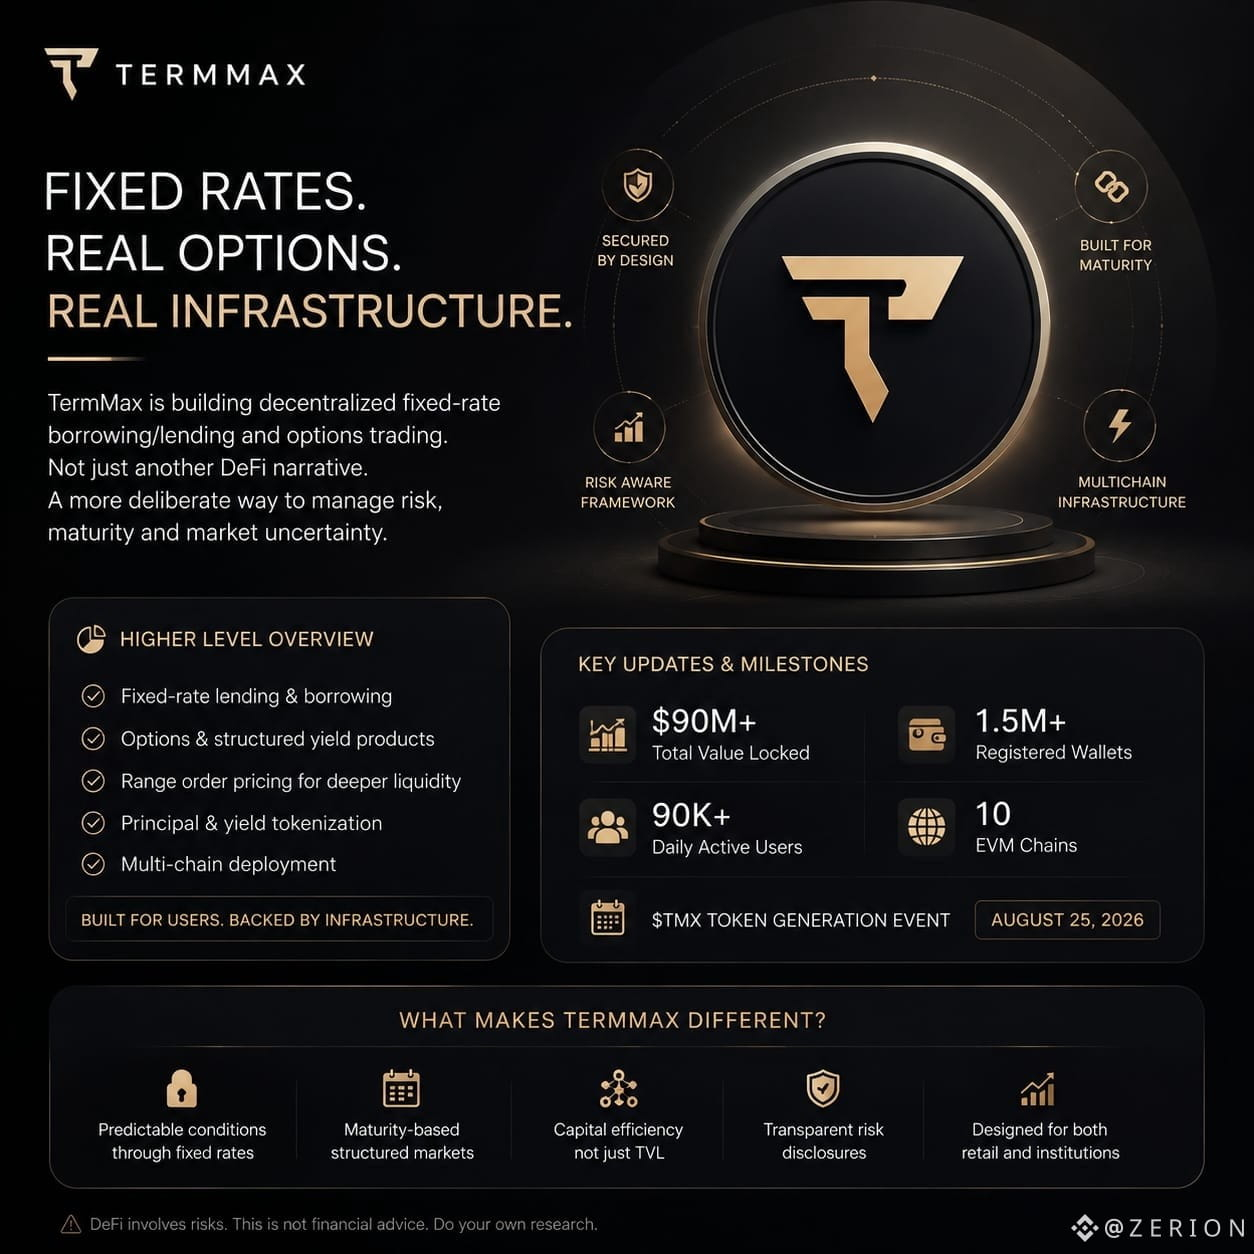
Ich beobachte TermMax in letzter Zeit genauer, vor allem weil das Projekt die Phase des „interessanten DeFi-Primitives“ hinter sich lässt und in eine deutlich folgenreichere Phase übergeht.
Die Kernidee ergibt für mich weiterhin Sinn: Statt einfach jede variable Rate zu akzeptieren, die der Markt vorgibt, ermöglicht TermMax Nutzern, Kredit- oder Anlagekonditionen auf eine definierte Laufzeit festzuschreiben. Hinter den Kulissen trennen seine Festzins-Token dabei den Kapitalbetrag und die Zinsen, während Limit-/Range-Orders die Preis-Kurve für jeden Markt bilden. Das klingt oberflächlich gesehen einfach, verändert aber, wie Liquidität funktionieren muss. Kapital kann ungenutzt dastehen, Zinsen können falsch bepreist werden und Liquiditätsanbieter landen am Ende womöglich bei der Rechnung dafür, wenn sie zu optimistisch waren. TermMax benennt diese Risiken offen, statt so zu tun, als würde Fixed-Rate-DeFi sie grundsätzlich ausschließen.
Was mich in letzter Zeit besonders aufmerksam gemacht hat, ist, wie schnell das Produkt wächst. V2 bringt nun Märkte und Orders über mehrere Chains hinweg in eine einzige Oberfläche, während TermMax mit TermPrime in tokenisierte Aktien, RWA-Kollateral, Optionen-ähnliche Produkte und institutionelle Fixed-Rate-Infrastruktur vorstößt.
Und dann gibt es noch $TMX. Das Team hat den 25. August 2026 als TGE angekündigt, wobei die neueste Mitteilung von $90M+ TVL, 1,5M+ registrierten Wallets, 90K+ täglichen aktiven Nutzern und einer Bereitstellung über 10 EVM-Chains spricht.
Das ist der Teil, den ich genau im Blick habe.
Krypto hat mir gezeigt, dass Wachstum kurz vor dem Token-Launch ganz anders aussehen kann als eine nachhaltige Nachfrage danach. Mich interessieren die Zahlen heute weniger als das, was überlebt, wenn Anreize weniger großzügig werden.
TermMax wirkt reifer als viele wiederverwertete „fixed-yield“-Erzählungen, die ich gesehen habe, aber Reife muss sich auch unter Stress beweisen.
Darauf werde ich achten
#termmax @termmax
Ich beobachte TermMax in letzter Zeit genauer, vor allem weil das Projekt die Phase des „interessanten DeFi-Primitives“ hinter sich lässt und in eine deutlich folgenreichere Phase übergeht.
Die Kernidee ergibt für mich weiterhin Sinn: Statt einfach jede variable Rate zu akzeptieren, die der Markt vorgibt, ermöglicht TermMax Nutzern, Kredit- oder Anlagekonditionen auf eine definierte Laufzeit festzuschreiben. Hinter den Kulissen trennen seine Festzins-Token dabei den Kapitalbetrag und die Zinsen, während Limit-/Range-Orders die Preis-Kurve für jeden Markt bilden. Das klingt oberflächlich gesehen einfach, verändert aber, wie Liquidität funktionieren muss. Kapital kann ungenutzt dastehen, Zinsen können falsch bepreist werden und Liquiditätsanbieter landen am Ende womöglich bei der Rechnung dafür, wenn sie zu optimistisch waren. TermMax benennt diese Risiken offen, statt so zu tun, als würde Fixed-Rate-DeFi sie grundsätzlich ausschließen.
Was mich in letzter Zeit besonders aufmerksam gemacht hat, ist, wie schnell das Produkt wächst. V2 bringt nun Märkte und Orders über mehrere Chains hinweg in eine einzige Oberfläche, während TermMax mit TermPrime in tokenisierte Aktien, RWA-Kollateral, Optionen-ähnliche Produkte und institutionelle Fixed-Rate-Infrastruktur vorstößt.
Und dann gibt es noch $TMX. Das Team hat den 25. August 2026 als TGE angekündigt, wobei die neueste Mitteilung von $90M+ TVL, 1,5M+ registrierten Wallets, 90K+ täglichen aktiven Nutzern und einer Bereitstellung über 10 EVM-Chains spricht.
Das ist der Teil, den ich genau im Blick habe.
Krypto hat mir gezeigt, dass Wachstum kurz vor dem Token-Launch ganz anders aussehen kann als eine nachhaltige Nachfrage danach. Mich interessieren die Zahlen heute weniger als das, was überlebt, wenn Anreize weniger großzügig werden.
TermMax wirkt reifer als viele wiederverwertete „fixed-yield“-Erzählungen, die ich gesehen habe, aber Reife muss sich auch unter Stress beweisen.
Darauf werde ich achten
#termmax @TermMax
Die Kernidee ergibt für mich weiterhin Sinn: Statt einfach jede variable Rate zu akzeptieren, die der Markt vorgibt, ermöglicht TermMax Nutzern, Kredit- oder Anlagekonditionen auf eine definierte Laufzeit festzuschreiben. Hinter den Kulissen trennen seine Festzins-Token dabei den Kapitalbetrag und die Zinsen, während Limit-/Range-Orders die Preis-Kurve für jeden Markt bilden. Das klingt oberflächlich gesehen einfach, verändert aber, wie Liquidität funktionieren muss. Kapital kann ungenutzt dastehen, Zinsen können falsch bepreist werden und Liquiditätsanbieter landen am Ende womöglich bei der Rechnung dafür, wenn sie zu optimistisch waren. TermMax benennt diese Risiken offen, statt so zu tun, als würde Fixed-Rate-DeFi sie grundsätzlich ausschließen.
Was mich in letzter Zeit besonders aufmerksam gemacht hat, ist, wie schnell das Produkt wächst. V2 bringt nun Märkte und Orders über mehrere Chains hinweg in eine einzige Oberfläche, während TermMax mit TermPrime in tokenisierte Aktien, RWA-Kollateral, Optionen-ähnliche Produkte und institutionelle Fixed-Rate-Infrastruktur vorstößt.
Und dann gibt es noch $TMX. Das Team hat den 25. August 2026 als TGE angekündigt, wobei die neueste Mitteilung von $90M+ TVL, 1,5M+ registrierten Wallets, 90K+ täglichen aktiven Nutzern und einer Bereitstellung über 10 EVM-Chains spricht.
Das ist der Teil, den ich genau im Blick habe.
Krypto hat mir gezeigt, dass Wachstum kurz vor dem Token-Launch ganz anders aussehen kann als eine nachhaltige Nachfrage danach. Mich interessieren die Zahlen heute weniger als das, was überlebt, wenn Anreize weniger großzügig werden.
TermMax wirkt reifer als viele wiederverwertete „fixed-yield“-Erzählungen, die ich gesehen habe, aber Reife muss sich auch unter Stress beweisen.
Darauf werde ich achten
#termmax @TermMax
3
3
247
·
--
Verifiziert
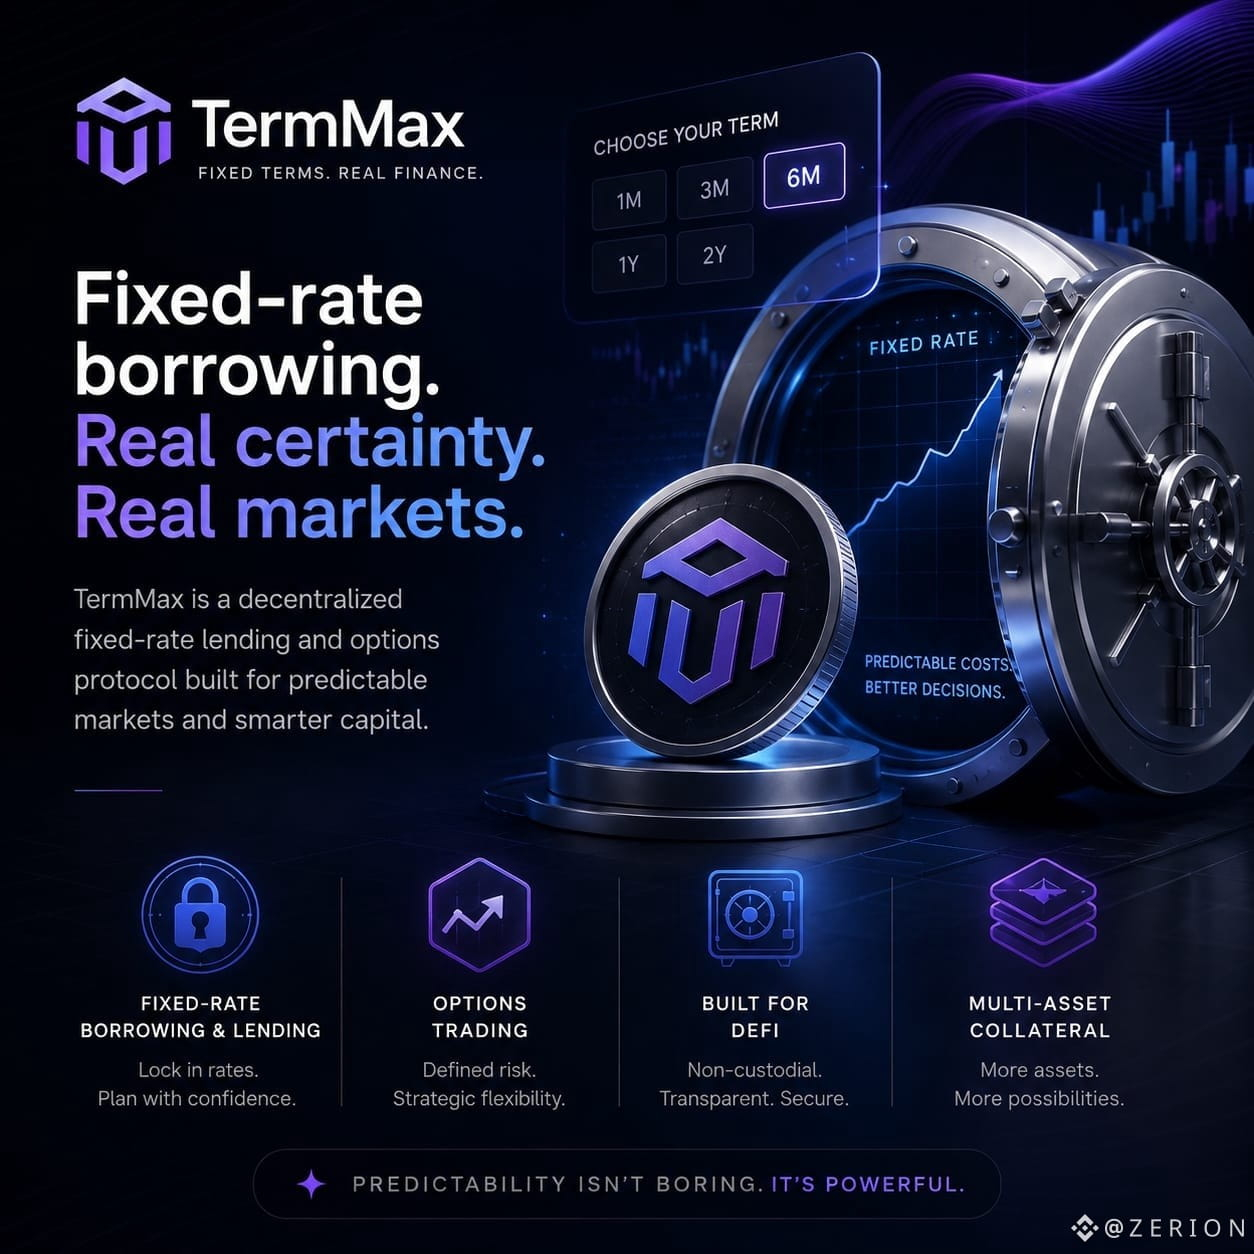
Ich komme immer wieder auf TermMax zurück – aus einem Grund, der wenig mit dem üblichen DeFi-Narrativ zu tun hat.
Nachdem ich genug Marktzyklen erlebt habe, ist mir klar geworden: „Fester Zinssatz“ klingt langweilig, bis man tatsächlich Planungssicherheit braucht. Variable Kredite funktionieren wunderbar, solange die Märkte ruhig sind. Doch dann kommt die Volatilität, die Zinsen ändern sich, die Liquidität wird knapp, und plötzlich sieht der Preis einer Position ganz anders aus als die Zahl, mit der man angefangen hat.
TermMax schlägt einen überlegteren Weg ein: Märkte mit festem Zinssatz und fester Laufzeit. Mit V2 verabschiedet sich das Projekt vom alten LP-Token-Modell und setzt stattdessen auf auftragsbasierte Liquidität und anpassbare Handelskurven. Außerdem kommen ERC-4626-Vaults hinzu, sodass Kapital auf verschiedene Märkte verteilt werden kann, anstatt in einem einzigen einfachen Pool zu liegen.
Dieser Aspekt interessiert mich mehr als die Schlagzeile.
Denn das eigentliche Problem von DeFi mit festen Zinssätzen war nie allein, einen festen Zinssatz anzubieten. Es geht um Liquidität. Unterschiedliche Laufzeiten, Besicherungsarten und Zinssätze führen ganz natürlich zu einer Aufsplitterung des Marktes. TermMax scheint mit einer Architektur zu experimentieren, die den Umgang mit dieser Fragmentierung erleichtert.
Ich bin weiterhin vorsichtig. Feste Laufzeiten bringen ihre eigenen Nachteile mit sich. Kapital ist gebunden, Ausstiege sind nicht immer bequem, und Risiken durch Smart Contracts oder Sicherheiten verschwinden nicht einfach, nur weil der Zinssatz vorhersehbar ist.
Aber vielleicht ist genau das der Grund, warum ich das Projekt beobachte.
Die Krypto-Branche hat jahrelang auf „mehr“ optimiert. Mehr Hebel, mehr Rendite, mehr Geschwindigkeit.
Ich achte zunehmend auf Protokolle, die Finanzentscheidungen ein wenig vorhersehbarer machen wollen.
#termmax @termmax
Ich komme immer wieder auf TermMax zurück – aus einem Grund, der wenig mit dem üblichen DeFi-Narrativ zu tun hat.
Nachdem ich genug Marktzyklen erlebt habe, ist mir klar geworden: „Fester Zinssatz“ klingt langweilig, bis man tatsächlich Planungssicherheit braucht. Variable Kredite funktionieren wunderbar, solange die Märkte ruhig sind. Doch dann kommt die Volatilität, die Zinsen ändern sich, die Liquidität wird knapp, und plötzlich sieht der Preis einer Position ganz anders aus als die Zahl, mit der man angefangen hat.
TermMax schlägt einen überlegteren Weg ein: Märkte mit festem Zinssatz und fester Laufzeit. Mit V2 verabschiedet sich das Projekt vom alten LP-Token-Modell und setzt stattdessen auf auftragsbasierte Liquidität und anpassbare Handelskurven. Außerdem kommen ERC-4626-Vaults hinzu, sodass Kapital auf verschiedene Märkte verteilt werden kann, anstatt in einem einzigen einfachen Pool zu liegen.
Dieser Aspekt interessiert mich mehr als die Schlagzeile.
Denn das eigentliche Problem von DeFi mit festen Zinssätzen war nie allein, einen festen Zinssatz anzubieten. Es geht um Liquidität. Unterschiedliche Laufzeiten, Besicherungsarten und Zinssätze führen ganz natürlich zu einer Aufsplitterung des Marktes. TermMax scheint mit einer Architektur zu experimentieren, die den Umgang mit dieser Fragmentierung erleichtert.
Ich bin weiterhin vorsichtig. Feste Laufzeiten bringen ihre eigenen Nachteile mit sich. Kapital ist gebunden, Ausstiege sind nicht immer bequem, und Risiken durch Smart Contracts oder Sicherheiten verschwinden nicht einfach, nur weil der Zinssatz vorhersehbar ist.
Aber vielleicht ist genau das der Grund, warum ich das Projekt beobachte.
Die Krypto-Branche hat jahrelang auf „mehr“ optimiert. Mehr Hebel, mehr Rendite, mehr Geschwindigkeit.
Ich achte zunehmend auf Protokolle, die Finanzentscheidungen ein wenig vorhersehbarer machen wollen.
#termmax @TermMax
Nachdem ich genug Marktzyklen erlebt habe, ist mir klar geworden: „Fester Zinssatz“ klingt langweilig, bis man tatsächlich Planungssicherheit braucht. Variable Kredite funktionieren wunderbar, solange die Märkte ruhig sind. Doch dann kommt die Volatilität, die Zinsen ändern sich, die Liquidität wird knapp, und plötzlich sieht der Preis einer Position ganz anders aus als die Zahl, mit der man angefangen hat.
TermMax schlägt einen überlegteren Weg ein: Märkte mit festem Zinssatz und fester Laufzeit. Mit V2 verabschiedet sich das Projekt vom alten LP-Token-Modell und setzt stattdessen auf auftragsbasierte Liquidität und anpassbare Handelskurven. Außerdem kommen ERC-4626-Vaults hinzu, sodass Kapital auf verschiedene Märkte verteilt werden kann, anstatt in einem einzigen einfachen Pool zu liegen.
Dieser Aspekt interessiert mich mehr als die Schlagzeile.
Denn das eigentliche Problem von DeFi mit festen Zinssätzen war nie allein, einen festen Zinssatz anzubieten. Es geht um Liquidität. Unterschiedliche Laufzeiten, Besicherungsarten und Zinssätze führen ganz natürlich zu einer Aufsplitterung des Marktes. TermMax scheint mit einer Architektur zu experimentieren, die den Umgang mit dieser Fragmentierung erleichtert.
Ich bin weiterhin vorsichtig. Feste Laufzeiten bringen ihre eigenen Nachteile mit sich. Kapital ist gebunden, Ausstiege sind nicht immer bequem, und Risiken durch Smart Contracts oder Sicherheiten verschwinden nicht einfach, nur weil der Zinssatz vorhersehbar ist.
Aber vielleicht ist genau das der Grund, warum ich das Projekt beobachte.
Die Krypto-Branche hat jahrelang auf „mehr“ optimiert. Mehr Hebel, mehr Rendite, mehr Geschwindigkeit.
Ich achte zunehmend auf Protokolle, die Finanzentscheidungen ein wenig vorhersehbarer machen wollen.
#termmax @TermMax
1
1
157
·
--
Verifiziert
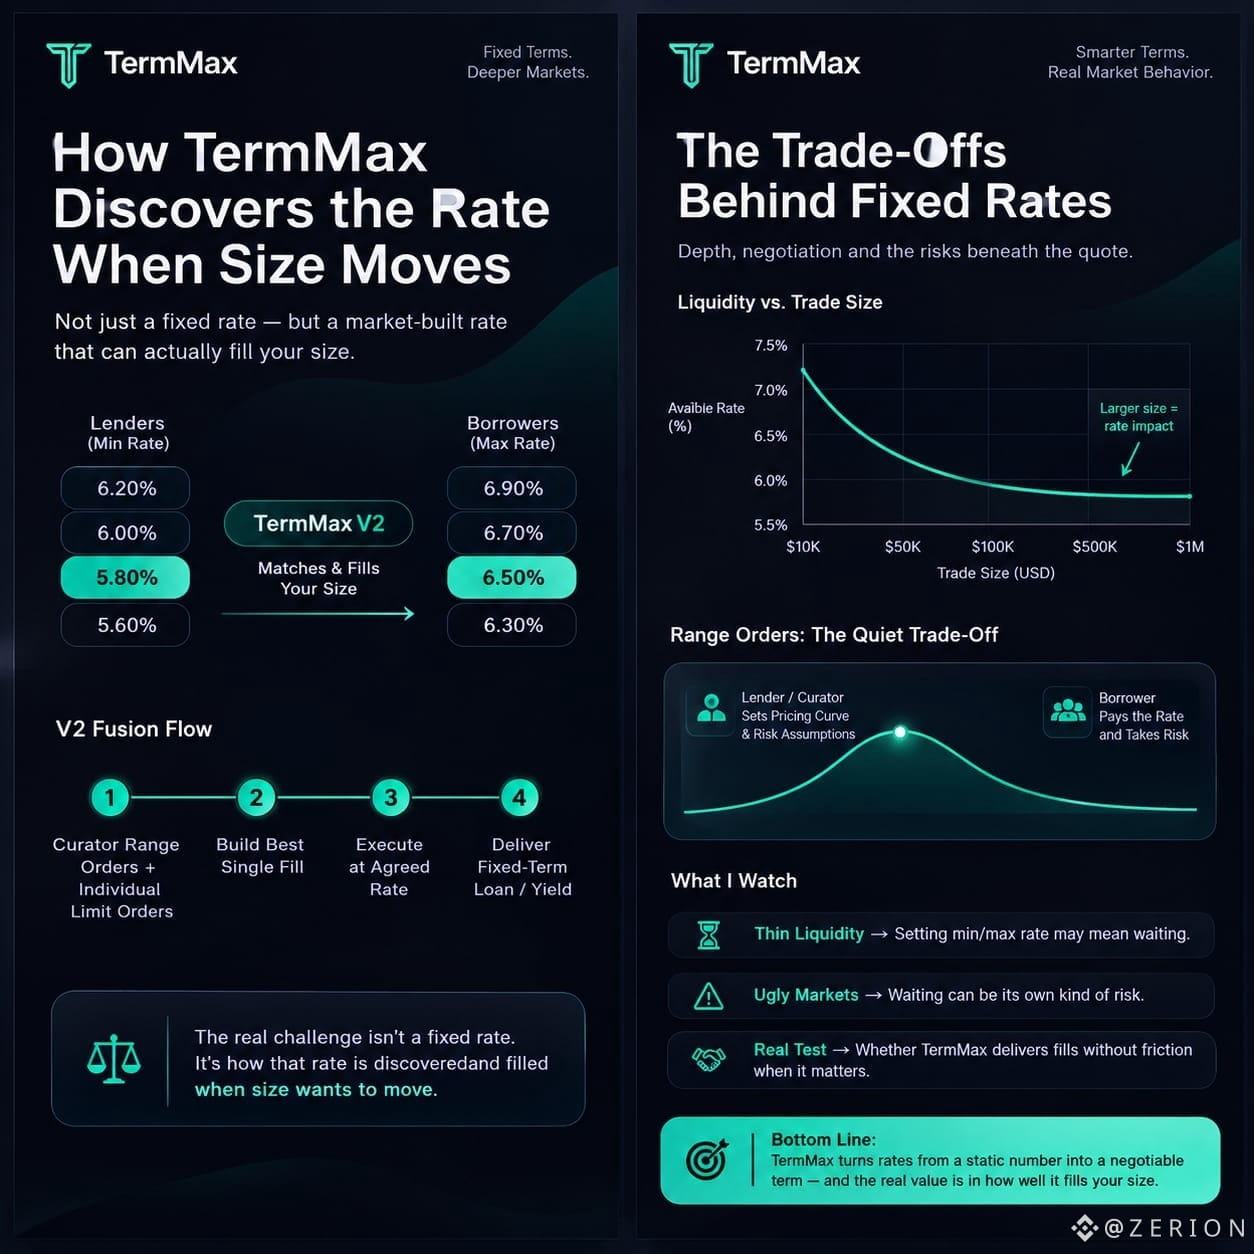
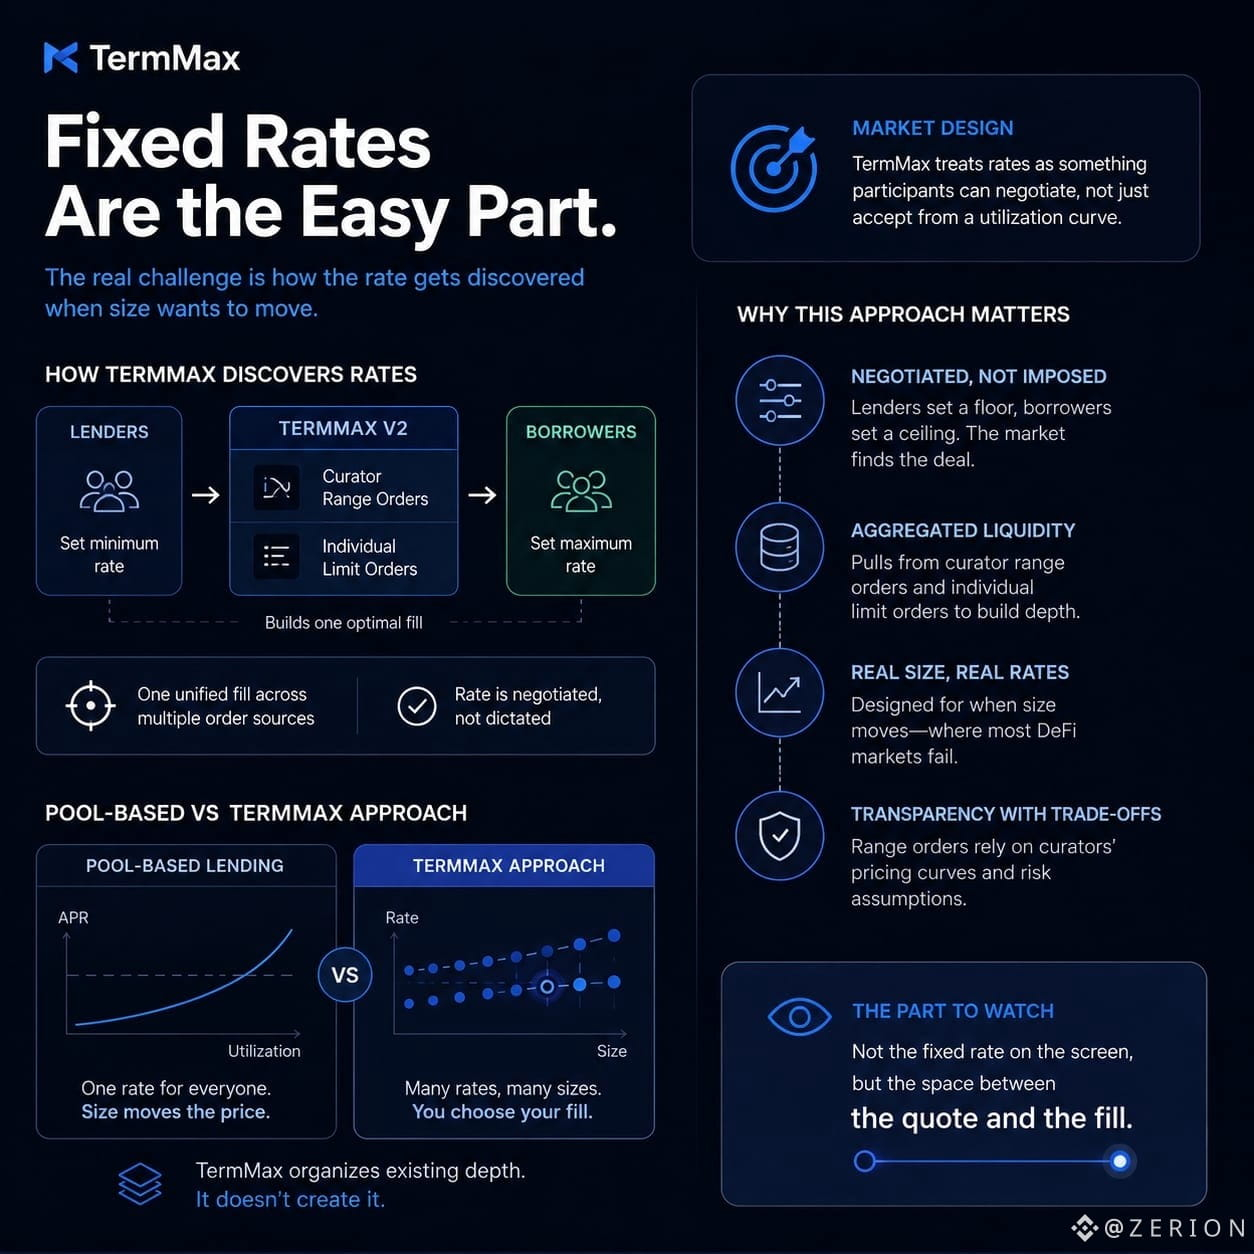
Ich denke nicht, dass das Interessanteste an TermMax ist, dass ein Zinssatz festgelegt werden kann. Feste Zinssätze sind der leichte Teil der Geschichte. Die schwierigere Frage ist, wie dieser Zinssatz ermittelt wird, wenn die gewünschte Größe sich bewegen will.
TermMax ermöglicht es Kreditgebern, einen Mindestzinssatz festzulegen, und Kreditnehmern, einen Höchstzinssatz zu setzen. In V2 kann die App aus Curator-Range-Orders und einzelnen Limit-Orders schöpfen, um eine einzige Ausfüllung aufzubauen. Das klingt klein, aber es berührt ein Problem, das DeFi meist überspringt: Menschen wollen nicht einfach nur eine APR auf einem Bildschirm sehen. Sie möchten wissen, ob ihre Größe dort tatsächlich handeln kann, ohne durch Pools zu irren.
Ich habe oft genug gesehen, wie Behauptungen über „tiefe Liquidität“ verschwinden, sobald eine Position groß wird. Eine einheitliche Oberfläche schafft keine Tiefe; sie ordnet die Tiefe, die bereits existiert. Und Range-Orders haben ihren eigenen stillen Trade-off. Jemand — oft ein Curator — wählt immer noch die Preiskurve und die Risikoannahmen darunter.
Was ich hier als lohnenswert empfinde, ist der Versuch, Zinssätze als etwas zu behandeln, das die Teilnehmer verhandeln können, statt es lediglich von einem Auslastungs-Chart zu akzeptieren. Das fühlt sich näher an einem echten Termmarkt an. Aber ich bin noch nicht vollständig überzeugt, dass die Reibung verschwindet. Vielleicht wird sie nur weniger sichtbar. Wenn die Liquidität dünn ist, bedeutet das Setzen deines Mindest- oder Höchstzinssatzes zu warten, und wenn die Bedingungen hässlich werden, kann Warten eine eigene Art von Risiko sein.
Das ist der Teil, den ich beobachten werde. Nicht der feste Zinssatz auf dem Bildschirm, sondern der Raum zwischen dem Quote und der Ausfüllung.
#termmax @termmax
Ich denke nicht, dass das Interessanteste an TermMax ist, dass ein Zinssatz festgelegt werden kann. Feste Zinssätze sind der leichte Teil der Geschichte. Die schwierigere Frage ist, wie dieser Zinssatz ermittelt wird, wenn die gewünschte Größe sich bewegen will.
TermMax ermöglicht es Kreditgebern, einen Mindestzinssatz festzulegen, und Kreditnehmern, einen Höchstzinssatz zu setzen. In V2 kann die App aus Curator-Range-Orders und einzelnen Limit-Orders schöpfen, um eine einzige Ausfüllung aufzubauen. Das klingt klein, aber es berührt ein Problem, das DeFi meist überspringt: Menschen wollen nicht einfach nur eine APR auf einem Bildschirm sehen. Sie möchten wissen, ob ihre Größe dort tatsächlich handeln kann, ohne durch Pools zu irren.
Ich habe oft genug gesehen, wie Behauptungen über „tiefe Liquidität“ verschwinden, sobald eine Position groß wird. Eine einheitliche Oberfläche schafft keine Tiefe; sie ordnet die Tiefe, die bereits existiert. Und Range-Orders haben ihren eigenen stillen Trade-off. Jemand — oft ein Curator — wählt immer noch die Preiskurve und die Risikoannahmen darunter.
Was ich hier als lohnenswert empfinde, ist der Versuch, Zinssätze als etwas zu behandeln, das die Teilnehmer verhandeln können, statt es lediglich von einem Auslastungs-Chart zu akzeptieren. Das fühlt sich näher an einem echten Termmarkt an. Aber ich bin noch nicht vollständig überzeugt, dass die Reibung verschwindet. Vielleicht wird sie nur weniger sichtbar. Wenn die Liquidität dünn ist, bedeutet das Setzen deines Mindest- oder Höchstzinssatzes zu warten, und wenn die Bedingungen hässlich werden, kann Warten eine eigene Art von Risiko sein.
Das ist der Teil, den ich beobachten werde. Nicht der feste Zinssatz auf dem Bildschirm, sondern der Raum zwischen dem Quote und der Ausfüllung.
#termmax @TermMax
TermMax ermöglicht es Kreditgebern, einen Mindestzinssatz festzulegen, und Kreditnehmern, einen Höchstzinssatz zu setzen. In V2 kann die App aus Curator-Range-Orders und einzelnen Limit-Orders schöpfen, um eine einzige Ausfüllung aufzubauen. Das klingt klein, aber es berührt ein Problem, das DeFi meist überspringt: Menschen wollen nicht einfach nur eine APR auf einem Bildschirm sehen. Sie möchten wissen, ob ihre Größe dort tatsächlich handeln kann, ohne durch Pools zu irren.
Ich habe oft genug gesehen, wie Behauptungen über „tiefe Liquidität“ verschwinden, sobald eine Position groß wird. Eine einheitliche Oberfläche schafft keine Tiefe; sie ordnet die Tiefe, die bereits existiert. Und Range-Orders haben ihren eigenen stillen Trade-off. Jemand — oft ein Curator — wählt immer noch die Preiskurve und die Risikoannahmen darunter.
Was ich hier als lohnenswert empfinde, ist der Versuch, Zinssätze als etwas zu behandeln, das die Teilnehmer verhandeln können, statt es lediglich von einem Auslastungs-Chart zu akzeptieren. Das fühlt sich näher an einem echten Termmarkt an. Aber ich bin noch nicht vollständig überzeugt, dass die Reibung verschwindet. Vielleicht wird sie nur weniger sichtbar. Wenn die Liquidität dünn ist, bedeutet das Setzen deines Mindest- oder Höchstzinssatzes zu warten, und wenn die Bedingungen hässlich werden, kann Warten eine eigene Art von Risiko sein.
Das ist der Teil, den ich beobachten werde. Nicht der feste Zinssatz auf dem Bildschirm, sondern der Raum zwischen dem Quote und der Ausfüllung.
#termmax @TermMax
39
13
1.1k
·
--
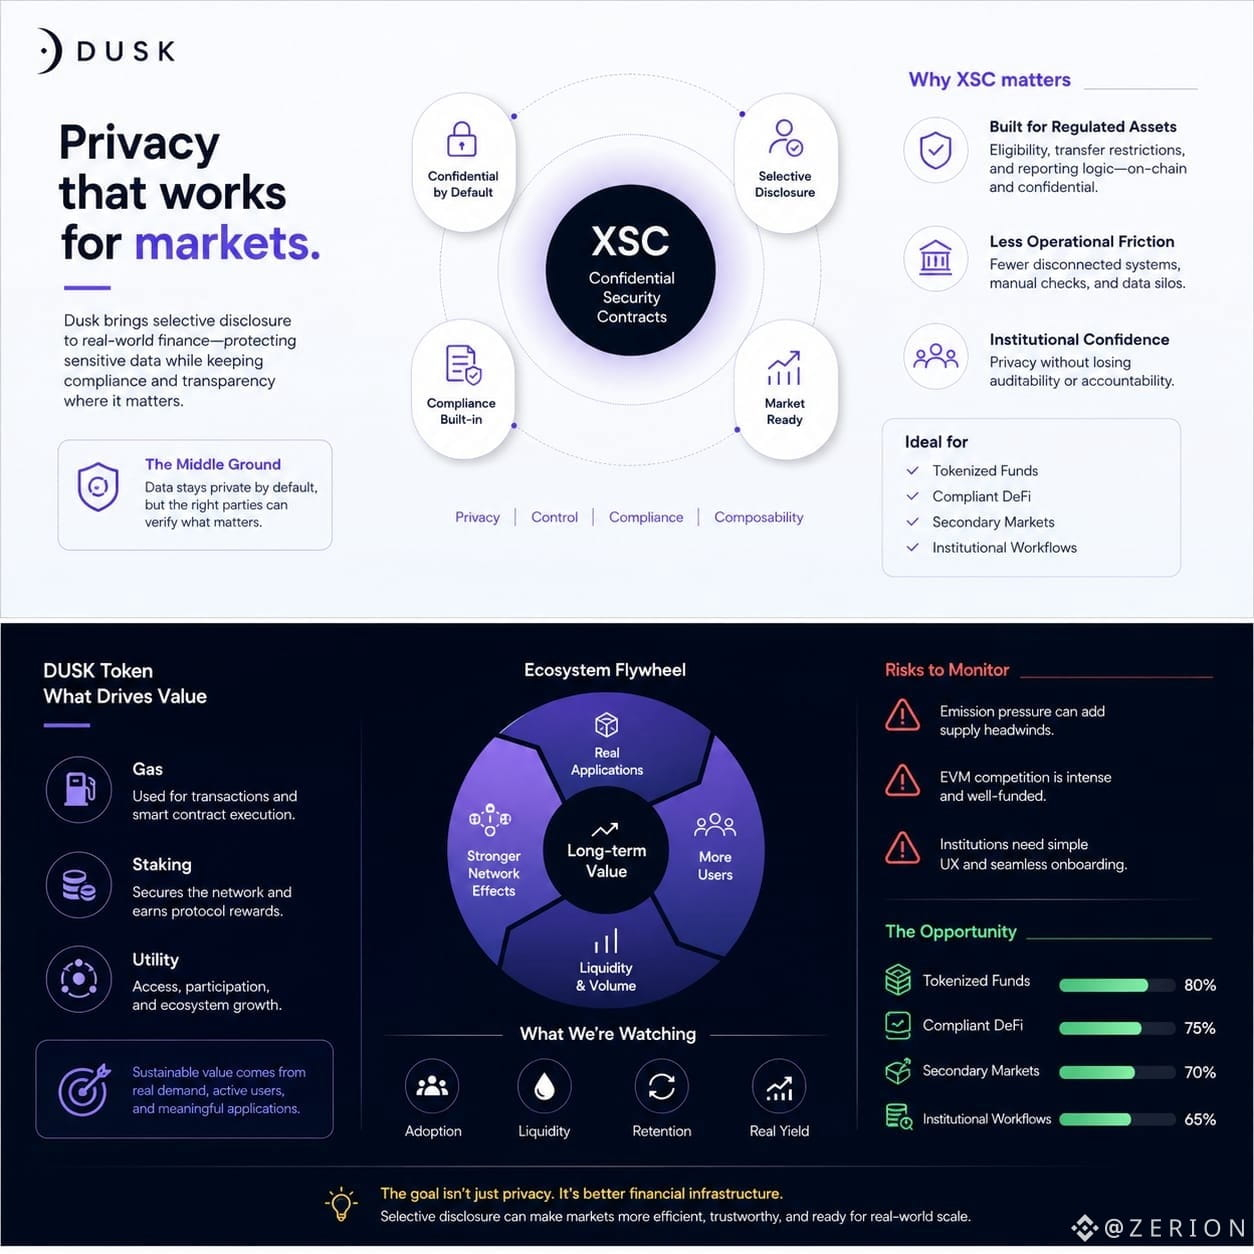
Mir fällt auf, dass Dusk anders wirkt, wenn man Datenschutz aus der Perspektive realer Märkte betrachtet und nicht durch die Linse von Krypto-Slogans.
Eine öffentliche Blockchain weist Aktivitäten nach, legt aber Kontostände, Gegenparteien und Handelsverhalten offen. Für einfache Überweisungen mag das geeignet sein, doch bei Fonds, Anleihen und institutionellen Positionen ist es unangenehm.
Was mir gefällt, ist der Mittelweg. Vertrauliche Details bleiben geschützt, während die richtigen Personen weiterhin überprüfen können, was wichtig ist.
Deshalb lohnt es sich, XSC im Auge zu behalten. Ein tokenisiertes Wertpapier braucht Zulassungsregeln, Übertragungskontrollen und eine Berichtslogik – nicht nur einen Kontostand. Wenn diese Regeln in vertraulichen Smart Contracts ausgeführt werden, lässt sich der Vermögenswert einfacher verwalten und ist weniger auf voneinander getrennte Systeme angewiesen.
Bei DUSK achte ich auf die Nachfrage, nicht nur auf die Erzählung. Gasgebühren und Staking geben dem Token eine Funktion, aber dauerhafter Wert erfordert Anwendungen, Liquidität und Nutzer, die zurückkehren, weil das Netzwerk ein echtes Problem löst.
Auch die Risiken sind real. Emissionen können den Angebotsdruck erhöhen, die Konkurrenz durch EVMs ist stark, und Institutionen werden keine verwirrenden Wallets oder komplizierten Einstiegsprozesse akzeptieren.
Die Chancen reichen über private Überweisungen hinaus. Tokenisierte Fonds, konformes DeFi und Sekundärmärkte könnten von Datenschutz profitieren, ohne auf Rechenschaftspflicht zu verzichten.
Ich bin optimistisch, aber geduldig. Dusk hat eine bedeutsame Ausrichtung; nun muss es beweisen, dass Datenschutz Finanzaktivitäten reibungsloser machen kann, statt sie lediglich weniger sichtbar zu machen. Kann selektive Offenlegung zu etwas werden, das Märkte täglich nutzen?
@Dusk_Foundation #dusk $DUSK
Mir fällt auf, dass Dusk anders wirkt, wenn man Datenschutz aus der Perspektive realer Märkte betrachtet und nicht durch die Linse von Krypto-Slogans.
Eine öffentliche Blockchain weist Aktivitäten nach, legt aber Kontostände, Gegenparteien und Handelsverhalten offen. Für einfache Überweisungen mag das geeignet sein, doch bei Fonds, Anleihen und institutionellen Positionen ist es unangenehm.
Was mir gefällt, ist der Mittelweg. Vertrauliche Details bleiben geschützt, während die richtigen Personen weiterhin überprüfen können, was wichtig ist.
Deshalb lohnt es sich, XSC im Auge zu behalten. Ein tokenisiertes Wertpapier braucht Zulassungsregeln, Übertragungskontrollen und eine Berichtslogik – nicht nur einen Kontostand. Wenn diese Regeln in vertraulichen Smart Contracts ausgeführt werden, lässt sich der Vermögenswert einfacher verwalten und ist weniger auf voneinander getrennte Systeme angewiesen.
Bei DUSK achte ich auf die Nachfrage, nicht nur auf die Erzählung. Gasgebühren und Staking geben dem Token eine Funktion, aber dauerhafter Wert erfordert Anwendungen, Liquidität und Nutzer, die zurückkehren, weil das Netzwerk ein echtes Problem löst.
Auch die Risiken sind real. Emissionen können den Angebotsdruck erhöhen, die Konkurrenz durch EVMs ist stark, und Institutionen werden keine verwirrenden Wallets oder komplizierten Einstiegsprozesse akzeptieren.
Die Chancen reichen über private Überweisungen hinaus. Tokenisierte Fonds, konformes DeFi und Sekundärmärkte könnten von Datenschutz profitieren, ohne auf Rechenschaftspflicht zu verzichten.
Ich bin optimistisch, aber geduldig. Dusk hat eine bedeutsame Ausrichtung; nun muss es beweisen, dass Datenschutz Finanzaktivitäten reibungsloser machen kann, statt sie lediglich weniger sichtbar zu machen. Kann selektive Offenlegung zu etwas werden, das Märkte täglich nutzen?
@Dusk #dusk $DUSK
Eine öffentliche Blockchain weist Aktivitäten nach, legt aber Kontostände, Gegenparteien und Handelsverhalten offen. Für einfache Überweisungen mag das geeignet sein, doch bei Fonds, Anleihen und institutionellen Positionen ist es unangenehm.
Was mir gefällt, ist der Mittelweg. Vertrauliche Details bleiben geschützt, während die richtigen Personen weiterhin überprüfen können, was wichtig ist.
Deshalb lohnt es sich, XSC im Auge zu behalten. Ein tokenisiertes Wertpapier braucht Zulassungsregeln, Übertragungskontrollen und eine Berichtslogik – nicht nur einen Kontostand. Wenn diese Regeln in vertraulichen Smart Contracts ausgeführt werden, lässt sich der Vermögenswert einfacher verwalten und ist weniger auf voneinander getrennte Systeme angewiesen.
Bei DUSK achte ich auf die Nachfrage, nicht nur auf die Erzählung. Gasgebühren und Staking geben dem Token eine Funktion, aber dauerhafter Wert erfordert Anwendungen, Liquidität und Nutzer, die zurückkehren, weil das Netzwerk ein echtes Problem löst.
Auch die Risiken sind real. Emissionen können den Angebotsdruck erhöhen, die Konkurrenz durch EVMs ist stark, und Institutionen werden keine verwirrenden Wallets oder komplizierten Einstiegsprozesse akzeptieren.
Die Chancen reichen über private Überweisungen hinaus. Tokenisierte Fonds, konformes DeFi und Sekundärmärkte könnten von Datenschutz profitieren, ohne auf Rechenschaftspflicht zu verzichten.
Ich bin optimistisch, aber geduldig. Dusk hat eine bedeutsame Ausrichtung; nun muss es beweisen, dass Datenschutz Finanzaktivitäten reibungsloser machen kann, statt sie lediglich weniger sichtbar zu machen. Kann selektive Offenlegung zu etwas werden, das Märkte täglich nutzen?
@Dusk #dusk $DUSK
9
5
199
·
--
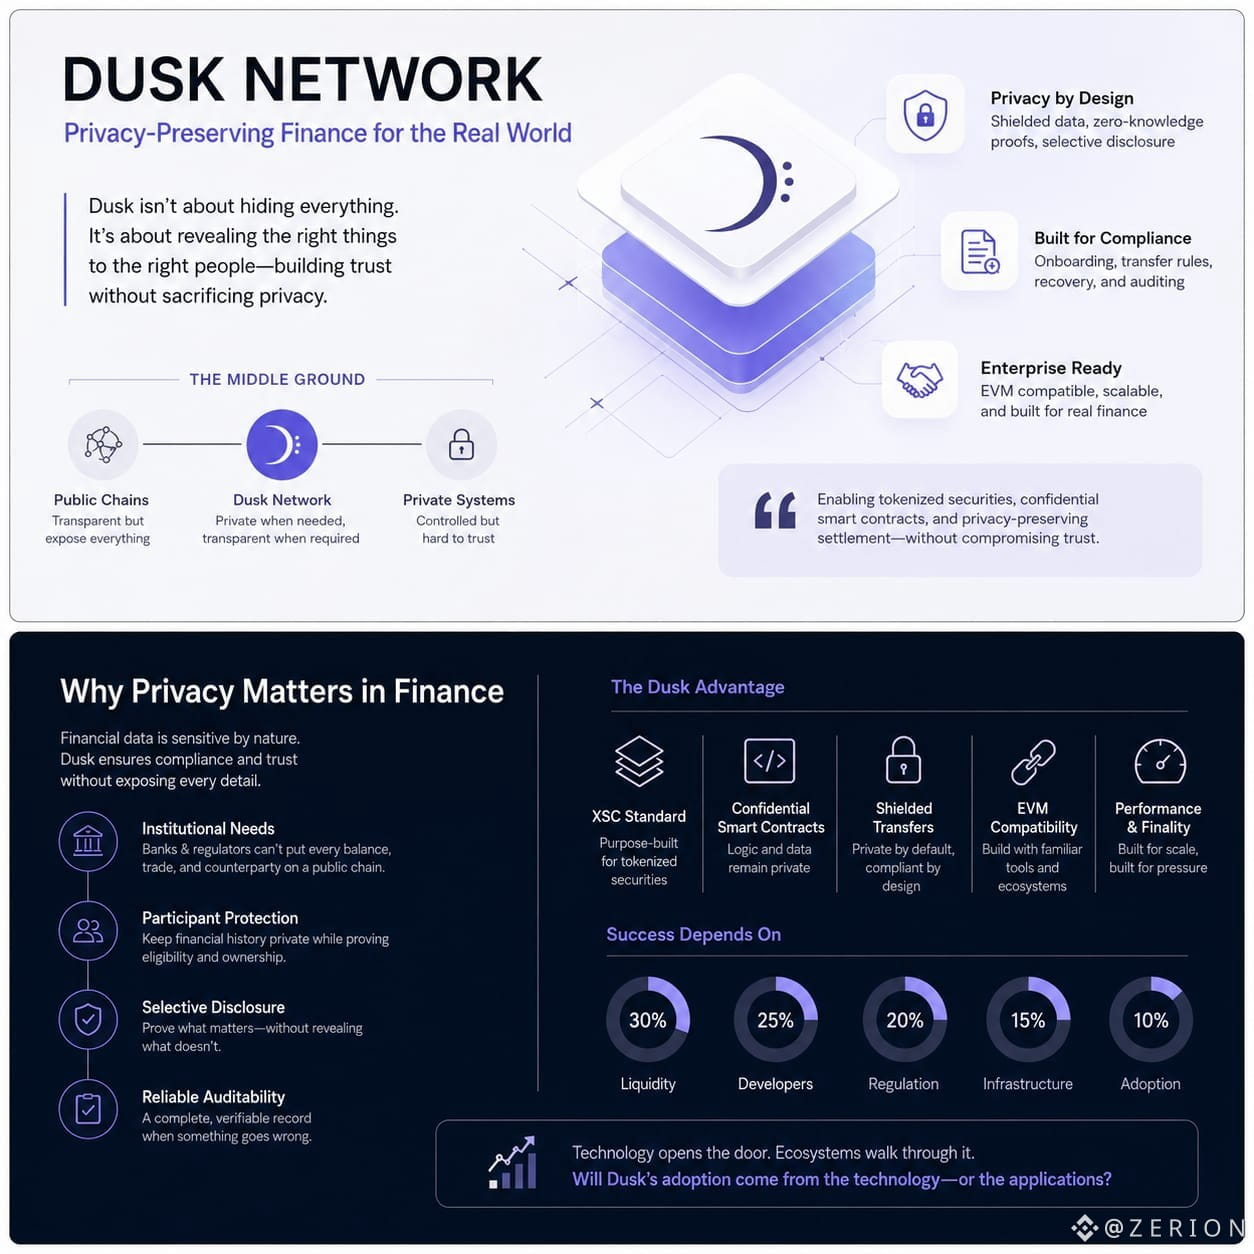
Mir fällt auf, dass Dusk Network beim Thema Datenschutz einen Ansatz verfolgt, der sich mehr an der realen Finanzwelt orientiert. Es geht nicht darum, alles zu verbergen, sondern sensible Informationen vertraulich zu halten und zugleich genügend Nachweise zu liefern, damit die Beteiligten dem Geschehen vertrauen können.
Eine Bank oder ein regulierter Markt kann nicht jeden Kontostand, jeden Handel und jede Gegenpartei auf einer öffentlichen Blockchain offenlegen. Ein geschlossenes System bringt jedoch ebenfalls Vertrauensprobleme mit sich. Die Beteiligten brauchen Prüfungen der Teilnahmeberechtigung, Regeln für Übertragungen, Möglichkeiten zur Wiederherstellung und eine verlässliche Aufzeichnung für den Fall, dass etwas schiefgeht. Dusk scheint auf einen Mittelweg abzuzielen.
Der XSC-Standard und die vertraulichen Smart Contracts sind für tokenisierte Wertpapiere konzipiert. Damit können Eigentumsverhältnisse, Übertragungen und Kapitalmaßnahmen on-chain abgewickelt werden, ohne jedes Detail offenzulegen. Vertrauliche Übertragungen, Zero-Knowledge-Beweise und selektive Offenlegung ermöglichen es, das Wesentliche zu überprüfen, ohne die gesamte Finanzhistorie preiszugeben.
Interessant finde ich, dass Datenschutz nur ein Teil von Dusk ist. Das Netzwerk legt außerdem Wert auf Abwicklung, Finalität, Smart Contracts und EVM-Kompatibilität. Wenn Identitätsprüfungen, Onboarding, regelkonforme Übertragungen und die Betreuung einfach werden, könnte Dusk nützlich sein, weil es den gesamten Prozess verbindet.
Technologie allein wird nicht ausreichen. Liquidität, Entwickler, Regulierung und die Leistungsfähigkeit unter hoher Belastung werden darüber entscheiden, ob daraus eine Infrastruktur wird.
Ich werde beobachten, ob Dusk private Finanzgeschäfte selbstverständlich statt kompliziert wirken lassen kann. Wird die Akzeptanz von der Technologie ausgehen oder von den Anwendungen, die darauf aufbauen?
@Dusk_Foundation #dusk $DUSK
Mir fällt auf, dass Dusk Network beim Thema Datenschutz einen Ansatz verfolgt, der sich mehr an der realen Finanzwelt orientiert. Es geht nicht darum, alles zu verbergen, sondern sensible Informationen vertraulich zu halten und zugleich genügend Nachweise zu liefern, damit die Beteiligten dem Geschehen vertrauen können.
Eine Bank oder ein regulierter Markt kann nicht jeden Kontostand, jeden Handel und jede Gegenpartei auf einer öffentlichen Blockchain offenlegen. Ein geschlossenes System bringt jedoch ebenfalls Vertrauensprobleme mit sich. Die Beteiligten brauchen Prüfungen der Teilnahmeberechtigung, Regeln für Übertragungen, Möglichkeiten zur Wiederherstellung und eine verlässliche Aufzeichnung für den Fall, dass etwas schiefgeht. Dusk scheint auf einen Mittelweg abzuzielen.
Der XSC-Standard und die vertraulichen Smart Contracts sind für tokenisierte Wertpapiere konzipiert. Damit können Eigentumsverhältnisse, Übertragungen und Kapitalmaßnahmen on-chain abgewickelt werden, ohne jedes Detail offenzulegen. Vertrauliche Übertragungen, Zero-Knowledge-Beweise und selektive Offenlegung ermöglichen es, das Wesentliche zu überprüfen, ohne die gesamte Finanzhistorie preiszugeben.
Interessant finde ich, dass Datenschutz nur ein Teil von Dusk ist. Das Netzwerk legt außerdem Wert auf Abwicklung, Finalität, Smart Contracts und EVM-Kompatibilität. Wenn Identitätsprüfungen, Onboarding, regelkonforme Übertragungen und die Betreuung einfach werden, könnte Dusk nützlich sein, weil es den gesamten Prozess verbindet.
Technologie allein wird nicht ausreichen. Liquidität, Entwickler, Regulierung und die Leistungsfähigkeit unter hoher Belastung werden darüber entscheiden, ob daraus eine Infrastruktur wird.
Ich werde beobachten, ob Dusk private Finanzgeschäfte selbstverständlich statt kompliziert wirken lassen kann. Wird die Akzeptanz von der Technologie ausgehen oder von den Anwendungen, die darauf aufbauen?
@Dusk #dusk $DUSK
Eine Bank oder ein regulierter Markt kann nicht jeden Kontostand, jeden Handel und jede Gegenpartei auf einer öffentlichen Blockchain offenlegen. Ein geschlossenes System bringt jedoch ebenfalls Vertrauensprobleme mit sich. Die Beteiligten brauchen Prüfungen der Teilnahmeberechtigung, Regeln für Übertragungen, Möglichkeiten zur Wiederherstellung und eine verlässliche Aufzeichnung für den Fall, dass etwas schiefgeht. Dusk scheint auf einen Mittelweg abzuzielen.
Der XSC-Standard und die vertraulichen Smart Contracts sind für tokenisierte Wertpapiere konzipiert. Damit können Eigentumsverhältnisse, Übertragungen und Kapitalmaßnahmen on-chain abgewickelt werden, ohne jedes Detail offenzulegen. Vertrauliche Übertragungen, Zero-Knowledge-Beweise und selektive Offenlegung ermöglichen es, das Wesentliche zu überprüfen, ohne die gesamte Finanzhistorie preiszugeben.
Interessant finde ich, dass Datenschutz nur ein Teil von Dusk ist. Das Netzwerk legt außerdem Wert auf Abwicklung, Finalität, Smart Contracts und EVM-Kompatibilität. Wenn Identitätsprüfungen, Onboarding, regelkonforme Übertragungen und die Betreuung einfach werden, könnte Dusk nützlich sein, weil es den gesamten Prozess verbindet.
Technologie allein wird nicht ausreichen. Liquidität, Entwickler, Regulierung und die Leistungsfähigkeit unter hoher Belastung werden darüber entscheiden, ob daraus eine Infrastruktur wird.
Ich werde beobachten, ob Dusk private Finanzgeschäfte selbstverständlich statt kompliziert wirken lassen kann. Wird die Akzeptanz von der Technologie ausgehen oder von den Anwendungen, die darauf aufbauen?
@Dusk #dusk $DUSK
2
175
·
--
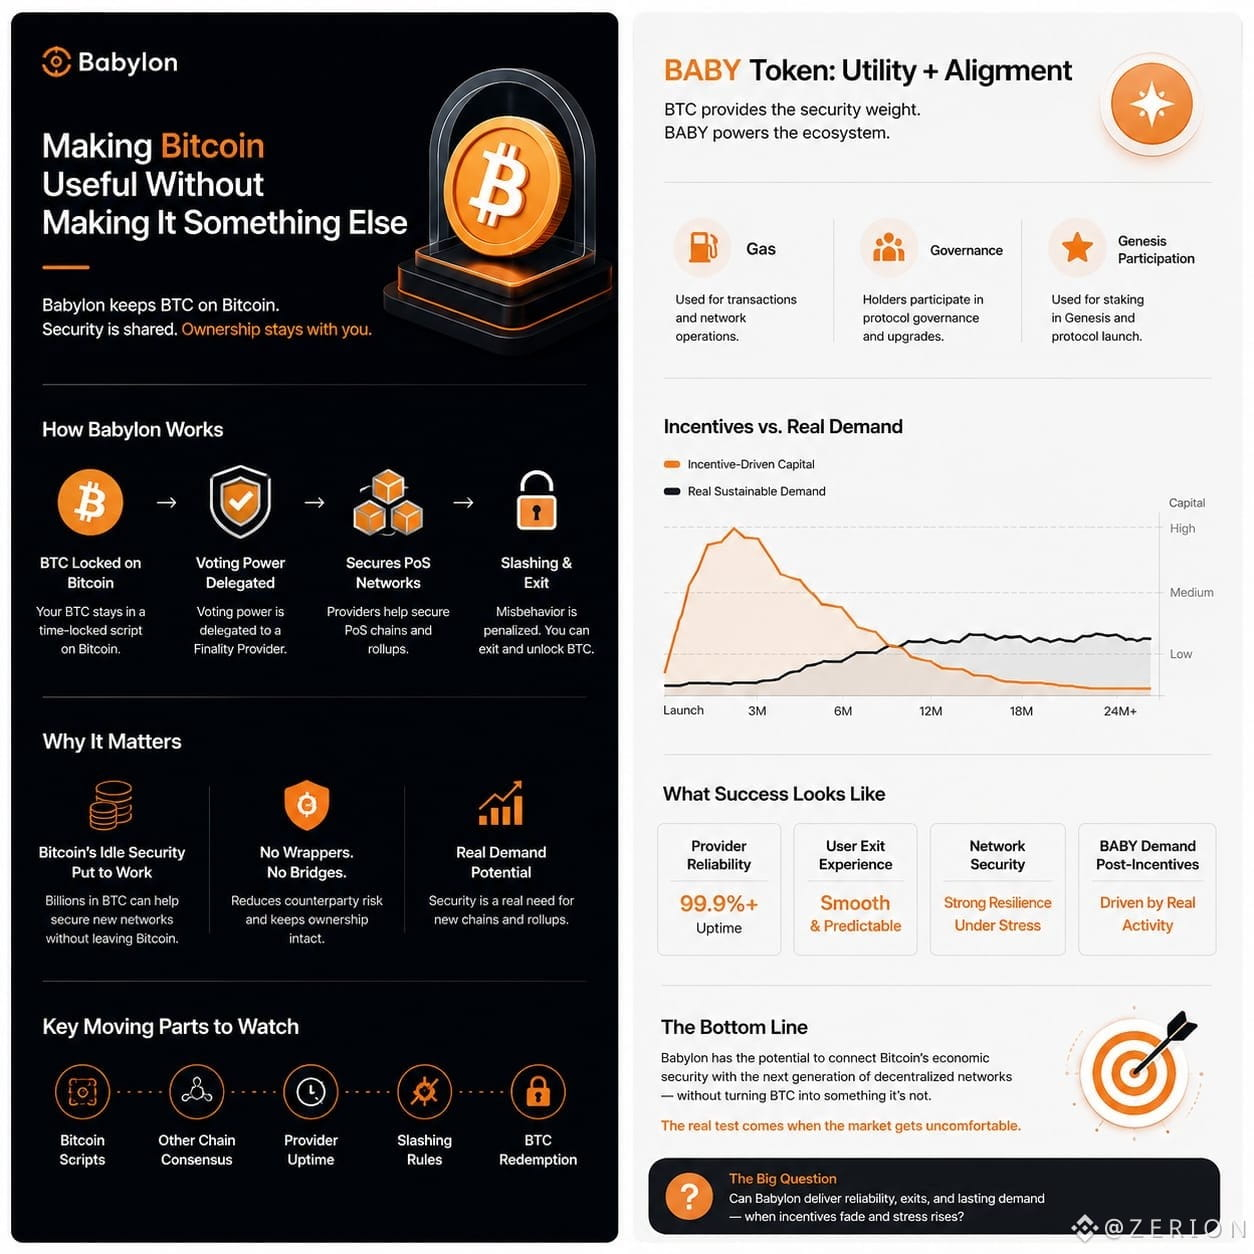
Mir fällt auf, dass Babylon versucht, Bitcoin nutzbar zu machen, ohne daraus etwas anderes zu machen.
Das ist wichtig, denn die meisten Versuche, BTC zu nutzen, beginnen mit einer Bridge, einem Wrapped Token oder einem Unternehmen, das die Schlüssel verwahrt. Babylon geht einen anderen Weg. Die BTC bleiben auf Bitcoin gesperrt, während die Stimmrechte an einen Finalitätsanbieter delegiert werden, der PoS-Netzwerke absichert. Doch mehrere bewegliche Teile müssen gleichzeitig reibungslos funktionieren: die Skripte von Bitcoin, der Konsens einer anderen Chain, die Verfügbarkeit der Anbieter, die Slashing-Regeln und der Prozess, mit dem man seine BTC zurückerhält.
Ich verstehe, warum die Idee Anklang findet. Kleinere Chains und neue Rollups brauchen Sicherheit, und bei Bitcoin liegt eine riesige wirtschaftliche Basis brach. Wenn Babylon die beiden verbinden kann, ohne BTC in einen synthetischen Vermögenswert zu verwandeln, ist das ein echter Anwendungsfall. Trotzdem bin ich vorsichtig, jede gesperrte Coin als Beweis für Nachfrage zu betrachten. Anreize können schnell Kapital anziehen. Sie garantieren aber nicht, dass Netzwerke weiter zahlen, wenn die Belohnungen weniger attraktiv werden.
BABY ist ein weiterer Aspekt, den ich genau im Auge behalte. BTC liefert das Sicherheitsgewicht, während BABY für Gas, Governance und die Teilnahme an Genesis verwendet wird. Diese Struktur ergibt Sinn, aber der Token wird irgendwann Nachfrage aus tatsächlicher Aktivität brauchen – nicht nur aus Emissionen und Spekulation.
Mir gefällt die Richtung. Ich warte nur ab, wie sich das Ganze verhält, wenn es am Markt ungemütlich wird. Können die Anbieter zuverlässig bleiben, können Nutzer ohne Überraschungen aussteigen und kann BABY auch dann noch eine echte Bedeutung haben, wenn die Anreize nachlassen?
@babylonlabs_io #baby $BABY
Mir fällt auf, dass Babylon versucht, Bitcoin nutzbar zu machen, ohne daraus etwas anderes zu machen.
Das ist wichtig, denn die meisten Versuche, BTC zu nutzen, beginnen mit einer Bridge, einem Wrapped Token oder einem Unternehmen, das die Schlüssel verwahrt. Babylon geht einen anderen Weg. Die BTC bleiben auf Bitcoin gesperrt, während die Stimmrechte an einen Finalitätsanbieter delegiert werden, der PoS-Netzwerke absichert. Doch mehrere bewegliche Teile müssen gleichzeitig reibungslos funktionieren: die Skripte von Bitcoin, der Konsens einer anderen Chain, die Verfügbarkeit der Anbieter, die Slashing-Regeln und der Prozess, mit dem man seine BTC zurückerhält.
Ich verstehe, warum die Idee Anklang findet. Kleinere Chains und neue Rollups brauchen Sicherheit, und bei Bitcoin liegt eine riesige wirtschaftliche Basis brach. Wenn Babylon die beiden verbinden kann, ohne BTC in einen synthetischen Vermögenswert zu verwandeln, ist das ein echter Anwendungsfall. Trotzdem bin ich vorsichtig, jede gesperrte Coin als Beweis für Nachfrage zu betrachten. Anreize können schnell Kapital anziehen. Sie garantieren aber nicht, dass Netzwerke weiter zahlen, wenn die Belohnungen weniger attraktiv werden.
BABY ist ein weiterer Aspekt, den ich genau im Auge behalte. BTC liefert das Sicherheitsgewicht, während BABY für Gas, Governance und die Teilnahme an Genesis verwendet wird. Diese Struktur ergibt Sinn, aber der Token wird irgendwann Nachfrage aus tatsächlicher Aktivität brauchen – nicht nur aus Emissionen und Spekulation.
Mir gefällt die Richtung. Ich warte nur ab, wie sich das Ganze verhält, wenn es am Markt ungemütlich wird. Können die Anbieter zuverlässig bleiben, können Nutzer ohne Überraschungen aussteigen und kann BABY auch dann noch eine echte Bedeutung haben, wenn die Anreize nachlassen?
@BabylonLabs_io #baby $BABY
Das ist wichtig, denn die meisten Versuche, BTC zu nutzen, beginnen mit einer Bridge, einem Wrapped Token oder einem Unternehmen, das die Schlüssel verwahrt. Babylon geht einen anderen Weg. Die BTC bleiben auf Bitcoin gesperrt, während die Stimmrechte an einen Finalitätsanbieter delegiert werden, der PoS-Netzwerke absichert. Doch mehrere bewegliche Teile müssen gleichzeitig reibungslos funktionieren: die Skripte von Bitcoin, der Konsens einer anderen Chain, die Verfügbarkeit der Anbieter, die Slashing-Regeln und der Prozess, mit dem man seine BTC zurückerhält.
Ich verstehe, warum die Idee Anklang findet. Kleinere Chains und neue Rollups brauchen Sicherheit, und bei Bitcoin liegt eine riesige wirtschaftliche Basis brach. Wenn Babylon die beiden verbinden kann, ohne BTC in einen synthetischen Vermögenswert zu verwandeln, ist das ein echter Anwendungsfall. Trotzdem bin ich vorsichtig, jede gesperrte Coin als Beweis für Nachfrage zu betrachten. Anreize können schnell Kapital anziehen. Sie garantieren aber nicht, dass Netzwerke weiter zahlen, wenn die Belohnungen weniger attraktiv werden.
BABY ist ein weiterer Aspekt, den ich genau im Auge behalte. BTC liefert das Sicherheitsgewicht, während BABY für Gas, Governance und die Teilnahme an Genesis verwendet wird. Diese Struktur ergibt Sinn, aber der Token wird irgendwann Nachfrage aus tatsächlicher Aktivität brauchen – nicht nur aus Emissionen und Spekulation.
Mir gefällt die Richtung. Ich warte nur ab, wie sich das Ganze verhält, wenn es am Markt ungemütlich wird. Können die Anbieter zuverlässig bleiben, können Nutzer ohne Überraschungen aussteigen und kann BABY auch dann noch eine echte Bedeutung haben, wenn die Anreize nachlassen?
@BabylonLabs_io #baby $BABY
1
2
213
·
--
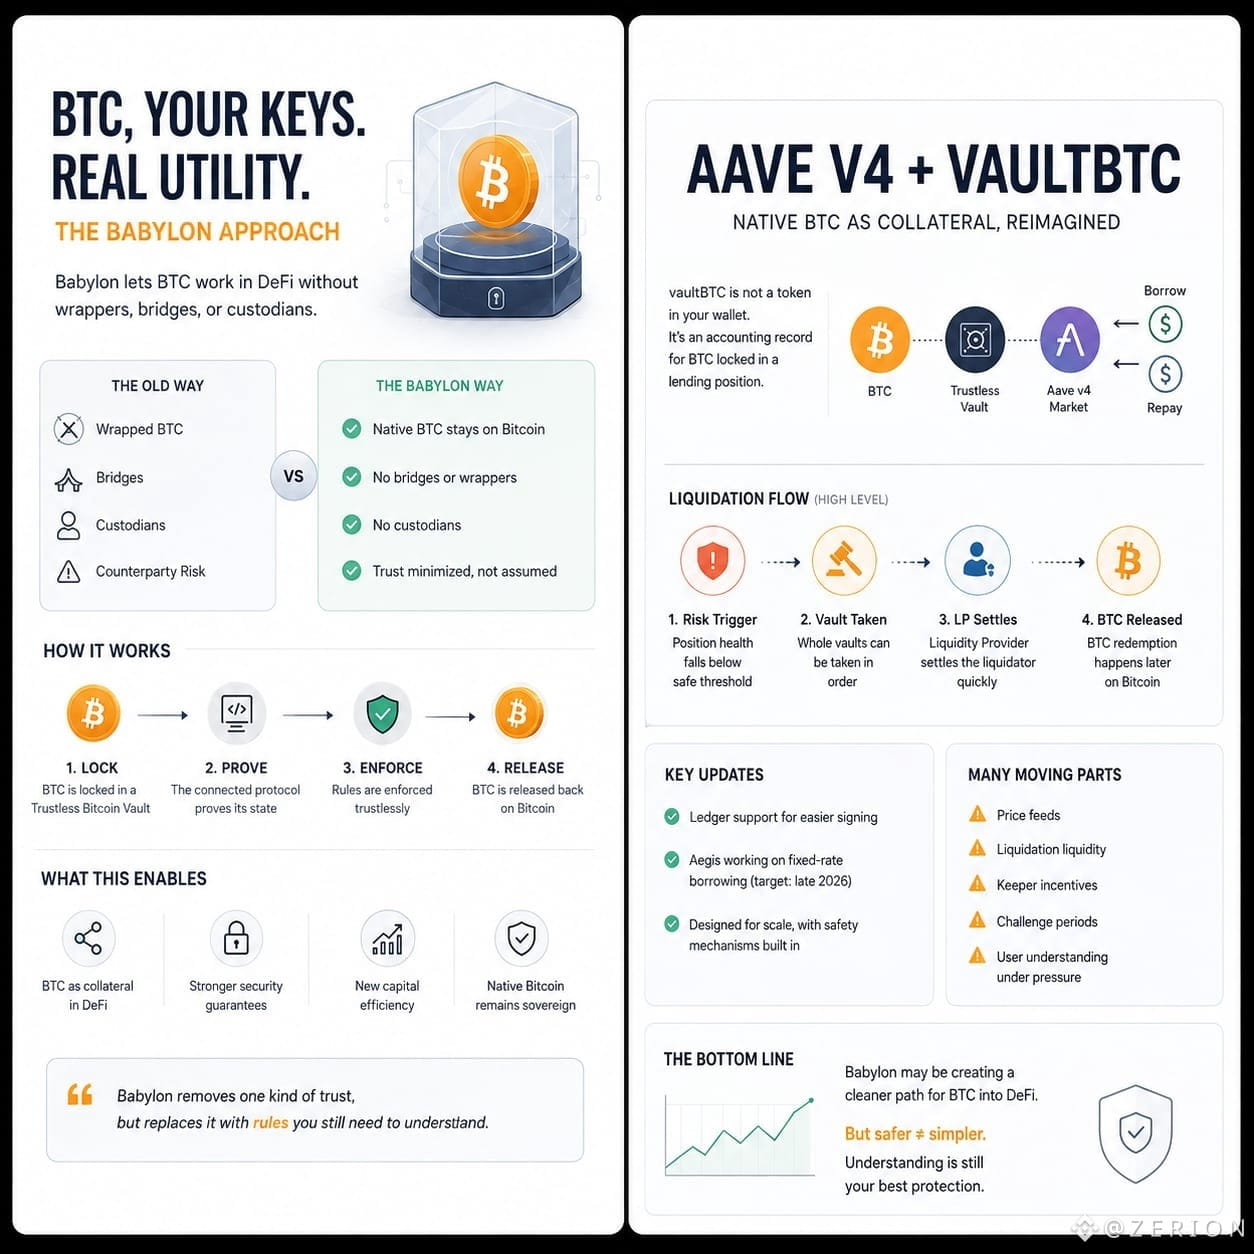
Mir fällt auf: Was mich immer wieder zu Babylon zurückzieht, ist nicht die „Rendite“. Es ist die Vorstellung, dass BTC auch ohne Wrapper, Bridges oder Verwahrer nützlich werden kann.
Das klingt unkomplizierter, aber mit Self-Custody sollte das Gespräch nicht enden. Die Trustless Bitcoin Vaults sind an bestimmte Anwendungen gebunden und können deshalb nicht frei zwischen Märkten bewegt werden. Bitcoin wird erst freigegeben, wenn der Zustand des verbundenen Protokolls nachgewiesen ist. Babylon beseitigt eine Art von Vertrauen, ersetzt sie aber durch Regeln, die Nutzer weiterhin verstehen müssen.
Aave v4 macht das deutlich. vaultBTC ist kein Token in deiner Wallet, sondern ein Buchungseintrag für BTC, die in einer Kreditposition gesperrt sind. Wird die Position zu riskant, können ganze Vaults der Reihe nach übernommen werden. Ein Liquiditätsanbieter kann den Liquidator schnell auszahlen, obwohl die Rückzahlung der BTC erst später auf Bitcoin erfolgt. Clever, aber es gibt viele bewegliche Teile.
Die Ledger-Unterstützung könnte das Signieren erleichtern, während Aegis auf Festzinskredite im Laufe des Jahres 2026 hinarbeitet. Hilfreiche Schritte, aber Partnerschaften zählen nur dann, wenn Menschen das Produkt tatsächlich nutzen.
Ich achte auf die weniger aufregenden Details: Preis-Feeds, Liquidität für Liquidationen, Anreize für Keeper, Anfechtungsfristen und darauf, ob normale Nutzer verstehen, was unter Druck passiert. Die Schlüssel selbst zu verwahren, ist wertvoll, schützt aber nicht vor schlechten Daten oder schlechtem Timing.
Babylon könnte einen einfacheren Weg für BTC in DeFi schaffen. Ich bin nur noch nicht bereit, das Problem für gelöst zu erklären. Würdest du natives BTC als Sicherheit vertrauen, wenn das System sicher, aber schwer zu verstehen wäre?
@babylonlabs_io #baby $BABY
Mir fällt auf: Was mich immer wieder zu Babylon zurückzieht, ist nicht die „Rendite“. Es ist die Vorstellung, dass BTC auch ohne Wrapper, Bridges oder Verwahrer nützlich werden kann.
Das klingt unkomplizierter, aber mit Self-Custody sollte das Gespräch nicht enden. Die Trustless Bitcoin Vaults sind an bestimmte Anwendungen gebunden und können deshalb nicht frei zwischen Märkten bewegt werden. Bitcoin wird erst freigegeben, wenn der Zustand des verbundenen Protokolls nachgewiesen ist. Babylon beseitigt eine Art von Vertrauen, ersetzt sie aber durch Regeln, die Nutzer weiterhin verstehen müssen.
Aave v4 macht das deutlich. vaultBTC ist kein Token in deiner Wallet, sondern ein Buchungseintrag für BTC, die in einer Kreditposition gesperrt sind. Wird die Position zu riskant, können ganze Vaults der Reihe nach übernommen werden. Ein Liquiditätsanbieter kann den Liquidator schnell auszahlen, obwohl die Rückzahlung der BTC erst später auf Bitcoin erfolgt. Clever, aber es gibt viele bewegliche Teile.
Die Ledger-Unterstützung könnte das Signieren erleichtern, während Aegis auf Festzinskredite im Laufe des Jahres 2026 hinarbeitet. Hilfreiche Schritte, aber Partnerschaften zählen nur dann, wenn Menschen das Produkt tatsächlich nutzen.
Ich achte auf die weniger aufregenden Details: Preis-Feeds, Liquidität für Liquidationen, Anreize für Keeper, Anfechtungsfristen und darauf, ob normale Nutzer verstehen, was unter Druck passiert. Die Schlüssel selbst zu verwahren, ist wertvoll, schützt aber nicht vor schlechten Daten oder schlechtem Timing.
Babylon könnte einen einfacheren Weg für BTC in DeFi schaffen. Ich bin nur noch nicht bereit, das Problem für gelöst zu erklären. Würdest du natives BTC als Sicherheit vertrauen, wenn das System sicher, aber schwer zu verstehen wäre?
@BabylonLabs_io #baby $BABY
Das klingt unkomplizierter, aber mit Self-Custody sollte das Gespräch nicht enden. Die Trustless Bitcoin Vaults sind an bestimmte Anwendungen gebunden und können deshalb nicht frei zwischen Märkten bewegt werden. Bitcoin wird erst freigegeben, wenn der Zustand des verbundenen Protokolls nachgewiesen ist. Babylon beseitigt eine Art von Vertrauen, ersetzt sie aber durch Regeln, die Nutzer weiterhin verstehen müssen.
Aave v4 macht das deutlich. vaultBTC ist kein Token in deiner Wallet, sondern ein Buchungseintrag für BTC, die in einer Kreditposition gesperrt sind. Wird die Position zu riskant, können ganze Vaults der Reihe nach übernommen werden. Ein Liquiditätsanbieter kann den Liquidator schnell auszahlen, obwohl die Rückzahlung der BTC erst später auf Bitcoin erfolgt. Clever, aber es gibt viele bewegliche Teile.
Die Ledger-Unterstützung könnte das Signieren erleichtern, während Aegis auf Festzinskredite im Laufe des Jahres 2026 hinarbeitet. Hilfreiche Schritte, aber Partnerschaften zählen nur dann, wenn Menschen das Produkt tatsächlich nutzen.
Ich achte auf die weniger aufregenden Details: Preis-Feeds, Liquidität für Liquidationen, Anreize für Keeper, Anfechtungsfristen und darauf, ob normale Nutzer verstehen, was unter Druck passiert. Die Schlüssel selbst zu verwahren, ist wertvoll, schützt aber nicht vor schlechten Daten oder schlechtem Timing.
Babylon könnte einen einfacheren Weg für BTC in DeFi schaffen. Ich bin nur noch nicht bereit, das Problem für gelöst zu erklären. Würdest du natives BTC als Sicherheit vertrauen, wenn das System sicher, aber schwer zu verstehen wäre?
@BabylonLabs_io #baby $BABY
7
2
108
·
--
Ich habe genug Krypto-Zyklen gesehen, um vorsichtig zu werden, sobald irgendetwas verspricht, Bitcoin „mehr leisten zu lassen“. Meist gibt es irgendwo eine Brücke, einen Custodian in der Mitte oder ein Token, das langsam wichtiger wird als das Asset, wegen dem die Leute ursprünglich hergekommen sind.
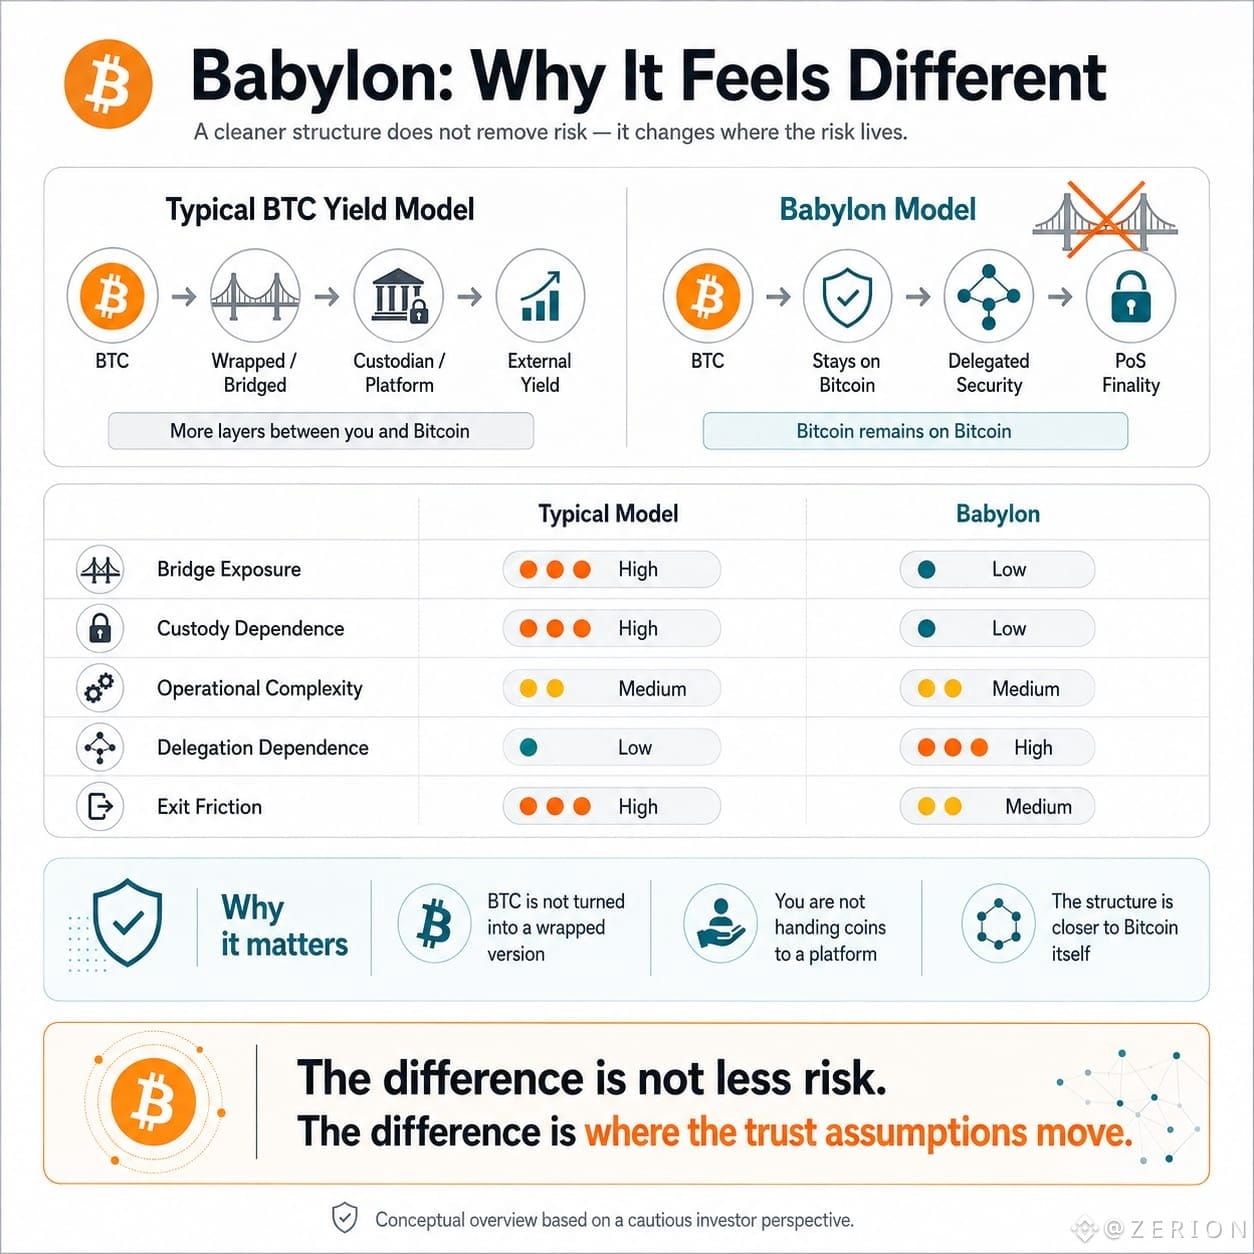
Babylon fühlt sich ein bisschen anders an, weil das BTC auf Bitcoin bleiben soll. Du wandelst es nicht in eine Wrapped-Version um und sendest es auch nicht an eine Plattform, die sagt: „Vertraut uns, es ist sicher.“ Genau dieser Teil ist mir wirklich wichtig.
Aber ich glaube auch nicht, dass Selbst-Custody wie ein magischer Schutzschild behandelt werden sollte. Das BTC mag in deiner Kontrolle bleiben, aber du musst trotzdem auswählen, wem du die Verwaltung delegierst. Du bist weiterhin darauf angewiesen, dass Finality-Provider ihren Job richtig machen, dass das System wie vorgesehen funktioniert, und dass die Slashing-Regeln fair sind, wenn es chaotisch wird.
Das ist der Teil, den die Leute normalerweise überspringen. Alle sprechen über Belohnungen, aber nur sehr wenige sprechen darüber, was passiert, wenn Provider ausfallen, die Delegation konzentriert wird oder Nutzer gleichzeitig aussteigen müssen.
Ich bin noch nicht wirklich voll überzeugt. Bitcoin wurde nie dafür gebaut, eine weitere Yield-Maschine zu sein, und ich bin vorsichtig, wenn die Branche versucht, diese Story mit Gewalt auf ihn zu übertragen. Trotzdem versucht Babylon zumindest, sich um Bitcoin herum aufzubauen, statt Bitcoin von sich wegzuziehen.
Vielleicht ist das der eigentliche Unterschied. Nicht weniger Risiko—sondern ein ehrlichere Ort, um danach zu suchen.
@babylonlabs_io #baby $BABY
Ich habe genug Krypto-Zyklen gesehen, um vorsichtig zu werden, sobald irgendetwas verspricht, Bitcoin „mehr leisten zu lassen“. Meist gibt es irgendwo eine Brücke, einen Custodian in der Mitte oder ein Token, das langsam wichtiger wird als das Asset, wegen dem die Leute ursprünglich hergekommen sind.
Babylon fühlt sich ein bisschen anders an, weil das BTC auf Bitcoin bleiben soll. Du wandelst es nicht in eine Wrapped-Version um und sendest es auch nicht an eine Plattform, die sagt: „Vertraut uns, es ist sicher.“ Genau dieser Teil ist mir wirklich wichtig.
Aber ich glaube auch nicht, dass Selbst-Custody wie ein magischer Schutzschild behandelt werden sollte. Das BTC mag in deiner Kontrolle bleiben, aber du musst trotzdem auswählen, wem du die Verwaltung delegierst. Du bist weiterhin darauf angewiesen, dass Finality-Provider ihren Job richtig machen, dass das System wie vorgesehen funktioniert, und dass die Slashing-Regeln fair sind, wenn es chaotisch wird.
Das ist der Teil, den die Leute normalerweise überspringen. Alle sprechen über Belohnungen, aber nur sehr wenige sprechen darüber, was passiert, wenn Provider ausfallen, die Delegation konzentriert wird oder Nutzer gleichzeitig aussteigen müssen.
Ich bin noch nicht wirklich voll überzeugt. Bitcoin wurde nie dafür gebaut, eine weitere Yield-Maschine zu sein, und ich bin vorsichtig, wenn die Branche versucht, diese Story mit Gewalt auf ihn zu übertragen. Trotzdem versucht Babylon zumindest, sich um Bitcoin herum aufzubauen, statt Bitcoin von sich wegzuziehen.
Vielleicht ist das der eigentliche Unterschied. Nicht weniger Risiko—sondern ein ehrlichere Ort, um danach zu suchen.
@BabylonLabs_io #baby $BABY
Babylon fühlt sich ein bisschen anders an, weil das BTC auf Bitcoin bleiben soll. Du wandelst es nicht in eine Wrapped-Version um und sendest es auch nicht an eine Plattform, die sagt: „Vertraut uns, es ist sicher.“ Genau dieser Teil ist mir wirklich wichtig.
Aber ich glaube auch nicht, dass Selbst-Custody wie ein magischer Schutzschild behandelt werden sollte. Das BTC mag in deiner Kontrolle bleiben, aber du musst trotzdem auswählen, wem du die Verwaltung delegierst. Du bist weiterhin darauf angewiesen, dass Finality-Provider ihren Job richtig machen, dass das System wie vorgesehen funktioniert, und dass die Slashing-Regeln fair sind, wenn es chaotisch wird.
Das ist der Teil, den die Leute normalerweise überspringen. Alle sprechen über Belohnungen, aber nur sehr wenige sprechen darüber, was passiert, wenn Provider ausfallen, die Delegation konzentriert wird oder Nutzer gleichzeitig aussteigen müssen.
Ich bin noch nicht wirklich voll überzeugt. Bitcoin wurde nie dafür gebaut, eine weitere Yield-Maschine zu sein, und ich bin vorsichtig, wenn die Branche versucht, diese Story mit Gewalt auf ihn zu übertragen. Trotzdem versucht Babylon zumindest, sich um Bitcoin herum aufzubauen, statt Bitcoin von sich wegzuziehen.
Vielleicht ist das der eigentliche Unterschied. Nicht weniger Risiko—sondern ein ehrlichere Ort, um danach zu suchen.
@BabylonLabs_io #baby $BABY
4
1
146
·
--
Früher dachte ich, das Beste an Bitcoin sei, dass es nicht bei jeder neuen Geschichte mitmachen muss, die sich die Kryptobranche ausdenkt. Es kann einfach da sein, seine Aufgabe erfüllen und muss von niemandem in ein Produkt verwandelt werden. Vielleicht habe ich deshalb innegehalten, als ich mir Babylon angesehen habe.
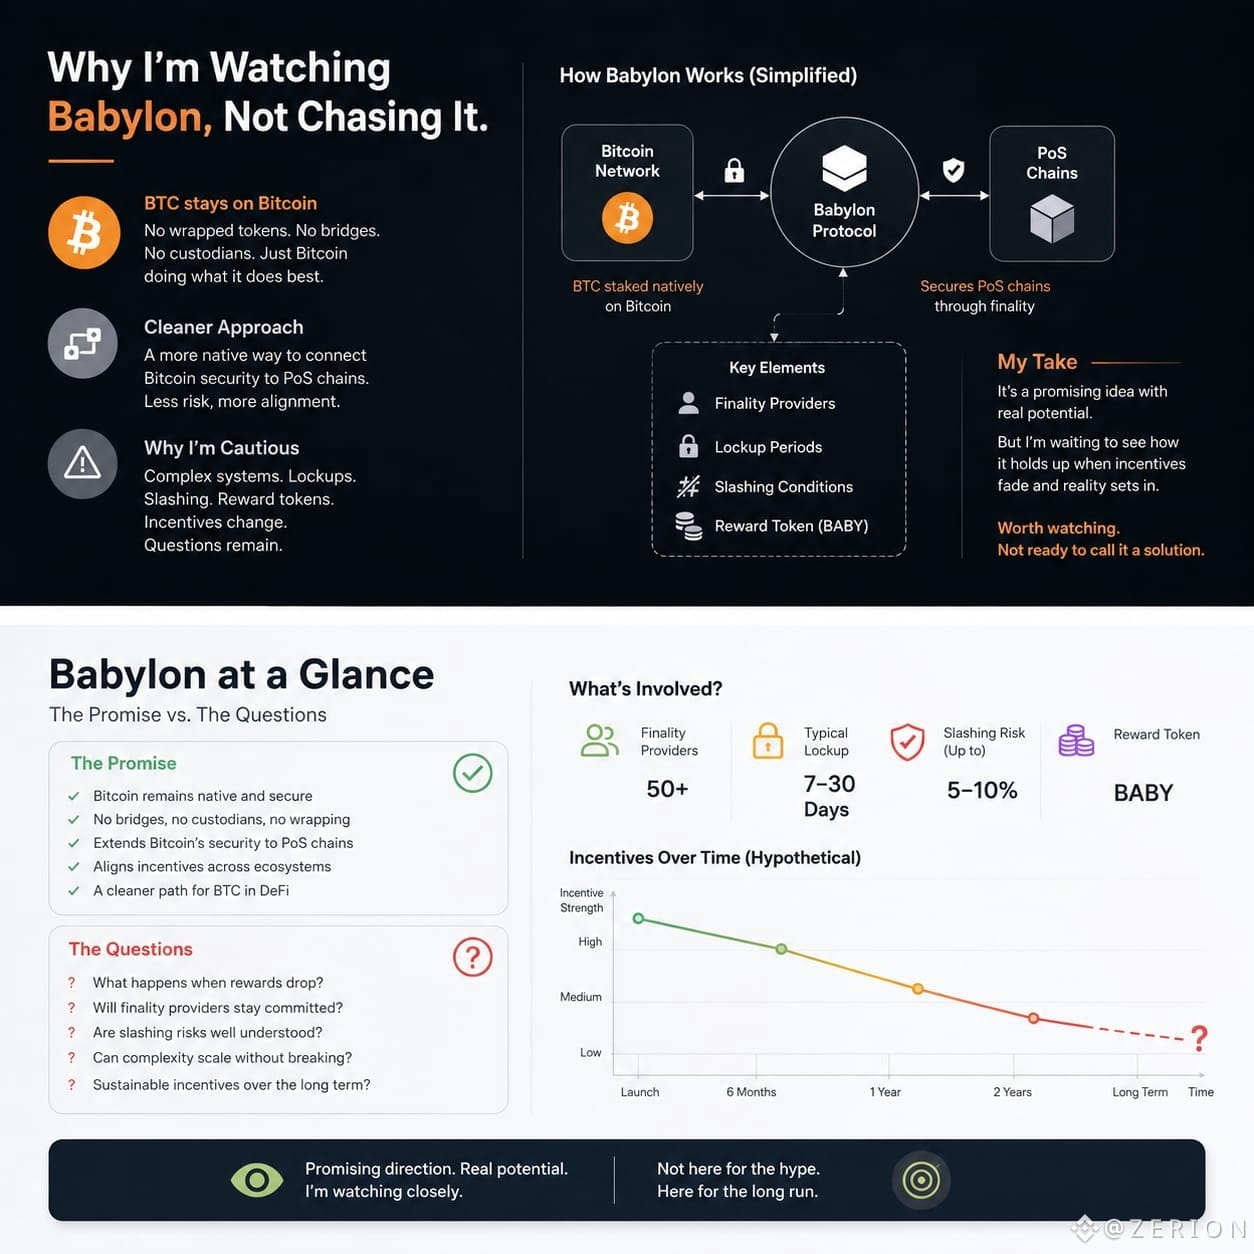
Die BTC bleiben auf Bitcoin. Keine Wrapped-Version, keine Bridge, kein Unternehmen, das sie verwahrt. Nach allem, was wir im Laufe der Jahre erlebt haben, ist allein das schon nicht nichts.
Aber ich würde lügen, wenn ich behauptete, der Rest sei einfach. Jemand muss einen Finalitätsanbieter auswählen. Es gibt Sperrfristen. Es gibt Slashing-Regeln. Und mittendrin steckt ein Reward-Token. Die Coins verlassen Bitcoin vielleicht nicht, aber die Entscheidung zieht einen trotzdem in ein anderes System hinein – mit eigenen Akteuren, Anreizen und beweglichen Teilen.
Ich habe erlebt, wie die Kryptobranche komplizierte Konstrukte einfach erscheinen lässt, solange die Belohnungen stimmen. Dann ändern sich die Belohnungen, die Anreize werden schwächer, und plötzlich stellen alle Fragen, die sie von Anfang an hätten stellen sollen.
Deshalb halte ich ein wenig Abstand von der Begeisterung rund um BABY. Ich verstehe, worum es dabei geht. Es wirkt wie ein saubererer Ansatz als die meisten Versuche, Bitcoin in DeFi zu drängen. Ich möchte nur wissen, was passiert, wenn das schnelle Geld versiegt und die Leute, die diese Chains absichern, entscheiden müssen, ob sich das Bleiben noch lohnt.
Vielleicht klingt das vorsichtig. Ist es auch. Aber an Babylon ist etwas, das es wert ist, beobachtet zu werden – auch wenn ich noch nicht bereit bin, es eine Lösung zu nennen.
@babylonlabs_io #baby $BABY
Früher dachte ich, das Beste an Bitcoin sei, dass es nicht bei jeder neuen Geschichte mitmachen muss, die sich die Kryptobranche ausdenkt. Es kann einfach da sein, seine Aufgabe erfüllen und muss von niemandem in ein Produkt verwandelt werden. Vielleicht habe ich deshalb innegehalten, als ich mir Babylon angesehen habe.
Die BTC bleiben auf Bitcoin. Keine Wrapped-Version, keine Bridge, kein Unternehmen, das sie verwahrt. Nach allem, was wir im Laufe der Jahre erlebt haben, ist allein das schon nicht nichts.
Aber ich würde lügen, wenn ich behauptete, der Rest sei einfach. Jemand muss einen Finalitätsanbieter auswählen. Es gibt Sperrfristen. Es gibt Slashing-Regeln. Und mittendrin steckt ein Reward-Token. Die Coins verlassen Bitcoin vielleicht nicht, aber die Entscheidung zieht einen trotzdem in ein anderes System hinein – mit eigenen Akteuren, Anreizen und beweglichen Teilen.
Ich habe erlebt, wie die Kryptobranche komplizierte Konstrukte einfach erscheinen lässt, solange die Belohnungen stimmen. Dann ändern sich die Belohnungen, die Anreize werden schwächer, und plötzlich stellen alle Fragen, die sie von Anfang an hätten stellen sollen.
Deshalb halte ich ein wenig Abstand von der Begeisterung rund um BABY. Ich verstehe, worum es dabei geht. Es wirkt wie ein saubererer Ansatz als die meisten Versuche, Bitcoin in DeFi zu drängen. Ich möchte nur wissen, was passiert, wenn das schnelle Geld versiegt und die Leute, die diese Chains absichern, entscheiden müssen, ob sich das Bleiben noch lohnt.
Vielleicht klingt das vorsichtig. Ist es auch. Aber an Babylon ist etwas, das es wert ist, beobachtet zu werden – auch wenn ich noch nicht bereit bin, es eine Lösung zu nennen.
@BabylonLabs_io #baby $BABY
Die BTC bleiben auf Bitcoin. Keine Wrapped-Version, keine Bridge, kein Unternehmen, das sie verwahrt. Nach allem, was wir im Laufe der Jahre erlebt haben, ist allein das schon nicht nichts.
Aber ich würde lügen, wenn ich behauptete, der Rest sei einfach. Jemand muss einen Finalitätsanbieter auswählen. Es gibt Sperrfristen. Es gibt Slashing-Regeln. Und mittendrin steckt ein Reward-Token. Die Coins verlassen Bitcoin vielleicht nicht, aber die Entscheidung zieht einen trotzdem in ein anderes System hinein – mit eigenen Akteuren, Anreizen und beweglichen Teilen.
Ich habe erlebt, wie die Kryptobranche komplizierte Konstrukte einfach erscheinen lässt, solange die Belohnungen stimmen. Dann ändern sich die Belohnungen, die Anreize werden schwächer, und plötzlich stellen alle Fragen, die sie von Anfang an hätten stellen sollen.
Deshalb halte ich ein wenig Abstand von der Begeisterung rund um BABY. Ich verstehe, worum es dabei geht. Es wirkt wie ein saubererer Ansatz als die meisten Versuche, Bitcoin in DeFi zu drängen. Ich möchte nur wissen, was passiert, wenn das schnelle Geld versiegt und die Leute, die diese Chains absichern, entscheiden müssen, ob sich das Bleiben noch lohnt.
Vielleicht klingt das vorsichtig. Ist es auch. Aber an Babylon ist etwas, das es wert ist, beobachtet zu werden – auch wenn ich noch nicht bereit bin, es eine Lösung zu nennen.
@BabylonLabs_io #baby $BABY
13
4
186
·
--
Ich bin schon lange genug in der Kryptowelt unterwegs, um mich von großen Versprechen nicht mehr beeindrucken zu lassen.
Jeder Zyklus bringt eine neue Idee mit sich, die angeblich das Geld für immer verändern soll. Die meisten verschwinden, sobald die Begeisterung verflogen ist. Stablecoins sind auf eine leisere Art anders. Niemand spricht mehr wirklich von ihnen als Revolution, und doch nutzen die Menschen sie weiterhin.
Sie sind nützlich. Man kann jederzeit Geld bewegen, es über Grenzen hinweg senden, sich der Marktvolatilität entziehen oder einen Handel abwickeln, ohne auf eine Bank warten zu müssen. Aber ich glaube, oft wird übersehen, was hinter dieser Bequemlichkeit steckt.
Ein Stablecoin ist nach wie vor von einem Emittenten, Reserven, Bankpartnern, Liquidität, Vorschriften und der Annahme abhängig, dass er jederzeit gegen einen echten Dollar eingelöst werden kann. Die Transaktion mag on-chain stattfinden, aber ein Großteil des Vertrauens liegt weiterhin off-chain.
Das fällt mir immer wieder auf. In der Kryptowelt ist oft davon die Rede, Mittelsleute überflüssig zu machen, während Stablecoins häufig auf dieselben Institutionen angewiesen sind, die die Branche einst ersetzen wollte. Konten können weiterhin eingefroren werden. Reserven können weiterhin infrage gestellt werden. Der Zugang kann weiterhin verschwinden, wenn etwas schiefläuft.
Ich sage nicht, dass Stablecoins nutzlos sind. Ganz im Gegenteil. Wahrscheinlich haben sie gerade wegen ihres Nutzens so lange Bestand.
Ich bin nur nicht ganz davon überzeugt, dass sie das Finanzsystem ersetzen. Manchmal wirkt es eher so, als hätte das alte System einen schnelleren, weniger sichtbaren Weg gefunden, Geld zu bewegen.
Nachdem ich genug Zyklen miterlebt habe, weiß ich: Die Dinge, denen es sich lohnt, Aufmerksamkeit zu schenken, sind meist nicht die lautesten. Es sind die Dinge, die die Menschen weiter nutzen, wenn die Geschichte ihren Reiz verloren hat.
@babylonlabs_io #baby $BABY
Ich bin schon lange genug in der Kryptowelt unterwegs, um mich von großen Versprechen nicht mehr beeindrucken zu lassen.
Jeder Zyklus bringt eine neue Idee mit sich, die angeblich das Geld für immer verändern soll. Die meisten verschwinden, sobald die Begeisterung verflogen ist. Stablecoins sind auf eine leisere Art anders. Niemand spricht mehr wirklich von ihnen als Revolution, und doch nutzen die Menschen sie weiterhin.
Sie sind nützlich. Man kann jederzeit Geld bewegen, es über Grenzen hinweg senden, sich der Marktvolatilität entziehen oder einen Handel abwickeln, ohne auf eine Bank warten zu müssen. Aber ich glaube, oft wird übersehen, was hinter dieser Bequemlichkeit steckt.
Ein Stablecoin ist nach wie vor von einem Emittenten, Reserven, Bankpartnern, Liquidität, Vorschriften und der Annahme abhängig, dass er jederzeit gegen einen echten Dollar eingelöst werden kann. Die Transaktion mag on-chain stattfinden, aber ein Großteil des Vertrauens liegt weiterhin off-chain.
Das fällt mir immer wieder auf. In der Kryptowelt ist oft davon die Rede, Mittelsleute überflüssig zu machen, während Stablecoins häufig auf dieselben Institutionen angewiesen sind, die die Branche einst ersetzen wollte. Konten können weiterhin eingefroren werden. Reserven können weiterhin infrage gestellt werden. Der Zugang kann weiterhin verschwinden, wenn etwas schiefläuft.
Ich sage nicht, dass Stablecoins nutzlos sind. Ganz im Gegenteil. Wahrscheinlich haben sie gerade wegen ihres Nutzens so lange Bestand.
Ich bin nur nicht ganz davon überzeugt, dass sie das Finanzsystem ersetzen. Manchmal wirkt es eher so, als hätte das alte System einen schnelleren, weniger sichtbaren Weg gefunden, Geld zu bewegen.
Nachdem ich genug Zyklen miterlebt habe, weiß ich: Die Dinge, denen es sich lohnt, Aufmerksamkeit zu schenken, sind meist nicht die lautesten. Es sind die Dinge, die die Menschen weiter nutzen, wenn die Geschichte ihren Reiz verloren hat.
@BabylonLabs_io #baby $BABY
Jeder Zyklus bringt eine neue Idee mit sich, die angeblich das Geld für immer verändern soll. Die meisten verschwinden, sobald die Begeisterung verflogen ist. Stablecoins sind auf eine leisere Art anders. Niemand spricht mehr wirklich von ihnen als Revolution, und doch nutzen die Menschen sie weiterhin.
Sie sind nützlich. Man kann jederzeit Geld bewegen, es über Grenzen hinweg senden, sich der Marktvolatilität entziehen oder einen Handel abwickeln, ohne auf eine Bank warten zu müssen. Aber ich glaube, oft wird übersehen, was hinter dieser Bequemlichkeit steckt.
Ein Stablecoin ist nach wie vor von einem Emittenten, Reserven, Bankpartnern, Liquidität, Vorschriften und der Annahme abhängig, dass er jederzeit gegen einen echten Dollar eingelöst werden kann. Die Transaktion mag on-chain stattfinden, aber ein Großteil des Vertrauens liegt weiterhin off-chain.
Das fällt mir immer wieder auf. In der Kryptowelt ist oft davon die Rede, Mittelsleute überflüssig zu machen, während Stablecoins häufig auf dieselben Institutionen angewiesen sind, die die Branche einst ersetzen wollte. Konten können weiterhin eingefroren werden. Reserven können weiterhin infrage gestellt werden. Der Zugang kann weiterhin verschwinden, wenn etwas schiefläuft.
Ich sage nicht, dass Stablecoins nutzlos sind. Ganz im Gegenteil. Wahrscheinlich haben sie gerade wegen ihres Nutzens so lange Bestand.
Ich bin nur nicht ganz davon überzeugt, dass sie das Finanzsystem ersetzen. Manchmal wirkt es eher so, als hätte das alte System einen schnelleren, weniger sichtbaren Weg gefunden, Geld zu bewegen.
Nachdem ich genug Zyklen miterlebt habe, weiß ich: Die Dinge, denen es sich lohnt, Aufmerksamkeit zu schenken, sind meist nicht die lautesten. Es sind die Dinge, die die Menschen weiter nutzen, wenn die Geschichte ihren Reiz verloren hat.
@BabylonLabs_io #baby $BABY
6
2
222
·
--
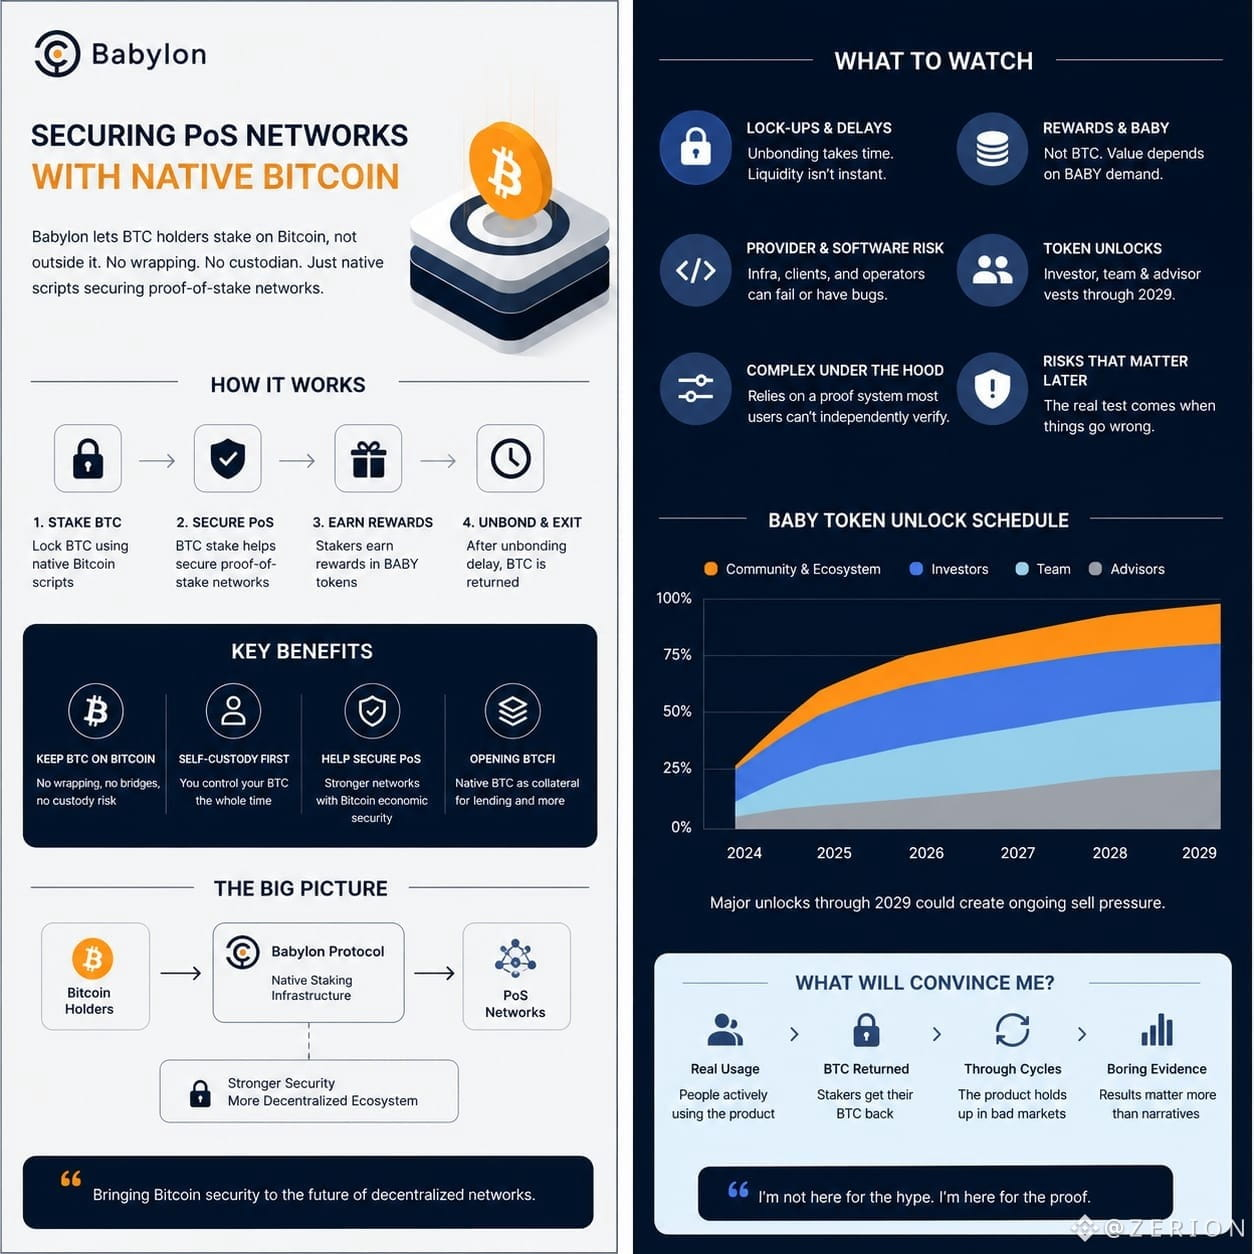
Babylon kommt mir immer wieder in den Sinn, weil der Pitch diesmal endlich mit einem echten Problem beginnt. Die meisten Bitcoin-Holder möchten ihr BTC unangetastet lassen, während die meisten Möglichkeiten, es „produktiv“ zu machen, sie dazu auffordern, einem Custodian, einer Bridge oder einer Wrapped-Version zu vertrauen. Babylon hält BTC auf Bitcoin, sperrt es per nativen Scripts und nutzt es, um Proof-of-Stake-Netzwerke bei der Sicherung zu unterstützen.
Ich bin bei „Self-Custody“ trotzdem weiterhin vorsichtig. Das beseitigt nicht jedes Risiko. Da sind Lock-ups, Verzögerungen beim Unbonding, Risiko bei Anbieter und Software sowie Details, die erst dann wirklich relevant werden, wenn etwas schiefgeht. Rewards gibt es in BABY, nicht in BTC, was die naheliegende Frage aufwirft: Wenn Staker weiter verkaufen, woher kommt dann die nachhaltige Nachfrage? Investor-, Team- und Advisor-Unlocks bis 2029 erhöhen den Druck zusätzlich.
Der Teil, den ich im Blick habe, sind Trustless Bitcoin Vaults. Wenn natives BTC als Lending-Kollateral genutzt werden kann, ohne Wrapped Coin oder Custodian, wäre das nützlich. Aave und Aegis wirken schon ziemlich nah dran, aber es sind noch Pläne. Dahinter steckt ein Proof-System, das die meisten Nutzer niemals unabhängig prüfen werden. Wenn diese Grundlage scheitert, wird das Versprechen kleiner.
Also beobachte ich das Ganze aufmerksam, behandle BABY aber nicht als gelöst. Ich nehme auch nicht einfach an, dass Bitcoin-Holder automatisch auf der Suche nach Rendite sind. Krypto hat mir beigebracht, auf das langweilige Beweismaterial zu warten: Menschen nutzen das Produkt, bekommen ihr BTC zurück und kommen wieder, wenn der Markt hässlich wird. Das wird mir mehr sagen als eine weitere Partnerschaft oder eine laute Story.
$BABY #baby @babylonlabs_io
Babylon kommt mir immer wieder in den Sinn, weil der Pitch diesmal endlich mit einem echten Problem beginnt. Die meisten Bitcoin-Holder möchten ihr BTC unangetastet lassen, während die meisten Möglichkeiten, es „produktiv“ zu machen, sie dazu auffordern, einem Custodian, einer Bridge oder einer Wrapped-Version zu vertrauen. Babylon hält BTC auf Bitcoin, sperrt es per nativen Scripts und nutzt es, um Proof-of-Stake-Netzwerke bei der Sicherung zu unterstützen.
Ich bin bei „Self-Custody“ trotzdem weiterhin vorsichtig. Das beseitigt nicht jedes Risiko. Da sind Lock-ups, Verzögerungen beim Unbonding, Risiko bei Anbieter und Software sowie Details, die erst dann wirklich relevant werden, wenn etwas schiefgeht. Rewards gibt es in BABY, nicht in BTC, was die naheliegende Frage aufwirft: Wenn Staker weiter verkaufen, woher kommt dann die nachhaltige Nachfrage? Investor-, Team- und Advisor-Unlocks bis 2029 erhöhen den Druck zusätzlich.
Der Teil, den ich im Blick habe, sind Trustless Bitcoin Vaults. Wenn natives BTC als Lending-Kollateral genutzt werden kann, ohne Wrapped Coin oder Custodian, wäre das nützlich. Aave und Aegis wirken schon ziemlich nah dran, aber es sind noch Pläne. Dahinter steckt ein Proof-System, das die meisten Nutzer niemals unabhängig prüfen werden. Wenn diese Grundlage scheitert, wird das Versprechen kleiner.
Also beobachte ich das Ganze aufmerksam, behandle BABY aber nicht als gelöst. Ich nehme auch nicht einfach an, dass Bitcoin-Holder automatisch auf der Suche nach Rendite sind. Krypto hat mir beigebracht, auf das langweilige Beweismaterial zu warten: Menschen nutzen das Produkt, bekommen ihr BTC zurück und kommen wieder, wenn der Markt hässlich wird. Das wird mir mehr sagen als eine weitere Partnerschaft oder eine laute Story.
$BABY #baby @BabylonLabs_io
Ich bin bei „Self-Custody“ trotzdem weiterhin vorsichtig. Das beseitigt nicht jedes Risiko. Da sind Lock-ups, Verzögerungen beim Unbonding, Risiko bei Anbieter und Software sowie Details, die erst dann wirklich relevant werden, wenn etwas schiefgeht. Rewards gibt es in BABY, nicht in BTC, was die naheliegende Frage aufwirft: Wenn Staker weiter verkaufen, woher kommt dann die nachhaltige Nachfrage? Investor-, Team- und Advisor-Unlocks bis 2029 erhöhen den Druck zusätzlich.
Der Teil, den ich im Blick habe, sind Trustless Bitcoin Vaults. Wenn natives BTC als Lending-Kollateral genutzt werden kann, ohne Wrapped Coin oder Custodian, wäre das nützlich. Aave und Aegis wirken schon ziemlich nah dran, aber es sind noch Pläne. Dahinter steckt ein Proof-System, das die meisten Nutzer niemals unabhängig prüfen werden. Wenn diese Grundlage scheitert, wird das Versprechen kleiner.
Also beobachte ich das Ganze aufmerksam, behandle BABY aber nicht als gelöst. Ich nehme auch nicht einfach an, dass Bitcoin-Holder automatisch auf der Suche nach Rendite sind. Krypto hat mir beigebracht, auf das langweilige Beweismaterial zu warten: Menschen nutzen das Produkt, bekommen ihr BTC zurück und kommen wieder, wenn der Markt hässlich wird. Das wird mir mehr sagen als eine weitere Partnerschaft oder eine laute Story.
$BABY #baby @BabylonLabs_io
3
3
234
·
--
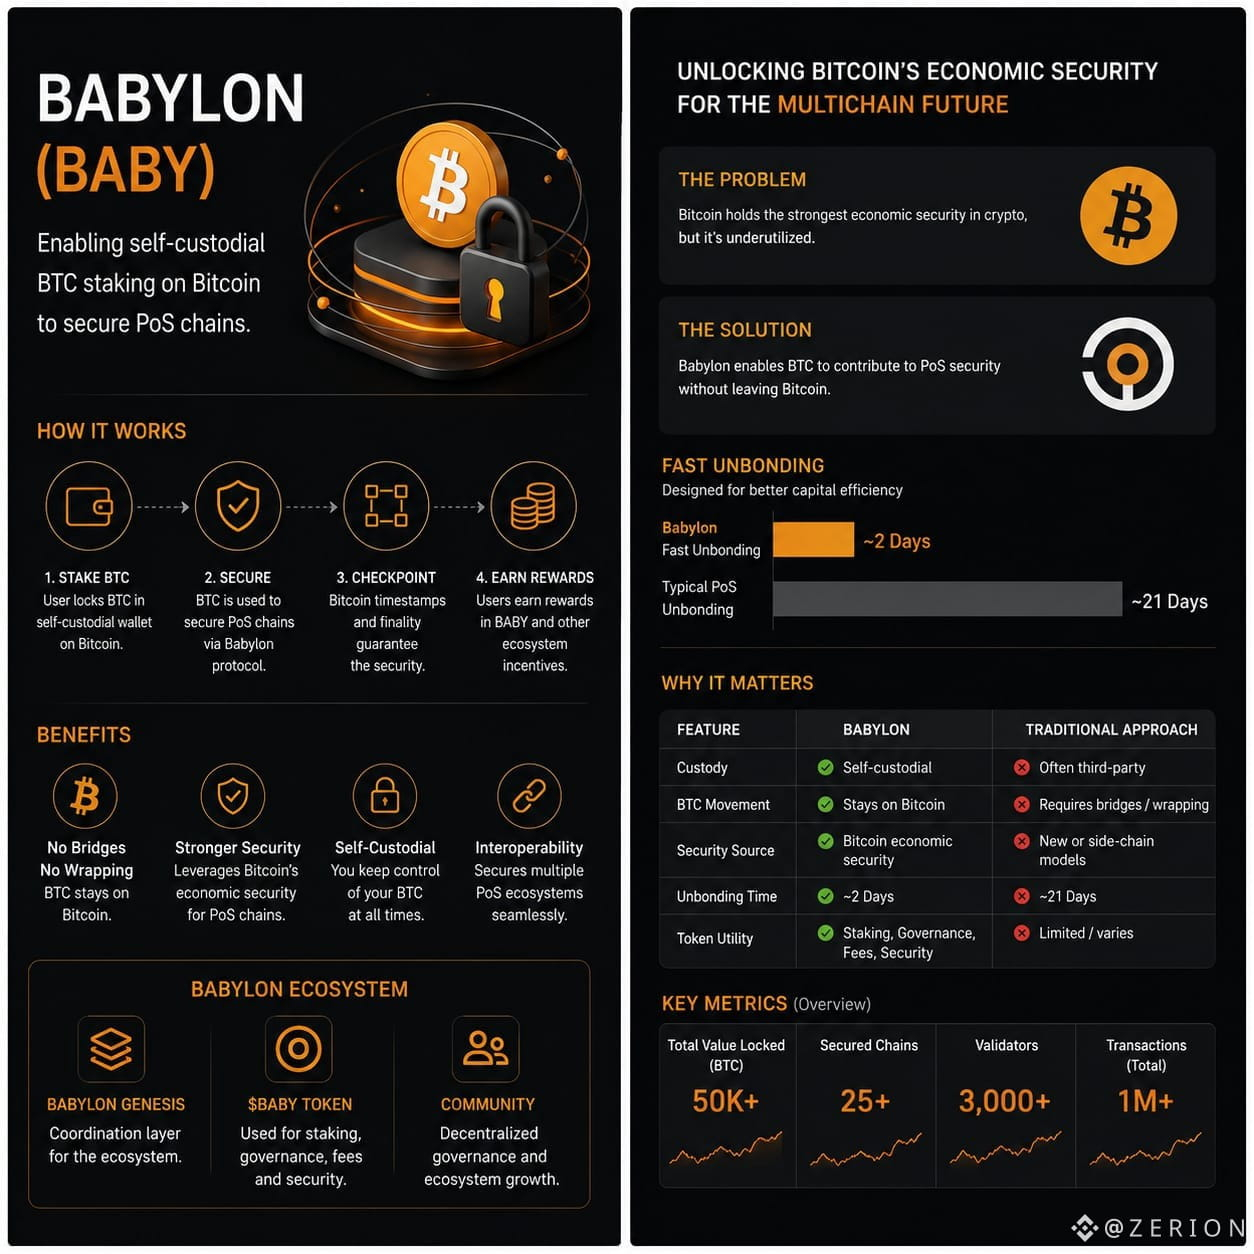
Ich glaube, viele Menschen verstehen nicht richtig, was Babylon erreichen will.
Seit Jahren wird Bitcoin meistens so behandelt, als wäre es etwas, das man kauft, hält und hofft, dass es im Wert steigt. Wenn man damit Geld verdienen wollte, musste man in der Regel einer zentralisierten Plattform vertrauen, sein BTC auf eine andere Kette „umwickeln“ oder auf eine Bridge setzen. Wir alle haben gesehen, wie solche Geschichten enden können.
Babylon verfolgt einen anderen Ansatz. Anstatt Bitcoin von seinem eigenen Netzwerk wegzubewegen, ermöglicht es, dass BTC selbst verwahrt bleibt, während es zur Sicherheit von Proof-of-Stake-Blockchain(s) beiträgt. Dein Bitcoin bleibt im Bitcoin-Netzwerk, und das Protokoll ist so ausgelegt, dass das „Wrapped-Token“- und Bridge-Modell vermieden wird, das in der gesamten Branche Probleme verursacht hat.
Auch daran, dass Babylon nicht nur um Staking geht, hat mich besonders aufmerksam gemacht. Babylon Genesis fungiert als Koordinationsebene für das Ökosystem, während der BABY-Token für Transaktionsgebühren, Governance und die Absicherung des Netzwerks durch sein Dual-Staking-Design genutzt wird. Die größere Idee ist, dass die wirtschaftliche Stärke von Bitcoin über das bloße Liegenlassen in einer Wallet hinaus nutzbar wird.
Das bedeutet jedoch nicht, dass es keine Risiken gibt. Jedes Protokoll führt neue Annahmen ein, und Sicherheit ist nicht nur gute Technologie—sondern auch, wie sich diese Technologie im Laufe der Zeit verhält, insbesondere wenn die Märkte angespannt werden. Krypto hat mir gezeigt, dass elegante Designs noch Jahre realer Tests brauchen.
Trotzdem denke ich, dass es sich lohnt, Babylon zu verstehen, weil es darauf abzielt, die Nützlichkeit von Bitcoin zu verbessern, ohne Menschen dazu aufzufordern, die Verwahrung ihrer Vermögenswerte aufzugeben. Ob es zu einem dauerhaften Bestandteil der Krypto-Infrastruktur wird oder nur ein weiteres Experiment ist, kann nur die Zeit zeigen—aber es ist eine der durchdachteren Ideen, die ich in letzter Zeit im Bitcoin-Ökosystem gesehen habe.
@babylonlabs_io #baby $BABY
Ich glaube, viele Menschen verstehen nicht richtig, was Babylon erreichen will.
Seit Jahren wird Bitcoin meistens so behandelt, als wäre es etwas, das man kauft, hält und hofft, dass es im Wert steigt. Wenn man damit Geld verdienen wollte, musste man in der Regel einer zentralisierten Plattform vertrauen, sein BTC auf eine andere Kette „umwickeln“ oder auf eine Bridge setzen. Wir alle haben gesehen, wie solche Geschichten enden können.
Babylon verfolgt einen anderen Ansatz. Anstatt Bitcoin von seinem eigenen Netzwerk wegzubewegen, ermöglicht es, dass BTC selbst verwahrt bleibt, während es zur Sicherheit von Proof-of-Stake-Blockchain(s) beiträgt. Dein Bitcoin bleibt im Bitcoin-Netzwerk, und das Protokoll ist so ausgelegt, dass das „Wrapped-Token“- und Bridge-Modell vermieden wird, das in der gesamten Branche Probleme verursacht hat.
Auch daran, dass Babylon nicht nur um Staking geht, hat mich besonders aufmerksam gemacht. Babylon Genesis fungiert als Koordinationsebene für das Ökosystem, während der BABY-Token für Transaktionsgebühren, Governance und die Absicherung des Netzwerks durch sein Dual-Staking-Design genutzt wird. Die größere Idee ist, dass die wirtschaftliche Stärke von Bitcoin über das bloße Liegenlassen in einer Wallet hinaus nutzbar wird.
Das bedeutet jedoch nicht, dass es keine Risiken gibt. Jedes Protokoll führt neue Annahmen ein, und Sicherheit ist nicht nur gute Technologie—sondern auch, wie sich diese Technologie im Laufe der Zeit verhält, insbesondere wenn die Märkte angespannt werden. Krypto hat mir gezeigt, dass elegante Designs noch Jahre realer Tests brauchen.
Trotzdem denke ich, dass es sich lohnt, Babylon zu verstehen, weil es darauf abzielt, die Nützlichkeit von Bitcoin zu verbessern, ohne Menschen dazu aufzufordern, die Verwahrung ihrer Vermögenswerte aufzugeben. Ob es zu einem dauerhaften Bestandteil der Krypto-Infrastruktur wird oder nur ein weiteres Experiment ist, kann nur die Zeit zeigen—aber es ist eine der durchdachteren Ideen, die ich in letzter Zeit im Bitcoin-Ökosystem gesehen habe.
@BabylonLabs_io #baby $BABY
Seit Jahren wird Bitcoin meistens so behandelt, als wäre es etwas, das man kauft, hält und hofft, dass es im Wert steigt. Wenn man damit Geld verdienen wollte, musste man in der Regel einer zentralisierten Plattform vertrauen, sein BTC auf eine andere Kette „umwickeln“ oder auf eine Bridge setzen. Wir alle haben gesehen, wie solche Geschichten enden können.
Babylon verfolgt einen anderen Ansatz. Anstatt Bitcoin von seinem eigenen Netzwerk wegzubewegen, ermöglicht es, dass BTC selbst verwahrt bleibt, während es zur Sicherheit von Proof-of-Stake-Blockchain(s) beiträgt. Dein Bitcoin bleibt im Bitcoin-Netzwerk, und das Protokoll ist so ausgelegt, dass das „Wrapped-Token“- und Bridge-Modell vermieden wird, das in der gesamten Branche Probleme verursacht hat.
Auch daran, dass Babylon nicht nur um Staking geht, hat mich besonders aufmerksam gemacht. Babylon Genesis fungiert als Koordinationsebene für das Ökosystem, während der BABY-Token für Transaktionsgebühren, Governance und die Absicherung des Netzwerks durch sein Dual-Staking-Design genutzt wird. Die größere Idee ist, dass die wirtschaftliche Stärke von Bitcoin über das bloße Liegenlassen in einer Wallet hinaus nutzbar wird.
Das bedeutet jedoch nicht, dass es keine Risiken gibt. Jedes Protokoll führt neue Annahmen ein, und Sicherheit ist nicht nur gute Technologie—sondern auch, wie sich diese Technologie im Laufe der Zeit verhält, insbesondere wenn die Märkte angespannt werden. Krypto hat mir gezeigt, dass elegante Designs noch Jahre realer Tests brauchen.
Trotzdem denke ich, dass es sich lohnt, Babylon zu verstehen, weil es darauf abzielt, die Nützlichkeit von Bitcoin zu verbessern, ohne Menschen dazu aufzufordern, die Verwahrung ihrer Vermögenswerte aufzugeben. Ob es zu einem dauerhaften Bestandteil der Krypto-Infrastruktur wird oder nur ein weiteres Experiment ist, kann nur die Zeit zeigen—aber es ist eine der durchdachteren Ideen, die ich in letzter Zeit im Bitcoin-Ökosystem gesehen habe.
@BabylonLabs_io #baby $BABY
4
2
187
·
--
Beim ersten Mal hätte ich Babylon fast übergangen. Vielleicht liegt das daran, dass ich schon zu viele Jahre in der Kryptobranche unterwegs bin, wo alle paar Monate ein weiteres Projekt behauptet, endlich das größte Problem der Branche gelöst zu haben. Die meisten dieser Geschichten altern schlecht.
Bei diesem Projekt hielt ich aus einem anderen Grund inne.
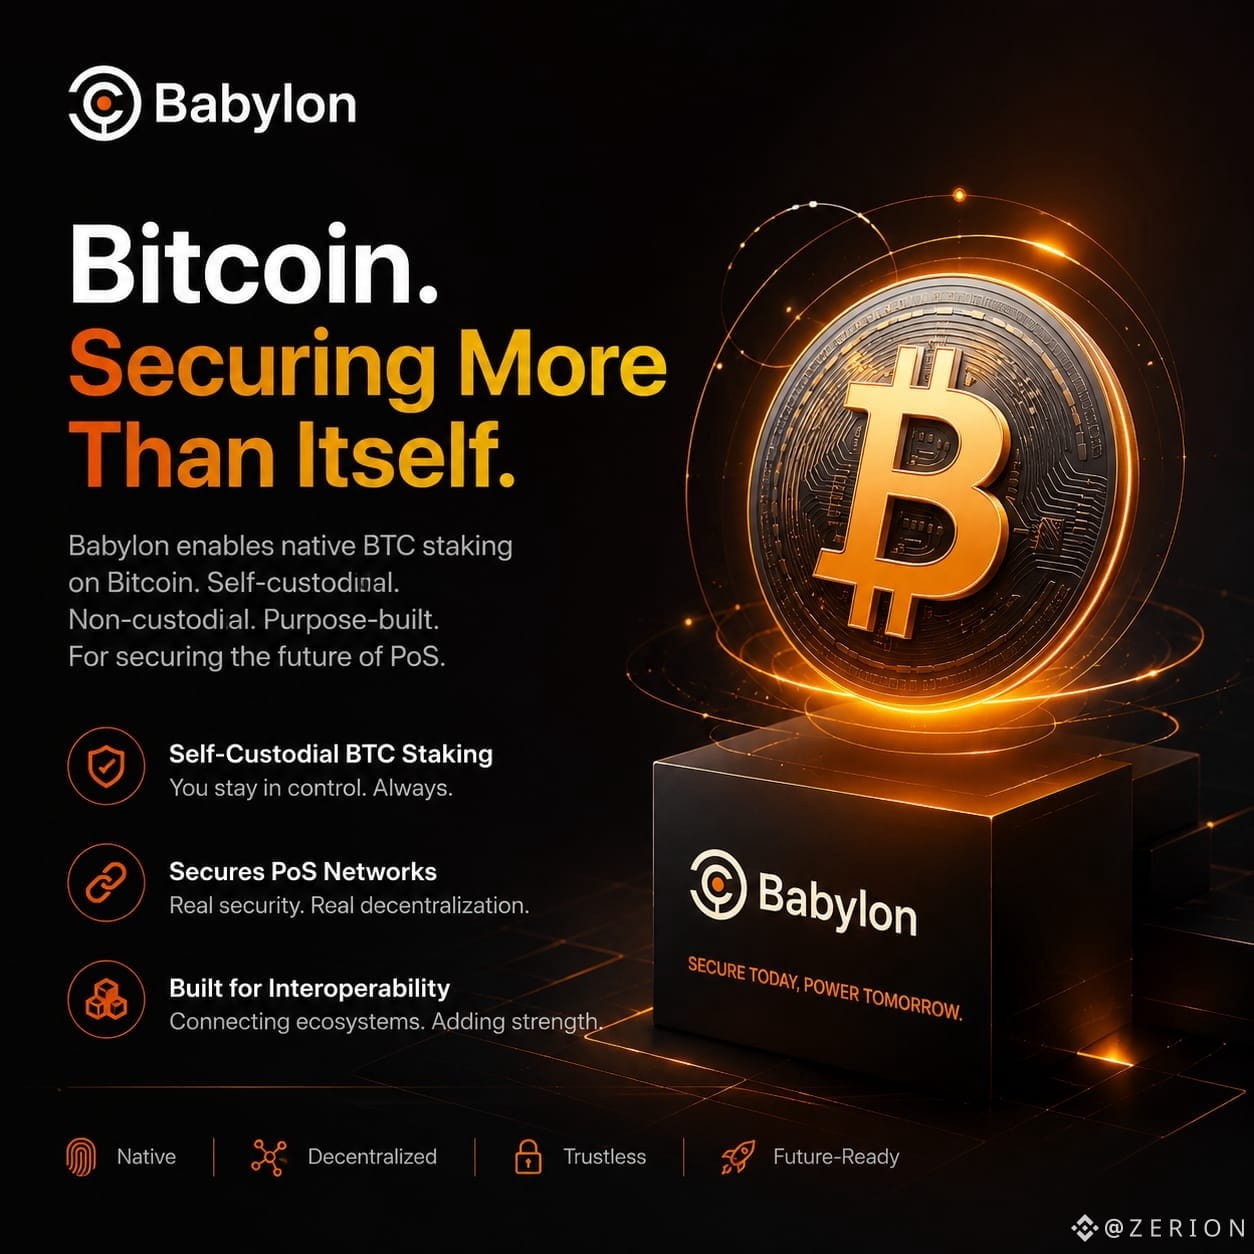
Babylon verlangt nicht von Bitcoin, etwas anderes zu werden. Die Idee ist im Grunde überraschend einfach: BTC bleibt im Bitcoin-Netzwerk, wird weiterhin selbst verwahrt und trägt trotzdem zur wirtschaftlichen Sicherheit von Proof-of-Stake-Netzwerken bei. Die Einfachheit ist reizvoll. Interessant wird es bei der Umsetzung.
Ich habe gelernt, dass Krypto selten daran scheitert, dass eine Idee schwach ist. Meistens geht etwas schief, wenn Anreize, Infrastruktur und menschliches Verhalten aufeinandertreffen. Deshalb achte ich stärker darauf, wie Babylon mit Dingen wie Finalitätsanbietern, Slashing-Bedingungen und den Kompromissen umgeht, die entstehen, wenn Sicherheit über verschiedene Systeme hinweg koordiniert werden muss – statt dem nächsten Narrativ hinterherzujagen, das auf unmöglichen Versprechen beruht.
Ich bin nicht überzeugt, dass sich dieses Modell durchsetzt. Die meisten ambitionierten Infrastrukturprojekte unterschätzen, wie schwierig eine echte breite Akzeptanz ist, sobald Nutzer, Betreiber und Sonderfälle ins Spiel kommen. Der Markt belohnt gern einfache Geschichten und ignoriert die betriebliche Komplexität, bis etwas schiefläuft.
Trotzdem habe ich nach Jahren, in denen ich miterlebt habe, wie sich dieselben Zyklen in diesem Bereich wiederholen, Respekt vor Projekten, die versuchen, ein altes Problem zu lösen, ohne so zu tun, als wäre das einfach. Babylon wirkt weniger wie ein weiterer Wettlauf um Aufmerksamkeit und mehr wie ein langfristiges Experiment: Kann Bitcoin Sicherheit über die eigene Blockchain hinaus bieten, ohne dass Inhaber dafür ihr Eigentum aufgeben müssen?
Das macht mich nicht unbedingt optimistisch.
Es macht mich nur neugierig genug, weiter hinzuschauen.
@babylonlabs_io #baby $BABY
Beim ersten Mal hätte ich Babylon fast übergangen. Vielleicht liegt das daran, dass ich schon zu viele Jahre in der Kryptobranche unterwegs bin, wo alle paar Monate ein weiteres Projekt behauptet, endlich das größte Problem der Branche gelöst zu haben. Die meisten dieser Geschichten altern schlecht.
Bei diesem Projekt hielt ich aus einem anderen Grund inne.
Babylon verlangt nicht von Bitcoin, etwas anderes zu werden. Die Idee ist im Grunde überraschend einfach: BTC bleibt im Bitcoin-Netzwerk, wird weiterhin selbst verwahrt und trägt trotzdem zur wirtschaftlichen Sicherheit von Proof-of-Stake-Netzwerken bei. Die Einfachheit ist reizvoll. Interessant wird es bei der Umsetzung.
Ich habe gelernt, dass Krypto selten daran scheitert, dass eine Idee schwach ist. Meistens geht etwas schief, wenn Anreize, Infrastruktur und menschliches Verhalten aufeinandertreffen. Deshalb achte ich stärker darauf, wie Babylon mit Dingen wie Finalitätsanbietern, Slashing-Bedingungen und den Kompromissen umgeht, die entstehen, wenn Sicherheit über verschiedene Systeme hinweg koordiniert werden muss – statt dem nächsten Narrativ hinterherzujagen, das auf unmöglichen Versprechen beruht.
Ich bin nicht überzeugt, dass sich dieses Modell durchsetzt. Die meisten ambitionierten Infrastrukturprojekte unterschätzen, wie schwierig eine echte breite Akzeptanz ist, sobald Nutzer, Betreiber und Sonderfälle ins Spiel kommen. Der Markt belohnt gern einfache Geschichten und ignoriert die betriebliche Komplexität, bis etwas schiefläuft.
Trotzdem habe ich nach Jahren, in denen ich miterlebt habe, wie sich dieselben Zyklen in diesem Bereich wiederholen, Respekt vor Projekten, die versuchen, ein altes Problem zu lösen, ohne so zu tun, als wäre das einfach. Babylon wirkt weniger wie ein weiterer Wettlauf um Aufmerksamkeit und mehr wie ein langfristiges Experiment: Kann Bitcoin Sicherheit über die eigene Blockchain hinaus bieten, ohne dass Inhaber dafür ihr Eigentum aufgeben müssen?
Das macht mich nicht unbedingt optimistisch.
Es macht mich nur neugierig genug, weiter hinzuschauen.
@BabylonLabs_io #baby $BABY
Bei diesem Projekt hielt ich aus einem anderen Grund inne.
Babylon verlangt nicht von Bitcoin, etwas anderes zu werden. Die Idee ist im Grunde überraschend einfach: BTC bleibt im Bitcoin-Netzwerk, wird weiterhin selbst verwahrt und trägt trotzdem zur wirtschaftlichen Sicherheit von Proof-of-Stake-Netzwerken bei. Die Einfachheit ist reizvoll. Interessant wird es bei der Umsetzung.
Ich habe gelernt, dass Krypto selten daran scheitert, dass eine Idee schwach ist. Meistens geht etwas schief, wenn Anreize, Infrastruktur und menschliches Verhalten aufeinandertreffen. Deshalb achte ich stärker darauf, wie Babylon mit Dingen wie Finalitätsanbietern, Slashing-Bedingungen und den Kompromissen umgeht, die entstehen, wenn Sicherheit über verschiedene Systeme hinweg koordiniert werden muss – statt dem nächsten Narrativ hinterherzujagen, das auf unmöglichen Versprechen beruht.
Ich bin nicht überzeugt, dass sich dieses Modell durchsetzt. Die meisten ambitionierten Infrastrukturprojekte unterschätzen, wie schwierig eine echte breite Akzeptanz ist, sobald Nutzer, Betreiber und Sonderfälle ins Spiel kommen. Der Markt belohnt gern einfache Geschichten und ignoriert die betriebliche Komplexität, bis etwas schiefläuft.
Trotzdem habe ich nach Jahren, in denen ich miterlebt habe, wie sich dieselben Zyklen in diesem Bereich wiederholen, Respekt vor Projekten, die versuchen, ein altes Problem zu lösen, ohne so zu tun, als wäre das einfach. Babylon wirkt weniger wie ein weiterer Wettlauf um Aufmerksamkeit und mehr wie ein langfristiges Experiment: Kann Bitcoin Sicherheit über die eigene Blockchain hinaus bieten, ohne dass Inhaber dafür ihr Eigentum aufgeben müssen?
Das macht mich nicht unbedingt optimistisch.
Es macht mich nur neugierig genug, weiter hinzuschauen.
@BabylonLabs_io #baby $BABY
2
1
128
·
--
Von Zeit zu Zeit wirkt ein Projekt ganz gewöhnlich, bis man sich lange genug damit beschäftigt, um zu erkennen, worauf es wirklich hinauswill. So ging es mir mit Babylon. Auf den ersten Blick lässt es sich leicht als eine weitere Bitcoin-Staking-Geschichte abtun, aber je genauer ich hinsah, desto mehr hatte ich den Eindruck, dass das Projekt verändern will, wie Menschen über BTC denken – ohne sie zu den üblichen Kompromissen zu zwingen.
Was mir besonders in Erinnerung geblieben ist, ist der Fokus darauf, die eigene Verwahrungshoheit zu behalten. Babylon verlangt von Bitcoin-Haltern nicht, die Kontrolle abzugeben, nur damit ihre Vermögenswerte produktiver werden. Das ist wichtiger, als viele zugeben, denn beim Thema Verwahrung beginnt meist das eigentliche Unbehagen. Die neueren Arbeiten an vertrauenslosen Bitcoin-Vaults und der Ledger-Unterstützung lassen das Ganze praxisnäher wirken und nicht bloß theoretischer. Eine gute Idee auf dem Papier zu beschreiben, ist das eine. Sie für Menschen nutzbar zu machen, die tatsächlich BTC halten und keine unnötigen Risiken eingehen wollen, etwas ganz anderes.
Ich schätze auch, dass das Projekt seine eigenen Schwachstellen offenbar nicht ignoriert. BABY muss noch beweisen, dass es jenseits der Staking-Erzählung echte Nachfrage aufbauen kann, und das ist keine Kleinigkeit. Viele Krypto-Projekte wirken stark, solange die Aufmerksamkeit groß ist, und geraten dann ins Straucheln, wenn sich die Anreize bewähren müssen. Genau das beobachte ich hier aufmerksam.
Für mich ist Babylon interessant, weil es sich in diesem unbequemen Zwischenraum zwischen guter Technologie und echter Akzeptanz bewegt. Dort sind meist die ehrlichsten Projekte zu finden. Jetzt bleibt nur die Frage, ob die Menschen es für etwas Sinnvolles nutzen oder die Idee lieber aus der Ferne bewundern werden.
@babylonlabs_io #baby $BABY
Von Zeit zu Zeit wirkt ein Projekt ganz gewöhnlich, bis man sich lange genug damit beschäftigt, um zu erkennen, worauf es wirklich hinauswill. So ging es mir mit Babylon. Auf den ersten Blick lässt es sich leicht als eine weitere Bitcoin-Staking-Geschichte abtun, aber je genauer ich hinsah, desto mehr hatte ich den Eindruck, dass das Projekt verändern will, wie Menschen über BTC denken – ohne sie zu den üblichen Kompromissen zu zwingen.
Was mir besonders in Erinnerung geblieben ist, ist der Fokus darauf, die eigene Verwahrungshoheit zu behalten. Babylon verlangt von Bitcoin-Haltern nicht, die Kontrolle abzugeben, nur damit ihre Vermögenswerte produktiver werden. Das ist wichtiger, als viele zugeben, denn beim Thema Verwahrung beginnt meist das eigentliche Unbehagen. Die neueren Arbeiten an vertrauenslosen Bitcoin-Vaults und der Ledger-Unterstützung lassen das Ganze praxisnäher wirken und nicht bloß theoretischer. Eine gute Idee auf dem Papier zu beschreiben, ist das eine. Sie für Menschen nutzbar zu machen, die tatsächlich BTC halten und keine unnötigen Risiken eingehen wollen, etwas ganz anderes.
Ich schätze auch, dass das Projekt seine eigenen Schwachstellen offenbar nicht ignoriert. BABY muss noch beweisen, dass es jenseits der Staking-Erzählung echte Nachfrage aufbauen kann, und das ist keine Kleinigkeit. Viele Krypto-Projekte wirken stark, solange die Aufmerksamkeit groß ist, und geraten dann ins Straucheln, wenn sich die Anreize bewähren müssen. Genau das beobachte ich hier aufmerksam.
Für mich ist Babylon interessant, weil es sich in diesem unbequemen Zwischenraum zwischen guter Technologie und echter Akzeptanz bewegt. Dort sind meist die ehrlichsten Projekte zu finden. Jetzt bleibt nur die Frage, ob die Menschen es für etwas Sinnvolles nutzen oder die Idee lieber aus der Ferne bewundern werden.
@BabylonLabs_io #baby $BABY
Was mir besonders in Erinnerung geblieben ist, ist der Fokus darauf, die eigene Verwahrungshoheit zu behalten. Babylon verlangt von Bitcoin-Haltern nicht, die Kontrolle abzugeben, nur damit ihre Vermögenswerte produktiver werden. Das ist wichtiger, als viele zugeben, denn beim Thema Verwahrung beginnt meist das eigentliche Unbehagen. Die neueren Arbeiten an vertrauenslosen Bitcoin-Vaults und der Ledger-Unterstützung lassen das Ganze praxisnäher wirken und nicht bloß theoretischer. Eine gute Idee auf dem Papier zu beschreiben, ist das eine. Sie für Menschen nutzbar zu machen, die tatsächlich BTC halten und keine unnötigen Risiken eingehen wollen, etwas ganz anderes.
Ich schätze auch, dass das Projekt seine eigenen Schwachstellen offenbar nicht ignoriert. BABY muss noch beweisen, dass es jenseits der Staking-Erzählung echte Nachfrage aufbauen kann, und das ist keine Kleinigkeit. Viele Krypto-Projekte wirken stark, solange die Aufmerksamkeit groß ist, und geraten dann ins Straucheln, wenn sich die Anreize bewähren müssen. Genau das beobachte ich hier aufmerksam.
Für mich ist Babylon interessant, weil es sich in diesem unbequemen Zwischenraum zwischen guter Technologie und echter Akzeptanz bewegt. Dort sind meist die ehrlichsten Projekte zu finden. Jetzt bleibt nur die Frage, ob die Menschen es für etwas Sinnvolles nutzen oder die Idee lieber aus der Ferne bewundern werden.
@BabylonLabs_io #baby $BABY
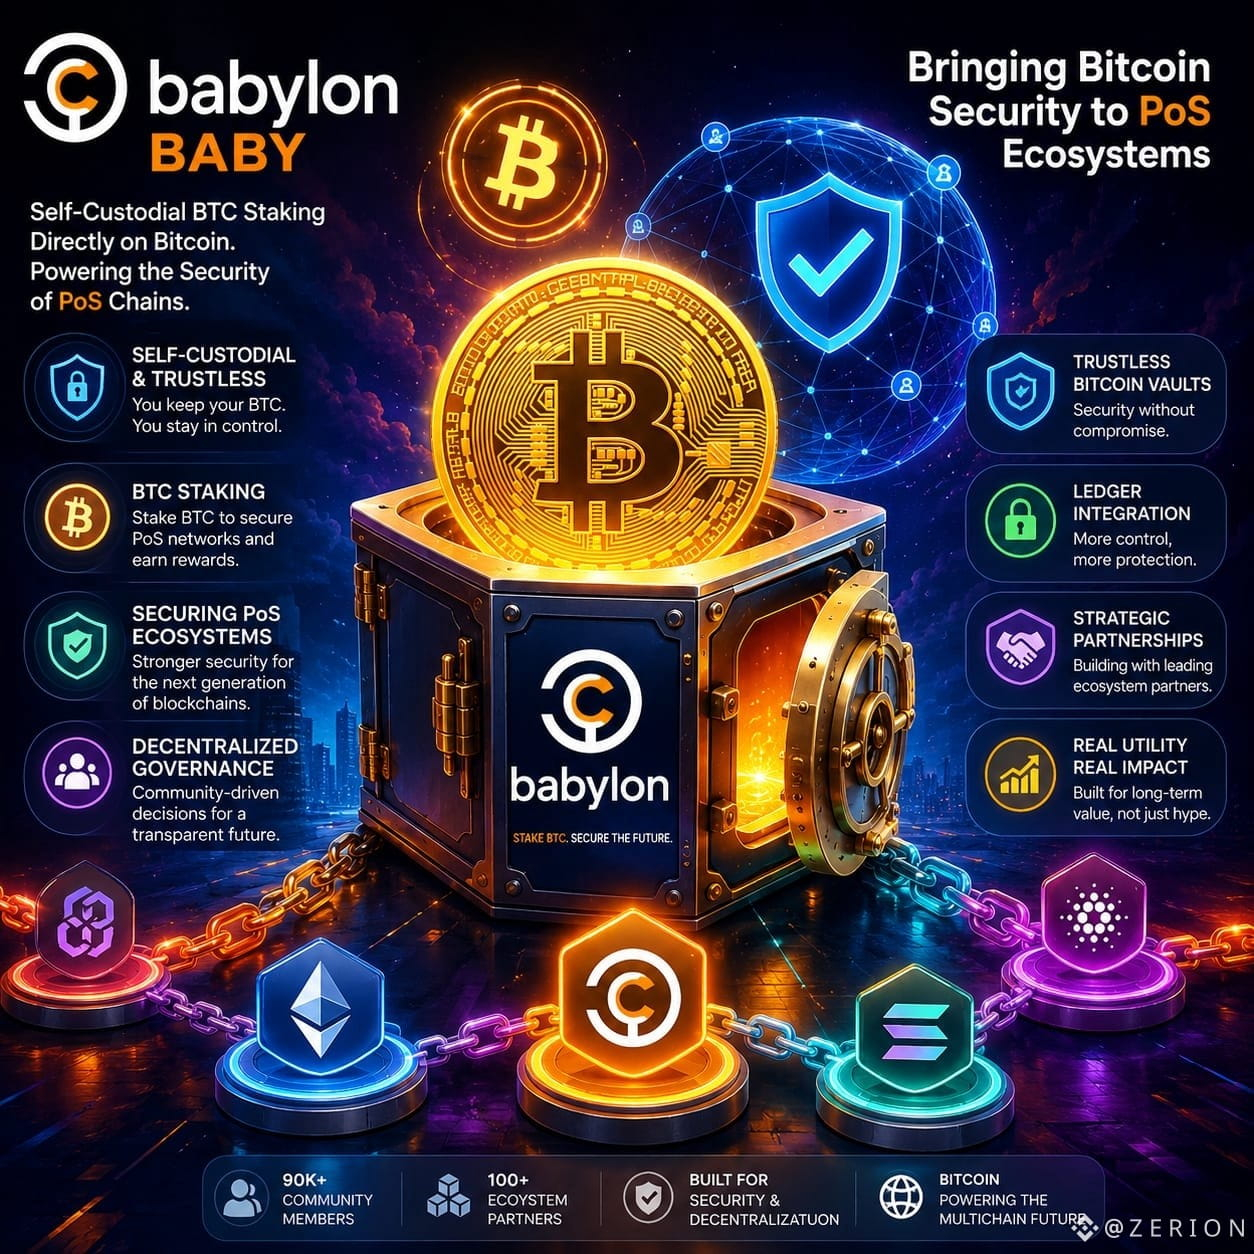
2
2
119
·
--
Ich komme immer wieder auf Newton Protocol zurück, weil es nicht den üblichen KI-Traum verkauft, Trader zu ersetzen oder ein perfektes autonomes System zu erschaffen.
Der kürzliche Start der Mainnet-Beta hat aus einem anderen Grund meine Aufmerksamkeit geweckt. Newton versucht, ein Problem zu lösen, das die Kryptobranche jahrelang weitgehend ignoriert hat: Wie kann man automatisierten Strategien ermöglichen, Kapital zu bewegen, ohne ihnen unbegrenzte Freiheit zu geben?
Die Idee ist einfach. Bevor ein KI-Agent oder ein Vault eine Aktion ausführt, können vordefinierte Regeln die Marktbedingungen, Risikolimits, Orakeldaten oder sogar prüfen, ob ein Stablecoin gerade seine Bindung verliert. Wenn etwas nicht stimmt, wird die Transaktion nicht ausgeführt.
Das habe ich schon einmal erlebt. In jedem Zyklus kommt ein weiteres Infrastrukturprojekt, das sicherere Märkte und bessere Automatisierung verspricht. Die meisten verschwinden, sobald sie auf echte Nutzer, echtes Geld und echte Anreize treffen.
Deshalb bin ich noch nicht bereit, diesem Projekt zu vertrauen.
Aber irgendetwas an Newton wirkt anders. Das Team ist schrittweise gestartet, statt einem sofortigen Wachstum hinterherzujagen, und hat sich ungewöhnlich offen zu Token-Zuteilungen, Vesting und Wallet-Transparenz geäußert. In diesem Markt fällt allein das schon auf.
Ich finde auch, dass der Zeitpunkt passt. Die Kryptobranche bewegt sich auf KI-gesteuerte Strategien zu, ob es den Leuten gefällt oder nicht. Die Frage ist nicht, ob Agenten onchain handeln werden. Die Frage ist, wer sie kontrolliert, wenn etwas schiefläuft.
Seit Jahren bauen wir schnellere Wege, um Kapital zu bewegen, aber nicht genug Leitplanken für automatisierte Systeme.
Vielleicht erweist sich Newton am Ende als eine weitere Idee, die sich besser anhört, als sie funktioniert. Das kommt hier oft vor.
Trotzdem ertappe ich mich dabei, nach all den Narrativen, die gekommen und gegangen sind, immer dann genauer hinzuschauen, wenn ein Projekt versucht, ein altes Problem zu lösen, statt eine neue Geschichte darum herum zu erfinden.
@NewtonProtocol #Newt $NEWT
Ich komme immer wieder auf Newton Protocol zurück, weil es nicht den üblichen KI-Traum verkauft, Trader zu ersetzen oder ein perfektes autonomes System zu erschaffen.
Der kürzliche Start der Mainnet-Beta hat aus einem anderen Grund meine Aufmerksamkeit geweckt. Newton versucht, ein Problem zu lösen, das die Kryptobranche jahrelang weitgehend ignoriert hat: Wie kann man automatisierten Strategien ermöglichen, Kapital zu bewegen, ohne ihnen unbegrenzte Freiheit zu geben?
Die Idee ist einfach. Bevor ein KI-Agent oder ein Vault eine Aktion ausführt, können vordefinierte Regeln die Marktbedingungen, Risikolimits, Orakeldaten oder sogar prüfen, ob ein Stablecoin gerade seine Bindung verliert. Wenn etwas nicht stimmt, wird die Transaktion nicht ausgeführt.
Das habe ich schon einmal erlebt. In jedem Zyklus kommt ein weiteres Infrastrukturprojekt, das sicherere Märkte und bessere Automatisierung verspricht. Die meisten verschwinden, sobald sie auf echte Nutzer, echtes Geld und echte Anreize treffen.
Deshalb bin ich noch nicht bereit, diesem Projekt zu vertrauen.
Aber irgendetwas an Newton wirkt anders. Das Team ist schrittweise gestartet, statt einem sofortigen Wachstum hinterherzujagen, und hat sich ungewöhnlich offen zu Token-Zuteilungen, Vesting und Wallet-Transparenz geäußert. In diesem Markt fällt allein das schon auf.
Ich finde auch, dass der Zeitpunkt passt. Die Kryptobranche bewegt sich auf KI-gesteuerte Strategien zu, ob es den Leuten gefällt oder nicht. Die Frage ist nicht, ob Agenten onchain handeln werden. Die Frage ist, wer sie kontrolliert, wenn etwas schiefläuft.
Seit Jahren bauen wir schnellere Wege, um Kapital zu bewegen, aber nicht genug Leitplanken für automatisierte Systeme.
Vielleicht erweist sich Newton am Ende als eine weitere Idee, die sich besser anhört, als sie funktioniert. Das kommt hier oft vor.
Trotzdem ertappe ich mich dabei, nach all den Narrativen, die gekommen und gegangen sind, immer dann genauer hinzuschauen, wenn ein Projekt versucht, ein altes Problem zu lösen, statt eine neue Geschichte darum herum zu erfinden.
@NewtonProtocol #Newt $NEWT
Der kürzliche Start der Mainnet-Beta hat aus einem anderen Grund meine Aufmerksamkeit geweckt. Newton versucht, ein Problem zu lösen, das die Kryptobranche jahrelang weitgehend ignoriert hat: Wie kann man automatisierten Strategien ermöglichen, Kapital zu bewegen, ohne ihnen unbegrenzte Freiheit zu geben?
Die Idee ist einfach. Bevor ein KI-Agent oder ein Vault eine Aktion ausführt, können vordefinierte Regeln die Marktbedingungen, Risikolimits, Orakeldaten oder sogar prüfen, ob ein Stablecoin gerade seine Bindung verliert. Wenn etwas nicht stimmt, wird die Transaktion nicht ausgeführt.
Das habe ich schon einmal erlebt. In jedem Zyklus kommt ein weiteres Infrastrukturprojekt, das sicherere Märkte und bessere Automatisierung verspricht. Die meisten verschwinden, sobald sie auf echte Nutzer, echtes Geld und echte Anreize treffen.
Deshalb bin ich noch nicht bereit, diesem Projekt zu vertrauen.
Aber irgendetwas an Newton wirkt anders. Das Team ist schrittweise gestartet, statt einem sofortigen Wachstum hinterherzujagen, und hat sich ungewöhnlich offen zu Token-Zuteilungen, Vesting und Wallet-Transparenz geäußert. In diesem Markt fällt allein das schon auf.
Ich finde auch, dass der Zeitpunkt passt. Die Kryptobranche bewegt sich auf KI-gesteuerte Strategien zu, ob es den Leuten gefällt oder nicht. Die Frage ist nicht, ob Agenten onchain handeln werden. Die Frage ist, wer sie kontrolliert, wenn etwas schiefläuft.
Seit Jahren bauen wir schnellere Wege, um Kapital zu bewegen, aber nicht genug Leitplanken für automatisierte Systeme.
Vielleicht erweist sich Newton am Ende als eine weitere Idee, die sich besser anhört, als sie funktioniert. Das kommt hier oft vor.
Trotzdem ertappe ich mich dabei, nach all den Narrativen, die gekommen und gegangen sind, immer dann genauer hinzuschauen, wenn ein Projekt versucht, ein altes Problem zu lösen, statt eine neue Geschichte darum herum zu erfinden.
@NewtonProtocol #Newt $NEWT
1
126
·
--

Artikel
Der Teil der Kryptobranche, den wir stets ignoriert haben: Warum Newton Protocol wieder meine Aufmerksamkeit geweckt hatIch komme immer wieder auf Newton Protocol zurück, vor allem, weil es nicht versucht, wie ein Spielzeug zu klingen. Die meisten Kryptoprojekte verkaufen immer noch denselben alten Nebel: schneller, günstiger, intelligenter, dezentral, unvermeidlich. Newton sagt etwas Konkreteres, und das macht mich immer ein wenig misstrauisch. Das Projekt bezeichnet sich als Autorisierungsschicht für On-Chain-Finanzgeschäfte. Die Behauptung ist einfach genug zu verstehen, auch wenn man ihr noch nicht traut: Bevor eine Transaktion abgewickelt wird, soll Newton die Regeln, das Risiko, die Identitätsvorgaben und die Compliance-Grenzen prüfen und anschließend einen kryptografischen Nachweis darüber hinterlassen, was erlaubt und was blockiert wurde. Das System ist als EigenLayer-AVS aufgebaut. In der Dokumentation wird es als dezentrale Policy-Engine zur Autorisierung von On-Chain-Transaktionen beschrieben, die Richtlinien etwa für Ausgabenlimits, Sanktionsprüfungen und Betrugsprävention durchsetzt. Das ist kein vages „KI trifft Krypto“-Versprechen. Es ist eher der Versuch, eine Schranke dort aufzustellen, wo es in der Kryptobranche bislang meist hieß, es dürfe keine geben.
Der Teil der Kryptobranche, den wir stets ignoriert haben: Warum Newton Protocol wieder meine Aufmerksamkeit geweckt hat
Ich komme immer wieder auf Newton Protocol zurück, vor allem, weil es nicht versucht, wie ein Spielzeug zu klingen. Die meisten Kryptoprojekte verkaufen immer noch denselben alten Nebel: schneller, günstiger, intelligenter, dezentral, unvermeidlich. Newton sagt etwas Konkreteres, und das macht mich immer ein wenig misstrauisch. Das Projekt bezeichnet sich als Autorisierungsschicht für On-Chain-Finanzgeschäfte. Die Behauptung ist einfach genug zu verstehen, auch wenn man ihr noch nicht traut: Bevor eine Transaktion abgewickelt wird, soll Newton die Regeln, das Risiko, die Identitätsvorgaben und die Compliance-Grenzen prüfen und anschließend einen kryptografischen Nachweis darüber hinterlassen, was erlaubt und was blockiert wurde. Das System ist als EigenLayer-AVS aufgebaut. In der Dokumentation wird es als dezentrale Policy-Engine zur Autorisierung von On-Chain-Transaktionen beschrieben, die Richtlinien etwa für Ausgabenlimits, Sanktionsprüfungen und Betrugsprävention durchsetzt. Das ist kein vages „KI trifft Krypto“-Versprechen. Es ist eher der Versuch, eine Schranke dort aufzustellen, wo es in der Kryptobranche bislang meist hieß, es dürfe keine geben.
4
2
130
·
--

Artikel
Newton Protocol (NEWT) und der Teil der Kryptowelt, der sich noch immer unfertig anfühltIch komme immer wieder auf Projekte wie Newton zurück, weil sie eine ungewöhnliche Nische im Markt besetzen. Sie versuchen nicht, mir einen Traum von schnelleren Memes oder einem weiteren glänzenden KI-Aufsatz zu verkaufen. Die offizielle Beschreibung ist viel nüchterner: Newton positioniert sich als Autorisierungsschicht für Onchain-Finanzdienstleistungen, und in der Dokumentation wird das Projekt als dezentrale Policy-Engine zur Autorisierung von Onchain-Transaktionen beschrieben, die als EigenLayer-AVS entwickelt wurde. Das Whitepaper beschreibt die Lücke auf eine Weise, die ich nicht völlig von der Hand weisen kann: Im Onchain-Finanzwesen werden bereits enorme Summen bewegt, doch Transaktionen werden weiterhin ausgeführt, ohne vorher Onchain autorisiert worden zu sein. So ein Problem klingt langweilig – bis einem klar wird, dass sich das echte Geld und die echten Fehlerquellen oft gerade in solchen langweiligen Bereichen finden.
Newton Protocol (NEWT) und der Teil der Kryptowelt, der sich noch immer unfertig anfühlt
Ich komme immer wieder auf Projekte wie Newton zurück, weil sie eine ungewöhnliche Nische im Markt besetzen. Sie versuchen nicht, mir einen Traum von schnelleren Memes oder einem weiteren glänzenden KI-Aufsatz zu verkaufen. Die offizielle Beschreibung ist viel nüchterner: Newton positioniert sich als Autorisierungsschicht für Onchain-Finanzdienstleistungen, und in der Dokumentation wird das Projekt als dezentrale Policy-Engine zur Autorisierung von Onchain-Transaktionen beschrieben, die als EigenLayer-AVS entwickelt wurde. Das Whitepaper beschreibt die Lücke auf eine Weise, die ich nicht völlig von der Hand weisen kann: Im Onchain-Finanzwesen werden bereits enorme Summen bewegt, doch Transaktionen werden weiterhin ausgeführt, ohne vorher Onchain autorisiert worden zu sein. So ein Problem klingt langweilig – bis einem klar wird, dass sich das echte Geld und die echten Fehlerquellen oft gerade in solchen langweiligen Bereichen finden.
4
2
155
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
HotCPIDecemberHikePriced
153,639 Aufrufe
1,713 Kommentare
CPI-Marktüberblick | US-Verbraucherpreise steigen im Oktober um 0,4 % und liegen damit über der Prognose von 0,3 %
Binance News
·28 Likes
·42.2k Aufrufe
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
624 Aufrufe
10 Kommentare
AnthropicRejectsIPODelayValuationinQuestion
263,382 Aufrufe
2,236 Kommentare