Ich komme immer wieder auf TermMax zurück – aus einem Grund, der wenig mit dem üblichen DeFi-Narrativ zu tun hat.
Nachdem ich genug Marktzyklen erlebt habe, ist mir klar geworden: „Fester Zinssatz“ klingt langweilig, bis man tatsächlich Planungssicherheit braucht. Variable Kredite funktionieren wunderbar, solange die Märkte ruhig sind. Doch dann kommt die Volatilität, die Zinsen ändern sich, die Liquidität wird knapp, und plötzlich sieht der Preis einer Position ganz anders aus als die Zahl, mit der man angefangen hat.
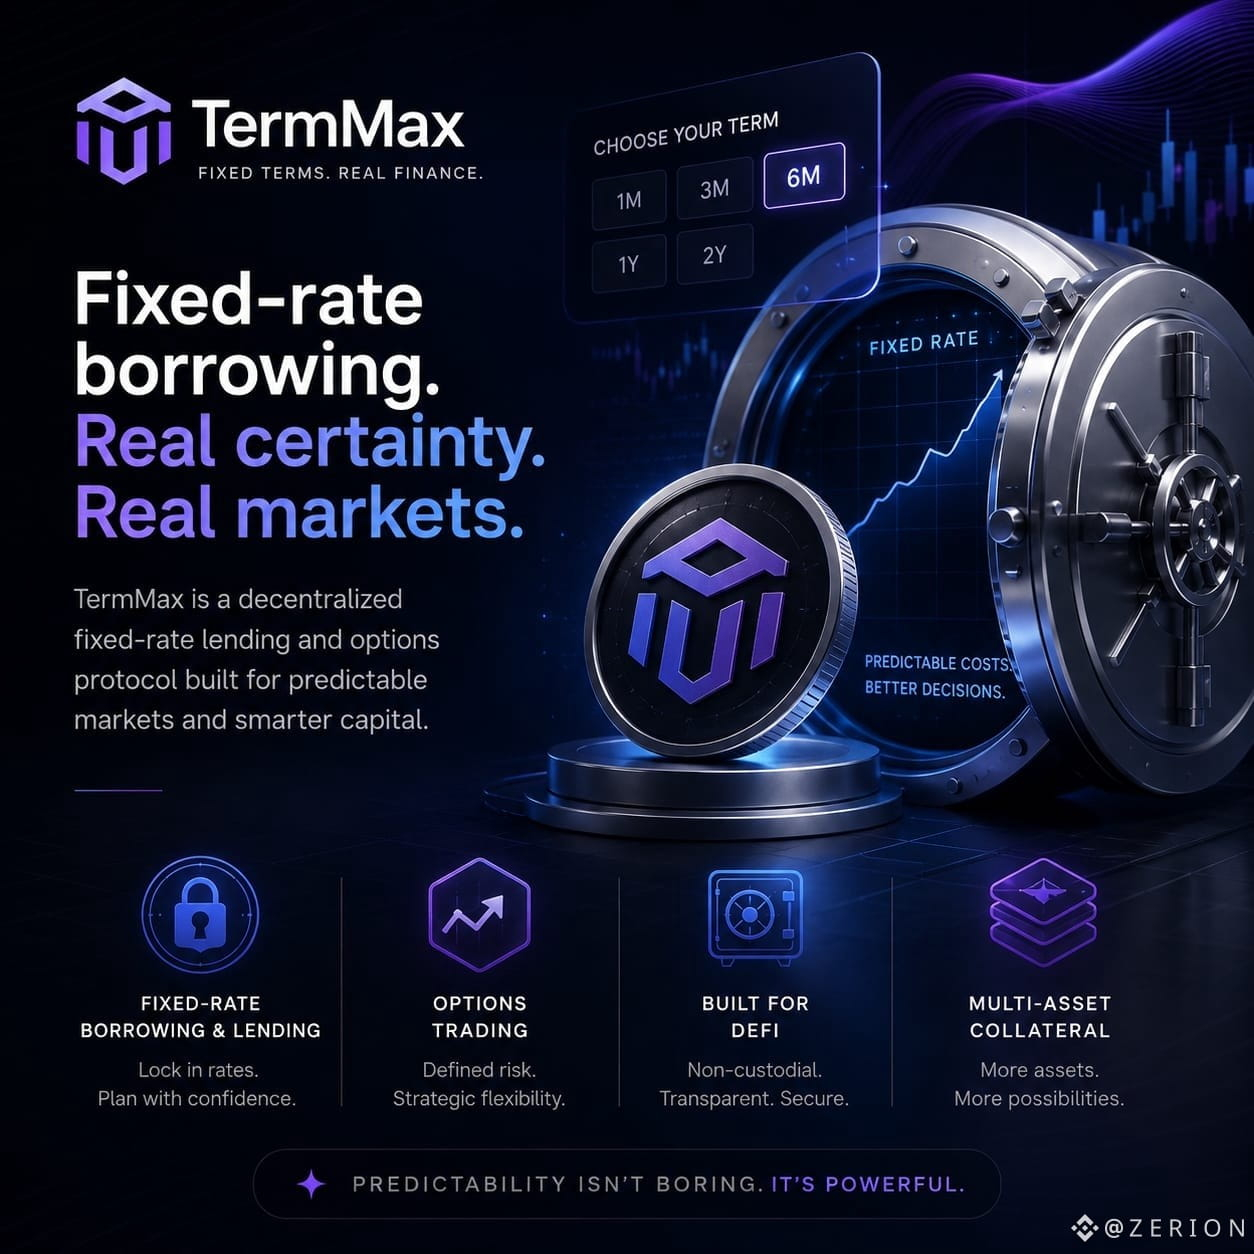
TermMax schlägt einen überlegteren Weg ein: Märkte mit festem Zinssatz und fester Laufzeit. Mit V2 verabschiedet sich das Projekt vom alten LP-Token-Modell und setzt stattdessen auf auftragsbasierte Liquidität und anpassbare Handelskurven. Außerdem kommen ERC-4626-Vaults hinzu, sodass Kapital auf verschiedene Märkte verteilt werden kann, anstatt in einem einzigen einfachen Pool zu liegen.
Dieser Aspekt interessiert mich mehr als die Schlagzeile.
Denn das eigentliche Problem von DeFi mit festen Zinssätzen war nie allein, einen festen Zinssatz anzubieten. Es geht um Liquidität. Unterschiedliche Laufzeiten, Besicherungsarten und Zinssätze führen ganz natürlich zu einer Aufsplitterung des Marktes. TermMax scheint mit einer Architektur zu experimentieren, die den Umgang mit dieser Fragmentierung erleichtert.
Ich bin weiterhin vorsichtig. Feste Laufzeiten bringen ihre eigenen Nachteile mit sich. Kapital ist gebunden, Ausstiege sind nicht immer bequem, und Risiken durch Smart Contracts oder Sicherheiten verschwinden nicht einfach, nur weil der Zinssatz vorhersehbar ist.
Aber vielleicht ist genau das der Grund, warum ich das Projekt beobachte.
Die Krypto-Branche hat jahrelang auf „mehr“ optimiert. Mehr Hebel, mehr Rendite, mehr Geschwindigkeit.
Ich achte zunehmend auf Protokolle, die Finanzentscheidungen ein wenig vorhersehbarer machen wollen.
#termmax @TermMax
Nachdem ich genug Marktzyklen erlebt habe, ist mir klar geworden: „Fester Zinssatz“ klingt langweilig, bis man tatsächlich Planungssicherheit braucht. Variable Kredite funktionieren wunderbar, solange die Märkte ruhig sind. Doch dann kommt die Volatilität, die Zinsen ändern sich, die Liquidität wird knapp, und plötzlich sieht der Preis einer Position ganz anders aus als die Zahl, mit der man angefangen hat.
TermMax schlägt einen überlegteren Weg ein: Märkte mit festem Zinssatz und fester Laufzeit. Mit V2 verabschiedet sich das Projekt vom alten LP-Token-Modell und setzt stattdessen auf auftragsbasierte Liquidität und anpassbare Handelskurven. Außerdem kommen ERC-4626-Vaults hinzu, sodass Kapital auf verschiedene Märkte verteilt werden kann, anstatt in einem einzigen einfachen Pool zu liegen.
Dieser Aspekt interessiert mich mehr als die Schlagzeile.
Denn das eigentliche Problem von DeFi mit festen Zinssätzen war nie allein, einen festen Zinssatz anzubieten. Es geht um Liquidität. Unterschiedliche Laufzeiten, Besicherungsarten und Zinssätze führen ganz natürlich zu einer Aufsplitterung des Marktes. TermMax scheint mit einer Architektur zu experimentieren, die den Umgang mit dieser Fragmentierung erleichtert.
Ich bin weiterhin vorsichtig. Feste Laufzeiten bringen ihre eigenen Nachteile mit sich. Kapital ist gebunden, Ausstiege sind nicht immer bequem, und Risiken durch Smart Contracts oder Sicherheiten verschwinden nicht einfach, nur weil der Zinssatz vorhersehbar ist.
Aber vielleicht ist genau das der Grund, warum ich das Projekt beobachte.
Die Krypto-Branche hat jahrelang auf „mehr“ optimiert. Mehr Hebel, mehr Rendite, mehr Geschwindigkeit.
Ich achte zunehmend auf Protokolle, die Finanzentscheidungen ein wenig vorhersehbarer machen wollen.
#termmax @TermMax