Ich beobachte TermMax in letzter Zeit genauer, vor allem weil das Projekt die Phase des „interessanten DeFi-Primitives“ hinter sich lässt und in eine deutlich folgenreichere Phase übergeht.
Die Kernidee ergibt für mich weiterhin Sinn: Statt einfach jede variable Rate zu akzeptieren, die der Markt vorgibt, ermöglicht TermMax Nutzern, Kredit- oder Anlagekonditionen auf eine definierte Laufzeit festzuschreiben. Hinter den Kulissen trennen seine Festzins-Token dabei den Kapitalbetrag und die Zinsen, während Limit-/Range-Orders die Preis-Kurve für jeden Markt bilden. Das klingt oberflächlich gesehen einfach, verändert aber, wie Liquidität funktionieren muss. Kapital kann ungenutzt dastehen, Zinsen können falsch bepreist werden und Liquiditätsanbieter landen am Ende womöglich bei der Rechnung dafür, wenn sie zu optimistisch waren. TermMax benennt diese Risiken offen, statt so zu tun, als würde Fixed-Rate-DeFi sie grundsätzlich ausschließen.
Was mich in letzter Zeit besonders aufmerksam gemacht hat, ist, wie schnell das Produkt wächst. V2 bringt nun Märkte und Orders über mehrere Chains hinweg in eine einzige Oberfläche, während TermMax mit TermPrime in tokenisierte Aktien, RWA-Kollateral, Optionen-ähnliche Produkte und institutionelle Fixed-Rate-Infrastruktur vorstößt.
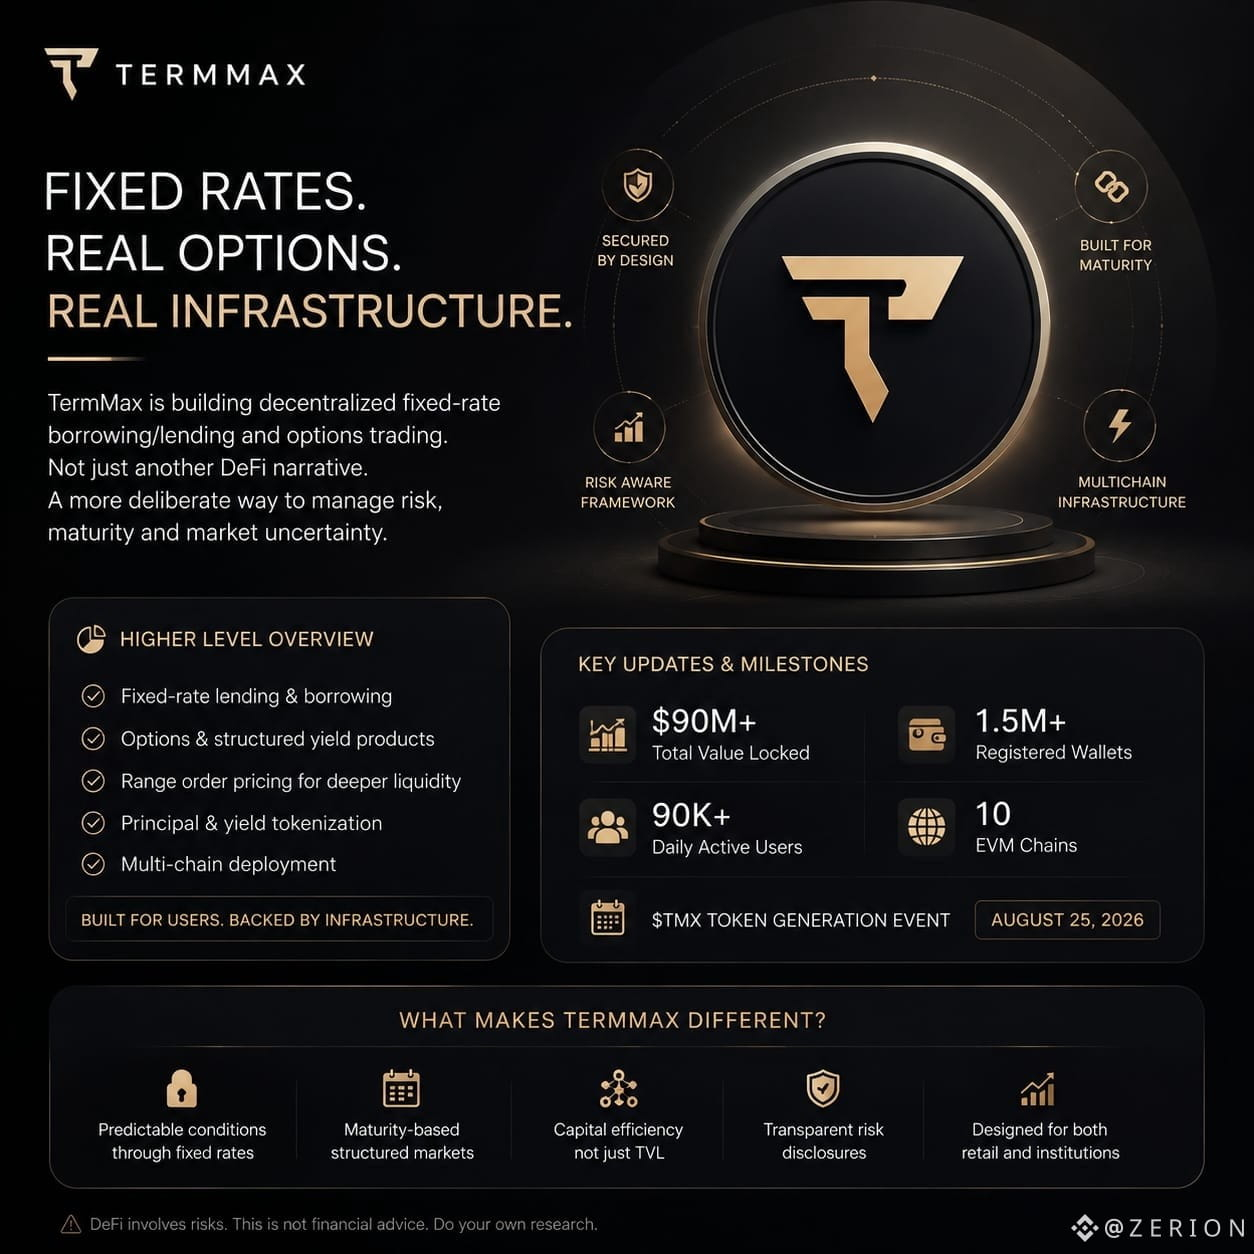
Und dann gibt es noch $TMX. Das Team hat den 25. August 2026 als TGE angekündigt, wobei die neueste Mitteilung von $90M+ TVL, 1,5M+ registrierten Wallets, 90K+ täglichen aktiven Nutzern und einer Bereitstellung über 10 EVM-Chains spricht.
Das ist der Teil, den ich genau im Blick habe.
Krypto hat mir gezeigt, dass Wachstum kurz vor dem Token-Launch ganz anders aussehen kann als eine nachhaltige Nachfrage danach. Mich interessieren die Zahlen heute weniger als das, was überlebt, wenn Anreize weniger großzügig werden.
TermMax wirkt reifer als viele wiederverwertete „fixed-yield“-Erzählungen, die ich gesehen habe, aber Reife muss sich auch unter Stress beweisen.
Darauf werde ich achten
#termmax @TermMax
Die Kernidee ergibt für mich weiterhin Sinn: Statt einfach jede variable Rate zu akzeptieren, die der Markt vorgibt, ermöglicht TermMax Nutzern, Kredit- oder Anlagekonditionen auf eine definierte Laufzeit festzuschreiben. Hinter den Kulissen trennen seine Festzins-Token dabei den Kapitalbetrag und die Zinsen, während Limit-/Range-Orders die Preis-Kurve für jeden Markt bilden. Das klingt oberflächlich gesehen einfach, verändert aber, wie Liquidität funktionieren muss. Kapital kann ungenutzt dastehen, Zinsen können falsch bepreist werden und Liquiditätsanbieter landen am Ende womöglich bei der Rechnung dafür, wenn sie zu optimistisch waren. TermMax benennt diese Risiken offen, statt so zu tun, als würde Fixed-Rate-DeFi sie grundsätzlich ausschließen.
Was mich in letzter Zeit besonders aufmerksam gemacht hat, ist, wie schnell das Produkt wächst. V2 bringt nun Märkte und Orders über mehrere Chains hinweg in eine einzige Oberfläche, während TermMax mit TermPrime in tokenisierte Aktien, RWA-Kollateral, Optionen-ähnliche Produkte und institutionelle Fixed-Rate-Infrastruktur vorstößt.
Und dann gibt es noch $TMX. Das Team hat den 25. August 2026 als TGE angekündigt, wobei die neueste Mitteilung von $90M+ TVL, 1,5M+ registrierten Wallets, 90K+ täglichen aktiven Nutzern und einer Bereitstellung über 10 EVM-Chains spricht.
Das ist der Teil, den ich genau im Blick habe.
Krypto hat mir gezeigt, dass Wachstum kurz vor dem Token-Launch ganz anders aussehen kann als eine nachhaltige Nachfrage danach. Mich interessieren die Zahlen heute weniger als das, was überlebt, wenn Anreize weniger großzügig werden.
TermMax wirkt reifer als viele wiederverwertete „fixed-yield“-Erzählungen, die ich gesehen habe, aber Reife muss sich auch unter Stress beweisen.
Darauf werde ich achten
#termmax @TermMax