
小韭菜环球情报
212 Beiträge

小韭菜环球情报
Melden
Nutzer blockieren
专注于全球宏观 · 美股 · AI · Web3 · 外汇期货及华人出海基建。
1 Following
70 Follower
47 Like gegeben
Beiträge
Alle
Videos
·
--
Übersetzung ansehen
# $BTC 跌破6.4万爆仓12.9亿!英伟达信用踩踏下巨鲸分歧
过去 24 小时捕获 164 条快讯,核心行情突发异动:
1. 宏观流动性:英伟达 5000 亿循环融资机器停滞,资金避险推高伯克希尔 19%,跨市场流动性抽水导致风险资产集体崩塌。
2. 链上现货与多空:全网 24h 爆仓 12.91 亿美元(多单占 10.78 亿),恐慌指数跳水至 12;Strategy 浮亏 68.5 亿美元;空头巨鲸 Abraxas 狂赚 5.12 亿美元后主动止盈,而 7 Siblings 再次砸 2000 万美元抄底 10925 枚 $ETH。
3. 算力现金流:英伟达失守 4 万亿市值,Anthropic 承担 9010 亿算力承诺,硬硬件与流动性同步收紧。
交易员策略:重点盯防 63000 点清算支撑带,若失守需防二次探底;现货分批定投,杠杆严禁硬抗。
视频为本期完整深度推演。仅供数据复盘,不构成投资建议。
#BTC #ETH #BNB #BinanceSquare #Web3
# $BTC 跌破6.4万爆仓12.9亿!英伟达信用踩踏下巨鲸分歧
过去 24 小时捕获 164 条快讯,核心行情突发异动:
1. 宏观流动性:英伟达 5000 亿循环融资机器停滞,资金避险推高伯克希尔 19%,跨市场流动性抽水导致风险资产集体崩塌。
2. 链上现货与多空:全网 24h 爆仓 12.91 亿美元(多单占 10.78 亿),恐慌指数跳水至 12;Strategy 浮亏 68.5 亿美元;空头巨鲸 Abraxas 狂赚 5.12 亿美元后主动止盈,而 7 Siblings 再次砸 2000 万美元抄底 10925 枚 $ETH。
3. 算力现金流:英伟达失守 4 万亿市值,Anthropic 承担 9010 亿算力承诺,硬硬件与流动性同步收紧。
交易员策略:重点盯防 63000 点清算支撑带,若失守需防二次探底;现货分批定投,杠杆严禁硬抗。
视频为本期完整深度推演。仅供数据复盘,不构成投资建议。
#BTC #ETH #BNB #BinanceSquare #Web3
过去 24 小时捕获 164 条快讯,核心行情突发异动:
1. 宏观流动性:英伟达 5000 亿循环融资机器停滞,资金避险推高伯克希尔 19%,跨市场流动性抽水导致风险资产集体崩塌。
2. 链上现货与多空:全网 24h 爆仓 12.91 亿美元(多单占 10.78 亿),恐慌指数跳水至 12;Strategy 浮亏 68.5 亿美元;空头巨鲸 Abraxas 狂赚 5.12 亿美元后主动止盈,而 7 Siblings 再次砸 2000 万美元抄底 10925 枚 $ETH。
3. 算力现金流:英伟达失守 4 万亿市值,Anthropic 承担 9010 亿算力承诺,硬硬件与流动性同步收紧。
交易员策略:重点盯防 63000 点清算支撑带,若失守需防二次探底;现货分批定投,杠杆严禁硬抗。
视频为本期完整深度推演。仅供数据复盘,不构成投资建议。
#BTC #ETH #BNB #BinanceSquare #Web3
161
·
--
Übersetzung ansehen
小韭菜 · Web3 链上与加密资产内参 (专刊)2026.11.15 · Web3 链上与加密资产内参
今日Web3 链上主线 核心定调
现货ETF两周流出23.5亿美元且核心通道连撤11日,与全球股市吸金980亿形成流动性虹吸。全网单日清算破12亿美元,链上需求降至周期低位,市场深陷宏观资金分流与衍生品杠杆出清的剧烈共振。
今日主战场 深度穿透
机构通道撤离与财库杠杆承压:现货ETF两周内累计净流出23.5亿美元,主流机构通道录得连续11个交易日资金撤出,推动全网24小时衍生品多头爆仓达12.91亿美元;主流财库企业持仓浮亏扩大至68.5亿美元,活跃供应亏损占比超过55%。【深度穿透】此轮去杠杆核心源于传统对冲基金基差套利交易(Cash-and-Carry)的大规模平仓解离。当期货溢价收窄叠加热钱转向美股,套利机构同步卖出现货并平掉空头期货,导致现货端承兑承压;叠加上游财库型企业高度未对冲的现货头寸遭遇资产负债表账面收缩,加剧了次级借贷协议与质押池的抵押率防御性调降,形成传导性流动性抽水。
全景量化异动雷达
• 筹码沉淀分歧:以太坊基金会4日减持7500枚ETH,而巨鲸群同期逆势承接逾7.9万枚ETH,链上大额资金在低位展开高强度筹码换手。
• 协议信贷收缩:Sky提案将ETH及wstETH核心金库债务上限归零,stUSDT关停赎回,头部信贷协议在清算浪潮下主动切断新增信用敞口。
市场博弈与观测地图
传导链条:ETF通道持续赎回 -> 迫使做市商抛售现货并平仓期货基差 -> 冲击CEX多头保证金并引发杠杆踩踏。未来24至48小时重点观测主流CEX在6.3万美元多单清算密集区(累计清算强度约3.78亿美元)的换手承接力,以及以太坊现货ETF单日净流向能否实现拐点转正。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。
小韭菜 · Web3 链上与加密资产内参 (专刊)
2026.11.15 · Web3 链上与加密资产内参
今日Web3 链上主线 核心定调
现货ETF两周流出23.5亿美元且核心通道连撤11日,与全球股市吸金980亿形成流动性虹吸。全网单日清算破12亿美元,链上需求降至周期低位,市场深陷宏观资金分流与衍生品杠杆出清的剧烈共振。
今日主战场 深度穿透
机构通道撤离与财库杠杆承压:现货ETF两周内累计净流出23.5亿美元,主流机构通道录得连续11个交易日资金撤出,推动全网24小时衍生品多头爆仓达12.91亿美元;主流财库企业持仓浮亏扩大至68.5亿美元,活跃供应亏损占比超过55%。【深度穿透】此轮去杠杆核心源于传统对冲基金基差套利交易(Cash-and-Carry)的大规模平仓解离。当期货溢价收窄叠加热钱转向美股,套利机构同步卖出现货并平掉空头期货,导致现货端承兑承压;叠加上游财库型企业高度未对冲的现货头寸遭遇资产负债表账面收缩,加剧了次级借贷协议与质押池的抵押率防御性调降,形成传导性流动性抽水。
全景量化异动雷达
• 筹码沉淀分歧:以太坊基金会4日减持7500枚ETH,而巨鲸群同期逆势承接逾7.9万枚ETH,链上大额资金在低位展开高强度筹码换手。
• 协议信贷收缩:Sky提案将ETH及wstETH核心金库债务上限归零,stUSDT关停赎回,头部信贷协议在清算浪潮下主动切断新增信用敞口。
市场博弈与观测地图
传导链条:ETF通道持续赎回 -> 迫使做市商抛售现货并平仓期货基差 -> 冲击CEX多头保证金并引发杠杆踩踏。未来24至48小时重点观测主流CEX在6.3万美元多单清算密集区(累计清算强度约3.78亿美元)的换手承接力,以及以太坊现货ETF单日净流向能否实现拐点转正。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。
今日Web3 链上主线 核心定调
现货ETF两周流出23.5亿美元且核心通道连撤11日,与全球股市吸金980亿形成流动性虹吸。全网单日清算破12亿美元,链上需求降至周期低位,市场深陷宏观资金分流与衍生品杠杆出清的剧烈共振。
今日主战场 深度穿透
机构通道撤离与财库杠杆承压:现货ETF两周内累计净流出23.5亿美元,主流机构通道录得连续11个交易日资金撤出,推动全网24小时衍生品多头爆仓达12.91亿美元;主流财库企业持仓浮亏扩大至68.5亿美元,活跃供应亏损占比超过55%。【深度穿透】此轮去杠杆核心源于传统对冲基金基差套利交易(Cash-and-Carry)的大规模平仓解离。当期货溢价收窄叠加热钱转向美股,套利机构同步卖出现货并平掉空头期货,导致现货端承兑承压;叠加上游财库型企业高度未对冲的现货头寸遭遇资产负债表账面收缩,加剧了次级借贷协议与质押池的抵押率防御性调降,形成传导性流动性抽水。
全景量化异动雷达
• 筹码沉淀分歧:以太坊基金会4日减持7500枚ETH,而巨鲸群同期逆势承接逾7.9万枚ETH,链上大额资金在低位展开高强度筹码换手。
• 协议信贷收缩:Sky提案将ETH及wstETH核心金库债务上限归零,stUSDT关停赎回,头部信贷协议在清算浪潮下主动切断新增信用敞口。
市场博弈与观测地图
传导链条:ETF通道持续赎回 -> 迫使做市商抛售现货并平仓期货基差 -> 冲击CEX多头保证金并引发杠杆踩踏。未来24至48小时重点观测主流CEX在6.3万美元多单清算密集区(累计清算强度约3.78亿美元)的换手承接力,以及以太坊现货ETF单日净流向能否实现拐点转正。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。
47
·
--
Übersetzung ansehen
小韭菜 · 前沿 AI 与算力基建内参 (专刊)2026.11.15 · 前沿 AI 与算力基建内参
今日前沿 AI主线 核心定调
英伟达突发治理震荡与股权结构缺陷,迅速演化为全球算力供应链的系统性去中心化契机。长期受制于单一生态锁定的下游云厂商正借机重启异构芯片评估,算力基础设施由绝对垄断溢价阶段步入多元架构博弈期。
今日主战场 深度穿透
生态壁垒松动与云端芯片评估提速:英伟达单周市值蒸发超5730亿美元并失守4万亿美元关口,多层管理风波促使云服务巨头加速评估AMD及谷歌自研ASIC芯片,长期牢固的专有生态锁定效应首现松动迹象。【深度穿透】此番异动暴露出巨头缺乏超级投票权带来的治理脆弱性,亦打破了硬件与软件栈的绝对绑定信仰。下游云巨头长期苦于高昂硬件溢价与供应链配额受制,治理真空恰好提供了正当的多元化分流借口。虽然CUDA护城河尚难迅速被取代,但大型模型推理与轻量训练任务的迁移测试已实质启动,中长期算力采购将从单极溢价转向多芯片成本制衡。
全景量化异动雷达
• 电力基建:数据中心服务商要求Meta等巨头提供数十亿美元担保锁定电力,电网负荷成为前沿算力扩张核心物理瓶颈。
• 智能体生态:LangChain以30亿美元估值完成3亿美元C轮融资,资本加速向多智能体企业级编排与生产调度中间件集中。
市场博弈与观测地图
因果传导链条:单极算力领袖治理真空 -> 催化下游云厂商启动替代硬件验证 -> 分流半导体龙头估值溢价与供应链流动性。未来24至48小时重点观测指标:英伟达4万亿美元市值关口争夺与期权隐含波动率偏度,以及持仓21.3亿美元的机构对董事会的施压动向。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。
小韭菜 · 前沿 AI 与算力基建内参 (专刊)
2026.11.15 · 前沿 AI 与算力基建内参
今日前沿 AI主线 核心定调
英伟达突发治理震荡与股权结构缺陷,迅速演化为全球算力供应链的系统性去中心化契机。长期受制于单一生态锁定的下游云厂商正借机重启异构芯片评估,算力基础设施由绝对垄断溢价阶段步入多元架构博弈期。
今日主战场 深度穿透
生态壁垒松动与云端芯片评估提速:英伟达单周市值蒸发超5730亿美元并失守4万亿美元关口,多层管理风波促使云服务巨头加速评估AMD及谷歌自研ASIC芯片,长期牢固的专有生态锁定效应首现松动迹象。【深度穿透】此番异动暴露出巨头缺乏超级投票权带来的治理脆弱性,亦打破了硬件与软件栈的绝对绑定信仰。下游云巨头长期苦于高昂硬件溢价与供应链配额受制,治理真空恰好提供了正当的多元化分流借口。虽然CUDA护城河尚难迅速被取代,但大型模型推理与轻量训练任务的迁移测试已实质启动,中长期算力采购将从单极溢价转向多芯片成本制衡。
全景量化异动雷达
• 电力基建:数据中心服务商要求Meta等巨头提供数十亿美元担保锁定电力,电网负荷成为前沿算力扩张核心物理瓶颈。
• 智能体生态:LangChain以30亿美元估值完成3亿美元C轮融资,资本加速向多智能体企业级编排与生产调度中间件集中。
市场博弈与观测地图
因果传导链条:单极算力领袖治理真空 -> 催化下游云厂商启动替代硬件验证 -> 分流半导体龙头估值溢价与供应链流动性。未来24至48小时重点观测指标:英伟达4万亿美元市值关口争夺与期权隐含波动率偏度,以及持仓21.3亿美元的机构对董事会的施压动向。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。
今日前沿 AI主线 核心定调
英伟达突发治理震荡与股权结构缺陷,迅速演化为全球算力供应链的系统性去中心化契机。长期受制于单一生态锁定的下游云厂商正借机重启异构芯片评估,算力基础设施由绝对垄断溢价阶段步入多元架构博弈期。
今日主战场 深度穿透
生态壁垒松动与云端芯片评估提速:英伟达单周市值蒸发超5730亿美元并失守4万亿美元关口,多层管理风波促使云服务巨头加速评估AMD及谷歌自研ASIC芯片,长期牢固的专有生态锁定效应首现松动迹象。【深度穿透】此番异动暴露出巨头缺乏超级投票权带来的治理脆弱性,亦打破了硬件与软件栈的绝对绑定信仰。下游云巨头长期苦于高昂硬件溢价与供应链配额受制,治理真空恰好提供了正当的多元化分流借口。虽然CUDA护城河尚难迅速被取代,但大型模型推理与轻量训练任务的迁移测试已实质启动,中长期算力采购将从单极溢价转向多芯片成本制衡。
全景量化异动雷达
• 电力基建:数据中心服务商要求Meta等巨头提供数十亿美元担保锁定电力,电网负荷成为前沿算力扩张核心物理瓶颈。
• 智能体生态:LangChain以30亿美元估值完成3亿美元C轮融资,资本加速向多智能体企业级编排与生产调度中间件集中。
市场博弈与观测地图
因果传导链条:单极算力领袖治理真空 -> 催化下游云厂商启动替代硬件验证 -> 分流半导体龙头估值溢价与供应链流动性。未来24至48小时重点观测指标:英伟达4万亿美元市值关口争夺与期权隐含波动率偏度,以及持仓21.3亿美元的机构对董事会的施压动向。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。
78
·
--
Übersetzung ansehen
小韭菜 · 全球宏观大盘内参 (专刊)2026.11.15 · 全球宏观大盘内参
今日全球宏观主线 核心定调
美债收益率与美元指数攀升,叠加算力龙头人事变动引发信贷重估,成为跨资产流动性的核心扰动。市场正重新审视依托股权担保与资本开支的循环扩张模式,资金呈现向防御性高现金储备资产转移的避险分化特征。
今日主战场 深度穿透
算力生态循环融资模式重估:半导体巨头管理层突发变动,14家华尔街机构相继下调目标价。该公司此前依托股权直投、客户信贷担保与预付款构建超5000亿美元闭环,被视为科技产业链流动性供给核心。【深度穿透】该模式本质是“以股权信用撬动订单,以预期营收支撑高估值”。核心掌舵人变动导致供应链承兑担保延续性存疑,上下游初创企业高杠杆资本开支面临断裂,引发“产业量化紧缩”的信贷收敛效应。这不仅是关键人溢价重定价,更标志着机构资金开始对其依靠表外杠杆支撑的自我造血能力进行全面压力测试,科技股估值中枢正面临跨周期贴现率重估。
全景量化异动雷达
• 防御价值资产重估:伯克希尔哈撒韦连续四日刷新收盘纪录,四季度累计上涨19%。在科技板块信贷承压之际,具备庞大现金储备的传统价值标的显现出显著的避险吸金效应。
• 贵金属贴现率承压:COMEX黄金收报3887.6美元反弹遇阻,下测3820-3850美元支撑;伴随美元与美债收益率走强,贴现率刚性上移令无息商品估值承压。
市场博弈与观测地图
科技龙头信用担保扰动 -> 引发供应链信贷收紧与估值重定价 -> 驱动资金流向高现金储备防御资产与美元。未来24至48小时,机构核心聚焦观测美债10年期收益率的高位贴现压力,以及黄金在3820-3850美元关键流动性防线的承接韧性。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。
小韭菜 · 全球宏观大盘内参 (专刊)
2026.11.15 · 全球宏观大盘内参
今日全球宏观主线 核心定调
美债收益率与美元指数攀升,叠加算力龙头人事变动引发信贷重估,成为跨资产流动性的核心扰动。市场正重新审视依托股权担保与资本开支的循环扩张模式,资金呈现向防御性高现金储备资产转移的避险分化特征。
今日主战场 深度穿透
算力生态循环融资模式重估:半导体巨头管理层突发变动,14家华尔街机构相继下调目标价。该公司此前依托股权直投、客户信贷担保与预付款构建超5000亿美元闭环,被视为科技产业链流动性供给核心。【深度穿透】该模式本质是“以股权信用撬动订单,以预期营收支撑高估值”。核心掌舵人变动导致供应链承兑担保延续性存疑,上下游初创企业高杠杆资本开支面临断裂,引发“产业量化紧缩”的信贷收敛效应。这不仅是关键人溢价重定价,更标志着机构资金开始对其依靠表外杠杆支撑的自我造血能力进行全面压力测试,科技股估值中枢正面临跨周期贴现率重估。
全景量化异动雷达
• 防御价值资产重估:伯克希尔哈撒韦连续四日刷新收盘纪录,四季度累计上涨19%。在科技板块信贷承压之际,具备庞大现金储备的传统价值标的显现出显著的避险吸金效应。
• 贵金属贴现率承压:COMEX黄金收报3887.6美元反弹遇阻,下测3820-3850美元支撑;伴随美元与美债收益率走强,贴现率刚性上移令无息商品估值承压。
市场博弈与观测地图
科技龙头信用担保扰动 -> 引发供应链信贷收紧与估值重定价 -> 驱动资金流向高现金储备防御资产与美元。未来24至48小时,机构核心聚焦观测美债10年期收益率的高位贴现压力,以及黄金在3820-3850美元关键流动性防线的承接韧性。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。
今日全球宏观主线 核心定调
美债收益率与美元指数攀升,叠加算力龙头人事变动引发信贷重估,成为跨资产流动性的核心扰动。市场正重新审视依托股权担保与资本开支的循环扩张模式,资金呈现向防御性高现金储备资产转移的避险分化特征。
今日主战场 深度穿透
算力生态循环融资模式重估:半导体巨头管理层突发变动,14家华尔街机构相继下调目标价。该公司此前依托股权直投、客户信贷担保与预付款构建超5000亿美元闭环,被视为科技产业链流动性供给核心。【深度穿透】该模式本质是“以股权信用撬动订单,以预期营收支撑高估值”。核心掌舵人变动导致供应链承兑担保延续性存疑,上下游初创企业高杠杆资本开支面临断裂,引发“产业量化紧缩”的信贷收敛效应。这不仅是关键人溢价重定价,更标志着机构资金开始对其依靠表外杠杆支撑的自我造血能力进行全面压力测试,科技股估值中枢正面临跨周期贴现率重估。
全景量化异动雷达
• 防御价值资产重估:伯克希尔哈撒韦连续四日刷新收盘纪录,四季度累计上涨19%。在科技板块信贷承压之际,具备庞大现金储备的传统价值标的显现出显著的避险吸金效应。
• 贵金属贴现率承压:COMEX黄金收报3887.6美元反弹遇阻,下测3820-3850美元支撑;伴随美元与美债收益率走强,贴现率刚性上移令无息商品估值承压。
市场博弈与观测地图
科技龙头信用担保扰动 -> 引发供应链信贷收紧与估值重定价 -> 驱动资金流向高现金储备防御资产与美元。未来24至48小时,机构核心聚焦观测美债10年期收益率的高位贴现压力,以及黄金在3820-3850美元关键流动性防线的承接韧性。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。
523
·
--
#US-Staatsanleihenrendite schießt über 5,1 % und saugt Liquidität ab! $BTC testet die 67.000er-Marke und $ETH die entscheidende Liquidationsmarke bei 1.717 Dollar
In den vergangenen 24 Stunden wurden 352 Eilmeldungen erfasst. Die wichtigsten Marktbewegungen im Überblick:
1. Makroliquidität: Der US-PPI für Oktober schoss auf 6,5 % hoch und ließ die Zinserhöhungserwartungen wieder aufflammen. Die Rendite 10-jähriger US-Staatsanleihen stieg innerhalb einer Woche um 26 Basispunkte und durchbrach die Marke von 5,12 %. Der starke Dollar treibt den Yen auf die Marke von 160 zu.
2. On-Chain-Spotmarkt und Long-/Short-Positionen: Der negative Coinbase-Aufschlag hält seit 51 Tagen an; bei BTC-ETFs gab es in einer Woche Nettoabflüsse von 1,44 Mrd. Dollar. Die Liquidationen im gesamten Markt überstiegen 1,3 Mrd. Dollar. Fällt Hyperliquid unter 65.000 Dollar, drohen bei Long-Positionen weitere Liquidationen in Höhe von 228 Mio. Dollar. Wintermute stockte entgegen dem Trend seine Short-Positionen um 90,71 Mio. Dollar auf und nahm innerhalb eines Monats 20,64 Mio. Dollar mit. Sky setzte das Limit für seinen ETH-Tresor in Höhe von 376 Mio. Dollar in einer Notfallmaßnahme auf null; die institutionelle Liquidationsmarke von BTCS nähert sich 1.717 Dollar.
3. Cashflow aus Rechenleistung: Jensen Huangs Rücktritt löste eine Neubewertung der Nvidia-Garantien in Höhe von 500 Mrd. Dollar aus. Die Verbindlichkeiten des aufstrebenden Rechenleistungsanbieters Nscale stiegen auf 5,5 Mrd. Dollar, während der Nettoverlust im Quartal 1,69 Mrd. Dollar erreichte. Die Risikoaversion greift auf Technologieaktien über.
Handelsstrategie: Auf eine mögliche Kettenreaktion von Liquidationen bei Aave/Sky achten, falls ETH unter 1.717 Dollar fällt. Long-Positionen sollten ihren Hebel streng begrenzen; bei BTC gilt es, die Unterstützung bei 65.000 Dollar zu beobachten.
Das Video enthält die vollständige ausführliche Analyse dieser Ausgabe. Nur zur nachträglichen Datenauswertung, keine Anlageberatung.
$BTC $ETH $BNB #BinanceSquare #Web3
#US-Staatsanleihenrendite schießt über 5,1 % und saugt Liquidität ab! $BTC testet die 67.000er-Marke und $ETH die entscheidende Liquidationsmarke bei 1.717 Dollar
In den vergangenen 24 Stunden wurden 352 Eilmeldungen erfasst. Die wichtigsten Marktbewegungen im Überblick:
1. Makroliquidität: Der US-PPI für Oktober schoss auf 6,5 % hoch und ließ die Zinserhöhungserwartungen wieder aufflammen. Die Rendite 10-jähriger US-Staatsanleihen stieg innerhalb einer Woche um 26 Basispunkte und durchbrach die Marke von 5,12 %. Der starke Dollar treibt den Yen auf die Marke von 160 zu.
2. On-Chain-Spotmarkt und Long-/Short-Positionen: Der negative Coinbase-Aufschlag hält seit 51 Tagen an; bei BTC-ETFs gab es in einer Woche Nettoabflüsse von 1,44 Mrd. Dollar. Die Liquidationen im gesamten Markt überstiegen 1,3 Mrd. Dollar. Fällt Hyperliquid unter 65.000 Dollar, drohen bei Long-Positionen weitere Liquidationen in Höhe von 228 Mio. Dollar. Wintermute stockte entgegen dem Trend seine Short-Positionen um 90,71 Mio. Dollar auf und nahm innerhalb eines Monats 20,64 Mio. Dollar mit. Sky setzte das Limit für seinen ETH-Tresor in Höhe von 376 Mio. Dollar in einer Notfallmaßnahme auf null; die institutionelle Liquidationsmarke von BTCS nähert sich 1.717 Dollar.
3. Cashflow aus Rechenleistung: Jensen Huangs Rücktritt löste eine Neubewertung der Nvidia-Garantien in Höhe von 500 Mrd. Dollar aus. Die Verbindlichkeiten des aufstrebenden Rechenleistungsanbieters Nscale stiegen auf 5,5 Mrd. Dollar, während der Nettoverlust im Quartal 1,69 Mrd. Dollar erreichte. Die Risikoaversion greift auf Technologieaktien über.
Handelsstrategie: Auf eine mögliche Kettenreaktion von Liquidationen bei Aave/Sky achten, falls ETH unter 1.717 Dollar fällt. Long-Positionen sollten ihren Hebel streng begrenzen; bei BTC gilt es, die Unterstützung bei 65.000 Dollar zu beobachten.
Das Video enthält die vollständige ausführliche Analyse dieser Ausgabe. Nur zur nachträglichen Datenauswertung, keine Anlageberatung.
$BTC $ETH $BNB #BinanceSquare #Web3
In den vergangenen 24 Stunden wurden 352 Eilmeldungen erfasst. Die wichtigsten Marktbewegungen im Überblick:
1. Makroliquidität: Der US-PPI für Oktober schoss auf 6,5 % hoch und ließ die Zinserhöhungserwartungen wieder aufflammen. Die Rendite 10-jähriger US-Staatsanleihen stieg innerhalb einer Woche um 26 Basispunkte und durchbrach die Marke von 5,12 %. Der starke Dollar treibt den Yen auf die Marke von 160 zu.
2. On-Chain-Spotmarkt und Long-/Short-Positionen: Der negative Coinbase-Aufschlag hält seit 51 Tagen an; bei BTC-ETFs gab es in einer Woche Nettoabflüsse von 1,44 Mrd. Dollar. Die Liquidationen im gesamten Markt überstiegen 1,3 Mrd. Dollar. Fällt Hyperliquid unter 65.000 Dollar, drohen bei Long-Positionen weitere Liquidationen in Höhe von 228 Mio. Dollar. Wintermute stockte entgegen dem Trend seine Short-Positionen um 90,71 Mio. Dollar auf und nahm innerhalb eines Monats 20,64 Mio. Dollar mit. Sky setzte das Limit für seinen ETH-Tresor in Höhe von 376 Mio. Dollar in einer Notfallmaßnahme auf null; die institutionelle Liquidationsmarke von BTCS nähert sich 1.717 Dollar.
3. Cashflow aus Rechenleistung: Jensen Huangs Rücktritt löste eine Neubewertung der Nvidia-Garantien in Höhe von 500 Mrd. Dollar aus. Die Verbindlichkeiten des aufstrebenden Rechenleistungsanbieters Nscale stiegen auf 5,5 Mrd. Dollar, während der Nettoverlust im Quartal 1,69 Mrd. Dollar erreichte. Die Risikoaversion greift auf Technologieaktien über.
Handelsstrategie: Auf eine mögliche Kettenreaktion von Liquidationen bei Aave/Sky achten, falls ETH unter 1.717 Dollar fällt. Long-Positionen sollten ihren Hebel streng begrenzen; bei BTC gilt es, die Unterstützung bei 65.000 Dollar zu beobachten.
Das Video enthält die vollständige ausführliche Analyse dieser Ausgabe. Nur zur nachträglichen Datenauswertung, keine Anlageberatung.
$BTC $ETH $BNB #BinanceSquare #Web3
171
·
--
2026.11.14 · Web3-On-Chain- und Krypto-Asset-Insiderbericht
Die zentrale Web3-On-Chain-Thematik des Tages
In den vergangenen 24 Stunden trafen höhere Erwartungen an eine geldpolitische Straffung auf das anhaltende Ausbleiben von Käufen aus den USA. Zusammen verschärften sie die Liquiditätsverknappung am Sekundärmarkt, nachdem Spot-ETFs sechs Tage in Folge Mittelabflüsse verzeichnet hatten. Der Abwärtsdruck auf die Vermögenswerte griff rasch auf die On-Chain-Kreditmärkte über und veranlasste Kreditprotokolle, Schuldenobergrenzen zu senken, sowie Treasury-Unternehmen zu einem unfreiwilligen Abbau ihrer Verschuldung. Bei Derivaten kam es zu umfangreichen Zwangsliquidationen.
Der zentrale Schauplatz des Tages: genauer betrachtet
Rückzug der On-Chain-Kreditverteidigung und defensiver Schuldenabbau institutioneller Treasury-Unternehmen: Da Ethereum unter die Marke von 1.900 US-Dollar fiel und Spot-ETFs sechs Tage in Folge Nettoabflüsse verzeichneten, geriet das On-Chain-Kreditsystem zunehmend unter Druck. Sky schlug vor, die Schuldenobergrenzen für fünf Arten traditioneller ETH-besicherter Tresore auf null zu senken und so bestehende Schulden von rund 376 Millionen US-Dollar einzufrieren. Das Ethereum-Treasury-Unternehmen BTCS gab zudem bekannt, ETH unter dem Einstandspreis verkauft zu haben, um den Gesundheitsfaktor seiner Aave-Kredite aufrechtzuerhalten. Die theoretische Liquidationsschwelle liegt nahe bei 1.717 US-Dollar. 【Genauer betrachtet】Dies zeigt, dass sich der Abwärtsdruck nicht mehr auf Zwangsliquidationen bei Derivaten beschränkt, sondern zunehmend auch die zugrunde liegenden DeFi-Kredite und Bilanzen von Treasury-Unternehmen erfasst. Kreditprotokolle begrenzen neue Kredite, um eine Ausbreitung notleidender Kredite zu verhindern. Börsennotierte Treasury-Unternehmen müssen dagegen Vermögenswerte mit Abschlag verkaufen, um Liquidationen abzuwenden. Da Käufe aus den USA weiter ausbleiben und die Markttiefe auf der Käuferseite stark nachlässt, durchläuft das On-Chain-Kreditsystem einen tiefgreifenden Wandel: weg von der Ausweitung besicherter Kredite, hin zu Liquiditätsengpässen und Schuldentilgung.
Radar für quantitative Marktveränderungen
• Kaufkraft aus den USA: Der Bitcoin-Premium-Index von Coinbase lag 51 Tage in Folge im Minus (bei -0,1 %). Spot-ETFs verzeichneten sechs Tage in Folge Nettoabflüsse von mehr als 350 Millionen US-Dollar. Dies deutet auf eine anhaltende Schwäche der Nachfrage institutioneller US-Anleger hin.
• Liquidationen bei Derivaten: Innerhalb einer Stunde wurden im gesamten Netzwerk Long-Positionen im Wert von 174 Millionen US-Dollar liquidiert. Auf der Plattform Hyperliquid wurden 24 Wal-Adressen in einer Liquidationswelle im Umfang von 160 Millionen US-Dollar getroffen. Die Finanzierungssätze drehten durchweg ins Negative, während hoch gehebelte Long-Positionen massenhaft aufgelöst wurden.
Marktkräfte und Beobachtungsübersicht
Übertragungskette: Zunehmende Erwartungen an Zinserhöhungen -> Nettoabflüsse aus US-ETFs belasten den Spotmarkt -> On-Chain-Besicherungsquoten werden unterschritten und Treasury-Unternehmen zum Schuldenabbau gezwungen. In den kommenden 24 bis 48 Stunden sind vor allem folgende Indikatoren zu beobachten: erstens, wie schnell sich der negative Coinbase-Premium-Index erholt; zweitens, der Gesundheitsfaktor der On-Chain-Kredite von Ethereum in der Nähe der Liquidationsschwelle von 1.717 US-Dollar.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus mögliche Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; Anlageentscheidungen sollten mit Vorsicht getroffen werden.
2026.11.14 · Web3-On-Chain- und Krypto-Asset-Insiderbericht
Die zentrale Web3-On-Chain-Thematik des Tages
In den vergangenen 24 Stunden trafen höhere Erwartungen an eine geldpolitische Straffung auf das anhaltende Ausbleiben von Käufen aus den USA. Zusammen verschärften sie die Liquiditätsverknappung am Sekundärmarkt, nachdem Spot-ETFs sechs Tage in Folge Mittelabflüsse verzeichnet hatten. Der Abwärtsdruck auf die Vermögenswerte griff rasch auf die On-Chain-Kreditmärkte über und veranlasste Kreditprotokolle, Schuldenobergrenzen zu senken, sowie Treasury-Unternehmen zu einem unfreiwilligen Abbau ihrer Verschuldung. Bei Derivaten kam es zu umfangreichen Zwangsliquidationen.
Der zentrale Schauplatz des Tages: genauer betrachtet
Rückzug der On-Chain-Kreditverteidigung und defensiver Schuldenabbau institutioneller Treasury-Unternehmen: Da Ethereum unter die Marke von 1.900 US-Dollar fiel und Spot-ETFs sechs Tage in Folge Nettoabflüsse verzeichneten, geriet das On-Chain-Kreditsystem zunehmend unter Druck. Sky schlug vor, die Schuldenobergrenzen für fünf Arten traditioneller ETH-besicherter Tresore auf null zu senken und so bestehende Schulden von rund 376 Millionen US-Dollar einzufrieren. Das Ethereum-Treasury-Unternehmen BTCS gab zudem bekannt, ETH unter dem Einstandspreis verkauft zu haben, um den Gesundheitsfaktor seiner Aave-Kredite aufrechtzuerhalten. Die theoretische Liquidationsschwelle liegt nahe bei 1.717 US-Dollar. 【Genauer betrachtet】Dies zeigt, dass sich der Abwärtsdruck nicht mehr auf Zwangsliquidationen bei Derivaten beschränkt, sondern zunehmend auch die zugrunde liegenden DeFi-Kredite und Bilanzen von Treasury-Unternehmen erfasst. Kreditprotokolle begrenzen neue Kredite, um eine Ausbreitung notleidender Kredite zu verhindern. Börsennotierte Treasury-Unternehmen müssen dagegen Vermögenswerte mit Abschlag verkaufen, um Liquidationen abzuwenden. Da Käufe aus den USA weiter ausbleiben und die Markttiefe auf der Käuferseite stark nachlässt, durchläuft das On-Chain-Kreditsystem einen tiefgreifenden Wandel: weg von der Ausweitung besicherter Kredite, hin zu Liquiditätsengpässen und Schuldentilgung.
Radar für quantitative Marktveränderungen
• Kaufkraft aus den USA: Der Bitcoin-Premium-Index von Coinbase lag 51 Tage in Folge im Minus (bei -0,1 %). Spot-ETFs verzeichneten sechs Tage in Folge Nettoabflüsse von mehr als 350 Millionen US-Dollar. Dies deutet auf eine anhaltende Schwäche der Nachfrage institutioneller US-Anleger hin.
• Liquidationen bei Derivaten: Innerhalb einer Stunde wurden im gesamten Netzwerk Long-Positionen im Wert von 174 Millionen US-Dollar liquidiert. Auf der Plattform Hyperliquid wurden 24 Wal-Adressen in einer Liquidationswelle im Umfang von 160 Millionen US-Dollar getroffen. Die Finanzierungssätze drehten durchweg ins Negative, während hoch gehebelte Long-Positionen massenhaft aufgelöst wurden.
Marktkräfte und Beobachtungsübersicht
Übertragungskette: Zunehmende Erwartungen an Zinserhöhungen -> Nettoabflüsse aus US-ETFs belasten den Spotmarkt -> On-Chain-Besicherungsquoten werden unterschritten und Treasury-Unternehmen zum Schuldenabbau gezwungen. In den kommenden 24 bis 48 Stunden sind vor allem folgende Indikatoren zu beobachten: erstens, wie schnell sich der negative Coinbase-Premium-Index erholt; zweitens, der Gesundheitsfaktor der On-Chain-Kredite von Ethereum in der Nähe der Liquidationsschwelle von 1.717 US-Dollar.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus mögliche Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; Anlageentscheidungen sollten mit Vorsicht getroffen werden.
Die zentrale Web3-On-Chain-Thematik des Tages
In den vergangenen 24 Stunden trafen höhere Erwartungen an eine geldpolitische Straffung auf das anhaltende Ausbleiben von Käufen aus den USA. Zusammen verschärften sie die Liquiditätsverknappung am Sekundärmarkt, nachdem Spot-ETFs sechs Tage in Folge Mittelabflüsse verzeichnet hatten. Der Abwärtsdruck auf die Vermögenswerte griff rasch auf die On-Chain-Kreditmärkte über und veranlasste Kreditprotokolle, Schuldenobergrenzen zu senken, sowie Treasury-Unternehmen zu einem unfreiwilligen Abbau ihrer Verschuldung. Bei Derivaten kam es zu umfangreichen Zwangsliquidationen.
Der zentrale Schauplatz des Tages: genauer betrachtet
Rückzug der On-Chain-Kreditverteidigung und defensiver Schuldenabbau institutioneller Treasury-Unternehmen: Da Ethereum unter die Marke von 1.900 US-Dollar fiel und Spot-ETFs sechs Tage in Folge Nettoabflüsse verzeichneten, geriet das On-Chain-Kreditsystem zunehmend unter Druck. Sky schlug vor, die Schuldenobergrenzen für fünf Arten traditioneller ETH-besicherter Tresore auf null zu senken und so bestehende Schulden von rund 376 Millionen US-Dollar einzufrieren. Das Ethereum-Treasury-Unternehmen BTCS gab zudem bekannt, ETH unter dem Einstandspreis verkauft zu haben, um den Gesundheitsfaktor seiner Aave-Kredite aufrechtzuerhalten. Die theoretische Liquidationsschwelle liegt nahe bei 1.717 US-Dollar. 【Genauer betrachtet】Dies zeigt, dass sich der Abwärtsdruck nicht mehr auf Zwangsliquidationen bei Derivaten beschränkt, sondern zunehmend auch die zugrunde liegenden DeFi-Kredite und Bilanzen von Treasury-Unternehmen erfasst. Kreditprotokolle begrenzen neue Kredite, um eine Ausbreitung notleidender Kredite zu verhindern. Börsennotierte Treasury-Unternehmen müssen dagegen Vermögenswerte mit Abschlag verkaufen, um Liquidationen abzuwenden. Da Käufe aus den USA weiter ausbleiben und die Markttiefe auf der Käuferseite stark nachlässt, durchläuft das On-Chain-Kreditsystem einen tiefgreifenden Wandel: weg von der Ausweitung besicherter Kredite, hin zu Liquiditätsengpässen und Schuldentilgung.
Radar für quantitative Marktveränderungen
• Kaufkraft aus den USA: Der Bitcoin-Premium-Index von Coinbase lag 51 Tage in Folge im Minus (bei -0,1 %). Spot-ETFs verzeichneten sechs Tage in Folge Nettoabflüsse von mehr als 350 Millionen US-Dollar. Dies deutet auf eine anhaltende Schwäche der Nachfrage institutioneller US-Anleger hin.
• Liquidationen bei Derivaten: Innerhalb einer Stunde wurden im gesamten Netzwerk Long-Positionen im Wert von 174 Millionen US-Dollar liquidiert. Auf der Plattform Hyperliquid wurden 24 Wal-Adressen in einer Liquidationswelle im Umfang von 160 Millionen US-Dollar getroffen. Die Finanzierungssätze drehten durchweg ins Negative, während hoch gehebelte Long-Positionen massenhaft aufgelöst wurden.
Marktkräfte und Beobachtungsübersicht
Übertragungskette: Zunehmende Erwartungen an Zinserhöhungen -> Nettoabflüsse aus US-ETFs belasten den Spotmarkt -> On-Chain-Besicherungsquoten werden unterschritten und Treasury-Unternehmen zum Schuldenabbau gezwungen. In den kommenden 24 bis 48 Stunden sind vor allem folgende Indikatoren zu beobachten: erstens, wie schnell sich der negative Coinbase-Premium-Index erholt; zweitens, der Gesundheitsfaktor der On-Chain-Kredite von Ethereum in der Nähe der Liquidationsschwelle von 1.717 US-Dollar.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus mögliche Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; Anlageentscheidungen sollten mit Vorsicht getroffen werden.
56
·
--
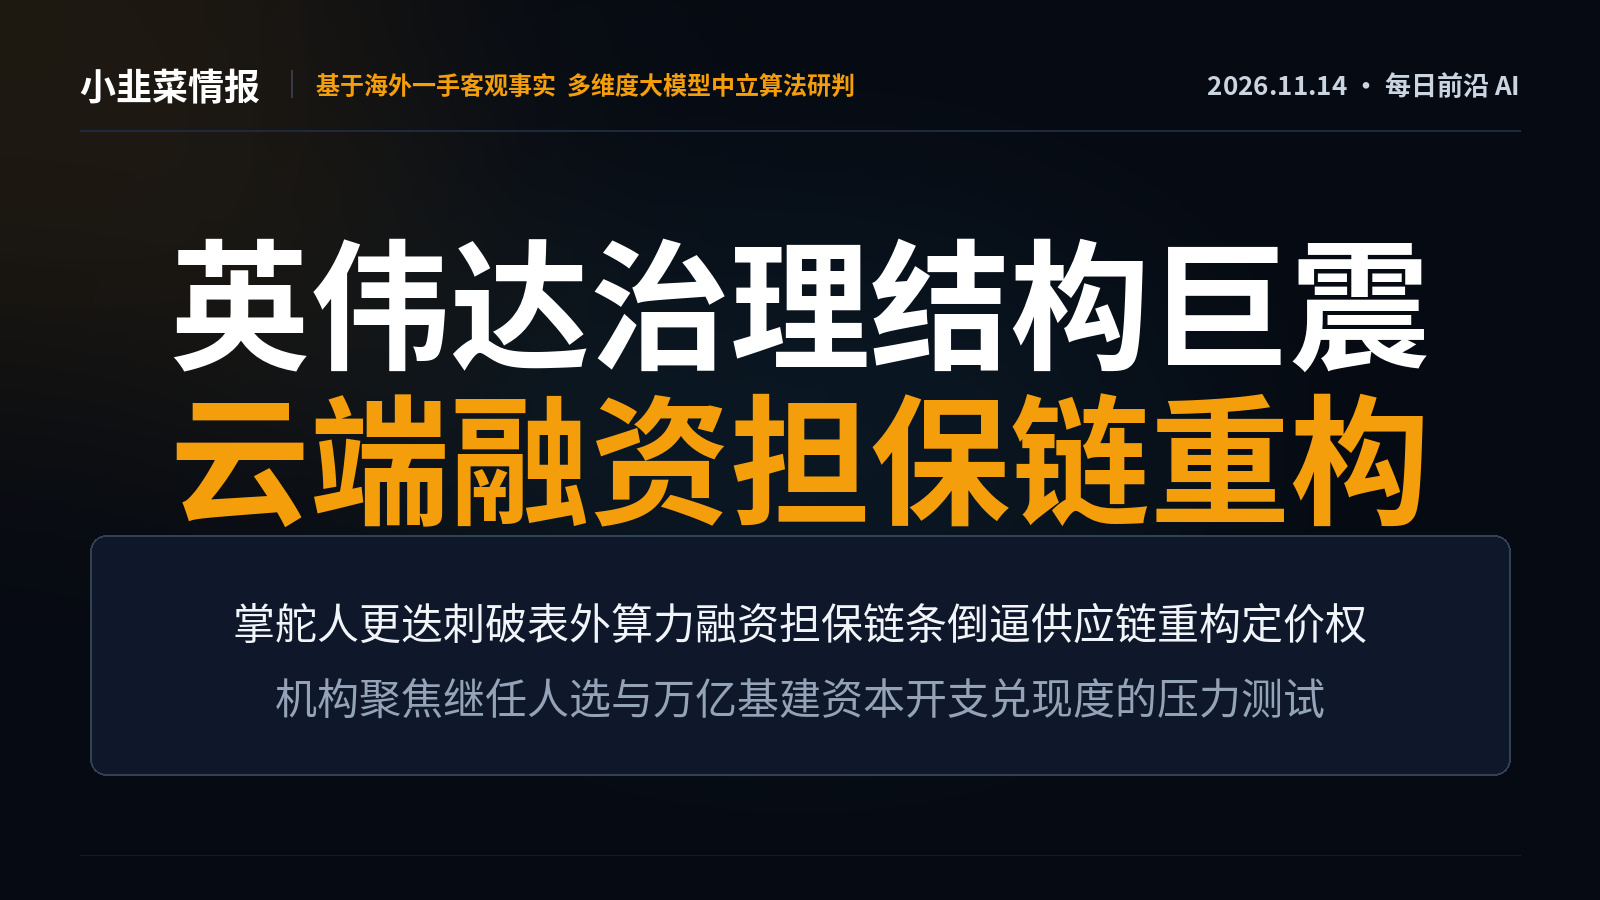
14.11.2026 · Interna zu wegweisender KI und Rechenleistungsinfrastruktur
Leitlinie des heutigen KI-Schwerpunkts
Der heftige Umbruch in der Führung von NVIDIA löst eine Neubewertung des globalen Kreditsystems für Recheninfrastruktur aus. Der zentrale Marktkonflikt verlagert sich von der Chipknappheit hin zu den Risiken eines hoch verschuldeten Käuferkreislaufs, der durch außerbilanzielle Finanzierungszusagen in Milliardenhöhe gestützt wird. Der Kreditspielraum für Investitionsausgaben gerät unter Druck und verändert die Verhandlungsmacht entlang der gesamten Wertschöpfungskette grundlegend.
Der heutige Hauptschauplatz – eingehende Analyse
Das Machtvakuum beim Rechenleistungsriesen legt die außerbilanzielle Kreditkette offen: Nach dem Weggang des Gründers hat der NVIDIA-Verwaltungsrat eine Personalberatung mit der Suche nach einem neuen CEO beauftragt. Der Markt schätzt die Wahrscheinlichkeit eines externen Nachfolgers inzwischen auf 36 %. Das Geschäftsmodell, bei dem der Konzern Cloud-Anbietern für ihre Beschaffung Finanzgarantien in Milliardenhöhe gewährte – darunter eine Restwertabsicherung von 25 % für ein KI-Finanzierungsinstrument über 500 Milliarden US-Dollar –, steht vor einer umfassenden Überprüfung. 【Eingehende Analyse】Die zuvor die Expansion der Rechenkapazitäten stützende Kernmechanik war ein geschlossener Kredithebel, den die Chipriesen durch hohe Restwertgarantien und Aktientausch aufgebaut hatten. Die De-Risking-Maßnahmen auf Führungsebene lassen die außerbilanziellen Kreditgarantien abrupt schrumpfen. Aufstrebende Cloud-Anbieter, die bei ihrer Kapazitätserweiterung stark auf Vorfinanzierungen angewiesen sind, geraten in einen Liquiditätsgegenwind. Zugleich wird dadurch eine Neuordnung der Verhandlungsmacht in vorgelagerten Bereichen wie HBM-Speichern erzwungen. Die Bewertung von KI-Anlagen kehrt sich von einer reinen Rechenleistungs-Erzählung hin zu einer strikten Orientierung an der zugrunde liegenden Zahlungsfähigkeit.
Panorama: Radar für quantitative Marktauffälligkeiten
• Druck auf die Infrastrukturverschuldung: Aus veröffentlichten Berichten geht hervor, dass die Verbindlichkeiten des Rechenleistungsanbieters Nscale im dritten Quartal von 137 Millionen auf 5,5 Milliarden US-Dollar stiegen. Der Quartalsverlust belief sich auf 1,69 Milliarden US-Dollar; eine Wandelanleihe über 2 Milliarden US-Dollar dient als Rückhalt. Das Kreditrisiko in der Bilanz hat sich deutlich erhöht.
• Kapitalisierungsprämie für Modellanlagen: Der öffentliche Zeichnungsprozess von Anthropic war mehr als sechsmal überzeichnet. Die geschätzte Zahl der Aktien wurde auf 13,116 Milliarden angehoben, und die Preisspanne deutlich nach oben korrigiert. Das bestätigt die Knappheitsprämie, die Spitzenmodelle angesichts stark schwankender Beschaffungskosten für Rechenleistung erzielen.
Marktkräfte und Beobachtungskarte
Übertragungskette: Veränderungen in der Unternehmensführung und Prüfung von Garantien -> Begrenzung der Kreditausweitung und Beschaffungsfinanzierung aufstrebender Cloud-Anbieter für Rechenleistung -> Belastung der Bewertungsmultiplikatoren vorgelagerter Halbleiterbereiche wie HBM und Auftragsfertigung. In den kommenden 24 bis 48 Stunden beobachten institutionelle Anleger insbesondere, wie widerstandsfähig der Philadelphia Semiconductor Index einen entscheidenden technischen Rückgang von 4 % auffängt und ob die täglichen Nettozuflüsse in gehebelte Long-ETFs auf NVIDIA dauerhaft über 1 Milliarde US-Dollar bleiben.
Haftungsausschluss: Diese Sonderausgabe fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Bedacht getroffen werden.
14.11.2026 · Interna zu wegweisender KI und Rechenleistungsinfrastruktur
Leitlinie des heutigen KI-Schwerpunkts
Der heftige Umbruch in der Führung von NVIDIA löst eine Neubewertung des globalen Kreditsystems für Recheninfrastruktur aus. Der zentrale Marktkonflikt verlagert sich von der Chipknappheit hin zu den Risiken eines hoch verschuldeten Käuferkreislaufs, der durch außerbilanzielle Finanzierungszusagen in Milliardenhöhe gestützt wird. Der Kreditspielraum für Investitionsausgaben gerät unter Druck und verändert die Verhandlungsmacht entlang der gesamten Wertschöpfungskette grundlegend.
Der heutige Hauptschauplatz – eingehende Analyse
Das Machtvakuum beim Rechenleistungsriesen legt die außerbilanzielle Kreditkette offen: Nach dem Weggang des Gründers hat der NVIDIA-Verwaltungsrat eine Personalberatung mit der Suche nach einem neuen CEO beauftragt. Der Markt schätzt die Wahrscheinlichkeit eines externen Nachfolgers inzwischen auf 36 %. Das Geschäftsmodell, bei dem der Konzern Cloud-Anbietern für ihre Beschaffung Finanzgarantien in Milliardenhöhe gewährte – darunter eine Restwertabsicherung von 25 % für ein KI-Finanzierungsinstrument über 500 Milliarden US-Dollar –, steht vor einer umfassenden Überprüfung. 【Eingehende Analyse】Die zuvor die Expansion der Rechenkapazitäten stützende Kernmechanik war ein geschlossener Kredithebel, den die Chipriesen durch hohe Restwertgarantien und Aktientausch aufgebaut hatten. Die De-Risking-Maßnahmen auf Führungsebene lassen die außerbilanziellen Kreditgarantien abrupt schrumpfen. Aufstrebende Cloud-Anbieter, die bei ihrer Kapazitätserweiterung stark auf Vorfinanzierungen angewiesen sind, geraten in einen Liquiditätsgegenwind. Zugleich wird dadurch eine Neuordnung der Verhandlungsmacht in vorgelagerten Bereichen wie HBM-Speichern erzwungen. Die Bewertung von KI-Anlagen kehrt sich von einer reinen Rechenleistungs-Erzählung hin zu einer strikten Orientierung an der zugrunde liegenden Zahlungsfähigkeit.
Panorama: Radar für quantitative Marktauffälligkeiten
• Druck auf die Infrastrukturverschuldung: Aus veröffentlichten Berichten geht hervor, dass die Verbindlichkeiten des Rechenleistungsanbieters Nscale im dritten Quartal von 137 Millionen auf 5,5 Milliarden US-Dollar stiegen. Der Quartalsverlust belief sich auf 1,69 Milliarden US-Dollar; eine Wandelanleihe über 2 Milliarden US-Dollar dient als Rückhalt. Das Kreditrisiko in der Bilanz hat sich deutlich erhöht.
• Kapitalisierungsprämie für Modellanlagen: Der öffentliche Zeichnungsprozess von Anthropic war mehr als sechsmal überzeichnet. Die geschätzte Zahl der Aktien wurde auf 13,116 Milliarden angehoben, und die Preisspanne deutlich nach oben korrigiert. Das bestätigt die Knappheitsprämie, die Spitzenmodelle angesichts stark schwankender Beschaffungskosten für Rechenleistung erzielen.
Marktkräfte und Beobachtungskarte
Übertragungskette: Veränderungen in der Unternehmensführung und Prüfung von Garantien -> Begrenzung der Kreditausweitung und Beschaffungsfinanzierung aufstrebender Cloud-Anbieter für Rechenleistung -> Belastung der Bewertungsmultiplikatoren vorgelagerter Halbleiterbereiche wie HBM und Auftragsfertigung. In den kommenden 24 bis 48 Stunden beobachten institutionelle Anleger insbesondere, wie widerstandsfähig der Philadelphia Semiconductor Index einen entscheidenden technischen Rückgang von 4 % auffängt und ob die täglichen Nettozuflüsse in gehebelte Long-ETFs auf NVIDIA dauerhaft über 1 Milliarde US-Dollar bleiben.
Haftungsausschluss: Diese Sonderausgabe fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Bedacht getroffen werden.
Leitlinie des heutigen KI-Schwerpunkts
Der heftige Umbruch in der Führung von NVIDIA löst eine Neubewertung des globalen Kreditsystems für Recheninfrastruktur aus. Der zentrale Marktkonflikt verlagert sich von der Chipknappheit hin zu den Risiken eines hoch verschuldeten Käuferkreislaufs, der durch außerbilanzielle Finanzierungszusagen in Milliardenhöhe gestützt wird. Der Kreditspielraum für Investitionsausgaben gerät unter Druck und verändert die Verhandlungsmacht entlang der gesamten Wertschöpfungskette grundlegend.
Der heutige Hauptschauplatz – eingehende Analyse
Das Machtvakuum beim Rechenleistungsriesen legt die außerbilanzielle Kreditkette offen: Nach dem Weggang des Gründers hat der NVIDIA-Verwaltungsrat eine Personalberatung mit der Suche nach einem neuen CEO beauftragt. Der Markt schätzt die Wahrscheinlichkeit eines externen Nachfolgers inzwischen auf 36 %. Das Geschäftsmodell, bei dem der Konzern Cloud-Anbietern für ihre Beschaffung Finanzgarantien in Milliardenhöhe gewährte – darunter eine Restwertabsicherung von 25 % für ein KI-Finanzierungsinstrument über 500 Milliarden US-Dollar –, steht vor einer umfassenden Überprüfung. 【Eingehende Analyse】Die zuvor die Expansion der Rechenkapazitäten stützende Kernmechanik war ein geschlossener Kredithebel, den die Chipriesen durch hohe Restwertgarantien und Aktientausch aufgebaut hatten. Die De-Risking-Maßnahmen auf Führungsebene lassen die außerbilanziellen Kreditgarantien abrupt schrumpfen. Aufstrebende Cloud-Anbieter, die bei ihrer Kapazitätserweiterung stark auf Vorfinanzierungen angewiesen sind, geraten in einen Liquiditätsgegenwind. Zugleich wird dadurch eine Neuordnung der Verhandlungsmacht in vorgelagerten Bereichen wie HBM-Speichern erzwungen. Die Bewertung von KI-Anlagen kehrt sich von einer reinen Rechenleistungs-Erzählung hin zu einer strikten Orientierung an der zugrunde liegenden Zahlungsfähigkeit.
Panorama: Radar für quantitative Marktauffälligkeiten
• Druck auf die Infrastrukturverschuldung: Aus veröffentlichten Berichten geht hervor, dass die Verbindlichkeiten des Rechenleistungsanbieters Nscale im dritten Quartal von 137 Millionen auf 5,5 Milliarden US-Dollar stiegen. Der Quartalsverlust belief sich auf 1,69 Milliarden US-Dollar; eine Wandelanleihe über 2 Milliarden US-Dollar dient als Rückhalt. Das Kreditrisiko in der Bilanz hat sich deutlich erhöht.
• Kapitalisierungsprämie für Modellanlagen: Der öffentliche Zeichnungsprozess von Anthropic war mehr als sechsmal überzeichnet. Die geschätzte Zahl der Aktien wurde auf 13,116 Milliarden angehoben, und die Preisspanne deutlich nach oben korrigiert. Das bestätigt die Knappheitsprämie, die Spitzenmodelle angesichts stark schwankender Beschaffungskosten für Rechenleistung erzielen.
Marktkräfte und Beobachtungskarte
Übertragungskette: Veränderungen in der Unternehmensführung und Prüfung von Garantien -> Begrenzung der Kreditausweitung und Beschaffungsfinanzierung aufstrebender Cloud-Anbieter für Rechenleistung -> Belastung der Bewertungsmultiplikatoren vorgelagerter Halbleiterbereiche wie HBM und Auftragsfertigung. In den kommenden 24 bis 48 Stunden beobachten institutionelle Anleger insbesondere, wie widerstandsfähig der Philadelphia Semiconductor Index einen entscheidenden technischen Rückgang von 4 % auffängt und ob die täglichen Nettozuflüsse in gehebelte Long-ETFs auf NVIDIA dauerhaft über 1 Milliarde US-Dollar bleiben.
Haftungsausschluss: Diese Sonderausgabe fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Bedacht getroffen werden.
307
·
--
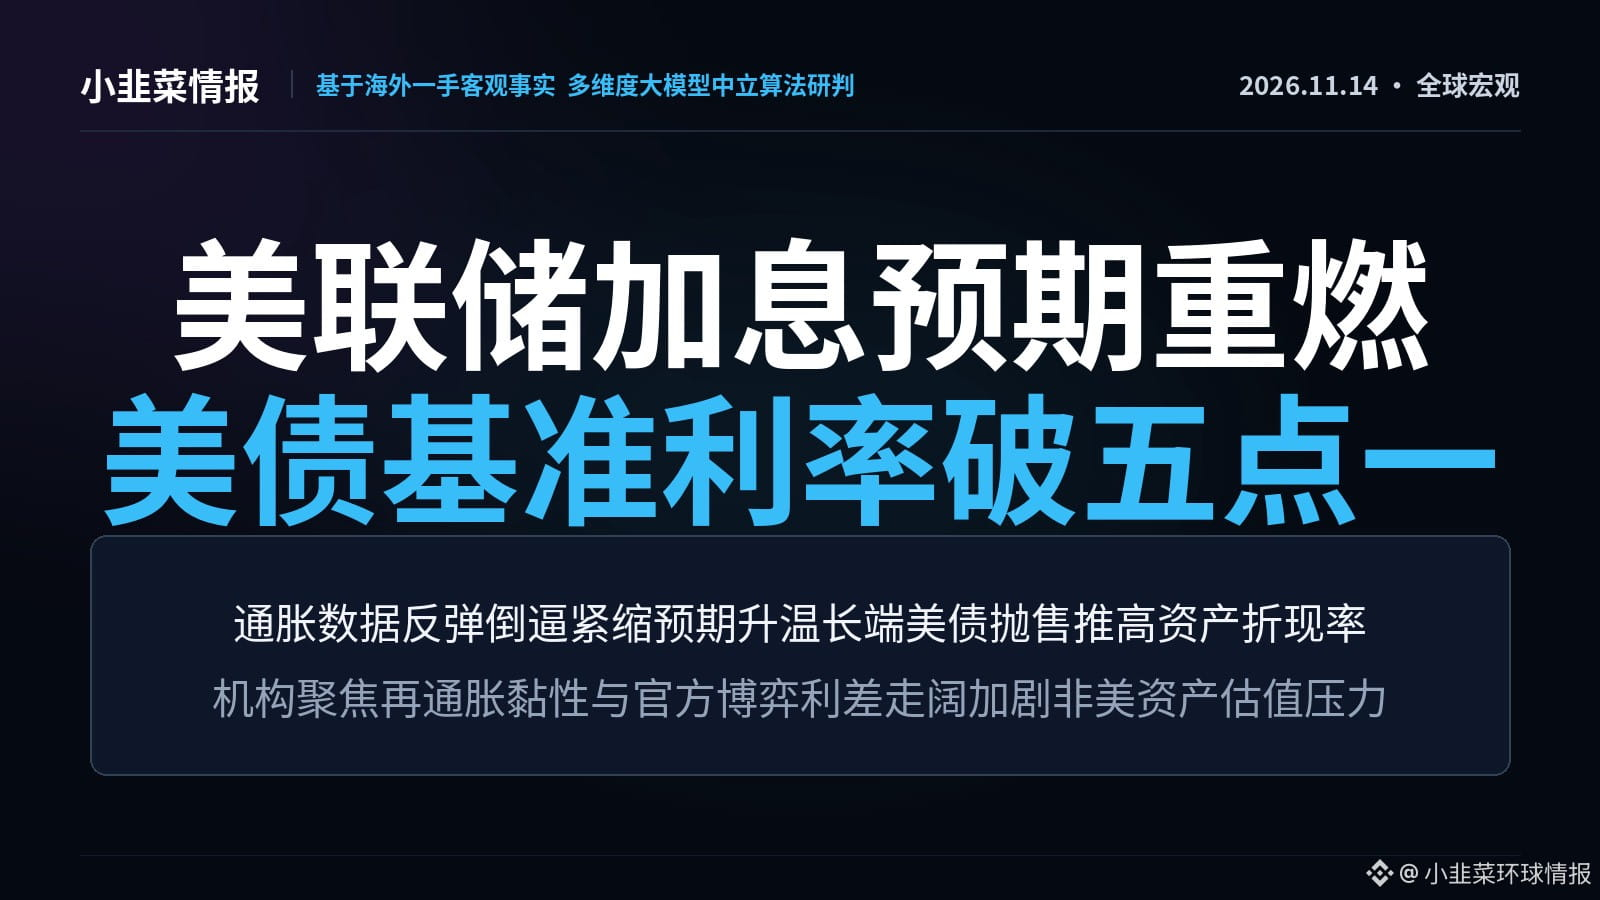
2026.11.14 · Globale Makroökonomie – interner Marktbericht
Globale makroökonomische Leitlinien des Tages – zentrale Einschätzung
Überraschend hohe US-Inflationsdaten und eine Reihe offizieller Stellungnahmen haben die Erwartungen an eine Lockerung vollständig umgekehrt. Wetten auf eine Folge von Zinserhöhungen flammen wieder auf und lösen massive Verkäufe langfristiger US-Staatsanleihen aus. Der kräftige Anstieg des Dollarindex und der Diskontsätze verändert derzeit grundlegend die Bewertungsmaßstäbe und die Liquiditätsverteilung an den globalen Aktien-, Anleihe- und Devisenmärkten.
Heutiger Hauptschauplatz – eingehende Analyse
Renditen von US-Staatsanleihen über 5 % und Erwartungen einer Straffung zwingen die globale Liquidität zur Verknappung: Der US-Erzeugerpreisindex (PPI) verzeichnete im Oktober den stärksten jährlichen Anstieg seit vier Jahren. Mehrere Geldpolitiker äußerten sich in rascher Folge entschieden restriktiv und machten eine Zinserhöhung im Dezember praktisch sicher; zugleich öffneten sie die Tür für eine Reihe weiterer Straffungen Anfang kommenden Jahres. Die Rendite zehnjähriger US-Staatsanleihen sprang binnen einer Woche um 26 Basispunkte auf über 5,12 % – der stärkste wöchentliche Ausverkauf seit 18 Monaten. Der Dollarindex erreichte den höchsten Stand seit anderthalb Jahren. 【Eingehende Analyse】Der sprunghafte Anstieg der langfristigen Diskontsätze verdeutlicht den tiefgreifenden Konflikt zwischen dem wieder zunehmenden Inflationsdruck und der Tragfähigkeit der Staatsfinanzen. Geopolitische Schocks und Zollbarrieren verfestigen die Inflation und zwingen die Zentralbanken, den Straffungskurs länger beizubehalten. Die Warnungen hochrangiger Finanzvertreter vor übermäßigen Zinserhöhungen spiegeln hingegen den Interessenkonflikt zwischen Schuldendienstlast und geldpolitischer Straffung wider. Ein risikofreier Zinssatz von über 5 % stellt die Annahme reichlicher Liquidität infrage, drückt die Bewertungen von Risikoanlagen weiter und treibt globales Kapital zurück in den US-Dollar-Raum.
Radar für außergewöhnliche Marktbewegungen – quantitative Gesamtübersicht
• Geopolitische Angebots- und Nachfragefaktoren bei Rohöl: Die irakische Rohölförderung erreichte im Oktober mit 4,6 Millionen Barrel pro Tag einen Fünfjahreshöchststand. Zusammen mit den Erwartungen eines Angebotsüberschusses setzte dies WTI unter Druck, das die jährliche Unterstützung bei 85 US-Dollar testete. Störungen der Schifffahrt in der Straße von Hormus sorgen jedoch weiterhin für eine geopolitische Preisstütze bei Energie.
• Warnstufe bei Deviseninterventionen: Der stärkere Dollar treibt den USD/JPY-Kurs an die Marke von 160 heran. Die japanischen Behörden warnten erneut verbal vor einer Intervention. Die wachsende Zinsdifferenz zwischen den USA und Japan belastet Nicht-Dollar-Währungen zusätzlich; die Risiken rund um Offshore-Liquidität und defensive Marktpositionierung nehmen deutlich zu.
Marktkräfte und Beobachtungskarte
Hartnäckige Inflation schürt Erwartungen weiterer Zinserhöhungen -> treibt die langfristigen US-Anleiherenditen und den Dollar nach oben -> setzt hoch bewertete Aktien umfassend unter Druck und verschärft die Liquiditätsbelastung für Nicht-Dollar-Währungen. In den kommenden 24 bis 48 Stunden konzentrieren sich die Marktteilnehmer auf den Kampf um eine Rendite zehnjähriger US-Staatsanleihen von 5,10 % sowie auf konkrete Interventionssignale beim USD/JPY an der runden Marke von 160 und die jährliche Unterstützung für WTI bei 85 US-Dollar.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche globale Nachrichten und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für Handelsentscheidungen dar. Marktanlagen sind mit Risiken verbunden; Entscheidungen sollten mit Bedacht getroffen werden.
2026.11.14 · Globale Makroökonomie – interner Marktbericht
Globale makroökonomische Leitlinien des Tages – zentrale Einschätzung
Überraschend hohe US-Inflationsdaten und eine Reihe offizieller Stellungnahmen haben die Erwartungen an eine Lockerung vollständig umgekehrt. Wetten auf eine Folge von Zinserhöhungen flammen wieder auf und lösen massive Verkäufe langfristiger US-Staatsanleihen aus. Der kräftige Anstieg des Dollarindex und der Diskontsätze verändert derzeit grundlegend die Bewertungsmaßstäbe und die Liquiditätsverteilung an den globalen Aktien-, Anleihe- und Devisenmärkten.
Heutiger Hauptschauplatz – eingehende Analyse
Renditen von US-Staatsanleihen über 5 % und Erwartungen einer Straffung zwingen die globale Liquidität zur Verknappung: Der US-Erzeugerpreisindex (PPI) verzeichnete im Oktober den stärksten jährlichen Anstieg seit vier Jahren. Mehrere Geldpolitiker äußerten sich in rascher Folge entschieden restriktiv und machten eine Zinserhöhung im Dezember praktisch sicher; zugleich öffneten sie die Tür für eine Reihe weiterer Straffungen Anfang kommenden Jahres. Die Rendite zehnjähriger US-Staatsanleihen sprang binnen einer Woche um 26 Basispunkte auf über 5,12 % – der stärkste wöchentliche Ausverkauf seit 18 Monaten. Der Dollarindex erreichte den höchsten Stand seit anderthalb Jahren. 【Eingehende Analyse】Der sprunghafte Anstieg der langfristigen Diskontsätze verdeutlicht den tiefgreifenden Konflikt zwischen dem wieder zunehmenden Inflationsdruck und der Tragfähigkeit der Staatsfinanzen. Geopolitische Schocks und Zollbarrieren verfestigen die Inflation und zwingen die Zentralbanken, den Straffungskurs länger beizubehalten. Die Warnungen hochrangiger Finanzvertreter vor übermäßigen Zinserhöhungen spiegeln hingegen den Interessenkonflikt zwischen Schuldendienstlast und geldpolitischer Straffung wider. Ein risikofreier Zinssatz von über 5 % stellt die Annahme reichlicher Liquidität infrage, drückt die Bewertungen von Risikoanlagen weiter und treibt globales Kapital zurück in den US-Dollar-Raum.
Radar für außergewöhnliche Marktbewegungen – quantitative Gesamtübersicht
• Geopolitische Angebots- und Nachfragefaktoren bei Rohöl: Die irakische Rohölförderung erreichte im Oktober mit 4,6 Millionen Barrel pro Tag einen Fünfjahreshöchststand. Zusammen mit den Erwartungen eines Angebotsüberschusses setzte dies WTI unter Druck, das die jährliche Unterstützung bei 85 US-Dollar testete. Störungen der Schifffahrt in der Straße von Hormus sorgen jedoch weiterhin für eine geopolitische Preisstütze bei Energie.
• Warnstufe bei Deviseninterventionen: Der stärkere Dollar treibt den USD/JPY-Kurs an die Marke von 160 heran. Die japanischen Behörden warnten erneut verbal vor einer Intervention. Die wachsende Zinsdifferenz zwischen den USA und Japan belastet Nicht-Dollar-Währungen zusätzlich; die Risiken rund um Offshore-Liquidität und defensive Marktpositionierung nehmen deutlich zu.
Marktkräfte und Beobachtungskarte
Hartnäckige Inflation schürt Erwartungen weiterer Zinserhöhungen -> treibt die langfristigen US-Anleiherenditen und den Dollar nach oben -> setzt hoch bewertete Aktien umfassend unter Druck und verschärft die Liquiditätsbelastung für Nicht-Dollar-Währungen. In den kommenden 24 bis 48 Stunden konzentrieren sich die Marktteilnehmer auf den Kampf um eine Rendite zehnjähriger US-Staatsanleihen von 5,10 % sowie auf konkrete Interventionssignale beim USD/JPY an der runden Marke von 160 und die jährliche Unterstützung für WTI bei 85 US-Dollar.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche globale Nachrichten und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für Handelsentscheidungen dar. Marktanlagen sind mit Risiken verbunden; Entscheidungen sollten mit Bedacht getroffen werden.
Globale makroökonomische Leitlinien des Tages – zentrale Einschätzung
Überraschend hohe US-Inflationsdaten und eine Reihe offizieller Stellungnahmen haben die Erwartungen an eine Lockerung vollständig umgekehrt. Wetten auf eine Folge von Zinserhöhungen flammen wieder auf und lösen massive Verkäufe langfristiger US-Staatsanleihen aus. Der kräftige Anstieg des Dollarindex und der Diskontsätze verändert derzeit grundlegend die Bewertungsmaßstäbe und die Liquiditätsverteilung an den globalen Aktien-, Anleihe- und Devisenmärkten.
Heutiger Hauptschauplatz – eingehende Analyse
Renditen von US-Staatsanleihen über 5 % und Erwartungen einer Straffung zwingen die globale Liquidität zur Verknappung: Der US-Erzeugerpreisindex (PPI) verzeichnete im Oktober den stärksten jährlichen Anstieg seit vier Jahren. Mehrere Geldpolitiker äußerten sich in rascher Folge entschieden restriktiv und machten eine Zinserhöhung im Dezember praktisch sicher; zugleich öffneten sie die Tür für eine Reihe weiterer Straffungen Anfang kommenden Jahres. Die Rendite zehnjähriger US-Staatsanleihen sprang binnen einer Woche um 26 Basispunkte auf über 5,12 % – der stärkste wöchentliche Ausverkauf seit 18 Monaten. Der Dollarindex erreichte den höchsten Stand seit anderthalb Jahren. 【Eingehende Analyse】Der sprunghafte Anstieg der langfristigen Diskontsätze verdeutlicht den tiefgreifenden Konflikt zwischen dem wieder zunehmenden Inflationsdruck und der Tragfähigkeit der Staatsfinanzen. Geopolitische Schocks und Zollbarrieren verfestigen die Inflation und zwingen die Zentralbanken, den Straffungskurs länger beizubehalten. Die Warnungen hochrangiger Finanzvertreter vor übermäßigen Zinserhöhungen spiegeln hingegen den Interessenkonflikt zwischen Schuldendienstlast und geldpolitischer Straffung wider. Ein risikofreier Zinssatz von über 5 % stellt die Annahme reichlicher Liquidität infrage, drückt die Bewertungen von Risikoanlagen weiter und treibt globales Kapital zurück in den US-Dollar-Raum.
Radar für außergewöhnliche Marktbewegungen – quantitative Gesamtübersicht
• Geopolitische Angebots- und Nachfragefaktoren bei Rohöl: Die irakische Rohölförderung erreichte im Oktober mit 4,6 Millionen Barrel pro Tag einen Fünfjahreshöchststand. Zusammen mit den Erwartungen eines Angebotsüberschusses setzte dies WTI unter Druck, das die jährliche Unterstützung bei 85 US-Dollar testete. Störungen der Schifffahrt in der Straße von Hormus sorgen jedoch weiterhin für eine geopolitische Preisstütze bei Energie.
• Warnstufe bei Deviseninterventionen: Der stärkere Dollar treibt den USD/JPY-Kurs an die Marke von 160 heran. Die japanischen Behörden warnten erneut verbal vor einer Intervention. Die wachsende Zinsdifferenz zwischen den USA und Japan belastet Nicht-Dollar-Währungen zusätzlich; die Risiken rund um Offshore-Liquidität und defensive Marktpositionierung nehmen deutlich zu.
Marktkräfte und Beobachtungskarte
Hartnäckige Inflation schürt Erwartungen weiterer Zinserhöhungen -> treibt die langfristigen US-Anleiherenditen und den Dollar nach oben -> setzt hoch bewertete Aktien umfassend unter Druck und verschärft die Liquiditätsbelastung für Nicht-Dollar-Währungen. In den kommenden 24 bis 48 Stunden konzentrieren sich die Marktteilnehmer auf den Kampf um eine Rendite zehnjähriger US-Staatsanleihen von 5,10 % sowie auf konkrete Interventionssignale beim USD/JPY an der runden Marke von 160 und die jährliche Unterstützung für WTI bei 85 US-Dollar.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche globale Nachrichten und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für Handelsentscheidungen dar. Marktanlagen sind mit Risiken verbunden; Entscheidungen sollten mit Bedacht getroffen werden.
72
·
--
# $BTC Unter 71.000 Dollar: Annäherung an die Liquidationszone für Long-Positionen im Wert von 620 Mio. Dollar! MSCI durchbricht die Arbitrage-Schleife, während der Umbruch bei Nvidia die Liquidität erschüttert
In den vergangenen 24 Stunden wurden 391 Eilmeldungen erfasst. Die wichtigsten Marktbewegungen im Überblick:
1. Makroökonomische Liquidität: Die Rendite 10-jähriger US-Staatsanleihen durchbrach mit Nachdruck die Marke von 5,10 %. Ein höher als erwartet ausgefallener Kern-CPI ließ die eingepreisten Zinserhöhungen auf 87 Basispunkte steigen. Der Dollar erreichte ein neues 1,5-Jahres-Hoch, Gold verlor 112 Dollar.
2. On-Chain-Spotmärkte und Long-/Short-Positionen: MSCI wird Strategy am 1. Dezember aus dem Index nehmen, wodurch State Street mit 1,217 Mrd. Dollar in eine Zwangsliquidation geraten könnte. Die Nettoabflüsse bei Stablecoins beliefen sich in den vergangenen 30 Tagen auf 14,2 Mrd. Dollar – der stärkste Rückgang seit zwei Jahren. Wintermute eröffnete On-Chain-Short-Positionen im Wert von 72,45 Mio. Dollar zur Absicherung.
3. Cashflow aus Rechenleistung: Nach dem Rücktritt von Jensen Huang bei Nvidia verpufften 600 Mrd. Dollar an Börsenwert. Renaissance verkaufte 99,7 % seiner Anteile. Die angespannte Finanzierungslage im Technologiesektor greift auf Risikoanlagen über.
Strategie für Trader: Unterhalb von 70.000 Dollar ballen sich Liquidationen von Long-Positionen im Wert von 622 Mio. Dollar; oberhalb von 73.000 Dollar stehen Short-Positionen im Wert von 838 Mio. Dollar dem Kursanstieg entgegen. Achten Sie besonders auf den gemeinsamen Verkaufsdruck durch einen Yen-Kurs von 160 und US-Staatsanleiherenditen von 5,10 %. Es empfiehlt sich, den Hebel bei Spot-Positionen zu reduzieren, um sich vor plötzlichen Kursspitzen zu schützen.
Das Video enthält die vollständige ausführliche Analyse dieser Ausgabe. Es dient ausschließlich der nachträglichen Datenanalyse und stellt keine Anlageberatung dar.
#BTC #ETH #BNB #BinanceSquare #Web3
# $BTC Unter 71.000 Dollar: Annäherung an die Liquidationszone für Long-Positionen im Wert von 620 Mio. Dollar! MSCI durchbricht die Arbitrage-Schleife, während der Umbruch bei Nvidia die Liquidität erschüttert
In den vergangenen 24 Stunden wurden 391 Eilmeldungen erfasst. Die wichtigsten Marktbewegungen im Überblick:
1. Makroökonomische Liquidität: Die Rendite 10-jähriger US-Staatsanleihen durchbrach mit Nachdruck die Marke von 5,10 %. Ein höher als erwartet ausgefallener Kern-CPI ließ die eingepreisten Zinserhöhungen auf 87 Basispunkte steigen. Der Dollar erreichte ein neues 1,5-Jahres-Hoch, Gold verlor 112 Dollar.
2. On-Chain-Spotmärkte und Long-/Short-Positionen: MSCI wird Strategy am 1. Dezember aus dem Index nehmen, wodurch State Street mit 1,217 Mrd. Dollar in eine Zwangsliquidation geraten könnte. Die Nettoabflüsse bei Stablecoins beliefen sich in den vergangenen 30 Tagen auf 14,2 Mrd. Dollar – der stärkste Rückgang seit zwei Jahren. Wintermute eröffnete On-Chain-Short-Positionen im Wert von 72,45 Mio. Dollar zur Absicherung.
3. Cashflow aus Rechenleistung: Nach dem Rücktritt von Jensen Huang bei Nvidia verpufften 600 Mrd. Dollar an Börsenwert. Renaissance verkaufte 99,7 % seiner Anteile. Die angespannte Finanzierungslage im Technologiesektor greift auf Risikoanlagen über.
Strategie für Trader: Unterhalb von 70.000 Dollar ballen sich Liquidationen von Long-Positionen im Wert von 622 Mio. Dollar; oberhalb von 73.000 Dollar stehen Short-Positionen im Wert von 838 Mio. Dollar dem Kursanstieg entgegen. Achten Sie besonders auf den gemeinsamen Verkaufsdruck durch einen Yen-Kurs von 160 und US-Staatsanleiherenditen von 5,10 %. Es empfiehlt sich, den Hebel bei Spot-Positionen zu reduzieren, um sich vor plötzlichen Kursspitzen zu schützen.
Das Video enthält die vollständige ausführliche Analyse dieser Ausgabe. Es dient ausschließlich der nachträglichen Datenanalyse und stellt keine Anlageberatung dar.
#BTC #ETH #BNB #BinanceSquare #Web3
In den vergangenen 24 Stunden wurden 391 Eilmeldungen erfasst. Die wichtigsten Marktbewegungen im Überblick:
1. Makroökonomische Liquidität: Die Rendite 10-jähriger US-Staatsanleihen durchbrach mit Nachdruck die Marke von 5,10 %. Ein höher als erwartet ausgefallener Kern-CPI ließ die eingepreisten Zinserhöhungen auf 87 Basispunkte steigen. Der Dollar erreichte ein neues 1,5-Jahres-Hoch, Gold verlor 112 Dollar.
2. On-Chain-Spotmärkte und Long-/Short-Positionen: MSCI wird Strategy am 1. Dezember aus dem Index nehmen, wodurch State Street mit 1,217 Mrd. Dollar in eine Zwangsliquidation geraten könnte. Die Nettoabflüsse bei Stablecoins beliefen sich in den vergangenen 30 Tagen auf 14,2 Mrd. Dollar – der stärkste Rückgang seit zwei Jahren. Wintermute eröffnete On-Chain-Short-Positionen im Wert von 72,45 Mio. Dollar zur Absicherung.
3. Cashflow aus Rechenleistung: Nach dem Rücktritt von Jensen Huang bei Nvidia verpufften 600 Mrd. Dollar an Börsenwert. Renaissance verkaufte 99,7 % seiner Anteile. Die angespannte Finanzierungslage im Technologiesektor greift auf Risikoanlagen über.
Strategie für Trader: Unterhalb von 70.000 Dollar ballen sich Liquidationen von Long-Positionen im Wert von 622 Mio. Dollar; oberhalb von 73.000 Dollar stehen Short-Positionen im Wert von 838 Mio. Dollar dem Kursanstieg entgegen. Achten Sie besonders auf den gemeinsamen Verkaufsdruck durch einen Yen-Kurs von 160 und US-Staatsanleiherenditen von 5,10 %. Es empfiehlt sich, den Hebel bei Spot-Positionen zu reduzieren, um sich vor plötzlichen Kursspitzen zu schützen.
Das Video enthält die vollständige ausführliche Analyse dieser Ausgabe. Es dient ausschließlich der nachträglichen Datenanalyse und stellt keine Anlageberatung dar.
#BTC #ETH #BNB #BinanceSquare #Web3
282
·
--
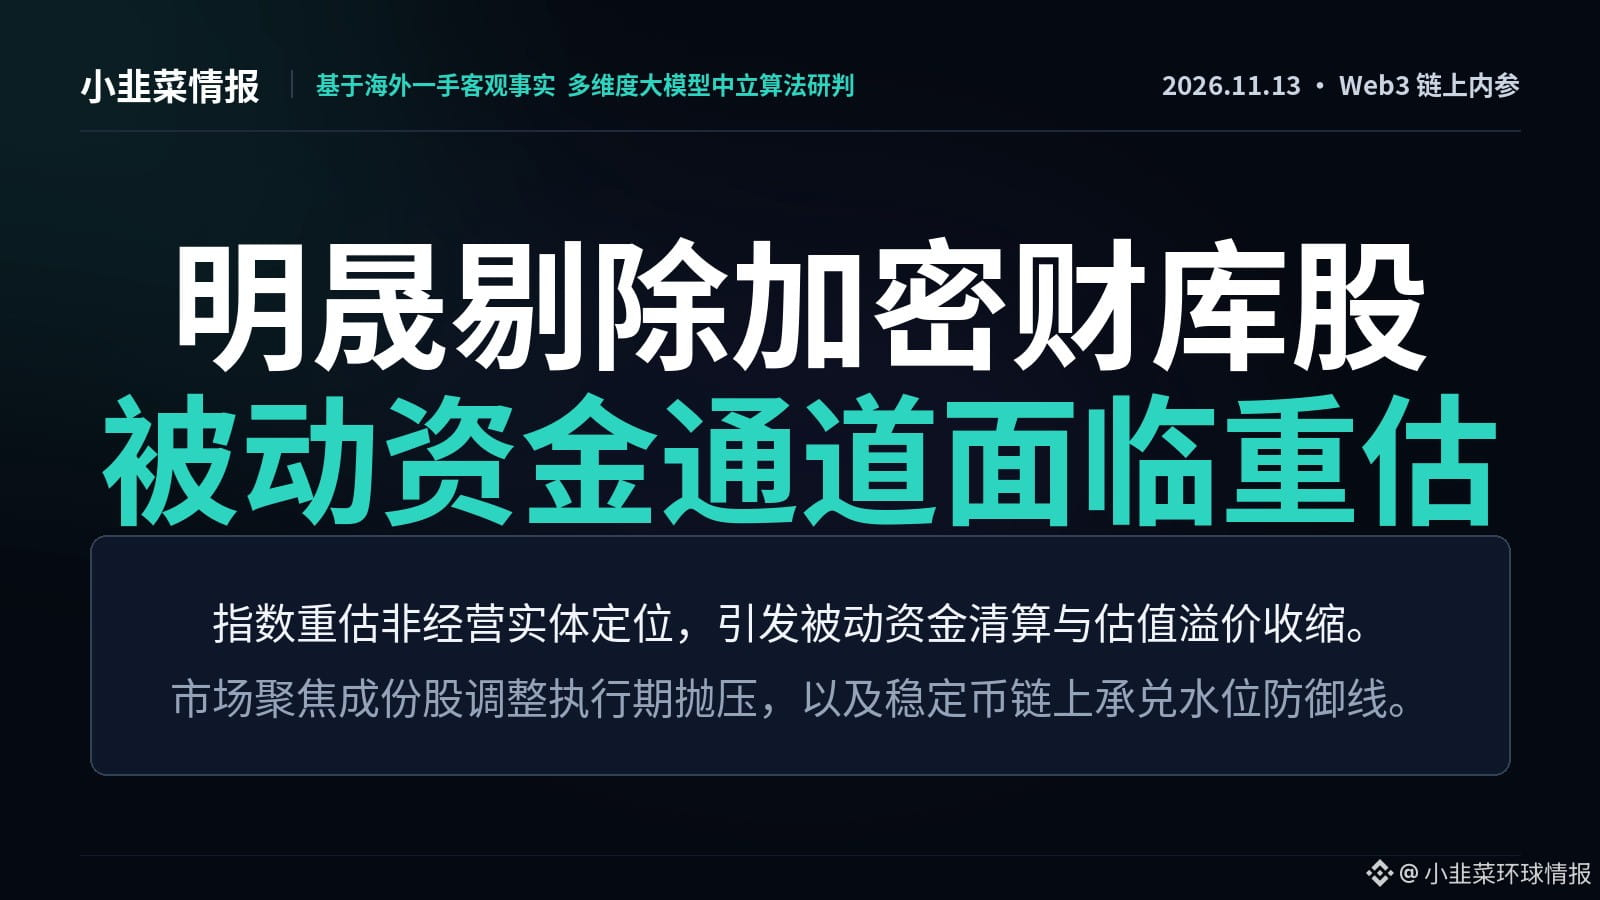
2026.11.13 · Web3-On-Chain- und Krypto-Asset-Briefing
Die zentrale Web3-On-Chain-Linie des Tages: maßgebliche Einordnung
Die Straffung der makroökonomischen Liquidität und die Verengung des regulierungskonformen Marktzugangs erzeugen einen doppelten Druck. Indexanbieter schließen börsennotierte Unternehmen mit Krypto-Asset-Treasuries aus und durchbrechen damit die Logik einer Bewertungsprämie durch passive Kapitalallokation. Gleichzeitig sorgen ein Rekordrückgang des On-Chain-Stablecoin-Bestands innerhalb eines Monats und die Auflösung von Basis-Trades gemeinsam dafür, dass der Derivatehebel am Gesamtmarkt schneller abgebaut wird und die Liquiditätssicherung zurückweicht.
Der zentrale Schauplatz des Tages: eingehende Analyse
Der Ausschluss von Krypto-Treasury-Unternehmen durch MSCI verändert die passive Nachfrage: MSCI hat angekündigt, Strategy und Metaplanet gemäß seinen Kriterien zur Auswahl nicht operativer Unternehmen ab dem 1. Dezember aus globalen Indizes auszuschließen. Die Bestände großer Anbieter wie State Street belaufen sich auf 1,22 Milliarden US-Dollar. Nach Bekanntgabe der Nachricht schlossen Großinvestoren konzentriert Long-Positionen im Wert von über 32 Millionen US-Dollar.【Eingehende Analyse】Dieser Schritt unterbricht faktisch den Kapital-Kreislauf, bei dem durch die Ausgabe neuer Aktien Krypto-Assets gekauft und durch die passive Indexaufnahme höhere Bewertungen erzielt werden. Traditionelle Indexanbieter stufen die Unternehmen als Investmentfonds statt als operative Unternehmen ein und zwingen passive Fonds, die Benchmarks nachbilden, vor dem Stichtag zu mechanischen Verkäufen. Damit endet nicht nur der Arbitrage-Mechanismus, bei dem börsennotierte Unternehmen mithilfe einer Aktienprämie gehebelte Käufe von Krypto-Spot-Assets finanzieren. Auch die regulatorischen Erwartungen an traditionelle Vermögensverwalter, Vermögenswerte indirekt über Aktien zu allokieren, werden schwer erschüttert. Die Liquiditätsstruktur wird damit zurück zu den Spot-Marktfundamentaldaten gezwungen.
Radar für quantitative Marktanomalien im Überblick
• Liquiditätsaufnahme: Das Angebot der wichtigsten Stablecoins sank innerhalb von 30 Tagen um 14,2 Milliarden US-Dollar – der stärkste monatliche Rückgang seit Juni 2022. Zusammen mit Abflüssen von 1,44 Milliarden US-Dollar aus Spot-ETFs innerhalb von fünf Tagen deutet dies darauf hin, dass die vorhandene Nachfrage am Markt systematisch an Substanz verliert.
• Hebel und Basis: Die Netto-Short-Positionen gehebelter CME-Fonds in Bitcoin fielen vom Höchststand um 89 % auf 12.900 BTC; Basis-Trades wurden nahezu vollständig aufgelöst. Zusammen mit Zwangsliquidationen von Derivatepositionen im Umfang von über 68 Millionen US-Dollar an einem einzigen Tag führte der Hebelabbau dazu, dass der Puffer zur Absorption von Kursschwankungen stark ausgedünnt wurde.
Marktkräfte und Beobachtungskarte
Übertragungskette: Ausschluss nicht operativer Unternehmen aus Indizes -> Eindämmung der Kette, über die Aktienprämien zum Kauf von Kryptowährungen genutzt werden -> Abzug von Liquidität aus dem Sekundärmarkt für Spot-Assets; der Rückgang der Stablecoin-Bestände verstärkt zugleich die Abschläge. In den kommenden 24 bis 48 Stunden sind insbesondere folgende Indikatoren zu beobachten: erstens die kumulierte Liquidationsdichte von Long-Positionen im Wert von 622 Millionen US-Dollar bei großen CEX unterhalb von 70.000 US-Dollar; zweitens, ob sich der Netto-Burn von Stablecoins und die ETF-Rücknahmen am Rand verlangsamen.
Haftungsausschluss: Dieses Briefing fasst ausschließlich öffentlich zugängliche globale Nachrichten und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Einschätzungen ab. Es stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; Entscheidungen sollten mit Bedacht getroffen werden.
2026.11.13 · Web3-On-Chain- und Krypto-Asset-Briefing
Die zentrale Web3-On-Chain-Linie des Tages: maßgebliche Einordnung
Die Straffung der makroökonomischen Liquidität und die Verengung des regulierungskonformen Marktzugangs erzeugen einen doppelten Druck. Indexanbieter schließen börsennotierte Unternehmen mit Krypto-Asset-Treasuries aus und durchbrechen damit die Logik einer Bewertungsprämie durch passive Kapitalallokation. Gleichzeitig sorgen ein Rekordrückgang des On-Chain-Stablecoin-Bestands innerhalb eines Monats und die Auflösung von Basis-Trades gemeinsam dafür, dass der Derivatehebel am Gesamtmarkt schneller abgebaut wird und die Liquiditätssicherung zurückweicht.
Der zentrale Schauplatz des Tages: eingehende Analyse
Der Ausschluss von Krypto-Treasury-Unternehmen durch MSCI verändert die passive Nachfrage: MSCI hat angekündigt, Strategy und Metaplanet gemäß seinen Kriterien zur Auswahl nicht operativer Unternehmen ab dem 1. Dezember aus globalen Indizes auszuschließen. Die Bestände großer Anbieter wie State Street belaufen sich auf 1,22 Milliarden US-Dollar. Nach Bekanntgabe der Nachricht schlossen Großinvestoren konzentriert Long-Positionen im Wert von über 32 Millionen US-Dollar.【Eingehende Analyse】Dieser Schritt unterbricht faktisch den Kapital-Kreislauf, bei dem durch die Ausgabe neuer Aktien Krypto-Assets gekauft und durch die passive Indexaufnahme höhere Bewertungen erzielt werden. Traditionelle Indexanbieter stufen die Unternehmen als Investmentfonds statt als operative Unternehmen ein und zwingen passive Fonds, die Benchmarks nachbilden, vor dem Stichtag zu mechanischen Verkäufen. Damit endet nicht nur der Arbitrage-Mechanismus, bei dem börsennotierte Unternehmen mithilfe einer Aktienprämie gehebelte Käufe von Krypto-Spot-Assets finanzieren. Auch die regulatorischen Erwartungen an traditionelle Vermögensverwalter, Vermögenswerte indirekt über Aktien zu allokieren, werden schwer erschüttert. Die Liquiditätsstruktur wird damit zurück zu den Spot-Marktfundamentaldaten gezwungen.
Radar für quantitative Marktanomalien im Überblick
• Liquiditätsaufnahme: Das Angebot der wichtigsten Stablecoins sank innerhalb von 30 Tagen um 14,2 Milliarden US-Dollar – der stärkste monatliche Rückgang seit Juni 2022. Zusammen mit Abflüssen von 1,44 Milliarden US-Dollar aus Spot-ETFs innerhalb von fünf Tagen deutet dies darauf hin, dass die vorhandene Nachfrage am Markt systematisch an Substanz verliert.
• Hebel und Basis: Die Netto-Short-Positionen gehebelter CME-Fonds in Bitcoin fielen vom Höchststand um 89 % auf 12.900 BTC; Basis-Trades wurden nahezu vollständig aufgelöst. Zusammen mit Zwangsliquidationen von Derivatepositionen im Umfang von über 68 Millionen US-Dollar an einem einzigen Tag führte der Hebelabbau dazu, dass der Puffer zur Absorption von Kursschwankungen stark ausgedünnt wurde.
Marktkräfte und Beobachtungskarte
Übertragungskette: Ausschluss nicht operativer Unternehmen aus Indizes -> Eindämmung der Kette, über die Aktienprämien zum Kauf von Kryptowährungen genutzt werden -> Abzug von Liquidität aus dem Sekundärmarkt für Spot-Assets; der Rückgang der Stablecoin-Bestände verstärkt zugleich die Abschläge. In den kommenden 24 bis 48 Stunden sind insbesondere folgende Indikatoren zu beobachten: erstens die kumulierte Liquidationsdichte von Long-Positionen im Wert von 622 Millionen US-Dollar bei großen CEX unterhalb von 70.000 US-Dollar; zweitens, ob sich der Netto-Burn von Stablecoins und die ETF-Rücknahmen am Rand verlangsamen.
Haftungsausschluss: Dieses Briefing fasst ausschließlich öffentlich zugängliche globale Nachrichten und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Einschätzungen ab. Es stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; Entscheidungen sollten mit Bedacht getroffen werden.
Die zentrale Web3-On-Chain-Linie des Tages: maßgebliche Einordnung
Die Straffung der makroökonomischen Liquidität und die Verengung des regulierungskonformen Marktzugangs erzeugen einen doppelten Druck. Indexanbieter schließen börsennotierte Unternehmen mit Krypto-Asset-Treasuries aus und durchbrechen damit die Logik einer Bewertungsprämie durch passive Kapitalallokation. Gleichzeitig sorgen ein Rekordrückgang des On-Chain-Stablecoin-Bestands innerhalb eines Monats und die Auflösung von Basis-Trades gemeinsam dafür, dass der Derivatehebel am Gesamtmarkt schneller abgebaut wird und die Liquiditätssicherung zurückweicht.
Der zentrale Schauplatz des Tages: eingehende Analyse
Der Ausschluss von Krypto-Treasury-Unternehmen durch MSCI verändert die passive Nachfrage: MSCI hat angekündigt, Strategy und Metaplanet gemäß seinen Kriterien zur Auswahl nicht operativer Unternehmen ab dem 1. Dezember aus globalen Indizes auszuschließen. Die Bestände großer Anbieter wie State Street belaufen sich auf 1,22 Milliarden US-Dollar. Nach Bekanntgabe der Nachricht schlossen Großinvestoren konzentriert Long-Positionen im Wert von über 32 Millionen US-Dollar.【Eingehende Analyse】Dieser Schritt unterbricht faktisch den Kapital-Kreislauf, bei dem durch die Ausgabe neuer Aktien Krypto-Assets gekauft und durch die passive Indexaufnahme höhere Bewertungen erzielt werden. Traditionelle Indexanbieter stufen die Unternehmen als Investmentfonds statt als operative Unternehmen ein und zwingen passive Fonds, die Benchmarks nachbilden, vor dem Stichtag zu mechanischen Verkäufen. Damit endet nicht nur der Arbitrage-Mechanismus, bei dem börsennotierte Unternehmen mithilfe einer Aktienprämie gehebelte Käufe von Krypto-Spot-Assets finanzieren. Auch die regulatorischen Erwartungen an traditionelle Vermögensverwalter, Vermögenswerte indirekt über Aktien zu allokieren, werden schwer erschüttert. Die Liquiditätsstruktur wird damit zurück zu den Spot-Marktfundamentaldaten gezwungen.
Radar für quantitative Marktanomalien im Überblick
• Liquiditätsaufnahme: Das Angebot der wichtigsten Stablecoins sank innerhalb von 30 Tagen um 14,2 Milliarden US-Dollar – der stärkste monatliche Rückgang seit Juni 2022. Zusammen mit Abflüssen von 1,44 Milliarden US-Dollar aus Spot-ETFs innerhalb von fünf Tagen deutet dies darauf hin, dass die vorhandene Nachfrage am Markt systematisch an Substanz verliert.
• Hebel und Basis: Die Netto-Short-Positionen gehebelter CME-Fonds in Bitcoin fielen vom Höchststand um 89 % auf 12.900 BTC; Basis-Trades wurden nahezu vollständig aufgelöst. Zusammen mit Zwangsliquidationen von Derivatepositionen im Umfang von über 68 Millionen US-Dollar an einem einzigen Tag führte der Hebelabbau dazu, dass der Puffer zur Absorption von Kursschwankungen stark ausgedünnt wurde.
Marktkräfte und Beobachtungskarte
Übertragungskette: Ausschluss nicht operativer Unternehmen aus Indizes -> Eindämmung der Kette, über die Aktienprämien zum Kauf von Kryptowährungen genutzt werden -> Abzug von Liquidität aus dem Sekundärmarkt für Spot-Assets; der Rückgang der Stablecoin-Bestände verstärkt zugleich die Abschläge. In den kommenden 24 bis 48 Stunden sind insbesondere folgende Indikatoren zu beobachten: erstens die kumulierte Liquidationsdichte von Long-Positionen im Wert von 622 Millionen US-Dollar bei großen CEX unterhalb von 70.000 US-Dollar; zweitens, ob sich der Netto-Burn von Stablecoins und die ETF-Rücknahmen am Rand verlangsamen.
Haftungsausschluss: Dieses Briefing fasst ausschließlich öffentlich zugängliche globale Nachrichten und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Einschätzungen ab. Es stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; Entscheidungen sollten mit Bedacht getroffen werden.
43
·
--
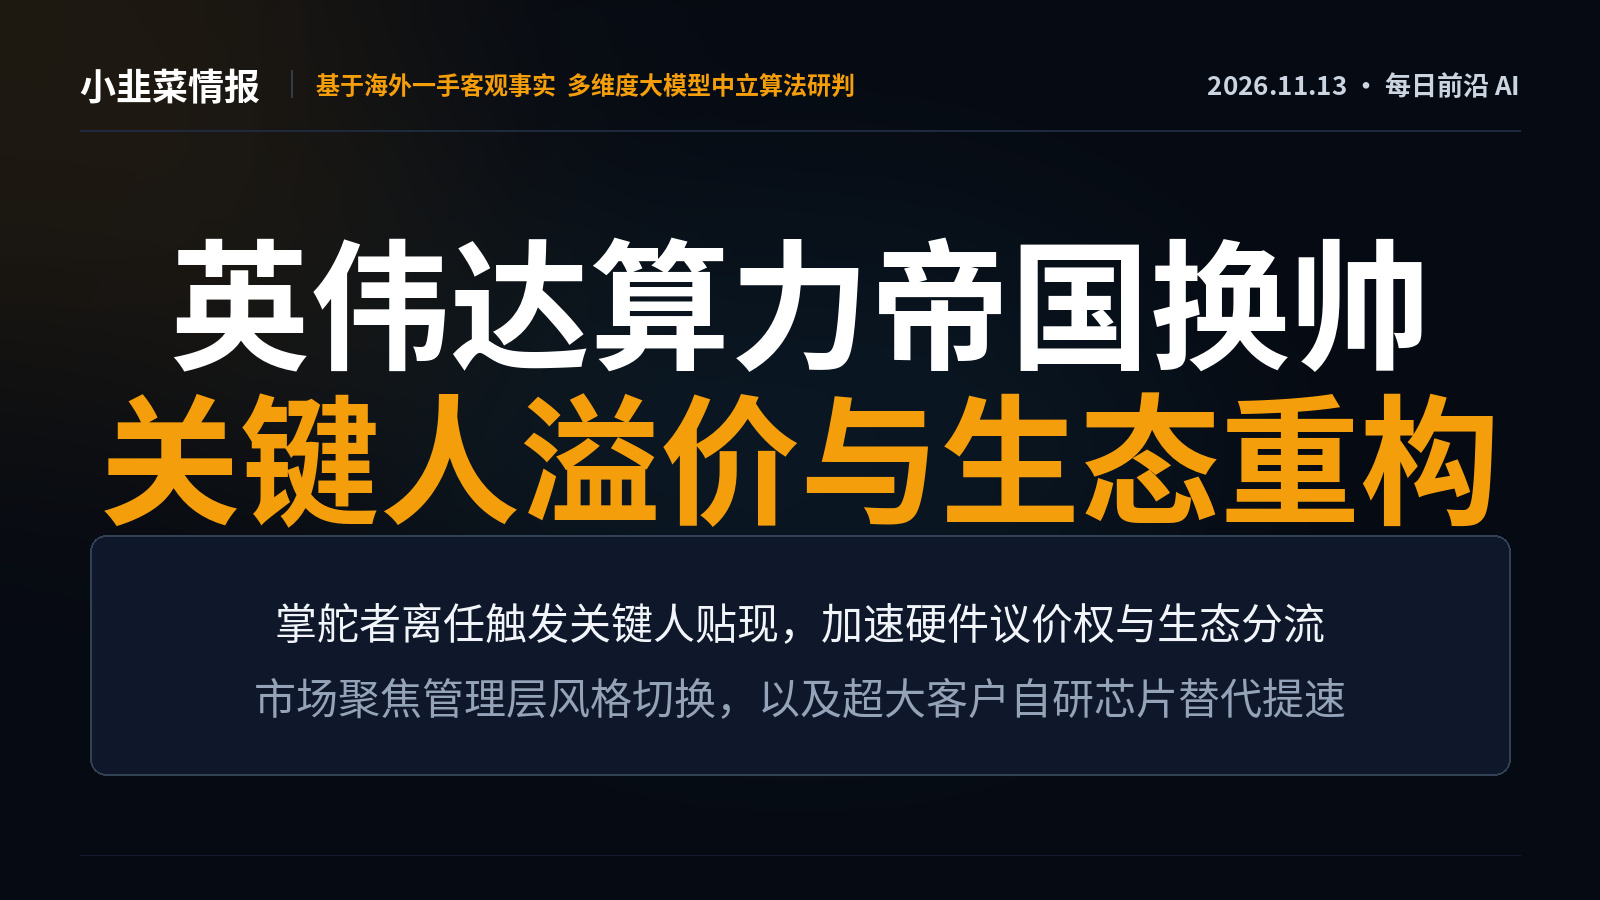
2026.11.13 · Internes Briefing zu bahnbrechender KI und Recheninfrastruktur
Die zentrale Linie der heutigen KI-Entwicklungen
Der plötzliche Rücktritt des NVIDIA-Gründers löste eine systematische Neubewertung des Rechenkapazitätsmarkts aus und beendete die jahrelange Erzählung von einem Aufschlag für eine einzelne Schlüsselperson. Der zentrale Marktkonflikt hat sich vom reinen Kampf um Produktionskapazitäten hin zum Zerfall des eng verzahnten Hard- und Software-Ökosystems, verschärften Compliance-Prüfungen und der Umleitung von Nachfrage zu Eigenentwicklungen verlagert.
Das heutige Hauptschlachtfeld: Tiefenanalyse
Der Wechsel an der Spitze des Rechenkapazitätssektors durchbricht den Aufschlag für Schlüsselpersonen und das Kreislaufnetzwerk: NVIDIA gab bekannt, dass sein Gründer nach 33 Jahren an der Spitze sämtliche Führungspositionen niederlegt. Der Finanzvorstand übernimmt vorläufig und ein Auswahlverfahren wird eingeleitet. Die Marktkapitalisierung des Unternehmens schrumpfte an einem Tag um mehr als 600 Milliarden US-Dollar, die fünfjährigen CDS-Spreads stiegen deutlich, und die Compliance-Prüfungen verschärfen sich weiter. 【Tiefenanalyse】NVIDIA stützte sich bislang auf den starken Einfluss einer Einzelperson und errichtete ein geschlossenes Kapitalnetzwerk nach dem Muster „Gewinne in das Ökosystem investieren – Kunden durch Rückkäufe an Rechenkapazität binden – Preissetzungsmacht erhalten“. Der Führungswechsel könnte eine defensivere Verengung der Geschäftsstrategie nach sich ziehen. Die Toleranz der Kunden gegenüber hohen Hardware-Aufschlägen und der Bindung an das CUDA-Ökosystem sinkt. Dadurch wird die Migration großer Kunden zu selbst entwickelten ASICs und Zweitlieferanten beschleunigt. Eine systemische Neustrukturierung der außergewöhnlichen Hardwareprofite und der Bewertungsbasis ist nun unumkehrbar.
Radar für quantitative Marktverwerfungen im Gesamtbild
• Kapitalisierung führender Modellanbieter: Die Zeichnung für den Börsengang von Anthropic war sechsmal überzeichnet; die angestrebte Bewertung wurde auf 1 Billion US-Dollar angehoben. Dies bestätigt, dass Erstmarktkapital bei Liquiditätsstörungen Aufschlägen weiterhin zurückhaltend gegenübersteht.
• Monetarisierungsdruck bei neuen Cloud-Anbietern: Der Umsatz von Nebius stieg im dritten Quartal im Jahresvergleich um 571 % auf 981 Millionen US-Dollar. Wegen steigender Investitionsausgaben fiel der Aktienkurs jedoch um mehr als 16 %. Dies verdeutlicht den erheblichen Druck auf den Weiterverkauf von Rechenkapazität, die hohen Kosten kapitalintensiver Anlagen zu absorbieren.
Marktkräfte und Beobachtungskarte
Kausaler Übertragungsweg: Turbulenzen in der Unternehmensführung eines führenden Hardware-Anbieters → Erschütterung der Erwartungen an die Ausweitung der Investitionsausgaben und der Aufschläge → Belastung der Bewertungen neuer Cloud-Anbieter sowie der Liquidität ihrer Kreditspreads. In den kommenden 24 bis 48 Stunden beobachten Institutionen besonders, ob der CDS-Spread für NVIDIA-Anleihen mit fünfjähriger Laufzeit die Marke von 15 Basispunkten überschreitet und wie sich die offenen Positionen in On-Chain-Kontrakten im Umfang von 535 Millionen US-Dollar entwickeln.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; Anlageentscheidungen sollten mit Bedacht getroffen werden.
2026.11.13 · Internes Briefing zu bahnbrechender KI und Recheninfrastruktur
Die zentrale Linie der heutigen KI-Entwicklungen
Der plötzliche Rücktritt des NVIDIA-Gründers löste eine systematische Neubewertung des Rechenkapazitätsmarkts aus und beendete die jahrelange Erzählung von einem Aufschlag für eine einzelne Schlüsselperson. Der zentrale Marktkonflikt hat sich vom reinen Kampf um Produktionskapazitäten hin zum Zerfall des eng verzahnten Hard- und Software-Ökosystems, verschärften Compliance-Prüfungen und der Umleitung von Nachfrage zu Eigenentwicklungen verlagert.
Das heutige Hauptschlachtfeld: Tiefenanalyse
Der Wechsel an der Spitze des Rechenkapazitätssektors durchbricht den Aufschlag für Schlüsselpersonen und das Kreislaufnetzwerk: NVIDIA gab bekannt, dass sein Gründer nach 33 Jahren an der Spitze sämtliche Führungspositionen niederlegt. Der Finanzvorstand übernimmt vorläufig und ein Auswahlverfahren wird eingeleitet. Die Marktkapitalisierung des Unternehmens schrumpfte an einem Tag um mehr als 600 Milliarden US-Dollar, die fünfjährigen CDS-Spreads stiegen deutlich, und die Compliance-Prüfungen verschärfen sich weiter. 【Tiefenanalyse】NVIDIA stützte sich bislang auf den starken Einfluss einer Einzelperson und errichtete ein geschlossenes Kapitalnetzwerk nach dem Muster „Gewinne in das Ökosystem investieren – Kunden durch Rückkäufe an Rechenkapazität binden – Preissetzungsmacht erhalten“. Der Führungswechsel könnte eine defensivere Verengung der Geschäftsstrategie nach sich ziehen. Die Toleranz der Kunden gegenüber hohen Hardware-Aufschlägen und der Bindung an das CUDA-Ökosystem sinkt. Dadurch wird die Migration großer Kunden zu selbst entwickelten ASICs und Zweitlieferanten beschleunigt. Eine systemische Neustrukturierung der außergewöhnlichen Hardwareprofite und der Bewertungsbasis ist nun unumkehrbar.
Radar für quantitative Marktverwerfungen im Gesamtbild
• Kapitalisierung führender Modellanbieter: Die Zeichnung für den Börsengang von Anthropic war sechsmal überzeichnet; die angestrebte Bewertung wurde auf 1 Billion US-Dollar angehoben. Dies bestätigt, dass Erstmarktkapital bei Liquiditätsstörungen Aufschlägen weiterhin zurückhaltend gegenübersteht.
• Monetarisierungsdruck bei neuen Cloud-Anbietern: Der Umsatz von Nebius stieg im dritten Quartal im Jahresvergleich um 571 % auf 981 Millionen US-Dollar. Wegen steigender Investitionsausgaben fiel der Aktienkurs jedoch um mehr als 16 %. Dies verdeutlicht den erheblichen Druck auf den Weiterverkauf von Rechenkapazität, die hohen Kosten kapitalintensiver Anlagen zu absorbieren.
Marktkräfte und Beobachtungskarte
Kausaler Übertragungsweg: Turbulenzen in der Unternehmensführung eines führenden Hardware-Anbieters → Erschütterung der Erwartungen an die Ausweitung der Investitionsausgaben und der Aufschläge → Belastung der Bewertungen neuer Cloud-Anbieter sowie der Liquidität ihrer Kreditspreads. In den kommenden 24 bis 48 Stunden beobachten Institutionen besonders, ob der CDS-Spread für NVIDIA-Anleihen mit fünfjähriger Laufzeit die Marke von 15 Basispunkten überschreitet und wie sich die offenen Positionen in On-Chain-Kontrakten im Umfang von 535 Millionen US-Dollar entwickeln.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; Anlageentscheidungen sollten mit Bedacht getroffen werden.
Die zentrale Linie der heutigen KI-Entwicklungen
Der plötzliche Rücktritt des NVIDIA-Gründers löste eine systematische Neubewertung des Rechenkapazitätsmarkts aus und beendete die jahrelange Erzählung von einem Aufschlag für eine einzelne Schlüsselperson. Der zentrale Marktkonflikt hat sich vom reinen Kampf um Produktionskapazitäten hin zum Zerfall des eng verzahnten Hard- und Software-Ökosystems, verschärften Compliance-Prüfungen und der Umleitung von Nachfrage zu Eigenentwicklungen verlagert.
Das heutige Hauptschlachtfeld: Tiefenanalyse
Der Wechsel an der Spitze des Rechenkapazitätssektors durchbricht den Aufschlag für Schlüsselpersonen und das Kreislaufnetzwerk: NVIDIA gab bekannt, dass sein Gründer nach 33 Jahren an der Spitze sämtliche Führungspositionen niederlegt. Der Finanzvorstand übernimmt vorläufig und ein Auswahlverfahren wird eingeleitet. Die Marktkapitalisierung des Unternehmens schrumpfte an einem Tag um mehr als 600 Milliarden US-Dollar, die fünfjährigen CDS-Spreads stiegen deutlich, und die Compliance-Prüfungen verschärfen sich weiter. 【Tiefenanalyse】NVIDIA stützte sich bislang auf den starken Einfluss einer Einzelperson und errichtete ein geschlossenes Kapitalnetzwerk nach dem Muster „Gewinne in das Ökosystem investieren – Kunden durch Rückkäufe an Rechenkapazität binden – Preissetzungsmacht erhalten“. Der Führungswechsel könnte eine defensivere Verengung der Geschäftsstrategie nach sich ziehen. Die Toleranz der Kunden gegenüber hohen Hardware-Aufschlägen und der Bindung an das CUDA-Ökosystem sinkt. Dadurch wird die Migration großer Kunden zu selbst entwickelten ASICs und Zweitlieferanten beschleunigt. Eine systemische Neustrukturierung der außergewöhnlichen Hardwareprofite und der Bewertungsbasis ist nun unumkehrbar.
Radar für quantitative Marktverwerfungen im Gesamtbild
• Kapitalisierung führender Modellanbieter: Die Zeichnung für den Börsengang von Anthropic war sechsmal überzeichnet; die angestrebte Bewertung wurde auf 1 Billion US-Dollar angehoben. Dies bestätigt, dass Erstmarktkapital bei Liquiditätsstörungen Aufschlägen weiterhin zurückhaltend gegenübersteht.
• Monetarisierungsdruck bei neuen Cloud-Anbietern: Der Umsatz von Nebius stieg im dritten Quartal im Jahresvergleich um 571 % auf 981 Millionen US-Dollar. Wegen steigender Investitionsausgaben fiel der Aktienkurs jedoch um mehr als 16 %. Dies verdeutlicht den erheblichen Druck auf den Weiterverkauf von Rechenkapazität, die hohen Kosten kapitalintensiver Anlagen zu absorbieren.
Marktkräfte und Beobachtungskarte
Kausaler Übertragungsweg: Turbulenzen in der Unternehmensführung eines führenden Hardware-Anbieters → Erschütterung der Erwartungen an die Ausweitung der Investitionsausgaben und der Aufschläge → Belastung der Bewertungen neuer Cloud-Anbieter sowie der Liquidität ihrer Kreditspreads. In den kommenden 24 bis 48 Stunden beobachten Institutionen besonders, ob der CDS-Spread für NVIDIA-Anleihen mit fünfjähriger Laufzeit die Marke von 15 Basispunkten überschreitet und wie sich die offenen Positionen in On-Chain-Kontrakten im Umfang von 535 Millionen US-Dollar entwickeln.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; Anlageentscheidungen sollten mit Bedacht getroffen werden.
166
·
--
2026.11.13 · Globaler Makro-Ausblick
Heutige globale Makrothemen: zentrale Einschätzung
Die anhaltenden Überraschungen bei der US-Kerninflation nach oben haben die Erwartungen an den endgültigen Leitzins steigen lassen. Die Märkte preisen für das kommende Jahr inzwischen Zinserhöhungen von 87 Basispunkten ein. Die Rendite langlaufender US-Staatsanleihen überschritt 5,10 %, während Auktionen langlaufender Anleihen auf schwache Nachfrage stießen. Dies trieb den Dollar auf ein Eineinhalbjahreshoch und setzte Gold sowie Aktien durch höhere Diskontierung unter Druck.
Heutiger Hauptschauplatz: eingehende Analyse
Eine wieder anziehende Inflation und schwache Nachfrage bei US-Staatsanleiheauktionen lösten einen Diskontierungsschock aus: Der US-Kern-CPI stieg im Oktober gegenüber dem Vormonat um 0,3 % und lag damit den dritten Monat in Folge über den Erwartungen. Dies trieb die Zinserhöhungserwartungen auf 87 Basispunkte. Bei der Auktion von 25 Milliarden US-Dollar an 30-jährigen Staatsanleihen erzielte das Finanzministerium eine hohe Rendite von 5,441 %, während sich der Tail ausweitete. Die Rendite 10-jähriger Anleihen stieg über 5,11 %, und der Spotpreis für Gold brach an einem Tag um 112 US-Dollar ein und durchbrach die Marke von 3.875 US-Dollar. 【Eingehende Analyse】Im Kern wirken hier die Ausweitung des Haushaltsdefizits und die Neubewertung der Straffungspolitik gleichzeitig belastend. Vor dem Hintergrund eines im Oktober auf 404 Milliarden US-Dollar gestiegenen Bundesdefizits verlangen Käufer eine höhere Laufzeitprämie. Der deutlich gestiegene Übernahmedruck auf die Primärhändler führt zu einer Verknappung der Liquidität. Der Durchbruch der risikofreien Zinsen auf neue Höchststände belastet unverzinsliche Anlagen unmittelbar und beschleunigt die Rückkehr von Kapital aus verschiedenen Anlageklassen in den hochverzinslichen US-Dollar.
Radar für quantitative Marktanomalien
• Wechselkursabwehr: Der US-Dollar-Index stieg auf ein Eineinhalbjahreshoch, und der Dollar näherte sich gegenüber dem Yen der Marke von 160,00. Die Ausweitung des Zinsabstands zwischen den USA und Japan setzt den Yen zusätzlich unter Druck. Der Markt beobachtet aufmerksam mögliche offizielle Devisenmarktinterventionen an dieser Marke.
• Energiemarkt: Die US-Rohöllagerbestände stiegen in der vergangenen Woche um 4,657 Millionen Barrel – deutlich stärker als der erwartete Abbau um 1,109 Millionen Barrel. Der Aufbau der Lagerbestände und die schwankende geopolitische Risikoprämie stehen im Widerstreit; Brent und WTI bewegen sich in einer breiten Spanne um wichtige gleitende Durchschnitte.
Marktkräfte und Beobachtungspunkte
Zentrale Wirkungskette: Anhaltend hohe Inflation und eine Flut neuer Staatsanleihen -> Die realen Renditen am langen Ende der US-Staatsanleihen durchbrechen neue Höchststände -> Die globale Dollarliquidität verknappt sich und belastet Risikoanlagen sowie die Bewertung von Gold. In den kommenden 24 bis 48 Stunden besonders zu beobachten: ① die Stabilisierung der Rendite 10-jähriger US-Staatsanleihen bei 5,10 %; ② das Kräftemessen um die Marke von 160,00 beim Dollar-Yen-Kurs und Signale für offizielle Interventionen.
Haftungsausschluss: Diese Veröffentlichung fasst ausschließlich weltweit zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus analytische Einschätzungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Vorsicht getroffen werden.
2026.11.13 · Globaler Makro-Ausblick
Heutige globale Makrothemen: zentrale Einschätzung
Die anhaltenden Überraschungen bei der US-Kerninflation nach oben haben die Erwartungen an den endgültigen Leitzins steigen lassen. Die Märkte preisen für das kommende Jahr inzwischen Zinserhöhungen von 87 Basispunkten ein. Die Rendite langlaufender US-Staatsanleihen überschritt 5,10 %, während Auktionen langlaufender Anleihen auf schwache Nachfrage stießen. Dies trieb den Dollar auf ein Eineinhalbjahreshoch und setzte Gold sowie Aktien durch höhere Diskontierung unter Druck.
Heutiger Hauptschauplatz: eingehende Analyse
Eine wieder anziehende Inflation und schwache Nachfrage bei US-Staatsanleiheauktionen lösten einen Diskontierungsschock aus: Der US-Kern-CPI stieg im Oktober gegenüber dem Vormonat um 0,3 % und lag damit den dritten Monat in Folge über den Erwartungen. Dies trieb die Zinserhöhungserwartungen auf 87 Basispunkte. Bei der Auktion von 25 Milliarden US-Dollar an 30-jährigen Staatsanleihen erzielte das Finanzministerium eine hohe Rendite von 5,441 %, während sich der Tail ausweitete. Die Rendite 10-jähriger Anleihen stieg über 5,11 %, und der Spotpreis für Gold brach an einem Tag um 112 US-Dollar ein und durchbrach die Marke von 3.875 US-Dollar. 【Eingehende Analyse】Im Kern wirken hier die Ausweitung des Haushaltsdefizits und die Neubewertung der Straffungspolitik gleichzeitig belastend. Vor dem Hintergrund eines im Oktober auf 404 Milliarden US-Dollar gestiegenen Bundesdefizits verlangen Käufer eine höhere Laufzeitprämie. Der deutlich gestiegene Übernahmedruck auf die Primärhändler führt zu einer Verknappung der Liquidität. Der Durchbruch der risikofreien Zinsen auf neue Höchststände belastet unverzinsliche Anlagen unmittelbar und beschleunigt die Rückkehr von Kapital aus verschiedenen Anlageklassen in den hochverzinslichen US-Dollar.
Radar für quantitative Marktanomalien
• Wechselkursabwehr: Der US-Dollar-Index stieg auf ein Eineinhalbjahreshoch, und der Dollar näherte sich gegenüber dem Yen der Marke von 160,00. Die Ausweitung des Zinsabstands zwischen den USA und Japan setzt den Yen zusätzlich unter Druck. Der Markt beobachtet aufmerksam mögliche offizielle Devisenmarktinterventionen an dieser Marke.
• Energiemarkt: Die US-Rohöllagerbestände stiegen in der vergangenen Woche um 4,657 Millionen Barrel – deutlich stärker als der erwartete Abbau um 1,109 Millionen Barrel. Der Aufbau der Lagerbestände und die schwankende geopolitische Risikoprämie stehen im Widerstreit; Brent und WTI bewegen sich in einer breiten Spanne um wichtige gleitende Durchschnitte.
Marktkräfte und Beobachtungspunkte
Zentrale Wirkungskette: Anhaltend hohe Inflation und eine Flut neuer Staatsanleihen -> Die realen Renditen am langen Ende der US-Staatsanleihen durchbrechen neue Höchststände -> Die globale Dollarliquidität verknappt sich und belastet Risikoanlagen sowie die Bewertung von Gold. In den kommenden 24 bis 48 Stunden besonders zu beobachten: ① die Stabilisierung der Rendite 10-jähriger US-Staatsanleihen bei 5,10 %; ② das Kräftemessen um die Marke von 160,00 beim Dollar-Yen-Kurs und Signale für offizielle Interventionen.
Haftungsausschluss: Diese Veröffentlichung fasst ausschließlich weltweit zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus analytische Einschätzungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Vorsicht getroffen werden.
Heutige globale Makrothemen: zentrale Einschätzung
Die anhaltenden Überraschungen bei der US-Kerninflation nach oben haben die Erwartungen an den endgültigen Leitzins steigen lassen. Die Märkte preisen für das kommende Jahr inzwischen Zinserhöhungen von 87 Basispunkten ein. Die Rendite langlaufender US-Staatsanleihen überschritt 5,10 %, während Auktionen langlaufender Anleihen auf schwache Nachfrage stießen. Dies trieb den Dollar auf ein Eineinhalbjahreshoch und setzte Gold sowie Aktien durch höhere Diskontierung unter Druck.
Heutiger Hauptschauplatz: eingehende Analyse
Eine wieder anziehende Inflation und schwache Nachfrage bei US-Staatsanleiheauktionen lösten einen Diskontierungsschock aus: Der US-Kern-CPI stieg im Oktober gegenüber dem Vormonat um 0,3 % und lag damit den dritten Monat in Folge über den Erwartungen. Dies trieb die Zinserhöhungserwartungen auf 87 Basispunkte. Bei der Auktion von 25 Milliarden US-Dollar an 30-jährigen Staatsanleihen erzielte das Finanzministerium eine hohe Rendite von 5,441 %, während sich der Tail ausweitete. Die Rendite 10-jähriger Anleihen stieg über 5,11 %, und der Spotpreis für Gold brach an einem Tag um 112 US-Dollar ein und durchbrach die Marke von 3.875 US-Dollar. 【Eingehende Analyse】Im Kern wirken hier die Ausweitung des Haushaltsdefizits und die Neubewertung der Straffungspolitik gleichzeitig belastend. Vor dem Hintergrund eines im Oktober auf 404 Milliarden US-Dollar gestiegenen Bundesdefizits verlangen Käufer eine höhere Laufzeitprämie. Der deutlich gestiegene Übernahmedruck auf die Primärhändler führt zu einer Verknappung der Liquidität. Der Durchbruch der risikofreien Zinsen auf neue Höchststände belastet unverzinsliche Anlagen unmittelbar und beschleunigt die Rückkehr von Kapital aus verschiedenen Anlageklassen in den hochverzinslichen US-Dollar.
Radar für quantitative Marktanomalien
• Wechselkursabwehr: Der US-Dollar-Index stieg auf ein Eineinhalbjahreshoch, und der Dollar näherte sich gegenüber dem Yen der Marke von 160,00. Die Ausweitung des Zinsabstands zwischen den USA und Japan setzt den Yen zusätzlich unter Druck. Der Markt beobachtet aufmerksam mögliche offizielle Devisenmarktinterventionen an dieser Marke.
• Energiemarkt: Die US-Rohöllagerbestände stiegen in der vergangenen Woche um 4,657 Millionen Barrel – deutlich stärker als der erwartete Abbau um 1,109 Millionen Barrel. Der Aufbau der Lagerbestände und die schwankende geopolitische Risikoprämie stehen im Widerstreit; Brent und WTI bewegen sich in einer breiten Spanne um wichtige gleitende Durchschnitte.
Marktkräfte und Beobachtungspunkte
Zentrale Wirkungskette: Anhaltend hohe Inflation und eine Flut neuer Staatsanleihen -> Die realen Renditen am langen Ende der US-Staatsanleihen durchbrechen neue Höchststände -> Die globale Dollarliquidität verknappt sich und belastet Risikoanlagen sowie die Bewertung von Gold. In den kommenden 24 bis 48 Stunden besonders zu beobachten: ① die Stabilisierung der Rendite 10-jähriger US-Staatsanleihen bei 5,10 %; ② das Kräftemessen um die Marke von 160,00 beim Dollar-Yen-Kurs und Signale für offizielle Interventionen.
Haftungsausschluss: Diese Veröffentlichung fasst ausschließlich weltweit zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus analytische Einschätzungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Vorsicht getroffen werden.
84
·
--
# $BTC Unter die Kostenlinie von 75.600 gefallen! MARA liquidiert seinen gesamten Bestand von 13.000 BTC, MSCI-Ausschluss von MSTR könnte Verkaufsdruck von 8,8 Milliarden auslösen
In den vergangenen 24 Stunden wurden 360 Eilmeldungen erfasst. Die wichtigsten Marktentwicklungen im Überblick:
1. Makroökonomische Liquidität: Die annualisierte US-Kerninflation (CPI) stieg im Oktober auf 3,7 %, die Erwartungen einer Zinserhöhung im Dezember flammen wieder auf. Nvidia verlor nach einem Gewinneinbruch insgesamt 820 Milliarden, während US-Hedgefonds den stärksten De-Risking-Ausverkauf seit zehn Jahren erlebten.
2. Spotmarkt und Long-/Short-Positionen on-chain: Die Stablecoin-Bestände gingen in den vergangenen 30 Tagen um 14,2 Milliarden US-Dollar zurück – ein Höchststand seit Juni 2022. MARA verkaufte seinen gesamten Bestand von 13.597 $BTC zu einem Durchschnittspreis von 81.039 und investiert in KI. Der Short-Trader AguilaTrades verlor beim 40-fachen Hebel durch das Aufstocken seiner Position 39,09 Millionen US-Dollar.
3. Cashflow aus Rechenleistung: MSCI wird MSTR und Metaplanet aus seinen Indizes ausschließen; JPMorgan warnt vor Abflüssen in Höhe von 8,8 Milliarden US-Dollar. Anthropic hingegen startet seinen Börsengang mit einer Bewertung von 1,4 Billionen US-Dollar – Rechenleistung wird zunehmend von der Modellebene aufgesogen.
Strategie für Trader: Die kurzfristige Kostenlinie von $BTC bei 75.600 US-Dollar ist unterschritten. Im Spot-Orderbuch überwiegen die Kaufaufträge um 5 %. Als äußerste Unterstützung nach unten gilt die Marke von 73.000 US-Dollar. Blindes Hebeln und Kaufen im fallenden Markt sind strikt zu vermeiden.
Das Video enthält die vollständige ausführliche Analyse dieser Ausgabe. Nur zur nachträglichen Datenanalyse; dies stellt keine Anlageberatung dar.
#BTC #ETH #BNB #BinanceSquare #Web3
# $BTC Unter die Kostenlinie von 75.600 gefallen! MARA liquidiert seinen gesamten Bestand von 13.000 BTC, MSCI-Ausschluss von MSTR könnte Verkaufsdruck von 8,8 Milliarden auslösen
In den vergangenen 24 Stunden wurden 360 Eilmeldungen erfasst. Die wichtigsten Marktentwicklungen im Überblick:
1. Makroökonomische Liquidität: Die annualisierte US-Kerninflation (CPI) stieg im Oktober auf 3,7 %, die Erwartungen einer Zinserhöhung im Dezember flammen wieder auf. Nvidia verlor nach einem Gewinneinbruch insgesamt 820 Milliarden, während US-Hedgefonds den stärksten De-Risking-Ausverkauf seit zehn Jahren erlebten.
2. Spotmarkt und Long-/Short-Positionen on-chain: Die Stablecoin-Bestände gingen in den vergangenen 30 Tagen um 14,2 Milliarden US-Dollar zurück – ein Höchststand seit Juni 2022. MARA verkaufte seinen gesamten Bestand von 13.597 $BTC zu einem Durchschnittspreis von 81.039 und investiert in KI. Der Short-Trader AguilaTrades verlor beim 40-fachen Hebel durch das Aufstocken seiner Position 39,09 Millionen US-Dollar.
3. Cashflow aus Rechenleistung: MSCI wird MSTR und Metaplanet aus seinen Indizes ausschließen; JPMorgan warnt vor Abflüssen in Höhe von 8,8 Milliarden US-Dollar. Anthropic hingegen startet seinen Börsengang mit einer Bewertung von 1,4 Billionen US-Dollar – Rechenleistung wird zunehmend von der Modellebene aufgesogen.
Strategie für Trader: Die kurzfristige Kostenlinie von $BTC bei 75.600 US-Dollar ist unterschritten. Im Spot-Orderbuch überwiegen die Kaufaufträge um 5 %. Als äußerste Unterstützung nach unten gilt die Marke von 73.000 US-Dollar. Blindes Hebeln und Kaufen im fallenden Markt sind strikt zu vermeiden.
Das Video enthält die vollständige ausführliche Analyse dieser Ausgabe. Nur zur nachträglichen Datenanalyse; dies stellt keine Anlageberatung dar.
#BTC #ETH #BNB #BinanceSquare #Web3
In den vergangenen 24 Stunden wurden 360 Eilmeldungen erfasst. Die wichtigsten Marktentwicklungen im Überblick:
1. Makroökonomische Liquidität: Die annualisierte US-Kerninflation (CPI) stieg im Oktober auf 3,7 %, die Erwartungen einer Zinserhöhung im Dezember flammen wieder auf. Nvidia verlor nach einem Gewinneinbruch insgesamt 820 Milliarden, während US-Hedgefonds den stärksten De-Risking-Ausverkauf seit zehn Jahren erlebten.
2. Spotmarkt und Long-/Short-Positionen on-chain: Die Stablecoin-Bestände gingen in den vergangenen 30 Tagen um 14,2 Milliarden US-Dollar zurück – ein Höchststand seit Juni 2022. MARA verkaufte seinen gesamten Bestand von 13.597 $BTC zu einem Durchschnittspreis von 81.039 und investiert in KI. Der Short-Trader AguilaTrades verlor beim 40-fachen Hebel durch das Aufstocken seiner Position 39,09 Millionen US-Dollar.
3. Cashflow aus Rechenleistung: MSCI wird MSTR und Metaplanet aus seinen Indizes ausschließen; JPMorgan warnt vor Abflüssen in Höhe von 8,8 Milliarden US-Dollar. Anthropic hingegen startet seinen Börsengang mit einer Bewertung von 1,4 Billionen US-Dollar – Rechenleistung wird zunehmend von der Modellebene aufgesogen.
Strategie für Trader: Die kurzfristige Kostenlinie von $BTC bei 75.600 US-Dollar ist unterschritten. Im Spot-Orderbuch überwiegen die Kaufaufträge um 5 %. Als äußerste Unterstützung nach unten gilt die Marke von 73.000 US-Dollar. Blindes Hebeln und Kaufen im fallenden Markt sind strikt zu vermeiden.
Das Video enthält die vollständige ausführliche Analyse dieser Ausgabe. Nur zur nachträglichen Datenanalyse; dies stellt keine Anlageberatung dar.
#BTC #ETH #BNB #BinanceSquare #Web3
130
·
--
2026.11.12 · Web3-On-Chain- und Krypto-Asset-Insiderbericht
Die zentrale On-Chain-Entwicklung im Web3 heute: die wichtigsten Einschätzungen
Große Bestände in den Cold Wallets von Börsen und die Nettoflüsse bei Spot-ETFs zeigen einen makroökonomischen Gleichlauf. Liquidationen und Umschichtungen bei gehebelten Krediten nehmen zu, während sich die Liquidität zwischen großen Token und Long-Tail-Assets deutlich auseinanderentwickelt.
Die wichtigsten Schauplätze heute: tiefgehende Analyse
Sicherheitsvorfälle bei zentralisierten Anbietern lösen bei Bitcoin-Spot-ETFs tägliche Nettoabflüsse von über 640 Millionen US-Dollar aus: Nach einem Hackerangriff auf eine führende Handelsplattform verzeichneten Bitcoin-Spot-ETFs an einem Tag Nettoabflüsse von 643,2 Millionen US-Dollar. Die monatlichen Nettoabflüsse stiegen auf 516 Millionen US-Dollar. 【Tiefgehende Analyse】Außerbörsliche Kapitalströme über regulierte Kanäle reagieren äußerst sensibel auf Verwahrungs- und Abwicklungsrisiken. Institutionelle Anleger verfolgen eine Rücknahmestrategie der „Nulltoleranz“ und übertragen die zentralisierte Vertrauenskrise rasch auf die Abwicklung am Spotmarkt.
Panorama: Radar für quantitative Marktanomalien
• Cross-Chain-Assets ausgesetzt: Threshold setzt die Prägung und Rücknahme von tBTC vorsorglich aus. Im Tresor sind zur Abwehr eines möglichen Bank Runs 4.320 BTC vollständig hinterlegt.
• Auszahlungen schrittweise wieder aufgenommen: Binance ermöglicht wieder Auszahlungen bestimmter Assets über die DOGE- und OP-Netzwerke und setzt dabei auf eine Trennung nach Bereichen, um den kurzfristigen Abwicklungsdruck zu mindern.
Marktkräfte und Beobachtungskarte
Bei der Beobachtung der On-Chain-Marktkräfte stehen die Liquiditätsaufnahme an wichtigen Unterstützungsniveaus großer Assets sowie die Finanzierungssätze bei Derivaten und die Entwicklung zusätzlicher Kapitalzuflüsse in regulierte RWA im Fokus.
Haftungsausschluss: Dieses Bulletin fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus mögliche Zusammenhänge ab. Es stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; treffen Sie Entscheidungen mit Bedacht.
2026.11.12 · Web3-On-Chain- und Krypto-Asset-Insiderbericht
Die zentrale On-Chain-Entwicklung im Web3 heute: die wichtigsten Einschätzungen
Große Bestände in den Cold Wallets von Börsen und die Nettoflüsse bei Spot-ETFs zeigen einen makroökonomischen Gleichlauf. Liquidationen und Umschichtungen bei gehebelten Krediten nehmen zu, während sich die Liquidität zwischen großen Token und Long-Tail-Assets deutlich auseinanderentwickelt.
Die wichtigsten Schauplätze heute: tiefgehende Analyse
Sicherheitsvorfälle bei zentralisierten Anbietern lösen bei Bitcoin-Spot-ETFs tägliche Nettoabflüsse von über 640 Millionen US-Dollar aus: Nach einem Hackerangriff auf eine führende Handelsplattform verzeichneten Bitcoin-Spot-ETFs an einem Tag Nettoabflüsse von 643,2 Millionen US-Dollar. Die monatlichen Nettoabflüsse stiegen auf 516 Millionen US-Dollar. 【Tiefgehende Analyse】Außerbörsliche Kapitalströme über regulierte Kanäle reagieren äußerst sensibel auf Verwahrungs- und Abwicklungsrisiken. Institutionelle Anleger verfolgen eine Rücknahmestrategie der „Nulltoleranz“ und übertragen die zentralisierte Vertrauenskrise rasch auf die Abwicklung am Spotmarkt.
Panorama: Radar für quantitative Marktanomalien
• Cross-Chain-Assets ausgesetzt: Threshold setzt die Prägung und Rücknahme von tBTC vorsorglich aus. Im Tresor sind zur Abwehr eines möglichen Bank Runs 4.320 BTC vollständig hinterlegt.
• Auszahlungen schrittweise wieder aufgenommen: Binance ermöglicht wieder Auszahlungen bestimmter Assets über die DOGE- und OP-Netzwerke und setzt dabei auf eine Trennung nach Bereichen, um den kurzfristigen Abwicklungsdruck zu mindern.
Marktkräfte und Beobachtungskarte
Bei der Beobachtung der On-Chain-Marktkräfte stehen die Liquiditätsaufnahme an wichtigen Unterstützungsniveaus großer Assets sowie die Finanzierungssätze bei Derivaten und die Entwicklung zusätzlicher Kapitalzuflüsse in regulierte RWA im Fokus.
Haftungsausschluss: Dieses Bulletin fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus mögliche Zusammenhänge ab. Es stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; treffen Sie Entscheidungen mit Bedacht.
Die zentrale On-Chain-Entwicklung im Web3 heute: die wichtigsten Einschätzungen
Große Bestände in den Cold Wallets von Börsen und die Nettoflüsse bei Spot-ETFs zeigen einen makroökonomischen Gleichlauf. Liquidationen und Umschichtungen bei gehebelten Krediten nehmen zu, während sich die Liquidität zwischen großen Token und Long-Tail-Assets deutlich auseinanderentwickelt.
Die wichtigsten Schauplätze heute: tiefgehende Analyse
Sicherheitsvorfälle bei zentralisierten Anbietern lösen bei Bitcoin-Spot-ETFs tägliche Nettoabflüsse von über 640 Millionen US-Dollar aus: Nach einem Hackerangriff auf eine führende Handelsplattform verzeichneten Bitcoin-Spot-ETFs an einem Tag Nettoabflüsse von 643,2 Millionen US-Dollar. Die monatlichen Nettoabflüsse stiegen auf 516 Millionen US-Dollar. 【Tiefgehende Analyse】Außerbörsliche Kapitalströme über regulierte Kanäle reagieren äußerst sensibel auf Verwahrungs- und Abwicklungsrisiken. Institutionelle Anleger verfolgen eine Rücknahmestrategie der „Nulltoleranz“ und übertragen die zentralisierte Vertrauenskrise rasch auf die Abwicklung am Spotmarkt.
Panorama: Radar für quantitative Marktanomalien
• Cross-Chain-Assets ausgesetzt: Threshold setzt die Prägung und Rücknahme von tBTC vorsorglich aus. Im Tresor sind zur Abwehr eines möglichen Bank Runs 4.320 BTC vollständig hinterlegt.
• Auszahlungen schrittweise wieder aufgenommen: Binance ermöglicht wieder Auszahlungen bestimmter Assets über die DOGE- und OP-Netzwerke und setzt dabei auf eine Trennung nach Bereichen, um den kurzfristigen Abwicklungsdruck zu mindern.
Marktkräfte und Beobachtungskarte
Bei der Beobachtung der On-Chain-Marktkräfte stehen die Liquiditätsaufnahme an wichtigen Unterstützungsniveaus großer Assets sowie die Finanzierungssätze bei Derivaten und die Entwicklung zusätzlicher Kapitalzuflüsse in regulierte RWA im Fokus.
Haftungsausschluss: Dieses Bulletin fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus mögliche Zusammenhänge ab. Es stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; treffen Sie Entscheidungen mit Bedacht.
45
·
--
12.11.2026 · Internes Briefing zu Frontier-KI und Rechenleistungsinfrastruktur
Leitlinie des heutigen Frontier-KI-Schwerpunkts
Der Bereich Frontier-KI und Rechenleistung erlebt derzeit einen systemischen Wandel: weg von einer einseitigen Capex-Erzählung, hin zu Lieferketten-Governance und strikten Compliance-Vorgaben. Die Governance-Krise bei Nvidia drückt auf die Bewertungsprämie im Hardwarebereich. Gleichzeitig wirken die beschleunigte Kapitalisierung großer Modelle und der Boom bei der Vermietung von Rechenleistung als gegenläufige Kräfte und gestalten die Liquidität entlang der Wertschöpfungskette grundlegend um.
Heutiger Hauptschauplatz – tiefgehende Analyse
Nvidias Governance-Krise und Neubewertung der Lieferkette für Rechenleistung: Aufgrund interner Verhaltensuntersuchungen und verschärfter Prüfungen des Weitertransports von Chips ins Ausland plant Nvidias Verwaltungsrat eine Sitzung, um über die Zukunft des Managements zu beraten. Zudem wurde eine externe, unabhängige Anwaltskanzlei mit einer Untersuchung beauftragt. Daraufhin fiel der Aktienkurs nach Börsenschluss zeitweise um rund 9 Prozent. Einige Institute senkten ihr Kursziel drastisch um 60 Prozent auf 200 US-Dollar. 【Tiefgehende Analyse】Dabei geht es nicht nur um Unruhe in der Führungsetage: Das Ereignis erschüttert auch die bisher als selbstverständlich geltende Bewertungsprämie für die Rechenleistungsinfrastruktur. Angesichts einer umfassenden Verschärfung von Gesetzgebung und Exportkontrollen für den grenzüberschreitenden Zugang zu Rechenleistung schaltete sich der Verwaltungsrat rasch ein. Im Kern soll eine strenge interne Kontrolle geopolitische Compliance-Risiken abfedern und verhindern, dass Sanktionen auf staatlicher Ebene den Geschäftsbetrieb des Unternehmens in Mitleidenschaft ziehen. Gleichzeitig beschleunigen Kunden im nachgelagerten Bereich die Entkopplung von Rack-Systemen und die Migration von Code für die Grundlagen großer Modelle über verschiedene Chipplattformen hinweg. Das untergräbt den CUDA-Burggraben sowohl aus Compliance- als auch aus technischer Perspektive und zwingt den Markt dazu, Superknoten neu und mit einem Bewertungsabschlag einzupreisen.
Panorama: Radar für quantitative Marktbewegungen
• Kapitalisierungssog durch Modellriesen: Anthropic startet den Börsengang mit einer Bewertung von fast 90 Milliarden US-Dollar und verzeichnet eine mehrfache Überzeichnung. Das Management rechnet langfristig mit einer operativen Marge von über 35 Prozent. Dadurch wird Kapital von hoch gewichteten Technologiewerten abgezogen.
• Wendepunkt bei der Kommerzialisierung von Cloud-Rechenleistung erreicht: Der Quartalsumsatz von CoreWeave stieg im Jahresvergleich um 168 Prozent. Die Rechenleistung ist bis 2027 nahezu vollständig ausverkauft, und für das erste Halbjahr 2028 wird die Gewinnschwelle erwartet. Nach Börsenschluss legte die Aktie zeitweise um mehr als 24 Prozent zu – ein Beleg für die hohe Verlässlichkeit der Vertragserfüllung bei Cloud-Infrastrukturanbietern.
Marktkräfte und Beobachtungskarte
Störungen durch Governance-Fragen in der Führungsetage und Exportkontrollen -> Erschütterung der Monopolprämie bei Hardware für Rechenleistung -> Kapitalverlagerung hin zu wachstumsstarken Modell-IPOs und verlässlicher Cloud-Rechenleistung. In den kommenden 24 bis 48 Stunden sind insbesondere die Sonderbeschlüsse des Nvidia-Verwaltungsrats und die Veröffentlichung des Untersuchungsrahmens zu beobachten. Ebenfalls im Blick: die Prämie von Anthropic-Derivaten vor Handelsbeginn gegenüber der IPO-Obergrenze (derzeit etwa 37 %) sowie deren Realisierungsniveau.
Haftungsausschluss: Diese Sonderausgabe fasst ausschließlich weltweit öffentlich zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für Handelsentscheidungen dar. Märkte sind mit Risiken verbunden; Entscheidungen sollten mit Bedacht getroffen werden.
12.11.2026 · Internes Briefing zu Frontier-KI und Rechenleistungsinfrastruktur
Leitlinie des heutigen Frontier-KI-Schwerpunkts
Der Bereich Frontier-KI und Rechenleistung erlebt derzeit einen systemischen Wandel: weg von einer einseitigen Capex-Erzählung, hin zu Lieferketten-Governance und strikten Compliance-Vorgaben. Die Governance-Krise bei Nvidia drückt auf die Bewertungsprämie im Hardwarebereich. Gleichzeitig wirken die beschleunigte Kapitalisierung großer Modelle und der Boom bei der Vermietung von Rechenleistung als gegenläufige Kräfte und gestalten die Liquidität entlang der Wertschöpfungskette grundlegend um.
Heutiger Hauptschauplatz – tiefgehende Analyse
Nvidias Governance-Krise und Neubewertung der Lieferkette für Rechenleistung: Aufgrund interner Verhaltensuntersuchungen und verschärfter Prüfungen des Weitertransports von Chips ins Ausland plant Nvidias Verwaltungsrat eine Sitzung, um über die Zukunft des Managements zu beraten. Zudem wurde eine externe, unabhängige Anwaltskanzlei mit einer Untersuchung beauftragt. Daraufhin fiel der Aktienkurs nach Börsenschluss zeitweise um rund 9 Prozent. Einige Institute senkten ihr Kursziel drastisch um 60 Prozent auf 200 US-Dollar. 【Tiefgehende Analyse】Dabei geht es nicht nur um Unruhe in der Führungsetage: Das Ereignis erschüttert auch die bisher als selbstverständlich geltende Bewertungsprämie für die Rechenleistungsinfrastruktur. Angesichts einer umfassenden Verschärfung von Gesetzgebung und Exportkontrollen für den grenzüberschreitenden Zugang zu Rechenleistung schaltete sich der Verwaltungsrat rasch ein. Im Kern soll eine strenge interne Kontrolle geopolitische Compliance-Risiken abfedern und verhindern, dass Sanktionen auf staatlicher Ebene den Geschäftsbetrieb des Unternehmens in Mitleidenschaft ziehen. Gleichzeitig beschleunigen Kunden im nachgelagerten Bereich die Entkopplung von Rack-Systemen und die Migration von Code für die Grundlagen großer Modelle über verschiedene Chipplattformen hinweg. Das untergräbt den CUDA-Burggraben sowohl aus Compliance- als auch aus technischer Perspektive und zwingt den Markt dazu, Superknoten neu und mit einem Bewertungsabschlag einzupreisen.
Panorama: Radar für quantitative Marktbewegungen
• Kapitalisierungssog durch Modellriesen: Anthropic startet den Börsengang mit einer Bewertung von fast 90 Milliarden US-Dollar und verzeichnet eine mehrfache Überzeichnung. Das Management rechnet langfristig mit einer operativen Marge von über 35 Prozent. Dadurch wird Kapital von hoch gewichteten Technologiewerten abgezogen.
• Wendepunkt bei der Kommerzialisierung von Cloud-Rechenleistung erreicht: Der Quartalsumsatz von CoreWeave stieg im Jahresvergleich um 168 Prozent. Die Rechenleistung ist bis 2027 nahezu vollständig ausverkauft, und für das erste Halbjahr 2028 wird die Gewinnschwelle erwartet. Nach Börsenschluss legte die Aktie zeitweise um mehr als 24 Prozent zu – ein Beleg für die hohe Verlässlichkeit der Vertragserfüllung bei Cloud-Infrastrukturanbietern.
Marktkräfte und Beobachtungskarte
Störungen durch Governance-Fragen in der Führungsetage und Exportkontrollen -> Erschütterung der Monopolprämie bei Hardware für Rechenleistung -> Kapitalverlagerung hin zu wachstumsstarken Modell-IPOs und verlässlicher Cloud-Rechenleistung. In den kommenden 24 bis 48 Stunden sind insbesondere die Sonderbeschlüsse des Nvidia-Verwaltungsrats und die Veröffentlichung des Untersuchungsrahmens zu beobachten. Ebenfalls im Blick: die Prämie von Anthropic-Derivaten vor Handelsbeginn gegenüber der IPO-Obergrenze (derzeit etwa 37 %) sowie deren Realisierungsniveau.
Haftungsausschluss: Diese Sonderausgabe fasst ausschließlich weltweit öffentlich zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für Handelsentscheidungen dar. Märkte sind mit Risiken verbunden; Entscheidungen sollten mit Bedacht getroffen werden.
Leitlinie des heutigen Frontier-KI-Schwerpunkts
Der Bereich Frontier-KI und Rechenleistung erlebt derzeit einen systemischen Wandel: weg von einer einseitigen Capex-Erzählung, hin zu Lieferketten-Governance und strikten Compliance-Vorgaben. Die Governance-Krise bei Nvidia drückt auf die Bewertungsprämie im Hardwarebereich. Gleichzeitig wirken die beschleunigte Kapitalisierung großer Modelle und der Boom bei der Vermietung von Rechenleistung als gegenläufige Kräfte und gestalten die Liquidität entlang der Wertschöpfungskette grundlegend um.
Heutiger Hauptschauplatz – tiefgehende Analyse
Nvidias Governance-Krise und Neubewertung der Lieferkette für Rechenleistung: Aufgrund interner Verhaltensuntersuchungen und verschärfter Prüfungen des Weitertransports von Chips ins Ausland plant Nvidias Verwaltungsrat eine Sitzung, um über die Zukunft des Managements zu beraten. Zudem wurde eine externe, unabhängige Anwaltskanzlei mit einer Untersuchung beauftragt. Daraufhin fiel der Aktienkurs nach Börsenschluss zeitweise um rund 9 Prozent. Einige Institute senkten ihr Kursziel drastisch um 60 Prozent auf 200 US-Dollar. 【Tiefgehende Analyse】Dabei geht es nicht nur um Unruhe in der Führungsetage: Das Ereignis erschüttert auch die bisher als selbstverständlich geltende Bewertungsprämie für die Rechenleistungsinfrastruktur. Angesichts einer umfassenden Verschärfung von Gesetzgebung und Exportkontrollen für den grenzüberschreitenden Zugang zu Rechenleistung schaltete sich der Verwaltungsrat rasch ein. Im Kern soll eine strenge interne Kontrolle geopolitische Compliance-Risiken abfedern und verhindern, dass Sanktionen auf staatlicher Ebene den Geschäftsbetrieb des Unternehmens in Mitleidenschaft ziehen. Gleichzeitig beschleunigen Kunden im nachgelagerten Bereich die Entkopplung von Rack-Systemen und die Migration von Code für die Grundlagen großer Modelle über verschiedene Chipplattformen hinweg. Das untergräbt den CUDA-Burggraben sowohl aus Compliance- als auch aus technischer Perspektive und zwingt den Markt dazu, Superknoten neu und mit einem Bewertungsabschlag einzupreisen.
Panorama: Radar für quantitative Marktbewegungen
• Kapitalisierungssog durch Modellriesen: Anthropic startet den Börsengang mit einer Bewertung von fast 90 Milliarden US-Dollar und verzeichnet eine mehrfache Überzeichnung. Das Management rechnet langfristig mit einer operativen Marge von über 35 Prozent. Dadurch wird Kapital von hoch gewichteten Technologiewerten abgezogen.
• Wendepunkt bei der Kommerzialisierung von Cloud-Rechenleistung erreicht: Der Quartalsumsatz von CoreWeave stieg im Jahresvergleich um 168 Prozent. Die Rechenleistung ist bis 2027 nahezu vollständig ausverkauft, und für das erste Halbjahr 2028 wird die Gewinnschwelle erwartet. Nach Börsenschluss legte die Aktie zeitweise um mehr als 24 Prozent zu – ein Beleg für die hohe Verlässlichkeit der Vertragserfüllung bei Cloud-Infrastrukturanbietern.
Marktkräfte und Beobachtungskarte
Störungen durch Governance-Fragen in der Führungsetage und Exportkontrollen -> Erschütterung der Monopolprämie bei Hardware für Rechenleistung -> Kapitalverlagerung hin zu wachstumsstarken Modell-IPOs und verlässlicher Cloud-Rechenleistung. In den kommenden 24 bis 48 Stunden sind insbesondere die Sonderbeschlüsse des Nvidia-Verwaltungsrats und die Veröffentlichung des Untersuchungsrahmens zu beobachten. Ebenfalls im Blick: die Prämie von Anthropic-Derivaten vor Handelsbeginn gegenüber der IPO-Obergrenze (derzeit etwa 37 %) sowie deren Realisierungsniveau.
Haftungsausschluss: Diese Sonderausgabe fasst ausschließlich weltweit öffentlich zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für Handelsentscheidungen dar. Märkte sind mit Risiken verbunden; Entscheidungen sollten mit Bedacht getroffen werden.
70
·
--
12.11.2026 · Globaler Makro-Überblick
Die globale Makro-Leitlinie des Tages – zentrale Einschätzung
Die US-Kerninflation stagnierte im Oktober den dritten Monat in Folge auf hohem Niveau. Damit wurden die Erwartungen einer geldpolitischen Lockerung vollständig revidiert; Umfang und Dauer der weiteren Straffung durch die Fed werden nun deutlich höher eingeschätzt. Zusammen mit den geopolitischen Spannungen im Nahen Osten, die das Risiko einer erneuten Energieinflation erhöhen, führt dies zu einer drastischen Neubewertung der Diskontsätze über zahlreiche Anlageklassen hinweg und veranlasst Hedgefonds zu einem in zehn Jahren beispiellosen Abbau von Risiken und Positionen.
Der zentrale Schauplatz des Tages – eingehende Analyse
Die stagnierende Kerninflation verändert den Zinspfad; globale Kapitalströme lösen den größten Risikoabbau seit zehn Jahren aus: Der monatliche Anstieg des US-Kern-CPI lag im Oktober den dritten Monat in Folge bei 0,3 %. Institutionelle Prognosen verschieben den Zeitpunkt der ersten Zinssenkung auf Ende 2027. An den Derivatemärkten ist eine Zinserhöhung im Dezember vollständig eingepreist; zudem wird zunehmend eine aggressive Anhebung um 50 Basispunkte diskutiert. In der ersten Novemberwoche leiteten Hedgefonds die stärkste Welle von Long-Liquidationen seit mehr als zehn Jahren ein. 【Eingehende Analyse】Die hohen Ölpreise dringen zunehmend in den Kernbereich der Dienstleistungen vor und haben die Erwartungen eines Rückgangs der Inflation vollständig zunichtegemacht. Die weniger klare Forward Guidance der Fed verstärkt die Streuung bei der Einschätzung des Endzinssatzes. Der zentrale Diskontsatz am langen Ende verschiebt sich systematisch nach oben. Das schmälert nicht nur erheblich die Renditen hoch bewerteter Anlagen mit hohem Kapitalbedarf, etwa im Bereich der KI-Infrastruktur, sondern saugt über den starken US-Dollar auch marktübergreifend Liquidität ab und zwingt gehebelte Marktteilnehmer zu defensivem Abbau ihrer Positionen.
Radar für quantitative Marktbewegungen im Gesamtbild
• Geopolitische Energieversorgung: Brent-Rohöl stieg auf 93,90 US-Dollar. Die Friedensgespräche im Nahen Osten sind ins Stocken geraten und der Transport durch die Meerenge ist beeinträchtigt. Die Exporte raffinierter Erdölprodukte haben sich erst auf 35 % erholt. Die wieder steigenden Energiekosten verschärfen den globalen Inflationsdruck durch Zweitrundeneffekte.
• Neuordnung staatlicher Reserven: Die Zentralbanken weltweit kauften im dritten Quartal mehr als 321 Tonnen Gold – der fünfthöchste Zuwachs in einem Quartal seit Beginn der Aufzeichnungen. Angesichts langfristig hoher Zinsen und anhaltender geopolitischer Spannungen ersetzen staatliche Anleger weiterhin traditionelle Währungsreserven, um sich gegen Kreditrisiken abzusichern.
Marktpositionierung und Beobachtungskarte
Übertragungskette: Geopolitische Pattsituation treibt die Ölpreisprämie nach oben -> erhöht die Inflationserwartungen und verstärkt den Zinserhöhungspfad -> lässt die Diskontsätze steigen und löst einen Risikoabbau über Anlageklassen hinweg aus. Im Fokus der kommenden 24 bis 48 Stunden: die Interventionsschwelle von 159,00 beim US-Dollar zum Yen, die Konsolidierungsmarke von 88,00 US-Dollar für WTI-Rohöl sowie die verzögert veröffentlichten Veränderungen der EIA-Rohöllagerbestände.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und ordnet sie nach logischen Zusammenhängen. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; treffen Sie Entscheidungen mit Bedacht.
12.11.2026 · Globaler Makro-Überblick
Die globale Makro-Leitlinie des Tages – zentrale Einschätzung
Die US-Kerninflation stagnierte im Oktober den dritten Monat in Folge auf hohem Niveau. Damit wurden die Erwartungen einer geldpolitischen Lockerung vollständig revidiert; Umfang und Dauer der weiteren Straffung durch die Fed werden nun deutlich höher eingeschätzt. Zusammen mit den geopolitischen Spannungen im Nahen Osten, die das Risiko einer erneuten Energieinflation erhöhen, führt dies zu einer drastischen Neubewertung der Diskontsätze über zahlreiche Anlageklassen hinweg und veranlasst Hedgefonds zu einem in zehn Jahren beispiellosen Abbau von Risiken und Positionen.
Der zentrale Schauplatz des Tages – eingehende Analyse
Die stagnierende Kerninflation verändert den Zinspfad; globale Kapitalströme lösen den größten Risikoabbau seit zehn Jahren aus: Der monatliche Anstieg des US-Kern-CPI lag im Oktober den dritten Monat in Folge bei 0,3 %. Institutionelle Prognosen verschieben den Zeitpunkt der ersten Zinssenkung auf Ende 2027. An den Derivatemärkten ist eine Zinserhöhung im Dezember vollständig eingepreist; zudem wird zunehmend eine aggressive Anhebung um 50 Basispunkte diskutiert. In der ersten Novemberwoche leiteten Hedgefonds die stärkste Welle von Long-Liquidationen seit mehr als zehn Jahren ein. 【Eingehende Analyse】Die hohen Ölpreise dringen zunehmend in den Kernbereich der Dienstleistungen vor und haben die Erwartungen eines Rückgangs der Inflation vollständig zunichtegemacht. Die weniger klare Forward Guidance der Fed verstärkt die Streuung bei der Einschätzung des Endzinssatzes. Der zentrale Diskontsatz am langen Ende verschiebt sich systematisch nach oben. Das schmälert nicht nur erheblich die Renditen hoch bewerteter Anlagen mit hohem Kapitalbedarf, etwa im Bereich der KI-Infrastruktur, sondern saugt über den starken US-Dollar auch marktübergreifend Liquidität ab und zwingt gehebelte Marktteilnehmer zu defensivem Abbau ihrer Positionen.
Radar für quantitative Marktbewegungen im Gesamtbild
• Geopolitische Energieversorgung: Brent-Rohöl stieg auf 93,90 US-Dollar. Die Friedensgespräche im Nahen Osten sind ins Stocken geraten und der Transport durch die Meerenge ist beeinträchtigt. Die Exporte raffinierter Erdölprodukte haben sich erst auf 35 % erholt. Die wieder steigenden Energiekosten verschärfen den globalen Inflationsdruck durch Zweitrundeneffekte.
• Neuordnung staatlicher Reserven: Die Zentralbanken weltweit kauften im dritten Quartal mehr als 321 Tonnen Gold – der fünfthöchste Zuwachs in einem Quartal seit Beginn der Aufzeichnungen. Angesichts langfristig hoher Zinsen und anhaltender geopolitischer Spannungen ersetzen staatliche Anleger weiterhin traditionelle Währungsreserven, um sich gegen Kreditrisiken abzusichern.
Marktpositionierung und Beobachtungskarte
Übertragungskette: Geopolitische Pattsituation treibt die Ölpreisprämie nach oben -> erhöht die Inflationserwartungen und verstärkt den Zinserhöhungspfad -> lässt die Diskontsätze steigen und löst einen Risikoabbau über Anlageklassen hinweg aus. Im Fokus der kommenden 24 bis 48 Stunden: die Interventionsschwelle von 159,00 beim US-Dollar zum Yen, die Konsolidierungsmarke von 88,00 US-Dollar für WTI-Rohöl sowie die verzögert veröffentlichten Veränderungen der EIA-Rohöllagerbestände.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und ordnet sie nach logischen Zusammenhängen. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; treffen Sie Entscheidungen mit Bedacht.
Die globale Makro-Leitlinie des Tages – zentrale Einschätzung
Die US-Kerninflation stagnierte im Oktober den dritten Monat in Folge auf hohem Niveau. Damit wurden die Erwartungen einer geldpolitischen Lockerung vollständig revidiert; Umfang und Dauer der weiteren Straffung durch die Fed werden nun deutlich höher eingeschätzt. Zusammen mit den geopolitischen Spannungen im Nahen Osten, die das Risiko einer erneuten Energieinflation erhöhen, führt dies zu einer drastischen Neubewertung der Diskontsätze über zahlreiche Anlageklassen hinweg und veranlasst Hedgefonds zu einem in zehn Jahren beispiellosen Abbau von Risiken und Positionen.
Der zentrale Schauplatz des Tages – eingehende Analyse
Die stagnierende Kerninflation verändert den Zinspfad; globale Kapitalströme lösen den größten Risikoabbau seit zehn Jahren aus: Der monatliche Anstieg des US-Kern-CPI lag im Oktober den dritten Monat in Folge bei 0,3 %. Institutionelle Prognosen verschieben den Zeitpunkt der ersten Zinssenkung auf Ende 2027. An den Derivatemärkten ist eine Zinserhöhung im Dezember vollständig eingepreist; zudem wird zunehmend eine aggressive Anhebung um 50 Basispunkte diskutiert. In der ersten Novemberwoche leiteten Hedgefonds die stärkste Welle von Long-Liquidationen seit mehr als zehn Jahren ein. 【Eingehende Analyse】Die hohen Ölpreise dringen zunehmend in den Kernbereich der Dienstleistungen vor und haben die Erwartungen eines Rückgangs der Inflation vollständig zunichtegemacht. Die weniger klare Forward Guidance der Fed verstärkt die Streuung bei der Einschätzung des Endzinssatzes. Der zentrale Diskontsatz am langen Ende verschiebt sich systematisch nach oben. Das schmälert nicht nur erheblich die Renditen hoch bewerteter Anlagen mit hohem Kapitalbedarf, etwa im Bereich der KI-Infrastruktur, sondern saugt über den starken US-Dollar auch marktübergreifend Liquidität ab und zwingt gehebelte Marktteilnehmer zu defensivem Abbau ihrer Positionen.
Radar für quantitative Marktbewegungen im Gesamtbild
• Geopolitische Energieversorgung: Brent-Rohöl stieg auf 93,90 US-Dollar. Die Friedensgespräche im Nahen Osten sind ins Stocken geraten und der Transport durch die Meerenge ist beeinträchtigt. Die Exporte raffinierter Erdölprodukte haben sich erst auf 35 % erholt. Die wieder steigenden Energiekosten verschärfen den globalen Inflationsdruck durch Zweitrundeneffekte.
• Neuordnung staatlicher Reserven: Die Zentralbanken weltweit kauften im dritten Quartal mehr als 321 Tonnen Gold – der fünfthöchste Zuwachs in einem Quartal seit Beginn der Aufzeichnungen. Angesichts langfristig hoher Zinsen und anhaltender geopolitischer Spannungen ersetzen staatliche Anleger weiterhin traditionelle Währungsreserven, um sich gegen Kreditrisiken abzusichern.
Marktpositionierung und Beobachtungskarte
Übertragungskette: Geopolitische Pattsituation treibt die Ölpreisprämie nach oben -> erhöht die Inflationserwartungen und verstärkt den Zinserhöhungspfad -> lässt die Diskontsätze steigen und löst einen Risikoabbau über Anlageklassen hinweg aus. Im Fokus der kommenden 24 bis 48 Stunden: die Interventionsschwelle von 159,00 beim US-Dollar zum Yen, die Konsolidierungsmarke von 88,00 US-Dollar für WTI-Rohöl sowie die verzögert veröffentlichten Veränderungen der EIA-Rohöllagerbestände.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und ordnet sie nach logischen Zusammenhängen. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; treffen Sie Entscheidungen mit Bedacht.
79
·
--
# 【11.11 Lauch-Researchbericht】$BTC Plötzliche Marktumkehr! Makroökonomische Liquidität wird massiv abgeschöpft – wer kauft gegen den Trend?
In den vergangenen 24 Stunden wurden 389 Eilmeldungen erfasst. Die Märkte haben sich abrupt und heftig gedreht:
1. Straffere makroökonomische Liquidität: Der Anstieg der Kerninflation treibt die Erwartungen einer Zinserhöhung im Dezember nach oben. Die Rendite zweijähriger US-Staatsanleihen schoss auf 4,75 %, Goldman Sachs warnt vor Verkaufsdruck in Höhe von 45 Milliarden US-Dollar. Das makroökonomische Umfeld steht insgesamt unter Druck.
2. On-Chain-Spotmarkt und Long-/Short-Positionen: Die USDT-Rücknahmen beliefen sich innerhalb von zwei Monaten auf 6,6 Milliarden US-Dollar und übertrafen damit die während der FTX-Krise. Aave liquidierte Sicherheiten im Wert von 1,33 Milliarden US-Dollar, um den Verschuldungsgrad zu senken. $BTC fiel unter die 50-Wochen-Linie, doch der Wal 7 Siblings kaufte für 22 Millionen US-Dollar $ETH im Dip. Eine mysteriöse Wallet zog Spot-Assets im Wert von 186 Millionen US-Dollar ab.
3. Druck auf die Cashflows im Rechenleistungssektor: Anthropic arbeitet auf einen Börsengang mit einer Bewertung von 1,5 Billionen US-Dollar hin, während die Magnificent Seven gemeinsam 26 Milliarden US-Dollar investieren. GPU-Futures wurden verschoben, und Rechenleistung am Sekundärmarkt steht unter Druck.
Strategie für Trader: Die Unterstützung von BTC bei 73.000 US-Dollar und den Auf- bzw. Abschlag von USDT genau beobachten, weitere Verluste infolge knapper Liquidität einkalkulieren und hohe Hebel vermeiden.
Das Video enthält die vollständige, ausführliche Analyse dieser Ausgabe. Es dient ausschließlich der nachträglichen Datenauswertung und stellt keine Anlageberatung dar.
#BTC #ETH #BNB #BinanceSquare #Web3
# 【11.11 Lauch-Researchbericht】$BTC Plötzliche Marktumkehr! Makroökonomische Liquidität wird massiv abgeschöpft – wer kauft gegen den Trend?
In den vergangenen 24 Stunden wurden 389 Eilmeldungen erfasst. Die Märkte haben sich abrupt und heftig gedreht:
1. Straffere makroökonomische Liquidität: Der Anstieg der Kerninflation treibt die Erwartungen einer Zinserhöhung im Dezember nach oben. Die Rendite zweijähriger US-Staatsanleihen schoss auf 4,75 %, Goldman Sachs warnt vor Verkaufsdruck in Höhe von 45 Milliarden US-Dollar. Das makroökonomische Umfeld steht insgesamt unter Druck.
2. On-Chain-Spotmarkt und Long-/Short-Positionen: Die USDT-Rücknahmen beliefen sich innerhalb von zwei Monaten auf 6,6 Milliarden US-Dollar und übertrafen damit die während der FTX-Krise. Aave liquidierte Sicherheiten im Wert von 1,33 Milliarden US-Dollar, um den Verschuldungsgrad zu senken. $BTC fiel unter die 50-Wochen-Linie, doch der Wal 7 Siblings kaufte für 22 Millionen US-Dollar $ETH im Dip. Eine mysteriöse Wallet zog Spot-Assets im Wert von 186 Millionen US-Dollar ab.
3. Druck auf die Cashflows im Rechenleistungssektor: Anthropic arbeitet auf einen Börsengang mit einer Bewertung von 1,5 Billionen US-Dollar hin, während die Magnificent Seven gemeinsam 26 Milliarden US-Dollar investieren. GPU-Futures wurden verschoben, und Rechenleistung am Sekundärmarkt steht unter Druck.
Strategie für Trader: Die Unterstützung von BTC bei 73.000 US-Dollar und den Auf- bzw. Abschlag von USDT genau beobachten, weitere Verluste infolge knapper Liquidität einkalkulieren und hohe Hebel vermeiden.
Das Video enthält die vollständige, ausführliche Analyse dieser Ausgabe. Es dient ausschließlich der nachträglichen Datenauswertung und stellt keine Anlageberatung dar.
#BTC #ETH #BNB #BinanceSquare #Web3
In den vergangenen 24 Stunden wurden 389 Eilmeldungen erfasst. Die Märkte haben sich abrupt und heftig gedreht:
1. Straffere makroökonomische Liquidität: Der Anstieg der Kerninflation treibt die Erwartungen einer Zinserhöhung im Dezember nach oben. Die Rendite zweijähriger US-Staatsanleihen schoss auf 4,75 %, Goldman Sachs warnt vor Verkaufsdruck in Höhe von 45 Milliarden US-Dollar. Das makroökonomische Umfeld steht insgesamt unter Druck.
2. On-Chain-Spotmarkt und Long-/Short-Positionen: Die USDT-Rücknahmen beliefen sich innerhalb von zwei Monaten auf 6,6 Milliarden US-Dollar und übertrafen damit die während der FTX-Krise. Aave liquidierte Sicherheiten im Wert von 1,33 Milliarden US-Dollar, um den Verschuldungsgrad zu senken. $BTC fiel unter die 50-Wochen-Linie, doch der Wal 7 Siblings kaufte für 22 Millionen US-Dollar $ETH im Dip. Eine mysteriöse Wallet zog Spot-Assets im Wert von 186 Millionen US-Dollar ab.
3. Druck auf die Cashflows im Rechenleistungssektor: Anthropic arbeitet auf einen Börsengang mit einer Bewertung von 1,5 Billionen US-Dollar hin, während die Magnificent Seven gemeinsam 26 Milliarden US-Dollar investieren. GPU-Futures wurden verschoben, und Rechenleistung am Sekundärmarkt steht unter Druck.
Strategie für Trader: Die Unterstützung von BTC bei 73.000 US-Dollar und den Auf- bzw. Abschlag von USDT genau beobachten, weitere Verluste infolge knapper Liquidität einkalkulieren und hohe Hebel vermeiden.
Das Video enthält die vollständige, ausführliche Analyse dieser Ausgabe. Es dient ausschließlich der nachträglichen Datenauswertung und stellt keine Anlageberatung dar.
#BTC #ETH #BNB #BinanceSquare #Web3
228
·
--
2026.11.11 · Web3-On-Chain- und Krypto-Asset-Briefing
Die zentrale Leitlinie für Web3-On-Chain heute
Die Erwartungen einer geldpolitischen Straffung und die Rücknahmen von Kapital aus On-Chain-Märkten verstärken sich gegenseitig; die grundlegende Liquidität im gesamten Netzwerk steht weiterhin unter Druck. Nachdem die Nettoabflüsse bei den wichtigsten Stablecoins binnen 60 Tagen ein neues Zwischenhoch erreicht haben, leitet das zentrale On-Chain-Kreditsystem einen defensiven Schuldenabbau ein. Dabei werden nachrangige Sicherheiten aktiv abgestoßen, wodurch sich die On-Chain-Kreditvergabe insgesamt auf native Vermögenswerte konzentriert.
Das heutige Hauptschlachtfeld: Tiefenanalyse
Aave V3 plant, Sicherheiten im Wert von 1,33 Milliarden US-Dollar abzustoßen: Das Risikomanagementteam hat einen Governance-Vorschlag eingereicht, der vorsieht, Sicherheiten im Wert von rund 1,33 Milliarden US-Dollar schrittweise aus dem Kernmarkt von Aave V3 auf Ethereum zu entfernen und so die Vermögenswerte im Kernpool zu bereinigen. 【Tiefenanalyse】Diese defensive Bereinigung spiegelt die tief sitzende Liquiditätsangst im Fundament der DeFi-Kreditvergabe wider. Angesichts anhaltender Nettoabflüsse bei Stablecoins im gesamten Netzwerk und sinkender Markttiefe für den Sekundärmarkthandel nehmen die Risiken durch Liquidations-Slippage bei nicht nativen und weniger verbreiteten Sicherheiten in extremen Marktphasen überproportional zu und können leicht zu uneinbringlichen Forderungen auf Protokollebene führen. Das Risikomanagement nimmt lieber geringere ausgewiesene Einlagen und Zinserträge aus der Kreditvergabe in Kauf, als auf die konsequente Bereinigung der Vermögenswerte im Kernpool zu verzichten. Im Kern handelt es sich um einen Mechanismus zur Risikobegrenzung durch den Abbau toxischer Positionen, den Kreditprotokolle einsetzen, wenn die makroökonomische Liquidität schwindet. Der Vorschlag dürfte gehebelte Carry-Positionen im Umfang von mehr als einer Milliarde US-Dollar zur Schließung oder Verlagerung in nachrangige isolierte Pools zwingen. Das verschärft den Liquiditätsabschlag bei derivativen Vermögenswerten und beschleunigt die Verlagerung des On-Chain-Kreditgeschäfts hin zu nativen Basiswerten weiter.
Radar für quantitative Auffälligkeiten im Gesamtmarkt
• Abflüsse bei der Stablecoin-Einlösung: Die Marktkapitalisierung von USDT ist in den vergangenen 60 Tagen netto um 6,6 Milliarden US-Dollar gesunken – ein neuer Höchststand für diesen Zeitraum. Dies deutet darauf hin, dass die Einlösung über Offshore-Fiat-Kanäle von Nettoabflüssen geprägt ist und sowohl die On-Chain-Kaufkraft als auch der Liquiditätspuffer weiter schrumpfen.
• Bereinigung der On-Chain-Bestände: Der SOPR langfristiger Halter ist auf 0,94 gefallen und liegt seit acht Tagen ununterbrochen unter 1. Das weist darauf hin, dass Adressen mit großen Beständen Coins mit Verlust transferieren. Die Struktur der nicht realisierten Gewinne im Bestand wird substanziell von spekulativen Übertreibungen bereinigt; zugleich kommt es zu einem erzwungenen Umschichten der Bestände.
Marktkräfte und Beobachtungskarte
Zunehmende Erwartungen weiterer Zinserhöhungen → beschleunigte Stablecoin-Rücknahmen im Offshore-Bereich → führende Kreditprotokolle werden dazu gedrängt, ihr Engagement in Sicherheiten zu begrenzen, wodurch die Liquidität weniger verbreiteter Vermögenswerte unter Druck gerät. In den kommenden 24 bis 48 Stunden konzentrieren sich institutionelle Marktteilnehmer auf zwei zentrale Kennzahlen: erstens den Auf- oder Abschlag von USDT im Sekundärmarkthandel und das Tempo der Reserveabflüsse; zweitens das Umsetzungstempo des Schuldenabbaus und der Sicherheitenbereinigung im Aave-Kernmarkt sowie die Slippage-Schwellenwerte in den tiefen Liquiditätspools führender DEXs.
Haftungsausschluss: Diese Publikation fasst ausschließlich weltweit öffentlich zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Bedacht getroffen werden.
2026.11.11 · Web3-On-Chain- und Krypto-Asset-Briefing
Die zentrale Leitlinie für Web3-On-Chain heute
Die Erwartungen einer geldpolitischen Straffung und die Rücknahmen von Kapital aus On-Chain-Märkten verstärken sich gegenseitig; die grundlegende Liquidität im gesamten Netzwerk steht weiterhin unter Druck. Nachdem die Nettoabflüsse bei den wichtigsten Stablecoins binnen 60 Tagen ein neues Zwischenhoch erreicht haben, leitet das zentrale On-Chain-Kreditsystem einen defensiven Schuldenabbau ein. Dabei werden nachrangige Sicherheiten aktiv abgestoßen, wodurch sich die On-Chain-Kreditvergabe insgesamt auf native Vermögenswerte konzentriert.
Das heutige Hauptschlachtfeld: Tiefenanalyse
Aave V3 plant, Sicherheiten im Wert von 1,33 Milliarden US-Dollar abzustoßen: Das Risikomanagementteam hat einen Governance-Vorschlag eingereicht, der vorsieht, Sicherheiten im Wert von rund 1,33 Milliarden US-Dollar schrittweise aus dem Kernmarkt von Aave V3 auf Ethereum zu entfernen und so die Vermögenswerte im Kernpool zu bereinigen. 【Tiefenanalyse】Diese defensive Bereinigung spiegelt die tief sitzende Liquiditätsangst im Fundament der DeFi-Kreditvergabe wider. Angesichts anhaltender Nettoabflüsse bei Stablecoins im gesamten Netzwerk und sinkender Markttiefe für den Sekundärmarkthandel nehmen die Risiken durch Liquidations-Slippage bei nicht nativen und weniger verbreiteten Sicherheiten in extremen Marktphasen überproportional zu und können leicht zu uneinbringlichen Forderungen auf Protokollebene führen. Das Risikomanagement nimmt lieber geringere ausgewiesene Einlagen und Zinserträge aus der Kreditvergabe in Kauf, als auf die konsequente Bereinigung der Vermögenswerte im Kernpool zu verzichten. Im Kern handelt es sich um einen Mechanismus zur Risikobegrenzung durch den Abbau toxischer Positionen, den Kreditprotokolle einsetzen, wenn die makroökonomische Liquidität schwindet. Der Vorschlag dürfte gehebelte Carry-Positionen im Umfang von mehr als einer Milliarde US-Dollar zur Schließung oder Verlagerung in nachrangige isolierte Pools zwingen. Das verschärft den Liquiditätsabschlag bei derivativen Vermögenswerten und beschleunigt die Verlagerung des On-Chain-Kreditgeschäfts hin zu nativen Basiswerten weiter.
Radar für quantitative Auffälligkeiten im Gesamtmarkt
• Abflüsse bei der Stablecoin-Einlösung: Die Marktkapitalisierung von USDT ist in den vergangenen 60 Tagen netto um 6,6 Milliarden US-Dollar gesunken – ein neuer Höchststand für diesen Zeitraum. Dies deutet darauf hin, dass die Einlösung über Offshore-Fiat-Kanäle von Nettoabflüssen geprägt ist und sowohl die On-Chain-Kaufkraft als auch der Liquiditätspuffer weiter schrumpfen.
• Bereinigung der On-Chain-Bestände: Der SOPR langfristiger Halter ist auf 0,94 gefallen und liegt seit acht Tagen ununterbrochen unter 1. Das weist darauf hin, dass Adressen mit großen Beständen Coins mit Verlust transferieren. Die Struktur der nicht realisierten Gewinne im Bestand wird substanziell von spekulativen Übertreibungen bereinigt; zugleich kommt es zu einem erzwungenen Umschichten der Bestände.
Marktkräfte und Beobachtungskarte
Zunehmende Erwartungen weiterer Zinserhöhungen → beschleunigte Stablecoin-Rücknahmen im Offshore-Bereich → führende Kreditprotokolle werden dazu gedrängt, ihr Engagement in Sicherheiten zu begrenzen, wodurch die Liquidität weniger verbreiteter Vermögenswerte unter Druck gerät. In den kommenden 24 bis 48 Stunden konzentrieren sich institutionelle Marktteilnehmer auf zwei zentrale Kennzahlen: erstens den Auf- oder Abschlag von USDT im Sekundärmarkthandel und das Tempo der Reserveabflüsse; zweitens das Umsetzungstempo des Schuldenabbaus und der Sicherheitenbereinigung im Aave-Kernmarkt sowie die Slippage-Schwellenwerte in den tiefen Liquiditätspools führender DEXs.
Haftungsausschluss: Diese Publikation fasst ausschließlich weltweit öffentlich zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Bedacht getroffen werden.
Die zentrale Leitlinie für Web3-On-Chain heute
Die Erwartungen einer geldpolitischen Straffung und die Rücknahmen von Kapital aus On-Chain-Märkten verstärken sich gegenseitig; die grundlegende Liquidität im gesamten Netzwerk steht weiterhin unter Druck. Nachdem die Nettoabflüsse bei den wichtigsten Stablecoins binnen 60 Tagen ein neues Zwischenhoch erreicht haben, leitet das zentrale On-Chain-Kreditsystem einen defensiven Schuldenabbau ein. Dabei werden nachrangige Sicherheiten aktiv abgestoßen, wodurch sich die On-Chain-Kreditvergabe insgesamt auf native Vermögenswerte konzentriert.
Das heutige Hauptschlachtfeld: Tiefenanalyse
Aave V3 plant, Sicherheiten im Wert von 1,33 Milliarden US-Dollar abzustoßen: Das Risikomanagementteam hat einen Governance-Vorschlag eingereicht, der vorsieht, Sicherheiten im Wert von rund 1,33 Milliarden US-Dollar schrittweise aus dem Kernmarkt von Aave V3 auf Ethereum zu entfernen und so die Vermögenswerte im Kernpool zu bereinigen. 【Tiefenanalyse】Diese defensive Bereinigung spiegelt die tief sitzende Liquiditätsangst im Fundament der DeFi-Kreditvergabe wider. Angesichts anhaltender Nettoabflüsse bei Stablecoins im gesamten Netzwerk und sinkender Markttiefe für den Sekundärmarkthandel nehmen die Risiken durch Liquidations-Slippage bei nicht nativen und weniger verbreiteten Sicherheiten in extremen Marktphasen überproportional zu und können leicht zu uneinbringlichen Forderungen auf Protokollebene führen. Das Risikomanagement nimmt lieber geringere ausgewiesene Einlagen und Zinserträge aus der Kreditvergabe in Kauf, als auf die konsequente Bereinigung der Vermögenswerte im Kernpool zu verzichten. Im Kern handelt es sich um einen Mechanismus zur Risikobegrenzung durch den Abbau toxischer Positionen, den Kreditprotokolle einsetzen, wenn die makroökonomische Liquidität schwindet. Der Vorschlag dürfte gehebelte Carry-Positionen im Umfang von mehr als einer Milliarde US-Dollar zur Schließung oder Verlagerung in nachrangige isolierte Pools zwingen. Das verschärft den Liquiditätsabschlag bei derivativen Vermögenswerten und beschleunigt die Verlagerung des On-Chain-Kreditgeschäfts hin zu nativen Basiswerten weiter.
Radar für quantitative Auffälligkeiten im Gesamtmarkt
• Abflüsse bei der Stablecoin-Einlösung: Die Marktkapitalisierung von USDT ist in den vergangenen 60 Tagen netto um 6,6 Milliarden US-Dollar gesunken – ein neuer Höchststand für diesen Zeitraum. Dies deutet darauf hin, dass die Einlösung über Offshore-Fiat-Kanäle von Nettoabflüssen geprägt ist und sowohl die On-Chain-Kaufkraft als auch der Liquiditätspuffer weiter schrumpfen.
• Bereinigung der On-Chain-Bestände: Der SOPR langfristiger Halter ist auf 0,94 gefallen und liegt seit acht Tagen ununterbrochen unter 1. Das weist darauf hin, dass Adressen mit großen Beständen Coins mit Verlust transferieren. Die Struktur der nicht realisierten Gewinne im Bestand wird substanziell von spekulativen Übertreibungen bereinigt; zugleich kommt es zu einem erzwungenen Umschichten der Bestände.
Marktkräfte und Beobachtungskarte
Zunehmende Erwartungen weiterer Zinserhöhungen → beschleunigte Stablecoin-Rücknahmen im Offshore-Bereich → führende Kreditprotokolle werden dazu gedrängt, ihr Engagement in Sicherheiten zu begrenzen, wodurch die Liquidität weniger verbreiteter Vermögenswerte unter Druck gerät. In den kommenden 24 bis 48 Stunden konzentrieren sich institutionelle Marktteilnehmer auf zwei zentrale Kennzahlen: erstens den Auf- oder Abschlag von USDT im Sekundärmarkthandel und das Tempo der Reserveabflüsse; zweitens das Umsetzungstempo des Schuldenabbaus und der Sicherheitenbereinigung im Aave-Kernmarkt sowie die Slippage-Schwellenwerte in den tiefen Liquiditätspools führender DEXs.
Haftungsausschluss: Diese Publikation fasst ausschließlich weltweit öffentlich zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Bedacht getroffen werden.
59
·
--
2026.11.11 · Interna zu Frontier-KI und Rechenleistungsinfrastruktur
Die zentrale Ausrichtung der heutigen Frontier-KI-Themen
Der KI-Sektor vollzieht den Wandel vom Wettbewerb um einzelne Algorithmen hin zu einem Ökosystem kapitalintensiver Allianzen. Führende Modellanbieter starten öffentliche Börsengänge im Billionenbereich und bilden gemeinsam mit Chipherstellern und vorgelagerten Waferproduzenten einen Kapitalzirkel von 26 Milliarden US-Dollar. Gleichzeitig führt die hoch gehebelte Expansion der Rechenleistungsinfrastruktur zu einer zunehmenden Differenzierung bei Wertberichtigungen. Die gesamte Wertschöpfungskette richtet den Blick auf die tatsächliche kommerzielle Rendite.
Das heutige Hauptschlachtfeld – eingehende Analyse
Anthropic strebt einen Billionen-IPO an und bildet mit Branchenriesen einen geschlossenen Ankerinvestorenkreis über 26 Milliarden US-Dollar: Anthropic gab eine IPO-Preisspanne von 70 bis 78 US-Dollar je Aktie bekannt und plant die Ausgabe von 825 Millionen Aktien. Die Konsortialbanken erwägen eine Preiserhöhung, die eine Bewertung von über 1,5 Billionen US-Dollar ermöglichen würde. Sieben Branchenriesen, darunter Google, Microsoft, Nvidia und TSMC, beabsichtigen, sich zum Ausgabepreis im Rahmen einer privaten Platzierung gemeinsam mit 26 Milliarden US-Dollar zu beteiligen. [Eingehende Analyse] Dieser Schritt markiert die Entwicklung generativer KI zu einem geschlossenen Kapitalbündnis, das gemeinsam von Auftragsfertigern, Chipherstellern und Cloud-Giganten aufgebaut wird. Die Kapitalzufuhr der Branchenriesen ist nicht nur eine Eigenkapitalinvestition, sondern bindet sie durch Liquidität direkt an Vereinbarungen zur Abnahme von Rechenleistung der Spitzenklasse. So werden ihre eigenen Investitionsausgaben in Beteiligungen und Abnahmezusagen an den Modellanbieter umgewandelt. Die Bewertung basiert jedoch auf einem aggressiven Langfristmodell, das für 2030 einen Umsatz von über 600 Milliarden US-Dollar prognostiziert. Damit wird die Bilanz der gesamten Wertschöpfungskette eng an ein einzelnes Unternehmen gekoppelt und der systemische Spielraum für Fehler erheblich eingeschränkt.
Radar für quantitative Auffälligkeiten im Gesamtbild
• Resilienz beim Hosting von Rechenleistung: Der KI-Cloud-Anbieter CoreWeave erzielte im dritten Quartal einen Umsatz von 3,66 Milliarden US-Dollar, ein Plus von 168 % gegenüber dem Vorjahr. Der Auftragsbestand stieg auf 132,5 Milliarden US-Dollar. Dies zeigt, dass die langfristige Nachfrage großer Kunden nach fest gebuchten Rechenclustern weiterhin robust ist.
• Unterschiedliche Abschreibungen bei Infrastruktur: SoftBank verzeichnete im Quartal einen Nettoverlust von 7,1 Milliarden US-Dollar und schrieb 3,7 Milliarden US-Dollar an nicht erstattungsfähigen Vorauszahlungen für Rechenzentrumsausrüstung ab. Dies bestätigt, dass eine blinde Expansion mit hohen Anlageinvestitionen und eine Fehlplanung bei der Stromversorgung zunehmend den Liquiditätsverbrauch nachgelagerter Akteure offenlegen.
Marktdynamik und Beobachtungskarte
Die Kausalkette lautet: Ankerinvestitionen der Branchenriesen in einen Billionen-IPO → Abfluss öffentlicher Liquidität aus börsennotierten Technologiewerten → verstärkter Abschlag auf Forderungen aus dem Hosting von Rechenleistung und Neubewertung der Abschreibungen auf Anlagevermögen. In den kommenden 24–48 Stunden beobachten Institutionen vor allem, ob der endgültige IPO-Preis die Bewertungsobergrenze von 78 US-Dollar überschreitet und wie tief die Abnahme- und Auffangkapazität der vorbörslichen Derivatkontrakte an der Marke von 1585 US-Dollar ist.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Schlussfolgerungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; Anlageentscheidungen sollten mit Bedacht getroffen werden.
2026.11.11 · Interna zu Frontier-KI und Rechenleistungsinfrastruktur
Die zentrale Ausrichtung der heutigen Frontier-KI-Themen
Der KI-Sektor vollzieht den Wandel vom Wettbewerb um einzelne Algorithmen hin zu einem Ökosystem kapitalintensiver Allianzen. Führende Modellanbieter starten öffentliche Börsengänge im Billionenbereich und bilden gemeinsam mit Chipherstellern und vorgelagerten Waferproduzenten einen Kapitalzirkel von 26 Milliarden US-Dollar. Gleichzeitig führt die hoch gehebelte Expansion der Rechenleistungsinfrastruktur zu einer zunehmenden Differenzierung bei Wertberichtigungen. Die gesamte Wertschöpfungskette richtet den Blick auf die tatsächliche kommerzielle Rendite.
Das heutige Hauptschlachtfeld – eingehende Analyse
Anthropic strebt einen Billionen-IPO an und bildet mit Branchenriesen einen geschlossenen Ankerinvestorenkreis über 26 Milliarden US-Dollar: Anthropic gab eine IPO-Preisspanne von 70 bis 78 US-Dollar je Aktie bekannt und plant die Ausgabe von 825 Millionen Aktien. Die Konsortialbanken erwägen eine Preiserhöhung, die eine Bewertung von über 1,5 Billionen US-Dollar ermöglichen würde. Sieben Branchenriesen, darunter Google, Microsoft, Nvidia und TSMC, beabsichtigen, sich zum Ausgabepreis im Rahmen einer privaten Platzierung gemeinsam mit 26 Milliarden US-Dollar zu beteiligen. [Eingehende Analyse] Dieser Schritt markiert die Entwicklung generativer KI zu einem geschlossenen Kapitalbündnis, das gemeinsam von Auftragsfertigern, Chipherstellern und Cloud-Giganten aufgebaut wird. Die Kapitalzufuhr der Branchenriesen ist nicht nur eine Eigenkapitalinvestition, sondern bindet sie durch Liquidität direkt an Vereinbarungen zur Abnahme von Rechenleistung der Spitzenklasse. So werden ihre eigenen Investitionsausgaben in Beteiligungen und Abnahmezusagen an den Modellanbieter umgewandelt. Die Bewertung basiert jedoch auf einem aggressiven Langfristmodell, das für 2030 einen Umsatz von über 600 Milliarden US-Dollar prognostiziert. Damit wird die Bilanz der gesamten Wertschöpfungskette eng an ein einzelnes Unternehmen gekoppelt und der systemische Spielraum für Fehler erheblich eingeschränkt.
Radar für quantitative Auffälligkeiten im Gesamtbild
• Resilienz beim Hosting von Rechenleistung: Der KI-Cloud-Anbieter CoreWeave erzielte im dritten Quartal einen Umsatz von 3,66 Milliarden US-Dollar, ein Plus von 168 % gegenüber dem Vorjahr. Der Auftragsbestand stieg auf 132,5 Milliarden US-Dollar. Dies zeigt, dass die langfristige Nachfrage großer Kunden nach fest gebuchten Rechenclustern weiterhin robust ist.
• Unterschiedliche Abschreibungen bei Infrastruktur: SoftBank verzeichnete im Quartal einen Nettoverlust von 7,1 Milliarden US-Dollar und schrieb 3,7 Milliarden US-Dollar an nicht erstattungsfähigen Vorauszahlungen für Rechenzentrumsausrüstung ab. Dies bestätigt, dass eine blinde Expansion mit hohen Anlageinvestitionen und eine Fehlplanung bei der Stromversorgung zunehmend den Liquiditätsverbrauch nachgelagerter Akteure offenlegen.
Marktdynamik und Beobachtungskarte
Die Kausalkette lautet: Ankerinvestitionen der Branchenriesen in einen Billionen-IPO → Abfluss öffentlicher Liquidität aus börsennotierten Technologiewerten → verstärkter Abschlag auf Forderungen aus dem Hosting von Rechenleistung und Neubewertung der Abschreibungen auf Anlagevermögen. In den kommenden 24–48 Stunden beobachten Institutionen vor allem, ob der endgültige IPO-Preis die Bewertungsobergrenze von 78 US-Dollar überschreitet und wie tief die Abnahme- und Auffangkapazität der vorbörslichen Derivatkontrakte an der Marke von 1585 US-Dollar ist.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Schlussfolgerungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; Anlageentscheidungen sollten mit Bedacht getroffen werden.
Die zentrale Ausrichtung der heutigen Frontier-KI-Themen
Der KI-Sektor vollzieht den Wandel vom Wettbewerb um einzelne Algorithmen hin zu einem Ökosystem kapitalintensiver Allianzen. Führende Modellanbieter starten öffentliche Börsengänge im Billionenbereich und bilden gemeinsam mit Chipherstellern und vorgelagerten Waferproduzenten einen Kapitalzirkel von 26 Milliarden US-Dollar. Gleichzeitig führt die hoch gehebelte Expansion der Rechenleistungsinfrastruktur zu einer zunehmenden Differenzierung bei Wertberichtigungen. Die gesamte Wertschöpfungskette richtet den Blick auf die tatsächliche kommerzielle Rendite.
Das heutige Hauptschlachtfeld – eingehende Analyse
Anthropic strebt einen Billionen-IPO an und bildet mit Branchenriesen einen geschlossenen Ankerinvestorenkreis über 26 Milliarden US-Dollar: Anthropic gab eine IPO-Preisspanne von 70 bis 78 US-Dollar je Aktie bekannt und plant die Ausgabe von 825 Millionen Aktien. Die Konsortialbanken erwägen eine Preiserhöhung, die eine Bewertung von über 1,5 Billionen US-Dollar ermöglichen würde. Sieben Branchenriesen, darunter Google, Microsoft, Nvidia und TSMC, beabsichtigen, sich zum Ausgabepreis im Rahmen einer privaten Platzierung gemeinsam mit 26 Milliarden US-Dollar zu beteiligen. [Eingehende Analyse] Dieser Schritt markiert die Entwicklung generativer KI zu einem geschlossenen Kapitalbündnis, das gemeinsam von Auftragsfertigern, Chipherstellern und Cloud-Giganten aufgebaut wird. Die Kapitalzufuhr der Branchenriesen ist nicht nur eine Eigenkapitalinvestition, sondern bindet sie durch Liquidität direkt an Vereinbarungen zur Abnahme von Rechenleistung der Spitzenklasse. So werden ihre eigenen Investitionsausgaben in Beteiligungen und Abnahmezusagen an den Modellanbieter umgewandelt. Die Bewertung basiert jedoch auf einem aggressiven Langfristmodell, das für 2030 einen Umsatz von über 600 Milliarden US-Dollar prognostiziert. Damit wird die Bilanz der gesamten Wertschöpfungskette eng an ein einzelnes Unternehmen gekoppelt und der systemische Spielraum für Fehler erheblich eingeschränkt.
Radar für quantitative Auffälligkeiten im Gesamtbild
• Resilienz beim Hosting von Rechenleistung: Der KI-Cloud-Anbieter CoreWeave erzielte im dritten Quartal einen Umsatz von 3,66 Milliarden US-Dollar, ein Plus von 168 % gegenüber dem Vorjahr. Der Auftragsbestand stieg auf 132,5 Milliarden US-Dollar. Dies zeigt, dass die langfristige Nachfrage großer Kunden nach fest gebuchten Rechenclustern weiterhin robust ist.
• Unterschiedliche Abschreibungen bei Infrastruktur: SoftBank verzeichnete im Quartal einen Nettoverlust von 7,1 Milliarden US-Dollar und schrieb 3,7 Milliarden US-Dollar an nicht erstattungsfähigen Vorauszahlungen für Rechenzentrumsausrüstung ab. Dies bestätigt, dass eine blinde Expansion mit hohen Anlageinvestitionen und eine Fehlplanung bei der Stromversorgung zunehmend den Liquiditätsverbrauch nachgelagerter Akteure offenlegen.
Marktdynamik und Beobachtungskarte
Die Kausalkette lautet: Ankerinvestitionen der Branchenriesen in einen Billionen-IPO → Abfluss öffentlicher Liquidität aus börsennotierten Technologiewerten → verstärkter Abschlag auf Forderungen aus dem Hosting von Rechenleistung und Neubewertung der Abschreibungen auf Anlagevermögen. In den kommenden 24–48 Stunden beobachten Institutionen vor allem, ob der endgültige IPO-Preis die Bewertungsobergrenze von 78 US-Dollar überschreitet und wie tief die Abnahme- und Auffangkapazität der vorbörslichen Derivatkontrakte an der Marke von 1585 US-Dollar ist.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Schlussfolgerungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; Anlageentscheidungen sollten mit Bedacht getroffen werden.
61
·
--
11.11.2026 · Globale Makro-Übersicht
Die zentrale globale Makroentwicklung heute: die entscheidende Einordnung
Die US-Kerninflation ist im Monatsvergleich stärker als erwartet gestiegen und hat die Erwartungen einer geldpolitischen Wende zunichtegemacht. Der Preisdruck breitet sich umfassend auf den Dienstleistungssektor aus. Das hat die Erwartungen einer geldpolitischen Straffung direkt stark ansteigen lassen und zu heftigen Schwankungen der US-Staatsanleiherenditen innerhalb eines Tages geführt. Die steigende Wahrscheinlichkeit aggressiver Zinserhöhungen noch in diesem Jahr treibt eine grundlegende Neubewertung der globalen risikoklassenübergreifenden Diskontierungs- und Bewertungsniveaus voran.
Der zentrale Schauplatz heute: eingehende Analyse
Inflationsrückkehr löst Spekulationen über eine Zinserhöhung um 50 Basispunkte aus: Der US-Kern-CPI stieg im Oktober im Monatsvergleich um 0,3 %, die annualisierte Wachstumsrate der letzten drei Monate erreichte 3,7 %. Daraufhin schoss die Rendite zweijähriger US-Staatsanleihen an einem Tag um 19 Basispunkte auf 4,75 % in die Höhe; die Wahrscheinlichkeit einer Zinserhöhung um 50 Basispunkte im Dezember sprang auf 15,3 %.【Eingehende Analyse】Die Inflation hat sich von einem externen Energieschock zu einer endogenen, hartnäckigen Ausbreitung entwickelt. Die Investitionen in KI treiben die Faktorkosten in die Höhe; zusammen mit einem stabilen Arbeitsmarkt begünstigt dies einen erneuten Inflationsanstieg nach einer zweiten Bodenbildung. Die kollektiv restriktivere Haltung der Währungsbehörden zielt darauf ab, durch höhere Diskontsätze Marktbewertungen und eine überhitzte Nachfrage zu dämpfen und Anleger zu einer Neubewertung des Endpunkts der geldpolitischen Straffung zu zwingen. Dies führt zu heftigen Veränderungen der Spreads zwischen kurz- und langfristigen Laufzeiten sowie zu einer erneuten Stärke des US-Dollars. Die Liquidität an den globalen Märkten steht vor einer neuen strukturellen Verknappung.
Radar für quantitative Marktbewegungen im Gesamtbild
• Test der Nachfrage am langen Ende: Das Finanzministerium versteigerte US-Staatsanleihen mit zehnjähriger Laufzeit im Wert von 42 Milliarden US-Dollar. Die Rendite der Zuteilungen lag bei 5,02 %, zudem gab es einen Tail von 1 Basispunkt. Das deutet auf eine am Rand nachlassende Nachfrage am langen Ende hin; der Diskontsatz testet erneut die kritische Marke von 5 %.
• Beschleunigter Abbau der Ölprämie: Brent-Rohöl fiel unter 90 US-Dollar je Barrel auf 89,66 US-Dollar. Hinzu kam ein wöchentlicher Anstieg der API-Rohöllagerbestände um 9 Millionen Barrel. Der rasche Rückgang der geopolitischen Risikoprämie belastet die Energiepreise.
Marktpositionierung und Beobachtungskarte
Erneuter Anstieg der Kerninflation -> höhere erwartete Zinsspitze und steigende Diskontsätze für US-Staatsanleihen -> Belastung der globalen Aktien- und Edelmetallliquidität. In den kommenden 24–48 Stunden konzentriert sich die Positionierung institutioneller Anleger auf zwei quantitative Schwellenwerte: die Stabilisierung der Rendite zweijähriger US-Staatsanleihen bei 4,75 % sowie die Stärke des Tests der Marke von 5,00 % bei zehnjährigen US-Staatsanleihen.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Schlussfolgerungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für konkrete Anlageentscheidungen dar. Märkte bergen Risiken; Entscheidungen sollten mit Bedacht getroffen werden.
11.11.2026 · Globale Makro-Übersicht
Die zentrale globale Makroentwicklung heute: die entscheidende Einordnung
Die US-Kerninflation ist im Monatsvergleich stärker als erwartet gestiegen und hat die Erwartungen einer geldpolitischen Wende zunichtegemacht. Der Preisdruck breitet sich umfassend auf den Dienstleistungssektor aus. Das hat die Erwartungen einer geldpolitischen Straffung direkt stark ansteigen lassen und zu heftigen Schwankungen der US-Staatsanleiherenditen innerhalb eines Tages geführt. Die steigende Wahrscheinlichkeit aggressiver Zinserhöhungen noch in diesem Jahr treibt eine grundlegende Neubewertung der globalen risikoklassenübergreifenden Diskontierungs- und Bewertungsniveaus voran.
Der zentrale Schauplatz heute: eingehende Analyse
Inflationsrückkehr löst Spekulationen über eine Zinserhöhung um 50 Basispunkte aus: Der US-Kern-CPI stieg im Oktober im Monatsvergleich um 0,3 %, die annualisierte Wachstumsrate der letzten drei Monate erreichte 3,7 %. Daraufhin schoss die Rendite zweijähriger US-Staatsanleihen an einem Tag um 19 Basispunkte auf 4,75 % in die Höhe; die Wahrscheinlichkeit einer Zinserhöhung um 50 Basispunkte im Dezember sprang auf 15,3 %.【Eingehende Analyse】Die Inflation hat sich von einem externen Energieschock zu einer endogenen, hartnäckigen Ausbreitung entwickelt. Die Investitionen in KI treiben die Faktorkosten in die Höhe; zusammen mit einem stabilen Arbeitsmarkt begünstigt dies einen erneuten Inflationsanstieg nach einer zweiten Bodenbildung. Die kollektiv restriktivere Haltung der Währungsbehörden zielt darauf ab, durch höhere Diskontsätze Marktbewertungen und eine überhitzte Nachfrage zu dämpfen und Anleger zu einer Neubewertung des Endpunkts der geldpolitischen Straffung zu zwingen. Dies führt zu heftigen Veränderungen der Spreads zwischen kurz- und langfristigen Laufzeiten sowie zu einer erneuten Stärke des US-Dollars. Die Liquidität an den globalen Märkten steht vor einer neuen strukturellen Verknappung.
Radar für quantitative Marktbewegungen im Gesamtbild
• Test der Nachfrage am langen Ende: Das Finanzministerium versteigerte US-Staatsanleihen mit zehnjähriger Laufzeit im Wert von 42 Milliarden US-Dollar. Die Rendite der Zuteilungen lag bei 5,02 %, zudem gab es einen Tail von 1 Basispunkt. Das deutet auf eine am Rand nachlassende Nachfrage am langen Ende hin; der Diskontsatz testet erneut die kritische Marke von 5 %.
• Beschleunigter Abbau der Ölprämie: Brent-Rohöl fiel unter 90 US-Dollar je Barrel auf 89,66 US-Dollar. Hinzu kam ein wöchentlicher Anstieg der API-Rohöllagerbestände um 9 Millionen Barrel. Der rasche Rückgang der geopolitischen Risikoprämie belastet die Energiepreise.
Marktpositionierung und Beobachtungskarte
Erneuter Anstieg der Kerninflation -> höhere erwartete Zinsspitze und steigende Diskontsätze für US-Staatsanleihen -> Belastung der globalen Aktien- und Edelmetallliquidität. In den kommenden 24–48 Stunden konzentriert sich die Positionierung institutioneller Anleger auf zwei quantitative Schwellenwerte: die Stabilisierung der Rendite zweijähriger US-Staatsanleihen bei 4,75 % sowie die Stärke des Tests der Marke von 5,00 % bei zehnjährigen US-Staatsanleihen.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Schlussfolgerungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für konkrete Anlageentscheidungen dar. Märkte bergen Risiken; Entscheidungen sollten mit Bedacht getroffen werden.
Die zentrale globale Makroentwicklung heute: die entscheidende Einordnung
Die US-Kerninflation ist im Monatsvergleich stärker als erwartet gestiegen und hat die Erwartungen einer geldpolitischen Wende zunichtegemacht. Der Preisdruck breitet sich umfassend auf den Dienstleistungssektor aus. Das hat die Erwartungen einer geldpolitischen Straffung direkt stark ansteigen lassen und zu heftigen Schwankungen der US-Staatsanleiherenditen innerhalb eines Tages geführt. Die steigende Wahrscheinlichkeit aggressiver Zinserhöhungen noch in diesem Jahr treibt eine grundlegende Neubewertung der globalen risikoklassenübergreifenden Diskontierungs- und Bewertungsniveaus voran.
Der zentrale Schauplatz heute: eingehende Analyse
Inflationsrückkehr löst Spekulationen über eine Zinserhöhung um 50 Basispunkte aus: Der US-Kern-CPI stieg im Oktober im Monatsvergleich um 0,3 %, die annualisierte Wachstumsrate der letzten drei Monate erreichte 3,7 %. Daraufhin schoss die Rendite zweijähriger US-Staatsanleihen an einem Tag um 19 Basispunkte auf 4,75 % in die Höhe; die Wahrscheinlichkeit einer Zinserhöhung um 50 Basispunkte im Dezember sprang auf 15,3 %.【Eingehende Analyse】Die Inflation hat sich von einem externen Energieschock zu einer endogenen, hartnäckigen Ausbreitung entwickelt. Die Investitionen in KI treiben die Faktorkosten in die Höhe; zusammen mit einem stabilen Arbeitsmarkt begünstigt dies einen erneuten Inflationsanstieg nach einer zweiten Bodenbildung. Die kollektiv restriktivere Haltung der Währungsbehörden zielt darauf ab, durch höhere Diskontsätze Marktbewertungen und eine überhitzte Nachfrage zu dämpfen und Anleger zu einer Neubewertung des Endpunkts der geldpolitischen Straffung zu zwingen. Dies führt zu heftigen Veränderungen der Spreads zwischen kurz- und langfristigen Laufzeiten sowie zu einer erneuten Stärke des US-Dollars. Die Liquidität an den globalen Märkten steht vor einer neuen strukturellen Verknappung.
Radar für quantitative Marktbewegungen im Gesamtbild
• Test der Nachfrage am langen Ende: Das Finanzministerium versteigerte US-Staatsanleihen mit zehnjähriger Laufzeit im Wert von 42 Milliarden US-Dollar. Die Rendite der Zuteilungen lag bei 5,02 %, zudem gab es einen Tail von 1 Basispunkt. Das deutet auf eine am Rand nachlassende Nachfrage am langen Ende hin; der Diskontsatz testet erneut die kritische Marke von 5 %.
• Beschleunigter Abbau der Ölprämie: Brent-Rohöl fiel unter 90 US-Dollar je Barrel auf 89,66 US-Dollar. Hinzu kam ein wöchentlicher Anstieg der API-Rohöllagerbestände um 9 Millionen Barrel. Der rasche Rückgang der geopolitischen Risikoprämie belastet die Energiepreise.
Marktpositionierung und Beobachtungskarte
Erneuter Anstieg der Kerninflation -> höhere erwartete Zinsspitze und steigende Diskontsätze für US-Staatsanleihen -> Belastung der globalen Aktien- und Edelmetallliquidität. In den kommenden 24–48 Stunden konzentriert sich die Positionierung institutioneller Anleger auf zwei quantitative Schwellenwerte: die Stabilisierung der Rendite zweijähriger US-Staatsanleihen bei 4,75 % sowie die Stärke des Tests der Marke von 5,00 % bei zehnjährigen US-Staatsanleihen.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Schlussfolgerungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für konkrete Anlageentscheidungen dar. Märkte bergen Risiken; Entscheidungen sollten mit Bedacht getroffen werden.
TLTETF-0,33%
IEFETF+0,33%
81
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
CryptoSelloffTriggersMultipleWhaleLiquidations
70,774 Aufrufe
904 Kommentare
Krypto-Liquidationen binnen 24 Stunden über 2 Milliarden US-Dollar – 329.000 Trader ausgelöscht
Binance News
·31 Likes
·30.1k Aufrufe
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
90,052 Aufrufe
1,055 Kommentare
WillFOMCMinutesReinforceRateHikeExpectations?
16,630 Aufrufe
372 Kommentare