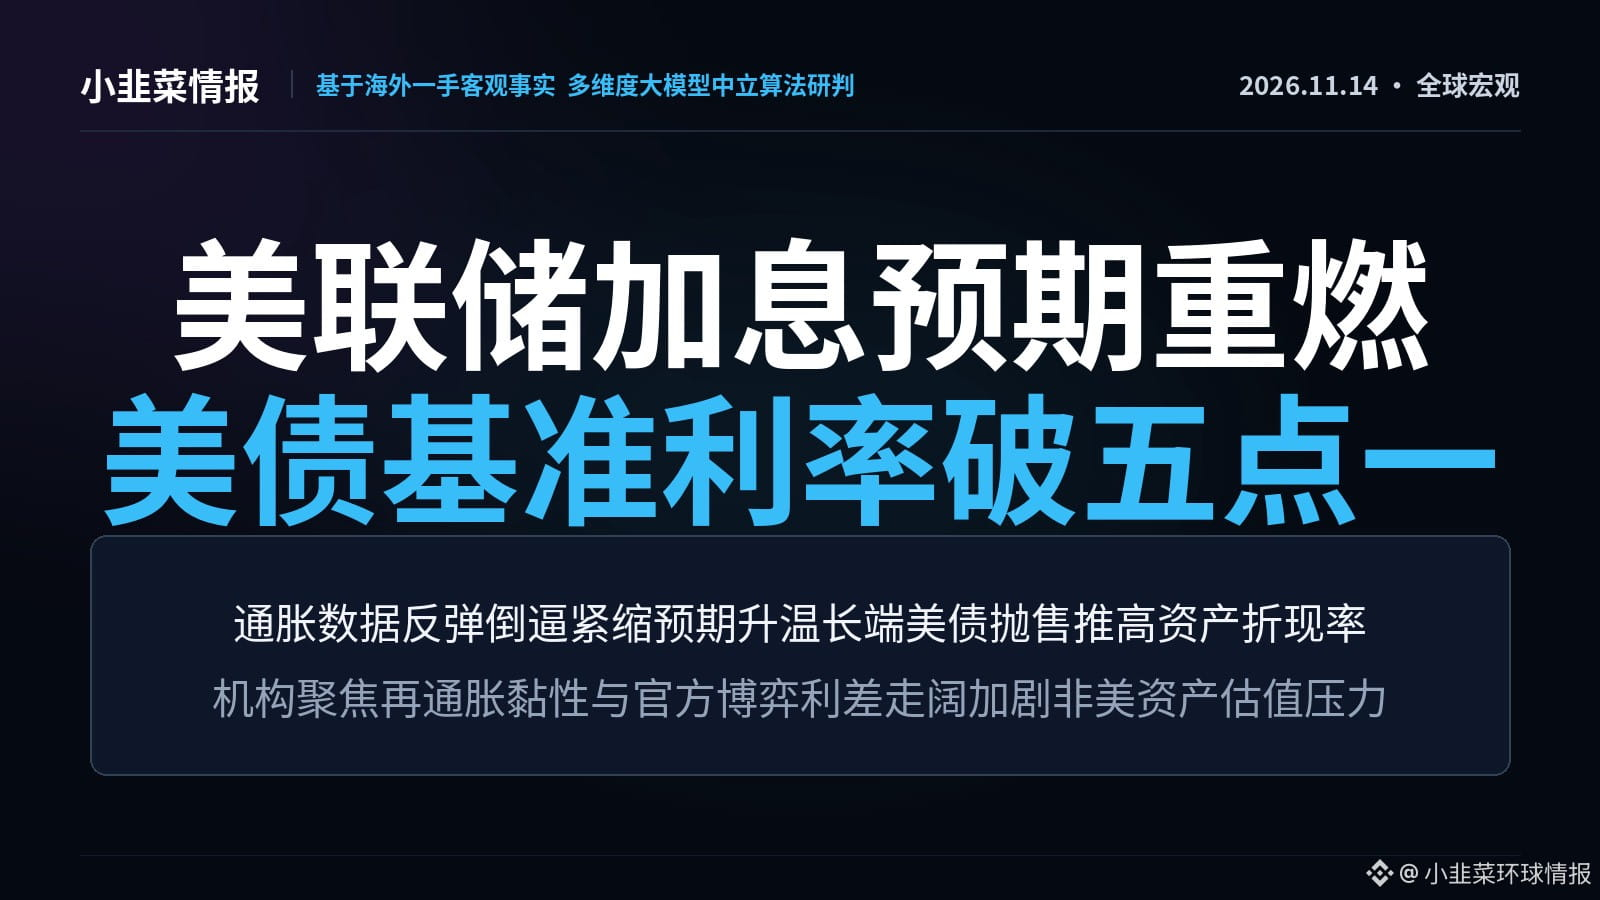
2026.11.14 · Globale Makroökonomie – interner Marktbericht
Globale makroökonomische Leitlinien des Tages – zentrale Einschätzung
Überraschend hohe US-Inflationsdaten und eine Reihe offizieller Stellungnahmen haben die Erwartungen an eine Lockerung vollständig umgekehrt. Wetten auf eine Folge von Zinserhöhungen flammen wieder auf und lösen massive Verkäufe langfristiger US-Staatsanleihen aus. Der kräftige Anstieg des Dollarindex und der Diskontsätze verändert derzeit grundlegend die Bewertungsmaßstäbe und die Liquiditätsverteilung an den globalen Aktien-, Anleihe- und Devisenmärkten.
Heutiger Hauptschauplatz – eingehende Analyse
Renditen von US-Staatsanleihen über 5 % und Erwartungen einer Straffung zwingen die globale Liquidität zur Verknappung: Der US-Erzeugerpreisindex (PPI) verzeichnete im Oktober den stärksten jährlichen Anstieg seit vier Jahren. Mehrere Geldpolitiker äußerten sich in rascher Folge entschieden restriktiv und machten eine Zinserhöhung im Dezember praktisch sicher; zugleich öffneten sie die Tür für eine Reihe weiterer Straffungen Anfang kommenden Jahres. Die Rendite zehnjähriger US-Staatsanleihen sprang binnen einer Woche um 26 Basispunkte auf über 5,12 % – der stärkste wöchentliche Ausverkauf seit 18 Monaten. Der Dollarindex erreichte den höchsten Stand seit anderthalb Jahren. 【Eingehende Analyse】Der sprunghafte Anstieg der langfristigen Diskontsätze verdeutlicht den tiefgreifenden Konflikt zwischen dem wieder zunehmenden Inflationsdruck und der Tragfähigkeit der Staatsfinanzen. Geopolitische Schocks und Zollbarrieren verfestigen die Inflation und zwingen die Zentralbanken, den Straffungskurs länger beizubehalten. Die Warnungen hochrangiger Finanzvertreter vor übermäßigen Zinserhöhungen spiegeln hingegen den Interessenkonflikt zwischen Schuldendienstlast und geldpolitischer Straffung wider. Ein risikofreier Zinssatz von über 5 % stellt die Annahme reichlicher Liquidität infrage, drückt die Bewertungen von Risikoanlagen weiter und treibt globales Kapital zurück in den US-Dollar-Raum.
Radar für außergewöhnliche Marktbewegungen – quantitative Gesamtübersicht
• Geopolitische Angebots- und Nachfragefaktoren bei Rohöl: Die irakische Rohölförderung erreichte im Oktober mit 4,6 Millionen Barrel pro Tag einen Fünfjahreshöchststand. Zusammen mit den Erwartungen eines Angebotsüberschusses setzte dies WTI unter Druck, das die jährliche Unterstützung bei 85 US-Dollar testete. Störungen der Schifffahrt in der Straße von Hormus sorgen jedoch weiterhin für eine geopolitische Preisstütze bei Energie.
• Warnstufe bei Deviseninterventionen: Der stärkere Dollar treibt den USD/JPY-Kurs an die Marke von 160 heran. Die japanischen Behörden warnten erneut verbal vor einer Intervention. Die wachsende Zinsdifferenz zwischen den USA und Japan belastet Nicht-Dollar-Währungen zusätzlich; die Risiken rund um Offshore-Liquidität und defensive Marktpositionierung nehmen deutlich zu.
Marktkräfte und Beobachtungskarte
Hartnäckige Inflation schürt Erwartungen weiterer Zinserhöhungen -> treibt die langfristigen US-Anleiherenditen und den Dollar nach oben -> setzt hoch bewertete Aktien umfassend unter Druck und verschärft die Liquiditätsbelastung für Nicht-Dollar-Währungen. In den kommenden 24 bis 48 Stunden konzentrieren sich die Marktteilnehmer auf den Kampf um eine Rendite zehnjähriger US-Staatsanleihen von 5,10 % sowie auf konkrete Interventionssignale beim USD/JPY an der runden Marke von 160 und die jährliche Unterstützung für WTI bei 85 US-Dollar.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche globale Nachrichten und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für Handelsentscheidungen dar. Marktanlagen sind mit Risiken verbunden; Entscheidungen sollten mit Bedacht getroffen werden.
Globale makroökonomische Leitlinien des Tages – zentrale Einschätzung
Überraschend hohe US-Inflationsdaten und eine Reihe offizieller Stellungnahmen haben die Erwartungen an eine Lockerung vollständig umgekehrt. Wetten auf eine Folge von Zinserhöhungen flammen wieder auf und lösen massive Verkäufe langfristiger US-Staatsanleihen aus. Der kräftige Anstieg des Dollarindex und der Diskontsätze verändert derzeit grundlegend die Bewertungsmaßstäbe und die Liquiditätsverteilung an den globalen Aktien-, Anleihe- und Devisenmärkten.
Heutiger Hauptschauplatz – eingehende Analyse
Renditen von US-Staatsanleihen über 5 % und Erwartungen einer Straffung zwingen die globale Liquidität zur Verknappung: Der US-Erzeugerpreisindex (PPI) verzeichnete im Oktober den stärksten jährlichen Anstieg seit vier Jahren. Mehrere Geldpolitiker äußerten sich in rascher Folge entschieden restriktiv und machten eine Zinserhöhung im Dezember praktisch sicher; zugleich öffneten sie die Tür für eine Reihe weiterer Straffungen Anfang kommenden Jahres. Die Rendite zehnjähriger US-Staatsanleihen sprang binnen einer Woche um 26 Basispunkte auf über 5,12 % – der stärkste wöchentliche Ausverkauf seit 18 Monaten. Der Dollarindex erreichte den höchsten Stand seit anderthalb Jahren. 【Eingehende Analyse】Der sprunghafte Anstieg der langfristigen Diskontsätze verdeutlicht den tiefgreifenden Konflikt zwischen dem wieder zunehmenden Inflationsdruck und der Tragfähigkeit der Staatsfinanzen. Geopolitische Schocks und Zollbarrieren verfestigen die Inflation und zwingen die Zentralbanken, den Straffungskurs länger beizubehalten. Die Warnungen hochrangiger Finanzvertreter vor übermäßigen Zinserhöhungen spiegeln hingegen den Interessenkonflikt zwischen Schuldendienstlast und geldpolitischer Straffung wider. Ein risikofreier Zinssatz von über 5 % stellt die Annahme reichlicher Liquidität infrage, drückt die Bewertungen von Risikoanlagen weiter und treibt globales Kapital zurück in den US-Dollar-Raum.
Radar für außergewöhnliche Marktbewegungen – quantitative Gesamtübersicht
• Geopolitische Angebots- und Nachfragefaktoren bei Rohöl: Die irakische Rohölförderung erreichte im Oktober mit 4,6 Millionen Barrel pro Tag einen Fünfjahreshöchststand. Zusammen mit den Erwartungen eines Angebotsüberschusses setzte dies WTI unter Druck, das die jährliche Unterstützung bei 85 US-Dollar testete. Störungen der Schifffahrt in der Straße von Hormus sorgen jedoch weiterhin für eine geopolitische Preisstütze bei Energie.
• Warnstufe bei Deviseninterventionen: Der stärkere Dollar treibt den USD/JPY-Kurs an die Marke von 160 heran. Die japanischen Behörden warnten erneut verbal vor einer Intervention. Die wachsende Zinsdifferenz zwischen den USA und Japan belastet Nicht-Dollar-Währungen zusätzlich; die Risiken rund um Offshore-Liquidität und defensive Marktpositionierung nehmen deutlich zu.
Marktkräfte und Beobachtungskarte
Hartnäckige Inflation schürt Erwartungen weiterer Zinserhöhungen -> treibt die langfristigen US-Anleiherenditen und den Dollar nach oben -> setzt hoch bewertete Aktien umfassend unter Druck und verschärft die Liquiditätsbelastung für Nicht-Dollar-Währungen. In den kommenden 24 bis 48 Stunden konzentrieren sich die Marktteilnehmer auf den Kampf um eine Rendite zehnjähriger US-Staatsanleihen von 5,10 % sowie auf konkrete Interventionssignale beim USD/JPY an der runden Marke von 160 und die jährliche Unterstützung für WTI bei 85 US-Dollar.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche globale Nachrichten und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus Zusammenhänge ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für Handelsentscheidungen dar. Marktanlagen sind mit Risiken verbunden; Entscheidungen sollten mit Bedacht getroffen werden.