12.11.2026 · Globaler Makro-Überblick
Die globale Makro-Leitlinie des Tages – zentrale Einschätzung
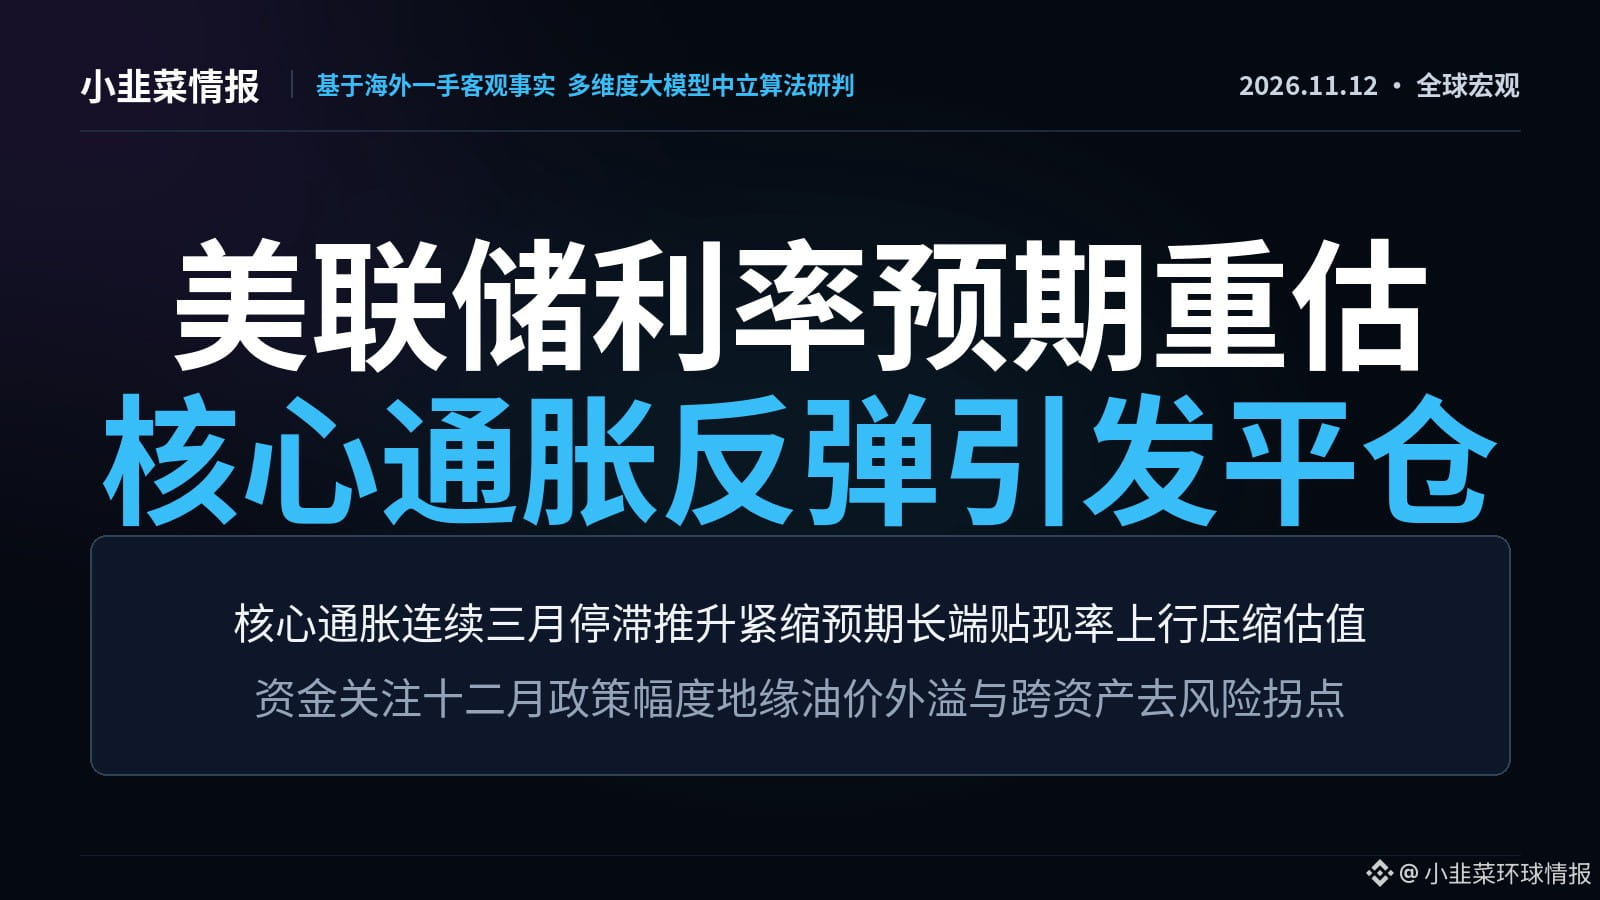
Die US-Kerninflation stagnierte im Oktober den dritten Monat in Folge auf hohem Niveau. Damit wurden die Erwartungen einer geldpolitischen Lockerung vollständig revidiert; Umfang und Dauer der weiteren Straffung durch die Fed werden nun deutlich höher eingeschätzt. Zusammen mit den geopolitischen Spannungen im Nahen Osten, die das Risiko einer erneuten Energieinflation erhöhen, führt dies zu einer drastischen Neubewertung der Diskontsätze über zahlreiche Anlageklassen hinweg und veranlasst Hedgefonds zu einem in zehn Jahren beispiellosen Abbau von Risiken und Positionen.
Der zentrale Schauplatz des Tages – eingehende Analyse
Die stagnierende Kerninflation verändert den Zinspfad; globale Kapitalströme lösen den größten Risikoabbau seit zehn Jahren aus: Der monatliche Anstieg des US-Kern-CPI lag im Oktober den dritten Monat in Folge bei 0,3 %. Institutionelle Prognosen verschieben den Zeitpunkt der ersten Zinssenkung auf Ende 2027. An den Derivatemärkten ist eine Zinserhöhung im Dezember vollständig eingepreist; zudem wird zunehmend eine aggressive Anhebung um 50 Basispunkte diskutiert. In der ersten Novemberwoche leiteten Hedgefonds die stärkste Welle von Long-Liquidationen seit mehr als zehn Jahren ein. 【Eingehende Analyse】Die hohen Ölpreise dringen zunehmend in den Kernbereich der Dienstleistungen vor und haben die Erwartungen eines Rückgangs der Inflation vollständig zunichtegemacht. Die weniger klare Forward Guidance der Fed verstärkt die Streuung bei der Einschätzung des Endzinssatzes. Der zentrale Diskontsatz am langen Ende verschiebt sich systematisch nach oben. Das schmälert nicht nur erheblich die Renditen hoch bewerteter Anlagen mit hohem Kapitalbedarf, etwa im Bereich der KI-Infrastruktur, sondern saugt über den starken US-Dollar auch marktübergreifend Liquidität ab und zwingt gehebelte Marktteilnehmer zu defensivem Abbau ihrer Positionen.
Radar für quantitative Marktbewegungen im Gesamtbild
• Geopolitische Energieversorgung: Brent-Rohöl stieg auf 93,90 US-Dollar. Die Friedensgespräche im Nahen Osten sind ins Stocken geraten und der Transport durch die Meerenge ist beeinträchtigt. Die Exporte raffinierter Erdölprodukte haben sich erst auf 35 % erholt. Die wieder steigenden Energiekosten verschärfen den globalen Inflationsdruck durch Zweitrundeneffekte.
• Neuordnung staatlicher Reserven: Die Zentralbanken weltweit kauften im dritten Quartal mehr als 321 Tonnen Gold – der fünfthöchste Zuwachs in einem Quartal seit Beginn der Aufzeichnungen. Angesichts langfristig hoher Zinsen und anhaltender geopolitischer Spannungen ersetzen staatliche Anleger weiterhin traditionelle Währungsreserven, um sich gegen Kreditrisiken abzusichern.
Marktpositionierung und Beobachtungskarte
Übertragungskette: Geopolitische Pattsituation treibt die Ölpreisprämie nach oben -> erhöht die Inflationserwartungen und verstärkt den Zinserhöhungspfad -> lässt die Diskontsätze steigen und löst einen Risikoabbau über Anlageklassen hinweg aus. Im Fokus der kommenden 24 bis 48 Stunden: die Interventionsschwelle von 159,00 beim US-Dollar zum Yen, die Konsolidierungsmarke von 88,00 US-Dollar für WTI-Rohöl sowie die verzögert veröffentlichten Veränderungen der EIA-Rohöllagerbestände.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und ordnet sie nach logischen Zusammenhängen. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; treffen Sie Entscheidungen mit Bedacht.
Die globale Makro-Leitlinie des Tages – zentrale Einschätzung
Die US-Kerninflation stagnierte im Oktober den dritten Monat in Folge auf hohem Niveau. Damit wurden die Erwartungen einer geldpolitischen Lockerung vollständig revidiert; Umfang und Dauer der weiteren Straffung durch die Fed werden nun deutlich höher eingeschätzt. Zusammen mit den geopolitischen Spannungen im Nahen Osten, die das Risiko einer erneuten Energieinflation erhöhen, führt dies zu einer drastischen Neubewertung der Diskontsätze über zahlreiche Anlageklassen hinweg und veranlasst Hedgefonds zu einem in zehn Jahren beispiellosen Abbau von Risiken und Positionen.
Der zentrale Schauplatz des Tages – eingehende Analyse
Die stagnierende Kerninflation verändert den Zinspfad; globale Kapitalströme lösen den größten Risikoabbau seit zehn Jahren aus: Der monatliche Anstieg des US-Kern-CPI lag im Oktober den dritten Monat in Folge bei 0,3 %. Institutionelle Prognosen verschieben den Zeitpunkt der ersten Zinssenkung auf Ende 2027. An den Derivatemärkten ist eine Zinserhöhung im Dezember vollständig eingepreist; zudem wird zunehmend eine aggressive Anhebung um 50 Basispunkte diskutiert. In der ersten Novemberwoche leiteten Hedgefonds die stärkste Welle von Long-Liquidationen seit mehr als zehn Jahren ein. 【Eingehende Analyse】Die hohen Ölpreise dringen zunehmend in den Kernbereich der Dienstleistungen vor und haben die Erwartungen eines Rückgangs der Inflation vollständig zunichtegemacht. Die weniger klare Forward Guidance der Fed verstärkt die Streuung bei der Einschätzung des Endzinssatzes. Der zentrale Diskontsatz am langen Ende verschiebt sich systematisch nach oben. Das schmälert nicht nur erheblich die Renditen hoch bewerteter Anlagen mit hohem Kapitalbedarf, etwa im Bereich der KI-Infrastruktur, sondern saugt über den starken US-Dollar auch marktübergreifend Liquidität ab und zwingt gehebelte Marktteilnehmer zu defensivem Abbau ihrer Positionen.
Radar für quantitative Marktbewegungen im Gesamtbild
• Geopolitische Energieversorgung: Brent-Rohöl stieg auf 93,90 US-Dollar. Die Friedensgespräche im Nahen Osten sind ins Stocken geraten und der Transport durch die Meerenge ist beeinträchtigt. Die Exporte raffinierter Erdölprodukte haben sich erst auf 35 % erholt. Die wieder steigenden Energiekosten verschärfen den globalen Inflationsdruck durch Zweitrundeneffekte.
• Neuordnung staatlicher Reserven: Die Zentralbanken weltweit kauften im dritten Quartal mehr als 321 Tonnen Gold – der fünfthöchste Zuwachs in einem Quartal seit Beginn der Aufzeichnungen. Angesichts langfristig hoher Zinsen und anhaltender geopolitischer Spannungen ersetzen staatliche Anleger weiterhin traditionelle Währungsreserven, um sich gegen Kreditrisiken abzusichern.
Marktpositionierung und Beobachtungskarte
Übertragungskette: Geopolitische Pattsituation treibt die Ölpreisprämie nach oben -> erhöht die Inflationserwartungen und verstärkt den Zinserhöhungspfad -> lässt die Diskontsätze steigen und löst einen Risikoabbau über Anlageklassen hinweg aus. Im Fokus der kommenden 24 bis 48 Stunden: die Interventionsschwelle von 159,00 beim US-Dollar zum Yen, die Konsolidierungsmarke von 88,00 US-Dollar für WTI-Rohöl sowie die verzögert veröffentlichten Veränderungen der EIA-Rohöllagerbestände.
Haftungsausschluss: Diese Publikation fasst ausschließlich öffentlich zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und ordnet sie nach logischen Zusammenhängen. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte sind mit Risiken verbunden; treffen Sie Entscheidungen mit Bedacht.