11.11.2026 · Globale Makro-Übersicht
Die zentrale globale Makroentwicklung heute: die entscheidende Einordnung
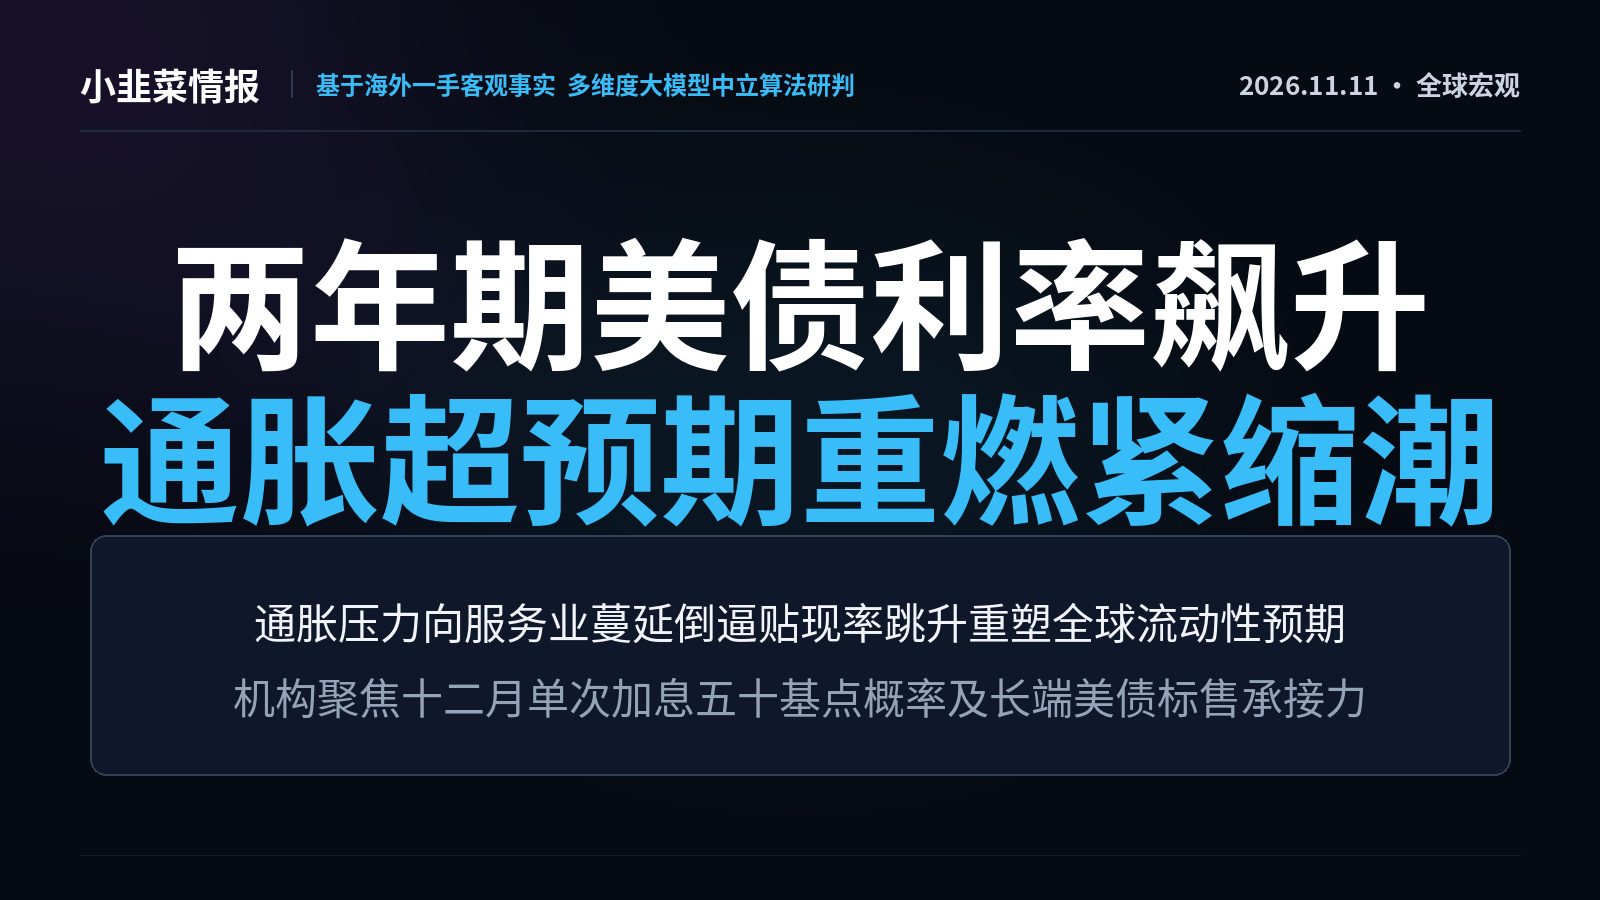
Die US-Kerninflation ist im Monatsvergleich stärker als erwartet gestiegen und hat die Erwartungen einer geldpolitischen Wende zunichtegemacht. Der Preisdruck breitet sich umfassend auf den Dienstleistungssektor aus. Das hat die Erwartungen einer geldpolitischen Straffung direkt stark ansteigen lassen und zu heftigen Schwankungen der US-Staatsanleiherenditen innerhalb eines Tages geführt. Die steigende Wahrscheinlichkeit aggressiver Zinserhöhungen noch in diesem Jahr treibt eine grundlegende Neubewertung der globalen risikoklassenübergreifenden Diskontierungs- und Bewertungsniveaus voran.
Der zentrale Schauplatz heute: eingehende Analyse
Inflationsrückkehr löst Spekulationen über eine Zinserhöhung um 50 Basispunkte aus: Der US-Kern-CPI stieg im Oktober im Monatsvergleich um 0,3 %, die annualisierte Wachstumsrate der letzten drei Monate erreichte 3,7 %. Daraufhin schoss die Rendite zweijähriger US-Staatsanleihen an einem Tag um 19 Basispunkte auf 4,75 % in die Höhe; die Wahrscheinlichkeit einer Zinserhöhung um 50 Basispunkte im Dezember sprang auf 15,3 %.【Eingehende Analyse】Die Inflation hat sich von einem externen Energieschock zu einer endogenen, hartnäckigen Ausbreitung entwickelt. Die Investitionen in KI treiben die Faktorkosten in die Höhe; zusammen mit einem stabilen Arbeitsmarkt begünstigt dies einen erneuten Inflationsanstieg nach einer zweiten Bodenbildung. Die kollektiv restriktivere Haltung der Währungsbehörden zielt darauf ab, durch höhere Diskontsätze Marktbewertungen und eine überhitzte Nachfrage zu dämpfen und Anleger zu einer Neubewertung des Endpunkts der geldpolitischen Straffung zu zwingen. Dies führt zu heftigen Veränderungen der Spreads zwischen kurz- und langfristigen Laufzeiten sowie zu einer erneuten Stärke des US-Dollars. Die Liquidität an den globalen Märkten steht vor einer neuen strukturellen Verknappung.
Radar für quantitative Marktbewegungen im Gesamtbild
• Test der Nachfrage am langen Ende: Das Finanzministerium versteigerte US-Staatsanleihen mit zehnjähriger Laufzeit im Wert von 42 Milliarden US-Dollar. Die Rendite der Zuteilungen lag bei 5,02 %, zudem gab es einen Tail von 1 Basispunkt. Das deutet auf eine am Rand nachlassende Nachfrage am langen Ende hin; der Diskontsatz testet erneut die kritische Marke von 5 %.
• Beschleunigter Abbau der Ölprämie: Brent-Rohöl fiel unter 90 US-Dollar je Barrel auf 89,66 US-Dollar. Hinzu kam ein wöchentlicher Anstieg der API-Rohöllagerbestände um 9 Millionen Barrel. Der rasche Rückgang der geopolitischen Risikoprämie belastet die Energiepreise.
Marktpositionierung und Beobachtungskarte
Erneuter Anstieg der Kerninflation -> höhere erwartete Zinsspitze und steigende Diskontsätze für US-Staatsanleihen -> Belastung der globalen Aktien- und Edelmetallliquidität. In den kommenden 24–48 Stunden konzentriert sich die Positionierung institutioneller Anleger auf zwei quantitative Schwellenwerte: die Stabilisierung der Rendite zweijähriger US-Staatsanleihen bei 4,75 % sowie die Stärke des Tests der Marke von 5,00 % bei zehnjährigen US-Staatsanleihen.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Schlussfolgerungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für konkrete Anlageentscheidungen dar. Märkte bergen Risiken; Entscheidungen sollten mit Bedacht getroffen werden.
Die zentrale globale Makroentwicklung heute: die entscheidende Einordnung
Die US-Kerninflation ist im Monatsvergleich stärker als erwartet gestiegen und hat die Erwartungen einer geldpolitischen Wende zunichtegemacht. Der Preisdruck breitet sich umfassend auf den Dienstleistungssektor aus. Das hat die Erwartungen einer geldpolitischen Straffung direkt stark ansteigen lassen und zu heftigen Schwankungen der US-Staatsanleiherenditen innerhalb eines Tages geführt. Die steigende Wahrscheinlichkeit aggressiver Zinserhöhungen noch in diesem Jahr treibt eine grundlegende Neubewertung der globalen risikoklassenübergreifenden Diskontierungs- und Bewertungsniveaus voran.
Der zentrale Schauplatz heute: eingehende Analyse
Inflationsrückkehr löst Spekulationen über eine Zinserhöhung um 50 Basispunkte aus: Der US-Kern-CPI stieg im Oktober im Monatsvergleich um 0,3 %, die annualisierte Wachstumsrate der letzten drei Monate erreichte 3,7 %. Daraufhin schoss die Rendite zweijähriger US-Staatsanleihen an einem Tag um 19 Basispunkte auf 4,75 % in die Höhe; die Wahrscheinlichkeit einer Zinserhöhung um 50 Basispunkte im Dezember sprang auf 15,3 %.【Eingehende Analyse】Die Inflation hat sich von einem externen Energieschock zu einer endogenen, hartnäckigen Ausbreitung entwickelt. Die Investitionen in KI treiben die Faktorkosten in die Höhe; zusammen mit einem stabilen Arbeitsmarkt begünstigt dies einen erneuten Inflationsanstieg nach einer zweiten Bodenbildung. Die kollektiv restriktivere Haltung der Währungsbehörden zielt darauf ab, durch höhere Diskontsätze Marktbewertungen und eine überhitzte Nachfrage zu dämpfen und Anleger zu einer Neubewertung des Endpunkts der geldpolitischen Straffung zu zwingen. Dies führt zu heftigen Veränderungen der Spreads zwischen kurz- und langfristigen Laufzeiten sowie zu einer erneuten Stärke des US-Dollars. Die Liquidität an den globalen Märkten steht vor einer neuen strukturellen Verknappung.
Radar für quantitative Marktbewegungen im Gesamtbild
• Test der Nachfrage am langen Ende: Das Finanzministerium versteigerte US-Staatsanleihen mit zehnjähriger Laufzeit im Wert von 42 Milliarden US-Dollar. Die Rendite der Zuteilungen lag bei 5,02 %, zudem gab es einen Tail von 1 Basispunkt. Das deutet auf eine am Rand nachlassende Nachfrage am langen Ende hin; der Diskontsatz testet erneut die kritische Marke von 5 %.
• Beschleunigter Abbau der Ölprämie: Brent-Rohöl fiel unter 90 US-Dollar je Barrel auf 89,66 US-Dollar. Hinzu kam ein wöchentlicher Anstieg der API-Rohöllagerbestände um 9 Millionen Barrel. Der rasche Rückgang der geopolitischen Risikoprämie belastet die Energiepreise.
Marktpositionierung und Beobachtungskarte
Erneuter Anstieg der Kerninflation -> höhere erwartete Zinsspitze und steigende Diskontsätze für US-Staatsanleihen -> Belastung der globalen Aktien- und Edelmetallliquidität. In den kommenden 24–48 Stunden konzentriert sich die Positionierung institutioneller Anleger auf zwei quantitative Schwellenwerte: die Stabilisierung der Rendite zweijähriger US-Staatsanleihen bei 4,75 % sowie die Stärke des Tests der Marke von 5,00 % bei zehnjährigen US-Staatsanleihen.
Haftungsausschluss: Diese Sonderpublikation fasst ausschließlich öffentlich zugängliche globale Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus logische Schlussfolgerungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Grundlage für konkrete Anlageentscheidungen dar. Märkte bergen Risiken; Entscheidungen sollten mit Bedacht getroffen werden.