2026.11.13 · Globaler Makro-Ausblick
Heutige globale Makrothemen: zentrale Einschätzung
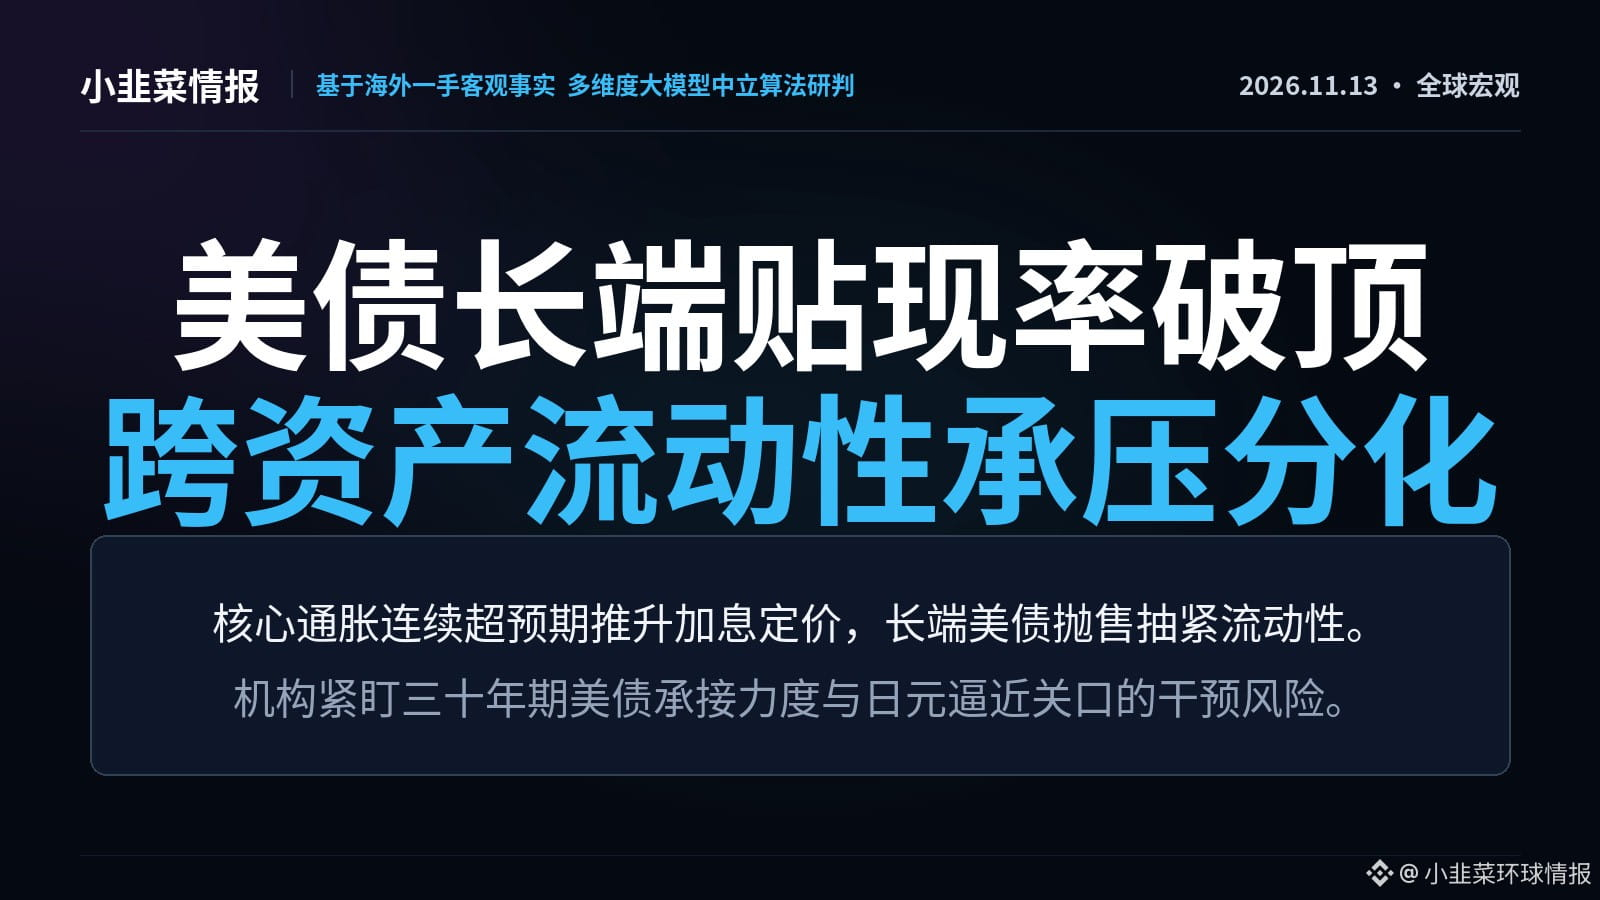
Die anhaltenden Überraschungen bei der US-Kerninflation nach oben haben die Erwartungen an den endgültigen Leitzins steigen lassen. Die Märkte preisen für das kommende Jahr inzwischen Zinserhöhungen von 87 Basispunkten ein. Die Rendite langlaufender US-Staatsanleihen überschritt 5,10 %, während Auktionen langlaufender Anleihen auf schwache Nachfrage stießen. Dies trieb den Dollar auf ein Eineinhalbjahreshoch und setzte Gold sowie Aktien durch höhere Diskontierung unter Druck.
Heutiger Hauptschauplatz: eingehende Analyse
Eine wieder anziehende Inflation und schwache Nachfrage bei US-Staatsanleiheauktionen lösten einen Diskontierungsschock aus: Der US-Kern-CPI stieg im Oktober gegenüber dem Vormonat um 0,3 % und lag damit den dritten Monat in Folge über den Erwartungen. Dies trieb die Zinserhöhungserwartungen auf 87 Basispunkte. Bei der Auktion von 25 Milliarden US-Dollar an 30-jährigen Staatsanleihen erzielte das Finanzministerium eine hohe Rendite von 5,441 %, während sich der Tail ausweitete. Die Rendite 10-jähriger Anleihen stieg über 5,11 %, und der Spotpreis für Gold brach an einem Tag um 112 US-Dollar ein und durchbrach die Marke von 3.875 US-Dollar. 【Eingehende Analyse】Im Kern wirken hier die Ausweitung des Haushaltsdefizits und die Neubewertung der Straffungspolitik gleichzeitig belastend. Vor dem Hintergrund eines im Oktober auf 404 Milliarden US-Dollar gestiegenen Bundesdefizits verlangen Käufer eine höhere Laufzeitprämie. Der deutlich gestiegene Übernahmedruck auf die Primärhändler führt zu einer Verknappung der Liquidität. Der Durchbruch der risikofreien Zinsen auf neue Höchststände belastet unverzinsliche Anlagen unmittelbar und beschleunigt die Rückkehr von Kapital aus verschiedenen Anlageklassen in den hochverzinslichen US-Dollar.
Radar für quantitative Marktanomalien
• Wechselkursabwehr: Der US-Dollar-Index stieg auf ein Eineinhalbjahreshoch, und der Dollar näherte sich gegenüber dem Yen der Marke von 160,00. Die Ausweitung des Zinsabstands zwischen den USA und Japan setzt den Yen zusätzlich unter Druck. Der Markt beobachtet aufmerksam mögliche offizielle Devisenmarktinterventionen an dieser Marke.
• Energiemarkt: Die US-Rohöllagerbestände stiegen in der vergangenen Woche um 4,657 Millionen Barrel – deutlich stärker als der erwartete Abbau um 1,109 Millionen Barrel. Der Aufbau der Lagerbestände und die schwankende geopolitische Risikoprämie stehen im Widerstreit; Brent und WTI bewegen sich in einer breiten Spanne um wichtige gleitende Durchschnitte.
Marktkräfte und Beobachtungspunkte
Zentrale Wirkungskette: Anhaltend hohe Inflation und eine Flut neuer Staatsanleihen -> Die realen Renditen am langen Ende der US-Staatsanleihen durchbrechen neue Höchststände -> Die globale Dollarliquidität verknappt sich und belastet Risikoanlagen sowie die Bewertung von Gold. In den kommenden 24 bis 48 Stunden besonders zu beobachten: ① die Stabilisierung der Rendite 10-jähriger US-Staatsanleihen bei 5,10 %; ② das Kräftemessen um die Marke von 160,00 beim Dollar-Yen-Kurs und Signale für offizielle Interventionen.
Haftungsausschluss: Diese Veröffentlichung fasst ausschließlich weltweit zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus analytische Einschätzungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Vorsicht getroffen werden.
Heutige globale Makrothemen: zentrale Einschätzung
Die anhaltenden Überraschungen bei der US-Kerninflation nach oben haben die Erwartungen an den endgültigen Leitzins steigen lassen. Die Märkte preisen für das kommende Jahr inzwischen Zinserhöhungen von 87 Basispunkten ein. Die Rendite langlaufender US-Staatsanleihen überschritt 5,10 %, während Auktionen langlaufender Anleihen auf schwache Nachfrage stießen. Dies trieb den Dollar auf ein Eineinhalbjahreshoch und setzte Gold sowie Aktien durch höhere Diskontierung unter Druck.
Heutiger Hauptschauplatz: eingehende Analyse
Eine wieder anziehende Inflation und schwache Nachfrage bei US-Staatsanleiheauktionen lösten einen Diskontierungsschock aus: Der US-Kern-CPI stieg im Oktober gegenüber dem Vormonat um 0,3 % und lag damit den dritten Monat in Folge über den Erwartungen. Dies trieb die Zinserhöhungserwartungen auf 87 Basispunkte. Bei der Auktion von 25 Milliarden US-Dollar an 30-jährigen Staatsanleihen erzielte das Finanzministerium eine hohe Rendite von 5,441 %, während sich der Tail ausweitete. Die Rendite 10-jähriger Anleihen stieg über 5,11 %, und der Spotpreis für Gold brach an einem Tag um 112 US-Dollar ein und durchbrach die Marke von 3.875 US-Dollar. 【Eingehende Analyse】Im Kern wirken hier die Ausweitung des Haushaltsdefizits und die Neubewertung der Straffungspolitik gleichzeitig belastend. Vor dem Hintergrund eines im Oktober auf 404 Milliarden US-Dollar gestiegenen Bundesdefizits verlangen Käufer eine höhere Laufzeitprämie. Der deutlich gestiegene Übernahmedruck auf die Primärhändler führt zu einer Verknappung der Liquidität. Der Durchbruch der risikofreien Zinsen auf neue Höchststände belastet unverzinsliche Anlagen unmittelbar und beschleunigt die Rückkehr von Kapital aus verschiedenen Anlageklassen in den hochverzinslichen US-Dollar.
Radar für quantitative Marktanomalien
• Wechselkursabwehr: Der US-Dollar-Index stieg auf ein Eineinhalbjahreshoch, und der Dollar näherte sich gegenüber dem Yen der Marke von 160,00. Die Ausweitung des Zinsabstands zwischen den USA und Japan setzt den Yen zusätzlich unter Druck. Der Markt beobachtet aufmerksam mögliche offizielle Devisenmarktinterventionen an dieser Marke.
• Energiemarkt: Die US-Rohöllagerbestände stiegen in der vergangenen Woche um 4,657 Millionen Barrel – deutlich stärker als der erwartete Abbau um 1,109 Millionen Barrel. Der Aufbau der Lagerbestände und die schwankende geopolitische Risikoprämie stehen im Widerstreit; Brent und WTI bewegen sich in einer breiten Spanne um wichtige gleitende Durchschnitte.
Marktkräfte und Beobachtungspunkte
Zentrale Wirkungskette: Anhaltend hohe Inflation und eine Flut neuer Staatsanleihen -> Die realen Renditen am langen Ende der US-Staatsanleihen durchbrechen neue Höchststände -> Die globale Dollarliquidität verknappt sich und belastet Risikoanlagen sowie die Bewertung von Gold. In den kommenden 24 bis 48 Stunden besonders zu beobachten: ① die Stabilisierung der Rendite 10-jähriger US-Staatsanleihen bei 5,10 %; ② das Kräftemessen um die Marke von 160,00 beim Dollar-Yen-Kurs und Signale für offizielle Interventionen.
Haftungsausschluss: Diese Veröffentlichung fasst ausschließlich weltweit zugängliche Informationen und objektive Marktdaten der vergangenen 24 Stunden zusammen und leitet daraus analytische Einschätzungen ab. Sie stellt weder eine Anlageberatung noch ein Kauf- oder Verkaufsangebot oder eine Handlungsgrundlage dar. Märkte bergen Risiken; Anlageentscheidungen sollten mit Vorsicht getroffen werden.