
慢即是快i
248 Beiträge

慢即是快i
Melden
Nutzer blockieren
45 Following
1.0K+ Follower
413 Like gegeben
Beiträge
Alle
Zitierungen
Live
·
--
A. Gold verzeichnet diese Woche einen deutlichen Rücksetzer, sicherer Hafen wird wieder weniger gefragt
Begründung: Gold ist seit jeher ein „sicherer Hafen“ in Krisenzeiten, und der deutliche Rückgang in dieser Woche zeigt, dass die Risikobereitschaft des Marktes sich still und heimlich verändert. Dass als sicher geltende Assets an Stabilität verlieren, ist meist kein isoliertes Signal: Es spiegelt wider, dass das Kapital gerade neu bewertet wird – entweder weil sich Risiken zeitweise abkühlen oder sich die Erwartungen an die Liquidität verändern. Wenn man diese Trendwende beobachtet, kann man den Rhythmus des Wechsels in der Marktstimmung frühzeitig erkennen und erhält zugleich ein seltenes Zeitfenster für eine fundierte Einschätzung der künftigen Ausrichtung der Asset-Allokation. Der Informationswert ist dabei keineswegs zu unterschätzen.#安友周一观察团
A. Gold verzeichnet diese Woche einen deutlichen Rücksetzer, sicherer Hafen wird wieder weniger gefragt
Begründung: Gold ist seit jeher ein „sicherer Hafen“ in Krisenzeiten, und der deutliche Rückgang in dieser Woche zeigt, dass die Risikobereitschaft des Marktes sich still und heimlich verändert. Dass als sicher geltende Assets an Stabilität verlieren, ist meist kein isoliertes Signal: Es spiegelt wider, dass das Kapital gerade neu bewertet wird – entweder weil sich Risiken zeitweise abkühlen oder sich die Erwartungen an die Liquidität verändern. Wenn man diese Trendwende beobachtet, kann man den Rhythmus des Wechsels in der Marktstimmung frühzeitig erkennen und erhält zugleich ein seltenes Zeitfenster für eine fundierte Einschätzung der künftigen Ausrichtung der Asset-Allokation. Der Informationswert ist dabei keineswegs zu unterschätzen.#安友周一观察团
Begründung: Gold ist seit jeher ein „sicherer Hafen“ in Krisenzeiten, und der deutliche Rückgang in dieser Woche zeigt, dass die Risikobereitschaft des Marktes sich still und heimlich verändert. Dass als sicher geltende Assets an Stabilität verlieren, ist meist kein isoliertes Signal: Es spiegelt wider, dass das Kapital gerade neu bewertet wird – entweder weil sich Risiken zeitweise abkühlen oder sich die Erwartungen an die Liquidität verändern. Wenn man diese Trendwende beobachtet, kann man den Rhythmus des Wechsels in der Marktstimmung frühzeitig erkennen und erhält zugleich ein seltenes Zeitfenster für eine fundierte Einschätzung der künftigen Ausrichtung der Asset-Allokation. Der Informationswert ist dabei keineswegs zu unterschätzen.#安友周一观察团


币安Binance华语
·
--
📡#安友周一观察团 ist bereit positioniert, holen Sie sich die wichtigsten Trends dieser Woche mit einem Klick!
In der vergangenen Woche gab es ständig große Ereignisse – welches davon interessiert Sie am meisten 👀?
🗳️ Nehmen Sie an der Abstimmung teil und kommentieren Sie Ihren Grund, RT oder teilen Sie andere Highlights. Wir verlosen unter fünf Teilnehmenden je 30U!
A. Gold zeigt diese Woche einen deutlichen Rückgang, Sicherheitswerte geraten ins Wanken
B. Binance bringt Agent OS heraus, KI-Trading tritt in eine neue Phase ein
C. Vietnam testet den Kryptomarkt, die Regulierung in Asien schreitet weiter voran
D. Die Lage in Hormus heizt sich auf, der Ölpreis rückt erneut weltweit in den Fokus
In der vergangenen Woche gab es ständig große Ereignisse – welches davon interessiert Sie am meisten 👀?
🗳️ Nehmen Sie an der Abstimmung teil und kommentieren Sie Ihren Grund, RT oder teilen Sie andere Highlights. Wir verlosen unter fünf Teilnehmenden je 30U!
A. Gold zeigt diese Woche einen deutlichen Rückgang, Sicherheitswerte geraten ins Wanken
B. Binance bringt Agent OS heraus, KI-Trading tritt in eine neue Phase ein
C. Vietnam testet den Kryptomarkt, die Regulierung in Asien schreitet weiter voran
D. Die Lage in Hormus heizt sich auf, der Ölpreis rückt erneut weltweit in den Fokus
95
·
--
Komm spielen
Komm spielen
币安Binance华语
·
--
„Lach nicht—du findest auch nicht das 4. 😨“
🪤 Angeblich ist das die schwerste #币安安全星期四 -Challenge der Geschichte: Kannst du in kürzester Zeit alle Fallen finden?
👉 点击参与实景陷阱追踪挑战, um die Top-Liste 🏆 zu gewinnen
Die Top 10 der Liste erhalten jeweils 100U-Detektivprämien, die ersten drei bekommen zusätzlich Fanartikel-Geschenkkartons!
Teilen und im Kommentarbereich ein Screenshot vom erfolgreichen Durchgang posten, dann werden 15 Personen ausgewählt und erhalten 44U 🧧
🪤 Angeblich ist das die schwerste #币安安全星期四 -Challenge der Geschichte: Kannst du in kürzester Zeit alle Fallen finden?
👉 点击参与实景陷阱追踪挑战, um die Top-Liste 🏆 zu gewinnen
Die Top 10 der Liste erhalten jeweils 100U-Detektivprämien, die ersten drei bekommen zusätzlich Fanartikel-Geschenkkartons!
Teilen und im Kommentarbereich ein Screenshot vom erfolgreichen Durchgang posten, dann werden 15 Personen ausgewählt und erhalten 44U 🧧
40
·
--
Wähle C. Micron investiert 10 Milliarden US-Dollar in die Forschung und Entwicklung und verstärkt Chips für KI
Begründung: Diese Investition in der Größenordnung von 10 Milliarden US-Dollar trifft den entscheidenden Zeitpunkt kurz vor dem Durchbruch bei KI-Rechenleistung. Speicherchips sind für KI-Server unverzichtbare „Vorratskammern“ („粮仓“). Micron baut daher als Erster Kapazitäten aus und entwickelt die Technologie weiter – das heißt, noch bevor die Nachfrage richtig abhebt, werden Vorteile bei der Produktionskapazität gesichert. Die langfristige Wachstumsperspektive ist klar und die Investitionsrichtung mit relativ hoher Sicherheit innerhalb der gesamten Zulieferkette. #安友周一观察团
Wähle C. Micron investiert 10 Milliarden US-Dollar in die Forschung und Entwicklung und verstärkt Chips für KI
Begründung: Diese Investition in der Größenordnung von 10 Milliarden US-Dollar trifft den entscheidenden Zeitpunkt kurz vor dem Durchbruch bei KI-Rechenleistung. Speicherchips sind für KI-Server unverzichtbare „Vorratskammern“ („粮仓“). Micron baut daher als Erster Kapazitäten aus und entwickelt die Technologie weiter – das heißt, noch bevor die Nachfrage richtig abhebt, werden Vorteile bei der Produktionskapazität gesichert. Die langfristige Wachstumsperspektive ist klar und die Investitionsrichtung mit relativ hoher Sicherheit innerhalb der gesamten Zulieferkette. #安友周一观察团
Begründung: Diese Investition in der Größenordnung von 10 Milliarden US-Dollar trifft den entscheidenden Zeitpunkt kurz vor dem Durchbruch bei KI-Rechenleistung. Speicherchips sind für KI-Server unverzichtbare „Vorratskammern“ („粮仓“). Micron baut daher als Erster Kapazitäten aus und entwickelt die Technologie weiter – das heißt, noch bevor die Nachfrage richtig abhebt, werden Vorteile bei der Produktionskapazität gesichert. Die langfristige Wachstumsperspektive ist klar und die Investitionsrichtung mit relativ hoher Sicherheit innerhalb der gesamten Zulieferkette. #安友周一观察团
币安Binance华语
·
--
🔥 #安友周一观察团 pünktlich zum Sammelpunkt, die aktuellen Trends dieser Woche sind angekommen!
Diese Woche ist voll mit Informationen—welches Thema ist für dich am meisten einen Klick auf den Aufmerksamkeitstaste wert 🧐?
💬 Geh abstimmen und schreib im Kommentar den Grund, RT oder teile noch andere Trends, die du im Blick hast; unter allen verlosen wir fünf Gewinner, die je 30U erhalten!
A. Binance: SNDK-Tagesbestände über 700 Mio., Markt-Tiefe führt an
B. BTC ist zurück bei 700.000 US-Dollar, die Stimmung im Markt erholt sich
C. Micron investiert 10 Milliarden US-Dollar in Forschung und Entwicklung und verstärkt AI-Chips
D. Japanische Staatsanleiherenditen auf neuem Höchststand, Druck auf globale Anleihemärkte
Diese Woche ist voll mit Informationen—welches Thema ist für dich am meisten einen Klick auf den Aufmerksamkeitstaste wert 🧐?
💬 Geh abstimmen und schreib im Kommentar den Grund, RT oder teile noch andere Trends, die du im Blick hast; unter allen verlosen wir fünf Gewinner, die je 30U erhalten!
A. Binance: SNDK-Tagesbestände über 700 Mio., Markt-Tiefe führt an
B. BTC ist zurück bei 700.000 US-Dollar, die Stimmung im Markt erholt sich
C. Micron investiert 10 Milliarden US-Dollar in Forschung und Entwicklung und verstärkt AI-Chips
D. Japanische Staatsanleiherenditen auf neuem Höchststand, Druck auf globale Anleihemärkte
78
·
--
Wähle C
Halt diese 500-U-Gebühr erst einmal als Impuls zurück, den man als Kosten abschreiben kann. Je perfekter die Geschichte, desto mehr wirkt sie wie ein Drehbuch: knappe Plätze, Gründer laden persönlich ein, Identitäten sind überprüfbar – alles Trittsteine, um dich an den Haken zu kriegen. Für Private Placements gilt eine einzige Regel – offizieller Vertrag, offizieller Kanal. Wenn es nicht passt, ist es nichts wert. Prüfe alles genau, bevor du überweist; lieber verpasst als falsch geschickt.
#币安安全星期四
Wähle C
Halt diese 500-U-Gebühr erst einmal als Impuls zurück, den man als Kosten abschreiben kann. Je perfekter die Geschichte, desto mehr wirkt sie wie ein Drehbuch: knappe Plätze, Gründer laden persönlich ein, Identitäten sind überprüfbar – alles Trittsteine, um dich an den Haken zu kriegen. Für Private Placements gilt eine einzige Regel – offizieller Vertrag, offizieller Kanal. Wenn es nicht passt, ist es nichts wert. Prüfe alles genau, bevor du überweist; lieber verpasst als falsch geschickt.
#币安安全星期四
Halt diese 500-U-Gebühr erst einmal als Impuls zurück, den man als Kosten abschreiben kann. Je perfekter die Geschichte, desto mehr wirkt sie wie ein Drehbuch: knappe Plätze, Gründer laden persönlich ein, Identitäten sind überprüfbar – alles Trittsteine, um dich an den Haken zu kriegen. Für Private Placements gilt eine einzige Regel – offizieller Vertrag, offizieller Kanal. Wenn es nicht passt, ist es nichts wert. Prüfe alles genau, bevor du überweist; lieber verpasst als falsch geschickt.
#币安安全星期四
币安Binance华语
·
--
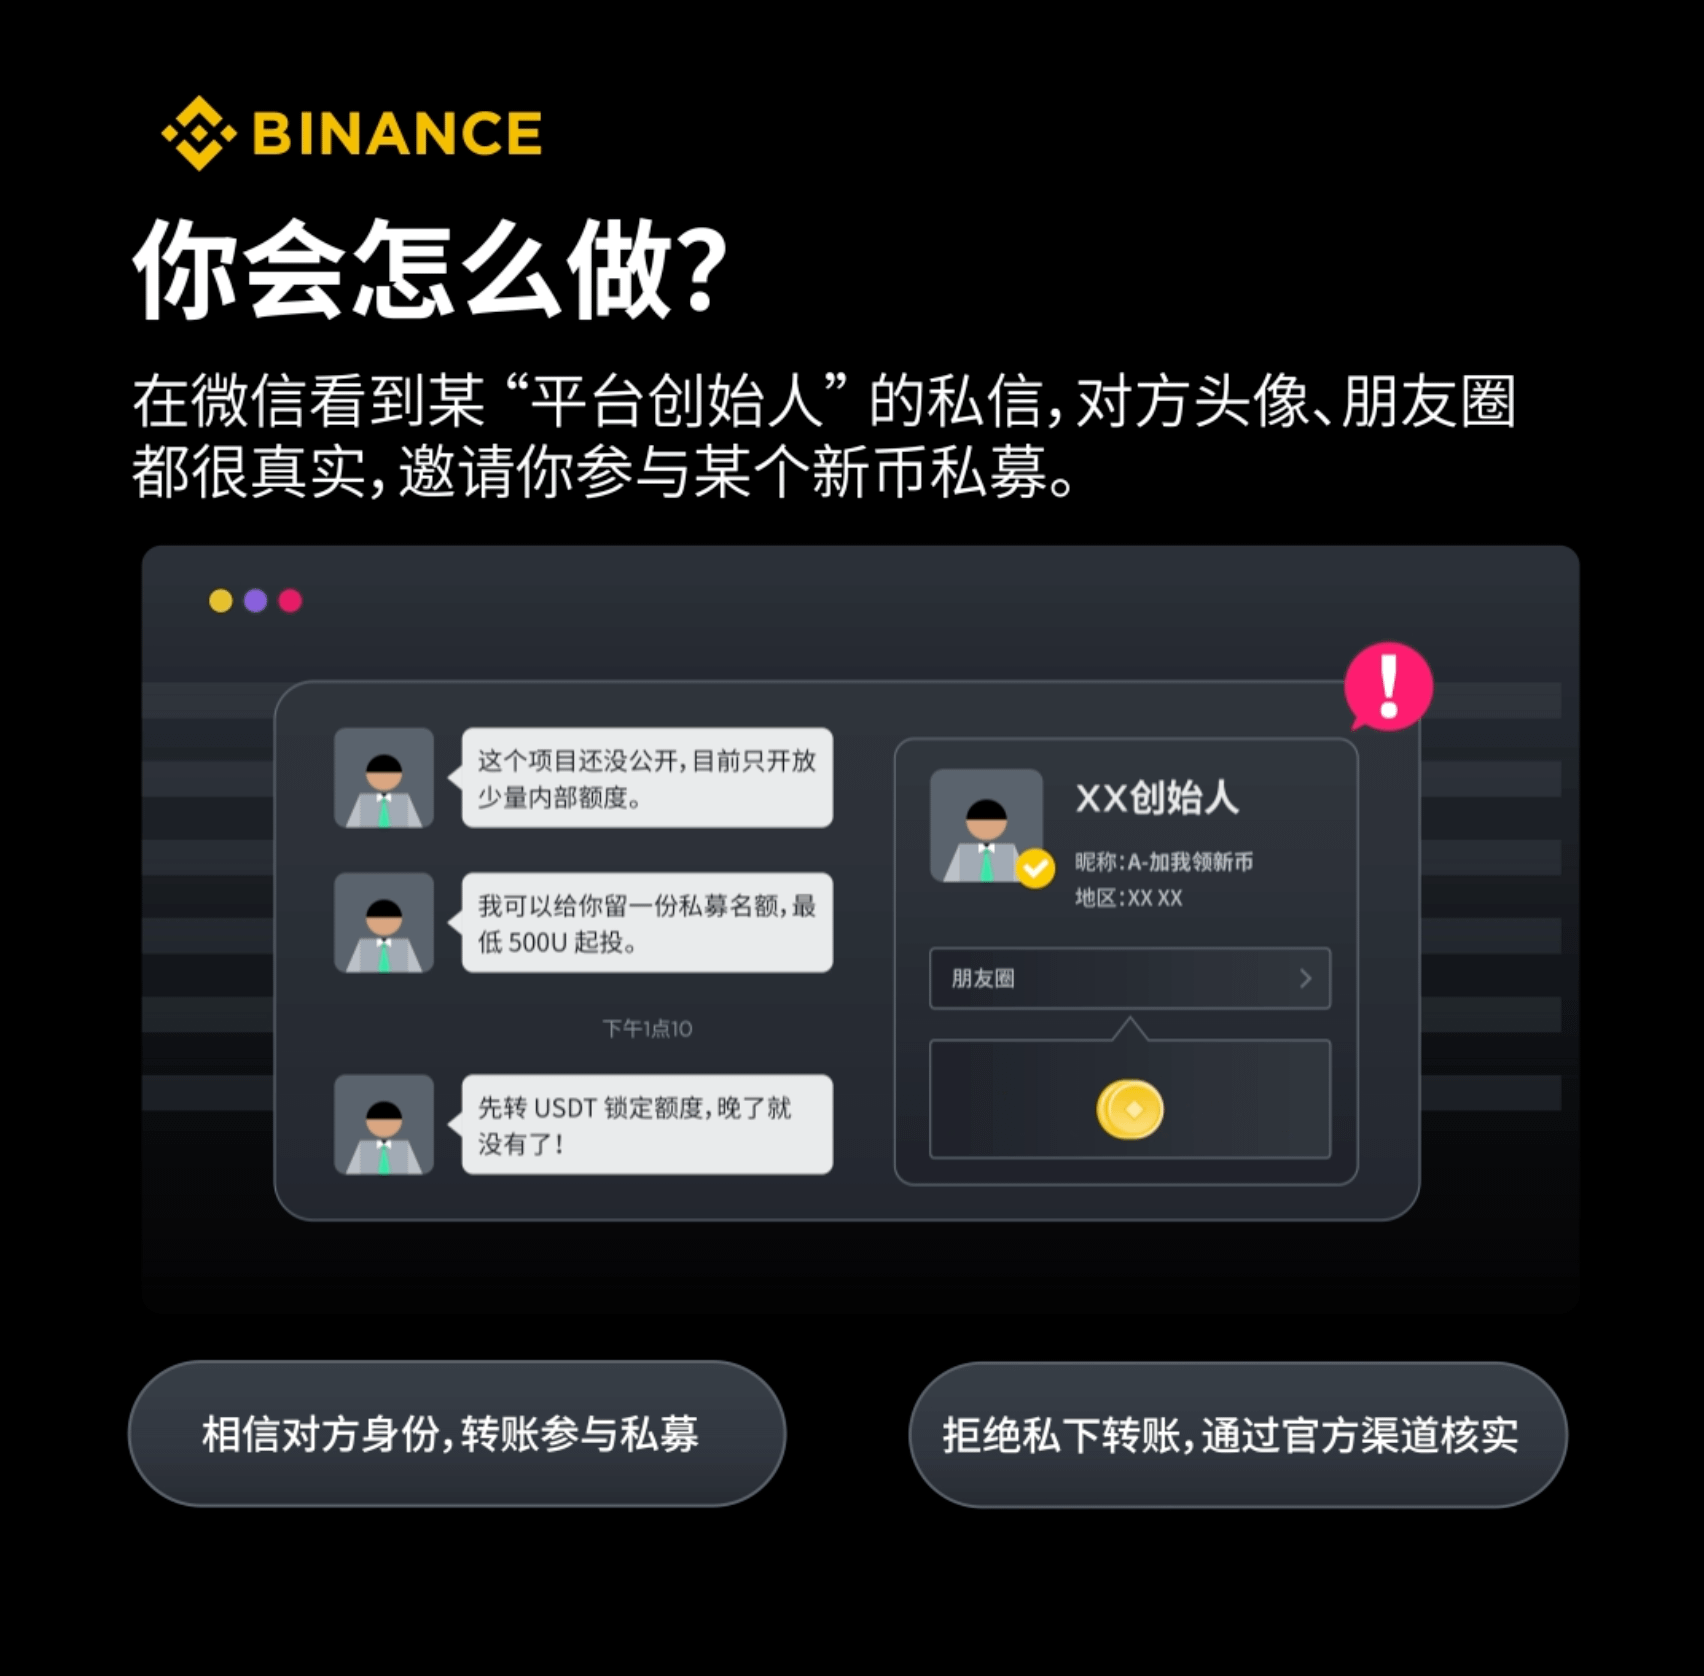
😈“Ich bin der Gründer der Plattform. Der letzte Platz bei der New-Coin-Privatplatzierung – 500U einsteigen!”
Was würdest du tun❓
A. Endlich bin auch ich an der Reihe – schnell rein! 🤑
B. Alles passt in den Freundeskreis, das Identitätspaket stimmt wirklich 😎
C. Dieser Segen sei’s nicht wert! Keine Überweisung—erst offiziell prüfen 🔍
⬇️ RT und wähle eine Option mit Begründung. 3 Gewinner*innen ziehen wir – jede/r erhält 40U #币安安全星期四
Was würdest du tun❓
A. Endlich bin auch ich an der Reihe – schnell rein! 🤑
B. Alles passt in den Freundeskreis, das Identitätspaket stimmt wirklich 😎
C. Dieser Segen sei’s nicht wert! Keine Überweisung—erst offiziell prüfen 🔍
⬇️ RT und wähle eine Option mit Begründung. 3 Gewinner*innen ziehen wir – jede/r erhält 40U #币安安全星期四
81
·
--
🎙️ Tag 12 beim 100U-Auto-Invest in BTC mit Supermann: DUSK eher long oder short
Beenden
02 h 23 m 12 s
7.5k
17
15
·
--
🎙️ Bei steigenden Kursen ruhig bleiben, den eigenen Weg von früher zurückblicken. bnb
Beenden
02 h 24 m 20 s
8k
18
20
·
--
🎙️ Wahrung des ökologischen Gleichgewichts und Bau des Binance-Platzes
Beenden
03 h 36 m 31 s
6.6k
31
88
·
--
🎙️ Bau die Binance-Plaza, DCA in BNB|Mittwoch: BTC konnte es immer noch nicht über 80.000 halten – wie soll sich der Markt eurer Meinung nach als Nächstes entwickeln? Lasst uns darüber sprechen~
Beenden
05 h 21 m 38 s
9.4k
41
38
·
--
D. CLARITY-Verschiebung des Verschlüsselungs-Gesetzentwurfs, Regulierungsvorgehen erneut langsamer ⏳
Der Gesetzentwurf wird immer wieder verschoben, was darauf hindeutet, dass das Feintuning zwischen Regulierung und Branche mehr Zeit erfordert als ursprünglich erwartet. Kurzfristig bedeutet das: Der Krypto-Markt hat weniger klare Spielregeln, sodass sich das Kapital eher zurückhaltend verhält und Preisbewegungen zwangsläufig stärker ausfallen können; aus einer anderen Perspektive betrachtet ist die Verzögerung jedoch nicht zwangsläufig nur schlecht. Die Branche erhält dadurch eine zusätzliche Pufferzeit, um sich selbst zu überprüfen und sich anzupassen. Wenn der Rahmen für die tatsächliche Umsetzung erst einmal wirklich steht, wird er näher an den Gegebenheiten ausgerichtet sein. Für diejenigen, die langfristig planen, wirkt es derzeit eher wie ein Beobachtungsfenster: Sobald die Regeln klar sind, wird der Markt neu bewerten, und dann werden sich Gelegenheiten von selbst zeigen. #安友周一观察团
D. CLARITY-Verschiebung des Verschlüsselungs-Gesetzentwurfs, Regulierungsvorgehen erneut langsamer ⏳
Der Gesetzentwurf wird immer wieder verschoben, was darauf hindeutet, dass das Feintuning zwischen Regulierung und Branche mehr Zeit erfordert als ursprünglich erwartet. Kurzfristig bedeutet das: Der Krypto-Markt hat weniger klare Spielregeln, sodass sich das Kapital eher zurückhaltend verhält und Preisbewegungen zwangsläufig stärker ausfallen können; aus einer anderen Perspektive betrachtet ist die Verzögerung jedoch nicht zwangsläufig nur schlecht. Die Branche erhält dadurch eine zusätzliche Pufferzeit, um sich selbst zu überprüfen und sich anzupassen. Wenn der Rahmen für die tatsächliche Umsetzung erst einmal wirklich steht, wird er näher an den Gegebenheiten ausgerichtet sein. Für diejenigen, die langfristig planen, wirkt es derzeit eher wie ein Beobachtungsfenster: Sobald die Regeln klar sind, wird der Markt neu bewerten, und dann werden sich Gelegenheiten von selbst zeigen. #安友周一观察团
Der Gesetzentwurf wird immer wieder verschoben, was darauf hindeutet, dass das Feintuning zwischen Regulierung und Branche mehr Zeit erfordert als ursprünglich erwartet. Kurzfristig bedeutet das: Der Krypto-Markt hat weniger klare Spielregeln, sodass sich das Kapital eher zurückhaltend verhält und Preisbewegungen zwangsläufig stärker ausfallen können; aus einer anderen Perspektive betrachtet ist die Verzögerung jedoch nicht zwangsläufig nur schlecht. Die Branche erhält dadurch eine zusätzliche Pufferzeit, um sich selbst zu überprüfen und sich anzupassen. Wenn der Rahmen für die tatsächliche Umsetzung erst einmal wirklich steht, wird er näher an den Gegebenheiten ausgerichtet sein. Für diejenigen, die langfristig planen, wirkt es derzeit eher wie ein Beobachtungsfenster: Sobald die Regeln klar sind, wird der Markt neu bewerten, und dann werden sich Gelegenheiten von selbst zeigen. #安友周一观察团
币安Binance华语
·
--
🔥#安友周一观察团 großes Ereignis-Set 📡
In letzter Zeit gab es einiges – welches Ereignis hat deine Aufmerksamkeit am meisten gepackt? 👀
✅ Stimmen abgeben und in den Kommentaren deinen Grund hinterlassen: RT oder teile weitere heiße Themen – 5 Gewinner erhalten 30U, Belohnung für Diskussionen!
A. bStocks erweitert den Asset-Zugang, 1:1-Umtausch flexibler
B. Die CPI-Daten fallen weiter, das Marktvertrauen erholt sich
C. Der S&P 500 erreicht erneut ein neues Hoch, Tech-Aktien bleiben stark
D. CLARITY-Gesetzesentwurf zur Krypto-Reform wird verschoben, regulatorischer Fortschritt verlangsamt sich erneut
In letzter Zeit gab es einiges – welches Ereignis hat deine Aufmerksamkeit am meisten gepackt? 👀
✅ Stimmen abgeben und in den Kommentaren deinen Grund hinterlassen: RT oder teile weitere heiße Themen – 5 Gewinner erhalten 30U, Belohnung für Diskussionen!
A. bStocks erweitert den Asset-Zugang, 1:1-Umtausch flexibler
B. Die CPI-Daten fallen weiter, das Marktvertrauen erholt sich
C. Der S&P 500 erreicht erneut ein neues Hoch, Tech-Aktien bleiben stark
D. CLARITY-Gesetzesentwurf zur Krypto-Reform wird verschoben, regulatorischer Fortschritt verlangsamt sich erneut
135
·
--
Die tödliche Endlosschleife traditioneller Liquidation ist allgemein bekannt: Der Sicherheitenwert fällt, die Vereinbarung muss eilig verkauft werden, der Preis wird nach unten gedrückt, weitere Positionen lösen Liquidationen aus – und weiterverkaufen, weiterverkaufen: Das Gedränge entsteht genau in diesem Liquidationsschritt. @termmax umgeht das mit einer Real-Delivery-Lösung: Es wird nicht hastig nach einem Käufer „da draußen“ gesucht, sondern die besicherten Vermögenswerte werden direkt an den Kreditgeber übergeben. Die Inhaber von FT erhalten gemäß den Regeln die Sicherheiten und das zugrunde liegende Asset – ohne darauf zu setzen, dass der Markt passende Gegenparteien zusammenbringt. Das Geniale an diesem Design ist, dass es eine Sache anerkennt: In extremen Marktphasen kann „Verkaufen“ selbst die falsche Aktion sein.
Aber wenn man noch eine Ebene tiefer denkt: Das Gedränge ist nicht verschwunden, es hat nur den Ort gewechselt. Früher passierte es im Liquidationspool: Die Vereinbarung musste innerhalb des Fensters die Assets liquidieren, und alle drängen gleichzeitig zum Verkauf. Heute verlagert sich der Ort, an dem das Gedränge entstehen kann, auf die Zeit nach der Lieferung: Eine Gruppe von Kreditgebern erhält gleichzeitig dieselbe Art von Sicherheiten. Wenn sich der Markt weiter verschlechtert und diese Gruppe sie loswerden will, werden sie zur neuen Verkaufsgruppe – und sie haben weder eine Market-Making-Verpflichtung noch einen Anreiz als Käufer aufzutreten, sondern sind schlicht Käufer, die die gehaltenen Positionen nicht unbedingt halten wollen. Die Lieferung verlagert also den erzwungenen Verkauf lediglich von der Vereinbarung zum Kreditgeber; der Verkaufsdruck wird nicht „verbraucht“, sondern nur derjenige, der hält, wechselt. $ONG
Es gibt sogar ein subtileres Risiko: Bei der traditionellen Liquidation hat die Vereinbarung zumindest eine einheitliche Entscheidungslogik – wie man verkauft und wann man verkauft, also eine zentrale Aktion. Bei der Real-Delivery wird die Verwertung auf viele Einzelentscheidungen verteilt: jeweils eine Entscheidung pro Person. Damit gibt man das Timing des kollektiven Gedränges an Hunderte von Haltern ab, die sich untereinander nicht abstimmen können. Wenn alle aus demselben Impuls heraus schnell wegwollen, könnte die Effizienz des „Stampedes“ in diesem Moment sogar höher sein als bei punktuellen Verkäufen durch die Vereinbarung. Das Mechanismusdesign macht aus der Liquidation nicht mehr die Panik von Institutionen, sondern die Panik einer Menge Einzelner. Die Panik bleibt – nur die Art ihrer Organisation ändert sich.
Meine Bewertung der Real-Delivery lautet daher: Sie umgeht tatsächlich den härtesten Schmerzpunkt, dass in extremen Marktphasen ein Verkauf möglicherweise nicht schnell genug möglich ist. So wird verhindert, dass illiquide Assets (insbesondere RWA) zu Schleuderpreisen abgegeben werden. Doch der Preis dafür ist, dass der Zeitpunkt des Gedränges vom Liquidationsschritt auf nach der Lieferung verschoben und an die Halter verteilt wird. Ein gelungenes Mechanismusdesign ist noch kein Beweis für ein gelungenes Stresstest-Ergebnis – beim nächsten Mal sollte man nicht beobachten, wie reibungslos die Lieferung abläuft, sondern ob die Gruppe der Halter nach der Lieferung in derselben Zeit tatsächlich aus der Position laufen will. #termmax
Die tödliche Endlosschleife traditioneller Liquidation ist allgemein bekannt: Der Sicherheitenwert fällt, die Vereinbarung muss eilig verkauft werden, der Preis wird nach unten gedrückt, weitere Positionen lösen Liquidationen aus – und weiterverkaufen, weiterverkaufen: Das Gedränge entsteht genau in diesem Liquidationsschritt. @TermMax umgeht das mit einer Real-Delivery-Lösung: Es wird nicht hastig nach einem Käufer „da draußen“ gesucht, sondern die besicherten Vermögenswerte werden direkt an den Kreditgeber übergeben. Die Inhaber von FT erhalten gemäß den Regeln die Sicherheiten und das zugrunde liegende Asset – ohne darauf zu setzen, dass der Markt passende Gegenparteien zusammenbringt. Das Geniale an diesem Design ist, dass es eine Sache anerkennt: In extremen Marktphasen kann „Verkaufen“ selbst die falsche Aktion sein.
Aber wenn man noch eine Ebene tiefer denkt: Das Gedränge ist nicht verschwunden, es hat nur den Ort gewechselt. Früher passierte es im Liquidationspool: Die Vereinbarung musste innerhalb des Fensters die Assets liquidieren, und alle drängen gleichzeitig zum Verkauf. Heute verlagert sich der Ort, an dem das Gedränge entstehen kann, auf die Zeit nach der Lieferung: Eine Gruppe von Kreditgebern erhält gleichzeitig dieselbe Art von Sicherheiten. Wenn sich der Markt weiter verschlechtert und diese Gruppe sie loswerden will, werden sie zur neuen Verkaufsgruppe – und sie haben weder eine Market-Making-Verpflichtung noch einen Anreiz als Käufer aufzutreten, sondern sind schlicht Käufer, die die gehaltenen Positionen nicht unbedingt halten wollen. Die Lieferung verlagert also den erzwungenen Verkauf lediglich von der Vereinbarung zum Kreditgeber; der Verkaufsdruck wird nicht „verbraucht“, sondern nur derjenige, der hält, wechselt. $ONG
Es gibt sogar ein subtileres Risiko: Bei der traditionellen Liquidation hat die Vereinbarung zumindest eine einheitliche Entscheidungslogik – wie man verkauft und wann man verkauft, also eine zentrale Aktion. Bei der Real-Delivery wird die Verwertung auf viele Einzelentscheidungen verteilt: jeweils eine Entscheidung pro Person. Damit gibt man das Timing des kollektiven Gedränges an Hunderte von Haltern ab, die sich untereinander nicht abstimmen können. Wenn alle aus demselben Impuls heraus schnell wegwollen, könnte die Effizienz des „Stampedes“ in diesem Moment sogar höher sein als bei punktuellen Verkäufen durch die Vereinbarung. Das Mechanismusdesign macht aus der Liquidation nicht mehr die Panik von Institutionen, sondern die Panik einer Menge Einzelner. Die Panik bleibt – nur die Art ihrer Organisation ändert sich.
Meine Bewertung der Real-Delivery lautet daher: Sie umgeht tatsächlich den härtesten Schmerzpunkt, dass in extremen Marktphasen ein Verkauf möglicherweise nicht schnell genug möglich ist. So wird verhindert, dass illiquide Assets (insbesondere RWA) zu Schleuderpreisen abgegeben werden. Doch der Preis dafür ist, dass der Zeitpunkt des Gedränges vom Liquidationsschritt auf nach der Lieferung verschoben und an die Halter verteilt wird. Ein gelungenes Mechanismusdesign ist noch kein Beweis für ein gelungenes Stresstest-Ergebnis – beim nächsten Mal sollte man nicht beobachten, wie reibungslos die Lieferung abläuft, sondern ob die Gruppe der Halter nach der Lieferung in derselben Zeit tatsächlich aus der Position laufen will. #termmax
Aber wenn man noch eine Ebene tiefer denkt: Das Gedränge ist nicht verschwunden, es hat nur den Ort gewechselt. Früher passierte es im Liquidationspool: Die Vereinbarung musste innerhalb des Fensters die Assets liquidieren, und alle drängen gleichzeitig zum Verkauf. Heute verlagert sich der Ort, an dem das Gedränge entstehen kann, auf die Zeit nach der Lieferung: Eine Gruppe von Kreditgebern erhält gleichzeitig dieselbe Art von Sicherheiten. Wenn sich der Markt weiter verschlechtert und diese Gruppe sie loswerden will, werden sie zur neuen Verkaufsgruppe – und sie haben weder eine Market-Making-Verpflichtung noch einen Anreiz als Käufer aufzutreten, sondern sind schlicht Käufer, die die gehaltenen Positionen nicht unbedingt halten wollen. Die Lieferung verlagert also den erzwungenen Verkauf lediglich von der Vereinbarung zum Kreditgeber; der Verkaufsdruck wird nicht „verbraucht“, sondern nur derjenige, der hält, wechselt. $ONG
Es gibt sogar ein subtileres Risiko: Bei der traditionellen Liquidation hat die Vereinbarung zumindest eine einheitliche Entscheidungslogik – wie man verkauft und wann man verkauft, also eine zentrale Aktion. Bei der Real-Delivery wird die Verwertung auf viele Einzelentscheidungen verteilt: jeweils eine Entscheidung pro Person. Damit gibt man das Timing des kollektiven Gedränges an Hunderte von Haltern ab, die sich untereinander nicht abstimmen können. Wenn alle aus demselben Impuls heraus schnell wegwollen, könnte die Effizienz des „Stampedes“ in diesem Moment sogar höher sein als bei punktuellen Verkäufen durch die Vereinbarung. Das Mechanismusdesign macht aus der Liquidation nicht mehr die Panik von Institutionen, sondern die Panik einer Menge Einzelner. Die Panik bleibt – nur die Art ihrer Organisation ändert sich.
Meine Bewertung der Real-Delivery lautet daher: Sie umgeht tatsächlich den härtesten Schmerzpunkt, dass in extremen Marktphasen ein Verkauf möglicherweise nicht schnell genug möglich ist. So wird verhindert, dass illiquide Assets (insbesondere RWA) zu Schleuderpreisen abgegeben werden. Doch der Preis dafür ist, dass der Zeitpunkt des Gedränges vom Liquidationsschritt auf nach der Lieferung verschoben und an die Halter verteilt wird. Ein gelungenes Mechanismusdesign ist noch kein Beweis für ein gelungenes Stresstest-Ergebnis – beim nächsten Mal sollte man nicht beobachten, wie reibungslos die Lieferung abläuft, sondern ob die Gruppe der Halter nach der Lieferung in derselben Zeit tatsächlich aus der Position laufen will. #termmax
226
·
--
翻 @termmax 白皮书时,GT 那一段我记下一句话:单笔交易铸成杠杆头寸、显著降低 gas。单独看没毛病,但只有真跑完一整个 GT 周期——开仓、持有、平仓、结算——才知道这句话省的是哪一笔,没提的又是哪几笔。
铸造那一刻确实利索,一个交易、一次 gas,杠杆头寸就到手了。但完整周期走下来,那句单笔铸成只是整个杠杆旅程的第一笔。开仓可以一笔,平仓可不行。要把 GT 里的杠杆解开,你得先把抵押品卖出去、把债务还掉、再把头寸赎回来,每一环都是一次独立的链上操作。省下的那一次铸造 gas,放在完整周期的链上成本里,根本不够看。$RE
更让人挠头的是清算容错。白皮书对 GT 的说明重点在封装和成本,对杠杆仓位在极端行情里的健康度缓冲着墨很少。我实操中把健康度盯得很紧,波动一大就贴着清算线晃,手动补仓的窗口给得很窄。协议的风控是稳的,但作为使用杠杆的人,容错空间真的不大。$SKYAI
平仓那一步,还撞上了深度问题。杠杆仓位的退出依赖抵押品的卖出和债务的买回,这两个操作都在期限市场里走。短端市场还好,一拉到长端,挂单薄、价差大,平仓成本肉眼可见地往上抬。白皮书把 GT 讲得像是把杠杆装进一个盒子,实操里才知道,盒子里装着的还是市场和深度。
综合这一轮实操,GT 的机制设计是真利索,铸造省心、记账透明,这我认。但白皮书用单笔铸成概括 GT 的价值,多少有点挑好听的说——省的是第一笔,贵的是后面每一步。想碰 GT 杠杆的,别只看铸造那一下的省事,先把完整周期的链上成本、清算缓冲和平仓深度都算清楚,再决定下多少仓。我现在的态度就是放自选列表里慢慢看,杠杆这东西,等容错和深度都够厚了再说。
#termmax
翻 @TermMax 白皮书时,GT 那一段我记下一句话:单笔交易铸成杠杆头寸、显著降低 gas。单独看没毛病,但只有真跑完一整个 GT 周期——开仓、持有、平仓、结算——才知道这句话省的是哪一笔,没提的又是哪几笔。
铸造那一刻确实利索,一个交易、一次 gas,杠杆头寸就到手了。但完整周期走下来,那句单笔铸成只是整个杠杆旅程的第一笔。开仓可以一笔,平仓可不行。要把 GT 里的杠杆解开,你得先把抵押品卖出去、把债务还掉、再把头寸赎回来,每一环都是一次独立的链上操作。省下的那一次铸造 gas,放在完整周期的链上成本里,根本不够看。$RE
更让人挠头的是清算容错。白皮书对 GT 的说明重点在封装和成本,对杠杆仓位在极端行情里的健康度缓冲着墨很少。我实操中把健康度盯得很紧,波动一大就贴着清算线晃,手动补仓的窗口给得很窄。协议的风控是稳的,但作为使用杠杆的人,容错空间真的不大。$SKYAI
平仓那一步,还撞上了深度问题。杠杆仓位的退出依赖抵押品的卖出和债务的买回,这两个操作都在期限市场里走。短端市场还好,一拉到长端,挂单薄、价差大,平仓成本肉眼可见地往上抬。白皮书把 GT 讲得像是把杠杆装进一个盒子,实操里才知道,盒子里装着的还是市场和深度。
综合这一轮实操,GT 的机制设计是真利索,铸造省心、记账透明,这我认。但白皮书用单笔铸成概括 GT 的价值,多少有点挑好听的说——省的是第一笔,贵的是后面每一步。想碰 GT 杠杆的,别只看铸造那一下的省事,先把完整周期的链上成本、清算缓冲和平仓深度都算清楚,再决定下多少仓。我现在的态度就是放自选列表里慢慢看,杠杆这东西,等容错和深度都够厚了再说。
#termmax
铸造那一刻确实利索,一个交易、一次 gas,杠杆头寸就到手了。但完整周期走下来,那句单笔铸成只是整个杠杆旅程的第一笔。开仓可以一笔,平仓可不行。要把 GT 里的杠杆解开,你得先把抵押品卖出去、把债务还掉、再把头寸赎回来,每一环都是一次独立的链上操作。省下的那一次铸造 gas,放在完整周期的链上成本里,根本不够看。$RE
更让人挠头的是清算容错。白皮书对 GT 的说明重点在封装和成本,对杠杆仓位在极端行情里的健康度缓冲着墨很少。我实操中把健康度盯得很紧,波动一大就贴着清算线晃,手动补仓的窗口给得很窄。协议的风控是稳的,但作为使用杠杆的人,容错空间真的不大。$SKYAI
平仓那一步,还撞上了深度问题。杠杆仓位的退出依赖抵押品的卖出和债务的买回,这两个操作都在期限市场里走。短端市场还好,一拉到长端,挂单薄、价差大,平仓成本肉眼可见地往上抬。白皮书把 GT 讲得像是把杠杆装进一个盒子,实操里才知道,盒子里装着的还是市场和深度。
综合这一轮实操,GT 的机制设计是真利索,铸造省心、记账透明,这我认。但白皮书用单笔铸成概括 GT 的价值,多少有点挑好听的说——省的是第一笔,贵的是后面每一步。想碰 GT 杠杆的,别只看铸造那一下的省事,先把完整周期的链上成本、清算缓冲和平仓深度都算清楚,再决定下多少仓。我现在的态度就是放自选列表里慢慢看,杠杆这东西,等容错和深度都够厚了再说。
#termmax
2
169
·
--
在 @termmax 的拍卖里出价,最反直觉的建议是:别算计,直接报你心里真实的底线。
我一开始也不信。所有市场都在教人"留足余地、先看别人怎么出",拍卖当然也得谨慎一点。结果第一次就吃了亏:想多赚一点,把报价抬到心理价之上,一个周期过去,资金根本没成交——想要的利率太高,市场给不了,钱闲着就是亏。$ACE
把机制想明白就懂了。TermMax 是统一清算价的拍卖,最终成交价不是按你的报价走,而是所有出价的交点。你报得再高,成交价也不会更高;报得离交点太远,就直接出局。反过来也一样:把底线压得太低,当清算价恰好落在你的报价和底线之间时,你会在一个自己本不想接受的利率上成交。$BTW
所以在这个设计里,真实底线是唯一正确的报价:成交了,你拿到的就是清算价,不会亏;没成交,说明市场给不出你想要的数,省下资金去别处。反而是那些"再贪一点""再压一点"的小动作,最容易让资金闲置,或者在错误的利率上被动成交。
出价前真正该想的不是怎么报价,而是三件事:市场最近的清算价在哪、你的资金能接受多长闲置、你的真实底线是多少。把这三样想清楚,报出来的数就不是博弈,是答案。
这种机制把"讨价还价"从借贷里删掉了。普通市场靠拉扯出价格,这里靠所有人同时说真话。敢不敢说真话,就是能不能拿到好利率的分界线。#termmax
在 @TermMax 的拍卖里出价,最反直觉的建议是:别算计,直接报你心里真实的底线。
我一开始也不信。所有市场都在教人"留足余地、先看别人怎么出",拍卖当然也得谨慎一点。结果第一次就吃了亏:想多赚一点,把报价抬到心理价之上,一个周期过去,资金根本没成交——想要的利率太高,市场给不了,钱闲着就是亏。$ACE
把机制想明白就懂了。TermMax 是统一清算价的拍卖,最终成交价不是按你的报价走,而是所有出价的交点。你报得再高,成交价也不会更高;报得离交点太远,就直接出局。反过来也一样:把底线压得太低,当清算价恰好落在你的报价和底线之间时,你会在一个自己本不想接受的利率上成交。$BTW
所以在这个设计里,真实底线是唯一正确的报价:成交了,你拿到的就是清算价,不会亏;没成交,说明市场给不出你想要的数,省下资金去别处。反而是那些"再贪一点""再压一点"的小动作,最容易让资金闲置,或者在错误的利率上被动成交。
出价前真正该想的不是怎么报价,而是三件事:市场最近的清算价在哪、你的资金能接受多长闲置、你的真实底线是多少。把这三样想清楚,报出来的数就不是博弈,是答案。
这种机制把"讨价还价"从借贷里删掉了。普通市场靠拉扯出价格,这里靠所有人同时说真话。敢不敢说真话,就是能不能拿到好利率的分界线。#termmax
我一开始也不信。所有市场都在教人"留足余地、先看别人怎么出",拍卖当然也得谨慎一点。结果第一次就吃了亏:想多赚一点,把报价抬到心理价之上,一个周期过去,资金根本没成交——想要的利率太高,市场给不了,钱闲着就是亏。$ACE
把机制想明白就懂了。TermMax 是统一清算价的拍卖,最终成交价不是按你的报价走,而是所有出价的交点。你报得再高,成交价也不会更高;报得离交点太远,就直接出局。反过来也一样:把底线压得太低,当清算价恰好落在你的报价和底线之间时,你会在一个自己本不想接受的利率上成交。$BTW
所以在这个设计里,真实底线是唯一正确的报价:成交了,你拿到的就是清算价,不会亏;没成交,说明市场给不出你想要的数,省下资金去别处。反而是那些"再贪一点""再压一点"的小动作,最容易让资金闲置,或者在错误的利率上被动成交。
出价前真正该想的不是怎么报价,而是三件事:市场最近的清算价在哪、你的资金能接受多长闲置、你的真实底线是多少。把这三样想清楚,报出来的数就不是博弈,是答案。
这种机制把"讨价还价"从借贷里删掉了。普通市场靠拉扯出价格,这里靠所有人同时说真话。敢不敢说真话,就是能不能拿到好利率的分界线。#termmax
7
350
·
--
Kreditvergabe und -aufnahme on-chain wirkt wie ein „dezentes“ Geschäft – unterschiedliche Protokolle, unterschiedliche Sicherheiten, unterschiedliche Märkte, als würden alle ihr eigenes Ding machen. Doch wenn man die Risiken zusammen betrachtet, könnte es das zentralste Geschäft im DeFi sein: Alle Mittel sind auf dieselbe Art von Sicherheiten gepackt, sie teilen sich dasselbe Set an Liquidationsmechanismen und sie teilen auch denselben kritischsten Moment. Wenn sich der Markt dreht, passiert es allen am selben Tag, aus demselben Grund.$1000RATS
Dem begegnet das traditionelle Finanzwesen bei solcher „Konzentration“ mit Zeit. Institutionen legen nicht alles auf denselben Zeithorizont: Die einen vergeben drei Monate, die anderen ein Jahr, wieder andere zehn Jahre. Vermögenswerte mit unterschiedlichen Fälligkeiten verteilen die Ereignisse natürlich über verschiedene Zeitpunkte, sodass das Risiko des gleichzeitigen Scheiterns abnimmt. Diese Methode, Risiken über Zeit zu streuen, ist on-chain fast eine Leerstelle: Man hat nur den Zinssatz „jetzt“, aber keine „Regelung für irgendeinen Tag in der Zukunft“.$CLO
@termmax Was mich das noch einmal klarer denken ließ, war seine Laufzeitstruktur. Ein Fixed-Income-Asset mit unterschiedlichen Fälligkeitsterminen ist an sich ein „Risiko-Entzerrer“: Das Geld, das in drei Monaten fällig wird, und das Geld, das bei der anderen Person in einem Jahr fällig ist, drängen nicht am selben Tag in die Rückzahlung und nicht am selben Tag in die Liquidation. Selbst wenn der Gesamtmarkt schlecht läuft, sorgt die Überschneidungsfreiheit der Fälligkeiten dafür, dass nicht alle gleichzeitig ins Leere treten.
Als ich das verstanden hatte, wurde mir erst bewusst, wie knapp die Dimension „Laufzeit“ im On-chain-Umfeld ist. Sie macht nicht nur die Zinsen verlässlicher, sondern ergänzt den On-chain-Assets auch etwas, das das traditionelle Finanzwesen längst kennt: Risiken mithilfe von Zeit auseinanderziehen, statt alle Risiken an einen Punkt zu stauen.
Natürlich ist Laufzeitstreuung nicht umsonst. Je mehr Laufzeiten es gibt, desto zersplitterter ist der Markt und desto dünner wird die Liquidität in einzelnen Fälligkeiten; und je näher das Ende der Laufzeit rückt, desto stärker wird die Hochdruckphase für Rückzahlungen und Abwicklungen – und desto mehr wird die Mittelknappheit an genau diesem Tag verstärkt. Entzerrung ist gut, aber der Moment der Entzerrung ist zugleich die neue Prüfung.
Darum werde ich besonders darauf achten: Sind Assets mit unterschiedlichen Laufzeiten in extremen Marktbewegungen wirklich zeitlich versetzt betroffen? Gibt es eine übermäßige Konzentration der Fälligkeitstermine auf nur ein paar Tage? Und lässt sich der Rückzahlungsdruck kurz vor Fälligkeit vom Markt langfristig und ohne größere Verwerfungen aufnehmen? Erst wenn ich diese drei Punkte verstehe, denke ich, dass die Laufzeitstruktur von TermMax nicht nur die Zinsen festschließt, sondern das Risiko wirklich verteilt.
#termmax
Kreditvergabe und -aufnahme on-chain wirkt wie ein „dezentes“ Geschäft – unterschiedliche Protokolle, unterschiedliche Sicherheiten, unterschiedliche Märkte, als würden alle ihr eigenes Ding machen. Doch wenn man die Risiken zusammen betrachtet, könnte es das zentralste Geschäft im DeFi sein: Alle Mittel sind auf dieselbe Art von Sicherheiten gepackt, sie teilen sich dasselbe Set an Liquidationsmechanismen und sie teilen auch denselben kritischsten Moment. Wenn sich der Markt dreht, passiert es allen am selben Tag, aus demselben Grund.$1000RATS
Dem begegnet das traditionelle Finanzwesen bei solcher „Konzentration“ mit Zeit. Institutionen legen nicht alles auf denselben Zeithorizont: Die einen vergeben drei Monate, die anderen ein Jahr, wieder andere zehn Jahre. Vermögenswerte mit unterschiedlichen Fälligkeiten verteilen die Ereignisse natürlich über verschiedene Zeitpunkte, sodass das Risiko des gleichzeitigen Scheiterns abnimmt. Diese Methode, Risiken über Zeit zu streuen, ist on-chain fast eine Leerstelle: Man hat nur den Zinssatz „jetzt“, aber keine „Regelung für irgendeinen Tag in der Zukunft“.$CLO
@TermMax Was mich das noch einmal klarer denken ließ, war seine Laufzeitstruktur. Ein Fixed-Income-Asset mit unterschiedlichen Fälligkeitsterminen ist an sich ein „Risiko-Entzerrer“: Das Geld, das in drei Monaten fällig wird, und das Geld, das bei der anderen Person in einem Jahr fällig ist, drängen nicht am selben Tag in die Rückzahlung und nicht am selben Tag in die Liquidation. Selbst wenn der Gesamtmarkt schlecht läuft, sorgt die Überschneidungsfreiheit der Fälligkeiten dafür, dass nicht alle gleichzeitig ins Leere treten.
Als ich das verstanden hatte, wurde mir erst bewusst, wie knapp die Dimension „Laufzeit“ im On-chain-Umfeld ist. Sie macht nicht nur die Zinsen verlässlicher, sondern ergänzt den On-chain-Assets auch etwas, das das traditionelle Finanzwesen längst kennt: Risiken mithilfe von Zeit auseinanderziehen, statt alle Risiken an einen Punkt zu stauen.
Natürlich ist Laufzeitstreuung nicht umsonst. Je mehr Laufzeiten es gibt, desto zersplitterter ist der Markt und desto dünner wird die Liquidität in einzelnen Fälligkeiten; und je näher das Ende der Laufzeit rückt, desto stärker wird die Hochdruckphase für Rückzahlungen und Abwicklungen – und desto mehr wird die Mittelknappheit an genau diesem Tag verstärkt. Entzerrung ist gut, aber der Moment der Entzerrung ist zugleich die neue Prüfung.
Darum werde ich besonders darauf achten: Sind Assets mit unterschiedlichen Laufzeiten in extremen Marktbewegungen wirklich zeitlich versetzt betroffen? Gibt es eine übermäßige Konzentration der Fälligkeitstermine auf nur ein paar Tage? Und lässt sich der Rückzahlungsdruck kurz vor Fälligkeit vom Markt langfristig und ohne größere Verwerfungen aufnehmen? Erst wenn ich diese drei Punkte verstehe, denke ich, dass die Laufzeitstruktur von TermMax nicht nur die Zinsen festschließt, sondern das Risiko wirklich verteilt.
#termmax
Dem begegnet das traditionelle Finanzwesen bei solcher „Konzentration“ mit Zeit. Institutionen legen nicht alles auf denselben Zeithorizont: Die einen vergeben drei Monate, die anderen ein Jahr, wieder andere zehn Jahre. Vermögenswerte mit unterschiedlichen Fälligkeiten verteilen die Ereignisse natürlich über verschiedene Zeitpunkte, sodass das Risiko des gleichzeitigen Scheiterns abnimmt. Diese Methode, Risiken über Zeit zu streuen, ist on-chain fast eine Leerstelle: Man hat nur den Zinssatz „jetzt“, aber keine „Regelung für irgendeinen Tag in der Zukunft“.$CLO
@TermMax Was mich das noch einmal klarer denken ließ, war seine Laufzeitstruktur. Ein Fixed-Income-Asset mit unterschiedlichen Fälligkeitsterminen ist an sich ein „Risiko-Entzerrer“: Das Geld, das in drei Monaten fällig wird, und das Geld, das bei der anderen Person in einem Jahr fällig ist, drängen nicht am selben Tag in die Rückzahlung und nicht am selben Tag in die Liquidation. Selbst wenn der Gesamtmarkt schlecht läuft, sorgt die Überschneidungsfreiheit der Fälligkeiten dafür, dass nicht alle gleichzeitig ins Leere treten.
Als ich das verstanden hatte, wurde mir erst bewusst, wie knapp die Dimension „Laufzeit“ im On-chain-Umfeld ist. Sie macht nicht nur die Zinsen verlässlicher, sondern ergänzt den On-chain-Assets auch etwas, das das traditionelle Finanzwesen längst kennt: Risiken mithilfe von Zeit auseinanderziehen, statt alle Risiken an einen Punkt zu stauen.
Natürlich ist Laufzeitstreuung nicht umsonst. Je mehr Laufzeiten es gibt, desto zersplitterter ist der Markt und desto dünner wird die Liquidität in einzelnen Fälligkeiten; und je näher das Ende der Laufzeit rückt, desto stärker wird die Hochdruckphase für Rückzahlungen und Abwicklungen – und desto mehr wird die Mittelknappheit an genau diesem Tag verstärkt. Entzerrung ist gut, aber der Moment der Entzerrung ist zugleich die neue Prüfung.
Darum werde ich besonders darauf achten: Sind Assets mit unterschiedlichen Laufzeiten in extremen Marktbewegungen wirklich zeitlich versetzt betroffen? Gibt es eine übermäßige Konzentration der Fälligkeitstermine auf nur ein paar Tage? Und lässt sich der Rückzahlungsdruck kurz vor Fälligkeit vom Markt langfristig und ohne größere Verwerfungen aufnehmen? Erst wenn ich diese drei Punkte verstehe, denke ich, dass die Laufzeitstruktur von TermMax nicht nur die Zinsen festschließt, sondern das Risiko wirklich verteilt.
#termmax
6
241
·
--
Verifiziert
Die Finanzierung in der realen Welt erfolgt zu einem überwiegenden Teil mit festen Zinssätzen. Hypotheken sind fest „eingefroren“, Unternehmensanleihen ebenfalls – denn für jeden, der einen Haushalt aufstellen muss, ist „vorhersehbar“ oft wichtiger als „billig“.
On-Chain ist es umgekehrt. In Protokollen wie Aave und Compound springen die Zinsen mit der Auslastung der Liquiditätspools nach oben und unten – heute 5 %, morgen 8 %, übermorgen wieder 3 %. Kreditnehmer wissen nicht, welche Kosten am Ende entstehen, Kreditgeber wissen nicht, welche Rendite ihnen tatsächlich zufließt, und Cashflows lassen sich überhaupt nicht planen. $GPS
@termmax schließt genau diese Lücke. Die Aufgabe ist dabei nicht kompliziert: Aus „einem festen Zinssatz für einen zukünftigen Zeitraum“ etwas machen, das man fest einrasten kann – damit Kreditnehmer ihre Kosten kennen und Kreditgeber ihre Rendite, und zwar bis zum Fälligkeitstag, ohne Änderungen. $ACE
Dieser Wert wird oft von der Frage überlagert, ob die „Rendite hoch genug“ ist. Der echte Verkaufsnutzen eines festen Zinssatzes war nie „höher“, sondern „sicher“. Sicher bedeutet: Man kann Budgets erstellen, Fristen passend abstimmen und Einmal-Entscheidungen für Spekulation in wiederholbare Geschäftsabläufe verwandeln. Mit einem variablen Zinssatz setzt man auf die Richtung; einen festen Zinssatz zu fixieren heißt, Cashflows zu betreiben – das sind im Grunde zwei ganz unterschiedliche Arten von Menschen.
Aber das heißt nicht, dass Festzinssätze automatisch überlegen sind; sie „preisen“ einfach nur die Unsicherheit ein. Was du für die Sicherheit bezahlst, ist genau die Zinsdifferenz zwischen fest und variabel. Wenn die Zinsen fallen, fühlen sich die abgesicherten Hochzins-Leute benachteiligt; wenn die Zinsen steigen, bereuen die, die nicht abgesichert haben. Die Sicherheit selbst hat einen Preis – ob man ihn zahlen will, hängt davon ab, ob man „Überschussgeld“ in der Hand hat oder „das Geld, das zurückgezahlt werden muss“.
Daher beurteile ich, ob ein Festzins-Protokoll wirklich funktioniert, nicht daran, wie hoch der angezeigte Jahreszinssatz ist, sondern ob es stabil und kontinuierlich Sperroptionen für unterschiedliche Laufzeiten liefern kann. Nur wenn eine Person zu jedem Zeitpunkt die „Laufzeit findet, die sie will“, gilt der Festzins wirklich als angekommen – und nicht als noch ein weiterer Einstiegs-Button für impulsive Käufe über eine Rendite-Quelle. #termmax
Die Finanzierung in der realen Welt erfolgt zu einem überwiegenden Teil mit festen Zinssätzen. Hypotheken sind fest „eingefroren“, Unternehmensanleihen ebenfalls – denn für jeden, der einen Haushalt aufstellen muss, ist „vorhersehbar“ oft wichtiger als „billig“.
On-Chain ist es umgekehrt. In Protokollen wie Aave und Compound springen die Zinsen mit der Auslastung der Liquiditätspools nach oben und unten – heute 5 %, morgen 8 %, übermorgen wieder 3 %. Kreditnehmer wissen nicht, welche Kosten am Ende entstehen, Kreditgeber wissen nicht, welche Rendite ihnen tatsächlich zufließt, und Cashflows lassen sich überhaupt nicht planen. $GPS
@TermMax schließt genau diese Lücke. Die Aufgabe ist dabei nicht kompliziert: Aus „einem festen Zinssatz für einen zukünftigen Zeitraum“ etwas machen, das man fest einrasten kann – damit Kreditnehmer ihre Kosten kennen und Kreditgeber ihre Rendite, und zwar bis zum Fälligkeitstag, ohne Änderungen. $ACE
Dieser Wert wird oft von der Frage überlagert, ob die „Rendite hoch genug“ ist. Der echte Verkaufsnutzen eines festen Zinssatzes war nie „höher“, sondern „sicher“. Sicher bedeutet: Man kann Budgets erstellen, Fristen passend abstimmen und Einmal-Entscheidungen für Spekulation in wiederholbare Geschäftsabläufe verwandeln. Mit einem variablen Zinssatz setzt man auf die Richtung; einen festen Zinssatz zu fixieren heißt, Cashflows zu betreiben – das sind im Grunde zwei ganz unterschiedliche Arten von Menschen.
Aber das heißt nicht, dass Festzinssätze automatisch überlegen sind; sie „preisen“ einfach nur die Unsicherheit ein. Was du für die Sicherheit bezahlst, ist genau die Zinsdifferenz zwischen fest und variabel. Wenn die Zinsen fallen, fühlen sich die abgesicherten Hochzins-Leute benachteiligt; wenn die Zinsen steigen, bereuen die, die nicht abgesichert haben. Die Sicherheit selbst hat einen Preis – ob man ihn zahlen will, hängt davon ab, ob man „Überschussgeld“ in der Hand hat oder „das Geld, das zurückgezahlt werden muss“.
Daher beurteile ich, ob ein Festzins-Protokoll wirklich funktioniert, nicht daran, wie hoch der angezeigte Jahreszinssatz ist, sondern ob es stabil und kontinuierlich Sperroptionen für unterschiedliche Laufzeiten liefern kann. Nur wenn eine Person zu jedem Zeitpunkt die „Laufzeit findet, die sie will“, gilt der Festzins wirklich als angekommen – und nicht als noch ein weiterer Einstiegs-Button für impulsive Käufe über eine Rendite-Quelle. #termmax
On-Chain ist es umgekehrt. In Protokollen wie Aave und Compound springen die Zinsen mit der Auslastung der Liquiditätspools nach oben und unten – heute 5 %, morgen 8 %, übermorgen wieder 3 %. Kreditnehmer wissen nicht, welche Kosten am Ende entstehen, Kreditgeber wissen nicht, welche Rendite ihnen tatsächlich zufließt, und Cashflows lassen sich überhaupt nicht planen. $GPS
@TermMax schließt genau diese Lücke. Die Aufgabe ist dabei nicht kompliziert: Aus „einem festen Zinssatz für einen zukünftigen Zeitraum“ etwas machen, das man fest einrasten kann – damit Kreditnehmer ihre Kosten kennen und Kreditgeber ihre Rendite, und zwar bis zum Fälligkeitstag, ohne Änderungen. $ACE
Dieser Wert wird oft von der Frage überlagert, ob die „Rendite hoch genug“ ist. Der echte Verkaufsnutzen eines festen Zinssatzes war nie „höher“, sondern „sicher“. Sicher bedeutet: Man kann Budgets erstellen, Fristen passend abstimmen und Einmal-Entscheidungen für Spekulation in wiederholbare Geschäftsabläufe verwandeln. Mit einem variablen Zinssatz setzt man auf die Richtung; einen festen Zinssatz zu fixieren heißt, Cashflows zu betreiben – das sind im Grunde zwei ganz unterschiedliche Arten von Menschen.
Aber das heißt nicht, dass Festzinssätze automatisch überlegen sind; sie „preisen“ einfach nur die Unsicherheit ein. Was du für die Sicherheit bezahlst, ist genau die Zinsdifferenz zwischen fest und variabel. Wenn die Zinsen fallen, fühlen sich die abgesicherten Hochzins-Leute benachteiligt; wenn die Zinsen steigen, bereuen die, die nicht abgesichert haben. Die Sicherheit selbst hat einen Preis – ob man ihn zahlen will, hängt davon ab, ob man „Überschussgeld“ in der Hand hat oder „das Geld, das zurückgezahlt werden muss“.
Daher beurteile ich, ob ein Festzins-Protokoll wirklich funktioniert, nicht daran, wie hoch der angezeigte Jahreszinssatz ist, sondern ob es stabil und kontinuierlich Sperroptionen für unterschiedliche Laufzeiten liefern kann. Nur wenn eine Person zu jedem Zeitpunkt die „Laufzeit findet, die sie will“, gilt der Festzins wirklich als angekommen – und nicht als noch ein weiterer Einstiegs-Button für impulsive Käufe über eine Rendite-Quelle. #termmax
8
783
·
--
🎙️ Tauschen und BNB-Spot besparen – lasst uns darüber sprechen!

Beenden
03 h 15 m 50 s
16.4k
30
45
·
--
🎙️ Der US-Aktienmarkt ist wieder durchgedreht – wie wird sich die Eröffnung wohl entwickeln?

Beenden
02 h 35 m 59 s
10.8k
20
27
·
--
Kürzlich schaue ich mir das Portfolio um @Dusk_Foundation an. Dabei fällt mir an ein paar Stellen immer stärker auf, wie verschroben es ist: Das Projekt geht zwar kontinuierlich voran – aber nachdem die „Nachrichten“ raus sind, fragt man sich „Gibt es auf der Chain überhaupt etwas, das das wirklich auffangen kann?“ Offensichtlich rechnet das niemand ernsthaft aus.
Im August ist das DuskEVM Testnet live gegangen, und die bekannten Tools der Entwickler lassen sich direkt nutzen – das ist tatsächlich ein Vorteil. Aber ich sehe das Projekt nicht so, dass es prüft, ob die Nachrichten genug „Beeindruckendes“ haben. Was mich vielmehr interessiert, ist: Sobald die Nachricht da ist, wächst dann auch wirklich eine echte Aktivität auf der Chain mit?
Ein Testnet, das lebhaft wirkt, heißt nicht, dass es im Mainnet echte Nutzung/Business gibt. Auf der Website sind für das Mainnet die Chain-ID, die RPCs und die Browser-URLs alle aufgeführt. In der Dokumentation hingegen waren die angegebenen Adressen zeitweise nicht erreichbar (404), und in der Produktliste hängt weiterhin das Testnet. Das heißt nicht, dass das Projekt nichts tut – Parameter kann man durchaus vorher reservieren. Aber „so ist die Architektur geplant“ und „öffentlich kann es stabil genutzt werden“ sind zwei verschiedene Dinge: Erstere beantwortet die Planung, Letztere beantwortet, ob es überhaupt Nutzer gibt. $AIO
In der Datensicht achte ich dagegen stärker auf die Chain. Aktiv adressen sammeln sich langsam an. Seit die bidirektionale Bridge live ist, nimmt die Aktivität auf der Chain tatsächlich zu – das ist real. Aber die Staking-Quote wirkt nicht niedrig. Bei genauerem Hinsehen zeigt sich jedoch, dass sie vor allem von Seiten der Node-Operatoren gestützt wird. Wenn es in einem Jahr immer noch keine Anwendungen gibt, die die Kern-Use-Cases wirklich über verschlüsselte Kanäle auf der Chain ausführen, dann wird die Bewertung dieses Setups Richtung „eine EVM-Chain mit einer Privacy-Hülle“ abrutschen – und mit so einem Narrativ würde die derzeitige Positionierung zur Hälfte einstürzen.
Was es wirklich zu prüfen gilt, ist die Verarbeitungs- bzw. Transferkapazität. An dem Tag, an dem die ersten institutionellen Vermögenswerte reinkommen und die Orders gleichzeitig einströmen: Hält dann die Execution auf der Chain und die Trading-Seite dem Lastaufkommen stand? Ob Hedger mit vertraulicher Ausführung unter realen Lasten stabil bleibt; ob der Settlement-Ende Batch-Verarbeitung sauber schafft; und ob Cancel/Replace (Storno und erneutes Einstellen) reibungslos funktioniert – das sind die Dinge, die bestimmen, ob ein Vorteil zu echtem Kapitalfluss wird, statt nur einmal für Aufregung zu sorgen und dann wieder abzuebben.
Darum ist meine größte Zweifel an $DUSK nicht mehr „Wird die Story gut erzählt?“, sondern „Wenn die Story umgesetzt wird: Schafft die Chain dann wirklich die Übernahme?“. Man kann zwar Stimmung machen – aber echte Nachfrage erkennt nur zwei Dinge an: Ob die Chain wirklich laufen kann und ob das Geld hinein- und wieder hinauskommt. Solange diese beiden Punkte nicht durch Daten verifiziert sind, sind selbst noch so viele Vorteile am Ende nur Einladungen für Spekulanten. #dusk
Kürzlich schaue ich mir das Portfolio um @Dusk an. Dabei fällt mir an ein paar Stellen immer stärker auf, wie verschroben es ist: Das Projekt geht zwar kontinuierlich voran – aber nachdem die „Nachrichten“ raus sind, fragt man sich „Gibt es auf der Chain überhaupt etwas, das das wirklich auffangen kann?“ Offensichtlich rechnet das niemand ernsthaft aus.
Im August ist das DuskEVM Testnet live gegangen, und die bekannten Tools der Entwickler lassen sich direkt nutzen – das ist tatsächlich ein Vorteil. Aber ich sehe das Projekt nicht so, dass es prüft, ob die Nachrichten genug „Beeindruckendes“ haben. Was mich vielmehr interessiert, ist: Sobald die Nachricht da ist, wächst dann auch wirklich eine echte Aktivität auf der Chain mit?
Ein Testnet, das lebhaft wirkt, heißt nicht, dass es im Mainnet echte Nutzung/Business gibt. Auf der Website sind für das Mainnet die Chain-ID, die RPCs und die Browser-URLs alle aufgeführt. In der Dokumentation hingegen waren die angegebenen Adressen zeitweise nicht erreichbar (404), und in der Produktliste hängt weiterhin das Testnet. Das heißt nicht, dass das Projekt nichts tut – Parameter kann man durchaus vorher reservieren. Aber „so ist die Architektur geplant“ und „öffentlich kann es stabil genutzt werden“ sind zwei verschiedene Dinge: Erstere beantwortet die Planung, Letztere beantwortet, ob es überhaupt Nutzer gibt. $AIO
In der Datensicht achte ich dagegen stärker auf die Chain. Aktiv adressen sammeln sich langsam an. Seit die bidirektionale Bridge live ist, nimmt die Aktivität auf der Chain tatsächlich zu – das ist real. Aber die Staking-Quote wirkt nicht niedrig. Bei genauerem Hinsehen zeigt sich jedoch, dass sie vor allem von Seiten der Node-Operatoren gestützt wird. Wenn es in einem Jahr immer noch keine Anwendungen gibt, die die Kern-Use-Cases wirklich über verschlüsselte Kanäle auf der Chain ausführen, dann wird die Bewertung dieses Setups Richtung „eine EVM-Chain mit einer Privacy-Hülle“ abrutschen – und mit so einem Narrativ würde die derzeitige Positionierung zur Hälfte einstürzen.
Was es wirklich zu prüfen gilt, ist die Verarbeitungs- bzw. Transferkapazität. An dem Tag, an dem die ersten institutionellen Vermögenswerte reinkommen und die Orders gleichzeitig einströmen: Hält dann die Execution auf der Chain und die Trading-Seite dem Lastaufkommen stand? Ob Hedger mit vertraulicher Ausführung unter realen Lasten stabil bleibt; ob der Settlement-Ende Batch-Verarbeitung sauber schafft; und ob Cancel/Replace (Storno und erneutes Einstellen) reibungslos funktioniert – das sind die Dinge, die bestimmen, ob ein Vorteil zu echtem Kapitalfluss wird, statt nur einmal für Aufregung zu sorgen und dann wieder abzuebben.
Darum ist meine größte Zweifel an $DUSK nicht mehr „Wird die Story gut erzählt?“, sondern „Wenn die Story umgesetzt wird: Schafft die Chain dann wirklich die Übernahme?“. Man kann zwar Stimmung machen – aber echte Nachfrage erkennt nur zwei Dinge an: Ob die Chain wirklich laufen kann und ob das Geld hinein- und wieder hinauskommt. Solange diese beiden Punkte nicht durch Daten verifiziert sind, sind selbst noch so viele Vorteile am Ende nur Einladungen für Spekulanten. #dusk
Im August ist das DuskEVM Testnet live gegangen, und die bekannten Tools der Entwickler lassen sich direkt nutzen – das ist tatsächlich ein Vorteil. Aber ich sehe das Projekt nicht so, dass es prüft, ob die Nachrichten genug „Beeindruckendes“ haben. Was mich vielmehr interessiert, ist: Sobald die Nachricht da ist, wächst dann auch wirklich eine echte Aktivität auf der Chain mit?
Ein Testnet, das lebhaft wirkt, heißt nicht, dass es im Mainnet echte Nutzung/Business gibt. Auf der Website sind für das Mainnet die Chain-ID, die RPCs und die Browser-URLs alle aufgeführt. In der Dokumentation hingegen waren die angegebenen Adressen zeitweise nicht erreichbar (404), und in der Produktliste hängt weiterhin das Testnet. Das heißt nicht, dass das Projekt nichts tut – Parameter kann man durchaus vorher reservieren. Aber „so ist die Architektur geplant“ und „öffentlich kann es stabil genutzt werden“ sind zwei verschiedene Dinge: Erstere beantwortet die Planung, Letztere beantwortet, ob es überhaupt Nutzer gibt. $AIO
In der Datensicht achte ich dagegen stärker auf die Chain. Aktiv adressen sammeln sich langsam an. Seit die bidirektionale Bridge live ist, nimmt die Aktivität auf der Chain tatsächlich zu – das ist real. Aber die Staking-Quote wirkt nicht niedrig. Bei genauerem Hinsehen zeigt sich jedoch, dass sie vor allem von Seiten der Node-Operatoren gestützt wird. Wenn es in einem Jahr immer noch keine Anwendungen gibt, die die Kern-Use-Cases wirklich über verschlüsselte Kanäle auf der Chain ausführen, dann wird die Bewertung dieses Setups Richtung „eine EVM-Chain mit einer Privacy-Hülle“ abrutschen – und mit so einem Narrativ würde die derzeitige Positionierung zur Hälfte einstürzen.
Was es wirklich zu prüfen gilt, ist die Verarbeitungs- bzw. Transferkapazität. An dem Tag, an dem die ersten institutionellen Vermögenswerte reinkommen und die Orders gleichzeitig einströmen: Hält dann die Execution auf der Chain und die Trading-Seite dem Lastaufkommen stand? Ob Hedger mit vertraulicher Ausführung unter realen Lasten stabil bleibt; ob der Settlement-Ende Batch-Verarbeitung sauber schafft; und ob Cancel/Replace (Storno und erneutes Einstellen) reibungslos funktioniert – das sind die Dinge, die bestimmen, ob ein Vorteil zu echtem Kapitalfluss wird, statt nur einmal für Aufregung zu sorgen und dann wieder abzuebben.
Darum ist meine größte Zweifel an $DUSK nicht mehr „Wird die Story gut erzählt?“, sondern „Wenn die Story umgesetzt wird: Schafft die Chain dann wirklich die Übernahme?“. Man kann zwar Stimmung machen – aber echte Nachfrage erkennt nur zwei Dinge an: Ob die Chain wirklich laufen kann und ob das Geld hinein- und wieder hinauskommt. Solange diese beiden Punkte nicht durch Daten verifiziert sind, sind selbst noch so viele Vorteile am Ende nur Einladungen für Spekulanten. #dusk
8
584
·
--
Ich empfehle den Schatz-weisen-Geld-Manager mit führender Single-Trade-Strategie, ist <李非与>, diese Person ist ein absoluter „大道至简“-Spieler im Extrem. Schon bei seinem ersten Auftreten bleibt einem sofort das Gefühl für Klasse. In der Rubrik „Asset-Präferenzen“ ist alles so klar und aufgeräumt, dass es wirklich überrascht – BTC 100%, und alle Positionen werden nur mit einem einzigen Instrument gefahren: ein und dasselbe Big-Biscuit-Asset. Diese extreme Fokussierung in einem Meer aus ständig wechselnden, prunkvollen und auffälligen Token wirkt besonders ruhig und professionell. Während andere alles gleichzeitig anfassen wollen, vertieft er stattdessen nur die wichtigste Kernstrecke und verdient mit der einfachsten Methode das solideste Geld. Diese Disziplin an sich ist bereits eine seltene Qualität, die man bei Top-Tradern selten findet
In den letzten 30 Tagen: eine Rendite von +37,24%, der Drawdown liegt bei 8,24%. Und über den ganzen Monat hinweg hat er nur 4 Trades eröffnet, mit einer Trefferquote von stolzen 75% – drei davon waren komplett im Gewinn. Das bedeutet: Jeder einzelne Einsatz von ihm ist eine wohlüberlegte Schlagkraft – „lieber weniger, besser getroffen, nie etwas verschwenden“. Genau dieser kompromisslose, stark zurückhaltende Stil fehlt den meisten Retail-Investoren. Wenn du ihm folgst, lernst du nicht nur, wie man Geld verdient – sondern auch eine Trading-Philosophie: „weniger Trades, dafür höhere Gewinnchancen“.
Und sieh dir an, wie er seine gesamte Substanz auf sich selbst setzt: das Bring-Single-Trade-Kautionsgeld beträgt 57.628 USD, fast Vollpositionierung mit seiner eigenen Strategie. Wenn es gewinnt, teilt er 10% als Provision auf; wenn es verliert, trägt er erst einmal selbst den Verlust. Diese echte Verantwortung mit echtem Einsatz gibt den Leuten das größte Vertrauen. Mit nur 10 USDT kannst du schon einsteigen – null Hürden. Jeder kann dieser BTC-Fokussierung folgen und jede Marktbewegung für das Big-Biscuit-Asset gemeinsam mit dieser Strategie anlegen.
Wenn du auch fest davon überzeugt bist, dass BTC das langfristig am meisten zu durchdringende Asset in diesem Markt ist und du die komplexen Trades lieber Profis überlassen willst, dann ist <李非与> genau die Auswahl, die für dich maßgeschneidert ist. #币安聪明钱跟单
Ich empfehle den Schatz-weisen-Geld-Manager mit führender Single-Trade-Strategie, ist <李非与>, diese Person ist ein absoluter „大道至简“-Spieler im Extrem. Schon bei seinem ersten Auftreten bleibt einem sofort das Gefühl für Klasse. In der Rubrik „Asset-Präferenzen“ ist alles so klar und aufgeräumt, dass es wirklich überrascht – BTC 100%, und alle Positionen werden nur mit einem einzigen Instrument gefahren: ein und dasselbe Big-Biscuit-Asset. Diese extreme Fokussierung in einem Meer aus ständig wechselnden, prunkvollen und auffälligen Token wirkt besonders ruhig und professionell. Während andere alles gleichzeitig anfassen wollen, vertieft er stattdessen nur die wichtigste Kernstrecke und verdient mit der einfachsten Methode das solideste Geld. Diese Disziplin an sich ist bereits eine seltene Qualität, die man bei Top-Tradern selten findet
In den letzten 30 Tagen: eine Rendite von +37,24%, der Drawdown liegt bei 8,24%. Und über den ganzen Monat hinweg hat er nur 4 Trades eröffnet, mit einer Trefferquote von stolzen 75% – drei davon waren komplett im Gewinn. Das bedeutet: Jeder einzelne Einsatz von ihm ist eine wohlüberlegte Schlagkraft – „lieber weniger, besser getroffen, nie etwas verschwenden“. Genau dieser kompromisslose, stark zurückhaltende Stil fehlt den meisten Retail-Investoren. Wenn du ihm folgst, lernst du nicht nur, wie man Geld verdient – sondern auch eine Trading-Philosophie: „weniger Trades, dafür höhere Gewinnchancen“.
Und sieh dir an, wie er seine gesamte Substanz auf sich selbst setzt: das Bring-Single-Trade-Kautionsgeld beträgt 57.628 USD, fast Vollpositionierung mit seiner eigenen Strategie. Wenn es gewinnt, teilt er 10% als Provision auf; wenn es verliert, trägt er erst einmal selbst den Verlust. Diese echte Verantwortung mit echtem Einsatz gibt den Leuten das größte Vertrauen. Mit nur 10 USDT kannst du schon einsteigen – null Hürden. Jeder kann dieser BTC-Fokussierung folgen und jede Marktbewegung für das Big-Biscuit-Asset gemeinsam mit dieser Strategie anlegen.
Wenn du auch fest davon überzeugt bist, dass BTC das langfristig am meisten zu durchdringende Asset in diesem Markt ist und du die komplexen Trades lieber Profis überlassen willst, dann ist <李非与> genau die Auswahl, die für dich maßgeschneidert ist. #币安聪明钱跟单
In den letzten 30 Tagen: eine Rendite von +37,24%, der Drawdown liegt bei 8,24%. Und über den ganzen Monat hinweg hat er nur 4 Trades eröffnet, mit einer Trefferquote von stolzen 75% – drei davon waren komplett im Gewinn. Das bedeutet: Jeder einzelne Einsatz von ihm ist eine wohlüberlegte Schlagkraft – „lieber weniger, besser getroffen, nie etwas verschwenden“. Genau dieser kompromisslose, stark zurückhaltende Stil fehlt den meisten Retail-Investoren. Wenn du ihm folgst, lernst du nicht nur, wie man Geld verdient – sondern auch eine Trading-Philosophie: „weniger Trades, dafür höhere Gewinnchancen“.
Und sieh dir an, wie er seine gesamte Substanz auf sich selbst setzt: das Bring-Single-Trade-Kautionsgeld beträgt 57.628 USD, fast Vollpositionierung mit seiner eigenen Strategie. Wenn es gewinnt, teilt er 10% als Provision auf; wenn es verliert, trägt er erst einmal selbst den Verlust. Diese echte Verantwortung mit echtem Einsatz gibt den Leuten das größte Vertrauen. Mit nur 10 USDT kannst du schon einsteigen – null Hürden. Jeder kann dieser BTC-Fokussierung folgen und jede Marktbewegung für das Big-Biscuit-Asset gemeinsam mit dieser Strategie anlegen.
Wenn du auch fest davon überzeugt bist, dass BTC das langfristig am meisten zu durchdringende Asset in diesem Markt ist und du die komplexen Trades lieber Profis überlassen willst, dann ist <李非与> genau die Auswahl, die für dich maßgeschneidert ist. #币安聪明钱跟单
币安Binance华语
·
--
👀 Auf der ganzen Plattform auf der Suche nach Menschen: Wer ist der von dir heimlich aufbewahrte Schatz – ein intelligenter Geld-Briefing-Teamleiter?
Bei Binance ist das intelligente Geld „Signal-Follow“-Feature live: Du kannst die Performance von Tradern einsehen und automatisch folgen.
Poste #BinanceIntelligentesGeld Follow RT und empfehle deinen Schatz an Binance-Follow-Trader oder teile deine Erfahrungen mit Contract-Following/Following, um am Gewinnspiel teilzunehmen! Trader können sich auch gerne selbst bewerben👏
🎁 20 hochwertige Beitragsantworten können sich 1000 USDT teilen
Gute Trader verdienen es, gesehen zu werden – wir freuen uns auf deinen Beitrag😎
Bei Binance ist das intelligente Geld „Signal-Follow“-Feature live: Du kannst die Performance von Tradern einsehen und automatisch folgen.
Poste #BinanceIntelligentesGeld Follow RT und empfehle deinen Schatz an Binance-Follow-Trader oder teile deine Erfahrungen mit Contract-Following/Following, um am Gewinnspiel teilzunehmen! Trader können sich auch gerne selbst bewerben👏
🎁 20 hochwertige Beitragsantworten können sich 1000 USDT teilen
Gute Trader verdienen es, gesehen zu werden – wir freuen uns auf deinen Beitrag😎
61
·
--
DUSK trifft bei der Frage des Cross-Chain-Transfers eine deutlich zurückhaltendere Entscheidung als die meisten RWA-Projekte. Das Projekt versucht nicht, zu einer „universellen Cross-Chain-Brücke“ zu werden, sondern verlagert den Schwerpunkt auf die Emission und Abwicklung von Vermögenswerten auf der eigenen Kette. Die Interoperabilität über Ketten hinweg überlässt es Chainlinks CCIP: Damit erfolgt die Anbindung an gängige Ökosysteme wie Ethereum, BSC und Polygon. Die dahinterliegende Vorstellung ist sehr praktisch: Eine auf der DUSK-Kette regelkonform emittierte Anleihe kann über CCIP nach Ethereum gespiegelt werden, sodass die dortigen DeFi-Protokolle diese Assets auch als Sicherheiten nutzen oder damit handeln können.$COW
Doch nach dem Cross-Chain-Transfer stellt sich ein Problem, das man nicht umgehen kann: Kann die Regelkonformität gewahrt bleiben? Eine Anleihe, die auf der DUSK-Kette nach den Regeln emittiert wurde, könnte nach dem Transfer auf Ethereum von einem Protokoll ohne regulatorische Aufsicht als Sicherheit verwendet werden. Wird dadurch die Compliance-Verantwortung des ursprünglichen Emittenten verwässert? DUSK schlägt hierfür folgenden Ansatz vor: Im Cross-Chain-Prozess validiert ein Smart Contract verpflichtend, ob die Zielkette die Compliance-Anforderungen erfüllt. Falls nicht, wird der Transfer direkt abgelehnt. Vom logischen Standpunkt her ist das stimmig; für die Umsetzung bedeutet es aber, dass man auf jeder Zielkette jeweils einen Satz an Compliance-Validierern ausrollen müsste und die Regeln außerdem kontinuierlich aktualisiert werden müssten – der Pflegeaufwand ist nicht gering.
Eine weitere Frage, die sich stellt: Warum sollte @Dusk_Foundation nicht selbst das Ökosystem aufbauen, statt auf andere angewiesen zu sein? Meine Einschätzung ist, dass genau das eine kluge Vorgehensweise ist. RWA-Assets haben von Natur aus eine geringe Liquidität. Wenn man sie nur innerhalb der eigenen DUSK-Kette zirkulieren lässt, entsteht ein geschlossenes „internes System“, in das niemand hineinkommt und niemand herauskommt. Über Cross-Chain hingegen bedeutet, dass man Liquidität und bestehende DeFi-Nutzer auf Ethereum nutzt – sodass diese Assets tatsächlich in Bewegung kommen und gehandelt werden. Natürlich gibt es auch einen klar erkennbaren Preis: Cross-Chain-Sicherheit. In der Geschichte gab es zu viele Beispiele für Bridge-Angriffe. Selbst wenn CCIP einen guten Namen hat, kann man es nicht als absolut sicher betrachten.
Ich befürworte diese „auf fremde Stärken setzen“-Route, werde aber nicht mit einem großen Anteil investieren, weil die Cross-Chain-Sicherheit stets wie ein Damoklesschwert über allem schwebt. Mein derzeitiger Ansatz ist: Mit einer sehr kleinen Position an den Cross-Chain-Erfahrungen im Testnetz der DUSK-Kette teilnehmen, die Übertragungsflüssigkeit und die Gebühren beobachten; wenn nach dem offiziellen Mainnet-Start die Latenz und die Kosten des Cross-Chain-Transfers im Rahmen bleiben, dann erst über eine Aufstockung nachdenken.#dusk $DUSK
DUSK trifft bei der Frage des Cross-Chain-Transfers eine deutlich zurückhaltendere Entscheidung als die meisten RWA-Projekte. Das Projekt versucht nicht, zu einer „universellen Cross-Chain-Brücke“ zu werden, sondern verlagert den Schwerpunkt auf die Emission und Abwicklung von Vermögenswerten auf der eigenen Kette. Die Interoperabilität über Ketten hinweg überlässt es Chainlinks CCIP: Damit erfolgt die Anbindung an gängige Ökosysteme wie Ethereum, BSC und Polygon. Die dahinterliegende Vorstellung ist sehr praktisch: Eine auf der DUSK-Kette regelkonform emittierte Anleihe kann über CCIP nach Ethereum gespiegelt werden, sodass die dortigen DeFi-Protokolle diese Assets auch als Sicherheiten nutzen oder damit handeln können.$COW
Doch nach dem Cross-Chain-Transfer stellt sich ein Problem, das man nicht umgehen kann: Kann die Regelkonformität gewahrt bleiben? Eine Anleihe, die auf der DUSK-Kette nach den Regeln emittiert wurde, könnte nach dem Transfer auf Ethereum von einem Protokoll ohne regulatorische Aufsicht als Sicherheit verwendet werden. Wird dadurch die Compliance-Verantwortung des ursprünglichen Emittenten verwässert? DUSK schlägt hierfür folgenden Ansatz vor: Im Cross-Chain-Prozess validiert ein Smart Contract verpflichtend, ob die Zielkette die Compliance-Anforderungen erfüllt. Falls nicht, wird der Transfer direkt abgelehnt. Vom logischen Standpunkt her ist das stimmig; für die Umsetzung bedeutet es aber, dass man auf jeder Zielkette jeweils einen Satz an Compliance-Validierern ausrollen müsste und die Regeln außerdem kontinuierlich aktualisiert werden müssten – der Pflegeaufwand ist nicht gering.
Eine weitere Frage, die sich stellt: Warum sollte @Dusk nicht selbst das Ökosystem aufbauen, statt auf andere angewiesen zu sein? Meine Einschätzung ist, dass genau das eine kluge Vorgehensweise ist. RWA-Assets haben von Natur aus eine geringe Liquidität. Wenn man sie nur innerhalb der eigenen DUSK-Kette zirkulieren lässt, entsteht ein geschlossenes „internes System“, in das niemand hineinkommt und niemand herauskommt. Über Cross-Chain hingegen bedeutet, dass man Liquidität und bestehende DeFi-Nutzer auf Ethereum nutzt – sodass diese Assets tatsächlich in Bewegung kommen und gehandelt werden. Natürlich gibt es auch einen klar erkennbaren Preis: Cross-Chain-Sicherheit. In der Geschichte gab es zu viele Beispiele für Bridge-Angriffe. Selbst wenn CCIP einen guten Namen hat, kann man es nicht als absolut sicher betrachten.
Ich befürworte diese „auf fremde Stärken setzen“-Route, werde aber nicht mit einem großen Anteil investieren, weil die Cross-Chain-Sicherheit stets wie ein Damoklesschwert über allem schwebt. Mein derzeitiger Ansatz ist: Mit einer sehr kleinen Position an den Cross-Chain-Erfahrungen im Testnetz der DUSK-Kette teilnehmen, die Übertragungsflüssigkeit und die Gebühren beobachten; wenn nach dem offiziellen Mainnet-Start die Latenz und die Kosten des Cross-Chain-Transfers im Rahmen bleiben, dann erst über eine Aufstockung nachdenken.#dusk $DUSK
Doch nach dem Cross-Chain-Transfer stellt sich ein Problem, das man nicht umgehen kann: Kann die Regelkonformität gewahrt bleiben? Eine Anleihe, die auf der DUSK-Kette nach den Regeln emittiert wurde, könnte nach dem Transfer auf Ethereum von einem Protokoll ohne regulatorische Aufsicht als Sicherheit verwendet werden. Wird dadurch die Compliance-Verantwortung des ursprünglichen Emittenten verwässert? DUSK schlägt hierfür folgenden Ansatz vor: Im Cross-Chain-Prozess validiert ein Smart Contract verpflichtend, ob die Zielkette die Compliance-Anforderungen erfüllt. Falls nicht, wird der Transfer direkt abgelehnt. Vom logischen Standpunkt her ist das stimmig; für die Umsetzung bedeutet es aber, dass man auf jeder Zielkette jeweils einen Satz an Compliance-Validierern ausrollen müsste und die Regeln außerdem kontinuierlich aktualisiert werden müssten – der Pflegeaufwand ist nicht gering.
Eine weitere Frage, die sich stellt: Warum sollte @Dusk nicht selbst das Ökosystem aufbauen, statt auf andere angewiesen zu sein? Meine Einschätzung ist, dass genau das eine kluge Vorgehensweise ist. RWA-Assets haben von Natur aus eine geringe Liquidität. Wenn man sie nur innerhalb der eigenen DUSK-Kette zirkulieren lässt, entsteht ein geschlossenes „internes System“, in das niemand hineinkommt und niemand herauskommt. Über Cross-Chain hingegen bedeutet, dass man Liquidität und bestehende DeFi-Nutzer auf Ethereum nutzt – sodass diese Assets tatsächlich in Bewegung kommen und gehandelt werden. Natürlich gibt es auch einen klar erkennbaren Preis: Cross-Chain-Sicherheit. In der Geschichte gab es zu viele Beispiele für Bridge-Angriffe. Selbst wenn CCIP einen guten Namen hat, kann man es nicht als absolut sicher betrachten.
Ich befürworte diese „auf fremde Stärken setzen“-Route, werde aber nicht mit einem großen Anteil investieren, weil die Cross-Chain-Sicherheit stets wie ein Damoklesschwert über allem schwebt. Mein derzeitiger Ansatz ist: Mit einer sehr kleinen Position an den Cross-Chain-Erfahrungen im Testnetz der DUSK-Kette teilnehmen, die Übertragungsflüssigkeit und die Gebühren beobachten; wenn nach dem offiziellen Mainnet-Start die Latenz und die Kosten des Cross-Chain-Transfers im Rahmen bleiben, dann erst über eine Aufstockung nachdenken.#dusk $DUSK
2
219
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
NEARSurges26%Past$3.45
2,209 Aufrufe
41 Kommentare
„Ich würde niemals in XRP investieren“ — Singapur-Investor erklärt, warum er den Ripple-Linke...
ZyCrypto
·3 Likes
·1.7k Aufrufe
BOJHikesRatesTo31YearHigh
6,842 Aufrufe
243 Kommentare
ChainlinkPowersBottomlinePaymentPlatform
11,310 Aufrufe
320 Kommentare