
撸毛猪脚饭
318 Beiträge
撸毛猪脚饭
Melden
Nutzer blockieren
59 Following
158 Follower
869 Like gegeben
Beiträge
Alle
Zitierungen
Videos
·
--
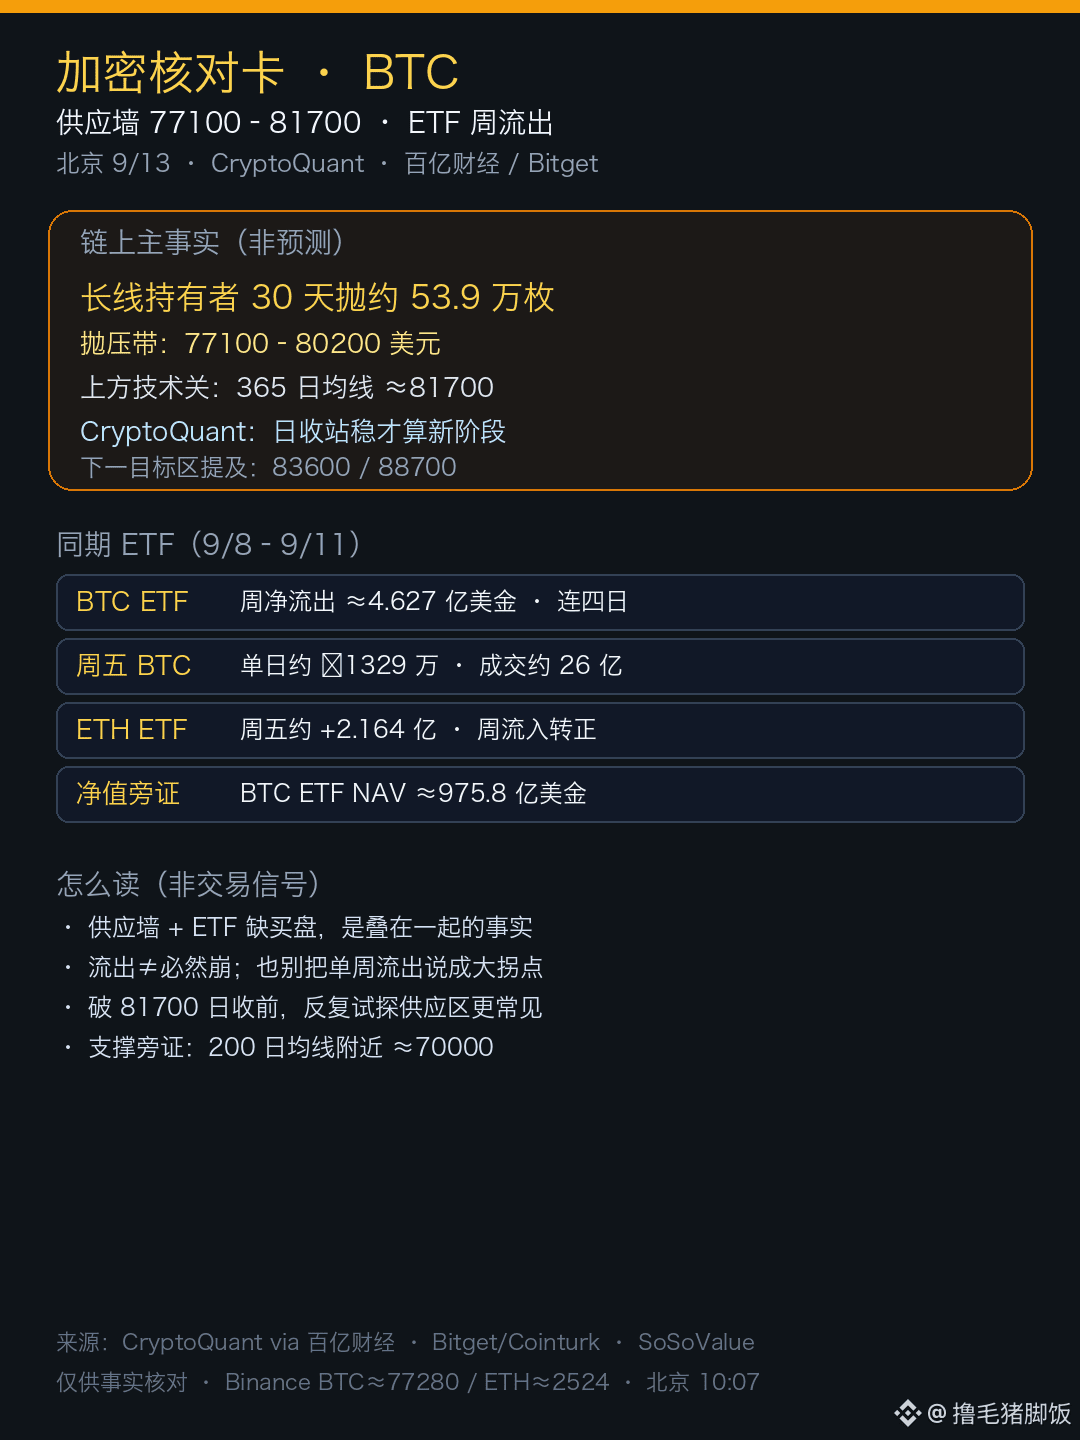
Bei etwa 77.000–77.700 festhängen—es ist nicht so, dass niemand redet, aber oben liegt Verkaufsware aufgestaut.
Die Zahlen von CryptoQuant wirken recht hart: In einem 30-Tage-Fenster im Jahr 2026 haben Langfrist-Inhaber ungefähr 539.000 BTC verkauft; der Großteil ging in den Bereich 77.100–80.200.
Noch weiter oben liegt der 365-Tage-Durchschnitt bei etwa 81.700, und Anfang September hat er dort bereits mehrmals gebremst.
Gleichzeitig hat auch keine Institution „nach oben“ gegengehalten.
Der US-Spot-BTC-ETF verzeichnete vom 8.9. bis 11.9. vier Tage in Folge Nettoabflüsse; die Wochenbilanz liegt bei rund −462,7 Mio. US-Dollar; am Freitag allein etwa −13,29 Mio.
Im Gegenzug beim ETH-Spot-ETF: Am Freitag ein Tagesgewinn von etwa +216,4 Mio. (Billionaire Finance / Bitget, Cross-Quelle).
Ich finde, das sieht eher nach „oben eine Angebotsmauer + der ETF liefert keinen echten Kaufdruck“ aus—also nicht vorschnell als großen Trendumschwung zu erzählen.
On-Chain-Widerstand ist ein Fakt; ob man über dem 81.700er-Tagesclose stehen kann, ist die nächste Hürde.
Solange das nicht gebrochen ist, wirkt das wiederholte Ausloten der Angebotszone eher wie das Standard-Szenario.
Zusatzbeleg (Binance, Peking ca. 10:07): BTC≈77280 / ETH≈2524
Quelle: CryptoQuant via Billionaire Finance / Bitget·Cointurk · SoSoValue
Keine Anlageberatung.
#BTC #比特币 #ETF #加密
Bei etwa 77.000–77.700 festhängen—es ist nicht so, dass niemand redet, aber oben liegt Verkaufsware aufgestaut.
Die Zahlen von CryptoQuant wirken recht hart: In einem 30-Tage-Fenster im Jahr 2026 haben Langfrist-Inhaber ungefähr 539.000 BTC verkauft; der Großteil ging in den Bereich 77.100–80.200.
Noch weiter oben liegt der 365-Tage-Durchschnitt bei etwa 81.700, und Anfang September hat er dort bereits mehrmals gebremst.
Gleichzeitig hat auch keine Institution „nach oben“ gegengehalten.
Der US-Spot-BTC-ETF verzeichnete vom 8.9. bis 11.9. vier Tage in Folge Nettoabflüsse; die Wochenbilanz liegt bei rund −462,7 Mio. US-Dollar; am Freitag allein etwa −13,29 Mio.
Im Gegenzug beim ETH-Spot-ETF: Am Freitag ein Tagesgewinn von etwa +216,4 Mio. (Billionaire Finance / Bitget, Cross-Quelle).
Ich finde, das sieht eher nach „oben eine Angebotsmauer + der ETF liefert keinen echten Kaufdruck“ aus—also nicht vorschnell als großen Trendumschwung zu erzählen.
On-Chain-Widerstand ist ein Fakt; ob man über dem 81.700er-Tagesclose stehen kann, ist die nächste Hürde.
Solange das nicht gebrochen ist, wirkt das wiederholte Ausloten der Angebotszone eher wie das Standard-Szenario.
Zusatzbeleg (Binance, Peking ca. 10:07): BTC≈77280 / ETH≈2524
Quelle: CryptoQuant via Billionaire Finance / Bitget·Cointurk · SoSoValue
Keine Anlageberatung.
#BTC #比特币 #ETF #加密
Die Zahlen von CryptoQuant wirken recht hart: In einem 30-Tage-Fenster im Jahr 2026 haben Langfrist-Inhaber ungefähr 539.000 BTC verkauft; der Großteil ging in den Bereich 77.100–80.200.
Noch weiter oben liegt der 365-Tage-Durchschnitt bei etwa 81.700, und Anfang September hat er dort bereits mehrmals gebremst.
Gleichzeitig hat auch keine Institution „nach oben“ gegengehalten.
Der US-Spot-BTC-ETF verzeichnete vom 8.9. bis 11.9. vier Tage in Folge Nettoabflüsse; die Wochenbilanz liegt bei rund −462,7 Mio. US-Dollar; am Freitag allein etwa −13,29 Mio.
Im Gegenzug beim ETH-Spot-ETF: Am Freitag ein Tagesgewinn von etwa +216,4 Mio. (Billionaire Finance / Bitget, Cross-Quelle).
Ich finde, das sieht eher nach „oben eine Angebotsmauer + der ETF liefert keinen echten Kaufdruck“ aus—also nicht vorschnell als großen Trendumschwung zu erzählen.
On-Chain-Widerstand ist ein Fakt; ob man über dem 81.700er-Tagesclose stehen kann, ist die nächste Hürde.
Solange das nicht gebrochen ist, wirkt das wiederholte Ausloten der Angebotszone eher wie das Standard-Szenario.
Zusatzbeleg (Binance, Peking ca. 10:07): BTC≈77280 / ETH≈2524
Quelle: CryptoQuant via Billionaire Finance / Bitget·Cointurk · SoSoValue
Keine Anlageberatung.
#BTC #比特币 #ETF #加密
276
·
--
Freitag gerade noch bekanntgegeben: Er will bis zu 50 Millionen Aktien verkaufen – am Samstag hat er das wieder zurückgezogen.
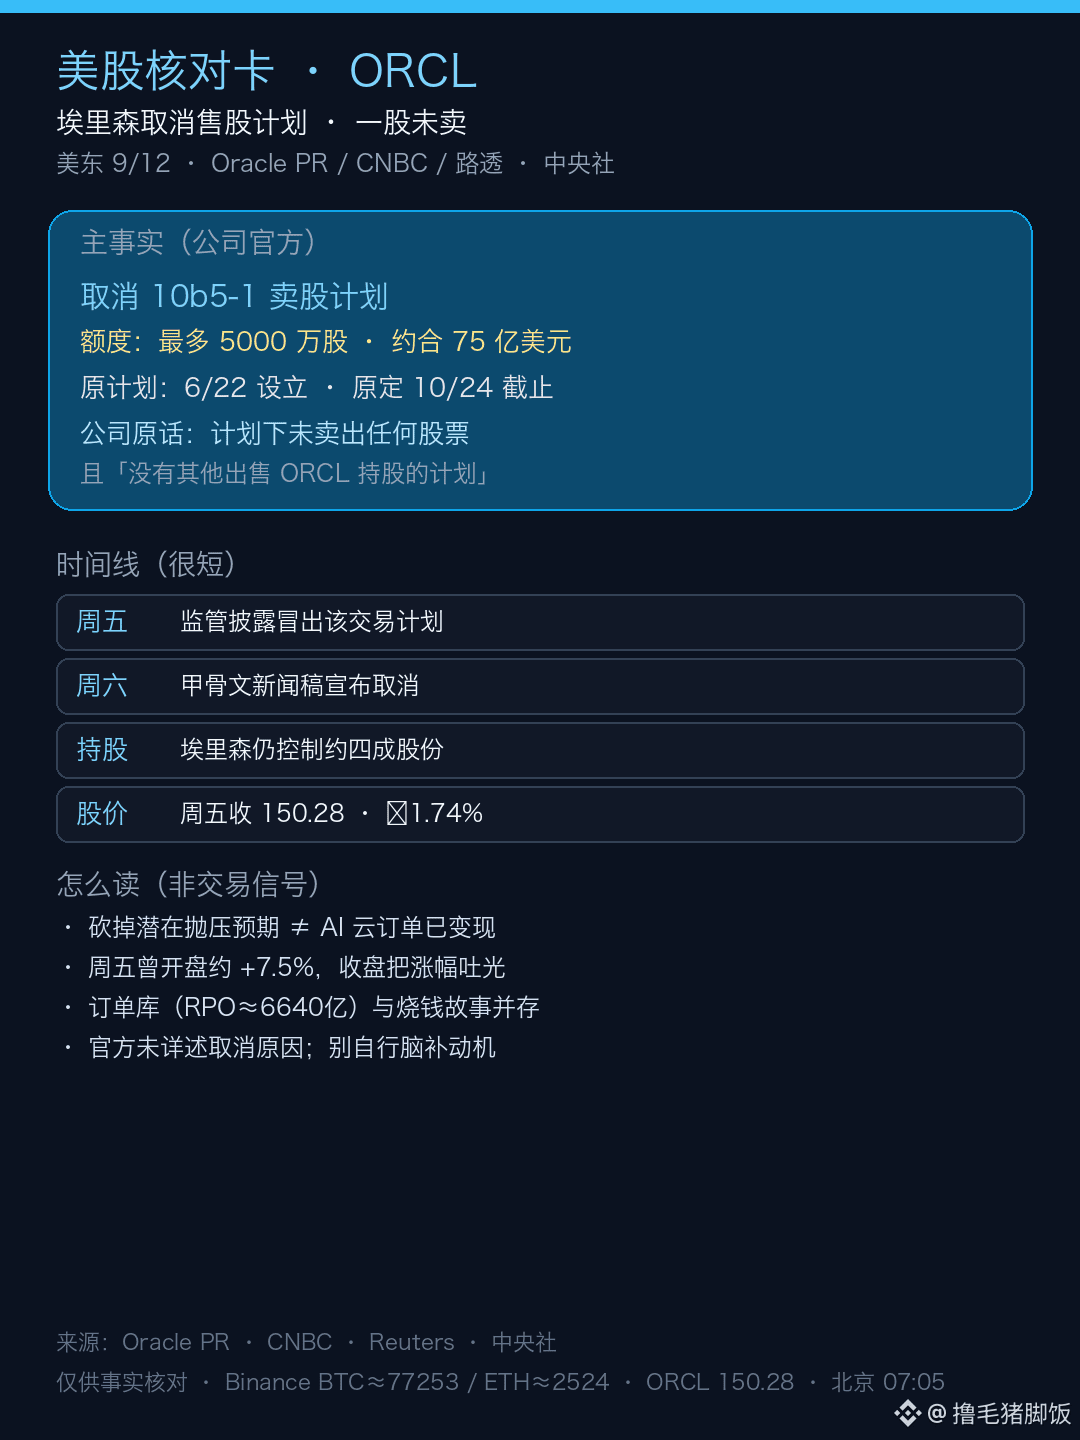
In einer offiziellen Oracle-Pressemitteilung (9/12) heißt es: CEO und CTO Larry Ellison hat den 10b5-1-Verkaufsplan für ORCL gestrichen.
Der Wortlaut ist ziemlich eindeutig: Unter diesem Plan wurde keine einzige Aktie verkauft; er hat auch keine weiteren Verkaufspläne für Oracle-Aktien.
Grob gerechnet nach dem aktuellen Kurs: Die damaligen Volumina entsprächen etwa 7,5 Milliarden US-Dollar.
Der zeitliche Ablauf ist fast ein bisschen zu dramatisch.
In der behördlichen Offenlegung tauchte der Plan erst am Freitag auf (Einrichtung am 6/22, ursprünglich geplant bis 10/24) – am nächsten Tag wurde die Unternehmensmitteilung dazu direkt widerrufen.
CNBC, Reuters und die Central News Agency haben das alle im Vorfeld bzw. parallel berichtet.
Wichtig: Der Kontext darf nicht abgeschnitten werden: ORCL ist in diesem Jahr ungefähr um mehr als zwanzig Prozent gefallen. Am Freitag war es erneut „erst hochgesprungen, dann wieder abgegeben“ – Schlusskurs 150,28, −1,74 %.
Die Auftragsbuch-Story ist da, die „Burn-Rate“-Story ist auch da. In so einem Moment sagt ein Großaktionär plötzlich: „Ich verkaufe nicht.“ Der Markt wird das zunächst als Stimmungs-Signal interpretieren.
Ich finde, das wirkt eher wie das Streichen einer potenziellen Verkaufsdruck-Erwartung – nicht wie der Beweis, dass AI-Cloud-Aufträge bereits in echte Cashflows umgewandelt wurden.
Nicht verkauft: Das ist Fakt. Warum es gestrichen wurde, sagt die offizielle Seite nicht im Detail – also nicht selbst „good news“ daraus zusammenphantasieren.
Nebenbeobachtung (Binance, Peking ca. 07:05): BTC≈77253 / ETH≈2524.
ORCL Kurs auf Basis der zuletzt notierten „Cash“-Schlusskurse: 150,28 (US-Ost 9/11).
Quellen: Oracle PR / CNBC / Reuters / Central News Agency
Keine Anlageberatung.
#ORCL #甲骨文 #美股 #AI
Freitag gerade noch bekanntgegeben: Er will bis zu 50 Millionen Aktien verkaufen – am Samstag hat er das wieder zurückgezogen.
In einer offiziellen Oracle-Pressemitteilung (9/12) heißt es: CEO und CTO Larry Ellison hat den 10b5-1-Verkaufsplan für ORCL gestrichen.
Der Wortlaut ist ziemlich eindeutig: Unter diesem Plan wurde keine einzige Aktie verkauft; er hat auch keine weiteren Verkaufspläne für Oracle-Aktien.
Grob gerechnet nach dem aktuellen Kurs: Die damaligen Volumina entsprächen etwa 7,5 Milliarden US-Dollar.
Der zeitliche Ablauf ist fast ein bisschen zu dramatisch.
In der behördlichen Offenlegung tauchte der Plan erst am Freitag auf (Einrichtung am 6/22, ursprünglich geplant bis 10/24) – am nächsten Tag wurde die Unternehmensmitteilung dazu direkt widerrufen.
CNBC, Reuters und die Central News Agency haben das alle im Vorfeld bzw. parallel berichtet.
Wichtig: Der Kontext darf nicht abgeschnitten werden: ORCL ist in diesem Jahr ungefähr um mehr als zwanzig Prozent gefallen. Am Freitag war es erneut „erst hochgesprungen, dann wieder abgegeben“ – Schlusskurs 150,28, −1,74 %.
Die Auftragsbuch-Story ist da, die „Burn-Rate“-Story ist auch da. In so einem Moment sagt ein Großaktionär plötzlich: „Ich verkaufe nicht.“ Der Markt wird das zunächst als Stimmungs-Signal interpretieren.
Ich finde, das wirkt eher wie das Streichen einer potenziellen Verkaufsdruck-Erwartung – nicht wie der Beweis, dass AI-Cloud-Aufträge bereits in echte Cashflows umgewandelt wurden.
Nicht verkauft: Das ist Fakt. Warum es gestrichen wurde, sagt die offizielle Seite nicht im Detail – also nicht selbst „good news“ daraus zusammenphantasieren.
Nebenbeobachtung (Binance, Peking ca. 07:05): BTC≈77253 / ETH≈2524.
ORCL Kurs auf Basis der zuletzt notierten „Cash“-Schlusskurse: 150,28 (US-Ost 9/11).
Quellen: Oracle PR / CNBC / Reuters / Central News Agency
Keine Anlageberatung.
#ORCL #甲骨文 #美股 #AI
In einer offiziellen Oracle-Pressemitteilung (9/12) heißt es: CEO und CTO Larry Ellison hat den 10b5-1-Verkaufsplan für ORCL gestrichen.
Der Wortlaut ist ziemlich eindeutig: Unter diesem Plan wurde keine einzige Aktie verkauft; er hat auch keine weiteren Verkaufspläne für Oracle-Aktien.
Grob gerechnet nach dem aktuellen Kurs: Die damaligen Volumina entsprächen etwa 7,5 Milliarden US-Dollar.
Der zeitliche Ablauf ist fast ein bisschen zu dramatisch.
In der behördlichen Offenlegung tauchte der Plan erst am Freitag auf (Einrichtung am 6/22, ursprünglich geplant bis 10/24) – am nächsten Tag wurde die Unternehmensmitteilung dazu direkt widerrufen.
CNBC, Reuters und die Central News Agency haben das alle im Vorfeld bzw. parallel berichtet.
Wichtig: Der Kontext darf nicht abgeschnitten werden: ORCL ist in diesem Jahr ungefähr um mehr als zwanzig Prozent gefallen. Am Freitag war es erneut „erst hochgesprungen, dann wieder abgegeben“ – Schlusskurs 150,28, −1,74 %.
Die Auftragsbuch-Story ist da, die „Burn-Rate“-Story ist auch da. In so einem Moment sagt ein Großaktionär plötzlich: „Ich verkaufe nicht.“ Der Markt wird das zunächst als Stimmungs-Signal interpretieren.
Ich finde, das wirkt eher wie das Streichen einer potenziellen Verkaufsdruck-Erwartung – nicht wie der Beweis, dass AI-Cloud-Aufträge bereits in echte Cashflows umgewandelt wurden.
Nicht verkauft: Das ist Fakt. Warum es gestrichen wurde, sagt die offizielle Seite nicht im Detail – also nicht selbst „good news“ daraus zusammenphantasieren.
Nebenbeobachtung (Binance, Peking ca. 07:05): BTC≈77253 / ETH≈2524.
ORCL Kurs auf Basis der zuletzt notierten „Cash“-Schlusskurse: 150,28 (US-Ost 9/11).
Quellen: Oracle PR / CNBC / Reuters / Central News Agency
Keine Anlageberatung.
#ORCL #甲骨文 #美股 #AI
157
·
--
Morgen findet in Washington ein Solana-Event statt, das SEC-Chef persönlich als Headliner.
Nicht so eine Entwicklerkonferenz wie Breakpoint.
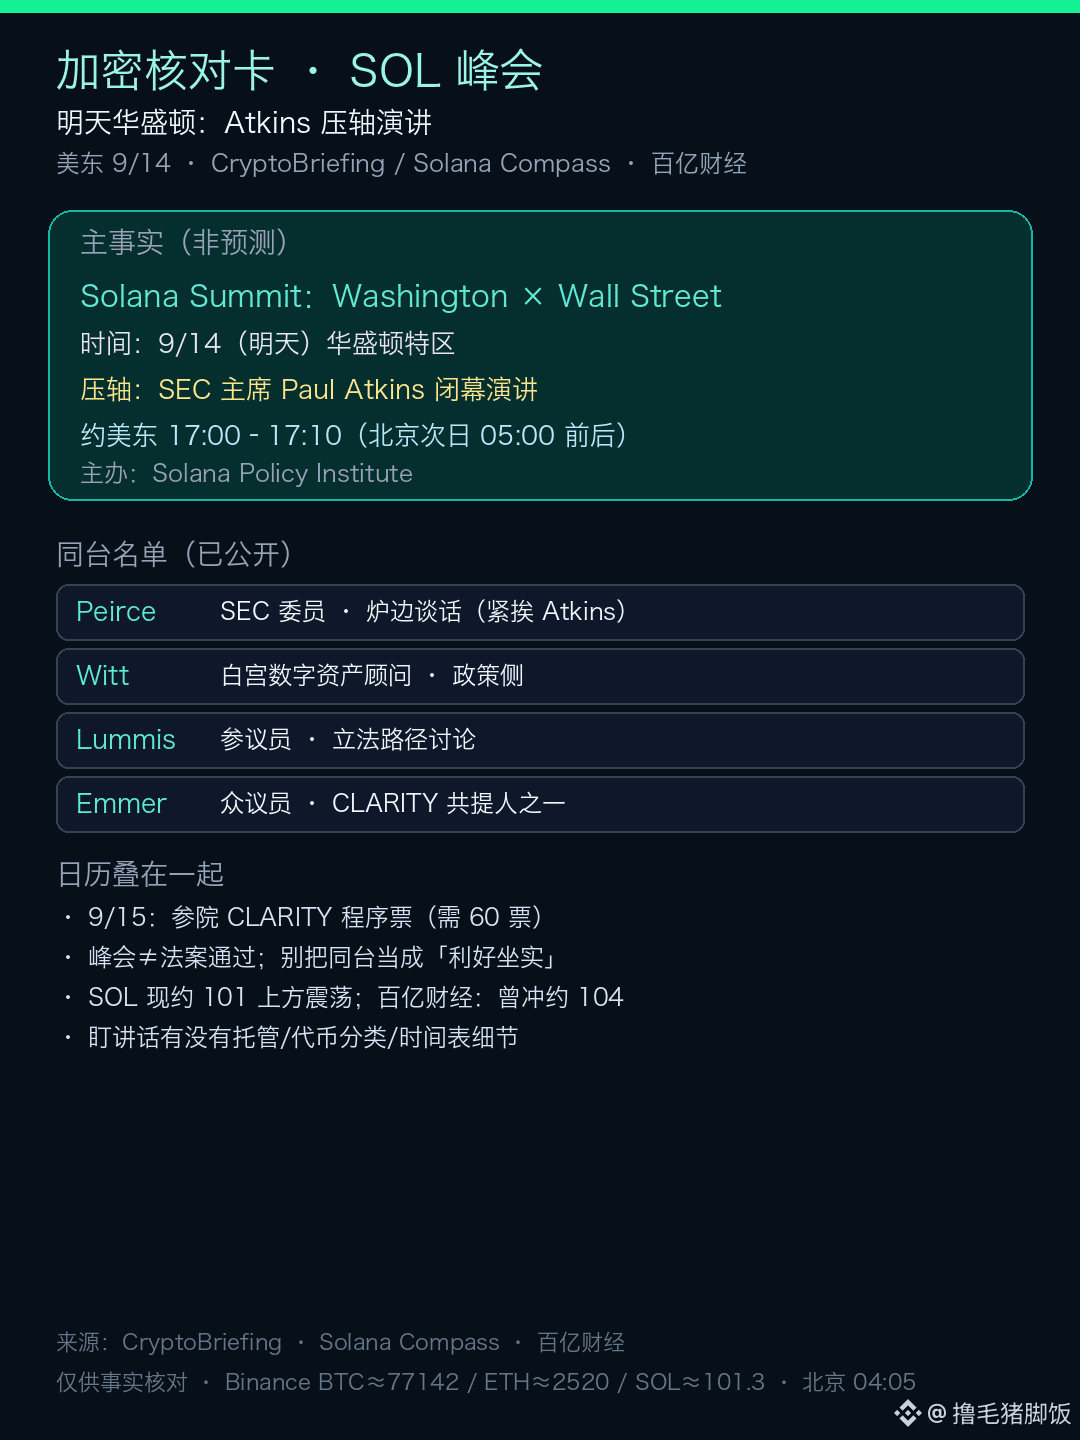
CryptoBriefing, Solana Compass: Solana Policy Institute veranstaltet „Washington × Wall Street“, am 9/14 an der US-Ostküste.
Als Abschluss tritt SEC-Chef Paul Atkins mit einer Schlussansprache auf; direkt davor gibt es ein Kamin-Gespräch mit Hester Peirce.
Auf der Liste stehen außerdem Lummis, Emmer sowie Patrick Witt von der Seite der Digital Assets im Weißen Haus.
Der Kalender ist sehr eng getaktet.
Am Folgetag, dem 9/15, ist die CLARITY-Prozedurabstimmung im Senat (sie braucht 60 Stimmen).
Regulierungsbeamte laufen zu einem Policy-Gipfel auf einer öffentlichen Kette – allein das zeigt, dass sich die Stimmung gedreht hat; aber Stimmung ≠ Gesetzesdurchbruch.
An der Spot-Seite steht SOL wieder über 100.
„Hundert-Milliarden“-Finanz berichtet, dass es am Freitag zeitweise auf etwa 104 hochging; Binance-Spot liegt derzeit bei ungefähr 101,3.
Verknüpfe nicht „über die ganzzahlige Marke gestiegen“ mit „auf dem Gipfel gibt es zwingend positive Impulse“.
Ich finde, das wirklich Relevante ist nicht der Slogan, sondern ob Atkins bei Verwahrung (Custody), Token-Klassifizierung und Zeitplan auf ein Maß eingeht, das man konkret überprüfen kann.
Auf der Bühne ist viel los; ohne die Details bleibt es trotzdem eher bei der Atmosphäre.
Indiz (Binance, Peking ca. 04:05): BTC≈77142 / ETH≈2520 / SOL≈101.3.
Quelle: CryptoBriefing / Solana Compass / 百亿财经
Keine Anlageberatung.
#SOL #Solana #SEC #监管
Morgen findet in Washington ein Solana-Event statt, das SEC-Chef persönlich als Headliner.
Nicht so eine Entwicklerkonferenz wie Breakpoint.
CryptoBriefing, Solana Compass: Solana Policy Institute veranstaltet „Washington × Wall Street“, am 9/14 an der US-Ostküste.
Als Abschluss tritt SEC-Chef Paul Atkins mit einer Schlussansprache auf; direkt davor gibt es ein Kamin-Gespräch mit Hester Peirce.
Auf der Liste stehen außerdem Lummis, Emmer sowie Patrick Witt von der Seite der Digital Assets im Weißen Haus.
Der Kalender ist sehr eng getaktet.
Am Folgetag, dem 9/15, ist die CLARITY-Prozedurabstimmung im Senat (sie braucht 60 Stimmen).
Regulierungsbeamte laufen zu einem Policy-Gipfel auf einer öffentlichen Kette – allein das zeigt, dass sich die Stimmung gedreht hat; aber Stimmung ≠ Gesetzesdurchbruch.
An der Spot-Seite steht SOL wieder über 100.
„Hundert-Milliarden“-Finanz berichtet, dass es am Freitag zeitweise auf etwa 104 hochging; Binance-Spot liegt derzeit bei ungefähr 101,3.
Verknüpfe nicht „über die ganzzahlige Marke gestiegen“ mit „auf dem Gipfel gibt es zwingend positive Impulse“.
Ich finde, das wirklich Relevante ist nicht der Slogan, sondern ob Atkins bei Verwahrung (Custody), Token-Klassifizierung und Zeitplan auf ein Maß eingeht, das man konkret überprüfen kann.
Auf der Bühne ist viel los; ohne die Details bleibt es trotzdem eher bei der Atmosphäre.
Indiz (Binance, Peking ca. 04:05): BTC≈77142 / ETH≈2520 / SOL≈101.3.
Quelle: CryptoBriefing / Solana Compass / 百亿财经
Keine Anlageberatung.
#SOL #Solana #SEC #监管
Nicht so eine Entwicklerkonferenz wie Breakpoint.
CryptoBriefing, Solana Compass: Solana Policy Institute veranstaltet „Washington × Wall Street“, am 9/14 an der US-Ostküste.
Als Abschluss tritt SEC-Chef Paul Atkins mit einer Schlussansprache auf; direkt davor gibt es ein Kamin-Gespräch mit Hester Peirce.
Auf der Liste stehen außerdem Lummis, Emmer sowie Patrick Witt von der Seite der Digital Assets im Weißen Haus.
Der Kalender ist sehr eng getaktet.
Am Folgetag, dem 9/15, ist die CLARITY-Prozedurabstimmung im Senat (sie braucht 60 Stimmen).
Regulierungsbeamte laufen zu einem Policy-Gipfel auf einer öffentlichen Kette – allein das zeigt, dass sich die Stimmung gedreht hat; aber Stimmung ≠ Gesetzesdurchbruch.
An der Spot-Seite steht SOL wieder über 100.
„Hundert-Milliarden“-Finanz berichtet, dass es am Freitag zeitweise auf etwa 104 hochging; Binance-Spot liegt derzeit bei ungefähr 101,3.
Verknüpfe nicht „über die ganzzahlige Marke gestiegen“ mit „auf dem Gipfel gibt es zwingend positive Impulse“.
Ich finde, das wirklich Relevante ist nicht der Slogan, sondern ob Atkins bei Verwahrung (Custody), Token-Klassifizierung und Zeitplan auf ein Maß eingeht, das man konkret überprüfen kann.
Auf der Bühne ist viel los; ohne die Details bleibt es trotzdem eher bei der Atmosphäre.
Indiz (Binance, Peking ca. 04:05): BTC≈77142 / ETH≈2520 / SOL≈101.3.
Quelle: CryptoBriefing / Solana Compass / 百亿财经
Keine Anlageberatung.
#SOL #Solana #SEC #监管
1
80
·
--
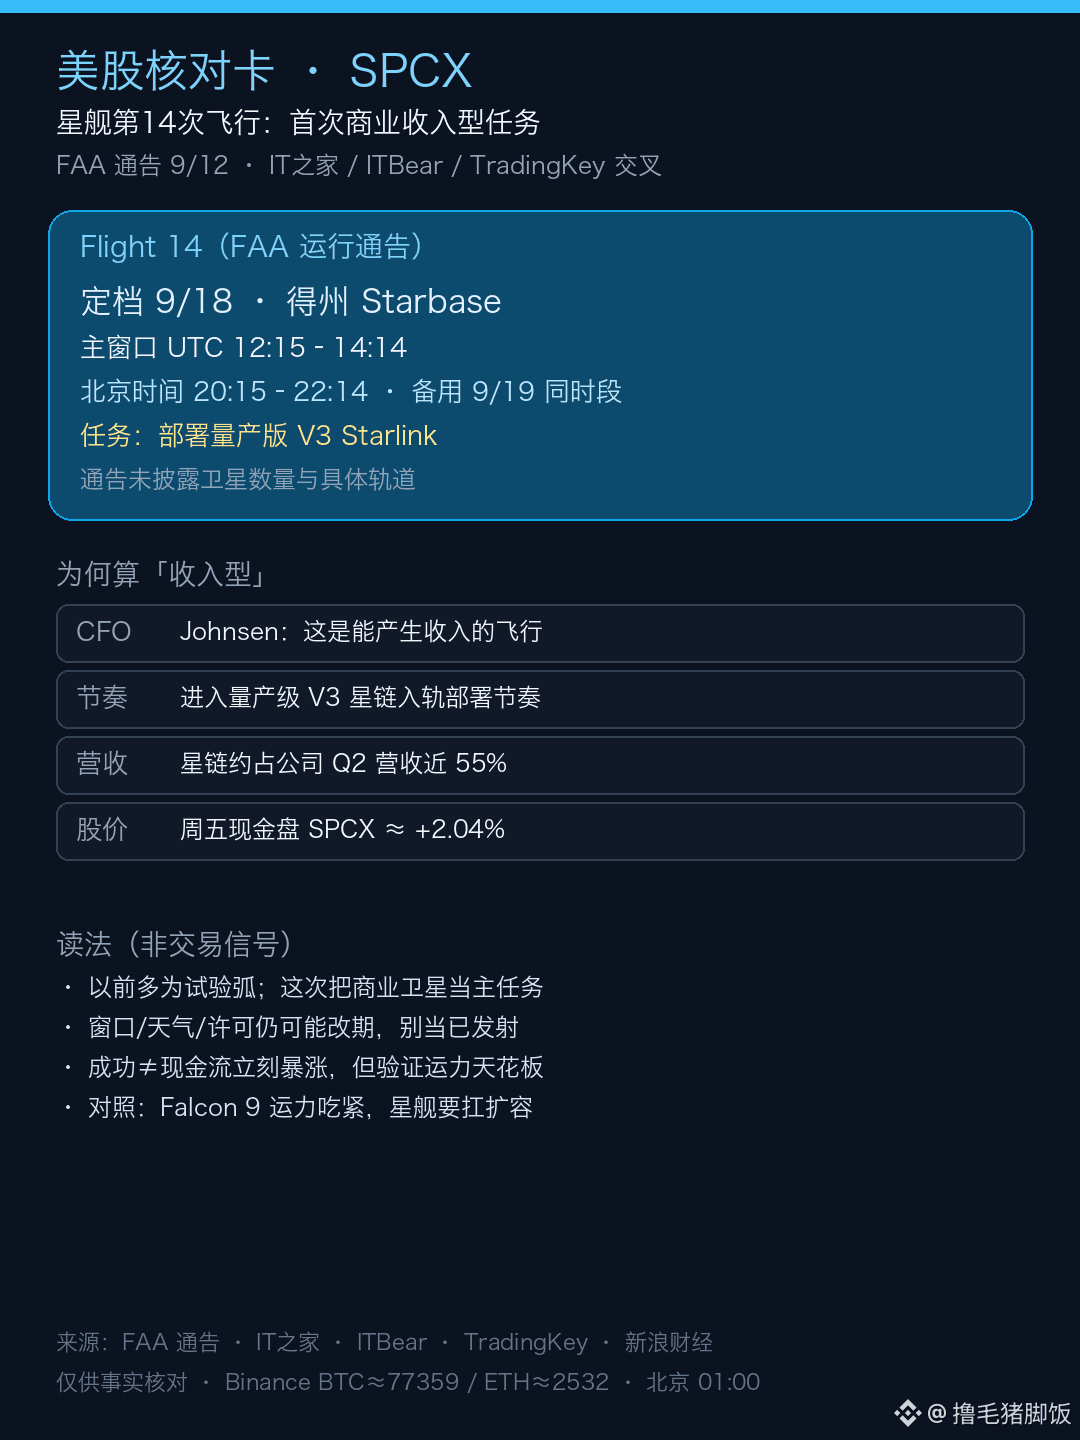
Die FAA nagelt die 14. Starship-Mission auf den 18. September fest.
Das ist nicht wieder so eine „erst mal eine Runde fliegen und schauen“.
IT之家 und ITBear: Die FAA-Betriebsankündigung im Cross-Check lautet: Start in Starbase (Texas), Hauptfenster Pekingzeit 20:15–22:14, Ersatzfenster 9/19 zur gleichen Zeitspanne.
Das Missionsziel ist ganz direkt formuliert: Bereitstellung der Serienversion V3 Starlink.
Die Mitteilung nennt weder die Anzahl der Satelliten noch Einzelheiten zur Umlaufbahn – bitte nicht selbst gedanklich zu „bereits festgelegt: 20 Satelliten“ machen.
Der entscheidendere Satz steht im TradingKey: CFO Johnsen sagt, dies sei ein Flug, der Einnahmen generieren könne. Das Unternehmen gehe bei der Einordnung der Serien-V3-Deployment-Phase in einen Zeitplan für den Serienbetrieb.
Starlink macht vermutlich rund 55 % des Q2-Umsatzes des Unternehmens aus; die Transportkapazität von Falcon 9 ist bereits recht knapp. Ob Starship die Kapazitätsausweitung tragen kann – darauf wartet der Markt wirklich als Antwort.
Am Freitag legte SPCX-der Kasse-Kurs ungefähr um +2,04 % zu; zusammen mit dieser Erwartung betrachtet.
Ich glaube, man sollte nicht zu eilig sein, „Termin festgelegt“ mit „Start erfolgreich“ gleichzusetzen.
Das Zeitfenster, das Wetter und auch die Genehmigungen können noch verschoben werden; der eigentliche Unterschied wird darin liegen, ob es kommerzielle Satelliten zuverlässig in eine nutzbare Umlaufbahn bringen kann – der Test-Umlaufbogen wurde schon viele Male geflogen; der nächste Schritt ist das Einfliegen für Einnahmen.
Indiz (Binance, etwa 01:00 Uhr in Peking): BTC≈77359 / ETH≈2532.
Keine Anlageberatung.
#SPCX #SpaceX #Starship #美股 $SPCX
Die FAA nagelt die 14. Starship-Mission auf den 18. September fest.
Das ist nicht wieder so eine „erst mal eine Runde fliegen und schauen“.
IT之家 und ITBear: Die FAA-Betriebsankündigung im Cross-Check lautet: Start in Starbase (Texas), Hauptfenster Pekingzeit 20:15–22:14, Ersatzfenster 9/19 zur gleichen Zeitspanne.
Das Missionsziel ist ganz direkt formuliert: Bereitstellung der Serienversion V3 Starlink.
Die Mitteilung nennt weder die Anzahl der Satelliten noch Einzelheiten zur Umlaufbahn – bitte nicht selbst gedanklich zu „bereits festgelegt: 20 Satelliten“ machen.
Der entscheidendere Satz steht im TradingKey: CFO Johnsen sagt, dies sei ein Flug, der Einnahmen generieren könne. Das Unternehmen gehe bei der Einordnung der Serien-V3-Deployment-Phase in einen Zeitplan für den Serienbetrieb.
Starlink macht vermutlich rund 55 % des Q2-Umsatzes des Unternehmens aus; die Transportkapazität von Falcon 9 ist bereits recht knapp. Ob Starship die Kapazitätsausweitung tragen kann – darauf wartet der Markt wirklich als Antwort.
Am Freitag legte SPCX-der Kasse-Kurs ungefähr um +2,04 % zu; zusammen mit dieser Erwartung betrachtet.
Ich glaube, man sollte nicht zu eilig sein, „Termin festgelegt“ mit „Start erfolgreich“ gleichzusetzen.
Das Zeitfenster, das Wetter und auch die Genehmigungen können noch verschoben werden; der eigentliche Unterschied wird darin liegen, ob es kommerzielle Satelliten zuverlässig in eine nutzbare Umlaufbahn bringen kann – der Test-Umlaufbogen wurde schon viele Male geflogen; der nächste Schritt ist das Einfliegen für Einnahmen.
Indiz (Binance, etwa 01:00 Uhr in Peking): BTC≈77359 / ETH≈2532.
Keine Anlageberatung.
#SPCX #SpaceX #Starship #美股 $SPCX
Das ist nicht wieder so eine „erst mal eine Runde fliegen und schauen“.
IT之家 und ITBear: Die FAA-Betriebsankündigung im Cross-Check lautet: Start in Starbase (Texas), Hauptfenster Pekingzeit 20:15–22:14, Ersatzfenster 9/19 zur gleichen Zeitspanne.
Das Missionsziel ist ganz direkt formuliert: Bereitstellung der Serienversion V3 Starlink.
Die Mitteilung nennt weder die Anzahl der Satelliten noch Einzelheiten zur Umlaufbahn – bitte nicht selbst gedanklich zu „bereits festgelegt: 20 Satelliten“ machen.
Der entscheidendere Satz steht im TradingKey: CFO Johnsen sagt, dies sei ein Flug, der Einnahmen generieren könne. Das Unternehmen gehe bei der Einordnung der Serien-V3-Deployment-Phase in einen Zeitplan für den Serienbetrieb.
Starlink macht vermutlich rund 55 % des Q2-Umsatzes des Unternehmens aus; die Transportkapazität von Falcon 9 ist bereits recht knapp. Ob Starship die Kapazitätsausweitung tragen kann – darauf wartet der Markt wirklich als Antwort.
Am Freitag legte SPCX-der Kasse-Kurs ungefähr um +2,04 % zu; zusammen mit dieser Erwartung betrachtet.
Ich glaube, man sollte nicht zu eilig sein, „Termin festgelegt“ mit „Start erfolgreich“ gleichzusetzen.
Das Zeitfenster, das Wetter und auch die Genehmigungen können noch verschoben werden; der eigentliche Unterschied wird darin liegen, ob es kommerzielle Satelliten zuverlässig in eine nutzbare Umlaufbahn bringen kann – der Test-Umlaufbogen wurde schon viele Male geflogen; der nächste Schritt ist das Einfliegen für Einnahmen.
Indiz (Binance, etwa 01:00 Uhr in Peking): BTC≈77359 / ETH≈2532.
Keine Anlageberatung.
#SPCX #SpaceX #Starship #美股 $SPCX
167
·
--
Bitcoin-Tages-„Golden-Cross“, gerade eben erst hervorgekommen und schon wieder weg.
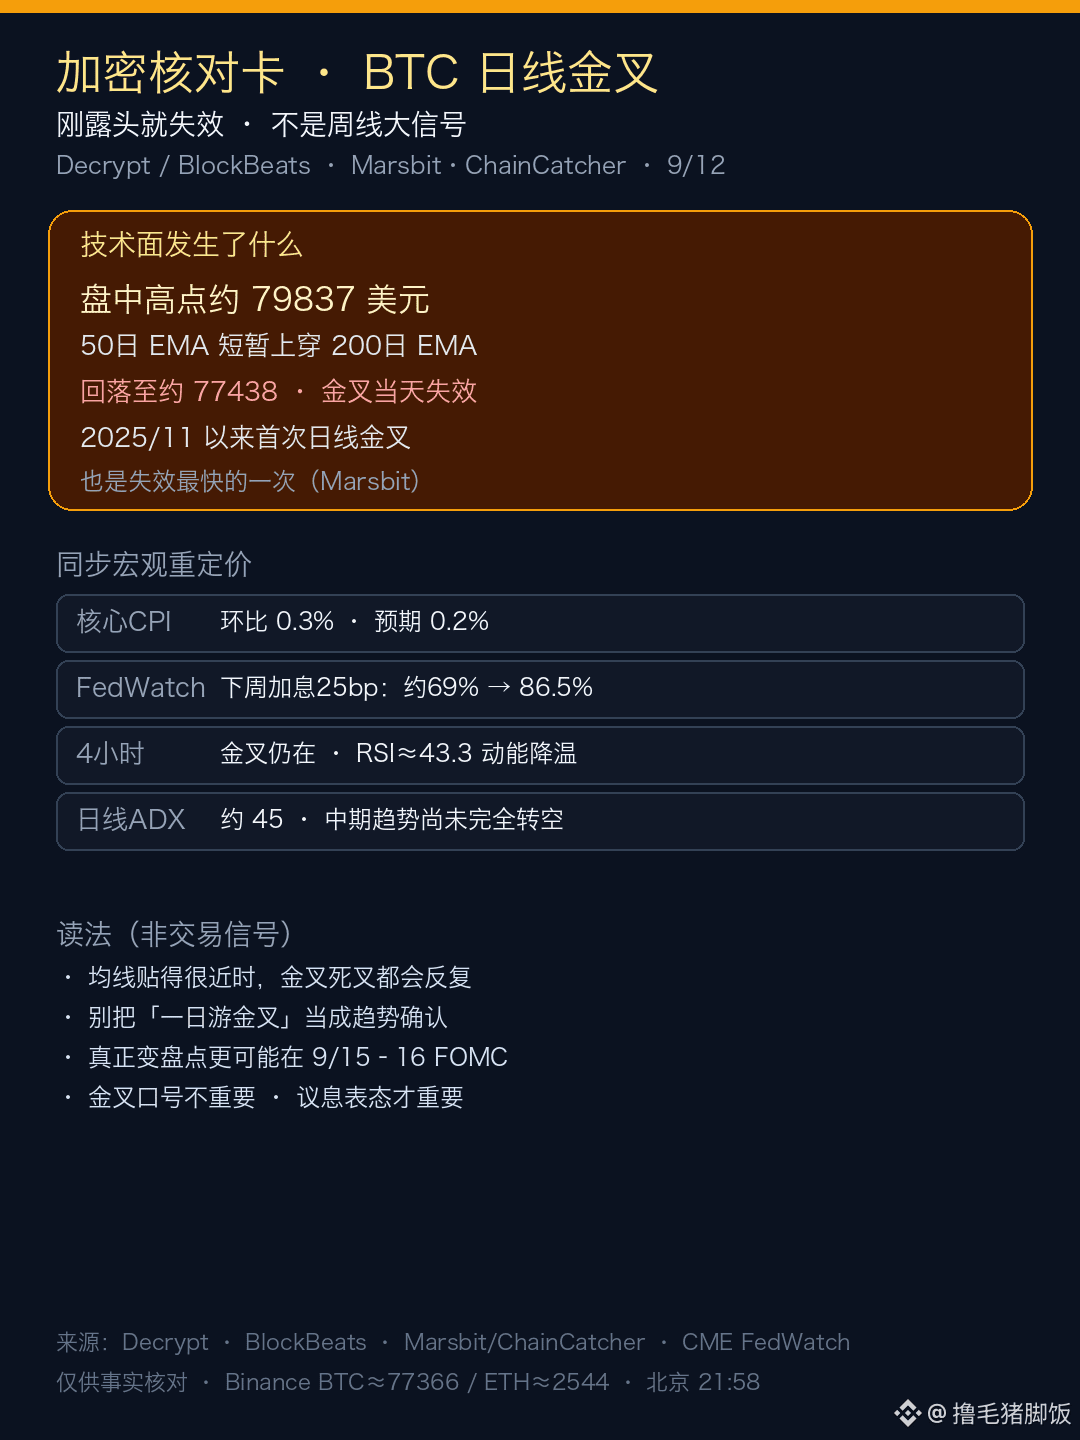
Kein großes Wochen-Signal, sondern ein kurzes Überkreuzen: das 50-Tage-EMA kreuzt kurzzeitig das 200-Tage-EMA auf dem Tageschart nach oben.
Decrypt、BlockBeats: Am 9.12. stieg BTC auf etwa 79.837, die gleitenden Durchschnitte kreuzten gerade erst golden, der Kurs fiel dann zurück auf etwa 77.438 – das Golden-Cross war am selben Tag schon wieder ungültig.
Marsbit/ChainCatcher schreibt außerdem: Das sei das erste Tages-Golden-Cross seit November 2025 und zugleich das schnellste, das wieder verfiel.
Zeitgleich passierte auch eine makroökonomische Neubewertung.
Der Kern-CPI stieg im Monatsvergleich um 0,3% – höher als erwartet (0,2%); die CME-FedWatch taxiert für die kommende Woche eine Zinserhöhung um 25 bp: Die Wahrscheinlichkeit stieg von etwa 69% auf 86,5%.
Nicht nur auf den Tageschart schauen.
Das 4-Stunden-„Golden-Cross“ ist noch da, aber der ADX im Tageschart liegt bei etwa 45; zugleich ist der RSI im 4-Stunden-Chart auf rund 43,3 gefallen – der kurzfristige Momentum nimmt ab.
Ich finde: Ein Golden-Cross, das nur einen Tag lang „durchläuft“, ist an sich nicht wirklich beängstigend – beängstigend ist, dass viele weiterhin den gleitenden- Durchschnitts- Schnitt als „Bestätigungssignal“ behandeln.
In einem Seitwärtsmarkt mit sehr eng beieinanderliegenden Durchschnitten kann so eine Kreuzung jederzeit kippen; wirklich im Blick behalten muss man 9/15–16 FOMC – nicht ein „Golden-Cross“-Slogan aus einer einzigen Grafik.
Binance Spot etwa BTC 77.366 / ETH 2.544 (Peking 21:58)
Quelle: Decrypt / BlockBeats / Marsbit·ChainCatcher · CME FedWatch
Keine Anlageberatung.
#BTC #比特币 #FOMC
Bitcoin-Tages-„Golden-Cross“, gerade eben erst hervorgekommen und schon wieder weg.
Kein großes Wochen-Signal, sondern ein kurzes Überkreuzen: das 50-Tage-EMA kreuzt kurzzeitig das 200-Tage-EMA auf dem Tageschart nach oben.
Decrypt、BlockBeats: Am 9.12. stieg BTC auf etwa 79.837, die gleitenden Durchschnitte kreuzten gerade erst golden, der Kurs fiel dann zurück auf etwa 77.438 – das Golden-Cross war am selben Tag schon wieder ungültig.
Marsbit/ChainCatcher schreibt außerdem: Das sei das erste Tages-Golden-Cross seit November 2025 und zugleich das schnellste, das wieder verfiel.
Zeitgleich passierte auch eine makroökonomische Neubewertung.
Der Kern-CPI stieg im Monatsvergleich um 0,3% – höher als erwartet (0,2%); die CME-FedWatch taxiert für die kommende Woche eine Zinserhöhung um 25 bp: Die Wahrscheinlichkeit stieg von etwa 69% auf 86,5%.
Nicht nur auf den Tageschart schauen.
Das 4-Stunden-„Golden-Cross“ ist noch da, aber der ADX im Tageschart liegt bei etwa 45; zugleich ist der RSI im 4-Stunden-Chart auf rund 43,3 gefallen – der kurzfristige Momentum nimmt ab.
Ich finde: Ein Golden-Cross, das nur einen Tag lang „durchläuft“, ist an sich nicht wirklich beängstigend – beängstigend ist, dass viele weiterhin den gleitenden- Durchschnitts- Schnitt als „Bestätigungssignal“ behandeln.
In einem Seitwärtsmarkt mit sehr eng beieinanderliegenden Durchschnitten kann so eine Kreuzung jederzeit kippen; wirklich im Blick behalten muss man 9/15–16 FOMC – nicht ein „Golden-Cross“-Slogan aus einer einzigen Grafik.
Binance Spot etwa BTC 77.366 / ETH 2.544 (Peking 21:58)
Quelle: Decrypt / BlockBeats / Marsbit·ChainCatcher · CME FedWatch
Keine Anlageberatung.
#BTC #比特币 #FOMC
Kein großes Wochen-Signal, sondern ein kurzes Überkreuzen: das 50-Tage-EMA kreuzt kurzzeitig das 200-Tage-EMA auf dem Tageschart nach oben.
Decrypt、BlockBeats: Am 9.12. stieg BTC auf etwa 79.837, die gleitenden Durchschnitte kreuzten gerade erst golden, der Kurs fiel dann zurück auf etwa 77.438 – das Golden-Cross war am selben Tag schon wieder ungültig.
Marsbit/ChainCatcher schreibt außerdem: Das sei das erste Tages-Golden-Cross seit November 2025 und zugleich das schnellste, das wieder verfiel.
Zeitgleich passierte auch eine makroökonomische Neubewertung.
Der Kern-CPI stieg im Monatsvergleich um 0,3% – höher als erwartet (0,2%); die CME-FedWatch taxiert für die kommende Woche eine Zinserhöhung um 25 bp: Die Wahrscheinlichkeit stieg von etwa 69% auf 86,5%.
Nicht nur auf den Tageschart schauen.
Das 4-Stunden-„Golden-Cross“ ist noch da, aber der ADX im Tageschart liegt bei etwa 45; zugleich ist der RSI im 4-Stunden-Chart auf rund 43,3 gefallen – der kurzfristige Momentum nimmt ab.
Ich finde: Ein Golden-Cross, das nur einen Tag lang „durchläuft“, ist an sich nicht wirklich beängstigend – beängstigend ist, dass viele weiterhin den gleitenden- Durchschnitts- Schnitt als „Bestätigungssignal“ behandeln.
In einem Seitwärtsmarkt mit sehr eng beieinanderliegenden Durchschnitten kann so eine Kreuzung jederzeit kippen; wirklich im Blick behalten muss man 9/15–16 FOMC – nicht ein „Golden-Cross“-Slogan aus einer einzigen Grafik.
Binance Spot etwa BTC 77.366 / ETH 2.544 (Peking 21:58)
Quelle: Decrypt / BlockBeats / Marsbit·ChainCatcher · CME FedWatch
Keine Anlageberatung.
#BTC #比特币 #FOMC
166
·
--
Reuters hat eine große Zahl durchgesickern lassen: Nvidia könnte zum Fundamentinvestor von Anthropic werden.
Wichtig: Es geht um „Verhandlungen“, nicht um bereits fixierte Konditionen.
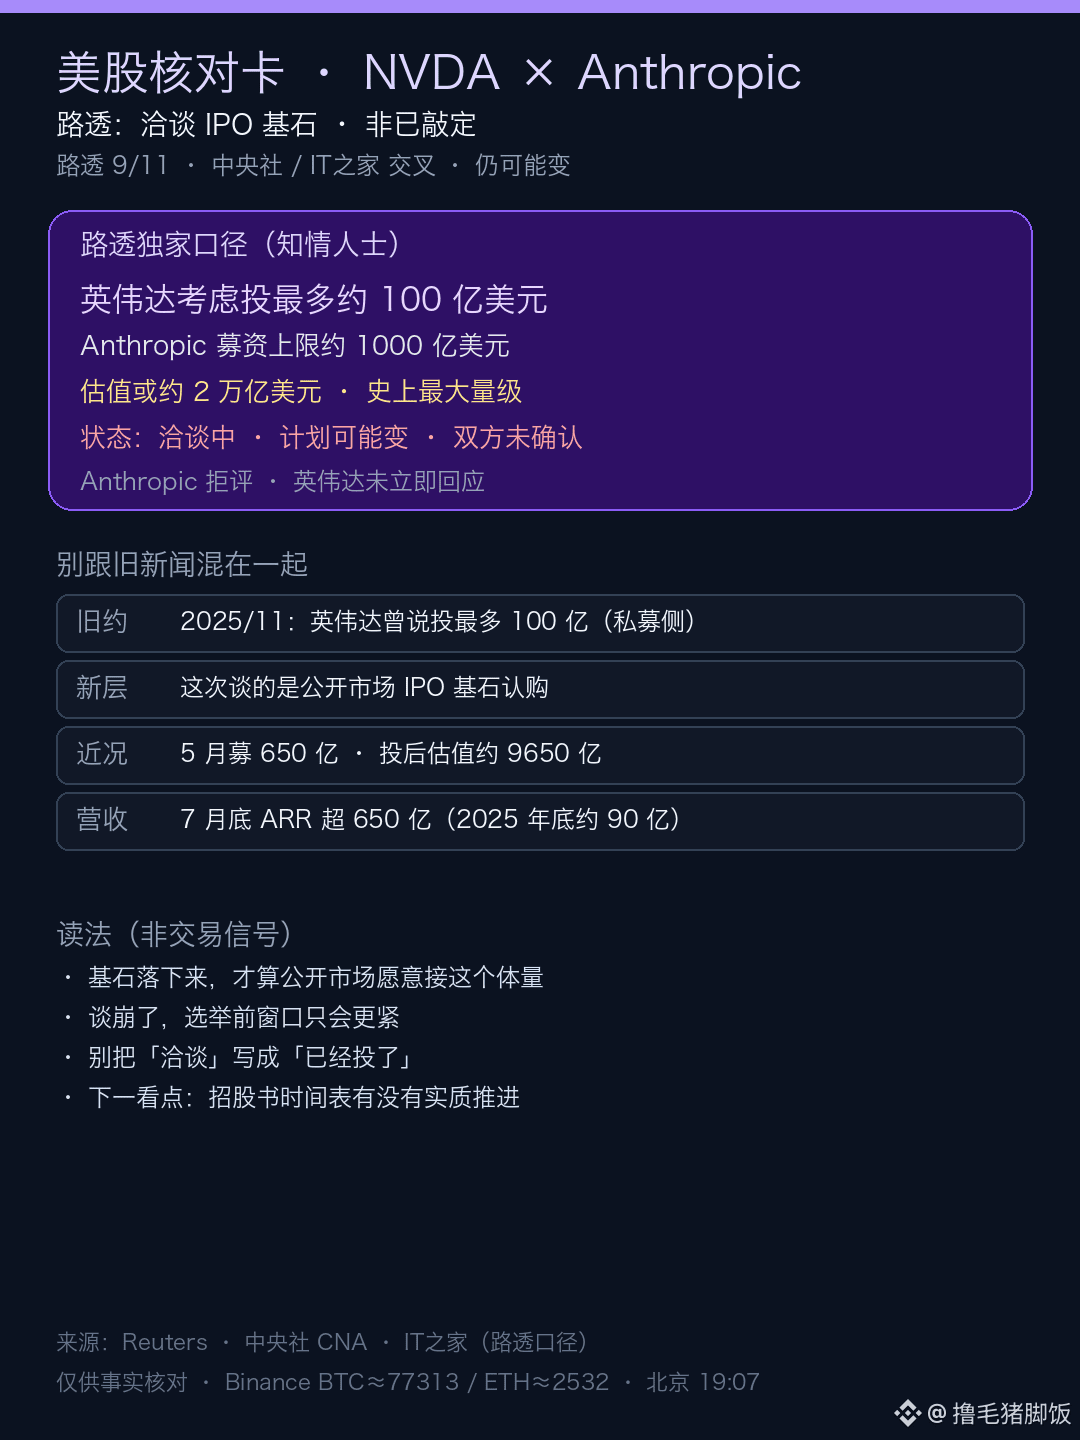
Reuters vom 9.11.: Zwei Insider sagten, Anthropic verhandle, dass Nvidia (NVDA) als Anchor-Investor bei einem IPO einsteige. Das eingeworbene Kapital könnte eine Obergrenze von rund 100 Mrd. USD haben; die Bewertung könnte auf etwa 2 Billionen USD zusteuern.
Einer von ihnen sagte, Nvidia prüfe einen Einstieg von bis zu rund 10 Mrd. USD. Die Pläne seien noch in Diskussion und könnten sich ändern.
Die Darstellung von CNA (Central News Agency) und IT Home stimmt mit den Angaben überein; Anthropic wollte sich dazu nicht äußern, Nvidia habe nicht umgehend reagiert.
Nicht mit alten News verwechseln:
Im November 2025 hatte Nvidia bereits gesagt, dass es plane, Anthropic bis zu 10 Mrd. USD zu investieren und dabei ein Paket für Rechenleistung über Microsoft Azure zu schnüren – das war auf der Private-Placement-Seite.
Diesmal geht es um die nächste Stufe: öffentliche Markt-IPO-Ankerzeichnung.
Das Unternehmen hatte im Mai gerade 65 Mrd. USD eingesammelt; die Post-Money-Bewertung lag bei etwa 96,5 Mrd. USD. Ende Juli lag die annualisierte Umsatz-Run-Rate bereits bei über 65 Mrd. USD (Ende 2025 etwa 9 Mrd. USD). Das Ziel bleibt, noch vor der Halbzeitwahl im November im Markt zu starten.
Ich denke, bei dieser Sache sollte man nicht primär auf den Slogan „das größte IPO der Geschichte“ schauen,
sondern darauf, ob der Anker wirklich zustande kommt – erst wenn er wirklich steht, ist das ein Zeichen dafür, dass der öffentliche Markt dieses Volumen tatsächlich schultern will; wenn die Verhandlungen platzen, wird das Zeitfenster nur enger.
Indiz (Binance, Peking ca. 19:07): BTC≈77313 / ETH≈2532.
Keine Anlageberatung.
#NVDA #Anthropic #美股 $NVDA
Reuters hat eine große Zahl durchgesickern lassen: Nvidia könnte zum Fundamentinvestor von Anthropic werden.
Wichtig: Es geht um „Verhandlungen“, nicht um bereits fixierte Konditionen.
Reuters vom 9.11.: Zwei Insider sagten, Anthropic verhandle, dass Nvidia (NVDA) als Anchor-Investor bei einem IPO einsteige. Das eingeworbene Kapital könnte eine Obergrenze von rund 100 Mrd. USD haben; die Bewertung könnte auf etwa 2 Billionen USD zusteuern.
Einer von ihnen sagte, Nvidia prüfe einen Einstieg von bis zu rund 10 Mrd. USD. Die Pläne seien noch in Diskussion und könnten sich ändern.
Die Darstellung von CNA (Central News Agency) und IT Home stimmt mit den Angaben überein; Anthropic wollte sich dazu nicht äußern, Nvidia habe nicht umgehend reagiert.
Nicht mit alten News verwechseln:
Im November 2025 hatte Nvidia bereits gesagt, dass es plane, Anthropic bis zu 10 Mrd. USD zu investieren und dabei ein Paket für Rechenleistung über Microsoft Azure zu schnüren – das war auf der Private-Placement-Seite.
Diesmal geht es um die nächste Stufe: öffentliche Markt-IPO-Ankerzeichnung.
Das Unternehmen hatte im Mai gerade 65 Mrd. USD eingesammelt; die Post-Money-Bewertung lag bei etwa 96,5 Mrd. USD. Ende Juli lag die annualisierte Umsatz-Run-Rate bereits bei über 65 Mrd. USD (Ende 2025 etwa 9 Mrd. USD). Das Ziel bleibt, noch vor der Halbzeitwahl im November im Markt zu starten.
Ich denke, bei dieser Sache sollte man nicht primär auf den Slogan „das größte IPO der Geschichte“ schauen,
sondern darauf, ob der Anker wirklich zustande kommt – erst wenn er wirklich steht, ist das ein Zeichen dafür, dass der öffentliche Markt dieses Volumen tatsächlich schultern will; wenn die Verhandlungen platzen, wird das Zeitfenster nur enger.
Indiz (Binance, Peking ca. 19:07): BTC≈77313 / ETH≈2532.
Keine Anlageberatung.
#NVDA #Anthropic #美股 $NVDA
Wichtig: Es geht um „Verhandlungen“, nicht um bereits fixierte Konditionen.
Reuters vom 9.11.: Zwei Insider sagten, Anthropic verhandle, dass Nvidia (NVDA) als Anchor-Investor bei einem IPO einsteige. Das eingeworbene Kapital könnte eine Obergrenze von rund 100 Mrd. USD haben; die Bewertung könnte auf etwa 2 Billionen USD zusteuern.
Einer von ihnen sagte, Nvidia prüfe einen Einstieg von bis zu rund 10 Mrd. USD. Die Pläne seien noch in Diskussion und könnten sich ändern.
Die Darstellung von CNA (Central News Agency) und IT Home stimmt mit den Angaben überein; Anthropic wollte sich dazu nicht äußern, Nvidia habe nicht umgehend reagiert.
Nicht mit alten News verwechseln:
Im November 2025 hatte Nvidia bereits gesagt, dass es plane, Anthropic bis zu 10 Mrd. USD zu investieren und dabei ein Paket für Rechenleistung über Microsoft Azure zu schnüren – das war auf der Private-Placement-Seite.
Diesmal geht es um die nächste Stufe: öffentliche Markt-IPO-Ankerzeichnung.
Das Unternehmen hatte im Mai gerade 65 Mrd. USD eingesammelt; die Post-Money-Bewertung lag bei etwa 96,5 Mrd. USD. Ende Juli lag die annualisierte Umsatz-Run-Rate bereits bei über 65 Mrd. USD (Ende 2025 etwa 9 Mrd. USD). Das Ziel bleibt, noch vor der Halbzeitwahl im November im Markt zu starten.
Ich denke, bei dieser Sache sollte man nicht primär auf den Slogan „das größte IPO der Geschichte“ schauen,
sondern darauf, ob der Anker wirklich zustande kommt – erst wenn er wirklich steht, ist das ein Zeichen dafür, dass der öffentliche Markt dieses Volumen tatsächlich schultern will; wenn die Verhandlungen platzen, wird das Zeitfenster nur enger.
Indiz (Binance, Peking ca. 19:07): BTC≈77313 / ETH≈2532.
Keine Anlageberatung.
#NVDA #Anthropic #美股 $NVDA
113
·
--
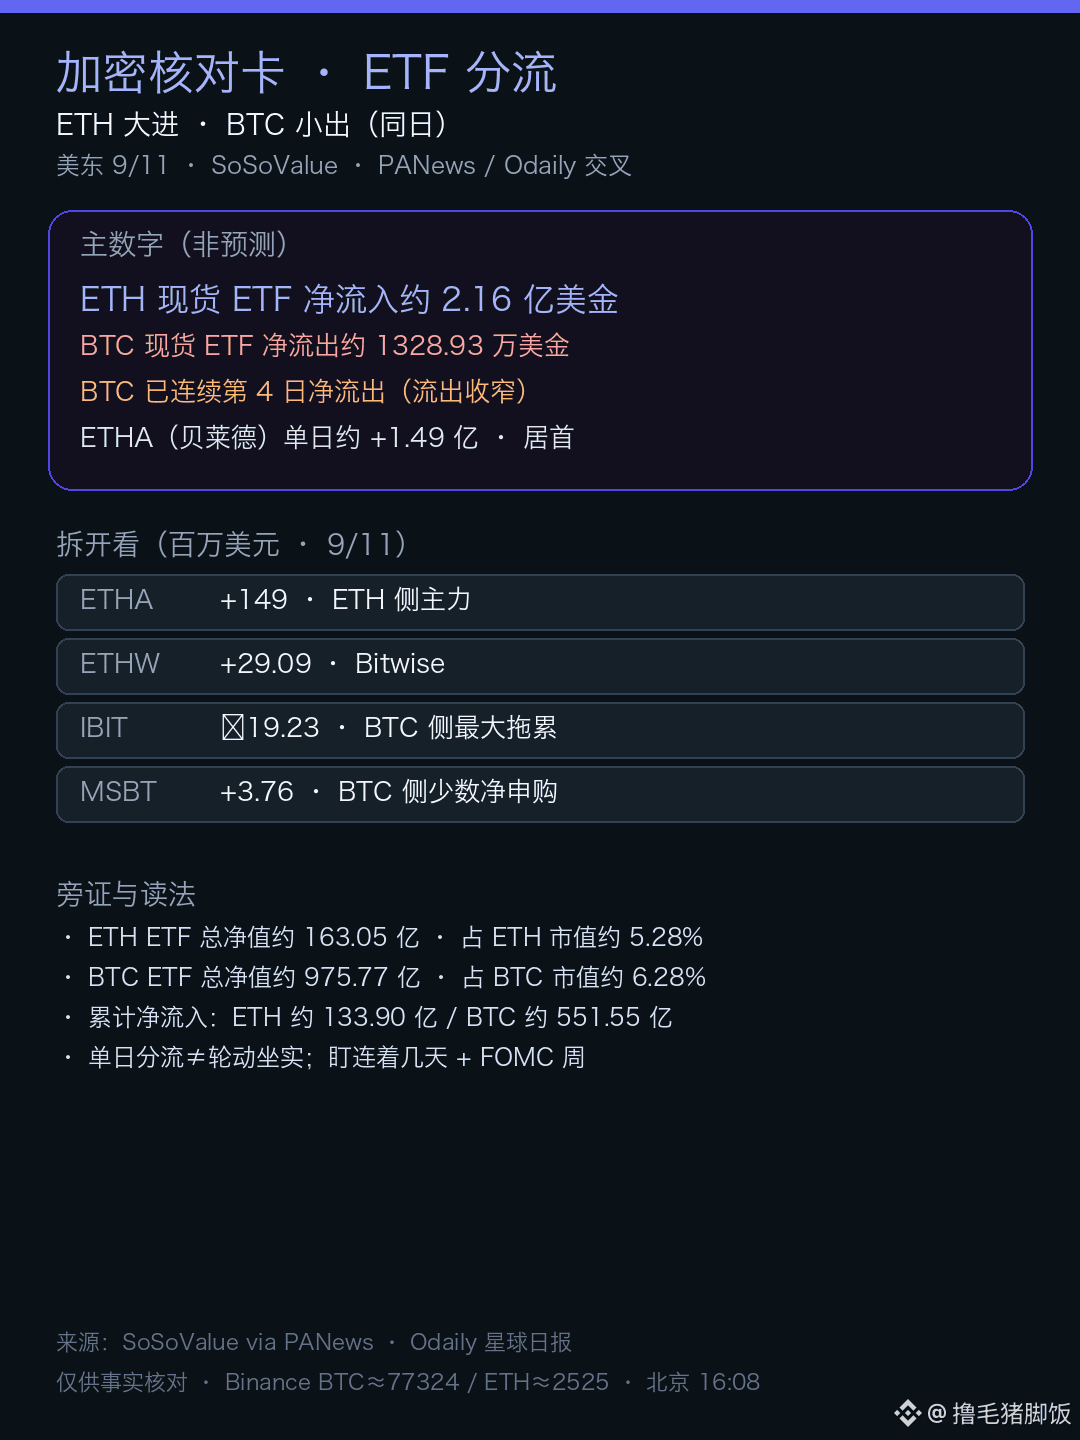
ETH-Spot-ETF hat gestern etwa 216 Millionen US-Dollar angezogen
Am selben Tag fließt beim BTC-Spot-ETF immer noch Geld ab, rund 13,29 Millionen
Es ist also kein so „sauberer“ One-in-One-out-Austausch.
SoSoValue: BlackRocks ETHA hat an einem Tag etwa 149 Millionen zugeführt, Bitwise ETHW etwa 29,09 Millionen.
Bei BTC ist dagegen IBIT der größte Gegenwind: etwa 19,23 Millionen Abfluss; bereits der vierte Tag in Folge mit Nettoabflüssen, allerdings mit abnehmender Abflussrate.
Einfach gesagt: An demselben Tag haben institutionelle Gelder ETH/BTC unterschiedlich „beantwortet“.
Der Gesamt-Netto-Wert der ETH-ETFs liegt bei etwa 16,305 Milliarden, ungefähr 5,28 % der ETH-Marktkapitalisierung.
Ich finde, man sollte nicht zu schnell „Umschichtung bestätigt“ rufen.
Ein Tages-Cashflow kann durch Abrechnungszeitpunkte schnell durcheinandergewirbelt werden—erst wenn man mehrere Tage in Folge beobachtet, ergibt es Sinn.
Nächste Woche steht außerdem der FOMC an: Ob das Geld weiter eher Richtung ETH geht, hängt von der nächsten Zahlenreihe ab.
Binance-Spot etwa BTC 77324 / ETH 2525 (Peking 16:08)
Quelle: SoSoValue via PANews / Odaily
ETH-Spot-ETF hat gestern etwa 216 Millionen US-Dollar angezogen
Am selben Tag fließt beim BTC-Spot-ETF immer noch Geld ab, rund 13,29 Millionen
Es ist also kein so „sauberer“ One-in-One-out-Austausch.
SoSoValue: BlackRocks ETHA hat an einem Tag etwa 149 Millionen zugeführt, Bitwise ETHW etwa 29,09 Millionen.
Bei BTC ist dagegen IBIT der größte Gegenwind: etwa 19,23 Millionen Abfluss; bereits der vierte Tag in Folge mit Nettoabflüssen, allerdings mit abnehmender Abflussrate.
Einfach gesagt: An demselben Tag haben institutionelle Gelder ETH/BTC unterschiedlich „beantwortet“.
Der Gesamt-Netto-Wert der ETH-ETFs liegt bei etwa 16,305 Milliarden, ungefähr 5,28 % der ETH-Marktkapitalisierung.
Ich finde, man sollte nicht zu schnell „Umschichtung bestätigt“ rufen.
Ein Tages-Cashflow kann durch Abrechnungszeitpunkte schnell durcheinandergewirbelt werden—erst wenn man mehrere Tage in Folge beobachtet, ergibt es Sinn.
Nächste Woche steht außerdem der FOMC an: Ob das Geld weiter eher Richtung ETH geht, hängt von der nächsten Zahlenreihe ab.
Binance-Spot etwa BTC 77324 / ETH 2525 (Peking 16:08)
Quelle: SoSoValue via PANews / Odaily
Am selben Tag fließt beim BTC-Spot-ETF immer noch Geld ab, rund 13,29 Millionen
Es ist also kein so „sauberer“ One-in-One-out-Austausch.
SoSoValue: BlackRocks ETHA hat an einem Tag etwa 149 Millionen zugeführt, Bitwise ETHW etwa 29,09 Millionen.
Bei BTC ist dagegen IBIT der größte Gegenwind: etwa 19,23 Millionen Abfluss; bereits der vierte Tag in Folge mit Nettoabflüssen, allerdings mit abnehmender Abflussrate.
Einfach gesagt: An demselben Tag haben institutionelle Gelder ETH/BTC unterschiedlich „beantwortet“.
Der Gesamt-Netto-Wert der ETH-ETFs liegt bei etwa 16,305 Milliarden, ungefähr 5,28 % der ETH-Marktkapitalisierung.
Ich finde, man sollte nicht zu schnell „Umschichtung bestätigt“ rufen.
Ein Tages-Cashflow kann durch Abrechnungszeitpunkte schnell durcheinandergewirbelt werden—erst wenn man mehrere Tage in Folge beobachtet, ergibt es Sinn.
Nächste Woche steht außerdem der FOMC an: Ob das Geld weiter eher Richtung ETH geht, hängt von der nächsten Zahlenreihe ab.
Binance-Spot etwa BTC 77324 / ETH 2525 (Peking 16:08)
Quelle: SoSoValue via PANews / Odaily
97
·
--
Dell ist heute wirklich der Hauptdarsteller.
Im US-Osten am 9/11 nahm DELL 567,29 ein, stieg um etwa 11,98% und erreichte ein Allzeithoch.
CNBC, Commercial Times, FX168 passen dazu: RBC hat erstmals eine Coverage für „Outperform the Market“ aufgenommen und nennt ein Kursziel von 640 US-Dollar.
Schau nicht nur auf den Kursanstieg.
RBC benennt insbesondere einen Auftragsstau bei KI-Servern von rund 95 Milliarden US-Dollar;
Im zweiten Quartal lag der Umsatz bei etwa 47 Mrd. (YoY +58%), im Quartal betrug der Umsatz mit KI-Servern rund 16,4 Mrd.
Das Unternehmen hat außerdem die Umsatzprognose für das Gesamtjahr einmalig um etwa 25 Mrd. auf rund 1920 Mrd. angehoben.
Am selben Tag zogen auch die Hardware-Werte mit: HPE etwa +8,4%, Supermicro etwa +7,3%.
Der Dow Jones lag bei etwa +0,98% auf 52573, der Nasdaq bei etwa +0,96% auf 26333 – der Gesamtmarkt erholt sich von vier Verlusttagen in Folge, aber Dell schnitt deutlich besser ab.
Zum Abgleich: Oracle konnte am selben Tag zwar beim Opening noch hochschießen, fiel beim Schluss jedoch ins Minus – der Markt wirkt bei Cash-Flow-Fragen deutlich verunsichert.
Ich denke, diese Runde Geld belohnt die „Aufträge, die man sehen kann, und Ware, die man liefern kann“ – also die Hardware-Lieferkette,
und nicht nur den pauschalen KI-Begriff.
Beleg (Binance, Peking ca. 13:14): BTC≈77219 / ETH≈2511.
Keine Anlageberatung.
#DELL #美股 $DELL
Dell ist heute wirklich der Hauptdarsteller.
Im US-Osten am 9/11 nahm DELL 567,29 ein, stieg um etwa 11,98% und erreichte ein Allzeithoch.
CNBC, Commercial Times, FX168 passen dazu: RBC hat erstmals eine Coverage für „Outperform the Market“ aufgenommen und nennt ein Kursziel von 640 US-Dollar.
Schau nicht nur auf den Kursanstieg.
RBC benennt insbesondere einen Auftragsstau bei KI-Servern von rund 95 Milliarden US-Dollar;
Im zweiten Quartal lag der Umsatz bei etwa 47 Mrd. (YoY +58%), im Quartal betrug der Umsatz mit KI-Servern rund 16,4 Mrd.
Das Unternehmen hat außerdem die Umsatzprognose für das Gesamtjahr einmalig um etwa 25 Mrd. auf rund 1920 Mrd. angehoben.
Am selben Tag zogen auch die Hardware-Werte mit: HPE etwa +8,4%, Supermicro etwa +7,3%.
Der Dow Jones lag bei etwa +0,98% auf 52573, der Nasdaq bei etwa +0,96% auf 26333 – der Gesamtmarkt erholt sich von vier Verlusttagen in Folge, aber Dell schnitt deutlich besser ab.
Zum Abgleich: Oracle konnte am selben Tag zwar beim Opening noch hochschießen, fiel beim Schluss jedoch ins Minus – der Markt wirkt bei Cash-Flow-Fragen deutlich verunsichert.
Ich denke, diese Runde Geld belohnt die „Aufträge, die man sehen kann, und Ware, die man liefern kann“ – also die Hardware-Lieferkette,
und nicht nur den pauschalen KI-Begriff.
Beleg (Binance, Peking ca. 13:14): BTC≈77219 / ETH≈2511.
Keine Anlageberatung.
#DELL #美股 $DELL
Im US-Osten am 9/11 nahm DELL 567,29 ein, stieg um etwa 11,98% und erreichte ein Allzeithoch.
CNBC, Commercial Times, FX168 passen dazu: RBC hat erstmals eine Coverage für „Outperform the Market“ aufgenommen und nennt ein Kursziel von 640 US-Dollar.
Schau nicht nur auf den Kursanstieg.
RBC benennt insbesondere einen Auftragsstau bei KI-Servern von rund 95 Milliarden US-Dollar;
Im zweiten Quartal lag der Umsatz bei etwa 47 Mrd. (YoY +58%), im Quartal betrug der Umsatz mit KI-Servern rund 16,4 Mrd.
Das Unternehmen hat außerdem die Umsatzprognose für das Gesamtjahr einmalig um etwa 25 Mrd. auf rund 1920 Mrd. angehoben.
Am selben Tag zogen auch die Hardware-Werte mit: HPE etwa +8,4%, Supermicro etwa +7,3%.
Der Dow Jones lag bei etwa +0,98% auf 52573, der Nasdaq bei etwa +0,96% auf 26333 – der Gesamtmarkt erholt sich von vier Verlusttagen in Folge, aber Dell schnitt deutlich besser ab.
Zum Abgleich: Oracle konnte am selben Tag zwar beim Opening noch hochschießen, fiel beim Schluss jedoch ins Minus – der Markt wirkt bei Cash-Flow-Fragen deutlich verunsichert.
Ich denke, diese Runde Geld belohnt die „Aufträge, die man sehen kann, und Ware, die man liefern kann“ – also die Hardware-Lieferkette,
und nicht nur den pauschalen KI-Begriff.
Beleg (Binance, Peking ca. 13:14): BTC≈77219 / ETH≈2511.
Keine Anlageberatung.
#DELL #美股 $DELL

225
·
--
Die Abstimmung in der nächsten Woche für den Senat – das Wirklich Neue ist nicht „Schon wieder wählen“, sondern dass „Pseudo-DeFi“ in die Registrierungslisten geschrieben wird.
Am 15.09., 14:15 Uhr (US-ET, New York) bzw. etwa 02:15 Uhr am 16.09. (Pekingzeit), muss CLARITY erst ein Verfahrensvotum passieren.
Man braucht 60 Stimmen, damit das Plenum verhandeln kann; die Republikaner haben etwa 53 Sitze.
Das ist keine endgültige Verabschiedung, sondern nur die Frage, ob der Gesetzentwurf ins Plenum für die Debatte gebracht werden kann.
Am 10.09. haben die Republikaner etwa 630 Seiten neuen Text veröffentlicht.
Wu sagt es, Foresight/PANews sowie crypto.news stimmen inhaltlich mit demselben Punkt überein:
„Nicht dezentrale DeFi-Handelsprotokolle“ müssen möglicherweise bei der CFTC registriert werden.
Entscheidend ist nicht, ob es DAO genannt wird, sondern ob jemand Regeln ändern, den Betrieb stoppen oder Nutzer begrenzen kann.
Auch der Anwendungsbereich wurde enger gefasst – vor allem werden digitale Waren Spot-/Cash-Transaktionen erfasst.
Ethische Klauseln wurden im Wesentlichen kaum geändert; die Kontroverse um passives Earn/Ertragsbeteiligungen bei Stablecoins besteht weiterhin.
Die Politico-Lesart lautet: Die neue Version hat weiterhin keine öffentliche Zusage der Demokraten erhalten.
Ich denke, das ist diese Woche der härteste Einschnitt in der Regulierungs-Erzählung –
„dezentralisiert“ bekommt zum ersten Mal einen leicht juristischen, regelbasierten Klang, aber verwechseln Sie den Entwurf nicht mit einem Vollstreckungsbefehl.
Vor der Stimmenabgabe am Montag erst einmal darauf achten, ob es Demokraten gibt, die sich öffentlich dafür einsetzen.
Indikator (Binance, ca. 10:17 in Peking): BTC≈77306 / ETH≈2514.
Keine Anlageberatung.
#CLARITY #DeFi #CFTC
Die Abstimmung in der nächsten Woche für den Senat – das Wirklich Neue ist nicht „Schon wieder wählen“, sondern dass „Pseudo-DeFi“ in die Registrierungslisten geschrieben wird.
Am 15.09., 14:15 Uhr (US-ET, New York) bzw. etwa 02:15 Uhr am 16.09. (Pekingzeit), muss CLARITY erst ein Verfahrensvotum passieren.
Man braucht 60 Stimmen, damit das Plenum verhandeln kann; die Republikaner haben etwa 53 Sitze.
Das ist keine endgültige Verabschiedung, sondern nur die Frage, ob der Gesetzentwurf ins Plenum für die Debatte gebracht werden kann.
Am 10.09. haben die Republikaner etwa 630 Seiten neuen Text veröffentlicht.
Wu sagt es, Foresight/PANews sowie crypto.news stimmen inhaltlich mit demselben Punkt überein:
„Nicht dezentrale DeFi-Handelsprotokolle“ müssen möglicherweise bei der CFTC registriert werden.
Entscheidend ist nicht, ob es DAO genannt wird, sondern ob jemand Regeln ändern, den Betrieb stoppen oder Nutzer begrenzen kann.
Auch der Anwendungsbereich wurde enger gefasst – vor allem werden digitale Waren Spot-/Cash-Transaktionen erfasst.
Ethische Klauseln wurden im Wesentlichen kaum geändert; die Kontroverse um passives Earn/Ertragsbeteiligungen bei Stablecoins besteht weiterhin.
Die Politico-Lesart lautet: Die neue Version hat weiterhin keine öffentliche Zusage der Demokraten erhalten.
Ich denke, das ist diese Woche der härteste Einschnitt in der Regulierungs-Erzählung –
„dezentralisiert“ bekommt zum ersten Mal einen leicht juristischen, regelbasierten Klang, aber verwechseln Sie den Entwurf nicht mit einem Vollstreckungsbefehl.
Vor der Stimmenabgabe am Montag erst einmal darauf achten, ob es Demokraten gibt, die sich öffentlich dafür einsetzen.
Indikator (Binance, ca. 10:17 in Peking): BTC≈77306 / ETH≈2514.
Keine Anlageberatung.
#CLARITY #DeFi #CFTC
Am 15.09., 14:15 Uhr (US-ET, New York) bzw. etwa 02:15 Uhr am 16.09. (Pekingzeit), muss CLARITY erst ein Verfahrensvotum passieren.
Man braucht 60 Stimmen, damit das Plenum verhandeln kann; die Republikaner haben etwa 53 Sitze.
Das ist keine endgültige Verabschiedung, sondern nur die Frage, ob der Gesetzentwurf ins Plenum für die Debatte gebracht werden kann.
Am 10.09. haben die Republikaner etwa 630 Seiten neuen Text veröffentlicht.
Wu sagt es, Foresight/PANews sowie crypto.news stimmen inhaltlich mit demselben Punkt überein:
„Nicht dezentrale DeFi-Handelsprotokolle“ müssen möglicherweise bei der CFTC registriert werden.
Entscheidend ist nicht, ob es DAO genannt wird, sondern ob jemand Regeln ändern, den Betrieb stoppen oder Nutzer begrenzen kann.
Auch der Anwendungsbereich wurde enger gefasst – vor allem werden digitale Waren Spot-/Cash-Transaktionen erfasst.
Ethische Klauseln wurden im Wesentlichen kaum geändert; die Kontroverse um passives Earn/Ertragsbeteiligungen bei Stablecoins besteht weiterhin.
Die Politico-Lesart lautet: Die neue Version hat weiterhin keine öffentliche Zusage der Demokraten erhalten.
Ich denke, das ist diese Woche der härteste Einschnitt in der Regulierungs-Erzählung –
„dezentralisiert“ bekommt zum ersten Mal einen leicht juristischen, regelbasierten Klang, aber verwechseln Sie den Entwurf nicht mit einem Vollstreckungsbefehl.
Vor der Stimmenabgabe am Montag erst einmal darauf achten, ob es Demokraten gibt, die sich öffentlich dafür einsetzen.
Indikator (Binance, ca. 10:17 in Peking): BTC≈77306 / ETH≈2514.
Keine Anlageberatung.
#CLARITY #DeFi #CFTC

2
4
2.3k
·
--
Verifiziert
Oracle konnte heute Morgen noch um über 7% nach oben laufen, doch zum Handelsschluss hat es die Gewinne wieder vollständig abgegeben.
In den USA (9/11, US-Ostküste) schloss ORCL bei 150,28 und fiel um etwa 1,74%.
Im Tagesverlauf wurde ein Hoch von rund 166 gesehen; die Spanne des Tages lag ungefähr bei 149,84–166.
TradingKey, Motley Fool und TechStock² passen zusammen: In der Nähe der Eröffnung gab es einen Anstieg von etwa +7,5%, zum Schluss drehte die Aktie ins Minus.
Am selben Tag stieg der Dow um etwa +0,98% auf 52573, der Nasdaq um rund +0,96% auf 26333 und der S&P um etwa +0,86% auf 7657.
Der Gesamtmarkt war grün – also macht daraus nicht „die allgemeine Risikobereitschaft zieht alles nach unten“.
Die Zahlen der Quartalsberichterstattung wirken dagegen nicht weich: IaaS etwa +121% auf 7,4 Mrd., RPO etwa 66,40 Mrd. und neue Verträge für die AI-Cloud im Quartal über 30 Mrd.
Doch der Markt war an dem Tag mit einer anderen Seite noch stärker beschäftigt – die Quartals-CapEx lagen bei rund 28,5 Mrd., der Free Cashflow blieb bei ungefähr −5,4 Mrd.; die jährliche CapEx-Prognose drückt zudem noch auf 90–95 Mrd.
Zum Start gab es Aufträge als „Belohnung“-Story, aber zum Schluss gab es kein „Commitment“ von 66,40 Mrd. RPO.
Ich finde, das sieht eher nach einer Bewertung aus „Wachstumszahlen bestehen, aber der Cashflow-Pfad besteht nicht“ aus,
und nicht nach einer einfachen „leere-Bilanz“-Geschichte.
Zum Abgleich: Dell an demselben Tag etwa +12% (RBC gab im Vorfeld eine besser laufende Einstufung). Das Hardware-Narrativ wirkt im Vergleich eher stimmig.
Zusatzbeleg (Binance, Peking ca. 07:28): BTC≈77190 / ETH≈2514.
Keine Anlageberatung.
#ORCL #美股 $ORCL
Oracle konnte heute Morgen noch um über 7% nach oben laufen, doch zum Handelsschluss hat es die Gewinne wieder vollständig abgegeben.
In den USA (9/11, US-Ostküste) schloss ORCL bei 150,28 und fiel um etwa 1,74%.
Im Tagesverlauf wurde ein Hoch von rund 166 gesehen; die Spanne des Tages lag ungefähr bei 149,84–166.
TradingKey, Motley Fool und TechStock² passen zusammen: In der Nähe der Eröffnung gab es einen Anstieg von etwa +7,5%, zum Schluss drehte die Aktie ins Minus.
Am selben Tag stieg der Dow um etwa +0,98% auf 52573, der Nasdaq um rund +0,96% auf 26333 und der S&P um etwa +0,86% auf 7657.
Der Gesamtmarkt war grün – also macht daraus nicht „die allgemeine Risikobereitschaft zieht alles nach unten“.
Die Zahlen der Quartalsberichterstattung wirken dagegen nicht weich: IaaS etwa +121% auf 7,4 Mrd., RPO etwa 66,40 Mrd. und neue Verträge für die AI-Cloud im Quartal über 30 Mrd.
Doch der Markt war an dem Tag mit einer anderen Seite noch stärker beschäftigt – die Quartals-CapEx lagen bei rund 28,5 Mrd., der Free Cashflow blieb bei ungefähr −5,4 Mrd.; die jährliche CapEx-Prognose drückt zudem noch auf 90–95 Mrd.
Zum Start gab es Aufträge als „Belohnung“-Story, aber zum Schluss gab es kein „Commitment“ von 66,40 Mrd. RPO.
Ich finde, das sieht eher nach einer Bewertung aus „Wachstumszahlen bestehen, aber der Cashflow-Pfad besteht nicht“ aus,
und nicht nach einer einfachen „leere-Bilanz“-Geschichte.
Zum Abgleich: Dell an demselben Tag etwa +12% (RBC gab im Vorfeld eine besser laufende Einstufung). Das Hardware-Narrativ wirkt im Vergleich eher stimmig.
Zusatzbeleg (Binance, Peking ca. 07:28): BTC≈77190 / ETH≈2514.
Keine Anlageberatung.
#ORCL #美股 $ORCL
In den USA (9/11, US-Ostküste) schloss ORCL bei 150,28 und fiel um etwa 1,74%.
Im Tagesverlauf wurde ein Hoch von rund 166 gesehen; die Spanne des Tages lag ungefähr bei 149,84–166.
TradingKey, Motley Fool und TechStock² passen zusammen: In der Nähe der Eröffnung gab es einen Anstieg von etwa +7,5%, zum Schluss drehte die Aktie ins Minus.
Am selben Tag stieg der Dow um etwa +0,98% auf 52573, der Nasdaq um rund +0,96% auf 26333 und der S&P um etwa +0,86% auf 7657.
Der Gesamtmarkt war grün – also macht daraus nicht „die allgemeine Risikobereitschaft zieht alles nach unten“.
Die Zahlen der Quartalsberichterstattung wirken dagegen nicht weich: IaaS etwa +121% auf 7,4 Mrd., RPO etwa 66,40 Mrd. und neue Verträge für die AI-Cloud im Quartal über 30 Mrd.
Doch der Markt war an dem Tag mit einer anderen Seite noch stärker beschäftigt – die Quartals-CapEx lagen bei rund 28,5 Mrd., der Free Cashflow blieb bei ungefähr −5,4 Mrd.; die jährliche CapEx-Prognose drückt zudem noch auf 90–95 Mrd.
Zum Start gab es Aufträge als „Belohnung“-Story, aber zum Schluss gab es kein „Commitment“ von 66,40 Mrd. RPO.
Ich finde, das sieht eher nach einer Bewertung aus „Wachstumszahlen bestehen, aber der Cashflow-Pfad besteht nicht“ aus,
und nicht nach einer einfachen „leere-Bilanz“-Geschichte.
Zum Abgleich: Dell an demselben Tag etwa +12% (RBC gab im Vorfeld eine besser laufende Einstufung). Das Hardware-Narrativ wirkt im Vergleich eher stimmig.
Zusatzbeleg (Binance, Peking ca. 07:28): BTC≈77190 / ETH≈2514.
Keine Anlageberatung.
#ORCL #美股 $ORCL

558
·
--
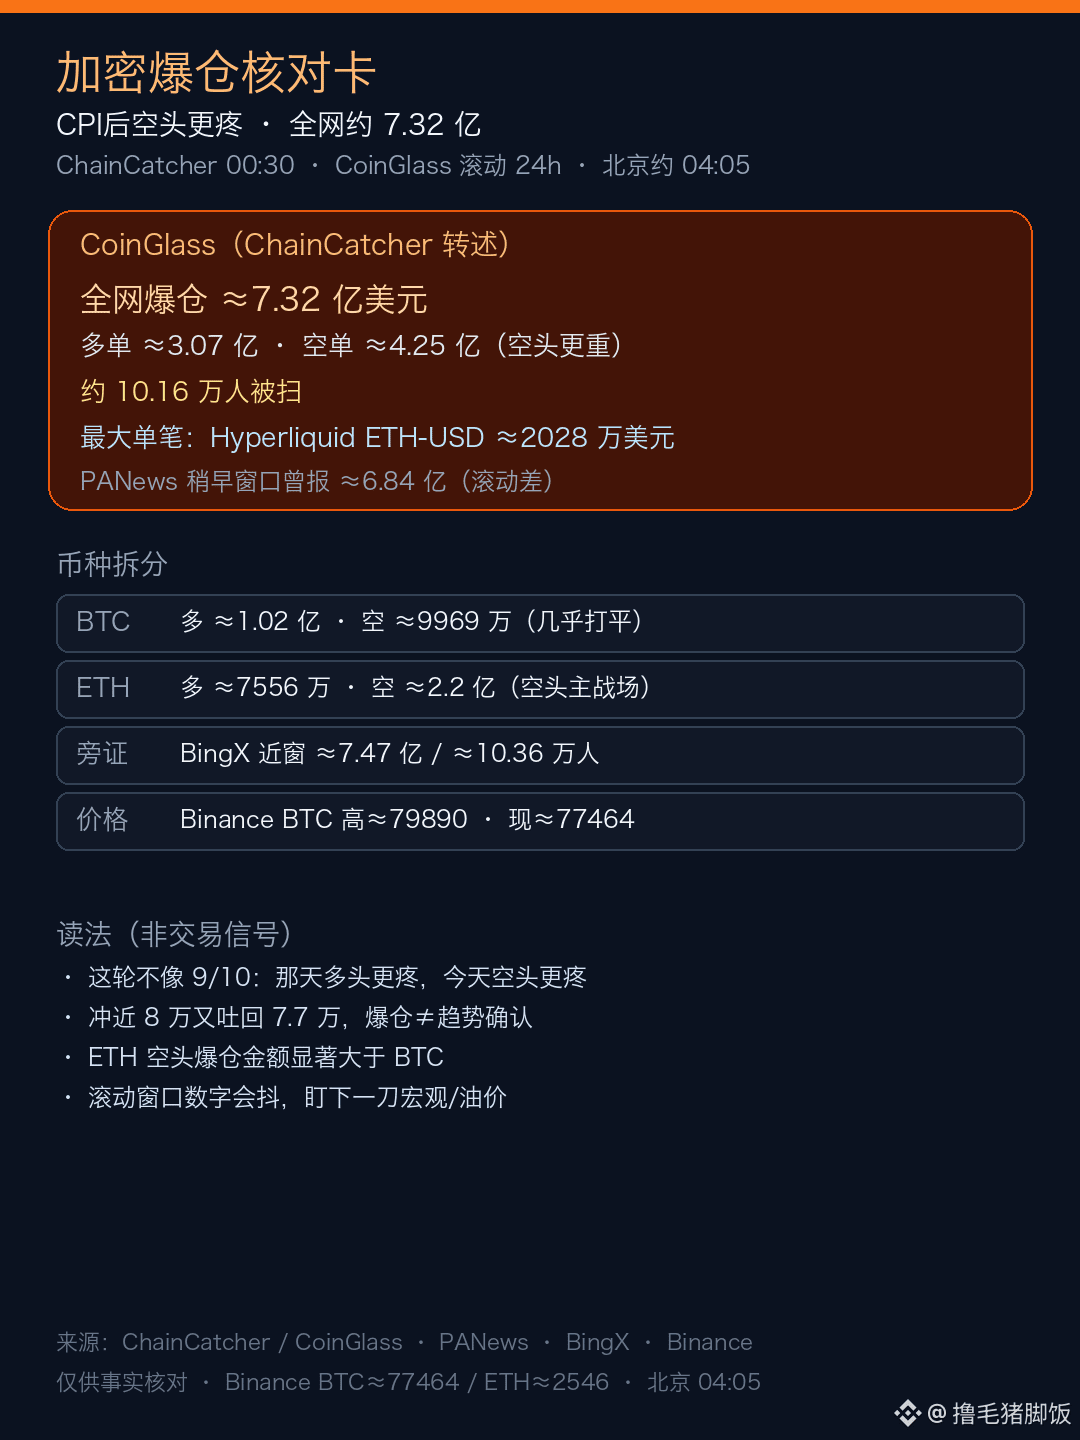
Leerkäufer haben diesmal mehr Schmerzen als Käufer.
ChainCatcher (Beijing-Zeit) gegen ca. 00:30 Uhr via CoinGlass:
In den vergangenen 24 Stunden wurden im gesamten Web insgesamt etwa 732 Millionen US-Dollar liquidiert,
Longs etwa 307 Millionen, Shorts etwa 425 Millionen.
Rund 101.600 Personen wurden ausgestoppt;
das größte Einzel-Order kam bei Hyperliquid für ETH-USD, etwa 20,28 Millionen US-Dollar.
Wenn man es aufdröselt, wird es klarer:
Bei BTC liegen Long/Short ungefähr gleichauf (ca. 102 Mio. / 99,69 Mio.);
der eigentliche „Zahlentreiber“ ist ETH – Shorts ca. 220 Mio., deutlich mehr als Longs ca. 75,56 Mio.
PANews hat kurz zuvor mit derselben Methodik etwa 684 Mio. gemeldet; die Abweichung im rollierenden Fenster ist normal.
Schaut bei den Kursen auch nicht nur auf „Durchbruch/Anstieg“.
Binance Live-Check:
BTC aktueller Preis ca. 77.464, 24h-Hoch ≈ 79.890, Tief ≈ 76.047;
ETH aktuell ca. 2.546, intraday etwa +3,4 %.
Cointelegraph / Decrypt dort steht, dass es im Intraday zeitweise fast auf 80.000 ging und dann wieder zurückkam.
Ich glaube, das ist eher eine Leverage-Clearing-Orgie nach CPI (also nach dem Daten-Release), nicht der Start eines neuen Trends, um anzustoßen.
Die 9/10-Welle wurde wieder zuerst von den Longs erwischt; diesmal sind die Shorts die Leidtragenden – die Richtung ist umgedreht. Das zeigt, dass die Positionen vor und nach den Daten ziemlich eng zusammengezogen sind.
Die Liquidationszahlen ändern sich stündlich – nehmt keine einzelne Momentaufnahme als Signal zum Bottom-Fischen/Top-Jagen.
Risiko:
Nächste Woche FOMC, und auch der Ölpreis zieht nochmal an, dann wird die Risikobereitschaft weiter abgezogen.
Bei Änderungen werde ich es wieder ergänzen~
$BTC $ETH
Leerkäufer haben diesmal mehr Schmerzen als Käufer.
ChainCatcher (Beijing-Zeit) gegen ca. 00:30 Uhr via CoinGlass:
In den vergangenen 24 Stunden wurden im gesamten Web insgesamt etwa 732 Millionen US-Dollar liquidiert,
Longs etwa 307 Millionen, Shorts etwa 425 Millionen.
Rund 101.600 Personen wurden ausgestoppt;
das größte Einzel-Order kam bei Hyperliquid für ETH-USD, etwa 20,28 Millionen US-Dollar.
Wenn man es aufdröselt, wird es klarer:
Bei BTC liegen Long/Short ungefähr gleichauf (ca. 102 Mio. / 99,69 Mio.);
der eigentliche „Zahlentreiber“ ist ETH – Shorts ca. 220 Mio., deutlich mehr als Longs ca. 75,56 Mio.
PANews hat kurz zuvor mit derselben Methodik etwa 684 Mio. gemeldet; die Abweichung im rollierenden Fenster ist normal.
Schaut bei den Kursen auch nicht nur auf „Durchbruch/Anstieg“.
Binance Live-Check:
BTC aktueller Preis ca. 77.464, 24h-Hoch ≈ 79.890, Tief ≈ 76.047;
ETH aktuell ca. 2.546, intraday etwa +3,4 %.
Cointelegraph / Decrypt dort steht, dass es im Intraday zeitweise fast auf 80.000 ging und dann wieder zurückkam.
Ich glaube, das ist eher eine Leverage-Clearing-Orgie nach CPI (also nach dem Daten-Release), nicht der Start eines neuen Trends, um anzustoßen.
Die 9/10-Welle wurde wieder zuerst von den Longs erwischt; diesmal sind die Shorts die Leidtragenden – die Richtung ist umgedreht. Das zeigt, dass die Positionen vor und nach den Daten ziemlich eng zusammengezogen sind.
Die Liquidationszahlen ändern sich stündlich – nehmt keine einzelne Momentaufnahme als Signal zum Bottom-Fischen/Top-Jagen.
Risiko:
Nächste Woche FOMC, und auch der Ölpreis zieht nochmal an, dann wird die Risikobereitschaft weiter abgezogen.
Bei Änderungen werde ich es wieder ergänzen~
$BTC $ETH
ChainCatcher (Beijing-Zeit) gegen ca. 00:30 Uhr via CoinGlass:
In den vergangenen 24 Stunden wurden im gesamten Web insgesamt etwa 732 Millionen US-Dollar liquidiert,
Longs etwa 307 Millionen, Shorts etwa 425 Millionen.
Rund 101.600 Personen wurden ausgestoppt;
das größte Einzel-Order kam bei Hyperliquid für ETH-USD, etwa 20,28 Millionen US-Dollar.
Wenn man es aufdröselt, wird es klarer:
Bei BTC liegen Long/Short ungefähr gleichauf (ca. 102 Mio. / 99,69 Mio.);
der eigentliche „Zahlentreiber“ ist ETH – Shorts ca. 220 Mio., deutlich mehr als Longs ca. 75,56 Mio.
PANews hat kurz zuvor mit derselben Methodik etwa 684 Mio. gemeldet; die Abweichung im rollierenden Fenster ist normal.
Schaut bei den Kursen auch nicht nur auf „Durchbruch/Anstieg“.
Binance Live-Check:
BTC aktueller Preis ca. 77.464, 24h-Hoch ≈ 79.890, Tief ≈ 76.047;
ETH aktuell ca. 2.546, intraday etwa +3,4 %.
Cointelegraph / Decrypt dort steht, dass es im Intraday zeitweise fast auf 80.000 ging und dann wieder zurückkam.
Ich glaube, das ist eher eine Leverage-Clearing-Orgie nach CPI (also nach dem Daten-Release), nicht der Start eines neuen Trends, um anzustoßen.
Die 9/10-Welle wurde wieder zuerst von den Longs erwischt; diesmal sind die Shorts die Leidtragenden – die Richtung ist umgedreht. Das zeigt, dass die Positionen vor und nach den Daten ziemlich eng zusammengezogen sind.
Die Liquidationszahlen ändern sich stündlich – nehmt keine einzelne Momentaufnahme als Signal zum Bottom-Fischen/Top-Jagen.
Risiko:
Nächste Woche FOMC, und auch der Ölpreis zieht nochmal an, dann wird die Risikobereitschaft weiter abgezogen.
Bei Änderungen werde ich es wieder ergänzen~
$BTC $ETH
352
·
--
Die Zinserhöhung-Wahrscheinlichkeit liegt bereits bei fast 90%, und trotzdem ist der US-Aktienmarkt tagsüber noch grün?
Bevor du „das Schlimmste ist vorbei“ rufst, halt kurz inne.
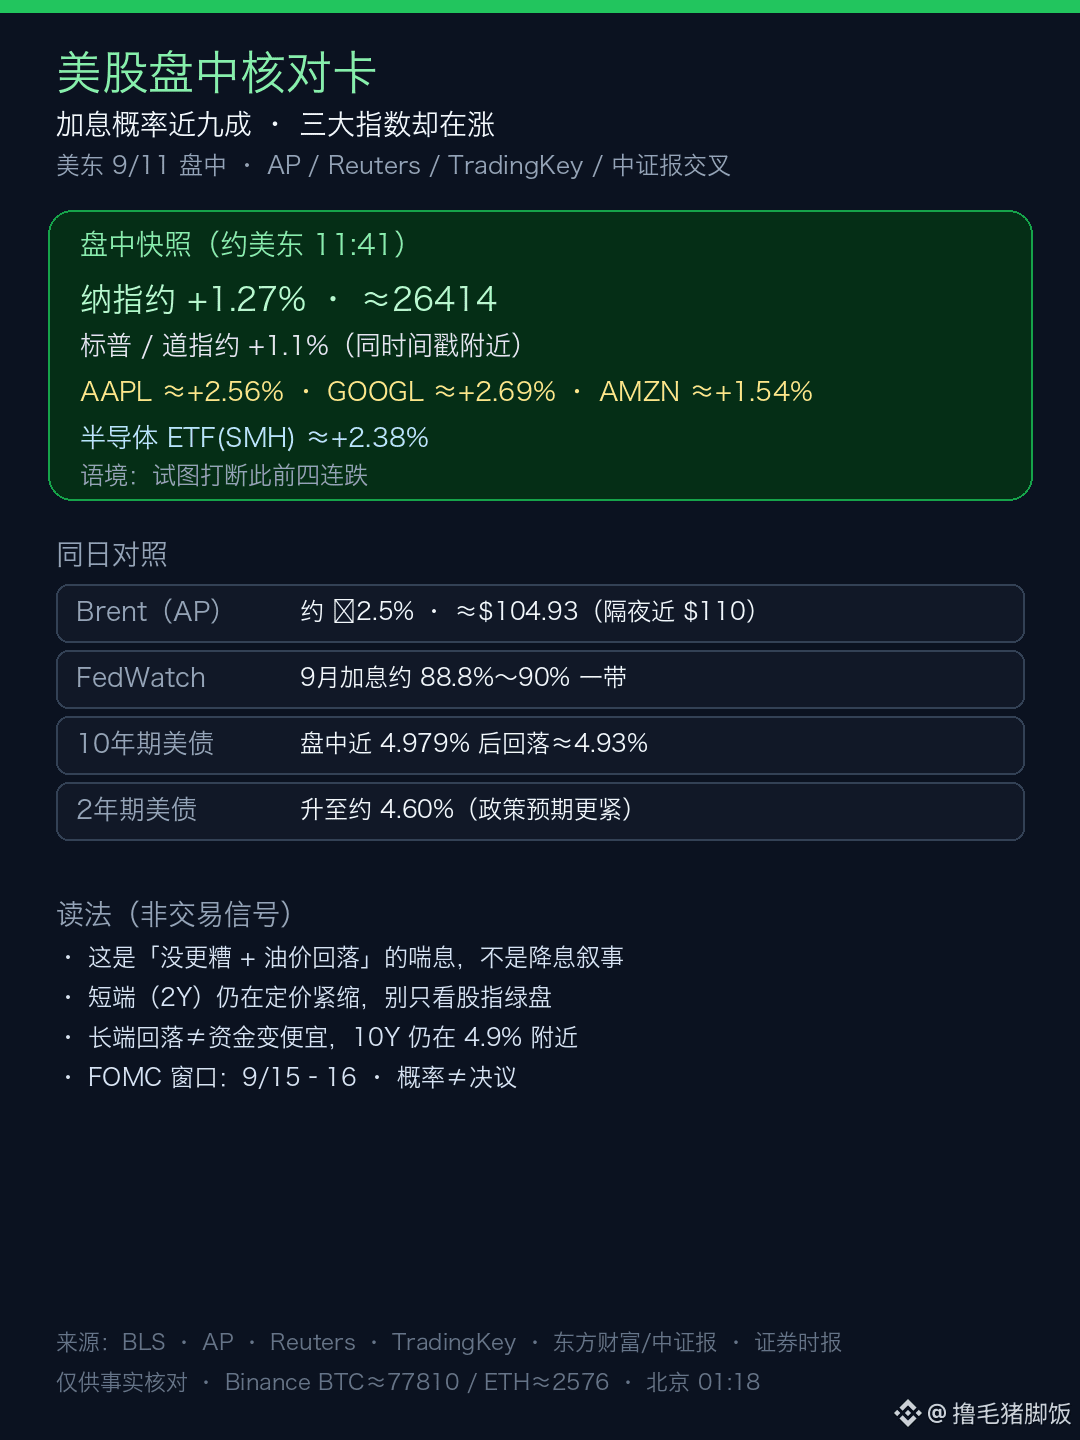
Am US-Ostküsten-Zeitpunkt 9/11 zur Mittagszeit (ca. 11:41) notiert der Nasdaq ungefähr +1,27% bei ≈26414;
S&P und Dow liegen ähnlich bei etwa +1,1%.
AAPL und GOOGL legen dabei noch deutlicher zu, und auch der Semiconductor-ETF (SMH) zieht mit.
Schauen wir parallel auf andere Daten desselben Tages:
Der BLS-Headlinetext zum August-CPI entspricht den Erwartungen, aber der Kernwert ist im Monatsvergleich etwas zu heiß;
laut dem CME-FedWatch-Schema liegt die Wahrscheinlichkeit für eine Zinserhöhung in der nächsten Woche bei etwa 88,8%–90%.
AP meldet: Brent fällt um rund 2,5% auf ≈104,93 $ – nachts hatte es fast die 110 $ berührt.
Die 10-jährigen US-Staatsanleihen schossen intraday bis nahe 4,979% und fielen dann wieder auf ≈4,93%;
noch sensibler reagieren die 2-jährigen: Sie steigen auf etwa 4,60%.
Meiner Ansicht nach wirkt das eher wie ein „Aufatmen beim Ölpreis + Inflation explodiert nicht noch eine Stufe“ –
und nicht so, als hätte der Markt plötzlich wieder Vertrauen in eine Lockerung.
Die kurzfristigen Signale sagen „strengere Geldpolitik“, während die Aktienindizes sagen „hör auf zu verkaufen“ –
vorerst verlaufen beide Linien noch gegeneinander.
Das FOMC ist noch am 15.–16.9., grün im Handel ist nicht das Abstimmungsergebnis.
Zusatzhinweis (Binance, Peking ca. 01:18): BTC≈77810 / ETH≈2576.
Keine Anlageberatung.
Die Zinserhöhung-Wahrscheinlichkeit liegt bereits bei fast 90%, und trotzdem ist der US-Aktienmarkt tagsüber noch grün?
Bevor du „das Schlimmste ist vorbei“ rufst, halt kurz inne.
Am US-Ostküsten-Zeitpunkt 9/11 zur Mittagszeit (ca. 11:41) notiert der Nasdaq ungefähr +1,27% bei ≈26414;
S&P und Dow liegen ähnlich bei etwa +1,1%.
AAPL und GOOGL legen dabei noch deutlicher zu, und auch der Semiconductor-ETF (SMH) zieht mit.
Schauen wir parallel auf andere Daten desselben Tages:
Der BLS-Headlinetext zum August-CPI entspricht den Erwartungen, aber der Kernwert ist im Monatsvergleich etwas zu heiß;
laut dem CME-FedWatch-Schema liegt die Wahrscheinlichkeit für eine Zinserhöhung in der nächsten Woche bei etwa 88,8%–90%.
AP meldet: Brent fällt um rund 2,5% auf ≈104,93 $ – nachts hatte es fast die 110 $ berührt.
Die 10-jährigen US-Staatsanleihen schossen intraday bis nahe 4,979% und fielen dann wieder auf ≈4,93%;
noch sensibler reagieren die 2-jährigen: Sie steigen auf etwa 4,60%.
Meiner Ansicht nach wirkt das eher wie ein „Aufatmen beim Ölpreis + Inflation explodiert nicht noch eine Stufe“ –
und nicht so, als hätte der Markt plötzlich wieder Vertrauen in eine Lockerung.
Die kurzfristigen Signale sagen „strengere Geldpolitik“, während die Aktienindizes sagen „hör auf zu verkaufen“ –
vorerst verlaufen beide Linien noch gegeneinander.
Das FOMC ist noch am 15.–16.9., grün im Handel ist nicht das Abstimmungsergebnis.
Zusatzhinweis (Binance, Peking ca. 01:18): BTC≈77810 / ETH≈2576.
Keine Anlageberatung.
Bevor du „das Schlimmste ist vorbei“ rufst, halt kurz inne.
Am US-Ostküsten-Zeitpunkt 9/11 zur Mittagszeit (ca. 11:41) notiert der Nasdaq ungefähr +1,27% bei ≈26414;
S&P und Dow liegen ähnlich bei etwa +1,1%.
AAPL und GOOGL legen dabei noch deutlicher zu, und auch der Semiconductor-ETF (SMH) zieht mit.
Schauen wir parallel auf andere Daten desselben Tages:
Der BLS-Headlinetext zum August-CPI entspricht den Erwartungen, aber der Kernwert ist im Monatsvergleich etwas zu heiß;
laut dem CME-FedWatch-Schema liegt die Wahrscheinlichkeit für eine Zinserhöhung in der nächsten Woche bei etwa 88,8%–90%.
AP meldet: Brent fällt um rund 2,5% auf ≈104,93 $ – nachts hatte es fast die 110 $ berührt.
Die 10-jährigen US-Staatsanleihen schossen intraday bis nahe 4,979% und fielen dann wieder auf ≈4,93%;
noch sensibler reagieren die 2-jährigen: Sie steigen auf etwa 4,60%.
Meiner Ansicht nach wirkt das eher wie ein „Aufatmen beim Ölpreis + Inflation explodiert nicht noch eine Stufe“ –
und nicht so, als hätte der Markt plötzlich wieder Vertrauen in eine Lockerung.
Die kurzfristigen Signale sagen „strengere Geldpolitik“, während die Aktienindizes sagen „hör auf zu verkaufen“ –
vorerst verlaufen beide Linien noch gegeneinander.
Das FOMC ist noch am 15.–16.9., grün im Handel ist nicht das Abstimmungsergebnis.
Zusatzhinweis (Binance, Peking ca. 01:18): BTC≈77810 / ETH≈2576.
Keine Anlageberatung.
84
·
--
Verifiziert
CPI ist endlich angekommen, aber schau nicht nur auf die vier Worte „entspricht den Erwartungen“.
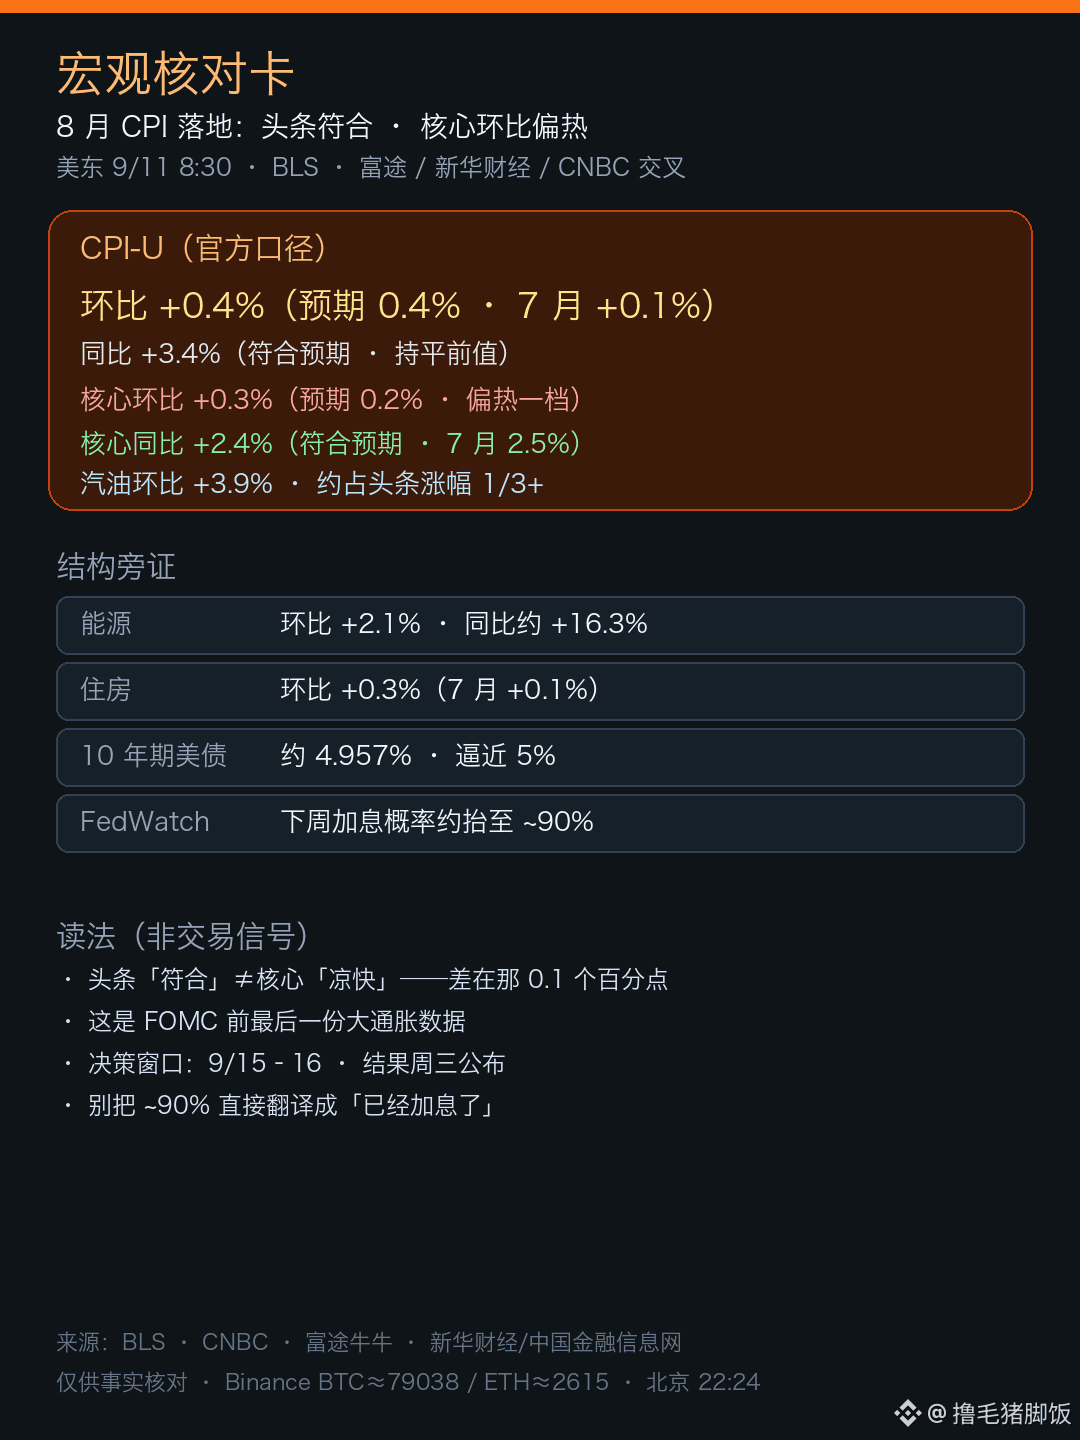
In den USA, am 9/11 um 8:30 Uhr Eastern Time, veröffentlichte das BLS den CPI für August:
monatlich +0,4 %, jährlich +3,4 % – beide Werte liegen genau auf der Höhe der Konsensprognosen.
Was wirklich ins Auge sticht, ist der Kern-CPI monatlich +0,3 % – heißer als die erwarteten 0,2 %;
kernjährlich dagegen bei 2,4 % – entspricht den Erwartungen.
Die Struktur ist auch ziemlich klar:
Kraftstoff monatlich +3,9 % – hält sich etwa über ein Drittel des Headline-Anstiegs;
Energie monatlich +2,1 %, jährlich etwa +16,3 %;
Wohnen monatlich wieder bei +0,3 %.
Die erste Marktreaktion ist härter:
Bei Futu/Xinhua Finance (Cross), stieg die Rendite 10-jähriger US-Staatsanleihen zeitweise auf etwa 4,957 % und kam nahe an 5 % heran;
in der CME-FedWatch-Logik liegt die Wahrscheinlichkeit einer Zinserhöhung nächste Woche bei ungefähr ~90 % (vor den Daten grob in der Gegend von etwa 70 %).
Als Begleitzeichen (Binance, Peking ca. 22:24): BTC≈79038 / ETH≈2615.
Ich finde, die Bedeutung dieses Reports liegt nicht darin, „zu erschrecken“,
sondern darin, dass er den Vorwand weiter abrasiert, wonach man „trotz Inflation noch abkühlen kann und erst mal nichts tun muss“.
Das FOMC ist am 9/15–16 – Ergebnis: Wir sehen uns am Mittwoch, nicht wegen der Wahrscheinlichkeit, sondern nicht als Beschluss.
Keine Anlageberatung.
CPI ist endlich angekommen, aber schau nicht nur auf die vier Worte „entspricht den Erwartungen“.
In den USA, am 9/11 um 8:30 Uhr Eastern Time, veröffentlichte das BLS den CPI für August:
monatlich +0,4 %, jährlich +3,4 % – beide Werte liegen genau auf der Höhe der Konsensprognosen.
Was wirklich ins Auge sticht, ist der Kern-CPI monatlich +0,3 % – heißer als die erwarteten 0,2 %;
kernjährlich dagegen bei 2,4 % – entspricht den Erwartungen.
Die Struktur ist auch ziemlich klar:
Kraftstoff monatlich +3,9 % – hält sich etwa über ein Drittel des Headline-Anstiegs;
Energie monatlich +2,1 %, jährlich etwa +16,3 %;
Wohnen monatlich wieder bei +0,3 %.
Die erste Marktreaktion ist härter:
Bei Futu/Xinhua Finance (Cross), stieg die Rendite 10-jähriger US-Staatsanleihen zeitweise auf etwa 4,957 % und kam nahe an 5 % heran;
in der CME-FedWatch-Logik liegt die Wahrscheinlichkeit einer Zinserhöhung nächste Woche bei ungefähr ~90 % (vor den Daten grob in der Gegend von etwa 70 %).
Als Begleitzeichen (Binance, Peking ca. 22:24): BTC≈79038 / ETH≈2615.
Ich finde, die Bedeutung dieses Reports liegt nicht darin, „zu erschrecken“,
sondern darin, dass er den Vorwand weiter abrasiert, wonach man „trotz Inflation noch abkühlen kann und erst mal nichts tun muss“.
Das FOMC ist am 9/15–16 – Ergebnis: Wir sehen uns am Mittwoch, nicht wegen der Wahrscheinlichkeit, sondern nicht als Beschluss.
Keine Anlageberatung.
In den USA, am 9/11 um 8:30 Uhr Eastern Time, veröffentlichte das BLS den CPI für August:
monatlich +0,4 %, jährlich +3,4 % – beide Werte liegen genau auf der Höhe der Konsensprognosen.
Was wirklich ins Auge sticht, ist der Kern-CPI monatlich +0,3 % – heißer als die erwarteten 0,2 %;
kernjährlich dagegen bei 2,4 % – entspricht den Erwartungen.
Die Struktur ist auch ziemlich klar:
Kraftstoff monatlich +3,9 % – hält sich etwa über ein Drittel des Headline-Anstiegs;
Energie monatlich +2,1 %, jährlich etwa +16,3 %;
Wohnen monatlich wieder bei +0,3 %.
Die erste Marktreaktion ist härter:
Bei Futu/Xinhua Finance (Cross), stieg die Rendite 10-jähriger US-Staatsanleihen zeitweise auf etwa 4,957 % und kam nahe an 5 % heran;
in der CME-FedWatch-Logik liegt die Wahrscheinlichkeit einer Zinserhöhung nächste Woche bei ungefähr ~90 % (vor den Daten grob in der Gegend von etwa 70 %).
Als Begleitzeichen (Binance, Peking ca. 22:24): BTC≈79038 / ETH≈2615.
Ich finde, die Bedeutung dieses Reports liegt nicht darin, „zu erschrecken“,
sondern darin, dass er den Vorwand weiter abrasiert, wonach man „trotz Inflation noch abkühlen kann und erst mal nichts tun muss“.
Das FOMC ist am 9/15–16 – Ergebnis: Wir sehen uns am Mittwoch, nicht wegen der Wahrscheinlichkeit, sondern nicht als Beschluss.
Keine Anlageberatung.
1.3k
·
--
Microsofts das mal lieber nicht mit „offiziell den Bau starten“ durch die Gegend rufen.
Bloomberg 9/10 unter Berufung auf Quellen: MSFT plane, bis 2032 die Rechenzentrums-Kapazität von rund 12 GW auf etwa 38 GW auszubauen.
Reuters leitete die Meldung am selben Tag ebenfalls weiter – Microsoft hat bislang nicht reagiert.
In Einzelteile zerlegt – noch deutlicher:
Aktuell liegen rund 12 GW vor; für KI dediziert dürften es nur etwa 2 GW sein;
laut Berichten wird KI später etwa ein Drittel der Gesamtkapazität ausmachen.
Auch die Investitionsausgaben sind beträchtlich:
Im Kalenderjahr 2026 etwa 175 Mrd. US-Dollar,
FY27 Q1 rund 50 Mrd. US-Dollar.
Und noch ein Buchhaltungsdetail – bei der langfristigen Anmietung von Rechenzentren wird die Laufzeit von 15 auf 25 Jahre verlängert,
damit der Capex in den Abschlüssen etwas gedrückt wird.
Zum Kursvergleich festgenagelt:
US-Ostküste 9/10: Schluss MSFT≈492,44 (ca. +0,16 %),
an dem Tag waren die drei großen Indizes weiterhin im Minus.
Aktueller Kurs als Nebenbeleg (Binance, Peking ca. 19:05):
BTC≈76918 / ETH≈2458.
Ich finde, das wirkt eher wie „ein Ausbau, der durch Knappheit an Rechenleistung erzwungen wird“ –
und nicht wie eine Pressemitteilung, um den Kurs nach oben zu ziehen.
Zum Widerlegen reicht es auch:
Das Unternehmen weist das offiziell zurück,
oder die Strom-/Chip-Lieferungen kommen deutlich nicht mit.
Keine Anlageberatung.
$MSFT
Microsofts das mal lieber nicht mit „offiziell den Bau starten“ durch die Gegend rufen.
Bloomberg 9/10 unter Berufung auf Quellen: MSFT plane, bis 2032 die Rechenzentrums-Kapazität von rund 12 GW auf etwa 38 GW auszubauen.
Reuters leitete die Meldung am selben Tag ebenfalls weiter – Microsoft hat bislang nicht reagiert.
In Einzelteile zerlegt – noch deutlicher:
Aktuell liegen rund 12 GW vor; für KI dediziert dürften es nur etwa 2 GW sein;
laut Berichten wird KI später etwa ein Drittel der Gesamtkapazität ausmachen.
Auch die Investitionsausgaben sind beträchtlich:
Im Kalenderjahr 2026 etwa 175 Mrd. US-Dollar,
FY27 Q1 rund 50 Mrd. US-Dollar.
Und noch ein Buchhaltungsdetail – bei der langfristigen Anmietung von Rechenzentren wird die Laufzeit von 15 auf 25 Jahre verlängert,
damit der Capex in den Abschlüssen etwas gedrückt wird.
Zum Kursvergleich festgenagelt:
US-Ostküste 9/10: Schluss MSFT≈492,44 (ca. +0,16 %),
an dem Tag waren die drei großen Indizes weiterhin im Minus.
Aktueller Kurs als Nebenbeleg (Binance, Peking ca. 19:05):
BTC≈76918 / ETH≈2458.
Ich finde, das wirkt eher wie „ein Ausbau, der durch Knappheit an Rechenleistung erzwungen wird“ –
und nicht wie eine Pressemitteilung, um den Kurs nach oben zu ziehen.
Zum Widerlegen reicht es auch:
Das Unternehmen weist das offiziell zurück,
oder die Strom-/Chip-Lieferungen kommen deutlich nicht mit.
Keine Anlageberatung.
$MSFT
Bloomberg 9/10 unter Berufung auf Quellen: MSFT plane, bis 2032 die Rechenzentrums-Kapazität von rund 12 GW auf etwa 38 GW auszubauen.
Reuters leitete die Meldung am selben Tag ebenfalls weiter – Microsoft hat bislang nicht reagiert.
In Einzelteile zerlegt – noch deutlicher:
Aktuell liegen rund 12 GW vor; für KI dediziert dürften es nur etwa 2 GW sein;
laut Berichten wird KI später etwa ein Drittel der Gesamtkapazität ausmachen.
Auch die Investitionsausgaben sind beträchtlich:
Im Kalenderjahr 2026 etwa 175 Mrd. US-Dollar,
FY27 Q1 rund 50 Mrd. US-Dollar.
Und noch ein Buchhaltungsdetail – bei der langfristigen Anmietung von Rechenzentren wird die Laufzeit von 15 auf 25 Jahre verlängert,
damit der Capex in den Abschlüssen etwas gedrückt wird.
Zum Kursvergleich festgenagelt:
US-Ostküste 9/10: Schluss MSFT≈492,44 (ca. +0,16 %),
an dem Tag waren die drei großen Indizes weiterhin im Minus.
Aktueller Kurs als Nebenbeleg (Binance, Peking ca. 19:05):
BTC≈76918 / ETH≈2458.
Ich finde, das wirkt eher wie „ein Ausbau, der durch Knappheit an Rechenleistung erzwungen wird“ –
und nicht wie eine Pressemitteilung, um den Kurs nach oben zu ziehen.
Zum Widerlegen reicht es auch:
Das Unternehmen weist das offiziell zurück,
oder die Strom-/Chip-Lieferungen kommen deutlich nicht mit.
Keine Anlageberatung.
$MSFT

215
·
--
Nur nicht nur auf die ganzen Kurs-/Markt-Intzerrellen rund um bestimmte Schwellen starren.
Die Spot-BTC-ETF-Daten aus den USA (New York) vom 9./10. sind noch deutlicher:
Laut SoSoValue gab es bei den Spot-BTC-ETFs am selben Tag einen Nettoabfluss von rund 283 Mio. US-Dollar,
bei Farside etwa −282,7 Mio. – und das nun schon zum dritten Mal in Folge rot, zudem Tag für Tag größer.
Wenn man es aufdröselt: 9/8 −46,6 Mio. → 9/9 −120,2 Mio. → 9/10 beschleunigt.
In Summe über drei Tage ca. −449,5 Mio. (Farside).
Der größte Bremsklotz bleibt ARKB, mit etwa −164,3 Mio., also über die Hälfte.
Danach GBTC −36,4 Mio., FBTC −33,6 Mio., IBIT −24,5 Mio.;
am betreffenden Tag ist praktisch nur noch MSBT übrig, das weiterhin einen leichten Nettokauf zeigt (ca. +4 Mio.).
Wu sagt (gleicher Bezugsrahmen): Der Spot-ETH-ETF verzeichnete am selben Tag etwa −29,76 Mio.
PANews schrieb außerdem, dass der gesamte Nettoinventarwert etwa 97,490 Mrd. US-Dollar beträgt.
Der aktuelle Kurs „festgenagelt“ (Binance, Peking ca. 16:00):
BTC≈77231 / ETH≈2468.
CoinGecko als Gegencheck: BTC≈77208 / ETH≈2466.
Ich finde, das sieht eher nach „Abbau in der Pipeline + gleichzeitig sinkender Leverage“ aus,
und nicht einfach nach „Institutionen verlassen dauerhaft die Coins“.
CryptoTimes als Gegencheck: Die wichtigsten BTC-Spot-Positionen der Börsen veränderten sich in 7 Tagen rechnerisch um ca. −842 Mio.
Um das zu widerlegen, ist es auch simpel – wenn die Abflüsse in den nächsten Tagen auf nahe Null schrumpfen oder sogar ins Plus drehen, dann hat sich der Takt wirklich geändert.
Heute Abend Peking 20:30 kommt noch der CPI für August.
Das ist die letzte entscheidende Inflationsdatenlage vor dem FOMC am 9./16.
Keine Anlageberatung.
$BTC $ETH
Nur nicht nur auf die ganzen Kurs-/Markt-Intzerrellen rund um bestimmte Schwellen starren.
Die Spot-BTC-ETF-Daten aus den USA (New York) vom 9./10. sind noch deutlicher:
Laut SoSoValue gab es bei den Spot-BTC-ETFs am selben Tag einen Nettoabfluss von rund 283 Mio. US-Dollar,
bei Farside etwa −282,7 Mio. – und das nun schon zum dritten Mal in Folge rot, zudem Tag für Tag größer.
Wenn man es aufdröselt: 9/8 −46,6 Mio. → 9/9 −120,2 Mio. → 9/10 beschleunigt.
In Summe über drei Tage ca. −449,5 Mio. (Farside).
Der größte Bremsklotz bleibt ARKB, mit etwa −164,3 Mio., also über die Hälfte.
Danach GBTC −36,4 Mio., FBTC −33,6 Mio., IBIT −24,5 Mio.;
am betreffenden Tag ist praktisch nur noch MSBT übrig, das weiterhin einen leichten Nettokauf zeigt (ca. +4 Mio.).
Wu sagt (gleicher Bezugsrahmen): Der Spot-ETH-ETF verzeichnete am selben Tag etwa −29,76 Mio.
PANews schrieb außerdem, dass der gesamte Nettoinventarwert etwa 97,490 Mrd. US-Dollar beträgt.
Der aktuelle Kurs „festgenagelt“ (Binance, Peking ca. 16:00):
BTC≈77231 / ETH≈2468.
CoinGecko als Gegencheck: BTC≈77208 / ETH≈2466.
Ich finde, das sieht eher nach „Abbau in der Pipeline + gleichzeitig sinkender Leverage“ aus,
und nicht einfach nach „Institutionen verlassen dauerhaft die Coins“.
CryptoTimes als Gegencheck: Die wichtigsten BTC-Spot-Positionen der Börsen veränderten sich in 7 Tagen rechnerisch um ca. −842 Mio.
Um das zu widerlegen, ist es auch simpel – wenn die Abflüsse in den nächsten Tagen auf nahe Null schrumpfen oder sogar ins Plus drehen, dann hat sich der Takt wirklich geändert.
Heute Abend Peking 20:30 kommt noch der CPI für August.
Das ist die letzte entscheidende Inflationsdatenlage vor dem FOMC am 9./16.
Keine Anlageberatung.
$BTC $ETH
Die Spot-BTC-ETF-Daten aus den USA (New York) vom 9./10. sind noch deutlicher:
Laut SoSoValue gab es bei den Spot-BTC-ETFs am selben Tag einen Nettoabfluss von rund 283 Mio. US-Dollar,
bei Farside etwa −282,7 Mio. – und das nun schon zum dritten Mal in Folge rot, zudem Tag für Tag größer.
Wenn man es aufdröselt: 9/8 −46,6 Mio. → 9/9 −120,2 Mio. → 9/10 beschleunigt.
In Summe über drei Tage ca. −449,5 Mio. (Farside).
Der größte Bremsklotz bleibt ARKB, mit etwa −164,3 Mio., also über die Hälfte.
Danach GBTC −36,4 Mio., FBTC −33,6 Mio., IBIT −24,5 Mio.;
am betreffenden Tag ist praktisch nur noch MSBT übrig, das weiterhin einen leichten Nettokauf zeigt (ca. +4 Mio.).
Wu sagt (gleicher Bezugsrahmen): Der Spot-ETH-ETF verzeichnete am selben Tag etwa −29,76 Mio.
PANews schrieb außerdem, dass der gesamte Nettoinventarwert etwa 97,490 Mrd. US-Dollar beträgt.
Der aktuelle Kurs „festgenagelt“ (Binance, Peking ca. 16:00):
BTC≈77231 / ETH≈2468.
CoinGecko als Gegencheck: BTC≈77208 / ETH≈2466.
Ich finde, das sieht eher nach „Abbau in der Pipeline + gleichzeitig sinkender Leverage“ aus,
und nicht einfach nach „Institutionen verlassen dauerhaft die Coins“.
CryptoTimes als Gegencheck: Die wichtigsten BTC-Spot-Positionen der Börsen veränderten sich in 7 Tagen rechnerisch um ca. −842 Mio.
Um das zu widerlegen, ist es auch simpel – wenn die Abflüsse in den nächsten Tagen auf nahe Null schrumpfen oder sogar ins Plus drehen, dann hat sich der Takt wirklich geändert.
Heute Abend Peking 20:30 kommt noch der CPI für August.
Das ist die letzte entscheidende Inflationsdatenlage vor dem FOMC am 9./16.
Keine Anlageberatung.
$BTC $ETH

1
241
·
--
An dem Tag, an dem der Gesamtmarkt vier Mal in Folge nachgab, ist Apple zunächst selbst wieder nach oben gegangen.
US-Ost, 9/10, Cash-Schluss:
Dow 52064,10 (ca. −0,60 %), S&P 7591,70 (ca. −0,58 %), Nasdaq 26081,725 (ca. −0,65 %) — alle drei großen Indizes schlossen zum vierten Tag in Folge mit Verlust.
Am selben Tag schloss AAPL bei 326,57, ca. +3,56 %.
Noch auffälliger: Der Philadelphia-Halbleiter-Index SOX lag bei etwa 11614, ca. −2,66 %; INTC bei 100,32 (ca. −5,57 %); NVDA bei 218,36 (ca. −2,37 %).
Die chinesischen Schlussberichte von First Financial und FX168 stimmen überein; auch der Yahoo-Datenpunkt sitzt in derselben Spanne.
Schreib die Kausalität nicht verdreht.
Am 9/9 wurde gerade das erste faltbare iPhone Duo veröffentlicht — und die hier gezeigte Kursreaktion ist die erste vollständige Cash-Bandbreite nach der Veröffentlichung, nicht schon wieder eine weitere „Event“-Runde.
Auch das Umfeld drückt hart: Der August-PPI lag im Jahresvergleich bei 5,4 %, der WTI-Settlement lag bei etwa 102,48, Brent bei etwa 107,63; der CME-FedWatch hat die Wahrscheinlichkeit für eine Zinserhöhung um 25 bp am 9/16 auf rund 70 % angehoben.
Ganz simpel verstanden:
Auf der einen Seite die Stimmung rund um ein neues Produkt,
auf der anderen Seite „höher und länger“ — Zinssätze, die teure Bewertungen bei Hardware kaputtschneiden.
Darum kommt es zu dem Auseinanderlaufen: „Markt/Chips weich, Apple hart“.
Heute Abend 20:30 in Peking (US-Ost 8:30) gibt es noch den August-CPI —
das ist die letzte wichtige Inflation vor dem FOMC am 9/16.
Diese Runde erneut prüfen Binance (ca. 13:00 in Peking): BTC≈77107 / ETH≈2458.
Ich finde, das ist eher ein Beispiel für „Stimmung zum neuen Produkt vs. Bewertungsabschlag durch Zinsen“.
Mach nicht daraus: Ein Tag Gegenwind-Aufwärtsbewegung übersetzen, als wäre das faltbare iPhone Duo bereits schon ausverkauft.
Als Nächstes beobachten: die Buchungs-Nachfrage am 10/16 — und ob der Cash-Markt nach dem CPI diese Prämie überhaupt noch anerkennt.
Keine Anlageberatung.
#AAPL #半导体 $AAPL
An dem Tag, an dem der Gesamtmarkt vier Mal in Folge nachgab, ist Apple zunächst selbst wieder nach oben gegangen.
US-Ost, 9/10, Cash-Schluss:
Dow 52064,10 (ca. −0,60 %), S&P 7591,70 (ca. −0,58 %), Nasdaq 26081,725 (ca. −0,65 %) — alle drei großen Indizes schlossen zum vierten Tag in Folge mit Verlust.
Am selben Tag schloss AAPL bei 326,57, ca. +3,56 %.
Noch auffälliger: Der Philadelphia-Halbleiter-Index SOX lag bei etwa 11614, ca. −2,66 %; INTC bei 100,32 (ca. −5,57 %); NVDA bei 218,36 (ca. −2,37 %).
Die chinesischen Schlussberichte von First Financial und FX168 stimmen überein; auch der Yahoo-Datenpunkt sitzt in derselben Spanne.
Schreib die Kausalität nicht verdreht.
Am 9/9 wurde gerade das erste faltbare iPhone Duo veröffentlicht — und die hier gezeigte Kursreaktion ist die erste vollständige Cash-Bandbreite nach der Veröffentlichung, nicht schon wieder eine weitere „Event“-Runde.
Auch das Umfeld drückt hart: Der August-PPI lag im Jahresvergleich bei 5,4 %, der WTI-Settlement lag bei etwa 102,48, Brent bei etwa 107,63; der CME-FedWatch hat die Wahrscheinlichkeit für eine Zinserhöhung um 25 bp am 9/16 auf rund 70 % angehoben.
Ganz simpel verstanden:
Auf der einen Seite die Stimmung rund um ein neues Produkt,
auf der anderen Seite „höher und länger“ — Zinssätze, die teure Bewertungen bei Hardware kaputtschneiden.
Darum kommt es zu dem Auseinanderlaufen: „Markt/Chips weich, Apple hart“.
Heute Abend 20:30 in Peking (US-Ost 8:30) gibt es noch den August-CPI —
das ist die letzte wichtige Inflation vor dem FOMC am 9/16.
Diese Runde erneut prüfen Binance (ca. 13:00 in Peking): BTC≈77107 / ETH≈2458.
Ich finde, das ist eher ein Beispiel für „Stimmung zum neuen Produkt vs. Bewertungsabschlag durch Zinsen“.
Mach nicht daraus: Ein Tag Gegenwind-Aufwärtsbewegung übersetzen, als wäre das faltbare iPhone Duo bereits schon ausverkauft.
Als Nächstes beobachten: die Buchungs-Nachfrage am 10/16 — und ob der Cash-Markt nach dem CPI diese Prämie überhaupt noch anerkennt.
Keine Anlageberatung.
#AAPL #半导体 $AAPL
US-Ost, 9/10, Cash-Schluss:
Dow 52064,10 (ca. −0,60 %), S&P 7591,70 (ca. −0,58 %), Nasdaq 26081,725 (ca. −0,65 %) — alle drei großen Indizes schlossen zum vierten Tag in Folge mit Verlust.
Am selben Tag schloss AAPL bei 326,57, ca. +3,56 %.
Noch auffälliger: Der Philadelphia-Halbleiter-Index SOX lag bei etwa 11614, ca. −2,66 %; INTC bei 100,32 (ca. −5,57 %); NVDA bei 218,36 (ca. −2,37 %).
Die chinesischen Schlussberichte von First Financial und FX168 stimmen überein; auch der Yahoo-Datenpunkt sitzt in derselben Spanne.
Schreib die Kausalität nicht verdreht.
Am 9/9 wurde gerade das erste faltbare iPhone Duo veröffentlicht — und die hier gezeigte Kursreaktion ist die erste vollständige Cash-Bandbreite nach der Veröffentlichung, nicht schon wieder eine weitere „Event“-Runde.
Auch das Umfeld drückt hart: Der August-PPI lag im Jahresvergleich bei 5,4 %, der WTI-Settlement lag bei etwa 102,48, Brent bei etwa 107,63; der CME-FedWatch hat die Wahrscheinlichkeit für eine Zinserhöhung um 25 bp am 9/16 auf rund 70 % angehoben.
Ganz simpel verstanden:
Auf der einen Seite die Stimmung rund um ein neues Produkt,
auf der anderen Seite „höher und länger“ — Zinssätze, die teure Bewertungen bei Hardware kaputtschneiden.
Darum kommt es zu dem Auseinanderlaufen: „Markt/Chips weich, Apple hart“.
Heute Abend 20:30 in Peking (US-Ost 8:30) gibt es noch den August-CPI —
das ist die letzte wichtige Inflation vor dem FOMC am 9/16.
Diese Runde erneut prüfen Binance (ca. 13:00 in Peking): BTC≈77107 / ETH≈2458.
Ich finde, das ist eher ein Beispiel für „Stimmung zum neuen Produkt vs. Bewertungsabschlag durch Zinsen“.
Mach nicht daraus: Ein Tag Gegenwind-Aufwärtsbewegung übersetzen, als wäre das faltbare iPhone Duo bereits schon ausverkauft.
Als Nächstes beobachten: die Buchungs-Nachfrage am 10/16 — und ob der Cash-Markt nach dem CPI diese Prämie überhaupt noch anerkennt.
Keine Anlageberatung.
#AAPL #半导体 $AAPL

117
·
--
Verifiziert
7,7 万 hier durchbrochen – ich achte aber mehr auf die Rendite der danebenliegenden Position.
US-Ost 9/10:
Die Rendite 30-jähriger US-Staatsanleihen erreichte etwa 5,353%, das ist ungefähr das höchste Niveau seit Juni 2007;
bei 10-jährigen etwa 4,924% – ebenfalls ein Hoch seit November 2023.
Cointelegraph formulierte das sehr klar: Das US-Finanzministerium hat am Mittwoch gerade rund 6 Milliarden USD zurückgekauft, und die Langläufer laufen trotzdem weiter hoch.
Am selben Tag fiel BTC unter 77.000; das Tagestief lag etwa bei 76.660.
Auch die Begleitdaten sind hart: Der August-PPI lag im Jahresvergleich bei 5,4%, WTI stieg über etwa 100, Brent bei rund 105+.
CME FedWatch hatte die Wahrscheinlichkeit für eine Zinserhöhung um 25 bp am 9/16 damals auf etwa 69,8% hochgesetzt (am Vortag etwa 61,2%).
Die Einschätzung von Baiyi/Baijun Finance (Chinesisch) passt ebenfalls.
Ganz simpel verstanden:
Die „risikofreien“ Kupons mit Renditen >5% bei den Langläufern konkurrieren mit BTC um Kapital – schließlich schüttet BTC keine Zinsen aus.
Das ist kein Hokuspokus, sondern Opportunitätskosten.
Heute Abend US-Ost 20:30 (Peking 20:30) gibt es noch den CPI für August –
die letzte wichtige Inflationszahl vor dem FOMC am 9/16.
Im Zuge dieser erneuten Prüfung von Binance (Peking ca. 10:07): BTC≈76920 / ETH≈2452.
Ich denke, man sollte nicht zu schnell „den Bruch der ganzen Zahl“ als Kaufsignal für ein Bottom-Calling übersetzen.
Erst schauen, ob der CPI die Ausbreitung bestätigt – dann über die Stimmung reden.
Keine Anlageberatung.
#BTC #美债 #CPI
7,7 万 hier durchbrochen – ich achte aber mehr auf die Rendite der danebenliegenden Position.
US-Ost 9/10:
Die Rendite 30-jähriger US-Staatsanleihen erreichte etwa 5,353%, das ist ungefähr das höchste Niveau seit Juni 2007;
bei 10-jährigen etwa 4,924% – ebenfalls ein Hoch seit November 2023.
Cointelegraph formulierte das sehr klar: Das US-Finanzministerium hat am Mittwoch gerade rund 6 Milliarden USD zurückgekauft, und die Langläufer laufen trotzdem weiter hoch.
Am selben Tag fiel BTC unter 77.000; das Tagestief lag etwa bei 76.660.
Auch die Begleitdaten sind hart: Der August-PPI lag im Jahresvergleich bei 5,4%, WTI stieg über etwa 100, Brent bei rund 105+.
CME FedWatch hatte die Wahrscheinlichkeit für eine Zinserhöhung um 25 bp am 9/16 damals auf etwa 69,8% hochgesetzt (am Vortag etwa 61,2%).
Die Einschätzung von Baiyi/Baijun Finance (Chinesisch) passt ebenfalls.
Ganz simpel verstanden:
Die „risikofreien“ Kupons mit Renditen >5% bei den Langläufern konkurrieren mit BTC um Kapital – schließlich schüttet BTC keine Zinsen aus.
Das ist kein Hokuspokus, sondern Opportunitätskosten.
Heute Abend US-Ost 20:30 (Peking 20:30) gibt es noch den CPI für August –
die letzte wichtige Inflationszahl vor dem FOMC am 9/16.
Im Zuge dieser erneuten Prüfung von Binance (Peking ca. 10:07): BTC≈76920 / ETH≈2452.
Ich denke, man sollte nicht zu schnell „den Bruch der ganzen Zahl“ als Kaufsignal für ein Bottom-Calling übersetzen.
Erst schauen, ob der CPI die Ausbreitung bestätigt – dann über die Stimmung reden.
Keine Anlageberatung.
#BTC #美债 #CPI
US-Ost 9/10:
Die Rendite 30-jähriger US-Staatsanleihen erreichte etwa 5,353%, das ist ungefähr das höchste Niveau seit Juni 2007;
bei 10-jährigen etwa 4,924% – ebenfalls ein Hoch seit November 2023.
Cointelegraph formulierte das sehr klar: Das US-Finanzministerium hat am Mittwoch gerade rund 6 Milliarden USD zurückgekauft, und die Langläufer laufen trotzdem weiter hoch.
Am selben Tag fiel BTC unter 77.000; das Tagestief lag etwa bei 76.660.
Auch die Begleitdaten sind hart: Der August-PPI lag im Jahresvergleich bei 5,4%, WTI stieg über etwa 100, Brent bei rund 105+.
CME FedWatch hatte die Wahrscheinlichkeit für eine Zinserhöhung um 25 bp am 9/16 damals auf etwa 69,8% hochgesetzt (am Vortag etwa 61,2%).
Die Einschätzung von Baiyi/Baijun Finance (Chinesisch) passt ebenfalls.
Ganz simpel verstanden:
Die „risikofreien“ Kupons mit Renditen >5% bei den Langläufern konkurrieren mit BTC um Kapital – schließlich schüttet BTC keine Zinsen aus.
Das ist kein Hokuspokus, sondern Opportunitätskosten.
Heute Abend US-Ost 20:30 (Peking 20:30) gibt es noch den CPI für August –
die letzte wichtige Inflationszahl vor dem FOMC am 9/16.
Im Zuge dieser erneuten Prüfung von Binance (Peking ca. 10:07): BTC≈76920 / ETH≈2452.
Ich denke, man sollte nicht zu schnell „den Bruch der ganzen Zahl“ als Kaufsignal für ein Bottom-Calling übersetzen.
Erst schauen, ob der CPI die Ausbreitung bestätigt – dann über die Stimmung reden.
Keine Anlageberatung.
#BTC #美债 #CPI

968
·
--
Schau nachbörslich nicht nur auf «ein paar Prozent im Plus».
Oracle (ORCL) lieferte im US-Osten am 9./10. nach Börsenschluss FY27 Q1:
Gesamterlöse ca. 19,3 Mrd. USD, im Jahresvergleich etwa +30%, leicht über der LSEG-Erwartung von ca. 19,14 Mrd.;
Non-GAAP-EPS ca. 1,92, erwartet ca. 1,74.
Offizielle Pressemitteilung + Reuters stimmen überein.
Wirklich den Nerv des Marktes trifft zweierlei.
Erstens: Cloud-Infrastruktur (IaaS) ca. 7,4 Mrd., im Jahresvergleich etwa +121%; Cloud gesamt ca. 11,6 Mrd., etwa +62%.
Zweitens: RPO auf ca. 664 Mrd. (im Jahresvergleich etwa +209 Mrd.), und im Quartal wurden erneut über 30 Mrd. USD AI-Cloud-Verträge unterzeichnet.
CFO-Sicht: Die meisten zusätzlichen Großaufträge sind Struktur wie Vorauszahlungen / kundenseitig mitgebrachte Hardware und erhöhen das Unternehmensfinanzierungsprogramm nicht zusätzlich.
Die Seite mit dem Cashflow ist noch entscheidender.
Operativer Cashflow ca. 23,1 Mrd., aber Capex ca. 28,5 Mrd.; der Free Cashflow bleibt daher bei ca. −5,4 Mrd.
Reuters schreibt: Der Markt erwartete ursprünglich, dass mehr verbrannt wird (ca. −9,56 Mrd.); etwa 11,36 Mrd. an Ausgaben wurden durch Vorauszahlungen der Kunden abgefedert.
Im gleichen Zeitraum wurden außerdem rund 20 Mrd. USD über ATM (Aktienemissionen) abgearbeitet.
Ausblick: Für das Gesamtjahr mindestens 90 Mrd. USD Umsatz, Non-GAAP-EPS 8,10 genannt; Q2 Umsatz-Wachstumsrate: 30%–34%.
Börsenbild: US-Osten 9./10. nach Schluss bei ca. 152,94 (ca. −5,38%);
Yahoo den ganzen Tag (inkl. Afterhours) bei ca. 159,1 – damit ungefähr 4% gegenüber dem Schlusskurs zurückgeholt: Schreib das nicht als einen Satz, der Intraday-Rückgang und Afterhours-Zurückprall zusammenfasst.
Ich finde, dieser Bericht sollte als «Checkkarte für Auftragsqualität vs. Tempo des Geldverbrennens» verstanden werden,
und nicht als «KI muss steigen»-Slogan.
Als Nächstes beobachten: Wie schnell RPO in Umsätze umgewandelt wird, und ob das Vorauszahlungsmodell den Finanzierungsdruck weiter so stark drücken kann.
Diese Runde erneut geprüft: Binance (Peking ca. 07:17): BTC≈76604 / ETH≈2437.
Keine Anlageberatung.
#ORCL #AI云 $ORCL
Schau nachbörslich nicht nur auf «ein paar Prozent im Plus».
Oracle (ORCL) lieferte im US-Osten am 9./10. nach Börsenschluss FY27 Q1:
Gesamterlöse ca. 19,3 Mrd. USD, im Jahresvergleich etwa +30%, leicht über der LSEG-Erwartung von ca. 19,14 Mrd.;
Non-GAAP-EPS ca. 1,92, erwartet ca. 1,74.
Offizielle Pressemitteilung + Reuters stimmen überein.
Wirklich den Nerv des Marktes trifft zweierlei.
Erstens: Cloud-Infrastruktur (IaaS) ca. 7,4 Mrd., im Jahresvergleich etwa +121%; Cloud gesamt ca. 11,6 Mrd., etwa +62%.
Zweitens: RPO auf ca. 664 Mrd. (im Jahresvergleich etwa +209 Mrd.), und im Quartal wurden erneut über 30 Mrd. USD AI-Cloud-Verträge unterzeichnet.
CFO-Sicht: Die meisten zusätzlichen Großaufträge sind Struktur wie Vorauszahlungen / kundenseitig mitgebrachte Hardware und erhöhen das Unternehmensfinanzierungsprogramm nicht zusätzlich.
Die Seite mit dem Cashflow ist noch entscheidender.
Operativer Cashflow ca. 23,1 Mrd., aber Capex ca. 28,5 Mrd.; der Free Cashflow bleibt daher bei ca. −5,4 Mrd.
Reuters schreibt: Der Markt erwartete ursprünglich, dass mehr verbrannt wird (ca. −9,56 Mrd.); etwa 11,36 Mrd. an Ausgaben wurden durch Vorauszahlungen der Kunden abgefedert.
Im gleichen Zeitraum wurden außerdem rund 20 Mrd. USD über ATM (Aktienemissionen) abgearbeitet.
Ausblick: Für das Gesamtjahr mindestens 90 Mrd. USD Umsatz, Non-GAAP-EPS 8,10 genannt; Q2 Umsatz-Wachstumsrate: 30%–34%.
Börsenbild: US-Osten 9./10. nach Schluss bei ca. 152,94 (ca. −5,38%);
Yahoo den ganzen Tag (inkl. Afterhours) bei ca. 159,1 – damit ungefähr 4% gegenüber dem Schlusskurs zurückgeholt: Schreib das nicht als einen Satz, der Intraday-Rückgang und Afterhours-Zurückprall zusammenfasst.
Ich finde, dieser Bericht sollte als «Checkkarte für Auftragsqualität vs. Tempo des Geldverbrennens» verstanden werden,
und nicht als «KI muss steigen»-Slogan.
Als Nächstes beobachten: Wie schnell RPO in Umsätze umgewandelt wird, und ob das Vorauszahlungsmodell den Finanzierungsdruck weiter so stark drücken kann.
Diese Runde erneut geprüft: Binance (Peking ca. 07:17): BTC≈76604 / ETH≈2437.
Keine Anlageberatung.
#ORCL #AI云 $ORCL
Oracle (ORCL) lieferte im US-Osten am 9./10. nach Börsenschluss FY27 Q1:
Gesamterlöse ca. 19,3 Mrd. USD, im Jahresvergleich etwa +30%, leicht über der LSEG-Erwartung von ca. 19,14 Mrd.;
Non-GAAP-EPS ca. 1,92, erwartet ca. 1,74.
Offizielle Pressemitteilung + Reuters stimmen überein.
Wirklich den Nerv des Marktes trifft zweierlei.
Erstens: Cloud-Infrastruktur (IaaS) ca. 7,4 Mrd., im Jahresvergleich etwa +121%; Cloud gesamt ca. 11,6 Mrd., etwa +62%.
Zweitens: RPO auf ca. 664 Mrd. (im Jahresvergleich etwa +209 Mrd.), und im Quartal wurden erneut über 30 Mrd. USD AI-Cloud-Verträge unterzeichnet.
CFO-Sicht: Die meisten zusätzlichen Großaufträge sind Struktur wie Vorauszahlungen / kundenseitig mitgebrachte Hardware und erhöhen das Unternehmensfinanzierungsprogramm nicht zusätzlich.
Die Seite mit dem Cashflow ist noch entscheidender.
Operativer Cashflow ca. 23,1 Mrd., aber Capex ca. 28,5 Mrd.; der Free Cashflow bleibt daher bei ca. −5,4 Mrd.
Reuters schreibt: Der Markt erwartete ursprünglich, dass mehr verbrannt wird (ca. −9,56 Mrd.); etwa 11,36 Mrd. an Ausgaben wurden durch Vorauszahlungen der Kunden abgefedert.
Im gleichen Zeitraum wurden außerdem rund 20 Mrd. USD über ATM (Aktienemissionen) abgearbeitet.
Ausblick: Für das Gesamtjahr mindestens 90 Mrd. USD Umsatz, Non-GAAP-EPS 8,10 genannt; Q2 Umsatz-Wachstumsrate: 30%–34%.
Börsenbild: US-Osten 9./10. nach Schluss bei ca. 152,94 (ca. −5,38%);
Yahoo den ganzen Tag (inkl. Afterhours) bei ca. 159,1 – damit ungefähr 4% gegenüber dem Schlusskurs zurückgeholt: Schreib das nicht als einen Satz, der Intraday-Rückgang und Afterhours-Zurückprall zusammenfasst.
Ich finde, dieser Bericht sollte als «Checkkarte für Auftragsqualität vs. Tempo des Geldverbrennens» verstanden werden,
und nicht als «KI muss steigen»-Slogan.
Als Nächstes beobachten: Wie schnell RPO in Umsätze umgewandelt wird, und ob das Vorauszahlungsmodell den Finanzierungsdruck weiter so stark drücken kann.
Diese Runde erneut geprüft: Binance (Peking ca. 07:17): BTC≈76604 / ETH≈2437.
Keine Anlageberatung.
#ORCL #AI云 $ORCL

373
·
--
Verifiziert
Nicht der Geschäftsbericht, sondern die Aufsichtsmesser.
Reuters berichtet am 10.9. unter Berufung auf die „New York Times“:
Das US-Justizministerium prüft den Vorgang bei Nvidia sowie die „nicht-exklusive Lizenz“ für den KI-Chip-Startup Groq.
Der Punkt ist nicht, ob „man die Firma gekauft hat“, sondern ob die Struktur absichtlich die Anmeldung im Rahmen der Anti-Monopolvorschriften umgangen hat.
Auch Caixin Global hat die gleiche Meldung im Querformat dazu geschrieben.
Sagt nicht alles durcheinander.
Die im Dezember des Vorjahres angekündigte Transaktion: In den Medien steht, es sei um rund 17,0 Milliarden US-Dollar gegangen (Reuters);
Dabei wurde eine technische Lizenz genutzt und gleichzeitig wurden Gründer wie Jonathan Ross sowie eine Reihe weiterer Personen mitgenommen,
während die Groq-Einheit weiterhin unter eigenständiger Betriebsführung läuft.
Das DOJ hat bereits eine offizielle Mitteilung mit einer entsprechenden Anfrage herausgegeben.
Ein Nvidia-Sprecher sagt: Genau so sieht ein Beispiel aus, wie das US-System Innovation belohnt und den Verbrauchern zugutekommt.
In den Berichten wurde außerdem noch erwähnt: Falls man zu dem Schluss kommt, dass es ein Problem gibt, wäre es eher eine Geldstrafe – nicht so sehr wie das Zerschlagen einer Transaktion.
Börsenbild bei dieser erneuten Prüfung (US-OST, 10.9. Schlusskurs):
NVDA≈218,36, etwa −2,37% (Vorschluss 223,67).
Binance (Peking ca. 04:00): BTC≈77182 / ETH≈2463.
Ich finde, das sieht eher nach dem ersten Schuss aus: „Ob Akquise-Spiele im KI-Bereich weiter funktionieren können, indem man mit einer Lizenz arbeitet + Leute abwirbt, um Anmeldungen zu umgehen“.
Nicht als bereits abgeurteilte Anti-Monopol-Entscheidung betrachten.
Als Nächstes schauen, ob es formelle Anklagen gibt und welche Vergleichszahlen im Raum stehen.
Keine Anlageberatung.
#NVDA #DOJ #Groq $NVDA
Nicht der Geschäftsbericht, sondern die Aufsichtsmesser.
Reuters berichtet am 10.9. unter Berufung auf die „New York Times“:
Das US-Justizministerium prüft den Vorgang bei Nvidia sowie die „nicht-exklusive Lizenz“ für den KI-Chip-Startup Groq.
Der Punkt ist nicht, ob „man die Firma gekauft hat“, sondern ob die Struktur absichtlich die Anmeldung im Rahmen der Anti-Monopolvorschriften umgangen hat.
Auch Caixin Global hat die gleiche Meldung im Querformat dazu geschrieben.
Sagt nicht alles durcheinander.
Die im Dezember des Vorjahres angekündigte Transaktion: In den Medien steht, es sei um rund 17,0 Milliarden US-Dollar gegangen (Reuters);
Dabei wurde eine technische Lizenz genutzt und gleichzeitig wurden Gründer wie Jonathan Ross sowie eine Reihe weiterer Personen mitgenommen,
während die Groq-Einheit weiterhin unter eigenständiger Betriebsführung läuft.
Das DOJ hat bereits eine offizielle Mitteilung mit einer entsprechenden Anfrage herausgegeben.
Ein Nvidia-Sprecher sagt: Genau so sieht ein Beispiel aus, wie das US-System Innovation belohnt und den Verbrauchern zugutekommt.
In den Berichten wurde außerdem noch erwähnt: Falls man zu dem Schluss kommt, dass es ein Problem gibt, wäre es eher eine Geldstrafe – nicht so sehr wie das Zerschlagen einer Transaktion.
Börsenbild bei dieser erneuten Prüfung (US-OST, 10.9. Schlusskurs):
NVDA≈218,36, etwa −2,37% (Vorschluss 223,67).
Binance (Peking ca. 04:00): BTC≈77182 / ETH≈2463.
Ich finde, das sieht eher nach dem ersten Schuss aus: „Ob Akquise-Spiele im KI-Bereich weiter funktionieren können, indem man mit einer Lizenz arbeitet + Leute abwirbt, um Anmeldungen zu umgehen“.
Nicht als bereits abgeurteilte Anti-Monopol-Entscheidung betrachten.
Als Nächstes schauen, ob es formelle Anklagen gibt und welche Vergleichszahlen im Raum stehen.
Keine Anlageberatung.
#NVDA #DOJ #Groq $NVDA
Reuters berichtet am 10.9. unter Berufung auf die „New York Times“:
Das US-Justizministerium prüft den Vorgang bei Nvidia sowie die „nicht-exklusive Lizenz“ für den KI-Chip-Startup Groq.
Der Punkt ist nicht, ob „man die Firma gekauft hat“, sondern ob die Struktur absichtlich die Anmeldung im Rahmen der Anti-Monopolvorschriften umgangen hat.
Auch Caixin Global hat die gleiche Meldung im Querformat dazu geschrieben.
Sagt nicht alles durcheinander.
Die im Dezember des Vorjahres angekündigte Transaktion: In den Medien steht, es sei um rund 17,0 Milliarden US-Dollar gegangen (Reuters);
Dabei wurde eine technische Lizenz genutzt und gleichzeitig wurden Gründer wie Jonathan Ross sowie eine Reihe weiterer Personen mitgenommen,
während die Groq-Einheit weiterhin unter eigenständiger Betriebsführung läuft.
Das DOJ hat bereits eine offizielle Mitteilung mit einer entsprechenden Anfrage herausgegeben.
Ein Nvidia-Sprecher sagt: Genau so sieht ein Beispiel aus, wie das US-System Innovation belohnt und den Verbrauchern zugutekommt.
In den Berichten wurde außerdem noch erwähnt: Falls man zu dem Schluss kommt, dass es ein Problem gibt, wäre es eher eine Geldstrafe – nicht so sehr wie das Zerschlagen einer Transaktion.
Börsenbild bei dieser erneuten Prüfung (US-OST, 10.9. Schlusskurs):
NVDA≈218,36, etwa −2,37% (Vorschluss 223,67).
Binance (Peking ca. 04:00): BTC≈77182 / ETH≈2463.
Ich finde, das sieht eher nach dem ersten Schuss aus: „Ob Akquise-Spiele im KI-Bereich weiter funktionieren können, indem man mit einer Lizenz arbeitet + Leute abwirbt, um Anmeldungen zu umgehen“.
Nicht als bereits abgeurteilte Anti-Monopol-Entscheidung betrachten.
Als Nächstes schauen, ob es formelle Anklagen gibt und welche Vergleichszahlen im Raum stehen.
Keine Anlageberatung.
#NVDA #DOJ #Groq $NVDA
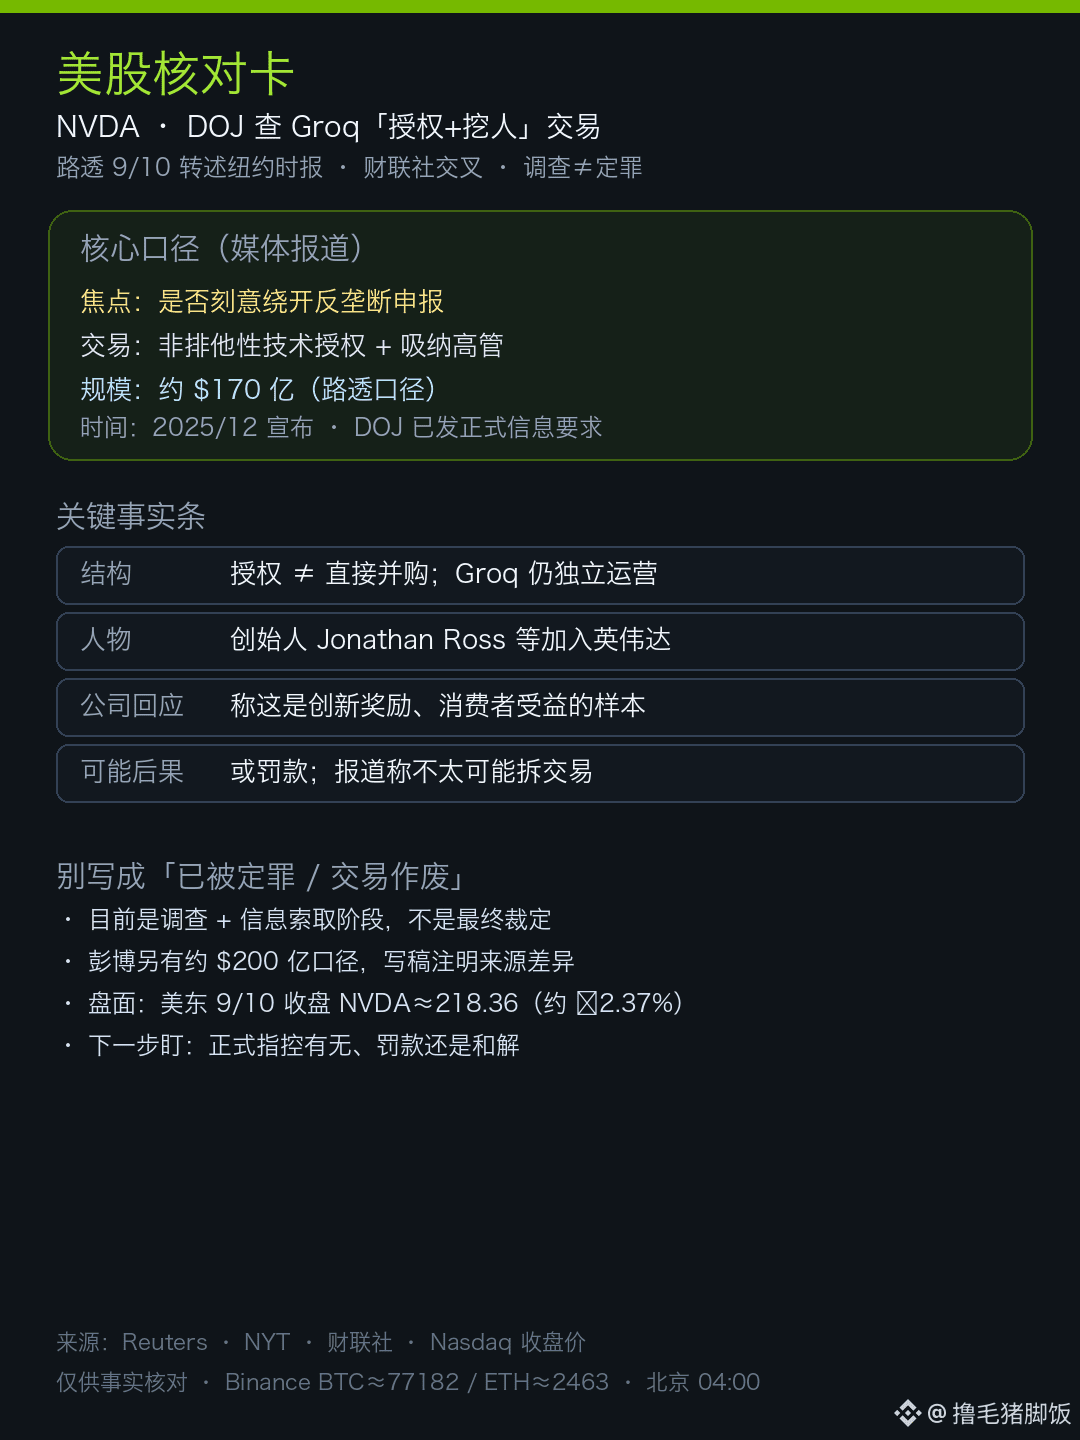
2
1.5k
·
--
US-Institutionen wollen Nachhaltigkeit spielen, müssen aber nicht erst warten, bis eine „US-Version einer Börse“ genehmigt ist.
Die Singapore Exchange (SGX) erhielt nach dem 9/10-Kriterium eine CFTC-Regulierung gemäß Regulation 48.10:
US-amerikanische Institute können direkt an ihre BTC-/ETH-Perpetual-Orderbücher anbinden.
KC Lam (Leiter für Krypto-Derivate bei der SGX) sagte gegenüber CoinDesk ganz offen: Früher ging es nicht, jetzt geht es.
Gate und PANews haben das gegenseitig abgeglichen.
Auf dem Markt läuft das Ganze im Grunde bereits seit einer Weile.
Seit dem Launch Ende November 2025 bis jetzt kumuliert etwa 5,8 Mrd. US-Dollar, rund 400.000 Kontrakte;
im August durchschnittlich etwa 1.300 Kontrakte pro Tag, Nominalwert ca. 19 Mio. US-Dollar;
BTC bleibt der Hauptteil (OI≈66%, Tagesvolumen≈83%).
Aber schreib es nicht als „Heute Abend kann man schon Orders platzieren“.
Die Genehmigung ist da, doch die US-Clearing-Mitglieder sind noch dabei, sich einzurichten; offizielles Statement: in den nächsten 1–2 Monaten; aus Kundensicht sind häufig 2–4 Wochen üblich.
Das Mechanismusdesign ist auch eher wie bei traditionellen Terminmärkten: Nachschusspflichten, kein automatisches Liquidieren, und Stablecoins werden nicht als Sicherheit hinterlegt.
In dieser Runde erneut überprüft Binance (Peking ca. 01:11): BTC≈77192 / ETH≈2452.
Ich finde, das ist eher wie „Offshore-Compliance-Perpetual öffnet US-Kapital ein Fenster“, nicht schon wieder eine News fürs Durchstellen von Orders.
Als Nächstes beobachten: Kommt wirklich mehr zustande, und wann werden Futures/Optionen mit Fälligkeitsterminen aufgeschaltet.
Keine Anlageberatung.
#SGX #CFTC $BTC $ETH
US-Institutionen wollen Nachhaltigkeit spielen, müssen aber nicht erst warten, bis eine „US-Version einer Börse“ genehmigt ist.
Die Singapore Exchange (SGX) erhielt nach dem 9/10-Kriterium eine CFTC-Regulierung gemäß Regulation 48.10:
US-amerikanische Institute können direkt an ihre BTC-/ETH-Perpetual-Orderbücher anbinden.
KC Lam (Leiter für Krypto-Derivate bei der SGX) sagte gegenüber CoinDesk ganz offen: Früher ging es nicht, jetzt geht es.
Gate und PANews haben das gegenseitig abgeglichen.
Auf dem Markt läuft das Ganze im Grunde bereits seit einer Weile.
Seit dem Launch Ende November 2025 bis jetzt kumuliert etwa 5,8 Mrd. US-Dollar, rund 400.000 Kontrakte;
im August durchschnittlich etwa 1.300 Kontrakte pro Tag, Nominalwert ca. 19 Mio. US-Dollar;
BTC bleibt der Hauptteil (OI≈66%, Tagesvolumen≈83%).
Aber schreib es nicht als „Heute Abend kann man schon Orders platzieren“.
Die Genehmigung ist da, doch die US-Clearing-Mitglieder sind noch dabei, sich einzurichten; offizielles Statement: in den nächsten 1–2 Monaten; aus Kundensicht sind häufig 2–4 Wochen üblich.
Das Mechanismusdesign ist auch eher wie bei traditionellen Terminmärkten: Nachschusspflichten, kein automatisches Liquidieren, und Stablecoins werden nicht als Sicherheit hinterlegt.
In dieser Runde erneut überprüft Binance (Peking ca. 01:11): BTC≈77192 / ETH≈2452.
Ich finde, das ist eher wie „Offshore-Compliance-Perpetual öffnet US-Kapital ein Fenster“, nicht schon wieder eine News fürs Durchstellen von Orders.
Als Nächstes beobachten: Kommt wirklich mehr zustande, und wann werden Futures/Optionen mit Fälligkeitsterminen aufgeschaltet.
Keine Anlageberatung.
#SGX #CFTC $BTC $ETH
Die Singapore Exchange (SGX) erhielt nach dem 9/10-Kriterium eine CFTC-Regulierung gemäß Regulation 48.10:
US-amerikanische Institute können direkt an ihre BTC-/ETH-Perpetual-Orderbücher anbinden.
KC Lam (Leiter für Krypto-Derivate bei der SGX) sagte gegenüber CoinDesk ganz offen: Früher ging es nicht, jetzt geht es.
Gate und PANews haben das gegenseitig abgeglichen.
Auf dem Markt läuft das Ganze im Grunde bereits seit einer Weile.
Seit dem Launch Ende November 2025 bis jetzt kumuliert etwa 5,8 Mrd. US-Dollar, rund 400.000 Kontrakte;
im August durchschnittlich etwa 1.300 Kontrakte pro Tag, Nominalwert ca. 19 Mio. US-Dollar;
BTC bleibt der Hauptteil (OI≈66%, Tagesvolumen≈83%).
Aber schreib es nicht als „Heute Abend kann man schon Orders platzieren“.
Die Genehmigung ist da, doch die US-Clearing-Mitglieder sind noch dabei, sich einzurichten; offizielles Statement: in den nächsten 1–2 Monaten; aus Kundensicht sind häufig 2–4 Wochen üblich.
Das Mechanismusdesign ist auch eher wie bei traditionellen Terminmärkten: Nachschusspflichten, kein automatisches Liquidieren, und Stablecoins werden nicht als Sicherheit hinterlegt.
In dieser Runde erneut überprüft Binance (Peking ca. 01:11): BTC≈77192 / ETH≈2452.
Ich finde, das ist eher wie „Offshore-Compliance-Perpetual öffnet US-Kapital ein Fenster“, nicht schon wieder eine News fürs Durchstellen von Orders.
Als Nächstes beobachten: Kommt wirklich mehr zustande, und wann werden Futures/Optionen mit Fälligkeitsterminen aufgeschaltet.
Keine Anlageberatung.
#SGX #CFTC $BTC $ETH
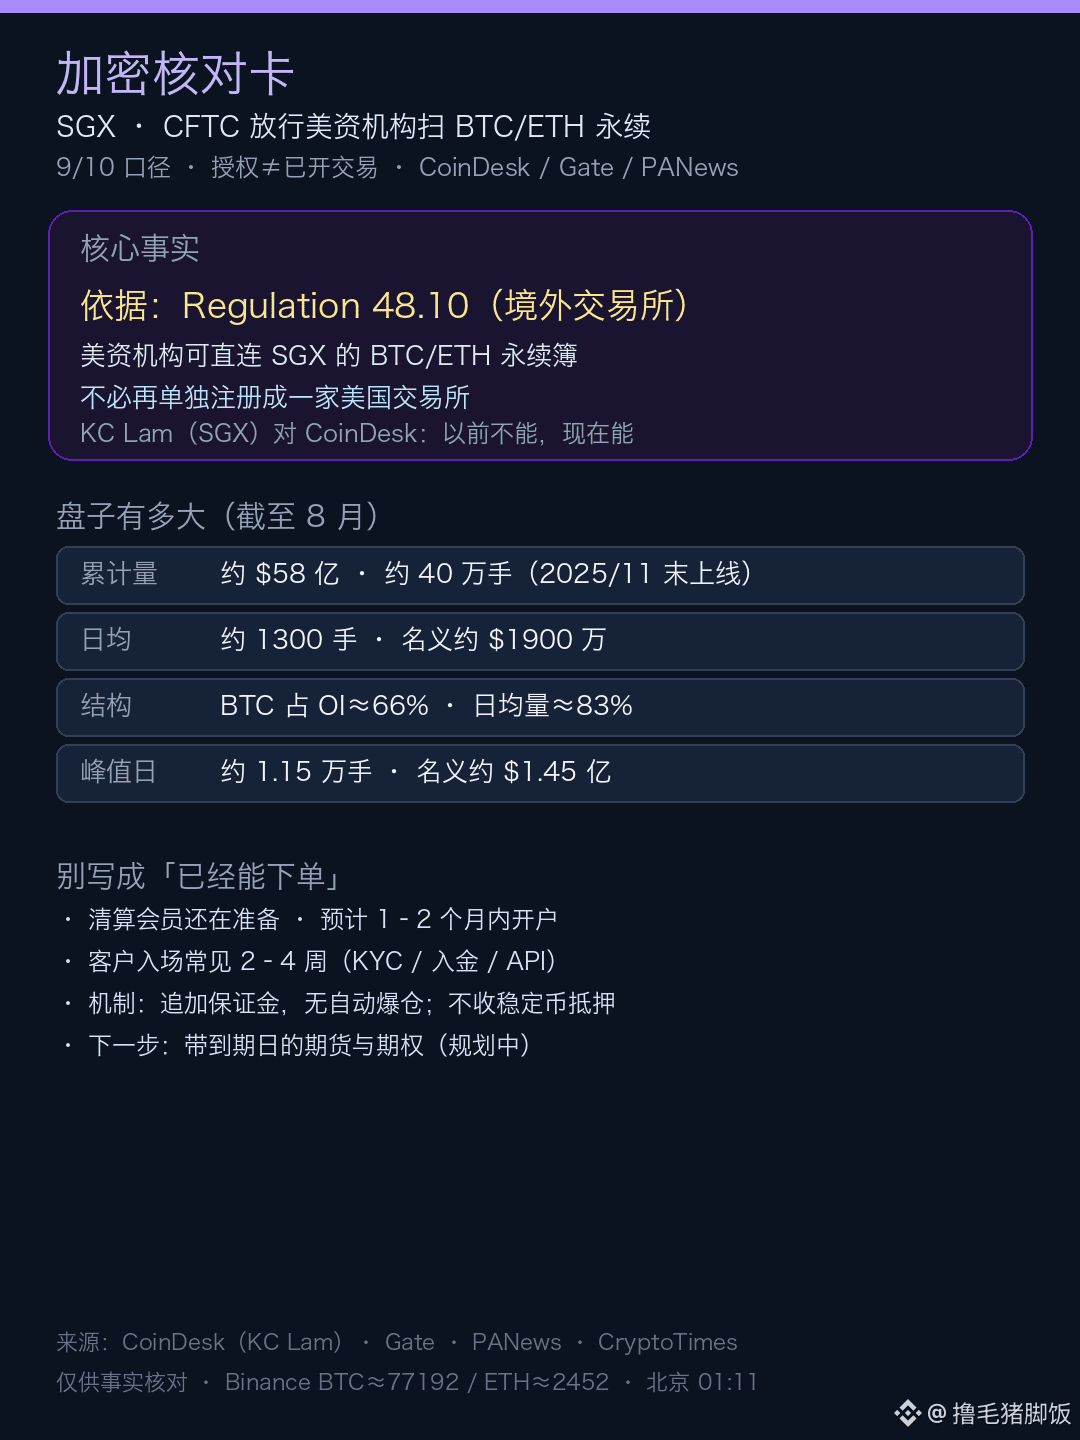
429
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinReboundsTo$79K
9,066 Aufrufe
93 Kommentare
🚨 $BTC steigt weiter.
Bitcoin handelt bei etwa 78.804 $ und liegt damit ungefähr 1,9 % im Plus, nachdem die Marke von 78K zurückerobert wurde. Die nächste zu beobachtende Zone ist das Tageshoch im Intraday-Bereich nahe 78.905 $.
Ein klarer Ausbruch über diese Marke könnte den Weg in Richtung 79K–80K ebnen. Wenn BTC abgewiesen wird, liegt der Support bei etwa 78.300 $ und danach bei 77.975 $.
Die Bullen haben Momentum, aber BTC muss über 78K bleiben.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·9 Likes
·9.7k Aufrufe
GrayscalePutsXRPAt26.11%InAdvisorPortfolio
422 Aufrufe
41 Kommentare
PhiladelphiaSemiconductorIndexFalls5.9%
578 Aufrufe
30 Kommentare