
TRYPLEX
55 Beiträge
TRYPLEX
Melden
Nutzer blockieren
15 Following
15 Follower
71 Like gegeben
Beiträge
·
--
Können bStocks sich im Portfolio befinden?
Ich würde sie nicht als „noch eine Kryptowährung“ betrachten.
Ihre Attraktivität liegt gerade in etwas anderem: bStocks verbinden die Exponierung gegenüber traditionellen US-Aktien mit einem Blockchain-Format.
Daher könnte die Logik des Portfolios ungefähr so aussehen:
Crypto → Exponierung gegenüber digitalen Assets.
TradFi / bStocks → Exponierung gegenüber traditionellen Unternehmen in einem tokenisierten Format.
Earn → ein möglicher Weg, um Rewards von einem Teil der bereits vorhandenen Krypto-Assets zu erhalten, abhängig vom gewählten Produkt.
Aber ich würde die bStocks nicht automatisch stärker gewichten, nur weil sie auf der Blockchain laufen.
Tokenisierung verändert die Art, wie ein Asset dargestellt wird, aber beseitigt nicht das Marktrisiko des Assets selbst.
Daher ist für mich der richtige Ansatz so:
zuerst festlegen, welche Exponierung ich erhalten möchte → dann das Instrument auswählen → und erst danach auf die technologische „Hülle“ schauen.
Blockchain ist Infrastruktur.
Kein Ersatz für Risikomanagement.
#BStocks #TradFi #Portfolio #Investing #Crypto
Können bStocks sich im Portfolio befinden?
Ich würde sie nicht als „noch eine Kryptowährung“ betrachten.
Ihre Attraktivität liegt gerade in etwas anderem: bStocks verbinden die Exponierung gegenüber traditionellen US-Aktien mit einem Blockchain-Format.
Daher könnte die Logik des Portfolios ungefähr so aussehen:
Crypto → Exponierung gegenüber digitalen Assets.
TradFi / bStocks → Exponierung gegenüber traditionellen Unternehmen in einem tokenisierten Format.
Earn → ein möglicher Weg, um Rewards von einem Teil der bereits vorhandenen Krypto-Assets zu erhalten, abhängig vom gewählten Produkt.
Aber ich würde die bStocks nicht automatisch stärker gewichten, nur weil sie auf der Blockchain laufen.
Tokenisierung verändert die Art, wie ein Asset dargestellt wird, aber beseitigt nicht das Marktrisiko des Assets selbst.
Daher ist für mich der richtige Ansatz so:
zuerst festlegen, welche Exponierung ich erhalten möchte → dann das Instrument auswählen → und erst danach auf die technologische „Hülle“ schauen.
Blockchain ist Infrastruktur.
Kein Ersatz für Risikomanagement.
#BStocks #TradFi #Portfolio #Investing #Crypto
Ich würde sie nicht als „noch eine Kryptowährung“ betrachten.
Ihre Attraktivität liegt gerade in etwas anderem: bStocks verbinden die Exponierung gegenüber traditionellen US-Aktien mit einem Blockchain-Format.
Daher könnte die Logik des Portfolios ungefähr so aussehen:
Crypto → Exponierung gegenüber digitalen Assets.
TradFi / bStocks → Exponierung gegenüber traditionellen Unternehmen in einem tokenisierten Format.
Earn → ein möglicher Weg, um Rewards von einem Teil der bereits vorhandenen Krypto-Assets zu erhalten, abhängig vom gewählten Produkt.
Aber ich würde die bStocks nicht automatisch stärker gewichten, nur weil sie auf der Blockchain laufen.
Tokenisierung verändert die Art, wie ein Asset dargestellt wird, aber beseitigt nicht das Marktrisiko des Assets selbst.
Daher ist für mich der richtige Ansatz so:
zuerst festlegen, welche Exponierung ich erhalten möchte → dann das Instrument auswählen → und erst danach auf die technologische „Hülle“ schauen.
Blockchain ist Infrastruktur.
Kein Ersatz für Risikomanagement.
#BStocks #TradFi #Portfolio #Investing #Crypto
1
85
·
--
Aktie oder tokenisierte Aktie?
Ich denke nicht, dass man hier nach einem universellen Sieger suchen sollte.
Eine traditionelle Aktie ist ein direktes Instrument des Aktienmarkts mit den entsprechenden Rechten des Eigentümers.
bStocks haben eine andere Struktur: Es handelt sich um tokenisierte Wertpapiere, die ein Engagement in der zugrunde liegenden Aktie bieten, aber kein direktes Eigentum daran darstellen.
Danach beginnen die interessanten Unterschiede.
Der traditionelle Ansatz:
• klassische Broker-Infrastruktur;
• Aktienmarkt mit festgelegten Handelszeiten;
• gewohnte Form des Aktienbesitzes.
bStocks:
• Blockchain-Darstellung des Vermögenswerts;
• Handel auf Binance Spot 24/7;
• BEP-20-Format;
• Möglichkeit der Self-Custody für die kompatible Wallet;
• potenzielle Integration mit DeFi.
Daher hängt die Wahl nicht nur davon ab, was genau du kaufen möchtest, sondern auch davon, welche Finanzinfrastruktur du nutzen willst.
Und genau das macht Tokenisierung interessant.
#BStocks #TradFi #DeFi #Tokenization
Aktie oder tokenisierte Aktie?
Ich denke nicht, dass man hier nach einem universellen Sieger suchen sollte.
Eine traditionelle Aktie ist ein direktes Instrument des Aktienmarkts mit den entsprechenden Rechten des Eigentümers.
bStocks haben eine andere Struktur: Es handelt sich um tokenisierte Wertpapiere, die ein Engagement in der zugrunde liegenden Aktie bieten, aber kein direktes Eigentum daran darstellen.
Danach beginnen die interessanten Unterschiede.
Der traditionelle Ansatz:
• klassische Broker-Infrastruktur;
• Aktienmarkt mit festgelegten Handelszeiten;
• gewohnte Form des Aktienbesitzes.
bStocks:
• Blockchain-Darstellung des Vermögenswerts;
• Handel auf Binance Spot 24/7;
• BEP-20-Format;
• Möglichkeit der Self-Custody für die kompatible Wallet;
• potenzielle Integration mit DeFi.
Daher hängt die Wahl nicht nur davon ab, was genau du kaufen möchtest, sondern auch davon, welche Finanzinfrastruktur du nutzen willst.
Und genau das macht Tokenisierung interessant.
#BStocks #TradFi #DeFi #Tokenization
Ich denke nicht, dass man hier nach einem universellen Sieger suchen sollte.
Eine traditionelle Aktie ist ein direktes Instrument des Aktienmarkts mit den entsprechenden Rechten des Eigentümers.
bStocks haben eine andere Struktur: Es handelt sich um tokenisierte Wertpapiere, die ein Engagement in der zugrunde liegenden Aktie bieten, aber kein direktes Eigentum daran darstellen.
Danach beginnen die interessanten Unterschiede.
Der traditionelle Ansatz:
• klassische Broker-Infrastruktur;
• Aktienmarkt mit festgelegten Handelszeiten;
• gewohnte Form des Aktienbesitzes.
bStocks:
• Blockchain-Darstellung des Vermögenswerts;
• Handel auf Binance Spot 24/7;
• BEP-20-Format;
• Möglichkeit der Self-Custody für die kompatible Wallet;
• potenzielle Integration mit DeFi.
Daher hängt die Wahl nicht nur davon ab, was genau du kaufen möchtest, sondern auch davon, welche Finanzinfrastruktur du nutzen willst.
Und genau das macht Tokenisierung interessant.
#BStocks #TradFi #DeFi #Tokenization
68
·
--
Stell dir ein einfaches Szenario vor.
Du möchtest eine Exposition zu einem US-Aktientitel bekommen, aber dich interessiert insbesondere die Blockchain-Infrastruktur.
Im klassischen Szenario arbeitest du über eine Broker-Infrastruktur.
Im Szenario mit bStocks kannst du eine tokenisierte Exposition gegenüber einer unterstützten US-Aktie auf Binance erhalten, wobei der bStock selbst ein BEP-20-Token auf der BNB Smart Chain ist.
Danach eröffnet sich ein anderes Spektrum an Möglichkeiten: Der Token kann in einer kompatiblen Krypto-Wallet verwahrt werden, und bStocks können mit DeFi-Protokollen interagieren, sofern eine konkrete Integration unterstützt wird.
Aber hier ist es wichtig, keine falsche Schlussfolgerung zu ziehen.
bStock ≠ eine gewöhnliche Aktie.
Das ist eine andere Struktur von Eigentumsrechten und ein anderer technischer Formattyp.
Daher solltest du vor der Nutzung nicht nur auf den Kurschart schauen, sondern auch darauf, was genau der konkrete Token repräsentiert, welche Bedingungen gelten und ob das Produkt in deiner Region verfügbar ist.
Genau darin liegt der praktische Nutzen der Tokenisierung: nicht einfach den Aktienpreis in die Blockchain zu übertragen, sondern eine andere Art der Interaktion mit einem Finanz-Asset zu schaffen.
#BStocks #RWA #Blockchain #TradFi
Stell dir ein einfaches Szenario vor.
Du möchtest eine Exposition zu einem US-Aktientitel bekommen, aber dich interessiert insbesondere die Blockchain-Infrastruktur.
Im klassischen Szenario arbeitest du über eine Broker-Infrastruktur.
Im Szenario mit bStocks kannst du eine tokenisierte Exposition gegenüber einer unterstützten US-Aktie auf Binance erhalten, wobei der bStock selbst ein BEP-20-Token auf der BNB Smart Chain ist.
Danach eröffnet sich ein anderes Spektrum an Möglichkeiten: Der Token kann in einer kompatiblen Krypto-Wallet verwahrt werden, und bStocks können mit DeFi-Protokollen interagieren, sofern eine konkrete Integration unterstützt wird.
Aber hier ist es wichtig, keine falsche Schlussfolgerung zu ziehen.
bStock ≠ eine gewöhnliche Aktie.
Das ist eine andere Struktur von Eigentumsrechten und ein anderer technischer Formattyp.
Daher solltest du vor der Nutzung nicht nur auf den Kurschart schauen, sondern auch darauf, was genau der konkrete Token repräsentiert, welche Bedingungen gelten und ob das Produkt in deiner Region verfügbar ist.
Genau darin liegt der praktische Nutzen der Tokenisierung: nicht einfach den Aktienpreis in die Blockchain zu übertragen, sondern eine andere Art der Interaktion mit einem Finanz-Asset zu schaffen.
#BStocks #RWA #Blockchain #TradFi
Du möchtest eine Exposition zu einem US-Aktientitel bekommen, aber dich interessiert insbesondere die Blockchain-Infrastruktur.
Im klassischen Szenario arbeitest du über eine Broker-Infrastruktur.
Im Szenario mit bStocks kannst du eine tokenisierte Exposition gegenüber einer unterstützten US-Aktie auf Binance erhalten, wobei der bStock selbst ein BEP-20-Token auf der BNB Smart Chain ist.
Danach eröffnet sich ein anderes Spektrum an Möglichkeiten: Der Token kann in einer kompatiblen Krypto-Wallet verwahrt werden, und bStocks können mit DeFi-Protokollen interagieren, sofern eine konkrete Integration unterstützt wird.
Aber hier ist es wichtig, keine falsche Schlussfolgerung zu ziehen.
bStock ≠ eine gewöhnliche Aktie.
Das ist eine andere Struktur von Eigentumsrechten und ein anderer technischer Formattyp.
Daher solltest du vor der Nutzung nicht nur auf den Kurschart schauen, sondern auch darauf, was genau der konkrete Token repräsentiert, welche Bedingungen gelten und ob das Produkt in deiner Region verfügbar ist.
Genau darin liegt der praktische Nutzen der Tokenisierung: nicht einfach den Aktienpreis in die Blockchain zu übertragen, sondern eine andere Art der Interaktion mit einem Finanz-Asset zu schaffen.
#BStocks #RWA #Blockchain #TradFi
70
·
--
bStocks einfach erklärt: Was ist das überhaupt?
Wenn Sie schon von tokenisierten Aktien gehört haben, aber die Mechanik nicht ganz verstehen — hier ist die einfachste Erklärung.
bStocks sind tokenisierte Wertpapiere auf Binance, die 1:1 durch die entsprechende US-Aktie abgesichert sind, welche bei einem regulierten Verwahrer aufbewahrt wird.
Das heißt: Es ist nicht einfach nur „ein Token, der den Aktienkurs nachbildet“.
bStocks bieten eine Exponierung gegenüber dem Kurs und den wirtschaftlichen Vorteilen der zugrunde liegenden Aktie, sind aber kein direktes Eigentum an den Aktien des Unternehmens.
Eine weitere wichtige Unterscheidung ist das Format.
bStocks werden als BEP-20-Token in der BNB Smart Chain bereitgestellt, sodass man sie in eine kompatible Wallet transferieren und im Blockchain-Ökosystem nutzen kann.
Und man kann sie rund um die Uhr auf Binance Spot handeln.
Daher klingt die zentrale Idee von bStocks für mich so:
traditioneller Finanzwert + Blockchain-Infrastruktur.
Und dem zweiten Teil dieser Gleichung sollte man am meisten Aufmerksamkeit schenken.
#bStocks #TradFi #RWA #Tokenization
bStocks einfach erklärt: Was ist das überhaupt?
Wenn Sie schon von tokenisierten Aktien gehört haben, aber die Mechanik nicht ganz verstehen — hier ist die einfachste Erklärung.
bStocks sind tokenisierte Wertpapiere auf Binance, die 1:1 durch die entsprechende US-Aktie abgesichert sind, welche bei einem regulierten Verwahrer aufbewahrt wird.
Das heißt: Es ist nicht einfach nur „ein Token, der den Aktienkurs nachbildet“.
bStocks bieten eine Exponierung gegenüber dem Kurs und den wirtschaftlichen Vorteilen der zugrunde liegenden Aktie, sind aber kein direktes Eigentum an den Aktien des Unternehmens.
Eine weitere wichtige Unterscheidung ist das Format.
bStocks werden als BEP-20-Token in der BNB Smart Chain bereitgestellt, sodass man sie in eine kompatible Wallet transferieren und im Blockchain-Ökosystem nutzen kann.
Und man kann sie rund um die Uhr auf Binance Spot handeln.
Daher klingt die zentrale Idee von bStocks für mich so:
traditioneller Finanzwert + Blockchain-Infrastruktur.
Und dem zweiten Teil dieser Gleichung sollte man am meisten Aufmerksamkeit schenken.
#bStocks #TradFi #RWA #Tokenization
Wenn Sie schon von tokenisierten Aktien gehört haben, aber die Mechanik nicht ganz verstehen — hier ist die einfachste Erklärung.
bStocks sind tokenisierte Wertpapiere auf Binance, die 1:1 durch die entsprechende US-Aktie abgesichert sind, welche bei einem regulierten Verwahrer aufbewahrt wird.
Das heißt: Es ist nicht einfach nur „ein Token, der den Aktienkurs nachbildet“.
bStocks bieten eine Exponierung gegenüber dem Kurs und den wirtschaftlichen Vorteilen der zugrunde liegenden Aktie, sind aber kein direktes Eigentum an den Aktien des Unternehmens.
Eine weitere wichtige Unterscheidung ist das Format.
bStocks werden als BEP-20-Token in der BNB Smart Chain bereitgestellt, sodass man sie in eine kompatible Wallet transferieren und im Blockchain-Ökosystem nutzen kann.
Und man kann sie rund um die Uhr auf Binance Spot handeln.
Daher klingt die zentrale Idee von bStocks für mich so:
traditioneller Finanzwert + Blockchain-Infrastruktur.
Und dem zweiten Teil dieser Gleichung sollte man am meisten Aufmerksamkeit schenken.
#bStocks #TradFi #RWA #Tokenization
89
·
--
Bullisch
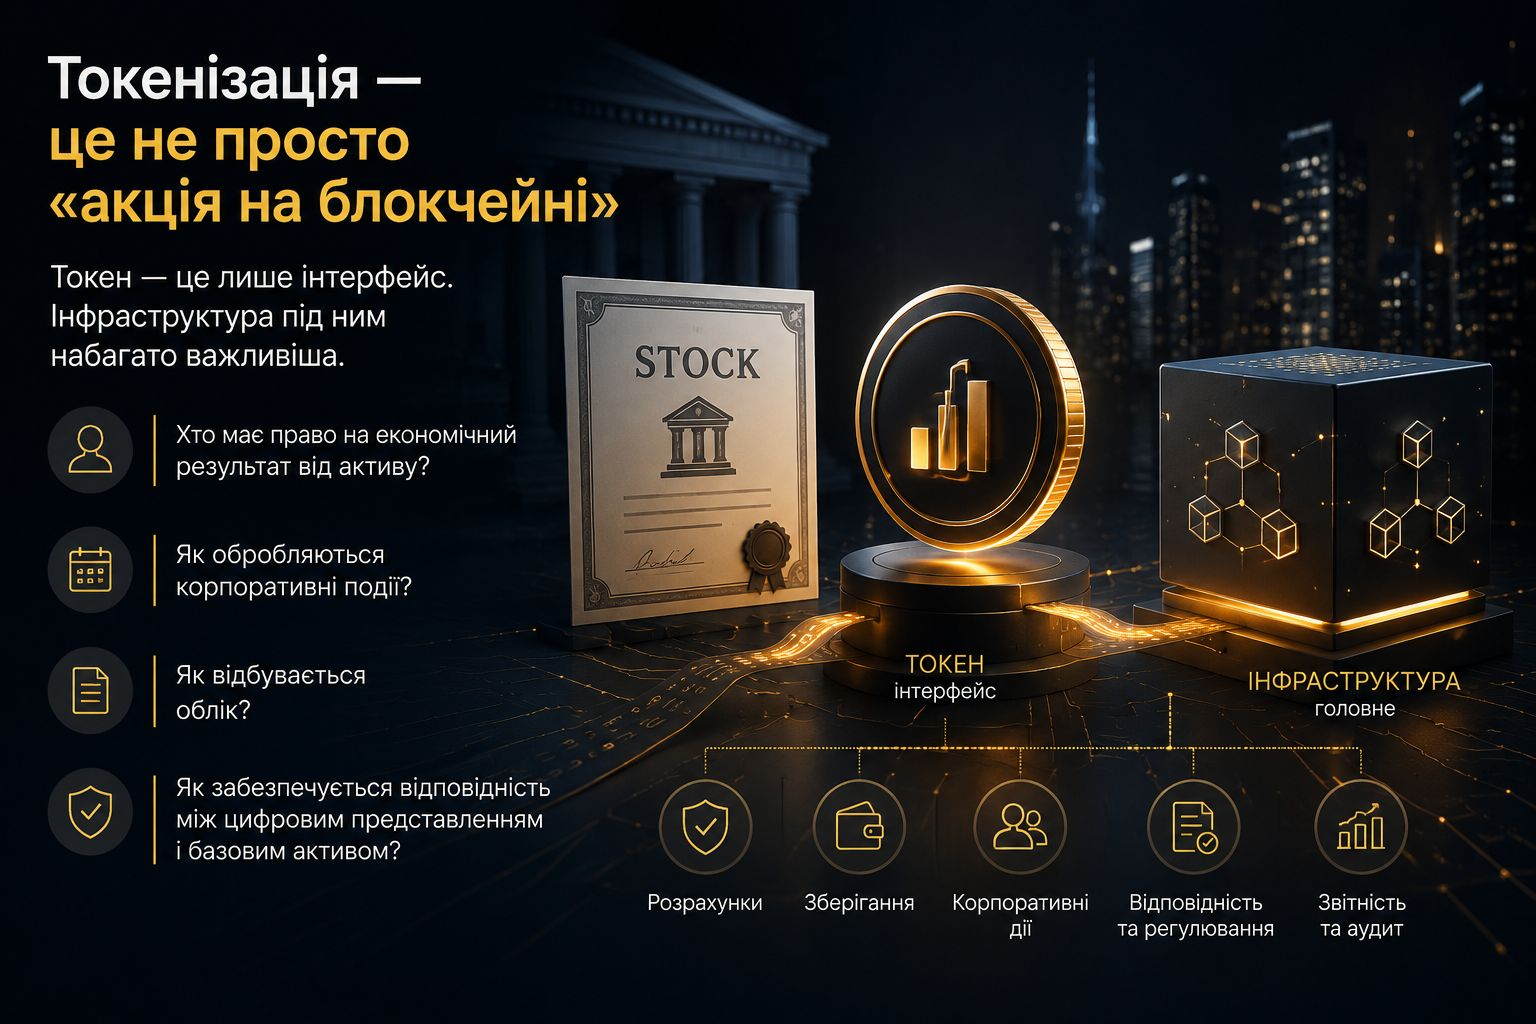
Die Tokenisierung von Vermögenswerten klingt oft einfacher, als sie in Wirklichkeit ist.
Man könnte sagen:
„Wir nehmen einen traditionellen Vermögenswert → erstellen einen Token → fertig“.
Aber genau nach der Erstellung des Tokens beginnt das wirklich Interessante.
Wer hat das Recht auf den wirtschaftlichen Ertrag aus dem Vermögenswert?
Wie werden Unternehmensereignisse behandelt?
Wie erfolgt die Buchführung?
Wie wird die Übereinstimmung zwischen der digitalen Darstellung und dem zugrunde liegenden Vermögenswert sichergestellt?
Deshalb liegt der eigentliche Wert der Tokenisierung nicht darin, dass wir einfach einen vertrauten Vermögenswert in einer Blockchain-Wallet sehen.
Der Wert liegt in der Möglichkeit, einen Teil der Infrastruktur rund um diesen Vermögenswert neu aufzubauen.
Ein Token ist nur die Schnittstelle. Die Infrastruktur darunter ist viel wichtiger.
#BStocks #Tokenization #TradFi #blockchain
Die Tokenisierung von Vermögenswerten klingt oft einfacher, als sie in Wirklichkeit ist.
Man könnte sagen:
„Wir nehmen einen traditionellen Vermögenswert → erstellen einen Token → fertig“.
Aber genau nach der Erstellung des Tokens beginnt das wirklich Interessante.
Wer hat das Recht auf den wirtschaftlichen Ertrag aus dem Vermögenswert?
Wie werden Unternehmensereignisse behandelt?
Wie erfolgt die Buchführung?
Wie wird die Übereinstimmung zwischen der digitalen Darstellung und dem zugrunde liegenden Vermögenswert sichergestellt?
Deshalb liegt der eigentliche Wert der Tokenisierung nicht darin, dass wir einfach einen vertrauten Vermögenswert in einer Blockchain-Wallet sehen.
Der Wert liegt in der Möglichkeit, einen Teil der Infrastruktur rund um diesen Vermögenswert neu aufzubauen.
Ein Token ist nur die Schnittstelle. Die Infrastruktur darunter ist viel wichtiger.
#BStocks #Tokenization #TradFi #blockchain
Man könnte sagen:
„Wir nehmen einen traditionellen Vermögenswert → erstellen einen Token → fertig“.
Aber genau nach der Erstellung des Tokens beginnt das wirklich Interessante.
Wer hat das Recht auf den wirtschaftlichen Ertrag aus dem Vermögenswert?
Wie werden Unternehmensereignisse behandelt?
Wie erfolgt die Buchführung?
Wie wird die Übereinstimmung zwischen der digitalen Darstellung und dem zugrunde liegenden Vermögenswert sichergestellt?
Deshalb liegt der eigentliche Wert der Tokenisierung nicht darin, dass wir einfach einen vertrauten Vermögenswert in einer Blockchain-Wallet sehen.
Der Wert liegt in der Möglichkeit, einen Teil der Infrastruktur rund um diesen Vermögenswert neu aufzubauen.
Ein Token ist nur die Schnittstelle. Die Infrastruktur darunter ist viel wichtiger.
#BStocks #Tokenization #TradFi #blockchain
1
92
·
--
Bullisch
Finale: Checkliste vor TGE
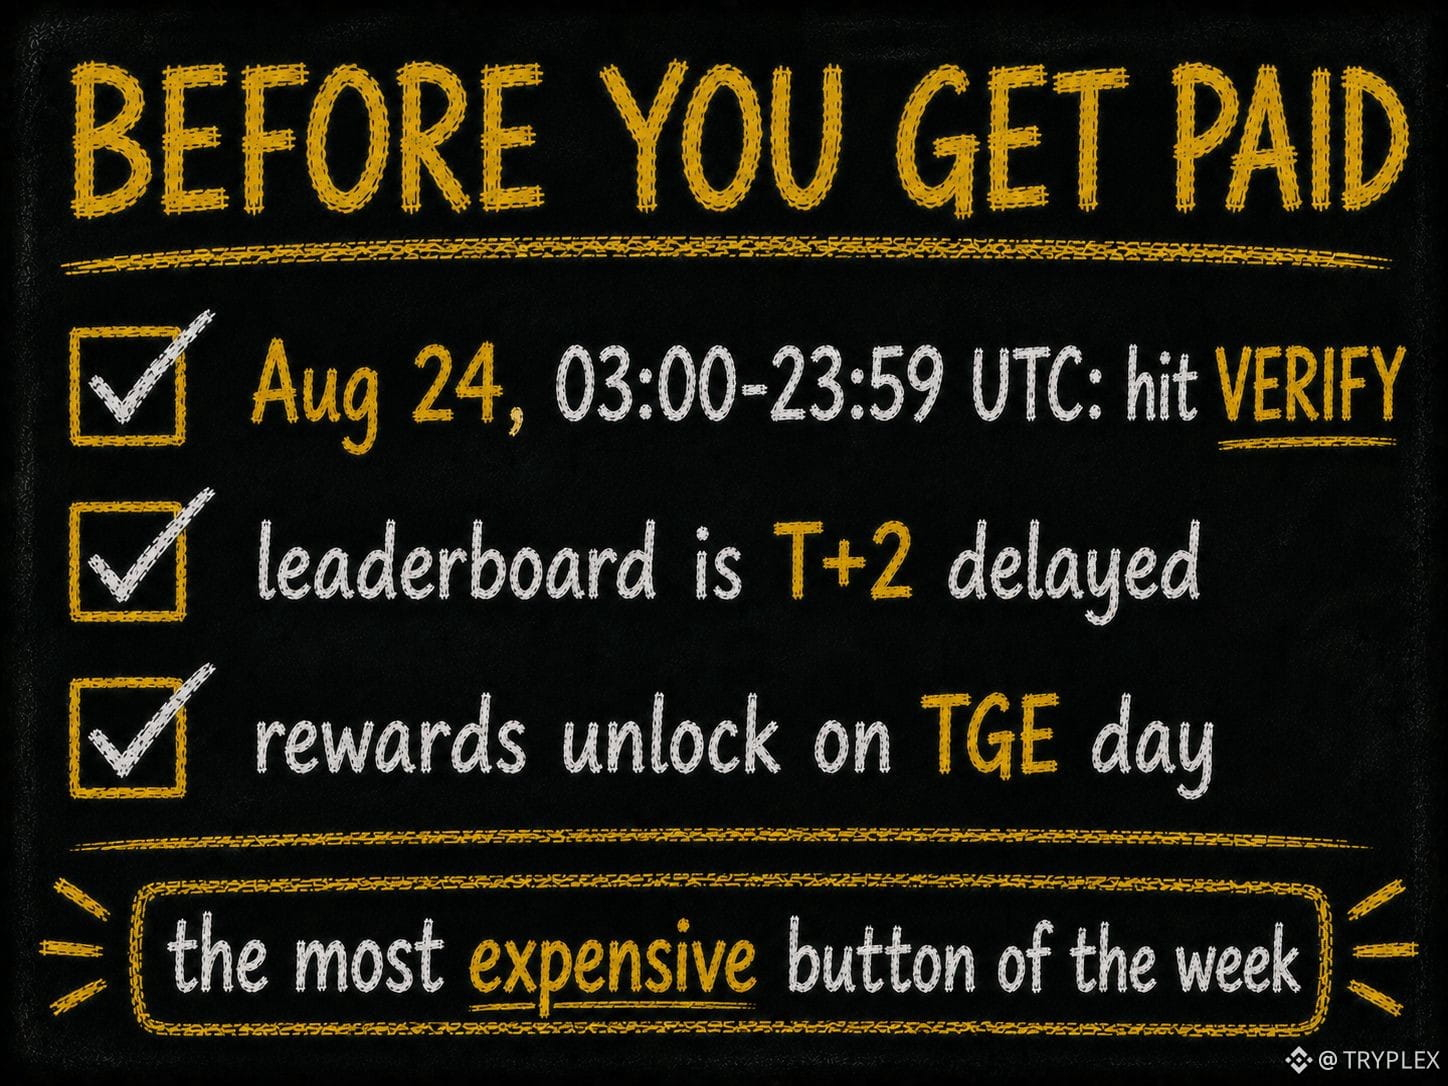
#TermMax Heute ist der letzte Tag zum Posten in der Kampagne, also mache ich statt lauter Abschlüsse etwas Nützliches. Eine Checkliste, ohne die die Belohnung zu null wird.
Das Erste und Wichtigste: Vom 24. August von 03:00 bis 23:59 UTC musst du in Binance Wallet gehen, dann Discover, Booster, TermMax und auf Verify klicken. Nicht geklickt — keine Belohnung, selbst wenn du ganz oben in der Rangliste bist. Das ist der teuerste Button der Woche.
Zweitens: Die Rangliste zeigt Daten mit einer Verzögerung von T+2, also gerate nicht in Panik, wenn du dich heute dort nicht siehst.
Drittens: Die Belohnungen werden am Tag des TGE freigeschaltet, am 25. August.
Ich habe persönlich aus dieser Woche nicht Punkte mitgenommen, sondern die Idee: In DeFi kann man den Satz und die Laufzeit im Voraus kennen. Klingt langweilig — bis zu dem Moment, in dem man dich das erste Mal liquidiert.
@termmax $TMX
Hast du die Erinnerung schon für den 24. gestellt? 👇
Finale: Checkliste vor TGE
#TermMax Heute ist der letzte Tag zum Posten in der Kampagne, also mache ich statt lauter Abschlüsse etwas Nützliches. Eine Checkliste, ohne die die Belohnung zu null wird.
Das Erste und Wichtigste: Vom 24. August von 03:00 bis 23:59 UTC musst du in Binance Wallet gehen, dann Discover, Booster, TermMax und auf Verify klicken. Nicht geklickt — keine Belohnung, selbst wenn du ganz oben in der Rangliste bist. Das ist der teuerste Button der Woche.
Zweitens: Die Rangliste zeigt Daten mit einer Verzögerung von T+2, also gerate nicht in Panik, wenn du dich heute dort nicht siehst.
Drittens: Die Belohnungen werden am Tag des TGE freigeschaltet, am 25. August.
Ich habe persönlich aus dieser Woche nicht Punkte mitgenommen, sondern die Idee: In DeFi kann man den Satz und die Laufzeit im Voraus kennen. Klingt langweilig — bis zu dem Moment, in dem man dich das erste Mal liquidiert.
@TermMax $TMX
Hast du die Erinnerung schon für den 24. gestellt? 👇
#TermMax Heute ist der letzte Tag zum Posten in der Kampagne, also mache ich statt lauter Abschlüsse etwas Nützliches. Eine Checkliste, ohne die die Belohnung zu null wird.
Das Erste und Wichtigste: Vom 24. August von 03:00 bis 23:59 UTC musst du in Binance Wallet gehen, dann Discover, Booster, TermMax und auf Verify klicken. Nicht geklickt — keine Belohnung, selbst wenn du ganz oben in der Rangliste bist. Das ist der teuerste Button der Woche.
Zweitens: Die Rangliste zeigt Daten mit einer Verzögerung von T+2, also gerate nicht in Panik, wenn du dich heute dort nicht siehst.
Drittens: Die Belohnungen werden am Tag des TGE freigeschaltet, am 25. August.
Ich habe persönlich aus dieser Woche nicht Punkte mitgenommen, sondern die Idee: In DeFi kann man den Satz und die Laufzeit im Voraus kennen. Klingt langweilig — bis zu dem Moment, in dem man dich das erste Mal liquidiert.
@TermMax $TMX
Hast du die Erinnerung schon für den 24. gestellt? 👇
1
98
·
--
Bullisch
Verifiziert
Ironie: Festzinssatz für schwebendes Geld
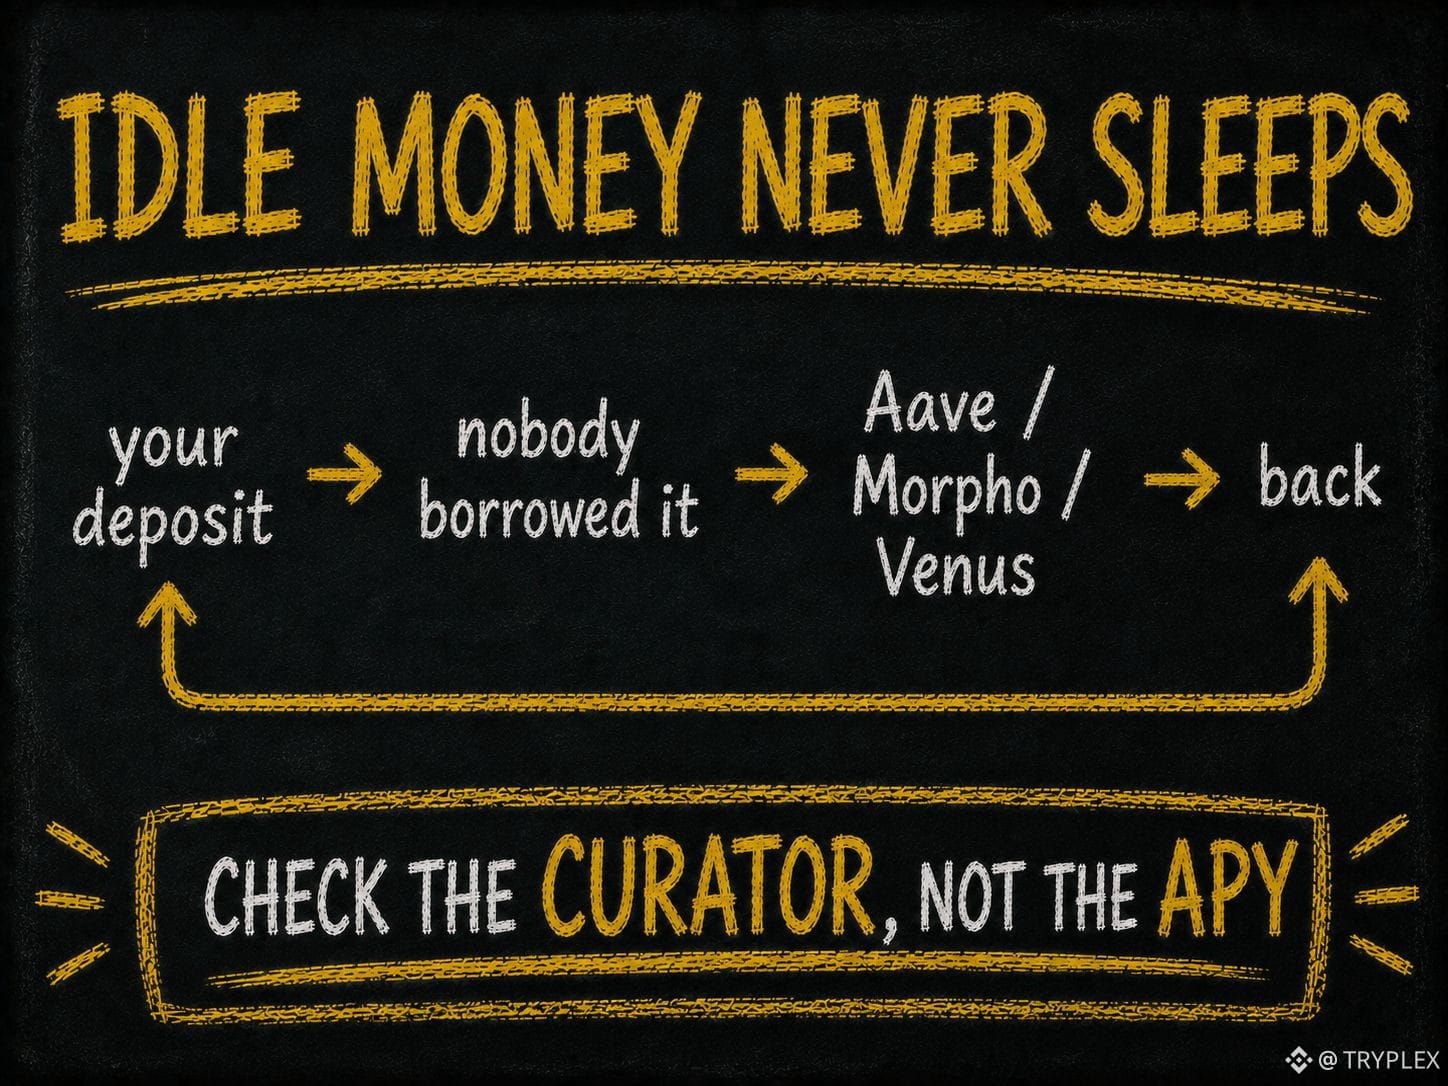
#TermMax Ich habe in den Unterlagen ein Bauteil gefunden, über das ich mich bis heute amüsiere. Das Protokoll mit festen Zinssätzen parkt freie Gelder in Protokollen mit variablem Zinssatz.
Die Logik ist eigentlich solide. Solange dein Deposit nicht jemandem unter Festzins geliehen wurde, liegt es nicht wie tote Ware herum: Es wird automatisch zu Aave, Morpho oder Venus geschickt. Du bekommst statt einer Null zumindest etwas. Für Kapital ohne Einsatz ist das der leiseste Killer der Rendite in DeFi.
Aber hier entsteht ein Risiko, über das wenig geschrieben wird. Dein Deposit wird von einem Kurator verwaltet: Keyrock, MEV Capital, Edge Capital und andere. Er stellt die Preis-Kurven, Risiko-Parameter ein und entscheidet, wohin das Brachgeld geht. Das heißt, du vertraust nicht nur dem Code, sondern auch den Entscheidungen eines konkreten Teams von Menschen.
Persönlich schaue ich jetzt erst, wer der Kurator für den Vault ist, und erst dann auf den APY.
@termmax $TMX
Achte ich überhaupt darauf, wer den Vault verwaltet? 👇
Ironie: Festzinssatz für schwebendes Geld
#TermMax Ich habe in den Unterlagen ein Bauteil gefunden, über das ich mich bis heute amüsiere. Das Protokoll mit festen Zinssätzen parkt freie Gelder in Protokollen mit variablem Zinssatz.
Die Logik ist eigentlich solide. Solange dein Deposit nicht jemandem unter Festzins geliehen wurde, liegt es nicht wie tote Ware herum: Es wird automatisch zu Aave, Morpho oder Venus geschickt. Du bekommst statt einer Null zumindest etwas. Für Kapital ohne Einsatz ist das der leiseste Killer der Rendite in DeFi.
Aber hier entsteht ein Risiko, über das wenig geschrieben wird. Dein Deposit wird von einem Kurator verwaltet: Keyrock, MEV Capital, Edge Capital und andere. Er stellt die Preis-Kurven, Risiko-Parameter ein und entscheidet, wohin das Brachgeld geht. Das heißt, du vertraust nicht nur dem Code, sondern auch den Entscheidungen eines konkreten Teams von Menschen.
Persönlich schaue ich jetzt erst, wer der Kurator für den Vault ist, und erst dann auf den APY.
@TermMax $TMX
Achte ich überhaupt darauf, wer den Vault verwaltet? 👇
#TermMax Ich habe in den Unterlagen ein Bauteil gefunden, über das ich mich bis heute amüsiere. Das Protokoll mit festen Zinssätzen parkt freie Gelder in Protokollen mit variablem Zinssatz.
Die Logik ist eigentlich solide. Solange dein Deposit nicht jemandem unter Festzins geliehen wurde, liegt es nicht wie tote Ware herum: Es wird automatisch zu Aave, Morpho oder Venus geschickt. Du bekommst statt einer Null zumindest etwas. Für Kapital ohne Einsatz ist das der leiseste Killer der Rendite in DeFi.
Aber hier entsteht ein Risiko, über das wenig geschrieben wird. Dein Deposit wird von einem Kurator verwaltet: Keyrock, MEV Capital, Edge Capital und andere. Er stellt die Preis-Kurven, Risiko-Parameter ein und entscheidet, wohin das Brachgeld geht. Das heißt, du vertraust nicht nur dem Code, sondern auch den Entscheidungen eines konkreten Teams von Menschen.
Persönlich schaue ich jetzt erst, wer der Kurator für den Vault ist, und erst dann auf den APY.
@TermMax $TMX
Achte ich überhaupt darauf, wer den Vault verwaltet? 👇
1
171
·
--
Bullisch
Die Rendite ist bereits vor dem Klick bekannt.
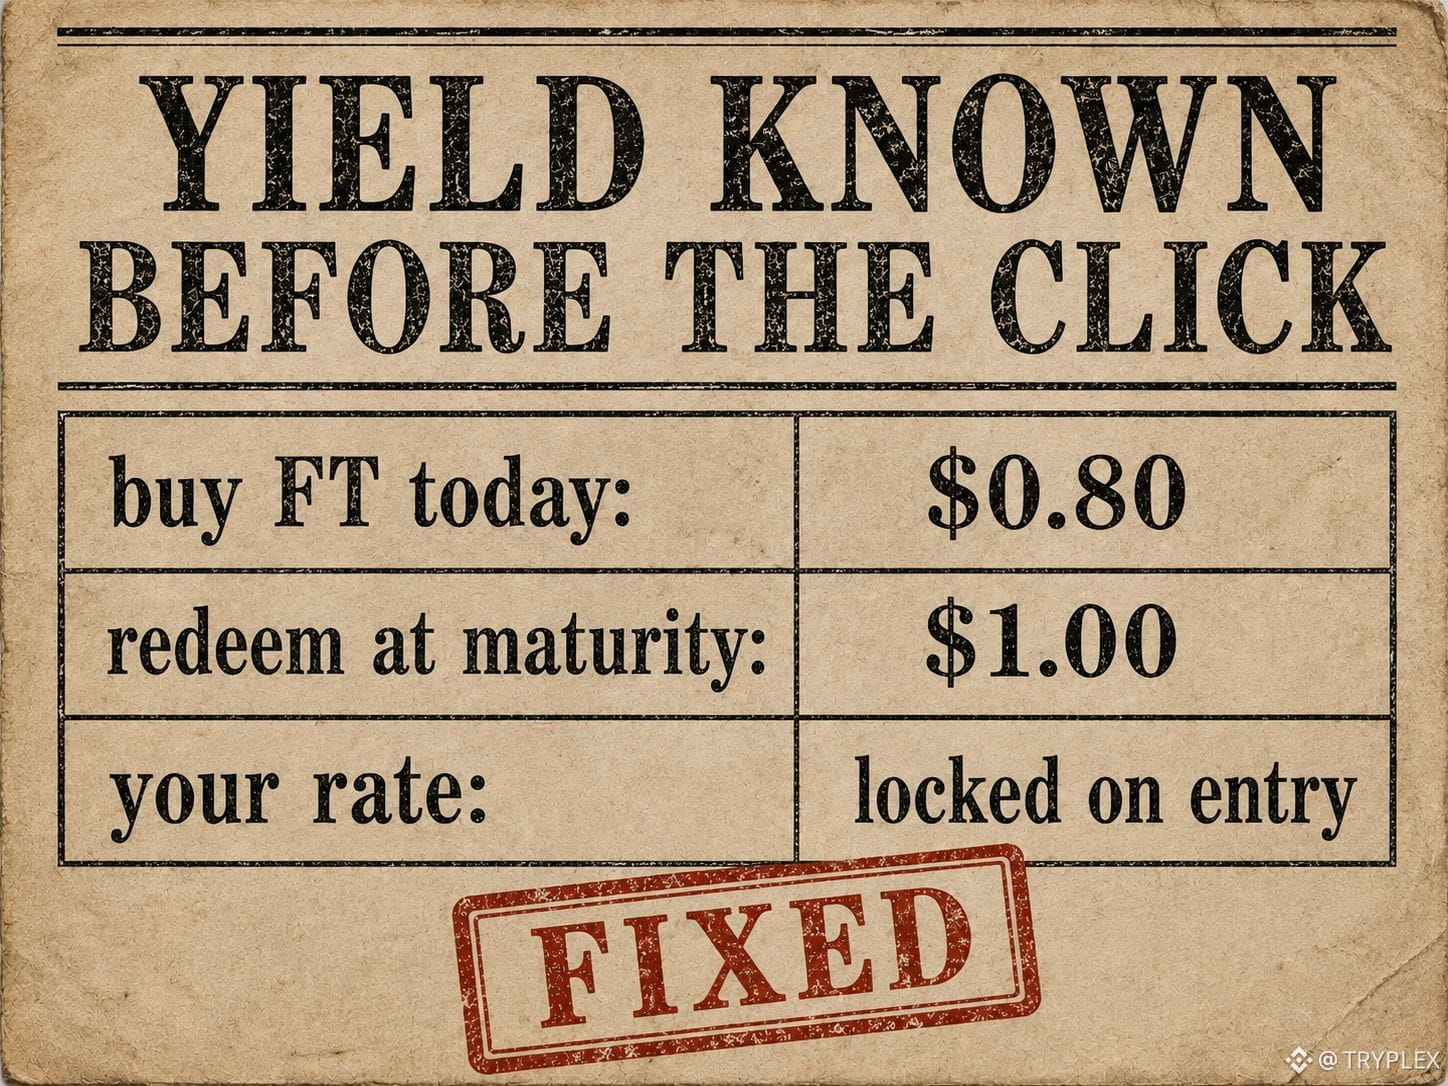
#TermMax Stell dir eine Einzahlung vor, bei der die Rendite schon VOR dem Drücken der Taste feststeht. Nicht „bis zu 15% APY“, sondern genau so viel, wie du festgelegt hast ✅
Die Mechanik ist so simpel wie bei einer Anleihe: Du kaufst eine FT für 0,80 $ — am Fälligkeitstag erhältst du genau 1,00 $. Die Formel 1 FT + 1 XT = 1 Dollar Schuldenbetrag wird von einem Smart Contract gehalten, und kein Zinsrutsch am Markt kann deinen Prozentsatz mehr beeinflussen.
So wird seit Jahrhunderten mit Treasury Bills (Staatsanleihen/Schatzwechseln) in TradFi verdient. TermMax hat das in DeFi verpackt: ohne Broker, Einstieg ab nur ein paar Dollar, und in den Sekundärmarkt kannst du jederzeit vor der Fälligkeit wechseln.
APYs, die etwas versprechen und am Ende anders zahlen, sind mir persönlich einfach zu langweilig geworden. Fix ist eine völlig andere Ebene an Ruhe.
@termmax $TMX
Fixierst du die Rendite oder magst du Überraschungen? 👇
Die Rendite ist bereits vor dem Klick bekannt.
#TermMax Stell dir eine Einzahlung vor, bei der die Rendite schon VOR dem Drücken der Taste feststeht. Nicht „bis zu 15% APY“, sondern genau so viel, wie du festgelegt hast ✅
Die Mechanik ist so simpel wie bei einer Anleihe: Du kaufst eine FT für 0,80 $ — am Fälligkeitstag erhältst du genau 1,00 $. Die Formel 1 FT + 1 XT = 1 Dollar Schuldenbetrag wird von einem Smart Contract gehalten, und kein Zinsrutsch am Markt kann deinen Prozentsatz mehr beeinflussen.
So wird seit Jahrhunderten mit Treasury Bills (Staatsanleihen/Schatzwechseln) in TradFi verdient. TermMax hat das in DeFi verpackt: ohne Broker, Einstieg ab nur ein paar Dollar, und in den Sekundärmarkt kannst du jederzeit vor der Fälligkeit wechseln.
APYs, die etwas versprechen und am Ende anders zahlen, sind mir persönlich einfach zu langweilig geworden. Fix ist eine völlig andere Ebene an Ruhe.
@TermMax $TMX
Fixierst du die Rendite oder magst du Überraschungen? 👇
#TermMax Stell dir eine Einzahlung vor, bei der die Rendite schon VOR dem Drücken der Taste feststeht. Nicht „bis zu 15% APY“, sondern genau so viel, wie du festgelegt hast ✅
Die Mechanik ist so simpel wie bei einer Anleihe: Du kaufst eine FT für 0,80 $ — am Fälligkeitstag erhältst du genau 1,00 $. Die Formel 1 FT + 1 XT = 1 Dollar Schuldenbetrag wird von einem Smart Contract gehalten, und kein Zinsrutsch am Markt kann deinen Prozentsatz mehr beeinflussen.
So wird seit Jahrhunderten mit Treasury Bills (Staatsanleihen/Schatzwechseln) in TradFi verdient. TermMax hat das in DeFi verpackt: ohne Broker, Einstieg ab nur ein paar Dollar, und in den Sekundärmarkt kannst du jederzeit vor der Fälligkeit wechseln.
APYs, die etwas versprechen und am Ende anders zahlen, sind mir persönlich einfach zu langweilig geworden. Fix ist eine völlig andere Ebene an Ruhe.
@TermMax $TMX
Fixierst du die Rendite oder magst du Überraschungen? 👇
1
1
68
·
--
Bullisch
Teilweise korrekt
86% Витилізація
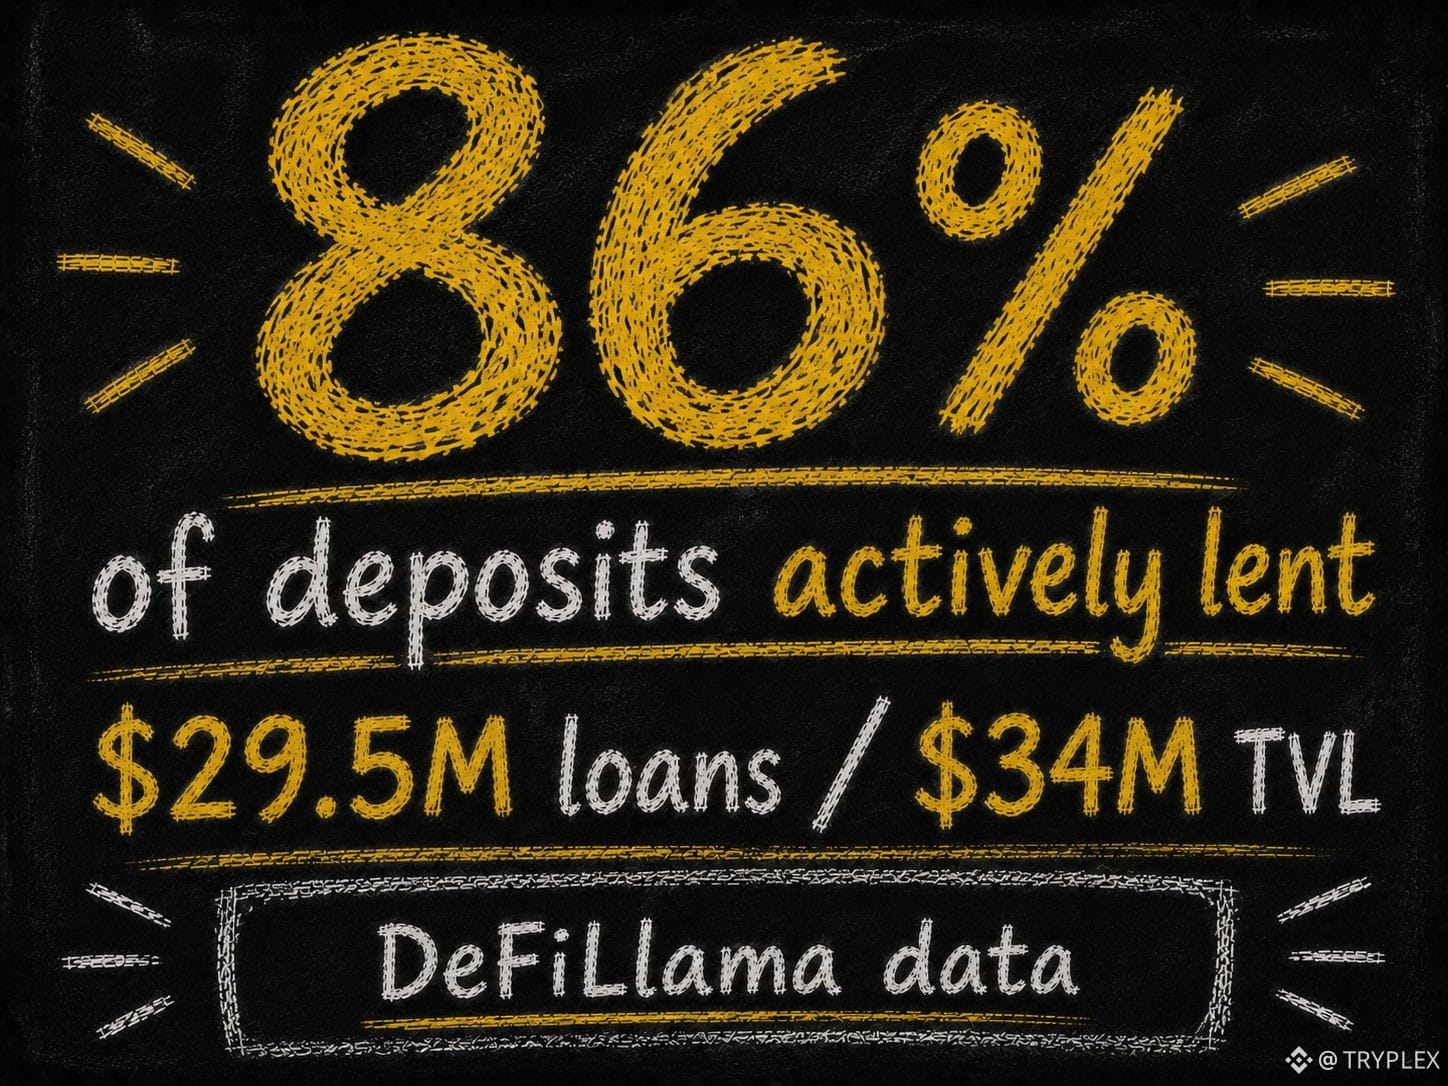
#TermMax Открив DeFiLlama і завис над однією цифрою.
TVL у TermMax близько 34 млн дол., а активних позик — 29,5 млн. Also: es arbeitet fast 86% des Kapitals. Für ein Lending ist das ungewöhnlich dicht: In klassischen Pools liegt die Hälfte der Einlagen oft einfach herum und wartet.
Kein Geheimnis ist Magie, sondern Architektur. Nicht ausgeliehenes Geld parkt das Protokoll selbst in Aave, Morpho oder Venus, solange darauf keine Nachfrage besteht, und die virtuelle Liquidität steht gleichzeitig hinter mehreren Orders.
Ich schaue persönlich schon lange nicht mehr nur auf die TVL-Größe, sondern darauf, welcher Anteil davon tatsächlich Einnahmen generiert. Hier spricht diese Kennzahl für sich.
@termmax $TMX
Und worauf schaust du als Erstes beim Lending: TVL oder Utilisierung? 👇
86% Витилізація
#TermMax Открив DeFiLlama і завис над однією цифрою.
TVL у TermMax близько 34 млн дол., а активних позик — 29,5 млн. Also: es arbeitet fast 86% des Kapitals. Für ein Lending ist das ungewöhnlich dicht: In klassischen Pools liegt die Hälfte der Einlagen oft einfach herum und wartet.
Kein Geheimnis ist Magie, sondern Architektur. Nicht ausgeliehenes Geld parkt das Protokoll selbst in Aave, Morpho oder Venus, solange darauf keine Nachfrage besteht, und die virtuelle Liquidität steht gleichzeitig hinter mehreren Orders.
Ich schaue persönlich schon lange nicht mehr nur auf die TVL-Größe, sondern darauf, welcher Anteil davon tatsächlich Einnahmen generiert. Hier spricht diese Kennzahl für sich.
@TermMax $TMX
Und worauf schaust du als Erstes beim Lending: TVL oder Utilisierung? 👇
#TermMax Открив DeFiLlama і завис над однією цифрою.
TVL у TermMax близько 34 млн дол., а активних позик — 29,5 млн. Also: es arbeitet fast 86% des Kapitals. Für ein Lending ist das ungewöhnlich dicht: In klassischen Pools liegt die Hälfte der Einlagen oft einfach herum und wartet.
Kein Geheimnis ist Magie, sondern Architektur. Nicht ausgeliehenes Geld parkt das Protokoll selbst in Aave, Morpho oder Venus, solange darauf keine Nachfrage besteht, und die virtuelle Liquidität steht gleichzeitig hinter mehreren Orders.
Ich schaue persönlich schon lange nicht mehr nur auf die TVL-Größe, sondern darauf, welcher Anteil davon tatsächlich Einnahmen generiert. Hier spricht diese Kennzahl für sich.
@TermMax $TMX
Und worauf schaust du als Erstes beim Lending: TVL oder Utilisierung? 👇
1
104
·
--
Bullisch
Verifiziert
Finale: zwei Sowrboards
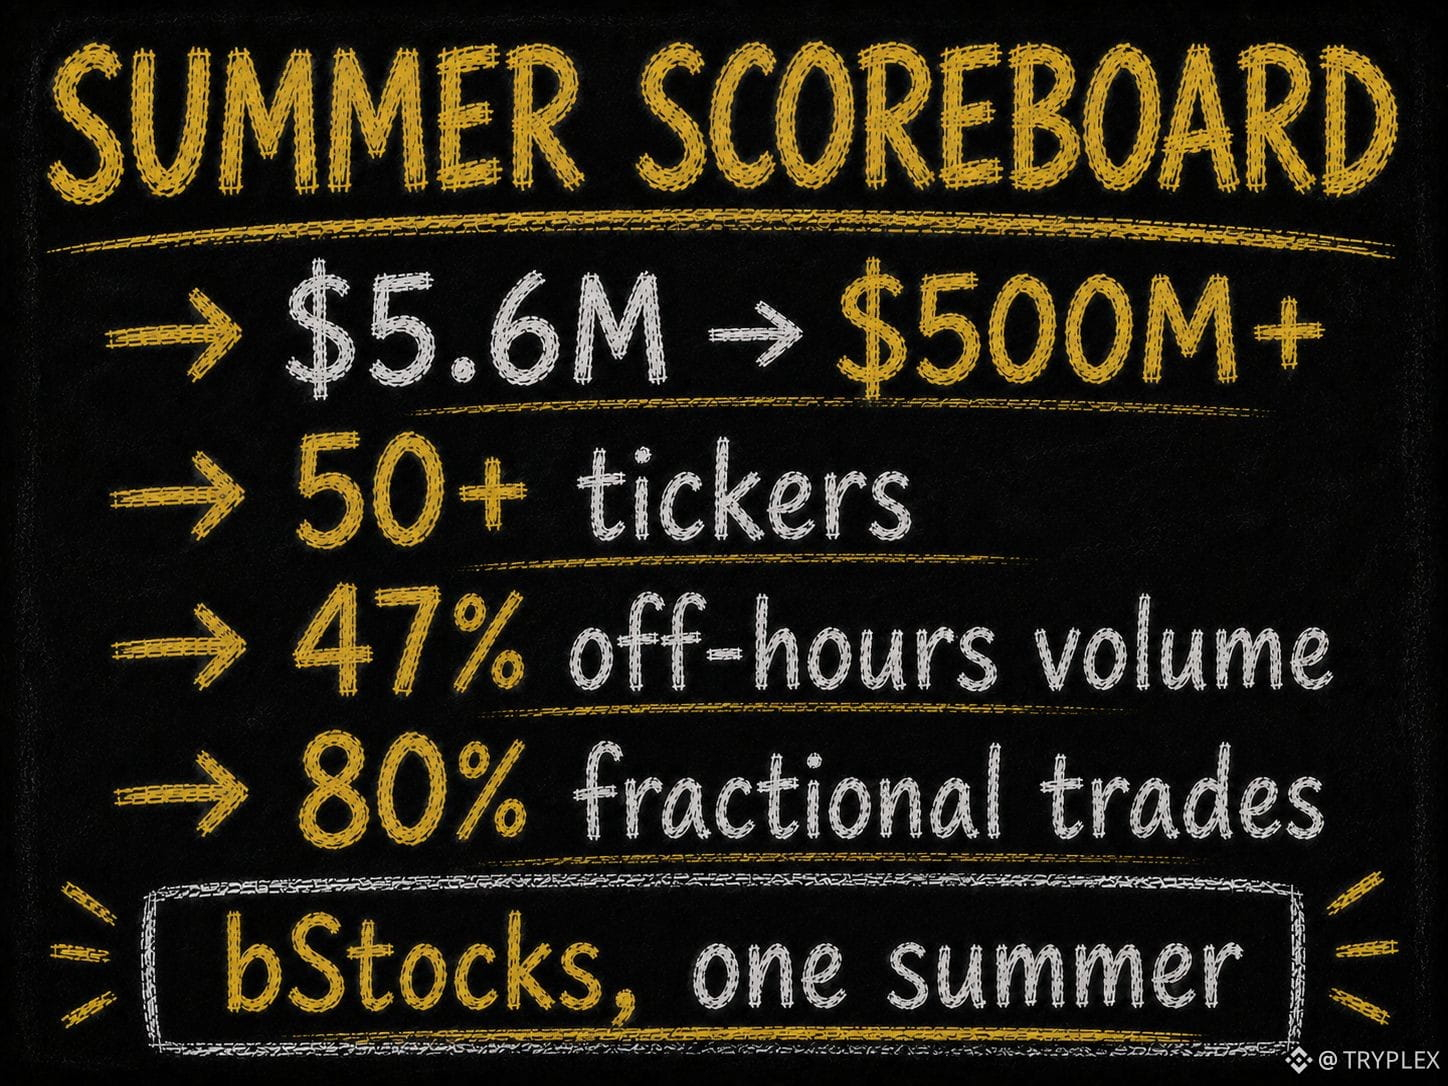
#bStocksCIS Die Kampagne endet, ich ziehe ein Fazit über den Sommer. Erst die Zahlen des Produkts, dann die persönlichen.
Produkt: Start am 11. Juni mit 5 Tickern und 5,6 Mio. $. In 15 Tagen bereits 100 Mio. $. Bis Ende Juli über 500 Mio. $. Das Regal ist auf 50+ Namen gewachsen, inklusive Netflix, ASML und einem ganzen QQQ-Index. 47% des Umsatzes geht außerhalb der US-Geschäftszeiten, über 80% der Trades sind Bruchteile.
Persönlich: Zwei Wochen täglicher Trades ab 5 $ aus der Ukraine, ohne einen einzigen Broker-Account. Und die lebhafteste Diskussion bei mir war nicht über Gewinne, sondern über Mythen und Vertrauen: 1.900 Aufrufe und Dutzende Kommentare.
Fazit ist einfach: Die Nachfrage nach Aktien gab es hier immer. Sie wartete nur auf ein Format ohne ganze Aktien und ohne fremde Handelszeiten.
@BinanceCIS $SPCXB
Was hat dich diesen Sommer am meisten beeindruckt? 👇
Finale: zwei Sowrboards
#bStocksCIS Die Kampagne endet, ich ziehe ein Fazit über den Sommer. Erst die Zahlen des Produkts, dann die persönlichen.
Produkt: Start am 11. Juni mit 5 Tickern und 5,6 Mio. $. In 15 Tagen bereits 100 Mio. $. Bis Ende Juli über 500 Mio. $. Das Regal ist auf 50+ Namen gewachsen, inklusive Netflix, ASML und einem ganzen QQQ-Index. 47% des Umsatzes geht außerhalb der US-Geschäftszeiten, über 80% der Trades sind Bruchteile.
Persönlich: Zwei Wochen täglicher Trades ab 5 $ aus der Ukraine, ohne einen einzigen Broker-Account. Und die lebhafteste Diskussion bei mir war nicht über Gewinne, sondern über Mythen und Vertrauen: 1.900 Aufrufe und Dutzende Kommentare.
Fazit ist einfach: Die Nachfrage nach Aktien gab es hier immer. Sie wartete nur auf ein Format ohne ganze Aktien und ohne fremde Handelszeiten.
@BinanceCIS $SPCXB
Was hat dich diesen Sommer am meisten beeindruckt? 👇
#bStocksCIS Die Kampagne endet, ich ziehe ein Fazit über den Sommer. Erst die Zahlen des Produkts, dann die persönlichen.
Produkt: Start am 11. Juni mit 5 Tickern und 5,6 Mio. $. In 15 Tagen bereits 100 Mio. $. Bis Ende Juli über 500 Mio. $. Das Regal ist auf 50+ Namen gewachsen, inklusive Netflix, ASML und einem ganzen QQQ-Index. 47% des Umsatzes geht außerhalb der US-Geschäftszeiten, über 80% der Trades sind Bruchteile.
Persönlich: Zwei Wochen täglicher Trades ab 5 $ aus der Ukraine, ohne einen einzigen Broker-Account. Und die lebhafteste Diskussion bei mir war nicht über Gewinne, sondern über Mythen und Vertrauen: 1.900 Aufrufe und Dutzende Kommentare.
Fazit ist einfach: Die Nachfrage nach Aktien gab es hier immer. Sie wartete nur auf ein Format ohne ganze Aktien und ohne fremde Handelszeiten.
@BinanceCIS $SPCXB
Was hat dich diesen Sommer am meisten beeindruckt? 👇
1
1
84
·
--
Bullisch
Verifiziert
Ohne Liquidationspreis gegebene Schulter
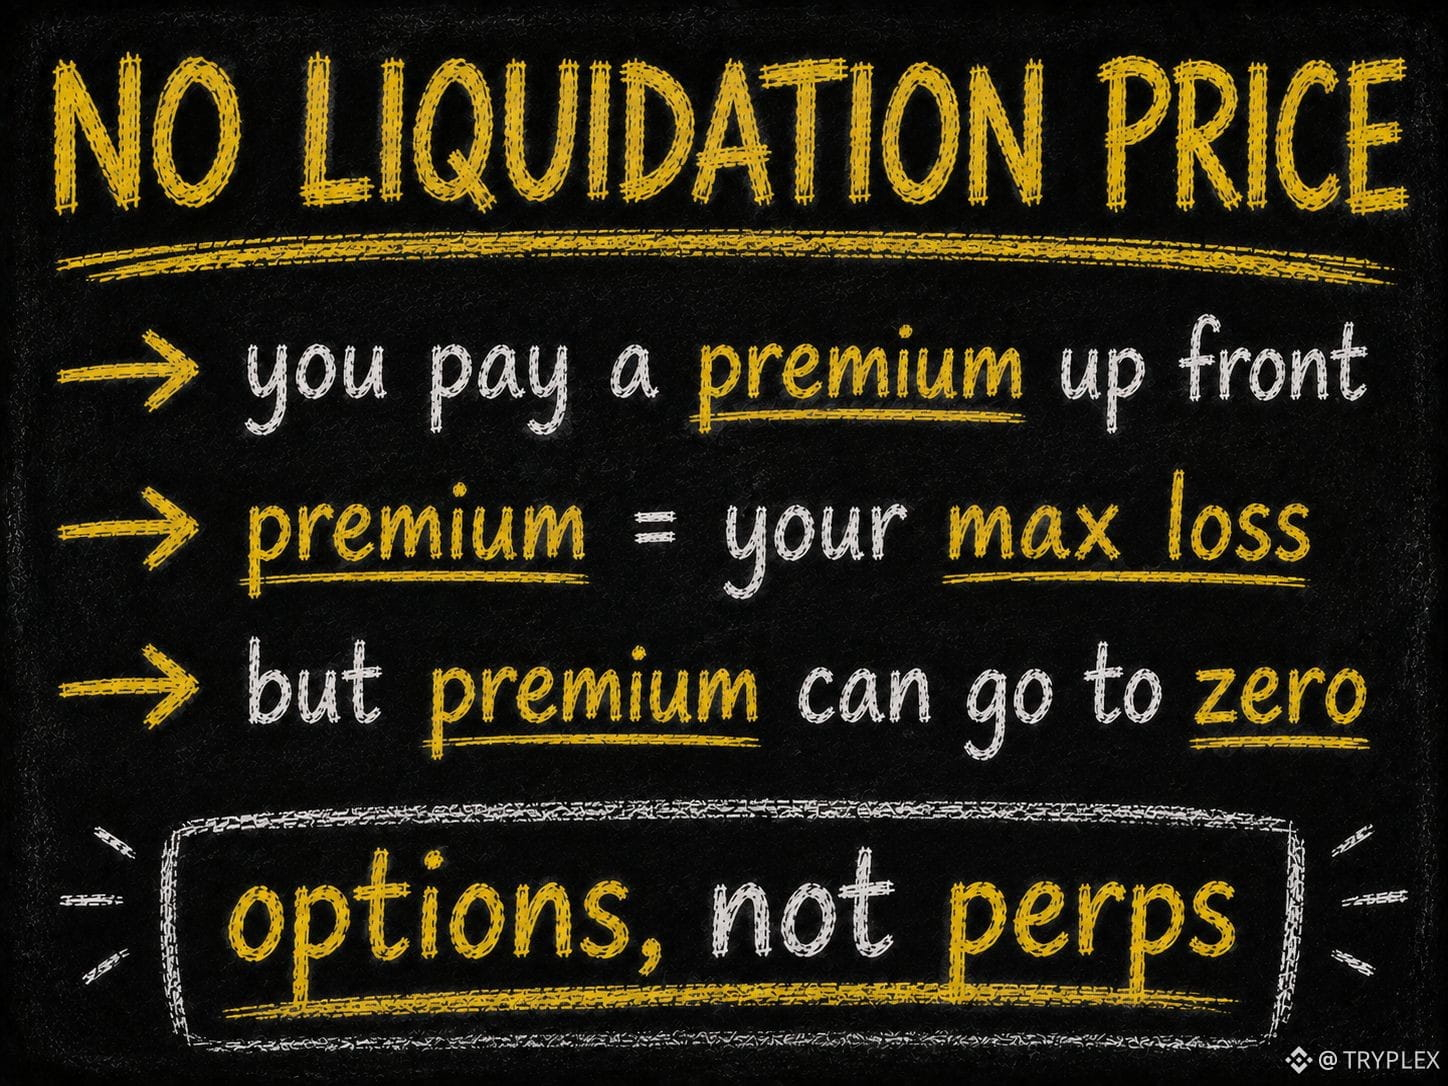
#TermMax Zum ersten Mal sehe ich ein Produkt mit einer Schulter, bei dem es überhaupt keinen Liquidationspreis gibt. Ich bin hingegangen, um zu schauen, wo die Falle ist.
TermMax Alpha ist nicht wie ein Perp, es sind Optionen. Du zahlst die Prämie im Voraus, und genau diese Prämie ist dein maximaler Verlust. Der Preis geht gegen dich, du verlierst die Prämie, nicht die Position. Es gibt einfach nichts, was man liquidieren könnte.
Jetzt der ehrliche Teil, der in den Ankündigungen nicht vorkommt. Die Prämie kann komplett auf null ausbrennen, und das sind -100% auf die eingezahlten Mittel. Und um früher als die Laufzeit zu rauszukommen, brauchst du einen Kontrahenten: im dünnen Orderbuch gehst du entweder gar nicht raus oder kommst mit Rutschen (Slippage) raus.
Und separat: Es geht hier genau um Alpha. Die klassische Schulter über GT hat MLTV und eine normale Liquidation.
Persönlich finde ich das eine normale Trade-Off-Sache: du zahlst mehr im Voraus, dafür schläfst du ruhiger.
@termmax $TMX
Option statt Perp: Würde ich nehmen? 👇
Ohne Liquidationspreis gegebene Schulter
#TermMax Zum ersten Mal sehe ich ein Produkt mit einer Schulter, bei dem es überhaupt keinen Liquidationspreis gibt. Ich bin hingegangen, um zu schauen, wo die Falle ist.
TermMax Alpha ist nicht wie ein Perp, es sind Optionen. Du zahlst die Prämie im Voraus, und genau diese Prämie ist dein maximaler Verlust. Der Preis geht gegen dich, du verlierst die Prämie, nicht die Position. Es gibt einfach nichts, was man liquidieren könnte.
Jetzt der ehrliche Teil, der in den Ankündigungen nicht vorkommt. Die Prämie kann komplett auf null ausbrennen, und das sind -100% auf die eingezahlten Mittel. Und um früher als die Laufzeit zu rauszukommen, brauchst du einen Kontrahenten: im dünnen Orderbuch gehst du entweder gar nicht raus oder kommst mit Rutschen (Slippage) raus.
Und separat: Es geht hier genau um Alpha. Die klassische Schulter über GT hat MLTV und eine normale Liquidation.
Persönlich finde ich das eine normale Trade-Off-Sache: du zahlst mehr im Voraus, dafür schläfst du ruhiger.
@TermMax $TMX
Option statt Perp: Würde ich nehmen? 👇
#TermMax Zum ersten Mal sehe ich ein Produkt mit einer Schulter, bei dem es überhaupt keinen Liquidationspreis gibt. Ich bin hingegangen, um zu schauen, wo die Falle ist.
TermMax Alpha ist nicht wie ein Perp, es sind Optionen. Du zahlst die Prämie im Voraus, und genau diese Prämie ist dein maximaler Verlust. Der Preis geht gegen dich, du verlierst die Prämie, nicht die Position. Es gibt einfach nichts, was man liquidieren könnte.
Jetzt der ehrliche Teil, der in den Ankündigungen nicht vorkommt. Die Prämie kann komplett auf null ausbrennen, und das sind -100% auf die eingezahlten Mittel. Und um früher als die Laufzeit zu rauszukommen, brauchst du einen Kontrahenten: im dünnen Orderbuch gehst du entweder gar nicht raus oder kommst mit Rutschen (Slippage) raus.
Und separat: Es geht hier genau um Alpha. Die klassische Schulter über GT hat MLTV und eine normale Liquidation.
Persönlich finde ich das eine normale Trade-Off-Sache: du zahlst mehr im Voraus, dafür schläfst du ruhiger.
@TermMax $TMX
Option statt Perp: Würde ich nehmen? 👇
1
70
·
--
Bullisch
Experiment: zwei Wochen lang mit $5
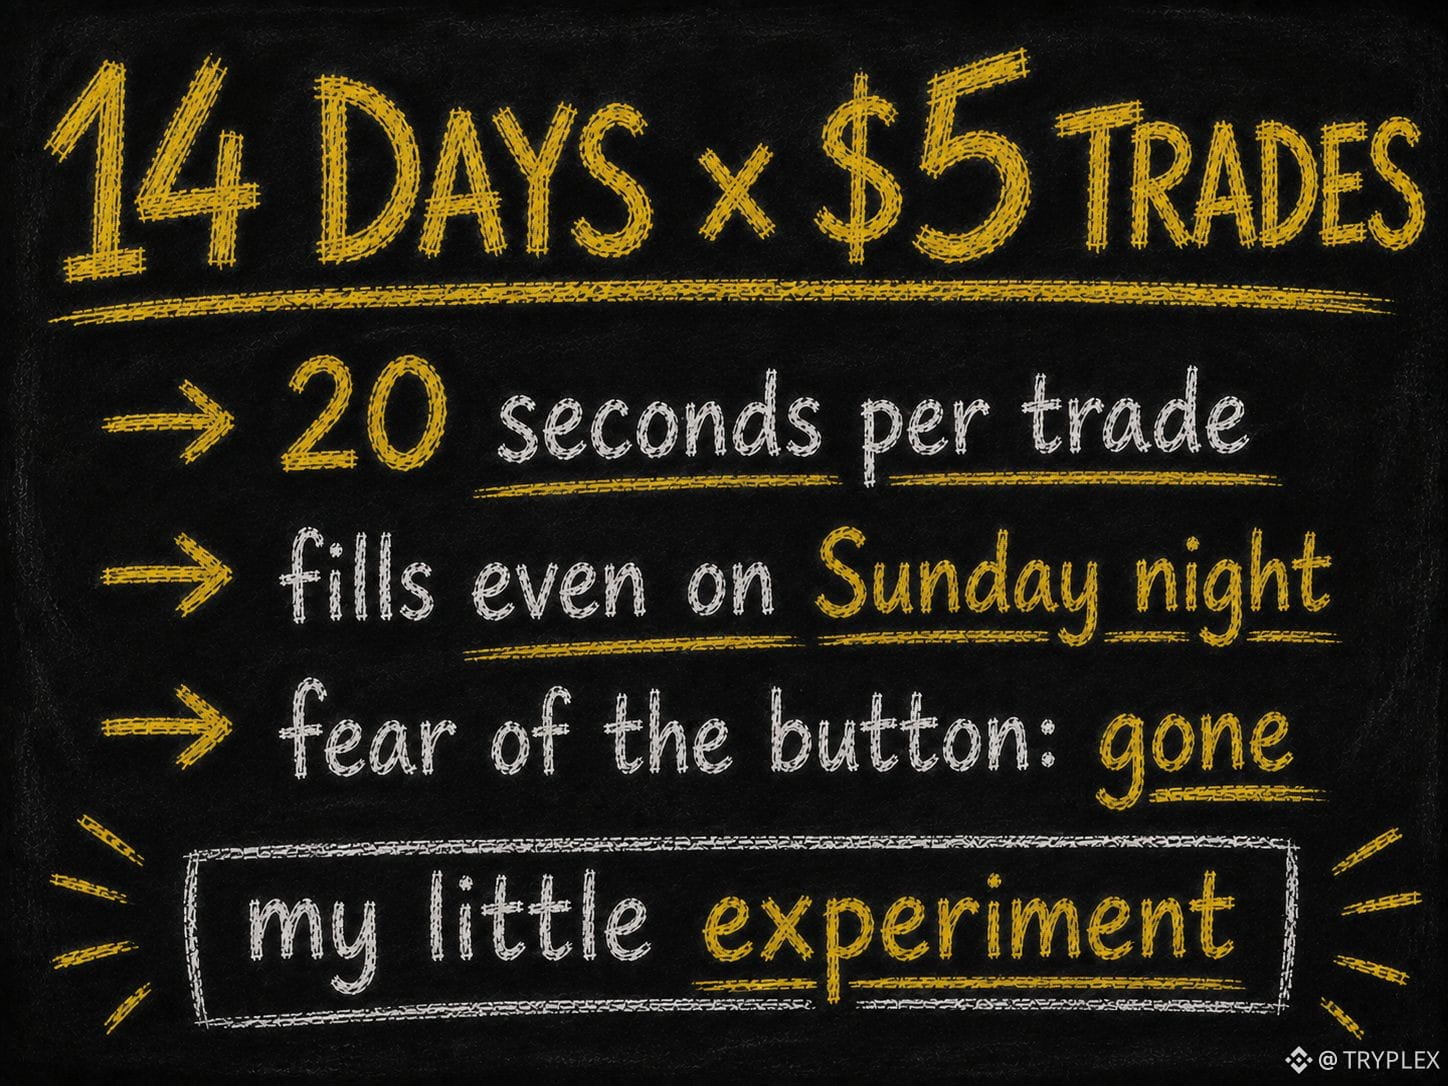
#bStocksCIS Zwei Wochen hintereinander mache ich mindestens einen Handel über $5 für $SPCXB pro Tag. Ich habe es für eine Kampagne begonnen, und es wurde ein kleines Experiment. Ich teile meine Beobachtungen.
Erstens: Der Handel dauert etwa zwanzig Sekunden und läuft sofort, selbst sonntagnachts. Daran gewöhnt man sich gefährlich schnell.
Zweitens: In der tiefen Nacht ist der Spread deutlich breiter als zu meiner üblichen abendlichen Zeit. Ein 24/7-Markt bedeutet nicht, dass der Markt in der Tiefe überall gleich ist.
Drittens, unerwartet: Die Position über $5 hat die Angst vor dem Button genommen. Der Preis für einen Fehler sind fünf Dollar, und die Erfahrung ist echt. Genau diese kleinen täglichen Trades haben mich mehr gelehrt als ein Monat Lesen über Tokenisierung.
@BinanceCIS
Würde es so ausprobieren: zwei Wochen lang mit Mikro-Trade pro Tag? 👇
Experiment: zwei Wochen lang mit $5
#bStocksCIS Zwei Wochen hintereinander mache ich mindestens einen Handel über $5 für $SPCXB pro Tag. Ich habe es für eine Kampagne begonnen, und es wurde ein kleines Experiment. Ich teile meine Beobachtungen.
Erstens: Der Handel dauert etwa zwanzig Sekunden und läuft sofort, selbst sonntagnachts. Daran gewöhnt man sich gefährlich schnell.
Zweitens: In der tiefen Nacht ist der Spread deutlich breiter als zu meiner üblichen abendlichen Zeit. Ein 24/7-Markt bedeutet nicht, dass der Markt in der Tiefe überall gleich ist.
Drittens, unerwartet: Die Position über $5 hat die Angst vor dem Button genommen. Der Preis für einen Fehler sind fünf Dollar, und die Erfahrung ist echt. Genau diese kleinen täglichen Trades haben mich mehr gelehrt als ein Monat Lesen über Tokenisierung.
@BinanceCIS
Würde es so ausprobieren: zwei Wochen lang mit Mikro-Trade pro Tag? 👇
#bStocksCIS Zwei Wochen hintereinander mache ich mindestens einen Handel über $5 für $SPCXB pro Tag. Ich habe es für eine Kampagne begonnen, und es wurde ein kleines Experiment. Ich teile meine Beobachtungen.
Erstens: Der Handel dauert etwa zwanzig Sekunden und läuft sofort, selbst sonntagnachts. Daran gewöhnt man sich gefährlich schnell.
Zweitens: In der tiefen Nacht ist der Spread deutlich breiter als zu meiner üblichen abendlichen Zeit. Ein 24/7-Markt bedeutet nicht, dass der Markt in der Tiefe überall gleich ist.
Drittens, unerwartet: Die Position über $5 hat die Angst vor dem Button genommen. Der Preis für einen Fehler sind fünf Dollar, und die Erfahrung ist echt. Genau diese kleinen täglichen Trades haben mich mehr gelehrt als ein Monat Lesen über Tokenisierung.
@BinanceCIS
Würde es so ausprobieren: zwei Wochen lang mit Mikro-Trade pro Tag? 👇
1
192
·
--
Bullisch
Ironische Ticker
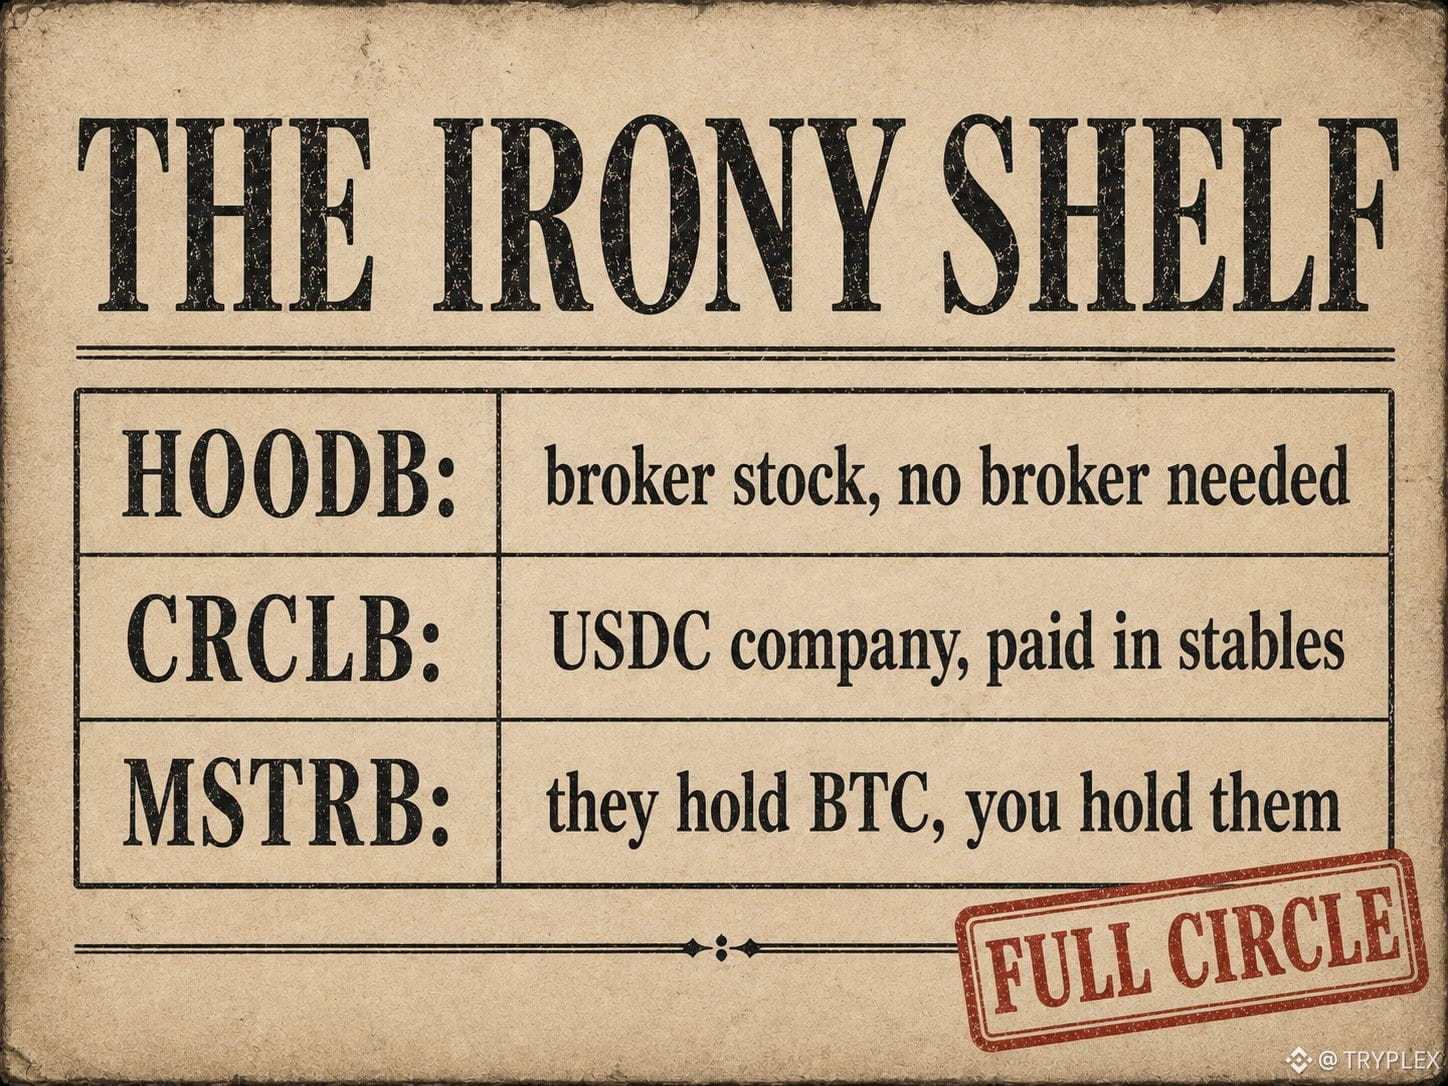
#bStocksCIS Drei Ticker im Regal von bStocks, über die ich jedes Mal lächle.
$HOODB das ist Robinhood. Die Aktie eines Brokers, den man hält, ohne überhaupt ein Broker-Konto zu haben.
$CRCLB das ist Circle, Emittent von USDC. Die Aktie eines Stablecoin-Unternehmens, gekauft mit Stablecoins.
$MSTRB das ist Strategy, ein Unternehmen mit Bitcoin in der Bilanz. Krypto-Leute halten die Firma, die Krypto hält.
Die Branche ist so weit, dass sie Aktien ihrer eigenen Infrastruktur auf den eigenen Gleisen kauft. Und für das Krypto-Publikum sind das die verständlichsten Assets im gesamten Regal, weil wir diese Produkte täglich nutzen.
Mein persönlicher Favorit in Sachen Ironie: HOODB.
@BinanceCIS $SPCXB
Und dein? 👇
Ironische Ticker
#bStocksCIS Drei Ticker im Regal von bStocks, über die ich jedes Mal lächle.
$HOODB das ist Robinhood. Die Aktie eines Brokers, den man hält, ohne überhaupt ein Broker-Konto zu haben.
$CRCLB das ist Circle, Emittent von USDC. Die Aktie eines Stablecoin-Unternehmens, gekauft mit Stablecoins.
$MSTRB das ist Strategy, ein Unternehmen mit Bitcoin in der Bilanz. Krypto-Leute halten die Firma, die Krypto hält.
Die Branche ist so weit, dass sie Aktien ihrer eigenen Infrastruktur auf den eigenen Gleisen kauft. Und für das Krypto-Publikum sind das die verständlichsten Assets im gesamten Regal, weil wir diese Produkte täglich nutzen.
Mein persönlicher Favorit in Sachen Ironie: HOODB.
@BinanceCIS $SPCXB
Und dein? 👇
#bStocksCIS Drei Ticker im Regal von bStocks, über die ich jedes Mal lächle.
$HOODB das ist Robinhood. Die Aktie eines Brokers, den man hält, ohne überhaupt ein Broker-Konto zu haben.
$CRCLB das ist Circle, Emittent von USDC. Die Aktie eines Stablecoin-Unternehmens, gekauft mit Stablecoins.
$MSTRB das ist Strategy, ein Unternehmen mit Bitcoin in der Bilanz. Krypto-Leute halten die Firma, die Krypto hält.
Die Branche ist so weit, dass sie Aktien ihrer eigenen Infrastruktur auf den eigenen Gleisen kauft. Und für das Krypto-Publikum sind das die verständlichsten Assets im gesamten Regal, weil wir diese Produkte täglich nutzen.
Mein persönlicher Favorit in Sachen Ironie: HOODB.
@BinanceCIS $SPCXB
Und dein? 👇
1
93
·
--
Hintergrund: Da liegen die Hacken.
#bStocksCIS Alle schreiben über das Pfand unter bStocks als Feature. Ich werde dir erklären, wo da die Haken sind.
Ja, Tokens werden als Pfand auf Marge angenommen, und SPCXB arbeitet bereits mit Pfand im DeFi-Lending. Du hältst Aktien und hast gleichzeitig Liquidität. Klingt hübsch.
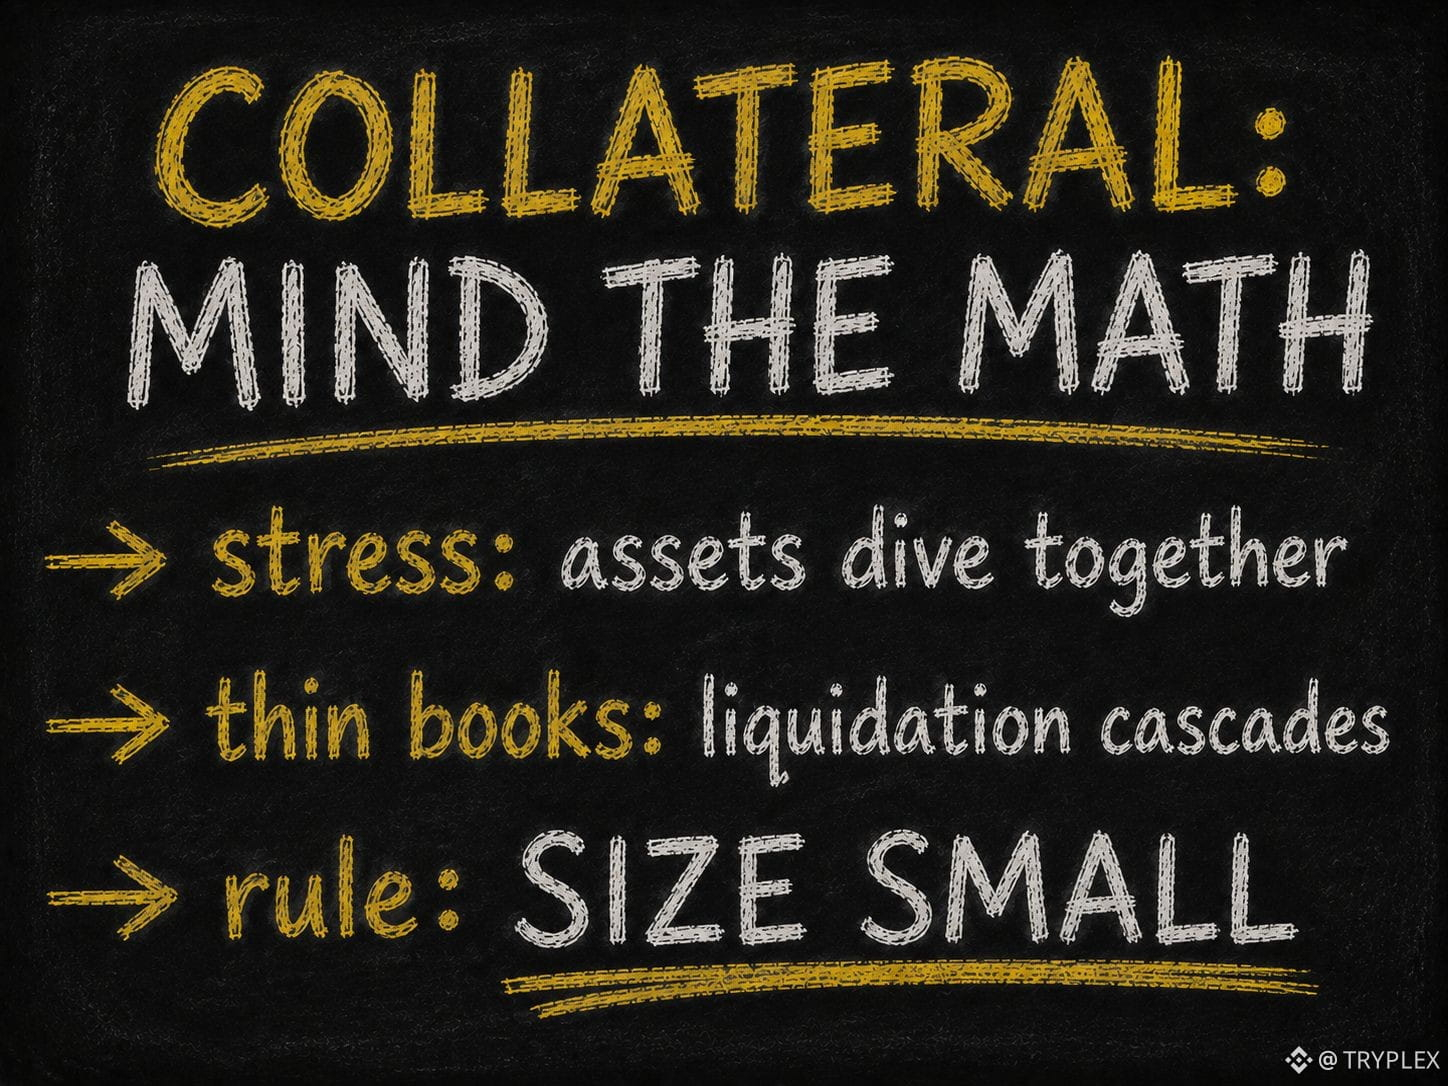
Jetzt die Risikomatik. In Stressphasen fallen sowohl Aktien als auch Krypto gleichzeitig, am selben Tag. Die Orderbücher frischer Ticker sind dünn, und eine Liquidation in ein dünnes Orderbuch zieht eine Kaskade nach sich. Und der Liquidationspreis interessiert sich nicht dafür, wie fest du an das Unternehmen glaubst.
Bei kleiner Größe ist das Effizienz. Bei gieriger Größe ist es eine Geschichte über eine verschmolzene Position.
Mein persönliches Limit ist einfach: als Pfand nur ein kleiner Teil des Portfolios, und nur das, was ich bereit bin, vollständig zu verlieren.
@BinanceCIS $SPCXB
Greifst du die Marge an oder strikt Spot? 👇
Hintergrund: Da liegen die Hacken.
#bStocksCIS Alle schreiben über das Pfand unter bStocks als Feature. Ich werde dir erklären, wo da die Haken sind.
Ja, Tokens werden als Pfand auf Marge angenommen, und SPCXB arbeitet bereits mit Pfand im DeFi-Lending. Du hältst Aktien und hast gleichzeitig Liquidität. Klingt hübsch.
Jetzt die Risikomatik. In Stressphasen fallen sowohl Aktien als auch Krypto gleichzeitig, am selben Tag. Die Orderbücher frischer Ticker sind dünn, und eine Liquidation in ein dünnes Orderbuch zieht eine Kaskade nach sich. Und der Liquidationspreis interessiert sich nicht dafür, wie fest du an das Unternehmen glaubst.
Bei kleiner Größe ist das Effizienz. Bei gieriger Größe ist es eine Geschichte über eine verschmolzene Position.
Mein persönliches Limit ist einfach: als Pfand nur ein kleiner Teil des Portfolios, und nur das, was ich bereit bin, vollständig zu verlieren.
@BinanceCIS $SPCXB
Greifst du die Marge an oder strikt Spot? 👇
#bStocksCIS Alle schreiben über das Pfand unter bStocks als Feature. Ich werde dir erklären, wo da die Haken sind.
Ja, Tokens werden als Pfand auf Marge angenommen, und SPCXB arbeitet bereits mit Pfand im DeFi-Lending. Du hältst Aktien und hast gleichzeitig Liquidität. Klingt hübsch.
Jetzt die Risikomatik. In Stressphasen fallen sowohl Aktien als auch Krypto gleichzeitig, am selben Tag. Die Orderbücher frischer Ticker sind dünn, und eine Liquidation in ein dünnes Orderbuch zieht eine Kaskade nach sich. Und der Liquidationspreis interessiert sich nicht dafür, wie fest du an das Unternehmen glaubst.
Bei kleiner Größe ist das Effizienz. Bei gieriger Größe ist es eine Geschichte über eine verschmolzene Position.
Mein persönliches Limit ist einfach: als Pfand nur ein kleiner Teil des Portfolios, und nur das, was ich bereit bin, vollständig zu verlieren.
@BinanceCIS $SPCXB
Greifst du die Marge an oder strikt Spot? 👇
2
1
107
·
--
Bullisch
bStocks rotieren 4–21× schneller als die Aktien, die sie abbilden.
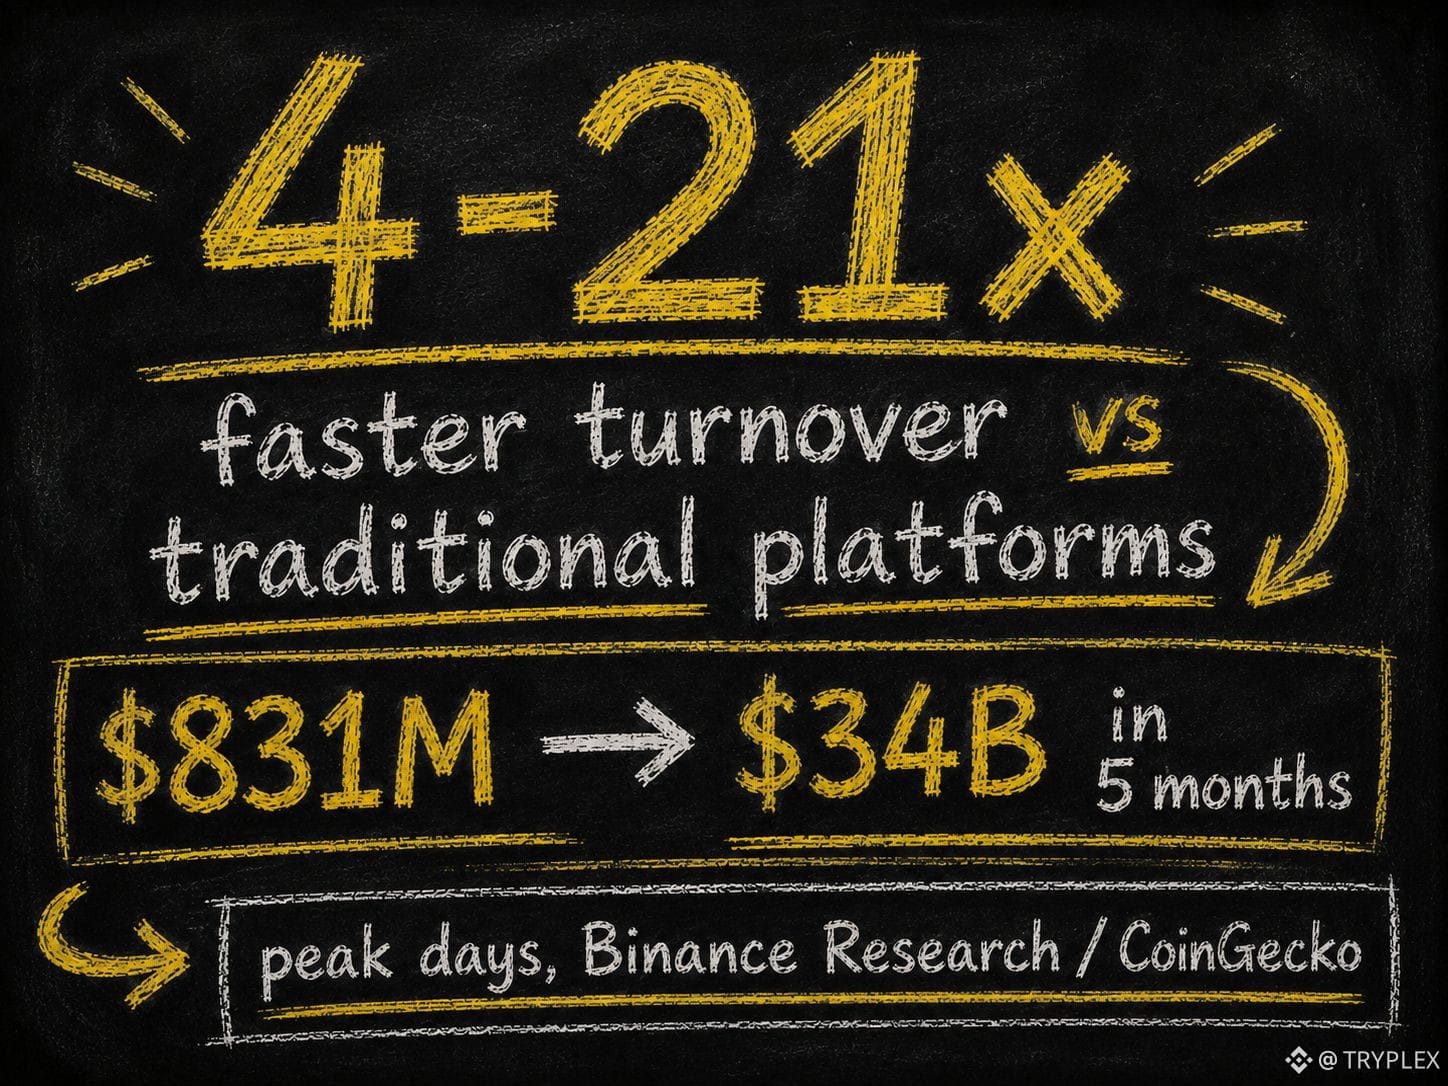
Eine Statistik von Binance Research, die ich nicht aus dem Kopf bekomme: An Tagen mit hoher Volatilität drehen tokenisierte Aktien auf Krypto-Börsen 4–21× häufiger um als dieselben Aktien auf traditionellen Plattformen.
Und das Segment selbst stieg von 831 Mio. $ auf 34 Mrd. $ zwischen Januar und Mai 2026, laut CoinGecko-Daten. Das ist keine Trendlinie. Das ist ein Regimewechsel.
Warum diese Geschwindigkeit? Keine Handelssitzungen. Kein T+1. Bruchstückeln ab 5 $. Und eine Nutzerbasis, die Märkte als 24/7-Standard behandelt – weil Krypto sie so erzogen hat.
Das Instrument ist ein Zertifikat. Das Verhalten darum herum ist reines Krypto.
Also, ehrliche Frage: Handelst du bStocks wie Aktien – oder wie Tokens?
@BinanceCIS #bStocksCIS $SPCXB
bStocks rotieren 4–21× schneller als die Aktien, die sie abbilden.
Eine Statistik von Binance Research, die ich nicht aus dem Kopf bekomme: An Tagen mit hoher Volatilität drehen tokenisierte Aktien auf Krypto-Börsen 4–21× häufiger um als dieselben Aktien auf traditionellen Plattformen.
Und das Segment selbst stieg von 831 Mio. $ auf 34 Mrd. $ zwischen Januar und Mai 2026, laut CoinGecko-Daten. Das ist keine Trendlinie. Das ist ein Regimewechsel.
Warum diese Geschwindigkeit? Keine Handelssitzungen. Kein T+1. Bruchstückeln ab 5 $. Und eine Nutzerbasis, die Märkte als 24/7-Standard behandelt – weil Krypto sie so erzogen hat.
Das Instrument ist ein Zertifikat. Das Verhalten darum herum ist reines Krypto.
Also, ehrliche Frage: Handelst du bStocks wie Aktien – oder wie Tokens?
@BinanceCIS #bStocksCIS $SPCXB
Eine Statistik von Binance Research, die ich nicht aus dem Kopf bekomme: An Tagen mit hoher Volatilität drehen tokenisierte Aktien auf Krypto-Börsen 4–21× häufiger um als dieselben Aktien auf traditionellen Plattformen.
Und das Segment selbst stieg von 831 Mio. $ auf 34 Mrd. $ zwischen Januar und Mai 2026, laut CoinGecko-Daten. Das ist keine Trendlinie. Das ist ein Regimewechsel.
Warum diese Geschwindigkeit? Keine Handelssitzungen. Kein T+1. Bruchstückeln ab 5 $. Und eine Nutzerbasis, die Märkte als 24/7-Standard behandelt – weil Krypto sie so erzogen hat.
Das Instrument ist ein Zertifikat. Das Verhalten darum herum ist reines Krypto.
Also, ehrliche Frage: Handelst du bStocks wie Aktien – oder wie Tokens?
@BinanceCIS #bStocksCIS $SPCXB
1
1
97
·
--
Bullisch
Antworten an Skeptiker aus den Kommentaren.
#bStocksCIS Mein Beitrag über drei Mythen hat 1900 Aufrufe gesammelt, aber das Wertvollste ist in den Kommentaren gelandet. Dort sind die Einwände schärfer als die Mythen selbst. Ich zerlege die drei stärksten.
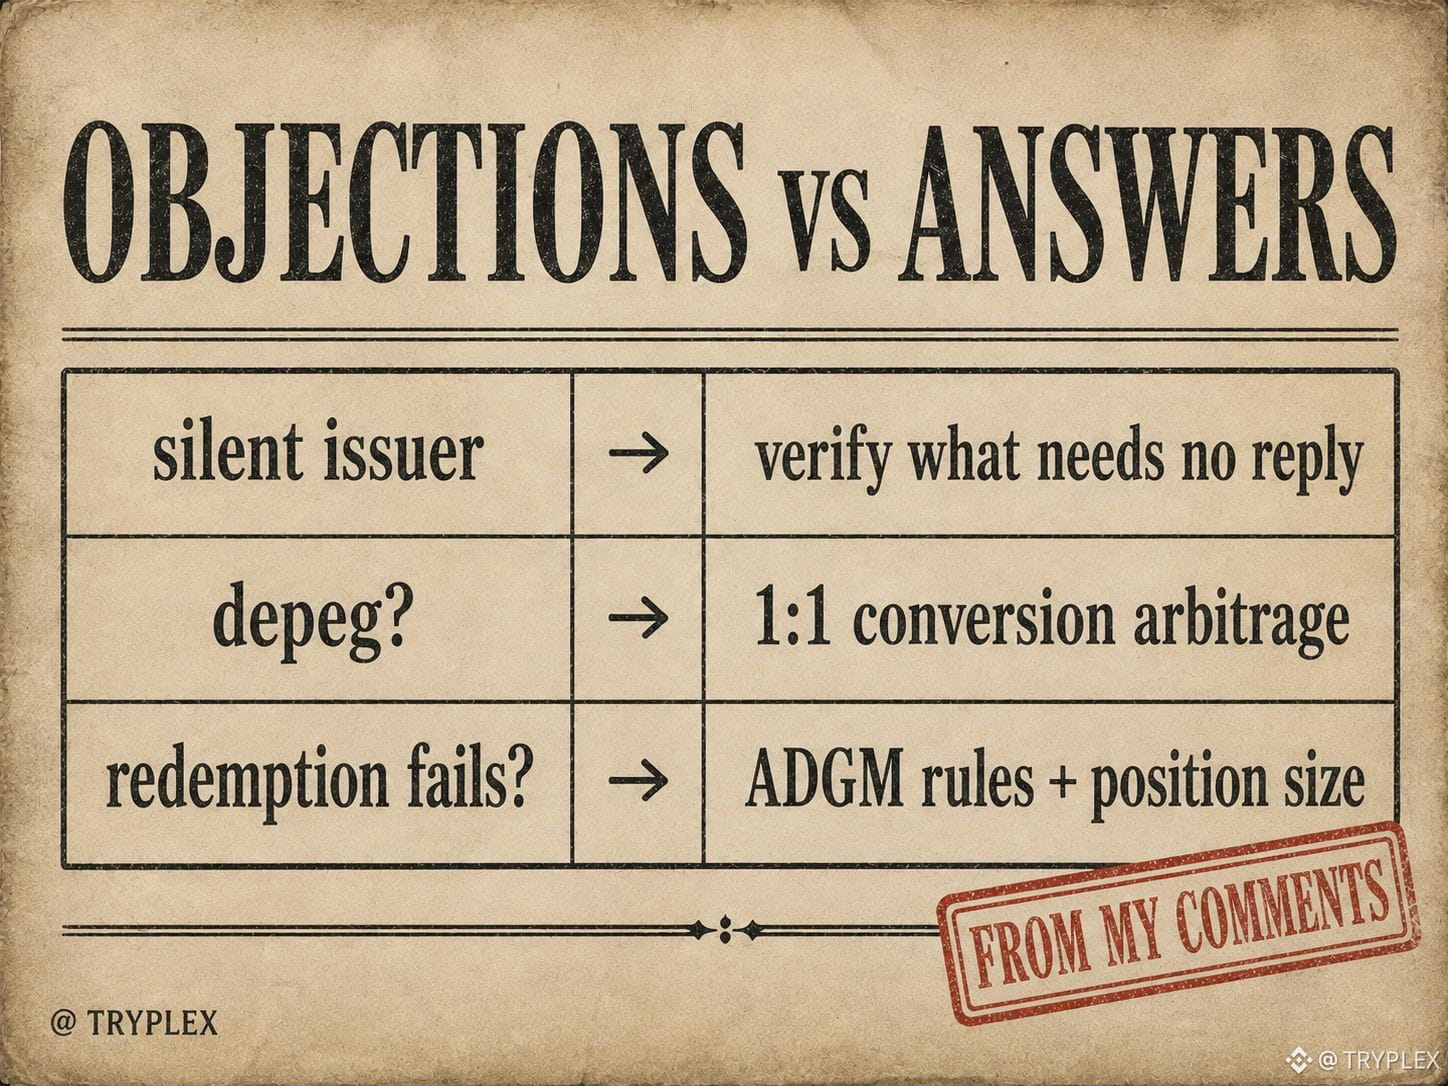
Der Emittent antwortet nicht auf Anfragen. Wahr. BTech Holdings ist eine juristische Hülle für die Ausgabe von Zertifikaten; es wird keine laufende Korrespondenz von dort geben. Deshalb schaue ich nur auf das, was ohne Briefe überprüft wird: den Prospekt in ADGM und den Abgleich auf Proof of Collateral.
Und wenn der Depeg kommt? Solange die Umwandlung 1:1 funktioniert, schließt die Lücke das Arbitragegeschäft. Mit Geld, nicht mit Post.
Und wenn der Rückkauf selbst ausfällt? Dann stellt sich die Frage bereits an den Regulator FSRA, nicht an den Support. Genau deshalb ist meine Positionsgröße so, dass ich dieses Szenario überstehe.
Persönlich hat mir dieser Zweig mehr beigebracht als die Dokumentation.
@BinanceCIS $SPCXB
Welcher der drei Einwände ist für dich der ausschlaggebendste? 👇
Antworten an Skeptiker aus den Kommentaren.
#bStocksCIS Mein Beitrag über drei Mythen hat 1900 Aufrufe gesammelt, aber das Wertvollste ist in den Kommentaren gelandet. Dort sind die Einwände schärfer als die Mythen selbst. Ich zerlege die drei stärksten.
Der Emittent antwortet nicht auf Anfragen. Wahr. BTech Holdings ist eine juristische Hülle für die Ausgabe von Zertifikaten; es wird keine laufende Korrespondenz von dort geben. Deshalb schaue ich nur auf das, was ohne Briefe überprüft wird: den Prospekt in ADGM und den Abgleich auf Proof of Collateral.
Und wenn der Depeg kommt? Solange die Umwandlung 1:1 funktioniert, schließt die Lücke das Arbitragegeschäft. Mit Geld, nicht mit Post.
Und wenn der Rückkauf selbst ausfällt? Dann stellt sich die Frage bereits an den Regulator FSRA, nicht an den Support. Genau deshalb ist meine Positionsgröße so, dass ich dieses Szenario überstehe.
Persönlich hat mir dieser Zweig mehr beigebracht als die Dokumentation.
@BinanceCIS $SPCXB
Welcher der drei Einwände ist für dich der ausschlaggebendste? 👇
#bStocksCIS Mein Beitrag über drei Mythen hat 1900 Aufrufe gesammelt, aber das Wertvollste ist in den Kommentaren gelandet. Dort sind die Einwände schärfer als die Mythen selbst. Ich zerlege die drei stärksten.
Der Emittent antwortet nicht auf Anfragen. Wahr. BTech Holdings ist eine juristische Hülle für die Ausgabe von Zertifikaten; es wird keine laufende Korrespondenz von dort geben. Deshalb schaue ich nur auf das, was ohne Briefe überprüft wird: den Prospekt in ADGM und den Abgleich auf Proof of Collateral.
Und wenn der Depeg kommt? Solange die Umwandlung 1:1 funktioniert, schließt die Lücke das Arbitragegeschäft. Mit Geld, nicht mit Post.
Und wenn der Rückkauf selbst ausfällt? Dann stellt sich die Frage bereits an den Regulator FSRA, nicht an den Support. Genau deshalb ist meine Positionsgröße so, dass ich dieses Szenario überstehe.
Persönlich hat mir dieser Zweig mehr beigebracht als die Dokumentation.
@BinanceCIS $SPCXB
Welcher der drei Einwände ist für dich der ausschlaggebendste? 👇
1
96
·
--
Verifiziert
58% der Aktivität bei bStocks stammte aus Schwellenländern.
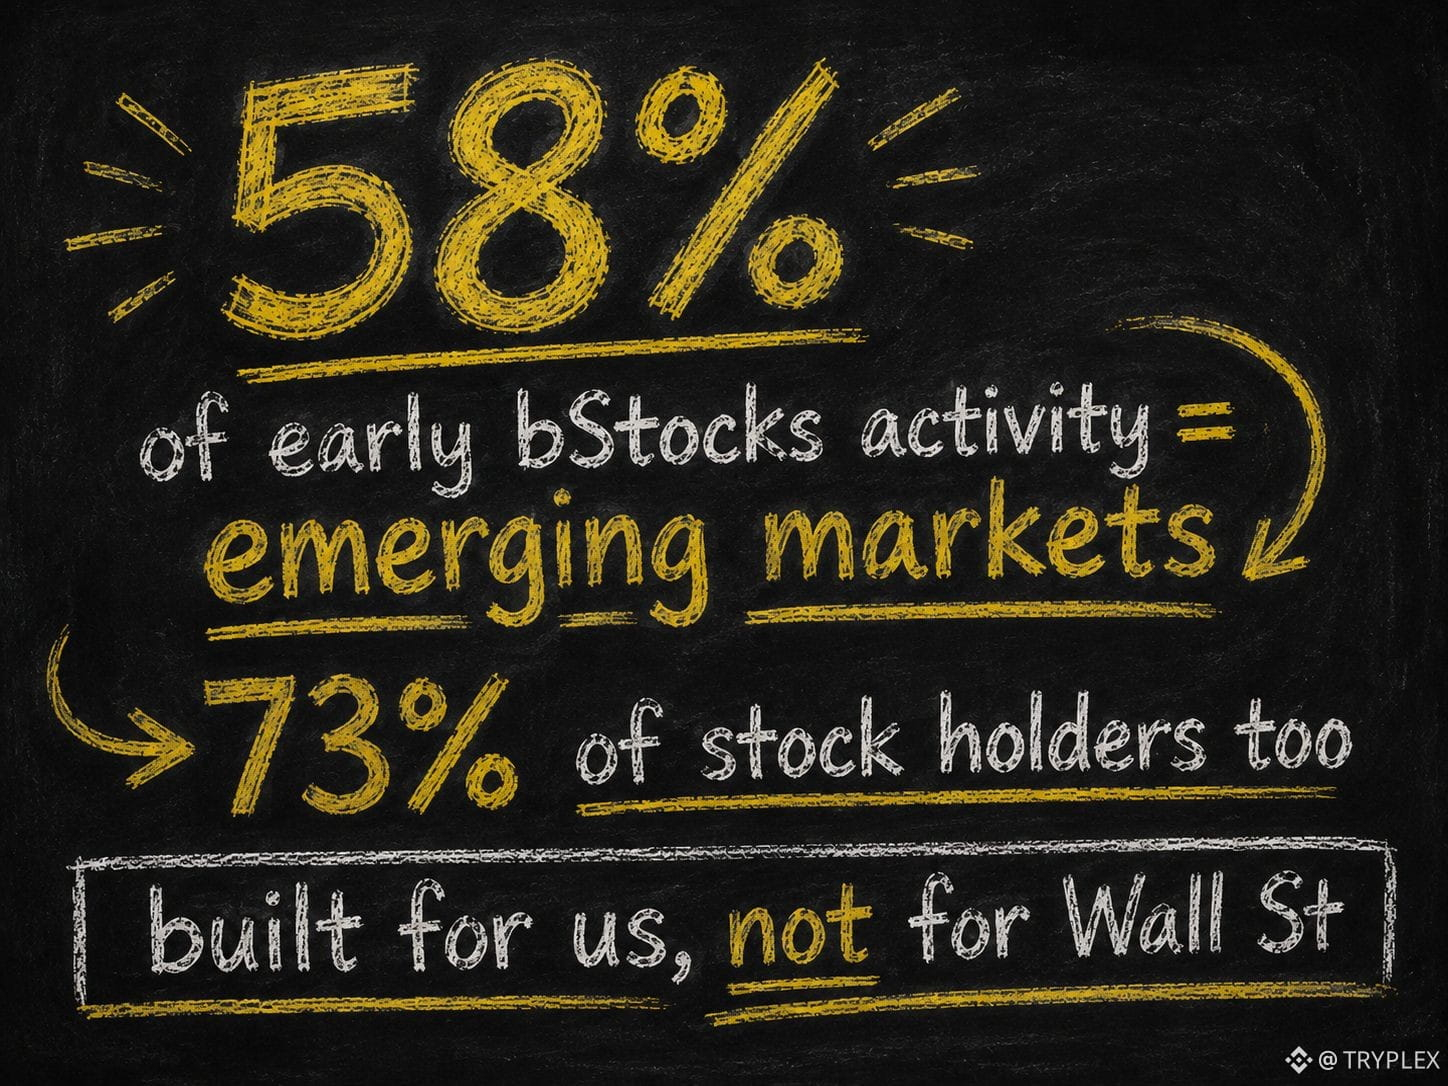
Zwei Zahlen erklären, für wen bStocks eigentlich gebaut wurden:
🔸 58% der Aktivität in den ersten 15 Tagen kamen aus Schwellenländern — Binace-Daten
🔸 ~73% der Aktionäre in Binances breiterem Aktien-Engagement stammen aus Schwellenländern
Ukraine inklusive — wir sind nicht die Nischen-Zielgruppe dieses Produkts. Wir sind die Mehrheit davon.
Und das ergibt Sinn. Der klassische Weg zu US-Aktien von hier: ausländischer Broker, internationale Überweisungen, Papierkram, die Börsenzeiten des Marktes einer anderen Person. Der bStocks-Weg: die App, die du bereits nutzt, USDT, 5$, jede Stunde deines Tages.
Ich habe nie dieses ausländische Brokerkonto eröffnet. Inzwischen sehe ich ehrlich gesagt nicht, warum ich das tun sollte.
Die Voraussetzungen variieren je nach Land — immer erst prüfen. Aber „Zugang“ war endlich nicht mehr nur eine Metapher.
Was hat DICH vorher von US-Aktien abgehalten?
@BinanceCIS #bStocksCIS $SPCXB
58% der Aktivität bei bStocks stammte aus Schwellenländern.
Zwei Zahlen erklären, für wen bStocks eigentlich gebaut wurden:
🔸 58% der Aktivität in den ersten 15 Tagen kamen aus Schwellenländern — Binace-Daten
🔸 ~73% der Aktionäre in Binances breiterem Aktien-Engagement stammen aus Schwellenländern
Ukraine inklusive — wir sind nicht die Nischen-Zielgruppe dieses Produkts. Wir sind die Mehrheit davon.
Und das ergibt Sinn. Der klassische Weg zu US-Aktien von hier: ausländischer Broker, internationale Überweisungen, Papierkram, die Börsenzeiten des Marktes einer anderen Person. Der bStocks-Weg: die App, die du bereits nutzt, USDT, 5$, jede Stunde deines Tages.
Ich habe nie dieses ausländische Brokerkonto eröffnet. Inzwischen sehe ich ehrlich gesagt nicht, warum ich das tun sollte.
Die Voraussetzungen variieren je nach Land — immer erst prüfen. Aber „Zugang“ war endlich nicht mehr nur eine Metapher.
Was hat DICH vorher von US-Aktien abgehalten?
@BinanceCIS #bStocksCIS $SPCXB
Zwei Zahlen erklären, für wen bStocks eigentlich gebaut wurden:
🔸 58% der Aktivität in den ersten 15 Tagen kamen aus Schwellenländern — Binace-Daten
🔸 ~73% der Aktionäre in Binances breiterem Aktien-Engagement stammen aus Schwellenländern
Ukraine inklusive — wir sind nicht die Nischen-Zielgruppe dieses Produkts. Wir sind die Mehrheit davon.
Und das ergibt Sinn. Der klassische Weg zu US-Aktien von hier: ausländischer Broker, internationale Überweisungen, Papierkram, die Börsenzeiten des Marktes einer anderen Person. Der bStocks-Weg: die App, die du bereits nutzt, USDT, 5$, jede Stunde deines Tages.
Ich habe nie dieses ausländische Brokerkonto eröffnet. Inzwischen sehe ich ehrlich gesagt nicht, warum ich das tun sollte.
Die Voraussetzungen variieren je nach Land — immer erst prüfen. Aber „Zugang“ war endlich nicht mehr nur eine Metapher.
Was hat DICH vorher von US-Aktien abgehalten?
@BinanceCIS #bStocksCIS $SPCXB
4
6
449
·
--
Bullisch
Drei Mythen über bStocks, die ich immer wieder in Kommentaren sehe.
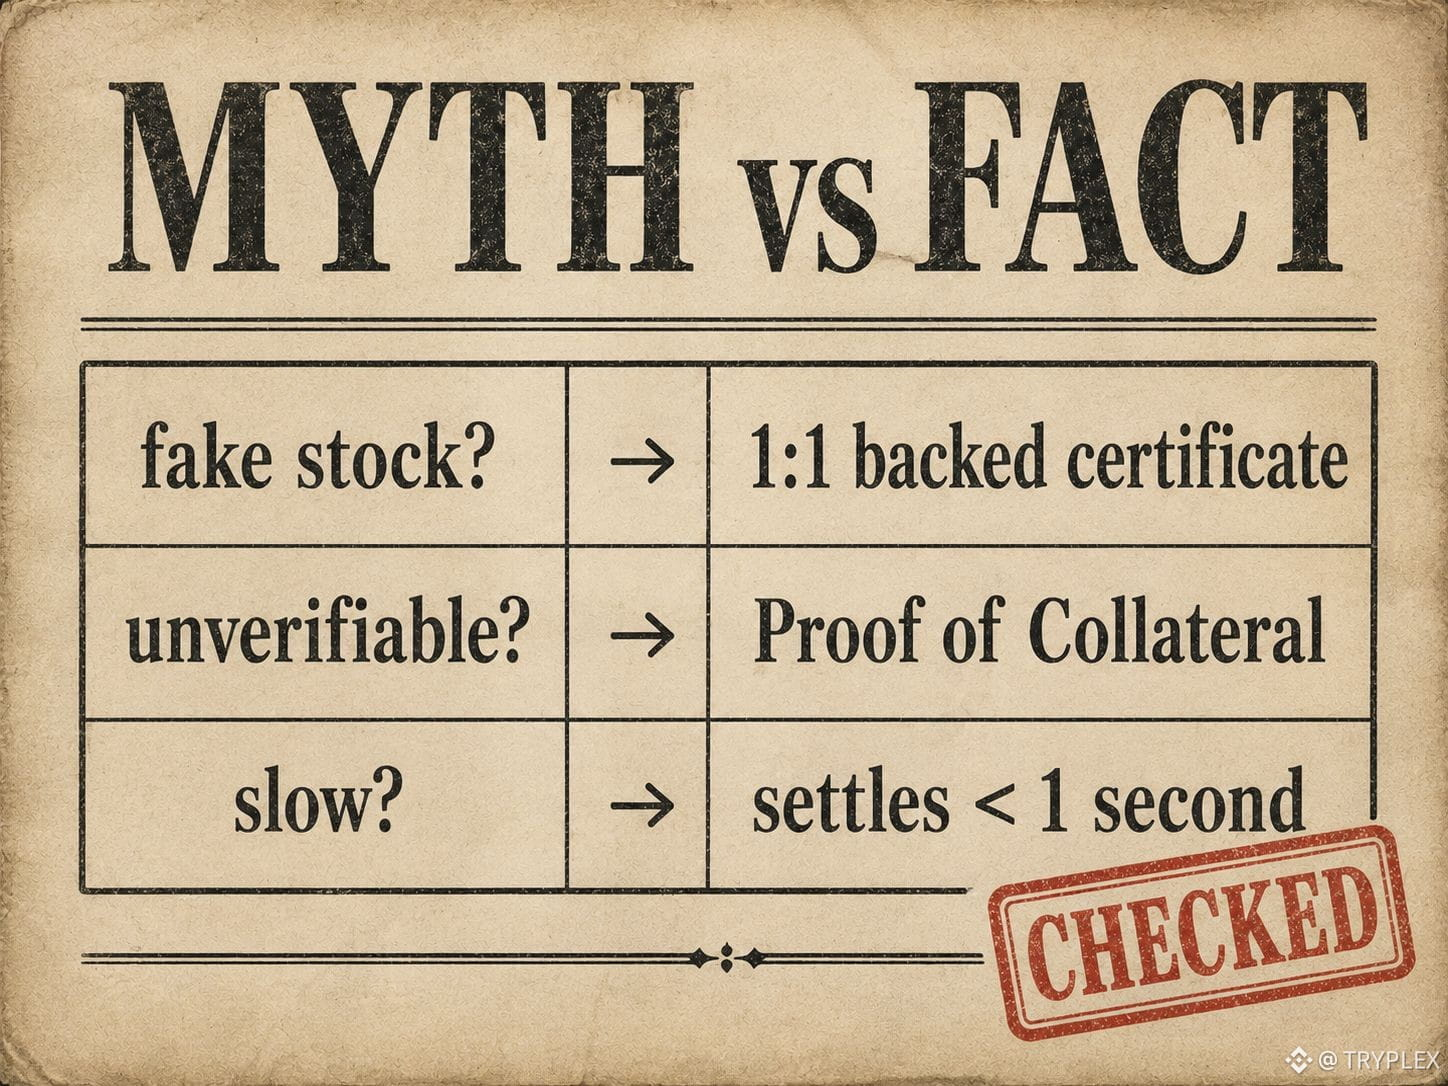
Mythos 1: „Das ist eine Fake-Aktie.“
Es ist ein Zertifikat, das 1:1 durch die echte Aktie gedeckt ist, gehalten über den Emittenten BTech Holdings. Preisexposure + Dividenden: ja. Stimmrechte: nein. Berechtigte Nutzer können jederzeit und kostenlos in die tatsächliche Aktie konvertieren, beidseitig.
Mythos 2: „Man kann die Deckung nicht verifizieren.“
Doch. Proof of Collateral vergleicht die On-Chain-Token-Zirkulation mit den verwahrten Anteilen — kontinuierlich, nicht einmal pro Jahr in einem Audit-PDF.
Mythos 3: „Die Abwicklung ist langsam, wie bei TradFi.“
Unter einer Sekunde, 24/7. Kein T+1.
Die ehrliche Fußnote, die ich immer ergänze: Das ist ein ADGM-reguliertes Zertifikat — sein eigenes Instrument mit eigenen Regeln, keine umbenannte Brokerage-Aktie.
Welchen der drei habt IHR vorher geglaubt? Seid ehrlich 🙂
@BinanceCIS #bStocksCIS $SPCXB
Drei Mythen über bStocks, die ich immer wieder in Kommentaren sehe.
Mythos 1: „Das ist eine Fake-Aktie.“
Es ist ein Zertifikat, das 1:1 durch die echte Aktie gedeckt ist, gehalten über den Emittenten BTech Holdings. Preisexposure + Dividenden: ja. Stimmrechte: nein. Berechtigte Nutzer können jederzeit und kostenlos in die tatsächliche Aktie konvertieren, beidseitig.
Mythos 2: „Man kann die Deckung nicht verifizieren.“
Doch. Proof of Collateral vergleicht die On-Chain-Token-Zirkulation mit den verwahrten Anteilen — kontinuierlich, nicht einmal pro Jahr in einem Audit-PDF.
Mythos 3: „Die Abwicklung ist langsam, wie bei TradFi.“
Unter einer Sekunde, 24/7. Kein T+1.
Die ehrliche Fußnote, die ich immer ergänze: Das ist ein ADGM-reguliertes Zertifikat — sein eigenes Instrument mit eigenen Regeln, keine umbenannte Brokerage-Aktie.
Welchen der drei habt IHR vorher geglaubt? Seid ehrlich 🙂
@BinanceCIS #bStocksCIS $SPCXB
Mythos 1: „Das ist eine Fake-Aktie.“
Es ist ein Zertifikat, das 1:1 durch die echte Aktie gedeckt ist, gehalten über den Emittenten BTech Holdings. Preisexposure + Dividenden: ja. Stimmrechte: nein. Berechtigte Nutzer können jederzeit und kostenlos in die tatsächliche Aktie konvertieren, beidseitig.
Mythos 2: „Man kann die Deckung nicht verifizieren.“
Doch. Proof of Collateral vergleicht die On-Chain-Token-Zirkulation mit den verwahrten Anteilen — kontinuierlich, nicht einmal pro Jahr in einem Audit-PDF.
Mythos 3: „Die Abwicklung ist langsam, wie bei TradFi.“
Unter einer Sekunde, 24/7. Kein T+1.
Die ehrliche Fußnote, die ich immer ergänze: Das ist ein ADGM-reguliertes Zertifikat — sein eigenes Instrument mit eigenen Regeln, keine umbenannte Brokerage-Aktie.
Welchen der drei habt IHR vorher geglaubt? Seid ehrlich 🙂
@BinanceCIS #bStocksCIS $SPCXB
22
5
1.9k
·
--
Bullisch
Verifiziert
Nachweis der Besicherung
#bStocksCIS Häufige Frage der Skeptiker: Wo ist die Garantie, dass wirklich eine Aktie hinter dem Token steckt?
Die kurze Antwort: Glaube nicht, überprüfe. Bei bStocks gibt es eine Seite „Proof of Collateral“, auf der du die Token-Emission im Netzwerk sowie siehst, wie viele Aktien als Sicherheit im Custody unter dieser Emission liegen. Abgleichen kann jeder jederzeit – sogar um 3 Uhr nachts. Den Broker-Report siehst du einmal pro Jahr als PDF, hier ist die Prüfung fortlaufend.
Das Produkt macht es nicht ideal – die Daten des Verwahrers nimmst du dennoch als gegeben hin. Aber der Unterschied zwischen einem Versprechen und einer Seite, die du selbst öffnen und nachsehen kannst, ist enorm.
Ich habe es geöffnet, hat 30 Sekunden gedauert. @BinanceCIS $SPCXB
Und hast du schon mal die Besicherung überprüft?
Wie überprüfst du die Besicherung?👇
Nachweis der Besicherung
#bStocksCIS Häufige Frage der Skeptiker: Wo ist die Garantie, dass wirklich eine Aktie hinter dem Token steckt?
Die kurze Antwort: Glaube nicht, überprüfe. Bei bStocks gibt es eine Seite „Proof of Collateral“, auf der du die Token-Emission im Netzwerk sowie siehst, wie viele Aktien als Sicherheit im Custody unter dieser Emission liegen. Abgleichen kann jeder jederzeit – sogar um 3 Uhr nachts. Den Broker-Report siehst du einmal pro Jahr als PDF, hier ist die Prüfung fortlaufend.
Das Produkt macht es nicht ideal – die Daten des Verwahrers nimmst du dennoch als gegeben hin. Aber der Unterschied zwischen einem Versprechen und einer Seite, die du selbst öffnen und nachsehen kannst, ist enorm.
Ich habe es geöffnet, hat 30 Sekunden gedauert. @BinanceCIS $SPCXB
Und hast du schon mal die Besicherung überprüft?
Wie überprüfst du die Besicherung?👇
#bStocksCIS Häufige Frage der Skeptiker: Wo ist die Garantie, dass wirklich eine Aktie hinter dem Token steckt?
Die kurze Antwort: Glaube nicht, überprüfe. Bei bStocks gibt es eine Seite „Proof of Collateral“, auf der du die Token-Emission im Netzwerk sowie siehst, wie viele Aktien als Sicherheit im Custody unter dieser Emission liegen. Abgleichen kann jeder jederzeit – sogar um 3 Uhr nachts. Den Broker-Report siehst du einmal pro Jahr als PDF, hier ist die Prüfung fortlaufend.
Das Produkt macht es nicht ideal – die Daten des Verwahrers nimmst du dennoch als gegeben hin. Aber der Unterschied zwischen einem Versprechen und einer Seite, die du selbst öffnen und nachsehen kannst, ist enorm.
Ich habe es geöffnet, hat 30 Sekunden gedauert. @BinanceCIS $SPCXB
Und hast du schon mal die Besicherung überprüft?
Wie überprüfst du die Besicherung?👇
✅ Відкривав PoC сам
0%
📄 Вірю звітам
0%
🤷 Ніколи не перевіряв
0%
🔍 Зараз піду гляну
100%
1 Stimmen • Abstimmung beendet
2
1
93
·
--
Bullisch
Verifiziert
80% aller bStocks-Trades sind fraktioniert. Tesla: 99,65%.
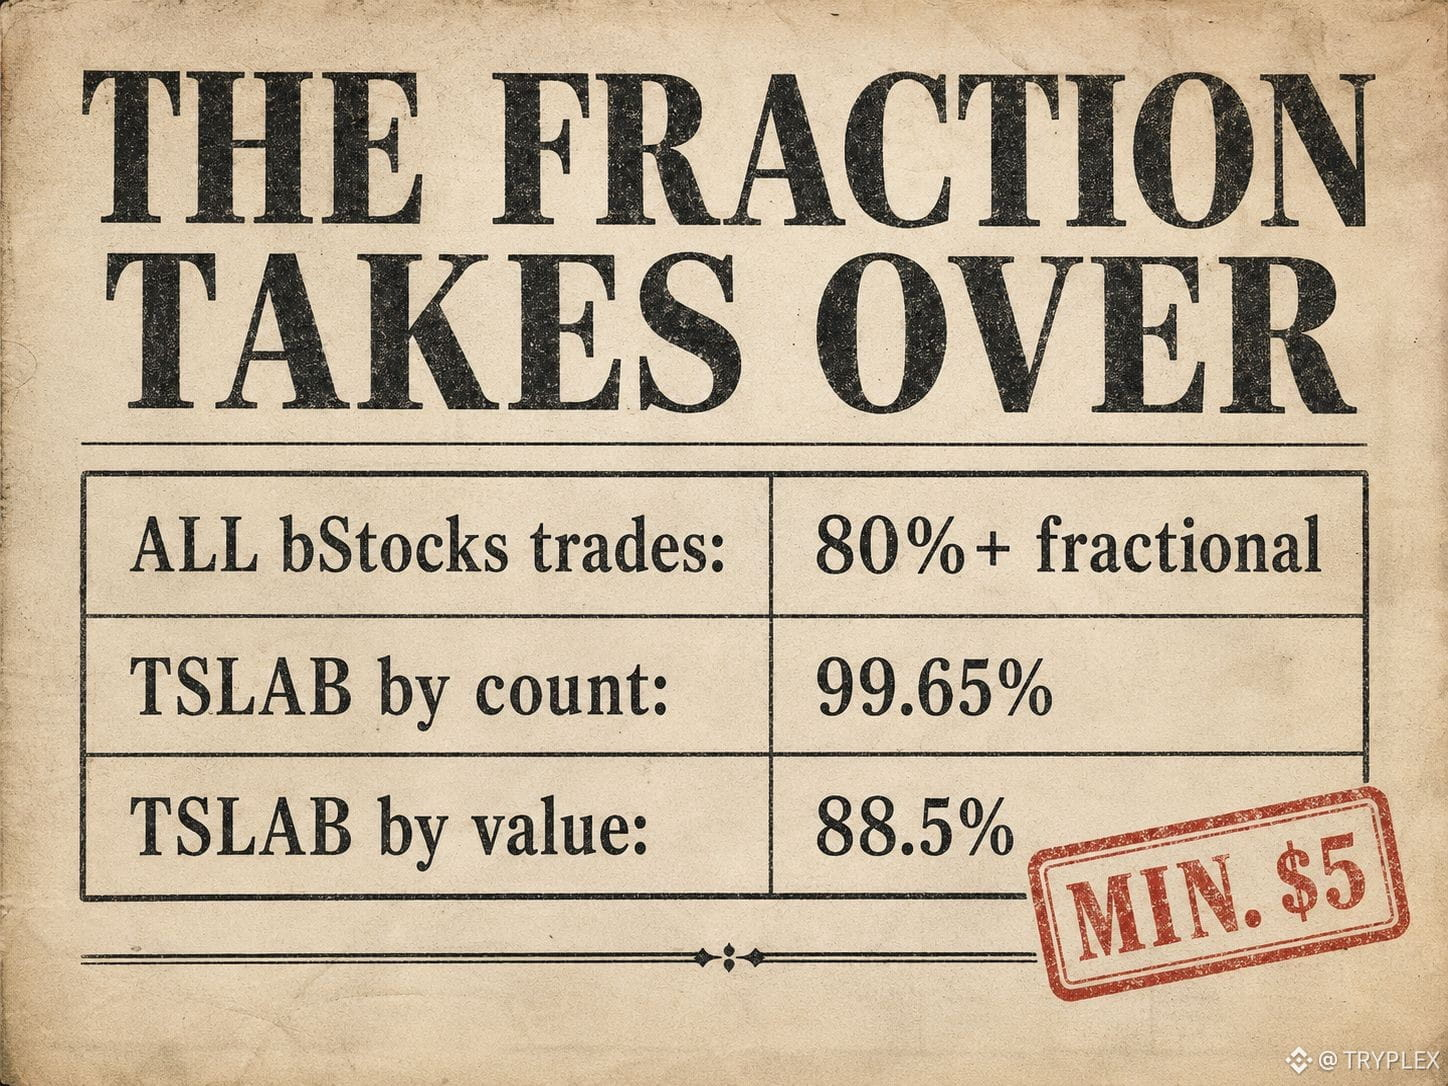
Zahlen, die das „fraktioniert ist ein Spielzeug“-Debattenargument für mich beendet haben:
🔸 80%+ ALLER bStocks-Trades sind fraktioniert — Binance-Daten, die ersten 15 Tage
🔸 TSLAB konkret: 99,65% der Trades nach Anzahl waren Fraktionen
🔸 und diese Fraktionen trugen 88,5% des gehandelten WERTS von TSLAB
Lies diese letzte Zeile noch einmal. Neun Zehntel des Geldes — nicht der Klicks, das Geld — bewegte sich in Stücken, die kleiner als eine Aktie sind.
Eine ganze Tesla-Aktie kostet hunderte von Dollar. Mindesteinstieg bei bStock: 5$. Offenbar fragt fast niemand mehr danach, sobald man die „ganze Aktie“-Regel entfernt.
Meine ganze Kampagne läuft auf Trades in 5$-Größe. Fühlt sich völlig normal an. Genau darum geht’s.
Was war deine erste Fraktion — und wovon?
@BinanceCIS #bStocksCIS $SPCXB $TSLAB
80% aller bStocks-Trades sind fraktioniert. Tesla: 99,65%.
Zahlen, die das „fraktioniert ist ein Spielzeug“-Debattenargument für mich beendet haben:
🔸 80%+ ALLER bStocks-Trades sind fraktioniert — Binance-Daten, die ersten 15 Tage
🔸 TSLAB konkret: 99,65% der Trades nach Anzahl waren Fraktionen
🔸 und diese Fraktionen trugen 88,5% des gehandelten WERTS von TSLAB
Lies diese letzte Zeile noch einmal. Neun Zehntel des Geldes — nicht der Klicks, das Geld — bewegte sich in Stücken, die kleiner als eine Aktie sind.
Eine ganze Tesla-Aktie kostet hunderte von Dollar. Mindesteinstieg bei bStock: 5$. Offenbar fragt fast niemand mehr danach, sobald man die „ganze Aktie“-Regel entfernt.
Meine ganze Kampagne läuft auf Trades in 5$-Größe. Fühlt sich völlig normal an. Genau darum geht’s.
Was war deine erste Fraktion — und wovon?
@BinanceCIS #bStocksCIS $SPCXB $TSLAB
Zahlen, die das „fraktioniert ist ein Spielzeug“-Debattenargument für mich beendet haben:
🔸 80%+ ALLER bStocks-Trades sind fraktioniert — Binance-Daten, die ersten 15 Tage
🔸 TSLAB konkret: 99,65% der Trades nach Anzahl waren Fraktionen
🔸 und diese Fraktionen trugen 88,5% des gehandelten WERTS von TSLAB
Lies diese letzte Zeile noch einmal. Neun Zehntel des Geldes — nicht der Klicks, das Geld — bewegte sich in Stücken, die kleiner als eine Aktie sind.
Eine ganze Tesla-Aktie kostet hunderte von Dollar. Mindesteinstieg bei bStock: 5$. Offenbar fragt fast niemand mehr danach, sobald man die „ganze Aktie“-Regel entfernt.
Meine ganze Kampagne läuft auf Trades in 5$-Größe. Fühlt sich völlig normal an. Genau darum geht’s.
Was war deine erste Fraktion — und wovon?
@BinanceCIS #bStocksCIS $SPCXB $TSLAB
2
134
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
AnthropicCEOCallsForAISlowdown
115,623 Aufrufe
1,929 Kommentare
#anthropicceocallsforaislowdown
Rivals Unite: Altman, Musk und andere unterstützen den Aufruf zur VerlangsamungIn den Stunden nach Amodeis Essay erklärte OpenAI-CEO Sam Altman öffentlich, die Branche müsse „das Tempo der Entwicklung steuern“ („pace the frontier“), und verwies darauf, dass dies bereits eine wichtige interne Debatte bei OpenAI gewesen sei. Elon Musk von xAI postete schlicht „Dario hat recht“. Außerdem wurde von Unterstützung durch weitere führende Persönlichkeiten berichtet, darunter Demis Hassabis. Diese seltene öffentliche Übereinstimmung zwischen erbitterten Konkurrenten unterstreicht, wie ernst die Spitzenlabore die zunehmenden Risiken mittlerweile nehmen. Die Branche scheint sich von reiner Geschwindigkeit hin zu abgestimmter Vorsicht zu verlagern.
$BR
$BTW
$REZ
Crypto Futrures Afridi
·3 Likes
·1.9k Aufrufe
RevolutDataLeakReportedlyPostedAttackersThreatenDailyReleases
417 Aufrufe
22 Kommentare
BrazilCentralBankRaisesVASPCapitalRequirements
1,849 Aufrufe
145 Kommentare