
-Vibrant-
7.2k Beiträge
-Vibrant-
Melden
Nutzer blockieren
565 Following
9.9K+ Follower
4.6K+ Like gegeben
Beiträge
Alle
Live
·
--
#dusk $DUSK @Dusk_Foundation
Wenn ZK in der Praxis ankommt
Früher sah ich Zero-Knowledge-Beweise als etwas, das tiefgehend technisch und weit entfernt von der alltäglichen Nutzung von Blockchain ist. Ein genauerer Blick in Dusk hat diese Perspektive verändert.
Dusk kombiniert kryptografische Werkzeuge wie BLS12-381, JubJub, Schnorr, Poseidon und Merkle-Bäume, um eine datenschutzorientierte Infrastruktur aufzubauen, in der Informationen verifiziert werden können, ohne alles dahinter offenlegen zu müssen.
Das Spannende daran ist PLONK.
Anstatt sensible Details on-chain zu stellen, kann ein Nutzer nachweisen, dass er eine bestimmte Bedingung erfüllt – etwa die Anforderungen von KYC oder die Voraussetzungen für die Teilnahme – ohne unnötige personenbezogene Daten preiszugeben.
Das schafft ein starkes Modell:
Beweise, was zählt. Halte den Rest privat.
Für regulierte Finanzbereiche könnte dieses Gleichgewicht zwischen Datenschutz, Compliance und Verifizierbarkeit viel wichtiger sein, als dass ZK nur ein weiteres kryptografisches Buzzword ist.
Mit PLONK V3, das durch das Aegis-Upgrade auf Mainnet eingeführt wurde, setzt Dusk diese Idee in echte Infrastruktur um.
$DUSK
Was macht ZK für regulierte Finanzen am wertvollsten?
#dusk $DUSK @Dusk
Wenn ZK in der Praxis ankommt
Früher sah ich Zero-Knowledge-Beweise als etwas, das tiefgehend technisch und weit entfernt von der alltäglichen Nutzung von Blockchain ist. Ein genauerer Blick in Dusk hat diese Perspektive verändert.
Dusk kombiniert kryptografische Werkzeuge wie BLS12-381, JubJub, Schnorr, Poseidon und Merkle-Bäume, um eine datenschutzorientierte Infrastruktur aufzubauen, in der Informationen verifiziert werden können, ohne alles dahinter offenlegen zu müssen.
Das Spannende daran ist PLONK.
Anstatt sensible Details on-chain zu stellen, kann ein Nutzer nachweisen, dass er eine bestimmte Bedingung erfüllt – etwa die Anforderungen von KYC oder die Voraussetzungen für die Teilnahme – ohne unnötige personenbezogene Daten preiszugeben.
Das schafft ein starkes Modell:
Beweise, was zählt. Halte den Rest privat.
Für regulierte Finanzbereiche könnte dieses Gleichgewicht zwischen Datenschutz, Compliance und Verifizierbarkeit viel wichtiger sein, als dass ZK nur ein weiteres kryptografisches Buzzword ist.
Mit PLONK V3, das durch das Aegis-Upgrade auf Mainnet eingeführt wurde, setzt Dusk diese Idee in echte Infrastruktur um.
$DUSK
Was macht ZK für regulierte Finanzen am wertvollsten?
Wenn ZK in der Praxis ankommt
Früher sah ich Zero-Knowledge-Beweise als etwas, das tiefgehend technisch und weit entfernt von der alltäglichen Nutzung von Blockchain ist. Ein genauerer Blick in Dusk hat diese Perspektive verändert.
Dusk kombiniert kryptografische Werkzeuge wie BLS12-381, JubJub, Schnorr, Poseidon und Merkle-Bäume, um eine datenschutzorientierte Infrastruktur aufzubauen, in der Informationen verifiziert werden können, ohne alles dahinter offenlegen zu müssen.
Das Spannende daran ist PLONK.
Anstatt sensible Details on-chain zu stellen, kann ein Nutzer nachweisen, dass er eine bestimmte Bedingung erfüllt – etwa die Anforderungen von KYC oder die Voraussetzungen für die Teilnahme – ohne unnötige personenbezogene Daten preiszugeben.
Das schafft ein starkes Modell:
Beweise, was zählt. Halte den Rest privat.
Für regulierte Finanzbereiche könnte dieses Gleichgewicht zwischen Datenschutz, Compliance und Verifizierbarkeit viel wichtiger sein, als dass ZK nur ein weiteres kryptografisches Buzzword ist.
Mit PLONK V3, das durch das Aegis-Upgrade auf Mainnet eingeführt wurde, setzt Dusk diese Idee in echte Infrastruktur um.
$DUSK
Was macht ZK für regulierte Finanzen am wertvollsten?
Private verification
100%
KYC/eligibility verification
0%
Compliance + privacy together
0%
Faster, scalable verification
0%
1 Stimmen • Abstimmung beendet
1
3
147
·
--
#dusk $DUSK @Dusk_Foundation
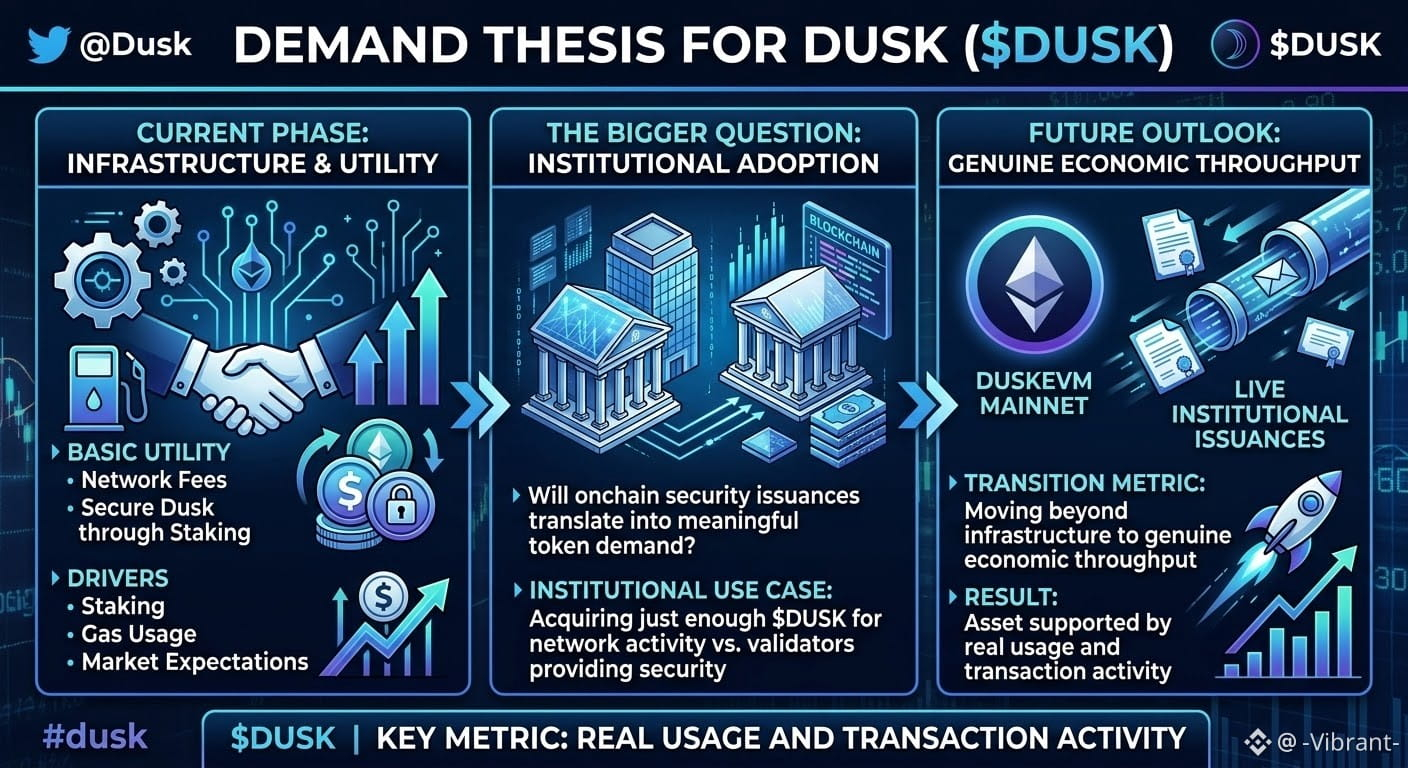
Ich habe über eine andere Seite von @Dusk und $DUSK nachgedacht: Was schafft eigentlich dauerhaft Nachfrage nach dem Token?
Die grundlegende Nutzbarkeit ist ziemlich einfach. $DUSK zahlt Netzwerkgebühren und hilft dabei, Dusk durch Staking abzusichern. Aber wenn Institutionen irgendwann Wertpapiere onchain ausgeben und abwickeln, stellt sich die größere Frage, ob diese Aktivität in eine sinnvolle Token-Nachfrage übersetzt.
Institutionen müssen möglicherweise keine riesigen Mengen an DUSK halten. Sie könnten einfach genug erwerben, um die Netzwerkaktivität zu ermöglichen, während Validatoren die ökonomische Sicherheit bereitstellen.
Damit wird die Adoption zur entscheidenden Variablen.
Heute befindet sich Dusk noch in der Aufbauphase der Infrastruktur, daher hängt die Token-Nachfrage natürlicherweise stärker mit Staking, Gas-Usage und Markterwartungen zusammen als mit großen institutionellen Aktivitäten.
Was die Gleichung verändert, ist die reale Nutzung.
Wenn DuskEVM Mainnet und laufende institutionelle Emissionen substanzielle Transaktionsaktivität mit sich bringen, sollten wir anfangen zu sehen, ob Dusk sich von einem bloßen nativen Netzwerk-Asset zu einem Asset entwickeln kann, das durch echte ökonomische Durchsatzleistung unterstützt wird.
Das ist das Maß, das ich im Blick haben werde.
#dusk $DUSK @Dusk
Ich habe über eine andere Seite von @Dusk und $DUSK nachgedacht: Was schafft eigentlich dauerhaft Nachfrage nach dem Token?
Die grundlegende Nutzbarkeit ist ziemlich einfach. $DUSK zahlt Netzwerkgebühren und hilft dabei, Dusk durch Staking abzusichern. Aber wenn Institutionen irgendwann Wertpapiere onchain ausgeben und abwickeln, stellt sich die größere Frage, ob diese Aktivität in eine sinnvolle Token-Nachfrage übersetzt.
Institutionen müssen möglicherweise keine riesigen Mengen an DUSK halten. Sie könnten einfach genug erwerben, um die Netzwerkaktivität zu ermöglichen, während Validatoren die ökonomische Sicherheit bereitstellen.
Damit wird die Adoption zur entscheidenden Variablen.
Heute befindet sich Dusk noch in der Aufbauphase der Infrastruktur, daher hängt die Token-Nachfrage natürlicherweise stärker mit Staking, Gas-Usage und Markterwartungen zusammen als mit großen institutionellen Aktivitäten.
Was die Gleichung verändert, ist die reale Nutzung.
Wenn DuskEVM Mainnet und laufende institutionelle Emissionen substanzielle Transaktionsaktivität mit sich bringen, sollten wir anfangen zu sehen, ob Dusk sich von einem bloßen nativen Netzwerk-Asset zu einem Asset entwickeln kann, das durch echte ökonomische Durchsatzleistung unterstützt wird.
Das ist das Maß, das ich im Blick haben werde.
Ich habe über eine andere Seite von @Dusk und $DUSK nachgedacht: Was schafft eigentlich dauerhaft Nachfrage nach dem Token?
Die grundlegende Nutzbarkeit ist ziemlich einfach. $DUSK zahlt Netzwerkgebühren und hilft dabei, Dusk durch Staking abzusichern. Aber wenn Institutionen irgendwann Wertpapiere onchain ausgeben und abwickeln, stellt sich die größere Frage, ob diese Aktivität in eine sinnvolle Token-Nachfrage übersetzt.
Institutionen müssen möglicherweise keine riesigen Mengen an DUSK halten. Sie könnten einfach genug erwerben, um die Netzwerkaktivität zu ermöglichen, während Validatoren die ökonomische Sicherheit bereitstellen.
Damit wird die Adoption zur entscheidenden Variablen.
Heute befindet sich Dusk noch in der Aufbauphase der Infrastruktur, daher hängt die Token-Nachfrage natürlicherweise stärker mit Staking, Gas-Usage und Markterwartungen zusammen als mit großen institutionellen Aktivitäten.
Was die Gleichung verändert, ist die reale Nutzung.
Wenn DuskEVM Mainnet und laufende institutionelle Emissionen substanzielle Transaktionsaktivität mit sich bringen, sollten wir anfangen zu sehen, ob Dusk sich von einem bloßen nativen Netzwerk-Asset zu einem Asset entwickeln kann, das durch echte ökonomische Durchsatzleistung unterstützt wird.
Das ist das Maß, das ich im Blick haben werde.
14
14
202
·
--
#dusk $DUSK @Dusk_Foundation
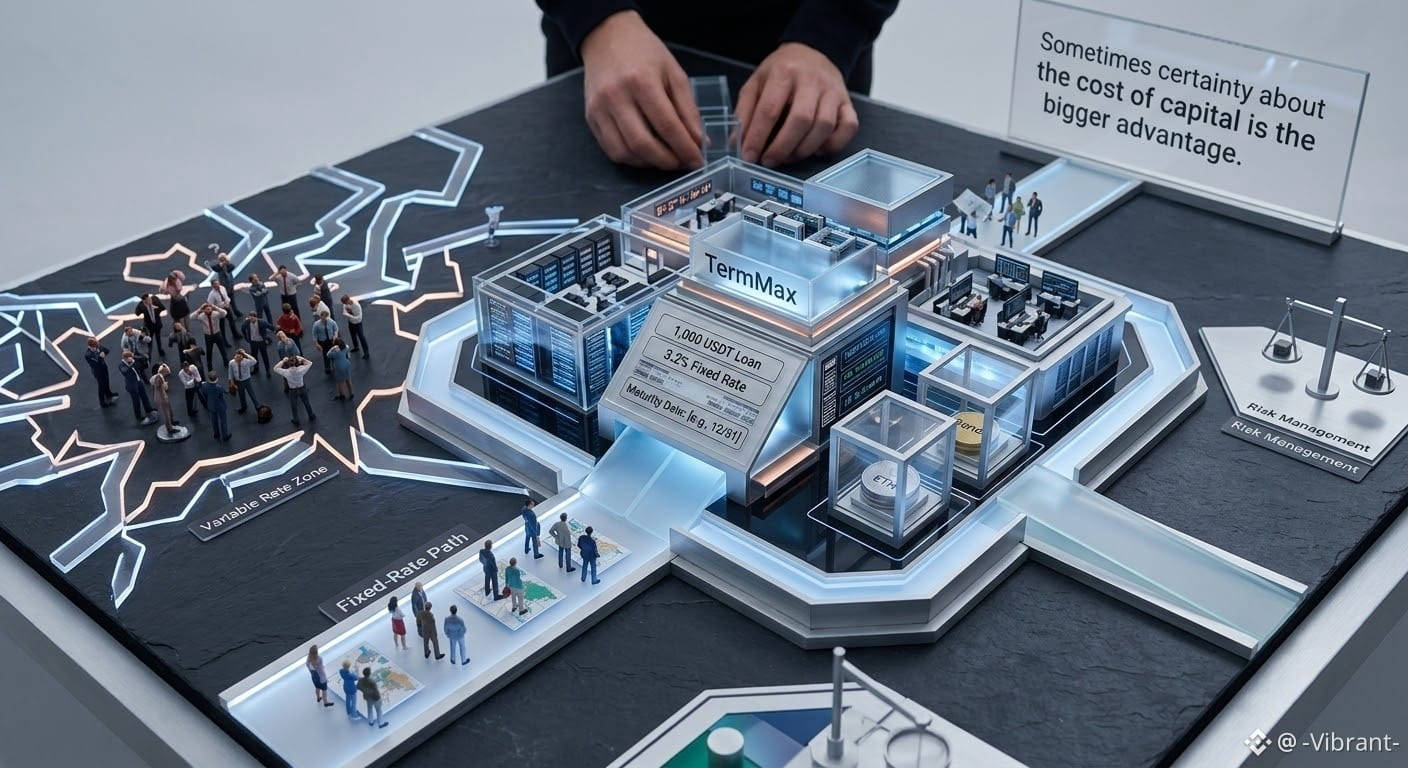
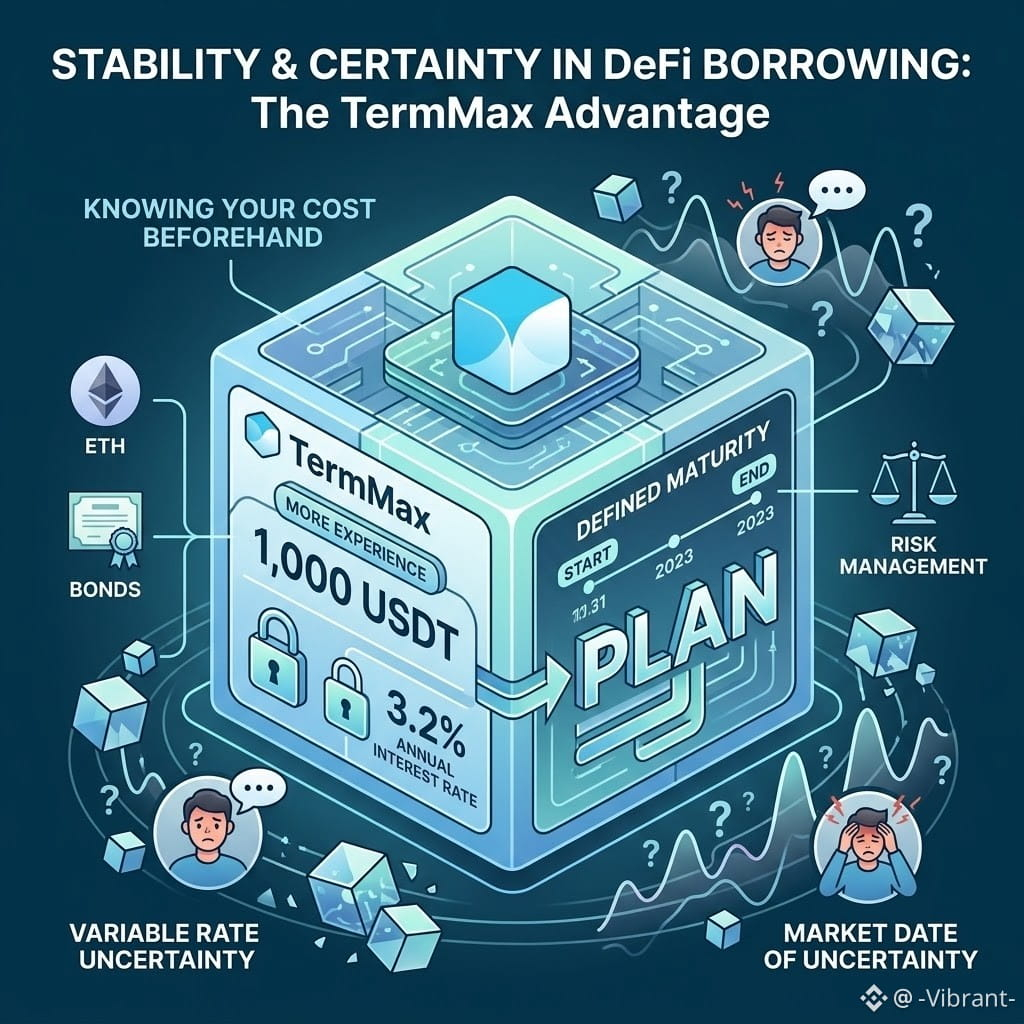
DeFi-Kredite gehen meistens mit einer kleinen Kopfschmerznummer einher:
Du nimmst einen Kredit auf → der Markt bewegt sich → der Zinssatz ändert sich → du schaust erneut nach.
Ich war an diesen Kreislauf gewöhnt. Wenn ich Liquidität brauchte, war es mir lieber, mein ETH und meine Anleihen zu behalten, statt sie zu verkaufen. Darum ergab eine Kreditaufnahme gegen sie für mich mehr Sinn.
Das Problem bei variablen Zinssätzen ist jedoch, dass sich die Kreditkosten ändern können, während die Position noch offen ist.
Deshalb hat mich meine aktuelle Erfahrung mit TermMax aufmerksam gemacht.
Ich habe 1.000 USDT gegen meine Vermögenswerte aufgenommen – zu einem festen Jahreszinssatz von 3,2 % und mit einer festgelegten Laufzeit.
Spannend war dabei nicht nur, ohne den Verkauf meiner Bestände Kredite aufzunehmen.
Es war die Gewissheit über die Finanzierungskosten im Voraus.
Ich konnte die Position berechnen, bevor ich sie einging, verstehen, was bei Fälligkeit auf mich zukommt, und mein Kapital planen – ohne mir Sorgen zu machen, ob die Marktbedingungen von morgen den Kredit teurer machen.
Das ist in volatilen Phasen besonders wichtig.
Natürlich beseitigen feste Zinssätze nicht das Liquidationsrisiko. Wenn sich die Sicherheiten gegen dich bewegen, musst du die Position weiterhin korrekt verwalten.
Aber das hat mich dazu gebracht, neu zu überlegen, was ich eigentlich von DeFi-Kreditvergabe erwarte.
Manchmal ist der beste Zinssatz nicht unbedingt der nützlichste.
Manchmal ist die Sicherheit über die Kapitalkosten der größere Vorteil.
#dusk $DUSK @Dusk
DeFi-Kredite gehen meistens mit einer kleinen Kopfschmerznummer einher:
Du nimmst einen Kredit auf → der Markt bewegt sich → der Zinssatz ändert sich → du schaust erneut nach.
Ich war an diesen Kreislauf gewöhnt. Wenn ich Liquidität brauchte, war es mir lieber, mein ETH und meine Anleihen zu behalten, statt sie zu verkaufen. Darum ergab eine Kreditaufnahme gegen sie für mich mehr Sinn.
Das Problem bei variablen Zinssätzen ist jedoch, dass sich die Kreditkosten ändern können, während die Position noch offen ist.
Deshalb hat mich meine aktuelle Erfahrung mit TermMax aufmerksam gemacht.
Ich habe 1.000 USDT gegen meine Vermögenswerte aufgenommen – zu einem festen Jahreszinssatz von 3,2 % und mit einer festgelegten Laufzeit.
Spannend war dabei nicht nur, ohne den Verkauf meiner Bestände Kredite aufzunehmen.
Es war die Gewissheit über die Finanzierungskosten im Voraus.
Ich konnte die Position berechnen, bevor ich sie einging, verstehen, was bei Fälligkeit auf mich zukommt, und mein Kapital planen – ohne mir Sorgen zu machen, ob die Marktbedingungen von morgen den Kredit teurer machen.
Das ist in volatilen Phasen besonders wichtig.
Natürlich beseitigen feste Zinssätze nicht das Liquidationsrisiko. Wenn sich die Sicherheiten gegen dich bewegen, musst du die Position weiterhin korrekt verwalten.
Aber das hat mich dazu gebracht, neu zu überlegen, was ich eigentlich von DeFi-Kreditvergabe erwarte.
Manchmal ist der beste Zinssatz nicht unbedingt der nützlichste.
Manchmal ist die Sicherheit über die Kapitalkosten der größere Vorteil.
DeFi-Kredite gehen meistens mit einer kleinen Kopfschmerznummer einher:
Du nimmst einen Kredit auf → der Markt bewegt sich → der Zinssatz ändert sich → du schaust erneut nach.
Ich war an diesen Kreislauf gewöhnt. Wenn ich Liquidität brauchte, war es mir lieber, mein ETH und meine Anleihen zu behalten, statt sie zu verkaufen. Darum ergab eine Kreditaufnahme gegen sie für mich mehr Sinn.
Das Problem bei variablen Zinssätzen ist jedoch, dass sich die Kreditkosten ändern können, während die Position noch offen ist.
Deshalb hat mich meine aktuelle Erfahrung mit TermMax aufmerksam gemacht.
Ich habe 1.000 USDT gegen meine Vermögenswerte aufgenommen – zu einem festen Jahreszinssatz von 3,2 % und mit einer festgelegten Laufzeit.
Spannend war dabei nicht nur, ohne den Verkauf meiner Bestände Kredite aufzunehmen.
Es war die Gewissheit über die Finanzierungskosten im Voraus.
Ich konnte die Position berechnen, bevor ich sie einging, verstehen, was bei Fälligkeit auf mich zukommt, und mein Kapital planen – ohne mir Sorgen zu machen, ob die Marktbedingungen von morgen den Kredit teurer machen.
Das ist in volatilen Phasen besonders wichtig.
Natürlich beseitigen feste Zinssätze nicht das Liquidationsrisiko. Wenn sich die Sicherheiten gegen dich bewegen, musst du die Position weiterhin korrekt verwalten.
Aber das hat mich dazu gebracht, neu zu überlegen, was ich eigentlich von DeFi-Kreditvergabe erwarte.
Manchmal ist der beste Zinssatz nicht unbedingt der nützlichste.
Manchmal ist die Sicherheit über die Kapitalkosten der größere Vorteil.
12
10
112
·
--
#dusk $DUSK @Dusk_Foundation Ich habe heute Morgen DUSK aus einem etwas anderen Blickwinkel betrachtet – nicht als weiteren L1-Token, der auf Spekulation setzt, um seinen Preis anzutreiben, sondern als Asset, das an echte Netzwerkaktivität gekoppelt ist.
Nach dem Mainnet hat DUSK im Ökosystem eine stärker funktionale Rolle – vom Staking bis hin zum Antrieb von Aktivitäten rund um vertrauliche Smart Contracts und datenschutzorientierte Finanzanwendungen. Das wirft eine spannende Frage zur Token-Nachfrage auf: Wenn Institutionen Dusk tatsächlich für tokenisierte Assets, konforme Transaktionen und privates Execution-Handling nutzen, könnte die Netzwerknutzung zu einem deutlich stärkeren Treiber werden als reine Markterzählungen.
Aber da gibt es einen Haken.
Utility zählt nur, wenn die Nutzer auch wirklich kommen. Wenn die institutionelle Akzeptanz länger dauert als erwartet, während Token-Emissionen und verfügbares Angebot weiter zunehmen, könnte das die Ökonomie unter Druck setzen, bevor eine echte Transaktionsnachfrage spürbar wird.
Die größere DUSK-These ist für mich daher nicht einfach „Privacy + RWA = bullish“.
Es geht darum, ob Dusk das institutionelle Interesse in eine beständige On-Chain-Aktivität umwandeln kann.
Wenn das gelingt, verstärkt die Utility die Token-Ökonomie. Wenn nicht, könnte Spekulation die dominierende Kraft bleiben.
Genau das beobachte ich im Moment am genauesten.
$DUSK
#dusk $DUSK @Dusk Ich habe heute Morgen DUSK aus einem etwas anderen Blickwinkel betrachtet – nicht als weiteren L1-Token, der auf Spekulation setzt, um seinen Preis anzutreiben, sondern als Asset, das an echte Netzwerkaktivität gekoppelt ist.
Nach dem Mainnet hat DUSK im Ökosystem eine stärker funktionale Rolle – vom Staking bis hin zum Antrieb von Aktivitäten rund um vertrauliche Smart Contracts und datenschutzorientierte Finanzanwendungen. Das wirft eine spannende Frage zur Token-Nachfrage auf: Wenn Institutionen Dusk tatsächlich für tokenisierte Assets, konforme Transaktionen und privates Execution-Handling nutzen, könnte die Netzwerknutzung zu einem deutlich stärkeren Treiber werden als reine Markterzählungen.
Aber da gibt es einen Haken.
Utility zählt nur, wenn die Nutzer auch wirklich kommen. Wenn die institutionelle Akzeptanz länger dauert als erwartet, während Token-Emissionen und verfügbares Angebot weiter zunehmen, könnte das die Ökonomie unter Druck setzen, bevor eine echte Transaktionsnachfrage spürbar wird.
Die größere DUSK-These ist für mich daher nicht einfach „Privacy + RWA = bullish“.
Es geht darum, ob Dusk das institutionelle Interesse in eine beständige On-Chain-Aktivität umwandeln kann.
Wenn das gelingt, verstärkt die Utility die Token-Ökonomie. Wenn nicht, könnte Spekulation die dominierende Kraft bleiben.
Genau das beobachte ich im Moment am genauesten.
$DUSK
Nach dem Mainnet hat DUSK im Ökosystem eine stärker funktionale Rolle – vom Staking bis hin zum Antrieb von Aktivitäten rund um vertrauliche Smart Contracts und datenschutzorientierte Finanzanwendungen. Das wirft eine spannende Frage zur Token-Nachfrage auf: Wenn Institutionen Dusk tatsächlich für tokenisierte Assets, konforme Transaktionen und privates Execution-Handling nutzen, könnte die Netzwerknutzung zu einem deutlich stärkeren Treiber werden als reine Markterzählungen.
Aber da gibt es einen Haken.
Utility zählt nur, wenn die Nutzer auch wirklich kommen. Wenn die institutionelle Akzeptanz länger dauert als erwartet, während Token-Emissionen und verfügbares Angebot weiter zunehmen, könnte das die Ökonomie unter Druck setzen, bevor eine echte Transaktionsnachfrage spürbar wird.
Die größere DUSK-These ist für mich daher nicht einfach „Privacy + RWA = bullish“.
Es geht darum, ob Dusk das institutionelle Interesse in eine beständige On-Chain-Aktivität umwandeln kann.
Wenn das gelingt, verstärkt die Utility die Token-Ökonomie. Wenn nicht, könnte Spekulation die dominierende Kraft bleiben.
Genau das beobachte ich im Moment am genauesten.
$DUSK
14
12
181
·
--
#dusk $DUSK @Dusk_Foundation
Ich habe mir Dusk in letzter Zeit aus einem anderen Blickwinkel angesehen.
Anstatt mit der Frage „Wie privat ist Dusk?“ zu beginnen, interessiert mich vielmehr, was tatsächlich unter dieser Datenschicht passiert.
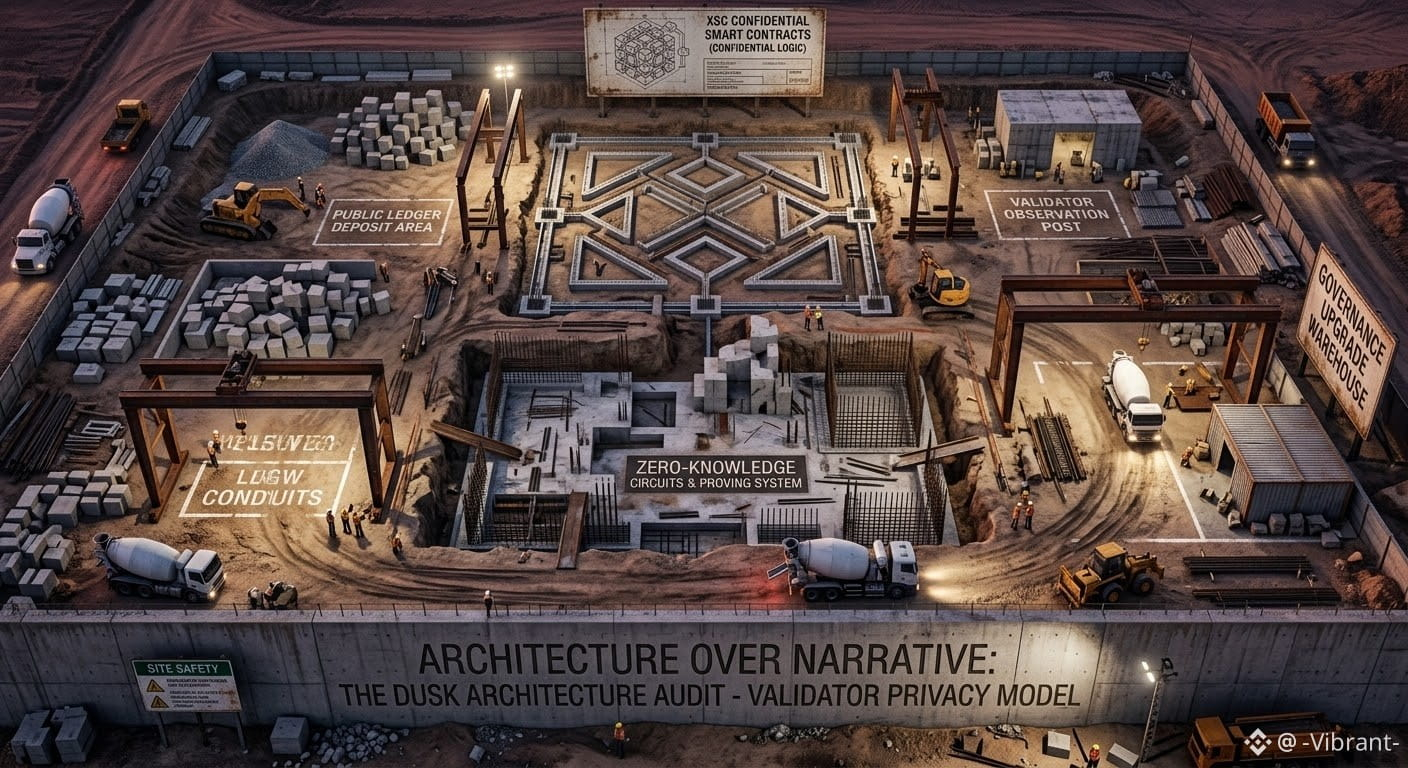
Dusk ist um finanzielle Anwendungsfälle herum aufgebaut, wobei XSC vertrauliche Smart-Contract-Logik ermöglicht. Das wirft jedoch ein deutlich schwierigeres Fragenbündel auf:
→ Was können Validatoren tatsächlich beobachten?
→ Was bleibt während der Ausführung verborgen?
→ Welche Garantien kommen aus der Kryptografie, und welche hängen von Netzwerkannahmen oder Implementierungsdetails ab?
→ Wie werden Datenschutzgarantien bewahrt, während sich das Protokoll weiterentwickelt?
Besonders spannend finde ich Governance. Ein Protokoll, das für regulierte Finanzen entwickelt wurde, kann Upgrades nicht wie einfache Feature-Releases behandeln. Änderungen an Ausführung, Privatsphäre oder Verifikation könnten direkt das Vertrauensmodell beeinflussen, auf das Anwendungen aufbauen.
Also behaupte ich nicht einfach, dass ich die Antworten schon habe, sondern gehe zuerst in die Architektur hinein.
Wenn du Dusk aus einer Security-Perspektive prüfen würdest: Welche Schicht würdest du vor allem anderen auditen?
$DUSK #dusk
#dusk $DUSK @Dusk
Ich habe mir Dusk in letzter Zeit aus einem anderen Blickwinkel angesehen.
Anstatt mit der Frage „Wie privat ist Dusk?“ zu beginnen, interessiert mich vielmehr, was tatsächlich unter dieser Datenschicht passiert.
Dusk ist um finanzielle Anwendungsfälle herum aufgebaut, wobei XSC vertrauliche Smart-Contract-Logik ermöglicht. Das wirft jedoch ein deutlich schwierigeres Fragenbündel auf:
→ Was können Validatoren tatsächlich beobachten?
→ Was bleibt während der Ausführung verborgen?
→ Welche Garantien kommen aus der Kryptografie, und welche hängen von Netzwerkannahmen oder Implementierungsdetails ab?
→ Wie werden Datenschutzgarantien bewahrt, während sich das Protokoll weiterentwickelt?
Besonders spannend finde ich Governance. Ein Protokoll, das für regulierte Finanzen entwickelt wurde, kann Upgrades nicht wie einfache Feature-Releases behandeln. Änderungen an Ausführung, Privatsphäre oder Verifikation könnten direkt das Vertrauensmodell beeinflussen, auf das Anwendungen aufbauen.
Also behaupte ich nicht einfach, dass ich die Antworten schon habe, sondern gehe zuerst in die Architektur hinein.
Wenn du Dusk aus einer Security-Perspektive prüfen würdest: Welche Schicht würdest du vor allem anderen auditen?
$DUSK #dusk
Ich habe mir Dusk in letzter Zeit aus einem anderen Blickwinkel angesehen.
Anstatt mit der Frage „Wie privat ist Dusk?“ zu beginnen, interessiert mich vielmehr, was tatsächlich unter dieser Datenschicht passiert.
Dusk ist um finanzielle Anwendungsfälle herum aufgebaut, wobei XSC vertrauliche Smart-Contract-Logik ermöglicht. Das wirft jedoch ein deutlich schwierigeres Fragenbündel auf:
→ Was können Validatoren tatsächlich beobachten?
→ Was bleibt während der Ausführung verborgen?
→ Welche Garantien kommen aus der Kryptografie, und welche hängen von Netzwerkannahmen oder Implementierungsdetails ab?
→ Wie werden Datenschutzgarantien bewahrt, während sich das Protokoll weiterentwickelt?
Besonders spannend finde ich Governance. Ein Protokoll, das für regulierte Finanzen entwickelt wurde, kann Upgrades nicht wie einfache Feature-Releases behandeln. Änderungen an Ausführung, Privatsphäre oder Verifikation könnten direkt das Vertrauensmodell beeinflussen, auf das Anwendungen aufbauen.
Also behaupte ich nicht einfach, dass ich die Antworten schon habe, sondern gehe zuerst in die Architektur hinein.
Wenn du Dusk aus einer Security-Perspektive prüfen würdest: Welche Schicht würdest du vor allem anderen auditen?
$DUSK #dusk
22
19
119
·
--
#dusk $DUSK @Dusk_Foundation
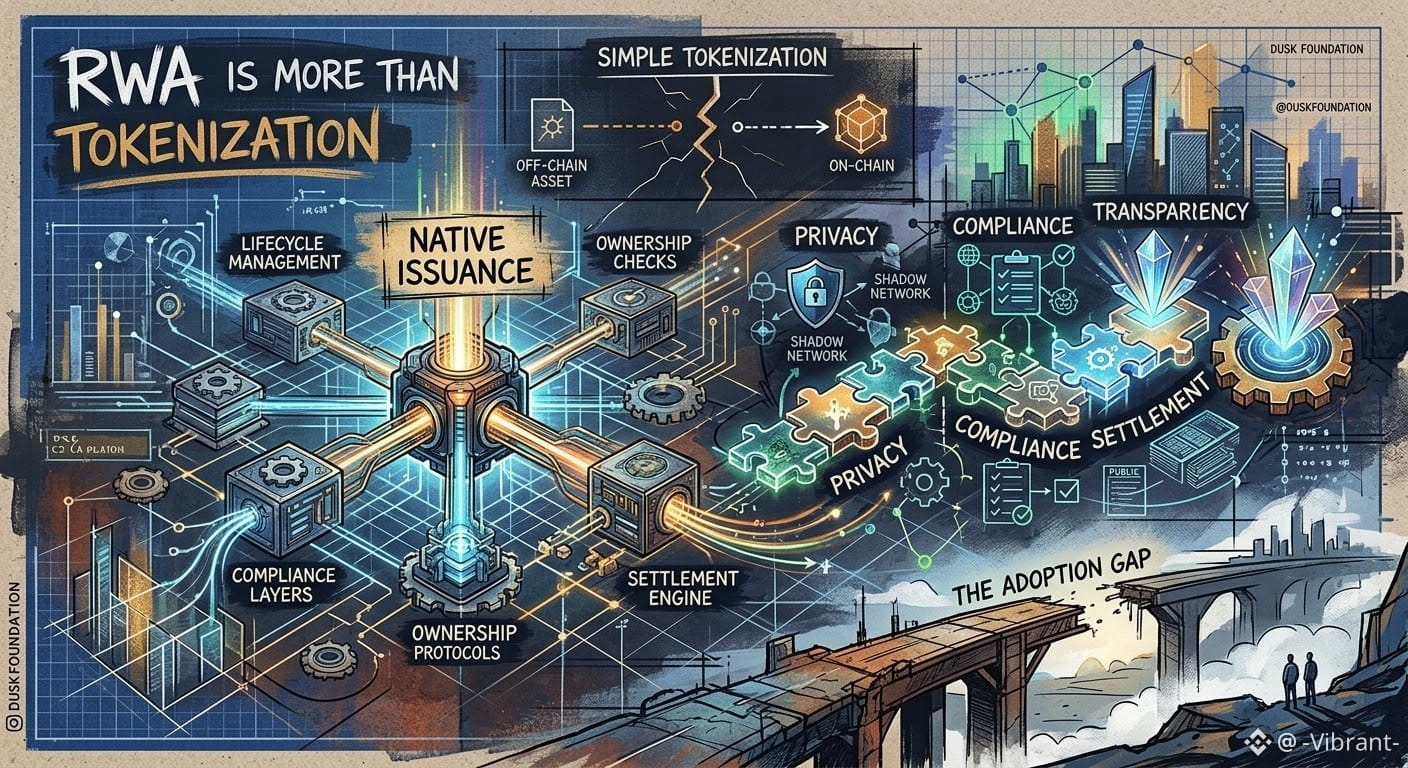
RWA ist mehr als nur Tokenisierung
Früher dachte ich, dass das RWA-Problem ziemlich straightforward sei:
→ Einen echten Vermögenswert in die Kette bringen
→ Auf die Blockchain setzen
→ Handelbar machen
Doch als ich tiefer in Dusk eingestiegen bin, hat sich meine Sicht verändert.
Die interessante Frage ist nicht nur: „Kann dieser Vermögenswert auf der Blockchain existieren?“
Sondern: „Wie viel von seinem tatsächlichen Lebenszyklus kann auf der Blockchain stattfinden?“
Darin liegt das Spannende an Dusk’ Unterscheidung zwischen Tokenisierung und nativer Emission.
Bei einfacher Tokenisierung kann der Vermögenswert zwar auf einer Blockchain leben, aber die Prüfungen des Eigentums, die Emission, Transfers, Compliance und Abwicklung hängen weiterhin stark von Systemen außerhalb davon ab.
Die native Emission weist auf ein anderes Modell hin → bei dem mehr dieser Prozesse direkt in die On-Chain-Umgebung selbst eingebaut werden können.
Dann gibt es noch den Datenschutz.
Bei regulierten Vermögenswerten ist es nicht realistisch, alles öffentlich zu machen. Aber alles zu verstecken ebenfalls nicht.
Die eigentliche Herausforderung wird also:
Datenschutz → Compliance → Transparenz → Abwicklung
…und dafür zu sorgen, dass diese Bausteine zusammen funktionieren, ohne das System entweder zu einer öffentlichen Datenbank oder zu einer Blackbox zu machen.
Ich bin weiterhin vorsichtig. Infrastruktur kann beweisen, was möglich ist, aber die Einführung ist ein völlig anderer Test.
Diese Lücke ist wahrscheinlich der Teil von Dusk, den ich am meisten dabei beobachten möchte.
#dusk $DUSK @Dusk
RWA ist mehr als nur Tokenisierung
Früher dachte ich, dass das RWA-Problem ziemlich straightforward sei:
→ Einen echten Vermögenswert in die Kette bringen
→ Auf die Blockchain setzen
→ Handelbar machen
Doch als ich tiefer in Dusk eingestiegen bin, hat sich meine Sicht verändert.
Die interessante Frage ist nicht nur: „Kann dieser Vermögenswert auf der Blockchain existieren?“
Sondern: „Wie viel von seinem tatsächlichen Lebenszyklus kann auf der Blockchain stattfinden?“
Darin liegt das Spannende an Dusk’ Unterscheidung zwischen Tokenisierung und nativer Emission.
Bei einfacher Tokenisierung kann der Vermögenswert zwar auf einer Blockchain leben, aber die Prüfungen des Eigentums, die Emission, Transfers, Compliance und Abwicklung hängen weiterhin stark von Systemen außerhalb davon ab.
Die native Emission weist auf ein anderes Modell hin → bei dem mehr dieser Prozesse direkt in die On-Chain-Umgebung selbst eingebaut werden können.
Dann gibt es noch den Datenschutz.
Bei regulierten Vermögenswerten ist es nicht realistisch, alles öffentlich zu machen. Aber alles zu verstecken ebenfalls nicht.
Die eigentliche Herausforderung wird also:
Datenschutz → Compliance → Transparenz → Abwicklung
…und dafür zu sorgen, dass diese Bausteine zusammen funktionieren, ohne das System entweder zu einer öffentlichen Datenbank oder zu einer Blackbox zu machen.
Ich bin weiterhin vorsichtig. Infrastruktur kann beweisen, was möglich ist, aber die Einführung ist ein völlig anderer Test.
Diese Lücke ist wahrscheinlich der Teil von Dusk, den ich am meisten dabei beobachten möchte.
RWA ist mehr als nur Tokenisierung
Früher dachte ich, dass das RWA-Problem ziemlich straightforward sei:
→ Einen echten Vermögenswert in die Kette bringen
→ Auf die Blockchain setzen
→ Handelbar machen
Doch als ich tiefer in Dusk eingestiegen bin, hat sich meine Sicht verändert.
Die interessante Frage ist nicht nur: „Kann dieser Vermögenswert auf der Blockchain existieren?“
Sondern: „Wie viel von seinem tatsächlichen Lebenszyklus kann auf der Blockchain stattfinden?“
Darin liegt das Spannende an Dusk’ Unterscheidung zwischen Tokenisierung und nativer Emission.
Bei einfacher Tokenisierung kann der Vermögenswert zwar auf einer Blockchain leben, aber die Prüfungen des Eigentums, die Emission, Transfers, Compliance und Abwicklung hängen weiterhin stark von Systemen außerhalb davon ab.
Die native Emission weist auf ein anderes Modell hin → bei dem mehr dieser Prozesse direkt in die On-Chain-Umgebung selbst eingebaut werden können.
Dann gibt es noch den Datenschutz.
Bei regulierten Vermögenswerten ist es nicht realistisch, alles öffentlich zu machen. Aber alles zu verstecken ebenfalls nicht.
Die eigentliche Herausforderung wird also:
Datenschutz → Compliance → Transparenz → Abwicklung
…und dafür zu sorgen, dass diese Bausteine zusammen funktionieren, ohne das System entweder zu einer öffentlichen Datenbank oder zu einer Blackbox zu machen.
Ich bin weiterhin vorsichtig. Infrastruktur kann beweisen, was möglich ist, aber die Einführung ist ein völlig anderer Test.
Diese Lücke ist wahrscheinlich der Teil von Dusk, den ich am meisten dabei beobachten möchte.
20
14
116
·
--
#termmax @termmax
Je mehr Zeit ich damit verbringe, mir TermMax anzuschauen, desto mehr denke ich, dass ich anfangs nicht richtig verstanden habe, worauf das Protokoll eigentlich hinauswill.
Ich habe ursprünglich die Seite mit dem festen Zinssatz beim Borrowing gesehen und angenommen, dass das im Grunde die ganze These ist: zu einem bekannten Satz leihen, die Laufzeit festlegen und dann weitermachen.
Doch die neueren Bausteine lassen diese Interpretation unvollständig wirken.
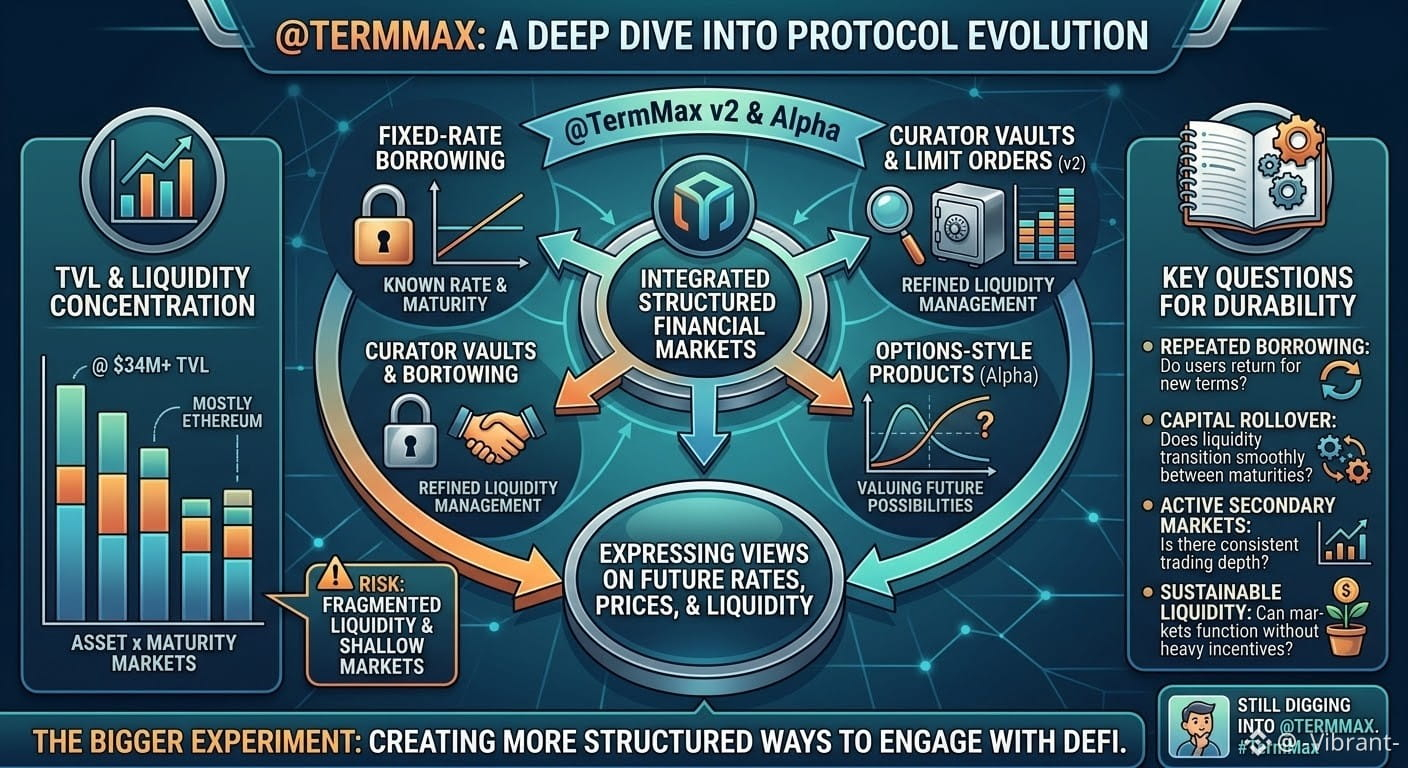
TermMax liegt bei etwa 34 Mio. USD TVL, mit aktiven Krediten in einem ähnlichen Bereich, und Ethereum macht immer noch den Großteil der Liquidität aus. Dann ergänzt V2 Dinge wie Curator-Vaults und Limit-Orders, während TermMax Alpha in Produkte im Options-Stil übergeht.
Für sich genommen ist keine dieser Funktionen zwangsläufig bahnbrechend.
Was mich interessiert, ist, wie sie zusammenpassen.
Festzinsverleih ist letztlich das Thema, Kapital über einen festgelegten Zeitraum zu bepreisen. Optionen bringen diese Idee auf eine andere Ebene, indem sie einen Wert auf eine zukünftige Möglichkeit setzen. Vielleicht ist also das größere Experiment hier nicht einfach „einen besseren Kreditmarkt bauen“, sondern stärker strukturierte Wege zu schaffen, wie Nutzer ihre Ansichten zu zukünftigen Zinssätzen, Preisen, Liquidität und Abwicklung ausdrücken können.
Das schafft auch ein Problem, das ich für etwas halte, das man genau beobachten sollte.
Wenn TermMax mehr Laufzeiten, Assets und Produkttypen hinzufügt, kann die Liquidität in zu viele Märkte fragmentiert werden. Eine gesunde TVL-Zahl sagt nicht automatisch, ob jeder einzelne Markt wirklich eine bedeutende Tiefe hat oder ob die Aktivität größtenteils auf ein paar Orte konzentriert ist.
Deshalb interessiert mich weniger, dass die TVL weiter steigt, und mehr, was rund um die Laufzeiten passiert.
Kommen Borrower tatsächlich für eine weitere Laufzeit zurück? Rollt Kapital natürlich in neue Laufzeiten über? Bleiben Sekundärmärkte aktiv? Und können diese Märkte sinnvolle Liquidität aufrechterhalten, ohne sich stark auf Anreize zu stützen?
Diese Antworten würden mir viel mehr über die Dauerhaftigkeit des Protokolls verraten als ein weiteres TVL-Meilenstein.
Ich grabe immer noch weiter in TermMax und versuche zu verstehen, wohin das letztlich führt. TermMax
#termmax @TermMax
Je mehr Zeit ich damit verbringe, mir TermMax anzuschauen, desto mehr denke ich, dass ich anfangs nicht richtig verstanden habe, worauf das Protokoll eigentlich hinauswill.
Ich habe ursprünglich die Seite mit dem festen Zinssatz beim Borrowing gesehen und angenommen, dass das im Grunde die ganze These ist: zu einem bekannten Satz leihen, die Laufzeit festlegen und dann weitermachen.
Doch die neueren Bausteine lassen diese Interpretation unvollständig wirken.
TermMax liegt bei etwa 34 Mio. USD TVL, mit aktiven Krediten in einem ähnlichen Bereich, und Ethereum macht immer noch den Großteil der Liquidität aus. Dann ergänzt V2 Dinge wie Curator-Vaults und Limit-Orders, während TermMax Alpha in Produkte im Options-Stil übergeht.
Für sich genommen ist keine dieser Funktionen zwangsläufig bahnbrechend.
Was mich interessiert, ist, wie sie zusammenpassen.
Festzinsverleih ist letztlich das Thema, Kapital über einen festgelegten Zeitraum zu bepreisen. Optionen bringen diese Idee auf eine andere Ebene, indem sie einen Wert auf eine zukünftige Möglichkeit setzen. Vielleicht ist also das größere Experiment hier nicht einfach „einen besseren Kreditmarkt bauen“, sondern stärker strukturierte Wege zu schaffen, wie Nutzer ihre Ansichten zu zukünftigen Zinssätzen, Preisen, Liquidität und Abwicklung ausdrücken können.
Das schafft auch ein Problem, das ich für etwas halte, das man genau beobachten sollte.
Wenn TermMax mehr Laufzeiten, Assets und Produkttypen hinzufügt, kann die Liquidität in zu viele Märkte fragmentiert werden. Eine gesunde TVL-Zahl sagt nicht automatisch, ob jeder einzelne Markt wirklich eine bedeutende Tiefe hat oder ob die Aktivität größtenteils auf ein paar Orte konzentriert ist.
Deshalb interessiert mich weniger, dass die TVL weiter steigt, und mehr, was rund um die Laufzeiten passiert.
Kommen Borrower tatsächlich für eine weitere Laufzeit zurück? Rollt Kapital natürlich in neue Laufzeiten über? Bleiben Sekundärmärkte aktiv? Und können diese Märkte sinnvolle Liquidität aufrechterhalten, ohne sich stark auf Anreize zu stützen?
Diese Antworten würden mir viel mehr über die Dauerhaftigkeit des Protokolls verraten als ein weiteres TVL-Meilenstein.
Ich grabe immer noch weiter in TermMax und versuche zu verstehen, wohin das letztlich führt. TermMax
Je mehr Zeit ich damit verbringe, mir TermMax anzuschauen, desto mehr denke ich, dass ich anfangs nicht richtig verstanden habe, worauf das Protokoll eigentlich hinauswill.
Ich habe ursprünglich die Seite mit dem festen Zinssatz beim Borrowing gesehen und angenommen, dass das im Grunde die ganze These ist: zu einem bekannten Satz leihen, die Laufzeit festlegen und dann weitermachen.
Doch die neueren Bausteine lassen diese Interpretation unvollständig wirken.
TermMax liegt bei etwa 34 Mio. USD TVL, mit aktiven Krediten in einem ähnlichen Bereich, und Ethereum macht immer noch den Großteil der Liquidität aus. Dann ergänzt V2 Dinge wie Curator-Vaults und Limit-Orders, während TermMax Alpha in Produkte im Options-Stil übergeht.
Für sich genommen ist keine dieser Funktionen zwangsläufig bahnbrechend.
Was mich interessiert, ist, wie sie zusammenpassen.
Festzinsverleih ist letztlich das Thema, Kapital über einen festgelegten Zeitraum zu bepreisen. Optionen bringen diese Idee auf eine andere Ebene, indem sie einen Wert auf eine zukünftige Möglichkeit setzen. Vielleicht ist also das größere Experiment hier nicht einfach „einen besseren Kreditmarkt bauen“, sondern stärker strukturierte Wege zu schaffen, wie Nutzer ihre Ansichten zu zukünftigen Zinssätzen, Preisen, Liquidität und Abwicklung ausdrücken können.
Das schafft auch ein Problem, das ich für etwas halte, das man genau beobachten sollte.
Wenn TermMax mehr Laufzeiten, Assets und Produkttypen hinzufügt, kann die Liquidität in zu viele Märkte fragmentiert werden. Eine gesunde TVL-Zahl sagt nicht automatisch, ob jeder einzelne Markt wirklich eine bedeutende Tiefe hat oder ob die Aktivität größtenteils auf ein paar Orte konzentriert ist.
Deshalb interessiert mich weniger, dass die TVL weiter steigt, und mehr, was rund um die Laufzeiten passiert.
Kommen Borrower tatsächlich für eine weitere Laufzeit zurück? Rollt Kapital natürlich in neue Laufzeiten über? Bleiben Sekundärmärkte aktiv? Und können diese Märkte sinnvolle Liquidität aufrechterhalten, ohne sich stark auf Anreize zu stützen?
Diese Antworten würden mir viel mehr über die Dauerhaftigkeit des Protokolls verraten als ein weiteres TVL-Meilenstein.
Ich grabe immer noch weiter in TermMax und versuche zu verstehen, wohin das letztlich führt. TermMax
10
8
107
·
--
#termmax @termmax
Ich habe in letzter Zeit über TermMax aus einem etwas anderen Blickwinkel nachgedacht.
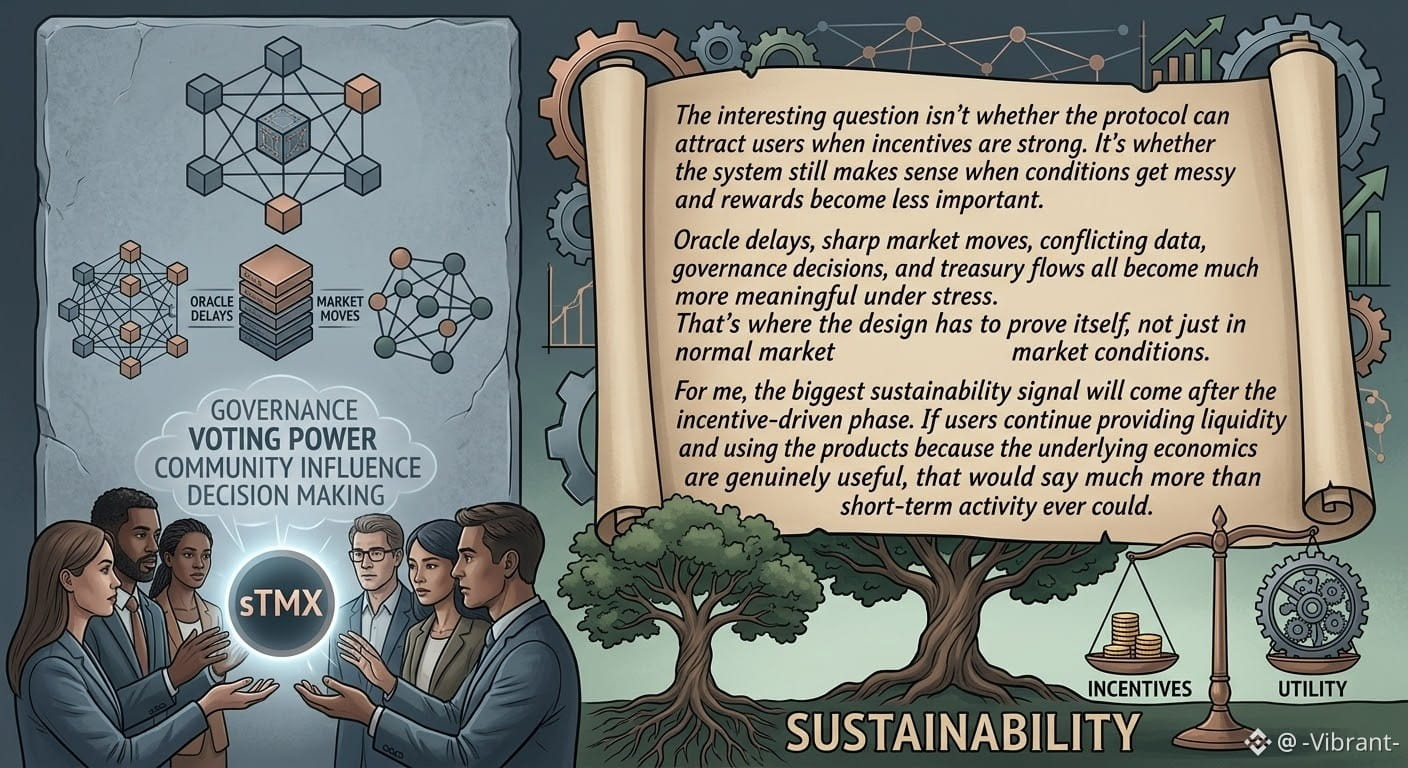
Die spannende Frage ist nicht, ob das Protokoll Nutzer anziehen kann, wenn die Anreize stark sind. Sondern ob das System auch dann noch sinnvoll funktioniert, wenn die Bedingungen unübersichtlich werden und Belohnungen weniger wichtig werden.
Oracle-Verzögerungen, scharfe Marktbewegungen, widersprüchliche Daten, Governance-Entscheidungen und Treasury-Flows werden unter Stress viel bedeutender. Dort muss das Design sich beweisen – nicht nur in normalen Marktphasen.
Mich interessiert außerdem die Governance von sTMX. Mehr Stimmkraft für Inhaber klingt gut, aber der eigentliche Test ist, wie viel Einfluss die Community bei wichtigen Entscheidungen tatsächlich hat – im Vergleich dazu, nur Parameter innerhalb eines bestehenden Rahmens anzupassen.
Für mich wird das größte Nachhaltigkeitssignal erst nach der durch Anreize getriebenen Phase kommen. Wenn Nutzer weiterhin Liquidität bereitstellen und die Produkte verwenden, weil die zugrunde liegenden ökonomischen Grundlagen wirklich nützlich sind, würde das viel mehr aussagen als je kurzfristige Aktivität.
Pre-TGE-Anreize können Aufmerksamkeit erzeugen. Auf lange Sicht ist echte Utility das, was ein Ökosystem am Leben hält.
#termmax @TermMax
Ich habe in letzter Zeit über TermMax aus einem etwas anderen Blickwinkel nachgedacht.
Die spannende Frage ist nicht, ob das Protokoll Nutzer anziehen kann, wenn die Anreize stark sind. Sondern ob das System auch dann noch sinnvoll funktioniert, wenn die Bedingungen unübersichtlich werden und Belohnungen weniger wichtig werden.
Oracle-Verzögerungen, scharfe Marktbewegungen, widersprüchliche Daten, Governance-Entscheidungen und Treasury-Flows werden unter Stress viel bedeutender. Dort muss das Design sich beweisen – nicht nur in normalen Marktphasen.
Mich interessiert außerdem die Governance von sTMX. Mehr Stimmkraft für Inhaber klingt gut, aber der eigentliche Test ist, wie viel Einfluss die Community bei wichtigen Entscheidungen tatsächlich hat – im Vergleich dazu, nur Parameter innerhalb eines bestehenden Rahmens anzupassen.
Für mich wird das größte Nachhaltigkeitssignal erst nach der durch Anreize getriebenen Phase kommen. Wenn Nutzer weiterhin Liquidität bereitstellen und die Produkte verwenden, weil die zugrunde liegenden ökonomischen Grundlagen wirklich nützlich sind, würde das viel mehr aussagen als je kurzfristige Aktivität.
Pre-TGE-Anreize können Aufmerksamkeit erzeugen. Auf lange Sicht ist echte Utility das, was ein Ökosystem am Leben hält.
Ich habe in letzter Zeit über TermMax aus einem etwas anderen Blickwinkel nachgedacht.
Die spannende Frage ist nicht, ob das Protokoll Nutzer anziehen kann, wenn die Anreize stark sind. Sondern ob das System auch dann noch sinnvoll funktioniert, wenn die Bedingungen unübersichtlich werden und Belohnungen weniger wichtig werden.
Oracle-Verzögerungen, scharfe Marktbewegungen, widersprüchliche Daten, Governance-Entscheidungen und Treasury-Flows werden unter Stress viel bedeutender. Dort muss das Design sich beweisen – nicht nur in normalen Marktphasen.
Mich interessiert außerdem die Governance von sTMX. Mehr Stimmkraft für Inhaber klingt gut, aber der eigentliche Test ist, wie viel Einfluss die Community bei wichtigen Entscheidungen tatsächlich hat – im Vergleich dazu, nur Parameter innerhalb eines bestehenden Rahmens anzupassen.
Für mich wird das größte Nachhaltigkeitssignal erst nach der durch Anreize getriebenen Phase kommen. Wenn Nutzer weiterhin Liquidität bereitstellen und die Produkte verwenden, weil die zugrunde liegenden ökonomischen Grundlagen wirklich nützlich sind, würde das viel mehr aussagen als je kurzfristige Aktivität.
Pre-TGE-Anreize können Aufmerksamkeit erzeugen. Auf lange Sicht ist echte Utility das, was ein Ökosystem am Leben hält.
26
23
119
·
--
#dusk $DUSK @Dusk_Foundation
Ich habe heute Abend wieder angefangen, mir Dusk anzusehen.
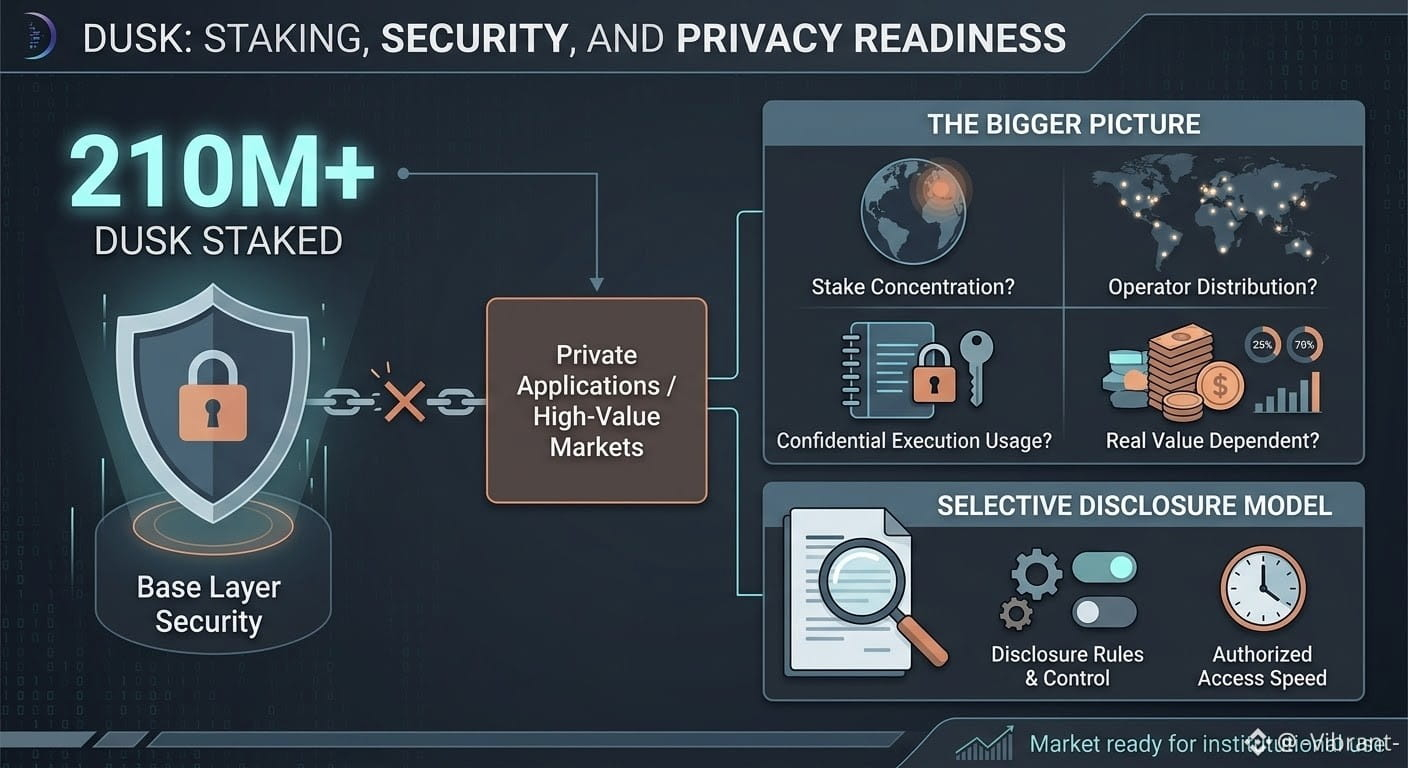
Eine Zahl stach besonders hervor: 210M+ DUSK sind eingesetzt.
Das ist ein starkes Signal für die Sicherheit der Basisschicht, aber ich denke nicht, dass es als direkte Messgröße für die Sicherheit der Privatsphäre behandelt werden sollte.
Es gibt ein größeres Bild:
→ Wie konzentriert ist der Einsatz?
→ Wie verteilt sind die Operatoren?
→ Wie viel Aktivität nutzt tatsächlich vertrauliche Ausführung?
→ Wie viel echter Wert hängt von diesen privaten Anwendungen ab?
Dusk’s selektives Offenlegungsmodell ist es, was die Diskussion interessant macht. Finanzinformationen können vertraulich bleiben, während gleichzeitig Eigentum, Berechtigung oder Compliance-Anforderungen nachgewiesen werden können.
Doch dann kommt die schwierigere Frage:
Wer kontrolliert die Regeln zur Offenlegung, wer kann sie ändern, und wie schnell können autorisierte Parteien auf die notwendigen Nachweise zugreifen?
210M+ sind eingesetzt.
Es könnte nur nicht die Kennzahl sein, die uns sagt, ob Dusk für hochwertige vertrauliche Finanzmärkte bereit ist.
#dusk $DUSK @Dusk
Ich habe heute Abend wieder angefangen, mir Dusk anzusehen.
Eine Zahl stach besonders hervor: 210M+ DUSK sind eingesetzt.
Das ist ein starkes Signal für die Sicherheit der Basisschicht, aber ich denke nicht, dass es als direkte Messgröße für die Sicherheit der Privatsphäre behandelt werden sollte.
Es gibt ein größeres Bild:
→ Wie konzentriert ist der Einsatz?
→ Wie verteilt sind die Operatoren?
→ Wie viel Aktivität nutzt tatsächlich vertrauliche Ausführung?
→ Wie viel echter Wert hängt von diesen privaten Anwendungen ab?
Dusk’s selektives Offenlegungsmodell ist es, was die Diskussion interessant macht. Finanzinformationen können vertraulich bleiben, während gleichzeitig Eigentum, Berechtigung oder Compliance-Anforderungen nachgewiesen werden können.
Doch dann kommt die schwierigere Frage:
Wer kontrolliert die Regeln zur Offenlegung, wer kann sie ändern, und wie schnell können autorisierte Parteien auf die notwendigen Nachweise zugreifen?
210M+ sind eingesetzt.
Es könnte nur nicht die Kennzahl sein, die uns sagt, ob Dusk für hochwertige vertrauliche Finanzmärkte bereit ist.
Ich habe heute Abend wieder angefangen, mir Dusk anzusehen.
Eine Zahl stach besonders hervor: 210M+ DUSK sind eingesetzt.
Das ist ein starkes Signal für die Sicherheit der Basisschicht, aber ich denke nicht, dass es als direkte Messgröße für die Sicherheit der Privatsphäre behandelt werden sollte.
Es gibt ein größeres Bild:
→ Wie konzentriert ist der Einsatz?
→ Wie verteilt sind die Operatoren?
→ Wie viel Aktivität nutzt tatsächlich vertrauliche Ausführung?
→ Wie viel echter Wert hängt von diesen privaten Anwendungen ab?
Dusk’s selektives Offenlegungsmodell ist es, was die Diskussion interessant macht. Finanzinformationen können vertraulich bleiben, während gleichzeitig Eigentum, Berechtigung oder Compliance-Anforderungen nachgewiesen werden können.
Doch dann kommt die schwierigere Frage:
Wer kontrolliert die Regeln zur Offenlegung, wer kann sie ändern, und wie schnell können autorisierte Parteien auf die notwendigen Nachweise zugreifen?
210M+ sind eingesetzt.
Es könnte nur nicht die Kennzahl sein, die uns sagt, ob Dusk für hochwertige vertrauliche Finanzmärkte bereit ist.
40
31
166
·
--
#termmax @termmax
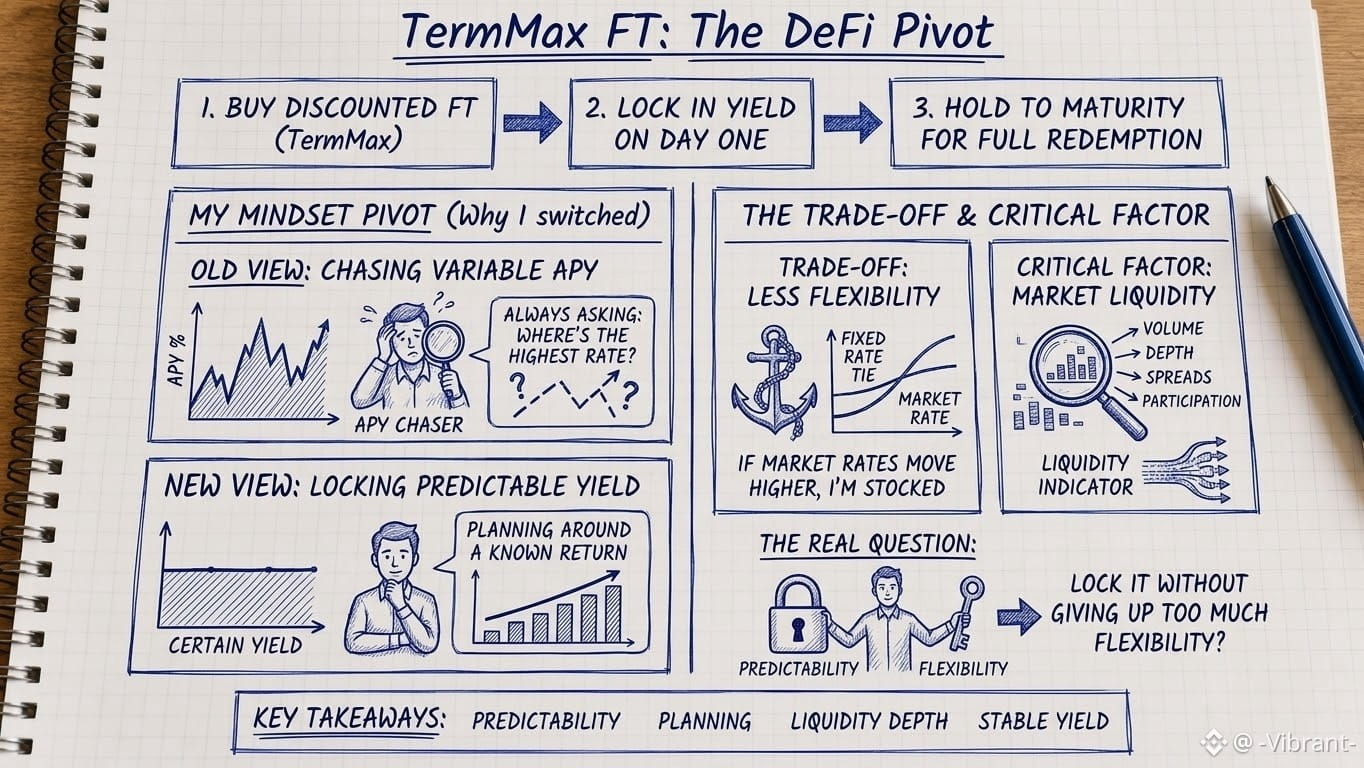
Früher dachte ich, dass DeFi-Yield vor allem darin besteht, der höchsten APY hinterherzujagen.
Dann habe ich TermMax FT anders betrachtet → statt bei jeder Änderung der Marktbedingungen auf eine sich ständig verändernde APY zu starren, konnte ich die Rendite im Voraus fest einplanen.
Du kaufst den Fixed Rate Token unter seinem Fälligkeitswert → hältst ihn → und erhältst den vollständigen Rückzahlungswert, wenn die Laufzeit endet.
Die Differenz zwischen dem, was ich bezahlt habe, und dem Fälligkeitswert wird zur Rendite, die ich ab dem ersten Tag fixiert habe.
Das hat mein Mindset komplett verändert → ich frage nicht ständig, wo die höchste variable APY liegt. Ich denke darüber nach, welche Rendite ich tatsächlich planen kann.
Für kurzfristiges bis mittelfristiges Kapital kann diese Planbarkeit hilfreicher sein als noch eine weitere auffällige variable Rate.
Aber ich habe auch gelernt: Es gibt einen Trade-off → Sicherheit hat ihren Preis in Form von weniger Flexibilität.
Wenn die Marktrenditen nach meinem Einstieg höher steigen, bin ich immer noch an den Satz gebunden, den ich fixiert habe, es sei denn, ich steige früh aus.
Und genau dort wird Liquidität entscheidend → eine gute fixe Rendite bedeutet wenig, wenn der Markt zu dünn ist, um effizient auszusteigen.
Deshalb interessiere ich mich heute weniger für die Schlagzeilen-APY und mehr dafür, was darunter passiert → Volumen, Tiefe, Spreads und echte Teilnahme.
Denn die eigentliche Frage ist nicht nur:
„Wie viel Rendite kann ich fixieren?“
Sondern: „Kann ich sie fixieren, ohne zu viel Flexibilität abzugeben?“
Würdest du eine planbare Rendite wählen → oder die Freiheit einer variablen APY behalten?
#termmax @TermMax
Früher dachte ich, dass DeFi-Yield vor allem darin besteht, der höchsten APY hinterherzujagen.
Dann habe ich TermMax FT anders betrachtet → statt bei jeder Änderung der Marktbedingungen auf eine sich ständig verändernde APY zu starren, konnte ich die Rendite im Voraus fest einplanen.
Du kaufst den Fixed Rate Token unter seinem Fälligkeitswert → hältst ihn → und erhältst den vollständigen Rückzahlungswert, wenn die Laufzeit endet.
Die Differenz zwischen dem, was ich bezahlt habe, und dem Fälligkeitswert wird zur Rendite, die ich ab dem ersten Tag fixiert habe.
Das hat mein Mindset komplett verändert → ich frage nicht ständig, wo die höchste variable APY liegt. Ich denke darüber nach, welche Rendite ich tatsächlich planen kann.
Für kurzfristiges bis mittelfristiges Kapital kann diese Planbarkeit hilfreicher sein als noch eine weitere auffällige variable Rate.
Aber ich habe auch gelernt: Es gibt einen Trade-off → Sicherheit hat ihren Preis in Form von weniger Flexibilität.
Wenn die Marktrenditen nach meinem Einstieg höher steigen, bin ich immer noch an den Satz gebunden, den ich fixiert habe, es sei denn, ich steige früh aus.
Und genau dort wird Liquidität entscheidend → eine gute fixe Rendite bedeutet wenig, wenn der Markt zu dünn ist, um effizient auszusteigen.
Deshalb interessiere ich mich heute weniger für die Schlagzeilen-APY und mehr dafür, was darunter passiert → Volumen, Tiefe, Spreads und echte Teilnahme.
Denn die eigentliche Frage ist nicht nur:
„Wie viel Rendite kann ich fixieren?“
Sondern: „Kann ich sie fixieren, ohne zu viel Flexibilität abzugeben?“
Würdest du eine planbare Rendite wählen → oder die Freiheit einer variablen APY behalten?
Früher dachte ich, dass DeFi-Yield vor allem darin besteht, der höchsten APY hinterherzujagen.
Dann habe ich TermMax FT anders betrachtet → statt bei jeder Änderung der Marktbedingungen auf eine sich ständig verändernde APY zu starren, konnte ich die Rendite im Voraus fest einplanen.
Du kaufst den Fixed Rate Token unter seinem Fälligkeitswert → hältst ihn → und erhältst den vollständigen Rückzahlungswert, wenn die Laufzeit endet.
Die Differenz zwischen dem, was ich bezahlt habe, und dem Fälligkeitswert wird zur Rendite, die ich ab dem ersten Tag fixiert habe.
Das hat mein Mindset komplett verändert → ich frage nicht ständig, wo die höchste variable APY liegt. Ich denke darüber nach, welche Rendite ich tatsächlich planen kann.
Für kurzfristiges bis mittelfristiges Kapital kann diese Planbarkeit hilfreicher sein als noch eine weitere auffällige variable Rate.
Aber ich habe auch gelernt: Es gibt einen Trade-off → Sicherheit hat ihren Preis in Form von weniger Flexibilität.
Wenn die Marktrenditen nach meinem Einstieg höher steigen, bin ich immer noch an den Satz gebunden, den ich fixiert habe, es sei denn, ich steige früh aus.
Und genau dort wird Liquidität entscheidend → eine gute fixe Rendite bedeutet wenig, wenn der Markt zu dünn ist, um effizient auszusteigen.
Deshalb interessiere ich mich heute weniger für die Schlagzeilen-APY und mehr dafür, was darunter passiert → Volumen, Tiefe, Spreads und echte Teilnahme.
Denn die eigentliche Frage ist nicht nur:
„Wie viel Rendite kann ich fixieren?“
Sondern: „Kann ich sie fixieren, ohne zu viel Flexibilität abzugeben?“
Würdest du eine planbare Rendite wählen → oder die Freiheit einer variablen APY behalten?
48
28
172
·
--
#dusk $DUSK @Dusk_Foundation
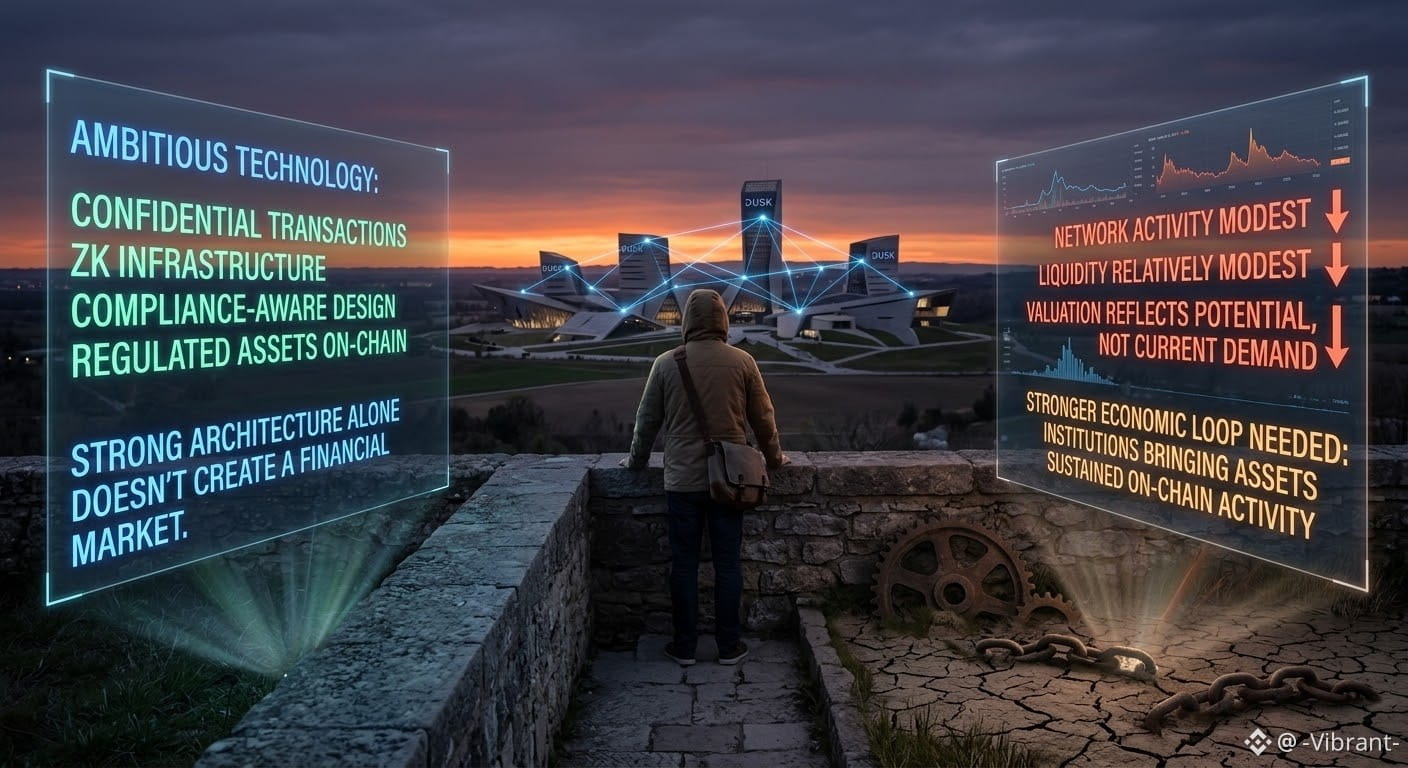
Ich habe mir etwas Zeit genommen, über die Dusk-Mainnet-Erzählung hinauszuschauen und darauf zu fokussieren, was das Netzwerk heute tatsächlich zeigt. Die Technologie ist ehrgeizig: vertrauliche Transaktionen, ZK-Infrastruktur, ein compliance-bewusstes Design und ein klarer Fokus darauf, regulierte Vermögenswerte on-chain zu bringen. Aber eine starke Architektur allein schafft noch keinen Finanzmarkt.
Die Zahlen werfen jedoch weiterhin eine größere Frage auf. Die Netzwerkaktivität und die Liquidität bleiben relativ bescheiden, während ein großer Teil der Bewertung von Dusk offenbar eher darauf basiert, was das Ökosystem werden könnte, statt auf einer Nachfrage, die bereits angekommen ist. DUSK hat eine klare Nutzbarkeit durch Gas und Staking, aber die stärkere ökonomische Schleife – dass reale Institutionen Vermögenswerte einbringen, sie handeln und eine nachhaltige On-Chain-Aktivität erzeugen – ist etwas, das noch demonstriert werden muss.
Und das könnte die wichtigste Herausforderung vor uns sein. Privates Settlement ist wertvoll, aber Finanzmärkte brauchen auch Liquidität, Gegenparteien und eine sinnvolle Aktivität im Sekundärmarkt. Wenn institutionelles Kapital tatsächlich anfängt, über Dusk zu fließen, kann sich die Lücke zwischen der These und den Kennzahlen schnell schließen. Bis dahin denke ich, dass die nächste Phase weniger von Ankündigungen geprägt sein wird, sondern vielmehr davon, zu beweisen, dass echte Nutzer und echtes Kapital wirklich bleiben wollen.
$DUSK
#dusk $DUSK @Dusk
Ich habe mir etwas Zeit genommen, über die Dusk-Mainnet-Erzählung hinauszuschauen und darauf zu fokussieren, was das Netzwerk heute tatsächlich zeigt. Die Technologie ist ehrgeizig: vertrauliche Transaktionen, ZK-Infrastruktur, ein compliance-bewusstes Design und ein klarer Fokus darauf, regulierte Vermögenswerte on-chain zu bringen. Aber eine starke Architektur allein schafft noch keinen Finanzmarkt.
Die Zahlen werfen jedoch weiterhin eine größere Frage auf. Die Netzwerkaktivität und die Liquidität bleiben relativ bescheiden, während ein großer Teil der Bewertung von Dusk offenbar eher darauf basiert, was das Ökosystem werden könnte, statt auf einer Nachfrage, die bereits angekommen ist. DUSK hat eine klare Nutzbarkeit durch Gas und Staking, aber die stärkere ökonomische Schleife – dass reale Institutionen Vermögenswerte einbringen, sie handeln und eine nachhaltige On-Chain-Aktivität erzeugen – ist etwas, das noch demonstriert werden muss.
Und das könnte die wichtigste Herausforderung vor uns sein. Privates Settlement ist wertvoll, aber Finanzmärkte brauchen auch Liquidität, Gegenparteien und eine sinnvolle Aktivität im Sekundärmarkt. Wenn institutionelles Kapital tatsächlich anfängt, über Dusk zu fließen, kann sich die Lücke zwischen der These und den Kennzahlen schnell schließen. Bis dahin denke ich, dass die nächste Phase weniger von Ankündigungen geprägt sein wird, sondern vielmehr davon, zu beweisen, dass echte Nutzer und echtes Kapital wirklich bleiben wollen.
$DUSK
Ich habe mir etwas Zeit genommen, über die Dusk-Mainnet-Erzählung hinauszuschauen und darauf zu fokussieren, was das Netzwerk heute tatsächlich zeigt. Die Technologie ist ehrgeizig: vertrauliche Transaktionen, ZK-Infrastruktur, ein compliance-bewusstes Design und ein klarer Fokus darauf, regulierte Vermögenswerte on-chain zu bringen. Aber eine starke Architektur allein schafft noch keinen Finanzmarkt.
Die Zahlen werfen jedoch weiterhin eine größere Frage auf. Die Netzwerkaktivität und die Liquidität bleiben relativ bescheiden, während ein großer Teil der Bewertung von Dusk offenbar eher darauf basiert, was das Ökosystem werden könnte, statt auf einer Nachfrage, die bereits angekommen ist. DUSK hat eine klare Nutzbarkeit durch Gas und Staking, aber die stärkere ökonomische Schleife – dass reale Institutionen Vermögenswerte einbringen, sie handeln und eine nachhaltige On-Chain-Aktivität erzeugen – ist etwas, das noch demonstriert werden muss.
Und das könnte die wichtigste Herausforderung vor uns sein. Privates Settlement ist wertvoll, aber Finanzmärkte brauchen auch Liquidität, Gegenparteien und eine sinnvolle Aktivität im Sekundärmarkt. Wenn institutionelles Kapital tatsächlich anfängt, über Dusk zu fließen, kann sich die Lücke zwischen der These und den Kennzahlen schnell schließen. Bis dahin denke ich, dass die nächste Phase weniger von Ankündigungen geprägt sein wird, sondern vielmehr davon, zu beweisen, dass echte Nutzer und echtes Kapital wirklich bleiben wollen.
$DUSK
40
19
169
·
--
#termmax @termmax
Was TermMax für mich interessant macht, ist nicht einfach die Idee, einen festen Zinssatz festzuschreiben.
Es ist das, was passiert, nachdem der Kredit erstellt wurde.
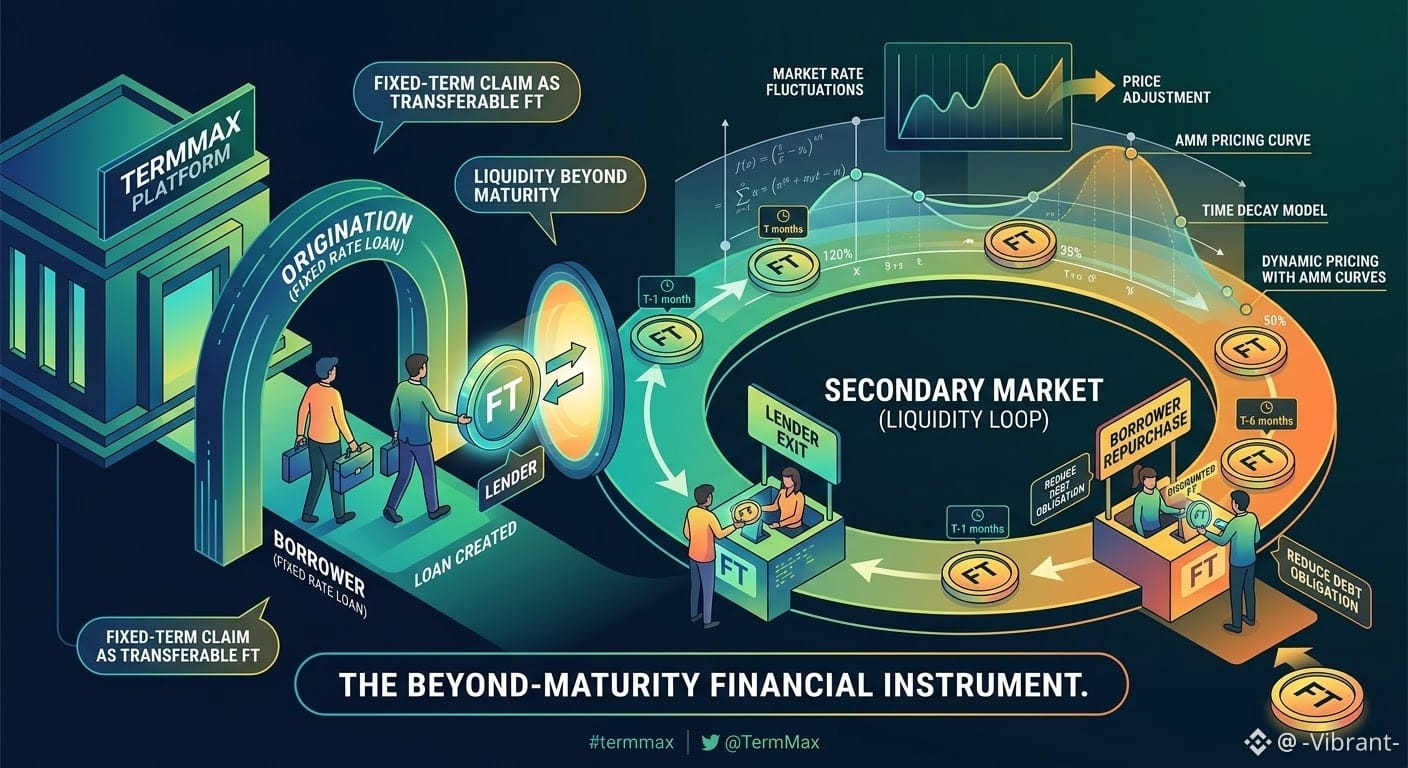
Märkte bleiben nicht stehen. Zinssätze ändern sich, Liquidität verschiebt sich, und manchmal merkt man, dass es nicht mehr sinnvoll ist, eine Position bis zur Fälligkeit zu halten. TermMax geht darauf ein, indem die feste Laufzeitforderung als FT übertragbar gemacht wird und der Position so ein Leben über die ursprüngliche Vereinbarung hinaus gibt.
Das klingt einfach, bis man darüber nachdenkt, wie man es bepreist.
Ein FT hat sowohl Kapital als auch Zeit in seinem Wert eingebettet. Eine Forderung, die nächsten Monat abläuft, sollte nicht genauso gehandelt werden wie eine, die in sechs Monaten abläuft. Dazu kommen sich ändernde Marktzinsen, Bedingungen für Sicherheiten und möglicherweise begrenzte Liquidität, und der Sekundärmarkt bekommt plötzlich ein deutlich schwierigeres Problem bei der Preisfindung.
Genau hier werden die AMM- und Preis-Kurven von TermMax interessant. Sie ermöglichen nicht nur einen weiteren Token-Swap; sie helfen dabei, eine finanzielle Forderung zu bepreisen, deren Wert sich mit der Zeit verändert.
Und es gibt noch einen weiteren Aspekt, der mich besonders interessiert: Der Sekundärmarkt ist nicht nur für Kreditgeber nützlich, die einen Exit suchen. Wenn ein FT unter seinem Nennwert gehandelt wird, könnte ein Kreditnehmer diesen Markt möglicherweise nutzen, um die Forderung mit einem Abschlag zu erwerben und die noch offene Verpflichtung effizienter zu verwalten.
Das größere Experiment hier ist also nicht wirklich „kann DeFi feste Zinssätze anbieten?“
Es geht darum, ob ein Instrument mit festem Zinssatz nach der anfänglichen Transaktion liquide, übertragbar und weiterhin nützlich bleiben kann.
Das ist der Teil, den man im Blick behalten sollte.
#termmax @TermMax
Was TermMax für mich interessant macht, ist nicht einfach die Idee, einen festen Zinssatz festzuschreiben.
Es ist das, was passiert, nachdem der Kredit erstellt wurde.
Märkte bleiben nicht stehen. Zinssätze ändern sich, Liquidität verschiebt sich, und manchmal merkt man, dass es nicht mehr sinnvoll ist, eine Position bis zur Fälligkeit zu halten. TermMax geht darauf ein, indem die feste Laufzeitforderung als FT übertragbar gemacht wird und der Position so ein Leben über die ursprüngliche Vereinbarung hinaus gibt.
Das klingt einfach, bis man darüber nachdenkt, wie man es bepreist.
Ein FT hat sowohl Kapital als auch Zeit in seinem Wert eingebettet. Eine Forderung, die nächsten Monat abläuft, sollte nicht genauso gehandelt werden wie eine, die in sechs Monaten abläuft. Dazu kommen sich ändernde Marktzinsen, Bedingungen für Sicherheiten und möglicherweise begrenzte Liquidität, und der Sekundärmarkt bekommt plötzlich ein deutlich schwierigeres Problem bei der Preisfindung.
Genau hier werden die AMM- und Preis-Kurven von TermMax interessant. Sie ermöglichen nicht nur einen weiteren Token-Swap; sie helfen dabei, eine finanzielle Forderung zu bepreisen, deren Wert sich mit der Zeit verändert.
Und es gibt noch einen weiteren Aspekt, der mich besonders interessiert: Der Sekundärmarkt ist nicht nur für Kreditgeber nützlich, die einen Exit suchen. Wenn ein FT unter seinem Nennwert gehandelt wird, könnte ein Kreditnehmer diesen Markt möglicherweise nutzen, um die Forderung mit einem Abschlag zu erwerben und die noch offene Verpflichtung effizienter zu verwalten.
Das größere Experiment hier ist also nicht wirklich „kann DeFi feste Zinssätze anbieten?“
Es geht darum, ob ein Instrument mit festem Zinssatz nach der anfänglichen Transaktion liquide, übertragbar und weiterhin nützlich bleiben kann.
Das ist der Teil, den man im Blick behalten sollte.
Was TermMax für mich interessant macht, ist nicht einfach die Idee, einen festen Zinssatz festzuschreiben.
Es ist das, was passiert, nachdem der Kredit erstellt wurde.
Märkte bleiben nicht stehen. Zinssätze ändern sich, Liquidität verschiebt sich, und manchmal merkt man, dass es nicht mehr sinnvoll ist, eine Position bis zur Fälligkeit zu halten. TermMax geht darauf ein, indem die feste Laufzeitforderung als FT übertragbar gemacht wird und der Position so ein Leben über die ursprüngliche Vereinbarung hinaus gibt.
Das klingt einfach, bis man darüber nachdenkt, wie man es bepreist.
Ein FT hat sowohl Kapital als auch Zeit in seinem Wert eingebettet. Eine Forderung, die nächsten Monat abläuft, sollte nicht genauso gehandelt werden wie eine, die in sechs Monaten abläuft. Dazu kommen sich ändernde Marktzinsen, Bedingungen für Sicherheiten und möglicherweise begrenzte Liquidität, und der Sekundärmarkt bekommt plötzlich ein deutlich schwierigeres Problem bei der Preisfindung.
Genau hier werden die AMM- und Preis-Kurven von TermMax interessant. Sie ermöglichen nicht nur einen weiteren Token-Swap; sie helfen dabei, eine finanzielle Forderung zu bepreisen, deren Wert sich mit der Zeit verändert.
Und es gibt noch einen weiteren Aspekt, der mich besonders interessiert: Der Sekundärmarkt ist nicht nur für Kreditgeber nützlich, die einen Exit suchen. Wenn ein FT unter seinem Nennwert gehandelt wird, könnte ein Kreditnehmer diesen Markt möglicherweise nutzen, um die Forderung mit einem Abschlag zu erwerben und die noch offene Verpflichtung effizienter zu verwalten.
Das größere Experiment hier ist also nicht wirklich „kann DeFi feste Zinssätze anbieten?“
Es geht darum, ob ein Instrument mit festem Zinssatz nach der anfänglichen Transaktion liquide, übertragbar und weiterhin nützlich bleiben kann.
Das ist der Teil, den man im Blick behalten sollte.
56
35
131
·
--
#dusk $DUSK @Dusk_Foundation
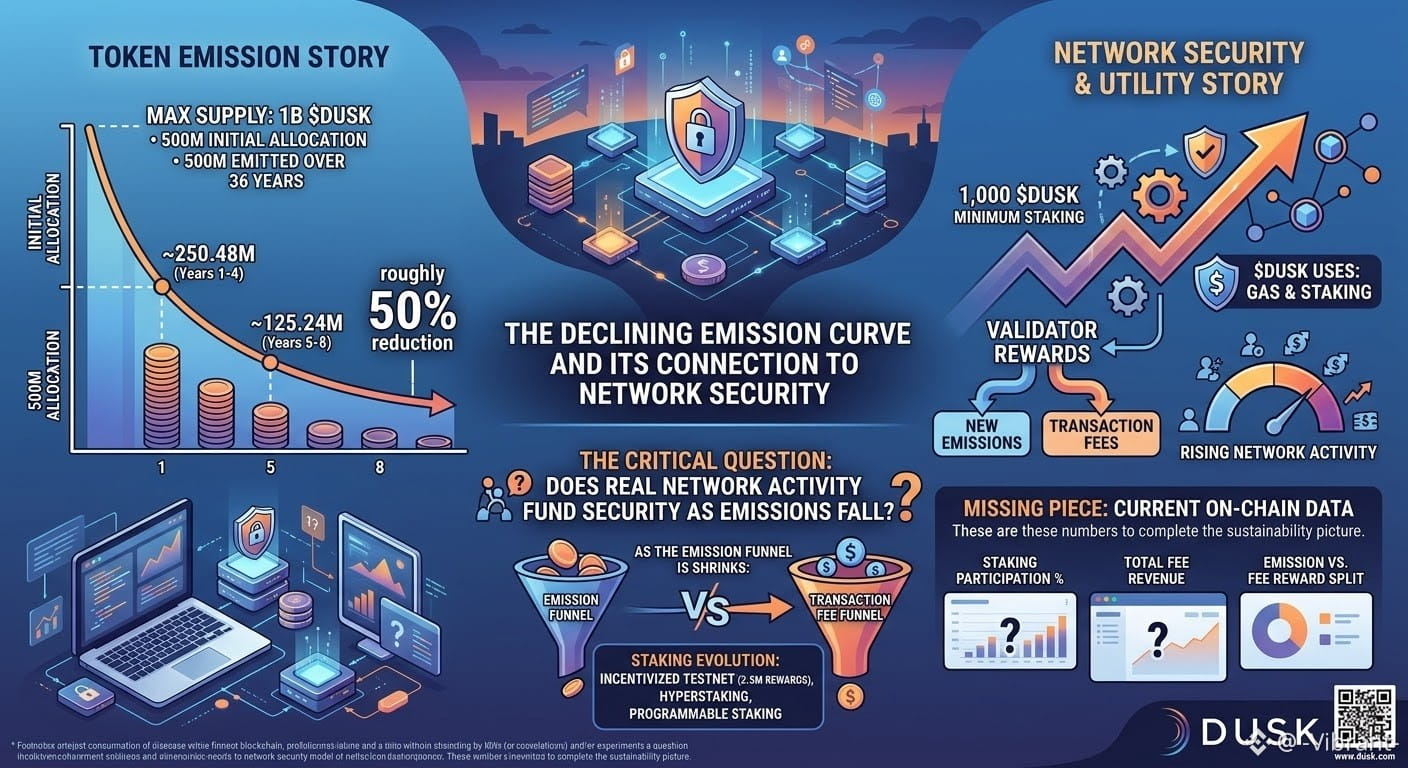
Dusk-Staking hat eine spannendere Story als das übliche Emissionsdiagramm 👇
Es ist einfach, sich auf das 1B Dusk-Maximum zu konzentrieren und nur darauf zu achten, wie viele Tokens in Umlauf kommen.
Aber das größere Ganze ist:
→ Zunächst 500M Dusk zugeteilt
→ weitere 500M über 36 Jahre emittiert
→ ~250,48M Emissionen in den ersten 4 Jahren
→ ~125,24M in den folgenden 4 Jahren
→ ungefähr eine 50%ige Reduktion
Diese abfallende Kurve wird noch interessanter, wenn man sie mit der Netzwerksicherheit verknüpft.
$DUSK wird sowohl für Gas als auch für Staking genutzt; derzeit erfordert direktes Staking 1.000 $DUSK. Validator Rewards können aus zwei Quellen kommen: neue Emissionen + Transaktionsgebühren.
Theoretisch:
↓ Emissionen über die Zeit + ↑ Netzwerkaktivität = größere Bedeutung von Gebührenerlösen
Aber ich würde das noch nicht als bewiesen betrachten. Die entscheidende Frage ist, ob die tatsächliche Nutzung des Netzwerks groß genug wird, damit Gebühren den sinkenden Ausstoß spürbar ausgleichen können.
Dusk experimentiert außerdem schon seit einiger Zeit mit Staking. Sein incentiviertes Testnet hatte einen 2,5M $DUSK Reward Pool, während Hyperstaking das Design später erweitert hat, indem es Smart Contracts die Teilnahme an der Staking-Logik ermöglicht hat.
Das macht die langfristige Frage spannender als nur zu untersuchen, wie viele Tokens emittiert werden.
Wenn die Emissionen sinken → wird Staking stärker programmierbar → und finanziert echte Netzwerkaktivität zunehmend die Sicherheit?
Der Punkt, der mir fehlt, sind für mich die aktuellen On-Chain-Daten: Staking-Teilnahme, gesamte Gebührenerlöse und die genaue Aufteilung zwischen Fee-basierten und Emission-basierten Rewards.
Mit diesen Zahlen wäre das Bild zur Nachhaltigkeit viel klarer.
#dusk $DUSK @Dusk
Dusk-Staking hat eine spannendere Story als das übliche Emissionsdiagramm 👇
Es ist einfach, sich auf das 1B Dusk-Maximum zu konzentrieren und nur darauf zu achten, wie viele Tokens in Umlauf kommen.
Aber das größere Ganze ist:
→ Zunächst 500M Dusk zugeteilt
→ weitere 500M über 36 Jahre emittiert
→ ~250,48M Emissionen in den ersten 4 Jahren
→ ~125,24M in den folgenden 4 Jahren
→ ungefähr eine 50%ige Reduktion
Diese abfallende Kurve wird noch interessanter, wenn man sie mit der Netzwerksicherheit verknüpft.
$DUSK wird sowohl für Gas als auch für Staking genutzt; derzeit erfordert direktes Staking 1.000 $DUSK . Validator Rewards können aus zwei Quellen kommen: neue Emissionen + Transaktionsgebühren.
Theoretisch:
↓ Emissionen über die Zeit + ↑ Netzwerkaktivität = größere Bedeutung von Gebührenerlösen
Aber ich würde das noch nicht als bewiesen betrachten. Die entscheidende Frage ist, ob die tatsächliche Nutzung des Netzwerks groß genug wird, damit Gebühren den sinkenden Ausstoß spürbar ausgleichen können.
Dusk experimentiert außerdem schon seit einiger Zeit mit Staking. Sein incentiviertes Testnet hatte einen 2,5M $DUSK Reward Pool, während Hyperstaking das Design später erweitert hat, indem es Smart Contracts die Teilnahme an der Staking-Logik ermöglicht hat.
Das macht die langfristige Frage spannender als nur zu untersuchen, wie viele Tokens emittiert werden.
Wenn die Emissionen sinken → wird Staking stärker programmierbar → und finanziert echte Netzwerkaktivität zunehmend die Sicherheit?
Der Punkt, der mir fehlt, sind für mich die aktuellen On-Chain-Daten: Staking-Teilnahme, gesamte Gebührenerlöse und die genaue Aufteilung zwischen Fee-basierten und Emission-basierten Rewards.
Mit diesen Zahlen wäre das Bild zur Nachhaltigkeit viel klarer.
Dusk-Staking hat eine spannendere Story als das übliche Emissionsdiagramm 👇
Es ist einfach, sich auf das 1B Dusk-Maximum zu konzentrieren und nur darauf zu achten, wie viele Tokens in Umlauf kommen.
Aber das größere Ganze ist:
→ Zunächst 500M Dusk zugeteilt
→ weitere 500M über 36 Jahre emittiert
→ ~250,48M Emissionen in den ersten 4 Jahren
→ ~125,24M in den folgenden 4 Jahren
→ ungefähr eine 50%ige Reduktion
Diese abfallende Kurve wird noch interessanter, wenn man sie mit der Netzwerksicherheit verknüpft.
$DUSK wird sowohl für Gas als auch für Staking genutzt; derzeit erfordert direktes Staking 1.000 $DUSK . Validator Rewards können aus zwei Quellen kommen: neue Emissionen + Transaktionsgebühren.
Theoretisch:
↓ Emissionen über die Zeit + ↑ Netzwerkaktivität = größere Bedeutung von Gebührenerlösen
Aber ich würde das noch nicht als bewiesen betrachten. Die entscheidende Frage ist, ob die tatsächliche Nutzung des Netzwerks groß genug wird, damit Gebühren den sinkenden Ausstoß spürbar ausgleichen können.
Dusk experimentiert außerdem schon seit einiger Zeit mit Staking. Sein incentiviertes Testnet hatte einen 2,5M $DUSK Reward Pool, während Hyperstaking das Design später erweitert hat, indem es Smart Contracts die Teilnahme an der Staking-Logik ermöglicht hat.
Das macht die langfristige Frage spannender als nur zu untersuchen, wie viele Tokens emittiert werden.
Wenn die Emissionen sinken → wird Staking stärker programmierbar → und finanziert echte Netzwerkaktivität zunehmend die Sicherheit?
Der Punkt, der mir fehlt, sind für mich die aktuellen On-Chain-Daten: Staking-Teilnahme, gesamte Gebührenerlöse und die genaue Aufteilung zwischen Fee-basierten und Emission-basierten Rewards.
Mit diesen Zahlen wäre das Bild zur Nachhaltigkeit viel klarer.
75
34
259
·
--
#termmax @termmax
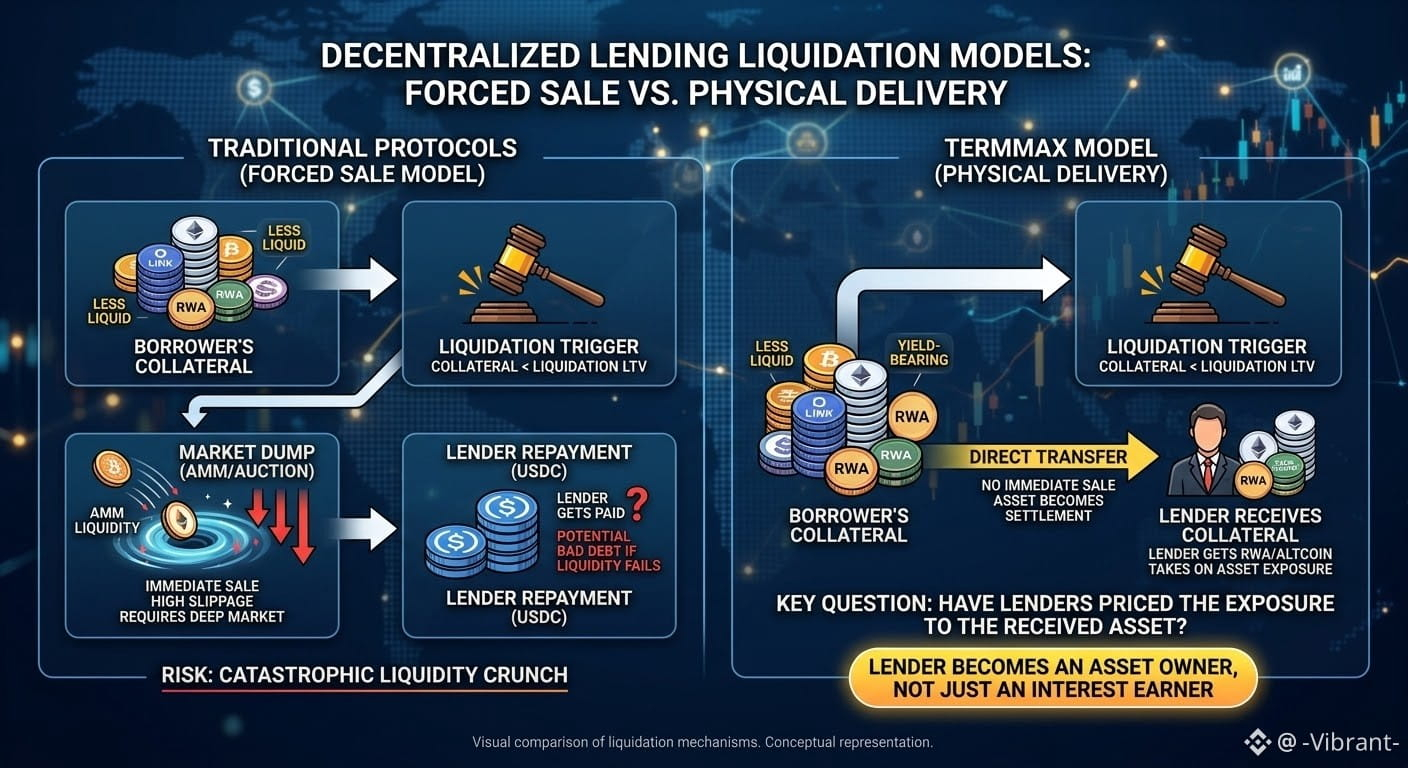
Ich ging zunächst davon aus, dass @TermMax Liquidationen ähnlich wie die meisten Lending-Protokolle handhabt: Sicherheiten werden in den Markt geschoben, Liquidatoren treten ein und der Vermögenswert wird unter Druck verkauft. Das ist einfach, vertraut und hängt normalerweise davon ab, dass ausreichend Liquidität vorhanden ist, um den Verkauf aufzufangen.
Dann habe ich mir TermMax genauer angesehen und erkannt, dass das Design grundsätzlich anders ist. Sobald eine Position die Liquidation-LTV-Schwelle überschreitet, werden die Sicherheiten nicht sofort über ein AMM oder eine Auktion verkauft. Stattdessen können sie direkt an den Kreditgeber übertragen werden. Die Sicherheit selbst wird zur Abwicklung.
Das hat eine interessante Auswirkung auf die Festzinsvergabe. Für eine Liquidation muss nicht unbedingt ein tiefes Marktumfeld für die Sicherheit vorhanden sein, weil kein unmittelbarer Käufer erforderlich ist. Dadurch könnten weniger liquide Vermögenswerte, zinstragende Assets oder RWAs eher als Sicherheiten praktikabel werden.
Aber das Risiko ist nicht verschwunden. Es hat sich verlagert.
Ein Kreditgeber, der USDC bereitstellt, erwartet vielleicht planbare Einnahmen mit festem Zinssatz, aber eine Liquidation könnte dazu führen, dass er einen Vermögenswert hält, den er nie besitzen wollte. Das Protokoll vermeidet einen erzwungenen Verkauf und die damit verbundene Slippage, aber der Kreditgeber übernimmt die daraus entstehende Asset-Exponierung.
Für mich ist die größere Frage daher nicht einfach, ob die physische Lieferung sicherer ist.
Sondern ob Kreditgeber die Möglichkeit angemessen bepreisen, dass die Rückzahlung in einer völlig anderen Form eingehen kann als dem Vermögenswert, den sie ursprünglich erwartet haben.
Feste Zinsen können vorhersehbar sein. Das Asset, das du am Ende erhältst, muss es aber nicht sein.
#termmax @TermMax
Ich ging zunächst davon aus, dass @TermMax Liquidationen ähnlich wie die meisten Lending-Protokolle handhabt: Sicherheiten werden in den Markt geschoben, Liquidatoren treten ein und der Vermögenswert wird unter Druck verkauft. Das ist einfach, vertraut und hängt normalerweise davon ab, dass ausreichend Liquidität vorhanden ist, um den Verkauf aufzufangen.
Dann habe ich mir TermMax genauer angesehen und erkannt, dass das Design grundsätzlich anders ist. Sobald eine Position die Liquidation-LTV-Schwelle überschreitet, werden die Sicherheiten nicht sofort über ein AMM oder eine Auktion verkauft. Stattdessen können sie direkt an den Kreditgeber übertragen werden. Die Sicherheit selbst wird zur Abwicklung.
Das hat eine interessante Auswirkung auf die Festzinsvergabe. Für eine Liquidation muss nicht unbedingt ein tiefes Marktumfeld für die Sicherheit vorhanden sein, weil kein unmittelbarer Käufer erforderlich ist. Dadurch könnten weniger liquide Vermögenswerte, zinstragende Assets oder RWAs eher als Sicherheiten praktikabel werden.
Aber das Risiko ist nicht verschwunden. Es hat sich verlagert.
Ein Kreditgeber, der USDC bereitstellt, erwartet vielleicht planbare Einnahmen mit festem Zinssatz, aber eine Liquidation könnte dazu führen, dass er einen Vermögenswert hält, den er nie besitzen wollte. Das Protokoll vermeidet einen erzwungenen Verkauf und die damit verbundene Slippage, aber der Kreditgeber übernimmt die daraus entstehende Asset-Exponierung.
Für mich ist die größere Frage daher nicht einfach, ob die physische Lieferung sicherer ist.
Sondern ob Kreditgeber die Möglichkeit angemessen bepreisen, dass die Rückzahlung in einer völlig anderen Form eingehen kann als dem Vermögenswert, den sie ursprünglich erwartet haben.
Feste Zinsen können vorhersehbar sein. Das Asset, das du am Ende erhältst, muss es aber nicht sein.
Ich ging zunächst davon aus, dass @TermMax Liquidationen ähnlich wie die meisten Lending-Protokolle handhabt: Sicherheiten werden in den Markt geschoben, Liquidatoren treten ein und der Vermögenswert wird unter Druck verkauft. Das ist einfach, vertraut und hängt normalerweise davon ab, dass ausreichend Liquidität vorhanden ist, um den Verkauf aufzufangen.
Dann habe ich mir TermMax genauer angesehen und erkannt, dass das Design grundsätzlich anders ist. Sobald eine Position die Liquidation-LTV-Schwelle überschreitet, werden die Sicherheiten nicht sofort über ein AMM oder eine Auktion verkauft. Stattdessen können sie direkt an den Kreditgeber übertragen werden. Die Sicherheit selbst wird zur Abwicklung.
Das hat eine interessante Auswirkung auf die Festzinsvergabe. Für eine Liquidation muss nicht unbedingt ein tiefes Marktumfeld für die Sicherheit vorhanden sein, weil kein unmittelbarer Käufer erforderlich ist. Dadurch könnten weniger liquide Vermögenswerte, zinstragende Assets oder RWAs eher als Sicherheiten praktikabel werden.
Aber das Risiko ist nicht verschwunden. Es hat sich verlagert.
Ein Kreditgeber, der USDC bereitstellt, erwartet vielleicht planbare Einnahmen mit festem Zinssatz, aber eine Liquidation könnte dazu führen, dass er einen Vermögenswert hält, den er nie besitzen wollte. Das Protokoll vermeidet einen erzwungenen Verkauf und die damit verbundene Slippage, aber der Kreditgeber übernimmt die daraus entstehende Asset-Exponierung.
Für mich ist die größere Frage daher nicht einfach, ob die physische Lieferung sicherer ist.
Sondern ob Kreditgeber die Möglichkeit angemessen bepreisen, dass die Rückzahlung in einer völlig anderen Form eingehen kann als dem Vermögenswert, den sie ursprünglich erwartet haben.
Feste Zinsen können vorhersehbar sein. Das Asset, das du am Ende erhältst, muss es aber nicht sein.
19
15
193
·
--
#dusk $DUSK @Dusk_Foundation
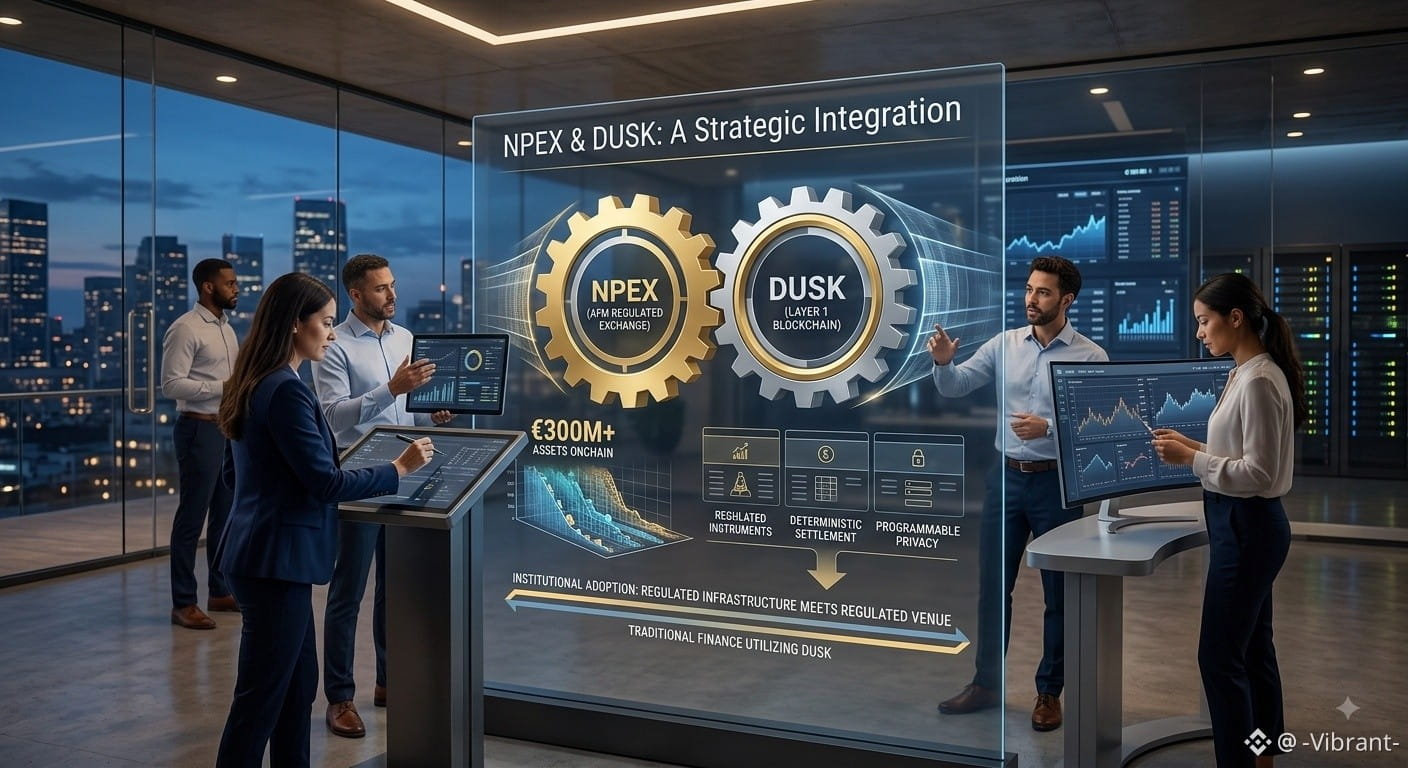
Ich hatte die NPEX-Partnerschaft ursprünglich als weitere Standard-Krypto-Pressemitteilung abgetan – als einen typischen Versuch, Schwung zwischen echten Updates zu erzeugen. Als ich genauer hinsah, wurde mir klar, dass ich den eigentlichen Punkt übersehen hatte.
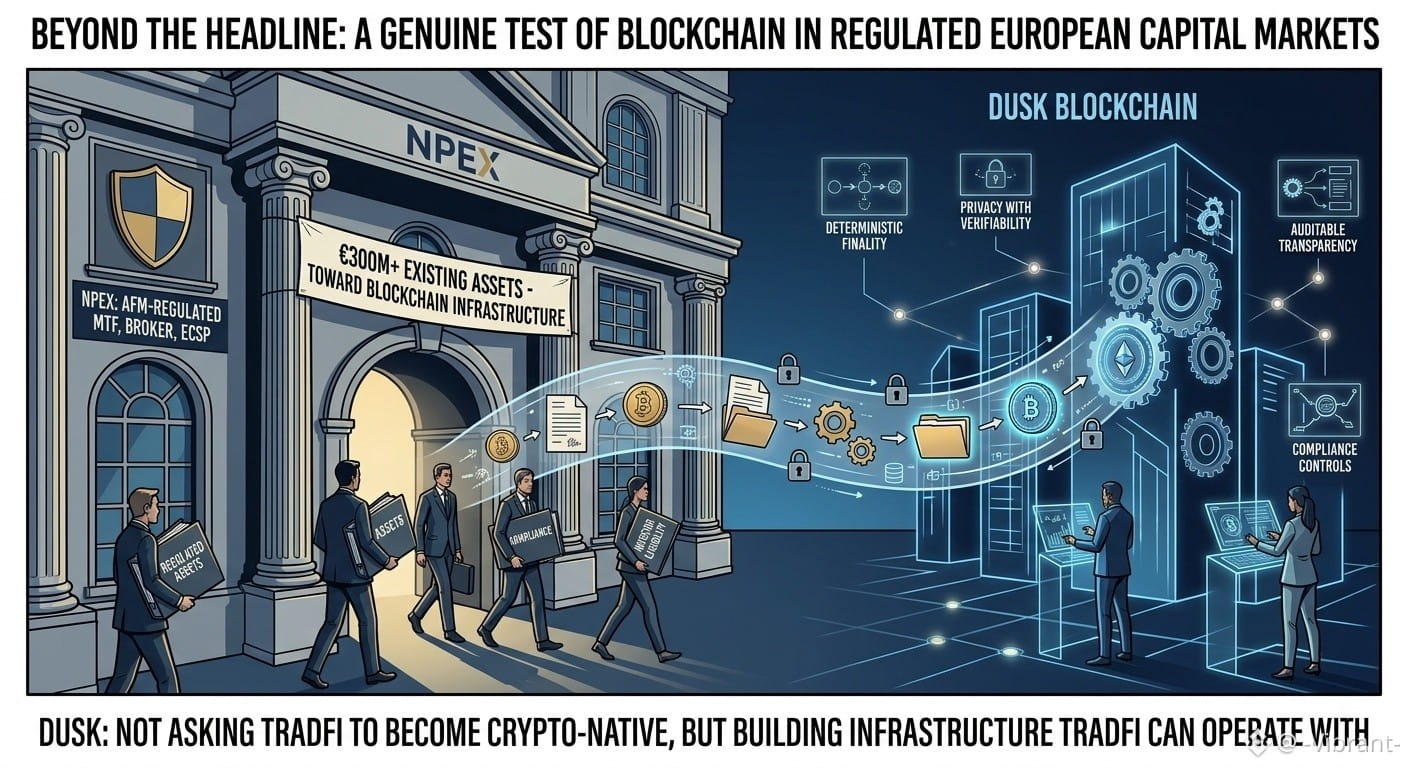
NPEX ist kein Digital-Asset-Startup, das RWA-Tokenisierung ausprobiert; es ist eine etablierte, von der AFM regulierte Einrichtung, die als Multilateral Trading Facility, lizenzierter Broker und ECSP innerhalb europäischer Rechtsrahmen agiert. Statt ein synthetisches Produkt zu launchen oder einen Pilotversuch im kleinen Maßstab zu starten, sieht der Plan vor, über 300 Mio. € bestehende, traditionelle Vermögenswerte auf das Dusk-Layer-1-Netzwerk zu überführen.
Das verändert meine Sicht darauf, wie die institutionelle RWA-Adoption ablaufen wird. Anstatt dass Krypto-Plattformen traditionelle Finanzakteure davon überzeugen, Tokenisierung zu testen, wurde eine vollständig konforme Börse als Kern-Backend eine öffentliche Blockchain-Architektur auswählen. Die traditionelle Institution hat nicht „Krypto-Kultur“ übernommen; die zugrunde liegende Technologie wurde direkt in das traditionelle Finanzwesen integriert.
Natürlich bleiben erhebliche operative Hürden:
Regulatorische Zeitpläne: Traditionelle Börsen arbeiten unter langen Compliance-Zyklen und rechtlichen Rahmenbedingungen, die allein durch Code nicht „einlösbar“ sind.
Datenschutz vs. Compliance: Dusk muss nachweisen, dass seine Zero-Knowledge-Privacy-Funktionen mit den Berichtspflichten und Audit-Standards in Einklang gebracht werden können, die europäische Finanzaufsichtsbehörden verlangen.
Ausführungsrisiko: Die Verbringung von 300 Mio. € realer Liquidität in der On-Chain-Welt erfordert eine fehlerfreie Transaktionsabwicklung sowie eine hohe Zuverlässigkeit der Infrastruktur unter strenger Beobachtung.
Die Übertragung von 300 Mio. € regulierter Finanzinstrumente onchain ist ein konkretes Bekenntnis. Ob dieses Deployment die Architektur von Dusk vollständig validiert oder potenzielle Performance-Engpässe sichtbar macht, hängt letztlich ausschließlich davon ab, wie reibungslos die Integration ausgeführt wird.
#dusk $DUSK @Dusk
Ich hatte die NPEX-Partnerschaft ursprünglich als weitere Standard-Krypto-Pressemitteilung abgetan – als einen typischen Versuch, Schwung zwischen echten Updates zu erzeugen. Als ich genauer hinsah, wurde mir klar, dass ich den eigentlichen Punkt übersehen hatte.
NPEX ist kein Digital-Asset-Startup, das RWA-Tokenisierung ausprobiert; es ist eine etablierte, von der AFM regulierte Einrichtung, die als Multilateral Trading Facility, lizenzierter Broker und ECSP innerhalb europäischer Rechtsrahmen agiert. Statt ein synthetisches Produkt zu launchen oder einen Pilotversuch im kleinen Maßstab zu starten, sieht der Plan vor, über 300 Mio. € bestehende, traditionelle Vermögenswerte auf das Dusk-Layer-1-Netzwerk zu überführen.
Das verändert meine Sicht darauf, wie die institutionelle RWA-Adoption ablaufen wird. Anstatt dass Krypto-Plattformen traditionelle Finanzakteure davon überzeugen, Tokenisierung zu testen, wurde eine vollständig konforme Börse als Kern-Backend eine öffentliche Blockchain-Architektur auswählen. Die traditionelle Institution hat nicht „Krypto-Kultur“ übernommen; die zugrunde liegende Technologie wurde direkt in das traditionelle Finanzwesen integriert.
Natürlich bleiben erhebliche operative Hürden:
Regulatorische Zeitpläne: Traditionelle Börsen arbeiten unter langen Compliance-Zyklen und rechtlichen Rahmenbedingungen, die allein durch Code nicht „einlösbar“ sind.
Datenschutz vs. Compliance: Dusk muss nachweisen, dass seine Zero-Knowledge-Privacy-Funktionen mit den Berichtspflichten und Audit-Standards in Einklang gebracht werden können, die europäische Finanzaufsichtsbehörden verlangen.
Ausführungsrisiko: Die Verbringung von 300 Mio. € realer Liquidität in der On-Chain-Welt erfordert eine fehlerfreie Transaktionsabwicklung sowie eine hohe Zuverlässigkeit der Infrastruktur unter strenger Beobachtung.
Die Übertragung von 300 Mio. € regulierter Finanzinstrumente onchain ist ein konkretes Bekenntnis. Ob dieses Deployment die Architektur von Dusk vollständig validiert oder potenzielle Performance-Engpässe sichtbar macht, hängt letztlich ausschließlich davon ab, wie reibungslos die Integration ausgeführt wird.
Ich hatte die NPEX-Partnerschaft ursprünglich als weitere Standard-Krypto-Pressemitteilung abgetan – als einen typischen Versuch, Schwung zwischen echten Updates zu erzeugen. Als ich genauer hinsah, wurde mir klar, dass ich den eigentlichen Punkt übersehen hatte.
NPEX ist kein Digital-Asset-Startup, das RWA-Tokenisierung ausprobiert; es ist eine etablierte, von der AFM regulierte Einrichtung, die als Multilateral Trading Facility, lizenzierter Broker und ECSP innerhalb europäischer Rechtsrahmen agiert. Statt ein synthetisches Produkt zu launchen oder einen Pilotversuch im kleinen Maßstab zu starten, sieht der Plan vor, über 300 Mio. € bestehende, traditionelle Vermögenswerte auf das Dusk-Layer-1-Netzwerk zu überführen.
Das verändert meine Sicht darauf, wie die institutionelle RWA-Adoption ablaufen wird. Anstatt dass Krypto-Plattformen traditionelle Finanzakteure davon überzeugen, Tokenisierung zu testen, wurde eine vollständig konforme Börse als Kern-Backend eine öffentliche Blockchain-Architektur auswählen. Die traditionelle Institution hat nicht „Krypto-Kultur“ übernommen; die zugrunde liegende Technologie wurde direkt in das traditionelle Finanzwesen integriert.
Natürlich bleiben erhebliche operative Hürden:
Regulatorische Zeitpläne: Traditionelle Börsen arbeiten unter langen Compliance-Zyklen und rechtlichen Rahmenbedingungen, die allein durch Code nicht „einlösbar“ sind.
Datenschutz vs. Compliance: Dusk muss nachweisen, dass seine Zero-Knowledge-Privacy-Funktionen mit den Berichtspflichten und Audit-Standards in Einklang gebracht werden können, die europäische Finanzaufsichtsbehörden verlangen.
Ausführungsrisiko: Die Verbringung von 300 Mio. € realer Liquidität in der On-Chain-Welt erfordert eine fehlerfreie Transaktionsabwicklung sowie eine hohe Zuverlässigkeit der Infrastruktur unter strenger Beobachtung.
Die Übertragung von 300 Mio. € regulierter Finanzinstrumente onchain ist ein konkretes Bekenntnis. Ob dieses Deployment die Architektur von Dusk vollständig validiert oder potenzielle Performance-Engpässe sichtbar macht, hängt letztlich ausschließlich davon ab, wie reibungslos die Integration ausgeführt wird.
67
33
208
·
--
#dusk $DUSK @Dusk_Foundation
Ich dachte anfangs, Dusk Trade wäre nur noch eine weitere DeFi-Plattform mit Liquiditätspools, AMMs und permissionlosen Token-Listings. Meine Annahme war simpel: Traditionelle Vermögenswerte aus der realen Welt verpacken und direkt in die übliche EVM-Dex-Infrastruktur einspeisen.
Ich lag komplett falsch.
Dusk Trade ist tatsächlich als vollständig regulierte Multilaterale Handelsstätte (MTF) nach EU-Standards konzipiert und funktioniert eher wie ein moderner Neobroker als wie ein DEX. Statt auf spekulative Token setzt die Plattform auf institutionelle Vermögenswerte wie Geldmarktfonds, ETFs und Anleihen. Der Fokus verlagert sich von anonymer Liquidität hin zu verifiziertem rechtlichem Eigentum, sofortiger Abwicklung und konformer, besser kombinierbarer Nutzung.
Das hat meine gesamte Perspektive auf Asset-Tokenisierung verändert. Ziel ist nicht, TradFi in permissionlose DeFi-Pools neu zu bauen. Es ist genau das Gegenteil: Bewährte Finanzinstrumente werden auf schnellere, blockchainbasierte Abwicklungs-„Rails“ gesetzt.
Permissionless-Abwicklung Jeder kann Eigentum verifizieren und sofortige Trades ausführen.
Kontrollierter Zugang Das Listing von Assets und die Teilnahme erfordern korrektes KYC und autorisierte Einrichtungen.
Das führt zu einer spannenden Debatte. Reine DeFi-Kultur sieht Identitätsprüfungen und Gatekeeper als Nachteil an, aber regulierte Finanzassets können ohne sie nicht existieren.
Es bleibt mir also eine einfache Frage: Gilt Komposabilität noch als echte Komposabilität, wenn man eine Erlaubnis braucht, um darauf zuzugreifen? Ob Institutionen das als „DeFi mit Sicherheitsleitplanken“ betrachten oder einfach als „TradFi mit besserer Technologie“, wird entscheiden, wer es nutzt.
$DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Ich dachte anfangs, Dusk Trade wäre nur noch eine weitere DeFi-Plattform mit Liquiditätspools, AMMs und permissionlosen Token-Listings. Meine Annahme war simpel: Traditionelle Vermögenswerte aus der realen Welt verpacken und direkt in die übliche EVM-Dex-Infrastruktur einspeisen.
Ich lag komplett falsch.
Dusk Trade ist tatsächlich als vollständig regulierte Multilaterale Handelsstätte (MTF) nach EU-Standards konzipiert und funktioniert eher wie ein moderner Neobroker als wie ein DEX. Statt auf spekulative Token setzt die Plattform auf institutionelle Vermögenswerte wie Geldmarktfonds, ETFs und Anleihen. Der Fokus verlagert sich von anonymer Liquidität hin zu verifiziertem rechtlichem Eigentum, sofortiger Abwicklung und konformer, besser kombinierbarer Nutzung.
Das hat meine gesamte Perspektive auf Asset-Tokenisierung verändert. Ziel ist nicht, TradFi in permissionlose DeFi-Pools neu zu bauen. Es ist genau das Gegenteil: Bewährte Finanzinstrumente werden auf schnellere, blockchainbasierte Abwicklungs-„Rails“ gesetzt.
Permissionless-Abwicklung Jeder kann Eigentum verifizieren und sofortige Trades ausführen.
Kontrollierter Zugang Das Listing von Assets und die Teilnahme erfordern korrektes KYC und autorisierte Einrichtungen.
Das führt zu einer spannenden Debatte. Reine DeFi-Kultur sieht Identitätsprüfungen und Gatekeeper als Nachteil an, aber regulierte Finanzassets können ohne sie nicht existieren.
Es bleibt mir also eine einfache Frage: Gilt Komposabilität noch als echte Komposabilität, wenn man eine Erlaubnis braucht, um darauf zuzugreifen? Ob Institutionen das als „DeFi mit Sicherheitsleitplanken“ betrachten oder einfach als „TradFi mit besserer Technologie“, wird entscheiden, wer es nutzt.
$DUSK
Ich dachte anfangs, Dusk Trade wäre nur noch eine weitere DeFi-Plattform mit Liquiditätspools, AMMs und permissionlosen Token-Listings. Meine Annahme war simpel: Traditionelle Vermögenswerte aus der realen Welt verpacken und direkt in die übliche EVM-Dex-Infrastruktur einspeisen.
Ich lag komplett falsch.
Dusk Trade ist tatsächlich als vollständig regulierte Multilaterale Handelsstätte (MTF) nach EU-Standards konzipiert und funktioniert eher wie ein moderner Neobroker als wie ein DEX. Statt auf spekulative Token setzt die Plattform auf institutionelle Vermögenswerte wie Geldmarktfonds, ETFs und Anleihen. Der Fokus verlagert sich von anonymer Liquidität hin zu verifiziertem rechtlichem Eigentum, sofortiger Abwicklung und konformer, besser kombinierbarer Nutzung.
Das hat meine gesamte Perspektive auf Asset-Tokenisierung verändert. Ziel ist nicht, TradFi in permissionlose DeFi-Pools neu zu bauen. Es ist genau das Gegenteil: Bewährte Finanzinstrumente werden auf schnellere, blockchainbasierte Abwicklungs-„Rails“ gesetzt.
Permissionless-Abwicklung Jeder kann Eigentum verifizieren und sofortige Trades ausführen.
Kontrollierter Zugang Das Listing von Assets und die Teilnahme erfordern korrektes KYC und autorisierte Einrichtungen.
Das führt zu einer spannenden Debatte. Reine DeFi-Kultur sieht Identitätsprüfungen und Gatekeeper als Nachteil an, aber regulierte Finanzassets können ohne sie nicht existieren.
Es bleibt mir also eine einfache Frage: Gilt Komposabilität noch als echte Komposabilität, wenn man eine Erlaubnis braucht, um darauf zuzugreifen? Ob Institutionen das als „DeFi mit Sicherheitsleitplanken“ betrachten oder einfach als „TradFi mit besserer Technologie“, wird entscheiden, wer es nutzt.
$DUSK
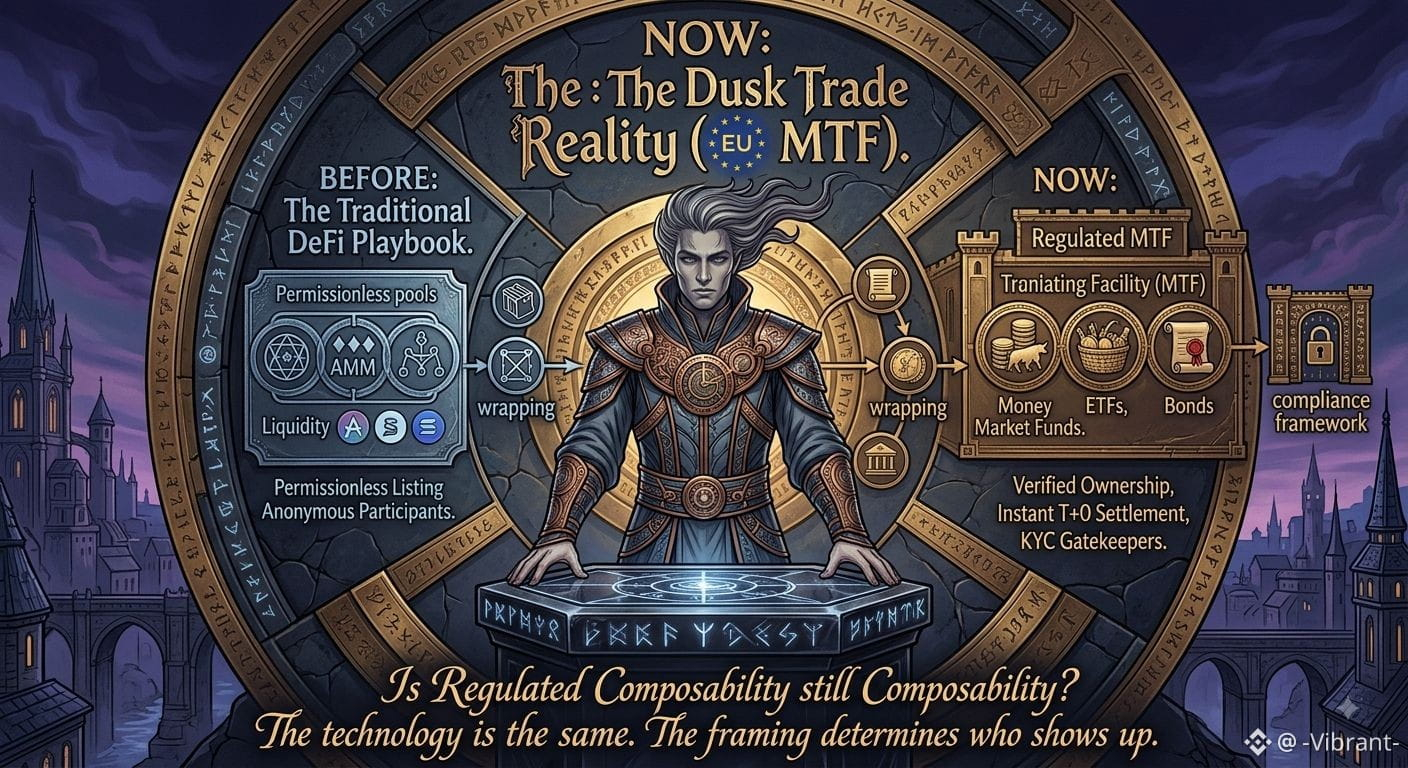
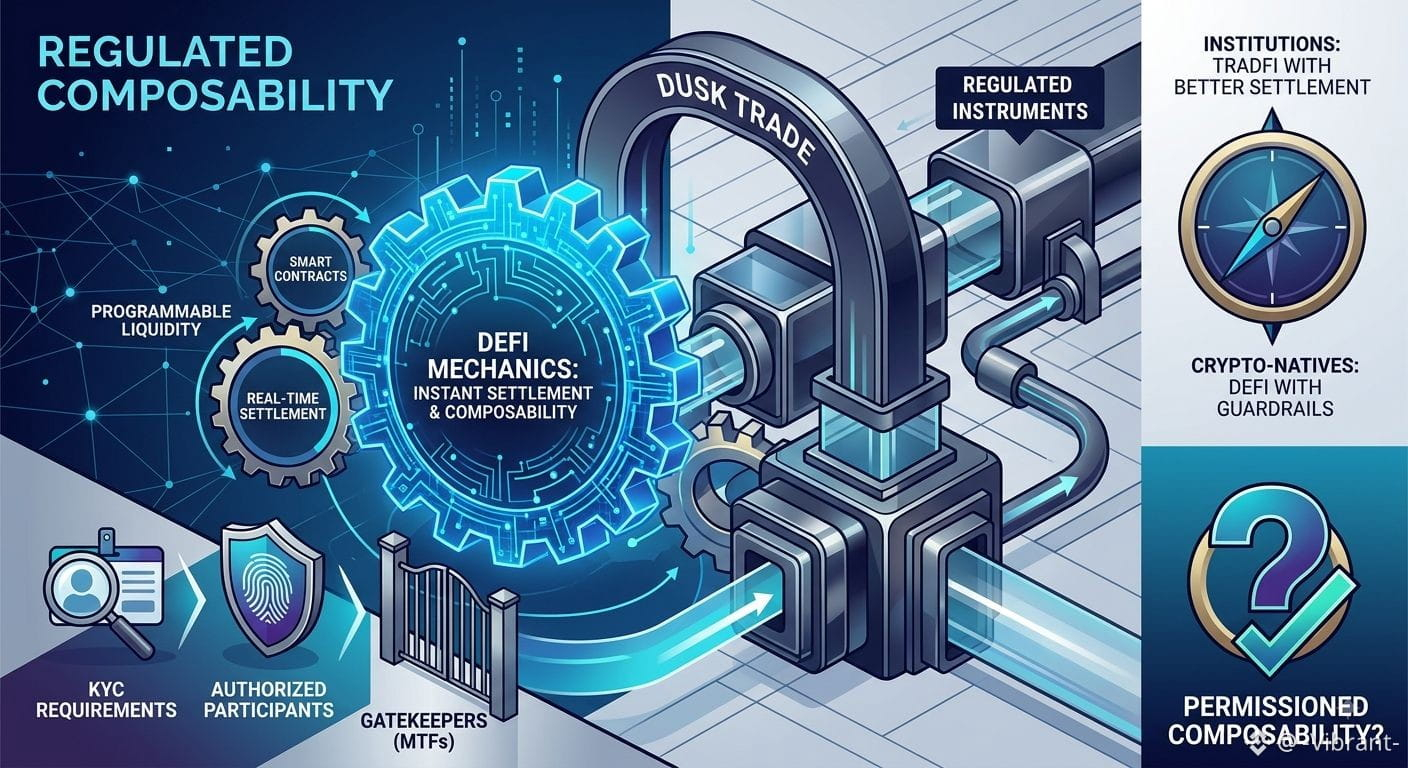
57
33
308
·
--
#dusk $DUSK @Dusk_Foundation
Datenschutz ist nicht die zusätzliche Schicht auf DuskEVM
Zunächst sah DuskEVM wie eine vertraute Route für Solidity-Entwickler aus: gängige EVM-Tools, bekannte Smart Contracts und ein leichterer Weg für Builder, die in ein neues Ökosystem einsteigen.
Je tiefer ich hinsah, desto mehr zerfiel diese Annahme.
Hedger macht Privatsphäre zu einem Bestandteil des Ausführungsmodells selbst. Verschlüsselte Daten können verarbeitet werden, ohne die zugrunde liegenden Informationen offenzulegen, während Zero-Knowledge-Proofs das Ergebnis validieren können, ohne sensible Eingaben öffentlich zu machen. Das schafft ein völlig anderes Modell für Finanzanwendungen: Transaktionen können vertraulich bleiben, während gleichzeitig autorisierte Institutionen, Auditoren oder Regulierer prüfen können, was wirklich zählt.
Diese Unterscheidung ist wichtig. Die Idee ist nicht einfach „normal bauen und später eine Privatsphäre-Schicht hinzufügen“. Entwickler können Anwendungen ab dem ersten Tag um Vertraulichkeit herum entwerfen, während die EVM-Umgebung die Einstiegshürde für Teams senkt, die bereits mit Solidity vertraut sind.
Doch es gibt eine naheliegende Frage: Privatsphäre hat einen rechnerischen Preis. Verschlüsselung und die Erstellung von Beweisen können im Vergleich zu gewöhnlichen transparenten Transaktionen zusätzlichen Aufwand verursachen.
Damit ist der eigentliche Test für Dusk nicht, ob vertrauliche Ausführung technisch möglich ist. Entscheidend ist, ob Finanzinstitutionen diese zusätzliche Komplexität als lohnenden Tausch für Privatsphäre, Compliance und kontrollierte Transparenz ansehen.
Das ist der Teil, den ich am genauesten im Blick habe.
#dusk $DUSK @Dusk_Foundation
#dusk $DUSK @Dusk
Datenschutz ist nicht die zusätzliche Schicht auf DuskEVM
Zunächst sah DuskEVM wie eine vertraute Route für Solidity-Entwickler aus: gängige EVM-Tools, bekannte Smart Contracts und ein leichterer Weg für Builder, die in ein neues Ökosystem einsteigen.
Je tiefer ich hinsah, desto mehr zerfiel diese Annahme.
Hedger macht Privatsphäre zu einem Bestandteil des Ausführungsmodells selbst. Verschlüsselte Daten können verarbeitet werden, ohne die zugrunde liegenden Informationen offenzulegen, während Zero-Knowledge-Proofs das Ergebnis validieren können, ohne sensible Eingaben öffentlich zu machen. Das schafft ein völlig anderes Modell für Finanzanwendungen: Transaktionen können vertraulich bleiben, während gleichzeitig autorisierte Institutionen, Auditoren oder Regulierer prüfen können, was wirklich zählt.
Diese Unterscheidung ist wichtig. Die Idee ist nicht einfach „normal bauen und später eine Privatsphäre-Schicht hinzufügen“. Entwickler können Anwendungen ab dem ersten Tag um Vertraulichkeit herum entwerfen, während die EVM-Umgebung die Einstiegshürde für Teams senkt, die bereits mit Solidity vertraut sind.
Doch es gibt eine naheliegende Frage: Privatsphäre hat einen rechnerischen Preis. Verschlüsselung und die Erstellung von Beweisen können im Vergleich zu gewöhnlichen transparenten Transaktionen zusätzlichen Aufwand verursachen.
Damit ist der eigentliche Test für Dusk nicht, ob vertrauliche Ausführung technisch möglich ist. Entscheidend ist, ob Finanzinstitutionen diese zusätzliche Komplexität als lohnenden Tausch für Privatsphäre, Compliance und kontrollierte Transparenz ansehen.
Das ist der Teil, den ich am genauesten im Blick habe.
#dusk $DUSK @Dusk
Datenschutz ist nicht die zusätzliche Schicht auf DuskEVM
Zunächst sah DuskEVM wie eine vertraute Route für Solidity-Entwickler aus: gängige EVM-Tools, bekannte Smart Contracts und ein leichterer Weg für Builder, die in ein neues Ökosystem einsteigen.
Je tiefer ich hinsah, desto mehr zerfiel diese Annahme.
Hedger macht Privatsphäre zu einem Bestandteil des Ausführungsmodells selbst. Verschlüsselte Daten können verarbeitet werden, ohne die zugrunde liegenden Informationen offenzulegen, während Zero-Knowledge-Proofs das Ergebnis validieren können, ohne sensible Eingaben öffentlich zu machen. Das schafft ein völlig anderes Modell für Finanzanwendungen: Transaktionen können vertraulich bleiben, während gleichzeitig autorisierte Institutionen, Auditoren oder Regulierer prüfen können, was wirklich zählt.
Diese Unterscheidung ist wichtig. Die Idee ist nicht einfach „normal bauen und später eine Privatsphäre-Schicht hinzufügen“. Entwickler können Anwendungen ab dem ersten Tag um Vertraulichkeit herum entwerfen, während die EVM-Umgebung die Einstiegshürde für Teams senkt, die bereits mit Solidity vertraut sind.
Doch es gibt eine naheliegende Frage: Privatsphäre hat einen rechnerischen Preis. Verschlüsselung und die Erstellung von Beweisen können im Vergleich zu gewöhnlichen transparenten Transaktionen zusätzlichen Aufwand verursachen.
Damit ist der eigentliche Test für Dusk nicht, ob vertrauliche Ausführung technisch möglich ist. Entscheidend ist, ob Finanzinstitutionen diese zusätzliche Komplexität als lohnenden Tausch für Privatsphäre, Compliance und kontrollierte Transparenz ansehen.
Das ist der Teil, den ich am genauesten im Blick habe.
#dusk $DUSK @Dusk
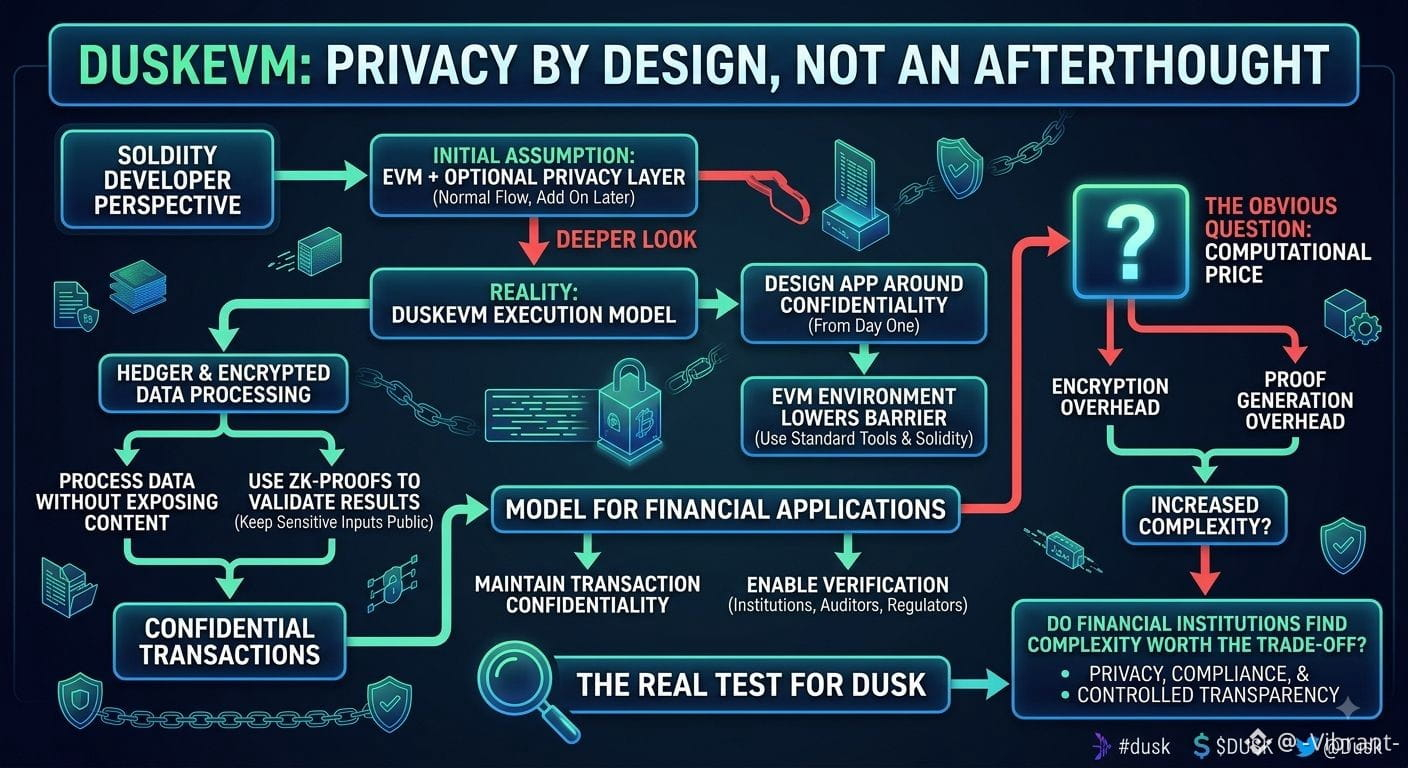
29
16
322
·
--
#dusk $DUSK @Dusk_Foundation
Datenschutz ist nur ein Teil
Je tiefer ich in DuskFoundation eintauche, desto mehr denke ich, dass die eigentliche Frage nicht einfach darin besteht, wie viel Daten eine Blockchain verbergen kann.
Für Finanzanwendungen ist die schwierigere Herausforderung der Aufbau eines Systems, in dem sensible Informationen vertraulich bleiben, während das Netzwerk dennoch nachweisen kann, dass die richtigen Regeln befolgt wurden.
Genau hier wird Dusk’s XSC-Ansatz für mich interessant. Ich schaue mir an, wie Vertraulichkeit, Verifikation, Sicherheitsannahmen und Governance miteinander verbunden sind, statt Datenschutz als isolierte Funktion zu betrachten.
Die Fragen, die ich mir gerade ansehe, sind: → Wovon hängt das Vertraulichkeitsmodell tatsächlich ab? → Wo liegen die entscheidenden Vertrauensannahmen? → Wie werden Protokolländerungen gesteuert? → Was passiert, wenn Datenschutzanforderungen mit Verifikation oder Compliance in Konflikt geraten?
Ich forsche immer noch, daher interessiere ich mich mehr dafür, die Architektur zu verstehen, als zu voreiligen Schlussfolgerungen zu springen.
Wenn du als Erstes einen Bereich von Dusk inspizieren müsstest, würdest du dann mit XSC, dem Privacy-Stack, dem Konsens oder der Governance beginnen?
$DUSK
#dusk $DUSK @Dusk
Datenschutz ist nur ein Teil
Je tiefer ich in DuskFoundation eintauche, desto mehr denke ich, dass die eigentliche Frage nicht einfach darin besteht, wie viel Daten eine Blockchain verbergen kann.
Für Finanzanwendungen ist die schwierigere Herausforderung der Aufbau eines Systems, in dem sensible Informationen vertraulich bleiben, während das Netzwerk dennoch nachweisen kann, dass die richtigen Regeln befolgt wurden.
Genau hier wird Dusk’s XSC-Ansatz für mich interessant. Ich schaue mir an, wie Vertraulichkeit, Verifikation, Sicherheitsannahmen und Governance miteinander verbunden sind, statt Datenschutz als isolierte Funktion zu betrachten.
Die Fragen, die ich mir gerade ansehe, sind: → Wovon hängt das Vertraulichkeitsmodell tatsächlich ab? → Wo liegen die entscheidenden Vertrauensannahmen? → Wie werden Protokolländerungen gesteuert? → Was passiert, wenn Datenschutzanforderungen mit Verifikation oder Compliance in Konflikt geraten?
Ich forsche immer noch, daher interessiere ich mich mehr dafür, die Architektur zu verstehen, als zu voreiligen Schlussfolgerungen zu springen.
Wenn du als Erstes einen Bereich von Dusk inspizieren müsstest, würdest du dann mit XSC, dem Privacy-Stack, dem Konsens oder der Governance beginnen?
$DUSK
Datenschutz ist nur ein Teil
Je tiefer ich in DuskFoundation eintauche, desto mehr denke ich, dass die eigentliche Frage nicht einfach darin besteht, wie viel Daten eine Blockchain verbergen kann.
Für Finanzanwendungen ist die schwierigere Herausforderung der Aufbau eines Systems, in dem sensible Informationen vertraulich bleiben, während das Netzwerk dennoch nachweisen kann, dass die richtigen Regeln befolgt wurden.
Genau hier wird Dusk’s XSC-Ansatz für mich interessant. Ich schaue mir an, wie Vertraulichkeit, Verifikation, Sicherheitsannahmen und Governance miteinander verbunden sind, statt Datenschutz als isolierte Funktion zu betrachten.
Die Fragen, die ich mir gerade ansehe, sind: → Wovon hängt das Vertraulichkeitsmodell tatsächlich ab? → Wo liegen die entscheidenden Vertrauensannahmen? → Wie werden Protokolländerungen gesteuert? → Was passiert, wenn Datenschutzanforderungen mit Verifikation oder Compliance in Konflikt geraten?
Ich forsche immer noch, daher interessiere ich mich mehr dafür, die Architektur zu verstehen, als zu voreiligen Schlussfolgerungen zu springen.
Wenn du als Erstes einen Bereich von Dusk inspizieren müsstest, würdest du dann mit XSC, dem Privacy-Stack, dem Konsens oder der Governance beginnen?
$DUSK
63
39
488
·
--
#dusk $DUSK @Dusk_Foundation
Ich habe mir ein wenig Zeit genommen, tiefer in Dusk einzutauchen, weil der Ausdruck „Privacy-Blockchain für Finanzanwendungen“ sich plötzlich ein bisschen zu leicht wiederholen ließ, ohne wirklich zu durchdringen, was er bedeutet.
Der interessante Punkt für mich ist nicht einfach, dass Dusk versucht, Finanzdaten vertraulich zu halten. Das schwierigere Problem besteht darin, ein System aufzubauen, in dem sensible Informationen geschützt bleiben können, während das Netzwerk trotzdem feststellen kann, dass alles gültig ist. Diese Spannung zwischen Privatsphäre und Nachprüfbarkeit scheint im Zentrum der Architektur von Dusk zu liegen.
Der Standard der Confidential Security Contract (XSC) brachte mich schließlich dazu, die Art und Weise, wie ich auf das Protokoll schaue, grundlegend zu überdenken. Er wirft eine wichtigere Frage auf als „Was wird verborgen?“ – nämlich: „Was muss weiterhin bewiesen werden, wer kann es verifizieren, und zwar ohne Informationen offenzulegen, die Anwendungen oder Nutzer als privat erwarten?“
Dann gibt es noch eine zweite Ebene, die ich genauso interessant finde: Governance.
Wenn Dusk irgendwann für ernsthafte finanzielle Infrastruktur eingesetzt wird, werden Änderungen am Datenschutz- und Sicherheitsmodell nicht nur technische Upgrades sein. Sie könnten die Annahmen verändern, auf denen Anwendungen aufgebaut wurden. Das macht Upgrade-Governance zu einem Teil der Sicherheitsdiskussion – nicht zu etwas, das davon getrennt ist.
Ich arbeite immer noch daran, herauszufinden, wo genau die stärksten Zielkonflikte tatsächlich liegen, und ich glaube nicht, dass das einmalige Lesen der Dokumentation eine vollständige Antwort liefert. Wahrscheinlich ist das der Grund, warum Dusk es wert ist, weiter zu erforschen.
Für diejenigen, die mehr Zeit damit verbracht haben, sich mit der Architektur zu beschäftigen: Wie bewertet ihr das XSC-Design? Welcher Teil von Dusks Ansatz bringt eurer Meinung nach den größten Dezentralisierungs- oder Sicherheits-Zielkonflikt mit sich?
$DUSK
#dusk $DUSK @Dusk
Ich habe mir ein wenig Zeit genommen, tiefer in Dusk einzutauchen, weil der Ausdruck „Privacy-Blockchain für Finanzanwendungen“ sich plötzlich ein bisschen zu leicht wiederholen ließ, ohne wirklich zu durchdringen, was er bedeutet.
Der interessante Punkt für mich ist nicht einfach, dass Dusk versucht, Finanzdaten vertraulich zu halten. Das schwierigere Problem besteht darin, ein System aufzubauen, in dem sensible Informationen geschützt bleiben können, während das Netzwerk trotzdem feststellen kann, dass alles gültig ist. Diese Spannung zwischen Privatsphäre und Nachprüfbarkeit scheint im Zentrum der Architektur von Dusk zu liegen.
Der Standard der Confidential Security Contract (XSC) brachte mich schließlich dazu, die Art und Weise, wie ich auf das Protokoll schaue, grundlegend zu überdenken. Er wirft eine wichtigere Frage auf als „Was wird verborgen?“ – nämlich: „Was muss weiterhin bewiesen werden, wer kann es verifizieren, und zwar ohne Informationen offenzulegen, die Anwendungen oder Nutzer als privat erwarten?“
Dann gibt es noch eine zweite Ebene, die ich genauso interessant finde: Governance.
Wenn Dusk irgendwann für ernsthafte finanzielle Infrastruktur eingesetzt wird, werden Änderungen am Datenschutz- und Sicherheitsmodell nicht nur technische Upgrades sein. Sie könnten die Annahmen verändern, auf denen Anwendungen aufgebaut wurden. Das macht Upgrade-Governance zu einem Teil der Sicherheitsdiskussion – nicht zu etwas, das davon getrennt ist.
Ich arbeite immer noch daran, herauszufinden, wo genau die stärksten Zielkonflikte tatsächlich liegen, und ich glaube nicht, dass das einmalige Lesen der Dokumentation eine vollständige Antwort liefert. Wahrscheinlich ist das der Grund, warum Dusk es wert ist, weiter zu erforschen.
Für diejenigen, die mehr Zeit damit verbracht haben, sich mit der Architektur zu beschäftigen: Wie bewertet ihr das XSC-Design? Welcher Teil von Dusks Ansatz bringt eurer Meinung nach den größten Dezentralisierungs- oder Sicherheits-Zielkonflikt mit sich?
$DUSK
Ich habe mir ein wenig Zeit genommen, tiefer in Dusk einzutauchen, weil der Ausdruck „Privacy-Blockchain für Finanzanwendungen“ sich plötzlich ein bisschen zu leicht wiederholen ließ, ohne wirklich zu durchdringen, was er bedeutet.
Der interessante Punkt für mich ist nicht einfach, dass Dusk versucht, Finanzdaten vertraulich zu halten. Das schwierigere Problem besteht darin, ein System aufzubauen, in dem sensible Informationen geschützt bleiben können, während das Netzwerk trotzdem feststellen kann, dass alles gültig ist. Diese Spannung zwischen Privatsphäre und Nachprüfbarkeit scheint im Zentrum der Architektur von Dusk zu liegen.
Der Standard der Confidential Security Contract (XSC) brachte mich schließlich dazu, die Art und Weise, wie ich auf das Protokoll schaue, grundlegend zu überdenken. Er wirft eine wichtigere Frage auf als „Was wird verborgen?“ – nämlich: „Was muss weiterhin bewiesen werden, wer kann es verifizieren, und zwar ohne Informationen offenzulegen, die Anwendungen oder Nutzer als privat erwarten?“
Dann gibt es noch eine zweite Ebene, die ich genauso interessant finde: Governance.
Wenn Dusk irgendwann für ernsthafte finanzielle Infrastruktur eingesetzt wird, werden Änderungen am Datenschutz- und Sicherheitsmodell nicht nur technische Upgrades sein. Sie könnten die Annahmen verändern, auf denen Anwendungen aufgebaut wurden. Das macht Upgrade-Governance zu einem Teil der Sicherheitsdiskussion – nicht zu etwas, das davon getrennt ist.
Ich arbeite immer noch daran, herauszufinden, wo genau die stärksten Zielkonflikte tatsächlich liegen, und ich glaube nicht, dass das einmalige Lesen der Dokumentation eine vollständige Antwort liefert. Wahrscheinlich ist das der Grund, warum Dusk es wert ist, weiter zu erforschen.
Für diejenigen, die mehr Zeit damit verbracht haben, sich mit der Architektur zu beschäftigen: Wie bewertet ihr das XSC-Design? Welcher Teil von Dusks Ansatz bringt eurer Meinung nach den größten Dezentralisierungs- oder Sicherheits-Zielkonflikt mit sich?
$DUSK
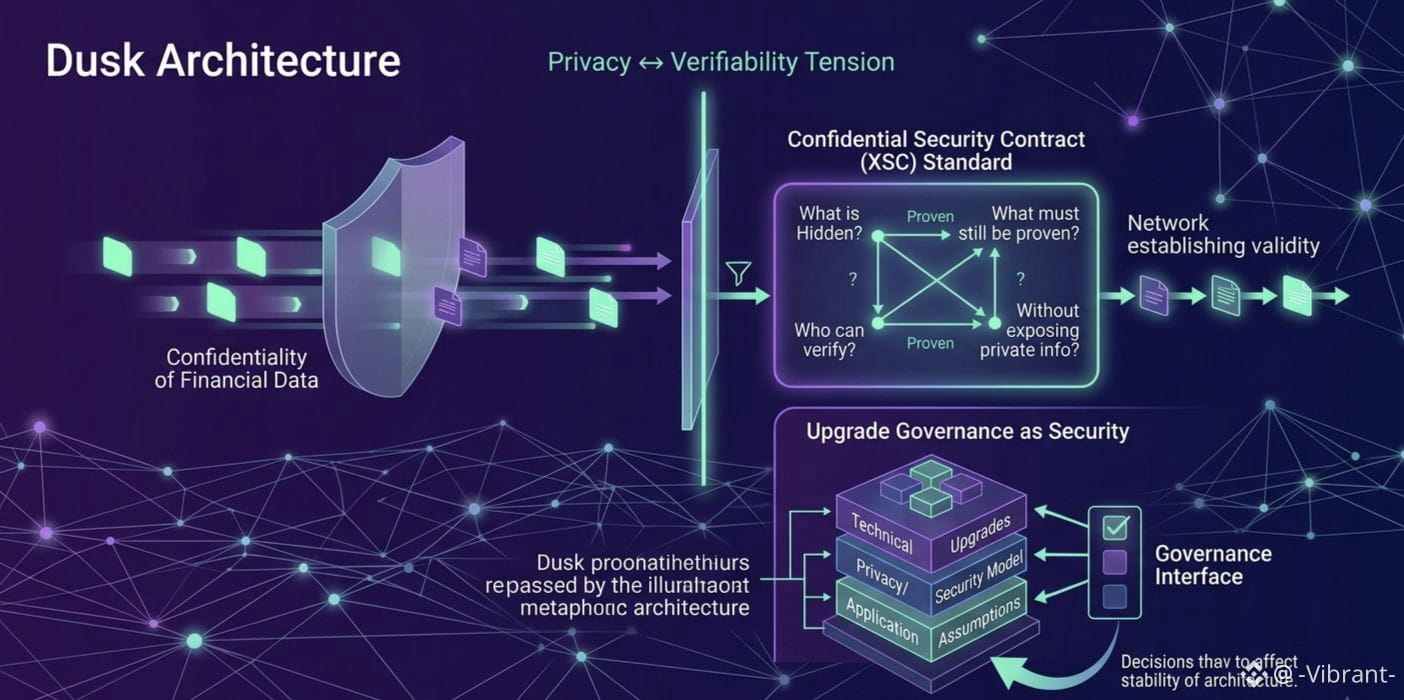
66
35
228
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceReopensWithdrawalsForMoreAssets
6,944 Aufrufe
309 Kommentare
Sicherheitsvorfall | Update zur Wiederherstellung Nr. 6: Auszahlungen für weitere Assets werden wieder aufgenommen (2026-11-03)
Binance Announcement
·97 Likes
·238.6k Aufrufe
AppleReportsMixedResults
4,962 Aufrufe
263 Kommentare
BinanceWithdrawalScamWarning
87,967 Aufrufe
1,091 Kommentare