#termmax @TermMax
Je mehr Zeit ich damit verbringe, mir TermMax anzuschauen, desto mehr denke ich, dass ich anfangs nicht richtig verstanden habe, worauf das Protokoll eigentlich hinauswill.
Ich habe ursprünglich die Seite mit dem festen Zinssatz beim Borrowing gesehen und angenommen, dass das im Grunde die ganze These ist: zu einem bekannten Satz leihen, die Laufzeit festlegen und dann weitermachen.
Doch die neueren Bausteine lassen diese Interpretation unvollständig wirken.
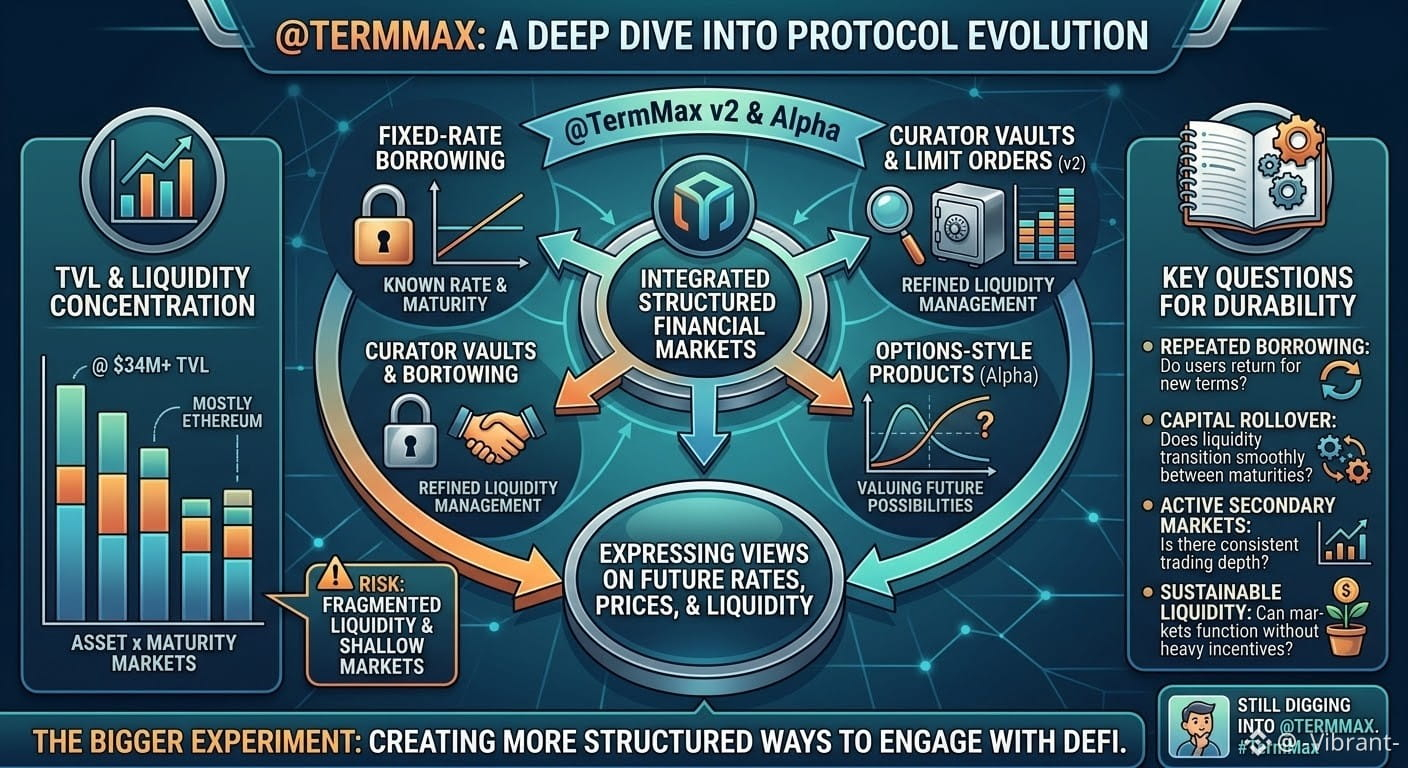
TermMax liegt bei etwa 34 Mio. USD TVL, mit aktiven Krediten in einem ähnlichen Bereich, und Ethereum macht immer noch den Großteil der Liquidität aus. Dann ergänzt V2 Dinge wie Curator-Vaults und Limit-Orders, während TermMax Alpha in Produkte im Options-Stil übergeht.
Für sich genommen ist keine dieser Funktionen zwangsläufig bahnbrechend.
Was mich interessiert, ist, wie sie zusammenpassen.
Festzinsverleih ist letztlich das Thema, Kapital über einen festgelegten Zeitraum zu bepreisen. Optionen bringen diese Idee auf eine andere Ebene, indem sie einen Wert auf eine zukünftige Möglichkeit setzen. Vielleicht ist also das größere Experiment hier nicht einfach „einen besseren Kreditmarkt bauen“, sondern stärker strukturierte Wege zu schaffen, wie Nutzer ihre Ansichten zu zukünftigen Zinssätzen, Preisen, Liquidität und Abwicklung ausdrücken können.
Das schafft auch ein Problem, das ich für etwas halte, das man genau beobachten sollte.
Wenn TermMax mehr Laufzeiten, Assets und Produkttypen hinzufügt, kann die Liquidität in zu viele Märkte fragmentiert werden. Eine gesunde TVL-Zahl sagt nicht automatisch, ob jeder einzelne Markt wirklich eine bedeutende Tiefe hat oder ob die Aktivität größtenteils auf ein paar Orte konzentriert ist.
Deshalb interessiert mich weniger, dass die TVL weiter steigt, und mehr, was rund um die Laufzeiten passiert.
Kommen Borrower tatsächlich für eine weitere Laufzeit zurück? Rollt Kapital natürlich in neue Laufzeiten über? Bleiben Sekundärmärkte aktiv? Und können diese Märkte sinnvolle Liquidität aufrechterhalten, ohne sich stark auf Anreize zu stützen?
Diese Antworten würden mir viel mehr über die Dauerhaftigkeit des Protokolls verraten als ein weiteres TVL-Meilenstein.
Ich grabe immer noch weiter in TermMax und versuche zu verstehen, wohin das letztlich führt. TermMax
Je mehr Zeit ich damit verbringe, mir TermMax anzuschauen, desto mehr denke ich, dass ich anfangs nicht richtig verstanden habe, worauf das Protokoll eigentlich hinauswill.
Ich habe ursprünglich die Seite mit dem festen Zinssatz beim Borrowing gesehen und angenommen, dass das im Grunde die ganze These ist: zu einem bekannten Satz leihen, die Laufzeit festlegen und dann weitermachen.
Doch die neueren Bausteine lassen diese Interpretation unvollständig wirken.
TermMax liegt bei etwa 34 Mio. USD TVL, mit aktiven Krediten in einem ähnlichen Bereich, und Ethereum macht immer noch den Großteil der Liquidität aus. Dann ergänzt V2 Dinge wie Curator-Vaults und Limit-Orders, während TermMax Alpha in Produkte im Options-Stil übergeht.
Für sich genommen ist keine dieser Funktionen zwangsläufig bahnbrechend.
Was mich interessiert, ist, wie sie zusammenpassen.
Festzinsverleih ist letztlich das Thema, Kapital über einen festgelegten Zeitraum zu bepreisen. Optionen bringen diese Idee auf eine andere Ebene, indem sie einen Wert auf eine zukünftige Möglichkeit setzen. Vielleicht ist also das größere Experiment hier nicht einfach „einen besseren Kreditmarkt bauen“, sondern stärker strukturierte Wege zu schaffen, wie Nutzer ihre Ansichten zu zukünftigen Zinssätzen, Preisen, Liquidität und Abwicklung ausdrücken können.
Das schafft auch ein Problem, das ich für etwas halte, das man genau beobachten sollte.
Wenn TermMax mehr Laufzeiten, Assets und Produkttypen hinzufügt, kann die Liquidität in zu viele Märkte fragmentiert werden. Eine gesunde TVL-Zahl sagt nicht automatisch, ob jeder einzelne Markt wirklich eine bedeutende Tiefe hat oder ob die Aktivität größtenteils auf ein paar Orte konzentriert ist.
Deshalb interessiert mich weniger, dass die TVL weiter steigt, und mehr, was rund um die Laufzeiten passiert.
Kommen Borrower tatsächlich für eine weitere Laufzeit zurück? Rollt Kapital natürlich in neue Laufzeiten über? Bleiben Sekundärmärkte aktiv? Und können diese Märkte sinnvolle Liquidität aufrechterhalten, ohne sich stark auf Anreize zu stützen?
Diese Antworten würden mir viel mehr über die Dauerhaftigkeit des Protokolls verraten als ein weiteres TVL-Meilenstein.
Ich grabe immer noch weiter in TermMax und versuche zu verstehen, wohin das letztlich führt. TermMax