

胖撸撸
589 Beiträge

胖撸撸
Melden
Nutzer blockieren
51 Following
163 Follower
495 Like gegeben
Beiträge
Alle
Zitierungen
·
--
Übersetzung ansehen
上周Hot Chips上,IBM亮出一块还没量产的芯片,同一颗核心能在纳秒间切换两套指令,Arm生态和大型机事务负载共用同一套加密与容错,而不是两颗核硬拼在一起。看完这条新闻再回头看Dusk,气味很像。$DUSK
隐私公链常见的路是一条链同时硬扛两套逻辑,既要藏交易又要装作自己就是那套大家已经用熟的虚拟机,结果两边都不舒服。Dusk没有继续挤在同一口锅里,它把执行拆成物理上分开的两条路径,底层用Rust编译到WASM,跑在DuskVM上,专门承接协议级隐私、零知识结算和默认不外泄的状态;上层用兼容环境接住已经会写合约的人,熟悉的工具照旧用,批次数据再交回同一套结算层做终验。这不是重复建设,是承认零知识原语塞进兼容虚拟机会把每一步都拖重,全盘做成原生又会丢掉现成工具链,于是敏感逻辑贴着结算走,面向用户的应用走熟悉的那一层。@Dusk_Foundation #dusk
图纸说得通是一回事。兼容层进入主网可用之后,活跃地址大概停在两万人上下,真正挂着的应用仍然稀薄,能稳定转的兑换协议只有一家,锁仓也不显眼,两套环境里合约各占多少至今没有公开拆分。接下来要过的关不在架构是否自洽,而在那些必须贴着原生隐私才能成立的合约,能不能在主网上积累起足够密的调用。$BTC
{spot}(DUSKUSDT)
上周Hot Chips上,IBM亮出一块还没量产的芯片,同一颗核心能在纳秒间切换两套指令,Arm生态和大型机事务负载共用同一套加密与容错,而不是两颗核硬拼在一起。看完这条新闻再回头看Dusk,气味很像。$DUSK
隐私公链常见的路是一条链同时硬扛两套逻辑,既要藏交易又要装作自己就是那套大家已经用熟的虚拟机,结果两边都不舒服。Dusk没有继续挤在同一口锅里,它把执行拆成物理上分开的两条路径,底层用Rust编译到WASM,跑在DuskVM上,专门承接协议级隐私、零知识结算和默认不外泄的状态;上层用兼容环境接住已经会写合约的人,熟悉的工具照旧用,批次数据再交回同一套结算层做终验。这不是重复建设,是承认零知识原语塞进兼容虚拟机会把每一步都拖重,全盘做成原生又会丢掉现成工具链,于是敏感逻辑贴着结算走,面向用户的应用走熟悉的那一层。@Dusk #dusk
图纸说得通是一回事。兼容层进入主网可用之后,活跃地址大概停在两万人上下,真正挂着的应用仍然稀薄,能稳定转的兑换协议只有一家,锁仓也不显眼,两套环境里合约各占多少至今没有公开拆分。接下来要过的关不在架构是否自洽,而在那些必须贴着原生隐私才能成立的合约,能不能在主网上积累起足够密的调用。$BTC
223
·
--
Die kürzlich von Google vorgestellte HEIR-Toolchain bringt die vollständig homomorphe Verschlüsselung der praktischen Anwendung näher: Vortrainierte Modelle können Schlussfolgerungen direkt anhand von Chiffretexten ziehen. Die Daten bleiben dabei durchgehend verschlüsselt, und dennoch lassen sich überprüfbare Ergebnisse erzeugen. Dieser Ansatz des Rechnens, ohne Einblick in die Daten zu haben, spiegelt genau das Problem wider, das vertrauliche Smart Contracts auf der Blockchain seit Langem lösen sollen.
Mit dem Start des DuskEVM-Mainnets wurde @Dusk_Foundation zur ersten EVM-kompatiblen öffentlichen Blockchain, die auf dem Hedger-Modul ein System für vertrauliche Smart Contracts aufbaut. Homomorphe Verschlüsselung und Zero-Knowledge-Beweise werden kombiniert: Transaktionsdaten bleiben privat, während die Ergebnisse überprüfbar sind. Solidity wird vollständig unterstützt. Die technische Architektur ist beeindruckend, bei der praktischen Umsetzung ist die Lage jedoch ernüchternder. Piecrust verarbeitet Zero-Knowledge-Verträge äußerst effizient, doch sein Ökosystem ist nahezu nicht vorhanden. DuskEVM senkt zwar die Hürden für einen Wechsel, aber die meisten der siebzehn DeFi-Anwendungen im Testnetz befinden sich noch in der Pilotphase, und im Mainnet laufen nur wenige Anwendungen dauerhaft. Im gesamten Netzwerk gibt es lediglich etwas mehr als zehntausend aktive Adressen. Toolchain und Anreize haben noch keine ausreichende Größenordnung erreicht, sodass Entwickler kaum einen überzeugenden Grund haben, sich dort anzusiedeln. $DUSK
Die zwei Architekturen erschweren die Auswahl zusätzlich: Piecrust bietet umfassenden Datenschutz, muss sein Ökosystem aber von Grund auf aufbauen. DuskEVM ist stark auf Kompatibilität ausgerichtet, muss dafür jedoch bei der nativen Privatsphäre Abstriche machen. Offiziell heißt es, die jeweilige Lösung werde an den Anwendungsfall angepasst – dafür braucht es jedoch klare Standards. Sollte es dem Datenschutz-Ökosystem langfristig an konkreten Anwendungen mangeln, könnte das Projekt am Ende lediglich eine gewöhnliche EVM-Chain mit einer zusätzlichen Datenschutzfunktion sein, wodurch auch seine zentrale Erzählung an Überzeugungskraft verliert. Nach sechs Jahren Arbeit an der Basis besteht die eigentliche Herausforderung darin, ob es gelingt, durch einen längeren Atem kontinuierliche Beiträge von Entwicklern zu gewinnen. #dusk $BTC
{spot}(DUSKUSDT)
Die kürzlich von Google vorgestellte HEIR-Toolchain bringt die vollständig homomorphe Verschlüsselung der praktischen Anwendung näher: Vortrainierte Modelle können Schlussfolgerungen direkt anhand von Chiffretexten ziehen. Die Daten bleiben dabei durchgehend verschlüsselt, und dennoch lassen sich überprüfbare Ergebnisse erzeugen. Dieser Ansatz des Rechnens, ohne Einblick in die Daten zu haben, spiegelt genau das Problem wider, das vertrauliche Smart Contracts auf der Blockchain seit Langem lösen sollen.
Mit dem Start des DuskEVM-Mainnets wurde @Dusk zur ersten EVM-kompatiblen öffentlichen Blockchain, die auf dem Hedger-Modul ein System für vertrauliche Smart Contracts aufbaut. Homomorphe Verschlüsselung und Zero-Knowledge-Beweise werden kombiniert: Transaktionsdaten bleiben privat, während die Ergebnisse überprüfbar sind. Solidity wird vollständig unterstützt. Die technische Architektur ist beeindruckend, bei der praktischen Umsetzung ist die Lage jedoch ernüchternder. Piecrust verarbeitet Zero-Knowledge-Verträge äußerst effizient, doch sein Ökosystem ist nahezu nicht vorhanden. DuskEVM senkt zwar die Hürden für einen Wechsel, aber die meisten der siebzehn DeFi-Anwendungen im Testnetz befinden sich noch in der Pilotphase, und im Mainnet laufen nur wenige Anwendungen dauerhaft. Im gesamten Netzwerk gibt es lediglich etwas mehr als zehntausend aktive Adressen. Toolchain und Anreize haben noch keine ausreichende Größenordnung erreicht, sodass Entwickler kaum einen überzeugenden Grund haben, sich dort anzusiedeln. $DUSK
Die zwei Architekturen erschweren die Auswahl zusätzlich: Piecrust bietet umfassenden Datenschutz, muss sein Ökosystem aber von Grund auf aufbauen. DuskEVM ist stark auf Kompatibilität ausgerichtet, muss dafür jedoch bei der nativen Privatsphäre Abstriche machen. Offiziell heißt es, die jeweilige Lösung werde an den Anwendungsfall angepasst – dafür braucht es jedoch klare Standards. Sollte es dem Datenschutz-Ökosystem langfristig an konkreten Anwendungen mangeln, könnte das Projekt am Ende lediglich eine gewöhnliche EVM-Chain mit einer zusätzlichen Datenschutzfunktion sein, wodurch auch seine zentrale Erzählung an Überzeugungskraft verliert. Nach sechs Jahren Arbeit an der Basis besteht die eigentliche Herausforderung darin, ob es gelingt, durch einen längeren Atem kontinuierliche Beiträge von Entwicklern zu gewinnen. #dusk $BTC
134
·
--
Kürzlich gab es eine Entwicklung, die nicht besonders auffällig, aber dennoch bemerkenswert ist. Der Ständige Redaktionsausschuss des Uniform Commercial Code der USA hat klargestellt, dass die geltenden Regeln bereits die Übertragung des Eigentums an unverbrieften Wertpapieren mithilfe digitaler Token erlauben. Das Gesetz eröffnet damit einen Weg, rückt aber zugleich eine tiefer liegende Spannung in den Vordergrund: Wie lassen sich jene Sonderfälle umsetzen, die bislang auf menschliches Ermessen und gerichtliche Auffangmechanismen angewiesen waren, wenn die Übertragung von Code übernommen wird? $DUSK
Ich habe die Unterlagen zu Dusk kürzlich noch einmal von Grund auf durchgesehen, gerade weil mich diese Spannung beschäftigt. Von Anfang an hat Dusk versucht, Datenschutz, die selektive Offenlegung der Identität und eine sichere Abwicklung in einer gemeinsamen Infrastruktur für regulierte Vermögenswerte zu vereinen. Das bedeutet, dass die eigentliche Bewährungsprobe vielleicht nicht in reibungslosen Übertragungen und Abwicklungen im Alltag liegt, sondern in den besonderen Situationen, die vom Normalfall abweichen. Die Logik gewöhnlicher Vermögensübertragungen verläuft linear: Sind die Bedingungen erfüllt, wird die Übertragung ausgeführt. Doch sobald Wertpapiere auf die Blockchain gelangen, kann das System weder stillstehen noch die Realität ignorieren, wenn beim Emittenten Unregelmäßigkeiten auftreten, die Anspruchsberechtigung eines Inhabers plötzlich erlischt, eine Position vorübergehend isoliert werden muss oder eine externe Anweisung den Handel einschränkt. Im traditionellen Finanzwesen sorgen Intermediäre und Verantwortlichkeitsketten für einen Puffer. Sind die Regeln erst einmal in Verträge geschrieben, wird im Konfliktfall die Frage entscheidend, wer über ihre Auslegung bestimmt. @Dusk_Foundation #dusk
Noch so ausgefeilte Automatisierung des normalen Ablaufs deckt erst die erste Hälfte ab. Projekte wie Dusk müssen, wenn sie tatsächlich die Finanzmärkte bedienen wollen, sicherstellen, dass die wenigen Ausnahmefälle nicht außer Kontrolle geraten: Wie werden Regeln mit der Rechtsordnung in Einklang gebracht, wenn sie mit ihr kollidieren? Lassen sich Logikfehler kontrolliert beheben? Und wie werden Sperranweisungen mit der Off-Chain-Welt synchronisiert? Deshalb interessiert mich jetzt besonders, wie Dusk bei unregelmäßigen Situationen Handlungsspielraum vorsieht. Der Belastungstest für die Infrastruktur der Finanzmärkte findet seit jeher dann statt, wenn Regeln vorübergehend geändert werden müssen. $BTC
{spot}(DUSKUSDT)
Kürzlich gab es eine Entwicklung, die nicht besonders auffällig, aber dennoch bemerkenswert ist. Der Ständige Redaktionsausschuss des Uniform Commercial Code der USA hat klargestellt, dass die geltenden Regeln bereits die Übertragung des Eigentums an unverbrieften Wertpapieren mithilfe digitaler Token erlauben. Das Gesetz eröffnet damit einen Weg, rückt aber zugleich eine tiefer liegende Spannung in den Vordergrund: Wie lassen sich jene Sonderfälle umsetzen, die bislang auf menschliches Ermessen und gerichtliche Auffangmechanismen angewiesen waren, wenn die Übertragung von Code übernommen wird? $DUSK
Ich habe die Unterlagen zu Dusk kürzlich noch einmal von Grund auf durchgesehen, gerade weil mich diese Spannung beschäftigt. Von Anfang an hat Dusk versucht, Datenschutz, die selektive Offenlegung der Identität und eine sichere Abwicklung in einer gemeinsamen Infrastruktur für regulierte Vermögenswerte zu vereinen. Das bedeutet, dass die eigentliche Bewährungsprobe vielleicht nicht in reibungslosen Übertragungen und Abwicklungen im Alltag liegt, sondern in den besonderen Situationen, die vom Normalfall abweichen. Die Logik gewöhnlicher Vermögensübertragungen verläuft linear: Sind die Bedingungen erfüllt, wird die Übertragung ausgeführt. Doch sobald Wertpapiere auf die Blockchain gelangen, kann das System weder stillstehen noch die Realität ignorieren, wenn beim Emittenten Unregelmäßigkeiten auftreten, die Anspruchsberechtigung eines Inhabers plötzlich erlischt, eine Position vorübergehend isoliert werden muss oder eine externe Anweisung den Handel einschränkt. Im traditionellen Finanzwesen sorgen Intermediäre und Verantwortlichkeitsketten für einen Puffer. Sind die Regeln erst einmal in Verträge geschrieben, wird im Konfliktfall die Frage entscheidend, wer über ihre Auslegung bestimmt. @Dusk #dusk
Noch so ausgefeilte Automatisierung des normalen Ablaufs deckt erst die erste Hälfte ab. Projekte wie Dusk müssen, wenn sie tatsächlich die Finanzmärkte bedienen wollen, sicherstellen, dass die wenigen Ausnahmefälle nicht außer Kontrolle geraten: Wie werden Regeln mit der Rechtsordnung in Einklang gebracht, wenn sie mit ihr kollidieren? Lassen sich Logikfehler kontrolliert beheben? Und wie werden Sperranweisungen mit der Off-Chain-Welt synchronisiert? Deshalb interessiert mich jetzt besonders, wie Dusk bei unregelmäßigen Situationen Handlungsspielraum vorsieht. Der Belastungstest für die Infrastruktur der Finanzmärkte findet seit jeher dann statt, wenn Regeln vorübergehend geändert werden müssen. $BTC
149
·
--
In der Tech-Branche gab es kürzlich eine ziemlich bemerkenswerte Entwicklung. Mitte August kündigten mehrere Teams für humanoide Roboter nahezu gleichzeitig an, dass sie zusätzlich zu einem allgemeinen Framework für Bewegungssteuerung eine spezielle Ausführungsschicht für extreme physische Interaktionen beibehalten. Das allgemeine Framework ermöglicht eine schnelle Anbindung an Toolchains, während die spezielle Schicht dafür sorgt, dass sich jene physikalischen Einschränkungen tatsächlich bewältigen lassen, die sich nicht abstrahieren lassen. Eine ähnliche Entscheidung zeichnet sich auch in der Welt der öffentlichen Blockchains ab.#dusk
Die Kompatibilität mit der Ethereum Virtual Machine ist beinahe zum Standardweg geworden. Die große Entwicklerbasis und der Zugang zu Liquidität sind einfach zu verlockend – mit dem Ergebnis, dass viele neue Netzwerke am Ende alle gleich aussehen. Dusk hingegen behält auf derselben Netzwerkebene zwei Ausführungsumgebungen bei: DuskEVM unterstützt Solidity und bestehende Toolchains und senkt so die Migrationskosten; DuskVM wird mit Rust zu WASM kompiliert und dient unmittelbar der Ausführung nativer Assets, von Datenschutzlogik und Zero-Knowledge-Beweisen. Konsens, Abwicklung und Datenverfügbarkeit werden einheitlich von DuskDS übernommen.@Dusk_Foundation Diese Aufteilung entkoppelt die Anbindung des Ökosystems von den zugrunde liegenden Fähigkeiten. Datenschutzberechnungen werden nicht länger in eine allgemeine virtuelle Maschine gepresst, wo sie nur mit Mühe laufen.$DUSK
Ob diese Architektur letztlich einen Mehrwert bietet, hängt vollständig davon ab, wofür sich Entwickler tatsächlich entscheiden. Wenn sich die Anwendungen allesamt auf der Kompatibilitätsschicht tummeln, verkommt die native Umgebung zum bloßen Beiwerk. Sobald jedoch Anwendungsfälle für regulierte Stablecoins, selektive Offenlegung bei Krediten oder prüfbare private Transaktionen tatsächlich zum Einsatz kommen, wird die doppelte Umgebung zu einer Grundlage für Differenzierung. Der Markt begegnet der Verbindung von Datenschutz und Compliance derzeit noch abwartend; Dusk setzt früh auf einen Bedarf, der noch nicht ausgereift ist. Deshalb dürfte die Bewertung von $DUSK frühestens in ein bis zwei Jahren an diesem Potenzial gemessen werden. Kurzfristig wird die Erzählung weiterhin schwerer wiegen als die Substanz. Langfristig kommt es darauf an, ob das Team Entwickler aus ihrer vertrauten Komfortzone herausholen und ihnen vermitteln kann, dass die native Umgebung echten Nutzen bietet.$BTC
{spot}(DUSKUSDT)
In der Tech-Branche gab es kürzlich eine ziemlich bemerkenswerte Entwicklung. Mitte August kündigten mehrere Teams für humanoide Roboter nahezu gleichzeitig an, dass sie zusätzlich zu einem allgemeinen Framework für Bewegungssteuerung eine spezielle Ausführungsschicht für extreme physische Interaktionen beibehalten. Das allgemeine Framework ermöglicht eine schnelle Anbindung an Toolchains, während die spezielle Schicht dafür sorgt, dass sich jene physikalischen Einschränkungen tatsächlich bewältigen lassen, die sich nicht abstrahieren lassen. Eine ähnliche Entscheidung zeichnet sich auch in der Welt der öffentlichen Blockchains ab.#dusk
Die Kompatibilität mit der Ethereum Virtual Machine ist beinahe zum Standardweg geworden. Die große Entwicklerbasis und der Zugang zu Liquidität sind einfach zu verlockend – mit dem Ergebnis, dass viele neue Netzwerke am Ende alle gleich aussehen. Dusk hingegen behält auf derselben Netzwerkebene zwei Ausführungsumgebungen bei: DuskEVM unterstützt Solidity und bestehende Toolchains und senkt so die Migrationskosten; DuskVM wird mit Rust zu WASM kompiliert und dient unmittelbar der Ausführung nativer Assets, von Datenschutzlogik und Zero-Knowledge-Beweisen. Konsens, Abwicklung und Datenverfügbarkeit werden einheitlich von DuskDS übernommen.@Dusk Diese Aufteilung entkoppelt die Anbindung des Ökosystems von den zugrunde liegenden Fähigkeiten. Datenschutzberechnungen werden nicht länger in eine allgemeine virtuelle Maschine gepresst, wo sie nur mit Mühe laufen.$DUSK
Ob diese Architektur letztlich einen Mehrwert bietet, hängt vollständig davon ab, wofür sich Entwickler tatsächlich entscheiden. Wenn sich die Anwendungen allesamt auf der Kompatibilitätsschicht tummeln, verkommt die native Umgebung zum bloßen Beiwerk. Sobald jedoch Anwendungsfälle für regulierte Stablecoins, selektive Offenlegung bei Krediten oder prüfbare private Transaktionen tatsächlich zum Einsatz kommen, wird die doppelte Umgebung zu einer Grundlage für Differenzierung. Der Markt begegnet der Verbindung von Datenschutz und Compliance derzeit noch abwartend; Dusk setzt früh auf einen Bedarf, der noch nicht ausgereift ist. Deshalb dürfte die Bewertung von $DUSK frühestens in ein bis zwei Jahren an diesem Potenzial gemessen werden. Kurzfristig wird die Erzählung weiterhin schwerer wiegen als die Substanz. Langfristig kommt es darauf an, ob das Team Entwickler aus ihrer vertrauten Komfortzone herausholen und ihnen vermitteln kann, dass die native Umgebung echten Nutzen bietet.$BTC
138
·
--
Diese Woche kam es am Kryptomarkt zu einem lange nicht gesehenen Short Squeeze: Bitcoin stieg von etwas über 60.000 auf fast 80.000, Short-Positionen wurden reihenweise liquidiert, und die Stimmung schlug von gedrückt in euphorisch um. So viel zur Aufregung – doch sobald es um die praktische Nutzung geht, stellen viele fest, dass die Hürden beim Verschieben von Vermögenswerten zwischen Netzwerken weiterhin hoch sind. #dusk
Meiner Meinung nach ist die größte offene Frage bei Dusk nicht, ob sich die Technologie umsetzen lässt, sondern wie viel ein gewöhnlicher Nutzer erst lernen muss, bevor er sie wirklich nutzen kann. Mitte August sprach das Team noch davon, wie die Tokenisierung den Lebenszyklus von Vermögenswerten vereinfachen kann. Die Richtung finde ich richtig, doch wenn man den aktuellen Ablauf tatsächlich durchspielt, sieht die Realität ganz anders aus. Wer Token aus anderen Netzwerken ins Mainnet übertragen will, muss zunächst ein Dusk-Konto einrichten, dann eine selbstverwaltete Wallet vorbereiten, die sich mit bestimmten Protokollen verbinden kann, und außerdem genug Gas im anderen Netzwerk bereithalten. @Dusk_Foundation Der Vorgang ist nicht mit einem Klick erledigt: Möglicherweise muss man erst die Übertragung autorisieren und sie dann ausführen; bis das Geld ankommt, dauert es oft Stunden. Eine erfolgreiche Autorisierung bedeutet nicht, dass die Übertragung abgeschlossen ist. Was dazwischen passiert, ist für gewöhnliche Nutzer praktisch eine Blackbox. Der umgekehrte Weg, vom Mainnet nach außen, ist noch anspruchsvoller: Man muss die Coins an einen bestimmten Bridge-Eingang senden und die Zieladresse exakt im Memo-Feld angeben. Fehlt der Vermerk oder ist er falsch, wird die Transaktion nicht automatisch verarbeitet. Im schlimmsten Fall lässt sie sich nicht wiederherstellen. Außerdem fällt eine feste Bridge-Gebühr an, und auch hier muss man etwa eine Stunde warten. $DUSK
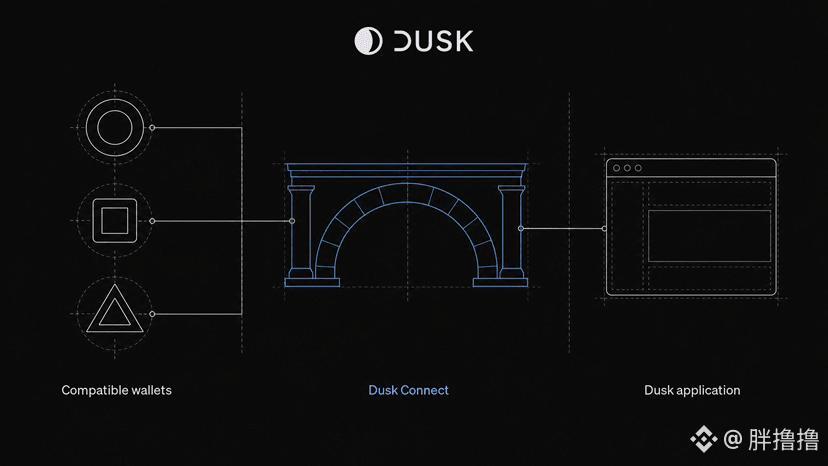
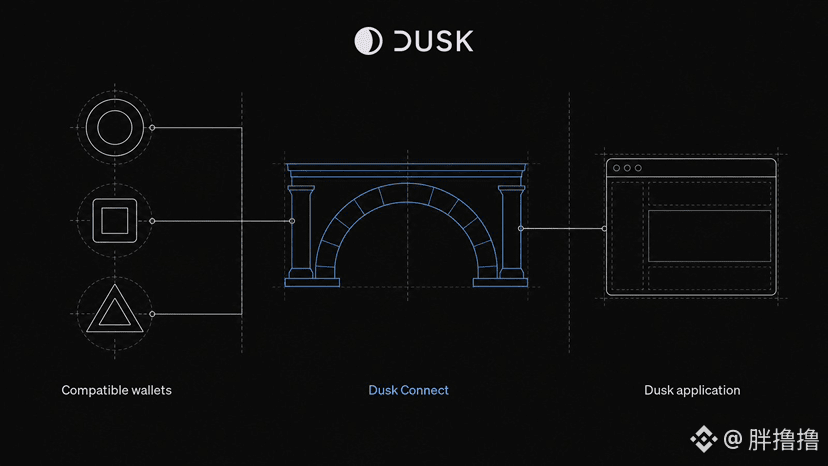
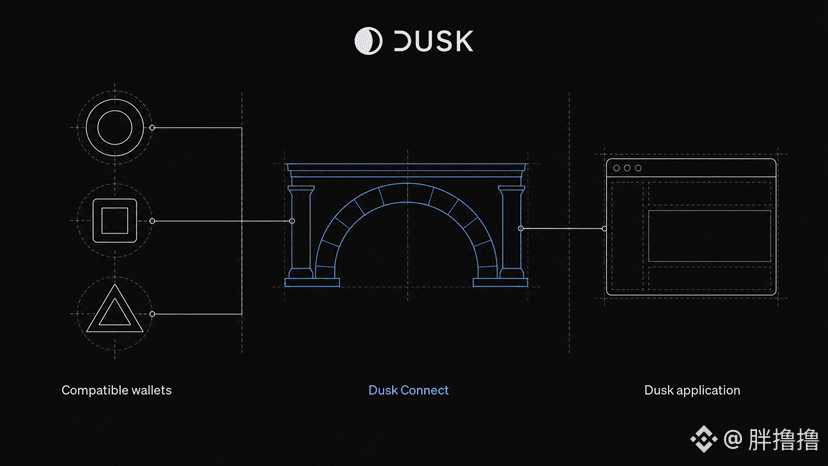
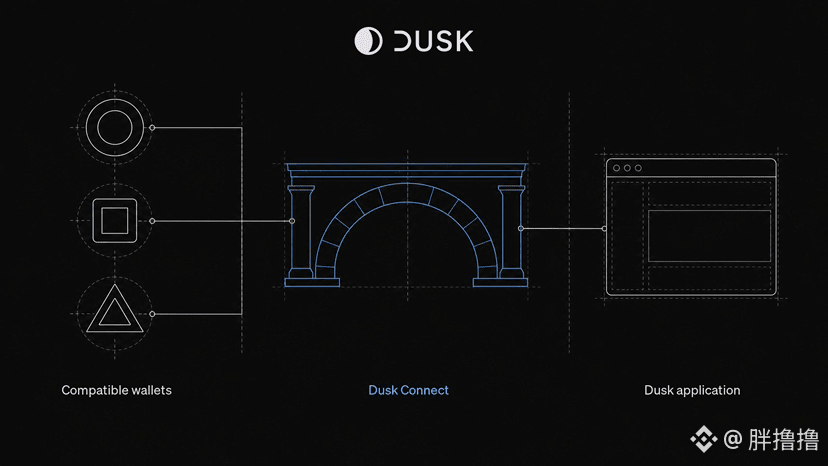
Das ist ein gewisser Widerspruch. Dusk will eine Infrastruktur für echte Finanzanwendungen und reale Vermögenswerte schaffen, doch heute müssen gewöhnliche Nutzer schon eine Menge Begriffe wie Mainnet, Bridge, Autorisierung und Memo verstehen, nur um ihre Coins von A nach B zu verschieben. Im April dieses Jahres wurden außerdem eine neue Browser-Wallet, Desktop- und Mobil-Wallets sowie Verbindungstools angekündigt. Für mich deutet das darauf hin, dass auch das Team weiß, dass beim Zugang über die Benutzeroberfläche und bei der Nutzerführung noch viel nachgebessert werden muss. Ich hoffe, dass Nutzer künftig weniger selbst überprüfen müssen und das Produkt mehr für sie abfängt. Automatische Adresserkennung, Warnungen vor Fehlern, ein transparenter Status der Bridge und klare Hinweise dazu, wo das Geld ist und was nach einem Fehlschlag als Nächstes zu tun ist – das klingt nicht aufregend, entscheidet aber darüber, ob gewöhnliche Menschen sich trauen, ihre Vermögenswerte wirklich dort einzubringen. Bei Finanzinfrastruktur kommt es letztlich nicht nur darauf an, wie stark die Kryptografie ist, sondern auch darauf, ob Nutzer im Problemfall völlig ratlos dastehen. $BTC
{spot}(DUSKUSDT)
Diese Woche kam es am Kryptomarkt zu einem lange nicht gesehenen Short Squeeze: Bitcoin stieg von etwas über 60.000 auf fast 80.000, Short-Positionen wurden reihenweise liquidiert, und die Stimmung schlug von gedrückt in euphorisch um. So viel zur Aufregung – doch sobald es um die praktische Nutzung geht, stellen viele fest, dass die Hürden beim Verschieben von Vermögenswerten zwischen Netzwerken weiterhin hoch sind. #dusk
Meiner Meinung nach ist die größte offene Frage bei Dusk nicht, ob sich die Technologie umsetzen lässt, sondern wie viel ein gewöhnlicher Nutzer erst lernen muss, bevor er sie wirklich nutzen kann. Mitte August sprach das Team noch davon, wie die Tokenisierung den Lebenszyklus von Vermögenswerten vereinfachen kann. Die Richtung finde ich richtig, doch wenn man den aktuellen Ablauf tatsächlich durchspielt, sieht die Realität ganz anders aus. Wer Token aus anderen Netzwerken ins Mainnet übertragen will, muss zunächst ein Dusk-Konto einrichten, dann eine selbstverwaltete Wallet vorbereiten, die sich mit bestimmten Protokollen verbinden kann, und außerdem genug Gas im anderen Netzwerk bereithalten. @Dusk Der Vorgang ist nicht mit einem Klick erledigt: Möglicherweise muss man erst die Übertragung autorisieren und sie dann ausführen; bis das Geld ankommt, dauert es oft Stunden. Eine erfolgreiche Autorisierung bedeutet nicht, dass die Übertragung abgeschlossen ist. Was dazwischen passiert, ist für gewöhnliche Nutzer praktisch eine Blackbox. Der umgekehrte Weg, vom Mainnet nach außen, ist noch anspruchsvoller: Man muss die Coins an einen bestimmten Bridge-Eingang senden und die Zieladresse exakt im Memo-Feld angeben. Fehlt der Vermerk oder ist er falsch, wird die Transaktion nicht automatisch verarbeitet. Im schlimmsten Fall lässt sie sich nicht wiederherstellen. Außerdem fällt eine feste Bridge-Gebühr an, und auch hier muss man etwa eine Stunde warten. $DUSK
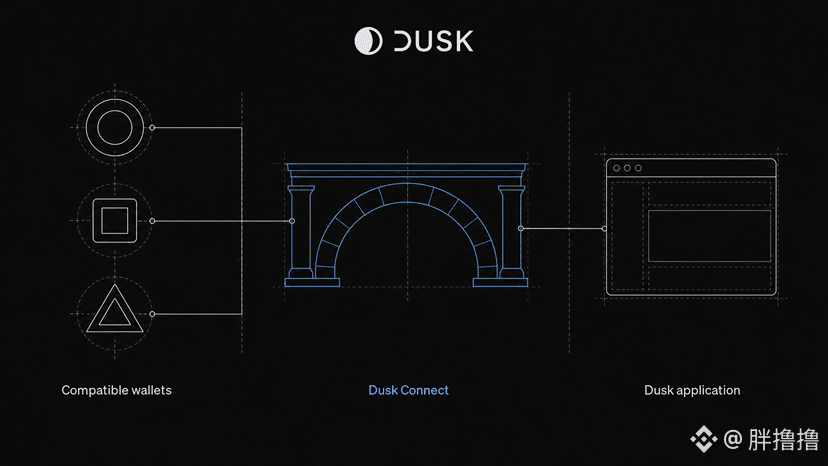
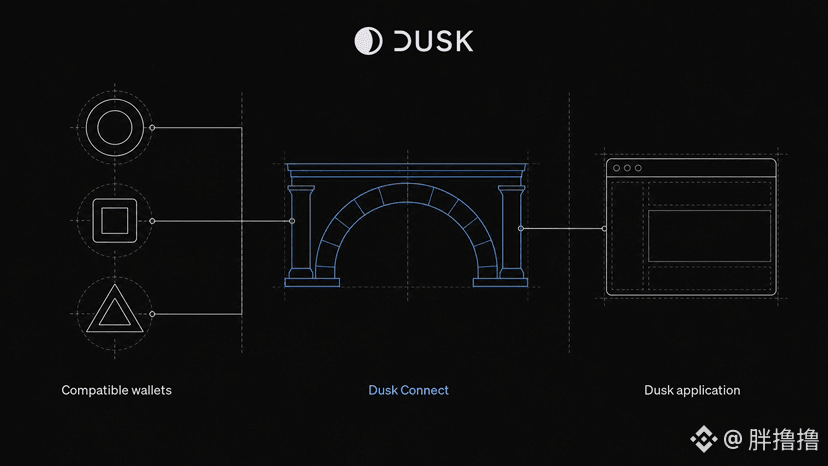
Das ist ein gewisser Widerspruch. Dusk will eine Infrastruktur für echte Finanzanwendungen und reale Vermögenswerte schaffen, doch heute müssen gewöhnliche Nutzer schon eine Menge Begriffe wie Mainnet, Bridge, Autorisierung und Memo verstehen, nur um ihre Coins von A nach B zu verschieben. Im April dieses Jahres wurden außerdem eine neue Browser-Wallet, Desktop- und Mobil-Wallets sowie Verbindungstools angekündigt. Für mich deutet das darauf hin, dass auch das Team weiß, dass beim Zugang über die Benutzeroberfläche und bei der Nutzerführung noch viel nachgebessert werden muss. Ich hoffe, dass Nutzer künftig weniger selbst überprüfen müssen und das Produkt mehr für sie abfängt. Automatische Adresserkennung, Warnungen vor Fehlern, ein transparenter Status der Bridge und klare Hinweise dazu, wo das Geld ist und was nach einem Fehlschlag als Nächstes zu tun ist – das klingt nicht aufregend, entscheidet aber darüber, ob gewöhnliche Menschen sich trauen, ihre Vermögenswerte wirklich dort einzubringen. Bei Finanzinfrastruktur kommt es letztlich nicht nur darauf an, wie stark die Kryptografie ist, sondern auch darauf, ob Nutzer im Problemfall völlig ratlos dastehen. $BTC
148
·
--
Diese Woche stieg Bitcoin von etwas über 60.000 auf fast 80.000. Kaskadenartige Liquidationen von Short-Positionen, verstärkte Rückkäufe von Staatsanleihen und Fortschritte bei der Regulierung wirkten als Katalysatoren. Der Markt sucht wieder überall nach dem nächsten neuen Asset, das sich frühzeitig einpreisen lässt – und TermMax’ TMX steht kurz vor dem Launch am 25. August.
TermMax ist nicht mit einer großspurigen Erzählung gestartet, sondern eher ein pragmatischer Versuch im Bereich der Festzinskredite. #TermMax Als ich mir das ökonomische Design näher ansah, fiel mir auf, dass bei einer vorzeitigen Aufhebung des Stakings eine Strafe anfällt. Das Protokoll behält davon keinen Anteil ein: Der volle Betrag fließt in Echtzeit in den Prämienpool und wird entsprechend den Anteilen zum jeweiligen Zeitpunkt unter den weiterhin gestakten Nutzern verteilt. @termmax Zuerst hielt ich das für eine bloße Werbeformulierung. Nachdem ich dann einen Tag lang mit einer kleinen Position getestet hatte, bestätigte sich, dass die Regeln im Smart Contract festgeschrieben sind und kein manueller Eingriff erfolgt. $BTC
Angenommen, dein Anteil am TermMax-Staking-Pool entspricht einem bestimmten Prozentsatz: Wenn ein Großanleger an einem Tag dringend Geld benötigt und vorzeitig aussteigt, wird ihm eine Strafe abgezogen. Diese Kosten werden sofort auf die verbleibenden Staker verteilt und senken damit direkt deren Einstandskosten. Im Vergleich dazu verwässert Inflation alle, Liquiditätsbereitstellung birgt das Risiko eines impermanenten Verlusts, und Rückkäufe sind oft intransparent. Nur hier stammen die Erträge aus den klar bezifferten Kosten derjenigen, die aussteigen – langfristig Stakende erhalten den gesamten Zuwachs. Anders als bei Modellen mit einer festen Sperrfrist von vier Jahren basiert die Grundrendite von TermMax auf dem tatsächlichen Handelsvolumen; die Strafe ist lediglich eine zusätzliche, relativ verlässliche kleine Prämie. Wenn eine Zeit lang niemand vorzeitig aussteigt, fällt dieser Zusatz weg – man sollte ihn keinesfalls als Kapitalschutz betrachten. Im laufenden Betrieb ist es zumindest besser als ungenutztes Kapital, aber die Höhe hängt davon ab, wie häufig Nutzer aussteigen. Ein weiteres ebenso sauberes Bonusmodell für Kleinanleger habe ich bislang nicht gefunden.
Diese Woche stieg Bitcoin von etwas über 60.000 auf fast 80.000. Kaskadenartige Liquidationen von Short-Positionen, verstärkte Rückkäufe von Staatsanleihen und Fortschritte bei der Regulierung wirkten als Katalysatoren. Der Markt sucht wieder überall nach dem nächsten neuen Asset, das sich frühzeitig einpreisen lässt – und TermMax’ TMX steht kurz vor dem Launch am 25. August.
TermMax ist nicht mit einer großspurigen Erzählung gestartet, sondern eher ein pragmatischer Versuch im Bereich der Festzinskredite. #TermMax Als ich mir das ökonomische Design näher ansah, fiel mir auf, dass bei einer vorzeitigen Aufhebung des Stakings eine Strafe anfällt. Das Protokoll behält davon keinen Anteil ein: Der volle Betrag fließt in Echtzeit in den Prämienpool und wird entsprechend den Anteilen zum jeweiligen Zeitpunkt unter den weiterhin gestakten Nutzern verteilt. @TermMax Zuerst hielt ich das für eine bloße Werbeformulierung. Nachdem ich dann einen Tag lang mit einer kleinen Position getestet hatte, bestätigte sich, dass die Regeln im Smart Contract festgeschrieben sind und kein manueller Eingriff erfolgt. $BTC
Angenommen, dein Anteil am TermMax-Staking-Pool entspricht einem bestimmten Prozentsatz: Wenn ein Großanleger an einem Tag dringend Geld benötigt und vorzeitig aussteigt, wird ihm eine Strafe abgezogen. Diese Kosten werden sofort auf die verbleibenden Staker verteilt und senken damit direkt deren Einstandskosten. Im Vergleich dazu verwässert Inflation alle, Liquiditätsbereitstellung birgt das Risiko eines impermanenten Verlusts, und Rückkäufe sind oft intransparent. Nur hier stammen die Erträge aus den klar bezifferten Kosten derjenigen, die aussteigen – langfristig Stakende erhalten den gesamten Zuwachs. Anders als bei Modellen mit einer festen Sperrfrist von vier Jahren basiert die Grundrendite von TermMax auf dem tatsächlichen Handelsvolumen; die Strafe ist lediglich eine zusätzliche, relativ verlässliche kleine Prämie. Wenn eine Zeit lang niemand vorzeitig aussteigt, fällt dieser Zusatz weg – man sollte ihn keinesfalls als Kapitalschutz betrachten. Im laufenden Betrieb ist es zumindest besser als ungenutztes Kapital, aber die Höhe hängt davon ab, wie häufig Nutzer aussteigen. Ein weiteres ebenso sauberes Bonusmodell für Kleinanleger habe ich bislang nicht gefunden.
163
·
--
In letzter Zeit denke ich oft darüber nach, wie in der Krypto-Szene öffentliche Blockchains fast reflexartig zuerst anhand von Durchsatz und Gebühren verglichen werden – als würden Institutionen ganz von selbst einsteigen, sobald die Zahlen gut aussehen. Doch Dusk legt den Finger in die Wunde: Was die Abwicklung von Wertpapieren durch Institutionen wirklich ausbremst, ist nicht die oberflächliche Frage nach der Geschwindigkeit, sondern die tief im Prozess verborgenen Grenzen der Privatsphäre und die Prüfung von Eigentumsrechten.@Dusk_Foundation
Zehntausende Datensätze von Anteilseignern müssen gleichzeitig geschützt werden. Bei jeder Änderung von Anteilen muss genau geprüft werden, ob eine Obergrenze für Beteiligungen überschritten wird. Dabei dürfen weder die Rohdaten nach außen dringen, noch darf es an nachvollziehbaren On-Chain-Zuständen und unabhängig überprüfbaren Ergebnissen fehlen. Gewöhnliche öffentliche Blockchains versuchen, all das mit generischen Schlüssel-Wert-Strukturen zu bewältigen. Oft bleibt dann nur die Wahl, entweder den Datenschutz aufzuweichen oder Regeln zu streichen.#dusk
Dusk schlägt mit Microkelvin einen anderen Weg ein. Statt zunächst ein allgemeines Framework zu bauen, in das sich alles packen lässt, und es anschließend irgendwie in den Finanzbereich zu quetschen, hat man sich zuerst mit den tatsächlichen Abwicklungsprozessen von Institutionen vertraut gemacht. Darauf aufbauend wurde die zugrunde liegende Struktur gezielt für vertrauliche Nachweise, die Prüfung von Obergrenzen und Zustandsnachweise entwickelt. Dieser Ansatz, Werkzeuge ausgehend vom konkreten Anwendungsfall zu gestalten, klingt schlicht, ist aber praxisnäher, als einfach immer weiter die Leistung aufzutürmen.$DUSK $BTC
Natürlich ist Dusk noch weit davon entfernt, ausgereift zu sein. Diese spezialisierten Werkzeuge befinden sich noch in einem frühen Stadium und wurden noch nicht wiederholt im großen Maßstab in realen institutionellen Geschäftsabläufen erprobt. Ihre Praxistauglichkeit und Stabilität müssen sich erst noch mit der Zeit bewähren. Ich kann noch nicht sagen, ob sich künftig im institutionellen Markt eher der Ansatz von Dusk durchsetzt, der eng auf konkrete Anwendungsfälle zugeschnitten ist, oder ob allgemeine Blockchains ihre Schwächen nach und nach durch ihr Ökosystem ausgleichen. Die Richtung stimmt, aber der Weg ist noch lang. Was haltet ihr von Dusk?
{spot}(DUSKUSDT)
In letzter Zeit denke ich oft darüber nach, wie in der Krypto-Szene öffentliche Blockchains fast reflexartig zuerst anhand von Durchsatz und Gebühren verglichen werden – als würden Institutionen ganz von selbst einsteigen, sobald die Zahlen gut aussehen. Doch Dusk legt den Finger in die Wunde: Was die Abwicklung von Wertpapieren durch Institutionen wirklich ausbremst, ist nicht die oberflächliche Frage nach der Geschwindigkeit, sondern die tief im Prozess verborgenen Grenzen der Privatsphäre und die Prüfung von Eigentumsrechten.@Dusk
Zehntausende Datensätze von Anteilseignern müssen gleichzeitig geschützt werden. Bei jeder Änderung von Anteilen muss genau geprüft werden, ob eine Obergrenze für Beteiligungen überschritten wird. Dabei dürfen weder die Rohdaten nach außen dringen, noch darf es an nachvollziehbaren On-Chain-Zuständen und unabhängig überprüfbaren Ergebnissen fehlen. Gewöhnliche öffentliche Blockchains versuchen, all das mit generischen Schlüssel-Wert-Strukturen zu bewältigen. Oft bleibt dann nur die Wahl, entweder den Datenschutz aufzuweichen oder Regeln zu streichen.#dusk
Dusk schlägt mit Microkelvin einen anderen Weg ein. Statt zunächst ein allgemeines Framework zu bauen, in das sich alles packen lässt, und es anschließend irgendwie in den Finanzbereich zu quetschen, hat man sich zuerst mit den tatsächlichen Abwicklungsprozessen von Institutionen vertraut gemacht. Darauf aufbauend wurde die zugrunde liegende Struktur gezielt für vertrauliche Nachweise, die Prüfung von Obergrenzen und Zustandsnachweise entwickelt. Dieser Ansatz, Werkzeuge ausgehend vom konkreten Anwendungsfall zu gestalten, klingt schlicht, ist aber praxisnäher, als einfach immer weiter die Leistung aufzutürmen.$DUSK $BTC
Natürlich ist Dusk noch weit davon entfernt, ausgereift zu sein. Diese spezialisierten Werkzeuge befinden sich noch in einem frühen Stadium und wurden noch nicht wiederholt im großen Maßstab in realen institutionellen Geschäftsabläufen erprobt. Ihre Praxistauglichkeit und Stabilität müssen sich erst noch mit der Zeit bewähren. Ich kann noch nicht sagen, ob sich künftig im institutionellen Markt eher der Ansatz von Dusk durchsetzt, der eng auf konkrete Anwendungsfälle zugeschnitten ist, oder ob allgemeine Blockchains ihre Schwächen nach und nach durch ihr Ökosystem ausgleichen. Die Richtung stimmt, aber der Weg ist noch lang. Was haltet ihr von Dusk?
1
1
282
·
--
In den letzten Tagen bin ich ständig auf Projekte gestoßen, die ihren Token launchen wollen. Langsam geht mir das auf die Nerven. Ich habe mir ein paar davon angesehen, aber die meisten erzählen immer noch nur Geschichten. Das einzige Projekt, das im frühen Zeitfenster wirklich etwas Spielraum zu haben scheint, ist TermMax. Bei den anderen sind die Zeitpläne vage und die Mechanismen noch nicht vollständig erprobt. Ich wollte mich nicht länger damit aufhalten und habe mich deshalb einfach auf TermMax konzentriert.
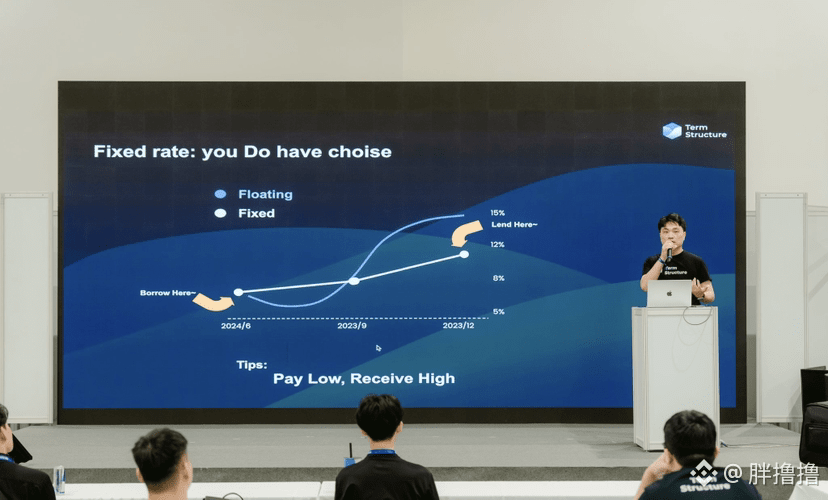
#TermMax Früher dachte ich immer, TermMax sei einfach ein festverzinsliches Produkt, das die Zinssätze einfriert. Erst als ich mir FT und XT genauer angesehen habe, wurde mir klar, dass es nicht so einfach ist. FT fixiert das Kapital und die garantierte Rendite, während XT den spekulativen Teil auf den Sekundärmarkt verlagert. Durch diese Aufteilung ist Kreditvergabe bei TermMax nicht mehr bloß, Geld dort zu parken und auf Zinsen zu warten. @termmax $ETH
Erst als ich gesehen habe, wie TermMax Limitorders einbindet, fand ich das Ganze interessant. Kapitalgeber legen selbst ihre Mindestverzinsung fest, Kreditnehmer sichern sich vorab ihre maximalen Kosten, und dazwischen finden sie selbst zueinander. Früher musste man sich dem einheitlichen Zinssatz beugen; jetzt kann man zumindest mit einer Order mitreden. TermMax glättet nicht einfach nur Schwankungen, sondern lässt das Kapital seinen Preis selbst aushandeln.
Trotzdem bin ich mir bei der Liquidität noch nicht sicher. Ist das Orderbuch nicht tief genug, können offene Orders bei starken Schwankungen schnell zur bloßen Fassade werden. Ein festgeschriebener Zinssatz schützt zwar vor der unmittelbaren Unsicherheit, aber nicht davor, dass sich diese Kosten in ein paar Monaten noch lohnen. Als Nächstes werde ich beobachten, ob sich die Orders auf beiden Seiten bei TermMax zusammenführen lassen, ob die Slippage bei großen Orders plötzlich stark ansteigt und ob XT die tatsächliche Stimmung widerspiegelt oder nur der allgemeinen Atmosphäre folgt. Wenn diese Punkte stimmen, bin ich bereit zu sagen, dass TermMax die Kapitaleffizienz ein Stück vorangebracht hat. Es ist noch früh – ich ziehe lieber keine voreiligen Schlüsse.
In den letzten Tagen bin ich ständig auf Projekte gestoßen, die ihren Token launchen wollen. Langsam geht mir das auf die Nerven. Ich habe mir ein paar davon angesehen, aber die meisten erzählen immer noch nur Geschichten. Das einzige Projekt, das im frühen Zeitfenster wirklich etwas Spielraum zu haben scheint, ist TermMax. Bei den anderen sind die Zeitpläne vage und die Mechanismen noch nicht vollständig erprobt. Ich wollte mich nicht länger damit aufhalten und habe mich deshalb einfach auf TermMax konzentriert.
#TermMax Früher dachte ich immer, TermMax sei einfach ein festverzinsliches Produkt, das die Zinssätze einfriert. Erst als ich mir FT und XT genauer angesehen habe, wurde mir klar, dass es nicht so einfach ist. FT fixiert das Kapital und die garantierte Rendite, während XT den spekulativen Teil auf den Sekundärmarkt verlagert. Durch diese Aufteilung ist Kreditvergabe bei TermMax nicht mehr bloß, Geld dort zu parken und auf Zinsen zu warten. @TermMax $ETH
Erst als ich gesehen habe, wie TermMax Limitorders einbindet, fand ich das Ganze interessant. Kapitalgeber legen selbst ihre Mindestverzinsung fest, Kreditnehmer sichern sich vorab ihre maximalen Kosten, und dazwischen finden sie selbst zueinander. Früher musste man sich dem einheitlichen Zinssatz beugen; jetzt kann man zumindest mit einer Order mitreden. TermMax glättet nicht einfach nur Schwankungen, sondern lässt das Kapital seinen Preis selbst aushandeln.
Trotzdem bin ich mir bei der Liquidität noch nicht sicher. Ist das Orderbuch nicht tief genug, können offene Orders bei starken Schwankungen schnell zur bloßen Fassade werden. Ein festgeschriebener Zinssatz schützt zwar vor der unmittelbaren Unsicherheit, aber nicht davor, dass sich diese Kosten in ein paar Monaten noch lohnen. Als Nächstes werde ich beobachten, ob sich die Orders auf beiden Seiten bei TermMax zusammenführen lassen, ob die Slippage bei großen Orders plötzlich stark ansteigt und ob XT die tatsächliche Stimmung widerspiegelt oder nur der allgemeinen Atmosphäre folgt. Wenn diese Punkte stimmen, bin ich bereit zu sagen, dass TermMax die Kapitaleffizienz ein Stück vorangebracht hat. Es ist noch früh – ich ziehe lieber keine voreiligen Schlüsse.
142
·
--
Gestern, am Qixi-Fest, hatte ich keine Partnerin, also zerrten mich ein paar Kumpels in eine Gasse, um Limo zu trinken. Das Gespräch kam auf die Daten des Dusk-Mainnets, und obwohl alle dieselben Zahlen vor sich hatten, teilten sich die Meinungen sofort in zwei Lager. Die Optimisten sagten, dass die kumulierte Zahl aktiver Adressen bei Dusk stabil bei rund 19.000 liege und das tägliche Transaktionsvolumen bei mehreren Hunderttausend Dollar. Nach dem Start der bidirektionalen Bridge sei die Aktivität zeitweise um fast die Hälfte gestiegen, und in der Woche des Mainnet-Starts habe der Coin um 60 Prozent zugelegt. Die Pessimisten zeigten dagegen auf den Block-Explorer und sagten, dass in mehr als 70 Prozent der Dusk-Blöcke weniger als zwei Transaktionen enthalten seien, es viele leere Blöcke gebe, @Dusk_Foundation im Tagesdurchschnitt gerade einmal etwas über tausend Transaktionen verzeichne und die Zahl der täglich aktiven Adressen unter 80 liege. Keine Seite hat gelogen – sie verwendeten nur unterschiedliche statistische Maßstäbe. Die 19.000 beziehen sich auf einen kumulierten Zeitraum, die 80 auf täglich deduplizierte Adressen. #dusk Ich habe die Daten später selbst überprüft, und Dusks Rohdaten stimmen tatsächlich. Im Vergleich zu den großen öffentlichen Blockchains ist die Aktivität bei Dusk derzeit aber noch eher gering, und auch die DEX-Liquiditätspools sind dünn. Die Liquidität wird nur durch hohe Jahresrenditen aufrechterhalten. Daraus würde ich jedoch nicht schließen, dass Dusk scheitern wird. Das Mainnet ist erst seit etwas mehr als einem halben Jahr live; dass eine neue Chain anfangs ruhig ist, ist ganz normal. $DUSK Die Unterstützer sollten nicht nur die schmeichelhaften Zahlen herauspicken, und die Kritiker sollten Dusk nicht anhand der schlechtesten Momentaufnahme gleich abschreiben. Ich werde künftig beobachten, wann Dusk-Assets von NPEX tatsächlich on-chain gehen, wie stabil das Netzwerk nach dem Boreas-Upgrade läuft und ob der OpenDusk-Plan die Community wirklich in Schwung bringen kann. Der Rest des Hin und Her ist größtenteils nur Lärm. Als Entwickler werde ich auch darauf achten, wie leicht der Einstieg bei Dusk ist und wie ausgereift die Privacy-Toolchain ist. Insgesamt bleibe ich vorsichtig, aber zuversichtlich: Für Privatsphäre gibt es einen echten Bedarf, und Dusk ist noch jung und braucht Zeit, um sich zu bewähren. $BTC
{spot}(DUSKUSDT)
Gestern, am Qixi-Fest, hatte ich keine Partnerin, also zerrten mich ein paar Kumpels in eine Gasse, um Limo zu trinken. Das Gespräch kam auf die Daten des Dusk-Mainnets, und obwohl alle dieselben Zahlen vor sich hatten, teilten sich die Meinungen sofort in zwei Lager. Die Optimisten sagten, dass die kumulierte Zahl aktiver Adressen bei Dusk stabil bei rund 19.000 liege und das tägliche Transaktionsvolumen bei mehreren Hunderttausend Dollar. Nach dem Start der bidirektionalen Bridge sei die Aktivität zeitweise um fast die Hälfte gestiegen, und in der Woche des Mainnet-Starts habe der Coin um 60 Prozent zugelegt. Die Pessimisten zeigten dagegen auf den Block-Explorer und sagten, dass in mehr als 70 Prozent der Dusk-Blöcke weniger als zwei Transaktionen enthalten seien, es viele leere Blöcke gebe, @Dusk im Tagesdurchschnitt gerade einmal etwas über tausend Transaktionen verzeichne und die Zahl der täglich aktiven Adressen unter 80 liege. Keine Seite hat gelogen – sie verwendeten nur unterschiedliche statistische Maßstäbe. Die 19.000 beziehen sich auf einen kumulierten Zeitraum, die 80 auf täglich deduplizierte Adressen. #dusk Ich habe die Daten später selbst überprüft, und Dusks Rohdaten stimmen tatsächlich. Im Vergleich zu den großen öffentlichen Blockchains ist die Aktivität bei Dusk derzeit aber noch eher gering, und auch die DEX-Liquiditätspools sind dünn. Die Liquidität wird nur durch hohe Jahresrenditen aufrechterhalten. Daraus würde ich jedoch nicht schließen, dass Dusk scheitern wird. Das Mainnet ist erst seit etwas mehr als einem halben Jahr live; dass eine neue Chain anfangs ruhig ist, ist ganz normal. $DUSK Die Unterstützer sollten nicht nur die schmeichelhaften Zahlen herauspicken, und die Kritiker sollten Dusk nicht anhand der schlechtesten Momentaufnahme gleich abschreiben. Ich werde künftig beobachten, wann Dusk-Assets von NPEX tatsächlich on-chain gehen, wie stabil das Netzwerk nach dem Boreas-Upgrade läuft und ob der OpenDusk-Plan die Community wirklich in Schwung bringen kann. Der Rest des Hin und Her ist größtenteils nur Lärm. Als Entwickler werde ich auch darauf achten, wie leicht der Einstieg bei Dusk ist und wie ausgereift die Privacy-Toolchain ist. Insgesamt bleibe ich vorsichtig, aber zuversichtlich: Für Privatsphäre gibt es einen echten Bedarf, und Dusk ist noch jung und braucht Zeit, um sich zu bewähren. $BTC
154
·
--
Als ich die Dokumentation zum TermMax-AMM mit festem Zinssatz noch einmal las, blieb mein Blick ein paar Sekunden länger an der Gewissheit hängen. Mein erster Gedanke war, dass hier lediglich tokenisierte US-Aktien mit einer befristeten Sperre versehen wurden – strukturell nichts, was über den üblichen Rahmen hinausging. Fast hätte ich die Seite schon geschlossen. Erst als ich den Ausführungspfad für den Rate Lock im Whitepaper @termmax Schritt für Schritt nachvollzog und die Reihenfolge von Liquidation und Zinsfixierung mehrmals durchging, merkte ich, dass mein erster Eindruck zu kurz gegriffen hatte. Im Kern geht es nicht darum, tokenisierten Aktien zusätzliche Zinsen zu verschaffen. Zunächst hatte ich das Konzept als Einbindung bereits bestehender tokenisierter US-Aktien in einen allgemeinen Kreditpool verstanden – bestenfalls eine marginale Optimierung. Ausschlaggebend für die Neubewertung war die Verbindung von Liquidation und Zinsbindung: Der gesamte Prozess aus Genehmigung, Marktbewertung und Nachschussforderungen bei der traditionellen aktienbesicherten Finanzierung wird auf einen einzigen On-Chain-Kontrakt mit festem Zinssatz reduziert, der sofort wirksam wird. Entscheidend ist, dass die Unsicherheit, die sich sonst durch die gesamte Kreditlaufzeit zieht, direkt aus dem Ausführungspfad entfernt wird. Bei der Kreditaufnahme wird der Zinssatz in den Kontrakt geschrieben; der Rückzahlungsbetrag ändert sich danach nicht mehr mit dem Markt, und die Liquidationsgrenze wird bereits zum selben Zeitpunkt festgelegt. Am konkreten Beispiel von TermMax wird das noch deutlicher: Man hält tokenisierte US-Aktien, möchte die Position kurzfristig weder schließen noch aufgeben, braucht aber sofort Kapital. Bei einer variabel verzinsten Finanzierung wurden die Kosten bisher täglich neu berechnet, und bei einer Verknappung der Liquidität konnte der Rückzahlungsbetrag plötzlich steigen. Hier werden Zinssatz und Rückzahlungsbetrag im Moment der Kreditaufnahme gleichzeitig festgeschrieben und die Liquidationsgrenze zur selben Zeit festgelegt. Die Kontrolle über die Vermögenswerte bleibt erhalten; im Gegenzug für die Position erhält man Kapital, dessen Betrag und Laufzeit von Anfang an feststehen. Wenn man weiter darüber nachdenkt, stößt man auf eine Grundannahme, die DeFi seit über zehn Jahren prägt: Variable Zinssätze gelten als Normalzustand, während feste Zinssätze zusätzliche Absicherungsmechanismen erfordern. TermMax #TermMax stellt sich direkt dagegen. Der AMM dient hier nicht dazu, variable Erträge zu ermöglichen, sondern vermittelt für jede Kreditaufnahme mit festem Zinssatz sofort eine Gegenpartei, sodass der Zinssatz im Moment des Geschäftsabschlusses fixiert wird. Das Design vereint Vermittlung und Zinsfixierung in einem einzigen Schritt, rückt damit aber auch die Risikostruktur wieder in den Fokus. Am meisten gibt derzeit noch zu denken, welche Kettenreaktionen eine extreme Entkopplung des Basiswerts auslösen könnte. Bricht die Bindung innerhalb kurzer Zeit stark ein, wird der Festzinskontrakt zwar nicht neu bewertet, doch könnte sich der eigentlich breit verteilte Liquiditätsdruck im Matching-Pool konzentrieren und dort zu lokal gebundener oder sogar vollständig abgezogener Liquidität führen.
Als ich die Dokumentation zum TermMax-AMM mit festem Zinssatz noch einmal las, blieb mein Blick ein paar Sekunden länger an der Gewissheit hängen. Mein erster Gedanke war, dass hier lediglich tokenisierte US-Aktien mit einer befristeten Sperre versehen wurden – strukturell nichts, was über den üblichen Rahmen hinausging. Fast hätte ich die Seite schon geschlossen. Erst als ich den Ausführungspfad für den Rate Lock im Whitepaper @TermMax Schritt für Schritt nachvollzog und die Reihenfolge von Liquidation und Zinsfixierung mehrmals durchging, merkte ich, dass mein erster Eindruck zu kurz gegriffen hatte. Im Kern geht es nicht darum, tokenisierten Aktien zusätzliche Zinsen zu verschaffen. Zunächst hatte ich das Konzept als Einbindung bereits bestehender tokenisierter US-Aktien in einen allgemeinen Kreditpool verstanden – bestenfalls eine marginale Optimierung. Ausschlaggebend für die Neubewertung war die Verbindung von Liquidation und Zinsbindung: Der gesamte Prozess aus Genehmigung, Marktbewertung und Nachschussforderungen bei der traditionellen aktienbesicherten Finanzierung wird auf einen einzigen On-Chain-Kontrakt mit festem Zinssatz reduziert, der sofort wirksam wird. Entscheidend ist, dass die Unsicherheit, die sich sonst durch die gesamte Kreditlaufzeit zieht, direkt aus dem Ausführungspfad entfernt wird. Bei der Kreditaufnahme wird der Zinssatz in den Kontrakt geschrieben; der Rückzahlungsbetrag ändert sich danach nicht mehr mit dem Markt, und die Liquidationsgrenze wird bereits zum selben Zeitpunkt festgelegt. Am konkreten Beispiel von TermMax wird das noch deutlicher: Man hält tokenisierte US-Aktien, möchte die Position kurzfristig weder schließen noch aufgeben, braucht aber sofort Kapital. Bei einer variabel verzinsten Finanzierung wurden die Kosten bisher täglich neu berechnet, und bei einer Verknappung der Liquidität konnte der Rückzahlungsbetrag plötzlich steigen. Hier werden Zinssatz und Rückzahlungsbetrag im Moment der Kreditaufnahme gleichzeitig festgeschrieben und die Liquidationsgrenze zur selben Zeit festgelegt. Die Kontrolle über die Vermögenswerte bleibt erhalten; im Gegenzug für die Position erhält man Kapital, dessen Betrag und Laufzeit von Anfang an feststehen. Wenn man weiter darüber nachdenkt, stößt man auf eine Grundannahme, die DeFi seit über zehn Jahren prägt: Variable Zinssätze gelten als Normalzustand, während feste Zinssätze zusätzliche Absicherungsmechanismen erfordern. TermMax #TermMax stellt sich direkt dagegen. Der AMM dient hier nicht dazu, variable Erträge zu ermöglichen, sondern vermittelt für jede Kreditaufnahme mit festem Zinssatz sofort eine Gegenpartei, sodass der Zinssatz im Moment des Geschäftsabschlusses fixiert wird. Das Design vereint Vermittlung und Zinsfixierung in einem einzigen Schritt, rückt damit aber auch die Risikostruktur wieder in den Fokus. Am meisten gibt derzeit noch zu denken, welche Kettenreaktionen eine extreme Entkopplung des Basiswerts auslösen könnte. Bricht die Bindung innerhalb kurzer Zeit stark ein, wird der Festzinskontrakt zwar nicht neu bewertet, doch könnte sich der eigentlich breit verteilte Liquiditätsdruck im Matching-Pool konzentrieren und dort zu lokal gebundener oder sogar vollständig abgezogener Liquidität führen.
66
·
--
Ich habe gestern Abend die Node-Logs abgeglichen, es war schon nach elf Uhr. Eigentlich wollte ich schlafen, aber aus Gewohnheit habe ich trotzdem das Dusk-Dokument zur Token-Ökonomie geöffnet und will die Zahlen noch einmal durchrechnen.
Dusk hat eine Gesamtversorgung von einer Milliarde Tokens. Beim Start waren $DUSK bereits fünf Hundert Millionen im Umlauf, die restlichen fünf Hundert Millionen werden über eine geometrische Abklingrate innerhalb von 36 Jahren freigegeben, wobei sich die Menge alle vier Jahre halbiert. Pro Block ist eine feste Emission von 19,86 Coins vorgesehen. 80% gehen an Blockproduzenten, davon 70% als Basisanteil und 10% unter Bedingungen. Je 5% gehen an das Validierungs- und Genehmigungskomitee, 10% fließen in den Fonds. Wenn man die ersten vier Jahre zusammenrechnet, kommt man im ersten Jahr auf etwa 250 Millionen zusätzliche Tokens. Die Inflation liegt direkt bei 25%. In vier Jahren summiert sich das auf nahezu 470 Millionen, also praktisch die Hälfte der verbleibenden Gesamtmenge wird frühzeitig in den Markt gespült. Viele Projekte verpacken frühe Inflation mit extrem langen Zeiträumen, @Dusk_Foundation Dusk hingegen stellt den Rhythmus sehr offen dar: vorne schnell, später langsam.
Die im Markt oft genannte „Jahresrendite durch Staking von über 36%“ kommt bei Dusk hauptsächlich durch zusätzliche Emissions-Subventionen zustande, nicht durch echte Gebühreneinnahmen. Die Staking-Erträge können schwanken, die zusätzliche Emission dagegen ist relativ konstant. Die Gebühren sind derzeit zudem äußerst instabil, und das Ökosystem ist noch stark von der zusätzlichen Emission abhängig. #dusk
DUSK ist das einzige Staking-Asset und zugleich das einzige Gas. Es gibt also objektiv eine starre Nachfrage innerhalb der Kette. Allerdings ist die Umsetzung der Governance-Rechte noch nicht erfolgt. Die Logik hinter Dusk funktioniert nur dann stimmig, wenn das Handelsvolumen und die Knoten langfristig weiter wachsen; sonst könnte die frühe, starke Verwässerung sich am Ende gegen den Wert auswirken.
Es verteilt die frühe Inflationshöhe offen, ohne sie zu verbergen, und die Kopplung von Staking und Gas liefert zumindest relativ klare Anwendungsszenarien—darin ist es zumindest ehrlich. Die eigentliche Bewährungsprobe liegt später: Können die Netzwerkmengen in den folgenden Jahren wirklich steigen, und können Gebühren nach und nach die Rolle übernehmen? Stand jetzt wirkt Dusk eher wie eine langfristige Basis, die Sicherheitsbudget frühzeitig verteilt. Ob das zu einer verlässlichen Grundlage wird, hängt von echten On-Chain-Daten ab. Ich werde weiter beobachten.$BTC
{spot}(DUSKUSDT)
Ich habe gestern Abend die Node-Logs abgeglichen, es war schon nach elf Uhr. Eigentlich wollte ich schlafen, aber aus Gewohnheit habe ich trotzdem das Dusk-Dokument zur Token-Ökonomie geöffnet und will die Zahlen noch einmal durchrechnen.
Dusk hat eine Gesamtversorgung von einer Milliarde Tokens. Beim Start waren $DUSK bereits fünf Hundert Millionen im Umlauf, die restlichen fünf Hundert Millionen werden über eine geometrische Abklingrate innerhalb von 36 Jahren freigegeben, wobei sich die Menge alle vier Jahre halbiert. Pro Block ist eine feste Emission von 19,86 Coins vorgesehen. 80% gehen an Blockproduzenten, davon 70% als Basisanteil und 10% unter Bedingungen. Je 5% gehen an das Validierungs- und Genehmigungskomitee, 10% fließen in den Fonds. Wenn man die ersten vier Jahre zusammenrechnet, kommt man im ersten Jahr auf etwa 250 Millionen zusätzliche Tokens. Die Inflation liegt direkt bei 25%. In vier Jahren summiert sich das auf nahezu 470 Millionen, also praktisch die Hälfte der verbleibenden Gesamtmenge wird frühzeitig in den Markt gespült. Viele Projekte verpacken frühe Inflation mit extrem langen Zeiträumen, @Dusk Dusk hingegen stellt den Rhythmus sehr offen dar: vorne schnell, später langsam.
Die im Markt oft genannte „Jahresrendite durch Staking von über 36%“ kommt bei Dusk hauptsächlich durch zusätzliche Emissions-Subventionen zustande, nicht durch echte Gebühreneinnahmen. Die Staking-Erträge können schwanken, die zusätzliche Emission dagegen ist relativ konstant. Die Gebühren sind derzeit zudem äußerst instabil, und das Ökosystem ist noch stark von der zusätzlichen Emission abhängig. #dusk
DUSK ist das einzige Staking-Asset und zugleich das einzige Gas. Es gibt also objektiv eine starre Nachfrage innerhalb der Kette. Allerdings ist die Umsetzung der Governance-Rechte noch nicht erfolgt. Die Logik hinter Dusk funktioniert nur dann stimmig, wenn das Handelsvolumen und die Knoten langfristig weiter wachsen; sonst könnte die frühe, starke Verwässerung sich am Ende gegen den Wert auswirken.
Es verteilt die frühe Inflationshöhe offen, ohne sie zu verbergen, und die Kopplung von Staking und Gas liefert zumindest relativ klare Anwendungsszenarien—darin ist es zumindest ehrlich. Die eigentliche Bewährungsprobe liegt später: Können die Netzwerkmengen in den folgenden Jahren wirklich steigen, und können Gebühren nach und nach die Rolle übernehmen? Stand jetzt wirkt Dusk eher wie eine langfristige Basis, die Sicherheitsbudget frühzeitig verteilt. Ob das zu einer verlässlichen Grundlage wird, hängt von echten On-Chain-Daten ab. Ich werde weiter beobachten.$BTC
251
·
--
In den vergangenen zwei Jahren habe ich bei On-Chain-Festzinserträgen immer nur die kürzesten Laufzeiten gewählt, weil ich befürchtete, dass mein Kapital feststeckt und ich im Notfall nicht darauf zugreifen kann. Dabei sind die Zinsen am langen Ende der Kurve eindeutig höher – trotzdem habe ich mich immer mit dem niedrigsten Satz begnügt. Grob überschlagen ist mir dadurch einiges an Zinserträgen entgangen.
Nachdem ich mir kürzlich den 180-Tage-Markt von TermMax genauer angesehen hatte, habe ich zum ersten Mal Geld in eine langfristige Position gesteckt. Das wage ich, weil TermMax Einlagen direkt in übertragbare FT-Token umwandelt. Wenn ich das Geld brauche, kann ich im integrierten Sekundärmarkt des Protokolls einfach eine Verkaufsorder einstellen – ich muss weder bis zur Fälligkeit warten noch von irgendjemandem abhängig sein. Auf dem Papier ist das Kapital ein halbes Jahr gebunden, in der Praxis kann ich es jederzeit zu Geld machen. #TermMax
@termmax Der eigentliche Wert dieses Mechanismus liegt nicht im Ausstieg an sich, sondern darin, dass er einem das nötige Vertrauen gibt, um sich höhere langfristige Zinsen zu sichern. Früher hatte ich Angst, dass unterwegs etwas dazwischenkommt. Jetzt gibt es handelbare FT-Token, und der zusätzliche Laufzeitaufschlag wird zu einem echten Ertrag. Wer bereit ist, Liquiditätseinschränkungen in Kauf zu nehmen, kann die höheren Renditen am langen Ende der Kurve erzielen. Durch die Tokenisierung macht TermMax aus einer starren Einschränkung eine flexible. $BTC
Trotzdem muss ich zwei Warnungen aussprechen. Wenn man weiß, dass man jederzeit aussteigen kann, steckt man leicht auch sein Notfallgeld in langfristige Positionen. Muss man dann tatsächlich verkaufen und nimmt dabei einen Abschlag in Kauf, war die Bindung umsonst. Auf die Probe gestellt wird man oft in Zeiten der Marktpanik: Eigentlich wäre es kein Problem, bis zur Fälligkeit zu halten – doch wenn alle um einen herum verkaufen, macht man womöglich mit und verkauft im Sekundärmarkt mit Verlust. So werden Buchverluste zu realisierten Verlusten. Je einfacher der Ausstieg, desto geringer die Hemmschwelle für impulsive Entscheidungen.
Hohe Zinsen bei langen Laufzeiten gibt es nie geschenkt. Sie sind die Vergütung für alle, die bereit sind, Liquiditätsrisiken zu tragen. TermMax’ Sicherheitsventil gibt einem nur den Mut dazu – es ist keine Ausrede für Leichtsinn.
In den vergangenen zwei Jahren habe ich bei On-Chain-Festzinserträgen immer nur die kürzesten Laufzeiten gewählt, weil ich befürchtete, dass mein Kapital feststeckt und ich im Notfall nicht darauf zugreifen kann. Dabei sind die Zinsen am langen Ende der Kurve eindeutig höher – trotzdem habe ich mich immer mit dem niedrigsten Satz begnügt. Grob überschlagen ist mir dadurch einiges an Zinserträgen entgangen.
Nachdem ich mir kürzlich den 180-Tage-Markt von TermMax genauer angesehen hatte, habe ich zum ersten Mal Geld in eine langfristige Position gesteckt. Das wage ich, weil TermMax Einlagen direkt in übertragbare FT-Token umwandelt. Wenn ich das Geld brauche, kann ich im integrierten Sekundärmarkt des Protokolls einfach eine Verkaufsorder einstellen – ich muss weder bis zur Fälligkeit warten noch von irgendjemandem abhängig sein. Auf dem Papier ist das Kapital ein halbes Jahr gebunden, in der Praxis kann ich es jederzeit zu Geld machen. #TermMax
@TermMax Der eigentliche Wert dieses Mechanismus liegt nicht im Ausstieg an sich, sondern darin, dass er einem das nötige Vertrauen gibt, um sich höhere langfristige Zinsen zu sichern. Früher hatte ich Angst, dass unterwegs etwas dazwischenkommt. Jetzt gibt es handelbare FT-Token, und der zusätzliche Laufzeitaufschlag wird zu einem echten Ertrag. Wer bereit ist, Liquiditätseinschränkungen in Kauf zu nehmen, kann die höheren Renditen am langen Ende der Kurve erzielen. Durch die Tokenisierung macht TermMax aus einer starren Einschränkung eine flexible. $BTC
Trotzdem muss ich zwei Warnungen aussprechen. Wenn man weiß, dass man jederzeit aussteigen kann, steckt man leicht auch sein Notfallgeld in langfristige Positionen. Muss man dann tatsächlich verkaufen und nimmt dabei einen Abschlag in Kauf, war die Bindung umsonst. Auf die Probe gestellt wird man oft in Zeiten der Marktpanik: Eigentlich wäre es kein Problem, bis zur Fälligkeit zu halten – doch wenn alle um einen herum verkaufen, macht man womöglich mit und verkauft im Sekundärmarkt mit Verlust. So werden Buchverluste zu realisierten Verlusten. Je einfacher der Ausstieg, desto geringer die Hemmschwelle für impulsive Entscheidungen.
Hohe Zinsen bei langen Laufzeiten gibt es nie geschenkt. Sie sind die Vergütung für alle, die bereit sind, Liquiditätsrisiken zu tragen. TermMax’ Sicherheitsventil gibt einem nur den Mut dazu – es ist keine Ausrede für Leichtsinn.
117
·
--
Als ich Dusk zum ersten Mal sah, wie es zwei Sätze privater Pfade nebeneinander platzierte, hatte ich unwillkürlich das Gefühl, Dusk würde sich damit zusätzliche Optionen freischalten. Dieselbe Kette soll sowohl dafür sorgen, dass Überweisungen sauber verborgen sind, als auch später möglichen Überprüfungen einen Spalt offenlassen—klingt leicht danach, zwei Konten zu schaffen, die sich gegenseitig nicht mehr sprechen. #dusk Ich bin Dusk’s Dokumente mehrmals eine Gutschrift- und Belastungs-Reihe entlang durchgegangen und habe im Testumfeld beide Arten von Überweisungen ein paar Runden durchgespielt, bevor ich langsam akzeptierte, dass Dusk vermutlich nicht dazu da ist, besonders viele Funktionen vorzuführen.
Ein Satz von Dusk ist näher an UTXO: Außenstehende können auf der Kette nur bestätigen, dass diese Transaktion verifiziert wurde und kein Double-Spend vorliegt. Wer wem wie viel gegeben hat, bleibt standardmäßig unsichtbar—ideal für Leute, die das Geld lediglich umschieben wollen und keine aneinanderklebbaren Spuren hinterlassen möchten. Der andere Satz von Dusk folgt den Gewohnheiten der EVM: Verträge können weitergeschrieben werden, nach außen bleibt es im Alltag vage; wenn es doch um eine Erklärung geht, kann man innerhalb des vereinbarten Rahmens die Teile offenlegen, die offenbart werden müssen. Kleinanleger und Institutionen haben ohnehin nicht dieselbe Art von Gedankenwelt—Dusk hat es nicht krampfhaft in ein einziges Schema gezwängt; $DUSK das halte ich für pragmatisch. $BTC
@Dusk_Foundation Was mich wirklich zum Nachdenken bringt und mich innehalten lässt, ist, wie Geld zwischen diesen beiden Pfaden von Dusk hin- und herwechselt. Die Schritte im Dokument zu beschreiben ist nicht schwer; schwierig ist, dass beide Sets von Zustandsmaschinen dieselbe Asset-Information jeweils für sich verwalten. Genau diese Zwischenschicht—falls sie verzögert, nicht zueinander passt oder ein Ausnahme-Rollback nicht hart genug formuliert ist—würde auf Dusk’s Seite erst dann sichtbar, wo das Papier es nur beiläufig streift. Bevor das im Mainnet diese Reibung nicht wirklich heiß durchläuft, traue ich mich nicht, Dusk’s Aufgabenverteilung zu voll auszuschmücken. Ich habe selbst nur eine sehr dünne Schicht DUSK platziert, sozusagen als Wachposten, damit ich sehe, wie sie wächst. Wenn die Brücke reibungslos funktioniert, sind die Prüföffnungen nicht nur ein Vorführ-Schalter—dann kann dieser Weg von Dusk wirklich tragen. Im Moment bleibe ich erst einmal vorsichtig optimistisch.
{spot}(DUSKUSDT)
Als ich Dusk zum ersten Mal sah, wie es zwei Sätze privater Pfade nebeneinander platzierte, hatte ich unwillkürlich das Gefühl, Dusk würde sich damit zusätzliche Optionen freischalten. Dieselbe Kette soll sowohl dafür sorgen, dass Überweisungen sauber verborgen sind, als auch später möglichen Überprüfungen einen Spalt offenlassen—klingt leicht danach, zwei Konten zu schaffen, die sich gegenseitig nicht mehr sprechen. #dusk Ich bin Dusk’s Dokumente mehrmals eine Gutschrift- und Belastungs-Reihe entlang durchgegangen und habe im Testumfeld beide Arten von Überweisungen ein paar Runden durchgespielt, bevor ich langsam akzeptierte, dass Dusk vermutlich nicht dazu da ist, besonders viele Funktionen vorzuführen.
Ein Satz von Dusk ist näher an UTXO: Außenstehende können auf der Kette nur bestätigen, dass diese Transaktion verifiziert wurde und kein Double-Spend vorliegt. Wer wem wie viel gegeben hat, bleibt standardmäßig unsichtbar—ideal für Leute, die das Geld lediglich umschieben wollen und keine aneinanderklebbaren Spuren hinterlassen möchten. Der andere Satz von Dusk folgt den Gewohnheiten der EVM: Verträge können weitergeschrieben werden, nach außen bleibt es im Alltag vage; wenn es doch um eine Erklärung geht, kann man innerhalb des vereinbarten Rahmens die Teile offenlegen, die offenbart werden müssen. Kleinanleger und Institutionen haben ohnehin nicht dieselbe Art von Gedankenwelt—Dusk hat es nicht krampfhaft in ein einziges Schema gezwängt; $DUSK das halte ich für pragmatisch. $BTC
@Dusk Was mich wirklich zum Nachdenken bringt und mich innehalten lässt, ist, wie Geld zwischen diesen beiden Pfaden von Dusk hin- und herwechselt. Die Schritte im Dokument zu beschreiben ist nicht schwer; schwierig ist, dass beide Sets von Zustandsmaschinen dieselbe Asset-Information jeweils für sich verwalten. Genau diese Zwischenschicht—falls sie verzögert, nicht zueinander passt oder ein Ausnahme-Rollback nicht hart genug formuliert ist—würde auf Dusk’s Seite erst dann sichtbar, wo das Papier es nur beiläufig streift. Bevor das im Mainnet diese Reibung nicht wirklich heiß durchläuft, traue ich mich nicht, Dusk’s Aufgabenverteilung zu voll auszuschmücken. Ich habe selbst nur eine sehr dünne Schicht DUSK platziert, sozusagen als Wachposten, damit ich sehe, wie sie wächst. Wenn die Brücke reibungslos funktioniert, sind die Prüföffnungen nicht nur ein Vorführ-Schalter—dann kann dieser Weg von Dusk wirklich tragen. Im Moment bleibe ich erst einmal vorsichtig optimistisch.
77
·
--
Ehrlich gesagt, das erste Mal, dass ich bei TermMax eine festverzinsliche Kreditaufnahme in die Hand genommen habe, habe ich die Kapitalnachweise aus dem Bereich „Gewinnaufteilung“ als Sicherheit hinterlegt und dafür Stablecoins erhalten – mit einer Laufzeit von ungefähr dreißig Tagen. Der Ablauf bei TermMax lief erstaunlich reibungslos, fast mit einem Klick erledigt. Im Vergleich zu dem, was ich sonst auf Plattformen mit variablen Konditionen mache – immer wieder hin und her drehen –, ist das deutlich entspannter. Erst nachdem ich danach die Buchhaltung noch einmal sauber durchgegangen bin, ist mir aufgefallen, dass der Festzins bei TermMax gar nicht so starr ist. Die Schulden werden zu handelbaren Zertifikaten verpackt; theoretisch wird bei Fälligkeit zum Nennwert zurückgezahlt. Die jährliche Rendite, die ich damals fixiert hatte, lag entsprechend auch nur im einstelligen Bereich. Am Ende wollte ich aber nach etwa einem halben Monat kurzfristig ein bisschen Geld frei machen und vorzeitig aussteigen: Die Zertifikate waren inzwischen schon nah am Nennwert gestiegen, und die Zinsen gingen zudem nach unten. Wenn ich dann den Kaufpreis für den Rückkauf zum Marktwert gegengerechnet habe, war meine effektive Gesamtkosten fast doppelt so hoch. @termmax bis zur Fälligkeit zu halten, kann natürlich den anfänglich fixierten Wert sichern – aber Menschen, die ihr Geld bereitwillig einen Monat lang komplett fest binden und nicht anfassen, gibt es in diesem Umfeld nicht allzu viele. Ein Verlängern von TermMax wird zwar auch mit einem Klick unterstützt und lässt sich als Roll-Funktion nahtlos übertragen, aber der neue Zinssatz hängt dann komplett vom jeweiligen Markt ab. An dem Tag war er schon von einstellig auf zweistellig gesprungen. Ein „Klick-Hebel“ ist zwar bequem, aber die Netzwerkgebühren sind merklich höher; bei kleineren Beträgen ist der Anteil entsprechend ziemlich auffällig. Im Kern verkauft TermMax eine Form von planbarer Aufpreis-/Sicherheitsprämie. Ob das sich lohnt, hängt ganz davon ab, ob du zwischendurch wirklich nicht wieder etwas anfasst. Wenn ich vorher schon sicher gewusst hätte, dass ich bis zur Fälligkeit halte und innerhalb der nächsten dreißig Tage auf keinen Fall umschichte, wäre der feste TermMax-Pfad immer noch sinnvoll. Wenn deine Liquiditätsplanung dagegen noch wackelig ist, könnte ein variabler Ansatz besser passen. Später würde ich TermMax weiterhin nutzen, solange klar ist, dass ich nicht umschichte, und dabei die zusätzlichen Kosten für einen frühzeitigen Ausstieg vorher einberechne. Insgesamt macht TermMax das Ganze ziemlich „ehrlich“ und es ist definitiv einen weiteren Versuch wert – nur muss man jedes Mal, bevor man an die Sache geht, diese Buchschicht mit dem Gedanken „wenn ich es bewege, verändert sich etwas“ noch einmal sauber durchgehen. #TermMax $BTC
Ehrlich gesagt, das erste Mal, dass ich bei TermMax eine festverzinsliche Kreditaufnahme in die Hand genommen habe, habe ich die Kapitalnachweise aus dem Bereich „Gewinnaufteilung“ als Sicherheit hinterlegt und dafür Stablecoins erhalten – mit einer Laufzeit von ungefähr dreißig Tagen. Der Ablauf bei TermMax lief erstaunlich reibungslos, fast mit einem Klick erledigt. Im Vergleich zu dem, was ich sonst auf Plattformen mit variablen Konditionen mache – immer wieder hin und her drehen –, ist das deutlich entspannter. Erst nachdem ich danach die Buchhaltung noch einmal sauber durchgegangen bin, ist mir aufgefallen, dass der Festzins bei TermMax gar nicht so starr ist. Die Schulden werden zu handelbaren Zertifikaten verpackt; theoretisch wird bei Fälligkeit zum Nennwert zurückgezahlt. Die jährliche Rendite, die ich damals fixiert hatte, lag entsprechend auch nur im einstelligen Bereich. Am Ende wollte ich aber nach etwa einem halben Monat kurzfristig ein bisschen Geld frei machen und vorzeitig aussteigen: Die Zertifikate waren inzwischen schon nah am Nennwert gestiegen, und die Zinsen gingen zudem nach unten. Wenn ich dann den Kaufpreis für den Rückkauf zum Marktwert gegengerechnet habe, war meine effektive Gesamtkosten fast doppelt so hoch. @TermMax bis zur Fälligkeit zu halten, kann natürlich den anfänglich fixierten Wert sichern – aber Menschen, die ihr Geld bereitwillig einen Monat lang komplett fest binden und nicht anfassen, gibt es in diesem Umfeld nicht allzu viele. Ein Verlängern von TermMax wird zwar auch mit einem Klick unterstützt und lässt sich als Roll-Funktion nahtlos übertragen, aber der neue Zinssatz hängt dann komplett vom jeweiligen Markt ab. An dem Tag war er schon von einstellig auf zweistellig gesprungen. Ein „Klick-Hebel“ ist zwar bequem, aber die Netzwerkgebühren sind merklich höher; bei kleineren Beträgen ist der Anteil entsprechend ziemlich auffällig. Im Kern verkauft TermMax eine Form von planbarer Aufpreis-/Sicherheitsprämie. Ob das sich lohnt, hängt ganz davon ab, ob du zwischendurch wirklich nicht wieder etwas anfasst. Wenn ich vorher schon sicher gewusst hätte, dass ich bis zur Fälligkeit halte und innerhalb der nächsten dreißig Tage auf keinen Fall umschichte, wäre der feste TermMax-Pfad immer noch sinnvoll. Wenn deine Liquiditätsplanung dagegen noch wackelig ist, könnte ein variabler Ansatz besser passen. Später würde ich TermMax weiterhin nutzen, solange klar ist, dass ich nicht umschichte, und dabei die zusätzlichen Kosten für einen frühzeitigen Ausstieg vorher einberechne. Insgesamt macht TermMax das Ganze ziemlich „ehrlich“ und es ist definitiv einen weiteren Versuch wert – nur muss man jedes Mal, bevor man an die Sache geht, diese Buchschicht mit dem Gedanken „wenn ich es bewege, verändert sich etwas“ noch einmal sauber durchgehen. #TermMax $BTC
67
·
--
Vor ein paar Tagen habe ich auf dem Flohmarkt ein altes optisches Gerät ergattert, das zur Hälfte zerlegt war. Auf der Innenseite des Gehäuses klebte ein vergilbtes Notizzettelchen, das Kern-Justagemodul ist noch im Labor in der Erprobung. Die Basis lässt sich drehen, aber der Bereich, der die echte Präzision festlegt, ist noch nicht herausgelöst. Wenn ich auf diesen Satz starre, wirkt er plötzlich sehr ähnlich wie der aktuelle Stand von Dusk.
In der Drei-Schichten-Architektur von Dusk übernimmt DuskDS die Konsens-Abrechnung, DuskEVM ermöglicht die ausführung, die mit Ethereum kompatibel ist, und DuskVM ist die native Privacy-Execution-Layer. Doch DuskVM ist bis heute weiterhin „steht kurz bevor“. @Dusk_Foundation Das Piecrust-virtuelle Gerät, das ursprünglich in DuskDS eingebettet war, wurde noch nicht zu einer eigenständigen dritten Schicht entkoppelt. DuskDS läuft bereits, DuskEVM ist gerade erst live gegangen – einzig für DuskVM gibt es keinen veröffentlichten Zeitplan. Genau diese Schicht ist entscheidend.
Zedger läuft auf DuskDS, Hedger läuft auf DuskEVM. Native-Privacy-Contracts und das Phoenix-Transaktionsmodell können erst vollständig genutzt werden, wenn DuskVM unabhängig ist. Aktuell lassen sich echte hochprivate Anwendungen noch nicht bereitstellen; Szenarien, die Rust und erstklassige Zero-Knowledge-Proofs erfordern, müssen weiter warten. Das Ganze wird vom internen Team vorangetrieben, Lumos unterstützt die Infrastruktur. Von außen ist kein konkreter Fahrplan erkennbar. Nach sechs Jahren sind die ersten beiden Schichten umgesetzt: NPEX hat drei hundert Millionen Euro an Wertpapier-Tokens abgeschlossen, und auch Chainlinks CCIP ist angeschlossen. Der Marktwert von DUSK liegt bei rund 26 Millionen US-Dollar und ist vom Allzeithoch um über 90 % gefallen. $DUSK Die vollständige Privacy-Fähigkeit, die damals Institutionen angezogen hat, muss noch auf DuskVM warten. Ich schaue nur auf ein Signal: Gibt es einen veröffentlichten Zeitplan für den öffentlichen Launch? Wenn ja, kann die Geschichte mit drei Schichten abgeschlossen werden; wenn nein, laufen die ersten zwei Schichten weiter, aber die wichtigste ist noch immer „kurz vor dem nächsten Schritt“. #dusk Manche finden, DuskEVM sei schon genug, um Entwickler anzuziehen; DuskVM sei nur ein nächster Schritt, irgendwann wird es schon passen. Andere sagen: Ohne DuskVM lassen sich native Privacy-Contracts nicht bereitstellen, und die zentrale Differenzierung ist noch nicht wirklich live. Wem glaubst du eher?
Keine Anlageberatung. Handel ist mit Risiken verbunden. Mach dir selbst ein Bild. $BTC
{spot}(DUSKUSDT)
Vor ein paar Tagen habe ich auf dem Flohmarkt ein altes optisches Gerät ergattert, das zur Hälfte zerlegt war. Auf der Innenseite des Gehäuses klebte ein vergilbtes Notizzettelchen, das Kern-Justagemodul ist noch im Labor in der Erprobung. Die Basis lässt sich drehen, aber der Bereich, der die echte Präzision festlegt, ist noch nicht herausgelöst. Wenn ich auf diesen Satz starre, wirkt er plötzlich sehr ähnlich wie der aktuelle Stand von Dusk.
In der Drei-Schichten-Architektur von Dusk übernimmt DuskDS die Konsens-Abrechnung, DuskEVM ermöglicht die ausführung, die mit Ethereum kompatibel ist, und DuskVM ist die native Privacy-Execution-Layer. Doch DuskVM ist bis heute weiterhin „steht kurz bevor“. @Dusk Das Piecrust-virtuelle Gerät, das ursprünglich in DuskDS eingebettet war, wurde noch nicht zu einer eigenständigen dritten Schicht entkoppelt. DuskDS läuft bereits, DuskEVM ist gerade erst live gegangen – einzig für DuskVM gibt es keinen veröffentlichten Zeitplan. Genau diese Schicht ist entscheidend.
Zedger läuft auf DuskDS, Hedger läuft auf DuskEVM. Native-Privacy-Contracts und das Phoenix-Transaktionsmodell können erst vollständig genutzt werden, wenn DuskVM unabhängig ist. Aktuell lassen sich echte hochprivate Anwendungen noch nicht bereitstellen; Szenarien, die Rust und erstklassige Zero-Knowledge-Proofs erfordern, müssen weiter warten. Das Ganze wird vom internen Team vorangetrieben, Lumos unterstützt die Infrastruktur. Von außen ist kein konkreter Fahrplan erkennbar. Nach sechs Jahren sind die ersten beiden Schichten umgesetzt: NPEX hat drei hundert Millionen Euro an Wertpapier-Tokens abgeschlossen, und auch Chainlinks CCIP ist angeschlossen. Der Marktwert von DUSK liegt bei rund 26 Millionen US-Dollar und ist vom Allzeithoch um über 90 % gefallen. $DUSK Die vollständige Privacy-Fähigkeit, die damals Institutionen angezogen hat, muss noch auf DuskVM warten. Ich schaue nur auf ein Signal: Gibt es einen veröffentlichten Zeitplan für den öffentlichen Launch? Wenn ja, kann die Geschichte mit drei Schichten abgeschlossen werden; wenn nein, laufen die ersten zwei Schichten weiter, aber die wichtigste ist noch immer „kurz vor dem nächsten Schritt“. #dusk Manche finden, DuskEVM sei schon genug, um Entwickler anzuziehen; DuskVM sei nur ein nächster Schritt, irgendwann wird es schon passen. Andere sagen: Ohne DuskVM lassen sich native Privacy-Contracts nicht bereitstellen, und die zentrale Differenzierung ist noch nicht wirklich live. Wem glaubst du eher?
Keine Anlageberatung. Handel ist mit Risiken verbunden. Mach dir selbst ein Bild. $BTC
91
·
--
Ich habe nach dem Hotpot-Essen Dusk von vorn bis hinten durchgeblättert und je mehr ich es ansah, desto klarer wurde mir: Die Richtung, auf die es wirklich zielt, ist nicht einfach die, zwischen der Nutzer auf gewöhnlichen öffentlichen Ketten hin- und herschalten. Auf dem Markt gibt es bereits zu viele Projekte, die Geschwindigkeit, Gebühren und Privatsphäre gegeneinander antreten lassen. Dusk scheint von Anfang an gar nicht vorgehabt zu haben, bei diesem Wettbewerb mitzuspielen.@Dusk_Foundation Was es immer wieder verarbeitet, ist die Frage, wie weit Informationen nach dem On-Chain-Gehen von Finanzvermögen offengelegt werden sollen: sensible Details schützen, aber gleichzeitig Schnittstellen für Audit und Regulierung offen lassen. Öffentliche Ketten gehen standardmäßig von vollständiger Offenlegung aus, reine Privacy-Konzepte versuchen möglichst alles zu verbergen – doch echtes Finanzwesen liegt nie in diesen beiden Extremen. Dusk macht Transparenz und Verschleierung nicht zu einer zwingenden Entweder-oder-Entscheidung. Stattdessen behält es innerhalb desselben Abrechnungsmechanismus sowohl öffentliche Konten als auch abgeschirmte Transaktionen bei und kann per Smart Contract zwischen beiden Modi umschalten. Wenn etwas öffentlich gemacht werden muss, geht es über den offenen Pfad; wenn Schutz nötig ist, wird auf Abschirmung umgeschaltet – ohne dass die Abrechnung reißt.#dusk $BTC
Ich habe in der Testumgebung beide Modi gewechselt, und die Umstellung verlief reibungsloser als erwartet; das Abrechnungsergebnis blieb durchgehend konsistent.$DUSK Diese Flexibilität kommt viel näher an Assets heran, die phasenweise vertraulich sein müssen, am Ende aber auditierbar. Die darüberliegenden Protokolle betten die Regeln für die Emission von Wertpapieren, die Beschränkung von Positionen, Dividendenabstimmungen und die regelkonforme Abwicklung direkt in die Kette ein – statt weiterhin die Koordination Mittelsleute zu benötigen. Natürlich gibt es bei der Umsetzung noch Risiken. Die Annahme durch Institutionen ist oft langsamer als die technische Reife, und die Regulierungsmaßstäbe ändern sich noch. Der Betrieb im Zwei-Modi-Modell erhöht außerdem die Reibung. Ob sich am Ende dauerhaft echtes Vermögen anziehen lässt, kann niemand verbindlich garantieren. Wenn man all das zusammennimmt, finde ich trotzdem, dass Dusk einen soliden Ansatz hat. Es buhlt nicht um die Aufmerksamkeit gewöhnlicher Nutzer, sondern investiert seine Kraft in die Details, die sich in Finanzszenarien nun einmal nicht umgehen lassen. Ich will nicht behaupten, dass es sicher „weit“ kommt, aber zumindest sorgen das bisherige Design und die Tests dafür, dass ich es mit einer gewissen Zurückhaltung weiter im Blick behalte.
{spot}(DUSKUSDT)
Ich habe nach dem Hotpot-Essen Dusk von vorn bis hinten durchgeblättert und je mehr ich es ansah, desto klarer wurde mir: Die Richtung, auf die es wirklich zielt, ist nicht einfach die, zwischen der Nutzer auf gewöhnlichen öffentlichen Ketten hin- und herschalten. Auf dem Markt gibt es bereits zu viele Projekte, die Geschwindigkeit, Gebühren und Privatsphäre gegeneinander antreten lassen. Dusk scheint von Anfang an gar nicht vorgehabt zu haben, bei diesem Wettbewerb mitzuspielen.@Dusk Was es immer wieder verarbeitet, ist die Frage, wie weit Informationen nach dem On-Chain-Gehen von Finanzvermögen offengelegt werden sollen: sensible Details schützen, aber gleichzeitig Schnittstellen für Audit und Regulierung offen lassen. Öffentliche Ketten gehen standardmäßig von vollständiger Offenlegung aus, reine Privacy-Konzepte versuchen möglichst alles zu verbergen – doch echtes Finanzwesen liegt nie in diesen beiden Extremen. Dusk macht Transparenz und Verschleierung nicht zu einer zwingenden Entweder-oder-Entscheidung. Stattdessen behält es innerhalb desselben Abrechnungsmechanismus sowohl öffentliche Konten als auch abgeschirmte Transaktionen bei und kann per Smart Contract zwischen beiden Modi umschalten. Wenn etwas öffentlich gemacht werden muss, geht es über den offenen Pfad; wenn Schutz nötig ist, wird auf Abschirmung umgeschaltet – ohne dass die Abrechnung reißt.#dusk $BTC
Ich habe in der Testumgebung beide Modi gewechselt, und die Umstellung verlief reibungsloser als erwartet; das Abrechnungsergebnis blieb durchgehend konsistent.$DUSK Diese Flexibilität kommt viel näher an Assets heran, die phasenweise vertraulich sein müssen, am Ende aber auditierbar. Die darüberliegenden Protokolle betten die Regeln für die Emission von Wertpapieren, die Beschränkung von Positionen, Dividendenabstimmungen und die regelkonforme Abwicklung direkt in die Kette ein – statt weiterhin die Koordination Mittelsleute zu benötigen. Natürlich gibt es bei der Umsetzung noch Risiken. Die Annahme durch Institutionen ist oft langsamer als die technische Reife, und die Regulierungsmaßstäbe ändern sich noch. Der Betrieb im Zwei-Modi-Modell erhöht außerdem die Reibung. Ob sich am Ende dauerhaft echtes Vermögen anziehen lässt, kann niemand verbindlich garantieren. Wenn man all das zusammennimmt, finde ich trotzdem, dass Dusk einen soliden Ansatz hat. Es buhlt nicht um die Aufmerksamkeit gewöhnlicher Nutzer, sondern investiert seine Kraft in die Details, die sich in Finanzszenarien nun einmal nicht umgehen lassen. Ich will nicht behaupten, dass es sicher „weit“ kommt, aber zumindest sorgen das bisherige Design und die Tests dafür, dass ich es mit einer gewissen Zurückhaltung weiter im Blick behalte.
Ich habe in der Testumgebung beide Modi gewechselt, und die Umstellung verlief reibungsloser als erwartet; das Abrechnungsergebnis blieb durchgehend konsistent.$DUSK Diese Flexibilität kommt viel näher an Assets heran, die phasenweise vertraulich sein müssen, am Ende aber auditierbar. Die darüberliegenden Protokolle betten die Regeln für die Emission von Wertpapieren, die Beschränkung von Positionen, Dividendenabstimmungen und die regelkonforme Abwicklung direkt in die Kette ein – statt weiterhin die Koordination Mittelsleute zu benötigen. Natürlich gibt es bei der Umsetzung noch Risiken. Die Annahme durch Institutionen ist oft langsamer als die technische Reife, und die Regulierungsmaßstäbe ändern sich noch. Der Betrieb im Zwei-Modi-Modell erhöht außerdem die Reibung. Ob sich am Ende dauerhaft echtes Vermögen anziehen lässt, kann niemand verbindlich garantieren. Wenn man all das zusammennimmt, finde ich trotzdem, dass Dusk einen soliden Ansatz hat. Es buhlt nicht um die Aufmerksamkeit gewöhnlicher Nutzer, sondern investiert seine Kraft in die Details, die sich in Finanzszenarien nun einmal nicht umgehen lassen. Ich will nicht behaupten, dass es sicher „weit“ kommt, aber zumindest sorgen das bisherige Design und die Tests dafür, dass ich es mit einer gewissen Zurückhaltung weiter im Blick behalte.
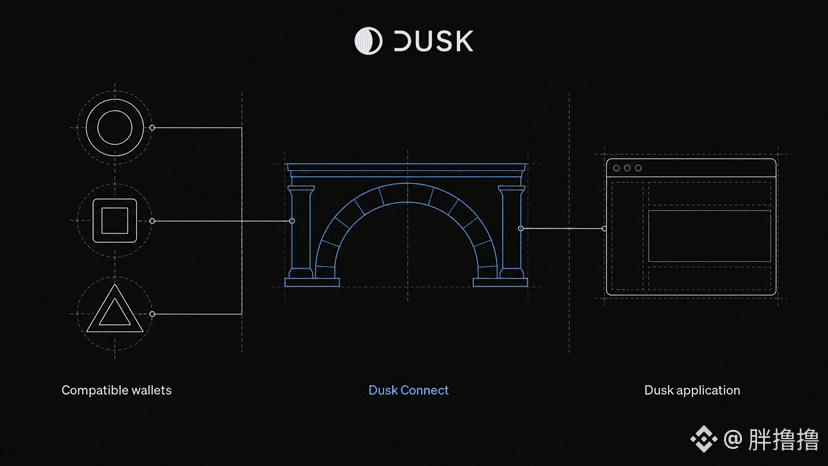
80
·
--
Früher glaubte ich auch an den Weg, die Privatsphäre über Lösungen auf höherer Ebene „abzudecken“. Später sah ich, wie sich die öffentlichen Ketten immer weiter stapelten, wie die Struktur immer aufgeblähter wurde und wie sich mit der Zeit Spalten- und Kompatibilitätsprobleme auftaten. Erst dann verstand ich langsam: Nachträgliches Reparieren heilt letztlich nicht die Ursache.
Neulich habe ich das Dusk-Whitepaper genauer gelesen. Darin wird in @Dusk_Foundation explizit die Differenz zwischen Integration und Zusammensetzung diskutiert – das macht klar, warum sie die Privatsphäre direkt in die Protokollschicht geschrieben haben. Von Anfang an verankert Dusk „standardmäßig nicht sichtbar“ als harte Vorgabe – von den Konsensregeln über das Transaktionsformat bis zur Vertragsausführungsumgebung. Privatsphäre, Compliance und Performance werden als ein einziges, synchron entworfenes Gesamtpaket behandelt, statt erst, wenn Probleme auftauchen, kurzfristig etwas abzudecken. Traditionelle Public Chains bauen erst ein Grundgerüst und setzen dann Trennwände obendrauf: Sie wirken zwar vollständig, haben aber überall Fugen. Dusk hingegen schweißt die Privatsphäre direkt in die gesamte Architektur – und läuft ab Werk nach genau diesem Standard. #dusk
Die native Integration bringt eine sauberere Konsistenz und ein stabileres Fundament. So wird die Privatsphäre wirklich zum tragenden Teil und nicht zu einem Aufsatz. Aber wenn man zu fest „festschweißt“, wird es dann in Zukunft nicht schwieriger, die Architektur zu upgraden oder neue Verifikationsmethoden einzuführen, als Bauteile wieder zu lösen und neu zu montieren? Die Hürde beim Aufbau von null ist nicht gering, und auch der Realitätstest für Ecosystem-Kaltstarts und die Nutzererfahrung für normale Menschen ist gegeben: Wenn die Abläufe zu komplex sind, bringt das am Ende nichts. $DUSK $BTC
Ich erkenne Dusk in seiner Ausrichtung an, werde aber weiterhin auf den Spielraum für Iterationen und den Fortschritt im Ökosystem achten. Bitte recherchiert das unbedingt selbst. Das ist keine Empfehlung – der Erhalt des Kapitals hat Vorrang. Schaut: Wenn Privatsphäre als native Funktion umgesetzt wird – ist das wirklich die stabilere Lösung, oder schweißt ihr euch am Ende selbst fest?
{spot}(DUSKUSDT)
Früher glaubte ich auch an den Weg, die Privatsphäre über Lösungen auf höherer Ebene „abzudecken“. Später sah ich, wie sich die öffentlichen Ketten immer weiter stapelten, wie die Struktur immer aufgeblähter wurde und wie sich mit der Zeit Spalten- und Kompatibilitätsprobleme auftaten. Erst dann verstand ich langsam: Nachträgliches Reparieren heilt letztlich nicht die Ursache.
Neulich habe ich das Dusk-Whitepaper genauer gelesen. Darin wird in @Dusk explizit die Differenz zwischen Integration und Zusammensetzung diskutiert – das macht klar, warum sie die Privatsphäre direkt in die Protokollschicht geschrieben haben. Von Anfang an verankert Dusk „standardmäßig nicht sichtbar“ als harte Vorgabe – von den Konsensregeln über das Transaktionsformat bis zur Vertragsausführungsumgebung. Privatsphäre, Compliance und Performance werden als ein einziges, synchron entworfenes Gesamtpaket behandelt, statt erst, wenn Probleme auftauchen, kurzfristig etwas abzudecken. Traditionelle Public Chains bauen erst ein Grundgerüst und setzen dann Trennwände obendrauf: Sie wirken zwar vollständig, haben aber überall Fugen. Dusk hingegen schweißt die Privatsphäre direkt in die gesamte Architektur – und läuft ab Werk nach genau diesem Standard. #dusk
Die native Integration bringt eine sauberere Konsistenz und ein stabileres Fundament. So wird die Privatsphäre wirklich zum tragenden Teil und nicht zu einem Aufsatz. Aber wenn man zu fest „festschweißt“, wird es dann in Zukunft nicht schwieriger, die Architektur zu upgraden oder neue Verifikationsmethoden einzuführen, als Bauteile wieder zu lösen und neu zu montieren? Die Hürde beim Aufbau von null ist nicht gering, und auch der Realitätstest für Ecosystem-Kaltstarts und die Nutzererfahrung für normale Menschen ist gegeben: Wenn die Abläufe zu komplex sind, bringt das am Ende nichts. $DUSK $BTC
Ich erkenne Dusk in seiner Ausrichtung an, werde aber weiterhin auf den Spielraum für Iterationen und den Fortschritt im Ökosystem achten. Bitte recherchiert das unbedingt selbst. Das ist keine Empfehlung – der Erhalt des Kapitals hat Vorrang. Schaut: Wenn Privatsphäre als native Funktion umgesetzt wird – ist das wirklich die stabilere Lösung, oder schweißt ihr euch am Ende selbst fest?
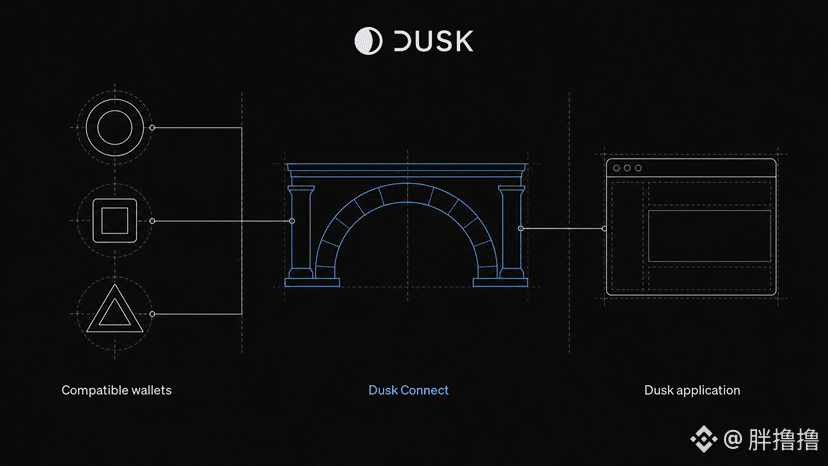
118
·
--
Ich schlage nachts das Whitepaper von Dusk auf. Eigentlich wollte ich nur ein paar technische Details routinemäßig gegenprüfen, doch ich bleibe in Dusk, Kapitel drei, zum Abschnitt „Succinct Attestation“ immer wieder hängen. Lange Zeit habe ich die Endgültigkeit von Blockchains als einen sich nur allmählich annähernden Wahrscheinlichkeitsprozess verstanden: Bitcoin muss genug Bestätigungen abwarten, bei Ethereum geht es zwar schneller, aber auch dort kann es noch zu Reorgs kommen; Nutzer können die Unsicherheit letztlich nur durch Warten reduzieren. Diese Erkenntnis wurde so gut wie zur stillschweigenden Voraussetzung. Deshalb zweifle ich beim ersten Lesen an der Aussage „Ein Block, der einmal genehmigt wurde, ist unumkehrbar; auf Benutzerebene gibt es keine Ketten-Reorgs“ instinktiv, ob ich vielleicht eine wichtige Nebenbedingung übersehen habe.#dusk
Erst beim zweiten und dritten Lesen wird mir klar: Das Whitepaper von Dusk liefert nicht einfach eine Version, bei der die Wahrscheinlichkeit weiter heruntergedrückt wurde, sondern entfernt die Rückabwicklungsroute grundsätzlich aus dem Mechanismus heraus. „Succinct Attestation“ verwendet eine deterministische Auslosung: Aus den Stakern wird direkt genau ein Block-Erzeuger sowie das Abstimmungskomitee bestimmt. Innerhalb weniger Sekunden werden Blockerzeugung und -bestätigung abgeschlossen; sobald etwas bestätigt ist, wechselt es in den Endzustand. Das offiziell genannte Zeitfenster liegt bei ungefähr zehn Sekunden. Das bedeutet: Die Endgültigkeit von Dusk wechselt von „Warten, bis sich die Wahrscheinlichkeit konvergiert“ zu „Eintreffen eines bestimmten Zeitpunktes, der durch den Mechanismus verbindlich festgelegt ist“. In der traditionellen Finanzierung wirkt der T+2-Abrechnungszyklus zwar wie ein reiner technischer Prozess, tatsächlich jedoch, um dem Gegner Risikopuffer zu lassen. Dusk transformiert die Unumkehrbarkeit von einer Wahrscheinlichkeitsfrage in eine Mechanismusfrage, sodass die Abrechnung selbst nicht mehr erfordert, dass die Teilnehmer gedanklich zusätzlich eine subjektive Gewichtung aufschichten.@Dusk_Foundation $DUSK
Mir geht es nicht um die Zahl von zehn Sekunden an sich, sondern um die mögliche Neudefinition, die dahinter steckt. Wenn die Endgültigkeit nicht mehr eine ständig angenäherte, aber niemals wirklich erreichbare Wahrscheinlichkeitskurve ist, dann wird die Grenze zwischen „darauf vertrauen, dass der andere seinen Verpflichtungen nachkommt“ und „die Erfüllung ist bereits eingetreten“ neu gezogen. Das Erstere bleibt Vertrauen, das Letztere ist ein bereits abgeschlossener Fakt. Diese Unterscheidung kommt—zumindest nach meinem derzeitigen Verständnis—näher an die eigentliche Logik der Abrechnung heran als bloß höhere Durchsatzraten oder das Zusammendrücken von Verzögerungen. Ob der Mechanismus in extremen Volatilitätsumgebungen dauerhaft stabil bleibt, ob es also unter genügend Stress tatsächlich robust ist, fehlt in den öffentlich verfügbaren Unterlagen bislang noch an hinreichend überzeugenden Stresstest-Daten; auch das muss weiter beobachtet und verifiziert werden.$BTC
{spot}(DUSKUSDT)
Ich schlage nachts das Whitepaper von Dusk auf. Eigentlich wollte ich nur ein paar technische Details routinemäßig gegenprüfen, doch ich bleibe in Dusk, Kapitel drei, zum Abschnitt „Succinct Attestation“ immer wieder hängen. Lange Zeit habe ich die Endgültigkeit von Blockchains als einen sich nur allmählich annähernden Wahrscheinlichkeitsprozess verstanden: Bitcoin muss genug Bestätigungen abwarten, bei Ethereum geht es zwar schneller, aber auch dort kann es noch zu Reorgs kommen; Nutzer können die Unsicherheit letztlich nur durch Warten reduzieren. Diese Erkenntnis wurde so gut wie zur stillschweigenden Voraussetzung. Deshalb zweifle ich beim ersten Lesen an der Aussage „Ein Block, der einmal genehmigt wurde, ist unumkehrbar; auf Benutzerebene gibt es keine Ketten-Reorgs“ instinktiv, ob ich vielleicht eine wichtige Nebenbedingung übersehen habe.#dusk
Erst beim zweiten und dritten Lesen wird mir klar: Das Whitepaper von Dusk liefert nicht einfach eine Version, bei der die Wahrscheinlichkeit weiter heruntergedrückt wurde, sondern entfernt die Rückabwicklungsroute grundsätzlich aus dem Mechanismus heraus. „Succinct Attestation“ verwendet eine deterministische Auslosung: Aus den Stakern wird direkt genau ein Block-Erzeuger sowie das Abstimmungskomitee bestimmt. Innerhalb weniger Sekunden werden Blockerzeugung und -bestätigung abgeschlossen; sobald etwas bestätigt ist, wechselt es in den Endzustand. Das offiziell genannte Zeitfenster liegt bei ungefähr zehn Sekunden. Das bedeutet: Die Endgültigkeit von Dusk wechselt von „Warten, bis sich die Wahrscheinlichkeit konvergiert“ zu „Eintreffen eines bestimmten Zeitpunktes, der durch den Mechanismus verbindlich festgelegt ist“. In der traditionellen Finanzierung wirkt der T+2-Abrechnungszyklus zwar wie ein reiner technischer Prozess, tatsächlich jedoch, um dem Gegner Risikopuffer zu lassen. Dusk transformiert die Unumkehrbarkeit von einer Wahrscheinlichkeitsfrage in eine Mechanismusfrage, sodass die Abrechnung selbst nicht mehr erfordert, dass die Teilnehmer gedanklich zusätzlich eine subjektive Gewichtung aufschichten.@Dusk $DUSK
Mir geht es nicht um die Zahl von zehn Sekunden an sich, sondern um die mögliche Neudefinition, die dahinter steckt. Wenn die Endgültigkeit nicht mehr eine ständig angenäherte, aber niemals wirklich erreichbare Wahrscheinlichkeitskurve ist, dann wird die Grenze zwischen „darauf vertrauen, dass der andere seinen Verpflichtungen nachkommt“ und „die Erfüllung ist bereits eingetreten“ neu gezogen. Das Erstere bleibt Vertrauen, das Letztere ist ein bereits abgeschlossener Fakt. Diese Unterscheidung kommt—zumindest nach meinem derzeitigen Verständnis—näher an die eigentliche Logik der Abrechnung heran als bloß höhere Durchsatzraten oder das Zusammendrücken von Verzögerungen. Ob der Mechanismus in extremen Volatilitätsumgebungen dauerhaft stabil bleibt, ob es also unter genügend Stress tatsächlich robust ist, fehlt in den öffentlich verfügbaren Unterlagen bislang noch an hinreichend überzeugenden Stresstest-Daten; auch das muss weiter beobachtet und verifiziert werden.$BTC
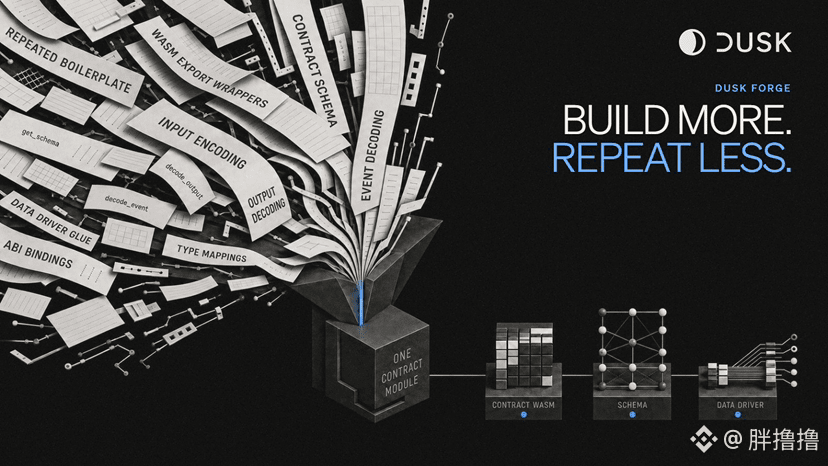
63
·
--
Ich habe drei Wochen gewartet, bis ich endlich an der Reihe war für diese Dusk-Aufgabe. Erst in dem Moment, als ich das Whitepaper öffnete, merkte ich, dass ich die Sache bisher viel zu schlicht gesehen hatte. In der Runde, in der über RWA-On-Chain gesprochen wird, dreht sich fast alles darum, wie Vermögenswerte in Token zerlegt werden; nur selten hält jemand wirklich inne und stellt die Frage, wer überhaupt berechtigt ist, so etwas zu genehmigen. Technisch ist die Sache eigentlich schon längst reif genug, und der Punkt, an dem die gesamte Branche wirklich hängt, ist nie die Abwicklungsgeschwindigkeit, sondern ob die regulierte Partei überhaupt bereit ist, dafür Verantwortung zu übernehmen. Die Unterlagen von Dusk haben mir zum ersten Mal geholfen, dieses Problem klar zu durchdringen: Selbst wenn die Chain rasend schnell läuft, bleibt der gesamte Prozess am Ende bloße Leerlaufarbeit, wenn hinter dem Asset keine von Aufsichtsbehörden anerkannte Einheit steht, die die Verantwortung trägt.#dusk $DUSK
Der von Dusk gewählte Weg besteht nicht darin, selbst all diese Lizenzen zu beantragen, sondern direkt mit bereits lizenzierten Institutionen zusammenzuarbeiten, deren Compliance-Fähigkeiten mit der Abwicklungsfähigkeit einer Public Chain zu verbinden und dann mithilfe ausgereifter Data-Matching-Services die Offline-Informationen mit der On-Chain-Logik abzugleichen.@Dusk_Foundation Der Vorteil dieser Kombination liegt auf der Hand: Die Einstiegshürde ist deutlich niedriger als der komplette Neuaufbau inklusive Lizenzantrag, und auch der Weg in die Praxis passt viel besser zur Realität. Als ich mich durch die Dusk-Unterlagen gearbeitet habe, wurden meine Augen schon etwas trocken, und je mehr ich las, desto klarer wurde mir, dass sie gar nicht versuchen, ein völlig neues Regulierungsparadigma zu erfinden. Sie verbinden einfach nüchtern die vorhandenen Lizenzfähigkeiten mit der On-Chain-Abwicklung. Der Ansatz klingt clever, aber ich kann nicht mit der Hand aufs Herz sagen, dass er sicher skalieren wird. Eine Lizenz, die in einer bestimmten Jurisdiktion genehmigt wurde, lässt sich nicht zwangsläufig eins zu eins in einem anderen Land verwenden, und der Fortschritt der grenzüberschreitenden regulatorischen Zusammenarbeit ist niemals etwas, das ein Tech-Team einseitig vorantreiben kann. Derzeit setze ich nicht meine Hauptposition ein; ich halte nur einen sehr kleinen Basisbestand, um Dusk weiter zu beobachten. Den Großteil werde ich erst dann wieder in Betracht ziehen, wenn mehr lizenzierte Parteien ihre Abwicklungsprozesse sauber zum Laufen gebracht haben. Diese Rechnung lässt sich im Moment nicht klar aufstellen, nicht weil das Projekt selbst ein Problem hätte, sondern weil Compliance von Natur aus nichts ist, das man beschleunigen kann. Die Anwendbarkeit über Regionen hinweg und das Tempo der Umsetzung sind die Hauptrisiken, aber Dusk bietet zumindest einen Weg, der praktischer ist als eine rein technische Erzählung, und das ist es wert, noch eine Weile weiter beobachtet zu werden.$BTC
{spot}(DUSKUSDT)
Ich habe drei Wochen gewartet, bis ich endlich an der Reihe war für diese Dusk-Aufgabe. Erst in dem Moment, als ich das Whitepaper öffnete, merkte ich, dass ich die Sache bisher viel zu schlicht gesehen hatte. In der Runde, in der über RWA-On-Chain gesprochen wird, dreht sich fast alles darum, wie Vermögenswerte in Token zerlegt werden; nur selten hält jemand wirklich inne und stellt die Frage, wer überhaupt berechtigt ist, so etwas zu genehmigen. Technisch ist die Sache eigentlich schon längst reif genug, und der Punkt, an dem die gesamte Branche wirklich hängt, ist nie die Abwicklungsgeschwindigkeit, sondern ob die regulierte Partei überhaupt bereit ist, dafür Verantwortung zu übernehmen. Die Unterlagen von Dusk haben mir zum ersten Mal geholfen, dieses Problem klar zu durchdringen: Selbst wenn die Chain rasend schnell läuft, bleibt der gesamte Prozess am Ende bloße Leerlaufarbeit, wenn hinter dem Asset keine von Aufsichtsbehörden anerkannte Einheit steht, die die Verantwortung trägt.#dusk $DUSK
Der von Dusk gewählte Weg besteht nicht darin, selbst all diese Lizenzen zu beantragen, sondern direkt mit bereits lizenzierten Institutionen zusammenzuarbeiten, deren Compliance-Fähigkeiten mit der Abwicklungsfähigkeit einer Public Chain zu verbinden und dann mithilfe ausgereifter Data-Matching-Services die Offline-Informationen mit der On-Chain-Logik abzugleichen.@Dusk Der Vorteil dieser Kombination liegt auf der Hand: Die Einstiegshürde ist deutlich niedriger als der komplette Neuaufbau inklusive Lizenzantrag, und auch der Weg in die Praxis passt viel besser zur Realität. Als ich mich durch die Dusk-Unterlagen gearbeitet habe, wurden meine Augen schon etwas trocken, und je mehr ich las, desto klarer wurde mir, dass sie gar nicht versuchen, ein völlig neues Regulierungsparadigma zu erfinden. Sie verbinden einfach nüchtern die vorhandenen Lizenzfähigkeiten mit der On-Chain-Abwicklung. Der Ansatz klingt clever, aber ich kann nicht mit der Hand aufs Herz sagen, dass er sicher skalieren wird. Eine Lizenz, die in einer bestimmten Jurisdiktion genehmigt wurde, lässt sich nicht zwangsläufig eins zu eins in einem anderen Land verwenden, und der Fortschritt der grenzüberschreitenden regulatorischen Zusammenarbeit ist niemals etwas, das ein Tech-Team einseitig vorantreiben kann. Derzeit setze ich nicht meine Hauptposition ein; ich halte nur einen sehr kleinen Basisbestand, um Dusk weiter zu beobachten. Den Großteil werde ich erst dann wieder in Betracht ziehen, wenn mehr lizenzierte Parteien ihre Abwicklungsprozesse sauber zum Laufen gebracht haben. Diese Rechnung lässt sich im Moment nicht klar aufstellen, nicht weil das Projekt selbst ein Problem hätte, sondern weil Compliance von Natur aus nichts ist, das man beschleunigen kann. Die Anwendbarkeit über Regionen hinweg und das Tempo der Umsetzung sind die Hauptrisiken, aber Dusk bietet zumindest einen Weg, der praktischer ist als eine rein technische Erzählung, und das ist es wert, noch eine Weile weiter beobachtet zu werden.$BTC
Der von Dusk gewählte Weg besteht nicht darin, selbst all diese Lizenzen zu beantragen, sondern direkt mit bereits lizenzierten Institutionen zusammenzuarbeiten, deren Compliance-Fähigkeiten mit der Abwicklungsfähigkeit einer Public Chain zu verbinden und dann mithilfe ausgereifter Data-Matching-Services die Offline-Informationen mit der On-Chain-Logik abzugleichen.@Dusk Der Vorteil dieser Kombination liegt auf der Hand: Die Einstiegshürde ist deutlich niedriger als der komplette Neuaufbau inklusive Lizenzantrag, und auch der Weg in die Praxis passt viel besser zur Realität. Als ich mich durch die Dusk-Unterlagen gearbeitet habe, wurden meine Augen schon etwas trocken, und je mehr ich las, desto klarer wurde mir, dass sie gar nicht versuchen, ein völlig neues Regulierungsparadigma zu erfinden. Sie verbinden einfach nüchtern die vorhandenen Lizenzfähigkeiten mit der On-Chain-Abwicklung. Der Ansatz klingt clever, aber ich kann nicht mit der Hand aufs Herz sagen, dass er sicher skalieren wird. Eine Lizenz, die in einer bestimmten Jurisdiktion genehmigt wurde, lässt sich nicht zwangsläufig eins zu eins in einem anderen Land verwenden, und der Fortschritt der grenzüberschreitenden regulatorischen Zusammenarbeit ist niemals etwas, das ein Tech-Team einseitig vorantreiben kann. Derzeit setze ich nicht meine Hauptposition ein; ich halte nur einen sehr kleinen Basisbestand, um Dusk weiter zu beobachten. Den Großteil werde ich erst dann wieder in Betracht ziehen, wenn mehr lizenzierte Parteien ihre Abwicklungsprozesse sauber zum Laufen gebracht haben. Diese Rechnung lässt sich im Moment nicht klar aufstellen, nicht weil das Projekt selbst ein Problem hätte, sondern weil Compliance von Natur aus nichts ist, das man beschleunigen kann. Die Anwendbarkeit über Regionen hinweg und das Tempo der Umsetzung sind die Hauptrisiken, aber Dusk bietet zumindest einen Weg, der praktischer ist als eine rein technische Erzählung, und das ist es wert, noch eine Weile weiter beobachtet zu werden.$BTC
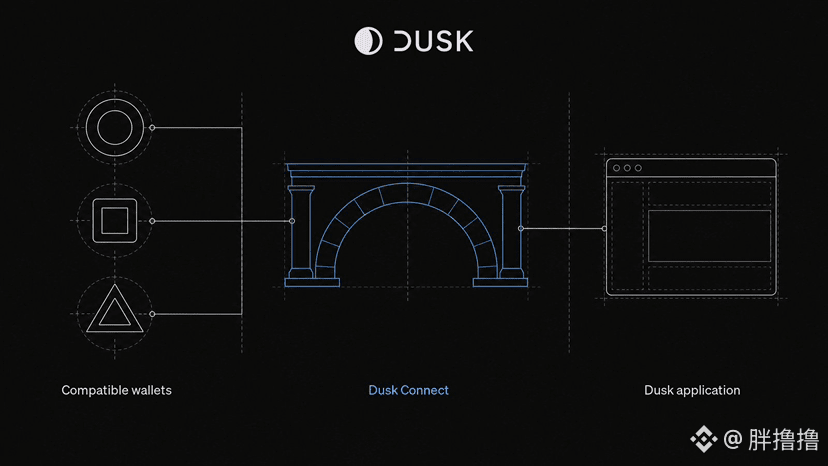
142
·
--
Ich hatte immer das Gefühl, dass beim Staking auf einer Proof-of-Stake-Chain die Sicherheit der Mittel letztlich davon abhängt, ob die überwiegende Mehrheit der Validatoren ehrlich ist. Das Kapital wird als Sicherheit gebunden; sobald mehr als ein Drittel der Beteiligten sich zum Bösen verschwört, bleibt als Ausweg nur noch die Koordination off-chain oder sogar ein Fork zur Wiederherstellung. In diesem Prozess bleiben die Vermögenswerte oft feststecken — sie lassen sich weder bewegen noch abziehen. $BABY
Erst als ich das Design von Babylon sorgfältig auseinander genommen habe, bemerkte ich #baby , dass es diese Sache ins andere Extrem treibt. Selbst wenn alle übrigen Staker auf der Ziel-Chain vollständig unehrlich sind, kann ein einzelner Teilnehmer dennoch unabhängig das Unstaking abschließen und sein Vermögen zurückerhalten. Nicht mit hoher Wahrscheinlichkeit, sondern mit Gewissheit. Der Grund ist ganz direkt: Der Staking-Status wird auf der Bitcoin-Chain geschrieben und entzieht sich damit vollständig der Zuständigkeit der Proof-of-Stake-Chain. Bitcoin läuft auf Basis von Proof of Work und ist praktisch nicht von Langstreckenangriffen betroffen; daher erfordert das Unstaking weder die Zustimmung eines Validators noch hängt es vom Konsens der Community ab. Das Austrittsrecht wird durch die Regeln von Bitcoin selbst fest verankert. @babylonlabs_io $BTC
Traditionelles Proof of Stake bleibt immer an die Annahme gebunden, dass „die Mehrheit ehrlich ist“. Babylon streicht diese Annahme einfach. Du musst keiner Gruppe von Validatoren mehr vertrauen; die Rechenleistung und die Unveränderlichkeit der Geschichte von Bitcoin werden zur einzigen Absicherung. Vertrauen wird nicht optimiert, sondern entfernt. Die Vertrauensgrenze normaler Lösungen liegt bei der Mehrheit der Validatoren oder einem Verwahrungsrat; Babylon zieht diese Grenze direkt auf null zusammen. Keine Person und keine Organisation verlangt von dir, darauf zu wetten, dass sie nicht böswillig handeln.
Der Kern von Babylon besteht nicht darin, das bestehende Vertrauensmodell zu verbessern, sondern darin, dass man gar nicht erst auf andere angewiesen sein muss. Wenn die Abhängigkeit von einer Mehrheit auf null sinkt, erhält das darauf aufbauende Bitcoin-Staking erst wirklich jene Eigenschaft, die natives Proof of Stake nie besaß — Staking, das niemandem vertrauen muss. Ob diese Logik im tatsächlichen Betrieb unter Extremfällen zusammenbricht, ist derzeit noch nicht sicher, aber zumindest lässt sie einen zum ersten Mal das Gefühl haben, dass Staking nicht mehr voraussetzen muss, anderen zu vertrauen.
{spot}(BABYUSDT)
Ich hatte immer das Gefühl, dass beim Staking auf einer Proof-of-Stake-Chain die Sicherheit der Mittel letztlich davon abhängt, ob die überwiegende Mehrheit der Validatoren ehrlich ist. Das Kapital wird als Sicherheit gebunden; sobald mehr als ein Drittel der Beteiligten sich zum Bösen verschwört, bleibt als Ausweg nur noch die Koordination off-chain oder sogar ein Fork zur Wiederherstellung. In diesem Prozess bleiben die Vermögenswerte oft feststecken — sie lassen sich weder bewegen noch abziehen. $BABY
Erst als ich das Design von Babylon sorgfältig auseinander genommen habe, bemerkte ich #baby , dass es diese Sache ins andere Extrem treibt. Selbst wenn alle übrigen Staker auf der Ziel-Chain vollständig unehrlich sind, kann ein einzelner Teilnehmer dennoch unabhängig das Unstaking abschließen und sein Vermögen zurückerhalten. Nicht mit hoher Wahrscheinlichkeit, sondern mit Gewissheit. Der Grund ist ganz direkt: Der Staking-Status wird auf der Bitcoin-Chain geschrieben und entzieht sich damit vollständig der Zuständigkeit der Proof-of-Stake-Chain. Bitcoin läuft auf Basis von Proof of Work und ist praktisch nicht von Langstreckenangriffen betroffen; daher erfordert das Unstaking weder die Zustimmung eines Validators noch hängt es vom Konsens der Community ab. Das Austrittsrecht wird durch die Regeln von Bitcoin selbst fest verankert. @BabylonLabs_io $BTC
Traditionelles Proof of Stake bleibt immer an die Annahme gebunden, dass „die Mehrheit ehrlich ist“. Babylon streicht diese Annahme einfach. Du musst keiner Gruppe von Validatoren mehr vertrauen; die Rechenleistung und die Unveränderlichkeit der Geschichte von Bitcoin werden zur einzigen Absicherung. Vertrauen wird nicht optimiert, sondern entfernt. Die Vertrauensgrenze normaler Lösungen liegt bei der Mehrheit der Validatoren oder einem Verwahrungsrat; Babylon zieht diese Grenze direkt auf null zusammen. Keine Person und keine Organisation verlangt von dir, darauf zu wetten, dass sie nicht böswillig handeln.
Der Kern von Babylon besteht nicht darin, das bestehende Vertrauensmodell zu verbessern, sondern darin, dass man gar nicht erst auf andere angewiesen sein muss. Wenn die Abhängigkeit von einer Mehrheit auf null sinkt, erhält das darauf aufbauende Bitcoin-Staking erst wirklich jene Eigenschaft, die natives Proof of Stake nie besaß — Staking, das niemandem vertrauen muss. Ob diese Logik im tatsächlichen Betrieb unter Extremfällen zusammenbricht, ist derzeit noch nicht sicher, aber zumindest lässt sie einen zum ersten Mal das Gefühl haben, dass Staking nicht mehr voraussetzen muss, anderen zu vertrauen.
117
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
ADAGains10%Above$0.27
6,022 Aufrufe
132 Kommentare
$ADA legt heute kräftig zu und steigt um mehr als 10 Prozent auf etwa 027. Damit erreicht die Aktie ein neues 90-Tage-Hoch.
Auch das Handelsvolumen ist auf über 1 Milliarde gestiegen und deutet auf eine rege Marktaktivität hin.
Der Kursanstieg erfolgt, während $ADA seine Erholung von den Tiefständen im Juni fortsetzt und sich die jüngste technische Struktur zunehmend bullischer entwickelt.
Die Zone zwischen 027 und 028 ist nun entscheidend. Ein anhaltender Ausbruch könnte den Weg zu höheren Widerstandsniveaus ebnen.
Nach einem derart starken Tagesanstieg könnte die Volatilität jedoch weiterhin hoch bleiben.
#ADAGains10%Above$0.27 #crypto #ADA #Cardano #crypto #Write2Earn
AbdullahAbid_7
·0 Likes
·254 Aufrufe
ETHUp70%InQ3ButLiquidityFalls
72,054 Aufrufe
741 Kommentare
EthStakingExitQueueHits2026High
27,063 Aufrufe
591 Kommentare