

熬夜冠军fomo
130 Beiträge
熬夜冠军fomo
Melden
Nutzer blockieren
2 Following
73 Follower
13 Like gegeben
Beiträge
Alle
Videos
·
--
Warum könnte der Anleihemarkt trotz immer mehr KI-Aufträgen enger werden?
Chiphersteller sehen Kunden, die Bestellungen aufgeben. Anleiheinvestoren sehen möglicherweise mehr Kreditnehmer, die Geld aufnehmen wollen. Dieselbe KI-Expansion kann auf beiden Seiten ganz unterschiedliche Eindrücke hinterlassen.
Ein Reuters-Bericht über die asiatischen Märkte vom 8. Oktober stellte den Finanzierungsbedarf von Technologieunternehmen für KI dem Wettbewerb um Mittel für Staatsanleihen gegenüber. Ein Teil der darin erwähnten Finanzierungen befindet sich noch in der Planungsphase. Man sollte also nicht davon ausgehen, dass die Anleihen bereits vollständig begeben wurden.
Die Logik ist einfach: Das Anlagebudget der Investoren ist kurzfristig begrenzt. Wenn Unternehmensanleihen mehr Käufer anziehen sollen, müssen sie möglicherweise attraktivere Renditen bieten. Staatsanleihen konkurrieren um dieselben Mittel.
Das bedeutet nicht, dass das Kapitalangebot für immer feststeht. Ebenso wenig lässt sich sagen, jeder Dollar an KI-Finanzierung werde dem Kryptomarkt entzogen. Zusätzliche Ersparnisse, ausländisches Kapital, Laufzeiten und die Risikobereitschaft beeinflussen, wie viel tatsächlich aufgenommen werden kann.
Ich würde zwei Fragen getrennt betrachten: Stützen die Ausrüstungskäufe die Umsätze der Zulieferer? Und treibt die Finanzierung die Preise in die Höhe, zu denen der gesamte Markt bereit ist, Geld zu verleihen? Ein Boom bei den Aufträgen kann gleichzeitig mit strafferen Finanzierungsbedingungen auftreten.
Für BTC, ETH und SOL reicht es nicht, die KI-Schlagzeilen zu sehen und daraus zu schließen, dass allen Risikoanlagen zusätzliches Kapital zufließt. Erst das tatsächliche Emissionsvolumen, die Kreditaufschläge und die Entwicklung der Staatsanleihen helfen dabei einzuschätzen, ob sich der Finanzierungsdruck tatsächlich bemerkbar macht.
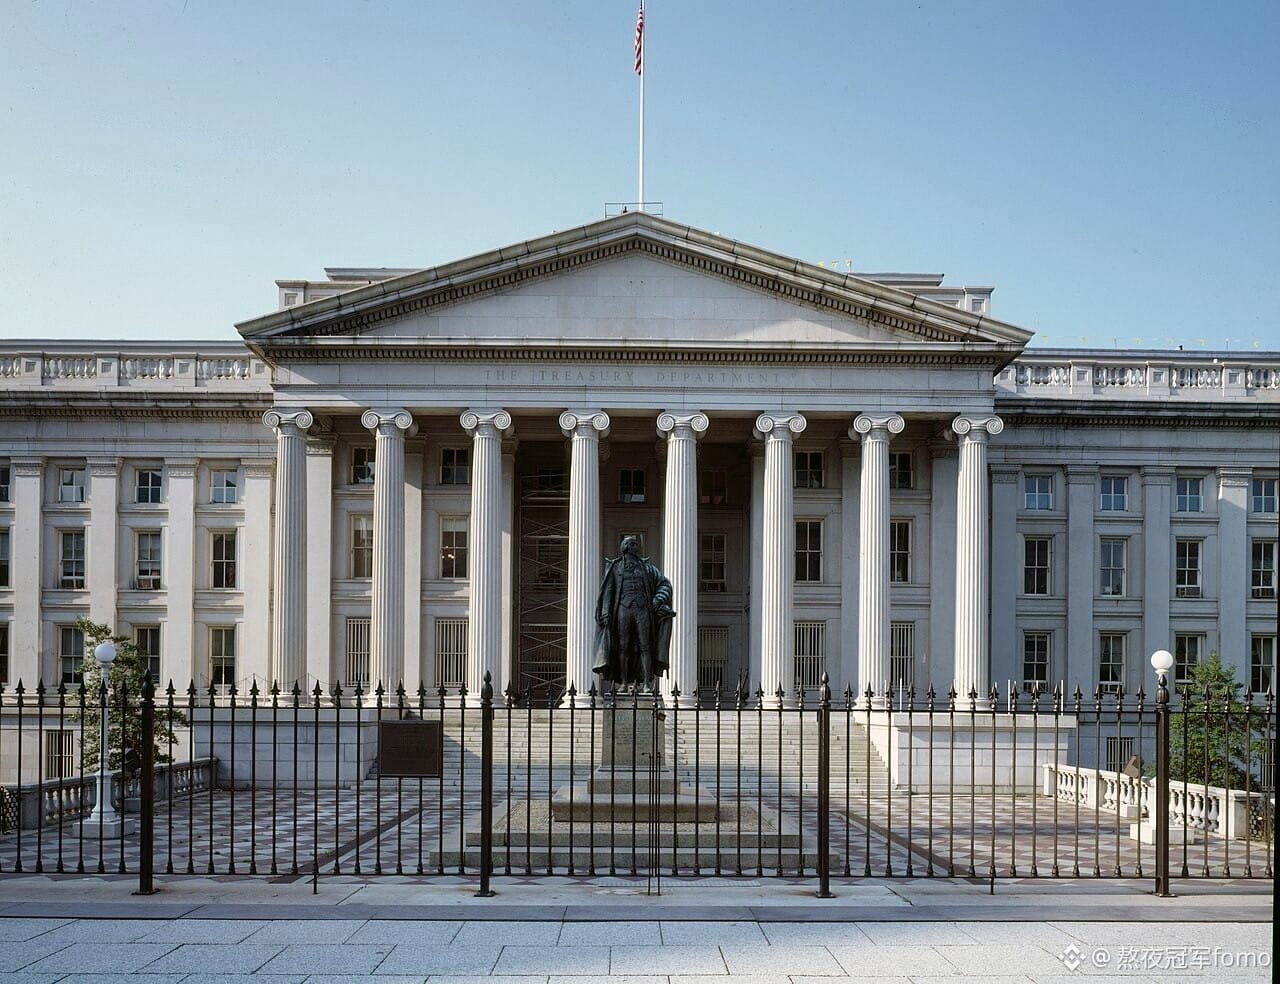
Das Bild zeigt ein Archivfoto eines Gebäudes des US-Finanzministeriums.
$BTC $ETH $SOL
Tippe auf mein Profilbild, um meine Live-Trades zu sehen
129
·
--
Übersetzung ansehen
ETH大买家准备停买,和开始卖币差了哪一步?
一家公司已经持有很多ETH,不代表它下周还会继续买。这是看机构持仓时容易漏掉的变化。
CoinDesk在10月7日报道,Bitmine董事长Tom Lee表示,公司持有量达到ETH流通量5%后,将停止增持。这里说的是达到目标后的购买安排,不能改写成“今天已经停止”,更不是宣布清仓。
假设某买家原来每周买一万枚,后来一枚也不再买:旧仓可以完全没动,市场却少了一股持续承接。这个假设只解释存量与流量,不是Bitmine实际购买数字。
我的关注点是,原本卖给它的筹码,接下来由谁接走。其他企业、基金或个人能否补上,需要新的购买证据;不能把旧持仓规模反复当作未来买盘。
但停买也不是新增卖压。用“少一个买家”直接推导必跌,同样跳过了卖方供给和其他需求。
比较BTC、ETH、SOL的机构配置时,我会把持有多少、最近买多少、购买条件何时结束分别记录。大户名字还在榜上,并不保证它一直托着价格。
配图为ETH纪念币资料实拍。
$BTC $ETH $SOL
点我头像 查看带单实盘
341
·
--
Verifiziert
Die Fed stimmt einstimmig zu – warum sind die Sitzungsprotokolle trotzdem lesenswert?
Die geldpolitische Erklärung der US-Notenbank vom 16. September verzeichnete 12 Ja-Stimmen und 0 Gegenstimmen. Die dazugehörigen Sitzungsprotokolle sollen am 8. Oktober um 2 Uhr morgens Pekinger Zeit veröffentlicht werden. Zum Zeitpunkt der Fertigstellung dieses Artikels waren die Protokolle noch nicht veröffentlicht. Den Verantwortlichen kann man daher keine Schlussfolgerungen vorwegnehmen.
Die Einstimmigkeit beantwortet die Frage, ob diese Entscheidung diesmal angenommen werden kann. Sie beantwortet aber nicht vollständig, welche Belege beim nächsten Mal nötig wären, damit die Fed weiter handelt.
Nehmen wir einmal an, zwei Personen unterstützen beide die heutige Entscheidung. Die eine glaubt, dass es danach weiterer Anpassungen bedarf. Die andere hält die Entscheidung für ausreichend und meint, man solle nun erst einmal abwarten. Beide können mit Ja stimmen, obwohl ihre Bedingungen für das weitere Vorgehen unterschiedlich sind. Das veranschaulicht lediglich, was sich aus den Abstimmungsinformationen ablesen lässt – es ist keine Prognose über den Inhalt dieser Protokolle.
Deshalb werde ich darauf achten, wie die Verantwortlichen die Hartnäckigkeit der Inflation, die Risiken für den Arbeitsmarkt und die Voraussetzungen für weitere Maßnahmen beschreiben. Einen einzelnen eher restriktiven oder eher lockeren Satz herauszugreifen, kann leicht die Bedingungen und den Diskussionskontext außer Acht lassen.
Bei Vermögenswerten wie BTC, ETH und SOL, die von der Risikobereitschaft beeinflusst werden, ist vor allem der Abstand zwischen den bisherigen Markterwartungen und den neuen Informationen interessant. Die Abstimmungsergebnisse sind bereits bekannt. Ob die Erwartungen an den weiteren Kurs der Fed neu bewertet werden, lässt sich erst anhand des Originaltexts und der Marktreaktion beurteilen.
Wer „diesmal zugestimmt“ direkt als „wird für immer zustimmen“ versteht, übersieht oft den wertvollsten Teil der Sitzungsprotokolle.
$BTC $ETH $SOL
Klicke auf mein Profilbild, um meine Live-Trades mit Handelssignalen anzusehen
770
·
--
Verifiziert
Übersetzung ansehen
Robinhood买BTC,先分清是谁的钱在承担波动
The Block在10月7日的直接采访中报道,Robinhood高管披露,公司已把价值2500万美元的BTC纳入自身资产负债表。他同时表示,相对公司规模,这笔配置仍较小。
这条消息要先与平台业务分开。客户在券商买入并持有加密资产,不等于券商用自己的资金买币;给一个地址贴上平台标签,也不能直接把全部余额算成公司的投资。
公司自有BTC承受的是直接币价波动。交易平台的经营表现,还取决于成交活跃度、收入结构和费用。两种敞口可能同时存在,但不是同一个数字,更不能简单相加。
我的关注点是后续财报如何披露持仓、资金来源与配置变化。若想判断这笔投入是否激进,应比较可动用资金和风险承受能力,而不是只拿公司市值当成现金余额。
BTC是此次披露的配置对象。ETH、DOGE等平台交易资产的活跃变化,则属于另一条经营观察线,不能据此推断公司也买入了它们。
配图为2022年Robinhood应用资料照,屏幕数字并非本人收益。
$BTC $ETH $DOGE
点我头像 查看带单实盘
612
·
--
Verifiziert
Übersetzung ansehen
币价没跌,可借额度为什么会缩水?
币安10月6日公告,计划于北京时间10月9日14点起,调整部分资产的抵押率,预计约30分钟完成。BCH、ENA、ONDO从50%上调至60%;WCT则从30%降至10%。
这里变动的是平台认可多少抵押价值,不是币的市场价格。
举个假设:持有市值1000美元的WCT,按30%计算的抵押价值是300美元;改成10%后,就是100美元。币数和价格都没动,支持借款的那部分额度却少了。
但账户模式要分清。公告对全仓杠杆说明的是可借、可转出额度变化;统一账户还涉及统一维持保证金率。不能把两种影响混成一句“马上强平”。
我的关注点是规则生效前后的抵押构成和剩余额度。靠单一抵押品撑起的借款空间,会同时受价格与折扣规则影响;抵押率上调,也不等于必须多借。
看资产值多少钱之外,还要看它在当前账户里,究竟有多少价值被认可。
$BCH $ENA $ONDO
点我头像 查看带单实盘
751
·
--
Google sichert sich einen großen Atomstromvertrag – wie viel zusätzliche Energie kommt tatsächlich dazu?
Am 6. Oktober gab Constellation eine Vereinbarung mit Google bekannt: ein 20-jähriger Stromabnahmevertrag, der die Modernisierung bestehender Kernkraftwerksblöcke unterstützt. Geplant ist eine zusätzliche Erzeugungskapazität von 890 Megawatt; die ersten Kapazitätserweiterungen sollen voraussichtlich 2028 in Betrieb gehen.
Daneben gibt es einen weiteren Vertrag über 15 Jahre, der die Lieferung von 2.700 Megawatt aus bestehenden Kraftwerksblöcken umfasst. Die beiden Zahlen beschreiben zwar den Umfang der Zusammenarbeit, lassen sich aber nicht einfach addieren und als „3.590 Megawatt zusätzliche Atomkraft“ bezeichnen.
Wer bereits vorhandenen Strom abnimmt, sichert sich eine Versorgung. Erst Investitionen in Anlagen und eine höhere Kraftwerksleistung schaffen zusätzliches Angebot. Bei Ersterem ändert sich, wer den Strom kauft; Letzteres erfordert Investitionen, Umbauten und die Inbetriebnahme.
Das sind auch die zwei getrennten Rechnungen, die ich bei Nachrichten über den Strombedarf von KI zuerst aufmache. Langfristige Verträge können Investitionen durch verlässliche Einnahmeerwartungen unterstützen. Der Strom, den Server heute brauchen, entsteht dadurch aber nicht schon heute. Die zeitliche Lücke zwischen Angebot und Bedarf kann den Ausbau von Rechenzentren weiterhin begrenzen.
Wer Erzählungen rund um Rechenleistung und KI wie RENDER, FET und NEAR verfolgt, sollte auch Stromkosten und Token-Bewertungen getrennt betrachten. Diese Vereinbarung bedeutet nicht, dass die genannten Projekte an der Zusammenarbeit beteiligt sind. Bei Unternehmen entlang der Stromversorgungskette sollte man dagegen die tatsächlichen Kapazitätserweiterungen und den Fortschritt bei der Lieferung im Blick behalten.
Erst zählen, wie viel Strom tatsächlich dazukommt – dann darüber sprechen, wie viel zusätzliche Rechenleistung damit möglich ist.
$RENDER $FET $NEAR
Tippe auf mein Profilbild, um meine Live-Trades einzusehen
37
·
--
US-Handelsdefizit weitet sich aus – bei Gold muss neu gerechnet werden
Das heute Abend veröffentlichte US-Handelsdefizit bei Waren und Dienstleistungen lag im August bei 105,6 Milliarden US-Dollar. Der revidierte Wert für Juli beträgt 92,8 Milliarden US-Dollar. Die Importe stiegen schneller als die Exporte. Die Schlagzeile verleitet schnell zu einem direkten Schluss: Das Wachstum in den USA wird erneut gebremst.
In seiner Mitteilung vom 6. Oktober weist das BEA jedoch ausdrücklich darauf hin, dass nichtmonetäres Gold gesondert behandelt werden muss. Bei der Einbeziehung der Handelsdaten in die BIP-Berechnung werden die Ein- und Ausfuhren von Gold durch eine Anpassung ersetzt, die der Differenz zwischen der inländischen Goldproduktion und der industriellen Verwendung entspricht.
Der Grund: Der grenzüberschreitende Handel mit Goldbarren und die Frage, wie viel Neues in den USA produziert wurde, sind nicht dasselbe. Eine Umschichtung von Finanzanlagen lässt sich nicht anhand der Zollwerte Dollar für Dollar in Zu- oder Abnahmen der inländischen Produktion übersetzen.
Außerdem ist dieses monatliche Defizit saisonbereinigt, berücksichtigt aber keine Preisveränderungen. Beim realen BIP spielen auch Preise, Quartalssummen und weitere Abgrenzungen eine Rolle. Wer aus der Dollardifferenz eines einzelnen Monats direkt auf Wachstumspunkte schließt, kann leicht gleich zweimal hintereinander falschliegen.
Ich würde zunächst die Warenstruktur und die Goldanpassung aufschlüsseln und danach prüfen, ob sich die Wachstumserwartungen tatsächlich verändert haben. Bei BTC, ETH und SOL läuft die Übertragung makroökonomischer Daten über Zinsen und Risikobereitschaft. Die Schlagzeile allein gibt keine Kauf- oder Verkaufssignale.
Das zweite Bild zeigt ein Archivfoto von Goldbarren und keine tatsächlichen Ein- oder Ausfuhren dieses Monats.
$BTC $ETH $SOL
Klick auf mein Profilbild, um meine Live-Trades anzusehen
463
·
--
Der Preis hätte doch ausgeführt werden können – warum wurde die Limitorder dann storniert?
Dein Kaufpreis lag bereits über dem besten Angebot, und trotzdem wurde die Order storniert? Bevor du gleich einen Systemfehler vermutest, wirf erst einen genaueren Blick darauf.
Die Erklärung zu Post Only im Binance-Spot-Handel ist eindeutig: Diese Order darf nur als Maker im Orderbuch stehen. Würde sie bei der Übermittlung sofort mit einer bestehenden Order ausgeführt, storniert das System sie. Eine gewöhnliche Limitorder begrenzt den schlechtesten Ausführungspreis. Post Only fügt die Bedingung hinzu, dass die Order nicht sofort ausgeführt werden darf.
Ein rein hypothetisches Beispiel: Das beste Verkaufsangebot liegt bei 100. Du gibst eine Kauf-Limitorder zu 101 auf und aktivierst Post Only. Die Order könnte sofort ausgeführt werden – genau das verstößt aber gegen die Vorgabe, dass sie nur im Orderbuch stehen darf. Was tatsächlich passiert ist, musst du am Orderstatus prüfen. Auf „Senden“ zu klicken bedeutet nicht, dass du den Vermögenswert bereits hältst.
Ein weniger offensichtlicher Fehler passiert beim Backtesting: Jedes Kaufsignal wird als ausgeführt gewertet und anschließend pauschal die Maker-Gebühr abgezogen. In der Praxis werden manche Signale storniert, andere Orders bleiben offen, ohne ausgeführt zu werden. Die Stichprobe, die tatsächlich im Konto landet, sieht also anders aus.
Bei der Auswertung von Spot-Strategien für BTC, ETH und BNB halte ich die Anzahl der Signale, der erfolgreich platzierten Limitorders und der tatsächlichen Ausführungen getrennt fest und berechne erst danach den Nettogewinn. Niedrigere Gebühren sind es wert, untersucht zu werden – aber auch verpasste Trades und Wartezeiten zählen zu den Ausführungskosten. Das Bild ist ein thematisches Binance-Archivfoto.
$BTC $ETH $BNB #Tradingwissen
Tippe auf mein Profilbild, um meine Live-Trades mit Signalen anzusehen
359
·
--
Clearing-Lizenz erhalten, doch Coinbases Hebelgeschäft hat weiterhin Grenzen
Ein Unternehmen, das zugleich über Brokerage-, Handels- und Clearingeinrichtungen verfügt – da scheint die gesamte Wertschöpfungskette abgedeckt. Wie weit das Geschäft tatsächlich reicht, zeigt jedoch erst ein Blick auf die Besicherungsbedingungen der Lizenz.
Laut der Registrierungsseite der CFTC erhielt Coinbase Clearing am 28. September die Genehmigung, vollständig besicherte Futures, Optionen auf Futures und Swaps abzuwickeln. Auch in der Mitteilung von Coinbase vom selben Tag wurde klargestellt: Für Margin-Derivate und die geplanten Perpetual-Produkte auf einzelne Aktien werden weiterhin die bestehenden Partner genutzt.
Diese Abgrenzung ist entscheidend dafür, wie Kapital gebunden wird. Vollständige Besicherung bedeutet, dass die zur Erfüllung der Verpflichtungen erforderlichen Sicherheiten im Voraus bereitgestellt werden müssen. Die Vorstellung, mit einer kleinen Margin ein deutlich größeres Exposure einzugehen, lässt sich darauf nicht einfach übertragen. Wie viel Kapital konkret gebunden wird und ob eine Verrechnung möglich ist, hängt von den jeweiligen Produktregeln ab.
Die Aussage des Unternehmens, USDC als Sicherheit zu verwenden und rund um die Uhr abzurechnen, beschreibt die Abwicklung der Mittel. Sie bedeutet weder, dass Nutzer keine Mittel bereitstellen müssen, noch, dass alle Risiken verschwunden sind.
Im Blick behalten möchte ich vor allem, welche Produkte die neue Infrastruktur abwickeln kann, wie stark sie tatsächlich genutzt wird und wie sich die Betriebskosten verändern. Auch bei Derivaten auf BTC und ETH lässt sich allein aufgrund des gleichen Plattformnamens nicht annehmen, dass sie über denselben Clearingweg laufen. Die Lizenz ermöglicht bestimmte Tätigkeiten innerhalb ihres Geltungsbereichs; Einnahmen entstehen erst durch tatsächliche Nutzung. Das zweite Bild ist ein thematisches Marken-Stockfoto und zeigt keine Oberfläche des Clearingsystems.
$BTC $ETH $USDC #Marktstruktur
Tippe auf mein Profilbild, um das Live-Konto mit Trading-Signalen anzusehen
49
·
--
Warum kann eine defekte Platine in einem KI-Rack die gesamte Investition beeinträchtigen?
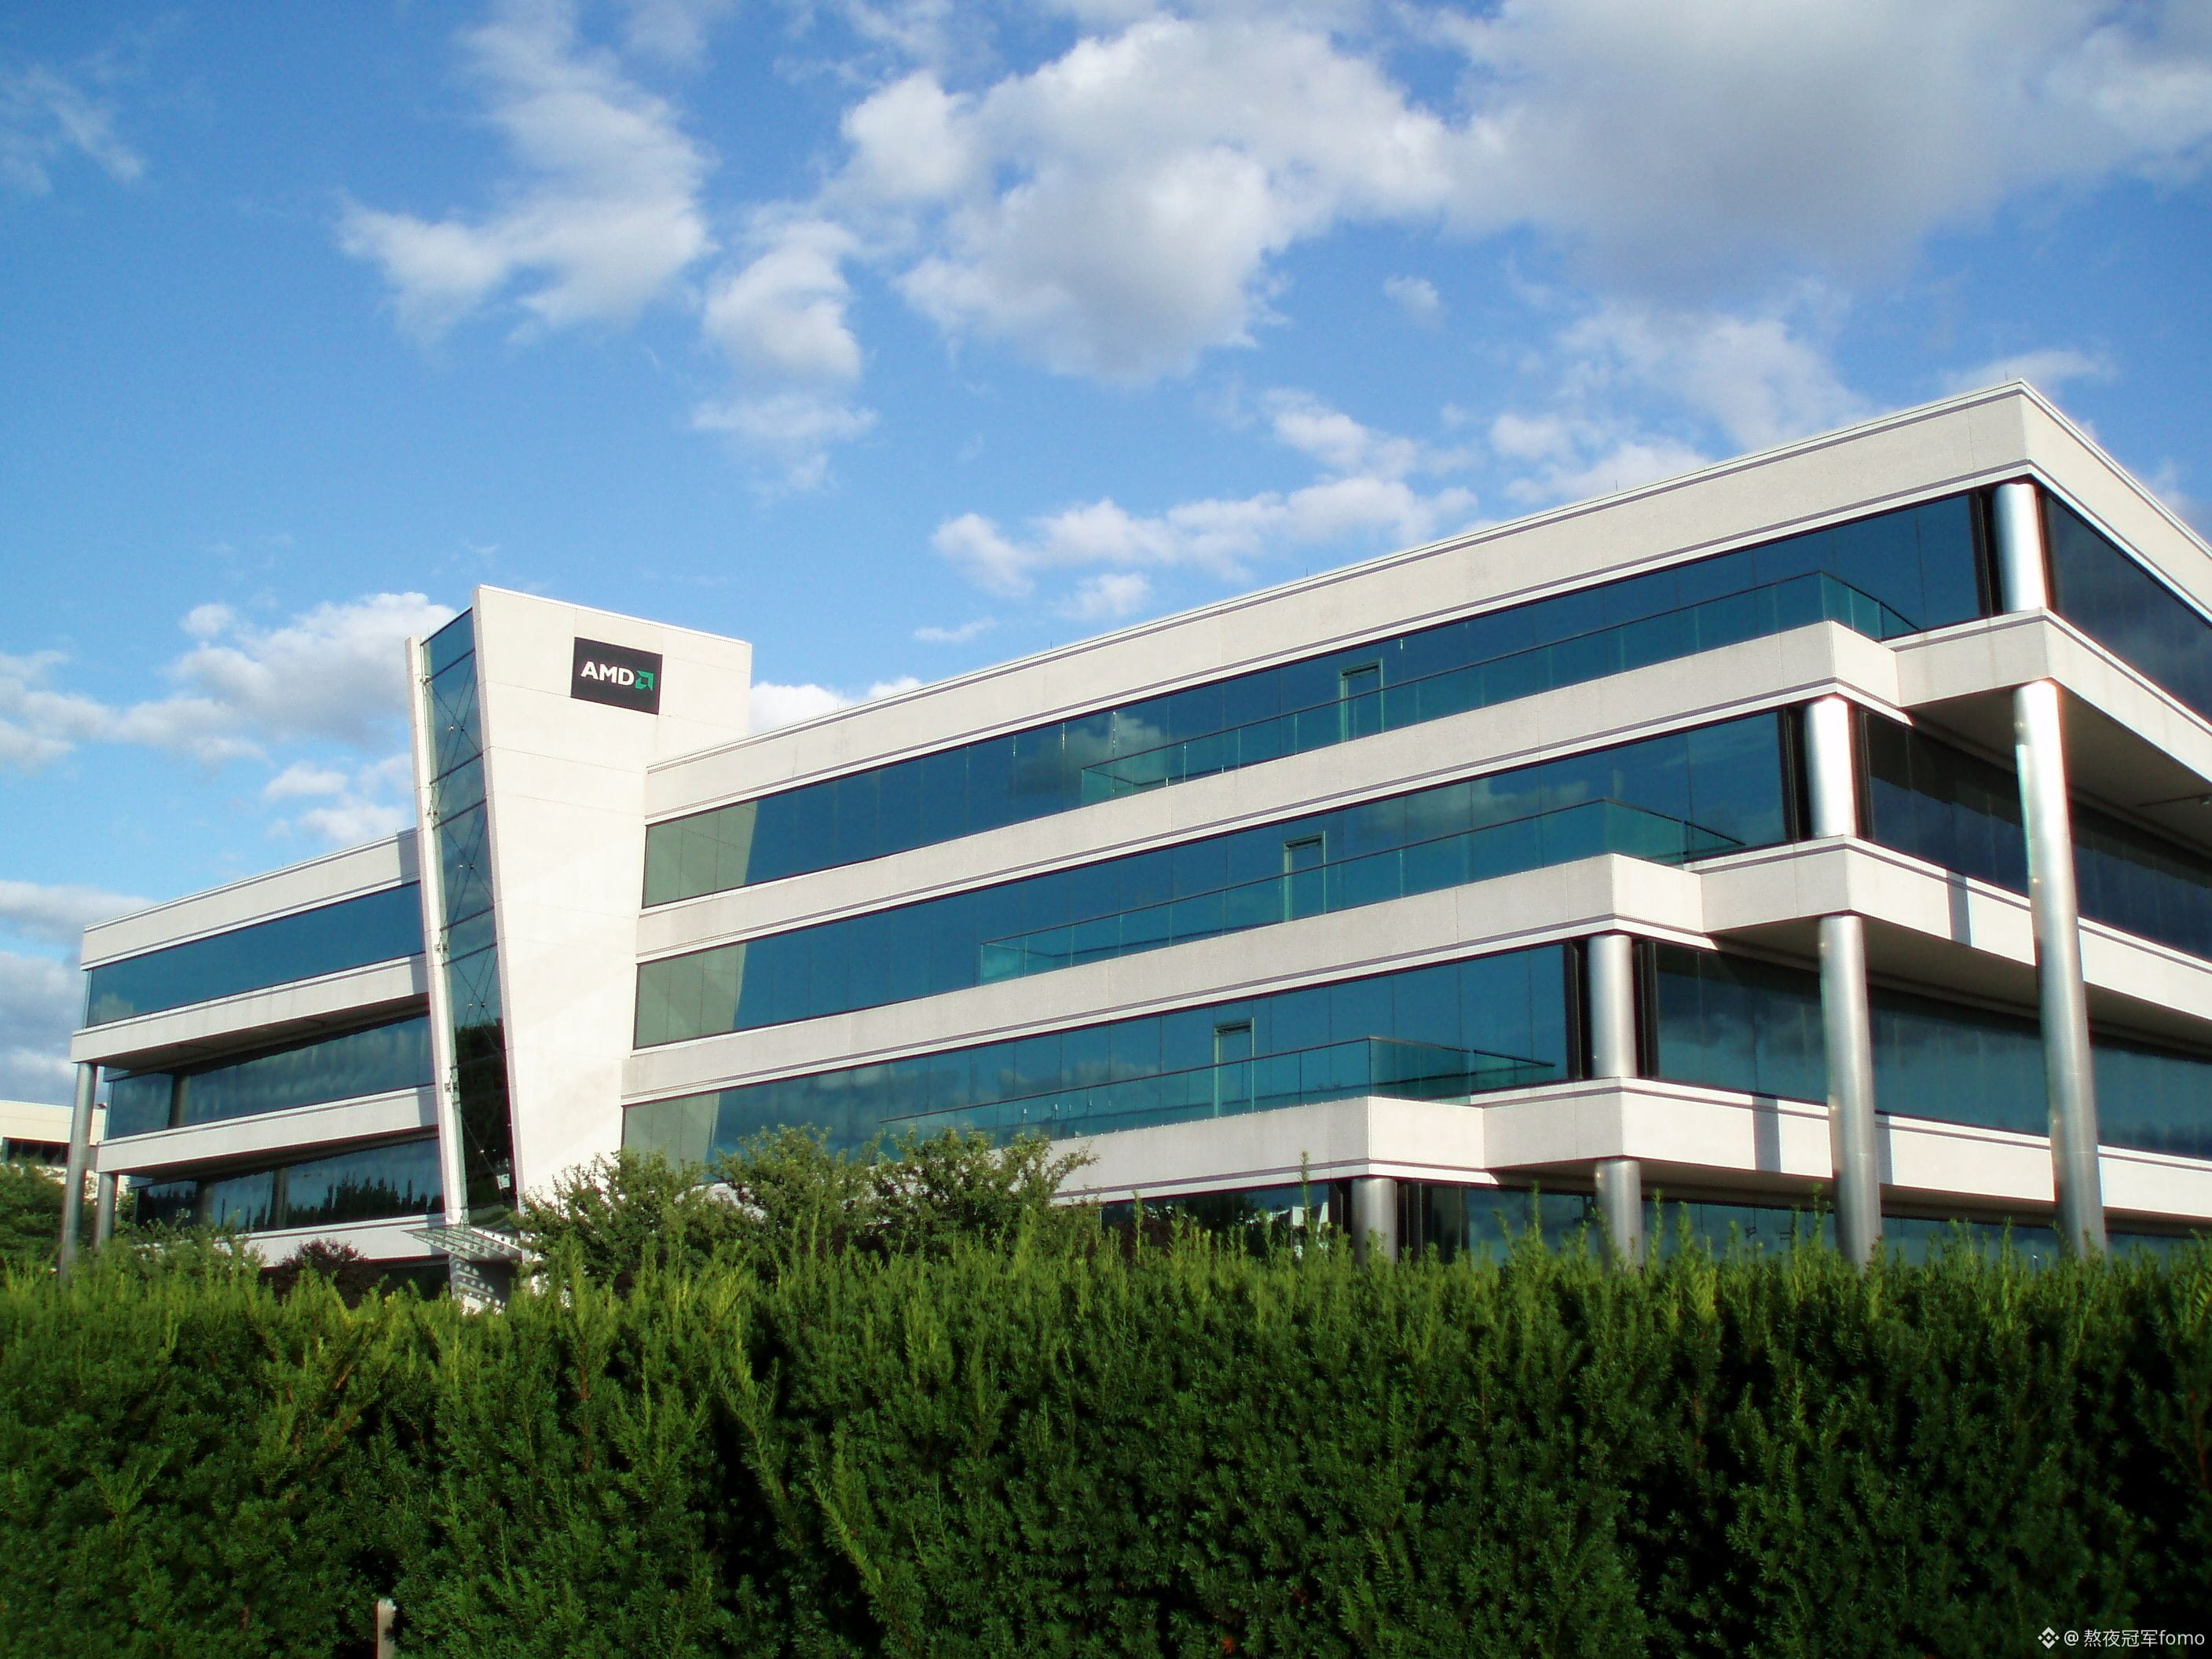
Am 5. Oktober veröffentlichte AMD Einblicke hinter die Kulissen des Helios-Projekts und rückte Flüssigkeitskühlung, Systemintegration, Wartung und Validierung in den Mittelpunkt. Statt auf eine weitere Spitzenleistung beim Rechnen zu schauen, interessiert mich eine ganz praktische Frage: Wie viele Maschinen müssen stillstehen, wenn etwas kaputtgeht, und wie lange dauert die Reparatur?
Die öffentlich zugänglichen Architekturinformationen von AMD betonen die Isolierung von Fehlern, redundante Kommunikationswege und die Wartung über modulare Einschübe. Auf der Produktseite wird außerdem erläutert, dass integrierte Stromversorgung, Kühlung und Netzwerkanbindung den Aufwand für eine Neuverkabelung beim Austausch von Modulen verringern sollen. Das sind Beschreibungen des Designs und kein Beleg dafür, dass Kunden im Betrieb bereits entsprechende Ergebnisse erzielt haben.
Für Käufer von Geräten fallen während eines Ausfalls weiterhin Abschreibungen und ein Teil der Fixkosten an, während möglicherweise weniger Rechenleistung bereitgestellt werden kann. Je länger die Reparatur dauert oder je größer der von einem Fehler betroffene Bereich ist, desto schwieriger wird es, die ursprünglich attraktiv wirkenden Kosten pro Stunde tatsächlich zu erreichen.
Das erklärt auch, warum man bei KI-Anlagen nicht nur die GPUs zählen sollte. Auch bei der Bewertung von Rechenleistung und Anwendungsszenarien rund um RENDER, FET und NEAR sollte man nach Dienstverfügbarkeit, Wiederherstellungszeit und tatsächlicher Bereitstellung fragen. Daraus folgt jedoch keine Zusammenarbeit mit AMD.
Meine Einschätzung: Wer die wartungsbedingten Verluste am stärksten senken kann, hat die besten Chancen, Hardware in stabile Einnahmen zu verwandeln. Konkrete Erträge müssen weiterhin durch Betriebsdaten belegt werden. Das Bild ist eine Archivaufnahme des AMD-Bürogebäudes aus dem Jahr 2009.
$RENDER $FET $NEAR #AI
Tippe auf mein Profilbild, um mein Live-Trading-Konto mit Handelssignalen anzusehen
587
·
--
BTC-Verkaufswand verschwunden – wurde sie wirklich vollständig von Käufern aufgesogen?
Eine dicke Schicht Verkaufsaufträge im Orderbuch verschwindet plötzlich. Viele denken dann zuerst, dass ein großer Akteur alles aufgekauft hat. Doch dafür, dass Aufträge verschwinden, gibt es zwei Gründe: Sie wurden ausgeführt oder zurückgezogen. In beiden Fällen kann das Orderbuch dünner aussehen – doch wie viel Geld die Käufer tatsächlich eingesetzt haben, ist unterschiedlich.
In einem Bericht vom 2. Oktober zitierte The Block eine Beobachtung von Glassnode: Damals wurden im BTC/USDT-Spotmarkt von Binance in der Nähe von 85.000 US-Dollar einige Verkaufsaufträge ausgeführt, während die übrigen zurückgezogen wurden. Das war ein konkretes Beispiel aus dem Orderbuch an diesem Tag und lässt sich nicht als heute Abend noch gültiger Widerstand interpretieren.
Angenommen, ursprünglich standen 1.000 Coins zum Verkauf, 100 wurden ausgeführt und 900 zurückgezogen. Dann kann man nicht sagen, die Käufer hätten 1.000 Coins aufgesogen. Wer nur die Veränderung der angezeigten Auftragsmenge betrachtet, rechnet auch Trades als Nachfrage mit ein, die nie stattgefunden haben.
Ich betrachte ausgeführte Trades zusammen mit den Veränderungen im Orderbuch und beobachte anschließend, ob sich die Verkaufsaufträge weiter oben wieder auffüllen. Rückzüge können den sichtbaren Widerstand vorübergehend verringern. Sie beweisen aber nicht, dass die Käufer dauerhaft bereit sind, höhere Preise zu zahlen. Und aus einem einzelnen Rückzug lässt sich auch nicht einfach auf Marktmanipulation schließen.
Ob bei BTC, ETH oder SOL: Das Orderbuch zeigt, welche Mengen gerade zum Kauf oder Verkauf angeboten werden. Wie viel tatsächlich den Besitzer gewechselt hat, lässt sich nur anhand der ausgeführten Trades feststellen. Wer diese beiden Dinge auseinanderhält, kann Ausbrüche fundierter beurteilen.
$BTC $ETH $SOL #Handelsverständnis
Tippe auf mein Profilbild, um meine Live-Trades mit Signalen anzusehen
541
·
--
Aktien auf die öffentliche Blockchain verlagert – warum kann ich trotz verbundener Wallet nicht kaufen?
Eine On-Chain-Transaktion ansehen zu können, bedeutet nicht, dass man auch berechtigt ist, daran teilzunehmen. Genau dieser Unterschied zeigt sich dort, wo traditionelle Aktien auf DeFi treffen.
In einer öffentlichen Mitteilung vom 4. Oktober kündigte OKXICE an, den Handel mit Aktientoken in einem Uniswap-v4-Liquiditätspool auf XLayer anzubieten. Dafür soll jedoch ein eigenes Berechtigungsmodul eingeführt werden: Nur Wallets mit einem gültigen, nicht übertragbaren Berechtigungsnachweis können handeln oder Liquidität bereitstellen.
Das ist, als wäre die Straße öffentlich, während der Handelsplatz weiterhin Zugangskontrollen hat. Eine selbstverwaltete Wallet sagt nur etwas darüber aus, wie die Vermögenswerte kontrolliert werden. Ob die Zulassung abgeschlossen ist und ob die Berechtigung widerrufen werden kann, richtet sich nach den Plattformregeln. Nur weil die Infrastruktur eine öffentliche Blockchain ist, heißt das nicht, dass jede Adresse jederzeit Zugang hat.
Mich interessiert, wie sich diese Zugangskontrolle auf die Liquidität auswirkt: Aggregatoren und externe Liquidität, die in gewöhnlichen offenen Pools genutzt werden können, werden nicht automatisch vollständig eingebunden. Laut Dokumentation benötigen Drittanbieter-Contracts eine Whitelist. Aggregatoren, Solver und Relay-Dienste werden derzeit nicht unterstützt. Wie groß die tatsächliche Handelstiefe ist, lässt sich erst anhand der Betriebsdaten beurteilen.
Bei der Untersuchung von Handelsmustern im Ökosystem von UNI, USDC und ETH sollte man Protokollcode, Abwicklungsassets und Zulassungsregeln getrennt betrachten. Diese Lösung wird auf XLayer bereitgestellt. Sie darf nicht als bereits auf dem Ethereum-Mainnet gestartet dargestellt werden. Ebenso wenig bedeutet die Verwendung von Uniswap-Code, dass UNI-Inhaber zwangsläufig Dividenden erhalten.
Das zweite Bild ist ein Archivfoto der NYSE und zeigt keine Szene an der neuen Plattform.
$UNI $USDC $ETH
Tippe auf mein Profilbild, um mein Live-Konto mit Trade-Signalen anzusehen
57
·
--
Das Ziel sind 3R – warum landen am Ende nur 1,4R im Konto?
Auf dem Chart wirkt das Ziel weit entfernt, beim Rückblick fällt der Gewinn aber eher mager aus. Manchmal liegt das nicht am Einstieg, sondern daran, dass der Großteil der Position schon längst verkauft wurde.
Ein Beispiel: Wir setzen den Verlust, den die gesamte ursprüngliche Position gemäß geplantem Stop-Loss bedeutet hätte, mit 1R an. Steigt der Kurs auf einen Gewinn von 1R, schließen wir zunächst 80 % der Position. Die übrigen 20 % werden später bei 3R geschlossen. Ohne Gebühren beträgt der tatsächliche Gewinn für die Gesamtposition 0,8 × 1R + 0,2 × 3R = 1,4R – nicht 3R.
Wird die verbleibende Position von 20 % schließlich am ursprünglichen Stop-Loss geschlossen, ergibt sich unter denselben Annahmen ein Ergebnis von 0,8R − 0,2R = 0,6R. Teilverkäufe verändern die Gewinnverteilung – und auch, wie sich ein Rückgang der Gewinne für dich anfühlt.
Allein anhand dieser beiden Ergebnisse würde ich nicht behaupten, dass Teilgewinnmitnahmen gut oder schlecht sind. Frühzeitig Gewinne mitzunehmen, kann die Beständigkeit bei der Umsetzung verbessern. Es kann aber auch dazu führen, dass einige wenige große Gewinne die übrigen Verluste nicht mehr ausgleichen. Man muss die vollständigen Ergebnisse derselben Gruppe von Trades unter verschiedenen Ausstiegsregeln vergleichen, statt nur ein paar besonders schöne Beispiele herauszugreifen.
Der Kurs „Trading Mathematics“ der CME betont, wie sich durchschnittliche Gewinne und Verluste auf die Strategieergebnisse auswirken. Bei der Nachanalyse von BTC, ETH und SOL erfasse ich für jeden Ausstieg den geschlossenen Positionsanteil, den Ausführungspreis und die Gebühren. Der Zielkurs gehört zum Plan – der nach Positionsgröße gewichtete Gewinn zählt fürs Konto.
Das zweite Bild ist eine illustrative Aufnahme einer Trading-Situation und zeigt keinen Live-Trade von mir.
#TradingRückblick
$BTC $ETH $SOL
Tippe auf mein Profilbild, um meine Live-Trades mit Handelssignalen anzusehen
1
680
·
--
BTC neu verpacken und schon wirft es Zinsen ab?
„Unproduktive Bitcoin für sich arbeiten zu lassen“ klingt verlockend. Doch zuerst muss klar sein, wer die Rendite eigentlich zahlt.
In einem offiziellen Beitrag vom 2. Oktober stellte Circle ausdrücklich klar, dass cirBTC ein durch BTC gedeckter Wrapped Token ist und selbst keine Rendite abwirft. Die ursprünglichen BTC bleiben in einer Verwahrungsstruktur; die entsprechenden Token können in On-Chain-Anwendungen auf unterstützten Blockchains wie Arc und Ethereum eingesetzt werden.
Das Wrapping erweitert zunächst einmal die Einsatzmöglichkeiten. Wer Kreditzinsen oder Gebühren aus dem Market-Making erzielen will, muss sich trotzdem auf Drittanbietermärkten engagieren und sich dort mit Kreditnachfrage, Zinssätzen, Besicherungsregeln und Smart-Contract-Risiken auseinandersetzen. Einen Wrapped Token auszugeben und für dich ein Renditekonto zu verwalten, sind zwei völlig verschiedene Dinge.
Wer USDC verleiht, kann Zinsen erhalten. Wer Wrapped BTC als Sicherheit hinterlegt und USDC leiht, muss dagegen Zinsen zahlen und den Kredit zurückzahlen. Fällt der Wert der Sicherheiten, kann es außerdem zu einer Liquidation kommen. „Damit kann man Geld leihen“ als „Der Vermögenswert wirft jetzt Erträge ab“ darzustellen, verwechselt Schulden mit Einnahmen.
Bei der Recherche zu den BTC- und ETH-Ökosystemen sowie zu USDC-Kreditprodukten würde ich die Fragen genauer aufschlüsseln: Wer zahlt die Rendite? Welche Nachfrage trägt den Zinssatz? Was muss beim Ausstieg zurückgezahlt werden? Und wer ist im Problemfall verantwortlich?
Circle weist außerdem darauf hin, dass die Kredite von unabhängigen Drittanbietern bereitgestellt werden und Circle weder für ihre Vergabe noch für das Underwriting oder die Finanzierung zuständig ist. Eine vertraute Marke bedeutet nicht, dass ein und dasselbe Unternehmen für jede Rendite und jedes Risiko verantwortlich ist.
Das Bild zeigt eine BTC-Gedenkmünze und dient nur der Illustration; es ist kein Nachweis für Reserven.
$BTC $ETH $USDC
Tippe auf mein Profilbild, um meine Live-Trades zu sehen
467
·
--
3,8 Millionen US-Dollar wurden zurückgeholt – was gibt es bei NEAR sonst noch zu beachten?
Dass die gestohlenen Vermögenswerte zurückgekommen sind, ist natürlich eine gute Nachricht. Für die Wiederherstellung der Gelder und für das Vertrauen in das System braucht es jedoch unterschiedliche Belege.
Wie FinanceFeeds am 3. Oktober berichtete, erklärte Alex Shevchenko, Leiter von NEAR Intents, dass die zuvor gestohlenen rund 3,8 Millionen US-Dollar vollständig zurückerstattet worden seien. Das Team habe die entsprechenden Ermittlungen eingestellt. Die Angabe „vollständig“ stammt aus einer Erklärung des Projekts. Der Bericht sollte nicht als unabhängige Prüfung verstanden werden, bei der jede einzelne Transaktion abgeglichen wurde.
Dem Bericht zufolge gingen auf einer öffentlich bekannten Rückerstattungsadresse rund 34,59 BTC ein; der Rest wurde auf anderem Wege zurückerstattet. Daher lässt sich nicht allein anhand des Kontostands einer einzelnen Adresse behaupten, man habe den gesamten zurückgeholten Betrag verifiziert.
Mich interessieren vor allem drei Punkte für die Zeit danach: Haben die betroffenen Nutzer tatsächlich die ihnen zustehenden Beträge erhalten? In welchem Umfang wurden Ein- und Auszahlungen wieder aufgenommen? Und erklärt die Analyse der Sicherheitslücke, wie es dazu kam und wie sich ein erneuter Vorfall verhindern lässt?
Das zurückgekehrte Geld kann den finanziellen Schaden dieses Vorfalls mindern. Ob die Behebung auch vergleichbare Angriffswege abdeckt, muss sich jedoch anhand technischer Offenlegungen und Betriebsnachweise zeigen. Das eine kann das andere nicht ersetzen.
Bei meiner Recherche zu NEAR und zu Cross-Chain-Diensten mit Vermögenswerten wie BTC und BNB halte ich Entschädigungsfortschritt, Dienstverfügbarkeit und Sicherheitsmaßnahmen getrennt fest. Solange keine neuen Prüfergebnisse vorliegen, stelle ich eine erfolgreiche Rückholung nicht als Garantie dafür dar, dass künftig immer alles zurückgeholt werden kann.
Das Bild zeigt eine BTC-Gedenkmünze (Symbolbild).
$NEAR $BTC $BNB
Tippe auf mein Profilbild, um meine Live-Trades mit Signalübernahme anzusehen
968
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedMinutesFocusOnOctoberPause
353,082 Aufrufe
2,173 Kommentare
🚨 DIE FED HAT GERADE EINEN WICHTIGEN HINWEIS GEGEBEN: STEHT IM OKTOBER EINE PAUSE BEVOR?
Die Wall Street setzt darauf, dass die Fed im Oktober auf die Bremse tritt. Und die Krypto-Trader haben das genau im Blick. 👀
Das jüngste FOMC-Protokoll hat die Aufmerksamkeit auf eine mögliche Pause bei der Sitzung am 27. und 28. Oktober gelenkt.
📊 Die Marktlage:
🔥 Zinsen im Oktober unverändert lassen: laut den zuletzt veröffentlichten Wahrscheinlichkeiten etwa 82,8 %.
🔥 Wahrscheinlichkeit einer Zinserhöhung: etwa 17,2 %.
🔥 Der schwächelnde Arbeitsmarkt macht es schwieriger, eine sofortige Zinserhöhung zu rechtfertigen.
Doch jetzt kommt die Wendung.
EINE PAUSE IST KEINE ZINSSENKUNG.
Die Fed könnte die Zinsen im Oktober unverändert lassen und sich die Möglichkeit offenhalten, die Geldpolitik später wieder zu straffen.
Für $BTC, $ ETH und $XAU macht dieser Unterschied etwas aus.
Eine Pause könnte den unmittelbaren Druck auf Risikoanlagen mindern. Doch anhaltende Inflation und hohe Renditen von US-Staatsanleihen könnten die Aufwärtsdynamik weiterhin bremsen.
⚠️ DIE GROSSE FRAGE:
Positioniert sich die Wall Street für einen Ausbruch der Kryptowährungen nach oben oder bereitet sie vor der nächsten Fed-Entscheidung eine weitere massive Bullenfalle vor?
$BTC $ETH $BNB $SOL $XAU
#fedminutesfocusonoctoberpause #BinanceLaunchesBinanceIntelligence #EvernorthDelaysNasdaqDebutToOct12 #RobinhoodAdds25MInBitcoinToBalanceSheet $25MInBitcoinToBalanceSh #SP500AndNasdaqHitRecordHighs
Carmelita Gilliland zXSW
·8 Likes
·13.2k Aufrufe
VitalikWarnsAICouldWeakenCryptographySecurity
5 Aufrufe
13 Kommentare
XRPSpotETFsHold$1.7BWeeklyInflowsSlow
151 Aufrufe
17 Kommentare