

Sheemo Queen
576 Beiträge
Sheemo Queen
Melden
Nutzer blockieren
222 Following
136 Follower
257 Like gegeben
Beiträge
PINNED
·
--
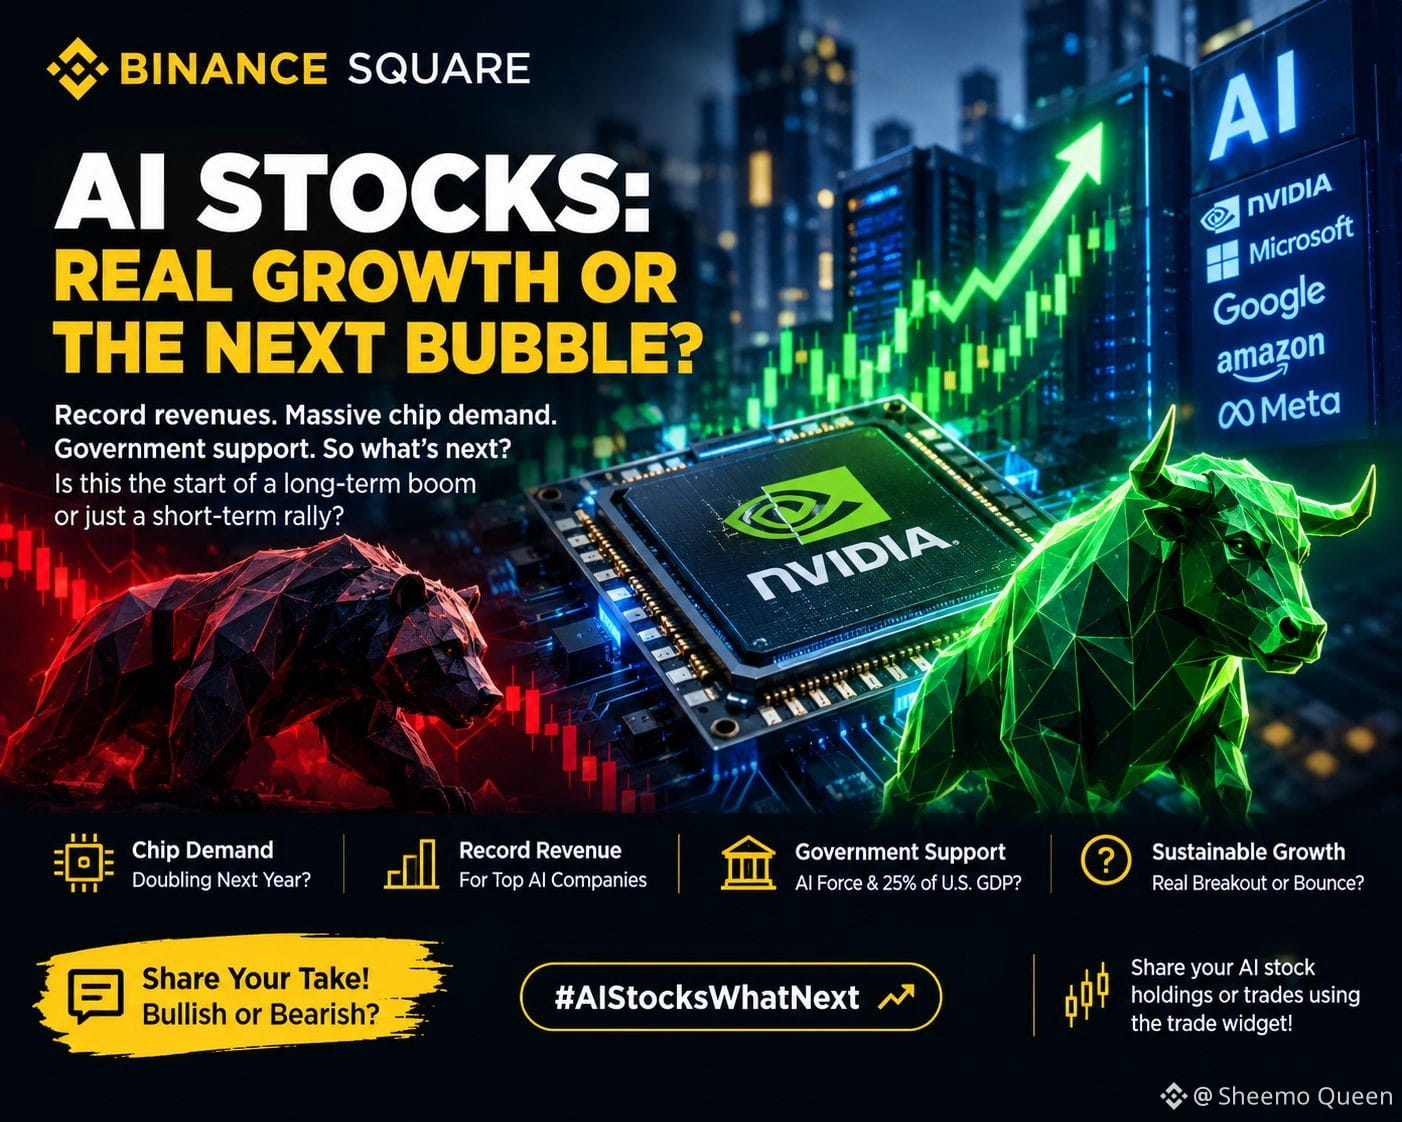
Die KI-Revolution treibt eindeutig massive Investitionen in Rechenleistung, Rechenzentren und Infrastruktur voran. Allein steigende Aktienkurse garantieren jedoch keine nachhaltigen Renditen. Anleger müssen auf Umsatzwachstum, Profitabilität, Bewertung und darauf achten, ob KI-Unternehmen die hohen Ausgaben in langfristigen Cashflow umwandeln können.
Unterstützung durch die Regierung für KI, einschließlich Plänen zur Stärkung der Fähigkeiten der U.S.AI, könnte die Branche beschleunigen. Doch politisches Rückendeckung beseitigt keine Marktrisiken und garantiert auch nicht, dass jede KI-Aktie erfolgreich sein wird.
Persönlich glaube ich, dass die nächste Phase des KI-Investierens darin bestehen wird, den echten Nutzen, nachhaltige Gewinne und die Infrastruktur, die KI antreibt, zu identifizieren – nicht nur dem Hype hinterherzulaufen.
Die Chance könnte sich über Chip-Hersteller hinaus erstrecken: auf Rechenzentren, Energieinfrastruktur, Cloud Computing und KI-Software.
Gehen KI-Aktien in einen langfristigen Wachstumskreislauf über, oder holen die Bewertungen die Realität bereits ein? 👀
Bullisch oder bärisch? Wie sieht eure KI-Investitionsstrategie aus?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
Die KI-Revolution treibt eindeutig massive Investitionen in Rechenleistung, Rechenzentren und Infrastruktur voran. Allein steigende Aktienkurse garantieren jedoch keine nachhaltigen Renditen. Anleger müssen auf Umsatzwachstum, Profitabilität, Bewertung und darauf achten, ob KI-Unternehmen die hohen Ausgaben in langfristigen Cashflow umwandeln können.
Unterstützung durch die Regierung für KI, einschließlich Plänen zur Stärkung der Fähigkeiten der U.S.AI, könnte die Branche beschleunigen. Doch politisches Rückendeckung beseitigt keine Marktrisiken und garantiert auch nicht, dass jede KI-Aktie erfolgreich sein wird.
Persönlich glaube ich, dass die nächste Phase des KI-Investierens darin bestehen wird, den echten Nutzen, nachhaltige Gewinne und die Infrastruktur, die KI antreibt, zu identifizieren – nicht nur dem Hype hinterherzulaufen.
Die Chance könnte sich über Chip-Hersteller hinaus erstrecken: auf Rechenzentren, Energieinfrastruktur, Cloud Computing und KI-Software.
Gehen KI-Aktien in einen langfristigen Wachstumskreislauf über, oder holen die Bewertungen die Realität bereits ein? 👀
Bullisch oder bärisch? Wie sieht eure KI-Investitionsstrategie aus?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
Unterstützung durch die Regierung für KI, einschließlich Plänen zur Stärkung der Fähigkeiten der U.S.AI, könnte die Branche beschleunigen. Doch politisches Rückendeckung beseitigt keine Marktrisiken und garantiert auch nicht, dass jede KI-Aktie erfolgreich sein wird.
Persönlich glaube ich, dass die nächste Phase des KI-Investierens darin bestehen wird, den echten Nutzen, nachhaltige Gewinne und die Infrastruktur, die KI antreibt, zu identifizieren – nicht nur dem Hype hinterherzulaufen.
Die Chance könnte sich über Chip-Hersteller hinaus erstrecken: auf Rechenzentren, Energieinfrastruktur, Cloud Computing und KI-Software.
Gehen KI-Aktien in einen langfristigen Wachstumskreislauf über, oder holen die Bewertungen die Realität bereits ein? 👀
Bullisch oder bärisch? Wie sieht eure KI-Investitionsstrategie aus?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
1
2
103
·
--
Übersetzung ansehen
The Fed delivered the 25bp hike. Now the bigger question is: what comes next?
Rates are now at 3.75%–4.00%, while inflation remains elevated.
For markets, the next move may depend less on the hike itself and more on how long restrictive policy stays in place.
📌 BTC: Could face pressure if liquidity tightens further, but expectations and future guidance matter just as much as the hike.
📌 Tech stocks: Higher-for-longer rates can keep pressure on high-growth valuations.
📌 Gold: Could remain sensitive to real yields, inflation expectations and demand for defensive assets.
My focus now is not simply “bullish or bearish.”
It’s watching the Fed’s next signals and managing risk around BTC, stocks and gold accordingly.
What are you watching next?
#FedRateWatch
The Fed delivered the 25bp hike. Now the bigger question is: what comes next?
Rates are now at 3.75%–4.00%, while inflation remains elevated.
For markets, the next move may depend less on the hike itself and more on how long restrictive policy stays in place.
📌 BTC: Could face pressure if liquidity tightens further, but expectations and future guidance matter just as much as the hike.
📌 Tech stocks: Higher-for-longer rates can keep pressure on high-growth valuations.
📌 Gold: Could remain sensitive to real yields, inflation expectations and demand for defensive assets.
My focus now is not simply “bullish or bearish.”
It’s watching the Fed’s next signals and managing risk around BTC, stocks and gold accordingly.
What are you watching next?
#FedRateWatch
Rates are now at 3.75%–4.00%, while inflation remains elevated.
For markets, the next move may depend less on the hike itself and more on how long restrictive policy stays in place.
📌 BTC: Could face pressure if liquidity tightens further, but expectations and future guidance matter just as much as the hike.
📌 Tech stocks: Higher-for-longer rates can keep pressure on high-growth valuations.
📌 Gold: Could remain sensitive to real yields, inflation expectations and demand for defensive assets.
My focus now is not simply “bullish or bearish.”
It’s watching the Fed’s next signals and managing risk around BTC, stocks and gold accordingly.
What are you watching next?
#FedRateWatch
96
·
--
@Dusk_Foundation Ich habe darüber nachgedacht, dass Dusk’-Privatsphäre-Architektur eher ein Problem des „Garantie-Matchings“ ist als ein Problem der maximalen Privatsphäre.
Die Unterscheidung zwischen Hedger auf DuskEVM und Zedger ist wichtig, weil das zugrunde liegende Datenmodell eine Obergrenze dafür setzt, was Privatsphäre tatsächlich zusagen kann. Eine kontobasierte EVM-Umgebung hinterlässt strukturelle Spuren um Konten und Zustand herum, selbst wenn Transaktionsdetails geschützt sind. Eine andere Architektur kann stärkere Anonymitätsgarantien ermöglichen, weil sie mit anderen Annahmen beginnt.
Diese Ehrlichkeit ist für mich interessanter als die pauschale Behauptung, dass alles privat ist.
Für Nutzer und Institutionen kann eine Überschätzung einer Privatsphäre-Garantie eine eigene Form von Risiko erzeugen. Kapital kann über eine Anwendung unter einer bestimmten Annahmenlage geleitet werden, nur damit Metadaten oder beziehungsspezifische Zusammenhänge auf Kontenebene stärker beobachtbar bleiben, als erwartet.
„Privatsphäre ist am stärksten, wenn die Garantie zur Architektur passt.“
Ich vermute, dass diese Unterscheidung leicht zu übersehen ist, weil Entwickler oft EVM-Kompatibilität höher bewerten, während nutzerseitig privatsphäre-sensible Anwender möglicherweise Anonymität stärker schätzen als vertraute Werkzeuge.
Die Schwäche ist klar: Wenn Privatsphäre-Garantien zwischen Hedger und Zedger aufgeteilt werden, kann das Nutzerflüsse und Liquidität fragmentieren. Wenn Nutzer technische Grenzen verstehen müssen, bevor sie sich entscheiden, wo sie handeln, wird die Architektur selbst zur Quelle von Reibung.
Dusk’ Herausforderung besteht darin, diese unterschiedlichen Garantien klar zu machen, ohne die Nutzererfahrung noch komplizierter zu machen.
#dusk @Dusk_Foundation $DUSK $BTR $BMT
{future}(BMTUSDT)
{future}(BTRUSDT)
{future}(DUSKUSDT)
@Dusk Ich habe darüber nachgedacht, dass Dusk’-Privatsphäre-Architektur eher ein Problem des „Garantie-Matchings“ ist als ein Problem der maximalen Privatsphäre.
Die Unterscheidung zwischen Hedger auf DuskEVM und Zedger ist wichtig, weil das zugrunde liegende Datenmodell eine Obergrenze dafür setzt, was Privatsphäre tatsächlich zusagen kann. Eine kontobasierte EVM-Umgebung hinterlässt strukturelle Spuren um Konten und Zustand herum, selbst wenn Transaktionsdetails geschützt sind. Eine andere Architektur kann stärkere Anonymitätsgarantien ermöglichen, weil sie mit anderen Annahmen beginnt.
Diese Ehrlichkeit ist für mich interessanter als die pauschale Behauptung, dass alles privat ist.
Für Nutzer und Institutionen kann eine Überschätzung einer Privatsphäre-Garantie eine eigene Form von Risiko erzeugen. Kapital kann über eine Anwendung unter einer bestimmten Annahmenlage geleitet werden, nur damit Metadaten oder beziehungsspezifische Zusammenhänge auf Kontenebene stärker beobachtbar bleiben, als erwartet.
„Privatsphäre ist am stärksten, wenn die Garantie zur Architektur passt.“
Ich vermute, dass diese Unterscheidung leicht zu übersehen ist, weil Entwickler oft EVM-Kompatibilität höher bewerten, während nutzerseitig privatsphäre-sensible Anwender möglicherweise Anonymität stärker schätzen als vertraute Werkzeuge.
Die Schwäche ist klar: Wenn Privatsphäre-Garantien zwischen Hedger und Zedger aufgeteilt werden, kann das Nutzerflüsse und Liquidität fragmentieren. Wenn Nutzer technische Grenzen verstehen müssen, bevor sie sich entscheiden, wo sie handeln, wird die Architektur selbst zur Quelle von Reibung.
Dusk’ Herausforderung besteht darin, diese unterschiedlichen Garantien klar zu machen, ohne die Nutzererfahrung noch komplizierter zu machen.
#dusk @Dusk $DUSK $BTR $BMT
Die Unterscheidung zwischen Hedger auf DuskEVM und Zedger ist wichtig, weil das zugrunde liegende Datenmodell eine Obergrenze dafür setzt, was Privatsphäre tatsächlich zusagen kann. Eine kontobasierte EVM-Umgebung hinterlässt strukturelle Spuren um Konten und Zustand herum, selbst wenn Transaktionsdetails geschützt sind. Eine andere Architektur kann stärkere Anonymitätsgarantien ermöglichen, weil sie mit anderen Annahmen beginnt.
Diese Ehrlichkeit ist für mich interessanter als die pauschale Behauptung, dass alles privat ist.
Für Nutzer und Institutionen kann eine Überschätzung einer Privatsphäre-Garantie eine eigene Form von Risiko erzeugen. Kapital kann über eine Anwendung unter einer bestimmten Annahmenlage geleitet werden, nur damit Metadaten oder beziehungsspezifische Zusammenhänge auf Kontenebene stärker beobachtbar bleiben, als erwartet.
„Privatsphäre ist am stärksten, wenn die Garantie zur Architektur passt.“
Ich vermute, dass diese Unterscheidung leicht zu übersehen ist, weil Entwickler oft EVM-Kompatibilität höher bewerten, während nutzerseitig privatsphäre-sensible Anwender möglicherweise Anonymität stärker schätzen als vertraute Werkzeuge.
Die Schwäche ist klar: Wenn Privatsphäre-Garantien zwischen Hedger und Zedger aufgeteilt werden, kann das Nutzerflüsse und Liquidität fragmentieren. Wenn Nutzer technische Grenzen verstehen müssen, bevor sie sich entscheiden, wo sie handeln, wird die Architektur selbst zur Quelle von Reibung.
Dusk’ Herausforderung besteht darin, diese unterschiedlichen Garantien klar zu machen, ohne die Nutzererfahrung noch komplizierter zu machen.
#dusk @Dusk $DUSK $BTR $BMT
9
7
354
·
--
Ich fand mich dabei, Dusk’ XSC-Verträge als Frage der Datenarchitektur zu betrachten – nicht als Automatisierung.
Traditionelle Unternehmensaktionen schaffen ein seltsames Duplikationsproblem. Dasselbe Dividenden-, Split- oder Abstimmungsereignis kann unabhängig voneinander von mehreren Intermediären verarbeitet werden, die jeweils ihre eigenen Aufzeichnungen führen und diese anschließend mit denen aller anderen abgleichen.
Bei nativer Emission kann XSC die Logik für Unternehmensaktionen direkt in die Asset-Struktur einbetten. Das Ereignis und seine Ausführung teilen denselben zugrunde liegenden Status, was bedeutet, dass das Netzwerk nicht einfach Anweisungen zwischen getrennten Ledgern hin- und herschiebt.
Das könnte verändern, wo die operationelle Risikokomponente tatsächlich verortet ist.
„Rekonsiliation ist teuer, weil Uneinigkeit in die Architektur eingebaut ist.“
Für mich ist der Anlageansatz die buchhalterische Zuverlässigkeit. Wenn sich jeder Teilnehmer auf dasselbe Ausführungsergebnis beziehen kann, könnten weniger Ressourcen benötigt werden, um Salden, Ansprüche und Eigentumsverhältnisse nach dem Eintritt eines Ereignisses zu verifizieren. Das könnte potenziell wertvoller sein, als Unternehmensaktionen lediglich schneller zu machen.
Ich glaube, der Markt unterschätzt möglicherweise noch immer den Unterschied zwischen der Tokenisierung eines bestehenden Workflows und dem Redesign des Workflows rund um ein natives Asset.
Die Schwäche ist ebenso wichtig: Wenn die Ausführung in Smart Contracts konzentriert wird, konzentrieren sich auch die Folgen eines Fehlers. Ein Codierungsfehler oder ein schlecht gestalteter Prozess für Upgrades könnte jeden Teilnehmer betreffen, der sich auf dieselbe Quelle der Wahrheit bezieht.
Der eigentliche Test ist, ob Dusk eine gemeinsame Ausführung so nachvollziehbar machen kann, wie sie effizient ist.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Ich fand mich dabei, Dusk’ XSC-Verträge als Frage der Datenarchitektur zu betrachten – nicht als Automatisierung.
Traditionelle Unternehmensaktionen schaffen ein seltsames Duplikationsproblem. Dasselbe Dividenden-, Split- oder Abstimmungsereignis kann unabhängig voneinander von mehreren Intermediären verarbeitet werden, die jeweils ihre eigenen Aufzeichnungen führen und diese anschließend mit denen aller anderen abgleichen.
Bei nativer Emission kann XSC die Logik für Unternehmensaktionen direkt in die Asset-Struktur einbetten. Das Ereignis und seine Ausführung teilen denselben zugrunde liegenden Status, was bedeutet, dass das Netzwerk nicht einfach Anweisungen zwischen getrennten Ledgern hin- und herschiebt.
Das könnte verändern, wo die operationelle Risikokomponente tatsächlich verortet ist.
„Rekonsiliation ist teuer, weil Uneinigkeit in die Architektur eingebaut ist.“
Für mich ist der Anlageansatz die buchhalterische Zuverlässigkeit. Wenn sich jeder Teilnehmer auf dasselbe Ausführungsergebnis beziehen kann, könnten weniger Ressourcen benötigt werden, um Salden, Ansprüche und Eigentumsverhältnisse nach dem Eintritt eines Ereignisses zu verifizieren. Das könnte potenziell wertvoller sein, als Unternehmensaktionen lediglich schneller zu machen.
Ich glaube, der Markt unterschätzt möglicherweise noch immer den Unterschied zwischen der Tokenisierung eines bestehenden Workflows und dem Redesign des Workflows rund um ein natives Asset.
Die Schwäche ist ebenso wichtig: Wenn die Ausführung in Smart Contracts konzentriert wird, konzentrieren sich auch die Folgen eines Fehlers. Ein Codierungsfehler oder ein schlecht gestalteter Prozess für Upgrades könnte jeden Teilnehmer betreffen, der sich auf dieselbe Quelle der Wahrheit bezieht.
Der eigentliche Test ist, ob Dusk eine gemeinsame Ausführung so nachvollziehbar machen kann, wie sie effizient ist.
#dusk $DUSK @Dusk
Traditionelle Unternehmensaktionen schaffen ein seltsames Duplikationsproblem. Dasselbe Dividenden-, Split- oder Abstimmungsereignis kann unabhängig voneinander von mehreren Intermediären verarbeitet werden, die jeweils ihre eigenen Aufzeichnungen führen und diese anschließend mit denen aller anderen abgleichen.
Bei nativer Emission kann XSC die Logik für Unternehmensaktionen direkt in die Asset-Struktur einbetten. Das Ereignis und seine Ausführung teilen denselben zugrunde liegenden Status, was bedeutet, dass das Netzwerk nicht einfach Anweisungen zwischen getrennten Ledgern hin- und herschiebt.
Das könnte verändern, wo die operationelle Risikokomponente tatsächlich verortet ist.
„Rekonsiliation ist teuer, weil Uneinigkeit in die Architektur eingebaut ist.“
Für mich ist der Anlageansatz die buchhalterische Zuverlässigkeit. Wenn sich jeder Teilnehmer auf dasselbe Ausführungsergebnis beziehen kann, könnten weniger Ressourcen benötigt werden, um Salden, Ansprüche und Eigentumsverhältnisse nach dem Eintritt eines Ereignisses zu verifizieren. Das könnte potenziell wertvoller sein, als Unternehmensaktionen lediglich schneller zu machen.
Ich glaube, der Markt unterschätzt möglicherweise noch immer den Unterschied zwischen der Tokenisierung eines bestehenden Workflows und dem Redesign des Workflows rund um ein natives Asset.
Die Schwäche ist ebenso wichtig: Wenn die Ausführung in Smart Contracts konzentriert wird, konzentrieren sich auch die Folgen eines Fehlers. Ein Codierungsfehler oder ein schlecht gestalteter Prozess für Upgrades könnte jeden Teilnehmer betreffen, der sich auf dieselbe Quelle der Wahrheit bezieht.
Der eigentliche Test ist, ob Dusk eine gemeinsame Ausführung so nachvollziehbar machen kann, wie sie effizient ist.
#dusk $DUSK @Dusk
11
11
110
·
--
Verifiziert
Ich habe begonnen, Endgültigkeit als eine Buchhaltungs-Eigenschaft und nicht als Geschwindigkeitskennzahl zu betrachten, und das macht Dusk‘ Mechanismus für prägnante Bestätigung für mich interessanter.
Ein Finanzsystem muss wissen, wann ein Eintrag nicht mehr vorläufig sein kann. Bei probabilistischer Endgültigkeit steigt das Vertrauen mit der Zeit, während mehr Blöcke hinzukommen. Das mag für viele Krypto-Transaktionen gut funktionieren, aber die institutionelle Abwicklung stellt andere Anforderungen: Systeme, Gegenparteien und Aufzeichnungen müssen irgendwann einen klaren Zeitpunkt haben, an dem der Zustand nicht mehr für Änderungen offen ist.
Dusk‘ SA-Mechanismus ist auf Abstimmungen in einem Komitee ausgelegt; ein Block wird deterministisch ratifiziert, nachdem die erforderlichen Konsensrunden durchlaufen sind.
Dieser Unterschied verändert, wie ich über das Risiko der Abwicklung nachdenke.
„Vertrauen kann allmählich wachsen. Endgültigkeit sollte es nicht.“
Die Frage für Investoren ist, ob deterministische Endgültigkeit einen messbaren wirtschaftlichen Mehrwert schafft. Wenn Institutionen Ausgleichsverzögerungen verringern, Sicherheits- bzw. Margin-Puffer optimieren oder Unsicherheit rund um die Eigentumsübertragung reduzieren können, dann wird der Mechanismus Teil des finanziellen Nutzens des Netzwerks – nicht nur eine Konsens-Spezifikation.
Es gibt jedoch einen wichtigen Zielkonflikt. Komitee-basierte Systeme bündeln Sicherheitsannahmen rund um die Auswahl der Validatoren, deren Teilnahme und die Governance. Ein deterministisches Ergebnis ist nur so zuverlässig wie der Prozess, der es hervorbringt.
Ich vermute, der Markt bepreist diesen breiteren Unterschied möglicherweise zu niedrig: Für Finanzinfrastruktur könnte es genauso wichtig sein, genau zu wissen, wann das Ledger abgeschlossen ist, wie zu wissen, wie schnell es sich bewegt hat.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
Ich habe begonnen, Endgültigkeit als eine Buchhaltungs-Eigenschaft und nicht als Geschwindigkeitskennzahl zu betrachten, und das macht Dusk‘ Mechanismus für prägnante Bestätigung für mich interessanter.
Ein Finanzsystem muss wissen, wann ein Eintrag nicht mehr vorläufig sein kann. Bei probabilistischer Endgültigkeit steigt das Vertrauen mit der Zeit, während mehr Blöcke hinzukommen. Das mag für viele Krypto-Transaktionen gut funktionieren, aber die institutionelle Abwicklung stellt andere Anforderungen: Systeme, Gegenparteien und Aufzeichnungen müssen irgendwann einen klaren Zeitpunkt haben, an dem der Zustand nicht mehr für Änderungen offen ist.
Dusk‘ SA-Mechanismus ist auf Abstimmungen in einem Komitee ausgelegt; ein Block wird deterministisch ratifiziert, nachdem die erforderlichen Konsensrunden durchlaufen sind.
Dieser Unterschied verändert, wie ich über das Risiko der Abwicklung nachdenke.
„Vertrauen kann allmählich wachsen. Endgültigkeit sollte es nicht.“
Die Frage für Investoren ist, ob deterministische Endgültigkeit einen messbaren wirtschaftlichen Mehrwert schafft. Wenn Institutionen Ausgleichsverzögerungen verringern, Sicherheits- bzw. Margin-Puffer optimieren oder Unsicherheit rund um die Eigentumsübertragung reduzieren können, dann wird der Mechanismus Teil des finanziellen Nutzens des Netzwerks – nicht nur eine Konsens-Spezifikation.
Es gibt jedoch einen wichtigen Zielkonflikt. Komitee-basierte Systeme bündeln Sicherheitsannahmen rund um die Auswahl der Validatoren, deren Teilnahme und die Governance. Ein deterministisches Ergebnis ist nur so zuverlässig wie der Prozess, der es hervorbringt.
Ich vermute, der Markt bepreist diesen breiteren Unterschied möglicherweise zu niedrig: Für Finanzinfrastruktur könnte es genauso wichtig sein, genau zu wissen, wann das Ledger abgeschlossen ist, wie zu wissen, wie schnell es sich bewegt hat.
#dusk @Dusk $DUSK
Ein Finanzsystem muss wissen, wann ein Eintrag nicht mehr vorläufig sein kann. Bei probabilistischer Endgültigkeit steigt das Vertrauen mit der Zeit, während mehr Blöcke hinzukommen. Das mag für viele Krypto-Transaktionen gut funktionieren, aber die institutionelle Abwicklung stellt andere Anforderungen: Systeme, Gegenparteien und Aufzeichnungen müssen irgendwann einen klaren Zeitpunkt haben, an dem der Zustand nicht mehr für Änderungen offen ist.
Dusk‘ SA-Mechanismus ist auf Abstimmungen in einem Komitee ausgelegt; ein Block wird deterministisch ratifiziert, nachdem die erforderlichen Konsensrunden durchlaufen sind.
Dieser Unterschied verändert, wie ich über das Risiko der Abwicklung nachdenke.
„Vertrauen kann allmählich wachsen. Endgültigkeit sollte es nicht.“
Die Frage für Investoren ist, ob deterministische Endgültigkeit einen messbaren wirtschaftlichen Mehrwert schafft. Wenn Institutionen Ausgleichsverzögerungen verringern, Sicherheits- bzw. Margin-Puffer optimieren oder Unsicherheit rund um die Eigentumsübertragung reduzieren können, dann wird der Mechanismus Teil des finanziellen Nutzens des Netzwerks – nicht nur eine Konsens-Spezifikation.
Es gibt jedoch einen wichtigen Zielkonflikt. Komitee-basierte Systeme bündeln Sicherheitsannahmen rund um die Auswahl der Validatoren, deren Teilnahme und die Governance. Ein deterministisches Ergebnis ist nur so zuverlässig wie der Prozess, der es hervorbringt.
Ich vermute, der Markt bepreist diesen breiteren Unterschied möglicherweise zu niedrig: Für Finanzinfrastruktur könnte es genauso wichtig sein, genau zu wissen, wann das Ledger abgeschlossen ist, wie zu wissen, wie schnell es sich bewegt hat.
#dusk @Dusk $DUSK
4
4
1k
·
--
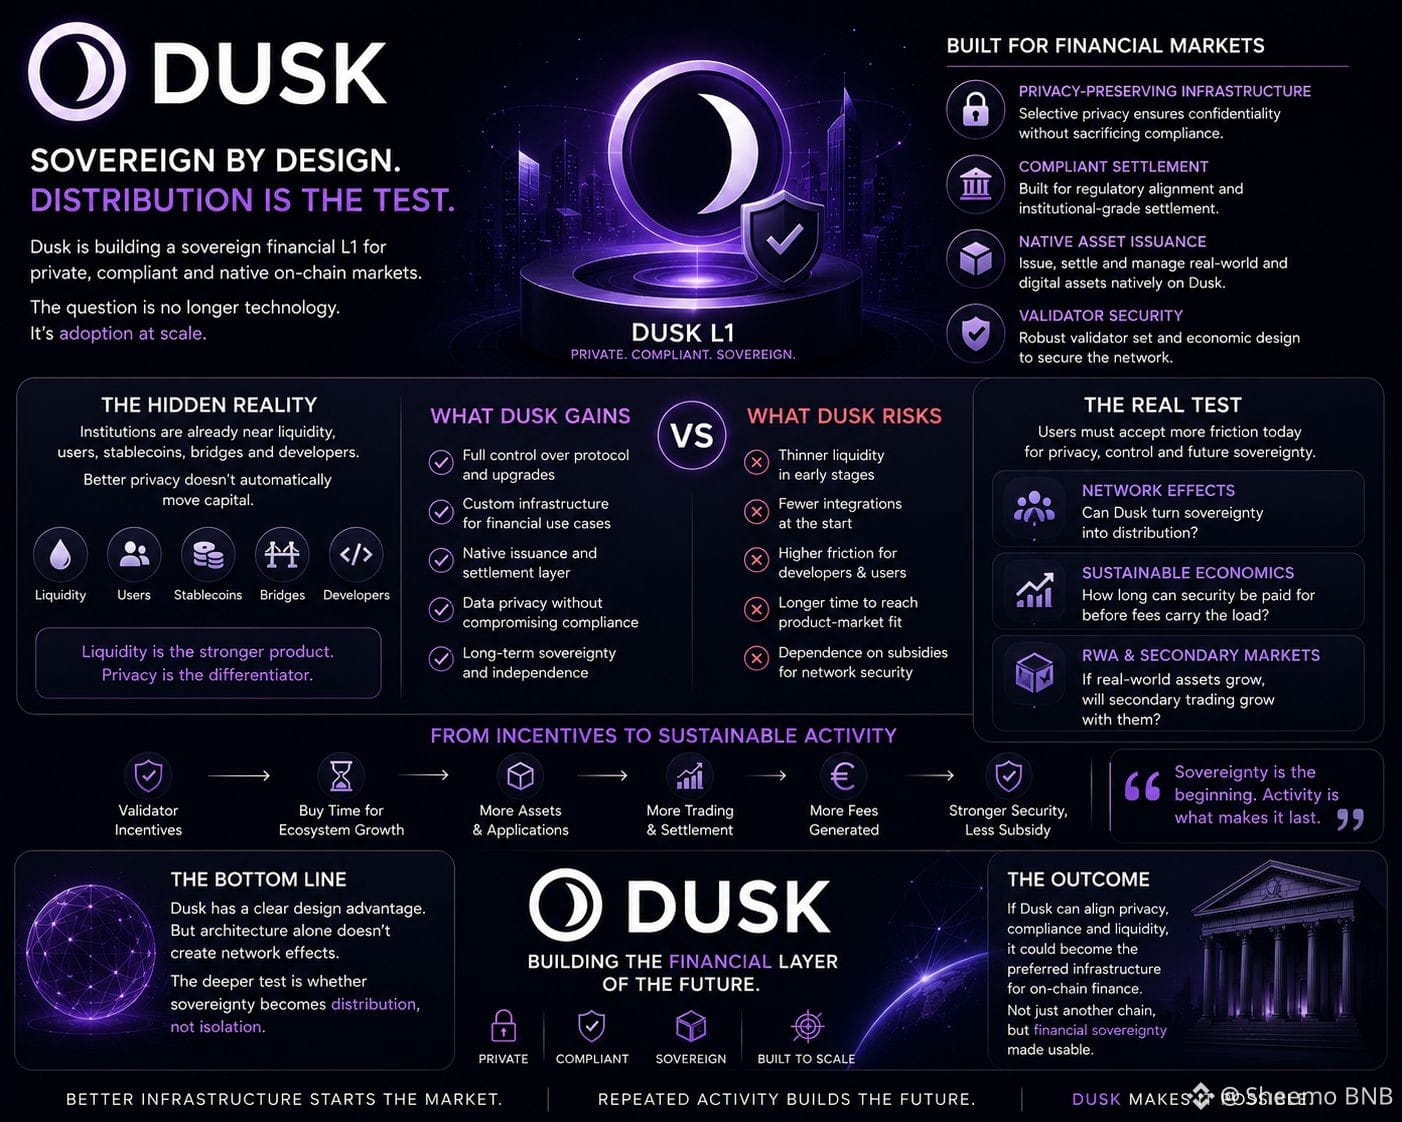
@Dusk_Foundation Ich habe DUSKs souveränes L1-Design mit einer einfacheren Perspektive betrachtet: Jede Ebene der Unabhängigkeit schafft auch ein weiteres Verteilungsproblem.
Ein dediziertes Netzwerk kann Datenschutz, konforme Abwicklung und native Asset-Infrastruktur optimieren, ohne die Zwänge einer anderen Kette zu übernehmen. Aber das bedeutet auch, dass DUSK die Liquidität, Anwendungen und Marktteilnehmer anziehen muss, die etablierte Ökosysteme bereits bündeln.
Für mich ist der entscheidende Mechanismus die native Ausgabe. Wenn regulierte Assets ausgegeben und direkt auf Dusk abgewickelt werden, könnte jedes neue Asset einen Grund schaffen, dass die Teilnehmenden im Netzwerk bleiben, statt es als nur vorübergehende Ausführungsschicht zu behandeln.
Das verändert die Ökonomie der Adoption.
„Die Verteilung verstärkt sich, wenn die Aktivität ihren eigenen Grund schafft, zu bleiben.“
Der Punkt, den ich noch teste, ist, ob RWA-Ausgabe diese Schleife erzeugen kann. Die reine Erstvergabe allein kann beeindruckende Zahlen hervorbringen, während die Sekundärliquidität dennoch dünn bleibt. Ohne aktiven Handel, Abwicklungsnachfrage und wiederkehrende Kapitalzuflüsse könnte das Netzwerk weiterhin stark auf Anreize angewiesen sein, um Sicherheit und Beteiligung zu stützen.
Ich vermute, dass der Markt sich zu sehr darauf konzentriert, was Dusk gebaut hat, und zu wenig darauf, ob jedes neue Finanzprodukt den nächsten Teilnehmer wahrscheinlicher macht, einzutreffen.
Die Architektur startet den Markt. Wiederkehrende Aktivität ist das, was ihn dauerhaft macht.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$SPK
{future}(SPKUSDT)
$MORPHO
{future}(MORPHOUSDT)
@Dusk Ich habe DUSKs souveränes L1-Design mit einer einfacheren Perspektive betrachtet: Jede Ebene der Unabhängigkeit schafft auch ein weiteres Verteilungsproblem.
Ein dediziertes Netzwerk kann Datenschutz, konforme Abwicklung und native Asset-Infrastruktur optimieren, ohne die Zwänge einer anderen Kette zu übernehmen. Aber das bedeutet auch, dass DUSK die Liquidität, Anwendungen und Marktteilnehmer anziehen muss, die etablierte Ökosysteme bereits bündeln.
Für mich ist der entscheidende Mechanismus die native Ausgabe. Wenn regulierte Assets ausgegeben und direkt auf Dusk abgewickelt werden, könnte jedes neue Asset einen Grund schaffen, dass die Teilnehmenden im Netzwerk bleiben, statt es als nur vorübergehende Ausführungsschicht zu behandeln.
Das verändert die Ökonomie der Adoption.
„Die Verteilung verstärkt sich, wenn die Aktivität ihren eigenen Grund schafft, zu bleiben.“
Der Punkt, den ich noch teste, ist, ob RWA-Ausgabe diese Schleife erzeugen kann. Die reine Erstvergabe allein kann beeindruckende Zahlen hervorbringen, während die Sekundärliquidität dennoch dünn bleibt. Ohne aktiven Handel, Abwicklungsnachfrage und wiederkehrende Kapitalzuflüsse könnte das Netzwerk weiterhin stark auf Anreize angewiesen sein, um Sicherheit und Beteiligung zu stützen.
Ich vermute, dass der Markt sich zu sehr darauf konzentriert, was Dusk gebaut hat, und zu wenig darauf, ob jedes neue Finanzprodukt den nächsten Teilnehmer wahrscheinlicher macht, einzutreffen.
Die Architektur startet den Markt. Wiederkehrende Aktivität ist das, was ihn dauerhaft macht.
#dusk @Dusk $DUSK
$SPK
$MORPHO
Ein dediziertes Netzwerk kann Datenschutz, konforme Abwicklung und native Asset-Infrastruktur optimieren, ohne die Zwänge einer anderen Kette zu übernehmen. Aber das bedeutet auch, dass DUSK die Liquidität, Anwendungen und Marktteilnehmer anziehen muss, die etablierte Ökosysteme bereits bündeln.
Für mich ist der entscheidende Mechanismus die native Ausgabe. Wenn regulierte Assets ausgegeben und direkt auf Dusk abgewickelt werden, könnte jedes neue Asset einen Grund schaffen, dass die Teilnehmenden im Netzwerk bleiben, statt es als nur vorübergehende Ausführungsschicht zu behandeln.
Das verändert die Ökonomie der Adoption.
„Die Verteilung verstärkt sich, wenn die Aktivität ihren eigenen Grund schafft, zu bleiben.“
Der Punkt, den ich noch teste, ist, ob RWA-Ausgabe diese Schleife erzeugen kann. Die reine Erstvergabe allein kann beeindruckende Zahlen hervorbringen, während die Sekundärliquidität dennoch dünn bleibt. Ohne aktiven Handel, Abwicklungsnachfrage und wiederkehrende Kapitalzuflüsse könnte das Netzwerk weiterhin stark auf Anreize angewiesen sein, um Sicherheit und Beteiligung zu stützen.
Ich vermute, dass der Markt sich zu sehr darauf konzentriert, was Dusk gebaut hat, und zu wenig darauf, ob jedes neue Finanzprodukt den nächsten Teilnehmer wahrscheinlicher macht, einzutreffen.
Die Architektur startet den Markt. Wiederkehrende Aktivität ist das, was ihn dauerhaft macht.
#dusk @Dusk $DUSK
$SPK
$MORPHO
7
10
178
·
--
#dusk $DUSK @Dusk_Foundation
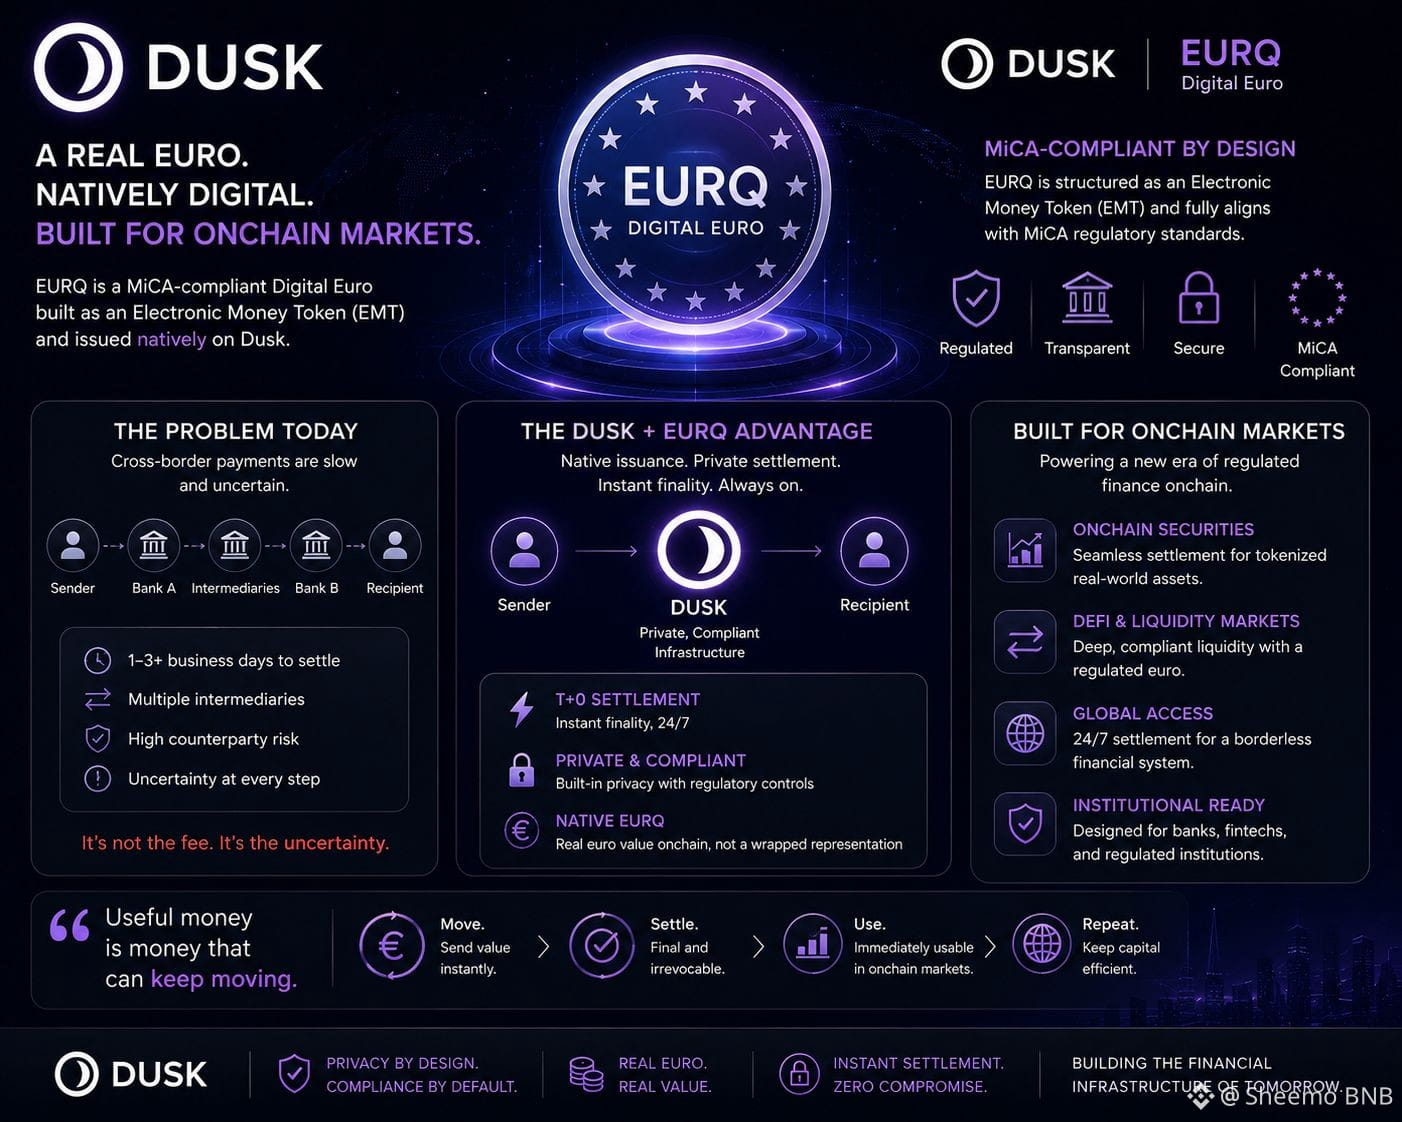
Ich komme immer wieder auf eine übersehene Frage rund um EURQ bei Dusk zurück: Was macht ein Settlement-Asset wirtschaftlich nützlich, nachdem es compliant geworden ist?
EURQ’s Struktur als MiCA-konformes Token für E-Geld ist entscheidend, weil Institutionen Geld nicht rein anhand der technischen Geschwindigkeit bewerten. Sie brauchen Klarheit über Emission, Rücknahme und die Regeln, die für das Asset gelten, mit dem sie abwickeln.
Dusk fügt durch native Emission und eine datenschutzfreundliche Infrastruktur noch eine weitere Ebene hinzu. Theoretisch entsteht dadurch ein saubererer Weg, wie regulierte Euro-Liquidität mit Onchain-Wertpapieren und Anwendungen interagieren kann, ohne dass eine umhüllte Darstellung über getrennte Systeme hinweg bewegt werden muss.
Der Teil, den ich als Investor beobachten würde, ist die Geschwindigkeit.
„Nützliches Geld ist Geld, das weiter in Bewegung bleiben kann.“
Wenn EURQ in eine Transaktion einsteigen kann, eine Verpflichtung abwickelt und unmittelbar im nächsten complianten Transaktionsschritt wieder nutzbar wird, dann ist der Wert nicht nur schnellere Zahlungen. Es ist potenziell weniger Kapital, das zwischen finanziellen Prozessen wartet.
Trotzdem schafft Regulierung keine Liquidität. Ein perfekt compliant abgewickeltes Settlement-Asset kann wirtschaftlich still bleiben, wenn Market Maker, Handelsplätze und Gegenparteien das Volumen nicht konsequent über dieses Asset leiten.
Ich vermute, der Markt unterschätzt diese Unterscheidung: Compliance kann die Tür öffnen, aber wiederholte Abwicklung macht aus einem Asset Infrastruktur.
#Dusk $TUT $TRUMP
{future}(TRUMPUSDT)
{future}(TUTUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Ich komme immer wieder auf eine übersehene Frage rund um EURQ bei Dusk zurück: Was macht ein Settlement-Asset wirtschaftlich nützlich, nachdem es compliant geworden ist?
EURQ’s Struktur als MiCA-konformes Token für E-Geld ist entscheidend, weil Institutionen Geld nicht rein anhand der technischen Geschwindigkeit bewerten. Sie brauchen Klarheit über Emission, Rücknahme und die Regeln, die für das Asset gelten, mit dem sie abwickeln.
Dusk fügt durch native Emission und eine datenschutzfreundliche Infrastruktur noch eine weitere Ebene hinzu. Theoretisch entsteht dadurch ein saubererer Weg, wie regulierte Euro-Liquidität mit Onchain-Wertpapieren und Anwendungen interagieren kann, ohne dass eine umhüllte Darstellung über getrennte Systeme hinweg bewegt werden muss.
Der Teil, den ich als Investor beobachten würde, ist die Geschwindigkeit.
„Nützliches Geld ist Geld, das weiter in Bewegung bleiben kann.“
Wenn EURQ in eine Transaktion einsteigen kann, eine Verpflichtung abwickelt und unmittelbar im nächsten complianten Transaktionsschritt wieder nutzbar wird, dann ist der Wert nicht nur schnellere Zahlungen. Es ist potenziell weniger Kapital, das zwischen finanziellen Prozessen wartet.
Trotzdem schafft Regulierung keine Liquidität. Ein perfekt compliant abgewickeltes Settlement-Asset kann wirtschaftlich still bleiben, wenn Market Maker, Handelsplätze und Gegenparteien das Volumen nicht konsequent über dieses Asset leiten.
Ich vermute, der Markt unterschätzt diese Unterscheidung: Compliance kann die Tür öffnen, aber wiederholte Abwicklung macht aus einem Asset Infrastruktur.
#Dusk $TUT $TRUMP
Ich komme immer wieder auf eine übersehene Frage rund um EURQ bei Dusk zurück: Was macht ein Settlement-Asset wirtschaftlich nützlich, nachdem es compliant geworden ist?
EURQ’s Struktur als MiCA-konformes Token für E-Geld ist entscheidend, weil Institutionen Geld nicht rein anhand der technischen Geschwindigkeit bewerten. Sie brauchen Klarheit über Emission, Rücknahme und die Regeln, die für das Asset gelten, mit dem sie abwickeln.
Dusk fügt durch native Emission und eine datenschutzfreundliche Infrastruktur noch eine weitere Ebene hinzu. Theoretisch entsteht dadurch ein saubererer Weg, wie regulierte Euro-Liquidität mit Onchain-Wertpapieren und Anwendungen interagieren kann, ohne dass eine umhüllte Darstellung über getrennte Systeme hinweg bewegt werden muss.
Der Teil, den ich als Investor beobachten würde, ist die Geschwindigkeit.
„Nützliches Geld ist Geld, das weiter in Bewegung bleiben kann.“
Wenn EURQ in eine Transaktion einsteigen kann, eine Verpflichtung abwickelt und unmittelbar im nächsten complianten Transaktionsschritt wieder nutzbar wird, dann ist der Wert nicht nur schnellere Zahlungen. Es ist potenziell weniger Kapital, das zwischen finanziellen Prozessen wartet.
Trotzdem schafft Regulierung keine Liquidität. Ein perfekt compliant abgewickeltes Settlement-Asset kann wirtschaftlich still bleiben, wenn Market Maker, Handelsplätze und Gegenparteien das Volumen nicht konsequent über dieses Asset leiten.
Ich vermute, der Markt unterschätzt diese Unterscheidung: Compliance kann die Tür öffnen, aber wiederholte Abwicklung macht aus einem Asset Infrastruktur.
#Dusk $TUT $TRUMP
13
14
278
·
--
#dusk $DUSK @Dusk_Foundation
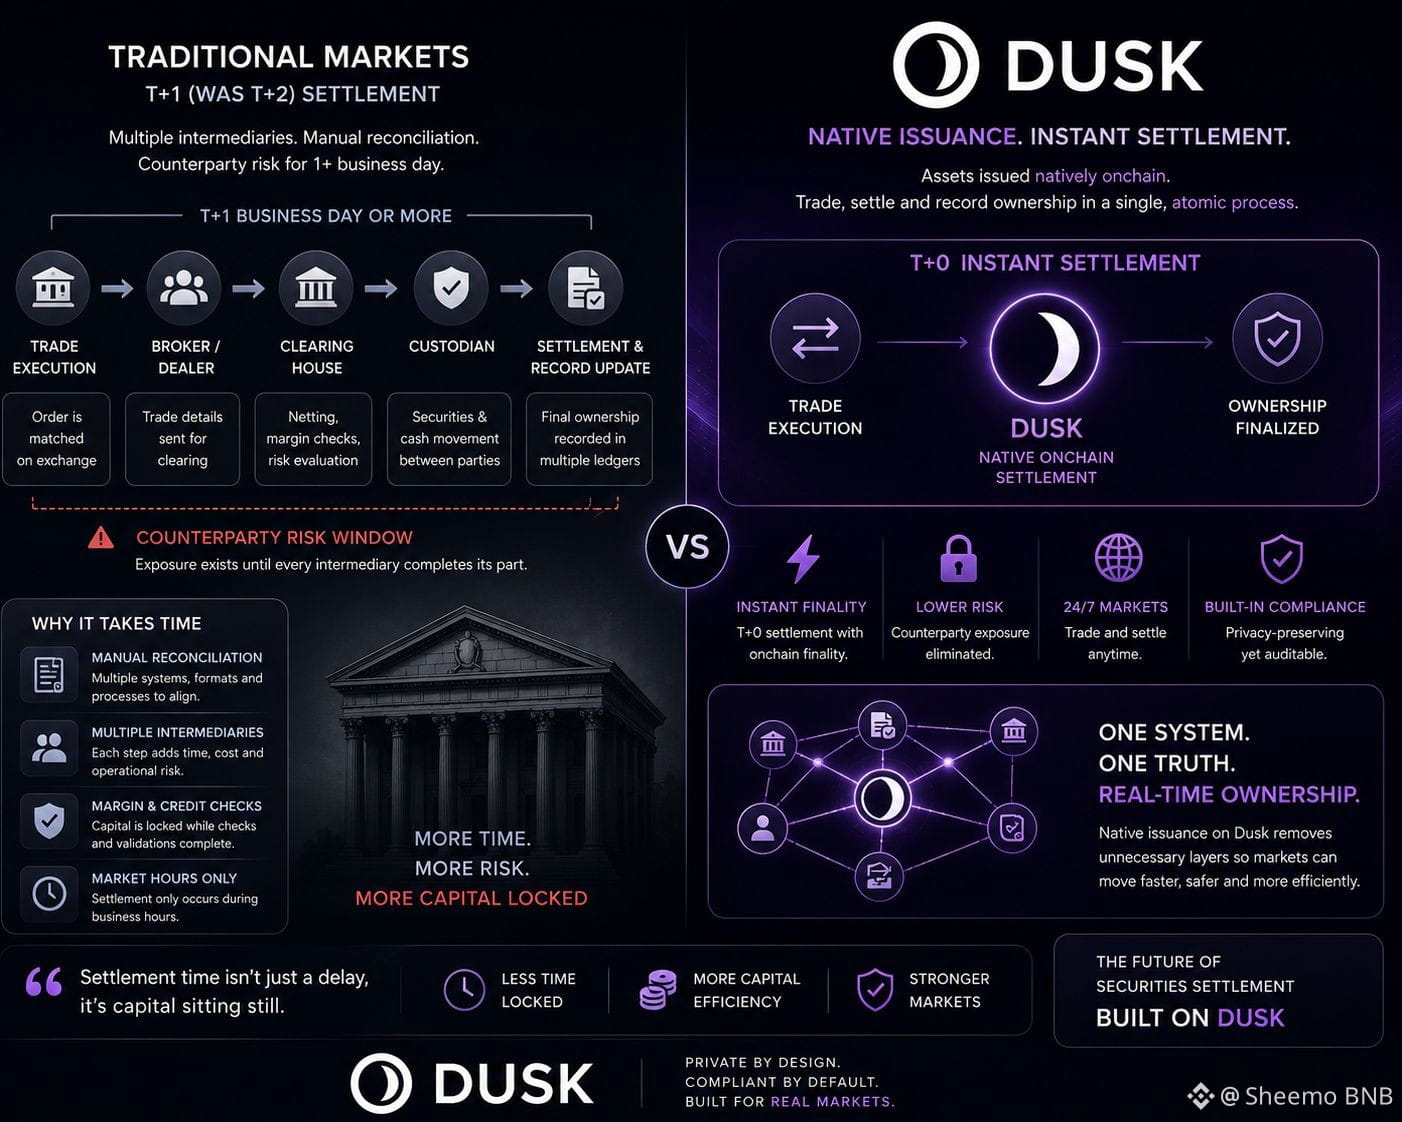
Ich habe über das native Ausgabe- (Issuance-) Modell von Dusk aus einem etwas anderen Blickwinkel nachgedacht: Die Geschwindigkeit der Abwicklung ist möglicherweise weniger entscheidend als die Effizienz der Bilanz.
Wenn ein Wertpapier nativ onchain ausgegeben wird, können Eigentum und Abwicklung innerhalb desselben Systems stattfinden. Das könnte eine zusätzliche Ebene der Abstimmung zwischen dem Handel und der finalen Übertragung des Eigentums entfernen.
Für einen Investor ist die interessante Folge, was mit dem Kapital passiert, das andernfalls gegen noch nicht abgewickelte Positionen gebunden wäre. Eine schnellere Finalität könnte die Dauer des Aussetzungsrisikos gegenüber der Gegenpartei verringern und den Umfang des Sicherheitenkapitals reduzieren, das gebunden ist, während mehrere Parteien ihre Prozesse abschließen.
„Die Abwicklungszeit ist auch Zeit für die Kapitalallokation.“
Deshalb ist T+0 für mich spannender als nur schneller als T+1 oder T+2 zu sein. Wenn native Ausgabe die Lücke zwischen Ausführung und finalem Eigentum tatsächlich verkleinert, könnte das verändern, wie effizient regulierte Märkte Liquidität nutzen.
Trotzdem denke ich, dass hier eine wichtige Unsicherheit besteht. Traditionelle Abwicklungsverzögerungen enthalten oft operative Schutzmaßnahmen, Fehler-/Ausnahmebehandlung und Compliance-Prüfungen. Das Verlegen des Assets onchain entfernt diese Anforderungen nicht automatisch.
Die These wird erst dann deutlich stärker, wenn Dusk Compliance und Instant Settlement in denselben Workflow bringen kann, statt die alte Reibung lediglich an anderer Stelle zu verschieben.
#DUSK $BLESS $TUT
{future}(TUTUSDT)
{future}(BLESSUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Ich habe über das native Ausgabe- (Issuance-) Modell von Dusk aus einem etwas anderen Blickwinkel nachgedacht: Die Geschwindigkeit der Abwicklung ist möglicherweise weniger entscheidend als die Effizienz der Bilanz.
Wenn ein Wertpapier nativ onchain ausgegeben wird, können Eigentum und Abwicklung innerhalb desselben Systems stattfinden. Das könnte eine zusätzliche Ebene der Abstimmung zwischen dem Handel und der finalen Übertragung des Eigentums entfernen.
Für einen Investor ist die interessante Folge, was mit dem Kapital passiert, das andernfalls gegen noch nicht abgewickelte Positionen gebunden wäre. Eine schnellere Finalität könnte die Dauer des Aussetzungsrisikos gegenüber der Gegenpartei verringern und den Umfang des Sicherheitenkapitals reduzieren, das gebunden ist, während mehrere Parteien ihre Prozesse abschließen.
„Die Abwicklungszeit ist auch Zeit für die Kapitalallokation.“
Deshalb ist T+0 für mich spannender als nur schneller als T+1 oder T+2 zu sein. Wenn native Ausgabe die Lücke zwischen Ausführung und finalem Eigentum tatsächlich verkleinert, könnte das verändern, wie effizient regulierte Märkte Liquidität nutzen.
Trotzdem denke ich, dass hier eine wichtige Unsicherheit besteht. Traditionelle Abwicklungsverzögerungen enthalten oft operative Schutzmaßnahmen, Fehler-/Ausnahmebehandlung und Compliance-Prüfungen. Das Verlegen des Assets onchain entfernt diese Anforderungen nicht automatisch.
Die These wird erst dann deutlich stärker, wenn Dusk Compliance und Instant Settlement in denselben Workflow bringen kann, statt die alte Reibung lediglich an anderer Stelle zu verschieben.
#DUSK $BLESS $TUT
Ich habe über das native Ausgabe- (Issuance-) Modell von Dusk aus einem etwas anderen Blickwinkel nachgedacht: Die Geschwindigkeit der Abwicklung ist möglicherweise weniger entscheidend als die Effizienz der Bilanz.
Wenn ein Wertpapier nativ onchain ausgegeben wird, können Eigentum und Abwicklung innerhalb desselben Systems stattfinden. Das könnte eine zusätzliche Ebene der Abstimmung zwischen dem Handel und der finalen Übertragung des Eigentums entfernen.
Für einen Investor ist die interessante Folge, was mit dem Kapital passiert, das andernfalls gegen noch nicht abgewickelte Positionen gebunden wäre. Eine schnellere Finalität könnte die Dauer des Aussetzungsrisikos gegenüber der Gegenpartei verringern und den Umfang des Sicherheitenkapitals reduzieren, das gebunden ist, während mehrere Parteien ihre Prozesse abschließen.
„Die Abwicklungszeit ist auch Zeit für die Kapitalallokation.“
Deshalb ist T+0 für mich spannender als nur schneller als T+1 oder T+2 zu sein. Wenn native Ausgabe die Lücke zwischen Ausführung und finalem Eigentum tatsächlich verkleinert, könnte das verändern, wie effizient regulierte Märkte Liquidität nutzen.
Trotzdem denke ich, dass hier eine wichtige Unsicherheit besteht. Traditionelle Abwicklungsverzögerungen enthalten oft operative Schutzmaßnahmen, Fehler-/Ausnahmebehandlung und Compliance-Prüfungen. Das Verlegen des Assets onchain entfernt diese Anforderungen nicht automatisch.
Die These wird erst dann deutlich stärker, wenn Dusk Compliance und Instant Settlement in denselben Workflow bringen kann, statt die alte Reibung lediglich an anderer Stelle zu verschieben.
#DUSK $BLESS $TUT
15
18
452
·
--
#dusk $DUSK @Dusk_Foundation
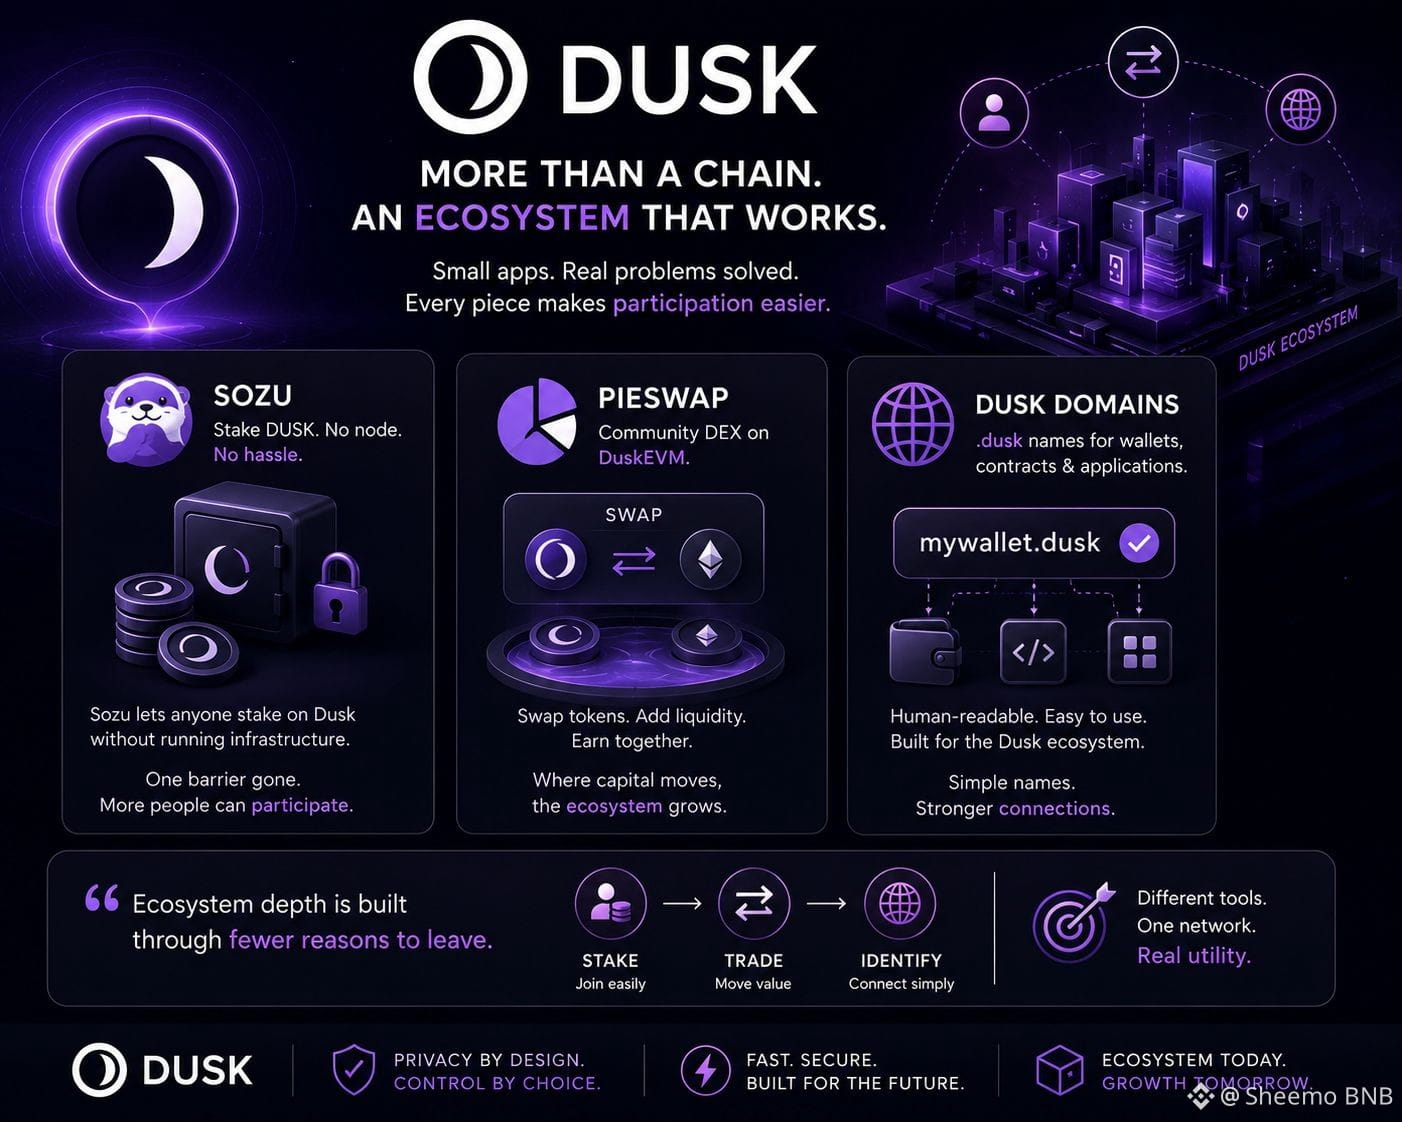
Ich habe stärker darauf geachtet, in welcher Reihenfolge ein Blockchain-Ökosystem nützlich wird, und Dusk bietet dafür einen interessanten Fall.
Infrastruktur bekommt normalerweise zuerst Aufmerksamkeit, aber die Teilnahme hängt oft davon ab, dass kleinere Anwendungen bestimmte Reibungspunkte beseitigen. Sozu zum Beispiel verändert die Staking-Entscheidung für Nutzer, die dem Netzwerk ausgesetzt sein wollen, ohne selbst die operative Last übernehmen zu müssen, Infrastruktur zu betreiben.
PieSwap bringt eine weitere Ebene hinzu. Als DEX auf DuskEVM bietet es Kapital einen Ort, an den es sich bewegen kann, nachdem es ins Ökosystem eingetreten ist. Diese Unterscheidung ist mir wichtig, weil gestapeltes Kapital und aktive Liquidität sehr unterschiedliche wirtschaftliche Rollen erfüllen.
Dusk Domains wirken vielleicht noch kleiner, doch lesbare Identitäten können die Reibung zwischen Wallets, Contracts und Anwendungen verringern.
„Ökosystem-Tiefe entsteht durch weniger Gründe, zu gehen.“
Ich denke, der Markt kann ein Ökosystem manchmal überbewerten, indem er Anwendungen zählt, statt die Übergaben zwischen ihnen zu prüfen. Das stärkere Signal ist, ob eine Nutzung ganz natürlich den Grund schafft, die nächste zu nutzen.
Die Schwäche ist, dass allein Bequemlichkeit keine Bindung garantiert. Diese Anwendungen brauchen weiterhin verlässliche Liquidität und eine wiederkehrende Nachfrage der Nutzer.
Wenn das Dusk-Ökosystem die Teilnahme in eine verbundene Abfolge verwandeln kann – statt in isolierte Aktionen – wird das zu einem viel aussagekräftigeren Maß für den Nutzen des Netzwerks.
#Dusk
$ACE
$ONG
{future}(ONGUSDT)
{future}(ACEUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Ich habe stärker darauf geachtet, in welcher Reihenfolge ein Blockchain-Ökosystem nützlich wird, und Dusk bietet dafür einen interessanten Fall.
Infrastruktur bekommt normalerweise zuerst Aufmerksamkeit, aber die Teilnahme hängt oft davon ab, dass kleinere Anwendungen bestimmte Reibungspunkte beseitigen. Sozu zum Beispiel verändert die Staking-Entscheidung für Nutzer, die dem Netzwerk ausgesetzt sein wollen, ohne selbst die operative Last übernehmen zu müssen, Infrastruktur zu betreiben.
PieSwap bringt eine weitere Ebene hinzu. Als DEX auf DuskEVM bietet es Kapital einen Ort, an den es sich bewegen kann, nachdem es ins Ökosystem eingetreten ist. Diese Unterscheidung ist mir wichtig, weil gestapeltes Kapital und aktive Liquidität sehr unterschiedliche wirtschaftliche Rollen erfüllen.
Dusk Domains wirken vielleicht noch kleiner, doch lesbare Identitäten können die Reibung zwischen Wallets, Contracts und Anwendungen verringern.
„Ökosystem-Tiefe entsteht durch weniger Gründe, zu gehen.“
Ich denke, der Markt kann ein Ökosystem manchmal überbewerten, indem er Anwendungen zählt, statt die Übergaben zwischen ihnen zu prüfen. Das stärkere Signal ist, ob eine Nutzung ganz natürlich den Grund schafft, die nächste zu nutzen.
Die Schwäche ist, dass allein Bequemlichkeit keine Bindung garantiert. Diese Anwendungen brauchen weiterhin verlässliche Liquidität und eine wiederkehrende Nachfrage der Nutzer.
Wenn das Dusk-Ökosystem die Teilnahme in eine verbundene Abfolge verwandeln kann – statt in isolierte Aktionen – wird das zu einem viel aussagekräftigeren Maß für den Nutzen des Netzwerks.
#Dusk
$ACE
$ONG
Ich habe stärker darauf geachtet, in welcher Reihenfolge ein Blockchain-Ökosystem nützlich wird, und Dusk bietet dafür einen interessanten Fall.
Infrastruktur bekommt normalerweise zuerst Aufmerksamkeit, aber die Teilnahme hängt oft davon ab, dass kleinere Anwendungen bestimmte Reibungspunkte beseitigen. Sozu zum Beispiel verändert die Staking-Entscheidung für Nutzer, die dem Netzwerk ausgesetzt sein wollen, ohne selbst die operative Last übernehmen zu müssen, Infrastruktur zu betreiben.
PieSwap bringt eine weitere Ebene hinzu. Als DEX auf DuskEVM bietet es Kapital einen Ort, an den es sich bewegen kann, nachdem es ins Ökosystem eingetreten ist. Diese Unterscheidung ist mir wichtig, weil gestapeltes Kapital und aktive Liquidität sehr unterschiedliche wirtschaftliche Rollen erfüllen.
Dusk Domains wirken vielleicht noch kleiner, doch lesbare Identitäten können die Reibung zwischen Wallets, Contracts und Anwendungen verringern.
„Ökosystem-Tiefe entsteht durch weniger Gründe, zu gehen.“
Ich denke, der Markt kann ein Ökosystem manchmal überbewerten, indem er Anwendungen zählt, statt die Übergaben zwischen ihnen zu prüfen. Das stärkere Signal ist, ob eine Nutzung ganz natürlich den Grund schafft, die nächste zu nutzen.
Die Schwäche ist, dass allein Bequemlichkeit keine Bindung garantiert. Diese Anwendungen brauchen weiterhin verlässliche Liquidität und eine wiederkehrende Nachfrage der Nutzer.
Wenn das Dusk-Ökosystem die Teilnahme in eine verbundene Abfolge verwandeln kann – statt in isolierte Aktionen – wird das zu einem viel aussagekräftigeren Maß für den Nutzen des Netzwerks.
#Dusk
$ACE
$ONG
8
6
225
·
--
#dusk $DUSK @Dusk_Foundation
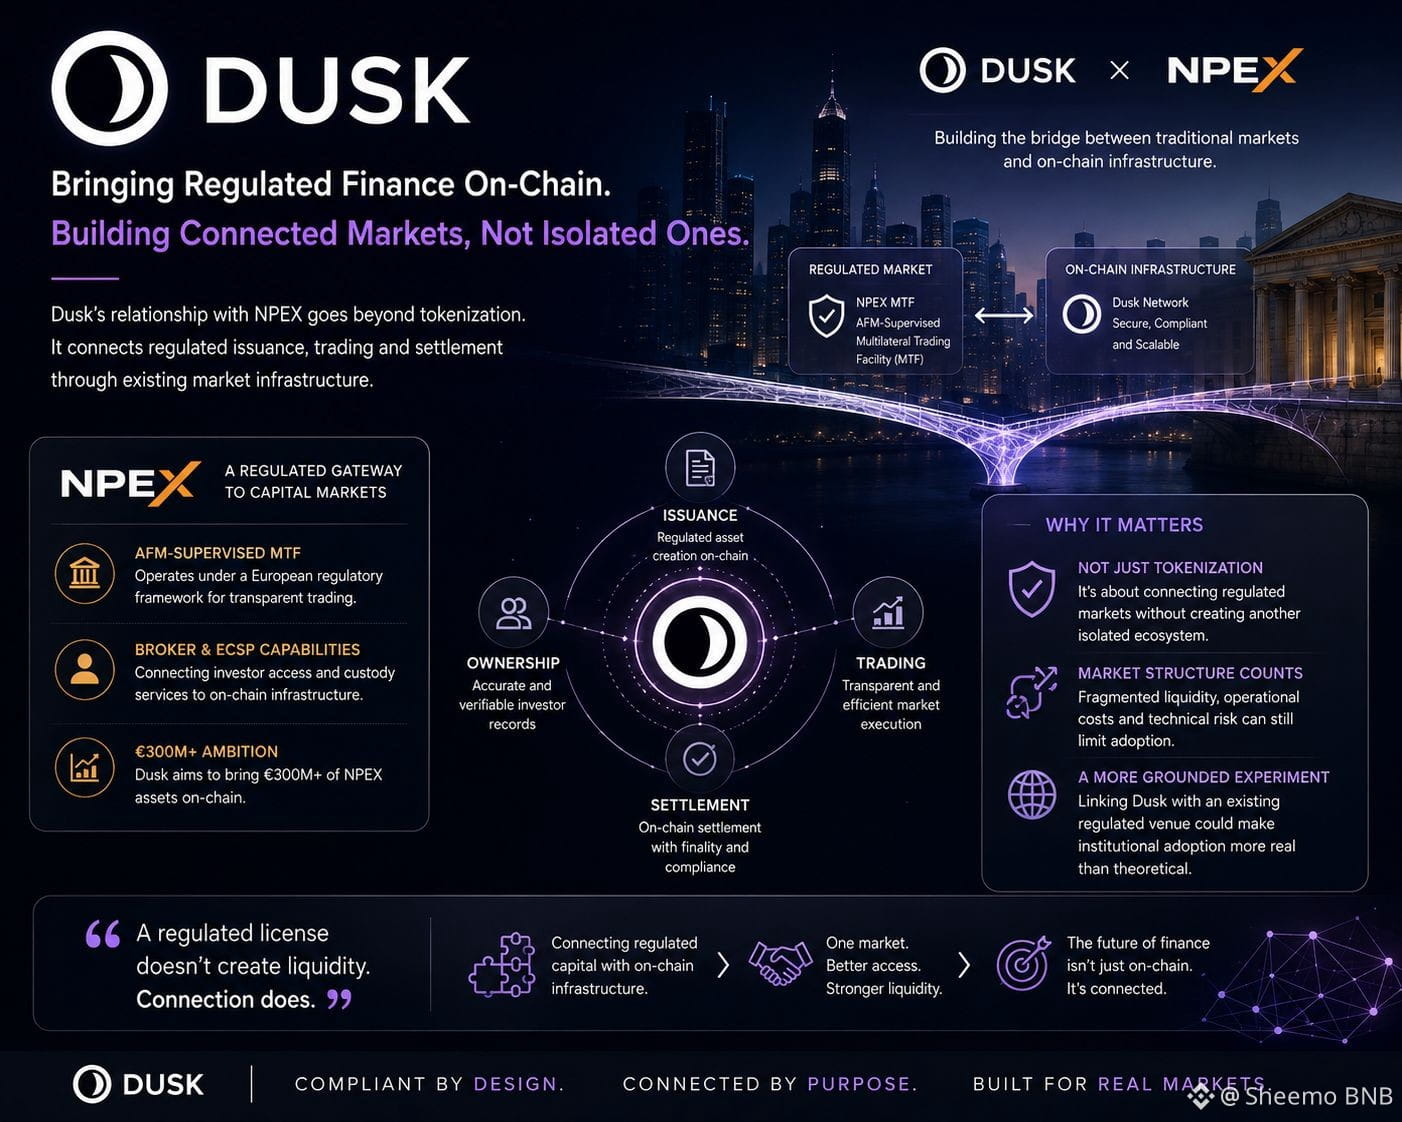
Ich habe begonnen, Dusk’s NPEX-Verbindung weniger als Meilenstein der Tokenisierung zu betrachten, sondern vielmehr als einen Test dafür, ob Onchain-Infrastruktur die Qualität eines bestehenden Marktes bewahren kann.
Das Spannende daran ist, dass NPEX bereits in einem regulierten Handelsumfeld operiert. Wertpapiere onchain zu bringen, reicht also nicht aus; die eigentliche Herausforderung besteht darin, Emission, Eigentumsnachweise, Handel und Abwicklung über Systeme hinweg konsistent zu halten.
Deshalb ist Dusk’s Ziel von 300 Mio. €+ für mich interessanter als die Schlagzeile selbst. Wenn sich Vermögenswerte zwar onchain bewegen, aber Liquidität, Preisbildung und der Zugang von Anlegern weiterhin fragmentiert bleiben, könnte die Blockchain-Schicht lediglich noch eine zusätzliche Abstimmungsbelastung hinzufügen.
„Tokenisierung schafft nur dann Wert, wenn der Markt rund um den Token besser wird.“
Ich denke außerdem, dass die Broker- und ECSP-Verbindung wichtig ist, weil sie auf Infrastruktur rund um das Asset hinweist – nicht nur auf die Darstellung des Assets selbst.
Die Schwäche ist, dass eine regulierte Integration trotz allem operativ noch immer schwer sein kann. Compliance-Anforderungen, Venue-Liquidität und institutionelle Workflows verschwinden nicht, nur weil die Abwicklung auf eine Blockchain verlagert wird.
Worauf ich achten werde, ist, ob Dusk die Anzahl der voneinander getrennten Schritte zwischen reguliertem Kapital und Onchain-Abwicklung reduzieren kann. Wenn das gelingt, wird das Wertversprechen deutlich besser messbar als nur Wertpapiere auf ein Ledger zu bringen.
#DUSK $HEMI $TREE
{future}(TREEUSDT)
{future}(HEMIUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Ich habe begonnen, Dusk’s NPEX-Verbindung weniger als Meilenstein der Tokenisierung zu betrachten, sondern vielmehr als einen Test dafür, ob Onchain-Infrastruktur die Qualität eines bestehenden Marktes bewahren kann.
Das Spannende daran ist, dass NPEX bereits in einem regulierten Handelsumfeld operiert. Wertpapiere onchain zu bringen, reicht also nicht aus; die eigentliche Herausforderung besteht darin, Emission, Eigentumsnachweise, Handel und Abwicklung über Systeme hinweg konsistent zu halten.
Deshalb ist Dusk’s Ziel von 300 Mio. €+ für mich interessanter als die Schlagzeile selbst. Wenn sich Vermögenswerte zwar onchain bewegen, aber Liquidität, Preisbildung und der Zugang von Anlegern weiterhin fragmentiert bleiben, könnte die Blockchain-Schicht lediglich noch eine zusätzliche Abstimmungsbelastung hinzufügen.
„Tokenisierung schafft nur dann Wert, wenn der Markt rund um den Token besser wird.“
Ich denke außerdem, dass die Broker- und ECSP-Verbindung wichtig ist, weil sie auf Infrastruktur rund um das Asset hinweist – nicht nur auf die Darstellung des Assets selbst.
Die Schwäche ist, dass eine regulierte Integration trotz allem operativ noch immer schwer sein kann. Compliance-Anforderungen, Venue-Liquidität und institutionelle Workflows verschwinden nicht, nur weil die Abwicklung auf eine Blockchain verlagert wird.
Worauf ich achten werde, ist, ob Dusk die Anzahl der voneinander getrennten Schritte zwischen reguliertem Kapital und Onchain-Abwicklung reduzieren kann. Wenn das gelingt, wird das Wertversprechen deutlich besser messbar als nur Wertpapiere auf ein Ledger zu bringen.
#DUSK $HEMI $TREE
Ich habe begonnen, Dusk’s NPEX-Verbindung weniger als Meilenstein der Tokenisierung zu betrachten, sondern vielmehr als einen Test dafür, ob Onchain-Infrastruktur die Qualität eines bestehenden Marktes bewahren kann.
Das Spannende daran ist, dass NPEX bereits in einem regulierten Handelsumfeld operiert. Wertpapiere onchain zu bringen, reicht also nicht aus; die eigentliche Herausforderung besteht darin, Emission, Eigentumsnachweise, Handel und Abwicklung über Systeme hinweg konsistent zu halten.
Deshalb ist Dusk’s Ziel von 300 Mio. €+ für mich interessanter als die Schlagzeile selbst. Wenn sich Vermögenswerte zwar onchain bewegen, aber Liquidität, Preisbildung und der Zugang von Anlegern weiterhin fragmentiert bleiben, könnte die Blockchain-Schicht lediglich noch eine zusätzliche Abstimmungsbelastung hinzufügen.
„Tokenisierung schafft nur dann Wert, wenn der Markt rund um den Token besser wird.“
Ich denke außerdem, dass die Broker- und ECSP-Verbindung wichtig ist, weil sie auf Infrastruktur rund um das Asset hinweist – nicht nur auf die Darstellung des Assets selbst.
Die Schwäche ist, dass eine regulierte Integration trotz allem operativ noch immer schwer sein kann. Compliance-Anforderungen, Venue-Liquidität und institutionelle Workflows verschwinden nicht, nur weil die Abwicklung auf eine Blockchain verlagert wird.
Worauf ich achten werde, ist, ob Dusk die Anzahl der voneinander getrennten Schritte zwischen reguliertem Kapital und Onchain-Abwicklung reduzieren kann. Wenn das gelingt, wird das Wertversprechen deutlich besser messbar als nur Wertpapiere auf ein Ledger zu bringen.
#DUSK $HEMI $TREE
16
11
461
·
--
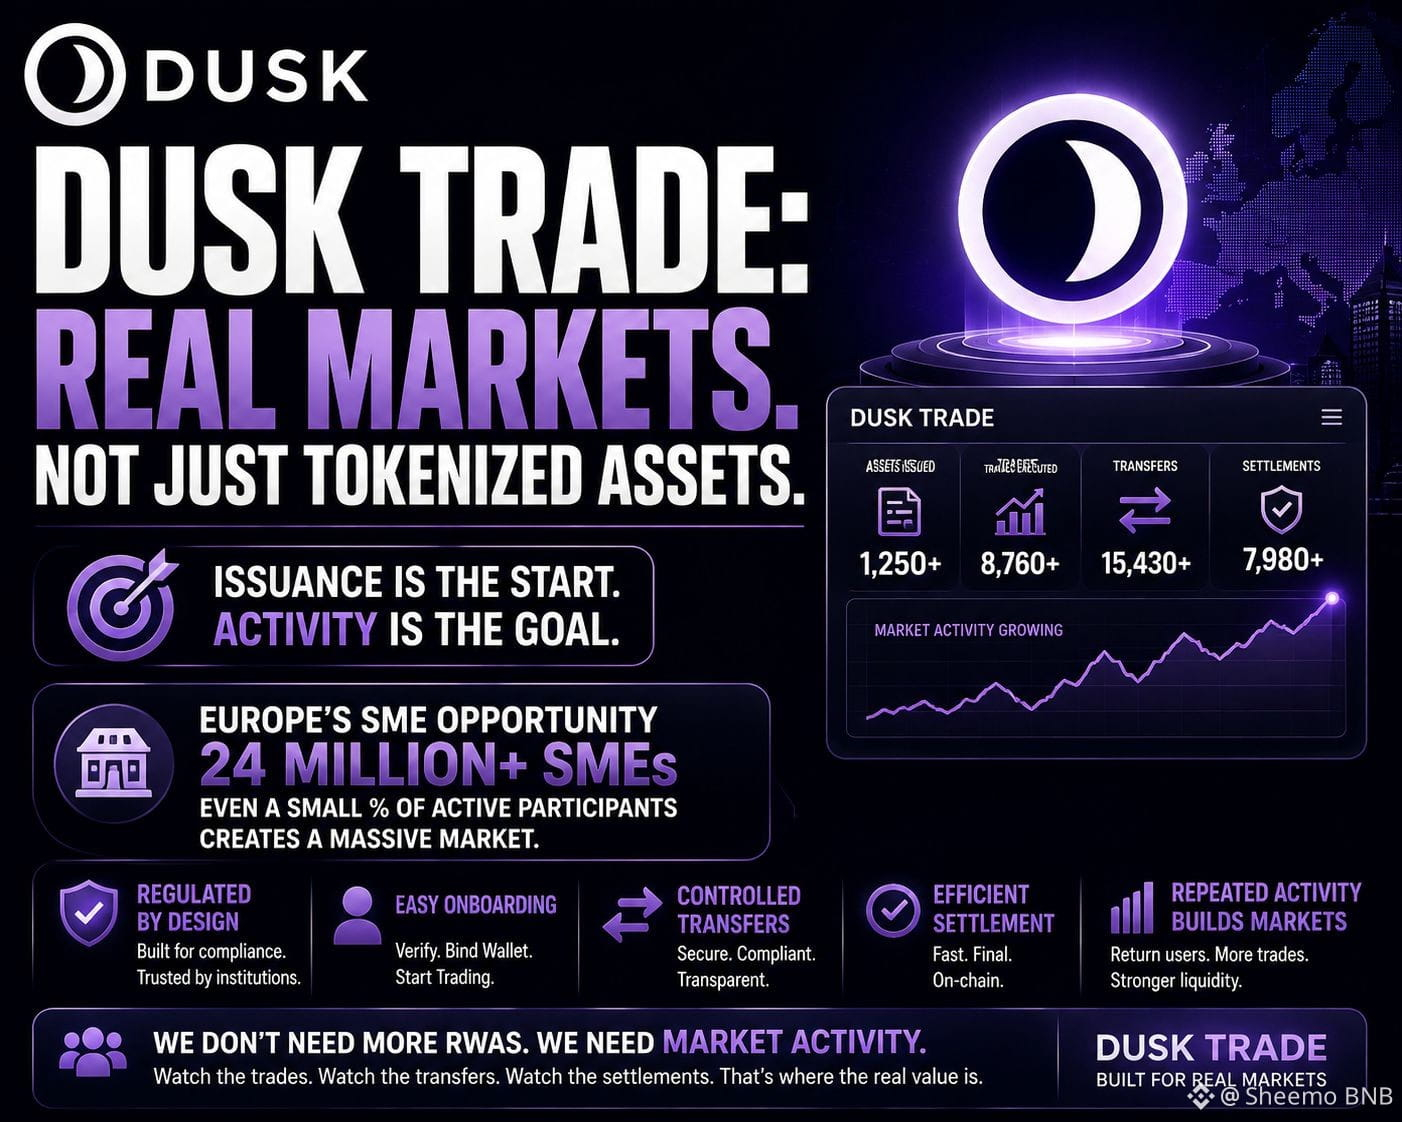
@Dusk_Foundation Ich habe Dusk Trade mit einer etwas anderen Perspektive betrachtet: mit dem Blick auf die Liquidität, die nach der ersten Transaktion übrig bleibt.
Ein regulierter RWA-Markt kann erfolgreiches Onboarding, Wallet-Bindung, kontrollierte Transfers und Abwicklung verzeichnen und dabei dennoch sehr wenig organischen Handel erzeugen. Für mich ist das stärkere Signal die Frage, ob Teilnehmende beginnen, ihre Aktivität wiederholt über denselben Markt zu routen, weil die Ausführung tatsächlich nützlich ist.
Darum ist das Verhalten auf dem Sekundärmarkt wichtig. Wenn ein Asset auf Dusk ausgegeben wird, Käufer aber selten wiederkehren, kann Liquidität zwar technisch verfügbar sein, aber ökonomisch nicht zuverlässig. Umgekehrt würden wiederkehrende Transfers zwischen nicht miteinander verbundenen Teilnehmenden darauf hindeuten, dass die Plattform Teil ihres normalen Workflows wird – statt nur eine einmalige Emissionsschiene zu sein.
„Liquidität wird durch die zweite Transaktion bewiesen, nicht durch die erste.“
Daher würde ich auf die Konzentration der Teilnehmenden achten, auf die Transferhäufigkeit, das Abwicklungsvolumen und darauf, wie viel Aktivität von zurückkehrenden Nutzern stammt, statt von neu onboardeten Konten.
Hier gibt es eine berechtigte Schwäche: Frühe regulierte Märkte bilden Liquidität naturgemäß langsamer aus, weil Compliance und institutionelles Onboarding Reibung hinzufügen. Eine geringe anfängliche Umschlagshäufigkeit allein würde mir nicht viel sagen.
Aber wenn Dusk Trade konformes Onboarding in wiederkehrendes Marktverhalten umwandeln kann, wäre das eine viel stärkere Bestätigung der RWA-These als die reine Anzahl der eingeführten Assets.
#dusk @Dusk_Foundation #Dusk $DUSK
{future}(DUSKUSDT)
@Dusk Ich habe Dusk Trade mit einer etwas anderen Perspektive betrachtet: mit dem Blick auf die Liquidität, die nach der ersten Transaktion übrig bleibt.
Ein regulierter RWA-Markt kann erfolgreiches Onboarding, Wallet-Bindung, kontrollierte Transfers und Abwicklung verzeichnen und dabei dennoch sehr wenig organischen Handel erzeugen. Für mich ist das stärkere Signal die Frage, ob Teilnehmende beginnen, ihre Aktivität wiederholt über denselben Markt zu routen, weil die Ausführung tatsächlich nützlich ist.
Darum ist das Verhalten auf dem Sekundärmarkt wichtig. Wenn ein Asset auf Dusk ausgegeben wird, Käufer aber selten wiederkehren, kann Liquidität zwar technisch verfügbar sein, aber ökonomisch nicht zuverlässig. Umgekehrt würden wiederkehrende Transfers zwischen nicht miteinander verbundenen Teilnehmenden darauf hindeuten, dass die Plattform Teil ihres normalen Workflows wird – statt nur eine einmalige Emissionsschiene zu sein.
„Liquidität wird durch die zweite Transaktion bewiesen, nicht durch die erste.“
Daher würde ich auf die Konzentration der Teilnehmenden achten, auf die Transferhäufigkeit, das Abwicklungsvolumen und darauf, wie viel Aktivität von zurückkehrenden Nutzern stammt, statt von neu onboardeten Konten.
Hier gibt es eine berechtigte Schwäche: Frühe regulierte Märkte bilden Liquidität naturgemäß langsamer aus, weil Compliance und institutionelles Onboarding Reibung hinzufügen. Eine geringe anfängliche Umschlagshäufigkeit allein würde mir nicht viel sagen.
Aber wenn Dusk Trade konformes Onboarding in wiederkehrendes Marktverhalten umwandeln kann, wäre das eine viel stärkere Bestätigung der RWA-These als die reine Anzahl der eingeführten Assets.
#dusk @Dusk #Dusk $DUSK
Ein regulierter RWA-Markt kann erfolgreiches Onboarding, Wallet-Bindung, kontrollierte Transfers und Abwicklung verzeichnen und dabei dennoch sehr wenig organischen Handel erzeugen. Für mich ist das stärkere Signal die Frage, ob Teilnehmende beginnen, ihre Aktivität wiederholt über denselben Markt zu routen, weil die Ausführung tatsächlich nützlich ist.
Darum ist das Verhalten auf dem Sekundärmarkt wichtig. Wenn ein Asset auf Dusk ausgegeben wird, Käufer aber selten wiederkehren, kann Liquidität zwar technisch verfügbar sein, aber ökonomisch nicht zuverlässig. Umgekehrt würden wiederkehrende Transfers zwischen nicht miteinander verbundenen Teilnehmenden darauf hindeuten, dass die Plattform Teil ihres normalen Workflows wird – statt nur eine einmalige Emissionsschiene zu sein.
„Liquidität wird durch die zweite Transaktion bewiesen, nicht durch die erste.“
Daher würde ich auf die Konzentration der Teilnehmenden achten, auf die Transferhäufigkeit, das Abwicklungsvolumen und darauf, wie viel Aktivität von zurückkehrenden Nutzern stammt, statt von neu onboardeten Konten.
Hier gibt es eine berechtigte Schwäche: Frühe regulierte Märkte bilden Liquidität naturgemäß langsamer aus, weil Compliance und institutionelles Onboarding Reibung hinzufügen. Eine geringe anfängliche Umschlagshäufigkeit allein würde mir nicht viel sagen.
Aber wenn Dusk Trade konformes Onboarding in wiederkehrendes Marktverhalten umwandeln kann, wäre das eine viel stärkere Bestätigung der RWA-These als die reine Anzahl der eingeführten Assets.
#dusk @Dusk #Dusk $DUSK
17
10
99
·
--
@Dusk_Foundation Ich kehre immer wieder zu einem operativen Detail in Dusk zurück: selektive Offenlegung ist nur dann von Bedeutung, wenn sie die Menge an Informationen reduziert, die Institutionen außerhalb des Ledgers austauschen müssen.
Phoenix ist hier interessant, weil Privatsphäre nicht einfach nur darum geht, Transaktionsdaten zu verbergen. Sie kann es ermöglichen, dass Gegenparteien die für einen regulierten Ablauf erforderlichen Informationen nachweisen, ohne alles andere offenzulegen. In den Wertpapiermärkten könnte diese Unterscheidung Auswirkungen auf Abgleichprozesse, Compliance-Prüfungen und die Frage haben, wie vielen Parteien derselbe zugrunde liegende Datensatz zugänglich sein muss.
Daraus ergibt sich für mich eine nützliche Kennzahl für Anleger: Wie viele manuelle Verifizierungsschritte können tatsächlich wegfallen?
Wenn Emittent, Handelsplatz, Verwahrer und Settlement-Layer unabhängig voneinander den erforderlichen Status aus derselben Infrastruktur verifizieren können, schafft Dusk möglicherweise einen Mehrwert durch weniger Koordinationspunkte – nicht nur durch schnellere Transaktionen.
„Privatsphäre wird zur Infrastruktur, wenn sie operative Reibung entfernt.“
Die Schwäche besteht darin, dass Institutionen möglicherweise weiterhin parallele Aufzeichnungen führen – aus rechtlichen, internen Kontroll- oder Risikogründen. In diesem Fall könnte Dusk zwar technisch das Settlement komprimieren, während die umgebende buchhalterische Belastung weitgehend unverändert bleibt.
Daher würde ich den Workflow beobachten, nicht nur den Durchsatz: Wie viel Abgleich wird eliminiert, wie oft stützen sich die Teilnehmer auf denselben Settlement-Status und ob diese Abhängigkeit über Pilotbereitstellungen hinaus bestehen bleibt.
#dusk #Dusk $DUSK $GPS $TUT
{future}(DUSKUSDT)
{future}(GPSUSDT)
Was ist für die institutionelle Übernahme von Dusk am wichtigsten?
@Dusk Ich kehre immer wieder zu einem operativen Detail in Dusk zurück: selektive Offenlegung ist nur dann von Bedeutung, wenn sie die Menge an Informationen reduziert, die Institutionen außerhalb des Ledgers austauschen müssen.
Phoenix ist hier interessant, weil Privatsphäre nicht einfach nur darum geht, Transaktionsdaten zu verbergen. Sie kann es ermöglichen, dass Gegenparteien die für einen regulierten Ablauf erforderlichen Informationen nachweisen, ohne alles andere offenzulegen. In den Wertpapiermärkten könnte diese Unterscheidung Auswirkungen auf Abgleichprozesse, Compliance-Prüfungen und die Frage haben, wie vielen Parteien derselbe zugrunde liegende Datensatz zugänglich sein muss.
Daraus ergibt sich für mich eine nützliche Kennzahl für Anleger: Wie viele manuelle Verifizierungsschritte können tatsächlich wegfallen?
Wenn Emittent, Handelsplatz, Verwahrer und Settlement-Layer unabhängig voneinander den erforderlichen Status aus derselben Infrastruktur verifizieren können, schafft Dusk möglicherweise einen Mehrwert durch weniger Koordinationspunkte – nicht nur durch schnellere Transaktionen.
„Privatsphäre wird zur Infrastruktur, wenn sie operative Reibung entfernt.“
Die Schwäche besteht darin, dass Institutionen möglicherweise weiterhin parallele Aufzeichnungen führen – aus rechtlichen, internen Kontroll- oder Risikogründen. In diesem Fall könnte Dusk zwar technisch das Settlement komprimieren, während die umgebende buchhalterische Belastung weitgehend unverändert bleibt.
Daher würde ich den Workflow beobachten, nicht nur den Durchsatz: Wie viel Abgleich wird eliminiert, wie oft stützen sich die Teilnehmer auf denselben Settlement-Status und ob diese Abhängigkeit über Pilotbereitstellungen hinaus bestehen bleibt.
#dusk #Dusk $DUSK $GPS $TUT
Was ist für die institutionelle Übernahme von Dusk am wichtigsten?
Phoenix ist hier interessant, weil Privatsphäre nicht einfach nur darum geht, Transaktionsdaten zu verbergen. Sie kann es ermöglichen, dass Gegenparteien die für einen regulierten Ablauf erforderlichen Informationen nachweisen, ohne alles andere offenzulegen. In den Wertpapiermärkten könnte diese Unterscheidung Auswirkungen auf Abgleichprozesse, Compliance-Prüfungen und die Frage haben, wie vielen Parteien derselbe zugrunde liegende Datensatz zugänglich sein muss.
Daraus ergibt sich für mich eine nützliche Kennzahl für Anleger: Wie viele manuelle Verifizierungsschritte können tatsächlich wegfallen?
Wenn Emittent, Handelsplatz, Verwahrer und Settlement-Layer unabhängig voneinander den erforderlichen Status aus derselben Infrastruktur verifizieren können, schafft Dusk möglicherweise einen Mehrwert durch weniger Koordinationspunkte – nicht nur durch schnellere Transaktionen.
„Privatsphäre wird zur Infrastruktur, wenn sie operative Reibung entfernt.“
Die Schwäche besteht darin, dass Institutionen möglicherweise weiterhin parallele Aufzeichnungen führen – aus rechtlichen, internen Kontroll- oder Risikogründen. In diesem Fall könnte Dusk zwar technisch das Settlement komprimieren, während die umgebende buchhalterische Belastung weitgehend unverändert bleibt.
Daher würde ich den Workflow beobachten, nicht nur den Durchsatz: Wie viel Abgleich wird eliminiert, wie oft stützen sich die Teilnehmer auf denselben Settlement-Status und ob diese Abhängigkeit über Pilotbereitstellungen hinaus bestehen bleibt.
#dusk #Dusk $DUSK $GPS $TUT
Was ist für die institutionelle Übernahme von Dusk am wichtigsten?
🔐 Privacy
100%
⚡ Settlement
0%
📊 Reconciliation
0%
4 Stimmen • Abstimmung beendet
17
8
282
·
--
@Dusk_Foundation
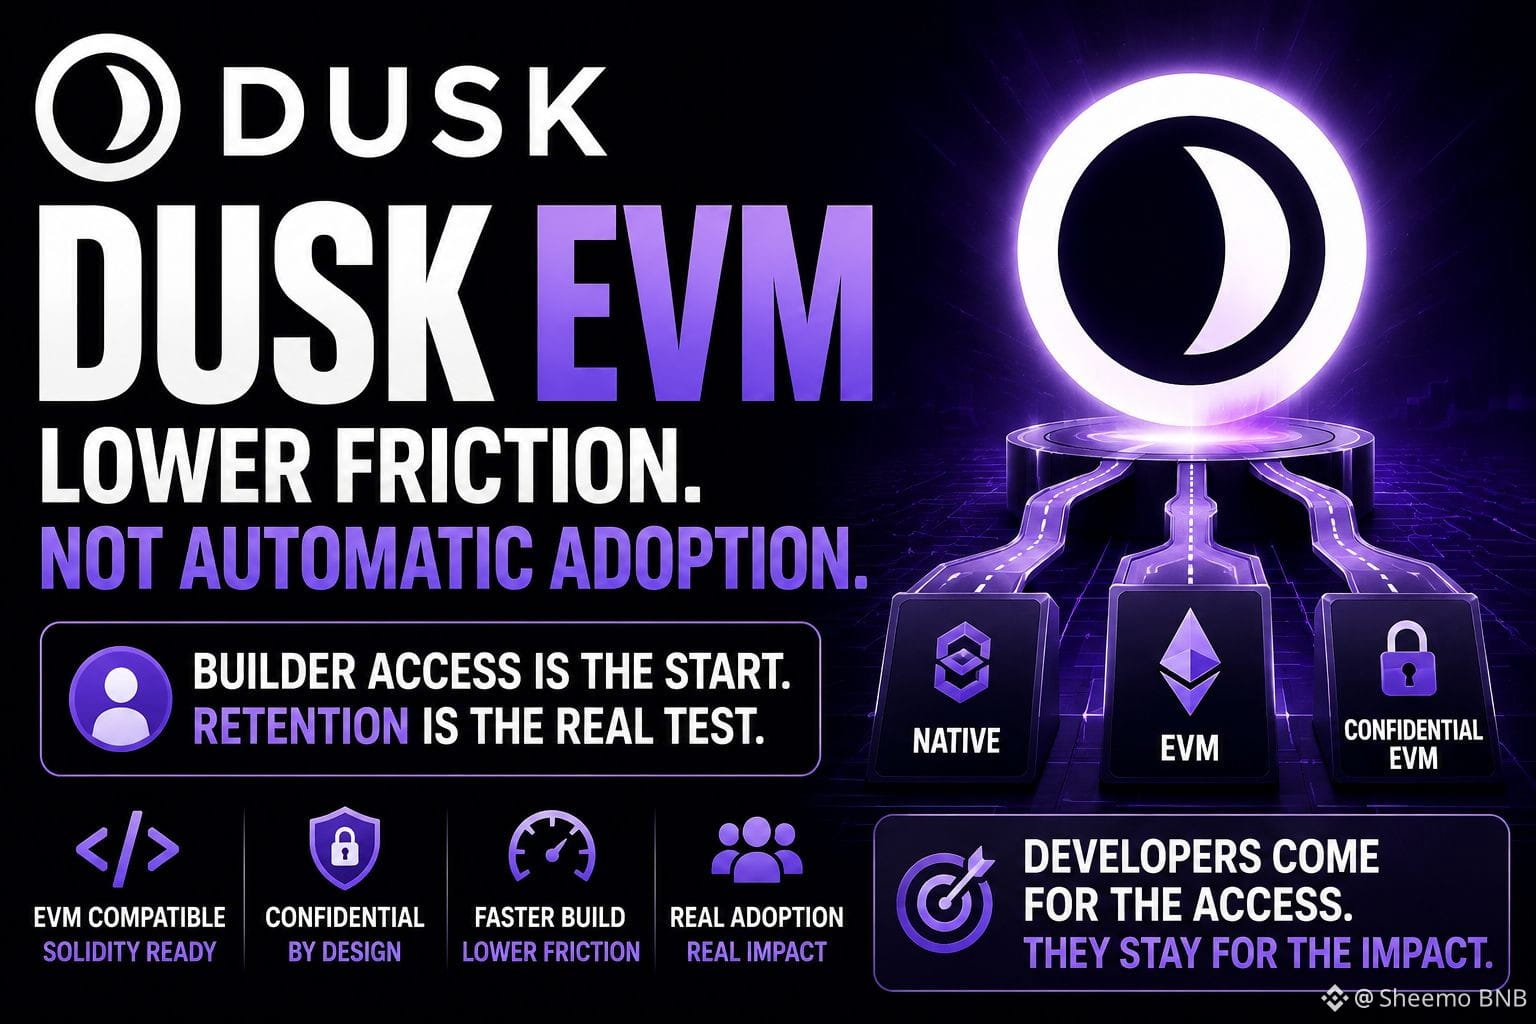
Ich habe DuskEVM weniger als Tool für Entwicklergewinnung betrachtet und mehr als Routing-Problem.
Das Hinzufügen eines EVM-Pfads gibt Solidity-Teams eine vertraute Ausführungsumgebung, während Confidential EVM eine weitere Option für Anwendungen bietet, die Privatsphäre benötigen. Das ist hilfreich, schafft aber auch ein subtileres Messproblem: Aktivitäten können sich über drei Entwicklungsumgebungen verteilen, ohne dass dadurch ein stärkerer Netzwerkeffekt entsteht.
Für einen Investor würde ich wissen wollen, ob sich Nutzer und Kapital tatsächlich zwischen diesen Pfaden bewegen.
Ein Entwickler könnte über EVM bereitstellen, weil die Onboarding-Hürde niedrig ist, während der eigentliche Vorteil der Anwendung erst dann sichtbar wird, wenn Nutzer mit vertraulichen Transaktionen interagieren. Wenn diese Nutzer, Assets und Liquidität jedoch isoliert bleiben, erhöht Dusk zwar die technische Zugänglichkeit, ohne zwingend die wirtschaftliche Vernetzung zu steigern.
„Mehr Einstiegspunkte sind nur dann relevant, wenn sie auf denselben Netzwerkeffekt zulaufen.“
Auf diese Kennzahl würde ich achten: nicht auf Deployments nach Umgebung, sondern darauf, wie oft Anwendungen von Experimenten in eine wiederkehrende Nutzung übergehen, und ob die Liquidität ihnen folgt.
Die Schwäche ist offensichtlich: Frühphasige Infrastruktur kann sich fragmentiert darstellen, nur weil die Akzeptanz noch entsteht. Deshalb würde ich die getrennte Aktivität nicht per se als Versagen interpretieren.
Aber wenn DuskEVM zu einem bequemen Ort wird, um bereitzustellen, statt eine Brücke in Dusk’ privacy-fokussierte wirtschaftliche Schicht zu sein, dann wird die Entwicklergeschichte stärker sein als die Adoptionsgeschichte.
#dusk #Dusk $DUSK $PORTAL $APR
{future}(APRUSDT)
{future}(PORTALUSDT)
{future}(DUSKUSDT)
@Dusk
Ich habe DuskEVM weniger als Tool für Entwicklergewinnung betrachtet und mehr als Routing-Problem.
Das Hinzufügen eines EVM-Pfads gibt Solidity-Teams eine vertraute Ausführungsumgebung, während Confidential EVM eine weitere Option für Anwendungen bietet, die Privatsphäre benötigen. Das ist hilfreich, schafft aber auch ein subtileres Messproblem: Aktivitäten können sich über drei Entwicklungsumgebungen verteilen, ohne dass dadurch ein stärkerer Netzwerkeffekt entsteht.
Für einen Investor würde ich wissen wollen, ob sich Nutzer und Kapital tatsächlich zwischen diesen Pfaden bewegen.
Ein Entwickler könnte über EVM bereitstellen, weil die Onboarding-Hürde niedrig ist, während der eigentliche Vorteil der Anwendung erst dann sichtbar wird, wenn Nutzer mit vertraulichen Transaktionen interagieren. Wenn diese Nutzer, Assets und Liquidität jedoch isoliert bleiben, erhöht Dusk zwar die technische Zugänglichkeit, ohne zwingend die wirtschaftliche Vernetzung zu steigern.
„Mehr Einstiegspunkte sind nur dann relevant, wenn sie auf denselben Netzwerkeffekt zulaufen.“
Auf diese Kennzahl würde ich achten: nicht auf Deployments nach Umgebung, sondern darauf, wie oft Anwendungen von Experimenten in eine wiederkehrende Nutzung übergehen, und ob die Liquidität ihnen folgt.
Die Schwäche ist offensichtlich: Frühphasige Infrastruktur kann sich fragmentiert darstellen, nur weil die Akzeptanz noch entsteht. Deshalb würde ich die getrennte Aktivität nicht per se als Versagen interpretieren.
Aber wenn DuskEVM zu einem bequemen Ort wird, um bereitzustellen, statt eine Brücke in Dusk’ privacy-fokussierte wirtschaftliche Schicht zu sein, dann wird die Entwicklergeschichte stärker sein als die Adoptionsgeschichte.
#dusk #Dusk $DUSK $PORTAL $APR
Ich habe DuskEVM weniger als Tool für Entwicklergewinnung betrachtet und mehr als Routing-Problem.
Das Hinzufügen eines EVM-Pfads gibt Solidity-Teams eine vertraute Ausführungsumgebung, während Confidential EVM eine weitere Option für Anwendungen bietet, die Privatsphäre benötigen. Das ist hilfreich, schafft aber auch ein subtileres Messproblem: Aktivitäten können sich über drei Entwicklungsumgebungen verteilen, ohne dass dadurch ein stärkerer Netzwerkeffekt entsteht.
Für einen Investor würde ich wissen wollen, ob sich Nutzer und Kapital tatsächlich zwischen diesen Pfaden bewegen.
Ein Entwickler könnte über EVM bereitstellen, weil die Onboarding-Hürde niedrig ist, während der eigentliche Vorteil der Anwendung erst dann sichtbar wird, wenn Nutzer mit vertraulichen Transaktionen interagieren. Wenn diese Nutzer, Assets und Liquidität jedoch isoliert bleiben, erhöht Dusk zwar die technische Zugänglichkeit, ohne zwingend die wirtschaftliche Vernetzung zu steigern.
„Mehr Einstiegspunkte sind nur dann relevant, wenn sie auf denselben Netzwerkeffekt zulaufen.“
Auf diese Kennzahl würde ich achten: nicht auf Deployments nach Umgebung, sondern darauf, wie oft Anwendungen von Experimenten in eine wiederkehrende Nutzung übergehen, und ob die Liquidität ihnen folgt.
Die Schwäche ist offensichtlich: Frühphasige Infrastruktur kann sich fragmentiert darstellen, nur weil die Akzeptanz noch entsteht. Deshalb würde ich die getrennte Aktivität nicht per se als Versagen interpretieren.
Aber wenn DuskEVM zu einem bequemen Ort wird, um bereitzustellen, statt eine Brücke in Dusk’ privacy-fokussierte wirtschaftliche Schicht zu sein, dann wird die Entwicklergeschichte stärker sein als die Adoptionsgeschichte.
#dusk #Dusk $DUSK $PORTAL $APR
23
11
783
·
--
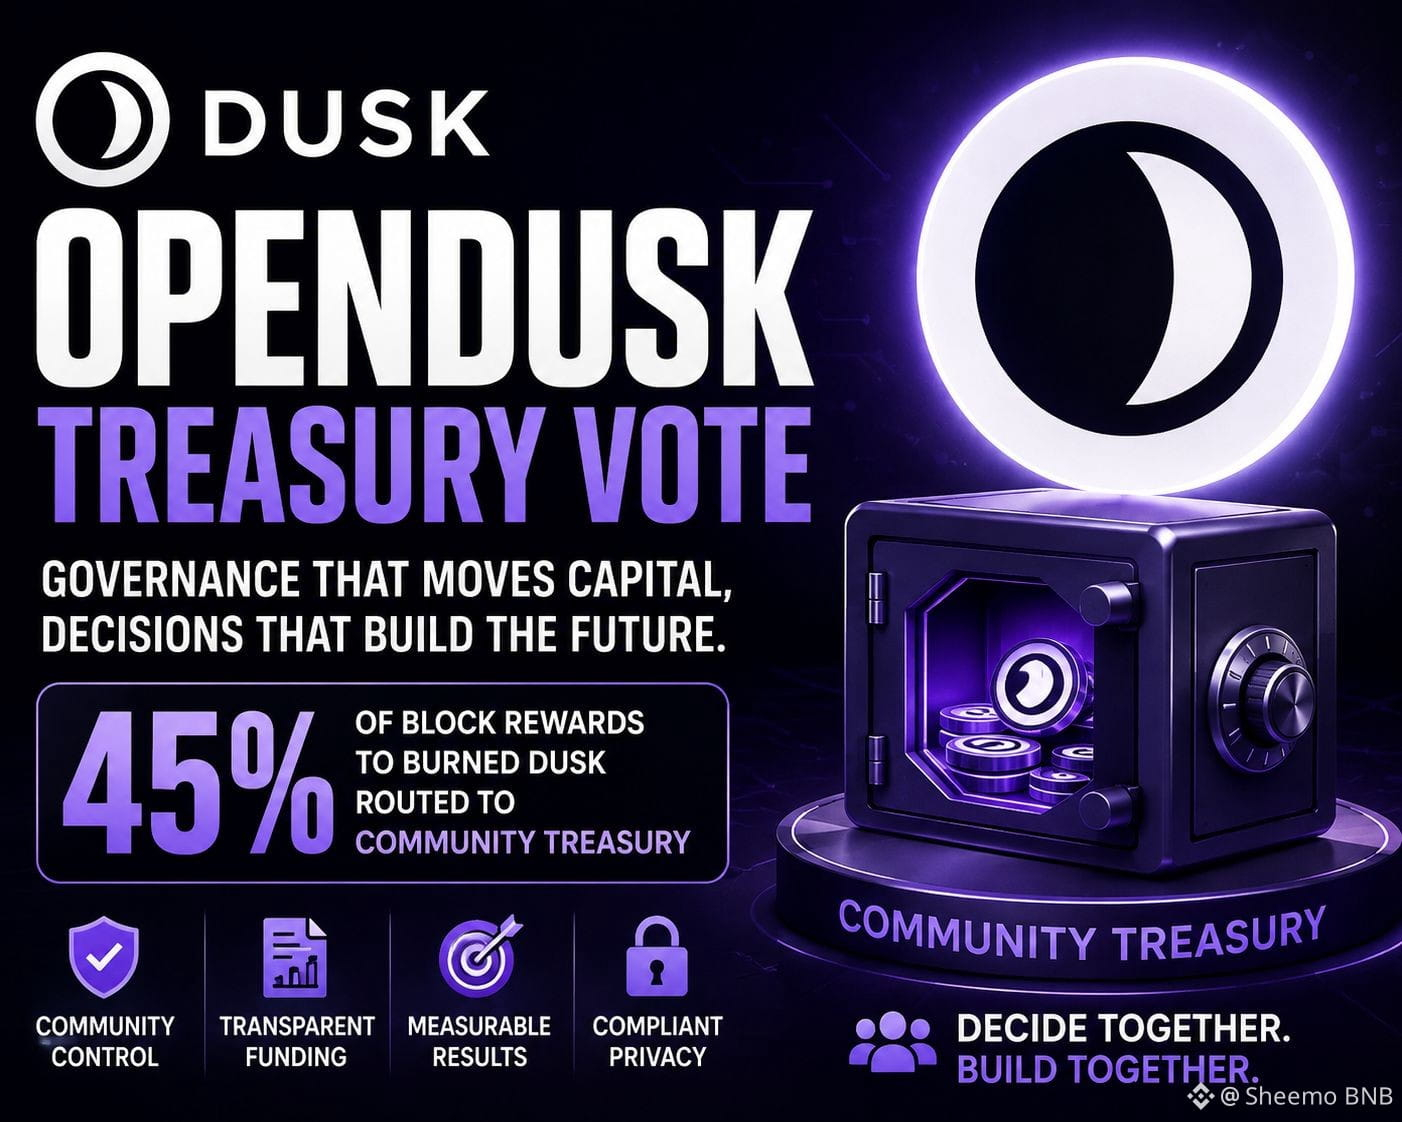
@Dusk_Foundation Eines, worauf ich bei OpenDusk achten würde, ist nicht die Größe des Schatzes, sondern wie sauber sich seine Ausgaben auf die Netzwerkaktivität zurückverfolgen lassen.
Wenn der Vorschlag den Teil der Blockbelohnungen umleitet, der andernfalls verbrannt würde, in einen von der Community kontrollierten Pool, verlagert DUSK sich effektiv von einem automatischen Protokoll-Ergebnis hin zu diskretionärem Ökosystem-Kapital. Das verändert das Buchhaltungsproblem.
Für Dusk ist das wichtiger, als es vielleicht für ein typisches Consumer-L1 wäre. Die These hängt mit regulierten Vermögenswerten, Datenschutz und Abrechnung zusammen, bei denen Nutzer und Institutionen Wert auf Verlässlichkeit und messbare Ausführung legen. Daher würde ich wollen, dass geförderte Initiativen eine klare Kette zeigen: DUSK erhalten → Meilenstein geliefert → messbare Nutzung oder Infrastrukturverbesserung → anhaltende Nachfrage.
„Kapital ist nur dann produktiv, wenn sein Ergebnis geprüft werden kann.“
Das bedeutet nicht, dass jeder Zuschuss nach unmittelbaren Transaktionen beurteilt werden sollte. Institutionelle Integrationen können lange Vorlaufzeiten haben, und wenn man alles in kurzfristige Aktivitätsmetriken zwingt, könnten wertvolle Infrastrukturmaßnahmen abgelehnt werden.
Die Schwäche ist, dass die Berichterstattung aus dem Schatz dennoch beeindruckend aussehen kann, ohne einen wirtschaftlichen Nutzen nachzuweisen. Ein Projekt kann Meilensteine erreichen, Dashboards veröffentlichen und Kapital verbrauchen, während es nur wenig dauerhafte Nachfrage schafft.
Für mich wird OpenDusk bedeutsam, wenn es die Überprüfung der Performance des Schatzes einfacher macht als die gewöhnlichen Ausgaben im Ökosystem.
#dusk #Dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$HEMI
{future}(HEMIUSDT)
$COW
{future}(COWUSDT)
@Dusk Eines, worauf ich bei OpenDusk achten würde, ist nicht die Größe des Schatzes, sondern wie sauber sich seine Ausgaben auf die Netzwerkaktivität zurückverfolgen lassen.
Wenn der Vorschlag den Teil der Blockbelohnungen umleitet, der andernfalls verbrannt würde, in einen von der Community kontrollierten Pool, verlagert DUSK sich effektiv von einem automatischen Protokoll-Ergebnis hin zu diskretionärem Ökosystem-Kapital. Das verändert das Buchhaltungsproblem.
Für Dusk ist das wichtiger, als es vielleicht für ein typisches Consumer-L1 wäre. Die These hängt mit regulierten Vermögenswerten, Datenschutz und Abrechnung zusammen, bei denen Nutzer und Institutionen Wert auf Verlässlichkeit und messbare Ausführung legen. Daher würde ich wollen, dass geförderte Initiativen eine klare Kette zeigen: DUSK erhalten → Meilenstein geliefert → messbare Nutzung oder Infrastrukturverbesserung → anhaltende Nachfrage.
„Kapital ist nur dann produktiv, wenn sein Ergebnis geprüft werden kann.“
Das bedeutet nicht, dass jeder Zuschuss nach unmittelbaren Transaktionen beurteilt werden sollte. Institutionelle Integrationen können lange Vorlaufzeiten haben, und wenn man alles in kurzfristige Aktivitätsmetriken zwingt, könnten wertvolle Infrastrukturmaßnahmen abgelehnt werden.
Die Schwäche ist, dass die Berichterstattung aus dem Schatz dennoch beeindruckend aussehen kann, ohne einen wirtschaftlichen Nutzen nachzuweisen. Ein Projekt kann Meilensteine erreichen, Dashboards veröffentlichen und Kapital verbrauchen, während es nur wenig dauerhafte Nachfrage schafft.
Für mich wird OpenDusk bedeutsam, wenn es die Überprüfung der Performance des Schatzes einfacher macht als die gewöhnlichen Ausgaben im Ökosystem.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
Wenn der Vorschlag den Teil der Blockbelohnungen umleitet, der andernfalls verbrannt würde, in einen von der Community kontrollierten Pool, verlagert DUSK sich effektiv von einem automatischen Protokoll-Ergebnis hin zu diskretionärem Ökosystem-Kapital. Das verändert das Buchhaltungsproblem.
Für Dusk ist das wichtiger, als es vielleicht für ein typisches Consumer-L1 wäre. Die These hängt mit regulierten Vermögenswerten, Datenschutz und Abrechnung zusammen, bei denen Nutzer und Institutionen Wert auf Verlässlichkeit und messbare Ausführung legen. Daher würde ich wollen, dass geförderte Initiativen eine klare Kette zeigen: DUSK erhalten → Meilenstein geliefert → messbare Nutzung oder Infrastrukturverbesserung → anhaltende Nachfrage.
„Kapital ist nur dann produktiv, wenn sein Ergebnis geprüft werden kann.“
Das bedeutet nicht, dass jeder Zuschuss nach unmittelbaren Transaktionen beurteilt werden sollte. Institutionelle Integrationen können lange Vorlaufzeiten haben, und wenn man alles in kurzfristige Aktivitätsmetriken zwingt, könnten wertvolle Infrastrukturmaßnahmen abgelehnt werden.
Die Schwäche ist, dass die Berichterstattung aus dem Schatz dennoch beeindruckend aussehen kann, ohne einen wirtschaftlichen Nutzen nachzuweisen. Ein Projekt kann Meilensteine erreichen, Dashboards veröffentlichen und Kapital verbrauchen, während es nur wenig dauerhafte Nachfrage schafft.
Für mich wird OpenDusk bedeutsam, wenn es die Überprüfung der Performance des Schatzes einfacher macht als die gewöhnlichen Ausgaben im Ökosystem.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
16
9
633
·
--
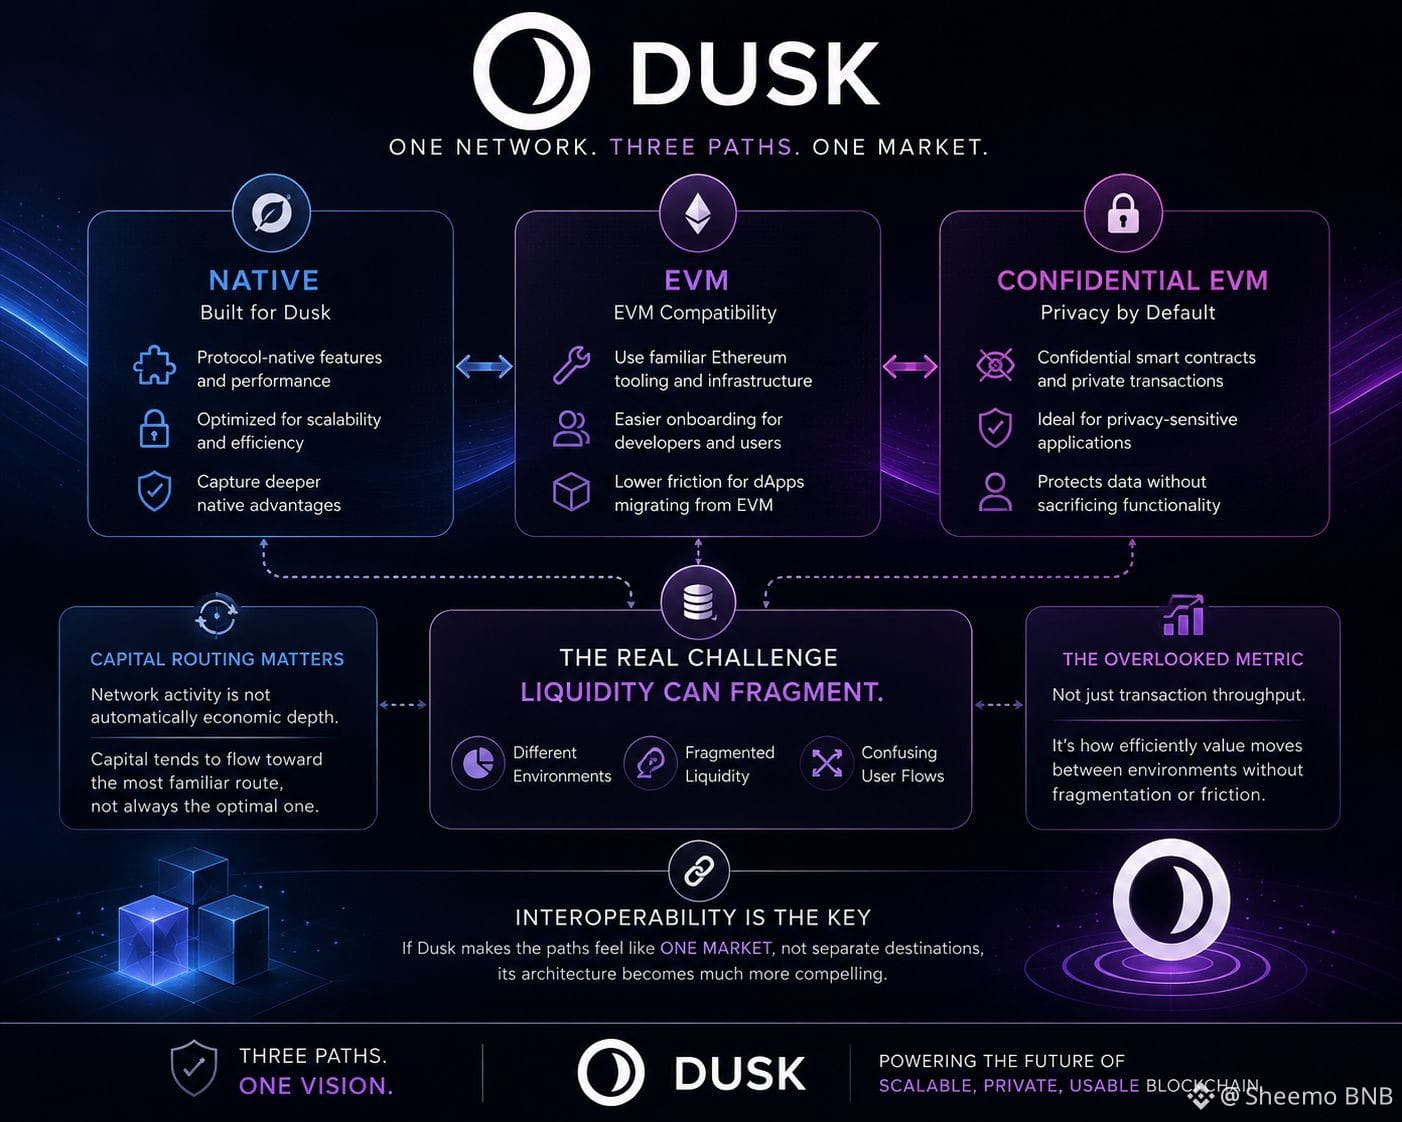
@Dusk_Foundation Ich habe über Dusk’ drei Ausführungspfade nachgedacht – weniger als Entwickler-Feature und mehr als ein Problem der Kapital-Routenführung.
Native-, EVM- und vertrauliche EVM-Plattformen können jeweils eine andere Art von Anwendung anziehen, aber das schafft auch die Möglichkeit, dass sich die Liquidität nach dem Ausführungsumfeld segmentiert.
Eine EVM-Anwendung kann vertraute Ethereum-Tools erben und das Onboarding erleichtern.Eine datenschutzsensibele Anwendung wird möglicherweise vertraulisches EVM bevorzugen.Native-Verträge können potenziell tiefere, protokollspezifische Vorteile einfangen.Die entscheidende Frage ist, was mit Nutzern und Kapital passiert, wenn diese Präferenzen auseinanderlaufen.
„Mehr Ausführungsoptionen können auch mehr Orte bedeuten, an denen Liquidität sich verstecken kann.“
Das ist wichtig, weil Netzwerkaktivität nicht automatisch wirtschaftliche Tiefe erzeugt.Wenn Nutzer wiederholt verstehen müssen, welchem Umfeld eine Anwendung angehört, kann sich Kapital um die vertrauteste Route konzentrieren statt um die technisch optimale.
Ich denke, die hier übersehene Kennzahl ist nicht einfach die Transaktionsdurchsatzrate.Es ist, wie effizient sich der Wert zwischen Dusk’ Umgebungen bewegen kann, ohne dass fragmentierte Liquidität, doppelte Integrationen oder verwirrende Nutzerflüsse entstehen.
Die Schwäche ist, dass drei Pfade zu drei Ökosystemen werden können, wenn Interoperabilität und Tooling nicht Schritt halten.
Wenn Dusk dafür sorgt, dass sich die Pfade wie ein einziger Markt anfühlen statt wie getrennte Ziele, wird die Architektur für mich deutlich überzeugender.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
$ACE
{future}(ACEUSDT)
@Dusk Ich habe über Dusk’ drei Ausführungspfade nachgedacht – weniger als Entwickler-Feature und mehr als ein Problem der Kapital-Routenführung.
Native-, EVM- und vertrauliche EVM-Plattformen können jeweils eine andere Art von Anwendung anziehen, aber das schafft auch die Möglichkeit, dass sich die Liquidität nach dem Ausführungsumfeld segmentiert.
Eine EVM-Anwendung kann vertraute Ethereum-Tools erben und das Onboarding erleichtern.Eine datenschutzsensibele Anwendung wird möglicherweise vertraulisches EVM bevorzugen.Native-Verträge können potenziell tiefere, protokollspezifische Vorteile einfangen.Die entscheidende Frage ist, was mit Nutzern und Kapital passiert, wenn diese Präferenzen auseinanderlaufen.
„Mehr Ausführungsoptionen können auch mehr Orte bedeuten, an denen Liquidität sich verstecken kann.“
Das ist wichtig, weil Netzwerkaktivität nicht automatisch wirtschaftliche Tiefe erzeugt.Wenn Nutzer wiederholt verstehen müssen, welchem Umfeld eine Anwendung angehört, kann sich Kapital um die vertrauteste Route konzentrieren statt um die technisch optimale.
Ich denke, die hier übersehene Kennzahl ist nicht einfach die Transaktionsdurchsatzrate.Es ist, wie effizient sich der Wert zwischen Dusk’ Umgebungen bewegen kann, ohne dass fragmentierte Liquidität, doppelte Integrationen oder verwirrende Nutzerflüsse entstehen.
Die Schwäche ist, dass drei Pfade zu drei Ökosystemen werden können, wenn Interoperabilität und Tooling nicht Schritt halten.
Wenn Dusk dafür sorgt, dass sich die Pfade wie ein einziger Markt anfühlen statt wie getrennte Ziele, wird die Architektur für mich deutlich überzeugender.
#DUSK #dusk $DUSK
$ACE
Native-, EVM- und vertrauliche EVM-Plattformen können jeweils eine andere Art von Anwendung anziehen, aber das schafft auch die Möglichkeit, dass sich die Liquidität nach dem Ausführungsumfeld segmentiert.
Eine EVM-Anwendung kann vertraute Ethereum-Tools erben und das Onboarding erleichtern.Eine datenschutzsensibele Anwendung wird möglicherweise vertraulisches EVM bevorzugen.Native-Verträge können potenziell tiefere, protokollspezifische Vorteile einfangen.Die entscheidende Frage ist, was mit Nutzern und Kapital passiert, wenn diese Präferenzen auseinanderlaufen.
„Mehr Ausführungsoptionen können auch mehr Orte bedeuten, an denen Liquidität sich verstecken kann.“
Das ist wichtig, weil Netzwerkaktivität nicht automatisch wirtschaftliche Tiefe erzeugt.Wenn Nutzer wiederholt verstehen müssen, welchem Umfeld eine Anwendung angehört, kann sich Kapital um die vertrauteste Route konzentrieren statt um die technisch optimale.
Ich denke, die hier übersehene Kennzahl ist nicht einfach die Transaktionsdurchsatzrate.Es ist, wie effizient sich der Wert zwischen Dusk’ Umgebungen bewegen kann, ohne dass fragmentierte Liquidität, doppelte Integrationen oder verwirrende Nutzerflüsse entstehen.
Die Schwäche ist, dass drei Pfade zu drei Ökosystemen werden können, wenn Interoperabilität und Tooling nicht Schritt halten.
Wenn Dusk dafür sorgt, dass sich die Pfade wie ein einziger Markt anfühlen statt wie getrennte Ziele, wird die Architektur für mich deutlich überzeugender.
#DUSK #dusk $DUSK
$ACE
30
18
142
·
--
@Dusk_Foundation Ich habe begonnen, Dusk weniger als Datenschutzfunktion und mehr als ein buchhalterisches Designproblem zu betrachten.
Das Interessante ist die Möglichkeit, zwischen Moonlights öffentlichem Kontomodell und Phoenix’ abgeschirmten Notizen zu wechseln. Das wirft für Kapitalgeber eine andere Frage auf: nicht nur „ist das privat?“, sondern „kann ich nachvollziehen, wohin mein Kapital geflossen ist, wenn es darauf ankommt?“
Das ist wichtig, weil institutionelles Geld selten in nur einem Sichtbarkeitsregime agiert. Handel, Verwahrung, Abwicklung und Compliance benötigen jeweils unterschiedliche Informationsgrade.
Der Umwandlungspfad zwischen Moonlight und Phoenix ist daher wichtiger als jeder der beiden Modi allein. Wenn das Umschalten zwischen ihnen zuverlässig ist, können Nutzer Privatsphäre wählen, ohne die operative Transparenz dauerhaft aufzugeben.
„Guter Datenschutz sollte Exponierung verringern, ohne die Rechenschaftspflicht zu reduzieren.“
Die Schwäche liegt auf der Hand: Jedes zusätzliche Transaktionsmodell erhöht die operative Last für Wallets, Börsen und Verwahrer. Wenn diese Integrationen weiterhin holprig bleiben, könnten Nutzer standardmäßig den einfacheren öffentlichen Weg einschlagen – unabhängig davon, wie stark Phoenix technisch ist.
Für mich ist das Investitionssignal, ob Dusk selektive Privatsphäre operativ langweilig machen kann. Das wäre eine deutlich stärkere Form der Einführung als Privatsphäre, die auf dem Papier nur beeindruckend ist.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
@Dusk Ich habe begonnen, Dusk weniger als Datenschutzfunktion und mehr als ein buchhalterisches Designproblem zu betrachten.
Das Interessante ist die Möglichkeit, zwischen Moonlights öffentlichem Kontomodell und Phoenix’ abgeschirmten Notizen zu wechseln. Das wirft für Kapitalgeber eine andere Frage auf: nicht nur „ist das privat?“, sondern „kann ich nachvollziehen, wohin mein Kapital geflossen ist, wenn es darauf ankommt?“
Das ist wichtig, weil institutionelles Geld selten in nur einem Sichtbarkeitsregime agiert. Handel, Verwahrung, Abwicklung und Compliance benötigen jeweils unterschiedliche Informationsgrade.
Der Umwandlungspfad zwischen Moonlight und Phoenix ist daher wichtiger als jeder der beiden Modi allein. Wenn das Umschalten zwischen ihnen zuverlässig ist, können Nutzer Privatsphäre wählen, ohne die operative Transparenz dauerhaft aufzugeben.
„Guter Datenschutz sollte Exponierung verringern, ohne die Rechenschaftspflicht zu reduzieren.“
Die Schwäche liegt auf der Hand: Jedes zusätzliche Transaktionsmodell erhöht die operative Last für Wallets, Börsen und Verwahrer. Wenn diese Integrationen weiterhin holprig bleiben, könnten Nutzer standardmäßig den einfacheren öffentlichen Weg einschlagen – unabhängig davon, wie stark Phoenix technisch ist.
Für mich ist das Investitionssignal, ob Dusk selektive Privatsphäre operativ langweilig machen kann. Das wäre eine deutlich stärkere Form der Einführung als Privatsphäre, die auf dem Papier nur beeindruckend ist.
#DUSK #dusk $DUSK
Das Interessante ist die Möglichkeit, zwischen Moonlights öffentlichem Kontomodell und Phoenix’ abgeschirmten Notizen zu wechseln. Das wirft für Kapitalgeber eine andere Frage auf: nicht nur „ist das privat?“, sondern „kann ich nachvollziehen, wohin mein Kapital geflossen ist, wenn es darauf ankommt?“
Das ist wichtig, weil institutionelles Geld selten in nur einem Sichtbarkeitsregime agiert. Handel, Verwahrung, Abwicklung und Compliance benötigen jeweils unterschiedliche Informationsgrade.
Der Umwandlungspfad zwischen Moonlight und Phoenix ist daher wichtiger als jeder der beiden Modi allein. Wenn das Umschalten zwischen ihnen zuverlässig ist, können Nutzer Privatsphäre wählen, ohne die operative Transparenz dauerhaft aufzugeben.
„Guter Datenschutz sollte Exponierung verringern, ohne die Rechenschaftspflicht zu reduzieren.“
Die Schwäche liegt auf der Hand: Jedes zusätzliche Transaktionsmodell erhöht die operative Last für Wallets, Börsen und Verwahrer. Wenn diese Integrationen weiterhin holprig bleiben, könnten Nutzer standardmäßig den einfacheren öffentlichen Weg einschlagen – unabhängig davon, wie stark Phoenix technisch ist.
Für mich ist das Investitionssignal, ob Dusk selektive Privatsphäre operativ langweilig machen kann. Das wäre eine deutlich stärkere Form der Einführung als Privatsphäre, die auf dem Papier nur beeindruckend ist.
#DUSK #dusk $DUSK
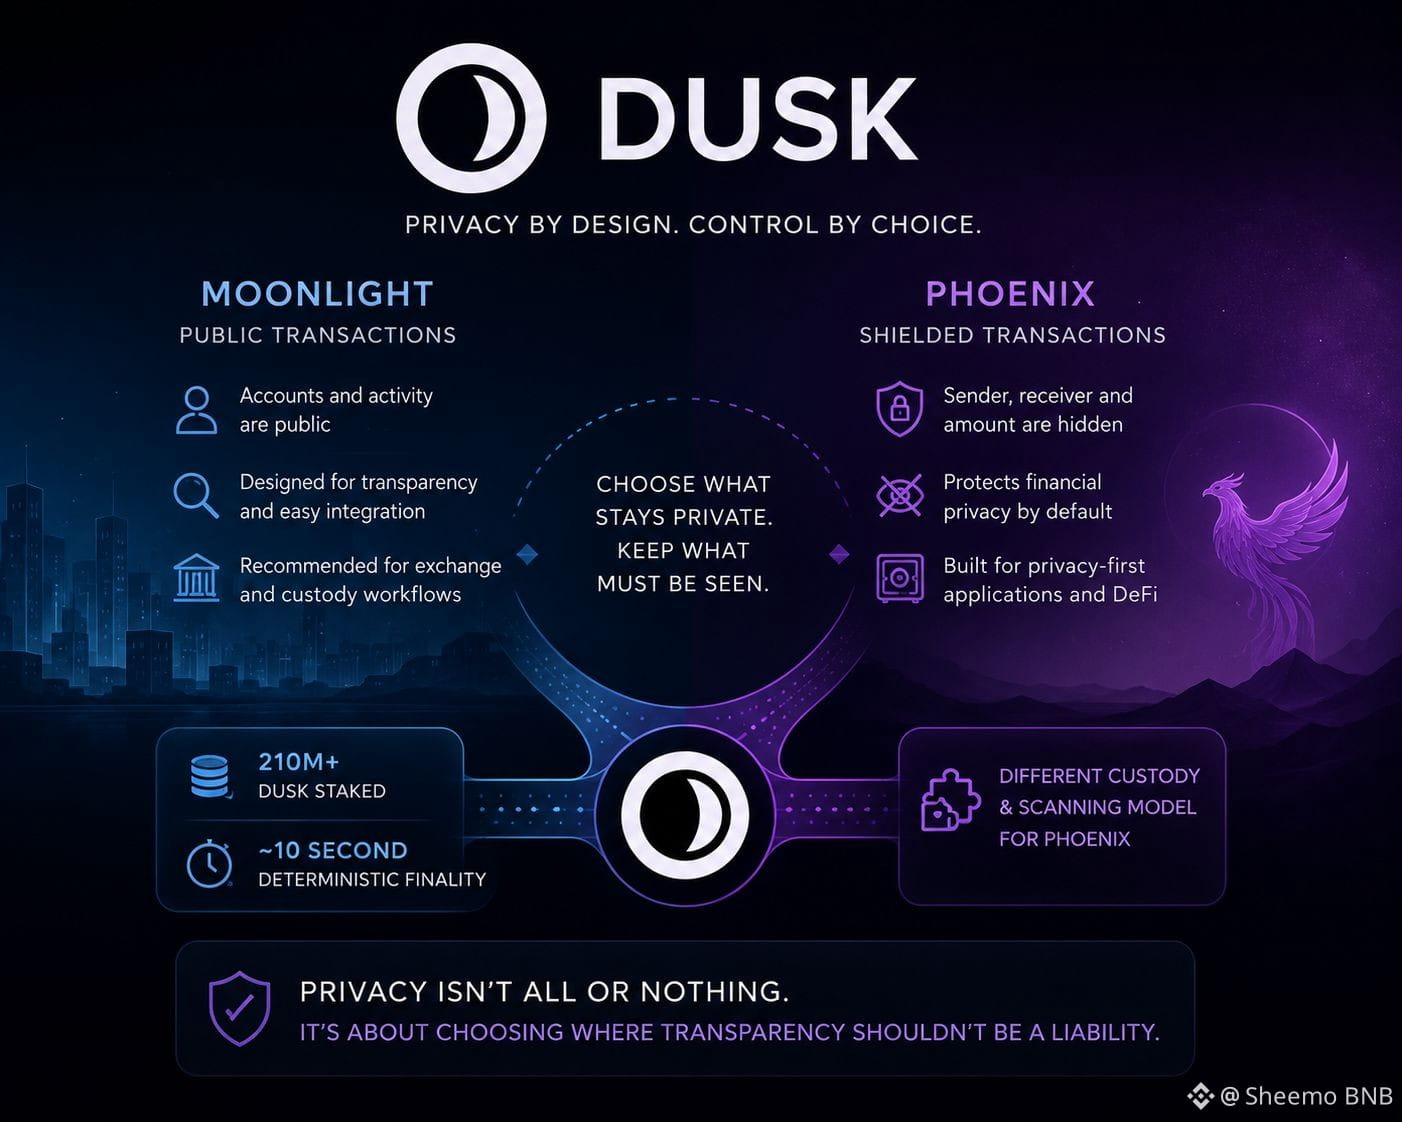
12
8
341
·
--
@babylonlabs_io #baby
Ich habe begonnen, genauer darauf zu achten, was Protokolle bewusst unmöglich machen, statt was sie möglich machen.
Babylons Trustless Bitcoin Vaults haben meine Aufmerksamkeit erregt, weil das Sicherheiten-Vermögen nativer Bestandteil von Bitcoin bleibt, während der Vault für eine bestimmte Anwendung erstellt wird, anstatt zu einem breit übertragbaren Vermögenswert zu werden. Dieses Design verengt zwar die Bandbreite der möglichen Ergebnisse, reduziert aber auch die Bandbreite der Annahmen, die Nutzer vertrauen müssen.
Aus Anlegersicht ist das ein interessanter Kompromiss. Ein System mit weniger beweglichen Teilen erzeugt möglicherweise nicht das gleiche Maß an Kombinierbarkeit, kann aber sauberere Risikobuchhaltung ermöglichen, weil jeder Vermögenswert von Anfang an einen klar definierten Zweck hat.
„Die Grenzen eines Protokolls zeigen oft seine Prioritäten.“
$BABY
{future}(BABYUSDT)
Natürlich gibt es auch Kosten. Die Begrenzung der Mobilität der Sicherheiten kann die Kapitaleffizienz senken und die Integration in breitere DeFi-Ökosysteme verlangsamen als flexiblere Alternativen. Ob dieser Trade-off gelingt, hängt davon ab, ob Nutzer weiterhin planbare Sicherheit höher bewerten als maximale Optionalität.
Ich könnte zukünftige Designverbesserungen übersehen, aber es scheint, als belohne der Markt Flexibilität oft, bevor er danach fragt, ob diese Flexibilität neue Vertrauensannahmen schafft. Mit der Zeit könnten diejenigen Protokolle, die ihre Grenzen am klarsten definieren, auch die einfachsten sein, bei denen Kapital mit Vertrauen bewertet werden kann.
#Babylon $HEI
{future}(HEIUSDT)
$BLESS
{future}(BLESSUSDT)
Was ist bei TBV am wichtigsten?
@BabylonLabs_io #baby
Ich habe begonnen, genauer darauf zu achten, was Protokolle bewusst unmöglich machen, statt was sie möglich machen.
Babylons Trustless Bitcoin Vaults haben meine Aufmerksamkeit erregt, weil das Sicherheiten-Vermögen nativer Bestandteil von Bitcoin bleibt, während der Vault für eine bestimmte Anwendung erstellt wird, anstatt zu einem breit übertragbaren Vermögenswert zu werden. Dieses Design verengt zwar die Bandbreite der möglichen Ergebnisse, reduziert aber auch die Bandbreite der Annahmen, die Nutzer vertrauen müssen.
Aus Anlegersicht ist das ein interessanter Kompromiss. Ein System mit weniger beweglichen Teilen erzeugt möglicherweise nicht das gleiche Maß an Kombinierbarkeit, kann aber sauberere Risikobuchhaltung ermöglichen, weil jeder Vermögenswert von Anfang an einen klar definierten Zweck hat.
„Die Grenzen eines Protokolls zeigen oft seine Prioritäten.“
$BABY
Natürlich gibt es auch Kosten. Die Begrenzung der Mobilität der Sicherheiten kann die Kapitaleffizienz senken und die Integration in breitere DeFi-Ökosysteme verlangsamen als flexiblere Alternativen. Ob dieser Trade-off gelingt, hängt davon ab, ob Nutzer weiterhin planbare Sicherheit höher bewerten als maximale Optionalität.
Ich könnte zukünftige Designverbesserungen übersehen, aber es scheint, als belohne der Markt Flexibilität oft, bevor er danach fragt, ob diese Flexibilität neue Vertrauensannahmen schafft. Mit der Zeit könnten diejenigen Protokolle, die ihre Grenzen am klarsten definieren, auch die einfachsten sein, bei denen Kapital mit Vertrauen bewertet werden kann.
#Babylon $HEI
$BLESS
Was ist bei TBV am wichtigsten?
Ich habe begonnen, genauer darauf zu achten, was Protokolle bewusst unmöglich machen, statt was sie möglich machen.
Babylons Trustless Bitcoin Vaults haben meine Aufmerksamkeit erregt, weil das Sicherheiten-Vermögen nativer Bestandteil von Bitcoin bleibt, während der Vault für eine bestimmte Anwendung erstellt wird, anstatt zu einem breit übertragbaren Vermögenswert zu werden. Dieses Design verengt zwar die Bandbreite der möglichen Ergebnisse, reduziert aber auch die Bandbreite der Annahmen, die Nutzer vertrauen müssen.
Aus Anlegersicht ist das ein interessanter Kompromiss. Ein System mit weniger beweglichen Teilen erzeugt möglicherweise nicht das gleiche Maß an Kombinierbarkeit, kann aber sauberere Risikobuchhaltung ermöglichen, weil jeder Vermögenswert von Anfang an einen klar definierten Zweck hat.
„Die Grenzen eines Protokolls zeigen oft seine Prioritäten.“
$BABY
Natürlich gibt es auch Kosten. Die Begrenzung der Mobilität der Sicherheiten kann die Kapitaleffizienz senken und die Integration in breitere DeFi-Ökosysteme verlangsamen als flexiblere Alternativen. Ob dieser Trade-off gelingt, hängt davon ab, ob Nutzer weiterhin planbare Sicherheit höher bewerten als maximale Optionalität.
Ich könnte zukünftige Designverbesserungen übersehen, aber es scheint, als belohne der Markt Flexibilität oft, bevor er danach fragt, ob diese Flexibilität neue Vertrauensannahmen schafft. Mit der Zeit könnten diejenigen Protokolle, die ihre Grenzen am klarsten definieren, auch die einfachsten sein, bei denen Kapital mit Vertrauen bewertet werden kann.
#Babylon $HEI
$BLESS
Was ist bei TBV am wichtigsten?
🔹 Native BTC security
100%
🔹 Clear protocol boundaries
0%
🔹 Capital efficiency
0%
2 Stimmen • Abstimmung beendet
11
6
126
·
--
Ich habe mich dabei ertappt, mehr auf die Protokoll-Koordination zu achten als auf die Anzahl der Transaktionen, weil dort oft die echten Skalierungsgrenzen sichtbar werden.
In Babylon hängt die Erstellung eines Vaults davon ab, dass die erforderlichen Signaturen gesammelt werden, bevor der Prozess on-chain weitergehen kann. Dieser Schritt lässt sich leicht als operativen Overhead abtun, aber ich glaube, er zeigt etwas Wichtiges: Die Infrastruktur ist nur so effizient wie die Teilnehmer, die im Hintergrund aufeinander abstimmen.
Aus der Sicht eines Investors ist eine erfolgreiche Vault-Erstellung nicht nur ein Maß für die Nachfrage. Es ist ein Beleg dafür, dass unabhängige Akteure sich zuverlässig synchronisieren können, wenn Sicherheit das erfordert. Das macht die Qualität der Koordination zu einer oft übersehenen Kennzahl neben TVL oder der Beteiligung beim Staking.
"Zuverlässige Koordination ist eine Form von Protokoll-Liquidität."
Die Schwäche ist natürlich, dass jede zusätzliche Koordinationsanforderung einen weiteren möglichen Engpass einführt. Wenn die Verfügbarkeit von Signierern uneinheitlich wird, verlangsamt sich die Aktivierung, selbst wenn das Nutzerinteresse hoch bleibt. Das ist nicht zwingend ein Sicherheitsversagen, aber es kann zu einem Wachstumshindernis werden.
Möglicherweise fehlt mir ein Teil des Bildes, aber es scheint, dass der Markt viel stärker auf abgeschlossene Vaults achtet als auf die Rate gescheiterter oder abgebrochener Versuche. Zu verstehen, wo die Koordination aussetzt, könnte uns mehr über die langfristige Netzwerksstabilität sagen als jede Schlagzeilen-Zahl zur Adoption.
#Babylon #baby @babylonlabs_io $BABY
{future}(BABYUSDT)
$CYS
{future}(CYSUSDT)
$HEI
{future}(HEIUSDT)
Was ist für Babylons Wachstum wichtiger?
Ich habe mich dabei ertappt, mehr auf die Protokoll-Koordination zu achten als auf die Anzahl der Transaktionen, weil dort oft die echten Skalierungsgrenzen sichtbar werden.
In Babylon hängt die Erstellung eines Vaults davon ab, dass die erforderlichen Signaturen gesammelt werden, bevor der Prozess on-chain weitergehen kann. Dieser Schritt lässt sich leicht als operativen Overhead abtun, aber ich glaube, er zeigt etwas Wichtiges: Die Infrastruktur ist nur so effizient wie die Teilnehmer, die im Hintergrund aufeinander abstimmen.
Aus der Sicht eines Investors ist eine erfolgreiche Vault-Erstellung nicht nur ein Maß für die Nachfrage. Es ist ein Beleg dafür, dass unabhängige Akteure sich zuverlässig synchronisieren können, wenn Sicherheit das erfordert. Das macht die Qualität der Koordination zu einer oft übersehenen Kennzahl neben TVL oder der Beteiligung beim Staking.
"Zuverlässige Koordination ist eine Form von Protokoll-Liquidität."
Die Schwäche ist natürlich, dass jede zusätzliche Koordinationsanforderung einen weiteren möglichen Engpass einführt. Wenn die Verfügbarkeit von Signierern uneinheitlich wird, verlangsamt sich die Aktivierung, selbst wenn das Nutzerinteresse hoch bleibt. Das ist nicht zwingend ein Sicherheitsversagen, aber es kann zu einem Wachstumshindernis werden.
Möglicherweise fehlt mir ein Teil des Bildes, aber es scheint, dass der Markt viel stärker auf abgeschlossene Vaults achtet als auf die Rate gescheiterter oder abgebrochener Versuche. Zu verstehen, wo die Koordination aussetzt, könnte uns mehr über die langfristige Netzwerksstabilität sagen als jede Schlagzeilen-Zahl zur Adoption.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
Was ist für Babylons Wachstum wichtiger?
In Babylon hängt die Erstellung eines Vaults davon ab, dass die erforderlichen Signaturen gesammelt werden, bevor der Prozess on-chain weitergehen kann. Dieser Schritt lässt sich leicht als operativen Overhead abtun, aber ich glaube, er zeigt etwas Wichtiges: Die Infrastruktur ist nur so effizient wie die Teilnehmer, die im Hintergrund aufeinander abstimmen.
Aus der Sicht eines Investors ist eine erfolgreiche Vault-Erstellung nicht nur ein Maß für die Nachfrage. Es ist ein Beleg dafür, dass unabhängige Akteure sich zuverlässig synchronisieren können, wenn Sicherheit das erfordert. Das macht die Qualität der Koordination zu einer oft übersehenen Kennzahl neben TVL oder der Beteiligung beim Staking.
"Zuverlässige Koordination ist eine Form von Protokoll-Liquidität."
Die Schwäche ist natürlich, dass jede zusätzliche Koordinationsanforderung einen weiteren möglichen Engpass einführt. Wenn die Verfügbarkeit von Signierern uneinheitlich wird, verlangsamt sich die Aktivierung, selbst wenn das Nutzerinteresse hoch bleibt. Das ist nicht zwingend ein Sicherheitsversagen, aber es kann zu einem Wachstumshindernis werden.
Möglicherweise fehlt mir ein Teil des Bildes, aber es scheint, dass der Markt viel stärker auf abgeschlossene Vaults achtet als auf die Rate gescheiterter oder abgebrochener Versuche. Zu verstehen, wo die Koordination aussetzt, könnte uns mehr über die langfristige Netzwerksstabilität sagen als jede Schlagzeilen-Zahl zur Adoption.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
Was ist für Babylons Wachstum wichtiger?
Reliable signer coordination
100%
Higher vault creation rate
0%
2 Stimmen • Abstimmung beendet
28
25
614
·
--
#baby #Babylon @babylonlabs_io
Ich interessiere mich inzwischen stärker für Protokolle, die Bitcoins Rolle erweitern, ohne dass Bitcoin-Halter das ändern müssen, was sie grundsätzlich ihrem Vertrauen zugrunde legen.
Deshalb sticht Babylon für mich heraus.
Die eigentliche Innovation besteht nicht nur darin, dass BTC zur Sicherheit beitragen kann, die über sein eigenes Netzwerk hinausgeht. Vielmehr versucht das Design, Bitcoins stärkstes Merkmal – die Selbstverwahrung – zu bewahren und gleichzeitig sein wirtschaftliches Gewicht einzusetzen, um PoS-Ökosysteme abzusichern.
Aus Anlegersicht verschiebt sich damit die Diskussion von „Wie viel Rendite kann BTC erwirtschaften?“ zu „Kann Bitcoin zur Basisschicht der Sicherheit für eine wachsende Krypto-Ökonomie werden?“
Das sind sehr unterschiedliche Fragen.
Wenn sich dieses Sicherheitsmodell als zuverlässig erweist, ist der Nutzen nicht auf eine einzige Anwendung beschränkt. Es wird zu Infrastruktur, die andere Netzwerke nutzen möchten.
„Kapital wird widerstandsfähiger, wenn der Nutzen wächst, ohne das Eigentum zu gefährden.“
Die These ist nicht risikofrei. Die Akzeptanz hängt letztlich davon ab, ob PoS-Ketten die von Bitcoin abgesicherte Sicherheit dauerhaft als wertvoller erachten als bestehende Alternativen. Starke Technologie allein garantiert keine anhaltende Nachfrage.
Dennoch glaube ich, dass der Markt weiterhin zu viel Zeit damit verbringt, Anreize zu bepreisen, und zu wenig damit, die Qualität des Sicherheitsmodells selbst zu bewerten.
#Babylon @babylonlabs_io
#baby $BABY
{future}(BABYUSDT)
$VIC
{future}(VICUSDT)
$BICO
{future}(BICOUSDT)
Was ist Babylons größter langfristiger Vorteil?
#baby #Babylon @BabylonLabs_io
Ich interessiere mich inzwischen stärker für Protokolle, die Bitcoins Rolle erweitern, ohne dass Bitcoin-Halter das ändern müssen, was sie grundsätzlich ihrem Vertrauen zugrunde legen.
Deshalb sticht Babylon für mich heraus.
Die eigentliche Innovation besteht nicht nur darin, dass BTC zur Sicherheit beitragen kann, die über sein eigenes Netzwerk hinausgeht. Vielmehr versucht das Design, Bitcoins stärkstes Merkmal – die Selbstverwahrung – zu bewahren und gleichzeitig sein wirtschaftliches Gewicht einzusetzen, um PoS-Ökosysteme abzusichern.
Aus Anlegersicht verschiebt sich damit die Diskussion von „Wie viel Rendite kann BTC erwirtschaften?“ zu „Kann Bitcoin zur Basisschicht der Sicherheit für eine wachsende Krypto-Ökonomie werden?“
Das sind sehr unterschiedliche Fragen.
Wenn sich dieses Sicherheitsmodell als zuverlässig erweist, ist der Nutzen nicht auf eine einzige Anwendung beschränkt. Es wird zu Infrastruktur, die andere Netzwerke nutzen möchten.
„Kapital wird widerstandsfähiger, wenn der Nutzen wächst, ohne das Eigentum zu gefährden.“
Die These ist nicht risikofrei. Die Akzeptanz hängt letztlich davon ab, ob PoS-Ketten die von Bitcoin abgesicherte Sicherheit dauerhaft als wertvoller erachten als bestehende Alternativen. Starke Technologie allein garantiert keine anhaltende Nachfrage.
Dennoch glaube ich, dass der Markt weiterhin zu viel Zeit damit verbringt, Anreize zu bepreisen, und zu wenig damit, die Qualität des Sicherheitsmodells selbst zu bewerten.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
Was ist Babylons größter langfristiger Vorteil?
Ich interessiere mich inzwischen stärker für Protokolle, die Bitcoins Rolle erweitern, ohne dass Bitcoin-Halter das ändern müssen, was sie grundsätzlich ihrem Vertrauen zugrunde legen.
Deshalb sticht Babylon für mich heraus.
Die eigentliche Innovation besteht nicht nur darin, dass BTC zur Sicherheit beitragen kann, die über sein eigenes Netzwerk hinausgeht. Vielmehr versucht das Design, Bitcoins stärkstes Merkmal – die Selbstverwahrung – zu bewahren und gleichzeitig sein wirtschaftliches Gewicht einzusetzen, um PoS-Ökosysteme abzusichern.
Aus Anlegersicht verschiebt sich damit die Diskussion von „Wie viel Rendite kann BTC erwirtschaften?“ zu „Kann Bitcoin zur Basisschicht der Sicherheit für eine wachsende Krypto-Ökonomie werden?“
Das sind sehr unterschiedliche Fragen.
Wenn sich dieses Sicherheitsmodell als zuverlässig erweist, ist der Nutzen nicht auf eine einzige Anwendung beschränkt. Es wird zu Infrastruktur, die andere Netzwerke nutzen möchten.
„Kapital wird widerstandsfähiger, wenn der Nutzen wächst, ohne das Eigentum zu gefährden.“
Die These ist nicht risikofrei. Die Akzeptanz hängt letztlich davon ab, ob PoS-Ketten die von Bitcoin abgesicherte Sicherheit dauerhaft als wertvoller erachten als bestehende Alternativen. Starke Technologie allein garantiert keine anhaltende Nachfrage.
Dennoch glaube ich, dass der Markt weiterhin zu viel Zeit damit verbringt, Anreize zu bepreisen, und zu wenig damit, die Qualität des Sicherheitsmodells selbst zu bewerten.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
Was ist Babylons größter langfristiger Vorteil?
Self-custodial BTC staking
0%
Bitcoin-powered security
100%
BTCFi infrastructure growth
0%
1 Stimmen • Abstimmung beendet
22
17
254
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinSpotETFsNetInflow$191M
516 Aufrufe
68 Kommentare
#BitcoinFallsBelow$83,000
📉 Flash-Einbruch: Bitcoin fällt unter 83.000 US-Dollar—Korrektur oder Trendwende?
Bitcoin ($BTC) rutschte kurzzeitig unter die wichtige $83,000 - Unterstützungsmarke und löste Liquidationen sowie erhöhte Volatilität in den Derivatemärkten aus.
Der plötzliche Rücksetzer ist auf eine Kombination aus makroökonomischen Gegenwinden zurückzuführen—insbesondere steigenden Renditen US-amerikanischer Staatsanleihen und einem steigenden US-Dollar-Index (DXY)—sowie auf Gewinnmitnahmen langfristiger Inhaber in der Angebotszone $83,000–$85,000 .
📌 Übersicht der wichtigsten technischen & On-Chain-Indikatoren
🔻 Lokales Tief: Bitcoin erreichte in den letzten 24 Stunden ein Tief um $82,889 an großen Börsen, bevor es sich wieder in Richtung $83,500–$84,000 stabilisierte.
🛡️ Sofortige Unterstützungsniveaus: Trader achten besonders auf die $82,000 -Marke als primäre Unterstützung, mit einem tieferen „Sicherheitsnetz“ nach unten, das bei dem $80,000 -psychologischen Boden verankert ist.
🚀 Widerstands-Wände: Um wieder bullischen Schwung aufzubauen, muss $BTC die Marke bei $84,600 zurückerobern und darüber halten—das eröffnet den Weg in Richtung $86,000.
⏳ Institutionelle Rückendeckung: Trotz Schwäche beim Spot-Preis verzeichneten institutionelle Spot-Bitcoin-ETFs $191 Millionen Nettomittelzuflüsse, was darauf hindeutet, dass Käufer aus Wall Street den Verkaufsdruck abfedern.
🎯 Strategische Erkenntnisse: So navigierst du durch die Volatilität
Vermeide Trades mit hoher Hebelwirkung: Plötzliche Rücksetzer in großen Options-Auslaufereignissen führen zu scharfen Liquidations-Kaskaden—halte den Hebel niedrig oder die Positionsgröße bei Spot kontrolliert.
Beobachte makroökonomische Signale: Steigende Renditen 10-jähriger US-Staatsanleihen und 69,7% Wahrscheinlichkeit für eine Fed-Zinserhöhung im Oktober erzeugen kurzfristige „Risk-off“-Stimmung.
Fokus auf strukturelle Nachfrage: Anhaltende mehrtägige ETF-Zuflüsse deuten darauf hin, dass große Kapitalallokatoren Rücksetzer unter $83,000 als strukturelle Kaufgelegenheiten betrachten.
Verkaufst du in Panik den Dip, oder nutzt du Dollar-Cost-Averaging (DCA), um bei der wichtigen Unterstützung zuzukaufen? Poste deinen Trading-Plan unten! 💬👇
#BitcoinSpotETFsNetInflow$191M #bitcoin #BinanceSquare
Lily星星
·1 Likes
·26 Aufrufe
CFTCUpdatesGuidanceOnTokenizedAssets
9,981 Aufrufe
493 Kommentare
BitgetSays$352MAffectedInHack
1,994 Aufrufe
34 Kommentare