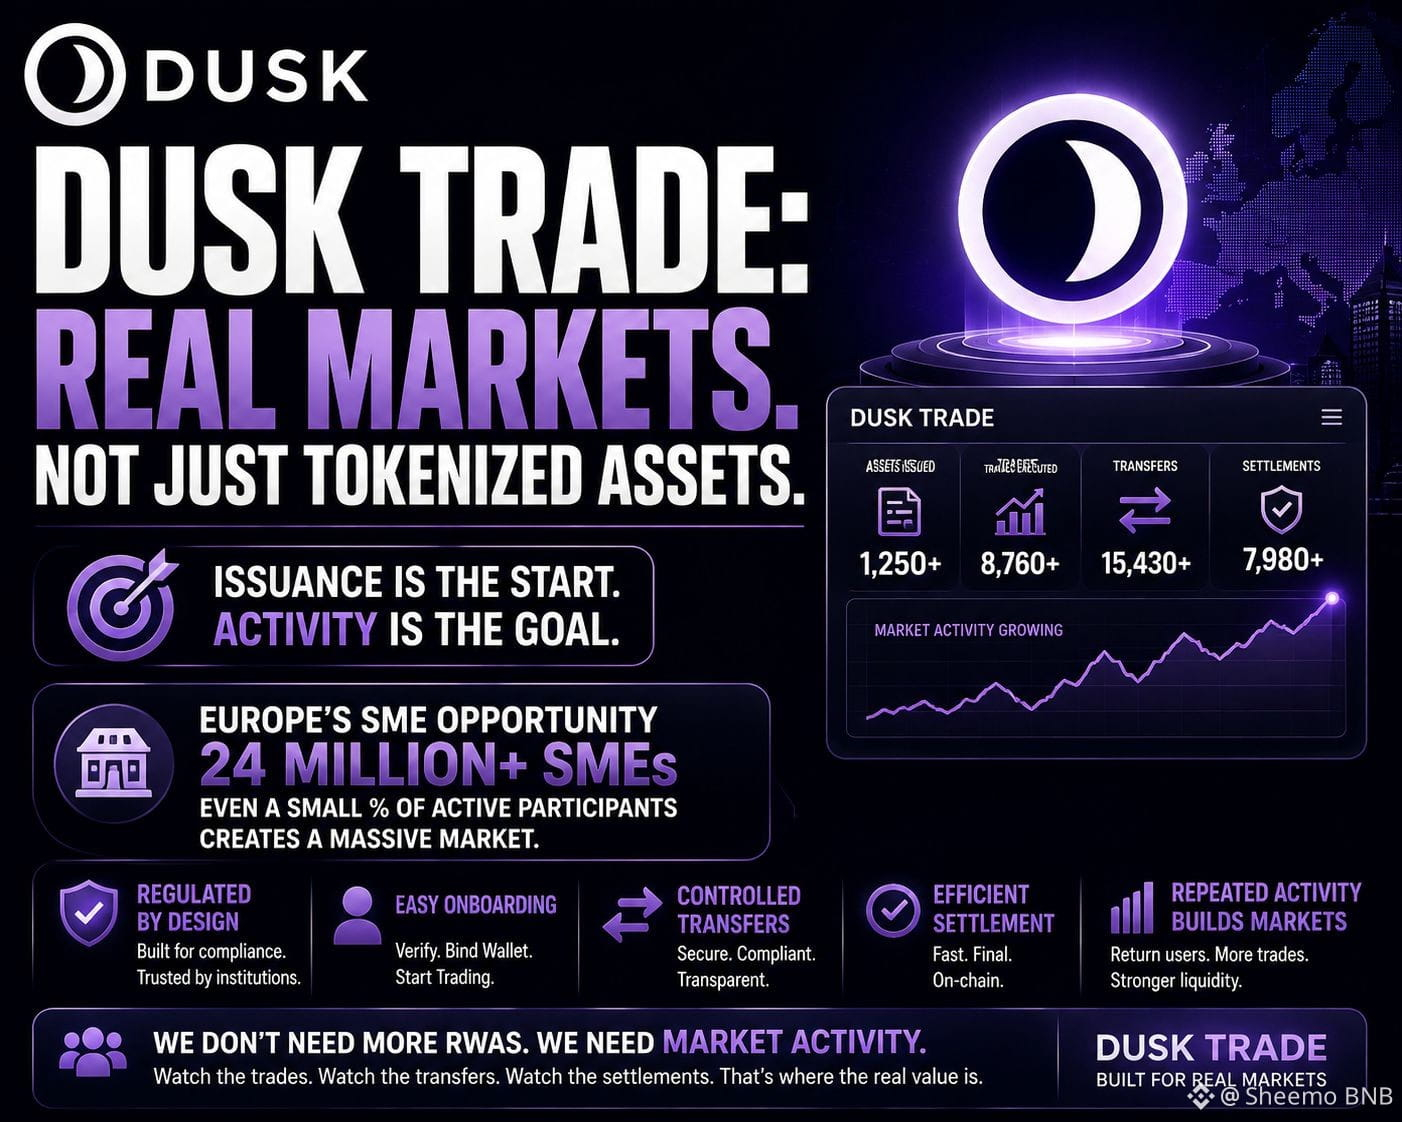
@Dusk Ich habe Dusk Trade mit einer etwas anderen Perspektive betrachtet: mit dem Blick auf die Liquidität, die nach der ersten Transaktion übrig bleibt.
Ein regulierter RWA-Markt kann erfolgreiches Onboarding, Wallet-Bindung, kontrollierte Transfers und Abwicklung verzeichnen und dabei dennoch sehr wenig organischen Handel erzeugen. Für mich ist das stärkere Signal die Frage, ob Teilnehmende beginnen, ihre Aktivität wiederholt über denselben Markt zu routen, weil die Ausführung tatsächlich nützlich ist.
Darum ist das Verhalten auf dem Sekundärmarkt wichtig. Wenn ein Asset auf Dusk ausgegeben wird, Käufer aber selten wiederkehren, kann Liquidität zwar technisch verfügbar sein, aber ökonomisch nicht zuverlässig. Umgekehrt würden wiederkehrende Transfers zwischen nicht miteinander verbundenen Teilnehmenden darauf hindeuten, dass die Plattform Teil ihres normalen Workflows wird – statt nur eine einmalige Emissionsschiene zu sein.
„Liquidität wird durch die zweite Transaktion bewiesen, nicht durch die erste.“
Daher würde ich auf die Konzentration der Teilnehmenden achten, auf die Transferhäufigkeit, das Abwicklungsvolumen und darauf, wie viel Aktivität von zurückkehrenden Nutzern stammt, statt von neu onboardeten Konten.
Hier gibt es eine berechtigte Schwäche: Frühe regulierte Märkte bilden Liquidität naturgemäß langsamer aus, weil Compliance und institutionelles Onboarding Reibung hinzufügen. Eine geringe anfängliche Umschlagshäufigkeit allein würde mir nicht viel sagen.
Aber wenn Dusk Trade konformes Onboarding in wiederkehrendes Marktverhalten umwandeln kann, wäre das eine viel stärkere Bestätigung der RWA-These als die reine Anzahl der eingeführten Assets.
#dusk @Dusk #Dusk $DUSK