
虾仁_
3.9k Beiträge
虾仁_
Melden
Nutzer blockieren

BTC Halter
Gelegenheitstrader
2.3 Jahre
37.3K+ Following
4.6K+ Follower
3.3K+ Like gegeben
Beiträge
Alle
Zitierungen
Videos
Live
PINNED
·
--
Mit dem Garnelen-Chatroom in der Hand, keine Sorgen über Short-Positionen beim Krypto-Handel, großes Geld sicher in der Tasche!
Mit dem Garnelen-Chatroom in der Hand, keine Sorgen über Short-Positionen beim Krypto-Handel, großes Geld sicher in der Tasche!
8
1
21
609
PINNED
·
--
$BTC
{spot}(BTCUSDT)
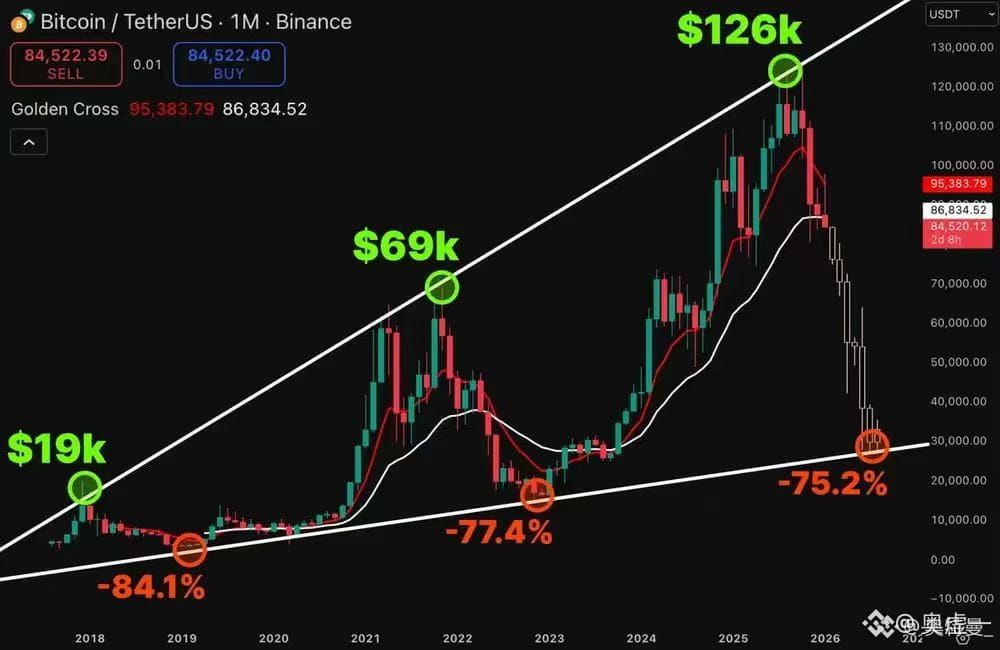
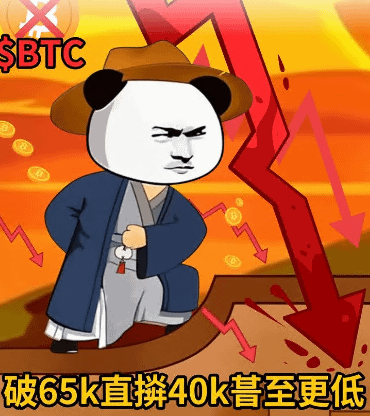
Dann leer!! Durchbrechung von 65k direkt auf 40k oder sogar niedriger!!!
Große Akteure verkaufen in Raten, die Finanzierungskosten werden negativ, Shorts verdienen Zuschüsse + Kapital doppelt bestraft, Rückgang auf dem Punkt ist ein einseitiger Wasserfall. Durchbrechung von 65k direkt auf 40k oder sogar niedriger, die nächste große Abwärtsbewegung wartet auf uns.
💥💥💥👇👇👇
$BTC
Dann leer!! Durchbrechung von 65k direkt auf 40k oder sogar niedriger!!!
Große Akteure verkaufen in Raten, die Finanzierungskosten werden negativ, Shorts verdienen Zuschüsse + Kapital doppelt bestraft, Rückgang auf dem Punkt ist ein einseitiger Wasserfall. Durchbrechung von 65k direkt auf 40k oder sogar niedriger, die nächste große Abwärtsbewegung wartet auf uns.
💥💥💥👇👇👇
Dann leer!! Durchbrechung von 65k direkt auf 40k oder sogar niedriger!!!
Große Akteure verkaufen in Raten, die Finanzierungskosten werden negativ, Shorts verdienen Zuschüsse + Kapital doppelt bestraft, Rückgang auf dem Punkt ist ein einseitiger Wasserfall. Durchbrechung von 65k direkt auf 40k oder sogar niedriger, die nächste große Abwärtsbewegung wartet auf uns.
💥💥💥👇👇👇
1
30
389
·
--
#绿色的泡泡 #muskgk #Folge_mir_und_ich_folge_zurück
Das dezentrale GPU-Rechennetzwerk Aethir hat heute offiziell eine systematische Überarbeitung des ATH-Tokenomics-Modells angekündigt. Die wichtigsten Änderungen: Einführung eines täglichen ATH-Burn-Mechanismus und Ersatz der bisherigen festen Plattformgebühr durch eine variable Netzwerkgebühr. Das Burn-Modell wird im November 2026 eingeführt und anschließend täglich ausgeführt.
Burn-Mechanismus: geschäftsgetrieben und on-chain überprüfbar
Die zentrale Logik dieser Aktualisierung besteht darin, die Verknappung des ATH-Angebots direkt an die tatsächliche Netzwerkaktivität zu koppeln. Die einzige Quelle der täglich verbrannten Mittel sind die Netzwerkgebühren, die die Plattform ihren Kunden berechnet. Das Burn-Volumen schwankt in Echtzeit entsprechend dem Umfang der Rechenleistungsbuchungen – je aktiver das Netzwerk, desto größer die täglich verbrannte Menge.
Jeder Burn wird an eine öffentliche Burn-Adresse gesendet:
0x000000000000000000000000000000000000dEaD
Sobald die Token gesendet wurden, werden sie dauerhaft aus dem Umlaufangebot entfernt. Dies wird in Echtzeit in den Umlaufmengendaten gängiger Tracking-Plattformen widergespiegelt. Das Burn-Dashboard wird im November zeitgleich mit dem ersten Burn eingeführt und zeigt die täglich, monatlich und insgesamt verbrannte ATH-Menge sowie vollständige Transaktionsaufzeichnungen an. Alle können die Daten öffentlich überprüfen. Der Mechanismus wurde von CertiK geprüft.
Variable Netzwerkgebühr: Schutzmechanismus für schwache Märkte
Die bisherige feste Plattformgebühr wird durch eine variable Netzwerkgebühr ersetzt. Der neue Gebührensatz ermittelt die Marktlage anhand des zeitgewichteten Durchschnittspreises (TWAP) und wird durch eine öffentliche Formel bestimmt, sodass es keinen Spielraum für menschliche Eingriffe gibt.
Die entscheidende Logik dahinter:
Wenn sich der Markt abschwächt, sinkt der Gebührensatz und der verbrannte Anteil steigt.
Feste Gebühren schmälern in Bärenmärkten kontinuierlich die tatsächlichen Einnahmen der Betreiber. Der variable Mechanismus bietet dem gesamten Netzwerk durch eine gegenläufige Anpassung einen Puffer, wenn die Einnahmen unter Druck geraten. Es gibt keine Gebührenuntergrenze; in extrem schwachen Märkten kann die Gebühr auf null sinken.
Cloud-Host-Belohnungen: in der Formel verankerte Schutzobergrenze
Aethir betont in der Ankündigung ausdrücklich den Schutz der Interessen der Anbieter von GPU-Rechenleistung (Cloud Hosts). Für die variable Netzwerkgebühr gilt eine feste Obergrenze: Die Gebühr wird niemals höher sein als der Wert der Cloud-Host-Belohnungen. Diese Obergrenze ist direkt in der öffentlichen Formel verankert. Alle Erträge oberhalb dieser Grenze gehören vollständig den Hosts.
Der Zeitplan für die ATH-Ausschüttungen an Cloud Hosts bleibt unverändert. Die Aktualisierung betrifft ausschließlich den Gebührenmechanismus, der auf diese geschützten Belohnungen angewendet wird; ein Teil der Gebühren wird für Burns verwendet.
Strategische Synergie mit ACCELERATE
Aethir erklärte in der Ankündigung, dass die Netzwerkaktivität in den kommenden Monaten weiter zunehmen werde, während das ACCELERATE-Programm die Rechenkapazitäten in den USA und Europa weiter ausbaut. Die Rechenerlöse jedes neu in Betrieb genommenen Standorts werden nach demselben Gebühren- und Burn-Mechanismus behandelt. Das bedeutet, dass der Ausbau der physischen Infrastruktur unmittelbar zu größeren ATH-Burns on-chain führt.
Zeitplan
November 2026
: Das Burn-Modell geht offiziell an den Start; der erste tägliche Burn wird ausgeführt
November 2026
: Das Burn-Dashboard geht gleichzeitig an den Start und ermöglicht die Echtzeitverfolgung aller Burn-Aufzeichnungen
Anschließend tägliche Ausführung; die Daten werden wöchentlich im offiziellen Tokenomics-Dokument aktualisiert
Das Gesamtangebot des ATH-Kontrakts ist auf 42 Milliarden Token festgelegt und bleibt unverändert. Durch die täglichen Burns wird der Nettozuwachs des Angebots kontinuierlich reduziert.
#绿色的泡泡 #muskgk #Folge_mir_und_ich_folge_zurück
Das dezentrale GPU-Rechennetzwerk Aethir hat heute offiziell eine systematische Überarbeitung des ATH-Tokenomics-Modells angekündigt. Die wichtigsten Änderungen: Einführung eines täglichen ATH-Burn-Mechanismus und Ersatz der bisherigen festen Plattformgebühr durch eine variable Netzwerkgebühr. Das Burn-Modell wird im November 2026 eingeführt und anschließend täglich ausgeführt.
Burn-Mechanismus: geschäftsgetrieben und on-chain überprüfbar
Die zentrale Logik dieser Aktualisierung besteht darin, die Verknappung des ATH-Angebots direkt an die tatsächliche Netzwerkaktivität zu koppeln. Die einzige Quelle der täglich verbrannten Mittel sind die Netzwerkgebühren, die die Plattform ihren Kunden berechnet. Das Burn-Volumen schwankt in Echtzeit entsprechend dem Umfang der Rechenleistungsbuchungen – je aktiver das Netzwerk, desto größer die täglich verbrannte Menge.
Jeder Burn wird an eine öffentliche Burn-Adresse gesendet:
0x000000000000000000000000000000000000dEaD
Sobald die Token gesendet wurden, werden sie dauerhaft aus dem Umlaufangebot entfernt. Dies wird in Echtzeit in den Umlaufmengendaten gängiger Tracking-Plattformen widergespiegelt. Das Burn-Dashboard wird im November zeitgleich mit dem ersten Burn eingeführt und zeigt die täglich, monatlich und insgesamt verbrannte ATH-Menge sowie vollständige Transaktionsaufzeichnungen an. Alle können die Daten öffentlich überprüfen. Der Mechanismus wurde von CertiK geprüft.
Variable Netzwerkgebühr: Schutzmechanismus für schwache Märkte
Die bisherige feste Plattformgebühr wird durch eine variable Netzwerkgebühr ersetzt. Der neue Gebührensatz ermittelt die Marktlage anhand des zeitgewichteten Durchschnittspreises (TWAP) und wird durch eine öffentliche Formel bestimmt, sodass es keinen Spielraum für menschliche Eingriffe gibt.
Die entscheidende Logik dahinter:
Wenn sich der Markt abschwächt, sinkt der Gebührensatz und der verbrannte Anteil steigt.
Feste Gebühren schmälern in Bärenmärkten kontinuierlich die tatsächlichen Einnahmen der Betreiber. Der variable Mechanismus bietet dem gesamten Netzwerk durch eine gegenläufige Anpassung einen Puffer, wenn die Einnahmen unter Druck geraten. Es gibt keine Gebührenuntergrenze; in extrem schwachen Märkten kann die Gebühr auf null sinken.
Cloud-Host-Belohnungen: in der Formel verankerte Schutzobergrenze
Aethir betont in der Ankündigung ausdrücklich den Schutz der Interessen der Anbieter von GPU-Rechenleistung (Cloud Hosts). Für die variable Netzwerkgebühr gilt eine feste Obergrenze: Die Gebühr wird niemals höher sein als der Wert der Cloud-Host-Belohnungen. Diese Obergrenze ist direkt in der öffentlichen Formel verankert. Alle Erträge oberhalb dieser Grenze gehören vollständig den Hosts.
Der Zeitplan für die ATH-Ausschüttungen an Cloud Hosts bleibt unverändert. Die Aktualisierung betrifft ausschließlich den Gebührenmechanismus, der auf diese geschützten Belohnungen angewendet wird; ein Teil der Gebühren wird für Burns verwendet.
Strategische Synergie mit ACCELERATE
Aethir erklärte in der Ankündigung, dass die Netzwerkaktivität in den kommenden Monaten weiter zunehmen werde, während das ACCELERATE-Programm die Rechenkapazitäten in den USA und Europa weiter ausbaut. Die Rechenerlöse jedes neu in Betrieb genommenen Standorts werden nach demselben Gebühren- und Burn-Mechanismus behandelt. Das bedeutet, dass der Ausbau der physischen Infrastruktur unmittelbar zu größeren ATH-Burns on-chain führt.
Zeitplan
November 2026
: Das Burn-Modell geht offiziell an den Start; der erste tägliche Burn wird ausgeführt
November 2026
: Das Burn-Dashboard geht gleichzeitig an den Start und ermöglicht die Echtzeitverfolgung aller Burn-Aufzeichnungen
Anschließend tägliche Ausführung; die Daten werden wöchentlich im offiziellen Tokenomics-Dokument aktualisiert
Das Gesamtangebot des ATH-Kontrakts ist auf 42 Milliarden Token festgelegt und bleibt unverändert. Durch die täglichen Burns wird der Nettozuwachs des Angebots kontinuierlich reduziert.
Das dezentrale GPU-Rechennetzwerk Aethir hat heute offiziell eine systematische Überarbeitung des ATH-Tokenomics-Modells angekündigt. Die wichtigsten Änderungen: Einführung eines täglichen ATH-Burn-Mechanismus und Ersatz der bisherigen festen Plattformgebühr durch eine variable Netzwerkgebühr. Das Burn-Modell wird im November 2026 eingeführt und anschließend täglich ausgeführt.
Burn-Mechanismus: geschäftsgetrieben und on-chain überprüfbar
Die zentrale Logik dieser Aktualisierung besteht darin, die Verknappung des ATH-Angebots direkt an die tatsächliche Netzwerkaktivität zu koppeln. Die einzige Quelle der täglich verbrannten Mittel sind die Netzwerkgebühren, die die Plattform ihren Kunden berechnet. Das Burn-Volumen schwankt in Echtzeit entsprechend dem Umfang der Rechenleistungsbuchungen – je aktiver das Netzwerk, desto größer die täglich verbrannte Menge.
Jeder Burn wird an eine öffentliche Burn-Adresse gesendet:
0x000000000000000000000000000000000000dEaD
Sobald die Token gesendet wurden, werden sie dauerhaft aus dem Umlaufangebot entfernt. Dies wird in Echtzeit in den Umlaufmengendaten gängiger Tracking-Plattformen widergespiegelt. Das Burn-Dashboard wird im November zeitgleich mit dem ersten Burn eingeführt und zeigt die täglich, monatlich und insgesamt verbrannte ATH-Menge sowie vollständige Transaktionsaufzeichnungen an. Alle können die Daten öffentlich überprüfen. Der Mechanismus wurde von CertiK geprüft.
Variable Netzwerkgebühr: Schutzmechanismus für schwache Märkte
Die bisherige feste Plattformgebühr wird durch eine variable Netzwerkgebühr ersetzt. Der neue Gebührensatz ermittelt die Marktlage anhand des zeitgewichteten Durchschnittspreises (TWAP) und wird durch eine öffentliche Formel bestimmt, sodass es keinen Spielraum für menschliche Eingriffe gibt.
Die entscheidende Logik dahinter:
Wenn sich der Markt abschwächt, sinkt der Gebührensatz und der verbrannte Anteil steigt.
Feste Gebühren schmälern in Bärenmärkten kontinuierlich die tatsächlichen Einnahmen der Betreiber. Der variable Mechanismus bietet dem gesamten Netzwerk durch eine gegenläufige Anpassung einen Puffer, wenn die Einnahmen unter Druck geraten. Es gibt keine Gebührenuntergrenze; in extrem schwachen Märkten kann die Gebühr auf null sinken.
Cloud-Host-Belohnungen: in der Formel verankerte Schutzobergrenze
Aethir betont in der Ankündigung ausdrücklich den Schutz der Interessen der Anbieter von GPU-Rechenleistung (Cloud Hosts). Für die variable Netzwerkgebühr gilt eine feste Obergrenze: Die Gebühr wird niemals höher sein als der Wert der Cloud-Host-Belohnungen. Diese Obergrenze ist direkt in der öffentlichen Formel verankert. Alle Erträge oberhalb dieser Grenze gehören vollständig den Hosts.
Der Zeitplan für die ATH-Ausschüttungen an Cloud Hosts bleibt unverändert. Die Aktualisierung betrifft ausschließlich den Gebührenmechanismus, der auf diese geschützten Belohnungen angewendet wird; ein Teil der Gebühren wird für Burns verwendet.
Strategische Synergie mit ACCELERATE
Aethir erklärte in der Ankündigung, dass die Netzwerkaktivität in den kommenden Monaten weiter zunehmen werde, während das ACCELERATE-Programm die Rechenkapazitäten in den USA und Europa weiter ausbaut. Die Rechenerlöse jedes neu in Betrieb genommenen Standorts werden nach demselben Gebühren- und Burn-Mechanismus behandelt. Das bedeutet, dass der Ausbau der physischen Infrastruktur unmittelbar zu größeren ATH-Burns on-chain führt.
Zeitplan
November 2026
: Das Burn-Modell geht offiziell an den Start; der erste tägliche Burn wird ausgeführt
November 2026
: Das Burn-Dashboard geht gleichzeitig an den Start und ermöglicht die Echtzeitverfolgung aller Burn-Aufzeichnungen
Anschließend tägliche Ausführung; die Daten werden wöchentlich im offiziellen Tokenomics-Dokument aktualisiert
Das Gesamtangebot des ATH-Kontrakts ist auf 42 Milliarden Token festgelegt und bleibt unverändert. Durch die täglichen Burns wird der Nettozuwachs des Angebots kontinuierlich reduziert.
2
207
·
--
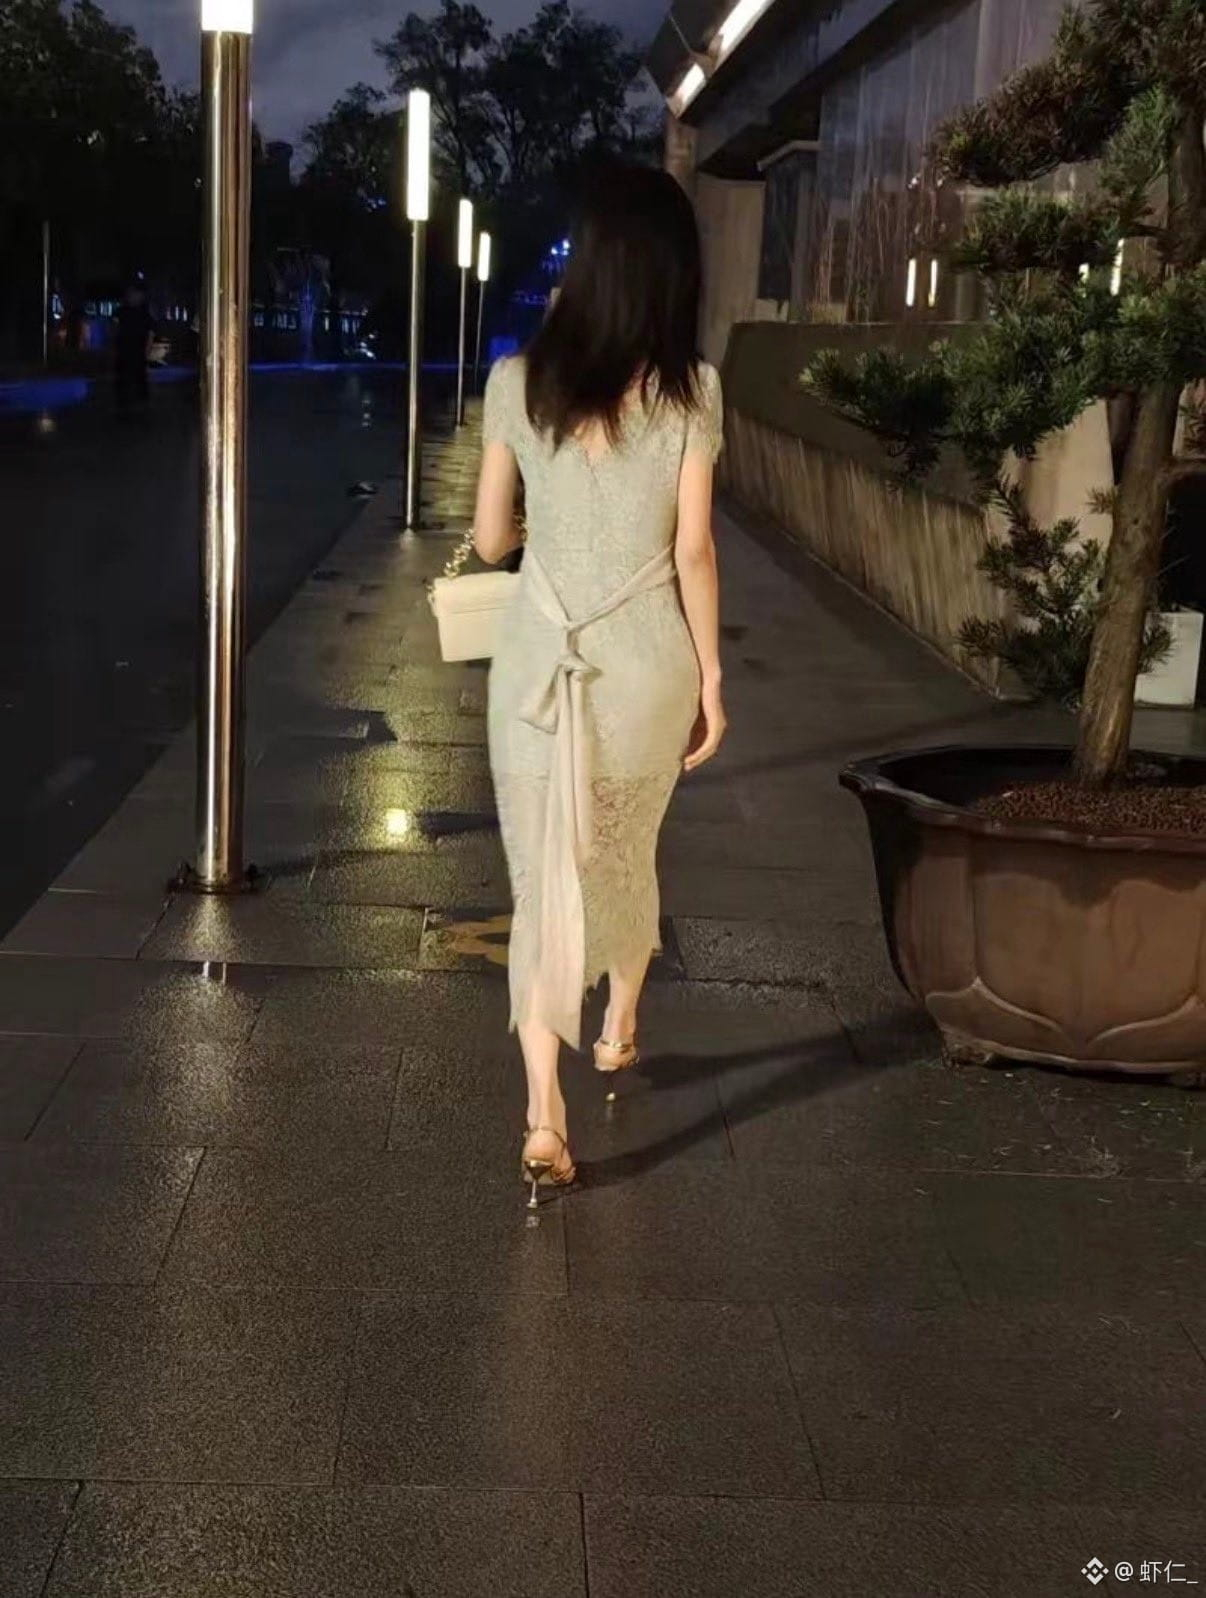
Dank der integrierten Funktionen von Amap konnte ich erfolgreich ein Date mit einer jungen verheirateten Frau vereinbaren.
Dank der integrierten Funktionen von Amap konnte ich erfolgreich ein Date mit einer jungen verheirateten Frau vereinbaren.
1
41
·
--
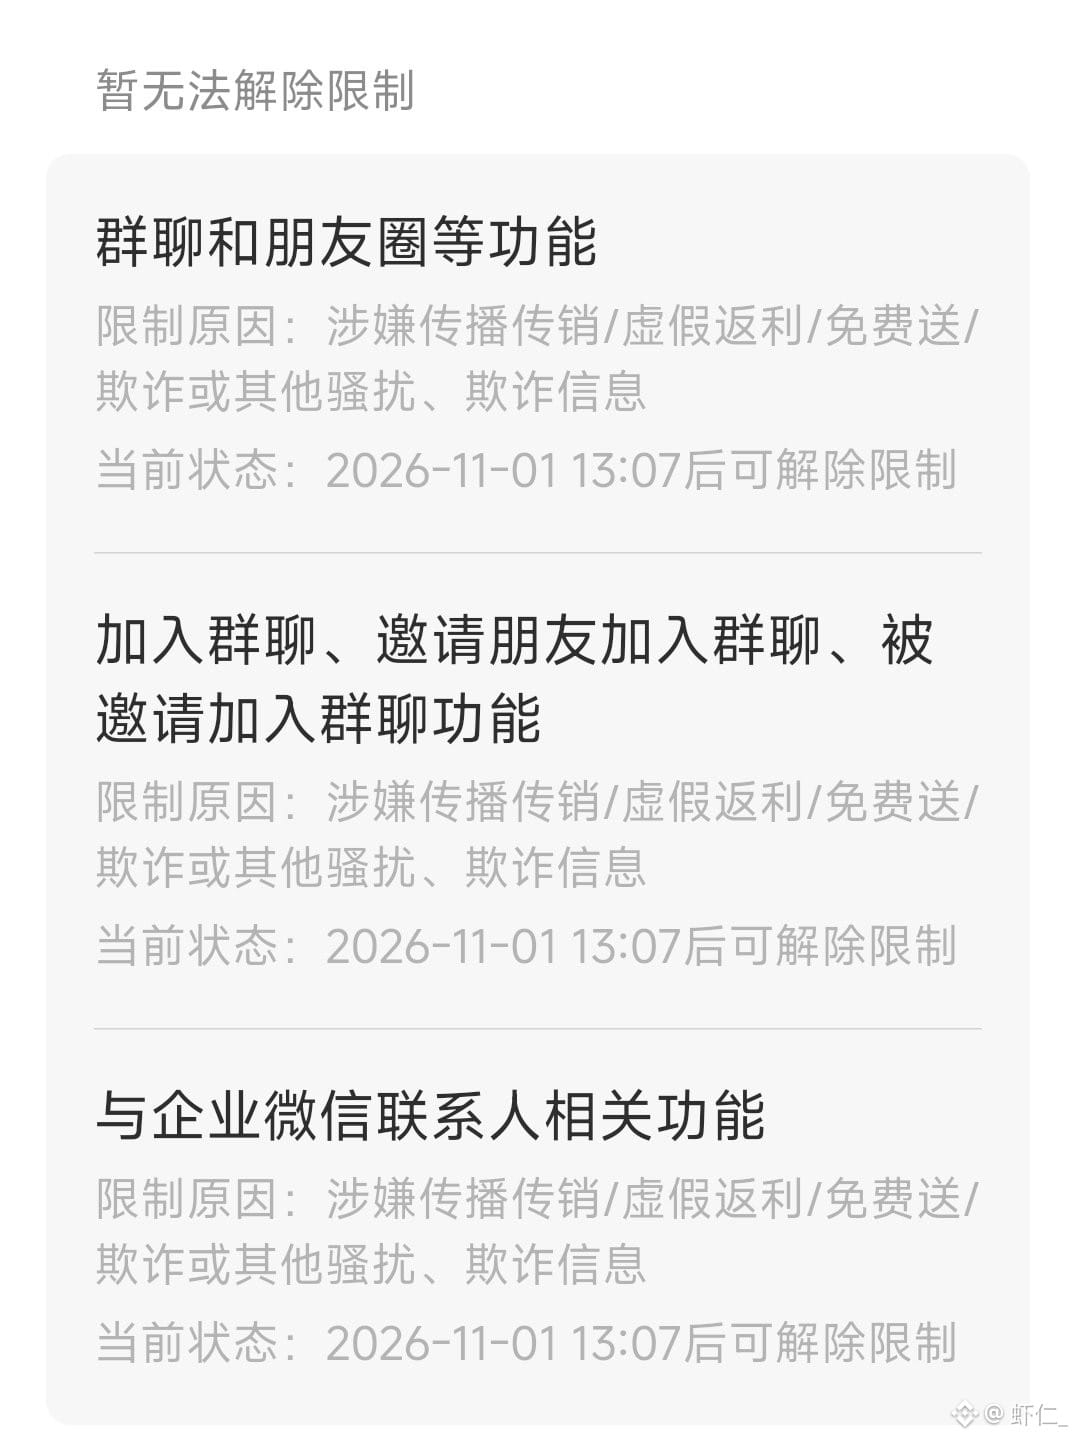
Das ist echt absurd, da kann man nichts machen. WeChat ist wirklich unbenutzbar geworden – man kann nicht mal mehr wie früher chatten.
Erwähnt Poly bloß nicht in WeChat, Leute …
Was ist in letzter Zeit eigentlich los? #
Das ist echt absurd, da kann man nichts machen. WeChat ist wirklich unbenutzbar geworden – man kann nicht mal mehr wie früher chatten.
Erwähnt Poly bloß nicht in WeChat, Leute …
Was ist in letzter Zeit eigentlich los? #
Erwähnt Poly bloß nicht in WeChat, Leute …
Was ist in letzter Zeit eigentlich los? #
1
205
·
--
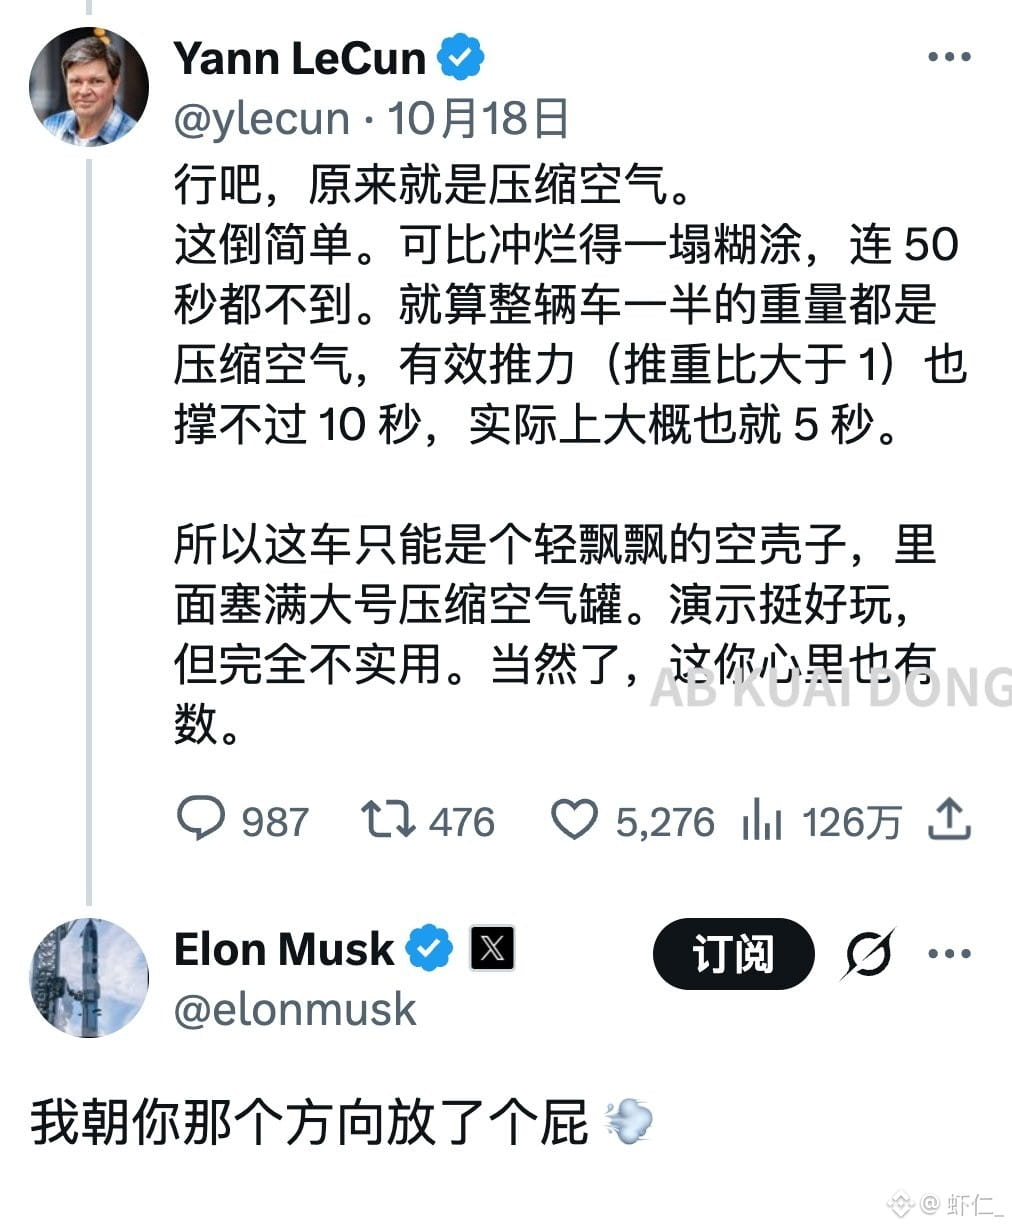
Auf X kannst du mitverfolgen, wie sich der reichste Mann der Welt, Musk, und der KI-Guru und Turing-Preisträger LeCun online gegenseitig anpöbeln.
Der Typ lästert über Teslas neues Auto: zu wenig Schub, hält nur ein paar Sekunden durch, völlig unpraktisch – einfach eine unzuverlässige Demo. Darauf antwortet Musk: „Ich habe in deine Richtung gefurzt.“
Dann legt der Typ noch mal nach: Wenn du zu heftig furzt, katapultierst du dich selbst raus 🤣
Auf X kannst du mitverfolgen, wie sich der reichste Mann der Welt, Musk, und der KI-Guru und Turing-Preisträger LeCun online gegenseitig anpöbeln.
Der Typ lästert über Teslas neues Auto: zu wenig Schub, hält nur ein paar Sekunden durch, völlig unpraktisch – einfach eine unzuverlässige Demo. Darauf antwortet Musk: „Ich habe in deine Richtung gefurzt.“
Dann legt der Typ noch mal nach: Wenn du zu heftig furzt, katapultierst du dich selbst raus 🤣
Der Typ lästert über Teslas neues Auto: zu wenig Schub, hält nur ein paar Sekunden durch, völlig unpraktisch – einfach eine unzuverlässige Demo. Darauf antwortet Musk: „Ich habe in deine Richtung gefurzt.“
Dann legt der Typ noch mal nach: Wenn du zu heftig furzt, katapultierst du dich selbst raus 🤣
2
3
4.3k
·
--
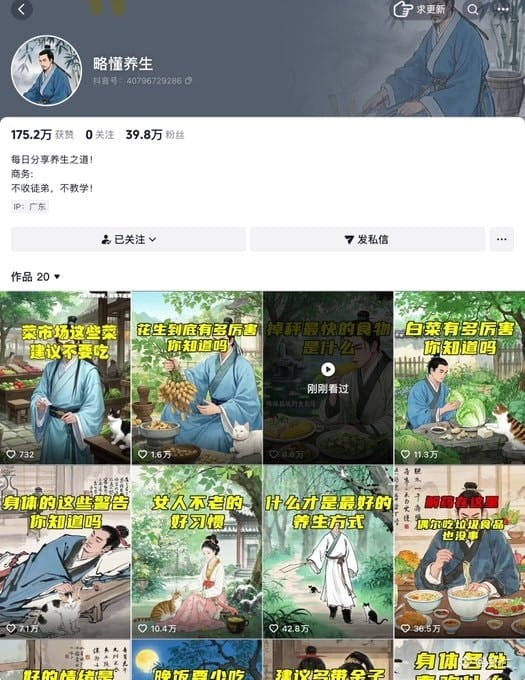
In 20 Tagen mit DeepSeek 400.000 Follower gewonnen
In weniger als 20 Tagen
mit DeepSeek 20 Animationsvideos rund um Gesundheit und Wohlbefinden erstellt
und schon hat der Account 400.000 Follower dazugewonnen
Diese Welle der KI-Kreation zeigt wirklich neue Möglichkeiten für das Wachstum von Inhalten
In 20 Tagen mit DeepSeek 400.000 Follower gewonnen
In weniger als 20 Tagen
mit DeepSeek 20 Animationsvideos rund um Gesundheit und Wohlbefinden erstellt
und schon hat der Account 400.000 Follower dazugewonnen
Diese Welle der KI-Kreation zeigt wirklich neue Möglichkeiten für das Wachstum von Inhalten
In weniger als 20 Tagen
mit DeepSeek 20 Animationsvideos rund um Gesundheit und Wohlbefinden erstellt
und schon hat der Account 400.000 Follower dazugewonnen
Diese Welle der KI-Kreation zeigt wirklich neue Möglichkeiten für das Wachstum von Inhalten
1
160
·
--
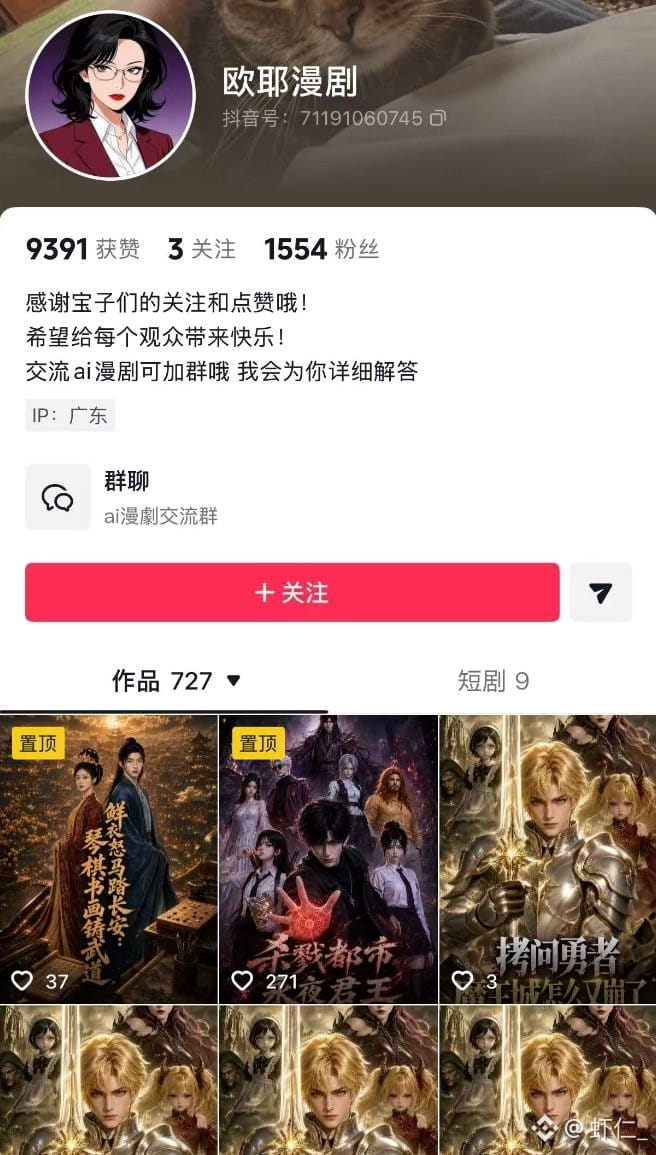
Verdammt! Sind KI-Comicserien wirklich so profitabel?
Nur 1.500 Follower auf Douyin und in sechs Monaten 940.000 verdient??
Ist das echt? Da werde ich ja neidisch.
Verdammt! Sind KI-Comicserien wirklich so profitabel?
Nur 1.500 Follower auf Douyin und in sechs Monaten 940.000 verdient??
Ist das echt? Da werde ich ja neidisch.
Nur 1.500 Follower auf Douyin und in sechs Monaten 940.000 verdient??
Ist das echt? Da werde ich ja neidisch.
51
·
--
Verdammt! Sind KI-animierte Comicserien wirklich so lukrativ?
Nur 1.500 Follower auf Douyin und in einem halben Jahr 940.000 verdient??
Ist das echt? Ich bin ja richtig neidisch.
Verdammt! Sind KI-animierte Comicserien wirklich so lukrativ?
Nur 1.500 Follower auf Douyin und in einem halben Jahr 940.000 verdient??
Ist das echt? Ich bin ja richtig neidisch.
Nur 1.500 Follower auf Douyin und in einem halben Jahr 940.000 verdient??
Ist das echt? Ich bin ja richtig neidisch.
64
·
--
#绿色的泡泡 #muskgk #Folge mir, ich folge zurück
Text: Chaoxiang Research
Die drei großen US-Indizes schlossen am Freitag im Plus: Der S&P 500 stieg um 0,59 % auf 7811,54 Punkte, der Nasdaq um 0,64 % auf 27366,17 Punkte und der Dow Jones um 0,83 % auf 51654,95 Punkte. Im Wochenverlauf legten sie um 1,15 %, 0,93 % beziehungsweise 0,64 % zu. Am Freitag schwankte der Telekommunikationssektor am stärksten: SpaceX stimmte der Übernahme landesweit verfügbarer Frequenzen im niedrigen Frequenzband zu, woraufhin T-Mobile, AT&T und Verizon kräftig nachgaben, während Aktien von Funkmastbetreibern deutlich zulegten. Das Telekommunikationsunternehmen Lumentum teilte mit, dass die Kapazitäten für einige optische Komponenten bereits bis Anfang 2029 ausgebucht seien; die Aktie stieg um mehr als 5 %. Technologiewerte erholten sich teilweise, doch der Halbleiterindex der Philadelphia Stock Exchange schloss weiterhin im Minus. Anleger suchen in der KI-Wertschöpfungskette weiter nach Bereichen mit klareren Nachfrageindikatoren.
Drei große Indizes im Plus, Halbleiterindex entgegen dem Trend im Minus
Der S&P 500 stieg um 0,59 % auf 7811,54 Punkte, der Dow Jones um 0,83 % auf 51654,95 Punkte und der Nasdaq um 0,64 % auf 27366,17 Punkte. Alle drei Indizes schlossen die Woche mit Gewinnen. Der VIX fiel um 3,70 % auf 14,84.
Neun der elf Sektoren des S&P 500 legten zu: Immobilien stiegen um 1,88 %, zyklische Konsumgüter um 1,69 % und Gesundheitswesen um 1,58 %. Kommunikationsdienste verloren 0,40 %, der Energiesektor 0,18 %. An der New Yorker Börse und an der Nasdaq gab es jeweils mehr Gewinner als Verlierer. Die Erholung am Freitag war also nicht allein auf einige wenige große Technologiekonzerne zurückzuführen.
Die Magnificent Seven entwickelten sich uneinheitlich. Amazon stieg um 3,29 %, Microsoft um 2,38 %, Tesla um 2,05 % und Alphabet A um 0,97 %. Meta verlor 0,31 %, Nvidia 0,52 % und Apple 1,11 %. Der Halbleiterindex der Philadelphia Stock Exchange fiel um 0,41 % auf 12572,4 Punkte. Der Nasdaq Golden Dragon China Index stieg um 2,69 % auf 5753,78 Punkte.
Die Renditen von US-Staatsanleihen erholten sich leicht. Die Rendite zweijähriger Papiere lag zum Handelsschluss bei etwa 4,79 %, die zehnjähriger bei etwa 5,24 %. Der WTI-Rohöl-Future schloss bei 91,85 US-Dollar je Barrel, ein Plus von 0,39 %; der Brent-Rohöl-Future bei 104,72 US-Dollar je Barrel, ein Plus von 0,42 %. Der COMEX-Gold-Future mit Fälligkeit im Dezember schloss bei 4216,30 US-Dollar je Unze und legte rund 1,4 % zu.
SpaceX kauft Frequenzen: Telekomkonzerne stürzen ab, Funkmastbetreiber legen kräftig zu
SpaceX stimmte dem Kauf landesweit verfügbarer Lizenzen für Frequenzen im 800-MHz-Niederfrequenzband von Grain Management zu. Der Wert der Transaktion soll bei rund 8 Milliarden US-Dollar liegen. Im Vergleich zu höheren Frequenzbändern reichen Signale im niedrigen Frequenzbereich weiter und durchdringen Gebäude leichter. SpaceX will die Frequenzen für Starlink Mobile nutzen, damit Satellitenverbindungen und terrestrische Kommunikationsinfrastruktur gemeinsam Mobilfunkkunden versorgen können.
Der Markt begann daraufhin umgehend neu einzuschätzen, wie stark der Wettbewerbsdruck auf traditionelle Mobilfunkanbieter künftig ausfallen könnte. T-Mobile verlor rund 13,3 %, AT&T rund 9,8 % und Verizon rund 8,8 %. Anleger befürchten, dass SpaceX künftig nicht nur um Kunden in abgelegenen Gebieten konkurrieren könnte, sondern auch um Mobilfunkkunden etablierter Anbieter, falls das Unternehmen die Schwächen bei der Versorgung in Gebäuden nach und nach behebt.
Bei den Funkmastbetreibern zeigte sich das genaue Gegenteil. Crown Castle stieg um rund 15,6 %, American Tower um rund 9,3 % und SBA Communications um rund 7,3 %. Selbst wenn SpaceX hauptsächlich auf ein Satellitennetz setzt, könnte eine bessere Versorgung in Städten und Innenräumen weiterhin Funkmasten, Dachantennen und andere Bodeninfrastruktur erfordern.
Die Frequenztransaktion muss noch von den Aufsichtsbehörden genehmigt werden, und der Netzausbau braucht Zeit. Die Kursbewegungen vom Freitag spiegeln eine Neubewertung der künftigen Wettbewerbslandschaft durch den Markt wider. Sie bedeuten nicht, dass SpaceX bereits ein landesweites Mobilfunknetz aufgebaut hat.
Lumentums Kapazitäten bis 2029 ausgebucht, optische Kommunikation stärker als Chips
Der CEO von Lumentum erklärte, dass die Kapazitäten für einige optische Komponenten bereits bis Anfang 2029 ausverkauft seien. Bei bestimmten Produkten könnte auch im kommenden Jahr eine Nachfrage von rund 70 % ungedeckt bleiben. Der anhaltende Ausbau von KI-Rechenzentren erfordert mehr Hochgeschwindigkeitsgeräte für optische Verbindungen. Deshalb sichern sich Kunden bereits jetzt Lieferungen für die kommenden Jahre. Lumentum schloss am Freitag 5,23 % höher.
Die Stärke der optischen Kommunikation zog jedoch nicht den gesamten Halbleitersektor mit nach oben. Der Halbleiterindex der Philadelphia Stock Exchange verlor an diesem Tag weiterhin 0,41 %, und auch Nvidia schloss leicht im Minus. Die Kursgewinne von Microsoft und Amazon zeigen, dass auch die Erholung bei Technologiewerten uneinheitlich ausfällt. Der Markt unterscheidet derzeit zwischen zwei Arten von Unternehmen: Bei der einen sind Aufträge und Kapazitätsengpässe bereits sichtbar, bei der anderen muss sich die Nachfrage erst noch in den Geschäftszahlen niederschlagen.
Zu den Umsatzangaben von OpenAI, die am Vortag für Schwankungen bei KI-Aktien gesorgt hatten, gab es am Freitag weitere Erläuterungen. Medienberichten zufolge belief sich der annualisierte Umsatz des Unternehmens Ende September auf rund 50 Milliarden US-Dollar. Die zuvor am Markt vielfach genannten 70 Milliarden US-Dollar waren hingegen ein Ziel, das das Unternehmen bis Ende dieses Jahres erreichen oder übertreffen möchte. Die beiden Zahlen beziehen sich auf unterschiedliche Zeitpunkte; das Jahresendziel darf nicht als bereits Ende September erzielter Umsatz ausgelegt werden.
Verbrauchervertrauen sinkt, Berichte zu Apple-Aufträgen bleiben umstritten
Der vorläufige Verbrauchervertrauensindex der University of Michigan für Oktober sank von 48,1 im September auf 46,3. Die Teilkomponente zur aktuellen wirtschaftlichen Lage fiel auf 44,7; die Inflationserwartungen für das kommende Jahr stiegen von 4,6 % auf 4,7 %. Die Einschätzung der Verbraucher zur aktuellen Wirtschaftslage verschlechterte sich weiter, und auch die Sorge vor anhaltenden Preissteigerungen ließ nicht nach.
Apple verlor am Freitag 1,11 %. Berichten zufolge hat das Unternehmen einige Zulieferer aufgefordert, die Produktion von Komponenten für die iPhone-18-Pro-Serie zu drosseln. Ein Vertreter eines Unternehmens aus der Lieferkette erklärte, die Bestellungen für das Pro-Modell seien zurückgegangen, während die für das Pro Max zugenommen hätten. Insgesamt habe sich das Auftragsvolumen nach derzeitigem Stand kaum verändert. Bestätigt ist bislang lediglich, dass einzelne Bestellungen angepasst wurden. Ob die Nachfrage nach der gesamten Serie tatsächlich nachlässt, lässt sich erst anhand weiterer Verkaufsdaten beurteilen.
#绿色的泡泡 #muskgk #Folge mir, ich folge zurück
Text: Chaoxiang Research
Die drei großen US-Indizes schlossen am Freitag im Plus: Der S&P 500 stieg um 0,59 % auf 7811,54 Punkte, der Nasdaq um 0,64 % auf 27366,17 Punkte und der Dow Jones um 0,83 % auf 51654,95 Punkte. Im Wochenverlauf legten sie um 1,15 %, 0,93 % beziehungsweise 0,64 % zu. Am Freitag schwankte der Telekommunikationssektor am stärksten: SpaceX stimmte der Übernahme landesweit verfügbarer Frequenzen im niedrigen Frequenzband zu, woraufhin T-Mobile, AT&T und Verizon kräftig nachgaben, während Aktien von Funkmastbetreibern deutlich zulegten. Das Telekommunikationsunternehmen Lumentum teilte mit, dass die Kapazitäten für einige optische Komponenten bereits bis Anfang 2029 ausgebucht seien; die Aktie stieg um mehr als 5 %. Technologiewerte erholten sich teilweise, doch der Halbleiterindex der Philadelphia Stock Exchange schloss weiterhin im Minus. Anleger suchen in der KI-Wertschöpfungskette weiter nach Bereichen mit klareren Nachfrageindikatoren.
Drei große Indizes im Plus, Halbleiterindex entgegen dem Trend im Minus
Der S&P 500 stieg um 0,59 % auf 7811,54 Punkte, der Dow Jones um 0,83 % auf 51654,95 Punkte und der Nasdaq um 0,64 % auf 27366,17 Punkte. Alle drei Indizes schlossen die Woche mit Gewinnen. Der VIX fiel um 3,70 % auf 14,84.
Neun der elf Sektoren des S&P 500 legten zu: Immobilien stiegen um 1,88 %, zyklische Konsumgüter um 1,69 % und Gesundheitswesen um 1,58 %. Kommunikationsdienste verloren 0,40 %, der Energiesektor 0,18 %. An der New Yorker Börse und an der Nasdaq gab es jeweils mehr Gewinner als Verlierer. Die Erholung am Freitag war also nicht allein auf einige wenige große Technologiekonzerne zurückzuführen.
Die Magnificent Seven entwickelten sich uneinheitlich. Amazon stieg um 3,29 %, Microsoft um 2,38 %, Tesla um 2,05 % und Alphabet A um 0,97 %. Meta verlor 0,31 %, Nvidia 0,52 % und Apple 1,11 %. Der Halbleiterindex der Philadelphia Stock Exchange fiel um 0,41 % auf 12572,4 Punkte. Der Nasdaq Golden Dragon China Index stieg um 2,69 % auf 5753,78 Punkte.
Die Renditen von US-Staatsanleihen erholten sich leicht. Die Rendite zweijähriger Papiere lag zum Handelsschluss bei etwa 4,79 %, die zehnjähriger bei etwa 5,24 %. Der WTI-Rohöl-Future schloss bei 91,85 US-Dollar je Barrel, ein Plus von 0,39 %; der Brent-Rohöl-Future bei 104,72 US-Dollar je Barrel, ein Plus von 0,42 %. Der COMEX-Gold-Future mit Fälligkeit im Dezember schloss bei 4216,30 US-Dollar je Unze und legte rund 1,4 % zu.
SpaceX kauft Frequenzen: Telekomkonzerne stürzen ab, Funkmastbetreiber legen kräftig zu
SpaceX stimmte dem Kauf landesweit verfügbarer Lizenzen für Frequenzen im 800-MHz-Niederfrequenzband von Grain Management zu. Der Wert der Transaktion soll bei rund 8 Milliarden US-Dollar liegen. Im Vergleich zu höheren Frequenzbändern reichen Signale im niedrigen Frequenzbereich weiter und durchdringen Gebäude leichter. SpaceX will die Frequenzen für Starlink Mobile nutzen, damit Satellitenverbindungen und terrestrische Kommunikationsinfrastruktur gemeinsam Mobilfunkkunden versorgen können.
Der Markt begann daraufhin umgehend neu einzuschätzen, wie stark der Wettbewerbsdruck auf traditionelle Mobilfunkanbieter künftig ausfallen könnte. T-Mobile verlor rund 13,3 %, AT&T rund 9,8 % und Verizon rund 8,8 %. Anleger befürchten, dass SpaceX künftig nicht nur um Kunden in abgelegenen Gebieten konkurrieren könnte, sondern auch um Mobilfunkkunden etablierter Anbieter, falls das Unternehmen die Schwächen bei der Versorgung in Gebäuden nach und nach behebt.
Bei den Funkmastbetreibern zeigte sich das genaue Gegenteil. Crown Castle stieg um rund 15,6 %, American Tower um rund 9,3 % und SBA Communications um rund 7,3 %. Selbst wenn SpaceX hauptsächlich auf ein Satellitennetz setzt, könnte eine bessere Versorgung in Städten und Innenräumen weiterhin Funkmasten, Dachantennen und andere Bodeninfrastruktur erfordern.
Die Frequenztransaktion muss noch von den Aufsichtsbehörden genehmigt werden, und der Netzausbau braucht Zeit. Die Kursbewegungen vom Freitag spiegeln eine Neubewertung der künftigen Wettbewerbslandschaft durch den Markt wider. Sie bedeuten nicht, dass SpaceX bereits ein landesweites Mobilfunknetz aufgebaut hat.
Lumentums Kapazitäten bis 2029 ausgebucht, optische Kommunikation stärker als Chips
Der CEO von Lumentum erklärte, dass die Kapazitäten für einige optische Komponenten bereits bis Anfang 2029 ausverkauft seien. Bei bestimmten Produkten könnte auch im kommenden Jahr eine Nachfrage von rund 70 % ungedeckt bleiben. Der anhaltende Ausbau von KI-Rechenzentren erfordert mehr Hochgeschwindigkeitsgeräte für optische Verbindungen. Deshalb sichern sich Kunden bereits jetzt Lieferungen für die kommenden Jahre. Lumentum schloss am Freitag 5,23 % höher.
Die Stärke der optischen Kommunikation zog jedoch nicht den gesamten Halbleitersektor mit nach oben. Der Halbleiterindex der Philadelphia Stock Exchange verlor an diesem Tag weiterhin 0,41 %, und auch Nvidia schloss leicht im Minus. Die Kursgewinne von Microsoft und Amazon zeigen, dass auch die Erholung bei Technologiewerten uneinheitlich ausfällt. Der Markt unterscheidet derzeit zwischen zwei Arten von Unternehmen: Bei der einen sind Aufträge und Kapazitätsengpässe bereits sichtbar, bei der anderen muss sich die Nachfrage erst noch in den Geschäftszahlen niederschlagen.
Zu den Umsatzangaben von OpenAI, die am Vortag für Schwankungen bei KI-Aktien gesorgt hatten, gab es am Freitag weitere Erläuterungen. Medienberichten zufolge belief sich der annualisierte Umsatz des Unternehmens Ende September auf rund 50 Milliarden US-Dollar. Die zuvor am Markt vielfach genannten 70 Milliarden US-Dollar waren hingegen ein Ziel, das das Unternehmen bis Ende dieses Jahres erreichen oder übertreffen möchte. Die beiden Zahlen beziehen sich auf unterschiedliche Zeitpunkte; das Jahresendziel darf nicht als bereits Ende September erzielter Umsatz ausgelegt werden.
Verbrauchervertrauen sinkt, Berichte zu Apple-Aufträgen bleiben umstritten
Der vorläufige Verbrauchervertrauensindex der University of Michigan für Oktober sank von 48,1 im September auf 46,3. Die Teilkomponente zur aktuellen wirtschaftlichen Lage fiel auf 44,7; die Inflationserwartungen für das kommende Jahr stiegen von 4,6 % auf 4,7 %. Die Einschätzung der Verbraucher zur aktuellen Wirtschaftslage verschlechterte sich weiter, und auch die Sorge vor anhaltenden Preissteigerungen ließ nicht nach.
Apple verlor am Freitag 1,11 %. Berichten zufolge hat das Unternehmen einige Zulieferer aufgefordert, die Produktion von Komponenten für die iPhone-18-Pro-Serie zu drosseln. Ein Vertreter eines Unternehmens aus der Lieferkette erklärte, die Bestellungen für das Pro-Modell seien zurückgegangen, während die für das Pro Max zugenommen hätten. Insgesamt habe sich das Auftragsvolumen nach derzeitigem Stand kaum verändert. Bestätigt ist bislang lediglich, dass einzelne Bestellungen angepasst wurden. Ob die Nachfrage nach der gesamten Serie tatsächlich nachlässt, lässt sich erst anhand weiterer Verkaufsdaten beurteilen.
Text: Chaoxiang Research
Die drei großen US-Indizes schlossen am Freitag im Plus: Der S&P 500 stieg um 0,59 % auf 7811,54 Punkte, der Nasdaq um 0,64 % auf 27366,17 Punkte und der Dow Jones um 0,83 % auf 51654,95 Punkte. Im Wochenverlauf legten sie um 1,15 %, 0,93 % beziehungsweise 0,64 % zu. Am Freitag schwankte der Telekommunikationssektor am stärksten: SpaceX stimmte der Übernahme landesweit verfügbarer Frequenzen im niedrigen Frequenzband zu, woraufhin T-Mobile, AT&T und Verizon kräftig nachgaben, während Aktien von Funkmastbetreibern deutlich zulegten. Das Telekommunikationsunternehmen Lumentum teilte mit, dass die Kapazitäten für einige optische Komponenten bereits bis Anfang 2029 ausgebucht seien; die Aktie stieg um mehr als 5 %. Technologiewerte erholten sich teilweise, doch der Halbleiterindex der Philadelphia Stock Exchange schloss weiterhin im Minus. Anleger suchen in der KI-Wertschöpfungskette weiter nach Bereichen mit klareren Nachfrageindikatoren.
Drei große Indizes im Plus, Halbleiterindex entgegen dem Trend im Minus
Der S&P 500 stieg um 0,59 % auf 7811,54 Punkte, der Dow Jones um 0,83 % auf 51654,95 Punkte und der Nasdaq um 0,64 % auf 27366,17 Punkte. Alle drei Indizes schlossen die Woche mit Gewinnen. Der VIX fiel um 3,70 % auf 14,84.
Neun der elf Sektoren des S&P 500 legten zu: Immobilien stiegen um 1,88 %, zyklische Konsumgüter um 1,69 % und Gesundheitswesen um 1,58 %. Kommunikationsdienste verloren 0,40 %, der Energiesektor 0,18 %. An der New Yorker Börse und an der Nasdaq gab es jeweils mehr Gewinner als Verlierer. Die Erholung am Freitag war also nicht allein auf einige wenige große Technologiekonzerne zurückzuführen.
Die Magnificent Seven entwickelten sich uneinheitlich. Amazon stieg um 3,29 %, Microsoft um 2,38 %, Tesla um 2,05 % und Alphabet A um 0,97 %. Meta verlor 0,31 %, Nvidia 0,52 % und Apple 1,11 %. Der Halbleiterindex der Philadelphia Stock Exchange fiel um 0,41 % auf 12572,4 Punkte. Der Nasdaq Golden Dragon China Index stieg um 2,69 % auf 5753,78 Punkte.
Die Renditen von US-Staatsanleihen erholten sich leicht. Die Rendite zweijähriger Papiere lag zum Handelsschluss bei etwa 4,79 %, die zehnjähriger bei etwa 5,24 %. Der WTI-Rohöl-Future schloss bei 91,85 US-Dollar je Barrel, ein Plus von 0,39 %; der Brent-Rohöl-Future bei 104,72 US-Dollar je Barrel, ein Plus von 0,42 %. Der COMEX-Gold-Future mit Fälligkeit im Dezember schloss bei 4216,30 US-Dollar je Unze und legte rund 1,4 % zu.
SpaceX kauft Frequenzen: Telekomkonzerne stürzen ab, Funkmastbetreiber legen kräftig zu
SpaceX stimmte dem Kauf landesweit verfügbarer Lizenzen für Frequenzen im 800-MHz-Niederfrequenzband von Grain Management zu. Der Wert der Transaktion soll bei rund 8 Milliarden US-Dollar liegen. Im Vergleich zu höheren Frequenzbändern reichen Signale im niedrigen Frequenzbereich weiter und durchdringen Gebäude leichter. SpaceX will die Frequenzen für Starlink Mobile nutzen, damit Satellitenverbindungen und terrestrische Kommunikationsinfrastruktur gemeinsam Mobilfunkkunden versorgen können.
Der Markt begann daraufhin umgehend neu einzuschätzen, wie stark der Wettbewerbsdruck auf traditionelle Mobilfunkanbieter künftig ausfallen könnte. T-Mobile verlor rund 13,3 %, AT&T rund 9,8 % und Verizon rund 8,8 %. Anleger befürchten, dass SpaceX künftig nicht nur um Kunden in abgelegenen Gebieten konkurrieren könnte, sondern auch um Mobilfunkkunden etablierter Anbieter, falls das Unternehmen die Schwächen bei der Versorgung in Gebäuden nach und nach behebt.
Bei den Funkmastbetreibern zeigte sich das genaue Gegenteil. Crown Castle stieg um rund 15,6 %, American Tower um rund 9,3 % und SBA Communications um rund 7,3 %. Selbst wenn SpaceX hauptsächlich auf ein Satellitennetz setzt, könnte eine bessere Versorgung in Städten und Innenräumen weiterhin Funkmasten, Dachantennen und andere Bodeninfrastruktur erfordern.
Die Frequenztransaktion muss noch von den Aufsichtsbehörden genehmigt werden, und der Netzausbau braucht Zeit. Die Kursbewegungen vom Freitag spiegeln eine Neubewertung der künftigen Wettbewerbslandschaft durch den Markt wider. Sie bedeuten nicht, dass SpaceX bereits ein landesweites Mobilfunknetz aufgebaut hat.
Lumentums Kapazitäten bis 2029 ausgebucht, optische Kommunikation stärker als Chips
Der CEO von Lumentum erklärte, dass die Kapazitäten für einige optische Komponenten bereits bis Anfang 2029 ausverkauft seien. Bei bestimmten Produkten könnte auch im kommenden Jahr eine Nachfrage von rund 70 % ungedeckt bleiben. Der anhaltende Ausbau von KI-Rechenzentren erfordert mehr Hochgeschwindigkeitsgeräte für optische Verbindungen. Deshalb sichern sich Kunden bereits jetzt Lieferungen für die kommenden Jahre. Lumentum schloss am Freitag 5,23 % höher.
Die Stärke der optischen Kommunikation zog jedoch nicht den gesamten Halbleitersektor mit nach oben. Der Halbleiterindex der Philadelphia Stock Exchange verlor an diesem Tag weiterhin 0,41 %, und auch Nvidia schloss leicht im Minus. Die Kursgewinne von Microsoft und Amazon zeigen, dass auch die Erholung bei Technologiewerten uneinheitlich ausfällt. Der Markt unterscheidet derzeit zwischen zwei Arten von Unternehmen: Bei der einen sind Aufträge und Kapazitätsengpässe bereits sichtbar, bei der anderen muss sich die Nachfrage erst noch in den Geschäftszahlen niederschlagen.
Zu den Umsatzangaben von OpenAI, die am Vortag für Schwankungen bei KI-Aktien gesorgt hatten, gab es am Freitag weitere Erläuterungen. Medienberichten zufolge belief sich der annualisierte Umsatz des Unternehmens Ende September auf rund 50 Milliarden US-Dollar. Die zuvor am Markt vielfach genannten 70 Milliarden US-Dollar waren hingegen ein Ziel, das das Unternehmen bis Ende dieses Jahres erreichen oder übertreffen möchte. Die beiden Zahlen beziehen sich auf unterschiedliche Zeitpunkte; das Jahresendziel darf nicht als bereits Ende September erzielter Umsatz ausgelegt werden.
Verbrauchervertrauen sinkt, Berichte zu Apple-Aufträgen bleiben umstritten
Der vorläufige Verbrauchervertrauensindex der University of Michigan für Oktober sank von 48,1 im September auf 46,3. Die Teilkomponente zur aktuellen wirtschaftlichen Lage fiel auf 44,7; die Inflationserwartungen für das kommende Jahr stiegen von 4,6 % auf 4,7 %. Die Einschätzung der Verbraucher zur aktuellen Wirtschaftslage verschlechterte sich weiter, und auch die Sorge vor anhaltenden Preissteigerungen ließ nicht nach.
Apple verlor am Freitag 1,11 %. Berichten zufolge hat das Unternehmen einige Zulieferer aufgefordert, die Produktion von Komponenten für die iPhone-18-Pro-Serie zu drosseln. Ein Vertreter eines Unternehmens aus der Lieferkette erklärte, die Bestellungen für das Pro-Modell seien zurückgegangen, während die für das Pro Max zugenommen hätten. Insgesamt habe sich das Auftragsvolumen nach derzeitigem Stand kaum verändert. Bestätigt ist bislang lediglich, dass einzelne Bestellungen angepasst wurden. Ob die Nachfrage nach der gesamten Serie tatsächlich nachlässt, lässt sich erst anhand weiterer Verkaufsdaten beurteilen.
147
·
--
#绿色的泡泡 #muskgk #Folge mir, ich antworte dir garantiert
Der globale Anbieter von Zahlungs-Infrastrukturdiensten für Stablecoins, WasabiCard, gab bekannt, dass am 6. Oktober 2026 in Singapur die thematische Veranstaltung „Stablecoin & Payments: Funds Flow“ stattfinden wird. Die Veranstaltung wird im Raffles Singapore abgehalten und bietet im Einladungsformat einen Teesalon sowie ein Themenforum. Sie bringt Teilnehmer aus den Bereichen Stablecoin-Emission, Karten-Zahlungsinfrastruktur, institutionelle Real-World-Assets, digitale Asset-Services, Zahlungssicherheit und Technologie zusammen.
Stablecoins werden zunehmend zu einer wichtigen Basisinfrastruktur für weltweite Geldströme. Die beschleunigte Verbindung von On-Chain-Abwicklung und realen Zahlungen verändert auch die Art und Weise, wie Unternehmen Liquidität verwalten, grenzüberschreitende Geschäfte durchführen und Nutzer weltweit erreichen. Die Veranstaltung stellt „Geldfluss“ in den Mittelpunkt und diskutiert insbesondere den On-Chain-Kapitalmarkt sowie reale Anwendungen von Stablecoins. Dabei steht die Zusammenarbeit zwischen digitalen Assets, traditionellen Finanznetzwerken und globalen Geschäftsszenarien im Fokus.
Die Diskussionen werden sich auf zwei zentrale Branchentrends konzentrieren. Der erste Trend befasst sich mit dem On-Chain-Kapitalmarkt und umfasst tokenisierte Assets, On-Chain-Liquidität, Marktstrukturen, institutionelle Beteiligung und globale Abwicklungssysteme; der zweite Trend konzentriert sich auf skalierte Stablecoin-Anwendungen und diskutiert die Produktfähigkeiten, Kooperationsmechanismen und Compliance-Basis, die für Szenarien wie grenzüberschreitende Zahlungen, Händlerakzeptanz, globale Ausgabe von Karten, Unternehmensliquiditätsmanagement und alltägliche Zahlungen erforderlich sind.
Vidit Agrawal, Vice President für Partnerschaften und Business Development bei Circle in Asien-Pazifik, wird an der Veranstaltung teilnehmen und sich mit Branchenvertretern aus den Bereichen Zahlungen, digitale Assets und FinTech darüber austauschen, wie Stablecoin-Ökosystem und reale Zahlungsanwendungen funktionieren. WasabiCard wurde zuvor
in die Mitgliederliste des Circle Alliance Program aufgenommen.
Die Veranstaltung wird weitere Akteure zusammenbringen: Builder im Stablecoin-Ökosystem, Anbieter von Zahlungsinfrastruktur sowie Teilnehmer aus dem Bereich Unternehmensanwendungen, um den branchenübergreifenden Austausch zwischen verschiedenen Gliedern der Wertschöpfungskette voranzutreiben.
Zu den bislang bekannt gegebenen Gästen zählen außerdem Komil Desai, Head of US Crypto Partnerships bei Visa, Lotus Technology CFO Dr. Daxue Wang, NIUM EVP APAC Yogesh Sangle, Plume Mitgründer Shukyee Ma, Safeheron General Manager für Südasien Yifan Zhang, WIDTH Mitgründer & CEO Chye Kit, Mirae Asset Leiter für Digital-Asset-Strategie Kelly Sohn sowie ein AWS-Vertreter, David Sung. Das vollständige Gästeaufgebot sowie Informationen zur Veranstaltung werden fortlaufend über die offiziellen Kanäle von WasabiCard veröffentlicht.
„Stablecoin-Zahlungen befinden sich bereits in der Phase der Skalierung. Die Branche muss Assets, Abwicklung, Zahlungsnetzwerke und echte geschäftliche Anforderungen in denselben Kontext stellen, um darüber zu sprechen.“ WasabiCard-Mitgründer und CEO Ray Yang sagte: „Wir möchten durch Funds Flow Praktiker aus unterschiedlichen Bereichen zusammenbringen, um Ansichten zu schaffen, die die Umsetzung von Produkten und die Zusammenarbeit in der Branche fördern. Wir heißen auch die Branchenkollegen willkommen, die während TOKEN2049 nach Singapur kommen, damit sie an der Veranstaltung teilnehmen und sich vor Ort mit uns austauschen können.“
Als Veranstalter wird WasabiCard seine Praxis im Bereich globaler Kartenausgabe, globaler Zahlungen und eingebetteter Zahlungen mitbringen, um dem On-Chain-Kapitalmarkt und realen Stablecoin-Anwendungen eine Sicht auf Zahlungsinfrastruktur zu geben. Das Unternehmen möchte durch diese Veranstaltung einen kontinuierlichen Branchendialog aufbauen und Möglichkeiten für stärker skalierbare Verbindungen zwischen Stablecoin-Mitteln, globalen Zahlungsnetzwerken und realem Geschäft untersuchen.
Veranstaltungsinformationen
Veranstaltungsname: Stablecoin & Payments: Funds Flow
Datum: 6. Oktober 2026
Ort: Raffles Singapore, 1 Beach Road, Singapore 189673
Veranstalter: WasabiCard
Veranstaltungslink:
https://luma.com/gj0iv2kk
Über WasabiCard
WasabiCard
ist eine globale Zahlungsinfrastruktur-Plattform, die Unternehmen, FinTech-Unternehmen und internet-native Unternehmen durch finanzielle Infrastruktur, die von Stablecoins angetrieben wird, mit Karten-Ausgabe, globalen Zahlungen und Fähigkeiten für grenzüberschreitende Zahlungen versorgt. Die Plattform unterstützt globale Karten-Ausgabe, Abrechnung in mehreren Währungen, Stablecoin-Einzahlungen sowie eingebettete Zahlungsfähigkeiten und ist für moderne globale Geschäftsszenarien konzipiert. WasabiCard bedient häufig Zahlungs-Szenarien wie Werbe-/Traffic-Akquise, AI-Tools und SaaS-Abonnements, die weltweite Gehaltsauszahlung, Liquiditätsmanagement sowie digitale Finanzanwendungen.
Folgen Sie WasabiCard auf den offiziellen Kanälen
X
und
LinkedIn
, um die neuesten Produktentwicklungen, Kooperationsfortschritte sowie Einblicke in die zukünftige Entwicklung von Stablecoin-Zahlungen zu erhalten.
#绿色的泡泡 #muskgk #Folge mir, ich antworte dir garantiert
Der globale Anbieter von Zahlungs-Infrastrukturdiensten für Stablecoins, WasabiCard, gab bekannt, dass am 6. Oktober 2026 in Singapur die thematische Veranstaltung „Stablecoin & Payments: Funds Flow“ stattfinden wird. Die Veranstaltung wird im Raffles Singapore abgehalten und bietet im Einladungsformat einen Teesalon sowie ein Themenforum. Sie bringt Teilnehmer aus den Bereichen Stablecoin-Emission, Karten-Zahlungsinfrastruktur, institutionelle Real-World-Assets, digitale Asset-Services, Zahlungssicherheit und Technologie zusammen.
Stablecoins werden zunehmend zu einer wichtigen Basisinfrastruktur für weltweite Geldströme. Die beschleunigte Verbindung von On-Chain-Abwicklung und realen Zahlungen verändert auch die Art und Weise, wie Unternehmen Liquidität verwalten, grenzüberschreitende Geschäfte durchführen und Nutzer weltweit erreichen. Die Veranstaltung stellt „Geldfluss“ in den Mittelpunkt und diskutiert insbesondere den On-Chain-Kapitalmarkt sowie reale Anwendungen von Stablecoins. Dabei steht die Zusammenarbeit zwischen digitalen Assets, traditionellen Finanznetzwerken und globalen Geschäftsszenarien im Fokus.
Die Diskussionen werden sich auf zwei zentrale Branchentrends konzentrieren. Der erste Trend befasst sich mit dem On-Chain-Kapitalmarkt und umfasst tokenisierte Assets, On-Chain-Liquidität, Marktstrukturen, institutionelle Beteiligung und globale Abwicklungssysteme; der zweite Trend konzentriert sich auf skalierte Stablecoin-Anwendungen und diskutiert die Produktfähigkeiten, Kooperationsmechanismen und Compliance-Basis, die für Szenarien wie grenzüberschreitende Zahlungen, Händlerakzeptanz, globale Ausgabe von Karten, Unternehmensliquiditätsmanagement und alltägliche Zahlungen erforderlich sind.
Vidit Agrawal, Vice President für Partnerschaften und Business Development bei Circle in Asien-Pazifik, wird an der Veranstaltung teilnehmen und sich mit Branchenvertretern aus den Bereichen Zahlungen, digitale Assets und FinTech darüber austauschen, wie Stablecoin-Ökosystem und reale Zahlungsanwendungen funktionieren. WasabiCard wurde zuvor
in die Mitgliederliste des Circle Alliance Program aufgenommen.
Die Veranstaltung wird weitere Akteure zusammenbringen: Builder im Stablecoin-Ökosystem, Anbieter von Zahlungsinfrastruktur sowie Teilnehmer aus dem Bereich Unternehmensanwendungen, um den branchenübergreifenden Austausch zwischen verschiedenen Gliedern der Wertschöpfungskette voranzutreiben.
Zu den bislang bekannt gegebenen Gästen zählen außerdem Komil Desai, Head of US Crypto Partnerships bei Visa, Lotus Technology CFO Dr. Daxue Wang, NIUM EVP APAC Yogesh Sangle, Plume Mitgründer Shukyee Ma, Safeheron General Manager für Südasien Yifan Zhang, WIDTH Mitgründer & CEO Chye Kit, Mirae Asset Leiter für Digital-Asset-Strategie Kelly Sohn sowie ein AWS-Vertreter, David Sung. Das vollständige Gästeaufgebot sowie Informationen zur Veranstaltung werden fortlaufend über die offiziellen Kanäle von WasabiCard veröffentlicht.
„Stablecoin-Zahlungen befinden sich bereits in der Phase der Skalierung. Die Branche muss Assets, Abwicklung, Zahlungsnetzwerke und echte geschäftliche Anforderungen in denselben Kontext stellen, um darüber zu sprechen.“ WasabiCard-Mitgründer und CEO Ray Yang sagte: „Wir möchten durch Funds Flow Praktiker aus unterschiedlichen Bereichen zusammenbringen, um Ansichten zu schaffen, die die Umsetzung von Produkten und die Zusammenarbeit in der Branche fördern. Wir heißen auch die Branchenkollegen willkommen, die während TOKEN2049 nach Singapur kommen, damit sie an der Veranstaltung teilnehmen und sich vor Ort mit uns austauschen können.“
Als Veranstalter wird WasabiCard seine Praxis im Bereich globaler Kartenausgabe, globaler Zahlungen und eingebetteter Zahlungen mitbringen, um dem On-Chain-Kapitalmarkt und realen Stablecoin-Anwendungen eine Sicht auf Zahlungsinfrastruktur zu geben. Das Unternehmen möchte durch diese Veranstaltung einen kontinuierlichen Branchendialog aufbauen und Möglichkeiten für stärker skalierbare Verbindungen zwischen Stablecoin-Mitteln, globalen Zahlungsnetzwerken und realem Geschäft untersuchen.
Veranstaltungsinformationen
Veranstaltungsname: Stablecoin & Payments: Funds Flow
Datum: 6. Oktober 2026
Ort: Raffles Singapore, 1 Beach Road, Singapore 189673
Veranstalter: WasabiCard
Veranstaltungslink:
https://luma.com/gj0iv2kk
Über WasabiCard
WasabiCard
ist eine globale Zahlungsinfrastruktur-Plattform, die Unternehmen, FinTech-Unternehmen und internet-native Unternehmen durch finanzielle Infrastruktur, die von Stablecoins angetrieben wird, mit Karten-Ausgabe, globalen Zahlungen und Fähigkeiten für grenzüberschreitende Zahlungen versorgt. Die Plattform unterstützt globale Karten-Ausgabe, Abrechnung in mehreren Währungen, Stablecoin-Einzahlungen sowie eingebettete Zahlungsfähigkeiten und ist für moderne globale Geschäftsszenarien konzipiert. WasabiCard bedient häufig Zahlungs-Szenarien wie Werbe-/Traffic-Akquise, AI-Tools und SaaS-Abonnements, die weltweite Gehaltsauszahlung, Liquiditätsmanagement sowie digitale Finanzanwendungen.
Folgen Sie WasabiCard auf den offiziellen Kanälen
X
und
LinkedIn
, um die neuesten Produktentwicklungen, Kooperationsfortschritte sowie Einblicke in die zukünftige Entwicklung von Stablecoin-Zahlungen zu erhalten.
Der globale Anbieter von Zahlungs-Infrastrukturdiensten für Stablecoins, WasabiCard, gab bekannt, dass am 6. Oktober 2026 in Singapur die thematische Veranstaltung „Stablecoin & Payments: Funds Flow“ stattfinden wird. Die Veranstaltung wird im Raffles Singapore abgehalten und bietet im Einladungsformat einen Teesalon sowie ein Themenforum. Sie bringt Teilnehmer aus den Bereichen Stablecoin-Emission, Karten-Zahlungsinfrastruktur, institutionelle Real-World-Assets, digitale Asset-Services, Zahlungssicherheit und Technologie zusammen.
Stablecoins werden zunehmend zu einer wichtigen Basisinfrastruktur für weltweite Geldströme. Die beschleunigte Verbindung von On-Chain-Abwicklung und realen Zahlungen verändert auch die Art und Weise, wie Unternehmen Liquidität verwalten, grenzüberschreitende Geschäfte durchführen und Nutzer weltweit erreichen. Die Veranstaltung stellt „Geldfluss“ in den Mittelpunkt und diskutiert insbesondere den On-Chain-Kapitalmarkt sowie reale Anwendungen von Stablecoins. Dabei steht die Zusammenarbeit zwischen digitalen Assets, traditionellen Finanznetzwerken und globalen Geschäftsszenarien im Fokus.
Die Diskussionen werden sich auf zwei zentrale Branchentrends konzentrieren. Der erste Trend befasst sich mit dem On-Chain-Kapitalmarkt und umfasst tokenisierte Assets, On-Chain-Liquidität, Marktstrukturen, institutionelle Beteiligung und globale Abwicklungssysteme; der zweite Trend konzentriert sich auf skalierte Stablecoin-Anwendungen und diskutiert die Produktfähigkeiten, Kooperationsmechanismen und Compliance-Basis, die für Szenarien wie grenzüberschreitende Zahlungen, Händlerakzeptanz, globale Ausgabe von Karten, Unternehmensliquiditätsmanagement und alltägliche Zahlungen erforderlich sind.
Vidit Agrawal, Vice President für Partnerschaften und Business Development bei Circle in Asien-Pazifik, wird an der Veranstaltung teilnehmen und sich mit Branchenvertretern aus den Bereichen Zahlungen, digitale Assets und FinTech darüber austauschen, wie Stablecoin-Ökosystem und reale Zahlungsanwendungen funktionieren. WasabiCard wurde zuvor
in die Mitgliederliste des Circle Alliance Program aufgenommen.
Die Veranstaltung wird weitere Akteure zusammenbringen: Builder im Stablecoin-Ökosystem, Anbieter von Zahlungsinfrastruktur sowie Teilnehmer aus dem Bereich Unternehmensanwendungen, um den branchenübergreifenden Austausch zwischen verschiedenen Gliedern der Wertschöpfungskette voranzutreiben.
Zu den bislang bekannt gegebenen Gästen zählen außerdem Komil Desai, Head of US Crypto Partnerships bei Visa, Lotus Technology CFO Dr. Daxue Wang, NIUM EVP APAC Yogesh Sangle, Plume Mitgründer Shukyee Ma, Safeheron General Manager für Südasien Yifan Zhang, WIDTH Mitgründer & CEO Chye Kit, Mirae Asset Leiter für Digital-Asset-Strategie Kelly Sohn sowie ein AWS-Vertreter, David Sung. Das vollständige Gästeaufgebot sowie Informationen zur Veranstaltung werden fortlaufend über die offiziellen Kanäle von WasabiCard veröffentlicht.
„Stablecoin-Zahlungen befinden sich bereits in der Phase der Skalierung. Die Branche muss Assets, Abwicklung, Zahlungsnetzwerke und echte geschäftliche Anforderungen in denselben Kontext stellen, um darüber zu sprechen.“ WasabiCard-Mitgründer und CEO Ray Yang sagte: „Wir möchten durch Funds Flow Praktiker aus unterschiedlichen Bereichen zusammenbringen, um Ansichten zu schaffen, die die Umsetzung von Produkten und die Zusammenarbeit in der Branche fördern. Wir heißen auch die Branchenkollegen willkommen, die während TOKEN2049 nach Singapur kommen, damit sie an der Veranstaltung teilnehmen und sich vor Ort mit uns austauschen können.“
Als Veranstalter wird WasabiCard seine Praxis im Bereich globaler Kartenausgabe, globaler Zahlungen und eingebetteter Zahlungen mitbringen, um dem On-Chain-Kapitalmarkt und realen Stablecoin-Anwendungen eine Sicht auf Zahlungsinfrastruktur zu geben. Das Unternehmen möchte durch diese Veranstaltung einen kontinuierlichen Branchendialog aufbauen und Möglichkeiten für stärker skalierbare Verbindungen zwischen Stablecoin-Mitteln, globalen Zahlungsnetzwerken und realem Geschäft untersuchen.
Veranstaltungsinformationen
Veranstaltungsname: Stablecoin & Payments: Funds Flow
Datum: 6. Oktober 2026
Ort: Raffles Singapore, 1 Beach Road, Singapore 189673
Veranstalter: WasabiCard
Veranstaltungslink:
https://luma.com/gj0iv2kk
Über WasabiCard
WasabiCard
ist eine globale Zahlungsinfrastruktur-Plattform, die Unternehmen, FinTech-Unternehmen und internet-native Unternehmen durch finanzielle Infrastruktur, die von Stablecoins angetrieben wird, mit Karten-Ausgabe, globalen Zahlungen und Fähigkeiten für grenzüberschreitende Zahlungen versorgt. Die Plattform unterstützt globale Karten-Ausgabe, Abrechnung in mehreren Währungen, Stablecoin-Einzahlungen sowie eingebettete Zahlungsfähigkeiten und ist für moderne globale Geschäftsszenarien konzipiert. WasabiCard bedient häufig Zahlungs-Szenarien wie Werbe-/Traffic-Akquise, AI-Tools und SaaS-Abonnements, die weltweite Gehaltsauszahlung, Liquiditätsmanagement sowie digitale Finanzanwendungen.
Folgen Sie WasabiCard auf den offiziellen Kanälen
X
und
, um die neuesten Produktentwicklungen, Kooperationsfortschritte sowie Einblicke in die zukünftige Entwicklung von Stablecoin-Zahlungen zu erhalten.
1
144
·
--
#绿色的泡泡 #muskgk #Folge mir, und ich antworte sicher
Verfasser: Xiaobing
Ondo Finance hat am 24. September „Ondo Intelligent Portfolios“ eingeführt. Gleichzeitig sind drei Kombinations-Token live gegangen: BLKHIon (mit hoher Rendite), BLKDIGon (für diversifiziertes Wachstum) und BLKGRWon (für starkes Wachstum).
Hinter jedem Token steckt eine von BlackRock für Ondo maßgeschneiderte Anlagestrategie. Wer einen Token hält, hält damit im Grunde einen Korb von Asset-Exposures, die durch professionelle, vorgegebene Logik verwaltet werden. Die Gewichtung der Kombination, das Rebalancing sowie die Gebührenlogik werden über Smart Contracts ausgeführt; Positionen und Gewichtungsanteile sind On-Chain in Echtzeit sichtbar.
Der globale Leiter des Teams für modellbasierte Anlage-Lösungen bei BlackRock, Lisa O'Connor, sagte in der Ankündigung: „Tokenisierung schafft neue Möglichkeiten, Portfoliostrategien über digitale Infrastruktur zu liefern. Diversifizierte Kombinationsstrategien können in tokenisierte Anlageprodukte integriert werden, sodass berechtigte Anleger über ein einziges Tool eine diversifizierte Allokation erhalten.“
Der stellvertretende CEO von Ondo, Ian De Bode, bringt es noch direkter auf den Punkt: „So etwas ist bisher noch nie On-Chain in dieser Form aufgetaucht.“
Der ONDO-Token stieg daraufhin deutlich an; innerhalb von 24 Stunden um rund 22 %.
Was ist daran anders als der Kauf eines ETF?
Auf den ersten Blick ist die Nutzererfahrung ähnlich: BLKHIon halten und einen ETF mit hoher Rendite halten fühlt sich ähnlich an – jeweils ein Code, ein Korb an Assets, professionelle Verwaltung. Doch der grundlegende Unterschied ist strukturell.
ETFs werden innerhalb der Handelszeiten an der Börse gehandelt, T+1 wird abgerechnet; Rücknahmen erfordern eine autorisierte Gegenpartei (Authorized Participant), und die Offenlegung der Bestände wird meist mit Verzögerung quartals- oder monatsweise veröffentlicht.
Ondos Kombinations-Token sind rund um die Uhr übertragbar, die Abwicklung erfolgt sofort On-Chain; Emission und Rücknahme richten sich direkt an Investoren, und Bestände sowie Gewichte sind in Echtzeit On-Chain nachprüfbar.
Der entscheidendere Unterschied liegt in der Kombinierbarkeit. Ein gekaufter ETF liegt danach schlicht im Brokerkonto – die Möglichkeiten sind begrenzt.
Ein gekaufter Kombinations-Token kann dagegen in Kreditprotokolle eingespeist und als Sicherheit hinterlegt werden, in Plattformen für Perpetual Futures für Long- oder Short-Positionen verwendet werden und mit anderen On-Chain-Assets zu noch komplexeren Strategien kombiniert werden.
Kurz gesagt: Ein ETF ist ein geschlossenes Produkt, Kombinations-Token sind ein offenes Bauklötzchen.
Der Upgrade-Weg von Ondo
Diese Veröffentlichung markiert den Abschluss des Sprungs von „Asset-Emittent“ zu einer „On-Chain-Asset-Management-Plattform“.
Der erste Schritt betrifft OUSG und USDY: Die einzelne Rendite von US-Staatsanleihen wird On-Chain gebracht, sodass On-Chain-Nutzer Zugriff auf die Anleiherenditen bekommen.
Der zweite Schritt ist Ondo Global Markets: Hunderte Tokenisierungen von US-Aktien und ETF-Produkten, um eine On-Chain-Plattform für Wertpapieremission und -handel aufzubauen. Das TVL liegt über 1,5 Milliarden US-Dollar, es deckt 30 Märkte in der EU ab und wurde durch den Erwerb von Oasis Pro mit einer SEC-Lizenz ausgestattet.
Der dritte Schritt sind heute die Intelligent Portfolios: Nicht mehr Token für Token, sondern professionelle Asset-Allocation-Strategien werden zu einem handelbaren, kombinierbaren On-Chain-nativen Produkt gebündelt.
Die Beteiligung von BlackRock liefert nicht nur professionelles Fach-„Backing“ auf Strategieebene, sondern sendet auch ein Signal an Ondos Distributionsplattform: Der globale größte Vermögensverwalter hält diesen Kanal für eine maßgeschneiderte inhaltliche Ausgestaltung für wertvoll.
Jeder Schritt macht im Kern dasselbe: die Eintrittshürde für professionelle Anlageinstrumente senken.
Anleiherenditen wandeln sich von einem Privileg institutioneller Akteure zu einem On-Chain-Allmendegut, tokenisierte Aktien wechseln vom Brokerkonto in Wallet-Assets, und jetzt werden Kombinationsstrategien aus dem Empfangszimmer einer Privatbank zu Token, die jeder nachbilden (minten) kann.
Warum ist das wichtig?
Der Krypto-Sektor redet seit Jahren darüber, „Wall Street auf die Blockchain zu bringen“. In den meisten Fällen bedeutet das: die Emission eines tokenisierten Staatsanleihenprodukts oder die Umwandlung einer Aktie in ERC-20.
Was Ondo heute macht, ist anders.
Es bringt die Logik des Asset-Managements On-Chain – nicht nur die Tokenisierung eines einzelnen Assets. Die Allokationsstrategie, die Rebalancing-Regeln und die Gebührenstruktur sind vollständig als Code in Smart Contracts gegossen. Wenn BlackRock, ein Unternehmen mit über 10 Billionen US-Dollar verwaltetem Vermögen, bereit ist, eine Strategie für eine On-Chain-Plattform maßzuschneidern, ist das an sich schon eine Vertrauensbestätigung der traditionellen Finanzwelt in die On-Chain-Infrastruktur.
Wenn ein normaler Anleger einmalig über eine On-Chain-Mint-Operation eine diversifizierte Investment-Exposure auf BlackRock-Niveau erhalten kann und dabei gleichzeitig die Freiheit behält, diese Position in Kredit-, Derivate- und andere DeFi-Szenarien mitzunehmen, dann ist das keine „Tokenisierungs“-Geschichte mehr. Das ist der Beginn von On-Chain-Finanzwesen, das denjenigen Mehrwert liefert, den das klassische Finanzwesen nicht leisten kann.
ETFs haben die Asset-Management-Branche vor 30 Jahren verändert. Der Ausgangspunkt für On-Chain-Kombinations-Token liegt genau heute.
#绿色的泡泡 #muskgk #Folge mir, und ich antworte sicher
Verfasser: Xiaobing
Ondo Finance hat am 24. September „Ondo Intelligent Portfolios“ eingeführt. Gleichzeitig sind drei Kombinations-Token live gegangen: BLKHIon (mit hoher Rendite), BLKDIGon (für diversifiziertes Wachstum) und BLKGRWon (für starkes Wachstum).
Hinter jedem Token steckt eine von BlackRock für Ondo maßgeschneiderte Anlagestrategie. Wer einen Token hält, hält damit im Grunde einen Korb von Asset-Exposures, die durch professionelle, vorgegebene Logik verwaltet werden. Die Gewichtung der Kombination, das Rebalancing sowie die Gebührenlogik werden über Smart Contracts ausgeführt; Positionen und Gewichtungsanteile sind On-Chain in Echtzeit sichtbar.
Der globale Leiter des Teams für modellbasierte Anlage-Lösungen bei BlackRock, Lisa O'Connor, sagte in der Ankündigung: „Tokenisierung schafft neue Möglichkeiten, Portfoliostrategien über digitale Infrastruktur zu liefern. Diversifizierte Kombinationsstrategien können in tokenisierte Anlageprodukte integriert werden, sodass berechtigte Anleger über ein einziges Tool eine diversifizierte Allokation erhalten.“
Der stellvertretende CEO von Ondo, Ian De Bode, bringt es noch direkter auf den Punkt: „So etwas ist bisher noch nie On-Chain in dieser Form aufgetaucht.“
Der ONDO-Token stieg daraufhin deutlich an; innerhalb von 24 Stunden um rund 22 %.
Was ist daran anders als der Kauf eines ETF?
Auf den ersten Blick ist die Nutzererfahrung ähnlich: BLKHIon halten und einen ETF mit hoher Rendite halten fühlt sich ähnlich an – jeweils ein Code, ein Korb an Assets, professionelle Verwaltung. Doch der grundlegende Unterschied ist strukturell.
ETFs werden innerhalb der Handelszeiten an der Börse gehandelt, T+1 wird abgerechnet; Rücknahmen erfordern eine autorisierte Gegenpartei (Authorized Participant), und die Offenlegung der Bestände wird meist mit Verzögerung quartals- oder monatsweise veröffentlicht.
Ondos Kombinations-Token sind rund um die Uhr übertragbar, die Abwicklung erfolgt sofort On-Chain; Emission und Rücknahme richten sich direkt an Investoren, und Bestände sowie Gewichte sind in Echtzeit On-Chain nachprüfbar.
Der entscheidendere Unterschied liegt in der Kombinierbarkeit. Ein gekaufter ETF liegt danach schlicht im Brokerkonto – die Möglichkeiten sind begrenzt.
Ein gekaufter Kombinations-Token kann dagegen in Kreditprotokolle eingespeist und als Sicherheit hinterlegt werden, in Plattformen für Perpetual Futures für Long- oder Short-Positionen verwendet werden und mit anderen On-Chain-Assets zu noch komplexeren Strategien kombiniert werden.
Kurz gesagt: Ein ETF ist ein geschlossenes Produkt, Kombinations-Token sind ein offenes Bauklötzchen.
Der Upgrade-Weg von Ondo
Diese Veröffentlichung markiert den Abschluss des Sprungs von „Asset-Emittent“ zu einer „On-Chain-Asset-Management-Plattform“.
Der erste Schritt betrifft OUSG und USDY: Die einzelne Rendite von US-Staatsanleihen wird On-Chain gebracht, sodass On-Chain-Nutzer Zugriff auf die Anleiherenditen bekommen.
Der zweite Schritt ist Ondo Global Markets: Hunderte Tokenisierungen von US-Aktien und ETF-Produkten, um eine On-Chain-Plattform für Wertpapieremission und -handel aufzubauen. Das TVL liegt über 1,5 Milliarden US-Dollar, es deckt 30 Märkte in der EU ab und wurde durch den Erwerb von Oasis Pro mit einer SEC-Lizenz ausgestattet.
Der dritte Schritt sind heute die Intelligent Portfolios: Nicht mehr Token für Token, sondern professionelle Asset-Allocation-Strategien werden zu einem handelbaren, kombinierbaren On-Chain-nativen Produkt gebündelt.
Die Beteiligung von BlackRock liefert nicht nur professionelles Fach-„Backing“ auf Strategieebene, sondern sendet auch ein Signal an Ondos Distributionsplattform: Der globale größte Vermögensverwalter hält diesen Kanal für eine maßgeschneiderte inhaltliche Ausgestaltung für wertvoll.
Jeder Schritt macht im Kern dasselbe: die Eintrittshürde für professionelle Anlageinstrumente senken.
Anleiherenditen wandeln sich von einem Privileg institutioneller Akteure zu einem On-Chain-Allmendegut, tokenisierte Aktien wechseln vom Brokerkonto in Wallet-Assets, und jetzt werden Kombinationsstrategien aus dem Empfangszimmer einer Privatbank zu Token, die jeder nachbilden (minten) kann.
Warum ist das wichtig?
Der Krypto-Sektor redet seit Jahren darüber, „Wall Street auf die Blockchain zu bringen“. In den meisten Fällen bedeutet das: die Emission eines tokenisierten Staatsanleihenprodukts oder die Umwandlung einer Aktie in ERC-20.
Was Ondo heute macht, ist anders.
Es bringt die Logik des Asset-Managements On-Chain – nicht nur die Tokenisierung eines einzelnen Assets. Die Allokationsstrategie, die Rebalancing-Regeln und die Gebührenstruktur sind vollständig als Code in Smart Contracts gegossen. Wenn BlackRock, ein Unternehmen mit über 10 Billionen US-Dollar verwaltetem Vermögen, bereit ist, eine Strategie für eine On-Chain-Plattform maßzuschneidern, ist das an sich schon eine Vertrauensbestätigung der traditionellen Finanzwelt in die On-Chain-Infrastruktur.
Wenn ein normaler Anleger einmalig über eine On-Chain-Mint-Operation eine diversifizierte Investment-Exposure auf BlackRock-Niveau erhalten kann und dabei gleichzeitig die Freiheit behält, diese Position in Kredit-, Derivate- und andere DeFi-Szenarien mitzunehmen, dann ist das keine „Tokenisierungs“-Geschichte mehr. Das ist der Beginn von On-Chain-Finanzwesen, das denjenigen Mehrwert liefert, den das klassische Finanzwesen nicht leisten kann.
ETFs haben die Asset-Management-Branche vor 30 Jahren verändert. Der Ausgangspunkt für On-Chain-Kombinations-Token liegt genau heute.
Verfasser: Xiaobing
Ondo Finance hat am 24. September „Ondo Intelligent Portfolios“ eingeführt. Gleichzeitig sind drei Kombinations-Token live gegangen: BLKHIon (mit hoher Rendite), BLKDIGon (für diversifiziertes Wachstum) und BLKGRWon (für starkes Wachstum).
Hinter jedem Token steckt eine von BlackRock für Ondo maßgeschneiderte Anlagestrategie. Wer einen Token hält, hält damit im Grunde einen Korb von Asset-Exposures, die durch professionelle, vorgegebene Logik verwaltet werden. Die Gewichtung der Kombination, das Rebalancing sowie die Gebührenlogik werden über Smart Contracts ausgeführt; Positionen und Gewichtungsanteile sind On-Chain in Echtzeit sichtbar.
Der globale Leiter des Teams für modellbasierte Anlage-Lösungen bei BlackRock, Lisa O'Connor, sagte in der Ankündigung: „Tokenisierung schafft neue Möglichkeiten, Portfoliostrategien über digitale Infrastruktur zu liefern. Diversifizierte Kombinationsstrategien können in tokenisierte Anlageprodukte integriert werden, sodass berechtigte Anleger über ein einziges Tool eine diversifizierte Allokation erhalten.“
Der stellvertretende CEO von Ondo, Ian De Bode, bringt es noch direkter auf den Punkt: „So etwas ist bisher noch nie On-Chain in dieser Form aufgetaucht.“
Der ONDO-Token stieg daraufhin deutlich an; innerhalb von 24 Stunden um rund 22 %.
Was ist daran anders als der Kauf eines ETF?
Auf den ersten Blick ist die Nutzererfahrung ähnlich: BLKHIon halten und einen ETF mit hoher Rendite halten fühlt sich ähnlich an – jeweils ein Code, ein Korb an Assets, professionelle Verwaltung. Doch der grundlegende Unterschied ist strukturell.
ETFs werden innerhalb der Handelszeiten an der Börse gehandelt, T+1 wird abgerechnet; Rücknahmen erfordern eine autorisierte Gegenpartei (Authorized Participant), und die Offenlegung der Bestände wird meist mit Verzögerung quartals- oder monatsweise veröffentlicht.
Ondos Kombinations-Token sind rund um die Uhr übertragbar, die Abwicklung erfolgt sofort On-Chain; Emission und Rücknahme richten sich direkt an Investoren, und Bestände sowie Gewichte sind in Echtzeit On-Chain nachprüfbar.
Der entscheidendere Unterschied liegt in der Kombinierbarkeit. Ein gekaufter ETF liegt danach schlicht im Brokerkonto – die Möglichkeiten sind begrenzt.
Ein gekaufter Kombinations-Token kann dagegen in Kreditprotokolle eingespeist und als Sicherheit hinterlegt werden, in Plattformen für Perpetual Futures für Long- oder Short-Positionen verwendet werden und mit anderen On-Chain-Assets zu noch komplexeren Strategien kombiniert werden.
Kurz gesagt: Ein ETF ist ein geschlossenes Produkt, Kombinations-Token sind ein offenes Bauklötzchen.
Der Upgrade-Weg von Ondo
Diese Veröffentlichung markiert den Abschluss des Sprungs von „Asset-Emittent“ zu einer „On-Chain-Asset-Management-Plattform“.
Der erste Schritt betrifft OUSG und USDY: Die einzelne Rendite von US-Staatsanleihen wird On-Chain gebracht, sodass On-Chain-Nutzer Zugriff auf die Anleiherenditen bekommen.
Der zweite Schritt ist Ondo Global Markets: Hunderte Tokenisierungen von US-Aktien und ETF-Produkten, um eine On-Chain-Plattform für Wertpapieremission und -handel aufzubauen. Das TVL liegt über 1,5 Milliarden US-Dollar, es deckt 30 Märkte in der EU ab und wurde durch den Erwerb von Oasis Pro mit einer SEC-Lizenz ausgestattet.
Der dritte Schritt sind heute die Intelligent Portfolios: Nicht mehr Token für Token, sondern professionelle Asset-Allocation-Strategien werden zu einem handelbaren, kombinierbaren On-Chain-nativen Produkt gebündelt.
Die Beteiligung von BlackRock liefert nicht nur professionelles Fach-„Backing“ auf Strategieebene, sondern sendet auch ein Signal an Ondos Distributionsplattform: Der globale größte Vermögensverwalter hält diesen Kanal für eine maßgeschneiderte inhaltliche Ausgestaltung für wertvoll.
Jeder Schritt macht im Kern dasselbe: die Eintrittshürde für professionelle Anlageinstrumente senken.
Anleiherenditen wandeln sich von einem Privileg institutioneller Akteure zu einem On-Chain-Allmendegut, tokenisierte Aktien wechseln vom Brokerkonto in Wallet-Assets, und jetzt werden Kombinationsstrategien aus dem Empfangszimmer einer Privatbank zu Token, die jeder nachbilden (minten) kann.
Warum ist das wichtig?
Der Krypto-Sektor redet seit Jahren darüber, „Wall Street auf die Blockchain zu bringen“. In den meisten Fällen bedeutet das: die Emission eines tokenisierten Staatsanleihenprodukts oder die Umwandlung einer Aktie in ERC-20.
Was Ondo heute macht, ist anders.
Es bringt die Logik des Asset-Managements On-Chain – nicht nur die Tokenisierung eines einzelnen Assets. Die Allokationsstrategie, die Rebalancing-Regeln und die Gebührenstruktur sind vollständig als Code in Smart Contracts gegossen. Wenn BlackRock, ein Unternehmen mit über 10 Billionen US-Dollar verwaltetem Vermögen, bereit ist, eine Strategie für eine On-Chain-Plattform maßzuschneidern, ist das an sich schon eine Vertrauensbestätigung der traditionellen Finanzwelt in die On-Chain-Infrastruktur.
Wenn ein normaler Anleger einmalig über eine On-Chain-Mint-Operation eine diversifizierte Investment-Exposure auf BlackRock-Niveau erhalten kann und dabei gleichzeitig die Freiheit behält, diese Position in Kredit-, Derivate- und andere DeFi-Szenarien mitzunehmen, dann ist das keine „Tokenisierungs“-Geschichte mehr. Das ist der Beginn von On-Chain-Finanzwesen, das denjenigen Mehrwert liefert, den das klassische Finanzwesen nicht leisten kann.
ETFs haben die Asset-Management-Branche vor 30 Jahren verändert. Der Ausgangspunkt für On-Chain-Kombinations-Token liegt genau heute.
183
·
--
#绿色的泡泡 #muskgk #Folge mir, ich antworte dir bestimmt
Verfasst von: Rita
Der gesamte potenzielle Markt für die Halbleiterindustrie wird bis 2030 voraussichtlich 3,2 Billionen US-Dollar erreichen. In dem am 14. September 2026 von der Bank of America veröffentlichten Bericht zur US-Halbleiterindustrie wurde die Prognose für den gesamten potenziellen Markt der Halbleiterbranche von 2,7 Billionen US-Dollar auf 3,2 Billionen US-Dollar für den Zeitraum 2023 bis 2030 angehoben, und die CAGR von 14% auf 18% für 2026 bis 2030. Speicherchips und Rechenzentren sind die wichtigsten Wachstumstreiber, während die Erholung im Automobil- und Industriesektor zusätzlichen Rückenwind liefert. Die Branche brauchte 50 Jahre, um einen Umsatz von 1 Billion US-Dollar zu erreichen; heute wird erwartet, dass sich der potenzielle Markt innerhalb von vier Jahren von 1,7 Billionen US-Dollar erneut verdoppelt.
Bank-of-America-Analyst Vivek Arya wies in dem Bericht darauf hin, dass sich die KI-Branche von der Suche nach Investitionsrendite hin zur Lösung struktureller Engpässe wie Chips und Stromversorgung verlagert. Engpässe bei Speicherchips und steigende Preise bleiben weiterhin wichtige Wachstumsfaktoren. Obwohl sich die Sorgen über eine Verlangsamung der Investitionen in die KI-Infrastruktur verschärfen, zeigen Kundenaufträge, langfristige Verträge, Kapazitätszusagen und die Preisgestaltung für Halbleiterprodukte keine Anzeichen einer Abschwächung.
Halbleiter-TAM verdoppelt sich innerhalb von vier Jahren
Die Bank of America rechnet für 2026 mit einem Anstieg des Halbleiterumsatzes im Jahresvergleich um 113%; das Kerngeschäft bei Halbleitern soll im Jahresvergleich um 30% wachsen. Speicherchips schneiden stärker ab: Der Umsatz soll im Jahresvergleich um etwa 327% steigen. DRAM wächst im Jahresvergleich um 328%, NAND um 341%. Das Computing- und das Speichersegment wachsen zusammen im Jahresvergleich um mehr als 50%; die Nachfrage nach Servern bleibt weiterhin stark.
Aufgeteilt nach Endmärkten: Der Umsatz im Bereich Funkkommunikation sinkt im Jahresvergleich um 8%, beeinflusst durch schwache Smartphone-Verkäufe. Das Automobilsegment wächst um 12%, der Industriesektor um 32%, Consumer Electronics sinken um 7% und die Festnetz-/Kabelkommunikation wächst um 29%. Für 2026 wird erwartet, dass der Umsatz mit Speicher 937 Mrd. US-Dollar erreicht und der Umsatz mit Kerntilieleitern 739 Mrd. US-Dollar.
WFE auf 270 Mrd. US-Dollar angehoben
Die Bank of America hat die Prognose für die Ausgaben für Wafer-Fab-Anlagen 2026 auf 156 Mrd. US-Dollar angehoben, das entspricht einem Plus von 33%. Für 2027 wurde die Prognose auf 210 Mrd. US-Dollar angehoben (+34%). Für 2028 wurde sie auf 272 Mrd. US-Dollar angehoben (+30%). DRAM ist der wichtigste Wachstumstreiber: Für 2027 wurde die Prognose um 21% auf 52 Mrd. US-Dollar angehoben, für 2028 um 810 Mrd. US-Dollar. NAND wurde für 2027 um 19% auf 20,5 Mrd. US-Dollar angehoben.
Die Bank of America prognostiziert, dass die Investitionsausgaben für den neuen Zyklus in den Jahren 2025 bis 2030 insgesamt 360 Mrd. US-Dollar erreichen und eine CAGR von 25% aufweisen werden. DRAM-Capex: 114 Mrd. US-Dollar, NAND: 30 Mrd. US-Dollar, Foundry-/Logikchips: 215 Mrd. US-Dollar. Die Ausgaben für Anlagen in chinesischen Wafer-Fabs werden 2026 voraussichtlich 45 Mrd. US-Dollar betragen, also 29% weltweit; bis 2030 soll der Anteil auf etwa 20% sinken.
Leasingpreise bestätigen eine starke Nachfrage
Der Spot-Leasingpreis für den Nvidia B200 GPU liegt derzeit bei etwa 5,72 US-Dollar pro Stunde und steigt seit den vergangenen zwei Monaten kontinuierlich; er liegt nur um weniger als 10% unter dem März-Höchststand von 6,10 US-Dollar. Der Leasingpreis für A100 liegt bei rund 1,60 US-Dollar, für H100 bei etwa 2,65 US-Dollar. Die Bank of America hält fest, dass die anhaltend hohen Leasingpreise auf eine starke und breit gefächerte Marktnachfrage hindeuten und keine Anzeichen einer Verlangsamung erkennbar seien.
Die Bank of America geht davon aus, dass 2027 für alle Anbieter von Compute, Netzwerk und Memory ein Jahr mit vollen Auftragsbüchern und ausreichenden Verträgen bleibt. Für 2028 wird erwartet, dass der Markt weiterhin eng bleibt; davon profitieren dürfte vor allem die steigende Nachfrage nach CPU-/XPU-Integration sowie nach Technologien zur optischen Kapazitätserweiterung. Auch das Geschäft mit KI-Acceleratoren mehrerer ASIC- und GPU-Anbieter soll weiter an Fahrt gewinnen.
Bewertung attraktiv
Der Halbleiterindex ist seit Jahresbeginn um 67% gestiegen, doch das Forward-KGV liegt bei 18x und damit unter dem 19x des S&P 500. Der Gewinn je Aktie soll im Jahresvergleich um 139% wachsen, was einer etwa siebenfachen Wachstumsrate des Gesamtmarkts entspricht. Die Bank of America bleibt vorsichtig, bis die Zeit nach den Zwischenwahlen vergangen ist und sich die makroökonomischen Sorgen beruhigt haben. Der Index ist in letzter Zeit um etwa 17% zurückgekommen, da Anleger die Nachhaltigkeit von KI erneut bewerteten.
Die Bank of America erwartet, dass Compute-Chips, Netzwerkchips und Analogchips widerstandsfähiger sein werden. Wenn sich der Marktimpuls wieder erholt, könnten Micron, Rambus, Applied Materials und Intel die Kursentwicklung anführen. Die Bank of America setzt Kursziele von 620 US-Dollar für AMD, 500 US-Dollar für Adreno, 650 US-Dollar für Applied Materials, 145 US-Dollar für Intel, 385 US-Dollar für Rambus, 365 US-Dollar für Marvell, 1.550 US-Dollar für Micron, und 350 US-Dollar für Nvidia.
Risiken: Zu den wesentlichen Abwärtsrisiken zählen ein stärker als erwarteter Rückgang des durchschnittlichen Speicherverkaufspreises, der verschärfte Wettbewerb durch neue chinesische Anbieter, der Verlust von Marktanteilen an große Wettbewerber sowie eine schwache Nachfrage in Endmärkten wie Rechenzentren und Smartphones. Aufwärtsrisiken sind technologische Durchbrüche, eine Erhöhung des Marktanteils im Flash-Speichermarkt und ein Upgrade bei NAND.
TAM der Halbleiterbranche verdoppelt sich innerhalb von vier Jahren; die Ausgaben der Waferfabriken werden zugleich nach oben angepasst. Die Bank of America ist der Ansicht, dass die durch KI getriebene Nachfrage noch kein Top erreicht hat.
Haftungsausschluss
Dieser Artikel stellt eine Aufbereitung und Auslegung des Research-Berichts eines Drittanbieters (Bank of America, 14. September 2026) durch „ChaoXiang Research“ dar; er kombiniert zudem öffentlich verfügbare Marktinformationen. Die hierin zitierten Einschätzungen, Kursziele, Gewinnprognosen und damit verbundenen Beurteilungen entsprechen ausschließlich den Ansichten der Analysten der betreffenden Bank und stehen nur für die Position der jeweiligen Institution; sie stellen nicht die Ansichten von ChaoXiang Research dar und bilden keine Anlageberatung.
Es gibt Risiken auf dem Markt, die Entscheidung muss unabhängig getroffen werden. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren dienen.
#绿色的泡泡 #muskgk #Folge mir, ich antworte dir bestimmt
Verfasst von: Rita
Der gesamte potenzielle Markt für die Halbleiterindustrie wird bis 2030 voraussichtlich 3,2 Billionen US-Dollar erreichen. In dem am 14. September 2026 von der Bank of America veröffentlichten Bericht zur US-Halbleiterindustrie wurde die Prognose für den gesamten potenziellen Markt der Halbleiterbranche von 2,7 Billionen US-Dollar auf 3,2 Billionen US-Dollar für den Zeitraum 2023 bis 2030 angehoben, und die CAGR von 14% auf 18% für 2026 bis 2030. Speicherchips und Rechenzentren sind die wichtigsten Wachstumstreiber, während die Erholung im Automobil- und Industriesektor zusätzlichen Rückenwind liefert. Die Branche brauchte 50 Jahre, um einen Umsatz von 1 Billion US-Dollar zu erreichen; heute wird erwartet, dass sich der potenzielle Markt innerhalb von vier Jahren von 1,7 Billionen US-Dollar erneut verdoppelt.
Bank-of-America-Analyst Vivek Arya wies in dem Bericht darauf hin, dass sich die KI-Branche von der Suche nach Investitionsrendite hin zur Lösung struktureller Engpässe wie Chips und Stromversorgung verlagert. Engpässe bei Speicherchips und steigende Preise bleiben weiterhin wichtige Wachstumsfaktoren. Obwohl sich die Sorgen über eine Verlangsamung der Investitionen in die KI-Infrastruktur verschärfen, zeigen Kundenaufträge, langfristige Verträge, Kapazitätszusagen und die Preisgestaltung für Halbleiterprodukte keine Anzeichen einer Abschwächung.
Halbleiter-TAM verdoppelt sich innerhalb von vier Jahren
Die Bank of America rechnet für 2026 mit einem Anstieg des Halbleiterumsatzes im Jahresvergleich um 113%; das Kerngeschäft bei Halbleitern soll im Jahresvergleich um 30% wachsen. Speicherchips schneiden stärker ab: Der Umsatz soll im Jahresvergleich um etwa 327% steigen. DRAM wächst im Jahresvergleich um 328%, NAND um 341%. Das Computing- und das Speichersegment wachsen zusammen im Jahresvergleich um mehr als 50%; die Nachfrage nach Servern bleibt weiterhin stark.
Aufgeteilt nach Endmärkten: Der Umsatz im Bereich Funkkommunikation sinkt im Jahresvergleich um 8%, beeinflusst durch schwache Smartphone-Verkäufe. Das Automobilsegment wächst um 12%, der Industriesektor um 32%, Consumer Electronics sinken um 7% und die Festnetz-/Kabelkommunikation wächst um 29%. Für 2026 wird erwartet, dass der Umsatz mit Speicher 937 Mrd. US-Dollar erreicht und der Umsatz mit Kerntilieleitern 739 Mrd. US-Dollar.
WFE auf 270 Mrd. US-Dollar angehoben
Die Bank of America hat die Prognose für die Ausgaben für Wafer-Fab-Anlagen 2026 auf 156 Mrd. US-Dollar angehoben, das entspricht einem Plus von 33%. Für 2027 wurde die Prognose auf 210 Mrd. US-Dollar angehoben (+34%). Für 2028 wurde sie auf 272 Mrd. US-Dollar angehoben (+30%). DRAM ist der wichtigste Wachstumstreiber: Für 2027 wurde die Prognose um 21% auf 52 Mrd. US-Dollar angehoben, für 2028 um 810 Mrd. US-Dollar. NAND wurde für 2027 um 19% auf 20,5 Mrd. US-Dollar angehoben.
Die Bank of America prognostiziert, dass die Investitionsausgaben für den neuen Zyklus in den Jahren 2025 bis 2030 insgesamt 360 Mrd. US-Dollar erreichen und eine CAGR von 25% aufweisen werden. DRAM-Capex: 114 Mrd. US-Dollar, NAND: 30 Mrd. US-Dollar, Foundry-/Logikchips: 215 Mrd. US-Dollar. Die Ausgaben für Anlagen in chinesischen Wafer-Fabs werden 2026 voraussichtlich 45 Mrd. US-Dollar betragen, also 29% weltweit; bis 2030 soll der Anteil auf etwa 20% sinken.
Leasingpreise bestätigen eine starke Nachfrage
Der Spot-Leasingpreis für den Nvidia B200 GPU liegt derzeit bei etwa 5,72 US-Dollar pro Stunde und steigt seit den vergangenen zwei Monaten kontinuierlich; er liegt nur um weniger als 10% unter dem März-Höchststand von 6,10 US-Dollar. Der Leasingpreis für A100 liegt bei rund 1,60 US-Dollar, für H100 bei etwa 2,65 US-Dollar. Die Bank of America hält fest, dass die anhaltend hohen Leasingpreise auf eine starke und breit gefächerte Marktnachfrage hindeuten und keine Anzeichen einer Verlangsamung erkennbar seien.
Die Bank of America geht davon aus, dass 2027 für alle Anbieter von Compute, Netzwerk und Memory ein Jahr mit vollen Auftragsbüchern und ausreichenden Verträgen bleibt. Für 2028 wird erwartet, dass der Markt weiterhin eng bleibt; davon profitieren dürfte vor allem die steigende Nachfrage nach CPU-/XPU-Integration sowie nach Technologien zur optischen Kapazitätserweiterung. Auch das Geschäft mit KI-Acceleratoren mehrerer ASIC- und GPU-Anbieter soll weiter an Fahrt gewinnen.
Bewertung attraktiv
Der Halbleiterindex ist seit Jahresbeginn um 67% gestiegen, doch das Forward-KGV liegt bei 18x und damit unter dem 19x des S&P 500. Der Gewinn je Aktie soll im Jahresvergleich um 139% wachsen, was einer etwa siebenfachen Wachstumsrate des Gesamtmarkts entspricht. Die Bank of America bleibt vorsichtig, bis die Zeit nach den Zwischenwahlen vergangen ist und sich die makroökonomischen Sorgen beruhigt haben. Der Index ist in letzter Zeit um etwa 17% zurückgekommen, da Anleger die Nachhaltigkeit von KI erneut bewerteten.
Die Bank of America erwartet, dass Compute-Chips, Netzwerkchips und Analogchips widerstandsfähiger sein werden. Wenn sich der Marktimpuls wieder erholt, könnten Micron, Rambus, Applied Materials und Intel die Kursentwicklung anführen. Die Bank of America setzt Kursziele von 620 US-Dollar für AMD, 500 US-Dollar für Adreno, 650 US-Dollar für Applied Materials, 145 US-Dollar für Intel, 385 US-Dollar für Rambus, 365 US-Dollar für Marvell, 1.550 US-Dollar für Micron, und 350 US-Dollar für Nvidia.
Risiken: Zu den wesentlichen Abwärtsrisiken zählen ein stärker als erwarteter Rückgang des durchschnittlichen Speicherverkaufspreises, der verschärfte Wettbewerb durch neue chinesische Anbieter, der Verlust von Marktanteilen an große Wettbewerber sowie eine schwache Nachfrage in Endmärkten wie Rechenzentren und Smartphones. Aufwärtsrisiken sind technologische Durchbrüche, eine Erhöhung des Marktanteils im Flash-Speichermarkt und ein Upgrade bei NAND.
TAM der Halbleiterbranche verdoppelt sich innerhalb von vier Jahren; die Ausgaben der Waferfabriken werden zugleich nach oben angepasst. Die Bank of America ist der Ansicht, dass die durch KI getriebene Nachfrage noch kein Top erreicht hat.
Haftungsausschluss
Dieser Artikel stellt eine Aufbereitung und Auslegung des Research-Berichts eines Drittanbieters (Bank of America, 14. September 2026) durch „ChaoXiang Research“ dar; er kombiniert zudem öffentlich verfügbare Marktinformationen. Die hierin zitierten Einschätzungen, Kursziele, Gewinnprognosen und damit verbundenen Beurteilungen entsprechen ausschließlich den Ansichten der Analysten der betreffenden Bank und stehen nur für die Position der jeweiligen Institution; sie stellen nicht die Ansichten von ChaoXiang Research dar und bilden keine Anlageberatung.
Es gibt Risiken auf dem Markt, die Entscheidung muss unabhängig getroffen werden. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren dienen.
Verfasst von: Rita
Der gesamte potenzielle Markt für die Halbleiterindustrie wird bis 2030 voraussichtlich 3,2 Billionen US-Dollar erreichen. In dem am 14. September 2026 von der Bank of America veröffentlichten Bericht zur US-Halbleiterindustrie wurde die Prognose für den gesamten potenziellen Markt der Halbleiterbranche von 2,7 Billionen US-Dollar auf 3,2 Billionen US-Dollar für den Zeitraum 2023 bis 2030 angehoben, und die CAGR von 14% auf 18% für 2026 bis 2030. Speicherchips und Rechenzentren sind die wichtigsten Wachstumstreiber, während die Erholung im Automobil- und Industriesektor zusätzlichen Rückenwind liefert. Die Branche brauchte 50 Jahre, um einen Umsatz von 1 Billion US-Dollar zu erreichen; heute wird erwartet, dass sich der potenzielle Markt innerhalb von vier Jahren von 1,7 Billionen US-Dollar erneut verdoppelt.
Bank-of-America-Analyst Vivek Arya wies in dem Bericht darauf hin, dass sich die KI-Branche von der Suche nach Investitionsrendite hin zur Lösung struktureller Engpässe wie Chips und Stromversorgung verlagert. Engpässe bei Speicherchips und steigende Preise bleiben weiterhin wichtige Wachstumsfaktoren. Obwohl sich die Sorgen über eine Verlangsamung der Investitionen in die KI-Infrastruktur verschärfen, zeigen Kundenaufträge, langfristige Verträge, Kapazitätszusagen und die Preisgestaltung für Halbleiterprodukte keine Anzeichen einer Abschwächung.
Halbleiter-TAM verdoppelt sich innerhalb von vier Jahren
Die Bank of America rechnet für 2026 mit einem Anstieg des Halbleiterumsatzes im Jahresvergleich um 113%; das Kerngeschäft bei Halbleitern soll im Jahresvergleich um 30% wachsen. Speicherchips schneiden stärker ab: Der Umsatz soll im Jahresvergleich um etwa 327% steigen. DRAM wächst im Jahresvergleich um 328%, NAND um 341%. Das Computing- und das Speichersegment wachsen zusammen im Jahresvergleich um mehr als 50%; die Nachfrage nach Servern bleibt weiterhin stark.
Aufgeteilt nach Endmärkten: Der Umsatz im Bereich Funkkommunikation sinkt im Jahresvergleich um 8%, beeinflusst durch schwache Smartphone-Verkäufe. Das Automobilsegment wächst um 12%, der Industriesektor um 32%, Consumer Electronics sinken um 7% und die Festnetz-/Kabelkommunikation wächst um 29%. Für 2026 wird erwartet, dass der Umsatz mit Speicher 937 Mrd. US-Dollar erreicht und der Umsatz mit Kerntilieleitern 739 Mrd. US-Dollar.
WFE auf 270 Mrd. US-Dollar angehoben
Die Bank of America hat die Prognose für die Ausgaben für Wafer-Fab-Anlagen 2026 auf 156 Mrd. US-Dollar angehoben, das entspricht einem Plus von 33%. Für 2027 wurde die Prognose auf 210 Mrd. US-Dollar angehoben (+34%). Für 2028 wurde sie auf 272 Mrd. US-Dollar angehoben (+30%). DRAM ist der wichtigste Wachstumstreiber: Für 2027 wurde die Prognose um 21% auf 52 Mrd. US-Dollar angehoben, für 2028 um 810 Mrd. US-Dollar. NAND wurde für 2027 um 19% auf 20,5 Mrd. US-Dollar angehoben.
Die Bank of America prognostiziert, dass die Investitionsausgaben für den neuen Zyklus in den Jahren 2025 bis 2030 insgesamt 360 Mrd. US-Dollar erreichen und eine CAGR von 25% aufweisen werden. DRAM-Capex: 114 Mrd. US-Dollar, NAND: 30 Mrd. US-Dollar, Foundry-/Logikchips: 215 Mrd. US-Dollar. Die Ausgaben für Anlagen in chinesischen Wafer-Fabs werden 2026 voraussichtlich 45 Mrd. US-Dollar betragen, also 29% weltweit; bis 2030 soll der Anteil auf etwa 20% sinken.
Leasingpreise bestätigen eine starke Nachfrage
Der Spot-Leasingpreis für den Nvidia B200 GPU liegt derzeit bei etwa 5,72 US-Dollar pro Stunde und steigt seit den vergangenen zwei Monaten kontinuierlich; er liegt nur um weniger als 10% unter dem März-Höchststand von 6,10 US-Dollar. Der Leasingpreis für A100 liegt bei rund 1,60 US-Dollar, für H100 bei etwa 2,65 US-Dollar. Die Bank of America hält fest, dass die anhaltend hohen Leasingpreise auf eine starke und breit gefächerte Marktnachfrage hindeuten und keine Anzeichen einer Verlangsamung erkennbar seien.
Die Bank of America geht davon aus, dass 2027 für alle Anbieter von Compute, Netzwerk und Memory ein Jahr mit vollen Auftragsbüchern und ausreichenden Verträgen bleibt. Für 2028 wird erwartet, dass der Markt weiterhin eng bleibt; davon profitieren dürfte vor allem die steigende Nachfrage nach CPU-/XPU-Integration sowie nach Technologien zur optischen Kapazitätserweiterung. Auch das Geschäft mit KI-Acceleratoren mehrerer ASIC- und GPU-Anbieter soll weiter an Fahrt gewinnen.
Bewertung attraktiv
Der Halbleiterindex ist seit Jahresbeginn um 67% gestiegen, doch das Forward-KGV liegt bei 18x und damit unter dem 19x des S&P 500. Der Gewinn je Aktie soll im Jahresvergleich um 139% wachsen, was einer etwa siebenfachen Wachstumsrate des Gesamtmarkts entspricht. Die Bank of America bleibt vorsichtig, bis die Zeit nach den Zwischenwahlen vergangen ist und sich die makroökonomischen Sorgen beruhigt haben. Der Index ist in letzter Zeit um etwa 17% zurückgekommen, da Anleger die Nachhaltigkeit von KI erneut bewerteten.
Die Bank of America erwartet, dass Compute-Chips, Netzwerkchips und Analogchips widerstandsfähiger sein werden. Wenn sich der Marktimpuls wieder erholt, könnten Micron, Rambus, Applied Materials und Intel die Kursentwicklung anführen. Die Bank of America setzt Kursziele von 620 US-Dollar für AMD, 500 US-Dollar für Adreno, 650 US-Dollar für Applied Materials, 145 US-Dollar für Intel, 385 US-Dollar für Rambus, 365 US-Dollar für Marvell, 1.550 US-Dollar für Micron, und 350 US-Dollar für Nvidia.
Risiken: Zu den wesentlichen Abwärtsrisiken zählen ein stärker als erwarteter Rückgang des durchschnittlichen Speicherverkaufspreises, der verschärfte Wettbewerb durch neue chinesische Anbieter, der Verlust von Marktanteilen an große Wettbewerber sowie eine schwache Nachfrage in Endmärkten wie Rechenzentren und Smartphones. Aufwärtsrisiken sind technologische Durchbrüche, eine Erhöhung des Marktanteils im Flash-Speichermarkt und ein Upgrade bei NAND.
TAM der Halbleiterbranche verdoppelt sich innerhalb von vier Jahren; die Ausgaben der Waferfabriken werden zugleich nach oben angepasst. Die Bank of America ist der Ansicht, dass die durch KI getriebene Nachfrage noch kein Top erreicht hat.
Haftungsausschluss
Dieser Artikel stellt eine Aufbereitung und Auslegung des Research-Berichts eines Drittanbieters (Bank of America, 14. September 2026) durch „ChaoXiang Research“ dar; er kombiniert zudem öffentlich verfügbare Marktinformationen. Die hierin zitierten Einschätzungen, Kursziele, Gewinnprognosen und damit verbundenen Beurteilungen entsprechen ausschließlich den Ansichten der Analysten der betreffenden Bank und stehen nur für die Position der jeweiligen Institution; sie stellen nicht die Ansichten von ChaoXiang Research dar und bilden keine Anlageberatung.
Es gibt Risiken auf dem Markt, die Entscheidung muss unabhängig getroffen werden. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren dienen.
1
188
·
--
#绿色的泡泡 #muskgk #Folge mir, ich antworte garantiert
Verfasst von: Rita
Der Zufluss in Bitcoin-ETPs nimmt immer stärker zu, während insgesamt weiter Mittel abfließen. Dieser Widerspruch prägt das aktuelle Kapitalbild im Krypto-ETP-Markt.
Am 8. September veröffentlichte JPMorgan einen Bericht zu den Mittelströmen im Kryptomarkt. Demnach verzeichneten Bitcoin-Spot-ETPs am 4. September (Freitag) einen Nettoabfluss von 175 Mio. USD, Ethereum-ETPs einen Nettozufluss von 9 Mio. USD und Solana-ETPs einen Nettoabfluss von 5 Mio. USD. In der Woche insgesamt (bis zum 4. September) betrug der Nettoabfluss der drei wichtigsten Kategorien zusammen 1,126 Mrd. USD, verglichen mit den vorangegangenen zwei Wochen leicht verlangsamt.
Bitcoin fiel an dem Tag um 2,1 %, Ethereum同步 um 2,1 %, Solana um etwa 3 %. Die Richtung der Mittelströme folgt im Wesentlichen der Kursentwicklung, doch die Konzentration der Zuflüsse übertrifft die Markterwartungen deutlich.
Mittelzuflüsse konzentrieren sich auf BlackRock und Fidelity
Die Mittelströme in Bitcoin-ETPs zeigen eine extrem hohe Konzentration. IBIT unter BlackRocks Dach verzeichnete Tageszuflüsse von 118 Mio. USD, während FBTC unter Fidelity Zuflüsse von 57 Mio. USD hatte; zusammen waren das 175 Mio. USD. Die übrigen von JPMorgan verfolgten Bitcoin-Spot-ETP-Produkte hatten an dem Tag keinen Nettozufluss.
Graycales GBTC verzeichnete an dem Tag Nullzuflüsse, und sein verwaltetes Vermögen ist im Vergleich zum historischen Hoch stark geschrumpft. Auch ARKB, BITB, HODL und ähnliche Produkte erhielten keine zusätzlichen Mittel. Diese Konzentration ist nicht das erste Mal zu beobachten, wirkt jedoch im Kontext des insgesamt hohen Abflusses besonders auffällig.
Gebührenunterschiede sind ein wichtiger Grund für die Konzentration. Sowohl IBIT als auch FBTC haben eine Gebühr von 0,25 %, während die Gebühr für Grayscale GBTC bei 1,50 % liegt, also dem Sechsfachen der beiden zuvor genannten. Langfristige Halter wandern von höher gebührenpflichtigen zu niedriger gebührenpflichtigen Produkten; in der Phase des Mittelabflusses zeigt sich das besonders deutlich.
Das Gesamtvermögen der Bitcoin-ETPs lag nach dem Handelsschluss am Freitag bei 101,25 Mrd. USD. Das nominale Handelsvolumen am selben Tag betrug 2,945 Mrd. USD und entspricht damit weitgehend den durchschnittlichen 3,229 Mrd. USD pro Tag seit der Einführung im Januar 2024. Eine Ausweitung des Volumens blieb aus, was darauf hindeutet, dass die Mittelbewegungen überwiegend aus Anpassungen der Allokation stammen und der kurzfristige Handel nur begrenzten Einfluss hat.
Ethereum-ETP-Mittelströme: interne Absicherung
Bei den Mittelströmen der Ethereum-ETPs zeigt sich eine andere Struktur. ETHA von BlackRock verzeichnete an dem Tag einen Nettozufluss von 58 Mio. USD, FETH von Fidelity dagegen einen Nettoabfluss von 48 Mio. USD; beide Größen glichen sich nahezu vollständig aus. Andere Produkte hatten keinen Zufluss, sodass die Ethereum-ETPs insgesamt nur einen Nettozufluss von lediglich 9 Mio. USD aufwiesen.
Das Gesamtvermögen der Ethereum-ETPs betrug 14,54 Mrd. USD, das Handelsvolumen am selben Tag 806 Mio. USD und lag damit leicht unter dem durchschnittlichen Niveau von 949 Mio. USD pro Tag seit Einführung im Juli 2024. Der Ethereum-Preis fiel am Freitag während des Tages um 2,1 % und glich sich zum Zeitpunkt der Veröffentlichung des Berichts weitgehend aus.
Grayscale ETHE setzt den Abwärtstrend der Mittelströme fort und verzeichnete kumulierte Nettoabflüsse von mehr als 5 Mrd. USD. Grayscale Mini Ethereum Trust ETH behielt ebenfalls Nullzuflüsse. Die Gegenüberstellung von Produkten von BlackRock und Fidelity zeigt, dass Anleger bei der Ethereum-Allokation uneins sind; ein durchgängiger trendmäßiger Zufluss oder Abfluss hat sich noch nicht herausgebildet.
Solana-ETPs mit Nettoabfluss
Solana-ETPs hatten an dem Tag einen Nettoabfluss von 5 Mio. USD. BSOL von Bitwise verzeichnete Abflüsse von etwa 3 Mio. USD, FSOL von Fidelity Abflüsse von 2 Mio. USD—damit waren es die einzigen beiden Beitragsleister des Tages. Das Gesamtvermögen der Solana-ETPs lag bei 1,351 Mrd. USD, das Handelsvolumen betrug 64 Mio. USD und lag damit über dem durchschnittlichen Tageswert von 48 Mio. USD seit Einführung im Oktober 2025.
Der Solana-Preis fiel an dem Tag um etwa 3 %; das Handelsvolumen nahm zeitgleich mit dem Kursrückgang zu. Das deutet darauf hin, dass ein Teil der Anleger bei schwächerem Kurs gezielt Positionen reduziert hat. Im Vergleich zu anderen Anlagekategorien ist die Marktbedeutung der Solana-ETPs kleiner; daher wirken sich Kapitalbewegungen einzelner Produkte direkter auf den Gesamtmittelstrom aus.
Signal für verlangsamten Wochenabfluss
In der Woche insgesamt (bis zum 4. September) betrug der kombinierte Nettoabfluss der US-Spot-ETPs für Bitcoin, Ethereum und Solana 1,126 Mrd. USD. Gegenüber den vorangegangenen zwei Wochen gab es eine Verlangsamung, dennoch handelt es sich weiterhin um die dritte Woche in Folge mit Nettoabflüssen.
In dem Bericht weist JPMorgan darauf hin, dass am 7. September (Montag) die US-Börsen wegen des Labor Day geschlossen waren; an diesem Tag lagen keine Daten zu Mittelströmen vor. Die Daten zu den Mittelströmen nach der Wiederaufnahme des Handels am 8. September werden entscheidend sein, um zu beurteilen, ob der Abwärtstrend anhalten wird.
Mit Blick auf einen längeren Zeitraum: Bitcoin-ETPs verzeichneten kumulierte Nettozuflüsse von rund 58,2 Mrd. USD, Ethereum-ETPs kumulierte Nettozuflüsse von etwa 12,6 Mrd. USD und Solana-ETPs kumulierte Nettozuflüsse von etwa 1,4 Mrd. USD. Obwohl in letzter Zeit fortgesetzt Mittel abflossen, bleibt die kumulierte Nettozuflussgröße positiv—das bedeutet, dass ein Großteil der früher allokierten Gelder noch nicht abgezogen wurde.
Die Mittelströme spiegeln den Allokationsrhythmus wider
Die Daten zu den Mittelströmen vom 4. September zeigen die zentralen Merkmale des aktuellen Krypto-ETP-Markts: Die führenden Emittenten nehmen praktisch die gesamten neu hinzukommenden Mittel auf, während andere Produkte an den Rand gedrängt werden. Diese Konzentration zeigt sich sowohl bei Bitcoin- als auch bei Ethereum-ETPs.
Bei einem Wochenabfluss von 1,126 Mrd. USD im Vergleich zu den vorangegangenen zwei Wochen zwar eine Verlangsamung, aber eine Trendwende ist noch nicht eingetreten. Ohne klare Auslöser (Katalysatoren) könnten die Mittelströme bei Krypto-ETPs weiterhin das Muster „Konzentration bei der Spitze, insgesamt Abfluss“ zeigen.
Beobachtenswert ist, ob sich nach einer gewissen Verlangsamung der Abflüsse ein Signal ergibt, dass die führenden Produkte als Erste in Nettozuflüsse umschwenken. Nur wenn die Zuflüsse von BlackRock und Fidelity stark genug weiter ausgeweitet werden können, um die Abflüsse von Produkten wie denen von Grayscale zu kompensieren, könnte sich die Richtung der gesamten Mittelströme umkehren.
Haftungsausschluss
Dieser Artikel ist die Aufbereitung und Interpretation des Research-Berichts eines Dritt-Brokers (JPMorgan, 8. September 2026) durch „Chao Xiang Research“—unter Einbezug der Auswertung öffentlich verfügbarer Marktdaten. Die in dem Text zitierten Bewertungen, Kursziele, Gewinnprognosen und die damit verbundenen Einschätzungen stellen ausschließlich die Ansichten der Analysten dieser Wertpapiergesellschaft dar; sie repräsentieren nicht die Auffassungen von „Chao Xiang Research“ und stellen keine Anlageberatung dar.
Es gibt Risiken auf dem Markt, die Entscheidungen müssen unabhängig getroffen werden. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren verstanden werden.
#绿色的泡泡 #muskgk #Folge mir, ich antworte garantiert
Verfasst von: Rita
Der Zufluss in Bitcoin-ETPs nimmt immer stärker zu, während insgesamt weiter Mittel abfließen. Dieser Widerspruch prägt das aktuelle Kapitalbild im Krypto-ETP-Markt.
Am 8. September veröffentlichte JPMorgan einen Bericht zu den Mittelströmen im Kryptomarkt. Demnach verzeichneten Bitcoin-Spot-ETPs am 4. September (Freitag) einen Nettoabfluss von 175 Mio. USD, Ethereum-ETPs einen Nettozufluss von 9 Mio. USD und Solana-ETPs einen Nettoabfluss von 5 Mio. USD. In der Woche insgesamt (bis zum 4. September) betrug der Nettoabfluss der drei wichtigsten Kategorien zusammen 1,126 Mrd. USD, verglichen mit den vorangegangenen zwei Wochen leicht verlangsamt.
Bitcoin fiel an dem Tag um 2,1 %, Ethereum同步 um 2,1 %, Solana um etwa 3 %. Die Richtung der Mittelströme folgt im Wesentlichen der Kursentwicklung, doch die Konzentration der Zuflüsse übertrifft die Markterwartungen deutlich.
Mittelzuflüsse konzentrieren sich auf BlackRock und Fidelity
Die Mittelströme in Bitcoin-ETPs zeigen eine extrem hohe Konzentration. IBIT unter BlackRocks Dach verzeichnete Tageszuflüsse von 118 Mio. USD, während FBTC unter Fidelity Zuflüsse von 57 Mio. USD hatte; zusammen waren das 175 Mio. USD. Die übrigen von JPMorgan verfolgten Bitcoin-Spot-ETP-Produkte hatten an dem Tag keinen Nettozufluss.
Graycales GBTC verzeichnete an dem Tag Nullzuflüsse, und sein verwaltetes Vermögen ist im Vergleich zum historischen Hoch stark geschrumpft. Auch ARKB, BITB, HODL und ähnliche Produkte erhielten keine zusätzlichen Mittel. Diese Konzentration ist nicht das erste Mal zu beobachten, wirkt jedoch im Kontext des insgesamt hohen Abflusses besonders auffällig.
Gebührenunterschiede sind ein wichtiger Grund für die Konzentration. Sowohl IBIT als auch FBTC haben eine Gebühr von 0,25 %, während die Gebühr für Grayscale GBTC bei 1,50 % liegt, also dem Sechsfachen der beiden zuvor genannten. Langfristige Halter wandern von höher gebührenpflichtigen zu niedriger gebührenpflichtigen Produkten; in der Phase des Mittelabflusses zeigt sich das besonders deutlich.
Das Gesamtvermögen der Bitcoin-ETPs lag nach dem Handelsschluss am Freitag bei 101,25 Mrd. USD. Das nominale Handelsvolumen am selben Tag betrug 2,945 Mrd. USD und entspricht damit weitgehend den durchschnittlichen 3,229 Mrd. USD pro Tag seit der Einführung im Januar 2024. Eine Ausweitung des Volumens blieb aus, was darauf hindeutet, dass die Mittelbewegungen überwiegend aus Anpassungen der Allokation stammen und der kurzfristige Handel nur begrenzten Einfluss hat.
Ethereum-ETP-Mittelströme: interne Absicherung
Bei den Mittelströmen der Ethereum-ETPs zeigt sich eine andere Struktur. ETHA von BlackRock verzeichnete an dem Tag einen Nettozufluss von 58 Mio. USD, FETH von Fidelity dagegen einen Nettoabfluss von 48 Mio. USD; beide Größen glichen sich nahezu vollständig aus. Andere Produkte hatten keinen Zufluss, sodass die Ethereum-ETPs insgesamt nur einen Nettozufluss von lediglich 9 Mio. USD aufwiesen.
Das Gesamtvermögen der Ethereum-ETPs betrug 14,54 Mrd. USD, das Handelsvolumen am selben Tag 806 Mio. USD und lag damit leicht unter dem durchschnittlichen Niveau von 949 Mio. USD pro Tag seit Einführung im Juli 2024. Der Ethereum-Preis fiel am Freitag während des Tages um 2,1 % und glich sich zum Zeitpunkt der Veröffentlichung des Berichts weitgehend aus.
Grayscale ETHE setzt den Abwärtstrend der Mittelströme fort und verzeichnete kumulierte Nettoabflüsse von mehr als 5 Mrd. USD. Grayscale Mini Ethereum Trust ETH behielt ebenfalls Nullzuflüsse. Die Gegenüberstellung von Produkten von BlackRock und Fidelity zeigt, dass Anleger bei der Ethereum-Allokation uneins sind; ein durchgängiger trendmäßiger Zufluss oder Abfluss hat sich noch nicht herausgebildet.
Solana-ETPs mit Nettoabfluss
Solana-ETPs hatten an dem Tag einen Nettoabfluss von 5 Mio. USD. BSOL von Bitwise verzeichnete Abflüsse von etwa 3 Mio. USD, FSOL von Fidelity Abflüsse von 2 Mio. USD—damit waren es die einzigen beiden Beitragsleister des Tages. Das Gesamtvermögen der Solana-ETPs lag bei 1,351 Mrd. USD, das Handelsvolumen betrug 64 Mio. USD und lag damit über dem durchschnittlichen Tageswert von 48 Mio. USD seit Einführung im Oktober 2025.
Der Solana-Preis fiel an dem Tag um etwa 3 %; das Handelsvolumen nahm zeitgleich mit dem Kursrückgang zu. Das deutet darauf hin, dass ein Teil der Anleger bei schwächerem Kurs gezielt Positionen reduziert hat. Im Vergleich zu anderen Anlagekategorien ist die Marktbedeutung der Solana-ETPs kleiner; daher wirken sich Kapitalbewegungen einzelner Produkte direkter auf den Gesamtmittelstrom aus.
Signal für verlangsamten Wochenabfluss
In der Woche insgesamt (bis zum 4. September) betrug der kombinierte Nettoabfluss der US-Spot-ETPs für Bitcoin, Ethereum und Solana 1,126 Mrd. USD. Gegenüber den vorangegangenen zwei Wochen gab es eine Verlangsamung, dennoch handelt es sich weiterhin um die dritte Woche in Folge mit Nettoabflüssen.
In dem Bericht weist JPMorgan darauf hin, dass am 7. September (Montag) die US-Börsen wegen des Labor Day geschlossen waren; an diesem Tag lagen keine Daten zu Mittelströmen vor. Die Daten zu den Mittelströmen nach der Wiederaufnahme des Handels am 8. September werden entscheidend sein, um zu beurteilen, ob der Abwärtstrend anhalten wird.
Mit Blick auf einen längeren Zeitraum: Bitcoin-ETPs verzeichneten kumulierte Nettozuflüsse von rund 58,2 Mrd. USD, Ethereum-ETPs kumulierte Nettozuflüsse von etwa 12,6 Mrd. USD und Solana-ETPs kumulierte Nettozuflüsse von etwa 1,4 Mrd. USD. Obwohl in letzter Zeit fortgesetzt Mittel abflossen, bleibt die kumulierte Nettozuflussgröße positiv—das bedeutet, dass ein Großteil der früher allokierten Gelder noch nicht abgezogen wurde.
Die Mittelströme spiegeln den Allokationsrhythmus wider
Die Daten zu den Mittelströmen vom 4. September zeigen die zentralen Merkmale des aktuellen Krypto-ETP-Markts: Die führenden Emittenten nehmen praktisch die gesamten neu hinzukommenden Mittel auf, während andere Produkte an den Rand gedrängt werden. Diese Konzentration zeigt sich sowohl bei Bitcoin- als auch bei Ethereum-ETPs.
Bei einem Wochenabfluss von 1,126 Mrd. USD im Vergleich zu den vorangegangenen zwei Wochen zwar eine Verlangsamung, aber eine Trendwende ist noch nicht eingetreten. Ohne klare Auslöser (Katalysatoren) könnten die Mittelströme bei Krypto-ETPs weiterhin das Muster „Konzentration bei der Spitze, insgesamt Abfluss“ zeigen.
Beobachtenswert ist, ob sich nach einer gewissen Verlangsamung der Abflüsse ein Signal ergibt, dass die führenden Produkte als Erste in Nettozuflüsse umschwenken. Nur wenn die Zuflüsse von BlackRock und Fidelity stark genug weiter ausgeweitet werden können, um die Abflüsse von Produkten wie denen von Grayscale zu kompensieren, könnte sich die Richtung der gesamten Mittelströme umkehren.
Haftungsausschluss
Dieser Artikel ist die Aufbereitung und Interpretation des Research-Berichts eines Dritt-Brokers (JPMorgan, 8. September 2026) durch „Chao Xiang Research“—unter Einbezug der Auswertung öffentlich verfügbarer Marktdaten. Die in dem Text zitierten Bewertungen, Kursziele, Gewinnprognosen und die damit verbundenen Einschätzungen stellen ausschließlich die Ansichten der Analysten dieser Wertpapiergesellschaft dar; sie repräsentieren nicht die Auffassungen von „Chao Xiang Research“ und stellen keine Anlageberatung dar.
Es gibt Risiken auf dem Markt, die Entscheidungen müssen unabhängig getroffen werden. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren verstanden werden.
Verfasst von: Rita
Der Zufluss in Bitcoin-ETPs nimmt immer stärker zu, während insgesamt weiter Mittel abfließen. Dieser Widerspruch prägt das aktuelle Kapitalbild im Krypto-ETP-Markt.
Am 8. September veröffentlichte JPMorgan einen Bericht zu den Mittelströmen im Kryptomarkt. Demnach verzeichneten Bitcoin-Spot-ETPs am 4. September (Freitag) einen Nettoabfluss von 175 Mio. USD, Ethereum-ETPs einen Nettozufluss von 9 Mio. USD und Solana-ETPs einen Nettoabfluss von 5 Mio. USD. In der Woche insgesamt (bis zum 4. September) betrug der Nettoabfluss der drei wichtigsten Kategorien zusammen 1,126 Mrd. USD, verglichen mit den vorangegangenen zwei Wochen leicht verlangsamt.
Bitcoin fiel an dem Tag um 2,1 %, Ethereum同步 um 2,1 %, Solana um etwa 3 %. Die Richtung der Mittelströme folgt im Wesentlichen der Kursentwicklung, doch die Konzentration der Zuflüsse übertrifft die Markterwartungen deutlich.
Mittelzuflüsse konzentrieren sich auf BlackRock und Fidelity
Die Mittelströme in Bitcoin-ETPs zeigen eine extrem hohe Konzentration. IBIT unter BlackRocks Dach verzeichnete Tageszuflüsse von 118 Mio. USD, während FBTC unter Fidelity Zuflüsse von 57 Mio. USD hatte; zusammen waren das 175 Mio. USD. Die übrigen von JPMorgan verfolgten Bitcoin-Spot-ETP-Produkte hatten an dem Tag keinen Nettozufluss.
Graycales GBTC verzeichnete an dem Tag Nullzuflüsse, und sein verwaltetes Vermögen ist im Vergleich zum historischen Hoch stark geschrumpft. Auch ARKB, BITB, HODL und ähnliche Produkte erhielten keine zusätzlichen Mittel. Diese Konzentration ist nicht das erste Mal zu beobachten, wirkt jedoch im Kontext des insgesamt hohen Abflusses besonders auffällig.
Gebührenunterschiede sind ein wichtiger Grund für die Konzentration. Sowohl IBIT als auch FBTC haben eine Gebühr von 0,25 %, während die Gebühr für Grayscale GBTC bei 1,50 % liegt, also dem Sechsfachen der beiden zuvor genannten. Langfristige Halter wandern von höher gebührenpflichtigen zu niedriger gebührenpflichtigen Produkten; in der Phase des Mittelabflusses zeigt sich das besonders deutlich.
Das Gesamtvermögen der Bitcoin-ETPs lag nach dem Handelsschluss am Freitag bei 101,25 Mrd. USD. Das nominale Handelsvolumen am selben Tag betrug 2,945 Mrd. USD und entspricht damit weitgehend den durchschnittlichen 3,229 Mrd. USD pro Tag seit der Einführung im Januar 2024. Eine Ausweitung des Volumens blieb aus, was darauf hindeutet, dass die Mittelbewegungen überwiegend aus Anpassungen der Allokation stammen und der kurzfristige Handel nur begrenzten Einfluss hat.
Ethereum-ETP-Mittelströme: interne Absicherung
Bei den Mittelströmen der Ethereum-ETPs zeigt sich eine andere Struktur. ETHA von BlackRock verzeichnete an dem Tag einen Nettozufluss von 58 Mio. USD, FETH von Fidelity dagegen einen Nettoabfluss von 48 Mio. USD; beide Größen glichen sich nahezu vollständig aus. Andere Produkte hatten keinen Zufluss, sodass die Ethereum-ETPs insgesamt nur einen Nettozufluss von lediglich 9 Mio. USD aufwiesen.
Das Gesamtvermögen der Ethereum-ETPs betrug 14,54 Mrd. USD, das Handelsvolumen am selben Tag 806 Mio. USD und lag damit leicht unter dem durchschnittlichen Niveau von 949 Mio. USD pro Tag seit Einführung im Juli 2024. Der Ethereum-Preis fiel am Freitag während des Tages um 2,1 % und glich sich zum Zeitpunkt der Veröffentlichung des Berichts weitgehend aus.
Grayscale ETHE setzt den Abwärtstrend der Mittelströme fort und verzeichnete kumulierte Nettoabflüsse von mehr als 5 Mrd. USD. Grayscale Mini Ethereum Trust ETH behielt ebenfalls Nullzuflüsse. Die Gegenüberstellung von Produkten von BlackRock und Fidelity zeigt, dass Anleger bei der Ethereum-Allokation uneins sind; ein durchgängiger trendmäßiger Zufluss oder Abfluss hat sich noch nicht herausgebildet.
Solana-ETPs mit Nettoabfluss
Solana-ETPs hatten an dem Tag einen Nettoabfluss von 5 Mio. USD. BSOL von Bitwise verzeichnete Abflüsse von etwa 3 Mio. USD, FSOL von Fidelity Abflüsse von 2 Mio. USD—damit waren es die einzigen beiden Beitragsleister des Tages. Das Gesamtvermögen der Solana-ETPs lag bei 1,351 Mrd. USD, das Handelsvolumen betrug 64 Mio. USD und lag damit über dem durchschnittlichen Tageswert von 48 Mio. USD seit Einführung im Oktober 2025.
Der Solana-Preis fiel an dem Tag um etwa 3 %; das Handelsvolumen nahm zeitgleich mit dem Kursrückgang zu. Das deutet darauf hin, dass ein Teil der Anleger bei schwächerem Kurs gezielt Positionen reduziert hat. Im Vergleich zu anderen Anlagekategorien ist die Marktbedeutung der Solana-ETPs kleiner; daher wirken sich Kapitalbewegungen einzelner Produkte direkter auf den Gesamtmittelstrom aus.
Signal für verlangsamten Wochenabfluss
In der Woche insgesamt (bis zum 4. September) betrug der kombinierte Nettoabfluss der US-Spot-ETPs für Bitcoin, Ethereum und Solana 1,126 Mrd. USD. Gegenüber den vorangegangenen zwei Wochen gab es eine Verlangsamung, dennoch handelt es sich weiterhin um die dritte Woche in Folge mit Nettoabflüssen.
In dem Bericht weist JPMorgan darauf hin, dass am 7. September (Montag) die US-Börsen wegen des Labor Day geschlossen waren; an diesem Tag lagen keine Daten zu Mittelströmen vor. Die Daten zu den Mittelströmen nach der Wiederaufnahme des Handels am 8. September werden entscheidend sein, um zu beurteilen, ob der Abwärtstrend anhalten wird.
Mit Blick auf einen längeren Zeitraum: Bitcoin-ETPs verzeichneten kumulierte Nettozuflüsse von rund 58,2 Mrd. USD, Ethereum-ETPs kumulierte Nettozuflüsse von etwa 12,6 Mrd. USD und Solana-ETPs kumulierte Nettozuflüsse von etwa 1,4 Mrd. USD. Obwohl in letzter Zeit fortgesetzt Mittel abflossen, bleibt die kumulierte Nettozuflussgröße positiv—das bedeutet, dass ein Großteil der früher allokierten Gelder noch nicht abgezogen wurde.
Die Mittelströme spiegeln den Allokationsrhythmus wider
Die Daten zu den Mittelströmen vom 4. September zeigen die zentralen Merkmale des aktuellen Krypto-ETP-Markts: Die führenden Emittenten nehmen praktisch die gesamten neu hinzukommenden Mittel auf, während andere Produkte an den Rand gedrängt werden. Diese Konzentration zeigt sich sowohl bei Bitcoin- als auch bei Ethereum-ETPs.
Bei einem Wochenabfluss von 1,126 Mrd. USD im Vergleich zu den vorangegangenen zwei Wochen zwar eine Verlangsamung, aber eine Trendwende ist noch nicht eingetreten. Ohne klare Auslöser (Katalysatoren) könnten die Mittelströme bei Krypto-ETPs weiterhin das Muster „Konzentration bei der Spitze, insgesamt Abfluss“ zeigen.
Beobachtenswert ist, ob sich nach einer gewissen Verlangsamung der Abflüsse ein Signal ergibt, dass die führenden Produkte als Erste in Nettozuflüsse umschwenken. Nur wenn die Zuflüsse von BlackRock und Fidelity stark genug weiter ausgeweitet werden können, um die Abflüsse von Produkten wie denen von Grayscale zu kompensieren, könnte sich die Richtung der gesamten Mittelströme umkehren.
Haftungsausschluss
Dieser Artikel ist die Aufbereitung und Interpretation des Research-Berichts eines Dritt-Brokers (JPMorgan, 8. September 2026) durch „Chao Xiang Research“—unter Einbezug der Auswertung öffentlich verfügbarer Marktdaten. Die in dem Text zitierten Bewertungen, Kursziele, Gewinnprognosen und die damit verbundenen Einschätzungen stellen ausschließlich die Ansichten der Analysten dieser Wertpapiergesellschaft dar; sie repräsentieren nicht die Auffassungen von „Chao Xiang Research“ und stellen keine Anlageberatung dar.
Es gibt Risiken auf dem Markt, die Entscheidungen müssen unabhängig getroffen werden. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren verstanden werden.
117
·
--
#绿色的泡泡 #muskgk #Folge mir, ich antworte auf jeden Fall
Verfasst von: Rita
Bei der Communacopia-Konferenz gab SanDisk bekannt, dass langfristige Vereinbarungen (NBM) 50% bzw. 67% der geplanten Auslieferungsmengen für FY27 und FY28 abdecken. Selbst in einem pessimistischen Szenario fallender NAND-Preise können die Floor-Preise dieser Vereinbarungen eine Bruttomarge von rund 80% stützen. In einem am 9. September veröffentlichten Meeting-Points-Report hielt Goldman Sachs das „Buy“-Rating aufrecht und nennt ein 12-Monats-Kursziel von 2200 USD, was im Vergleich zum aktuellen Kurs von 1738 USD einem Upside-Potenzial von 26,6% entspricht.
Goldman Sachs ist der Ansicht, dass sich der Kern-Case von SanDisk von einem zyklischen „Game“ hin zu einem strukturellen Upgrade verlagert. Der NAND-Markt verschiebt sich von kurzfristiger Spotpreisbildung hin zu langfristigen Vereinbarungen; der Bedarf der Rechenzentren wird zum wichtigsten Wachstumstreiber. Auf der Angebotsseite ist das Wachstum begrenzt, während auf der Nachfrageseite die Ausweitung durch KI-Inferenz vorangetrieben wird. SanDisk verfügt in dieser Phase des Zyklus über eine stärkere Sicht auf die Profitabilität – dank der Joint-Venture-Plattform mit Kioxia und der geringen Kapitalintensität.
NBM sichert acht Zehntel der Bruttomarge
SanDisk erläuterte auf der Konferenz die finanziellen Eckpunkte des NBM im Detail. Die Floor-Price-Klauseln bilden den Kern: Sie stellen sicher, dass selbst in extremen Szenarien, in denen die NAND-Preise stark einbrechen, die Bruttomarge der meisten Geschäfte weiterhin bei etwa 80% gehalten werden kann. Dieser Schutzmechanismus verändert die Gewinnstruktur von SanDisk: Das Unternehmen ist nicht mehr vollständig den starken Volatilitäten der Spotpreise ausgesetzt.
Gemessen an der Abdeckung sind 50% der für FY27 geplanten Auslieferungsmenge bereits durch NBM abgedeckt, für FY28 steigt dieser Wert auf 67%. Goldman Sachs interpretiert diese Abdeckung so, dass die Umsatzsichtbarkeit von SanDisk in den kommenden zwei Jahren deutlich zunimmt. Das Vertrauen des Managements in die langfristigen Finanzziele beruht genau auf der Sicherheit, die diese Vereinbarungen schaffen.
Angebot begrenzt, Produktionskapazitäten in China „verpuffen“
SanDisk schätzt das NAND-Angebot eher restriktiv ein. Das Management geht davon aus, dass das Wachstum des Angebots an NAND in absehbarer Zeit gering bleiben wird, während die Verbreitung von KI-Inferenz die Nachfrage weiter erhöht. Dieses Angebots-Nachfrage-Gefüge bietet Preisstütze.
Mit Blick auf die Kapazitätserweiterungen chinesischer Wettbewerber ist SanDisk der Ansicht, dass die neu hinzukommende Versorgung überwiegend vom lokalen Markt aufgenommen wird und die Auswirkungen auf den globalen Markt begrenzt sind. In seinem Bericht erwähnt Goldman Sachs außerdem, dass die Weiterentwicklung des YMTC-Roadmaps ein potenzielles Risiko darstellt, die aktuelle Einschätzung jedoch davon ausgeht, dass dessen Einfluss kontrollierbar ist.
HBF eröffnet langfristigen Spielraum
Das Management von SanDisk äußert sich optimistisch hinsichtlich der langfristigen Perspektiven von HBF und KV Cache. HBF wird als potenzielle Lösung für das KI-„Memory Wall“-Problem gesehen; die höhere Dichte kann sowohl den Bedarf an Speicherbandbreite als auch an Speicherkapazität für KI-Compute abdecken. KV Cache ist für KI-Inferenz entscheidend. Das Management hatte ihn zuvor als einen zentralen Bestandteil des KI-Rechenzentrums-Speicher-TAM beschrieben.
Goldman Sachs greift die Berechnungen des Managements auf: Bis 2032 wird KV Cache etwa 35% des 1,2-ZB-KI-Rechenzentrums-Speicher-TAM ausmachen. Diese Zahl bedeutet, dass SanDisk im Bereich KI-Speicher über einen langfristigen Wachstumsspielraum verfügt, der deutlich über klassischem NAND liegt.
Geringe Kapitalintensität stützt das Bit-Wachstum
Das Joint-Venture-Abkommen zwischen SanDisk und Kioxia wurde bis 2034 verlängert. Das Management betont, dass diese Vereinbarung – kombiniert mit dem IP-Eigentum und Investitionen in Forschung und Entwicklung – dem Joint Venture effiziente Fertigungskapazitäten ermöglicht; der Anteil am Bit-Wachstum steht dabei nicht im Verhältnis zu den Investitionsausgaben. Die Kapitalintensität von SanDisk liegt bei rund 5%, deutlich unter dem Branchendurchschnitt.
Das Management erklärte zudem, dass das Unternehmen dank der BiCS-Plattform bereits den technischen Pfad für die kommenden Jahre erkennen kann und so bei derselben geringen Kapitalintensität weiteres Bit-Wachstum unterstützen kann. Goldman Sachs ist der Ansicht, dass dieser Kostenvorteil ein entscheidender Unterschied ist, der SanDisk von Wettbewerbern abhebt.
Rückkäufe dominieren die Kapitalrückführung
SanDisk bekräftigt, dass Aktienrückkäufe der wichtigste Weg sind, um überschüssiges Kapital an die Aktionäre zurückzugeben. Das Unternehmen hat bereits rund 4,5 Mrd. USD an Rückkäufen durchgeführt. Das Management ist offen für die Einführung von Dividenden in der Zukunft, doch in der aktuellen Phase bleiben Rückkäufe das zentrale Instrument.
Das Kursziel von Goldman Sachs in Höhe von 2200 USD basiert auf dem 20-fachen des normalisierten Gewinns je Aktie von 110 USD. Bei einem aktuellen Kurs von 1738 USD ergibt sich ein impliziertes Upside-Potenzial von 26,6%. Goldman Sachs geht davon aus, dass diese Bewertung gemeinsam durch die Ergebnisstabilität aus NBM, das nachfrage-/angebotsseitig eingeschränkte Branchenumfeld und die geringe Kapitalintensität gestützt wird.
Zu den Abwärtsrisiken zählen: Eine nicht eingetretene langfristige strukturelle Veränderung bei den NAND-Preisen; dass YMTC seine technische Roadmap fortlaufend weiter iteriert; dass SanDisk keinen Marktanteil im eSSD-Markt gewinnt.
Haftungsausschluss
Dieser Artikel stellt die Aufbereitung und Auslegung eines Research-Berichts eines Drittanbieters (Goldman Sachs, 9. September 2026) durch „Chaoxiang Research“ dar und kombiniert dies mit der Aufbereitung öffentlich verfügbarer Marktdaten. Die darin zitierten Ratings, Kursziele, Gewinnprognosen sowie die zugehörigen Einschätzungen sind ausschließlich die Ansichten der Analysten dieser Wertpapierfirma und geben lediglich die Haltung der jeweiligen Institution wieder; sie stellen nicht die Auffassung von „Chaoxiang Research“ dar und stellen keine Anlageberatung dar.
Marktrisiken bestehen; treffen Sie Entscheidungen unabhängig. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf irgendeines Wertpapiers dienen.
#绿色的泡泡 #muskgk #Folge mir, ich antworte auf jeden Fall
Verfasst von: Rita
Bei der Communacopia-Konferenz gab SanDisk bekannt, dass langfristige Vereinbarungen (NBM) 50% bzw. 67% der geplanten Auslieferungsmengen für FY27 und FY28 abdecken. Selbst in einem pessimistischen Szenario fallender NAND-Preise können die Floor-Preise dieser Vereinbarungen eine Bruttomarge von rund 80% stützen. In einem am 9. September veröffentlichten Meeting-Points-Report hielt Goldman Sachs das „Buy“-Rating aufrecht und nennt ein 12-Monats-Kursziel von 2200 USD, was im Vergleich zum aktuellen Kurs von 1738 USD einem Upside-Potenzial von 26,6% entspricht.
Goldman Sachs ist der Ansicht, dass sich der Kern-Case von SanDisk von einem zyklischen „Game“ hin zu einem strukturellen Upgrade verlagert. Der NAND-Markt verschiebt sich von kurzfristiger Spotpreisbildung hin zu langfristigen Vereinbarungen; der Bedarf der Rechenzentren wird zum wichtigsten Wachstumstreiber. Auf der Angebotsseite ist das Wachstum begrenzt, während auf der Nachfrageseite die Ausweitung durch KI-Inferenz vorangetrieben wird. SanDisk verfügt in dieser Phase des Zyklus über eine stärkere Sicht auf die Profitabilität – dank der Joint-Venture-Plattform mit Kioxia und der geringen Kapitalintensität.
NBM sichert acht Zehntel der Bruttomarge
SanDisk erläuterte auf der Konferenz die finanziellen Eckpunkte des NBM im Detail. Die Floor-Price-Klauseln bilden den Kern: Sie stellen sicher, dass selbst in extremen Szenarien, in denen die NAND-Preise stark einbrechen, die Bruttomarge der meisten Geschäfte weiterhin bei etwa 80% gehalten werden kann. Dieser Schutzmechanismus verändert die Gewinnstruktur von SanDisk: Das Unternehmen ist nicht mehr vollständig den starken Volatilitäten der Spotpreise ausgesetzt.
Gemessen an der Abdeckung sind 50% der für FY27 geplanten Auslieferungsmenge bereits durch NBM abgedeckt, für FY28 steigt dieser Wert auf 67%. Goldman Sachs interpretiert diese Abdeckung so, dass die Umsatzsichtbarkeit von SanDisk in den kommenden zwei Jahren deutlich zunimmt. Das Vertrauen des Managements in die langfristigen Finanzziele beruht genau auf der Sicherheit, die diese Vereinbarungen schaffen.
Angebot begrenzt, Produktionskapazitäten in China „verpuffen“
SanDisk schätzt das NAND-Angebot eher restriktiv ein. Das Management geht davon aus, dass das Wachstum des Angebots an NAND in absehbarer Zeit gering bleiben wird, während die Verbreitung von KI-Inferenz die Nachfrage weiter erhöht. Dieses Angebots-Nachfrage-Gefüge bietet Preisstütze.
Mit Blick auf die Kapazitätserweiterungen chinesischer Wettbewerber ist SanDisk der Ansicht, dass die neu hinzukommende Versorgung überwiegend vom lokalen Markt aufgenommen wird und die Auswirkungen auf den globalen Markt begrenzt sind. In seinem Bericht erwähnt Goldman Sachs außerdem, dass die Weiterentwicklung des YMTC-Roadmaps ein potenzielles Risiko darstellt, die aktuelle Einschätzung jedoch davon ausgeht, dass dessen Einfluss kontrollierbar ist.
HBF eröffnet langfristigen Spielraum
Das Management von SanDisk äußert sich optimistisch hinsichtlich der langfristigen Perspektiven von HBF und KV Cache. HBF wird als potenzielle Lösung für das KI-„Memory Wall“-Problem gesehen; die höhere Dichte kann sowohl den Bedarf an Speicherbandbreite als auch an Speicherkapazität für KI-Compute abdecken. KV Cache ist für KI-Inferenz entscheidend. Das Management hatte ihn zuvor als einen zentralen Bestandteil des KI-Rechenzentrums-Speicher-TAM beschrieben.
Goldman Sachs greift die Berechnungen des Managements auf: Bis 2032 wird KV Cache etwa 35% des 1,2-ZB-KI-Rechenzentrums-Speicher-TAM ausmachen. Diese Zahl bedeutet, dass SanDisk im Bereich KI-Speicher über einen langfristigen Wachstumsspielraum verfügt, der deutlich über klassischem NAND liegt.
Geringe Kapitalintensität stützt das Bit-Wachstum
Das Joint-Venture-Abkommen zwischen SanDisk und Kioxia wurde bis 2034 verlängert. Das Management betont, dass diese Vereinbarung – kombiniert mit dem IP-Eigentum und Investitionen in Forschung und Entwicklung – dem Joint Venture effiziente Fertigungskapazitäten ermöglicht; der Anteil am Bit-Wachstum steht dabei nicht im Verhältnis zu den Investitionsausgaben. Die Kapitalintensität von SanDisk liegt bei rund 5%, deutlich unter dem Branchendurchschnitt.
Das Management erklärte zudem, dass das Unternehmen dank der BiCS-Plattform bereits den technischen Pfad für die kommenden Jahre erkennen kann und so bei derselben geringen Kapitalintensität weiteres Bit-Wachstum unterstützen kann. Goldman Sachs ist der Ansicht, dass dieser Kostenvorteil ein entscheidender Unterschied ist, der SanDisk von Wettbewerbern abhebt.
Rückkäufe dominieren die Kapitalrückführung
SanDisk bekräftigt, dass Aktienrückkäufe der wichtigste Weg sind, um überschüssiges Kapital an die Aktionäre zurückzugeben. Das Unternehmen hat bereits rund 4,5 Mrd. USD an Rückkäufen durchgeführt. Das Management ist offen für die Einführung von Dividenden in der Zukunft, doch in der aktuellen Phase bleiben Rückkäufe das zentrale Instrument.
Das Kursziel von Goldman Sachs in Höhe von 2200 USD basiert auf dem 20-fachen des normalisierten Gewinns je Aktie von 110 USD. Bei einem aktuellen Kurs von 1738 USD ergibt sich ein impliziertes Upside-Potenzial von 26,6%. Goldman Sachs geht davon aus, dass diese Bewertung gemeinsam durch die Ergebnisstabilität aus NBM, das nachfrage-/angebotsseitig eingeschränkte Branchenumfeld und die geringe Kapitalintensität gestützt wird.
Zu den Abwärtsrisiken zählen: Eine nicht eingetretene langfristige strukturelle Veränderung bei den NAND-Preisen; dass YMTC seine technische Roadmap fortlaufend weiter iteriert; dass SanDisk keinen Marktanteil im eSSD-Markt gewinnt.
Haftungsausschluss
Dieser Artikel stellt die Aufbereitung und Auslegung eines Research-Berichts eines Drittanbieters (Goldman Sachs, 9. September 2026) durch „Chaoxiang Research“ dar und kombiniert dies mit der Aufbereitung öffentlich verfügbarer Marktdaten. Die darin zitierten Ratings, Kursziele, Gewinnprognosen sowie die zugehörigen Einschätzungen sind ausschließlich die Ansichten der Analysten dieser Wertpapierfirma und geben lediglich die Haltung der jeweiligen Institution wieder; sie stellen nicht die Auffassung von „Chaoxiang Research“ dar und stellen keine Anlageberatung dar.
Marktrisiken bestehen; treffen Sie Entscheidungen unabhängig. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf irgendeines Wertpapiers dienen.
Verfasst von: Rita
Bei der Communacopia-Konferenz gab SanDisk bekannt, dass langfristige Vereinbarungen (NBM) 50% bzw. 67% der geplanten Auslieferungsmengen für FY27 und FY28 abdecken. Selbst in einem pessimistischen Szenario fallender NAND-Preise können die Floor-Preise dieser Vereinbarungen eine Bruttomarge von rund 80% stützen. In einem am 9. September veröffentlichten Meeting-Points-Report hielt Goldman Sachs das „Buy“-Rating aufrecht und nennt ein 12-Monats-Kursziel von 2200 USD, was im Vergleich zum aktuellen Kurs von 1738 USD einem Upside-Potenzial von 26,6% entspricht.
Goldman Sachs ist der Ansicht, dass sich der Kern-Case von SanDisk von einem zyklischen „Game“ hin zu einem strukturellen Upgrade verlagert. Der NAND-Markt verschiebt sich von kurzfristiger Spotpreisbildung hin zu langfristigen Vereinbarungen; der Bedarf der Rechenzentren wird zum wichtigsten Wachstumstreiber. Auf der Angebotsseite ist das Wachstum begrenzt, während auf der Nachfrageseite die Ausweitung durch KI-Inferenz vorangetrieben wird. SanDisk verfügt in dieser Phase des Zyklus über eine stärkere Sicht auf die Profitabilität – dank der Joint-Venture-Plattform mit Kioxia und der geringen Kapitalintensität.
NBM sichert acht Zehntel der Bruttomarge
SanDisk erläuterte auf der Konferenz die finanziellen Eckpunkte des NBM im Detail. Die Floor-Price-Klauseln bilden den Kern: Sie stellen sicher, dass selbst in extremen Szenarien, in denen die NAND-Preise stark einbrechen, die Bruttomarge der meisten Geschäfte weiterhin bei etwa 80% gehalten werden kann. Dieser Schutzmechanismus verändert die Gewinnstruktur von SanDisk: Das Unternehmen ist nicht mehr vollständig den starken Volatilitäten der Spotpreise ausgesetzt.
Gemessen an der Abdeckung sind 50% der für FY27 geplanten Auslieferungsmenge bereits durch NBM abgedeckt, für FY28 steigt dieser Wert auf 67%. Goldman Sachs interpretiert diese Abdeckung so, dass die Umsatzsichtbarkeit von SanDisk in den kommenden zwei Jahren deutlich zunimmt. Das Vertrauen des Managements in die langfristigen Finanzziele beruht genau auf der Sicherheit, die diese Vereinbarungen schaffen.
Angebot begrenzt, Produktionskapazitäten in China „verpuffen“
SanDisk schätzt das NAND-Angebot eher restriktiv ein. Das Management geht davon aus, dass das Wachstum des Angebots an NAND in absehbarer Zeit gering bleiben wird, während die Verbreitung von KI-Inferenz die Nachfrage weiter erhöht. Dieses Angebots-Nachfrage-Gefüge bietet Preisstütze.
Mit Blick auf die Kapazitätserweiterungen chinesischer Wettbewerber ist SanDisk der Ansicht, dass die neu hinzukommende Versorgung überwiegend vom lokalen Markt aufgenommen wird und die Auswirkungen auf den globalen Markt begrenzt sind. In seinem Bericht erwähnt Goldman Sachs außerdem, dass die Weiterentwicklung des YMTC-Roadmaps ein potenzielles Risiko darstellt, die aktuelle Einschätzung jedoch davon ausgeht, dass dessen Einfluss kontrollierbar ist.
HBF eröffnet langfristigen Spielraum
Das Management von SanDisk äußert sich optimistisch hinsichtlich der langfristigen Perspektiven von HBF und KV Cache. HBF wird als potenzielle Lösung für das KI-„Memory Wall“-Problem gesehen; die höhere Dichte kann sowohl den Bedarf an Speicherbandbreite als auch an Speicherkapazität für KI-Compute abdecken. KV Cache ist für KI-Inferenz entscheidend. Das Management hatte ihn zuvor als einen zentralen Bestandteil des KI-Rechenzentrums-Speicher-TAM beschrieben.
Goldman Sachs greift die Berechnungen des Managements auf: Bis 2032 wird KV Cache etwa 35% des 1,2-ZB-KI-Rechenzentrums-Speicher-TAM ausmachen. Diese Zahl bedeutet, dass SanDisk im Bereich KI-Speicher über einen langfristigen Wachstumsspielraum verfügt, der deutlich über klassischem NAND liegt.
Geringe Kapitalintensität stützt das Bit-Wachstum
Das Joint-Venture-Abkommen zwischen SanDisk und Kioxia wurde bis 2034 verlängert. Das Management betont, dass diese Vereinbarung – kombiniert mit dem IP-Eigentum und Investitionen in Forschung und Entwicklung – dem Joint Venture effiziente Fertigungskapazitäten ermöglicht; der Anteil am Bit-Wachstum steht dabei nicht im Verhältnis zu den Investitionsausgaben. Die Kapitalintensität von SanDisk liegt bei rund 5%, deutlich unter dem Branchendurchschnitt.
Das Management erklärte zudem, dass das Unternehmen dank der BiCS-Plattform bereits den technischen Pfad für die kommenden Jahre erkennen kann und so bei derselben geringen Kapitalintensität weiteres Bit-Wachstum unterstützen kann. Goldman Sachs ist der Ansicht, dass dieser Kostenvorteil ein entscheidender Unterschied ist, der SanDisk von Wettbewerbern abhebt.
Rückkäufe dominieren die Kapitalrückführung
SanDisk bekräftigt, dass Aktienrückkäufe der wichtigste Weg sind, um überschüssiges Kapital an die Aktionäre zurückzugeben. Das Unternehmen hat bereits rund 4,5 Mrd. USD an Rückkäufen durchgeführt. Das Management ist offen für die Einführung von Dividenden in der Zukunft, doch in der aktuellen Phase bleiben Rückkäufe das zentrale Instrument.
Das Kursziel von Goldman Sachs in Höhe von 2200 USD basiert auf dem 20-fachen des normalisierten Gewinns je Aktie von 110 USD. Bei einem aktuellen Kurs von 1738 USD ergibt sich ein impliziertes Upside-Potenzial von 26,6%. Goldman Sachs geht davon aus, dass diese Bewertung gemeinsam durch die Ergebnisstabilität aus NBM, das nachfrage-/angebotsseitig eingeschränkte Branchenumfeld und die geringe Kapitalintensität gestützt wird.
Zu den Abwärtsrisiken zählen: Eine nicht eingetretene langfristige strukturelle Veränderung bei den NAND-Preisen; dass YMTC seine technische Roadmap fortlaufend weiter iteriert; dass SanDisk keinen Marktanteil im eSSD-Markt gewinnt.
Haftungsausschluss
Dieser Artikel stellt die Aufbereitung und Auslegung eines Research-Berichts eines Drittanbieters (Goldman Sachs, 9. September 2026) durch „Chaoxiang Research“ dar und kombiniert dies mit der Aufbereitung öffentlich verfügbarer Marktdaten. Die darin zitierten Ratings, Kursziele, Gewinnprognosen sowie die zugehörigen Einschätzungen sind ausschließlich die Ansichten der Analysten dieser Wertpapierfirma und geben lediglich die Haltung der jeweiligen Institution wieder; sie stellen nicht die Auffassung von „Chaoxiang Research“ dar und stellen keine Anlageberatung dar.
Marktrisiken bestehen; treffen Sie Entscheidungen unabhängig. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf irgendeines Wertpapiers dienen.
223
·
--
Verfasser: Rita
Der weltweite Halbleiterumsatz wuchs im Juli im Jahresvergleich um 131%, sank jedoch im Monatsvergleich um 9,5% und lag damit nur leicht über dem historischen Durchschnitt, bei dem die Rückgänge im Mittel 8,5% betragen. Am 8. September veröffentlichte Bernstein den WSTS-Tracking-Report und wies darauf hin, dass Speicher weiterhin der zentrale Wachstumstreiber ist: im Jahresvergleich +452%. In diesem Jahr hat er bislang rund 355 Mrd. US-Dollar an neuem Umsatz beigetragen und damit das Branchenergebnis seit Jahresbeginn um 111% vorangebracht. Ohne Speicher verzeichnete der Umsatz dennoch einen Anstieg von 35% im Jahresvergleich.
Der Anstieg der Speicherpreise erklärt fast 70% des diesjährigen Branchenzuwachses von 111%. In den Monatsvergleichsdaten für Juli lagen die meisten Produktkategorien über dem saisonalen Muster, doch die regionale Entwicklung fiel deutlich unterschiedlich aus: China -28% im Monatsvergleich, während Amerika nur um 0,4% zurückging.
Speicher trägt knapp sieben Zehntel des Zuwachses bei, Nicht-Speicher steigt ebenfalls um 35%
Im Juli stieg der gesamte Halbleiterumsatz im Jahresvergleich um 131% – nach 144% im Juni – und bleibt damit auf hohem Niveau. Der Speicherbereich dominiert weiterhin das Wachstum mit +452% im Jahresvergleich: Bis Ende Juli trug er insgesamt rund 355 Mrd. US-Dollar zum zusätzlichen Branchenumsatz bei und macht damit fast 70% des seit Jahresbeginn erzielten Wachstums von 111% aus. Schon allein der Faktor „Speicherpreise“ trägt den Großteil des Branchenanstiegs.
Ohne Speicher wuchs der Branchenumsatz im Jahresvergleich um 35%; auch die Nachfrage nach Nicht-Speicherprodukten blieb gesund. Betrachtet man die Daten mit einem 3‑Monats-Rolling-Ansatz, wächst der Branchenumsatz um 30,4% – deutlich über dem historischen Mittel von 5,5%. Beim Speicher liegt das Rolling-Wachstum bei 48,3%, während Nicht-Speicher ebenfalls 10,8% erreicht.
Alle Produktkategorien schneiden im Monatsvergleich besser ab als saisonal erwartet
Der Gesamtumsatz sank im Juli im Monatsvergleich um 9,5%, leicht unter dem historischen Mittel von 8,5%. Allerdings schnitten die einzelnen Produktkategorien in der Regel besser ab als ihr saisonales Muster.
Diskrete Bauelemente: -5,9% im Monatsvergleich, besser als der saisonale Durchschnitt von -10,2%. Standard-Analog/Lineare: +8,6% im Monatsvergleich, besser als +2,7%. Logikbausteine: +2,2% im Monatsvergleich, besser als -0,9%. MCU: -1,5% im Monatsvergleich, besser als -9,1%. DSP: +6,8%, besser als -5,1%. DRAM: -17,5%, besser als -25,7%. NAND: -14,7%, besser als -28,8%.
MPU: -8,2% im Monatsvergleich, unter dem saisonalen Mittel von -5,7% – eine der wenigen Kategorien, die schlechter als der historische Trend abschneiden. Optoelektronik, Sensoren und anwendungsspezifische Analogieprodukte liegen mit dem historischen Mittel nahezu gleichauf.
Regionen entwickeln sich unterschiedlich: China -28% im Monatsvergleich
Im Jahresvergleich weisen alle Regionen ein Wachstum des Gesamtumsatzes aus. Amerika: +172,6%, Europa: +89,8%, Japan: +58,4%, China: +97,5%, Asien-Pazifik (sonstige): +140,3%.
Im Monatsvergleich zeigt sich eine starke Differenzierung. Amerika fiel nur um 0,4%, Japan stieg um 1,6%, Europa sank um 4,4%, Asien-Pazifik (sonstige) sank um 4,7% und China um 28,0%. Nach Herausnahme des Speicherbereichs verändern sich die Monatsvergleiche wie folgt: Amerika +13,3%, Europa -5,9%, Japan +0,2%, China -5,9%, Asien-Pazifik (sonstige) -0,9%. Der starke Rückgang in China ist vor allem von Schwankungen bei den Speicherpreisen beeinflusst.
Versandvolumen annähernd stabil, ASP durch Speicherpreise gestützt
Im Juli blieb das gesamte Versandvolumen im Monatsvergleich nahezu unverändert (-0,3%), während der durchschnittliche Verkaufspreis im Monatsvergleich um 9,3% sank. Im Jahresvergleich stieg das Versandvolumen um 16,3%, der durchschnittliche Verkaufspreis um 98,8%; die Speicherpreise sind weiterhin der wichtigste Treiber für den deutlichen Anstieg des ASP im Jahresvergleich.
Die Versandmengen nach Kategorien entwickeln sich unterschiedlich. Diskrete Bauelemente, Optoelektronik und DSP verzeichnen im Monatsvergleich Zuwächse; Sensoren, Standard-Analog/Lineare, Logik, MPU, MCU, DRAM und NAND verzeichnen Rückgänge im Monatsvergleich. Mit dem 3‑Monats-Rolling-Ansatz wächst das Gesamtversandvolumen um 10,2%, und alle Kategorien weisen Zuwächse auf.
Beim Speicher steigt der ASP deutlich: DRAM-Preis pro Bit +6,5%, NAND +9,5%. Im Gegensatz dazu steht, dass die Speicher- Versandmengen im Monatsvergleich um mehr als 20% zurückgingen – ein Hinweis darauf, dass Preisfaktoren beim Speicher weiterhin das Wachstum der Branche dominieren.
Autoterminals und Computer übertreffen das saisonale Muster
Der ASIC-Umsatz stieg im Monatsvergleich um 0,5% und schnitt damit besser ab als der Rückgang von 2,5% im historischen Mittel. In den Endmärkten: Computer und Peripherie +2,8% im Monatsvergleich, besser als der saisonale Rückgang von 3,0%; der Automobilbereich -0,5%, besser als der saisonale Rückgang von 5,3%; Multifunktion und sonstige Produkte -3,6%, besser als der saisonale Rückgang von 5,6%.
Consumer-Electronics -8,2%, schwächer als der saisonale Rückgang von 6,0%; Funkkommunikation -6,1%, schwächer als der saisonale Rückgang von 0,1%; Festnetzkommunikation +1,2%, schwächer als der saisonale Anstieg von 3,9%. Die Robustheit von Automobil und Industrie sowie die über den Erwartungen liegenden Ergebnisse im Computerbereich zeigen, dass AI-bezogene Nachfrage den Halbleiter-Endmarkt strukturell stützt.
Bernsteins Daten zeigen: Die Halbleiterbranche wies im Juli Merkmale von preisgetriebenem Wachstum bei zugleich struktureller Differenzierung auf. Der Anstieg der Speicherpreise ist der zentrale Treiber für das Gesamtvolumenwachstum. Das gesunde Wachstum im Nicht-Speicherbereich zeigt, dass sich das Branchenwachstum nicht übermäßig auf eine einzelne Produktkategorie konzentriert. Bei der regionalen Differenzierung fällt der chinesische Markt im Monatsvergleich deutlich schwächer aus; angesichts der besonderen Situation bei den Speicherpreis-Schwankungen reicht dies jedoch noch nicht aus, um das insgesamt positive Ausblicksbild der Branche zu verändern.
Haftungsausschluss
Dieser Text wurde von Chaoxiang Research erstellt und stellt eine Aufbereitung sowie Interpretation des Research-Reports eines Drittanbieters (Bernstein, 8. September 2026) dar; zudem wird eine Zusammenstellung aus öffentlich zugänglichen Marktinformationen verwendet. Die in dem Text zitierten Bewertungen, Kursziele, Gewinnprognosen und die damit verbundenen Einschätzungen stellen ausschließlich die Ansichten der Analysten dieser Institution dar und geben nicht die Ansichten von Chaoxiang Research wieder. Sie stellen keine Anlageberatung dar.
Risiken sind vorhanden; Entscheidungen müssen unabhängig getroffen werden. Dieser Text sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren verwendet werden.
Verfasser: Rita
Der weltweite Halbleiterumsatz wuchs im Juli im Jahresvergleich um 131%, sank jedoch im Monatsvergleich um 9,5% und lag damit nur leicht über dem historischen Durchschnitt, bei dem die Rückgänge im Mittel 8,5% betragen. Am 8. September veröffentlichte Bernstein den WSTS-Tracking-Report und wies darauf hin, dass Speicher weiterhin der zentrale Wachstumstreiber ist: im Jahresvergleich +452%. In diesem Jahr hat er bislang rund 355 Mrd. US-Dollar an neuem Umsatz beigetragen und damit das Branchenergebnis seit Jahresbeginn um 111% vorangebracht. Ohne Speicher verzeichnete der Umsatz dennoch einen Anstieg von 35% im Jahresvergleich.
Der Anstieg der Speicherpreise erklärt fast 70% des diesjährigen Branchenzuwachses von 111%. In den Monatsvergleichsdaten für Juli lagen die meisten Produktkategorien über dem saisonalen Muster, doch die regionale Entwicklung fiel deutlich unterschiedlich aus: China -28% im Monatsvergleich, während Amerika nur um 0,4% zurückging.
Speicher trägt knapp sieben Zehntel des Zuwachses bei, Nicht-Speicher steigt ebenfalls um 35%
Im Juli stieg der gesamte Halbleiterumsatz im Jahresvergleich um 131% – nach 144% im Juni – und bleibt damit auf hohem Niveau. Der Speicherbereich dominiert weiterhin das Wachstum mit +452% im Jahresvergleich: Bis Ende Juli trug er insgesamt rund 355 Mrd. US-Dollar zum zusätzlichen Branchenumsatz bei und macht damit fast 70% des seit Jahresbeginn erzielten Wachstums von 111% aus. Schon allein der Faktor „Speicherpreise“ trägt den Großteil des Branchenanstiegs.
Ohne Speicher wuchs der Branchenumsatz im Jahresvergleich um 35%; auch die Nachfrage nach Nicht-Speicherprodukten blieb gesund. Betrachtet man die Daten mit einem 3‑Monats-Rolling-Ansatz, wächst der Branchenumsatz um 30,4% – deutlich über dem historischen Mittel von 5,5%. Beim Speicher liegt das Rolling-Wachstum bei 48,3%, während Nicht-Speicher ebenfalls 10,8% erreicht.
Alle Produktkategorien schneiden im Monatsvergleich besser ab als saisonal erwartet
Der Gesamtumsatz sank im Juli im Monatsvergleich um 9,5%, leicht unter dem historischen Mittel von 8,5%. Allerdings schnitten die einzelnen Produktkategorien in der Regel besser ab als ihr saisonales Muster.
Diskrete Bauelemente: -5,9% im Monatsvergleich, besser als der saisonale Durchschnitt von -10,2%. Standard-Analog/Lineare: +8,6% im Monatsvergleich, besser als +2,7%. Logikbausteine: +2,2% im Monatsvergleich, besser als -0,9%. MCU: -1,5% im Monatsvergleich, besser als -9,1%. DSP: +6,8%, besser als -5,1%. DRAM: -17,5%, besser als -25,7%. NAND: -14,7%, besser als -28,8%.
MPU: -8,2% im Monatsvergleich, unter dem saisonalen Mittel von -5,7% – eine der wenigen Kategorien, die schlechter als der historische Trend abschneiden. Optoelektronik, Sensoren und anwendungsspezifische Analogieprodukte liegen mit dem historischen Mittel nahezu gleichauf.
Regionen entwickeln sich unterschiedlich: China -28% im Monatsvergleich
Im Jahresvergleich weisen alle Regionen ein Wachstum des Gesamtumsatzes aus. Amerika: +172,6%, Europa: +89,8%, Japan: +58,4%, China: +97,5%, Asien-Pazifik (sonstige): +140,3%.
Im Monatsvergleich zeigt sich eine starke Differenzierung. Amerika fiel nur um 0,4%, Japan stieg um 1,6%, Europa sank um 4,4%, Asien-Pazifik (sonstige) sank um 4,7% und China um 28,0%. Nach Herausnahme des Speicherbereichs verändern sich die Monatsvergleiche wie folgt: Amerika +13,3%, Europa -5,9%, Japan +0,2%, China -5,9%, Asien-Pazifik (sonstige) -0,9%. Der starke Rückgang in China ist vor allem von Schwankungen bei den Speicherpreisen beeinflusst.
Versandvolumen annähernd stabil, ASP durch Speicherpreise gestützt
Im Juli blieb das gesamte Versandvolumen im Monatsvergleich nahezu unverändert (-0,3%), während der durchschnittliche Verkaufspreis im Monatsvergleich um 9,3% sank. Im Jahresvergleich stieg das Versandvolumen um 16,3%, der durchschnittliche Verkaufspreis um 98,8%; die Speicherpreise sind weiterhin der wichtigste Treiber für den deutlichen Anstieg des ASP im Jahresvergleich.
Die Versandmengen nach Kategorien entwickeln sich unterschiedlich. Diskrete Bauelemente, Optoelektronik und DSP verzeichnen im Monatsvergleich Zuwächse; Sensoren, Standard-Analog/Lineare, Logik, MPU, MCU, DRAM und NAND verzeichnen Rückgänge im Monatsvergleich. Mit dem 3‑Monats-Rolling-Ansatz wächst das Gesamtversandvolumen um 10,2%, und alle Kategorien weisen Zuwächse auf.
Beim Speicher steigt der ASP deutlich: DRAM-Preis pro Bit +6,5%, NAND +9,5%. Im Gegensatz dazu steht, dass die Speicher- Versandmengen im Monatsvergleich um mehr als 20% zurückgingen – ein Hinweis darauf, dass Preisfaktoren beim Speicher weiterhin das Wachstum der Branche dominieren.
Autoterminals und Computer übertreffen das saisonale Muster
Der ASIC-Umsatz stieg im Monatsvergleich um 0,5% und schnitt damit besser ab als der Rückgang von 2,5% im historischen Mittel. In den Endmärkten: Computer und Peripherie +2,8% im Monatsvergleich, besser als der saisonale Rückgang von 3,0%; der Automobilbereich -0,5%, besser als der saisonale Rückgang von 5,3%; Multifunktion und sonstige Produkte -3,6%, besser als der saisonale Rückgang von 5,6%.
Consumer-Electronics -8,2%, schwächer als der saisonale Rückgang von 6,0%; Funkkommunikation -6,1%, schwächer als der saisonale Rückgang von 0,1%; Festnetzkommunikation +1,2%, schwächer als der saisonale Anstieg von 3,9%. Die Robustheit von Automobil und Industrie sowie die über den Erwartungen liegenden Ergebnisse im Computerbereich zeigen, dass AI-bezogene Nachfrage den Halbleiter-Endmarkt strukturell stützt.
Bernsteins Daten zeigen: Die Halbleiterbranche wies im Juli Merkmale von preisgetriebenem Wachstum bei zugleich struktureller Differenzierung auf. Der Anstieg der Speicherpreise ist der zentrale Treiber für das Gesamtvolumenwachstum. Das gesunde Wachstum im Nicht-Speicherbereich zeigt, dass sich das Branchenwachstum nicht übermäßig auf eine einzelne Produktkategorie konzentriert. Bei der regionalen Differenzierung fällt der chinesische Markt im Monatsvergleich deutlich schwächer aus; angesichts der besonderen Situation bei den Speicherpreis-Schwankungen reicht dies jedoch noch nicht aus, um das insgesamt positive Ausblicksbild der Branche zu verändern.
Haftungsausschluss
Dieser Text wurde von Chaoxiang Research erstellt und stellt eine Aufbereitung sowie Interpretation des Research-Reports eines Drittanbieters (Bernstein, 8. September 2026) dar; zudem wird eine Zusammenstellung aus öffentlich zugänglichen Marktinformationen verwendet. Die in dem Text zitierten Bewertungen, Kursziele, Gewinnprognosen und die damit verbundenen Einschätzungen stellen ausschließlich die Ansichten der Analysten dieser Institution dar und geben nicht die Ansichten von Chaoxiang Research wieder. Sie stellen keine Anlageberatung dar.
Risiken sind vorhanden; Entscheidungen müssen unabhängig getroffen werden. Dieser Text sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren verwendet werden.
Der weltweite Halbleiterumsatz wuchs im Juli im Jahresvergleich um 131%, sank jedoch im Monatsvergleich um 9,5% und lag damit nur leicht über dem historischen Durchschnitt, bei dem die Rückgänge im Mittel 8,5% betragen. Am 8. September veröffentlichte Bernstein den WSTS-Tracking-Report und wies darauf hin, dass Speicher weiterhin der zentrale Wachstumstreiber ist: im Jahresvergleich +452%. In diesem Jahr hat er bislang rund 355 Mrd. US-Dollar an neuem Umsatz beigetragen und damit das Branchenergebnis seit Jahresbeginn um 111% vorangebracht. Ohne Speicher verzeichnete der Umsatz dennoch einen Anstieg von 35% im Jahresvergleich.
Der Anstieg der Speicherpreise erklärt fast 70% des diesjährigen Branchenzuwachses von 111%. In den Monatsvergleichsdaten für Juli lagen die meisten Produktkategorien über dem saisonalen Muster, doch die regionale Entwicklung fiel deutlich unterschiedlich aus: China -28% im Monatsvergleich, während Amerika nur um 0,4% zurückging.
Speicher trägt knapp sieben Zehntel des Zuwachses bei, Nicht-Speicher steigt ebenfalls um 35%
Im Juli stieg der gesamte Halbleiterumsatz im Jahresvergleich um 131% – nach 144% im Juni – und bleibt damit auf hohem Niveau. Der Speicherbereich dominiert weiterhin das Wachstum mit +452% im Jahresvergleich: Bis Ende Juli trug er insgesamt rund 355 Mrd. US-Dollar zum zusätzlichen Branchenumsatz bei und macht damit fast 70% des seit Jahresbeginn erzielten Wachstums von 111% aus. Schon allein der Faktor „Speicherpreise“ trägt den Großteil des Branchenanstiegs.
Ohne Speicher wuchs der Branchenumsatz im Jahresvergleich um 35%; auch die Nachfrage nach Nicht-Speicherprodukten blieb gesund. Betrachtet man die Daten mit einem 3‑Monats-Rolling-Ansatz, wächst der Branchenumsatz um 30,4% – deutlich über dem historischen Mittel von 5,5%. Beim Speicher liegt das Rolling-Wachstum bei 48,3%, während Nicht-Speicher ebenfalls 10,8% erreicht.
Alle Produktkategorien schneiden im Monatsvergleich besser ab als saisonal erwartet
Der Gesamtumsatz sank im Juli im Monatsvergleich um 9,5%, leicht unter dem historischen Mittel von 8,5%. Allerdings schnitten die einzelnen Produktkategorien in der Regel besser ab als ihr saisonales Muster.
Diskrete Bauelemente: -5,9% im Monatsvergleich, besser als der saisonale Durchschnitt von -10,2%. Standard-Analog/Lineare: +8,6% im Monatsvergleich, besser als +2,7%. Logikbausteine: +2,2% im Monatsvergleich, besser als -0,9%. MCU: -1,5% im Monatsvergleich, besser als -9,1%. DSP: +6,8%, besser als -5,1%. DRAM: -17,5%, besser als -25,7%. NAND: -14,7%, besser als -28,8%.
MPU: -8,2% im Monatsvergleich, unter dem saisonalen Mittel von -5,7% – eine der wenigen Kategorien, die schlechter als der historische Trend abschneiden. Optoelektronik, Sensoren und anwendungsspezifische Analogieprodukte liegen mit dem historischen Mittel nahezu gleichauf.
Regionen entwickeln sich unterschiedlich: China -28% im Monatsvergleich
Im Jahresvergleich weisen alle Regionen ein Wachstum des Gesamtumsatzes aus. Amerika: +172,6%, Europa: +89,8%, Japan: +58,4%, China: +97,5%, Asien-Pazifik (sonstige): +140,3%.
Im Monatsvergleich zeigt sich eine starke Differenzierung. Amerika fiel nur um 0,4%, Japan stieg um 1,6%, Europa sank um 4,4%, Asien-Pazifik (sonstige) sank um 4,7% und China um 28,0%. Nach Herausnahme des Speicherbereichs verändern sich die Monatsvergleiche wie folgt: Amerika +13,3%, Europa -5,9%, Japan +0,2%, China -5,9%, Asien-Pazifik (sonstige) -0,9%. Der starke Rückgang in China ist vor allem von Schwankungen bei den Speicherpreisen beeinflusst.
Versandvolumen annähernd stabil, ASP durch Speicherpreise gestützt
Im Juli blieb das gesamte Versandvolumen im Monatsvergleich nahezu unverändert (-0,3%), während der durchschnittliche Verkaufspreis im Monatsvergleich um 9,3% sank. Im Jahresvergleich stieg das Versandvolumen um 16,3%, der durchschnittliche Verkaufspreis um 98,8%; die Speicherpreise sind weiterhin der wichtigste Treiber für den deutlichen Anstieg des ASP im Jahresvergleich.
Die Versandmengen nach Kategorien entwickeln sich unterschiedlich. Diskrete Bauelemente, Optoelektronik und DSP verzeichnen im Monatsvergleich Zuwächse; Sensoren, Standard-Analog/Lineare, Logik, MPU, MCU, DRAM und NAND verzeichnen Rückgänge im Monatsvergleich. Mit dem 3‑Monats-Rolling-Ansatz wächst das Gesamtversandvolumen um 10,2%, und alle Kategorien weisen Zuwächse auf.
Beim Speicher steigt der ASP deutlich: DRAM-Preis pro Bit +6,5%, NAND +9,5%. Im Gegensatz dazu steht, dass die Speicher- Versandmengen im Monatsvergleich um mehr als 20% zurückgingen – ein Hinweis darauf, dass Preisfaktoren beim Speicher weiterhin das Wachstum der Branche dominieren.
Autoterminals und Computer übertreffen das saisonale Muster
Der ASIC-Umsatz stieg im Monatsvergleich um 0,5% und schnitt damit besser ab als der Rückgang von 2,5% im historischen Mittel. In den Endmärkten: Computer und Peripherie +2,8% im Monatsvergleich, besser als der saisonale Rückgang von 3,0%; der Automobilbereich -0,5%, besser als der saisonale Rückgang von 5,3%; Multifunktion und sonstige Produkte -3,6%, besser als der saisonale Rückgang von 5,6%.
Consumer-Electronics -8,2%, schwächer als der saisonale Rückgang von 6,0%; Funkkommunikation -6,1%, schwächer als der saisonale Rückgang von 0,1%; Festnetzkommunikation +1,2%, schwächer als der saisonale Anstieg von 3,9%. Die Robustheit von Automobil und Industrie sowie die über den Erwartungen liegenden Ergebnisse im Computerbereich zeigen, dass AI-bezogene Nachfrage den Halbleiter-Endmarkt strukturell stützt.
Bernsteins Daten zeigen: Die Halbleiterbranche wies im Juli Merkmale von preisgetriebenem Wachstum bei zugleich struktureller Differenzierung auf. Der Anstieg der Speicherpreise ist der zentrale Treiber für das Gesamtvolumenwachstum. Das gesunde Wachstum im Nicht-Speicherbereich zeigt, dass sich das Branchenwachstum nicht übermäßig auf eine einzelne Produktkategorie konzentriert. Bei der regionalen Differenzierung fällt der chinesische Markt im Monatsvergleich deutlich schwächer aus; angesichts der besonderen Situation bei den Speicherpreis-Schwankungen reicht dies jedoch noch nicht aus, um das insgesamt positive Ausblicksbild der Branche zu verändern.
Haftungsausschluss
Dieser Text wurde von Chaoxiang Research erstellt und stellt eine Aufbereitung sowie Interpretation des Research-Reports eines Drittanbieters (Bernstein, 8. September 2026) dar; zudem wird eine Zusammenstellung aus öffentlich zugänglichen Marktinformationen verwendet. Die in dem Text zitierten Bewertungen, Kursziele, Gewinnprognosen und die damit verbundenen Einschätzungen stellen ausschließlich die Ansichten der Analysten dieser Institution dar und geben nicht die Ansichten von Chaoxiang Research wieder. Sie stellen keine Anlageberatung dar.
Risiken sind vorhanden; Entscheidungen müssen unabhängig getroffen werden. Dieser Text sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren verwendet werden.
1
124
·
--
#虾仁 #关注我必回关 #Neueste Nachrichten: Am 18. Juni meldet „Laprovence“, dass die französische Polizei in Marseille und Umgebung vier Verdächtige festgenommen hat. Der Fall betrifft einen versuchten Entführungsüberfall, bei dem es um Krypto-Vermögenswerte geht. Der Vorfall ereignete sich am 13. Juni 2026 gegen 3 Uhr morgens. Die Verdächtigen drangen in eine Wohngegend im 13. Arrondissement von Marseille ein und versuchten, zwei Frauen als Geiseln zu nehmen, um an kryptobezogene Vermögenswerte zu gelangen. Zum Zeitpunkt des Geschehens wurde eine Familie durch Lärm geweckt und alarmierte umgehend die Polizei. Die Täter flüchteten daraufhin vom Tatort und ließen lediglich einen Hinweis auf ein Kennzeichen ihres Fahrzeugs zurück.
Derzeit heißt es, dass diese Form von Krypto-Entführungsdelikten in Frankreich im Aufwärtstrend ist: Seit Jahresbeginn 2026 wurden rund 70 Fälle registriert, die Entführungen oder Erpressungen von Krypto-Vermögenswerten betreffen. Die Polizei erklärte, dass solche Fälle in der Regel gegen Krypto-Vermögensinhaber und deren Familienangehörige gerichtet seien und eine stark zielgerichtete sowie gewalttätige Ausprägung aufwiesen.
#虾仁 #关注我必回关 #Neueste Nachrichten: Am 18. Juni meldet „Laprovence“, dass die französische Polizei in Marseille und Umgebung vier Verdächtige festgenommen hat. Der Fall betrifft einen versuchten Entführungsüberfall, bei dem es um Krypto-Vermögenswerte geht. Der Vorfall ereignete sich am 13. Juni 2026 gegen 3 Uhr morgens. Die Verdächtigen drangen in eine Wohngegend im 13. Arrondissement von Marseille ein und versuchten, zwei Frauen als Geiseln zu nehmen, um an kryptobezogene Vermögenswerte zu gelangen. Zum Zeitpunkt des Geschehens wurde eine Familie durch Lärm geweckt und alarmierte umgehend die Polizei. Die Täter flüchteten daraufhin vom Tatort und ließen lediglich einen Hinweis auf ein Kennzeichen ihres Fahrzeugs zurück.
Derzeit heißt es, dass diese Form von Krypto-Entführungsdelikten in Frankreich im Aufwärtstrend ist: Seit Jahresbeginn 2026 wurden rund 70 Fälle registriert, die Entführungen oder Erpressungen von Krypto-Vermögenswerten betreffen. Die Polizei erklärte, dass solche Fälle in der Regel gegen Krypto-Vermögensinhaber und deren Familienangehörige gerichtet seien und eine stark zielgerichtete sowie gewalttätige Ausprägung aufwiesen.
Derzeit heißt es, dass diese Form von Krypto-Entführungsdelikten in Frankreich im Aufwärtstrend ist: Seit Jahresbeginn 2026 wurden rund 70 Fälle registriert, die Entführungen oder Erpressungen von Krypto-Vermögenswerten betreffen. Die Polizei erklärte, dass solche Fälle in der Regel gegen Krypto-Vermögensinhaber und deren Familienangehörige gerichtet seien und eine stark zielgerichtete sowie gewalttätige Ausprägung aufwiesen.
1
164
·
--
#虾仁 #关注我必回关 #Neueste Meldungen: Am 18. Juni veröffentlichte der CryptoQuant-Analyst Axel Adler Jr. einen Beitrag. Darin heißt es, dass die US-Notenbank den Federal-Funds-Satz im Bereich von 3,50 %–3,75 % unverändert lässt, jedoch die Punktdiagramme ein eher hawkisches Signal aussenden und so die Unterstützung für risikoreiche Assets schwächen. In der Folge fiel Bitcoin zeitweise ausgehend von der Zone um 66.400 US-Dollar um etwa 4 % zurück, rutschte unter 64.000 US-Dollar und es gab bislang noch keine klar erkennbaren Kauforders zur Unterstützung. Gold hingegen stieg nach einem kurzen Rücksetzer rasch wieder über 4.300 US-Dollar. Seiner Ansicht nach spiegelt diese Divergenz eine Abkühlung der Markt-Risikobereitschaft wider; das Kapital neigt stärker dazu, defensive Vermögenswerte zu bevorzugen.
#虾仁 #关注我必回关 #Neueste Meldungen: Am 18. Juni veröffentlichte der CryptoQuant-Analyst Axel Adler Jr. einen Beitrag. Darin heißt es, dass die US-Notenbank den Federal-Funds-Satz im Bereich von 3,50 %–3,75 % unverändert lässt, jedoch die Punktdiagramme ein eher hawkisches Signal aussenden und so die Unterstützung für risikoreiche Assets schwächen. In der Folge fiel Bitcoin zeitweise ausgehend von der Zone um 66.400 US-Dollar um etwa 4 % zurück, rutschte unter 64.000 US-Dollar und es gab bislang noch keine klar erkennbaren Kauforders zur Unterstützung. Gold hingegen stieg nach einem kurzen Rücksetzer rasch wieder über 4.300 US-Dollar. Seiner Ansicht nach spiegelt diese Divergenz eine Abkühlung der Markt-Risikobereitschaft wider; das Kapital neigt stärker dazu, defensive Vermögenswerte zu bevorzugen.
113
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
IsAnthropic’s$1.5TMarketCapJustified?
9,207 Aufrufe
74 Kommentare
Anthropic dürfte bei Rekorddebüt an der Nasdaq bei 105 Dollar eröffnen
Binance News
·12 Likes
·11.8k Aufrufe
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
224,334 Aufrufe
2,034 Kommentare
NvidiaBoardReportedlySplitOverHuang’sReturn
108,982 Aufrufe
1,088 Kommentare